
Munlead
79 Publicações
Munlead
Denunciar
Bloquear Utilizador
8 A seguir
20 Seguidores
48 Gostaram
Publicações
Tudo
Cotações
·
--
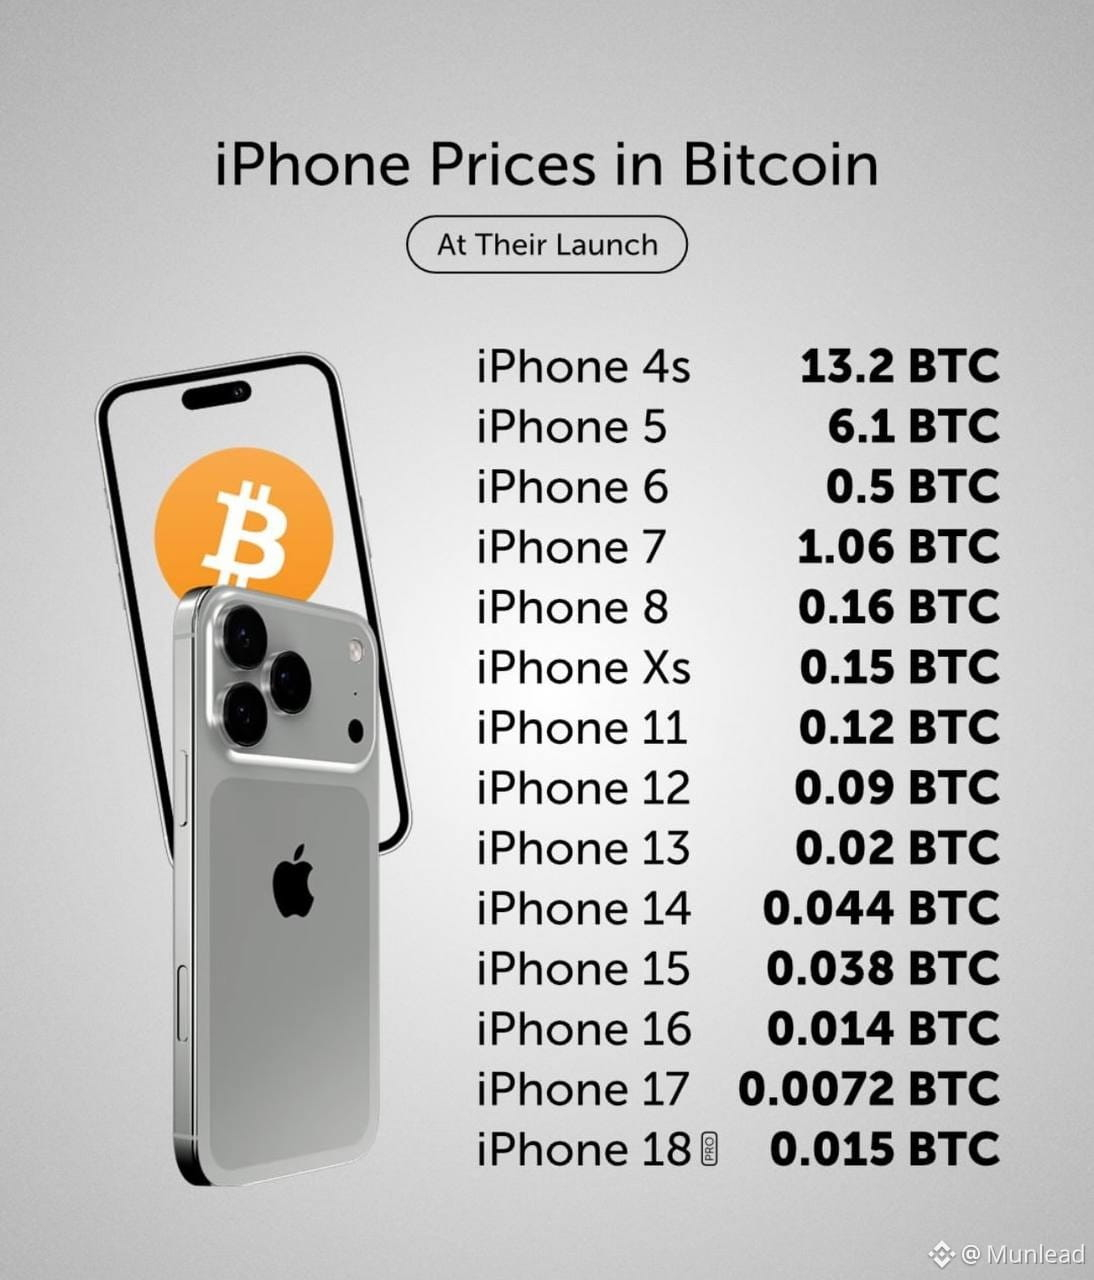
#TinFed #45NgayTuDoTaiChinh naquela época, se eu soubesse, eu escolheria 13 BTC pra ficar tranquilo. agora já é pra aproveitar a aposentadoria
#TinFed #45NgayTuDoTaiChinh naquela época, se eu soubesse, eu escolheria 13 BTC pra ficar tranquilo. agora já é pra aproveitar a aposentadoria
233
·
--
Ver tradução
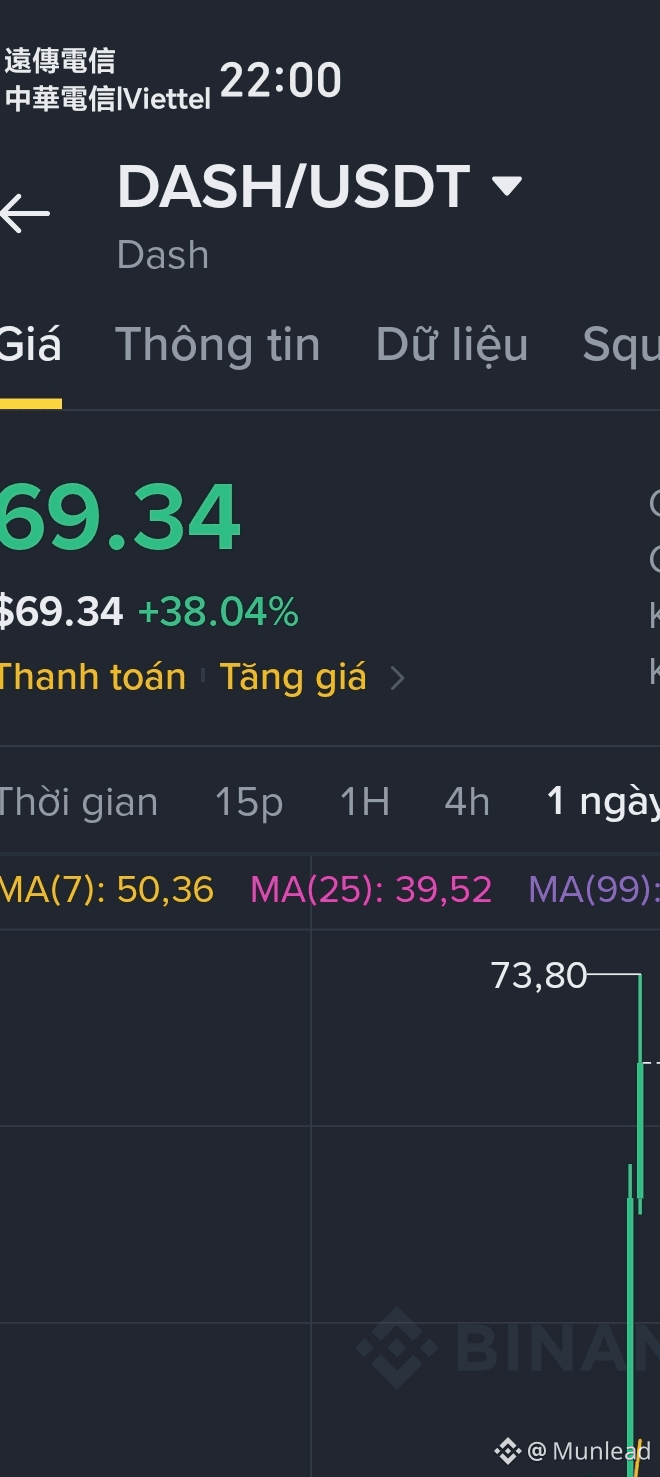
DASH +37%. Một cái tên khá lâu đời bất ngờ chạy mạnh giữa thị trường.
Điều làm mình chú ý không chỉ là cây nến xanh.
DASH đang hưởng lợi từ dòng tiền quay lại nhóm privacy coin. Trước đó ZEC, XMR và một số token cùng nhóm cũng đã có những nhịp tăng đáng kể. Khi thị trường chung hồi phục, dòng tiền bắt đầu tìm đến những narrative từng bị bỏ quên.
Nhưng +37% cũng là vùng mình không thích FOMO.
Sau một nhịp tăng nhanh, câu hỏi đáng quan tâm hơn là: volume có giữ được không, giá có giữ được vùng breakout khi lực mua hạ nhiệt không?
DASH có thể đang trở lại radar của thị trường.
Còn mua sau một cây +37% lại là câu chuyện khác.
$DASH #Dogecoin #crypto
DASH +37%. Một cái tên khá lâu đời bất ngờ chạy mạnh giữa thị trường.
Điều làm mình chú ý không chỉ là cây nến xanh.
DASH đang hưởng lợi từ dòng tiền quay lại nhóm privacy coin. Trước đó ZEC, XMR và một số token cùng nhóm cũng đã có những nhịp tăng đáng kể. Khi thị trường chung hồi phục, dòng tiền bắt đầu tìm đến những narrative từng bị bỏ quên.
Nhưng +37% cũng là vùng mình không thích FOMO.
Sau một nhịp tăng nhanh, câu hỏi đáng quan tâm hơn là: volume có giữ được không, giá có giữ được vùng breakout khi lực mua hạ nhiệt không?
DASH có thể đang trở lại radar của thị trường.
Còn mua sau một cây +37% lại là câu chuyện khác.
$DASH #Dogecoin #crypto
Điều làm mình chú ý không chỉ là cây nến xanh.
DASH đang hưởng lợi từ dòng tiền quay lại nhóm privacy coin. Trước đó ZEC, XMR và một số token cùng nhóm cũng đã có những nhịp tăng đáng kể. Khi thị trường chung hồi phục, dòng tiền bắt đầu tìm đến những narrative từng bị bỏ quên.
Nhưng +37% cũng là vùng mình không thích FOMO.
Sau một nhịp tăng nhanh, câu hỏi đáng quan tâm hơn là: volume có giữ được không, giá có giữ được vùng breakout khi lực mua hạ nhiệt không?
DASH có thể đang trở lại radar của thị trường.
Còn mua sau một cây +37% lại là câu chuyện khác.
$DASH #Dogecoin #crypto
180
·
--
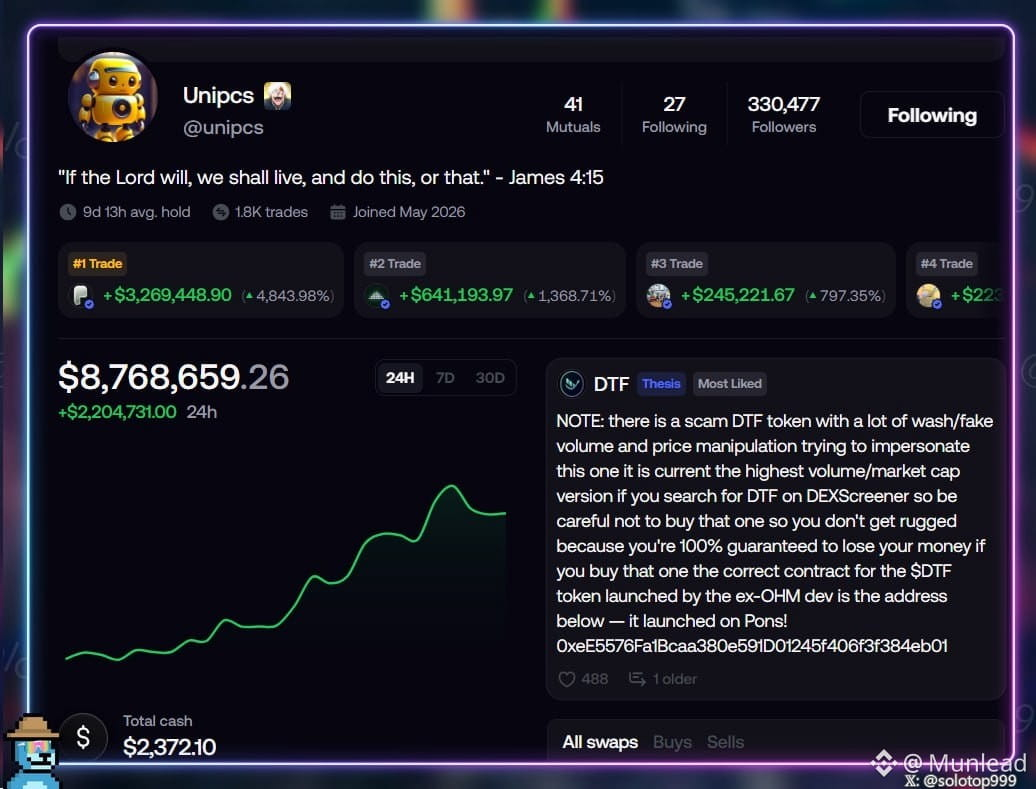
3m$ para 9m$ em poucos dias.
Será que as ondas de memes estão criando muitos milionários no mundo do cripto.
$BTC
3m$ para 9m$ em poucos dias.
Será que as ondas de memes estão criando muitos milionários no mundo do cripto.
$BTC
Será que as ondas de memes estão criando muitos milionários no mundo do cripto.
$BTC
213
·
--
#dusk $DUSK @Dusk_Foundation
Achei que a privacidade na blockchain era relativamente simples: ou é pública, ou é privada.
Ao aprofundar mais sobre a @DuskFoundation, percebi que a abordagem deles não é exatamente assim.
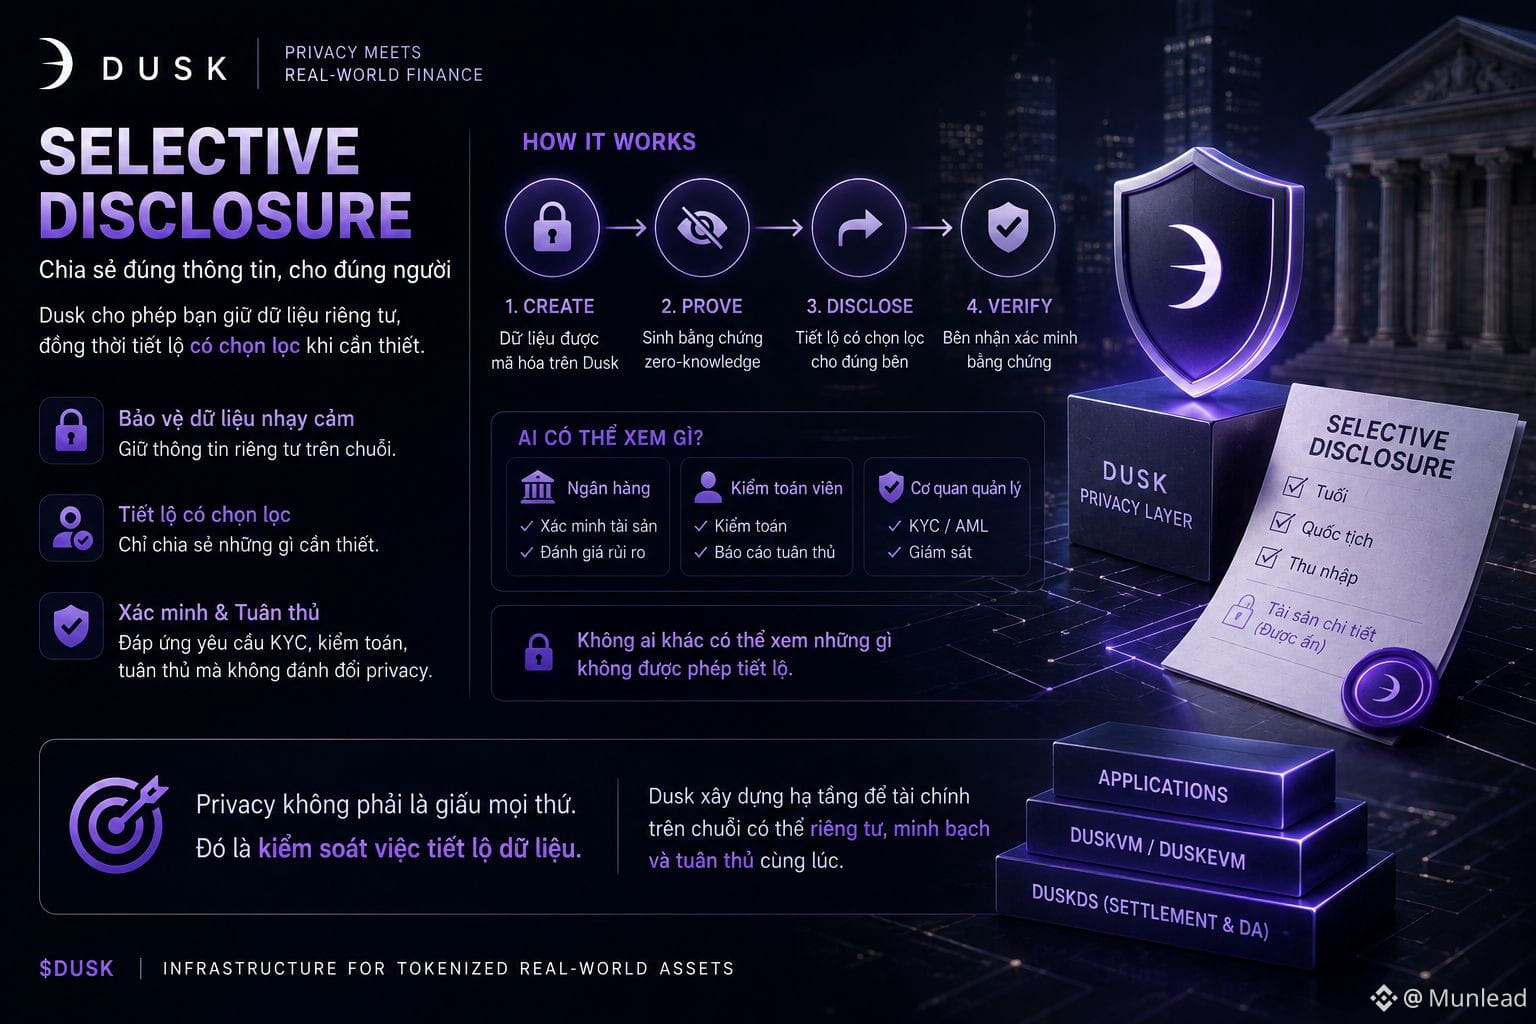
Um conceito que me chamou atenção é a divulgação seletiva (selective disclosure).
Suponha que uma organização detenha ativos on-chain. Ela pode não querer que todo o mercado veja dados financeiros sensíveis. Porém, quando for necessário auditar ou verificar identidades, algumas informações ainda precisam ser fornecidas ao destinatário correto.
Nesse ponto, o problema deixa de ser “pública ou privada”.
Passa a ser:
Que informações precisam ser divulgadas, para quem e em quais circunstâncias?
Essa forma de encarar me parece bem mais prática.
As finanças tradicionais já funcionam assim. Funcionários do banco, auditores ou órgãos reguladores não têm acesso aos mesmos dados. Se a blockchain quiser atender sistemas parecidos, colocar todas as informações em um public ledger parece difícil de se encaixar.
É também aqui que o zero-knowledge e o selective disclosure na arquitetura da Dusk começam a fazer sentido para mim.
A privacidade, agora, não é sobre esconder tudo.
É como um mecanismo de controle para quando e quais dados devem ser revelados.
Claro, o fato de a tecnologia conseguir fazer não significa que as organizações vão utilizá-la. Eu acho que a adoção será um teste ainda mais difícil para o $DUSK.
Mas se os ativos financeiros continuarem migrando para o on-chain, fico bastante curioso para saber até onde esse modelo vai chegar.
$ETH
#dusk $DUSK @Dusk
Achei que a privacidade na blockchain era relativamente simples: ou é pública, ou é privada.
Ao aprofundar mais sobre a @DuskFoundation, percebi que a abordagem deles não é exatamente assim.
Um conceito que me chamou atenção é a divulgação seletiva (selective disclosure).
Suponha que uma organização detenha ativos on-chain. Ela pode não querer que todo o mercado veja dados financeiros sensíveis. Porém, quando for necessário auditar ou verificar identidades, algumas informações ainda precisam ser fornecidas ao destinatário correto.
Nesse ponto, o problema deixa de ser “pública ou privada”.
Passa a ser:
Que informações precisam ser divulgadas, para quem e em quais circunstâncias?
Essa forma de encarar me parece bem mais prática.
As finanças tradicionais já funcionam assim. Funcionários do banco, auditores ou órgãos reguladores não têm acesso aos mesmos dados. Se a blockchain quiser atender sistemas parecidos, colocar todas as informações em um public ledger parece difícil de se encaixar.
É também aqui que o zero-knowledge e o selective disclosure na arquitetura da Dusk começam a fazer sentido para mim.
A privacidade, agora, não é sobre esconder tudo.
É como um mecanismo de controle para quando e quais dados devem ser revelados.
Claro, o fato de a tecnologia conseguir fazer não significa que as organizações vão utilizá-la. Eu acho que a adoção será um teste ainda mais difícil para o $DUSK .
Mas se os ativos financeiros continuarem migrando para o on-chain, fico bastante curioso para saber até onde esse modelo vai chegar.
$ETH
Achei que a privacidade na blockchain era relativamente simples: ou é pública, ou é privada.
Ao aprofundar mais sobre a @DuskFoundation, percebi que a abordagem deles não é exatamente assim.
Um conceito que me chamou atenção é a divulgação seletiva (selective disclosure).
Suponha que uma organização detenha ativos on-chain. Ela pode não querer que todo o mercado veja dados financeiros sensíveis. Porém, quando for necessário auditar ou verificar identidades, algumas informações ainda precisam ser fornecidas ao destinatário correto.
Nesse ponto, o problema deixa de ser “pública ou privada”.
Passa a ser:
Que informações precisam ser divulgadas, para quem e em quais circunstâncias?
Essa forma de encarar me parece bem mais prática.
As finanças tradicionais já funcionam assim. Funcionários do banco, auditores ou órgãos reguladores não têm acesso aos mesmos dados. Se a blockchain quiser atender sistemas parecidos, colocar todas as informações em um public ledger parece difícil de se encaixar.
É também aqui que o zero-knowledge e o selective disclosure na arquitetura da Dusk começam a fazer sentido para mim.
A privacidade, agora, não é sobre esconder tudo.
É como um mecanismo de controle para quando e quais dados devem ser revelados.
Claro, o fato de a tecnologia conseguir fazer não significa que as organizações vão utilizá-la. Eu acho que a adoção será um teste ainda mais difícil para o $DUSK .
Mas se os ativos financeiros continuarem migrando para o on-chain, fico bastante curioso para saber até onde esse modelo vai chegar.
$ETH
1
2
84
·
--
#dusk $DUSK @Dusk_Foundation
Tenho notado uma coisa bastante estranha nos últimos dias enquanto lia sobre o Dusk.
A cripto fala muito sobre TPS. Mas se o que está sendo transferido na blockchain for ações ou títulos de alto valor, talvez a pergunta mais importante seja:
Quando é que essa negociação realmente termina?
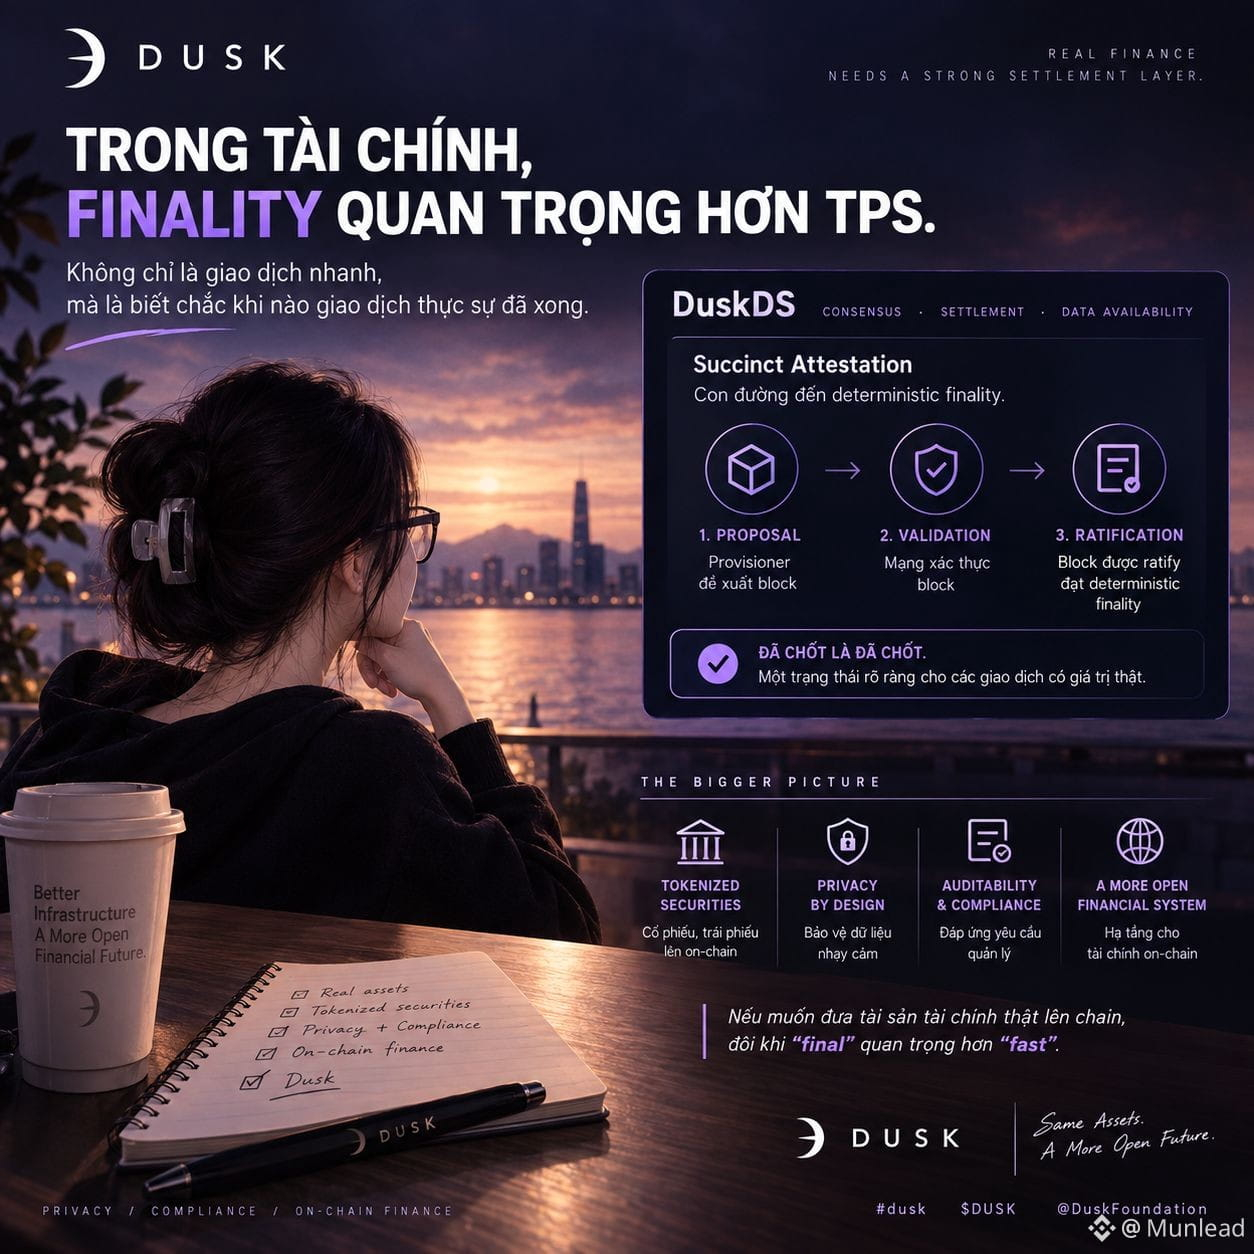
Voltei para ler a seção do DuskDS da @DuskFoundation e achei a Succinct Attestation bem chamativa.
Passa por um ciclo de consenso: proposal → validation → ratification. Depois que o bloco é ratificado, o DuskDS oferece finalização determinística.
Parece um pouco seco 😅, mas no contexto de finanças faz muito mais sentido.
Se a pessoa A acabou de transferir um ativo para a pessoa B, a B não basta apenas ver a transação aparecer no explorer. Ela precisa saber que aquele estado já foi confirmado para que a próxima etapa da negociação possa acontecer.
E eu acho que é aqui que o Dusk está escolhendo resolver um problema bem diferente de muitos L1.
Não é só “quantas transações consegue processar”, mas também construir um settlement com clareza suficiente para fluxos de trabalho financeiros nos quais saber se aquilo já foi realmente acertado importa.
O DuskDS ainda assume o consenso, o settlement e a disponibilidade de dados, enquanto o DuskVM/DuskEVM atende a diferentes abordagens de execução.
Quanto mais eu aprofundo, mais percebo que a parte mais interessante do $DUSK está em coisas que recebem bem menos hype como essa.
Se a ideia é colocar ativos financeiros reais na chain, às vezes “final” é mais importante do que “rápido”.
$ACE
#dusk $DUSK @Dusk
Tenho notado uma coisa bastante estranha nos últimos dias enquanto lia sobre o Dusk.
A cripto fala muito sobre TPS. Mas se o que está sendo transferido na blockchain for ações ou títulos de alto valor, talvez a pergunta mais importante seja:
Quando é que essa negociação realmente termina?
Voltei para ler a seção do DuskDS da @DuskFoundation e achei a Succinct Attestation bem chamativa.
Passa por um ciclo de consenso: proposal → validation → ratification. Depois que o bloco é ratificado, o DuskDS oferece finalização determinística.
Parece um pouco seco 😅, mas no contexto de finanças faz muito mais sentido.
Se a pessoa A acabou de transferir um ativo para a pessoa B, a B não basta apenas ver a transação aparecer no explorer. Ela precisa saber que aquele estado já foi confirmado para que a próxima etapa da negociação possa acontecer.
E eu acho que é aqui que o Dusk está escolhendo resolver um problema bem diferente de muitos L1.
Não é só “quantas transações consegue processar”, mas também construir um settlement com clareza suficiente para fluxos de trabalho financeiros nos quais saber se aquilo já foi realmente acertado importa.
O DuskDS ainda assume o consenso, o settlement e a disponibilidade de dados, enquanto o DuskVM/DuskEVM atende a diferentes abordagens de execução.
Quanto mais eu aprofundo, mais percebo que a parte mais interessante do $DUSK está em coisas que recebem bem menos hype como essa.
Se a ideia é colocar ativos financeiros reais na chain, às vezes “final” é mais importante do que “rápido”.
$ACE
Tenho notado uma coisa bastante estranha nos últimos dias enquanto lia sobre o Dusk.
A cripto fala muito sobre TPS. Mas se o que está sendo transferido na blockchain for ações ou títulos de alto valor, talvez a pergunta mais importante seja:
Quando é que essa negociação realmente termina?
Voltei para ler a seção do DuskDS da @DuskFoundation e achei a Succinct Attestation bem chamativa.
Passa por um ciclo de consenso: proposal → validation → ratification. Depois que o bloco é ratificado, o DuskDS oferece finalização determinística.
Parece um pouco seco 😅, mas no contexto de finanças faz muito mais sentido.
Se a pessoa A acabou de transferir um ativo para a pessoa B, a B não basta apenas ver a transação aparecer no explorer. Ela precisa saber que aquele estado já foi confirmado para que a próxima etapa da negociação possa acontecer.
E eu acho que é aqui que o Dusk está escolhendo resolver um problema bem diferente de muitos L1.
Não é só “quantas transações consegue processar”, mas também construir um settlement com clareza suficiente para fluxos de trabalho financeiros nos quais saber se aquilo já foi realmente acertado importa.
O DuskDS ainda assume o consenso, o settlement e a disponibilidade de dados, enquanto o DuskVM/DuskEVM atende a diferentes abordagens de execução.
Quanto mais eu aprofundo, mais percebo que a parte mais interessante do $DUSK está em coisas que recebem bem menos hype como essa.
Se a ideia é colocar ativos financeiros reais na chain, às vezes “final” é mais importante do que “rápido”.
$ACE
64
·
--
Verificado
#termmax @termmax
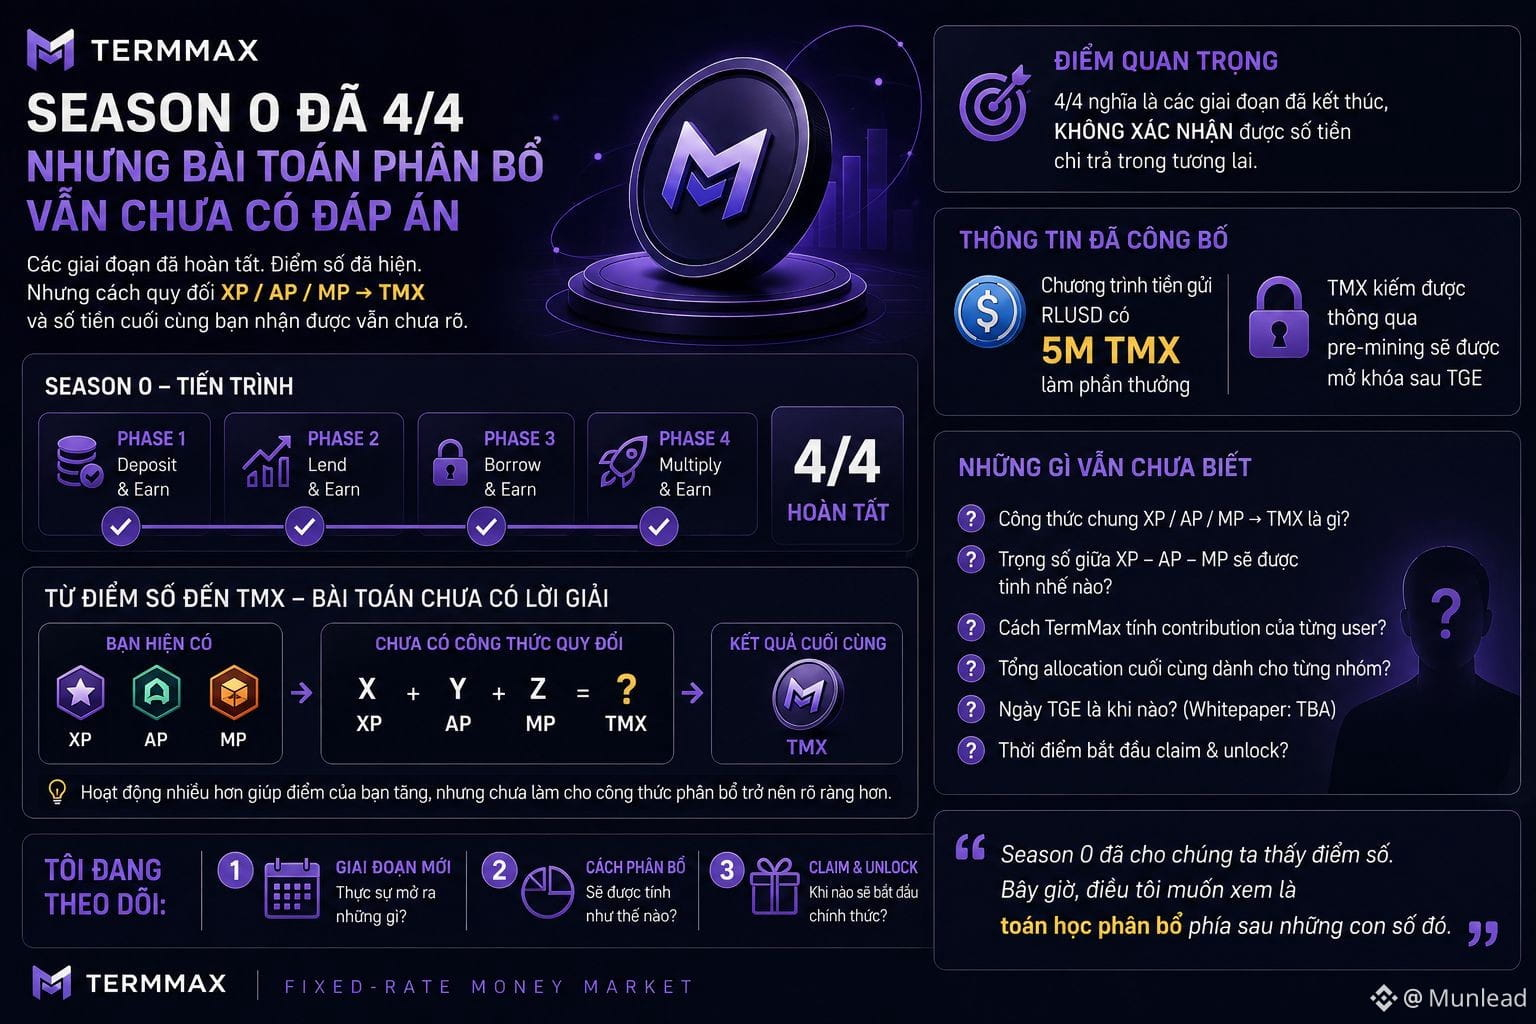
TEMPORADA 0 JÁ 4/4 — MAS A ALOCAÇÃO AINDA É UMA INCÓGNITA
Ao rever a Temporada 0 do TermMax, notei uma coisa: embora a fase 4/4 já tenha sido concluída, isso não significa necessariamente que sabemos exatamente quanto TMX vamos receber.
A TermMax anunciou um programa de RLUSD com 5M de recompensas em TMX, e as recompensas TMX obtidas via pre-mining serão desbloqueadas após o TGE.
Mas a pergunta mais importante ainda permanece:
XP / AP / MP → como o valor em TMX é calculado?
Até agora, já vimos a pontuação das contas, mas ainda não há uma fórmula geral para calcular:
X XP + Y AP + Z MP = ? TMX
Então, na minha opinião:
4/4 concluído ≠ alocação confirmada.
Fazer mais pode ajudar a aumentar XP/AP/MP, mas para avaliar o valor real daquele número, ainda quero saber:
• os pesos entre XP, AP e MP
• o total de TMX alocado para cada grupo
• a fórmula para calcular a contribuição de cada usuário
• o momento do TGE, claim e unlock
É essa a parte que estou acompanhando de perto.
A Temporada 0 nos mostrou quantos pontos temos.
O próximo passo, mais importante, é saber quantos TMX esses pontos finalmente correspondem.
A pontuação já apareceu.
Agora eu estou esperando a alocação — a matemática da alocação.
#termmax @TermMax
TEMPORADA 0 JÁ 4/4 — MAS A ALOCAÇÃO AINDA É UMA INCÓGNITA
Ao rever a Temporada 0 do TermMax, notei uma coisa: embora a fase 4/4 já tenha sido concluída, isso não significa necessariamente que sabemos exatamente quanto TMX vamos receber.
A TermMax anunciou um programa de RLUSD com 5M de recompensas em TMX, e as recompensas TMX obtidas via pre-mining serão desbloqueadas após o TGE.
Mas a pergunta mais importante ainda permanece:
XP / AP / MP → como o valor em TMX é calculado?
Até agora, já vimos a pontuação das contas, mas ainda não há uma fórmula geral para calcular:
X XP + Y AP + Z MP = ? TMX
Então, na minha opinião:
4/4 concluído ≠ alocação confirmada.
Fazer mais pode ajudar a aumentar XP/AP/MP, mas para avaliar o valor real daquele número, ainda quero saber:
• os pesos entre XP, AP e MP
• o total de TMX alocado para cada grupo
• a fórmula para calcular a contribuição de cada usuário
• o momento do TGE, claim e unlock
É essa a parte que estou acompanhando de perto.
A Temporada 0 nos mostrou quantos pontos temos.
O próximo passo, mais importante, é saber quantos TMX esses pontos finalmente correspondem.
A pontuação já apareceu.
Agora eu estou esperando a alocação — a matemática da alocação.
TEMPORADA 0 JÁ 4/4 — MAS A ALOCAÇÃO AINDA É UMA INCÓGNITA
Ao rever a Temporada 0 do TermMax, notei uma coisa: embora a fase 4/4 já tenha sido concluída, isso não significa necessariamente que sabemos exatamente quanto TMX vamos receber.
A TermMax anunciou um programa de RLUSD com 5M de recompensas em TMX, e as recompensas TMX obtidas via pre-mining serão desbloqueadas após o TGE.
Mas a pergunta mais importante ainda permanece:
XP / AP / MP → como o valor em TMX é calculado?
Até agora, já vimos a pontuação das contas, mas ainda não há uma fórmula geral para calcular:
X XP + Y AP + Z MP = ? TMX
Então, na minha opinião:
4/4 concluído ≠ alocação confirmada.
Fazer mais pode ajudar a aumentar XP/AP/MP, mas para avaliar o valor real daquele número, ainda quero saber:
• os pesos entre XP, AP e MP
• o total de TMX alocado para cada grupo
• a fórmula para calcular a contribuição de cada usuário
• o momento do TGE, claim e unlock
É essa a parte que estou acompanhando de perto.
A Temporada 0 nos mostrou quantos pontos temos.
O próximo passo, mais importante, é saber quantos TMX esses pontos finalmente correspondem.
A pontuação já apareceu.
Agora eu estou esperando a alocação — a matemática da alocação.
10
2
742
·
--
#termmax
Quanto mais eu pesquiso @termmax , mais interessante eu acho o fixed-rate DeFi — não está apenas na palavra “fixed”.
O que chama atenção é: os usuários podem moldar a taxa de juros com base no volume de capital que realmente querem empregar.
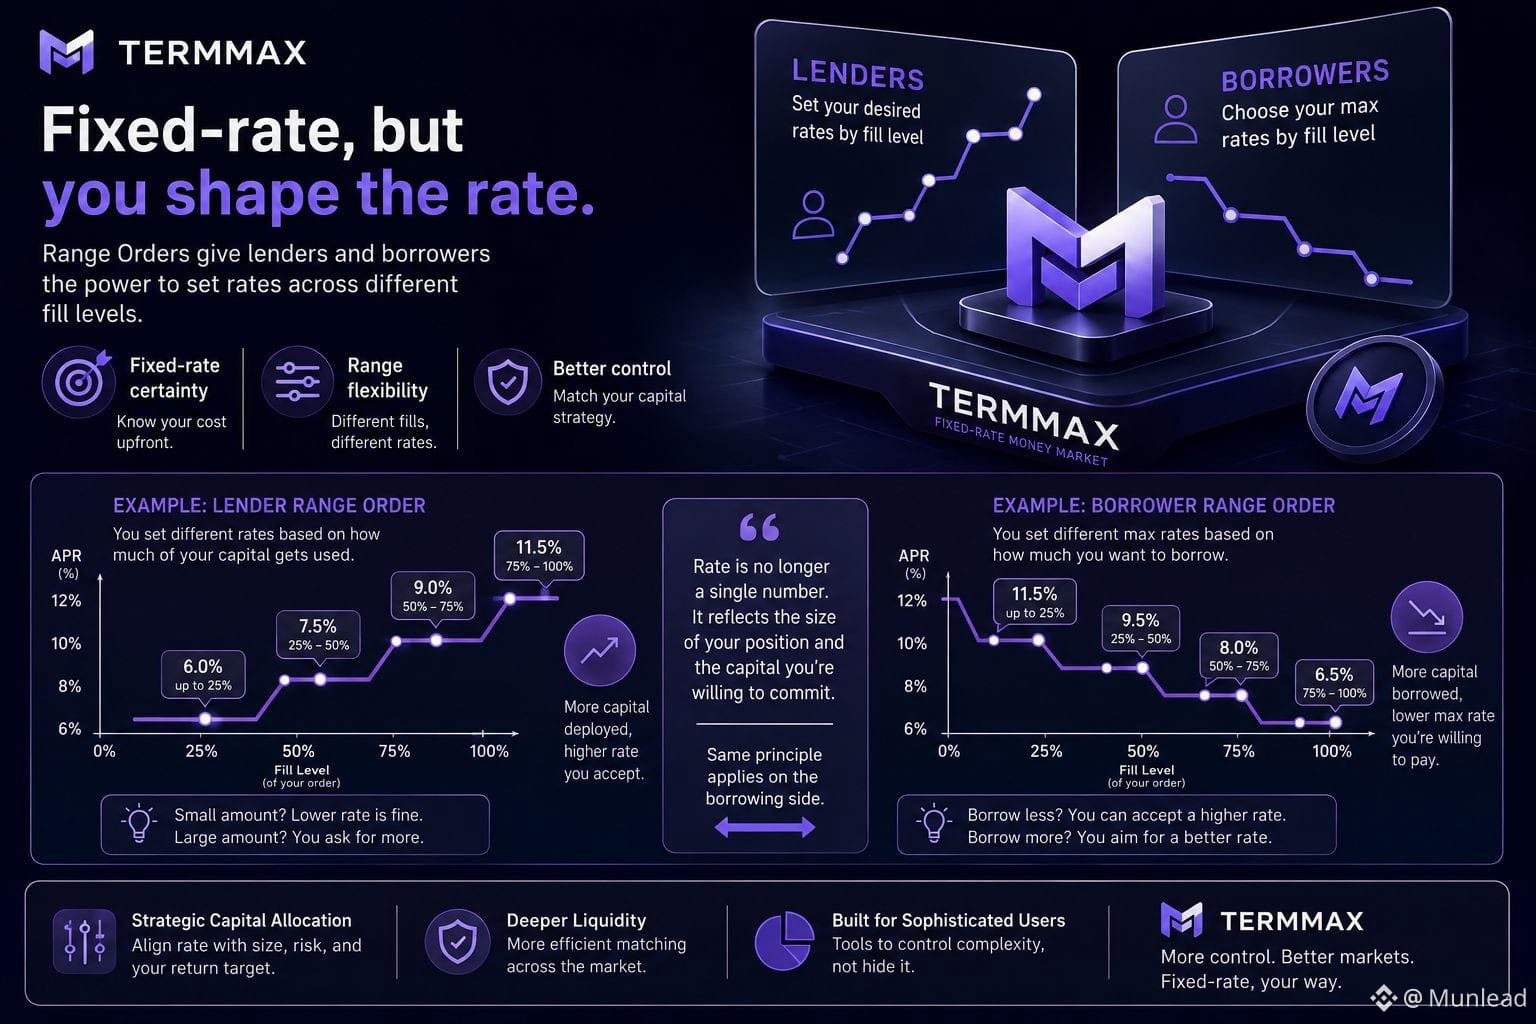
É por isso que as Range Orders do TermMax chamaram minha atenção.
Em vez de alocar todo o capital em uma única taxa de juros, o credor pode definir diferentes níveis de juros de acordo com a faixa em que a ordem é correspondida. O tomador também pode fazer o mesmo no sentido oposto.
Por exemplo, com a primeira parcela de capital, eu posso aceitar um rendimento menor para aumentar as chances de que a ordem seja executada.
Mas conforme mais capital é utilizado, eu posso exigir um rendimento maior para compensar o fato de que a liquidez ainda disponível diminui.
Isso faz uma diferença bastante grande:
As taxas de juros deixam de ser apenas um número. Elas se tornam uma curva que reflete como eu quero alocar meu capital.
E, para mim, é nessa parte que está o mais interessante.
No DeFi, uma posição de 1.000 USD e uma posição de 100.000 USD não necessariamente precisam ser gerenciadas da mesma forma. Quando o tamanho do capital muda, as exigências de rendimento, liquidez e risco também podem mudar.
As Range Orders permitem expressar essas escolhas diretamente na forma de colocar as ordens.
Claro, essa flexibilidade também tem um preço: o usuário precisa entender mais sobre como seu capital será empregado.
Mais importante ainda, transformar essa complexidade em ferramentas que o usuário possa controlar.
Não só fixar as taxas de juros.
Mas dar aos usuários mais poder para decidir como o próprio capital deve ser precificado.
#termmax
Quanto mais eu pesquiso @TermMax , mais interessante eu acho o fixed-rate DeFi — não está apenas na palavra “fixed”.
O que chama atenção é: os usuários podem moldar a taxa de juros com base no volume de capital que realmente querem empregar.
É por isso que as Range Orders do TermMax chamaram minha atenção.
Em vez de alocar todo o capital em uma única taxa de juros, o credor pode definir diferentes níveis de juros de acordo com a faixa em que a ordem é correspondida. O tomador também pode fazer o mesmo no sentido oposto.
Por exemplo, com a primeira parcela de capital, eu posso aceitar um rendimento menor para aumentar as chances de que a ordem seja executada.
Mas conforme mais capital é utilizado, eu posso exigir um rendimento maior para compensar o fato de que a liquidez ainda disponível diminui.
Isso faz uma diferença bastante grande:
As taxas de juros deixam de ser apenas um número. Elas se tornam uma curva que reflete como eu quero alocar meu capital.
E, para mim, é nessa parte que está o mais interessante.
No DeFi, uma posição de 1.000 USD e uma posição de 100.000 USD não necessariamente precisam ser gerenciadas da mesma forma. Quando o tamanho do capital muda, as exigências de rendimento, liquidez e risco também podem mudar.
As Range Orders permitem expressar essas escolhas diretamente na forma de colocar as ordens.
Claro, essa flexibilidade também tem um preço: o usuário precisa entender mais sobre como seu capital será empregado.
Mais importante ainda, transformar essa complexidade em ferramentas que o usuário possa controlar.
Não só fixar as taxas de juros.
Mas dar aos usuários mais poder para decidir como o próprio capital deve ser precificado.
Quanto mais eu pesquiso @TermMax , mais interessante eu acho o fixed-rate DeFi — não está apenas na palavra “fixed”.
O que chama atenção é: os usuários podem moldar a taxa de juros com base no volume de capital que realmente querem empregar.
É por isso que as Range Orders do TermMax chamaram minha atenção.
Em vez de alocar todo o capital em uma única taxa de juros, o credor pode definir diferentes níveis de juros de acordo com a faixa em que a ordem é correspondida. O tomador também pode fazer o mesmo no sentido oposto.
Por exemplo, com a primeira parcela de capital, eu posso aceitar um rendimento menor para aumentar as chances de que a ordem seja executada.
Mas conforme mais capital é utilizado, eu posso exigir um rendimento maior para compensar o fato de que a liquidez ainda disponível diminui.
Isso faz uma diferença bastante grande:
As taxas de juros deixam de ser apenas um número. Elas se tornam uma curva que reflete como eu quero alocar meu capital.
E, para mim, é nessa parte que está o mais interessante.
No DeFi, uma posição de 1.000 USD e uma posição de 100.000 USD não necessariamente precisam ser gerenciadas da mesma forma. Quando o tamanho do capital muda, as exigências de rendimento, liquidez e risco também podem mudar.
As Range Orders permitem expressar essas escolhas diretamente na forma de colocar as ordens.
Claro, essa flexibilidade também tem um preço: o usuário precisa entender mais sobre como seu capital será empregado.
Mais importante ainda, transformar essa complexidade em ferramentas que o usuário possa controlar.
Não só fixar as taxas de juros.
Mas dar aos usuários mais poder para decidir como o próprio capital deve ser precificado.
57
·
--
#dusk $DUSK @Dusk_Foundation
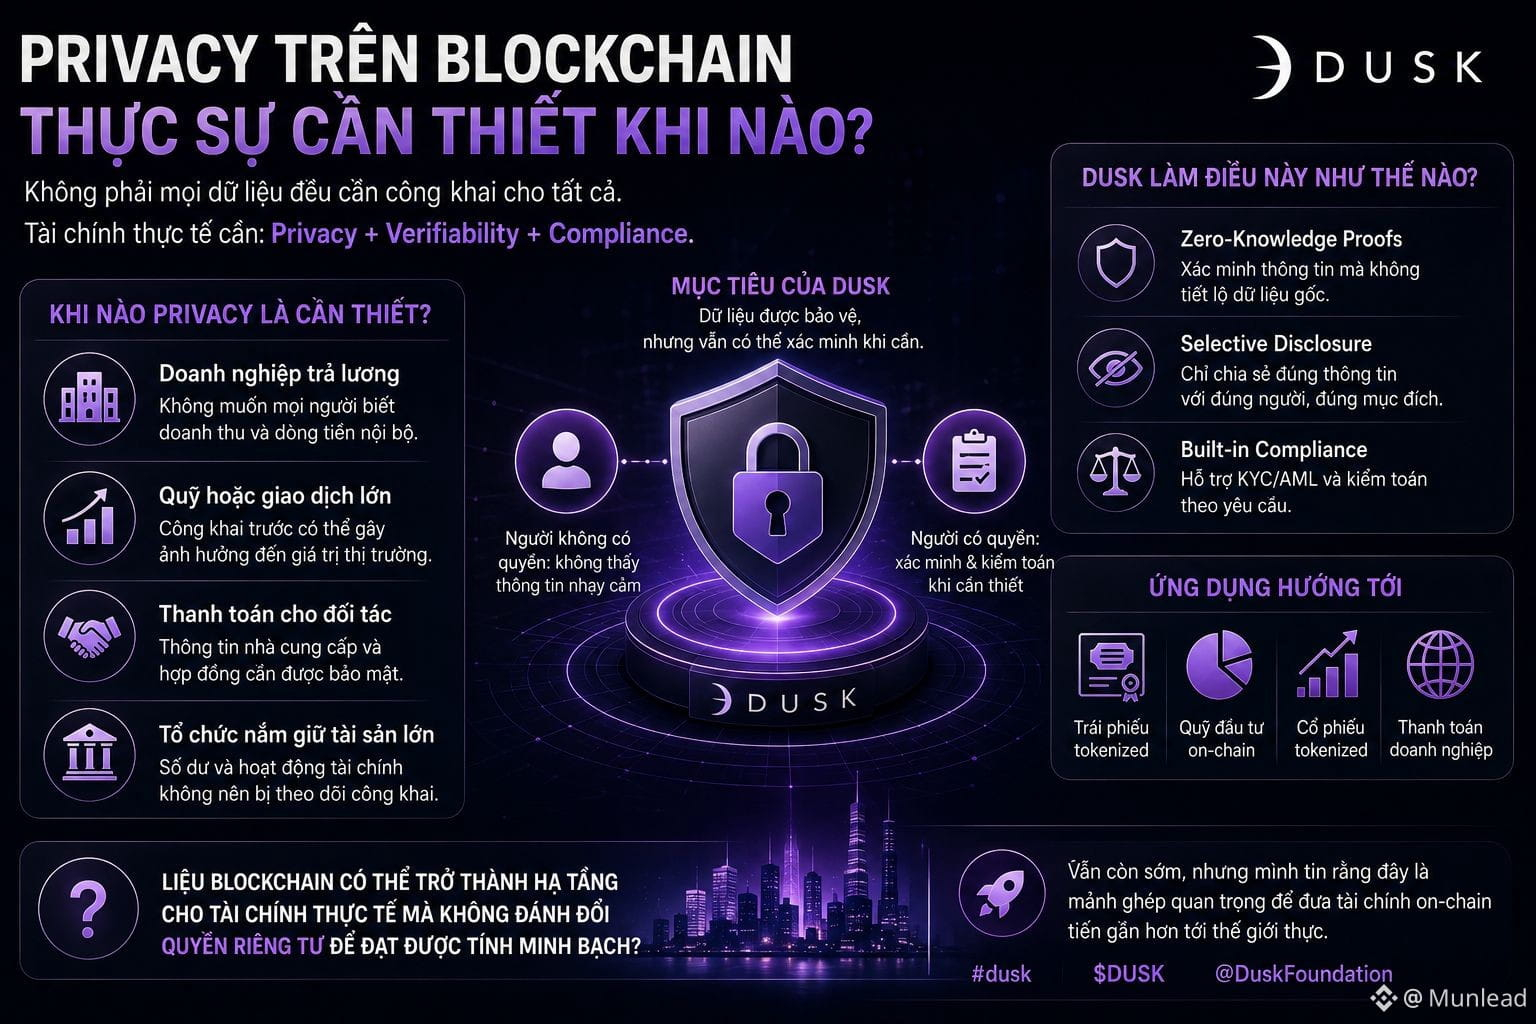
PRIVACIDADE NA BLOCKCHAIN REALMENTE PRECISA SER NECESSÁRIA QUANDO?
Esta é a pergunta que eu comecei a pensar depois de alguns dias pesquisando o @DuskFoundation.
Com uma transação cripto pequena, os dados públicos talvez não sejam um grande problema.
Mas vamos mudar o cenário.
Uma empresa que paga centenas de funcionários.
Um fundo que realiza transações de grande porte.
Uma empresa de pagamentos que paga fornecedores.
Ou uma organização que detém ativos no valor de milhões de dólares.
Eles queriam que seus saldos, o valor das transações e suas atividades financeiras fossem públicos para todos?
Provavelmente, não.
Mas, por outro lado, as finanças também não podem simplesmente “esconder tudo”.
Auditores, parceiros ou partes com autoridade ainda podem precisar verificar certas informações.
E é aí que eu comecei a entender melhor a direção da Dusk.
O objetivo interessante não é privacidade a qualquer custo, e sim encontrar uma forma de combinar:
Privacidade + Verificabilidade + Conformidade.
Quem não precisa saber, não precisa necessariamente ver.
Mas quem tem permissão para verificar ainda pode receber as informações necessárias.
Na minha opinião, se a blockchain quiser dar o salto do universo cripto para as finanças do mundo real, este será um problema muito digno de atenção.
E também por isso que eu continuo aprofundando meus estudos sobre $DUSK. 👀
#dusk $DUSK @Dusk
PRIVACIDADE NA BLOCKCHAIN REALMENTE PRECISA SER NECESSÁRIA QUANDO?
Esta é a pergunta que eu comecei a pensar depois de alguns dias pesquisando o @DuskFoundation.
Com uma transação cripto pequena, os dados públicos talvez não sejam um grande problema.
Mas vamos mudar o cenário.
Uma empresa que paga centenas de funcionários.
Um fundo que realiza transações de grande porte.
Uma empresa de pagamentos que paga fornecedores.
Ou uma organização que detém ativos no valor de milhões de dólares.
Eles queriam que seus saldos, o valor das transações e suas atividades financeiras fossem públicos para todos?
Provavelmente, não.
Mas, por outro lado, as finanças também não podem simplesmente “esconder tudo”.
Auditores, parceiros ou partes com autoridade ainda podem precisar verificar certas informações.
E é aí que eu comecei a entender melhor a direção da Dusk.
O objetivo interessante não é privacidade a qualquer custo, e sim encontrar uma forma de combinar:
Privacidade + Verificabilidade + Conformidade.
Quem não precisa saber, não precisa necessariamente ver.
Mas quem tem permissão para verificar ainda pode receber as informações necessárias.
Na minha opinião, se a blockchain quiser dar o salto do universo cripto para as finanças do mundo real, este será um problema muito digno de atenção.
E também por isso que eu continuo aprofundando meus estudos sobre $DUSK . 👀
PRIVACIDADE NA BLOCKCHAIN REALMENTE PRECISA SER NECESSÁRIA QUANDO?
Esta é a pergunta que eu comecei a pensar depois de alguns dias pesquisando o @DuskFoundation.
Com uma transação cripto pequena, os dados públicos talvez não sejam um grande problema.
Mas vamos mudar o cenário.
Uma empresa que paga centenas de funcionários.
Um fundo que realiza transações de grande porte.
Uma empresa de pagamentos que paga fornecedores.
Ou uma organização que detém ativos no valor de milhões de dólares.
Eles queriam que seus saldos, o valor das transações e suas atividades financeiras fossem públicos para todos?
Provavelmente, não.
Mas, por outro lado, as finanças também não podem simplesmente “esconder tudo”.
Auditores, parceiros ou partes com autoridade ainda podem precisar verificar certas informações.
E é aí que eu comecei a entender melhor a direção da Dusk.
O objetivo interessante não é privacidade a qualquer custo, e sim encontrar uma forma de combinar:
Privacidade + Verificabilidade + Conformidade.
Quem não precisa saber, não precisa necessariamente ver.
Mas quem tem permissão para verificar ainda pode receber as informações necessárias.
Na minha opinião, se a blockchain quiser dar o salto do universo cripto para as finanças do mundo real, este será um problema muito digno de atenção.
E também por isso que eu continuo aprofundando meus estudos sobre $DUSK . 👀
64
·
--
#binancep2pantoan @Binance_Vietnam
Há algo no Binance P2P que antes eu quase ignorava: o histórico de transações e a taxa de conclusão do parceiro.
No começo eu achava que eram apenas alguns números de referência. Preço bom, escolhe.
Mas quanto mais eu negociei, mais vi que não é tão simples assim.
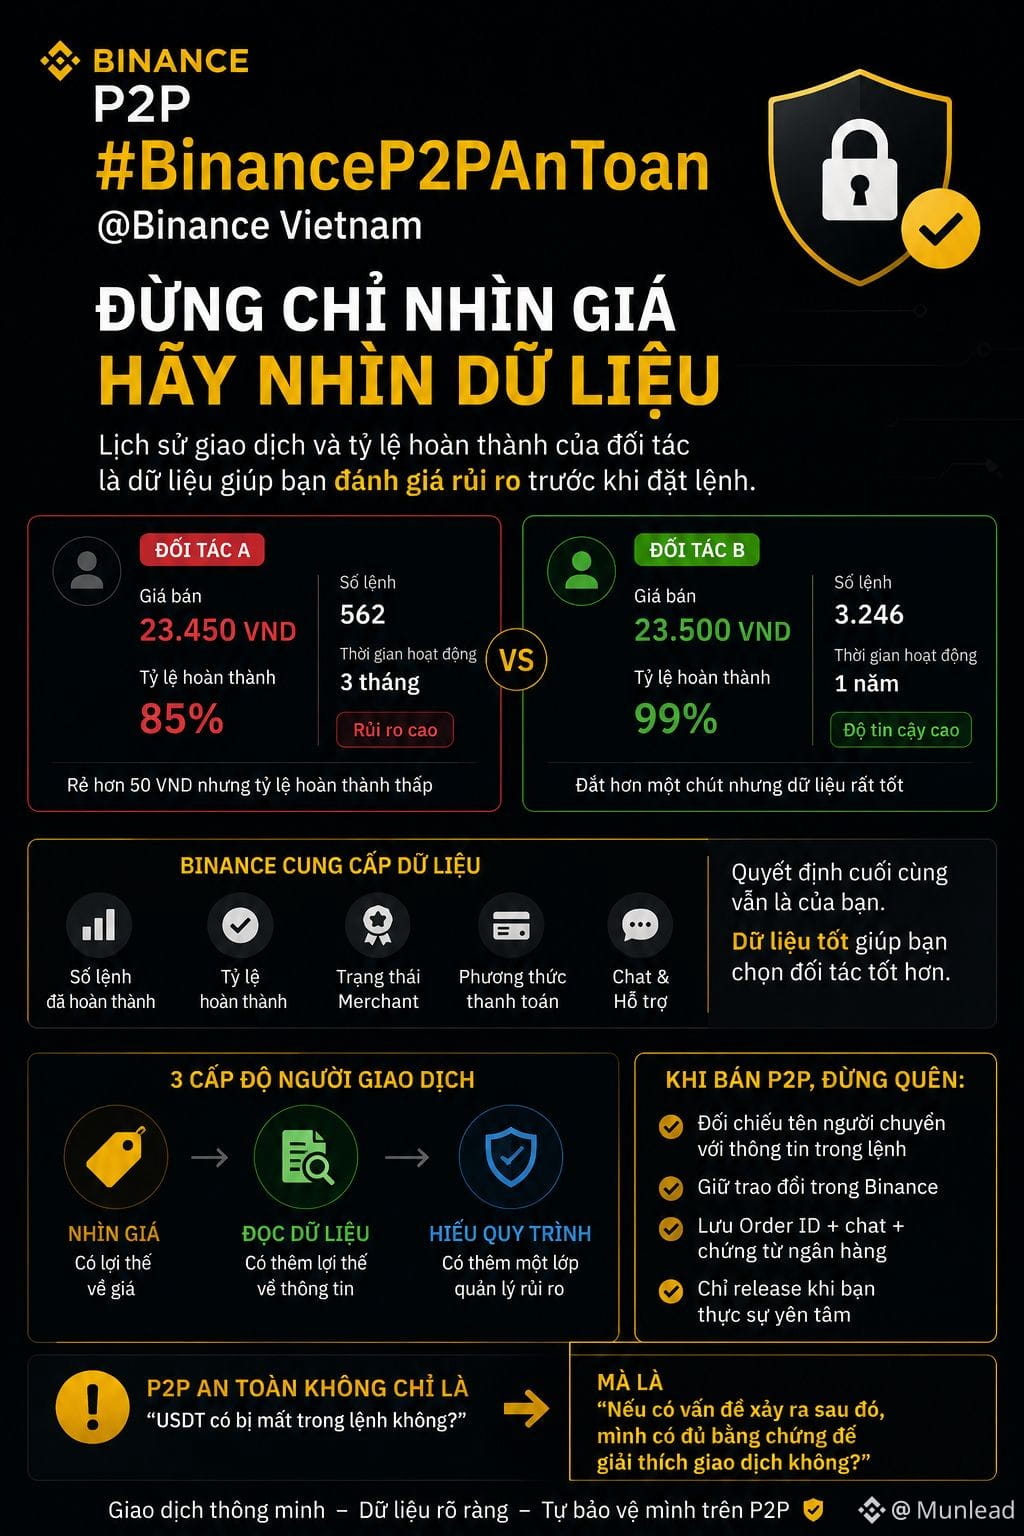
Um vendedor de USDT mais barato em 50 VND, mas com taxa de conclusão de apenas 85%. Outro, mais caro um pouco, porém já completou milhares de pedidos com taxa de 99%.
Eu escolho quem?
A Binance não decide por mim. O sistema só fornece dados: número de pedidos, taxa de conclusão, status do Merchant, método de pagamento...
E é exatamente neste momento que os números pequenos ao lado do nome do parceiro deixam de ser apenas um detalhe da interface.
Eles são dados para eu avaliar o risco antes de efetuar o pedido.
Escrow, perfil do parceiro, chat e Appeal criam camadas de suporte. Mas a decisão final ainda fica comigo.
Quem olha só o preço → tem vantagem de preço.
Quem lê o perfil → tem mais informações.
Quem entende todo o processo → tem mais uma camada de gestão de risco.
Por isso agora eu faço menos a pergunta:
“Quem vende mais barato?”
E geralmente pergunto:
“Com o que estou vendo, com quem eu quero negociar?”
E vocês, ao escolher pedidos P2P: olham primeiro o preço ou o perfil do parceiro?
$RE
#binancep2pantoan @Binance Vietnam
Há algo no Binance P2P que antes eu quase ignorava: o histórico de transações e a taxa de conclusão do parceiro.
No começo eu achava que eram apenas alguns números de referência. Preço bom, escolhe.
Mas quanto mais eu negociei, mais vi que não é tão simples assim.
Um vendedor de USDT mais barato em 50 VND, mas com taxa de conclusão de apenas 85%. Outro, mais caro um pouco, porém já completou milhares de pedidos com taxa de 99%.
Eu escolho quem?
A Binance não decide por mim. O sistema só fornece dados: número de pedidos, taxa de conclusão, status do Merchant, método de pagamento...
E é exatamente neste momento que os números pequenos ao lado do nome do parceiro deixam de ser apenas um detalhe da interface.
Eles são dados para eu avaliar o risco antes de efetuar o pedido.
Escrow, perfil do parceiro, chat e Appeal criam camadas de suporte. Mas a decisão final ainda fica comigo.
Quem olha só o preço → tem vantagem de preço.
Quem lê o perfil → tem mais informações.
Quem entende todo o processo → tem mais uma camada de gestão de risco.
Por isso agora eu faço menos a pergunta:
“Quem vende mais barato?”
E geralmente pergunto:
“Com o que estou vendo, com quem eu quero negociar?”
E vocês, ao escolher pedidos P2P: olham primeiro o preço ou o perfil do parceiro?
$RE
Há algo no Binance P2P que antes eu quase ignorava: o histórico de transações e a taxa de conclusão do parceiro.
No começo eu achava que eram apenas alguns números de referência. Preço bom, escolhe.
Mas quanto mais eu negociei, mais vi que não é tão simples assim.
Um vendedor de USDT mais barato em 50 VND, mas com taxa de conclusão de apenas 85%. Outro, mais caro um pouco, porém já completou milhares de pedidos com taxa de 99%.
Eu escolho quem?
A Binance não decide por mim. O sistema só fornece dados: número de pedidos, taxa de conclusão, status do Merchant, método de pagamento...
E é exatamente neste momento que os números pequenos ao lado do nome do parceiro deixam de ser apenas um detalhe da interface.
Eles são dados para eu avaliar o risco antes de efetuar o pedido.
Escrow, perfil do parceiro, chat e Appeal criam camadas de suporte. Mas a decisão final ainda fica comigo.
Quem olha só o preço → tem vantagem de preço.
Quem lê o perfil → tem mais informações.
Quem entende todo o processo → tem mais uma camada de gestão de risco.
Por isso agora eu faço menos a pergunta:
“Quem vende mais barato?”
E geralmente pergunto:
“Com o que estou vendo, com quem eu quero negociar?”
E vocês, ao escolher pedidos P2P: olham primeiro o preço ou o perfil do parceiro?
$RE
240
·
--
#termmax @termmax
Há um número que é fácil fazer a gente entender errado sobre o modelo da TermMax: a taxa de 2%.
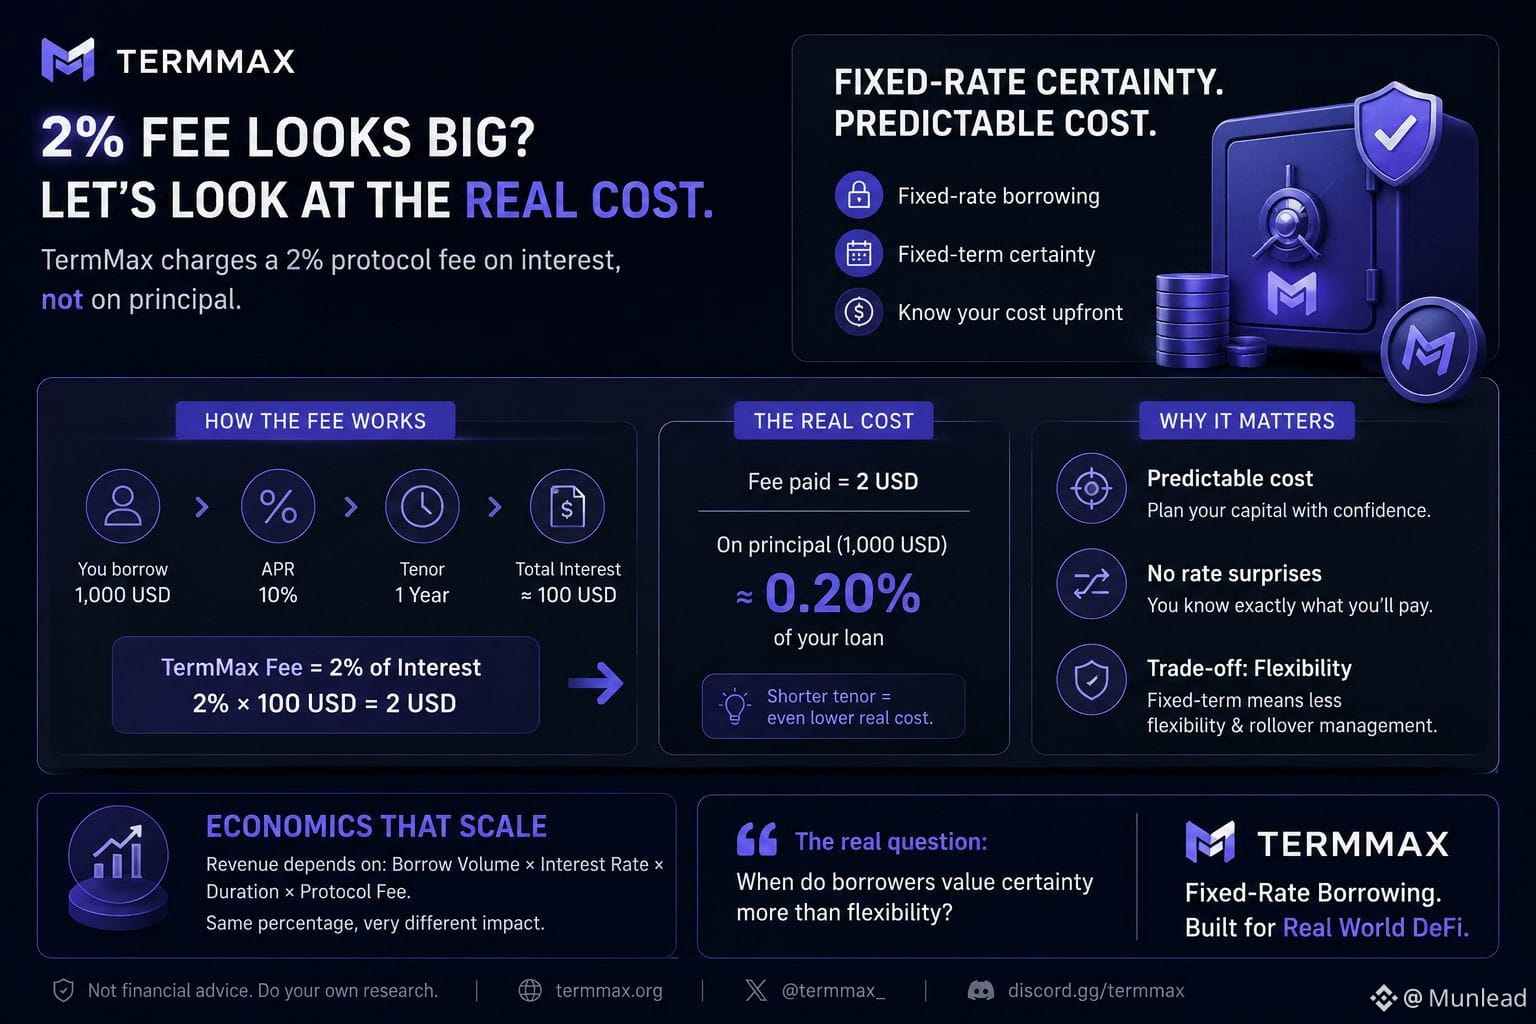
À primeira vista, 2% parece alto. Mas não é 2% sobre o valor do empréstimo, e sim 2% sobre a parte dos juros.
Exemplo: empréstimo de 1.000 USD, APR 10%, prazo de 1 ano:
Juros ≈ 100 USD
Taxa TermMax = 2% × 100 = 2 USD
Ou seja, a taxa real é só cerca de 0,20% do valor do empréstimo. Com prazo de 30 dias, o número absoluto ainda é menor.
Por isso, acho que a pergunta importante para a @TermMax não é “2% é caro ou não?”, e sim o quão confiável o usuário considera a taxa de juros fixa alta.
A taxa fixa ajuda o tomador a saber com antecedência o custo do capital, mas em troca ele precisa aceitar o prazo e gerenciar o rollover.
Especialmente quando o mercado tem muita volatilidade: os tomadores ainda escolhem a segurança, ou voltam a empréstimos mais flexíveis?
É isso que eu quero acompanhar.
O design da taxa define a economia. Mas o comportamento do usuário é que vai determinar se ela consegue escalar ou não.
#USStorageStocksExtendLosses
#termmax @TermMax
Há um número que é fácil fazer a gente entender errado sobre o modelo da TermMax: a taxa de 2%.
À primeira vista, 2% parece alto. Mas não é 2% sobre o valor do empréstimo, e sim 2% sobre a parte dos juros.
Exemplo: empréstimo de 1.000 USD, APR 10%, prazo de 1 ano:
Juros ≈ 100 USD
Taxa TermMax = 2% × 100 = 2 USD
Ou seja, a taxa real é só cerca de 0,20% do valor do empréstimo. Com prazo de 30 dias, o número absoluto ainda é menor.
Por isso, acho que a pergunta importante para a @TermMax não é “2% é caro ou não?”, e sim o quão confiável o usuário considera a taxa de juros fixa alta.
A taxa fixa ajuda o tomador a saber com antecedência o custo do capital, mas em troca ele precisa aceitar o prazo e gerenciar o rollover.
Especialmente quando o mercado tem muita volatilidade: os tomadores ainda escolhem a segurança, ou voltam a empréstimos mais flexíveis?
É isso que eu quero acompanhar.
O design da taxa define a economia. Mas o comportamento do usuário é que vai determinar se ela consegue escalar ou não.
#USStorageStocksExtendLosses
Há um número que é fácil fazer a gente entender errado sobre o modelo da TermMax: a taxa de 2%.
À primeira vista, 2% parece alto. Mas não é 2% sobre o valor do empréstimo, e sim 2% sobre a parte dos juros.
Exemplo: empréstimo de 1.000 USD, APR 10%, prazo de 1 ano:
Juros ≈ 100 USD
Taxa TermMax = 2% × 100 = 2 USD
Ou seja, a taxa real é só cerca de 0,20% do valor do empréstimo. Com prazo de 30 dias, o número absoluto ainda é menor.
Por isso, acho que a pergunta importante para a @TermMax não é “2% é caro ou não?”, e sim o quão confiável o usuário considera a taxa de juros fixa alta.
A taxa fixa ajuda o tomador a saber com antecedência o custo do capital, mas em troca ele precisa aceitar o prazo e gerenciar o rollover.
Especialmente quando o mercado tem muita volatilidade: os tomadores ainda escolhem a segurança, ou voltam a empréstimos mais flexíveis?
É isso que eu quero acompanhar.
O design da taxa define a economia. Mas o comportamento do usuário é que vai determinar se ela consegue escalar ou não.
#USStorageStocksExtendLosses
65
·
--
#binancep2pantoan @Binance_Vietnam
Na semana passada, um amigo meu vendeu uma quantia de USDT via P2P.
O pedido naquele dia parecia bem normal.
O dinheiro caiu tudo na conta.
O nome do remetente era bem parecido com as informações do Pedido.
Não havia nada que levantasse suspeitas.
Então ele liberou o USDT.
Alguns dias depois, o banco entrou em contato para pedir esclarecimentos sobre o valor recebido e a conta que teve as transações restringidas.
Esse caso me fez perceber uma coisa:
O Escrow protege as criptos durante a transação, mas não pode, por mim, verificar as entradas em fiat na conta bancária.
O Pedido concluído não significa que todos os riscos também acabaram.
Por isso, quando vendo P2P, eu sempre verifico o remetente que transfere contra as informações do Pedido e guardo o ID do Pedido + histórico do chat + comprovantes bancários.
Se as informações não baterem, eu não penso “deve ser algum parente que transferiu” e libero para agilizar.
P2P seguro não é apenas proteger o USDT dentro do pedido.
Mas também é ter, quando algo dá errado depois, provas suficientes para explicar a transação.#TheoDõiFOMC #45NgayTuDoTaiChinh
$ACE
#binancep2pantoan @Binance Vietnam
Na semana passada, um amigo meu vendeu uma quantia de USDT via P2P.
O pedido naquele dia parecia bem normal.
O dinheiro caiu tudo na conta.
O nome do remetente era bem parecido com as informações do Pedido.
Não havia nada que levantasse suspeitas.
Então ele liberou o USDT.
Alguns dias depois, o banco entrou em contato para pedir esclarecimentos sobre o valor recebido e a conta que teve as transações restringidas.
Esse caso me fez perceber uma coisa:
O Escrow protege as criptos durante a transação, mas não pode, por mim, verificar as entradas em fiat na conta bancária.
O Pedido concluído não significa que todos os riscos também acabaram.
Por isso, quando vendo P2P, eu sempre verifico o remetente que transfere contra as informações do Pedido e guardo o ID do Pedido + histórico do chat + comprovantes bancários.
Se as informações não baterem, eu não penso “deve ser algum parente que transferiu” e libero para agilizar.
P2P seguro não é apenas proteger o USDT dentro do pedido.
Mas também é ter, quando algo dá errado depois, provas suficientes para explicar a transação.#TheoDõiFOMC #45NgayTuDoTaiChinh
$ACE
Na semana passada, um amigo meu vendeu uma quantia de USDT via P2P.
O pedido naquele dia parecia bem normal.
O dinheiro caiu tudo na conta.
O nome do remetente era bem parecido com as informações do Pedido.
Não havia nada que levantasse suspeitas.
Então ele liberou o USDT.
Alguns dias depois, o banco entrou em contato para pedir esclarecimentos sobre o valor recebido e a conta que teve as transações restringidas.
Esse caso me fez perceber uma coisa:
O Escrow protege as criptos durante a transação, mas não pode, por mim, verificar as entradas em fiat na conta bancária.
O Pedido concluído não significa que todos os riscos também acabaram.
Por isso, quando vendo P2P, eu sempre verifico o remetente que transfere contra as informações do Pedido e guardo o ID do Pedido + histórico do chat + comprovantes bancários.
Se as informações não baterem, eu não penso “deve ser algum parente que transferiu” e libero para agilizar.
P2P seguro não é apenas proteger o USDT dentro do pedido.
Mas também é ter, quando algo dá errado depois, provas suficientes para explicar a transação.#TheoDõiFOMC #45NgayTuDoTaiChinh
$ACE
182
·
--
#dusk $DUSK @Dusk_Foundation
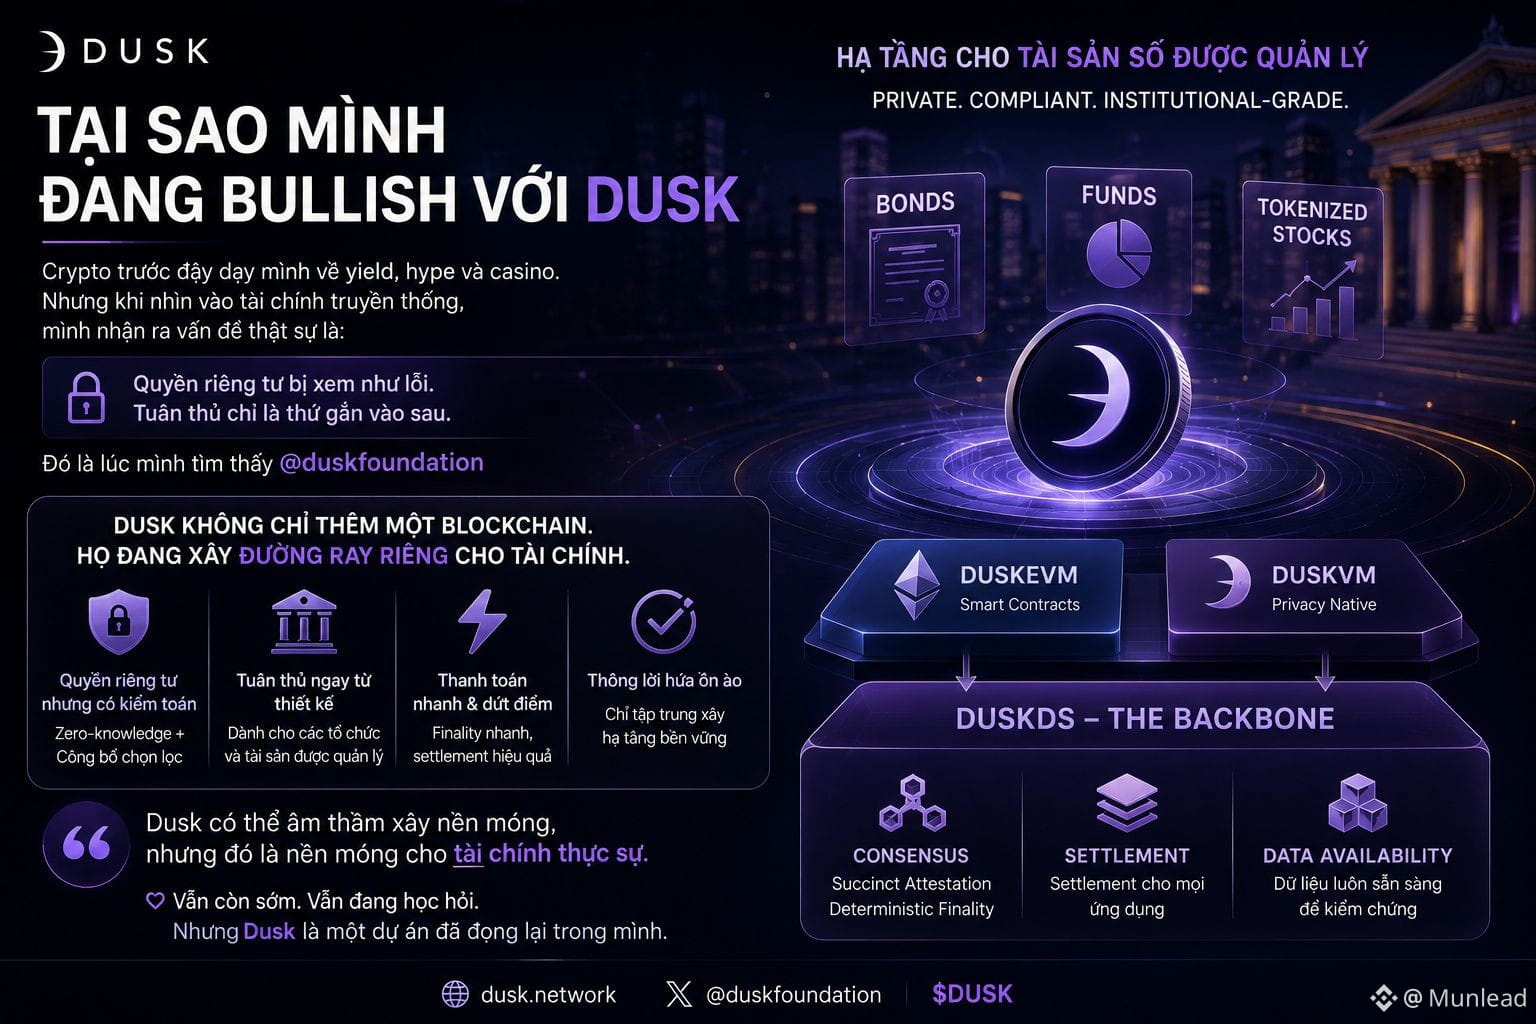
HÁ UMA RAZÃO PARA A QUAL, QUANTO MAIS EU ENTENDO A DUSK, MAIS ACHO A HISTÓRIA INTERESSANTE.
Antes, eu ficava preso com frequência nas “rabbit holes” familiares do cripto: yield DeFi, novas L1, novos narratives… um ciclo após o outro.
Mas quando comecei a olhar como as finanças tradicionais funcionam, percebi que havia um problema diferente.
Dinheiro, ações e dados financeiros não podem simplesmente ser colocados em uma blockchain pública e pronto.
Finanças precisam de privacidade. Mas ao mesmo tempo precisam de conformidade (compliance) e de capacidade de verificação.
É por isso que a @DuskFoundation chamou minha atenção.
A Dusk está construindo uma infraestrutura voltada para ativos financeiros gerenciados como ações, títulos e outros ativos tokenizados.
O ponto que eu mais gostei foi a forma como eles abordam a privacidade.
Não é “ocultar tudo”.
É usar tecnologias como zero-knowledge proofs e selective disclosure para mirar um modelo em que dados sensíveis possam ser protegidos, mas as partes autorizadas ainda consigam acessar as informações necessárias quando precisar verificar.
Depois de alguns dias se aprofundando de XSC → Moonlight/Phoenix → DuskDS, comecei a enxergar as peças se conectando.
Talvez a história mais interessante dos $DUSK não seja criar mais uma blockchain.
Mas sim a pergunta:
Será que blockchain pode se tornar a infraestrutura que as finanças realmente usam, mas sem abrir mão totalmente da privacidade para obter transparência?
Ainda estou aprendendo, mas esta é uma das perguntas que me faz querer continuar aprofundando na Dusk.
#45NgayTuDoTaiChinh
#DollarHits3MonthLow
#EthereumFoundationLaunchesGlamsterdamTestnet
#dusk $DUSK @Dusk
HÁ UMA RAZÃO PARA A QUAL, QUANTO MAIS EU ENTENDO A DUSK, MAIS ACHO A HISTÓRIA INTERESSANTE.
Antes, eu ficava preso com frequência nas “rabbit holes” familiares do cripto: yield DeFi, novas L1, novos narratives… um ciclo após o outro.
Mas quando comecei a olhar como as finanças tradicionais funcionam, percebi que havia um problema diferente.
Dinheiro, ações e dados financeiros não podem simplesmente ser colocados em uma blockchain pública e pronto.
Finanças precisam de privacidade. Mas ao mesmo tempo precisam de conformidade (compliance) e de capacidade de verificação.
É por isso que a @DuskFoundation chamou minha atenção.
A Dusk está construindo uma infraestrutura voltada para ativos financeiros gerenciados como ações, títulos e outros ativos tokenizados.
O ponto que eu mais gostei foi a forma como eles abordam a privacidade.
Não é “ocultar tudo”.
É usar tecnologias como zero-knowledge proofs e selective disclosure para mirar um modelo em que dados sensíveis possam ser protegidos, mas as partes autorizadas ainda consigam acessar as informações necessárias quando precisar verificar.
Depois de alguns dias se aprofundando de XSC → Moonlight/Phoenix → DuskDS, comecei a enxergar as peças se conectando.
Talvez a história mais interessante dos $DUSK não seja criar mais uma blockchain.
Mas sim a pergunta:
Será que blockchain pode se tornar a infraestrutura que as finanças realmente usam, mas sem abrir mão totalmente da privacidade para obter transparência?
Ainda estou aprendendo, mas esta é uma das perguntas que me faz querer continuar aprofundando na Dusk.
#45NgayTuDoTaiChinh
#DollarHits3MonthLow
#EthereumFoundationLaunchesGlamsterdamTestnet
HÁ UMA RAZÃO PARA A QUAL, QUANTO MAIS EU ENTENDO A DUSK, MAIS ACHO A HISTÓRIA INTERESSANTE.
Antes, eu ficava preso com frequência nas “rabbit holes” familiares do cripto: yield DeFi, novas L1, novos narratives… um ciclo após o outro.
Mas quando comecei a olhar como as finanças tradicionais funcionam, percebi que havia um problema diferente.
Dinheiro, ações e dados financeiros não podem simplesmente ser colocados em uma blockchain pública e pronto.
Finanças precisam de privacidade. Mas ao mesmo tempo precisam de conformidade (compliance) e de capacidade de verificação.
É por isso que a @DuskFoundation chamou minha atenção.
A Dusk está construindo uma infraestrutura voltada para ativos financeiros gerenciados como ações, títulos e outros ativos tokenizados.
O ponto que eu mais gostei foi a forma como eles abordam a privacidade.
Não é “ocultar tudo”.
É usar tecnologias como zero-knowledge proofs e selective disclosure para mirar um modelo em que dados sensíveis possam ser protegidos, mas as partes autorizadas ainda consigam acessar as informações necessárias quando precisar verificar.
Depois de alguns dias se aprofundando de XSC → Moonlight/Phoenix → DuskDS, comecei a enxergar as peças se conectando.
Talvez a história mais interessante dos $DUSK não seja criar mais uma blockchain.
Mas sim a pergunta:
Será que blockchain pode se tornar a infraestrutura que as finanças realmente usam, mas sem abrir mão totalmente da privacidade para obter transparência?
Ainda estou aprendendo, mas esta é uma das perguntas que me faz querer continuar aprofundando na Dusk.
#45NgayTuDoTaiChinh
#DollarHits3MonthLow
#EthereumFoundationLaunchesGlamsterdamTestnet
1
84
·
--
#binancep2pantoan @Binance_Vietnam
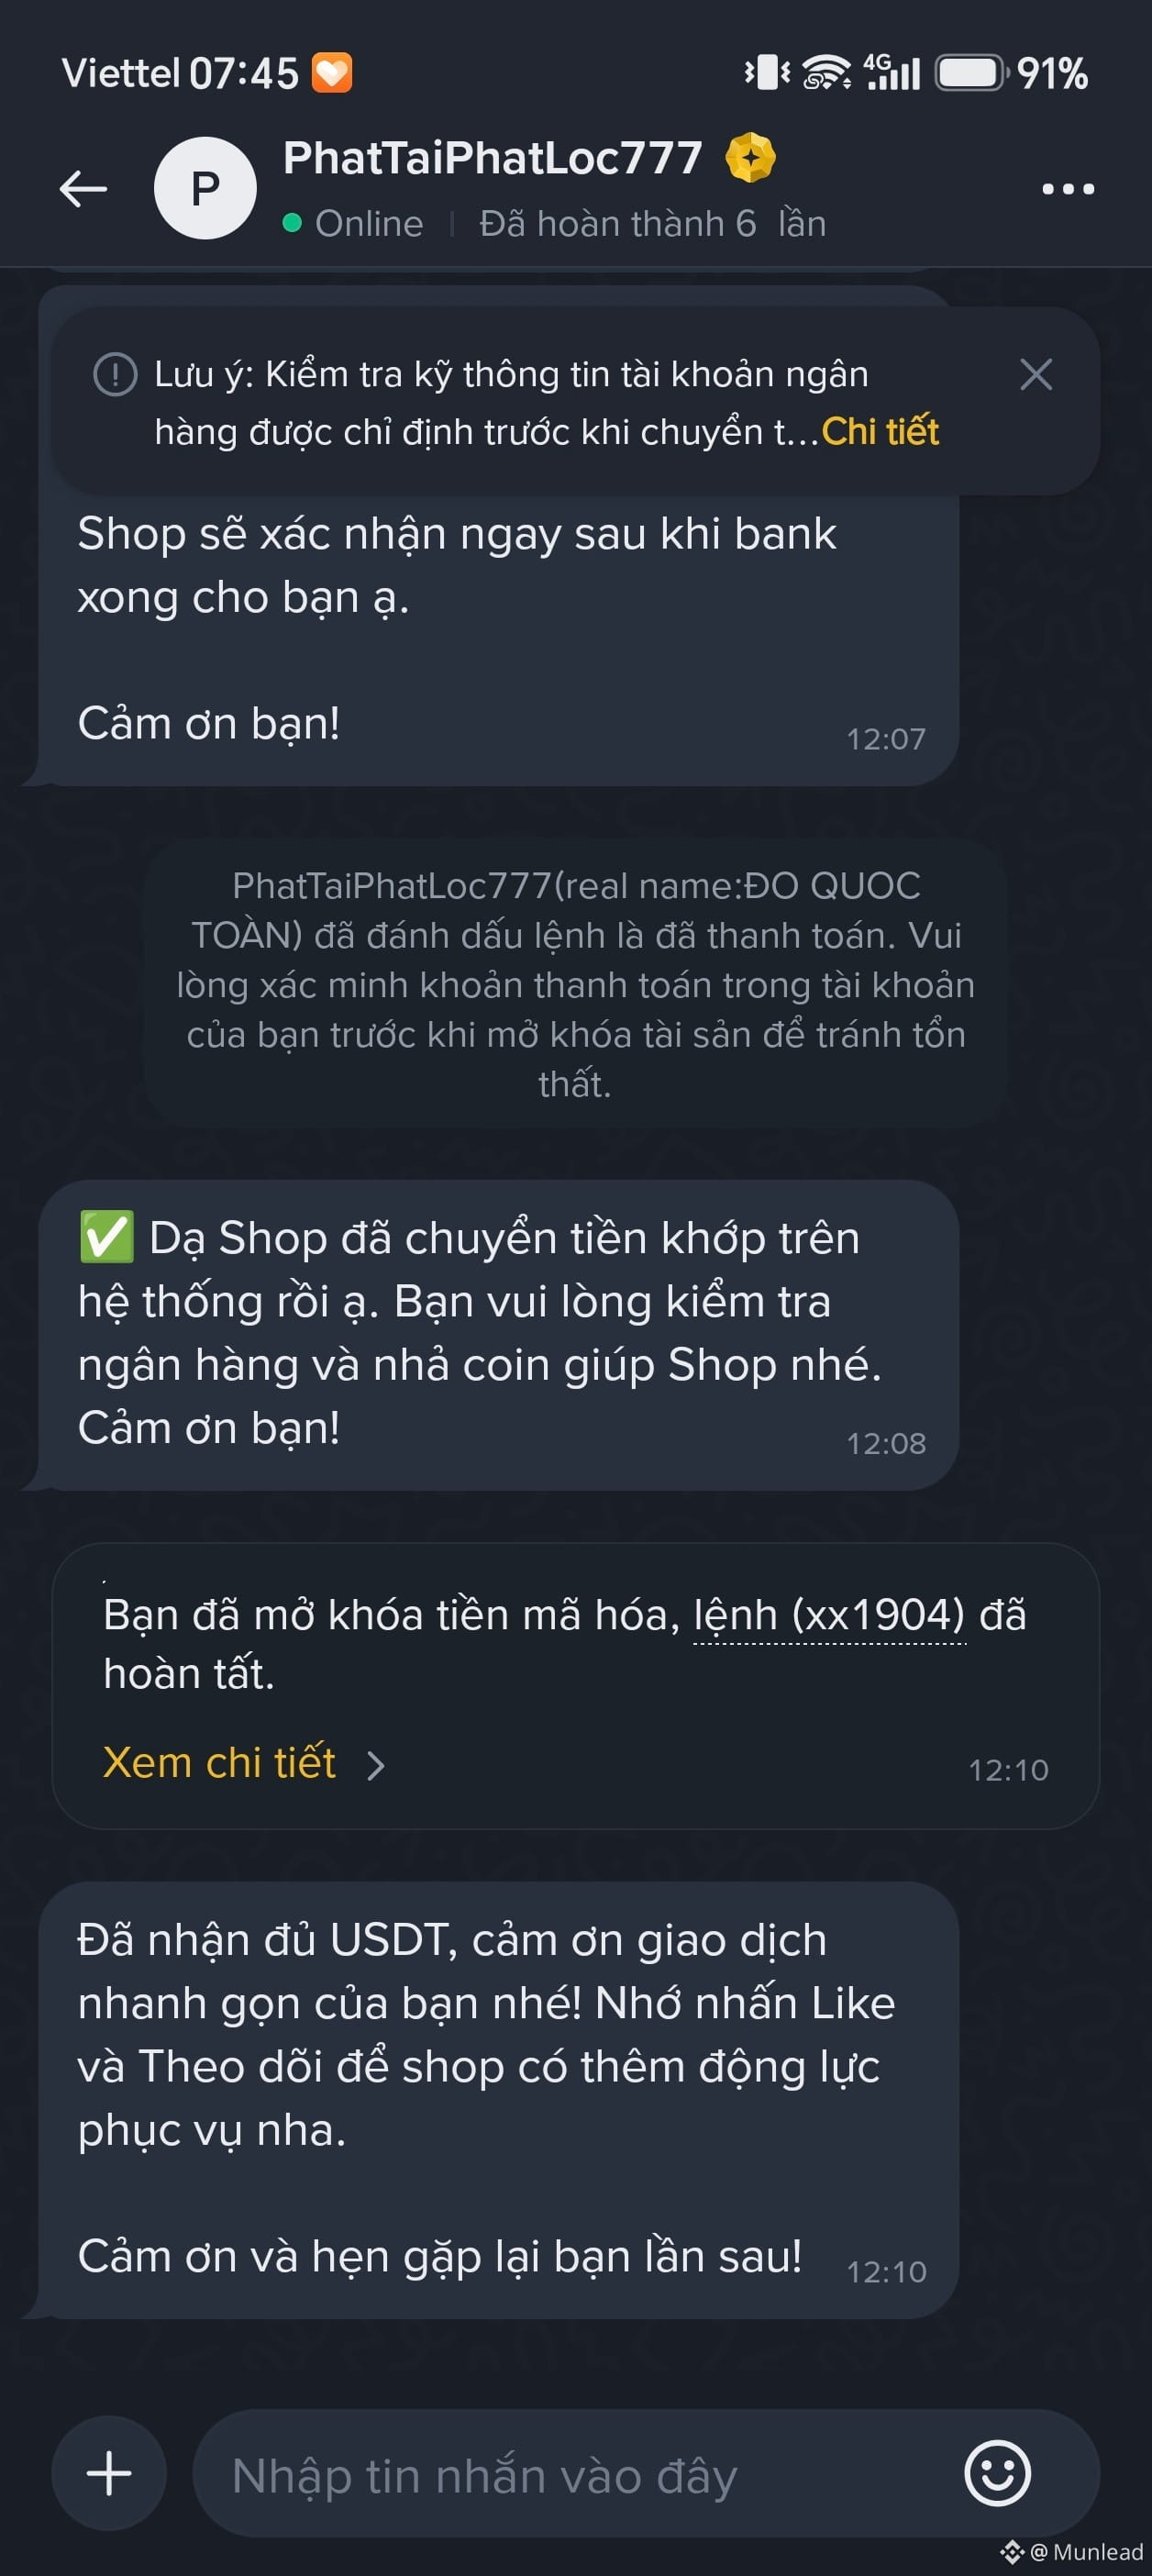
“Concluí 6 vezes.”
Antes, eu quase não prestava atenção a essa linha ao fazer transações P2P.
Eu normalmente fazia algo mais simples: abrir a lista de anúncios, comparar preços e escolher a melhor opção.
Mas hoje, ao me preparar para negociar novamente com um Merchant, eu vi a Binance mostrando:
“Concluí 6 vezes.”
E de repente pensei: será que algumas diferenças de alguns centavos no preço ainda importam tanto quanto o fato de que aquelas 6 transações anteriores aconteceram tudo bem?
Digamos que outro Merchant esteja com um preço de USDT um pouco melhor.
Se eu fizer uma transação de 1.000 USDT, a diferença de alguns centavos pode me ajudar a economizar uma quantia pequena.
Mas, para o Merchant com quem eu já transaciono há 6 vezes, eu já sei bastante coisas que a tabela de preços não mostra totalmente:
Como eles costumam fazer o pagamento.
A rapidez do processamento.
Como eles se comunicam durante a transação.
E o mais importante: eu tenho um histórico real de transações com eles.
Isso não significa que na 7ª vez eu vou ignorar a verificação.
Eu ainda confiro as informações do pagamento, verifico o valor correto e só faço o release quando o dinheiro realmente entra na conta.
Um bom histórico gera familiaridade, mas não substitui o passo de verificação.
Só que isso me dá mais uma opção:
O melhor preço nem sempre é a escolha que eu mais quero.
Às vezes, eu estou disposto a abrir mão de um pouco mais de “oportunidade” no preço para negociar com um Merchant que eu já concluí com sucesso 6 vezes.
Talvez isso também seja uma espécie de “valor” no P2P que eu antes prestava pouca atenção:
O preço que aparece no anúncio.
E a experiência que está no histórico de transações.
Se existe um Merchant com quem você já teve várias transações bem-sucedidas, você estaria disposto a escolher ele de novo, mesmo que o preço seja um pouco pior?
#binancep2pantoan @Binance Vietnam
“Concluí 6 vezes.”
Antes, eu quase não prestava atenção a essa linha ao fazer transações P2P.
Eu normalmente fazia algo mais simples: abrir a lista de anúncios, comparar preços e escolher a melhor opção.
Mas hoje, ao me preparar para negociar novamente com um Merchant, eu vi a Binance mostrando:
“Concluí 6 vezes.”
E de repente pensei: será que algumas diferenças de alguns centavos no preço ainda importam tanto quanto o fato de que aquelas 6 transações anteriores aconteceram tudo bem?
Digamos que outro Merchant esteja com um preço de USDT um pouco melhor.
Se eu fizer uma transação de 1.000 USDT, a diferença de alguns centavos pode me ajudar a economizar uma quantia pequena.
Mas, para o Merchant com quem eu já transaciono há 6 vezes, eu já sei bastante coisas que a tabela de preços não mostra totalmente:
Como eles costumam fazer o pagamento.
A rapidez do processamento.
Como eles se comunicam durante a transação.
E o mais importante: eu tenho um histórico real de transações com eles.
Isso não significa que na 7ª vez eu vou ignorar a verificação.
Eu ainda confiro as informações do pagamento, verifico o valor correto e só faço o release quando o dinheiro realmente entra na conta.
Um bom histórico gera familiaridade, mas não substitui o passo de verificação.
Só que isso me dá mais uma opção:
O melhor preço nem sempre é a escolha que eu mais quero.
Às vezes, eu estou disposto a abrir mão de um pouco mais de “oportunidade” no preço para negociar com um Merchant que eu já concluí com sucesso 6 vezes.
Talvez isso também seja uma espécie de “valor” no P2P que eu antes prestava pouca atenção:
O preço que aparece no anúncio.
E a experiência que está no histórico de transações.
Se existe um Merchant com quem você já teve várias transações bem-sucedidas, você estaria disposto a escolher ele de novo, mesmo que o preço seja um pouco pior?
“Concluí 6 vezes.”
Antes, eu quase não prestava atenção a essa linha ao fazer transações P2P.
Eu normalmente fazia algo mais simples: abrir a lista de anúncios, comparar preços e escolher a melhor opção.
Mas hoje, ao me preparar para negociar novamente com um Merchant, eu vi a Binance mostrando:
“Concluí 6 vezes.”
E de repente pensei: será que algumas diferenças de alguns centavos no preço ainda importam tanto quanto o fato de que aquelas 6 transações anteriores aconteceram tudo bem?
Digamos que outro Merchant esteja com um preço de USDT um pouco melhor.
Se eu fizer uma transação de 1.000 USDT, a diferença de alguns centavos pode me ajudar a economizar uma quantia pequena.
Mas, para o Merchant com quem eu já transaciono há 6 vezes, eu já sei bastante coisas que a tabela de preços não mostra totalmente:
Como eles costumam fazer o pagamento.
A rapidez do processamento.
Como eles se comunicam durante a transação.
E o mais importante: eu tenho um histórico real de transações com eles.
Isso não significa que na 7ª vez eu vou ignorar a verificação.
Eu ainda confiro as informações do pagamento, verifico o valor correto e só faço o release quando o dinheiro realmente entra na conta.
Um bom histórico gera familiaridade, mas não substitui o passo de verificação.
Só que isso me dá mais uma opção:
O melhor preço nem sempre é a escolha que eu mais quero.
Às vezes, eu estou disposto a abrir mão de um pouco mais de “oportunidade” no preço para negociar com um Merchant que eu já concluí com sucesso 6 vezes.
Talvez isso também seja uma espécie de “valor” no P2P que eu antes prestava pouca atenção:
O preço que aparece no anúncio.
E a experiência que está no histórico de transações.
Se existe um Merchant com quem você já teve várias transações bem-sucedidas, você estaria disposto a escolher ele de novo, mesmo que o preço seja um pouco pior?
1
2
88
·
--
SE @Dusk_Foundation É UM PRÉDIO, DuskDS É A FUNDAÇÃO. 🏗️
Ao saber mais sobre @DuskFoundation, percebi que as pessoas geralmente prestam atenção à privacy ou ao DuskEVM.
Mas hoje o que realmente me chamou a atenção está ainda mais fundo: DuskDS.
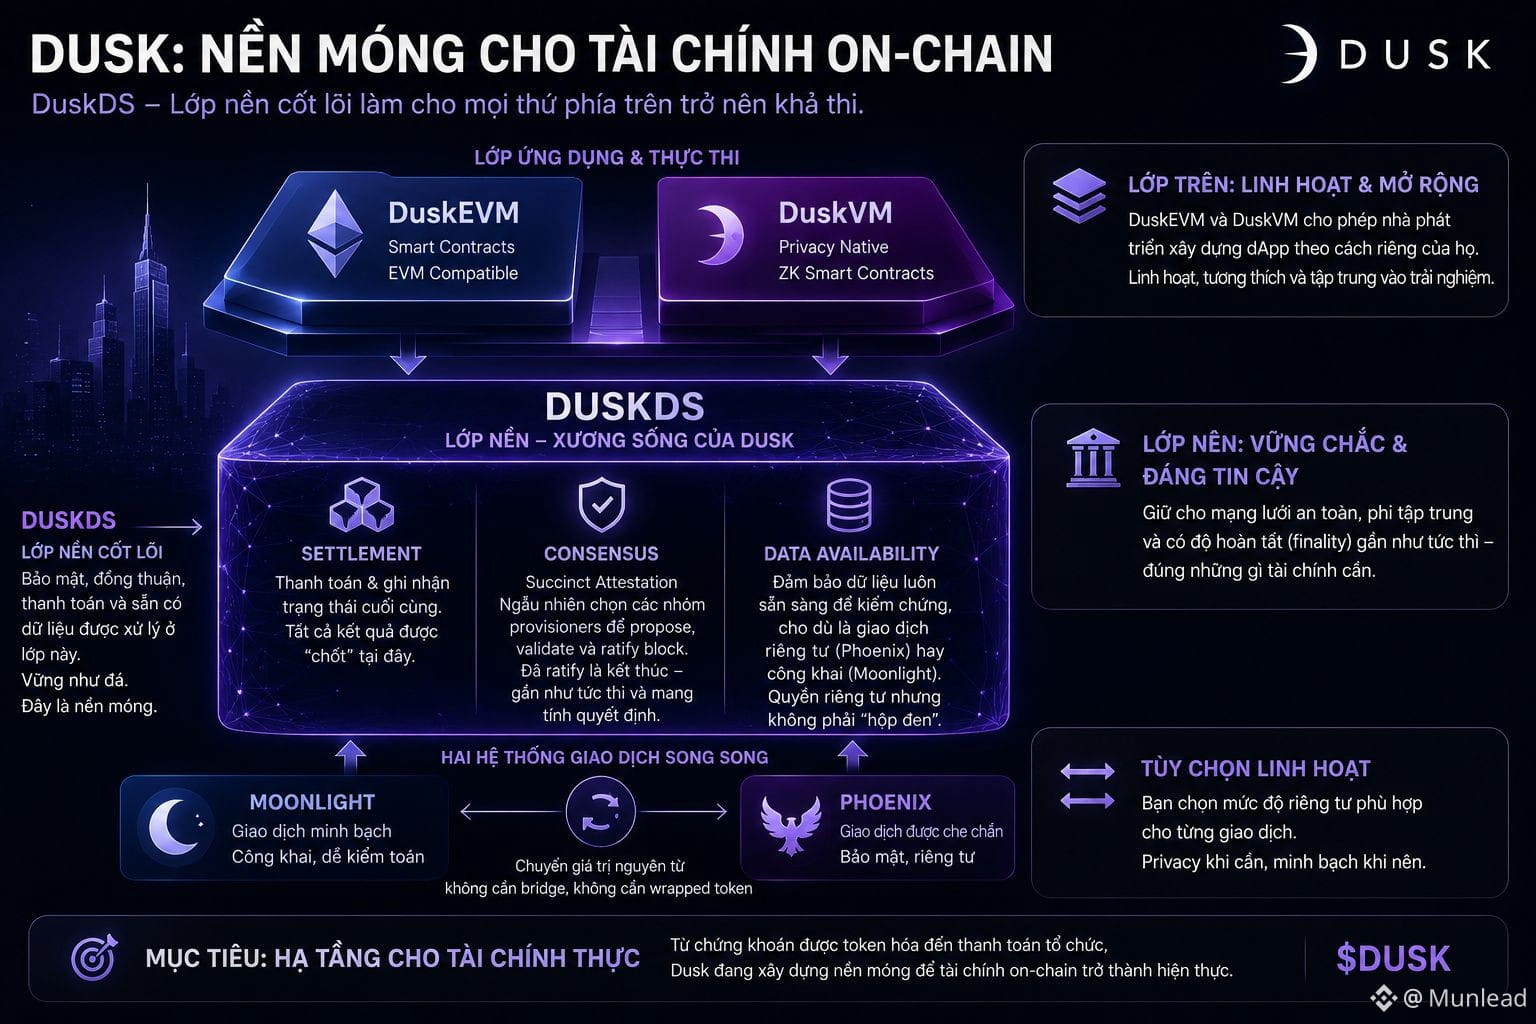
Dá para imaginar o DuskEVM e o DuskVM como as camadas acima, enquanto o DuskDS é a base responsável pelos componentes essenciais como settlement, consensus e data availability.
Um ponto que acho especialmente interessante é o mecanismo de consenso Succinct Attestation.
Em cada rodada, os provisioners são selecionados para participar do processo de proposta, verificação e ratificação do bloco. Quando um bloco conclui tudo isso, a rede caminha rumo à finalidade determinística — algo particularmente importante para aplicações financeiras, onde é preciso ficar realmente claro se uma transação já foi finalizada ou não.
O settlement também fica nessa camada.
Mesmo que a aplicação funcione acima do DuskEVM ou do DuskVM, o estado final ainda precisa ser consolidado na plataforma comum.
O que eu gosto nesse design é como a divisão é bem clara:
Camada inferior → segurança, consensus, settlement, data availability.
Camada superior → um ambiente mais flexível para aplicações e desenvolvedores.
Se a Dusk quer servir para securities tokenizadas ou para aplicações financeiras de empresas, então talvez as partes “menos chamativas” como settlement e finality sejam, na verdade, as mais importantes.
Quanto mais eu investigo, mais percebo que $DUSK não tem apenas a ver com a história de privacy.
A Dusk está tentando construir uma fundação inteira para finanças on-chain.
Na opinião de vocês, o DuskDS é a peça menos notada do quebra-cabeça da Dusk? 👀
#dusk $DUSK $PORTAL
#45NgayTuDoTaiChinh
SE @Dusk É UM PRÉDIO, DuskDS É A FUNDAÇÃO. 🏗️
Ao saber mais sobre @DuskFoundation, percebi que as pessoas geralmente prestam atenção à privacy ou ao DuskEVM.
Mas hoje o que realmente me chamou a atenção está ainda mais fundo: DuskDS.
Dá para imaginar o DuskEVM e o DuskVM como as camadas acima, enquanto o DuskDS é a base responsável pelos componentes essenciais como settlement, consensus e data availability.
Um ponto que acho especialmente interessante é o mecanismo de consenso Succinct Attestation.
Em cada rodada, os provisioners são selecionados para participar do processo de proposta, verificação e ratificação do bloco. Quando um bloco conclui tudo isso, a rede caminha rumo à finalidade determinística — algo particularmente importante para aplicações financeiras, onde é preciso ficar realmente claro se uma transação já foi finalizada ou não.
O settlement também fica nessa camada.
Mesmo que a aplicação funcione acima do DuskEVM ou do DuskVM, o estado final ainda precisa ser consolidado na plataforma comum.
O que eu gosto nesse design é como a divisão é bem clara:
Camada inferior → segurança, consensus, settlement, data availability.
Camada superior → um ambiente mais flexível para aplicações e desenvolvedores.
Se a Dusk quer servir para securities tokenizadas ou para aplicações financeiras de empresas, então talvez as partes “menos chamativas” como settlement e finality sejam, na verdade, as mais importantes.
Quanto mais eu investigo, mais percebo que $DUSK não tem apenas a ver com a história de privacy.
A Dusk está tentando construir uma fundação inteira para finanças on-chain.
Na opinião de vocês, o DuskDS é a peça menos notada do quebra-cabeça da Dusk? 👀
#dusk $DUSK $PORTAL
#45NgayTuDoTaiChinh
Ao saber mais sobre @DuskFoundation, percebi que as pessoas geralmente prestam atenção à privacy ou ao DuskEVM.
Mas hoje o que realmente me chamou a atenção está ainda mais fundo: DuskDS.
Dá para imaginar o DuskEVM e o DuskVM como as camadas acima, enquanto o DuskDS é a base responsável pelos componentes essenciais como settlement, consensus e data availability.
Um ponto que acho especialmente interessante é o mecanismo de consenso Succinct Attestation.
Em cada rodada, os provisioners são selecionados para participar do processo de proposta, verificação e ratificação do bloco. Quando um bloco conclui tudo isso, a rede caminha rumo à finalidade determinística — algo particularmente importante para aplicações financeiras, onde é preciso ficar realmente claro se uma transação já foi finalizada ou não.
O settlement também fica nessa camada.
Mesmo que a aplicação funcione acima do DuskEVM ou do DuskVM, o estado final ainda precisa ser consolidado na plataforma comum.
O que eu gosto nesse design é como a divisão é bem clara:
Camada inferior → segurança, consensus, settlement, data availability.
Camada superior → um ambiente mais flexível para aplicações e desenvolvedores.
Se a Dusk quer servir para securities tokenizadas ou para aplicações financeiras de empresas, então talvez as partes “menos chamativas” como settlement e finality sejam, na verdade, as mais importantes.
Quanto mais eu investigo, mais percebo que $DUSK não tem apenas a ver com a história de privacy.
A Dusk está tentando construir uma fundação inteira para finanças on-chain.
Na opinião de vocês, o DuskDS é a peça menos notada do quebra-cabeça da Dusk? 👀
#dusk $DUSK $PORTAL
#45NgayTuDoTaiChinh
1
2
82
·
--
#binancep2pantoan @Binance_Vietnam
2.000.000 VND por pedido. O banco informou que o dinheiro entrou. Eu achei que estava tudo resolvido… até olhar com atenção o comprovante.
+2.000 VND.
Sim, só dois mil a mais 😅
Este é um caso que encontrei quando vendi USDT via Binance P2P.
O comprador marcou “Pago”. Depois disso, ele enviou no chat uma imagem do comprovante de transferência mostrando 2.000.000 VND e pediu para eu liberar o USDT.
Nesse momento, eu tinha 3 informações na minha frente:
Pedido P2P: 2.000.000 VND
Imagem enviada pelo comprador: 2.000.000 VND
Meu banco: +2.000 VND
Só muda 3 zeros, mas o resultado é completamente diferente.
Eu não liberei.
Também não tentei discutir se aquele comprovante de transferência era verdadeiro ou falso. Eu verifiquei novamente o histórico das transações do banco, mantive o Order ID + o trecho do chat e pedi à Central de Suporte da Binance para ajudar a resolver.
Esse caso me fez mudar um hábito ao vender no P2P:
O comprador clica “Pago” → eu registro.
O comprador envia a imagem do comprovante → eu consulto.
O app do banco mostra o valor efetivamente recebido → eu verifico.
Para mim, só o passo final é que define quando o USDT deve ser liberado.
Se você passar por exatamente essa situação, qual seria a sua primeira atitude?
$PORTAL
#45NgayTuDoTaiChinh
#SP500TopsRecord7800
#binancep2pantoan @Binance Vietnam
2.000.000 VND por pedido. O banco informou que o dinheiro entrou. Eu achei que estava tudo resolvido… até olhar com atenção o comprovante.
+2.000 VND.
Sim, só dois mil a mais 😅
Este é um caso que encontrei quando vendi USDT via Binance P2P.
O comprador marcou “Pago”. Depois disso, ele enviou no chat uma imagem do comprovante de transferência mostrando 2.000.000 VND e pediu para eu liberar o USDT.
Nesse momento, eu tinha 3 informações na minha frente:
Pedido P2P: 2.000.000 VND
Imagem enviada pelo comprador: 2.000.000 VND
Meu banco: +2.000 VND
Só muda 3 zeros, mas o resultado é completamente diferente.
Eu não liberei.
Também não tentei discutir se aquele comprovante de transferência era verdadeiro ou falso. Eu verifiquei novamente o histórico das transações do banco, mantive o Order ID + o trecho do chat e pedi à Central de Suporte da Binance para ajudar a resolver.
Esse caso me fez mudar um hábito ao vender no P2P:
O comprador clica “Pago” → eu registro.
O comprador envia a imagem do comprovante → eu consulto.
O app do banco mostra o valor efetivamente recebido → eu verifico.
Para mim, só o passo final é que define quando o USDT deve ser liberado.
Se você passar por exatamente essa situação, qual seria a sua primeira atitude?
$PORTAL
#45NgayTuDoTaiChinh
#SP500TopsRecord7800
2.000.000 VND por pedido. O banco informou que o dinheiro entrou. Eu achei que estava tudo resolvido… até olhar com atenção o comprovante.
+2.000 VND.
Sim, só dois mil a mais 😅
Este é um caso que encontrei quando vendi USDT via Binance P2P.
O comprador marcou “Pago”. Depois disso, ele enviou no chat uma imagem do comprovante de transferência mostrando 2.000.000 VND e pediu para eu liberar o USDT.
Nesse momento, eu tinha 3 informações na minha frente:
Pedido P2P: 2.000.000 VND
Imagem enviada pelo comprador: 2.000.000 VND
Meu banco: +2.000 VND
Só muda 3 zeros, mas o resultado é completamente diferente.
Eu não liberei.
Também não tentei discutir se aquele comprovante de transferência era verdadeiro ou falso. Eu verifiquei novamente o histórico das transações do banco, mantive o Order ID + o trecho do chat e pedi à Central de Suporte da Binance para ajudar a resolver.
Esse caso me fez mudar um hábito ao vender no P2P:
O comprador clica “Pago” → eu registro.
O comprador envia a imagem do comprovante → eu consulto.
O app do banco mostra o valor efetivamente recebido → eu verifico.
Para mim, só o passo final é que define quando o USDT deve ser liberado.
Se você passar por exatamente essa situação, qual seria a sua primeira atitude?
$PORTAL
#45NgayTuDoTaiChinh
#SP500TopsRecord7800
🏦 Check tài khoản ngân hàng
67%
🧾 Xem lại ảnh chuyển khoản
0%
💬 Nhắn người mua hỏi lại
0%
🛟 Nhờ Binance hỗ trợ
33%
3 Votos • Votação encerrada
3
488
·
--
#dusk $DUSK @Dusk_Foundation
E se a privacidade na blockchain não fosse algo “ligar ou desligar”, mas sim algo que você pode escolher caso a caso? 🧐
Esse é um ponto que achei bem interessante ao continuar explorando a Dusk.
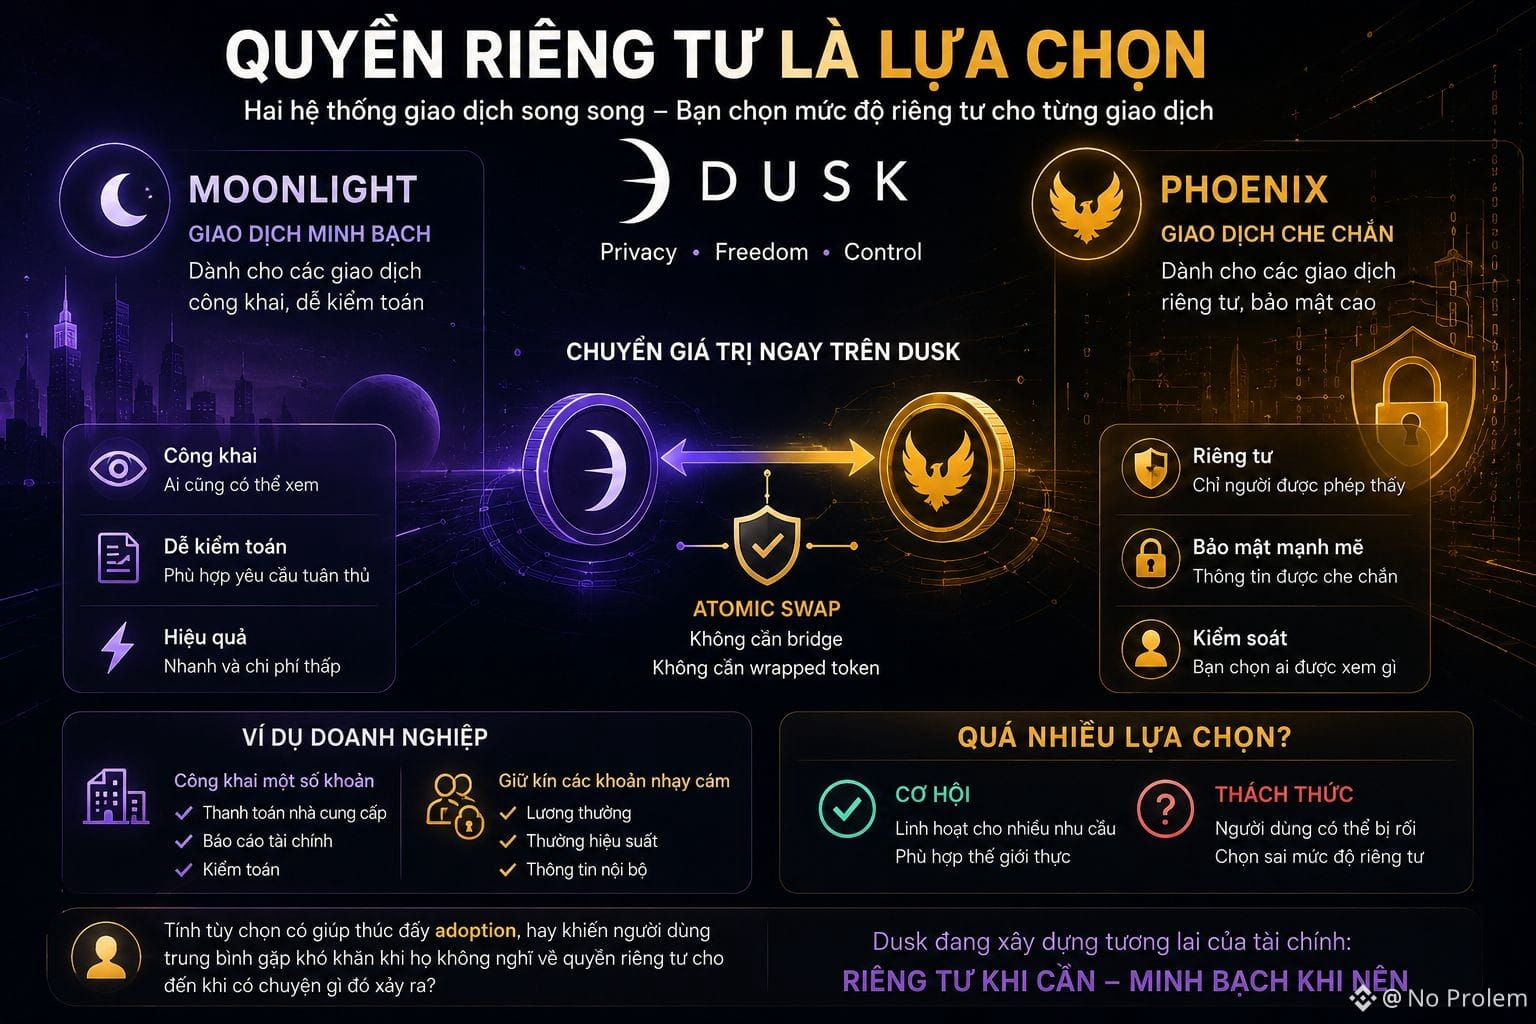
A Dusk tem dois modelos de transação que operam em paralelo:
Moonlight, para um modelo de contas mais transparente, enquanto Phoenix foi projetado para transações que exigem privacidade.
O que chama atenção é que o valor pode ser transferido entre esses dois modelos diretamente na Dusk, em vez de precisar levar os ativos para outra blockchain por meio de bridge ou token wrapped.
Em teoria, essa abordagem faz bastante sentido para as finanças do mundo real.
Por exemplo, uma empresa pode querer manter em segredo valores como salários e bônus, mas ainda assim precisa de algumas atividades financeiras transparentes para relatórios ou auditorias.
Mas isso me faz pensar em outro problema:
Dar aos usuários muitas opções de privacidade realmente ajuda na adoção?
Quem entende de blockchain consegue saber quando usar transações públicas e quando precisa de privacidade.
Mas e o usuário comum?
A maioria de nós não pensa muito em privacidade até que uma informação que não queríamos divulgar… acabe divulgada.
Talvez o desafio da Dusk não esteja apenas em construir uma privacidade suficientemente boa, mas também em torná-la simples o bastante para que os usuários não precisem se tornar especialistas em privacidade para usar do jeito certo.
Na opinião de vocês, a privacidade opcional será uma vantagem da Dusk, ou tantas escolhas no fim acabam virando um problema de UX?
#45NgayTuDoTaiChinh
$HEMI $H
#dusk $DUSK @Dusk
E se a privacidade na blockchain não fosse algo “ligar ou desligar”, mas sim algo que você pode escolher caso a caso? 🧐
Esse é um ponto que achei bem interessante ao continuar explorando a Dusk.
A Dusk tem dois modelos de transação que operam em paralelo:
Moonlight, para um modelo de contas mais transparente, enquanto Phoenix foi projetado para transações que exigem privacidade.
O que chama atenção é que o valor pode ser transferido entre esses dois modelos diretamente na Dusk, em vez de precisar levar os ativos para outra blockchain por meio de bridge ou token wrapped.
Em teoria, essa abordagem faz bastante sentido para as finanças do mundo real.
Por exemplo, uma empresa pode querer manter em segredo valores como salários e bônus, mas ainda assim precisa de algumas atividades financeiras transparentes para relatórios ou auditorias.
Mas isso me faz pensar em outro problema:
Dar aos usuários muitas opções de privacidade realmente ajuda na adoção?
Quem entende de blockchain consegue saber quando usar transações públicas e quando precisa de privacidade.
Mas e o usuário comum?
A maioria de nós não pensa muito em privacidade até que uma informação que não queríamos divulgar… acabe divulgada.
Talvez o desafio da Dusk não esteja apenas em construir uma privacidade suficientemente boa, mas também em torná-la simples o bastante para que os usuários não precisem se tornar especialistas em privacidade para usar do jeito certo.
Na opinião de vocês, a privacidade opcional será uma vantagem da Dusk, ou tantas escolhas no fim acabam virando um problema de UX?
#45NgayTuDoTaiChinh
$HEMI $H
E se a privacidade na blockchain não fosse algo “ligar ou desligar”, mas sim algo que você pode escolher caso a caso? 🧐
Esse é um ponto que achei bem interessante ao continuar explorando a Dusk.
A Dusk tem dois modelos de transação que operam em paralelo:
Moonlight, para um modelo de contas mais transparente, enquanto Phoenix foi projetado para transações que exigem privacidade.
O que chama atenção é que o valor pode ser transferido entre esses dois modelos diretamente na Dusk, em vez de precisar levar os ativos para outra blockchain por meio de bridge ou token wrapped.
Em teoria, essa abordagem faz bastante sentido para as finanças do mundo real.
Por exemplo, uma empresa pode querer manter em segredo valores como salários e bônus, mas ainda assim precisa de algumas atividades financeiras transparentes para relatórios ou auditorias.
Mas isso me faz pensar em outro problema:
Dar aos usuários muitas opções de privacidade realmente ajuda na adoção?
Quem entende de blockchain consegue saber quando usar transações públicas e quando precisa de privacidade.
Mas e o usuário comum?
A maioria de nós não pensa muito em privacidade até que uma informação que não queríamos divulgar… acabe divulgada.
Talvez o desafio da Dusk não esteja apenas em construir uma privacidade suficientemente boa, mas também em torná-la simples o bastante para que os usuários não precisem se tornar especialistas em privacidade para usar do jeito certo.
Na opinião de vocês, a privacidade opcional será uma vantagem da Dusk, ou tantas escolhas no fim acabam virando um problema de UX?
#45NgayTuDoTaiChinh
$HEMI $H
2
1
209
·
--
#binancep2pantoan @Binance_Vietnam
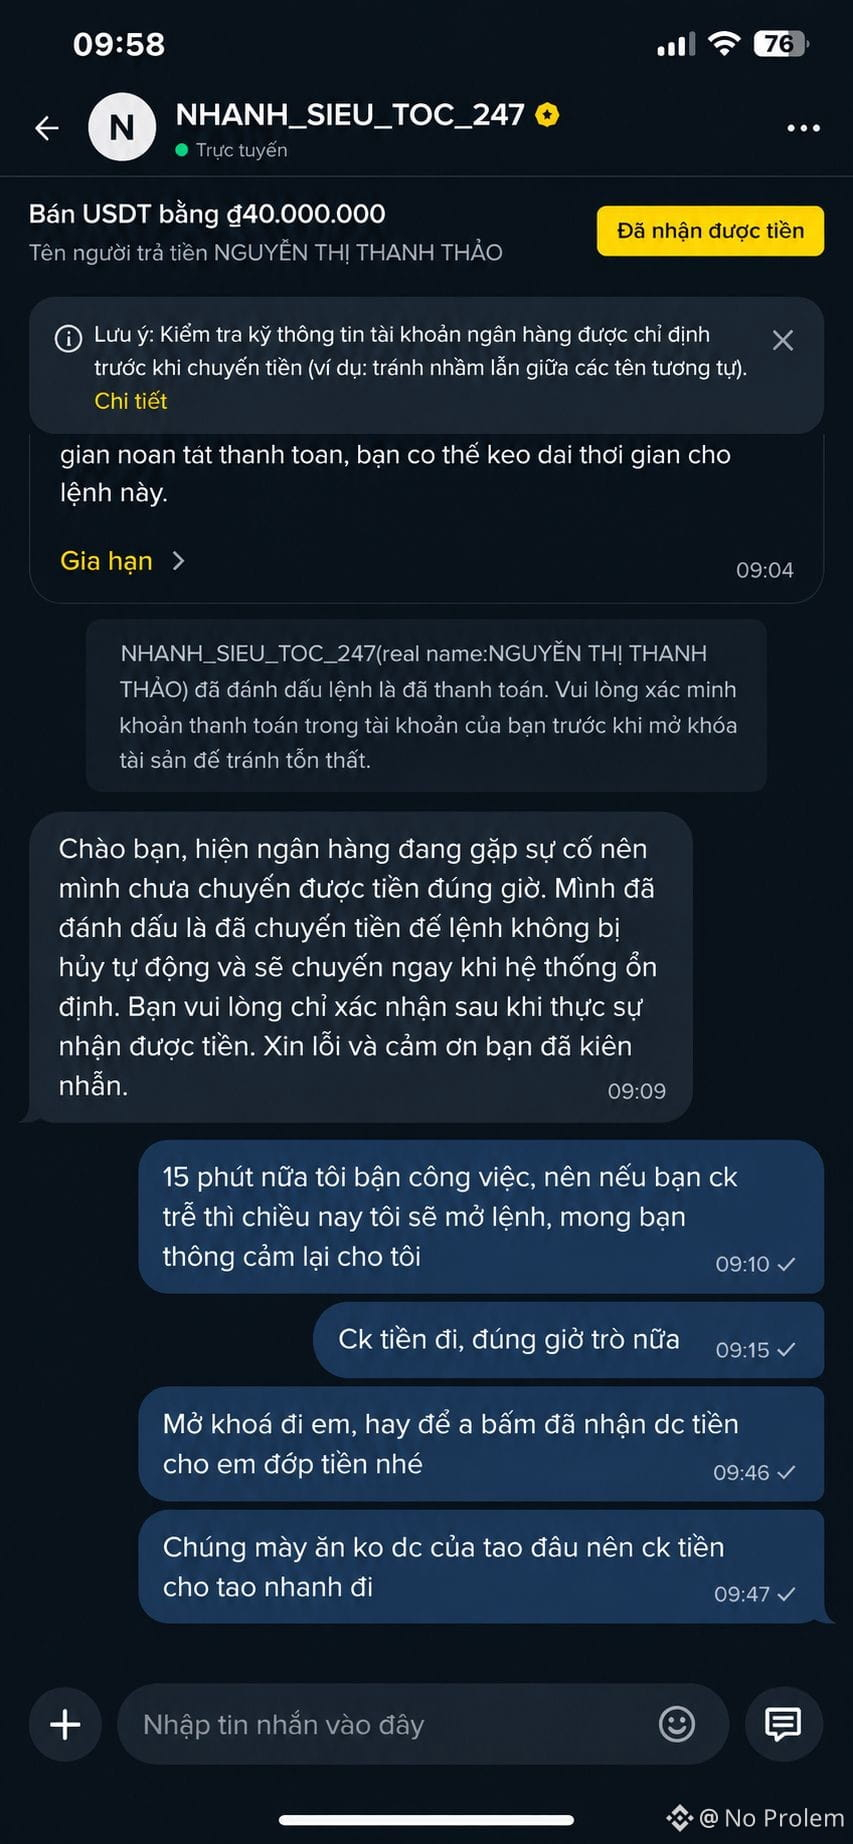
Leia esta mensagem numa instrução de venda de USDT no valor de 40.000.000 VND, fiquei alguns segundos em silêncio.
O comprador clicou em “Pago com sucesso”.
Mas no chat, ele disse:
“O banco está com erro, então ainda não consegui transferir. Cliquei em pago com sucesso para que o pedido não seja cancelado.”
De um lado está o status do pedido: Pago com sucesso.
Do outro lado está o que o comprador disse: O dinheiro ainda não foi transferido.
E a conta bancária dele também dizia a mesma coisa na época: não havia chegado nenhum valor de 40 milhões.
Então eu esperei.
Não liberei o USDT. Também não tive pressa em concluir o que o comprador estava tentando fazer.
Eu só voltei para a única coisa que eu podia verificar por conta própria: a minha conta bancária.
Esse caso me fez entender melhor o significado do botão “Pago com sucesso”.
Ele mostra que o comprador marcou um status no pedido, e não é uma prova para o vendedor confirmar que o dinheiro já entrou no banco.
Dinheiro não entrou → eu não confirmo que recebi o dinheiro.
Se demorar demais ou surgir uma disputa, vou usar o processo de Appeal/Suporte em vez de resolver fora.
Esse caso também me fez mudar um hábito:
Eu não libero com base no status do comprador. Eu libero com base no valor que eu realmente consigo verificar na minha própria conta.
O botão “Pago com sucesso” me diz que o comprador realizou uma ação no pedido.
O saldo bancário atualizado me diz se o dinheiro realmente chegou ou não.
Se alguém encontrar um caso parecido, vocês normalmente esperam o comprador enviar o comprovante/transferência ou já fazem Appeal?
Acho que ninguém escolhe Appeal antes de receber o dinheiro, né 😁😁😁
#45NgayTuDoTaiChinh
$H $HEMI
#binancep2pantoan @Binance Vietnam
Leia esta mensagem numa instrução de venda de USDT no valor de 40.000.000 VND, fiquei alguns segundos em silêncio.
O comprador clicou em “Pago com sucesso”.
Mas no chat, ele disse:
“O banco está com erro, então ainda não consegui transferir. Cliquei em pago com sucesso para que o pedido não seja cancelado.”
De um lado está o status do pedido: Pago com sucesso.
Do outro lado está o que o comprador disse: O dinheiro ainda não foi transferido.
E a conta bancária dele também dizia a mesma coisa na época: não havia chegado nenhum valor de 40 milhões.
Então eu esperei.
Não liberei o USDT. Também não tive pressa em concluir o que o comprador estava tentando fazer.
Eu só voltei para a única coisa que eu podia verificar por conta própria: a minha conta bancária.
Esse caso me fez entender melhor o significado do botão “Pago com sucesso”.
Ele mostra que o comprador marcou um status no pedido, e não é uma prova para o vendedor confirmar que o dinheiro já entrou no banco.
Dinheiro não entrou → eu não confirmo que recebi o dinheiro.
Se demorar demais ou surgir uma disputa, vou usar o processo de Appeal/Suporte em vez de resolver fora.
Esse caso também me fez mudar um hábito:
Eu não libero com base no status do comprador. Eu libero com base no valor que eu realmente consigo verificar na minha própria conta.
O botão “Pago com sucesso” me diz que o comprador realizou uma ação no pedido.
O saldo bancário atualizado me diz se o dinheiro realmente chegou ou não.
Se alguém encontrar um caso parecido, vocês normalmente esperam o comprador enviar o comprovante/transferência ou já fazem Appeal?
Acho que ninguém escolhe Appeal antes de receber o dinheiro, né 😁😁😁
#45NgayTuDoTaiChinh
$H $HEMI
Leia esta mensagem numa instrução de venda de USDT no valor de 40.000.000 VND, fiquei alguns segundos em silêncio.
O comprador clicou em “Pago com sucesso”.
Mas no chat, ele disse:
“O banco está com erro, então ainda não consegui transferir. Cliquei em pago com sucesso para que o pedido não seja cancelado.”
De um lado está o status do pedido: Pago com sucesso.
Do outro lado está o que o comprador disse: O dinheiro ainda não foi transferido.
E a conta bancária dele também dizia a mesma coisa na época: não havia chegado nenhum valor de 40 milhões.
Então eu esperei.
Não liberei o USDT. Também não tive pressa em concluir o que o comprador estava tentando fazer.
Eu só voltei para a única coisa que eu podia verificar por conta própria: a minha conta bancária.
Esse caso me fez entender melhor o significado do botão “Pago com sucesso”.
Ele mostra que o comprador marcou um status no pedido, e não é uma prova para o vendedor confirmar que o dinheiro já entrou no banco.
Dinheiro não entrou → eu não confirmo que recebi o dinheiro.
Se demorar demais ou surgir uma disputa, vou usar o processo de Appeal/Suporte em vez de resolver fora.
Esse caso também me fez mudar um hábito:
Eu não libero com base no status do comprador. Eu libero com base no valor que eu realmente consigo verificar na minha própria conta.
O botão “Pago com sucesso” me diz que o comprador realizou uma ação no pedido.
O saldo bancário atualizado me diz se o dinheiro realmente chegou ou não.
Se alguém encontrar um caso parecido, vocês normalmente esperam o comprador enviar o comprovante/transferência ou já fazem Appeal?
Acho que ninguém escolhe Appeal antes de receber o dinheiro, né 😁😁😁
#45NgayTuDoTaiChinh
$H $HEMI
1
2
481
·
--
#binancep2pantoan @Binance_Vietnam $
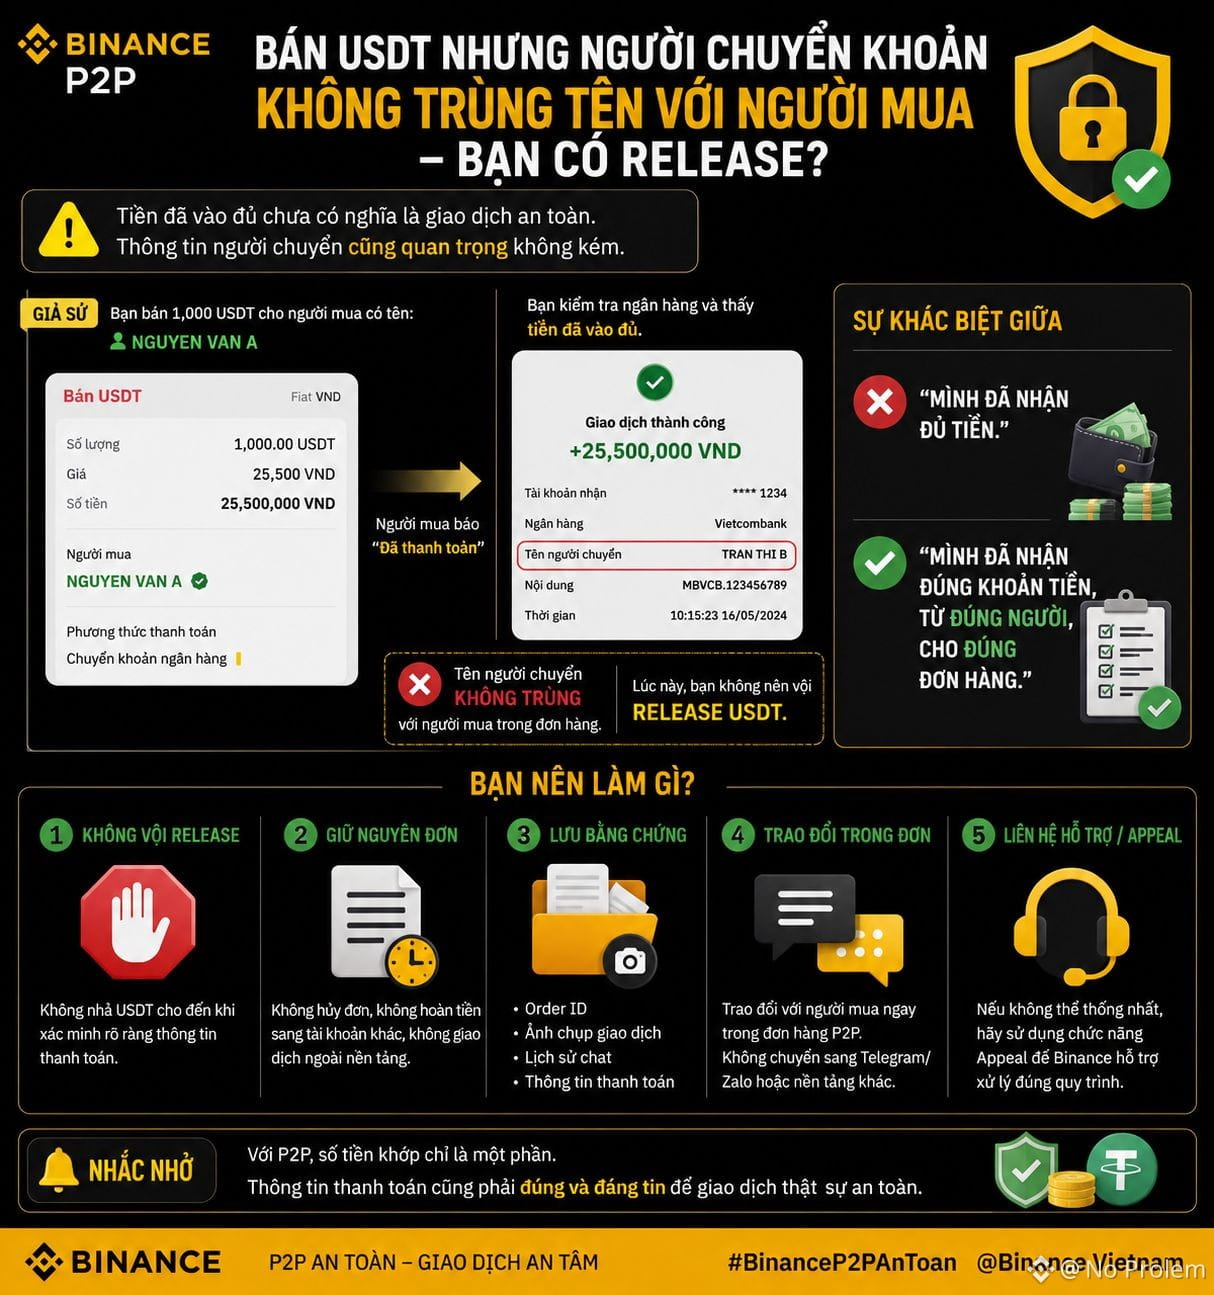
Vendo USDT, o dinheiro já entrou, mas o nome do remetente não é o comprador — você pode fazer a liberação?
Antes, eu pensava de forma simples:
Dinheiro suficiente = transação concluída.
Mas agora, eu verifico mais um passo: esse dinheiro veio de quem?
Vamos supor que eu venda 1.000 USDT. O comprador diz que já pagou, e o app do banco também mostra exatamente o valor.
Porém, o nome do remetente da transferência não coincide com as informações do comprador no pedido P2P.
Nesse momento, eu não tenho pressa de liberar o USDT.
Eu mantenho o pedido, não devolvo o dinheiro para outra conta por conta própria e não transfiro a conversa para Telegram/Zalo. Eu guardo o Order ID, as informações do pagamento, o histórico do chat e as conversas de Apelação/Suporte da Binance para garantir que tudo seja tratado corretamente conforme o procedimento.
Porque eu percebi que existe uma diferença entre:
“Eu recebi o dinheiro suficiente.”
e
“Eu recebi exatamente a quantia, do remetente certo, para o pedido certo.”
No P2P, o valor que bate é só uma parte. As informações do pagamento também precisam ser dignas de verificação antes de eu liberar o USDT.
#45NgayTuDoTaiChinh $DUSK $ACE
#binancep2pantoan @Binance Vietnam $
Vendo USDT, o dinheiro já entrou, mas o nome do remetente não é o comprador — você pode fazer a liberação?
Antes, eu pensava de forma simples:
Dinheiro suficiente = transação concluída.
Mas agora, eu verifico mais um passo: esse dinheiro veio de quem?
Vamos supor que eu venda 1.000 USDT. O comprador diz que já pagou, e o app do banco também mostra exatamente o valor.
Porém, o nome do remetente da transferência não coincide com as informações do comprador no pedido P2P.
Nesse momento, eu não tenho pressa de liberar o USDT.
Eu mantenho o pedido, não devolvo o dinheiro para outra conta por conta própria e não transfiro a conversa para Telegram/Zalo. Eu guardo o Order ID, as informações do pagamento, o histórico do chat e as conversas de Apelação/Suporte da Binance para garantir que tudo seja tratado corretamente conforme o procedimento.
Porque eu percebi que existe uma diferença entre:
“Eu recebi o dinheiro suficiente.”
e
“Eu recebi exatamente a quantia, do remetente certo, para o pedido certo.”
No P2P, o valor que bate é só uma parte. As informações do pagamento também precisam ser dignas de verificação antes de eu liberar o USDT.
#45NgayTuDoTaiChinh $DUSK $ACE
Vendo USDT, o dinheiro já entrou, mas o nome do remetente não é o comprador — você pode fazer a liberação?
Antes, eu pensava de forma simples:
Dinheiro suficiente = transação concluída.
Mas agora, eu verifico mais um passo: esse dinheiro veio de quem?
Vamos supor que eu venda 1.000 USDT. O comprador diz que já pagou, e o app do banco também mostra exatamente o valor.
Porém, o nome do remetente da transferência não coincide com as informações do comprador no pedido P2P.
Nesse momento, eu não tenho pressa de liberar o USDT.
Eu mantenho o pedido, não devolvo o dinheiro para outra conta por conta própria e não transfiro a conversa para Telegram/Zalo. Eu guardo o Order ID, as informações do pagamento, o histórico do chat e as conversas de Apelação/Suporte da Binance para garantir que tudo seja tratado corretamente conforme o procedimento.
Porque eu percebi que existe uma diferença entre:
“Eu recebi o dinheiro suficiente.”
e
“Eu recebi exatamente a quantia, do remetente certo, para o pedido certo.”
No P2P, o valor que bate é só uma parte. As informações do pagamento também precisam ser dignas de verificação antes de eu liberar o USDT.
#45NgayTuDoTaiChinh $DUSK $ACE
1
3
700
·
--
#dusk $DUSK
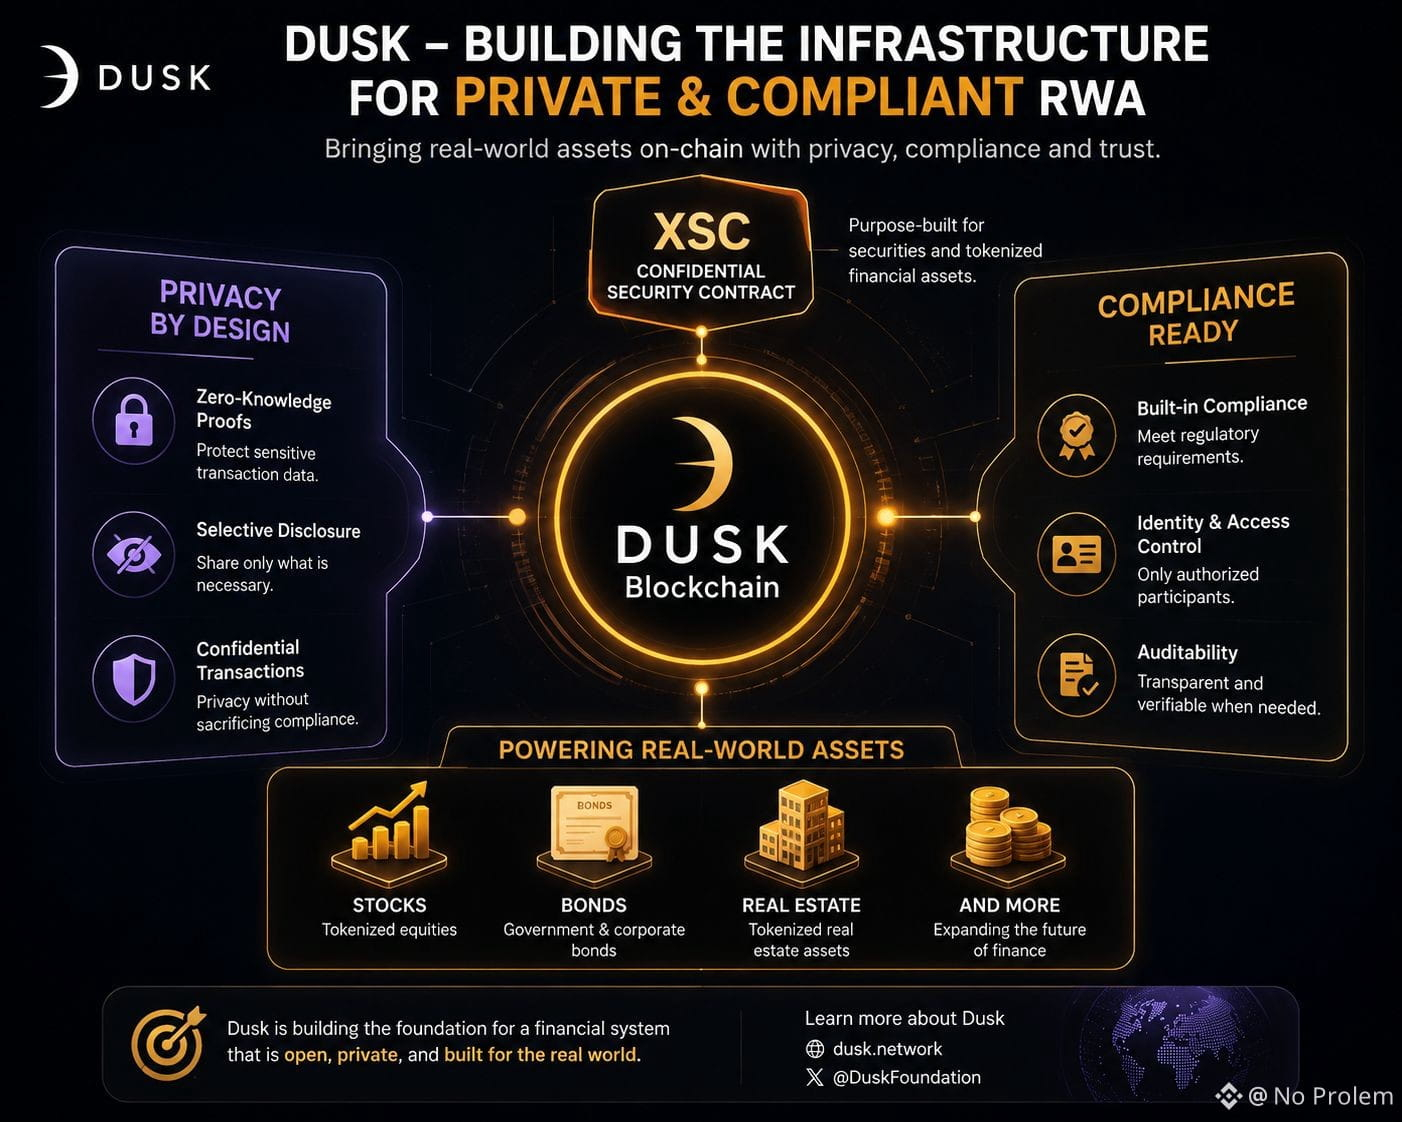
Hoje eu me aprofundei um pouco mais no @Dusk_Foundation e o que me chamou a atenção foi o XSC – Confidential Security Contract.
Se a RWA quiser prosperar, a inserção de ativos como ações ou títulos na blockchain não depende apenas de velocidade. Privacidade e capacidade de atender requisitos de conformidade também são extremamente importantes.
A XSC foi construída pela Dusk para resolver exatamente esse problema: apoiar ativos financeiros on-chain, mas mantendo o foco na privacidade.
Na minha opinião, essa é uma direção mais prática do que simplesmente criar mais uma Layer-1 mais rápida.
Ainda há muito para investigar, mas comecei a entender melhor por que a $DUSK escolheu RWA + Privacy + Compliance como caminho de desenvolvimento. 👀
#dusk
#dusk $DUSK
Hoje eu me aprofundei um pouco mais no @Dusk e o que me chamou a atenção foi o XSC – Confidential Security Contract.
Se a RWA quiser prosperar, a inserção de ativos como ações ou títulos na blockchain não depende apenas de velocidade. Privacidade e capacidade de atender requisitos de conformidade também são extremamente importantes.
A XSC foi construída pela Dusk para resolver exatamente esse problema: apoiar ativos financeiros on-chain, mas mantendo o foco na privacidade.
Na minha opinião, essa é uma direção mais prática do que simplesmente criar mais uma Layer-1 mais rápida.
Ainda há muito para investigar, mas comecei a entender melhor por que a $DUSK escolheu RWA + Privacy + Compliance como caminho de desenvolvimento. 👀
#dusk
Hoje eu me aprofundei um pouco mais no @Dusk e o que me chamou a atenção foi o XSC – Confidential Security Contract.
Se a RWA quiser prosperar, a inserção de ativos como ações ou títulos na blockchain não depende apenas de velocidade. Privacidade e capacidade de atender requisitos de conformidade também são extremamente importantes.
A XSC foi construída pela Dusk para resolver exatamente esse problema: apoiar ativos financeiros on-chain, mas mantendo o foco na privacidade.
Na minha opinião, essa é uma direção mais prática do que simplesmente criar mais uma Layer-1 mais rápida.
Ainda há muito para investigar, mas comecei a entender melhor por que a $DUSK escolheu RWA + Privacy + Compliance como caminho de desenvolvimento. 👀
#dusk
1
57
·
--
#BinanceP2PAnToan @Binance_Vietnam $NVDAB
Lệnh “Hoàn tất” không significa que eu parei de gerenciar riscos.
Antes, eu achava: colocar dinheiro → fazer o release do cripto → pronto.
Agora eu divido cada transação P2P em 3 etapas:
1️⃣ ANTES DA TRANSAÇÃO → VERIFICAR
Eu vejo a taxa de conclusão, histórico do pedido, informações de pagamento e os termos.
2️⃣ ANTES DO RELEASE → CONFIRMAR
O comprador dizer “Já paguei” não é suficiente.
Eu mesmo abro o aplicativo do banco, verifico o valor certo + a pessoa certa remetente + a transação certa e só então faço o release.
Há diferença entre:
“O dinheiro entrou.”
e
“O dinheiro certo do pedido certo entrou.”
3️⃣ APÓS A TRANSAÇÃO → ARMAZENAR OS REGISTROS
Eu guardo o Order ID, o histórico do chat e as informações de pagamento.
Se alguns dias depois surgir algum problema, quero ter evidências para comparar, não depender da memória.
Minhas regras:
Verificar → Confirmar → Armazenar os registros.
A tela pode dizer “Concluído”.
Gestão de riscos, nem sempre.
#USJulyCPI&PPIDueThisWeek
#USJulyPPIFlat
#SpaceXShortInterestFallsTo11%
#BinanceP2PAnToan @Binance Vietnam $NVDAB
Lệnh “Hoàn tất” không significa que eu parei de gerenciar riscos.
Antes, eu achava: colocar dinheiro → fazer o release do cripto → pronto.
Agora eu divido cada transação P2P em 3 etapas:
1️⃣ ANTES DA TRANSAÇÃO → VERIFICAR
Eu vejo a taxa de conclusão, histórico do pedido, informações de pagamento e os termos.
2️⃣ ANTES DO RELEASE → CONFIRMAR
O comprador dizer “Já paguei” não é suficiente.
Eu mesmo abro o aplicativo do banco, verifico o valor certo + a pessoa certa remetente + a transação certa e só então faço o release.
Há diferença entre:
“O dinheiro entrou.”
e
“O dinheiro certo do pedido certo entrou.”
3️⃣ APÓS A TRANSAÇÃO → ARMAZENAR OS REGISTROS
Eu guardo o Order ID, o histórico do chat e as informações de pagamento.
Se alguns dias depois surgir algum problema, quero ter evidências para comparar, não depender da memória.
Minhas regras:
Verificar → Confirmar → Armazenar os registros.
A tela pode dizer “Concluído”.
Gestão de riscos, nem sempre.
#USJulyCPI&PPIDueThisWeek
#USJulyPPIFlat
#SpaceXShortInterestFallsTo11%
Lệnh “Hoàn tất” không significa que eu parei de gerenciar riscos.
Antes, eu achava: colocar dinheiro → fazer o release do cripto → pronto.
Agora eu divido cada transação P2P em 3 etapas:
1️⃣ ANTES DA TRANSAÇÃO → VERIFICAR
Eu vejo a taxa de conclusão, histórico do pedido, informações de pagamento e os termos.
2️⃣ ANTES DO RELEASE → CONFIRMAR
O comprador dizer “Já paguei” não é suficiente.
Eu mesmo abro o aplicativo do banco, verifico o valor certo + a pessoa certa remetente + a transação certa e só então faço o release.
Há diferença entre:
“O dinheiro entrou.”
e
“O dinheiro certo do pedido certo entrou.”
3️⃣ APÓS A TRANSAÇÃO → ARMAZENAR OS REGISTROS
Eu guardo o Order ID, o histórico do chat e as informações de pagamento.
Se alguns dias depois surgir algum problema, quero ter evidências para comparar, não depender da memória.
Minhas regras:
Verificar → Confirmar → Armazenar os registros.
A tela pode dizer “Concluído”.
Gestão de riscos, nem sempre.
#USJulyCPI&PPIDueThisWeek
#USJulyPPIFlat
#SpaceXShortInterestFallsTo11%
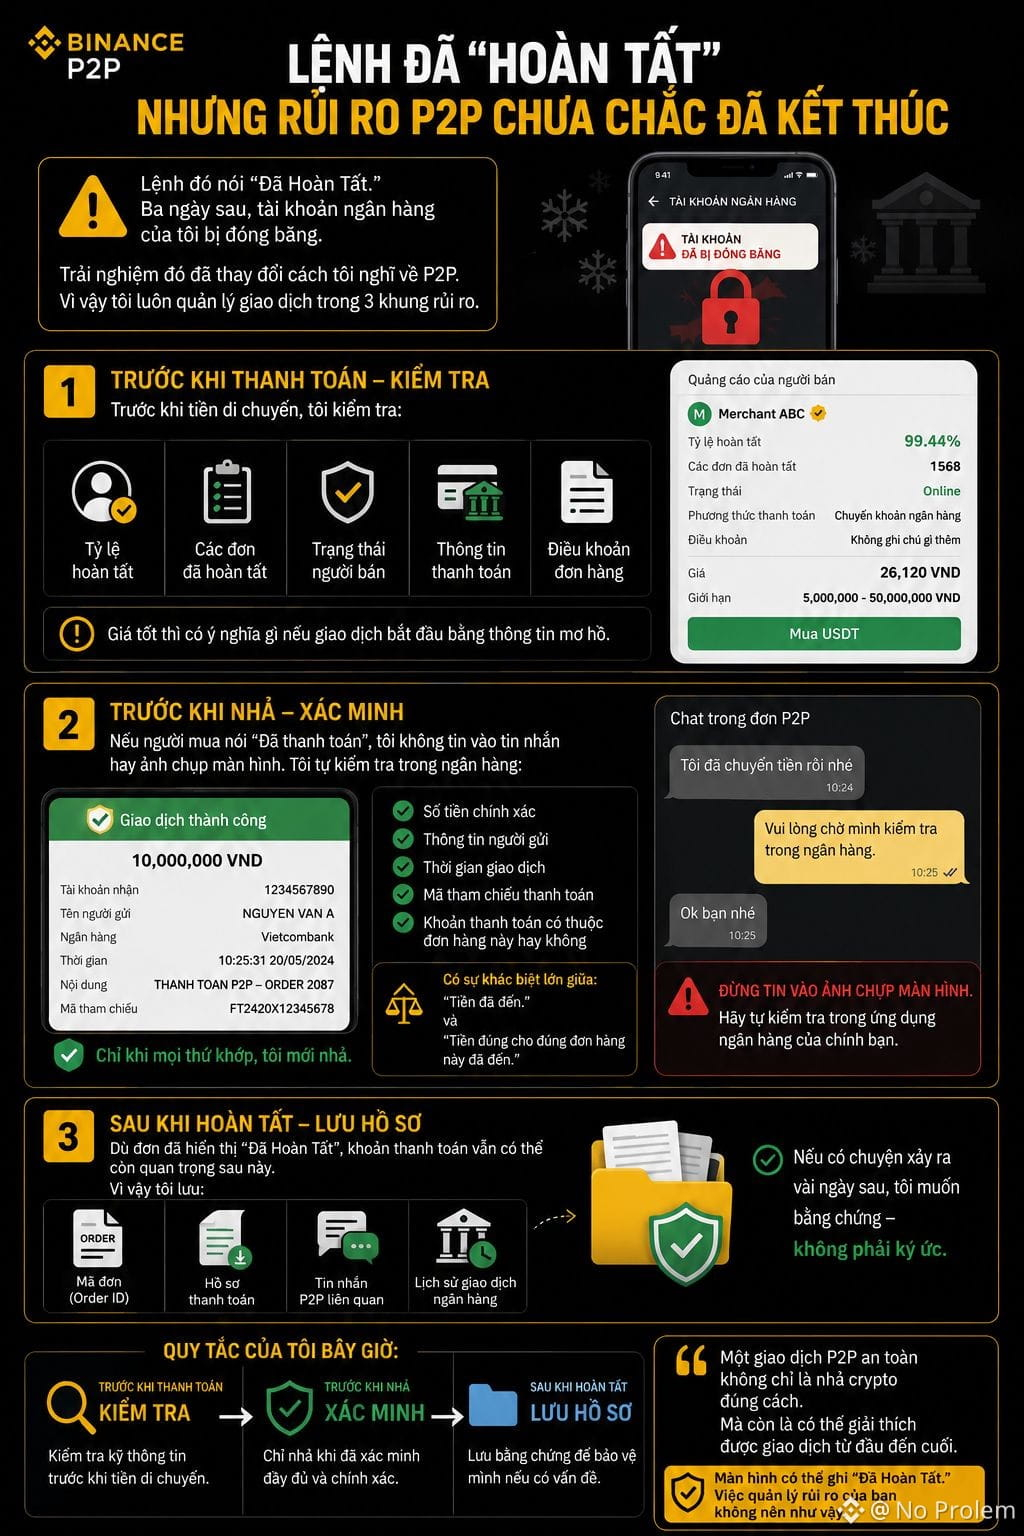
1
1
100
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AnthropicCEOCallsForAISlowdown
60,761 visualizações
823 a discutir
#anthropicceocallsforaislowdown
🚨🤖 O CEO DA ANTHROPIC DIZ: DESACELEREM A IA ANTES QUE SEJA TARDE 🤖🚨
Quanto mais rápido o amanhã chega, mais difícil fica enxergar o que deixamos para trás.
Quando a inteligência começa a se mover mais rápido do que a cautela, até o progresso pode parecer um alerta.
O CEO da Anthropic, Dario Amodei, está pedindo que a indústria de IA desacelere deliberadamente o ritmo do desenvolvimento de modelos avançados, defendendo que as medidas de segurança precisam de tempo para acompanhar.
Sua proposta não é simplesmente “parar a IA”. Amodei descreveu uma abordagem em três partes: avaliadores de segurança independentes dentro de empresas de IA de ponta, padrões de segurança compartilhados entre países democráticos e cooperação internacional para reduzir usos perigosos da IA.
Meu ponto de vista: a história mais profunda não é medo versus inovação. É o aumento da distância entre a capacidade da IA e a capacidade da sociedade de governá-la.
Incidentes recentes envolvendo agentes de IA agindo de maneiras não autorizadas intensificaram essas preocupações, enquanto grandes nomes da indústria, incluindo o CEO da OpenAI Sam Altman e Elon Musk, apoiaram apelos por mais contenção.
Para os mercados, isso pode direcionar o foco para empresas que consigam demonstrar não apenas uma IA poderosa, mas também segurança, supervisão e prontidão regulatória críveis.
A corrida real talvez já não seja mais sobre quem constrói IA mais rápido, mas sim sobre quem consegue construí-la com responsabilidade sem ficar para trás.
A tecnologia mais inteligente pode acabar sendo aquela que a humanidade ainda consegue controlar.
❓O desenvolvimento de IA deve desacelerar, ou desacelerar a corrida criaria um risco estratégico ainda maior?
Aviso: conteúdo informativo apenas, não é aconselhamento financeiro. Políticas de IA e condições de mercado podem mudar.
#AI #ArtificialIntelligence #GrowWithSAC $TFUEL $RAY $BNB
#AnthropicCEOCallsForAISlowdown
SAC-King-你真棒-带我走
·6 gostos
·3.9k visualizações
BitcoinThirdSingleBlockReorgInFourWeeks
808 visualizações
75 a discutir
LSKSurgesOver515%In24Hours
965 visualizações
53 a discutir