#termmax @TermMax
Há um número que é fácil fazer a gente entender errado sobre o modelo da TermMax: a taxa de 2%.
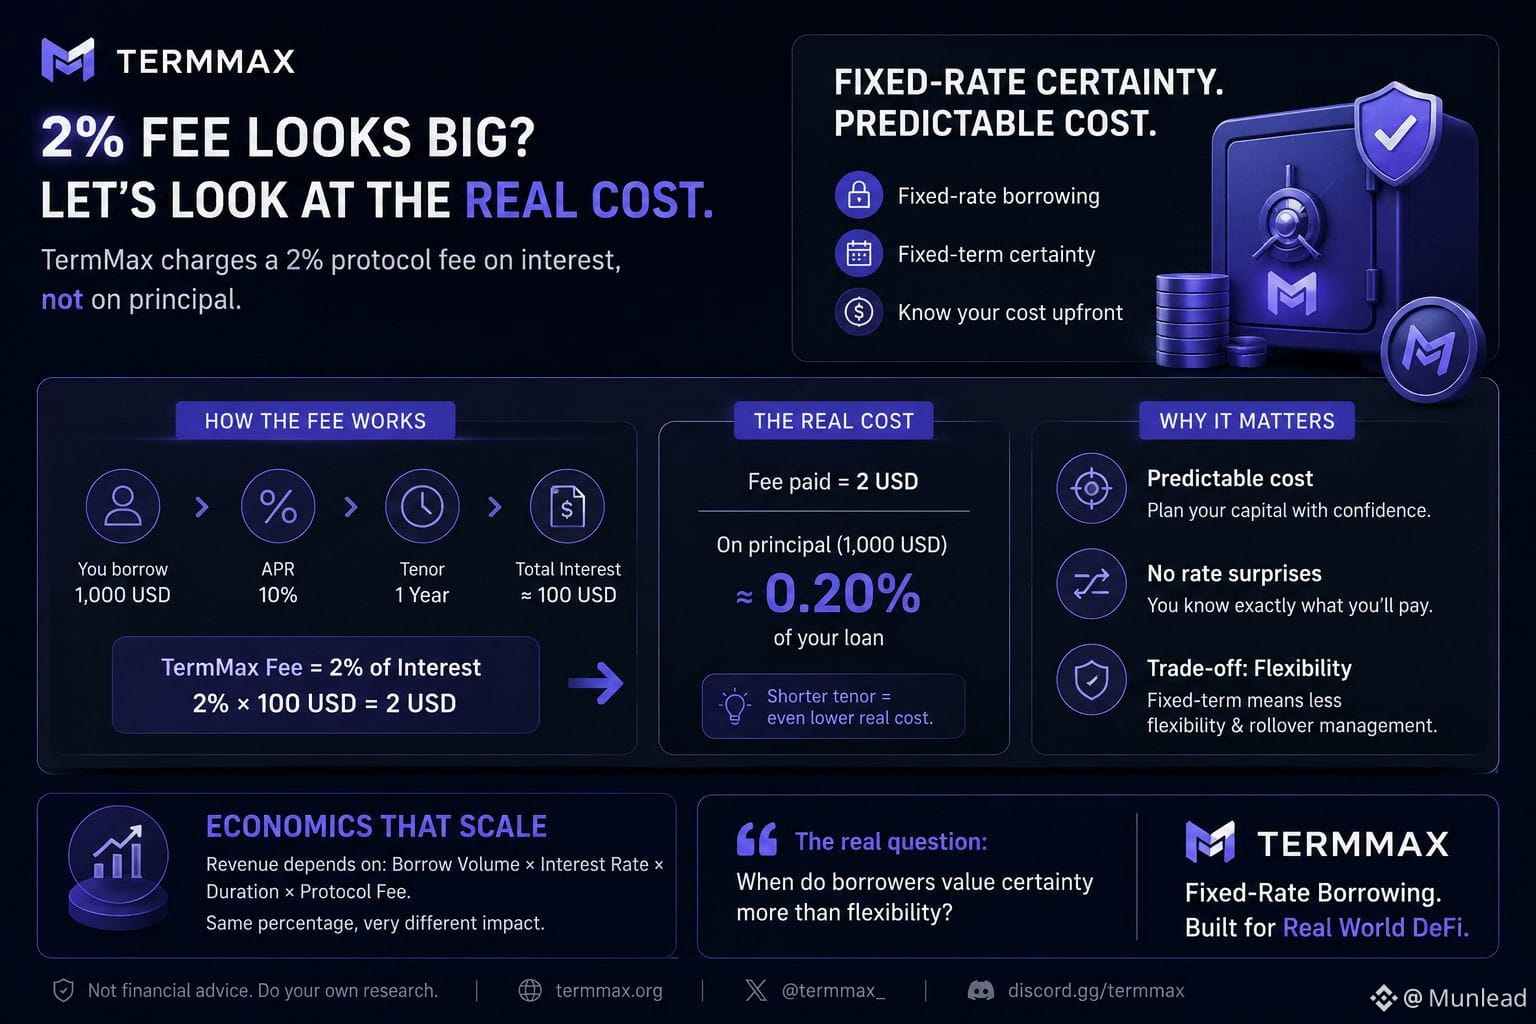
À primeira vista, 2% parece alto. Mas não é 2% sobre o valor do empréstimo, e sim 2% sobre a parte dos juros.
Exemplo: empréstimo de 1.000 USD, APR 10%, prazo de 1 ano:
Juros ≈ 100 USD
Taxa TermMax = 2% × 100 = 2 USD
Ou seja, a taxa real é só cerca de 0,20% do valor do empréstimo. Com prazo de 30 dias, o número absoluto ainda é menor.
Por isso, acho que a pergunta importante para a @TermMax não é “2% é caro ou não?”, e sim o quão confiável o usuário considera a taxa de juros fixa alta.
A taxa fixa ajuda o tomador a saber com antecedência o custo do capital, mas em troca ele precisa aceitar o prazo e gerenciar o rollover.
Especialmente quando o mercado tem muita volatilidade: os tomadores ainda escolhem a segurança, ou voltam a empréstimos mais flexíveis?
É isso que eu quero acompanhar.
O design da taxa define a economia. Mas o comportamento do usuário é que vai determinar se ela consegue escalar ou não.
#USStorageStocksExtendLosses
Há um número que é fácil fazer a gente entender errado sobre o modelo da TermMax: a taxa de 2%.
À primeira vista, 2% parece alto. Mas não é 2% sobre o valor do empréstimo, e sim 2% sobre a parte dos juros.
Exemplo: empréstimo de 1.000 USD, APR 10%, prazo de 1 ano:
Juros ≈ 100 USD
Taxa TermMax = 2% × 100 = 2 USD
Ou seja, a taxa real é só cerca de 0,20% do valor do empréstimo. Com prazo de 30 dias, o número absoluto ainda é menor.
Por isso, acho que a pergunta importante para a @TermMax não é “2% é caro ou não?”, e sim o quão confiável o usuário considera a taxa de juros fixa alta.
A taxa fixa ajuda o tomador a saber com antecedência o custo do capital, mas em troca ele precisa aceitar o prazo e gerenciar o rollover.
Especialmente quando o mercado tem muita volatilidade: os tomadores ainda escolhem a segurança, ou voltam a empréstimos mais flexíveis?
É isso que eu quero acompanhar.
O design da taxa define a economia. Mas o comportamento do usuário é que vai determinar se ela consegue escalar ou não.
#USStorageStocksExtendLosses