
musyuha_HORNET
32 Publicações

musyuha_HORNET
Denunciar
Bloquear Utilizador
3 A seguir
29 Seguidores
53 Gostaram
Publicações
Tudo
Cotações
Ver tradução
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
65
RSI acima de 70 é frequentemente chamado de «sobrecompra», e abaixo de 30 — de «sobrevenda». O problema começa quando esses marcadores viram comandos automáticos.
Uma forte tendência pode manter o RSI em valores altos por muito tempo. Um negócio fraco pode continuar «sobrevendido» e seguir caindo.
Para o bStock, eu usaria o RSI apenas como uma pergunta para o gráfico:
— o movimento acelerou ou desacelerou?
— o volume o confirma?
— há uma notícia fundamental?
— onde fica o nível após o qual o cenário estaria errado?
O indicador mede a velocidade e a dimensão do movimento recente. Ele não sabe o valor justo da empresa e não enxerga o futuro.
O sinal mais útil do RSI não é «compre» ou «venda», e sim «verifique o contexto».
RSI acima de 70 é frequentemente chamado de «sobrecompra», e abaixo de 30 — de «sobrevenda». O problema começa quando esses marcadores viram comandos automáticos.
Uma forte tendência pode manter o RSI em valores altos por muito tempo. Um negócio fraco pode continuar «sobrevendido» e seguir caindo.
Para o bStock, eu usaria o RSI apenas como uma pergunta para o gráfico:
— o movimento acelerou ou desacelerou?
— o volume o confirma?
— há uma notícia fundamental?
— onde fica o nível após o qual o cenário estaria errado?
O indicador mede a velocidade e a dimensão do movimento recente. Ele não sabe o valor justo da empresa e não enxerga o futuro.
O sinal mais útil do RSI não é «compre» ou «venda», e sim «verifique o contexto».
Uma forte tendência pode manter o RSI em valores altos por muito tempo. Um negócio fraco pode continuar «sobrevendido» e seguir caindo.
Para o bStock, eu usaria o RSI apenas como uma pergunta para o gráfico:
— o movimento acelerou ou desacelerou?
— o volume o confirma?
— há uma notícia fundamental?
— onde fica o nível após o qual o cenário estaria errado?
O indicador mede a velocidade e a dimensão do movimento recente. Ele não sabe o valor justo da empresa e não enxerga o futuro.
O sinal mais útil do RSI não é «compre» ou «venda», e sim «verifique o contexto».
95
Cenário: eu tenho uma posição longa de 10 contratos. Eu coloco uma ordem de venda a 12 porque quero encerrar completamente.
Sem a instrução correta, após a execução pode ficar uma posição curta de 2 contratos. Em vez de sair, eu abri discretamente uma nova negociação no sentido oposto.
No modo One-Way, a opção Reduce-Only limita a ordem: ela só pode reduzir a posição existente, mas não aumentá-la nem revertê-la.
Isso é especialmente útil quando há várias ordens pendentes para saída. Ao mesmo tempo, o Reduce-Only não garante o preço de execução e não substitui o controle das ordens em aberto.
Às vezes, a melhor função de gerenciamento de risco é a que não permite que um clique acidental crie uma nova posição.
Cenário: eu tenho uma posição longa de 10 contratos. Eu coloco uma ordem de venda a 12 porque quero encerrar completamente.
Sem a instrução correta, após a execução pode ficar uma posição curta de 2 contratos. Em vez de sair, eu abri discretamente uma nova negociação no sentido oposto.
No modo One-Way, a opção Reduce-Only limita a ordem: ela só pode reduzir a posição existente, mas não aumentá-la nem revertê-la.
Isso é especialmente útil quando há várias ordens pendentes para saída. Ao mesmo tempo, o Reduce-Only não garante o preço de execução e não substitui o controle das ordens em aberto.
Às vezes, a melhor função de gerenciamento de risco é a que não permite que um clique acidental crie uma nova posição.
Sem a instrução correta, após a execução pode ficar uma posição curta de 2 contratos. Em vez de sair, eu abri discretamente uma nova negociação no sentido oposto.
No modo One-Way, a opção Reduce-Only limita a ordem: ela só pode reduzir a posição existente, mas não aumentá-la nem revertê-la.
Isso é especialmente útil quando há várias ordens pendentes para saída. Ao mesmo tempo, o Reduce-Only não garante o preço de execução e não substitui o controle das ordens em aberto.
Às vezes, a melhor função de gerenciamento de risco é a que não permite que um clique acidental crie uma nova posição.
107
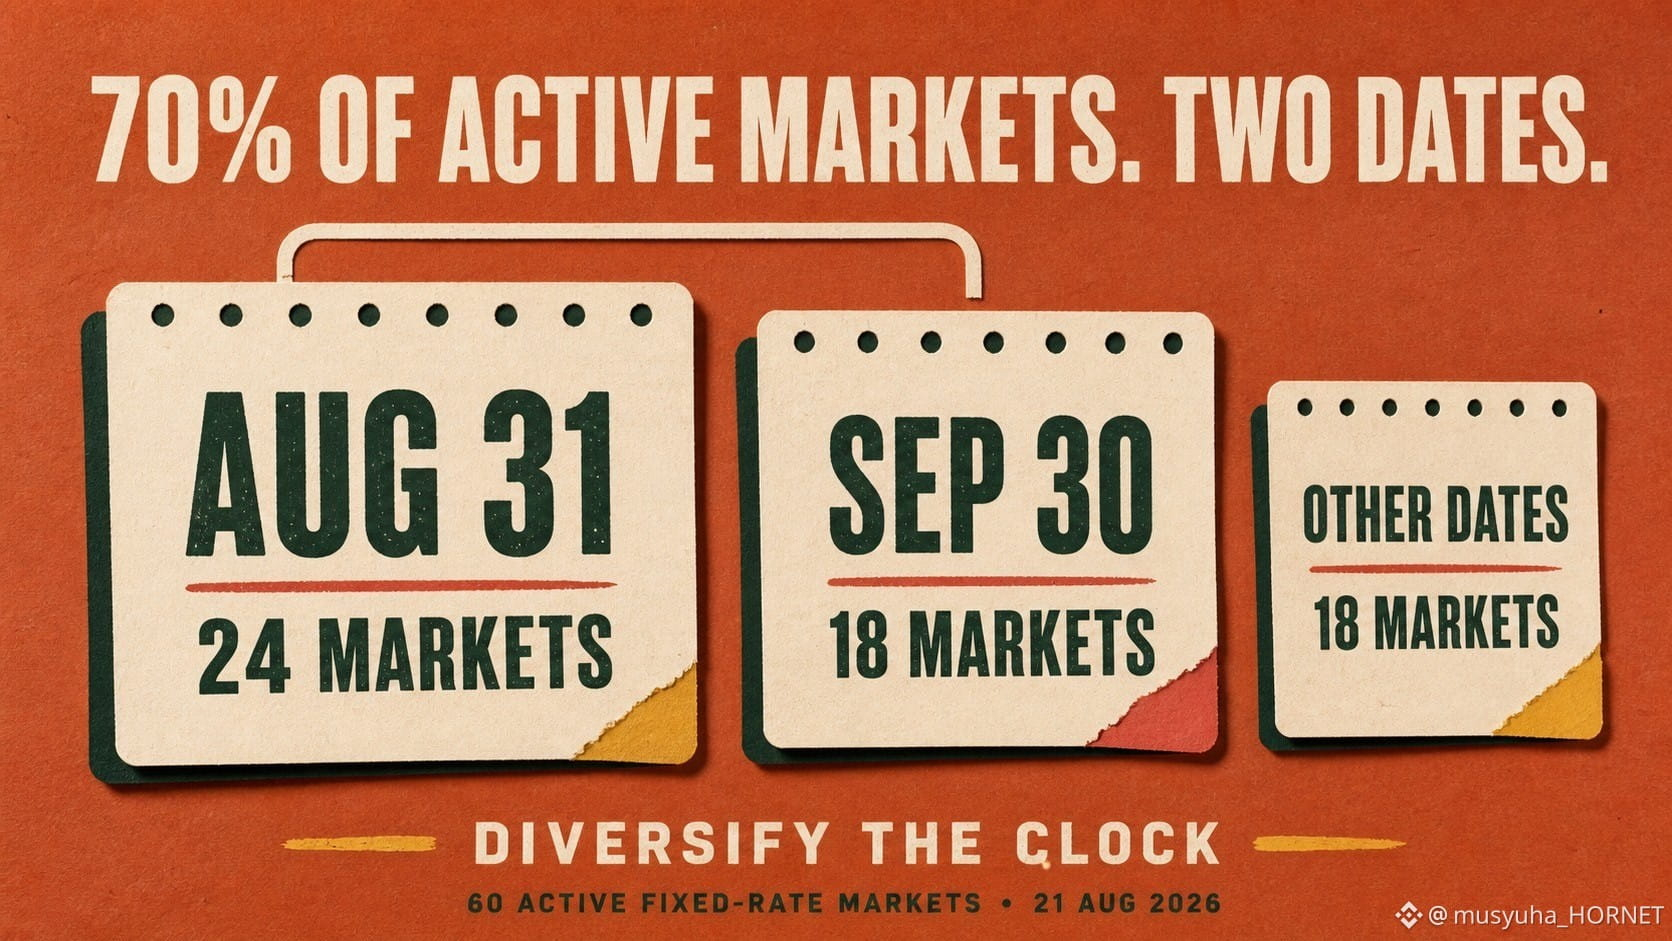
70% dos mercados ativos de taxa fixa da TermMax compartilhavam apenas duas datas de vencimento.
Agrupei todos os mercados ativos não-Alpha de taxa fixa na API pública da TermMax por vencimento, em vez de comparar as linhas de APR uma por uma.
Snapshot: 21 de agosto de 2026, 07:48 UTC
• 31 de agosto: 24 mercados
• 30 de setembro: 18 mercados
• 30 de agosto: 6 mercados
• Todas as outras datas: 12 mercados em 11 datas
Assim, 42 de 60 mercados—70%—vencem em apenas duas datas. Inclua 30 de agosto e 80% ficam concentrados em três.
Mas o mapa de capacidade contou uma história diferente.
Os 42 mercados que vencem em 31 de agosto e 30 de setembro mostraram aproximadamente US$ 4,99 milhões em capacidade visível de empréstimo, em conjunto.
Apenas dois mercados com vencimento em 16 de outubro mostraram aproximadamente US$ 6,69 milhões.
Mais mercados não significou mais capacidade.
Isso importa porque o vencimento é o prazo de pagamento para os tomadores e o ponto de resgate para os credores. Um portfólio pode conter muitos mercados separados, enquanto concentra esses eventos nas mesmas datas.
Isso não é uma previsão de estresse no mercado. É uma medição em um momento específico da concentração no calendário.
Minha lista de verificação:
1. Agrupe a exposição por vencimento—não apenas pelo ativo.
2. Compare a quantidade de mercados com a capacidade visível.
3. Identifique as datas agrupadas de pagamento e resgate.
4. Reavalie as cotações ao vivo antes da execução.
Minha regra: diversificar o relógio, não apenas a garantia.
Snapshot da API pública; a capacidade visível pode mudar e não garante execução do tamanho total em uma única taxa.
Fontes verificadas: API pública de mercado da TermMax e documentação oficial de Market and Range Order.
@termmax #TermMax
70% dos mercados ativos de taxa fixa da TermMax compartilhavam apenas duas datas de vencimento.
Agrupei todos os mercados ativos não-Alpha de taxa fixa na API pública da TermMax por vencimento, em vez de comparar as linhas de APR uma por uma.
Snapshot: 21 de agosto de 2026, 07:48 UTC
• 31 de agosto: 24 mercados
• 30 de setembro: 18 mercados
• 30 de agosto: 6 mercados
• Todas as outras datas: 12 mercados em 11 datas
Assim, 42 de 60 mercados—70%—vencem em apenas duas datas. Inclua 30 de agosto e 80% ficam concentrados em três.
Mas o mapa de capacidade contou uma história diferente.
Os 42 mercados que vencem em 31 de agosto e 30 de setembro mostraram aproximadamente US$ 4,99 milhões em capacidade visível de empréstimo, em conjunto.
Apenas dois mercados com vencimento em 16 de outubro mostraram aproximadamente US$ 6,69 milhões.
Mais mercados não significou mais capacidade.
Isso importa porque o vencimento é o prazo de pagamento para os tomadores e o ponto de resgate para os credores. Um portfólio pode conter muitos mercados separados, enquanto concentra esses eventos nas mesmas datas.
Isso não é uma previsão de estresse no mercado. É uma medição em um momento específico da concentração no calendário.
Minha lista de verificação:
1. Agrupe a exposição por vencimento—não apenas pelo ativo.
2. Compare a quantidade de mercados com a capacidade visível.
3. Identifique as datas agrupadas de pagamento e resgate.
4. Reavalie as cotações ao vivo antes da execução.
Minha regra: diversificar o relógio, não apenas a garantia.
Snapshot da API pública; a capacidade visível pode mudar e não garante execução do tamanho total em uma única taxa.
Fontes verificadas: API pública de mercado da TermMax e documentação oficial de Market and Range Order.
@TermMax #TermMax
Agrupei todos os mercados ativos não-Alpha de taxa fixa na API pública da TermMax por vencimento, em vez de comparar as linhas de APR uma por uma.
Snapshot: 21 de agosto de 2026, 07:48 UTC
• 31 de agosto: 24 mercados
• 30 de setembro: 18 mercados
• 30 de agosto: 6 mercados
• Todas as outras datas: 12 mercados em 11 datas
Assim, 42 de 60 mercados—70%—vencem em apenas duas datas. Inclua 30 de agosto e 80% ficam concentrados em três.
Mas o mapa de capacidade contou uma história diferente.
Os 42 mercados que vencem em 31 de agosto e 30 de setembro mostraram aproximadamente US$ 4,99 milhões em capacidade visível de empréstimo, em conjunto.
Apenas dois mercados com vencimento em 16 de outubro mostraram aproximadamente US$ 6,69 milhões.
Mais mercados não significou mais capacidade.
Isso importa porque o vencimento é o prazo de pagamento para os tomadores e o ponto de resgate para os credores. Um portfólio pode conter muitos mercados separados, enquanto concentra esses eventos nas mesmas datas.
Isso não é uma previsão de estresse no mercado. É uma medição em um momento específico da concentração no calendário.
Minha lista de verificação:
1. Agrupe a exposição por vencimento—não apenas pelo ativo.
2. Compare a quantidade de mercados com a capacidade visível.
3. Identifique as datas agrupadas de pagamento e resgate.
4. Reavalie as cotações ao vivo antes da execução.
Minha regra: diversificar o relógio, não apenas a garantia.
Snapshot da API pública; a capacidade visível pode mudar e não garante execução do tamanho total em uma única taxa.
Fontes verificadas: API pública de mercado da TermMax e documentação oficial de Market and Range Order.
@TermMax #TermMax
82
Ver tradução
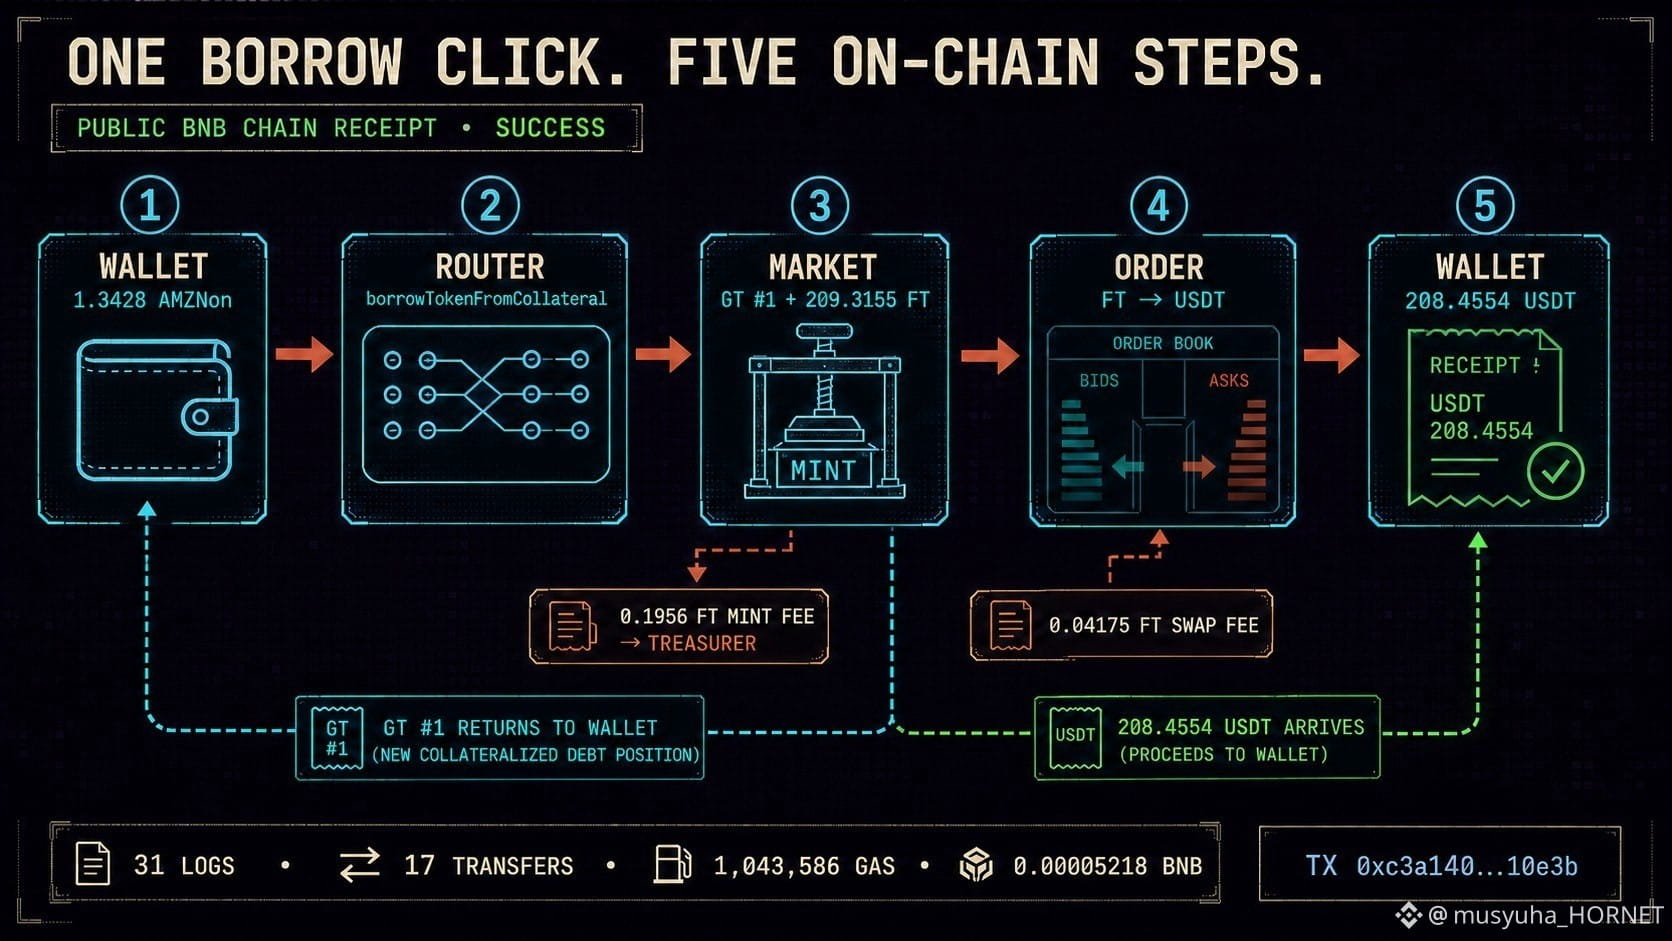
One TermMax borrow call produced 31 on-chain logs.
I decoded a public BNB Chain transaction—not my wallet—to see what one UI button actually did.
Market: USDT/AMZNon, maturity 30 Sep 2026
Method: borrowTokenFromCollateral
Matched rate: ~3.40% APR
Verified route:
• 1.342812736 AMZNon moved from the wallet through the Router into the GT contract.
• GT #1 was minted to record the collateral and debt.
• The Market issued 209.315461 FT; 0.195612 FT went to the Treasurer as a minting fee.
• The Router traded FT through the selected Order.
• The wallet received GT #1 and 208.455412 USDT.
Swap fee: 0.041750 FT
Network fee: 0.0000521793 BNB
So the real path was:
collateral → GT position + FT issuance → Order → USDT.
This reveals two risk layers: collateral and liquidation risk inside the GT, plus pricing, liquidity and fee risk during FT-to-USDT execution.
That is why the displayed borrow APR cannot describe the entire transaction.
Public receipt:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@termmax #TermMax
One TermMax borrow call produced 31 on-chain logs.
I decoded a public BNB Chain transaction—not my wallet—to see what one UI button actually did.
Market: USDT/AMZNon, maturity 30 Sep 2026
Method: borrowTokenFromCollateral
Matched rate: ~3.40% APR
Verified route:
• 1.342812736 AMZNon moved from the wallet through the Router into the GT contract.
• GT #1 was minted to record the collateral and debt.
• The Market issued 209.315461 FT; 0.195612 FT went to the Treasurer as a minting fee.
• The Router traded FT through the selected Order.
• The wallet received GT #1 and 208.455412 USDT.
Swap fee: 0.041750 FT
Network fee: 0.0000521793 BNB
So the real path was:
collateral → GT position + FT issuance → Order → USDT.
This reveals two risk layers: collateral and liquidation risk inside the GT, plus pricing, liquidity and fee risk during FT-to-USDT execution.
That is why the displayed borrow APR cannot describe the entire transaction.
Public receipt:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
I decoded a public BNB Chain transaction—not my wallet—to see what one UI button actually did.
Market: USDT/AMZNon, maturity 30 Sep 2026
Method: borrowTokenFromCollateral
Matched rate: ~3.40% APR
Verified route:
• 1.342812736 AMZNon moved from the wallet through the Router into the GT contract.
• GT #1 was minted to record the collateral and debt.
• The Market issued 209.315461 FT; 0.195612 FT went to the Treasurer as a minting fee.
• The Router traded FT through the selected Order.
• The wallet received GT #1 and 208.455412 USDT.
Swap fee: 0.041750 FT
Network fee: 0.0000521793 BNB
So the real path was:
collateral → GT position + FT issuance → Order → USDT.
This reveals two risk layers: collateral and liquidation risk inside the GT, plus pricing, liquidity and fee risk during FT-to-USDT execution.
That is why the displayed borrow APR cannot describe the entire transaction.
Public receipt:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
105
Ver tradução
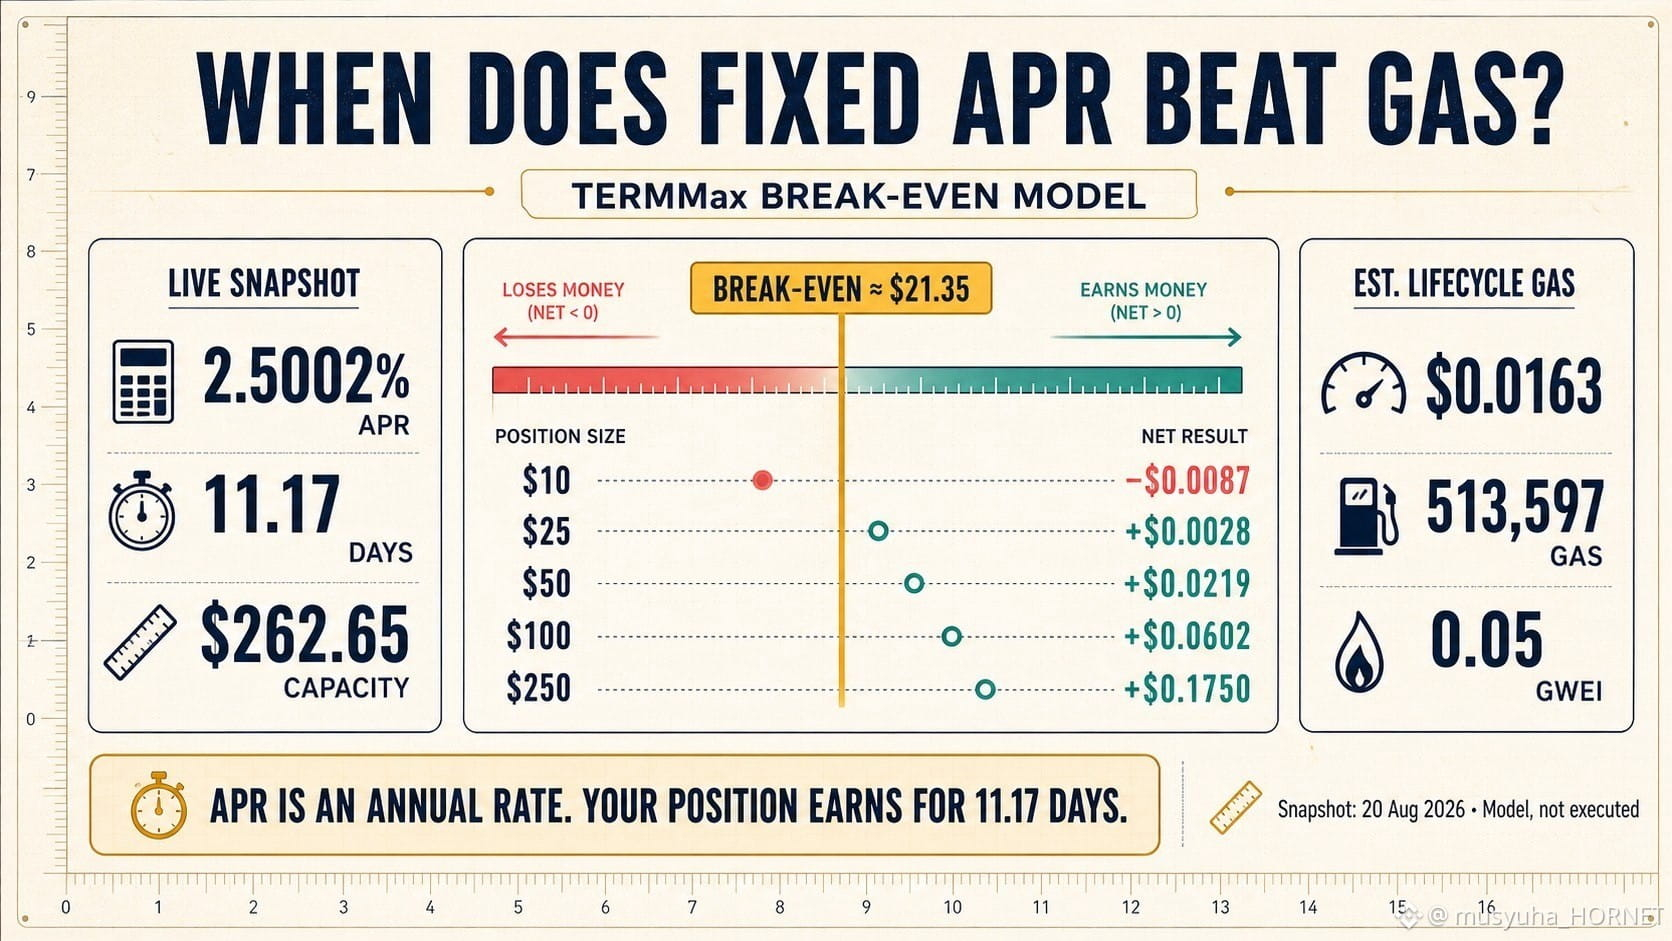
Can a 2.50% fixed APR lose money before the position even starts?
I modeled a small fixed-rate lending position using a live TermMax quote—without signing a transaction.
Snapshot: 20 Aug 2026
Market: USDT/NVDAon@31AUG2026
Fixed lend APR: 2.5002%
Time to maturity: 11.17 days
Visible lend capacity: $262.65
At this rate, every $100 would generate approximately $0.0765 in gross yield by maturity.
But APR is only half of the calculation.
Using the median gas figures from TermMax’s official V2 contract report for entering and redeeming the position, plus an estimated ERC-20 approval, the modeled lifecycle requires approximately 513,597 gas.
At 0.05 gwei and BNB at $636.12, that equals roughly $0.0163.
Estimated result after gas:
$10 → −$0.0087
$25 → +$0.0028
$50 → +$0.0219
$100 → +$0.0602
$250 → +$0.1750
The estimated break-even position is approximately $21.35. Under a more conservative high-gas scenario, it moves closer to $28.
There is another constraint: the visible capacity was only $262.65. A $500 position therefore cannot automatically expect the same quote.
My practical rule:
1. Convert APR into dollars for the actual remaining period.
2. Subtract the complete entry-and-exit cost.
3. Check whether enough capacity exists at the quoted rate.
A positive APR does not automatically mean positive net yield—especially for small or short-duration positions.
This is a model based on a public snapshot, not an executed transaction. Rates, capacity, gas and BNB price can change.
@termmax #TermMax
Can a 2.50% fixed APR lose money before the position even starts?
I modeled a small fixed-rate lending position using a live TermMax quote—without signing a transaction.
Snapshot: 20 Aug 2026
Market: USDT/NVDAon@31AUG2026
Fixed lend APR: 2.5002%
Time to maturity: 11.17 days
Visible lend capacity: $262.65
At this rate, every $100 would generate approximately $0.0765 in gross yield by maturity.
But APR is only half of the calculation.
Using the median gas figures from TermMax’s official V2 contract report for entering and redeeming the position, plus an estimated ERC-20 approval, the modeled lifecycle requires approximately 513,597 gas.
At 0.05 gwei and BNB at $636.12, that equals roughly $0.0163.
Estimated result after gas:
$10 → −$0.0087
$25 → +$0.0028
$50 → +$0.0219
$100 → +$0.0602
$250 → +$0.1750
The estimated break-even position is approximately $21.35. Under a more conservative high-gas scenario, it moves closer to $28.
There is another constraint: the visible capacity was only $262.65. A $500 position therefore cannot automatically expect the same quote.
My practical rule:
1. Convert APR into dollars for the actual remaining period.
2. Subtract the complete entry-and-exit cost.
3. Check whether enough capacity exists at the quoted rate.
A positive APR does not automatically mean positive net yield—especially for small or short-duration positions.
This is a model based on a public snapshot, not an executed transaction. Rates, capacity, gas and BNB price can change.
@TermMax #TermMax
I modeled a small fixed-rate lending position using a live TermMax quote—without signing a transaction.
Snapshot: 20 Aug 2026
Market: USDT/NVDAon@31AUG2026
Fixed lend APR: 2.5002%
Time to maturity: 11.17 days
Visible lend capacity: $262.65
At this rate, every $100 would generate approximately $0.0765 in gross yield by maturity.
But APR is only half of the calculation.
Using the median gas figures from TermMax’s official V2 contract report for entering and redeeming the position, plus an estimated ERC-20 approval, the modeled lifecycle requires approximately 513,597 gas.
At 0.05 gwei and BNB at $636.12, that equals roughly $0.0163.
Estimated result after gas:
$10 → −$0.0087
$25 → +$0.0028
$50 → +$0.0219
$100 → +$0.0602
$250 → +$0.1750
The estimated break-even position is approximately $21.35. Under a more conservative high-gas scenario, it moves closer to $28.
There is another constraint: the visible capacity was only $262.65. A $500 position therefore cannot automatically expect the same quote.
My practical rule:
1. Convert APR into dollars for the actual remaining period.
2. Subtract the complete entry-and-exit cost.
3. Check whether enough capacity exists at the quoted rate.
A positive APR does not automatically mean positive net yield—especially for small or short-duration positions.
This is a model based on a public snapshot, not an executed transaction. Rates, capacity, gas and BNB price can change.
@TermMax #TermMax
85
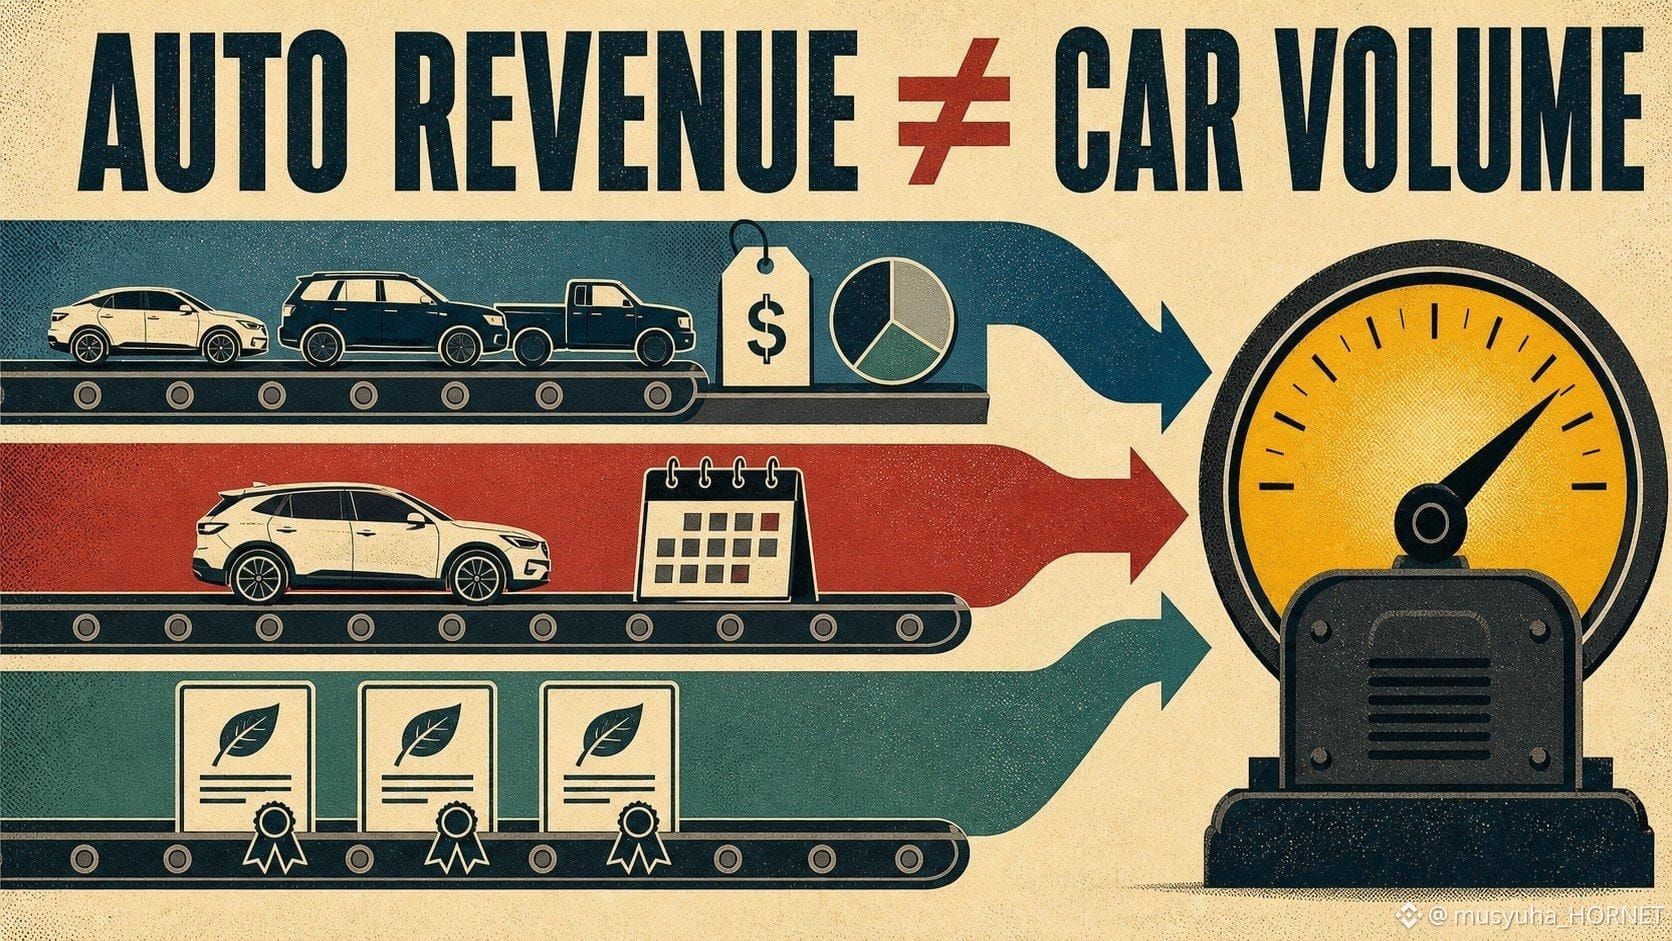
Uma mudança na receita automotiva nem sempre descreve uma mudança no volume de veículos.
O segmento automotivo da Tesla inclui mais do que vendas de veículos. Ele também contém arrendamento automotivo e receita de créditos regulatórios negociáveis. Esses créditos são vendidos para outras entidades reguladas e podem variar com a regulação, a demanda por conformidade e o timing dos contratos—não apenas com as entregas da Tesla.
Então meu bridge do $TSLAB é:
entregas de veículos × preço e mix
+ arrendamento automotivo
+ créditos regulatórios
= receita total automotiva
Se a receita total automotiva melhora, eu primeiro pergunto qual linha gerou a mudança. A receita de créditos pode sustentar os resultados divulgados sem exigir que um carro adicional seja entregue. Por outro lado, as entregas podem aumentar enquanto reduções de preço ou o mix limitam a receita de vendas de veículos.
Minha lista de verificação é simples:
1. entregas;
2. receita automotiva excluindo créditos regulatórios;
3. receita de créditos regulatórios;
4. contribuição do arrendamento;
5. comentários sobre preço médio e mix de modelos.
Isso não torna a receita de créditos menos real. Apenas torna seu motor diferente. Uma tese bem fundamentada deve separar a economia regulatória da economia dos veículos do cliente.
Fonte conferida: Formulário 10-K da Tesla de 2025.
@BinanceCIS #bStocksCIS
Uma mudança na receita automotiva nem sempre descreve uma mudança no volume de veículos.
O segmento automotivo da Tesla inclui mais do que vendas de veículos. Ele também contém arrendamento automotivo e receita de créditos regulatórios negociáveis. Esses créditos são vendidos para outras entidades reguladas e podem variar com a regulação, a demanda por conformidade e o timing dos contratos—não apenas com as entregas da Tesla.
Então meu bridge do $TSLAB é:
entregas de veículos × preço e mix
+ arrendamento automotivo
+ créditos regulatórios
= receita total automotiva
Se a receita total automotiva melhora, eu primeiro pergunto qual linha gerou a mudança. A receita de créditos pode sustentar os resultados divulgados sem exigir que um carro adicional seja entregue. Por outro lado, as entregas podem aumentar enquanto reduções de preço ou o mix limitam a receita de vendas de veículos.
Minha lista de verificação é simples:
1. entregas;
2. receita automotiva excluindo créditos regulatórios;
3. receita de créditos regulatórios;
4. contribuição do arrendamento;
5. comentários sobre preço médio e mix de modelos.
Isso não torna a receita de créditos menos real. Apenas torna seu motor diferente. Uma tese bem fundamentada deve separar a economia regulatória da economia dos veículos do cliente.
Fonte conferida: Formulário 10-K da Tesla de 2025.
@BinanceCIS #bStocksCIS
O segmento automotivo da Tesla inclui mais do que vendas de veículos. Ele também contém arrendamento automotivo e receita de créditos regulatórios negociáveis. Esses créditos são vendidos para outras entidades reguladas e podem variar com a regulação, a demanda por conformidade e o timing dos contratos—não apenas com as entregas da Tesla.
Então meu bridge do $TSLAB é:
entregas de veículos × preço e mix
+ arrendamento automotivo
+ créditos regulatórios
= receita total automotiva
Se a receita total automotiva melhora, eu primeiro pergunto qual linha gerou a mudança. A receita de créditos pode sustentar os resultados divulgados sem exigir que um carro adicional seja entregue. Por outro lado, as entregas podem aumentar enquanto reduções de preço ou o mix limitam a receita de vendas de veículos.
Minha lista de verificação é simples:
1. entregas;
2. receita automotiva excluindo créditos regulatórios;
3. receita de créditos regulatórios;
4. contribuição do arrendamento;
5. comentários sobre preço médio e mix de modelos.
Isso não torna a receita de créditos menos real. Apenas torna seu motor diferente. Uma tese bem fundamentada deve separar a economia regulatória da economia dos veículos do cliente.
Fonte conferida: Formulário 10-K da Tesla de 2025.
@BinanceCIS #bStocksCIS
2
2
69
Ver tradução
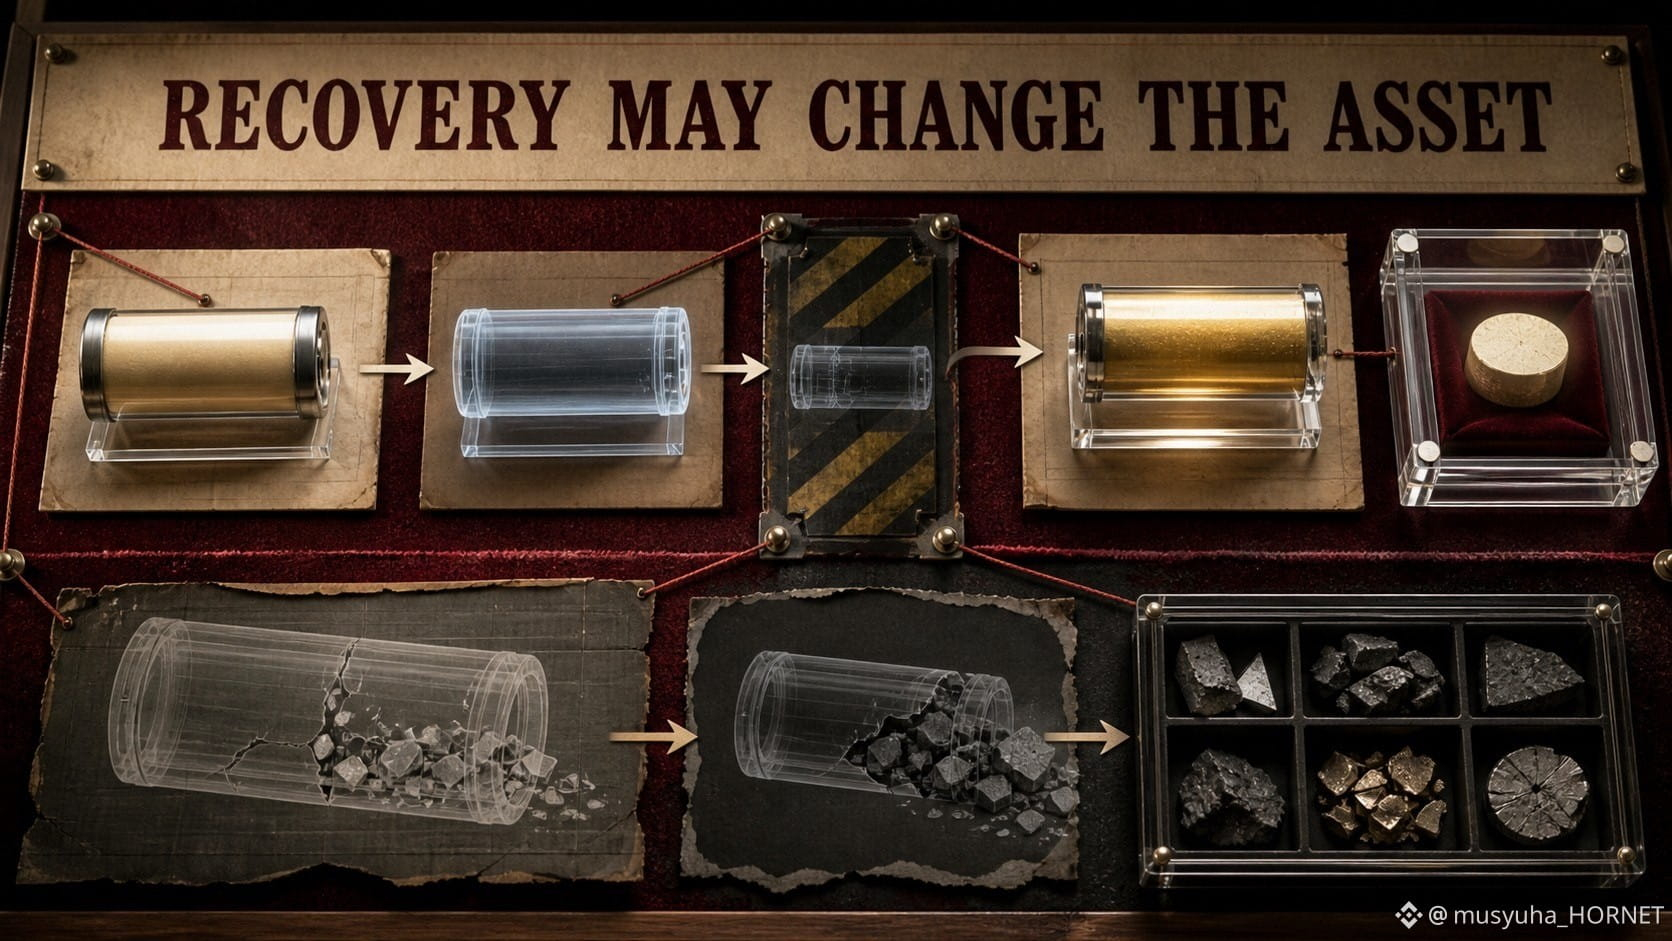
Receiving collateral is not the same as receiving the debt asset you originally expected.
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@termmax #TermMax
Receiving collateral is not the same as receiving the debt asset you originally expected.
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@TermMax #TermMax
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@TermMax #TermMax
80
Ver tradução
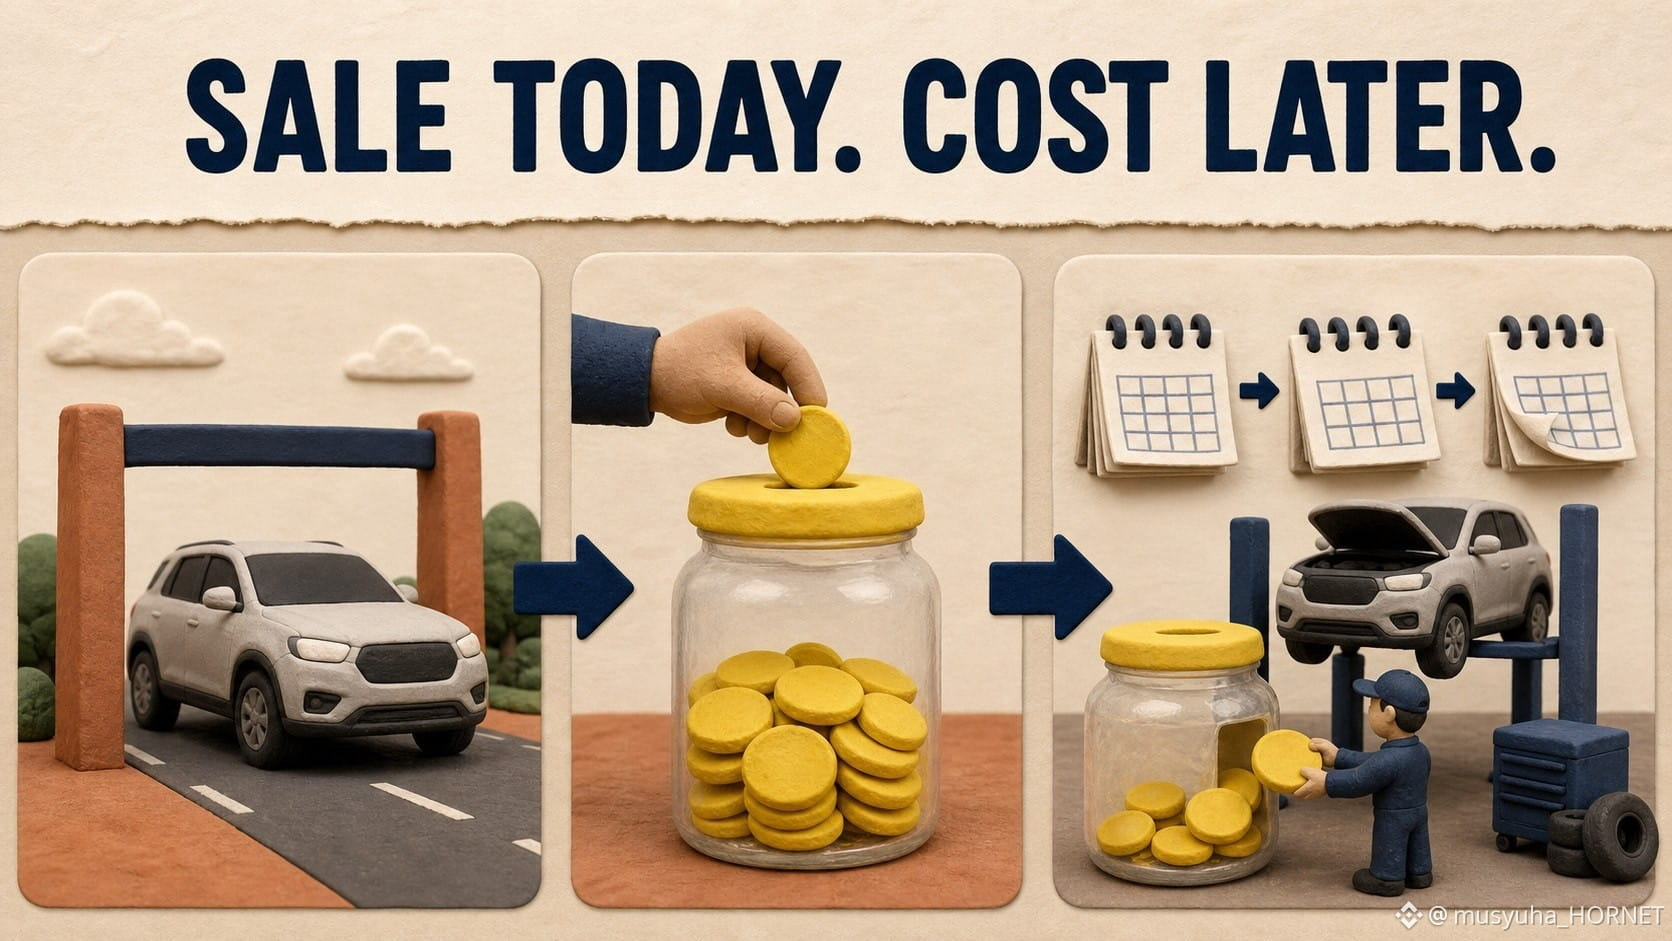
A vehicle sale can create revenue today and an estimated cost that may be paid years later.
At delivery, a manufacturer records a warranty reserve based on expected future repairs. Actual claims later reduce that reserve. Changes in claim frequency, repair cost, product reliability or coverage can require additional adjustments.
Tesla states that its warranties can range from one to twenty-five years depending on the product and component. That makes the estimate especially interesting for $TSLAB: automotive, battery, energy-storage and solar products do not share one identical claim pattern.
The roll-forward I want is:
opening reserve + new accruals + estimate changes − claims paid = closing reserve
Then I compare it with deliveries, product mix and the age of the installed base.
A rising reserve is not automatically evidence of worse quality; it can rise because more products were sold. A falling reserve is not automatically reassuring; the mix or assumptions may have changed.
The useful signal comes from reserve growth relative to activity and from management’s explanation of assumption changes.
Source checked: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
A vehicle sale can create revenue today and an estimated cost that may be paid years later.
At delivery, a manufacturer records a warranty reserve based on expected future repairs. Actual claims later reduce that reserve. Changes in claim frequency, repair cost, product reliability or coverage can require additional adjustments.
Tesla states that its warranties can range from one to twenty-five years depending on the product and component. That makes the estimate especially interesting for $TSLAB: automotive, battery, energy-storage and solar products do not share one identical claim pattern.
The roll-forward I want is:
opening reserve + new accruals + estimate changes − claims paid = closing reserve
Then I compare it with deliveries, product mix and the age of the installed base.
A rising reserve is not automatically evidence of worse quality; it can rise because more products were sold. A falling reserve is not automatically reassuring; the mix or assumptions may have changed.
The useful signal comes from reserve growth relative to activity and from management’s explanation of assumption changes.
Source checked: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
At delivery, a manufacturer records a warranty reserve based on expected future repairs. Actual claims later reduce that reserve. Changes in claim frequency, repair cost, product reliability or coverage can require additional adjustments.
Tesla states that its warranties can range from one to twenty-five years depending on the product and component. That makes the estimate especially interesting for $TSLAB: automotive, battery, energy-storage and solar products do not share one identical claim pattern.
The roll-forward I want is:
opening reserve + new accruals + estimate changes − claims paid = closing reserve
Then I compare it with deliveries, product mix and the age of the installed base.
A rising reserve is not automatically evidence of worse quality; it can rise because more products were sold. A falling reserve is not automatically reassuring; the mix or assumptions may have changed.
The useful signal comes from reserve growth relative to activity and from management’s explanation of assumption changes.
Source checked: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
70
Ver tradução
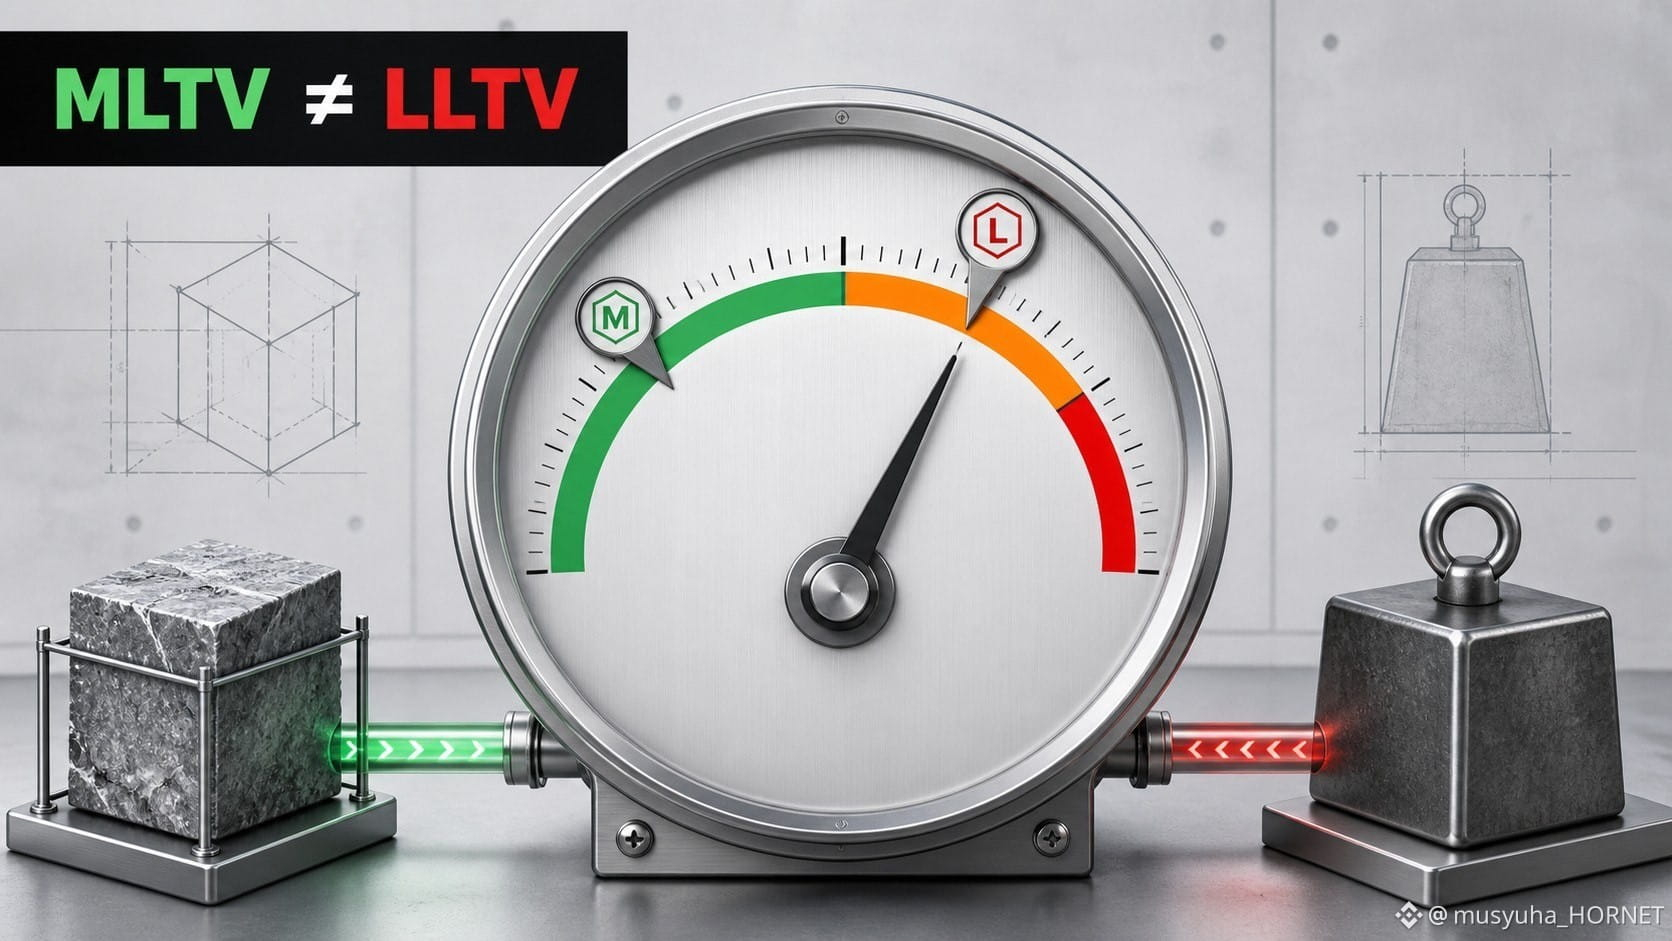
Two LTV numbers can describe one TermMax Market, but they do different jobs.
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@termmax #TermMax
Two LTV numbers can describe one TermMax Market, but they do different jobs.
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@TermMax #TermMax
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@TermMax #TermMax
68
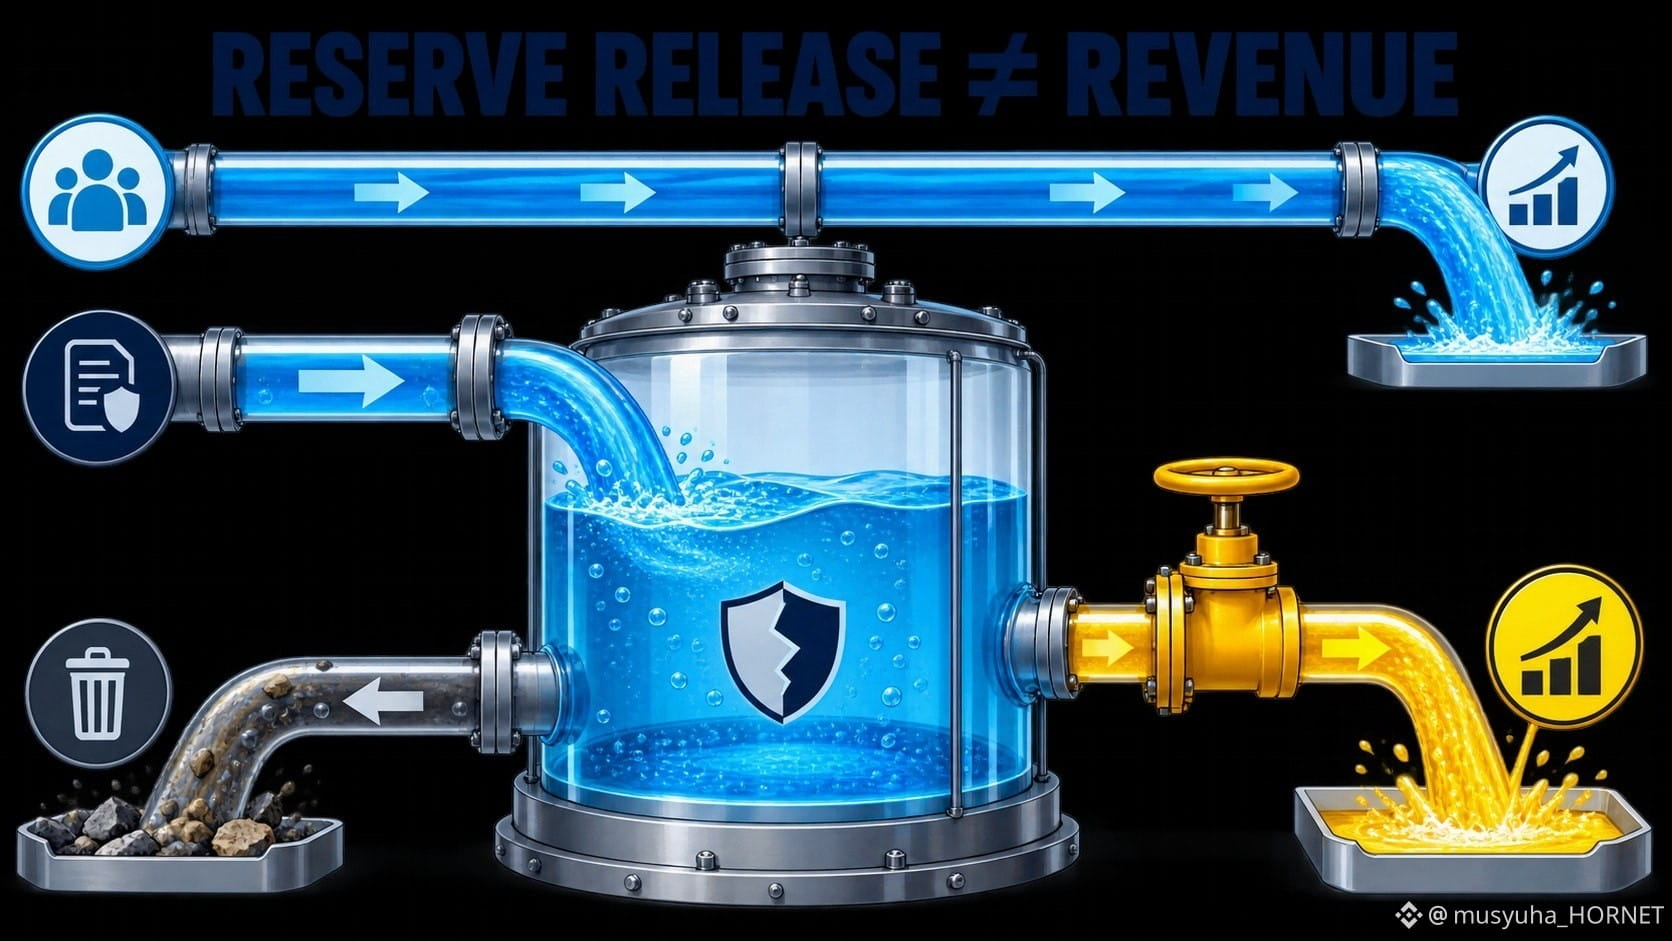
Um banco pode reportar um benefício de provisão de crédito sem gerar nova receita com clientes.
A provisão para perdas de crédito é uma estimativa de perdas esperadas. A provisão ajusta essa provisão via a demonstração do resultado. As baixas líquidas usam a provisão quando perdas específicas são reconhecidas. Se as perdas esperadas diminuírem—ou se uma carteira for vendida ou reclassificada—parte de uma reserva anterior pode ser liberada, gerando um benefício.
Para o $GSB, o demonstrativo útil de reconciliação é:
provisão inicial + provisão − baixas líquidas ± mudanças na carteira = provisão final
É por isso que uma provisão negativa pode elevar os lucros enquanto a receita de empréstimos permanece inalterada. Pode refletir expectativas de crédito genuinamente melhores, mas também pode decorrer de uma transação de carteira ou de uma mudança nas premissas.
Minhas cinco verificações são:
1. saldos e mix de empréstimos;
2. cobertura da provisão;
3. despesa ou benefício da provisão;
4. baixas e recuperações;
5. vendas de carteira, transferências ou mudanças no modelo.
A liberação não é falsa. Ela reverte uma estimativa que afetou lucros anteriores. Mas não deve ser confundida com receita operacional recorrente.
@BinanceCIS #bStocksCIS
Um banco pode reportar um benefício de provisão de crédito sem gerar nova receita com clientes.
A provisão para perdas de crédito é uma estimativa de perdas esperadas. A provisão ajusta essa provisão via a demonstração do resultado. As baixas líquidas usam a provisão quando perdas específicas são reconhecidas. Se as perdas esperadas diminuírem—ou se uma carteira for vendida ou reclassificada—parte de uma reserva anterior pode ser liberada, gerando um benefício.
Para o $GSB, o demonstrativo útil de reconciliação é:
provisão inicial + provisão − baixas líquidas ± mudanças na carteira = provisão final
É por isso que uma provisão negativa pode elevar os lucros enquanto a receita de empréstimos permanece inalterada. Pode refletir expectativas de crédito genuinamente melhores, mas também pode decorrer de uma transação de carteira ou de uma mudança nas premissas.
Minhas cinco verificações são:
1. saldos e mix de empréstimos;
2. cobertura da provisão;
3. despesa ou benefício da provisão;
4. baixas e recuperações;
5. vendas de carteira, transferências ou mudanças no modelo.
A liberação não é falsa. Ela reverte uma estimativa que afetou lucros anteriores. Mas não deve ser confundida com receita operacional recorrente.
@BinanceCIS #bStocksCIS
A provisão para perdas de crédito é uma estimativa de perdas esperadas. A provisão ajusta essa provisão via a demonstração do resultado. As baixas líquidas usam a provisão quando perdas específicas são reconhecidas. Se as perdas esperadas diminuírem—ou se uma carteira for vendida ou reclassificada—parte de uma reserva anterior pode ser liberada, gerando um benefício.
Para o $GSB, o demonstrativo útil de reconciliação é:
provisão inicial + provisão − baixas líquidas ± mudanças na carteira = provisão final
É por isso que uma provisão negativa pode elevar os lucros enquanto a receita de empréstimos permanece inalterada. Pode refletir expectativas de crédito genuinamente melhores, mas também pode decorrer de uma transação de carteira ou de uma mudança nas premissas.
Minhas cinco verificações são:
1. saldos e mix de empréstimos;
2. cobertura da provisão;
3. despesa ou benefício da provisão;
4. baixas e recuperações;
5. vendas de carteira, transferências ou mudanças no modelo.
A liberação não é falsa. Ela reverte uma estimativa que afetou lucros anteriores. Mas não deve ser confundida com receita operacional recorrente.
@BinanceCIS #bStocksCIS
1
1
90
Dois dólares de publicidade podem produzir economias retidas diferentes.
Para o $GOOGLB, a ponte ausente são os custos de aquisição de tráfego, ou TAC. A Alphabet paga a parceiros de distribuição e parceiros da Google Network por meio de acordos de compartilhamento de receita. A empresa observa que a taxa de TAC sobre a receita de publicidade na Network é significativamente maior do que a taxa sobre a receita de Search & other.
Então o mapa útil não é simplesmente “mais receita de anúncios = mais lucro”. Ele é:
gasto do anunciante → receita de anúncios reportada → TAC → custos de infraestrutura, conteúdo e operação → contribuição
Isso torna a composição importante. O crescimento que vem por meio de busca própria e operada pode ter um caminho de custos diferente do crescimento que depende mais fortemente das propriedades de parceiros. Nenhuma das rotas é automaticamente melhor; elas resolvem problemas de distribuição diferentes.
Quando leio os resultados de publicidade da Alphabet, eu separo:
1. receita de Search & other;
2. publicidade no YouTube;
3. receita da Google Network;
4. TAC em dólares e como parcela da receita relacionada.
O título é o ingresso bruto. A taxa de distribuição explica quanto desse ingresso permanece dentro do sistema antes de outros custos.
@BinanceCIS #bStocksCIS
Dois dólares de publicidade podem produzir economias retidas diferentes.
Para o $GOOGLB, a ponte ausente são os custos de aquisição de tráfego, ou TAC. A Alphabet paga a parceiros de distribuição e parceiros da Google Network por meio de acordos de compartilhamento de receita. A empresa observa que a taxa de TAC sobre a receita de publicidade na Network é significativamente maior do que a taxa sobre a receita de Search & other.
Então o mapa útil não é simplesmente “mais receita de anúncios = mais lucro”. Ele é:
gasto do anunciante → receita de anúncios reportada → TAC → custos de infraestrutura, conteúdo e operação → contribuição
Isso torna a composição importante. O crescimento que vem por meio de busca própria e operada pode ter um caminho de custos diferente do crescimento que depende mais fortemente das propriedades de parceiros. Nenhuma das rotas é automaticamente melhor; elas resolvem problemas de distribuição diferentes.
Quando leio os resultados de publicidade da Alphabet, eu separo:
1. receita de Search & other;
2. publicidade no YouTube;
3. receita da Google Network;
4. TAC em dólares e como parcela da receita relacionada.
O título é o ingresso bruto. A taxa de distribuição explica quanto desse ingresso permanece dentro do sistema antes de outros custos.
@BinanceCIS #bStocksCIS
Para o $GOOGLB, a ponte ausente são os custos de aquisição de tráfego, ou TAC. A Alphabet paga a parceiros de distribuição e parceiros da Google Network por meio de acordos de compartilhamento de receita. A empresa observa que a taxa de TAC sobre a receita de publicidade na Network é significativamente maior do que a taxa sobre a receita de Search & other.
Então o mapa útil não é simplesmente “mais receita de anúncios = mais lucro”. Ele é:
gasto do anunciante → receita de anúncios reportada → TAC → custos de infraestrutura, conteúdo e operação → contribuição
Isso torna a composição importante. O crescimento que vem por meio de busca própria e operada pode ter um caminho de custos diferente do crescimento que depende mais fortemente das propriedades de parceiros. Nenhuma das rotas é automaticamente melhor; elas resolvem problemas de distribuição diferentes.
Quando leio os resultados de publicidade da Alphabet, eu separo:
1. receita de Search & other;
2. publicidade no YouTube;
3. receita da Google Network;
4. TAC em dólares e como parcela da receita relacionada.
O título é o ingresso bruto. A taxa de distribuição explica quanto desse ingresso permanece dentro do sistema antes de outros custos.
@BinanceCIS #bStocksCIS
3
3
86
Uma plataforma de pagamentos pode processar mais dinheiro e, ainda assim, manter menos economia de cada dólar.
Para $PYPLB, o Volume Total de Pagamentos (TPV) é uma métrica de fluxo, não é receita e nem lucro. Uma ponte simplificada é:
TPV → receita transacional → custos e perdas transacionais → dólares de margem transacional
A rota importa. Checkout com marca, atividade peer-to-peer e processamento de grandes empresas não necessariamente carregam a mesma precificação ou estrutura de custos. Mix de produtos e câmbio estrangeiro podem fazer a receita transacional crescer a uma taxa diferente do TPV. Programas de proteção, custos de financiamento e taxas de perda nas transações, então, afetam o que sobra.
Por isso, “TPV em alta” não é uma tese completa. Eu verificaria quatro linhas juntas:
1. Crescimento do TPV;
2. crescimento da receita transacional;
3. dólares de margem transacional;
4. taxas de perdas em transações e em crédito.
Eu também não reduziria a análise a um único número de take-rate. Uma taxa menor pode refletir precificação fraca — ou uma mudança deliberada para um volume muito grande, de menor rendimento. O mix nos diz qual explicação é mais plausível.
Fontes verificadas: Form 10-K de 2025 do PayPal e relatório anual.
@BinanceCIS #bStocksCIS
Uma plataforma de pagamentos pode processar mais dinheiro e, ainda assim, manter menos economia de cada dólar.
Para $PYPLB, o Volume Total de Pagamentos (TPV) é uma métrica de fluxo, não é receita e nem lucro. Uma ponte simplificada é:
TPV → receita transacional → custos e perdas transacionais → dólares de margem transacional
A rota importa. Checkout com marca, atividade peer-to-peer e processamento de grandes empresas não necessariamente carregam a mesma precificação ou estrutura de custos. Mix de produtos e câmbio estrangeiro podem fazer a receita transacional crescer a uma taxa diferente do TPV. Programas de proteção, custos de financiamento e taxas de perda nas transações, então, afetam o que sobra.
Por isso, “TPV em alta” não é uma tese completa. Eu verificaria quatro linhas juntas:
1. Crescimento do TPV;
2. crescimento da receita transacional;
3. dólares de margem transacional;
4. taxas de perdas em transações e em crédito.
Eu também não reduziria a análise a um único número de take-rate. Uma taxa menor pode refletir precificação fraca — ou uma mudança deliberada para um volume muito grande, de menor rendimento. O mix nos diz qual explicação é mais plausível.
Fontes verificadas: Form 10-K de 2025 do PayPal e relatório anual.
@BinanceCIS #bStocksCIS
Para $PYPLB, o Volume Total de Pagamentos (TPV) é uma métrica de fluxo, não é receita e nem lucro. Uma ponte simplificada é:
TPV → receita transacional → custos e perdas transacionais → dólares de margem transacional
A rota importa. Checkout com marca, atividade peer-to-peer e processamento de grandes empresas não necessariamente carregam a mesma precificação ou estrutura de custos. Mix de produtos e câmbio estrangeiro podem fazer a receita transacional crescer a uma taxa diferente do TPV. Programas de proteção, custos de financiamento e taxas de perda nas transações, então, afetam o que sobra.
Por isso, “TPV em alta” não é uma tese completa. Eu verificaria quatro linhas juntas:
1. Crescimento do TPV;
2. crescimento da receita transacional;
3. dólares de margem transacional;
4. taxas de perdas em transações e em crédito.
Eu também não reduziria a análise a um único número de take-rate. Uma taxa menor pode refletir precificação fraca — ou uma mudança deliberada para um volume muito grande, de menor rendimento. O mix nos diz qual explicação é mais plausível.
Fontes verificadas: Form 10-K de 2025 do PayPal e relatório anual.
@BinanceCIS #bStocksCIS
75
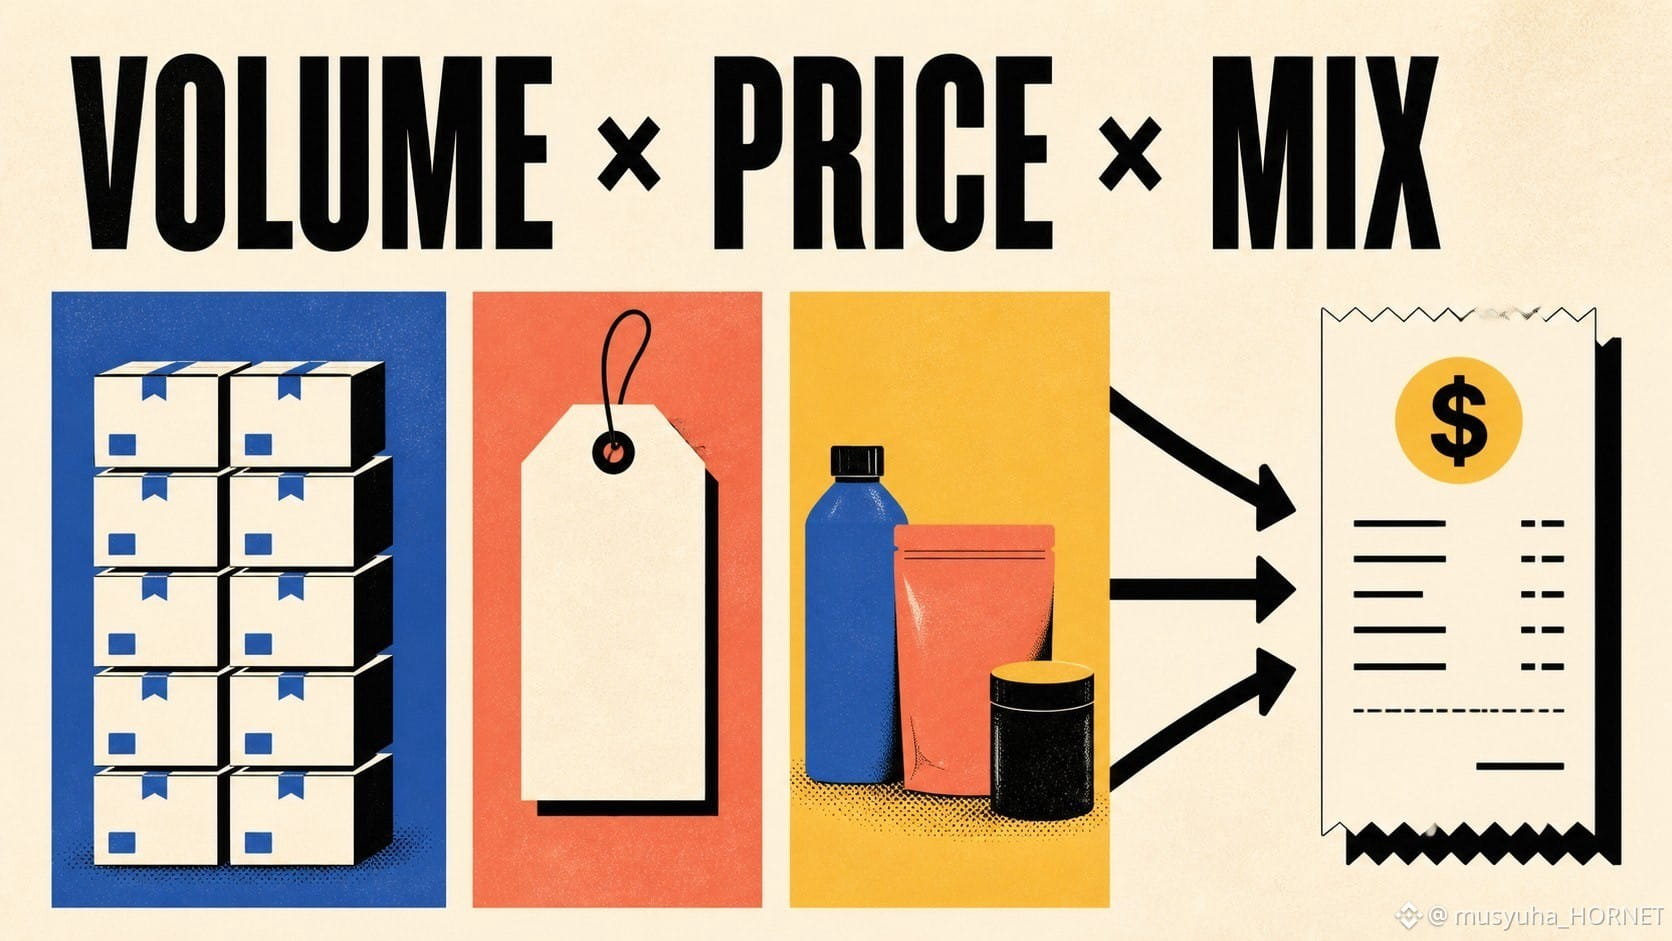
"“Revenue grew” é uma resposta que ainda esconde três perguntas.
Um modelo útil de primeira aproximação é:
Receita ≈ Volume × Preço × Mix
Para o $TSLAB, a receita automotiva pode se mover com as entregas, os preços médios de venda e o mix de modelos, mercados e leasing. Para o $AAPLB, o mix entre categorias de produtos e Serviços pode remodelar a linha de cima mesmo quando a empresa não publica uma única contagem de unidades simples para todo o negócio. A moeda pode adicionar um quarto efeito de tradução.
É por isso que taxas idênticas de crescimento da receita podem descrever histórias operacionais bem diferentes. Mais unidades a preços mais baixos pode ajudar a escalar, mas pressiona a margem. Volume estável com melhor mix pode elevar receita e margem sem uma demanda mais ampla. Um vento favorável da moeda pode melhorar o crescimento reportado sem alterar a demanda em moeda local.
Minhas quatro verificações são: proxy de volume, comentário sobre preço ou mix, efeito cambial e confirmação da margem bruta.
O objetivo não é forçar uma fórmula exata quando a divulgação está incompleta. É impedir que a linha de receita seja tratada como um único sinal indivisível.
@BinanceCIS #bStocksCIS
"“Revenue grew” é uma resposta que ainda esconde três perguntas.
Um modelo útil de primeira aproximação é:
Receita ≈ Volume × Preço × Mix
Para o $TSLAB, a receita automotiva pode se mover com as entregas, os preços médios de venda e o mix de modelos, mercados e leasing. Para o $AAPLB, o mix entre categorias de produtos e Serviços pode remodelar a linha de cima mesmo quando a empresa não publica uma única contagem de unidades simples para todo o negócio. A moeda pode adicionar um quarto efeito de tradução.
É por isso que taxas idênticas de crescimento da receita podem descrever histórias operacionais bem diferentes. Mais unidades a preços mais baixos pode ajudar a escalar, mas pressiona a margem. Volume estável com melhor mix pode elevar receita e margem sem uma demanda mais ampla. Um vento favorável da moeda pode melhorar o crescimento reportado sem alterar a demanda em moeda local.
Minhas quatro verificações são: proxy de volume, comentário sobre preço ou mix, efeito cambial e confirmação da margem bruta.
O objetivo não é forçar uma fórmula exata quando a divulgação está incompleta. É impedir que a linha de receita seja tratada como um único sinal indivisível.
@BinanceCIS #bStocksCIS
Um modelo útil de primeira aproximação é:
Receita ≈ Volume × Preço × Mix
Para o $TSLAB, a receita automotiva pode se mover com as entregas, os preços médios de venda e o mix de modelos, mercados e leasing. Para o $AAPLB, o mix entre categorias de produtos e Serviços pode remodelar a linha de cima mesmo quando a empresa não publica uma única contagem de unidades simples para todo o negócio. A moeda pode adicionar um quarto efeito de tradução.
É por isso que taxas idênticas de crescimento da receita podem descrever histórias operacionais bem diferentes. Mais unidades a preços mais baixos pode ajudar a escalar, mas pressiona a margem. Volume estável com melhor mix pode elevar receita e margem sem uma demanda mais ampla. Um vento favorável da moeda pode melhorar o crescimento reportado sem alterar a demanda em moeda local.
Minhas quatro verificações são: proxy de volume, comentário sobre preço ou mix, efeito cambial e confirmação da margem bruta.
O objetivo não é forçar uma fórmula exata quando a divulgação está incompleta. É impedir que a linha de receita seja tratada como um único sinal indivisível.
@BinanceCIS #bStocksCIS
1
106
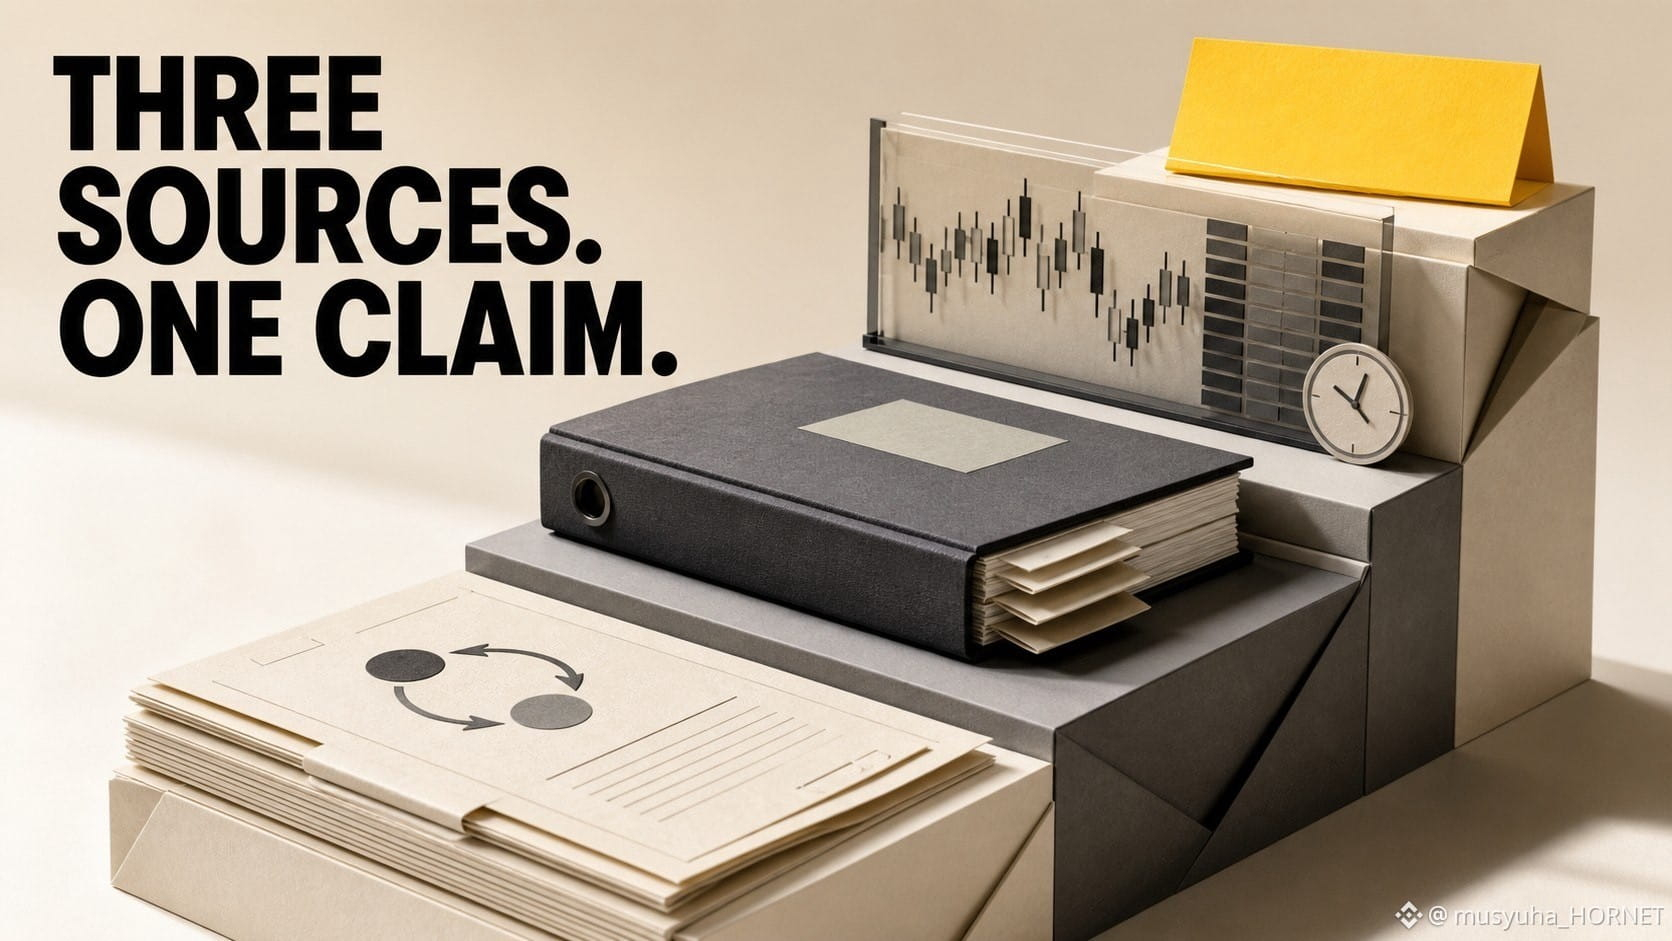
Uma publicação de bStock fica mais forte quando cada alegação tem o tipo certo de fonte.
Minha escada de evidências tem três degraus:
1. Fonte do produto da Binance — confirma o par, a mecânica do produto e o contexto de elegibilidade.
2. Declaração da empresa — explica o que o negócio subjacente realmente vende e como ele reporta a receita.
3. Evidência do mercado atual — um screenshot real de um par da Binance, a visualização do livro de ofertas ou um widget de negociação capturado no horário indicado.
Cada fonte responde a uma pergunta diferente.
A Binance não pode substituir o relatório anual da empresa para os fundamentos do negócio. Uma declaração da empresa não pode confirmar que um par regional da Binance está atualmente disponível. Um screenshot não consegue explicar qualquer um dos dois sem contexto.
Para meu próximo post de bStocks, eu não começaria pela conclusão. Eu primeiro coletaria um item de cada nível da escada.
Três documentos geralmente são suficientes para transformar uma opinião genérica em uma postagem educacional verificável.
O que mais falta, com frequência: fonte do produto, fonte da empresa ou prova de mercado com timestamp?
@BinanceCIS #bStocksCIS
Uma publicação de bStock fica mais forte quando cada alegação tem o tipo certo de fonte.
Minha escada de evidências tem três degraus:
1. Fonte do produto da Binance — confirma o par, a mecânica do produto e o contexto de elegibilidade.
2. Declaração da empresa — explica o que o negócio subjacente realmente vende e como ele reporta a receita.
3. Evidência do mercado atual — um screenshot real de um par da Binance, a visualização do livro de ofertas ou um widget de negociação capturado no horário indicado.
Cada fonte responde a uma pergunta diferente.
A Binance não pode substituir o relatório anual da empresa para os fundamentos do negócio. Uma declaração da empresa não pode confirmar que um par regional da Binance está atualmente disponível. Um screenshot não consegue explicar qualquer um dos dois sem contexto.
Para meu próximo post de bStocks, eu não começaria pela conclusão. Eu primeiro coletaria um item de cada nível da escada.
Três documentos geralmente são suficientes para transformar uma opinião genérica em uma postagem educacional verificável.
O que mais falta, com frequência: fonte do produto, fonte da empresa ou prova de mercado com timestamp?
@BinanceCIS #bStocksCIS
Minha escada de evidências tem três degraus:
1. Fonte do produto da Binance — confirma o par, a mecânica do produto e o contexto de elegibilidade.
2. Declaração da empresa — explica o que o negócio subjacente realmente vende e como ele reporta a receita.
3. Evidência do mercado atual — um screenshot real de um par da Binance, a visualização do livro de ofertas ou um widget de negociação capturado no horário indicado.
Cada fonte responde a uma pergunta diferente.
A Binance não pode substituir o relatório anual da empresa para os fundamentos do negócio. Uma declaração da empresa não pode confirmar que um par regional da Binance está atualmente disponível. Um screenshot não consegue explicar qualquer um dos dois sem contexto.
Para meu próximo post de bStocks, eu não começaria pela conclusão. Eu primeiro coletaria um item de cada nível da escada.
Três documentos geralmente são suficientes para transformar uma opinião genérica em uma postagem educacional verificável.
O que mais falta, com frequência: fonte do produto, fonte da empresa ou prova de mercado com timestamp?
@BinanceCIS #bStocksCIS
2
3
65
Ver tradução
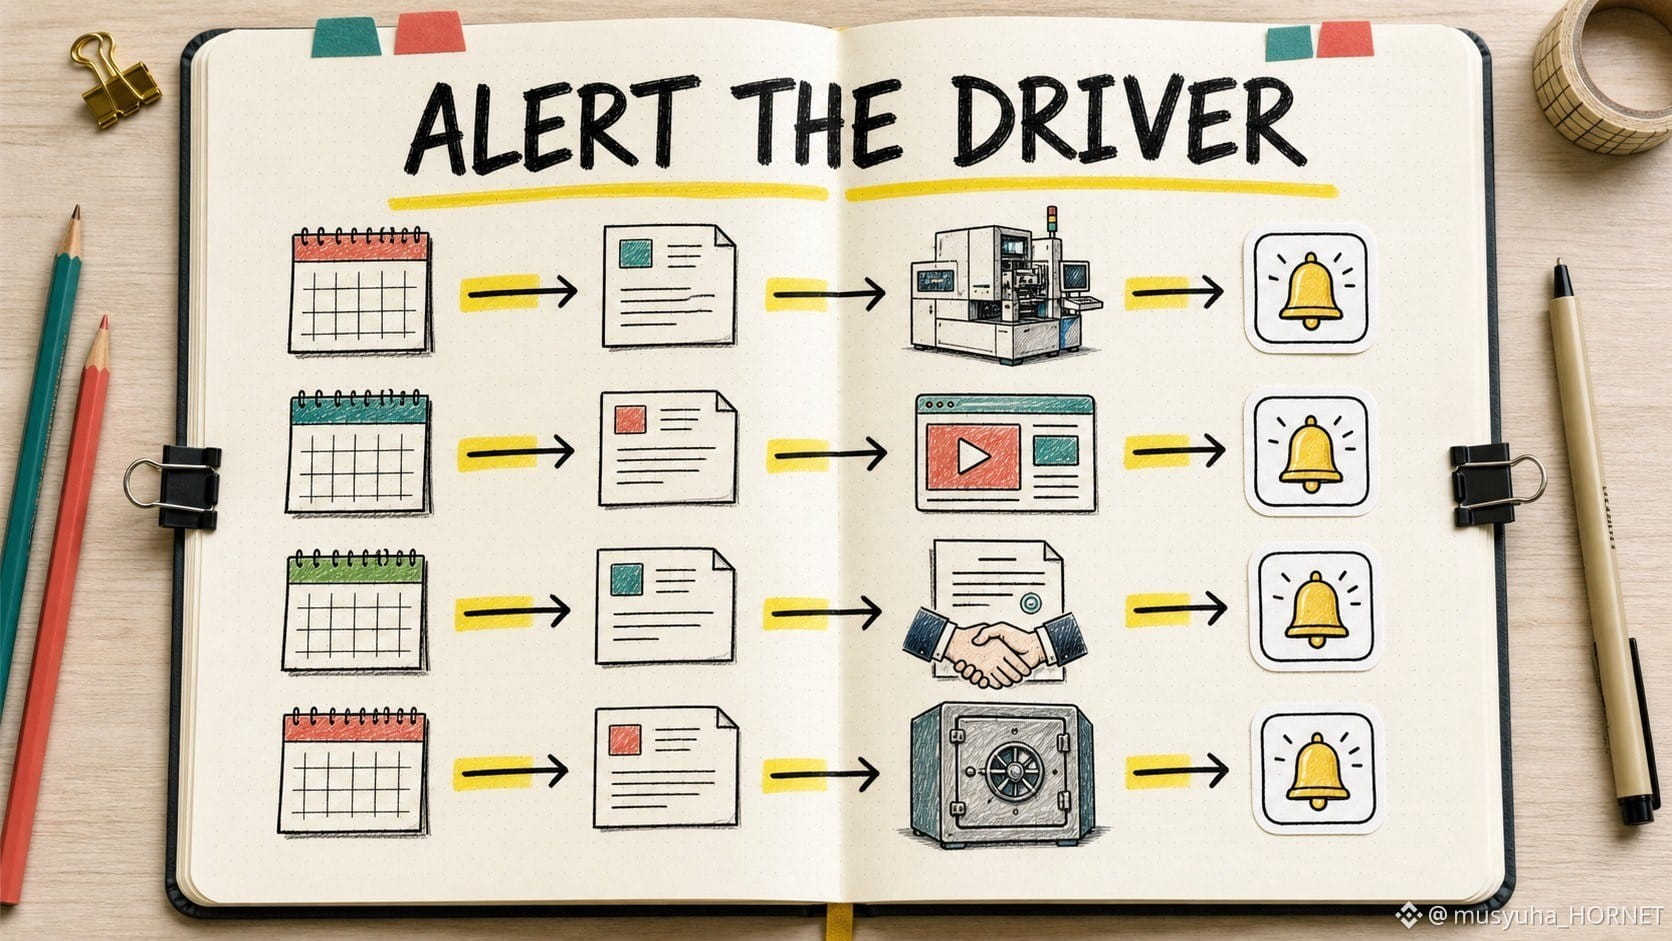
A price alert tells me that something moved. An event map helps me ask why.
For bStocks, I would build alerts around the business driver:
$AMATB → semiconductor-capex updates and customer spending.
$METAB → advertising demand, engagement and investment spending.
$GSB → deal activity, underwriting, trading flows and asset management.
$CRCLB → USDC circulation, reserve returns and distribution economics.
Four tickers, four different evidence calendars.
The mistake is using the same checklist for every company because all four trade in the same Binance interface.
My workflow:
1. Write the driver.
2. Name the primary source.
3. Add the next reporting date.
4. Only then set the price alert.
This turns a watchlist from a collection of symbols into a research system.
The interface is shared. The evidence schedule is not.
@BinanceCIS #bStocksCIS
A price alert tells me that something moved. An event map helps me ask why.
For bStocks, I would build alerts around the business driver:
$AMATB → semiconductor-capex updates and customer spending.
$METAB → advertising demand, engagement and investment spending.
$GSB → deal activity, underwriting, trading flows and asset management.
$CRCLB → USDC circulation, reserve returns and distribution economics.
Four tickers, four different evidence calendars.
The mistake is using the same checklist for every company because all four trade in the same Binance interface.
My workflow:
1. Write the driver.
2. Name the primary source.
3. Add the next reporting date.
4. Only then set the price alert.
This turns a watchlist from a collection of symbols into a research system.
The interface is shared. The evidence schedule is not.
@BinanceCIS #bStocksCIS
For bStocks, I would build alerts around the business driver:
$AMATB → semiconductor-capex updates and customer spending.
$METAB → advertising demand, engagement and investment spending.
$GSB → deal activity, underwriting, trading flows and asset management.
$CRCLB → USDC circulation, reserve returns and distribution economics.
Four tickers, four different evidence calendars.
The mistake is using the same checklist for every company because all four trade in the same Binance interface.
My workflow:
1. Write the driver.
2. Name the primary source.
3. Add the next reporting date.
4. Only then set the price alert.
This turns a watchlist from a collection of symbols into a research system.
The interface is shared. The evidence schedule is not.
@BinanceCIS #bStocksCIS
1
3
103
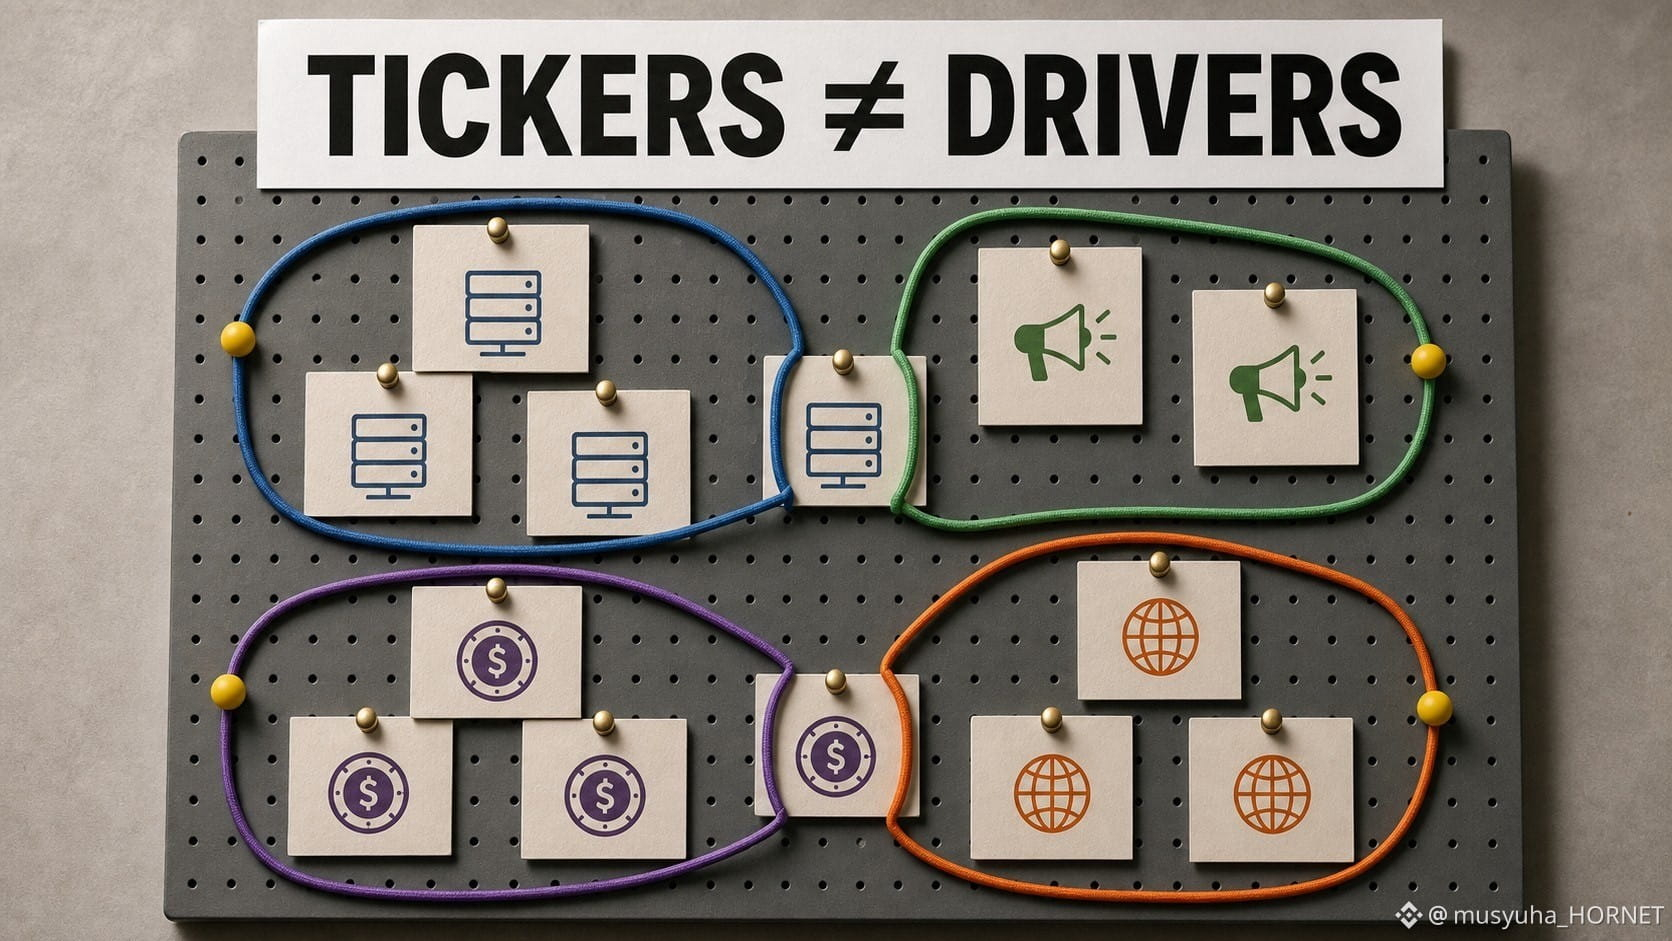
Oito bStocks em uma lista de observação não criam automaticamente oito ideias independentes.
Agora eu organizo uma lista de observação por fator econômico antes de organizá-la por setor.
Exemplo:
Infraestrutura de IA: $NVDAB, $AMATB, $MUB, $DELLB.
Publicidade digital: $METAB, $GOOGLB.
Atividade cripto e stablecoins: $COINB, $CRCLB.
Exposição a índices amplos: $SPYB, $QQQB.
As categorias podem se sobrepor. A NVIDIA já pode estar dentro de ambos os ETFs de índice. A Alphabet combina publicidade e nuvem. A Coinbase e a Circle se conectam via USDC.
Esse é exatamente o ponto: o mapa deve revelar fatores compartilhados, em vez de escondê-los atrás da contagem de tickers.
Minha regra é uma frase por posição:
“Este bStock está aqui porque __.”
Se duas respostas forem idênticas, eu verifico se a sobreposição é intencional.
Diversificação não é o número de linhas na carteira. É a quantidade e o tamanho de riscos realmente diferentes.
Disponibilidade de pares verificada pelos dados públicos de Spot da Binance em 06 de ago de 2026.
@BinanceCIS #bStocksCIS
Oito bStocks em uma lista de observação não criam automaticamente oito ideias independentes.
Agora eu organizo uma lista de observação por fator econômico antes de organizá-la por setor.
Exemplo:
Infraestrutura de IA: $NVDAB, $AMATB, $MUB, $DELLB.
Publicidade digital: $METAB, $GOOGLB.
Atividade cripto e stablecoins: $COINB, $CRCLB.
Exposição a índices amplos: $SPYB, $QQQB.
As categorias podem se sobrepor. A NVIDIA já pode estar dentro de ambos os ETFs de índice. A Alphabet combina publicidade e nuvem. A Coinbase e a Circle se conectam via USDC.
Esse é exatamente o ponto: o mapa deve revelar fatores compartilhados, em vez de escondê-los atrás da contagem de tickers.
Minha regra é uma frase por posição:
“Este bStock está aqui porque __.”
Se duas respostas forem idênticas, eu verifico se a sobreposição é intencional.
Diversificação não é o número de linhas na carteira. É a quantidade e o tamanho de riscos realmente diferentes.
Disponibilidade de pares verificada pelos dados públicos de Spot da Binance em 06 de ago de 2026.
@BinanceCIS #bStocksCIS
Agora eu organizo uma lista de observação por fator econômico antes de organizá-la por setor.
Exemplo:
Infraestrutura de IA: $NVDAB, $AMATB, $MUB, $DELLB.
Publicidade digital: $METAB, $GOOGLB.
Atividade cripto e stablecoins: $COINB, $CRCLB.
Exposição a índices amplos: $SPYB, $QQQB.
As categorias podem se sobrepor. A NVIDIA já pode estar dentro de ambos os ETFs de índice. A Alphabet combina publicidade e nuvem. A Coinbase e a Circle se conectam via USDC.
Esse é exatamente o ponto: o mapa deve revelar fatores compartilhados, em vez de escondê-los atrás da contagem de tickers.
Minha regra é uma frase por posição:
“Este bStock está aqui porque __.”
Se duas respostas forem idênticas, eu verifico se a sobreposição é intencional.
Diversificação não é o número de linhas na carteira. É a quantidade e o tamanho de riscos realmente diferentes.
Disponibilidade de pares verificada pelos dados públicos de Spot da Binance em 06 de ago de 2026.
@BinanceCIS #bStocksCIS
1
1
125
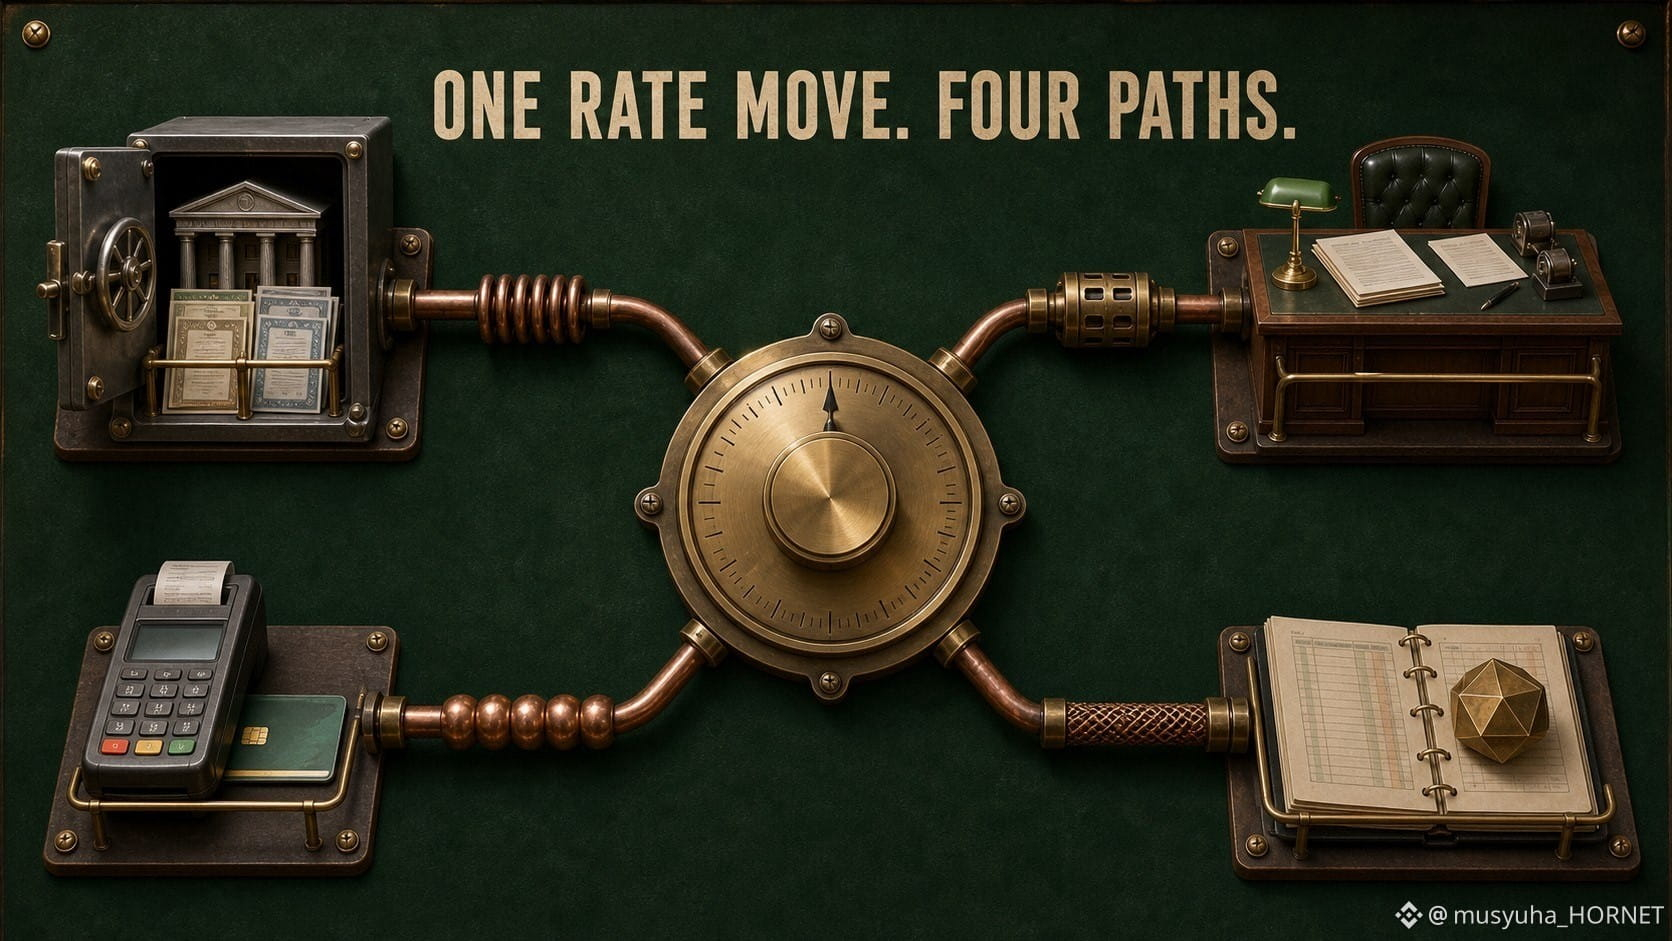
“Taxas em queda” é uma manchete macro. Não é uma tese completa da empresa.
Considere quatro caminhos diferentes de transmissão:
$CRCLB: a receita de reserva depende em parte dos retornos obtidos sobre os ativos que lastreiam as stablecoins da Circle, além dos custos de circulação e distribuição.
$GSB: as taxas interagem com o financiamento, a atividade dos clientes, os valores dos ativos e as condições dos mercados de capitais.
$PYPLB: o caminho passa por consumidores, comerciantes, a economia do funding e o comportamento das transações.
$MSTRB: as taxas podem afetar as condições de financiamento, mas a tesouraria em Bitcoin da empresa e sua estrutura de capital adicionam direcionadores separados.
A mesma decisão do banco central, portanto, pode atingir cada bStock por um canal diferente e com efeitos concorrentes.
Minha lista de verificação macro é:
manchete → canal de transmissão → linha de receita/custo da empresa → efeito contrário.
Se eu não conseguir preencher as quatro caixas, ainda não tenho uma tese específica da empresa.
Notícias macro iniciam a análise. Elas não devem finalizá-la.
@BinanceCIS #bStocksCIS
“Taxas em queda” é uma manchete macro. Não é uma tese completa da empresa.
Considere quatro caminhos diferentes de transmissão:
$CRCLB: a receita de reserva depende em parte dos retornos obtidos sobre os ativos que lastreiam as stablecoins da Circle, além dos custos de circulação e distribuição.
$GSB: as taxas interagem com o financiamento, a atividade dos clientes, os valores dos ativos e as condições dos mercados de capitais.
$PYPLB: o caminho passa por consumidores, comerciantes, a economia do funding e o comportamento das transações.
$MSTRB: as taxas podem afetar as condições de financiamento, mas a tesouraria em Bitcoin da empresa e sua estrutura de capital adicionam direcionadores separados.
A mesma decisão do banco central, portanto, pode atingir cada bStock por um canal diferente e com efeitos concorrentes.
Minha lista de verificação macro é:
manchete → canal de transmissão → linha de receita/custo da empresa → efeito contrário.
Se eu não conseguir preencher as quatro caixas, ainda não tenho uma tese específica da empresa.
Notícias macro iniciam a análise. Elas não devem finalizá-la.
@BinanceCIS #bStocksCIS
Considere quatro caminhos diferentes de transmissão:
$CRCLB: a receita de reserva depende em parte dos retornos obtidos sobre os ativos que lastreiam as stablecoins da Circle, além dos custos de circulação e distribuição.
$GSB: as taxas interagem com o financiamento, a atividade dos clientes, os valores dos ativos e as condições dos mercados de capitais.
$PYPLB: o caminho passa por consumidores, comerciantes, a economia do funding e o comportamento das transações.
$MSTRB: as taxas podem afetar as condições de financiamento, mas a tesouraria em Bitcoin da empresa e sua estrutura de capital adicionam direcionadores separados.
A mesma decisão do banco central, portanto, pode atingir cada bStock por um canal diferente e com efeitos concorrentes.
Minha lista de verificação macro é:
manchete → canal de transmissão → linha de receita/custo da empresa → efeito contrário.
Se eu não conseguir preencher as quatro caixas, ainda não tenho uma tese específica da empresa.
Notícias macro iniciam a análise. Elas não devem finalizá-la.
@BinanceCIS #bStocksCIS
2
2
167
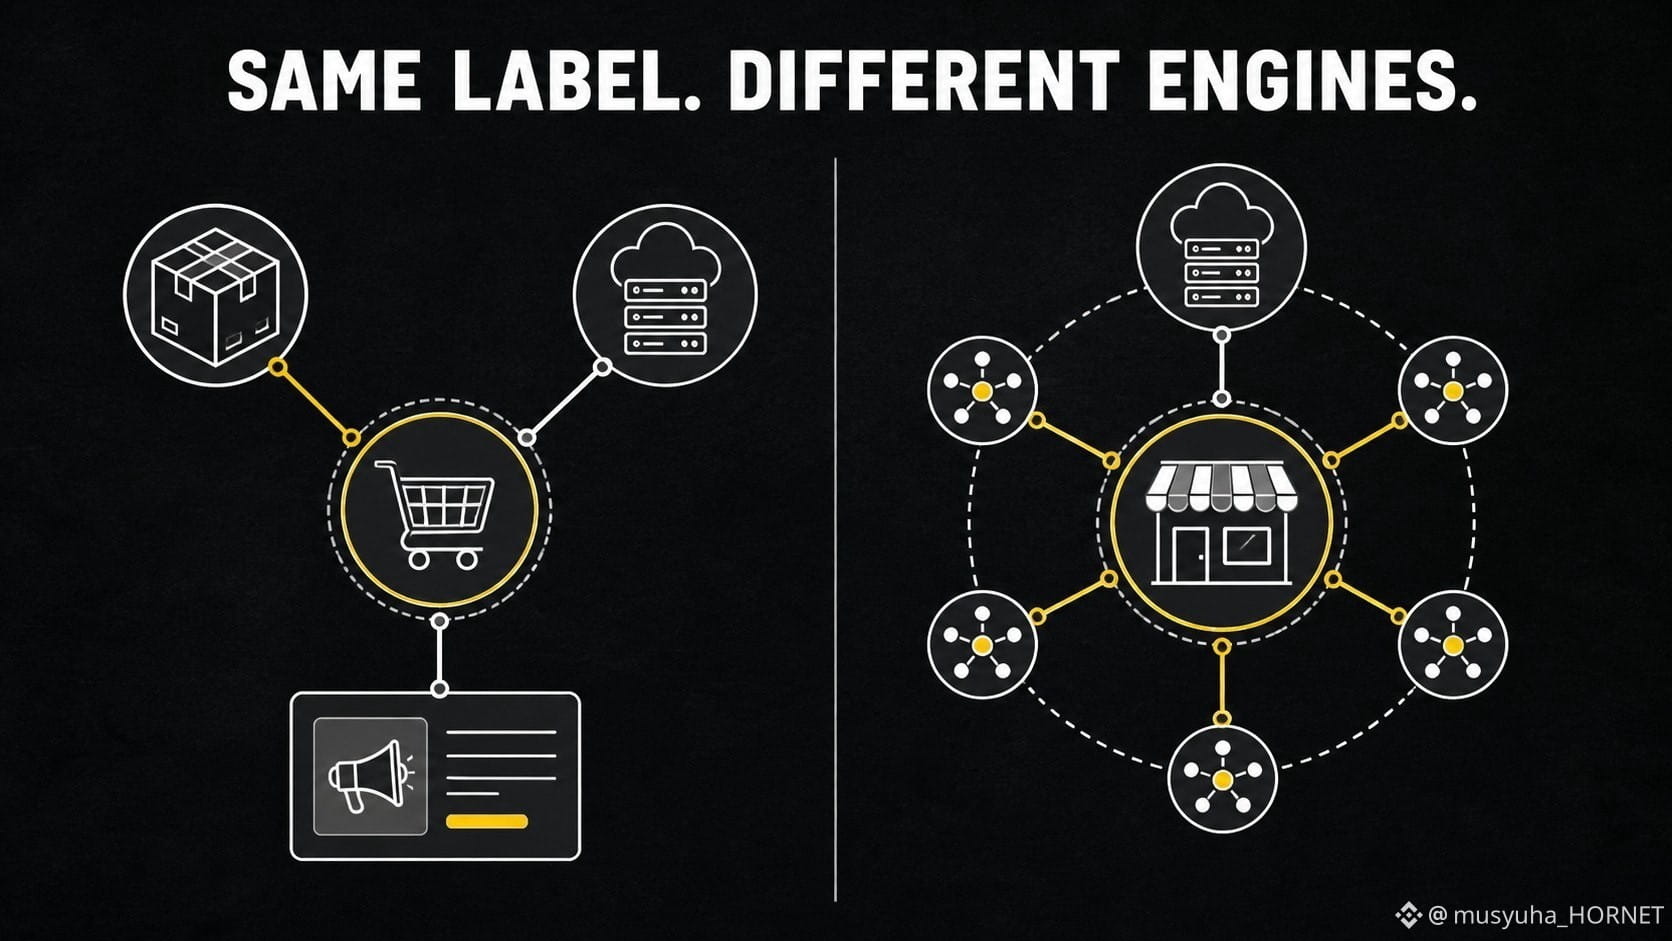
Colocar $AMZNB e $BABAB na mesma caixa “de e-commerce” remove grande parte das informações úteis.
A Amazon reporta América do Norte, Internacional e AWS, com publicidade também como uma atividade relevante divulgada. A Alibaba descreve e-commerce e IA + Cloud como seus dois motores centrais.
A sobreposição é real: ambos conectam comerciantes, consumidores e infraestrutura digital. Os caminhos de transmissão são diferentes.
Uma comparação simples deve perguntar:
1. Qual geografia define o sinal de demanda?
2. Quanto da história vem do comércio versus a nuvem?
3. O principal risco é gasto do consumidor, atividade dos comerciantes, regulamentação, investimento em infraestrutura — ou vários ao mesmo tempo?
Isso importa porque a mesma manchete, como “as vendas on-line estão crescendo”, pode ser superficial demais para explicar qualquer uma das empresas.
Minha regra: classificar o motor de receitas antes de classificar o setor.
Dois bStocks de e-commerce podem diversificar a geografia, mas ainda assim podem compartilhar exposição à demanda do consumidor e à concorrência em anúncios digitais.
@BinanceCIS #bStocksCIS
Colocar $AMZNB e $BABAB na mesma caixa “de e-commerce” remove grande parte das informações úteis.
A Amazon reporta América do Norte, Internacional e AWS, com publicidade também como uma atividade relevante divulgada. A Alibaba descreve e-commerce e IA + Cloud como seus dois motores centrais.
A sobreposição é real: ambos conectam comerciantes, consumidores e infraestrutura digital. Os caminhos de transmissão são diferentes.
Uma comparação simples deve perguntar:
1. Qual geografia define o sinal de demanda?
2. Quanto da história vem do comércio versus a nuvem?
3. O principal risco é gasto do consumidor, atividade dos comerciantes, regulamentação, investimento em infraestrutura — ou vários ao mesmo tempo?
Isso importa porque a mesma manchete, como “as vendas on-line estão crescendo”, pode ser superficial demais para explicar qualquer uma das empresas.
Minha regra: classificar o motor de receitas antes de classificar o setor.
Dois bStocks de e-commerce podem diversificar a geografia, mas ainda assim podem compartilhar exposição à demanda do consumidor e à concorrência em anúncios digitais.
@BinanceCIS #bStocksCIS
A Amazon reporta América do Norte, Internacional e AWS, com publicidade também como uma atividade relevante divulgada. A Alibaba descreve e-commerce e IA + Cloud como seus dois motores centrais.
A sobreposição é real: ambos conectam comerciantes, consumidores e infraestrutura digital. Os caminhos de transmissão são diferentes.
Uma comparação simples deve perguntar:
1. Qual geografia define o sinal de demanda?
2. Quanto da história vem do comércio versus a nuvem?
3. O principal risco é gasto do consumidor, atividade dos comerciantes, regulamentação, investimento em infraestrutura — ou vários ao mesmo tempo?
Isso importa porque a mesma manchete, como “as vendas on-line estão crescendo”, pode ser superficial demais para explicar qualquer uma das empresas.
Minha regra: classificar o motor de receitas antes de classificar o setor.
Dois bStocks de e-commerce podem diversificar a geografia, mas ainda assim podem compartilhar exposição à demanda do consumidor e à concorrência em anúncios digitais.
@BinanceCIS #bStocksCIS
1
3
84
“A exposição à nuvem” pode esconder três estruturas de empresa muito diferentes.
$MSFTB conecta-se a um negócio que combina software de produtividade corporativa, infraestrutura de nuvem e computação pessoal.
$AMZNB combina AWS com um ecossistema de comércio muito maior e publicidade.
$GOOGLB combina Google Cloud com um negócio ainda fortemente ligado ao Search, ao YouTube e a outros serviços.
Assim, o mesmo título de crescimento na nuvem entra em três demonstrações de resultados por portas diferentes.
Minha matriz de comparação tem apenas três linhas:
• Qual é o produto de nuvem?
• Qual outro motor domina a narrativa da empresa?
• Qual orçamento do cliente importa mais: TI corporativa, comércio de consumo ou publicidade?
Isso evita um erro comum em listas de acompanhamento: assumir que três bStocks ligados à nuvem são três versões da mesma exposição.
O segmento de nuvem pode ser semelhante. O denominador do grupo empresarial não é.
Qual mix você preferiria analisar: software + nuvem, comércio + nuvem ou anúncios + nuvem?
Fontes verificadas: relatório do ano fiscal de 2025 da Microsoft, resultados do ano fiscal de 2025 da Amazon e materiais para investidores da Alphabet.
@BinanceCIS #bStocksCIS
“A exposição à nuvem” pode esconder três estruturas de empresa muito diferentes.
$MSFTB conecta-se a um negócio que combina software de produtividade corporativa, infraestrutura de nuvem e computação pessoal.
$AMZNB combina AWS com um ecossistema de comércio muito maior e publicidade.
$GOOGLB combina Google Cloud com um negócio ainda fortemente ligado ao Search, ao YouTube e a outros serviços.
Assim, o mesmo título de crescimento na nuvem entra em três demonstrações de resultados por portas diferentes.
Minha matriz de comparação tem apenas três linhas:
• Qual é o produto de nuvem?
• Qual outro motor domina a narrativa da empresa?
• Qual orçamento do cliente importa mais: TI corporativa, comércio de consumo ou publicidade?
Isso evita um erro comum em listas de acompanhamento: assumir que três bStocks ligados à nuvem são três versões da mesma exposição.
O segmento de nuvem pode ser semelhante. O denominador do grupo empresarial não é.
Qual mix você preferiria analisar: software + nuvem, comércio + nuvem ou anúncios + nuvem?
Fontes verificadas: relatório do ano fiscal de 2025 da Microsoft, resultados do ano fiscal de 2025 da Amazon e materiais para investidores da Alphabet.
@BinanceCIS #bStocksCIS
$MSFTB conecta-se a um negócio que combina software de produtividade corporativa, infraestrutura de nuvem e computação pessoal.
$AMZNB combina AWS com um ecossistema de comércio muito maior e publicidade.
$GOOGLB combina Google Cloud com um negócio ainda fortemente ligado ao Search, ao YouTube e a outros serviços.
Assim, o mesmo título de crescimento na nuvem entra em três demonstrações de resultados por portas diferentes.
Minha matriz de comparação tem apenas três linhas:
• Qual é o produto de nuvem?
• Qual outro motor domina a narrativa da empresa?
• Qual orçamento do cliente importa mais: TI corporativa, comércio de consumo ou publicidade?
Isso evita um erro comum em listas de acompanhamento: assumir que três bStocks ligados à nuvem são três versões da mesma exposição.
O segmento de nuvem pode ser semelhante. O denominador do grupo empresarial não é.
Qual mix você preferiria analisar: software + nuvem, comércio + nuvem ou anúncios + nuvem?
Fontes verificadas: relatório do ano fiscal de 2025 da Microsoft, resultados do ano fiscal de 2025 da Amazon e materiais para investidores da Alphabet.
@BinanceCIS #bStocksCIS
2
105
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AIStocksWhatNext
995,358 visualizações
6,997 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tópico: Que outras oportunidades de investimento ainda existem enquanto as ações de IA continuam subindo?
👉Como participar:
Publique uma postagem curta ou um artigo com a hashtag #AIStocksWhatNext
Compartilhe se você está otimista ou pessimista e publique suas participações em ações de IA ou suas operações — usar o widget de negociação pode melhorar sua elegibilidade.
Você também pode fortalecer sua postagem compartilhando dados ou gráficos e evitando imagens geradas por IA.
✍️Crie conteúdo com base nos ângulos abaixo:
- A Nvidia diz que as vendas de chips vão dobrar no próximo ano, e as principais empresas de IA continuam registrando receita recorde; o gasto com computação por trás disso é igualmente impressionante. A demanda por IA realmente decolou? E por quanto tempo isso pode durar? As ações de IA estão em alta em todo o mercado. Isso é uma ruptura real ou apenas um repique de curto prazo?
- Líderes da indústria estão pedindo para desacelerar o desenvolvimento de IA, enquanto Trump planeja construir uma “Força de IA”, afirmando que a IA poderia representar 25% do PIB dos EUA no futuro. De que lado você está? O apoio em nível estadual será uma vitória de longo prazo para as ações de IA?
- Você está comprando ações de IA? Compartilhe com nosso widget de compartilhamento de negociações suas operações/posições relacionadas a IA.
⏰Período da campanha:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do seu secretário de feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo destacado no Binance Square Official
Precisa de ideias para sua postagem? Visite a página do tópico #AIStocksWhatNext ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·609 gostos
·1.8M visualizações
BitcoinRejectedAt$87,300Twice
0 visualizações
0 a discutir
BCHJumps28%OnCMEFuturesListing
22,085 visualizações
650 a discutir