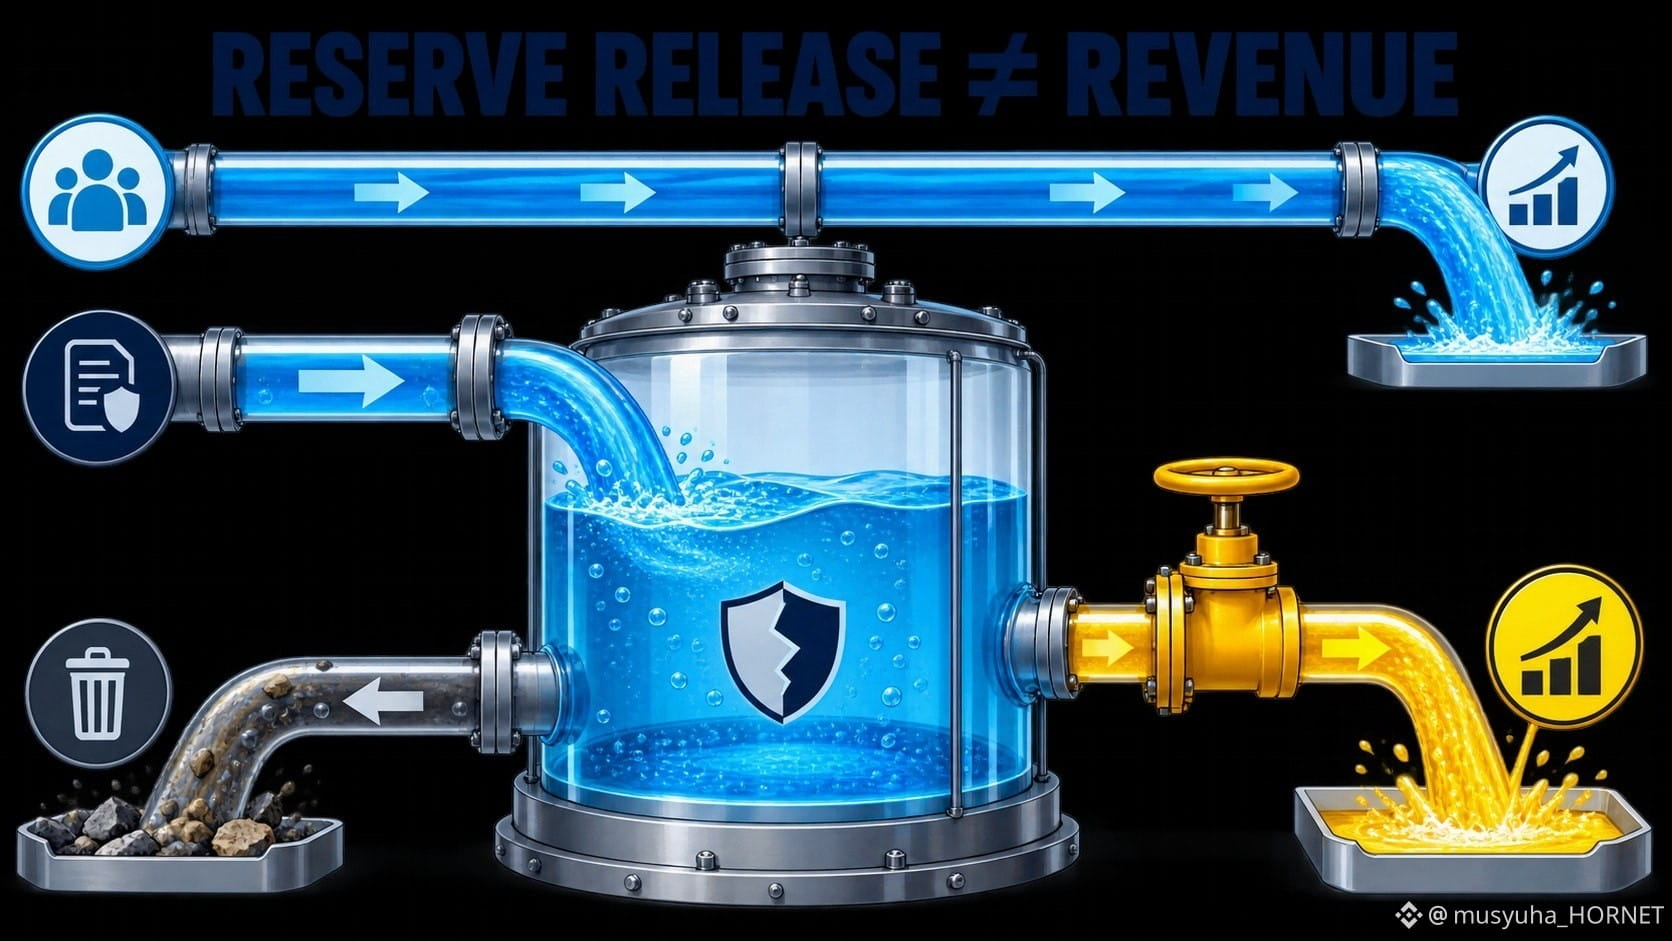
Um banco pode reportar um benefício de provisão de crédito sem gerar nova receita com clientes.
A provisão para perdas de crédito é uma estimativa de perdas esperadas. A provisão ajusta essa provisão via a demonstração do resultado. As baixas líquidas usam a provisão quando perdas específicas são reconhecidas. Se as perdas esperadas diminuírem—ou se uma carteira for vendida ou reclassificada—parte de uma reserva anterior pode ser liberada, gerando um benefício.
Para o $GSB, o demonstrativo útil de reconciliação é:
provisão inicial + provisão − baixas líquidas ± mudanças na carteira = provisão final
É por isso que uma provisão negativa pode elevar os lucros enquanto a receita de empréstimos permanece inalterada. Pode refletir expectativas de crédito genuinamente melhores, mas também pode decorrer de uma transação de carteira ou de uma mudança nas premissas.
Minhas cinco verificações são:
1. saldos e mix de empréstimos;
2. cobertura da provisão;
3. despesa ou benefício da provisão;
4. baixas e recuperações;
5. vendas de carteira, transferências ou mudanças no modelo.
A liberação não é falsa. Ela reverte uma estimativa que afetou lucros anteriores. Mas não deve ser confundida com receita operacional recorrente.
@BinanceCIS #bStocksCIS
A provisão para perdas de crédito é uma estimativa de perdas esperadas. A provisão ajusta essa provisão via a demonstração do resultado. As baixas líquidas usam a provisão quando perdas específicas são reconhecidas. Se as perdas esperadas diminuírem—ou se uma carteira for vendida ou reclassificada—parte de uma reserva anterior pode ser liberada, gerando um benefício.
Para o $GSB, o demonstrativo útil de reconciliação é:
provisão inicial + provisão − baixas líquidas ± mudanças na carteira = provisão final
É por isso que uma provisão negativa pode elevar os lucros enquanto a receita de empréstimos permanece inalterada. Pode refletir expectativas de crédito genuinamente melhores, mas também pode decorrer de uma transação de carteira ou de uma mudança nas premissas.
Minhas cinco verificações são:
1. saldos e mix de empréstimos;
2. cobertura da provisão;
3. despesa ou benefício da provisão;
4. baixas e recuperações;
5. vendas de carteira, transferências ou mudanças no modelo.
A liberação não é falsa. Ela reverte uma estimativa que afetou lucros anteriores. Mas não deve ser confundida com receita operacional recorrente.
@BinanceCIS #bStocksCIS