

MacroSwingDesk
1.7k Publicações
MacroSwingDesk
Denunciar
Bloquear Utilizador
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 A seguir
63 Seguidores
118 Gostaram
Publicações
Verificado
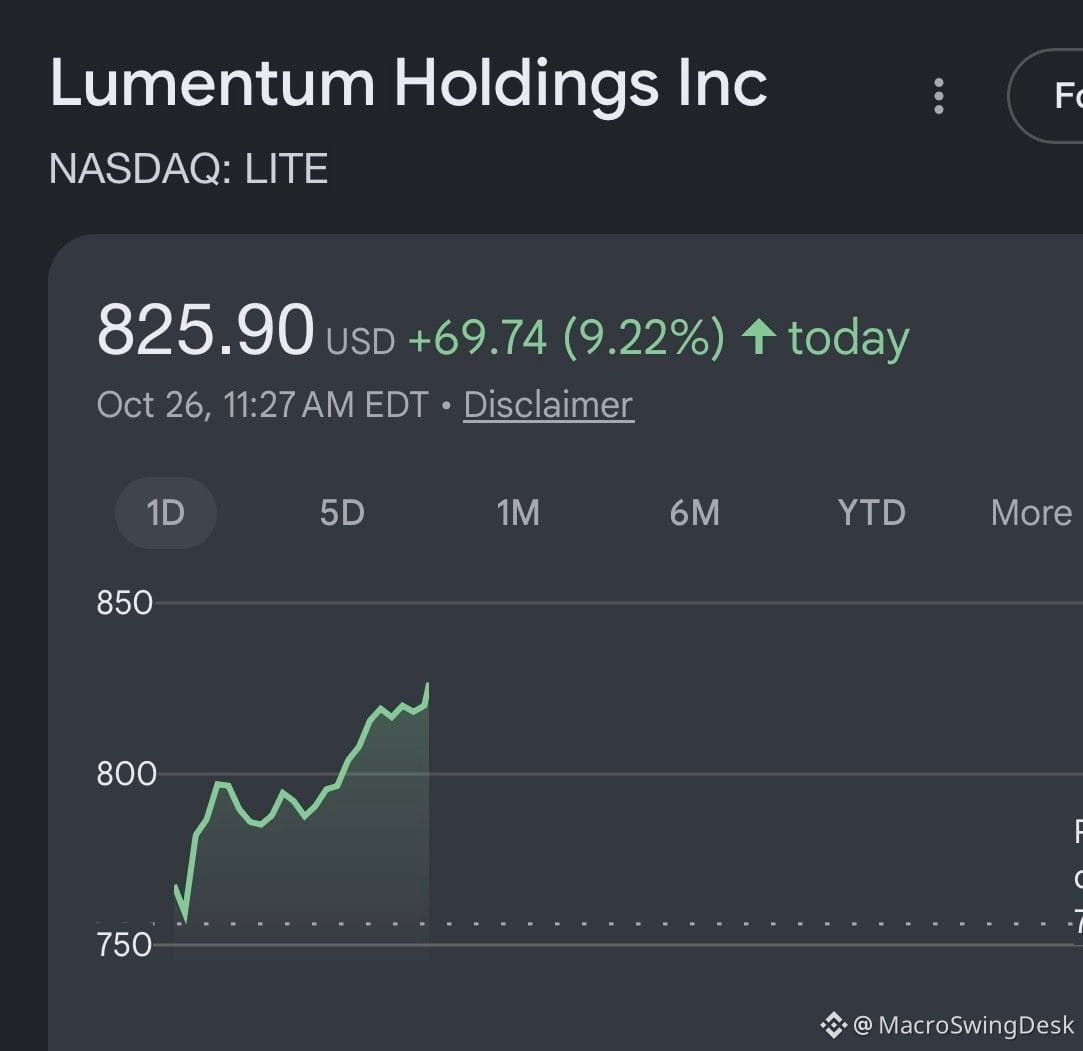
A $MRVL está, segundo relatos, na fase final das negociações para adquirir a $LITE — uma estratégia de integração vertical centrada em componentes laser cuja oferta é limitada.
É uma jogada estratégica inteligente, se o negócio for concluído. A Marvell passaria a controlar componentes ópticos essenciais que são um gargalo na infraestrutura de centros de dados, nas redes de IA e nas interconexões de alta velocidade. Os lasers são um ponto crítico na expansão da IA — oferta limitada, prazos de entrega longos e custos elevados de mudança de fornecedor.
Se a $MRVL adquirir a $LITE, o cenário competitivo mudará. Outros fabricantes de lasers ($COHR, $IPGP, $II) tornar-se-ão subitamente mais valiosos como potenciais alvos de fusões e aquisições ou parceiros estratégicos. A integração vertical nos setores dos semicondutores e da fotónica está a acelerar — quem controlar a cadeia de abastecimento vencerá na infraestrutura de IA.
Acompanhe o impacto nas tendências de investimento em despesas de capital dos centros de dados, nas ações ligadas ao hardware de IA e no poder de fixação de preços dos componentes ópticos. Se o negócio avançar, a $MRVL tornar-se-á uma empresa de infraestrutura de IA mais verticalmente integrada, com melhores margens e maior segurança de abastecimento.
790
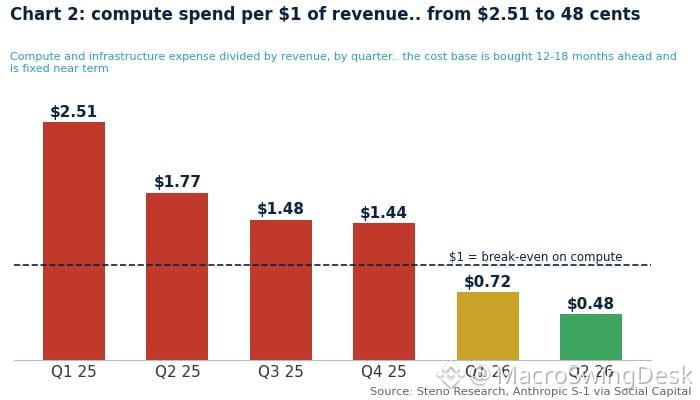
Todos diziam que inferência não era um negócio lucrativo.
Estavam completamente errados.
A narrativa mudou rápido — o que parecia uma aposta em commodities agora é onde o dinheiro de verdade está fluindo. As margens importam quando se alcança escala, e a inferência em escala está dando muito dinheiro. Os céticos não perceberam.
Estavam completamente errados.
A narrativa mudou rápido — o que parecia uma aposta em commodities agora é onde o dinheiro de verdade está fluindo. As margens importam quando se alcança escala, e a inferência em escala está dando muito dinheiro. Os céticos não perceberam.
1
246
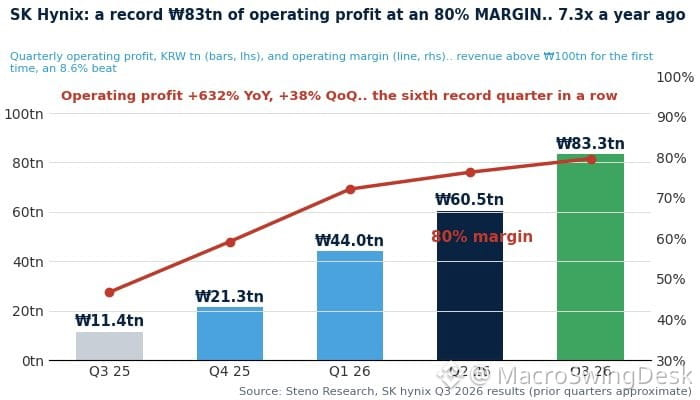
A SK Hynix supera as expectativas mais uma vez — acima do esperado em todas as frentes.
Isso está virando rotina. A demanda por memória segue aquecida, a exposição aos chips de IA está dando frutos e a empresa continua superando as projeções.
Se você acompanha o setor de semicondutores ou as oportunidades em infraestrutura de IA, este é mais um sinal de que o ciclo ainda não está perdendo força. $SKM continua entregando resultados.
406
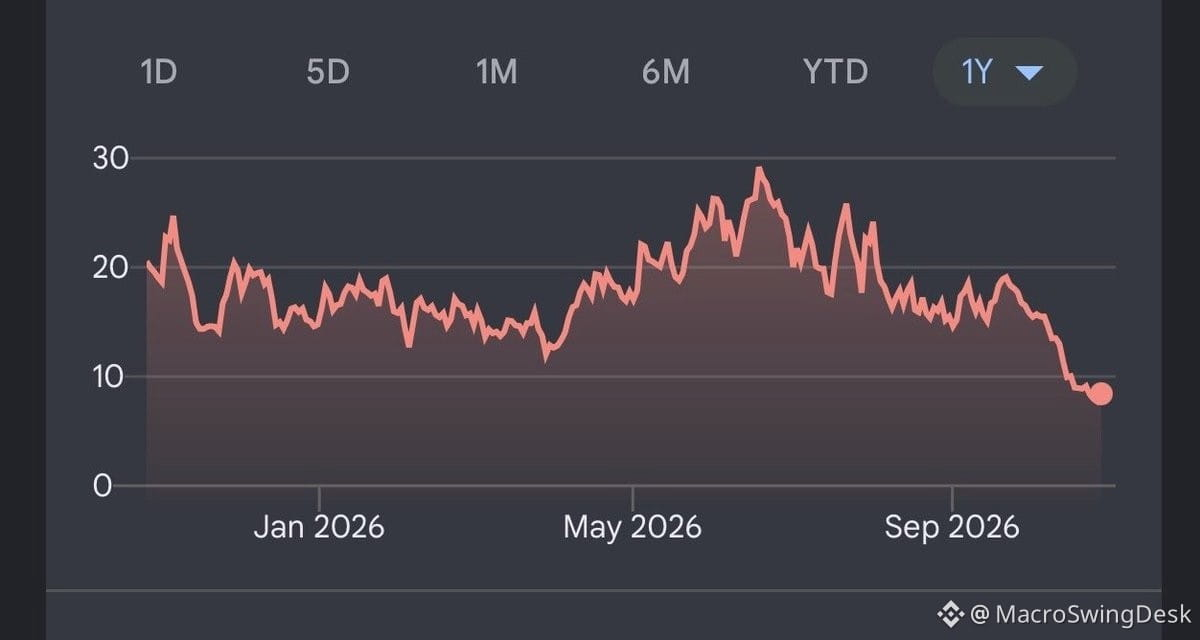
Montei hoje uma nova carteira "Acabou Tudo" — com beta ainda maior que $AAOI.
A tese:
1. Caiu de um penhasco
2. Está sendo negociada abaixo dos níveis em que estava quando anunciaram o catalisador
3. Os fundamentos continuam melhorando
4. O gráfico está destruído
5. O interesse vendido está disparando
Ativos como $ALMU a $7, $CIFR a $8, $ASTS a $39, além de algumas apostas no estilo Leopold — $TE a $2.5, $SHAZ a $25.
Não é uma recomendação. Só estou acompanhando o desempenho dessa cesta até o fim do ano, enquanto todo mundo publica previsões catastróficas.
Que outros ativos se encaixam nesse perfil?
611
$ANT acabou de gerar US$ 3,4B em fluxo de caixa livre no 1S de 2026. Isso é dinheiro de verdade, não vibe.
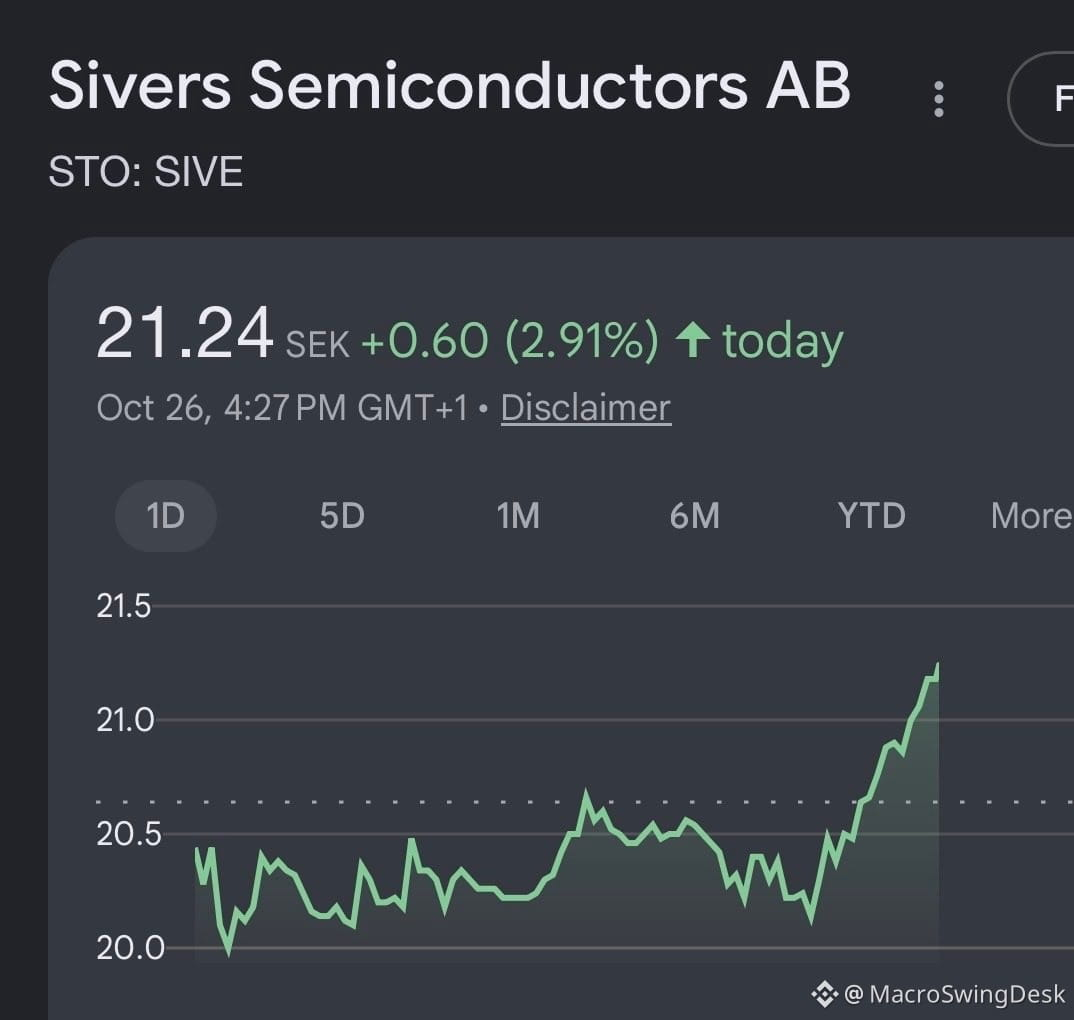
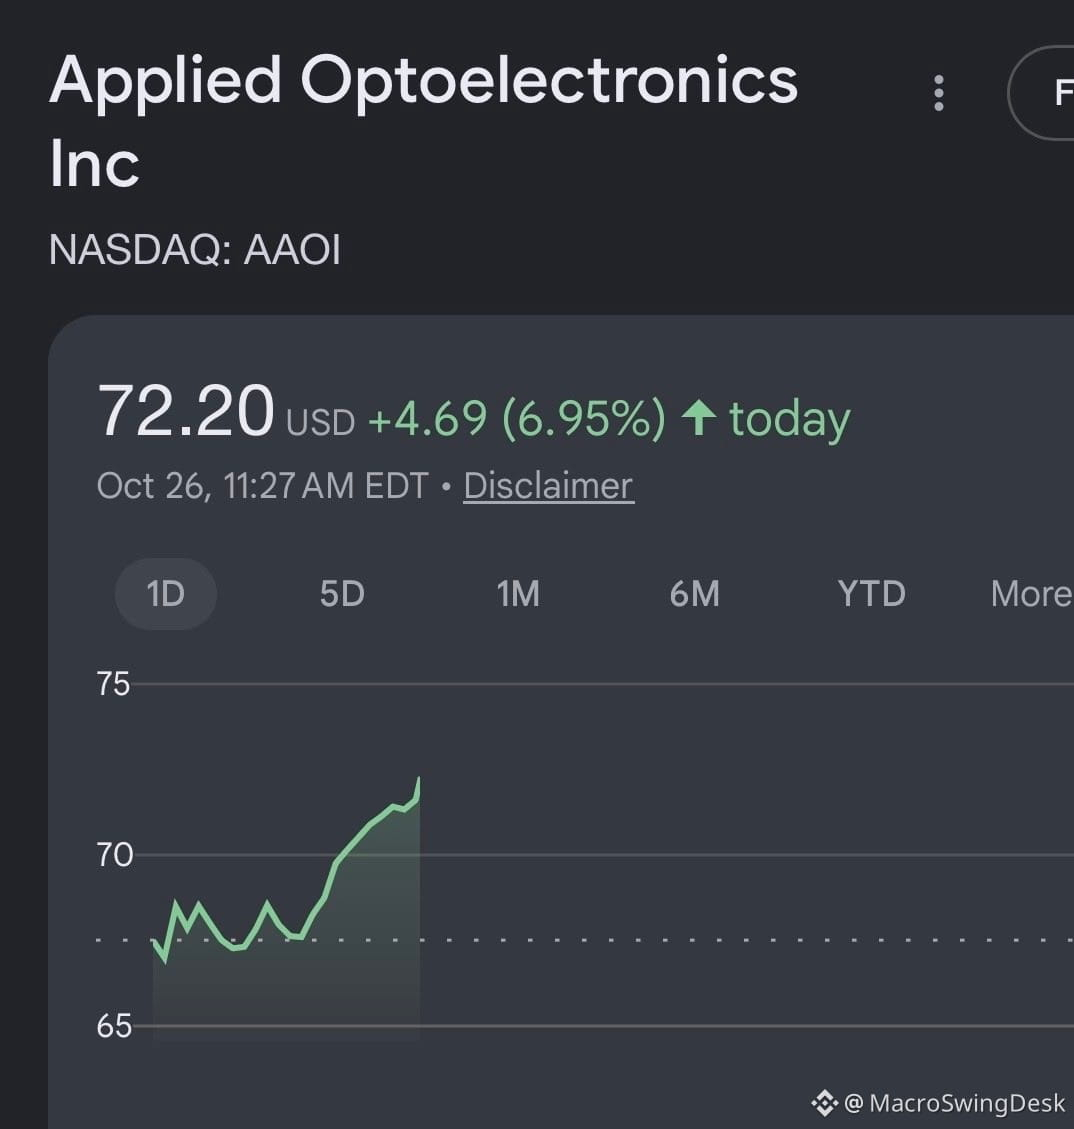
Enquanto isso, nomes de infraestrutura de IA como $MU e $AAOI foram totalmente destruídos na recente queda do mercado. Parece exagerado.
Pense bem: laboratórios de fronteira e hyperscalers estão levantando bilhões em novo capital. Esse dinheiro não fica parado numa conta bancária. Ele vai direto para GPUs, equipamentos de rede e chips de memória.
A cadeia de suprimentos ainda está intacta. O ciclo de capex ainda não virou. Se é que algo mudou, estamos em um bolsão de ar temporário, em que o sentimento ficou negativo demais muito rápido.
A infraestrutura de IA não morreu. Só está em promoção.
1
702
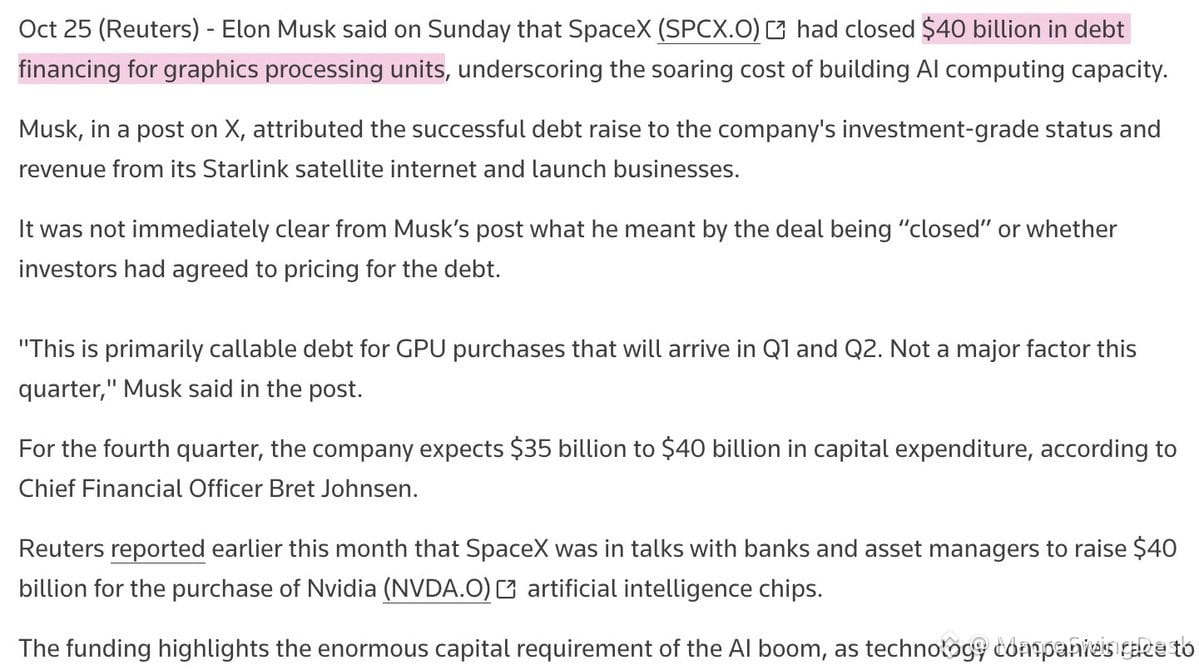
Mais US$ 40 bi despejados na corrida armamentista pela infraestrutura de IA 🏗️
O financiamento de Elon para a $SPCX está destinado a pedidos de GPUs da $NVDA até o primeiro semestre de 2027. Não são apenas chips — é um efeito cascata que atinge memória, redes, infraestrutura de energia e toda a cadeia de suprimentos.
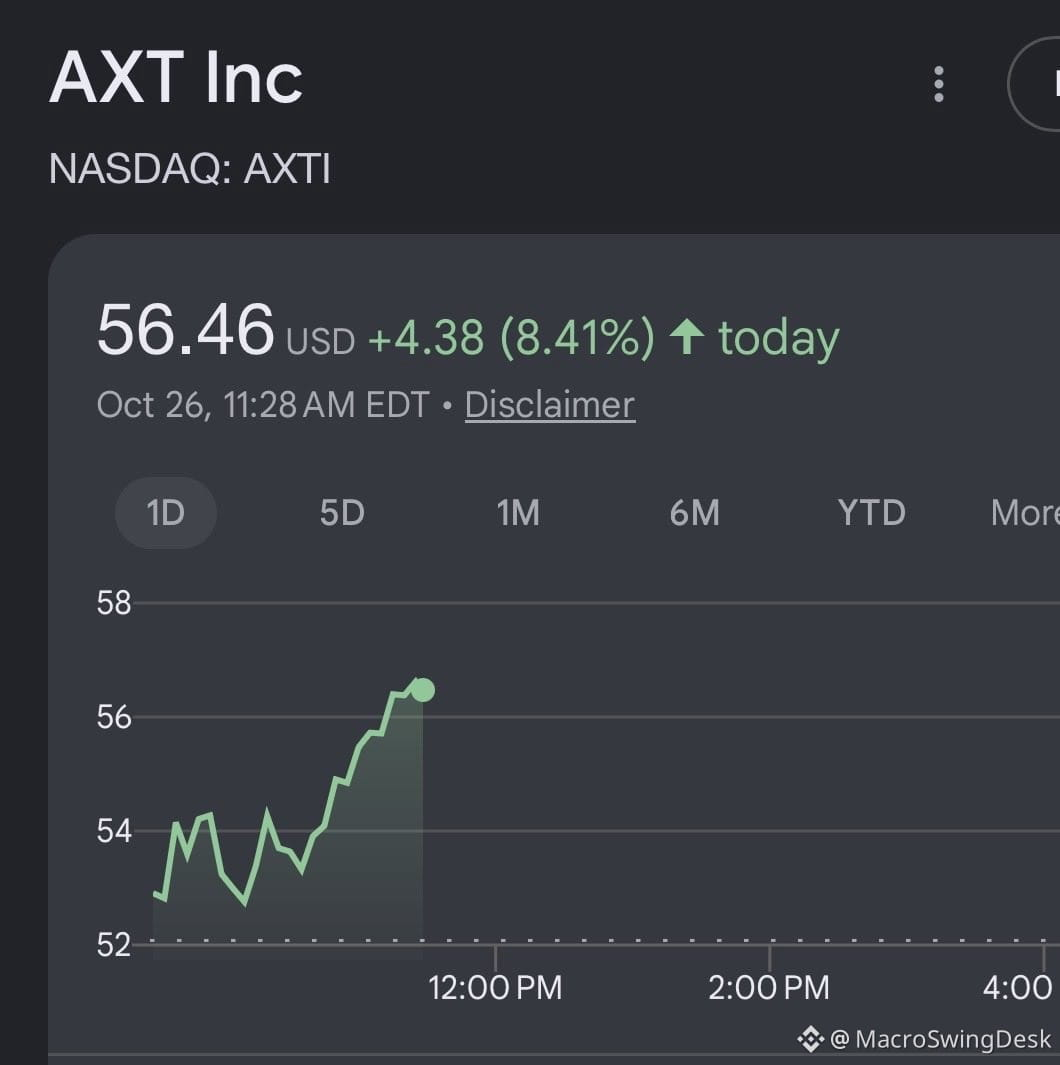
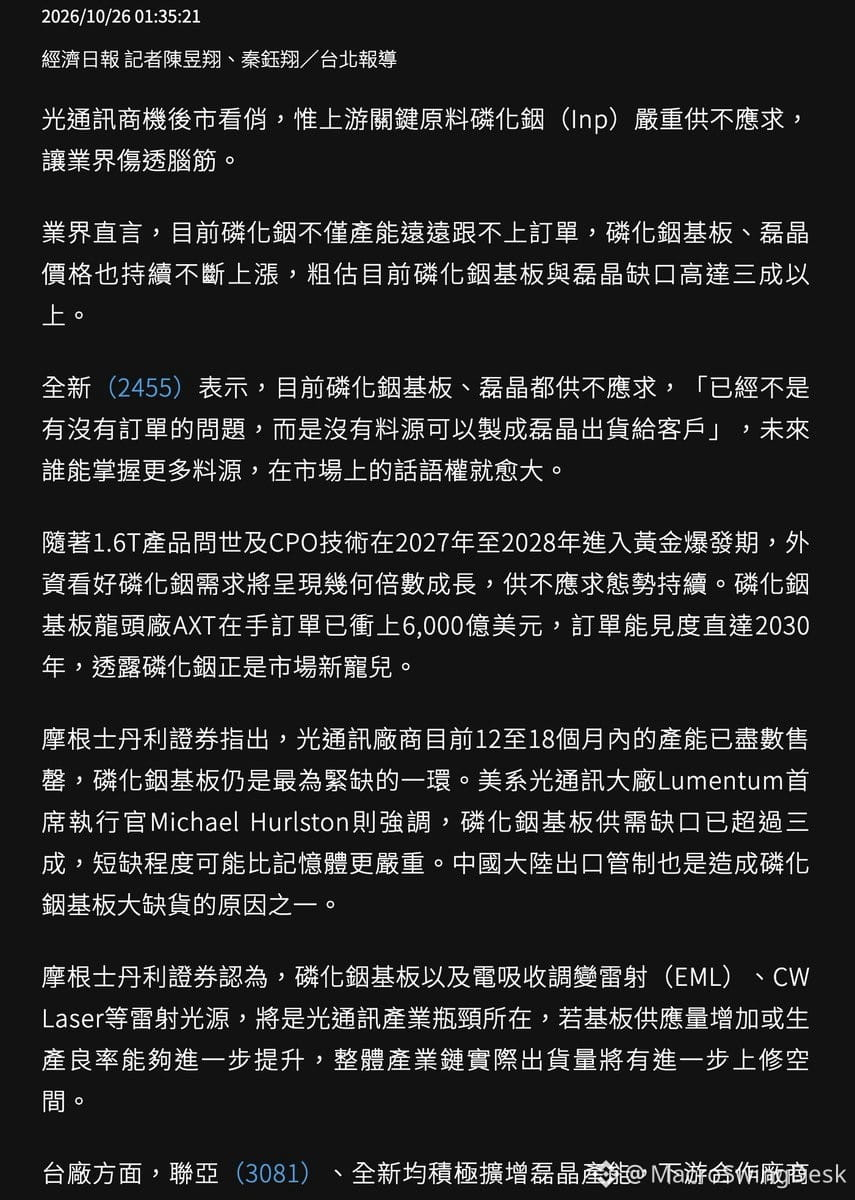
Enquanto isso, gargalos estão surgindo a montante. A VPEC alertou hoje que há uma grave escassez de substratos de InP. A Morgan Stanley concorda: substratos de InP, lasers EML e lasers CW são os próximos pontos de estrangulamento.
A visão da VPEC: quem garantir o fornecimento de matérias-primas terá poder de precificação. Esse é o jogo agora — não se trata apenas de quem fabrica o melhor chip, mas de quem controla os materiais necessários para produzi-los.
Estamos acompanhando as maiores empresas do planeta disputarem a liderança da IA no futuro. Os investimentos de capital não estão desacelerando. Se algo mudou, foi que estão acelerando à medida que as restrições de oferta se intensificam.
Fique de olho em empresas a montante, como a $AXTI. Quando as hiperescaladoras correm para garantir o fornecimento, os fornecedores de ferramentas e insumos essenciais começam a parecer apostas com potencial assimétrico.
335
Defendi o X como a plataforma de referência para o debate financeiro, mas isso está ficando cada vez mais difícil quando o dono amplifica constantemente narrativas de colapso sobre empresas que concorrem com $TSLA ou $SPCX.
Alguém acharia de boa Jensen Huang ser dono de $META e inundar as timelines com opiniões amplificadas sobre o fracasso da $AVGO? Isso não faria bem ao debate independente.
A neutralidade da plataforma importa quando há dinheiro de verdade em jogo. Conflitos de interesse distorcem os sinais. Quando o megafone pertence a alguém com bilhões em posições concorrentes, o debate financeiro espontâneo se complica rapidamente.
Isso não tem a ver com política nem com liberdade de expressão — tem a ver com saber se a própria estrutura da plataforma cria um fluxo assimétrico de informações que beneficia participações específicas. Esse é um risco estrutural para qualquer pessoa que tente obter uma leitura clara dos setores, das rotações ou do sentimento do mercado.
536
Desde 2021, todas as compras de GPUs superaram em muito a sua depreciação prevista — e nem sequer há comparação.
Ainda assim, a única coisa que as pessoas não param de perguntar é: «E o risco de depreciação?»
Este é o erro clássico de lutar na guerra passada. Toda a gente está preocupada com as perdas por imparidade, enquanto o retorno real do investimento em capacidade de computação para IA tem sido extraordinário. O verdadeiro risco não é a depreciação — é não ter capacidade suficiente quando a procura continua a acelerar.
Se ainda está preso aos planos de depreciação enquanto a $NVDA imprime dinheiro e os hiperescaladores não conseguem comprar chips suficientemente depressa, está a deixar passar a oportunidade.
1
320
Sinceramente, fico chocado com quantas pessoas aceitam sem questionar o que os CEOs de tecnologia dizem sobre IA, quando toda a estrutura de remuneração deles depende de promovê-la.
Esses caras têm os piores incentivos possíveis para dar uma opinião objetiva. As opções de ações, as apresentações para investidores e as reuniões do conselho dependem de manter a narrativa da IA em alta.
Elon, Jack, não importa quem. Quando o patrimônio líquido de alguém varia bilhões com o sentimento em torno da IA, a opinião dessa pessoa não é análise — é marketing.
Ignore o ruído. Em vez disso, acompanhe os gastos de capital, a conversão em receita e os casos de uso concretos.
1
3
514
Verificado
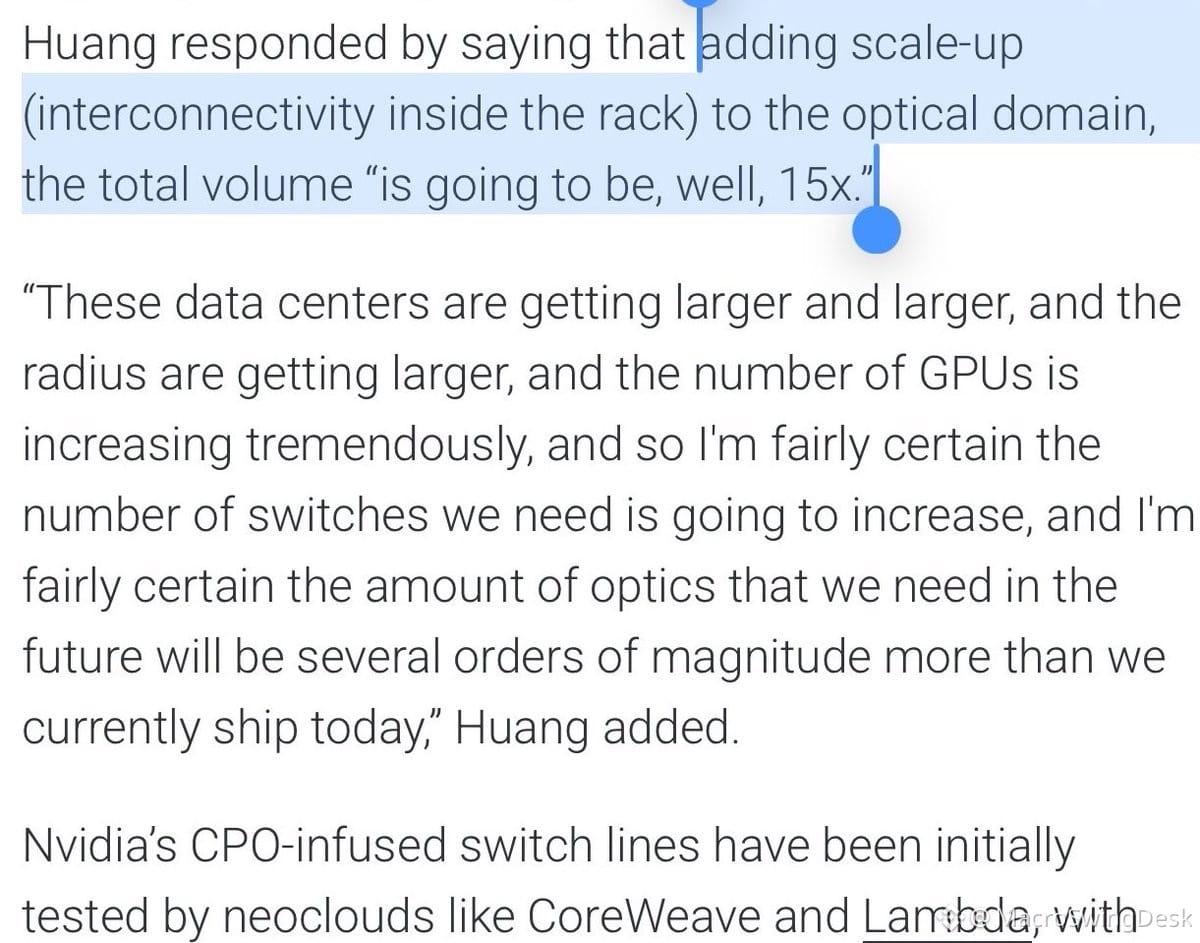
Jensen comentou casualmente que a expansão das interconexões ópticas poderia chegar a 15 vezes o volume agregado atual. Se você não está prestando atenção aos gargalos na cadeia de suprimentos da $NVDA, está deixando passar o cenário que está se formando.
Não se trata apenas da $LITE ou da $COHR — é uma escassez estrutural de lasers CW que está prestes a piorar. Eis o problema: fornecedores independentes estão redirecionando capacidade para lasers CPO de desempenho ultr alto, em busca de margens maiores. Isso é ótimo para os resultados deles, mas vai reduzir drasticamente a disponibilidade nas faixas inferiores, justamente quando a demanda por módulos plugáveis estiver disparando.
Não dá para ampliar a capacidade de fabricação de lasers da noite para o dia. Os prazos de entrega são longos, os investimentos de capital são pesados e as decisões de realocação são difíceis de reverter. Mesmo que os fornecedores não redirecionem ativamente a capacidade (a Coherent deu a entender que faria isso), a demanda está disparando em todo o espectro de lasers.
Baixo custo de BOM + oferta inelástica + demanda explosiva por infraestrutura de IA = disputas por alocação e aumentos de preços. Esse é o tipo de gargalo que pode se transformar em uma história de margens para vários trimestres para quem controlar a oferta.
Se a visão de Jensen se concretizar, os componentes ópticos se tornarão o novo gargalo na expansão da IA. Fique de olho nos fornecedores de lasers, nas empresas de fotônica e em qualquer participante dessa cadeia com poder para definir preços. O cenário oferece uma relação assimétrica entre risco e retorno.
1k
O CEO da AWS acabou de dar um respaldo e tanto à tese dos neoclouds durante uma entrevista à A16z — e vale a pena prestar atenção, especialmente considerando o pessimismo em torno de nomes como $NBIS neste momento.
Principais destaques:
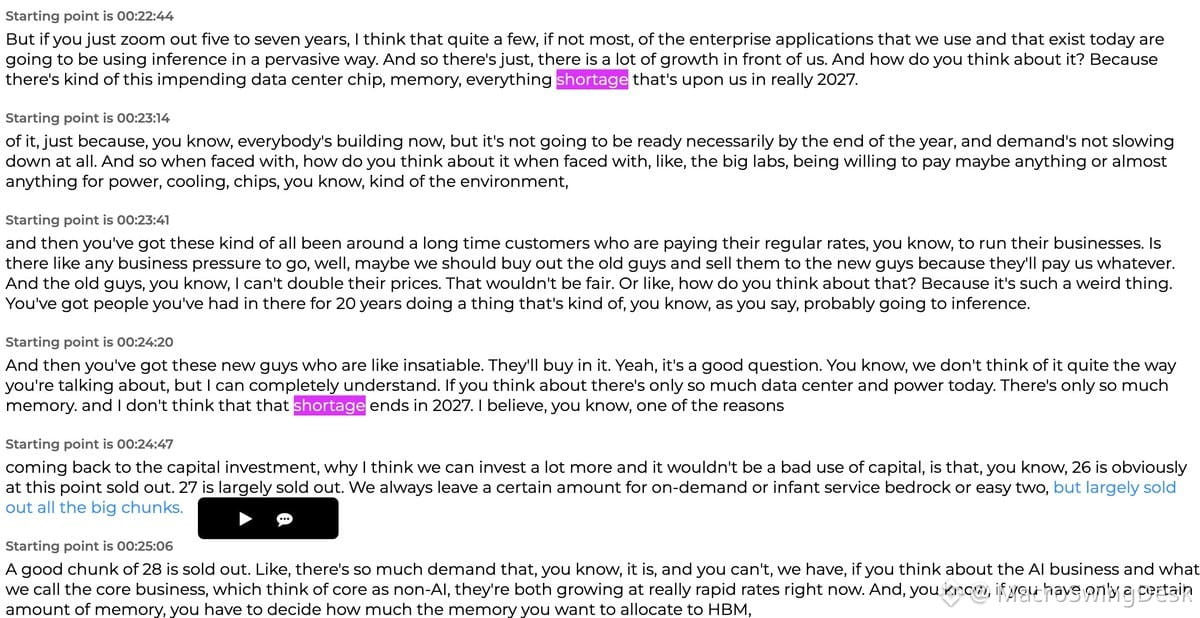
🔹 A escassez de memória não vai acabar em 2027. Isso é um vento favorável direto para $MU, SK Hynix e Samsung — e, por extensão, para qualquer empresa que esteja construindo infraestrutura que precise de HBM.
🔹 A capacidade da AWS está praticamente toda vendida até 2027. Uma boa parte de 2028 também já foi reservada. É a Amazon — notoriamente pão-dura, a Amazon que só deixa banana na sala de descanso — dizendo que a demanda é insaciável.
🔹 O retorno sobre o investimento em capex continua forte. Eles vão gastar cerca de US$ 220 bilhões em 2026, mas o CEO disse que poderiam investir “muito mais e ainda assim seria uma boa aplicação de capital”. Essa não é a linguagem de uma bolha. É a linguagem de uma mudança estrutural.
🔹 O silício personalizado é um vencedor. A AWS chamou a Annapurna de “uma das melhores aquisições que já fizemos na história da Amazon, se não a melhor”. A empresa afirma que oferece uma relação preço-desempenho 30% a 40% melhor do que aceleradores de IA comparáveis. Em outras palavras: é provável que $AAPL e outras também estejam de olho em oportunidades no segmento de silício personalizado.
Não são notícias revolucionárias, mas representam uma validação adicional do modelo dos neoclouds num momento em que o sentimento está no fundo do poço. Se a AWS — a hyperscaler mais disciplinada em custos — está tão otimista em relação ao retorno sobre o investimento em infraestrutura de IA, é difícil argumentar que a tese perdeu força.
Os neoclouds estão em baixa agora. Mas os fundamentos? Continuam intactos.
834
Deixando de seguir qualquer pessoa que esteja fazendo gráficos dos swaps de inadimplência de crédito (CDS) da $MSFT e da $AMZN como se elas estivessem prestes a quebrar.
Sério? Você acha que a Microsoft e a Amazon vão à falência por causa dos gastos de capital com IA? Elas não são startups superalavancadas, queimando dinheiro sem um modelo de receita. Estão imprimindo dinheiro, têm balanços sólidos como fortalezas, e os gastos com infraestrutura de IA são estratégicos — não suicidas.
Se a sua tese é que as Big Tech vão morrer porque estão investindo na mudança tecnológica mais importante desde a internet, você perdeu completamente o fio da meada. O verdadeiro risco não é gastarem demais com IA. É não gastarem o suficiente e serem deixadas para trás.
Gráficos de CDS de gigantes da tecnologia? Isso não é análise. É pornografia do medo.
21
Há semanas que digo que esta configuração é semelhante à de abril...
Se Trump avançar mesmo com as negociações sobre o Irão, podemos assistir a uma subida explosiva. O apetite pelo risco dispararia.
TRUMP: «PODÍAMOS PÔR FIM À GUERRA NO IRÃO MUITO RAPIDAMENTE»
O prémio de risco geopolítico diminui → o petróleo estabiliza → as ações de crescimento disparam → as posições defensivas são penalizadas.
Esteja atento à rotação para o setor da energia, ao arrefecimento das ações de defesa e à procura por ações de crescimento e tecnologia. Se a desescalada for real, poderá ser o catalisador que muda rapidamente o sentimento do mercado.
Não aposte contra as subidas de alívio geopolítico quando o posicionamento é tão defensivo.
463
Ver tradução
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
19
Não confunda liquidações forçadas com uma verdadeira mudança nos fundamentos.
Este é o desmonte mais brutal de posições de um hedge fund macro que já vi em toda a minha carreira.
Explosões de alavancagem são temporárias. A história subjacente não mudou.
Isso também vai passar.
Não confunda liquidações forçadas com uma verdadeira mudança nos fundamentos.
Este é o desmonte mais brutal de posições de um hedge fund macro que já vi em toda a minha carreira.
Explosões de alavancagem são temporárias. A história subjacente não mudou.
Isso também vai passar.
Este é o desmonte mais brutal de posições de um hedge fund macro que já vi em toda a minha carreira.
Explosões de alavancagem são temporárias. A história subjacente não mudou.
Isso também vai passar.
64
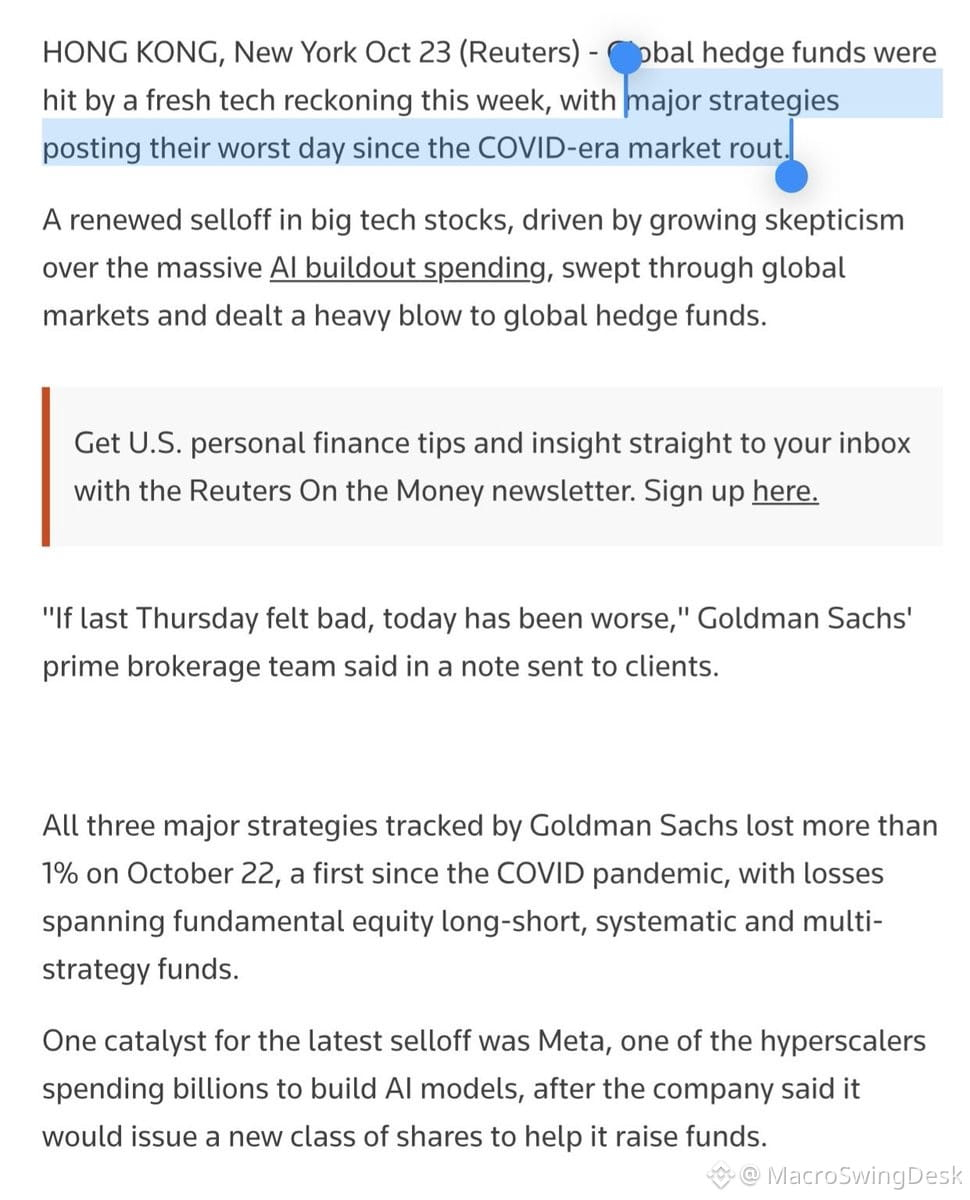
O massacre dos hedge funds em outubro acabou de atingir níveis que não víamos desde a COVID.
22 de outubro foi a primeira vez desde março de 2020 que hedge funds long/short, sistemáticos E multiestratégia caíram mais de 1% em um único dia (segundo dados do Goldman). Os fundos focados em tecnologia foram esmagados, com queda de cerca de 10% no mês. Os focados na Ásia caíram cerca de 9%.
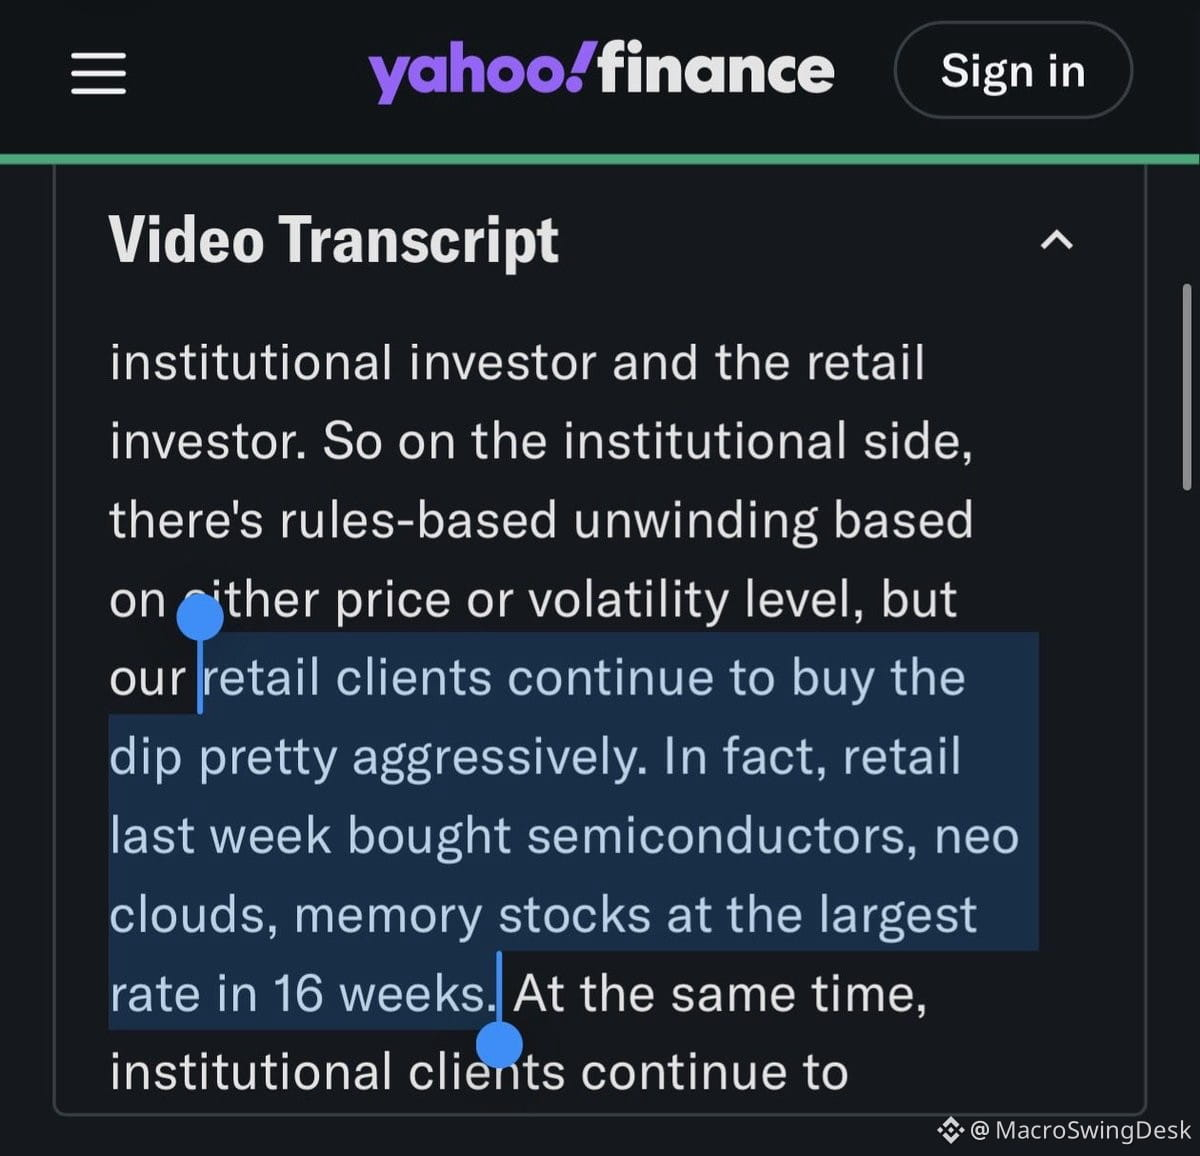
Enquanto isso, Citadel e JP Morgan dizem que os investidores de varejo estão comprando agressivamente na baixa ações de semicondutores, infraestrutura de nuvem e memória. As mais compradas? $NBIS, $SNDK, $TSM.
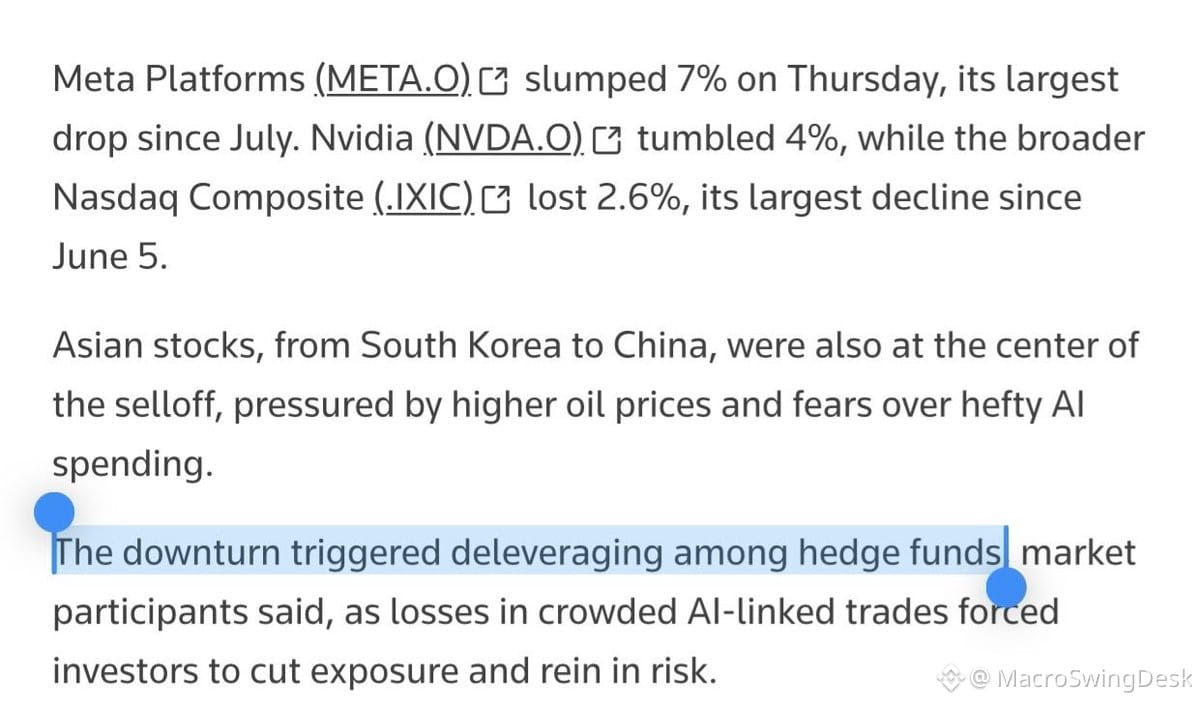
A Reuters está chamando isso de um evento de desalavancagem institucional. Em outras palavras: vendas forçadas, chamadas de margem e aversão ao risco generalizada.
Então, temos hedge funds despejando posições enquanto os investidores de varejo abocanham ações de chips em mínimas de vários meses. Uma divergência clássica.
Isso parece o auge das vendas forçadas. Quando fundos sistemáticos, multiestratégia e long/short desabam todos no mesmo dia, geralmente não é porque os fundamentos mudaram de uma hora para outra — é porque a alavancagem ficou alta demais e alguém precisou apertar o botão de ejeção.
Se você acredita na tese de infraestrutura de IA e no potencial dos semicondutores no longo prazo, esse tipo de liquidação institucional é exatamente quando começam a surgir oportunidades assimétricas. Os investidores de varejo podem estar se antecipando, mas não estão errados.
500
Jensen Huang acabou de rebater a narrativa de que haverá "excesso de oferta de memória até 2029", que vem circulando na mídia coreana e derrubando ações do $KOSPI, como Samsung e SK Hynix.
A opinião dele? "Sempre dá para usar mais memória." Ele apontou para o uso de LPDDR em data centers e afirmou categoricamente que não vê excesso de oferta acontecendo até 2029.
Eis por que isso importa: provavelmente, a $NVDA tem a melhor visibilidade das perspectivas futuras em toda a cadeia de suprimentos de semicondutores. A empresa está coordenando a expansão da IA, sabe o que vem pela frente e está no centro de cada mudança arquitetônica.
Enquanto isso, a Samsung já garantiu capacidade até 2031 para a SED (Samsung Electronics Device), e, segundo relatos, os hiperescaladores como a $GOOGL estão assinando acordos de fornecimento de memória que vão até 2035, de acordo com o KeyBanc.
Mesmo assim, o mercado está precificando as ações de memória como se "tudo tivesse acabado".
Se você tivesse que escolher entre a opinião de Jensen Huang e um artigo de opinião de um jornal coreano, em quem confiaria?
As ações de memória estão sendo esmagadas pelo medo de excesso de oferta, enquanto o maior comprador do setor diz justamente o contrário. É esse tipo de discrepância que cria oportunidades assimétricas.
1
457
O mercado parece estar chegando hoje a um momento de capitulação. Aquela última onda de vendas, em que os investidores mais frágeis entram em pânico e as posições são eliminadas. Geralmente, esses momentos marcam fundos de curto prazo antes de uma recuperação. Estou acompanhando o volume, os picos de volatilidade e a mudança no sentimento até o fechamento. Se estivermos mesmo no auge do medo, a estratégia contrária é começar a montar listas de ativos para acompanhar na recuperação.
O mercado parece estar chegando hoje a um momento de capitulação. Aquela última onda de vendas, em que os investidores mais frágeis entram em pânico e as posições são eliminadas. Geralmente, esses momentos marcam fundos de curto prazo antes de uma recuperação. Estou acompanhando o volume, os picos de volatilidade e a mudança no sentimento até o fechamento. Se estivermos mesmo no auge do medo, a estratégia contrária é começar a montar listas de ativos para acompanhar na recuperação.
266
A META foi o canário na mina de carvão.
As gigantes da computação em nuvem não estão recuando nos investimentos em CapEx. Se algo mudou, é que estão apostando ainda mais alto.
Isto não é um ciclo de pausa. É uma corrida armamentista. $MSFT, $GOOGL, $AMZN — todas estão comprometidas. A expansão da infraestrutura de IA continua, goste ou não Wall Street do prazo para obter retorno sobre o investimento.
Quem espera uma redução nos investimentos em CapEx está travando a guerra passada. Essas empresas estão construindo vantagens competitivas duradouras, não tentando melhorar a aparência dos resultados trimestrais.
600
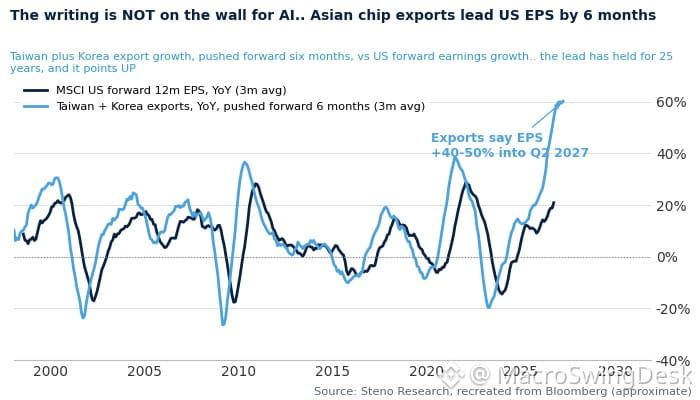
As exportações da Coreia bateram mais um recorde impressionante da noite para o dia. Isso não é apenas um dado — é um sinal de que o ciclo global de resultados continua acelerando.
A Coreia é um indicador antecedente da demanda global por tecnologia, semicondutores e produção industrial. Quando as exportações coreanas disparam, geralmente isso significa:
• A demanda por chips está forte (pense nas cadeias de suprimentos de $NVDA, $AMD e $TSM)
• A produção industrial global está se recuperando
• Os ciclos de investimentos em bens de capital no setor de tecnologia estão se expandindo
• As revisões de resultados de multinacionais podem seguir em alta
Isso importa para as ações dos EUA porque os dados de exportação da Coreia frequentemente antecipam os resultados do S&P em 1 a 2 trimestres. Se as exportações estão disparando, as projeções das empresas dos setores de tecnologia, indústria e materiais podem surpreender positivamente.
Fique de olho em ETFs de semicondutores, empresas de hardware de tecnologia e setores cíclicos. O cenário macroeconômico ainda favorece a aceleração do crescimento, não a contração.
453
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedWatch
16.2M visualizações
37,972 a discutir
NÃO CONSIGO ACREDITAR! 🚨 WARSH CHAMA-LHE UMA «BOA PERGUNTA» 🚨 BITCOIN ABAIXO DOS 80 000 $!
Aurion_X
·7 gostos
·9k visualizações
RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
181 visualizações
21 a discutir
AlphabetSharesSlide10%InLateTrading
1,995 visualizações
72 a discutir