
ISMAIL Crypto 加油
1.7k Publicações
ISMAIL Crypto 加油
Denunciar
Bloquear Utilizador
Crypto enthusiast 📈 Learning, analyzing, improving every day.💖
Trader de Alta Frequência
1.4 ano(s)
207 A seguir
10.3K+ Seguidores
1.3K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
#fedratewatch
#FedRateWatch — Será que este é o início de um novo ciclo de trilhas?
A reunião do FOMC de setembro (15–16 de setembro) virou de “vão cortar” para “vão subir” em apenas algumas semanas. O núcleo do CPI de agosto veio forte, e o CME FedWatch agora precifica aproximadamente 90% de probabilidade de um aumento de 25 pb para 3,75%–4,00% — o primeiro aumento desde 2023. O tom mais hawkish do presidente do Fed, Warsh, em Jackson Hole, a inflação pegajosa e os custos de energia impulsionados pelo Irã pressionaram o patamar para a ação. Eu não vejo isso como um movimento único — Barclays e BNP Paribas já estão prevendo aumentos em sequência até dezembro e além, então o gráfico de pontos liberado junto com essa decisão importa tanto quanto o movimento principal.
Impacto no mercado: o BTC tem se mostrado resiliente perto de US$ 80 mil com fortes entradas em ETFs, mas é mais sensível à liquidez do que o ouro — uma surpresa hawkish pode atingi-lo com mais força no curto prazo, embora alguns argumentem que o aumento tem mais a ver com ancorar os juros do que com um aperto real, o que pode limitar a desvantagem. O ouro enfrenta vento contra com juros reais mais altos, mas a demanda geopolítica o ampara. As ações de tecnologia são as mais sensíveis às taxas entre as três, dada a possibilidade de compressão de valuation.
Meu plano: reduzir o nível de alavancagem antes da decisão, manter a posição spot principal em BTC e observar o gráfico de pontos para o sinal de dezembro antes de retomar o risco.
#FedRateWatch #FOMC #BTC
#fedratewatch
#FedRateWatch — Será que este é o início de um novo ciclo de trilhas?
A reunião do FOMC de setembro (15–16 de setembro) virou de “vão cortar” para “vão subir” em apenas algumas semanas. O núcleo do CPI de agosto veio forte, e o CME FedWatch agora precifica aproximadamente 90% de probabilidade de um aumento de 25 pb para 3,75%–4,00% — o primeiro aumento desde 2023. O tom mais hawkish do presidente do Fed, Warsh, em Jackson Hole, a inflação pegajosa e os custos de energia impulsionados pelo Irã pressionaram o patamar para a ação. Eu não vejo isso como um movimento único — Barclays e BNP Paribas já estão prevendo aumentos em sequência até dezembro e além, então o gráfico de pontos liberado junto com essa decisão importa tanto quanto o movimento principal.
Impacto no mercado: o BTC tem se mostrado resiliente perto de US$ 80 mil com fortes entradas em ETFs, mas é mais sensível à liquidez do que o ouro — uma surpresa hawkish pode atingi-lo com mais força no curto prazo, embora alguns argumentem que o aumento tem mais a ver com ancorar os juros do que com um aperto real, o que pode limitar a desvantagem. O ouro enfrenta vento contra com juros reais mais altos, mas a demanda geopolítica o ampara. As ações de tecnologia são as mais sensíveis às taxas entre as três, dada a possibilidade de compressão de valuation.
Meu plano: reduzir o nível de alavancagem antes da decisão, manter a posição spot principal em BTC e observar o gráfico de pontos para o sinal de dezembro antes de retomar o risco.
#FedRateWatch #FOMC #BTC
#FedRateWatch — Será que este é o início de um novo ciclo de trilhas?
A reunião do FOMC de setembro (15–16 de setembro) virou de “vão cortar” para “vão subir” em apenas algumas semanas. O núcleo do CPI de agosto veio forte, e o CME FedWatch agora precifica aproximadamente 90% de probabilidade de um aumento de 25 pb para 3,75%–4,00% — o primeiro aumento desde 2023. O tom mais hawkish do presidente do Fed, Warsh, em Jackson Hole, a inflação pegajosa e os custos de energia impulsionados pelo Irã pressionaram o patamar para a ação. Eu não vejo isso como um movimento único — Barclays e BNP Paribas já estão prevendo aumentos em sequência até dezembro e além, então o gráfico de pontos liberado junto com essa decisão importa tanto quanto o movimento principal.
Impacto no mercado: o BTC tem se mostrado resiliente perto de US$ 80 mil com fortes entradas em ETFs, mas é mais sensível à liquidez do que o ouro — uma surpresa hawkish pode atingi-lo com mais força no curto prazo, embora alguns argumentem que o aumento tem mais a ver com ancorar os juros do que com um aperto real, o que pode limitar a desvantagem. O ouro enfrenta vento contra com juros reais mais altos, mas a demanda geopolítica o ampara. As ações de tecnologia são as mais sensíveis às taxas entre as três, dada a possibilidade de compressão de valuation.
Meu plano: reduzir o nível de alavancagem antes da decisão, manter a posição spot principal em BTC e observar o gráfico de pontos para o sinal de dezembro antes de retomar o risco.
#FedRateWatch #FOMC #BTC
18
olá meu querido amigo
comércio aqui 🙂 👇👇👇
$ACE
$OPG
$SUI
olá meu querido amigo
comércio aqui 🙂 👇👇👇
$ACE
$OPG
$SUI
comércio aqui 🙂 👇👇👇
$ACE
$OPG
$SUI
1
178
apenas olhe para 👇👇👇
$BTC
possível 😀 ?
{spot}(BTCUSDT)
apenas olhe para 👇👇👇
$BTC
possível 😀 ?
$BTC
possível 😀 ?
2
46
Siga-me e ganhe recompensas 🎁🎁🎁🎁🎁🧧🧧🧧🎁🎁
$ACE
{spot}(ACEUSDT)
$TMX
Siga-me e ganhe recompensas 🎁🎁🎁🎁🎁🧧🧧🧧🎁🎁
$ACE
$TMX
$ACE
$TMX
8
3
37
Olá a todos 🤗
$ACE down agora 🫵👇👇👇
{spot}(ACEUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
Olá a todos 🤗
$ACE down agora 🫵👇👇👇
$TMX
$ACE down agora 🫵👇👇👇
$TMX
1
215
#dusk $DUSK @Dusk_Foundation
Estava voltando pra casa esta noite, a cidade começando a desacelerar, e um pensamento que eu vinha girando durante a semana finalmente assentou o suficiente pra eu colocar no papel: o que acontece com a “privacidade” enquanto conceito quando a regulação real finalmente alcança o cripto, em vez de ficar correndo atrás dele.
A leitura mais comum é que a MiCA e o amplo endurecimento da UE contra mixers e carteiras anônimas basicamente matam as cadeias focadas em privacidade. Uma suposição justa se privacidade só significar uma coisa: esconder tudo de todo mundo, sem exceções. É essa a definição que os reguladores estão tentando combater — e, sinceramente, eles não estão errados em.
Mas isso não é a única versão de privacidade que existe. O protocolo Citadel da Dusk é construído em torno de uma ideia completamente diferente: prove que você está em conformidade sem revelar o que, de fato, está fazendo. Uma carteira pode mostrar ao regulador “isto está certo, nada ilícito aqui” por meio de uma prova de conhecimento zero, sem expor posições de negociação, termos dos negócios ou lógica de negócios ao público ou a concorrentes. Isso não é burlar a supervisão; é atendê-la mantendo os detalhes comerciais fora da visão pública — um problema completamente diferente daquele para o qual mixers foram criados.
Colocado assim, a Dusk não está lutando contra a onda regulatória: ela está se posicionando como a infraestrutura que sobrevive a ela. Enquanto projetos centrados em anonimato são empurrados para a irrelevância por causa da regulação, um modelo de privacidade orientado à conformidade vira um dos poucos caminhos ainda abertos para o dinheiro institucional real tocar o cripto de forma legal.
Onde eu fico menos certo é o lado do varejo. Muita gente está aqui especificamente porque o cripto prometeu liberdade exatamente deste tipo de supervisão. Se o argumento inteiro da Dusk está construído em torno de aprovação regulatória, isso aliena a galera que fornece liquidez inicial e hype — ou significa apenas que a Dusk nunca esteve realmente construindo para esse público?
Estou genuinamente curioso sobre onde as pessoas chegam com isso: privacidade em conformidade é o único futuro realista para o Web3 institucional, ou ainda há espaço para algo mais próximo da antiga versão, mais intransigente, da privacidade no cripto?
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
Estava voltando pra casa esta noite, a cidade começando a desacelerar, e um pensamento que eu vinha girando durante a semana finalmente assentou o suficiente pra eu colocar no papel: o que acontece com a “privacidade” enquanto conceito quando a regulação real finalmente alcança o cripto, em vez de ficar correndo atrás dele.
A leitura mais comum é que a MiCA e o amplo endurecimento da UE contra mixers e carteiras anônimas basicamente matam as cadeias focadas em privacidade. Uma suposição justa se privacidade só significar uma coisa: esconder tudo de todo mundo, sem exceções. É essa a definição que os reguladores estão tentando combater — e, sinceramente, eles não estão errados em.
Mas isso não é a única versão de privacidade que existe. O protocolo Citadel da Dusk é construído em torno de uma ideia completamente diferente: prove que você está em conformidade sem revelar o que, de fato, está fazendo. Uma carteira pode mostrar ao regulador “isto está certo, nada ilícito aqui” por meio de uma prova de conhecimento zero, sem expor posições de negociação, termos dos negócios ou lógica de negócios ao público ou a concorrentes. Isso não é burlar a supervisão; é atendê-la mantendo os detalhes comerciais fora da visão pública — um problema completamente diferente daquele para o qual mixers foram criados.
Colocado assim, a Dusk não está lutando contra a onda regulatória: ela está se posicionando como a infraestrutura que sobrevive a ela. Enquanto projetos centrados em anonimato são empurrados para a irrelevância por causa da regulação, um modelo de privacidade orientado à conformidade vira um dos poucos caminhos ainda abertos para o dinheiro institucional real tocar o cripto de forma legal.
Onde eu fico menos certo é o lado do varejo. Muita gente está aqui especificamente porque o cripto prometeu liberdade exatamente deste tipo de supervisão. Se o argumento inteiro da Dusk está construído em torno de aprovação regulatória, isso aliena a galera que fornece liquidez inicial e hype — ou significa apenas que a Dusk nunca esteve realmente construindo para esse público?
Estou genuinamente curioso sobre onde as pessoas chegam com isso: privacidade em conformidade é o único futuro realista para o Web3 institucional, ou ainda há espaço para algo mais próximo da antiga versão, mais intransigente, da privacidade no cripto?
$ACE
Estava voltando pra casa esta noite, a cidade começando a desacelerar, e um pensamento que eu vinha girando durante a semana finalmente assentou o suficiente pra eu colocar no papel: o que acontece com a “privacidade” enquanto conceito quando a regulação real finalmente alcança o cripto, em vez de ficar correndo atrás dele.
A leitura mais comum é que a MiCA e o amplo endurecimento da UE contra mixers e carteiras anônimas basicamente matam as cadeias focadas em privacidade. Uma suposição justa se privacidade só significar uma coisa: esconder tudo de todo mundo, sem exceções. É essa a definição que os reguladores estão tentando combater — e, sinceramente, eles não estão errados em.
Mas isso não é a única versão de privacidade que existe. O protocolo Citadel da Dusk é construído em torno de uma ideia completamente diferente: prove que você está em conformidade sem revelar o que, de fato, está fazendo. Uma carteira pode mostrar ao regulador “isto está certo, nada ilícito aqui” por meio de uma prova de conhecimento zero, sem expor posições de negociação, termos dos negócios ou lógica de negócios ao público ou a concorrentes. Isso não é burlar a supervisão; é atendê-la mantendo os detalhes comerciais fora da visão pública — um problema completamente diferente daquele para o qual mixers foram criados.
Colocado assim, a Dusk não está lutando contra a onda regulatória: ela está se posicionando como a infraestrutura que sobrevive a ela. Enquanto projetos centrados em anonimato são empurrados para a irrelevância por causa da regulação, um modelo de privacidade orientado à conformidade vira um dos poucos caminhos ainda abertos para o dinheiro institucional real tocar o cripto de forma legal.
Onde eu fico menos certo é o lado do varejo. Muita gente está aqui especificamente porque o cripto prometeu liberdade exatamente deste tipo de supervisão. Se o argumento inteiro da Dusk está construído em torno de aprovação regulatória, isso aliena a galera que fornece liquidez inicial e hype — ou significa apenas que a Dusk nunca esteve realmente construindo para esse público?
Estou genuinamente curioso sobre onde as pessoas chegam com isso: privacidade em conformidade é o único futuro realista para o Web3 institucional, ou ainda há espaço para algo mais próximo da antiga versão, mais intransigente, da privacidade no cripto?
$ACE
2
1
265
#dusk $DUSK @Dusk_Foundation
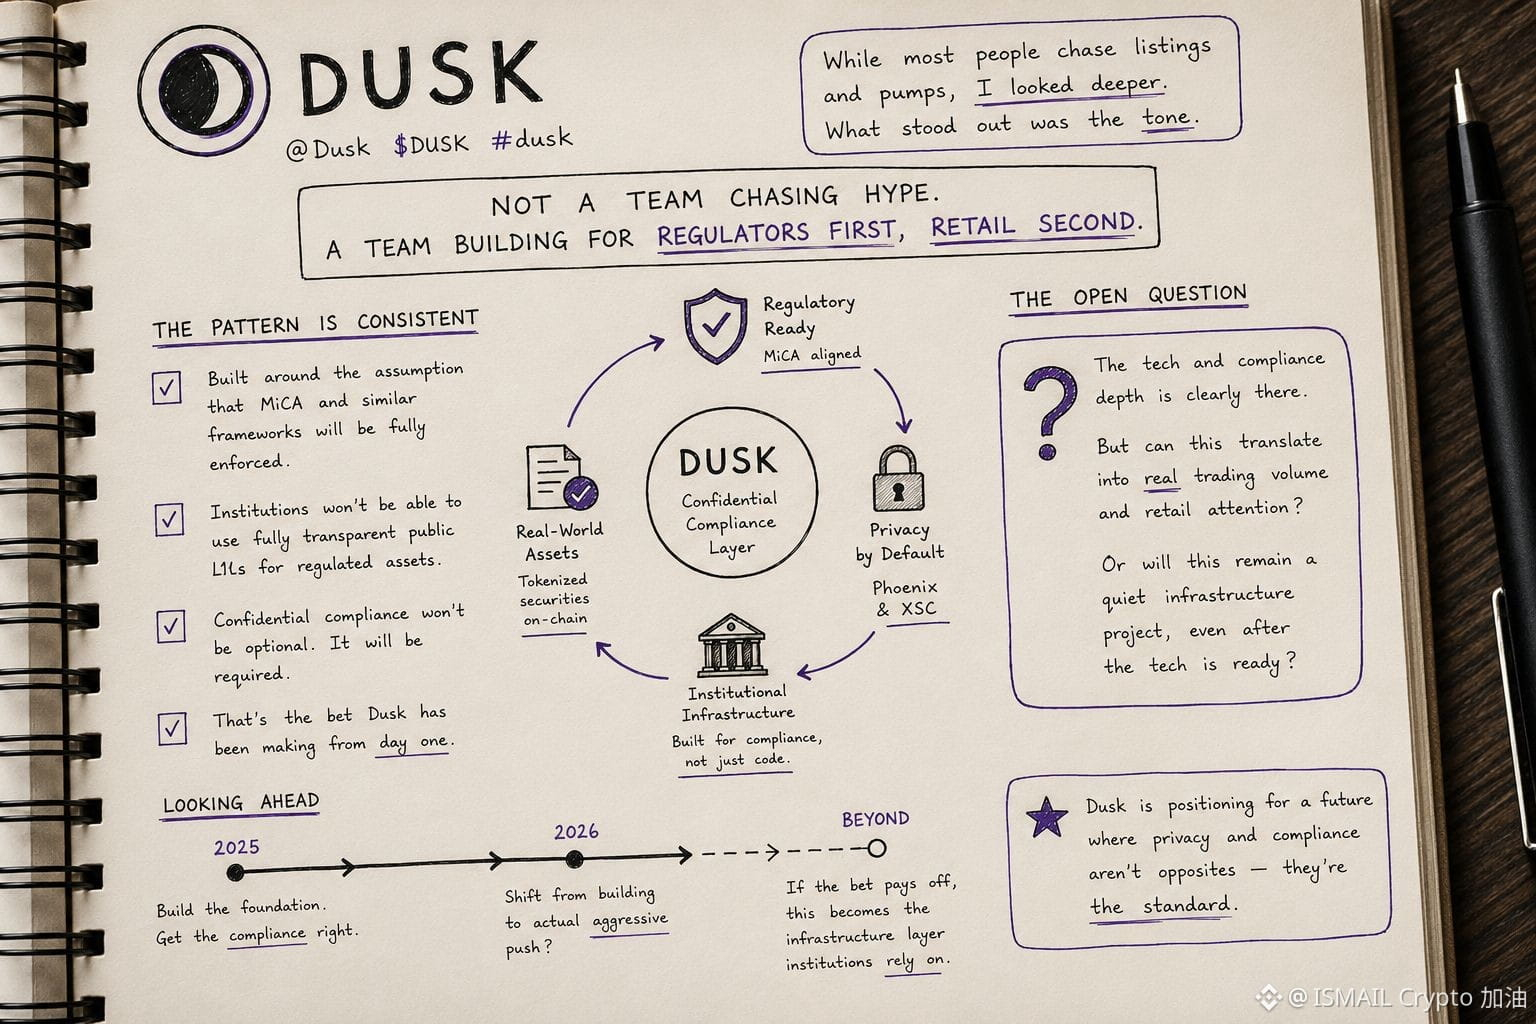
Algo ficou martelando na minha cabeça depois do trabalho hoje, então eu sentei e de fato revisei as comunicações públicas da Dusk direitinho, longe do barulho, em vez de apenas passar os olhos para pegar um título.
Enquanto a maioria das pessoas que vasculham essas coisas está caçando notícias de listagem ou um sinal de pump de curto prazo, o que me chamou atenção foi o tom. Não parece uma equipe correndo atrás de hype. Parece uma equipe se organizando primeiro para reguladores e, em seguida, para o varejo.
O padrão é consistente, não é um caso isolado. A Dusk continua se posicionando a partir da suposição de que, uma vez que estruturas como a MiCA estejam totalmente aplicadas em toda a Europa, instituições simplesmente não terão a opção de usar um L1 público totalmente transparente para ativos regulados. Elas precisarão ter conformidade confidencial incorporada, e não algo apenas “acoplado”. É essa a aposta que a Dusk vem fazendo desde o primeiro dia.
O que eu ainda não consigo determinar é se essa mesma disciplina se estende para o lado de go-to-market. A profundidade de engenharia e conformidade é obviamente forte. A questão em aberto, para mim, é se o time consegue transformar isso em volume real de negociação e atenção do varejo, ou se isso vai continuar como um "projeto silencioso de infraestrutura" muito tempo depois de a tecnologia já estar pronta.
Fico curioso para saber se outras pessoas acham que 2026 é o ano em que a empresa sai de “só construir” para um empurrão agressivo de verdade, ou se isso não é o jeito de operar desse time.
$DUSK
{spot}(DUSKUSDT)
$DEXE
{spot}(DEXEUSDT)
#dusk $DUSK @Dusk
Algo ficou martelando na minha cabeça depois do trabalho hoje, então eu sentei e de fato revisei as comunicações públicas da Dusk direitinho, longe do barulho, em vez de apenas passar os olhos para pegar um título.
Enquanto a maioria das pessoas que vasculham essas coisas está caçando notícias de listagem ou um sinal de pump de curto prazo, o que me chamou atenção foi o tom. Não parece uma equipe correndo atrás de hype. Parece uma equipe se organizando primeiro para reguladores e, em seguida, para o varejo.
O padrão é consistente, não é um caso isolado. A Dusk continua se posicionando a partir da suposição de que, uma vez que estruturas como a MiCA estejam totalmente aplicadas em toda a Europa, instituições simplesmente não terão a opção de usar um L1 público totalmente transparente para ativos regulados. Elas precisarão ter conformidade confidencial incorporada, e não algo apenas “acoplado”. É essa a aposta que a Dusk vem fazendo desde o primeiro dia.
O que eu ainda não consigo determinar é se essa mesma disciplina se estende para o lado de go-to-market. A profundidade de engenharia e conformidade é obviamente forte. A questão em aberto, para mim, é se o time consegue transformar isso em volume real de negociação e atenção do varejo, ou se isso vai continuar como um "projeto silencioso de infraestrutura" muito tempo depois de a tecnologia já estar pronta.
Fico curioso para saber se outras pessoas acham que 2026 é o ano em que a empresa sai de “só construir” para um empurrão agressivo de verdade, ou se isso não é o jeito de operar desse time.
$DUSK
$DEXE
Algo ficou martelando na minha cabeça depois do trabalho hoje, então eu sentei e de fato revisei as comunicações públicas da Dusk direitinho, longe do barulho, em vez de apenas passar os olhos para pegar um título.
Enquanto a maioria das pessoas que vasculham essas coisas está caçando notícias de listagem ou um sinal de pump de curto prazo, o que me chamou atenção foi o tom. Não parece uma equipe correndo atrás de hype. Parece uma equipe se organizando primeiro para reguladores e, em seguida, para o varejo.
O padrão é consistente, não é um caso isolado. A Dusk continua se posicionando a partir da suposição de que, uma vez que estruturas como a MiCA estejam totalmente aplicadas em toda a Europa, instituições simplesmente não terão a opção de usar um L1 público totalmente transparente para ativos regulados. Elas precisarão ter conformidade confidencial incorporada, e não algo apenas “acoplado”. É essa a aposta que a Dusk vem fazendo desde o primeiro dia.
O que eu ainda não consigo determinar é se essa mesma disciplina se estende para o lado de go-to-market. A profundidade de engenharia e conformidade é obviamente forte. A questão em aberto, para mim, é se o time consegue transformar isso em volume real de negociação e atenção do varejo, ou se isso vai continuar como um "projeto silencioso de infraestrutura" muito tempo depois de a tecnologia já estar pronta.
Fico curioso para saber se outras pessoas acham que 2026 é o ano em que a empresa sai de “só construir” para um empurrão agressivo de verdade, ou se isso não é o jeito de operar desse time.
$DUSK
$DEXE
1
281
#dusk $DUSK @Dusk_Foundation
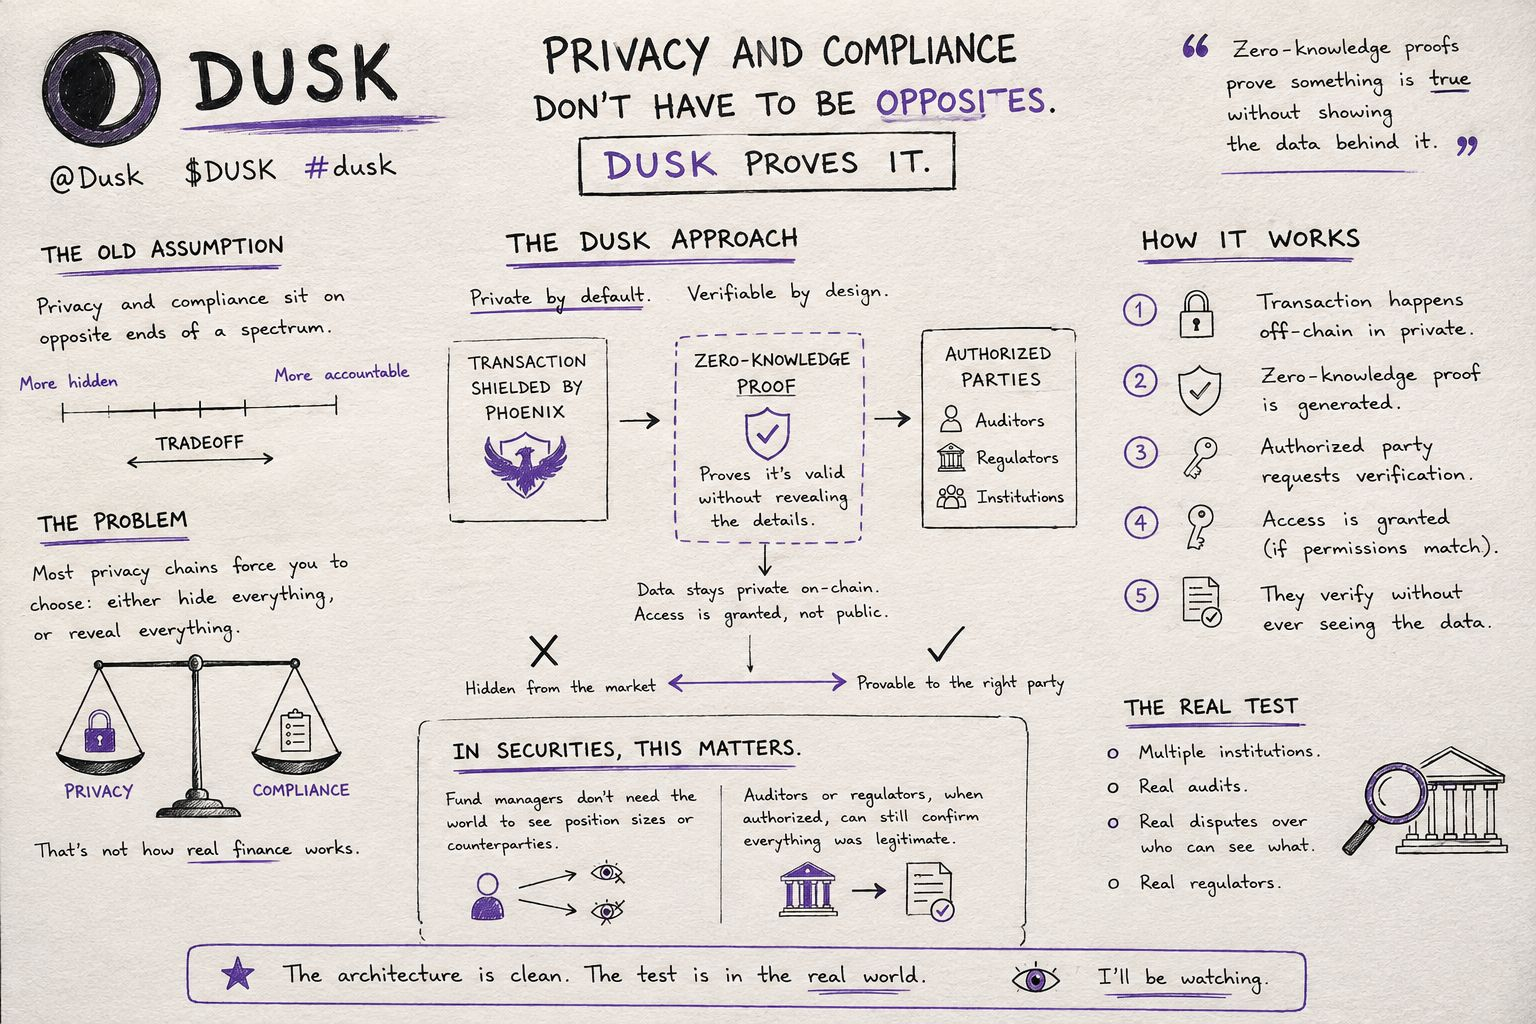
Eu costumava assumir que privacidade e conformidade basicamente ficam em lados opostos de um espectro. Mais oculto significava menos responsabilização — esse era o preço que eu dava como garantido ao usar qualquer cadeia focada em privacidade.
Observando mais de perto como o Dusk realmente estrutura isso, essa ideia não se sustenta. Não é como se ele oferecesse uma configuração única de "privado" ou "público". As transações podem ser protegidas via Phoenix, mas o sistema ainda permite que partes específicas e autorizadas verifiquem o que aconteceu, sem que essa informação jamais fique visível para a rede em geral. A prova de conhecimento zero não está apenas escondendo dados: ela está provando que algo é verdadeiro sem mostrar os dados por trás disso. É um problema diferente de simples ocultação.
Pensar nisso no contexto de valores mobiliários faz todo o sentido. Um gestor de fundo que liquida uma transação não precisa que o público em geral veja os tamanhos das posições ou as contrapartes. Mas um auditor ou regulador, se houver uma razão legítima, ainda precisa de um jeito de confirmar que a transação foi legítima. Uma blockchain que não consegue separar "oculto do mercado" de "comprovável para a parte certa" não está realmente resolvendo o problema real de privacidade das finanças — está apenas escolhendo um extremo em vez do outro.
O que eu continuo considerando é que isso só faz sentido quando é testado contra o atrito do mundo real: múltiplas instituições, auditorias reais, disputas reais sobre quem estava autorizado a ver o quê. A arquitetura parece impecável nos documentos. A questão que eu quero acompanhar é se o modelo de acesso se sustenta quando realmente entram dinheiro de verdade e reguladores de verdade.
@Dusk_Foundation $DUSK $OPG
{spot}(OPGUSDT)
{future}(OUSDT)
#dusk $DUSK @Dusk
Eu costumava assumir que privacidade e conformidade basicamente ficam em lados opostos de um espectro. Mais oculto significava menos responsabilização — esse era o preço que eu dava como garantido ao usar qualquer cadeia focada em privacidade.
Observando mais de perto como o Dusk realmente estrutura isso, essa ideia não se sustenta. Não é como se ele oferecesse uma configuração única de "privado" ou "público". As transações podem ser protegidas via Phoenix, mas o sistema ainda permite que partes específicas e autorizadas verifiquem o que aconteceu, sem que essa informação jamais fique visível para a rede em geral. A prova de conhecimento zero não está apenas escondendo dados: ela está provando que algo é verdadeiro sem mostrar os dados por trás disso. É um problema diferente de simples ocultação.
Pensar nisso no contexto de valores mobiliários faz todo o sentido. Um gestor de fundo que liquida uma transação não precisa que o público em geral veja os tamanhos das posições ou as contrapartes. Mas um auditor ou regulador, se houver uma razão legítima, ainda precisa de um jeito de confirmar que a transação foi legítima. Uma blockchain que não consegue separar "oculto do mercado" de "comprovável para a parte certa" não está realmente resolvendo o problema real de privacidade das finanças — está apenas escolhendo um extremo em vez do outro.
O que eu continuo considerando é que isso só faz sentido quando é testado contra o atrito do mundo real: múltiplas instituições, auditorias reais, disputas reais sobre quem estava autorizado a ver o quê. A arquitetura parece impecável nos documentos. A questão que eu quero acompanhar é se o modelo de acesso se sustenta quando realmente entram dinheiro de verdade e reguladores de verdade.
@Dusk $DUSK $OPG
Eu costumava assumir que privacidade e conformidade basicamente ficam em lados opostos de um espectro. Mais oculto significava menos responsabilização — esse era o preço que eu dava como garantido ao usar qualquer cadeia focada em privacidade.
Observando mais de perto como o Dusk realmente estrutura isso, essa ideia não se sustenta. Não é como se ele oferecesse uma configuração única de "privado" ou "público". As transações podem ser protegidas via Phoenix, mas o sistema ainda permite que partes específicas e autorizadas verifiquem o que aconteceu, sem que essa informação jamais fique visível para a rede em geral. A prova de conhecimento zero não está apenas escondendo dados: ela está provando que algo é verdadeiro sem mostrar os dados por trás disso. É um problema diferente de simples ocultação.
Pensar nisso no contexto de valores mobiliários faz todo o sentido. Um gestor de fundo que liquida uma transação não precisa que o público em geral veja os tamanhos das posições ou as contrapartes. Mas um auditor ou regulador, se houver uma razão legítima, ainda precisa de um jeito de confirmar que a transação foi legítima. Uma blockchain que não consegue separar "oculto do mercado" de "comprovável para a parte certa" não está realmente resolvendo o problema real de privacidade das finanças — está apenas escolhendo um extremo em vez do outro.
O que eu continuo considerando é que isso só faz sentido quando é testado contra o atrito do mundo real: múltiplas instituições, auditorias reais, disputas reais sobre quem estava autorizado a ver o quê. A arquitetura parece impecável nos documentos. A questão que eu quero acompanhar é se o modelo de acesso se sustenta quando realmente entram dinheiro de verdade e reguladores de verdade.
@Dusk $DUSK $OPG
6
4
281
#termmax @termmax
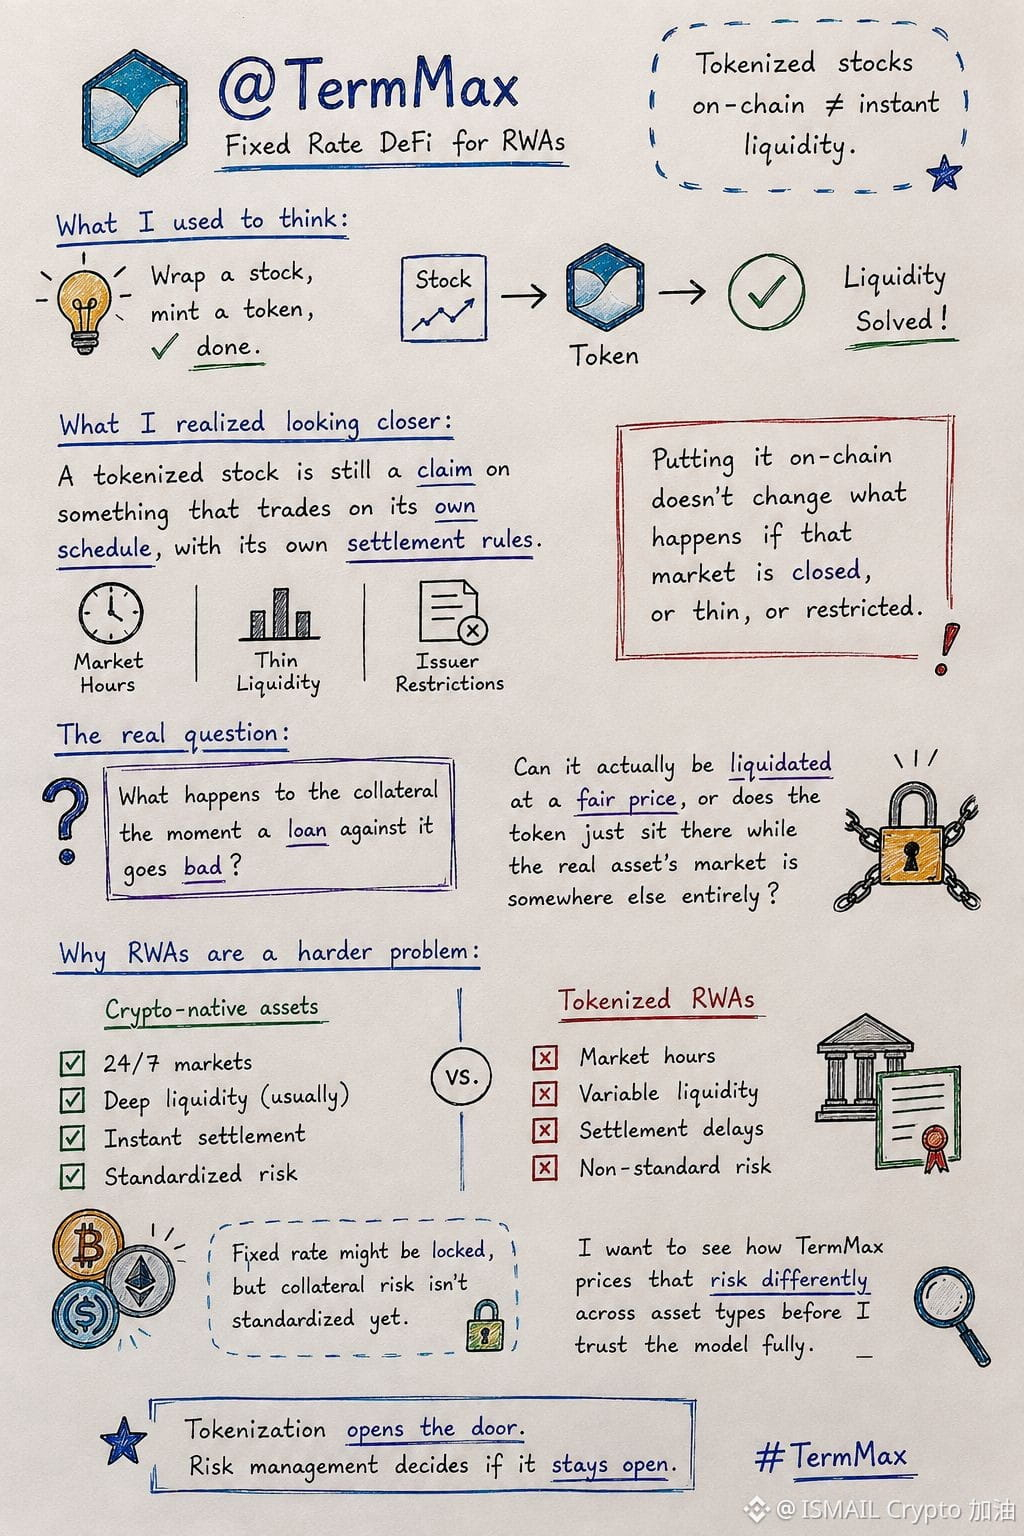
Eu continuei assumindo que ativos do mundo real tokenizados resolveriam a questão de liquidez assim que fossem para a blockchain. Envolver uma ação, cunhar um token, pronto, certo?
Ao ver a movimentação de @termmax para aceitar tokens da Ondo Global Markets como garantia, isso me fez questionar essa ideia. Uma ação tokenizada ainda é, por baixo, uma reivindicação sobre algo que negocia no seu próprio ritmo, com suas próprias regras de liquidação. Colocá-la na cadeia não muda o que acontece quando aquele mercado está fechado, ou é pouco líquido, ou quando o emissor subjacente tem restrições.
Então a pergunta real não é “esse ativo pode ser tokenizado?”, e sim “o que acontece com a garantia no momento em que um empréstimo contra ela dá errado”. Ela consegue ser de fato liquidada a um preço justo, ou o token simplesmente fica lá enquanto o mercado do ativo real está em algum outro lugar totalmente.
É por isso que acho que empréstimos com taxa fixa contra RWAs são um problema mais difícil do que empréstimos com taxa fixa contra ativos nativos de cripto. A taxa pode estar travada, mas o risco da garantia por baixo ainda não está padronizado. Eu quero ver como a TermMax precifica esse risco de forma diferente entre tipos de ativos antes de eu confiar plenamente no modelo. #TermMax $ACE
{spot}(ACEUSDT)
$OPG
{spot}(OPGUSDT)
#termmax @TermMax
Eu continuei assumindo que ativos do mundo real tokenizados resolveriam a questão de liquidez assim que fossem para a blockchain. Envolver uma ação, cunhar um token, pronto, certo?
Ao ver a movimentação de @TermMax para aceitar tokens da Ondo Global Markets como garantia, isso me fez questionar essa ideia. Uma ação tokenizada ainda é, por baixo, uma reivindicação sobre algo que negocia no seu próprio ritmo, com suas próprias regras de liquidação. Colocá-la na cadeia não muda o que acontece quando aquele mercado está fechado, ou é pouco líquido, ou quando o emissor subjacente tem restrições.
Então a pergunta real não é “esse ativo pode ser tokenizado?”, e sim “o que acontece com a garantia no momento em que um empréstimo contra ela dá errado”. Ela consegue ser de fato liquidada a um preço justo, ou o token simplesmente fica lá enquanto o mercado do ativo real está em algum outro lugar totalmente.
É por isso que acho que empréstimos com taxa fixa contra RWAs são um problema mais difícil do que empréstimos com taxa fixa contra ativos nativos de cripto. A taxa pode estar travada, mas o risco da garantia por baixo ainda não está padronizado. Eu quero ver como a TermMax precifica esse risco de forma diferente entre tipos de ativos antes de eu confiar plenamente no modelo. #TermMax $ACE
$OPG
Eu continuei assumindo que ativos do mundo real tokenizados resolveriam a questão de liquidez assim que fossem para a blockchain. Envolver uma ação, cunhar um token, pronto, certo?
Ao ver a movimentação de @TermMax para aceitar tokens da Ondo Global Markets como garantia, isso me fez questionar essa ideia. Uma ação tokenizada ainda é, por baixo, uma reivindicação sobre algo que negocia no seu próprio ritmo, com suas próprias regras de liquidação. Colocá-la na cadeia não muda o que acontece quando aquele mercado está fechado, ou é pouco líquido, ou quando o emissor subjacente tem restrições.
Então a pergunta real não é “esse ativo pode ser tokenizado?”, e sim “o que acontece com a garantia no momento em que um empréstimo contra ela dá errado”. Ela consegue ser de fato liquidada a um preço justo, ou o token simplesmente fica lá enquanto o mercado do ativo real está em algum outro lugar totalmente.
É por isso que acho que empréstimos com taxa fixa contra RWAs são um problema mais difícil do que empréstimos com taxa fixa contra ativos nativos de cripto. A taxa pode estar travada, mas o risco da garantia por baixo ainda não está padronizado. Eu quero ver como a TermMax precifica esse risco de forma diferente entre tipos de ativos antes de eu confiar plenamente no modelo. #TermMax $ACE
$OPG
4
2
300
#dusk $DUSK @Dusk_Foundation
Eu costumava achar que a finalização (finality) de um assentamento em um blockchain era uma pergunta de sim ou não: ou sua transação é confirmada, ou não é. A maioria das redes que eu tinha visto tratava isso assim; espere blocos suficientes e pronto.
Ao ler o consenso do Dusk, essa suposição mudou. Lá, um bloco realmente passa por quatro estados distintos antes de ser considerado verdadeiramente final: Aceito uma vez que ele é aprovado após passar por proposta, validação e ratificação em um ciclo; Confirmado quando blocos posteriores passam a ser construídos sobre ele; Estável quando está enterrado fundo o bastante para ser praticamente irreversível; e só então Final, isto é, garantido criptograficamente e incapaz de ser revertido sob qualquer circunstância.
Essa definição em camadas pareceu desnecessária no começo. Mas pensar nisso pelo ângulo de liquidação financeira, e não pelo ângulo de trading cripto, fez mais sentido. Uma troca de varejo provavelmente não se importa com a diferença entre Estável e Final. Uma transferência de um título regulamentado, ou um banco liquidando um ativo contra outra instituição, realmente se importa. Poder apontar para um estado específico, comprovável de finalização — em vez de um vago "provavelmente está tudo bem agora" — está mais perto de como os sistemas tradicionais de compensação já pensam o risco de liquidação.
O que ainda não tenho certeza é quanto tempo, na prática, leva para ir de Aceito a Final sob condições reais de rede; e se as instituições acabam tratando "Estável" como suficiente, de forma semelhante à maneira como as pessoas já tratam seis confirmações como suficientes em outros lugares.
@Dusk_Foundation $DUSK #dusk $ACE
#dusk $DUSK @Dusk
Eu costumava achar que a finalização (finality) de um assentamento em um blockchain era uma pergunta de sim ou não: ou sua transação é confirmada, ou não é. A maioria das redes que eu tinha visto tratava isso assim; espere blocos suficientes e pronto.
Ao ler o consenso do Dusk, essa suposição mudou. Lá, um bloco realmente passa por quatro estados distintos antes de ser considerado verdadeiramente final: Aceito uma vez que ele é aprovado após passar por proposta, validação e ratificação em um ciclo; Confirmado quando blocos posteriores passam a ser construídos sobre ele; Estável quando está enterrado fundo o bastante para ser praticamente irreversível; e só então Final, isto é, garantido criptograficamente e incapaz de ser revertido sob qualquer circunstância.
Essa definição em camadas pareceu desnecessária no começo. Mas pensar nisso pelo ângulo de liquidação financeira, e não pelo ângulo de trading cripto, fez mais sentido. Uma troca de varejo provavelmente não se importa com a diferença entre Estável e Final. Uma transferência de um título regulamentado, ou um banco liquidando um ativo contra outra instituição, realmente se importa. Poder apontar para um estado específico, comprovável de finalização — em vez de um vago "provavelmente está tudo bem agora" — está mais perto de como os sistemas tradicionais de compensação já pensam o risco de liquidação.
O que ainda não tenho certeza é quanto tempo, na prática, leva para ir de Aceito a Final sob condições reais de rede; e se as instituições acabam tratando "Estável" como suficiente, de forma semelhante à maneira como as pessoas já tratam seis confirmações como suficientes em outros lugares.
@Dusk $DUSK #dusk $ACE
Eu costumava achar que a finalização (finality) de um assentamento em um blockchain era uma pergunta de sim ou não: ou sua transação é confirmada, ou não é. A maioria das redes que eu tinha visto tratava isso assim; espere blocos suficientes e pronto.
Ao ler o consenso do Dusk, essa suposição mudou. Lá, um bloco realmente passa por quatro estados distintos antes de ser considerado verdadeiramente final: Aceito uma vez que ele é aprovado após passar por proposta, validação e ratificação em um ciclo; Confirmado quando blocos posteriores passam a ser construídos sobre ele; Estável quando está enterrado fundo o bastante para ser praticamente irreversível; e só então Final, isto é, garantido criptograficamente e incapaz de ser revertido sob qualquer circunstância.
Essa definição em camadas pareceu desnecessária no começo. Mas pensar nisso pelo ângulo de liquidação financeira, e não pelo ângulo de trading cripto, fez mais sentido. Uma troca de varejo provavelmente não se importa com a diferença entre Estável e Final. Uma transferência de um título regulamentado, ou um banco liquidando um ativo contra outra instituição, realmente se importa. Poder apontar para um estado específico, comprovável de finalização — em vez de um vago "provavelmente está tudo bem agora" — está mais perto de como os sistemas tradicionais de compensação já pensam o risco de liquidação.
O que ainda não tenho certeza é quanto tempo, na prática, leva para ir de Aceito a Final sob condições reais de rede; e se as instituições acabam tratando "Estável" como suficiente, de forma semelhante à maneira como as pessoas já tratam seis confirmações como suficientes em outros lugares.
@Dusk $DUSK #dusk $ACE
4
3
99
#termmax @termmax
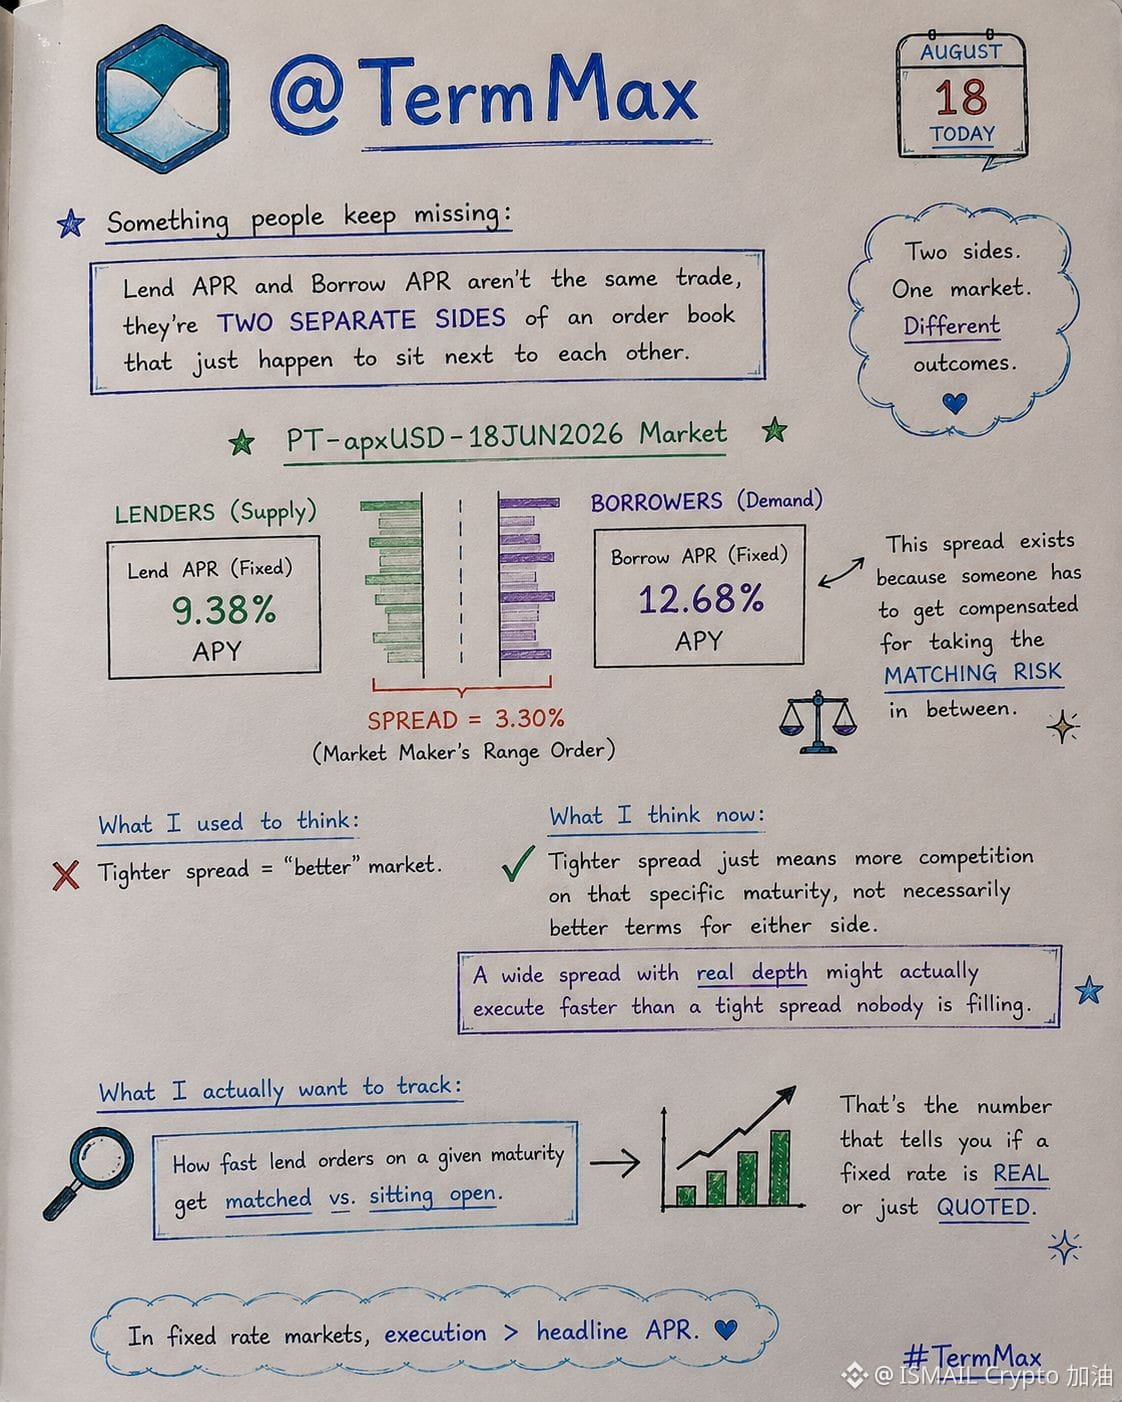
Algo que as pessoas continuam perdendo no @TermMax é que o Lend APR e o Borrow APR não são o mesmo trade: são dois lados separados de um livro de ordens que apenas parecem ficar lado a lado na tela.
Pegue o mercado PT-apxUSD-18JUN2026. Tomadores podem travar 12,68% de APY fixo contra essa garantia. Lenders no mesmo mercado só recebem 9,38% de APY fixo. Não é um erro de digitação: é o spread que a ordem de faixa do market maker está cotando, e existe porque alguém precisa ser compensado por assumir o risco correspondente no intervalo.
Eu costumava achar que um spread mais apertado significava um "mercado" melhor. Agora acho que isso só quer dizer mais competição naquele vencimento específico, não necessariamente melhores condições para qualquer um dos lados individualmente. Um spread amplo com profundidade real pode até executar mais rápido do que um spread apertado que ninguém está preenchendo.
O que eu realmente gostaria de acompanhar ao longo do tempo não é o título do APR, e sim a rapidez com que ordens de lending em um dado vencimento são pareadas versus ficarem abertas. É esse número que diz se uma taxa fixa é real ou apenas cotada.
#termmax $AXL $OPG
#termmax @TermMax
Algo que as pessoas continuam perdendo no @TermMax é que o Lend APR e o Borrow APR não são o mesmo trade: são dois lados separados de um livro de ordens que apenas parecem ficar lado a lado na tela.
Pegue o mercado PT-apxUSD-18JUN2026. Tomadores podem travar 12,68% de APY fixo contra essa garantia. Lenders no mesmo mercado só recebem 9,38% de APY fixo. Não é um erro de digitação: é o spread que a ordem de faixa do market maker está cotando, e existe porque alguém precisa ser compensado por assumir o risco correspondente no intervalo.
Eu costumava achar que um spread mais apertado significava um "mercado" melhor. Agora acho que isso só quer dizer mais competição naquele vencimento específico, não necessariamente melhores condições para qualquer um dos lados individualmente. Um spread amplo com profundidade real pode até executar mais rápido do que um spread apertado que ninguém está preenchendo.
O que eu realmente gostaria de acompanhar ao longo do tempo não é o título do APR, e sim a rapidez com que ordens de lending em um dado vencimento são pareadas versus ficarem abertas. É esse número que diz se uma taxa fixa é real ou apenas cotada.
#termmax $AXL $OPG
Algo que as pessoas continuam perdendo no @TermMax é que o Lend APR e o Borrow APR não são o mesmo trade: são dois lados separados de um livro de ordens que apenas parecem ficar lado a lado na tela.
Pegue o mercado PT-apxUSD-18JUN2026. Tomadores podem travar 12,68% de APY fixo contra essa garantia. Lenders no mesmo mercado só recebem 9,38% de APY fixo. Não é um erro de digitação: é o spread que a ordem de faixa do market maker está cotando, e existe porque alguém precisa ser compensado por assumir o risco correspondente no intervalo.
Eu costumava achar que um spread mais apertado significava um "mercado" melhor. Agora acho que isso só quer dizer mais competição naquele vencimento específico, não necessariamente melhores condições para qualquer um dos lados individualmente. Um spread amplo com profundidade real pode até executar mais rápido do que um spread apertado que ninguém está preenchendo.
O que eu realmente gostaria de acompanhar ao longo do tempo não é o título do APR, e sim a rapidez com que ordens de lending em um dado vencimento são pareadas versus ficarem abertas. É esse número que diz se uma taxa fixa é real ou apenas cotada.
#termmax $AXL $OPG
6
5
576
#dusk $DUSK @Dusk_Foundation
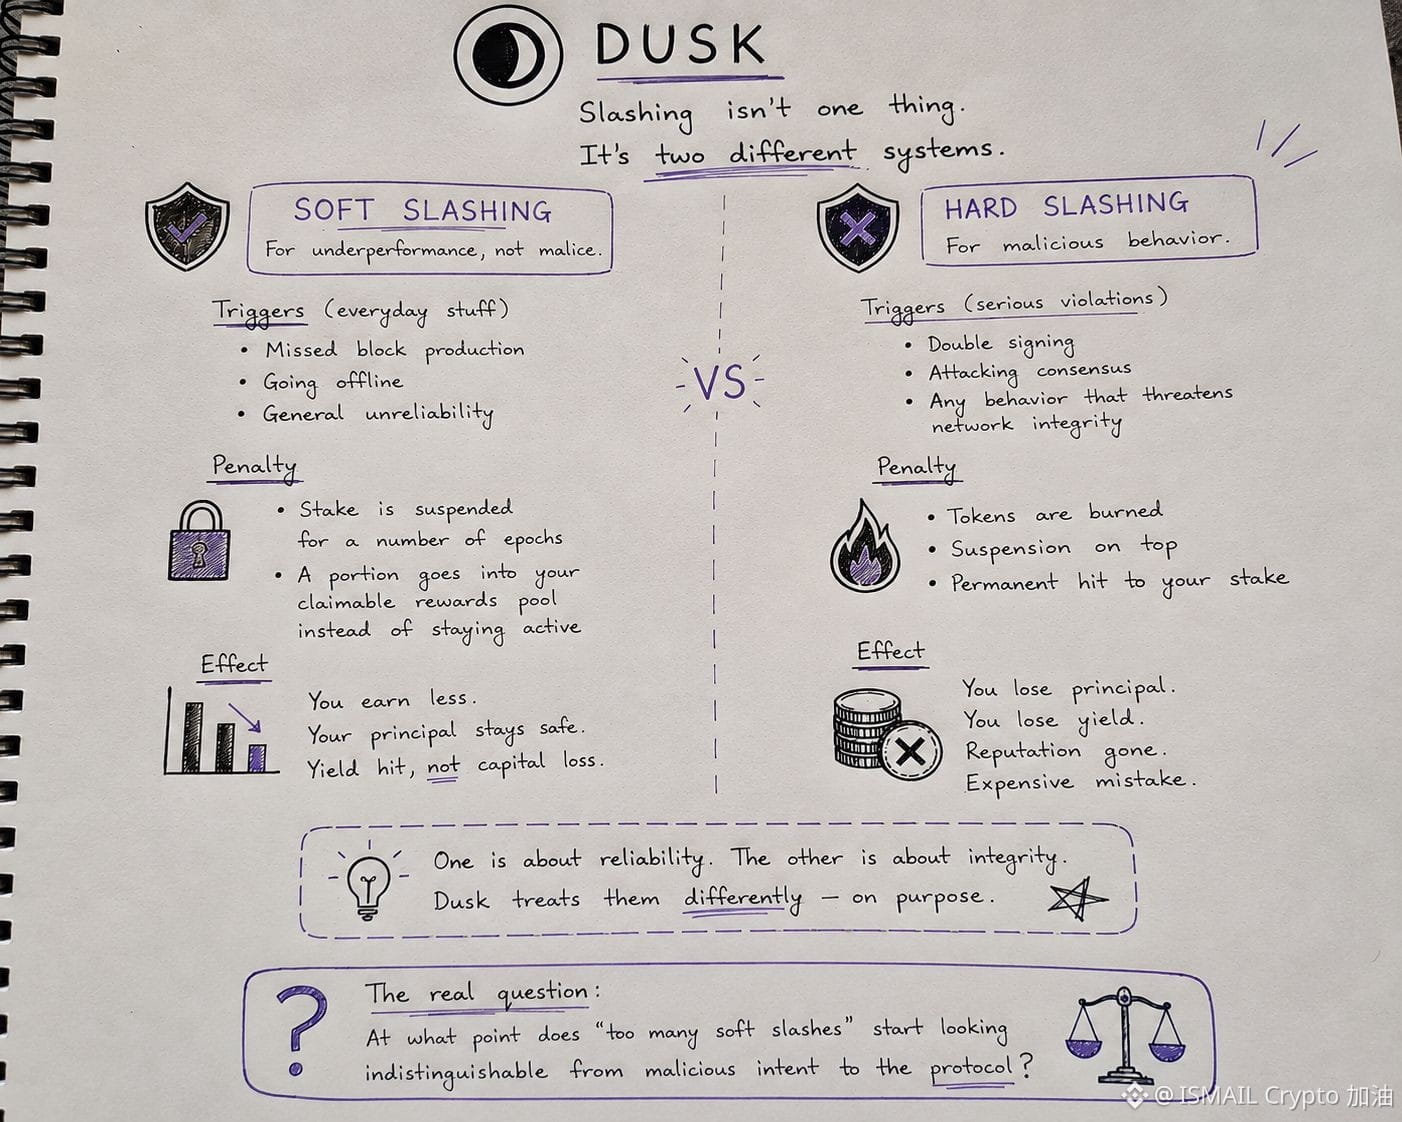
Mantido assumindo que “slashing” em $DUSK significava uma coisa: quebrar as regras, perder o seu aporte. Acontece que isso se divide em dois sistemas bem diferentes, e a diferença realmente importa quando você está fazendo staking.
O “soft slashing” entra em ação para o que acontece no dia a dia: um provisionador perder o turno de produzir um bloco, ficar offline, ou uma indisponibilidade geral. Não é nada malicioso — é só subdesempenho. A penalidade não é queimar; é suspender. O seu aporte fica de lado por alguns epochs e uma fatia dele vai para o seu pool de recompensas que você pode reivindicar, em vez de permanecer ativo. Assim, você ganha menos sem perder o seu principal.
O “hard slashing” é o outro caminho, totalmente separado, reservado para comportamento realmente malicioso que ameaça a integridade da rede. É aí que os tokens são queimados de fato, além de uma suspensão.
O que ficou comigo é o quanto essa separação é deliberada. Um nó ter uma semana ruim por indisponibilidade e um nó ativamente tentando quebrar o consenso não são tratados da mesma forma: um custa o seu rendimento temporariamente; o outro custa o seu principal permanentemente. A maioria das redes PoS que eu analisei tem apenas uma regra de slashing, simples e “para tudo”.
Isso me faz pensar como eles ajustam, na prática, a linha entre os dois: a partir de que ponto “tantos soft slashes” começam a parecer indistinguíveis de intenção maliciosa para o protocolo?
$GPS
{spot}(GPSUSDT)
#dusk $DUSK @Dusk
Mantido assumindo que “slashing” em $DUSK significava uma coisa: quebrar as regras, perder o seu aporte. Acontece que isso se divide em dois sistemas bem diferentes, e a diferença realmente importa quando você está fazendo staking.
O “soft slashing” entra em ação para o que acontece no dia a dia: um provisionador perder o turno de produzir um bloco, ficar offline, ou uma indisponibilidade geral. Não é nada malicioso — é só subdesempenho. A penalidade não é queimar; é suspender. O seu aporte fica de lado por alguns epochs e uma fatia dele vai para o seu pool de recompensas que você pode reivindicar, em vez de permanecer ativo. Assim, você ganha menos sem perder o seu principal.
O “hard slashing” é o outro caminho, totalmente separado, reservado para comportamento realmente malicioso que ameaça a integridade da rede. É aí que os tokens são queimados de fato, além de uma suspensão.
O que ficou comigo é o quanto essa separação é deliberada. Um nó ter uma semana ruim por indisponibilidade e um nó ativamente tentando quebrar o consenso não são tratados da mesma forma: um custa o seu rendimento temporariamente; o outro custa o seu principal permanentemente. A maioria das redes PoS que eu analisei tem apenas uma regra de slashing, simples e “para tudo”.
Isso me faz pensar como eles ajustam, na prática, a linha entre os dois: a partir de que ponto “tantos soft slashes” começam a parecer indistinguíveis de intenção maliciosa para o protocolo?
$GPS
Mantido assumindo que “slashing” em $DUSK significava uma coisa: quebrar as regras, perder o seu aporte. Acontece que isso se divide em dois sistemas bem diferentes, e a diferença realmente importa quando você está fazendo staking.
O “soft slashing” entra em ação para o que acontece no dia a dia: um provisionador perder o turno de produzir um bloco, ficar offline, ou uma indisponibilidade geral. Não é nada malicioso — é só subdesempenho. A penalidade não é queimar; é suspender. O seu aporte fica de lado por alguns epochs e uma fatia dele vai para o seu pool de recompensas que você pode reivindicar, em vez de permanecer ativo. Assim, você ganha menos sem perder o seu principal.
O “hard slashing” é o outro caminho, totalmente separado, reservado para comportamento realmente malicioso que ameaça a integridade da rede. É aí que os tokens são queimados de fato, além de uma suspensão.
O que ficou comigo é o quanto essa separação é deliberada. Um nó ter uma semana ruim por indisponibilidade e um nó ativamente tentando quebrar o consenso não são tratados da mesma forma: um custa o seu rendimento temporariamente; o outro custa o seu principal permanentemente. A maioria das redes PoS que eu analisei tem apenas uma regra de slashing, simples e “para tudo”.
Isso me faz pensar como eles ajustam, na prática, a linha entre os dois: a partir de que ponto “tantos soft slashes” começam a parecer indistinguíveis de intenção maliciosa para o protocolo?
$GPS
11
3
281
#termmax @termmax
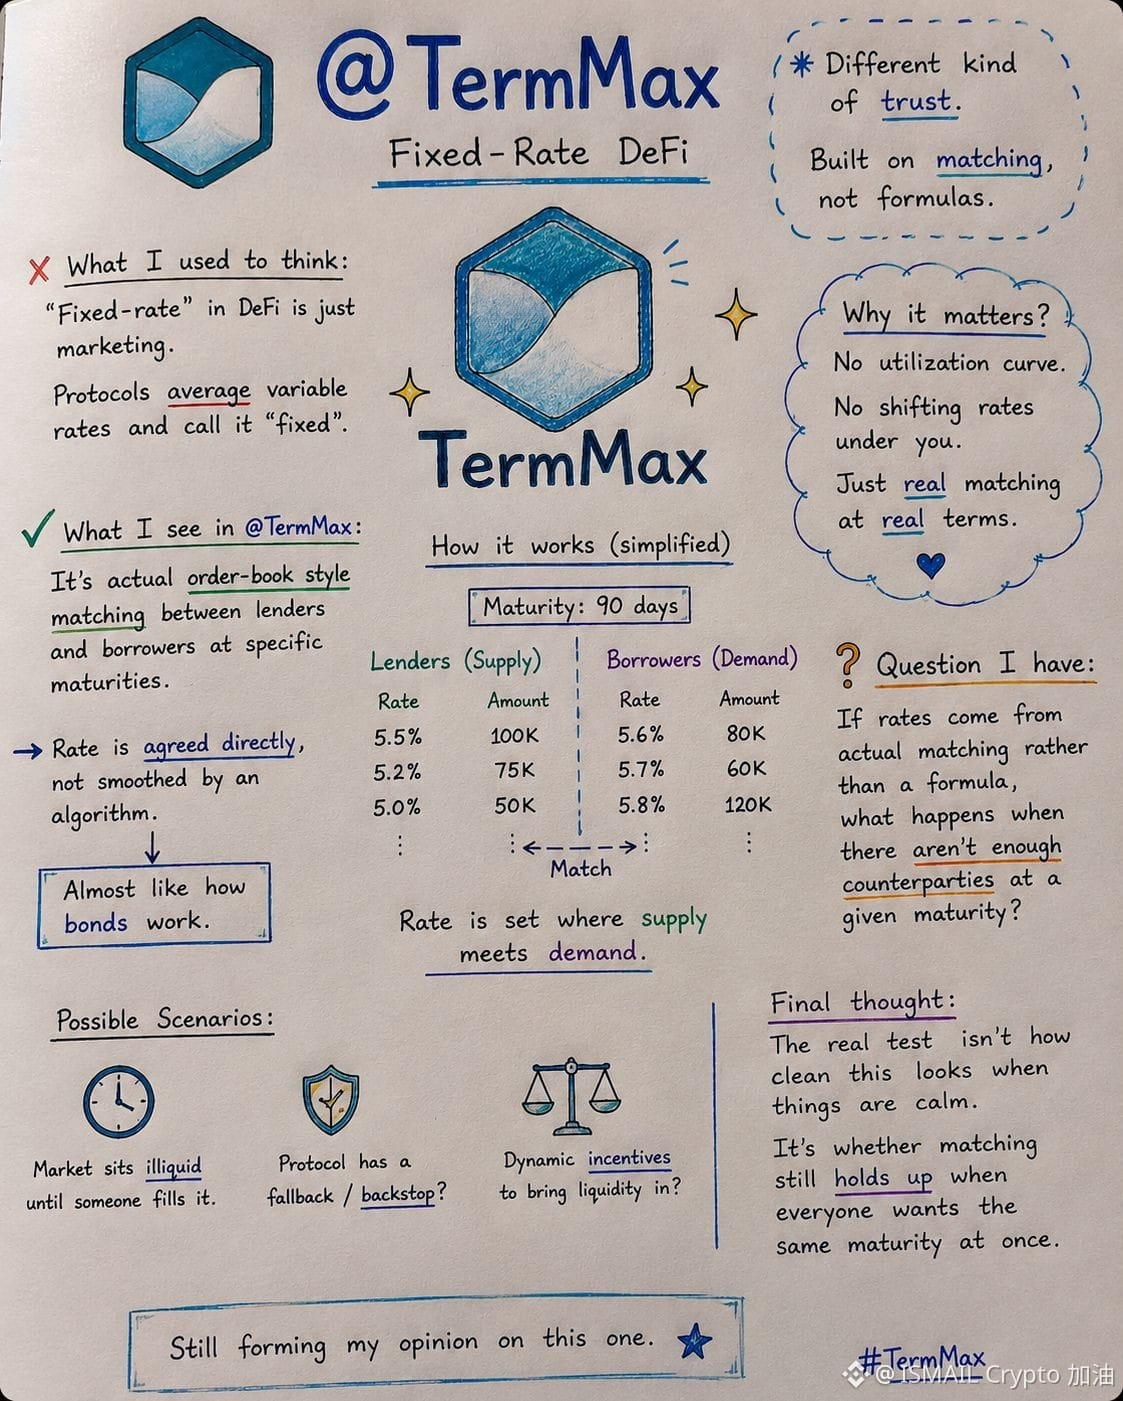
Eu sempre assumi que empréstimos com taxa fixa em DeFi era basicamente um termo de marketing—os protocolos só fazem uma média das taxas variáveis e chamam isso de "fixo". Ao olhar com mais atenção para @termmax , essa visão mudou um pouco.
O que na prática está acontecendo é um pareamento estilo order book entre credores e tomadores em vencimentos específicos. Então a taxa não é suavizada por um algoritmo: ela é acordada diretamente, quase como funciona com títulos. Isso é um tipo diferente de confiança do que eu estava acostumado no DeFi, onde a maioria dos protocolos depende de curvas de utilização que mudam debaixo de você.
Isso me fez questionar algo em que eu não tinha pensado antes: se as taxas vêm de um pareamento real em vez de uma fórmula, o que acontece quando não há contrapartes suficientes em um determinado vencimento? O mercado simplesmente fica ilíquido até alguém preencher, ou o protocolo tem algum fallback?
Ainda não tenho uma resposta completa. Acho que o verdadeiro teste não é como isso fica "limpo" quando as coisas estão calmas; é se o pareamento continua funcionando quando todo mundo quer o mesmo vencimento ao mesmo tempo. Ainda estou formando minha opinião sobre isso. #TermMax $ACE $GPS
#termmax @TermMax
Eu sempre assumi que empréstimos com taxa fixa em DeFi era basicamente um termo de marketing—os protocolos só fazem uma média das taxas variáveis e chamam isso de "fixo". Ao olhar com mais atenção para @TermMax , essa visão mudou um pouco.
O que na prática está acontecendo é um pareamento estilo order book entre credores e tomadores em vencimentos específicos. Então a taxa não é suavizada por um algoritmo: ela é acordada diretamente, quase como funciona com títulos. Isso é um tipo diferente de confiança do que eu estava acostumado no DeFi, onde a maioria dos protocolos depende de curvas de utilização que mudam debaixo de você.
Isso me fez questionar algo em que eu não tinha pensado antes: se as taxas vêm de um pareamento real em vez de uma fórmula, o que acontece quando não há contrapartes suficientes em um determinado vencimento? O mercado simplesmente fica ilíquido até alguém preencher, ou o protocolo tem algum fallback?
Ainda não tenho uma resposta completa. Acho que o verdadeiro teste não é como isso fica "limpo" quando as coisas estão calmas; é se o pareamento continua funcionando quando todo mundo quer o mesmo vencimento ao mesmo tempo. Ainda estou formando minha opinião sobre isso. #TermMax $ACE $GPS
Eu sempre assumi que empréstimos com taxa fixa em DeFi era basicamente um termo de marketing—os protocolos só fazem uma média das taxas variáveis e chamam isso de "fixo". Ao olhar com mais atenção para @TermMax , essa visão mudou um pouco.
O que na prática está acontecendo é um pareamento estilo order book entre credores e tomadores em vencimentos específicos. Então a taxa não é suavizada por um algoritmo: ela é acordada diretamente, quase como funciona com títulos. Isso é um tipo diferente de confiança do que eu estava acostumado no DeFi, onde a maioria dos protocolos depende de curvas de utilização que mudam debaixo de você.
Isso me fez questionar algo em que eu não tinha pensado antes: se as taxas vêm de um pareamento real em vez de uma fórmula, o que acontece quando não há contrapartes suficientes em um determinado vencimento? O mercado simplesmente fica ilíquido até alguém preencher, ou o protocolo tem algum fallback?
Ainda não tenho uma resposta completa. Acho que o verdadeiro teste não é como isso fica "limpo" quando as coisas estão calmas; é se o pareamento continua funcionando quando todo mundo quer o mesmo vencimento ao mesmo tempo. Ainda estou formando minha opinião sobre isso. #TermMax $ACE $GPS
6
4
194
Atualização do Mercado de Bitcoin — 19 de agosto de 2026
O Bitcoin está sendo negociado por volta de US$ 64.100, com alta modesta em relação à mínima na faixa dos US$ 62.000 tocada no início deste mês, mas ainda muito abaixo de sua máxima de 2026, perto de US$ 126.000. O preço subiu cerca de US$ 875 em relação à manhã anterior, embora continue distante de onde estava um ano atrás. O quadro mais amplo: o BTC entrou em 2026 acima de US$ 93.000 e vem caindo ao longo da maior parte do ano; agora, consolida-se em uma faixa entre, aproximadamente, suporte de US$ 62.500 e resistência entre US$ 65.000–US$ 70.000.
O que está impulsionando a ação do preço
Fluxos voláteis de ETFs. A demanda institucional tem sido irregular este mês. Os ETFs spot de Bitcoin registraram suas maiores entradas semanais desde meados de abril no início de agosto, cerca de US$ 853 milhões, quando o BTC rompeu acima do nível de US$ 65.000. Mas o impulso virou rapidamente: na semana seguinte, houve cerca de US$ 390 milhões em saídas líquidas, a maior queda semanal desde o fim de junho. A BlackRock’s IBIT segue dominando os fluxos em ambos os lados desse movimento.
Ventos contrários macro. Um dado de CPI mais quente do que o esperado (3,4%) e pedidos de auxílio-desemprego subindo para 209.000 adicionaram uma nova camada de incerteza para ativos de risco. Por outro lado, o Goldman Sachs afirmou que uma alta da taxa do Fed em setembro parece muito improvável, o que ajuda a limitar o lado negativo.
Apreensão com segurança. Um hack em cold wallets no início deste mês reacendeu o debate entre auto custódia versus veículos de custódia regulados, embora isso não tenha se traduzido em uma rotação sustentada para ETFs.
O quadro maior
A queda de cerca de 30% do Bitcoin em relação ao seu topo anual é acentuada, mas não é incomum — correções desse tamanho já ocorreram repetidamente mesmo durante ciclos de alta. Como mais de 95% da oferta total já foi minerada, a narrativa de escassez permanece intacta, e os observadores do mercado se concentram principalmente em saber se o BTC consegue recuperar suas médias móveis de 100 e 200 dias para sinalizar uma reversão de tendência mais duradoura.
Principais níveis a observar: suporte perto de US$ 62.500–US$ 62.800; resistência na faixa de US$ 65.000–US$ 70.000.
Esta é uma síntese de mercado para fins informativos, não é aconselhamento financeiro. Faça sempre sua própria pesquisa (DYOR).
$BTC
{spot}(BTCUSDT)
$OPG
{spot}(OPGUSDT)
Atualização do Mercado de Bitcoin — 19 de agosto de 2026
O Bitcoin está sendo negociado por volta de US$ 64.100, com alta modesta em relação à mínima na faixa dos US$ 62.000 tocada no início deste mês, mas ainda muito abaixo de sua máxima de 2026, perto de US$ 126.000. O preço subiu cerca de US$ 875 em relação à manhã anterior, embora continue distante de onde estava um ano atrás. O quadro mais amplo: o BTC entrou em 2026 acima de US$ 93.000 e vem caindo ao longo da maior parte do ano; agora, consolida-se em uma faixa entre, aproximadamente, suporte de US$ 62.500 e resistência entre US$ 65.000–US$ 70.000.
O que está impulsionando a ação do preço
Fluxos voláteis de ETFs. A demanda institucional tem sido irregular este mês. Os ETFs spot de Bitcoin registraram suas maiores entradas semanais desde meados de abril no início de agosto, cerca de US$ 853 milhões, quando o BTC rompeu acima do nível de US$ 65.000. Mas o impulso virou rapidamente: na semana seguinte, houve cerca de US$ 390 milhões em saídas líquidas, a maior queda semanal desde o fim de junho. A BlackRock’s IBIT segue dominando os fluxos em ambos os lados desse movimento.
Ventos contrários macro. Um dado de CPI mais quente do que o esperado (3,4%) e pedidos de auxílio-desemprego subindo para 209.000 adicionaram uma nova camada de incerteza para ativos de risco. Por outro lado, o Goldman Sachs afirmou que uma alta da taxa do Fed em setembro parece muito improvável, o que ajuda a limitar o lado negativo.
Apreensão com segurança. Um hack em cold wallets no início deste mês reacendeu o debate entre auto custódia versus veículos de custódia regulados, embora isso não tenha se traduzido em uma rotação sustentada para ETFs.
O quadro maior
A queda de cerca de 30% do Bitcoin em relação ao seu topo anual é acentuada, mas não é incomum — correções desse tamanho já ocorreram repetidamente mesmo durante ciclos de alta. Como mais de 95% da oferta total já foi minerada, a narrativa de escassez permanece intacta, e os observadores do mercado se concentram principalmente em saber se o BTC consegue recuperar suas médias móveis de 100 e 200 dias para sinalizar uma reversão de tendência mais duradoura.
Principais níveis a observar: suporte perto de US$ 62.500–US$ 62.800; resistência na faixa de US$ 65.000–US$ 70.000.
Esta é uma síntese de mercado para fins informativos, não é aconselhamento financeiro. Faça sempre sua própria pesquisa (DYOR).
$BTC
$OPG
O Bitcoin está sendo negociado por volta de US$ 64.100, com alta modesta em relação à mínima na faixa dos US$ 62.000 tocada no início deste mês, mas ainda muito abaixo de sua máxima de 2026, perto de US$ 126.000. O preço subiu cerca de US$ 875 em relação à manhã anterior, embora continue distante de onde estava um ano atrás. O quadro mais amplo: o BTC entrou em 2026 acima de US$ 93.000 e vem caindo ao longo da maior parte do ano; agora, consolida-se em uma faixa entre, aproximadamente, suporte de US$ 62.500 e resistência entre US$ 65.000–US$ 70.000.
O que está impulsionando a ação do preço
Fluxos voláteis de ETFs. A demanda institucional tem sido irregular este mês. Os ETFs spot de Bitcoin registraram suas maiores entradas semanais desde meados de abril no início de agosto, cerca de US$ 853 milhões, quando o BTC rompeu acima do nível de US$ 65.000. Mas o impulso virou rapidamente: na semana seguinte, houve cerca de US$ 390 milhões em saídas líquidas, a maior queda semanal desde o fim de junho. A BlackRock’s IBIT segue dominando os fluxos em ambos os lados desse movimento.
Ventos contrários macro. Um dado de CPI mais quente do que o esperado (3,4%) e pedidos de auxílio-desemprego subindo para 209.000 adicionaram uma nova camada de incerteza para ativos de risco. Por outro lado, o Goldman Sachs afirmou que uma alta da taxa do Fed em setembro parece muito improvável, o que ajuda a limitar o lado negativo.
Apreensão com segurança. Um hack em cold wallets no início deste mês reacendeu o debate entre auto custódia versus veículos de custódia regulados, embora isso não tenha se traduzido em uma rotação sustentada para ETFs.
O quadro maior
A queda de cerca de 30% do Bitcoin em relação ao seu topo anual é acentuada, mas não é incomum — correções desse tamanho já ocorreram repetidamente mesmo durante ciclos de alta. Como mais de 95% da oferta total já foi minerada, a narrativa de escassez permanece intacta, e os observadores do mercado se concentram principalmente em saber se o BTC consegue recuperar suas médias móveis de 100 e 200 dias para sinalizar uma reversão de tendência mais duradoura.
Principais níveis a observar: suporte perto de US$ 62.500–US$ 62.800; resistência na faixa de US$ 65.000–US$ 70.000.
Esta é uma síntese de mercado para fins informativos, não é aconselhamento financeiro. Faça sempre sua própria pesquisa (DYOR).
$BTC
$OPG
1
2
89
Verificado
#dusk $DUSK @Dusk_Foundation
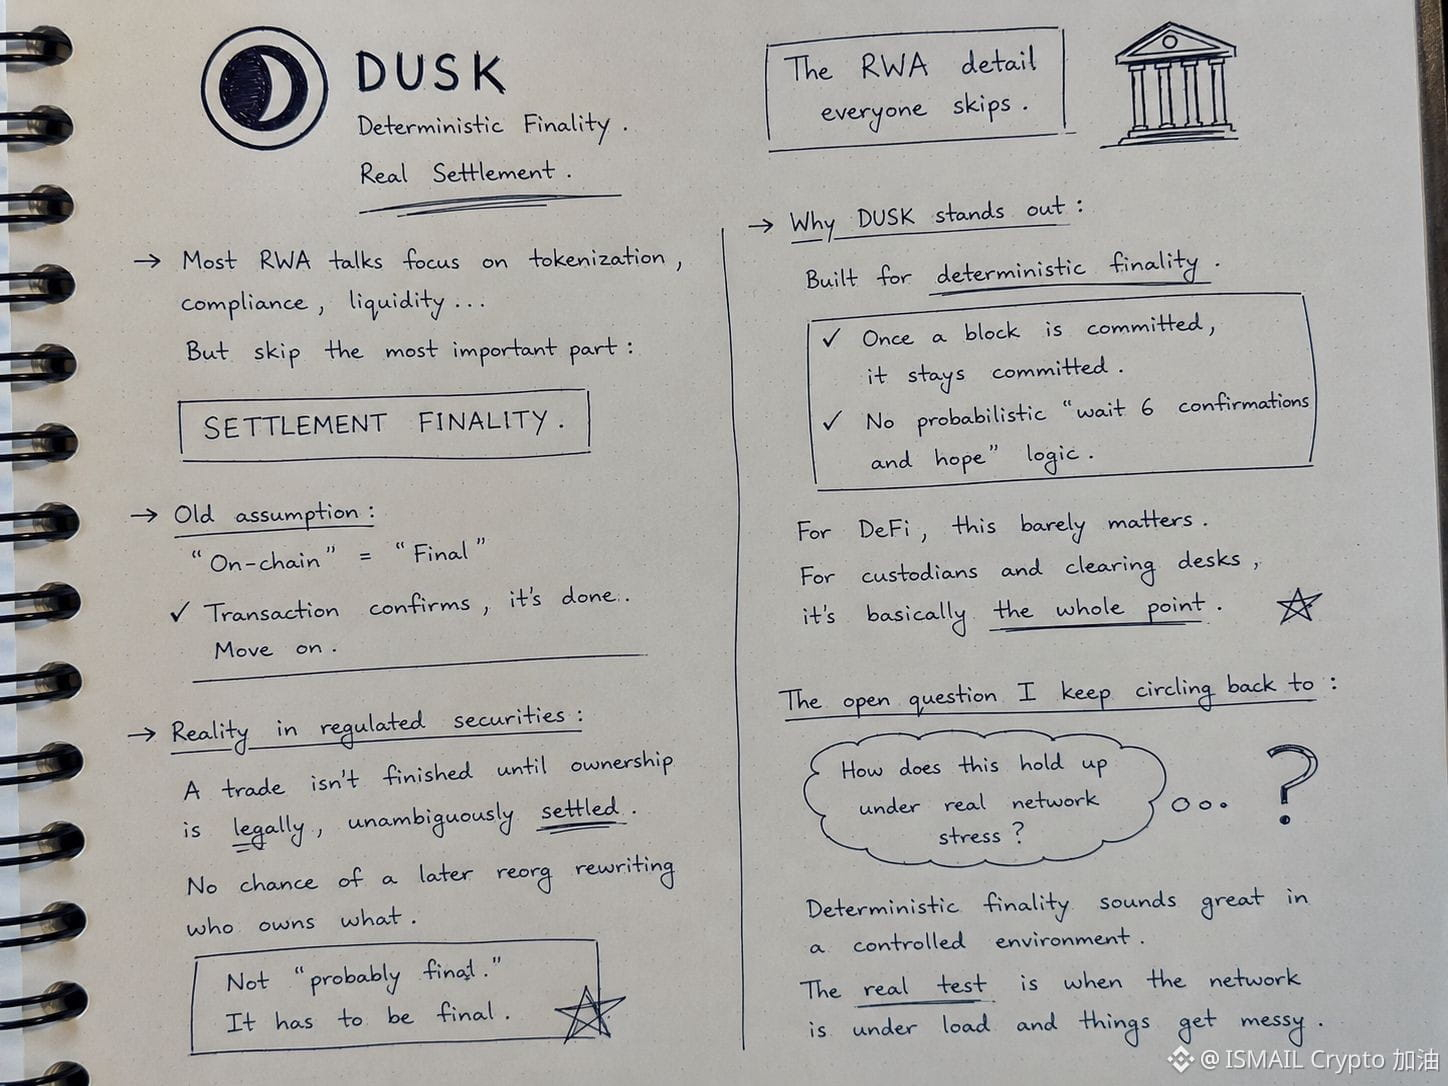
Tenho pensado em algo que a maioria das discussões sobre RWA ignora completamente: a finalização (settlement) definitiva.
Por muito tempo, eu assumi que “on-chain” automaticamente significava “final”. Uma transação confirma, pronto, acabou, segue o jogo. Essa suposição funcionou bem para transferências simples, mas começou a desmoronar quando comecei a pensar nisso no contexto de valores mobiliários regulamentados — em que uma negociação não está realmente concluída até que a propriedade seja legalmente, de forma inequívoca e sem qualquer chance de uma reorganização posterior reescrever silenciosamente quem é o dono.
Esse detalhe foi o que me levou a analisar mais de perto o desenho de consenso do Dusk. Ele foi construído para finalidade determinística — uma vez que um bloco é confirmado, ele permanece confirmado, sem aquela lógica probabilística de “espere seis confirmações e torça”. Para DeFi do dia a dia, essa diferença mal importa. Para custodians e mesas de clearing (liquidação/compensação), é basicamente o ponto inteiro. Você não consegue fazer liquidação institucional em “provavelmente final”.
O que ainda não tenho uma boa leitura é como isso se comporta sob estresse real da rede, não apenas em condições limpas de testnet. Finalidade determinística soa ótimo em um ambiente controlado — o verdadeiro teste é se ela continua determinística quando a rede está sob carga e as coisas ficam confusas.
Não estou afirmando uma resposta aqui, só a pergunta para a qual eu continuo voltando. #dusk $DUSK
{spot}(DUSKUSDT)
@Dusk_Foundation
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
Tenho pensado em algo que a maioria das discussões sobre RWA ignora completamente: a finalização (settlement) definitiva.
Por muito tempo, eu assumi que “on-chain” automaticamente significava “final”. Uma transação confirma, pronto, acabou, segue o jogo. Essa suposição funcionou bem para transferências simples, mas começou a desmoronar quando comecei a pensar nisso no contexto de valores mobiliários regulamentados — em que uma negociação não está realmente concluída até que a propriedade seja legalmente, de forma inequívoca e sem qualquer chance de uma reorganização posterior reescrever silenciosamente quem é o dono.
Esse detalhe foi o que me levou a analisar mais de perto o desenho de consenso do Dusk. Ele foi construído para finalidade determinística — uma vez que um bloco é confirmado, ele permanece confirmado, sem aquela lógica probabilística de “espere seis confirmações e torça”. Para DeFi do dia a dia, essa diferença mal importa. Para custodians e mesas de clearing (liquidação/compensação), é basicamente o ponto inteiro. Você não consegue fazer liquidação institucional em “provavelmente final”.
O que ainda não tenho uma boa leitura é como isso se comporta sob estresse real da rede, não apenas em condições limpas de testnet. Finalidade determinística soa ótimo em um ambiente controlado — o verdadeiro teste é se ela continua determinística quando a rede está sob carga e as coisas ficam confusas.
Não estou afirmando uma resposta aqui, só a pergunta para a qual eu continuo voltando. #dusk $DUSK
@Dusk
$ACE
Tenho pensado em algo que a maioria das discussões sobre RWA ignora completamente: a finalização (settlement) definitiva.
Por muito tempo, eu assumi que “on-chain” automaticamente significava “final”. Uma transação confirma, pronto, acabou, segue o jogo. Essa suposição funcionou bem para transferências simples, mas começou a desmoronar quando comecei a pensar nisso no contexto de valores mobiliários regulamentados — em que uma negociação não está realmente concluída até que a propriedade seja legalmente, de forma inequívoca e sem qualquer chance de uma reorganização posterior reescrever silenciosamente quem é o dono.
Esse detalhe foi o que me levou a analisar mais de perto o desenho de consenso do Dusk. Ele foi construído para finalidade determinística — uma vez que um bloco é confirmado, ele permanece confirmado, sem aquela lógica probabilística de “espere seis confirmações e torça”. Para DeFi do dia a dia, essa diferença mal importa. Para custodians e mesas de clearing (liquidação/compensação), é basicamente o ponto inteiro. Você não consegue fazer liquidação institucional em “provavelmente final”.
O que ainda não tenho uma boa leitura é como isso se comporta sob estresse real da rede, não apenas em condições limpas de testnet. Finalidade determinística soa ótimo em um ambiente controlado — o verdadeiro teste é se ela continua determinística quando a rede está sob carga e as coisas ficam confusas.
Não estou afirmando uma resposta aqui, só a pergunta para a qual eu continuo voltando. #dusk $DUSK
@Dusk
$ACE
6
3
300
SHIBINHOOD ($WOOF): A oportunidade de 16.000x escondida à vista
Vamos falar de números. Recorde (all-time high) da SHIB: US$ 40.000.000.000. SHIB hoje: US$ 2.000.000.000. SHIBINHOOD hoje: US$ 2.500.000. A SHIB — o token que transformou US$ 1.000 em US$ 50.000.000 — está atualmente 800x maior do que o WOOF. No preço atual da SHIB, o WOOF precisa de 800x apenas para alcançar onde a SHIB está agora. No ATH da SHIB? 16.000x. E os dados on-chain dizem o mesmo: as mãos que construíram a SHIB estão por trás do WOOF.
A PROVA: em 24 de julho de 2020, o deployer da SHIB enviou 200 KARMA diretamente para o deployer do WOOF. Dois dias depois da primeira interação do deployer da SHIB com o Karma DAO. O deployer do WOOF estava no círculo interno antes da SHIB ser pública. Ambas as carteiras financiadas pelo mesmo endereço da FTX — com 47 segundos de diferença. Depois disso, o deployer do WOOF ficou inativo por 6 anos. Em 27 de julho de 2026 — dia 26 da Robinhood Chain — ele lançou a SHIBINHOOD. Que tipo de operador fica 6 anos conectado ao deployer da SHIB, sobrevive a um ciclo inteiro de cripto e lança um token de cachorro em uma nova chain assim que ela entra no ar? O mesmo tipo que conhecia a SHIB antes de o mundo saber.
A MATEMÁTICA: se o WOOF alcançar o market cap atual da SHIB de US$ 2B, US$ 100 viram US$ 80.000 e US$ 1.000 viram US$ 800.000. Se o WOOF algum dia tocar o ATH da SHIB de US$ 40B, US$ 100 viram US$ 1.600.000 e US$ 1.000 viram US$ 16.000.000. Isto não é uma previsão. É um mapa do que é matematicamente possível quando linhagem encontra timing.
Você perdeu a SHIB quando estava em US$ 1M de market cap. Você perdeu DOGE abaixo de 1 centavo. Você perdeu PEPE antes de atingir o CoinGecko. Agora existe um token em US$ 2,5M com ligações on-chain diretas com o deployer da SHIB, uma carteira OG inativa há 6 anos que grita disciplina, lançada na Robinhood Chain com potencial de 40M+ usuários varejistas e posicionamento antes do mercado de alta. https://x.com/moon_or_doom/status/2084667186094989800
🔗 Pesquisa: https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 Contrato: https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
SHIBINHOOD ($WOOF): A oportunidade de 16.000x escondida à vista
Vamos falar de números. Recorde (all-time high) da SHIB: US$ 40.000.000.000. SHIB hoje: US$ 2.000.000.000. SHIBINHOOD hoje: US$ 2.500.000. A SHIB — o token que transformou US$ 1.000 em US$ 50.000.000 — está atualmente 800x maior do que o WOOF. No preço atual da SHIB, o WOOF precisa de 800x apenas para alcançar onde a SHIB está agora. No ATH da SHIB? 16.000x. E os dados on-chain dizem o mesmo: as mãos que construíram a SHIB estão por trás do WOOF.
A PROVA: em 24 de julho de 2020, o deployer da SHIB enviou 200 KARMA diretamente para o deployer do WOOF. Dois dias depois da primeira interação do deployer da SHIB com o Karma DAO. O deployer do WOOF estava no círculo interno antes da SHIB ser pública. Ambas as carteiras financiadas pelo mesmo endereço da FTX — com 47 segundos de diferença. Depois disso, o deployer do WOOF ficou inativo por 6 anos. Em 27 de julho de 2026 — dia 26 da Robinhood Chain — ele lançou a SHIBINHOOD. Que tipo de operador fica 6 anos conectado ao deployer da SHIB, sobrevive a um ciclo inteiro de cripto e lança um token de cachorro em uma nova chain assim que ela entra no ar? O mesmo tipo que conhecia a SHIB antes de o mundo saber.
A MATEMÁTICA: se o WOOF alcançar o market cap atual da SHIB de US$ 2B, US$ 100 viram US$ 80.000 e US$ 1.000 viram US$ 800.000. Se o WOOF algum dia tocar o ATH da SHIB de US$ 40B, US$ 100 viram US$ 1.600.000 e US$ 1.000 viram US$ 16.000.000. Isto não é uma previsão. É um mapa do que é matematicamente possível quando linhagem encontra timing.
Você perdeu a SHIB quando estava em US$ 1M de market cap. Você perdeu DOGE abaixo de 1 centavo. Você perdeu PEPE antes de atingir o CoinGecko. Agora existe um token em US$ 2,5M com ligações on-chain diretas com o deployer da SHIB, uma carteira OG inativa há 6 anos que grita disciplina, lançada na Robinhood Chain com potencial de 40M+ usuários varejistas e posicionamento antes do mercado de alta. https://x.com/moon_or_doom/status/2084667186094989800
🔗 Pesquisa: https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 Contrato: https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
Vamos falar de números. Recorde (all-time high) da SHIB: US$ 40.000.000.000. SHIB hoje: US$ 2.000.000.000. SHIBINHOOD hoje: US$ 2.500.000. A SHIB — o token que transformou US$ 1.000 em US$ 50.000.000 — está atualmente 800x maior do que o WOOF. No preço atual da SHIB, o WOOF precisa de 800x apenas para alcançar onde a SHIB está agora. No ATH da SHIB? 16.000x. E os dados on-chain dizem o mesmo: as mãos que construíram a SHIB estão por trás do WOOF.
A PROVA: em 24 de julho de 2020, o deployer da SHIB enviou 200 KARMA diretamente para o deployer do WOOF. Dois dias depois da primeira interação do deployer da SHIB com o Karma DAO. O deployer do WOOF estava no círculo interno antes da SHIB ser pública. Ambas as carteiras financiadas pelo mesmo endereço da FTX — com 47 segundos de diferença. Depois disso, o deployer do WOOF ficou inativo por 6 anos. Em 27 de julho de 2026 — dia 26 da Robinhood Chain — ele lançou a SHIBINHOOD. Que tipo de operador fica 6 anos conectado ao deployer da SHIB, sobrevive a um ciclo inteiro de cripto e lança um token de cachorro em uma nova chain assim que ela entra no ar? O mesmo tipo que conhecia a SHIB antes de o mundo saber.
A MATEMÁTICA: se o WOOF alcançar o market cap atual da SHIB de US$ 2B, US$ 100 viram US$ 80.000 e US$ 1.000 viram US$ 800.000. Se o WOOF algum dia tocar o ATH da SHIB de US$ 40B, US$ 100 viram US$ 1.600.000 e US$ 1.000 viram US$ 16.000.000. Isto não é uma previsão. É um mapa do que é matematicamente possível quando linhagem encontra timing.
Você perdeu a SHIB quando estava em US$ 1M de market cap. Você perdeu DOGE abaixo de 1 centavo. Você perdeu PEPE antes de atingir o CoinGecko. Agora existe um token em US$ 2,5M com ligações on-chain diretas com o deployer da SHIB, uma carteira OG inativa há 6 anos que grita disciplina, lançada na Robinhood Chain com potencial de 40M+ usuários varejistas e posicionamento antes do mercado de alta. https://x.com/moon_or_doom/status/2084667186094989800
🔗 Pesquisa: https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 Contrato: https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
SHIB-5,54%
WOOFUS-1,64%
1
2
119
Verificado
Trading de $DUSK de 30 dias no valor de 2K USDT
#dusk $DUSK @Dusk_Foundation
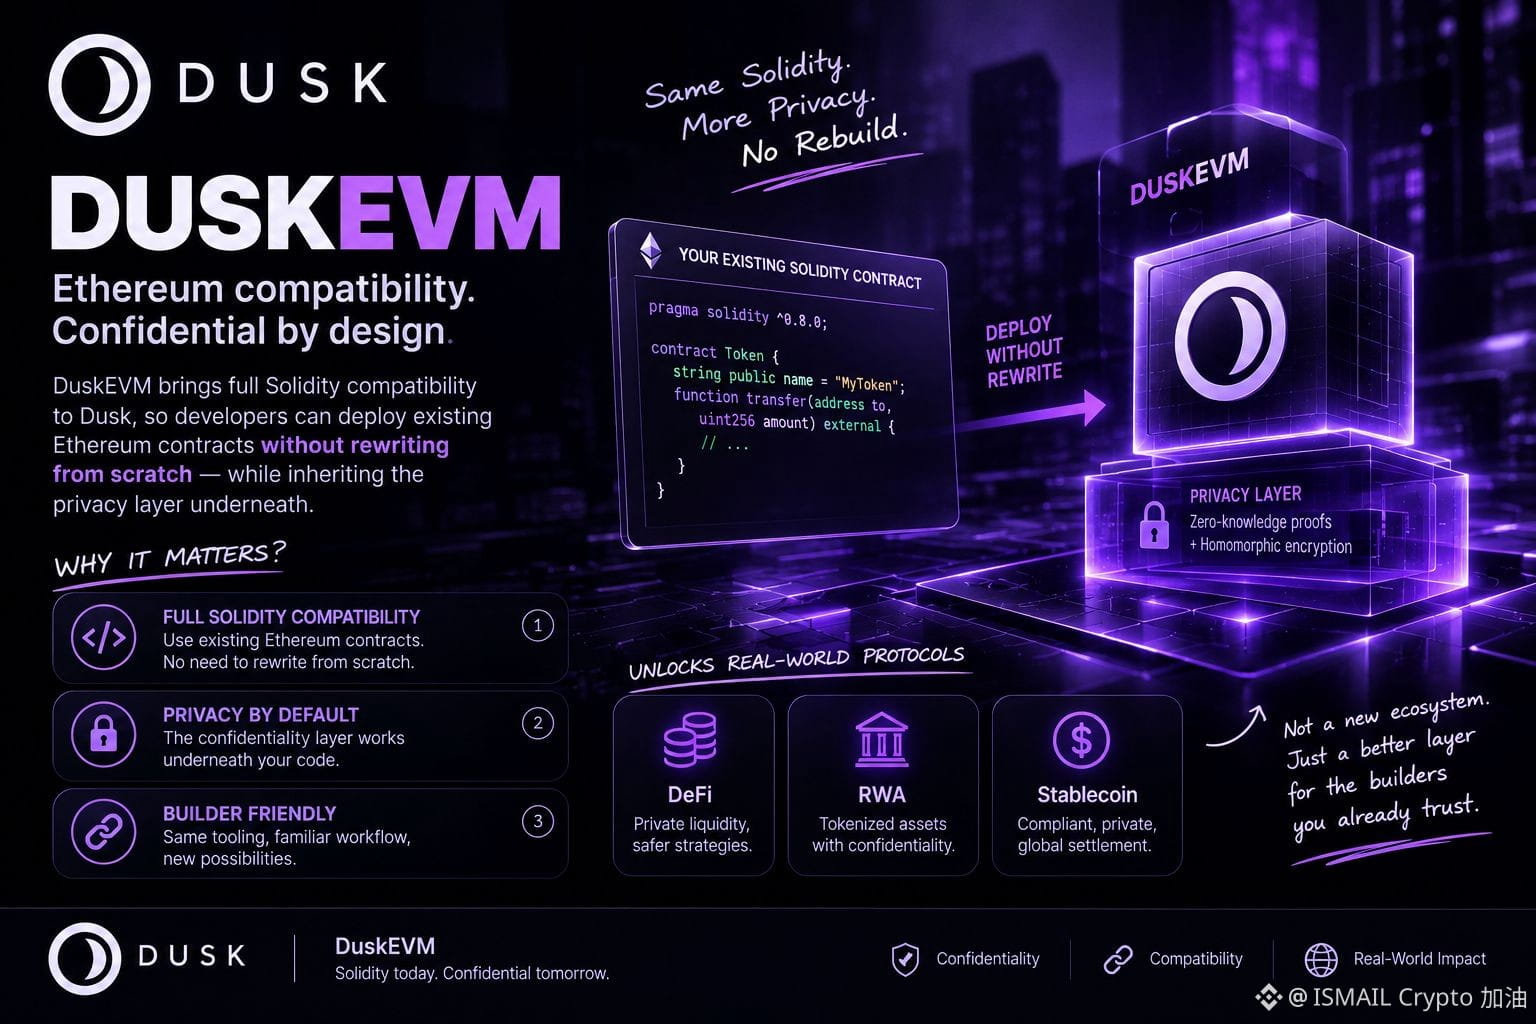
Por um tempo, eu presumi que cadeias de privacidade e adoção por desenvolvedores eram, basicamente, incompatíveis. Privacidade normalmente significa ferramentas personalizadas, linguagens personalizadas, um ecossistema menor — o que funciona para um caso de uso específico, mas não é algo para o qual construtores migrariam em escala. Esse era o meu modelo mental ao entrar no Dusk.
DuskEVM mudou essa suposição para mim. Ele é totalmente compatível com Solidity, então contratos existentes do Ethereum podem, em teoria, ser republicados sem precisar ser reescritos do zero. Esse não é um detalhe pequeno — significa que a camada de privacidade não é algo em que você “entra” aprendendo uma pilha totalmente nova; ela fica por baixo de um código que você já sabe como escrever.
O que eu continuo voltando é ao que isso realmente destrava. Grande parte do DeFi, RWA e protocolos de stablecoin nunca foi construída pensando em confidencialidade, porque as ferramentas para fazer isso sem abrir mão de compatibilidade não existiam de verdade. Se o DuskEVM se sustentar sob uso real, ele reduz a barreira para que exatamente esses protocolos adicionem privacidade sem uma reconstrução completa.
Ainda não estou tratando isso como uma vitória consolidada — declarações de compatibilidade são fáceis de fazer e mais difíceis de provar quando os contratos ficam complexos. Mas é a primeira vez que vi um L1 com foco em privacidade apresentar um argumento sério para “você não precisa recomeçar” em vez de “venha construir no nosso novo ecossistema.”
$DUSK
{spot}(DUSKUSDT)
$OPG
{spot}(OPGUSDT)
#dusk $DUSK @Dusk
Por um tempo, eu presumi que cadeias de privacidade e adoção por desenvolvedores eram, basicamente, incompatíveis. Privacidade normalmente significa ferramentas personalizadas, linguagens personalizadas, um ecossistema menor — o que funciona para um caso de uso específico, mas não é algo para o qual construtores migrariam em escala. Esse era o meu modelo mental ao entrar no Dusk.
DuskEVM mudou essa suposição para mim. Ele é totalmente compatível com Solidity, então contratos existentes do Ethereum podem, em teoria, ser republicados sem precisar ser reescritos do zero. Esse não é um detalhe pequeno — significa que a camada de privacidade não é algo em que você “entra” aprendendo uma pilha totalmente nova; ela fica por baixo de um código que você já sabe como escrever.
O que eu continuo voltando é ao que isso realmente destrava. Grande parte do DeFi, RWA e protocolos de stablecoin nunca foi construída pensando em confidencialidade, porque as ferramentas para fazer isso sem abrir mão de compatibilidade não existiam de verdade. Se o DuskEVM se sustentar sob uso real, ele reduz a barreira para que exatamente esses protocolos adicionem privacidade sem uma reconstrução completa.
Ainda não estou tratando isso como uma vitória consolidada — declarações de compatibilidade são fáceis de fazer e mais difíceis de provar quando os contratos ficam complexos. Mas é a primeira vez que vi um L1 com foco em privacidade apresentar um argumento sério para “você não precisa recomeçar” em vez de “venha construir no nosso novo ecossistema.”
$DUSK
$OPG
Por um tempo, eu presumi que cadeias de privacidade e adoção por desenvolvedores eram, basicamente, incompatíveis. Privacidade normalmente significa ferramentas personalizadas, linguagens personalizadas, um ecossistema menor — o que funciona para um caso de uso específico, mas não é algo para o qual construtores migrariam em escala. Esse era o meu modelo mental ao entrar no Dusk.
DuskEVM mudou essa suposição para mim. Ele é totalmente compatível com Solidity, então contratos existentes do Ethereum podem, em teoria, ser republicados sem precisar ser reescritos do zero. Esse não é um detalhe pequeno — significa que a camada de privacidade não é algo em que você “entra” aprendendo uma pilha totalmente nova; ela fica por baixo de um código que você já sabe como escrever.
O que eu continuo voltando é ao que isso realmente destrava. Grande parte do DeFi, RWA e protocolos de stablecoin nunca foi construída pensando em confidencialidade, porque as ferramentas para fazer isso sem abrir mão de compatibilidade não existiam de verdade. Se o DuskEVM se sustentar sob uso real, ele reduz a barreira para que exatamente esses protocolos adicionem privacidade sem uma reconstrução completa.
Ainda não estou tratando isso como uma vitória consolidada — declarações de compatibilidade são fáceis de fazer e mais difíceis de provar quando os contratos ficam complexos. Mas é a primeira vez que vi um L1 com foco em privacidade apresentar um argumento sério para “você não precisa recomeçar” em vez de “venha construir no nosso novo ecossistema.”
$DUSK
$OPG
2
4
372
🚀 $ZEC USDT — SINAL DE COMPRA (LONG)
📍 ENTRADA: $509.05 – $510.77
🎯 OBJETIVOS:
TP1: $523.15
TP2: $531.98
TP3: $545.22
🛑 STOP LOSS: $492.26
📈 SETUP:
ZEC está mostrando um bom momentum de alta, com a tendência no 4H confirmada e a perspectiva no 1D permanecendo bullish.
A zona de entrada oferece um setup limpo, enquanto manter o suporte pode abrir caminho para os alvos mais altos.
💎 Par: $ZECUSDT
$AR
{spot}(ARUSDT)
$POL
{spot}(POLUSDT)
⚠️ Gerencie o risco e faça a negociação com um tamanho de posição adequado.
🚀 $ZEC USDT — SINAL DE COMPRA (LONG)
📍 ENTRADA: $509.05 – $510.77
🎯 OBJETIVOS:
TP1: $523.15
TP2: $531.98
TP3: $545.22
🛑 STOP LOSS: $492.26
📈 SETUP:
ZEC está mostrando um bom momentum de alta, com a tendência no 4H confirmada e a perspectiva no 1D permanecendo bullish.
A zona de entrada oferece um setup limpo, enquanto manter o suporte pode abrir caminho para os alvos mais altos.
💎 Par: $ZECUSDT
$AR
$POL
⚠️ Gerencie o risco e faça a negociação com um tamanho de posição adequado.
📍 ENTRADA: $509.05 – $510.77
🎯 OBJETIVOS:
TP1: $523.15
TP2: $531.98
TP3: $545.22
🛑 STOP LOSS: $492.26
📈 SETUP:
ZEC está mostrando um bom momentum de alta, com a tendência no 4H confirmada e a perspectiva no 1D permanecendo bullish.
A zona de entrada oferece um setup limpo, enquanto manter o suporte pode abrir caminho para os alvos mais altos.
💎 Par: $ZECUSDT
$AR
$POL
⚠️ Gerencie o risco e faça a negociação com um tamanho de posição adequado.
1
106
Parcialmente verdadeiro
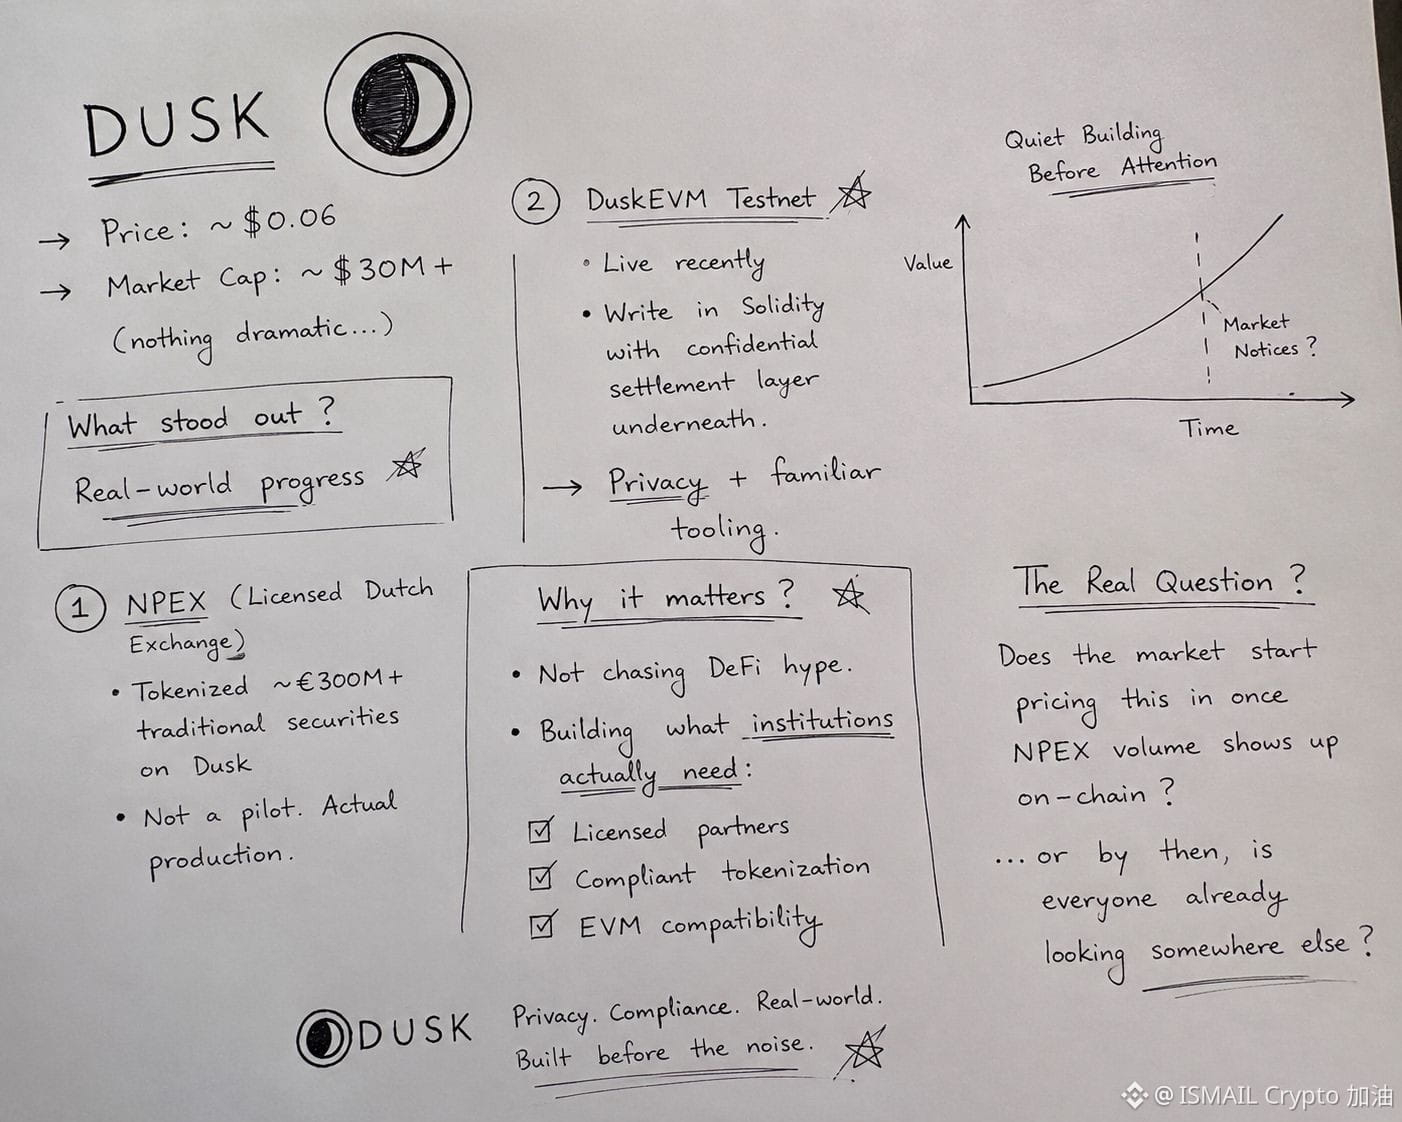
Estava conferindo o explorador na noite passada só por hábito, e a DUSK estava por volta de seis centavos, com uma capitalização de mercado um pouco acima de trinta milhões. Nada de dramático à primeira vista — mas geralmente é exatamente aí que vale a pena ir além do preço e ver o que está sendo construído de fato.
Desta vez, o que chamou atenção não foi a proposta de privacidade em si; foi o quanto a parte do mundo real já avançou. A NPEX, a exchange holandesa licenciada, já tokenizou alguns centenas de milhões de euros em valores mobiliários tradicionais na Dusk — não é um piloto; é produção de verdade. Além disso, a testnet da DuskEVM foi lançada recentemente, o que significa que desenvolvedores podem programar em Solidity e ainda herdar a camada de liquidação confidencial por baixo, em vez de ter que escolher entre privacidade e ferramentas familiares.
É essa a parte que muda a forma como penso sobre este projeto. Não é correr atrás de hype de DeFi nem tentar parecer ocupado on-chain. É empilhando silenciosamente o básico que instituições reguladas realmente precisam — parceiros licenciados, tokenização compatível e conformidade, além de compatibilidade com EVM — antes que a atenção apareça.
Fico me perguntando se o mercado só começa a precificar isso quando o volume da NPEX ficar visível on-chain, ou se, até lá, todo mundo já estará olhando para outro lugar.
@Dusk_Foundation
$DUSK
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
#dusk
Estava conferindo o explorador na noite passada só por hábito, e a DUSK estava por volta de seis centavos, com uma capitalização de mercado um pouco acima de trinta milhões. Nada de dramático à primeira vista — mas geralmente é exatamente aí que vale a pena ir além do preço e ver o que está sendo construído de fato.
Desta vez, o que chamou atenção não foi a proposta de privacidade em si; foi o quanto a parte do mundo real já avançou. A NPEX, a exchange holandesa licenciada, já tokenizou alguns centenas de milhões de euros em valores mobiliários tradicionais na Dusk — não é um piloto; é produção de verdade. Além disso, a testnet da DuskEVM foi lançada recentemente, o que significa que desenvolvedores podem programar em Solidity e ainda herdar a camada de liquidação confidencial por baixo, em vez de ter que escolher entre privacidade e ferramentas familiares.
É essa a parte que muda a forma como penso sobre este projeto. Não é correr atrás de hype de DeFi nem tentar parecer ocupado on-chain. É empilhando silenciosamente o básico que instituições reguladas realmente precisam — parceiros licenciados, tokenização compatível e conformidade, além de compatibilidade com EVM — antes que a atenção apareça.
Fico me perguntando se o mercado só começa a precificar isso quando o volume da NPEX ficar visível on-chain, ou se, até lá, todo mundo já estará olhando para outro lugar.
@Dusk
$DUSK
$ACE
#dusk
Desta vez, o que chamou atenção não foi a proposta de privacidade em si; foi o quanto a parte do mundo real já avançou. A NPEX, a exchange holandesa licenciada, já tokenizou alguns centenas de milhões de euros em valores mobiliários tradicionais na Dusk — não é um piloto; é produção de verdade. Além disso, a testnet da DuskEVM foi lançada recentemente, o que significa que desenvolvedores podem programar em Solidity e ainda herdar a camada de liquidação confidencial por baixo, em vez de ter que escolher entre privacidade e ferramentas familiares.
É essa a parte que muda a forma como penso sobre este projeto. Não é correr atrás de hype de DeFi nem tentar parecer ocupado on-chain. É empilhando silenciosamente o básico que instituições reguladas realmente precisam — parceiros licenciados, tokenização compatível e conformidade, além de compatibilidade com EVM — antes que a atenção apareça.
Fico me perguntando se o mercado só começa a precificar isso quando o volume da NPEX ficar visível on-chain, ou se, até lá, todo mundo já estará olhando para outro lugar.
@Dusk
$DUSK
$ACE
#dusk
2
2
150
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedRateWatch
589,652 visualizações
2,765 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tema: Setembro do FOMC — Qual será o próximo movimento do Fed?
👉Como participar:
Publique uma postagem ou artigo curto com a hashtag #FedRateWatch
Crie conteúdo com base nos ângulos abaixo:
- O núcleo do CPI de agosto subiu 0,3% mês a mês, e as chances de um aumento de 25 pb esta semana agora estão perto de 90%. Você antecipa um aumento de taxa esta semana? É algo pontual, ou o início de um ciclo de altas mais longo?
- Se o aumento acontecer, como isso se reflete em BTC, ações de tecnologia e ouro? Em alta ou em baixa?
- Como você planeja operar a seguir? Compartilhe sua operação/posições de BTC, ações ou ouro com nosso widget de compartilhamento de trades.
⏰Período da campanha:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do secretário da sua seção no feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo em destaque na Binance Square Official
Precisa de ideias para sua postagem? Acesse a página do tema #FedRateWatch ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·388 gostos
·863.6k visualizações
BitcoinSlidesTo$76000
22,969 visualizações
120 a discutir
BitcoinReboundsTo$79K
62,425 visualizações
402 a discutir