
小小的躺赢
985 Publicações

小小的躺赢
Denunciar
Bloquear Utilizador
10年资深韭菜,关注周级别波段交易。微博:小小的躺赢pro。x:@btctangying。
Aberto ao trading
Detentor de U
Trader de Alta Frequência
3.1 ano(s)
0 A seguir
2.0K+ Seguidores
539 Gostaram
Publicações
Portfólio
Tudo
Cotações
·
--
Core CPI 0,3% + PPI 5,4% + Preços do petróleo >100 + 10Y já rompeu 5% + Fed eleva 25 pontos-base + o diagrama de pontos sugere que pode haver mais um aumento ainda este ano. Essas más notícias, em sua maioria, já foram absorvidas, mas o BTC ainda não conseguiu cair de forma efetiva abaixo de 75K.
Core CPI 0,3% + PPI 5,4% + Preços do petróleo >100 + 10Y já rompeu 5% + Fed eleva 25 pontos-base + o diagrama de pontos sugere que pode haver mais um aumento ainda este ano. Essas más notícias, em sua maioria, já foram absorvidas, mas o BTC ainda não conseguiu cair de forma efetiva abaixo de 75K.
380
·
--
Inflação CPI subjacente (núcleo) mensal 0,3%, acima da expectativa do mercado de 0,2%.
Portanto, ela não deu ao Fed um sinal tão confortável de “desaceleração da inflação”. Especialmente no contexto de ontem, com PPI YoY em 5,4% e Brent ainda acima de US$ 100, além dos rendimentos dos Treasuries de longo prazo se aproximando de 5% — esta CPI está mais para:
O headline ficou conforme a expectativa, mas a inflação subjacente por trás é mais “pegajosa” do que o mercado gostaria.
A alta de juros ainda é um evento de alta probabilidade, mas a CPI não empurrou essa probabilidade diretamente para 80%+.
O motivo é bem simples:
-Core MoM 0,3% está um pouco quente;
-mas o Core YoY caiu de 2,5% para 2,4%;
-o headline YoY ainda está em apenas 3,4%, sem novo aceleração;
-por isso o Fed ainda tem espaço para discutir se o “choque de energia” é temporário.
Antes da divulgação dos dados, o BTC já estava na faixa de 76K—77K, e não em topos acima de 80K.
O mercado já havia precificado antecipadamente isso antes do CPI.
A faixa de 75K—80K deve continuar oscilando, à espera do Fed, na madrugada de 17 de setembro, horário de Pequim.
Inflação CPI subjacente (núcleo) mensal 0,3%, acima da expectativa do mercado de 0,2%.
Portanto, ela não deu ao Fed um sinal tão confortável de “desaceleração da inflação”. Especialmente no contexto de ontem, com PPI YoY em 5,4% e Brent ainda acima de US$ 100, além dos rendimentos dos Treasuries de longo prazo se aproximando de 5% — esta CPI está mais para:
O headline ficou conforme a expectativa, mas a inflação subjacente por trás é mais “pegajosa” do que o mercado gostaria.
A alta de juros ainda é um evento de alta probabilidade, mas a CPI não empurrou essa probabilidade diretamente para 80%+.
O motivo é bem simples:
-Core MoM 0,3% está um pouco quente;
-mas o Core YoY caiu de 2,5% para 2,4%;
-o headline YoY ainda está em apenas 3,4%, sem novo aceleração;
-por isso o Fed ainda tem espaço para discutir se o “choque de energia” é temporário.
Antes da divulgação dos dados, o BTC já estava na faixa de 76K—77K, e não em topos acima de 80K.
O mercado já havia precificado antecipadamente isso antes do CPI.
A faixa de 75K—80K deve continuar oscilando, à espera do Fed, na madrugada de 17 de setembro, horário de Pequim.
Portanto, ela não deu ao Fed um sinal tão confortável de “desaceleração da inflação”. Especialmente no contexto de ontem, com PPI YoY em 5,4% e Brent ainda acima de US$ 100, além dos rendimentos dos Treasuries de longo prazo se aproximando de 5% — esta CPI está mais para:
O headline ficou conforme a expectativa, mas a inflação subjacente por trás é mais “pegajosa” do que o mercado gostaria.
A alta de juros ainda é um evento de alta probabilidade, mas a CPI não empurrou essa probabilidade diretamente para 80%+.
O motivo é bem simples:
-Core MoM 0,3% está um pouco quente;
-mas o Core YoY caiu de 2,5% para 2,4%;
-o headline YoY ainda está em apenas 3,4%, sem novo aceleração;
-por isso o Fed ainda tem espaço para discutir se o “choque de energia” é temporário.
Antes da divulgação dos dados, o BTC já estava na faixa de 76K—77K, e não em topos acima de 80K.
O mercado já havia precificado antecipadamente isso antes do CPI.
A faixa de 75K—80K deve continuar oscilando, à espera do Fed, na madrugada de 17 de setembro, horário de Pequim.
460
·
--
Hoje, na prática, surgiu uma combinação macroeconômica extremamente incomum:
PPI 5,4%
Brent 106,6 dólares
10Y 4,92%
Probabilidade de alta de juros do Fed no momento é a mais alta, cerca de 70%
ETF de BTC com saídas consecutivas por dois dias.
Em condições normais, essa combinação deveria exercer uma pressão muito clara sobre o BTC.
Mas agora o BTC:
continua perto de 77K.
Então, hoje, acredito que a informação mais importante é justamente:
As notícias negativas, por enquanto, não continuam derrubando o preço.
Isso espelha o anterior:
“Grande entrada no ETF, mas o BTC não sobe”.
Portanto, neste momento, o BTC talvez esteja formando uma nova faixa de equilíbrio de curto prazo entre 77K e 80K, aguardando o CPI para romper.
Próximos passos, só existem dois roteiros:
CPI mais fraco:
79,8K—80,2K → 81K → 82,8K.
Após uma ruptura efetiva acima de 82,8K:
88,5K → 93K → 98K.
CPI mais quente:
77K → 75,5K → 72K—74K.
Especialmente, é preciso prestar atenção a uma combinação:
CPI mais quente + 10Y rompendo 5% + Brent mantendo-se acima de 100 dólares + ETF com saídas no terceiro dia.
Se essas quatro condições ocorrerem ao mesmo tempo, 75K provavelmente deixará de ser apenas um risco marginal e passará a ser o principal alvo de negociação.
Então, nas próximas 24 horas, não se deixe atrapalhar pelas oscilações de algumas centenas de dólares perto de 78K. O que realmente vai determinar o próximo movimento do BTC é se o CPI consegue provar que a inflação do PPI voltou a acelerar apenas como um efeito de distúrbio ligado à energia, ou se a segunda rodada de inflação nos EUA realmente voltou.
Foco nos dados de CPI do dia 11 às 20:30.
Hoje, na prática, surgiu uma combinação macroeconômica extremamente incomum:
PPI 5,4%
Brent 106,6 dólares
10Y 4,92%
Probabilidade de alta de juros do Fed no momento é a mais alta, cerca de 70%
ETF de BTC com saídas consecutivas por dois dias.
Em condições normais, essa combinação deveria exercer uma pressão muito clara sobre o BTC.
Mas agora o BTC:
continua perto de 77K.
Então, hoje, acredito que a informação mais importante é justamente:
As notícias negativas, por enquanto, não continuam derrubando o preço.
Isso espelha o anterior:
“Grande entrada no ETF, mas o BTC não sobe”.
Portanto, neste momento, o BTC talvez esteja formando uma nova faixa de equilíbrio de curto prazo entre 77K e 80K, aguardando o CPI para romper.
Próximos passos, só existem dois roteiros:
CPI mais fraco:
79,8K—80,2K → 81K → 82,8K.
Após uma ruptura efetiva acima de 82,8K:
88,5K → 93K → 98K.
CPI mais quente:
77K → 75,5K → 72K—74K.
Especialmente, é preciso prestar atenção a uma combinação:
CPI mais quente + 10Y rompendo 5% + Brent mantendo-se acima de 100 dólares + ETF com saídas no terceiro dia.
Se essas quatro condições ocorrerem ao mesmo tempo, 75K provavelmente deixará de ser apenas um risco marginal e passará a ser o principal alvo de negociação.
Então, nas próximas 24 horas, não se deixe atrapalhar pelas oscilações de algumas centenas de dólares perto de 78K. O que realmente vai determinar o próximo movimento do BTC é se o CPI consegue provar que a inflação do PPI voltou a acelerar apenas como um efeito de distúrbio ligado à energia, ou se a segunda rodada de inflação nos EUA realmente voltou.
Foco nos dados de CPI do dia 11 às 20:30.
PPI 5,4%
Brent 106,6 dólares
10Y 4,92%
Probabilidade de alta de juros do Fed no momento é a mais alta, cerca de 70%
ETF de BTC com saídas consecutivas por dois dias.
Em condições normais, essa combinação deveria exercer uma pressão muito clara sobre o BTC.
Mas agora o BTC:
continua perto de 77K.
Então, hoje, acredito que a informação mais importante é justamente:
As notícias negativas, por enquanto, não continuam derrubando o preço.
Isso espelha o anterior:
“Grande entrada no ETF, mas o BTC não sobe”.
Portanto, neste momento, o BTC talvez esteja formando uma nova faixa de equilíbrio de curto prazo entre 77K e 80K, aguardando o CPI para romper.
Próximos passos, só existem dois roteiros:
CPI mais fraco:
79,8K—80,2K → 81K → 82,8K.
Após uma ruptura efetiva acima de 82,8K:
88,5K → 93K → 98K.
CPI mais quente:
77K → 75,5K → 72K—74K.
Especialmente, é preciso prestar atenção a uma combinação:
CPI mais quente + 10Y rompendo 5% + Brent mantendo-se acima de 100 dólares + ETF com saídas no terceiro dia.
Se essas quatro condições ocorrerem ao mesmo tempo, 75K provavelmente deixará de ser apenas um risco marginal e passará a ser o principal alvo de negociação.
Então, nas próximas 24 horas, não se deixe atrapalhar pelas oscilações de algumas centenas de dólares perto de 78K. O que realmente vai determinar o próximo movimento do BTC é se o CPI consegue provar que a inflação do PPI voltou a acelerar apenas como um efeito de distúrbio ligado à energia, ou se a segunda rodada de inflação nos EUA realmente voltou.
Foco nos dados de CPI do dia 11 às 20:30.
1
653
·
--
A verdadeira batalha decisiva está nas próximas 48 horas: PPI → CPI → Fed
Hoje, o BTC não tem dados econômicos dos EUA de nível 1 especialmente importantes.
O que realmente importa são os próximos dois dias.
Atualmente, a agenda divulgada indica:
10 de setembro: PPI dos EUA + pedidos iniciais de auxílio-desemprego
11 de setembro: CPI dos EUA.
E a reunião do Fed é:
15—16 de setembro.
Então, agora o mercado está basicamente esperando:
Se o payroll (NFP) vier forte + o preço do petróleo estiver perto de 100, a inflação dos EUA voltou a acelerar?
Isso cria dois caminhos de negociação bem claros.
CPI/PPI mais fracos:
Probabilidade de alta de juros pelo Fed cai
→ rendimentos dos Treasuries caem
→ o BTC volta a ficar acima de 80K
→ a faixa de 81K—82,8K é testada novamente.
CPI/PPI mais quentes:
A probabilidade de alta de juros pelo Fed volta a se mover para 70% ou até mais
→ rendimentos dos Treasuries sobem
→ o BTC volta a testar 77K
→ 75K vira o principal alvo.
Portanto, por enquanto, não há necessidade de apostar cedo demais no rumo a partir do nível de 79K.
A verdadeira batalha decisiva está nas próximas 48 horas: PPI → CPI → Fed
Hoje, o BTC não tem dados econômicos dos EUA de nível 1 especialmente importantes.
O que realmente importa são os próximos dois dias.
Atualmente, a agenda divulgada indica:
10 de setembro: PPI dos EUA + pedidos iniciais de auxílio-desemprego
11 de setembro: CPI dos EUA.
E a reunião do Fed é:
15—16 de setembro.
Então, agora o mercado está basicamente esperando:
Se o payroll (NFP) vier forte + o preço do petróleo estiver perto de 100, a inflação dos EUA voltou a acelerar?
Isso cria dois caminhos de negociação bem claros.
CPI/PPI mais fracos:
Probabilidade de alta de juros pelo Fed cai
→ rendimentos dos Treasuries caem
→ o BTC volta a ficar acima de 80K
→ a faixa de 81K—82,8K é testada novamente.
CPI/PPI mais quentes:
A probabilidade de alta de juros pelo Fed volta a se mover para 70% ou até mais
→ rendimentos dos Treasuries sobem
→ o BTC volta a testar 77K
→ 75K vira o principal alvo.
Portanto, por enquanto, não há necessidade de apostar cedo demais no rumo a partir do nível de 79K.
Hoje, o BTC não tem dados econômicos dos EUA de nível 1 especialmente importantes.
O que realmente importa são os próximos dois dias.
Atualmente, a agenda divulgada indica:
10 de setembro: PPI dos EUA + pedidos iniciais de auxílio-desemprego
11 de setembro: CPI dos EUA.
E a reunião do Fed é:
15—16 de setembro.
Então, agora o mercado está basicamente esperando:
Se o payroll (NFP) vier forte + o preço do petróleo estiver perto de 100, a inflação dos EUA voltou a acelerar?
Isso cria dois caminhos de negociação bem claros.
CPI/PPI mais fracos:
Probabilidade de alta de juros pelo Fed cai
→ rendimentos dos Treasuries caem
→ o BTC volta a ficar acima de 80K
→ a faixa de 81K—82,8K é testada novamente.
CPI/PPI mais quentes:
A probabilidade de alta de juros pelo Fed volta a se mover para 70% ou até mais
→ rendimentos dos Treasuries sobem
→ o BTC volta a testar 77K
→ 75K vira o principal alvo.
Portanto, por enquanto, não há necessidade de apostar cedo demais no rumo a partir do nível de 79K.
204
·
--
Os dados mais recentes e completos do ETF de BTC na Farside ainda são:
1º de setembro: -236,5 milhões de dólares
2 de setembro: +101,1 milhões de dólares
3 de setembro: +730,8 milhões de dólares
4 de setembro: +174,6 milhões de dólares
Total de 1º a 4 de setembro:
aprox. +770 milhões de dólares.
Se somarmos os +216,7 milhões de dólares de 31 de agosto, então o total de cinco dias consecutivos de negociação é de aproximadamente:
+987 milhões de dólares.
As compras do ETF são a esperança do lado altista; fique atento aos dados das 8:00 da manhã de amanhã.
Os dados mais recentes e completos do ETF de BTC na Farside ainda são:
1º de setembro: -236,5 milhões de dólares
2 de setembro: +101,1 milhões de dólares
3 de setembro: +730,8 milhões de dólares
4 de setembro: +174,6 milhões de dólares
Total de 1º a 4 de setembro:
aprox. +770 milhões de dólares.
Se somarmos os +216,7 milhões de dólares de 31 de agosto, então o total de cinco dias consecutivos de negociação é de aproximadamente:
+987 milhões de dólares.
As compras do ETF são a esperança do lado altista; fique atento aos dados das 8:00 da manhã de amanhã.
1º de setembro: -236,5 milhões de dólares
2 de setembro: +101,1 milhões de dólares
3 de setembro: +730,8 milhões de dólares
4 de setembro: +174,6 milhões de dólares
Total de 1º a 4 de setembro:
aprox. +770 milhões de dólares.
Se somarmos os +216,7 milhões de dólares de 31 de agosto, então o total de cinco dias consecutivos de negociação é de aproximadamente:
+987 milhões de dólares.
As compras do ETF são a esperança do lado altista; fique atento aos dados das 8:00 da manhã de amanhã.
974
·
--
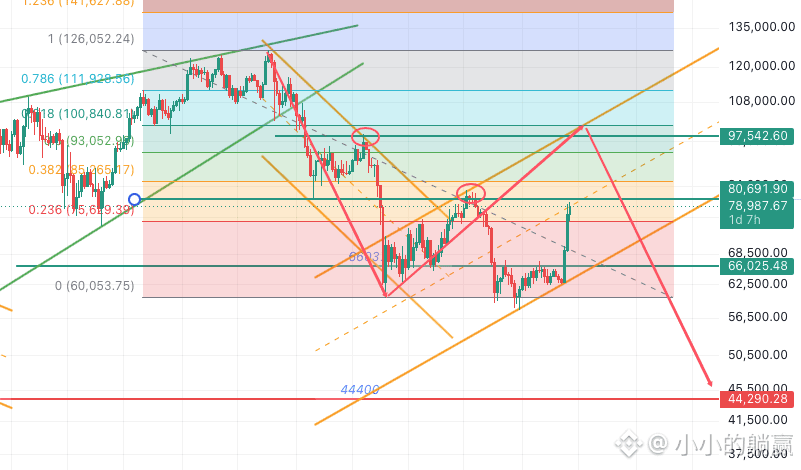
No momento, o BTC ainda está temporariamente pressionado por 80.000.
Pelo quadro do mercado, se 82.800 for rompido de forma efetiva, a alta (rebound) se intensificará, tornando-se uma recuperação de grande escala voltada para a máxima anterior de 126.000.
Nesse caso, a região de 98.000 ficará como novo alvo.
Se o ETF puder continuar com grandes entradas líquidas, com o PCE de 26 de agosto vindo mais fraco e o discurso do Warsh (Warsh) em 28 de agosto soando mais “dovish” (menos firme), a probabilidade de o BTC romper 82.800 aumentará bastante. Então, a força dos ursos precisa se defender de uma investida inesperada da força dos touros contra os 98.000.
No momento, o BTC ainda está temporariamente pressionado por 80.000.
Pelo quadro do mercado, se 82.800 for rompido de forma efetiva, a alta (rebound) se intensificará, tornando-se uma recuperação de grande escala voltada para a máxima anterior de 126.000.
Nesse caso, a região de 98.000 ficará como novo alvo.
Se o ETF puder continuar com grandes entradas líquidas, com o PCE de 26 de agosto vindo mais fraco e o discurso do Warsh (Warsh) em 28 de agosto soando mais “dovish” (menos firme), a probabilidade de o BTC romper 82.800 aumentará bastante. Então, a força dos ursos precisa se defender de uma investida inesperada da força dos touros contra os 98.000.
Pelo quadro do mercado, se 82.800 for rompido de forma efetiva, a alta (rebound) se intensificará, tornando-se uma recuperação de grande escala voltada para a máxima anterior de 126.000.
Nesse caso, a região de 98.000 ficará como novo alvo.
Se o ETF puder continuar com grandes entradas líquidas, com o PCE de 26 de agosto vindo mais fraco e o discurso do Warsh (Warsh) em 28 de agosto soando mais “dovish” (menos firme), a probabilidade de o BTC romper 82.800 aumentará bastante. Então, a força dos ursos precisa se defender de uma investida inesperada da força dos touros contra os 98.000.
1.7k
·
--
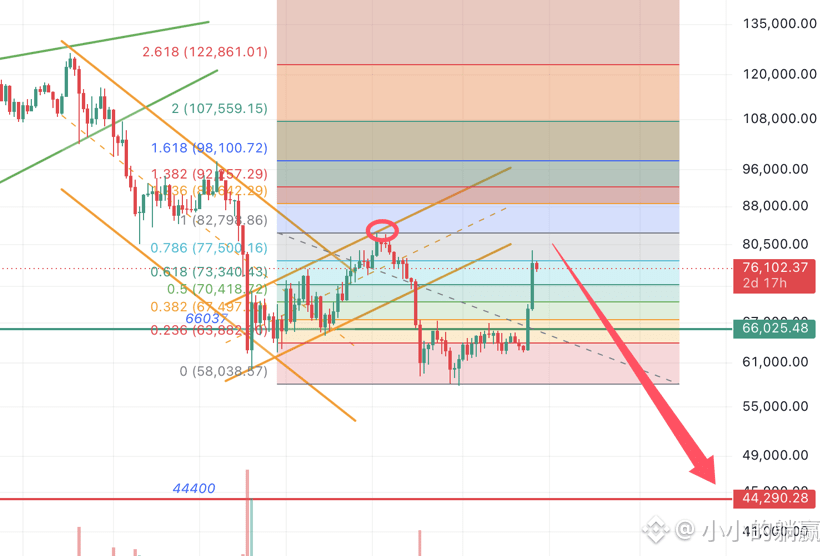
O BTC iniciou um repique perto de 58K e, no momento, já entrou na zona de resistência entre 77,5K e 82,8K, que corresponde às máximas anteriores.
Antes de 82.800 romper efetivamente, a macroestrutura ainda só pode ser definida como um repique, e não como uma reversão de tendência.
A essência do movimento de alta é buscar, continuamente, liquidez em preços mais altos e o lado oposto das negociações (contrapartes) para realizar os trades; antes de romper de fato a máxima anterior, o foco deve ser proteger-se contra a rotação de posições (turnover) e a liberação de ganhos na faixa de preços mais altos.
Na semana passada, o ETF de BTC voltou a registrar grandes entradas líquidas (US$ 1,9 bilhão), o que deixou a tendência de curto prazo claramente mais altista. Mas o que realmente determinará se o cenário pode evoluir de “repique” para “uma nova rodada de tendência” é se 82.800 consegue romper e se manter acima.
No macro, os sinais ligados ao PCE por volta de 26 de agosto e às comunicações/sinais do Fed no fim do mês (Jackson Hole) serão um catalisador importante para acelerar o próximo movimento de preços.
Grandes players muitas vezes empurram o preço primeiro para zonas-chave de liquidez, aguardando que os catalisadores macro confirmem a direção; em seguida, usam a estrutura de alavancagem já existente no mercado para completar a aceleração.
O BTC iniciou um repique perto de 58K e, no momento, já entrou na zona de resistência entre 77,5K e 82,8K, que corresponde às máximas anteriores.
Antes de 82.800 romper efetivamente, a macroestrutura ainda só pode ser definida como um repique, e não como uma reversão de tendência.
A essência do movimento de alta é buscar, continuamente, liquidez em preços mais altos e o lado oposto das negociações (contrapartes) para realizar os trades; antes de romper de fato a máxima anterior, o foco deve ser proteger-se contra a rotação de posições (turnover) e a liberação de ganhos na faixa de preços mais altos.
Na semana passada, o ETF de BTC voltou a registrar grandes entradas líquidas (US$ 1,9 bilhão), o que deixou a tendência de curto prazo claramente mais altista. Mas o que realmente determinará se o cenário pode evoluir de “repique” para “uma nova rodada de tendência” é se 82.800 consegue romper e se manter acima.
No macro, os sinais ligados ao PCE por volta de 26 de agosto e às comunicações/sinais do Fed no fim do mês (Jackson Hole) serão um catalisador importante para acelerar o próximo movimento de preços.
Grandes players muitas vezes empurram o preço primeiro para zonas-chave de liquidez, aguardando que os catalisadores macro confirmem a direção; em seguida, usam a estrutura de alavancagem já existente no mercado para completar a aceleração.
Antes de 82.800 romper efetivamente, a macroestrutura ainda só pode ser definida como um repique, e não como uma reversão de tendência.
A essência do movimento de alta é buscar, continuamente, liquidez em preços mais altos e o lado oposto das negociações (contrapartes) para realizar os trades; antes de romper de fato a máxima anterior, o foco deve ser proteger-se contra a rotação de posições (turnover) e a liberação de ganhos na faixa de preços mais altos.
Na semana passada, o ETF de BTC voltou a registrar grandes entradas líquidas (US$ 1,9 bilhão), o que deixou a tendência de curto prazo claramente mais altista. Mas o que realmente determinará se o cenário pode evoluir de “repique” para “uma nova rodada de tendência” é se 82.800 consegue romper e se manter acima.
No macro, os sinais ligados ao PCE por volta de 26 de agosto e às comunicações/sinais do Fed no fim do mês (Jackson Hole) serão um catalisador importante para acelerar o próximo movimento de preços.
Grandes players muitas vezes empurram o preço primeiro para zonas-chave de liquidez, aguardando que os catalisadores macro confirmem a direção; em seguida, usam a estrutura de alavancagem já existente no mercado para completar a aceleração.
441
·
--
ETFs voltam a ter entradas → expectativa de novos aumentos de juros do Fed cai → Tesouro amplia recompra de títulos de longo prazo → alívio da pressão sobre os Treasuries → BTC rompe 65,6 mil → comprados contra os vendidos em massa param para limitar perdas → liquidação de shorts de mais de US$ 1 bilhão → o BTC dispara instantaneamente para 69K。
Se o BTC conseguir continuar rompendo os 70.000, espera-se que atinja a faixa de 71.500, concluindo a limpeza concentrada dos principais shorts em aberto com alta alavancagem do período anterior.
ETFs voltam a ter entradas → expectativa de novos aumentos de juros do Fed cai → Tesouro amplia recompra de títulos de longo prazo → alívio da pressão sobre os Treasuries → BTC rompe 65,6 mil → comprados contra os vendidos em massa param para limitar perdas → liquidação de shorts de mais de US$ 1 bilhão → o BTC dispara instantaneamente para 69K。
Se o BTC conseguir continuar rompendo os 70.000, espera-se que atinja a faixa de 71.500, concluindo a limpeza concentrada dos principais shorts em aberto com alta alavancagem do período anterior.
Se o BTC conseguir continuar rompendo os 70.000, espera-se que atinja a faixa de 71.500, concluindo a limpeza concentrada dos principais shorts em aberto com alta alavancagem do período anterior.
1.5k
·
--
Para as pequenas e médias plataformas do futuro, já é muito difícil desafiar diretamente:
Binance / OKX / Bybit / Bitget / Gate.
Então não dá mais para perseguir:
“Ter de tudo.”
Em vez disso, deve virar:
“Em um certo segmento, eu faço algo que ninguém consegue substituir.”
Por exemplo:
Em uma determinada região;
Em um certo tipo de usuários de negociação;
Em uma classe específica de ativos;
Em um ecossistema específico de arbitragem;
Em um certo ponto de entrada on-chain;
Em algum tipo de ferramenta profissional de negociação.
Primeiro, forme um fosso/vale defensivo local e, depois, expanda para fora.
Isso é mais realista do que queimar dinheiro de forma abrangente.
Para as pequenas e médias plataformas do futuro, já é muito difícil desafiar diretamente:
Binance / OKX / Bybit / Bitget / Gate.
Então não dá mais para perseguir:
“Ter de tudo.”
Em vez disso, deve virar:
“Em um certo segmento, eu faço algo que ninguém consegue substituir.”
Por exemplo:
Em uma determinada região;
Em um certo tipo de usuários de negociação;
Em uma classe específica de ativos;
Em um ecossistema específico de arbitragem;
Em um certo ponto de entrada on-chain;
Em algum tipo de ferramenta profissional de negociação.
Primeiro, forme um fosso/vale defensivo local e, depois, expanda para fora.
Isso é mais realista do que queimar dinheiro de forma abrangente.
Binance / OKX / Bybit / Bitget / Gate.
Então não dá mais para perseguir:
“Ter de tudo.”
Em vez disso, deve virar:
“Em um certo segmento, eu faço algo que ninguém consegue substituir.”
Por exemplo:
Em uma determinada região;
Em um certo tipo de usuários de negociação;
Em uma classe específica de ativos;
Em um ecossistema específico de arbitragem;
Em um certo ponto de entrada on-chain;
Em algum tipo de ferramenta profissional de negociação.
Primeiro, forme um fosso/vale defensivo local e, depois, expanda para fora.
Isso é mais realista do que queimar dinheiro de forma abrangente.
219
·
--
Durante os antigos mercados em alta, plataformas menores e médias podiam ocultar problemas operacionais com a entrada massiva de novos usuários. Mesmo que parte dos clientes fosse barrada pela gestão de risco e que os lucros fossem descontados, desde que a plataforma continuasse conseguindo novos usuários, o custo da perda de clientes não se tornava tão evidente. E até “devolver apenas o capital” poderia ser visto pela plataforma como uma espécie de benevolência.
Mas, ao entrar em um mercado de baixa prolongado, o volume incremental desaparece, e os clientes passam a comparar lateralmente os ganhos reais oferecidos por diferentes plataformas. Se uma plataforma apenas limita os lucros dos clientes por meio de controles de risco, fazendo com que os clientes gerem volume de negociações, mas sem conseguir permitir que os lucros sejam retirados de forma tranquila, na essência ela está consumindo o custo de tempo dos clientes e convertendo, no fim, esse custo em efeitos negativos para a marca.
Portanto, no futuro, o que as plataformas realmente precisam elevar não é a precisão infinita da gestão de risco, e sim a capacidade de fazer mercado (market making), de fazer hedge (proteção), de gerenciar liquidez e de assumir riscos.
Uma bolsa verdadeiramente madura não deve encarar “o cliente ganhar dinheiro” como risco; ela deve ser capaz de permitir que o cliente ganhe dinheiro e, ao mesmo tempo, continuar obtendo lucro por meio de market making, taxas, hedge e gestão de liquidez.
O passado era “filtrar clientes com gestão de risco”; o futuro deve ser “gerenciar riscos”.
O primeiro remove clientes; o segundo aumenta a capacidade da plataforma de absorver (atender) clientes.
No passado, os CEX baseavam-se em controle de risco para selecionar clientes; no futuro, os CEX dependerão de market making e gestão de riscos para absorver clientes.
A verdadeira concorrência não é quem consegue identificar os clientes com mais precisão, e sim quem tem a capacidade de fazer os clientes ganharem dinheiro, permitir que eles levem os lucros, e ainda assim a própria plataforma continuar sendo lucrativa.
Durante os antigos mercados em alta, plataformas menores e médias podiam ocultar problemas operacionais com a entrada massiva de novos usuários. Mesmo que parte dos clientes fosse barrada pela gestão de risco e que os lucros fossem descontados, desde que a plataforma continuasse conseguindo novos usuários, o custo da perda de clientes não se tornava tão evidente. E até “devolver apenas o capital” poderia ser visto pela plataforma como uma espécie de benevolência.
Mas, ao entrar em um mercado de baixa prolongado, o volume incremental desaparece, e os clientes passam a comparar lateralmente os ganhos reais oferecidos por diferentes plataformas. Se uma plataforma apenas limita os lucros dos clientes por meio de controles de risco, fazendo com que os clientes gerem volume de negociações, mas sem conseguir permitir que os lucros sejam retirados de forma tranquila, na essência ela está consumindo o custo de tempo dos clientes e convertendo, no fim, esse custo em efeitos negativos para a marca.
Portanto, no futuro, o que as plataformas realmente precisam elevar não é a precisão infinita da gestão de risco, e sim a capacidade de fazer mercado (market making), de fazer hedge (proteção), de gerenciar liquidez e de assumir riscos.
Uma bolsa verdadeiramente madura não deve encarar “o cliente ganhar dinheiro” como risco; ela deve ser capaz de permitir que o cliente ganhe dinheiro e, ao mesmo tempo, continuar obtendo lucro por meio de market making, taxas, hedge e gestão de liquidez.
O passado era “filtrar clientes com gestão de risco”; o futuro deve ser “gerenciar riscos”.
O primeiro remove clientes; o segundo aumenta a capacidade da plataforma de absorver (atender) clientes.
No passado, os CEX baseavam-se em controle de risco para selecionar clientes; no futuro, os CEX dependerão de market making e gestão de riscos para absorver clientes.
A verdadeira concorrência não é quem consegue identificar os clientes com mais precisão, e sim quem tem a capacidade de fazer os clientes ganharem dinheiro, permitir que eles levem os lucros, e ainda assim a própria plataforma continuar sendo lucrativa.
Mas, ao entrar em um mercado de baixa prolongado, o volume incremental desaparece, e os clientes passam a comparar lateralmente os ganhos reais oferecidos por diferentes plataformas. Se uma plataforma apenas limita os lucros dos clientes por meio de controles de risco, fazendo com que os clientes gerem volume de negociações, mas sem conseguir permitir que os lucros sejam retirados de forma tranquila, na essência ela está consumindo o custo de tempo dos clientes e convertendo, no fim, esse custo em efeitos negativos para a marca.
Portanto, no futuro, o que as plataformas realmente precisam elevar não é a precisão infinita da gestão de risco, e sim a capacidade de fazer mercado (market making), de fazer hedge (proteção), de gerenciar liquidez e de assumir riscos.
Uma bolsa verdadeiramente madura não deve encarar “o cliente ganhar dinheiro” como risco; ela deve ser capaz de permitir que o cliente ganhe dinheiro e, ao mesmo tempo, continuar obtendo lucro por meio de market making, taxas, hedge e gestão de liquidez.
O passado era “filtrar clientes com gestão de risco”; o futuro deve ser “gerenciar riscos”.
O primeiro remove clientes; o segundo aumenta a capacidade da plataforma de absorver (atender) clientes.
No passado, os CEX baseavam-se em controle de risco para selecionar clientes; no futuro, os CEX dependerão de market making e gestão de riscos para absorver clientes.
A verdadeira concorrência não é quem consegue identificar os clientes com mais precisão, e sim quem tem a capacidade de fazer os clientes ganharem dinheiro, permitir que eles levem os lucros, e ainda assim a própria plataforma continuar sendo lucrativa.
249
·
--
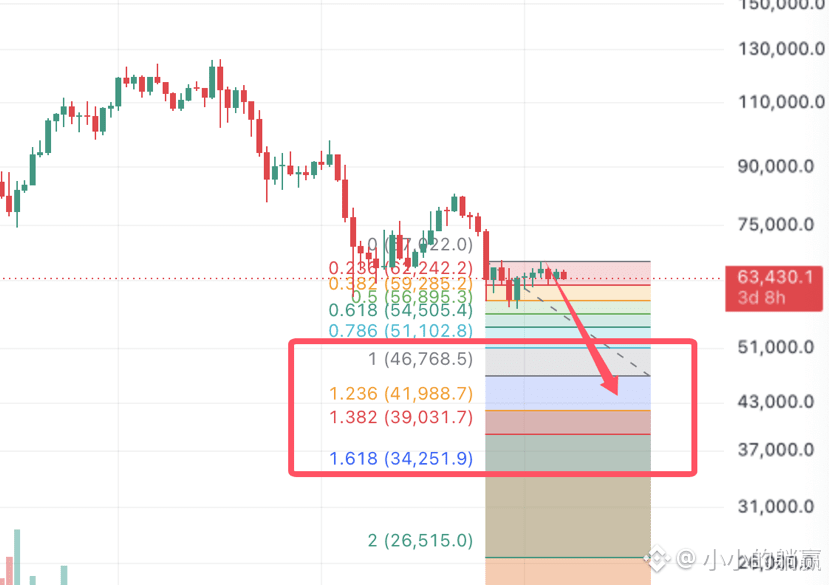
Da última vez eu disse que o BTC talvez fosse até 67.000, mas até agora ainda não chegou lá. Não importa se vai ou não, no futuro provavelmente ainda vai cair mais. É melhor esperar a queda para ficar mais seguro, e ir com calma esperando, sem pressa.
Da última vez eu disse que o BTC talvez fosse até 67.000, mas até agora ainda não chegou lá. Não importa se vai ou não, no futuro provavelmente ainda vai cair mais. É melhor esperar a queda para ficar mais seguro, e ir com calma esperando, sem pressa.
277
·
--
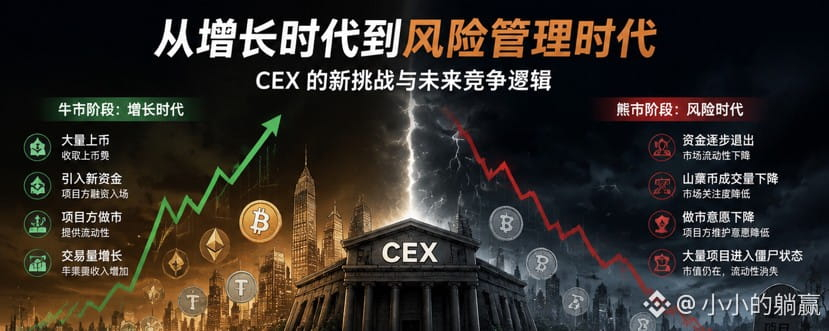
Nos últimos tempos, a Bitget tem enfrentado inserções de pinos para cima e para baixo, levando traders de varejo à liquidação forçada. Isso evidencia que, em um futuro mercado baixista de longo prazo, a gestão de experiências da plataforma se tornará cada vez mais difícil. No passado, em um mercado de alta, era possível listar muitas moedas, cobrando taxas de listagem, ao mesmo tempo em que atraía novos fundos e exigia que os projetos fizessem market making, aumentando assim o volume total de negociação da plataforma. Porém, à medida que os fundos vão saindo gradualmente durante o mercado baixista, o volume de negociações das altcoins cai e o desejo de fazer market making diminui, levando muitos projetos a entrarem em um “estado de zumbi”. O valor de mercado ainda existe, mas a liquidez real já desapareceu.
Em um mercado baixista, a liquidez das altcoins diminui e muitos ativos de baixa qualidade vão sendo gradualmente marginalizados. Parte dos fundos pode aproveitar mercados com baixa liquidez e alta alavancagem para provocar volatilidade extrema, causando liquidações forçadas de traders de varejo. Isso desencadeia riscos de confiança do usuário, riscos regulatórios e riscos do modelo de negócios. No futuro, a concorrência entre exchanges não será mais apenas sobre quem lista mais moedas ou oferece maior alavancagem, e sim sobre quem tem capacidade mais forte de seleção de ativos, de gestão de liquidez e de controle de riscos.
As CEXs vão se parecer cada vez mais com instituições financeiras tradicionais: no passado, “quanto maior o tamanho do cassino, mais lucrativo”; no futuro, “quanto mais forte a capacidade de gestão de riscos, mais capaz de se tornar uma porta de entrada de longo prazo.”
Nos últimos tempos, a Bitget tem enfrentado inserções de pinos para cima e para baixo, levando traders de varejo à liquidação forçada. Isso evidencia que, em um futuro mercado baixista de longo prazo, a gestão de experiências da plataforma se tornará cada vez mais difícil. No passado, em um mercado de alta, era possível listar muitas moedas, cobrando taxas de listagem, ao mesmo tempo em que atraía novos fundos e exigia que os projetos fizessem market making, aumentando assim o volume total de negociação da plataforma. Porém, à medida que os fundos vão saindo gradualmente durante o mercado baixista, o volume de negociações das altcoins cai e o desejo de fazer market making diminui, levando muitos projetos a entrarem em um “estado de zumbi”. O valor de mercado ainda existe, mas a liquidez real já desapareceu.
Em um mercado baixista, a liquidez das altcoins diminui e muitos ativos de baixa qualidade vão sendo gradualmente marginalizados. Parte dos fundos pode aproveitar mercados com baixa liquidez e alta alavancagem para provocar volatilidade extrema, causando liquidações forçadas de traders de varejo. Isso desencadeia riscos de confiança do usuário, riscos regulatórios e riscos do modelo de negócios. No futuro, a concorrência entre exchanges não será mais apenas sobre quem lista mais moedas ou oferece maior alavancagem, e sim sobre quem tem capacidade mais forte de seleção de ativos, de gestão de liquidez e de controle de riscos.
As CEXs vão se parecer cada vez mais com instituições financeiras tradicionais: no passado, “quanto maior o tamanho do cassino, mais lucrativo”; no futuro, “quanto mais forte a capacidade de gestão de riscos, mais capaz de se tornar uma porta de entrada de longo prazo.”
Em um mercado baixista, a liquidez das altcoins diminui e muitos ativos de baixa qualidade vão sendo gradualmente marginalizados. Parte dos fundos pode aproveitar mercados com baixa liquidez e alta alavancagem para provocar volatilidade extrema, causando liquidações forçadas de traders de varejo. Isso desencadeia riscos de confiança do usuário, riscos regulatórios e riscos do modelo de negócios. No futuro, a concorrência entre exchanges não será mais apenas sobre quem lista mais moedas ou oferece maior alavancagem, e sim sobre quem tem capacidade mais forte de seleção de ativos, de gestão de liquidez e de controle de riscos.
As CEXs vão se parecer cada vez mais com instituições financeiras tradicionais: no passado, “quanto maior o tamanho do cassino, mais lucrativo”; no futuro, “quanto mais forte a capacidade de gestão de riscos, mais capaz de se tornar uma porta de entrada de longo prazo.”
201
·
--
Artigo
Da expansão das listagens à gestão de riscos: novos desafios para a CEX na segunda metade do mercado de baixaRecentemente, a Bitget registrou uma forte volatilidade de um shitcoin de baixa liquidez com o símbolo $TUT, com picos para cima e para baixo, além de eventos em que usuários de contratos foram liquidados em massa.
Esse tipo de evento reflete um problema mais profundo:
Em um ambiente de baixa prolongada, a dificuldade de gestão operacional da bolsa está aumentando rapidamente.
No ciclo de alta anterior, a lógica de crescimento das exchanges era muito clara:
Aumento da quantidade de listagens → introdução de novos fundos do projeto → o emissor do projeto faz market making → aumento das negociações dos usuários → crescimento das taxas de transação.
A grande quantidade de novos ativos significa que:
Novos usuários;
Nova narrativa;
Novos fundos;
Novo volume de negociações.
Portanto, a bolsa tende a ampliar o escopo de cobertura de ativos.
Da expansão das listagens à gestão de riscos: novos desafios para a CEX na segunda metade do mercado de baixa
Recentemente, a Bitget registrou uma forte volatilidade de um shitcoin de baixa liquidez com o símbolo $TUT, com picos para cima e para baixo, além de eventos em que usuários de contratos foram liquidados em massa.
Esse tipo de evento reflete um problema mais profundo:
Em um ambiente de baixa prolongada, a dificuldade de gestão operacional da bolsa está aumentando rapidamente.
No ciclo de alta anterior, a lógica de crescimento das exchanges era muito clara:
Aumento da quantidade de listagens → introdução de novos fundos do projeto → o emissor do projeto faz market making → aumento das negociações dos usuários → crescimento das taxas de transação.
A grande quantidade de novos ativos significa que:
Novos usuários;
Nova narrativa;
Novos fundos;
Novo volume de negociações.
Portanto, a bolsa tende a ampliar o escopo de cobertura de ativos.
Esse tipo de evento reflete um problema mais profundo:
Em um ambiente de baixa prolongada, a dificuldade de gestão operacional da bolsa está aumentando rapidamente.
No ciclo de alta anterior, a lógica de crescimento das exchanges era muito clara:
Aumento da quantidade de listagens → introdução de novos fundos do projeto → o emissor do projeto faz market making → aumento das negociações dos usuários → crescimento das taxas de transação.
A grande quantidade de novos ativos significa que:
Novos usuários;
Nova narrativa;
Novos fundos;
Novo volume de negociações.
Portanto, a bolsa tende a ampliar o escopo de cobertura de ativos.
244
·
--
Artigo
Wang Jianlin, BitMEX e CEX: como as vantagens da velha era atravessam um novo períodoA restrição de alto consumo de Wang Jianlin já foi revogada recentemente.
Anteriormente, devido a um caso de execução envolvendo cerca de 186 milhões de yuan, o Grupo Dalian Wanda, a Wanda Properties Co., Ltd. e Wang Jianlin foram submetidos a medidas de restrição de alto consumo. Em seguida, as restrições relacionadas foram revogadas.
Ao mesmo tempo, recentemente fotos de Wang Jianlin em público chamaram a atenção; muitos internautas notaram que, em comparação com o passado, ele está visivelmente mais magro.
Mas o que realmente merece atenção por trás de “emagrecer” não é a mudança do estado pessoal, e sim:
Wanda e Wang Jianlin, em certo sentido, tornaram-se um retrato da transição da era de ouro imobiliária da China atravessando um novo ciclo.
Wang Jianlin, BitMEX e CEX: como as vantagens da velha era atravessam um novo período
A restrição de alto consumo de Wang Jianlin já foi revogada recentemente.
Anteriormente, devido a um caso de execução envolvendo cerca de 186 milhões de yuan, o Grupo Dalian Wanda, a Wanda Properties Co., Ltd. e Wang Jianlin foram submetidos a medidas de restrição de alto consumo. Em seguida, as restrições relacionadas foram revogadas.
Ao mesmo tempo, recentemente fotos de Wang Jianlin em público chamaram a atenção; muitos internautas notaram que, em comparação com o passado, ele está visivelmente mais magro.
Mas o que realmente merece atenção por trás de “emagrecer” não é a mudança do estado pessoal, e sim:
Wanda e Wang Jianlin, em certo sentido, tornaram-se um retrato da transição da era de ouro imobiliária da China atravessando um novo ciclo.
Anteriormente, devido a um caso de execução envolvendo cerca de 186 milhões de yuan, o Grupo Dalian Wanda, a Wanda Properties Co., Ltd. e Wang Jianlin foram submetidos a medidas de restrição de alto consumo. Em seguida, as restrições relacionadas foram revogadas.
Ao mesmo tempo, recentemente fotos de Wang Jianlin em público chamaram a atenção; muitos internautas notaram que, em comparação com o passado, ele está visivelmente mais magro.
Mas o que realmente merece atenção por trás de “emagrecer” não é a mudança do estado pessoal, e sim:
Wanda e Wang Jianlin, em certo sentido, tornaram-se um retrato da transição da era de ouro imobiliária da China atravessando um novo ciclo.
95
·
--
Artigo
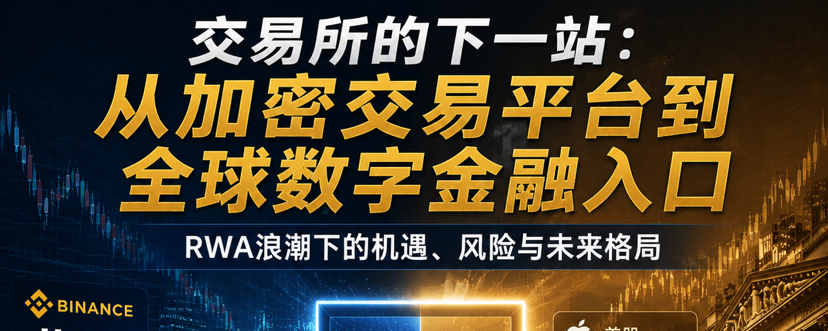
A CEX entra na era de RWA: de corretoras cripto ao acesso global de finanças digitaisPrimeiro, resumo da versão de economia de tráfego:
1. RWA não é apenas adicionar novos tipos de ativos negociáveis; é disputar o acesso aos ativos dos usuários.
2、As barreiras competitivas futuras vão mudar de “tráfego + comissões de retorno” para “conformidade + ativos + ecossistema”.
3. O maior risco das plataformas menores e médias não é não ter produtos, mas sim não ter capacidade de concluir a atualização de financeirização.
————————
Atualmente, as principais plataformas, além de criptomoedas, estão tentando introduzir commodities: ações dos EUA, ações de Hong Kong e até tokens negociados em Gate na Bolsa A. Em um mercado em baixa, a oferta incremental se esgota, e a necessidade de buscar a entrada de ativos tradicionais para obter mais tráfego fica cada vez mais evidente, mas também os riscos de conformidade estão cada vez mais altos.
A CEX entra na era de RWA: de corretoras cripto ao acesso global de finanças digitais
Primeiro, resumo da versão de economia de tráfego:
1. RWA não é apenas adicionar novos tipos de ativos negociáveis; é disputar o acesso aos ativos dos usuários.
2、As barreiras competitivas futuras vão mudar de “tráfego + comissões de retorno” para “conformidade + ativos + ecossistema”.
3. O maior risco das plataformas menores e médias não é não ter produtos, mas sim não ter capacidade de concluir a atualização de financeirização.
————————
Atualmente, as principais plataformas, além de criptomoedas, estão tentando introduzir commodities: ações dos EUA, ações de Hong Kong e até tokens negociados em Gate na Bolsa A. Em um mercado em baixa, a oferta incremental se esgota, e a necessidade de buscar a entrada de ativos tradicionais para obter mais tráfego fica cada vez mais evidente, mas também os riscos de conformidade estão cada vez mais altos.
1. RWA não é apenas adicionar novos tipos de ativos negociáveis; é disputar o acesso aos ativos dos usuários.
2、As barreiras competitivas futuras vão mudar de “tráfego + comissões de retorno” para “conformidade + ativos + ecossistema”.
3. O maior risco das plataformas menores e médias não é não ter produtos, mas sim não ter capacidade de concluir a atualização de financeirização.
————————
Atualmente, as principais plataformas, além de criptomoedas, estão tentando introduzir commodities: ações dos EUA, ações de Hong Kong e até tokens negociados em Gate na Bolsa A. Em um mercado em baixa, a oferta incremental se esgota, e a necessidade de buscar a entrada de ativos tradicionais para obter mais tráfego fica cada vez mais evidente, mas também os riscos de conformidade estão cada vez mais altos.
148
·
--
BitMEX e BitMart representam dois tipos completamente diferentes de risco de exchange.
A saída do BitMEX, em essência, significa que as plataformas da primeira geração de derivativos perderam vantagem na competição e foram substituídas por exchanges baseadas em ecossistema como Binance, Bybit, OKX etc.
O BitMart é diferente. Após a plataforma anunciar uma parada ordenada das operações, muitos usuários relataram atrasos nos saques. O fundador Sheldon Xia respondeu hoje de forma rara e pública, mas ainda não forneceu um prazo claro para a retomada dos saques nem detalhes sobre como os ativos serão tratados.
BitMEX e BitMart aparecem em sequência, refletindo na prática duas tendências:
1. Plataformas sem ecossistema ficam cada vez mais difíceis de sobreviver.
2. A transparência se torna a linha vital na fase de saída.
BitMEX e BitMart representam dois tipos completamente diferentes de risco de exchange.
A saída do BitMEX, em essência, significa que as plataformas da primeira geração de derivativos perderam vantagem na competição e foram substituídas por exchanges baseadas em ecossistema como Binance, Bybit, OKX etc.
O BitMart é diferente. Após a plataforma anunciar uma parada ordenada das operações, muitos usuários relataram atrasos nos saques. O fundador Sheldon Xia respondeu hoje de forma rara e pública, mas ainda não forneceu um prazo claro para a retomada dos saques nem detalhes sobre como os ativos serão tratados.
BitMEX e BitMart aparecem em sequência, refletindo na prática duas tendências:
1. Plataformas sem ecossistema ficam cada vez mais difíceis de sobreviver.
2. A transparência se torna a linha vital na fase de saída.
A saída do BitMEX, em essência, significa que as plataformas da primeira geração de derivativos perderam vantagem na competição e foram substituídas por exchanges baseadas em ecossistema como Binance, Bybit, OKX etc.
O BitMart é diferente. Após a plataforma anunciar uma parada ordenada das operações, muitos usuários relataram atrasos nos saques. O fundador Sheldon Xia respondeu hoje de forma rara e pública, mas ainda não forneceu um prazo claro para a retomada dos saques nem detalhes sobre como os ativos serão tratados.
BitMEX e BitMart aparecem em sequência, refletindo na prática duas tendências:
1. Plataformas sem ecossistema ficam cada vez mais difíceis de sobreviver.
2. A transparência se torna a linha vital na fase de saída.
56
·
--
A BitMEX foi pioneira na era das derivativas cripto, mas acabou saindo do mercado — não porque a cadeia de financiamento se rompeu, e sim porque seu modelo de negócios foi superado pela época.
A BitMEX esperava obter uma avaliação de cerca de US$ 1 bilhão com base no valor de “marca histórica + pioneira das derivativas”. Porém, os compradores estavam mais focados no volume de negociação atual, nos lucros e na capacidade de crescimento.
Além disso, os acontecimentos regulatórios de 2020 causaram um impacto de longo prazo na marca. Assim, a BitMEX foi perdendo gradualmente a vantagem para competir com corretoras “de segunda geração” como Binance, Bybit e OKX.
Esse caso mostra que: no futuro, a concorrência entre exchanges não será mais sobre quem cria produtos, e sim sobre quem tem a porta de entrada do tráfego, um ecossistema com ciclo fechado, capacidade de conformidade regulatória, força de capital e a confiança dos usuários.
A saída do rei das derivativas cripto da primeira geração, a BitMEX, é um sinal de que a indústria passou da “era da inovação de produtos” para a “era da competição entre ecossistemas”.
A BitMEX foi pioneira na era das derivativas cripto, mas acabou saindo do mercado — não porque a cadeia de financiamento se rompeu, e sim porque seu modelo de negócios foi superado pela época.
A BitMEX esperava obter uma avaliação de cerca de US$ 1 bilhão com base no valor de “marca histórica + pioneira das derivativas”. Porém, os compradores estavam mais focados no volume de negociação atual, nos lucros e na capacidade de crescimento.
Além disso, os acontecimentos regulatórios de 2020 causaram um impacto de longo prazo na marca. Assim, a BitMEX foi perdendo gradualmente a vantagem para competir com corretoras “de segunda geração” como Binance, Bybit e OKX.
Esse caso mostra que: no futuro, a concorrência entre exchanges não será mais sobre quem cria produtos, e sim sobre quem tem a porta de entrada do tráfego, um ecossistema com ciclo fechado, capacidade de conformidade regulatória, força de capital e a confiança dos usuários.
A saída do rei das derivativas cripto da primeira geração, a BitMEX, é um sinal de que a indústria passou da “era da inovação de produtos” para a “era da competição entre ecossistemas”.
A BitMEX esperava obter uma avaliação de cerca de US$ 1 bilhão com base no valor de “marca histórica + pioneira das derivativas”. Porém, os compradores estavam mais focados no volume de negociação atual, nos lucros e na capacidade de crescimento.
Além disso, os acontecimentos regulatórios de 2020 causaram um impacto de longo prazo na marca. Assim, a BitMEX foi perdendo gradualmente a vantagem para competir com corretoras “de segunda geração” como Binance, Bybit e OKX.
Esse caso mostra que: no futuro, a concorrência entre exchanges não será mais sobre quem cria produtos, e sim sobre quem tem a porta de entrada do tráfego, um ecossistema com ciclo fechado, capacidade de conformidade regulatória, força de capital e a confiança dos usuários.
A saída do rei das derivativas cripto da primeira geração, a BitMEX, é um sinal de que a indústria passou da “era da inovação de produtos” para a “era da competição entre ecossistemas”.
103
·
--
Em 21 de fevereiro de 2025, a Bybit foi alvo de um incidente em que cerca de US$ 1,5 bilhão em criptoativos foram roubados. Recentemente, a Bybit iniciou procedimentos legais, atribuindo a responsabilidade ao grupo de hackers relacionado à Coreia do Norte Lazarus Group (Grupo Lázaro) e a entidades relacionadas.
Em 21 de fevereiro de 2025, a Bybit foi alvo de um incidente em que cerca de US$ 1,5 bilhão em criptoativos foram roubados. Recentemente, a Bybit iniciou procedimentos legais, atribuindo a responsabilidade ao grupo de hackers relacionado à Coreia do Norte Lazarus Group (Grupo Lázaro) e a entidades relacionadas.
162
·
--
O Senado dos EUA não vai avançar com a votação do CLARITY Act antes do recesso de agosto, e espera-se que pelo menos até meados de setembro, após o retorno do Congresso.
Se for aprovado, o CLARITY Act irá esclarecer ainda mais:
os limites de supervisão entre a SEC e a CFTC;
a classificação de criptoativos;
o sistema de regulamentação das plataformas de negociação;
um quadro jurídico para que instituições dos EUA entrem no mercado de cripto.
A probabilidade de implementação rápida em 2026 diminuiu de forma clara.
Para o BTC, o impacto é relativamente neutro; já para a Coinbase, a Circle e empresas de infraestrutura cripto nos EUA, o impacto é maior.
O Senado dos EUA não vai avançar com a votação do CLARITY Act antes do recesso de agosto, e espera-se que pelo menos até meados de setembro, após o retorno do Congresso.
Se for aprovado, o CLARITY Act irá esclarecer ainda mais:
os limites de supervisão entre a SEC e a CFTC;
a classificação de criptoativos;
o sistema de regulamentação das plataformas de negociação;
um quadro jurídico para que instituições dos EUA entrem no mercado de cripto.
A probabilidade de implementação rápida em 2026 diminuiu de forma clara.
Para o BTC, o impacto é relativamente neutro; já para a Coinbase, a Circle e empresas de infraestrutura cripto nos EUA, o impacto é maior.
Se for aprovado, o CLARITY Act irá esclarecer ainda mais:
os limites de supervisão entre a SEC e a CFTC;
a classificação de criptoativos;
o sistema de regulamentação das plataformas de negociação;
um quadro jurídico para que instituições dos EUA entrem no mercado de cripto.
A probabilidade de implementação rápida em 2026 diminuiu de forma clara.
Para o BTC, o impacto é relativamente neutro; já para a Coinbase, a Circle e empresas de infraestrutura cripto nos EUA, o impacto é maior.
132
·
--
Emprego não agrícola dos EUA em julho diminui 23 mil, número que o mercado esperava que aumentasse cerca de 80 mil. À primeira vista, a taxa de desemprego caiu de 4,2% para 4,1%, mas isso não significa que o mercado de trabalho esteja mais forte; na verdade, isso se deve principalmente a cerca de 264 mil pessoas saírem da força de trabalho, fazendo com que a taxa de participação caísse para 61,4%, o menor nível em aproximadamente cinco anos e meio.
Isso altera diretamente a lógica de negociação do Fed: antes da divulgação dos dados de emprego, o mercado estimava em cerca de 55% a probabilidade de um aumento de juros em setembro; após os dados, essa probabilidade caiu rapidamente para cerca de 40%–44%. As taxas dos Treasuries dos EUA e o dólar caem em sincronia, enquanto as ações dos EUA sobem.
No curto prazo, isso é favorável para o BTC. O BTC, com ordens de compra fracas, aproveita para romper a pressão de curto prazo e começar uma recuperação.
Emprego não agrícola dos EUA em julho diminui 23 mil, número que o mercado esperava que aumentasse cerca de 80 mil. À primeira vista, a taxa de desemprego caiu de 4,2% para 4,1%, mas isso não significa que o mercado de trabalho esteja mais forte; na verdade, isso se deve principalmente a cerca de 264 mil pessoas saírem da força de trabalho, fazendo com que a taxa de participação caísse para 61,4%, o menor nível em aproximadamente cinco anos e meio.
Isso altera diretamente a lógica de negociação do Fed: antes da divulgação dos dados de emprego, o mercado estimava em cerca de 55% a probabilidade de um aumento de juros em setembro; após os dados, essa probabilidade caiu rapidamente para cerca de 40%–44%. As taxas dos Treasuries dos EUA e o dólar caem em sincronia, enquanto as ações dos EUA sobem.
No curto prazo, isso é favorável para o BTC. O BTC, com ordens de compra fracas, aproveita para romper a pressão de curto prazo e começar uma recuperação.
Isso altera diretamente a lógica de negociação do Fed: antes da divulgação dos dados de emprego, o mercado estimava em cerca de 55% a probabilidade de um aumento de juros em setembro; após os dados, essa probabilidade caiu rapidamente para cerca de 40%–44%. As taxas dos Treasuries dos EUA e o dólar caem em sincronia, enquanto as ações dos EUA sobem.
No curto prazo, isso é favorável para o BTC. O BTC, com ordens de compra fracas, aproveita para romper a pressão de curto prazo e começar uma recuperação.
120
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
SaylorHintsStrategyBitcoinBuy
2.2M visualizações
11,135 a discutir
#SaylorHintsStrategyBitcoinBuy
🚀 A dica “laranja” do Saylor voltou!
Michael Saylor acabou de lançar “Um pouco mais de laranja” com o gráfico de acompanhamento $BTC da Strategy.
Todos nós conhecemos o roteiro — essas postagens geralmente significam que mais uma compra de BTC está a caminho. A última foi 4,603 $BTC no fim de agosto, levando as participações totais para 845,050 $BTC .
Saylor não pisca. Mesmo após semanas tranquilas de recompras da STRC, ele ainda está em modo de acumulação total. A longo prazo, a Strategy continuará empilhando, não importa o ruído.
Achamos que veremos um novo anúncio de compra esta semana?
#Bitcoin #BTC #Saylor #Strategy #Crypto
A_K Crypto
·1 gostos
·22 visualizações
BOJRaisesRatesTo31YearHigh
166,206 visualizações
2,532 a discutir
BuffettStepsDownAsBerkshireChairman
80,895 visualizações
1,303 a discutir