
BTC_Chopsticks
3.9k Publicações
BTC_Chopsticks
Denunciar
Bloquear Utilizador
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 A seguir
6.5K+ Seguidores
180.7K+ Gostaram
2 Emblemas
Publicações
Tudo
Cotações
Vídeos
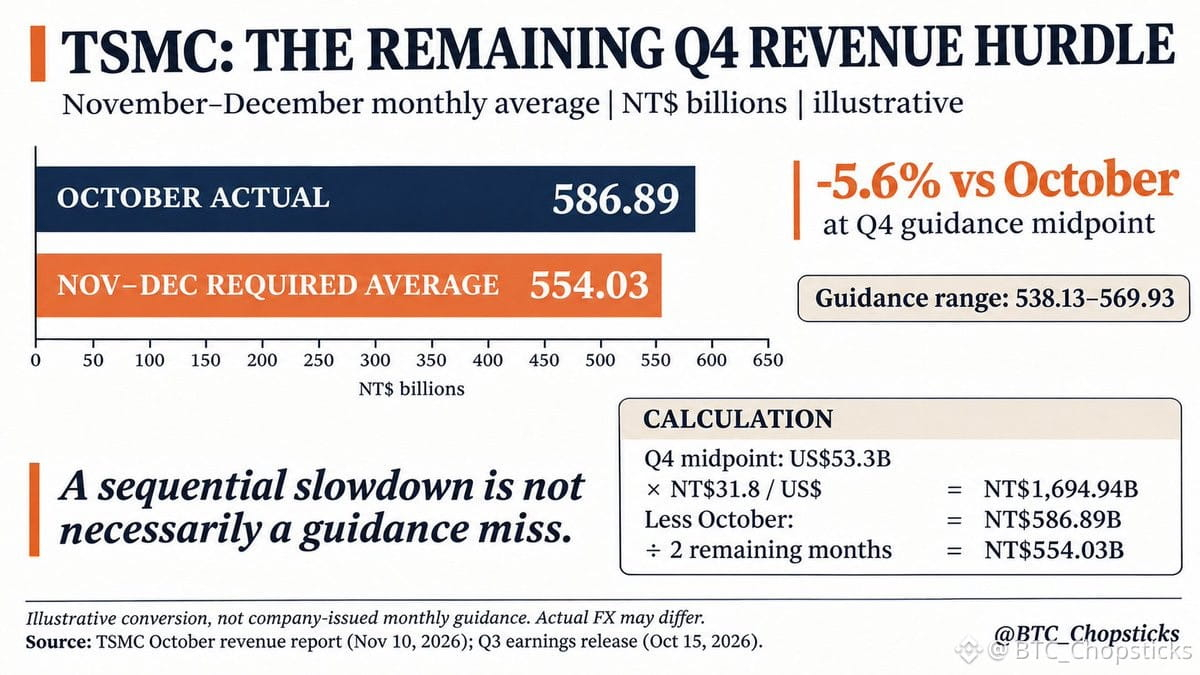
As vendas da TSMC em outubro foram tão fortes que novembro e dezembro poderiam ter uma média 5,6% menor e ainda assim atingir o ponto médio da projeção de receita do quarto trimestre.
A receita de outubro chegou a NT$586,89B. A projeção da administração para o quarto trimestre é de US$52,3B a US$54,3B.
Considerando uma taxa ilustrativa de NT$31,8 por dólar americano, o ponto médio de US$53,3B equivale a NT$1.694,94B. Após outubro, isso deixa uma média de NT$554,03B por mês para novembro e dezembro.
Esta é uma conversão analítica, não uma meta mensal oficial. Os efeitos cambiais reais e a composição da receita podem alterar a comparação.
Uma desaceleração sequencial não significa automaticamente que a empresa ficará aquém da projeção. Mas atingir a projeção não é o mesmo que superar as expectativas dos investidores.
Fontes: relatório de receita da TSMC de outubro e comunicado de resultados do terceiro trimestre.
As vendas da TSMC em outubro foram tão fortes que novembro e dezembro poderiam ter uma média 5,6% menor e ainda assim atingir o ponto médio da projeção de receita do quarto trimestre.
A receita de outubro chegou a NT$586,89B. A projeção da administração para o quarto trimestre é de US$52,3B a US$54,3B.
Considerando uma taxa ilustrativa de NT$31,8 por dólar americano, o ponto médio de US$53,3B equivale a NT$1.694,94B. Após outubro, isso deixa uma média de NT$554,03B por mês para novembro e dezembro.
Esta é uma conversão analítica, não uma meta mensal oficial. Os efeitos cambiais reais e a composição da receita podem alterar a comparação.
Uma desaceleração sequencial não significa automaticamente que a empresa ficará aquém da projeção. Mas atingir a projeção não é o mesmo que superar as expectativas dos investidores.
Fontes: relatório de receita da TSMC de outubro e comunicado de resultados do terceiro trimestre.
A receita de outubro chegou a NT$586,89B. A projeção da administração para o quarto trimestre é de US$52,3B a US$54,3B.
Considerando uma taxa ilustrativa de NT$31,8 por dólar americano, o ponto médio de US$53,3B equivale a NT$1.694,94B. Após outubro, isso deixa uma média de NT$554,03B por mês para novembro e dezembro.
Esta é uma conversão analítica, não uma meta mensal oficial. Os efeitos cambiais reais e a composição da receita podem alterar a comparação.
Uma desaceleração sequencial não significa automaticamente que a empresa ficará aquém da projeção. Mas atingir a projeção não é o mesmo que superar as expectativas dos investidores.
Fontes: relatório de receita da TSMC de outubro e comunicado de resultados do terceiro trimestre.
50
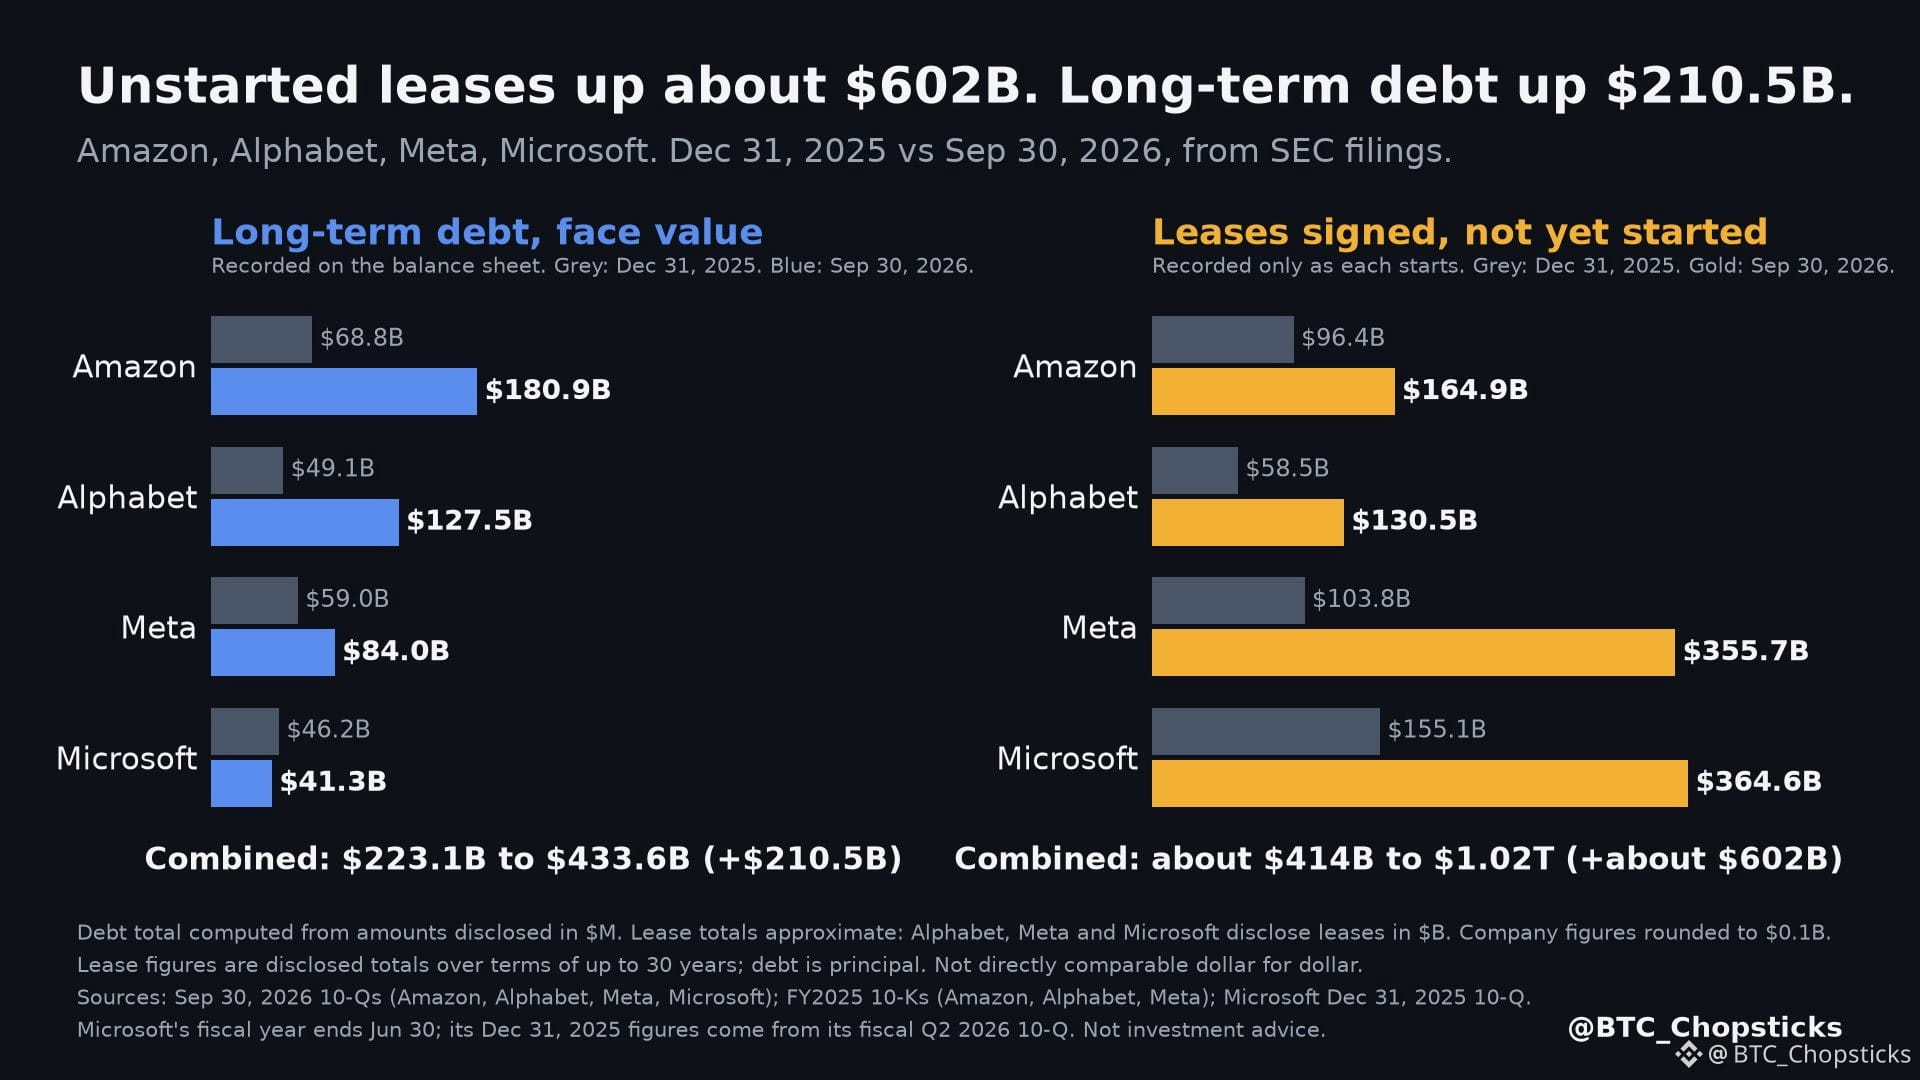
Os arrendamentos assinados, mas ainda não iniciados, das grandes empresas de tecnologia cresceram cerca de US$ 602 bilhões em nove meses. Sua dívida de longo prazo cresceu US$ 210,5 bilhões.
A dívida e os arrendamentos já iniciados constam do balanço patrimonial. Os arrendamentos ainda não iniciados, não.
De 31 de dezembro de 2025 a 30 de setembro de 2026, com base em documentos apresentados à SEC:
Dívida de longo prazo, valor nominal:
• Amazon: de US$ 68,8 bilhões para US$ 180,9 bilhões
• Alphabet: de US$ 49,1 bilhões para US$ 127,5 bilhões
• Meta: de US$ 59,0 bilhões para US$ 84,0 bilhões
• Microsoft: de US$ 46,2 bilhões para US$ 41,3 bilhões
Arrendamentos assinados, ainda não iniciados:
• Meta: de US$ 103,8 bilhões para US$ 355,7 bilhões
• Microsoft: de US$ 155,1 bilhões para US$ 364,6 bilhões
• Alphabet: de US$ 58,5 bilhões para US$ 130,5 bilhões
• Amazon: de US$ 96,4 bilhões para US$ 164,9 bilhões
Total combinado: dívida de US$ 223,1 bilhões para US$ 433,6 bilhões (+US$ 210,5 bilhões), com base nos valores divulgados em milhões; os valores das empresas acima estão arredondados. Arrendamentos ainda não iniciados: de cerca de US$ 414 bilhões para cerca de US$ 1,02 trilhão (+cerca de US$ 602 bilhões); valores aproximados, pois Alphabet, Meta e Microsoft os divulgam em bilhões.
Cada arrendamento é registrado como um passivo quando começa, pelo valor presente de seus pagamentos fixos. Meta, Microsoft e Alphabet dizem que os seus começam entre 2026 e 2036.
Os valores dos arrendamentos divulgados são totais para períodos de até 30 anos, por isso não podem ser comparados diretamente, dólar por dólar, com o principal da dívida. Alguns arrendamentos da Microsoft ainda dependem de condições contratuais.
O que vou acompanhar agora: com que rapidez esses arrendamentos começam e quanto de seus pagamentos futuros passa a ser reconhecido como passivo de arrendamento.
Os arrendamentos assinados, mas ainda não iniciados, das grandes empresas de tecnologia cresceram cerca de US$ 602 bilhões em nove meses. Sua dívida de longo prazo cresceu US$ 210,5 bilhões.
A dívida e os arrendamentos já iniciados constam do balanço patrimonial. Os arrendamentos ainda não iniciados, não.
De 31 de dezembro de 2025 a 30 de setembro de 2026, com base em documentos apresentados à SEC:
Dívida de longo prazo, valor nominal:
• Amazon: de US$ 68,8 bilhões para US$ 180,9 bilhões
• Alphabet: de US$ 49,1 bilhões para US$ 127,5 bilhões
• Meta: de US$ 59,0 bilhões para US$ 84,0 bilhões
• Microsoft: de US$ 46,2 bilhões para US$ 41,3 bilhões
Arrendamentos assinados, ainda não iniciados:
• Meta: de US$ 103,8 bilhões para US$ 355,7 bilhões
• Microsoft: de US$ 155,1 bilhões para US$ 364,6 bilhões
• Alphabet: de US$ 58,5 bilhões para US$ 130,5 bilhões
• Amazon: de US$ 96,4 bilhões para US$ 164,9 bilhões
Total combinado: dívida de US$ 223,1 bilhões para US$ 433,6 bilhões (+US$ 210,5 bilhões), com base nos valores divulgados em milhões; os valores das empresas acima estão arredondados. Arrendamentos ainda não iniciados: de cerca de US$ 414 bilhões para cerca de US$ 1,02 trilhão (+cerca de US$ 602 bilhões); valores aproximados, pois Alphabet, Meta e Microsoft os divulgam em bilhões.
Cada arrendamento é registrado como um passivo quando começa, pelo valor presente de seus pagamentos fixos. Meta, Microsoft e Alphabet dizem que os seus começam entre 2026 e 2036.
Os valores dos arrendamentos divulgados são totais para períodos de até 30 anos, por isso não podem ser comparados diretamente, dólar por dólar, com o principal da dívida. Alguns arrendamentos da Microsoft ainda dependem de condições contratuais.
O que vou acompanhar agora: com que rapidez esses arrendamentos começam e quanto de seus pagamentos futuros passa a ser reconhecido como passivo de arrendamento.
A dívida e os arrendamentos já iniciados constam do balanço patrimonial. Os arrendamentos ainda não iniciados, não.
De 31 de dezembro de 2025 a 30 de setembro de 2026, com base em documentos apresentados à SEC:
Dívida de longo prazo, valor nominal:
• Amazon: de US$ 68,8 bilhões para US$ 180,9 bilhões
• Alphabet: de US$ 49,1 bilhões para US$ 127,5 bilhões
• Meta: de US$ 59,0 bilhões para US$ 84,0 bilhões
• Microsoft: de US$ 46,2 bilhões para US$ 41,3 bilhões
Arrendamentos assinados, ainda não iniciados:
• Meta: de US$ 103,8 bilhões para US$ 355,7 bilhões
• Microsoft: de US$ 155,1 bilhões para US$ 364,6 bilhões
• Alphabet: de US$ 58,5 bilhões para US$ 130,5 bilhões
• Amazon: de US$ 96,4 bilhões para US$ 164,9 bilhões
Total combinado: dívida de US$ 223,1 bilhões para US$ 433,6 bilhões (+US$ 210,5 bilhões), com base nos valores divulgados em milhões; os valores das empresas acima estão arredondados. Arrendamentos ainda não iniciados: de cerca de US$ 414 bilhões para cerca de US$ 1,02 trilhão (+cerca de US$ 602 bilhões); valores aproximados, pois Alphabet, Meta e Microsoft os divulgam em bilhões.
Cada arrendamento é registrado como um passivo quando começa, pelo valor presente de seus pagamentos fixos. Meta, Microsoft e Alphabet dizem que os seus começam entre 2026 e 2036.
Os valores dos arrendamentos divulgados são totais para períodos de até 30 anos, por isso não podem ser comparados diretamente, dólar por dólar, com o principal da dívida. Alguns arrendamentos da Microsoft ainda dependem de condições contratuais.
O que vou acompanhar agora: com que rapidez esses arrendamentos começam e quanto de seus pagamentos futuros passa a ser reconhecido como passivo de arrendamento.
234
🎴✨ Quando Pokémon encontra a Web3!
Uma noite incrível no Chase Card Night da BINANCE TH Academy, em Bangkok! 🟡
🎴 Explorando cartas e itens colecionáveis de Pokémon
💡 Descobrindo conexões entre blockchain e propriedade digital
🤝 Conhecendo outros colecionadores e entusiastas de cripto
🎁 Brindes incríveis da BINANCE TH!
A melhor parte? Pessoas incríveis, novas conexões e uma paixão em comum! 💛
Agradecemos à BINANCE TH Academy por reunir todo mundo! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Quando Pokémon encontra a Web3!
Uma noite incrível no Chase Card Night da BINANCE TH Academy, em Bangkok! 🟡
🎴 Explorando cartas e itens colecionáveis de Pokémon
💡 Descobrindo conexões entre blockchain e propriedade digital
🤝 Conhecendo outros colecionadores e entusiastas de cripto
🎁 Brindes incríveis da BINANCE TH!
A melhor parte? Pessoas incríveis, novas conexões e uma paixão em comum! 💛
Agradecemos à BINANCE TH Academy por reunir todo mundo! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Uma noite incrível no Chase Card Night da BINANCE TH Academy, em Bangkok! 🟡
🎴 Explorando cartas e itens colecionáveis de Pokémon
💡 Descobrindo conexões entre blockchain e propriedade digital
🤝 Conhecendo outros colecionadores e entusiastas de cripto
🎁 Brindes incríveis da BINANCE TH!
A melhor parte? Pessoas incríveis, novas conexões e uma paixão em comum! 💛
Agradecemos à BINANCE TH Academy por reunir todo mundo! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Verificado
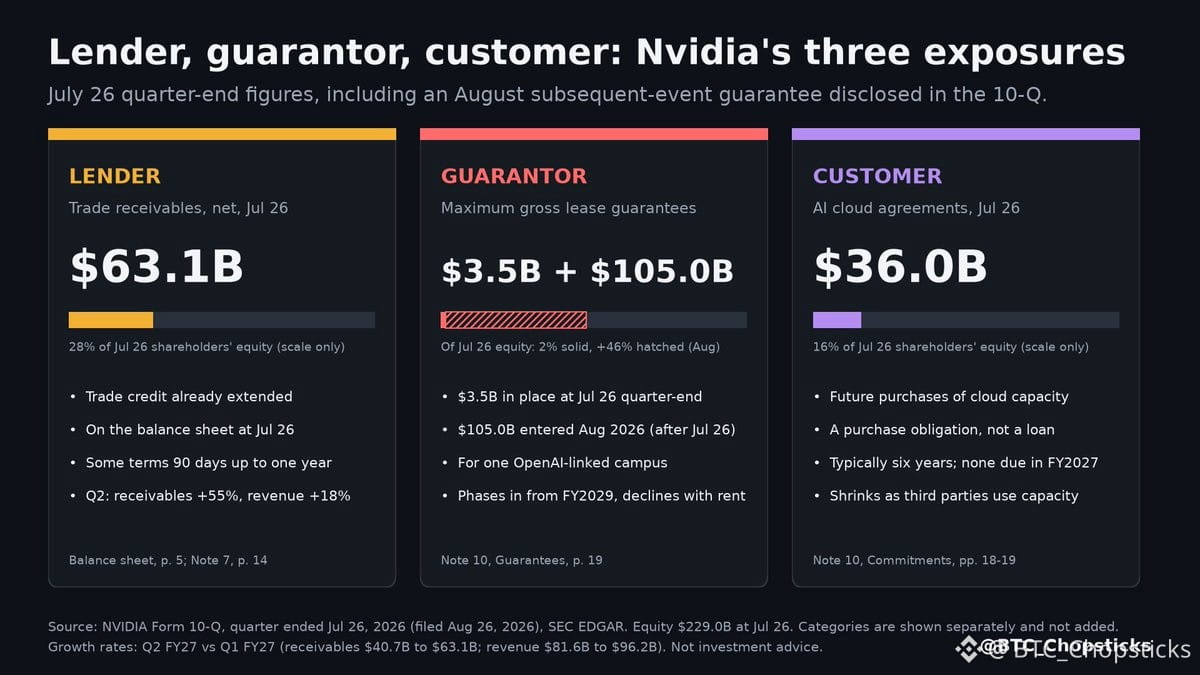
As garantias máximas de arrendamento da Nvidia passaram de US$ 3,5 bilhões para US$ 108,5 bilhões após um acordo de agosto divulgado em seu relatório 10-Q.
Olhando como um banqueiro, a Nvidia agora desempenha três papéis na expansão da IA:
• Credora: US$ 63,1 bilhões em contas a receber de clientes em 26 de julho. Crédito comercial já concedido, em alguns casos com prazo de até um ano, registrado no balanço.
• Fiadora: US$ 3,5 bilhões em garantias de arrendamento no fim do trimestre, além de até US$ 105 bilhões assumidos em agosto para um campus ligado à OpenAI. São obrigações contingentes, que começam a vigorar a partir do ano fiscal de 2029 e diminuem à medida que o aluguel é pago.
• Cliente: US$ 36 bilhões em compromissos para comprar capacidade de computação em nuvem de empresas de IA que compram seus chips. Uma obrigação de compra, não um empréstimo.
Os adiantamentos de clientes somavam US$ 2,8 bilhões no fim do trimestre.
Não se trata de uma questão de solvência para uma empresa com US$ 229 bilhões em patrimônio líquido. A questão é quanto da demanda a Nvidia está ajudando a financiar.
Colette Kress, CFO da Nvidia há muito tempo, é agora CEO interina. Isso coloca esses compromissos de financiamento diretamente em sua pauta.
Em 17 de novembro, começo comparando as contas a receber com a receita. No último trimestre, as contas a receber cresceram 55%, enquanto a receita aumentou 18%.
As garantias máximas de arrendamento da Nvidia passaram de US$ 3,5 bilhões para US$ 108,5 bilhões após um acordo de agosto divulgado em seu relatório 10-Q.
Olhando como um banqueiro, a Nvidia agora desempenha três papéis na expansão da IA:
• Credora: US$ 63,1 bilhões em contas a receber de clientes em 26 de julho. Crédito comercial já concedido, em alguns casos com prazo de até um ano, registrado no balanço.
• Fiadora: US$ 3,5 bilhões em garantias de arrendamento no fim do trimestre, além de até US$ 105 bilhões assumidos em agosto para um campus ligado à OpenAI. São obrigações contingentes, que começam a vigorar a partir do ano fiscal de 2029 e diminuem à medida que o aluguel é pago.
• Cliente: US$ 36 bilhões em compromissos para comprar capacidade de computação em nuvem de empresas de IA que compram seus chips. Uma obrigação de compra, não um empréstimo.
Os adiantamentos de clientes somavam US$ 2,8 bilhões no fim do trimestre.
Não se trata de uma questão de solvência para uma empresa com US$ 229 bilhões em patrimônio líquido. A questão é quanto da demanda a Nvidia está ajudando a financiar.
Colette Kress, CFO da Nvidia há muito tempo, é agora CEO interina. Isso coloca esses compromissos de financiamento diretamente em sua pauta.
Em 17 de novembro, começo comparando as contas a receber com a receita. No último trimestre, as contas a receber cresceram 55%, enquanto a receita aumentou 18%.
Olhando como um banqueiro, a Nvidia agora desempenha três papéis na expansão da IA:
• Credora: US$ 63,1 bilhões em contas a receber de clientes em 26 de julho. Crédito comercial já concedido, em alguns casos com prazo de até um ano, registrado no balanço.
• Fiadora: US$ 3,5 bilhões em garantias de arrendamento no fim do trimestre, além de até US$ 105 bilhões assumidos em agosto para um campus ligado à OpenAI. São obrigações contingentes, que começam a vigorar a partir do ano fiscal de 2029 e diminuem à medida que o aluguel é pago.
• Cliente: US$ 36 bilhões em compromissos para comprar capacidade de computação em nuvem de empresas de IA que compram seus chips. Uma obrigação de compra, não um empréstimo.
Os adiantamentos de clientes somavam US$ 2,8 bilhões no fim do trimestre.
Não se trata de uma questão de solvência para uma empresa com US$ 229 bilhões em patrimônio líquido. A questão é quanto da demanda a Nvidia está ajudando a financiar.
Colette Kress, CFO da Nvidia há muito tempo, é agora CEO interina. Isso coloca esses compromissos de financiamento diretamente em sua pauta.
Em 17 de novembro, começo comparando as contas a receber com a receita. No último trimestre, as contas a receber cresceram 55%, enquanto a receita aumentou 18%.
367
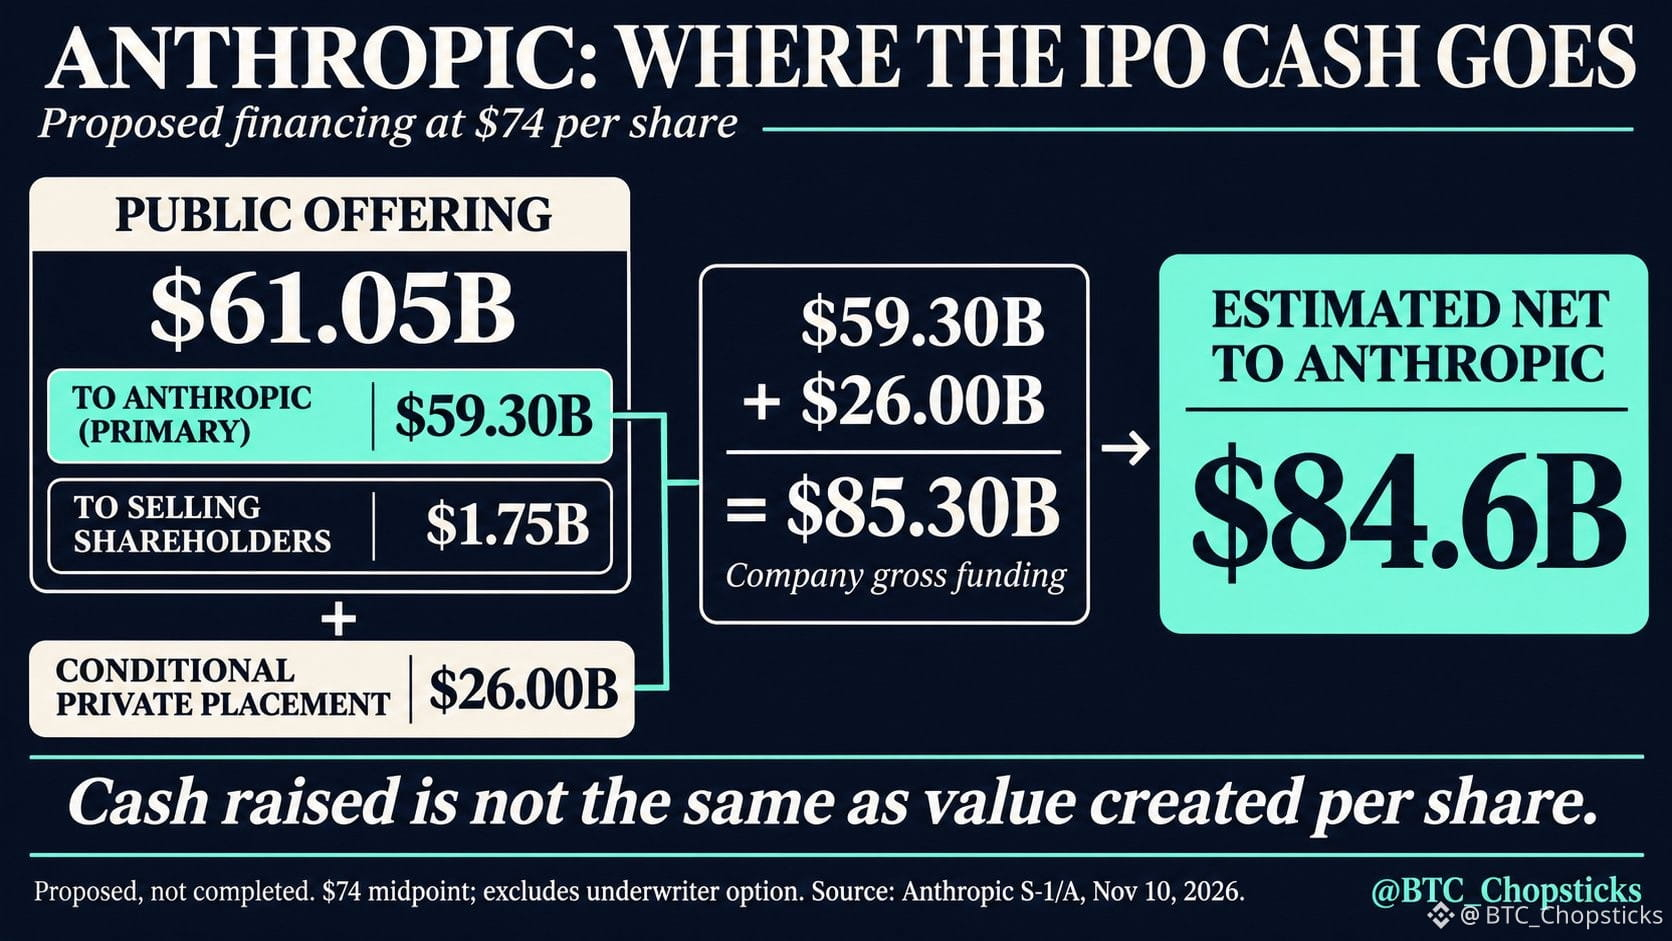
O pacote de IPO proposto pela Anthropic pode render à empresa US$ 84,6 bilhões líquidos.
A questão para os investidores é quanto esse capital renderá por ação.
No ponto médio de US$ 74, cerca de US$ 59,3 bilhões da oferta pública irão para a Anthropic e US$ 1,75 bilhão para os acionistas vendedores. Uma colocação privada condicional de US$ 26 bilhões elevaria os recursos brutos da empresa para cerca de US$ 85,3 bilhões.
A estimativa de US$ 84,6 bilhões considera os custos da oferta e exclui a opção dos subscritores. Estes são termos propostos, não um financiamento concluído.
Mais caixa pode financiar capacidade computacional e expansão. Novas ações também alteram a base de participação acionária.
Eu acompanharia a conversão de recebíveis de clientes em caixa, as obrigações de capacidade computacional e a diluição futura, além do valor divulgado.
Fonte: S-1/A da Anthropic, de 10 de novembro, e anúncio do roadshow.
O pacote de IPO proposto pela Anthropic pode render à empresa US$ 84,6 bilhões líquidos.
A questão para os investidores é quanto esse capital renderá por ação.
No ponto médio de US$ 74, cerca de US$ 59,3 bilhões da oferta pública irão para a Anthropic e US$ 1,75 bilhão para os acionistas vendedores. Uma colocação privada condicional de US$ 26 bilhões elevaria os recursos brutos da empresa para cerca de US$ 85,3 bilhões.
A estimativa de US$ 84,6 bilhões considera os custos da oferta e exclui a opção dos subscritores. Estes são termos propostos, não um financiamento concluído.
Mais caixa pode financiar capacidade computacional e expansão. Novas ações também alteram a base de participação acionária.
Eu acompanharia a conversão de recebíveis de clientes em caixa, as obrigações de capacidade computacional e a diluição futura, além do valor divulgado.
Fonte: S-1/A da Anthropic, de 10 de novembro, e anúncio do roadshow.
A questão para os investidores é quanto esse capital renderá por ação.
No ponto médio de US$ 74, cerca de US$ 59,3 bilhões da oferta pública irão para a Anthropic e US$ 1,75 bilhão para os acionistas vendedores. Uma colocação privada condicional de US$ 26 bilhões elevaria os recursos brutos da empresa para cerca de US$ 85,3 bilhões.
A estimativa de US$ 84,6 bilhões considera os custos da oferta e exclui a opção dos subscritores. Estes são termos propostos, não um financiamento concluído.
Mais caixa pode financiar capacidade computacional e expansão. Novas ações também alteram a base de participação acionária.
Eu acompanharia a conversão de recebíveis de clientes em caixa, as obrigações de capacidade computacional e a diluição futura, além do valor divulgado.
Fonte: S-1/A da Anthropic, de 10 de novembro, e anúncio do roadshow.
269
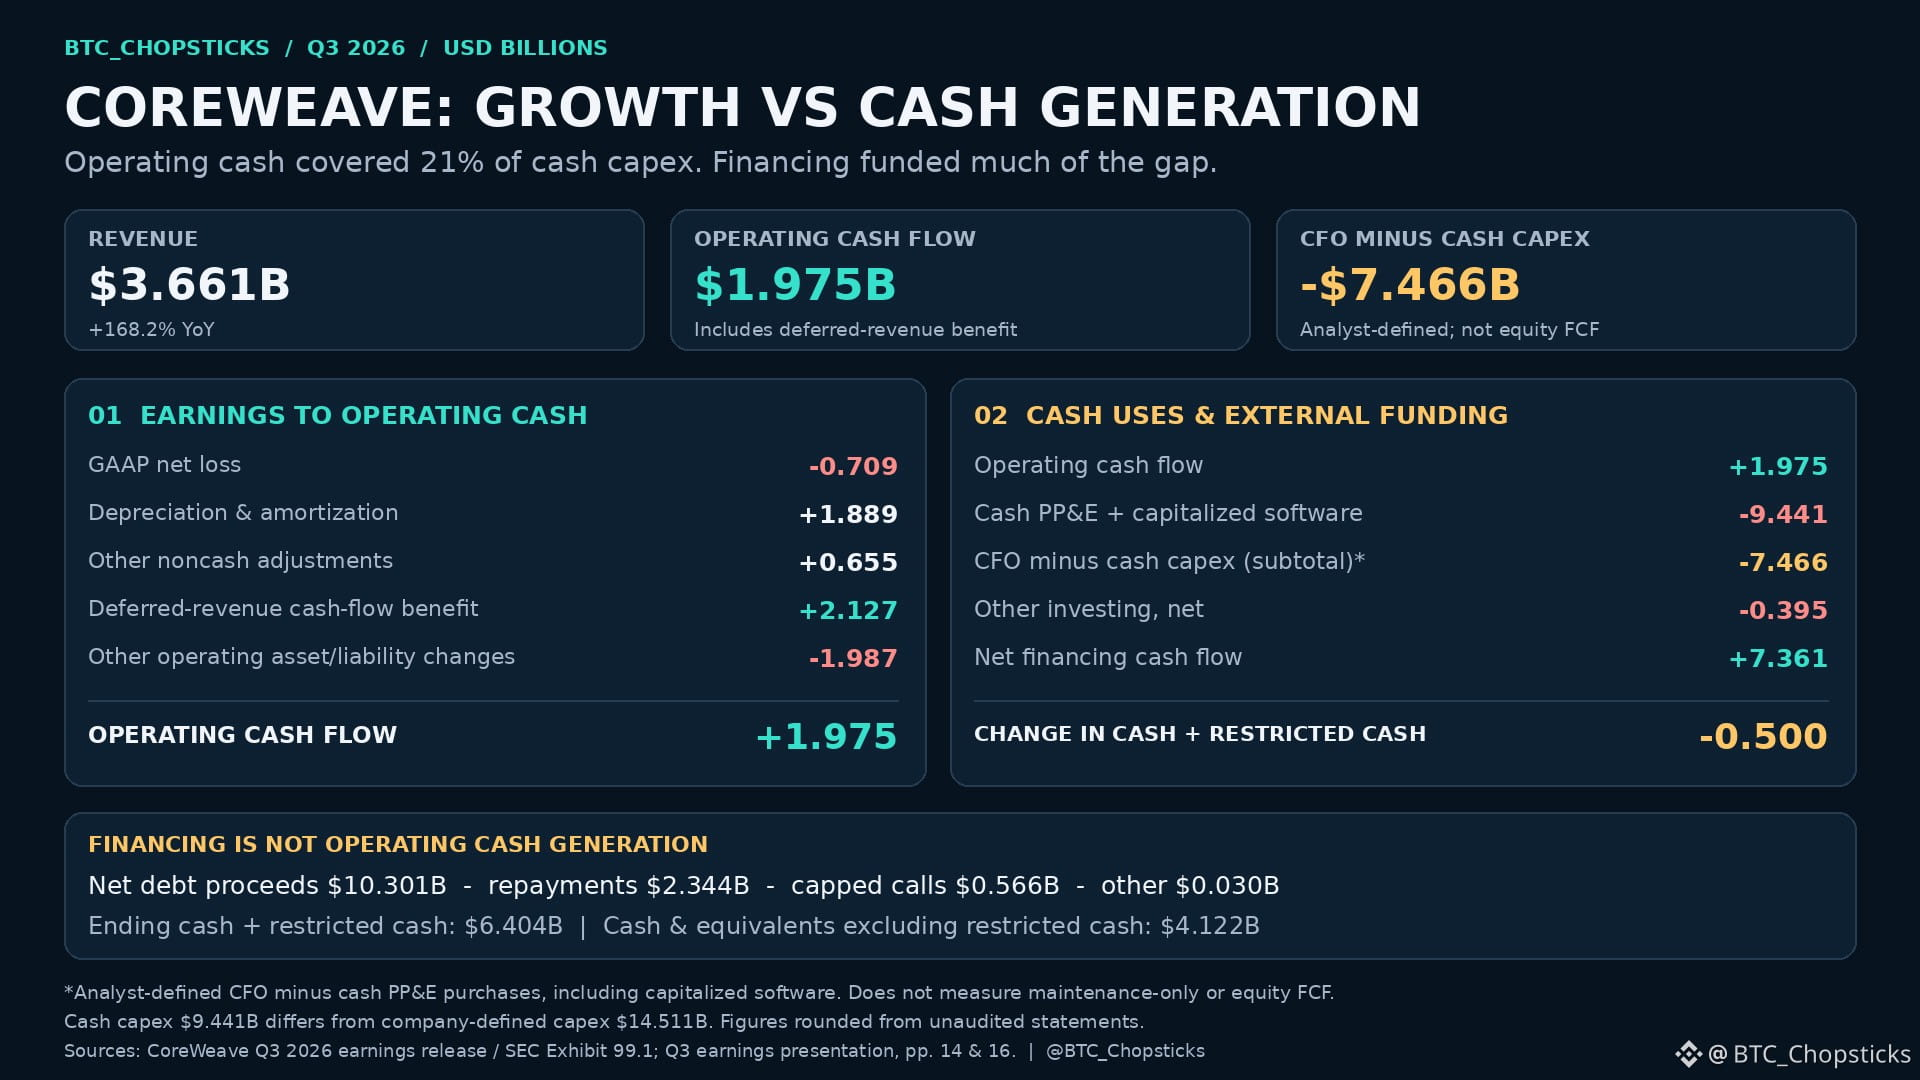
A CoreWeave gerou US$ 1,98 bilhão em caixa operacional no 3º trimestre e, em seguida, gastou US$ 9,44 bilhões em investimentos de capital pagos em dinheiro.
A diferença de US$ 7,47 bilhões está por trás da questão dos acionistas sobre seu crescimento.
A receita cresceu 168%, chegando a US$ 3,66 bilhões. O lucro operacional segundo os princípios contábeis GAAP ficou positivo, mas a despesa líquida com juros, de US$ 846 milhões, superou o lucro operacional, de US$ 207 milhões.
O fluxo de caixa operacional também incluiu um benefício de US$ 2,13 bilhões proveniente de receitas diferidas. Isso ajuda a financiar as operações, mas implica obrigações futuras de prestação de serviços.
O financiamento líquido forneceu US$ 7,36 bilhões. Ainda assim, o caixa, incluindo saldos restritos, caiu US$ 500 milhões.
A tese otimista é que o investimento se transforme em capacidade produtiva, com retornos duradouros em caixa. O teste é saber se as cobranças e a geração de caixa acabarão superando o reinvestimento e os custos de financiamento.
O crescimento é real. Saber se esse investimento acabará gerando retornos duradouros para os acionistas é outra questão.
Os investimentos de capital pagos em dinheiro incluem imobilizado e equipamentos (PP&E) e software capitalizado. O fluxo de caixa operacional menos os investimentos de capital pagos em dinheiro é uma medida definida por analistas, não o fluxo de caixa livre para os acionistas. Fonte: resultados oficiais da CoreWeave do 3º trimestre de 2026.
{future}(CRWVUSDT)
A CoreWeave gerou US$ 1,98 bilhão em caixa operacional no 3º trimestre e, em seguida, gastou US$ 9,44 bilhões em investimentos de capital pagos em dinheiro.
A diferença de US$ 7,47 bilhões está por trás da questão dos acionistas sobre seu crescimento.
A receita cresceu 168%, chegando a US$ 3,66 bilhões. O lucro operacional segundo os princípios contábeis GAAP ficou positivo, mas a despesa líquida com juros, de US$ 846 milhões, superou o lucro operacional, de US$ 207 milhões.
O fluxo de caixa operacional também incluiu um benefício de US$ 2,13 bilhões proveniente de receitas diferidas. Isso ajuda a financiar as operações, mas implica obrigações futuras de prestação de serviços.
O financiamento líquido forneceu US$ 7,36 bilhões. Ainda assim, o caixa, incluindo saldos restritos, caiu US$ 500 milhões.
A tese otimista é que o investimento se transforme em capacidade produtiva, com retornos duradouros em caixa. O teste é saber se as cobranças e a geração de caixa acabarão superando o reinvestimento e os custos de financiamento.
O crescimento é real. Saber se esse investimento acabará gerando retornos duradouros para os acionistas é outra questão.
Os investimentos de capital pagos em dinheiro incluem imobilizado e equipamentos (PP&E) e software capitalizado. O fluxo de caixa operacional menos os investimentos de capital pagos em dinheiro é uma medida definida por analistas, não o fluxo de caixa livre para os acionistas. Fonte: resultados oficiais da CoreWeave do 3º trimestre de 2026.
A diferença de US$ 7,47 bilhões está por trás da questão dos acionistas sobre seu crescimento.
A receita cresceu 168%, chegando a US$ 3,66 bilhões. O lucro operacional segundo os princípios contábeis GAAP ficou positivo, mas a despesa líquida com juros, de US$ 846 milhões, superou o lucro operacional, de US$ 207 milhões.
O fluxo de caixa operacional também incluiu um benefício de US$ 2,13 bilhões proveniente de receitas diferidas. Isso ajuda a financiar as operações, mas implica obrigações futuras de prestação de serviços.
O financiamento líquido forneceu US$ 7,36 bilhões. Ainda assim, o caixa, incluindo saldos restritos, caiu US$ 500 milhões.
A tese otimista é que o investimento se transforme em capacidade produtiva, com retornos duradouros em caixa. O teste é saber se as cobranças e a geração de caixa acabarão superando o reinvestimento e os custos de financiamento.
O crescimento é real. Saber se esse investimento acabará gerando retornos duradouros para os acionistas é outra questão.
Os investimentos de capital pagos em dinheiro incluem imobilizado e equipamentos (PP&E) e software capitalizado. O fluxo de caixa operacional menos os investimentos de capital pagos em dinheiro é uma medida definida por analistas, não o fluxo de caixa livre para os acionistas. Fonte: resultados oficiais da CoreWeave do 3º trimestre de 2026.
205
🎮🔥 TRON Global Friends Thailand #5: Noite de laser tag!
Quem disse que os encontros da comunidade Web3 precisam acontecer em uma sala de reuniões?
Desta vez, nada de falar sobre gráficos: vamos pegar nas armas laser e entrar em ação! 🎯🐂
📅 27 de novembro de 2026
🕖 A partir das 19h
📍 Bangkok, Tailândia
⚡ Destaques do evento
🎯 Partidas de laser tag para experimentar a diversão do trabalho em equipe
🤝 Conheça KOLs de Web3 e parceiros da comunidade TRON
🍽️ Desfrute de um jantar em conjunto e converse num ambiente descontraído
🐂 Quem sabe o TRON Bull não se torna o MVP do evento!
❤️ Além da blockchain, o que importa são as conexões reais.
Web3 não é só tecnologia e transações: também são amigos com interesses em comum e boas lembranças para guardar.
🎟️ Vagas limitadas! Inscreva-se pela página oficial do evento no Luma. A participação final está sujeita à confirmação dos organizadores.
Nos vemos em Bangkok! 🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 TRON Global Friends Thailand #5: Noite de laser tag!
Quem disse que os encontros da comunidade Web3 precisam acontecer em uma sala de reuniões?
Desta vez, nada de falar sobre gráficos: vamos pegar nas armas laser e entrar em ação! 🎯🐂
📅 27 de novembro de 2026
🕖 A partir das 19h
📍 Bangkok, Tailândia
⚡ Destaques do evento
🎯 Partidas de laser tag para experimentar a diversão do trabalho em equipe
🤝 Conheça KOLs de Web3 e parceiros da comunidade TRON
🍽️ Desfrute de um jantar em conjunto e converse num ambiente descontraído
🐂 Quem sabe o TRON Bull não se torna o MVP do evento!
❤️ Além da blockchain, o que importa são as conexões reais.
Web3 não é só tecnologia e transações: também são amigos com interesses em comum e boas lembranças para guardar.
🎟️ Vagas limitadas! Inscreva-se pela página oficial do evento no Luma. A participação final está sujeita à confirmação dos organizadores.
Nos vemos em Bangkok! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Quem disse que os encontros da comunidade Web3 precisam acontecer em uma sala de reuniões?
Desta vez, nada de falar sobre gráficos: vamos pegar nas armas laser e entrar em ação! 🎯🐂
📅 27 de novembro de 2026
🕖 A partir das 19h
📍 Bangkok, Tailândia
⚡ Destaques do evento
🎯 Partidas de laser tag para experimentar a diversão do trabalho em equipe
🤝 Conheça KOLs de Web3 e parceiros da comunidade TRON
🍽️ Desfrute de um jantar em conjunto e converse num ambiente descontraído
🐂 Quem sabe o TRON Bull não se torna o MVP do evento!
❤️ Além da blockchain, o que importa são as conexões reais.
Web3 não é só tecnologia e transações: também são amigos com interesses em comum e boas lembranças para guardar.
🎟️ Vagas limitadas! Inscreva-se pela página oficial do evento no Luma. A participação final está sujeita à confirmação dos organizadores.
Nos vemos em Bangkok! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 Criar um cofre de USDT na TRON? Cuidado com esta armadilha oculta!
A OpenZeppelin lançou um novo guia de desenvolvimento que ensina a criar um cofre de USDT na TRON usando Hardhat e o padrão TRC-4626.
⚙️ Destaques do desenvolvimento
🔹 Depositar USDT e receber tokens de participação no cofre
🔹 Resgatar participações e lidar com taxas de depósito e saque
🔹 Resolver o problema especial do valor de retorno das transferências de USDT
🔹 Validar o contrato por meio da rede de testes Nile
💡 Por que isso é importante?
Na TRON, uma transferência de USDT pode ser bem-sucedida e ainda assim retornar false, fazendo com que as verificações comuns de transferência indiquem um erro.
O SafeTRC20.safeTransferChecked da OpenZeppelin ajuda a resolver esse problema verificando as alterações no saldo.
🚀 Perspectivas futuras
Ferramentas de desenvolvimento mais completas podem ajudar a impulsionar o ecossistema DeFi da TRON. Ainda assim, antes da implantação oficial, são necessários testes abrangentes e uma auditoria de segurança.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 Criar um cofre de USDT na TRON? Cuidado com esta armadilha oculta!
A OpenZeppelin lançou um novo guia de desenvolvimento que ensina a criar um cofre de USDT na TRON usando Hardhat e o padrão TRC-4626.
⚙️ Destaques do desenvolvimento
🔹 Depositar USDT e receber tokens de participação no cofre
🔹 Resgatar participações e lidar com taxas de depósito e saque
🔹 Resolver o problema especial do valor de retorno das transferências de USDT
🔹 Validar o contrato por meio da rede de testes Nile
💡 Por que isso é importante?
Na TRON, uma transferência de USDT pode ser bem-sucedida e ainda assim retornar false, fazendo com que as verificações comuns de transferência indiquem um erro.
O SafeTRC20.safeTransferChecked da OpenZeppelin ajuda a resolver esse problema verificando as alterações no saldo.
🚀 Perspectivas futuras
Ferramentas de desenvolvimento mais completas podem ajudar a impulsionar o ecossistema DeFi da TRON. Ainda assim, antes da implantação oficial, são necessários testes abrangentes e uma auditoria de segurança.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
A OpenZeppelin lançou um novo guia de desenvolvimento que ensina a criar um cofre de USDT na TRON usando Hardhat e o padrão TRC-4626.
⚙️ Destaques do desenvolvimento
🔹 Depositar USDT e receber tokens de participação no cofre
🔹 Resgatar participações e lidar com taxas de depósito e saque
🔹 Resolver o problema especial do valor de retorno das transferências de USDT
🔹 Validar o contrato por meio da rede de testes Nile
💡 Por que isso é importante?
Na TRON, uma transferência de USDT pode ser bem-sucedida e ainda assim retornar false, fazendo com que as verificações comuns de transferência indiquem um erro.
O SafeTRC20.safeTransferChecked da OpenZeppelin ajuda a resolver esse problema verificando as alterações no saldo.
🚀 Perspectivas futuras
Ferramentas de desenvolvimento mais completas podem ajudar a impulsionar o ecossistema DeFi da TRON. Ainda assim, antes da implantação oficial, são necessários testes abrangentes e uma auditoria de segurança.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
O acordo de financiamento de US$ 63 bilhões da Broadcom para IA levanta uma questão mais importante do que saber se a demanda por IA é real.
Quem assume o risco?
O anúncio de 26 de outubro descreve uma sociedade de propósito específico (SPE) que compra aceleradores e equipamentos de rede para arrendá-los à Anthropic. A Broadcom oferece proteção contra o valor residual equivalente à parcela do financiamento com garantia de primeiro grau.
Isso não é uma garantia de toda a transação de US$ 63 bilhões.
O documento apresentado pela Anthropic descreve contratos de arrendamento de equipamentos por cinco anos, respaldados por sua garantia e pelos próprios equipamentos. Em caso de inadimplência, pode haver vencimento antecipado.
Essas proteções são importantes. Mas não tornam certos os pagamentos futuros.
O cenário otimista é que o financiamento libere capacidade produtiva e que os fluxos de caixa dos clientes cubram as obrigações.
O cenário adverso é que a capacidade de pagamento, o cronograma de implantação ou a recuperação do valor dos equipamentos decepcionem.
Para os acionistas, a questão é quanto crescimento lucrativo essa estrutura viabiliza e quanto risco de queda permanece com o fornecedor.
A disponibilidade de capital e a transferência de riscos merecem análises separadas.
O acordo de financiamento de US$ 63 bilhões da Broadcom para IA levanta uma questão mais importante do que saber se a demanda por IA é real.
Quem assume o risco?
O anúncio de 26 de outubro descreve uma sociedade de propósito específico (SPE) que compra aceleradores e equipamentos de rede para arrendá-los à Anthropic. A Broadcom oferece proteção contra o valor residual equivalente à parcela do financiamento com garantia de primeiro grau.
Isso não é uma garantia de toda a transação de US$ 63 bilhões.
O documento apresentado pela Anthropic descreve contratos de arrendamento de equipamentos por cinco anos, respaldados por sua garantia e pelos próprios equipamentos. Em caso de inadimplência, pode haver vencimento antecipado.
Essas proteções são importantes. Mas não tornam certos os pagamentos futuros.
O cenário otimista é que o financiamento libere capacidade produtiva e que os fluxos de caixa dos clientes cubram as obrigações.
O cenário adverso é que a capacidade de pagamento, o cronograma de implantação ou a recuperação do valor dos equipamentos decepcionem.
Para os acionistas, a questão é quanto crescimento lucrativo essa estrutura viabiliza e quanto risco de queda permanece com o fornecedor.
A disponibilidade de capital e a transferência de riscos merecem análises separadas.
Quem assume o risco?
O anúncio de 26 de outubro descreve uma sociedade de propósito específico (SPE) que compra aceleradores e equipamentos de rede para arrendá-los à Anthropic. A Broadcom oferece proteção contra o valor residual equivalente à parcela do financiamento com garantia de primeiro grau.
Isso não é uma garantia de toda a transação de US$ 63 bilhões.
O documento apresentado pela Anthropic descreve contratos de arrendamento de equipamentos por cinco anos, respaldados por sua garantia e pelos próprios equipamentos. Em caso de inadimplência, pode haver vencimento antecipado.
Essas proteções são importantes. Mas não tornam certos os pagamentos futuros.
O cenário otimista é que o financiamento libere capacidade produtiva e que os fluxos de caixa dos clientes cubram as obrigações.
O cenário adverso é que a capacidade de pagamento, o cronograma de implantação ou a recuperação do valor dos equipamentos decepcionem.
Para os acionistas, a questão é quanto crescimento lucrativo essa estrutura viabiliza e quanto risco de queda permanece com o fornecedor.
A disponibilidade de capital e a transferência de riscos merecem análises separadas.
271
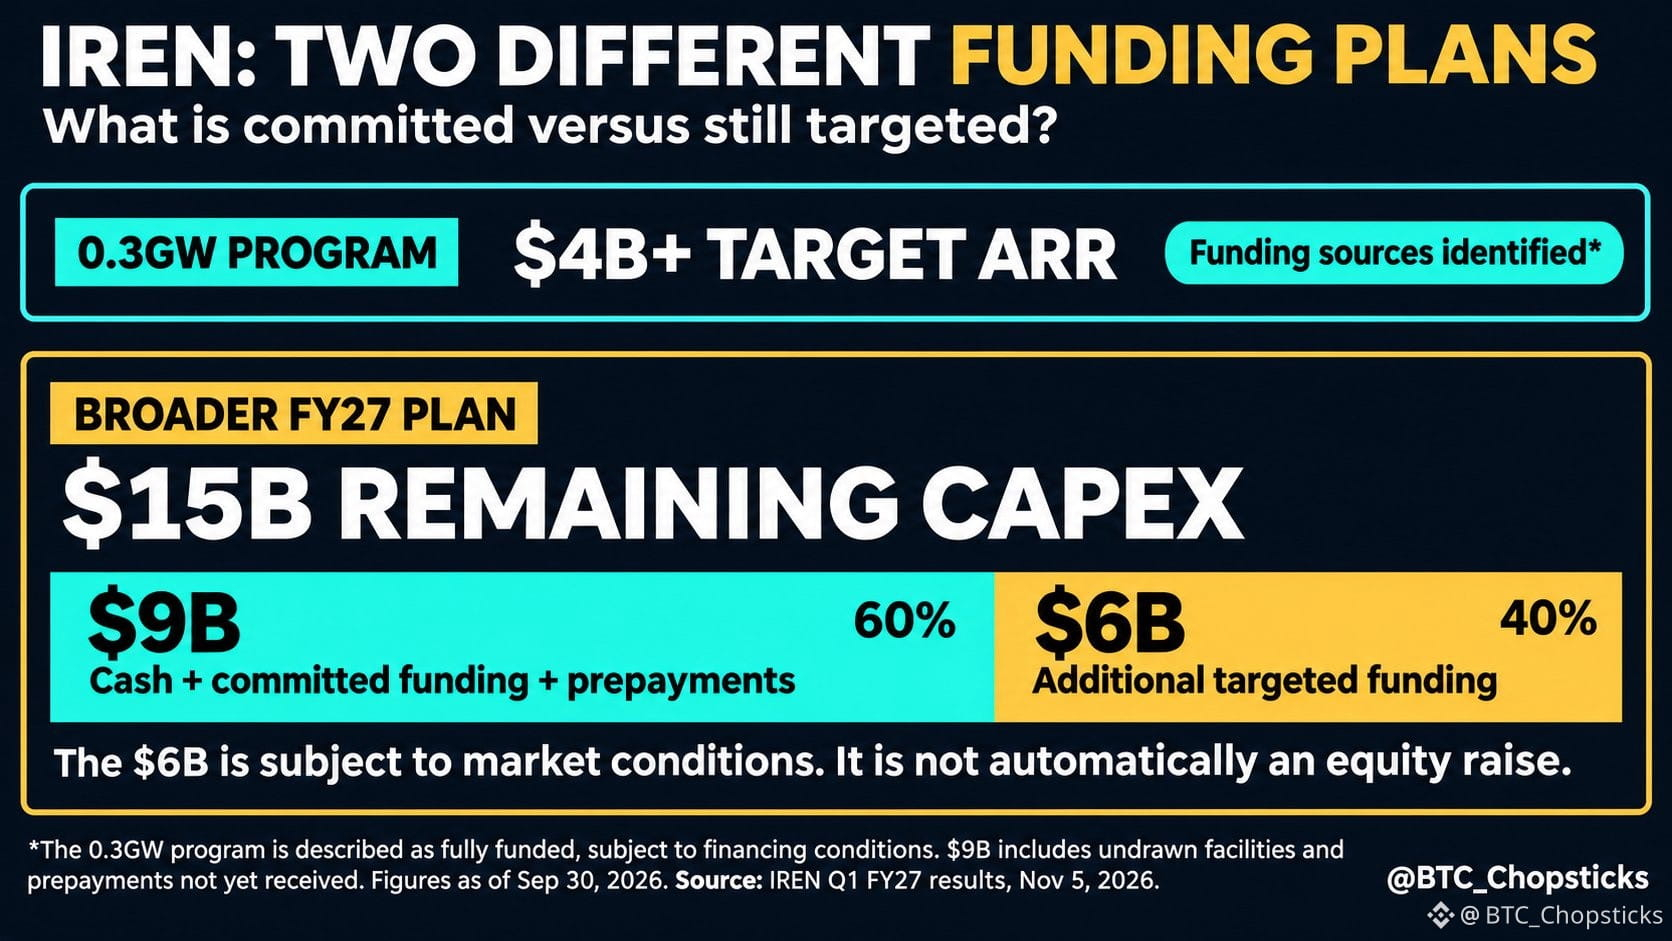
A IREN afirma que sua meta de ARR de mais de US$ 4 bilhões está totalmente financiada.
Então por que ainda está buscando mais US$ 6 bilhões em financiamento?
A resposta é que os investidores estão considerando dois planos de expansão diferentes.
A meta contratada da IREN de ARR superior a US$ 4 bilhões é respaldada por um programa de 0,3 GW que a empresa considera financiado, sujeito a condições de financiamento.
Mas seu plano de expansão mais amplo para o FY27 envolve aproximadamente US$ 15 bilhões em capex planejado restante:
• US$ 9 bilhões provenientes de caixa, financiamento comprometido e pagamentos antecipados de clientes.
• US$ 6 bilhões em financiamento adicional almejado, sujeito às condições de mercado.
Esses US$ 9 bilhões não estão todos em dinheiro parado no banco. O montante inclui financiamento ainda não sacado e pagamentos antecipados de clientes ainda não recebidos.
E os US$ 6 bilhões adicionais não necessariamente virão de uma emissão de ações.
Essa distinção é importante.
A demanda por IA pode ser enorme, mas a economia para os acionistas ainda depende dos custos de financiamento, da diluição e da rapidez com que a capacidade contratada gera caixa.
A verdadeira questão não é apenas quanto de infraestrutura de IA a IREN consegue construir.
É quanto valor cada ação captura depois de financiar esse crescimento.
A IREN afirma que sua meta de ARR de mais de US$ 4 bilhões está totalmente financiada.
Então por que ainda está buscando mais US$ 6 bilhões em financiamento?
A resposta é que os investidores estão considerando dois planos de expansão diferentes.
A meta contratada da IREN de ARR superior a US$ 4 bilhões é respaldada por um programa de 0,3 GW que a empresa considera financiado, sujeito a condições de financiamento.
Mas seu plano de expansão mais amplo para o FY27 envolve aproximadamente US$ 15 bilhões em capex planejado restante:
• US$ 9 bilhões provenientes de caixa, financiamento comprometido e pagamentos antecipados de clientes.
• US$ 6 bilhões em financiamento adicional almejado, sujeito às condições de mercado.
Esses US$ 9 bilhões não estão todos em dinheiro parado no banco. O montante inclui financiamento ainda não sacado e pagamentos antecipados de clientes ainda não recebidos.
E os US$ 6 bilhões adicionais não necessariamente virão de uma emissão de ações.
Essa distinção é importante.
A demanda por IA pode ser enorme, mas a economia para os acionistas ainda depende dos custos de financiamento, da diluição e da rapidez com que a capacidade contratada gera caixa.
A verdadeira questão não é apenas quanto de infraestrutura de IA a IREN consegue construir.
É quanto valor cada ação captura depois de financiar esse crescimento.
Então por que ainda está buscando mais US$ 6 bilhões em financiamento?
A resposta é que os investidores estão considerando dois planos de expansão diferentes.
A meta contratada da IREN de ARR superior a US$ 4 bilhões é respaldada por um programa de 0,3 GW que a empresa considera financiado, sujeito a condições de financiamento.
Mas seu plano de expansão mais amplo para o FY27 envolve aproximadamente US$ 15 bilhões em capex planejado restante:
• US$ 9 bilhões provenientes de caixa, financiamento comprometido e pagamentos antecipados de clientes.
• US$ 6 bilhões em financiamento adicional almejado, sujeito às condições de mercado.
Esses US$ 9 bilhões não estão todos em dinheiro parado no banco. O montante inclui financiamento ainda não sacado e pagamentos antecipados de clientes ainda não recebidos.
E os US$ 6 bilhões adicionais não necessariamente virão de uma emissão de ações.
Essa distinção é importante.
A demanda por IA pode ser enorme, mas a economia para os acionistas ainda depende dos custos de financiamento, da diluição e da rapidez com que a capacidade contratada gera caixa.
A verdadeira questão não é apenas quanto de infraestrutura de IA a IREN consegue construir.
É quanto valor cada ação captura depois de financiar esse crescimento.
1
429
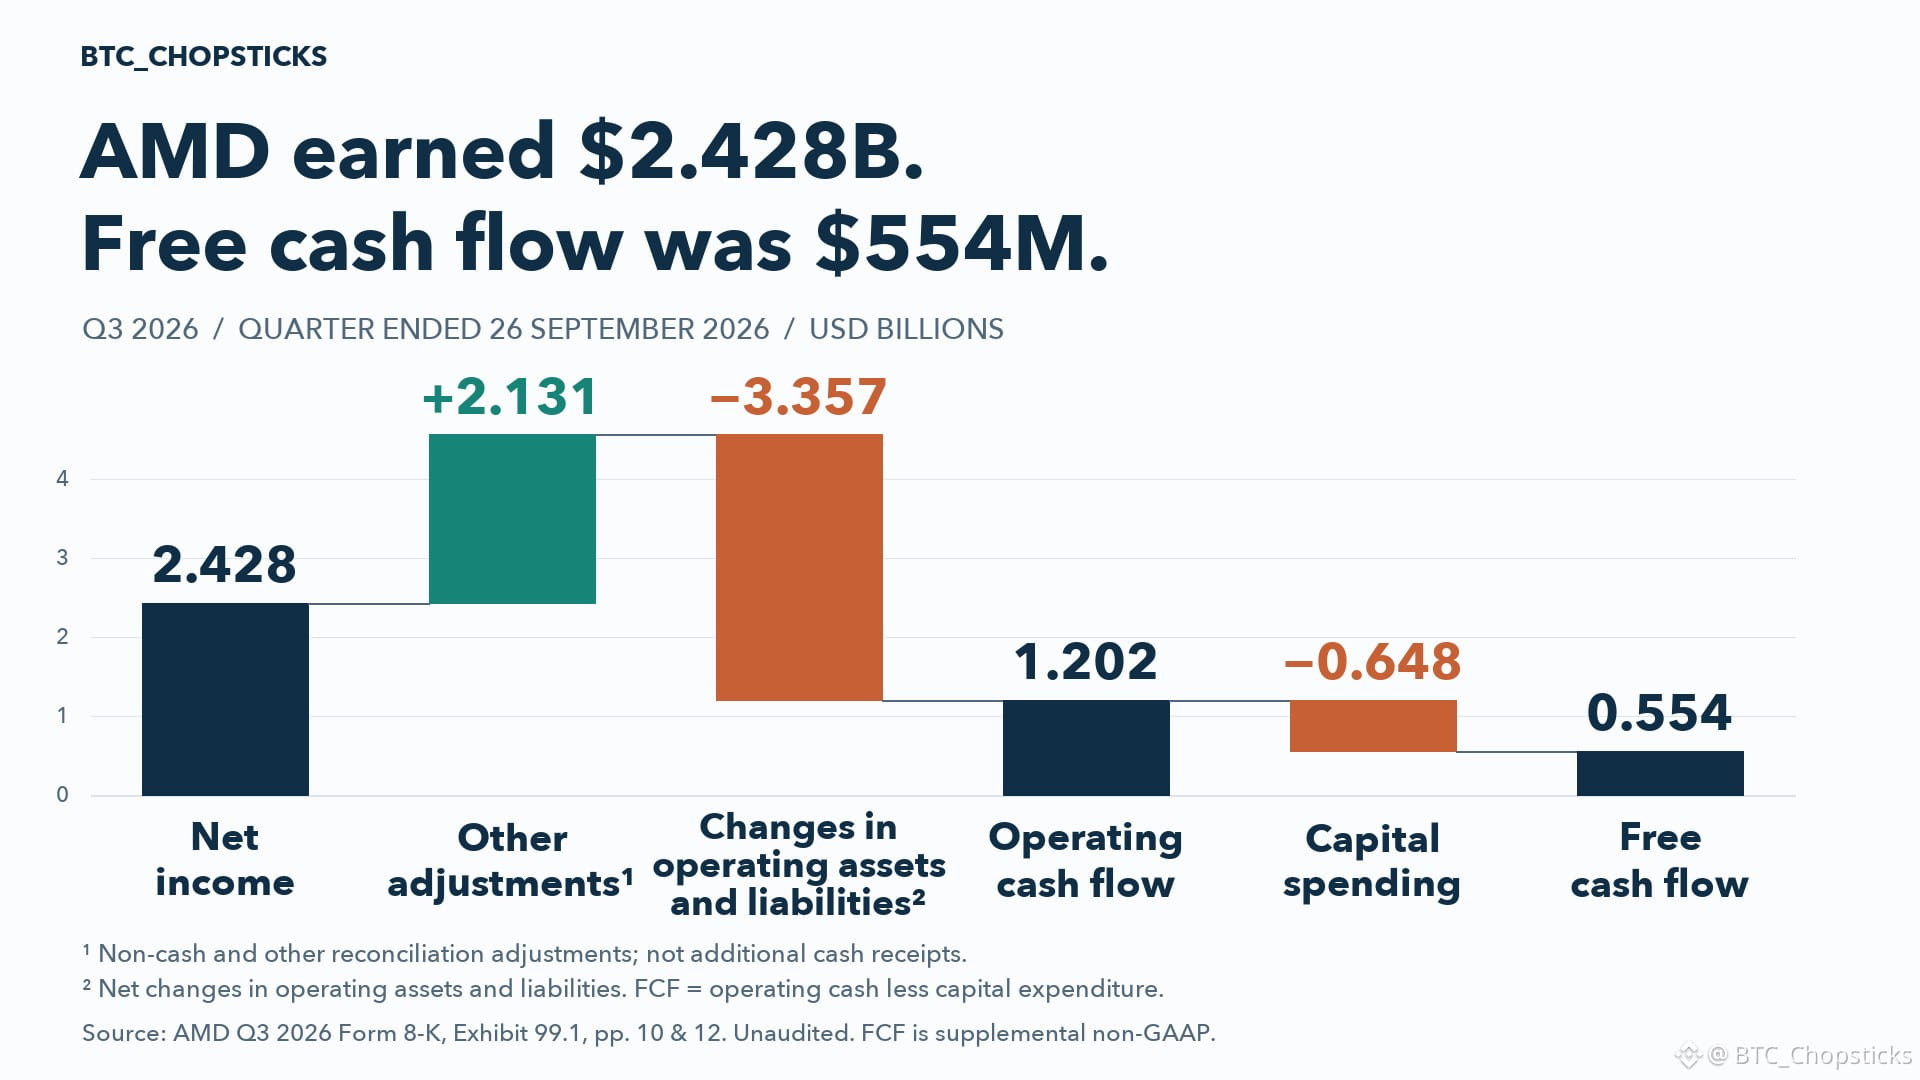
A AMD reportou um lucro trimestral de US$ 2,428 bilhões.
Mas o fluxo de caixa livre foi de apenas US$ 554 milhões.
Para onde foi a diferença?
As contas a receber e os estoques consumiram US$ 4,923 bilhões em caixa, parcialmente compensados por contas a pagar e outros passivos.
Após todos os ajustes operacionais e US$ 648 milhões em investimentos de capital, a AMD gerou US$ 554 milhões em fluxo de caixa livre.
Isso não significa que a demanda esteja desabando. Significa que o crescimento está consumindo um capital de giro significativo.
O próximo teste não é apenas o crescimento da receita. É saber se o recebimento das contas a receber e a conversão de estoques acompanharão esse crescimento.
3º trimestre de 2026, não auditado. O FCF é uma medida suplementar não GAAP.
A AMD reportou um lucro trimestral de US$ 2,428 bilhões.
Mas o fluxo de caixa livre foi de apenas US$ 554 milhões.
Para onde foi a diferença?
As contas a receber e os estoques consumiram US$ 4,923 bilhões em caixa, parcialmente compensados por contas a pagar e outros passivos.
Após todos os ajustes operacionais e US$ 648 milhões em investimentos de capital, a AMD gerou US$ 554 milhões em fluxo de caixa livre.
Isso não significa que a demanda esteja desabando. Significa que o crescimento está consumindo um capital de giro significativo.
O próximo teste não é apenas o crescimento da receita. É saber se o recebimento das contas a receber e a conversão de estoques acompanharão esse crescimento.
3º trimestre de 2026, não auditado. O FCF é uma medida suplementar não GAAP.
Mas o fluxo de caixa livre foi de apenas US$ 554 milhões.
Para onde foi a diferença?
As contas a receber e os estoques consumiram US$ 4,923 bilhões em caixa, parcialmente compensados por contas a pagar e outros passivos.
Após todos os ajustes operacionais e US$ 648 milhões em investimentos de capital, a AMD gerou US$ 554 milhões em fluxo de caixa livre.
Isso não significa que a demanda esteja desabando. Significa que o crescimento está consumindo um capital de giro significativo.
O próximo teste não é apenas o crescimento da receita. É saber se o recebimento das contas a receber e a conversão de estoques acompanharão esse crescimento.
3º trimestre de 2026, não auditado. O FCF é uma medida suplementar não GAAP.
294
A rede de pagamentos da Visa está crescendo. O valor que ela devolve aos clientes também.
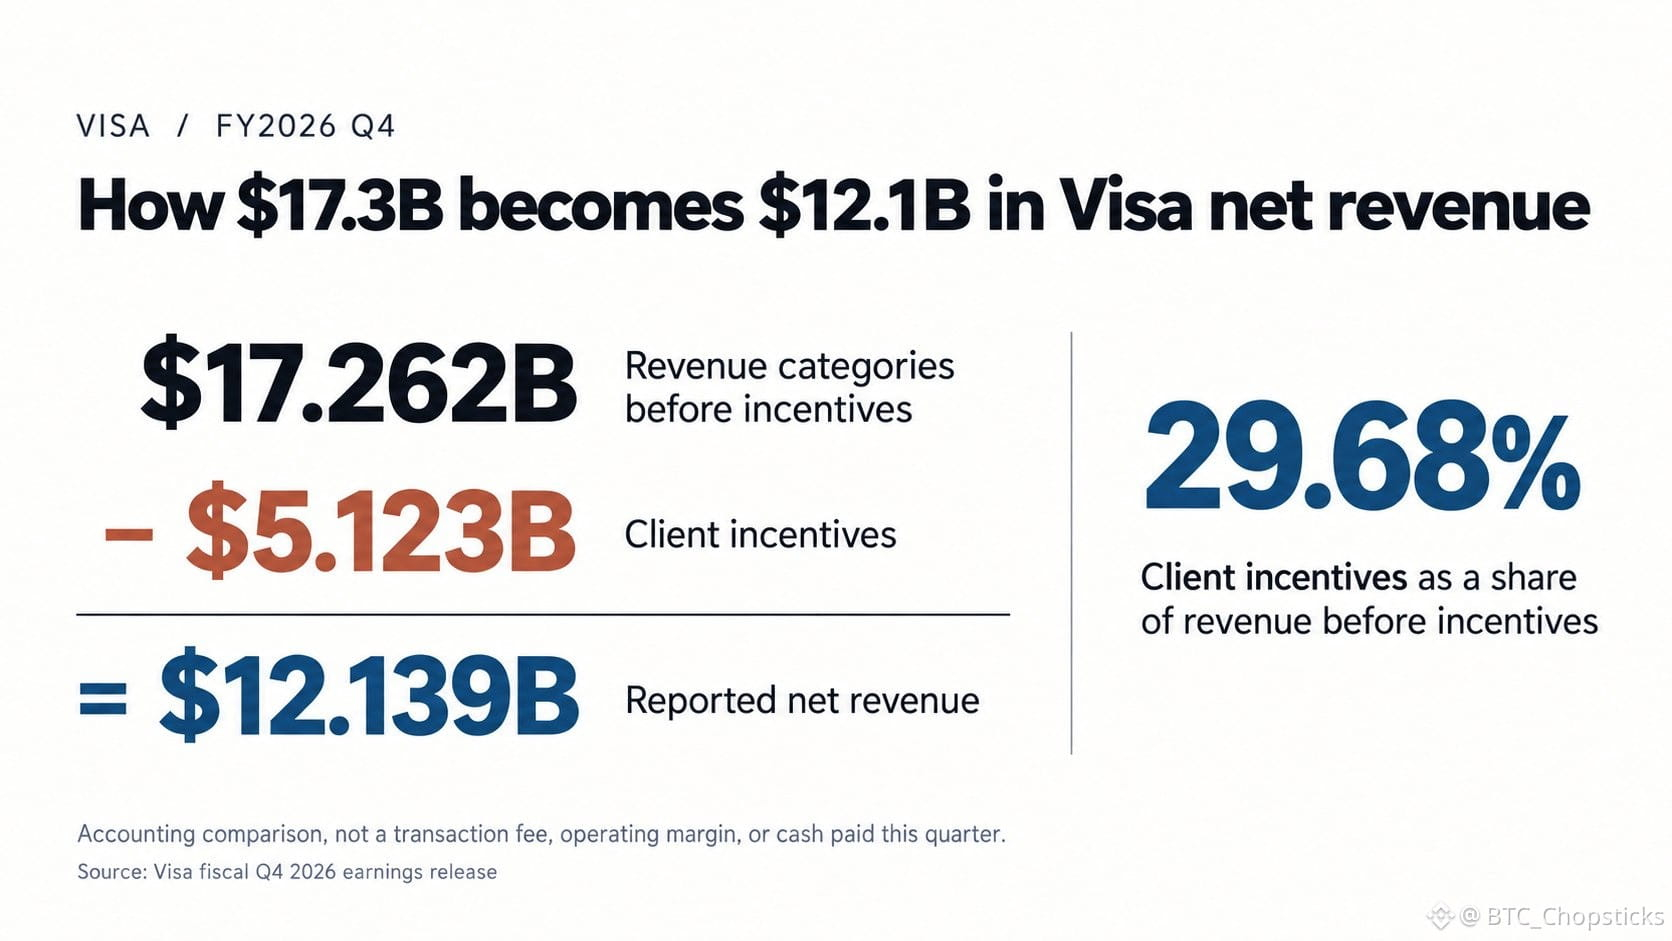
No trimestre de setembro de 2026, a Visa informou receita líquida de US$ 12.139B, um aumento de 13%. Os incentivos aos clientes foram de US$ 5.123B, um aumento de 21%.
Some as quatro categorias de receita informadas antes dos incentivos e você chega a US$ 17.262B. Subtraia US$ 5.123B e chega à receita líquida informada.
Nessa comparação contábil, os incentivos absorveram cerca de US$ 29,68 de cada US$ 100 antes dos incentivos. Isso não é a taxa da Visa sobre os gastos dos consumidores, uma margem operacional nem uma medida do dinheiro pago naquele trimestre.
Os incentivos podem apoiar relações valiosas com os clientes. O crescimento deles, por si só, não prova que a economia da Visa esteja se deteriorando. O volume de pagamentos cresceu 9% em dólares constantes, enquanto a receita líquida cresceu mais.
Mas avaliar uma rede exige mais do que contar os pagamentos que ela processa. Eu analisaria se os negócios adicionais ainda geram receitas atraentes depois de consideradas as condições oferecidas aos clientes.
Uma rede maior pode fortalecer o negócio. O custo de manter essa rede também importa.
A rede de pagamentos da Visa está crescendo. O valor que ela devolve aos clientes também.
No trimestre de setembro de 2026, a Visa informou receita líquida de US$ 12.139B, um aumento de 13%. Os incentivos aos clientes foram de US$ 5.123B, um aumento de 21%.
Some as quatro categorias de receita informadas antes dos incentivos e você chega a US$ 17.262B. Subtraia US$ 5.123B e chega à receita líquida informada.
Nessa comparação contábil, os incentivos absorveram cerca de US$ 29,68 de cada US$ 100 antes dos incentivos. Isso não é a taxa da Visa sobre os gastos dos consumidores, uma margem operacional nem uma medida do dinheiro pago naquele trimestre.
Os incentivos podem apoiar relações valiosas com os clientes. O crescimento deles, por si só, não prova que a economia da Visa esteja se deteriorando. O volume de pagamentos cresceu 9% em dólares constantes, enquanto a receita líquida cresceu mais.
Mas avaliar uma rede exige mais do que contar os pagamentos que ela processa. Eu analisaria se os negócios adicionais ainda geram receitas atraentes depois de consideradas as condições oferecidas aos clientes.
Uma rede maior pode fortalecer o negócio. O custo de manter essa rede também importa.
No trimestre de setembro de 2026, a Visa informou receita líquida de US$ 12.139B, um aumento de 13%. Os incentivos aos clientes foram de US$ 5.123B, um aumento de 21%.
Some as quatro categorias de receita informadas antes dos incentivos e você chega a US$ 17.262B. Subtraia US$ 5.123B e chega à receita líquida informada.
Nessa comparação contábil, os incentivos absorveram cerca de US$ 29,68 de cada US$ 100 antes dos incentivos. Isso não é a taxa da Visa sobre os gastos dos consumidores, uma margem operacional nem uma medida do dinheiro pago naquele trimestre.
Os incentivos podem apoiar relações valiosas com os clientes. O crescimento deles, por si só, não prova que a economia da Visa esteja se deteriorando. O volume de pagamentos cresceu 9% em dólares constantes, enquanto a receita líquida cresceu mais.
Mas avaliar uma rede exige mais do que contar os pagamentos que ela processa. Eu analisaria se os negócios adicionais ainda geram receitas atraentes depois de consideradas as condições oferecidas aos clientes.
Uma rede maior pode fortalecer o negócio. O custo de manter essa rede também importa.
300
Antes de avaliar um contrato de memória, pergunte quem arca com o risco.
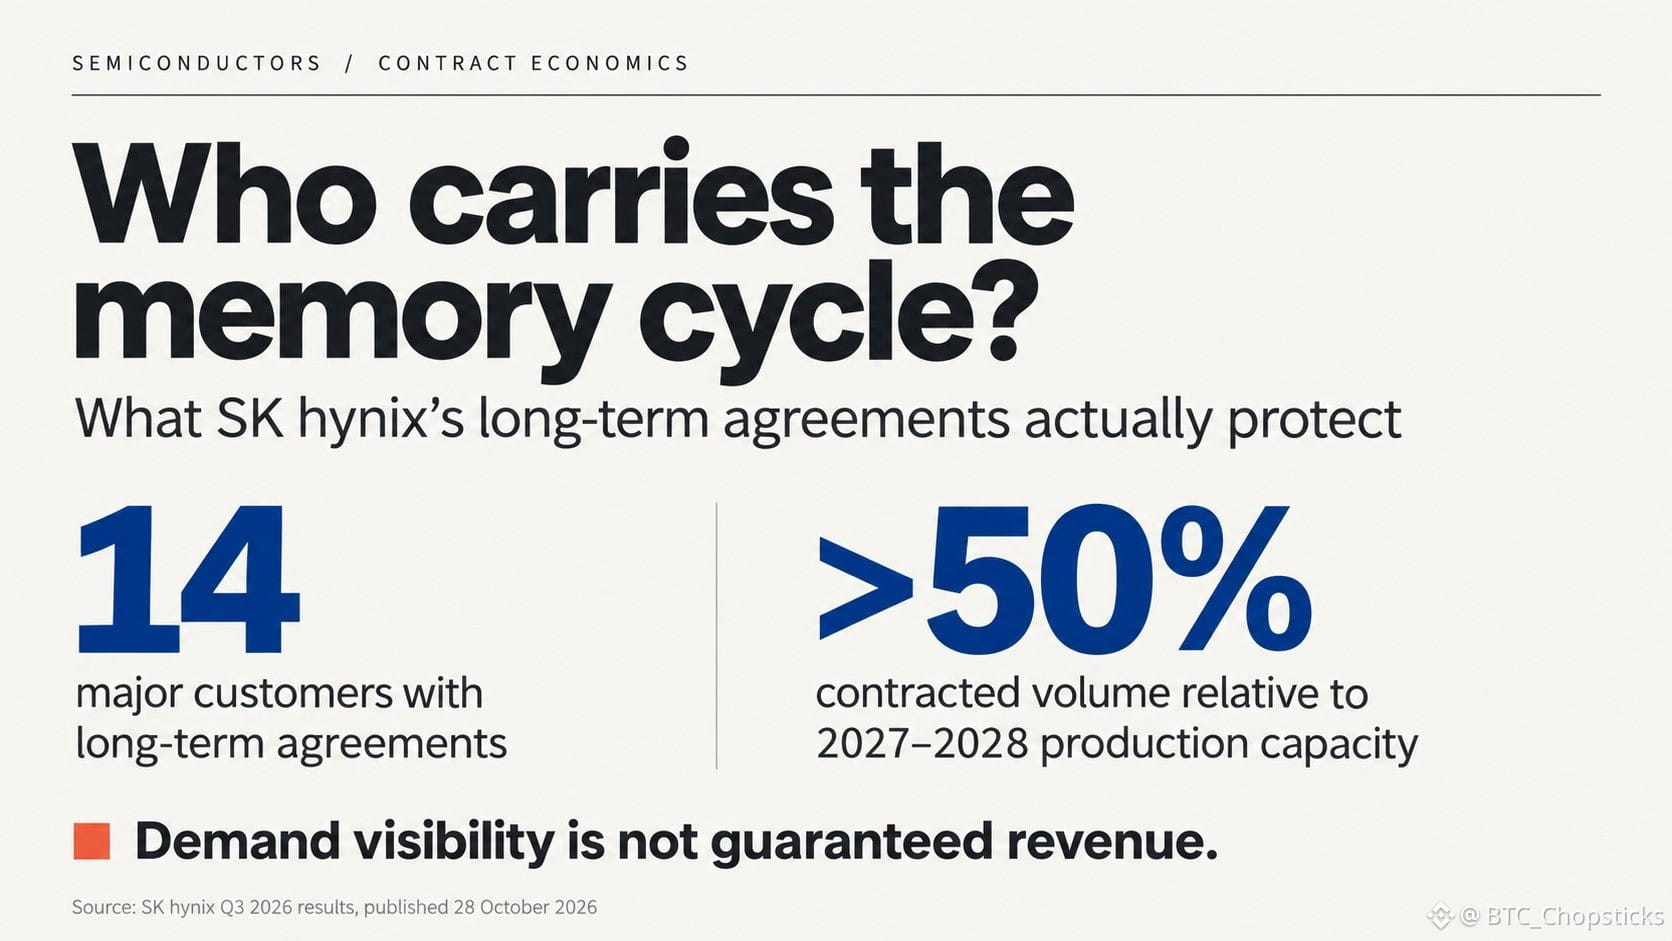
A SK hynix afirma que os acordos com 14 grandes clientes abrangem volumes equivalentes a mais da metade de sua capacidade total de produção para 2027-2028. Os preços podem responder às condições de mercado dentro das faixas acordadas.
Isso não é uma garantia de metade de sua receita futura, nem um número referente apenas a HBM. O comunicado não divulga faixas de preços numéricas, multas por cancelamento ou condições de pagamento mínimo.
A Micron vai além em suas divulgações: seus acordos com clientes estratégicos incluem volumes no modelo take-or-pay, e muitos têm pisos e tetos de preços. Não devemos presumir que a SK hynix tenha proteções idênticas.
Minha interpretação: os clientes estão se comprometendo mais cedo para garantir o fornecimento, dando aos fabricantes uma base mais sólida para investir. Mas uma confiança maior também pode incentivar a expansão que acaba enfraquecendo os preços.
Eu avaliaria essa mudança observando quanto dos lucros e do caixa continua protegido quando a oferta alcança a demanda, e não apenas pela duração dos contratos. Acordos mais longos podem mudar quem arca com os efeitos do ciclo da memória, sem fazer o ciclo desaparecer.
Antes de avaliar um contrato de memória, pergunte quem arca com o risco.
A SK hynix afirma que os acordos com 14 grandes clientes abrangem volumes equivalentes a mais da metade de sua capacidade total de produção para 2027-2028. Os preços podem responder às condições de mercado dentro das faixas acordadas.
Isso não é uma garantia de metade de sua receita futura, nem um número referente apenas a HBM. O comunicado não divulga faixas de preços numéricas, multas por cancelamento ou condições de pagamento mínimo.
A Micron vai além em suas divulgações: seus acordos com clientes estratégicos incluem volumes no modelo take-or-pay, e muitos têm pisos e tetos de preços. Não devemos presumir que a SK hynix tenha proteções idênticas.
Minha interpretação: os clientes estão se comprometendo mais cedo para garantir o fornecimento, dando aos fabricantes uma base mais sólida para investir. Mas uma confiança maior também pode incentivar a expansão que acaba enfraquecendo os preços.
Eu avaliaria essa mudança observando quanto dos lucros e do caixa continua protegido quando a oferta alcança a demanda, e não apenas pela duração dos contratos. Acordos mais longos podem mudar quem arca com os efeitos do ciclo da memória, sem fazer o ciclo desaparecer.
A SK hynix afirma que os acordos com 14 grandes clientes abrangem volumes equivalentes a mais da metade de sua capacidade total de produção para 2027-2028. Os preços podem responder às condições de mercado dentro das faixas acordadas.
Isso não é uma garantia de metade de sua receita futura, nem um número referente apenas a HBM. O comunicado não divulga faixas de preços numéricas, multas por cancelamento ou condições de pagamento mínimo.
A Micron vai além em suas divulgações: seus acordos com clientes estratégicos incluem volumes no modelo take-or-pay, e muitos têm pisos e tetos de preços. Não devemos presumir que a SK hynix tenha proteções idênticas.
Minha interpretação: os clientes estão se comprometendo mais cedo para garantir o fornecimento, dando aos fabricantes uma base mais sólida para investir. Mas uma confiança maior também pode incentivar a expansão que acaba enfraquecendo os preços.
Eu avaliaria essa mudança observando quanto dos lucros e do caixa continua protegido quando a oferta alcança a demanda, e não apenas pela duração dos contratos. Acordos mais longos podem mudar quem arca com os efeitos do ciclo da memória, sem fazer o ciclo desaparecer.
258
🚀 A negociação de opções de TRX chegou! Você realmente entende de opções?
As opções de TRX já estão disponíveis para usuários elegíveis por meio da Blockchain.com Trading Account, trazendo mais opções de negociação para o ecossistema TRON!
📊 Qual é a diferença entre o mercado à vista e as opções?
🔴 À vista: comprar e manter TRX diretamente.
📈 Opção de compra (Call): geralmente dá ao comprador o direito de comprar pelo preço acordado.
📉 Opção de venda (Put): geralmente dá ao comprador o direito de vender pelo preço acordado.
⚠️ Acertar a direção do mercado não significa necessariamente ter lucro!
⏳ Data de vencimento
💰 Custo do prêmio
📊 Preço de exercício
⚡ Regras do contrato e da liquidação
Tudo isso afeta o resultado final, e os compradores de opções podem até perder todo o prêmio pago.
🌐 $TRX As opções oferecem mais alternativas aos traders, mas quanto mais complexa a ferramenta, mais importante é a gestão de risco.
🎬 Neste vídeo curto, vamos explicar rapidamente as opções de TRX!
Consulte os anúncios da plataforma para conhecer as regras específicas e as restrições regionais. Isto não é uma recomendação de investimento.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 A negociação de opções de TRX chegou! Você realmente entende de opções?
As opções de TRX já estão disponíveis para usuários elegíveis por meio da Blockchain.com Trading Account, trazendo mais opções de negociação para o ecossistema TRON!
📊 Qual é a diferença entre o mercado à vista e as opções?
🔴 À vista: comprar e manter TRX diretamente.
📈 Opção de compra (Call): geralmente dá ao comprador o direito de comprar pelo preço acordado.
📉 Opção de venda (Put): geralmente dá ao comprador o direito de vender pelo preço acordado.
⚠️ Acertar a direção do mercado não significa necessariamente ter lucro!
⏳ Data de vencimento
💰 Custo do prêmio
📊 Preço de exercício
⚡ Regras do contrato e da liquidação
Tudo isso afeta o resultado final, e os compradores de opções podem até perder todo o prêmio pago.
🌐 $TRX As opções oferecem mais alternativas aos traders, mas quanto mais complexa a ferramenta, mais importante é a gestão de risco.
🎬 Neste vídeo curto, vamos explicar rapidamente as opções de TRX!
Consulte os anúncios da plataforma para conhecer as regras específicas e as restrições regionais. Isto não é uma recomendação de investimento.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
As opções de TRX já estão disponíveis para usuários elegíveis por meio da Blockchain.com Trading Account, trazendo mais opções de negociação para o ecossistema TRON!
📊 Qual é a diferença entre o mercado à vista e as opções?
🔴 À vista: comprar e manter TRX diretamente.
📈 Opção de compra (Call): geralmente dá ao comprador o direito de comprar pelo preço acordado.
📉 Opção de venda (Put): geralmente dá ao comprador o direito de vender pelo preço acordado.
⚠️ Acertar a direção do mercado não significa necessariamente ter lucro!
⏳ Data de vencimento
💰 Custo do prêmio
📊 Preço de exercício
⚡ Regras do contrato e da liquidação
Tudo isso afeta o resultado final, e os compradores de opções podem até perder todo o prêmio pago.
🌐 $TRX As opções oferecem mais alternativas aos traders, mas quanto mais complexa a ferramenta, mais importante é a gestão de risco.
🎬 Neste vídeo curto, vamos explicar rapidamente as opções de TRX!
Consulte os anúncios da plataforma para conhecer as regras específicas e as restrições regionais. Isto não é uma recomendação de investimento.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
O crescimento de 32% no lucro da Microsoft esconde uma lição nos números do ano passado.
Não se trata principalmente de um grande ganho com a OpenAI neste trimestre. A Microsoft informou um benefício de apenas US$ 207 milhões no lucro líquido decorrente de seus investimentos na OpenAI. O que mais influenciou a comparação foi um prejuízo de US$ 3,086 bilhões um ano antes.
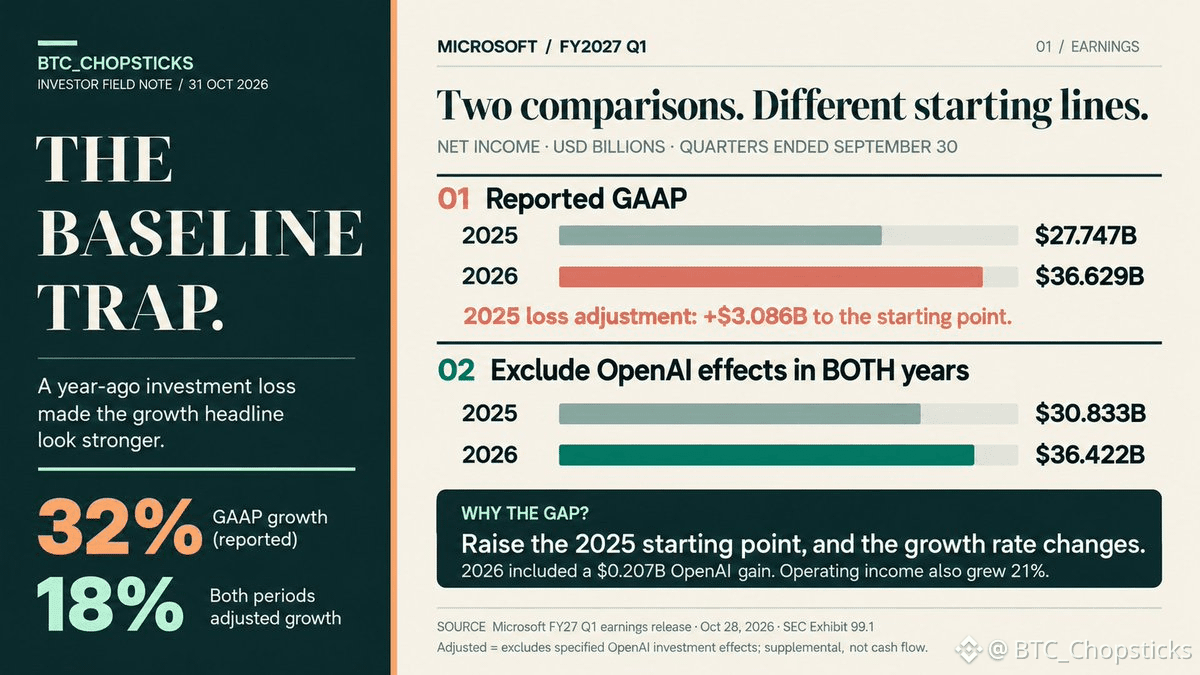
No trimestre encerrado em 30 de setembro de 2026, o lucro líquido informado subiu de US$ 27,747 bilhões para US$ 36,629 bilhões.
Desconsidere apenas o ganho deste ano e o crescimento ainda parece ser de 31,26%. Mas isso mantém o prejuízo com investimentos do ano passado no ponto de partida.
Ajuste os dois períodos. O lucro líquido do ano passado passa a ser de US$ 30,833 bilhões; o deste ano, de US$ 36,422 bilhões. O crescimento é de 18,13%, em linha com o crescimento de 18% não GAAP informado pela Microsoft.
A mudança de um prejuízo com investimentos para um ganho contribuiu com US$ 3,293 bilhões para o aumento de US$ 8,882 bilhões no lucro líquido informado. Isso é uma variação nos lucros em relação ao ano anterior, não um ganho de US$ 3,293 bilhões obtido neste trimestre.
O negócio operacional da Microsoft também melhorou. A receita cresceu 19% e o lucro operacional, 21%. A comparação não apaga esse progresso.
Para avaliar a empresa, eu não projetaria diretamente os 32% da manchete. Tampouco presumiria que os 18% vão se manter. Primeiro, separaria as mudanças no negócio operacional dos efeitos dos investimentos nos dois anos; depois, avaliaria o que pode se repetir.
Esses ajustes não calculam o fluxo de caixa nem comprovam o retorno dos investimentos da Microsoft em IA. A medida não GAAP da Microsoft complementa os princípios contábeis GAAP; não os substitui.
Antes de projetar o próximo ano da Microsoft, refaça as contas do ano passado.
O crescimento de 32% no lucro da Microsoft esconde uma lição nos números do ano passado.
Não se trata principalmente de um grande ganho com a OpenAI neste trimestre. A Microsoft informou um benefício de apenas US$ 207 milhões no lucro líquido decorrente de seus investimentos na OpenAI. O que mais influenciou a comparação foi um prejuízo de US$ 3,086 bilhões um ano antes.
No trimestre encerrado em 30 de setembro de 2026, o lucro líquido informado subiu de US$ 27,747 bilhões para US$ 36,629 bilhões.
Desconsidere apenas o ganho deste ano e o crescimento ainda parece ser de 31,26%. Mas isso mantém o prejuízo com investimentos do ano passado no ponto de partida.
Ajuste os dois períodos. O lucro líquido do ano passado passa a ser de US$ 30,833 bilhões; o deste ano, de US$ 36,422 bilhões. O crescimento é de 18,13%, em linha com o crescimento de 18% não GAAP informado pela Microsoft.
A mudança de um prejuízo com investimentos para um ganho contribuiu com US$ 3,293 bilhões para o aumento de US$ 8,882 bilhões no lucro líquido informado. Isso é uma variação nos lucros em relação ao ano anterior, não um ganho de US$ 3,293 bilhões obtido neste trimestre.
O negócio operacional da Microsoft também melhorou. A receita cresceu 19% e o lucro operacional, 21%. A comparação não apaga esse progresso.
Para avaliar a empresa, eu não projetaria diretamente os 32% da manchete. Tampouco presumiria que os 18% vão se manter. Primeiro, separaria as mudanças no negócio operacional dos efeitos dos investimentos nos dois anos; depois, avaliaria o que pode se repetir.
Esses ajustes não calculam o fluxo de caixa nem comprovam o retorno dos investimentos da Microsoft em IA. A medida não GAAP da Microsoft complementa os princípios contábeis GAAP; não os substitui.
Antes de projetar o próximo ano da Microsoft, refaça as contas do ano passado.
Não se trata principalmente de um grande ganho com a OpenAI neste trimestre. A Microsoft informou um benefício de apenas US$ 207 milhões no lucro líquido decorrente de seus investimentos na OpenAI. O que mais influenciou a comparação foi um prejuízo de US$ 3,086 bilhões um ano antes.
No trimestre encerrado em 30 de setembro de 2026, o lucro líquido informado subiu de US$ 27,747 bilhões para US$ 36,629 bilhões.
Desconsidere apenas o ganho deste ano e o crescimento ainda parece ser de 31,26%. Mas isso mantém o prejuízo com investimentos do ano passado no ponto de partida.
Ajuste os dois períodos. O lucro líquido do ano passado passa a ser de US$ 30,833 bilhões; o deste ano, de US$ 36,422 bilhões. O crescimento é de 18,13%, em linha com o crescimento de 18% não GAAP informado pela Microsoft.
A mudança de um prejuízo com investimentos para um ganho contribuiu com US$ 3,293 bilhões para o aumento de US$ 8,882 bilhões no lucro líquido informado. Isso é uma variação nos lucros em relação ao ano anterior, não um ganho de US$ 3,293 bilhões obtido neste trimestre.
O negócio operacional da Microsoft também melhorou. A receita cresceu 19% e o lucro operacional, 21%. A comparação não apaga esse progresso.
Para avaliar a empresa, eu não projetaria diretamente os 32% da manchete. Tampouco presumiria que os 18% vão se manter. Primeiro, separaria as mudanças no negócio operacional dos efeitos dos investimentos nos dois anos; depois, avaliaria o que pode se repetir.
Esses ajustes não calculam o fluxo de caixa nem comprovam o retorno dos investimentos da Microsoft em IA. A medida não GAAP da Microsoft complementa os princípios contábeis GAAP; não os substitui.
Antes de projetar o próximo ano da Microsoft, refaça as contas do ano passado.
266
Um centro de dados de IA pode ter os chips e ainda assim estar à espera de começar a gerar receitas.
A energia utilizável exige mais do que uma ligação à rede elétrica. O fornecimento, os sistemas de controlo, a refrigeração e a entrada em operação têm de funcionar em conjunto.
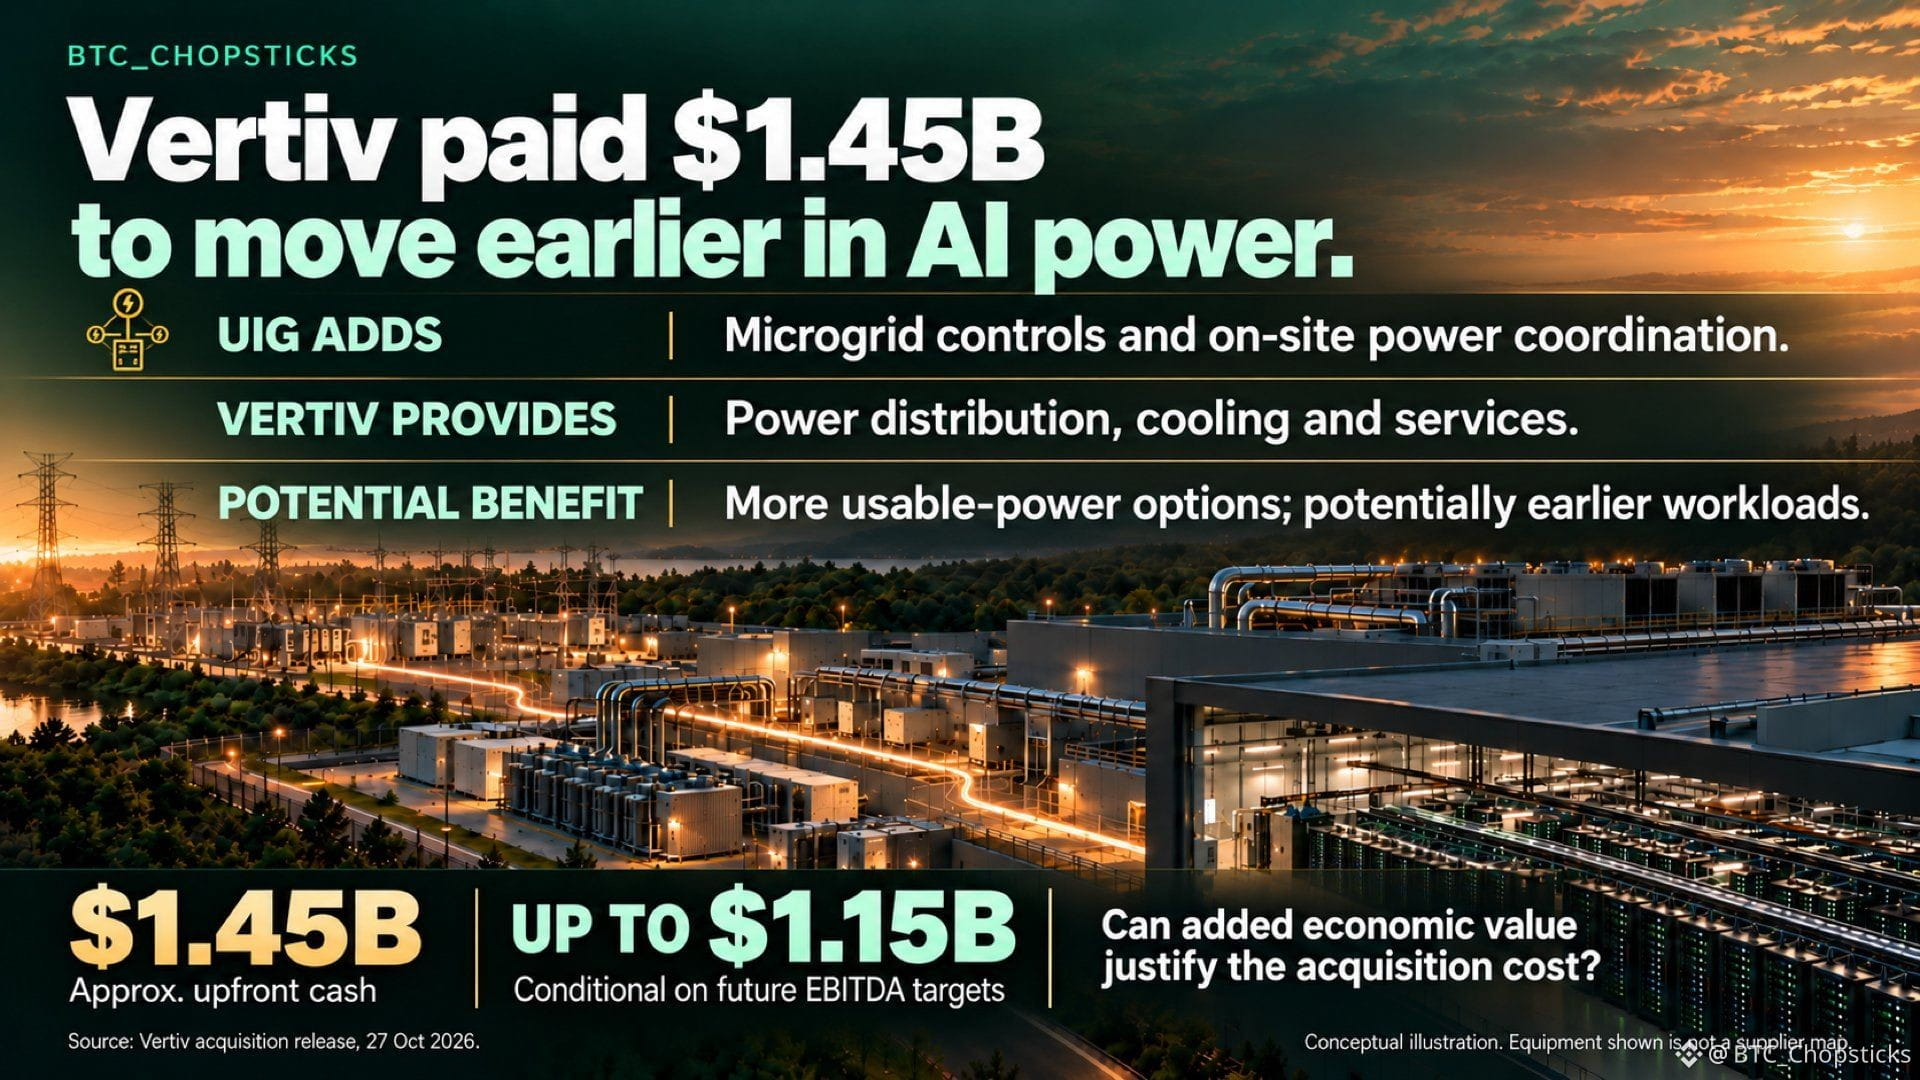
A aquisição da UIG pela Vertiv, em 27 de outubro, coloca a empresa mais cedo nesse processo de planeamento. A UIG acrescenta sistemas de controlo de microrredes e coordenação da energia produzida no local às capacidades já existentes da Vertiv em energia, refrigeração e serviços.
Para os clientes, uma entrada em operação mais cedo pode antecipar o início de cargas de trabalho remuneradas. Esse benefício tem de superar os custos adicionais de geração, financiamento e operação. Uma implementação mais rápida é uma oportunidade, não uma garantia.
A Vertiv pagou cerca de 1,45 mil milhões de dólares à partida, com até mais 1,15 mil milhões dependentes de metas de EBITDA. O múltiplo citado, de aproximadamente 13x, baseia-se no preço inicial e no EBITDA esperado da UIG para 2027, não em lucros de caixa efetivamente realizados.
Eu procuraria implementações concluídas que levem a novas vendas de equipamentos e serviços, e depois analisaria o caixa retido após a integração e o reinvestimento. O tempo poupado pelos clientes só torna a aquisição vantajosa se a Vertiv captar valor suficiente para justificar o custo.
Um centro de dados de IA pode ter os chips e ainda assim estar à espera de começar a gerar receitas.
A energia utilizável exige mais do que uma ligação à rede elétrica. O fornecimento, os sistemas de controlo, a refrigeração e a entrada em operação têm de funcionar em conjunto.
A aquisição da UIG pela Vertiv, em 27 de outubro, coloca a empresa mais cedo nesse processo de planeamento. A UIG acrescenta sistemas de controlo de microrredes e coordenação da energia produzida no local às capacidades já existentes da Vertiv em energia, refrigeração e serviços.
Para os clientes, uma entrada em operação mais cedo pode antecipar o início de cargas de trabalho remuneradas. Esse benefício tem de superar os custos adicionais de geração, financiamento e operação. Uma implementação mais rápida é uma oportunidade, não uma garantia.
A Vertiv pagou cerca de 1,45 mil milhões de dólares à partida, com até mais 1,15 mil milhões dependentes de metas de EBITDA. O múltiplo citado, de aproximadamente 13x, baseia-se no preço inicial e no EBITDA esperado da UIG para 2027, não em lucros de caixa efetivamente realizados.
Eu procuraria implementações concluídas que levem a novas vendas de equipamentos e serviços, e depois analisaria o caixa retido após a integração e o reinvestimento. O tempo poupado pelos clientes só torna a aquisição vantajosa se a Vertiv captar valor suficiente para justificar o custo.
A energia utilizável exige mais do que uma ligação à rede elétrica. O fornecimento, os sistemas de controlo, a refrigeração e a entrada em operação têm de funcionar em conjunto.
A aquisição da UIG pela Vertiv, em 27 de outubro, coloca a empresa mais cedo nesse processo de planeamento. A UIG acrescenta sistemas de controlo de microrredes e coordenação da energia produzida no local às capacidades já existentes da Vertiv em energia, refrigeração e serviços.
Para os clientes, uma entrada em operação mais cedo pode antecipar o início de cargas de trabalho remuneradas. Esse benefício tem de superar os custos adicionais de geração, financiamento e operação. Uma implementação mais rápida é uma oportunidade, não uma garantia.
A Vertiv pagou cerca de 1,45 mil milhões de dólares à partida, com até mais 1,15 mil milhões dependentes de metas de EBITDA. O múltiplo citado, de aproximadamente 13x, baseia-se no preço inicial e no EBITDA esperado da UIG para 2027, não em lucros de caixa efetivamente realizados.
Eu procuraria implementações concluídas que levem a novas vendas de equipamentos e serviços, e depois analisaria o caixa retido após a integração e o reinvestimento. O tempo poupado pelos clientes só torna a aquisição vantajosa se a Vertiv captar valor suficiente para justificar o custo.
2.5k
Verificado
Um fornecedor de equipamentos pode ajudar a reduzir as encomendas e aumentar as vendas ao mesmo tempo.
Os resultados do 3.º trimestre de 2026 da ASMPT explicam como.
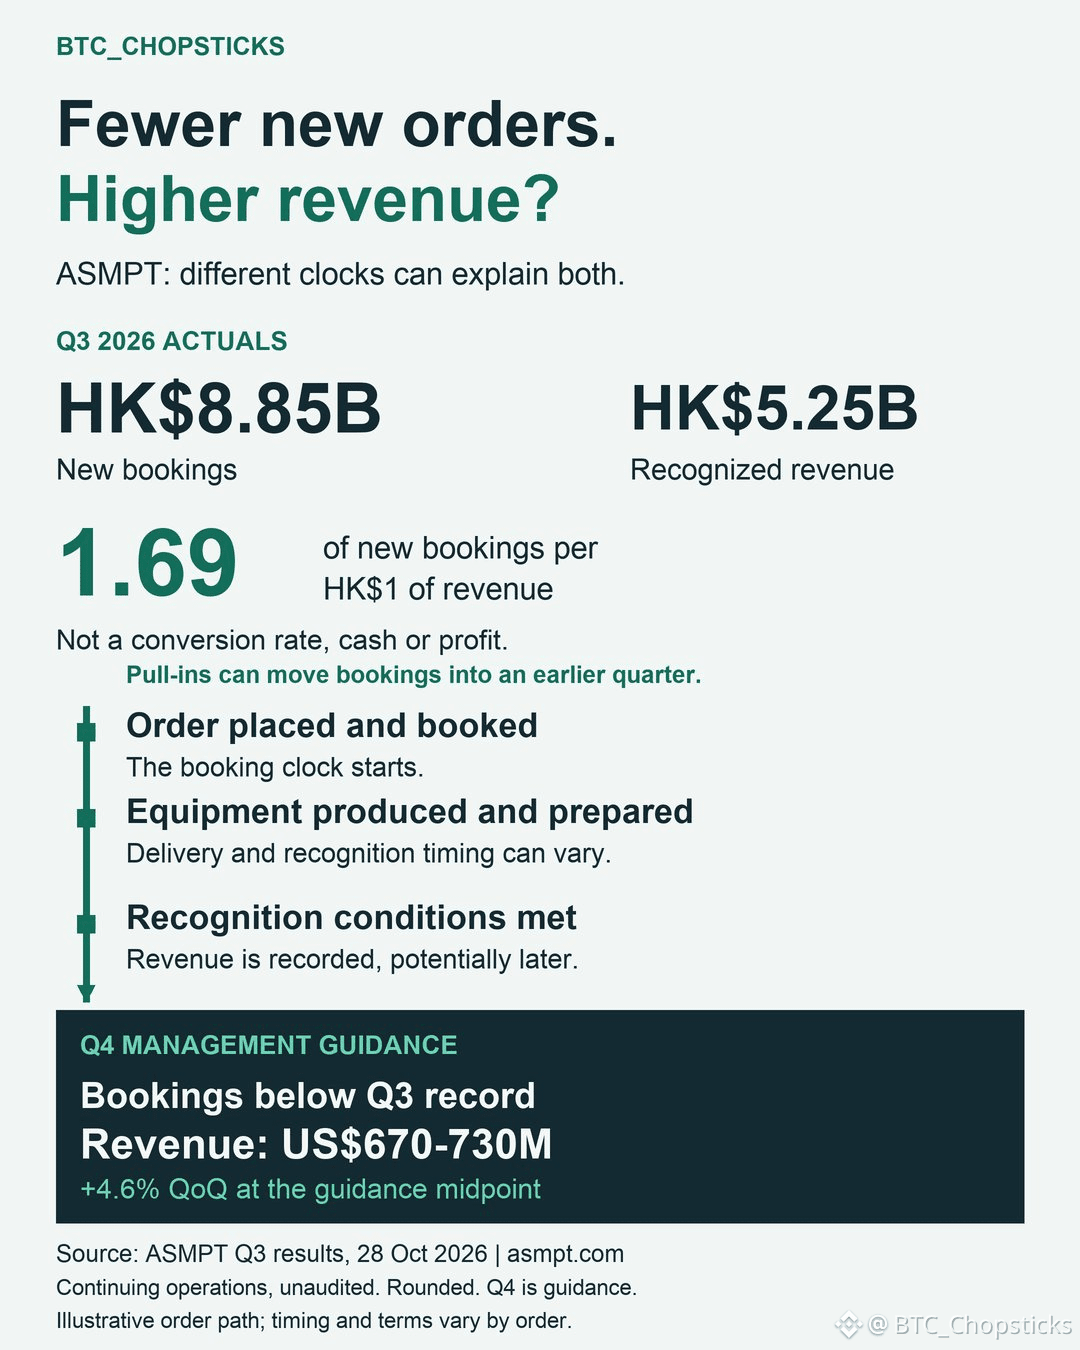
As operações continuadas registaram HK$8.845,1M em novas encomendas e reconheceram HK$5.247,0M em receitas. Dividindo o primeiro valor pelo segundo, obtém-se um rácio encomendas/faturação de 1,69.
Isto corresponde a HK$1,69 em novas encomendas por cada HK$1 de receitas declaradas. Não nos diz que parte dessas encomendas foi expedida, quanto dinheiro foi recebido nem que lucro irão gerar.
O momento é importante. As encomendas de SMT incluíram mais de US$100M em encomendas de grande volume e antecipações combinadas. O valor correspondente apenas às antecipações não foi divulgado.
A administração prevê que as encomendas do 4.º trimestre fiquem abaixo do recorde do 3.º trimestre, em parte devido a esses fatores pontuais e às antecipações. Ainda assim, a previsão de receitas para o 4.º trimestre é de US$670M a US$730M, o que representa um aumento de 4,6% no ponto médio face ao 3.º trimestre.
Uma encomenda antecipada reforça um trimestre e enfraquece a comparação com o seguinte. Os equipamentos encomendados anteriormente ainda podem avançar para a entrega e o reconhecimento de receitas.
Eu compararia as receitas declaradas com as previsões e, depois, verificaria as novas encomendas após o período de antecipações. A continuidade da chegada de encomendas reforçaria a tese da procura; uma fraqueza que persistisse para além desse efeito temporal mereceria uma análise mais atenta.
Estes valores relativos às operações continuadas não foram auditados e são previsões da administração, não provas de que todas as encomendas se convertam em dinheiro ou lucro.
Um fornecedor de equipamentos pode ajudar a reduzir as encomendas e aumentar as vendas ao mesmo tempo.
Os resultados do 3.º trimestre de 2026 da ASMPT explicam como.
As operações continuadas registaram HK$8.845,1M em novas encomendas e reconheceram HK$5.247,0M em receitas. Dividindo o primeiro valor pelo segundo, obtém-se um rácio encomendas/faturação de 1,69.
Isto corresponde a HK$1 ,69 em novas encomendas por cada HK$1 de receitas declaradas. Não nos diz que parte dessas encomendas foi expedida, quanto dinheiro foi recebido nem que lucro irão gerar.
O momento é importante. As encomendas de SMT incluíram mais de US$100M em encomendas de grande volume e antecipações combinadas. O valor correspondente apenas às antecipações não foi divulgado.
A administração prevê que as encomendas do 4.º trimestre fiquem abaixo do recorde do 3.º trimestre, em parte devido a esses fatores pontuais e às antecipações. Ainda assim, a previsão de receitas para o 4.º trimestre é de US$670M a US$730M, o que representa um aumento de 4,6% no ponto médio face ao 3.º trimestre.
Uma encomenda antecipada reforça um trimestre e enfraquece a comparação com o seguinte. Os equipamentos encomendados anteriormente ainda podem avançar para a entrega e o reconhecimento de receitas.
Eu compararia as receitas declaradas com as previsões e, depois, verificaria as novas encomendas após o período de antecipações. A continuidade da chegada de encomendas reforçaria a tese da procura; uma fraqueza que persistisse para além desse efeito temporal mereceria uma análise mais atenta.
Estes valores relativos às operações continuadas não foram auditados e são previsões da administração, não provas de que todas as encomendas se convertam em dinheiro ou lucro.
Os resultados do 3.º trimestre de 2026 da ASMPT explicam como.
As operações continuadas registaram HK$8.845,1M em novas encomendas e reconheceram HK$5.247,0M em receitas. Dividindo o primeiro valor pelo segundo, obtém-se um rácio encomendas/faturação de 1,69.
Isto corresponde a HK$1 ,69 em novas encomendas por cada HK$1 de receitas declaradas. Não nos diz que parte dessas encomendas foi expedida, quanto dinheiro foi recebido nem que lucro irão gerar.
O momento é importante. As encomendas de SMT incluíram mais de US$100M em encomendas de grande volume e antecipações combinadas. O valor correspondente apenas às antecipações não foi divulgado.
A administração prevê que as encomendas do 4.º trimestre fiquem abaixo do recorde do 3.º trimestre, em parte devido a esses fatores pontuais e às antecipações. Ainda assim, a previsão de receitas para o 4.º trimestre é de US$670M a US$730M, o que representa um aumento de 4,6% no ponto médio face ao 3.º trimestre.
Uma encomenda antecipada reforça um trimestre e enfraquece a comparação com o seguinte. Os equipamentos encomendados anteriormente ainda podem avançar para a entrega e o reconhecimento de receitas.
Eu compararia as receitas declaradas com as previsões e, depois, verificaria as novas encomendas após o período de antecipações. A continuidade da chegada de encomendas reforçaria a tese da procura; uma fraqueza que persistisse para além desse efeito temporal mereceria uma análise mais atenta.
Estes valores relativos às operações continuadas não foram auditados e são previsões da administração, não provas de que todas as encomendas se convertam em dinheiro ou lucro.
2
2.6k
O dinheiro que lastreia uma stablecoin não é dinheiro que seus acionistas ganharam.
A emissão de uma moeda cria uma obrigação de resgate. Os ativos de lastro ajudam a cumprir essa obrigação; não são capital livre que os proprietários possam gastar para expandir o negócio.
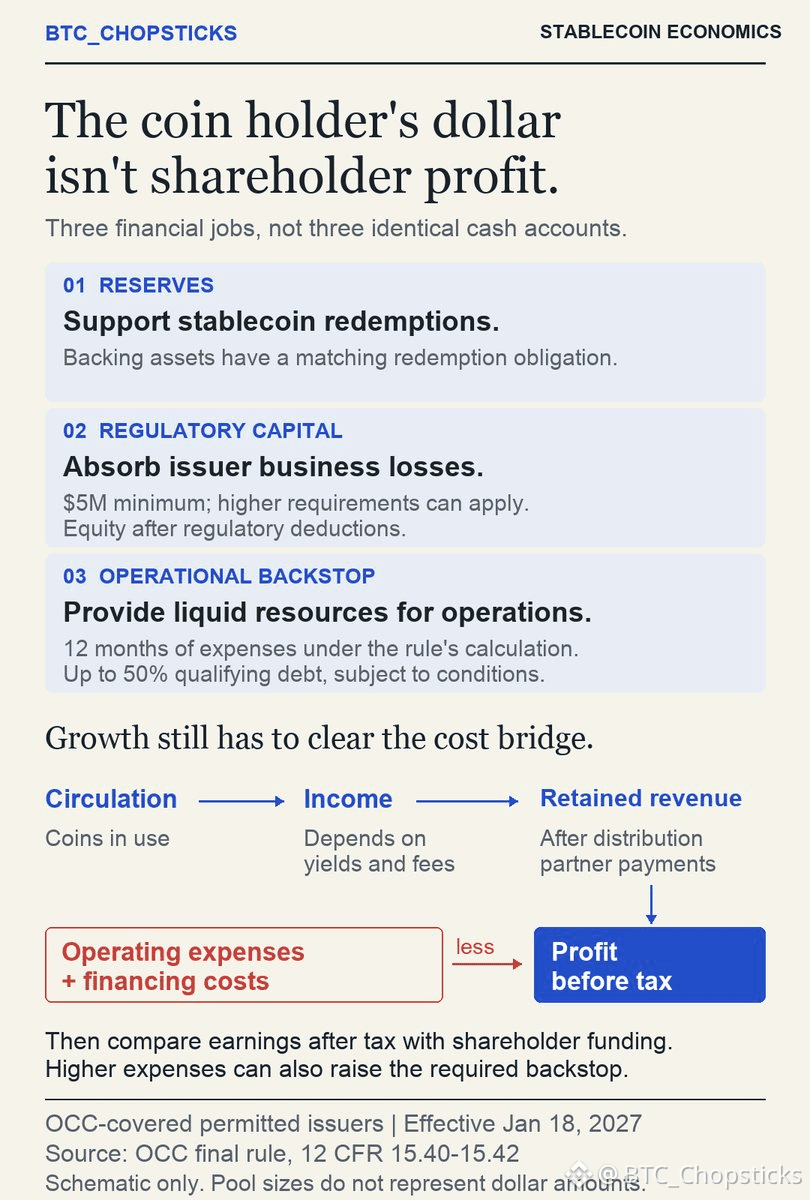
A regra final do OCC, em vigor a partir de 18 de janeiro de 2027, atribui funções distintas a três recursos para os emissores autorizados de stablecoins de pagamento sujeitos aos requisitos de capital e de garantia adicional do órgão. Essa estrutura não se aplica a todos os emissores do mundo.
As reservas dão suporte ao resgate das moedas. O capital regulatório absorve perdas do negócio, com um mínimo de US$ 5 milhões, que pode ser maior. A garantia operacional adicional fornece ativos líquidos elegíveis equivalentes a 12 meses de despesas, conforme o cálculo previsto na regra.
Pense no que acontece quando um emissor contrata mais funcionários ou expande seus sistemas. Essas despesas reduzem o lucro. Ao serem incluídas no cálculo das despesas, também podem aumentar o valor da garantia adicional que ele precisa financiar.
Essa garantia adicional não precisa ser financiada inteiramente pelos acionistas. Dívidas que atendam aos requisitos podem financiar até 50%, sujeitas a condições que incluem subordinação e prazo de vencimento mínimo de cinco anos. O valor reconhecido diminui à medida que o vencimento se aproxima. O capital próprio usado para financiar a garantia adicional não pode também ser contabilizado como capital regulatório.
Mais moedas podem gerar mais receita, mas os parceiros de distribuição podem ficar com boa parte desse aumento. Os custos operacionais e de financiamento podem consumir o restante.
Antes de avaliar um emissor, eu pediria informações sobre a receita retida após os pagamentos aos parceiros de distribuição, as despesas operacionais recorrentes, as condições de financiamento e o capital próprio necessário para sustentar o crescimento. Em seguida, compararia o lucro adicional com o financiamento adicional exigido dos acionistas.
A circulação me diz quanto do produto está sendo usado. Essa comparação me diz se expandi-lo está tornando o negócio melhor para seus proprietários.
O dinheiro que lastreia uma stablecoin não é dinheiro que seus acionistas ganharam.
A emissão de uma moeda cria uma obrigação de resgate. Os ativos de lastro ajudam a cumprir essa obrigação; não são capital livre que os proprietários possam gastar para expandir o negócio.
A regra final do OCC, em vigor a partir de 18 de janeiro de 2027, atribui funções distintas a três recursos para os emissores autorizados de stablecoins de pagamento sujeitos aos requisitos de capital e de garantia adicional do órgão. Essa estrutura não se aplica a todos os emissores do mundo.
As reservas dão suporte ao resgate das moedas. O capital regulatório absorve perdas do negócio, com um mínimo de US$ 5 milhões, que pode ser maior. A garantia operacional adicional fornece ativos líquidos elegíveis equivalentes a 12 meses de despesas, conforme o cálculo previsto na regra.
Pense no que acontece quando um emissor contrata mais funcionários ou expande seus sistemas. Essas despesas reduzem o lucro. Ao serem incluídas no cálculo das despesas, também podem aumentar o valor da garantia adicional que ele precisa financiar.
Essa garantia adicional não precisa ser financiada inteiramente pelos acionistas. Dívidas que atendam aos requisitos podem financiar até 50%, sujeitas a condições que incluem subordinação e prazo de vencimento mínimo de cinco anos. O valor reconhecido diminui à medida que o vencimento se aproxima. O capital próprio usado para financiar a garantia adicional não pode também ser contabilizado como capital regulatório.
Mais moedas podem gerar mais receita, mas os parceiros de distribuição podem ficar com boa parte desse aumento. Os custos operacionais e de financiamento podem consumir o restante.
Antes de avaliar um emissor, eu pediria informações sobre a receita retida após os pagamentos aos parceiros de distribuição, as despesas operacionais recorrentes, as condições de financiamento e o capital próprio necessário para sustentar o crescimento. Em seguida, compararia o lucro adicional com o financiamento adicional exigido dos acionistas.
A circulação me diz quanto do produto está sendo usado. Essa comparação me diz se expandi-lo está tornando o negócio melhor para seus proprietários.
A emissão de uma moeda cria uma obrigação de resgate. Os ativos de lastro ajudam a cumprir essa obrigação; não são capital livre que os proprietários possam gastar para expandir o negócio.
A regra final do OCC, em vigor a partir de 18 de janeiro de 2027, atribui funções distintas a três recursos para os emissores autorizados de stablecoins de pagamento sujeitos aos requisitos de capital e de garantia adicional do órgão. Essa estrutura não se aplica a todos os emissores do mundo.
As reservas dão suporte ao resgate das moedas. O capital regulatório absorve perdas do negócio, com um mínimo de US$ 5 milhões, que pode ser maior. A garantia operacional adicional fornece ativos líquidos elegíveis equivalentes a 12 meses de despesas, conforme o cálculo previsto na regra.
Pense no que acontece quando um emissor contrata mais funcionários ou expande seus sistemas. Essas despesas reduzem o lucro. Ao serem incluídas no cálculo das despesas, também podem aumentar o valor da garantia adicional que ele precisa financiar.
Essa garantia adicional não precisa ser financiada inteiramente pelos acionistas. Dívidas que atendam aos requisitos podem financiar até 50%, sujeitas a condições que incluem subordinação e prazo de vencimento mínimo de cinco anos. O valor reconhecido diminui à medida que o vencimento se aproxima. O capital próprio usado para financiar a garantia adicional não pode também ser contabilizado como capital regulatório.
Mais moedas podem gerar mais receita, mas os parceiros de distribuição podem ficar com boa parte desse aumento. Os custos operacionais e de financiamento podem consumir o restante.
Antes de avaliar um emissor, eu pediria informações sobre a receita retida após os pagamentos aos parceiros de distribuição, as despesas operacionais recorrentes, as condições de financiamento e o capital próprio necessário para sustentar o crescimento. Em seguida, compararia o lucro adicional com o financiamento adicional exigido dos acionistas.
A circulação me diz quanto do produto está sendo usado. Essa comparação me diz se expandi-lo está tornando o negócio melhor para seus proprietários.
91
Duas fabricantes concorrentes de chips de IA podem pagar ao mesmo fornecedor de ferramentas de design.
É isso que torna a Cadence Design Systems (NASDAQ:
$CDNS ) interessante para mim. Mais empresas projetando chips de IA podem significar maior demanda pelo software e pela propriedade intelectual usados para desenvolvê-los, independentemente de qual processador vencer.
Os negócios mais amplos de design da Cadence estão crescendo. A receita central de EDA cresceu 20% e a de propriedade intelectual para semicondutores, 24% no 3º trimestre de 2026.
Mas outra coisa me chamou a atenção.
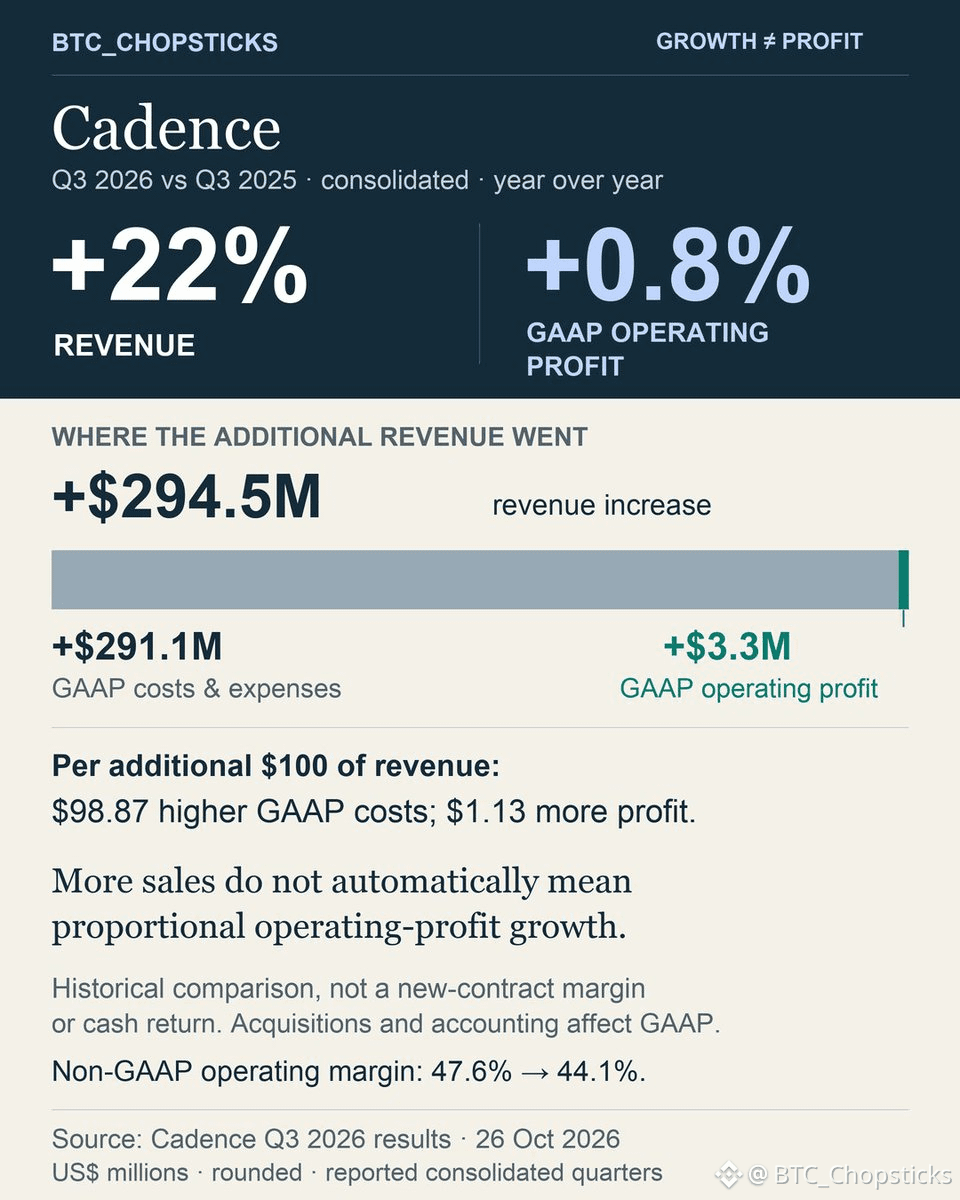
Considerando a empresa consolidada, a Cadence adicionou US$ 294,5 milhões à receita trimestral em comparação com o ano anterior. Seu lucro operacional GAAP aumentou apenas US$ 3,3 milhões.
Para cada US$ 100 adicionais de receita reportada, cerca de US$ 98,87 foram compensados por custos e despesas GAAP mais altos. Apenas US$ 1,13 se refletiu em lucro operacional adicional.
Essa não é a margem de um novo contrato, e esses custos não são necessariamente despesas em dinheiro. Aquisições e ajustes contábeis afetam a comparação. Ainda assim, a margem operacional não GAAP também caiu, de 47,6% para 44,1%.
O gráfico detalha o que aconteceu e apresenta um cálculo que você pode usar ao analisar outras ações.
Eis a distinção que considero importante:
Escolher uma empresa que se beneficia do boom da IA é uma decisão. Entender quanto lucro ela consegue reter desse crescimento é outra.
Duas fabricantes concorrentes de chips de IA podem pagar ao mesmo fornecedor de ferramentas de design.
É isso que torna a Cadence Design Systems (NASDAQ:
$CDNS ) interessante para mim. Mais empresas projetando chips de IA podem significar maior demanda pelo software e pela propriedade intelectual usados para desenvolvê-los, independentemente de qual processador vencer.
Os negócios mais amplos de design da Cadence estão crescendo. A receita central de EDA cresceu 20% e a de propriedade intelectual para semicondutores, 24% no 3º trimestre de 2026.
Mas outra coisa me chamou a atenção.
Considerando a empresa consolidada, a Cadence adicionou US$ 294,5 milhões à receita trimestral em comparação com o ano anterior. Seu lucro operacional GAAP aumentou apenas US$ 3,3 milhões.
Para cada US$ 100 adicionais de receita reportada, cerca de US$ 98,87 foram compensados por custos e despesas GAAP mais altos. Apenas US$ 1,13 se refletiu em lucro operacional adicional.
Essa não é a margem de um novo contrato, e esses custos não são necessariamente despesas em dinheiro. Aquisições e ajustes contábeis afetam a comparação. Ainda assim, a margem operacional não GAAP também caiu, de 47,6% para 44,1%.
O gráfico detalha o que aconteceu e apresenta um cálculo que você pode usar ao analisar outras ações.
Eis a distinção que considero importante:
Escolher uma empresa que se beneficia do boom da IA é uma decisão. Entender quanto lucro ela consegue reter desse crescimento é outra.
É isso que torna a Cadence Design Systems (NASDAQ:
$CDNS ) interessante para mim. Mais empresas projetando chips de IA podem significar maior demanda pelo software e pela propriedade intelectual usados para desenvolvê-los, independentemente de qual processador vencer.
Os negócios mais amplos de design da Cadence estão crescendo. A receita central de EDA cresceu 20% e a de propriedade intelectual para semicondutores, 24% no 3º trimestre de 2026.
Mas outra coisa me chamou a atenção.
Considerando a empresa consolidada, a Cadence adicionou US$ 294,5 milhões à receita trimestral em comparação com o ano anterior. Seu lucro operacional GAAP aumentou apenas US$ 3,3 milhões.
Para cada US$ 100 adicionais de receita reportada, cerca de US$ 98,87 foram compensados por custos e despesas GAAP mais altos. Apenas US$ 1,13 se refletiu em lucro operacional adicional.
Essa não é a margem de um novo contrato, e esses custos não são necessariamente despesas em dinheiro. Aquisições e ajustes contábeis afetam a comparação. Ainda assim, a margem operacional não GAAP também caiu, de 47,6% para 44,1%.
O gráfico detalha o que aconteceu e apresenta um cálculo que você pode usar ao analisar outras ações.
Eis a distinção que considero importante:
Escolher uma empresa que se beneficia do boom da IA é uma decisão. Entender quanto lucro ela consegue reter desse crescimento é outra.
165
🌉 Ainda precisa alternar entre várias plataformas para trocar moedas entre redes? Mercuryo Swaps simplifica o processo!
Imagine que você tem ETH na rede Ethereum, mas precisa de USDT na rede TRON. O que fazer?
Antes, talvez fosse necessário passar por várias etapas, como usar uma corretora e uma ponte cross-chain, além de ficar atento às taxas e à escolha da rede.
🔄 Mercuryo Swaps traz uma nova opção!
A Mercuryo_io anunciou que o serviço Swaps agora abrange 21 redes blockchain, incluindo TRON. Os usuários podem escolher a moeda e a rede de destino na mesma interface, reduzindo a complexidade do processo.
💵 Teste de cotação
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Nos testes, as duas rotas exibiram cotações e taxas relacionadas com sucesso, mas nenhuma transação foi efetivamente realizada.
🌍 O que isso significa para a TRON?
A TRON já é uma importante rede global para liquidação de stablecoins. O suporte da Mercuryo oferece aos usuários mais opções para obter TRX e USDT TRC-20.
Ainda assim, ao realizar operações cross-chain, é preciso prestar atenção às taxas, à verificação de identidade, às restrições regionais e aos riscos das transações.
A Web3 deve ficar cada vez mais simples, mas não podemos abrir mão das verificações de segurança! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Ainda precisa alternar entre várias plataformas para trocar moedas entre redes? Mercuryo Swaps simplifica o processo!
Imagine que você tem ETH na rede Ethereum, mas precisa de USDT na rede TRON. O que fazer?
Antes, talvez fosse necessário passar por várias etapas, como usar uma corretora e uma ponte cross-chain, além de ficar atento às taxas e à escolha da rede.
🔄 Mercuryo Swaps traz uma nova opção!
A Mercuryo_io anunciou que o serviço Swaps agora abrange 21 redes blockchain, incluindo TRON. Os usuários podem escolher a moeda e a rede de destino na mesma interface, reduzindo a complexidade do processo.
💵 Teste de cotação
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Nos testes, as duas rotas exibiram cotações e taxas relacionadas com sucesso, mas nenhuma transação foi efetivamente realizada.
🌍 O que isso significa para a TRON?
A TRON já é uma importante rede global para liquidação de stablecoins. O suporte da Mercuryo oferece aos usuários mais opções para obter TRX e USDT TRC-20.
Ainda assim, ao realizar operações cross-chain, é preciso prestar atenção às taxas, à verificação de identidade, às restrições regionais e aos riscos das transações.
A Web3 deve ficar cada vez mais simples, mas não podemos abrir mão das verificações de segurança! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Imagine que você tem ETH na rede Ethereum, mas precisa de USDT na rede TRON. O que fazer?
Antes, talvez fosse necessário passar por várias etapas, como usar uma corretora e uma ponte cross-chain, além de ficar atento às taxas e à escolha da rede.
🔄 Mercuryo Swaps traz uma nova opção!
A Mercuryo_io anunciou que o serviço Swaps agora abrange 21 redes blockchain, incluindo TRON. Os usuários podem escolher a moeda e a rede de destino na mesma interface, reduzindo a complexidade do processo.
💵 Teste de cotação
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Nos testes, as duas rotas exibiram cotações e taxas relacionadas com sucesso, mas nenhuma transação foi efetivamente realizada.
🌍 O que isso significa para a TRON?
A TRON já é uma importante rede global para liquidação de stablecoins. O suporte da Mercuryo oferece aos usuários mais opções para obter TRX e USDT TRC-20.
Ainda assim, ao realizar operações cross-chain, é preciso prestar atenção às taxas, à verificação de identidade, às restrições regionais e aos riscos das transações.
A Web3 deve ficar cada vez mais simples, mas não podemos abrir mão das verificações de segurança! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
A Packed Week of Earnings and Data Tests Markets
54,395 visualizações
363 a discutir
🚨🇺🇸 SEMANA AGITADA À FRENTE PARA OS MERCADOS!
Os mercados já estão precificando um aumento dos juros pelo Fed em dezembro, e $BTC pode haver grandes movimentos na próxima semana.
Confira o que vem por aí:
• Segunda-feira: discurso do presidente do Fed, Warsh
• Terça-feira: vendas no varejo dos EUA + resultados da $NVDA
• Quarta-feira: ata do FOMC
• Quinta-feira: pedidos de auxílio-desemprego + índice do Fed da Filadélfia
• Sexta-feira: confiança do consumidor + discursos de dirigentes do Fed
Todos os olhos em $BTC com o início de mais uma semana importante.
#bitcoin
Mookie
·15 gostos
·6.1k visualizações
AnthropicIPOTestsInvestorAppetiteForAI
95,282 visualizações
1,254 a discutir
BitcoinExtendsLosingStreakToSixWeeks
60,605 visualizações
604 a discutir