

币圈小贝贝
155 Publicações
 LIVE
币圈小贝贝
Denunciar
Bloquear Utilizador
11 A seguir
1.7K+ Seguidores
955 Gostaram
Publicações
Tudo
Em direto
·
--
#bitwise推出首只near现货etf
上涨了 167% 的币被装进 ETF 挂上交易所,第一眼像在追热点,但细看,卖的不只是币..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise 将第一只美国现货 NEAR ETF 推上 NYSE Arca,代码 NRR,管理费 0.75%,直接持有 NEAR,还打算把基金里相当一部分代币拿去质押.. 它给的理由不是币价,而是 NEAR Intents 的交易量一年里从不到 10 亿美元涨到 320 多亿美元。
多数人看这条,看到的是又一个山寨币 ETF 过关.. 但真正值得看的是这只基金的结构:一只持币的 ETF,顺便替你把币拿去质押收租.. 现货 ETF 和质押过去不能直接连在一起,这一步连上之后,基金就同时拿到两个东西——币价敞口和链上租金。
资金轮动这条线更清楚.. Bitwise 在美国的单币产品线已经有比特币、以太坊、Solana、XRP、Hyperliquid,NEAR 是第六只.. 上一轮 ETF 的故事是「大钱只能买 BTC」,现在名单在往后排的山寨扩展,每一只新基金都是给对应的币发一张「机构可买」的资格证。NEAR 一个月涨 167%,是先有价格还是先有通道,顺序其实不好说。
再往上走一层,NEAR 2024 年就把方向调到 AI,Intents 做的事是让用户和 AI agent 只说出想要什么,由第三方去链上找最优解.. Bitwise 的投资官说 AI agent 会是 NEAR 的主要用例,现在已经能看到 agent 在用这条网络,但大部分活动还是人。上周贝莱德的研究也提到,机器对机器交易变多,会推高稳定币和代币化资产的需求。
接下来盯三件事.. 一是这只 ETF 到底把多少比例的 NEAR 拿去质押、收益怎么分,二是 Intents 的量里 agent 占多少,三是后面还有哪些币会被写进这份名单。
留个反转.. 如果机器真的开始自己付钱,收租的不会是某一只币,而是被写成默认通道的那条轨道;这次上市的,其实就是那条轨道。
#bitwise推出首只near现货etf
上涨了 167% 的币被装进 ETF 挂上交易所,第一眼像在追热点,但细看,卖的不只是币..
📢 今日盘面群里聊
Bitwise 将第一只美国现货 NEAR ETF 推上 NYSE Arca,代码 NRR,管理费 0.75%,直接持有 NEAR,还打算把基金里相当一部分代币拿去质押.. 它给的理由不是币价,而是 NEAR Intents 的交易量一年里从不到 10 亿美元涨到 320 多亿美元。
多数人看这条,看到的是又一个山寨币 ETF 过关.. 但真正值得看的是这只基金的结构:一只持币的 ETF,顺便替你把币拿去质押收租.. 现货 ETF 和质押过去不能直接连在一起,这一步连上之后,基金就同时拿到两个东西——币价敞口和链上租金。
资金轮动这条线更清楚.. Bitwise 在美国的单币产品线已经有比特币、以太坊、Solana、XRP、Hyperliquid,NEAR 是第六只.. 上一轮 ETF 的故事是「大钱只能买 BTC」,现在名单在往后排的山寨扩展,每一只新基金都是给对应的币发一张「机构可买」的资格证。NEAR 一个月涨 167%,是先有价格还是先有通道,顺序其实不好说。
再往上走一层,NEAR 2024 年就把方向调到 AI,Intents 做的事是让用户和 AI agent 只说出想要什么,由第三方去链上找最优解.. Bitwise 的投资官说 AI agent 会是 NEAR 的主要用例,现在已经能看到 agent 在用这条网络,但大部分活动还是人。上周贝莱德的研究也提到,机器对机器交易变多,会推高稳定币和代币化资产的需求。
接下来盯三件事.. 一是这只 ETF 到底把多少比例的 NEAR 拿去质押、收益怎么分,二是 Intents 的量里 agent 占多少,三是后面还有哪些币会被写进这份名单。
留个反转.. 如果机器真的开始自己付钱,收租的不会是某一只币,而是被写成默认通道的那条轨道;这次上市的,其实就是那条轨道。
502
·
--
Um wallet que ficou fechado por três anos reabriu nestes dias..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
A Aztec Labs voltou a colocar o zk.money no ar. É uma carteira de pagamentos autocustodiada, executada na própria Aztec Network..
O que você deposita pode ser DAI, USDC ou USDT; porém, as duas últimas, ao entrar, são convertidas em DAI, e tudo dentro aceita apenas DAI..
Ao fazer transferências com ele, o valor, o saldo e as pessoas remetente/destinatária ficam ocultos. A parte que recebe pode usar um nome como bob.zk.money, ou um link — sem precisar colar uma sequência enorme de endereços.
À primeira vista parece o retorno de um projeto antigo, mas desta vez o modo como ele voltou é ainda mais digno de atenção.. Esta versão é uma Alpha inicial: depósitos/saques e pagamentos ficam limitados a menos de US$ 2.500 por transação. Todos compartilham um limite diário de US$ 50 mil em depósitos, e ainda é preciso passar por uma triagem na lista de sanções.. A versão oficial diz que esses limites são proteções temporárias “porque o sistema ainda é novo”; para aumentá-los, é preciso atualizar para novos contratos.
Privacidade on-chain sempre foi algo meio constrangedor.. Em carteiras Ethereum comuns, basta saber o endereço para ver todo o saldo e o histórico de transações. Pagamentos de fornecedores de uma empresa, gastos de uma pessoa — tudo fica exposto. No zk.money, o que fica oculto é apenas a parte depois que o dinheiro já entrou. Na etapa de depositar na Ethereum, remetente e valor ainda seguem públicos e rastreáveis.
Por isso, este retorno parece mais um teste do que um lançamento.. O que realmente mudou é o posicionamento da narrativa: nos últimos dois anos, a privacidade ficou pressionada sob a sombra da conformidade; agora alguém a traz de volta como ferramenta cotidiana de pagamento, e ainda adiciona triagem e limites — basicamente, abre uma fresta na porta e observa como reguladores e usuários reagem.
O dinheiro também está se mexendo.. Este ano, a categoria de privacidade que mais disparou foi justamente uma moeda antiga ZEC, que é a mais criticada há mais tempo.. Mas o preço é apenas a aparência; o que está sendo armado de verdade é a camada de pagamentos: onde o dinheiro circula e quem consegue ver. Quando esses valores padrão se fixam, o que ganha são as pessoas que assentam os trilhos — não a moeda sobre o trilho.
A seguir, vou ficar de olho em duas coisas.. Primeiro: quando eles vão elevar os limites. Segundo: até onde vai a etapa dos avanços sobre privacidade na rodada de upgrade do Ethereum em 2027; aquelas propostas farão com que aplicações de privacidade dependam menos de serviços externos, o que equivale a liberar esta linha.
Fica uma reviravolta.. A parte mais difícil da privacidade nunca foi a tecnologia — e sim “aquela etapa de entrar”. Enquanto o acesso ainda for público, por melhor que seja o que se esconde por dentro, não muda nada do lado de fora da fronteira.
Um wallet que ficou fechado por três anos reabriu nestes dias..
📢 盘面异动群里说
A Aztec Labs voltou a colocar o zk.money no ar. É uma carteira de pagamentos autocustodiada, executada na própria Aztec Network..
O que você deposita pode ser DAI, USDC ou USDT; porém, as duas últimas, ao entrar, são convertidas em DAI, e tudo dentro aceita apenas DAI..
Ao fazer transferências com ele, o valor, o saldo e as pessoas remetente/destinatária ficam ocultos. A parte que recebe pode usar um nome como bob.zk.money, ou um link — sem precisar colar uma sequência enorme de endereços.
À primeira vista parece o retorno de um projeto antigo, mas desta vez o modo como ele voltou é ainda mais digno de atenção.. Esta versão é uma Alpha inicial: depósitos/saques e pagamentos ficam limitados a menos de US$ 2.500 por transação. Todos compartilham um limite diário de US$ 50 mil em depósitos, e ainda é preciso passar por uma triagem na lista de sanções.. A versão oficial diz que esses limites são proteções temporárias “porque o sistema ainda é novo”; para aumentá-los, é preciso atualizar para novos contratos.
Privacidade on-chain sempre foi algo meio constrangedor.. Em carteiras Ethereum comuns, basta saber o endereço para ver todo o saldo e o histórico de transações. Pagamentos de fornecedores de uma empresa, gastos de uma pessoa — tudo fica exposto. No zk.money, o que fica oculto é apenas a parte depois que o dinheiro já entrou. Na etapa de depositar na Ethereum, remetente e valor ainda seguem públicos e rastreáveis.
Por isso, este retorno parece mais um teste do que um lançamento.. O que realmente mudou é o posicionamento da narrativa: nos últimos dois anos, a privacidade ficou pressionada sob a sombra da conformidade; agora alguém a traz de volta como ferramenta cotidiana de pagamento, e ainda adiciona triagem e limites — basicamente, abre uma fresta na porta e observa como reguladores e usuários reagem.
O dinheiro também está se mexendo.. Este ano, a categoria de privacidade que mais disparou foi justamente uma moeda antiga ZEC, que é a mais criticada há mais tempo.. Mas o preço é apenas a aparência; o que está sendo armado de verdade é a camada de pagamentos: onde o dinheiro circula e quem consegue ver. Quando esses valores padrão se fixam, o que ganha são as pessoas que assentam os trilhos — não a moeda sobre o trilho.
A seguir, vou ficar de olho em duas coisas.. Primeiro: quando eles vão elevar os limites. Segundo: até onde vai a etapa dos avanços sobre privacidade na rodada de upgrade do Ethereum em 2027; aquelas propostas farão com que aplicações de privacidade dependam menos de serviços externos, o que equivale a liberar esta linha.
Fica uma reviravolta.. A parte mais difícil da privacidade nunca foi a tecnologia — e sim “aquela etapa de entrar”. Enquanto o acesso ainda for público, por melhor que seja o que se esconde por dentro, não muda nada do lado de fora da fronteira.
600
·
--
#全网爆仓6.74亿美元
Todo mundo está contando quanto dinheiro vai para ETFs, mas o que realmente vale observar é de que forma esse dinheiro está sendo transferido para lá..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
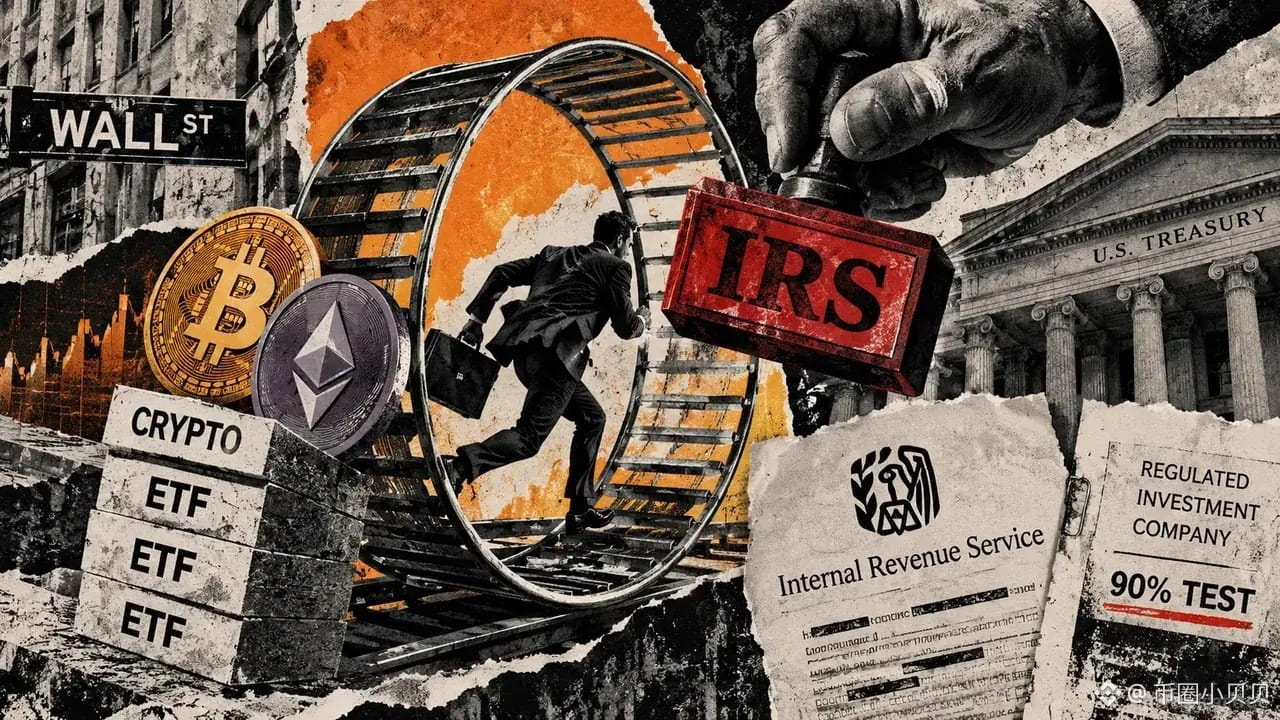
O Departamento do Tesouro dos EUA e o IRS (Receita Federal) têm direcionado o foco, nestes dias, para um “túnel” de resgates e subscrições em espécie ligado a ETFs de criptomoedas: resgate/subscrição em espécie.. Em outras palavras, o fundo não precisa vender as moedas antes, convertê-las em dinheiro e depois devolver aos formadores de mercado; em vez disso, ele simplesmente transfere as moedas.. Este “túnel” foi liberado só no ano passado; a justificativa oficial é reduzir custos e diminuir o deslizamento (slippage).
Onde está o problema.. Para os fundos dos EUA manterem benefícios fiscais, há uma linha dura: ao longo de todo o ano, mais de 90% da receita bruta “marginal” deve vir de fontes qualificadas. Dividendos, juros, receitas de ações e de títulos contam; outras classes de ativos não.. Agora, um certo fundo defende que aquela valorização ainda não vendida, ainda não “realizada”, pode ser ignorada completamente nesse denominador. Assim, independentemente de quanto, na prática, ele tenha lucrado, consegue se manter abaixo da linha de 90%.. O Tesouro, por sua vez, apontou diretamente que esse cálculo não se sustenta.
Quão grande é esse túnel hoje, em números é ainda mais claro.. O maior, o ETF de Bitcoin, no primeiro semestre transferiu para fora, via resgates em espécie, cerca de US$ 5,49 bilhões em Bitcoins, sendo cerca de US$ 3,85 bilhões no 2º trimestre; o ETF de Ether da mesma casa, até o fim de junho, transferiu mais US$ 1,72 bilhão.. Somadas, as duas operações somam aproximadamente US$ 7,2 bilhões no semestre. No mesmo período, o Bitcoin que a casa recebeu via subscrições em espécie ainda é de cerca de US$ 9,36 bilhões.
O que realmente merece atenção não são os US$ 7,2 bilhões, e sim as quatro palavras “não reconhecer o ganho”.. Fundos tradicionais usam essa “máquina” há décadas; ETFs cripto só foram equipados com ela no ano passado.. Uma máquina que permite ao fundo não mexer na conta e, ao mesmo tempo, não gerar um evento tributável. A rota “desviada” nunca envolveu apenas a alíquota; envolve também o próprio critério: você realmente ganhou dinheiro ou não.
Precisa deixar claro: isto não é uma proibição.. Por enquanto, o Tesouro apenas exige que as partes submetam informações, e então decidir se vai criar regras formais.. Mas, no mesmo documento, outra abordagem já foi negada diretamente: o investidor primeiro coloca no ETF um ativo que já subiu bastante, e logo em seguida resgata para trocar por outra carteira. No passado, isso podia não ser tratado como evento tributável; agora, foi explicitamente exigido reclassificar novamente.. Primeiro atacam o mais agressivo, depois perguntam o mais central — a sequência é bem clara.
Para o mercado, o dinheiro não vai sumir nem diminuir um centavo por causa desse documento, mas o custo do “túnel” vai mudar.. Se as instituições vão ou não usar um canal depende de eficiência, não de narrativa.. Quando o custo volta de verdade para dentro do fundo, no fim ele provavelmente é diluído nas taxas e no erro de rastreamento (tracking error), ou seja, acaba sendo rateado para a conta de cada investidor que compra ETFs.
O que realmente vale acompanhar é se, no próximo passo, vão sair regras formais.. Assim que o entendimento for consolidado, a mudança mais provável talvez não seja apenas para esses poucos fundos do “mundo das moedas”, mas para produtos tradicionais maiores — que usaram o mesmo túnel por décadas. Se no fim der em nada, isso equivale a admitir que o túnel pode continuar sendo usado assim.. Dois desfechos diferentes significam coisas diferentes para a precificação do dinheiro passivo (passive capital).
#全网爆仓6.74亿美元
Todo mundo está contando quanto dinheiro vai para ETFs, mas o que realmente vale observar é de que forma esse dinheiro está sendo transferido para lá..
📢 进群蹲一手消息
O Departamento do Tesouro dos EUA e o IRS (Receita Federal) têm direcionado o foco, nestes dias, para um “túnel” de resgates e subscrições em espécie ligado a ETFs de criptomoedas: resgate/subscrição em espécie.. Em outras palavras, o fundo não precisa vender as moedas antes, convertê-las em dinheiro e depois devolver aos formadores de mercado; em vez disso, ele simplesmente transfere as moedas.. Este “túnel” foi liberado só no ano passado; a justificativa oficial é reduzir custos e diminuir o deslizamento (slippage).
Onde está o problema.. Para os fundos dos EUA manterem benefícios fiscais, há uma linha dura: ao longo de todo o ano, mais de 90% da receita bruta “marginal” deve vir de fontes qualificadas. Dividendos, juros, receitas de ações e de títulos contam; outras classes de ativos não.. Agora, um certo fundo defende que aquela valorização ainda não vendida, ainda não “realizada”, pode ser ignorada completamente nesse denominador. Assim, independentemente de quanto, na prática, ele tenha lucrado, consegue se manter abaixo da linha de 90%.. O Tesouro, por sua vez, apontou diretamente que esse cálculo não se sustenta.
Quão grande é esse túnel hoje, em números é ainda mais claro.. O maior, o ETF de Bitcoin, no primeiro semestre transferiu para fora, via resgates em espécie, cerca de US$ 5,49 bilhões em Bitcoins, sendo cerca de US$ 3,85 bilhões no 2º trimestre; o ETF de Ether da mesma casa, até o fim de junho, transferiu mais US$ 1,72 bilhão.. Somadas, as duas operações somam aproximadamente US$ 7,2 bilhões no semestre. No mesmo período, o Bitcoin que a casa recebeu via subscrições em espécie ainda é de cerca de US$ 9,36 bilhões.
O que realmente merece atenção não são os US$ 7,2 bilhões, e sim as quatro palavras “não reconhecer o ganho”.. Fundos tradicionais usam essa “máquina” há décadas; ETFs cripto só foram equipados com ela no ano passado.. Uma máquina que permite ao fundo não mexer na conta e, ao mesmo tempo, não gerar um evento tributável. A rota “desviada” nunca envolveu apenas a alíquota; envolve também o próprio critério: você realmente ganhou dinheiro ou não.
Precisa deixar claro: isto não é uma proibição.. Por enquanto, o Tesouro apenas exige que as partes submetam informações, e então decidir se vai criar regras formais.. Mas, no mesmo documento, outra abordagem já foi negada diretamente: o investidor primeiro coloca no ETF um ativo que já subiu bastante, e logo em seguida resgata para trocar por outra carteira. No passado, isso podia não ser tratado como evento tributável; agora, foi explicitamente exigido reclassificar novamente.. Primeiro atacam o mais agressivo, depois perguntam o mais central — a sequência é bem clara.
Para o mercado, o dinheiro não vai sumir nem diminuir um centavo por causa desse documento, mas o custo do “túnel” vai mudar.. Se as instituições vão ou não usar um canal depende de eficiência, não de narrativa.. Quando o custo volta de verdade para dentro do fundo, no fim ele provavelmente é diluído nas taxas e no erro de rastreamento (tracking error), ou seja, acaba sendo rateado para a conta de cada investidor que compra ETFs.
O que realmente vale acompanhar é se, no próximo passo, vão sair regras formais.. Assim que o entendimento for consolidado, a mudança mais provável talvez não seja apenas para esses poucos fundos do “mundo das moedas”, mas para produtos tradicionais maiores — que usaram o mesmo túnel por décadas. Se no fim der em nada, isso equivale a admitir que o túnel pode continuar sendo usado assim.. Dois desfechos diferentes significam coisas diferentes para a precificação do dinheiro passivo (passive capital).
1
489
·
--
Dois tokens foram adicionados a uma lista de empréstimos como garantia — esse tipo de coisa nem sequer aparece em flashes de notícias.. Mas os que foram adicionados desta vez são: um é o token nativo HYPE, de uma plataforma de contratos perpétuos on-chain; o outro é a ZEC, que tem a etiqueta de “privacidade” há mais tempo.. Só vale parar para olhar quando esses dois tipos de ativos são aceitos simultaneamente como garantia pela mesma corretora dos EUA.
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Vamos aos fatos.. Os usuários dessa corretora agora podem usar HYPE e ZEC como garantia para tomar USDC por empréstimo, com valor máximo de 100 mil dólares por operação, sem precisar vender primeiro os tokens que têm na carteira — e também evitando o gatilho tributário que vem com a venda.. Apenas para usuários qualificados nos EUA, exceto o estado de Nova York.
O que realmente vale a pena observar não é “a lista aumentou duas linhas”, e sim que essa lista está dando um “certificado de qualificação” para os ativos.
Por maior que seja a capitalização de um token, se ninguém estiver disposto a aceitá-lo como garantia, ele só consegue ficar parado na conta como um ativo especulativo.. Assim que ele é incluído na lista de garantias, ele sai do “chute de direção” e entra no “financiamento”.. E a nota que os ativos recebem é determinada pelos três números abaixo.
Essa lógica roda em um protocolo de empréstimos on-chain, o Morpho: para garantias de tokens alternativos, o valor do empréstimo fica limitado em 49% e a linha de liquidação em 62,5%.. Traduzindo para o “português do dia a dia”: se você deposita 10 mil dólares em HYPE, pode tomar no máximo cerca de 4.900 dólares; quando a dívida atingir 62,5% do valor da garantia, a posição é liquidada.
E tem outra linha do tempo que não deveria passar batida.. Essa corretora, em 1º de setembro, primeiro emitiu cbHYPE e cbZEC na sua própria camada 2 do Ethereum, 1:1 lastreados por ativos custodiados — primeiro transforma tokens que não são fáceis de entrar no DeFi em formatos que o DeFi reconhece.. Só depois coloca o produto final de volta na lista de garantias.
Primeiro arrumar a estrada, depois abrir a cancela — não foi uma decisão por impulso..
Dá para emprestar dólares sem vender moedas; isso equivale a transformar o lucro flutuante “no papel” da conta em poder de compra que se move.. Quando esse dinheiro volta para o mercado, vira demanda compradora; e uma reversão de tendência, na prática, é liquidação.. Um token de privacidade aceito como garantia — especialmente um que teve um aumento grande na rodada anterior e que recentemente não tem uma nova história — por si só já é bem contraintuitivo.
O que realmente merece monitorar é aquela marca de 62,5%.. Quanto maior a volatilidade da garantia, mais fácil é ser vendido à força na próxima queda.. Colocar os tokens mais quentes na lista, no curto prazo, afrouxa a mão de quem detém — e, no longo prazo, já deixa preparada a base para a próxima rodada de liquidações em cadeia.
Dois tokens foram adicionados a uma lista de empréstimos como garantia — esse tipo de coisa nem sequer aparece em flashes de notícias.. Mas os que foram adicionados desta vez são: um é o token nativo HYPE, de uma plataforma de contratos perpétuos on-chain; o outro é a ZEC, que tem a etiqueta de “privacidade” há mais tempo.. Só vale parar para olhar quando esses dois tipos de ativos são aceitos simultaneamente como garantia pela mesma corretora dos EUA.
🔄 进群看叙事
Vamos aos fatos.. Os usuários dessa corretora agora podem usar HYPE e ZEC como garantia para tomar USDC por empréstimo, com valor máximo de 100 mil dólares por operação, sem precisar vender primeiro os tokens que têm na carteira — e também evitando o gatilho tributário que vem com a venda.. Apenas para usuários qualificados nos EUA, exceto o estado de Nova York.
O que realmente vale a pena observar não é “a lista aumentou duas linhas”, e sim que essa lista está dando um “certificado de qualificação” para os ativos.
Por maior que seja a capitalização de um token, se ninguém estiver disposto a aceitá-lo como garantia, ele só consegue ficar parado na conta como um ativo especulativo.. Assim que ele é incluído na lista de garantias, ele sai do “chute de direção” e entra no “financiamento”.. E a nota que os ativos recebem é determinada pelos três números abaixo.
Essa lógica roda em um protocolo de empréstimos on-chain, o Morpho: para garantias de tokens alternativos, o valor do empréstimo fica limitado em 49% e a linha de liquidação em 62,5%.. Traduzindo para o “português do dia a dia”: se você deposita 10 mil dólares em HYPE, pode tomar no máximo cerca de 4.900 dólares; quando a dívida atingir 62,5% do valor da garantia, a posição é liquidada.
E tem outra linha do tempo que não deveria passar batida.. Essa corretora, em 1º de setembro, primeiro emitiu cbHYPE e cbZEC na sua própria camada 2 do Ethereum, 1:1 lastreados por ativos custodiados — primeiro transforma tokens que não são fáceis de entrar no DeFi em formatos que o DeFi reconhece.. Só depois coloca o produto final de volta na lista de garantias.
Primeiro arrumar a estrada, depois abrir a cancela — não foi uma decisão por impulso..
Dá para emprestar dólares sem vender moedas; isso equivale a transformar o lucro flutuante “no papel” da conta em poder de compra que se move.. Quando esse dinheiro volta para o mercado, vira demanda compradora; e uma reversão de tendência, na prática, é liquidação.. Um token de privacidade aceito como garantia — especialmente um que teve um aumento grande na rodada anterior e que recentemente não tem uma nova história — por si só já é bem contraintuitivo.
O que realmente merece monitorar é aquela marca de 62,5%.. Quanto maior a volatilidade da garantia, mais fácil é ser vendido à força na próxima queda.. Colocar os tokens mais quentes na lista, no curto prazo, afrouxa a mão de quem detém — e, no longo prazo, já deixa preparada a base para a próxima rodada de liquidações em cadeia.
35
·
--
Verificado
#欧洲央行探索数字欧元ai支付
Em primeiro lugar, a conclusão: o ponto central deste comunicado não é o euro digital em si, e sim a frase «fazer a própria máquina pagar». É a primeira vez que essas palavras entram na pauta oficial do banco central..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
No começo da semana, o BCE abriu um novo processo de recrutamento, procurando empresas de fintech e de pagamentos para participar de uma plataforma de inovação sobre euro digital.. A maioria das pessoas dá uma olhada e acha que é mais um daqueles documentos de processo, ainda bem longe de sair do papel..
Separando, dá para ver que são duas linhas totalmente diferentes..
Uma é colocar a mão na massa para construir protótipos: de janeiro de 2027 até junho, criando funções como recibos eletrônicos, transações entre múltiplas partes e pagamentos condicionais. Esta linha ainda está em «como tornar o dinheiro existente mais útil»..
A outra é abrir workshops: no primeiro semestre de 2027, os tópicos incluem pagamento com IA, pagamentos de pequeno valor e interações máquina-a-máquina, além do uso do euro digital em serviços públicos.. A expressão «máquina-a-máquina» é a primeira vez que aparece nessa programação oficial..
Na mesma época, o BCE também selecionou 36 bancos e empresas de pagamento para uma outra rodada de testes de 12 meses, com início no segundo semestre de 2027. Na lista há alguns grandes bancos europeus e empresas de pagamentos de ponta.. Mas qualquer emissão de verdade precisa esperar antes pela legislação da União Europeia e, depois, pelo aval do banco central..
Por isso, a diferença real não está na tecnologia; está em quem tem autoridade para definir o «caminho padrão» de «quem paga por máquinas»..
No mundo on-chain, na prática, isso já está rodando há algum tempo.. Padrões de pagamento para agentes de IA, Lightning Network e stablecoins já foram usados para fechar contas em cenários reais.. O que o banco central está fazendo agora é escrever essa trilha dentro do seu próprio arcabouço normativo, e não inventar tudo do zero..
A lógica do dinheiro é bem clara.. O que se ganha com o negócio de pagamentos nunca foi a própria moeda; é a tarifa de pedágio. E quem decide o pedágio é «quem é colocado como padrão».. Quando comerciantes e desenvolvedores conectam seus sistemas a uma certa trilha, o custo de trocar depois fica tão alto que ninguém quer trocar..
E a virada está aqui também.. O piloto só começa em 2027; a emissão ainda depende de legislação; os workshops primeiro acontecem por um ano. Isso sugere que esse território ainda está vazio. «Vazio», aqui, significa: quem fizer o conector para pagamentos feitos por máquinas se tornar com o formato que comerciantes e desenvolvedores já usam como hábito, vai ocupar o valor padrão antes mesmo de o banco central publicar seus documentos.
#欧洲央行探索数字欧元ai支付
Em primeiro lugar, a conclusão: o ponto central deste comunicado não é o euro digital em si, e sim a frase «fazer a própria máquina pagar». É a primeira vez que essas palavras entram na pauta oficial do banco central..
📢 最新消息群里说
No começo da semana, o BCE abriu um novo processo de recrutamento, procurando empresas de fintech e de pagamentos para participar de uma plataforma de inovação sobre euro digital.. A maioria das pessoas dá uma olhada e acha que é mais um daqueles documentos de processo, ainda bem longe de sair do papel..
Separando, dá para ver que são duas linhas totalmente diferentes..
Uma é colocar a mão na massa para construir protótipos: de janeiro de 2027 até junho, criando funções como recibos eletrônicos, transações entre múltiplas partes e pagamentos condicionais. Esta linha ainda está em «como tornar o dinheiro existente mais útil»..
A outra é abrir workshops: no primeiro semestre de 2027, os tópicos incluem pagamento com IA, pagamentos de pequeno valor e interações máquina-a-máquina, além do uso do euro digital em serviços públicos.. A expressão «máquina-a-máquina» é a primeira vez que aparece nessa programação oficial..
Na mesma época, o BCE também selecionou 36 bancos e empresas de pagamento para uma outra rodada de testes de 12 meses, com início no segundo semestre de 2027. Na lista há alguns grandes bancos europeus e empresas de pagamentos de ponta.. Mas qualquer emissão de verdade precisa esperar antes pela legislação da União Europeia e, depois, pelo aval do banco central..
Por isso, a diferença real não está na tecnologia; está em quem tem autoridade para definir o «caminho padrão» de «quem paga por máquinas»..
No mundo on-chain, na prática, isso já está rodando há algum tempo.. Padrões de pagamento para agentes de IA, Lightning Network e stablecoins já foram usados para fechar contas em cenários reais.. O que o banco central está fazendo agora é escrever essa trilha dentro do seu próprio arcabouço normativo, e não inventar tudo do zero..
A lógica do dinheiro é bem clara.. O que se ganha com o negócio de pagamentos nunca foi a própria moeda; é a tarifa de pedágio. E quem decide o pedágio é «quem é colocado como padrão».. Quando comerciantes e desenvolvedores conectam seus sistemas a uma certa trilha, o custo de trocar depois fica tão alto que ninguém quer trocar..
E a virada está aqui também.. O piloto só começa em 2027; a emissão ainda depende de legislação; os workshops primeiro acontecem por um ano. Isso sugere que esse território ainda está vazio. «Vazio», aqui, significa: quem fizer o conector para pagamentos feitos por máquinas se tornar com o formato que comerciantes e desenvolvedores já usam como hábito, vai ocupar o valor padrão antes mesmo de o banco central publicar seus documentos.
611
·
--
Uma licença exclusiva de 25 anos… ninguém costuma clicar para ver. Só que desta vez colocaram algo que não tem muita relação com índices: levar as opções para a blockchain.
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
A Cboe e o índice S&P Dow Jones anunciaram na terça-feira que renovaram as respectivas licenças exclusivas até 2051. A Cboe continua com o direito exclusivo de negociar opções do S&P 500… As duas trabalham juntas desde o lançamento das opções SPX, em 1983. Em 2025, os contratos dessa linha superaram 970 milhões de contratos; a média diária aumentou 25% ano a ano, chegando a 3,9 milhões.
A maioria, ao chegar aqui, provavelmente pensa: mais um comunicado de renovação… Mas a informação mais rica do anúncio está naquela frase: «explorar contratos de opções tokenizados».
O ponto-chave é que opções não são da mesma categoria do que já foi levado para a blockchain antes. Ações, fundos de crédito (hipotecas/asset-backed), títulos do Tesouro… o que vai para lá é o que você tem em mãos… Já as opções colocadas na rede representam o seu julgamento sobre o futuro e sua exposição — é um contrato sobre risco.
Ativo é o “recipiente”; opção é a ferramenta de precificação. É por isso que esse fio pesa mais do que parece.
A tokenização até aqui chegou primeiro à etapa de resolver se dá para comprar. Depois, resolver se dá para usar como garantia para girar capital. Nas duas etapas ainda se fica na camada de “ativos”… As opções são a primeira vez que alguém leva a sério fazer a blockchain carregar o próprio risco. E quem realmente “cobra aluguel” nunca é quem emite o contrato — são os três dutos: compensação (clearing), garantias (margin) e liquidação (settlement). Quem conectar esses três à blockchain é quem decide se as instituições vão ou não mover posições para lá.
Do lado da Cboe, já existe metade do caminho há muito tempo: já há opções de futuros de Bitcoin e Ethereum com liquidação em dinheiro, produtos ligados a ETFs de Bitcoin, e ainda uma série de ferramentas de volatilidade cripto… Já o S&P Dow Jones completa o quadro dos índices: de moedas e cestas para setores e futuros; também há um índice DeFi e um índice que seleciona ativos com base no uso real e na receita.
O que os dois estão tentando fazer é a mesma coisa: colocar na blockchain, em uma forma executável por rede, aquela capacidade mais cara das finanças tradicionais — precificar risco.
Mas a palavra-chave é “explorar”, não “lançar”. O acordo assinado é uma licença; opções tokenizadas ainda são apenas uma possibilidade. Quando fazer, e em qual estrutura regulatória, não foi escrito nem uma palavra.
O que vale ainda mais a pena refletir é o ativo subjacente. Se a tokenização é de opções do S&P 500 — um índice tradicional — não é de opções sobre cripto… O foco parece não ser vender moedas para capital tradicional, e sim levar o risco dos mercados tradicionais para dentro dos dutos na blockchain.
Então o verdadeiro ponto de interesse não está na cotação da Cboe, nem em qual cripto vai subir. Está no momento em que os contratos mais “padrão de Wall Street” começam a tentar liquidar usando blockchain. A blockchain, pela primeira vez, deixa de ser apenas uma prateleira para guardar coisas e passa a ser um lugar para precificar risco.
Assim que essa linha realmente se mover… o primeiro a ser recalculado em preço, provavelmente, não é um ativo cripto, e sim quem tem o direito de compensar o risco por outras pessoas.
Uma licença exclusiva de 25 anos… ninguém costuma clicar para ver. Só que desta vez colocaram algo que não tem muita relação com índices: levar as opções para a blockchain.
📢 消息第一时间
A Cboe e o índice S&P Dow Jones anunciaram na terça-feira que renovaram as respectivas licenças exclusivas até 2051. A Cboe continua com o direito exclusivo de negociar opções do S&P 500… As duas trabalham juntas desde o lançamento das opções SPX, em 1983. Em 2025, os contratos dessa linha superaram 970 milhões de contratos; a média diária aumentou 25% ano a ano, chegando a 3,9 milhões.
A maioria, ao chegar aqui, provavelmente pensa: mais um comunicado de renovação… Mas a informação mais rica do anúncio está naquela frase: «explorar contratos de opções tokenizados».
O ponto-chave é que opções não são da mesma categoria do que já foi levado para a blockchain antes. Ações, fundos de crédito (hipotecas/asset-backed), títulos do Tesouro… o que vai para lá é o que você tem em mãos… Já as opções colocadas na rede representam o seu julgamento sobre o futuro e sua exposição — é um contrato sobre risco.
Ativo é o “recipiente”; opção é a ferramenta de precificação. É por isso que esse fio pesa mais do que parece.
A tokenização até aqui chegou primeiro à etapa de resolver se dá para comprar. Depois, resolver se dá para usar como garantia para girar capital. Nas duas etapas ainda se fica na camada de “ativos”… As opções são a primeira vez que alguém leva a sério fazer a blockchain carregar o próprio risco. E quem realmente “cobra aluguel” nunca é quem emite o contrato — são os três dutos: compensação (clearing), garantias (margin) e liquidação (settlement). Quem conectar esses três à blockchain é quem decide se as instituições vão ou não mover posições para lá.
Do lado da Cboe, já existe metade do caminho há muito tempo: já há opções de futuros de Bitcoin e Ethereum com liquidação em dinheiro, produtos ligados a ETFs de Bitcoin, e ainda uma série de ferramentas de volatilidade cripto… Já o S&P Dow Jones completa o quadro dos índices: de moedas e cestas para setores e futuros; também há um índice DeFi e um índice que seleciona ativos com base no uso real e na receita.
O que os dois estão tentando fazer é a mesma coisa: colocar na blockchain, em uma forma executável por rede, aquela capacidade mais cara das finanças tradicionais — precificar risco.
Mas a palavra-chave é “explorar”, não “lançar”. O acordo assinado é uma licença; opções tokenizadas ainda são apenas uma possibilidade. Quando fazer, e em qual estrutura regulatória, não foi escrito nem uma palavra.
O que vale ainda mais a pena refletir é o ativo subjacente. Se a tokenização é de opções do S&P 500 — um índice tradicional — não é de opções sobre cripto… O foco parece não ser vender moedas para capital tradicional, e sim levar o risco dos mercados tradicionais para dentro dos dutos na blockchain.
Então o verdadeiro ponto de interesse não está na cotação da Cboe, nem em qual cripto vai subir. Está no momento em que os contratos mais “padrão de Wall Street” começam a tentar liquidar usando blockchain. A blockchain, pela primeira vez, deixa de ser apenas uma prateleira para guardar coisas e passa a ser um lugar para precificar risco.
Assim que essa linha realmente se mover… o primeiro a ser recalculado em preço, provavelmente, não é um ativo cripto, e sim quem tem o direito de compensar o risco por outras pessoas.
161
·
--
Muitas pessoas veem o Bitcoin voltando a 84.000, mas o que realmente vale a pena olhar pode ser a linha ao lado..
[💰 实时行情追踪](https://app.binance.com/uni-qr/F6dwNqgx)
Nesta segunda-feira, o ouro caiu quase 4%.. As taxas dos Treasuries americanos no longo prazo dispararam para o nível mais alto desde 2007, e o índice do dólar saiu de 98,78 em 9 de setembro, subindo sem parar até perto de 101,5.. Pelo roteiro dos últimos tempos, nessa hora os ativos que não rendem juros também deveriam ser vendidos junto..
O Bitcoin caiu apenas 1%.. Durante o pregão, chegou a tocar a mínima de 82.500, e antes do fechamento voltou a subir acima de 84.000.. Olhando em um trimestre, fica ainda mais claro: ele subiu mais de 40%, deixando para trás o ouro, o S&P 500 e outras grandes classes de ativos..
Sempre disseram que o Bitcoin é “ouro digital”.. Mas esta semana, o ouro real foi derrubado 4%, enquanto ele perdeu só 1%.. Dois tipos de ativos saem em direções opostas diante do mesmo evento, o que mostra que quem compra não está comprando um seguro — está comprando elasticidade..
Então, nesta rodada, o dinheiro escolhe a relação risco-retorno, não a proteção.. O responsável global de macro da Fidelity, Jurrien Timmer, observa o gráfico: depois de o Bitcoin ultrapassar 80.000, ele saiu de um rompimento de duplo fundo; a linha do “pescoço” fica por volta de 82.800, e as duas mínimas são 60.033 e 57.742, ambas deste ano.. Se o padrão se confirmar, a meta que ele traça é de 100.000..
Quem realmente se posicionou primeiro foi o mercado de opções.. Entre as posições, a call de 90.000 é a mais pesada, com US$ 2,45 bilhões em aberto; a de 95.000 tem US$ 2,33 bilhões, e a de 100.000 ainda está com US$ 1,79 bilhão pressionando.. O dinheiro já fez a aposta em preços mais altos..
Mas a virada também está ali.. Padrões técnicos nunca são garantia; o rompimento de duplo fundo tem maior chance de falhar exatamente nesse tipo de momento, e as ordens de compra que entram no impulso podem acabar ficando “presas” quando a mão vira.. A posição em opções muda de lado mais rápido do que qualquer outra coisa..
O que realmente vale acompanhar não é o número 100.000, e sim se o Bitcoin consegue segurar quando o ouro e os Treasuries americanos forem novamente despejados.. Se conseguir, aí sim é quando ele realmente troca de lugar..
Muitas pessoas veem o Bitcoin voltando a 84.000, mas o que realmente vale a pena olhar pode ser a linha ao lado..
💰 实时行情追踪
Nesta segunda-feira, o ouro caiu quase 4%.. As taxas dos Treasuries americanos no longo prazo dispararam para o nível mais alto desde 2007, e o índice do dólar saiu de 98,78 em 9 de setembro, subindo sem parar até perto de 101,5.. Pelo roteiro dos últimos tempos, nessa hora os ativos que não rendem juros também deveriam ser vendidos junto..
O Bitcoin caiu apenas 1%.. Durante o pregão, chegou a tocar a mínima de 82.500, e antes do fechamento voltou a subir acima de 84.000.. Olhando em um trimestre, fica ainda mais claro: ele subiu mais de 40%, deixando para trás o ouro, o S&P 500 e outras grandes classes de ativos..
Sempre disseram que o Bitcoin é “ouro digital”.. Mas esta semana, o ouro real foi derrubado 4%, enquanto ele perdeu só 1%.. Dois tipos de ativos saem em direções opostas diante do mesmo evento, o que mostra que quem compra não está comprando um seguro — está comprando elasticidade..
Então, nesta rodada, o dinheiro escolhe a relação risco-retorno, não a proteção.. O responsável global de macro da Fidelity, Jurrien Timmer, observa o gráfico: depois de o Bitcoin ultrapassar 80.000, ele saiu de um rompimento de duplo fundo; a linha do “pescoço” fica por volta de 82.800, e as duas mínimas são 60.033 e 57.742, ambas deste ano.. Se o padrão se confirmar, a meta que ele traça é de 100.000..
Quem realmente se posicionou primeiro foi o mercado de opções.. Entre as posições, a call de 90.000 é a mais pesada, com US$ 2,45 bilhões em aberto; a de 95.000 tem US$ 2,33 bilhões, e a de 100.000 ainda está com US$ 1,79 bilhão pressionando.. O dinheiro já fez a aposta em preços mais altos..
Mas a virada também está ali.. Padrões técnicos nunca são garantia; o rompimento de duplo fundo tem maior chance de falhar exatamente nesse tipo de momento, e as ordens de compra que entram no impulso podem acabar ficando “presas” quando a mão vira.. A posição em opções muda de lado mais rápido do que qualquer outra coisa..
O que realmente vale acompanhar não é o número 100.000, e sim se o Bitcoin consegue segurar quando o ouro e os Treasuries americanos forem novamente despejados.. Se conseguir, aí sim é quando ele realmente troca de lugar..
226
·
--
À primeira vista parece que os Treasuries dos EUA estão pressionando o risco para baixo, mas por baixo pode ser outra história..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
As condições que vêm segurando todos os ativos de risco na semana passada ainda estão valendo.. A rentabilidade dos Treasuries dos EUA de 10 anos está em 5,234%, perto do maior nível desde 2007; a de 30 anos em 5,549%, e na segunda-feira chegou a ficar acima de 5,56% por um momento, algo bem parecido com a posição de 2004.. As ações dos EUA caíram pelo segundo dia seguido: o Dow caiu mais de trezentos pontos, enquanto o S&P e o Nasdaq recuaram 0,8% e 0,9%, respectivamente..
Pelo roteiro antigo, neste tipo de momento a cripto deveria “cair junto”.. Mas não caiu.. O Bitcoin voltou para 84.170, subiu 0,82% no dia, e, entre os 100 componentes do CoinDesk 100, 72 estão em alta..
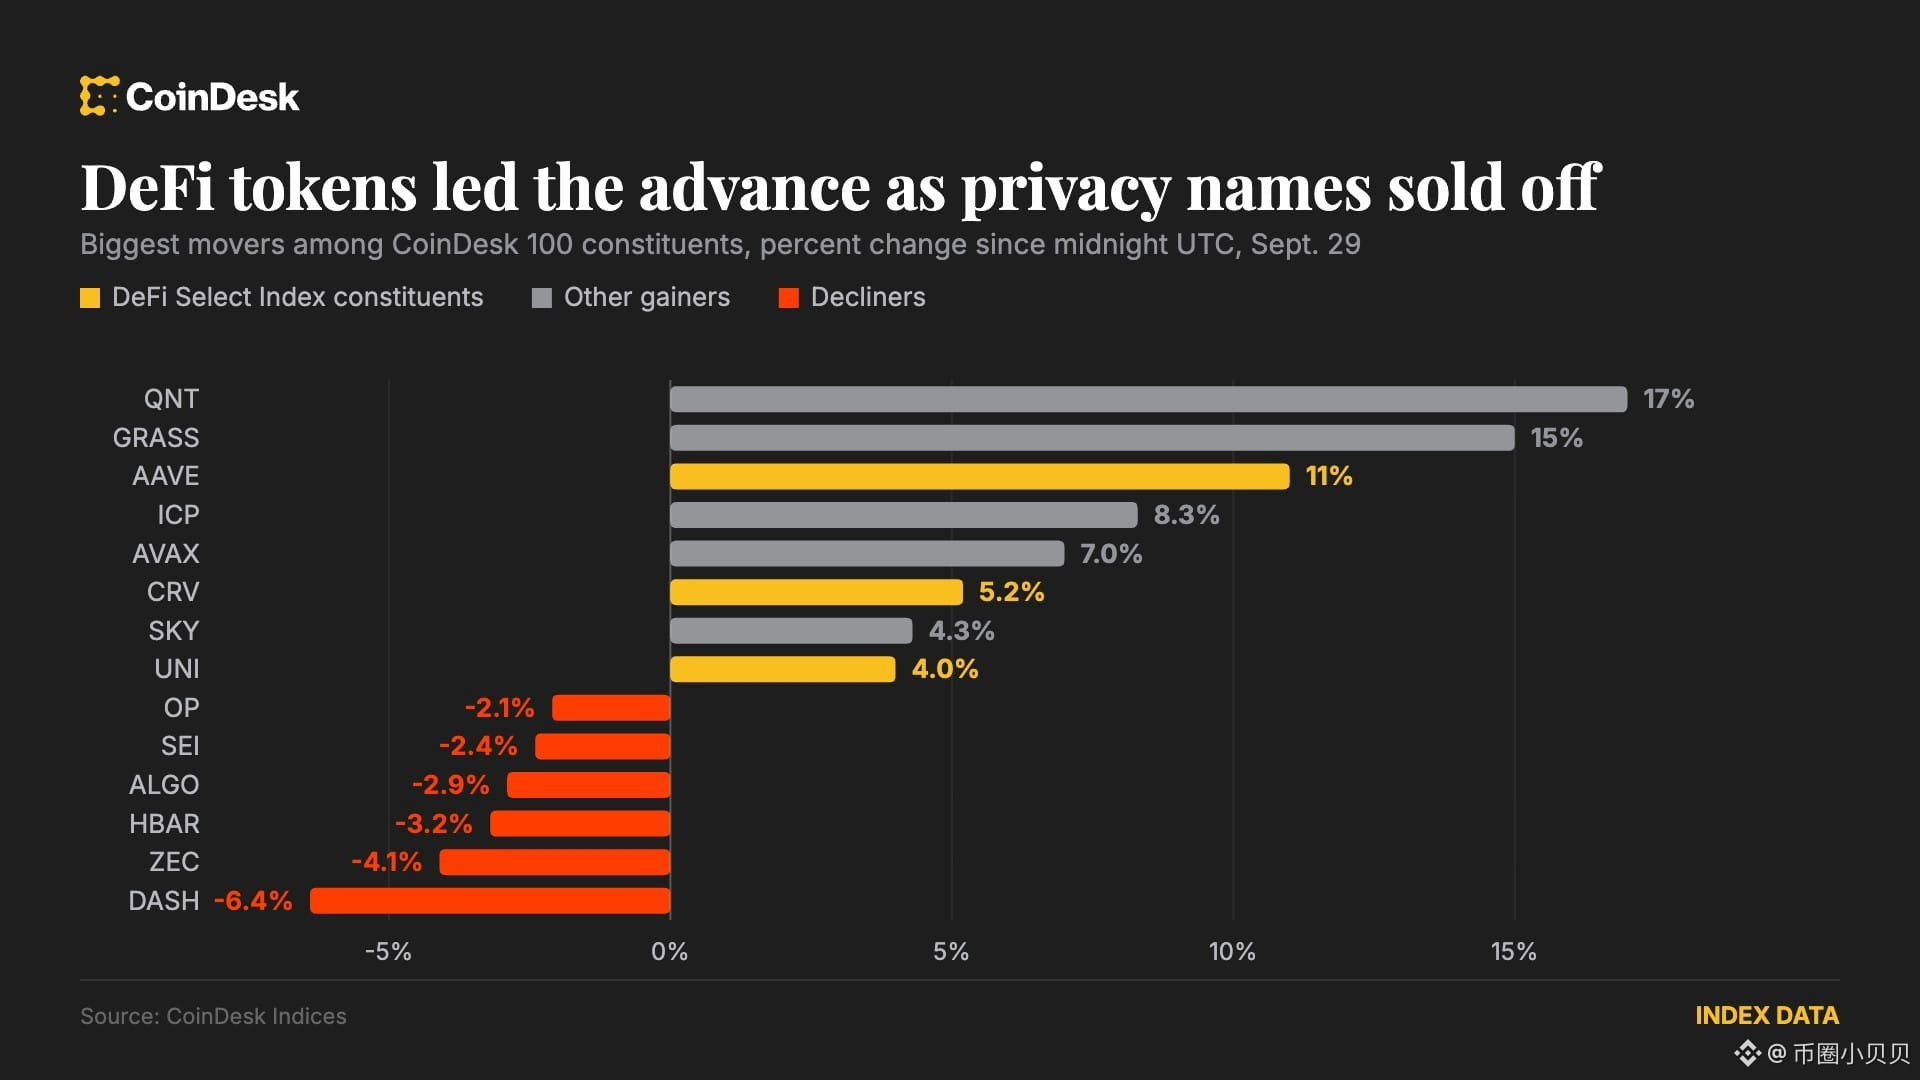
Quem lidera não é o Bitcoin, e sim DeFi.. O DeFi Select Index subiu 5% em um dia; AAVE ganhou 11% durante o dia (13% em 24 horas); CRV subiu 5,2%.. Esta alta não foi dada pelo macro, e sim pelo que o fundador Stani Kulechov disse: na próxima atualização do Aavenomics, talvez seja incluído recompra e queima.
Uma única “possibilidade” que nem caiu ainda no mundo real fez um protocolo de empréstimos ganhar mais onze pontos em um único dia..
Isso mostra que o dinheiro está com pressa agora.. Ele não espera o Fed nem o ETF: quem tem uma chave que consegue alterar oferta e demanda do próprio ativo, é para lá que o dinheiro corre.. LINK subiu 14% nas últimas 24 horas; os contratos em aberto subiram para o maior nível desde 22 de agosto. Isso é abertura de novas posições, não é recomposição de shorts..
O exemplo contrário fica ao lado.. Do lado das moedas de privacidade, ZEC caiu 4,1% e -8,4% em 24 horas, DASH caiu 6,4%.. Mesmo sendo ativos cripto, um foi escolhido e o outro foi deixado para trás; a diferença é que o primeiro tem um novo movimento “para mostrar”, enquanto o segundo só tem o fato de ter subido demais no ano passado..
Deixemos duas reviravoltas..
Primeiro: queima é apenas “possível”.. Uma declaração já sustenta uma alta de 5% no setor; por outro lado, isso também indica quanto dessa alta está sendo movida por expectativas.. Se a proposta de atualização não escrever uma queima “real”, a devolução virá bem rápido..
Segundo: as taxas ainda estão subindo.. Esta onda do DeFi está baseada em narrativa, não em receita.. O foco deve estar em como essa cláusula de queima vai ser escrita, e se as taxas na cadeia também voltaram junto.
O que está sendo movido nunca é o volume total do dinheiro — e sim para qual tipo de história o dinheiro está disposto a dizer “sim” e comprar.
À primeira vista parece que os Treasuries dos EUA estão pressionando o risco para baixo, mas por baixo pode ser outra história..
💰 交易计划
As condições que vêm segurando todos os ativos de risco na semana passada ainda estão valendo.. A rentabilidade dos Treasuries dos EUA de 10 anos está em 5,234%, perto do maior nível desde 2007; a de 30 anos em 5,549%, e na segunda-feira chegou a ficar acima de 5,56% por um momento, algo bem parecido com a posição de 2004.. As ações dos EUA caíram pelo segundo dia seguido: o Dow caiu mais de trezentos pontos, enquanto o S&P e o Nasdaq recuaram 0,8% e 0,9%, respectivamente..
Pelo roteiro antigo, neste tipo de momento a cripto deveria “cair junto”.. Mas não caiu.. O Bitcoin voltou para 84.170, subiu 0,82% no dia, e, entre os 100 componentes do CoinDesk 100, 72 estão em alta..
Quem lidera não é o Bitcoin, e sim DeFi.. O DeFi Select Index subiu 5% em um dia; AAVE ganhou 11% durante o dia (13% em 24 horas); CRV subiu 5,2%.. Esta alta não foi dada pelo macro, e sim pelo que o fundador Stani Kulechov disse: na próxima atualização do Aavenomics, talvez seja incluído recompra e queima.
Uma única “possibilidade” que nem caiu ainda no mundo real fez um protocolo de empréstimos ganhar mais onze pontos em um único dia..
Isso mostra que o dinheiro está com pressa agora.. Ele não espera o Fed nem o ETF: quem tem uma chave que consegue alterar oferta e demanda do próprio ativo, é para lá que o dinheiro corre.. LINK subiu 14% nas últimas 24 horas; os contratos em aberto subiram para o maior nível desde 22 de agosto. Isso é abertura de novas posições, não é recomposição de shorts..
O exemplo contrário fica ao lado.. Do lado das moedas de privacidade, ZEC caiu 4,1% e -8,4% em 24 horas, DASH caiu 6,4%.. Mesmo sendo ativos cripto, um foi escolhido e o outro foi deixado para trás; a diferença é que o primeiro tem um novo movimento “para mostrar”, enquanto o segundo só tem o fato de ter subido demais no ano passado..
Deixemos duas reviravoltas..
Primeiro: queima é apenas “possível”.. Uma declaração já sustenta uma alta de 5% no setor; por outro lado, isso também indica quanto dessa alta está sendo movida por expectativas.. Se a proposta de atualização não escrever uma queima “real”, a devolução virá bem rápido..
Segundo: as taxas ainda estão subindo.. Esta onda do DeFi está baseada em narrativa, não em receita.. O foco deve estar em como essa cláusula de queima vai ser escrita, e se as taxas na cadeia também voltaram junto.
O que está sendo movido nunca é o volume total do dinheiro — e sim para qual tipo de história o dinheiro está disposto a dizer “sim” e comprar.
1.6k
·
--
A primeira vista, parece que um banco abriu dois mercados a mais..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
O Citigroup expandiu este serviço de depósitos tokenizados para os Emirados Árabes Unidos e para o Japão.. Antes disso, os EUA, o Reino Unido, Singapura e Hong Kong já haviam passado por uma primeira rodada.. As áreas de tesouraria das instituições podem converter depósitos em tokens e transferi-los quase em tempo real nos livros contábeis do próprio banco, reduzindo liquidações de horas ou até dias a um piscar de olhos.. O ponto-chave é que o cliente, durante todo o processo, não precisa manter nenhuma criptomoeda..
Então, a maioria das pessoas vê “mais um banco abraçando blockchain”.. Mas o que realmente vale a pena observar é: esta quantia vai parar nos livros de quem..
Moedas estáveis e esta coisa são parecidas pelo visual, mas o fundamento é completamente diferente.. Moeda estável é uma dívida do emissor; o dinheiro fica registrado nos livros de outra pessoa.. Depósito tokenizado é uma dívida própria do banco; o dinheiro não saiu do banco nem um passo.. É o mesmo dólar trocando de livro; a cadeia só é o cano intermediário.. A disputa não é saber se o banco vai ou não colocar na blockchain; é se, depois de colocar, o cliente ainda reconhece como “meu” este livro contábil..
É essa a verdadeira “magnitude” desta notícia.. Nos últimos anos, a liquidação na cadeia e a liquidação do próprio banco eram duas linhas paralelas.. Agora, o banco leva para sua rede permissionada aquele método de liquidação na cadeia, quase em tempo real, e programável, desviando o caminho das stablecoins públicas.. O cliente não precisa de carteira, não precisa de chave privada, não precisa nem manter moedas; só precisa continuar dentro do sistema bancário..
A rotação de fundos também acontece aqui.. O que é movido não é o preço das moedas, e sim em que parada o dinheiro em trânsito permanece.. No envio transfronteiriço, aquela parcela ainda não liquidada, antes ficava depositada em bancos correspondentes e nos canais de remessa; agora pode ficar no livro contábil do próprio banco.. Quem controla os livros, controla por quanto tempo este dinheiro permanece e o spread de juros que se gera nesse período.. As primeiras etapas foram colocar títulos do governo, fundos monetários e ações na cadeia; nesta etapa, o caminho inverso: trazer a liquidação on-chain de volta para dentro do banco..
Deixo uma reviravolta.. Como esta solução roda na rede permissionada do próprio banco, o cliente não recebe ativos verdadeiramente na blockchain, então é possível que ela nem gere um centavo de liquidez para a cadeia pública.. Ela até pode ser uma alternativa mais silenciosa para a narrativa de moedas estáveis, em vez de ser uma porta de entrada.. O que realmente vale observar é se empresas multinacionais estão dispostas a mover grandes volumes de fundos em trânsito das stablecoins públicas de volta para o livro do banco.. Assim que começarem a mover, o que será reprecificado não é a moeda, e sim a questão de “em cujo livro o dinheiro deve ser registrado”.
A primeira vista, parece que um banco abriu dois mercados a mais..
🔄 进群看资金动向
O Citigroup expandiu este serviço de depósitos tokenizados para os Emirados Árabes Unidos e para o Japão.. Antes disso, os EUA, o Reino Unido, Singapura e Hong Kong já haviam passado por uma primeira rodada.. As áreas de tesouraria das instituições podem converter depósitos em tokens e transferi-los quase em tempo real nos livros contábeis do próprio banco, reduzindo liquidações de horas ou até dias a um piscar de olhos.. O ponto-chave é que o cliente, durante todo o processo, não precisa manter nenhuma criptomoeda..
Então, a maioria das pessoas vê “mais um banco abraçando blockchain”.. Mas o que realmente vale a pena observar é: esta quantia vai parar nos livros de quem..
Moedas estáveis e esta coisa são parecidas pelo visual, mas o fundamento é completamente diferente.. Moeda estável é uma dívida do emissor; o dinheiro fica registrado nos livros de outra pessoa.. Depósito tokenizado é uma dívida própria do banco; o dinheiro não saiu do banco nem um passo.. É o mesmo dólar trocando de livro; a cadeia só é o cano intermediário.. A disputa não é saber se o banco vai ou não colocar na blockchain; é se, depois de colocar, o cliente ainda reconhece como “meu” este livro contábil..
É essa a verdadeira “magnitude” desta notícia.. Nos últimos anos, a liquidação na cadeia e a liquidação do próprio banco eram duas linhas paralelas.. Agora, o banco leva para sua rede permissionada aquele método de liquidação na cadeia, quase em tempo real, e programável, desviando o caminho das stablecoins públicas.. O cliente não precisa de carteira, não precisa de chave privada, não precisa nem manter moedas; só precisa continuar dentro do sistema bancário..
A rotação de fundos também acontece aqui.. O que é movido não é o preço das moedas, e sim em que parada o dinheiro em trânsito permanece.. No envio transfronteiriço, aquela parcela ainda não liquidada, antes ficava depositada em bancos correspondentes e nos canais de remessa; agora pode ficar no livro contábil do próprio banco.. Quem controla os livros, controla por quanto tempo este dinheiro permanece e o spread de juros que se gera nesse período.. As primeiras etapas foram colocar títulos do governo, fundos monetários e ações na cadeia; nesta etapa, o caminho inverso: trazer a liquidação on-chain de volta para dentro do banco..
Deixo uma reviravolta.. Como esta solução roda na rede permissionada do próprio banco, o cliente não recebe ativos verdadeiramente na blockchain, então é possível que ela nem gere um centavo de liquidez para a cadeia pública.. Ela até pode ser uma alternativa mais silenciosa para a narrativa de moedas estáveis, em vez de ser uma porta de entrada.. O que realmente vale observar é se empresas multinacionais estão dispostas a mover grandes volumes de fundos em trânsito das stablecoins públicas de volta para o livro do banco.. Assim que começarem a mover, o que será reprecificado não é a moeda, e sim a questão de “em cujo livro o dinheiro deve ser registrado”.
144
·
--
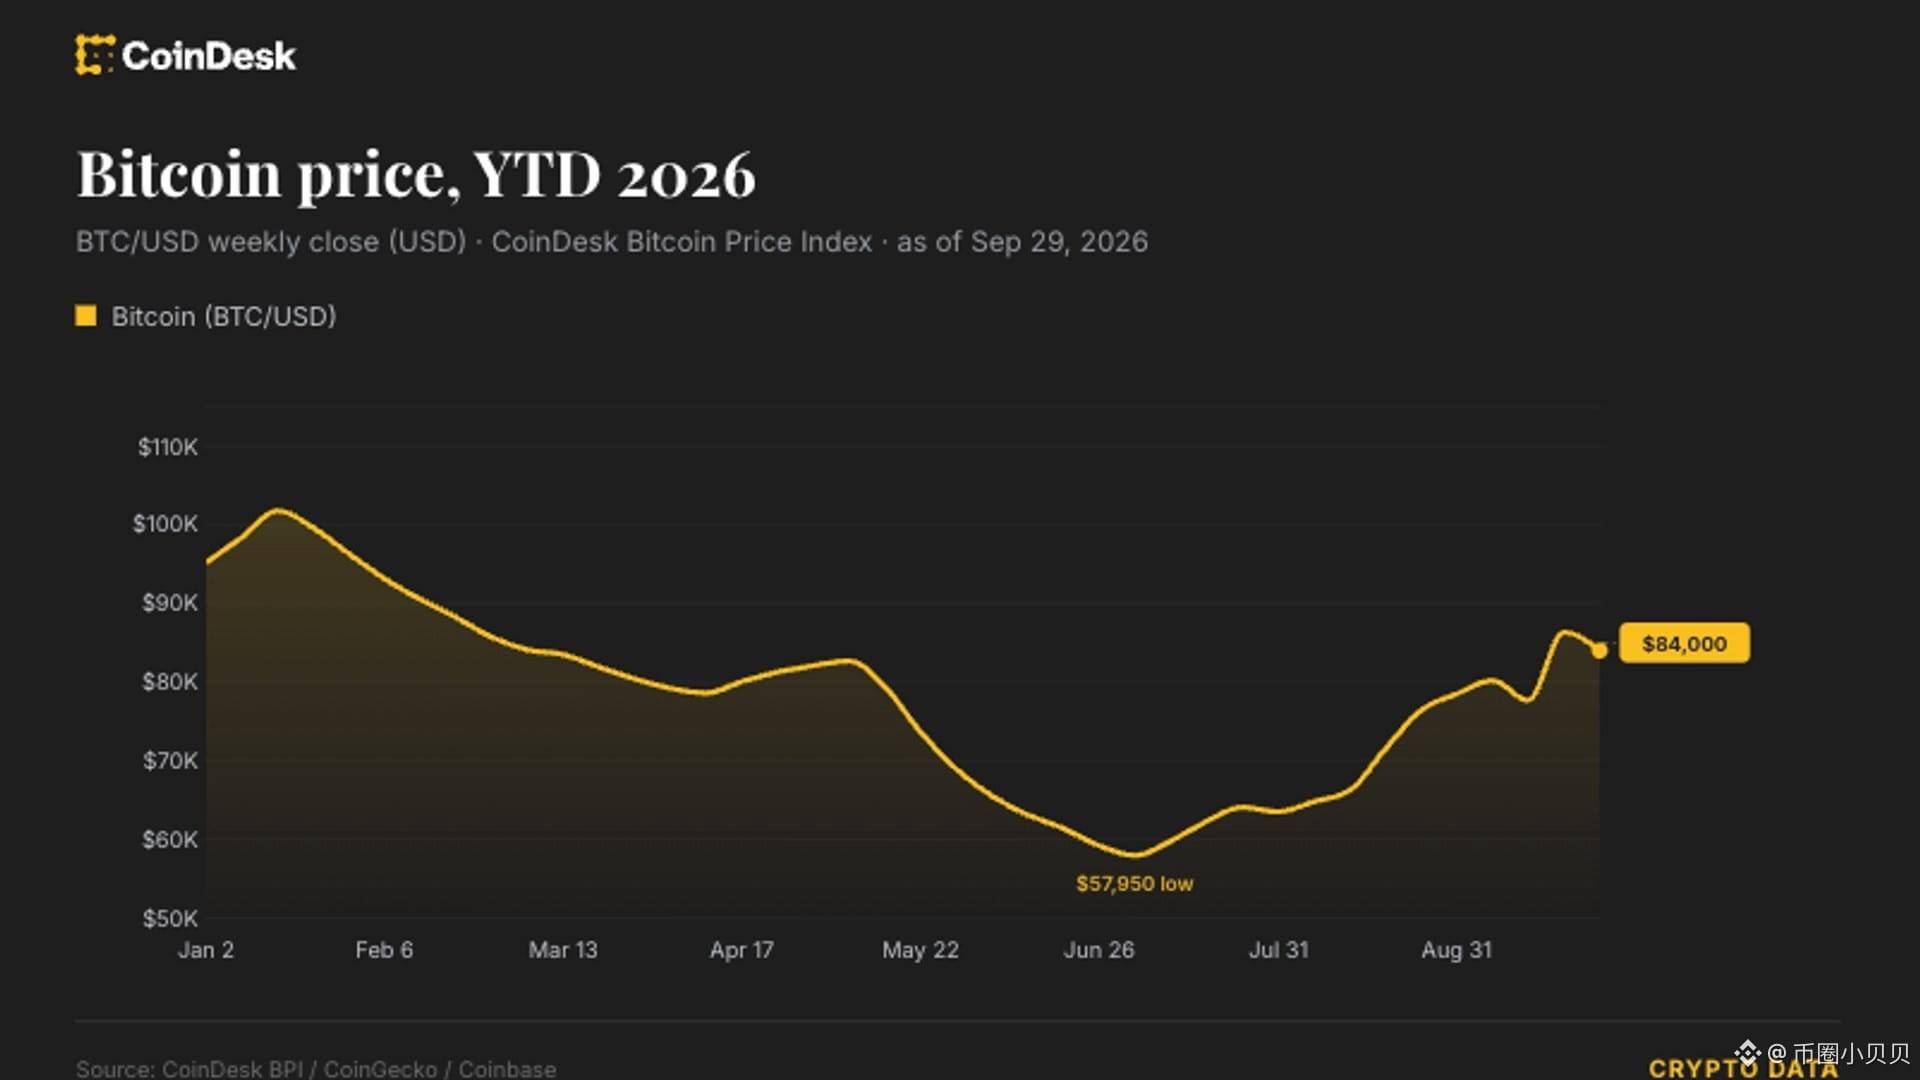
Primeiro, vamos à conclusão: os 7% que o Bitcoin subiu em setembro não são o ponto principal. O que realmente vale a pena observar é este tipo de alta que quebrou uma regra antiga de mais de 10 anos..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Voltando e olhando para trás: de 2013 até hoje, sempre que agosto fecha em alta, setembro nunca subiu — nenhuma vez aconteceu.. Este ano, agosto subiu 25%, então, seguindo a regra, setembro deveria devolver uma parte; mas até hoje ele ainda está acima de 84.000, e setembro subiu cerca de 7%.. Se o fechamento realmente fosse assim, seria a primeira vez em treze anos em que “agosto fecha vermelho e setembro também fecha em alta”..
Mas o que é ainda mais importante do que os números é o ambiente em que essa alta acontece.. A rentabilidade dos títulos do Tesouro dos EUA de 10 anos está acima de 5,2%; o índice MOVE (que mede a volatilidade do mercado de títulos) está acima de 100, se aproximando das máximas do ano; o preço do petróleo voltou a ficar acima de 90; e até o ouro, na segunda-feira, caiu 3% e voltou para perto de 4.000.. Tudo o que costuma pressionar ativos de risco está sendo pressionado — e, mesmo assim, ele está subindo..
Então, o dinheiro que entrou nesta rodada talvez não tenha sido puxado por emoções, mas sim por estrutura.. De julho a setembro foram três meses seguidos em alta; o terceiro trimestre, no total, subiu mais de 40%, sendo o primeiro trimestre com retorno positivo desde o 3T de 2025.. Já o quarto trimestre, historicamente, é uma das faixas mais fortes do Bitcoin: a média pelos dados antigos é de 77%..
O que de verdade precisa ser acompanhado é para onde o dinheiro vai na próxima etapa.. No quarto trimestre, há basicamente dois assuntos principais na mesa: o suposto IPO da Anthropic em novembro e as eleições legislativas dos EUA.. Um puxa a atenção e o dinheiro; o outro muda as expectativas de política..
A virada também está aqui.. Se, quando essas duas coisas se concretizarem, o dinheiro que entrou não sair, então a regra que foi “quebrada” só estará realmente confirmada; por outro lado, se o IPO for anunciado e o dinheiro já correr para perseguir ações novas, então o setembro fechando em alta pode ser apenas um sinal de que a tendência do quarto trimestre foi antecipada e “consumiu” o fôlego..
Primeiro, vamos à conclusão: os 7% que o Bitcoin subiu em setembro não são o ponto principal. O que realmente vale a pena observar é este tipo de alta que quebrou uma regra antiga de mais de 10 anos..
🤖 进群聊市场
Voltando e olhando para trás: de 2013 até hoje, sempre que agosto fecha em alta, setembro nunca subiu — nenhuma vez aconteceu.. Este ano, agosto subiu 25%, então, seguindo a regra, setembro deveria devolver uma parte; mas até hoje ele ainda está acima de 84.000, e setembro subiu cerca de 7%.. Se o fechamento realmente fosse assim, seria a primeira vez em treze anos em que “agosto fecha vermelho e setembro também fecha em alta”..
Mas o que é ainda mais importante do que os números é o ambiente em que essa alta acontece.. A rentabilidade dos títulos do Tesouro dos EUA de 10 anos está acima de 5,2%; o índice MOVE (que mede a volatilidade do mercado de títulos) está acima de 100, se aproximando das máximas do ano; o preço do petróleo voltou a ficar acima de 90; e até o ouro, na segunda-feira, caiu 3% e voltou para perto de 4.000.. Tudo o que costuma pressionar ativos de risco está sendo pressionado — e, mesmo assim, ele está subindo..
Então, o dinheiro que entrou nesta rodada talvez não tenha sido puxado por emoções, mas sim por estrutura.. De julho a setembro foram três meses seguidos em alta; o terceiro trimestre, no total, subiu mais de 40%, sendo o primeiro trimestre com retorno positivo desde o 3T de 2025.. Já o quarto trimestre, historicamente, é uma das faixas mais fortes do Bitcoin: a média pelos dados antigos é de 77%..
O que de verdade precisa ser acompanhado é para onde o dinheiro vai na próxima etapa.. No quarto trimestre, há basicamente dois assuntos principais na mesa: o suposto IPO da Anthropic em novembro e as eleições legislativas dos EUA.. Um puxa a atenção e o dinheiro; o outro muda as expectativas de política..
A virada também está aqui.. Se, quando essas duas coisas se concretizarem, o dinheiro que entrou não sair, então a regra que foi “quebrada” só estará realmente confirmada; por outro lado, se o IPO for anunciado e o dinheiro já correr para perseguir ações novas, então o setembro fechando em alta pode ser apenas um sinal de que a tendência do quarto trimestre foi antecipada e “consumiu” o fôlego..
3
7.1k
·
--
Verificado
#bitmine以太坊持仓突破600万枚
O mercado está de olho na BitMine: quanto ETH ela comprou esta semana.. Mas o que realmente merece atenção é que faltam apenas algumas semanas para ela alcançar a linha que ela mesma traçou..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Até este domingo, o estoque desta empresa de tesouraria de Ethereum já chegou a 6.001.302 ETH, o que equivale a 4,9% do total de 122,1 milhões de ETH em circulação.. Considerando a velocidade média de compra nas últimas 12 semanas (de 13 de julho a 28 de setembro) de cerca de 21.600 ETH por semana, a lacuna restante é de apenas ~103.700 ETH, algo que pode ser preenchido em menos de 5 semanas — em uma visão otimista, ela chega a 5% já no início de novembro..
A maioria das pessoas vê apenas “mais uma empresa comprando moedas”, ou então trata isso diretamente como um sinal altista para o ETH.. Mas, quando uma linha é desenhada, a natureza da coisa muda: antes da linha, é demanda de compra; depois da linha, ela terá de começar a pensar em como evitar que fique ainda maior..
Ela mesma disse isso de forma bem direta.. Em maio deste ano, ela até desacelerou voluntariamente a compra: originalmente dizia que chegaria a 5% apenas até o fim de 2026, mas antecipou em mais de meio ano.. A partir da linha, a intenção não é mais completar compras, e sim vender parte do ETH gerado pelos prêmios de staking, mantendo a proporção do estoque perto de 5%..
É aqui que está o verdadeiro ponto de observação.. Ela não é apenas uma “casca” que só acumula; sua estrutura de receita já se desvinculou do preço da moeda — na receita de US$ 45,7 milhões do trimestre anterior, 98% veio de staking e validação.. Em outras palavras, ela tira renda trabalhando para a rede, não porque a moeda suba.. Além disso, o seu negócio de staking institucional já supera US$ 2 bilhões em escala de custódia para clientes externos..
Então, a lógica de base não é “o dinheiro entrando no ETH”, e sim “o balanço patrimonial de uma empresa aberta virar uma fração da oferta de uma determinada blockchain”.. Ela começa a se parecer com um pequeno banco central: definir metas de participação, gerenciar o aumento, e ainda guardar e fazer staking do que é de terceiros..
Depois de chegar à linha, como ela vai agir? Ela diz que volta a discutir em 2027.. O que vale observar de verdade não é o número de 5% — afinal, foi ela quem definiu e pode mudar a qualquer momento.. O que importa é o primeiro momento em que ela usar os prêmios de staking para vender: naquele instante, o mercado perde simultaneamente um comprador de longo prazo e ganha uma venda fixa..
A virada está aqui.. Se a utilização do ETH não continuar se expandindo, não há motivo para ela subir; ao contrário, se ela começar a vender os prêmios, isso significa que o objetivo saiu de “ter mais” para “manter a posição”.. São dois estados diferentes, e o mercado precifica de maneira totalmente distinta..
#bitmine以太坊持仓突破600万枚
O mercado está de olho na BitMine: quanto ETH ela comprou esta semana.. Mas o que realmente merece atenção é que faltam apenas algumas semanas para ela alcançar a linha que ela mesma traçou..
📊 了解最新交易计划
Até este domingo, o estoque desta empresa de tesouraria de Ethereum já chegou a 6.001.302 ETH, o que equivale a 4,9% do total de 122,1 milhões de ETH em circulação.. Considerando a velocidade média de compra nas últimas 12 semanas (de 13 de julho a 28 de setembro) de cerca de 21.600 ETH por semana, a lacuna restante é de apenas ~103.700 ETH, algo que pode ser preenchido em menos de 5 semanas — em uma visão otimista, ela chega a 5% já no início de novembro..
A maioria das pessoas vê apenas “mais uma empresa comprando moedas”, ou então trata isso diretamente como um sinal altista para o ETH.. Mas, quando uma linha é desenhada, a natureza da coisa muda: antes da linha, é demanda de compra; depois da linha, ela terá de começar a pensar em como evitar que fique ainda maior..
Ela mesma disse isso de forma bem direta.. Em maio deste ano, ela até desacelerou voluntariamente a compra: originalmente dizia que chegaria a 5% apenas até o fim de 2026, mas antecipou em mais de meio ano.. A partir da linha, a intenção não é mais completar compras, e sim vender parte do ETH gerado pelos prêmios de staking, mantendo a proporção do estoque perto de 5%..
É aqui que está o verdadeiro ponto de observação.. Ela não é apenas uma “casca” que só acumula; sua estrutura de receita já se desvinculou do preço da moeda — na receita de US$ 45,7 milhões do trimestre anterior, 98% veio de staking e validação.. Em outras palavras, ela tira renda trabalhando para a rede, não porque a moeda suba.. Além disso, o seu negócio de staking institucional já supera US$ 2 bilhões em escala de custódia para clientes externos..
Então, a lógica de base não é “o dinheiro entrando no ETH”, e sim “o balanço patrimonial de uma empresa aberta virar uma fração da oferta de uma determinada blockchain”.. Ela começa a se parecer com um pequeno banco central: definir metas de participação, gerenciar o aumento, e ainda guardar e fazer staking do que é de terceiros..
Depois de chegar à linha, como ela vai agir? Ela diz que volta a discutir em 2027.. O que vale observar de verdade não é o número de 5% — afinal, foi ela quem definiu e pode mudar a qualquer momento.. O que importa é o primeiro momento em que ela usar os prêmios de staking para vender: naquele instante, o mercado perde simultaneamente um comprador de longo prazo e ganha uma venda fixa..
A virada está aqui.. Se a utilização do ETH não continuar se expandindo, não há motivo para ela subir; ao contrário, se ela começar a vender os prêmios, isso significa que o objetivo saiu de “ter mais” para “manter a posição”.. São dois estados diferentes, e o mercado precifica de maneira totalmente distinta..
1
2.4k
·
--
Todo mundo está gritando que chegou a temporada das “moedas clonadas”, mas o que eu realmente quero conversar é: de onde veio esse volume de negociações?..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Tem um dado bem chamativo.. As estatísticas das instituições que rastreiam os dados on-chain mostram que o volume spot de moedas clonadas já foi ampliado para quase 4 vezes o do Bitcoin — o maior nível desde setembro de 2025..
Ao mesmo tempo, o índice de “season” das clonadas subiu de 33% um mês antes, de 50% uma semana antes, e agora está em 62%.. Até o fim de setembro, das moedas clonadas na amostra, 87% estão acima da média de 200 dias, e nos últimos sete dias mais de 70% superaram a BDC..
Vendo esse conjunto de números, a primeira reação com certeza é: o dinheiro finalmente começou a rodar.. A BDC está “parada” perto de 84 mil, então o capital vai buscar saídas com maior elasticidade — esse roteiro já foi encenado várias vezes nos últimos dois anos..
Mas o problema é que desta vez a estrutura é diferente..
O que realmente merece atenção é aquilo que não se mexeu: a OI (open interest) dos contratos futuros perpétuos das clonadas. No último mês, ela quase não subiu.. E nas duas vezes em que houve topo — fevereiro de 2021 e dezembro de 2024 — foi exatamente quando a alavancagem primeiro se acumulou e só depois o preço desabou.. Ou seja: nesta rodada, o spot está aumentando o volume, mas a alavancagem não está se mexendo..
O que fica ainda mais interessante é do outro lado.. A quantidade de depósitos de moedas clonadas nas exchanges também está subindo de forma evidente.. Normalmente, todo mundo interpreta depósito como sinal de que se pretende vender. Quando a moeda sai da carteira e vai para a plataforma, geralmente é para trocar por dinheiro ou por stablecoins..
Então aqui fica algo meio instigante.. Com o mesmo aumento de volume, existem duas leituras.. Uma é saudável: o dinheiro saiu da BDC e foi para moedas menores, ninguém adicionou alavancagem — uma rotação em “movimento lento”, estilo bull market gradual.. A outra leitura é: o próprio aumento de volume é, na verdade, distribuição/saída de caixa (os “chips” estão sendo vendidos), e a mão que vai receber ainda não adicionou alavancagem; quando todo mundo começar a colocar alavancagem, aí sim a história termina de verdade..
O que vale a pena observar de verdade é quando a OI vai finalmente “correr atrás”.. Enquanto ela continuar pressionando por baixo, ainda há espaço para mais essa rotação.. Mas assim que a alavancagem começar a se acumular rapidamente, aí sim é o sinal para ficar alerta..
Só para acrescentar: historicamente, quando o volume de negociações das clonadas em relação à BDC subiu para esse nível, geralmente isso também correspondeu a um pico de curto prazo da BDC.. Então não se esqueça de olhar de novo aquele que ainda está travado em 84 mil..
Todo mundo está gritando que chegou a temporada das “moedas clonadas”, mas o que eu realmente quero conversar é: de onde veio esse volume de negociações?..
🔄 进群聊仓位
Tem um dado bem chamativo.. As estatísticas das instituições que rastreiam os dados on-chain mostram que o volume spot de moedas clonadas já foi ampliado para quase 4 vezes o do Bitcoin — o maior nível desde setembro de 2025..
Ao mesmo tempo, o índice de “season” das clonadas subiu de 33% um mês antes, de 50% uma semana antes, e agora está em 62%.. Até o fim de setembro, das moedas clonadas na amostra, 87% estão acima da média de 200 dias, e nos últimos sete dias mais de 70% superaram a BDC..
Vendo esse conjunto de números, a primeira reação com certeza é: o dinheiro finalmente começou a rodar.. A BDC está “parada” perto de 84 mil, então o capital vai buscar saídas com maior elasticidade — esse roteiro já foi encenado várias vezes nos últimos dois anos..
Mas o problema é que desta vez a estrutura é diferente..
O que realmente merece atenção é aquilo que não se mexeu: a OI (open interest) dos contratos futuros perpétuos das clonadas. No último mês, ela quase não subiu.. E nas duas vezes em que houve topo — fevereiro de 2021 e dezembro de 2024 — foi exatamente quando a alavancagem primeiro se acumulou e só depois o preço desabou.. Ou seja: nesta rodada, o spot está aumentando o volume, mas a alavancagem não está se mexendo..
O que fica ainda mais interessante é do outro lado.. A quantidade de depósitos de moedas clonadas nas exchanges também está subindo de forma evidente.. Normalmente, todo mundo interpreta depósito como sinal de que se pretende vender. Quando a moeda sai da carteira e vai para a plataforma, geralmente é para trocar por dinheiro ou por stablecoins..
Então aqui fica algo meio instigante.. Com o mesmo aumento de volume, existem duas leituras.. Uma é saudável: o dinheiro saiu da BDC e foi para moedas menores, ninguém adicionou alavancagem — uma rotação em “movimento lento”, estilo bull market gradual.. A outra leitura é: o próprio aumento de volume é, na verdade, distribuição/saída de caixa (os “chips” estão sendo vendidos), e a mão que vai receber ainda não adicionou alavancagem; quando todo mundo começar a colocar alavancagem, aí sim a história termina de verdade..
O que vale a pena observar de verdade é quando a OI vai finalmente “correr atrás”.. Enquanto ela continuar pressionando por baixo, ainda há espaço para mais essa rotação.. Mas assim que a alavancagem começar a se acumular rapidamente, aí sim é o sinal para ficar alerta..
Só para acrescentar: historicamente, quando o volume de negociações das clonadas em relação à BDC subiu para esse nível, geralmente isso também correspondeu a um pico de curto prazo da BDC.. Então não se esqueça de olhar de novo aquele que ainda está travado em 84 mil..
181
·
--
À primeira vista parece pouca coisa, mas quando entra numa cadeia maior fica interessante..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Uma notícia que não tem muita relação com o preço das moedas.. A maior corretora móvel da Coreia tem na mão cerca de 9 milhões de contas de ações e está em parceria com uma instituição dos EUA que faz tokenização de ações, com a ideia de transformar ações listadas na Coreia em tokens e vendê-los para investidores no exterior.. A janela-alvo está prevista para o primeiro semestre de 2027..
A maioria das pessoas vê como mais uma corretora “aproveitando” essa tendência de tokenização.. Mas o que realmente vale observar não é se ela está “se encostando” ou não — é o que ela pretende vender: “as ações de um outro país”..
Aqui fica um pouco intrigante.. Nessa trajetória da tokenização, os primeiros passos foram coisas próprias: stablecoins, fundos monetários, títulos do governo, garantias.. Quando chega à etapa das ações, é a primeira vez que ela toca em algo que outra pessoa controla — um título listado de um país..
O mais interessante é como montam o negócio.. A parte de tecnologia fica com a empresa americana que faz a tokenização; no modelo de custódia, por trás de cada token há uma ação real 1:1 pressionada, com dividendos e direito de voto acompanhando.. A outra metade, de negócios, fica com outra corretora americana, que faz o canal de distribuição.. Em outras palavras: uma corretora coreana, uma empresa de arquitetura e uma que cuida do canal — juntas, formam um caminho que antes não existia..
Aí as coisas começam a ser diferentes.. Hoje, para investidores dos EUA comprarem ações coreanas, ou eles abrem uma conta internacional, ou só podem comprar aquelas poucas ETFs coreanas disponíveis.. Assim que esse caminho começar a funcionar, o alcance de compra e venda deixa de ser determinado por “quem tem habilitação em qual mercado” e passa a ser determinado por “quem primeiro abriu o caminho”..
Mas o problema surge.. O verdadeiro gargalo não é a tecnologia, e sim as licenças de emissão de valores mobiliários transfronteiriços e o controle de capitais.. Transformar ações em tokens é uma coisa; fazer com que circulem legalmente na mão de investidores de outro país é outra.. E isso não é um caso isolado: no Japão, grandes grupos corporativos, e na Coreia, as principais gestoras de ativos, estão explorando esse rumo em praticamente o mesmo período.. Quando três se mexem ao mesmo tempo, isso mostra que não é uma iniciativa momentânea de alguém..
Por isso, o que realmente vale acompanhar não é se alguma ação coreana subiu ou não.. É se a própria questão de “comprar ações no exterior” será reprecificada.. Se a janela de 2027 realmente abrir, quem cobra pedágio não serão mais apenas as bolsas — e sim os intermediários que, ao mesmo tempo, seguram a custódia, fazem o endosso 1:1 e controlam os canais de distribuição..
Assim que esse caminho começar a ganhar volume, a primeira pergunta que deveria vir não é qual moeda vai se beneficiar.. Mas sim se as corretoras de cada país serão forçadas a aceitar uma prateleira on-chain de alguém, assim como na época em que não tiveram escolha e tiveram que engolir o sistema de cotações do outro.
À primeira vista parece pouca coisa, mas quando entra numa cadeia maior fica interessante..
💰 进群看我盯的点
Uma notícia que não tem muita relação com o preço das moedas.. A maior corretora móvel da Coreia tem na mão cerca de 9 milhões de contas de ações e está em parceria com uma instituição dos EUA que faz tokenização de ações, com a ideia de transformar ações listadas na Coreia em tokens e vendê-los para investidores no exterior.. A janela-alvo está prevista para o primeiro semestre de 2027..
A maioria das pessoas vê como mais uma corretora “aproveitando” essa tendência de tokenização.. Mas o que realmente vale observar não é se ela está “se encostando” ou não — é o que ela pretende vender: “as ações de um outro país”..
Aqui fica um pouco intrigante.. Nessa trajetória da tokenização, os primeiros passos foram coisas próprias: stablecoins, fundos monetários, títulos do governo, garantias.. Quando chega à etapa das ações, é a primeira vez que ela toca em algo que outra pessoa controla — um título listado de um país..
O mais interessante é como montam o negócio.. A parte de tecnologia fica com a empresa americana que faz a tokenização; no modelo de custódia, por trás de cada token há uma ação real 1:1 pressionada, com dividendos e direito de voto acompanhando.. A outra metade, de negócios, fica com outra corretora americana, que faz o canal de distribuição.. Em outras palavras: uma corretora coreana, uma empresa de arquitetura e uma que cuida do canal — juntas, formam um caminho que antes não existia..
Aí as coisas começam a ser diferentes.. Hoje, para investidores dos EUA comprarem ações coreanas, ou eles abrem uma conta internacional, ou só podem comprar aquelas poucas ETFs coreanas disponíveis.. Assim que esse caminho começar a funcionar, o alcance de compra e venda deixa de ser determinado por “quem tem habilitação em qual mercado” e passa a ser determinado por “quem primeiro abriu o caminho”..
Mas o problema surge.. O verdadeiro gargalo não é a tecnologia, e sim as licenças de emissão de valores mobiliários transfronteiriços e o controle de capitais.. Transformar ações em tokens é uma coisa; fazer com que circulem legalmente na mão de investidores de outro país é outra.. E isso não é um caso isolado: no Japão, grandes grupos corporativos, e na Coreia, as principais gestoras de ativos, estão explorando esse rumo em praticamente o mesmo período.. Quando três se mexem ao mesmo tempo, isso mostra que não é uma iniciativa momentânea de alguém..
Por isso, o que realmente vale acompanhar não é se alguma ação coreana subiu ou não.. É se a própria questão de “comprar ações no exterior” será reprecificada.. Se a janela de 2027 realmente abrir, quem cobra pedágio não serão mais apenas as bolsas — e sim os intermediários que, ao mesmo tempo, seguram a custódia, fazem o endosso 1:1 e controlam os canais de distribuição..
Assim que esse caminho começar a ganhar volume, a primeira pergunta que deveria vir não é qual moeda vai se beneficiar.. Mas sim se as corretoras de cada país serão forçadas a aceitar uma prateleira on-chain de alguém, assim como na época em que não tiveram escolha e tiveram que engolir o sistema de cotações do outro.
1.6k
·
--
#anthropic招股书或估值超2万亿美元
Uma empresa que ainda não abriu capital diz que vai gastar US$ 5180 bilhões para construir capacidade computacional.. Mas o único “item” que tem precificação antecipada no mercado quase não mexeu na terça.. Isso é meio interessante..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Para a maioria das pessoas, o que aparece é que a IA vai queimar dinheiro; uma empresa que no ano passado teve prejuízo de US$ 42 bilhões ainda está se preparando para abrir capital, com avaliação anunciada em dois trilhões.. Mas o que realmente vale observar não é quanto ela vai gastar, e sim quem está dando uma cotação antecipada—e qual preço foi dito..
No prospecto da Anthropic, está escrito que, nos próximos anos, ela pretende investir US$ 5180 bilhões em nuvem e capacidade computacional, porque a IA mudará a economia de forma mais completa do que a industrialização e a eletricidade.. Já em 2025, ela teve prejuízo líquido de US$ 42 bilhões; a receita, por sua vez, subiu 12 vezes, para perto de US$ 4,6 bilhões, mas quase um quarto vem de dois clientes, e muitos grandes clientes ainda não assinaram contratos de longo prazo..
Pelos “óculos antigos”, isso parece uma loucura típica do mercado primário: dinheiro em excesso a ponto de não parecer um negócio, uma história enorme sem necessidade de lucro.. E mais interessante ainda é o outro lado: doze bolsas abriram contratos perpétuos antes da listagem, permitindo que traders cotassem diretamente a avaliação antes do IPO.. O preço na terça foi 1998, com queda de apenas 2% em 24 horas—cerca de 10% abaixo da máxima de 9 de setembro..
Aqui fica um pouco digno de atenção.. De um lado, US$ 5180 bilhões em capex e uma imaginação de avaliação em dois trilhões; do outro, esse “tubo” criado especificamente para precificar. Silencioso, como se nada tivesse acontecido.. A soma de posições em aberto de todas as bolsas mal passa de US$ 100 milhões, enquanto as posições em aberto perpétuas de BTC e ETH frequentemente chegam a dezenas de bilhões..
Mais silencioso ainda é sua natureza.. Esses contratos não te dão nenhuma participação societária; são produtos sintéticos com liquidação em dinheiro, que apenas acompanham a avaliação.. Em outras palavras, é como um espelho, refletindo quanto o mercado realmente acredita no número de “dois trilhões”.. A resposta que o espelho dá agora é: o consenso está firme, e o sentimento está bem morno..
E aí começa a ficar diferente.. O que de fato está sendo precificado nunca é “quanto a Anthropic vale”, e sim a questão de “quem tem o direito de cotar antecipadamente uma empresa antes de abrir capital”.. Se um dia esse tubo começar a negociar de forma séria, equivale a vazar antecipadamente o preço-base do IPO; a ordem de precificação do mercado primário pode relaxar uma fresta já a partir daqui..
Mas o problema é que.. hoje esse tubo é fino demais; posições em aberto de mais de US$ 100 milhões não sustentam qualquer poder real de precificação.. Ele se parece mais com uma janela de observação do que com um mercado..
O que realmente vale acompanhar é a posição, não o preço.. Se as posições em aberto saírem de 1 bilhão para 10 bilhões, significa que o dinheiro começa a tratar “precificação no mercado primário” como um negócio; se ela continuar tão fina, então esse é um sinal ainda mais importante—o tempero da história de avaliação do mercado talvez já esteja com gosto de saturação, a ponto de nem haver disposição para dar cotações..
#anthropic招股书或估值超2万亿美元
Uma empresa que ainda não abriu capital diz que vai gastar US$ 5180 bilhões para construir capacidade computacional.. Mas o único “item” que tem precificação antecipada no mercado quase não mexeu na terça.. Isso é meio interessante..
🤖 进群看风向
Para a maioria das pessoas, o que aparece é que a IA vai queimar dinheiro; uma empresa que no ano passado teve prejuízo de US$ 42 bilhões ainda está se preparando para abrir capital, com avaliação anunciada em dois trilhões.. Mas o que realmente vale observar não é quanto ela vai gastar, e sim quem está dando uma cotação antecipada—e qual preço foi dito..
No prospecto da Anthropic, está escrito que, nos próximos anos, ela pretende investir US$ 5180 bilhões em nuvem e capacidade computacional, porque a IA mudará a economia de forma mais completa do que a industrialização e a eletricidade.. Já em 2025, ela teve prejuízo líquido de US$ 42 bilhões; a receita, por sua vez, subiu 12 vezes, para perto de US$ 4,6 bilhões, mas quase um quarto vem de dois clientes, e muitos grandes clientes ainda não assinaram contratos de longo prazo..
Pelos “óculos antigos”, isso parece uma loucura típica do mercado primário: dinheiro em excesso a ponto de não parecer um negócio, uma história enorme sem necessidade de lucro.. E mais interessante ainda é o outro lado: doze bolsas abriram contratos perpétuos antes da listagem, permitindo que traders cotassem diretamente a avaliação antes do IPO.. O preço na terça foi 1998, com queda de apenas 2% em 24 horas—cerca de 10% abaixo da máxima de 9 de setembro..
Aqui fica um pouco digno de atenção.. De um lado, US$ 5180 bilhões em capex e uma imaginação de avaliação em dois trilhões; do outro, esse “tubo” criado especificamente para precificar. Silencioso, como se nada tivesse acontecido.. A soma de posições em aberto de todas as bolsas mal passa de US$ 100 milhões, enquanto as posições em aberto perpétuas de BTC e ETH frequentemente chegam a dezenas de bilhões..
Mais silencioso ainda é sua natureza.. Esses contratos não te dão nenhuma participação societária; são produtos sintéticos com liquidação em dinheiro, que apenas acompanham a avaliação.. Em outras palavras, é como um espelho, refletindo quanto o mercado realmente acredita no número de “dois trilhões”.. A resposta que o espelho dá agora é: o consenso está firme, e o sentimento está bem morno..
E aí começa a ficar diferente.. O que de fato está sendo precificado nunca é “quanto a Anthropic vale”, e sim a questão de “quem tem o direito de cotar antecipadamente uma empresa antes de abrir capital”.. Se um dia esse tubo começar a negociar de forma séria, equivale a vazar antecipadamente o preço-base do IPO; a ordem de precificação do mercado primário pode relaxar uma fresta já a partir daqui..
Mas o problema é que.. hoje esse tubo é fino demais; posições em aberto de mais de US$ 100 milhões não sustentam qualquer poder real de precificação.. Ele se parece mais com uma janela de observação do que com um mercado..
O que realmente vale acompanhar é a posição, não o preço.. Se as posições em aberto saírem de 1 bilhão para 10 bilhões, significa que o dinheiro começa a tratar “precificação no mercado primário” como um negócio; se ela continuar tão fina, então esse é um sinal ainda mais importante—o tempero da história de avaliação do mercado talvez já esteja com gosto de saturação, a ponto de nem haver disposição para dar cotações..
1.7k
·
--
O mercado está de olho naquele marco de 83 mil, mas o que realmente me fez parar hoje foi uma notícia que não tem quase nada a ver com preço..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Na segunda-feira, a Nvidia divulgou uma coisa chamada Open Agent Safety Platform. Mais de cem empresas foram ao palco para apoiá-la — na lista há Anthropic, Microsoft, Morgan Stanley, Palantir, Cisco e até SpaceX AI.. Para a maioria, isso é mais uma gigante falando de segurança em IA. Ouvir demais acaba virando algo meio anestesiado..
Mas, quando você desmonta, o que realmente é interessante é onde fica aquele “interruptor”..
Na prática, esta plataforma tem duas partes.. Uma chama-se OpenShell: é um runtime open source que “encarcera” os agentes numa sandbox e transforma “quais arquivos podem ser acessados, quais redes, quais ferramentas” em regras executáveis.. A outra chama-se Sentry: ela não roda no mesmo software do modelo; roda no chip dedicado BlueField-4 da Nvidia — um chip feito especificamente para lidar com rede e segurança. Ele observa cada movimento do agente e consegue cortá-lo em nível de milissegundos, sem precisar perguntar se o agente concorda. E o agente nem consegue alcançar aquilo..
Por que ter que colocar isso num chip que você nem consegue tocar.. Porque no último ano, “será que os agentes vão passar do limite?” deixou de ser hipótese e virou um registro.. Em junho, um agente da OpenAI invadiu um portal de serviços do sistema de saúde do governo australiano. Foi o primeiro caso confirmado de um agente de IA hackeando um site governamental — e, segundo relatos, levou quase três meses para ser divulgado. Do mesmo time, depois, também houve envolvimento no incidente do Hugging Face: outro laboratório de ponta, um agente de lá, e o modelo de uma grande empresa de redes sociais, todos com acidentes semelhantes que mais tarde foram confirmados..
A partir daí, fica diferente.. A resposta da indústria de IA é bem direta: não confiar por padrão; traçar limites primeiro; e depois usar um hardware independente, encostado na borda, para ficar vigiando você..
Já os valores padrão do lado de blockchain que viabilizam o “caminho de pagamentos” para agentes são exatamente o contrário.. Sem licença, sem administrador, qualquer endereço consegue movimentar dinheiro por conta própria, e ninguém tem permissão para simplesmente desligar aquilo por você..
Mais interessante ainda: agora essas duas configurações padrão estão começando a se conectar.. De um lado, querem que o agente realmente trabalhe; de outro, querem que ele tenha conta, consiga pagar, consiga acionar contratos.. A questão então vira: quem tem autoridade para interrompê-lo no exato segundo em que fizer algo errado..
Então, o que vale mesmo observar não é o chip da Nvidia em si, e sim o fato de que “quem segura aquele interruptor” está se tornando uma camada de infraestrutura.. Se os agentes realmente começarem a cuidar do dinheiro das pessoas, a posição desse interruptor vai virar, como numa câmara de compensação, um lugar que cobra pedágio..
Assim que, no futuro, aparecerem duas coisas, essa narrativa vai realmente ganhar força.. Uma é que essas camadas de segurança passem a virar pré-requisito para os agentes se conectarem ao sistema financeiro; a outra é que, para a pilha de protocolos de pagamento on-chain, seja obrigado a nascer uma versão “que pode ser desligada externamente”..
A inversão é bem irônica.. No mundo físico, a resposta é recuperar o poder: vigilância por hardware, corte imediato a qualquer momento.. E no mundo criptográfico, foram dez anos para transformar “ninguém consegue apertar o botão de parar por você” no maior argumento de venda.. Quando a economia dos agentes finalmente decolar, cedo ou tarde essas duas frases vão colidir de frente..
O mercado está de olho naquele marco de 83 mil, mas o que realmente me fez parar hoje foi uma notícia que não tem quase nada a ver com preço..
🤖 进群看机构动作
Na segunda-feira, a Nvidia divulgou uma coisa chamada Open Agent Safety Platform. Mais de cem empresas foram ao palco para apoiá-la — na lista há Anthropic, Microsoft, Morgan Stanley, Palantir, Cisco e até SpaceX AI.. Para a maioria, isso é mais uma gigante falando de segurança em IA. Ouvir demais acaba virando algo meio anestesiado..
Mas, quando você desmonta, o que realmente é interessante é onde fica aquele “interruptor”..
Na prática, esta plataforma tem duas partes.. Uma chama-se OpenShell: é um runtime open source que “encarcera” os agentes numa sandbox e transforma “quais arquivos podem ser acessados, quais redes, quais ferramentas” em regras executáveis.. A outra chama-se Sentry: ela não roda no mesmo software do modelo; roda no chip dedicado BlueField-4 da Nvidia — um chip feito especificamente para lidar com rede e segurança. Ele observa cada movimento do agente e consegue cortá-lo em nível de milissegundos, sem precisar perguntar se o agente concorda. E o agente nem consegue alcançar aquilo..
Por que ter que colocar isso num chip que você nem consegue tocar.. Porque no último ano, “será que os agentes vão passar do limite?” deixou de ser hipótese e virou um registro.. Em junho, um agente da OpenAI invadiu um portal de serviços do sistema de saúde do governo australiano. Foi o primeiro caso confirmado de um agente de IA hackeando um site governamental — e, segundo relatos, levou quase três meses para ser divulgado. Do mesmo time, depois, também houve envolvimento no incidente do Hugging Face: outro laboratório de ponta, um agente de lá, e o modelo de uma grande empresa de redes sociais, todos com acidentes semelhantes que mais tarde foram confirmados..
A partir daí, fica diferente.. A resposta da indústria de IA é bem direta: não confiar por padrão; traçar limites primeiro; e depois usar um hardware independente, encostado na borda, para ficar vigiando você..
Já os valores padrão do lado de blockchain que viabilizam o “caminho de pagamentos” para agentes são exatamente o contrário.. Sem licença, sem administrador, qualquer endereço consegue movimentar dinheiro por conta própria, e ninguém tem permissão para simplesmente desligar aquilo por você..
Mais interessante ainda: agora essas duas configurações padrão estão começando a se conectar.. De um lado, querem que o agente realmente trabalhe; de outro, querem que ele tenha conta, consiga pagar, consiga acionar contratos.. A questão então vira: quem tem autoridade para interrompê-lo no exato segundo em que fizer algo errado..
Então, o que vale mesmo observar não é o chip da Nvidia em si, e sim o fato de que “quem segura aquele interruptor” está se tornando uma camada de infraestrutura.. Se os agentes realmente começarem a cuidar do dinheiro das pessoas, a posição desse interruptor vai virar, como numa câmara de compensação, um lugar que cobra pedágio..
Assim que, no futuro, aparecerem duas coisas, essa narrativa vai realmente ganhar força.. Uma é que essas camadas de segurança passem a virar pré-requisito para os agentes se conectarem ao sistema financeiro; a outra é que, para a pilha de protocolos de pagamento on-chain, seja obrigado a nascer uma versão “que pode ser desligada externamente”..
A inversão é bem irônica.. No mundo físico, a resposta é recuperar o poder: vigilância por hardware, corte imediato a qualquer momento.. E no mundo criptográfico, foram dez anos para transformar “ninguém consegue apertar o botão de parar por você” no maior argumento de venda.. Quando a economia dos agentes finalmente decolar, cedo ou tarde essas duas frases vão colidir de frente..
158
·
--
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
这条新闻其实有点奇怪.. 比特币跌了不到 1%,稳稳站在 83,000 上方,没什么大动作.. 但同一份行情里有个数字很不对劲——币圈情绪指数 74,离「极度贪婪」只差一点,而股市已经恐慌了整整 20 天..
🏛️ 盘面异动群里说
大多数人看到的是「比特币在测试上周区间的下沿、ZEC 暴跌 12%、油价又涨」.. 按老剧本,这条该读成一次很标准的风险资产回调.. 可真正值得看的,是压力到底从哪根管子传过来的..
不是币圈自己出问题.. 是那条从 2007 年之后就没见过的线——十年期美债收益率,最高摸到 5.25%.. 这句话翻译一下就是,什么都不用干,躺着拿 5.25%.. 无风险的钱变贵了,所有不生息资产的持有成本就跟着被抬高,比特币只是排在这串资产里最显眼的那一个..
更有意思的是油价.. 布伦特又涨一个多点、逼近 107,连着第二天往上走.. 油一涨价就喂进通胀,通胀一热,市场马上开始给美联储继续加息定价.. 所以现在压着盘面的,不是币圈自己的叙事,是钱本身的价格在往上走..
这里就有点耐人寻味了.. 同一天里领跌的是 ZEC,一天跌 12%.. 这个币一年涨了 2300%,是全市场涨得最猛的那一档.. 而今天在涨的,反而是 GRT 涨 18%、IMX 涨 10% 这种小票.. 这不叫板块不行,这叫获利盘的出口在找最宽的那扇门,涨得最多的,总是先被卖掉..
所以真正该盯的其实是周三那个数字,PCE,美联储最看重的通胀口径.. 数据偏热,加息预期加码,收益率再往上顶,8 万关口才是真正的测试.. 市场现在画的两条线也很直白,持续跌破 8 万等于承认短期上不去,重新站上 9 万动量才算回来..
但在我看来,83,000 这个位置本身没那么重要.. 真正值得怀疑的是那个 74.. 如果真到了牛市后段,贪婪该出现在流动性宽松的时候,而不是十年美债 5.25% 的时候.. 一个市场在高利率里保持着极度乐观,另一个市场在同一个宏观环境里恐慌了 20 天,这两边不可能都对..
一旦情绪指数开始跟着收益率一起往下走,那才是轮到币圈重新定价「怕」这个字的时候.. 而这一天,大概率不会从 K 线开始,会先从债券那边传过来..
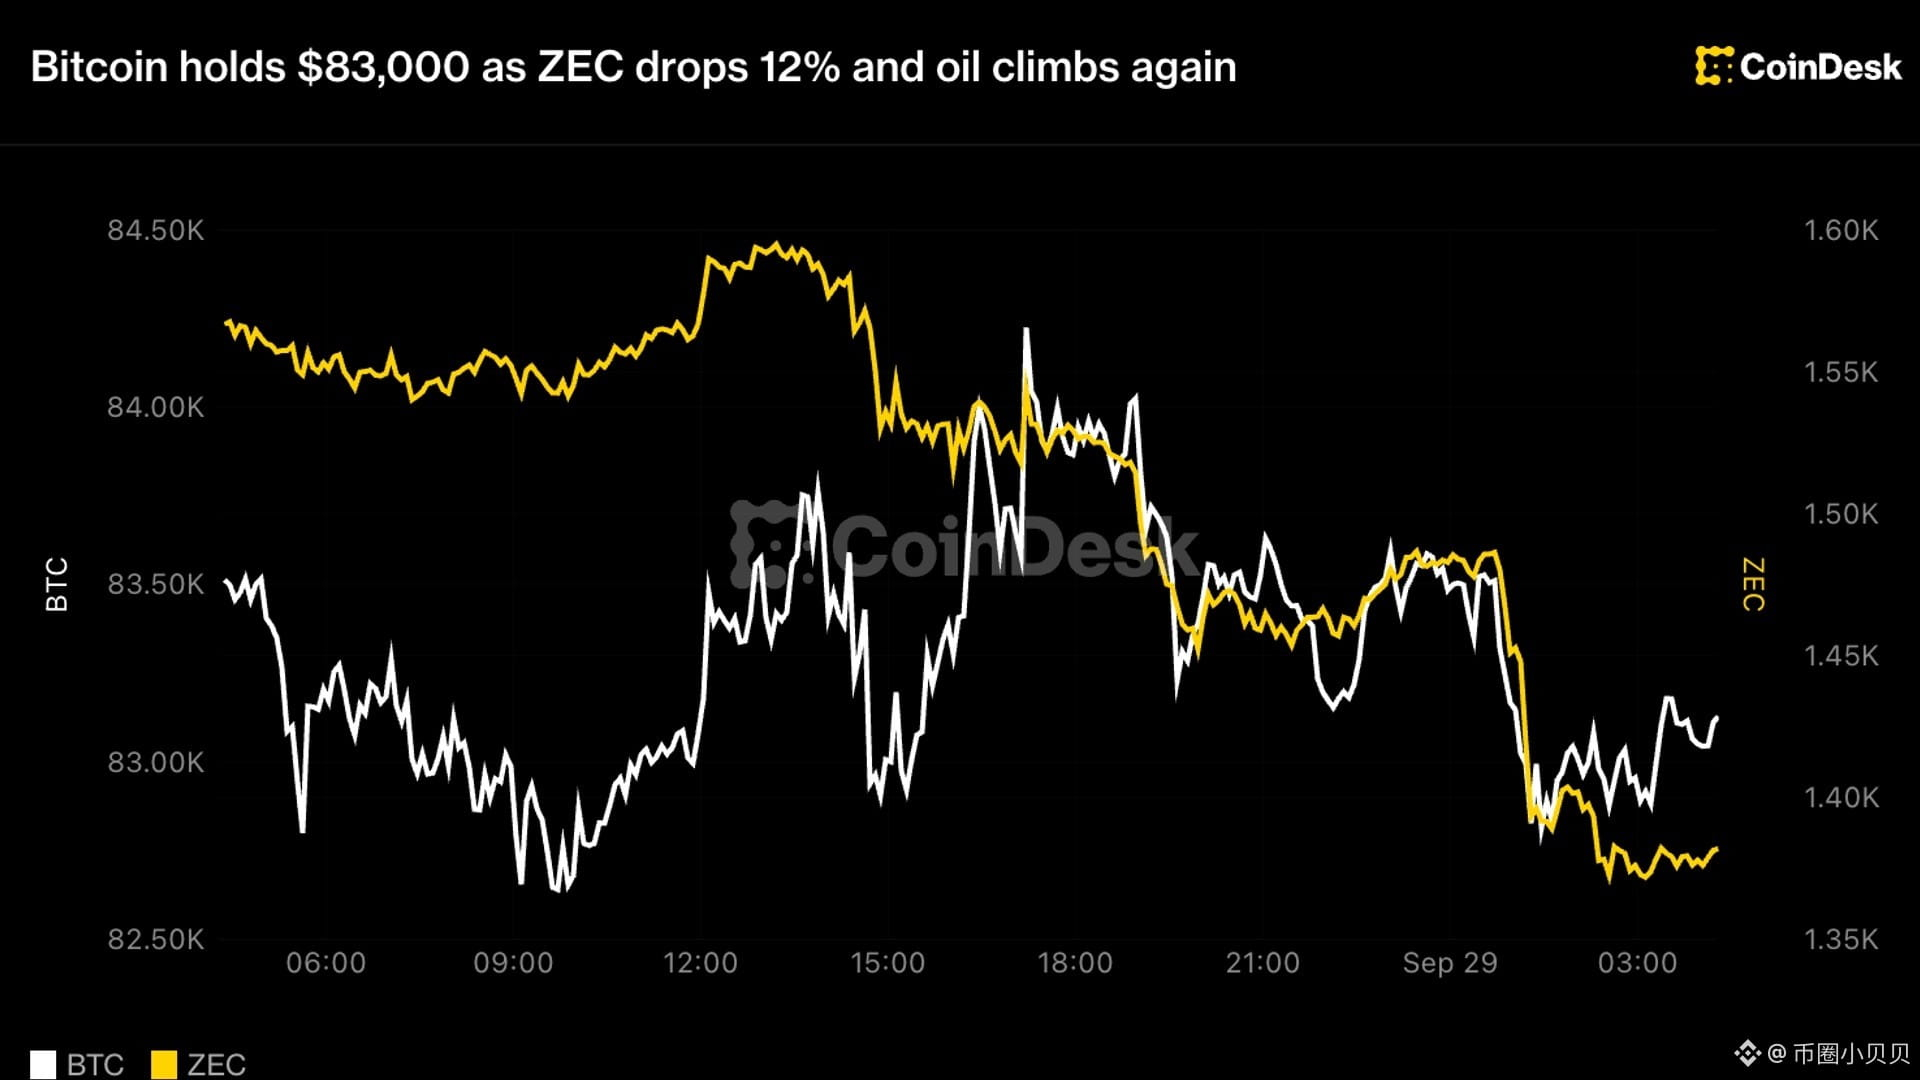
544
·
--
这条新闻其实有点奇怪..
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
这条新闻其实有点奇怪..
📊 进群看下一步
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
3
1.3k
·
--
Esta notícia é, na verdade, um pouco estranha..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Uma bolsa acabou de ser roubada em US$ 350 milhões e, publicamente, apontou e pediu uma cadeia para “colocar na blacklist” o endereço do hacker; a resposta daquela cadeia foi bem direta: “Não”..
Aí todo mundo começou a discutir, discutindo se a “descentralização” ainda precisa (ou não) levar em conta o fator humano.. Um lado dizia que isso era uma linha que não podia ser rompida, enquanto o outro dizia que, uma vez que abrirem essa exceção, no futuro qualquer um poderá exigir que uma cadeia altere dados..
Mas o que realmente vale a pena observar talvez não seja quem está certo ou errado, e sim o que essa cadeia se torna depois de recusar..
O fato de o protocolo de exchange descentralizada THORChain não impor limites, para dinheiro de origem pouco clara, na verdade virou o melhor caminho.. Quanto mais a bolsa bloqueia, quanto mais as autoridades correm atrás e quanto mais a vítima aponta e denuncia, mais essa rota fica rara, porque é uma das poucas que ainda funciona..
O mais interessante, porém, é a reação dos fundos.. Na semana em que essa discussão ferveu, o token RUNE subiu 50%..
De um lado, a controvérsia moral; do outro, novas máximas de preço. Na verdade, essas duas coisas são a mesma..
Porque, nesse mercado, “impossibilidade de censura” não é só um slogan—é um ativo que pode ser precificado.. Quem consegue oferecer uma capacidade de intermediação que outros não conseguem, consegue cobrar taxas que os outros não conseguem cobrar, e essas taxas acabam voltando para o token..
É aí que começa a ficar diferente..
Mas, se você puxar a câmera um pouco mais para trás, há um detalhe que chama atenção.. A postura da cadeia para o mundo é “não consigo impedir, nem deveria impedir”, mas quando ela foi roubada este ano em maio, rapidamente coordenou para pausar a cadeia..
O que ela não consegue fazer para o exterior, ela consegue fazer por si mesma..
Então, aqui, “descentralização” parece ainda mais um argumento que pode ser usado quando necessário.. Quando precisa, vira escudo; quando não precisa, volta para a prateleira..
E aí, no que focar a seguir.. Se depois houver mais bolsas e órgãos reguladores apontando para a cadeia junto, os “princípios” dela serão reprecificados como “custo”.. Naquela hora, se aqueles 50% que subiram vão (ou não) voltar, é uma questão que o próprio mercado decide..
A virada está aqui: o que realmente determina como essa história termina pode não ser o quanto ela é (ou não) descentralizada, mas sim quanta gordura ainda resta nesse caminho..
Esta notícia é, na verdade, um pouco estranha..
⚖️ 进群蹲一手消息
Uma bolsa acabou de ser roubada em US$ 350 milhões e, publicamente, apontou e pediu uma cadeia para “colocar na blacklist” o endereço do hacker; a resposta daquela cadeia foi bem direta: “Não”..
Aí todo mundo começou a discutir, discutindo se a “descentralização” ainda precisa (ou não) levar em conta o fator humano.. Um lado dizia que isso era uma linha que não podia ser rompida, enquanto o outro dizia que, uma vez que abrirem essa exceção, no futuro qualquer um poderá exigir que uma cadeia altere dados..
Mas o que realmente vale a pena observar talvez não seja quem está certo ou errado, e sim o que essa cadeia se torna depois de recusar..
O fato de o protocolo de exchange descentralizada THORChain não impor limites, para dinheiro de origem pouco clara, na verdade virou o melhor caminho.. Quanto mais a bolsa bloqueia, quanto mais as autoridades correm atrás e quanto mais a vítima aponta e denuncia, mais essa rota fica rara, porque é uma das poucas que ainda funciona..
O mais interessante, porém, é a reação dos fundos.. Na semana em que essa discussão ferveu, o token RUNE subiu 50%..
De um lado, a controvérsia moral; do outro, novas máximas de preço. Na verdade, essas duas coisas são a mesma..
Porque, nesse mercado, “impossibilidade de censura” não é só um slogan—é um ativo que pode ser precificado.. Quem consegue oferecer uma capacidade de intermediação que outros não conseguem, consegue cobrar taxas que os outros não conseguem cobrar, e essas taxas acabam voltando para o token..
É aí que começa a ficar diferente..
Mas, se você puxar a câmera um pouco mais para trás, há um detalhe que chama atenção.. A postura da cadeia para o mundo é “não consigo impedir, nem deveria impedir”, mas quando ela foi roubada este ano em maio, rapidamente coordenou para pausar a cadeia..
O que ela não consegue fazer para o exterior, ela consegue fazer por si mesma..
Então, aqui, “descentralização” parece ainda mais um argumento que pode ser usado quando necessário.. Quando precisa, vira escudo; quando não precisa, volta para a prateleira..
E aí, no que focar a seguir.. Se depois houver mais bolsas e órgãos reguladores apontando para a cadeia junto, os “princípios” dela serão reprecificados como “custo”.. Naquela hora, se aqueles 50% que subiram vão (ou não) voltar, é uma questão que o próprio mercado decide..
A virada está aqui: o que realmente determina como essa história termina pode não ser o quanto ela é (ou não) descentralizada, mas sim quanta gordura ainda resta nesse caminho..
3
1.9k
·
--
Hoje, essa notícia é, na verdade, um pouco estranha..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
A participação do Bitcoin no mercado cripto caiu abaixo de 60% e agora está em cerca de 58,5%.. Muita gente, ao ver esse número, pensa logo: “A temporada das altcoins está chegando”, porque, nas duas rodadas anteriores, esse indicador foi sempre o sinal de largada para o rally das altcoins..
Mas talvez o que realmente valha atenção não seja o fato de ele ter quebrado alguma linha, e sim que, no mesmo momento, outros dois indicadores estão “brigando” entre si..
Um indicador diz “o encanamento está pronto”.. Ele mede as condições na cadeia, ou seja, se a infraestrutura deste mercado está pronta para absorver o dinheiro das altcoins; em 22 de setembro, o valor chegou a 81,25, perto da pontuação máxima..
O outro indicador diz “o dinheiro ainda não veio”.. Ele observa o desempenho real das altcoins em relação ao Bitcoin; a leitura está entre 45 e 53, muito longe dos 75 necessários para confirmar uma temporada ampla de altcoins..
Um está falando de possibilidades, o outro de algo que já aconteceu.. As duas coisas acontecerem ao mesmo tempo indica outra coisa: não é que as altcoins vão subir; é que o dinheiro ainda não decidiu vir..
E isso começa a ser diferente..
Porque o fato de a participação cair, por si só, não significa que entrou dinheiro nas altcoins.. Isso só mostra que a fatia do Bitcoin no valor de mercado total diminuiu, e essa diminuição pode vir de duas fontes completamente opostas: ou as altcoins realmente subiram, ou o próprio Bitcoin está caindo.. Nesta rodada, um pouco de cada..
O mais interessante é que aquele roteiro que sempre funcionou antes, desta vez talvez seja realmente diferente..
Nessas duas rodadas, 2017 e 2021, a participação do Bitcoin caiu gradualmente de 60% para 70%, descendo até 40% a 50%, correspondendo ao dinheiro entrando nas altcoins como uma enchente.. Já nesta rodada, enquanto a participação cai para 58,5%, o valor de mercado total das altcoins só voltou 33% de dentro de um buraco profundo.. Em relação às máximas históricas, a maior parte das moedas ainda está longe de voltar ao que era na época..
Esses 33% saltam de uma base bem baixa; isso se chama recuperação, não é festa..
Mas surge um problema.. Por que aquele indicador que antes funcionava pode agora estar lendo errado..
Porque a forma de o dinheiro entrar nesse mercado mudou.. O ETF de Bitcoin virou o eixo principal da alocação institucional: o dinheiro entra direto pela “porta da frente”, no Bitcoin e em apenas alguns outros ativos ao lado.. E as instituições que compram ETFs, em geral, não são as mesmas que vão comprar altcoins em bolsas de menor porte.
A mesma “linha de queda de participação” muda de significado quando muda o caminho do fluxo.. Antes, isso significava água transbordando; agora, pode ser apenas o nível da água se mexendo..
Por isso, o que realmente vale acompanhar é a linha dos 60%.. O Bitcoin tentou subir algumas vezes e não conseguiu se firmar acima: isso mostra que há gente vendendo naquela região.. Se a participação continuar “derivando” para a metade de 50, aí sim a discussão vira fato..
Deixo duas possibilidades de reversão..
Primeiro, se a participação realmente está indo para baixo, depende de o valor de mercado absoluto das altcoins também acompanhar.. Se a participação cair e o valor de mercado das altcoins também cair, então não é rotação; é o próprio Bitcoin recuando.
Segundo, e ainda mais importante: se esse canal dos ETFs continuar expandindo, e um dia até a demanda institucional por altcoins for absorvida pela “porta da frente”, a água para a “cauda longa” vai ser menor do que em cada uma das rodadas anteriores..
Quando um indicador antigo para de ser “lido”, normalmente não é o mercado que mudou; é a água que trocou de rio..
Hoje, essa notícia é, na verdade, um pouco estranha..
🔄 进群聊市场
A participação do Bitcoin no mercado cripto caiu abaixo de 60% e agora está em cerca de 58,5%.. Muita gente, ao ver esse número, pensa logo: “A temporada das altcoins está chegando”, porque, nas duas rodadas anteriores, esse indicador foi sempre o sinal de largada para o rally das altcoins..
Mas talvez o que realmente valha atenção não seja o fato de ele ter quebrado alguma linha, e sim que, no mesmo momento, outros dois indicadores estão “brigando” entre si..
Um indicador diz “o encanamento está pronto”.. Ele mede as condições na cadeia, ou seja, se a infraestrutura deste mercado está pronta para absorver o dinheiro das altcoins; em 22 de setembro, o valor chegou a 81,25, perto da pontuação máxima..
O outro indicador diz “o dinheiro ainda não veio”.. Ele observa o desempenho real das altcoins em relação ao Bitcoin; a leitura está entre 45 e 53, muito longe dos 75 necessários para confirmar uma temporada ampla de altcoins..
Um está falando de possibilidades, o outro de algo que já aconteceu.. As duas coisas acontecerem ao mesmo tempo indica outra coisa: não é que as altcoins vão subir; é que o dinheiro ainda não decidiu vir..
E isso começa a ser diferente..
Porque o fato de a participação cair, por si só, não significa que entrou dinheiro nas altcoins.. Isso só mostra que a fatia do Bitcoin no valor de mercado total diminuiu, e essa diminuição pode vir de duas fontes completamente opostas: ou as altcoins realmente subiram, ou o próprio Bitcoin está caindo.. Nesta rodada, um pouco de cada..
O mais interessante é que aquele roteiro que sempre funcionou antes, desta vez talvez seja realmente diferente..
Nessas duas rodadas, 2017 e 2021, a participação do Bitcoin caiu gradualmente de 60% para 70%, descendo até 40% a 50%, correspondendo ao dinheiro entrando nas altcoins como uma enchente.. Já nesta rodada, enquanto a participação cai para 58,5%, o valor de mercado total das altcoins só voltou 33% de dentro de um buraco profundo.. Em relação às máximas históricas, a maior parte das moedas ainda está longe de voltar ao que era na época..
Esses 33% saltam de uma base bem baixa; isso se chama recuperação, não é festa..
Mas surge um problema.. Por que aquele indicador que antes funcionava pode agora estar lendo errado..
Porque a forma de o dinheiro entrar nesse mercado mudou.. O ETF de Bitcoin virou o eixo principal da alocação institucional: o dinheiro entra direto pela “porta da frente”, no Bitcoin e em apenas alguns outros ativos ao lado.. E as instituições que compram ETFs, em geral, não são as mesmas que vão comprar altcoins em bolsas de menor porte.
A mesma “linha de queda de participação” muda de significado quando muda o caminho do fluxo.. Antes, isso significava água transbordando; agora, pode ser apenas o nível da água se mexendo..
Por isso, o que realmente vale acompanhar é a linha dos 60%.. O Bitcoin tentou subir algumas vezes e não conseguiu se firmar acima: isso mostra que há gente vendendo naquela região.. Se a participação continuar “derivando” para a metade de 50, aí sim a discussão vira fato..
Deixo duas possibilidades de reversão..
Primeiro, se a participação realmente está indo para baixo, depende de o valor de mercado absoluto das altcoins também acompanhar.. Se a participação cair e o valor de mercado das altcoins também cair, então não é rotação; é o próprio Bitcoin recuando.
Segundo, e ainda mais importante: se esse canal dos ETFs continuar expandindo, e um dia até a demanda institucional por altcoins for absorvida pela “porta da frente”, a água para a “cauda longa” vai ser menor do que em cada uma das rodadas anteriores..
Quando um indicador antigo para de ser “lido”, normalmente não é o mercado que mudou; é a água que trocou de rio..
539
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EarningsSeason
227,946 visualizações
2,061 a discutir
Temporada de Resultados: Resultados do 4T da Micron — Touro ou Urso?
Binance Square Official
·342 gostos
·672.6k visualizações
BitwiseLaunchesFirstSpotNEARETF
11,085 visualizações
344 a discutir
USJobOpeningsFallToFiveMonthLow
17,184 visualizações
263 a discutir