#全网爆仓6.74亿美元
Todo mundo está contando quanto dinheiro vai para ETFs, mas o que realmente vale observar é de que forma esse dinheiro está sendo transferido para lá..
📢 进群蹲一手消息
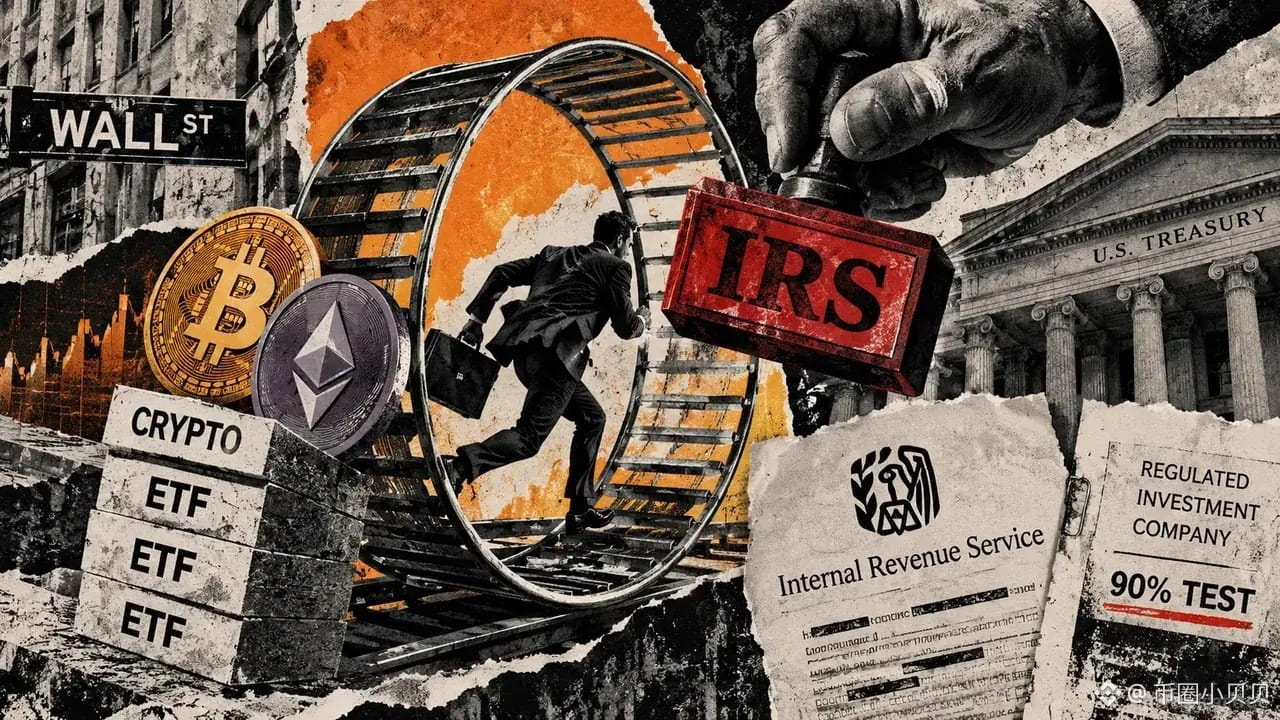
O Departamento do Tesouro dos EUA e o IRS (Receita Federal) têm direcionado o foco, nestes dias, para um “túnel” de resgates e subscrições em espécie ligado a ETFs de criptomoedas: resgate/subscrição em espécie.. Em outras palavras, o fundo não precisa vender as moedas antes, convertê-las em dinheiro e depois devolver aos formadores de mercado; em vez disso, ele simplesmente transfere as moedas.. Este “túnel” foi liberado só no ano passado; a justificativa oficial é reduzir custos e diminuir o deslizamento (slippage).
Onde está o problema.. Para os fundos dos EUA manterem benefícios fiscais, há uma linha dura: ao longo de todo o ano, mais de 90% da receita bruta “marginal” deve vir de fontes qualificadas. Dividendos, juros, receitas de ações e de títulos contam; outras classes de ativos não.. Agora, um certo fundo defende que aquela valorização ainda não vendida, ainda não “realizada”, pode ser ignorada completamente nesse denominador. Assim, independentemente de quanto, na prática, ele tenha lucrado, consegue se manter abaixo da linha de 90%.. O Tesouro, por sua vez, apontou diretamente que esse cálculo não se sustenta.
Quão grande é esse túnel hoje, em números é ainda mais claro.. O maior, o ETF de Bitcoin, no primeiro semestre transferiu para fora, via resgates em espécie, cerca de US$ 5,49 bilhões em Bitcoins, sendo cerca de US$ 3,85 bilhões no 2º trimestre; o ETF de Ether da mesma casa, até o fim de junho, transferiu mais US$ 1,72 bilhão.. Somadas, as duas operações somam aproximadamente US$ 7,2 bilhões no semestre. No mesmo período, o Bitcoin que a casa recebeu via subscrições em espécie ainda é de cerca de US$ 9,36 bilhões.
O que realmente merece atenção não são os US$ 7,2 bilhões, e sim as quatro palavras “não reconhecer o ganho”.. Fundos tradicionais usam essa “máquina” há décadas; ETFs cripto só foram equipados com ela no ano passado.. Uma máquina que permite ao fundo não mexer na conta e, ao mesmo tempo, não gerar um evento tributável. A rota “desviada” nunca envolveu apenas a alíquota; envolve também o próprio critério: você realmente ganhou dinheiro ou não.
Precisa deixar claro: isto não é uma proibição.. Por enquanto, o Tesouro apenas exige que as partes submetam informações, e então decidir se vai criar regras formais.. Mas, no mesmo documento, outra abordagem já foi negada diretamente: o investidor primeiro coloca no ETF um ativo que já subiu bastante, e logo em seguida resgata para trocar por outra carteira. No passado, isso podia não ser tratado como evento tributável; agora, foi explicitamente exigido reclassificar novamente.. Primeiro atacam o mais agressivo, depois perguntam o mais central — a sequência é bem clara.
Para o mercado, o dinheiro não vai sumir nem diminuir um centavo por causa desse documento, mas o custo do “túnel” vai mudar.. Se as instituições vão ou não usar um canal depende de eficiência, não de narrativa.. Quando o custo volta de verdade para dentro do fundo, no fim ele provavelmente é diluído nas taxas e no erro de rastreamento (tracking error), ou seja, acaba sendo rateado para a conta de cada investidor que compra ETFs.
O que realmente vale acompanhar é se, no próximo passo, vão sair regras formais.. Assim que o entendimento for consolidado, a mudança mais provável talvez não seja apenas para esses poucos fundos do “mundo das moedas”, mas para produtos tradicionais maiores — que usaram o mesmo túnel por décadas. Se no fim der em nada, isso equivale a admitir que o túnel pode continuar sendo usado assim.. Dois desfechos diferentes significam coisas diferentes para a precificação do dinheiro passivo (passive capital).