

#spotify
spotify
9,786 visualizações
30 a discutir
Popular
Mais recente

·
--
#earningsseason
🚀 Spotify chega a 788 milhões de utilizadores com aumento de 16% na receita
A Spotify ($SPOT.US ) apresentou resultados sólidos no terceiro trimestre de 2026, com a receita a subir 16% em relação ao ano anterior, para 5 mil milhões de euros, e o resultado operacional a atingir 672 milhões de euros.
A gigante do streaming aumentou em 9% a sua base de subscritores Premium, para 306 milhões, enquanto o número de utilizadores ativos mensais cresceu 11%, chegando aos 788 milhões em todo o mundo. A margem bruta também melhorou, atingindo 33%, mais 1,36 pontos percentuais do que no ano anterior.
Além do crescimento do número de subscritores, a Spotify está a expandir o seu negócio através de audiolivros, subscrições de criadores e novas oportunidades de monetização para criadores de podcasts. A empresa planeia disponibilizar audiolivros em mais de 180 mercados até ao final de 2026.
Para o futuro, a Spotify prevê uma receita de aproximadamente 5,2 mil milhões de euros no quarto trimestre e um resultado operacional de 820 milhões de euros. Estas metas vão testar se o crescimento da sua audiência se pode traduzir numa rentabilidade sustentada.
A principal conclusão: a Spotify está a aumentar tanto o seu alcance global como as suas margens, fazendo das previsões para o próximo trimestre um importante indicador da solidez do seu negócio de subscrições.
#Spotify #TechStocks #streaming
SPOTUS-1,05%
1.7k

·
--
Hoje à noite, antes da abertura do mercado nos EUA, a Spotify divulga os resultados do 3º tri.
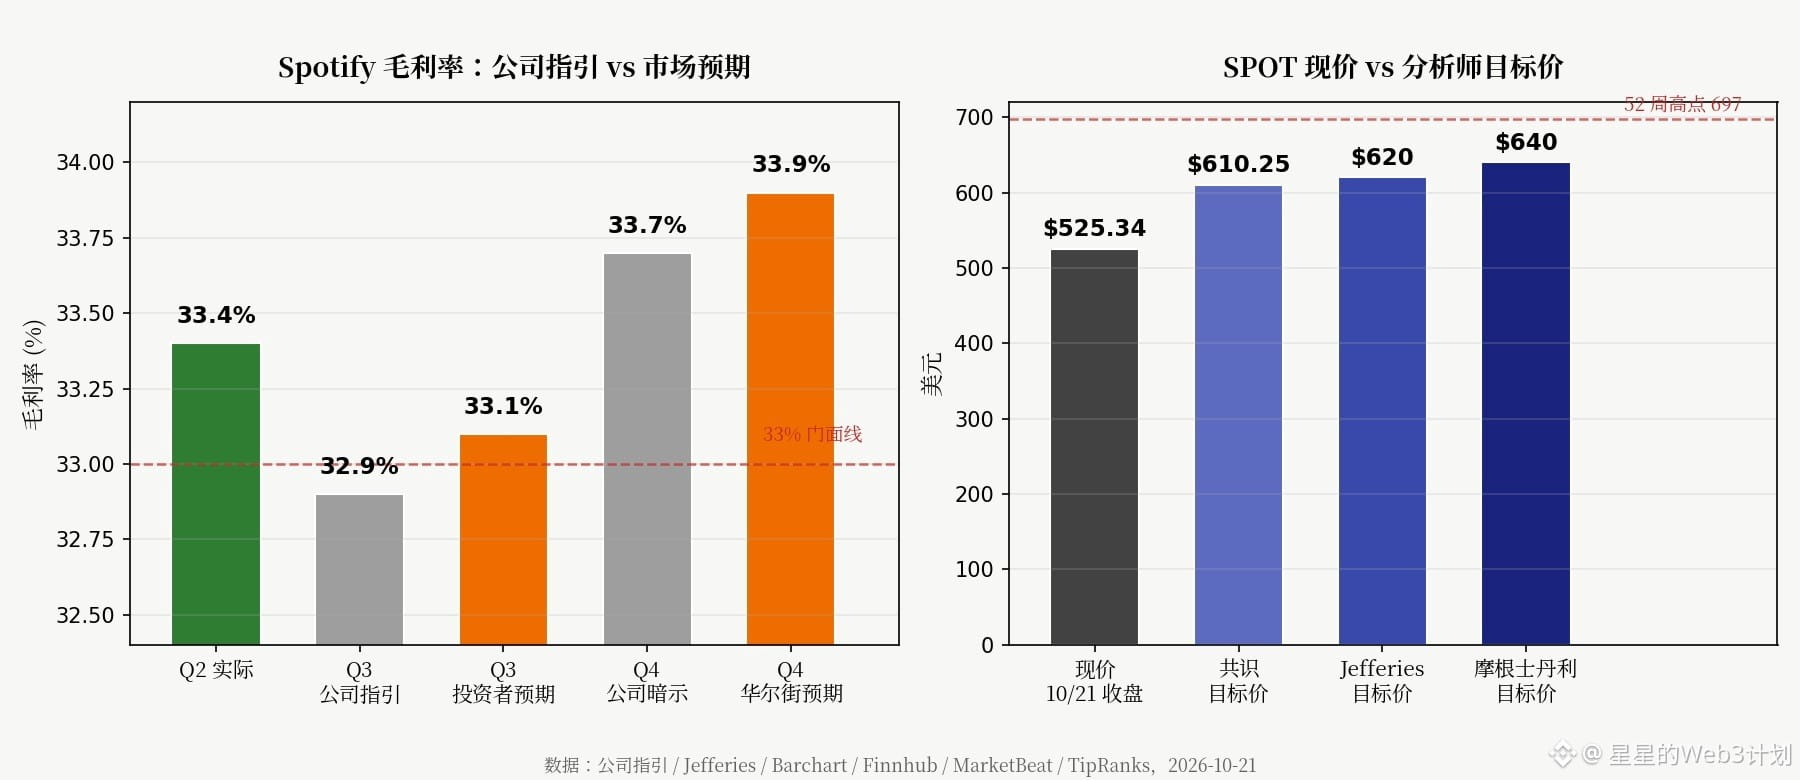
A margem bruta do 2º tri acabou de bater o recorde histórico de 33,4%, mas a projeção para o 3º tri caiu para apenas 32,9%. A diferença está escancarada.
Os investidores esperam mais: querem 33,1% no 3º tri e uma projeção de 33,7% para o 4º tri. Mas a expectativa real de Wall Street para o 4º tri é de 33,9%. Os números não batem.
A base de assinantes continua sustentando o negócio: o Premium chegou a 300 milhões no trimestre passado, alta anual de 9%. Para este trimestre, a projeção é de 305 milhões, e a meta de usuários ativos mensais é de 788 milhões. A base de usuários não encolheu.
Os analistas já começaram a se manifestar: a Jefferies elevou o preço-alvo para US$ 620 e disse que a empresa é “altamente imune ao impacto da IA”. A ferramenta de mixagem com IA desenvolvida em parceria com a Warner será lançada no fim do ano. O Morgan Stanley foi direto a US$ 640.
Mas a ação está a US$ 525, ainda mais de 20% abaixo da máxima de 52 semanas. Caiu 22% no último ano. Quanto mais otimistas ficam os analistas, menos coragem dá de entrar.
Na minha opinião, o ponto principal desta noite não são as assinaturas, mas se a margem bruta consegue se manter acima dos 33% — esse é o cartão de visitas. Se não conseguir, a “história de lucro” não passa de uma apresentação em PowerPoint.
Ponto de invalidação da tese: se a margem bruta do 3º tri ficar em pelo menos 33,1% e a projeção para o 4º tri subir para mais de 33,9%, retiro o que disse.
Você aposta que a margem bruta vai corresponder às expectativas ou que o número de assinantes vai superar as projeções?
$SPOT $WMG
#美股财报 #Spotify
Isto não constitui recomendação de investimento. Faça sua própria pesquisa (DYOR); negociar envolve riscos.
60
·
--
#SanDiskSeagateMicronSlide
🚨 Choque por Manipulação de Ranking do Spotify! 🎵📉
após deletar 500.000+ streams falsos vinculados à faixa viral ** de — depois que uma atividade suspeita a impulsionou para o topo das paradas dos EUA.
🔎 A investigação revelou que os streams estavam ligados à manipulação de apostas em mercado de previsão.
💸 Em , traders fizeram apostas sobre qual música se tornaria a faixa mais ouvida do Spotify em junho — criando mais de US$ 3M em volume de negociação
.
⚠️ A controvérsia se aprofundou quando a Kalshi liquidou as apostas antecipadamente, antes de o Spotify concluir sua investigação de fraude.
🚫 Então o Spotify exigiu que a Kalshi e removesse(m) a marca do Spotify e confirmasse(m) que NÃO há parceria.
🤯 Isso levanta uma grande questão para o futuro:
Os mercados de apostas estão começando a influenciar plataformas digitais do mundo real?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
98

·
--
Em Alta
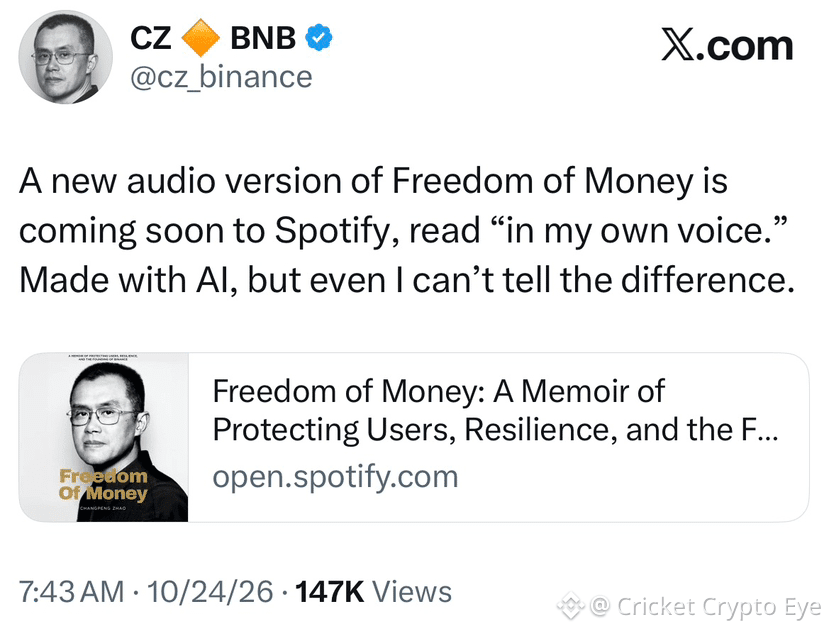
Uma nova versão em áudio de Freedom of Money chegará em breve ao Spotify
#CZBinance #freedomofmoney #Spotify $BNB
{spot}(BNBUSDT)
Uma nova versão em áudio de Freedom of Money chegará em breve ao Spotify
#CZBinance #freedomofmoney #Spotify $BNB
#CZBinance #freedomofmoney #Spotify $BNB
75
·
--
Ontem eu disse: "Se a margem bruta não se mantiver em 33,1%, vou observar, sem correr atrás". Hoje saiu o resultado.
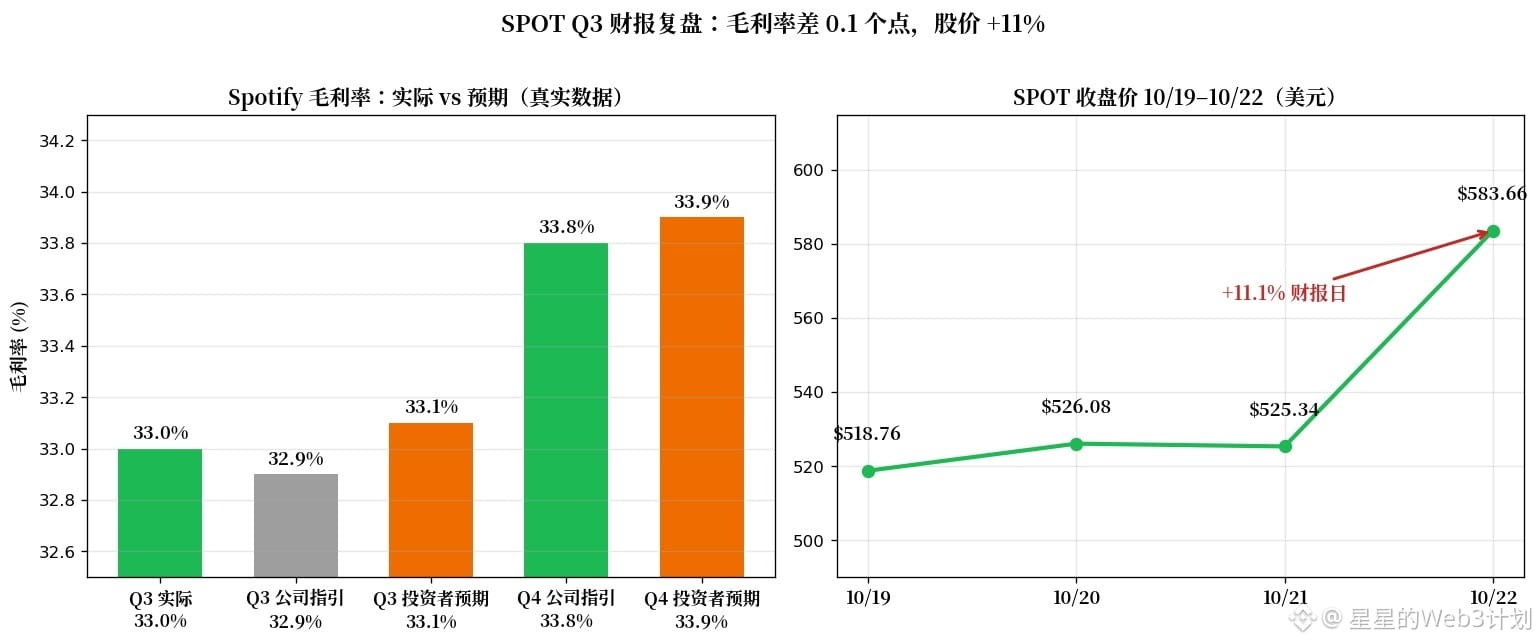
O relatório do Q3 foi divulgado antes da abertura do mercado nos EUA, em 22/10. A margem bruta bateu um recorde histórico de 33,0%, mas ficou 0,1 ponto abaixo dos 33,1% esperados pelos investidores.
A projeção para o Q4 também ficou 0,1 ponto abaixo: a empresa prevê 33,8%, enquanto os investidores esperavam 33,9%.
Ainda assim, a ação subiu 11% e fechou a US$ 583,66 em 22/10. O mercado está recompensando outros dois números.
O número de assinantes pagos chegou a 306 milhões, com alta líquida de 6 milhões — 1 milhão a mais do que a própria projeção da empresa. A base de assinantes está se recuperando.
A projeção de lucro operacional para o Q4 é de € 820 milhões, acima das expectativas dos analistas. A empresa teve confiança para incluir antecipadamente essa promessa de lucro em suas projeções.
O EPS de € 2,48 ficou € 0,33 abaixo do esperado, principalmente por causa dos encargos sociais — impostos sobre a remuneração relacionados à oscilação do preço das ações — que excederam € 13 milhões. Foi um ruído pontual.
Na minha opinião, o que o mercado está recompensando nesta temporada de resultados é a "volta da previsibilidade do crescimento", não a primeira casa decimal: assinantes e projeção de lucro superaram as expectativas, e o mercado ignorou a diferença de 0,1 ponto na margem bruta.
O que invalidaria essa tese: a margem bruta real do Q4 cair para menos de 33,5% ou o aumento líquido de assinantes recuar para menos de 8 milhões.
No streaming, de que lado você está: o crescimento de usuários ou a margem de lucro é mais importante?
$SPOT $NFLX
#财报季 #Spotify
Isto não constitui uma recomendação de investimento. DYOR; negociar envolve riscos.
22
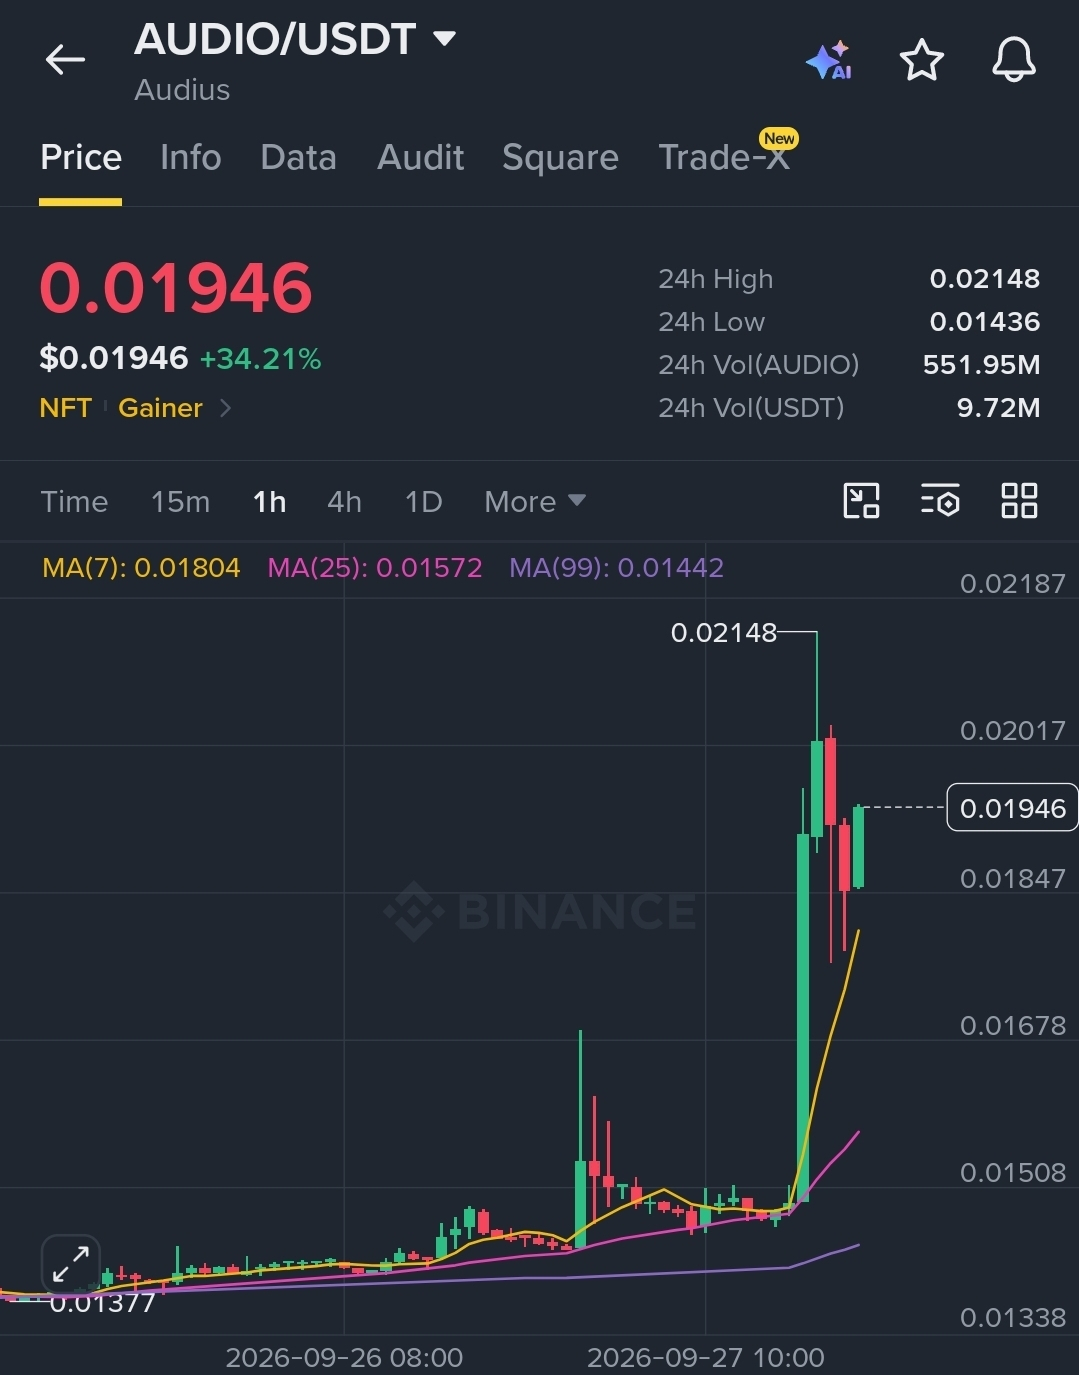
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Entrada: 0.0194 – 0.0195
🛑 Stop (SL): 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% em 24H com preço bem acima de todas as MAs — MA7 (0.01804) está alcançando, mas o preço está correndo à frente, sinalizando forte continuação de momentum no timeframe de 1H.
$AUDIO : Audius é um protocolo descentralizado de streaming de música onde os artistas ganham diretamente dos fãs, sem intermediários de gravadoras; tem mais de 8M de usuários mensais — o risco é que o baixo volume de USDT ($9.72M) signifique livros de ordens mais finos e reversões bruscas.
Uma plataforma de música descentralizada pode competir de forma realista com o algoritmo de recomendações e o acesso ao catálogo de selos da Spotify, ou o Audius fica permanentemente limitado ao nicho de artistas independentes?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Entrada: 0.0194 – 0.0195
🛑 Stop (SL): 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% em 24H com preço bem acima de todas as MAs — MA7 (0.01804) está alcançando, mas o preço está correndo à frente, sinalizando forte continuação de momentum no timeframe de 1H.
$AUDIO : Audius é um protocolo descentralizado de streaming de música onde os artistas ganham diretamente dos fãs, sem intermediários de gravadoras; tem mais de 8M de usuários mensais — o risco é que o baixo volume de USDT ($9.72M) signifique livros de ordens mais finos e reversões bruscas.
Uma plataforma de música descentralizada pode competir de forma realista com o algoritmo de recomendações e o acesso ao catálogo de selos da Spotify, ou o Audius fica permanentemente limitado ao nicho de artistas independentes?
#AUDIO #Audius #Music #Spotify #Catalog
1
273
·
--
🔥 Se você gasta mais de $500 por mês - pode receber assinaturas premium de graça
Imagina: todo mês Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, saindo por 0 dólares.
Como isso funciona?
Graças ao cashback de 100% nas assinaturas escolhidas. Você paga como de costume, e o serviço te devolve o valor total. Na prática - é grátis.
É vantajoso quando você tem gastos regulares de $500+ (compras, eletrônicos, gasolina, viagens, etc.).
Agora suas assinaturas não "devoram" seu orçamento, mas entram como bônus das suas despesas normais.
Quem já está pegando essas promoções?
Quem se interessa, escreve "quero" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
45
·
--
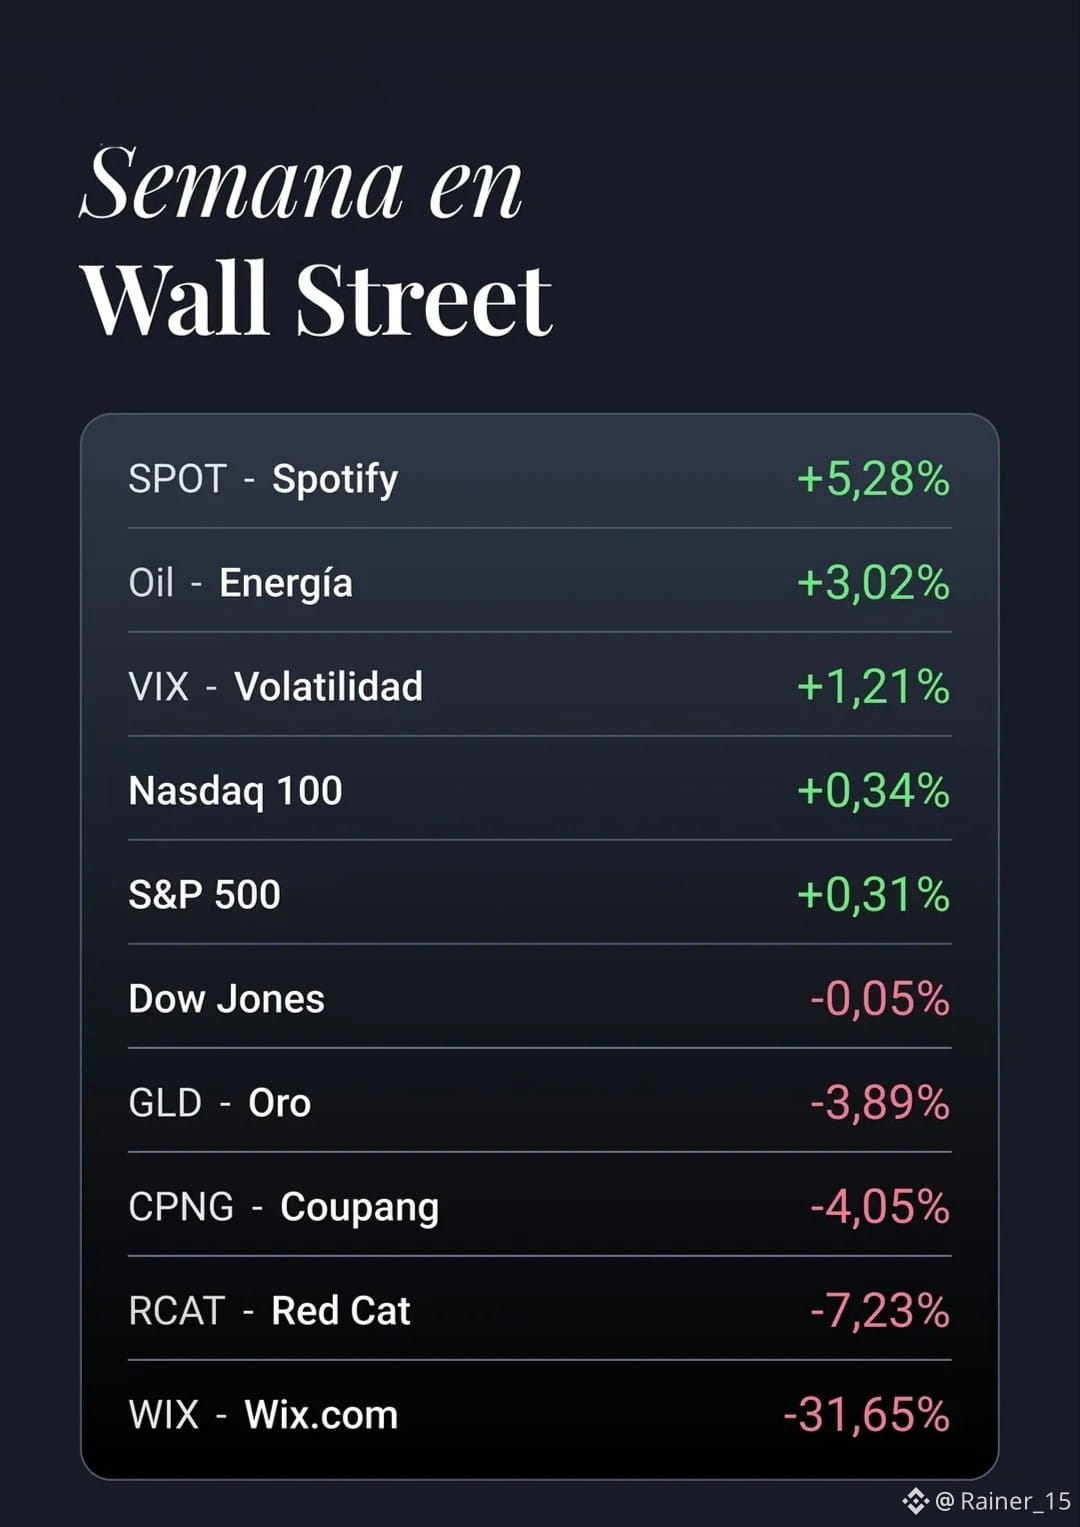
#accionestokenizadas Rendimento semanal de altcoins selecionadas aleatoriamente de 11/05/2026 a 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas Rendimento semanal de altcoins selecionadas aleatoriamente de 11/05/2026 a 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
274
·
--
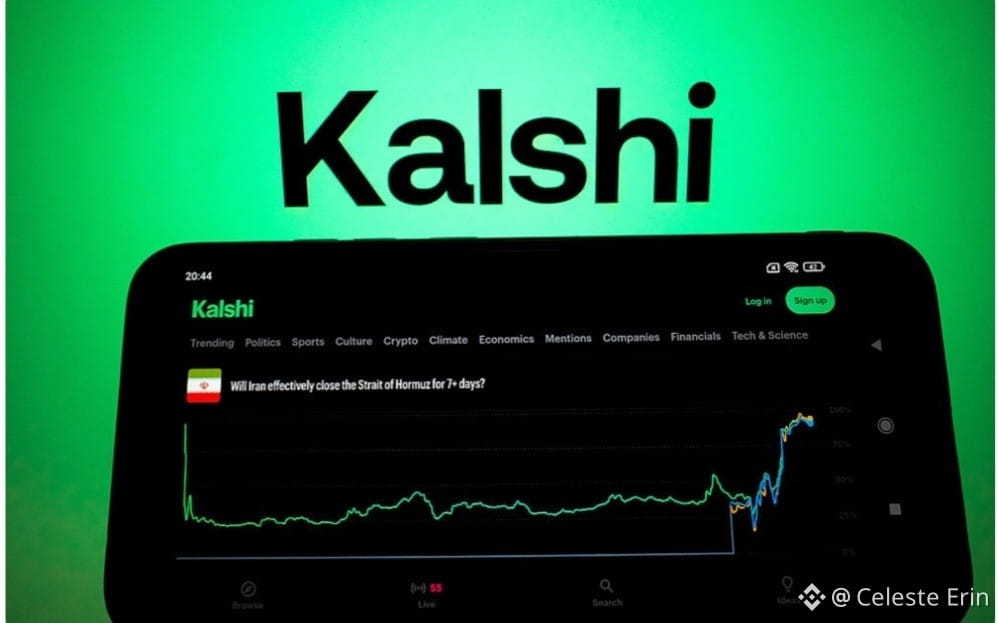
🎵📉 Manipulação de mercado: Spotify detecta fraude ligada a apostas na Kalshi 🏛️
A interseção entre os mercados de previsão e as plataformas digitais resultou em um caso sem precedentes.
O Spotify removeu mais de 500.000 reproduções falsas da música "Earrings" de Malcolm, depois que a faixa foi impulsionada artificialmente até o topo das paradas nos EUA. 📊.
Uma investigação da plataforma revelou que essa manipulação em massa estava diretamente ligada à atividade especulativa em um mercado de apostas 🎯.
Os traders na plataforma Kalshi apostavam qual seria a música mais tocada de junho, um mercado de previsões que chegou a movimentar 3 milhões de dólares em volume de negociações 💸.
A Kalshi declarou vencedora a Todd e liquidou os fundos com base nos dados manipulados antes de o Spotify concluir sua auditoria 🛑.
Este evento destaca os riscos de incentivar a manipulação de dados no mundo real por meio de incentivos financeiros.
Vocês acham que os mercados de previsão precisam de uma regulamentação mais rigorosa sobre suas fontes de dados? 🤔 Eu leio vocês abaixo 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 Manipulação de mercado: Spotify detecta fraude ligada a apostas na Kalshi 🏛️
A interseção entre os mercados de previsão e as plataformas digitais resultou em um caso sem precedentes.
O Spotify removeu mais de 500.000 reproduções falsas da música "Earrings" de Malcolm, depois que a faixa foi impulsionada artificialmente até o topo das paradas nos EUA. 📊.
Uma investigação da plataforma revelou que essa manipulação em massa estava diretamente ligada à atividade especulativa em um mercado de apostas 🎯.
Os traders na plataforma Kalshi apostavam qual seria a música mais tocada de junho, um mercado de previsões que chegou a movimentar 3 milhões de dólares em volume de negociações 💸.
A Kalshi declarou vencedora a Todd e liquidou os fundos com base nos dados manipulados antes de o Spotify concluir sua auditoria 🛑.
Este evento destaca os riscos de incentivar a manipulação de dados no mundo real por meio de incentivos financeiros.
Vocês acham que os mercados de previsão precisam de uma regulamentação mais rigorosa sobre suas fontes de dados? 🤔 Eu leio vocês abaixo 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161
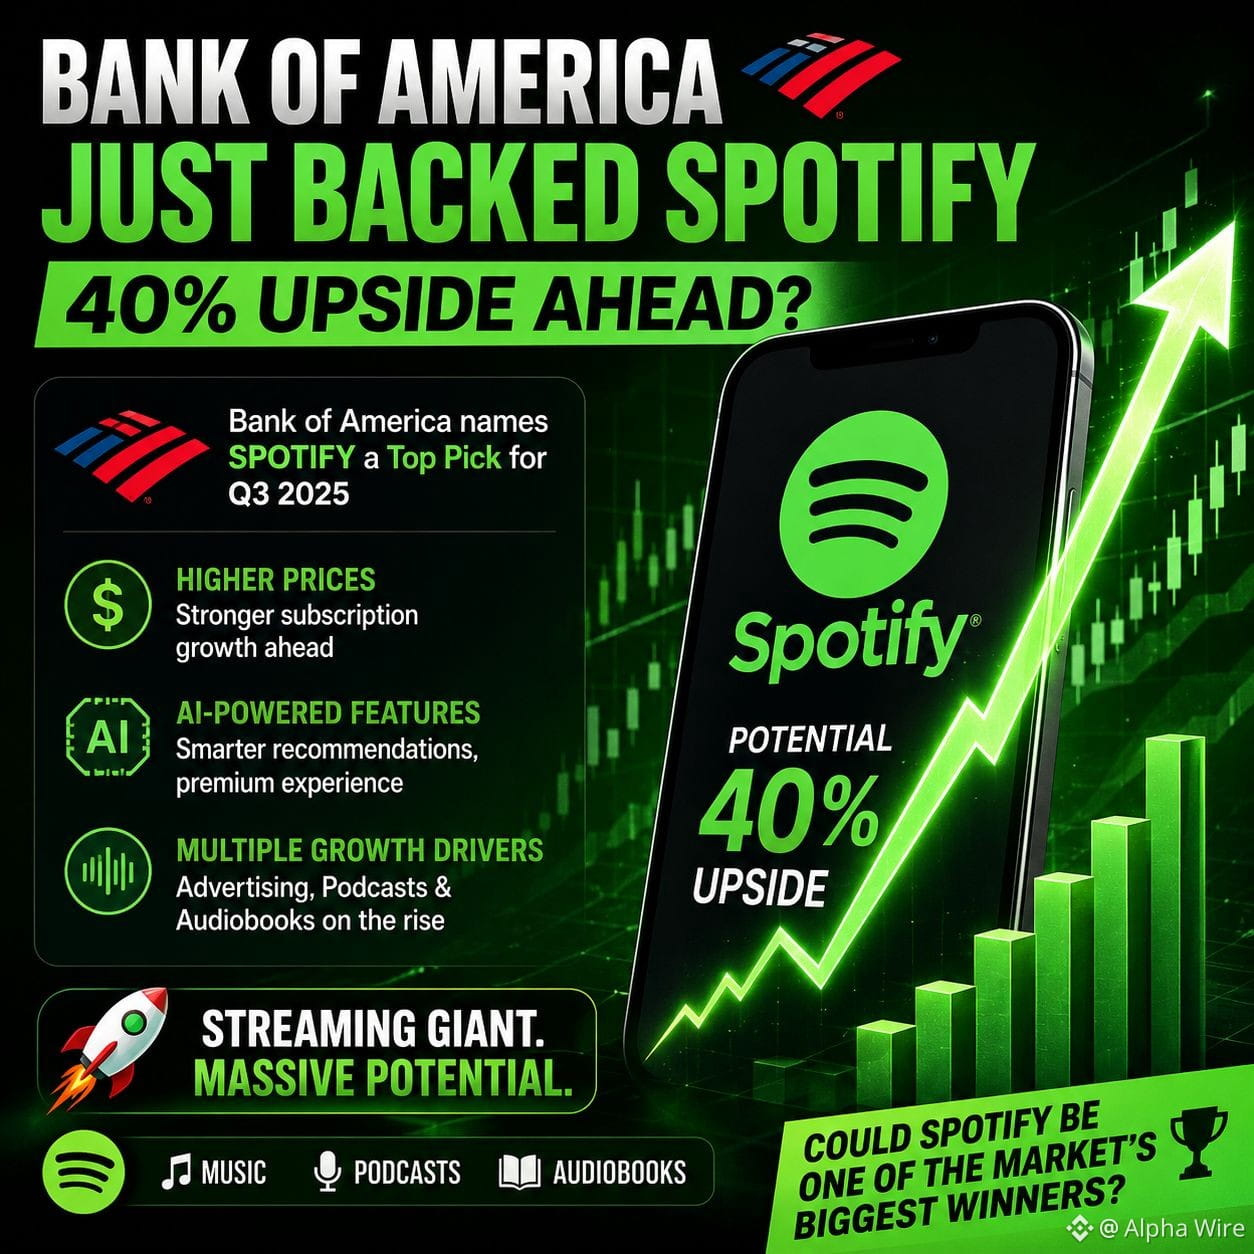
🚀 A BANK OF AMERICA ACABOU DE APOIAR UMA AÇÃO COM 40% DE POTENCIAL DE ALTA.
ÚLTIMAS NOTÍCIAS: O Bank of America nomeou a Spotify como uma de suas principais escolhas de ações para o terceiro trimestre, dizendo que a gigante do streaming poderia entregar cerca de 40% de valorização a partir dos níveis atuais.
O banco espera preços de assinaturas mais altos, recursos premium impulsionados por IA e crescimento contínuo em publicidade, podcasts e audiolivros para impulsionar a próxima fase de expansão da empresa.
👀 A Spotify pode se tornar uma das maiores vencedoras do mercado no segundo semestre do ano?
#Spotify #Stocks #AI #Investing #BinanceSquare
SPOTUS-1,05%
1
357

·
--
$ACONTECIMENTO DO ASSENTAMENTO KALSHI ATINGIDO POR FALSAS JOGADAS ENQUANTO O SPOTIFY REMOVE O LOGO 🔥
O Spotify sinalizou e removeu mais de 500.000 reproduções falsas que impulsionaram artificialmente uma música para #1 na sua parada dos EUA. Em seguida, esses dados da parada foram usados para liquidar um mercado de previsão da Kalshi de US$ 3M, na categoria "June US Spotify Top Song". Agora o Spotify está exigindo que a Kalshi e a Polymarket removam o seu logotipo e afirmem que não há parceria.
Isso não é apenas um problema de relações públicas — mostra como é fácil manipular dados fora da cadeia para influenciar a liquidação na cadeia. Se um mercado de previsão depender de uma única fonte que não seja à prova de adulteração, todo o contrato perde a integridade. Como você verifica os dados por trás dos mercados nos quais você negocia?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
7
Você teve problemas para domiciliar seu Cartão Binance em plataformas como #Spotify saindo da Venezuela?
Você teve problemas para domiciliar seu Cartão Binance em plataformas como #Spotify saindo da Venezuela?
68

🚨 ESPETACULAR: Supostamente, traders manipularam 500.000+ streams falsos do Spotify para influenciar apostas em mercados de previsão. 🎵📈
De acordo com relatos, bots impulsionaram artificialmente o "Earrings", de Malcolm Todd, fazendo suas chances de se tornar a música mais ouvida do mês subirem de menos de 3% para 70%.
Então tudo mudou.
O Spotify detectou a atividade suspeita, removeu mais de 500.000 streams falsos e puxou a canção de volta nas paradas.
Isso não é mais apenas sobre música.
Mercados de previsão estão criando novos incentivos financeiros... e alguns participantes agora supostamente tentam manipular resultados do mundo real para vencer apostas.
À medida que o dinheiro flui para esses mercados, espere que as plataformas sofram uma pressão crescente para detectar e interromper manipulações coordenadas.
A linha entre entretenimento e mercados financeiros está ficando cada vez mais fina.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinancePick
2.7M visualizações
143,020 a discutir
2
#EarningsSeason
5M visualizações
24,549 a discutir
3
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
199 visualizações
35 a discutir
4
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
4,873 visualizações
181 a discutir
5
#StrategyMSTRSurpassesNasdaqInMarketCap
4,675 visualizações
142 a discutir
6
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
153 visualizações
14 a discutir
7
#ElectrumWalletBugLetRogueServersStealFunds
11,022 visualizações
281 a discutir
8
#ArgentineCourtDismissesLIBRACaseAgainstMilei
21,072 visualizações
353 a discutir
9
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
3,347 visualizações
48 a discutir
10
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
1,777 visualizações
41 a discutir