Hoje à noite, antes da abertura do mercado nos EUA, a Spotify divulga os resultados do 3º tri.
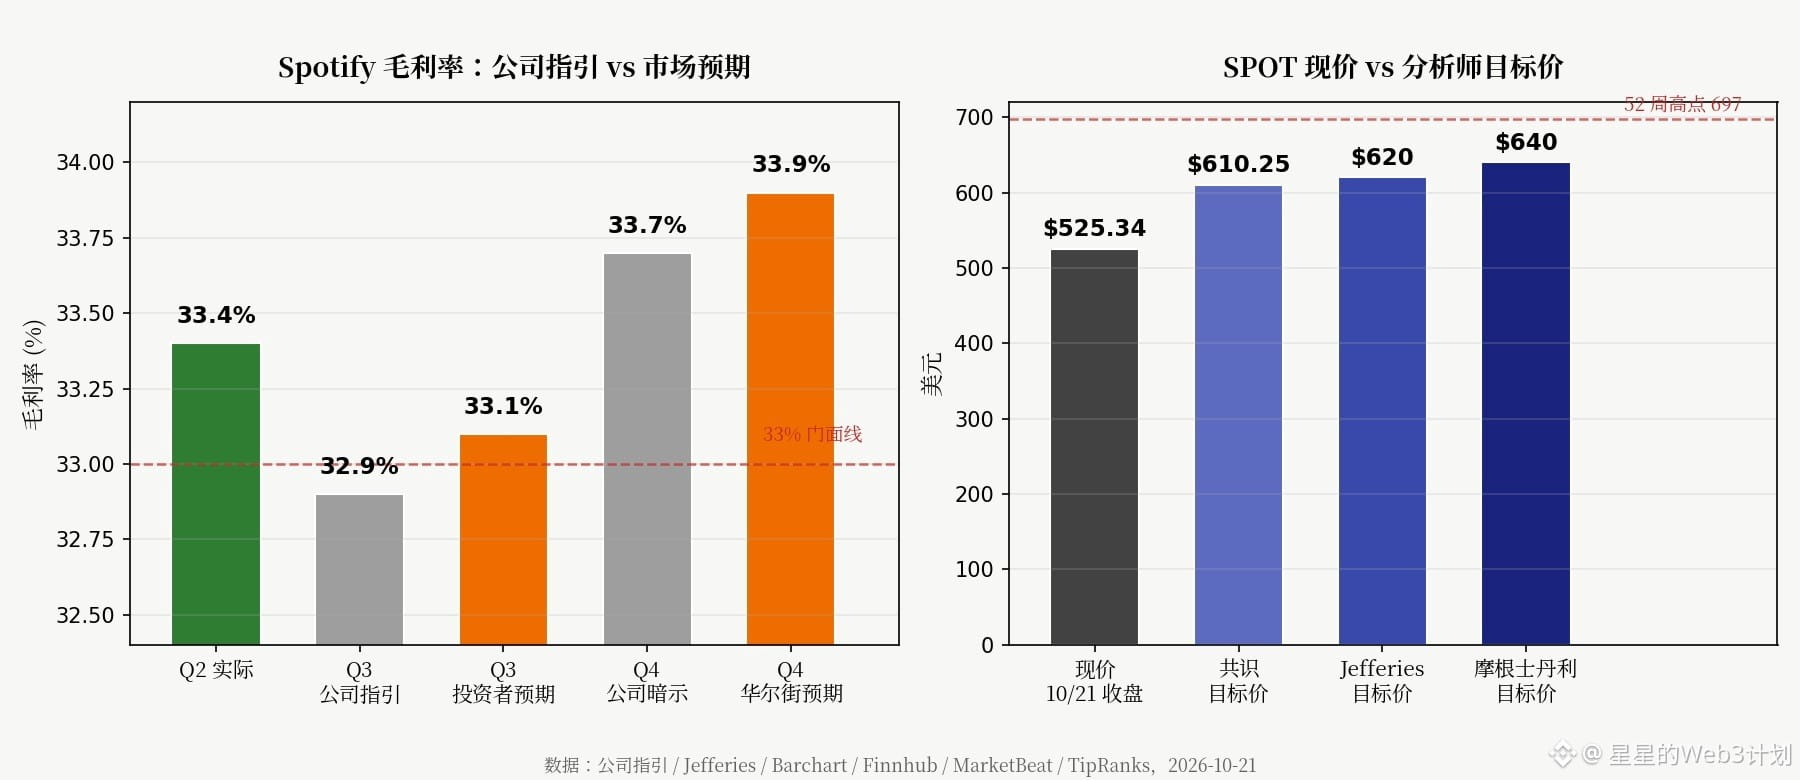
A margem bruta do 2º tri acabou de bater o recorde histórico de 33,4%, mas a projeção para o 3º tri caiu para apenas 32,9%. A diferença está escancarada.
Os investidores esperam mais: querem 33,1% no 3º tri e uma projeção de 33,7% para o 4º tri. Mas a expectativa real de Wall Street para o 4º tri é de 33,9%. Os números não batem.
A base de assinantes continua sustentando o negócio: o Premium chegou a 300 milhões no trimestre passado, alta anual de 9%. Para este trimestre, a projeção é de 305 milhões, e a meta de usuários ativos mensais é de 788 milhões. A base de usuários não encolheu.
Os analistas já começaram a se manifestar: a Jefferies elevou o preço-alvo para US$ 620 e disse que a empresa é “altamente imune ao impacto da IA”. A ferramenta de mixagem com IA desenvolvida em parceria com a Warner será lançada no fim do ano. O Morgan Stanley foi direto a US$ 640.
Mas a ação está a US$ 525, ainda mais de 20% abaixo da máxima de 52 semanas. Caiu 22% no último ano. Quanto mais otimistas ficam os analistas, menos coragem dá de entrar.
Na minha opinião, o ponto principal desta noite não são as assinaturas, mas se a margem bruta consegue se manter acima dos 33% — esse é o cartão de visitas. Se não conseguir, a “história de lucro” não passa de uma apresentação em PowerPoint.
Ponto de invalidação da tese: se a margem bruta do 3º tri ficar em pelo menos 33,1% e a projeção para o 4º tri subir para mais de 33,9%, retiro o que disse.
Você aposta que a margem bruta vai corresponder às expectativas ou que o número de assinantes vai superar as projeções?
$SPOT $WMG
#美股财报 #Spotify
Isto não constitui recomendação de investimento. Faça sua própria pesquisa (DYOR); negociar envolve riscos.