

#cryptopayments
cryptopayments
486,450 visualizações
3,534 a discutir
Popular
Mais recente
·
--
Em Alta
{spot}(PARTIUSDT)
{spot}(OSMOUSDT)
{spot}(CHIPUSDT)
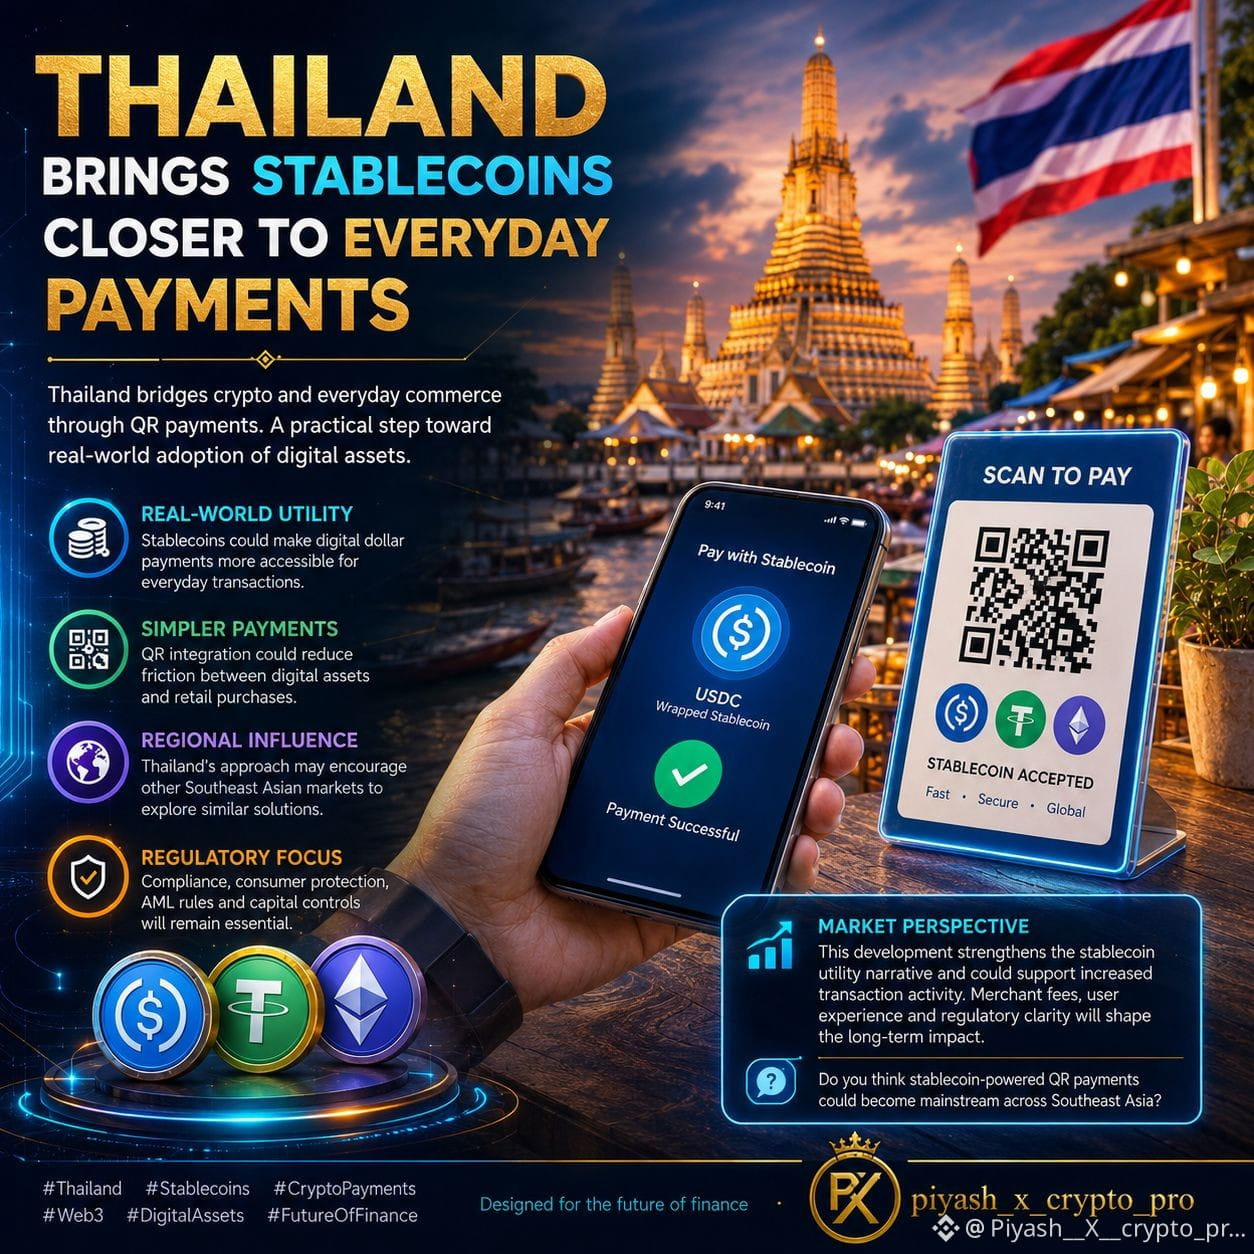
#EthereumCaiAbaixo$2300🚀🌏 A TAILÂNDIA ESTÁ APROXIMANDO AS CRIPTOMOEDAS DO DIA A DIA! 💳🔥
💰 De dólares digitais a pagamentos no mundo real — este é o futuro das criptomoedas?
A Tailândia está agitando o setor de finanças digitais! 🇹🇭 A integração, segundo relatos, de stablecoins wrapped a sistemas de pagamento por QR code aponta para uma direção empolgante para a adoção de criptomoedas, conectando ativos digitais ao comércio do dia a dia. ⚡
🔥 POR QUE ISSO É IMPORTANTE?
💵 $ Utilidade das stablecoins — Dólares digitais podem se tornar mais práticos para transações cotidianas.
📲 Inovação nos pagamentos por QR code — Conectar ativos baseados em blockchain a sistemas de pagamento conhecidos pode facilitar o uso de criptomoedas.
🌏 O próximo capítulo do Sudeste Asiático — A abordagem da Tailândia pode estimular novas conversas sobre pagamentos digitais na região.
📈 Uma nova narrativa para as criptomoedas — Além de negociações e especulação, aplicações de pagamento no mundo real podem se tornar um importante impulsionador da adoção de blockchain.
🔍 3 TOKENS PARA FICAR DE OLHO 👀
🟢 $PARTI — Acompanhe a evolução da adoção da Web3 e do desenvolvimento do ecossistema.
🔵 $OSMO — Fique de olho no crescimento do ecossistema Cosmos e na atividade entre cadeias.
🟡 $CHIP — Acompanhe os avanços do projeto, a liquidez e os possíveis casos de uso no mundo real.
⚠️ O QUE OS TRADERS DEVEM OBSERVAR?
A maior oportunidade depende da adoção efetiva, da aprovação regulatória, dos custos de transação e da experiência do usuário. O desenvolvimento divulgado na Tailândia não garante automaticamente que esses tokens serão beneficiados.
💭 AGORA É COM VOCÊ!
Se os pagamentos com criptomoedas fizerem parte das compras do dia a dia em todo o Sudeste Asiático, qual token você acha que pode atrair mais atenção?
🔥 $PARTI | $OSMO | $CHIP
👇 Deixe sua escolha nos comentários e conte POR QUÊ!
📌 DYOR — Faça sua própria pesquisa.
⚠️ NFA — Isto não é aconselhamento financeiro.
#Thailand #Stablecoins #CryptoPayments #Web3 #PARTI #OSMO #CHIP #AdoçãoDeCriptomoedas #Blockchain #BinanceSquare
37

·
--
🚀 $XRP PRESTES A APROVEITAR A ONDA DOS PAGAMENTOS RÁPIDOS DO G20! 🟢
📊 O compromisso do G20 de liquidar 75% das transações internacionais em até uma hora até 2027 abre um enorme corredor de liquidez para $XRP . O dinheiro inteligente já está acumulando posições, enquanto a vantagem de velocidade do protocolo se alinha perfeitamente com o próximo impulso regulatório. 🌊 Os corredores institucionais estão prontos para inundar os livros de ofertas, transformando cada movimento em uma possível onda de pressão compradora.
💡 Com uma narrativa clara e um mandato global, a perspectiva de valorização parece uma pista pronta para a decolagem. 👇 Qual é a sua estratégia diante da alta de $XRP , enquanto o mundo acelera os prazos dos pagamentos? 💬
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #XRP #CrossBorder #CryptoPayments #Momentum
🚀 ⚡
14
·
--
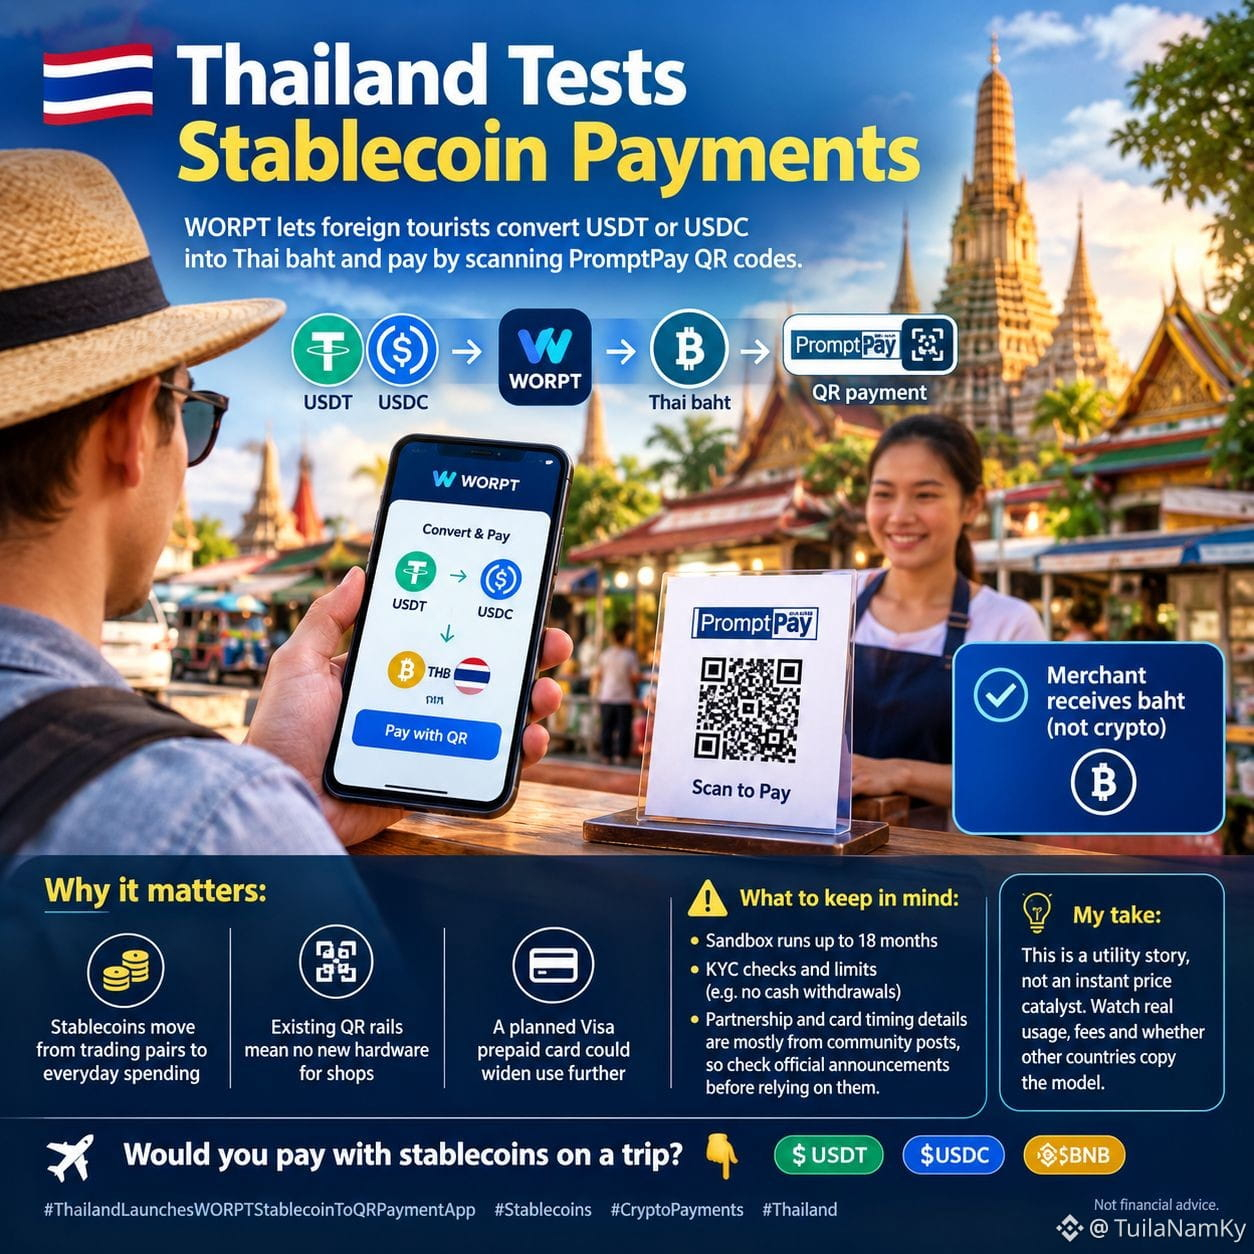
#thailandlaunchesworptstablecointoqrpaymentapp
A Tailândia está testando um caso de uso muito prático para stablecoins. 🇹🇭
A WORPT, uma carteira digital que opera no sandbox TouristDigiPay da SEC, permite que turistas estrangeiros convertam USDT ou USDC em baht tailandês e paguem escaneando códigos QR do PromptPay. Os comerciantes recebem em baht, não em criptomoedas, portanto não correm risco com tokens.
Por que isso importa:
• As stablecoins estão passando dos pares de negociação para os gastos do dia a dia
• A infraestrutura de QR já existente significa que as lojas não precisam de novos equipamentos
• Um cartão pré-pago Visa planejado pode ampliar ainda mais o uso
O que ter em mente:
O sandbox funciona por até 18 meses, com verificações de KYC e limites, como a proibição de saques em dinheiro. Os detalhes sobre parcerias e o cronograma do cartão são divulgados principalmente em publicações da comunidade; por isso, confira os anúncios oficiais antes de confiar nessas informações.
Minha opinião: esta é uma história sobre utilidade, não um catalisador imediato de preço. Observe o uso real, as tarifas e se outros países vão copiar o modelo.
Você pagaria com stablecoins durante uma viagem? 👇
$USDT $USDC $BNB
{future}(BNBUSDT)
#Stablecoins #CryptoPayments #Thailand
Isto não é aconselhamento financeiro.
#thailandlaunchesworptstablecointoqrpaymentapp
A Tailândia está testando um caso de uso muito prático para stablecoins. 🇹🇭
A WORPT, uma carteira digital que opera no sandbox TouristDigiPay da SEC, permite que turistas estrangeiros convertam USDT ou USDC em baht tailandês e paguem escaneando códigos QR do PromptPay. Os comerciantes recebem em baht, não em criptomoedas, portanto não correm risco com tokens.
Por que isso importa:
• As stablecoins estão passando dos pares de negociação para os gastos do dia a dia
• A infraestrutura de QR já existente significa que as lojas não precisam de novos equipamentos
• Um cartão pré-pago Visa planejado pode ampliar ainda mais o uso
O que ter em mente:
O sandbox funciona por até 18 meses, com verificações de KYC e limites, como a proibição de saques em dinheiro. Os detalhes sobre parcerias e o cronograma do cartão são divulgados principalmente em publicações da comunidade; por isso, confira os anúncios oficiais antes de confiar nessas informações.
Minha opinião: esta é uma história sobre utilidade, não um catalisador imediato de preço. Observe o uso real, as tarifas e se outros países vão copiar o modelo.
Você pagaria com stablecoins durante uma viagem? 👇
$USDT $USDC $BNB
#Stablecoins #CryptoPayments #Thailand
Isto não é aconselhamento financeiro.
1
51
·
--
Pequenos bancos sendo incentivados a entrar no mercado de stablecoins? Isso chamou minha atenção. 👀
O OCC, órgão regulador bancário dos EUA, está incentivando bancos comunitários a desenvolver serviços de stablecoins à medida que novas exigências federais para obtenção de licenças se aproximam, segundo o CoinDesk.
O que me chama a atenção: não são apenas bancos observando as criptomoedas à distância. O órgão regulador está convocando instituições financeiras menores a entrar no mercado de pagamentos com stablecoins. 🏦
Você usaria pagamentos com stablecoins pelo seu banco local ou preferiria um serviço nativo de criptomoedas?
#Stablecoins #CryptoPayments #CryptoRegulation
5

·
--
Mastercard aponta o gargalo do «sanduíche» das stablecoins: a aceleração dos pagamentos emperra na conversão
As stablecoins são amplamente vistas como uma infraestrutura fundamental para acelerar os pagamentos, mas a Mastercard usou pela primeira vez, publicamente, a metáfora do «sanduíche» para apontar que o verdadeiro entrave à eficiência muitas vezes não está nas próprias stablecoins, mas nos processos de conversão que as sustentam. Essa visão acrescenta uma perspetiva de infraestrutura à atual narrativa sobre os fluxos de capital.
Segundo a CNBC, a Mastercard escreveu que, em teoria, as stablecoins podem proporcionar uma experiência de pagamento mais rápida, mas a «conversão lenta» do sistema de suporte pode limitar os benefícios na prática. O «sanduíche» refere-se ao facto de as stablecoins ficarem entre infraestruturas financeiras tradicionais no fluxo de pagamentos. Se a liquidação nas duas pontas não acompanhar o ritmo, os ganhos de velocidade na etapa intermédia acabam diluídos.
Esta avaliação merece atenção porque desloca a discussão da grande narrativa sobre se «as stablecoins vão substituir os pagamentos tradicionais» para uma questão mais pragmática: «quais são os obstáculos reais à adoção em grande escala?». Os investidores atentos aos fluxos de capital costumam concentrar-se na origem e no destino do dinheiro, e a eficiência dos processos de conversão da infraestrutura determina precisamente os custos de fricção na circulação dos fundos.
Do ponto de vista dos fundamentos, o valor das stablecoins não reside apenas nos próprios tokens, mas também na sua capacidade de se integrarem sem atritos com a compensação bancária, a adquirência de comerciantes e a liquidação transfronteiriça. Se os processos de conversão forem lentos, os ganhos na experiência de pagamento serão menores, o que também ajuda a explicar por que motivo as instituições mantêm uma postura cautelosa na adoção. Importa salientar que esta é a perspetiva da Mastercard, não um dado empírico; a sua posição tende a favorecer os pagamentos tradicionais e pode subestimar os ganhos de eficiência das stablecoins no longo prazo. O impacto imediato no mercado é limitado.
No mercado, opiniões deste tipo normalmente não provocam uma reação direta nos preços dos ativos, mas podem influenciar gradualmente as expectativas das instituições em relação ao setor dos pagamentos com stablecoins. O alerta para quem acompanha os fluxos de capital é que a questão central da narrativa das stablecoins está a passar da «escala de emissão» para a «eficiência da implementação».
Um contraponto é que, enquanto gigante dos pagamentos tradicionais, a Mastercard pode estar inclinada a proteger os interesses estabelecidos. Além disso, já existem no setor várias soluções de pagamento com stablecoins que apresentam bons resultados em termos de velocidade e custo. Ainda é preciso mais evidência empírica para saber se o gargalo do «sanduíche» é generalizado.
O que acompanhar a seguir: a concorrência no setor dos pagamentos com stablecoins deverá concentrar-se na otimização contínua da velocidade e dos custos de conversão. Para as decisões de negociação, é mais importante aguardar provas concretas de melhorias na infraestrutura do que interpretar excessivamente uma opinião isolada.
#Stablecoins #Mastercard #CryptoPayments
O texto acima reúne informações e análises pessoais e não constitui aconselhamento de investimento.
28

·
--
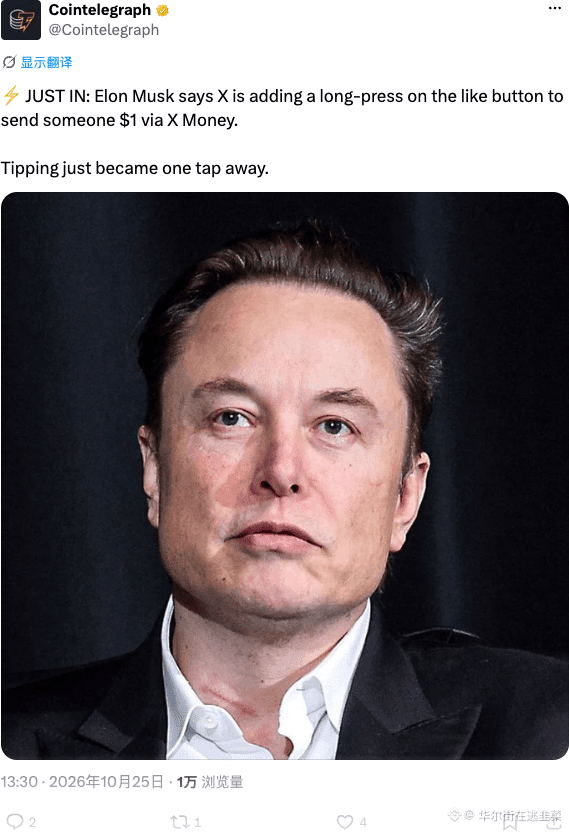
Musk finalmente colocou o X Money na mesa: basta manter o botão Curtir pressionado para enviar US$ 1. A barreira de entrada é ridiculamente baixa. Isso não é apenas uma rede social — é uma rede de pagamentos sendo montada discretamente. Quando o hábito de pagar estiver consolidado, basta lançar o X Token ou o X Pay, e os benefícios dessa infraestrutura vão render por muito tempo.
$X #XMoney #CryptoPayments
$X #XMoney #CryptoPayments
1
94
·
--
Em Alta
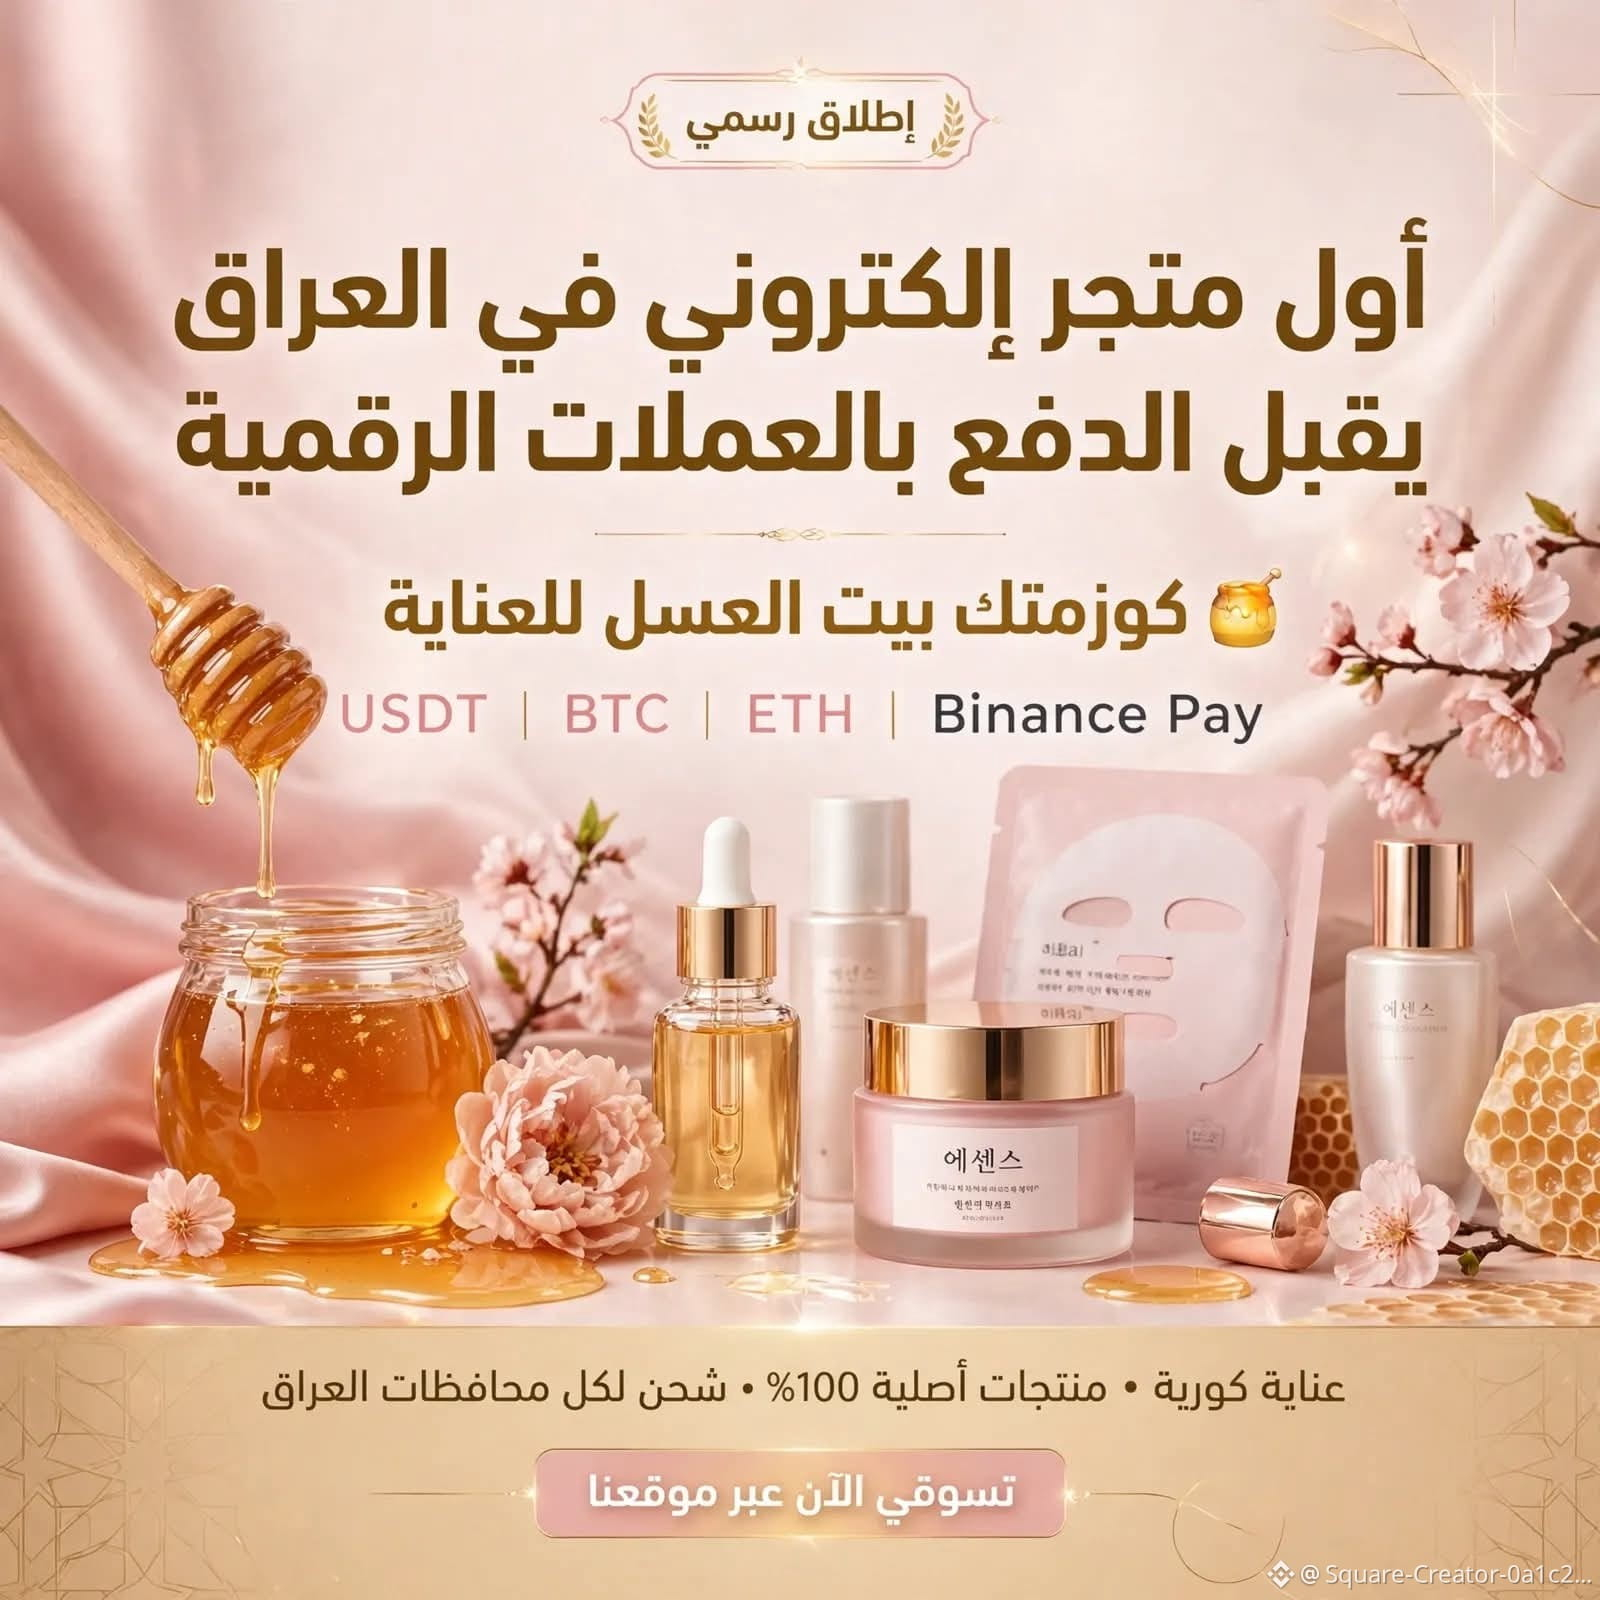
*🍯 Anúncio oficial: lançamento da primeira loja de beleza no Iraque que aceita criptomoedas*
Amigos da Binance no Iraque, السلام عليكم!
Sou proprietária da loja *Cosmetic Bait Al Asal*, especializada em cuidados com a pele e maquiagem coreana.
*Hoje anuncio oficialmente: nossa loja se tornou a primeira loja online do Iraque a aceitar pagamentos diretos em criptomoedas.*
*Métodos de pagamento aceitos:*
✅ USDT (TRC20 / BEP20)
✅ BTC
✅ Binance Pay — pagamento instantâneo sem taxas
*O que vendemos?*
Produtos coreanos originais de cuidados com a pele e maquiagem (máscaras, séruns, cremes, hidratantes)
*Vantagens:*
🔒 Pagamento direto para minha carteira na Binance — sem intermediários
💸 Sem taxas adicionais — mesmo preço em dinares
🚚 Entrega em todas as províncias do Iraque (Bagdá e todas as demais províncias)
📦 Envio no mesmo dia após a confirmação do pagamento
Se você tem saldo em criptomoedas e quer trocá-lo por um produto físico que possa aproveitar, será muito bem-vindo.
Para fazer pedidos ou tirar dúvidas: envie-me uma mensagem privada no Binance Square e enviarei o link da loja e as instruções de pagamento passo a passo.
*#BinanceIraq #USDT #IraqCrypto #BinancePay #CryptoPayments $*
123

·
--
Grande integração das equipes de carteiras Dogecoin! $DOGE vai se tornar uma ferramenta de pagamento do dia a dia! A Labs está unindo MyDoge, DogeOS e ferramentas de pagamento para que todos possam realmente usar DOGE para fazer compras, em vez de apenas guardar. Finalmente, o Dogecoin está deixando de ser uma moeda meme para ter utilidade de verdade! #Dogecoin #PagamentosComCriptomoedas
As equipes de carteiras Dogecoin estão se unindo! $DOGE está ganhando utilidade prática. A Labs está combinando MyDoge, DogeOS e ferramentas de pagamento para tornar o DOGE realmente útil nas compras do dia a dia, em vez de apenas guardá-lo. O Dogecoin está passando de meme a algo realmente útil! #Dogecoin #PagamentosComCriptomoedas
As equipes de carteiras Dogecoin estão se unindo! $DOGE está ganhando utilidade prática. A Labs está combinando MyDoge, DogeOS e ferramentas de pagamento para tornar o DOGE realmente útil nas compras do dia a dia, em vez de apenas guardá-lo. O Dogecoin está passando de meme a algo realmente útil! #Dogecoin #PagamentosComCriptomoedas
80

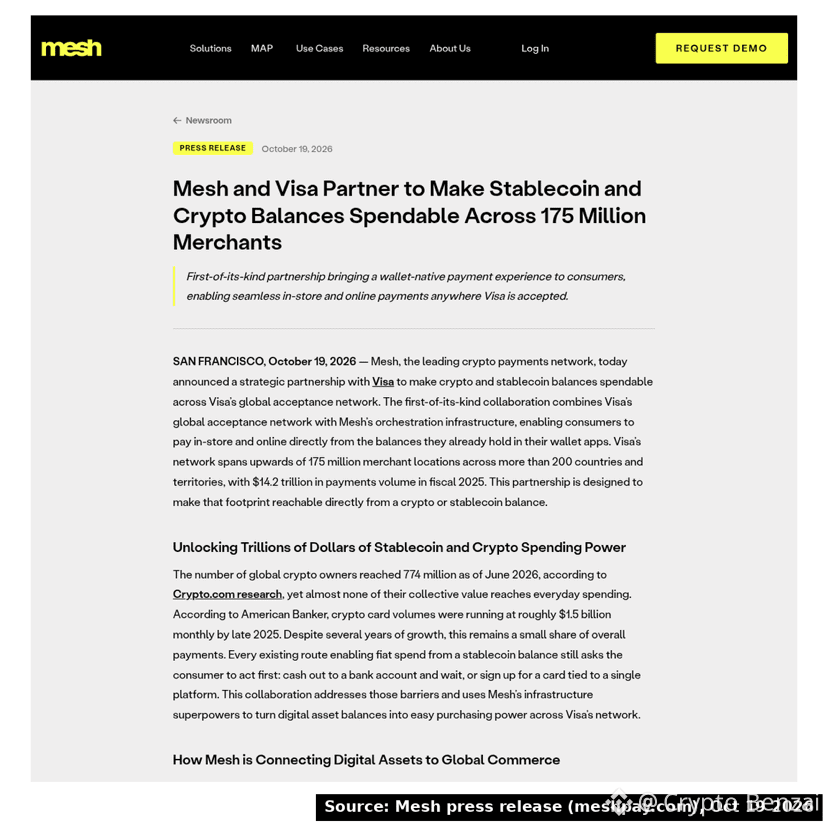
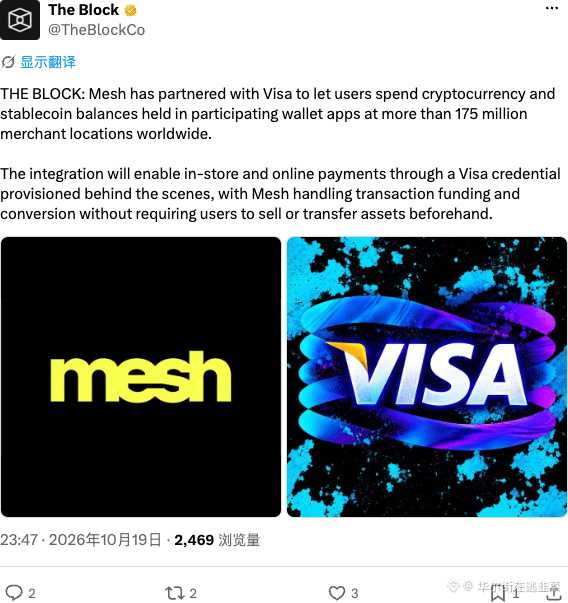
🚨NOTÍCIA DE ÚLTIMA HORA: Mesh e Visa permitem gastar criptomoedas de carteiras em 175 milhões de estabelecimentos comerciais
A Mesh fez uma parceria com a Visa para que os usuários possam gastar criptomoedas e saldos em stablecoins diretamente dos aplicativos de carteira participantes. Não é preciso ter um cartão separado. A Mesh configura uma credencial Visa em segundo plano e faz a conversão no momento do pagamento. Os comerciantes não precisam mudar nada. A data de lançamento, as carteiras e os ativos compatíveis ainda não foram anunciados.
O que você compraria primeiro com $BTC?
#CryptoPayments #Stablecoins #VİSA
Fonte: comunicado de imprensa da Mesh
170

·
--
As stablecoins estão silenciosamente se tornando a camada mais importante do universo cripto
Quando as pessoas debatem $BTC como ouro digital ou $ETH como camada de liquidação, a história menos glamorosa por trás disso são as stablecoins — e elas podem ser mais importantes para a adoção do que qualquer L1.
As remessas globais são um mercado anual de mais de US$ 900 bilhões. Os sistemas tradicionais cobram de 5% a 8% e levam dias. As transferências com stablecoins em redes rápidas e com baixas taxas são liquidadas em segundos, por frações de centavo. Isso não é uma melhoria marginal — é uma mudança de paradigma.
A infraestrutura já está sendo construída. A $BNB Chain e a Solana processam milhões de transferências de USDC/USDT diariamente, muitas vezes com taxas inferiores a US$ 0,01. Circle e Tether estão competindo agressivamente pelo domínio dos corredores de pagamento no Sudeste Asiático, na América Latina e na África Subsaariana. Os projetos-piloto de liquidação com stablecoins da Visa e da Mastercard já estão em operação, não são apenas teóricos.
A implicação estratégica: a rede que conquistar o volume de pagamentos com stablecoins construirá uma vantagem competitiva difícil de replicar. O volume atrai liquidez. A liquidez atrai DeFi. O DeFi atrai desenvolvedores. O ciclo virtuoso começa pelos pagamentos, não pela especulação.
A maioria das análises de cripto se concentra nos preços. A pergunta mais duradoura é: qual rede está movimentando o maior volume de valor no mundo real? Acompanhe o volume de transferências com stablecoins, não apenas o TVL.
Os sistemas de pagamento não são empolgantes. A adoção, sim.
$BTC $ETH $BNB
#Stablecoins #CryptoPayments #Crypto
25

🦈 A MASTERCARD ABRE CAMINHO PARA A LIQUIDAÇÃO GLOBAL ENQUANTO A LIQUIDEZ $AVA SE PREPARA PARA DISPARAR ⚡
Gigantes tradicionais do setor de pagamentos estão construindo ativamente infraestrutura global de gestão de riscos e conformidade em trinta países para normalizar as transações com stablecoins. O smart money entende que essa mudança reduz os riscos dos fluxos de pagamento, posicionando ecossistemas de alta utilidade como $AVA , $PHA e $BR para capturar volume de transações no longo prazo. 🌊
📊 Levar aos comerciantes dados de risco de nível institucional transforma, na prática, o ceticismo histórico em adoção comercial convencional. 💡 Os obstáculos que mantêm o capital de varejo à margem estão desaparecendo gradualmente. 💬 Você vê a triagem rigorosa de transações como um catalisador para o volume convencional ou como um gargalo para a descentralização? 👇
⚠️ Isto não é aconselhamento financeiro. Sempre gerencie seus riscos. 🛡️
🏷️ #AVA #Stablecoins #CryptoPayments #Web3
🎯 🦈
10
·
--
A Visa e a Mesh, uma rede de pagamentos com criptomoedas, uniram-se para permitir que os utilizadores gastem saldos de criptomoedas e stablecoins diretamente das suas carteiras digitais em qualquer estabelecimento que aceite Visa.
A integração funciona através de credenciais Visa já existentes, disponibilizadas pelas aplicações de carteira participantes. Assim, os clientes não precisam de um cartão de criptomoedas separado nem de transferir fundos para uma conta bancária, e os comerciantes recebem o pagamento através da rede Visa sem terem de alterar o processo de pagamento.
A rede Visa abrange mais de 175 milhões de estabelecimentos comerciais em mais de 200 países e territórios. A Mesh tratará do financiamento e da conversão entre criptomoedas, stablecoins e moeda fiduciária, além de gerir o registo dos clientes e os procedimentos KYC.
A parceria surge após a integração da Mesh com o Bybit Pay, em setembro, e a ronda de financiamento de 75 milhões de dólares, em janeiro, liderada pela Dragonfly, que avaliou a empresa em mil milhões de dólares.
#VisaMesh #CryptoPayments #StablecoinSpend
47
·
--
Os efeitos de rede dos pagamentos são uma das forças mais subestimadas na avaliação das criptomoedas.
Quando uma rede de pagamentos ganha adoção — mais corredores, mais instituições, mais volume de liquidação — cada novo participante torna a rede exponencialmente mais valiosa para todos os que já fazem parte dela. É a Lei de Metcalfe em ação, e ajuda a explicar por que as redes L1 focadas em pagamentos podem ser ativos subvalorizados durante as fases de desenvolvimento da infraestrutura.
Eis o que torna este ciclo diferente para as infraestruturas de pagamento cripto:
1. **O caminho regulatório está a abrir-se.** A legislação sobre stablecoins nos EUA, o MiCA na Europa e os enquadramentos do CBUAE no Médio Oriente estão a proporcionar às instituições um caminho claro para cumprir as normas e implementar liquidações on-chain — algo que, há apenas dois anos, era juridicamente incerto.
2. **O sistema bancário correspondente é caro.** Os pagamentos internacionais via SWIFT ainda custam 2–6% e são liquidados em 1–5 dias. Qualquer rede blockchain capaz de superar ambos os indicadores e, ao mesmo tempo, cumprir os requisitos de AML/KYC torna-se estruturalmente atrativa para os bancos, não apenas para os utilizadores de retalho.
3. **O volume cria vantagens competitivas duradouras.** Assim que um corredor de pagamentos se estabelece on-chain, os custos de mudança acumulam-se. Os pools de liquidez aprofundam-se, o slippage diminui e as redes concorrentes enfrentam uma batalha difícil — exatamente como a Visa e a Mastercard construíram as suas vantagens competitivas.
O mercado costuma avaliar os tokens da camada de pagamentos com base na especulação. Uma abordagem mais inteligente é acompanhar o crescimento do volume de transações, a adoção institucional dos corredores e as aprovações regulatórias como indicadores antecipados do valor real da rede.
A convicção na posição deve acompanhar os sinais da infraestrutura — não apenas a evolução dos preços.
$XRP $BNB $ADA
#CryptoPayments #BlockchainAdoption #NetworkEffects #XRP #BinanceSquare
91

·
--
Visa se une à Mesh: pagamentos com cripto chegam a 175 milhões de estabelecimentos
Visa e Mesh anunciaram uma parceria para conectar carteiras de criptomoedas e stablecoins à rede global de pagamentos da Visa, que abrange 175 milhões de estabelecimentos. Segundo a Cointelegraph, no futuro, os usuários poderão gastar ativos digitais diretamente em situações de consumo cotidianas, sem precisar convertê-los antes em moeda fiduciária.
A importância dessa iniciativa está em que, pela primeira vez, as stablecoins chegam à camada de infraestrutura mais central: a “rede de pagamentos”. Até agora, os pagamentos com cripto dependiam mais de aplicativos independentes ou de estabelecimentos específicos, enquanto a rede de comerciantes da Visa já é global e está estabelecida. Se as carteiras da Mesh conseguirem se integrar sem dificuldades, os usos das stablecoins poderão se expandir de “guardar e transferir” para “consumo cotidiano”, ampliando a demanda real.
Em termos de dados, os 175 milhões de pontos de aceitação correspondem à rede atual da Visa, e não a novos estabelecimentos que passarão a aceitar cripto. A parceria ainda está apenas na fase de anúncio; o número de estabelecimentos efetivamente integrados, o volume de transações e as taxas de liquidação não foram divulgados. O ritmo de implementação, a adoção pelos usuários e a conformidade regulatória são variáveis incertas.
O mercado pode interpretar a notícia como positiva para o ecossistema de stablecoins, especialmente para emissores de stablecoins e projetos de infraestrutura de pagamentos que tenham parcerias com a Visa. Mas é preciso observar se se trata apenas de uma parceria de marca ou se os processos de compensação e liquidação foram realmente conectados.
Entre os fatores contrários está a possibilidade de que a integração de criptoativos às redes de pagamento tradicionais enfrente obstáculos regulatórios. Alguns estabelecimentos também podem hesitar devido a questões fiscais ou contábeis. Além disso, a disposição dos usuários para pagar com stablecoins em supermercados e restaurantes dependerá das oscilações cambiais, das taxas e da conveniência — aspectos que ainda precisam ser testados ao longo do tempo.
O que observar a seguir: primeiro, se a Mesh divulgará a lista dos primeiros estabelecimentos integrados e das regiões-piloto; segundo, se a Visa divulgará dados sobre o volume de transações liquidadas em stablecoins; terceiro, qual será a posição dos reguladores sobre a conformidade de “passar o cartão diretamente com uma carteira de cripto”. Para quem acompanha o setor de stablecoins, no âmbito das negociações, o mais importante é aguardar a confirmação dos volumes reais de transações, em vez de apostar na alta com base apenas no anúncio da parceria.
#Stablecoin #PagamentosCripto
O conteúdo acima é uma compilação de informações e uma análise pessoal; não constitui recomendação de investimento.
70

·
--
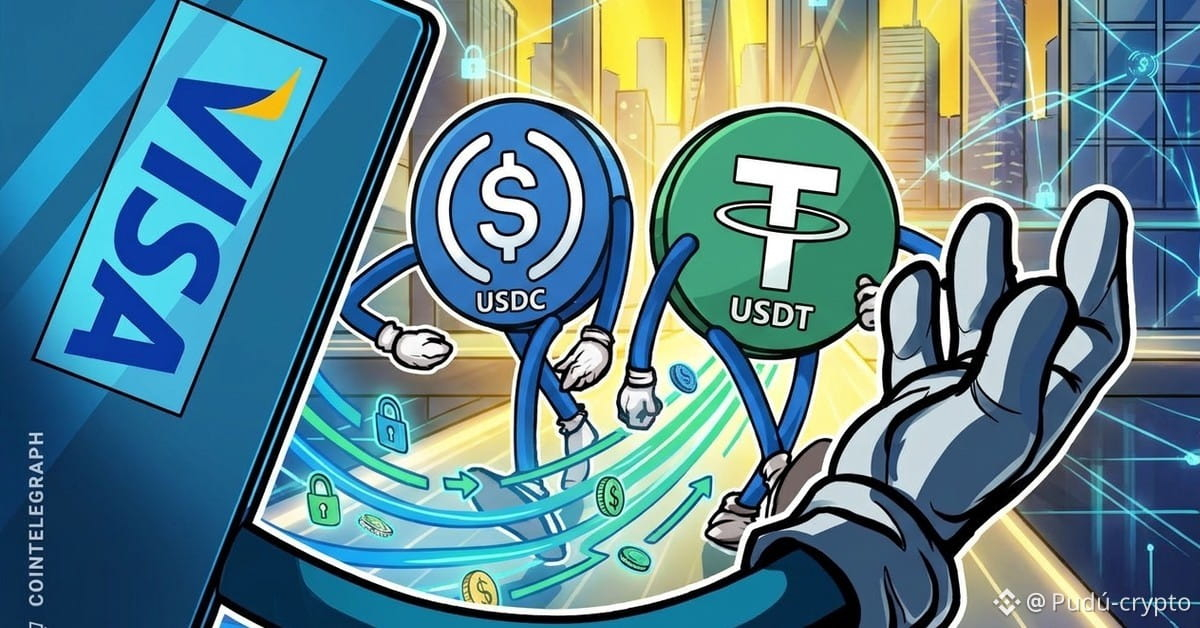
Pagar com cripto em qualquer lugar agora será muito mais simples.
A Visa fez parceria com a Mesh para conectar carteiras digitais à sua rede global de pagamentos.
O interessante é que você não precisará de um cartão físico adicional para gastar seus ativos ou stablecoins.
A infraestrutura cuida de tudo diretamente pela sua carteira atual.
É um grande passo para tornar as criptomoedas mais úteis no comércio tradicional.
Você acha que isso facilita o uso diário dos seus ativos?
$BTC $ETH
#Visa #CryptoPayments
32
🦈 $USDT A VELOCIDADE DOS PAGAMENTOS DISPARA À MEDIDA QUE A UTILIDADE NO MUNDO REAL SOBE 45%! ⚡
📊 A capitalização de mercado em circulação permanece praticamente estável, em US$ 305 bilhões, mas a velocidade dos pagamentos está quebrando recordes: US$ 482 bilhões liquidados e transações em alta de 71%, ultrapassando a marca de um bilhão. O dinheiro inteligente sabe que, quando a velocidade bruta supera a expansão da oferta circulante, a utilidade subjacente da rede está silenciosamente entrando em trajetória parabólica.
🏦 Os sistemas tradicionais de pagamento estão consolidando agressivamente suas redes nos bastidores, como evidenciado pelo volume de cartões, que se multiplicou por dez, chegando a US$ 3,9 bilhões. 💡 O capital está circulando ativamente on-chain, em vez de ficar parado como reserva à margem. 🤔 Você está acompanhando a velocidade das transações para avaliar a próxima expansão macroeconômica ou apenas monitorando a capitalização de mercado bruta?
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #USDT #Stablecoins #CryptoPayments #OnChain
⚡ 🦈
4
·
--
A Mesh finalmente se conectou à Visa: agora é possível pagar diretamente com criptoativos on-chain em 175 milhões de estabelecimentos no mundo todo.
Desta vez, o “colocar em prática” virou realidade. Enquanto outras carteiras ainda estão sonhando, a Mesh já consegue transformar U on-chain em poder de compra de verdade. Pagamentos com stablecoins finalmente deixaram de ser só conversa, e uma explosão de tráfego nas carteiras está próxima.
$MESH #CryptoPayments #DeFi
18
💳 US$ 482 BILHÕES EM PAGAMENTOS COM STABLECOINS — AS CRIPTOMOEDAS ESTÃO ENTRANDO NA ECONOMIA REAL! 🌍
Enquanto os traders se concentram nos preços do Bitcoin e na volatilidade do mercado, algo importante está acontecendo nos bastidores.
De acordo com o relatório mais recente da Allium, os pagamentos com stablecoins chegaram a US$ 482 bilhões nos primeiros nove meses de 2026 — um aumento de 45% em relação ao ano anterior! 📈
📊 Destaques:
🔹 US$ 482 bilhões em pagamentos com stablecoins (+45%)
🔹 1,04 bilhão de transações de pagamento (+71%)
🔹 US$ 72 bilhões em pagamentos somente em setembro
🔹 A oferta de stablecoins cresceu apenas 0,4%
Enquanto isso, empresas como Visa, Mastercard e Stripe estão ampliando sua atuação na infraestrutura de pagamentos baseada em blockchain.
⚡ O mais interessante?
A adoção das criptomoedas não se resume a comprar tokens e esperar que os preços subam.
Cada vez mais, trata-se de movimentar dinheiro, fazer pagamentos e conectar as finanças tradicionais à tecnologia blockchain.
E esse pode ser um dos acontecimentos mais importantes de todo o setor.
💬 Você usaria stablecoins como $USDT ou $USDC para fazer compras do dia a dia, em vez dos métodos de pagamento tradicionais?
Fonte: Allium — Estado das Stablecoins e dos Pagamentos, outubro de 2026.
#Stablecoins #CryptoPayments #CryptoAdoption
1
86
·
--
O uso de stablecoins para pagamentos reais está crescendo rapidamente.
A empresa Allium informou que os pagamentos com stablecoins chegaram a 482 bilhões de dólares este ano.
Isso representa um salto de 45 por cento.
O curioso é que esse crescimento ocorre enquanto a oferta total de stablecoins permanece estagnada.
O impulso vem da integração com Visa, Mastercard e Stripe.
Elas estão conectando as criptomoedas ao dinheiro fiduciário diretamente.
A infraestrutura para gastar $USDT ou $USDC parece estar pronta para o uso em massa.
Você acha que essa é a adoção real que estava faltando?
#Stablecoins #CryptoPayments $BTC
13
·
--
$POL expande-se para os pagamentos: o acordo com a Coinme pode desafiar Visa e Stripe?
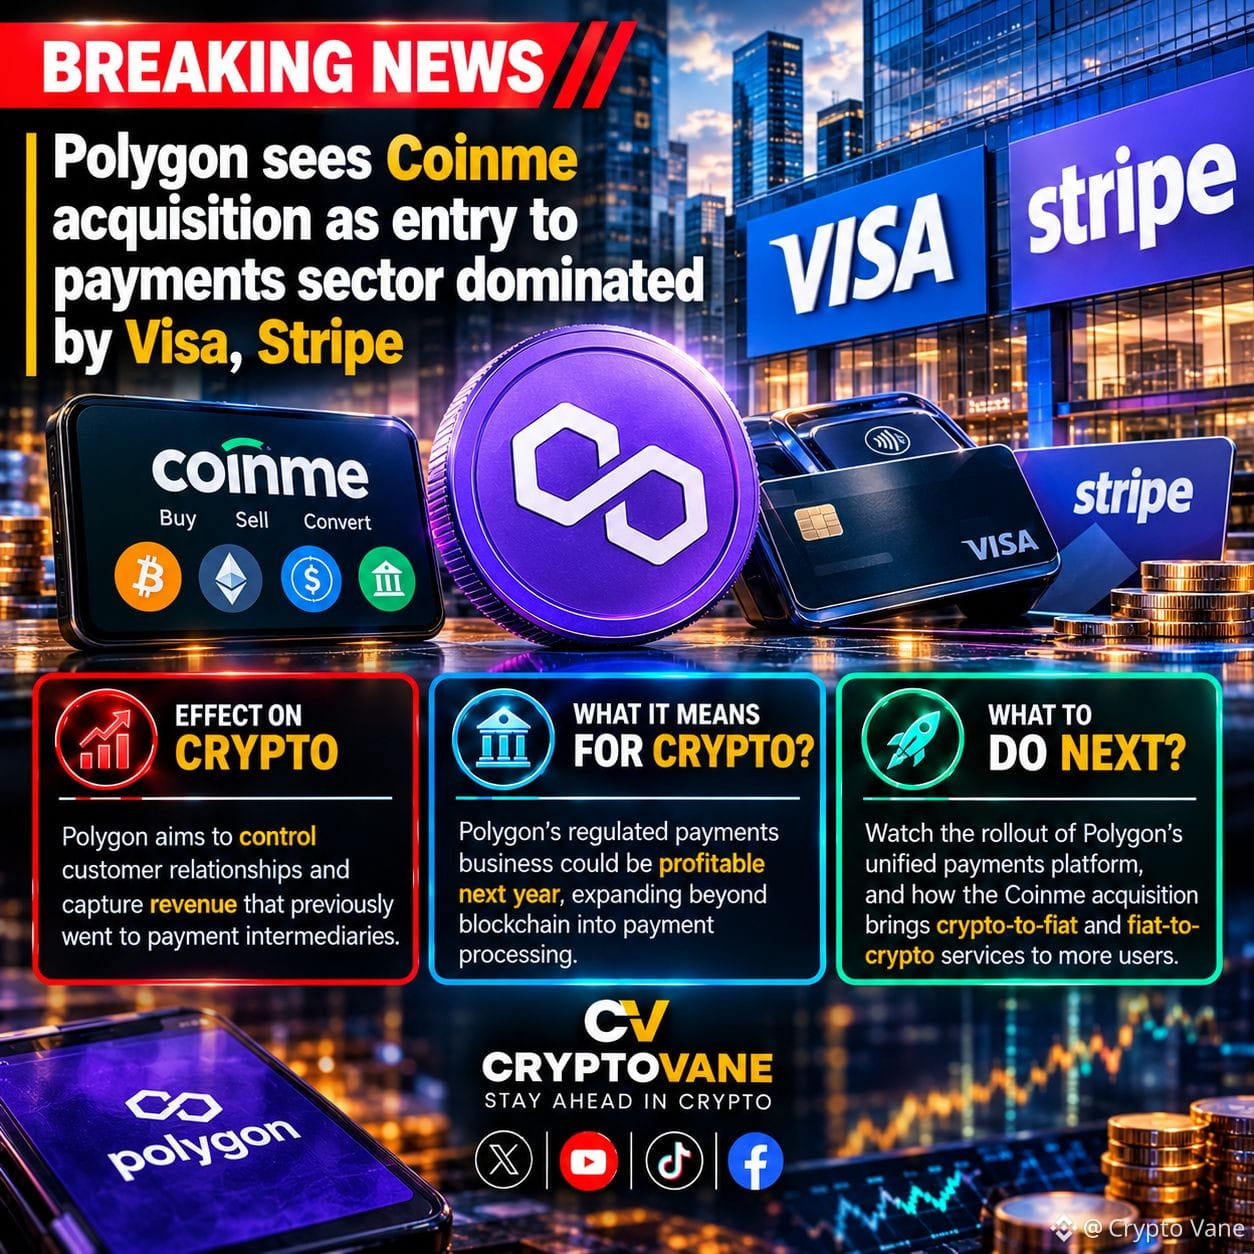
$POL está indo além da infraestrutura de blockchain com a aquisição da Coinme, visando o setor de pagamentos, dominado por Visa e Stripe. Essa expansão pode fortalecer o negócio de pagamentos regulamentados da $POL , abrir novas fontes de receita e acelerar a adoção de criptomoedas para moeda fiduciária à medida que sua plataforma de pagamentos unificada se desenvolve.
#Polygon #POL #CryptoNews #blockchain #CryptoPayments
{spot}(POLUSDT)
$POL expande-se para os pagamentos: o acordo com a Coinme pode desafiar Visa e Stripe?
$POL está indo além da infraestrutura de blockchain com a aquisição da Coinme, visando o setor de pagamentos, dominado por Visa e Stripe. Essa expansão pode fortalecer o negócio de pagamentos regulamentados da $POL , abrir novas fontes de receita e acelerar a adoção de criptomoedas para moeda fiduciária à medida que sua plataforma de pagamentos unificada se desenvolve.
#Polygon #POL #CryptoNews #blockchain #CryptoPayments
152
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#CanMicrosoftDeliverOnAI
231,580 visualizações
1,920 a discutir
2
#CanGoogleDefindItsCore
134,676 visualizações
1,412 a discutir
3
#EarningsSeason
5.8M visualizações
27,902 a discutir
4
#BitcoinSurpasses$81K
1,160 visualizações
30 a discutir
5
#RobinhoodFalls8.4%AfterItsResults
217 visualizações
13 a discutir
6
#KOSPISurges6.63%BackAbove6000
651 visualizações
42 a discutir
7
#DatavaultAICantWithdrawBitcoinFromBiconomy
2,027 visualizações
60 a discutir
8
#FOMCWatch
9.2M visualizações
29,112 a discutir
9
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
817 visualizações
31 a discutir
10
#USGovSellsFTXLinkedAnthropicSharesFor$627M
975 visualizações
29 a discutir