

ivanlabrie
69 Publicações
ivanlabrie
Denunciar
Bloquear usuário
Time@Mode trend trader. Called Bitcoin cycle tops and bottoms in real time since 2015, public and timestamped. Crypto, stocks, macro: the levels and the why.
56 Seguindo
7 Seguidores
1 Curtiu
Publicações
PINNED
·
--
Bullish
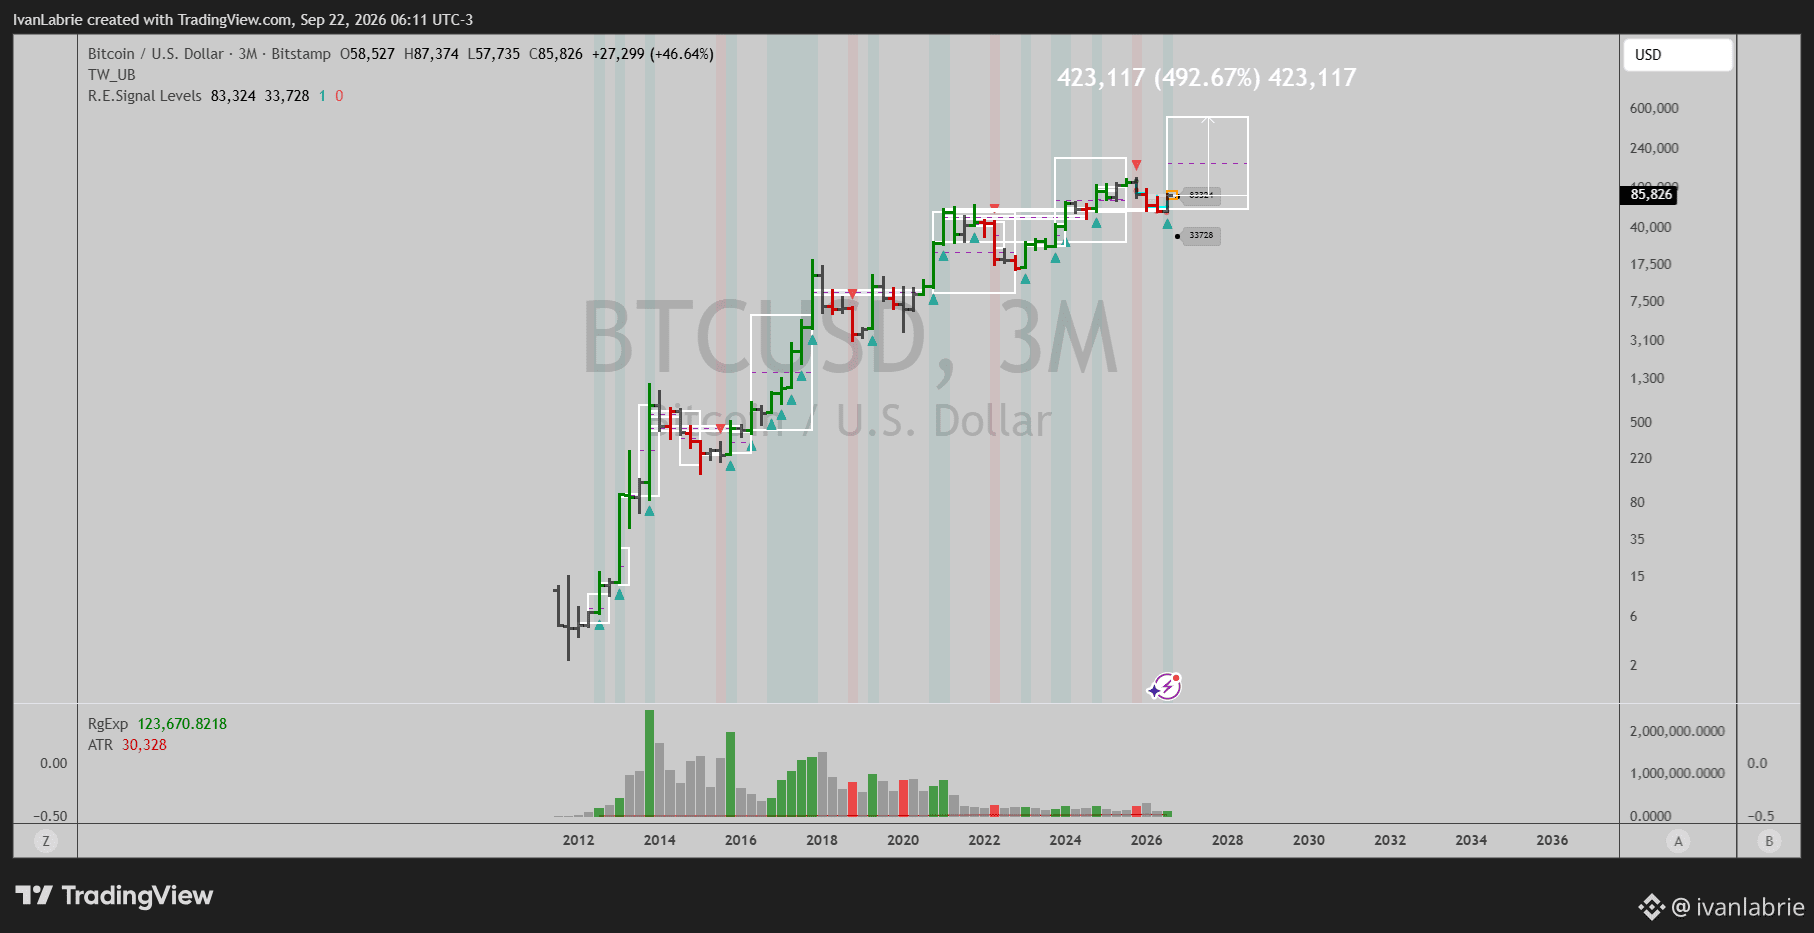
O Bitcoin emitiu um sinal trimestral de tendência nesta semana quando o preço foi negociado acima de 83.324 na barra de três meses da Bitstamp. Esta manhã, estava em 85.826, em alta de 46,64% no trimestre.
A tendência de alta está ativa enquanto estiver acima de 56.500. A projeção vai até 509.000 em outubro de 2028.
Eu confio mais na data nessa projeção do que no número, e meu registro público é o motivo. Em fevereiro de 2024, publiquei que o avanço iria até aproximadamente o 3T de 2025 e que os retornos piorariam depois disso. Foi quando o preço atingiu o topo. Em novembro de 2023, publiquei que a capitalização total do mercado cripto se expandiria de 1,32 trilhão para entre 4,8 e 19,55 trilhões. Ela atingiu um pico perto de 4,08 trilhões, abaixo até mesmo do limite inferior da minha própria faixa.
Então, meu timing se manteve e meu preço-alvo ficou baixo, e esse tem sido o padrão por vários ciclos. Eu interpretei 509.000 como o topo de uma faixa e deixei 56.500 fazer o trabalho de gestão de risco.
$BTC
{future}(BTCUSDT)
#Bitcoin #TrendFollowing #Quarterly #Macro
O Bitcoin emitiu um sinal trimestral de tendência nesta semana quando o preço foi negociado acima de 83.324 na barra de três meses da Bitstamp. Esta manhã, estava em 85.826, em alta de 46,64% no trimestre.
A tendência de alta está ativa enquanto estiver acima de 56.500. A projeção vai até 509.000 em outubro de 2028.
Eu confio mais na data nessa projeção do que no número, e meu registro público é o motivo. Em fevereiro de 2024, publiquei que o avanço iria até aproximadamente o 3T de 2025 e que os retornos piorariam depois disso. Foi quando o preço atingiu o topo. Em novembro de 2023, publiquei que a capitalização total do mercado cripto se expandiria de 1,32 trilhão para entre 4,8 e 19,55 trilhões. Ela atingiu um pico perto de 4,08 trilhões, abaixo até mesmo do limite inferior da minha própria faixa.
Então, meu timing se manteve e meu preço-alvo ficou baixo, e esse tem sido o padrão por vários ciclos. Eu interpretei 509.000 como o topo de uma faixa e deixei 56.500 fazer o trabalho de gestão de risco.
$BTC
#Bitcoin #TrendFollowing #Quarterly #Macro
203
·
--
Há um obstáculo no código tributário dos EUA para os fundos spot $BTC e $ETH , e nenhuma das regras sobre criptomoedas elaboradas este ano chega perto de resolver isso. Uma conta de custódia 403(b) só se qualifica se tudo o que houver nela forem ações de uma sociedade de investimento regulamentada, nos termos da IRC 851(a). Um ETF que seja, ele próprio, uma RIC pode ser incluído sem problemas... mas os produtos spot de bitcoin e ether são fundos fiduciários do tipo grantor, então, pela redação da regra, não podem ser incluídos nela.
Esse é o plano de aposentadoria de distritos escolares públicos, universidades, hospitais e organizações sem fins lucrativos (os planos de igrejas são a exceção). O trabalho da SEC sobre custódia, o aviso da CFTC, a proposta fiduciária do DOL e a CLARITY deixam essa regra intacta. Para alterá-la, é preciso recorrer ao Congresso. Há muito tempo penso que só uma lei pode trazer de vez o dinheiro institucional que está à margem, e acho que esta regra provavelmente manterá todo um grupo de compradores de fora por algum tempo.
Vou me lembrar desse grupo na próxima vez que uma manchete disser que o dinheiro da aposentadoria está a caminho do Bitcoin.
#Bitcoin #Ethereum #ETF #Crypto #Regulation
8
·
--
O Treasury de 10 anos foi negociado abaixo de 5% na quinta-feira pela primeira vez desde 23 de setembro. Na mesma sessão, dezembro $BZ fechou em alta de 4,00%, a 113,17. Normalmente, seria de esperar que uma variação do petróleo dessa dimensão pressionasse as yields em alta, já que a energia se reflete diretamente nos indicadores de inflação... desta vez, a procura por duration veio da Europa.
A yield das obrigações francesas a 10 anos atingiu 5,142%, o nível mais alto desde 2002 e acima da dos Treasuries pela primeira vez desde 2013, com o spread face ao Bund nos 176 pontos-base e os CDS franceses a 5 anos acima dos 100 pontos-base pela primeira vez desde outubro de 2012. Acho que esse dinheiro está a sair de ativos europeus e a entrar em Treasuries, devido a receios sobre o crédito na Europa, e, nesta sessão, esse movimento superou o impulso do petróleo. A Fed está em período de silêncio até ao dia 29, por isso, nada disto se deveu a declarações da Fed.
$BTC caiu 3,59% no mesmo dia, o que não seria de esperar apenas com base no panorama das taxas de juro para um ativo sem fluxo de caixa.
Estou a acompanhar se a yield das obrigações a 10 anos consegue manter-se abaixo de 5% até à reunião do FOMC, a 27 e 28 de outubro, enquanto o Brent mantém esta procura.
#Bonds #Treasuries #Macro #Bitcoin
413
·
--
Segundo a Kpler, cerca de 14 milhões de barris por dia passaram pelo estreito de Hormuz na semana até 18 de outubro, incluindo as transferências no golfo de Omã, o que corresponde a aproximadamente 82% do nível pré-guerra. A contagem de navios parece bem pior, com o trânsito em queda de cerca de 70%... e acho que ambos os números estão certos, porque um contabiliza barris e o outro, cascos. Há menos petroleiros navegando, e eles navegam mais cheios; em setembro, cerca de 40% do petróleo bruto do Golfo não iraniano contornou o estreito, contra 17% antes da guerra. Ao incluir novamente as rotas alternativas, a Kpler calcula que os fluxos combinados do Golfo superam os níveis pré-guerra.
É também por isso que o prêmio se manteve no $BZ. O Brent é o benchmark marítimo, precificado com base nos fluxos do Golfo, enquanto o WTI é restrito ao mercado interno. Assim, na quarta-feira, o Brent com vencimento em dezembro fechou a 108,82, em alta de 0,03%, enquanto o contrato de dezembro $CL caiu 0,68% e o spread aumentou para US$ 11,67.
A Guarda Revolucionária do Irã afirmou na quinta-feira que atingiu quatro petroleiros que realizavam transferências entre navios no norte do Golfo. Acho que essas transferências fazem parte do que mantém os volumes próximos dos níveis pré-guerra, então estou atento a uma confirmação de ataque a um petroleiro carregado durante uma transferência.
#Oil #Brent #Energy #Macro
Segundo a Kpler, cerca de 14 milhões de barris por dia passaram pelo estreito de Hormuz na semana até 18 de outubro, incluindo as transferências no golfo de Omã, o que corresponde a aproximadamente 82% do nível pré-guerra. A contagem de navios parece bem pior, com o trânsito em queda de cerca de 70%... e acho que ambos os números estão certos, porque um contabiliza barris e o outro, cascos. Há menos petroleiros navegando, e eles navegam mais cheios; em setembro, cerca de 40% do petróleo bruto do Golfo não iraniano contornou o estreito, contra 17% antes da guerra. Ao incluir novamente as rotas alternativas, a Kpler calcula que os fluxos combinados do Golfo superam os níveis pré-guerra.
É também por isso que o prêmio se manteve no $BZ . O Brent é o benchmark marítimo, precificado com base nos fluxos do Golfo, enquanto o WTI é restrito ao mercado interno. Assim, na quarta-feira, o Brent com vencimento em dezembro fechou a 108,82, em alta de 0,03%, enquanto o contrato de dezembro $CL caiu 0,68% e o spread aumentou para US$ 11,67.
A Guarda Revolucionária do Irã afirmou na quinta-feira que atingiu quatro petroleiros que realizavam transferências entre navios no norte do Golfo. Acho que essas transferências fazem parte do que mantém os volumes próximos dos níveis pré-guerra, então estou atento a uma confirmação de ataque a um petroleiro carregado durante uma transferência.
#Oil #Brent #Energy #Macro
481
·
--
O mercado espera que o Fed mantenha os juros na semana que vem; por isso, estou de olho na ponta longa para o ouro e o BitcoinNo fechamento de terça-feira, a probabilidade de uma alta em 28 de outubro era de 15,5%, abaixo dos 18,8% da sessão anterior, e ainda não há corte precificado em nenhuma reunião até dezembro de 2027. Com essas probabilidades, acho provável que o FOMC mantenha os juros na semana que vem, e para $XAU e $BTC a variável mais importante antes da reunião é o que acontecerá com a ponta longa da curva dos Treasuries.
Por que a ponta longa
O ouro e o Bitcoin não geram fluxo de caixa, então são descontados pelo rendimento real de longo prazo; quando ele sobe, eles não têm nada que compense isso. Vejo o Bitcoin como o ativo de maior duration do mercado, com o ouro logo atrás. Isso ficou claro em 1º de setembro e novamente em 15-16 de setembro, quando os ativos sem fluxo de caixa foram os primeiros a ceder à medida que os rendimentos subiam.
O mercado espera que o Fed mantenha os juros na semana que vem; por isso, estou de olho na ponta longa para o ouro e o Bitcoin
No fechamento de terça-feira, a probabilidade de uma alta em 28 de outubro era de 15,5%, abaixo dos 18,8% da sessão anterior, e ainda não há corte precificado em nenhuma reunião até dezembro de 2027. Com essas probabilidades, acho provável que o FOMC mantenha os juros na semana que vem, e para $XAU e $BTC a variável mais importante antes da reunião é o que acontecerá com a ponta longa da curva dos Treasuries.
Por que a ponta longa
O ouro e o Bitcoin não geram fluxo de caixa, então são descontados pelo rendimento real de longo prazo; quando ele sobe, eles não têm nada que compense isso. Vejo o Bitcoin como o ativo de maior duration do mercado, com o ouro logo atrás. Isso ficou claro em 1º de setembro e novamente em 15-16 de setembro, quando os ativos sem fluxo de caixa foram os primeiros a ceder à medida que os rendimentos subiam.
158
·
--
A FINMA aprovou o primeiro fundo spot de bitcoin da Suíça destinado a investidores particulares em 20 de outubro, e isso foi possível porque abriu uma exceção à sua própria regra de diversificação de risco para um $BTC fundo de ativo único. Os ETPs de criptoativos suíços são títulos de dívida garantidos por colateral, por isso qualquer mandato que exija um fundo autorizado não poderia detê-los... agora, os investidores particulares e o dinheiro do terceiro pilar podem.
O segundo pilar talvez não mude muito, porém. Esses regimes só podem deter ativos alternativos por meio de investimentos coletivos diversificados, e desde 2021 existe um fundo diversificado de criptoativos para investidores qualificados, por isso essa porta já estava, possivelmente, aberta. A PPCmetrics, consultora que os regimes suíços realmente contratam, afirma que o bitcoin não é adequado para eles e que não tem conhecimento de nenhum investimento concreto em pensões.
Acho que o consultor sempre foi o entrave. O novo fundo ainda não tem ticker nem data de lançamento, e vou acompanhar para ver se algum regime se movimenta quando ele começar a ser negociado.
#Bitcoin #Switzerland #Crypto #Regulação
70
·
--
Os ETFs spot $ETH perderam mais US$ 103.3M na segunda-feira — US$ 95.4M disso no ETHA — e as saídas dos ETFs de ether em outubro estão agora em torno de US$ 955M, o mês mais pesado deste ano. Na mesma sessão, os fundos de bitcoin registraram +US$ 527M, seu melhor dia desde 22 de setembro... mas só o IBIT recebeu US$ 665.2M, então todos os outros fundos de bitcoin juntos ficaram em -US$ 138.2M.
Então, um emissor foi responsável por todas as compras do lado $BTC , enquanto os produtos de ether continuaram tendo resgates. Acho que isso pode ser mais uma rotação de dinheiro dentro do complexo de ETFs do que a entrada de dinheiro novo, e uma sessão não é suficiente para dizer qual das duas coisas está acontecendo.
O semanal do ETH fechou no piso de 2,400 em 18 de outubro, abaixo de 2,700 pela segunda semana. Hoje à noite, vou observar se o IBIT responde novamente por todo o saldo líquido positivo ou se as entradas se espalham entre os fundos, e se as saídas de ether finalmente desaceleram.
#Ethereum #ETF #Bitcoin #Crypto
57
·
--
O maior ponto de discórdia na disputa entre bancos e stablecoins continua sendo o rendimento, e o prazo do Tesouro para comentários sobre as regras de emissão da GENIUS Act termina hoje. O Bank Policy Institute e a ABA estão entre os que enviaram contribuições, junto com a Coinbase e a Circle.
Em 27 de agosto, a ICBA, associação de bancos comunitários, estimou que uma proibição de pagar rendimentos custaria US$ 1,3 trilhão em depósitos e US$ 850 bilhões em empréstimos de bancos comunitários. O Conselho de Assessores Econômicos da Casa Branca contestou essa estimativa duas vezes. Seu relatório de abril calcula que a proibição acrescentaria cerca de US$ 2,1 bilhões em empréstimos bancários — aproximadamente 0,02% do total de empréstimos. Já a atualização de 15 de setembro estima que cerca de US$ 54,4 bilhões sairiam de um mercado de stablecoins de aproximadamente US$ 300 bilhões e iriam para depósitos, mas ainda chega aos mesmos US$ 2,1 bilhões, porque as reservas de stablecoins já ficam, em sua maioria, no sistema bancário.
São duas estimativas de empréstimos que diferem por um fator de cerca de 400. Se você acompanha $CRCL ou $COIN essas manchetes, acho que todo o ruído em torno da disputa diz muito pouco sobre quanto dinheiro realmente mudaria de lugar... Vou ficar de olho para ver se algum dos números aparece no próximo texto do Tesouro.
#Stablecoins #GENIUSAct #Crypto #Banking #Macro
574
·
--
A MSCI adotou as suas regras para empresas de tesouraria de ativos digitais em 15 de outubro, e estas são diferentes da proposta retirada que a JPMorgan contabilizou em novembro de 2025, estimando 2,8 mil milhões de dólares em vendas forçadas de ações da MSTR.
A MSCI está a descontinuar as medidas provisórias para empresas com mais de 50% dos ativos em formato digital — as que congelavam o número de ações e os aumentos dos fatores de inclusão, além de adiarem inclusões — e, em seu lugar, será aplicado um critério de seleção neutro em relação aos ativos para empresas não operacionais. Também não será imposta qualquer exclusão, uma vez que uma empresa já incluída só será removida se não cumprir os requisitos em ambos os seus dois períodos anuais de apresentação de documentos mais recentes.
A Strategy estima que os fundos associados à MSCI detêm cerca de 13 milhões de ações, aproximadamente 3,1% das ações ordinárias em circulação. Seja qual for o volume vendido, trata-se de um fluxo de ações; um fundo de índice que tenha de vender vende $MSTR ações, enquanto as $BTC permanecem no balanço.
A lista das empresas afetadas deverá ser divulgada a 11 de novembro, e a alteração entra em vigor após o fecho do mercado a 30 de novembro. Vou acompanhar essa lista, pois será o primeiro documento a indicar quais as empresas que realmente não cumprem os requisitos.
#Bitcoin #MSCI #Crypto #Macro
406
·
--
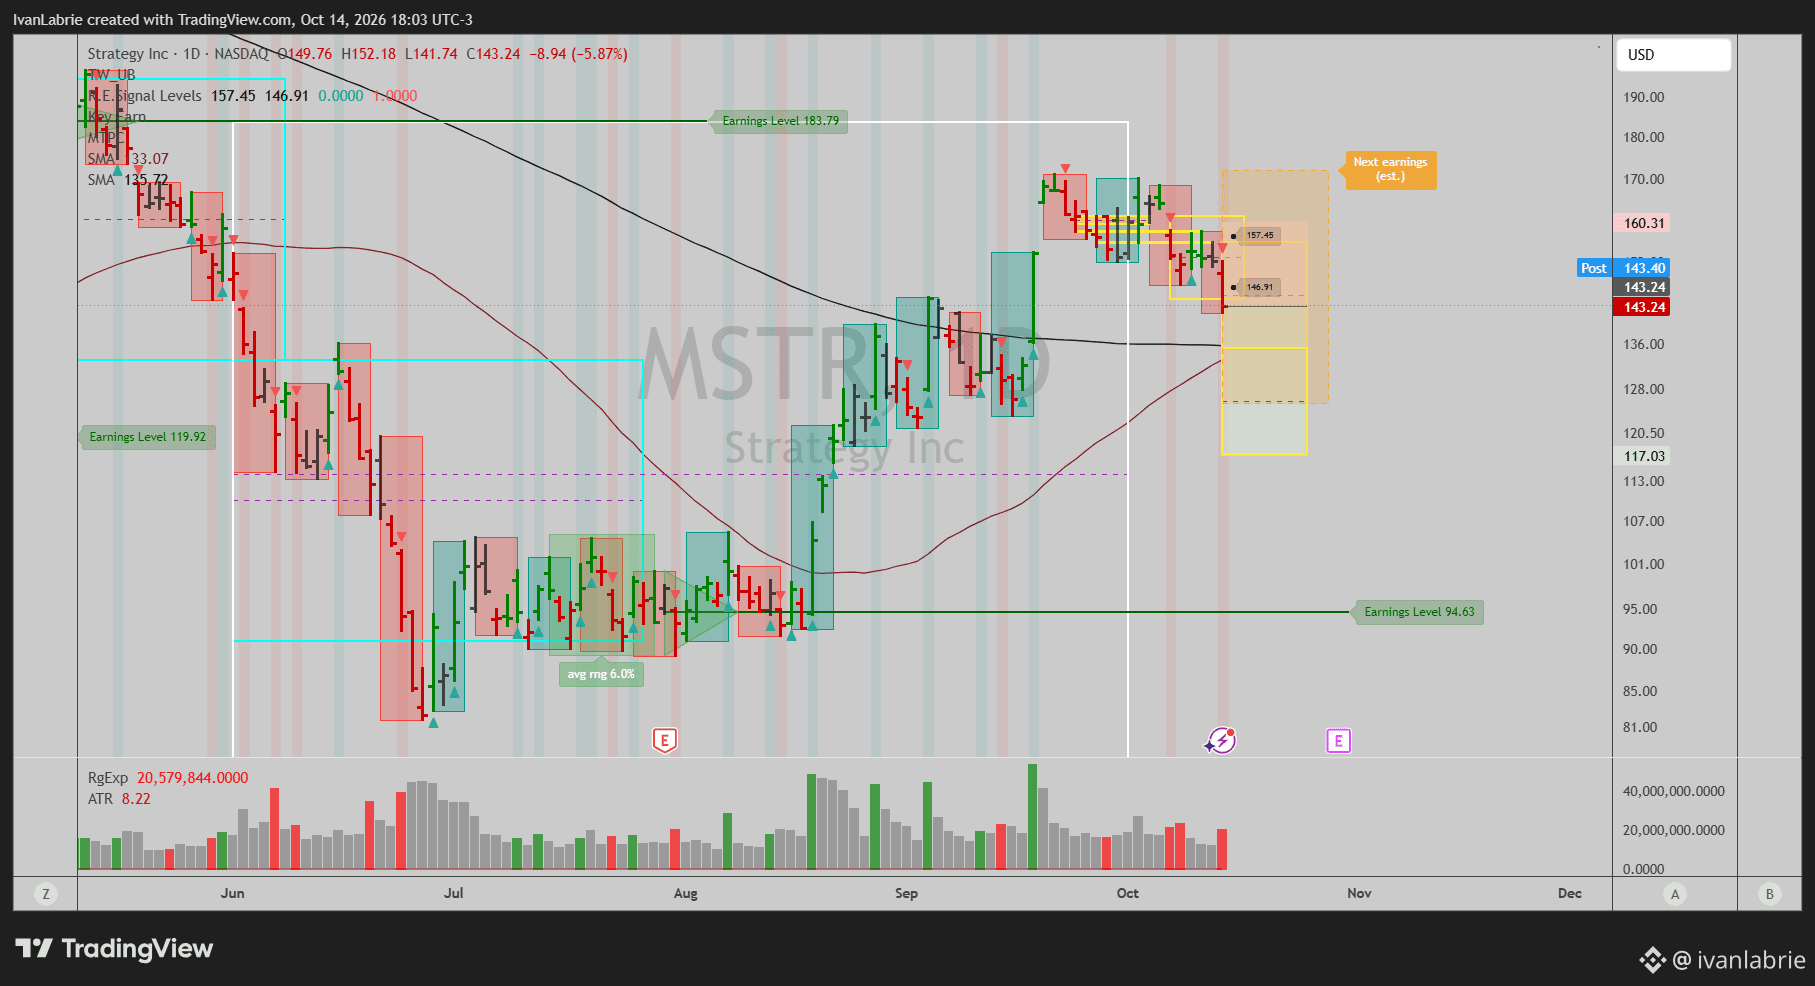
Ideia de venda a descoberto em MSTR a mercado: 143,66 no perpétuo, gráfico diário.
O stop está em 160,31. Os alvos são 135,26 primeiro e, depois, 117,13.
Isso representa cerca de -5,8% e -18,5% até os alvos, contra aproximadamente 11,6% até o stop. Eu arriscaria de 1% a 2% do capital no stop e dimensionaria a posição com base nisso.
$MSTR
#MSTR #Strategy #IdeiadeTrade
O stop está em 160,31. Os alvos são 135,26 primeiro e, depois, 117,13.
Isso representa cerca de -5,8% e -18,5% até os alvos, contra aproximadamente 11,6% até o stop. Eu arriscaria de 1% a 2% do capital no stop e dimensionaria a posição com base nisso.
$MSTR
#MSTR #Strategy #IdeiadeTrade
191
·
--
O núcleo do CPI de setembro veio em +0,3% m/m, contra 0,2% esperado, e 2,6% a/a, contra 2,5% — a segunda leitura consecutiva de 0,3%... e, desta vez, foi o título de 2 anos que sofreu o impacto. O rendimento do título de 2 anos subiu ~12 pb, para 4,92%, e o de 10 anos, ~9 pb, para 5,31%. Quando a ponta curta lidera assim, o mercado está precificando mais aperto do Fed — um movimento diferente do da semana passada, quando os títulos de prazo mais longo sofreram uma liquidação enquanto as expectativas para a trajetória do Fed recuavam.
Cerca de 20 minutos após a divulgação, o FedWatch indicava uma probabilidade de 44–49% de alta em 28 de outubro — basicamente cara ou coroa —, com cerca de 1,4 alta até dezembro e nenhuma redução de juros precificada até 2027. Acho que isso favorece Hammack, que defende passos menores dados rapidamente, em vez da visão de Waller, segundo a qual os rendimentos mais altos já estão fazendo parte do trabalho.
$XAU caiu 1,6% durante o pregão, com o dólar em alta de 0,6%, e $BTC perdeu ~1,5% nos primeiros 15 minutos. É assim que ativos sem fluxo de caixa tendem a se comportar quando a trajetória dos juros aponta para cima.
O Livro Bege será divulgado nesta tarde; o fechamento de hoje à noite mostrará quanto da precificação para outubro se mantém, e Warsh falará na sexta-feira, antes do início do período de silêncio. Vou acompanhar se o título de 2 anos sustenta o movimento.
#CPI #Fed #Gold #Rates #Macro
152
·
--
A reforma cripto do Japão é lei desde julho, e acho que a maioria das pessoas ainda estima a abertura para investidores de varejo com um ano de antecedência. A emenda à FIEA e à Lei de Serviços de Pagamento foi aprovada pela câmara alta em 15 de julho de 2026 e promulgada em 23 de julho. As disposições sobre cripto entram em vigor na data que for definida por decreto do gabinete, o que deve ocorrer dentro de um ano — portanto, até 22 de julho de 2027, no máximo... e o decreto ainda não foi publicado.
A mudança tributária também já é lei, mas está vinculada a essa data de entrada em vigor. O imposto separado, com alíquota fixa de ~20%, aplica-se a partir de 1.º de janeiro do ano seguinte ao início da vigência das disposições sobre cripto — o que, no cronograma atual, significa janeiro de 2028 — e somente aos tokens que o governo designar. $BTC parece quase certo que entrará nessa lista, e $ETH provavelmente também. Até lá, os ganhos são tributados como rendimentos diversos, com alíquota de até 55%, segundo o Nikkei, e os fundos de investimento japoneses não podem incluir cripto.
Assim, a abertura em “2027” que todo mundo menciona pode acabar sendo um início em 2027 com efeito tributário em 2028, a menos que o decreto do gabinete seja publicado antes. É esse decreto que estou acompanhando.
#Japan #Crypto #Bitcoin #Regulamentação
108
·
--
O petróleo levou a ponta longa dos títulos dos EUA para os dois lados nesta semana, e acho que esta foi a visão mais clara que tivemos de como a energia afeta as taxas. Em 7 de outubro, o título de 30 anos atingiu uma máxima de 24 anos, e o de 10 anos chegou ao nível mais alto desde 2002. A Reuters relacionou isso ao $BZ petróleo acima de US$ 100, que reacendeu as preocupações de que a inflação continue persistente. No dia seguinte, Trump disse que os EUA não atacarão o Irã antes das eleições de meio de mandato de 3 de novembro, e o título de 10 anos fechou a 5,22%, em queda de 6 pontos-base, enquanto o de 30 anos ficou em 5,60%, em queda de 7 pontos-base.
Por trás disso, o modelo ACM mostra que a trajetória esperada das taxas do Fed caiu 8,6 pontos-base na semana até 7 de outubro, enquanto o prêmio de prazo subiu 10,0 pontos-base... ou seja, o mercado precificou um pouco menos de aperto do Fed, mas ainda exigiu mais para manter títulos de maior duration.
Esse rendimento de longo prazo é a taxa de desconto para qualquer ativo sem fluxo de caixa, $BTC e $XAU inclusive. O CPI de setembro, divulgado em 14 de outubro, é o próximo dado que pode movimentá-lo, e vou acompanhar se o prêmio de prazo continua subindo caso o petróleo perca força.
#Bonds #Rates #Oil #Macro #Ouro
395
·
--
A ESMA publicou hoje uma opinião informando as empresas de cripto autorizadas pela MiCA para cessarem a oferta de serviços sobre stablecoins que não cumpram a MiCA e para eliminarem a exposição que os seus utilizadores europeus já detêm. Os reguladores nacionais são convidados a exigir que isso seja feito no máximo três meses após a publicação, o que cai em 8 de janeiro de 2027.
A exigência recai sobre o emissor, mas é aplicada no local... se o emissor de uma stablecoin nunca tiver sido autorizado, uma bolsa ou custodiante na UE não pode oferecê-la, independentemente do que a sua própria licença diga. As empresas têm de implementar controlos para que os utilizadores europeus não possam comprar mais, e os reguladores podem autorizar uma retirada supervisionada (conversão, levantamento, transferência) para ajudar as pessoas a sair.
Na prática, isso significa sobretudo USDT, tanto para o retalho da UE quanto para os fundos e tesourarias que o utilizam como perna de liquidação de $BTC e $ETH. A mensagem é dirigida aos reguladores nacionais, portanto cada país ainda precisa de agir, e acredito que a mudança para stablecoins autorizadas acontece país a país ao longo dos próximos três meses. Vou acompanhar quais reguladores avançam primeiro.
#Stablecoins #MiCA #USDT #Crypto
A ESMA publicou hoje uma opinião informando as empresas de cripto autorizadas pela MiCA para cessarem a oferta de serviços sobre stablecoins que não cumpram a MiCA e para eliminarem a exposição que os seus utilizadores europeus já detêm. Os reguladores nacionais são convidados a exigir que isso seja feito no máximo três meses após a publicação, o que cai em 8 de janeiro de 2027.
A exigência recai sobre o emissor, mas é aplicada no local... se o emissor de uma stablecoin nunca tiver sido autorizado, uma bolsa ou custodiante na UE não pode oferecê-la, independentemente do que a sua própria licença diga. As empresas têm de implementar controlos para que os utilizadores europeus não possam comprar mais, e os reguladores podem autorizar uma retirada supervisionada (conversão, levantamento, transferência) para ajudar as pessoas a sair.
Na prática, isso significa sobretudo USDT, tanto para o retalho da UE quanto para os fundos e tesourarias que o utilizam como perna de liquidação de $BTC e $ETH . A mensagem é dirigida aos reguladores nacionais, portanto cada país ainda precisa de agir, e acredito que a mudança para stablecoins autorizadas acontece país a país ao longo dos próximos três meses. Vou acompanhar quais reguladores avançam primeiro.
#Stablecoins #MiCA #USDT #Crypto
96
·
--
A liberação de 100 milhões de barris pelo G7 ainda não tem barris alocados. Foi acordada em 2 de outubro: até 100 milhões de barris de petróleo bruto e diesel ao longo de quatro meses, com uma quantidade substancial de diesel nos primeiros 20 dias... mas não se espera que o conselho da AIE decida a distribuição, ou quais países contribuirão, antes de 14 e 15 de outubro. Isso será no 12.º ou 13.º dia dos 20, deixando cerca de uma semana para transportar o diesel que deveria chegar primeiro.
Acho que o mercado percebeu. O crack do diesel de novembro caiu para US$ 97,94 em 2 de outubro, dia em que a liberação foi anunciada, e fechou a US$ 102,47 na terça-feira, seu segundo fechamento consecutivo acima de US$ 100. $BZ O Brent também voltou a apresentar backwardation em todos os prazos na terça-feira, enquanto $CL o WTI mal se mexeu, o que é compatível com a escassez nos fluxos marítimos.
A máxima do crack continua sendo os US$ 106,48 de 30 de setembro. Um fechamento acima desse valor provavelmente significaria que o mercado está ignorando a liberação; voltar a cair abaixo de US$ 100 faria a queda de 2 de outubro parecer a reação real. Vou acompanhar os próximos fechamentos do diesel e o conselho da AIE.
#Oil #Diesel #Energy #Macro
403
·
--
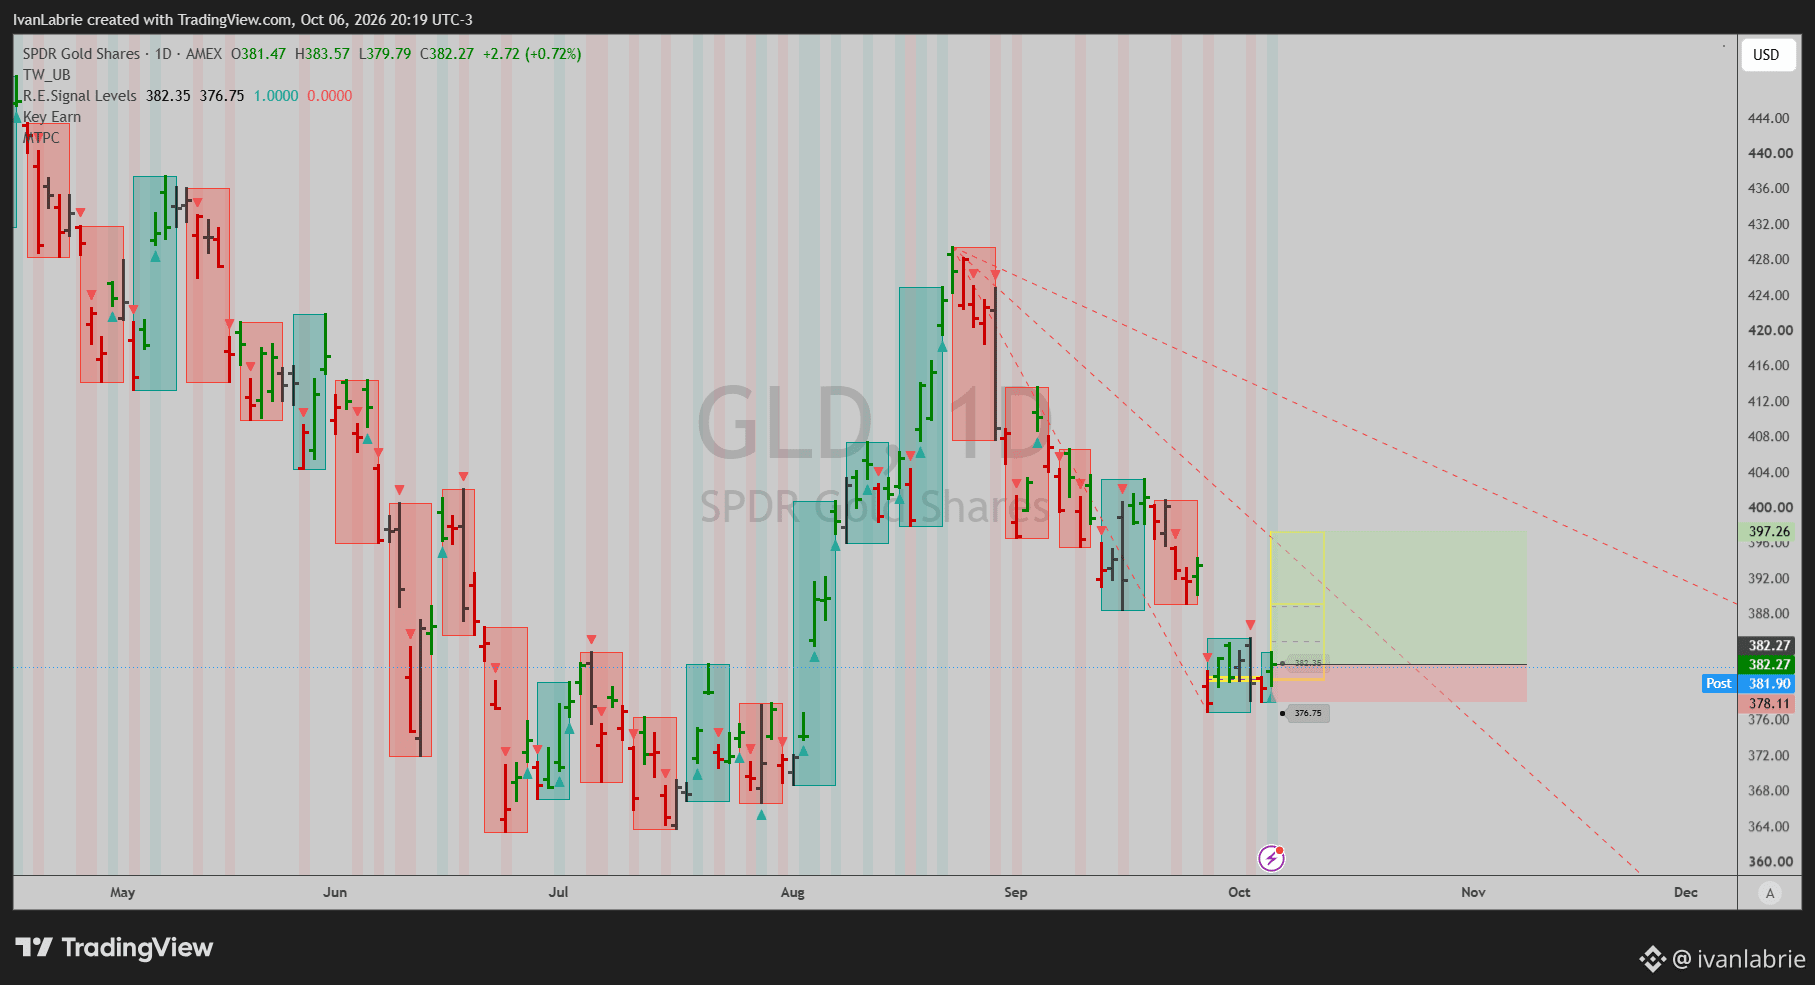
O ouro voltou a mostrar melhor aspeto no gráfico diário, pelo menos no ETF GLD.
Ideia de compra em GLD, com stop em 378. Tem consolidado numa faixa de 377–385 há sete sessões, desde a queda de 28/9, enquanto o ouro à vista testou os mínimos e fechou novamente acima deles.
Os alvos são 389 primeiro e depois 397. Face ao fecho de terça-feira, em 382.27, isso representa cerca de +1.8% e +3.9%, contra aproximadamente 1.1% até ao stop... Acho que as probabilidades favorecem a subida enquanto 378 se mantiver.
$XAU
#Gold #GLD #XAUUSD #Commodities
248
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BinancePick
2.7M visualizações
145,157 discutindo
Participe da #TemporadaDeResultados: preveja resultados no Binance Pick e compartilhe sua opinião no Binance Square!
Binance Square Official
·403 curtidas
·339.7k visualizações
EarningsSeason
5.1M visualizações
24,843 discutindo
AnthropicS1ExpectedToday
0 visualizações
6 discutindo