

逍遥爱空投
191 投稿

逍遥爱空投
報告
ユーザーをブロック
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 フォロー
69 フォロワー
76 いいね
投稿
すべて
引用
·
--
翻訳参照
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
64
·
--
翻訳参照
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
58
·
--
翻訳参照
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
提供元:Binance Pick
2
·
--
翻訳参照
中秋快乐大家 参与一下活动!
中秋快乐大家 参与一下活动!

币安Binance华语
·
--
歩みを止めない。中秋節とバイナンスと一緒に月へ向かって前進🚀
30足「バイナンス特製中秋グッズシューズ」で、あなたの月面への旅を応援🙋 フォロー・リツイート・コメントして、さらに3足⬇️
🌕 #币安中秋登月计划 に参加して、すべてのミッションを完了!総額10,000Uの賞金プールを分け合おう!
🚀 今夜、ここから出発:点击参与活动赢大奖
さらにiPhone Duo、iWatch、そして大量の紅包やバイナンス関連グッズ。お宝がランダムにドロップ!
30足「バイナンス特製中秋グッズシューズ」で、あなたの月面への旅を応援🙋 フォロー・リツイート・コメントして、さらに3足⬇️
🌕 #币安中秋登月计划 に参加して、すべてのミッションを完了!総額10,000Uの賞金プールを分け合おう!
🚀 今夜、ここから出発:点击参与活动赢大奖
さらにiPhone Duo、iWatch、そして大量の紅包やバイナンス関連グッズ。お宝がランダムにドロップ!
4
·
--
翻訳参照
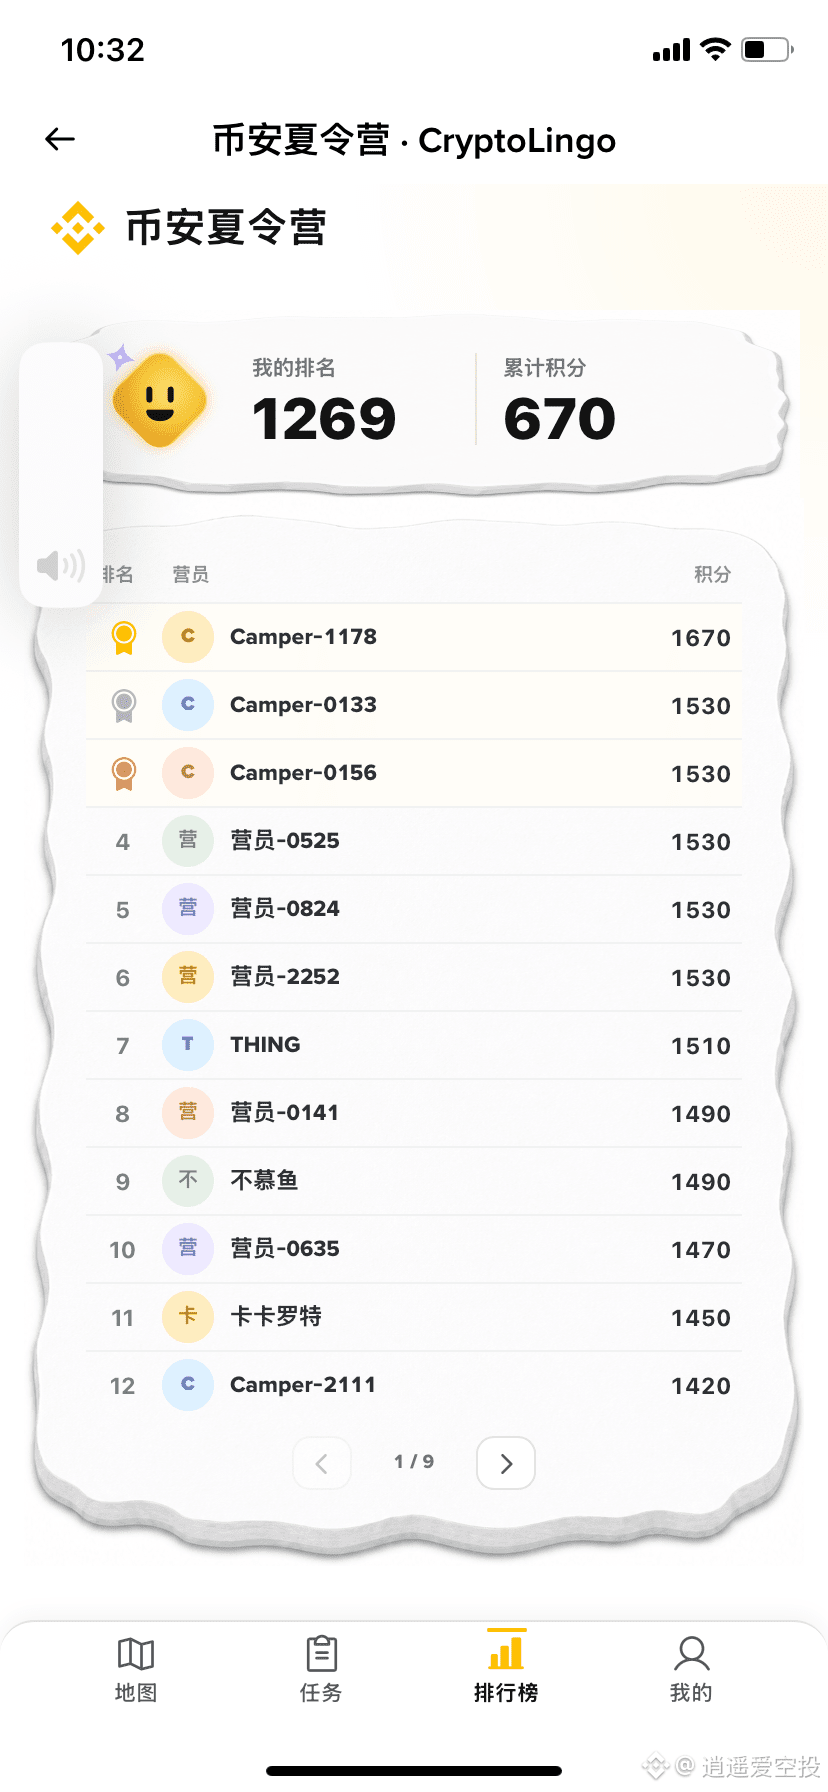
通过第四日的今日挑战,更加了解到传统金融 黄金 股票这类TradFi 在币安就都可以交易 不用去证券公司开户 #币安夏令营
通过第四日的今日挑战,更加了解到传统金融 黄金 股票这类TradFi 在币安就都可以交易 不用去证券公司开户 #币安夏令营
86
·
--
Duskのトークン経済を改めて見直してみると、混同されやすい点が一つありました。アンロックのスケジュールと、価値の蓄積は別物だということです。
最初の配分である5億トークンには、さまざまなアンロック設定が付いていて、これは過去からの経緯によるものです。一方、今後30年以上にわたってさらに5億トークンを追加発行することが、プロトコル層としての継続的な供給にあたります。この2つの数字はしばしば一緒に語られますが、答える問いがまったく違います。前者は「いつ資金(トークン)が流通可能になるか」。後者は「ネットワークがインフレによって、ステーキングとセキュリティをどう促すか」です。
本当に追うべきなのは、新規発行分の用途がどこへ向かうのかです。Duskは、幾何学的な減衰のやり方で新規供給を段階的に縮めていきます。立ち上げ期は各ブロックあたり約20枚ですが、30年後には0点何枚へまで下がります。この設計の暗黙のロジックは、前半はインフレ補助でステーカーと検証ノードを支え、後半は取引手数料にバトンタッチするというものです。
問題は、そのバトンタッチが実際に成立するかどうかです。減衰後期になってもオンチェーンの取引活動が立ち上がらない場合、手数料収入では検証ノードの運用コストを支えられず、ステーキング報酬は急速に薄まり、セキュリティも下がっていく可能性があります。つまり、インフレモデルの持続可能性は最終的に、実際の利用が十分なオンチェーン費用へ転換できるかどうかにかかっています。
ブラウザ上のデータを確認すると、各取引のgas使用量と手数料は調べられますが、アクティビティはとても豊富とは言えません。メインネット稼働から半年以上が経ちますが、エコシステムのプロジェクト数はまだ一桁台で推移しており、オンチェーンの呼び出し頻度も高くありません。インフレは継続的に放出されているのに、それに対応する利用の増加が追いついていないのです。
だから、私はDuskのトークン価値を「アンロックの図表」だけで判断しません。ブロック報酬に占める、実際に生み出された取引手数料の割合を見ます。この割合が長期にわたってずっと低いままだと、価値捕獲メカニズムがまだ本格的に起動していないことを示します。トークン設計がどれほど巧妙でも、使われないなら空回りです。
#dusk @Dusk_Foundation $DUSK
Duskのトークン経済を改めて見直してみると、混同されやすい点が一つありました。アンロックのスケジュールと、価値の蓄積は別物だということです。
最初の配分である5億トークンには、さまざまなアンロック設定が付いていて、これは過去からの経緯によるものです。一方、今後30年以上にわたってさらに5億トークンを追加発行することが、プロトコル層としての継続的な供給にあたります。この2つの数字はしばしば一緒に語られますが、答える問いがまったく違います。前者は「いつ資金(トークン)が流通可能になるか」。後者は「ネットワークがインフレによって、ステーキングとセキュリティをどう促すか」です。
本当に追うべきなのは、新規発行分の用途がどこへ向かうのかです。Duskは、幾何学的な減衰のやり方で新規供給を段階的に縮めていきます。立ち上げ期は各ブロックあたり約20枚ですが、30年後には0点何枚へまで下がります。この設計の暗黙のロジックは、前半はインフレ補助でステーカーと検証ノードを支え、後半は取引手数料にバトンタッチするというものです。
問題は、そのバトンタッチが実際に成立するかどうかです。減衰後期になってもオンチェーンの取引活動が立ち上がらない場合、手数料収入では検証ノードの運用コストを支えられず、ステーキング報酬は急速に薄まり、セキュリティも下がっていく可能性があります。つまり、インフレモデルの持続可能性は最終的に、実際の利用が十分なオンチェーン費用へ転換できるかどうかにかかっています。
ブラウザ上のデータを確認すると、各取引のgas使用量と手数料は調べられますが、アクティビティはとても豊富とは言えません。メインネット稼働から半年以上が経ちますが、エコシステムのプロジェクト数はまだ一桁台で推移しており、オンチェーンの呼び出し頻度も高くありません。インフレは継続的に放出されているのに、それに対応する利用の増加が追いついていないのです。
だから、私はDuskのトークン価値を「アンロックの図表」だけで判断しません。ブロック報酬に占める、実際に生み出された取引手数料の割合を見ます。この割合が長期にわたってずっと低いままだと、価値捕獲メカニズムがまだ本格的に起動していないことを示します。トークン設計がどれほど巧妙でも、使われないなら空回りです。
#dusk @Dusk $DUSK
24
·
--
Duskの資産発行に関する説明を読んでいるとき、私はずっと具体的な疑問を考えていました。引受けのコミットメントはどのようにしてオンチェーンで強制執行されるのでしょうか?
従来の金融では、引受業者が引受契約に署名すれば、それは硬い義務を意味します――発行で売れ残った部分は、合意された価格で引受業者が全て受け取らなければならない。しかし、資産発行をオンチェーンに移すと、そのコミットメントをどのようにスマートコントラクトに符号化するのか、多くのプロトコルでは明確に説明されていません。
たとえば発行終了時に公開の個人向け申込みが7割しかカバーしなかった場合、残り3割は契約上引受業者が引き受けます。この動きがオフチェーンの契約だけに留まっているなら、オンチェーン上では「未販売」と表示される一方で、引受業者の口座には自動で入金されません。発行者は資金が揃ったと考えて支出を開始するかもしれませんが、実際にはその3割の対価は宙に浮いたままになります。
DuskのPhoenixや機密取引機能が、ここでの可能性を示しています。申込みプロセスは秘匿にでき、誰が参加しなかったかを公開する必要はない。ただし、引受けの発動は確実に確定している必要があります。未販売数量、受け取り価格、対象口座という3つのパラメータは、発行前に合約へロックし、締切時刻に自動実行されるべきです。
さらに重要なのは検証です。未申込みだった分の持分は、ルールに従って確実に引受口座へ入金されたことがオンチェーンで証明できなければならず、成功した申込みに二重計上されていないこと、つまり同一の資産を2回売ってしまっていないことが必要です。Duskのゼロ知識証明理論なら、申込み明細を開示せずに、オンチェーンが持分の行き先と一意性を検証できる可能性があります。
つまり、私はDuskが発行シーンにもたらす価値を評価するとき、申込みのプライバシーを守れるかどうかだけでなく、発行が終わる瞬間に、オンチェーン上の状態が所有権移転を自動かつ検証可能に反映できるかどうかも見ています。引受けはマーケットメイクではありません。マーケットメイクは様子見できますが、引受けは締切時に無条件で受け取る必要がある。この「無条件」をDuskの合約における確定的なロジックとして書けるのか――それが、規制対象資産を引き受けることにおける硬い指標かどうかを判断するポイントです。
#dusk @Dusk_Foundation $DUSK
Duskの資産発行に関する説明を読んでいるとき、私はずっと具体的な疑問を考えていました。引受けのコミットメントはどのようにしてオンチェーンで強制執行されるのでしょうか?
従来の金融では、引受業者が引受契約に署名すれば、それは硬い義務を意味します――発行で売れ残った部分は、合意された価格で引受業者が全て受け取らなければならない。しかし、資産発行をオンチェーンに移すと、そのコミットメントをどのようにスマートコントラクトに符号化するのか、多くのプロトコルでは明確に説明されていません。
たとえば発行終了時に公開の個人向け申込みが7割しかカバーしなかった場合、残り3割は契約上引受業者が引き受けます。この動きがオフチェーンの契約だけに留まっているなら、オンチェーン上では「未販売」と表示される一方で、引受業者の口座には自動で入金されません。発行者は資金が揃ったと考えて支出を開始するかもしれませんが、実際にはその3割の対価は宙に浮いたままになります。
DuskのPhoenixや機密取引機能が、ここでの可能性を示しています。申込みプロセスは秘匿にでき、誰が参加しなかったかを公開する必要はない。ただし、引受けの発動は確実に確定している必要があります。未販売数量、受け取り価格、対象口座という3つのパラメータは、発行前に合約へロックし、締切時刻に自動実行されるべきです。
さらに重要なのは検証です。未申込みだった分の持分は、ルールに従って確実に引受口座へ入金されたことがオンチェーンで証明できなければならず、成功した申込みに二重計上されていないこと、つまり同一の資産を2回売ってしまっていないことが必要です。Duskのゼロ知識証明理論なら、申込み明細を開示せずに、オンチェーンが持分の行き先と一意性を検証できる可能性があります。
つまり、私はDuskが発行シーンにもたらす価値を評価するとき、申込みのプライバシーを守れるかどうかだけでなく、発行が終わる瞬間に、オンチェーン上の状態が所有権移転を自動かつ検証可能に反映できるかどうかも見ています。引受けはマーケットメイクではありません。マーケットメイクは様子見できますが、引受けは締切時に無条件で受け取る必要がある。この「無条件」をDuskの合約における確定的なロジックとして書けるのか――それが、規制対象資産を引き受けることにおける硬い指標かどうかを判断するポイントです。
#dusk @Dusk $DUSK
24
·
--
財布の中の「既確認」って書かれた小さなアイコンが、ぱっと見は地味で平凡に見える。けれどDuskの最終性に関するドキュメントを読み終えて初めて気づいたのだ——この目立たない表示の背後には、圧縮された4種類ものまったく異なる信頼度レベルが隠されている。
新しく出てきたブロックはまず「受け入れられた」という段階を経る。この時点で、同じラウンドの中にもっと早い候補ブロックが現れれば、いつでも差し替えられる可能性がある。踏ん張って「証明された」レベルまで昇格できて初めて、その“差し替えられる運命”から免れる。さらに上は、後続ブロックが積み重なって形作られる「ロック済み」。そして「完全に確定」する段階では、そのブロックの親がそれぞれのフローをすべて完了するのを待たなければならない。
肝心なのは、新生から完全確定までにどれだけの後続ブロックが裏付けとして必要か、その答えに一律のルールがないことだ。この数字は、そのブロックが生まれた時点で、失敗の試行を何回経験していたかに連動している——生まれが波乱めであるほど、先天的な不確実性を埋め合わせるために、より多くの“確認”が必要になる。同じ「確認」というラベルでも、実際の価値は大きく隔たる。
この考え方に沿って他のモジュールを見ていくと、別の場所でも同じ階層化の哲学が使われているのが分かった。異なる種類の取引をルーティングする役目を担う中核コントラクトは、取引の属性に応じてそれぞれを適切な検証用チャネルに振り分け、各自の手続きを終えた後で、チェーン上の台帳へ一括して登録する。見える送金も、暗号化された送金も、口座型のものも、手形型のものも、すべて同じ方式で着地する。
さらに撮合(マッチング)の場面に視点を移すと面白いことが起きる。1件ごとの約定を市場が認めるには、チェーン上に再検証可能な痕跡を残さなければならない。段階的な最終性は、アプリケーションに目盛り付きの判断定規を与える——いつ外部にコミットを約束でき、いつは取り急ぎ仮勘定として記帳するに留めるのか、その匙加減をノード自身が握る。
代償として、このレイヤーの複雑さは一般のユーザーには見えない。極端なネットワーク分岐が起きたとき、この“情報差”が誰の頭上に降りかかり、影響が具体的にどれほどになるのか——それは引き続き観察していく必要がある。
#dusk @Dusk_Foundation $DUSK
財布の中の「既確認」って書かれた小さなアイコンが、ぱっと見は地味で平凡に見える。けれどDuskの最終性に関するドキュメントを読み終えて初めて気づいたのだ——この目立たない表示の背後には、圧縮された4種類ものまったく異なる信頼度レベルが隠されている。
新しく出てきたブロックはまず「受け入れられた」という段階を経る。この時点で、同じラウンドの中にもっと早い候補ブロックが現れれば、いつでも差し替えられる可能性がある。踏ん張って「証明された」レベルまで昇格できて初めて、その“差し替えられる運命”から免れる。さらに上は、後続ブロックが積み重なって形作られる「ロック済み」。そして「完全に確定」する段階では、そのブロックの親がそれぞれのフローをすべて完了するのを待たなければならない。
肝心なのは、新生から完全確定までにどれだけの後続ブロックが裏付けとして必要か、その答えに一律のルールがないことだ。この数字は、そのブロックが生まれた時点で、失敗の試行を何回経験していたかに連動している——生まれが波乱めであるほど、先天的な不確実性を埋め合わせるために、より多くの“確認”が必要になる。同じ「確認」というラベルでも、実際の価値は大きく隔たる。
この考え方に沿って他のモジュールを見ていくと、別の場所でも同じ階層化の哲学が使われているのが分かった。異なる種類の取引をルーティングする役目を担う中核コントラクトは、取引の属性に応じてそれぞれを適切な検証用チャネルに振り分け、各自の手続きを終えた後で、チェーン上の台帳へ一括して登録する。見える送金も、暗号化された送金も、口座型のものも、手形型のものも、すべて同じ方式で着地する。
さらに撮合(マッチング)の場面に視点を移すと面白いことが起きる。1件ごとの約定を市場が認めるには、チェーン上に再検証可能な痕跡を残さなければならない。段階的な最終性は、アプリケーションに目盛り付きの判断定規を与える——いつ外部にコミットを約束でき、いつは取り急ぎ仮勘定として記帳するに留めるのか、その匙加減をノード自身が握る。
代償として、このレイヤーの複雑さは一般のユーザーには見えない。極端なネットワーク分岐が起きたとき、この“情報差”が誰の頭上に降りかかり、影響が具体的にどれほどになるのか——それは引き続き観察していく必要がある。
#dusk @Dusk $DUSK
84
·
--
最近ある問題を考えています。なぜ多くのパブリックチェーンは互換性を強調するのに、「異なる資産には異なる実行ロジックが必要かどうか」についてはほとんど誰も議論しないのでしょう?
Duskの技術アーキテクチャを調べてみると、「一つの仮想マシンで何でも食べる」ルートを採っていませんでした。DuskEVMはSolidity開発者に馴染みのある環境を提供し、DuskVMはRustコントラクトをL1上で直接動かし、Transfer Contractは取引ペイロードの内容に応じて対応する検証パスへ分配します——これは単なる見せ技ではなく、ある現実への応答です。プライベートエクイティや社債のような複雑な資産をチェーンに載せた場合、それらに必要な実行ルールは一般的なトークンとはまったく異なるからです。
従来資産の厄介さは発行ではなく、使用にあります。あるプライベートファンドの持分は担保にできるのでしょうか。できるなら、清算時に担保は誰へ移るのでしょう? 適格投資家であることはどうやって検証するのでしょう? これらのルールがチェーン外のプロトコルやフロントエンドの制限に留まっているだけなら、簡単に迂回されます。かといってコントラクトにハードコードすると、柔軟性を犠牲にします。
Duskのやり方は、検証ロジックを実行環境に前倒しすることです。Phoenixは秘匿された金額を扱う取引を処理し、Moonlightは公開で透明性のあるシーンを扱います。両者は同じ決済レイヤーを共有しています。つまり、資産の属性は発行者の自律に頼るのではなく、基盤アーキテクチャによって強制的に実行される、ということです。
ただし、このような分層は認知コストも生みます。開発者は、いつどの仮想マシンを使うべきかを理解する必要があり、ユーザーは自分の取引がどのパスを通るのかを把握しなければなりません。もし多くの人が長期的にEVM互換レイヤーだけを使うなら、DuskVMやPhoenixのネイティブ能力は単なる理論上の優位性に留まってしまいます。
だから私が注目しているのは、Duskがどれだけ多くの資産タイプをサポートしているかではありません。そうした資産が、本来それらのために設計された差別化された能力を本当に使うのかどうかです。技術アーキテクチャの価値は、最終的に実際の使用シーンによって検証されるべきです。
#dusk @Dusk_Foundation $DUSK
最近ある問題を考えています。なぜ多くのパブリックチェーンは互換性を強調するのに、「異なる資産には異なる実行ロジックが必要かどうか」についてはほとんど誰も議論しないのでしょう?
Duskの技術アーキテクチャを調べてみると、「一つの仮想マシンで何でも食べる」ルートを採っていませんでした。DuskEVMはSolidity開発者に馴染みのある環境を提供し、DuskVMはRustコントラクトをL1上で直接動かし、Transfer Contractは取引ペイロードの内容に応じて対応する検証パスへ分配します——これは単なる見せ技ではなく、ある現実への応答です。プライベートエクイティや社債のような複雑な資産をチェーンに載せた場合、それらに必要な実行ルールは一般的なトークンとはまったく異なるからです。
従来資産の厄介さは発行ではなく、使用にあります。あるプライベートファンドの持分は担保にできるのでしょうか。できるなら、清算時に担保は誰へ移るのでしょう? 適格投資家であることはどうやって検証するのでしょう? これらのルールがチェーン外のプロトコルやフロントエンドの制限に留まっているだけなら、簡単に迂回されます。かといってコントラクトにハードコードすると、柔軟性を犠牲にします。
Duskのやり方は、検証ロジックを実行環境に前倒しすることです。Phoenixは秘匿された金額を扱う取引を処理し、Moonlightは公開で透明性のあるシーンを扱います。両者は同じ決済レイヤーを共有しています。つまり、資産の属性は発行者の自律に頼るのではなく、基盤アーキテクチャによって強制的に実行される、ということです。
ただし、このような分層は認知コストも生みます。開発者は、いつどの仮想マシンを使うべきかを理解する必要があり、ユーザーは自分の取引がどのパスを通るのかを把握しなければなりません。もし多くの人が長期的にEVM互換レイヤーだけを使うなら、DuskVMやPhoenixのネイティブ能力は単なる理論上の優位性に留まってしまいます。
だから私が注目しているのは、Duskがどれだけ多くの資産タイプをサポートしているかではありません。そうした資産が、本来それらのために設計された差別化された能力を本当に使うのかどうかです。技術アーキテクチャの価値は、最終的に実際の使用シーンによって検証されるべきです。
#dusk @Dusk $DUSK
10
·
--
研究Dusk的技術アーキテクチャを調べていると、見過ごされがちな矛盾点に気づきました。つまり、取引レイヤーのコンプライアンスにかなりの労力を費やしている一方で、EVM実行レイヤーの権限配分についてはほとんど言及されていないのです。
ドキュメントでは、EVMレイヤーは単一のソーターによってトランザクションがパッケージ化されるとされていますが、これはイーサリアムのレイヤー2ネットワークにおける集中型ソーターと同じロジックです。表面上は効率化やコスト削減につながるように見えますが、機関投資家がデューデリジェンスを行う際に最初に尋ねるのはこういう点です。ソーターは誰が運営しているのか?停止時は誰が責任を負うのか?顧客資産がキューに詰まっている間、誰が先に立て替えるのか?
PhoenixやZedgerがどれほど巧妙に設計されていても、取引内容の機密性や検証ロジックの正しさを保証できるにとどまります。しかし、実行レイヤーのスイッチが単一の主体の手に握られているなら、「分散型金融基盤」という位置づけは割り引いて考えざるを得ません。欧州証券監督当局(ESMA)のカストディ規則は、ちょうどこの種の問題を詰めて確認しようとしています。顧客資産は誰が管理するのか、システムが中断した場合に誰が責任を負うのか、と。
さらに矛盾しているのは、Duskメインネットのコンセンサス層は取引の最終性を確かに保証している一方で、実行層のソーティング権限は依然として集中していることです。まるで、防弾の保管庫を作ったのに、入退室用のカードが1枚しかなく、それがプロジェクト側のポケットにあるようなものです。
私は、ソーターが集中していること自体が絶対にダメだと言いたいわけではありません。問題は、この設計が「機関レベルのコンプライアンス」という語り口と、どこかで強い緊張関係にあることです。従来の金融機関が求めているのは、「責任を持って管理してくれると信じてください」ではなく、契約に書き込める運営上の保証です。もしDuskが本当に大規模な機関資産を受け入れたいのなら、この権限配分の透明性の問題は、遅かれ早かれ真正面から回答を迫られるでしょう。
ある日、ソーターのガバナンス機構、障害対応の事前計画、そして分散化へのロードマップが明確に開示されているのを見たら、このアーキテクチャが機関にどれほど魅力的かを改めて判断します。今のところ言えるのは、技術力はそこにあるが、運営アーキテクチャの成熟度は時間をかけて検証する必要がある、ということです。
#dusk $DUSK @Dusk_Foundation
研究Dusk的技術アーキテクチャを調べていると、見過ごされがちな矛盾点に気づきました。つまり、取引レイヤーのコンプライアンスにかなりの労力を費やしている一方で、EVM実行レイヤーの権限配分についてはほとんど言及されていないのです。
ドキュメントでは、EVMレイヤーは単一のソーターによってトランザクションがパッケージ化されるとされていますが、これはイーサリアムのレイヤー2ネットワークにおける集中型ソーターと同じロジックです。表面上は効率化やコスト削減につながるように見えますが、機関投資家がデューデリジェンスを行う際に最初に尋ねるのはこういう点です。ソーターは誰が運営しているのか?停止時は誰が責任を負うのか?顧客資産がキューに詰まっている間、誰が先に立て替えるのか?
PhoenixやZedgerがどれほど巧妙に設計されていても、取引内容の機密性や検証ロジックの正しさを保証できるにとどまります。しかし、実行レイヤーのスイッチが単一の主体の手に握られているなら、「分散型金融基盤」という位置づけは割り引いて考えざるを得ません。欧州証券監督当局(ESMA)のカストディ規則は、ちょうどこの種の問題を詰めて確認しようとしています。顧客資産は誰が管理するのか、システムが中断した場合に誰が責任を負うのか、と。
さらに矛盾しているのは、Duskメインネットのコンセンサス層は取引の最終性を確かに保証している一方で、実行層のソーティング権限は依然として集中していることです。まるで、防弾の保管庫を作ったのに、入退室用のカードが1枚しかなく、それがプロジェクト側のポケットにあるようなものです。
私は、ソーターが集中していること自体が絶対にダメだと言いたいわけではありません。問題は、この設計が「機関レベルのコンプライアンス」という語り口と、どこかで強い緊張関係にあることです。従来の金融機関が求めているのは、「責任を持って管理してくれると信じてください」ではなく、契約に書き込める運営上の保証です。もしDuskが本当に大規模な機関資産を受け入れたいのなら、この権限配分の透明性の問題は、遅かれ早かれ真正面から回答を迫られるでしょう。
ある日、ソーターのガバナンス機構、障害対応の事前計画、そして分散化へのロードマップが明確に開示されているのを見たら、このアーキテクチャが機関にどれほど魅力的かを改めて判断します。今のところ言えるのは、技術力はそこにあるが、運営アーキテクチャの成熟度は時間をかけて検証する必要がある、ということです。
#dusk $DUSK @Dusk
56
·
--
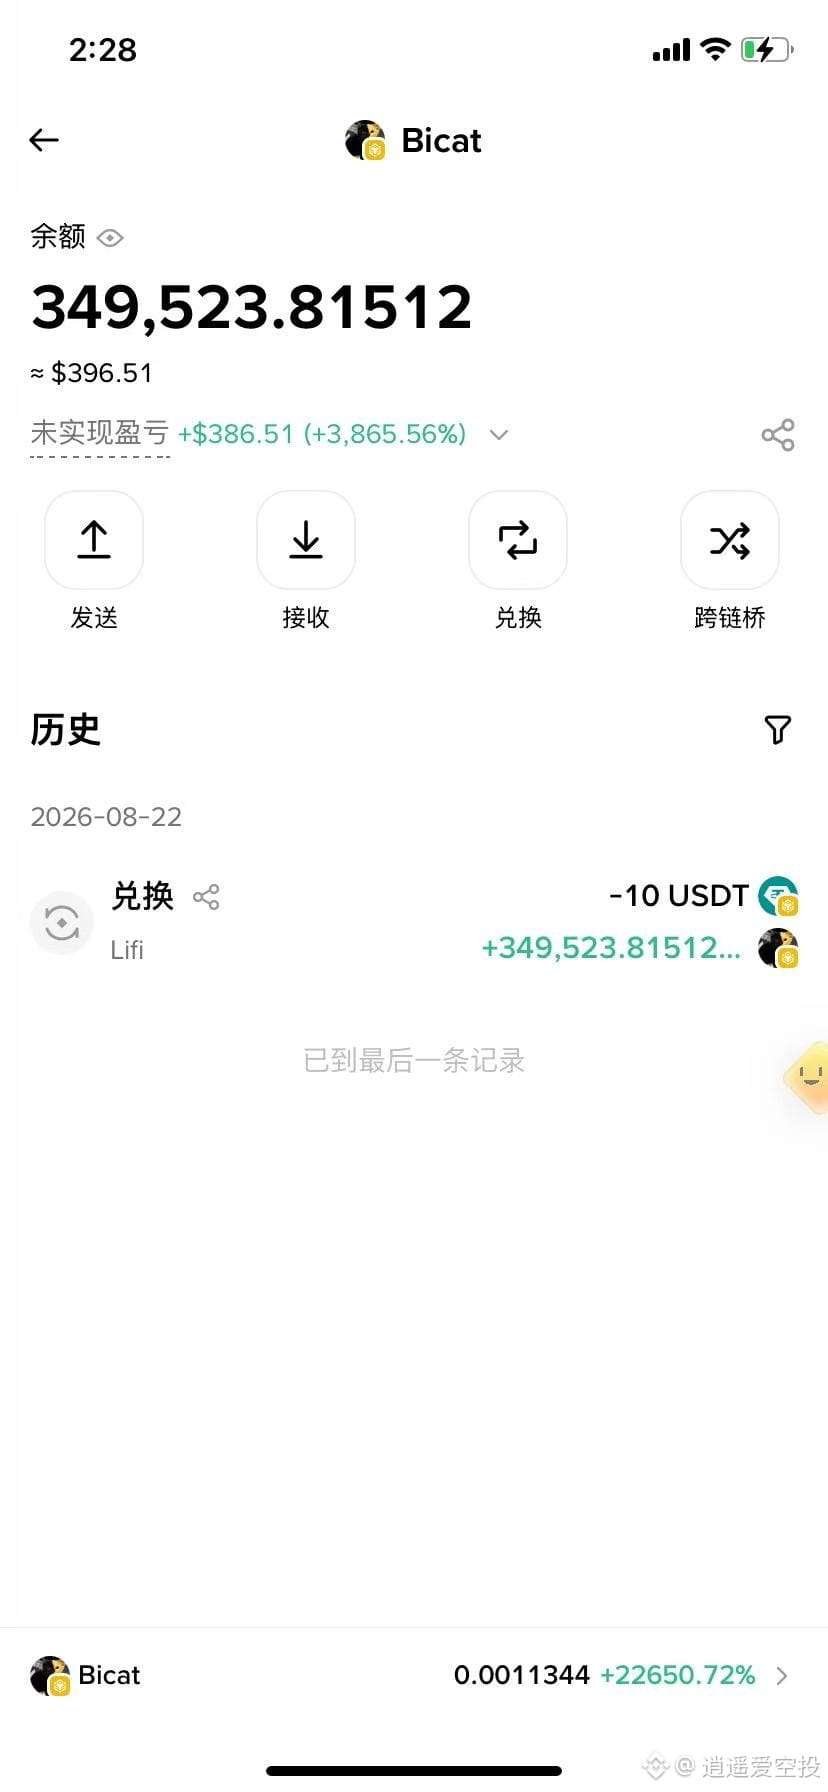
私が偏る頃には春に出会わず
バイナンスでオンチェーンの大会がちょうど終わったところで、10Uの戦神が抽選で1等賞を引き当てた!
そうでなければ、もしかしたらランキングに入れたかもしれない
Bicat、この回で40Xの大金の犬!
上できる #ALPHA はありますか!
私が偏る頃には春に出会わず
バイナンスでオンチェーンの大会がちょうど終わったところで、10Uの戦神が抽選で1等賞を引き当てた!
そうでなければ、もしかしたらランキングに入れたかもしれない
Bicat、この回で40Xの大金の犬!
上できる #ALPHA はありますか!
バイナンスでオンチェーンの大会がちょうど終わったところで、10Uの戦神が抽選で1等賞を引き当てた!
そうでなければ、もしかしたらランキングに入れたかもしれない
Bicat、この回で40Xの大金の犬!
上できる #ALPHA はありますか!
169
·
--
先週TermMaxのTVLが1億を超え、日次アドレス数が貸借プロトコルで2位に入っているのを見て、最初の反応は興奮ではなく、別の問題を思い出しました。これらの成長指標の背後で、どれだけがPre-mineのポイントによる短期的な行動に駆動されているのでしょうか?
データが良く見えるのは理解しやすいです。FT Holderは日次の残高に応じてTMXを累積し、Order Makerは取引量に応じて報酬を得る。このルールは、単にインタラクション回数を増やすだけよりも、実際の市場参加により近いのは確かです。ですが、8月25日のTGE以降はどうなるのでしょう? エアドロップを受け取ったユーザーは引き続きFTを保有し、Range Orderを作成し続けるのか、それともそのまま現金化して離脱するのか。
私が特に懸念しているのは、流動性供給の安定性です。TermMaxの固定金利は、何もないところから生まれるものではありません。固定収益を受け入れるLPがいるはずです。従来の銀行が固定金利を提示できるのは、預金保険や中央銀行による後ろ盾があるからです。しかしAMMプールのLPは利得を求める存在です。市場の変動金利が二桁に跳ね上がり、しかも資金が「1桁」の固定収益オーダーとしてロックされたままなら、合理的な判断としては資金の引き揚げになります。
そこで問題が生じます。表向きは、プロトコルが借り手の金利コストを「固定」しているように見えますが、実際には、この“固定”の前提はLPが引き続きプールに留まることです。もし大規模な引き揚げが起きれば、その後に並ぶ借り手は、オーダーはぶら下がっているのに、誰も引き受けてくれないことに気づきます。固定金利の“固定”が、瞬く間に“流動性がない”に変わるのです。
だからこそ私は今、TermMaxを見ています。TVLや日次アクティブは遅行指標として捉え、真に観察すべきは、極端な相場局面でのLPの残存率です。順風局では誰でも見栄えのするデータを作れますが、逆風局でこそ、メカニズム設計が本当に安定しているかが分かります。Pre-mineが引き寄せたユーザーのうち、どれだけが長期参加者へ転換するのでしょうか? この転換率は、TGE当日の価格よりも重要です。@termmax #TermMax
先週TermMaxのTVLが1億を超え、日次アドレス数が貸借プロトコルで2位に入っているのを見て、最初の反応は興奮ではなく、別の問題を思い出しました。これらの成長指標の背後で、どれだけがPre-mineのポイントによる短期的な行動に駆動されているのでしょうか?
データが良く見えるのは理解しやすいです。FT Holderは日次の残高に応じてTMXを累積し、Order Makerは取引量に応じて報酬を得る。このルールは、単にインタラクション回数を増やすだけよりも、実際の市場参加により近いのは確かです。ですが、8月25日のTGE以降はどうなるのでしょう? エアドロップを受け取ったユーザーは引き続きFTを保有し、Range Orderを作成し続けるのか、それともそのまま現金化して離脱するのか。
私が特に懸念しているのは、流動性供給の安定性です。TermMaxの固定金利は、何もないところから生まれるものではありません。固定収益を受け入れるLPがいるはずです。従来の銀行が固定金利を提示できるのは、預金保険や中央銀行による後ろ盾があるからです。しかしAMMプールのLPは利得を求める存在です。市場の変動金利が二桁に跳ね上がり、しかも資金が「1桁」の固定収益オーダーとしてロックされたままなら、合理的な判断としては資金の引き揚げになります。
そこで問題が生じます。表向きは、プロトコルが借り手の金利コストを「固定」しているように見えますが、実際には、この“固定”の前提はLPが引き続きプールに留まることです。もし大規模な引き揚げが起きれば、その後に並ぶ借り手は、オーダーはぶら下がっているのに、誰も引き受けてくれないことに気づきます。固定金利の“固定”が、瞬く間に“流動性がない”に変わるのです。
だからこそ私は今、TermMaxを見ています。TVLや日次アクティブは遅行指標として捉え、真に観察すべきは、極端な相場局面でのLPの残存率です。順風局では誰でも見栄えのするデータを作れますが、逆風局でこそ、メカニズム設計が本当に安定しているかが分かります。Pre-mineが引き寄せたユーザーのうち、どれだけが長期参加者へ転換するのでしょうか? この転換率は、TGE当日の価格よりも重要です。@TermMax #TermMax
45
·
--
ブロックチェーンの加速決済について話すとき、多くの人が「T+2が遅すぎる」と言いたがります。でも、証券の清算に関する資料をいくつか調べてみると、2日間の間隔はシステムが速く走れないからではなく、そもそもその仕組み全体がリスクを処理するためにこの時間を必要としていることが分かりました。
伝統的な証券取引では、売買が成立したあと、買い手と売り手が直接受け渡しを行うわけではありません。その間には、中央当事者(中央清算機関)がデフォルトのリスクを引き受けます——片方が逃げたら、相手方に立て替えるのです。このセーフティネットを支えるために、すべての参加者が証拠金を拠出します。このお金は手数料ではなく、リスク準備金です。T+2の2日間は、実際にはこのリスクのバッファ機構に作業時間を確保するためのものです。
Duskがやろうとしているのは、この時間差をブロック単位まで圧縮することです。資産と資金を同じ台帳に載せ、決済と支払いを同一の取引の中で完了させます。成功も失敗も同時に起き、中間に「片方は既に引き渡したが、もう片方はまだ途中」という状態はありません。リスクのウィンドウは2日から数秒になります。
この変更の連鎖効果は、聞こえる以上に大きいです。証拠金の要求は大幅に下げられ、資金の拘束も減り、中小の機関が参加するハードルも自然に下がります。けれど同時に、これは一部の既存仲介の収益源を揺るがすことにもなります。推進の抵抗は、往々にして技術そのものではなく、利益配分の組み替えによって生まれます。
前提条件もはっきり言っておきます。原子決済(アトミック・セトルメント)の前提は、資金側も同様にチェーン上にあることです。支払いが依然として従来の銀行システムを経由するなら、チェーン上で記録されるのは資産の移転だけであり、時間差が別の工程へ移されただけで、実際には消えていないことになります。ステーブルコイン、あるいは中央銀行デジタル通貨の利用可能性が、この構想がどこまで進むかを直接左右します。
だから私が注目しているのは、Duskの技術が原子決済を実現できるかどうかだけではありません。チェーン上に十分なコンプライアンス対応の現金(キャッシュ)端が用意できるかどうかも重要なのです。資産側が整っても、資金側が追いつかなければ、全体の物語は宙に浮いたままになります。
#dusk $DUSK @Dusk_Foundation
ブロックチェーンの加速決済について話すとき、多くの人が「T+2が遅すぎる」と言いたがります。でも、証券の清算に関する資料をいくつか調べてみると、2日間の間隔はシステムが速く走れないからではなく、そもそもその仕組み全体がリスクを処理するためにこの時間を必要としていることが分かりました。
伝統的な証券取引では、売買が成立したあと、買い手と売り手が直接受け渡しを行うわけではありません。その間には、中央当事者(中央清算機関)がデフォルトのリスクを引き受けます——片方が逃げたら、相手方に立て替えるのです。このセーフティネットを支えるために、すべての参加者が証拠金を拠出します。このお金は手数料ではなく、リスク準備金です。T+2の2日間は、実際にはこのリスクのバッファ機構に作業時間を確保するためのものです。
Duskがやろうとしているのは、この時間差をブロック単位まで圧縮することです。資産と資金を同じ台帳に載せ、決済と支払いを同一の取引の中で完了させます。成功も失敗も同時に起き、中間に「片方は既に引き渡したが、もう片方はまだ途中」という状態はありません。リスクのウィンドウは2日から数秒になります。
この変更の連鎖効果は、聞こえる以上に大きいです。証拠金の要求は大幅に下げられ、資金の拘束も減り、中小の機関が参加するハードルも自然に下がります。けれど同時に、これは一部の既存仲介の収益源を揺るがすことにもなります。推進の抵抗は、往々にして技術そのものではなく、利益配分の組み替えによって生まれます。
前提条件もはっきり言っておきます。原子決済(アトミック・セトルメント)の前提は、資金側も同様にチェーン上にあることです。支払いが依然として従来の銀行システムを経由するなら、チェーン上で記録されるのは資産の移転だけであり、時間差が別の工程へ移されただけで、実際には消えていないことになります。ステーブルコイン、あるいは中央銀行デジタル通貨の利用可能性が、この構想がどこまで進むかを直接左右します。
だから私が注目しているのは、Duskの技術が原子決済を実現できるかどうかだけではありません。チェーン上に十分なコンプライアンス対応の現金(キャッシュ)端が用意できるかどうかも重要なのです。資産側が整っても、資金側が追いつかなければ、全体の物語は宙に浮いたままになります。
#dusk $DUSK @Dusk
1
1
67
·
--
ここ2日Duskの技術ドキュメントを読んでいて、ある数値の比較がとても語るに値します。オンチェーンでプランク証明を検証するのは約6ミリ秒で済むのに対し、その証明を生成するにはだいたい6秒かかります。さらに驚くべきは、城郭のアイデンティティ回路(ゼロ知識証明回路)です。単回の証明生成に小20秒かかり、約3.4万もの制約条件が関与します。
このギャップが明らかにするのは、見落とされがちな事実です。ゼロ知識証明は計算負担を検証者から証明者へと移します。オンチェーンのノードは確かに楽になりますが、誰かが「証明を生成する」ことに対して代金を払わないといけません。パブリックチェーン環境では、誰が証明生成側を担うのでしょうか?マイナーでしょうか、ステーカーでしょうか、それともユーザー自身の端末でしょうか。明確なインセンティブの仕組みがなければ、この「チェーン上は軽く、オフチェーンは重い」というアーキテクチャは宙に浮いたままになります。
私がより気にしているのは、ユーザー体験のコストです。もしプライバシー送金のたびに十数秒かけて証明を生成しなければならないなら、この遅延は高頻度取引のシナリオでは災害です。DeFiの裁定取引、清算、フラッシュローンで、十数秒の確認遅延を誰が許容できますか?プライバシー保護がどれほど強くても、それが使えなければただの飾りです。
もう一つの技術的負債の問題もあります。プランク証明は最近、検証者が証明者から提供された4つの多項式コミットメントを一度も検証していなかったことが明らかになりました。悪意のある証明者は、証明をでっち上げて、まるで存在するかのようにトークンを鋳造できます。公式にはすでに修正されていますが、これはゼロ知識証明システムのセキュリティ監査が、想像以上に複雑であることを示しています。コード監査をいくら何ラウンド重ねても、暗号学レベルの脆弱性が出る可能性はゼロではありません。
そのため、私はDuskの判断基準を「技術的に可能かどうか」ではなく、「実運用でどれだけの人がこのコストを引き受ける意思があるか」に置いています。ノードは、プライバシー取引のためにどれほどの計算資源コストを負担することを厭わないのか?ユーザーは、どれくらいの取引遅延までなら受け入れられるのか?これらの答えは、ホワイトペーパーに載っている性能データよりも重要です。#dusk @Dusk_Foundation $DUSK
ここ2日Duskの技術ドキュメントを読んでいて、ある数値の比較がとても語るに値します。オンチェーンでプランク証明を検証するのは約6ミリ秒で済むのに対し、その証明を生成するにはだいたい6秒かかります。さらに驚くべきは、城郭のアイデンティティ回路(ゼロ知識証明回路)です。単回の証明生成に小20秒かかり、約3.4万もの制約条件が関与します。
このギャップが明らかにするのは、見落とされがちな事実です。ゼロ知識証明は計算負担を検証者から証明者へと移します。オンチェーンのノードは確かに楽になりますが、誰かが「証明を生成する」ことに対して代金を払わないといけません。パブリックチェーン環境では、誰が証明生成側を担うのでしょうか?マイナーでしょうか、ステーカーでしょうか、それともユーザー自身の端末でしょうか。明確なインセンティブの仕組みがなければ、この「チェーン上は軽く、オフチェーンは重い」というアーキテクチャは宙に浮いたままになります。
私がより気にしているのは、ユーザー体験のコストです。もしプライバシー送金のたびに十数秒かけて証明を生成しなければならないなら、この遅延は高頻度取引のシナリオでは災害です。DeFiの裁定取引、清算、フラッシュローンで、十数秒の確認遅延を誰が許容できますか?プライバシー保護がどれほど強くても、それが使えなければただの飾りです。
もう一つの技術的負債の問題もあります。プランク証明は最近、検証者が証明者から提供された4つの多項式コミットメントを一度も検証していなかったことが明らかになりました。悪意のある証明者は、証明をでっち上げて、まるで存在するかのようにトークンを鋳造できます。公式にはすでに修正されていますが、これはゼロ知識証明システムのセキュリティ監査が、想像以上に複雑であることを示しています。コード監査をいくら何ラウンド重ねても、暗号学レベルの脆弱性が出る可能性はゼロではありません。
そのため、私はDuskの判断基準を「技術的に可能かどうか」ではなく、「実運用でどれだけの人がこのコストを引き受ける意思があるか」に置いています。ノードは、プライバシー取引のためにどれほどの計算資源コストを負担することを厭わないのか?ユーザーは、どれくらいの取引遅延までなら受け入れられるのか?これらの答えは、ホワイトペーパーに載っている性能データよりも重要です。#dusk @Dusk $DUSK
69
·
--
ALLOXはプレセールを開始
プレセールは3つのランクに分かれており、最低10Uからスタート。資金調達目標は2M
1⃣
シルバーランク:割引0。FDV=0.05の50Mで、1コインあたりTGE時に100%がアンロック
2⃣
ゴールドランク:割引20。FDV=0.04の40Mで、1コインあたりTGE時に20%がアンロック、12月にわたりリニアにアンロック
3⃣
プラチナランク:割引40。FDV=0.03の30Mで、1コインあたりTGE時に0%がアンロック。3か月ロックし、12月にわたりリニアにアンロック
ここで、この価格が高いのか安いのかは言いにくいです。私たちはバイナンスのboostを参考にしてみます。バイナンスのboostでは、5つのタスクのうち最後の1つ以外は、通常の一般ユーザーが最大で795トークンまで獲得できます。これを単号あたり1トークン0.05Uで計算すると、40Uの収益です。
最大で8000人が40Uを受け取れるとして、残りの1万人は最大で20U。これもまぁ筋が通っていると言えます。なので、皆さんは自分の範囲で無理のない資金で参加してください。
招待経由なら、上位者は8%のコミッションを受け取れますが、一言で言うと、ちょっと高めのようです。
今日は大きく上昇していて、とても良い兆しです。でも、本当に強気(牛)なのか弱気(熊)なのかはまだ分かりません。
DYOR!!!
https://app.allox.ai/?r=1c18c8
205
·
--
オンチェーン資産が単なる送金から、より複雑な金融商品へと変わると、取引そのものを記録することはもはや最大の課題ではなくなります。真に難しいのは、完了後に、台帳の状態が安定し、予測可能なままでいられるかどうかです。これによって、参加者が実際のビジネスを安心して載せられるようになるのです。
@DuskFoundation の合意(コンセンサス)フレームワークを改めて整理する際、私は「最終性(ファイナリティ)」という点に注目しました。それはブロック生成を、単発の簡単な投票として理解するのではなく、提案・照合・確認という複数の段階に分け、異なるグループのノードが順にそれを実行します。ノードが参加するには、最低の質権(ステーク)数量を満たすだけでなく、実際にデバイスを稼働させ、利用可能な状態を維持する必要があります。このような設計によって、「トークンを保有すること」と「ネットワークを維持すること」がより密接に結び付けられています。
金融寄りのシーンでは、単にブロック生成の速度を追求するだけでは意味が限られます。結果が十分に信頼できるのか、繰り返し(再編や巻き戻し)が起きないのか——そうした点こそが、機関投資家がより重視するハードルです。連動する報酬・罰則ルールも、利益と責任を同じところに置いています。職務を果たさなかった場合や挙動が異常だった場合には、必ずその結果を負うことになります。
これらの部品が組み合わさったとき、長期運用に耐える金融レベルのネットワークを支えられるかどうかは、現時点ではまだ確かな答えが見えていません。ただ少なくとも、一般的なパブリックチェーンにありがちな定番パターンにとどまらず、「状態は必ず確定していなければならない」という要件を真剣に扱っているのです。今後の実運用データが、より参考になるでしょう。
#dusk $DUSK @Dusk_Foundation
オンチェーン資産が単なる送金から、より複雑な金融商品へと変わると、取引そのものを記録することはもはや最大の課題ではなくなります。真に難しいのは、完了後に、台帳の状態が安定し、予測可能なままでいられるかどうかです。これによって、参加者が実際のビジネスを安心して載せられるようになるのです。
@DuskFoundation の合意(コンセンサス)フレームワークを改めて整理する際、私は「最終性(ファイナリティ)」という点に注目しました。それはブロック生成を、単発の簡単な投票として理解するのではなく、提案・照合・確認という複数の段階に分け、異なるグループのノードが順にそれを実行します。ノードが参加するには、最低の質権(ステーク)数量を満たすだけでなく、実際にデバイスを稼働させ、利用可能な状態を維持する必要があります。このような設計によって、「トークンを保有すること」と「ネットワークを維持すること」がより密接に結び付けられています。
金融寄りのシーンでは、単にブロック生成の速度を追求するだけでは意味が限られます。結果が十分に信頼できるのか、繰り返し(再編や巻き戻し)が起きないのか——そうした点こそが、機関投資家がより重視するハードルです。連動する報酬・罰則ルールも、利益と責任を同じところに置いています。職務を果たさなかった場合や挙動が異常だった場合には、必ずその結果を負うことになります。
これらの部品が組み合わさったとき、長期運用に耐える金融レベルのネットワークを支えられるかどうかは、現時点ではまだ確かな答えが見えていません。ただ少なくとも、一般的なパブリックチェーンにありがちな定番パターンにとどまらず、「状態は必ず確定していなければならない」という要件を真剣に扱っているのです。今後の実運用データが、より参考になるでしょう。
#dusk $DUSK @Dusk
18
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号