

PhyrexNi
987 投稿

PhyrexNi
 厳選トピック確認済
報告
ユーザーをブロック
数据搬运工

マクロ経済KOL

2025年ブロックチェーン100 — 第三者リサーチャー

Creator Awards 2024
23 フォロー
54.0K+ フォロワー
14.1K+ いいね
6 バッジ
投稿
ポートフォリオ
すべて
引用
動画
·
--
一部該当
エヌビディアの決算発表前、売り注文は半導体ETFからヘッジファンドへと波及している
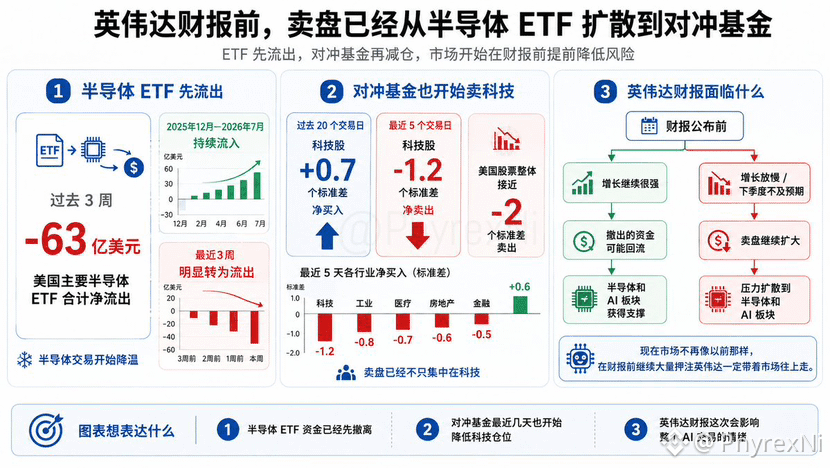
先ほども書いたが、エヌビディアの決算前の米国では、主要な半導体ETFが過去3週間で合計約63億ドルの純流出となっている。昨年12月から今年7月まで続いた持続的な流入の状態と比べると、半導体の取引はすでに明らかに冷え始めている。
そして今度はゴールドマンのデータが、別の角度も示している。
過去20営業日、ゴールドマンの顧客は米国株全体をなお純買いしており、テクノロジー株もおよそ0.7標準偏差の純買いが続いている。しかし最近5営業日で、その方向が突然逆転した。米国株全体の売りは過去1年で-2標準偏差に近づいており、テクノロジー株も、それまでの純買いから約-1.2標準偏差の純売りへと変わっている。
Prime Bookは主にヘッジファンドや大手機関の取引行動を反映している。したがって、これは先ほど見た半導体ETFの資金流と同じお金ではない。前者はETFの資金が半導体から撤退し始めたものだが、今回はヘッジファンドもテクノロジー株の保有比率を引き下げ始めている。
さらに今回の売りがテクノロジーだけに集中しているわけではない。工業、ヘルスケア、不動産、金融も直近5日間は売りが優勢で、米国株全体として明確なリスク収縮が起きている。エネルギーなど限られたセクターだけが資金を買い入れている。
つまり、エヌビディアの今回の決算が迎える市場環境は、これまでのいくつかのケースとはかなり様子が違う。これまで多くの資金は、決算前にAIや半導体を買い増しし続け、エヌビディアが再び市場予想を上回るだろうという賭けをしていた。ところが、決算がまだ発表されていない段階でETFは連続して流出し、ヘッジファンドもテクノロジーを売り始めている。これは一部の資金が前もってリスクを下げようとしていることを示している。
最も大きな影響は、決算発表後に投資家が改めて資金を買い戻す意向があるかどうかだ。
過去は、エヌビディアが売上高で予想を上回り、さらに次四半期も成長が続く限り、市場は往々にしてそのまま上方向に買い続けることが多かった。だが今は、多くの資金がすでに先に退場しており、皆の要求水準も自然により高くなっている。予想より少し良い程度では、もはや市場を満足させるのは難しいかもしれない。
だから、もし今回エヌビディアが非常に力強い成長を引き続き示せば、撤退していた資金が戻ってくるチャンスはまだある。だが成長が鈍化し始めたり、次四半期のデータが皆の想像ほど良くなかったりすると、影響はエヌビディアから、半導体やAIセクター全体へと容易に波及しうる。
1
5
4
11.9k
·
--
本人確認中
記事
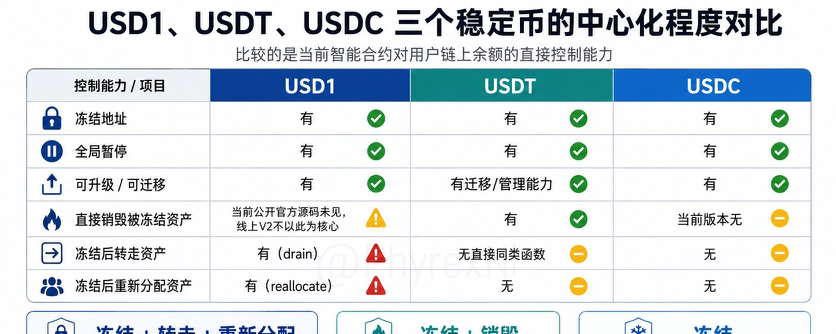
USD1、USDT、USDC 3 つのステーブルコインの中央集権度の比較 — USDC は凍結できる、USDT は破棄できる、USD1 は直接持ち去れる今朝 Justin のこのツイートを読みました。彼らの訴訟にはあまり関心がありませんが、Justin の記事には私の興味を引いた一文がありました。それは、$USD1 にはバックドアがある可能性がある、というものです。
実は、資産を凍結することを指しているのであれば、USD1 だけでなく他の USDT と USDC も同様にこの機能を持っています。分散化は十分ではないものの、ブラックフォレストのように頻繁に動き回る暗号資産の世界にとっては、これは良いこととも言えます。
そこで私は興味を持ち、USD1、USDT、USDC のスマートコントラクトを並べて比較してみました。3 つのステーブルコインの発行体が、ユーザー資産に対してどの程度まで「リスク制御(風控)」できるのか、どこまで違うのかを確認したかったのです。
USD1、USDT、USDC 3 つのステーブルコインの中央集権度の比較 — USDC は凍結できる、USDT は破棄できる、USD1 は直接持ち去れる
今朝 Justin のこのツイートを読みました。彼らの訴訟にはあまり関心がありませんが、Justin の記事には私の興味を引いた一文がありました。それは、$USD1 にはバックドアがある可能性がある、というものです。
実は、資産を凍結することを指しているのであれば、USD1 だけでなく他の USDT と USDC も同様にこの機能を持っています。分散化は十分ではないものの、ブラックフォレストのように頻繁に動き回る暗号資産の世界にとっては、これは良いこととも言えます。
そこで私は興味を持ち、USD1、USDT、USDC のスマートコントラクトを並べて比較してみました。3 つのステーブルコインの発行体が、ユーザー資産に対してどの程度まで「リスク制御(風控)」できるのか、どこまで違うのかを確認したかったのです。
実は、資産を凍結することを指しているのであれば、USD1 だけでなく他の USDT と USDC も同様にこの機能を持っています。分散化は十分ではないものの、ブラックフォレストのように頻繁に動き回る暗号資産の世界にとっては、これは良いこととも言えます。
そこで私は興味を持ち、USD1、USDT、USDC のスマートコントラクトを並べて比較してみました。3 つのステーブルコインの発行体が、ユーザー資産に対してどの程度まで「リスク制御(風控)」できるのか、どこまで違うのかを確認したかったのです。
3
2
13
10.3k
·
--
記事
ブラックロックがビットコインを再評価、暴落50%後でも投資ロジックは変わっていないと考えるブラックロックは前々日に、14ページのビットコイン報告書を公表し、昨年の史上最高値から下落して以降の状況を改めて評価し直しました。
それは投資ポートフォリオの一部として、まだ価値があるのかどうかです。
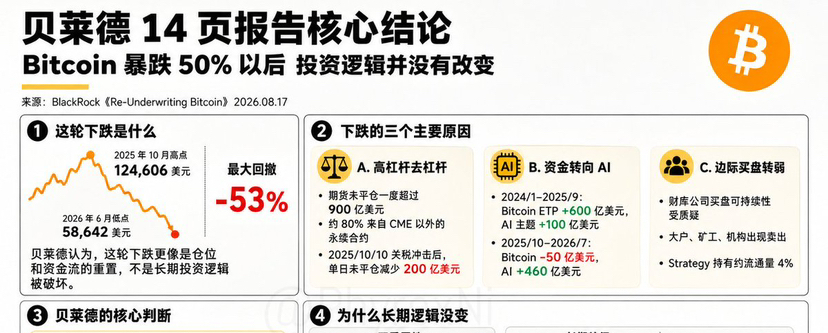
この報告書の結論は、ビットコインは2025年10月の最高値124,606ドルから今年6月の最安値58,642ドルまで下落し、50%超の下落(ドローダウン)になったものの、これは主にレバレッジと資金フローによってポジションの洗い替えが起きただけであり、ビットコインの長期投資ロジックが変わったわけではない、というものです。
昨年10月にビットコインが12万ドルを超えた時点では、暗号資産市場の先物の建玉はすでに900億ドルを超えており、そのうち約80%はCME以外の無期限先物契約によるものでした。
ブラックロックがビットコインを再評価、暴落50%後でも投資ロジックは変わっていないと考える
ブラックロックは前々日に、14ページのビットコイン報告書を公表し、昨年の史上最高値から下落して以降の状況を改めて評価し直しました。
それは投資ポートフォリオの一部として、まだ価値があるのかどうかです。
この報告書の結論は、ビットコインは2025年10月の最高値124,606ドルから今年6月の最安値58,642ドルまで下落し、50%超の下落(ドローダウン)になったものの、これは主にレバレッジと資金フローによってポジションの洗い替えが起きただけであり、ビットコインの長期投資ロジックが変わったわけではない、というものです。
昨年10月にビットコインが12万ドルを超えた時点では、暗号資産市場の先物の建玉はすでに900億ドルを超えており、そのうち約80%はCME以外の無期限先物契約によるものでした。
それは投資ポートフォリオの一部として、まだ価値があるのかどうかです。
この報告書の結論は、ビットコインは2025年10月の最高値124,606ドルから今年6月の最安値58,642ドルまで下落し、50%超の下落(ドローダウン)になったものの、これは主にレバレッジと資金フローによってポジションの洗い替えが起きただけであり、ビットコインの長期投資ロジックが変わったわけではない、というものです。
昨年10月にビットコインが12万ドルを超えた時点では、暗号資産市場の先物の建玉はすでに900億ドルを超えており、そのうち約80%はCME以外の無期限先物契約によるものでした。
2
1
8
7.9k
·
--
本人確認中
記事
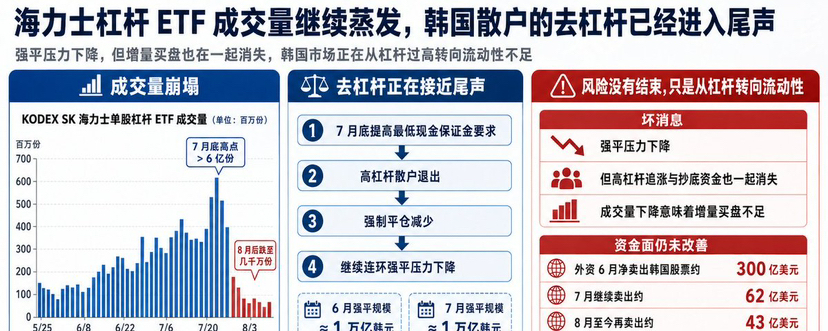
ハイニックス・レバレッジETFの出来高がさらに蒸発、韓国の個人投資家のデレバレッジは終盤に入った先日、韓国の個人投資家によるハイニックス・レバレッジETFの“引き潮”について一度書きました。当時ブルームバーグが集計した7本のSKハイニックス・レバレッジETFでは、出来高が7月末に約8億株だった高値から、1億株以下まで落ちていました。
いま最新データがこの傾向をさらに裏付けています。KODEX SKハイニックス・シングル株レバレッジETFでは、7月末の1日出来高が一時6億口を超えたものの、8月に入ってからすぐに数千万口まで下落しており、最高値と比べるとすでに90%以上縮小しています。
これは、韓国市場で最も攻撃的な局面のデレバレッジが、確かに終盤に近づいていることを示しています。
ハイニックス・レバレッジETFの出来高がさらに蒸発、韓国の個人投資家のデレバレッジは終盤に入った
先日、韓国の個人投資家によるハイニックス・レバレッジETFの“引き潮”について一度書きました。当時ブルームバーグが集計した7本のSKハイニックス・レバレッジETFでは、出来高が7月末に約8億株だった高値から、1億株以下まで落ちていました。
いま最新データがこの傾向をさらに裏付けています。KODEX SKハイニックス・シングル株レバレッジETFでは、7月末の1日出来高が一時6億口を超えたものの、8月に入ってからすぐに数千万口まで下落しており、最高値と比べるとすでに90%以上縮小しています。
これは、韓国市場で最も攻撃的な局面のデレバレッジが、確かに終盤に近づいていることを示しています。
いま最新データがこの傾向をさらに裏付けています。KODEX SKハイニックス・シングル株レバレッジETFでは、7月末の1日出来高が一時6億口を超えたものの、8月に入ってからすぐに数千万口まで下落しており、最高値と比べるとすでに90%以上縮小しています。
これは、韓国市場で最も攻撃的な局面のデレバレッジが、確かに終盤に近づいていることを示しています。
4.6k
·
--
一部該当
ヘッジファンドが68億ドルの米株を狂ったように買い、機関投資家と個人が一斉に撤退
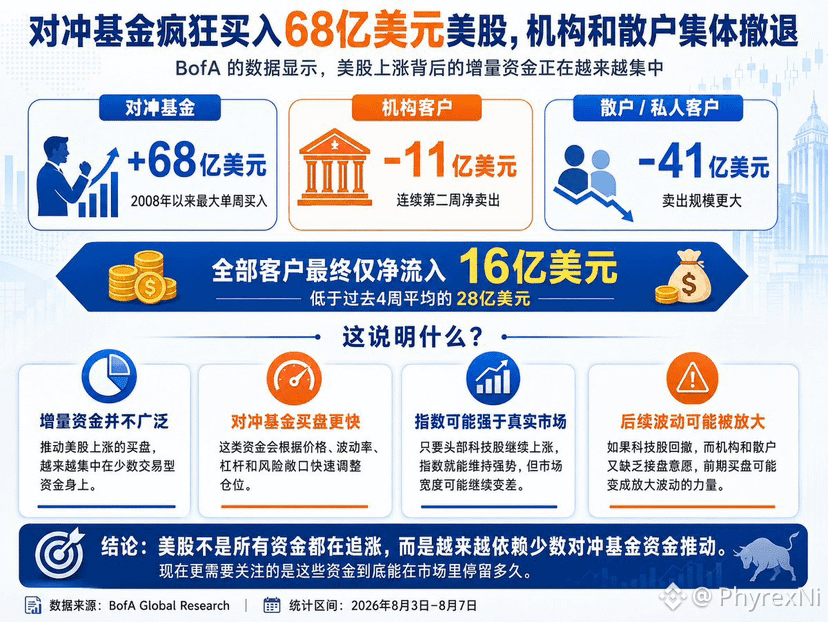
BofAのデータによると、8月3日から7日までの1週間に、ヘッジファンドの顧客は米国株および株式ETFを約68億ドルの純買い越しした。これはBofAが2008年から集計を開始して以来、最大の週次買い越し規模だ。
しかし同時期、機関投資家の顧客は約11億ドルを純売り越しており、すでに2週連続の純売り越しとなっている。個人投資家の純売り越し規模はさらに大きく、41億ドルに達した。
そのため、ヘッジファンドの今週の買いが史上最高記録を更新していても、BofAの全顧客を合計した純流入は結局16億ドルにとどまり、過去4週間平均の28億ドルを下回るまでになっている。
これは、いま米株を押し上げている増分資金が、より幅広く広がっているのではなく、むしろ少数の取引型資金にますます集中していることを示している。市場全体で、すべての投資家が一緒に追いかけて買っているような状態にはなっていない。
ヘッジファンドと機関投資家の最大の違いは、ポジション調整のスピードが通常より速い点にある。機関投資家はより長い期間の保有に前向きだが、ヘッジファンドは価格、ボラティリティ、レバレッジ、リスクエクスポージャーに応じて絶えず調整する必要がある。そのため短期的にはヘッジファンドが株価を押し上げることはできても、その買いが本来的に安定するとは限らない。
とりわけ今は、米株の資金がテクノロジー株に高度に集中している。指数が上昇すると、価格が強いほど資金はさらに集中しやすくなる。さらに主力銘柄のウェイトがますます高くなり、最終的に指数は、市場全体の実態よりも強く見える。
だが、テクノロジー株に明確な調整局面が出てくれば、ヘッジファンドがポジションを引き下げるスピードは、機関投資家よりずっと速い可能性がある。そして現在、機関投資家と個人投資家自身はそもそも強い受け皿姿勢を示していない。そうなると、先に指数を押し上げた資金が、後になってボラティリティを拡大させる資金になってしまう恐れもある。
したがって今、米株で注目すべきなのは、これらの資金が結局どれくらい市場にとどまれるのか、という点だ。
1
2.9k
·
--
記事
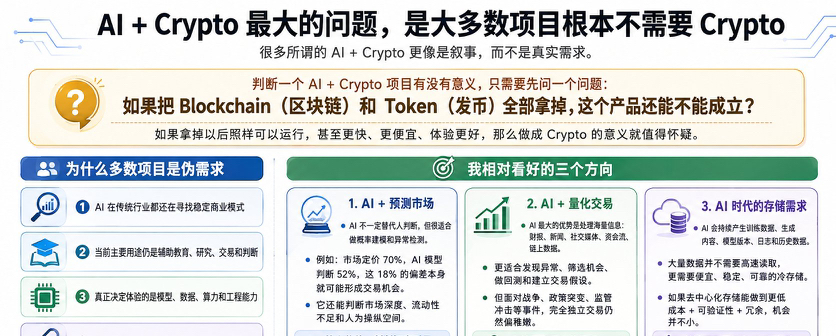
AI+Cryptoの最大の問題は、大多数のプロジェクトがそもそもCryptoを必要としていないことです。今日は @BNB_Chain の仲間たちとAI+Cryptoの話題をちょうどしていたのですが、私個人の見解では、現在市場にあるAI+Cryptoの大半は、実は“偽の需要”に属しています。
AI自体は伝統的な産業の中でも、いまなお急速に導入が進み、そしてビジネスモデルを模索している段階です。実際に安定して収益を生み、コストを明確に下げ、効率を上げるようなシーンは、想像ほど多くありません。これをCryptoに持ち込むと、この問題はさらに顕著になるだけです。
私は、AIは現時点では主に教育支援、研究支援、取引支援、判断支援であり、たとえばオンチェーンデータの整理、ニュースの読み取り、プロジェクトの分析、コントラクトの解説、取引機会の発見などの機能が中心だと思っています。しかし、これらの機能が本当に依存しているのは、モデル能力、データ品質、計算能力(算力)、エンジニアリング力、推論コストであって、ブロックチェーンは多くの場合、代替不可能な役割を果たしていません。
AI+Cryptoの最大の問題は、大多数のプロジェクトがそもそもCryptoを必要としていないことです。
今日は @BNB_Chain の仲間たちとAI+Cryptoの話題をちょうどしていたのですが、私個人の見解では、現在市場にあるAI+Cryptoの大半は、実は“偽の需要”に属しています。
AI自体は伝統的な産業の中でも、いまなお急速に導入が進み、そしてビジネスモデルを模索している段階です。実際に安定して収益を生み、コストを明確に下げ、効率を上げるようなシーンは、想像ほど多くありません。これをCryptoに持ち込むと、この問題はさらに顕著になるだけです。
私は、AIは現時点では主に教育支援、研究支援、取引支援、判断支援であり、たとえばオンチェーンデータの整理、ニュースの読み取り、プロジェクトの分析、コントラクトの解説、取引機会の発見などの機能が中心だと思っています。しかし、これらの機能が本当に依存しているのは、モデル能力、データ品質、計算能力(算力)、エンジニアリング力、推論コストであって、ブロックチェーンは多くの場合、代替不可能な役割を果たしていません。
1.8k
·
--
一部該当
記事
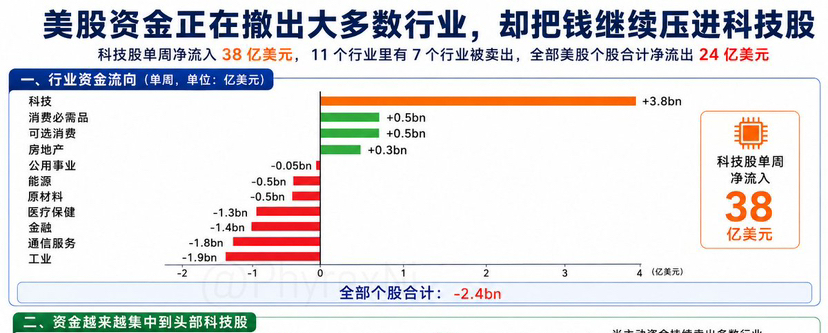
米国株の資金は大半の業界から撤退しているのに、資金は引き続きテクノロジー株へ押し込まれている以前、米国の個人投資家は最近、個別の銘柄の買いを減らし始め、さらにはネット売りが出ることもある一方で、ETFに対しては比較的安定したネット買いを維持している、という記事を書きました。当時の私の判断は、個人投資家は本当に米国株から離れたわけではなく、リスクを下げ始めたのだ、ということでした。つまり、特定の銘柄で市場を上回ることを狙うのではなく、米国株全体がさらに上がり続けることに賭ける方向へ変わったのです。
最近BofAのデータが、この見方を改めて裏付けています。過去1週間で、BofAの顧客による米国テクノロジー株の個別銘柄のネット買いは約38億ドルで、歴史上2番目に大きい週次の買い入れ規模です。ところが同時に、11業種のうち7業種でネット売りが発生しています。すべての米国の個別株を合計すると、逆にネット売りは24億ドルでした。
米国株の資金は大半の業界から撤退しているのに、資金は引き続きテクノロジー株へ押し込まれている
以前、米国の個人投資家は最近、個別の銘柄の買いを減らし始め、さらにはネット売りが出ることもある一方で、ETFに対しては比較的安定したネット買いを維持している、という記事を書きました。当時の私の判断は、個人投資家は本当に米国株から離れたわけではなく、リスクを下げ始めたのだ、ということでした。つまり、特定の銘柄で市場を上回ることを狙うのではなく、米国株全体がさらに上がり続けることに賭ける方向へ変わったのです。
最近BofAのデータが、この見方を改めて裏付けています。過去1週間で、BofAの顧客による米国テクノロジー株の個別銘柄のネット買いは約38億ドルで、歴史上2番目に大きい週次の買い入れ規模です。ところが同時に、11業種のうち7業種でネット売りが発生しています。すべての米国の個別株を合計すると、逆にネット売りは24億ドルでした。
最近BofAのデータが、この見方を改めて裏付けています。過去1週間で、BofAの顧客による米国テクノロジー株の個別銘柄のネット買いは約38億ドルで、歴史上2番目に大きい週次の買い入れ規模です。ところが同時に、11業種のうち7業種でネット売りが発生しています。すべての米国の個別株を合計すると、逆にネット売りは24億ドルでした。
1
1
2.7k
·
--
本人確認中
記事
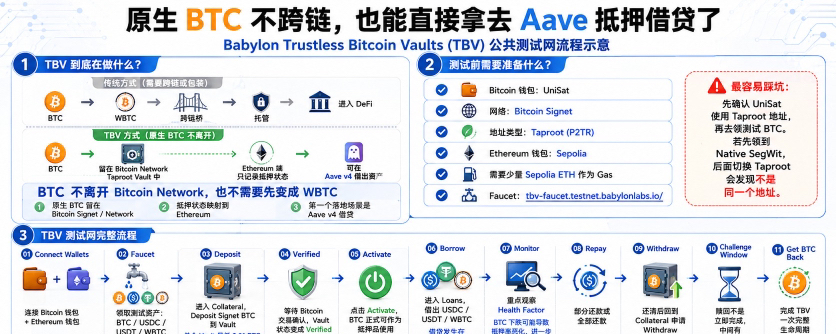
ネイティブ BTC はクロスチェーンしなくても、そのまま Aave に担保として出して借り入れできるBabylon は最近、Trustless Bitcoin Vaults(TBV)のパブリック・テストネットを公開しました。私は自分で手順を一通り回してみました。TBV の最もコアな部分は、実はとても理解しやすいです。これまで BTC を DeFi に入れようとすると、多くの場合 WBTC のようなマッピング資産に変換する必要があったり、クロスチェーンブリッジやカストディ(預かり)機関を経る必要がありました。TBV がやろうとしているのは、BTC はそのまま Bitcoin Network に残しつつ、同時に他のチェーン上のアプリが利用できる担保として直接使えるようにすることです。最初に実現されたユースケースは Aave v4 で、つまりネイティブ BTC を担保にして、Ethereum 側で USDC、USDT などの資産を借りられる、ということです。
ネイティブ BTC はクロスチェーンしなくても、そのまま Aave に担保として出して借り入れできる
Babylon は最近、Trustless Bitcoin Vaults(TBV)のパブリック・テストネットを公開しました。私は自分で手順を一通り回してみました。TBV の最もコアな部分は、実はとても理解しやすいです。これまで BTC を DeFi に入れようとすると、多くの場合 WBTC のようなマッピング資産に変換する必要があったり、クロスチェーンブリッジやカストディ(預かり)機関を経る必要がありました。TBV がやろうとしているのは、BTC はそのまま Bitcoin Network に残しつつ、同時に他のチェーン上のアプリが利用できる担保として直接使えるようにすることです。最初に実現されたユースケースは Aave v4 で、つまりネイティブ BTC を担保にして、Ethereum 側で USDC、USDT などの資産を借りられる、ということです。
5
7
6.3k
·
--
記事
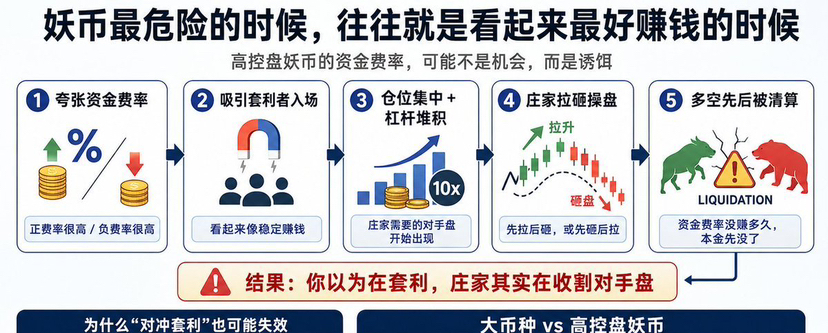
妖币最危险的时候,往往就是看起来最好赚钱的时候看到小伙伴说妖币是可以做资金费率套利的,而从我个人的理解来看明显高控盘的项目去套资金费率感觉有点划不来,我之前写过高控盘坐庄需要的就是对手盘,只有足够多的对手盘,庄家才能赚钱。
而资金费率在某种程度上也是可以影响甚至刻意制造出来的。比如最简单的现货价格明显高于永续合约价格,永续出现贴水以后,往往就容易形成负资金费率。反过来,如果永续长期高于现货,也更容易出现比较高的正资金费率。
妖币最危险的时候,往往就是看起来最好赚钱的时候
看到小伙伴说妖币是可以做资金费率套利的,而从我个人的理解来看明显高控盘的项目去套资金费率感觉有点划不来,我之前写过高控盘坐庄需要的就是对手盘,只有足够多的对手盘,庄家才能赚钱。
而资金费率在某种程度上也是可以影响甚至刻意制造出来的。比如最简单的现货价格明显高于永续合约价格,永续出现贴水以后,往往就容易形成负资金费率。反过来,如果永续长期高于现货,也更容易出现比较高的正资金费率。
而资金费率在某种程度上也是可以影响甚至刻意制造出来的。比如最简单的现货价格明显高于永续合约价格,永续出现贴水以后,往往就容易形成负资金费率。反过来,如果永续长期高于现货,也更容易出现比较高的正资金费率。
2
2
4.5k
·
--
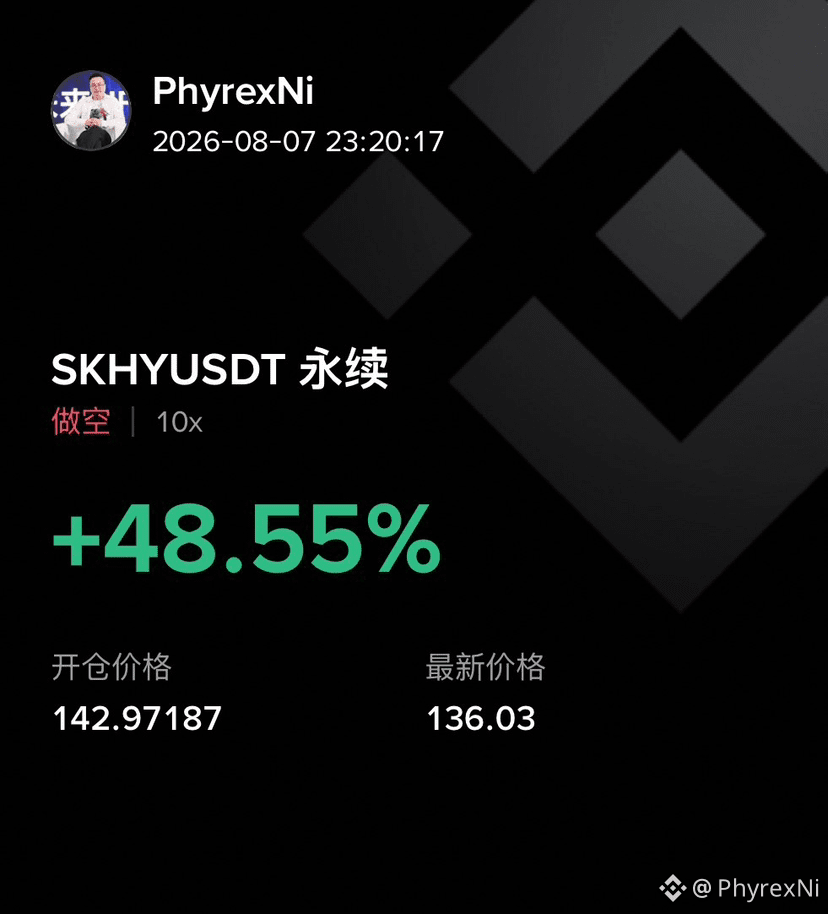
たまたま運が良かっただけだよ。午後にリスを買う前に、ADRを空売りしても、約20%負けてた。要するに純粋に賭けるつもりだったんだけど、午後に145ドルの空売りポジションが約定して、損切りするか考えてたらADRがさらに下落していった。
嬉しいことにそのまま持っていたら、さっきのところまで来て、その時にADRが134から反発しそうだと気づいた。朝の失敗の後だったけど、ここまでで既にほぼ50%。2日分の食費は稼げたし、これ以上なにが要る? そのまま136で建玉を決済した。
この先、上がろうが下がろうが、もう自分には関係ない。残りは明日の朝次第。毎日俺の $SKHY は持ち越さない。今日は早めに決済して、早めに休もう。
{future}(SKHYUSDT)
たまたま運が良かっただけだよ。午後にリスを買う前に、ADRを空売りしても、約20%負けてた。要するに純粋に賭けるつもりだったんだけど、午後に145ドルの空売りポジションが約定して、損切りするか考えてたらADRがさらに下落していった。
嬉しいことにそのまま持っていたら、さっきのところまで来て、その時にADRが134から反発しそうだと気づいた。朝の失敗の後だったけど、ここまでで既にほぼ50%。2日分の食費は稼げたし、これ以上なにが要る? そのまま136で建玉を決済した。
この先、上がろうが下がろうが、もう自分には関係ない。残りは明日の朝次第。毎日俺の $SKHY は持ち越さない。今日は早めに決済して、早めに休もう。
嬉しいことにそのまま持っていたら、さっきのところまで来て、その時にADRが134から反発しそうだと気づいた。朝の失敗の後だったけど、ここまでで既にほぼ50%。2日分の食費は稼げたし、これ以上なにが要る? そのまま136で建玉を決済した。
この先、上がろうが下がろうが、もう自分には関係ない。残りは明日の朝次第。毎日俺の $SKHY は持ち越さない。今日は早めに決済して、早めに休もう。
PhyrexNi
·
--
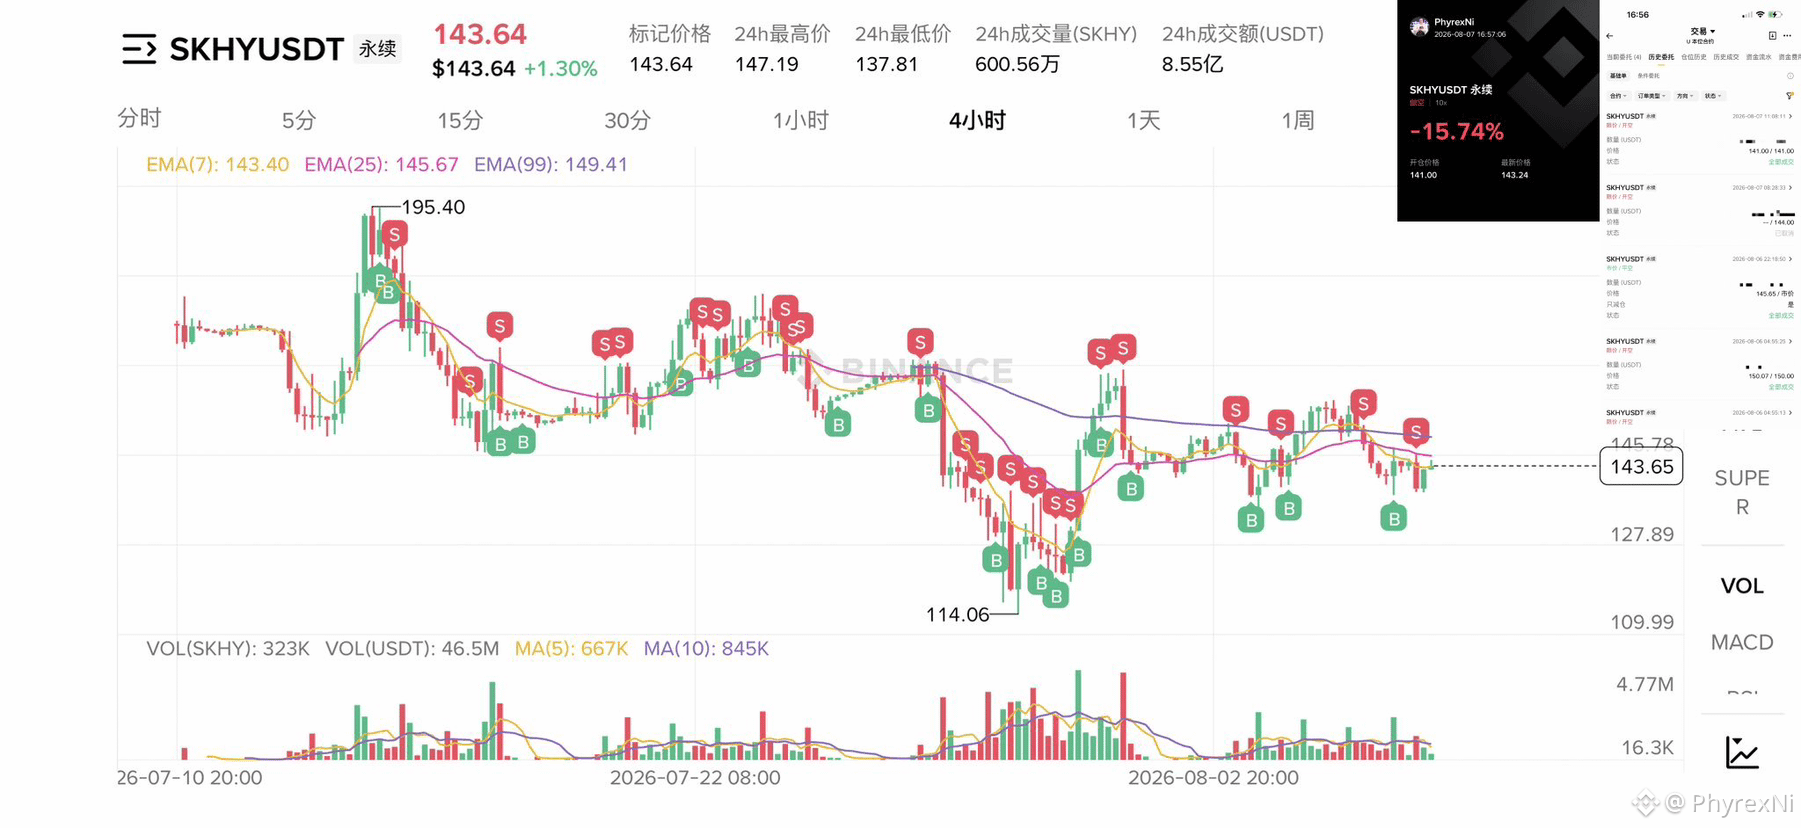
😂今日は鬱々してた。相変わらず朝8時に起きて、韓国株のSKを見たら下落してた。当時の下げはまだ大したことなくて0.5%くらいだったけど、$SKHY はすでに1%以上下がってた。私はその時、SKはおそらくまだ下がるだろうと思ったけど、反発してからまた下がる可能性もあるから断言はできない、って判断をしてた。ちょうどその時のSKHYUSDTは約142ドルだったので、144ドルに指値で1枚出して、そのまま寝た。
一度起きてみたら11時過ぎで、144ドルは刺さってなかった。SKはその間にすでに4%下がっていて、またサーキットブレーカー(急落)みたいな展開かもと思った。そこで141ドルで成行のショートを入れて、その後外出して用事を済ませた。
だいたい3時前くらいに見たら、利益はまだ30%残ってた。こういう状況のときは通常、損切り(利確)ラインを置いて、最低でも利益20%は確保するようにするんだけど、会議中で忘れてた😂。
会議が終わってから見たら、逆に20%以上の損失になってて、ほんとに最悪。目の前にある選択肢は2つだけ。すぐ損切りするか、夜の取引開始まで待つか。少し悩んで、145ドルにもさらに1枚出して、夜を待つことにした。もし夜に145ドルが約定して、なおかつ損失が続くならその時点で損切り。まだ下げの可能性があるなら、もう少し持つ。
本当は夜に賭けなくてもよかった。すでに20%の利益が取れていれば今日の食費は十分まかなえたのに、うっかりしてしまって、夜に賭ける羽目になった。主に今日は用事が多すぎて、今の今までやっとPCを開いたところだった。しかもすぐに空港へ行って 花栗鼠 を迎えて家に連れて帰って、夜は彼にご飯を作って、それからPCを開くことになる。たぶん夜になる。空港でちょっと書くくらいで、しんどい。
1
4
7.4k
·
--
😂今日は鬱々してた。相変わらず朝8時に起きて、韓国株のSKを見たら下落してた。当時の下げはまだ大したことなくて0.5%くらいだったけど、$SKHY はすでに1%以上下がってた。私はその時、SKはおそらくまだ下がるだろうと思ったけど、反発してからまた下がる可能性もあるから断言はできない、って判断をしてた。ちょうどその時のSKHYUSDTは約142ドルだったので、144ドルに指値で1枚出して、そのまま寝た。
一度起きてみたら11時過ぎで、144ドルは刺さってなかった。SKはその間にすでに4%下がっていて、またサーキットブレーカー(急落)みたいな展開かもと思った。そこで141ドルで成行のショートを入れて、その後外出して用事を済ませた。
だいたい3時前くらいに見たら、利益はまだ30%残ってた。こういう状況のときは通常、損切り(利確)ラインを置いて、最低でも利益20%は確保するようにするんだけど、会議中で忘れてた😂。
会議が終わってから見たら、逆に20%以上の損失になってて、ほんとに最悪。目の前にある選択肢は2つだけ。すぐ損切りするか、夜の取引開始まで待つか。少し悩んで、145ドルにもさらに1枚出して、夜を待つことにした。もし夜に145ドルが約定して、なおかつ損失が続くならその時点で損切り。まだ下げの可能性があるなら、もう少し持つ。
本当は夜に賭けなくてもよかった。すでに20%の利益が取れていれば今日の食費は十分まかなえたのに、うっかりしてしまって、夜に賭ける羽目になった。主に今日は用事が多すぎて、今の今までやっとPCを開いたところだった。しかもすぐに空港へ行って 花栗鼠 を迎えて家に連れて帰って、夜は彼にご飯を作って、それからPCを開くことになる。たぶん夜になる。空港でちょっと書くくらいで、しんどい。
{future}(SKHYUSDT)
😂今日は鬱々してた。相変わらず朝8時に起きて、韓国株のSKを見たら下落してた。当時の下げはまだ大したことなくて0.5%くらいだったけど、$SKHY はすでに1%以上下がってた。私はその時、SKはおそらくまだ下がるだろうと思ったけど、反発してからまた下がる可能性もあるから断言はできない、って判断をしてた。ちょうどその時のSKHYUSDTは約142ドルだったので、144ドルに指値で1枚出して、そのまま寝た。
一度起きてみたら11時過ぎで、144ドルは刺さってなかった。SKはその間にすでに4%下がっていて、またサーキットブレーカー(急落)みたいな展開かもと思った。そこで141ドルで成行のショートを入れて、その後外出して用事を済ませた。
だいたい3時前くらいに見たら、利益はまだ30%残ってた。こういう状況のときは通常、損切り(利確)ラインを置いて、最低でも利益20%は確保するようにするんだけど、会議中で忘れてた😂。
会議が終わってから見たら、逆に20%以上の損失になってて、ほんとに最悪。目の前にある選択肢は2つだけ。すぐ損切りするか、夜の取引開始まで待つか。少し悩んで、145ドルにもさらに1枚出して、夜を待つことにした。もし夜に145ドルが約定して、なおかつ損失が続くならその時点で損切り。まだ下げの可能性があるなら、もう少し持つ。
本当は夜に賭けなくてもよかった。すでに20%の利益が取れていれば今日の食費は十分まかなえたのに、うっかりしてしまって、夜に賭ける羽目になった。主に今日は用事が多すぎて、今の今までやっとPCを開いたところだった。しかもすぐに空港へ行って 花栗鼠 を迎えて家に連れて帰って、夜は彼にご飯を作って、それからPCを開くことになる。たぶん夜になる。空港でちょっと書くくらいで、しんどい。
4
1
6
23.9k
·
--
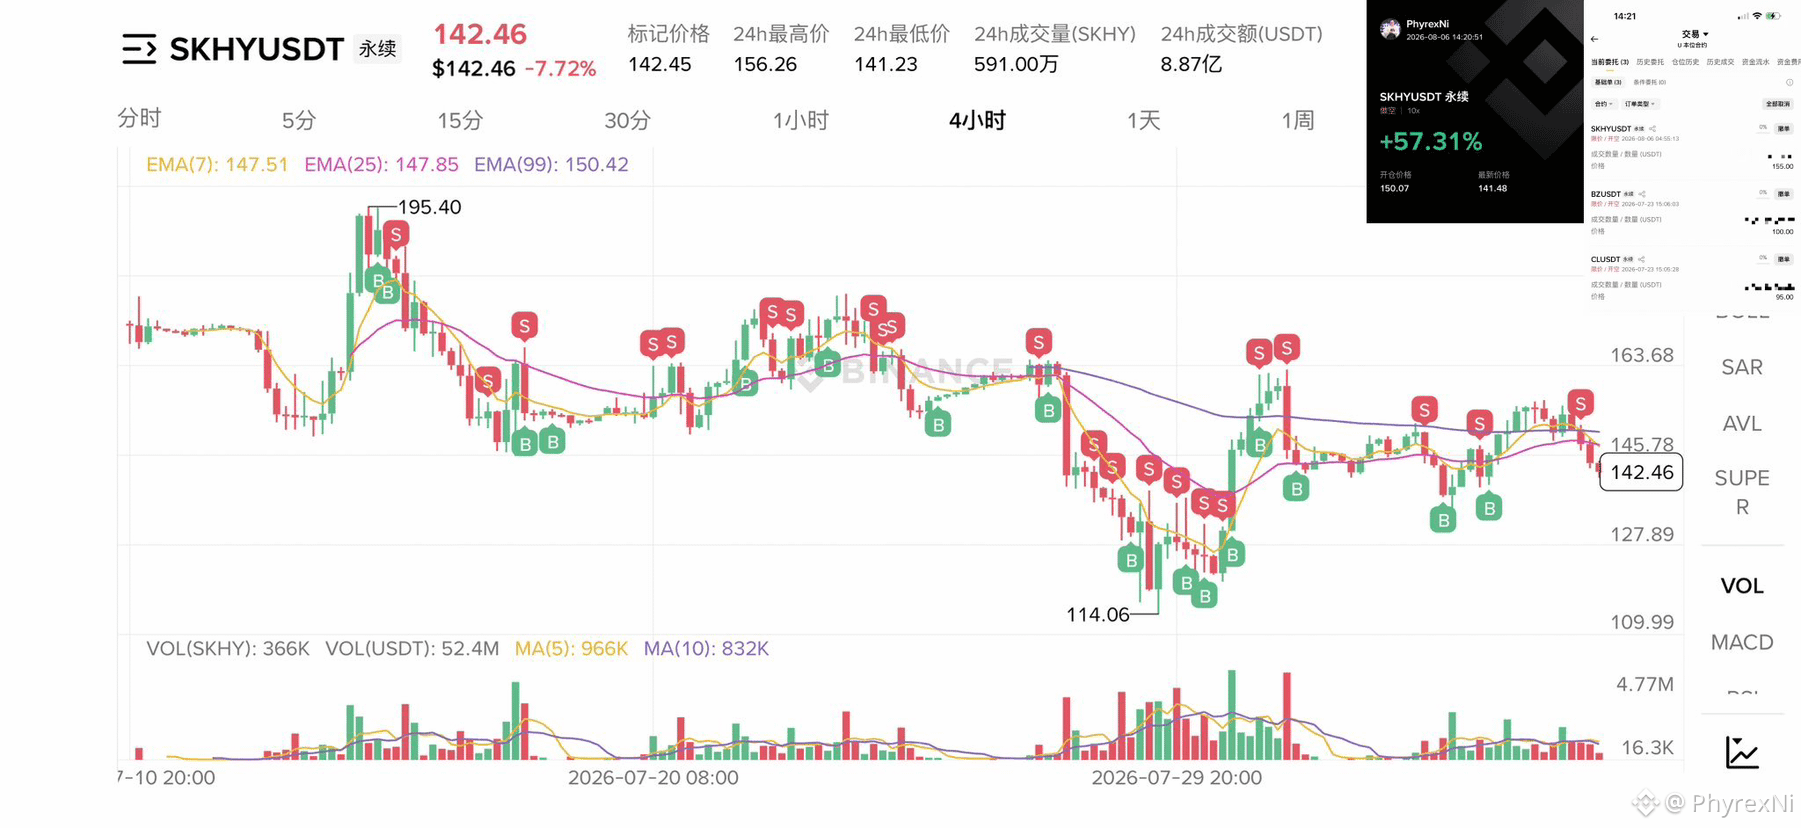
連続2日間空売りしなかった海力士ADRのことを見た後、今朝の深夜ようやくチャンスが来た。最初の2日間はSKとADRの両方が上がっていたが、リバウンドはかなり無理がある感じだった。しかもずっと韓国株のデータを見ていて、レバレッジがまだかなり高いことに気づいたし、海外資金による底値買いも積極的ではない。さらに重要なのは、米国の半導体のレバレッジも非常に高く、米国の個人投資家も逃げ始めていることだ。
だから今日の深夜に、昼間はSKが上昇しているのに、夜になるとADRがずっと下落しているのを見つけた。こういう状況は初めてだ。つまり、ADRが高いプレミアムを潰し始めたのか、あるいは半導体がユーザーによって投げ売りされているのかのどちらかだ。前者なら空売りにはリスクがあるかもしれないが、後者なら空売りはほぼ確実だ。
そのときの考えは、150ドルで空売りして、155ドルでもう1本空売りを入れること。もし昼間のSKが上がってADRも上がるようなら、夜にADRがさらにプレミアムを潰しにいくかどうかを少し賭けられる。一方で、もし個人投資家が投げ売りしているなら、昼間のSKが下がり、ADRもおそらく連れて下がる。結果はみんなも分かっている通りだ。
朝の8時過ぎに目が覚めてSKがすでに5%以上下落しているのを見たので、あとは気にせず寝続けた。現在 $SKHY の損切り(利確)は147ドルに設定しており、午後または夜にリバウンドが出るのを防ぐ。{future}(SKHYUSDT)
連続2日間空売りしなかった海力士ADRのことを見た後、今朝の深夜ようやくチャンスが来た。最初の2日間はSKとADRの両方が上がっていたが、リバウンドはかなり無理がある感じだった。しかもずっと韓国株のデータを見ていて、レバレッジがまだかなり高いことに気づいたし、海外資金による底値買いも積極的ではない。さらに重要なのは、米国の半導体のレバレッジも非常に高く、米国の個人投資家も逃げ始めていることだ。
だから今日の深夜に、昼間はSKが上昇しているのに、夜になるとADRがずっと下落しているのを見つけた。こういう状況は初めてだ。つまり、ADRが高いプレミアムを潰し始めたのか、あるいは半導体がユーザーによって投げ売りされているのかのどちらかだ。前者なら空売りにはリスクがあるかもしれないが、後者なら空売りはほぼ確実だ。
そのときの考えは、150ドルで空売りして、155ドルでもう1本空売りを入れること。もし昼間のSKが上がってADRも上がるようなら、夜にADRがさらにプレミアムを潰しにいくかどうかを少し賭けられる。一方で、もし個人投資家が投げ売りしているなら、昼間のSKが下がり、ADRもおそらく連れて下がる。結果はみんなも分かっている通りだ。
朝の8時過ぎに目が覚めてSKがすでに5%以上下落しているのを見たので、あとは気にせず寝続けた。現在 $SKHY の損切り(利確)は147ドルに設定しており、午後または夜にリバウンドが出るのを防ぐ。
2
7
16.6k
·
--
一部該当
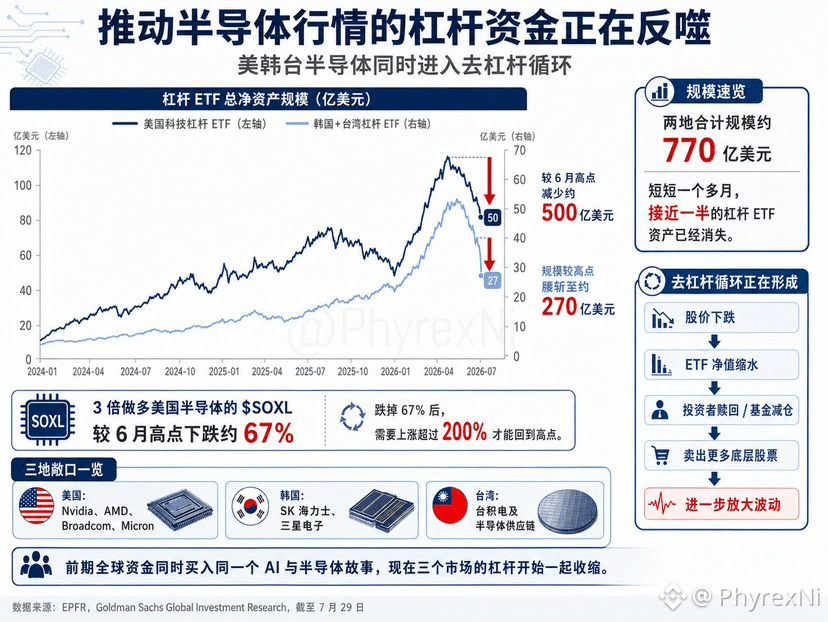
半導体市況を押し上げていたてこの資金が、いま反作用で牙をむいています。米国・韓国・台湾の半導体はいずれも同時に「てこ入れ」から「デレバレッジ(負債の圧縮)」の循環に入りました。
6月にはAIと半導体市況に燃料を与えるためのてこレバレッジETFが次々と追加されていましたが、7月に入ると急速に逆方向のデレバレッジが始まっています。米国のテクノロジー系レバレッジETFの運用資産規模は6月の高値から約500億米ドル減少し、現在は約500億米ドルにまで縮小。4月以降の最低水準に戻りました。
韓国および台湾関連のレバレッジETFの規模も高値から半分以上減少し、現在は約270億米ドルです。2つの市場を合わせると、まだ約770億米ドル残っています。わずか1か月あまりで、ほぼ半分のレバレッジETFの資産がすでに消えています。
レバレッジETFの規模が縮む要因の一部は、基礎となる株式の下落による評価損です。もう一部は投資家による積極的な解約、さらに一部は、2倍または3倍のレバレッジを維持するために、ファンドが日次でリバランスを行うことです。投資家が解約すると、ファンドは株式を売却する必要があります。さらに基礎株が下落した後、目標レバレッジを維持するためには、ファンドは同様に保有比率(ポジション)を引き下げる必要があります。
上昇局面では、この仕組みが機械的に買いを生み続けます。株価が上がってETFの純資産が増えると、一定のレバレッジを保つために、ファンドはさらに基礎となる株式を買い増します。株価が上がれば上がるほど買い増しが増え、ファンドの規模も大きくなっていきます。
市況が反転すると、プロセスはそのまま逆になります。株式の下落でETFの純資産が縮み、ファンドは減らし始めます。投資家が損失の拡大を見てさらに解約すると、ファンドはより多くの基礎株を売ることを余儀なくされます。
米国の半導体を3倍で買う $SOXL は、すでに6月の高値から約67%下落しています。67%下落した後、元の水準に戻るにはさらに200%以上の上昇が必要です。
米国のテクノロジー系商品は、Nvidia、AMD、Broadcom、Micronへの賭けに投資家の資金を集中させています。韓国はSKハイニックスとサムスン電子、台湾はTSMC(台積電)と半導体サプライチェーンに集中しています。最終的に賭けているのは、いずれもAIの計算能力、先端プロセス、そしてメモリ・チップです。
これまでの局面では、世界の資金が同じストーリーを同時に買っていました。レバレッジETFはその取引をさらに拡大し、いま米国のテック株と韓国の半導体が同時に下落すると、3つの市場のレバレッジもそろって縮小し始めます。
もちろん、レバレッジETFの規模はすでにほぼ半減しており、これはレバレッジによって積み上げられたポジションが整理されていることも意味しています。
1
4
6.3k
·
--
一部該当
半導体がたったで2.2兆ドル蒸発したのに、個人投資家は史上最高の資金量で反発に賭けている
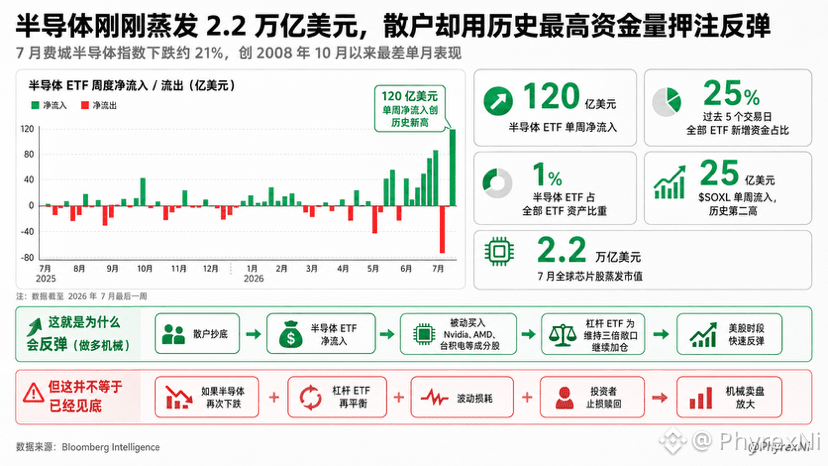
7月のフィラデルフィア半導体指数は約21%下落し、2008年10月以来の最悪となる月間パフォーマンスを記録した。わずか1カ月で、世界の半導体株の時価総額は約2.2兆ドルも失われた。
しかし今回の大暴落は個人投資家を退かせなかったどころか、むしろ個人の規模がさらに拡大する追い買いを引き起こした。
過去1週間で、半導体ETFには約120億ドルの純流入があり、史上最高記録となった。半導体ETFは全ETF資産の約1%にすぎないのに、過去5営業日でETF市場に流入した新規資金の約25%を吸収した。
つまり、ETF市場に流れ込むお金が1回4ドルなら、そのうち約1ドルが半導体に入っているということだ。
さらに重要なのは、買い付けられているのが普通の半導体ETFだけではないことだ。3倍のレバレッジをかける半導体だ。 $SOXL は週あたり流入が約25億ドルで、史上2番目の高水準となった。
大量の個人投資家は単なる半導体株の追い買いに満足できなくなっており、7月の暴落が終わった後の急反発に賭けて3倍のレバレッジで突っ込んでいる。
これが、先週末に半導体が米国時間で急反発した一方、韓国時間ではなかった理由でもある。
先週は韓国株の不調はみんな知っていたが、夜の米国時間で上げ下げがそのまま反転したのは主に、ETFが資金を受け取った後に構成銘柄を買わなければならないためだ。たとえば $SOXL は、日次で3倍のエクスポージャーを維持するために、市場が上昇している局面でもリスクの高い持ち高をさらに積み増す必要がある。
株価上昇、ETF流入、レバレッジ商品のリバランスの間では、機械的な買い注文が連続して発生しやすい。しかし120億ドルの資金流入が、半導体が底を打ったことを示す証拠にはなりにくい。
言えるのは、個人投資家が7月の下落が底打ちしたとして大量の資金を投入している、ということだけだ。これから半導体は急反発するかもしれないが、もちろんそれが本当にそうなるかは、誰にも断言できない。
ただし半導体が再び下落すれば、レバレッジETFの日次リバランス、ボラティリティによる目減り、投資家の損切りが同時に売り圧を増幅させる。株価上昇を押し上げていた機械的な買い注文が、すぐに機械的な売り注文へと反転する可能性がある。
12
19.5k
·
--
一部該当
韓国株式市場の変動はすでにビットコインを超え、国家指数が暗号資産のようになっている
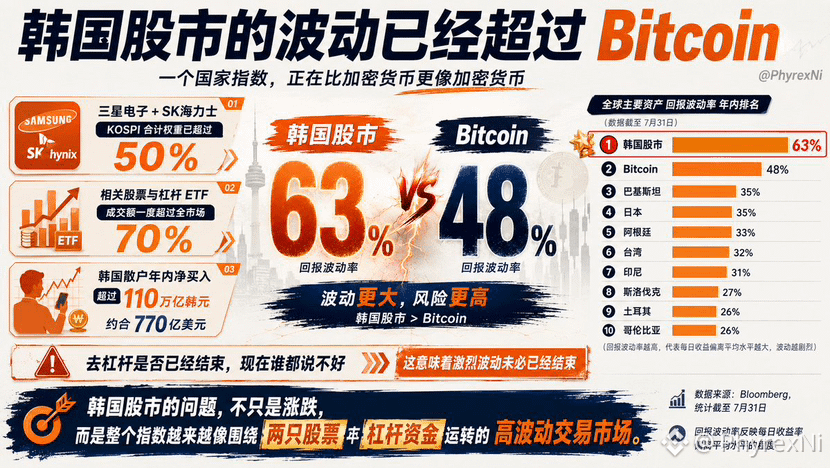
ブルームバーグの7月31日までのデータによると、韓国のKOSPI指数の今年のリターンの変動率は63%に達しており、同じく同社が集計する世界の主要国の株価指数の中で1位となっています。
同期間のビットコインの変動率は48%にとどまります。つまり、韓国株は今年、日本や台湾などアジア市場よりもさらに激しく、さらには$BTCの変動よりも激しくなっているのです。
国家の株価指数の変動率がビットコインを上回ること自体、非常に異常な現象です。
ビットコインは単一資産であり、価格は主に資金フロー、レバレッジ、市場心理の影響を受けます。一方、韓国株式市場には数百の上場企業が含まれており、本来は業種や企業ごとの値動きが互いに相殺されるため、指数の変動は単一の高リスク資産よりはるかに低くなるはずです。
しかし韓国株式市場が抱える問題は、指数がますます少数の銘柄に集中していることです。とりわけサムスンとSKハイニックスの2社で、KOSPIに占める合計の比率はすでに50%を超えています。半導体セクターの心理が変われば、ほぼそのまま韓国株式市場全体の方向性を決めてしまうような状態です。
この集中度は、個別株レバレッジETFによってさらに増幅されます。
取引が最も過熱していた局面では、サムスン電子、SKハイニックス、そしてそれらに関連するレバレッジETFの合計が、韓国株式市場の1日の売買代金に占める割合が一時70%を超えました。
つまり、いわゆる平たく言えば、現在の時価総額が約3.4兆ドルで、ピーク時には4兆ドルを超えていた韓国の株式市場の大半の取引は、2社と、その2社のレバレッジ商品を中心に回っているのです。
今年、韓国の個人投資家はすでにKOSPI株を純買いで110万億ウォン超買い入れています。これは約770億ドルに相当します。個人資金は、上昇局面で追い買いしがちで、相場が下落すると同時に減らしたり、払い戻したり、あるいは強制的に清算されたりします。
そのため韓国株式市場では現在、1日で急落し、その後に大きく反発し、続いて再び下落するという動きが頻繁に見られます。
そして、韓国株式市場のレバレッジ解消がすでに完了しているのかどうかは、今のところ誰にもはっきりとは分かりません。これは、激しい変動がここで終わるとは限らないことを意味しています。
5
11
16.8k
·
--
一部該当
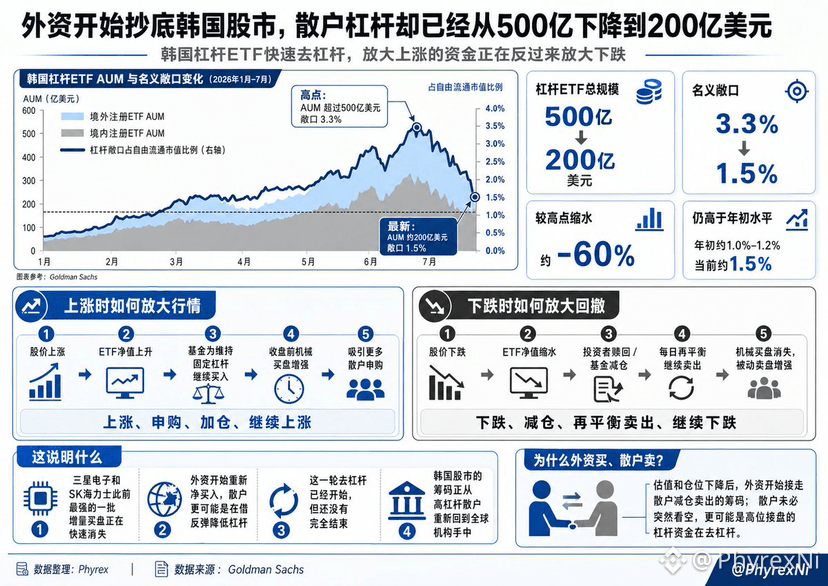
外资开始抄底韩国股市,散户杠杆却已经从500亿下降到200亿美元
韩国杠杆 ETF 的去杠杆速度,比我上次写这组数据时更快了。
上次韩国杠杆 ETF 总规模还在约 265 亿美元,经过杠杆放大后的总敞口占韩国股市自由流通市值约 2.1%。最新数据中,总规模已经进一步降至约 200 亿美元,杠杆敞口也跌到约 1.5%。
和6月底高点相比,韩国杠杆 ETF 总规模已经从超过 500 亿美元缩水约六成,名义敞口占自由流通市值的比例也从 3.3% 降至 1.5%,基本回到了2月底至3月初的水平。
基金维持的股票敞口越来越小,对三星电子和 SK 海力士带来的机械买盘也在快速消失。
前几个月韩国半导体上涨时,杠杆 ETF 净值越涨,基金为了维持固定杠杆就必须继续追买。规模越大,收盘前的再平衡买盘越强,股价上涨又会吸引更多散户资金进入,形成上涨、申购、加仓、继续上涨的循环。
而股价下跌导致基金净值缩水,散户赎回迫使基金继续减仓,每日再平衡又会在下跌时追加卖出。此前放大三星电子和 SK 海力士上涨的资金,现在正在持续削弱韩国股市的承接能力。
这也能解释为什么最新资金流中,外资开始大规模净买入,韩国散户却集中卖出。散户未必突然集体看空,更可能是前期高位接盘的杠杆资金,终于借着反弹降低仓位,外资则在估值和仓位都大幅下降以后,开始接走散户卖出的筹码。
不过,这轮去杠杆还不能算结束。
当前韩国杠杆 ETF 规模仍然接近年初的3倍,杠杆敞口占自由流通市值的比例也明显高于年初。杠杆已经从极端水平降下来,但还没有完全恢复正常。
4
9
14.1k
·
--
本人確認中
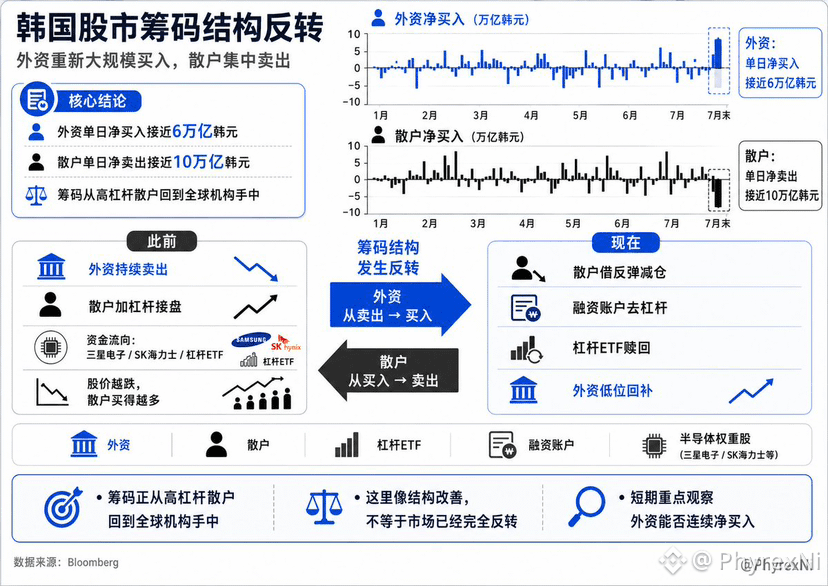
韓国株式市場で外国資本が再び大規模に買いに転じ、個人投資家は集中して売りに回る
韓国株式市場の資金構成は7月末に非常に明確な反転が起きました。
今年の大半の間、外国資本は韓国株を継続的に売り越していた一方で、韓国の個人投資家は買い増しを続け、資金は主にサムスン電子、SKハイニックス、そして関連するレバレッジETFに集中していました。株価が下がるほど個人投資家が多く買い、外国資本が売り出した玉のほとんどは、国内の個人投資家がレバレッジをかける形で引き取っていたのです。
しかし直近の取引日には、外国資本の韓国株に対する1日当たりの純買入額が約6兆ウォンに迫る一方、韓国の個人投資家は約10兆ウォンを純売りしており、今年で最も極端な“玉の受け渡し”が発生しました。
これは、それまで断続的に買い下がっていた韓国の個人投資家が、戻りを利用して売りに転じ始めたことを示しています。
その一部は、含み損を抱えた資金が損益分岐点に戻った後に持ち場を離れたもの、また一部は信用口座が主導してレバレッジを下げていること、さらに一部はレバレッジETFの償還によるものと考えられます。連続下落、追加証拠金の積み増し、強制清算を経て、韓国の個人投資家が市場に投入できる現金は明らかに減少し、リスク許容度も下がり始めています。
一方、外国資本は個人投資家が集中して売りに回ったタイミングで、韓国株を買い戻しています。前期に大きな調整を経たことで、サムスン電子とSKハイニックスのバリュエーション、ポジションの過密度、レバレッジリスクはいずれも低下し、世界の資金は韓国半導体の配分価値を改めて見直し始めています。
これまでの取引構造は、外国資本が撤退し、個人投資家がレバレッジをかけて買い支える形でした。現在は、次第に個人がデレバレッジ(借入の解消)を進め、外国資本が低水準で買い戻す局面へと変わりつつあります。
単日の資金フローだけでは、韓国株式市場がすでに反転を完了したと断定するにはまだ不十分です。ただし、ポジションが高レバレッジの個人から、世界の機関投資家へと戻りつつあります。深い下落(ドローダウン)をすでに経験した市場にとって、これは買い手と売り手がお互いの出方を探る局面になる可能性が高いです。
4
6
20.3k
·
--
一部該当
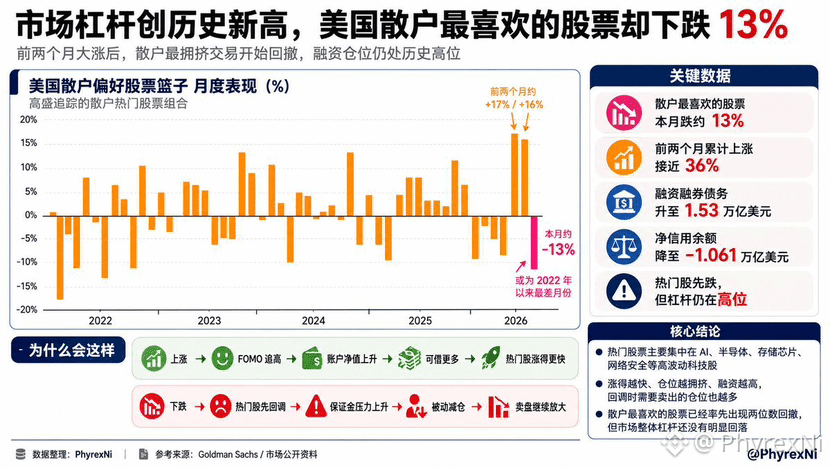
市場のレバレッジが過去最高を更新。米国の個人投資家が最も好む銘柄はそれでも13%下落
ゴールドマン・サックスが追跡する、米国の個人投資家の嗜好が反映された銘柄バスケットで、今月に入ってからすでに約13%下落しています。月末までこの下落幅が維持されれば、2022年以降で最悪の月間パフォーマンスとなります。
しかしその一方で、直近2カ月ではこれらの銘柄はそれぞれ約17%と16%上昇しており、2カ月累計の上昇幅は約36%に達していました。わずか1カ月の間に、米国の個人投資家が好む銘柄の一団は、市場で最も強い方向性のひとつから、下落率が最も大きい組み合わせへと入れ替わったのです。
こうした銘柄は主に、人工知能、半導体、メモリーチップ、サイバーセキュリティ、その他の高ボラティリティなテクノロジー株に集中しています。報道で挙げられている代表的な銘柄としてはAMD、Micron、CrowdStrikeなどがあり、より広い意味での個人投資家の人気銘柄にはNvidia、Tesla、Palantir、IonQなども含まれます。
これらの銘柄に共通する特徴は実に明確です。いずれも、これまでの上昇幅が大きく、バリュエーションも高く、ボラティリティも高い。そのため個人投資家のFOMO(取り残される恐怖)を強く引きつけていました。
前の投稿でも触れましたが、米国では信用取引の債務が過去最高の1.53兆ドルに達し、証券会社口座のネット信用残高はマイナスの1.061兆ドルまで下がりました。これは、個人投資家の人気銘柄が下落し始めた時点で、市場内の信用ポジションやレバレッジが連動して同じように下がっているわけではなく、むしろ歴史的高水準にとどまっていることを示しています。
上昇局面では、株価が上がるほど口座の純資産が増え、投資家はより多く借りられるようになります。そして新たな信用買いが、これまで最も好調だった銘柄にさらに向かう。ところが相場が弱くなると、このロジックは逆回転します。株価の下落で口座の純資産が押し下げられ、追証(マージン)負担が上昇し、投資家は現金を追加するか、ポジションを減らすしかなくなります。
要するに、最初の2カ月に個人投資家がレバレッジをかけて追いかけたものが、より速く上がった。今、市場が調整に入ると、個人投資家の保有が最も集中し、かつ直近の上昇幅が最大だった銘柄群こそが、いち早く二桁下落を見せる方向性になっているのです。
上昇が速いほど、ポジションが混み合っているほど、信用倍率が高いほど、下落後に売らなければならない株の数量(売却すべきポジション)も当然増えていきます。
3
1
15.4k
·
--
本人確認中
BTCFi は下半期に突入し、短期的な高収益を追いかける意味がますます薄れています。
2024 年中頃以降、ステーキングの収益が構造的に圧縮され始め、ポイント、補助金、短期的なインセンティブが長期的な収益を支えるのがますます難しくなります。Bitcoin ホルダーは、BTC が長期的な資産特性を保持しつつ、より効率的な収益構造に突入できるかどうかに関心を持っています。
これが Bedrock 2.0 の核心的な変化です。以前の Bedrock は BTC の再ステーキングプロトコルとして理解されやすかったですが、Bedrock 2.0 は Bitcoin 資本のスマート収益エンジンへと進化しました。ユーザーは uniBTC を通じて異なる戦略にアクセスし、Bedrock が BTC をより適切な収益の金庫に配分します。
今後、Bedrock の収益構造は市場中立量化、オンチェーン流動性、貸借信用、実資産収益などの方向に広がります。
その中で Selini 金庫は典型的な例です。Bedrock は BTC 投資の入口を提供し、Cap は信用フレームワークを提供し、Symbiotic は共有セキュリティレイヤーを提供し、Selini Capital は市場中立のアービトラージと量化実行を担当します。以前は機関資金に近い戦略が、今では一般の BTC ホルダーが利用できる製品化され始めています。
ここで最も重要な変化は、BTCFi が粗放なマイニング、ポイント、補助金から、より資産管理に近い段階に移行し始めたことです。収益はその出所に、リスクはその構造に、資金はその経路に、退出は流動性に依存します。そして、もし BRclaw が金庫の収益源、リスクエクスポージャー、戦略の違いを明確に説明できれば、それは BTCFi におけるオンチェーンアナリストとなるでしょう。
最後は $BR。Bedrock 2.0 以降、BR の価値は金庫アクセス権、優先アクセス、収益強化、人工知能分析能力により多く結びつくことになります。特に機関レベルの金庫は容量制限があることが多く、もし高レベルの $BR ホルダーが優先的に入れるなら、$BR は真のプロトコルニーズと結びつき始めます。
したがって、Bedrock 2.0 が本当に目指すのは、BTCFi が高収益競争から BTC 資産管理の段階に入ることです。uniBTC を入口に、収益金庫を戦略レイヤーに、BRclaw を分析レイヤーに、$BR をアクセスとインセンティブレイヤーにすること、これが Bedrock 2.0 が Bitcoin をより生産的にする方法です。
BTCFi は下半期に突入し、短期的な高収益を追いかける意味がますます薄れています。
2024 年中頃以降、ステーキングの収益が構造的に圧縮され始め、ポイント、補助金、短期的なインセンティブが長期的な収益を支えるのがますます難しくなります。Bitcoin ホルダーは、BTC が長期的な資産特性を保持しつつ、より効率的な収益構造に突入できるかどうかに関心を持っています。
これが Bedrock 2.0 の核心的な変化です。以前の Bedrock は BTC の再ステーキングプロトコルとして理解されやすかったですが、Bedrock 2.0 は Bitcoin 資本のスマート収益エンジンへと進化しました。ユーザーは uniBTC を通じて異なる戦略にアクセスし、Bedrock が BTC をより適切な収益の金庫に配分します。
今後、Bedrock の収益構造は市場中立量化、オンチェーン流動性、貸借信用、実資産収益などの方向に広がります。
その中で Selini 金庫は典型的な例です。Bedrock は BTC 投資の入口を提供し、Cap は信用フレームワークを提供し、Symbiotic は共有セキュリティレイヤーを提供し、Selini Capital は市場中立のアービトラージと量化実行を担当します。以前は機関資金に近い戦略が、今では一般の BTC ホルダーが利用できる製品化され始めています。
ここで最も重要な変化は、BTCFi が粗放なマイニング、ポイント、補助金から、より資産管理に近い段階に移行し始めたことです。収益はその出所に、リスクはその構造に、資金はその経路に、退出は流動性に依存します。そして、もし BRclaw が金庫の収益源、リスクエクスポージャー、戦略の違いを明確に説明できれば、それは BTCFi におけるオンチェーンアナリストとなるでしょう。
最後は $BR 。Bedrock 2.0 以降、BR の価値は金庫アクセス権、優先アクセス、収益強化、人工知能分析能力により多く結びつくことになります。特に機関レベルの金庫は容量制限があることが多く、もし高レベルの $BR ホルダーが優先的に入れるなら、$BR は真のプロトコルニーズと結びつき始めます。
したがって、Bedrock 2.0 が本当に目指すのは、BTCFi が高収益競争から BTC 資産管理の段階に入ることです。uniBTC を入口に、収益金庫を戦略レイヤーに、BRclaw を分析レイヤーに、$BR をアクセスとインセンティブレイヤーにすること、これが Bedrock 2.0 が Bitcoin をより生産的にする方法です。
4
11
30.5k
·
--
契約のあるプロジェクトチームが価格を操作できない主な理由:
1. プロジェクトチームは積極的なマーケットメーカーを配置しておらず、いくつかのロボットを配置しただけです。
2. プロジェクトチームは十分な資金を持っていないか、自分の資金を使いたくない。
3. プロジェクトチームの外部に流通しているトークンが多すぎて、プロジェクトチームとマーケットメーカーが一時的に十分なトークンを集めることができていません。
4. マーケットメーカーが資金を調達できない主な理由は、トークンの集中度が不十分だからです。
5. プロジェクトチームの外部での売却や短期的なロック解除がまだ終了していません。
6. プロジェクトチームはまだトークンを集めている過程にあります。
したがって、プロジェクトチームが「車が重すぎる」と言った場合、通常は上記の6つの項目に対応し、実際に多くの新しいトークンが価格を操作しないのは、高確率で(4)です。
私個人の視点から見ると、特に #Binance の現物+契約、または他の一二線取引所のプロジェクト、大満貫のプロジェクトに上場した場合、新しいトークンは価格を操作しない確率は非常に低く、特に自分で資金を印刷できないプロジェクトの場合、OTCでも価格を操作する必要があります。
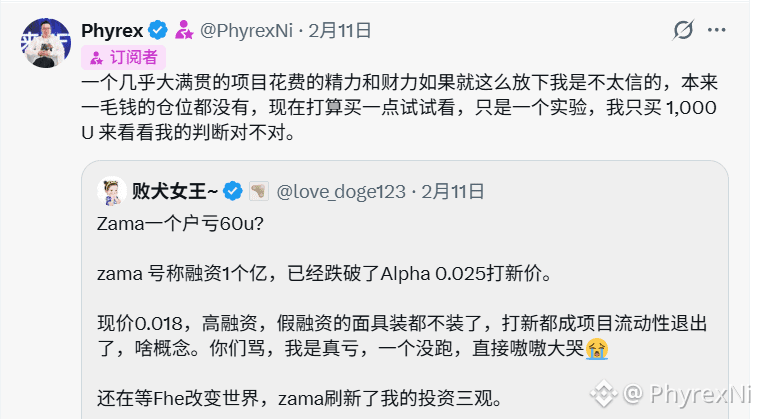
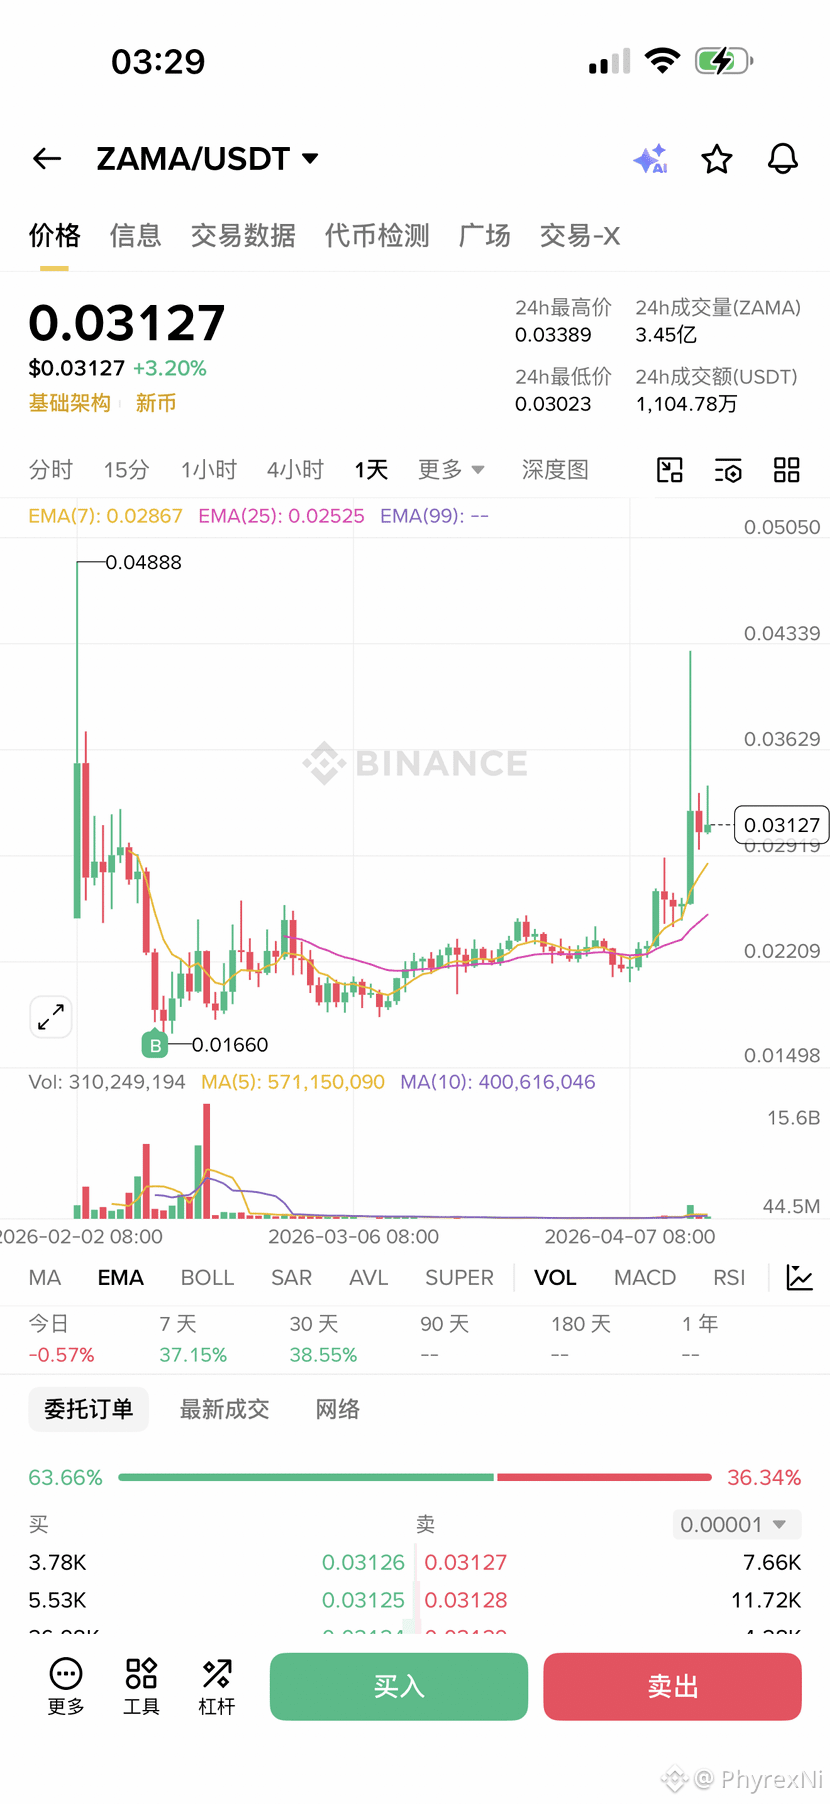
もちろん、一部の新しいトークンは十分な準備資金を持っていて、価格を短期的に無視することができます。この時点では耐久力の勝負です。例を挙げると、$ZAMA 。当時私が購入したとき、みんなは諦めるべきだと思っていましたが、現在ほぼ倍増しました。もちろん、私は少ししか買っていませんが、テスト用です。
実際、いくつかのプロジェクトは相手に圧力をかけたり、プロジェクトチームを待ったりすることで、逆に価格を操作しないことがあります。ZAMAは熱気を失い、誰も議論しなくなりましたが、今はちょうど始まりました。
また、トークンが常に十分に集まらない場合、実際にこのプロジェクトは動かない可能性があります。結局、彼らは現金流が十分にあります。すべてのロック解除が完了するまで待つ可能性もあります。
5
3
23
17.8k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
DriftHackVictimsBeginClaims
閲覧回数 52,481
622人が討論中
🚨失った金額1ドルにつき1セント
#DriftHackVictimsBeginClaims
Drift Foundationは、4月に発生した2億9,540万ドルのエクスプロイト被害に関するDFXの申請受付を開始しました。被害者は失った金額1ドルにつき約1セントを受け取れる可能性があり、Velocityの収益と回収資金によって、基金は2028年まで拡大する予定です。
$DRIFT
$1000000BOB
$GTC
Jacob trade
·いいね:0件
·閲覧回数 186
SolanaTokenizedStockVolumeTops$4.4BInSeptember
閲覧回数 6,716
71人が討論中
BitcoinSpotETFsDraw$6.34BInflowsInQ3
閲覧回数 21,706
184人が討論中