
虾仁_
3.9k 投稿
虾仁_
報告
ユーザーをブロック

BTCホルダー
低高頻度トレーダー
2.3年
37.3K+ フォロー
4.6K+ フォロワー
3.3K+ いいね
投稿
すべて
引用
動画
ライブ
PINNED
·
--
エビチャットルームを手に入れれば、仮想通貨の空売りも心配なし、大金がしっかりポケットに入る!
エビチャットルームを手に入れれば、仮想通貨の空売りも心配なし、大金がしっかりポケットに入る!
8
1
21
609
PINNED
·
--
$BTC
{spot}(BTCUSDT)
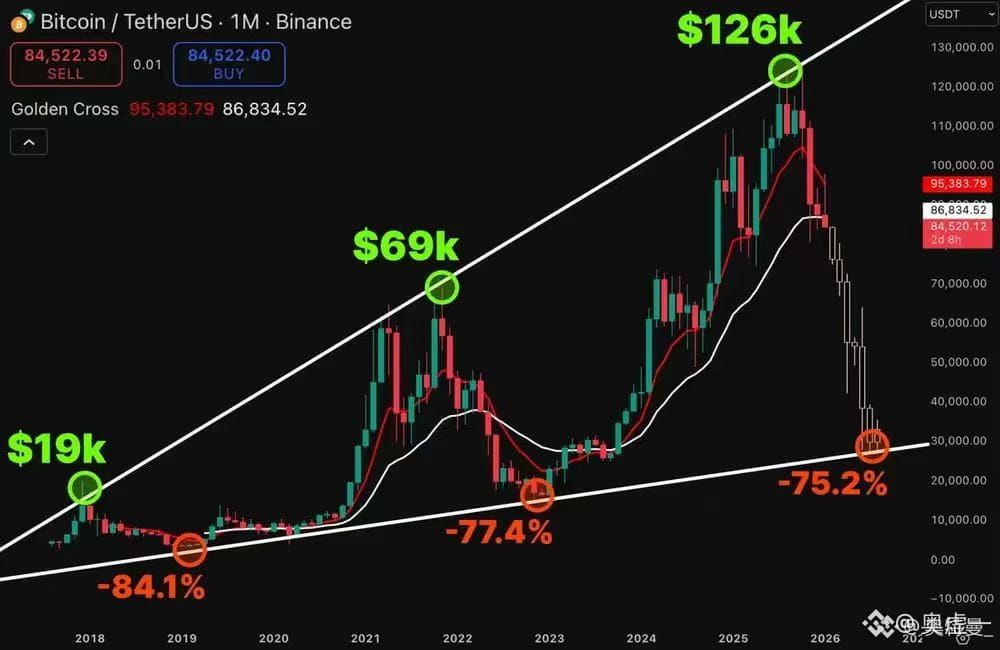
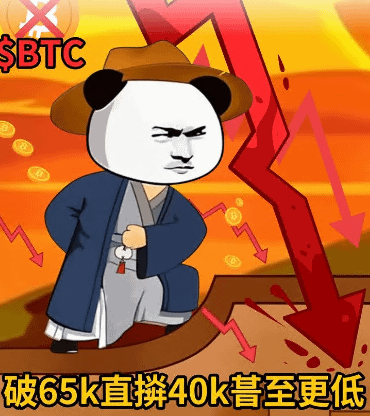
接着空!!破65k直奔40k甚至更低!!!
大户分批出货,资金费率转负空头躺赚补贴+本金双杀,回调到位就是単辺瀑布。破65k直奔40k甚至更低,下一波大陰跌等着呢。
💥💥💥👇👇👇
$BTC
接着空!!破65k直奔40k甚至更低!!!
大户分批出货,资金费率转负空头躺赚补贴+本金双杀,回调到位就是単辺瀑布。破65k直奔40k甚至更低,下一波大陰跌等着呢。
💥💥💥👇👇👇
接着空!!破65k直奔40k甚至更低!!!
大户分批出货,资金费率转负空头躺赚补贴+本金双杀,回调到位就是単辺瀑布。破65k直奔40k甚至更低,下一波大陰跌等着呢。
💥💥💥👇👇👇
1
30
389
·
--
#绿色的泡泡 #muskgk #フォローしてくれたら必ずフォロバ
分散型GPUコンピューティングネットワークのAethirは本日、ATHトークンの経済モデルを体系的にアップグレードすると正式に発表しました。主な変更点は、毎日のATHバーンメカニズムを導入し、現行の固定プラットフォーム手数料を変動ネットワーク手数料に置き換えることです。バーンモデルは2026年11月に開始され、その後は毎日実施されます。
バーンメカニズム:実際の利用状況に連動し、オンチェーンで検証可能
今回のアップデートの中核となる考え方は、ATHの供給量の縮小をネットワークの実際の活動に直接結び付けることです。毎日のバーン資金は、プラットフォームが顧客から徴収するネットワーク手数料のみを原資とし、バーン量はコンピューティング能力の予約量に応じてリアルタイムに変動します。ネットワークの活動が活発になるほど、毎日のバーン量は増加します。
バーンされるすべてのトークンは、公開バーンアドレスに送られます。
0x000000000000000000000000000000000000dEaD
トークンは送付されると流通供給量から永久に除外され、主要なトラッキングプラットフォームの流通量データにもリアルタイムで反映されます。バーン・ダッシュボードは11月に最初のバーンと同時に公開され、毎日・毎月・累計のATHバーン量と完全な取引履歴を表示します。誰でも公開情報として確認できます。この仕組みはCertiKの監査を受けています。
変動ネットワーク手数料:弱気相場への保護メカニズム
現行の固定プラットフォーム手数料は、変動ネットワーク手数料に置き換えられます。新しい手数料率は時間加重平均価格(TWAP)を用いて市場の状況を読み取り、公開された計算式によって決定されます。人為的な介入の余地はありません。
その重要な設計上の考え方は次のとおりです。
市場が弱含むと手数料率が下がり、バーンされる割合は上昇します。
弱気相場では、固定手数料は運営者の実質的な収益を継続的に圧迫します。一方、変動制では逆方向に調整することで、収益が圧迫される時期にネットワーク全体を保護する緩衝材となります。手数料に下限はなく、極端な弱気相場ではゼロまで下がる可能性があります。
Cloud Hostの報酬:計算式に組み込まれた保護上限
Aethirは発表の中で、GPUコンピューティング能力の提供者(Cloud Host)の利益を保護することを明確に強調しました。変動ネットワーク手数料には厳格な上限が設けられており、手数料がCloud Host報酬の価値を超えることはありません。この上限は公開された計算式に直接組み込まれています。上限を超える収益はすべてHostに帰属します。
Cloud HostのATH排出スケジュールには一切影響しません。今回のアップデートで変更されるのは、保護対象であるこれらの報酬に適用される手数料の仕組みのみであり、手数料の一部はバーンに使用されます。
ACCELERATEとの戦略的な連携
Aethirは発表の中で、ACCELERATE計画による米国および欧州のコンピューティング能力の拡大が続くにつれ、今後数か月のネットワーク活動はさらに活発になると述べています。新たに稼働する各拠点で発生するコンピューティング収益には、同じ手数料・バーンメカニズムが適用されます。つまり、実体インフラの拡大が、より大規模なオンチェーンATHバーンに直接つながります。
スケジュール
2026年11月
:バーンモデルが正式に開始され、最初のデイリーバーンを実施
2026年11月
:バーン・ダッシュボードも同時に公開され、すべてのバーン記録をリアルタイムで追跡
以降は毎日実施し、データは毎週、公式トークン経済ドキュメントで更新されます。
ATHコントラクトの総供給量は420億枚に固定されており、この点に変更はありません。毎日のバーンによって、供給側から純新規供給量が継続的に縮小されます。
#绿色的泡泡 #muskgk #フォローしてくれたら必ずフォロバ
分散型GPUコンピューティングネットワークのAethirは本日、ATHトークンの経済モデルを体系的にアップグレードすると正式に発表しました。主な変更点は、毎日のATHバーンメカニズムを導入し、現行の固定プラットフォーム手数料を変動ネットワーク手数料に置き換えることです。バーンモデルは2026年11月に開始され、その後は毎日実施されます。
バーンメカニズム:実際の利用状況に連動し、オンチェーンで検証可能
今回のアップデートの中核となる考え方は、ATHの供給量の縮小をネットワークの実際の活動に直接結び付けることです。毎日のバーン資金は、プラットフォームが顧客から徴収するネットワーク手数料のみを原資とし、バーン量はコンピューティング能力の予約量に応じてリアルタイムに変動します。ネットワークの活動が活発になるほど、毎日のバーン量は増加します。
バーンされるすべてのトークンは、公開バーンアドレスに送られます。
0x000000000000000000000000000000000000dEaD
トークンは送付されると流通供給量から永久に除外され、主要なトラッキングプラットフォームの流通量データにもリアルタイムで反映されます。バーン・ダッシュボードは11月に最初のバーンと同時に公開され、毎日・毎月・累計のATHバーン量と完全な取引履歴を表示します。誰でも公開情報として確認できます。この仕組みはCertiKの監査を受けています。
変動ネットワーク手数料:弱気相場への保護メカニズム
現行の固定プラットフォーム手数料は、変動ネットワーク手数料に置き換えられます。新しい手数料率は時間加重平均価格(TWAP)を用いて市場の状況を読み取り、公開された計算式によって決定されます。人為的な介入の余地はありません。
その重要な設計上の考え方は次のとおりです。
市場が弱含むと手数料率が下がり、バーンされる割合は上昇します。
弱気相場では、固定手数料は運営者の実質的な収益を継続的に圧迫します。一方、変動制では逆方向に調整することで、収益が圧迫される時期にネットワーク全体を保護する緩衝材となります。手数料に下限はなく、極端な弱気相場ではゼロまで下がる可能性があります。
Cloud Hostの報酬:計算式に組み込まれた保護上限
Aethirは発表の中で、GPUコンピューティング能力の提供者(Cloud Host)の利益を保護することを明確に強調しました。変動ネットワーク手数料には厳格な上限が設けられており、手数料がCloud Host報酬の価値を超えることはありません。この上限は公開された計算式に直接組み込まれています。上限を超える収益はすべてHostに帰属します。
Cloud HostのATH排出スケジュールには一切影響しません。今回のアップデートで変更されるのは、保護対象であるこれらの報酬に適用される手数料の仕組みのみであり、手数料の一部はバーンに使用されます。
ACCELERATEとの戦略的な連携
Aethirは発表の中で、ACCELERATE計画による米国および欧州のコンピューティング能力の拡大が続くにつれ、今後数か月のネットワーク活動はさらに活発になると述べています。新たに稼働する各拠点で発生するコンピューティング収益には、同じ手数料・バーンメカニズムが適用されます。つまり、実体インフラの拡大が、より大規模なオンチェーンATHバーンに直接つながります。
スケジュール
2026年11月
:バーンモデルが正式に開始され、最初のデイリーバーンを実施
2026年11月
:バーン・ダッシュボードも同時に公開され、すべてのバーン記録をリアルタイムで追跡
以降は毎日実施し、データは毎週、公式トークン経済ドキュメントで更新されます。
ATHコントラクトの総供給量は420億枚に固定されており、この点に変更はありません。毎日のバーンによって、供給側から純新規供給量が継続的に縮小されます。
分散型GPUコンピューティングネットワークのAethirは本日、ATHトークンの経済モデルを体系的にアップグレードすると正式に発表しました。主な変更点は、毎日のATHバーンメカニズムを導入し、現行の固定プラットフォーム手数料を変動ネットワーク手数料に置き換えることです。バーンモデルは2026年11月に開始され、その後は毎日実施されます。
バーンメカニズム:実際の利用状況に連動し、オンチェーンで検証可能
今回のアップデートの中核となる考え方は、ATHの供給量の縮小をネットワークの実際の活動に直接結び付けることです。毎日のバーン資金は、プラットフォームが顧客から徴収するネットワーク手数料のみを原資とし、バーン量はコンピューティング能力の予約量に応じてリアルタイムに変動します。ネットワークの活動が活発になるほど、毎日のバーン量は増加します。
バーンされるすべてのトークンは、公開バーンアドレスに送られます。
0x000000000000000000000000000000000000dEaD
トークンは送付されると流通供給量から永久に除外され、主要なトラッキングプラットフォームの流通量データにもリアルタイムで反映されます。バーン・ダッシュボードは11月に最初のバーンと同時に公開され、毎日・毎月・累計のATHバーン量と完全な取引履歴を表示します。誰でも公開情報として確認できます。この仕組みはCertiKの監査を受けています。
変動ネットワーク手数料:弱気相場への保護メカニズム
現行の固定プラットフォーム手数料は、変動ネットワーク手数料に置き換えられます。新しい手数料率は時間加重平均価格(TWAP)を用いて市場の状況を読み取り、公開された計算式によって決定されます。人為的な介入の余地はありません。
その重要な設計上の考え方は次のとおりです。
市場が弱含むと手数料率が下がり、バーンされる割合は上昇します。
弱気相場では、固定手数料は運営者の実質的な収益を継続的に圧迫します。一方、変動制では逆方向に調整することで、収益が圧迫される時期にネットワーク全体を保護する緩衝材となります。手数料に下限はなく、極端な弱気相場ではゼロまで下がる可能性があります。
Cloud Hostの報酬:計算式に組み込まれた保護上限
Aethirは発表の中で、GPUコンピューティング能力の提供者(Cloud Host)の利益を保護することを明確に強調しました。変動ネットワーク手数料には厳格な上限が設けられており、手数料がCloud Host報酬の価値を超えることはありません。この上限は公開された計算式に直接組み込まれています。上限を超える収益はすべてHostに帰属します。
Cloud HostのATH排出スケジュールには一切影響しません。今回のアップデートで変更されるのは、保護対象であるこれらの報酬に適用される手数料の仕組みのみであり、手数料の一部はバーンに使用されます。
ACCELERATEとの戦略的な連携
Aethirは発表の中で、ACCELERATE計画による米国および欧州のコンピューティング能力の拡大が続くにつれ、今後数か月のネットワーク活動はさらに活発になると述べています。新たに稼働する各拠点で発生するコンピューティング収益には、同じ手数料・バーンメカニズムが適用されます。つまり、実体インフラの拡大が、より大規模なオンチェーンATHバーンに直接つながります。
スケジュール
2026年11月
:バーンモデルが正式に開始され、最初のデイリーバーンを実施
2026年11月
:バーン・ダッシュボードも同時に公開され、すべてのバーン記録をリアルタイムで追跡
以降は毎日実施し、データは毎週、公式トークン経済ドキュメントで更新されます。
ATHコントラクトの総供給量は420億枚に固定されており、この点に変更はありません。毎日のバーンによって、供給側から純新規供給量が継続的に縮小されます。
2
207
·
--
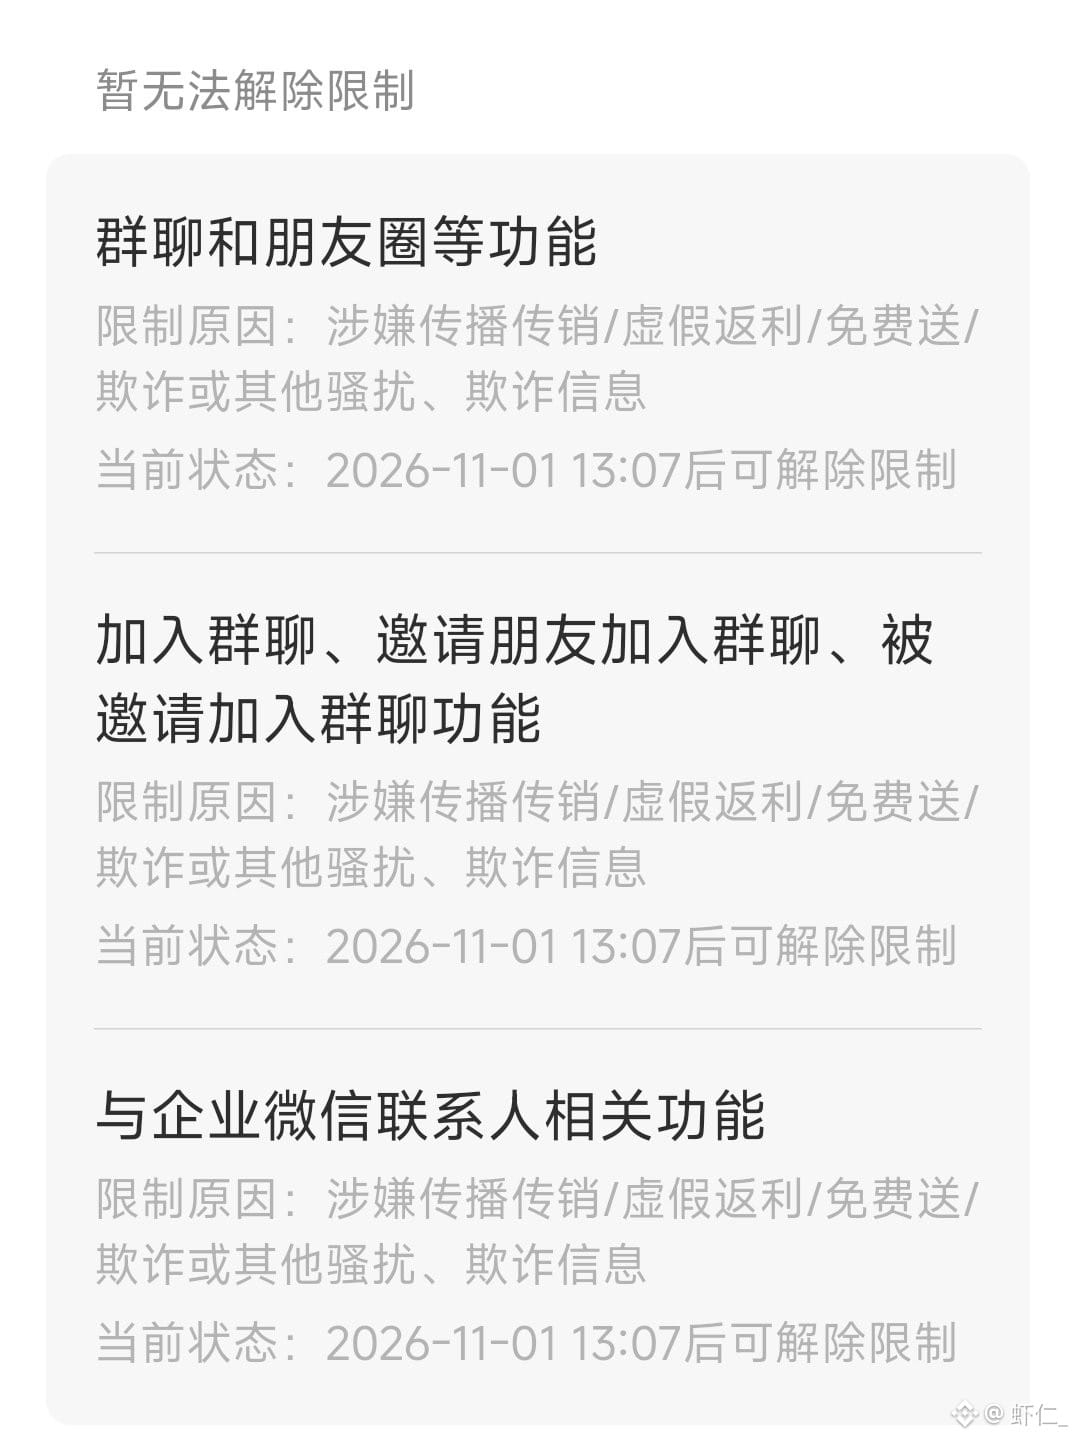
ひどすぎる、もうお手上げだよ。このWeChat、もう本当に使い物にならない。前みたいにチャットすることすらできない。
WeChatでPolyの話は絶対にしないでくれ、みんな…
最近どうなってるんだ?#
ひどすぎる、もうお手上げだよ。このWeChat、もう本当に使い物にならない。前みたいにチャットすることすらできない。
WeChatでPolyの話は絶対にしないでくれ、みんな…
最近どうなってるんだ?#
WeChatでPolyの話は絶対にしないでくれ、みんな…
最近どうなってるんだ?#
1
205
·
--
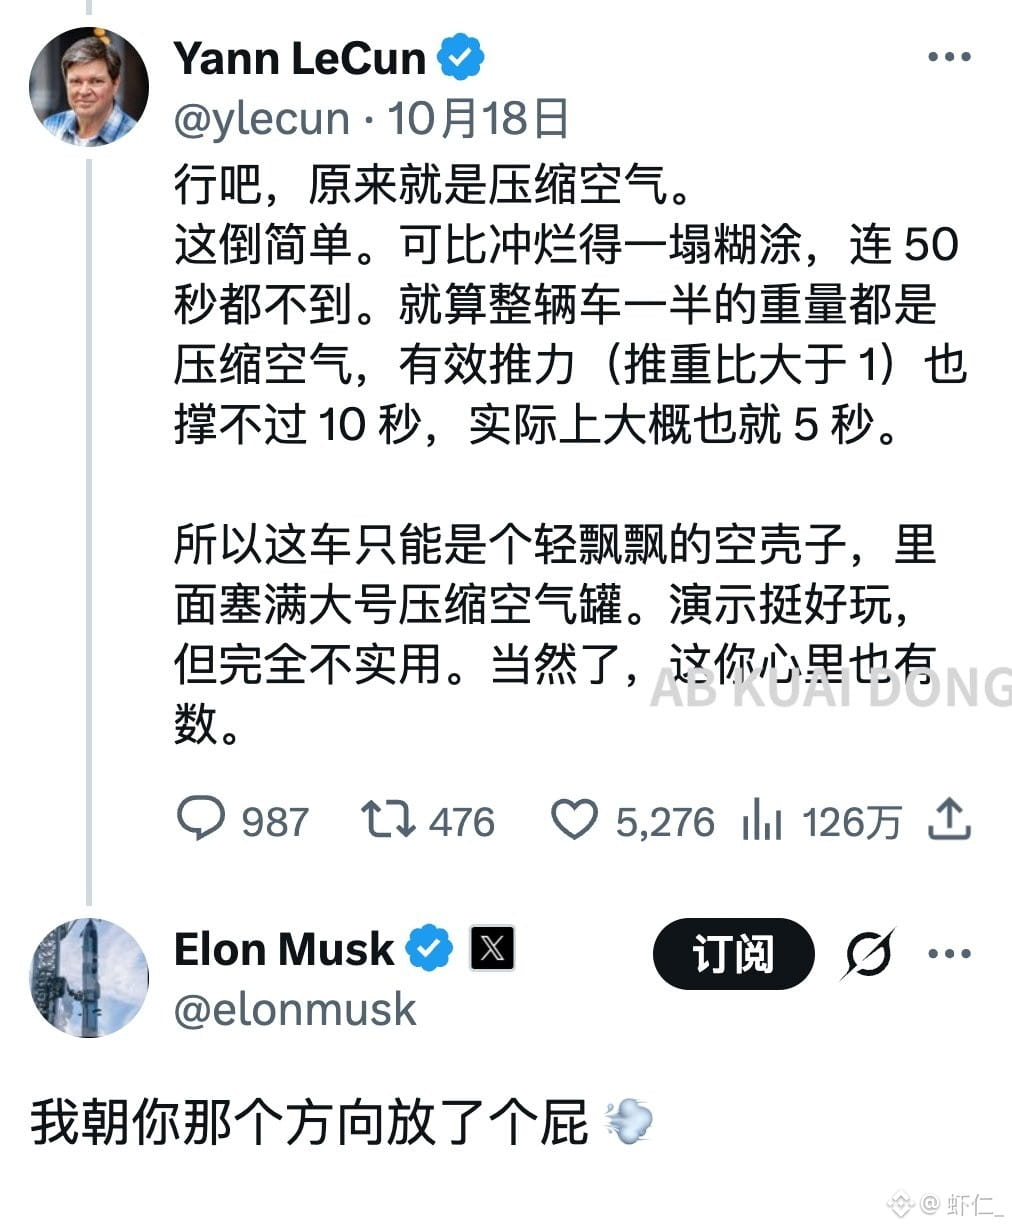
Xでは、世界一の大富豪マスクと、AI界のゴッドファーザーでチューリング賞受賞者のルカンが、オンラインで罵り合う様子を見ることができます。
ある人がテスラの新型車を「推進力が弱すぎるし、数秒しか持たない。まったく実用的じゃない、信頼性のないデモにすぎない」と酷評しました。するとマスクは、「君の方に向かって屁をこいたよ」と返しました。
その人はさらに、「屁が強すぎると吹き飛ばされるぞ」とツッコミました 🤣
Xでは、世界一の大富豪マスクと、AI界のゴッドファーザーでチューリング賞受賞者のルカンが、オンラインで罵り合う様子を見ることができます。
ある人がテスラの新型車を「推進力が弱すぎるし、数秒しか持たない。まったく実用的じゃない、信頼性のないデモにすぎない」と酷評しました。するとマスクは、「君の方に向かって屁をこいたよ」と返しました。
その人はさらに、「屁が強すぎると吹き飛ばされるぞ」とツッコミました 🤣
ある人がテスラの新型車を「推進力が弱すぎるし、数秒しか持たない。まったく実用的じゃない、信頼性のないデモにすぎない」と酷評しました。するとマスクは、「君の方に向かって屁をこいたよ」と返しました。
その人はさらに、「屁が強すぎると吹き飛ばされるぞ」とツッコミました 🤣
2
3
4.3k
·
--
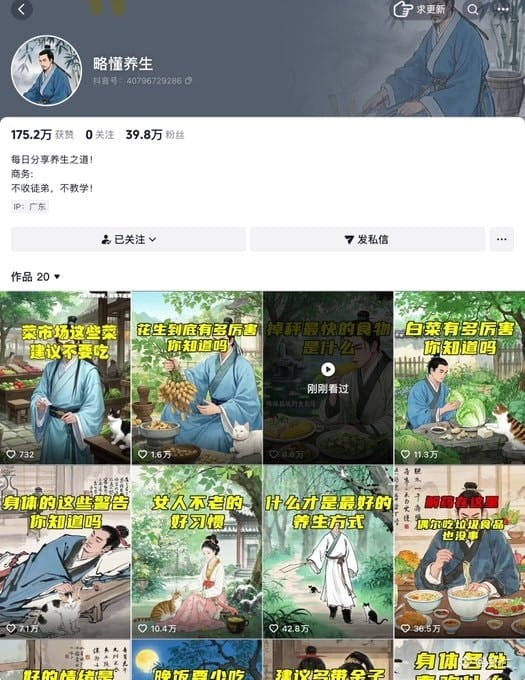
20日間でDeepSeekを使ってフォロワー40万人増
20日も経たないうちに
DeepSeekで健康・養生アニメ動画を20本制作
アカウントのフォロワーが40万人増えました
今回のAI創作は、コンテンツ成長の新たな可能性を本当に感じさせてくれました
20日間でDeepSeekを使ってフォロワー40万人増
20日も経たないうちに
DeepSeekで健康・養生アニメ動画を20本制作
アカウントのフォロワーが40万人増えました
今回のAI創作は、コンテンツ成長の新たな可能性を本当に感じさせてくれました
20日も経たないうちに
DeepSeekで健康・養生アニメ動画を20本制作
アカウントのフォロワーが40万人増えました
今回のAI創作は、コンテンツ成長の新たな可能性を本当に感じさせてくれました
1
160
·
--
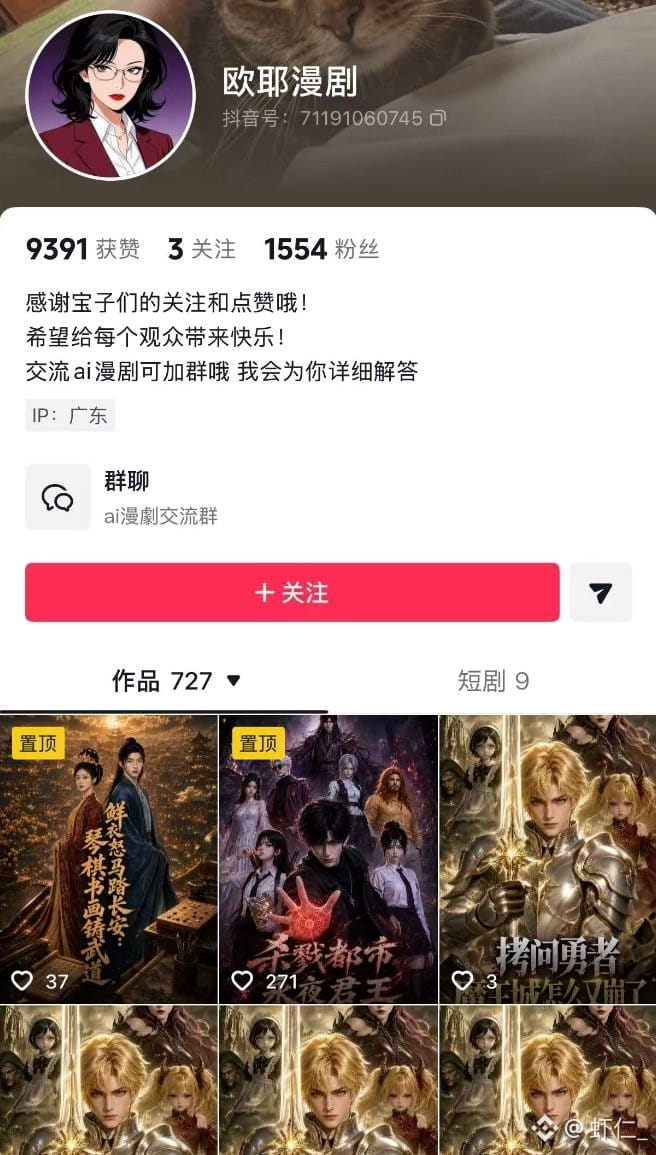
マジかよ!AI漫画動画ってそんなに儲かるの?
抖音のフォロワーたった1500人で、半年の収入が94万??
本当なの?見てたら嫉妬してきた。
マジかよ!AI漫画動画ってそんなに儲かるの?
抖音のフォロワーたった1500人で、半年の収入が94万??
本当なの?見てたら嫉妬してきた。
抖音のフォロワーたった1500人で、半年の収入が94万??
本当なの?見てたら嫉妬してきた。
51
·
--
マジかよ!AI漫画動画ってそんなに儲かるの?
抖音のフォロワーたった1500人で、半年の収入が94万??
本当なの?見てたら嫉妬してきた。
マジかよ!AI漫画動画ってそんなに儲かるの?
抖音のフォロワーたった1500人で、半年の収入が94万??
本当なの?見てたら嫉妬してきた。
抖音のフォロワーたった1500人で、半年の収入が94万??
本当なの?見てたら嫉妬してきた。
64
·
--
#绿色的泡泡 #muskgk #フォローしてくれたら必ずフォローバック
執筆:潮向研究
金曜日の米国株市場では主要3指数がそろって上昇。S&P 500は0.59%高の7811.54ポイント、ナスダックは0.64%高の27366.17ポイント、ダウは0.83%高の51654.95ポイントで取引を終えた。週間ではそれぞれ1.15%、0.93%、0.64%上昇した。金曜日は通信セクターの値動きが最も大きく、SpaceXが全米をカバーする低周波数帯のスペクトラム買収に合意したことを受け、T-Mobile、AT&T、Verizonがそろって大幅安となる一方、通信塔関連株は大幅に上昇した。光通信企業のLumentumは、一部光学部品の生産能力が2029年初めまで埋まっていると明らかにし、株価は5%超上昇した。ハイテク株には反発が見られたものの、フィラデルフィア半導体株指数はなお下落。投資資金は引き続き、AI産業チェーンの中で需要の兆しがより明確な分野を探っている。
主要3指数は上昇、半導体株指数は逆行安
S&P 500は0.59%高の7811.54ポイント、ダウは0.83%高の51654.95ポイント、ナスダックは0.64%高の27366.17ポイントとなり、主要3指数はいずれも週間で上昇した。VIXは3.70%下落し、14.84となった。
S&P 500の11セクターのうち9セクターが上昇。不動産は1.88%、一般消費財は1.69%、ヘルスケアは1.58%上昇した一方、コミュニケーション・サービスは0.40%、エネルギーは0.18%下落した。ニューヨーク証券取引所とナスダックはいずれも値上がり銘柄数が値下がり銘柄数を上回り、金曜日の反発は一部の大型ハイテク企業だけに支えられたものではなかった。
「マグニフィセント・セブン」の動きはまちまちだった。アマゾンは3.29%、マイクロソフトは2.38%、テスラは2.05%、Alphabet Aは0.97%上昇。Metaは0.31%、エヌビディアは0.52%、アップルは1.11%下落した。フィラデルフィア半導体株指数は0.41%安の12572.4ポイント。ナスダック・ゴールデン・ドラゴン中国指数は2.69%高の5753.78ポイントとなった。
米国債利回りは小幅に上昇し、終盤には2年債が約4.79%、10年債が約5.24%となった。WTI原油先物の清算値は1バレル91.85ドルで0.39%上昇。ブレント原油先物の清算値は1バレル104.72ドルで0.42%上昇した。COMEX金先物12月限の清算値は1オンス4216.30ドルで、約1.4%上昇した。
SpaceXが周波数帯を買収、通信事業者は急落し通信塔株は大幅高
SpaceXはGrain Managementから、全米をカバーする800MHzの低周波数帯ライセンスを買収することで合意した。報道によると、取引額は約80億ドル。より高い周波数帯と比べ、低周波数帯の電波は遠くまで届き、建物内にも浸透しやすい。SpaceXはこれをStarlink Mobileに活用し、衛星通信と地上の通信設備を組み合わせて携帯電話ユーザーにサービスを提供する計画だ。
市場はすぐさま、従来の通信事業者がどれほどの競争圧力に直面するかを見直し始めた。T-Mobileは約13.3%、AT&Tは約9.8%、Verizonは約8.8%下落した。投資家が懸念しているのは、SpaceXが屋内カバーの弱点を徐々に補えば、将来的に争奪の対象となるのは過疎地域のユーザーだけでなく、従来の通信事業者の携帯電話事業の顧客にも及ぶ可能性があることだ。
通信塔関連株は正反対の動きとなった。Crown Castleは約15.6%、American Towerは約9.3%、SBA Communicationsは約7.3%上昇した。SpaceXが主に衛星ネットワークに依存するとしても、都市部や屋内のカバーを改善するには、通信塔や屋上アンテナなどの地上設備が引き続き必要となる可能性がある。
この周波数帯取引には規制当局の承認が必要で、ネットワークの構築にも時間がかかる。金曜日の株価変動は、市場が将来の競争環境を見直していることを示すものであり、SpaceXがすでに全国規模の携帯電話ネットワークを構築したことを意味するわけではない。
Lumentumの生産能力は2029年まで予約、光通信は半導体を上回る
Lumentumの最高経営責任者(CEO)は、一部光学部品の生産能力が2029年初めまで販売済みであり、一部製品では来年も需要の約70%を満たせない可能性があると述べた。AIデータセンターの継続的な拡張に伴い、高速光インターコネクト機器の需要が増加している。顧客はそのため、今後数年分の供給を前もって確保しており、Lumentumの株価は金曜日に5.23%高で取引を終えた。
ただし、光通信の上昇は半導体セクター全体には波及せず、フィラデルフィア半導体株指数はこの日も0.41%下落し、エヌビディアも小幅安となった。マイクロソフトとアマゾンの上昇は、ハイテク株の反発にも明暗があることを示している。市場は2種類の企業を区別して評価し始めている。一方はすでに受注や生産能力の逼迫が確認されている企業、もう一方は需要が実際の成果となるのを待つ必要がある企業だ。
前日にAI関連株の変動を招いたOpenAIの売上高についても、金曜日に続報があった。報道によると、同社の9月末時点の年換算売上高は約500億ドル。これまで市場で広く引用されていた700億ドルという数字は、同社が今年末までに達成、あるいは上回ることを目指す目標だった。2つの数字は時点が異なるため、年末の目標を9月末時点ですでに実現した売上高とみなすことはできない。
消費者信頼感は低下、アップルの受注をめぐる報道には見方の相違
米ミシガン大学が発表した10月の消費者信頼感指数速報値は、9月の48.1から46.3に低下した。内訳では、現況指数が44.7に下落。一方、今後1年間のインフレ期待は4.6%から4.7%に上昇した。消費者による現在の経済状況への評価はさらに弱まり、物価上昇が続くとの懸念も和らいでいない。
アップルは金曜日に1.11%下落した。同社が一部サプライヤーに対し、iPhone 18 Proシリーズ部品の生産量を削減するよう求めたとの報道があった。サプライチェーン企業の関係者は、Proの受注は減少した一方、Pro Maxの受注は増加しており、現時点では全体の受注量に大きな変化はないと述べた。確認できるのは一部受注に調整があったことまでで、シリーズ全体の需要が本当に鈍化しているかどうかは、さらに多くの販売データを見極める必要がある。
#绿色的泡泡 #muskgk #フォローしてくれたら必ずフォローバック
執筆:潮向研究
金曜日の米国株市場では主要3指数がそろって上昇。S&P 500は0.59%高の7811.54ポイント、ナスダックは0.64%高の27366.17ポイント、ダウは0.83%高の51654.95ポイントで取引を終えた。週間ではそれぞれ1.15%、0.93%、0.64%上昇した。金曜日は通信セクターの値動きが最も大きく、SpaceXが全米をカバーする低周波数帯のスペクトラム買収に合意したことを受け、T-Mobile、AT&T、Verizonがそろって大幅安となる一方、通信塔関連株は大幅に上昇した。光通信企業のLumentumは、一部光学部品の生産能力が2029年初めまで埋まっていると明らかにし、株価は5%超上昇した。ハイテク株には反発が見られたものの、フィラデルフィア半導体株指数はなお下落。投資資金は引き続き、AI産業チェーンの中で需要の兆しがより明確な分野を探っている。
主要3指数は上昇、半導体株指数は逆行安
S&P 500は0.59%高の7811.54ポイント、ダウは0.83%高の51654.95ポイント、ナスダックは0.64%高の27366.17ポイントとなり、主要3指数はいずれも週間で上昇した。VIXは3.70%下落し、14.84となった。
S&P 500の11セクターのうち9セクターが上昇。不動産は1.88%、一般消費財は1.69%、ヘルスケアは1.58%上昇した一方、コミュニケーション・サービスは0.40%、エネルギーは0.18%下落した。ニューヨーク証券取引所とナスダックはいずれも値上がり銘柄数が値下がり銘柄数を上回り、金曜日の反発は一部の大型ハイテク企業だけに支えられたものではなかった。
「マグニフィセント・セブン」の動きはまちまちだった。アマゾンは3.29%、マイクロソフトは2.38%、テスラは2.05%、Alphabet Aは0.97%上昇。Metaは0.31%、エヌビディアは0.52%、アップルは1.11%下落した。フィラデルフィア半導体株指数は0.41%安の12572.4ポイント。ナスダック・ゴールデン・ドラゴン中国指数は2.69%高の5753.78ポイントとなった。
米国債利回りは小幅に上昇し、終盤には2年債が約4.79%、10年債が約5.24%となった。WTI原油先物の清算値は1バレル91.85ドルで0.39%上昇。ブレント原油先物の清算値は1バレル104.72ドルで0.42%上昇した。COMEX金先物12月限の清算値は1オンス4216.30ドルで、約1.4%上昇した。
SpaceXが周波数帯を買収、通信事業者は急落し通信塔株は大幅高
SpaceXはGrain Managementから、全米をカバーする800MHzの低周波数帯ライセンスを買収することで合意した。報道によると、取引額は約80億ドル。より高い周波数帯と比べ、低周波数帯の電波は遠くまで届き、建物内にも浸透しやすい。SpaceXはこれをStarlink Mobileに活用し、衛星通信と地上の通信設備を組み合わせて携帯電話ユーザーにサービスを提供する計画だ。
市場はすぐさま、従来の通信事業者がどれほどの競争圧力に直面するかを見直し始めた。T-Mobileは約13.3%、AT&Tは約9.8%、Verizonは約8.8%下落した。投資家が懸念しているのは、SpaceXが屋内カバーの弱点を徐々に補えば、将来的に争奪の対象となるのは過疎地域のユーザーだけでなく、従来の通信事業者の携帯電話事業の顧客にも及ぶ可能性があることだ。
通信塔関連株は正反対の動きとなった。Crown Castleは約15.6%、American Towerは約9.3%、SBA Communicationsは約7.3%上昇した。SpaceXが主に衛星ネットワークに依存するとしても、都市部や屋内のカバーを改善するには、通信塔や屋上アンテナなどの地上設備が引き続き必要となる可能性がある。
この周波数帯取引には規制当局の承認が必要で、ネットワークの構築にも時間がかかる。金曜日の株価変動は、市場が将来の競争環境を見直していることを示すものであり、SpaceXがすでに全国規模の携帯電話ネットワークを構築したことを意味するわけではない。
Lumentumの生産能力は2029年まで予約、光通信は半導体を上回る
Lumentumの最高経営責任者(CEO)は、一部光学部品の生産能力が2029年初めまで販売済みであり、一部製品では来年も需要の約70%を満たせない可能性があると述べた。AIデータセンターの継続的な拡張に伴い、高速光インターコネクト機器の需要が増加している。顧客はそのため、今後数年分の供給を前もって確保しており、Lumentumの株価は金曜日に5.23%高で取引を終えた。
ただし、光通信の上昇は半導体セクター全体には波及せず、フィラデルフィア半導体株指数はこの日も0.41%下落し、エヌビディアも小幅安となった。マイクロソフトとアマゾンの上昇は、ハイテク株の反発にも明暗があることを示している。市場は2種類の企業を区別して評価し始めている。一方はすでに受注や生産能力の逼迫が確認されている企業、もう一方は需要が実際の成果となるのを待つ必要がある企業だ。
前日にAI関連株の変動を招いたOpenAIの売上高についても、金曜日に続報があった。報道によると、同社の9月末時点の年換算売上高は約500億ドル。これまで市場で広く引用されていた700億ドルという数字は、同社が今年末までに達成、あるいは上回ることを目指す目標だった。2つの数字は時点が異なるため、年末の目標を9月末時点ですでに実現した売上高とみなすことはできない。
消費者信頼感は低下、アップルの受注をめぐる報道には見方の相違
米ミシガン大学が発表した10月の消費者信頼感指数速報値は、9月の48.1から46.3に低下した。内訳では、現況指数が44.7に下落。一方、今後1年間のインフレ期待は4.6%から4.7%に上昇した。消費者による現在の経済状況への評価はさらに弱まり、物価上昇が続くとの懸念も和らいでいない。
アップルは金曜日に1.11%下落した。同社が一部サプライヤーに対し、iPhone 18 Proシリーズ部品の生産量を削減するよう求めたとの報道があった。サプライチェーン企業の関係者は、Proの受注は減少した一方、Pro Maxの受注は増加しており、現時点では全体の受注量に大きな変化はないと述べた。確認できるのは一部受注に調整があったことまでで、シリーズ全体の需要が本当に鈍化しているかどうかは、さらに多くの販売データを見極める必要がある。
執筆:潮向研究
金曜日の米国株市場では主要3指数がそろって上昇。S&P 500は0.59%高の7811.54ポイント、ナスダックは0.64%高の27366.17ポイント、ダウは0.83%高の51654.95ポイントで取引を終えた。週間ではそれぞれ1.15%、0.93%、0.64%上昇した。金曜日は通信セクターの値動きが最も大きく、SpaceXが全米をカバーする低周波数帯のスペクトラム買収に合意したことを受け、T-Mobile、AT&T、Verizonがそろって大幅安となる一方、通信塔関連株は大幅に上昇した。光通信企業のLumentumは、一部光学部品の生産能力が2029年初めまで埋まっていると明らかにし、株価は5%超上昇した。ハイテク株には反発が見られたものの、フィラデルフィア半導体株指数はなお下落。投資資金は引き続き、AI産業チェーンの中で需要の兆しがより明確な分野を探っている。
主要3指数は上昇、半導体株指数は逆行安
S&P 500は0.59%高の7811.54ポイント、ダウは0.83%高の51654.95ポイント、ナスダックは0.64%高の27366.17ポイントとなり、主要3指数はいずれも週間で上昇した。VIXは3.70%下落し、14.84となった。
S&P 500の11セクターのうち9セクターが上昇。不動産は1.88%、一般消費財は1.69%、ヘルスケアは1.58%上昇した一方、コミュニケーション・サービスは0.40%、エネルギーは0.18%下落した。ニューヨーク証券取引所とナスダックはいずれも値上がり銘柄数が値下がり銘柄数を上回り、金曜日の反発は一部の大型ハイテク企業だけに支えられたものではなかった。
「マグニフィセント・セブン」の動きはまちまちだった。アマゾンは3.29%、マイクロソフトは2.38%、テスラは2.05%、Alphabet Aは0.97%上昇。Metaは0.31%、エヌビディアは0.52%、アップルは1.11%下落した。フィラデルフィア半導体株指数は0.41%安の12572.4ポイント。ナスダック・ゴールデン・ドラゴン中国指数は2.69%高の5753.78ポイントとなった。
米国債利回りは小幅に上昇し、終盤には2年債が約4.79%、10年債が約5.24%となった。WTI原油先物の清算値は1バレル91.85ドルで0.39%上昇。ブレント原油先物の清算値は1バレル104.72ドルで0.42%上昇した。COMEX金先物12月限の清算値は1オンス4216.30ドルで、約1.4%上昇した。
SpaceXが周波数帯を買収、通信事業者は急落し通信塔株は大幅高
SpaceXはGrain Managementから、全米をカバーする800MHzの低周波数帯ライセンスを買収することで合意した。報道によると、取引額は約80億ドル。より高い周波数帯と比べ、低周波数帯の電波は遠くまで届き、建物内にも浸透しやすい。SpaceXはこれをStarlink Mobileに活用し、衛星通信と地上の通信設備を組み合わせて携帯電話ユーザーにサービスを提供する計画だ。
市場はすぐさま、従来の通信事業者がどれほどの競争圧力に直面するかを見直し始めた。T-Mobileは約13.3%、AT&Tは約9.8%、Verizonは約8.8%下落した。投資家が懸念しているのは、SpaceXが屋内カバーの弱点を徐々に補えば、将来的に争奪の対象となるのは過疎地域のユーザーだけでなく、従来の通信事業者の携帯電話事業の顧客にも及ぶ可能性があることだ。
通信塔関連株は正反対の動きとなった。Crown Castleは約15.6%、American Towerは約9.3%、SBA Communicationsは約7.3%上昇した。SpaceXが主に衛星ネットワークに依存するとしても、都市部や屋内のカバーを改善するには、通信塔や屋上アンテナなどの地上設備が引き続き必要となる可能性がある。
この周波数帯取引には規制当局の承認が必要で、ネットワークの構築にも時間がかかる。金曜日の株価変動は、市場が将来の競争環境を見直していることを示すものであり、SpaceXがすでに全国規模の携帯電話ネットワークを構築したことを意味するわけではない。
Lumentumの生産能力は2029年まで予約、光通信は半導体を上回る
Lumentumの最高経営責任者(CEO)は、一部光学部品の生産能力が2029年初めまで販売済みであり、一部製品では来年も需要の約70%を満たせない可能性があると述べた。AIデータセンターの継続的な拡張に伴い、高速光インターコネクト機器の需要が増加している。顧客はそのため、今後数年分の供給を前もって確保しており、Lumentumの株価は金曜日に5.23%高で取引を終えた。
ただし、光通信の上昇は半導体セクター全体には波及せず、フィラデルフィア半導体株指数はこの日も0.41%下落し、エヌビディアも小幅安となった。マイクロソフトとアマゾンの上昇は、ハイテク株の反発にも明暗があることを示している。市場は2種類の企業を区別して評価し始めている。一方はすでに受注や生産能力の逼迫が確認されている企業、もう一方は需要が実際の成果となるのを待つ必要がある企業だ。
前日にAI関連株の変動を招いたOpenAIの売上高についても、金曜日に続報があった。報道によると、同社の9月末時点の年換算売上高は約500億ドル。これまで市場で広く引用されていた700億ドルという数字は、同社が今年末までに達成、あるいは上回ることを目指す目標だった。2つの数字は時点が異なるため、年末の目標を9月末時点ですでに実現した売上高とみなすことはできない。
消費者信頼感は低下、アップルの受注をめぐる報道には見方の相違
米ミシガン大学が発表した10月の消費者信頼感指数速報値は、9月の48.1から46.3に低下した。内訳では、現況指数が44.7に下落。一方、今後1年間のインフレ期待は4.6%から4.7%に上昇した。消費者による現在の経済状況への評価はさらに弱まり、物価上昇が続くとの懸念も和らいでいない。
アップルは金曜日に1.11%下落した。同社が一部サプライヤーに対し、iPhone 18 Proシリーズ部品の生産量を削減するよう求めたとの報道があった。サプライチェーン企業の関係者は、Proの受注は減少した一方、Pro Maxの受注は増加しており、現時点では全体の受注量に大きな変化はないと述べた。確認できるのは一部受注に調整があったことまでで、シリーズ全体の需要が本当に鈍化しているかどうかは、さらに多くの販売データを見極める必要がある。
147
·
--
#绿色的泡泡 #muskgk #フォローしていただければ必ず返信
グローバルなステーブルコイン決済基盤サービス事業者のWasabiCardは、2026年10月6日にシンガポールでテーマイベント「Stablecoin & Payments: Funds Flow」を開催すると発表しました。会場はRaffles Singaporeで、招待制のティーセレモニーとテーマフォーラム形式にて行われます。ステーブルコインの発行、カード決済インフラ、機関投資家向けの現実世界資産(RWA)、デジタルアセット・サービス、決済のセキュリティ、テクノロジー分野の業界関係者が集結します。
ステーブルコインは、世界の資金フローにおける重要な基盤インフラになりつつあります。オンチェーン決済と現実の決済の加速的な接続は、企業が資金を管理し、越境ビジネスを展開し、世界中のユーザーに到達する方法も変えています。本イベントでは「資金フロー」を中核のストーリーとして、オンチェーンの資本市場とステーブルコインの現実的なユースケースについて議論し、デジタルアセット、従来型の金融ネットワーク、グローバルなビジネスシーンの相互連携に注目します。
イベントの議論は2つの業界の主要な流れに焦点を当てます。第1の流れは、資本市場のオンチェーン化であり、トークン化資産、オンチェーン流動性、市場構造、機関の参画、グローバルな決済システムを含みます。第2の流れは、ステーブルコインの大規模な活用に焦点を当て、越境送金、加盟店での受け入れ、グローバル発行、企業の資金管理、日常決済などのシーンに必要なプロダクト能力、協業メカニズム、コンプライアンスの基盤について議論します。
Circleのアジア太平洋地域におけるパートナーシップ&ビジネス開発担当副社長のVidit Agrawalが参加し、決済、デジタルアセット、フィンテック分野の業界代表とともに、ステーブルコイン・エコシステムと現実の決済アプリケーションについて意見交換を行います。WasabiCardは先に
Circle Alliance Program
のメンバーに選定されています。
本イベントでは、ステーブルコイン・エコシステムの構築者、決済インフラのサービス事業者、企業アプリケーション分野の参加者がさらに集まり、さまざまな段階間での業界交流を推進します。
現在発表されている参加ゲストには、Visaの米国における暗号領域のパートナーシップ責任者Komil Desai、Lotus TechnologyのCFO Dr. Daxue Wang、NIUMのEVP APAC Yogesh Sangle、Plumeの共同創業者兼Shukyee Ma、Safeheronの南アジア総支配人Yifan Zhang、WIDTHの共同創業者兼CEO Chye Kit、Mirae Assetのデジタルアセット戦略責任者Kelly Sohn、ならびにAWSの代表David Sungが含まれます。ゲストの全容および関連イベント情報は、WasabiCardの公式チャネルを通じて順次公開されます。
「ステーブルコイン決済は、大規模なアプリケーション段階に入ってきています。業界には、資産、決済、決済ネットワーク、そして実際のビジネスニーズを、同一の文脈の中で議論することが求められます。」WasabiCardの共同創業者兼CEOのRay Yangは、次のように述べています。「Funds Flowを通じて、さまざまな領域の実践者を集め、プロダクト実装と産業協業に役立つ見解を形成したいと考えています。また、TOKEN2049期間中にシンガポールを訪れる業界の同業者の皆さまにも、本イベントへの参加を歓迎し、現地で直接交流できることを楽しみにしています。」
イベント主催者としてWasabiCardは、グローバル発行、グローバル決済、組み込み型(インテグレーテッド)決済の領域における事業実践を踏まえ、オンチェーンの資本市場とステーブルコインの現実的なユースケースに、決済インフラの観点をもたらします。同社は、本イベントを通じて継続的な業界対話を構築し、ステーブルコインの資金、グローバルな決済ネットワーク、そして現実のビジネスの間に、より拡張性の高い接続方法を探っていきたいと考えています。
イベント情報
イベント名:Stablecoin & Payments: Funds Flow
日付:2026年10月6日
場所:Raffles Singapore, 1 Beach Road, Singapore 189673
主催:WasabiCard
イベントリンク:
https://luma.com/gj0iv2kk
WasabiCardについて
WasabiCard
は、ステーブルコインにより駆動される金融インフラを通じて、企業、フィンテック企業、そしてインターネットネイティブ事業に向けた発行、グローバル決済、クロスボーダー決済の能力を提供する、グローバルな決済基盤プラットフォームです。プラットフォームは、グローバル発行、多通貨建て決済、ステーブルコインの入金、ならびに組み込み型決済の能力に対応しており、現代のグローバルなビジネスシーンのために設計されています。WasabiCardは、広告の流入獲得、AIツールおよびSaaSサブスクリプション、グローバルな給与支払い、資金管理、ならびにデジタル金融アプリケーションなど、幅広い決済シーンで広く活用されています。
WasabiCardの公式をフォローしましょう
X
および
LinkedIn
。最新のプロダクト動向、提携の進捗、ならびにステーブルコイン決済の今後の発展に関する業界インサイトを入手できます。
#绿色的泡泡 #muskgk #フォローしていただければ必ず返信
グローバルなステーブルコイン決済基盤サービス事業者のWasabiCardは、2026年10月6日にシンガポールでテーマイベント「Stablecoin & Payments: Funds Flow」を開催すると発表しました。会場はRaffles Singaporeで、招待制のティーセレモニーとテーマフォーラム形式にて行われます。ステーブルコインの発行、カード決済インフラ、機関投資家向けの現実世界資産(RWA)、デジタルアセット・サービス、決済のセキュリティ、テクノロジー分野の業界関係者が集結します。
ステーブルコインは、世界の資金フローにおける重要な基盤インフラになりつつあります。オンチェーン決済と現実の決済の加速的な接続は、企業が資金を管理し、越境ビジネスを展開し、世界中のユーザーに到達する方法も変えています。本イベントでは「資金フロー」を中核のストーリーとして、オンチェーンの資本市場とステーブルコインの現実的なユースケースについて議論し、デジタルアセット、従来型の金融ネットワーク、グローバルなビジネスシーンの相互連携に注目します。
イベントの議論は2つの業界の主要な流れに焦点を当てます。第1の流れは、資本市場のオンチェーン化であり、トークン化資産、オンチェーン流動性、市場構造、機関の参画、グローバルな決済システムを含みます。第2の流れは、ステーブルコインの大規模な活用に焦点を当て、越境送金、加盟店での受け入れ、グローバル発行、企業の資金管理、日常決済などのシーンに必要なプロダクト能力、協業メカニズム、コンプライアンスの基盤について議論します。
Circleのアジア太平洋地域におけるパートナーシップ&ビジネス開発担当副社長のVidit Agrawalが参加し、決済、デジタルアセット、フィンテック分野の業界代表とともに、ステーブルコイン・エコシステムと現実の決済アプリケーションについて意見交換を行います。WasabiCardは先に
Circle Alliance Program
のメンバーに選定されています。
本イベントでは、ステーブルコイン・エコシステムの構築者、決済インフラのサービス事業者、企業アプリケーション分野の参加者がさらに集まり、さまざまな段階間での業界交流を推進します。
現在発表されている参加ゲストには、Visaの米国における暗号領域のパートナーシップ責任者Komil Desai、Lotus TechnologyのCFO Dr. Daxue Wang、NIUMのEVP APAC Yogesh Sangle、Plumeの共同創業者兼Shukyee Ma、Safeheronの南アジア総支配人Yifan Zhang、WIDTHの共同創業者兼CEO Chye Kit、Mirae Assetのデジタルアセット戦略責任者Kelly Sohn、ならびにAWSの代表David Sungが含まれます。ゲストの全容および関連イベント情報は、WasabiCardの公式チャネルを通じて順次公開されます。
「ステーブルコイン決済は、大規模なアプリケーション段階に入ってきています。業界には、資産、決済、決済ネットワーク、そして実際のビジネスニーズを、同一の文脈の中で議論することが求められます。」WasabiCardの共同創業者兼CEOのRay Yangは、次のように述べています。「Funds Flowを通じて、さまざまな領域の実践者を集め、プロダクト実装と産業協業に役立つ見解を形成したいと考えています。また、TOKEN2049期間中にシンガポールを訪れる業界の同業者の皆さまにも、本イベントへの参加を歓迎し、現地で直接交流できることを楽しみにしています。」
イベント主催者としてWasabiCardは、グローバル発行、グローバル決済、組み込み型(インテグレーテッド)決済の領域における事業実践を踏まえ、オンチェーンの資本市場とステーブルコインの現実的なユースケースに、決済インフラの観点をもたらします。同社は、本イベントを通じて継続的な業界対話を構築し、ステーブルコインの資金、グローバルな決済ネットワーク、そして現実のビジネスの間に、より拡張性の高い接続方法を探っていきたいと考えています。
イベント情報
イベント名:Stablecoin & Payments: Funds Flow
日付:2026年10月6日
場所:Raffles Singapore, 1 Beach Road, Singapore 189673
主催:WasabiCard
イベントリンク:
https://luma.com/gj0iv2kk
WasabiCardについて
WasabiCard
は、ステーブルコインにより駆動される金融インフラを通じて、企業、フィンテック企業、そしてインターネットネイティブ事業に向けた発行、グローバル決済、クロスボーダー決済の能力を提供する、グローバルな決済基盤プラットフォームです。プラットフォームは、グローバル発行、多通貨建て決済、ステーブルコインの入金、ならびに組み込み型決済の能力に対応しており、現代のグローバルなビジネスシーンのために設計されています。WasabiCardは、広告の流入獲得、AIツールおよびSaaSサブスクリプション、グローバルな給与支払い、資金管理、ならびにデジタル金融アプリケーションなど、幅広い決済シーンで広く活用されています。
WasabiCardの公式をフォローしましょう
X
および
LinkedIn
。最新のプロダクト動向、提携の進捗、ならびにステーブルコイン決済の今後の発展に関する業界インサイトを入手できます。
グローバルなステーブルコイン決済基盤サービス事業者のWasabiCardは、2026年10月6日にシンガポールでテーマイベント「Stablecoin & Payments: Funds Flow」を開催すると発表しました。会場はRaffles Singaporeで、招待制のティーセレモニーとテーマフォーラム形式にて行われます。ステーブルコインの発行、カード決済インフラ、機関投資家向けの現実世界資産(RWA)、デジタルアセット・サービス、決済のセキュリティ、テクノロジー分野の業界関係者が集結します。
ステーブルコインは、世界の資金フローにおける重要な基盤インフラになりつつあります。オンチェーン決済と現実の決済の加速的な接続は、企業が資金を管理し、越境ビジネスを展開し、世界中のユーザーに到達する方法も変えています。本イベントでは「資金フロー」を中核のストーリーとして、オンチェーンの資本市場とステーブルコインの現実的なユースケースについて議論し、デジタルアセット、従来型の金融ネットワーク、グローバルなビジネスシーンの相互連携に注目します。
イベントの議論は2つの業界の主要な流れに焦点を当てます。第1の流れは、資本市場のオンチェーン化であり、トークン化資産、オンチェーン流動性、市場構造、機関の参画、グローバルな決済システムを含みます。第2の流れは、ステーブルコインの大規模な活用に焦点を当て、越境送金、加盟店での受け入れ、グローバル発行、企業の資金管理、日常決済などのシーンに必要なプロダクト能力、協業メカニズム、コンプライアンスの基盤について議論します。
Circleのアジア太平洋地域におけるパートナーシップ&ビジネス開発担当副社長のVidit Agrawalが参加し、決済、デジタルアセット、フィンテック分野の業界代表とともに、ステーブルコイン・エコシステムと現実の決済アプリケーションについて意見交換を行います。WasabiCardは先に
Circle Alliance Program
のメンバーに選定されています。
本イベントでは、ステーブルコイン・エコシステムの構築者、決済インフラのサービス事業者、企業アプリケーション分野の参加者がさらに集まり、さまざまな段階間での業界交流を推進します。
現在発表されている参加ゲストには、Visaの米国における暗号領域のパートナーシップ責任者Komil Desai、Lotus TechnologyのCFO Dr. Daxue Wang、NIUMのEVP APAC Yogesh Sangle、Plumeの共同創業者兼Shukyee Ma、Safeheronの南アジア総支配人Yifan Zhang、WIDTHの共同創業者兼CEO Chye Kit、Mirae Assetのデジタルアセット戦略責任者Kelly Sohn、ならびにAWSの代表David Sungが含まれます。ゲストの全容および関連イベント情報は、WasabiCardの公式チャネルを通じて順次公開されます。
「ステーブルコイン決済は、大規模なアプリケーション段階に入ってきています。業界には、資産、決済、決済ネットワーク、そして実際のビジネスニーズを、同一の文脈の中で議論することが求められます。」WasabiCardの共同創業者兼CEOのRay Yangは、次のように述べています。「Funds Flowを通じて、さまざまな領域の実践者を集め、プロダクト実装と産業協業に役立つ見解を形成したいと考えています。また、TOKEN2049期間中にシンガポールを訪れる業界の同業者の皆さまにも、本イベントへの参加を歓迎し、現地で直接交流できることを楽しみにしています。」
イベント主催者としてWasabiCardは、グローバル発行、グローバル決済、組み込み型(インテグレーテッド)決済の領域における事業実践を踏まえ、オンチェーンの資本市場とステーブルコインの現実的なユースケースに、決済インフラの観点をもたらします。同社は、本イベントを通じて継続的な業界対話を構築し、ステーブルコインの資金、グローバルな決済ネットワーク、そして現実のビジネスの間に、より拡張性の高い接続方法を探っていきたいと考えています。
イベント情報
イベント名:Stablecoin & Payments: Funds Flow
日付:2026年10月6日
場所:Raffles Singapore, 1 Beach Road, Singapore 189673
主催:WasabiCard
イベントリンク:
https://luma.com/gj0iv2kk
WasabiCardについて
WasabiCard
は、ステーブルコインにより駆動される金融インフラを通じて、企業、フィンテック企業、そしてインターネットネイティブ事業に向けた発行、グローバル決済、クロスボーダー決済の能力を提供する、グローバルな決済基盤プラットフォームです。プラットフォームは、グローバル発行、多通貨建て決済、ステーブルコインの入金、ならびに組み込み型決済の能力に対応しており、現代のグローバルなビジネスシーンのために設計されています。WasabiCardは、広告の流入獲得、AIツールおよびSaaSサブスクリプション、グローバルな給与支払い、資金管理、ならびにデジタル金融アプリケーションなど、幅広い決済シーンで広く活用されています。
WasabiCardの公式をフォローしましょう
X
および
。最新のプロダクト動向、提携の進捗、ならびにステーブルコイン決済の今後の発展に関する業界インサイトを入手できます。
1
144
·
--
#绿色的泡泡 #muskgk #私をフォローしてください、必ず返信します
執筆:Rita
半導体業界の総潜在市場規模は、2030年までに3.2兆ドルに達する見通しです。米銀行が2026年9月14日に公表した米国半導体業界レポートでは、2023年から2030年の半導体業界総潜在市場規模予測を2.7兆ドルから3.2兆ドルへ上方修正し、2026年から2030年の複合年成長率(CAGR)を14%から18%へ引き上げました。主要な牽引役はメモリーチップとデータセンターで、自動車と産業の回復が追加の下支えとなります。同業界は販売額10億ドルに到達するまでに50年かかりましたが、現在では潜在市場規模が4年以内に1.7兆ドルからさらに倍増すると見込まれています。
米銀アナリストのVivek Arya氏は、AI業界が投資収益の追求から、チップや電力供給などの構造的制約の解決へと重心を移しているとレポートで指摘しています。メモリーチップの不足と価格上昇は、依然として重要な成長要因です。AI基盤への投資が鈍化するのではという市場の懸念が強まっているにもかかわらず、顧客の注文、長期契約、生産能力のコミットメント、半導体製品の価格はいずれも減速の兆しを示していません。
半導体TAMは4年で倍増
米銀は、2026年の半導体売上高が前年同期比で113%成長し、コア半導体は同30%成長すると予想しています。メモリーチップのパフォーマンスがより強く、売上高は前年同期比で約327%の伸びが見込まれます。DRAMは前年同期比で328%、NANDは同341%です。計算(コンピュート)とメモリーの事業はいずれも前年同期比で50%超の成長が見込まれ、サーバー需要は引き続き非常に堅調です。
終端市場別では、無線通信は前年同期比で8%減少。スマートフォン販売の低迷が影響しています。自動車は前年同期比で12%増、産業は同32%増、消費者向け電子は同7%減、有線通信は同29%増です。メモリー売上高は2026年に9370億ドルに達する見込みで、コア半導体は7390億ドルが見込まれます。
WFEを2700億ドルへ引き上げ
米銀は、2026年のウェハー製造装置の支出予測を1560億ドルに上方修正し、前年比33%増としています。2027年は2100億ドルへ引き上げで前年比34%増、2028年は2720億ドルへ引き上げで前年比30%増です。DRAMが主要な成長ドライバーで、2027年予測は前年比21%増の520億ドル、2028年予測は同810億ドルへ引き上げです。NANDは2027年予測が前年比19%増の205億ドルです。
米銀は、2025年から2030年の新たな景気サイクルにおける資本支出が3600億ドルに達し、CAGRは25%になると予測しています。DRAMの資本支出は1140億ドル、NANDは300億ドル、ウェハー受託製造(ファウンドリー)とロジックチップは2150億ドルです。2026年の中国のウェハー工場の設備投資は450億ドルと見込まれ、世界全体の29%を占めますが、2030年には構成比が約20%まで低下する見通しです。
リース価格が需要の強さを裏付け
NVIDIAのB200 GPUのスポット・リース価格は現在、1時間あたり約5.72ドルで、過去2か月は上昇が続いています。3月のピーク(6.10ドル)と比べても10%未満の差にとどまっています。A100のリース価格は約1.60ドル、H100は約2.65ドルです。米銀は、リース価格が高止まりしていることが、市場の需要が強いだけでなく幅広いことを示しており、減速の兆しはないと指摘しています。
米銀は、2027年はすべての計算(コンピュート)、ネットワーク、メモリーの供給業者にとって、受注が満ち、契約も十分な1年になると考えています。2028年も市場はタイトな状態が続く見通しで、CPU、XPUの統合や光学拡張(拡張)技術に対する需要の増加が追い風になります。複数のASICおよびGPUメーカーのAIアクセラレータ事業も加速していくとしています。
バリュエーションは魅力的
半導体指数は今年に入ってから67%上昇しましたが、フォワードPERは18倍で、S&P500の19倍を下回っています。1株当たり利益(EPS)は前年同期比で139%成長しており、成長率は市場全体の約7倍です。米銀は、中間選挙の終了とマクロ懸念の緩和が見られる前は慎重な姿勢を維持しています。同指数は直近、投資家がAIの持続性を再評価したことで、約17%調整しました。
米銀は、計算用チップ、ネットワーク用チップ、アナログ(モノリシック)チップがより強い耐性を示すと見ています。もし市場のモメンタムが戻れば、Micron(マイクロン)、ラム・リサーチ、Applied Materials(アプライド・マテリアルズ)、Intel(インテル)が上昇の主導役になる可能性があります。米銀の目標株価は、AMDが620ドル、アドノ(Adano)が500ドル、Applied Materialsが650ドル、Intelが145ドル、ラム・リサーチが385ドル、マイクロン・エレクトロニクス(美满电子)が365ドル、Micronが1550ドル、NVIDIAが350ドルです。
リスク面では、メモリーの平均販売価格の下落幅が予想を上回ること、中国の新規参入者による競争の激化、大手競合への市場シェア奪取、データセンターやスマートフォンなどの終端市場需要の軟化が主な下振れリスクです。上振れリスクには、技術ブレークスルー、フラッシュ市場シェアの改善、NANDのアップグレードが含まれます。
半導体TAMは4年で倍増し、ファウンドリー(ウェハー工場)の設備投資も同時に引き上げられています。米銀は、AI駆動の需要はまだピークアウトしていないと考えています。
免責事項
本記事は、潮向研究が第三者の証券会社のリサーチレポート(米銀行、2026年9月14日)を整理・解釈したものです。公開市場情報を基に整理しています。記事中で引用されている格付け、目標株価、業績予測および関連する判断は、当該証券会社のアナリストの見解であり、所属する機関の立場を示すものです。潮向研究の見解を表すものではなく、またいかなる投資助言を構成するものでもありません。
市場にはリスクがあり、意思決定はご自身の責任で行ってください。本記事は、いかなる証券の売買の根拠として用いるべきではありません。
#绿色的泡泡 #muskgk #私をフォローしてください、必ず返信します
執筆:Rita
半導体業界の総潜在市場規模は、2030年までに3.2兆ドルに達する見通しです。米銀行が2026年9月14日に公表した米国半導体業界レポートでは、2023年から2030年の半導体業界総潜在市場規模予測を2.7兆ドルから3.2兆ドルへ上方修正し、2026年から2030年の複合年成長率(CAGR)を14%から18%へ引き上げました。主要な牽引役はメモリーチップとデータセンターで、自動車と産業の回復が追加の下支えとなります。同業界は販売額10億ドルに到達するまでに50年かかりましたが、現在では潜在市場規模が4年以内に1.7兆ドルからさらに倍増すると見込まれています。
米銀アナリストのVivek Arya氏は、AI業界が投資収益の追求から、チップや電力供給などの構造的制約の解決へと重心を移しているとレポートで指摘しています。メモリーチップの不足と価格上昇は、依然として重要な成長要因です。AI基盤への投資が鈍化するのではという市場の懸念が強まっているにもかかわらず、顧客の注文、長期契約、生産能力のコミットメント、半導体製品の価格はいずれも減速の兆しを示していません。
半導体TAMは4年で倍増
米銀は、2026年の半導体売上高が前年同期比で113%成長し、コア半導体は同30%成長すると予想しています。メモリーチップのパフォーマンスがより強く、売上高は前年同期比で約327%の伸びが見込まれます。DRAMは前年同期比で328%、NANDは同341%です。計算(コンピュート)とメモリーの事業はいずれも前年同期比で50%超の成長が見込まれ、サーバー需要は引き続き非常に堅調です。
終端市場別では、無線通信は前年同期比で8%減少。スマートフォン販売の低迷が影響しています。自動車は前年同期比で12%増、産業は同32%増、消費者向け電子は同7%減、有線通信は同29%増です。メモリー売上高は2026年に9370億ドルに達する見込みで、コア半導体は7390億ドルが見込まれます。
WFEを2700億ドルへ引き上げ
米銀は、2026年のウェハー製造装置の支出予測を1560億ドルに上方修正し、前年比33%増としています。2027年は2100億ドルへ引き上げで前年比34%増、2028年は2720億ドルへ引き上げで前年比30%増です。DRAMが主要な成長ドライバーで、2027年予測は前年比21%増の520億ドル、2028年予測は同810億ドルへ引き上げです。NANDは2027年予測が前年比19%増の205億ドルです。
米銀は、2025年から2030年の新たな景気サイクルにおける資本支出が3600億ドルに達し、CAGRは25%になると予測しています。DRAMの資本支出は1140億ドル、NANDは300億ドル、ウェハー受託製造(ファウンドリー)とロジックチップは2150億ドルです。2026年の中国のウェハー工場の設備投資は450億ドルと見込まれ、世界全体の29%を占めますが、2030年には構成比が約20%まで低下する見通しです。
リース価格が需要の強さを裏付け
NVIDIAのB200 GPUのスポット・リース価格は現在、1時間あたり約5.72ドルで、過去2か月は上昇が続いています。3月のピーク(6.10ドル)と比べても10%未満の差にとどまっています。A100のリース価格は約1.60ドル、H100は約2.65ドルです。米銀は、リース価格が高止まりしていることが、市場の需要が強いだけでなく幅広いことを示しており、減速の兆しはないと指摘しています。
米銀は、2027年はすべての計算(コンピュート)、ネットワーク、メモリーの供給業者にとって、受注が満ち、契約も十分な1年になると考えています。2028年も市場はタイトな状態が続く見通しで、CPU、XPUの統合や光学拡張(拡張)技術に対する需要の増加が追い風になります。複数のASICおよびGPUメーカーのAIアクセラレータ事業も加速していくとしています。
バリュエーションは魅力的
半導体指数は今年に入ってから67%上昇しましたが、フォワードPERは18倍で、S&P500の19倍を下回っています。1株当たり利益(EPS)は前年同期比で139%成長しており、成長率は市場全体の約7倍です。米銀は、中間選挙の終了とマクロ懸念の緩和が見られる前は慎重な姿勢を維持しています。同指数は直近、投資家がAIの持続性を再評価したことで、約17%調整しました。
米銀は、計算用チップ、ネットワーク用チップ、アナログ(モノリシック)チップがより強い耐性を示すと見ています。もし市場のモメンタムが戻れば、Micron(マイクロン)、ラム・リサーチ、Applied Materials(アプライド・マテリアルズ)、Intel(インテル)が上昇の主導役になる可能性があります。米銀の目標株価は、AMDが620ドル、アドノ(Adano)が500ドル、Applied Materialsが650ドル、Intelが145ドル、ラム・リサーチが385ドル、マイクロン・エレクトロニクス(美满电子)が365ドル、Micronが1550ドル、NVIDIAが350ドルです。
リスク面では、メモリーの平均販売価格の下落幅が予想を上回ること、中国の新規参入者による競争の激化、大手競合への市場シェア奪取、データセンターやスマートフォンなどの終端市場需要の軟化が主な下振れリスクです。上振れリスクには、技術ブレークスルー、フラッシュ市場シェアの改善、NANDのアップグレードが含まれます。
半導体TAMは4年で倍増し、ファウンドリー(ウェハー工場)の設備投資も同時に引き上げられています。米銀は、AI駆動の需要はまだピークアウトしていないと考えています。
免責事項
本記事は、潮向研究が第三者の証券会社のリサーチレポート(米銀行、2026年9月14日)を整理・解釈したものです。公開市場情報を基に整理しています。記事中で引用されている格付け、目標株価、業績予測および関連する判断は、当該証券会社のアナリストの見解であり、所属する機関の立場を示すものです。潮向研究の見解を表すものではなく、またいかなる投資助言を構成するものでもありません。
市場にはリスクがあり、意思決定はご自身の責任で行ってください。本記事は、いかなる証券の売買の根拠として用いるべきではありません。
執筆:Rita
半導体業界の総潜在市場規模は、2030年までに3.2兆ドルに達する見通しです。米銀行が2026年9月14日に公表した米国半導体業界レポートでは、2023年から2030年の半導体業界総潜在市場規模予測を2.7兆ドルから3.2兆ドルへ上方修正し、2026年から2030年の複合年成長率(CAGR)を14%から18%へ引き上げました。主要な牽引役はメモリーチップとデータセンターで、自動車と産業の回復が追加の下支えとなります。同業界は販売額10億ドルに到達するまでに50年かかりましたが、現在では潜在市場規模が4年以内に1.7兆ドルからさらに倍増すると見込まれています。
米銀アナリストのVivek Arya氏は、AI業界が投資収益の追求から、チップや電力供給などの構造的制約の解決へと重心を移しているとレポートで指摘しています。メモリーチップの不足と価格上昇は、依然として重要な成長要因です。AI基盤への投資が鈍化するのではという市場の懸念が強まっているにもかかわらず、顧客の注文、長期契約、生産能力のコミットメント、半導体製品の価格はいずれも減速の兆しを示していません。
半導体TAMは4年で倍増
米銀は、2026年の半導体売上高が前年同期比で113%成長し、コア半導体は同30%成長すると予想しています。メモリーチップのパフォーマンスがより強く、売上高は前年同期比で約327%の伸びが見込まれます。DRAMは前年同期比で328%、NANDは同341%です。計算(コンピュート)とメモリーの事業はいずれも前年同期比で50%超の成長が見込まれ、サーバー需要は引き続き非常に堅調です。
終端市場別では、無線通信は前年同期比で8%減少。スマートフォン販売の低迷が影響しています。自動車は前年同期比で12%増、産業は同32%増、消費者向け電子は同7%減、有線通信は同29%増です。メモリー売上高は2026年に9370億ドルに達する見込みで、コア半導体は7390億ドルが見込まれます。
WFEを2700億ドルへ引き上げ
米銀は、2026年のウェハー製造装置の支出予測を1560億ドルに上方修正し、前年比33%増としています。2027年は2100億ドルへ引き上げで前年比34%増、2028年は2720億ドルへ引き上げで前年比30%増です。DRAMが主要な成長ドライバーで、2027年予測は前年比21%増の520億ドル、2028年予測は同810億ドルへ引き上げです。NANDは2027年予測が前年比19%増の205億ドルです。
米銀は、2025年から2030年の新たな景気サイクルにおける資本支出が3600億ドルに達し、CAGRは25%になると予測しています。DRAMの資本支出は1140億ドル、NANDは300億ドル、ウェハー受託製造(ファウンドリー)とロジックチップは2150億ドルです。2026年の中国のウェハー工場の設備投資は450億ドルと見込まれ、世界全体の29%を占めますが、2030年には構成比が約20%まで低下する見通しです。
リース価格が需要の強さを裏付け
NVIDIAのB200 GPUのスポット・リース価格は現在、1時間あたり約5.72ドルで、過去2か月は上昇が続いています。3月のピーク(6.10ドル)と比べても10%未満の差にとどまっています。A100のリース価格は約1.60ドル、H100は約2.65ドルです。米銀は、リース価格が高止まりしていることが、市場の需要が強いだけでなく幅広いことを示しており、減速の兆しはないと指摘しています。
米銀は、2027年はすべての計算(コンピュート)、ネットワーク、メモリーの供給業者にとって、受注が満ち、契約も十分な1年になると考えています。2028年も市場はタイトな状態が続く見通しで、CPU、XPUの統合や光学拡張(拡張)技術に対する需要の増加が追い風になります。複数のASICおよびGPUメーカーのAIアクセラレータ事業も加速していくとしています。
バリュエーションは魅力的
半導体指数は今年に入ってから67%上昇しましたが、フォワードPERは18倍で、S&P500の19倍を下回っています。1株当たり利益(EPS)は前年同期比で139%成長しており、成長率は市場全体の約7倍です。米銀は、中間選挙の終了とマクロ懸念の緩和が見られる前は慎重な姿勢を維持しています。同指数は直近、投資家がAIの持続性を再評価したことで、約17%調整しました。
米銀は、計算用チップ、ネットワーク用チップ、アナログ(モノリシック)チップがより強い耐性を示すと見ています。もし市場のモメンタムが戻れば、Micron(マイクロン)、ラム・リサーチ、Applied Materials(アプライド・マテリアルズ)、Intel(インテル)が上昇の主導役になる可能性があります。米銀の目標株価は、AMDが620ドル、アドノ(Adano)が500ドル、Applied Materialsが650ドル、Intelが145ドル、ラム・リサーチが385ドル、マイクロン・エレクトロニクス(美满电子)が365ドル、Micronが1550ドル、NVIDIAが350ドルです。
リスク面では、メモリーの平均販売価格の下落幅が予想を上回ること、中国の新規参入者による競争の激化、大手競合への市場シェア奪取、データセンターやスマートフォンなどの終端市場需要の軟化が主な下振れリスクです。上振れリスクには、技術ブレークスルー、フラッシュ市場シェアの改善、NANDのアップグレードが含まれます。
半導体TAMは4年で倍増し、ファウンドリー(ウェハー工場)の設備投資も同時に引き上げられています。米銀は、AI駆動の需要はまだピークアウトしていないと考えています。
免責事項
本記事は、潮向研究が第三者の証券会社のリサーチレポート(米銀行、2026年9月14日)を整理・解釈したものです。公開市場情報を基に整理しています。記事中で引用されている格付け、目標株価、業績予測および関連する判断は、当該証券会社のアナリストの見解であり、所属する機関の立場を示すものです。潮向研究の見解を表すものではなく、またいかなる投資助言を構成するものでもありません。
市場にはリスクがあり、意思決定はご自身の責任で行ってください。本記事は、いかなる証券の売買の根拠として用いるべきではありません。
1
188
·
--
#绿色的泡泡 #muskgk #私をフォローしてくれたら必ず返信します
執筆:Rita
ビットコインのETPへの資金流入がますます集中する一方で、全体としては資金流出が継続しています。このギャップが、現在の暗号資産ETP市場における資金の構図を定義しています。
9月8日、JPモルガンが暗号資産市場の資金フロー報告書を発表し、9月4日(週末金曜)の米スポット・ビットコインETPは1億7500万ドルの純流出、イーサリアムETPは900万ドルの純流入、ソラナETPは500万ドルの純流出だったとしました。当週(9月4日まで)の3大カテゴリ合計の純流出は11億2600万ドルで、直前2週間と比べてわずかに減速しました。
ビットコインは当日2.1%下落、イーサリアムも同様に2.1%下落、ソラナは約3%下落です。資金の流れの方向と価格の動きは概ね連動していますが、資金流入の集中度は市場の予想をはるかに上回っています。
資金流入はブラックロックとフィデリティに集中
ビットコインETPの資金フローは非常に高い集中度を示しています。ブラックロック傘下のIBITは単日で1億1800万ドルの流入、フィデリティ傘下のFBTCは5700万ドルの流入で、両者合計が1億7500万ドルです。JPモルガンが追跡するその他の米スポット・ビットコインETP製品は当日、いずれも純流入がありませんでした。
グレイスケールのGBTCは当日、ゼロ流入で、運用残高は過去のピーク時から大幅に縮小しています。ARKB、BITB、HODLなどの製品も同様に新規資金はありません。この集中は初めてではありませんが、全体が流出している局面の中では特に目立ちます。
手数料の違いが、資金集中の重要な要因
資金集中の重要な理由は手数料(フィー)の差です。IBITとFBTCのフィーはいずれも0.25%であるのに対し、グレイスケールのGBTCは1.50%と高く、前者2つの6倍です。長期保有者が高フィーの製品から低フィーの製品へ移す動きは、資金流出局面ではより顕著に表れています。
ビットコインETPの総管理残高は、金曜の取引終了後に1012.5億ドル、当日の名目取引高は29.45億ドルで、2024年1月に設定されて以来の平均である32.29億ドルとほぼ同水準でした。取引量は拡大しておらず、資金の動きは主にポジション調整によるもので、短期の取引影響は限定的であることを示唆します。
イーサリアムETPは資金フロー内部で相殺
イーサリアムETPの資金フローは異なる構造を示しています。ブラックロックのETHAは当日、5800万ドルの純流入、フィデリティのFETHは4800万ドルの純流出で、両者はほぼ完全に相殺しています。他の製品はゼロ流入で、イーサリアムETP合計の純流入はわずか900万ドルにとどまりました。
イーサリアムETPの総管理残高は145.4億ドル、当日の取引高は8.06億ドルで、2024年7月に設定されて以来の平均9.49億ドルをわずかに下回ります。イーサリアム価格は金曜の取引中に2.1%下落し、報告書の発表時点ではほぼ横ばいです。
グレイスケールのETHEは資金流出のトレンドを継続し、累計の純流出は50億ドル超です。グレイスケールの「ミニ・イーサリアム・トラスト」ETHは流入ゼロを維持しています。ブラックロックとフィデリティの製品が対峙していることから、投資家のイーサリアム配分に割れがあり、トレンドとしての流入または流出はまだ形成されていないことがうかがえます。
ソラナETPで純流出が発生
ソラナETPは当日、500万ドルの純流出で、ビットワイズのBSOLが約300万ドル流出、フィデリティのFSOLが200万ドル流出となり、この日の拠出者はこの2社だけでした。ソラナETPの総管理残高は13.51億ドル、当日の取引高は6400万ドルで、2025年10月に設定されて以来の平均4800万ドルを上回っています。
ソラナ価格は当日約3%下落し、取引高の増加も価格下落と同時に見られました。これは、一部の投資家が価格の弱さを受けてポジションを減らしたことを示唆します。他のカテゴリと比べてソラナETPの市場規模は小さいため、単一製品の資金変動が全体の資金の流れに与える影響がより直接的になります。
週次の資金流出が減速する兆し
当週(9月4日まで)米スポットのビットコイン、イーサリアム、ソラナETPの合計は11億2600万ドルの純流出でした。この数字は前2週間より減速していますが、それでも3週連続の純流出です。
JPモルガンは報告書で、9月7日(月)は米国株がレイバーデーで休場となり、その日は資金フローのデータがないと注意喚起しています。9月8日の取引再開後の資金フローデータが、流出トレンドが続くかどうかを判断するうえでの重要な観察ポイントになります。
より長い時間軸で見ると、ビットコインETPの累計純流入は約582億ドル、イーサリアムETPは約126億ドル、ソラナETPは約14億ドルです。直近で継続的に流出しているにもかかわらず、累計の純流入規模はなおプラスであることから、初期に配分された資金の大部分はまだ撤退していないと考えられます。
資金の流れは配分のタイミングを反映
9月4日の資金フローデータは、現在の暗号資産ETP市場の中核的な特徴を明らかにしています。つまり、上位の発行体がほぼすべての新規資金を吸収し、その他の製品は周辺化されているということです。この集中度は、ビットコインETPとイーサリアムETPの双方で同時に見られます。
週次の流出が11億2600万ドルで、前2週間より減速したものの、トレンドはまだ反転していません。明確な触媒がない場合、暗号資産ETPの資金フローは「上位に集中し、全体は流出」という構図が今後も続く可能性があります。
注目すべきは、資金流出の減速が一定のところまで進んだ後に、上位製品が先に純流入へ転じるシグナルが現れるかどうかです。ブラックロックとフィデリティの流入が、グレイスケールなどの流出を相殺できるほどに継続して拡大するなら、全体の資金フローの方向は反転し得ます。
免責事項
本記事は、潮向研究による第三者の証券会社のリサーチレポート(JPモルガン、2026年9月8日)の整理および解釈であり、公開市場情報をもとに整理しています。本文で引用したレーティング、目標株価、利益予想、関連する判断はすべて当該証券会社のアナリストの見解であり、当該機関の立場を示すものであって、潮向研究の見解を表すものではなく、いかなる投資助言も構成しません。
市場にはリスクがあります。意思決定は各自で行ってください。本記事は、いかなる証券の売買の根拠として用いるべきではありません。
#绿色的泡泡 #muskgk #私をフォローしてくれたら必ず返信します
執筆:Rita
ビットコインのETPへの資金流入がますます集中する一方で、全体としては資金流出が継続しています。このギャップが、現在の暗号資産ETP市場における資金の構図を定義しています。
9月8日、JPモルガンが暗号資産市場の資金フロー報告書を発表し、9月4日(週末金曜)の米スポット・ビットコインETPは1億7500万ドルの純流出、イーサリアムETPは900万ドルの純流入、ソラナETPは500万ドルの純流出だったとしました。当週(9月4日まで)の3大カテゴリ合計の純流出は11億2600万ドルで、直前2週間と比べてわずかに減速しました。
ビットコインは当日2.1%下落、イーサリアムも同様に2.1%下落、ソラナは約3%下落です。資金の流れの方向と価格の動きは概ね連動していますが、資金流入の集中度は市場の予想をはるかに上回っています。
資金流入はブラックロックとフィデリティに集中
ビットコインETPの資金フローは非常に高い集中度を示しています。ブラックロック傘下のIBITは単日で1億1800万ドルの流入、フィデリティ傘下のFBTCは5700万ドルの流入で、両者合計が1億7500万ドルです。JPモルガンが追跡するその他の米スポット・ビットコインETP製品は当日、いずれも純流入がありませんでした。
グレイスケールのGBTCは当日、ゼロ流入で、運用残高は過去のピーク時から大幅に縮小しています。ARKB、BITB、HODLなどの製品も同様に新規資金はありません。この集中は初めてではありませんが、全体が流出している局面の中では特に目立ちます。
手数料の違いが、資金集中の重要な要因
資金集中の重要な理由は手数料(フィー)の差です。IBITとFBTCのフィーはいずれも0.25%であるのに対し、グレイスケールのGBTCは1.50%と高く、前者2つの6倍です。長期保有者が高フィーの製品から低フィーの製品へ移す動きは、資金流出局面ではより顕著に表れています。
ビットコインETPの総管理残高は、金曜の取引終了後に1012.5億ドル、当日の名目取引高は29.45億ドルで、2024年1月に設定されて以来の平均である32.29億ドルとほぼ同水準でした。取引量は拡大しておらず、資金の動きは主にポジション調整によるもので、短期の取引影響は限定的であることを示唆します。
イーサリアムETPは資金フロー内部で相殺
イーサリアムETPの資金フローは異なる構造を示しています。ブラックロックのETHAは当日、5800万ドルの純流入、フィデリティのFETHは4800万ドルの純流出で、両者はほぼ完全に相殺しています。他の製品はゼロ流入で、イーサリアムETP合計の純流入はわずか900万ドルにとどまりました。
イーサリアムETPの総管理残高は145.4億ドル、当日の取引高は8.06億ドルで、2024年7月に設定されて以来の平均9.49億ドルをわずかに下回ります。イーサリアム価格は金曜の取引中に2.1%下落し、報告書の発表時点ではほぼ横ばいです。
グレイスケールのETHEは資金流出のトレンドを継続し、累計の純流出は50億ドル超です。グレイスケールの「ミニ・イーサリアム・トラスト」ETHは流入ゼロを維持しています。ブラックロックとフィデリティの製品が対峙していることから、投資家のイーサリアム配分に割れがあり、トレンドとしての流入または流出はまだ形成されていないことがうかがえます。
ソラナETPで純流出が発生
ソラナETPは当日、500万ドルの純流出で、ビットワイズのBSOLが約300万ドル流出、フィデリティのFSOLが200万ドル流出となり、この日の拠出者はこの2社だけでした。ソラナETPの総管理残高は13.51億ドル、当日の取引高は6400万ドルで、2025年10月に設定されて以来の平均4800万ドルを上回っています。
ソラナ価格は当日約3%下落し、取引高の増加も価格下落と同時に見られました。これは、一部の投資家が価格の弱さを受けてポジションを減らしたことを示唆します。他のカテゴリと比べてソラナETPの市場規模は小さいため、単一製品の資金変動が全体の資金の流れに与える影響がより直接的になります。
週次の資金流出が減速する兆し
当週(9月4日まで)米スポットのビットコイン、イーサリアム、ソラナETPの合計は11億2600万ドルの純流出でした。この数字は前2週間より減速していますが、それでも3週連続の純流出です。
JPモルガンは報告書で、9月7日(月)は米国株がレイバーデーで休場となり、その日は資金フローのデータがないと注意喚起しています。9月8日の取引再開後の資金フローデータが、流出トレンドが続くかどうかを判断するうえでの重要な観察ポイントになります。
より長い時間軸で見ると、ビットコインETPの累計純流入は約582億ドル、イーサリアムETPは約126億ドル、ソラナETPは約14億ドルです。直近で継続的に流出しているにもかかわらず、累計の純流入規模はなおプラスであることから、初期に配分された資金の大部分はまだ撤退していないと考えられます。
資金の流れは配分のタイミングを反映
9月4日の資金フローデータは、現在の暗号資産ETP市場の中核的な特徴を明らかにしています。つまり、上位の発行体がほぼすべての新規資金を吸収し、その他の製品は周辺化されているということです。この集中度は、ビットコインETPとイーサリアムETPの双方で同時に見られます。
週次の流出が11億2600万ドルで、前2週間より減速したものの、トレンドはまだ反転していません。明確な触媒がない場合、暗号資産ETPの資金フローは「上位に集中し、全体は流出」という構図が今後も続く可能性があります。
注目すべきは、資金流出の減速が一定のところまで進んだ後に、上位製品が先に純流入へ転じるシグナルが現れるかどうかです。ブラックロックとフィデリティの流入が、グレイスケールなどの流出を相殺できるほどに継続して拡大するなら、全体の資金フローの方向は反転し得ます。
免責事項
本記事は、潮向研究による第三者の証券会社のリサーチレポート(JPモルガン、2026年9月8日)の整理および解釈であり、公開市場情報をもとに整理しています。本文で引用したレーティング、目標株価、利益予想、関連する判断はすべて当該証券会社のアナリストの見解であり、当該機関の立場を示すものであって、潮向研究の見解を表すものではなく、いかなる投資助言も構成しません。
市場にはリスクがあります。意思決定は各自で行ってください。本記事は、いかなる証券の売買の根拠として用いるべきではありません。
執筆:Rita
ビットコインのETPへの資金流入がますます集中する一方で、全体としては資金流出が継続しています。このギャップが、現在の暗号資産ETP市場における資金の構図を定義しています。
9月8日、JPモルガンが暗号資産市場の資金フロー報告書を発表し、9月4日(週末金曜)の米スポット・ビットコインETPは1億7500万ドルの純流出、イーサリアムETPは900万ドルの純流入、ソラナETPは500万ドルの純流出だったとしました。当週(9月4日まで)の3大カテゴリ合計の純流出は11億2600万ドルで、直前2週間と比べてわずかに減速しました。
ビットコインは当日2.1%下落、イーサリアムも同様に2.1%下落、ソラナは約3%下落です。資金の流れの方向と価格の動きは概ね連動していますが、資金流入の集中度は市場の予想をはるかに上回っています。
資金流入はブラックロックとフィデリティに集中
ビットコインETPの資金フローは非常に高い集中度を示しています。ブラックロック傘下のIBITは単日で1億1800万ドルの流入、フィデリティ傘下のFBTCは5700万ドルの流入で、両者合計が1億7500万ドルです。JPモルガンが追跡するその他の米スポット・ビットコインETP製品は当日、いずれも純流入がありませんでした。
グレイスケールのGBTCは当日、ゼロ流入で、運用残高は過去のピーク時から大幅に縮小しています。ARKB、BITB、HODLなどの製品も同様に新規資金はありません。この集中は初めてではありませんが、全体が流出している局面の中では特に目立ちます。
手数料の違いが、資金集中の重要な要因
資金集中の重要な理由は手数料(フィー)の差です。IBITとFBTCのフィーはいずれも0.25%であるのに対し、グレイスケールのGBTCは1.50%と高く、前者2つの6倍です。長期保有者が高フィーの製品から低フィーの製品へ移す動きは、資金流出局面ではより顕著に表れています。
ビットコインETPの総管理残高は、金曜の取引終了後に1012.5億ドル、当日の名目取引高は29.45億ドルで、2024年1月に設定されて以来の平均である32.29億ドルとほぼ同水準でした。取引量は拡大しておらず、資金の動きは主にポジション調整によるもので、短期の取引影響は限定的であることを示唆します。
イーサリアムETPは資金フロー内部で相殺
イーサリアムETPの資金フローは異なる構造を示しています。ブラックロックのETHAは当日、5800万ドルの純流入、フィデリティのFETHは4800万ドルの純流出で、両者はほぼ完全に相殺しています。他の製品はゼロ流入で、イーサリアムETP合計の純流入はわずか900万ドルにとどまりました。
イーサリアムETPの総管理残高は145.4億ドル、当日の取引高は8.06億ドルで、2024年7月に設定されて以来の平均9.49億ドルをわずかに下回ります。イーサリアム価格は金曜の取引中に2.1%下落し、報告書の発表時点ではほぼ横ばいです。
グレイスケールのETHEは資金流出のトレンドを継続し、累計の純流出は50億ドル超です。グレイスケールの「ミニ・イーサリアム・トラスト」ETHは流入ゼロを維持しています。ブラックロックとフィデリティの製品が対峙していることから、投資家のイーサリアム配分に割れがあり、トレンドとしての流入または流出はまだ形成されていないことがうかがえます。
ソラナETPで純流出が発生
ソラナETPは当日、500万ドルの純流出で、ビットワイズのBSOLが約300万ドル流出、フィデリティのFSOLが200万ドル流出となり、この日の拠出者はこの2社だけでした。ソラナETPの総管理残高は13.51億ドル、当日の取引高は6400万ドルで、2025年10月に設定されて以来の平均4800万ドルを上回っています。
ソラナ価格は当日約3%下落し、取引高の増加も価格下落と同時に見られました。これは、一部の投資家が価格の弱さを受けてポジションを減らしたことを示唆します。他のカテゴリと比べてソラナETPの市場規模は小さいため、単一製品の資金変動が全体の資金の流れに与える影響がより直接的になります。
週次の資金流出が減速する兆し
当週(9月4日まで)米スポットのビットコイン、イーサリアム、ソラナETPの合計は11億2600万ドルの純流出でした。この数字は前2週間より減速していますが、それでも3週連続の純流出です。
JPモルガンは報告書で、9月7日(月)は米国株がレイバーデーで休場となり、その日は資金フローのデータがないと注意喚起しています。9月8日の取引再開後の資金フローデータが、流出トレンドが続くかどうかを判断するうえでの重要な観察ポイントになります。
より長い時間軸で見ると、ビットコインETPの累計純流入は約582億ドル、イーサリアムETPは約126億ドル、ソラナETPは約14億ドルです。直近で継続的に流出しているにもかかわらず、累計の純流入規模はなおプラスであることから、初期に配分された資金の大部分はまだ撤退していないと考えられます。
資金の流れは配分のタイミングを反映
9月4日の資金フローデータは、現在の暗号資産ETP市場の中核的な特徴を明らかにしています。つまり、上位の発行体がほぼすべての新規資金を吸収し、その他の製品は周辺化されているということです。この集中度は、ビットコインETPとイーサリアムETPの双方で同時に見られます。
週次の流出が11億2600万ドルで、前2週間より減速したものの、トレンドはまだ反転していません。明確な触媒がない場合、暗号資産ETPの資金フローは「上位に集中し、全体は流出」という構図が今後も続く可能性があります。
注目すべきは、資金流出の減速が一定のところまで進んだ後に、上位製品が先に純流入へ転じるシグナルが現れるかどうかです。ブラックロックとフィデリティの流入が、グレイスケールなどの流出を相殺できるほどに継続して拡大するなら、全体の資金フローの方向は反転し得ます。
免責事項
本記事は、潮向研究による第三者の証券会社のリサーチレポート(JPモルガン、2026年9月8日)の整理および解釈であり、公開市場情報をもとに整理しています。本文で引用したレーティング、目標株価、利益予想、関連する判断はすべて当該証券会社のアナリストの見解であり、当該機関の立場を示すものであって、潮向研究の見解を表すものではなく、いかなる投資助言も構成しません。
市場にはリスクがあります。意思決定は各自で行ってください。本記事は、いかなる証券の売買の根拠として用いるべきではありません。
117
·
--
#绿色的泡泡 #muskgk #私をフォローしてください。必ず返信します
執筆:Rita
サンディスクは Communacopia 大会で、長期契約(NBM)によりFY27およびFY28の計画出荷量の50%と67%がカバーされていることを明らかにした。仮にNAND価格が下落するという悲観的なシナリオでも、これらの契約のフロア価格が約80%の粗利益率を下支えできるという。ゴールドマン・サックスは9月9日に発表した会議要点のレポートで買いの投資判断を維持し、12カ月の目標株価を2200ドルとした。これは現在の株価1738ドルに対し、26.6%の上昇余地を織り込む水準だ。
ゴールドマン・サックスは、サンディスクの中核ロジックが「景気循環をめぐる綱引き」から「構造的なアップグレード」へと移行していると考えている。NAND市場は短期のスポット価格設定から長期契約へとシフトし、データセンター需要が主要なドライバーになっている。供給側の成長は制約される一方で、需要側はAI推論によって継続的に拡大し、サンディスクはケイシア(Kioxia)との合弁プラットフォームや低資本強度により、このサイクル局面でより高い収益の見通しを持てるという。
NBMは粗利益率の8割をロック
サンディスクの経営陣は大会で、NBMの財務要素を詳細に説明した。フロア価格条項が中核であり、NAND価格が大幅に下落する極端な局面でも、同社の大部分の事業の粗利益率を約80%水準に維持できることを保証する。この保護メカニズムは、サンディスクの収益構造を変え、同社がスポット価格の激しい変動に全面的にさらされないようにしている。
カバー率の観点では、FY27計画出荷量の50%がNBMでカバーされ、FY28は67%まで引き上げられる。ゴールドマン・サックスは、このカバー率によりサンディスクの今後2年間の売上の見通しが大幅に高まるとみている。経営陣が長期の財務目標に強い自信を持てているのは、これらの契約がもたらす確実性に裏打ちされているためだ。
供給は制約され、中国の生産能力は自然に吸収される
サンディスクはNANDの供給サイド見通しをやや厳しめに見ている。経営陣は、予見可能な今後、3D NANDの供給増は低迷が続く見通しである一方、AI推論の普及が需要の継続的な増加を後押ししていると考えている。この需給バランスが価格の下支えになる。
中国の競合他社による生産能力の拡張に対して、サンディスクは「新たに供給される分は主にローカル市場に吸収され、グローバル市場への衝撃は限定的」との見方を示した。ゴールドマン・サックスのレポートでも、YMTCがロードマップを継続的に更新していくことは潜在的なリスクであると触れつつ、現時点ではその影響はコントロール可能だという判断が示されている。
HBFが長期の余地を開く
サンディスクの経営陣は、HBFおよびKV Cacheの長期見通しについて強気だ。HBFは、AI「メモリウォール」問題を解決し得る潜在的な選択肢と見られており、より高密度であることにより、AI計算が必要とするメモリ帯域と容量の双方の需要を満たせる可能性がある。KV CacheはAI推論にとって重要で、経営陣はこれまでKV Cacheを「AIデータセンターのメモリTAMにおける重要な構成要素」と表現していた。
ゴールドマン・サックスは経営陣の試算を引用し、2032年までにKV Cacheが1.2 ZBのAIデータセンターメモリTAMの約35%を占める見通しだとしている。この数字は、サンディスクがAIストレージ領域において、従来のNANDをはるかに上回る長期の成長余地を持つことを示唆している。
低資本強度がbit成長を支える
サンディスクとケイシアの合弁契約は2034年まで延長されている。経営陣は、この取り決めがIPの所有権と研究開発投資と組み合わさることで、合弁会社に高効率な製造能力をもたらし、bit成長の取り分が設備投資(キャピタル・エクスペンディチャー)と見合わない形で伸びることにつながると強調した。サンディスクの資本強度は約5%で、業界平均を大きく下回っている。
経営陣はさらに、BiCSプラットフォームを通じて同社は今後数年の技術パスを見通せており、同じ低資本強度のまま、さらなるbit成長を支えられるとしている。ゴールドマン・サックスは、このコスト優位がサンディスクの同業他社との差別化の重要な要因だと考えている。
自社株買い主導の資本還元
サンディスクは、株式の自社株買いが余剰資本を株主に返す主要手段であることを改めて強調した。同社は約45億ドルの自社株買いをすでに実行している。経営陣は将来的に配当を導入することについても前向きな姿勢を示しているが、現段階では自社株買いが依然として中核の手段だ。
ゴールドマン・サックスの目標株価2200ドルは、正常化後の1株当たり利益110ドルに対してPER20倍を用いて算出している。現在の株価1738ドルは、26.6%の上昇余地を織り込む水準だ。ゴールドマン・サックスは、この評価を支えるのは、NBMがもたらす収益の安定性、供給が制約される業界構造、そして低資本強度の3点が組み合わさることだと考えている。
下振れリスクとしては、以下が挙げられる:NANDの長期的な構造変化が実現しないこと;YMTCが技術ロードマップを継続的に更新していくこと;サンディスクがeSSD市場のシェアを獲得できないこと。
免責事項
本記事は潮向研究による、第三者証券会社のリサーチレポート(ゴールドマン・サックス、2026年9月9日)を再整理し解釈したものであり、公表されている市場情報を併せて整理したものだ。記事中で引用されている格付け、目標株価、利益予測、関連する判断はすべて当該証券会社のアナリストの見解であり、所属機関の立場のみを示すもので、潮向研究の見解を表すものではない。また、本記事は何らかの投資助言を構成するものではない。
リスクは市場にあり、意思決定は自己責任で行うべきだ。本記事は、いかなる証券の売買の根拠として用いられるべきではない。
#绿色的泡泡 #muskgk #私をフォローしてください。必ず返信します
執筆:Rita
サンディスクは Communacopia 大会で、長期契約(NBM)によりFY27およびFY28の計画出荷量の50%と67%がカバーされていることを明らかにした。仮にNAND価格が下落するという悲観的なシナリオでも、これらの契約のフロア価格が約80%の粗利益率を下支えできるという。ゴールドマン・サックスは9月9日に発表した会議要点のレポートで買いの投資判断を維持し、12カ月の目標株価を2200ドルとした。これは現在の株価1738ドルに対し、26.6%の上昇余地を織り込む水準だ。
ゴールドマン・サックスは、サンディスクの中核ロジックが「景気循環をめぐる綱引き」から「構造的なアップグレード」へと移行していると考えている。NAND市場は短期のスポット価格設定から長期契約へとシフトし、データセンター需要が主要なドライバーになっている。供給側の成長は制約される一方で、需要側はAI推論によって継続的に拡大し、サンディスクはケイシア(Kioxia)との合弁プラットフォームや低資本強度により、このサイクル局面でより高い収益の見通しを持てるという。
NBMは粗利益率の8割をロック
サンディスクの経営陣は大会で、NBMの財務要素を詳細に説明した。フロア価格条項が中核であり、NAND価格が大幅に下落する極端な局面でも、同社の大部分の事業の粗利益率を約80%水準に維持できることを保証する。この保護メカニズムは、サンディスクの収益構造を変え、同社がスポット価格の激しい変動に全面的にさらされないようにしている。
カバー率の観点では、FY27計画出荷量の50%がNBMでカバーされ、FY28は67%まで引き上げられる。ゴールドマン・サックスは、このカバー率によりサンディスクの今後2年間の売上の見通しが大幅に高まるとみている。経営陣が長期の財務目標に強い自信を持てているのは、これらの契約がもたらす確実性に裏打ちされているためだ。
供給は制約され、中国の生産能力は自然に吸収される
サンディスクはNANDの供給サイド見通しをやや厳しめに見ている。経営陣は、予見可能な今後、3D NANDの供給増は低迷が続く見通しである一方、AI推論の普及が需要の継続的な増加を後押ししていると考えている。この需給バランスが価格の下支えになる。
中国の競合他社による生産能力の拡張に対して、サンディスクは「新たに供給される分は主にローカル市場に吸収され、グローバル市場への衝撃は限定的」との見方を示した。ゴールドマン・サックスのレポートでも、YMTCがロードマップを継続的に更新していくことは潜在的なリスクであると触れつつ、現時点ではその影響はコントロール可能だという判断が示されている。
HBFが長期の余地を開く
サンディスクの経営陣は、HBFおよびKV Cacheの長期見通しについて強気だ。HBFは、AI「メモリウォール」問題を解決し得る潜在的な選択肢と見られており、より高密度であることにより、AI計算が必要とするメモリ帯域と容量の双方の需要を満たせる可能性がある。KV CacheはAI推論にとって重要で、経営陣はこれまでKV Cacheを「AIデータセンターのメモリTAMにおける重要な構成要素」と表現していた。
ゴールドマン・サックスは経営陣の試算を引用し、2032年までにKV Cacheが1.2 ZBのAIデータセンターメモリTAMの約35%を占める見通しだとしている。この数字は、サンディスクがAIストレージ領域において、従来のNANDをはるかに上回る長期の成長余地を持つことを示唆している。
低資本強度がbit成長を支える
サンディスクとケイシアの合弁契約は2034年まで延長されている。経営陣は、この取り決めがIPの所有権と研究開発投資と組み合わさることで、合弁会社に高効率な製造能力をもたらし、bit成長の取り分が設備投資(キャピタル・エクスペンディチャー)と見合わない形で伸びることにつながると強調した。サンディスクの資本強度は約5%で、業界平均を大きく下回っている。
経営陣はさらに、BiCSプラットフォームを通じて同社は今後数年の技術パスを見通せており、同じ低資本強度のまま、さらなるbit成長を支えられるとしている。ゴールドマン・サックスは、このコスト優位がサンディスクの同業他社との差別化の重要な要因だと考えている。
自社株買い主導の資本還元
サンディスクは、株式の自社株買いが余剰資本を株主に返す主要手段であることを改めて強調した。同社は約45億ドルの自社株買いをすでに実行している。経営陣は将来的に配当を導入することについても前向きな姿勢を示しているが、現段階では自社株買いが依然として中核の手段だ。
ゴールドマン・サックスの目標株価2200ドルは、正常化後の1株当たり利益110ドルに対してPER20倍を用いて算出している。現在の株価1738ドルは、26.6%の上昇余地を織り込む水準だ。ゴールドマン・サックスは、この評価を支えるのは、NBMがもたらす収益の安定性、供給が制約される業界構造、そして低資本強度の3点が組み合わさることだと考えている。
下振れリスクとしては、以下が挙げられる:NANDの長期的な構造変化が実現しないこと;YMTCが技術ロードマップを継続的に更新していくこと;サンディスクがeSSD市場のシェアを獲得できないこと。
免責事項
本記事は潮向研究による、第三者証券会社のリサーチレポート(ゴールドマン・サックス、2026年9月9日)を再整理し解釈したものであり、公表されている市場情報を併せて整理したものだ。記事中で引用されている格付け、目標株価、利益予測、関連する判断はすべて当該証券会社のアナリストの見解であり、所属機関の立場のみを示すもので、潮向研究の見解を表すものではない。また、本記事は何らかの投資助言を構成するものではない。
リスクは市場にあり、意思決定は自己責任で行うべきだ。本記事は、いかなる証券の売買の根拠として用いられるべきではない。
執筆:Rita
サンディスクは Communacopia 大会で、長期契約(NBM)によりFY27およびFY28の計画出荷量の50%と67%がカバーされていることを明らかにした。仮にNAND価格が下落するという悲観的なシナリオでも、これらの契約のフロア価格が約80%の粗利益率を下支えできるという。ゴールドマン・サックスは9月9日に発表した会議要点のレポートで買いの投資判断を維持し、12カ月の目標株価を2200ドルとした。これは現在の株価1738ドルに対し、26.6%の上昇余地を織り込む水準だ。
ゴールドマン・サックスは、サンディスクの中核ロジックが「景気循環をめぐる綱引き」から「構造的なアップグレード」へと移行していると考えている。NAND市場は短期のスポット価格設定から長期契約へとシフトし、データセンター需要が主要なドライバーになっている。供給側の成長は制約される一方で、需要側はAI推論によって継続的に拡大し、サンディスクはケイシア(Kioxia)との合弁プラットフォームや低資本強度により、このサイクル局面でより高い収益の見通しを持てるという。
NBMは粗利益率の8割をロック
サンディスクの経営陣は大会で、NBMの財務要素を詳細に説明した。フロア価格条項が中核であり、NAND価格が大幅に下落する極端な局面でも、同社の大部分の事業の粗利益率を約80%水準に維持できることを保証する。この保護メカニズムは、サンディスクの収益構造を変え、同社がスポット価格の激しい変動に全面的にさらされないようにしている。
カバー率の観点では、FY27計画出荷量の50%がNBMでカバーされ、FY28は67%まで引き上げられる。ゴールドマン・サックスは、このカバー率によりサンディスクの今後2年間の売上の見通しが大幅に高まるとみている。経営陣が長期の財務目標に強い自信を持てているのは、これらの契約がもたらす確実性に裏打ちされているためだ。
供給は制約され、中国の生産能力は自然に吸収される
サンディスクはNANDの供給サイド見通しをやや厳しめに見ている。経営陣は、予見可能な今後、3D NANDの供給増は低迷が続く見通しである一方、AI推論の普及が需要の継続的な増加を後押ししていると考えている。この需給バランスが価格の下支えになる。
中国の競合他社による生産能力の拡張に対して、サンディスクは「新たに供給される分は主にローカル市場に吸収され、グローバル市場への衝撃は限定的」との見方を示した。ゴールドマン・サックスのレポートでも、YMTCがロードマップを継続的に更新していくことは潜在的なリスクであると触れつつ、現時点ではその影響はコントロール可能だという判断が示されている。
HBFが長期の余地を開く
サンディスクの経営陣は、HBFおよびKV Cacheの長期見通しについて強気だ。HBFは、AI「メモリウォール」問題を解決し得る潜在的な選択肢と見られており、より高密度であることにより、AI計算が必要とするメモリ帯域と容量の双方の需要を満たせる可能性がある。KV CacheはAI推論にとって重要で、経営陣はこれまでKV Cacheを「AIデータセンターのメモリTAMにおける重要な構成要素」と表現していた。
ゴールドマン・サックスは経営陣の試算を引用し、2032年までにKV Cacheが1.2 ZBのAIデータセンターメモリTAMの約35%を占める見通しだとしている。この数字は、サンディスクがAIストレージ領域において、従来のNANDをはるかに上回る長期の成長余地を持つことを示唆している。
低資本強度がbit成長を支える
サンディスクとケイシアの合弁契約は2034年まで延長されている。経営陣は、この取り決めがIPの所有権と研究開発投資と組み合わさることで、合弁会社に高効率な製造能力をもたらし、bit成長の取り分が設備投資(キャピタル・エクスペンディチャー)と見合わない形で伸びることにつながると強調した。サンディスクの資本強度は約5%で、業界平均を大きく下回っている。
経営陣はさらに、BiCSプラットフォームを通じて同社は今後数年の技術パスを見通せており、同じ低資本強度のまま、さらなるbit成長を支えられるとしている。ゴールドマン・サックスは、このコスト優位がサンディスクの同業他社との差別化の重要な要因だと考えている。
自社株買い主導の資本還元
サンディスクは、株式の自社株買いが余剰資本を株主に返す主要手段であることを改めて強調した。同社は約45億ドルの自社株買いをすでに実行している。経営陣は将来的に配当を導入することについても前向きな姿勢を示しているが、現段階では自社株買いが依然として中核の手段だ。
ゴールドマン・サックスの目標株価2200ドルは、正常化後の1株当たり利益110ドルに対してPER20倍を用いて算出している。現在の株価1738ドルは、26.6%の上昇余地を織り込む水準だ。ゴールドマン・サックスは、この評価を支えるのは、NBMがもたらす収益の安定性、供給が制約される業界構造、そして低資本強度の3点が組み合わさることだと考えている。
下振れリスクとしては、以下が挙げられる:NANDの長期的な構造変化が実現しないこと;YMTCが技術ロードマップを継続的に更新していくこと;サンディスクがeSSD市場のシェアを獲得できないこと。
免責事項
本記事は潮向研究による、第三者証券会社のリサーチレポート(ゴールドマン・サックス、2026年9月9日)を再整理し解釈したものであり、公表されている市場情報を併せて整理したものだ。記事中で引用されている格付け、目標株価、利益予測、関連する判断はすべて当該証券会社のアナリストの見解であり、所属機関の立場のみを示すもので、潮向研究の見解を表すものではない。また、本記事は何らかの投資助言を構成するものではない。
リスクは市場にあり、意思決定は自己責任で行うべきだ。本記事は、いかなる証券の売買の根拠として用いられるべきではない。
223
·
--
執筆:リタ
世界の半導体売上高は7月に前年同月比で131%増、前月比で9.5%減となり、歴史的平均における下落幅(8.5%)をわずかに上回る程度でした。9月8日、バーンスタインがWSTS追跡レポートを公表し、メモリが成長の中核エンジンであることを指摘しました。前年同月比で452%増となり、今年累計では新たに約3550億ドルの売上増に貢献、業界を年初来で111%成長させる原動力になっています。メモリを除くと、売上高はそれでも前年同月比35%増を記録しています。
メモリ価格の上昇が、今年の業界111%の伸びのうち約70%を説明します。7月の前月比データでは、多くの製品カテゴリが季節性の規則を上回る動きを示した一方、地域では明確な差が出ました。中国は前月比で28%減、美洲は0.4%減にとどまっています。
メモリが増分の約7割を占め、非メモリも35%増
7月の半導体総売上高は前年同月比131%増で、6月の144%増に続いて高水準が維持されています。メモリは前年同月比452%増で成長を主導し、7月までの累計で約3550億ドルの新規業界収入に寄与、年初来111%の伸びのうち約70%を占めました。メモリ価格要因だけで、業界の上昇分の大部分を支えています。
メモリを除くと、業界の売上高は前年同月比35%増。非メモリ製品の需要も引き続き良好です。3カ月移動平均のデータでみると、業界売上高の伸びは30.4%で、歴史的平均の5.5%を大きく上回っています。うちメモリは移動平均で48.3%増、非メモリも10.8%に達しています。
各製品の前月比は季節性の規則を上回る
7月の総売上高は前月比で9.5%減と、歴史的平均(8.5%減)をわずかに下回りました。しかし各製品カテゴリの動きは概ね、季節性の規則を上回っています。
個別(ディスクリート)デバイスは前月比マイナス5.9%で、季節平均のマイナス10.2%を上回ります。標準アナログ(線形)は前月比プラス8.6%で、プラス2.7%を上回りました。ロジックは前月比プラス2.2%で、マイナス0.9%の下落からプラスへ転換。MCUはマイナス1.5%で、マイナス9.1%の下落より良好です。DSPはプラス6.8%で、マイナス5.1%の下落を上回ります。DRAMはマイナス17.5%で、マイナス25.7%より改善。NANDはマイナス14.7%で、マイナス28.8%より改善しています。
MPUは前月比マイナス8.2%で、季節平均のマイナス5.7%を下回り、歴史的なトレンドに比べて不振だった数少ないカテゴリの一つです。光電、センサー、アナログの専用アプリケーション向け製品は、歴史的平均とほぼ同水準でした。
地域別には分化:中国は前月比で28%減
前年同月比で見ると、各地域の総売上高はいずれも増加を達成しています。美洲は前年同月比プラス172.6%、欧州89.8%、日本58.4%、中国97.5%、アジア太平洋のその他地域140.3%です。
前月比で見ると、地域間の差は明確です。美洲はマイナス0.4%にとどまり、日本はプラス1.6%、欧州はマイナス4.4%、アジア太平洋のその他地域はマイナス4.7%、中国はマイナス28.0%でした。メモリを除くと、各地域の前月比の変動は美洲+13.3%、欧州-5.9%、日本+0.2%、中国-5.9%、アジア太平洋のその他地域-0.9%になります。中国の大幅な落ち込みは、主にメモリ価格の変動の影響によるものです。
出荷量は横ばい、ASPはメモリ価格が下支え
7月の総出荷量は前月比ほぼ横ばい(-0.3%)。平均販売価格(ASP)は前月比で9.3%下落しました。前年同月比では、出荷量は16.3%増、平均販売価格は前年同月比で98.8%上昇。メモリ価格は、ASPの前年同月比での大幅上昇を牽引する主要要因として依然として大きな役割を果たしています。
各カテゴリの出荷量はまちまちです。個別デバイス、光電、DSPの出荷は前月比で増加した一方、センサー、標準アナログ、ロジック、MPU、MCU、DRAM、NANDは前月比で減少しました。3カ月移動平均でみると、総出荷量は10.2%増で、すべてのカテゴリで増加が見られます。
メモリASPは前月比で明確に上昇。DRAMはビット当たり価格が6.5%上昇し、NANDは9.5%上昇しました。これは、メモリの出荷量が前月比で20%以上減少したデータとは対照的であり、メモリの価格要因が引き続き業界の成長を主導していることを示しています。
自動車・コンピュータの端末は季節性を上回る
ASICの売上高は前月比プラス0.5%で、歴史的平均におけるマイナス2.5%よりも良好でした。終端市場では、コンピュータおよび周辺機器が前月比プラス2.8%で、季節的下落(3.0%減)を上回っています。自動車分野は前月比マイナス0.5%で、季節的下落(5.3%減)を上回りました。多機能およびその他は前月比マイナス3.6%で、季節的下落(5.6%減)を上回っています。
消費者向け電子機器はマイナス8.2%で、季節的下落(6.0%減)より悪化。無線通信はマイナス6.1%で、季節的下落(0.1%減)を下回りました。有線通信はプラス1.2%で、季節的成長(3.9%増)には届きませんでした。自動車および産業向けの粘り強さ、ならびにコンピュータ領域における想定を上回る動きは、AI関連需要が半導体の終端市場を構造的に下支えしていることを反映しています。
バーンスタインのデータによれば、半導体業界は7月に価格主導の動きと構造的な分化という特徴を示しました。メモリ価格の上昇が総量成長の中核的な原動力であり、非メモリ分野の健全な成長は、業界のファンダメンタルが特定の単一カテゴリに過度に集中しているわけではないことを示しています。地域別の分化では、中国市場が前月比で大幅に下落したものの、メモリ価格変動という特殊性を踏まえると、この現象は業界全体の前向きな見通しを変えるほどのものではありません。
免責事項
本稿は、潮向研究が第三者証券会社のリサーチレポート(バーンスタイン、2026年9月8日)を整理・解釈したものに、公開市場情報を加えて整理したものです。本文中で引用した評価、目標株価、利益予測および関連する判断は、当該証券会社のアナリストの見解であり、同社の所属機関の立場を表すものであって、潮向研究の見解ではありません。また、本稿は一切の投資助言を構成するものではありません。
市場にはリスクがあります。意思決定は各自の責任で行ってください。本稿は、いかなる有価証券の売買の根拠としても用いるべきではありません。
執筆:リタ
世界の半導体売上高は7月に前年同月比で131%増、前月比で9.5%減となり、歴史的平均における下落幅(8.5%)をわずかに上回る程度でした。9月8日、バーンスタインがWSTS追跡レポートを公表し、メモリが成長の中核エンジンであることを指摘しました。前年同月比で452%増となり、今年累計では新たに約3550億ドルの売上増に貢献、業界を年初来で111%成長させる原動力になっています。メモリを除くと、売上高はそれでも前年同月比35%増を記録しています。
メモリ価格の上昇が、今年の業界111%の伸びのうち約70%を説明します。7月の前月比データでは、多くの製品カテゴリが季節性の規則を上回る動きを示した一方、地域では明確な差が出ました。中国は前月比で28%減、美洲は0.4%減にとどまっています。
メモリが増分の約7割を占め、非メモリも35%増
7月の半導体総売上高は前年同月比131%増で、6月の144%増に続いて高水準が維持されています。メモリは前年同月比452%増で成長を主導し、7月までの累計で約3550億ドルの新規業界収入に寄与、年初来111%の伸びのうち約70%を占めました。メモリ価格要因だけで、業界の上昇分の大部分を支えています。
メモリを除くと、業界の売上高は前年同月比35%増。非メモリ製品の需要も引き続き良好です。3カ月移動平均のデータでみると、業界売上高の伸びは30.4%で、歴史的平均の5.5%を大きく上回っています。うちメモリは移動平均で48.3%増、非メモリも10.8%に達しています。
各製品の前月比は季節性の規則を上回る
7月の総売上高は前月比で9.5%減と、歴史的平均(8.5%減)をわずかに下回りました。しかし各製品カテゴリの動きは概ね、季節性の規則を上回っています。
個別(ディスクリート)デバイスは前月比マイナス5.9%で、季節平均のマイナス10.2%を上回ります。標準アナログ(線形)は前月比プラス8.6%で、プラス2.7%を上回りました。ロジックは前月比プラス2.2%で、マイナス0.9%の下落からプラスへ転換。MCUはマイナス1.5%で、マイナス9.1%の下落より良好です。DSPはプラス6.8%で、マイナス5.1%の下落を上回ります。DRAMはマイナス17.5%で、マイナス25.7%より改善。NANDはマイナス14.7%で、マイナス28.8%より改善しています。
MPUは前月比マイナス8.2%で、季節平均のマイナス5.7%を下回り、歴史的なトレンドに比べて不振だった数少ないカテゴリの一つです。光電、センサー、アナログの専用アプリケーション向け製品は、歴史的平均とほぼ同水準でした。
地域別には分化:中国は前月比で28%減
前年同月比で見ると、各地域の総売上高はいずれも増加を達成しています。美洲は前年同月比プラス172.6%、欧州89.8%、日本58.4%、中国97.5%、アジア太平洋のその他地域140.3%です。
前月比で見ると、地域間の差は明確です。美洲はマイナス0.4%にとどまり、日本はプラス1.6%、欧州はマイナス4.4%、アジア太平洋のその他地域はマイナス4.7%、中国はマイナス28.0%でした。メモリを除くと、各地域の前月比の変動は美洲+13.3%、欧州-5.9%、日本+0.2%、中国-5.9%、アジア太平洋のその他地域-0.9%になります。中国の大幅な落ち込みは、主にメモリ価格の変動の影響によるものです。
出荷量は横ばい、ASPはメモリ価格が下支え
7月の総出荷量は前月比ほぼ横ばい(-0.3%)。平均販売価格(ASP)は前月比で9.3%下落しました。前年同月比では、出荷量は16.3%増、平均販売価格は前年同月比で98.8%上昇。メモリ価格は、ASPの前年同月比での大幅上昇を牽引する主要要因として依然として大きな役割を果たしています。
各カテゴリの出荷量はまちまちです。個別デバイス、光電、DSPの出荷は前月比で増加した一方、センサー、標準アナログ、ロジック、MPU、MCU、DRAM、NANDは前月比で減少しました。3カ月移動平均でみると、総出荷量は10.2%増で、すべてのカテゴリで増加が見られます。
メモリASPは前月比で明確に上昇。DRAMはビット当たり価格が6.5%上昇し、NANDは9.5%上昇しました。これは、メモリの出荷量が前月比で20%以上減少したデータとは対照的であり、メモリの価格要因が引き続き業界の成長を主導していることを示しています。
自動車・コンピュータの端末は季節性を上回る
ASICの売上高は前月比プラス0.5%で、歴史的平均におけるマイナス2.5%よりも良好でした。終端市場では、コンピュータおよび周辺機器が前月比プラス2.8%で、季節的下落(3.0%減)を上回っています。自動車分野は前月比マイナス0.5%で、季節的下落(5.3%減)を上回りました。多機能およびその他は前月比マイナス3.6%で、季節的下落(5.6%減)を上回っています。
消費者向け電子機器はマイナス8.2%で、季節的下落(6.0%減)より悪化。無線通信はマイナス6.1%で、季節的下落(0.1%減)を下回りました。有線通信はプラス1.2%で、季節的成長(3.9%増)には届きませんでした。自動車および産業向けの粘り強さ、ならびにコンピュータ領域における想定を上回る動きは、AI関連需要が半導体の終端市場を構造的に下支えしていることを反映しています。
バーンスタインのデータによれば、半導体業界は7月に価格主導の動きと構造的な分化という特徴を示しました。メモリ価格の上昇が総量成長の中核的な原動力であり、非メモリ分野の健全な成長は、業界のファンダメンタルが特定の単一カテゴリに過度に集中しているわけではないことを示しています。地域別の分化では、中国市場が前月比で大幅に下落したものの、メモリ価格変動という特殊性を踏まえると、この現象は業界全体の前向きな見通しを変えるほどのものではありません。
免責事項
本稿は、潮向研究が第三者証券会社のリサーチレポート(バーンスタイン、2026年9月8日)を整理・解釈したものに、公開市場情報を加えて整理したものです。本文中で引用した評価、目標株価、利益予測および関連する判断は、当該証券会社のアナリストの見解であり、同社の所属機関の立場を表すものであって、潮向研究の見解ではありません。また、本稿は一切の投資助言を構成するものではありません。
市場にはリスクがあります。意思決定は各自の責任で行ってください。本稿は、いかなる有価証券の売買の根拠としても用いるべきではありません。
世界の半導体売上高は7月に前年同月比で131%増、前月比で9.5%減となり、歴史的平均における下落幅(8.5%)をわずかに上回る程度でした。9月8日、バーンスタインがWSTS追跡レポートを公表し、メモリが成長の中核エンジンであることを指摘しました。前年同月比で452%増となり、今年累計では新たに約3550億ドルの売上増に貢献、業界を年初来で111%成長させる原動力になっています。メモリを除くと、売上高はそれでも前年同月比35%増を記録しています。
メモリ価格の上昇が、今年の業界111%の伸びのうち約70%を説明します。7月の前月比データでは、多くの製品カテゴリが季節性の規則を上回る動きを示した一方、地域では明確な差が出ました。中国は前月比で28%減、美洲は0.4%減にとどまっています。
メモリが増分の約7割を占め、非メモリも35%増
7月の半導体総売上高は前年同月比131%増で、6月の144%増に続いて高水準が維持されています。メモリは前年同月比452%増で成長を主導し、7月までの累計で約3550億ドルの新規業界収入に寄与、年初来111%の伸びのうち約70%を占めました。メモリ価格要因だけで、業界の上昇分の大部分を支えています。
メモリを除くと、業界の売上高は前年同月比35%増。非メモリ製品の需要も引き続き良好です。3カ月移動平均のデータでみると、業界売上高の伸びは30.4%で、歴史的平均の5.5%を大きく上回っています。うちメモリは移動平均で48.3%増、非メモリも10.8%に達しています。
各製品の前月比は季節性の規則を上回る
7月の総売上高は前月比で9.5%減と、歴史的平均(8.5%減)をわずかに下回りました。しかし各製品カテゴリの動きは概ね、季節性の規則を上回っています。
個別(ディスクリート)デバイスは前月比マイナス5.9%で、季節平均のマイナス10.2%を上回ります。標準アナログ(線形)は前月比プラス8.6%で、プラス2.7%を上回りました。ロジックは前月比プラス2.2%で、マイナス0.9%の下落からプラスへ転換。MCUはマイナス1.5%で、マイナス9.1%の下落より良好です。DSPはプラス6.8%で、マイナス5.1%の下落を上回ります。DRAMはマイナス17.5%で、マイナス25.7%より改善。NANDはマイナス14.7%で、マイナス28.8%より改善しています。
MPUは前月比マイナス8.2%で、季節平均のマイナス5.7%を下回り、歴史的なトレンドに比べて不振だった数少ないカテゴリの一つです。光電、センサー、アナログの専用アプリケーション向け製品は、歴史的平均とほぼ同水準でした。
地域別には分化:中国は前月比で28%減
前年同月比で見ると、各地域の総売上高はいずれも増加を達成しています。美洲は前年同月比プラス172.6%、欧州89.8%、日本58.4%、中国97.5%、アジア太平洋のその他地域140.3%です。
前月比で見ると、地域間の差は明確です。美洲はマイナス0.4%にとどまり、日本はプラス1.6%、欧州はマイナス4.4%、アジア太平洋のその他地域はマイナス4.7%、中国はマイナス28.0%でした。メモリを除くと、各地域の前月比の変動は美洲+13.3%、欧州-5.9%、日本+0.2%、中国-5.9%、アジア太平洋のその他地域-0.9%になります。中国の大幅な落ち込みは、主にメモリ価格の変動の影響によるものです。
出荷量は横ばい、ASPはメモリ価格が下支え
7月の総出荷量は前月比ほぼ横ばい(-0.3%)。平均販売価格(ASP)は前月比で9.3%下落しました。前年同月比では、出荷量は16.3%増、平均販売価格は前年同月比で98.8%上昇。メモリ価格は、ASPの前年同月比での大幅上昇を牽引する主要要因として依然として大きな役割を果たしています。
各カテゴリの出荷量はまちまちです。個別デバイス、光電、DSPの出荷は前月比で増加した一方、センサー、標準アナログ、ロジック、MPU、MCU、DRAM、NANDは前月比で減少しました。3カ月移動平均でみると、総出荷量は10.2%増で、すべてのカテゴリで増加が見られます。
メモリASPは前月比で明確に上昇。DRAMはビット当たり価格が6.5%上昇し、NANDは9.5%上昇しました。これは、メモリの出荷量が前月比で20%以上減少したデータとは対照的であり、メモリの価格要因が引き続き業界の成長を主導していることを示しています。
自動車・コンピュータの端末は季節性を上回る
ASICの売上高は前月比プラス0.5%で、歴史的平均におけるマイナス2.5%よりも良好でした。終端市場では、コンピュータおよび周辺機器が前月比プラス2.8%で、季節的下落(3.0%減)を上回っています。自動車分野は前月比マイナス0.5%で、季節的下落(5.3%減)を上回りました。多機能およびその他は前月比マイナス3.6%で、季節的下落(5.6%減)を上回っています。
消費者向け電子機器はマイナス8.2%で、季節的下落(6.0%減)より悪化。無線通信はマイナス6.1%で、季節的下落(0.1%減)を下回りました。有線通信はプラス1.2%で、季節的成長(3.9%増)には届きませんでした。自動車および産業向けの粘り強さ、ならびにコンピュータ領域における想定を上回る動きは、AI関連需要が半導体の終端市場を構造的に下支えしていることを反映しています。
バーンスタインのデータによれば、半導体業界は7月に価格主導の動きと構造的な分化という特徴を示しました。メモリ価格の上昇が総量成長の中核的な原動力であり、非メモリ分野の健全な成長は、業界のファンダメンタルが特定の単一カテゴリに過度に集中しているわけではないことを示しています。地域別の分化では、中国市場が前月比で大幅に下落したものの、メモリ価格変動という特殊性を踏まえると、この現象は業界全体の前向きな見通しを変えるほどのものではありません。
免責事項
本稿は、潮向研究が第三者証券会社のリサーチレポート(バーンスタイン、2026年9月8日)を整理・解釈したものに、公開市場情報を加えて整理したものです。本文中で引用した評価、目標株価、利益予測および関連する判断は、当該証券会社のアナリストの見解であり、同社の所属機関の立場を表すものであって、潮向研究の見解ではありません。また、本稿は一切の投資助言を構成するものではありません。
市場にはリスクがあります。意思決定は各自の責任で行ってください。本稿は、いかなる有価証券の売買の根拠としても用いるべきではありません。
1
124
·
--
#虾仁 #关注我必回关 #最新消息、6月18日、Laprovenceの報道によると、フランスの警察はマルセイユ及びその周辺で4人の容疑者を逮捕しました。この事件は、暗号資産を対象とした誘拐未遂事件に関係しています。事件は2026年6月13日午前3時頃に発生し、容疑者はマルセイユ第13区の住宅地に侵入し、2人の女性を人質に取って暗号資産を強奪しようとしました。事件発生時、ある家族が騒音に気づきすぐに警察に通報したため、容疑者は現場から逃走し、車のナンバープレートの手がかりだけを残しました。
このような暗号誘拐事件はフランスで増加しており、2026年以降、約70件の誘拐または暗号資産を脅迫する事件が記録されています。警察は、これらの事件は通常、暗号資産を保有する人とその家族をターゲットにしており、高度に特化し、暴力的な特徴を示していると述べています。
#虾仁 #关注我必回关 #最新消息、6月18日、Laprovenceの報道によると、フランスの警察はマルセイユ及びその周辺で4人の容疑者を逮捕しました。この事件は、暗号資産を対象とした誘拐未遂事件に関係しています。事件は2026年6月13日午前3時頃に発生し、容疑者はマルセイユ第13区の住宅地に侵入し、2人の女性を人質に取って暗号資産を強奪しようとしました。事件発生時、ある家族が騒音に気づきすぐに警察に通報したため、容疑者は現場から逃走し、車のナンバープレートの手がかりだけを残しました。
このような暗号誘拐事件はフランスで増加しており、2026年以降、約70件の誘拐または暗号資産を脅迫する事件が記録されています。警察は、これらの事件は通常、暗号資産を保有する人とその家族をターゲットにしており、高度に特化し、暴力的な特徴を示していると述べています。
このような暗号誘拐事件はフランスで増加しており、2026年以降、約70件の誘拐または暗号資産を脅迫する事件が記録されています。警察は、これらの事件は通常、暗号資産を保有する人とその家族をターゲットにしており、高度に特化し、暴力的な特徴を示していると述べています。
1
164
·
--
#虾仁 #关注我必回关 #最新ニュース、6 月 18 日、CryptoQuant のアナリスト Axel Adler Jr. は、連邦準備制度理事会がフェデラルファンド金利を 3.50%-3.75% の範囲で据え置いたものの、ドットチャートはややタカ派的なシグナルを示し、リスク資産の下支えを弱めたと投稿しました。これを受け、ビットコインは一時 6.64 万ドル 付近から約 4% 下落し、6.4 万ドル を下回り、現時点では明確な押し目買いは見られていません。一方、金は下落後すぐに 4300 ドル 超へ反発しました。同氏は、この乖離は市場のリスク選好が冷え込み、資金がより防御的な資産への配分を志向していることを反映しているとみています。
#虾仁 #关注我必回关 #最新ニュース、6 月 18 日、CryptoQuant のアナリスト Axel Adler Jr. は、連邦準備制度理事会がフェデラルファンド金利を 3.50%-3.75% の範囲で据え置いたものの、ドットチャートはややタカ派的なシグナルを示し、リスク資産の下支えを弱めたと投稿しました。これを受け、ビットコインは一時 6.64 万ドル 付近から約 4% 下落し、6.4 万ドル を下回り、現時点では明確な押し目買いは見られていません。一方、金は下落後すぐに 4300 ドル 超へ反発しました。同氏は、この乖離は市場のリスク選好が冷え込み、資金がより防御的な資産への配分を志向していることを反映しているとみています。
113
·
--
#虾仁 #关注我必回关 #最新ニュース、6月18日、Strategy傘下のフローティングレート永久優先株STRCは6月17日に89ドルでクローズし、100ドルの目標安定価格に対して明らかにディスカウントされ、2025年の導入以来、最低の非調整後クローズレベルを記録しました。この株の現在の有効配当利回りは約12.9%で、元々は月次金利調整を通じて100ドル近くでの取引を維持することを目的としていました。
STRCが額面を下回り続けているため、Strategyは額面を超えた際の増資によるビットコイン購入メカニズムを一時停止しました。報道によると、Strategyは5月に32枚のビットコインを売却してSTRCの配当を支払ったとのことで、これは同社がビットコインを積み立て始めて以来初めてのBTC売却となります。
#虾仁 #关注我必回关 #最新ニュース、6月18日、Strategy傘下のフローティングレート永久優先株STRCは6月17日に89ドルでクローズし、100ドルの目標安定価格に対して明らかにディスカウントされ、2025年の導入以来、最低の非調整後クローズレベルを記録しました。この株の現在の有効配当利回りは約12.9%で、元々は月次金利調整を通じて100ドル近くでの取引を維持することを目的としていました。
STRCが額面を下回り続けているため、Strategyは額面を超えた際の増資によるビットコイン購入メカニズムを一時停止しました。報道によると、Strategyは5月に32枚のビットコインを売却してSTRCの配当を支払ったとのことで、これは同社がビットコインを積み立て始めて以来初めてのBTC売却となります。
STRCが額面を下回り続けているため、Strategyは額面を超えた際の増資によるビットコイン購入メカニズムを一時停止しました。報道によると、Strategyは5月に32枚のビットコインを売却してSTRCの配当を支払ったとのことで、これは同社がビットコインを積み立て始めて以来初めてのBTC売却となります。
226
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号