

镰刀判官
1k 投稿

镰刀判官
 厳選トピック確認済
報告
ユーザーをブロック
地图元帅 键盘政治家 历史发明家 赛博诸葛亮
取引を発注
超高頻度トレーダー
2.2年
28 フォロー
2.5K+ フォロワー
2.6K+ いいね
投稿
ポートフォリオ
すべて
引用
動画
·
--
一部該当
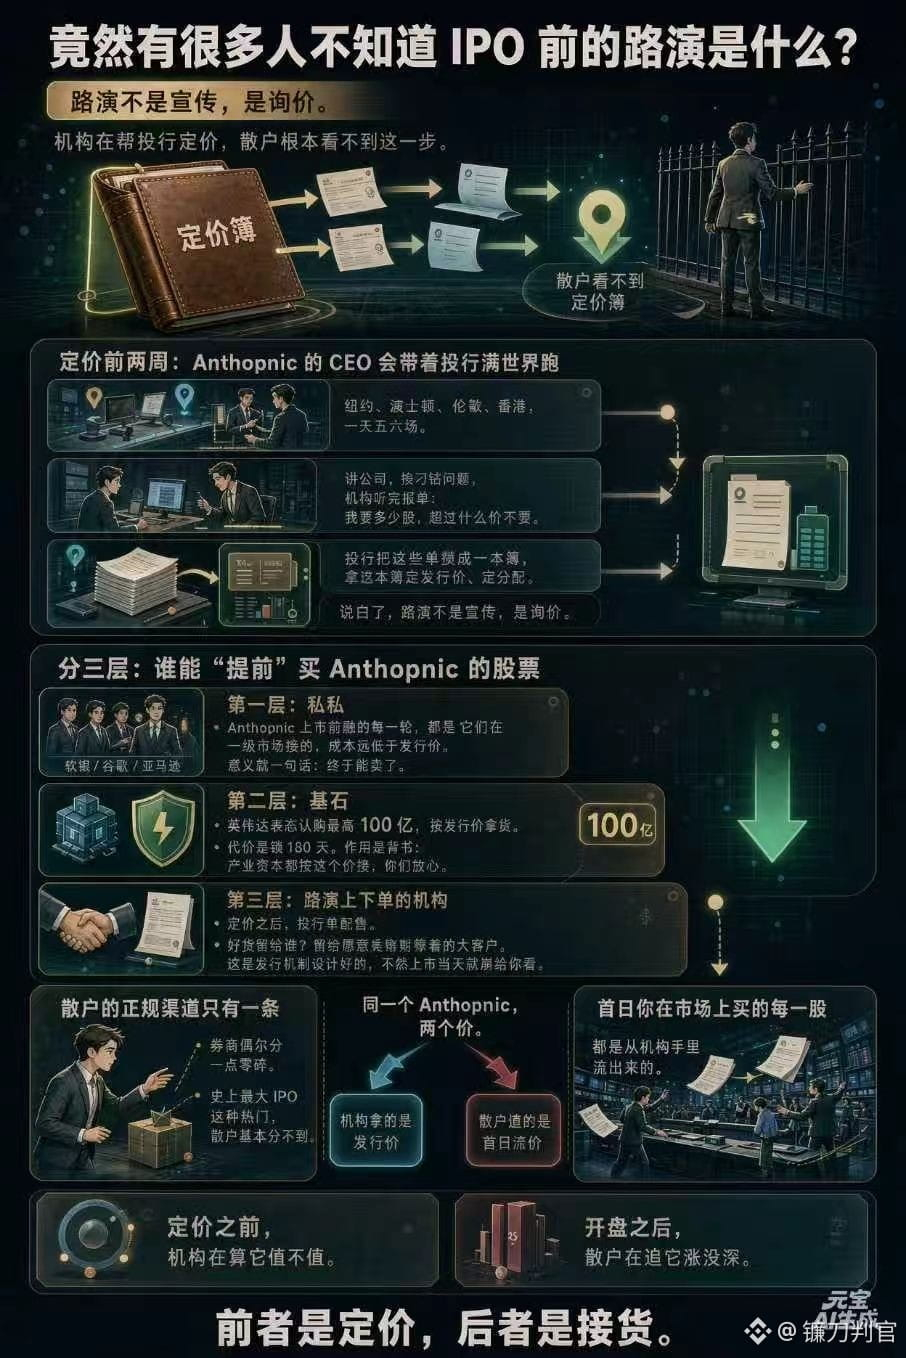
IPO前のロードショーが何なのか、知らない人がこんなに多いなんて?
ロードショーといっても、歌ったり踊ったりするものではありません。
上場前の最も重要なプロセスであり、個人投資家には決して見えないプロセスです。
価格決定の2週間前、AnthropicのCEOは投資銀行とともに世界中を回り、大手機関投資家と面会します。ニューヨーク、ボストン、ロンドン、香港で、1日に5〜6件。
会社について説明し、厳しい質問を受け、話を聞いた機関投資家は注文を出します。「何株ほしいか」「いくらを超えたら買わないか」と。
投資銀行はこうした注文を集めて注文簿を作り、それをもとに発行価格と配分を決めます。
要するに、ロードショーは宣伝ではなく、需要を探るためのものです。
機関投資家が投資銀行の価格決定を助ける一方で、個人投資家にはこのプロセスがまったく見えません。
だからこそ、Anthropic株を「前もって」買える人がいるのです。
3つの層に分かれています。
最初に入るのは、未公開株投資家です。
ソフトバンク、Google、Amazon。Anthropicが上場前に行った資金調達ラウンドでは、毎回、こうした企業がプライマリー市場で引き受けており、取得コストは発行価格を大きく下回ります。
彼らにとって上場の意味は、一言でいえば「ようやく売れる」です。
2つ目は、コーナーストーン投資家です。
NVIDIAは最大100億ドルの購入を表明し、発行価格で株を取得します。
その代わり、180日間のロックアップが課されます。
狙いはお墨付きを与えること。「業界の大手もこの価格で引き受けるのだから、安心してください」というわけです。
3つ目は、ロードショー中に注文を出した機関投資家です。
価格決定後、投資銀行は注文に応じて株を配分します。
いい株は誰に回るのか?
長期保有する意思のある大口顧客です。
そうなるように発行の仕組みが設計されています。そうでなければ、上場初日に株価が崩れてしまいます。
個人投資家が利用できる正規のルートは1つだけ。証券会社がときどき配る、ほんの少しの株です。
史上最大級のIPOのような人気案件では、個人投資家にはほとんど回ってきません。
初日に市場で買う株は、すべて機関投資家の手から流れてきたものです。
最後に、はっきり言いましょう。
同じAnthropic株でも、価格は2つ。
機関投資家が手にするのは発行価格、個人投資家が追いかけるのは初日のプレミアム価格です。
価格決定の前、機関投資家は株に価値があるかを見極めています。
取引開始後、個人投資家は株価が上がったかどうかを追いかけています。
前者は価格を決める側、後者は高値で買う側です。
$ANTHROPIC
{future}(ANTHROPICUSDT)
#Anthropic预计今日公布S1招股书
IPO前のロードショーが何なのか、知らない人がこんなに多いなんて?
ロードショーといっても、歌ったり踊ったりするものではありません。
上場前の最も重要なプロセスであり、個人投資家には決して見えないプロセスです。
価格決定の2週間前、AnthropicのCEOは投資銀行とともに世界中を回り、大手機関投資家と面会します。ニューヨーク、ボストン、ロンドン、香港で、1日に5〜6件。
会社について説明し、厳しい質問を受け、話を聞いた機関投資家は注文を出します。「何株ほしいか」「いくらを超えたら買わないか」と。
投資銀行はこうした注文を集めて注文簿を作り、それをもとに発行価格と配分を決めます。
要するに、ロードショーは宣伝ではなく、需要を探るためのものです。
機関投資家が投資銀行の価格決定を助ける一方で、個人投資家にはこのプロセスがまったく見えません。
だからこそ、Anthropic株を「前もって」買える人がいるのです。
3つの層に分かれています。
最初に入るのは、未公開株投資家です。
ソフトバンク、Google、Amazon。Anthropicが上場前に行った資金調達ラウンドでは、毎回、こうした企業がプライマリー市場で引き受けており、取得コストは発行価格を大きく下回ります。
彼らにとって上場の意味は、一言でいえば「ようやく売れる」です。
2つ目は、コーナーストーン投資家です。
NVIDIAは最大100億ドルの購入を表明し、発行価格で株を取得します。
その代わり、180日間のロックアップが課されます。
狙いはお墨付きを与えること。「業界の大手もこの価格で引き受けるのだから、安心してください」というわけです。
3つ目は、ロードショー中に注文を出した機関投資家です。
価格決定後、投資銀行は注文に応じて株を配分します。
いい株は誰に回るのか?
長期保有する意思のある大口顧客です。
そうなるように発行の仕組みが設計されています。そうでなければ、上場初日に株価が崩れてしまいます。
個人投資家が利用できる正規のルートは1つだけ。証券会社がときどき配る、ほんの少しの株です。
史上最大級のIPOのような人気案件では、個人投資家にはほとんど回ってきません。
初日に市場で買う株は、すべて機関投資家の手から流れてきたものです。
最後に、はっきり言いましょう。
同じAnthropic株でも、価格は2つ。
機関投資家が手にするのは発行価格、個人投資家が追いかけるのは初日のプレミアム価格です。
価格決定の前、機関投資家は株に価値があるかを見極めています。
取引開始後、個人投資家は株価が上がったかどうかを追いかけています。
前者は価格を決める側、後者は高値で買う側です。
$ANTHROPIC
#Anthropic预计今日公布S1招股书
1
2.5k
·
--
本人確認中
AnthropicのIPOは、結局いくらの価値があるのか?
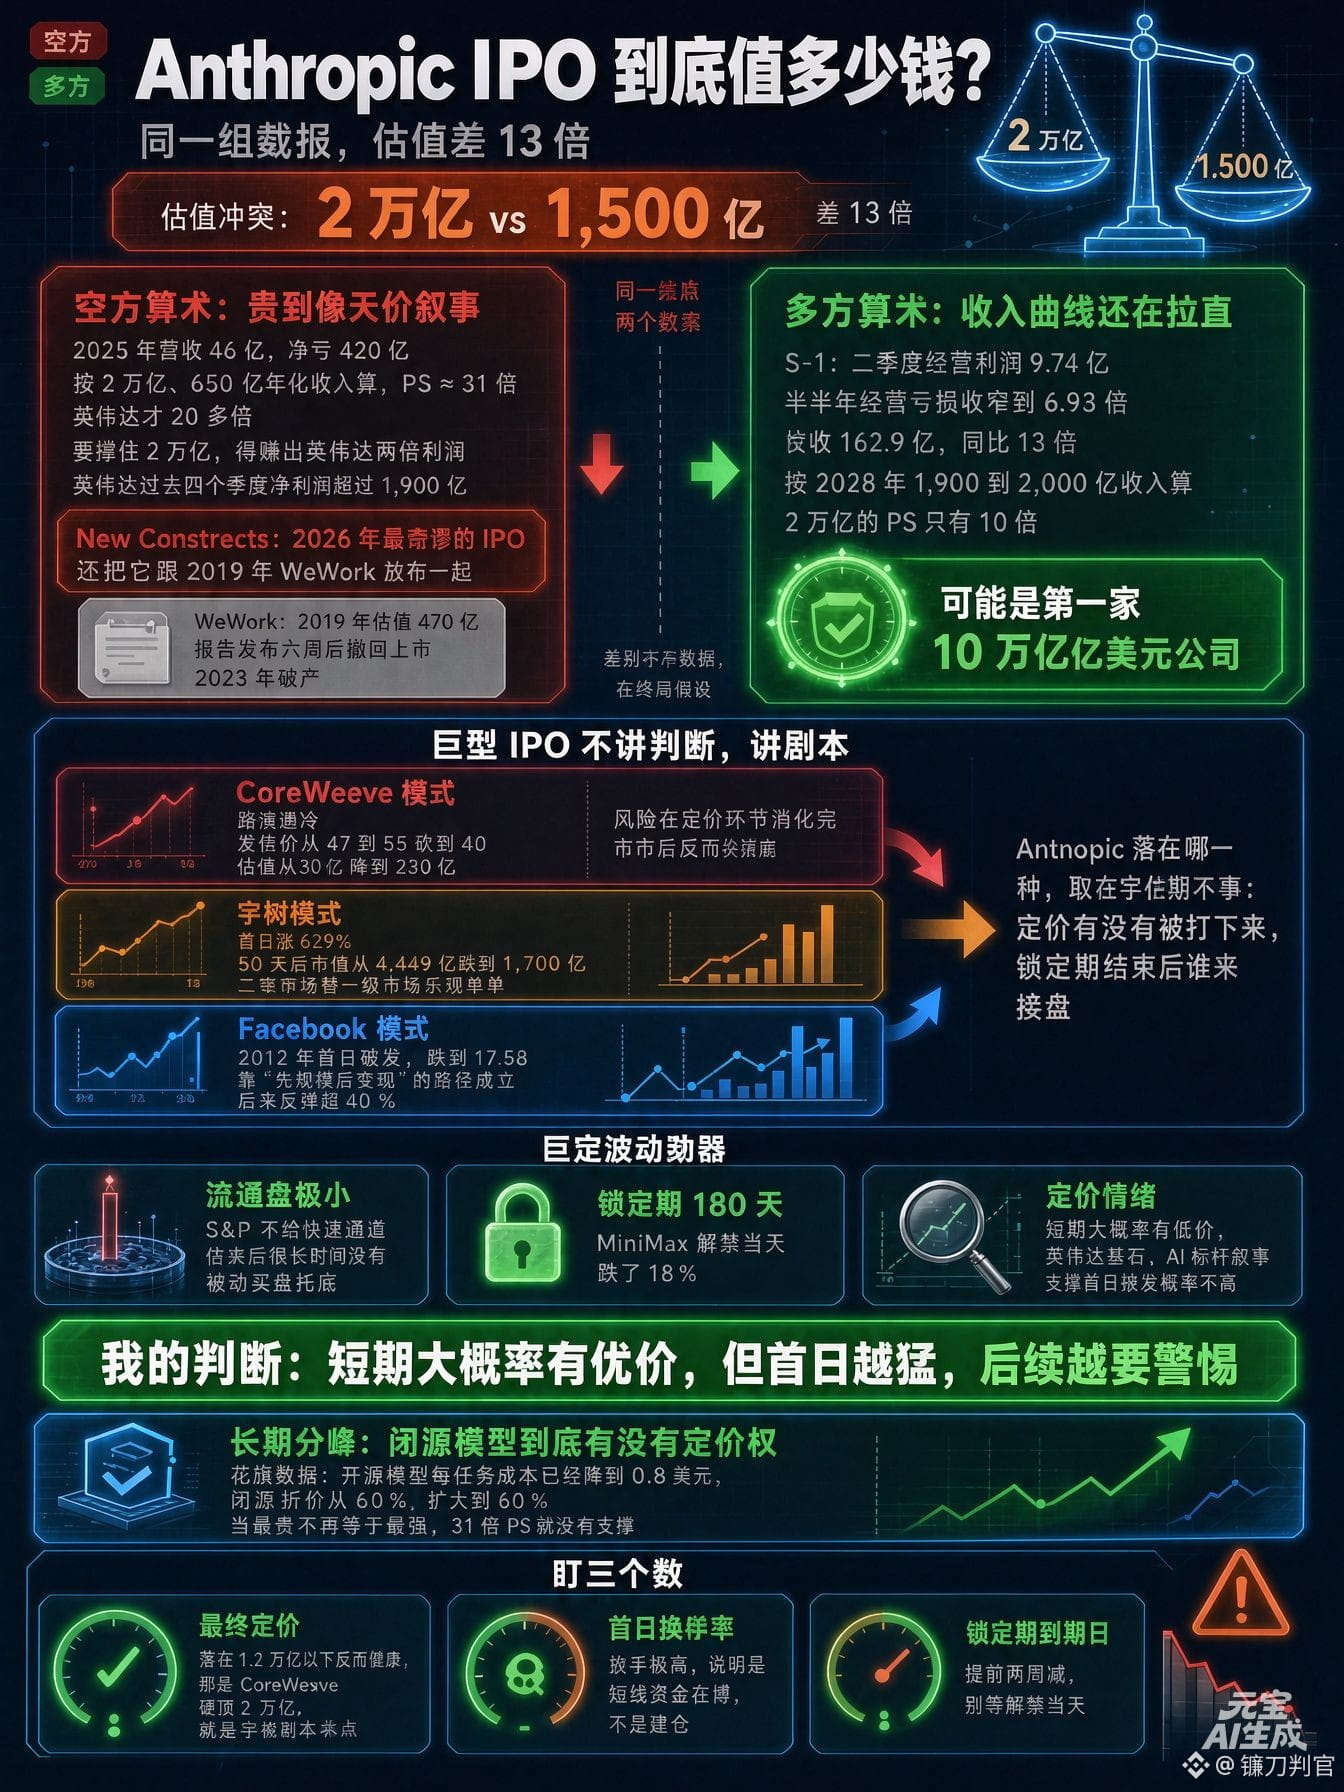
一方は2兆。もう一方は1,500億。
13倍の差だ。
1,500億という数字を出したのは、独立系調査会社のNew Constructsだ。同社は「2026年で最もばかげたIPO」と、かなり厳しい言葉で評している。
さらに、2019年のWeWorkと並べている。
当時のWeWorkは評価額470億。報告書の発表から6週間後に上場を撤回し、2023年に破産した。
昨夜、資金を吸い上げに来ると言った。今日はまず、その価値がどれほどのものなのか計算してみよう。
弱気派の計算はかなり厳しい。
2025年の売上高は46億、純損失は420億。評価額2兆、年換算売上高650億で計算すると、PSRは31倍。
NVIDIAでさえ20倍強だ。
2兆を正当化するには、NVIDIAの2倍の利益を稼がなければならない。
NVIDIAの直近4四半期の純利益は1,900億を超えている。
だからNew Constructsの結論は、さらに手厳しい。このIPOは公開市場の投資家のためではなく、未公開株の株主や内部関係者が持ち株を売却するためのものだという。
強気派にも計算材料はある。
S-1には、第2四半期の営業利益が9.74億、上半期の営業損失が6.93億まで縮小したと記載されている。売上高は162.9億で、前年同期比13倍。
会社自身が示した2028年の売上高1,900億〜2,000億を基準にすると、2兆のPSRはわずか10倍だ。
Anthropicは初の10兆ドル企業になるかもしれない、という声まで上がっている。
同じデータから、二つの結論。
違いは数字ではなく、最終的にどうなると想定するかにある。
一方は3年後の売上高の伸びを見て、もう一方は今年のコストを見つめている。
私がより気にしているのは、上場後にどう動くかだ。
巨大IPOは値上がり・値下がりではなく、シナリオで語られる。
CoreWeave型:ロードショーで需要が伸び悩み、公開価格は47〜55から40に引き下げられ、評価額は320億から230億に低下。
価格決定の段階でリスクが織り込まれたため、上場後はむしろ崩れなかった。
宇樹型:初日に629%上昇したが、50日後には時価総額が4,449億から1,700億に下落。二次市場が一次市場の楽観を引き受ける。
Facebook型:2012年、初日に公開価格を割り込み、17.58まで下落。「まず規模を拡大し、その後に収益化する」という道筋が実を結び、後に40%超反発した。
Anthropicがどの型に当てはまるかは、価格が引き下げられるか、ロックアップ期間終了後に誰が買い支えるかの2点にかかっている。
変動を増幅させる仕組みは3つある。
流通株が極めて少ない。S&Pの迅速採用の対象にならず、上場後しばらくはパッシブ運用からの買い支えがない。ロックアップ期間は180日。MiniMaxはロックアップ解除当日に18%下落した。
$ANTHROPIC
{future}(ANTHROPICUSDT)
AnthropicのIPOは、結局いくらの価値があるのか?
一方は2兆。もう一方は1,500億。
13倍の差だ。
1,500億という数字を出したのは、独立系調査会社のNew Constructsだ。同社は「2026年で最もばかげたIPO」と、かなり厳しい言葉で評している。
さらに、2019年のWeWorkと並べている。
当時のWeWorkは評価額470億。報告書の発表から6週間後に上場を撤回し、2023年に破産した。
昨夜、資金を吸い上げに来ると言った。今日はまず、その価値がどれほどのものなのか計算してみよう。
弱気派の計算はかなり厳しい。
2025年の売上高は46億、純損失は420億。評価額2兆、年換算売上高650億で計算すると、PSRは31倍。
NVIDIAでさえ20倍強だ。
2兆を正当化するには、NVIDIAの2倍の利益を稼がなければならない。
NVIDIAの直近4四半期の純利益は1,900億を超えている。
だからNew Constructsの結論は、さらに手厳しい。このIPOは公開市場の投資家のためではなく、未公開株の株主や内部関係者が持ち株を売却するためのものだという。
強気派にも計算材料はある。
S-1には、第2四半期の営業利益が9.74億、上半期の営業損失が6.93億まで縮小したと記載されている。売上高は162.9億で、前年同期比13倍。
会社自身が示した2028年の売上高1,900億〜2,000億を基準にすると、2兆のPSRはわずか10倍だ。
Anthropicは初の10兆ドル企業になるかもしれない、という声まで上がっている。
同じデータから、二つの結論。
違いは数字ではなく、最終的にどうなると想定するかにある。
一方は3年後の売上高の伸びを見て、もう一方は今年のコストを見つめている。
私がより気にしているのは、上場後にどう動くかだ。
巨大IPOは値上がり・値下がりではなく、シナリオで語られる。
CoreWeave型:ロードショーで需要が伸び悩み、公開価格は47〜55から40に引き下げられ、評価額は320億から230億に低下。
価格決定の段階でリスクが織り込まれたため、上場後はむしろ崩れなかった。
宇樹型:初日に629%上昇したが、50日後には時価総額が4,449億から1,700億に下落。二次市場が一次市場の楽観を引き受ける。
Facebook型:2012年、初日に公開価格を割り込み、17.58まで下落。「まず規模を拡大し、その後に収益化する」という道筋が実を結び、後に40%超反発した。
Anthropicがどの型に当てはまるかは、価格が引き下げられるか、ロックアップ期間終了後に誰が買い支えるかの2点にかかっている。
変動を増幅させる仕組みは3つある。
流通株が極めて少ない。S&Pの迅速採用の対象にならず、上場後しばらくはパッシブ運用からの買い支えがない。ロックアップ期間は180日。MiniMaxはロックアップ解除当日に18%下落した。
$ANTHROPIC
镰刀判官
·
--
史上最大の吸血鬼が、今日ついに正式登場。
前回はSPCXのIPOだったが、市場がどれだけ凄惨だったか、みんなきっと今でも鮮明に覚えているはずだ!
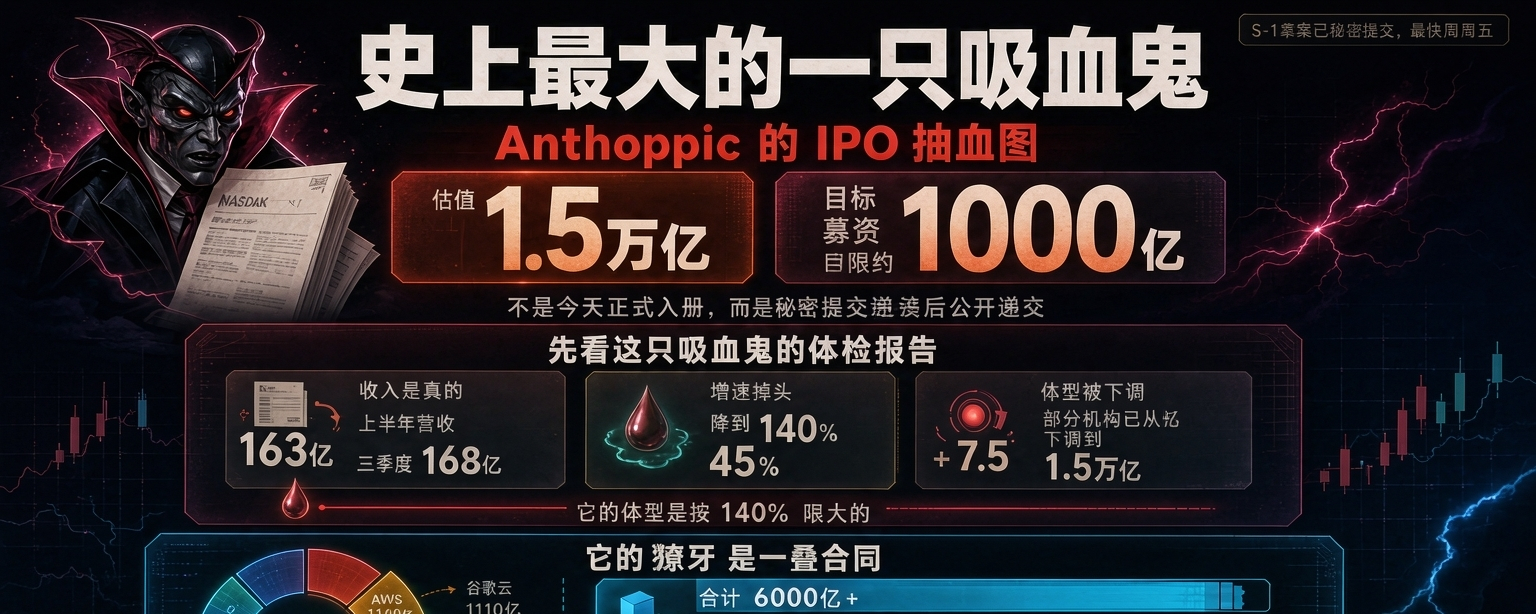
10月26日、AnthropicがS-1を提出し、ナスダックへ。グローバル資本市場史上最大のIPO。
評価額は1.5兆。最初から1,000億を抜こうとしている。
しかも、それは一人で来たわけではない。
Metaは先週、まず950億を吸い上げた。12月には、さらに3,750億のパッシブ資金がリバランス待ちで列を作っている。
3つの資金、同じ池、同じ血管の集まり。
米国株がこの3か月で貯めた血、あいつらの腹を満たすには十分か?
まずはこの吸血鬼の健康診断結果を見よう。
上半期の売上は163億、3四半期は168億。血はまだ温かく、収益は本物だ。
10月26日、AnthropicがS-1を提出し、ナスダックへ。グローバル資本市場史上最大のIPO。
評価額は1.5兆。最初から1,000億を抜こうとしている。
しかも、それは一人で来たわけではない。
Metaは先週、まず950億を吸い上げた。12月には、さらに3,750億のパッシブ資金がリバランス待ちで列を作っている。
3つの資金、同じ池、同じ血管の集まり。
米国株がこの3か月で貯めた血、あいつらの腹を満たすには十分か?
まずはこの吸血鬼の健康診断結果を見よう。
上半期の売上は163億、3四半期は168億。血はまだ温かく、収益は本物だ。
2
1
1
744
·
--
記事
史上最大の吸血鬼が、今日ついに正式登場。前回はSPCXのIPOだったが、市場がどれだけ凄惨だったか、みんなきっと今でも鮮明に覚えているはずだ!
10月26日、AnthropicがS-1を提出し、ナスダックへ。グローバル資本市場史上最大のIPO。
評価額は1.5兆。最初から1,000億を抜こうとしている。
しかも、それは一人で来たわけではない。
Metaは先週、まず950億を吸い上げた。12月には、さらに3,750億のパッシブ資金がリバランス待ちで列を作っている。
3つの資金、同じ池、同じ血管の集まり。
米国株がこの3か月で貯めた血、あいつらの腹を満たすには十分か?
まずはこの吸血鬼の健康診断結果を見よう。
上半期の売上は163億、3四半期は168億。血はまだ温かく、収益は本物だ。
史上最大の吸血鬼が、今日ついに正式登場。
前回はSPCXのIPOだったが、市場がどれだけ凄惨だったか、みんなきっと今でも鮮明に覚えているはずだ!
10月26日、AnthropicがS-1を提出し、ナスダックへ。グローバル資本市場史上最大のIPO。
評価額は1.5兆。最初から1,000億を抜こうとしている。
しかも、それは一人で来たわけではない。
Metaは先週、まず950億を吸い上げた。12月には、さらに3,750億のパッシブ資金がリバランス待ちで列を作っている。
3つの資金、同じ池、同じ血管の集まり。
米国株がこの3か月で貯めた血、あいつらの腹を満たすには十分か?
まずはこの吸血鬼の健康診断結果を見よう。
上半期の売上は163億、3四半期は168億。血はまだ温かく、収益は本物だ。
10月26日、AnthropicがS-1を提出し、ナスダックへ。グローバル資本市場史上最大のIPO。
評価額は1.5兆。最初から1,000億を抜こうとしている。
しかも、それは一人で来たわけではない。
Metaは先週、まず950億を吸い上げた。12月には、さらに3,750億のパッシブ資金がリバランス待ちで列を作っている。
3つの資金、同じ池、同じ血管の集まり。
米国株がこの3か月で貯めた血、あいつらの腹を満たすには十分か?
まずはこの吸血鬼の健康診断結果を見よう。
上半期の売上は163億、3四半期は168億。血はまだ温かく、収益は本物だ。
1
20
27k
·
--
本人確認中
今回の金の下落で、「金の安全資産としての役割は失われた」と叫ぶ人がたくさんいます。
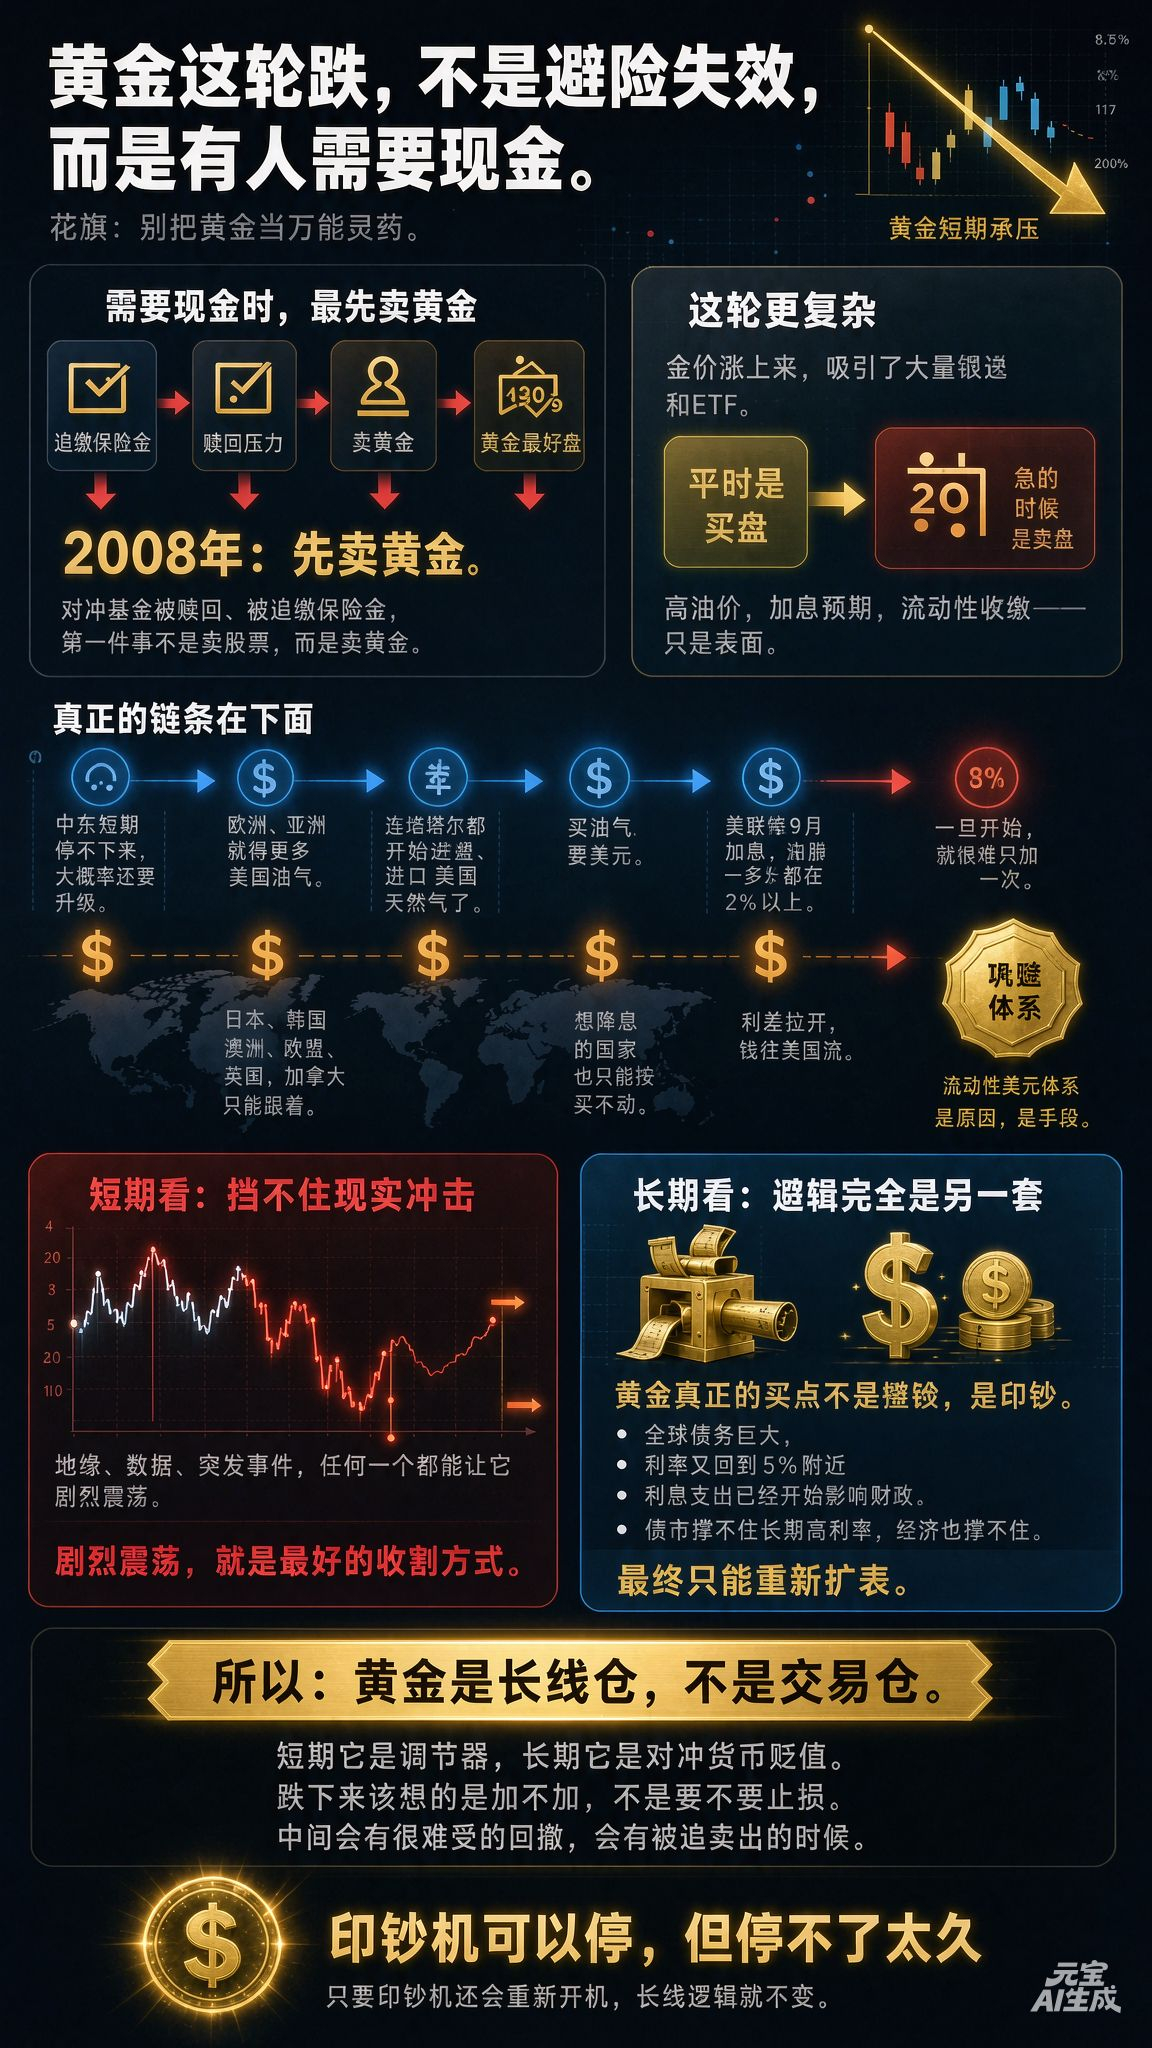
これは役割を失ったわけではありません。現金が必要な人がいるのです。
まず、金を万能薬だと思わないことです。
投資家が追加証拠金を求められたり、現金が必要になったりしたとき、金は最も換金しやすい資産です。
2008年も同じでした。ヘッジファンドが解約や追証に直面したとき、真っ先に売ったのは金でした。金が最も売りやすかったからです。
今回はさらに厄介です。
金価格が上昇し、多くの個人投資家やETFを引き寄せました。
普段は買い手である人たちも、急場では売り手になります。
原油高、利上げ予想、流動性の引き締まり——これらは表面的な要因にすぎません。
本当の連鎖はその下にあります。
中東情勢は短期では収まりそうになく、さらにエスカレートする可能性が高いでしょう。欧州やアジアは米国産の石油・ガスをさらに買わざるを得ません。カタールでさえ、米国産天然ガスの輸入を始めています。石油やガスを買うにはドルが必要です。
FRBは9月に利上げし、インフレ率は1年以上にわたって2%を上回っています。
一度始まれば、利上げが一度きりで終わるとは限りません。
FRBが利上げすれば、日本、韓国、オーストラリア、EU、英国、カナダも追随せざるを得ません。
利下げしたい国も、動けずに様子を見るしかありません。
金利差が広がり、資金は米国へ流れます。
この2つが示しているのは、同じ目標です。ドル体制の強化です。
流動性の引き締めは原因ではなく、手段なのです。
だからこそ、今の金は確かに難しい位置にあります。
短期的には、現実のショックを防ぐことはできません。地政学的要因、経済指標、突発的な出来事——どれひとつでも価格は激しく揺れます。そして、その激しい値動きこそ、最も効率よく投資家を振り落とす手段です。
しかし長期的には、まったく別の理屈で動きます。
金を本当に買うべき理由は、安全資産だからではなく、紙幣の増刷です。
今、世界の債務はこれほど膨らみ、金利も5%近くまで戻っています。利払い費はすでに財政を圧迫し始めています。債券市場は長期にわたる高金利に耐えられず、経済も持ちこたえられません。
本当にその局面に至れば、出口はひとつしかありません。再びバランスシートを拡大することです。
つまり、量的緩和は「来るかどうか」ではなく、「いつ来るか」の問題なのです。
だから私はずっと、金は長期保有のポジションであって、短期売買のポジションではないと言っています。
短期的には調整弁であり、長期的には通貨の価値下落に対するヘッジです。下がったときに考えるべきなのは、買い増すかどうかであって、損切りするかどうかではありません。
途中でつらい下落に見舞われ、売らざるを得ないときもあるでしょう。しかし、紙幣の印刷機が再び動き出す可能性がある限り、長期的な理屈は変わりません。
紙幣の印刷機は止められても、長くは止めておけません。
$XAU
{future}(XAUUSDT)
#黄金
今回の金の下落で、「金の安全資産としての役割は失われた」と叫ぶ人がたくさんいます。
これは役割を失ったわけではありません。現金が必要な人がいるのです。
まず、金を万能薬だと思わないことです。
投資家が追加証拠金を求められたり、現金が必要になったりしたとき、金は最も換金しやすい資産です。
2008年も同じでした。ヘッジファンドが解約や追証に直面したとき、真っ先に売ったのは金でした。金が最も売りやすかったからです。
今回はさらに厄介です。
金価格が上昇し、多くの個人投資家やETFを引き寄せました。
普段は買い手である人たちも、急場では売り手になります。
原油高、利上げ予想、流動性の引き締まり——これらは表面的な要因にすぎません。
本当の連鎖はその下にあります。
中東情勢は短期では収まりそうになく、さらにエスカレートする可能性が高いでしょう。欧州やアジアは米国産の石油・ガスをさらに買わざるを得ません。カタールでさえ、米国産天然ガスの輸入を始めています。石油やガスを買うにはドルが必要です。
FRBは9月に利上げし、インフレ率は1年以上にわたって2%を上回っています。
一度始まれば、利上げが一度きりで終わるとは限りません。
FRBが利上げすれば、日本、韓国、オーストラリア、EU、英国、カナダも追随せざるを得ません。
利下げしたい国も、動けずに様子を見るしかありません。
金利差が広がり、資金は米国へ流れます。
この2つが示しているのは、同じ目標です。ドル体制の強化です。
流動性の引き締めは原因ではなく、手段なのです。
だからこそ、今の金は確かに難しい位置にあります。
短期的には、現実のショックを防ぐことはできません。地政学的要因、経済指標、突発的な出来事——どれひとつでも価格は激しく揺れます。そして、その激しい値動きこそ、最も効率よく投資家を振り落とす手段です。
しかし長期的には、まったく別の理屈で動きます。
金を本当に買うべき理由は、安全資産だからではなく、紙幣の増刷です。
今、世界の債務はこれほど膨らみ、金利も5%近くまで戻っています。利払い費はすでに財政を圧迫し始めています。債券市場は長期にわたる高金利に耐えられず、経済も持ちこたえられません。
本当にその局面に至れば、出口はひとつしかありません。再びバランスシートを拡大することです。
つまり、量的緩和は「来るかどうか」ではなく、「いつ来るか」の問題なのです。
だから私はずっと、金は長期保有のポジションであって、短期売買のポジションではないと言っています。
短期的には調整弁であり、長期的には通貨の価値下落に対するヘッジです。下がったときに考えるべきなのは、買い増すかどうかであって、損切りするかどうかではありません。
途中でつらい下落に見舞われ、売らざるを得ないときもあるでしょう。しかし、紙幣の印刷機が再び動き出す可能性がある限り、長期的な理屈は変わりません。
紙幣の印刷機は止められても、長くは止めておけません。
$XAU
#黄金
2
4k
·
--
本人確認中
記事
翻訳参照
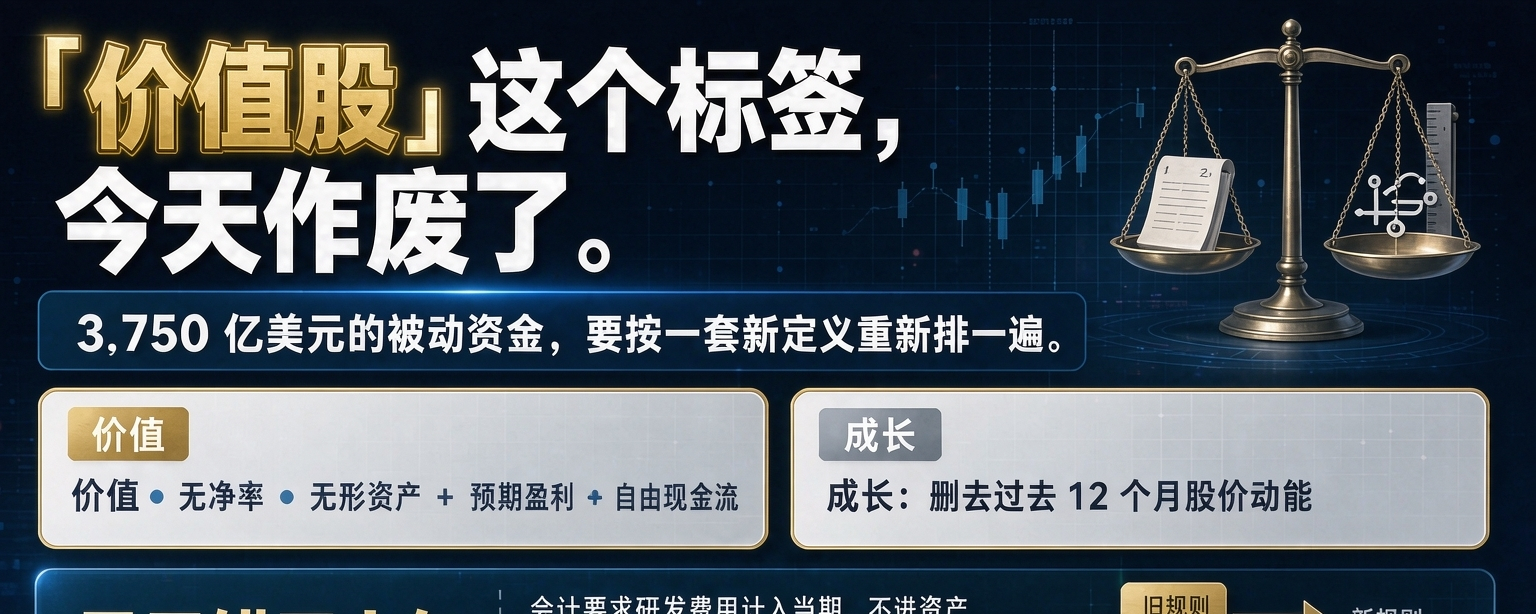
「价值股」这个标签,今天作废了。
3,750 亿美元的被动资金,要按一套新定义重新排一遍。「价值股」这个标签,今天作废了。
3,750 亿美元的被动资金,要按一套新定义重新排一遍。
规则只改了两处。
价值那一侧,除了市净率,加进无形资产、预期盈利、自由现金流。
成长那一侧,把过去 12 个月的股价动能删了。
为什么改?因为尺子错了十年。
会计要求研发费用计入当期,不进资产。
公司越舍得投研发,账面净资产越低,P/B 看着越贵。
越贵,越进不了价值指数。再加上十年回购,净资产被打得更薄。
于是一批现金流很好、估值也不贵的公司,被贴上成长标签,扔进另一个篮子。
标普这次承认了,要把内部开发的无形资产纳进来。
这里有个前提得说清:每只股票只能待在一个篮子里。
所以这次不是加减名单,是换篮。每一只都要重新算分。
先说会被买的,也就是进价值篮子、价值基金被迫接的。
高通。
十年回购把净资产压低,P/B 高得离谱,旧规则下不属于价值。新规则看专利和自由现金流,它属于价值。
Salesforce、Adobe。
增速从 20% 掉到 10% 出头,自由现金流很稳,回购力度大。它们的成长评分靠动能撑着,动能一删就待不住。
思科、德州仪器。
现金流稳、增速低、P/B 偏高,本来就卡在两个篮子中间,新规则把它们推向价值。
Costco。
会员制就是无形资产,P/B 常年 15 倍以上,旧规则被账面价值挡住。
再说会被卖的。
重点在这儿:很多不是被踢出去,是被稀释。
价值基金要买上面这批,钱从哪来?只能按权重卖掉老成分。
摩根大通、埃克森美孚、雪佛龙、宝洁、可口可乐、沃尔玛、NextEra。
这些公司基本面没问题,甚至可能还留在价值篮子里。
但权重被摊薄,被动资金就得按比例减。
所以 12 月 18 日收盘竞价里最大的那笔卖压,来自好公司被摊薄,并非坏公司被踢。
时间上有几个点。
提前几周就有人抢跑。
指数基金有的提前几天分批做。
大头压在 12 月 18 日收盘竞价,因为那是唯一能拿到官方收盘价的窗口。
12 月 21 日开盘生效。生效日往往是利好出尽。
FTSE Russell 那边也在动,成长/价值五五开的固定比例在重新考虑,咨询 12 月 11 日截止。
两家一起改,说明是方法论过期,并非谁偏爱科技。
最后提醒一句:上面全部是按机制推的,不是官方名单。S&P 的名单 12 月上旬出,权重细节也没公布。名单出来那天,我逐只对一遍。
12 月 18 日那天的成交量,会比任何一个财报日都难看。
「价值股」这个标签,今天作废了。 3,750 亿美元的被动资金,要按一套新定义重新排一遍。
「价值股」这个标签,今天作废了。
3,750 亿美元的被动资金,要按一套新定义重新排一遍。
规则只改了两处。
价值那一侧,除了市净率,加进无形资产、预期盈利、自由现金流。
成长那一侧,把过去 12 个月的股价动能删了。
为什么改?因为尺子错了十年。
会计要求研发费用计入当期,不进资产。
公司越舍得投研发,账面净资产越低,P/B 看着越贵。
越贵,越进不了价值指数。再加上十年回购,净资产被打得更薄。
于是一批现金流很好、估值也不贵的公司,被贴上成长标签,扔进另一个篮子。
标普这次承认了,要把内部开发的无形资产纳进来。
这里有个前提得说清:每只股票只能待在一个篮子里。
所以这次不是加减名单,是换篮。每一只都要重新算分。
先说会被买的,也就是进价值篮子、价值基金被迫接的。
高通。
十年回购把净资产压低,P/B 高得离谱,旧规则下不属于价值。新规则看专利和自由现金流,它属于价值。
Salesforce、Adobe。
增速从 20% 掉到 10% 出头,自由现金流很稳,回购力度大。它们的成长评分靠动能撑着,动能一删就待不住。
思科、德州仪器。
现金流稳、增速低、P/B 偏高,本来就卡在两个篮子中间,新规则把它们推向价值。
Costco。
会员制就是无形资产,P/B 常年 15 倍以上,旧规则被账面价值挡住。
再说会被卖的。
重点在这儿:很多不是被踢出去,是被稀释。
价值基金要买上面这批,钱从哪来?只能按权重卖掉老成分。
摩根大通、埃克森美孚、雪佛龙、宝洁、可口可乐、沃尔玛、NextEra。
这些公司基本面没问题,甚至可能还留在价值篮子里。
但权重被摊薄,被动资金就得按比例减。
所以 12 月 18 日收盘竞价里最大的那笔卖压,来自好公司被摊薄,并非坏公司被踢。
时间上有几个点。
提前几周就有人抢跑。
指数基金有的提前几天分批做。
大头压在 12 月 18 日收盘竞价,因为那是唯一能拿到官方收盘价的窗口。
12 月 21 日开盘生效。生效日往往是利好出尽。
FTSE Russell 那边也在动,成长/价值五五开的固定比例在重新考虑,咨询 12 月 11 日截止。
两家一起改,说明是方法论过期,并非谁偏爱科技。
最后提醒一句:上面全部是按机制推的,不是官方名单。S&P 的名单 12 月上旬出,权重细节也没公布。名单出来那天,我逐只对一遍。
12 月 18 日那天的成交量,会比任何一个财报日都难看。
686
·
--
記事
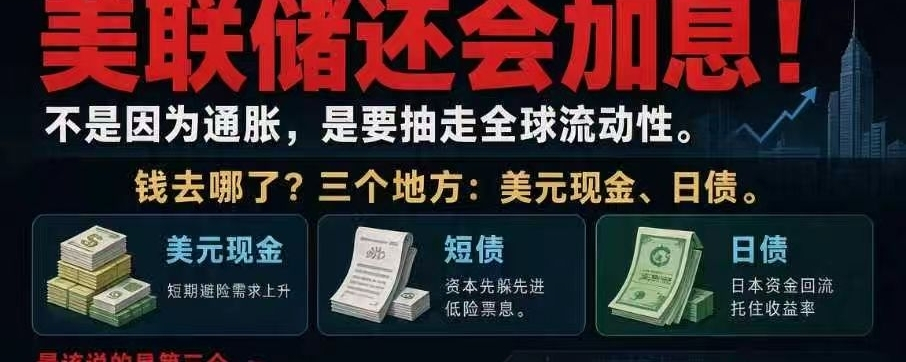
幻想を捨てろ、FRBはまだ利上げする!FRBはまだ利上げする!
インフレが理由ではない。世界の流動性を吸い上げるためだ。
ここ数日、インドネシア株式市場は崩壊寸前で、MSCIは指数の見直しを行おうとしている。
フランス国債の利回りが5%を突破。パリが先頭に立ち、欧州の債務問題が再び表面化している。
香港から流動性が引き揚げられている。
韓国株式市場の流動性が、短期間で急速に引き揚げられている。
金からさえ資金が流出している。
リスク資産が下落し、安全資産まで下落している。これは異常だ。
資金はどこへ向かったのか?3つある。ドルの現金、短期債、日本国債だ。
特に注目すべきなのは3つ目だ。
このところ日本はフランス国債を売り、資金を国内に戻して自国の国債を買っている。自国債の利回りのほうが高いからだ。同時に、日本と米国は協力して円相場を支えている。
幻想を捨てろ、FRBはまだ利上げする!
FRBはまだ利上げする!
インフレが理由ではない。世界の流動性を吸い上げるためだ。
ここ数日、インドネシア株式市場は崩壊寸前で、MSCIは指数の見直しを行おうとしている。
フランス国債の利回りが5%を突破。パリが先頭に立ち、欧州の債務問題が再び表面化している。
香港から流動性が引き揚げられている。
韓国株式市場の流動性が、短期間で急速に引き揚げられている。
金からさえ資金が流出している。
リスク資産が下落し、安全資産まで下落している。これは異常だ。
資金はどこへ向かったのか?3つある。ドルの現金、短期債、日本国債だ。
特に注目すべきなのは3つ目だ。
このところ日本はフランス国債を売り、資金を国内に戻して自国の国債を買っている。自国債の利回りのほうが高いからだ。同時に、日本と米国は協力して円相場を支えている。
1
2
1.1k
·
--
マスク氏の合併構想を阻むものは何かSpaceXの時価総額は、テスラを8,000億ドル上回る。
だから最初の問いは「合併できるか」ではなく、「どちらがどちらを買収するのか」だ。
しかし、この取引を本当に進めにくくしているのは4つの関門だ。株価は、そのうちの不条理さを大きく見せているにすぎない。
最も大きなハードルは、国家安全保障審査だ。
テスラは上海ギガファクトリーを持ち、その背後には現地のデータ、現地のサプライチェーン、現地の合弁構造がある。
SpaceXは米国防総省とNASAの中核的な請負業者で、ITAR関連資産やセキュリティ許可、スターシールドなどの機密資産を保有している。
この2つを同一の法人にまとめるのは、米国の軍事資産と中国の製造拠点を1社が同時に保有することを意味する。
マスク氏の合併構想を阻むものは何か
SpaceXの時価総額は、テスラを8,000億ドル上回る。
だから最初の問いは「合併できるか」ではなく、「どちらがどちらを買収するのか」だ。
しかし、この取引を本当に進めにくくしているのは4つの関門だ。株価は、そのうちの不条理さを大きく見せているにすぎない。
最も大きなハードルは、国家安全保障審査だ。
テスラは上海ギガファクトリーを持ち、その背後には現地のデータ、現地のサプライチェーン、現地の合弁構造がある。
SpaceXは米国防総省とNASAの中核的な請負業者で、ITAR関連資産やセキュリティ許可、スターシールドなどの機密資産を保有している。
この2つを同一の法人にまとめるのは、米国の軍事資産と中国の製造拠点を1社が同時に保有することを意味する。
だから最初の問いは「合併できるか」ではなく、「どちらがどちらを買収するのか」だ。
しかし、この取引を本当に進めにくくしているのは4つの関門だ。株価は、そのうちの不条理さを大きく見せているにすぎない。
最も大きなハードルは、国家安全保障審査だ。
テスラは上海ギガファクトリーを持ち、その背後には現地のデータ、現地のサプライチェーン、現地の合弁構造がある。
SpaceXは米国防総省とNASAの中核的な請負業者で、ITAR関連資産やセキュリティ許可、スターシールドなどの機密資産を保有している。
この2つを同一の法人にまとめるのは、米国の軍事資産と中国の製造拠点を1社が同時に保有することを意味する。
411
·
--
記事
アメリカのAI怪談、ついに最終章へ死因は一言で言える。クローズドソースAIの課金する力が、なくなった。
もうすぐ死ぬのではない。すでに死んでいる。売っているものは、他社にも作れるうえ、もっと安い。
DeepSeek 4.1 Flashの登場で、最後の隠れみのが剥がされた。
以前、クローズドソースが売りにしていたのは「このモデルはあなたには作れない」ということだった。今では、そんな言葉を信じる人はいない。
「本番環境対応」という言葉を、多くの人は形容詞として聞いている。
本番環境対応の意味は、要求を実現できるということだ。要求を実現できるなら、残る変数は一つだけ——コストだ。
コストは、思い入れもランキングも関係ない。電気代、計算用チップ、エンジニアリングの効率だけが問題だ。
アメリカのAI怪談、ついに最終章へ
死因は一言で言える。クローズドソースAIの課金する力が、なくなった。
もうすぐ死ぬのではない。すでに死んでいる。売っているものは、他社にも作れるうえ、もっと安い。
DeepSeek 4.1 Flashの登場で、最後の隠れみのが剥がされた。
以前、クローズドソースが売りにしていたのは「このモデルはあなたには作れない」ということだった。今では、そんな言葉を信じる人はいない。
「本番環境対応」という言葉を、多くの人は形容詞として聞いている。
本番環境対応の意味は、要求を実現できるということだ。要求を実現できるなら、残る変数は一つだけ——コストだ。
コストは、思い入れもランキングも関係ない。電気代、計算用チップ、エンジニアリングの効率だけが問題だ。
もうすぐ死ぬのではない。すでに死んでいる。売っているものは、他社にも作れるうえ、もっと安い。
DeepSeek 4.1 Flashの登場で、最後の隠れみのが剥がされた。
以前、クローズドソースが売りにしていたのは「このモデルはあなたには作れない」ということだった。今では、そんな言葉を信じる人はいない。
「本番環境対応」という言葉を、多くの人は形容詞として聞いている。
本番環境対応の意味は、要求を実現できるということだ。要求を実現できるなら、残る変数は一つだけ——コストだ。
コストは、思い入れもランキングも関係ない。電気代、計算用チップ、エンジニアリングの効率だけが問題だ。
789
·
--
一部該当
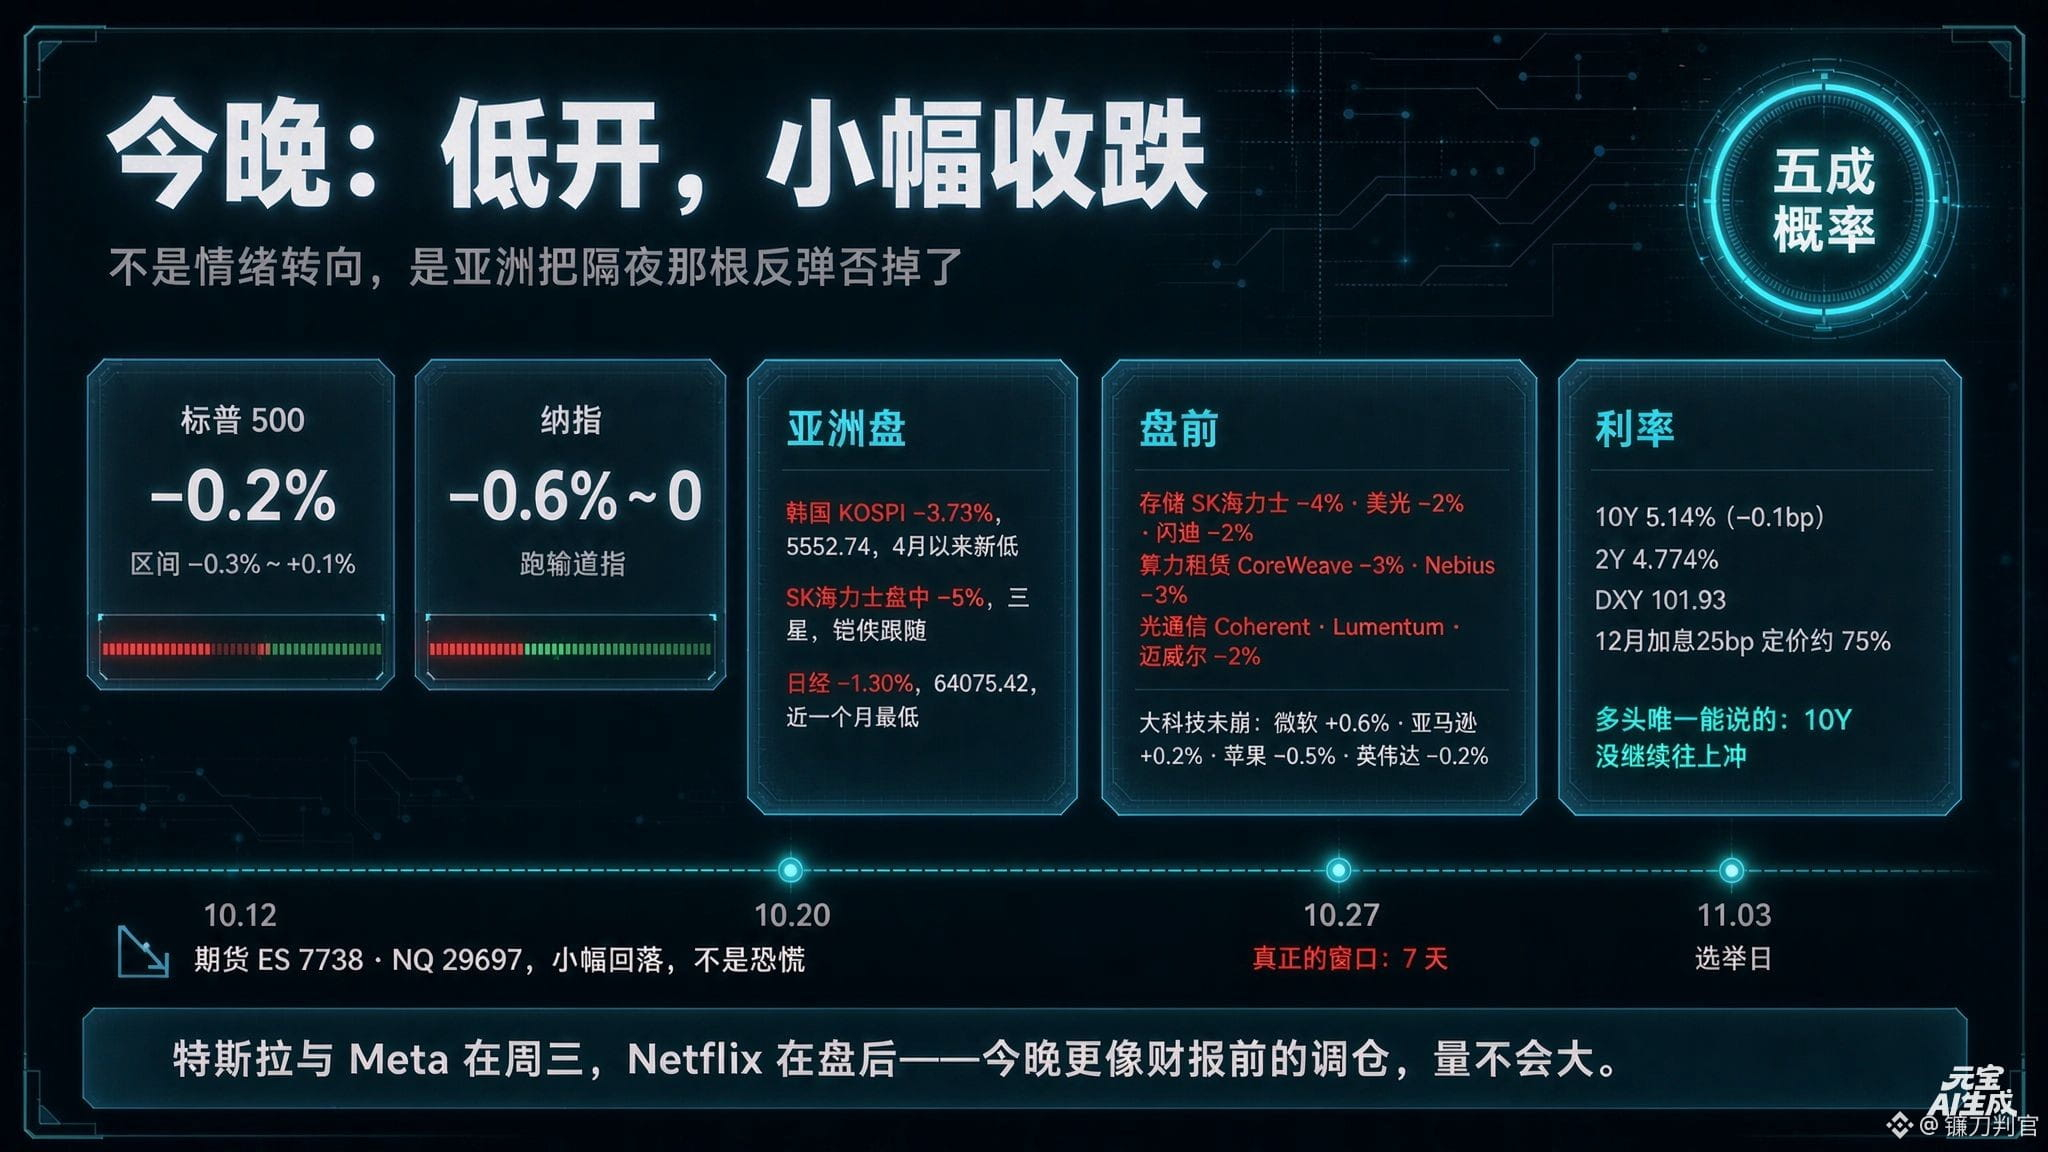
今夜の米国株についての予想は、寄り付きは安く、小幅安で引け、ナスダックがアンダーパフォーム、ダウは相対的に底堅い、というものです。
S&P 500は-0.3%〜+0.1%、最も可能性が高いのは-0.2%近辺での引け。
ナスダックは-0.6%〜0%。
このレンジに収まる確率は50%です。
昨夜の私の予想は、ちょうど正反対でした。
あの時点では、高く寄り付くと確信していました。フィラデルフィア半導体株指数が8日続落に終止符を打ち、半導体株が指数を押し上げていたので、ほかの展開は考えられませんでした。
ところが今日、アジア市場が始まると、その見立ては否定されました。
韓国のKOSPIは3.73%安の5552.74で引け、4月以来の安値を更新。取引時間中には一時5500を割り込みました。
SKハイニックスは取引時間中に5%安。サムスンやキオクシアも連れ安となりました。
日経平均は1.30%安の64075.42で、約1カ月ぶりの安値です。
寄り付き前の取引も同じ流れです。
メモリー関連では、SKハイニックスが4%安、マイクロンが2%安、サンディスクが2%安。
コンピューティング能力の貸し出し関連では、コアウィーブが3%安、ネビウスが3%安。
光通信関連では、コヒレント、ルメンタム、マーベルが2%安。
一方、大型テック株は崩れていません。マイクロソフトは0.6%高、アマゾンは0.2%高、アップルは0.5%安、エヌビディアは0.2%安です。
指数はいくつかの大型株に支えられているものの、中身はすでに崩れています。
金利も追い風にはなっていません。
10年債利回りは5.14%で、低下幅はわずか0.1bp。2年債利回りは4.774%、DXYは101.93。12月に25bp利上げするとの織り込みは、依然として75%前後です。
強気派が唯一言えるのは、10年債利回りがさらに上昇していないことです。
つまり、これはセンチメントの転換ではなく、アジア市場が昨夜の反発を打ち消したということです。
半導体株の下落は通常、1時間以内に波及します。メモリーや光通信関連は、直接影響を受ける銘柄です。
ただ、先物は今のところ小幅安にとどまっており、ESは7738、NQは29697。パニック売りではありません。
今夜は勝負が決まる夜でもありません。テスラとメタの決算は水曜日、ネットフリックスは引け後です。決算前のポジション調整に近く、取引量も大きくならないでしょう。
何が予想を覆すでしょうか?
上方向では、10年債利回りが5.05%を下回り、原油価格が下落すれば、S&P 500は+0.5%に届く可能性があります。
下方向では、SKハイニックスが寄り付き後に6%を超える下落となるか、10年債利回りが再び5.2%を上回れば、S&P 500は-1.2%が視野に入ります。
寄り付き後の30分は、ひとつだけ注目します。マイクロンとサンディスクも下げに追随するかどうか。追随すれば、今夜は下落日です。
$QQQ
{future}(QQQUSDT)
#美股超话
今夜の米国株についての予想は、寄り付きは安く、小幅安で引け、ナスダックがアンダーパフォーム、ダウは相対的に底堅い、というものです。
S&P 500は-0.3%〜+0.1%、最も可能性が高いのは-0.2%近辺での引け。
ナスダックは-0.6%〜0%。
このレンジに収まる確率は50%です。
昨夜の私の予想は、ちょうど正反対でした。
あの時点では、高く寄り付くと確信していました。フィラデルフィア半導体株指数が8日続落に終止符を打ち、半導体株が指数を押し上げていたので、ほかの展開は考えられませんでした。
ところが今日、アジア市場が始まると、その見立ては否定されました。
韓国のKOSPIは3.73%安の5552.74で引け、4月以来の安値を更新。取引時間中には一時5500を割り込みました。
SKハイニックスは取引時間中に5%安。サムスンやキオクシアも連れ安となりました。
日経平均は1.30%安の64075.42で、約1カ月ぶりの安値です。
寄り付き前の取引も同じ流れです。
メモリー関連では、SKハイニックスが4%安、マイクロンが2%安、サンディスクが2%安。
コンピューティング能力の貸し出し関連では、コアウィーブが3%安、ネビウスが3%安。
光通信関連では、コヒレント、ルメンタム、マーベルが2%安。
一方、大型テック株は崩れていません。マイクロソフトは0.6%高、アマゾンは0.2%高、アップルは0.5%安、エヌビディアは0.2%安です。
指数はいくつかの大型株に支えられているものの、中身はすでに崩れています。
金利も追い風にはなっていません。
10年債利回りは5.14%で、低下幅はわずか0.1bp。2年債利回りは4.774%、DXYは101.93。12月に25bp利上げするとの織り込みは、依然として75%前後です。
強気派が唯一言えるのは、10年債利回りがさらに上昇していないことです。
つまり、これはセンチメントの転換ではなく、アジア市場が昨夜の反発を打ち消したということです。
半導体株の下落は通常、1時間以内に波及します。メモリーや光通信関連は、直接影響を受ける銘柄です。
ただ、先物は今のところ小幅安にとどまっており、ESは7738、NQは29697。パニック売りではありません。
今夜は勝負が決まる夜でもありません。テスラとメタの決算は水曜日、ネットフリックスは引け後です。決算前のポジション調整に近く、取引量も大きくならないでしょう。
何が予想を覆すでしょうか?
上方向では、10年債利回りが5.05%を下回り、原油価格が下落すれば、S&P 500は+0.5%に届く可能性があります。
下方向では、SKハイニックスが寄り付き後に6%を超える下落となるか、10年債利回りが再び5.2%を上回れば、S&P 500は-1.2%が視野に入ります。
寄り付き後の30分は、ひとつだけ注目します。マイクロンとサンディスクも下げに追随するかどうか。追随すれば、今夜は下落日です。
$QQQ
#美股超话
镰刀判官
·
--
今夜の米国株は必ず高く始まる!
まず、なぜ高く始まると判断しているのか?
ナスダックは寄り付きで前日比約1%高、S&P 500は0.7%高。
高く始まった後は下げるだろうが、今日はおそらく重要な水準を割り込まない。本当に下げるべきものは、先週すでに下げきったからだ。
上昇を後押しする要因は3つ
1つ目は先物。
アジア時間にナスダック100先物は一時1.3%上昇。終値29,187を基準にすれば380ポイントで、200ポイントではない。
2つ目はウォーシュ。
先週、IMFで10月についての予測を拒んだことで、市場の10月利上げ予想は28%から15%に低下。CMEによると、10月に金利が据え置かれる確率は現在83.9%だ。
3つ目は原油。
WTIは今朝97.29ドルまで下落し、ブレントは107.65ドル。2%の下落を引き起こしたのは、ロシア産ディーゼルが15~20日以内に米国市場に入るというニュースだ。
この3つはすべて同じ方向を示している。分母が改善している。
今夜は3つの点に注目。重要度順に並べる。
1つ目、CoreWeaveの寄り付き前の動き。
10年債利回りより早く、信用市場の悪化に歯止めがかかったかどうかを教えてくれる。
先週金曜の終値は61.39ドル。今日さらに重要な水準を割り込めば、ナスダックの寄り付きの上昇は1時間も持たない。
2つ目、SMHの寄り付きから1時間の出来高。
8日続落の後、空売り勢は過去7日間で320億ドルの含み益を得ている。
含み益は利益確定の動機にもなるし、空売りをさらに積み増すための弾薬にもなる。
出来高を伴う上昇こそが反転で、出来高を伴わない上昇は単なる買い戻しにすぎない。
3つ目、WTIが97ドルを維持できるか。
下回れば、インフレ期待がさらに低下していることを意味する。先ほどの「その後は下げる」という見立ては弱まり、ナスダックが1%以上の上昇で引ける可能性もある。
上昇材料として、もう1つ見落としてはいけないものがある。NVIDIAのGTCベルリンが10月20日から22日まで開催される。あと2日だ。
黄仁勋は木曜日、すでに「すべては過ぎ去る」と発言している。
こうした大型イベントへの期待は、通常1日前から相場に織り込まれる。
最後に決算について。Metaは今週、決算を発表する。市場予想では、フリーキャッシュフローはマイナス91億~103億ドル。前年同期はプラス106億ドルだった。設備投資は405億~410億ドルで、前年比2倍になる見込みだ。
これは「AI向け設備投資は回収できるのか」という問いに対する、初めての公開答弁だ。
だから今夜は、審判のいないウォーミングアップにすぎない。
審判は今週、そもそも試合に出てこない。FRBは10月27~28日の会合を前にブラックアウト期間に入り、政府機関の閉鎖で公式統計も止まっている。
市場が見られるのは、決算だけだ。
本当の方向性を見極めるには、CoreWeaveの寄り付き前の気配値と、Metaのキャッシュフロー計算書を待つしかない。
$NVDA
1
2
572
·
--
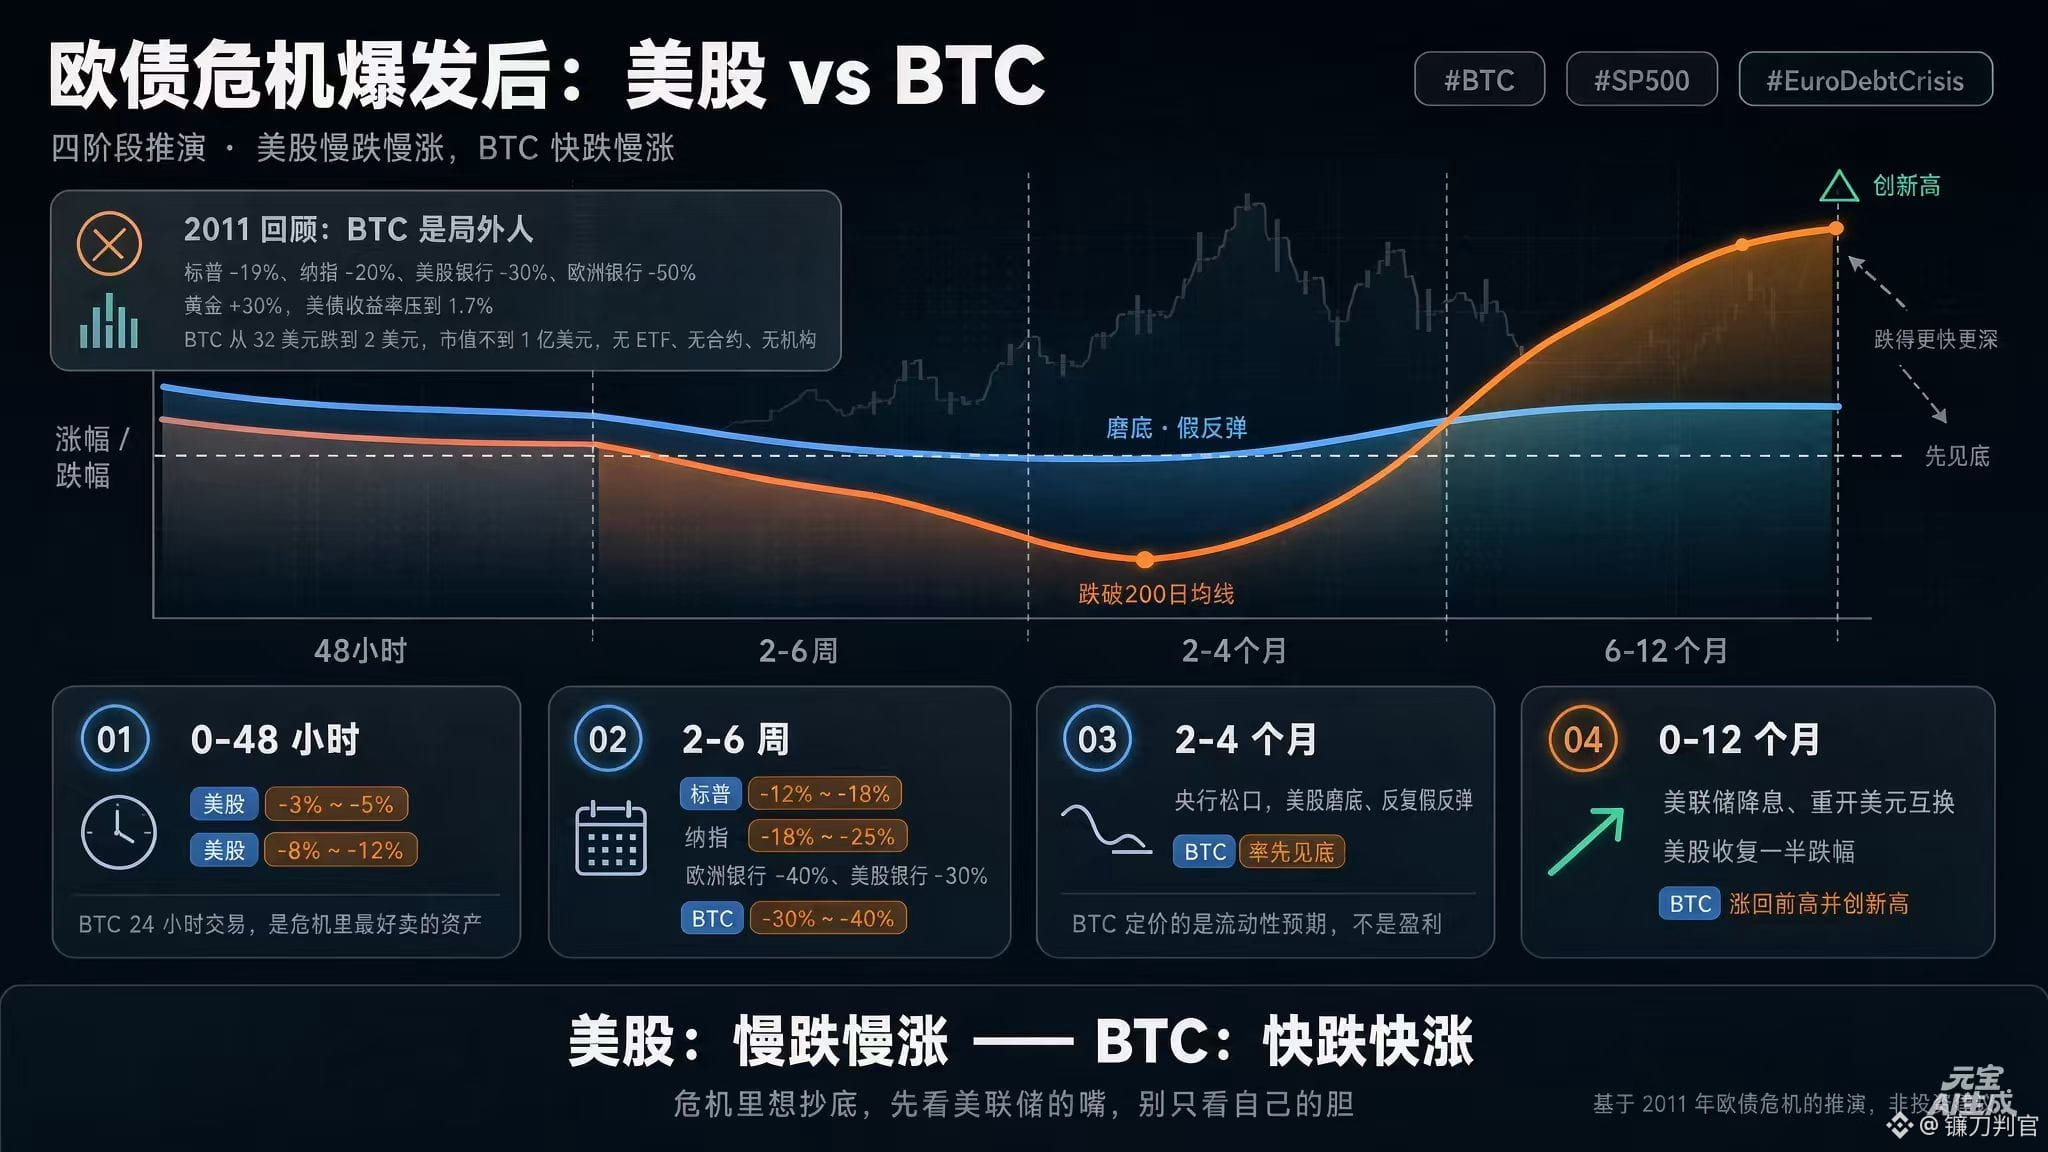
欧州債務危機が本当に勃発したら、米国株とBTCはどう動く?
まず2011年を振り返ろう。
前回の欧州債務危機で、BTCは蚊帳の外だった。
2011年4月から10月にかけて、S&P 500は高値から19%下落。
ナスダックは20%下落。
米国の銀行株は30%下落、欧州の銀行株は50%下落。
金は3割上昇し、米国債利回りは1.7%まで押し下げられた。
当時のBTCは独自の値動きをしていた。
32ドルから2ドルまで下落したが、欧州債務危機とは無関係で、BTC自身のバブルだった。
時価総額は1億ドル未満。ETFも先物も機関投資家もなかった。
だから前回、本当に影響を受けたのは米国株だった。
BTCは蚊帳の外で、傍観していた。
今回は、逃れられない。
シナリオは依然として3段階。まず下落し、救済を待ち、その後上昇する。
違いはスピードだ。
危機勃発後48時間。
米国株は3~5%下落。
BTCは8~12%下落。
BTCの下落が速いのは、24時間取引され、危機の中で最も売りやすい資産だからだ。
2~6週間後。
S&P 500は12~18%下落。ナスダックは18~25%下落。
欧州の銀行株は40%下落、米国の銀行株は30%下落。
BTCは30~40%下落し、200日移動平均線を割り込む。
2~4か月後。
中央銀行が緩和姿勢を示し始める。米国株は底値を探り、偽りの反発を繰り返す。
BTCは米国株より先に底を打つ。
利益ではなく、流動性への期待を織り込んでいるからだ。
6~12か月後。
FRBが利下げし、ドルスワップを再開する。
米国株は下落分の半分を取り戻す。
BTCは前回の高値を回復し、さらに最高値を更新する。
ひと言で言えば。
米国株はゆっくり下げ、ゆっくり上がる。
BTCは急落し、急騰する。
危機の中で底値を狙うなら、まずFRBの発言に注目しよう。自分の度胸だけを頼りにしてはいけない。
#BTC $BTC
{future}(BTCUSDT)
欧州債務危機が本当に勃発したら、米国株とBTCはどう動く?
まず2011年を振り返ろう。
前回の欧州債務危機で、BTCは蚊帳の外だった。
2011年4月から10月にかけて、S&P 500は高値から19%下落。
ナスダックは20%下落。
米国の銀行株は30%下落、欧州の銀行株は50%下落。
金は3割上昇し、米国債利回りは1.7%まで押し下げられた。
当時のBTCは独自の値動きをしていた。
32ドルから2ドルまで下落したが、欧州債務危機とは無関係で、BTC自身のバブルだった。
時価総額は1億ドル未満。ETFも先物も機関投資家もなかった。
だから前回、本当に影響を受けたのは米国株だった。
BTCは蚊帳の外で、傍観していた。
今回は、逃れられない。
シナリオは依然として3段階。まず下落し、救済を待ち、その後上昇する。
違いはスピードだ。
危機勃発後48時間。
米国株は3~5%下落。
BTCは8~12%下落。
BTCの下落が速いのは、24時間取引され、危機の中で最も売りやすい資産だからだ。
2~6週間後。
S&P 500は12~18%下落。ナスダックは18~25%下落。
欧州の銀行株は40%下落、米国の銀行株は30%下落。
BTCは30~40%下落し、200日移動平均線を割り込む。
2~4か月後。
中央銀行が緩和姿勢を示し始める。米国株は底値を探り、偽りの反発を繰り返す。
BTCは米国株より先に底を打つ。
利益ではなく、流動性への期待を織り込んでいるからだ。
6~12か月後。
FRBが利下げし、ドルスワップを再開する。
米国株は下落分の半分を取り戻す。
BTCは前回の高値を回復し、さらに最高値を更新する。
ひと言で言えば。
米国株はゆっくり下げ、ゆっくり上がる。
BTCは急落し、急騰する。
危機の中で底値を狙うなら、まずFRBの発言に注目しよう。自分の度胸だけを頼りにしてはいけない。
#BTC $BTC
镰刀判官
·
--
欧州債務危機が再びやってくるのか?
国は街頭で福祉を求めることも、市場から低金利で資金を借りることもできる。
だが、両方を同時に求めることはできない。
25万人が教師と校舎を求めて街頭に繰り出したその週、フランスの10年物国債利回りは5%に迫り、資金調達コストはギリシャを上回った。
街頭の請求書と債券市場の請求書が、初めて同時に期日を迎えた。
政府の手元にある削減策は、540億ユーロ分にすぎない。
これはもはや、単なる政治危機でも債務危機でもない。
これは、国が未来を何度も担保に入れすぎた末に、債権者が取り立てにやって来るということだ。
フランスは今、ギリシャより高い金利で借金をしている。
10年物国債利回りは一時5%に迫り、2002年以来の高水準となった。
だが、両方を同時に求めることはできない。
25万人が教師と校舎を求めて街頭に繰り出したその週、フランスの10年物国債利回りは5%に迫り、資金調達コストはギリシャを上回った。
街頭の請求書と債券市場の請求書が、初めて同時に期日を迎えた。
政府の手元にある削減策は、540億ユーロ分にすぎない。
これはもはや、単なる政治危機でも債務危機でもない。
これは、国が未来を何度も担保に入れすぎた末に、債権者が取り立てにやって来るということだ。
フランスは今、ギリシャより高い金利で借金をしている。
10年物国債利回りは一時5%に迫り、2002年以来の高水準となった。
3
3
658
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号