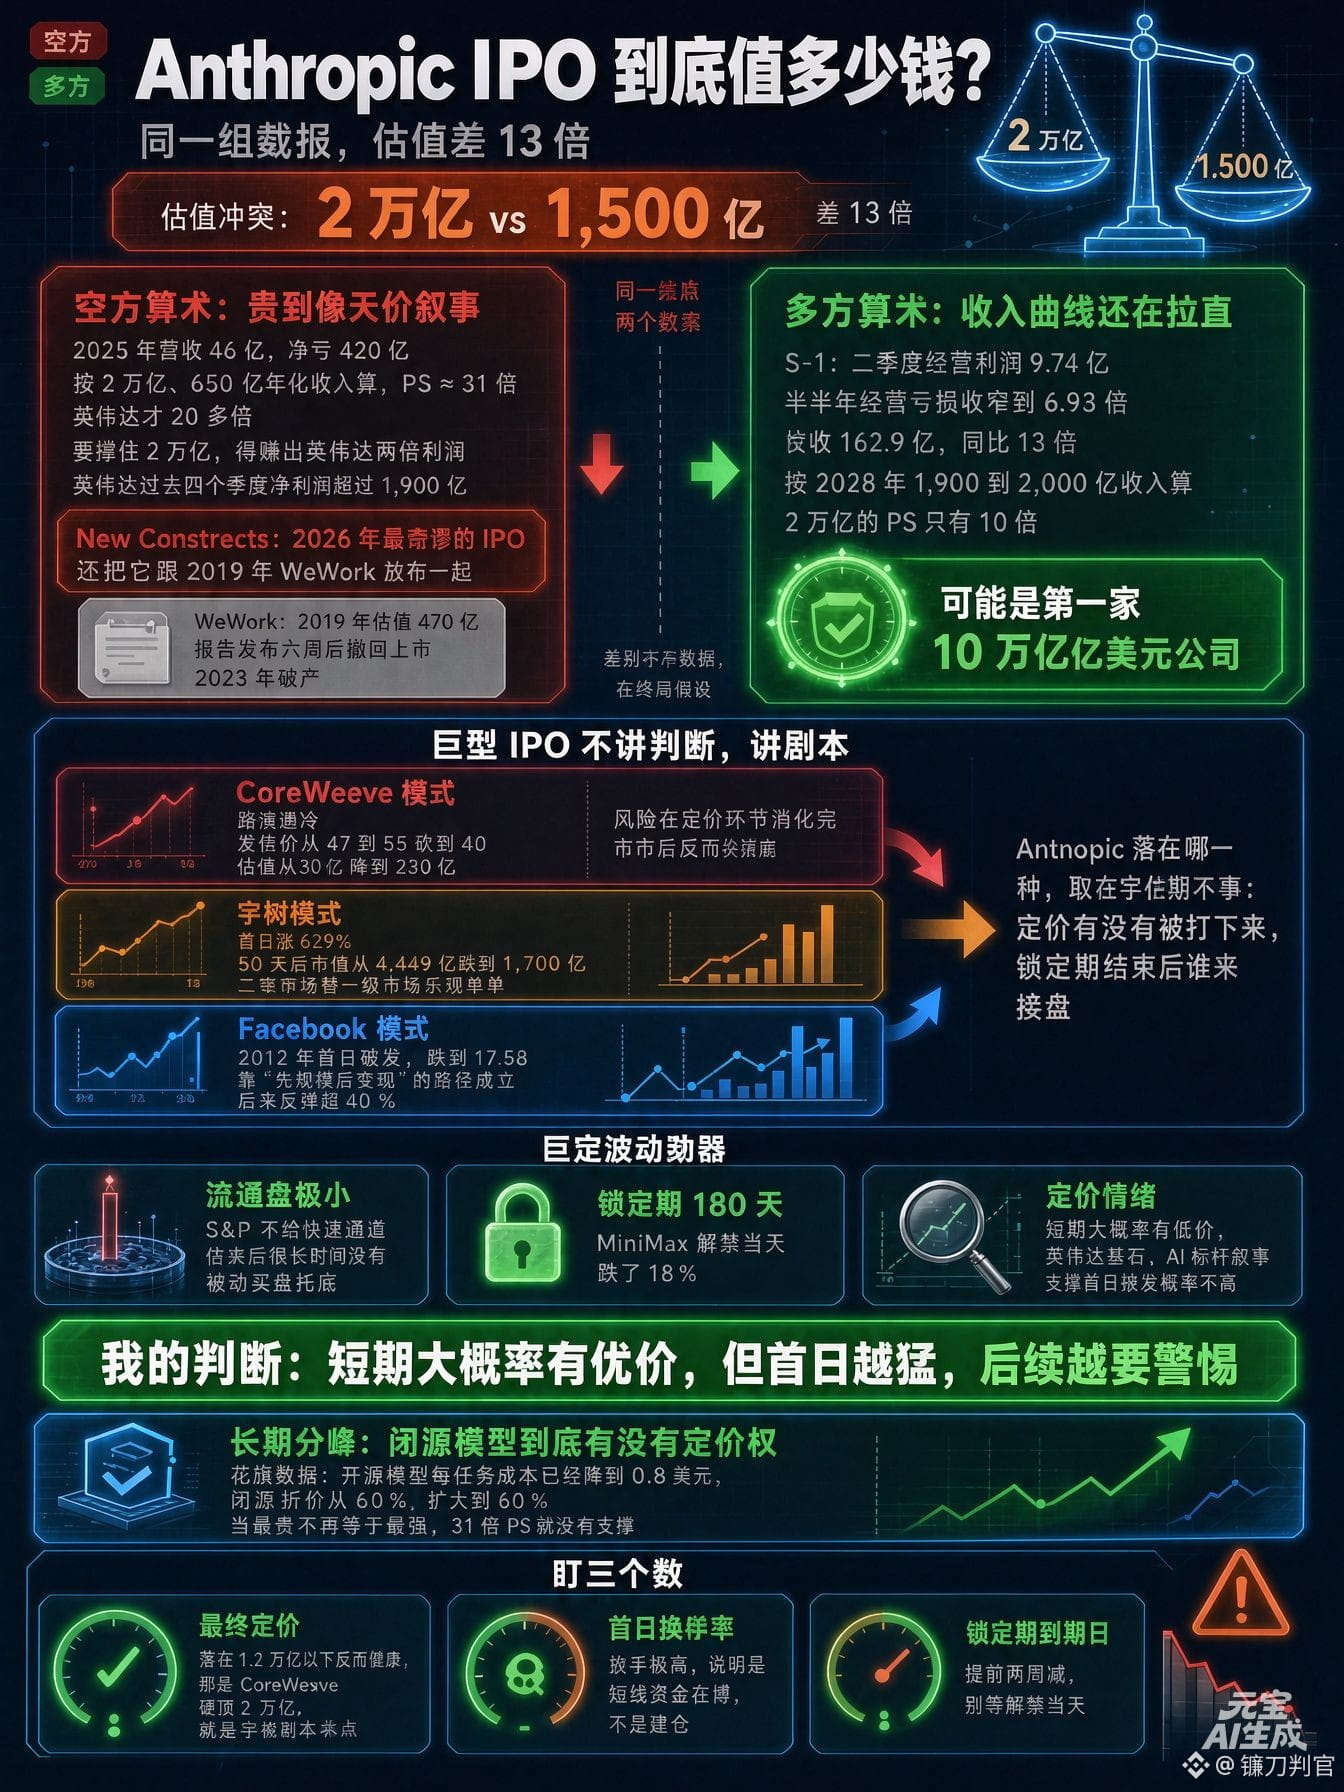
AnthropicのIPOは、結局いくらの価値があるのか?
一方は2兆。もう一方は1,500億。
13倍の差だ。
1,500億という数字を出したのは、独立系調査会社のNew Constructsだ。同社は「2026年で最もばかげたIPO」と、かなり厳しい言葉で評している。
さらに、2019年のWeWorkと並べている。
当時のWeWorkは評価額470億。報告書の発表から6週間後に上場を撤回し、2023年に破産した。
昨夜、資金を吸い上げに来ると言った。今日はまず、その価値がどれほどのものなのか計算してみよう。
弱気派の計算はかなり厳しい。
2025年の売上高は46億、純損失は420億。評価額2兆、年換算売上高650億で計算すると、PSRは31倍。
NVIDIAでさえ20倍強だ。
2兆を正当化するには、NVIDIAの2倍の利益を稼がなければならない。
NVIDIAの直近4四半期の純利益は1,900億を超えている。
だからNew Constructsの結論は、さらに手厳しい。このIPOは公開市場の投資家のためではなく、未公開株の株主や内部関係者が持ち株を売却するためのものだという。
強気派にも計算材料はある。
S-1には、第2四半期の営業利益が9.74億、上半期の営業損失が6.93億まで縮小したと記載されている。売上高は162.9億で、前年同期比13倍。
会社自身が示した2028年の売上高1,900億〜2,000億を基準にすると、2兆のPSRはわずか10倍だ。
Anthropicは初の10兆ドル企業になるかもしれない、という声まで上がっている。
同じデータから、二つの結論。
違いは数字ではなく、最終的にどうなると想定するかにある。
一方は3年後の売上高の伸びを見て、もう一方は今年のコストを見つめている。
私がより気にしているのは、上場後にどう動くかだ。
巨大IPOは値上がり・値下がりではなく、シナリオで語られる。
CoreWeave型:ロードショーで需要が伸び悩み、公開価格は47〜55から40に引き下げられ、評価額は320億から230億に低下。
価格決定の段階でリスクが織り込まれたため、上場後はむしろ崩れなかった。
宇樹型:初日に629%上昇したが、50日後には時価総額が4,449億から1,700億に下落。二次市場が一次市場の楽観を引き受ける。
Facebook型:2012年、初日に公開価格を割り込み、17.58まで下落。「まず規模を拡大し、その後に収益化する」という道筋が実を結び、後に40%超反発した。
Anthropicがどの型に当てはまるかは、価格が引き下げられるか、ロックアップ期間終了後に誰が買い支えるかの2点にかかっている。
変動を増幅させる仕組みは3つある。
流通株が極めて少ない。S&Pの迅速採用の対象にならず、上場後しばらくはパッシブ運用からの買い支えがない。ロックアップ期間は180日。MiniMaxはロックアップ解除当日に18%下落した。
$ANTHROPIC