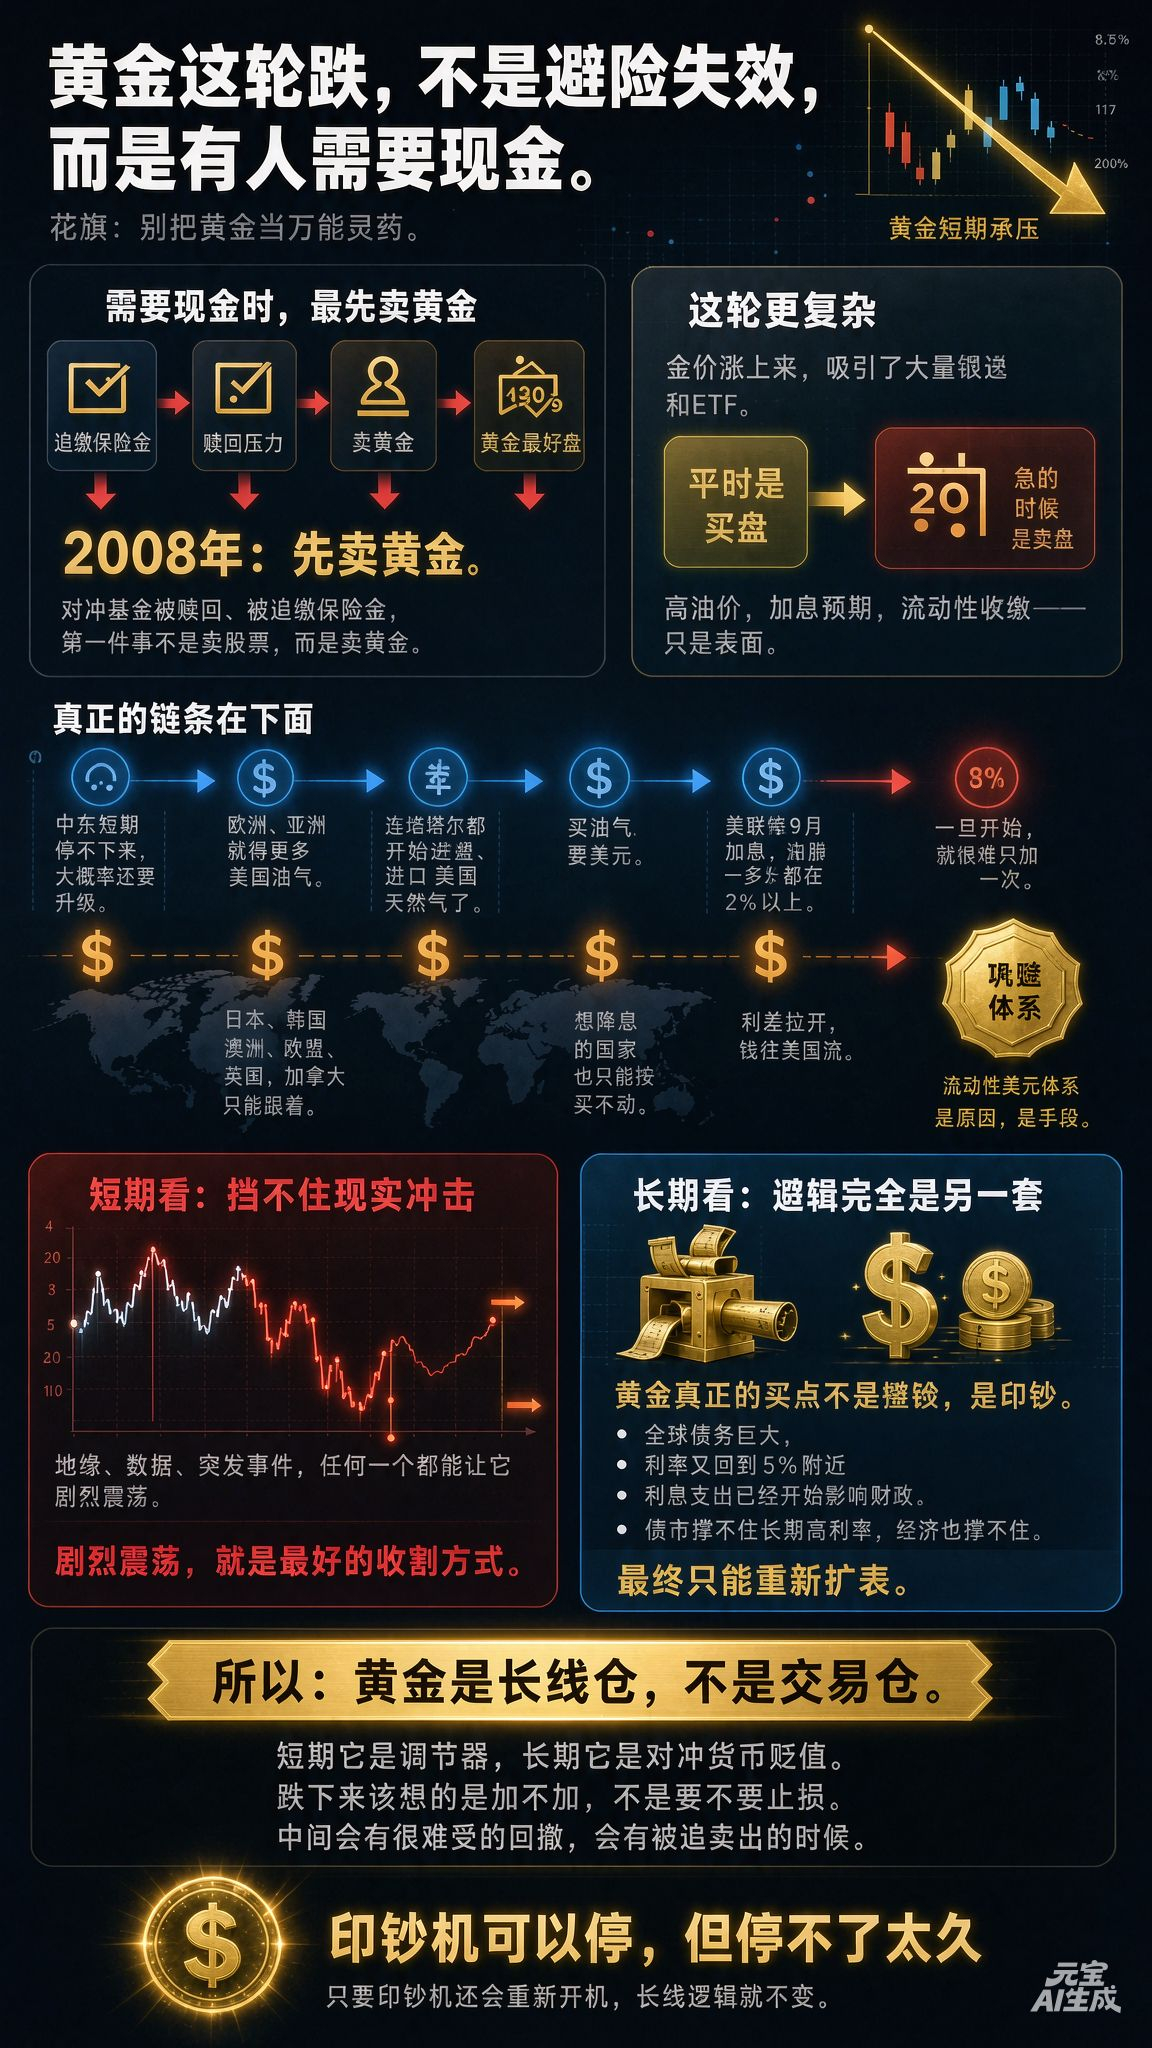
今回の金の下落で、「金の安全資産としての役割は失われた」と叫ぶ人がたくさんいます。
これは役割を失ったわけではありません。現金が必要な人がいるのです。
まず、金を万能薬だと思わないことです。
投資家が追加証拠金を求められたり、現金が必要になったりしたとき、金は最も換金しやすい資産です。
2008年も同じでした。ヘッジファンドが解約や追証に直面したとき、真っ先に売ったのは金でした。金が最も売りやすかったからです。
今回はさらに厄介です。
金価格が上昇し、多くの個人投資家やETFを引き寄せました。
普段は買い手である人たちも、急場では売り手になります。
原油高、利上げ予想、流動性の引き締まり——これらは表面的な要因にすぎません。
本当の連鎖はその下にあります。
中東情勢は短期では収まりそうになく、さらにエスカレートする可能性が高いでしょう。欧州やアジアは米国産の石油・ガスをさらに買わざるを得ません。カタールでさえ、米国産天然ガスの輸入を始めています。石油やガスを買うにはドルが必要です。
FRBは9月に利上げし、インフレ率は1年以上にわたって2%を上回っています。
一度始まれば、利上げが一度きりで終わるとは限りません。
FRBが利上げすれば、日本、韓国、オーストラリア、EU、英国、カナダも追随せざるを得ません。
利下げしたい国も、動けずに様子を見るしかありません。
金利差が広がり、資金は米国へ流れます。
この2つが示しているのは、同じ目標です。ドル体制の強化です。
流動性の引き締めは原因ではなく、手段なのです。
だからこそ、今の金は確かに難しい位置にあります。
短期的には、現実のショックを防ぐことはできません。地政学的要因、経済指標、突発的な出来事——どれひとつでも価格は激しく揺れます。そして、その激しい値動きこそ、最も効率よく投資家を振り落とす手段です。
しかし長期的には、まったく別の理屈で動きます。
金を本当に買うべき理由は、安全資産だからではなく、紙幣の増刷です。
今、世界の債務はこれほど膨らみ、金利も5%近くまで戻っています。利払い費はすでに財政を圧迫し始めています。債券市場は長期にわたる高金利に耐えられず、経済も持ちこたえられません。
本当にその局面に至れば、出口はひとつしかありません。再びバランスシートを拡大することです。
つまり、量的緩和は「来るかどうか」ではなく、「いつ来るか」の問題なのです。
だから私はずっと、金は長期保有のポジションであって、短期売買のポジションではないと言っています。
短期的には調整弁であり、長期的には通貨の価値下落に対するヘッジです。下がったときに考えるべきなのは、買い増すかどうかであって、損切りするかどうかではありません。
途中でつらい下落に見舞われ、売らざるを得ないときもあるでしょう。しかし、紙幣の印刷機が再び動き出す可能性がある限り、長期的な理屈は変わりません。
紙幣の印刷機は止められても、長くは止めておけません。
$XAU
#黄金