
JAMESCHIU
64 投稿
JAMESCHIU
報告
ユーザーをブロック
117 フォロー
570 フォロワー
11 いいね
投稿
すべて
引用
ライブ
·
--
翻訳参照
全美前段班建商Lennar今天交出財報,股價從52週高點的140.71美元一路跌到腰斬邊緣、逼近80美元——但如果你只看「年初至今下跌22%」這個數字,其實還低估了這場房市寒流有多冷。
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
全美前段班建商Lennar今天交出財報,股價從52週高點的140.71美元一路跌到腰斬邊緣、逼近80美元——但如果你只看「年初至今下跌22%」這個數字,其實還低估了這場房市寒流有多冷。
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
74
·
--
バックパック これはまた「次のスター株を捨てて入れ替える」話ではなく、今回は20銘柄をまとめて投入しました。中にはCostco、アリババ、ボーイング、そしてReddit、Robloxのように若手の人材がよく知っている銘柄も入っています。
以前は、オンチェーンで米国株を試しているような感覚でしたが、今はむしろ棚をそのまま広げたような感じです。重要なのはいつもの格言ですが、今回はなんだか違います。1:1で本物の株に交換できるのであって、価格に連動して動く“影”だけではありません。
週末に見たい銘柄を選んで触れるようになり、もう月曜日の寄り付きまで待つ必要はありません。とりあえず上がるか下がるかは追わず、「選択肢が増えた」ということ自体がちょっと面白いと思います。
もう名簿を読み替えていますか?
あなたのお気に入りの銘柄はありますか?
私はまず、よく見る銘柄をいくつか保存しました。徐々に従来の証券会社から、🎒レッドのバックパックに保管先を移していく予定です。
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
バックパック これはまた「次のスター株を捨てて入れ替える」話ではなく、今回は20銘柄をまとめて投入しました。中にはCostco、アリババ、ボーイング、そしてReddit、Robloxのように若手の人材がよく知っている銘柄も入っています。
以前は、オンチェーンで米国株を試しているような感覚でしたが、今はむしろ棚をそのまま広げたような感じです。重要なのはいつもの格言ですが、今回はなんだか違います。1:1で本物の株に交換できるのであって、価格に連動して動く“影”だけではありません。
週末に見たい銘柄を選んで触れるようになり、もう月曜日の寄り付きまで待つ必要はありません。とりあえず上がるか下がるかは追わず、「選択肢が増えた」ということ自体がちょっと面白いと思います。
もう名簿を読み替えていますか?
あなたのお気に入りの銘柄はありますか?
私はまず、よく見る銘柄をいくつか保存しました。徐々に従来の証券会社から、🎒レッドのバックパックに保管先を移していく予定です。
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
以前は、オンチェーンで米国株を試しているような感覚でしたが、今はむしろ棚をそのまま広げたような感じです。重要なのはいつもの格言ですが、今回はなんだか違います。1:1で本物の株に交換できるのであって、価格に連動して動く“影”だけではありません。
週末に見たい銘柄を選んで触れるようになり、もう月曜日の寄り付きまで待つ必要はありません。とりあえず上がるか下がるかは追わず、「選択肢が増えた」ということ自体がちょっと面白いと思います。
もう名簿を読み替えていますか?
あなたのお気に入りの銘柄はありますか?
私はまず、よく見る銘柄をいくつか保存しました。徐々に従来の証券会社から、🎒レッドのバックパックに保管先を移していく予定です。
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
1
159
·
--
#TeslaOwners
@elonmusk
子どもの頃に見た海外ドラマ『特攻野郎Aチーム』#KnightRider は今まさに実現されつつある
この2日間のCybercabを見てみよう
TeslaのRobotaxiの物語はついにPPT(絵に描いた餅)ではなくなったが、これまで報じられていた数字とは規模が大きくかけ離れている。
9/3、Cybercabはオースティンで正式にお披露目された――ハンドルもなく、ブレーキペダルもなく、安全運転のための運転手もいない、本当の無人タクシーだ。これはTeslaが電気自動車からFSD、自動運転による輸送へと歩んできた道のりで、最も重要な一歩だ。
しかし8/31時点で、テキサス州DMVに登録されているCybercabは実は7台しかない。テキサス州のロボットタクシー車両チーム(大部分はModel Yを改造した車)の総数は約270〜276台。いかなる時点でも、実際に「無人監督」モードで運行している車両は、おそらく20〜30台程度だ。これに対しWaymoは現在約3,500台で、11の大都市圏に分散。毎週50万回以上の有料での乗客輸送を行い、累計2.2億マイル超の完全無人運転走行距離を達成している。Teslaの累計は38万マイルにとどまり、Waymo総走行距離の0.2%にも満たない。
Cybercabは、既存のModel Y改造車に比べて最大の強みは実は「効率」だ。この乗客輸送を目的に設計された2人乗りモデルは、1マイルあたり消費電力量が約165Wh(ワット時)。Teslaの現時点で最も効率の高い電動車で、車両重量は3,113ポンド、48kWhのバッテリーを搭載し、Model Yより軽量で、空力面でもより適している。だが、この優位性が当てはまるのは2人以下の乗客需要の場合のみで、Model Yは5人乗れるため、Teslaも同じくModel Yでこの市場をカバーしている。
市場はCybercabのお披露目をきっかけに狂騒するような値上がりには至っていない。その理由は単純で、技術デモと大規模な商業化の間には、非常に長い距離があるからだ。強気は、Teslaが最終的にソフトウェア経済学で自動車産業全体を書き換えられると信じる。一方、弱気は「7台の車」では商業化能力を裏付けるには到底不十分だと見ている。
本当に注目すべき重要指標は、Cybercabがどんな見た目かではなく、これから毎月、車両チームが無人車をどれだけ新たに追加できるか。そして、完全に人間の運転操作がない制御オプションを備えたこの新型車両に対して、監督当局がどのような審査姿勢を取るのか、という点だ。
TeslaのRobotaxiはついに本当に人を乗せ始めたが、車両規模はWaymoのほんの一部にすぎない――これは技術ブレークスルー後の加速的な複製のスタート地点だと感じるべきか、それともまた「デモは派手だが、スケール化は難しい」という繰り返しなのか?
$TSLA #美股 #自動駕駛 #財報季
#TeslaOwners
@elonmusk
子どもの頃に見た海外ドラマ『特攻野郎Aチーム』#KnightRider は今まさに実現されつつある
この2日間のCybercabを見てみよう
TeslaのRobotaxiの物語はついにPPT(絵に描いた餅)ではなくなったが、これまで報じられていた数字とは規模が大きくかけ離れている。
9/3、Cybercabはオースティンで正式にお披露目された――ハンドルもなく、ブレーキペダルもなく、安全運転のための運転手もいない、本当の無人タクシーだ。これはTeslaが電気自動車からFSD、自動運転による輸送へと歩んできた道のりで、最も重要な一歩だ。
しかし8/31時点で、テキサス州DMVに登録されているCybercabは実は7台しかない。テキサス州のロボットタクシー車両チーム(大部分はModel Yを改造した車)の総数は約270〜276台。いかなる時点でも、実際に「無人監督」モードで運行している車両は、おそらく20〜30台程度だ。これに対しWaymoは現在約3,500台で、11の大都市圏に分散。毎週50万回以上の有料での乗客輸送を行い、累計2.2億マイル超の完全無人運転走行距離を達成している。Teslaの累計は38万マイルにとどまり、Waymo総走行距離の0.2%にも満たない。
Cybercabは、既存のModel Y改造車に比べて最大の強みは実は「効率」だ。この乗客輸送を目的に設計された2人乗りモデルは、1マイルあたり消費電力量が約165Wh(ワット時)。Teslaの現時点で最も効率の高い電動車で、車両重量は3,113ポンド、48kWhのバッテリーを搭載し、Model Yより軽量で、空力面でもより適している。だが、この優位性が当てはまるのは2人以下の乗客需要の場合のみで、Model Yは5人乗れるため、Teslaも同じくModel Yでこの市場をカバーしている。
市場はCybercabのお披露目をきっかけに狂騒するような値上がりには至っていない。その理由は単純で、技術デモと大規模な商業化の間には、非常に長い距離があるからだ。強気は、Teslaが最終的にソフトウェア経済学で自動車産業全体を書き換えられると信じる。一方、弱気は「7台の車」では商業化能力を裏付けるには到底不十分だと見ている。
本当に注目すべき重要指標は、Cybercabがどんな見た目かではなく、これから毎月、車両チームが無人車をどれだけ新たに追加できるか。そして、完全に人間の運転操作がない制御オプションを備えたこの新型車両に対して、監督当局がどのような審査姿勢を取るのか、という点だ。
TeslaのRobotaxiはついに本当に人を乗せ始めたが、車両規模はWaymoのほんの一部にすぎない――これは技術ブレークスルー後の加速的な複製のスタート地点だと感じるべきか、それともまた「デモは派手だが、スケール化は難しい」という繰り返しなのか?
$TSLA #美股 #自動駕駛 #財報季
@elonmusk
子どもの頃に見た海外ドラマ『特攻野郎Aチーム』#KnightRider は今まさに実現されつつある
この2日間のCybercabを見てみよう
TeslaのRobotaxiの物語はついにPPT(絵に描いた餅)ではなくなったが、これまで報じられていた数字とは規模が大きくかけ離れている。
9/3、Cybercabはオースティンで正式にお披露目された――ハンドルもなく、ブレーキペダルもなく、安全運転のための運転手もいない、本当の無人タクシーだ。これはTeslaが電気自動車からFSD、自動運転による輸送へと歩んできた道のりで、最も重要な一歩だ。
しかし8/31時点で、テキサス州DMVに登録されているCybercabは実は7台しかない。テキサス州のロボットタクシー車両チーム(大部分はModel Yを改造した車)の総数は約270〜276台。いかなる時点でも、実際に「無人監督」モードで運行している車両は、おそらく20〜30台程度だ。これに対しWaymoは現在約3,500台で、11の大都市圏に分散。毎週50万回以上の有料での乗客輸送を行い、累計2.2億マイル超の完全無人運転走行距離を達成している。Teslaの累計は38万マイルにとどまり、Waymo総走行距離の0.2%にも満たない。
Cybercabは、既存のModel Y改造車に比べて最大の強みは実は「効率」だ。この乗客輸送を目的に設計された2人乗りモデルは、1マイルあたり消費電力量が約165Wh(ワット時)。Teslaの現時点で最も効率の高い電動車で、車両重量は3,113ポンド、48kWhのバッテリーを搭載し、Model Yより軽量で、空力面でもより適している。だが、この優位性が当てはまるのは2人以下の乗客需要の場合のみで、Model Yは5人乗れるため、Teslaも同じくModel Yでこの市場をカバーしている。
市場はCybercabのお披露目をきっかけに狂騒するような値上がりには至っていない。その理由は単純で、技術デモと大規模な商業化の間には、非常に長い距離があるからだ。強気は、Teslaが最終的にソフトウェア経済学で自動車産業全体を書き換えられると信じる。一方、弱気は「7台の車」では商業化能力を裏付けるには到底不十分だと見ている。
本当に注目すべき重要指標は、Cybercabがどんな見た目かではなく、これから毎月、車両チームが無人車をどれだけ新たに追加できるか。そして、完全に人間の運転操作がない制御オプションを備えたこの新型車両に対して、監督当局がどのような審査姿勢を取るのか、という点だ。
TeslaのRobotaxiはついに本当に人を乗せ始めたが、車両規模はWaymoのほんの一部にすぎない――これは技術ブレークスルー後の加速的な複製のスタート地点だと感じるべきか、それともまた「デモは派手だが、スケール化は難しい」という繰り返しなのか?
$TSLA #美股 #自動駕駛 #財報季
107
·
--
翻訳参照
21家銀行剛宣布要聯手做美元穩定幣,但法國興業銀行已經幫他們試過水溫了——一年多,流通量1,254萬美元。Tether同一時間,流通量1,830億美元。
9/1,高盛、花旗、美銀、富國銀行、德意志銀行、瑞銀、Fidelity Investments等21家銀行與資產管理機構共同宣布,計畫成立一家新公司,發行美元穩定幣,目標2027上半年上線。這個計畫從2025年10月的10家銀行研究小組,不到一年擴大到21家,橫跨北美、歐洲、東亞、中東與非洲。
但現階段連公司名稱都還沒公布,預計今年底前才會正式成立,官方聲明還附帶「取決於交易條件是否完成」的但書——這是一份意向書,不是即將上市的產品。
真正的問題不是銀行夠不夠格發穩定幣,是銀行背書從來不等於市場買單。法國興業銀行2025年6月推出的USD CoinVertible就是活生生的例子,一年多過去,流通量還不到1,300萬美元,跟Tether的差距是天文數字級別。這說明穩定幣的競爭核心從來不只是合規,還要看分銷通路、鏈上生態整合,跟真正的使用場景。
這個聯盟也不是唯一玩家。歐洲已經有37家銀行組成的Qivalis聯盟,2025年9月就成立了,正在申請荷蘭央行批准歐元穩定幣,西班牙BBVA甚至同時腳踏兩條船。監管框架也還沒完全到位,美國OCC的穩定幣審慎監理規則要到2027年1月才正式生效。
如果這個計畫真的落地,確實可能打通機構資金轉化為鏈上流動性的通路,降低跨境結算的摩擦成本。但要說能終結USDT的市場霸權,可能還太早——21家銀行的信用,未必等於21家銀行的產品力。
Tether用十年建立起1,830億美元的鏈上帝國,你會賭21家傳統銀行能在2027年真正上線後撼動它,還是重演法國興業銀行那1,254萬美元的故事?
$USDT $USDC
21家銀行剛宣布要聯手做美元穩定幣,但法國興業銀行已經幫他們試過水溫了——一年多,流通量1,254萬美元。Tether同一時間,流通量1,830億美元。
9/1,高盛、花旗、美銀、富國銀行、德意志銀行、瑞銀、Fidelity Investments等21家銀行與資產管理機構共同宣布,計畫成立一家新公司,發行美元穩定幣,目標2027上半年上線。這個計畫從2025年10月的10家銀行研究小組,不到一年擴大到21家,橫跨北美、歐洲、東亞、中東與非洲。
但現階段連公司名稱都還沒公布,預計今年底前才會正式成立,官方聲明還附帶「取決於交易條件是否完成」的但書——這是一份意向書,不是即將上市的產品。
真正的問題不是銀行夠不夠格發穩定幣,是銀行背書從來不等於市場買單。法國興業銀行2025年6月推出的USD CoinVertible就是活生生的例子,一年多過去,流通量還不到1,300萬美元,跟Tether的差距是天文數字級別。這說明穩定幣的競爭核心從來不只是合規,還要看分銷通路、鏈上生態整合,跟真正的使用場景。
這個聯盟也不是唯一玩家。歐洲已經有37家銀行組成的Qivalis聯盟,2025年9月就成立了,正在申請荷蘭央行批准歐元穩定幣,西班牙BBVA甚至同時腳踏兩條船。監管框架也還沒完全到位,美國OCC的穩定幣審慎監理規則要到2027年1月才正式生效。
如果這個計畫真的落地,確實可能打通機構資金轉化為鏈上流動性的通路,降低跨境結算的摩擦成本。但要說能終結USDT的市場霸權,可能還太早——21家銀行的信用,未必等於21家銀行的產品力。
Tether用十年建立起1,830億美元的鏈上帝國,你會賭21家傳統銀行能在2027年真正上線後撼動它,還是重演法國興業銀行那1,254萬美元的故事?
$USDT $USDC
9/1,高盛、花旗、美銀、富國銀行、德意志銀行、瑞銀、Fidelity Investments等21家銀行與資產管理機構共同宣布,計畫成立一家新公司,發行美元穩定幣,目標2027上半年上線。這個計畫從2025年10月的10家銀行研究小組,不到一年擴大到21家,橫跨北美、歐洲、東亞、中東與非洲。
但現階段連公司名稱都還沒公布,預計今年底前才會正式成立,官方聲明還附帶「取決於交易條件是否完成」的但書——這是一份意向書,不是即將上市的產品。
真正的問題不是銀行夠不夠格發穩定幣,是銀行背書從來不等於市場買單。法國興業銀行2025年6月推出的USD CoinVertible就是活生生的例子,一年多過去,流通量還不到1,300萬美元,跟Tether的差距是天文數字級別。這說明穩定幣的競爭核心從來不只是合規,還要看分銷通路、鏈上生態整合,跟真正的使用場景。
這個聯盟也不是唯一玩家。歐洲已經有37家銀行組成的Qivalis聯盟,2025年9月就成立了,正在申請荷蘭央行批准歐元穩定幣,西班牙BBVA甚至同時腳踏兩條船。監管框架也還沒完全到位,美國OCC的穩定幣審慎監理規則要到2027年1月才正式生效。
如果這個計畫真的落地,確實可能打通機構資金轉化為鏈上流動性的通路,降低跨境結算的摩擦成本。但要說能終結USDT的市場霸權,可能還太早——21家銀行的信用,未必等於21家銀行的產品力。
Tether用十年建立起1,830億美元的鏈上帝國,你會賭21家傳統銀行能在2027年真正上線後撼動它,還是重演法國興業銀行那1,254萬美元的故事?
$USDT $USDC
63
·
--
翻訳参照
Broadcom這次真的打破了上一季「原地踏步」的魔咒,guidance確實上修了。
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
Broadcom這次真的打破了上一季「原地踏步」的魔咒,guidance確實上修了。
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
353
·
--
翻訳参照
📊9月開局速報|升息預期捲土重來
CPI(7月):整體 YoY+3.4%/核心 YoY+2.5%,8月數據9/11揭曉,是Fed 9月會前最後關鍵變數
🔺美股走弱:S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥台股噴出:TAIEX 46,949(+1.78%),聯發科獲輝達認購35億美元ECB鎖漲停
10年債殖利率彈回4.80%、DXY 99.7,美伊荷莫茲海峽再起衝突,WTI單日噴出+5.2%站上$90
₿BTC $77,600(-1%) ETH $2,450(+0.3%),8月大漲後高檔整理
美股回檔、台股創高,敘事明顯背離——市場正從「賭降息」急轉「防升息」
📊9月開局速報|升息預期捲土重來
CPI(7月):整體 YoY+3.4%/核心 YoY+2.5%,8月數據9/11揭曉,是Fed 9月會前最後關鍵變數
🔺美股走弱:S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥台股噴出:TAIEX 46,949(+1.78%),聯發科獲輝達認購35億美元ECB鎖漲停
10年債殖利率彈回4.80%、DXY 99.7,美伊荷莫茲海峽再起衝突,WTI單日噴出+5.2%站上$90
₿BTC $77,600(-1%) ETH $2,450(+0.3%),8月大漲後高檔整理
美股回檔、台股創高,敘事明顯背離——市場正從「賭降息」急轉「防升息」
CPI(7月):整體 YoY+3.4%/核心 YoY+2.5%,8月數據9/11揭曉,是Fed 9月會前最後關鍵變數
🔺美股走弱:S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥台股噴出:TAIEX 46,949(+1.78%),聯發科獲輝達認購35億美元ECB鎖漲停
10年債殖利率彈回4.80%、DXY 99.7,美伊荷莫茲海峽再起衝突,WTI單日噴出+5.2%站上$90
₿BTC $77,600(-1%) ETH $2,450(+0.3%),8月大漲後高檔整理
美股回檔、台股創高,敘事明顯背離——市場正從「賭降息」急轉「防升息」
358
·
--
まだ実際に商業稼働しているデータセンターが1つもない会社でありながら、帳簿上の受注残が4,390億ドルに達している――これは今年最も派手なIPOかもしれない。
SoftBankが出資するSB Energyは米国上場を正式に申請し、ティッカーはSBE。9月末までの上場を予定し、調達目標は50億〜70億ドル、時価総額は約500億ドルと見込まれている。同社の受注残は約4,390億ドルで、そのうち4,300億ドルはデータセンターの賃貸契約、100億ドルは電力プロジェクトによるものだ。
問題は、この4,390億ドルの受注額に対して、上半期の売上高はわずか1億3,870万ドル、純損失は32億1,000万ドルにのぼることだ。この損失のうち25億7,000万ドルはワラントの再評価による非現金費用で、実際に現金が焼失したわけではないが、それでも規模は驚異的だ。さらに重要なのは、同社が提出書類で自ら明記しているように、現時点で正式に商業稼働しているデータセンターは一つもなく、しかも「実質的にOpenAIへの依存度が非常に高い」と認めている点だ。これは外部の憶測ではなく、会社自身が挙げたリスク要因である。
この会社のビジネスモデルは非常に単純だ。データセンターと発電所を建設し、OpenAIやSoftBankのような顧客に貸し出す。NvidiaはすでにIPO価格で15億ドルを投資することを約束しており、OpenAIは約55億ドル相当のワラントを保有している。これは、Nvidiaが以前OpenAIのオハイオ州データセンター向けに最大1,050億ドルの融資保証を提供した案件と直接つながっており、SB Energyはそのデータセンター建設を担う開発業者だ。
このIPOはある意味で、市場が「将来のAI電力キャッシュフロー」に対して前払いでいくら支払う意思があるのかを試すものだ。受注残は半年売上の3,100倍超で、この数字は投資家の想像力を大いに刺激する一方、実行面のギャップも同じくらい大きい。理論上の受注見通しと、実際に建設できるか、貸し出せるか、賃料を回収できるかの間には、まだ長い道のりが残っている。
SoftBankは上場後も支配株主であり続け、Nasdaqの規則上は支配会社として分類されるため、コーポレートガバナンスの面では外部株主の発言力は相対的に限定される。
まだデータセンターを1基も完成させていない会社が、4,390億ドルの紙の受注だけで500億ドルの評価額に突き進む――あなたはこれを、AIインフラ狂騒の中で最も大胆な資本市場の賭けだと思うか、それとも「受注」と「キャッシュフロー」の間に横たわる巨大なギャップを示す警告だと思うか?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
まだ実際に商業稼働しているデータセンターが1つもない会社でありながら、帳簿上の受注残が4,390億ドルに達している――これは今年最も派手なIPOかもしれない。
SoftBankが出資するSB Energyは米国上場を正式に申請し、ティッカーはSBE。9月末までの上場を予定し、調達目標は50億〜70億ドル、時価総額は約500億ドルと見込まれている。同社の受注残は約4,390億ドルで、そのうち4,300億ドルはデータセンターの賃貸契約、100億ドルは電力プロジェクトによるものだ。
問題は、この4,390億ドルの受注額に対して、上半期の売上高はわずか1億3,870万ドル、純損失は32億1,000万ドルにのぼることだ。この損失のうち25億7,000万ドルはワラントの再評価による非現金費用で、実際に現金が焼失したわけではないが、それでも規模は驚異的だ。さらに重要なのは、同社が提出書類で自ら明記しているように、現時点で正式に商業稼働しているデータセンターは一つもなく、しかも「実質的にOpenAIへの依存度が非常に高い」と認めている点だ。これは外部の憶測ではなく、会社自身が挙げたリスク要因である。
この会社のビジネスモデルは非常に単純だ。データセンターと発電所を建設し、OpenAIやSoftBankのような顧客に貸し出す。NvidiaはすでにIPO価格で15億ドルを投資することを約束しており、OpenAIは約55億ドル相当のワラントを保有している。これは、Nvidiaが以前OpenAIのオハイオ州データセンター向けに最大1,050億ドルの融資保証を提供した案件と直接つながっており、SB Energyはそのデータセンター建設を担う開発業者だ。
このIPOはある意味で、市場が「将来のAI電力キャッシュフロー」に対して前払いでいくら支払う意思があるのかを試すものだ。受注残は半年売上の3,100倍超で、この数字は投資家の想像力を大いに刺激する一方、実行面のギャップも同じくらい大きい。理論上の受注見通しと、実際に建設できるか、貸し出せるか、賃料を回収できるかの間には、まだ長い道のりが残っている。
SoftBankは上場後も支配株主であり続け、Nasdaqの規則上は支配会社として分類されるため、コーポレートガバナンスの面では外部株主の発言力は相対的に限定される。
まだデータセンターを1基も完成させていない会社が、4,390億ドルの紙の受注だけで500億ドルの評価額に突き進む――あなたはこれを、AIインフラ狂騒の中で最も大胆な資本市場の賭けだと思うか、それとも「受注」と「キャッシュフロー」の間に横たわる巨大なギャップを示す警告だと思うか?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
SoftBankが出資するSB Energyは米国上場を正式に申請し、ティッカーはSBE。9月末までの上場を予定し、調達目標は50億〜70億ドル、時価総額は約500億ドルと見込まれている。同社の受注残は約4,390億ドルで、そのうち4,300億ドルはデータセンターの賃貸契約、100億ドルは電力プロジェクトによるものだ。
問題は、この4,390億ドルの受注額に対して、上半期の売上高はわずか1億3,870万ドル、純損失は32億1,000万ドルにのぼることだ。この損失のうち25億7,000万ドルはワラントの再評価による非現金費用で、実際に現金が焼失したわけではないが、それでも規模は驚異的だ。さらに重要なのは、同社が提出書類で自ら明記しているように、現時点で正式に商業稼働しているデータセンターは一つもなく、しかも「実質的にOpenAIへの依存度が非常に高い」と認めている点だ。これは外部の憶測ではなく、会社自身が挙げたリスク要因である。
この会社のビジネスモデルは非常に単純だ。データセンターと発電所を建設し、OpenAIやSoftBankのような顧客に貸し出す。NvidiaはすでにIPO価格で15億ドルを投資することを約束しており、OpenAIは約55億ドル相当のワラントを保有している。これは、Nvidiaが以前OpenAIのオハイオ州データセンター向けに最大1,050億ドルの融資保証を提供した案件と直接つながっており、SB Energyはそのデータセンター建設を担う開発業者だ。
このIPOはある意味で、市場が「将来のAI電力キャッシュフロー」に対して前払いでいくら支払う意思があるのかを試すものだ。受注残は半年売上の3,100倍超で、この数字は投資家の想像力を大いに刺激する一方、実行面のギャップも同じくらい大きい。理論上の受注見通しと、実際に建設できるか、貸し出せるか、賃料を回収できるかの間には、まだ長い道のりが残っている。
SoftBankは上場後も支配株主であり続け、Nasdaqの規則上は支配会社として分類されるため、コーポレートガバナンスの面では外部株主の発言力は相対的に限定される。
まだデータセンターを1基も完成させていない会社が、4,390億ドルの紙の受注だけで500億ドルの評価額に突き進む――あなたはこれを、AIインフラ狂騒の中で最も大胆な資本市場の賭けだと思うか、それとも「受注」と「キャッシュフロー」の間に横たわる巨大なギャップを示す警告だと思うか?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
84
·
--
翻訳参照
輝達已經證明GPU需求還在加速,今晚(9/2盤後)輪到Broadcom證明客製化AI晶片是不是也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
輝達已經證明GPU需求還在加速,今晚(9/2盤後)輪到Broadcom證明客製化AI晶片是不是也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
213
·
--
翻訳参照
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
96
·
--
サンディスク(SanDisk)とキオクシア(Kioxia)が310億ドル規模の増産計画を打ち出す?NANDの需給を再評価
8/27に両社が同時に発表した、今後2032年までに日本で追加投資が310億ドルを超えるという増産計画に対し、市場の反応は二つに割れるほどの“分裂”ぶりだった。
両社は8/27に、2032年までに日本で310億ドル超を追加投資し、四日市(Yokkaichi)と北上(Kitakami)の2つのNANDフラッシュメモリ工場を拡張すると発表した。過去25年で両社が日本に累計投資してきた金額はすでに500億ドル超。このたびの規模は、過去1/4世紀に投入した金額の6割を、今後6年以内に圧縮して完了させる計算になる。しかもこの資金は、日本政府の支援(資金投入)があって初めて全額が賄える見込みで、完全に確定した資本支出とは言い切れない。
発表当日、Kioxiaの株価は取引時間中に一時約6.9%急騰したが、SanDisk自身の株価は同じ日に下落した。同じニュースでも、両社の合弁パートナーである両社の株価はまったく逆方向に動いた。
この食い違いは理解しやすい。今回の資金はSanDisk単独の持ち出しではない。SanDiskは合弁会社Flash Venturesの株式を49.9%保有し、Kioxiaは工場そのものを保有する。両社はおおむね半々で生産量を分け、実際にSanDisk側に割り当てられる資本支出義務は、換算すると年あたり約13億ドル程度にとどまる。つまり、310億ドルという見出しのインパクトに比べると、SanDisk負担分ははるかに小さい。さらに興味深いのは、この決定が、SanDiskの経営陣が3週間前に投資家へ説明していた内容とぴたりと矛盾している点だ。事前には同社は「大規模な増産」ではなく「技術アップグレード」によって供給を増やすと強調しており、資本支出(capex)の売上高に占める比重は低下している、という説明だった。
本当に問うべき問題は、「このお金は十分かどうか」ではなく、「増える生産能力は将来、買い手が見つからないのではないか」という点だ。これは、従来のメモリー産業で繰り返し現れてきた“おなじみの呪い”そのもの――狂気じみた増産、供給過剰、価格の崩壊。こうした循環は過去に何度も起きてきた。
ただ今回は、これまでよりもこの増産サイクルに“底堅さ”を感じさせる重要な数字がある。SanDiskはすでに8社の顧客と長期の供給契約を結んでおり、最低保証価格で算定される。これらの契約総額は939億ドルで、同社のFY2027の出荷見込みビット数の約半分をカバーする。つまり今回の増産は、ある程度はすでに締結済みの受注に合わせて工場を建てる形であり、将来需要を当てにして無謀に“裸で”拡張するだけの賭けではない。
また注目すべきなのは、TrendForceのデータによれば、同業界全体の資本支出はここ数年、年率40%のペースで増加していることだ。背景には、SamsungやSK hynixがHBM(高帯域幅メモリ)へ資源を振り向けたことが一因としてある。結果としてNANDの領域で、SanDiskとKioxiaが市占を拡大する余地が生まれた。今回の310億ドルは、ある意味で既存の増産トレンドを改めて“表に出した”ものであり、突然現れた新たな決定というわけではない。
同じ増産ニュースで、Kioxiaは上がりSanDiskは下がる――あなたは、市場が「工場実物を保有するKioxia」という“レバレッジ”としての増産効果を評価していると考えるのか、それとも「言うこととやることが違う」資本支出戦略に対してSanDiskを罰していると見るべきなのか?
$SNDK
サンディスク(SanDisk)とキオクシア(Kioxia)が310億ドル規模の増産計画を打ち出す?NANDの需給を再評価
8/27に両社が同時に発表した、今後2032年までに日本で追加投資が310億ドルを超えるという増産計画に対し、市場の反応は二つに割れるほどの“分裂”ぶりだった。
両社は8/27に、2032年までに日本で310億ドル超を追加投資し、四日市(Yokkaichi)と北上(Kitakami)の2つのNANDフラッシュメモリ工場を拡張すると発表した。過去25年で両社が日本に累計投資してきた金額はすでに500億ドル超。このたびの規模は、過去1/4世紀に投入した金額の6割を、今後6年以内に圧縮して完了させる計算になる。しかもこの資金は、日本政府の支援(資金投入)があって初めて全額が賄える見込みで、完全に確定した資本支出とは言い切れない。
発表当日、Kioxiaの株価は取引時間中に一時約6.9%急騰したが、SanDisk自身の株価は同じ日に下落した。同じニュースでも、両社の合弁パートナーである両社の株価はまったく逆方向に動いた。
この食い違いは理解しやすい。今回の資金はSanDisk単独の持ち出しではない。SanDiskは合弁会社Flash Venturesの株式を49.9%保有し、Kioxiaは工場そのものを保有する。両社はおおむね半々で生産量を分け、実際にSanDisk側に割り当てられる資本支出義務は、換算すると年あたり約13億ドル程度にとどまる。つまり、310億ドルという見出しのインパクトに比べると、SanDisk負担分ははるかに小さい。さらに興味深いのは、この決定が、SanDiskの経営陣が3週間前に投資家へ説明していた内容とぴたりと矛盾している点だ。事前には同社は「大規模な増産」ではなく「技術アップグレード」によって供給を増やすと強調しており、資本支出(capex)の売上高に占める比重は低下している、という説明だった。
本当に問うべき問題は、「このお金は十分かどうか」ではなく、「増える生産能力は将来、買い手が見つからないのではないか」という点だ。これは、従来のメモリー産業で繰り返し現れてきた“おなじみの呪い”そのもの――狂気じみた増産、供給過剰、価格の崩壊。こうした循環は過去に何度も起きてきた。
ただ今回は、これまでよりもこの増産サイクルに“底堅さ”を感じさせる重要な数字がある。SanDiskはすでに8社の顧客と長期の供給契約を結んでおり、最低保証価格で算定される。これらの契約総額は939億ドルで、同社のFY2027の出荷見込みビット数の約半分をカバーする。つまり今回の増産は、ある程度はすでに締結済みの受注に合わせて工場を建てる形であり、将来需要を当てにして無謀に“裸で”拡張するだけの賭けではない。
また注目すべきなのは、TrendForceのデータによれば、同業界全体の資本支出はここ数年、年率40%のペースで増加していることだ。背景には、SamsungやSK hynixがHBM(高帯域幅メモリ)へ資源を振り向けたことが一因としてある。結果としてNANDの領域で、SanDiskとKioxiaが市占を拡大する余地が生まれた。今回の310億ドルは、ある意味で既存の増産トレンドを改めて“表に出した”ものであり、突然現れた新たな決定というわけではない。
同じ増産ニュースで、Kioxiaは上がりSanDiskは下がる――あなたは、市場が「工場実物を保有するKioxia」という“レバレッジ”としての増産効果を評価していると考えるのか、それとも「言うこととやることが違う」資本支出戦略に対してSanDiskを罰していると見るべきなのか?
$SNDK
8/27に両社が同時に発表した、今後2032年までに日本で追加投資が310億ドルを超えるという増産計画に対し、市場の反応は二つに割れるほどの“分裂”ぶりだった。
両社は8/27に、2032年までに日本で310億ドル超を追加投資し、四日市(Yokkaichi)と北上(Kitakami)の2つのNANDフラッシュメモリ工場を拡張すると発表した。過去25年で両社が日本に累計投資してきた金額はすでに500億ドル超。このたびの規模は、過去1/4世紀に投入した金額の6割を、今後6年以内に圧縮して完了させる計算になる。しかもこの資金は、日本政府の支援(資金投入)があって初めて全額が賄える見込みで、完全に確定した資本支出とは言い切れない。
発表当日、Kioxiaの株価は取引時間中に一時約6.9%急騰したが、SanDisk自身の株価は同じ日に下落した。同じニュースでも、両社の合弁パートナーである両社の株価はまったく逆方向に動いた。
この食い違いは理解しやすい。今回の資金はSanDisk単独の持ち出しではない。SanDiskは合弁会社Flash Venturesの株式を49.9%保有し、Kioxiaは工場そのものを保有する。両社はおおむね半々で生産量を分け、実際にSanDisk側に割り当てられる資本支出義務は、換算すると年あたり約13億ドル程度にとどまる。つまり、310億ドルという見出しのインパクトに比べると、SanDisk負担分ははるかに小さい。さらに興味深いのは、この決定が、SanDiskの経営陣が3週間前に投資家へ説明していた内容とぴたりと矛盾している点だ。事前には同社は「大規模な増産」ではなく「技術アップグレード」によって供給を増やすと強調しており、資本支出(capex)の売上高に占める比重は低下している、という説明だった。
本当に問うべき問題は、「このお金は十分かどうか」ではなく、「増える生産能力は将来、買い手が見つからないのではないか」という点だ。これは、従来のメモリー産業で繰り返し現れてきた“おなじみの呪い”そのもの――狂気じみた増産、供給過剰、価格の崩壊。こうした循環は過去に何度も起きてきた。
ただ今回は、これまでよりもこの増産サイクルに“底堅さ”を感じさせる重要な数字がある。SanDiskはすでに8社の顧客と長期の供給契約を結んでおり、最低保証価格で算定される。これらの契約総額は939億ドルで、同社のFY2027の出荷見込みビット数の約半分をカバーする。つまり今回の増産は、ある程度はすでに締結済みの受注に合わせて工場を建てる形であり、将来需要を当てにして無謀に“裸で”拡張するだけの賭けではない。
また注目すべきなのは、TrendForceのデータによれば、同業界全体の資本支出はここ数年、年率40%のペースで増加していることだ。背景には、SamsungやSK hynixがHBM(高帯域幅メモリ)へ資源を振り向けたことが一因としてある。結果としてNANDの領域で、SanDiskとKioxiaが市占を拡大する余地が生まれた。今回の310億ドルは、ある意味で既存の増産トレンドを改めて“表に出した”ものであり、突然現れた新たな決定というわけではない。
同じ増産ニュースで、Kioxiaは上がりSanDiskは下がる――あなたは、市場が「工場実物を保有するKioxia」という“レバレッジ”としての増産効果を評価していると考えるのか、それとも「言うこととやることが違う」資本支出戦略に対してSanDiskを罰していると見るべきなのか?
$SNDK
199
·
--
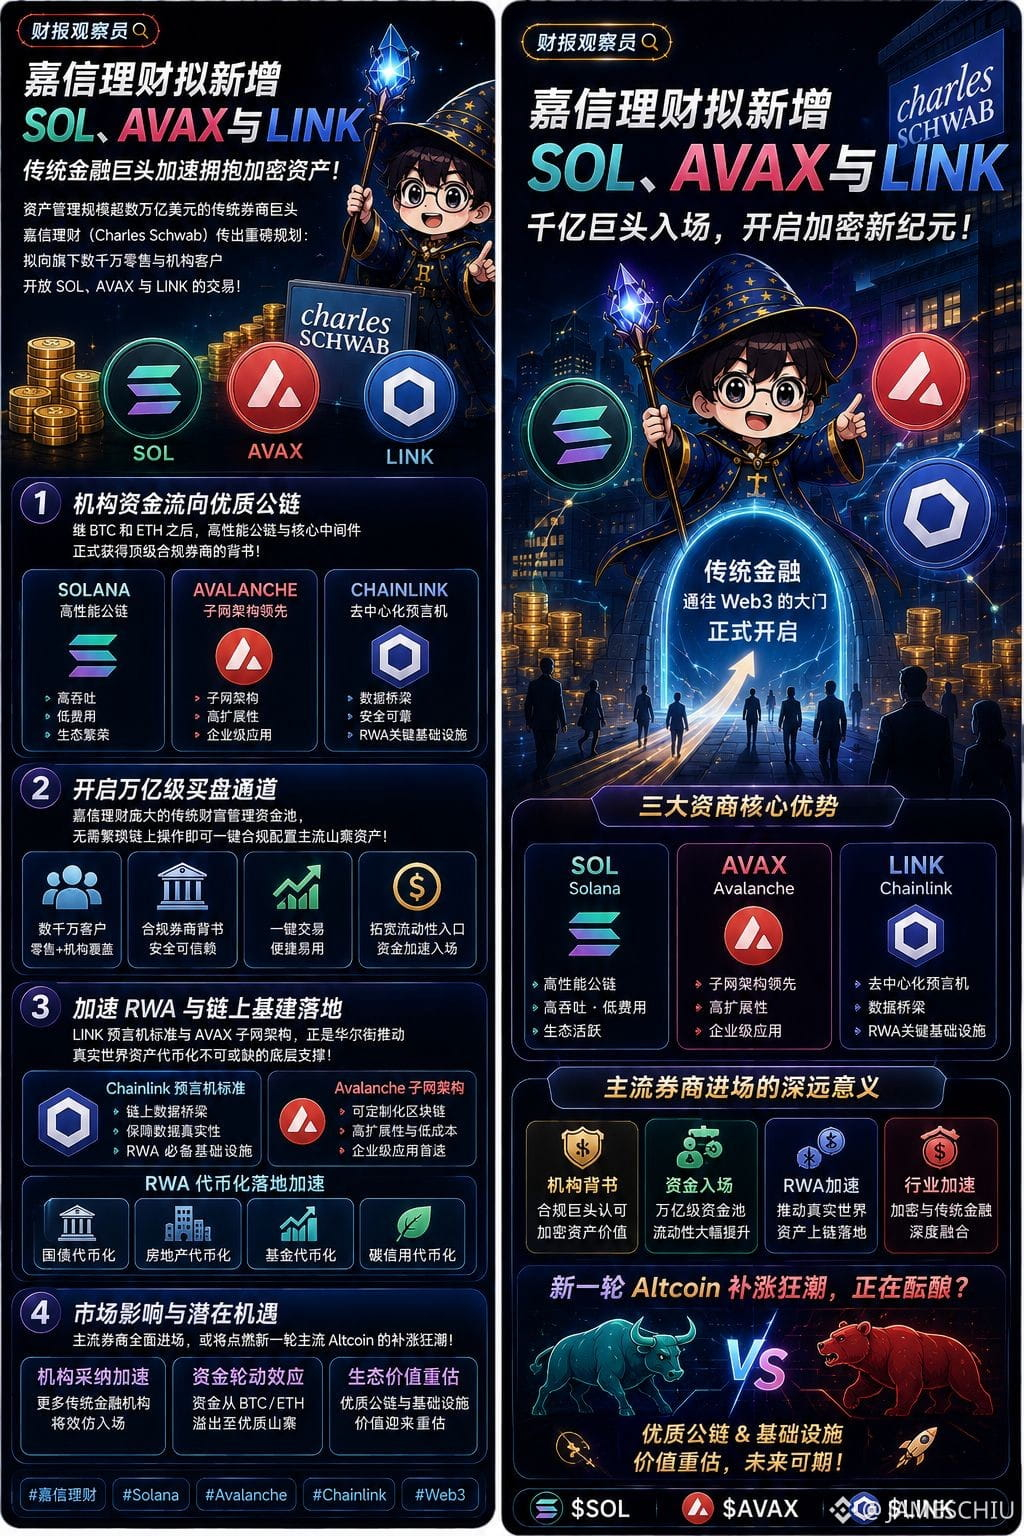
#嘉信理财拟新增SOL與AVAX以及LINK
資産運用規模が数万億ドルを超える大手伝統証券チャールズ・シュワブ(Charles Schwab)から、重大な計画が伝えられた。傘下の数千万規模の個人・機関投資家に対し、SOL、AVAX、LINKの取引を開放する方針だ!
伝統的な金融大手が新規顧客獲得を加速させ、3つの前向きなシグナルを放っている:
機関資金が質の高いパブリックチェーンへ流入:BTCとETHの後、ハイパフォーマンス・チェーン(ソラナ、アバランチ)および中核ミドルウェア(チェーンリンク)が、トップクラスの適合性(コンプライアンス)を備えた証券会社の後押しを正式に獲得。
1兆ドル級の買い注文の通り道を開く:チャールズ・シュワブの巨大な従来型ウェルスマネジメント資金プールでは、面倒なオンチェーン操作なしに、ワンクリックで主流のアルトコイン資産を適法に運用設定でき、流動性の入口を大幅に拡大。
RWA(現実世界資産)とオンチェーン基盤の実装を加速:LINKオラクル標準とアバランチのサブネット・アーキテクチャこそ、ウォール街が推進する現実世界資産のトークン化に不可欠な基盤的支柱。
主要証券会社が全面参入。これによって次のラウンドの主流アルトコインの反発・上昇(出遅れ分の買い戻し)の熱狂が燃え上がると思う?
$SOL $AVAX $LINK
#嘉信理财拟新增SOL與AVAX以及LINK
資産運用規模が数万億ドルを超える大手伝統証券チャールズ・シュワブ(Charles Schwab)から、重大な計画が伝えられた。傘下の数千万規模の個人・機関投資家に対し、SOL、AVAX、LINKの取引を開放する方針だ!
伝統的な金融大手が新規顧客獲得を加速させ、3つの前向きなシグナルを放っている:
機関資金が質の高いパブリックチェーンへ流入:BTCとETHの後、ハイパフォーマンス・チェーン(ソラナ、アバランチ)および中核ミドルウェア(チェーンリンク)が、トップクラスの適合性(コンプライアンス)を備えた証券会社の後押しを正式に獲得。
1兆ドル級の買い注文の通り道を開く:チャールズ・シュワブの巨大な従来型ウェルスマネジメント資金プールでは、面倒なオンチェーン操作なしに、ワンクリックで主流のアルトコイン資産を適法に運用設定でき、流動性の入口を大幅に拡大。
RWA(現実世界資産)とオンチェーン基盤の実装を加速:LINKオラクル標準とアバランチのサブネット・アーキテクチャこそ、ウォール街が推進する現実世界資産のトークン化に不可欠な基盤的支柱。
主要証券会社が全面参入。これによって次のラウンドの主流アルトコインの反発・上昇(出遅れ分の買い戻し)の熱狂が燃え上がると思う?
$SOL $AVAX $LINK
資産運用規模が数万億ドルを超える大手伝統証券チャールズ・シュワブ(Charles Schwab)から、重大な計画が伝えられた。傘下の数千万規模の個人・機関投資家に対し、SOL、AVAX、LINKの取引を開放する方針だ!
伝統的な金融大手が新規顧客獲得を加速させ、3つの前向きなシグナルを放っている:
機関資金が質の高いパブリックチェーンへ流入:BTCとETHの後、ハイパフォーマンス・チェーン(ソラナ、アバランチ)および中核ミドルウェア(チェーンリンク)が、トップクラスの適合性(コンプライアンス)を備えた証券会社の後押しを正式に獲得。
1兆ドル級の買い注文の通り道を開く:チャールズ・シュワブの巨大な従来型ウェルスマネジメント資金プールでは、面倒なオンチェーン操作なしに、ワンクリックで主流のアルトコイン資産を適法に運用設定でき、流動性の入口を大幅に拡大。
RWA(現実世界資産)とオンチェーン基盤の実装を加速:LINKオラクル標準とアバランチのサブネット・アーキテクチャこそ、ウォール街が推進する現実世界資産のトークン化に不可欠な基盤的支柱。
主要証券会社が全面参入。これによって次のラウンドの主流アルトコインの反発・上昇(出遅れ分の買い戻し)の熱狂が燃え上がると思う?
$SOL $AVAX $LINK
181
·
--
ウォッシュで強硬な演説が行われた後、BTCは8万ドルの節目から下落し、高値圏でのもみ合いとなっています。現物金も同様に1.3%超下落しました。最近では、マクロの金利変動によってBTCと金の連動性が大幅に強まり、高度に一致した流動性感応の特徴が示されています。
2つの資産の高値圏でのせめぎ合いは、深層のシグナルを放っています:
マクロ流動性が価格を支配:米国債利回りが上昇し、利上げ観測が高まると、無利息資産の金と高ベータのBTCはいずれも、無リスク割引率の上昇による圧迫を受けます。
準備資産としての属性の共振:中央銀行が金を買い増しても、機関投資家がBTCを組み入れても、本質的には法定通貨の債務拡張をヘッジする動きであり、引き締め期待が強まる局面では動きが非常に同じになります。
重要な節目での建玉が滞留:BTCは76,000~78,000のレンジで非常に強い受け止め力を見せており、押し目のリターン(下落での洗い)がかえって次の段階に向けた建玉構造の固めに有利に働く可能性があります。
あなたは、BTCと金の強い連動が「デジタルゴールド」の地位を裏づけると見ていますか、それとも短期的な流動性が抑制されているだけだと思いますか?
$BTC $XAU
ウォッシュで強硬な演説が行われた後、BTCは8万ドルの節目から下落し、高値圏でのもみ合いとなっています。現物金も同様に1.3%超下落しました。最近では、マクロの金利変動によってBTCと金の連動性が大幅に強まり、高度に一致した流動性感応の特徴が示されています。
2つの資産の高値圏でのせめぎ合いは、深層のシグナルを放っています:
マクロ流動性が価格を支配:米国債利回りが上昇し、利上げ観測が高まると、無利息資産の金と高ベータのBTCはいずれも、無リスク割引率の上昇による圧迫を受けます。
準備資産としての属性の共振:中央銀行が金を買い増しても、機関投資家がBTCを組み入れても、本質的には法定通貨の債務拡張をヘッジする動きであり、引き締め期待が強まる局面では動きが非常に同じになります。
重要な節目での建玉が滞留:BTCは76,000~78,000のレンジで非常に強い受け止め力を見せており、押し目のリターン(下落での洗い)がかえって次の段階に向けた建玉構造の固めに有利に働く可能性があります。
あなたは、BTCと金の強い連動が「デジタルゴールド」の地位を裏づけると見ていますか、それとも短期的な流動性が抑制されているだけだと思いますか?
$BTC $XAU
2つの資産の高値圏でのせめぎ合いは、深層のシグナルを放っています:
マクロ流動性が価格を支配:米国債利回りが上昇し、利上げ観測が高まると、無利息資産の金と高ベータのBTCはいずれも、無リスク割引率の上昇による圧迫を受けます。
準備資産としての属性の共振:中央銀行が金を買い増しても、機関投資家がBTCを組み入れても、本質的には法定通貨の債務拡張をヘッジする動きであり、引き締め期待が強まる局面では動きが非常に同じになります。
重要な節目での建玉が滞留:BTCは76,000~78,000のレンジで非常に強い受け止め力を見せており、押し目のリターン(下落での洗い)がかえって次の段階に向けた建玉構造の固めに有利に働く可能性があります。
あなたは、BTCと金の強い連動が「デジタルゴールド」の地位を裏づけると見ていますか、それとも短期的な流動性が抑制されているだけだと思いますか?
$BTC $XAU
127
·
--
NVIDIAが単日で8.7%大幅高となったものの、くれぐれも日経平均などの“帳面上の赤”に騙されないでください
8/27、この日のS&P 500は0.58%〜0.7%上昇しており、一見すると順風満帆に見えます。ですが内訳を見ると、11の業種分類のうち実に10が下落しており、上がっているのはテクノロジー株だけです。等株重み指数(500銘柄を平均的に見て、少数の巨大企業の時価総額の影響を受けない指数)はその日逆に0.16%下落しており、市場総額加重指数の上昇幅との間には61〜71ベーシスポイントの乖離があります——この数字は、この上昇がどれほどごく一部の銘柄に集中しているかを正確に測るものです。
下落率が大きかったのは、ヘルスケア、公益事業、必需消費財といったディフェンシブ系の業種です。資金は明らかにこれらの領域から引き出され、半導体とソフトウェアへ回流しています。NVIDIAはこの1日だけで、自社の時価総額を約4,350億ドル“上乗せ”したのです——この規模は、米国の上場企業の大半の時価総額合計よりも大きいほどです。
さらに興味深いのは、NVIDIAの今回のguidance(見通し)には、中国市場のデータセンター運算の売上がまったく織り込まれていない点です。つまり、中国市場全体を差し引いても、NVIDIAは他の地域の成長ドライバーだけで、この予想を上回るguidanceの数字をすでに打ち出しているということになります。
これは全面的な“強気相場”ではありません。高インフレと高金利が意識される環境で、資金の行き場がなくなり、利益の確実性が最も高いAIの中核企業へと強制的に集中しつつあります。同時に、ディフェンシブな一般産業や他のセクターからは、撤退が加速しています。指数の見た目は一見にぎやかですが、実態はNVIDIA一社が輝いていて、その他の多くのセクターは裏で出血しています。
この集中度は歴史的に見ても珍しくありません——主要5銘柄の合算ウエイトが占める比率は、ネットバブル期以来で最高水準です。ただし今回は、今日の“巨頭”には実在し、持続する成長によって支えられた利益がある。純粋な想像の余地だけで持ち上がっているわけではありません。
ある1社が単日で増やした時価総額は、ディフェンシブ系セクター全体がその日に失った時価総額よりも多い——これをAI覇権時代の“妥当な反映”だと感じますか?それとも、市場の過度な集中リスクへの警鐘でしょうか?
$NVDA
NVIDIAが単日で8.7%大幅高となったものの、くれぐれも日経平均などの“帳面上の赤”に騙されないでください
8/27、この日のS&P 500は0.58%〜0.7%上昇しており、一見すると順風満帆に見えます。ですが内訳を見ると、11の業種分類のうち実に10が下落しており、上がっているのはテクノロジー株だけです。等株重み指数(500銘柄を平均的に見て、少数の巨大企業の時価総額の影響を受けない指数)はその日逆に0.16%下落しており、市場総額加重指数の上昇幅との間には61〜71ベーシスポイントの乖離があります——この数字は、この上昇がどれほどごく一部の銘柄に集中しているかを正確に測るものです。
下落率が大きかったのは、ヘルスケア、公益事業、必需消費財といったディフェンシブ系の業種です。資金は明らかにこれらの領域から引き出され、半導体とソフトウェアへ回流しています。NVIDIAはこの1日だけで、自社の時価総額を約4,350億ドル“上乗せ”したのです——この規模は、米国の上場企業の大半の時価総額合計よりも大きいほどです。
さらに興味深いのは、NVIDIAの今回のguidance(見通し)には、中国市場のデータセンター運算の売上がまったく織り込まれていない点です。つまり、中国市場全体を差し引いても、NVIDIAは他の地域の成長ドライバーだけで、この予想を上回るguidanceの数字をすでに打ち出しているということになります。
これは全面的な“強気相場”ではありません。高インフレと高金利が意識される環境で、資金の行き場がなくなり、利益の確実性が最も高いAIの中核企業へと強制的に集中しつつあります。同時に、ディフェンシブな一般産業や他のセクターからは、撤退が加速しています。指数の見た目は一見にぎやかですが、実態はNVIDIA一社が輝いていて、その他の多くのセクターは裏で出血しています。
この集中度は歴史的に見ても珍しくありません——主要5銘柄の合算ウエイトが占める比率は、ネットバブル期以来で最高水準です。ただし今回は、今日の“巨頭”には実在し、持続する成長によって支えられた利益がある。純粋な想像の余地だけで持ち上がっているわけではありません。
ある1社が単日で増やした時価総額は、ディフェンシブ系セクター全体がその日に失った時価総額よりも多い——これをAI覇権時代の“妥当な反映”だと感じますか?それとも、市場の過度な集中リスクへの警鐘でしょうか?
$NVDA
8/27、この日のS&P 500は0.58%〜0.7%上昇しており、一見すると順風満帆に見えます。ですが内訳を見ると、11の業種分類のうち実に10が下落しており、上がっているのはテクノロジー株だけです。等株重み指数(500銘柄を平均的に見て、少数の巨大企業の時価総額の影響を受けない指数)はその日逆に0.16%下落しており、市場総額加重指数の上昇幅との間には61〜71ベーシスポイントの乖離があります——この数字は、この上昇がどれほどごく一部の銘柄に集中しているかを正確に測るものです。
下落率が大きかったのは、ヘルスケア、公益事業、必需消費財といったディフェンシブ系の業種です。資金は明らかにこれらの領域から引き出され、半導体とソフトウェアへ回流しています。NVIDIAはこの1日だけで、自社の時価総額を約4,350億ドル“上乗せ”したのです——この規模は、米国の上場企業の大半の時価総額合計よりも大きいほどです。
さらに興味深いのは、NVIDIAの今回のguidance(見通し)には、中国市場のデータセンター運算の売上がまったく織り込まれていない点です。つまり、中国市場全体を差し引いても、NVIDIAは他の地域の成長ドライバーだけで、この予想を上回るguidanceの数字をすでに打ち出しているということになります。
これは全面的な“強気相場”ではありません。高インフレと高金利が意識される環境で、資金の行き場がなくなり、利益の確実性が最も高いAIの中核企業へと強制的に集中しつつあります。同時に、ディフェンシブな一般産業や他のセクターからは、撤退が加速しています。指数の見た目は一見にぎやかですが、実態はNVIDIA一社が輝いていて、その他の多くのセクターは裏で出血しています。
この集中度は歴史的に見ても珍しくありません——主要5銘柄の合算ウエイトが占める比率は、ネットバブル期以来で最高水準です。ただし今回は、今日の“巨頭”には実在し、持続する成長によって支えられた利益がある。純粋な想像の余地だけで持ち上がっているわけではありません。
ある1社が単日で増やした時価総額は、ディフェンシブ系セクター全体がその日に失った時価総額よりも多い——これをAI覇権時代の“妥当な反映”だと感じますか?それとも、市場の過度な集中リスクへの警鐘でしょうか?
$NVDA
100
·
--
Anthropicは30万亿美元規模を見積もり、IPOの物語は実現できるのか?
IPOファイルを間もなく公開するAIスーパーユニコーンのAnthropicが、「企業向けAIの潜在市場規模は最大30万亿美元」という壮大なビジョンを打ち出し、瞬時に世界の資本市場で熱い議論を巻き起こしました。
30万億という“超”の物語は、本当に現金化につながるのでしょうか?
壮大な物語が高いバリュエーションを支える:公開市場に向かう途上で、万億級TAMを掲げることは、SpaceX級の天文学的な資金調達見通しに匹敵する評価を支える重要な“切り札”となり、「純血のAIリーダー」の希少性プレミアムを取りにいく狙いがあります。
商業化の実装には埋めがたいギャップ:現在、最上位の大規模モデル企業でさえ、膨大な計算資源(算力)調達と、非常に高い研究開発の損失に依然として深く直面しています。「技術が驚異的」から「企業ソフト予算の実質的な置き換え」へ——商業化への転換率は、依然として厳しい試練にさらされています。
セカンダリー市場での見方は論理が切り替わる:ウォール街は、AIの概念を“ただ語る物語”として見る段階から、顧客単体の生涯価値(LTV)や算力の粗利率を重視する方向へと転換しています。
30万亿美元の星辰大海——それはAI革命の必然的な未来だと思いますか?それともIPO資金集めのための評価バブルでしょうか?
#Anthropic #Aİ #IPO #科技股 #大規模モデル
Anthropicは30万亿美元規模を見積もり、IPOの物語は実現できるのか?
IPOファイルを間もなく公開するAIスーパーユニコーンのAnthropicが、「企業向けAIの潜在市場規模は最大30万亿美元」という壮大なビジョンを打ち出し、瞬時に世界の資本市場で熱い議論を巻き起こしました。
30万億という“超”の物語は、本当に現金化につながるのでしょうか?
壮大な物語が高いバリュエーションを支える:公開市場に向かう途上で、万億級TAMを掲げることは、SpaceX級の天文学的な資金調達見通しに匹敵する評価を支える重要な“切り札”となり、「純血のAIリーダー」の希少性プレミアムを取りにいく狙いがあります。
商業化の実装には埋めがたいギャップ:現在、最上位の大規模モデル企業でさえ、膨大な計算資源(算力)調達と、非常に高い研究開発の損失に依然として深く直面しています。「技術が驚異的」から「企業ソフト予算の実質的な置き換え」へ——商業化への転換率は、依然として厳しい試練にさらされています。
セカンダリー市場での見方は論理が切り替わる:ウォール街は、AIの概念を“ただ語る物語”として見る段階から、顧客単体の生涯価値(LTV)や算力の粗利率を重視する方向へと転換しています。
30万亿美元の星辰大海——それはAI革命の必然的な未来だと思いますか?それともIPO資金集めのための評価バブルでしょうか?
#Anthropic #Aİ #IPO #科技股 #大規模モデル
IPOファイルを間もなく公開するAIスーパーユニコーンのAnthropicが、「企業向けAIの潜在市場規模は最大30万亿美元」という壮大なビジョンを打ち出し、瞬時に世界の資本市場で熱い議論を巻き起こしました。
30万億という“超”の物語は、本当に現金化につながるのでしょうか?
壮大な物語が高いバリュエーションを支える:公開市場に向かう途上で、万億級TAMを掲げることは、SpaceX級の天文学的な資金調達見通しに匹敵する評価を支える重要な“切り札”となり、「純血のAIリーダー」の希少性プレミアムを取りにいく狙いがあります。
商業化の実装には埋めがたいギャップ:現在、最上位の大規模モデル企業でさえ、膨大な計算資源(算力)調達と、非常に高い研究開発の損失に依然として深く直面しています。「技術が驚異的」から「企業ソフト予算の実質的な置き換え」へ——商業化への転換率は、依然として厳しい試練にさらされています。
セカンダリー市場での見方は論理が切り替わる:ウォール街は、AIの概念を“ただ語る物語”として見る段階から、顧客単体の生涯価値(LTV)や算力の粗利率を重視する方向へと転換しています。
30万亿美元の星辰大海——それはAI革命の必然的な未来だと思いますか?それともIPO資金集めのための評価バブルでしょうか?
#Anthropic #Aİ #IPO #科技股 #大規模モデル
415
·
--
人類にもっと大きな恩恵をもたらせるのか?がんにはさらに解決策があるのか?
モデナの今回の値動きは、教科書レベルの“利好”が出た後の高値圏での値動き──高値での乱高下です。
8/19(水)、モデナとメルクが悪性黒色腫のmRNAワクチンの第3相臨床データを発表しました。これは、世界初の第3相試験を通過した個別化mRNAがん治療で、画期的なマイルストーンです。ニュースが出ると、株価は火曜の寄り前に近い63ドルから一気に急騰し、日中の最高値は176.66ドルに到達し、52週高値を更新。1日の上昇幅は一時180%超に達しました。
本当に見どころは、発表の数日後です。典型的な「利好出尽くしで一度は元に戻す」シナリオのように、株価が一気に崩れ落ちることはありませんでした。176.66ドルの高値から約1週間かけて、130〜150ドルの範囲で何度も売買が交錯しながら整理が進み、8/24には139.10ドルで引けています。計算すると、最高値からの下落は21%超ですが、5日間の累計上昇幅はなお120%以上と非常に大きい。
これは、市場の反応が単純な「買って終わりで投げる」よりも、もっと細やかだったことを意味します。初期に入った投機資金は確かに高値近辺で利益確定したものの、株価は急落して上昇の起点まで崩れませんでした。つまり、このマイルストーンが実質的な長期価値を持つと考える資金もあり、押し目局面で買い支える意思があるということです。
バイオ株の厳しい現実は、第3相での臨床成功からFDAによる正式な承認・上市、そして実際に病院で販売されて収益が計上されるまでには、長い規制当局の審査と商業化のプロセスがまだ残っていることです。メルクのKeytrudaは、悪性黒色腫の術後治療における既存の標準治療薬です。今回の併用療法は再発を遅らせ、転移リスクを下げることを証明しており、しっかりした臨床データであって、単なる想像の余地ではありません。
株価が高値圏で何度も綱引きする形で崩れ落ちずに推移したことは、ある意味で市場がモデナの腫瘍学パイプラインを“新型コロナワクチン事業の衰退”の会社としてだけではなく、改めて価格付けし直していることを示しているのかもしれません。今後注目すべきは、FDAの審査の進捗、そしてこの個別化mRNAプラットフォームが、非小細胞肺がんなど他のがん種でも同じ成功を再現できるかどうかの追加試験データです。
180%の急騰から高値圏での値動きで21%下落──これは投機資金が撤退した後に市場が妥当な価格を見つけたからなのか、それともこの画期的な利好の長期価値がまだ十分に織り込まれていないのか、あなたならどちらだと思いますか?
$MRNA $MRK #美股 #生技股 #CancerVaccine
人類にもっと大きな恩恵をもたらせるのか?がんにはさらに解決策があるのか?
モデナの今回の値動きは、教科書レベルの“利好”が出た後の高値圏での値動き──高値での乱高下です。
8/19(水)、モデナとメルクが悪性黒色腫のmRNAワクチンの第3相臨床データを発表しました。これは、世界初の第3相試験を通過した個別化mRNAがん治療で、画期的なマイルストーンです。ニュースが出ると、株価は火曜の寄り前に近い63ドルから一気に急騰し、日中の最高値は176.66ドルに到達し、52週高値を更新。1日の上昇幅は一時180%超に達しました。
本当に見どころは、発表の数日後です。典型的な「利好出尽くしで一度は元に戻す」シナリオのように、株価が一気に崩れ落ちることはありませんでした。176.66ドルの高値から約1週間かけて、130〜150ドルの範囲で何度も売買が交錯しながら整理が進み、8/24には139.10ドルで引けています。計算すると、最高値からの下落は21%超ですが、5日間の累計上昇幅はなお120%以上と非常に大きい。
これは、市場の反応が単純な「買って終わりで投げる」よりも、もっと細やかだったことを意味します。初期に入った投機資金は確かに高値近辺で利益確定したものの、株価は急落して上昇の起点まで崩れませんでした。つまり、このマイルストーンが実質的な長期価値を持つと考える資金もあり、押し目局面で買い支える意思があるということです。
バイオ株の厳しい現実は、第3相での臨床成功からFDAによる正式な承認・上市、そして実際に病院で販売されて収益が計上されるまでには、長い規制当局の審査と商業化のプロセスがまだ残っていることです。メルクのKeytrudaは、悪性黒色腫の術後治療における既存の標準治療薬です。今回の併用療法は再発を遅らせ、転移リスクを下げることを証明しており、しっかりした臨床データであって、単なる想像の余地ではありません。
株価が高値圏で何度も綱引きする形で崩れ落ちずに推移したことは、ある意味で市場がモデナの腫瘍学パイプラインを“新型コロナワクチン事業の衰退”の会社としてだけではなく、改めて価格付けし直していることを示しているのかもしれません。今後注目すべきは、FDAの審査の進捗、そしてこの個別化mRNAプラットフォームが、非小細胞肺がんなど他のがん種でも同じ成功を再現できるかどうかの追加試験データです。
180%の急騰から高値圏での値動きで21%下落──これは投機資金が撤退した後に市場が妥当な価格を見つけたからなのか、それともこの画期的な利好の長期価値がまだ十分に織り込まれていないのか、あなたならどちらだと思いますか?
$MRNA $MRK #美股 #生技股 #CancerVaccine
モデナの今回の値動きは、教科書レベルの“利好”が出た後の高値圏での値動き──高値での乱高下です。
8/19(水)、モデナとメルクが悪性黒色腫のmRNAワクチンの第3相臨床データを発表しました。これは、世界初の第3相試験を通過した個別化mRNAがん治療で、画期的なマイルストーンです。ニュースが出ると、株価は火曜の寄り前に近い63ドルから一気に急騰し、日中の最高値は176.66ドルに到達し、52週高値を更新。1日の上昇幅は一時180%超に達しました。
本当に見どころは、発表の数日後です。典型的な「利好出尽くしで一度は元に戻す」シナリオのように、株価が一気に崩れ落ちることはありませんでした。176.66ドルの高値から約1週間かけて、130〜150ドルの範囲で何度も売買が交錯しながら整理が進み、8/24には139.10ドルで引けています。計算すると、最高値からの下落は21%超ですが、5日間の累計上昇幅はなお120%以上と非常に大きい。
これは、市場の反応が単純な「買って終わりで投げる」よりも、もっと細やかだったことを意味します。初期に入った投機資金は確かに高値近辺で利益確定したものの、株価は急落して上昇の起点まで崩れませんでした。つまり、このマイルストーンが実質的な長期価値を持つと考える資金もあり、押し目局面で買い支える意思があるということです。
バイオ株の厳しい現実は、第3相での臨床成功からFDAによる正式な承認・上市、そして実際に病院で販売されて収益が計上されるまでには、長い規制当局の審査と商業化のプロセスがまだ残っていることです。メルクのKeytrudaは、悪性黒色腫の術後治療における既存の標準治療薬です。今回の併用療法は再発を遅らせ、転移リスクを下げることを証明しており、しっかりした臨床データであって、単なる想像の余地ではありません。
株価が高値圏で何度も綱引きする形で崩れ落ちずに推移したことは、ある意味で市場がモデナの腫瘍学パイプラインを“新型コロナワクチン事業の衰退”の会社としてだけではなく、改めて価格付けし直していることを示しているのかもしれません。今後注目すべきは、FDAの審査の進捗、そしてこの個別化mRNAプラットフォームが、非小細胞肺がんなど他のがん種でも同じ成功を再現できるかどうかの追加試験データです。
180%の急騰から高値圏での値動きで21%下落──これは投機資金が撤退した後に市場が妥当な価格を見つけたからなのか、それともこの画期的な利好の長期価値がまだ十分に織り込まれていないのか、あなたならどちらだと思いますか?
$MRNA $MRK #美股 #生技股 #CancerVaccine
332
·
--
翻訳参照
Google給了Marvell一張最高122億美元的股票認股權。但我覺得真正值得注意的,不是這122億。
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google給了Marvell一張最高122億美元的股票認股權。但我覺得真正值得注意的,不是這122億。
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
282
·
--
Kaito Katalyst 第1期プロジェクト Axis Robotics が正式にスタート。3種類のファーミング経路の還元率の違いはかなり明確です:
コンテンツ制作(0.2% のシェア):対象は最初の 500 名のみで分配(上位100名は 0.1%、101–500名も 0.1%)。純粋に注目を集める力と拡散力で勝負。
$KAITO をステーク(0.05% のシェア):しきい値は約 5,000 枚 $sKAITO(Base チェーンで約 5,810 枚 $KAITO をステークする必要あり)。怠け者でも気軽に“寝て待つ”だけでエアドロップ分配を狙えるタイプ。
プロジェクトのインタラクティブ任務:ブラウザ側でロボットアームを遠隔操作して物体を回収し、データのアノテーションを完了させる。全9つのタスクで、定員は1,200名のみ(すでに一部満員)。
手動で任務をこなすのは、プロジェクトに身体(ソマティック)データを与えるため。ステークは生態系の Alpha を“食べる”こと。
みんな今回、体力でゴリ押しして掘る?それともそのままステークして寝落ちする?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Kaito Katalyst 第1期プロジェクト Axis Robotics が正式にスタート。3種類のファーミング経路の還元率の違いはかなり明確です:
コンテンツ制作(0.2% のシェア):対象は最初の 500 名のみで分配(上位100名は 0.1%、101–500名も 0.1%)。純粋に注目を集める力と拡散力で勝負。
$KAITO をステーク(0.05% のシェア):しきい値は約 5,000 枚 $sKAITO(Base チェーンで約 5,810 枚 $KAITO をステークする必要あり)。怠け者でも気軽に“寝て待つ”だけでエアドロップ分配を狙えるタイプ。
プロジェクトのインタラクティブ任務:ブラウザ側でロボットアームを遠隔操作して物体を回収し、データのアノテーションを完了させる。全9つのタスクで、定員は1,200名のみ(すでに一部満員)。
手動で任務をこなすのは、プロジェクトに身体(ソマティック)データを与えるため。ステークは生態系の Alpha を“食べる”こと。
みんな今回、体力でゴリ押しして掘る?それともそのままステークして寝落ちする?
#Kaito #AxisRobotics #空投 #DePIN #Web3
コンテンツ制作(0.2% のシェア):対象は最初の 500 名のみで分配(上位100名は 0.1%、101–500名も 0.1%)。純粋に注目を集める力と拡散力で勝負。
$KAITO をステーク(0.05% のシェア):しきい値は約 5,000 枚 $sKAITO(Base チェーンで約 5,810 枚 $KAITO をステークする必要あり)。怠け者でも気軽に“寝て待つ”だけでエアドロップ分配を狙えるタイプ。
プロジェクトのインタラクティブ任務:ブラウザ側でロボットアームを遠隔操作して物体を回収し、データのアノテーションを完了させる。全9つのタスクで、定員は1,200名のみ(すでに一部満員)。
手動で任務をこなすのは、プロジェクトに身体(ソマティック)データを与えるため。ステークは生態系の Alpha を“食べる”こと。
みんな今回、体力でゴリ押しして掘る?それともそのままステークして寝落ちする?
#Kaito #AxisRobotics #空投 #DePIN #Web3
222
·
--
昨日午後2時、7月のFOMC議事要旨が正式に公表され、その結果は表面上の投票結果よりもはるかに強いタカ派的な内容でした。
市場が当初把握していたのは「9対3」の投票でした。クリーブランド地区連銀総裁のHammack、ミネアポリス地区連銀総裁のKashkari、ダラス地区連銀総裁のLoganの3人の当局者が1/4ポイント(1段階)の利上げを主張していたのです。しかし、議事要旨を開いて初めて分かったのは、言葉が投票数字が示す以上に神経質なほど緊張感を帯びているということでした——3票だけではありません。議事要旨には「複数の」参加当局者が即時の利上げを支持していることが示されており、さらに「多くの」当局者は、インフレが見込みどおりに減速しなければ、将来利上げが必要になる可能性があると考えているとされています。ほぼすべての当局者が「Fedは物価の安定を実現する」という声明文言を維持することに同意しており、多くの当局者は過去1年間の物価上昇が、特定の単一要因ではなく、さまざまな財やサービスに幅広く広がっている点も指摘しました。
これは前日の市場判断をちょうど裏づける形になりました。市場はすでに、ややハト派寄りの楽観的な見方を織り込んでおり、9月に政策金利を据え置く確率は一時65%まで回復していました。ところが議事要旨が出ると、表面上の投票結果以上にタカ派色が強いことが明確になったのです。
「9対3」という投票結果そのものを見るだけでは、Fed内部における本当のタカ派度合いを過小評価しがちです。「複数」や「多く」といった曖昧な表現で、利上げ支持やインフレ懸念への警告を行う当局者の人数が描かれている場合、タカ派の広がりは3票よりも実際には広いはずです。ただし、それがまだ正式な投票には転換されていないだけです。市場は当初、「タカ派の3人が反対しているだけ」だと考えていましたが、議事要旨を開いてみると、実際に部屋の中でうなずいている賛同者はもっと多いことが分かりました。
次のシグナルは、8月27〜29日のジャクソンホール経済シンポジウムを待つ必要があります。新任のFed議長Kevin Warshが、就任以来初めての基調講演で示す内容が、この議事要旨よりも一段と重要になります。
投票結果は9対3ですが、議事要旨が示すタカ派的な雰囲気は明らかにより広い——9月に本当に想定外の利上げが起きる可能性を感じますか?それとも、これはFedが口先だけでタカ派を演出し、以後の利率据え置きを可能にする“余地”を確保するための発信にすぎないのでしょうか?
$SPX $QQQ #美股 #FOMC #総経情勢
昨日午後2時、7月のFOMC議事要旨が正式に公表され、その結果は表面上の投票結果よりもはるかに強いタカ派的な内容でした。
市場が当初把握していたのは「9対3」の投票でした。クリーブランド地区連銀総裁のHammack、ミネアポリス地区連銀総裁のKashkari、ダラス地区連銀総裁のLoganの3人の当局者が1/4ポイント(1段階)の利上げを主張していたのです。しかし、議事要旨を開いて初めて分かったのは、言葉が投票数字が示す以上に神経質なほど緊張感を帯びているということでした——3票だけではありません。議事要旨には「複数の」参加当局者が即時の利上げを支持していることが示されており、さらに「多くの」当局者は、インフレが見込みどおりに減速しなければ、将来利上げが必要になる可能性があると考えているとされています。ほぼすべての当局者が「Fedは物価の安定を実現する」という声明文言を維持することに同意しており、多くの当局者は過去1年間の物価上昇が、特定の単一要因ではなく、さまざまな財やサービスに幅広く広がっている点も指摘しました。
これは前日の市場判断をちょうど裏づける形になりました。市場はすでに、ややハト派寄りの楽観的な見方を織り込んでおり、9月に政策金利を据え置く確率は一時65%まで回復していました。ところが議事要旨が出ると、表面上の投票結果以上にタカ派色が強いことが明確になったのです。
「9対3」という投票結果そのものを見るだけでは、Fed内部における本当のタカ派度合いを過小評価しがちです。「複数」や「多く」といった曖昧な表現で、利上げ支持やインフレ懸念への警告を行う当局者の人数が描かれている場合、タカ派の広がりは3票よりも実際には広いはずです。ただし、それがまだ正式な投票には転換されていないだけです。市場は当初、「タカ派の3人が反対しているだけ」だと考えていましたが、議事要旨を開いてみると、実際に部屋の中でうなずいている賛同者はもっと多いことが分かりました。
次のシグナルは、8月27〜29日のジャクソンホール経済シンポジウムを待つ必要があります。新任のFed議長Kevin Warshが、就任以来初めての基調講演で示す内容が、この議事要旨よりも一段と重要になります。
投票結果は9対3ですが、議事要旨が示すタカ派的な雰囲気は明らかにより広い——9月に本当に想定外の利上げが起きる可能性を感じますか?それとも、これはFedが口先だけでタカ派を演出し、以後の利率据え置きを可能にする“余地”を確保するための発信にすぎないのでしょうか?
$SPX $QQQ #美股 #FOMC #総経情勢
市場が当初把握していたのは「9対3」の投票でした。クリーブランド地区連銀総裁のHammack、ミネアポリス地区連銀総裁のKashkari、ダラス地区連銀総裁のLoganの3人の当局者が1/4ポイント(1段階)の利上げを主張していたのです。しかし、議事要旨を開いて初めて分かったのは、言葉が投票数字が示す以上に神経質なほど緊張感を帯びているということでした——3票だけではありません。議事要旨には「複数の」参加当局者が即時の利上げを支持していることが示されており、さらに「多くの」当局者は、インフレが見込みどおりに減速しなければ、将来利上げが必要になる可能性があると考えているとされています。ほぼすべての当局者が「Fedは物価の安定を実現する」という声明文言を維持することに同意しており、多くの当局者は過去1年間の物価上昇が、特定の単一要因ではなく、さまざまな財やサービスに幅広く広がっている点も指摘しました。
これは前日の市場判断をちょうど裏づける形になりました。市場はすでに、ややハト派寄りの楽観的な見方を織り込んでおり、9月に政策金利を据え置く確率は一時65%まで回復していました。ところが議事要旨が出ると、表面上の投票結果以上にタカ派色が強いことが明確になったのです。
「9対3」という投票結果そのものを見るだけでは、Fed内部における本当のタカ派度合いを過小評価しがちです。「複数」や「多く」といった曖昧な表現で、利上げ支持やインフレ懸念への警告を行う当局者の人数が描かれている場合、タカ派の広がりは3票よりも実際には広いはずです。ただし、それがまだ正式な投票には転換されていないだけです。市場は当初、「タカ派の3人が反対しているだけ」だと考えていましたが、議事要旨を開いてみると、実際に部屋の中でうなずいている賛同者はもっと多いことが分かりました。
次のシグナルは、8月27〜29日のジャクソンホール経済シンポジウムを待つ必要があります。新任のFed議長Kevin Warshが、就任以来初めての基調講演で示す内容が、この議事要旨よりも一段と重要になります。
投票結果は9対3ですが、議事要旨が示すタカ派的な雰囲気は明らかにより広い——9月に本当に想定外の利上げが起きる可能性を感じますか?それとも、これはFedが口先だけでタカ派を演出し、以後の利率据え置きを可能にする“余地”を確保するための発信にすぎないのでしょうか?
$SPX $QQQ #美股 #FOMC #総経情勢
106
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
DotPlotSignalsOneMoreHikeIn2026
閲覧回数 8,521
196人が討論中
💥$TRUMP — 物語はいよいよ複雑になってきています。💥
トランプ大統領は、共和党が議会を掌握し続けるなら、米国の成人1人あたり5,000ドルの「トランプ配当」を出すとまだ投げかけています。これは議会の承認が必要で、かかる費用は1兆ドルを大きく上回る可能性もあります。
しかしここでひねりがきます。マクロ環境が一段と引き締まってきたのです。
FRBはすでに利上げを25bp行い、誘導目標レンジを3.75%〜4.00%に引き上げました。そして最新のドット・プロットは、2026年にもう1回利上げする見通しを示しています。市場は、より高い利回り、より強いドル、そして流動性の引き締まりへの対応を迫られています。
同時に、上院はCLARITY法案の前進を失敗させました。その結果、米国の暗号資産規制は宙に浮いたままで、政治的なつながりのあるトークンが再び注目を浴びています。
つまり、$TRUMP をめぐる状況は、三つ巴の物語になりつつあります。
💥財政刺激 → リスク資産にとって強気の可能性
💥高金利 → 流動性にとって弱気
💥CLARITY法案の頓挫 → 規制面の不確実性の上昇
なお、いいえ、現在は配当をTRUMPまたはその他の暗号資産で支払うと発表された計画はありません。
ですがトレーダーが、配当の物語をトランプ関連トークンと結びつけ始めれば、憶測は非常に素早く再燃するかもしれません。
$TRUMP は、政治・流動性・規制の交差点に位置しています――ボラティリティが爆発しがちなまさにその場所です。👀
#dotplotsignalsonemorehikein2026 #FedRateWatch #FedHikes25BpsUSStocksClose #ZcashRises6% #CryptoVCFundingRebounds$5.6BInQ2
KimHotbae
·いいね:3件
·閲覧回数 1.5k
RobinhoodToSupportCircleArcNetwork
閲覧回数 13
9人が討論中
FedHikes25BpsUSStocksClose
閲覧回数 11,317
194人が討論中