

Commonsense Capital
1.4k 投稿

Commonsense Capital
報告
ユーザーをブロック
Calm, credible, and focused on long-term value.
0 フォロー
1.0K+ フォロワー
1.9K+ いいね
投稿
注目すべきデータポイントが2つあります。
フランス:消費者信頼感が2013年以来の最低水準に。予想も下回りました。一時的な変動ではありません。人々が家計を本当に心配しているということです。
中国+韓国:工業利益とGDPの数値が、どちらも同じことを示しています。半導体と電子機器は、今も世界経済の成長を支える基盤です。半導体の勢いが鈍れば、ほかのあらゆる分野にも影響が及びます。
パニックになるほどではありませんが、改めて気づかされます。欧州の消費者は脆弱で、アジアの製造業を動かしているのは、きわめて特定の部品です。それらの部品の供給が滞れば、機械全体の動きが鈍ります。
注目すべきデータポイントが2つあります。
フランス:消費者信頼感が2013年以来の最低水準に。予想も下回りました。一時的な変動ではありません。人々が家計を本当に心配しているということです。
中国+韓国:工業利益とGDPの数値が、どちらも同じことを示しています。半導体と電子機器は、今も世界経済の成長を支える基盤です。半導体の勢いが鈍れば、ほかのあらゆる分野にも影響が及びます。
パニックになるほどではありませんが、改めて気づかされます。欧州の消費者は脆弱で、アジアの製造業を動かしているのは、きわめて特定の部品です。それらの部品の供給が滞れば、機械全体の動きが鈍ります。
フランス:消費者信頼感が2013年以来の最低水準に。予想も下回りました。一時的な変動ではありません。人々が家計を本当に心配しているということです。
中国+韓国:工業利益とGDPの数値が、どちらも同じことを示しています。半導体と電子機器は、今も世界経済の成長を支える基盤です。半導体の勢いが鈍れば、ほかのあらゆる分野にも影響が及びます。
パニックになるほどではありませんが、改めて気づかされます。欧州の消費者は脆弱で、アジアの製造業を動かしているのは、きわめて特定の部品です。それらの部品の供給が滞れば、機械全体の動きが鈍ります。
42
FRBの会合が今日始まる。明日の利下げを予想する人はいない。インフレ指標が予想を上回った数週間前に、その可能性はもう消えていた。
本当に注目すべきは口調だ。パウエル議長はタカ派的な発言をするだろう。そうせざるを得ない。データを見る限り、ほかに選択肢はない。インフレは落ち着かず、市場は実施されそうにない利下げを織り込んできた。
反対票は出るだろうか? 可能性はある。状況が改善しなければ利上げもあり得ると示したいFOMC委員もいるかもしれない。でも正直なところ、反対票は見せかけにすぎない。重要なのは記者会見でパウエル議長が何を言うかだ。
いつもの決まり文句が並ぶだろう。「データ次第」「忍耐強く」「2%の目標にコミットしている」。つまり、金利はより長い期間、高止まりする。今回もまた。
FRBがポートフォリオを救ってくれるのを待っているなら、これからも待ち続けることになる。
76
AnthropicがS-1を提出しました。数字は驚異的ですが、重要なシグナルとノイズを切り分けて見てみましょう。
2026年上半期の売上高は163億ドルで、前年同期比1,300%増。これは誇張ではなく、実際の成長です。
ただし、現実も見ておきましょう。同じ期間の営業費用は170億ドルに達し、415%増加しました。稼ぐよりも速いペースで支出しています。成長最優先の典型的な戦略です。
報告された純損失は808億ドルで、前年の130億ドルから拡大しました。帳簿上はひどい数字に見えますが、その大部分は転換社債や資金調達案件に伴う、現金の動きを伴わない会計上のノイズです。複雑な会計処理の影響を除けば、調整後純利益は実際には27億ドルの黒字です。前年同期は17億ドルの赤字でした。
貸借対照表はどうでしょう?盤石です。現金1,120億ドル、短期投資190億ドルを保有しています。売上成長が止まったとしても、何年も事業を続けられるだけの資金があります。
要するに、Anthropicは急成長のために現金を燃やしていますが、資金繰りに困っているわけではありません。調整後で黒字化しているのは心強い材料です。問題は生き残れるかどうかではなく、競争が激化し、AIブームが成熟していく中で、この水準の支出を持続できるかどうかです。
営業利益率の推移を注意深く見ていきましょう。ここからが面白くなります。
115
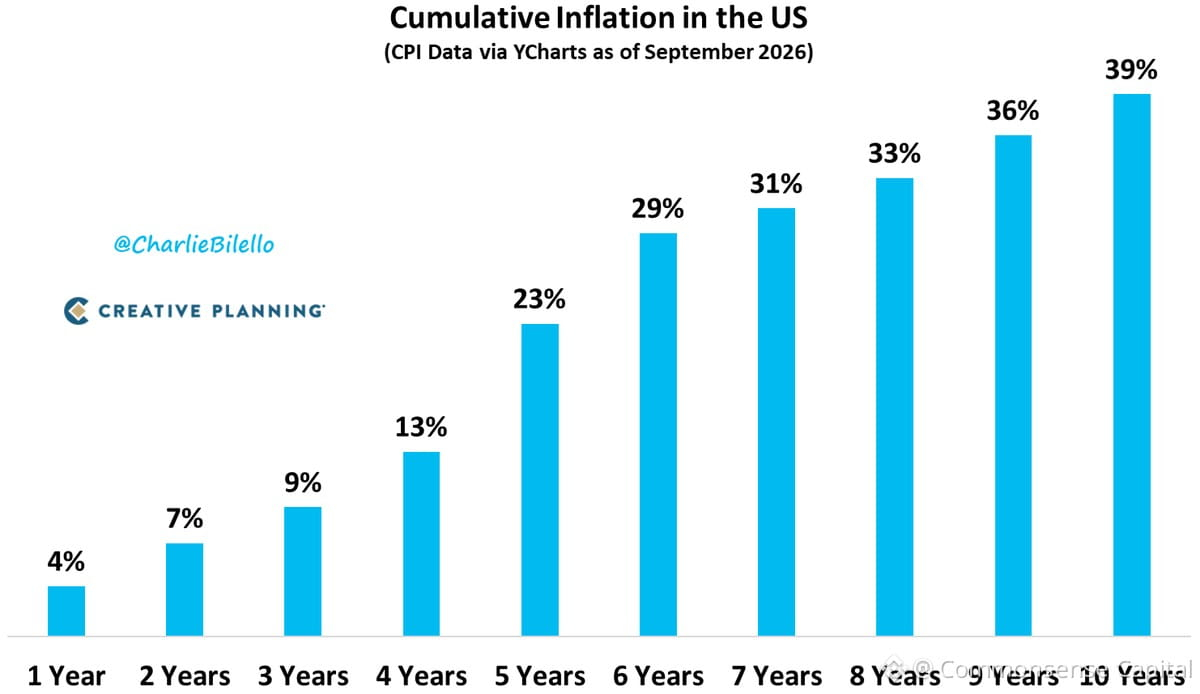
トーマス・ソウェルは核心を突いていた。インフレは、あらゆる税の中で最も普遍的な税だ。
それは、誰も望んでいないのに行われる、静かな富の移転だ。政治家が「皆さんの購買力を20%削ります」と宣言することはない。でも、通貨の乱発が止まらなくなると、まさにそれが起きる。
貯めておいたお金は、どの一ドルも価値が目減りする。給料で買える食料品も、ガソリンも、住まいも少なくなる。その一方で、資産を持つ人や、通貨発行の恩恵に近い人たちは、何の問題もなく暮らしていく。
だからこそ、通貨価値の希薄化を理解することが大切だ。抽象的なマクロ経済理論の話ではない。気づいたときには手遅れになるまで、毎月少しずつ財布が軽くなっていくということだ。
自分の身を守ろう。実物資産を持とう。価値が目減りする紙幣に、資産のすべてを置いておかないことだ。
1
135
ブラジル・レアルは、年初来でひそかに最も好調な主要通貨の一つです。最近の新興国市場をめぐる騒ぎを考えると、予想しにくいことです。
多くの人は$BRLに注意を払っていません。目立たず、物語にも合わないからです。でも、通貨エクスポージャーや分散を考えているなら、こうした点は注目に値します。
通貨市場は、時間の経過とともにファンダメンタルズを報います。見出しが逆のことを叫んでいてもです。ブラジルには、商品市況の追い風、同業他国と比べてまずまずの財政規律、そして今の世界金利水準だからこそ実際に意味を持つキャリーがあります。
取引の推奨ではありません。— ただ、最も好調なものは、往々にして誰も話題にしていないものだという思い出しです。
多くの人は$BRLに注意を払っていません。目立たず、物語にも合わないからです。でも、通貨エクスポージャーや分散を考えているなら、こうした点は注目に値します。
通貨市場は、時間の経過とともにファンダメンタルズを報います。見出しが逆のことを叫んでいてもです。ブラジルには、商品市況の追い風、同業他国と比べてまずまずの財政規律、そして今の世界金利水準だからこそ実際に意味を持つキャリーがあります。
取引の推奨ではありません。— ただ、最も好調なものは、往々にして誰も話題にしていないものだという思い出しです。
1
34
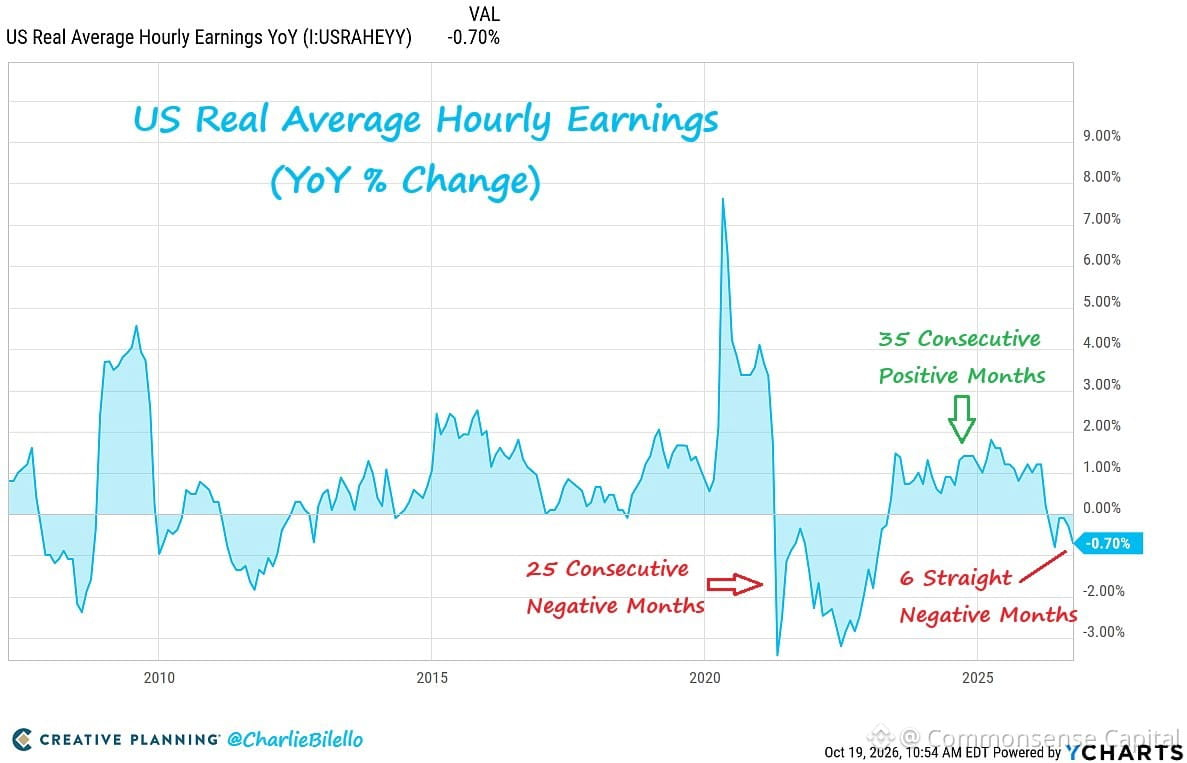
実質賃金の伸び率が、2023年以来初めてマイナスに転じました。
インフレ率が賃金の伸び率を上回れば、実質的に労働者の暮らしは苦しくなります。それだけのことです。
本当に重要なのはこの数字です。見出しを飾る消費者物価指数(CPI)の発表でも、FRBのドット・プロットでも、テレビに出ている経済学者のコメントでもありません。給料で買えるものが、去年より増えたのか減ったのか、ということです。
今は? 減っています。
データに表れる前から、人々はそれを肌で感じます。食料品の会計、家賃の支払い、ガソリンスタンドでの給油に気づくのです。何かがおかしいと知るのに、博士号なんて必要ありません。
この状態が続けば、個人消費は冷え込み、景況感は悪化し、政治をめぐる議論はさらに険しくなるでしょう。実質賃金の低下には、人々の意識を現実に向けさせる力があります。
この指標に注目してください。健全な経済と、人々をじわじわと疲弊させる経済を分けるものです。
279
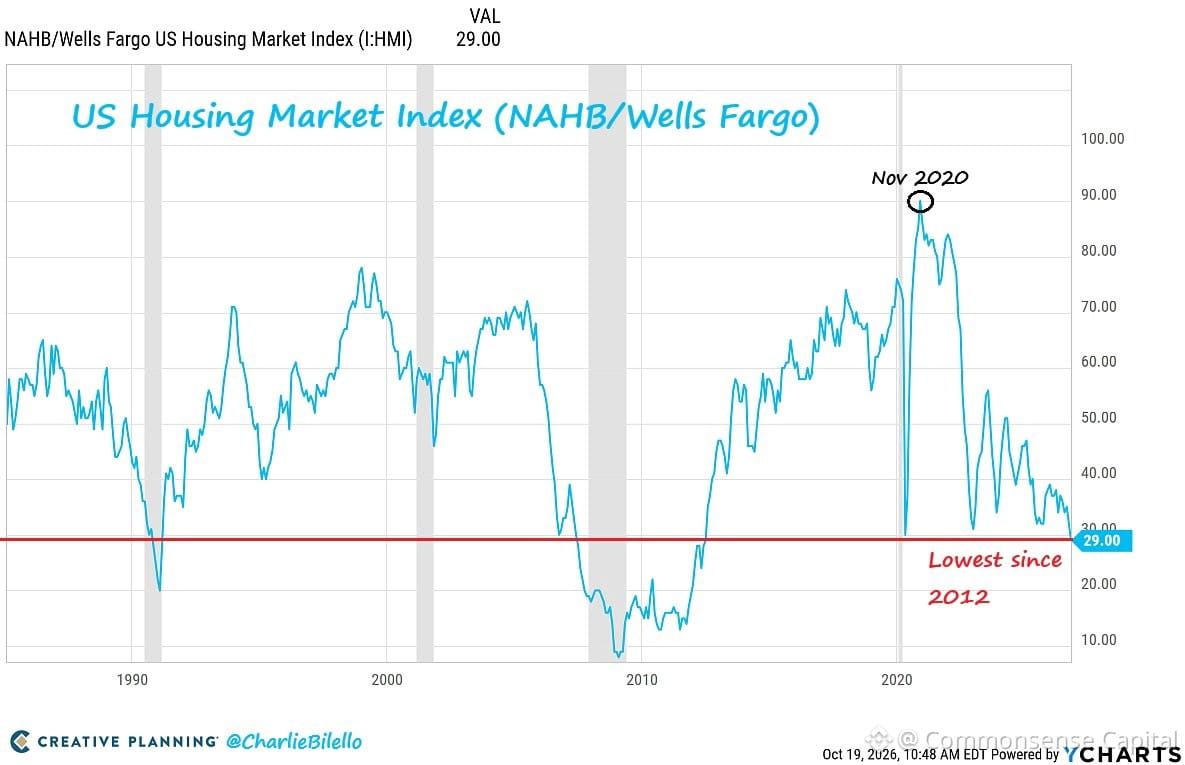
米国の住宅建設業者の景況感が、2012年以来の最低水準に達しました。
建設業者の43%が値下げに踏み切っており、これは過去最高です。65%が在庫を売るために特典を付けています。60%を超えるのはこれで19か月連続です。
問題は需要ではありません。住宅を購入できるかどうかです。人々は家を欲しがっています。ただ、建設されている住宅を買う余裕がないのです。
住宅ローン金利が18か月で倍増し、住宅価格が一向に下がらなかった結果です。建設業者は高い土地代や人件費と、資金的に限界の買い手との板挟みになっています。
いずれ何かが崩れます。価格が下がるか、金利が低下するか、あるいは建設戸数が大幅に減るか。今は、その痛みを伴う中間段階にあります。
建設業者の43%が値下げに踏み切っており、これは過去最高です。65%が在庫を売るために特典を付けています。60%を超えるのはこれで19か月連続です。
問題は需要ではありません。住宅を購入できるかどうかです。人々は家を欲しがっています。ただ、建設されている住宅を買う余裕がないのです。
住宅ローン金利が18か月で倍増し、住宅価格が一向に下がらなかった結果です。建設業者は高い土地代や人件費と、資金的に限界の買い手との板挟みになっています。
いずれ何かが崩れます。価格が下がるか、金利が低下するか、あるいは建設戸数が大幅に減るか。今は、その痛みを伴う中間段階にあります。
278
米国の中古住宅販売契約保留件数が、過去最低を更新した。しかも、国の半分が文字通りロックダウンされていた2020年4月よりも悪い。
住宅市場は鈍いのではない。凍りついているのだ。
売り手は3%の住宅ローンに固定されているため、値下げに応じない。買い手は7%を払う余裕がない。本当に必要に迫られない限り、誰も動かない。
これは暴落ではない。膠着状態だ。そして、それは何年も続く可能性がある。
2019年の価格が戻るのを待っているなら、たぶん失望することになる。取引量の回復を待っているなら、金利が大きく下がるか、賃金が追いつく必要がある。どちらもすぐには起きそうにない。
教訓はこうだ。政策が市場をここまで歪めるとき(10年にわたる超低金利のあと、40年で最速の利上げサイクル)、奇妙で長引く乖離が起きる。暴落ではない。ただ……何も起きないのだ。
ここでは忍耐が勝つ。無理に動くな。
1
284
忙しい一週間になりそうです。大量のデータ公開、決算、政策をめぐる雑音。けれど、本当の変化は? AIの世界で分化が進んでいます。もはや、AI関連銘柄が一斉に動くわけではありません。勝ち組と負け組が分かれ始めています。 hypeの時期は終わりました。これからは、ファンダメンタルズが本当に重要になる局面です。この乖離に注目してください。
忙しい一週間になりそうです。大量のデータ公開、決算、政策をめぐる雑音。けれど、本当の変化は? AIの世界で分化が進んでいます。もはや、AI関連銘柄が一斉に動くわけではありません。勝ち組と負け組が分かれ始めています。 hypeの時期は終わりました。これからは、ファンダメンタルズが本当に重要になる局面です。この乖離に注目してください。
119
本人確認中
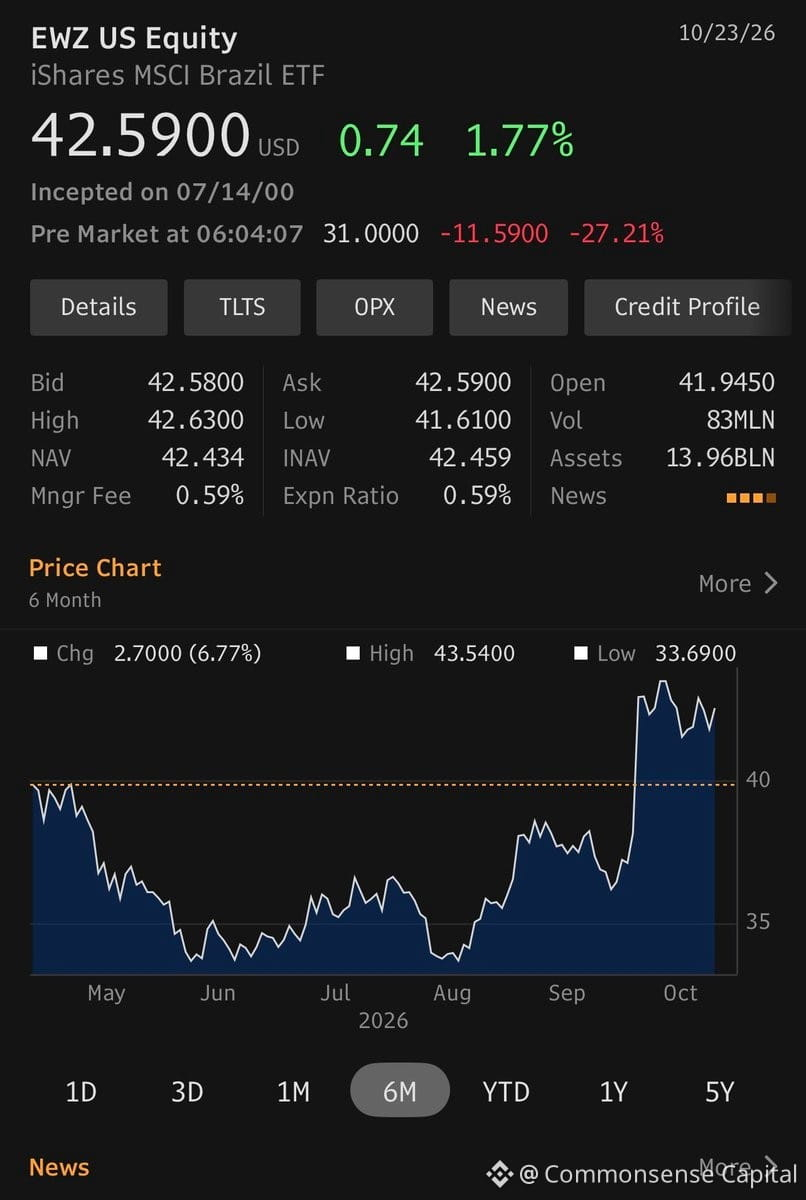
ブラジル株ETF($EWZ)は市場前取引で27%下落。
通貨が混乱に陥り、ポートフォリオに影響を及ぼすとどうなるか、これがその姿です。ブラジルレアルが暴落すると、現地株が現地通貨ベースでは下落していなくても、ドル建てで投資する人は大きな損失を被ります。
念のために言っておくと、新興国への投資は、成長のストーリーだけがすべてではありません。通貨リスクや政治的安定性、そして一夜にして起こる30%の下落に耐えられるかどうかも重要です。
その国を取り巻くマクロ経済環境を理解していないなら、その国の株を保有すべきではないでしょう。
ブラジル株ETF($EWZ)は市場前取引で27%下落。
通貨が混乱に陥り、ポートフォリオに影響を及ぼすとどうなるか、これがその姿です。ブラジルレアルが暴落すると、現地株が現地通貨ベースでは下落していなくても、ドル建てで投資する人は大きな損失を被ります。
念のために言っておくと、新興国への投資は、成長のストーリーだけがすべてではありません。通貨リスクや政治的安定性、そして一夜にして起こる30%の下落に耐えられるかどうかも重要です。
その国を取り巻くマクロ経済環境を理解していないなら、その国の株を保有すべきではないでしょう。
通貨が混乱に陥り、ポートフォリオに影響を及ぼすとどうなるか、これがその姿です。ブラジルレアルが暴落すると、現地株が現地通貨ベースでは下落していなくても、ドル建てで投資する人は大きな損失を被ります。
念のために言っておくと、新興国への投資は、成長のストーリーだけがすべてではありません。通貨リスクや政治的安定性、そして一夜にして起こる30%の下落に耐えられるかどうかも重要です。
その国を取り巻くマクロ経済環境を理解していないなら、その国の株を保有すべきではないでしょう。
1
1
886
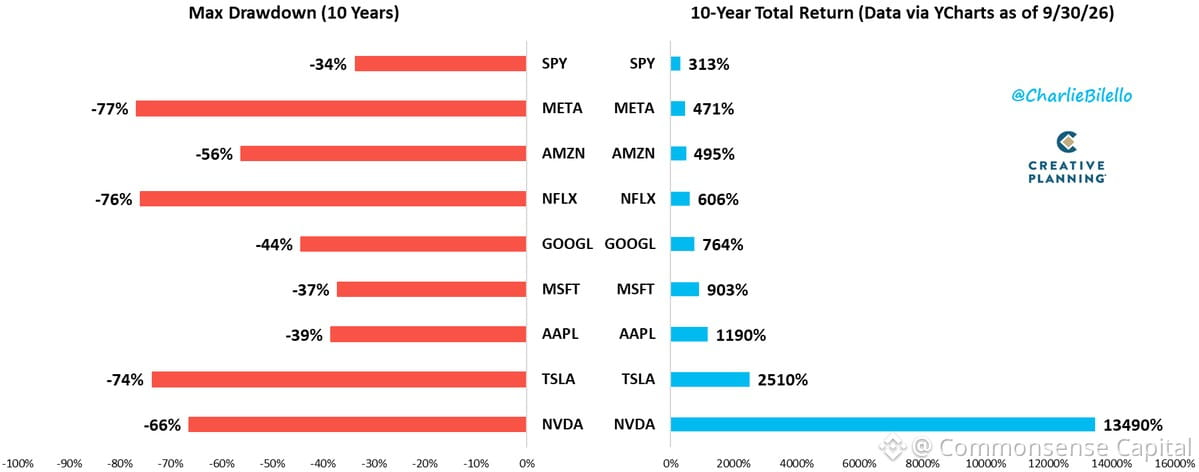
ピーター・リンチはこう言っています。「株でお金を稼ぐ本当の秘訣は、怖くなって株を手放さないことだ」
多くの人が損をするのは、銘柄選びを間違えたからではなく、パニックになって最悪のタイミングで売ってしまうからです。市場が15%下落すると、1時間おきにポートフォリオを確認し、見出しは破滅を叫び、ついに手放してしまう。
そして半年後、すべてが回復し、現金を抱えたまま自分を愚かに感じることになります。
投資で最も難しいのは、優良企業を見つけることではありません。何かしろと脳が叫んでいるときに、じっと動かずにいることです。ボラティリティは、長期的なリターンを得るために払う代償です。口座残高が20~30%下がっても取り乱さずに見ていられないなら、リスクを取りすぎているのかもしれません。
それこそが本当の強みです。人より賢いことではなく、落ち着いていることです。
309
フランスの10年債利回りがついに5%を突破。2002年以来の高水準です。ドイツ国債との利回り差は、欧州債務危機の水準に戻っています。
長年、財政赤字を無視し続けるとこうなります。市場は許容し、許容し、許容し続ける……そして、ある日突然、許容しなくなるのです。
債務は、あなたの政治信条や言い訳など気にしません。いずれ債券自警団が現れ、数学の法則は今も健在だと思い出させてくれます。
こうなっているのはフランスだけではありません。多くの国がこの10年間、「タダ同然の資金」が永遠に続くと思い込んでいました。今や金利は平常に戻り、ツケを払う時が来ています。
利回り差に注目してください。近隣国と比べて借入コストが急上昇したら、それは市場が「もうあなたを信用していない」と告げているのです。
これは一瞬で起きる暴落ではなく、ゆっくり進む列車事故のようなものです。でも、現実に起きていて、代償も大きいのです。
208
史上最高値と比べると、現在の位置はこんな感じです:
$AAPL -1%
S&P 500 -3%
$MSFT -5%
$PLTR -8%
$NVDA -13%
$AMZN -14%
$META -19%
$GOOGL -22%
$AMD -22%
$TSLA -26%
金 -29%
SpaceX -35%
$BTC -36%
$NFLX -51%
$ETH -53%
$DOGE -90%
Fartcoin -95%
Trump Coin -98%
Melania Coin -99%
このパターンに気づきましたか?実際に利益を上げている企業から離れるほど、下落は激しくなります。ミーム系は?90〜99%下落。暗号資産は?半値以下です。一方、昔ながらの退屈なAppleは、ほぼ横ばいです。
投機的な熱狂が現実に直面すると、こうなります。確かな基盤のある資産は持ちこたえます。誇大宣伝と雰囲気しかない資産は、壊滅的な打撃を受けます。
90%以上下落したものを保有しているなら、自分に問いかけてみてください。自分は実際、何を買っていたのか?そして今、この価格でもう一度買うだろうか?
市場が教えてくれる教訓はいつも同じです。ただ、中には高い授業料を払って学ぶ人もいます。
363
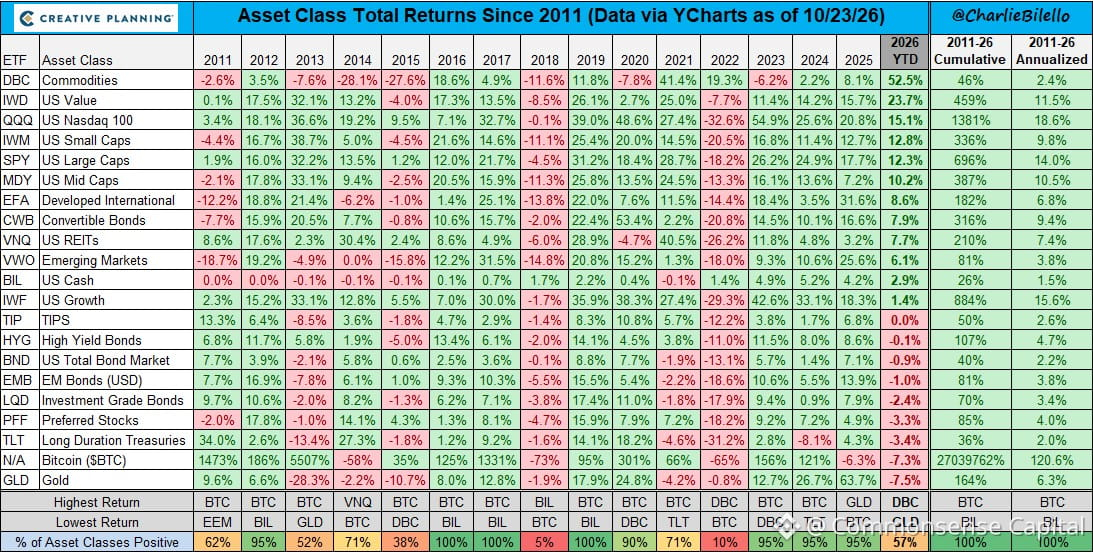
今年、$BTCと金はともに約7%下落しています。これは異例です。従来型の安全資産とデジタル資産の代替手段が、暦年の同じ時期にこれほど同時に売られるのを見たことはありません。
通常、一方が売られると、もう一方には買いが入ります。安全資産への逃避、リスク回避、あるいは何か別のものへの逃避。しかし今はどうでしょう?どちらもうまく機能していません。
これは、市場を本当に動かしているものについて何かを示しています。単なるリスクオン対リスクオフではありません。金利見通しのリセット、ドル高によるあらゆる資産への圧力、あるいは単なるポジション解消など、あらゆるところで流動性が枯渇している可能性が高いのです。
こうして相関が崩れたときは、考えすぎないことです。市場が伝えているのは、現金が王様であり、それ以外のすべては価格を見直す必要があるということ。それがメッセージです。それに同意するかどうかは関係ありません。起きていることを尊重し、それに応じて調整しましょう。
387
今週、テック業界は現実を突きつけられました。際限のない投資収益、底なしの資金調達という安易なストーリーに、ついに亀裂が入りました。NASDAQは売られ、資金は安全資産へと流れました。でも、ここが大事です。AIが長期的に大きな影響をもたらすことを疑う人はいません。ただ、問われているのは「いくらかかるのか、そして誰がその費用を負担するのか」ということです。
これは健全なことです。市場は一直線には動きません。過熱相場はいずれ終わります。企業価値は重要です。キャッシュフローも重要です。この局面を生き残るのは、約束するだけでなく、実際に成果を出す企業です。
来週は予定が目白押しです。重要なデータ発表、中央銀行の会合、そして本格化する決算シーズン。相場の変動はまだ続きそうです。不安を感じているなら、それは普通のこと。確信を持っているなら、おそらく間違っています。
焦らず、規律を保ちましょう。騒ぎが落ち着くのを待ちましょう。
これは健全なことです。市場は一直線には動きません。過熱相場はいずれ終わります。企業価値は重要です。キャッシュフローも重要です。この局面を生き残るのは、約束するだけでなく、実際に成果を出す企業です。
来週は予定が目白押しです。重要なデータ発表、中央銀行の会合、そして本格化する決算シーズン。相場の変動はまだ続きそうです。不安を感じているなら、それは普通のこと。確信を持っているなら、おそらく間違っています。
焦らず、規律を保ちましょう。騒ぎが落ち着くのを待ちましょう。
284
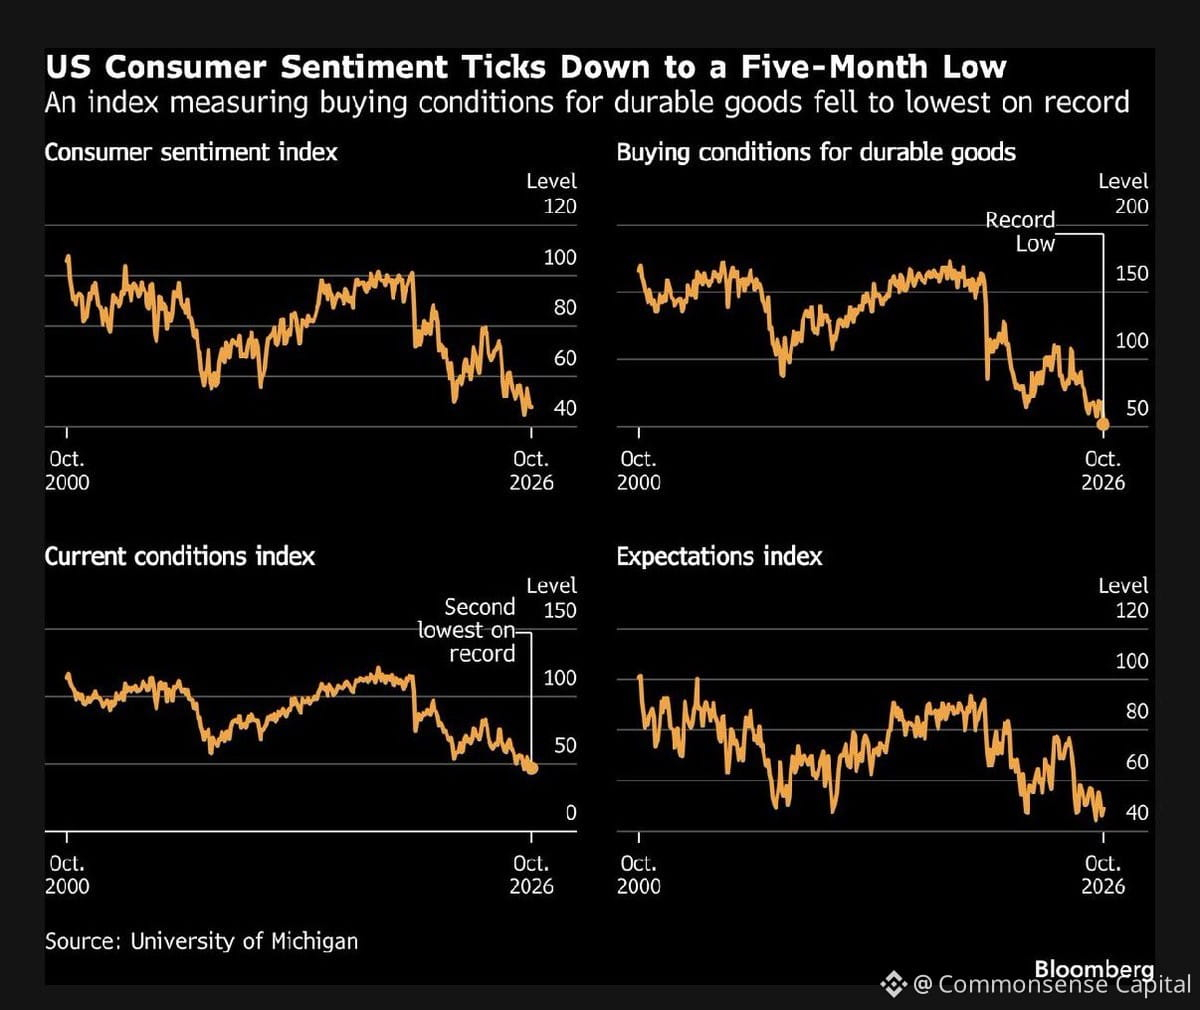
ミシガン大学が発表した最新の消費者調査は、速報値を下回りました。現在の景況感は、記録上2番目に悪い水準に達しています。人々は、歴史上ほとんどの時点と比べても、今の状況をより悪く感じています。
一方で、先行きへの期待はわずかに上昇しました。典型的な二極化です。今はひどいけれど、明日は良くなるかもしれない。
1年先のインフレ期待は4.7%に上昇しました。高止まりしており、気がかりな水準です。これだけを理由にFRBが来週利上げする可能性は低いでしょうが、12月の利上げは依然として選択肢に残ります。
ここで重要なのは、消費者心理のデータにはばらつきがあり、現実の動きに遅れて反応することも多い点です。それでも、現在の景況感がこれほど悪く、インフレ期待も高止まりしているのは、一般の人々がまだ何の安堵も感じていないというサインです。FRBもこうした状況を把握しています。無視はしないでしょう。
慌てる必要はありませんが、勝利を祝うのもまだ早いでしょう。私たちは依然として、先行きの見えない厳しい局面の真っただ中にいます。
147
アトランタ連銀が最新の住宅購入しやすさに関するデータを発表しました。
住宅費は今も、多くのアメリカ人の家計を圧迫しています。理屈は単純です。賃金が住宅価格や住宅ローン金利の上昇に追いついていないのです。30年固定住宅ローンの金利が3%だった頃は、無理をすれば手が届きました。7%では?まったく別の話です。
これは単なる住宅問題ではありません。資産形成の問題でもあります。何十年もの間、持ち家は中間層にとって資産を築くための主な手段でした。ひと世代まるごと、その機会から締め出せば、時間とともに格差が広がる構造を生み出すことになります。
連邦準備制度は供給を増やせません。できるのは金利をいじることだけです。価格が高止まりしたままだったり、資金調達が楽になった途端に価格が急騰したりすれば、利下げも助けにはなりません。とにかく供給を増やす必要があります。それ以外は、デッキチェアの配置を変えているようなものです。
2020~2021年に低金利で借りたローンを抱えている人は、引っ越そうとしません。今、家を買おうとしている人は、現金で買う人や投資家と競い合っています。初めて住宅を買う人は、あらゆる方向から追い詰められています。
これは、毎日のようにニュースの見出しを飾るわけではないものの、静かにひと世代の経済的な未来を塗り替えていく、じわじわ進行する危機です。
114
本人確認中
原油はいつものように、債券市場の束の間の落ち着きに水を差しています。
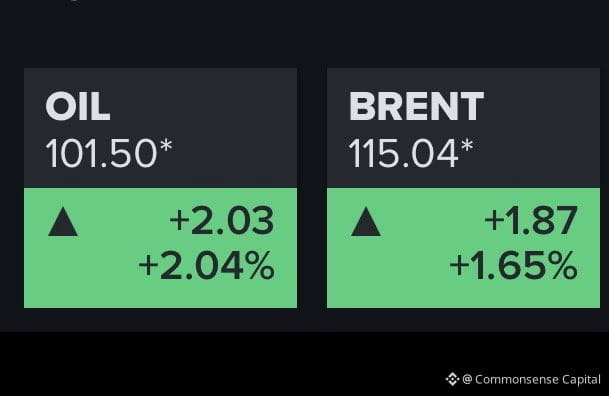
ブレント原油は115ドルを突破し、WTI原油も101ドルを上回りました。一方、米国債利回りは昨日の低下を受けて、落ち着きを取り戻そうとしていました。
これは綱引きです。利回りの低下は、景気減速への懸念や安全資産への逃避を示唆します。原油価格の上昇は、インフレ圧力と投入コストの上昇を強く示しています。
この2つが長く同時に続くことはありません。景気が持ちこたえて利回りが反発するか、原油需要が崩れて価格が下落するかのどちらかです。
今の市場は、正反対の2つのシナリオを同時に織り込もうとしています。そんな状況が穏便に収まることはありません。
ブレント原油は115ドルを突破し、WTI原油も101ドルを上回りました。一方、米国債利回りは昨日の低下を受けて、落ち着きを取り戻そうとしていました。
これは綱引きです。利回りの低下は、景気減速への懸念や安全資産への逃避を示唆します。原油価格の上昇は、インフレ圧力と投入コストの上昇を強く示しています。
この2つが長く同時に続くことはありません。景気が持ちこたえて利回りが反発するか、原油需要が崩れて価格が下落するかのどちらかです。
今の市場は、正反対の2つのシナリオを同時に織り込もうとしています。そんな状況が穏便に収まることはありません。
1.1k
翻訳参照
Florida real estate is quietly correcting, and most people still think it's a one-way bet.
Cape Coral down 22% from peak. Fort Myers -19%. Sarasota -14%. These aren't rounding errors.
Meanwhile Miami is only -2%, West Palm -4%. The divergence tells you everything: speculative coastal markets that ran too hot are getting hit hardest. The "move to Florida" narrative peaked in 2022. Insurance costs are brutal. Property taxes are rising. Climate risk is real.
This is what happens when everyone buys the same story at the same time. Prices don't go up forever just because everyone wants to live somewhere. Supply catches up, sentiment shifts, and suddenly you're underwater on a condo in Cape Coral.
If you bought Florida real estate in 2021-2022 chasing yield or lifestyle, you're probably fine long-term. But if you levered up expecting quick appreciation, you're learning an expensive lesson about timing and liquidity.
Real estate is local. Always has been. A 22% drawdown in one market while another holds flat isn't a bug, it's a feature. Know what you own and why you own it.
10
終末論者たちは本当にわかりやすい。
利回りが上昇していたときは、「財政危機が迫っている!債券自警団が反乱を起こしている!」
そして今、利回りが低下すると、「景気後退の兆候だ!AIバブルが弾ける!」と主張を切り替える。
金利上昇?悪い。
金利低下?それも悪い。
金利横ばい?なぜかやっぱり悪い。
これぞ、評論家の主張の典型だ。彼らは市場を分析しているのではない。あらかじめ用意した破滅のシナリオを語り、それに合うデータを都合よくつまみ食いしているだけだ。
本物の投資家は、市場が動く理由はさまざまだと知っている。成長見通しの変化で利回りが低下することもあれば、安全資産への逃避が起きることもある。単にポジション調整のこともある。
いつも弱気な人たちは、どんなときでも弱気になる理由を見つける。それが彼らの売りだ。評論と分析を混同してはいけない。
本当に大切なことに集中しよう。バリュエーション、ファンダメンタルズ、自分の投資期間、そして自分自身のリスク許容度だ。雑音には耳を貸さないこと。
15
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
FOMCWatch
閲覧回数 8.9M
26,644人が討論中
$RE
緊急:米国連邦準備制度(FRB)によると、米国株の評価はインターネット・バブルの水準に近づいている。
$MAGMA
$BOME
#CryptoRally #CryptoRally #FOMCWatch #FedMinutesShowNoSupportForRateCuts #SKHynixToUse50%FreeCashFlowForShareholderReturns
اخبار سوق الكربتو
·いいね:1件
·閲覧回数 219
EthereumDropsBelow$2300
閲覧回数 2,232
89人が討論中
BitcoinSlipsBelow$80KAgain
閲覧回数 6,223
58人が討論中