

BTC_Chopsticks
3.9k 投稿
BTC_Chopsticks
報告
ユーザーをブロック
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 フォロー
6.4K+ フォロワー
180.7K+ いいね
2 バッジ
投稿
すべて
引用
動画
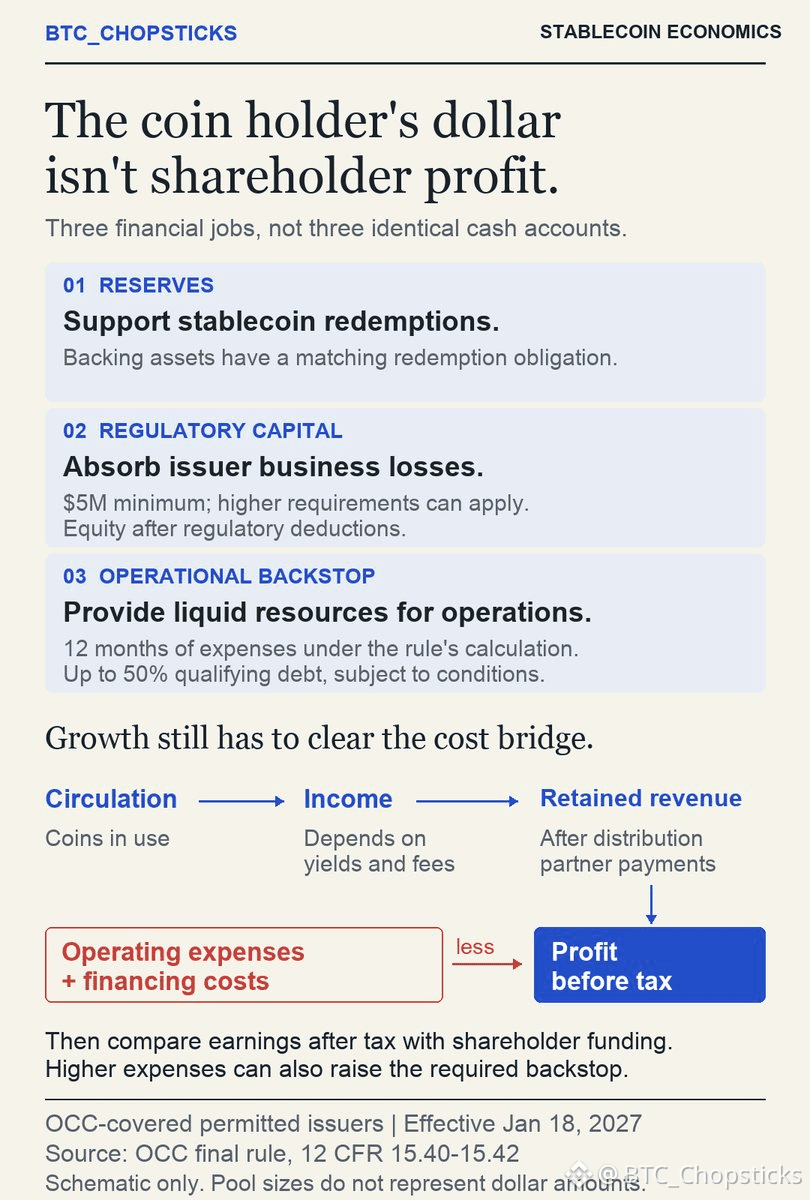
ステーブルコインを裏付ける資金は、株主が稼いだお金ではありません。
コインを発行すると、償還義務が生じます。裏付け資産はその義務の履行に役立ちますが、事業拡大のために所有者が自由に使える資本ではありません。
2027年1月18日に施行されるOCCの最終規則は、資本要件とバックストップ要件の対象となる、認可された決済用ステーブルコイン発行者について、3つの資金源にそれぞれ異なる役割を与えています。この枠組みが世界中のすべての発行者に適用されるわけではありません。
準備金はコインの償還を支えます。規制資本は事業損失を吸収し、最低額は500万ドルですが、これを上回る場合もあります。運用バックストップは、規則に定める算定方法に基づき、12か月分の経費に相当する適格流動資産を用意するものです。
発行者がスタッフを増やしたり、システムを拡張したりするとどうなるか考えてみてください。こうした費用は利益を減らします。経費の算定に反映されるにつれて、積み立てるべきバックストップも増える可能性があります。
バックストップの全額を株主資金で賄う必要はありません。一定の要件を満たす負債で最大50%を賄えますが、劣後性や満期まで少なくとも5年あることなどの条件があります。満期が近づくと、認められる額は減少します。バックストップに充てた株主資本を、規制資本にも算入することはできません。
コインの発行量が増えれば収入も増える可能性がありますが、販売パートナーがその増加分の多くを受け取ることもあります。残りは運営費や資金調達コストで吸収されるかもしれません。
発行者の価値を評価する前に、販売パートナーへの支払い後に残る収入、継続的な運営費、資金調達条件、成長を支えるために必要な株主資本を確認したいと思います。そのうえで、追加利益と、それに必要となる追加の株主資金を比べます。
流通量からは、製品がどれだけ利用されているかが分かります。この比較からは、事業拡大が所有者にとってより良い事業を生み出しているかどうかが分かります。
74
競合する2社のAIチップメーカーは、どちらも同じ設計ツールの供給元に料金を支払う可能性があります。
だからこそ、ケイデンス・デザイン・システムズ(NASDAQ:
$CDNS )に興味を引かれます。AIチップを設計する企業が増えれば、どのプロセッサーが勝つかにかかわらず、チップの開発に使われるソフトウェアやIPの需要が高まる可能性があります。
ケイデンスの幅広い設計関連事業は成長しています。2026年第3四半期には、主要なEDA事業の売上高が20%、半導体IP事業の売上高が24%伸びました。
しかし、別の点にも注目しました。
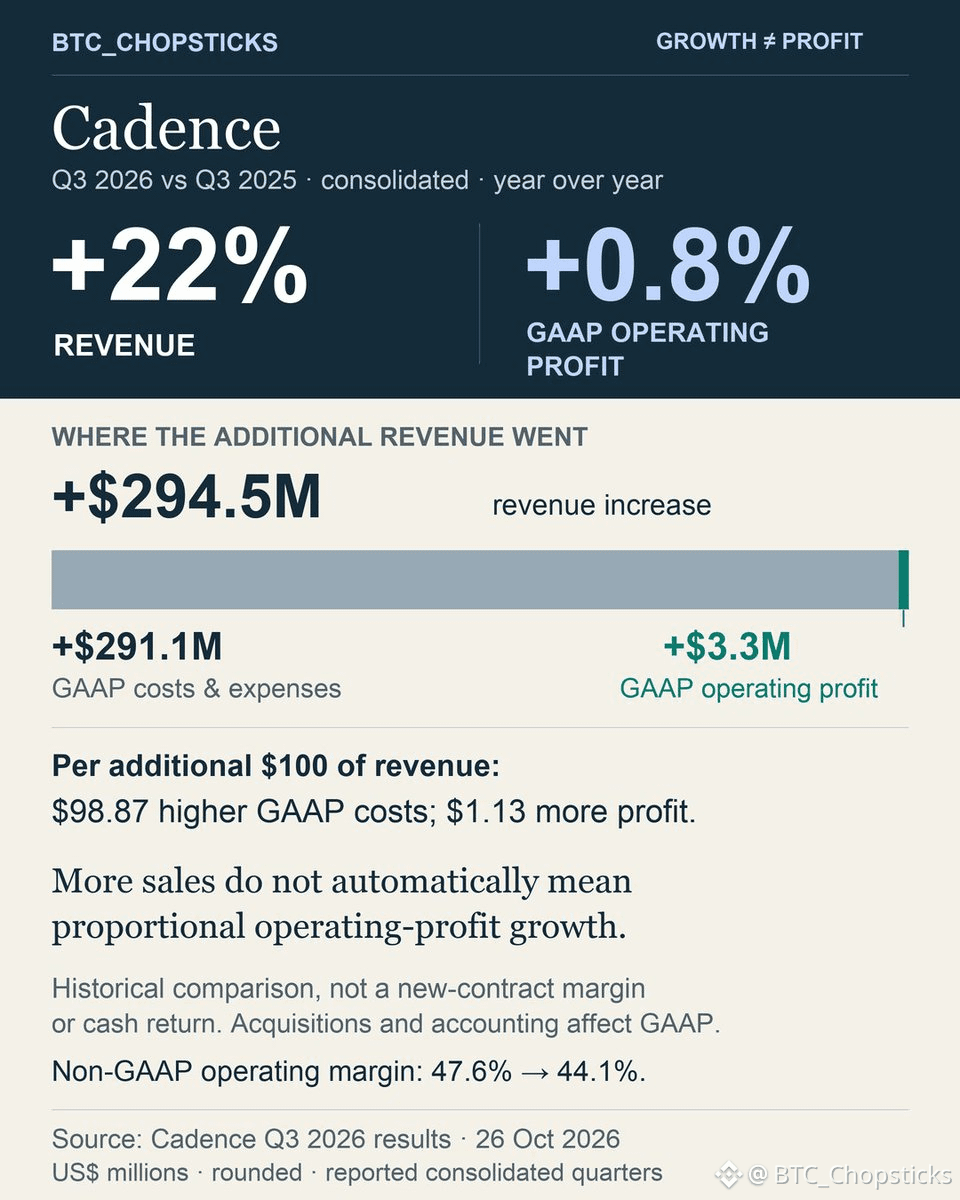
連結ベースで見ると、ケイデンスの四半期売上高は前年同期比で2億9,450万ドル増加しました。一方、GAAPベースの営業利益の増加はわずか330万ドルでした。
報告売上高が100ドル増えるごとに、GAAPベースのコストと費用はおよそ98.87ドル増加しました。営業利益の増加として表れたのは、わずか1.13ドルです。
これは新規契約の利益率を示すものではなく、また、これらのコストが必ずしも現金支出とは限りません。買収や会計上の調整も比較に影響します。それでも、非GAAPベースの営業利益率も47.6%から44.1%に低下しました。
この図では、何が起きたのかを分解して示すとともに、ほかの銘柄を分析するときにも使える計算方法を紹介しています。
私が重要だと考えるのは、次の違いです。
AIブームの恩恵を受ける企業を選ぶことと、その成長からどれだけの利益を確保できるのかを見極めることは、別の判断です。
158
🌉 クロスチェーンの交換に複数のプラットフォームを切り替える必要がある?Mercuryo Swaps ならもっと簡単!
EthereumネットワークのETHを持っていて、TRONネットワーク上のUSDTが必要な場合、どうすればよいでしょうか?
これまでは、取引所やクロスチェーンブリッジなどを経由する必要があり、手数料やネットワークの選択にも気を配らなければなりませんでした。
🔄 Mercuryo Swaps が新たな選択肢を提供!
Mercuryo_ioは、TRONを含む21のブロックチェーンネットワークでSwapsサービスを利用できるようになったと発表しました。ユーザーは同じ画面で通貨と送金先ネットワークを選べるため、複雑な操作を減らせます。
💵 実際の見積もりをテスト
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
テストでは、どちらのルートでも見積もりと関連手数料が表示されましたが、取引は実行していません。
🌍 TRONにとってどんな意味がある?
TRONはすでに、世界有数のステーブルコイン決済ネットワークです。Mercuryoの対応により、ユーザーがTRXやTRC-20 USDTを入手する選択肢が広がります。
もちろん、クロスチェーン操作では、手数料、本人確認、地域制限、取引リスクに引き続き注意が必要です。
Web3はますます簡単になるべきですが、安全確認は欠かせません! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 クロスチェーンの交換に複数のプラットフォームを切り替える必要がある?Mercuryo Swaps ならもっと簡単!
EthereumネットワークのETHを持っていて、TRONネットワーク上のUSDTが必要な場合、どうすればよいでしょうか?
これまでは、取引所やクロスチェーンブリッジなどを経由する必要があり、手数料やネットワークの選択にも気を配らなければなりませんでした。
🔄 Mercuryo Swaps が新たな選択肢を提供!
Mercuryo_ioは、TRONを含む21のブロックチェーンネットワークでSwapsサービスを利用できるようになったと発表しました。ユーザーは同じ画面で通貨と送金先ネットワークを選べるため、複雑な操作を減らせます。
💵 実際の見積もりをテスト
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
テストでは、どちらのルートでも見積もりと関連手数料が表示されましたが、取引は実行していません。
🌍 TRONにとってどんな意味がある?
TRONはすでに、世界有数のステーブルコイン決済ネットワークです。Mercuryoの対応により、ユーザーがTRXやTRC-20 USDTを入手する選択肢が広がります。
もちろん、クロスチェーン操作では、手数料、本人確認、地域制限、取引リスクに引き続き注意が必要です。
Web3はますます簡単になるべきですが、安全確認は欠かせません! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
412
翻訳参照
$SAP committed roughly €2.1B in acquisition consideration for three AI and data businesses.
In Q3, Reltio, Dremio and Prior Labs contributed €49M in revenue and a combined €39M non-IFRS operating loss.
That doesn't mean SAP overpaid. These businesses have only recently joined SAP, and the real opportunity is selling their technology across its existing enterprise customer base.
But that's also the investment test.
Can SAP turn acquired AI capabilities into profitable customer adoption, or will integration and development costs absorb much of the upside?
The acquisition price is visible today. The return on that investment still has to be proven.
138
MaxLinearは営業費用を400万ドル削減しました。しかし、調整後費用は実際には370万ドル増加しました。
$MXLの第3四半期決算がその理由を明らかにしています。株式報酬費用が765万ドル減少しました。
これは報告利益の実質的な改善ですが、同額の現金節約を意味するわけではありません。株式報酬には、依然として株主にとってのコストが伴います。
明るい材料は、売上高が前四半期比で29%増加し、調整後営業利益も2,670万ドル増加したことです。
AIインフラ需要が事業の回復を後押ししています。注目すべきは、株式報酬費用の減少に頼らず、売上高と利益率の改善が続くかどうかです。
今後はそこを見ていきます。
$MXLの第3四半期決算がその理由を明らかにしています。株式報酬費用が765万ドル減少しました。
これは報告利益の実質的な改善ですが、同額の現金節約を意味するわけではありません。株式報酬には、依然として株主にとってのコストが伴います。
明るい材料は、売上高が前四半期比で29%増加し、調整後営業利益も2,670万ドル増加したことです。
AIインフラ需要が事業の回復を後押ししています。注目すべきは、株式報酬費用の減少に頼らず、売上高と利益率の改善が続くかどうかです。
今後はそこを見ていきます。
236
ラム・リサーチの四半期売上高増加額15億ドルの99%は、システム売上によるものでした。
$LRCX のシステム売上高は、6月期と比べて14億8,000万ドル増加した一方、カスタマーサポート関連の売上高とその他の売上高の増加はわずか1,400万ドルでした。
つまり、今四半期の成長は、新規設備への支出に大きく依存しています。投資家にとっての疑問は、半導体メーカーが次の工場投資を減速させたとき、業績がどれだけ持ちこたえられるかです。
一方で、サポート関連の売上高は前年同期比で約40%増加しており、新規設備の導入によって将来の稼働設備基盤も拡大します。
私が注目するのは、次の設備投資減速期を通じて、この稼働設備基盤が利益成長を支えられるかどうかです。
{future}(LRCXUSDT)
ラム・リサーチの四半期売上高増加額15億ドルの99%は、システム売上によるものでした。
$LRCX のシステム売上高は、6月期と比べて14億8,000万ドル増加した一方、カスタマーサポート関連の売上高とその他の売上高の増加はわずか1,400万ドルでした。
つまり、今四半期の成長は、新規設備への支出に大きく依存しています。投資家にとっての疑問は、半導体メーカーが次の工場投資を減速させたとき、業績がどれだけ持ちこたえられるかです。
一方で、サポート関連の売上高は前年同期比で約40%増加しており、新規設備の導入によって将来の稼働設備基盤も拡大します。
私が注目するのは、次の設備投資減速期を通じて、この稼働設備基盤が利益成長を支えられるかどうかです。
$LRCX のシステム売上高は、6月期と比べて14億8,000万ドル増加した一方、カスタマーサポート関連の売上高とその他の売上高の増加はわずか1,400万ドルでした。
つまり、今四半期の成長は、新規設備への支出に大きく依存しています。投資家にとっての疑問は、半導体メーカーが次の工場投資を減速させたとき、業績がどれだけ持ちこたえられるかです。
一方で、サポート関連の売上高は前年同期比で約40%増加しており、新規設備の導入によって将来の稼働設備基盤も拡大します。
私が注目するのは、次の設備投資減速期を通じて、この稼働設備基盤が利益成長を支えられるかどうかです。
305
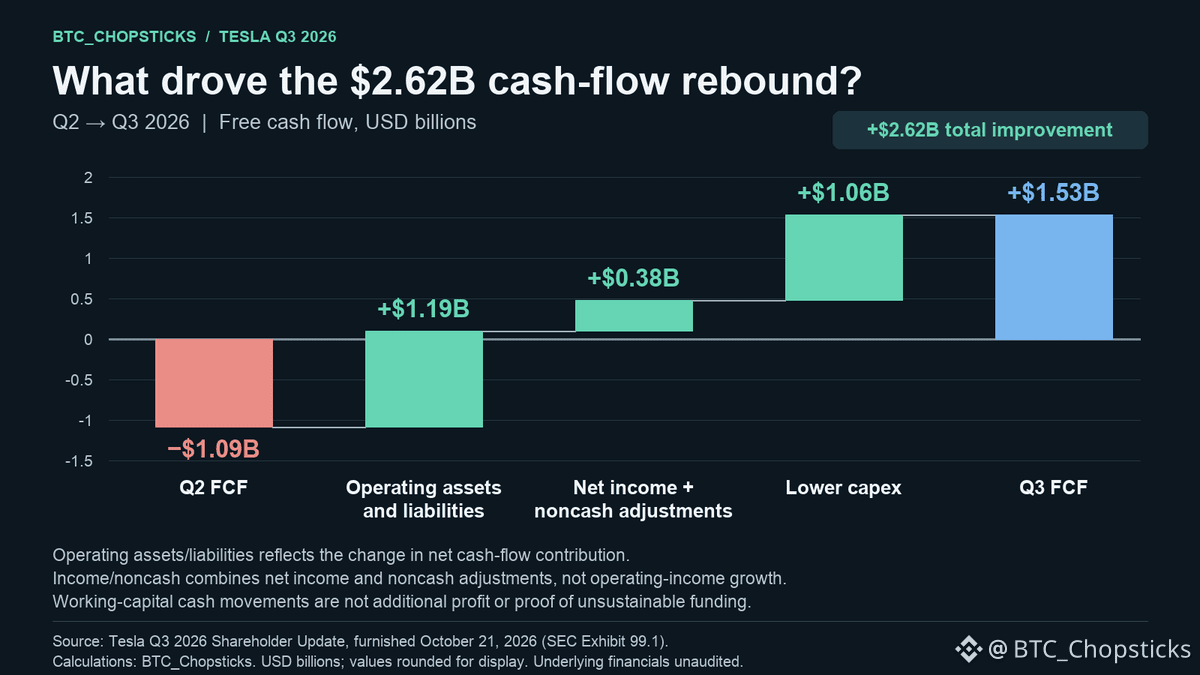
テスラのフリーキャッシュフローは、わずか1四半期でマイナス10億9,000万ドルからプラス15億3,000万ドルへ転じました。26億2,000万ドルの回復ですが、見出しよりも、その内訳が重要です。
11億9,000万ドルは営業資産・負債の変動によるもの、10億6,000万ドルは設備投資の減少によるもの、3億8,000万ドルは純利益と非現金項目の調整によるものです。
これらは実際のキャッシュフローの変動であり、追加の利益ではありません。
私が見極めたいのは、運転資本の寄与が変動する中でも、テスラが設備投資後にプラスのキャッシュ創出を持続できるかどうかです。
それが実現すれば、AI投資の魅力的なリターンが証明されるわけではないものの、社内資金で事業拡大を賄う力は強まるでしょう。
{future}(TSLAUSDT)
テスラのフリーキャッシュフローは、わずか1四半期でマイナス10億9,000万ドルからプラス15億3,000万ドルへ転じました。26億2,000万ドルの回復ですが、見出しよりも、その内訳が重要です。
11億9,000万ドルは営業資産・負債の変動によるもの、10億6,000万ドルは設備投資の減少によるもの、3億8,000万ドルは純利益と非現金項目の調整によるものです。
これらは実際のキャッシュフローの変動であり、追加の利益ではありません。
私が見極めたいのは、運転資本の寄与が変動する中でも、テスラが設備投資後にプラスのキャッシュ創出を持続できるかどうかです。
それが実現すれば、AI投資の魅力的なリターンが証明されるわけではないものの、社内資金で事業拡大を賄う力は強まるでしょう。
11億9,000万ドルは営業資産・負債の変動によるもの、10億6,000万ドルは設備投資の減少によるもの、3億8,000万ドルは純利益と非現金項目の調整によるものです。
これらは実際のキャッシュフローの変動であり、追加の利益ではありません。
私が見極めたいのは、運転資本の寄与が変動する中でも、テスラが設備投資後にプラスのキャッシュ創出を持続できるかどうかです。
それが実現すれば、AI投資の魅力的なリターンが証明されるわけではないものの、社内資金で事業拡大を賄う力は強まるでしょう。
168
🚀 TRONのQ3業績が好調!ステーブルコイン、DeFi、機関投資家向けの展開がそろって進展。
CoinDesk Researchの最新レポートによると、TRONは総合的なオンチェーン金融インフラへと着実に発展しています。
💵 ステーブルコインの実績
🌍 レポートの集計対象におけるステーブルコイン送金量のシェアは73%
💰 USDT供給量は927億ドルに達し、世界全体の50%超を占める
👥 1日あたりのアクティブユーザー数は370万人
💳 暗号資産決済カードの取引量は前四半期比60.5%増
⚡ DeFiとオンチェーン経済
💸 Q3のプロトコル手数料は8,270万ドル
📈 TVLは57億ドルに達し、前四半期比26.6%増
🏦 JustLendのTVLは約39億ドル
🌐 機関投資家向けの取り組みと技術開発
🏛️ Canary Staked TRX ETF($TRXS)が正式に上場し、従来型資本の参加機会を広げました。
🔐 イーサリアムとの互換性向上を継続して進めるとともに、Nileテストネットで耐量子技術の検証を行っています。
ステーブルコイン決済からDeFi、機関投資家向け金融まで、TRONはより幅広い活用領域を開拓しています。真に問われるのは、この成長を長期的な需要につなげられるかどうかです。
📊 出典:CoinDesk Research(TRON委託調査)
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
🚀 TRONのQ3業績が好調!ステーブルコイン、DeFi、機関投資家向けの展開がそろって進展。
CoinDesk Researchの最新レポートによると、TRONは総合的なオンチェーン金融インフラへと着実に発展しています。
💵 ステーブルコインの実績
🌍 レポートの集計対象におけるステーブルコイン送金量のシェアは73%
💰 USDT供給量は927億ドルに達し、世界全体の50%超を占める
👥 1日あたりのアクティブユーザー数は370万人
💳 暗号資産決済カードの取引量は前四半期比60.5%増
⚡ DeFiとオンチェーン経済
💸 Q3のプロトコル手数料は8,270万ドル
📈 TVLは57億ドルに達し、前四半期比26.6%増
🏦 JustLendのTVLは約39億ドル
🌐 機関投資家向けの取り組みと技術開発
🏛️ Canary Staked TRX ETF($TRXS)が正式に上場し、従来型資本の参加機会を広げました。
🔐 イーサリアムとの互換性向上を継続して進めるとともに、Nileテストネットで耐量子技術の検証を行っています。
ステーブルコイン決済からDeFi、機関投資家向け金融まで、TRONはより幅広い活用領域を開拓しています。真に問われるのは、この成長を長期的な需要につなげられるかどうかです。
📊 出典:CoinDesk Research(TRON委託調査)
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
57
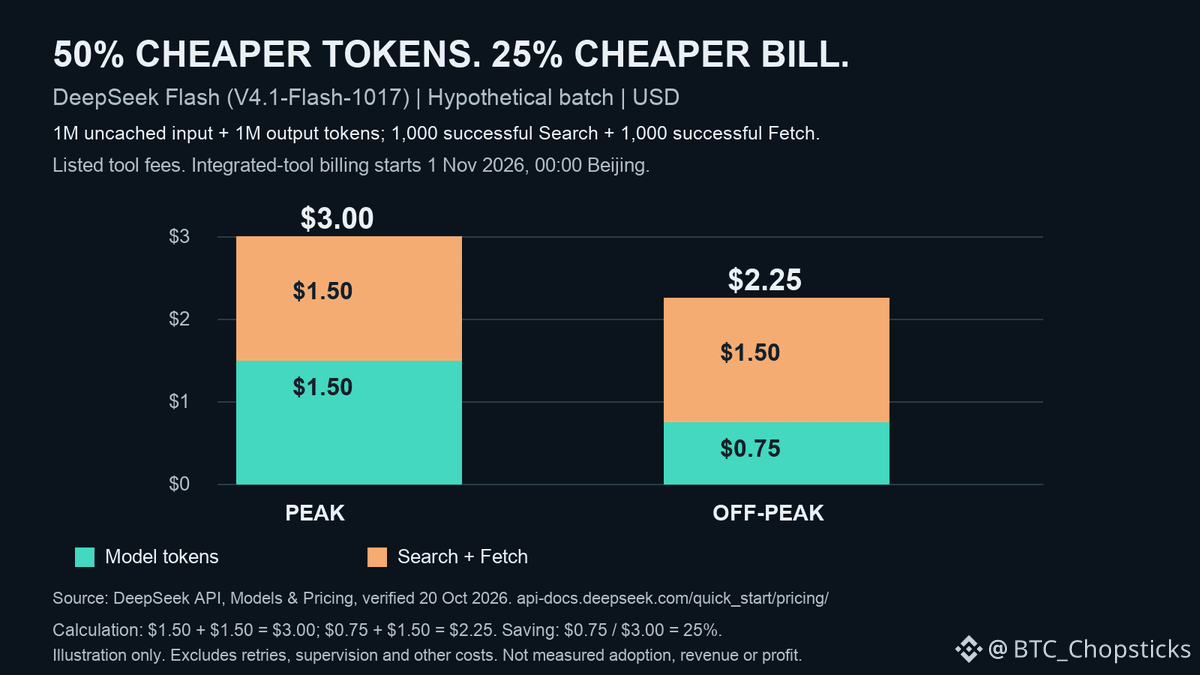
モデルのトークン料金が半額になっても、AIの請求額が25%しか下がらないことがあります。
DeepSeek Flashを使った仮想のバッチ処理を考えてみましょう。キャッシュミスの入力トークンが100万、出力トークンが100万、Searchリクエストが1,000件成功、Fetchリクエストが1,000件成功したとします。
11月1日の統合ツール課金への移行後に公表されている料金を使うと、次のとおりです。
ピーク時:トークン料金1.50ドル+ツール料金1.50ドル=合計3.00ドル。
オフピーク時:トークン料金0.75ドル+ツール料金1.50ドル=合計2.25ドル。
トークン料金は50%下がりますが、合計請求額は25%下がります。
AIアプリケーションへの投資を検討する際は、ツール料金や手戻りを含めた、採用可能な結果1件あたりのコストを比較しましょう。これは仮定に基づく料金計算であり、実際の顧客利用状況、回答品質、収益性を示すものではありません。
129
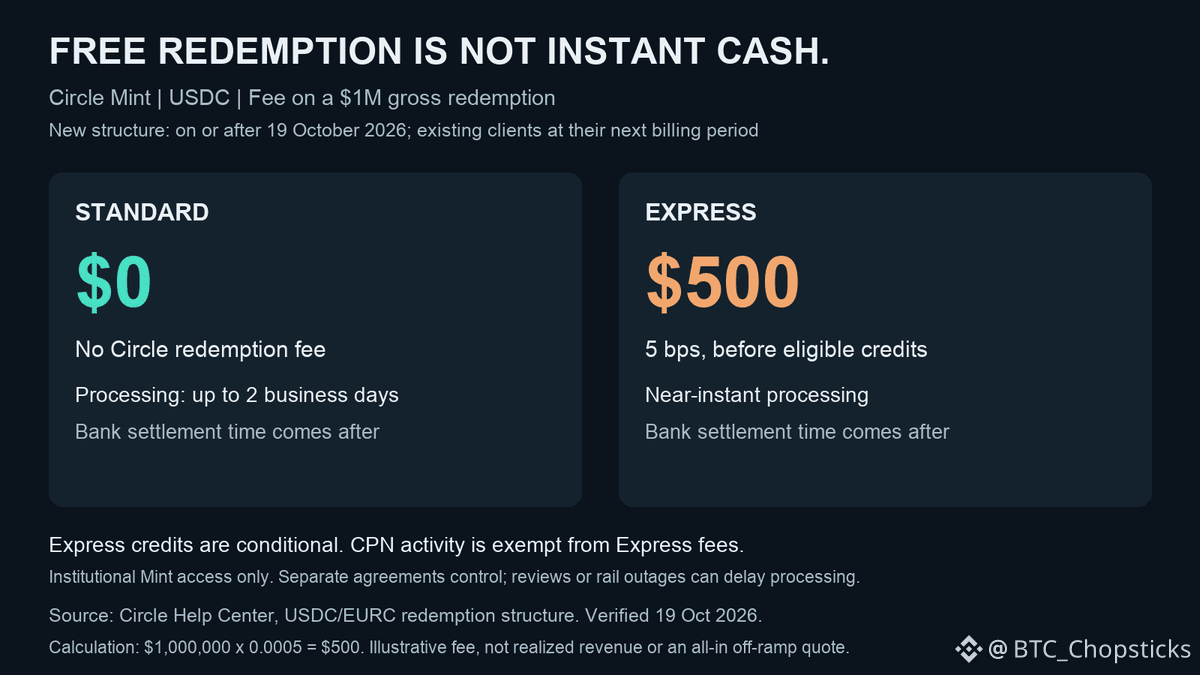
無料の$USDC 償還が、今すぐ使える現金と同じとは限りません。
Circle Mintの新しい料金体系は10月19日以降に適用され、既存顧客は次回の請求期間から移行します。総額100万ドルを償還する場合、StandardはCircleの手数料がかからず、処理には最大2営業日かかります。Expressは、適用対象となるクレジットを差し引く前の料金が500ドルです。どちらの場合も、銀行での決済が必要です。
Mintは機関投資家向けのサービスであり、あらゆる個人が利用できる換金手段ではありません。CPNの取引にはExpress手数料が適用されず、個別契約によって条件が異なる場合もあります。
ステーブルコインの流動性を評価する投資家は、現金を実際に利用できるまでの時間と、手数料を差し引いた実質コストを比較しましょう。処理の迅速化に追加料金を払う価値があるのは、流動性の向上によるメリットがそのコストを上回る場合に限られます。
{future}(USDCUSDT)
無料の$USDC 償還が、今すぐ使える現金と同じとは限りません。
Circle Mintの新しい料金体系は10月19日以降に適用され、既存顧客は次回の請求期間から移行します。総額100万ドルを償還する場合、StandardはCircleの手数料がかからず、処理には最大2営業日かかります。Expressは、適用対象となるクレジットを差し引く前の料金が500ドルです。どちらの場合も、銀行での決済が必要です。
Mintは機関投資家向けのサービスであり、あらゆる個人が利用できる換金手段ではありません。CPNの取引にはExpress手数料が適用されず、個別契約によって条件が異なる場合もあります。
ステーブルコインの流動性を評価する投資家は、現金を実際に利用できるまでの時間と、手数料を差し引いた実質コストを比較しましょう。処理の迅速化に追加料金を払う価値があるのは、流動性の向上によるメリットがそのコストを上回る場合に限られます。
145
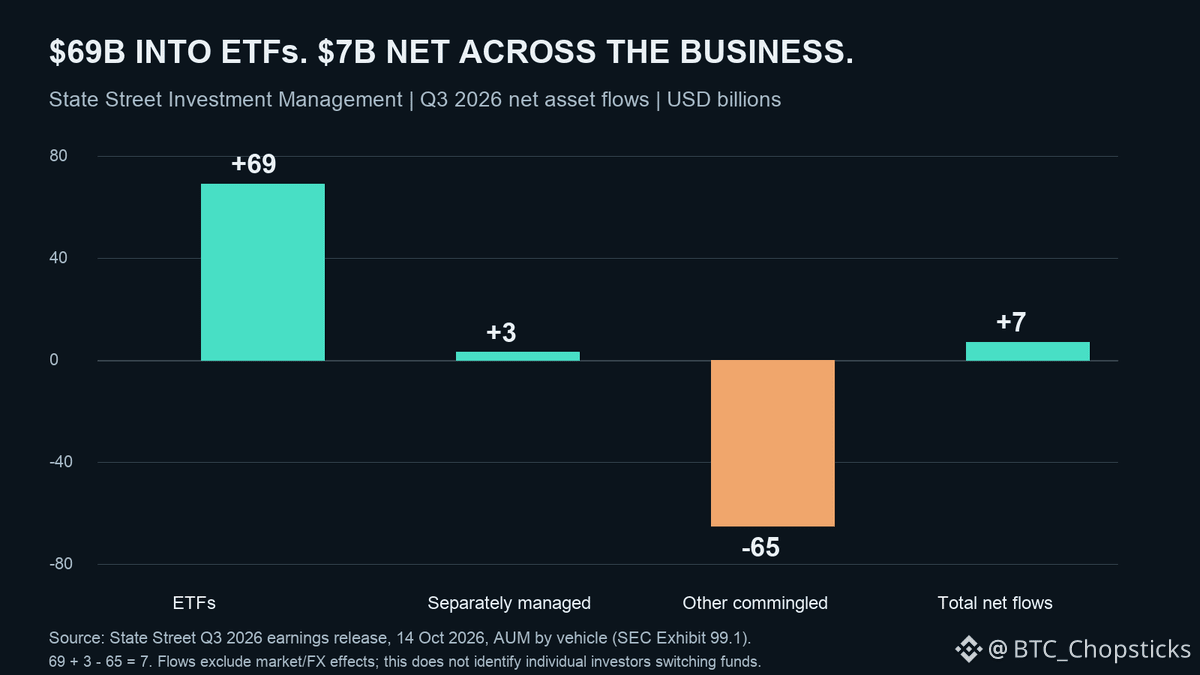
ステート・ストリートは第3四半期にETFへ690億ドルを呼び込みましたが、投資運用部門全体の純流入額は70億ドルでした。
その他の合同運用ファンドからは650億ドルが流出し、個別運用口座には30億ドルが流入しました。
これは事業全体に新たに690億ドルが入ったことを意味するわけでも、同じ投資家がファンドを乗り換えた証拠でもありません。
株主にとっての好機は、魅力的な手数料を生む資産を維持することです。市場環境と長期的な資金流入に支えられ、運用手数料は前年同期比ですでに20%増加しています。
手数料収入の伸びを、資産の維持率やコストと比較して評価したいところです。ETFでの成功は価値がありますが、流入額がそのまま同額の売上や利益につながるわけではありません。
その他の合同運用ファンドからは650億ドルが流出し、個別運用口座には30億ドルが流入しました。
これは事業全体に新たに690億ドルが入ったことを意味するわけでも、同じ投資家がファンドを乗り換えた証拠でもありません。
株主にとっての好機は、魅力的な手数料を生む資産を維持することです。市場環境と長期的な資金流入に支えられ、運用手数料は前年同期比ですでに20%増加しています。
手数料収入の伸びを、資産の維持率やコストと比較して評価したいところです。ETFでの成功は価値がありますが、流入額がそのまま同額の売上や利益につながるわけではありません。
129
ステーブルコインの普及には、見えにくい競争相手がいます。銀行預金に支払われる利息です。
10月13日付のBISのワーキングペーパーは、2019年1月から2025年6月までの米国データを用いて、預金金利が高いほどステーブルコインの成長が鈍化することを示しています。この関係は、USDTよりもUSDCで強く見られます。
ステーブルコイン事業の成長機会は、どれだけ多くのウォレットに届くかだけでなく、銀行預金がどれほど魅力的に見えるかにも左右されます。
これは、ステーブルコインが銀行システムから資金を流出させていることを証明するものでも、現在のトークン価格がどう動くべきかを示すものでもありません。
投資家は、普及が続くと単純に extrapolate する前に、実際に資金が入った残高や決済での継続利用を、預金金利との競争とあわせて比較しましょう。
160
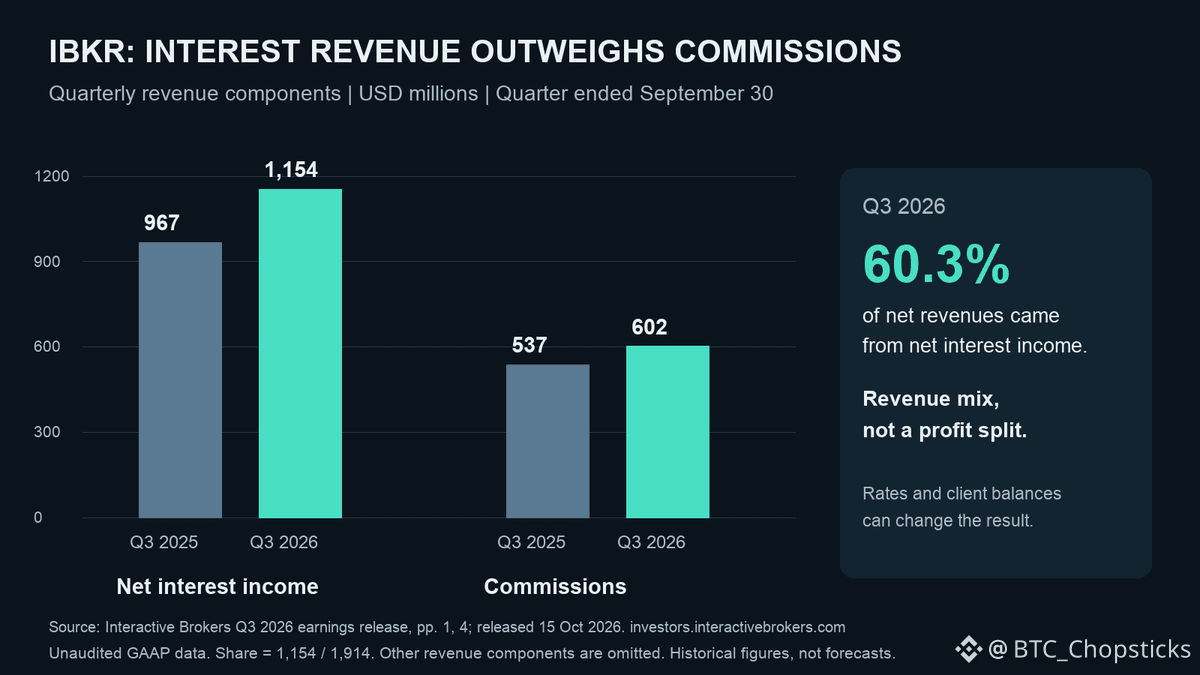
Interactive Brokersへの投資は、取引高の伸びだけに賭けるものではありません。
第3四半期の純金利収入は11億5,400万ドルで、手数料収入の6億200万ドルを上回りました。純収益に占める金利収入の割合は60.3%で、前年の9億6,700万ドルから増加しました。
顧客の預かり資産や借入の増加は、取引の拡大とともに利益を押し上げる可能性があります。ただし、投資判断において金利や資金調達コストも重要になります。
口座数が増えても、預かり資産あたりの収益が低下すれば十分ではありません。取引件数だけでなく、平均顧客預かり資産と純金利収入を比較しましょう。
これは収益構成の話であり、利益の内訳でも、株価が割安であることの証明でもありません。
第3四半期の純金利収入は11億5,400万ドルで、手数料収入の6億200万ドルを上回りました。純収益に占める金利収入の割合は60.3%で、前年の9億6,700万ドルから増加しました。
顧客の預かり資産や借入の増加は、取引の拡大とともに利益を押し上げる可能性があります。ただし、投資判断において金利や資金調達コストも重要になります。
口座数が増えても、預かり資産あたりの収益が低下すれば十分ではありません。取引件数だけでなく、平均顧客預かり資産と純金利収入を比較しましょう。
これは収益構成の話であり、利益の内訳でも、株価が割安であることの証明でもありません。
167
ビットコインと、ビットコインを財務資産として保有する企業の株式では、強制売却のリスクが異なります。
MSCIは、事業を行っていない企業を除外する審査基準を最終決定しました。影響を受ける構成銘柄の最終リストは11月11日に公表され、変更は11月30日の取引終了時に適用されます。
現時点で、除外が確定した銘柄のリストが公表されたわけではありません。
BTCではなく財務資産としてビットコインを保有する企業の株式を選ぶ投資家にとって、指数への採用資格は、コイン価格の変動に加わるリスク要因です。指数ファンドが株式を売却しても、それ自体が企業にビットコインの売却を求めることにはなりません。
最終リストと企業の資金需要は、それぞれ別に確認してください。株式が売られる可能性を、BTCの清算が確実に起きるかのように捉えないでください。
{future}(BTCUSDT)
ビットコインと、ビットコインを財務資産として保有する企業の株式では、強制売却のリスクが異なります。
MSCIは、事業を行っていない企業を除外する審査基準を最終決定しました。影響を受ける構成銘柄の最終リストは11月11日に公表され、変更は11月30日の取引終了時に適用されます。
現時点で、除外が確定した銘柄のリストが公表されたわけではありません。
BTCではなく財務資産としてビットコインを保有する企業の株式を選ぶ投資家にとって、指数への採用資格は、コイン価格の変動に加わるリスク要因です。指数ファンドが株式を売却しても、それ自体が企業にビットコインの売却を求めることにはなりません。
最終リストと企業の資金需要は、それぞれ別に確認してください。株式が売られる可能性を、BTCの清算が確実に起きるかのように捉えないでください。
1
6.4k
🚀 TRONの累計取引額が30兆ドルを突破。ただし、さらに注目すべきは今後の展開です!
📊 第3四半期のデータが好調
💵 ステーブルコインの四半期決済額は2.21兆ドル
🌍 1日あたりの平均決済額は約240.5億ドル
👥 月間アクティブアドレス数は1,800万、前四半期比9.8%増
💰 USDTとUSDDの総供給量は938.8億ドル
🏦 伝統的金融との連携を加速
Polygon Open Money StackがTRONに対応。フィンテック企業や決済サービス事業者が、米国の規制下にある決済チャネルへ容易に接続し、オンチェーンのステーブルコインエコシステムと連携できるようになりました。
🔐 将来のセキュリティに向けて先手を打つ
TRONはテストネットで耐量子暗号技術をテストしており、将来的に起こりうる量子コンピューターのリスクに備えています。現時点では、メインネットでのアップグレードは完了していません。
🌐 業界との連携を拡大
🛡️ INTERPOLの新技術フォーラムに参加し、コンプライアンスとセキュリティに関する課題について意見交換。
🏢 韓国ブロックチェーンウィークでは、RWA資産のトークン化や世界の金融市場の発展について議論。
💡 さらに注目すべき点
ステーブルコイン決済、伝統的金融との連携、セキュリティ技術の向上、機関との交流が、TRONの発展における重要な方向性となっています。
30兆ドルは一つのマイルストーンです。本当に期待されるのは、次の段階における実用化と継続的な成長です。 🌍
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🚀 TRONの累計取引額が30兆ドルを突破。ただし、さらに注目すべきは今後の展開です!
📊 第3四半期のデータが好調
💵 ステーブルコインの四半期決済額は2.21兆ドル
🌍 1日あたりの平均決済額は約240.5億ドル
👥 月間アクティブアドレス数は1,800万、前四半期比9.8%増
💰 USDTとUSDDの総供給量は938.8億ドル
🏦 伝統的金融との連携を加速
Polygon Open Money StackがTRONに対応。フィンテック企業や決済サービス事業者が、米国の規制下にある決済チャネルへ容易に接続し、オンチェーンのステーブルコインエコシステムと連携できるようになりました。
🔐 将来のセキュリティに向けて先手を打つ
TRONはテストネットで耐量子暗号技術をテストしており、将来的に起こりうる量子コンピューターのリスクに備えています。現時点では、メインネットでのアップグレードは完了していません。
🌐 業界との連携を拡大
🛡️ INTERPOLの新技術フォーラムに参加し、コンプライアンスとセキュリティに関する課題について意見交換。
🏢 韓国ブロックチェーンウィークでは、RWA資産のトークン化や世界の金融市場の発展について議論。
💡 さらに注目すべき点
ステーブルコイン決済、伝統的金融との連携、セキュリティ技術の向上、機関との交流が、TRONの発展における重要な方向性となっています。
30兆ドルは一つのマイルストーンです。本当に期待されるのは、次の段階における実用化と継続的な成長です。 🌍
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
167
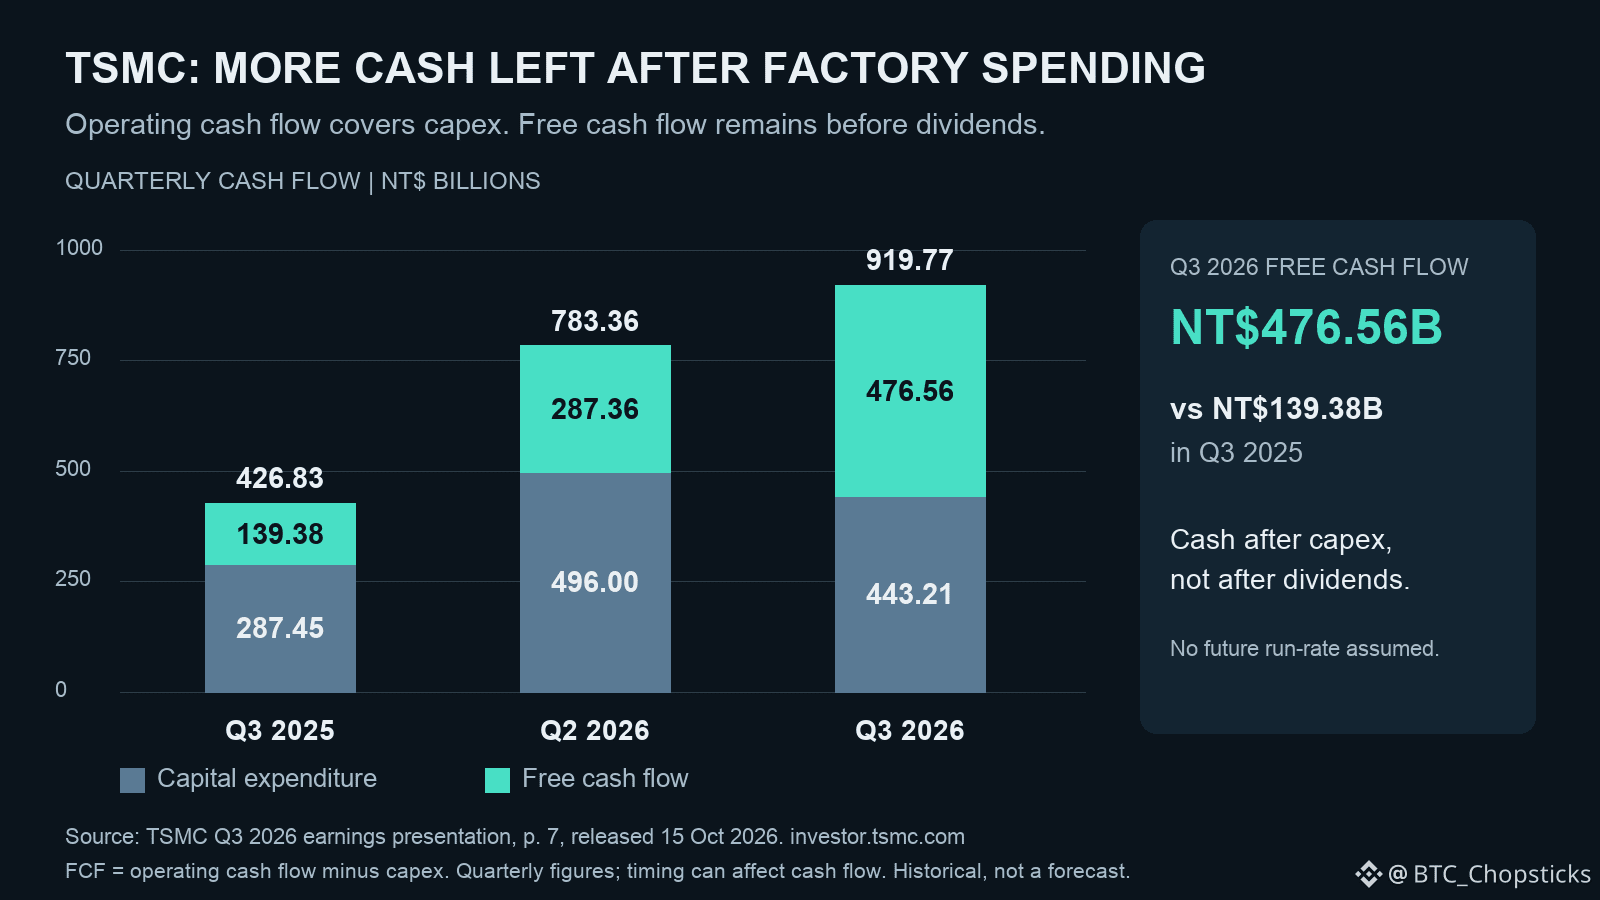
TSMCは第3四半期に設備投資として4,430億台湾ドルを支出しながら、フリーキャッシュフロー4,770億台湾ドルを生み出しました。
$TSM の10月15日の決算によると、営業キャッシュフローは9,197億7,000万台湾ドル、設備投資後のキャッシュフローは4,765億6,000万台湾ドルでした。前年同期は1,393億8,000万台湾ドルでした。
これにより、同社には成長に投資する余地があります。ただし、株価が割安であることを示すものではありません。
このキャッシュフロー指標には配当が含まれていません。運転資本や支出のタイミングによって、四半期ごとに変動する可能性があります。
新工場の稼働が進むなかで、キャッシュ創出が続けば、投資判断を後押しする材料になります。十分なリターンを伴わずに支出が増えれば、投資判断を弱める要因となります。
{future}(TSMUSDT)
TSMCは第3四半期に設備投資として4,430億台湾ドルを支出しながら、フリーキャッシュフロー4,770億台湾ドルを生み出しました。
$TSM の10月15日の決算によると、営業キャッシュフローは9,197億7,000万台湾ドル、設備投資後のキャッシュフローは4,765億6,000万台湾ドルでした。前年同期は1,393億8,000万台湾ドルでした。
これにより、同社には成長に投資する余地があります。ただし、株価が割安であることを示すものではありません。
このキャッシュフロー指標には配当が含まれていません。運転資本や支出のタイミングによって、四半期ごとに変動する可能性があります。
新工場の稼働が進むなかで、キャッシュ創出が続けば、投資判断を後押しする材料になります。十分なリターンを伴わずに支出が増えれば、投資判断を弱める要因となります。
325
本人確認中
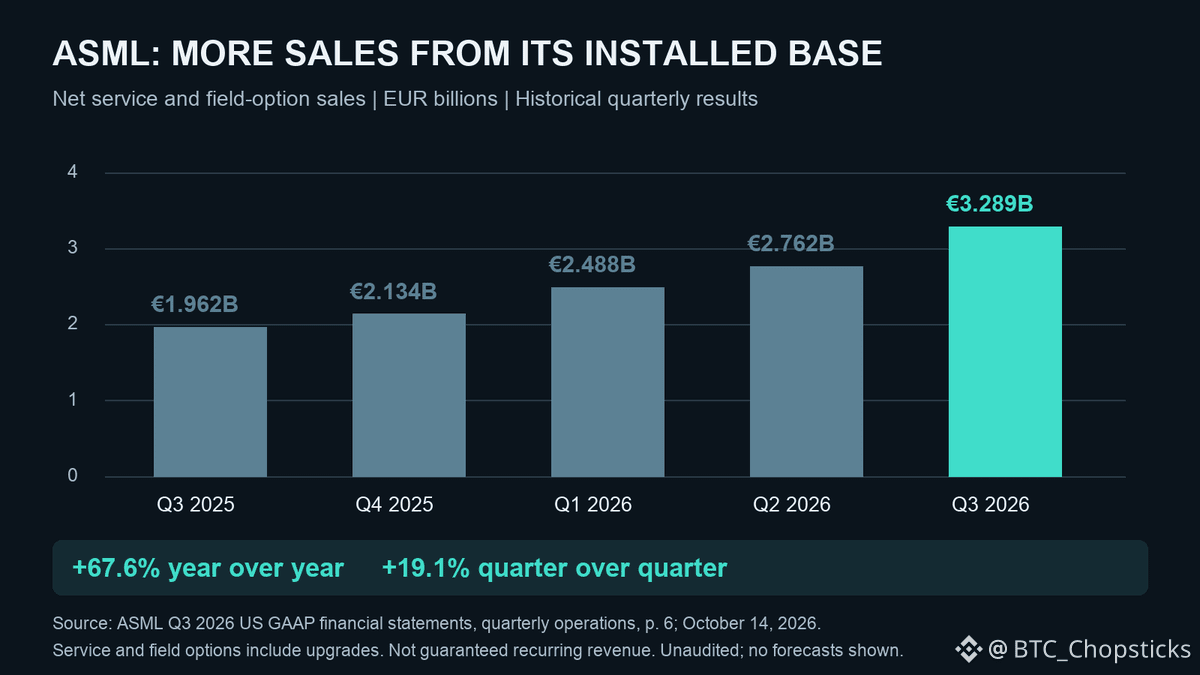
ASMLは、新たな装置を1台も販売せずに、半導体製造能力をさらに多く提供できます。
第3四半期、$ASML のサービスおよびフィールドオプションの売上高は32億8,900万ユーロに達し、第2四半期比で19.1%増加しました。経営陣によると、生産性向上のためのアップグレード需要が、全社の売上総利益率を57.5%に押し上げる一因となりました。
成長機会は、新システムの販売に加えて、顧客がすでに保有する装置からも収益を拡大することです。
ただし、アップグレードは確実に継続するサブスクリプション収入ではなく、顧客の事業拡大計画も受注を意味するわけではありません。
景気循環を通じて、サービスとアップグレードに対する継続的な需要、およびキャッシュ創出力を注視したいと思います。顧客の稼働率の低下やアップグレード需要の後退は、この投資シナリオを弱めるでしょう。
{future}(ASMLUSDT)
ASMLは、新たな装置を1台も販売せずに、半導体製造能力をさらに多く提供できます。
第3四半期、$ASML のサービスおよびフィールドオプションの売上高は32億8,900万ユーロに達し、第2四半期比で19.1%増加しました。経営陣によると、生産性向上のためのアップグレード需要が、全社の売上総利益率を57.5%に押し上げる一因となりました。
成長機会は、新システムの販売に加えて、顧客がすでに保有する装置からも収益を拡大することです。
ただし、アップグレードは確実に継続するサブスクリプション収入ではなく、顧客の事業拡大計画も受注を意味するわけではありません。
景気循環を通じて、サービスとアップグレードに対する継続的な需要、およびキャッシュ創出力を注視したいと思います。顧客の稼働率の低下やアップグレード需要の後退は、この投資シナリオを弱めるでしょう。
183
本人確認中
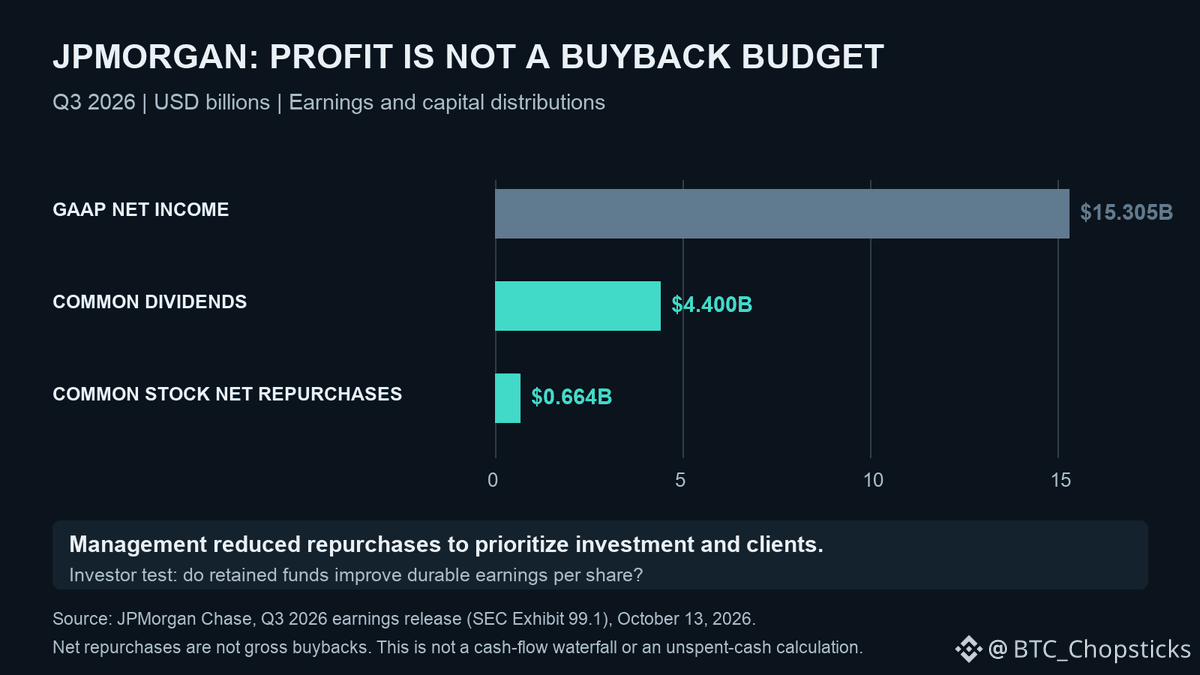
JPMorganの利益は153億ドル。自社株買いの純額は6億6,400万ドルでした。注目すべきは、留保した資本が今後どれだけの利益を生むかです。
$JPM 第3四半期の2026年決算発表によると、経営陣は投資と顧客対応を優先するため、自社株買いを縮小しました。
再投資によるリターンが、現在の株価で自社株を買い戻す場合のリターンを上回れば、株主にとってプラスになります。
1株当たり利益を、信用損失や経費と照らし合わせて検証したいところです。成長のために審査基準を緩めたり、コスト増で利益が相殺されたりするなら、資本を留保する価値はまだ証明されていません。
自社株買いの縮小は合理的な判断かもしれません。ただし、その分の資本にも、見合う成果を上げることが求められます。
{future}(JPMUSDT)
JPMorganの利益は153億ドル。自社株買いの純額は6億6,400万ドルでした。注目すべきは、留保した資本が今後どれだけの利益を生むかです。
$JPM 第3四半期の2026年決算発表によると、経営陣は投資と顧客対応を優先するため、自社株買いを縮小しました。
再投資によるリターンが、現在の株価で自社株を買い戻す場合のリターンを上回れば、株主にとってプラスになります。
1株当たり利益を、信用損失や経費と照らし合わせて検証したいところです。成長のために審査基準を緩めたり、コスト増で利益が相殺されたりするなら、資本を留保する価値はまだ証明されていません。
自社株買いの縮小は合理的な判断かもしれません。ただし、その分の資本にも、見合う成果を上げることが求められます。
$JPM 第3四半期の2026年決算発表によると、経営陣は投資と顧客対応を優先するため、自社株買いを縮小しました。
再投資によるリターンが、現在の株価で自社株を買い戻す場合のリターンを上回れば、株主にとってプラスになります。
1株当たり利益を、信用損失や経費と照らし合わせて検証したいところです。成長のために審査基準を緩めたり、コスト増で利益が相殺されたりするなら、資本を留保する価値はまだ証明されていません。
自社株買いの縮小は合理的な判断かもしれません。ただし、その分の資本にも、見合う成果を上げることが求められます。
185
AIエージェントは、AMDのAI事業におけるCPUの存在感を高める可能性があります。
10月12日、$AMDはHelionを発表しました。最大32,768コアに対応するCPUのみの構成を含む、オープンラックの設計仕様です。各構成は2026年11月に提供開始予定です。
エージェントがコードを実行し、ワークフローを動かすにはコンピューティング能力が必要です。モデル推論を担うGPUに加えて、CPUも必要になります。これにより、EPYCの販売につながる新たな道が開ける可能性があります。
ただし、設計仕様の発表は受注を意味するものではなく、一部の支出は既存サーバーの置き換えにとどまる可能性もあります。
私の判断:注視。
利益とキャッシュ創出力の向上につながる有償導入と継続受注を確認したいと考えています。遅延、普及の低迷、あるいは追加利益を伴わない置き換えがあれば、投資判断の根拠は弱まるでしょう。
{future}(AMDUSDT)
AIエージェントは、AMDのAI事業におけるCPUの存在感を高める可能性があります。
10月12日、$AMDはHelionを発表しました。最大32,768コアに対応するCPUのみの構成を含む、オープンラックの設計仕様です。各構成は2026年11月に提供開始予定です。
エージェントがコードを実行し、ワークフローを動かすにはコンピューティング能力が必要です。モデル推論を担うGPUに加えて、CPUも必要になります。これにより、EPYCの販売につながる新たな道が開ける可能性があります。
ただし、設計仕様の発表は受注を意味するものではなく、一部の支出は既存サーバーの置き換えにとどまる可能性もあります。
私の判断:注視。
利益とキャッシュ創出力の向上につながる有償導入と継続受注を確認したいと考えています。遅延、普及の低迷、あるいは追加利益を伴わない置き換えがあれば、投資判断の根拠は弱まるでしょう。
176
AIによってコーディング費用が抑えられ、EPAMに新たな収益源が生まれる可能性があります。
10月5日、$EPAMは、専門的なトレーニングデータ、モデル評価、強化学習環境の各サービスを発表しました。
狙いは、現実的な企業業務のタスクと、AIエージェントがそれらを完了できるかを検証する信頼性の高い方法を、AI開発者に有料で提供することです。
同社のエンジニアリング経験は強みになるでしょう。ただし、この発表だけでは、有料での導入や、このサービスによる大きな収益が確認できたとは言えません。
私の判断:様子見。
私が求めるのは、単なるAI関連の提携拡大ではなく、有料案件、継続的な取引、そしてキャッシュ創出力の向上です。
反対意見も重要です。自動化によって、従来型サービスの収益がこの事業の成長よりも速く縮小する可能性があります。
AIに代替される業務から失う収益を、AIの教育やテストから得る収益が上回れば、株主に利益をもたらすでしょう。
139
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号