
straggler
52 投稿

straggler
報告
ユーザーをブロック
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

従来型金融KOL

BNBホルダー
5日
1 フォロー
29 フォロワー
19 いいね
1 バッジ
投稿
·
--
AAOIの第3四半期は、需要の問題ではありませんでした。転換の問題でした。
800Gの売上高は前四半期比で約4倍に増加し、提案された10億~15億ドルのTier 1向け枠組みは、1.6Tへの大きな需要を示しています。
しかし、売上総利益率はガイダンスを下回り(28.7%対29~30.5%)、第4四半期の売上高ガイダンスはコンセンサスを下回りました。また、短期的な月間生産能力の見通しは、65万台から50万台超へと引き下げられました。
より大きな変化は、米国の電力と建設面の制約を理由に、月間売上高ランレート目標の4億7,100万ドル達成時期を2027年半ばから2027年末へと延期したことです。
需要の見通しは、実行面の見通しよりも速いペースで改善しています。
投資家にとって、もはや問題は800G/1.6Tの需要がどれほどあるかだけではありません。予定どおりにどれだけ売上へ転換できるのか、利益率はどの程度か、そして度重なる遅延にどれほどのバリュエーション・ディスカウントが妥当なのかが問われています。
#stocks
$AAOI.US
{stock_us}(AAOI.US)
AAOIの第3四半期は、需要の問題ではありませんでした。転換の問題でした。
800Gの売上高は前四半期比で約4倍に増加し、提案された10億~15億ドルのTier 1向け枠組みは、1.6Tへの大きな需要を示しています。
しかし、売上総利益率はガイダンスを下回り(28.7%対29~30.5%)、第4四半期の売上高ガイダンスはコンセンサスを下回りました。また、短期的な月間生産能力の見通しは、65万台から50万台超へと引き下げられました。
より大きな変化は、米国の電力と建設面の制約を理由に、月間売上高ランレート目標の4億7,100万ドル達成時期を2027年半ばから2027年末へと延期したことです。
需要の見通しは、実行面の見通しよりも速いペースで改善しています。
投資家にとって、もはや問題は800G/1.6Tの需要がどれほどあるかだけではありません。予定どおりにどれだけ売上へ転換できるのか、利益率はどの程度か、そして度重なる遅延にどれほどのバリュエーション・ディスカウントが妥当なのかが問われています。
#stocks
$AAOI.US
800Gの売上高は前四半期比で約4倍に増加し、提案された10億~15億ドルのTier 1向け枠組みは、1.6Tへの大きな需要を示しています。
しかし、売上総利益率はガイダンスを下回り(28.7%対29~30.5%)、第4四半期の売上高ガイダンスはコンセンサスを下回りました。また、短期的な月間生産能力の見通しは、65万台から50万台超へと引き下げられました。
より大きな変化は、米国の電力と建設面の制約を理由に、月間売上高ランレート目標の4億7,100万ドル達成時期を2027年半ばから2027年末へと延期したことです。
需要の見通しは、実行面の見通しよりも速いペースで改善しています。
投資家にとって、もはや問題は800G/1.6Tの需要がどれほどあるかだけではありません。予定どおりにどれだけ売上へ転換できるのか、利益率はどの程度か、そして度重なる遅延にどれほどのバリュエーション・ディスカウントが妥当なのかが問われています。
#stocks
$AAOI.US
102
·
--
AIデータセンターの発表は、ますます規模が大きくなっています。発表された容量と実際に供給可能な容量との差は、無視しにくくなっています。
Drax、Brookfield、Radiantは、4 GWの系統接続容量を持つ用地を基盤に、英国で1 GW超を目指しています。しかし、2028年第1四半期を目標とする最初の100 MWには、依然として計画承認と系統接続の承認、テナントの確保、最終投資決定が必要です。
IRENは別の懸念を示しています。完全契約済みかつ資金確保済みの、ARR 40億ドル超という目標時期が、顧客からの要請による変更とサプライヤー側のスケジュールを受け、2026年末から2027年1月、場合によっては2月へとずれ込みました。
需要がなくなったわけではありません。しかし、電力の確保、資金の確約、契約の締結だけでは、実行リスクはなくなりません。
いま重要なのは、すべての関門を通過し、予定どおり課金可能なサービスとして提供される容量がどれほどあるかです。
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
AIデータセンターの発表は、ますます規模が大きくなっています。発表された容量と実際に供給可能な容量との差は、無視しにくくなっています。
Drax、Brookfield、Radiantは、4 GWの系統接続容量を持つ用地を基盤に、英国で1 GW超を目指しています。しかし、2028年第1四半期を目標とする最初の100 MWには、依然として計画承認と系統接続の承認、テナントの確保、最終投資決定が必要です。
IRENは別の懸念を示しています。完全契約済みかつ資金確保済みの、ARR 40億ドル超という目標時期が、顧客からの要請による変更とサプライヤー側のスケジュールを受け、2026年末から2027年1月、場合によっては2月へとずれ込みました。
需要がなくなったわけではありません。しかし、電力の確保、資金の確約、契約の締結だけでは、実行リスクはなくなりません。
いま重要なのは、すべての関門を通過し、予定どおり課金可能なサービスとして提供される容量がどれほどあるかです。
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Drax、Brookfield、Radiantは、4 GWの系統接続容量を持つ用地を基盤に、英国で1 GW超を目指しています。しかし、2028年第1四半期を目標とする最初の100 MWには、依然として計画承認と系統接続の承認、テナントの確保、最終投資決定が必要です。
IRENは別の懸念を示しています。完全契約済みかつ資金確保済みの、ARR 40億ドル超という目標時期が、顧客からの要請による変更とサプライヤー側のスケジュールを受け、2026年末から2027年1月、場合によっては2月へとずれ込みました。
需要がなくなったわけではありません。しかし、電力の確保、資金の確約、契約の締結だけでは、実行リスクはなくなりません。
いま重要なのは、すべての関門を通過し、予定どおり課金可能なサービスとして提供される容量がどれほどあるかです。
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
77
·
--
本人確認中
Alchipの第3四半期決算は、売上高が267%増加したという数字以上に興味深い内容を示しています。
売上高は8億1,900万ドルに達し、3nm AIアクセラレーターが量産に入りました。しかし、粗利益率は20%を下回りました。
ここにカスタムASIC事業のジレンマがあります。
設計料は魅力的な利益率をもたらします。プログラムが量産に移行すると、売上高が急増する一方で、売上構成は利益率の低いシリコン出荷へとシフトする可能性があります。
Alchipはまた、ウェハー、基板、パッケージングの不足により、四半期売上高が約1億ドル押し下げられた可能性があると述べています。
さらに、次世代の2nmアクセラレーターはテープアウトが近づいており、2027年後半から量産が業績に寄与する見込みです。
投資家にとって、もはや問題はハイパースケーラーがカスタムシリコンを求めているかどうかではありません。Alchipの量産立ち上げが、それを明確に示しています。
問われているのは、出荷量の拡大に伴い、設計パートナーがどれだけの経済的価値を確保できるかです。
次のASICの勝者は、テープアウトだけでは決まりません。営業利益の伸び、パッケージングの割り当て、そして次世代チップへの移行に注目しましょう。
売上高は事業機会の規模を示します。誰が利益を確保するのかを教えてくれるのは、利益率とキャッシュ創出力です。
#stocks #StockMarketSuccess
Alchipの第3四半期決算は、売上高が267%増加したという数字以上に興味深い内容を示しています。
売上高は8億1,900万ドルに達し、3nm AIアクセラレーターが量産に入りました。しかし、粗利益率は20%を下回りました。
ここにカスタムASIC事業のジレンマがあります。
設計料は魅力的な利益率をもたらします。プログラムが量産に移行すると、売上高が急増する一方で、売上構成は利益率の低いシリコン出荷へとシフトする可能性があります。
Alchipはまた、ウェハー、基板、パッケージングの不足により、四半期売上高が約1億ドル押し下げられた可能性があると述べています。
さらに、次世代の2nmアクセラレーターはテープアウトが近づいており、2027年後半から量産が業績に寄与する見込みです。
投資家にとって、もはや問題はハイパースケーラーがカスタムシリコンを求めているかどうかではありません。Alchipの量産立ち上げが、それを明確に示しています。
問われているのは、出荷量の拡大に伴い、設計パートナーがどれだけの経済的価値を確保できるかです。
次のASICの勝者は、テープアウトだけでは決まりません。営業利益の伸び、パッケージングの割り当て、そして次世代チップへの移行に注目しましょう。
売上高は事業機会の規模を示します。誰が利益を確保するのかを教えてくれるのは、利益率とキャッシュ創出力です。
#stocks #StockMarketSuccess
売上高は8億1,900万ドルに達し、3nm AIアクセラレーターが量産に入りました。しかし、粗利益率は20%を下回りました。
ここにカスタムASIC事業のジレンマがあります。
設計料は魅力的な利益率をもたらします。プログラムが量産に移行すると、売上高が急増する一方で、売上構成は利益率の低いシリコン出荷へとシフトする可能性があります。
Alchipはまた、ウェハー、基板、パッケージングの不足により、四半期売上高が約1億ドル押し下げられた可能性があると述べています。
さらに、次世代の2nmアクセラレーターはテープアウトが近づいており、2027年後半から量産が業績に寄与する見込みです。
投資家にとって、もはや問題はハイパースケーラーがカスタムシリコンを求めているかどうかではありません。Alchipの量産立ち上げが、それを明確に示しています。
問われているのは、出荷量の拡大に伴い、設計パートナーがどれだけの経済的価値を確保できるかです。
次のASICの勝者は、テープアウトだけでは決まりません。営業利益の伸び、パッケージングの割り当て、そして次世代チップへの移行に注目しましょう。
売上高は事業機会の規模を示します。誰が利益を確保するのかを教えてくれるのは、利益率とキャッシュ創出力です。
#stocks #StockMarketSuccess
1
57
·
--
次のAI市場のショックは、業績ではなく信用市場から始まるかもしれません。
BlackstoneのBXDCは、11月にIPOのロックアップ期間が終了する時期を迎えています。一方、同社のプライベートクレジットファンドBCREDでは償還請求が高水準となっており、CoreWeaveの5年物CDSは1,000ベーシスポイントを超える水準で取引されています。
これらは同じリスクではなく、投げ売りが発生していることを示すものでもありません。
しかし、AIインフラ拡大の脆弱性を浮き彫りにしています。
コンピューティングインフラは、将来の稼働率、レンタル料、技術サイクルに経済価値が左右される資産を担保に、ますます負債で賄われるようになっています。
信用スプレッドが拡大すると、最初に打撃を受けるのはAI需要ではないかもしれません。次の資金調達かもしれません。
そこから悪循環が生まれます。調達コストの上昇はプロジェクトの採算性を損ない、導入を遅らせ、レバレッジの高い事業者に圧力をかけます。その結果、より信用力の高い借り手は、より有利な条件で設備容量や顧客を確保できるようになります。
市場はAI企業をテクノロジー企業として評価する一方で、そのインフラパートナーの一部は、レバレッジを活用した資産金融会社のような様相を強めている可能性があります。
株価やロックアップ解除の日程だけでなく、借り換え条件、担保要件、実際の資産売却に注目してください。
AIの利益を誰が手にするかを変えるのに、信用収縮がシステミック危機に発展する必要はありません。
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
次のAI市場のショックは、業績ではなく信用市場から始まるかもしれません。
BlackstoneのBXDCは、11月にIPOのロックアップ期間が終了する時期を迎えています。一方、同社のプライベートクレジットファンドBCREDでは償還請求が高水準となっており、CoreWeaveの5年物CDSは1,000ベーシスポイントを超える水準で取引されています。
これらは同じリスクではなく、投げ売りが発生していることを示すものでもありません。
しかし、AIインフラ拡大の脆弱性を浮き彫りにしています。
コンピューティングインフラは、将来の稼働率、レンタル料、技術サイクルに経済価値が左右される資産を担保に、ますます負債で賄われるようになっています。
信用スプレッドが拡大すると、最初に打撃を受けるのはAI需要ではないかもしれません。次の資金調達かもしれません。
そこから悪循環が生まれます。調達コストの上昇はプロジェクトの採算性を損ない、導入を遅らせ、レバレッジの高い事業者に圧力をかけます。その結果、より信用力の高い借り手は、より有利な条件で設備容量や顧客を確保できるようになります。
市場はAI企業をテクノロジー企業として評価する一方で、そのインフラパートナーの一部は、レバレッジを活用した資産金融会社のような様相を強めている可能性があります。
株価やロックアップ解除の日程だけでなく、借り換え条件、担保要件、実際の資産売却に注目してください。
AIの利益を誰が手にするかを変えるのに、信用収縮がシステミック危機に発展する必要はありません。
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BlackstoneのBXDCは、11月にIPOのロックアップ期間が終了する時期を迎えています。一方、同社のプライベートクレジットファンドBCREDでは償還請求が高水準となっており、CoreWeaveの5年物CDSは1,000ベーシスポイントを超える水準で取引されています。
これらは同じリスクではなく、投げ売りが発生していることを示すものでもありません。
しかし、AIインフラ拡大の脆弱性を浮き彫りにしています。
コンピューティングインフラは、将来の稼働率、レンタル料、技術サイクルに経済価値が左右される資産を担保に、ますます負債で賄われるようになっています。
信用スプレッドが拡大すると、最初に打撃を受けるのはAI需要ではないかもしれません。次の資金調達かもしれません。
そこから悪循環が生まれます。調達コストの上昇はプロジェクトの採算性を損ない、導入を遅らせ、レバレッジの高い事業者に圧力をかけます。その結果、より信用力の高い借り手は、より有利な条件で設備容量や顧客を確保できるようになります。
市場はAI企業をテクノロジー企業として評価する一方で、そのインフラパートナーの一部は、レバレッジを活用した資産金融会社のような様相を強めている可能性があります。
株価やロックアップ解除の日程だけでなく、借り換え条件、担保要件、実際の資産売却に注目してください。
AIの利益を誰が手にするかを変えるのに、信用収縮がシステミック危機に発展する必要はありません。
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
2
85
·
--
MicronとAMDは、AI関連投資の拡大から利益を得る、まったく異なる2つの方法を示しています。
Micronの最新の業績見通しによると、売上高、利益率、費用の目標を達成した場合、四半期の非GAAP営業利益はおよそ510億ドルに達する計算です。
これは、メモリメーカーとして驚異的な収益力です。
しかし、バリュエーションの問題は、現在のMicronの利益がAMDと比べてどれほどか、というだけではありません。
その利益のうち、次のメモリ供給サイクルを乗り越えて維持できるのはどれほどか、という点です。
メモリの利益は、価格設定、供給能力の増強、在庫状況に大きく左右されます。一方、AMDの収益性は、製品の実行力、アクセラレーターの普及、ソフトウェアの競争力、そしてはるかに大きな競合他社に対して利益率を維持できるかどうかに、より大きく依存します。
一方は深刻な供給制約を収益化しています。もう一方は、コンピューティング市場でより大きなシェアを獲得するために投資しています。
どちらもAI関連の支出拡大の恩恵を受ける可能性がありますが、利益の持続性については異なる前提で評価すべきです。
$MUについては、DRAM価格、HBMの供給契約、供給能力の拡大に注目しましょう。
$AMDについては、アクセラレーターの売上高、粗利益率、顧客への普及状況に注目しましょう。
市場は、サイクルのピーク時に得られる1ドルの利益と、何年にもわたって複利的に成長し得る1ドルの利益を、同じように評価すべきではありません。
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
MicronとAMDは、AI関連投資の拡大から利益を得る、まったく異なる2つの方法を示しています。
Micronの最新の業績見通しによると、売上高、利益率、費用の目標を達成した場合、四半期の非GAAP営業利益はおよそ510億ドルに達する計算です。
これは、メモリメーカーとして驚異的な収益力です。
しかし、バリュエーションの問題は、現在のMicronの利益がAMDと比べてどれほどか、というだけではありません。
その利益のうち、次のメモリ供給サイクルを乗り越えて維持できるのはどれほどか、という点です。
メモリの利益は、価格設定、供給能力の増強、在庫状況に大きく左右されます。一方、AMDの収益性は、製品の実行力、アクセラレーターの普及、ソフトウェアの競争力、そしてはるかに大きな競合他社に対して利益率を維持できるかどうかに、より大きく依存します。
一方は深刻な供給制約を収益化しています。もう一方は、コンピューティング市場でより大きなシェアを獲得するために投資しています。
どちらもAI関連の支出拡大の恩恵を受ける可能性がありますが、利益の持続性については異なる前提で評価すべきです。
$MUについては、DRAM価格、HBMの供給契約、供給能力の拡大に注目しましょう。
$AMDについては、アクセラレーターの売上高、粗利益率、顧客への普及状況に注目しましょう。
市場は、サイクルのピーク時に得られる1ドルの利益と、何年にもわたって複利的に成長し得る1ドルの利益を、同じように評価すべきではありません。
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
Micronの最新の業績見通しによると、売上高、利益率、費用の目標を達成した場合、四半期の非GAAP営業利益はおよそ510億ドルに達する計算です。
これは、メモリメーカーとして驚異的な収益力です。
しかし、バリュエーションの問題は、現在のMicronの利益がAMDと比べてどれほどか、というだけではありません。
その利益のうち、次のメモリ供給サイクルを乗り越えて維持できるのはどれほどか、という点です。
メモリの利益は、価格設定、供給能力の増強、在庫状況に大きく左右されます。一方、AMDの収益性は、製品の実行力、アクセラレーターの普及、ソフトウェアの競争力、そしてはるかに大きな競合他社に対して利益率を維持できるかどうかに、より大きく依存します。
一方は深刻な供給制約を収益化しています。もう一方は、コンピューティング市場でより大きなシェアを獲得するために投資しています。
どちらもAI関連の支出拡大の恩恵を受ける可能性がありますが、利益の持続性については異なる前提で評価すべきです。
$MUについては、DRAM価格、HBMの供給契約、供給能力の拡大に注目しましょう。
$AMDについては、アクセラレーターの売上高、粗利益率、顧客への普及状況に注目しましょう。
市場は、サイクルのピーク時に得られる1ドルの利益と、何年にもわたって複利的に成長し得る1ドルの利益を、同じように評価すべきではありません。
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
237
·
--
本人確認中
金曜日の半導体株の反発で価格は持ち直しましたが、投資の根拠までは回復していません。
ナスダックは1.09%上昇。SOX指数は約4%上昇しました。しかし、ナスダックは週間では依然として3.4%下落し、これで4週連続の下落となりました。木曜日だけで、ナスダックは5.5%、半導体株は約12%下落していました。
この違いは重要です。
強制的な売りの後に反発するということは、より安い価格で買い手が戻ってきたことを示しています。しかし、AIインフラへの支出、データセンターの許認可、資金調達の前提が安定したかどうかは分かりません。
こうしたリスクには、それぞれ別個の根拠が必要です。
来週は、アジアの半導体株が持ちこたえるか、信用環境がさらに引き締まるか、そして装置・インフラ関連企業が納入見通しを修正するかに注目します。
資金調達環境が悪化し続ける一方で半導体株の価格が回復するなら、この反発には慎重であるべきです。
両方が安定すれば、より持続的な回復への期待は強まります。
一日だけの上昇では、この問いに答えるには不十分です。
#stocks #StockMarketSuccess
金曜日の半導体株の反発で価格は持ち直しましたが、投資の根拠までは回復していません。
ナスダックは1.09%上昇。SOX指数は約4%上昇しました。しかし、ナスダックは週間では依然として3.4%下落し、これで4週連続の下落となりました。木曜日だけで、ナスダックは5.5%、半導体株は約12%下落していました。
この違いは重要です。
強制的な売りの後に反発するということは、より安い価格で買い手が戻ってきたことを示しています。しかし、AIインフラへの支出、データセンターの許認可、資金調達の前提が安定したかどうかは分かりません。
こうしたリスクには、それぞれ別個の根拠が必要です。
来週は、アジアの半導体株が持ちこたえるか、信用環境がさらに引き締まるか、そして装置・インフラ関連企業が納入見通しを修正するかに注目します。
資金調達環境が悪化し続ける一方で半導体株の価格が回復するなら、この反発には慎重であるべきです。
両方が安定すれば、より持続的な回復への期待は強まります。
一日だけの上昇では、この問いに答えるには不十分です。
#stocks #StockMarketSuccess
ナスダックは1.09%上昇。SOX指数は約4%上昇しました。しかし、ナスダックは週間では依然として3.4%下落し、これで4週連続の下落となりました。木曜日だけで、ナスダックは5.5%、半導体株は約12%下落していました。
この違いは重要です。
強制的な売りの後に反発するということは、より安い価格で買い手が戻ってきたことを示しています。しかし、AIインフラへの支出、データセンターの許認可、資金調達の前提が安定したかどうかは分かりません。
こうしたリスクには、それぞれ別個の根拠が必要です。
来週は、アジアの半導体株が持ちこたえるか、信用環境がさらに引き締まるか、そして装置・インフラ関連企業が納入見通しを修正するかに注目します。
資金調達環境が悪化し続ける一方で半導体株の価格が回復するなら、この反発には慎重であるべきです。
両方が安定すれば、より持続的な回復への期待は強まります。
一日だけの上昇では、この問いに答えるには不十分です。
#stocks #StockMarketSuccess
670
·
--
本人確認中
テキサス州が青く染まるのは、政治的な地殻変動です。AI投資家にとって、より大きな問題は、選挙サイクルよりも建設に時間がかかるプロジェクトがどうなるかです。
半導体工場、大規模な送電網のアップグレード、あるいは大規模なAIキャンパスは、2年ごとの政治的な変化を前提に計画することはできません。最初のまとまったリターンが得られる何年も前に、資金を投じる必要があります。
2026年の中間選挙を受け、AI規制やデータセンターの許認可をめぐる新たな疑問が浮上しています。一定の監視は正当なものです。地域社会が電気料金や水の使用、インフラ費用を誰が負担するのかについて懸念を抱くのは当然です。
しかし、不確実性には代償があります。
開発事業者が許認可の要件や送電網への接続、将来の運営上の制限を予測できなければ、融資機関はより強い保護を求めます。プロジェクトの資金調達は難しくなり、着工に至らないものも出てきます。
それが必ずしもAI需要を減らすとは限りません。AI需要に応えるためのインフラが減る可能性はあります。
投資家にとって、この違いは重要です。規制強化は投機的なプロジェクトに打撃を与える一方、電力供給、許認可、顧客を確保した施設の希少価値を高める可能性があります。
政策上の課題は、技術の進歩か説明責任かの二者択一ではありません。
長期投資を不可能にすることなく、社会を守るルールをつくることです。
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
テキサス州が青く染まるのは、政治的な地殻変動です。AI投資家にとって、より大きな問題は、選挙サイクルよりも建設に時間がかかるプロジェクトがどうなるかです。
半導体工場、大規模な送電網のアップグレード、あるいは大規模なAIキャンパスは、2年ごとの政治的な変化を前提に計画することはできません。最初のまとまったリターンが得られる何年も前に、資金を投じる必要があります。
2026年の中間選挙を受け、AI規制やデータセンターの許認可をめぐる新たな疑問が浮上しています。一定の監視は正当なものです。地域社会が電気料金や水の使用、インフラ費用を誰が負担するのかについて懸念を抱くのは当然です。
しかし、不確実性には代償があります。
開発事業者が許認可の要件や送電網への接続、将来の運営上の制限を予測できなければ、融資機関はより強い保護を求めます。プロジェクトの資金調達は難しくなり、着工に至らないものも出てきます。
それが必ずしもAI需要を減らすとは限りません。AI需要に応えるためのインフラが減る可能性はあります。
投資家にとって、この違いは重要です。規制強化は投機的なプロジェクトに打撃を与える一方、電力供給、許認可、顧客を確保した施設の希少価値を高める可能性があります。
政策上の課題は、技術の進歩か説明責任かの二者択一ではありません。
長期投資を不可能にすることなく、社会を守るルールをつくることです。
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
半導体工場、大規模な送電網のアップグレード、あるいは大規模なAIキャンパスは、2年ごとの政治的な変化を前提に計画することはできません。最初のまとまったリターンが得られる何年も前に、資金を投じる必要があります。
2026年の中間選挙を受け、AI規制やデータセンターの許認可をめぐる新たな疑問が浮上しています。一定の監視は正当なものです。地域社会が電気料金や水の使用、インフラ費用を誰が負担するのかについて懸念を抱くのは当然です。
しかし、不確実性には代償があります。
開発事業者が許認可の要件や送電網への接続、将来の運営上の制限を予測できなければ、融資機関はより強い保護を求めます。プロジェクトの資金調達は難しくなり、着工に至らないものも出てきます。
それが必ずしもAI需要を減らすとは限りません。AI需要に応えるためのインフラが減る可能性はあります。
投資家にとって、この違いは重要です。規制強化は投機的なプロジェクトに打撃を与える一方、電力供給、許認可、顧客を確保した施設の希少価値を高める可能性があります。
政策上の課題は、技術の進歩か説明責任かの二者択一ではありません。
長期投資を不可能にすることなく、社会を守るルールをつくることです。
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
781
·
--
本人確認中
中国の半導体製造装置をめぐる動きは、輸入代替の段階を超えつつあります。
ACM Researchの第3四半期決算は、次に何が起きるのかを知るうえで参考になります。
売上高は36.6%増の3億6,770万ドルとなりました。営業利益はほぼ倍増し、5,550万ドルに達しました。同社は2026年の売上高見通しも12億4,000万~12億8,000万ドルに引き上げました。
技術の進歩は確かなものです。ACMは洗浄工程の適用範囲を広げており、310 × 310 mmのパネル電気めっき装置を中国本土以外の顧客に出荷しました。
しかし、貸借対照表を見てみましょう。
棚卸資産は期末時点の7億300万ドルから8億5,100万ドルに増加しました。売掛金は5億400万ドルから7億500万ドルに増えました。
どちらの数字も、需要の弱さを示すものではありません。製造装置メーカーは長い生産サイクルを支えるために在庫を必要とし、出荷の増加に伴って売掛金が増えることもあります。ただし、どちらも現金が入る前に資本を拘束します。
ここに、投資家にとって重要な違いがあります。
プロセス認定を獲得することと、継続的な量産受注を獲得することは同じではありません。装置を出荷することと、顧客に受け入れられることも同じではありません。そして、会計上の利益と、実際に生み出される現金も同じではありません。
中国の装置サプライヤーがより複雑なプロセスへと進出するにつれ、競争優位性は、エンジニアリング能力をいかに効率よく、顧客に受け入れられる安定した量産とキャッシュ創出につなげられるかに、ますます左右されるでしょう。
現地化の次の段階では、技術力の高い企業が増える一方で、すべての株主が等しく恩恵を受けるとは限りません。
$ACMRと同業他社については、売上高の伸びに加え、継続受注、受け入れまでの期間、在庫回転率、営業キャッシュフローに注目したいと思います。
次のバリュエーションの差は、そこから生まれるかもしれません。
#stocks
中国の半導体製造装置をめぐる動きは、輸入代替の段階を超えつつあります。
ACM Researchの第3四半期決算は、次に何が起きるのかを知るうえで参考になります。
売上高は36.6%増の3億6,770万ドルとなりました。営業利益はほぼ倍増し、5,550万ドルに達しました。同社は2026年の売上高見通しも12億4,000万~12億8,000万ドルに引き上げました。
技術の進歩は確かなものです。ACMは洗浄工程の適用範囲を広げており、310 × 310 mmのパネル電気めっき装置を中国本土以外の顧客に出荷しました。
しかし、貸借対照表を見てみましょう。
棚卸資産は期末時点の7億300万ドルから8億5,100万ドルに増加しました。売掛金は5億400万ドルから7億500万ドルに増えました。
どちらの数字も、需要の弱さを示すものではありません。製造装置メーカーは長い生産サイクルを支えるために在庫を必要とし、出荷の増加に伴って売掛金が増えることもあります。ただし、どちらも現金が入る前に資本を拘束します。
ここに、投資家にとって重要な違いがあります。
プロセス認定を獲得することと、継続的な量産受注を獲得することは同じではありません。装置を出荷することと、顧客に受け入れられることも同じではありません。そして、会計上の利益と、実際に生み出される現金も同じではありません。
中国の装置サプライヤーがより複雑なプロセスへと進出するにつれ、競争優位性は、エンジニアリング能力をいかに効率よく、顧客に受け入れられる安定した量産とキャッシュ創出につなげられるかに、ますます左右されるでしょう。
現地化の次の段階では、技術力の高い企業が増える一方で、すべての株主が等しく恩恵を受けるとは限りません。
$ACMRと同業他社については、売上高の伸びに加え、継続受注、受け入れまでの期間、在庫回転率、営業キャッシュフローに注目したいと思います。
次のバリュエーションの差は、そこから生まれるかもしれません。
#stocks
ACM Researchの第3四半期決算は、次に何が起きるのかを知るうえで参考になります。
売上高は36.6%増の3億6,770万ドルとなりました。営業利益はほぼ倍増し、5,550万ドルに達しました。同社は2026年の売上高見通しも12億4,000万~12億8,000万ドルに引き上げました。
技術の進歩は確かなものです。ACMは洗浄工程の適用範囲を広げており、310 × 310 mmのパネル電気めっき装置を中国本土以外の顧客に出荷しました。
しかし、貸借対照表を見てみましょう。
棚卸資産は期末時点の7億300万ドルから8億5,100万ドルに増加しました。売掛金は5億400万ドルから7億500万ドルに増えました。
どちらの数字も、需要の弱さを示すものではありません。製造装置メーカーは長い生産サイクルを支えるために在庫を必要とし、出荷の増加に伴って売掛金が増えることもあります。ただし、どちらも現金が入る前に資本を拘束します。
ここに、投資家にとって重要な違いがあります。
プロセス認定を獲得することと、継続的な量産受注を獲得することは同じではありません。装置を出荷することと、顧客に受け入れられることも同じではありません。そして、会計上の利益と、実際に生み出される現金も同じではありません。
中国の装置サプライヤーがより複雑なプロセスへと進出するにつれ、競争優位性は、エンジニアリング能力をいかに効率よく、顧客に受け入れられる安定した量産とキャッシュ創出につなげられるかに、ますます左右されるでしょう。
現地化の次の段階では、技術力の高い企業が増える一方で、すべての株主が等しく恩恵を受けるとは限りません。
$ACMRと同業他社については、売上高の伸びに加え、継続受注、受け入れまでの期間、在庫回転率、営業キャッシュフローに注目したいと思います。
次のバリュエーションの差は、そこから生まれるかもしれません。
#stocks
830
·
--
AI企業の評価額見直しが、未上場市場にも広がっています。
Bloombergによると、AnthropicのIPOを検討する投資家の間では、評価額を1兆2,000億~1兆3,000億ドルとする見方が議論されており、1兆1,000億ドルとする声もあります。これまでの予想である1兆4,000億~1兆5,000億ドルを下回っています。
OpenAIも同様の圧力に直面しています。当初の110億ドルの資金調達は、評価額1兆2,500億ドルで行われ、従来の目標だった1兆4,000億ドルを下回りました。また、予定されている資金調達ラウンドの規模も、300億ドルから約200億ドルに縮小したと報じられています。
これらは別々の取引ですが、同じ変化を示しています。投資家は、AIの成長に対していくら支払うかを、より慎重に見極めるようになっています。
OpenAIはすでに資金を確保しました。一方、Anthropicは公開市場の投資家がいくら支払うかを試す必要があります。
本当の問題は、見出しを飾る評価額ではありません。その価格で、これらの企業がどれだけの資金を調達できるかです。
AI需要が伸び続けても、その成長を取り込むために投資家が支払う価格は下がる可能性があります。
#stocks #估值承压下Anthropic还能如期上市吗
AI企業の評価額見直しが、未上場市場にも広がっています。
Bloombergによると、AnthropicのIPOを検討する投資家の間では、評価額を1兆2,000億~1兆3,000億ドルとする見方が議論されており、1兆1,000億ドルとする声もあります。これまでの予想である1兆4,000億~1兆5,000億ドルを下回っています。
OpenAIも同様の圧力に直面しています。当初の110億ドルの資金調達は、評価額1兆2,500億ドルで行われ、従来の目標だった1兆4,000億ドルを下回りました。また、予定されている資金調達ラウンドの規模も、300億ドルから約200億ドルに縮小したと報じられています。
これらは別々の取引ですが、同じ変化を示しています。投資家は、AIの成長に対していくら支払うかを、より慎重に見極めるようになっています。
OpenAIはすでに資金を確保しました。一方、Anthropicは公開市場の投資家がいくら支払うかを試す必要があります。
本当の問題は、見出しを飾る評価額ではありません。その価格で、これらの企業がどれだけの資金を調達できるかです。
AI需要が伸び続けても、その成長を取り込むために投資家が支払う価格は下がる可能性があります。
#stocks #估值承压下Anthropic还能如期上市吗
Bloombergによると、AnthropicのIPOを検討する投資家の間では、評価額を1兆2,000億~1兆3,000億ドルとする見方が議論されており、1兆1,000億ドルとする声もあります。これまでの予想である1兆4,000億~1兆5,000億ドルを下回っています。
OpenAIも同様の圧力に直面しています。当初の110億ドルの資金調達は、評価額1兆2,500億ドルで行われ、従来の目標だった1兆4,000億ドルを下回りました。また、予定されている資金調達ラウンドの規模も、300億ドルから約200億ドルに縮小したと報じられています。
これらは別々の取引ですが、同じ変化を示しています。投資家は、AIの成長に対していくら支払うかを、より慎重に見極めるようになっています。
OpenAIはすでに資金を確保しました。一方、Anthropicは公開市場の投資家がいくら支払うかを試す必要があります。
本当の問題は、見出しを飾る評価額ではありません。その価格で、これらの企業がどれだけの資金を調達できるかです。
AI需要が伸び続けても、その成長を取り込むために投資家が支払う価格は下がる可能性があります。
#stocks #估值承压下Anthropic还能如期上市吗
1k
·
--
SpaceXは2027年に軌道上データセンター向けに6,000ラックを計画していると報じられており、約1 GWの計算能力を意味します。
これが確認されれば、単なる打ち上げの話ではありません。
ハードウェアが消費する電力は、ほぼすべて最終的に熱になります。軌道上では、その熱を主に放射によって排出しなければなりません。
重要な指標は、軌道までの輸送コスト($/kg)だけではありません。電力・熱管理インフラの各キログラムが、どれだけの信頼性の高い計算能力を支えられるかです。
打ち上げコストの低下は助けになります。しかし、軌道上AIが地上のデータセンターと経済的に競争できるかどうかは、熱設計が左右する可能性があります。
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
SpaceXは2027年に軌道上データセンター向けに6,000ラックを計画していると報じられており、約1 GWの計算能力を意味します。
これが確認されれば、単なる打ち上げの話ではありません。
ハードウェアが消費する電力は、ほぼすべて最終的に熱になります。軌道上では、その熱を主に放射によって排出しなければなりません。
重要な指標は、軌道までの輸送コスト($/kg)だけではありません。電力・熱管理インフラの各キログラムが、どれだけの信頼性の高い計算能力を支えられるかです。
打ち上げコストの低下は助けになります。しかし、軌道上AIが地上のデータセンターと経済的に競争できるかどうかは、熱設計が左右する可能性があります。
#stocks #StockMarketSuccess
$SPCX.US
これが確認されれば、単なる打ち上げの話ではありません。
ハードウェアが消費する電力は、ほぼすべて最終的に熱になります。軌道上では、その熱を主に放射によって排出しなければなりません。
重要な指標は、軌道までの輸送コスト($/kg)だけではありません。電力・熱管理インフラの各キログラムが、どれだけの信頼性の高い計算能力を支えられるかです。
打ち上げコストの低下は助けになります。しかし、軌道上AIが地上のデータセンターと経済的に競争できるかどうかは、熱設計が左右する可能性があります。
#stocks #StockMarketSuccess
$SPCX.US
1k
·
--
記事
翻訳参照
NVIDIA's $108 Billion Test Just Became PoliticalThe November 17 earnings report will test execution. The 2026 midterms have added a new question: how much AI infrastructure can actually get built?
NVIDIA enters its November 17 earnings report with a $108 billion revenue target and a more complicated political backdrop.
Democrats have won control of both chambers of Congress and gained governorships in states with substantial data-center investment. The immediate consequence is not a federal ban on AI development. It is greater uncertainty over where new data centers can be built, how quickly they can connect to the grid, and who pays for the infrastructure they require.
For NVIDIA, those questions matter because the company increasingly sells systems whose commercial value depends on an entire data center being ready to operate.
The GPU can be manufactured and delivered long before the customer is able to put it to work.
The earnings bar is already high
NVIDIA reported $96.2 billion in second-quarter fiscal 2027 revenue, up 106% year over year. Data Center revenue reached $89 billion, while gross margin was 75%.
Management guided third-quarter revenue to $108 billion, plus or minus 2%, and gross margin to approximately 74%.
The outlook assumes no Data Center compute revenue from China.
These are substantial numbers. They also leave little room for execution problems across a supply chain that has become more complex with each new platform.
The November report will show whether NVIDIA can maintain growth and margins while absorbing higher memory costs and scaling Vera Rubin.
But the election has introduced a risk that may not appear in the quarter's reported revenue.
Data-center permitting is becoming an economic variable
Texas offers the clearest example.
Governor-elect Gina Hinojosa has pledged to suspend new data-center approvals until stronger protections are established for local communities.
The pledge is not yet an enacted statewide moratorium. It does, however, introduce uncertainty into a market that has attracted substantial AI infrastructure investment.
Congressional proposals go further. Lawmakers have introduced measures covering data-center construction pauses, electricity-cost protection, grid interconnection charges, environmental reviews, and energy and water disclosures.
The proposals differ considerably, and their passage is uncertain. Democrats also lack a unified federal AI regulatory program.
The direction of the debate is nevertheless becoming clearer. Data-center developers may face greater scrutiny over their effects on electricity prices, water resources, land use and local infrastructure.
For a hyperscaler, that can mean additional cost or a longer construction schedule.
For NVIDIA, the effect depends on whether customers delay purchases, defer deployments, or shift investment to locations where projects can proceed.
The bottleneck is moving beyond the factory
NVIDIA has been investing heavily in supply-chain capacity.
Its October partner announcements included ambitious expansion targets across substrates, advanced packaging, testing and optical components. These arrangements are intended to support a much larger manufacturing base for AI systems.
They remain capacity targets and contractual commitments, not proof that all the planned output has shipped.
The distinction matters more when the data-center construction schedule becomes uncertain.
A substrate shortage can delay a GPU system. So can HBM qualification, optical networking, power equipment or grid interconnection.
A permitting restriction adds another delay, one that more semiconductor manufacturing capacity cannot solve.
This changes the relationship between chip supply and realized demand.
A customer may still want the compute and have financing available, yet be unable to deploy the system at the planned site on the planned date.
The resulting pressure may appear first in delivery schedules and inventory rather than in the customer's long-term AI spending intentions.
Regulation could raise the value of existing capacity
There is a second possibility that investors should not overlook.
Restrictions on new data centers could make already-operational facilities more valuable.
If AI demand remains strong while new power-connected capacity becomes harder to build, existing operators may gain pricing power. GPU rental rates could remain firm even as new equipment orders become less predictable.
That would create different outcomes across the industry.
Owners of energized capacity could benefit from scarcity. Developers with projects awaiting approval could suffer delays. Equipment suppliers, including NVIDIA, could experience a less orderly conversion of customer demand into recognized revenue.
This is a hypothesis, not an established market outcome. It depends on the scale of restrictions, the ability to relocate projects, and the availability of substitute capacity.
But it shows why a tougher regulatory environment cannot be reduced to a simple bearish call on AI demand.
Capital costs may matter before model restrictions do
The political debate extends beyond construction permits.
Proposals to make large data-center users bear more of the cost of grid upgrades would change project economics even if construction remains legal.
The direct effect would fall on developers and cloud operators. Higher interconnection costs could reduce expected returns, particularly for projects financed on assumptions of rapid deployment and high utilization.
That matters for NVIDIA's customers.
An infrastructure buyer can have strong demand for AI services and still delay a hardware order if the full cost of bringing a site online rises.
Model safety regulation could also increase compliance costs for AI developers. But the legislative agenda remains fragmented, and there is not yet enough evidence to quantify its effect on GPU demand.
The more immediate investment issue is the economics of building and powering the facilities in which those GPUs will operate.
Financing adds another layer
NVIDIA has discussed substantial third-party capital arrangements intended to support AI infrastructure development.
Investors should distinguish proposed financing capacity from closed transactions and funded deployments.
That distinction becomes more important if permitting delays or higher grid costs alter the economics of projects already being financed.
Capital commitments, equipment reservations and customer demand do not guarantee that a facility will be operating when originally planned.
NVIDIA can expand manufacturing capacity while its customers encounter new obstacles in deploying that capacity.
The financial consequences would depend on contractual cancellation rights, payment schedules, customer credit quality and the ability to redirect systems to other buyers.
Public disclosures do not support a precise estimate of those effects today.
What November 17 needs to answer
The first test remains financial.
NVIDIA needs to report against its $108 billion revenue outlook, explain the movement in gross margin, and update investors on Data Center growth and the Vera Rubin ramp.
The supply-chain discussion also matters. Management should clarify whether HBM, packaging, substrates, optics or system integration remain the most restrictive inputs.
The new question is whether customer deployment schedules are beginning to change.
Investors should listen for evidence of delayed data-center openings, revised delivery timing, shifts in regional demand, or higher customer infrastructure costs.
None of these developments should be assumed simply because Democrats won the election.
They need to appear in customer behavior, project decisions or NVIDIA's own operating commentary.
The investment implication
NVIDIA's near-term earnings can remain strong even if the environment for future data-center construction becomes more difficult.
Its existing order pipeline and supply commitments do not reset overnight.
The larger risk is a widening gap between the rate at which AI systems can be manufactured and the rate at which customers can install and operate them economically.
There is also a potential offset: restrictions on new facilities could improve utilization and pricing for existing AI capacity, supporting customers that already have access to power.
That makes the next phase of the AI infrastructure cycle more uneven.
The market will judge November 17 on whether NVIDIA clears $108 billion. Investors should also ask whether the company's customers can still build the facilities needed to sustain the next several years of growth.
The question is no longer confined to how many GPUs NVIDIA can ship. It increasingly includes how many of those GPUs its customers can afford, connect and operate.
#stocks #StockMarketSuccess #Earningseasons
$NVDA.US
{stock_us}(NVDA.US)
NVIDIA's $108 Billion Test Just Became Political
The November 17 earnings report will test execution. The 2026 midterms have added a new question: how much AI infrastructure can actually get built?
NVIDIA enters its November 17 earnings report with a $108 billion revenue target and a more complicated political backdrop.
Democrats have won control of both chambers of Congress and gained governorships in states with substantial data-center investment. The immediate consequence is not a federal ban on AI development. It is greater uncertainty over where new data centers can be built, how quickly they can connect to the grid, and who pays for the infrastructure they require.
For NVIDIA, those questions matter because the company increasingly sells systems whose commercial value depends on an entire data center being ready to operate.
The GPU can be manufactured and delivered long before the customer is able to put it to work.
The earnings bar is already high
NVIDIA reported $96.2 billion in second-quarter fiscal 2027 revenue, up 106% year over year. Data Center revenue reached $89 billion, while gross margin was 75%.
Management guided third-quarter revenue to $108 billion, plus or minus 2%, and gross margin to approximately 74%.
The outlook assumes no Data Center compute revenue from China.
These are substantial numbers. They also leave little room for execution problems across a supply chain that has become more complex with each new platform.
The November report will show whether NVIDIA can maintain growth and margins while absorbing higher memory costs and scaling Vera Rubin.
But the election has introduced a risk that may not appear in the quarter's reported revenue.
Data-center permitting is becoming an economic variable
Texas offers the clearest example.
Governor-elect Gina Hinojosa has pledged to suspend new data-center approvals until stronger protections are established for local communities.
The pledge is not yet an enacted statewide moratorium. It does, however, introduce uncertainty into a market that has attracted substantial AI infrastructure investment.
Congressional proposals go further. Lawmakers have introduced measures covering data-center construction pauses, electricity-cost protection, grid interconnection charges, environmental reviews, and energy and water disclosures.
The proposals differ considerably, and their passage is uncertain. Democrats also lack a unified federal AI regulatory program.
The direction of the debate is nevertheless becoming clearer. Data-center developers may face greater scrutiny over their effects on electricity prices, water resources, land use and local infrastructure.
For a hyperscaler, that can mean additional cost or a longer construction schedule.
For NVIDIA, the effect depends on whether customers delay purchases, defer deployments, or shift investment to locations where projects can proceed.
The bottleneck is moving beyond the factory
NVIDIA has been investing heavily in supply-chain capacity.
Its October partner announcements included ambitious expansion targets across substrates, advanced packaging, testing and optical components. These arrangements are intended to support a much larger manufacturing base for AI systems.
They remain capacity targets and contractual commitments, not proof that all the planned output has shipped.
The distinction matters more when the data-center construction schedule becomes uncertain.
A substrate shortage can delay a GPU system. So can HBM qualification, optical networking, power equipment or grid interconnection.
A permitting restriction adds another delay, one that more semiconductor manufacturing capacity cannot solve.
This changes the relationship between chip supply and realized demand.
A customer may still want the compute and have financing available, yet be unable to deploy the system at the planned site on the planned date.
The resulting pressure may appear first in delivery schedules and inventory rather than in the customer's long-term AI spending intentions.
Regulation could raise the value of existing capacity
There is a second possibility that investors should not overlook.
Restrictions on new data centers could make already-operational facilities more valuable.
If AI demand remains strong while new power-connected capacity becomes harder to build, existing operators may gain pricing power. GPU rental rates could remain firm even as new equipment orders become less predictable.
That would create different outcomes across the industry.
Owners of energized capacity could benefit from scarcity. Developers with projects awaiting approval could suffer delays. Equipment suppliers, including NVIDIA, could experience a less orderly conversion of customer demand into recognized revenue.
This is a hypothesis, not an established market outcome. It depends on the scale of restrictions, the ability to relocate projects, and the availability of substitute capacity.
But it shows why a tougher regulatory environment cannot be reduced to a simple bearish call on AI demand.
Capital costs may matter before model restrictions do
The political debate extends beyond construction permits.
Proposals to make large data-center users bear more of the cost of grid upgrades would change project economics even if construction remains legal.
The direct effect would fall on developers and cloud operators. Higher interconnection costs could reduce expected returns, particularly for projects financed on assumptions of rapid deployment and high utilization.
That matters for NVIDIA's customers.
An infrastructure buyer can have strong demand for AI services and still delay a hardware order if the full cost of bringing a site online rises.
Model safety regulation could also increase compliance costs for AI developers. But the legislative agenda remains fragmented, and there is not yet enough evidence to quantify its effect on GPU demand.
The more immediate investment issue is the economics of building and powering the facilities in which those GPUs will operate.
Financing adds another layer
NVIDIA has discussed substantial third-party capital arrangements intended to support AI infrastructure development.
Investors should distinguish proposed financing capacity from closed transactions and funded deployments.
That distinction becomes more important if permitting delays or higher grid costs alter the economics of projects already being financed.
Capital commitments, equipment reservations and customer demand do not guarantee that a facility will be operating when originally planned.
NVIDIA can expand manufacturing capacity while its customers encounter new obstacles in deploying that capacity.
The financial consequences would depend on contractual cancellation rights, payment schedules, customer credit quality and the ability to redirect systems to other buyers.
Public disclosures do not support a precise estimate of those effects today.
What November 17 needs to answer
The first test remains financial.
NVIDIA needs to report against its $108 billion revenue outlook, explain the movement in gross margin, and update investors on Data Center growth and the Vera Rubin ramp.
The supply-chain discussion also matters. Management should clarify whether HBM, packaging, substrates, optics or system integration remain the most restrictive inputs.
The new question is whether customer deployment schedules are beginning to change.
Investors should listen for evidence of delayed data-center openings, revised delivery timing, shifts in regional demand, or higher customer infrastructure costs.
None of these developments should be assumed simply because Democrats won the election.
They need to appear in customer behavior, project decisions or NVIDIA's own operating commentary.
The investment implication
NVIDIA's near-term earnings can remain strong even if the environment for future data-center construction becomes more difficult.
Its existing order pipeline and supply commitments do not reset overnight.
The larger risk is a widening gap between the rate at which AI systems can be manufactured and the rate at which customers can install and operate them economically.
There is also a potential offset: restrictions on new facilities could improve utilization and pricing for existing AI capacity, supporting customers that already have access to power.
That makes the next phase of the AI infrastructure cycle more uneven.
The market will judge November 17 on whether NVIDIA clears $108 billion. Investors should also ask whether the company's customers can still build the facilities needed to sustain the next several years of growth.
The question is no longer confined to how many GPUs NVIDIA can ship. It increasingly includes how many of those GPUs its customers can afford, connect and operate.
#stocks #StockMarketSuccess #Earningseasons
$NVDA.US
NVIDIA enters its November 17 earnings report with a $108 billion revenue target and a more complicated political backdrop.
Democrats have won control of both chambers of Congress and gained governorships in states with substantial data-center investment. The immediate consequence is not a federal ban on AI development. It is greater uncertainty over where new data centers can be built, how quickly they can connect to the grid, and who pays for the infrastructure they require.
For NVIDIA, those questions matter because the company increasingly sells systems whose commercial value depends on an entire data center being ready to operate.
The GPU can be manufactured and delivered long before the customer is able to put it to work.
The earnings bar is already high
NVIDIA reported $96.2 billion in second-quarter fiscal 2027 revenue, up 106% year over year. Data Center revenue reached $89 billion, while gross margin was 75%.
Management guided third-quarter revenue to $108 billion, plus or minus 2%, and gross margin to approximately 74%.
The outlook assumes no Data Center compute revenue from China.
These are substantial numbers. They also leave little room for execution problems across a supply chain that has become more complex with each new platform.
The November report will show whether NVIDIA can maintain growth and margins while absorbing higher memory costs and scaling Vera Rubin.
But the election has introduced a risk that may not appear in the quarter's reported revenue.
Data-center permitting is becoming an economic variable
Texas offers the clearest example.
Governor-elect Gina Hinojosa has pledged to suspend new data-center approvals until stronger protections are established for local communities.
The pledge is not yet an enacted statewide moratorium. It does, however, introduce uncertainty into a market that has attracted substantial AI infrastructure investment.
Congressional proposals go further. Lawmakers have introduced measures covering data-center construction pauses, electricity-cost protection, grid interconnection charges, environmental reviews, and energy and water disclosures.
The proposals differ considerably, and their passage is uncertain. Democrats also lack a unified federal AI regulatory program.
The direction of the debate is nevertheless becoming clearer. Data-center developers may face greater scrutiny over their effects on electricity prices, water resources, land use and local infrastructure.
For a hyperscaler, that can mean additional cost or a longer construction schedule.
For NVIDIA, the effect depends on whether customers delay purchases, defer deployments, or shift investment to locations where projects can proceed.
The bottleneck is moving beyond the factory
NVIDIA has been investing heavily in supply-chain capacity.
Its October partner announcements included ambitious expansion targets across substrates, advanced packaging, testing and optical components. These arrangements are intended to support a much larger manufacturing base for AI systems.
They remain capacity targets and contractual commitments, not proof that all the planned output has shipped.
The distinction matters more when the data-center construction schedule becomes uncertain.
A substrate shortage can delay a GPU system. So can HBM qualification, optical networking, power equipment or grid interconnection.
A permitting restriction adds another delay, one that more semiconductor manufacturing capacity cannot solve.
This changes the relationship between chip supply and realized demand.
A customer may still want the compute and have financing available, yet be unable to deploy the system at the planned site on the planned date.
The resulting pressure may appear first in delivery schedules and inventory rather than in the customer's long-term AI spending intentions.
Regulation could raise the value of existing capacity
There is a second possibility that investors should not overlook.
Restrictions on new data centers could make already-operational facilities more valuable.
If AI demand remains strong while new power-connected capacity becomes harder to build, existing operators may gain pricing power. GPU rental rates could remain firm even as new equipment orders become less predictable.
That would create different outcomes across the industry.
Owners of energized capacity could benefit from scarcity. Developers with projects awaiting approval could suffer delays. Equipment suppliers, including NVIDIA, could experience a less orderly conversion of customer demand into recognized revenue.
This is a hypothesis, not an established market outcome. It depends on the scale of restrictions, the ability to relocate projects, and the availability of substitute capacity.
But it shows why a tougher regulatory environment cannot be reduced to a simple bearish call on AI demand.
Capital costs may matter before model restrictions do
The political debate extends beyond construction permits.
Proposals to make large data-center users bear more of the cost of grid upgrades would change project economics even if construction remains legal.
The direct effect would fall on developers and cloud operators. Higher interconnection costs could reduce expected returns, particularly for projects financed on assumptions of rapid deployment and high utilization.
That matters for NVIDIA's customers.
An infrastructure buyer can have strong demand for AI services and still delay a hardware order if the full cost of bringing a site online rises.
Model safety regulation could also increase compliance costs for AI developers. But the legislative agenda remains fragmented, and there is not yet enough evidence to quantify its effect on GPU demand.
The more immediate investment issue is the economics of building and powering the facilities in which those GPUs will operate.
Financing adds another layer
NVIDIA has discussed substantial third-party capital arrangements intended to support AI infrastructure development.
Investors should distinguish proposed financing capacity from closed transactions and funded deployments.
That distinction becomes more important if permitting delays or higher grid costs alter the economics of projects already being financed.
Capital commitments, equipment reservations and customer demand do not guarantee that a facility will be operating when originally planned.
NVIDIA can expand manufacturing capacity while its customers encounter new obstacles in deploying that capacity.
The financial consequences would depend on contractual cancellation rights, payment schedules, customer credit quality and the ability to redirect systems to other buyers.
Public disclosures do not support a precise estimate of those effects today.
What November 17 needs to answer
The first test remains financial.
NVIDIA needs to report against its $108 billion revenue outlook, explain the movement in gross margin, and update investors on Data Center growth and the Vera Rubin ramp.
The supply-chain discussion also matters. Management should clarify whether HBM, packaging, substrates, optics or system integration remain the most restrictive inputs.
The new question is whether customer deployment schedules are beginning to change.
Investors should listen for evidence of delayed data-center openings, revised delivery timing, shifts in regional demand, or higher customer infrastructure costs.
None of these developments should be assumed simply because Democrats won the election.
They need to appear in customer behavior, project decisions or NVIDIA's own operating commentary.
The investment implication
NVIDIA's near-term earnings can remain strong even if the environment for future data-center construction becomes more difficult.
Its existing order pipeline and supply commitments do not reset overnight.
The larger risk is a widening gap between the rate at which AI systems can be manufactured and the rate at which customers can install and operate them economically.
There is also a potential offset: restrictions on new facilities could improve utilization and pricing for existing AI capacity, supporting customers that already have access to power.
That makes the next phase of the AI infrastructure cycle more uneven.
The market will judge November 17 on whether NVIDIA clears $108 billion. Investors should also ask whether the company's customers can still build the facilities needed to sustain the next several years of growth.
The question is no longer confined to how many GPUs NVIDIA can ship. It increasingly includes how many of those GPUs its customers can afford, connect and operate.
#stocks #StockMarketSuccess #Earningseasons
$NVDA.US
461
·
--
本人確認中
マイクロンは木曜日、656.39ドルで取引を終え、1日で17.5%下落し、52週高値の1,255ドルから47.7%下落しました。
重要なのは、HBMの需要が一夜にして消えたかどうかではありません。そうなったことを示す証拠はありません。
問題は、現在のメモリーサイクルがピークに達する前に、投資家が次のサイクルを織り込み始めているかどうかです。
将来の価格設定、供給能力の拡大、利益率への期待が悪化しても、HBMの供給枠は逼迫したままかもしれません。
この違いは重要です。メモリーメーカーは好調な業績を報告しても、その業績が持続可能だと市場が信じなくなれば、株価評価が下がる可能性があります。
割安株なのか、新たな下降サイクルの始まりなのかを判断する前に、HBMの契約価格、顧客への納入確約、そして従来型DRAMの供給状況を注視したいと思います。
株価はすでに見直されています。業界のファンダメンタルズは、これから検証される必要があります。
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
マイクロンは木曜日、656.39ドルで取引を終え、1日で17.5%下落し、52週高値の1,255ドルから47.7%下落しました。
重要なのは、HBMの需要が一夜にして消えたかどうかではありません。そうなったことを示す証拠はありません。
問題は、現在のメモリーサイクルがピークに達する前に、投資家が次のサイクルを織り込み始めているかどうかです。
将来の価格設定、供給能力の拡大、利益率への期待が悪化しても、HBMの供給枠は逼迫したままかもしれません。
この違いは重要です。メモリーメーカーは好調な業績を報告しても、その業績が持続可能だと市場が信じなくなれば、株価評価が下がる可能性があります。
割安株なのか、新たな下降サイクルの始まりなのかを判断する前に、HBMの契約価格、顧客への納入確約、そして従来型DRAMの供給状況を注視したいと思います。
株価はすでに見直されています。業界のファンダメンタルズは、これから検証される必要があります。
#stocks #StocksDown
$MU.US
重要なのは、HBMの需要が一夜にして消えたかどうかではありません。そうなったことを示す証拠はありません。
問題は、現在のメモリーサイクルがピークに達する前に、投資家が次のサイクルを織り込み始めているかどうかです。
将来の価格設定、供給能力の拡大、利益率への期待が悪化しても、HBMの供給枠は逼迫したままかもしれません。
この違いは重要です。メモリーメーカーは好調な業績を報告しても、その業績が持続可能だと市場が信じなくなれば、株価評価が下がる可能性があります。
割安株なのか、新たな下降サイクルの始まりなのかを判断する前に、HBMの契約価格、顧客への納入確約、そして従来型DRAMの供給状況を注視したいと思います。
株価はすでに見直されています。業界のファンダメンタルズは、これから検証される必要があります。
#stocks #StocksDown
$MU.US
596
·
--
米国のAI論争では今、規制をめぐる二つの別々の争点が浮上しています。計算資源をどこに構築できるのか、そして最先端モデルの開発をどこまで進められるのか、という問題です。
インフラ面のリスクは数値で測れます。SemiAnalysisの推計によると、2027年に米国内で計画されている容量は33.8GWで、その約75%はすでに建設中です。規模がさらに大きい2028年の計画は、許認可の遅れにさらされるリスクがより高くなっています。
これとは別に、サンダース議員とカサー議員は、連邦政府の安全規則が定められるまで一部の高度なAI開発を一時停止し、人工超知能を禁止する法案を提出しました。これは提案であり、法律ではありません。
戦略上の問いは、両方の制約が実際に効力を持った場合、何が起きるかです。
中国は相対的に開発を進める時間を得る可能性があります。ただし、それは中国が利用できるチップや相互接続技術、学習効率が、進歩の継続を支えられる場合に限られます。
注目すべき指標は、発表されたGWの数字だけではありません。期限どおりに実際に利用可能となる計算資源、そしてそこから生み出されるモデルの能力です。
規制の不確実性は重要です。同様に、計算資源を知能へと変える能力も重要です。
#stock #StocksDown
米国のAI論争では今、規制をめぐる二つの別々の争点が浮上しています。計算資源をどこに構築できるのか、そして最先端モデルの開発をどこまで進められるのか、という問題です。
インフラ面のリスクは数値で測れます。SemiAnalysisの推計によると、2027年に米国内で計画されている容量は33.8GWで、その約75%はすでに建設中です。規模がさらに大きい2028年の計画は、許認可の遅れにさらされるリスクがより高くなっています。
これとは別に、サンダース議員とカサー議員は、連邦政府の安全規則が定められるまで一部の高度なAI開発を一時停止し、人工超知能を禁止する法案を提出しました。これは提案であり、法律ではありません。
戦略上の問いは、両方の制約が実際に効力を持った場合、何が起きるかです。
中国は相対的に開発を進める時間を得る可能性があります。ただし、それは中国が利用できるチップや相互接続技術、学習効率が、進歩の継続を支えられる場合に限られます。
注目すべき指標は、発表されたGWの数字だけではありません。期限どおりに実際に利用可能となる計算資源、そしてそこから生み出されるモデルの能力です。
規制の不確実性は重要です。同様に、計算資源を知能へと変える能力も重要です。
#stock #StocksDown
インフラ面のリスクは数値で測れます。SemiAnalysisの推計によると、2027年に米国内で計画されている容量は33.8GWで、その約75%はすでに建設中です。規模がさらに大きい2028年の計画は、許認可の遅れにさらされるリスクがより高くなっています。
これとは別に、サンダース議員とカサー議員は、連邦政府の安全規則が定められるまで一部の高度なAI開発を一時停止し、人工超知能を禁止する法案を提出しました。これは提案であり、法律ではありません。
戦略上の問いは、両方の制約が実際に効力を持った場合、何が起きるかです。
中国は相対的に開発を進める時間を得る可能性があります。ただし、それは中国が利用できるチップや相互接続技術、学習効率が、進歩の継続を支えられる場合に限られます。
注目すべき指標は、発表されたGWの数字だけではありません。期限どおりに実際に利用可能となる計算資源、そしてそこから生み出されるモデルの能力です。
規制の不確実性は重要です。同様に、計算資源を知能へと変える能力も重要です。
#stock #StocksDown
337
·
--
米国でAIデータセンターを制限しても、世界全体のコンピューティング需要が必ず減るとは限りません。コンピューティング施設が建設される場所が変わる可能性があります。
許認可の遅れが予測不能になれば、大手クラウド事業者には別の選択肢があります。適したワークロードや将来の供給能力を、電力の確保や建設期間の見通しがより立てやすい地域へ移すことです。
学習用クラスターは、低遅延が求められる推論用クラスターよりも、地理的な柔軟性があります。すべてのワークロードを移せるわけではなく、輸出規制も引き続き適用されます。
しかし、投資への影響は重要です。
米国での建設減速は、同じ規模の支出削減ではなく、AI設備投資の地理的な再配分につながる可能性があります。
勝者となるのは、単に電力が安い国ではありません。許認可と電力を確保した設備を予定どおりに提供できる事業者です。
米国の需要が実際に減速する前に、将来のプロジェクト発表が国境を越えて移り始めるかどうかが問われています。
#stock #StocksDown
米国でAIデータセンターを制限しても、世界全体のコンピューティング需要が必ず減るとは限りません。コンピューティング施設が建設される場所が変わる可能性があります。
許認可の遅れが予測不能になれば、大手クラウド事業者には別の選択肢があります。適したワークロードや将来の供給能力を、電力の確保や建設期間の見通しがより立てやすい地域へ移すことです。
学習用クラスターは、低遅延が求められる推論用クラスターよりも、地理的な柔軟性があります。すべてのワークロードを移せるわけではなく、輸出規制も引き続き適用されます。
しかし、投資への影響は重要です。
米国での建設減速は、同じ規模の支出削減ではなく、AI設備投資の地理的な再配分につながる可能性があります。
勝者となるのは、単に電力が安い国ではありません。許認可と電力を確保した設備を予定どおりに提供できる事業者です。
米国の需要が実際に減速する前に、将来のプロジェクト発表が国境を越えて移り始めるかどうかが問われています。
#stock #StocksDown
許認可の遅れが予測不能になれば、大手クラウド事業者には別の選択肢があります。適したワークロードや将来の供給能力を、電力の確保や建設期間の見通しがより立てやすい地域へ移すことです。
学習用クラスターは、低遅延が求められる推論用クラスターよりも、地理的な柔軟性があります。すべてのワークロードを移せるわけではなく、輸出規制も引き続き適用されます。
しかし、投資への影響は重要です。
米国での建設減速は、同じ規模の支出削減ではなく、AI設備投資の地理的な再配分につながる可能性があります。
勝者となるのは、単に電力が安い国ではありません。許認可と電力を確保した設備を予定どおりに提供できる事業者です。
米国の需要が実際に減速する前に、将来のプロジェクト発表が国境を越えて移り始めるかどうかが問われています。
#stock #StocksDown
389
·
--
本人確認中
木曜日、投資家がデータセンター規制の強化によってAIの構築が遅れる可能性を懸念し、ナスダック100はおよそ2.5兆ドル下落しました。
しかし、容量の伸びが鈍化しても、設備投資が減るとは限りません。
新たな電力網要件や水使用制限、税制優遇措置の廃止により、建設されるプロジェクトが減る一方で、供給可能なメガワットあたりのコストが上昇する可能性があります。
だからといって、インフラ供給企業にとって自動的に追い風になるわけではありません。
より少ない容量を供給するために支出を増やすハイパースケーラーは、設備投資が膨らんでも、リターンは弱まる可能性があります。一方、必要な許可を得て電力が確保された用地を持つ事業者は、新たな供給の稼働開始が難しくなるにつれて、交渉力を高める可能性があります。
私が注目するのは、AI関連の設備投資総額だけではありません。
収益を生み出すメガワットあたりのコスト、そして最終的にそのメガワットがどれだけのキャッシュを生み出すかです。
#stock #StocksDown
木曜日、投資家がデータセンター規制の強化によってAIの構築が遅れる可能性を懸念し、ナスダック100はおよそ2.5兆ドル下落しました。
しかし、容量の伸びが鈍化しても、設備投資が減るとは限りません。
新たな電力網要件や水使用制限、税制優遇措置の廃止により、建設されるプロジェクトが減る一方で、供給可能なメガワットあたりのコストが上昇する可能性があります。
だからといって、インフラ供給企業にとって自動的に追い風になるわけではありません。
より少ない容量を供給するために支出を増やすハイパースケーラーは、設備投資が膨らんでも、リターンは弱まる可能性があります。一方、必要な許可を得て電力が確保された用地を持つ事業者は、新たな供給の稼働開始が難しくなるにつれて、交渉力を高める可能性があります。
私が注目するのは、AI関連の設備投資総額だけではありません。
収益を生み出すメガワットあたりのコスト、そして最終的にそのメガワットがどれだけのキャッシュを生み出すかです。
#stock #StocksDown
しかし、容量の伸びが鈍化しても、設備投資が減るとは限りません。
新たな電力網要件や水使用制限、税制優遇措置の廃止により、建設されるプロジェクトが減る一方で、供給可能なメガワットあたりのコストが上昇する可能性があります。
だからといって、インフラ供給企業にとって自動的に追い風になるわけではありません。
より少ない容量を供給するために支出を増やすハイパースケーラーは、設備投資が膨らんでも、リターンは弱まる可能性があります。一方、必要な許可を得て電力が確保された用地を持つ事業者は、新たな供給の稼働開始が難しくなるにつれて、交渉力を高める可能性があります。
私が注目するのは、AI関連の設備投資総額だけではありません。
収益を生み出すメガワットあたりのコスト、そして最終的にそのメガワットがどれだけのキャッシュを生み出すかです。
#stock #StocksDown
1
911
·
--
本人確認中
記事
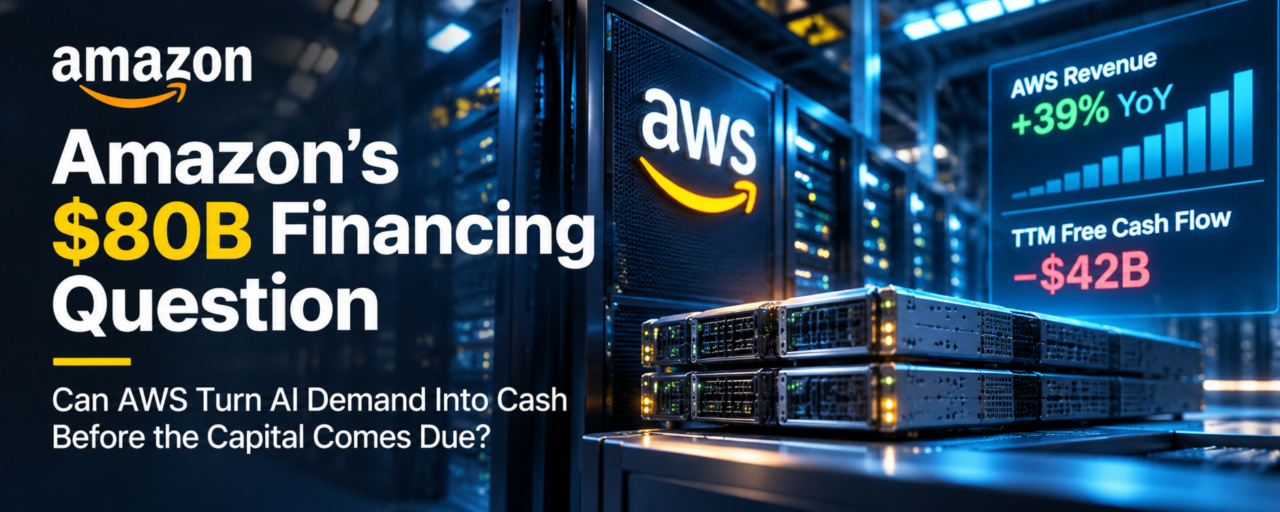
Amazonの800億ドルをめぐる資金調達の疑問AWSには需要がある。次の焦点は、インフラへの支払いを済ませた後、その需要がどれだけの現金を生み出すかだ。
Amazonの第3四半期決算は、2つの異なる物語を伝えている。
AWSの売上高は39%増の約460億ドルとなり、営業利益は178億ドルに達した。Amazon全体の営業利益率は過去最高の13.9%を記録した。
一方、直近12カ月のフリーキャッシュフローは、前年のプラス148億ドルからマイナス424億ドルに転じた。
問題は営業キャッシュフローではなかった。営業キャッシュフローは29%増の1,683億ドルとなった。設備投資の伸びはそれを上回り、事業が生み出した以上の現金を吸収した。
Amazonの800億ドルをめぐる資金調達の疑問
AWSには需要がある。次の焦点は、インフラへの支払いを済ませた後、その需要がどれだけの現金を生み出すかだ。
Amazonの第3四半期決算は、2つの異なる物語を伝えている。
AWSの売上高は39%増の約460億ドルとなり、営業利益は178億ドルに達した。Amazon全体の営業利益率は過去最高の13.9%を記録した。
一方、直近12カ月のフリーキャッシュフローは、前年のプラス148億ドルからマイナス424億ドルに転じた。
問題は営業キャッシュフローではなかった。営業キャッシュフローは29%増の1,683億ドルとなった。設備投資の伸びはそれを上回り、事業が生み出した以上の現金を吸収した。
Amazonの第3四半期決算は、2つの異なる物語を伝えている。
AWSの売上高は39%増の約460億ドルとなり、営業利益は178億ドルに達した。Amazon全体の営業利益率は過去最高の13.9%を記録した。
一方、直近12カ月のフリーキャッシュフローは、前年のプラス148億ドルからマイナス424億ドルに転じた。
問題は営業キャッシュフローではなかった。営業キャッシュフローは29%増の1,683億ドルとなった。設備投資の伸びはそれを上回り、事業が生み出した以上の現金を吸収した。
1
928
·
--
本人確認中
金曜日の取引開始後まもなく、KOSPIは8%超急落し、市場全体にサーキットブレーカーが発動した。サムスンとSK hynixも再び大きな打撃を受けた。
これは単に、ソウル市場がナスダックに追随しているという話ではない。
木曜日の米国市場の急落を受け、AIインフラへの支出見通しと規制リスクが見直された。今、韓国では、ほぼすべてのAIアクセラレーターの上流に位置するメモリー供給企業の評価が見直されている。
しかし、HBM供給企業の株価が急落したからといって、HBMの供給が急に緩んだことを意味するわけではない。
本当の試金石となるのは顧客の動きだ。GPUメーカーはHBMの割り当てと契約上の確約を維持するのか、それとも納入を先送りし、条件の再交渉を始めるのか。
金融市場のショックが業界の経済構造の変化へとつながるかどうかは、そこにかかっている。
#stock
金曜日の取引開始後まもなく、KOSPIは8%超急落し、市場全体にサーキットブレーカーが発動した。サムスンとSK hynixも再び大きな打撃を受けた。
これは単に、ソウル市場がナスダックに追随しているという話ではない。
木曜日の米国市場の急落を受け、AIインフラへの支出見通しと規制リスクが見直された。今、韓国では、ほぼすべてのAIアクセラレーターの上流に位置するメモリー供給企業の評価が見直されている。
しかし、HBM供給企業の株価が急落したからといって、HBMの供給が急に緩んだことを意味するわけではない。
本当の試金石となるのは顧客の動きだ。GPUメーカーはHBMの割り当てと契約上の確約を維持するのか、それとも納入を先送りし、条件の再交渉を始めるのか。
金融市場のショックが業界の経済構造の変化へとつながるかどうかは、そこにかかっている。
#stock
これは単に、ソウル市場がナスダックに追随しているという話ではない。
木曜日の米国市場の急落を受け、AIインフラへの支出見通しと規制リスクが見直された。今、韓国では、ほぼすべてのAIアクセラレーターの上流に位置するメモリー供給企業の評価が見直されている。
しかし、HBM供給企業の株価が急落したからといって、HBMの供給が急に緩んだことを意味するわけではない。
本当の試金石となるのは顧客の動きだ。GPUメーカーはHBMの割り当てと契約上の確約を維持するのか、それとも納入を先送りし、条件の再交渉を始めるのか。
金融市場のショックが業界の経済構造の変化へとつながるかどうかは、そこにかかっている。
#stock
2.8k
·
--
本人確認中
ブルームバーグ/ICEによると、SpaceXの5年物CDSは木曜日、過去最高の284.3ベーシスポイントに達しました。
現金および短期証券を約900億ドル保有し、負債は380億ドル、フィッチの格付けはBBB+である企業としては注目に値します。
圧力の原因は、今日のバランスシートだけではありません。
SpaceXは約400億ドルのGPUファイナンス・リース契約を結んでいます。スーパーインテリジェンス事業は急成長していますが、第3四半期の連結売上高の34.5%を1社の顧客が占めており、一部のクラウド契約は90日前の通知で解約できます。
これにより注視すべき期間のミスマッチが生じています。複数年にわたる設備資金の調達に対し、顧客売上の確実性はより低いという構図です。
本当の試金石は、資金調達の負担が重くなる前に、契約済みのコンピューティング需要が持続的なキャッシュフローに結びつくかどうかです。
信用スプレッドは、報告売上高に先立ってそのリスクを示す可能性があります。
#stock
$SPCX.US
{stock_us}(SPCX.US)
ブルームバーグ/ICEによると、SpaceXの5年物CDSは木曜日、過去最高の284.3ベーシスポイントに達しました。
現金および短期証券を約900億ドル保有し、負債は380億ドル、フィッチの格付けはBBB+である企業としては注目に値します。
圧力の原因は、今日のバランスシートだけではありません。
SpaceXは約400億ドルのGPUファイナンス・リース契約を結んでいます。スーパーインテリジェンス事業は急成長していますが、第3四半期の連結売上高の34.5%を1社の顧客が占めており、一部のクラウド契約は90日前の通知で解約できます。
これにより注視すべき期間のミスマッチが生じています。複数年にわたる設備資金の調達に対し、顧客売上の確実性はより低いという構図です。
本当の試金石は、資金調達の負担が重くなる前に、契約済みのコンピューティング需要が持続的なキャッシュフローに結びつくかどうかです。
信用スプレッドは、報告売上高に先立ってそのリスクを示す可能性があります。
#stock
$SPCX.US
現金および短期証券を約900億ドル保有し、負債は380億ドル、フィッチの格付けはBBB+である企業としては注目に値します。
圧力の原因は、今日のバランスシートだけではありません。
SpaceXは約400億ドルのGPUファイナンス・リース契約を結んでいます。スーパーインテリジェンス事業は急成長していますが、第3四半期の連結売上高の34.5%を1社の顧客が占めており、一部のクラウド契約は90日前の通知で解約できます。
これにより注視すべき期間のミスマッチが生じています。複数年にわたる設備資金の調達に対し、顧客売上の確実性はより低いという構図です。
本当の試金石は、資金調達の負担が重くなる前に、契約済みのコンピューティング需要が持続的なキャッシュフローに結びつくかどうかです。
信用スプレッドは、報告売上高に先立ってそのリスクを示す可能性があります。
#stock
$SPCX.US
847
·
--
AI関連株の売りが明らかにしているのは、GPU需要予測には表れないリスク、つまり建設許可を得られるかどうかです。
テキサス州ではすでに、データセンターの許認可や送電網への接続に制限があります。次期州知事は、新たな保護措置が制定されるまで、より広範な建設凍結を提案しています。
これはAIインフラの経済性を変えるものです。
顧客との契約が締結され、資金調達が可能でも、データセンターが予定どおり稼働できるとは限りません。
許可と電力へのアクセスを確保したプロジェクトの価値は高まるかもしれません。一方、まだ承認を待っているプロジェクトは、資金調達の前提が異なります。
AI需要が引き続き旺盛でも、それに応えるために必要な設備容量の整備が遅れる可能性があります。
投資家にとって次の問いは、計画されている設備投資のうち、実際にどれだけが稼働可能な設備容量になるのかです。
AI関連株の売りが明らかにしているのは、GPU需要予測には表れないリスク、つまり建設許可を得られるかどうかです。
テキサス州ではすでに、データセンターの許認可や送電網への接続に制限があります。次期州知事は、新たな保護措置が制定されるまで、より広範な建設凍結を提案しています。
これはAIインフラの経済性を変えるものです。
顧客との契約が締結され、資金調達が可能でも、データセンターが予定どおり稼働できるとは限りません。
許可と電力へのアクセスを確保したプロジェクトの価値は高まるかもしれません。一方、まだ承認を待っているプロジェクトは、資金調達の前提が異なります。
AI需要が引き続き旺盛でも、それに応えるために必要な設備容量の整備が遅れる可能性があります。
投資家にとって次の問いは、計画されている設備投資のうち、実際にどれだけが稼働可能な設備容量になるのかです。
テキサス州ではすでに、データセンターの許認可や送電網への接続に制限があります。次期州知事は、新たな保護措置が制定されるまで、より広範な建設凍結を提案しています。
これはAIインフラの経済性を変えるものです。
顧客との契約が締結され、資金調達が可能でも、データセンターが予定どおり稼働できるとは限りません。
許可と電力へのアクセスを確保したプロジェクトの価値は高まるかもしれません。一方、まだ承認を待っているプロジェクトは、資金調達の前提が異なります。
AI需要が引き続き旺盛でも、それに応えるために必要な設備容量の整備が遅れる可能性があります。
投資家にとって次の問いは、計画されている設備投資のうち、実際にどれだけが稼働可能な設備容量になるのかです。
27
·
--
木曜日のAI関連株の急落は、AI需要だけが原因ではありませんでした。
ナスダックは5.5%下落し、半導体株はさらに大きく値を下げました。ゴールドマン・サックスのトレーディング部門によると、ヘッジファンドは最近買い入れたハイパースケーラー関連のポジションを売却し、機関投資家の買いはほとんど見られませんでした。
これで下落の速さは説明できます。しかし、バリュエーションの問題に決着がついたわけではありません。
投げ売りが起きると、業績の強い企業も弱い企業も一緒に値を下げることがあります。しかし、流動性が戻れば、資金調達コストや納期、キャッシュ創出力がより重要になるはずです。
試されているのは、AI株が反発するかどうかだけではありません。
新たな低コスト資金の供給に頼らずに回復できる企業はどこか、ということです。
#stock
木曜日のAI関連株の急落は、AI需要だけが原因ではありませんでした。
ナスダックは5.5%下落し、半導体株はさらに大きく値を下げました。ゴールドマン・サックスのトレーディング部門によると、ヘッジファンドは最近買い入れたハイパースケーラー関連のポジションを売却し、機関投資家の買いはほとんど見られませんでした。
これで下落の速さは説明できます。しかし、バリュエーションの問題に決着がついたわけではありません。
投げ売りが起きると、業績の強い企業も弱い企業も一緒に値を下げることがあります。しかし、流動性が戻れば、資金調達コストや納期、キャッシュ創出力がより重要になるはずです。
試されているのは、AI株が反発するかどうかだけではありません。
新たな低コスト資金の供給に頼らずに回復できる企業はどこか、ということです。
#stock
ナスダックは5.5%下落し、半導体株はさらに大きく値を下げました。ゴールドマン・サックスのトレーディング部門によると、ヘッジファンドは最近買い入れたハイパースケーラー関連のポジションを売却し、機関投資家の買いはほとんど見られませんでした。
これで下落の速さは説明できます。しかし、バリュエーションの問題に決着がついたわけではありません。
投げ売りが起きると、業績の強い企業も弱い企業も一緒に値を下げることがあります。しかし、流動性が戻れば、資金調達コストや納期、キャッシュ創出力がより重要になるはずです。
試されているのは、AI株が反発するかどうかだけではありません。
新たな低コスト資金の供給に頼らずに回復できる企業はどこか、ということです。
#stock
68
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号