

币圈小贝贝
168 投稿

币圈小贝贝
報告
ユーザーをブロック
11 フォロー
1.7K+ フォロワー
1.0K+ いいね
投稿
すべて
ライブ
·
--
翻訳参照
一份研报看多一个币,本身不稀奇.. 稀奇的是它这次没拿美元当尺子,改写比特币了..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
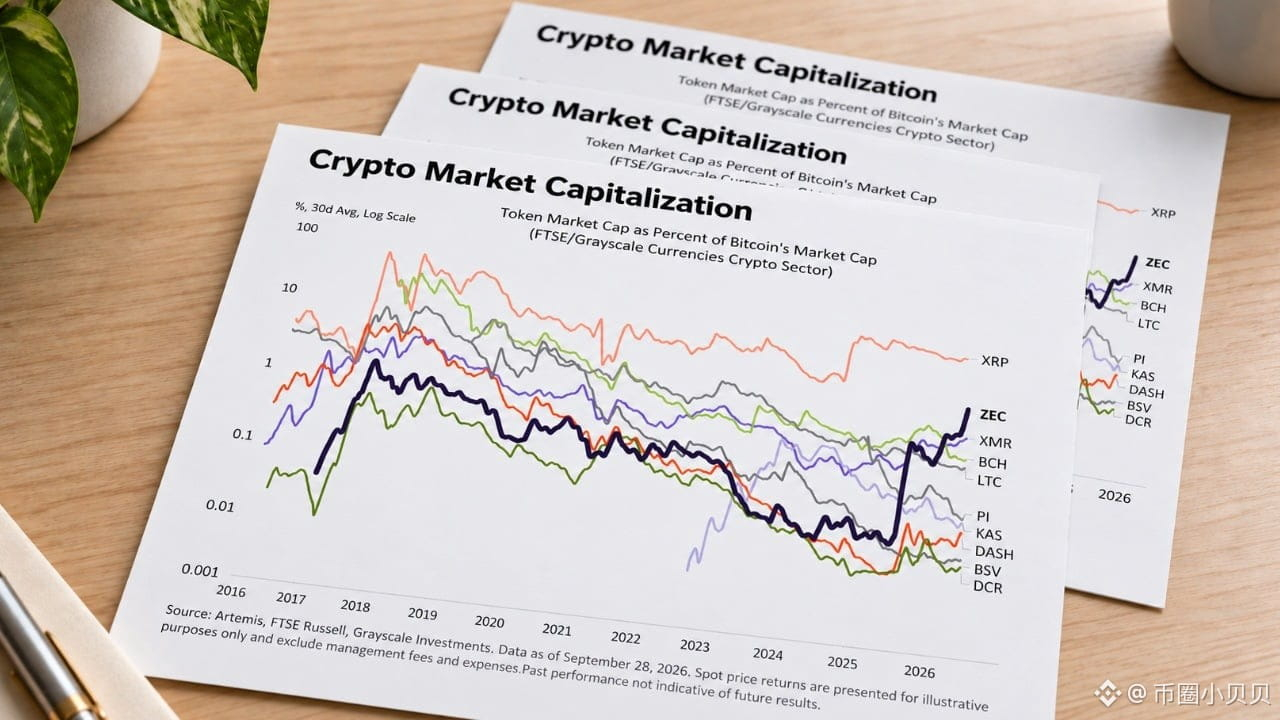
Grayscale 9 月 29 日那份分析,把 BTC 连同另外 10 个币归进同一个「货币板块」,由 FTSE Russell 每季度复核成分.. 里面最扎眼的是两个数:XRP 的市值已经接近比特币的 6%,而 Zcash 一年前还不到比特币的 0.1%,现在到了大约 1.5%.. 研究主管 Zach Pandl 的话说得很直,ZEC 还没碰到估值天花板..
大多数人看到的是「机构看多隐私币」.. 但换尺子这件事比结论重要.. 分母一旦从美元变成比特币,问的就不是「它还能涨多少美元」,而是「比特币这块市值蛋糕,别的币能切走多大一块」.. 用这个口径量,ZEC 现在的 1.5% 只能算刚起步,因为 2017 到 2018 那一轮,XRP、BCH、LTC、DASH 都到过比特币市值的 3% 以上..
真正要看的是这条线背后的钱在往哪挪.. 今年隐私类资产被重新定价,ZEC 从一年前大约 60 美元,到 9 月 29 日站上大约 1500 美元.. Glassnode 9 月 7 日的数据里,ZEC 一家占了整个隐私板块约 62% 的市值,这种集中度说明钱不是均匀铺开的,是先挑一个标的把它买成整个板块的代言人..
还有一层更细的.. Grayscale 9 月 11 日的估算里,同样一台机器挖 ZEC,奖励大约有比特币的两倍.. 注意这是挖矿收入,不是利润,电费和设备都还没扣.. 但研究机构愿意去算这个数,说明它是把 ZEC 当成一个需要重新给算力定价的资产在看,不是当成一条纯粹的叙事..
出这份研报的人是管产品的,它把哪些币归进「货币板块」,本身也接近一张产品地图.. 而且用比特币当分母,只要 BTC 自己走平,这些币的相对涨幅就会显得特别好看..
所以接下来真正要盯的不是 Zcash 能不能涨到某个价,而是两件事:隐私这条线能不能持续接到钱,以及拿到钱之后,会不会有配套的产品跟着上架..
一份研报看多一个币,本身不稀奇.. 稀奇的是它这次没拿美元当尺子,改写比特币了..
🤖 进群聊市场
Grayscale 9 月 29 日那份分析,把 BTC 连同另外 10 个币归进同一个「货币板块」,由 FTSE Russell 每季度复核成分.. 里面最扎眼的是两个数:XRP 的市值已经接近比特币的 6%,而 Zcash 一年前还不到比特币的 0.1%,现在到了大约 1.5%.. 研究主管 Zach Pandl 的话说得很直,ZEC 还没碰到估值天花板..
大多数人看到的是「机构看多隐私币」.. 但换尺子这件事比结论重要.. 分母一旦从美元变成比特币,问的就不是「它还能涨多少美元」,而是「比特币这块市值蛋糕,别的币能切走多大一块」.. 用这个口径量,ZEC 现在的 1.5% 只能算刚起步,因为 2017 到 2018 那一轮,XRP、BCH、LTC、DASH 都到过比特币市值的 3% 以上..
真正要看的是这条线背后的钱在往哪挪.. 今年隐私类资产被重新定价,ZEC 从一年前大约 60 美元,到 9 月 29 日站上大约 1500 美元.. Glassnode 9 月 7 日的数据里,ZEC 一家占了整个隐私板块约 62% 的市值,这种集中度说明钱不是均匀铺开的,是先挑一个标的把它买成整个板块的代言人..
还有一层更细的.. Grayscale 9 月 11 日的估算里,同样一台机器挖 ZEC,奖励大约有比特币的两倍.. 注意这是挖矿收入,不是利润,电费和设备都还没扣.. 但研究机构愿意去算这个数,说明它是把 ZEC 当成一个需要重新给算力定价的资产在看,不是当成一条纯粹的叙事..
出这份研报的人是管产品的,它把哪些币归进「货币板块」,本身也接近一张产品地图.. 而且用比特币当分母,只要 BTC 自己走平,这些币的相对涨幅就会显得特别好看..
所以接下来真正要盯的不是 Zcash 能不能涨到某个价,而是两件事:隐私这条线能不能持续接到钱,以及拿到钱之后,会不会有配套的产品跟着上架..
384
·
--
Google が新しいモデルを発表。もともと暗号と関係があるわけではないのに……しかも今回、最高得点だった項目が、たまたまこの業界で一番つらいところなんだよね..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
水曜に公開された Gemini 4 Argon は、Google が「自社の最先端モデル」と呼んでいる。社内の比較表では、18項目のベンチマークで12項目で上回り、プログラミングテスト DeepSWE は 77.9% を獲得。Claude Opus 5.5 の 74.2% と GPT-6 Astra の 74.1% を上回った……ただしこれらは Google 自身の計算だから、だいたいの目安程度に見ておけばいい..
本当に注目すべきなのは別の数字のほう:Gray Swan の間接プロンプトインジェクションテストで、Argon の攻撃成功率はわずか 0.7%。Claude は2種類とも 1.0%、GPT-6 Astra は 8.5%。Grok 4.6 と Kimi K3 は騙されてしまった割合が半分以上……。翻訳するとつまり、悪意ある命令をメールに隠して、AIアシスタントがそれを読んだとき、見知らぬ相手の言うことを聞いてしまうのかどうか、ってこと..
そして、オンチェーンで最も高くつくコストはずっとこの問題だ……。今週 MetaMask は、説明がはっきりしないままのセキュリティ事故があったとして、まずステーキングのバリデータを撤退させた。さらにさかのぼれば、ある取引所がハックされたあと、その資金はオンチェーン上で行き先を探し続けていた……。毎回の事故のツケは、最終的にユーザーのお金が払う。
Google の提供方法にも注目:Argon はまず、Fairwind プランの審査を通過した防御側に提供されるが、安全のガードレールは付いていない。つまり、普段モデルが攻撃コードを書くのを止めるあのゲートだ。理由は、防御側が攻撃者のように考えられるモデルを必要とし、先に穴を埋めるチャンスを得るため。でも同じ能力は、逆にも使えてしまう..
だから次に見るべきなのは、誰がスコア1位かじゃなくて、その能力がまず誰の手に渡るか……。もし穴埋めの効率が本当に一段上がるなら、オンチェーンのセキュリティ事業のコスト構造を再計算する必要が出て、監査、監視、保険の価格設定すべてが動くことになる。でもガードレールなしのバージョンを手にできるのがごく一部の人だけなら、防御と攻撃の差はむしろさらに広がるだろう..
本当の問題は、AI が攻撃に使われるかどうかではなく、守る側が、同じ道具を手にできるのかどうかかもしれない。
Google が新しいモデルを発表。もともと暗号と関係があるわけではないのに……しかも今回、最高得点だった項目が、たまたまこの業界で一番つらいところなんだよね..
🤖 进群聊仓位
水曜に公開された Gemini 4 Argon は、Google が「自社の最先端モデル」と呼んでいる。社内の比較表では、18項目のベンチマークで12項目で上回り、プログラミングテスト DeepSWE は 77.9% を獲得。Claude Opus 5.5 の 74.2% と GPT-6 Astra の 74.1% を上回った……ただしこれらは Google 自身の計算だから、だいたいの目安程度に見ておけばいい..
本当に注目すべきなのは別の数字のほう:Gray Swan の間接プロンプトインジェクションテストで、Argon の攻撃成功率はわずか 0.7%。Claude は2種類とも 1.0%、GPT-6 Astra は 8.5%。Grok 4.6 と Kimi K3 は騙されてしまった割合が半分以上……。翻訳するとつまり、悪意ある命令をメールに隠して、AIアシスタントがそれを読んだとき、見知らぬ相手の言うことを聞いてしまうのかどうか、ってこと..
そして、オンチェーンで最も高くつくコストはずっとこの問題だ……。今週 MetaMask は、説明がはっきりしないままのセキュリティ事故があったとして、まずステーキングのバリデータを撤退させた。さらにさかのぼれば、ある取引所がハックされたあと、その資金はオンチェーン上で行き先を探し続けていた……。毎回の事故のツケは、最終的にユーザーのお金が払う。
Google の提供方法にも注目:Argon はまず、Fairwind プランの審査を通過した防御側に提供されるが、安全のガードレールは付いていない。つまり、普段モデルが攻撃コードを書くのを止めるあのゲートだ。理由は、防御側が攻撃者のように考えられるモデルを必要とし、先に穴を埋めるチャンスを得るため。でも同じ能力は、逆にも使えてしまう..
だから次に見るべきなのは、誰がスコア1位かじゃなくて、その能力がまず誰の手に渡るか……。もし穴埋めの効率が本当に一段上がるなら、オンチェーンのセキュリティ事業のコスト構造を再計算する必要が出て、監査、監視、保険の価格設定すべてが動くことになる。でもガードレールなしのバージョンを手にできるのがごく一部の人だけなら、防御と攻撃の差はむしろさらに広がるだろう..
本当の問題は、AI が攻撃に使われるかどうかではなく、守る側が、同じ道具を手にできるのかどうかかもしれない。
88
·
--
#cftc向白宫提交两项事件合约规则提案
今回の規制当局が動かそうとしているのは特定の“商品”ではなく、ある言葉の“定義”だ。…その言葉が一度固まると、ひとつの業種全体の商売に対して、事実上レジット(縄張り)を与えることになる。
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
米国CFTCは、ホワイトハウスの情報・規制担当(Office of Information and Regulatory Affairs)に対し、「スワップ(swap)」の定義を、イベント契約(event contracts)まで含むよう拡大することを狙った提案規則を提出した。さらに、純粋な対面エンタメ系の商品を対象外にするための暫定最終規則も提出している。両方とも現在審査中だ。
文言だけ見ると無味乾燥だが、実際に争われているのは管轄権だ。CFTCは一貫して、連邦法が、自国の規制対象取引所で取引されるスワップについての独占的権限を同機関に与えていると主張している。PolymarketやKalshiといった予測市場の契約は、この範囲に入るとされる。一方で各州、特にスポーツ系のイベント契約は、これは各州のルールに従うべきだと固持している。
つまり「イベント契約はスワップに当たるのか」という一言が、この訴訟の行方をほぼ決めてしまう。スワップに分類されると、各州が本来持つ執行の余地は大きくそがれる。対して、対面エンタメ系の商品を除外する暫定最終規則は、従来型の対面の場に“逃げ道”を残し、州レベルの規制と真正面から衝突しないようにするものだ。
時間を長いスパンで見ると、ここ数年暗号資産が手に入れたコンプライアンス上の余地の多くは、新しい法案で得られたものではなく、「定義」によって生まれたものだ。ある種のプロダクトを特定の管轄枠に押し込む方が、大きな法改正を通すよりはるかに速い。CLARITY法案が引っかかっているのは、その“既成の対照”がすでにあるからだ。
では、これは市場に何を意味するのか。予測市場への資金と注目が上向いている。管轄の線引きがはっきりすれば、コンプライアンス面で整ったプラットフォームが自信を持って規模を拡大でき、機関投資家も手を出す勇気が出る。しかしKalshi側の上訴が失敗し、最高裁まで争いが続く可能性があることは、綱引きがまだ終わっていないことを示している。短期的には、誰も“決着が一発でつく”とは期待できない。
本当に注目すべきは、これら2つの規則がどちらが先に施行されるかだ。暫定最終規則が先に下りれば、短期的には論点を集約する。提案規則でイベント契約をスワップに明確に書き込むなら、長期的には枠を拡大する。同じ動きでも、短期と長期で方向がちょうど逆になる可能性がある。
#cftc向白宫提交两项事件合约规则提案
今回の規制当局が動かそうとしているのは特定の“商品”ではなく、ある言葉の“定義”だ。…その言葉が一度固まると、ひとつの業種全体の商売に対して、事実上レジット(縄張り)を与えることになる。
⚖️ 进群蹲一手消息
米国CFTCは、ホワイトハウスの情報・規制担当(Office of Information and Regulatory Affairs)に対し、「スワップ(swap)」の定義を、イベント契約(event contracts)まで含むよう拡大することを狙った提案規則を提出した。さらに、純粋な対面エンタメ系の商品を対象外にするための暫定最終規則も提出している。両方とも現在審査中だ。
文言だけ見ると無味乾燥だが、実際に争われているのは管轄権だ。CFTCは一貫して、連邦法が、自国の規制対象取引所で取引されるスワップについての独占的権限を同機関に与えていると主張している。PolymarketやKalshiといった予測市場の契約は、この範囲に入るとされる。一方で各州、特にスポーツ系のイベント契約は、これは各州のルールに従うべきだと固持している。
つまり「イベント契約はスワップに当たるのか」という一言が、この訴訟の行方をほぼ決めてしまう。スワップに分類されると、各州が本来持つ執行の余地は大きくそがれる。対して、対面エンタメ系の商品を除外する暫定最終規則は、従来型の対面の場に“逃げ道”を残し、州レベルの規制と真正面から衝突しないようにするものだ。
時間を長いスパンで見ると、ここ数年暗号資産が手に入れたコンプライアンス上の余地の多くは、新しい法案で得られたものではなく、「定義」によって生まれたものだ。ある種のプロダクトを特定の管轄枠に押し込む方が、大きな法改正を通すよりはるかに速い。CLARITY法案が引っかかっているのは、その“既成の対照”がすでにあるからだ。
では、これは市場に何を意味するのか。予測市場への資金と注目が上向いている。管轄の線引きがはっきりすれば、コンプライアンス面で整ったプラットフォームが自信を持って規模を拡大でき、機関投資家も手を出す勇気が出る。しかしKalshi側の上訴が失敗し、最高裁まで争いが続く可能性があることは、綱引きがまだ終わっていないことを示している。短期的には、誰も“決着が一発でつく”とは期待できない。
本当に注目すべきは、これら2つの規則がどちらが先に施行されるかだ。暫定最終規則が先に下りれば、短期的には論点を集約する。提案規則でイベント契約をスワップに明確に書き込むなら、長期的には枠を拡大する。同じ動きでも、短期と長期で方向がちょうど逆になる可能性がある。
1.5k
·
--
一次安全排查,最後は「預けたお金は本当に引き出せるのか」についての実地検証になった..
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
MetaMaskは水曜、自社のインフラの一部でセキュリティ・インシデントが発生し、社内で対応中であると述べた。同時に予防として、影響を受けた質押のバリデータを撤出するという.. どの部分が問題だったかは明かしておらず、ウォレット本体には現時点で直接的な脅威は見つかっていないと言っている..
本当に動き出したのはLido側.. MetaMask Stakingが運用しているイーサリアムのバリデータが水曜から退出手続きを開始し、最後のバッチは10月7日までに退場完了の見込み。期間中は報酬が少なくなる可能性があり、さらには停止ペナルティを食らうこともある..
これだけ見れば、「誰それがセキュリティに少し問題があった」系の速報にすぎない.. しかし時系列を伸ばして見ると、ポイントはインシデントそのものではなく、「退出」という作業がどれほど遅いかにある..
Lidoの開発者は、MetaMaskバリデータから退出したETHは、退出完了→引き出し→再び入場するための一連の完全なループを終える必要があり、見込みとして45日かかると語っている。入場キュー(待機列)で詰まる.. つまり、この質押システムから一筆のお金を引き揚げたい場合、実地で測った時間の単位は、「いつでも引き出せる」という直感とはまったく違う..
普段みんなが質押について話すのは、利回りやTVL、誰の持分がまた増えたか… だが、実際にリスクを決めるのは、利回りがどれだけ高いかではない。極端な状況で資金をタイムリーに出せるかどうかだ。市場から「今すぐ出る」合図が出たら、バリデータの待機列は待合ウィンドウになる。前の方なら出られるが、後ろの方は待つしかない.. これは取引所の出金が詰まるのと同じロジックで、オンチェーンな分だけより透明で、しかもより遅い..
これからは3つのことに注目.. 1つ目は今回がどう位置づけられたか。杞憂だったのか、本当に脆弱性があったのか.. 2つ目は、退出で持ち出されたETHが短期的に回流することが、売り圧(抛圧)として解釈されうるか.. 3つ目はさらに先で、こうした予防的撤出が常態化するなら、質押側の「無リスク収益」という看板を改めて計算し直さねばならないこと..
セキュリティ・インシデントは過ぎ去る。だが「待つ(排隊)」という事実は残る..
一次安全排查,最後は「預けたお金は本当に引き出せるのか」についての実地検証になった..
💬 想听真话的进群
MetaMaskは水曜、自社のインフラの一部でセキュリティ・インシデントが発生し、社内で対応中であると述べた。同時に予防として、影響を受けた質押のバリデータを撤出するという.. どの部分が問題だったかは明かしておらず、ウォレット本体には現時点で直接的な脅威は見つかっていないと言っている..
本当に動き出したのはLido側.. MetaMask Stakingが運用しているイーサリアムのバリデータが水曜から退出手続きを開始し、最後のバッチは10月7日までに退場完了の見込み。期間中は報酬が少なくなる可能性があり、さらには停止ペナルティを食らうこともある..
これだけ見れば、「誰それがセキュリティに少し問題があった」系の速報にすぎない.. しかし時系列を伸ばして見ると、ポイントはインシデントそのものではなく、「退出」という作業がどれほど遅いかにある..
Lidoの開発者は、MetaMaskバリデータから退出したETHは、退出完了→引き出し→再び入場するための一連の完全なループを終える必要があり、見込みとして45日かかると語っている。入場キュー(待機列)で詰まる.. つまり、この質押システムから一筆のお金を引き揚げたい場合、実地で測った時間の単位は、「いつでも引き出せる」という直感とはまったく違う..
普段みんなが質押について話すのは、利回りやTVL、誰の持分がまた増えたか… だが、実際にリスクを決めるのは、利回りがどれだけ高いかではない。極端な状況で資金をタイムリーに出せるかどうかだ。市場から「今すぐ出る」合図が出たら、バリデータの待機列は待合ウィンドウになる。前の方なら出られるが、後ろの方は待つしかない.. これは取引所の出金が詰まるのと同じロジックで、オンチェーンな分だけより透明で、しかもより遅い..
これからは3つのことに注目.. 1つ目は今回がどう位置づけられたか。杞憂だったのか、本当に脆弱性があったのか.. 2つ目は、退出で持ち出されたETHが短期的に回流することが、売り圧(抛圧)として解釈されうるか.. 3つ目はさらに先で、こうした予防的撤出が常態化するなら、質押側の「無リスク収益」という看板を改めて計算し直さねばならないこと..
セキュリティ・インシデントは過ぎ去る。だが「待つ(排隊)」という事実は残る..
257
·
--
#美国8月核心pce降至3%
皆が、予想以上に「弱い」インフレ指標の到来を祝っています。ビットコインをきちんとその場に縛りつけるのは、インフレではなくて――。
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
米国の8月のコアPCEは0.2%の上昇にとどまり、市場予想よりも穏やかでした。これはFRBが最も重視するインフレ指標です。数字が出た瞬間、市場は10月の利上げ観測を即座に後退させました。ビットコインは勢いよく85,000を上回るまで上昇したものの、そこに定着できず、すぐに84,000を下回りました。日中には一時83,700近辺まで張り付きました。
多くの人が見ているロジックはとてもシンプルです。インフレが落ち着けば、利上げの圧力も弱まり、リスク資産には追い風――。価格を見れば、このニュースも結局は読み終わって次へ、という形でした。
しかし、本当に注目すべきはもう一方です。米国債の利回りが、20年高水準のまま張り付いていること。片方では利上げ観測が下がり、もう片方では長期金利が上に押し上げられる。この2つの力が相殺しているのが、今回の相場が伸び切れない理由です。
つまり、言い換えれば、ビットコインが今いちばん敏感なのはインフレそのものではなく、「流動性の見通し」です。データが弱ければ将来の資金はより安くなるとの想像が広がり、資金が上を買いに動く――この連鎖こそが、ビットコイン上昇の燃料です。でも長期金利が足並みをそろえない。これは市場に「早く浮かれすぎるな」と即座に注意を促しているのと同じです。ハイベータの資産は伸びるのも速いが、下がるのもまた速い。
だから今回の動きは、トレンドの再スタートというより、感情の先回りによる消耗に近いものです。今後の方向性を決めるのは、これから出てくる複数のデータが「利上げ」という2文字を、テーブルの上から完全に消せるかどうか。
インフレがさらに落ち着き、利回りも緩めば、84,000は天井ではなく「階段」になります。ですが利回りが引き続き上を押してくるなら、今日持ち出してきたこの程度の上げは、後に残っていたはずの上昇余地を前倒しで使ってしまったのと同じになります。
#美国8月核心pce降至3%
皆が、予想以上に「弱い」インフレ指標の到来を祝っています。ビットコインをきちんとその場に縛りつけるのは、インフレではなくて――。
🏛️ 最新消息群里说
米国の8月のコアPCEは0.2%の上昇にとどまり、市場予想よりも穏やかでした。これはFRBが最も重視するインフレ指標です。数字が出た瞬間、市場は10月の利上げ観測を即座に後退させました。ビットコインは勢いよく85,000を上回るまで上昇したものの、そこに定着できず、すぐに84,000を下回りました。日中には一時83,700近辺まで張り付きました。
多くの人が見ているロジックはとてもシンプルです。インフレが落ち着けば、利上げの圧力も弱まり、リスク資産には追い風――。価格を見れば、このニュースも結局は読み終わって次へ、という形でした。
しかし、本当に注目すべきはもう一方です。米国債の利回りが、20年高水準のまま張り付いていること。片方では利上げ観測が下がり、もう片方では長期金利が上に押し上げられる。この2つの力が相殺しているのが、今回の相場が伸び切れない理由です。
つまり、言い換えれば、ビットコインが今いちばん敏感なのはインフレそのものではなく、「流動性の見通し」です。データが弱ければ将来の資金はより安くなるとの想像が広がり、資金が上を買いに動く――この連鎖こそが、ビットコイン上昇の燃料です。でも長期金利が足並みをそろえない。これは市場に「早く浮かれすぎるな」と即座に注意を促しているのと同じです。ハイベータの資産は伸びるのも速いが、下がるのもまた速い。
だから今回の動きは、トレンドの再スタートというより、感情の先回りによる消耗に近いものです。今後の方向性を決めるのは、これから出てくる複数のデータが「利上げ」という2文字を、テーブルの上から完全に消せるかどうか。
インフレがさらに落ち着き、利回りも緩めば、84,000は天井ではなく「階段」になります。ですが利回りが引き続き上を押してくるなら、今日持ち出してきたこの程度の上げは、後に残っていたはずの上昇余地を前倒しで使ってしまったのと同じになります。
5
11.6k
·
--
#英国fca开放加密公司牌照申请
3年遅れでようやくドアが開いたが、ドアの向こうに並んでいるのは、おそらく新規プレイヤーではない……
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
英国の金融行為規制機構(FCA)は水曜日、暗号資産企業の認可申請の窓口を開設し、期限を2027年2月末までの5か月間とした。だが、本格的な新ルールが施行されるのは2027年10月だ。つまり、その間の空白期間は、企業が書類を提出して審査を受け、追加提出(補完)に対応するための時間として確保されている。
表面上は「ようこそ入場」だが、実際には時間によるふるい分けだ。英国のこの枠組みの法整備は2022年にまで遡れる。一方、EUのMiCAは2023年6月にすでに施行されている。英国はずっと足並みが遅れていた。ところが今、同時に窓を大きく開けたということは、英国市場に留まりたい企業すべてに対し、「来年2月末までに資料を出すか、次の回まで待つかだ」と告げているのと同じだ。5か月は長くない。
本当に面白いのは、「すでに入場した側」のグループだ。現在、FCAが以前の“資金源を中心に審査する”方式で発行した旧登録を持っている企業が60社以上ある。この種の登録は、自動的に新しい認可へ切り替わるわけではない。しかし一度コンプライアンスの健康診断を済ませた会社は、事実上すでに先行して動いている。エディンバラのZumoもその一例で、2021年に登録を取得し、今回は自分たちで「英国の暗号資産規制追跡表」を作成した。各義務を、それが対応する規制対象の業務に紐づけている。
その主張はこうだ――外でこの追跡表を作っているのは法律事務所やコンサル会社で、自分たちは運営者(オペレーター)の視点から書いている、と。
さらに一段掘ると、ライセンスそのものが“希少な入口”へ変わりつつある。誰より先に認可を取れれば、向こうの機関から入ってくる資金を先に引き込む資格を得られる。英国は長年、「出足は早いのに、集まりは遅い」というふうに言われてきたが、今回はルールブックを“実行できるページ”まで一気にめくったようなものだ。
だから本当に注目すべきは、窓口が開いたかどうかではなく、来年2月までに実際にどれだけの企業が資料を提出するかだ。提出が少なければ、みんな様子見しているということ。提出が多ければ、この市場の入場券がすでに値付けされ始めたということを意味する。
#英国fca开放加密公司牌照申请
3年遅れでようやくドアが開いたが、ドアの向こうに並んでいるのは、おそらく新規プレイヤーではない……
⚖️ 消息第一时间
英国の金融行為規制機構(FCA)は水曜日、暗号資産企業の認可申請の窓口を開設し、期限を2027年2月末までの5か月間とした。だが、本格的な新ルールが施行されるのは2027年10月だ。つまり、その間の空白期間は、企業が書類を提出して審査を受け、追加提出(補完)に対応するための時間として確保されている。
表面上は「ようこそ入場」だが、実際には時間によるふるい分けだ。英国のこの枠組みの法整備は2022年にまで遡れる。一方、EUのMiCAは2023年6月にすでに施行されている。英国はずっと足並みが遅れていた。ところが今、同時に窓を大きく開けたということは、英国市場に留まりたい企業すべてに対し、「来年2月末までに資料を出すか、次の回まで待つかだ」と告げているのと同じだ。5か月は長くない。
本当に面白いのは、「すでに入場した側」のグループだ。現在、FCAが以前の“資金源を中心に審査する”方式で発行した旧登録を持っている企業が60社以上ある。この種の登録は、自動的に新しい認可へ切り替わるわけではない。しかし一度コンプライアンスの健康診断を済ませた会社は、事実上すでに先行して動いている。エディンバラのZumoもその一例で、2021年に登録を取得し、今回は自分たちで「英国の暗号資産規制追跡表」を作成した。各義務を、それが対応する規制対象の業務に紐づけている。
その主張はこうだ――外でこの追跡表を作っているのは法律事務所やコンサル会社で、自分たちは運営者(オペレーター)の視点から書いている、と。
さらに一段掘ると、ライセンスそのものが“希少な入口”へ変わりつつある。誰より先に認可を取れれば、向こうの機関から入ってくる資金を先に引き込む資格を得られる。英国は長年、「出足は早いのに、集まりは遅い」というふうに言われてきたが、今回はルールブックを“実行できるページ”まで一気にめくったようなものだ。
だから本当に注目すべきは、窓口が開いたかどうかではなく、来年2月までに実際にどれだけの企業が資料を提出するかだ。提出が少なければ、みんな様子見しているということ。提出が多ければ、この市場の入場券がすでに値付けされ始めたということを意味する。
3
3.3k
·
--
東南アジア全体の暗号資産(暗号)関連の活動は潮が引く中、なぜか一か所だけが逆に55%も上がった.. 今回の上げを支えたのは、個人投資家ではありません。
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
オンチェーン・データ・プラットフォームのChainalysisが出したレポートによると、今年6月までの1年間でシンガポールの暗号資産活動規模は55.4%増の2840億ドルとなり、中東・東南アジアおよびオセアニアで最大の暗号経済圏の座を再び取り戻しました.. 同じレポート内では、地域全体では縮小しており6.8%減です..
多くの人はこのニュースを見て「シンガポールの規制が緩いからだ」とまず連想します.. しかしデータが示しているのは、むしろ反対側です。いちばん伸びが大きいのは機関向けのプラットフォームで、31億ドルから600億ドルへと94%増。しかも、数社のマーケットメイカーや店頭取引(OTC)取引台、機関向けブローカーに強く集中しており、新しいプラットフォームが次々に流入してきたわけではありません..
昨年、シンガポール金融管理局は「海外顧客向けの現地機関は、免許を取るか撤退せよ」という要求を出しました.. 個人投資家や高頻度の投機で食べていた一部のプラットフォームは締め出され.. 本来なら、清掃(締め出し)すれば取引量もいっしょに持っていかれるはずですが、落ちたのは個人投資家部分で、上がったのは機関と実際の清算(決済)に関わる部分です.. 規制強化がここで担っているのはブレーキではなく、ふるいです。
同じ地域の中で、別の資金ロジックがほかの国では別の形で動いています.. フィリピン、タイ、ベトナムの3か国合計で、1万ドル未満の小口送金が540万件。これは世界全体の14.4%ですが、これら3か国が世界の暗号経済規模に占める割合はわずか2.5%.. 8割以上の自国送金は1000ドル未満で、1回あたり平均は618ドル。世界平均は1210ドルです.. これは投機というより、お金を「国境を越えて運ぶ」ような性格に近い。フィリピンでは海外送金がGDPの8.5%を占め、オンチェーンのステーブルコインがこの役割を受け継いでいます..
本当に注目すべきは、シンガポールの数字がどれだけ見栄えするかではなく、これら2つのモデルのうちどちらがうまく回るかです.. 一方は、個人投資家を切り払い、機関向けの大口決済に集中すること。もう一方は、個人の小口送金ニーズに応え、規制を回避して最安の通路を探すこと.. 地域全体のクロスボーダー・ステーブルコイン活動は、本国での活動の3.2倍。ステーブルコインはとっくに「炒める(投機の)」領域だけではありません。決済のための“レール”として使われています..
もし金融管理局のこの「清場(清掃)型」規制がうまく回り続けるなら、他の金融センターも大方そのまま真似するはずです。免許のある管轄へ、機関がオンチェーンに載せる資金が先に集中します.. 逆に、600億ドルが実はほんの一握りのマーケットメイカーが自社内で行う高頻度の回転に過ぎず、実際の清算需要を受け止める受け皿がないのなら、この55%は帳面上の数字にすぎません。来年、同じレポートでそれが自分で元に戻るでしょう..
東南アジア全体の暗号資産(暗号)関連の活動は潮が引く中、なぜか一か所だけが逆に55%も上がった.. 今回の上げを支えたのは、個人投資家ではありません。
📢 今日盘面群里聊
オンチェーン・データ・プラットフォームのChainalysisが出したレポートによると、今年6月までの1年間でシンガポールの暗号資産活動規模は55.4%増の2840億ドルとなり、中東・東南アジアおよびオセアニアで最大の暗号経済圏の座を再び取り戻しました.. 同じレポート内では、地域全体では縮小しており6.8%減です..
多くの人はこのニュースを見て「シンガポールの規制が緩いからだ」とまず連想します.. しかしデータが示しているのは、むしろ反対側です。いちばん伸びが大きいのは機関向けのプラットフォームで、31億ドルから600億ドルへと94%増。しかも、数社のマーケットメイカーや店頭取引(OTC)取引台、機関向けブローカーに強く集中しており、新しいプラットフォームが次々に流入してきたわけではありません..
昨年、シンガポール金融管理局は「海外顧客向けの現地機関は、免許を取るか撤退せよ」という要求を出しました.. 個人投資家や高頻度の投機で食べていた一部のプラットフォームは締め出され.. 本来なら、清掃(締め出し)すれば取引量もいっしょに持っていかれるはずですが、落ちたのは個人投資家部分で、上がったのは機関と実際の清算(決済)に関わる部分です.. 規制強化がここで担っているのはブレーキではなく、ふるいです。
同じ地域の中で、別の資金ロジックがほかの国では別の形で動いています.. フィリピン、タイ、ベトナムの3か国合計で、1万ドル未満の小口送金が540万件。これは世界全体の14.4%ですが、これら3か国が世界の暗号経済規模に占める割合はわずか2.5%.. 8割以上の自国送金は1000ドル未満で、1回あたり平均は618ドル。世界平均は1210ドルです.. これは投機というより、お金を「国境を越えて運ぶ」ような性格に近い。フィリピンでは海外送金がGDPの8.5%を占め、オンチェーンのステーブルコインがこの役割を受け継いでいます..
本当に注目すべきは、シンガポールの数字がどれだけ見栄えするかではなく、これら2つのモデルのうちどちらがうまく回るかです.. 一方は、個人投資家を切り払い、機関向けの大口決済に集中すること。もう一方は、個人の小口送金ニーズに応え、規制を回避して最安の通路を探すこと.. 地域全体のクロスボーダー・ステーブルコイン活動は、本国での活動の3.2倍。ステーブルコインはとっくに「炒める(投機の)」領域だけではありません。決済のための“レール”として使われています..
もし金融管理局のこの「清場(清掃)型」規制がうまく回り続けるなら、他の金融センターも大方そのまま真似するはずです。免許のある管轄へ、機関がオンチェーンに載せる資金が先に集中します.. 逆に、600億ドルが実はほんの一握りのマーケットメイカーが自社内で行う高頻度の回転に過ぎず、実際の清算需要を受け止める受け皿がないのなら、この55%は帳面上の数字にすぎません。来年、同じレポートでそれが自分で元に戻るでしょう..
2.9k
·
--
"グリーン燃料"のこの4文字を分解してみると、本当に価値があるのは実は燃料そのものではありません..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
ブラジルの国営企業 Petrobras は水曜日、Cardano ブロックチェーンを使って低炭素燃料に関する環境主張を追跡する2つの研究プロジェクトを実施すると発表しました.. 持続可能な航空燃料を対象に1つ、Diesel R を対象にもう1つで、後者には一部、植物油や動物性脂肪などの再生可能原料から作られたディーゼルが含まれます..
こうしたニュースは、今年に入ってもう珍しくありません.. 大企業が上位チェーンに乗せて、パイロットを出して、発表文を読めばだいたい同じ.. でも今回は、燃料をどう運ぶかではなく、"排出削減量"をどう会計処理するかが焦点です..
航空分野では book-and-claim モデルを使います:航空会社は、燃料そのものが別の場所で燃焼されたとしても、持続可能燃料がもたらす環境価値をお金で購入できます.. 難しさはここにあります——同じ1トンの削減量を、2社がそれぞれ1回ずつ二重に計上しないようにどう保証するか.. Cardano が今回行っているのは、その収益の出どころ、帰属先、認証(クレーム)のタイミングを記録することです。乗客が出発・到着の空港を入力すれば、証明書も受け取れ、最初の燃料証憑までチェーンを遡って辿れます..
燃料は一方向へ進み、グリーンクレジットは別の方向へ進む。この2本の線は本来、分かれているものです.. チェーン上でやるべきなのは、実際には"権利"に対して、二度と使えない票(チケット)を発行することです..
これが RWA という商売の本当の難所です.. 資産をチェーンに載せることではなく、権利をチェーンに載せることであり、しかもそれが1回しか使われていないことを証明しなければなりません.. 最初に"重複しない勘定"を成立させた人が、このビジネスの接点を得ます..
視野を広げると、機関(組織)をチェーンに載せる流れは最近加速しています.. 日本の財務省は、国債のトークン化に関する研究小組織を設置し、英国の FCA は暗号会社のライセンス申請をオープンにし、SEC もチェーン上で資金調達するためのルールを動かしています.. Cardano 財団はついでに1件挙げました:今月 x402 の支払い基準が Cardano 上で有効化され、Fireblocks もそのネイティブ・トークンのサポートを開始しています.. 企業レベルのトレーサビリティを実現するには、まず決済できる決済レイヤーが必要です..
ただし現時点では、両方ともまだ研究段階です.. 当局は対象となる燃料量のカバー範囲や普及のタイムテーブルを明言しておらず、短期的には ADA の価格にも反映されないでしょう.. 本当に注目すべきは x402 の商用化に向けた一歩です——もしチェーン上の決済が先に回り始めれば、機関のトレーシングが閉じた流れになります;逆に、これらのプロジェクトがずっと"研究"のままであれば、Cardano が積み上げた政府・企業のリストは、ただのリストにとどまります..
"グリーン燃料"のこの4文字を分解してみると、本当に価値があるのは実は燃料そのものではありません..
📢 盘面异动群里说
ブラジルの国営企業 Petrobras は水曜日、Cardano ブロックチェーンを使って低炭素燃料に関する環境主張を追跡する2つの研究プロジェクトを実施すると発表しました.. 持続可能な航空燃料を対象に1つ、Diesel R を対象にもう1つで、後者には一部、植物油や動物性脂肪などの再生可能原料から作られたディーゼルが含まれます..
こうしたニュースは、今年に入ってもう珍しくありません.. 大企業が上位チェーンに乗せて、パイロットを出して、発表文を読めばだいたい同じ.. でも今回は、燃料をどう運ぶかではなく、"排出削減量"をどう会計処理するかが焦点です..
航空分野では book-and-claim モデルを使います:航空会社は、燃料そのものが別の場所で燃焼されたとしても、持続可能燃料がもたらす環境価値をお金で購入できます.. 難しさはここにあります——同じ1トンの削減量を、2社がそれぞれ1回ずつ二重に計上しないようにどう保証するか.. Cardano が今回行っているのは、その収益の出どころ、帰属先、認証(クレーム)のタイミングを記録することです。乗客が出発・到着の空港を入力すれば、証明書も受け取れ、最初の燃料証憑までチェーンを遡って辿れます..
燃料は一方向へ進み、グリーンクレジットは別の方向へ進む。この2本の線は本来、分かれているものです.. チェーン上でやるべきなのは、実際には"権利"に対して、二度と使えない票(チケット)を発行することです..
これが RWA という商売の本当の難所です.. 資産をチェーンに載せることではなく、権利をチェーンに載せることであり、しかもそれが1回しか使われていないことを証明しなければなりません.. 最初に"重複しない勘定"を成立させた人が、このビジネスの接点を得ます..
視野を広げると、機関(組織)をチェーンに載せる流れは最近加速しています.. 日本の財務省は、国債のトークン化に関する研究小組織を設置し、英国の FCA は暗号会社のライセンス申請をオープンにし、SEC もチェーン上で資金調達するためのルールを動かしています.. Cardano 財団はついでに1件挙げました:今月 x402 の支払い基準が Cardano 上で有効化され、Fireblocks もそのネイティブ・トークンのサポートを開始しています.. 企業レベルのトレーサビリティを実現するには、まず決済できる決済レイヤーが必要です..
ただし現時点では、両方ともまだ研究段階です.. 当局は対象となる燃料量のカバー範囲や普及のタイムテーブルを明言しておらず、短期的には ADA の価格にも反映されないでしょう.. 本当に注目すべきは x402 の商用化に向けた一歩です——もしチェーン上の決済が先に回り始めれば、機関のトレーシングが閉じた流れになります;逆に、これらのプロジェクトがずっと"研究"のままであれば、Cardano が積み上げた政府・企業のリストは、ただのリストにとどまります..
1
3.3k
·
--
市場は「ビットコインが8万7,000に再び戻れるのか」を注目しているが、実際に動いているのは、別のほうだ……
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
オンチェーンデータ・プラットフォームのCryptoQuantの今週の週報では、ある数字のまとまりが切り出されている。山寨(アルト)コインが取引所へ入金される取引件数で、7日合計が9月28日に78,000件まで到達しており、2025年10月以来の最高値だ。9月14日の29,800件と比べると、2週間で約160%増。さらに、同じことをしたアドレス数は17,000件超から51,000件超へ増え、ほぼ3倍に近い。
多くの人の最初の反応はこうだ。『売り圧が来た…』。コインが取引所に持ち込まれるのは、通常は売るためだ──この言葉自体は正しい。
しかし、時系列をもう少し長く見れば、話はそれほど単純ではない。ビットコインの時価総額比率はすでに58%から60.4%の範囲で何か月も張り付いている。さらに、時価総額で10位以下の中小型資産は、9月27日に全市場の9%を占めており、今年2月以来の最高水準だ。資金はすでに小型株側へ一度移されている。今の入金は、この移動の後の第2段階であって、第1段階ではない。
この2つの段階の違いがとても重要だ。まず価格が上がり、その後に約束(ポジション)を、取引が成立しやすい場所へ移す──これは典型的なリズム(ローテーション)の中後半のプロセスだ。真に厄介なのは、中小型資産の板がもともと薄いこと。資金が一度入ると、上昇は大盤より誇張されて跳ねる。出ていくときも同じように、落ち込みも非常にあっさりしている。上昇局面で増幅された弾力性は、出荷(利確)時にそのまま同じ形で返ってくる。
だから今注目すべきは、「彼らは本当に売るのか」という点ではない。見るべきなのは、売って出ていったお金がどこへ行ったかだ。ビットコインに戻って安定通貨にして寝かせるのか、それとも次の山寨へとすぐに向かうのか。もし次の1週間も入金の取引件数がさらに上向きに伸び、かつビットコインの時価総額比率が上がってこないなら、それこそが資金が本当に小票側に留まっていて、通過しただけではないことを示す。
逆に言えば、ビットコインの比率が再び引き上げられてくるようなら、この熱気はだいたい終わりに近づいた合図だ。
市場は「ビットコインが8万7,000に再び戻れるのか」を注目しているが、実際に動いているのは、別のほうだ……
🔄 进群看叙事
オンチェーンデータ・プラットフォームのCryptoQuantの今週の週報では、ある数字のまとまりが切り出されている。山寨(アルト)コインが取引所へ入金される取引件数で、7日合計が9月28日に78,000件まで到達しており、2025年10月以来の最高値だ。9月14日の29,800件と比べると、2週間で約160%増。さらに、同じことをしたアドレス数は17,000件超から51,000件超へ増え、ほぼ3倍に近い。
多くの人の最初の反応はこうだ。『売り圧が来た…』。コインが取引所に持ち込まれるのは、通常は売るためだ──この言葉自体は正しい。
しかし、時系列をもう少し長く見れば、話はそれほど単純ではない。ビットコインの時価総額比率はすでに58%から60.4%の範囲で何か月も張り付いている。さらに、時価総額で10位以下の中小型資産は、9月27日に全市場の9%を占めており、今年2月以来の最高水準だ。資金はすでに小型株側へ一度移されている。今の入金は、この移動の後の第2段階であって、第1段階ではない。
この2つの段階の違いがとても重要だ。まず価格が上がり、その後に約束(ポジション)を、取引が成立しやすい場所へ移す──これは典型的なリズム(ローテーション)の中後半のプロセスだ。真に厄介なのは、中小型資産の板がもともと薄いこと。資金が一度入ると、上昇は大盤より誇張されて跳ねる。出ていくときも同じように、落ち込みも非常にあっさりしている。上昇局面で増幅された弾力性は、出荷(利確)時にそのまま同じ形で返ってくる。
だから今注目すべきは、「彼らは本当に売るのか」という点ではない。見るべきなのは、売って出ていったお金がどこへ行ったかだ。ビットコインに戻って安定通貨にして寝かせるのか、それとも次の山寨へとすぐに向かうのか。もし次の1週間も入金の取引件数がさらに上向きに伸び、かつビットコインの時価総額比率が上がってこないなら、それこそが資金が本当に小票側に留まっていて、通過しただけではないことを示す。
逆に言えば、ビットコインの比率が再び引き上げられてくるようなら、この熱気はだいたい終わりに近づいた合図だ。
1.2k
·
--
今夜の市場は米国のこのインフレ指標待ち。だが、いち早く本当に“緩む”兆候は、すでにオンチェーンに現れている…
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
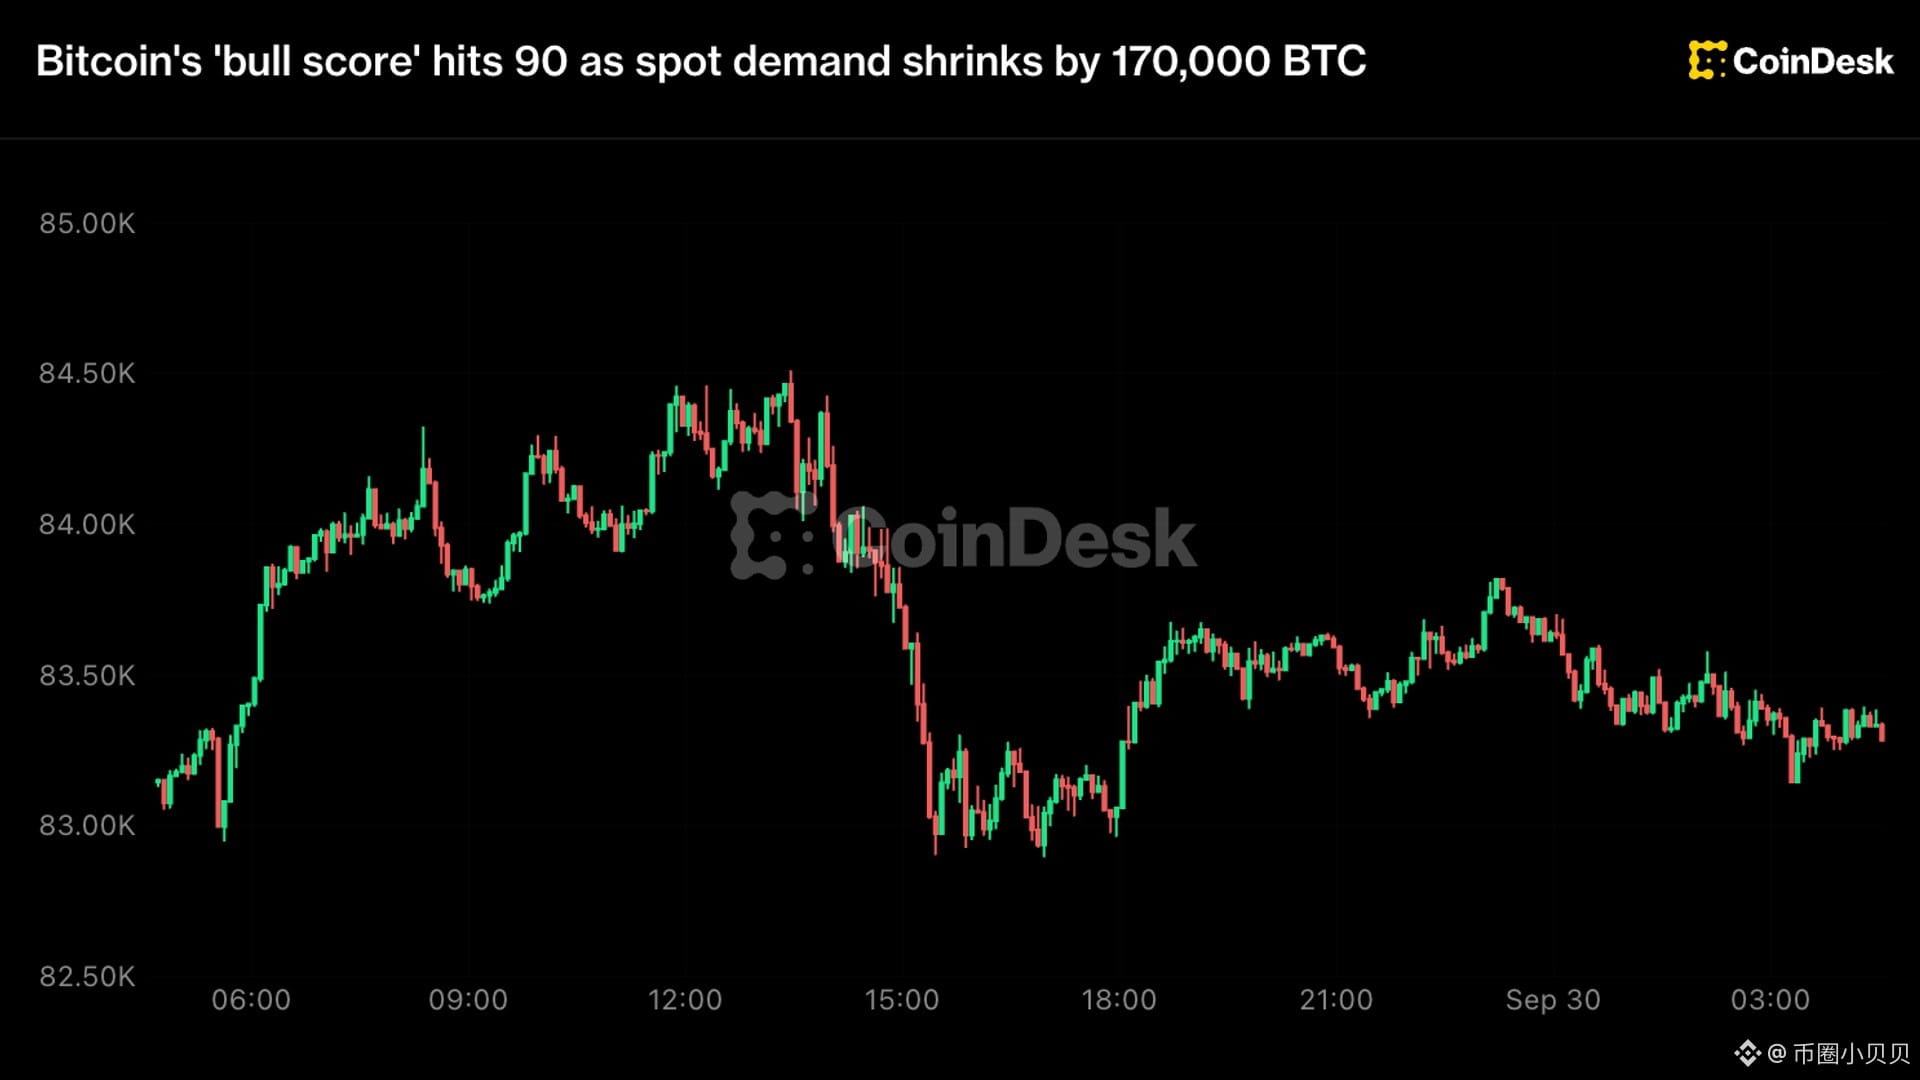
ビットコインは8か月ぶり高値の87,400ドル前後から、83,300ドルあたりまで後退。\n一方で、CryptoQuantの強気(ブル)スコアは90点(満点100)まで到達。この点数は、先週ビットコインが365日移動平均線を上回った後に跳ね上がったもの。\nこの機関の定義に従えば、要するに“強気相場のお墨付き”を付けたようなものだ..
大半の人が見ているのは「確認できた、追いかけてもいい」…
しかし同じレポート内で、いくつかの数字は逆方向に動いている。\nスポット需要は過去30日で約17万枚BTC縮小。\n投機的な先物(コントラクト)需要の増分は、9月14日の約16.4万枚から9月29日の1.6万枚へ。15日で90%減。
買い手側も手を緩めている。\n最近参入したこの層の平均未実現利益は33%で、2024年12月以来で最も広い幅だ。\n9月22日の単日で、2.57万枚BTCの利益確定。今年最大の一日。\n含み益が厚ければ、理由がなくても売れる…
本当の分岐点はアルト(山寨)側。\n過去7日で、アルトコインの入金が7.6万件、取引所へ入金されたのは5.1万の異なるアドレスからで、2025年10月以降で最多の週。\nコインが一度取引所に乗れば、数秒で売れる。上のどんな反発も、抱えた売り玉が圧力になる。
では、これは資金のローテーションか、それとも撤退か。\nどちらの読みも成立する。\n楽観側はこう言うだろう、SOLとZECがそれぞれ約2%上昇し、BTCから高ベータ銘柄へ資金が回っただけ。ローテーションはまだ始まったばかりだ、と。\n慎重側はこう言うだろう、入金アドレス数が突然広がったのは、次の目標を探しているのではなく、持ち玉が出口を探している(換金したい)だけだ、と。
私がより気にしているのは、こうしたスコアリングの“性質”だ。\nそれは天性の「過去を振り返る」もの。\n“ここはかつて強気相場だった”ことは確認するが、“ここからもまだ上がる”ことまでは示さない。\nスコアが高いほど、買いポイントとして読まれやすいが、実際にはこの相場が使うべき燃料をすでにかなり使い切っていることを意味する。
だから今夜のインフレ指標がスイッチになる。\n高ければ、ドルが強くなってリスク資産には逆風。\n低ければ、追い高(FOMO)で入った人に一息つくチャンスを与えることになる。
もしスポット需要がさらに縮み、先物の増分がさらに横ばい(出てこない)なら、見るべき本質は「BTCが87,000にもう一度触れられるか」ではない。\n“含み益33%になったこの人たちが、もう1週間、保ち続ける気があるか”だ。
今夜の市場は米国のこのインフレ指標待ち。だが、いち早く本当に“緩む”兆候は、すでにオンチェーンに現れている…
🔄 进群聊仓位
ビットコインは8か月ぶり高値の87,400ドル前後から、83,300ドルあたりまで後退。\n一方で、CryptoQuantの強気(ブル)スコアは90点(満点100)まで到達。この点数は、先週ビットコインが365日移動平均線を上回った後に跳ね上がったもの。\nこの機関の定義に従えば、要するに“強気相場のお墨付き”を付けたようなものだ..
大半の人が見ているのは「確認できた、追いかけてもいい」…
しかし同じレポート内で、いくつかの数字は逆方向に動いている。\nスポット需要は過去30日で約17万枚BTC縮小。\n投機的な先物(コントラクト)需要の増分は、9月14日の約16.4万枚から9月29日の1.6万枚へ。15日で90%減。
買い手側も手を緩めている。\n最近参入したこの層の平均未実現利益は33%で、2024年12月以来で最も広い幅だ。\n9月22日の単日で、2.57万枚BTCの利益確定。今年最大の一日。\n含み益が厚ければ、理由がなくても売れる…
本当の分岐点はアルト(山寨)側。\n過去7日で、アルトコインの入金が7.6万件、取引所へ入金されたのは5.1万の異なるアドレスからで、2025年10月以降で最多の週。\nコインが一度取引所に乗れば、数秒で売れる。上のどんな反発も、抱えた売り玉が圧力になる。
では、これは資金のローテーションか、それとも撤退か。\nどちらの読みも成立する。\n楽観側はこう言うだろう、SOLとZECがそれぞれ約2%上昇し、BTCから高ベータ銘柄へ資金が回っただけ。ローテーションはまだ始まったばかりだ、と。\n慎重側はこう言うだろう、入金アドレス数が突然広がったのは、次の目標を探しているのではなく、持ち玉が出口を探している(換金したい)だけだ、と。
私がより気にしているのは、こうしたスコアリングの“性質”だ。\nそれは天性の「過去を振り返る」もの。\n“ここはかつて強気相場だった”ことは確認するが、“ここからもまだ上がる”ことまでは示さない。\nスコアが高いほど、買いポイントとして読まれやすいが、実際にはこの相場が使うべき燃料をすでにかなり使い切っていることを意味する。
だから今夜のインフレ指標がスイッチになる。\n高ければ、ドルが強くなってリスク資産には逆風。\n低ければ、追い高(FOMO)で入った人に一息つくチャンスを与えることになる。
もしスポット需要がさらに縮み、先物の増分がさらに横ばい(出てこない)なら、見るべき本質は「BTCが87,000にもう一度触れられるか」ではない。\n“含み益33%になったこの人たちが、もう1週間、保ち続ける気があるか”だ。
1
3
11
4.1k
·
--
本人確認中
まず結論から言うと、この件のポイントはXRPがどう動くかでも、リップルがまた誰と提携したかでもありません。真に記録しておくべきは、ある国の証券の登記システムが初めて自らの所有権記録をパブリックチェーン上に載せたことです。
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
ブラジルの中央証券保管機関CSD BRがリップルと提携し、投資ファンドの持分をXRP Ledger上にミラーリングしました。CSD BRは22兆レアル超の資産を保管・登記しています。最初にオンチェーンされたのは、投資銀行BTG Pactual傘下のあるファンドの持分です。参加できるのは、ブラジルの企業と銀行で、本人確認とコンプライアンス審査を完了した当事者に限られます。
公式には、この一歩を「ミラーリング」と呼んでいます。オンチェーン上の記録は“写し”に過ぎず、法的な所有権は元の台帳に残ります。
本当に注目すべきは、その後のロードマップです。まずミラーリング、次にネイティブ発行、そしてその先にようやく許可制の取引(認可取引)です。この3ステップは技術アップグレードではなく、権限を段階的に外へ広げていくことです。ミラーリング段階では、オンチェーンは“目”にすぎず、登記・決済・名義移転はすべて従来の仕組みの中で行われます。ネイティブ発行の段階に入ると、オンチェーン上の記録が初めて法的効力を持ち始めます。許可制取引まで進めば、公鏈上に規制されたセカンダリー市場を開くのと同等です。
もう一つの細部が見出しに隠れています。今回のトークンはXRP Ledgerの汎用トークン標準を使っており、生来でホワイトリストによる参入制限、単一資産の凍結、規制当局または裁判所の指示に従って原本(元の経路)に回収する、という3つの機能が備わっています。発行・管理権は引き続きCSD BRが握っています。今回オンチェーンされた資産は、初日から“スイッチ”付きです。
だから、XRPの価格だけに注目しないでください。この種の提携のビジネス論理は、そもそも「コインが上がるかどうか」ではありません。「誰が登記権を握っているか、誰が発行を握るか」です。保管機関はこの道で避けて通れない関門であり、保管、決済、名義移転はすべてその手を経ます。保管機関が記録を公鏈に外へ出すのは、このレールが国家級資産を受け止められると認めたのも同然です。後から他の新興市場の保管機関が追随する場合、参照されるのはこの文書です。
逆転の視点を一つ。これは公鏈にとって最大級の“お墨付き”であると同時に、最も公鏈らしくない使われ方でもあります。ホワイトリストで制限し、凍結でき、回収できるという本質は、従来の規制の枠組みを、公鏈という外側の器の中に押し込んだことです。もしネイティブ発行と許可制取引が本当に解放されるなら、問題は技術ではなく“運用の言い分”になります。規制されたセカンダリー市場が公鏈上に生えてきたとき、トラブルが起きた場合に誰が尻拭いするのか——。この3ステップが完了しないなら、このニュースがコイン価格に与える意味は、結局大手企業の広報の一件にとどまるでしょう。
まず結論から言うと、この件のポイントはXRPがどう動くかでも、リップルがまた誰と提携したかでもありません。真に記録しておくべきは、ある国の証券の登記システムが初めて自らの所有権記録をパブリックチェーン上に載せたことです。
📢 消息第一时间
ブラジルの中央証券保管機関CSD BRがリップルと提携し、投資ファンドの持分をXRP Ledger上にミラーリングしました。CSD BRは22兆レアル超の資産を保管・登記しています。最初にオンチェーンされたのは、投資銀行BTG Pactual傘下のあるファンドの持分です。参加できるのは、ブラジルの企業と銀行で、本人確認とコンプライアンス審査を完了した当事者に限られます。
公式には、この一歩を「ミラーリング」と呼んでいます。オンチェーン上の記録は“写し”に過ぎず、法的な所有権は元の台帳に残ります。
本当に注目すべきは、その後のロードマップです。まずミラーリング、次にネイティブ発行、そしてその先にようやく許可制の取引(認可取引)です。この3ステップは技術アップグレードではなく、権限を段階的に外へ広げていくことです。ミラーリング段階では、オンチェーンは“目”にすぎず、登記・決済・名義移転はすべて従来の仕組みの中で行われます。ネイティブ発行の段階に入ると、オンチェーン上の記録が初めて法的効力を持ち始めます。許可制取引まで進めば、公鏈上に規制されたセカンダリー市場を開くのと同等です。
もう一つの細部が見出しに隠れています。今回のトークンはXRP Ledgerの汎用トークン標準を使っており、生来でホワイトリストによる参入制限、単一資産の凍結、規制当局または裁判所の指示に従って原本(元の経路)に回収する、という3つの機能が備わっています。発行・管理権は引き続きCSD BRが握っています。今回オンチェーンされた資産は、初日から“スイッチ”付きです。
だから、XRPの価格だけに注目しないでください。この種の提携のビジネス論理は、そもそも「コインが上がるかどうか」ではありません。「誰が登記権を握っているか、誰が発行を握るか」です。保管機関はこの道で避けて通れない関門であり、保管、決済、名義移転はすべてその手を経ます。保管機関が記録を公鏈に外へ出すのは、このレールが国家級資産を受け止められると認めたのも同然です。後から他の新興市場の保管機関が追随する場合、参照されるのはこの文書です。
逆転の視点を一つ。これは公鏈にとって最大級の“お墨付き”であると同時に、最も公鏈らしくない使われ方でもあります。ホワイトリストで制限し、凍結でき、回収できるという本質は、従来の規制の枠組みを、公鏈という外側の器の中に押し込んだことです。もしネイティブ発行と許可制取引が本当に解放されるなら、問題は技術ではなく“運用の言い分”になります。規制されたセカンダリー市場が公鏈上に生えてきたとき、トラブルが起きた場合に誰が尻拭いするのか——。この3ステップが完了しないなら、このニュースがコイン価格に与える意味は、結局大手企業の広報の一件にとどまるでしょう。
2
1.6k
·
--
#美国8月职位空缺降至五个月低点
米国で暗号を規制する2つの監督当局。合計しても、1つのテーブルで会議できる人数がほぼ集まらない.. でも本当に気にすべきは誰が去ったかではなく、次に誰がルールを書くのかです..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
米国SECのヘスター・ピアース氏が今週金曜に退任。8年間在任し、業界では「Crypto Mom(クリプトのママ)」と呼ばれていました.. 彼女の退任でSECは委員が2人だけに.. 委員長のポール・アトキンス氏とマーク・ウイエダ氏。本来5人のはずの超党派委員会に3つの空席ができました.. さらにその前から、CFTCは2025年12月以降、議長ミカエル・セリグ氏が1人で支えている状態です..
多くの人は、これを単なる人事ニュースとして流してしまうでしょう.. しかし2つの機関を並べて見れば、米国で暗号の規制を担う2大金融部門の在任委員が合計3人にまで減っているのが分かります..
本当に注目すべきは、この人たちが手にしているルールで、もはや国会が与えるものではなくなりつつある点です.. 今月業界ではずっと「Clarity Act(明確化法)」を推しています。デジタル資産の規制権限をSECからCFTCへ移す狙いですが、上院では可決に至りませんでした.. 立法ルートが途切れると、2つの機関は手続きをrulemaking(規則制定)に頼るしかなくなります。SECは投資契約に関する従業員向けガイダンスを出し、CFTCは企業がブロックチェーン台帳をどう使うかを自分たちで定めます。条文の実際の重みは、結局のところ解釈に宿るのです..
さらに一段深く見ると、ここには「価格差」も隠されています.. 市場は過去2年、暗号資産に対し「政策の不確実性」という割引をずっと付けてきました。執行側の人員が減れば、調査できる、立件できる、そして前に進めるための動きも減る.. 認識の中での規制リスクは高止まりのまま、一方で実際に発生する執行リスクは回収されていく。その間の“すき間”こそが、資金が先回りして賭けに出るかどうかの分かれ目です..
人を補うかどうか、ペースを握っているのは大統領で、彼だけが指名できます.. ホワイトハウスは近いうちに補充するとしていますが、CNBCの9月4日の報道では、すでに4人のCFTC候補を選考しているものの、これまで名前は公表されていないと触れています.. 指名が長引くほど、この空白期間も長くなります..
この反転は“留保”しておきましょう.. 椅子が空いていることは政策が緩むことを意味しません。単に予測可能性が「法律」から「人」に移っただけです.. 注目すべきは誰が補充されるかではなく、補充される最初の人物が暗号寄りか、執行(エンフォースメント)寄りか。そして次の従業員向けガイダンスが出たとき、市場がそれを法律のように扱うのか、それとも一時的な通知のように扱うのかです..
#美国8月职位空缺降至五个月低点
米国で暗号を規制する2つの監督当局。合計しても、1つのテーブルで会議できる人数がほぼ集まらない.. でも本当に気にすべきは誰が去ったかではなく、次に誰がルールを書くのかです..
⚖️ 最新消息群里说
米国SECのヘスター・ピアース氏が今週金曜に退任。8年間在任し、業界では「Crypto Mom(クリプトのママ)」と呼ばれていました.. 彼女の退任でSECは委員が2人だけに.. 委員長のポール・アトキンス氏とマーク・ウイエダ氏。本来5人のはずの超党派委員会に3つの空席ができました.. さらにその前から、CFTCは2025年12月以降、議長ミカエル・セリグ氏が1人で支えている状態です..
多くの人は、これを単なる人事ニュースとして流してしまうでしょう.. しかし2つの機関を並べて見れば、米国で暗号の規制を担う2大金融部門の在任委員が合計3人にまで減っているのが分かります..
本当に注目すべきは、この人たちが手にしているルールで、もはや国会が与えるものではなくなりつつある点です.. 今月業界ではずっと「Clarity Act(明確化法)」を推しています。デジタル資産の規制権限をSECからCFTCへ移す狙いですが、上院では可決に至りませんでした.. 立法ルートが途切れると、2つの機関は手続きをrulemaking(規則制定)に頼るしかなくなります。SECは投資契約に関する従業員向けガイダンスを出し、CFTCは企業がブロックチェーン台帳をどう使うかを自分たちで定めます。条文の実際の重みは、結局のところ解釈に宿るのです..
さらに一段深く見ると、ここには「価格差」も隠されています.. 市場は過去2年、暗号資産に対し「政策の不確実性」という割引をずっと付けてきました。執行側の人員が減れば、調査できる、立件できる、そして前に進めるための動きも減る.. 認識の中での規制リスクは高止まりのまま、一方で実際に発生する執行リスクは回収されていく。その間の“すき間”こそが、資金が先回りして賭けに出るかどうかの分かれ目です..
人を補うかどうか、ペースを握っているのは大統領で、彼だけが指名できます.. ホワイトハウスは近いうちに補充するとしていますが、CNBCの9月4日の報道では、すでに4人のCFTC候補を選考しているものの、これまで名前は公表されていないと触れています.. 指名が長引くほど、この空白期間も長くなります..
この反転は“留保”しておきましょう.. 椅子が空いていることは政策が緩むことを意味しません。単に予測可能性が「法律」から「人」に移っただけです.. 注目すべきは誰が補充されるかではなく、補充される最初の人物が暗号寄りか、執行(エンフォースメント)寄りか。そして次の従業員向けガイダンスが出たとき、市場がそれを法律のように扱うのか、それとも一時的な通知のように扱うのかです..
1.9k
·
--
本人確認中
株式をブロックチェーンに載せる、という件について、多くの人は主役がウォール街だと思っています。でも今回は、まず署名したのは韓国の決済会社です……
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Kakaopay傘下の証券事業がこの2日で、それぞれDinari、Ondo Financeと提携しました。ひとつは基礎となる株式の出所とカストディ(保管)を扱い、もうひとつはトークン化の仕組みそのものの基盤インフラを扱います。
まず進捗から……現時点ではまだ発行ではなく、「探索」という2文字の覚書段階です。Dinari側は先にコンセプト検証を走らせ、枠組みの中に配当や議決権といった株主権利を残しています。基礎となるのは価格に追随するだけの“影”トークンではなく、実際に保有する韓国株です。Ondo側はまず「どうやって株を探すか、どうやって托管(カストディ)するか」という枠組みを組み立てます。Kakaopayは海外総合口座を開設して、基礎となる株式を収めることになります。具体的に韓国のどの銘柄かは未定で、商業化のタイムラインもまだ提示されていません。
本当に注目すべきは、この件の“順序”です。トークン化株式市場は今年、約32億ドル規模まで到達する見込みですが、ほぼすべてが米国に集中しています。Strategy、Circle、NVIDIA、Teslaといった名前が何度も繰り返し登場する。棚に並んでいるのは一色の米国銘柄で、他国の株はほとんど誰も触れていません。今やろうとしているのは、その“米国以外の資産枠”を埋めることです。
資金の入れ替わりは「どのコインが上がったか」ではなく、「誰が配布口(ディストリビューションの入口)を握っているか」のレイヤーで起きます。Dinariはすでに、トークン化された米国株とETFを724本持って運用中。技術が足りないのではなく、新しい資金源と新しい顧客が足りないのです。Ondoはトークン化米国国債のラインを作っています。求めているのは、カストディと償還(リデンプション)の枠組みを株式にまで移植すること。そしてKakaopayが握っているのは、韓国ユーザーの入口です。3社が揃うことで、本質的には“決済会社のチャネル”を使って、2つのトークン化プラットフォームの基盤インフラを交換する構図になります。
より大きな背景は、韓国国内にもあります。国会は今年1月、改正法を可決し、分散型台帳を証券の登録簿として認め、トークン化証券の発行と流通を可能にしました。この枠組みは2027年2月に施行予定で、韓国の証券保管機関も、既存の口座システムとオンチェーンのデータをつなぎ合わせようとしています。この道の信号機は取引所が握っているのではなく、規制カレンダーが握っています。
反転のポイントも残しておきます。「探索」という2文字は、今の段階ではやるかどうか、いつやるかがまだ見えないという意味です。実際に落とし込むときの詰まりどころは、「韓国株が他国で売れるかどうか」というコンプライアンスであって、チェーン上で動くかどうかではありません。注目すべきは3つ。①コンセプト検証が具体的な対象銘柄を提示するか、②韓国側の枠組みが施行される前に“事前許可”の抜け道があるか、③最初に他国の株を棚に並べるプラットフォームが、やはり米国のあの数社のままなのかどうか。
株式をブロックチェーンに載せる、という件について、多くの人は主役がウォール街だと思っています。でも今回は、まず署名したのは韓国の決済会社です……
🤖 进群看风向
Kakaopay傘下の証券事業がこの2日で、それぞれDinari、Ondo Financeと提携しました。ひとつは基礎となる株式の出所とカストディ(保管)を扱い、もうひとつはトークン化の仕組みそのものの基盤インフラを扱います。
まず進捗から……現時点ではまだ発行ではなく、「探索」という2文字の覚書段階です。Dinari側は先にコンセプト検証を走らせ、枠組みの中に配当や議決権といった株主権利を残しています。基礎となるのは価格に追随するだけの“影”トークンではなく、実際に保有する韓国株です。Ondo側はまず「どうやって株を探すか、どうやって托管(カストディ)するか」という枠組みを組み立てます。Kakaopayは海外総合口座を開設して、基礎となる株式を収めることになります。具体的に韓国のどの銘柄かは未定で、商業化のタイムラインもまだ提示されていません。
本当に注目すべきは、この件の“順序”です。トークン化株式市場は今年、約32億ドル規模まで到達する見込みですが、ほぼすべてが米国に集中しています。Strategy、Circle、NVIDIA、Teslaといった名前が何度も繰り返し登場する。棚に並んでいるのは一色の米国銘柄で、他国の株はほとんど誰も触れていません。今やろうとしているのは、その“米国以外の資産枠”を埋めることです。
資金の入れ替わりは「どのコインが上がったか」ではなく、「誰が配布口(ディストリビューションの入口)を握っているか」のレイヤーで起きます。Dinariはすでに、トークン化された米国株とETFを724本持って運用中。技術が足りないのではなく、新しい資金源と新しい顧客が足りないのです。Ondoはトークン化米国国債のラインを作っています。求めているのは、カストディと償還(リデンプション)の枠組みを株式にまで移植すること。そしてKakaopayが握っているのは、韓国ユーザーの入口です。3社が揃うことで、本質的には“決済会社のチャネル”を使って、2つのトークン化プラットフォームの基盤インフラを交換する構図になります。
より大きな背景は、韓国国内にもあります。国会は今年1月、改正法を可決し、分散型台帳を証券の登録簿として認め、トークン化証券の発行と流通を可能にしました。この枠組みは2027年2月に施行予定で、韓国の証券保管機関も、既存の口座システムとオンチェーンのデータをつなぎ合わせようとしています。この道の信号機は取引所が握っているのではなく、規制カレンダーが握っています。
反転のポイントも残しておきます。「探索」という2文字は、今の段階ではやるかどうか、いつやるかがまだ見えないという意味です。実際に落とし込むときの詰まりどころは、「韓国株が他国で売れるかどうか」というコンプライアンスであって、チェーン上で動くかどうかではありません。注目すべきは3つ。①コンセプト検証が具体的な対象銘柄を提示するか、②韓国側の枠組みが施行される前に“事前許可”の抜け道があるか、③最初に他国の株を棚に並べるプラットフォームが、やはり米国のあの数社のままなのかどうか。
2.2k
·
--
#美国8月职位空缺降至五个月低点
ある一筆の資金が、投票で追い出されてしまい、2日後には自分からまた戻ってきた。これこそが、このニュースで見どころになるところだ..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
米国のスポット・ビットコインETFは過去30日で純流入が29.5億ドル。月曜にはすでに8回連続でプラスで着地している.. この数字だけ見ても、「お金がまた戻ってきた」という物語だ。
多くの人はここで止まって、「機関がまた買い始めたのだ」と思う。だが時間軸を広げると、順序はそうではない。
9月15日、上院はClarity Actの推進を49対50で否決。ビットコインETFは同日に純流出4.5億ドルで、6月24日以来最大の単日流出。イーサリアムETFも同日にさらに1.42億ドルを失った.. その週のビットコインETFは純流入わずか620万ドルで、141週以来で最小の週.. そして9月17日、資金が戻り始め、9月21日には1日でほぼ10億ドルが流入。2025年10月以来で最高の日となり、9月22日にはさらに7.15億ドルが流入した。
本当に注目すべきは、「法案が否決されても、なぜお金が戻ったのか」ではない。お金が戻ってくる理由が、これまで政策ではなかったからだ.. 投票は、人をいったん寝かせる(押し倒す)ための口実を与えただけで、価格が彼らの望む位置まで来たら、そのタイミングで乗る.. 月曜にビットコインが8.4万ドルを再び回復し、ETF保有者の平均コスト8.17万ドルも上回った。これは、典型的なファンド投資家が今年1月以来初めて含み益に戻った瞬間だ。
では、その資金は具体的にどこへ向かったのか.. 30日間でイーサリアムETFが9.83億ドル流入、Solana ETFが2.78億ドル、XRP ETFが1.27億ドル.. 主戦場は1つ、セカンドはもう1つ。残りは小口の配分.. これは「機関がアルトを仕込んでいる」という話ではない。彼らは依然としてウェイトに従い、最初の2つの資産にだけ席を与えているだけだ。
だから、このニュースの重みは流入額にあるのではなく、テンポにある.. 悪いニュースで押し下げられた資金は、良いニュースがなくても戻ってくる。価格が、彼らが受け入れられる位置に戻ればいい.. 逆もまた成り立つ:含み益に戻ったばかりのこの保有分は、次のボラティリティ(価格変動)の局面で、いちばん振り落とされやすいのもこの資金だ.. 本当に見張るべきは、もし来週また9月15日のような投票が起きたとき、回収して含み益に戻ったばかりのお金が残るのか、それとも同じように出ていくのかだ。
#美国8月职位空缺降至五个月低点
ある一筆の資金が、投票で追い出されてしまい、2日後には自分からまた戻ってきた。これこそが、このニュースで見どころになるところだ..
🔄 进群看机构动作
米国のスポット・ビットコインETFは過去30日で純流入が29.5億ドル。月曜にはすでに8回連続でプラスで着地している.. この数字だけ見ても、「お金がまた戻ってきた」という物語だ。
多くの人はここで止まって、「機関がまた買い始めたのだ」と思う。だが時間軸を広げると、順序はそうではない。
9月15日、上院はClarity Actの推進を49対50で否決。ビットコインETFは同日に純流出4.5億ドルで、6月24日以来最大の単日流出。イーサリアムETFも同日にさらに1.42億ドルを失った.. その週のビットコインETFは純流入わずか620万ドルで、141週以来で最小の週.. そして9月17日、資金が戻り始め、9月21日には1日でほぼ10億ドルが流入。2025年10月以来で最高の日となり、9月22日にはさらに7.15億ドルが流入した。
本当に注目すべきは、「法案が否決されても、なぜお金が戻ったのか」ではない。お金が戻ってくる理由が、これまで政策ではなかったからだ.. 投票は、人をいったん寝かせる(押し倒す)ための口実を与えただけで、価格が彼らの望む位置まで来たら、そのタイミングで乗る.. 月曜にビットコインが8.4万ドルを再び回復し、ETF保有者の平均コスト8.17万ドルも上回った。これは、典型的なファンド投資家が今年1月以来初めて含み益に戻った瞬間だ。
では、その資金は具体的にどこへ向かったのか.. 30日間でイーサリアムETFが9.83億ドル流入、Solana ETFが2.78億ドル、XRP ETFが1.27億ドル.. 主戦場は1つ、セカンドはもう1つ。残りは小口の配分.. これは「機関がアルトを仕込んでいる」という話ではない。彼らは依然としてウェイトに従い、最初の2つの資産にだけ席を与えているだけだ。
だから、このニュースの重みは流入額にあるのではなく、テンポにある.. 悪いニュースで押し下げられた資金は、良いニュースがなくても戻ってくる。価格が、彼らが受け入れられる位置に戻ればいい.. 逆もまた成り立つ:含み益に戻ったばかりのこの保有分は、次のボラティリティ(価格変動)の局面で、いちばん振り落とされやすいのもこの資金だ.. 本当に見張るべきは、もし来週また9月15日のような投票が起きたとき、回収して含み益に戻ったばかりのお金が残るのか、それとも同じように出ていくのかだ。
2.5k
·
--
本人確認中
#bitwise推出首只near现货etf
167%上昇したその“コイン”がETFとして上場し取引所に載った。最初の印象はホットな話題を追うだけに見えるが、よく見ると売っているのはコインだけではない..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwiseが、アメリカ初のスポットNEAR ETFをNYSE Arcaに上場。ティッカーはNRR、管理費は0.75%。NEARを直接保有し、さらにファンドのかなりの部分代替トークンをステーキングに回す予定もある.. その根拠はコイン価格ではなく、NEAR Intentsの取引量が1年で10億ドル未満から320億ドル超まで伸びたことだ。
多くの人がこれを見ると「また一つのアルトコインETFが通過しただけ」と思う.. しかし本当に注目すべきはこのファンドの構造だ。コインを保有するETFで、ついでにあなたの代わりにコインをステーキングして家賃(利回り)を回収する.. スポットETFとステーキングを直接つなげることはできない。だがこの一段が接続されると、ファンドは同時に二つのものを手に入れる——コインの価格エクスポージャーと、オンチェーンの賃料収入。
資金の回転(資金の流れ)の観点ではもっと分かりやすい.. Bitwiseの米国における単一コイン商品ラインナップには、すでにビットコイン、イーサリアム、ソラナ、XRP、Hyperliquidがあり、NEARは6番目だ.. 前回のETFストーリーは「大口はBTCしか買えない」。今は名簿が後ろのほうへと、より多くのアルトが増えている。新しい各ファンドは、そのコインに対して「機関投資家が買える」資格証を発行するようなものだ。NEARは1か月で167%上昇。価格が先か、それとも通路(仕組み)が先か、順番は実は簡単には言えない。
さらに一段上へ.. NEARは2024年の時点で方向性をAIへ切り替えている。Intentsがやっているのは、ユーザーとAIエージェントが「欲しいもの」だけを言い、あとは第三者がオンチェーンで最適解を探すこと.. Bitwiseの投資責任者は、AIエージェントがNEARの主要ユースケースになると言っている。すでにエージェントがこのネットワークを使っているのが見えているが、まだ大半は人間の活動だ。先週のBlackRockの調査でも、機械同士の取引が増えるとステーブルコインやトークン化資産への需要が押し上げられる可能性が示されている。
次は3つに注目.. 1つ目、このETFはNEARのうち結局どれだけの割合をステーキングに回し、収益をどう配分するのか。2つ目、Intentsの量のうちエージェントが占める割合。3つ目、後にこのリストに追加される他のコインは何か。
ひっくり返りもある.. もし本当に機械が自分で支払い始めるなら、家賃(賃料)を取るのは特定の一つのコインではなく、デフォルト通路として書き込まれた“あの軌道”になる。今回上場したのは、実はその軌道だ。
#bitwise推出首只near现货etf
167%上昇したその“コイン”がETFとして上場し取引所に載った。最初の印象はホットな話題を追うだけに見えるが、よく見ると売っているのはコインだけではない..
📢 今日盘面群里聊
Bitwiseが、アメリカ初のスポットNEAR ETFをNYSE Arcaに上場。ティッカーはNRR、管理費は0.75%。NEARを直接保有し、さらにファンドのかなりの部分代替トークンをステーキングに回す予定もある.. その根拠はコイン価格ではなく、NEAR Intentsの取引量が1年で10億ドル未満から320億ドル超まで伸びたことだ。
多くの人がこれを見ると「また一つのアルトコインETFが通過しただけ」と思う.. しかし本当に注目すべきはこのファンドの構造だ。コインを保有するETFで、ついでにあなたの代わりにコインをステーキングして家賃(利回り)を回収する.. スポットETFとステーキングを直接つなげることはできない。だがこの一段が接続されると、ファンドは同時に二つのものを手に入れる——コインの価格エクスポージャーと、オンチェーンの賃料収入。
資金の回転(資金の流れ)の観点ではもっと分かりやすい.. Bitwiseの米国における単一コイン商品ラインナップには、すでにビットコイン、イーサリアム、ソラナ、XRP、Hyperliquidがあり、NEARは6番目だ.. 前回のETFストーリーは「大口はBTCしか買えない」。今は名簿が後ろのほうへと、より多くのアルトが増えている。新しい各ファンドは、そのコインに対して「機関投資家が買える」資格証を発行するようなものだ。NEARは1か月で167%上昇。価格が先か、それとも通路(仕組み)が先か、順番は実は簡単には言えない。
さらに一段上へ.. NEARは2024年の時点で方向性をAIへ切り替えている。Intentsがやっているのは、ユーザーとAIエージェントが「欲しいもの」だけを言い、あとは第三者がオンチェーンで最適解を探すこと.. Bitwiseの投資責任者は、AIエージェントがNEARの主要ユースケースになると言っている。すでにエージェントがこのネットワークを使っているのが見えているが、まだ大半は人間の活動だ。先週のBlackRockの調査でも、機械同士の取引が増えるとステーブルコインやトークン化資産への需要が押し上げられる可能性が示されている。
次は3つに注目.. 1つ目、このETFはNEARのうち結局どれだけの割合をステーキングに回し、収益をどう配分するのか。2つ目、Intentsの量のうちエージェントが占める割合。3つ目、後にこのリストに追加される他のコインは何か。
ひっくり返りもある.. もし本当に機械が自分で支払い始めるなら、家賃(賃料)を取るのは特定の一つのコインではなく、デフォルト通路として書き込まれた“あの軌道”になる。今回上場したのは、実はその軌道だ。
2k
·
--
3年間閉じていたウォレットが、この数日で再び営業を再開しました..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Aztec Labs が zk.money を再ローンチしました。これは自浄化型(セルフホスティング)の決済ウォレットで、独自の Aztec Network 上で動いています.. 入金できるのは DAI、USDC、USDT ですが、後者2つは入ってすぐ DAI に交換され、内側で認識されるのは DAI だけです.. それで送金すると、金額、残高、送受金者はいずれも隠されます。受取側は bob.zk.money のような名前、または1本のリンクを使えばよく、長いアドレスを貼り付ける必要はありません。
一見すると昔のプロジェクトの復活に見えますが、今回は戻ってきた姿のほうがずっと注目に値します.. 今回の版は初期の Alpha で、1回あたりの入出金と支払いは 2,500 ドル以下に制限され、全員が毎日 5 万ドルの入金枠を共有。さらに制裁リストのスクリーニングも一通り通過が必要です.. 公式には、これらの上限は「システムが新しい」ことによる一時的な保護で、上限を引き上げるには新しいコントラクトに切り替える必要がある、としています。
プライバシーをオンチェーンで扱うのは、ずっと気まずい問題でした.. 通常のイーサリアムウォレットは、アドレスを知ってさえいれば、残高や過去の取引履歴が誰にでも見えてしまう。一社のサプライヤーへの支払いも、個人の消費履歴も、すべてそのまま露出する。zk.money は、お金を入れた「その後」の部分だけを隠しますが、イーサリアムに入金するステップでは、送信者と金額は依然として公開で追跡可能です。
だから今回の回帰は、発表というより“様子見”に近い。実際に変わっているのは、物語の置き場所です:過去2年、プライバシーはコンプライアンスの影の中に押し込められていましたが、今は誰かがそれを日常の決済ツールとして改めて前面に出し、さらにスクリーニングや枠も主導で追加している。つまり先にドアを少し開けて、規制当局とユーザーの反応を見ようとしているわけです。
お金も動いています.. 今年、プライバシー分野で最も急激に伸びたのは、むしろずっと叩かれてきた古いコイン ZEC です.. ただし、価格は見せかけに過ぎません。実際に敷かれているのは“決済レイヤー”です。お金がどのレーン(軌道)を走るのか、誰が見られるのか――これらのデフォルト値が一度決まってしまえば、家賃(リース料)を取るのは軌道上のコインではなく、軌道を敷いた側です。
次に注目するのは2つ.. 1つは、いつ入金枠を引き上げるのか。もう1つは、イーサリアム2027年のアップグレードの中でプライバシーに関する提案がどこまで進むかです。あの提案群は、プライバシー系アプリが外部サービスに依存する度合いを減らし、つまりこの流れを“緩める”ことになります。
ひねりをひとつ.. プライバシーで最も難しいのは、技術ではずっとなくて「入る(入口)のステップ」です。入口が公開のままである限り、内部をどれだけうまく隠しても、境界の外では少しも変わらない。
3年間閉じていたウォレットが、この数日で再び営業を再開しました..
📢 盘面异动群里说
Aztec Labs が zk.money を再ローンチしました。これは自浄化型(セルフホスティング)の決済ウォレットで、独自の Aztec Network 上で動いています.. 入金できるのは DAI、USDC、USDT ですが、後者2つは入ってすぐ DAI に交換され、内側で認識されるのは DAI だけです.. それで送金すると、金額、残高、送受金者はいずれも隠されます。受取側は bob.zk.money のような名前、または1本のリンクを使えばよく、長いアドレスを貼り付ける必要はありません。
一見すると昔のプロジェクトの復活に見えますが、今回は戻ってきた姿のほうがずっと注目に値します.. 今回の版は初期の Alpha で、1回あたりの入出金と支払いは 2,500 ドル以下に制限され、全員が毎日 5 万ドルの入金枠を共有。さらに制裁リストのスクリーニングも一通り通過が必要です.. 公式には、これらの上限は「システムが新しい」ことによる一時的な保護で、上限を引き上げるには新しいコントラクトに切り替える必要がある、としています。
プライバシーをオンチェーンで扱うのは、ずっと気まずい問題でした.. 通常のイーサリアムウォレットは、アドレスを知ってさえいれば、残高や過去の取引履歴が誰にでも見えてしまう。一社のサプライヤーへの支払いも、個人の消費履歴も、すべてそのまま露出する。zk.money は、お金を入れた「その後」の部分だけを隠しますが、イーサリアムに入金するステップでは、送信者と金額は依然として公開で追跡可能です。
だから今回の回帰は、発表というより“様子見”に近い。実際に変わっているのは、物語の置き場所です:過去2年、プライバシーはコンプライアンスの影の中に押し込められていましたが、今は誰かがそれを日常の決済ツールとして改めて前面に出し、さらにスクリーニングや枠も主導で追加している。つまり先にドアを少し開けて、規制当局とユーザーの反応を見ようとしているわけです。
お金も動いています.. 今年、プライバシー分野で最も急激に伸びたのは、むしろずっと叩かれてきた古いコイン ZEC です.. ただし、価格は見せかけに過ぎません。実際に敷かれているのは“決済レイヤー”です。お金がどのレーン(軌道)を走るのか、誰が見られるのか――これらのデフォルト値が一度決まってしまえば、家賃(リース料)を取るのは軌道上のコインではなく、軌道を敷いた側です。
次に注目するのは2つ.. 1つは、いつ入金枠を引き上げるのか。もう1つは、イーサリアム2027年のアップグレードの中でプライバシーに関する提案がどこまで進むかです。あの提案群は、プライバシー系アプリが外部サービスに依存する度合いを減らし、つまりこの流れを“緩める”ことになります。
ひねりをひとつ.. プライバシーで最も難しいのは、技術ではずっとなくて「入る(入口)のステップ」です。入口が公開のままである限り、内部をどれだけうまく隠しても、境界の外では少しも変わらない。
696
·
--
#全网爆仓6.74亿美元
誰もが持ち金がいくらかを数え、ETFにどれだけ投入されたかに注目しているが、本当に見るべきなのは、その金がどんな方式で「運び込まれた」のかだよね..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
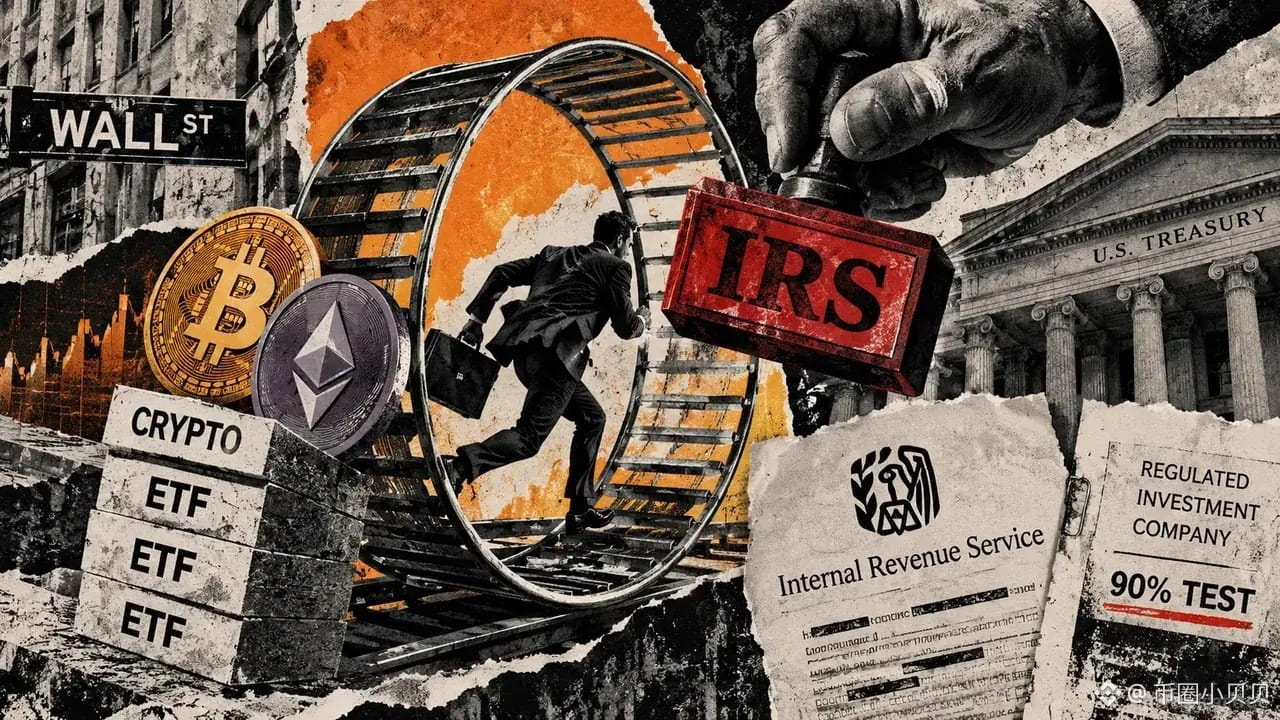
米財務省と国税局はこの数日、暗号資産ETFの「あるパイプ」に矛先を向けている。現物による申請と償還(実物申赎)だ.. つまり、ファンドはまず暗号資産を売って現金に換え、そのうえでマーケットメイカーに返すのではなく、暗号資産を直接移す.. このパイプは過去1年でようやく解禁された。公式の理由はコスト削減とスリッページの低減。
問題はどこにある.. 米国のファンドは税優遇を維持するために、硬いルールがある。年間の総収入のうち9割以上は適格な源泉から得たものでなければならず、配当、利息、株式、証券の収益は算入されるが、その他の資産は対象外.. 今、あるファンドが主張している。まだ売却されておらず、未実現の値上がり分は、そもそもこの分母に入れなくていい、と。だから実際にどれだけ儲けたとしても、自分の数値を9割ラインの内側に押し込めてしまう.. 財務省は、この計算ロジックが成り立たないと、はっきり指摘した。
このパイプの規模は今どれくらいか。数字のほうが直感的だ.. 最大のビットコインETFは上半期、現物償還で約54.9億ドルのビットコインを「持ち出した」。そのうち第2四半期は約38.5億ドル。同じ運用会社のイーサリアムETFも6月末までにまた約17.2億ドルを「持ち出し」.. 両方合わせて半年で約72億ドル。一方で同期間に現物申請によって同ファンドに「流入」したビットコインは約93.6億ドル。
本当に注目すべきは、この72億ドルそのものではなく、「収益を認めない」という4文字だ.. 従来のファンドは、この仕組みを何十年も使ってきたが、暗号資産ETFが揃ったのは去年のこと.. ファンドが口座を動かさず、しかも課税のイベントを生まないようにする“機械”。迂回しているのは税率だけではなく、「そもそも儲かったのかどうか」という判断そのものだ。
はっきり言っておくが、これは禁令ではない.. 財務省は現時点では関係各所に情報提出を求め、そのうえで正式なルールを出すかどうかを決める段階にある.. ただし同じ文書の中で、もう一つの手はすでに真っ向から否定されている。投資家が値上がりした資産をいったんETFに詰め込み、そのすぐに償還して別の組み合わせに乗り換える。従来は課税イベントとして扱わずに済むことがあったが、今は明確に、改めてその扱いを再定義するよう求められている.. まず最も強硬な手を潰し、それから最も核心の論点を問う。順番は明確だ。
マーケットの見え方としては、この紙一枚でお金が1ドルも減るわけではないが、パイプのコストは変わる.. 機関投資家が通路を使うかどうかを決めるのは、物語ではなく効率だ.. コストが結局ファンド側に戻れば、最終的には手数料やトラッキングエラーに織り込まれ、結局はETFを買う各口座に分散される。
本当に追うべきは次の一手として、正式ルールが出るかどうかだ.. 規定の解釈が固まれば、最初に直す必要があるのは暗号資産界のこの数本のファンドではなく、同じパイプを何十年も使ってきて規模がさらに大きい従来型の商品かもしれない.. もし最後に立ち消えになるなら、このパイプは今後もそのまま使えると認めるのと同義になる.. 2つの結果は、パッシブ資金の価格づけにとってまったく別物だ。
#全网爆仓6.74亿美元
誰もが持ち金がいくらかを数え、ETFにどれだけ投入されたかに注目しているが、本当に見るべきなのは、その金がどんな方式で「運び込まれた」のかだよね..
📢 进群蹲一手消息
米財務省と国税局はこの数日、暗号資産ETFの「あるパイプ」に矛先を向けている。現物による申請と償還(実物申赎)だ.. つまり、ファンドはまず暗号資産を売って現金に換え、そのうえでマーケットメイカーに返すのではなく、暗号資産を直接移す.. このパイプは過去1年でようやく解禁された。公式の理由はコスト削減とスリッページの低減。
問題はどこにある.. 米国のファンドは税優遇を維持するために、硬いルールがある。年間の総収入のうち9割以上は適格な源泉から得たものでなければならず、配当、利息、株式、証券の収益は算入されるが、その他の資産は対象外.. 今、あるファンドが主張している。まだ売却されておらず、未実現の値上がり分は、そもそもこの分母に入れなくていい、と。だから実際にどれだけ儲けたとしても、自分の数値を9割ラインの内側に押し込めてしまう.. 財務省は、この計算ロジックが成り立たないと、はっきり指摘した。
このパイプの規模は今どれくらいか。数字のほうが直感的だ.. 最大のビットコインETFは上半期、現物償還で約54.9億ドルのビットコインを「持ち出した」。そのうち第2四半期は約38.5億ドル。同じ運用会社のイーサリアムETFも6月末までにまた約17.2億ドルを「持ち出し」.. 両方合わせて半年で約72億ドル。一方で同期間に現物申請によって同ファンドに「流入」したビットコインは約93.6億ドル。
本当に注目すべきは、この72億ドルそのものではなく、「収益を認めない」という4文字だ.. 従来のファンドは、この仕組みを何十年も使ってきたが、暗号資産ETFが揃ったのは去年のこと.. ファンドが口座を動かさず、しかも課税のイベントを生まないようにする“機械”。迂回しているのは税率だけではなく、「そもそも儲かったのかどうか」という判断そのものだ。
はっきり言っておくが、これは禁令ではない.. 財務省は現時点では関係各所に情報提出を求め、そのうえで正式なルールを出すかどうかを決める段階にある.. ただし同じ文書の中で、もう一つの手はすでに真っ向から否定されている。投資家が値上がりした資産をいったんETFに詰め込み、そのすぐに償還して別の組み合わせに乗り換える。従来は課税イベントとして扱わずに済むことがあったが、今は明確に、改めてその扱いを再定義するよう求められている.. まず最も強硬な手を潰し、それから最も核心の論点を問う。順番は明確だ。
マーケットの見え方としては、この紙一枚でお金が1ドルも減るわけではないが、パイプのコストは変わる.. 機関投資家が通路を使うかどうかを決めるのは、物語ではなく効率だ.. コストが結局ファンド側に戻れば、最終的には手数料やトラッキングエラーに織り込まれ、結局はETFを買う各口座に分散される。
本当に追うべきは次の一手として、正式ルールが出るかどうかだ.. 規定の解釈が固まれば、最初に直す必要があるのは暗号資産界のこの数本のファンドではなく、同じパイプを何十年も使ってきて規模がさらに大きい従来型の商品かもしれない.. もし最後に立ち消えになるなら、このパイプは今後もそのまま使えると認めるのと同義になる.. 2つの結果は、パッシブ資金の価格づけにとってまったく別物だ。
2
555
·
--
本人確認中
#欧洲央行探索数字欧元ai支付
結論から言うと、この公告のポイントは「デジタル・ユーロの数字」ではなく、「機械に自分で(支払い)させる」――この数語が初めて、中央銀行の正式な日程に入ったことです..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
欧州中央銀行(ECB)は月曜日、金融テクノロジー企業や決済会社を対象に、デジタル・ユーロのイノベーション・プラットフォームの新たな参加者募集を始めました.. 多くの人はパッと見て、「実装から遠い、いつもの手続き書類だろう」と感じるでしょう..
しかし分解して見ると、中にはまったく別の2本の線があります..
1つは、2027年1月から6月まで、プロトタイプを実際に作ることです.. 電子レシート、多者間取引、条件付き支払いといった機能を手がけます.. こちらは「既存のお金を、より使いやすくするにはどうするか」という段階にとどまっています..
もう1つは、ワークショップの開催です.. 2027年上半期、議題にはAI決済、少額決済、マシン・ツー・マシンの対話、そして公共サービスにおけるデジタル・ユーロの使い方が書かれています.. 「マシン・ツー・マシン」の“この数語”が、この公式日程に入ったのは今回が初めてです..
ECBは同時に、36の銀行と決済会社を選び、別の12か月の試行も行います.. 2027年下半期に開始され、名簿にはいくつかの欧州大手行や主要な決済会社が入っています.. ただし、実際の発行には、まずEUの立法、そのうえで中央銀行の承認を待つ必要があります..
つまり、真の違いは技術ではなく、「機械が支払う」ことをデフォルトにする権限を誰が握るかにあります..
オンチェーン側では、実はすでに動き出しています.. AIエージェント向けの決済基準、ライトニング・ネットワーク、ステーブルコインなどは、すでに実際の場面で決済されています.. 中央銀行が今やっているのは、これを“発明”することではなく、この競争の通路を自分たちの規範フレームに書き込むことです..
お金のロジックははっきりしています.. 決済ビジネスで儲かるのは、決してコインそのものではなく、通行料であり、その通行料を決めるのは「誰が“デフォルト”として書かれるか」です.. 商人や開発者が、ある特定の軌道(ルート)に沿って接続してしまえば、乗り換えのコストが高すぎて、誰も喜んで変えたがらなくなります..
そして反転もここにあります.. 2027年になってから試点し、発行は立法も待ち、ワークショップはまず1年先に開かれる――これは、この分野の“土地”がまだ空いていることを示しています.. 空いているというのは、誰が先に「機械が支払う」ためのインターフェースを、商人や開発者が慣れる形に成長させるかで、その人が、中央銀行の文書が出る前に先にデフォルト値を押さえることになります..
#欧洲央行探索数字欧元ai支付
結論から言うと、この公告のポイントは「デジタル・ユーロの数字」ではなく、「機械に自分で(支払い)させる」――この数語が初めて、中央銀行の正式な日程に入ったことです..
📢 最新消息群里说
欧州中央銀行(ECB)は月曜日、金融テクノロジー企業や決済会社を対象に、デジタル・ユーロのイノベーション・プラットフォームの新たな参加者募集を始めました.. 多くの人はパッと見て、「実装から遠い、いつもの手続き書類だろう」と感じるでしょう..
しかし分解して見ると、中にはまったく別の2本の線があります..
1つは、2027年1月から6月まで、プロトタイプを実際に作ることです.. 電子レシート、多者間取引、条件付き支払いといった機能を手がけます.. こちらは「既存のお金を、より使いやすくするにはどうするか」という段階にとどまっています..
もう1つは、ワークショップの開催です.. 2027年上半期、議題にはAI決済、少額決済、マシン・ツー・マシンの対話、そして公共サービスにおけるデジタル・ユーロの使い方が書かれています.. 「マシン・ツー・マシン」の“この数語”が、この公式日程に入ったのは今回が初めてです..
ECBは同時に、36の銀行と決済会社を選び、別の12か月の試行も行います.. 2027年下半期に開始され、名簿にはいくつかの欧州大手行や主要な決済会社が入っています.. ただし、実際の発行には、まずEUの立法、そのうえで中央銀行の承認を待つ必要があります..
つまり、真の違いは技術ではなく、「機械が支払う」ことをデフォルトにする権限を誰が握るかにあります..
オンチェーン側では、実はすでに動き出しています.. AIエージェント向けの決済基準、ライトニング・ネットワーク、ステーブルコインなどは、すでに実際の場面で決済されています.. 中央銀行が今やっているのは、これを“発明”することではなく、この競争の通路を自分たちの規範フレームに書き込むことです..
お金のロジックははっきりしています.. 決済ビジネスで儲かるのは、決してコインそのものではなく、通行料であり、その通行料を決めるのは「誰が“デフォルト”として書かれるか」です.. 商人や開発者が、ある特定の軌道(ルート)に沿って接続してしまえば、乗り換えのコストが高すぎて、誰も喜んで変えたがらなくなります..
そして反転もここにあります.. 2027年になってから試点し、発行は立法も待ち、ワークショップはまず1年先に開かれる――これは、この分野の“土地”がまだ空いていることを示しています.. 空いているというのは、誰が先に「機械が支払う」ためのインターフェースを、商人や開発者が慣れる形に成長させるかで、その人が、中央銀行の文書が出る前に先にデフォルト値を押さえることになります..
792
·
--
表面看是美债在压风险资产,但深层可能是另外一回事..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
過去一週間、リスク資産を抑え込んでいた条件はまだ残っている.. 米10年国債利回りは5.234%、2007年以来の最高水準付近、30年物は5.549%.. そして月曜には一度5.56%を超えており、だいたい2004年の位置.. 米株は連日下落、ダウは300ポイント超下げ、S&Pとナスダックはそれぞれ0.8%と0.9%下げた..
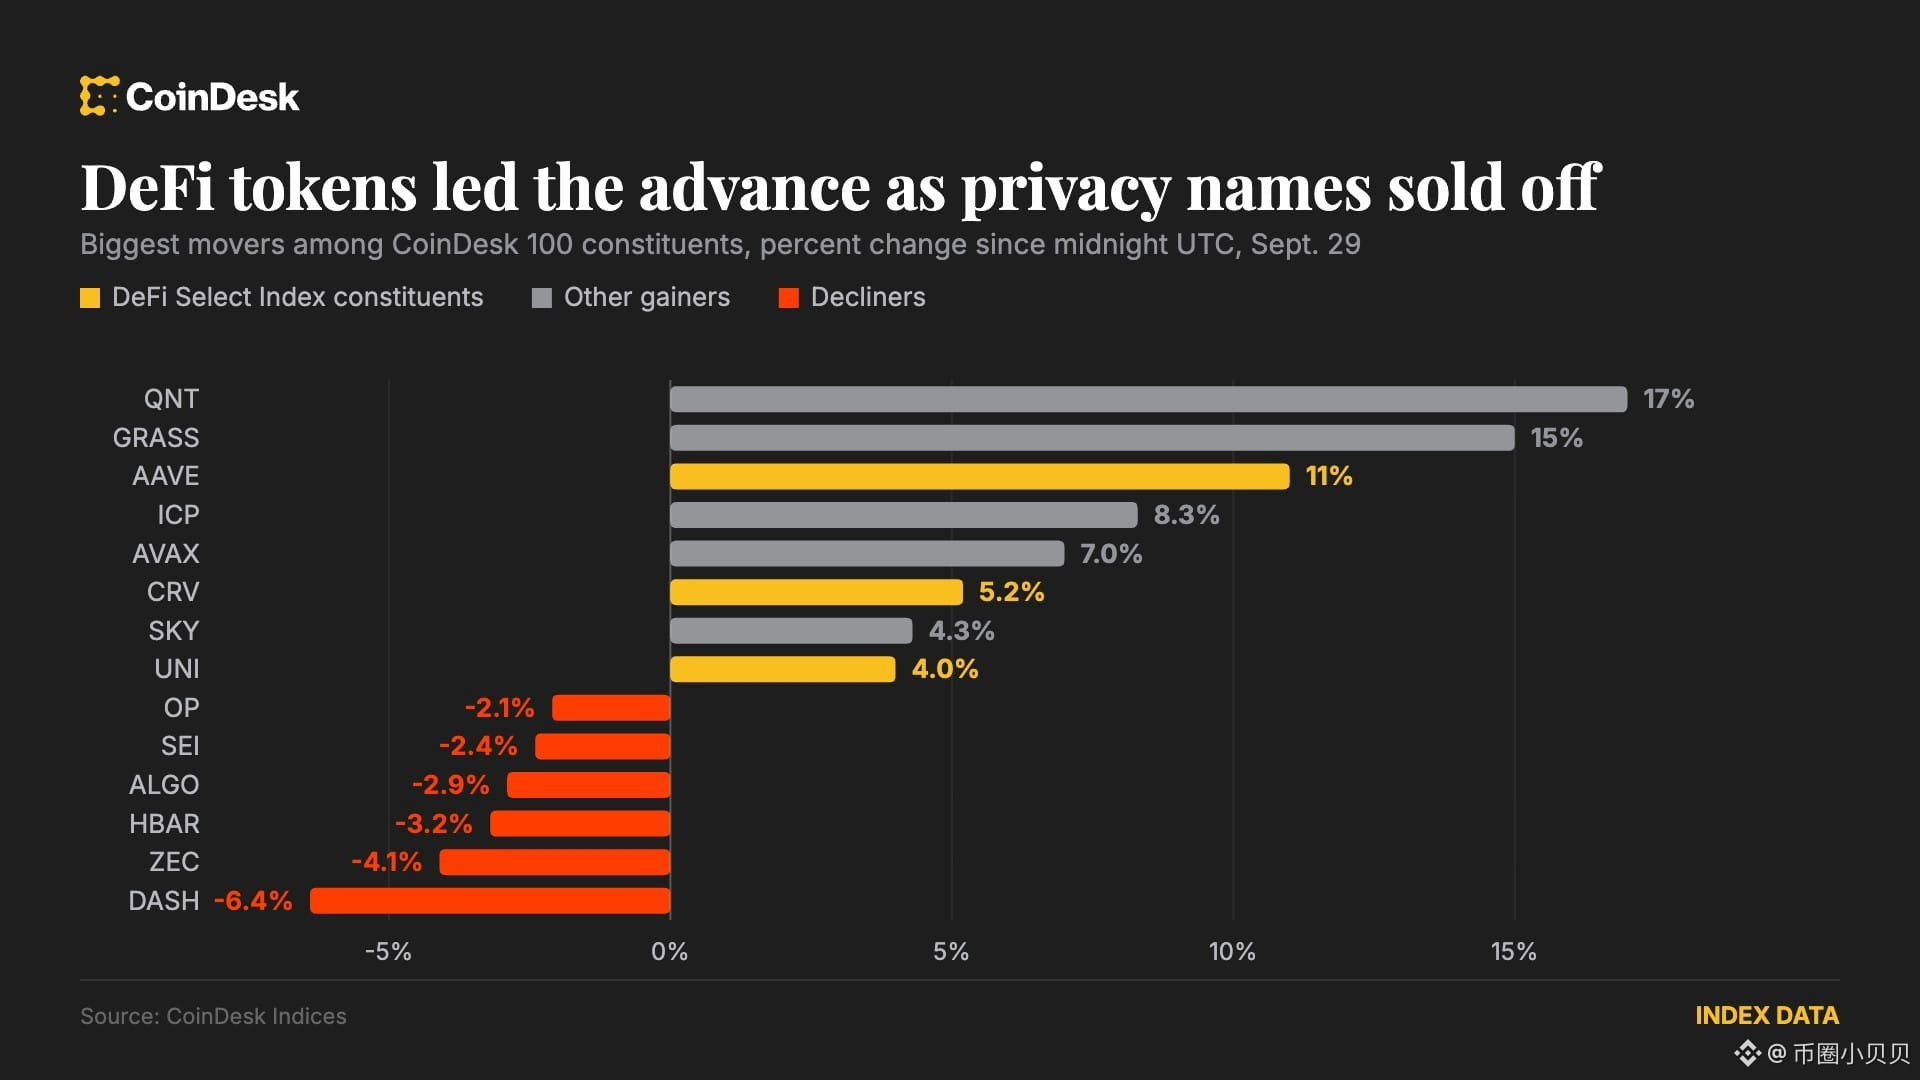
昔の脚本どおりなら、この局面で暗号資産も一緒に沈むはず.. でもそうはならない.. ビットコインは84,170まで戻し、日中+0.82%、CoinDesk 100の構成銘柄のうち72が上昇..
リードしているのはビットコインではなくDeFi.. DeFi指数は1日で+5%、AAVEは日中+11%(24時間+13%)、CRVは+5.2%.. 今回はマクロがもたらしたのではなく、創業者Stani Kulechovが、次期Aavenomicsのアップグレードで「買い戻してバーン(回収・消却)」が入る可能性があると語ったことによる..
まだ実現していない「可能性」の一言で、貸借(レンディング)プロトコルの1日でプラス11ポイント..
つまり、いまの資金は急いでいる.. それはFRBも、ETFも待たない.. 自分の需給を変えられるスイッチを誰かが持っているなら、そのほうへ資金は走る.. LINKは24時間で+14%、未決済建玉(オープンインタレスト)は8月22日以来の最高水準まで上昇。新規の建て(ポジション)であって、空売りの買い戻し(ショートカバー)ではない..
反例は隣で起きている.. プライバシーコイン側ではZECが-4.1%、24時間-8.4%、DASHが-6.4%.. 同じ暗号資産でも、選ばれるものと見送られるものがある。違いは前者には「語れる新しい動き」があり、後者は去年上がりすぎたという事実だけが残っていること..
反転(ツイスト)を2つ..
1つ目、バーンは「可能性」だけ.. この一言の表明だけで5%のセクターが持ち上がる。それは逆に、この上昇幅の中で期待が占める割合がどれだけ大きいかも示している.. アップグレード案の最終版に本当の消却が書き込まれていなければ、戻り(利確・反落)はすぐ来る..
2つ目、利回りはまだ上向きに進んでいる.. 今回のDeFiは物語(ナラティブ)頼みで、収益ではない.. 注目すべきは、そのバーン条項がどう書かれるのか、そしてオンチェーン手数料が同じように戻ってきているかどうかだ..
動かされているのはお金の総量ではない。お金がどんな物語に賛同して投じるか、ということだ..
表面看是美债在压风险资产,但深层可能是另外一回事..
💰 交易计划
過去一週間、リスク資産を抑え込んでいた条件はまだ残っている.. 米10年国債利回りは5.234%、2007年以来の最高水準付近、30年物は5.549%.. そして月曜には一度5.56%を超えており、だいたい2004年の位置.. 米株は連日下落、ダウは300ポイント超下げ、S&Pとナスダックはそれぞれ0.8%と0.9%下げた..
昔の脚本どおりなら、この局面で暗号資産も一緒に沈むはず.. でもそうはならない.. ビットコインは84,170まで戻し、日中+0.82%、CoinDesk 100の構成銘柄のうち72が上昇..
リードしているのはビットコインではなくDeFi.. DeFi指数は1日で+5%、AAVEは日中+11%(24時間+13%)、CRVは+5.2%.. 今回はマクロがもたらしたのではなく、創業者Stani Kulechovが、次期Aavenomicsのアップグレードで「買い戻してバーン(回収・消却)」が入る可能性があると語ったことによる..
まだ実現していない「可能性」の一言で、貸借(レンディング)プロトコルの1日でプラス11ポイント..
つまり、いまの資金は急いでいる.. それはFRBも、ETFも待たない.. 自分の需給を変えられるスイッチを誰かが持っているなら、そのほうへ資金は走る.. LINKは24時間で+14%、未決済建玉(オープンインタレスト)は8月22日以来の最高水準まで上昇。新規の建て(ポジション)であって、空売りの買い戻し(ショートカバー)ではない..
反例は隣で起きている.. プライバシーコイン側ではZECが-4.1%、24時間-8.4%、DASHが-6.4%.. 同じ暗号資産でも、選ばれるものと見送られるものがある。違いは前者には「語れる新しい動き」があり、後者は去年上がりすぎたという事実だけが残っていること..
反転(ツイスト)を2つ..
1つ目、バーンは「可能性」だけ.. この一言の表明だけで5%のセクターが持ち上がる。それは逆に、この上昇幅の中で期待が占める割合がどれだけ大きいかも示している.. アップグレード案の最終版に本当の消却が書き込まれていなければ、戻り(利確・反落)はすぐ来る..
2つ目、利回りはまだ上向きに進んでいる.. 今回のDeFiは物語(ナラティブ)頼みで、収益ではない.. 注目すべきは、そのバーン条項がどう書かれるのか、そしてオンチェーン手数料が同じように戻ってきているかどうかだ..
動かされているのはお金の総量ではない。お金がどんな物語に賛同して投じるか、ということだ..
1.6k
·
--
結論から言うと:ビットコインが9月にこの7%上げたことは重要ではありません。むしろ注目すべきは、この上げ方が「十数年の古い法則」を断ち切ったことです……。
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
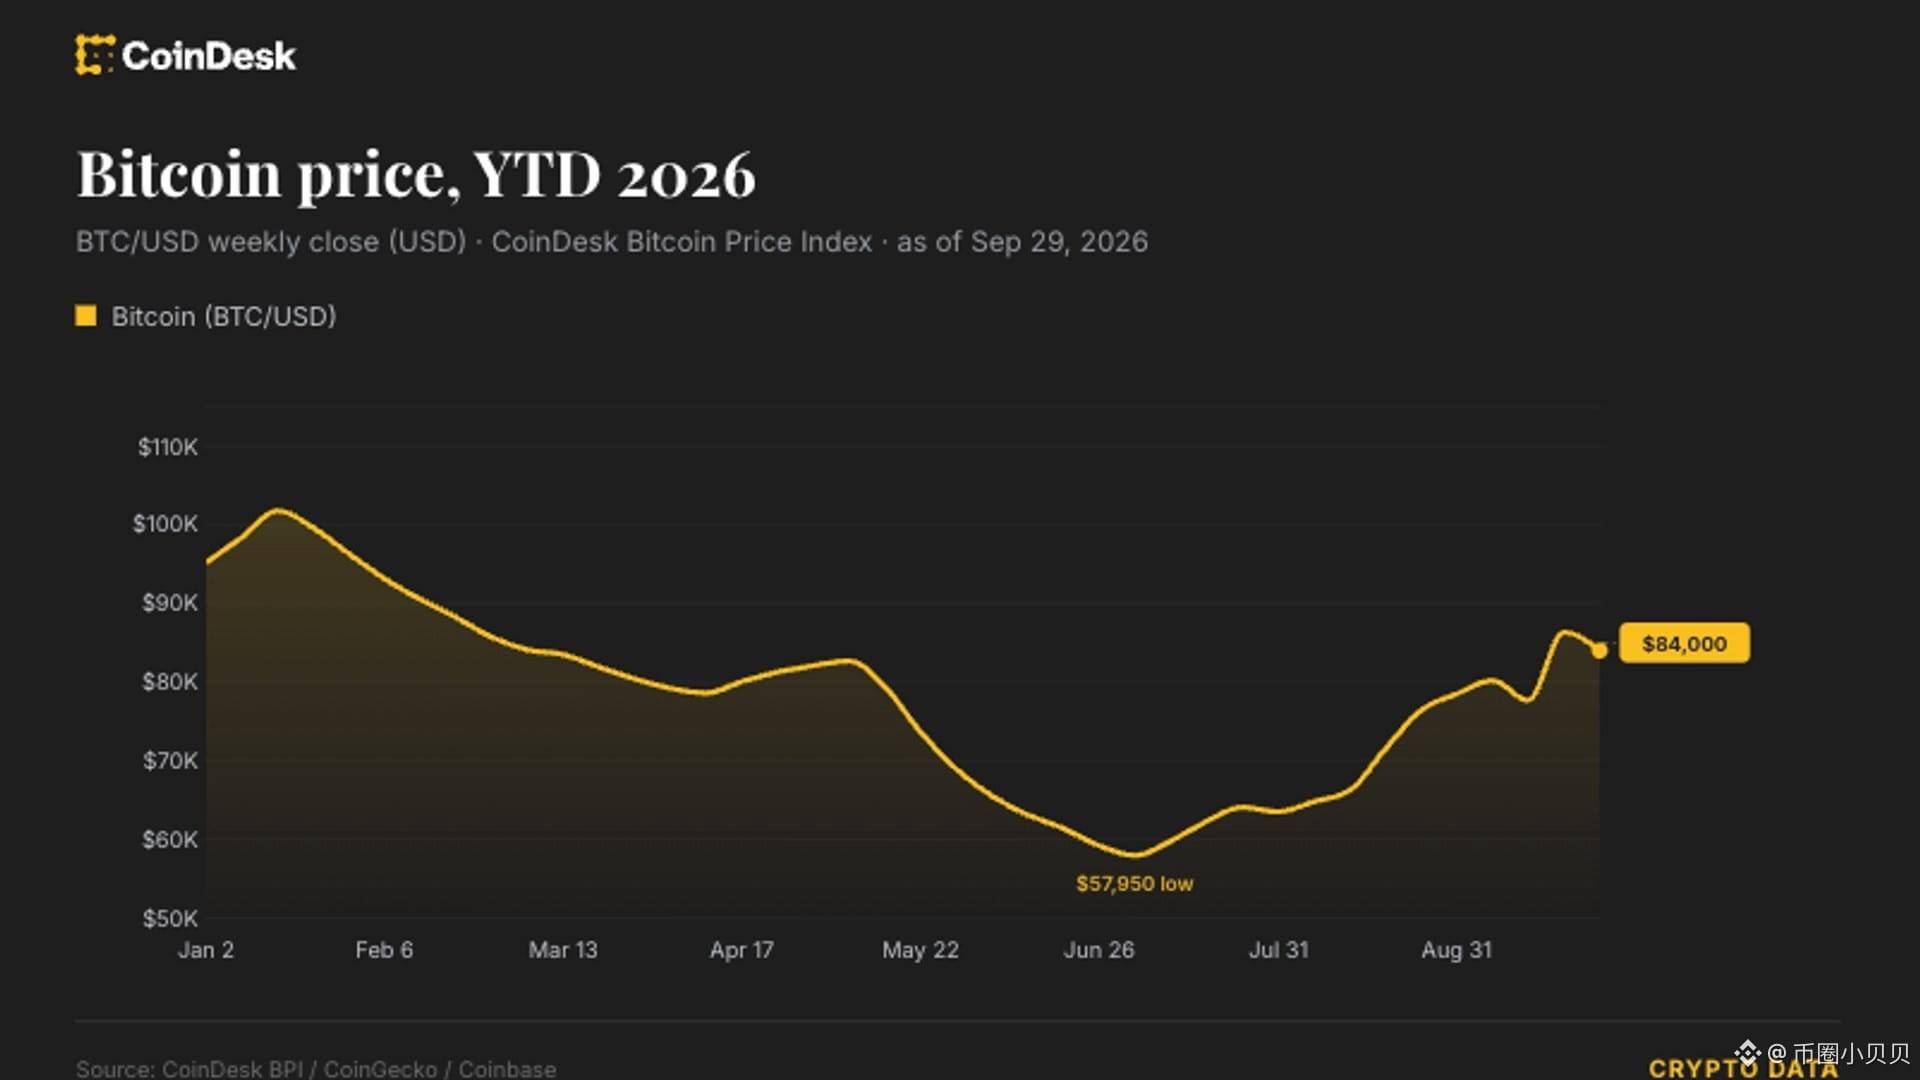
さかのぼって見てください。2013年から現在まで、「8月が陽線で終わったら、9月は上がっていない」。一度もありません。ところが今年は8月に25%上昇。通常のルールなら、9月でいくらか帳尻を合わせるはずです。それなのに今日まで84,000を上回ったままです。9月の上昇はだいたい7%……。もしこのまま本当に着地するなら、13年ぶりに「8月も赤、9月も赤」ということになります。
でも、数字以上に見逃せないのは“上昇の環境”です。10年物米国債の利回りが5.2%以上、債券市場の変動を測るMOVE指数が100以上で、年内の高水準に迫っています。原油価格も再び90を上回り、ゴールドは週明けに3%下げて4,000近辺に戻りました。リスク資産を抑えるものが全部抑えられているのに、ビットコインは逆に上へ向かっています。
だから今回入ってきた資金は、感情に引っ張られたものというより、構造的に流れ込んできた可能性が高い……。7月から9月まで3カ月連続でプラス、そして第3四半期のトータルでは40%以上上昇。2025年の第3四半期以来、初めてのプラス収益となる四半期です。さらに第4四半期は歴史的にビットコインが最も強いレンジのひとつで、古いデータでは平均77%。
本当に注目すべきは、資金が次にどこへ向かうかです。第4四半期にテーブルに載っている大きなことは2つだけ:Anthropicが11月にIPOを予定しているという話、そして米国の中間選挙。1つは注意と資金を引き抜き、もう1つは政策見通しを変えます。
反転もここにあります。この2つが実際に起きた時点で、流入してきた資金が逃げなければ、その「断ち切られた法則」は本当に成立したと言えます。逆に、IPOが始まった瞬間に資金が新規上場株を追いかけにいくなら、今回の“9月が陽線で終わる”ことは、第4四半期相場が先回りで消費されてしまったサインに過ぎないかもしれません。
結論から言うと:ビットコインが9月にこの7%上げたことは重要ではありません。むしろ注目すべきは、この上げ方が「十数年の古い法則」を断ち切ったことです……。
🤖 进群聊市场
さかのぼって見てください。2013年から現在まで、「8月が陽線で終わったら、9月は上がっていない」。一度もありません。ところが今年は8月に25%上昇。通常のルールなら、9月でいくらか帳尻を合わせるはずです。それなのに今日まで84,000を上回ったままです。9月の上昇はだいたい7%……。もしこのまま本当に着地するなら、13年ぶりに「8月も赤、9月も赤」ということになります。
でも、数字以上に見逃せないのは“上昇の環境”です。10年物米国債の利回りが5.2%以上、債券市場の変動を測るMOVE指数が100以上で、年内の高水準に迫っています。原油価格も再び90を上回り、ゴールドは週明けに3%下げて4,000近辺に戻りました。リスク資産を抑えるものが全部抑えられているのに、ビットコインは逆に上へ向かっています。
だから今回入ってきた資金は、感情に引っ張られたものというより、構造的に流れ込んできた可能性が高い……。7月から9月まで3カ月連続でプラス、そして第3四半期のトータルでは40%以上上昇。2025年の第3四半期以来、初めてのプラス収益となる四半期です。さらに第4四半期は歴史的にビットコインが最も強いレンジのひとつで、古いデータでは平均77%。
本当に注目すべきは、資金が次にどこへ向かうかです。第4四半期にテーブルに載っている大きなことは2つだけ:Anthropicが11月にIPOを予定しているという話、そして米国の中間選挙。1つは注意と資金を引き抜き、もう1つは政策見通しを変えます。
反転もここにあります。この2つが実際に起きた時点で、流入してきた資金が逃げなければ、その「断ち切られた法則」は本当に成立したと言えます。逆に、IPOが始まった瞬間に資金が新規上場株を追いかけにいくなら、今回の“9月が陽線で終わる”ことは、第4四半期相場が先回りで消費されてしまったサインに過ぎないかもしれません。
4
7.3k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
MetaMaskExitsLidoValidatorsAfterSecurityIncident
閲覧回数 1,384
76人が討論中
インシデントの重要な詳細
予防措置:MetaMaskは、その非カストディアル・ステーキング基盤に影響するセキュリティ脅威を検知しました。安全のため、MetaMaskは運用しているバリデーターをLidoから自発的に引き揚げ始めました。
ウォレットのセキュリティ:MetaMaskは、個々のユーザーワレットに対して差し迫った脅威や影響はないことを確認しました。
退出のタイムライン:Lidoは、影響を受けたMetaMaskが運用するバリデーターが2026年9月30日に退出を開始し、完全な退出プロセスは2026年10月7日までに完了する見込みだと発表しました。
ステーク済みETHの返還:ステーク済みのイーサリアムは、ネットワークのキュー時間により最大45日かかる可能性があるため、プロトコルの引き出し/再投入サイクルに段階的に再エントリーします。
報酬への影響:Lidoは、この対応により移行期間中に一時的にステーキング報酬が得られない可能性や、軽微なダウンタイムのペナルティが発生する可能性があると警告しました。
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
costajui12
·いいね:0件
·閲覧回数 0
MicronBeatsEarningsLiftsGuidance
閲覧回数 3,866
103人が討論中
CFTCSubmitsTwoEventContractRulesToWhiteHouse
閲覧回数 4,661
127人が討論中