
#spotify
spotify
閲覧回数 9,949
31人が討論中
注目
最新

·
--
#earningsseason
🚀 Spotify、ユーザー数が7億8,800万人に増加、売上高は16%増
Spotify($SPOT.US )は2026年第3四半期に好調な業績を発表しました。売上高は前年同期比16%増の50億ユーロ、営業利益は6億7,200万ユーロとなりました。
この大手ストリーミングサービスのPremium会員数は9%増の3億600万人となり、月間アクティブユーザー数は世界全体で11%増の7億8,800万人に達しました。売上総利益率も33%に改善し、前年から1.36ポイント上昇しました。
Spotifyは会員数の拡大に加え、オーディオブック、クリエイター向けメンバーシップ、ポッドキャストクリエイター向けの新たな収益化機会を通じて事業を拡大しています。同社は2026年末までに、オーディオブックを180以上の市場で利用できるようにする計画です。
今後について、Spotifyは第4四半期の売上高を約52億ユーロ、営業利益を8億2,000万ユーロと予想しています。これらの目標は、拡大を続けるユーザー基盤を持続的な収益性につなげられるかを試すことになります。
要点:Spotifyは世界的なリーチと利益率の両方を伸ばしており、次四半期の業績見通しは、サブスクリプション事業の力強さを示す重要な指標となります。
#Spotify #TechStocks #streaming
#earningsseason
🚀 Spotify、ユーザー数が7億8,800万人に増加、売上高は16%増
Spotify($SPOT.US )は2026年第3四半期に好調な業績を発表しました。売上高は前年同期比16%増の50億ユーロ、営業利益は6億7,200万ユーロとなりました。
この大手ストリーミングサービスのPremium会員数は9%増の3億600万人となり、月間アクティブユーザー数は世界全体で11%増の7億8,800万人に達しました。売上総利益率も33%に改善し、前年から1.36ポイント上昇しました。
Spotifyは会員数の拡大に加え、オーディオブック、クリエイター向けメンバーシップ、ポッドキャストクリエイター向けの新たな収益化機会を通じて事業を拡大しています。同社は2026年末までに、オーディオブックを180以上の市場で利用できるようにする計画です。
今後について、Spotifyは第4四半期の売上高を約52億ユーロ、営業利益を8億2,000万ユーロと予想しています。これらの目標は、拡大を続けるユーザー基盤を持続的な収益性につなげられるかを試すことになります。
要点:Spotifyは世界的なリーチと利益率の両方を伸ばしており、次四半期の業績見通しは、サブスクリプション事業の力強さを示す重要な指標となります。
#Spotify #TechStocks #streaming
🚀 Spotify、ユーザー数が7億8,800万人に増加、売上高は16%増
Spotify($SPOT.US )は2026年第3四半期に好調な業績を発表しました。売上高は前年同期比16%増の50億ユーロ、営業利益は6億7,200万ユーロとなりました。
この大手ストリーミングサービスのPremium会員数は9%増の3億600万人となり、月間アクティブユーザー数は世界全体で11%増の7億8,800万人に達しました。売上総利益率も33%に改善し、前年から1.36ポイント上昇しました。
Spotifyは会員数の拡大に加え、オーディオブック、クリエイター向けメンバーシップ、ポッドキャストクリエイター向けの新たな収益化機会を通じて事業を拡大しています。同社は2026年末までに、オーディオブックを180以上の市場で利用できるようにする計画です。
今後について、Spotifyは第4四半期の売上高を約52億ユーロ、営業利益を8億2,000万ユーロと予想しています。これらの目標は、拡大を続けるユーザー基盤を持続的な収益性につなげられるかを試すことになります。
要点:Spotifyは世界的なリーチと利益率の両方を伸ばしており、次四半期の業績見通しは、サブスクリプション事業の力強さを示す重要な指標となります。
#Spotify #TechStocks #streaming
1.7k
·
--
今夜、米東部時間の寄り前にSpotifyがQ3決算を発表。
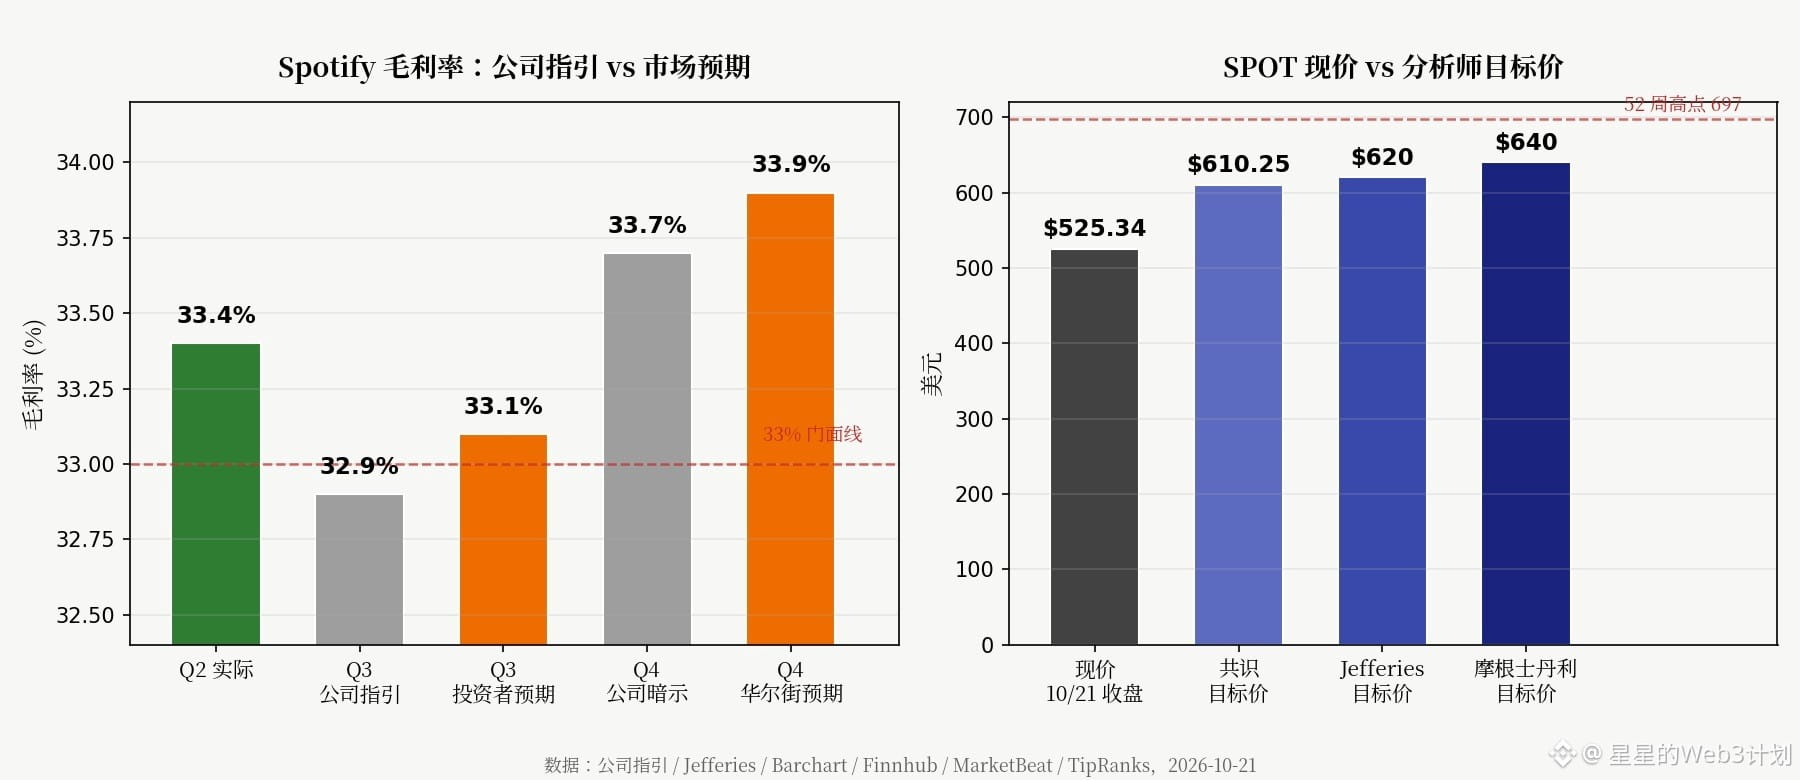
Q2の粗利益率は33.4%と過去最高を記録したばかりなのに、Q3のガイダンスは32.9%。その落差は一目瞭然だ。
投資家の期待はさらに高い。Q3は33.1%、Q4のガイダンスは33.7%を求めている。一方、ウォール街が実際に見込むQ4の数字は33.9%。三者の見立ては食い違っている。
サブスクリプションの基盤は依然として支えになっている。前四半期のPremium会員数は3億人で、前年同期比9%増。今四半期のガイダンスは3億500万人、月間アクティブユーザー数の目標は7億8,800万人で、ユーザー基盤は縮小していない。
アナリストからは強気の声が上がっている。Jefferiesは目標株価を620ドルに引き上げ、「AIの影響を非常に受けにくい」と評価。Warner Music GroupとのAIリミックスツールは年末に公開予定だ。モルガン・スタンレーは640ドルを提示。
それでも株価は現在525ドル。52週高値にはまだ2割以上届かず、過去1年で22%下落している。強気の声が上がるほど、かえって身動きが取りにくい。
今夜の焦点はサブスクリプションではなく、粗利益率が33%という看板を守れるかどうかだと思う。守れなければ、「利益成長のストーリー」は単なるプレゼン資料にすぎない。
見立てが外れる条件:Q3の粗利益率が33.1%以上で、かつQ4のガイダンスが33.9%を上回る水準に引き上げられたら、この発言は撤回する。
今夜、粗利益率の達成に賭ける?それともサブスクリプション数の上振れに賭ける?
$SPOT $WMG
#美股财报 #Spotify
以上は投資助言ではありません。DYOR(自分で調査を)。取引にはリスクがあります。
今夜、米東部時間の寄り前にSpotifyがQ3決算を発表。
Q2の粗利益率は33.4%と過去最高を記録したばかりなのに、Q3のガイダンスは32.9%。その落差は一目瞭然だ。
投資家の期待はさらに高い。Q3は33.1%、Q4のガイダンスは33.7%を求めている。一方、ウォール街が実際に見込むQ4の数字は33.9%。三者の見立ては食い違っている。
サブスクリプションの基盤は依然として支えになっている。前四半期のPremium会員数は3億人で、前年同期比9%増。今四半期のガイダンスは3億500万人、月間アクティブユーザー数の目標は7億8,800万人で、ユーザー基盤は縮小していない。
アナリストからは強気の声が上がっている。Jefferiesは目標株価を620ドルに引き上げ、「AIの影響を非常に受けにくい」と評価。Warner Music GroupとのAIリミックスツールは年末に公開予定だ。モルガン・スタンレーは640ドルを提示。
それでも株価は現在525ドル。52週高値にはまだ2割以上届かず、過去1年で22%下落している。強気の声が上がるほど、かえって身動きが取りにくい。
今夜の焦点はサブスクリプションではなく、粗利益率が33%という看板を守れるかどうかだと思う。守れなければ、「利益成長のストーリー」は単なるプレゼン資料にすぎない。
見立てが外れる条件:Q3の粗利益率が33.1%以上で、かつQ4のガイダンスが33.9%を上回る水準に引き上げられたら、この発言は撤回する。
今夜、粗利益率の達成に賭ける?それともサブスクリプション数の上振れに賭ける?
$SPOT $WMG
#美股财报 #Spotify
以上は投資助言ではありません。DYOR(自分で調査を)。取引にはリスクがあります。
Q2の粗利益率は33.4%と過去最高を記録したばかりなのに、Q3のガイダンスは32.9%。その落差は一目瞭然だ。
投資家の期待はさらに高い。Q3は33.1%、Q4のガイダンスは33.7%を求めている。一方、ウォール街が実際に見込むQ4の数字は33.9%。三者の見立ては食い違っている。
サブスクリプションの基盤は依然として支えになっている。前四半期のPremium会員数は3億人で、前年同期比9%増。今四半期のガイダンスは3億500万人、月間アクティブユーザー数の目標は7億8,800万人で、ユーザー基盤は縮小していない。
アナリストからは強気の声が上がっている。Jefferiesは目標株価を620ドルに引き上げ、「AIの影響を非常に受けにくい」と評価。Warner Music GroupとのAIリミックスツールは年末に公開予定だ。モルガン・スタンレーは640ドルを提示。
それでも株価は現在525ドル。52週高値にはまだ2割以上届かず、過去1年で22%下落している。強気の声が上がるほど、かえって身動きが取りにくい。
今夜の焦点はサブスクリプションではなく、粗利益率が33%という看板を守れるかどうかだと思う。守れなければ、「利益成長のストーリー」は単なるプレゼン資料にすぎない。
見立てが外れる条件:Q3の粗利益率が33.1%以上で、かつQ4のガイダンスが33.9%を上回る水準に引き上げられたら、この発言は撤回する。
今夜、粗利益率の達成に賭ける?それともサブスクリプション数の上振れに賭ける?
$SPOT $WMG
#美股财报 #Spotify
以上は投資助言ではありません。DYOR(自分で調査を)。取引にはリスクがあります。
64
·
--
#SanDiskSeagateMicronSlide
🚨 Spotify チャート操作の衝撃! 🎵📉
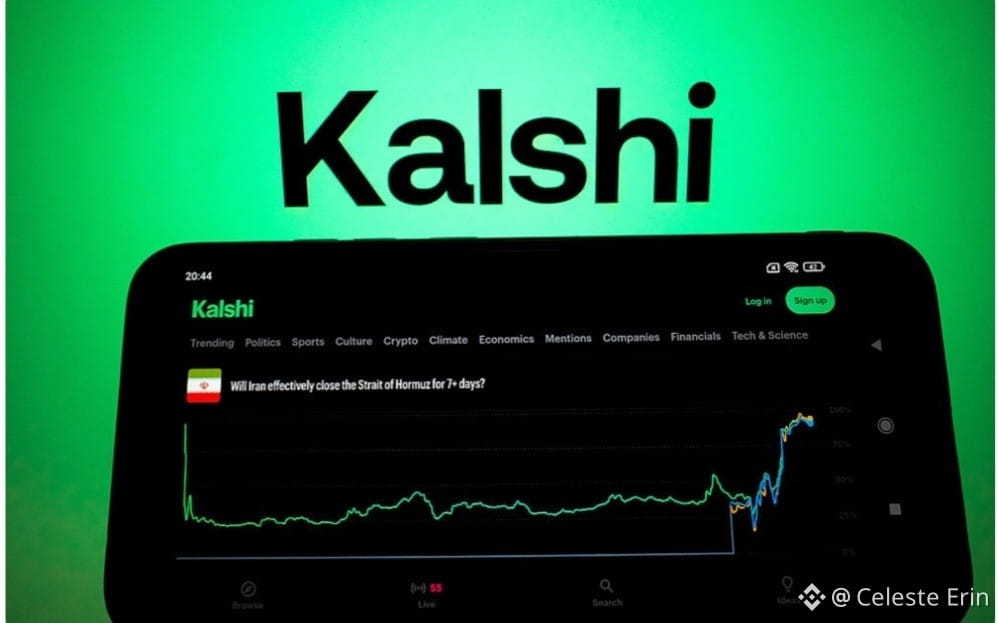
不審な活動によって米国のチャート上位に押し上げられた後、 が拡散している楽曲 ** に紐づく偽のストリームを50万回以上削除しました。
🔎 調査では、そのストリームが予測市場の賭け(ベッティング)による操作に関連していたことが判明しました。
💸 にて、トレーダーたちは「6月にSpotifyで最も再生される曲はどれか」をめぐって賭けを行い — 300万ドル超の取引出来高を生み出しました。
⚠️ 論争は、Kalshi がSpotifyによる不正調査を完了する前に賭けを早期決済したことでさらに深まりました。
🚫 その後Spotifyは、Kalshi と に対し Spotifyのブランド表記を削除し、NO(提携がない)ことを確認するよう要求しました。
🤯 これにより、将来に向けて大きな疑問が浮上します:
賭け市場が、実世界のデジタル・プラットフォームに影響を与え始めているのでしょうか?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
#SanDiskSeagateMicronSlide
🚨 Spotify チャート操作の衝撃! 🎵📉
不審な活動によって米国のチャート上位に押し上げられた後、 が拡散している楽曲 ** に紐づく偽のストリームを50万回以上削除しました。
🔎 調査では、そのストリームが予測市場の賭け(ベッティング)による操作に関連していたことが判明しました。
💸 にて、トレーダーたちは「6月にSpotifyで最も再生される曲はどれか」をめぐって賭けを行い — 300万ドル超の取引出来高を生み出しました。
⚠️ 論争は、Kalshi がSpotifyによる不正調査を完了する前に賭けを早期決済したことでさらに深まりました。
🚫 その後Spotifyは、Kalshi と に対し Spotifyのブランド表記を削除し、NO(提携がない)ことを確認するよう要求しました。
🤯 これにより、将来に向けて大きな疑問が浮上します:
賭け市場が、実世界のデジタル・プラットフォームに影響を与え始めているのでしょうか?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
🚨 Spotify チャート操作の衝撃! 🎵📉
不審な活動によって米国のチャート上位に押し上げられた後、 が拡散している楽曲 ** に紐づく偽のストリームを50万回以上削除しました。
🔎 調査では、そのストリームが予測市場の賭け(ベッティング)による操作に関連していたことが判明しました。
💸 にて、トレーダーたちは「6月にSpotifyで最も再生される曲はどれか」をめぐって賭けを行い — 300万ドル超の取引出来高を生み出しました。
⚠️ 論争は、Kalshi がSpotifyによる不正調査を完了する前に賭けを早期決済したことでさらに深まりました。
🚫 その後Spotifyは、Kalshi と に対し Spotifyのブランド表記を削除し、NO(提携がない)ことを確認するよう要求しました。
🤯 これにより、将来に向けて大きな疑問が浮上します:
賭け市場が、実世界のデジタル・プラットフォームに影響を与え始めているのでしょうか?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
100

·
--
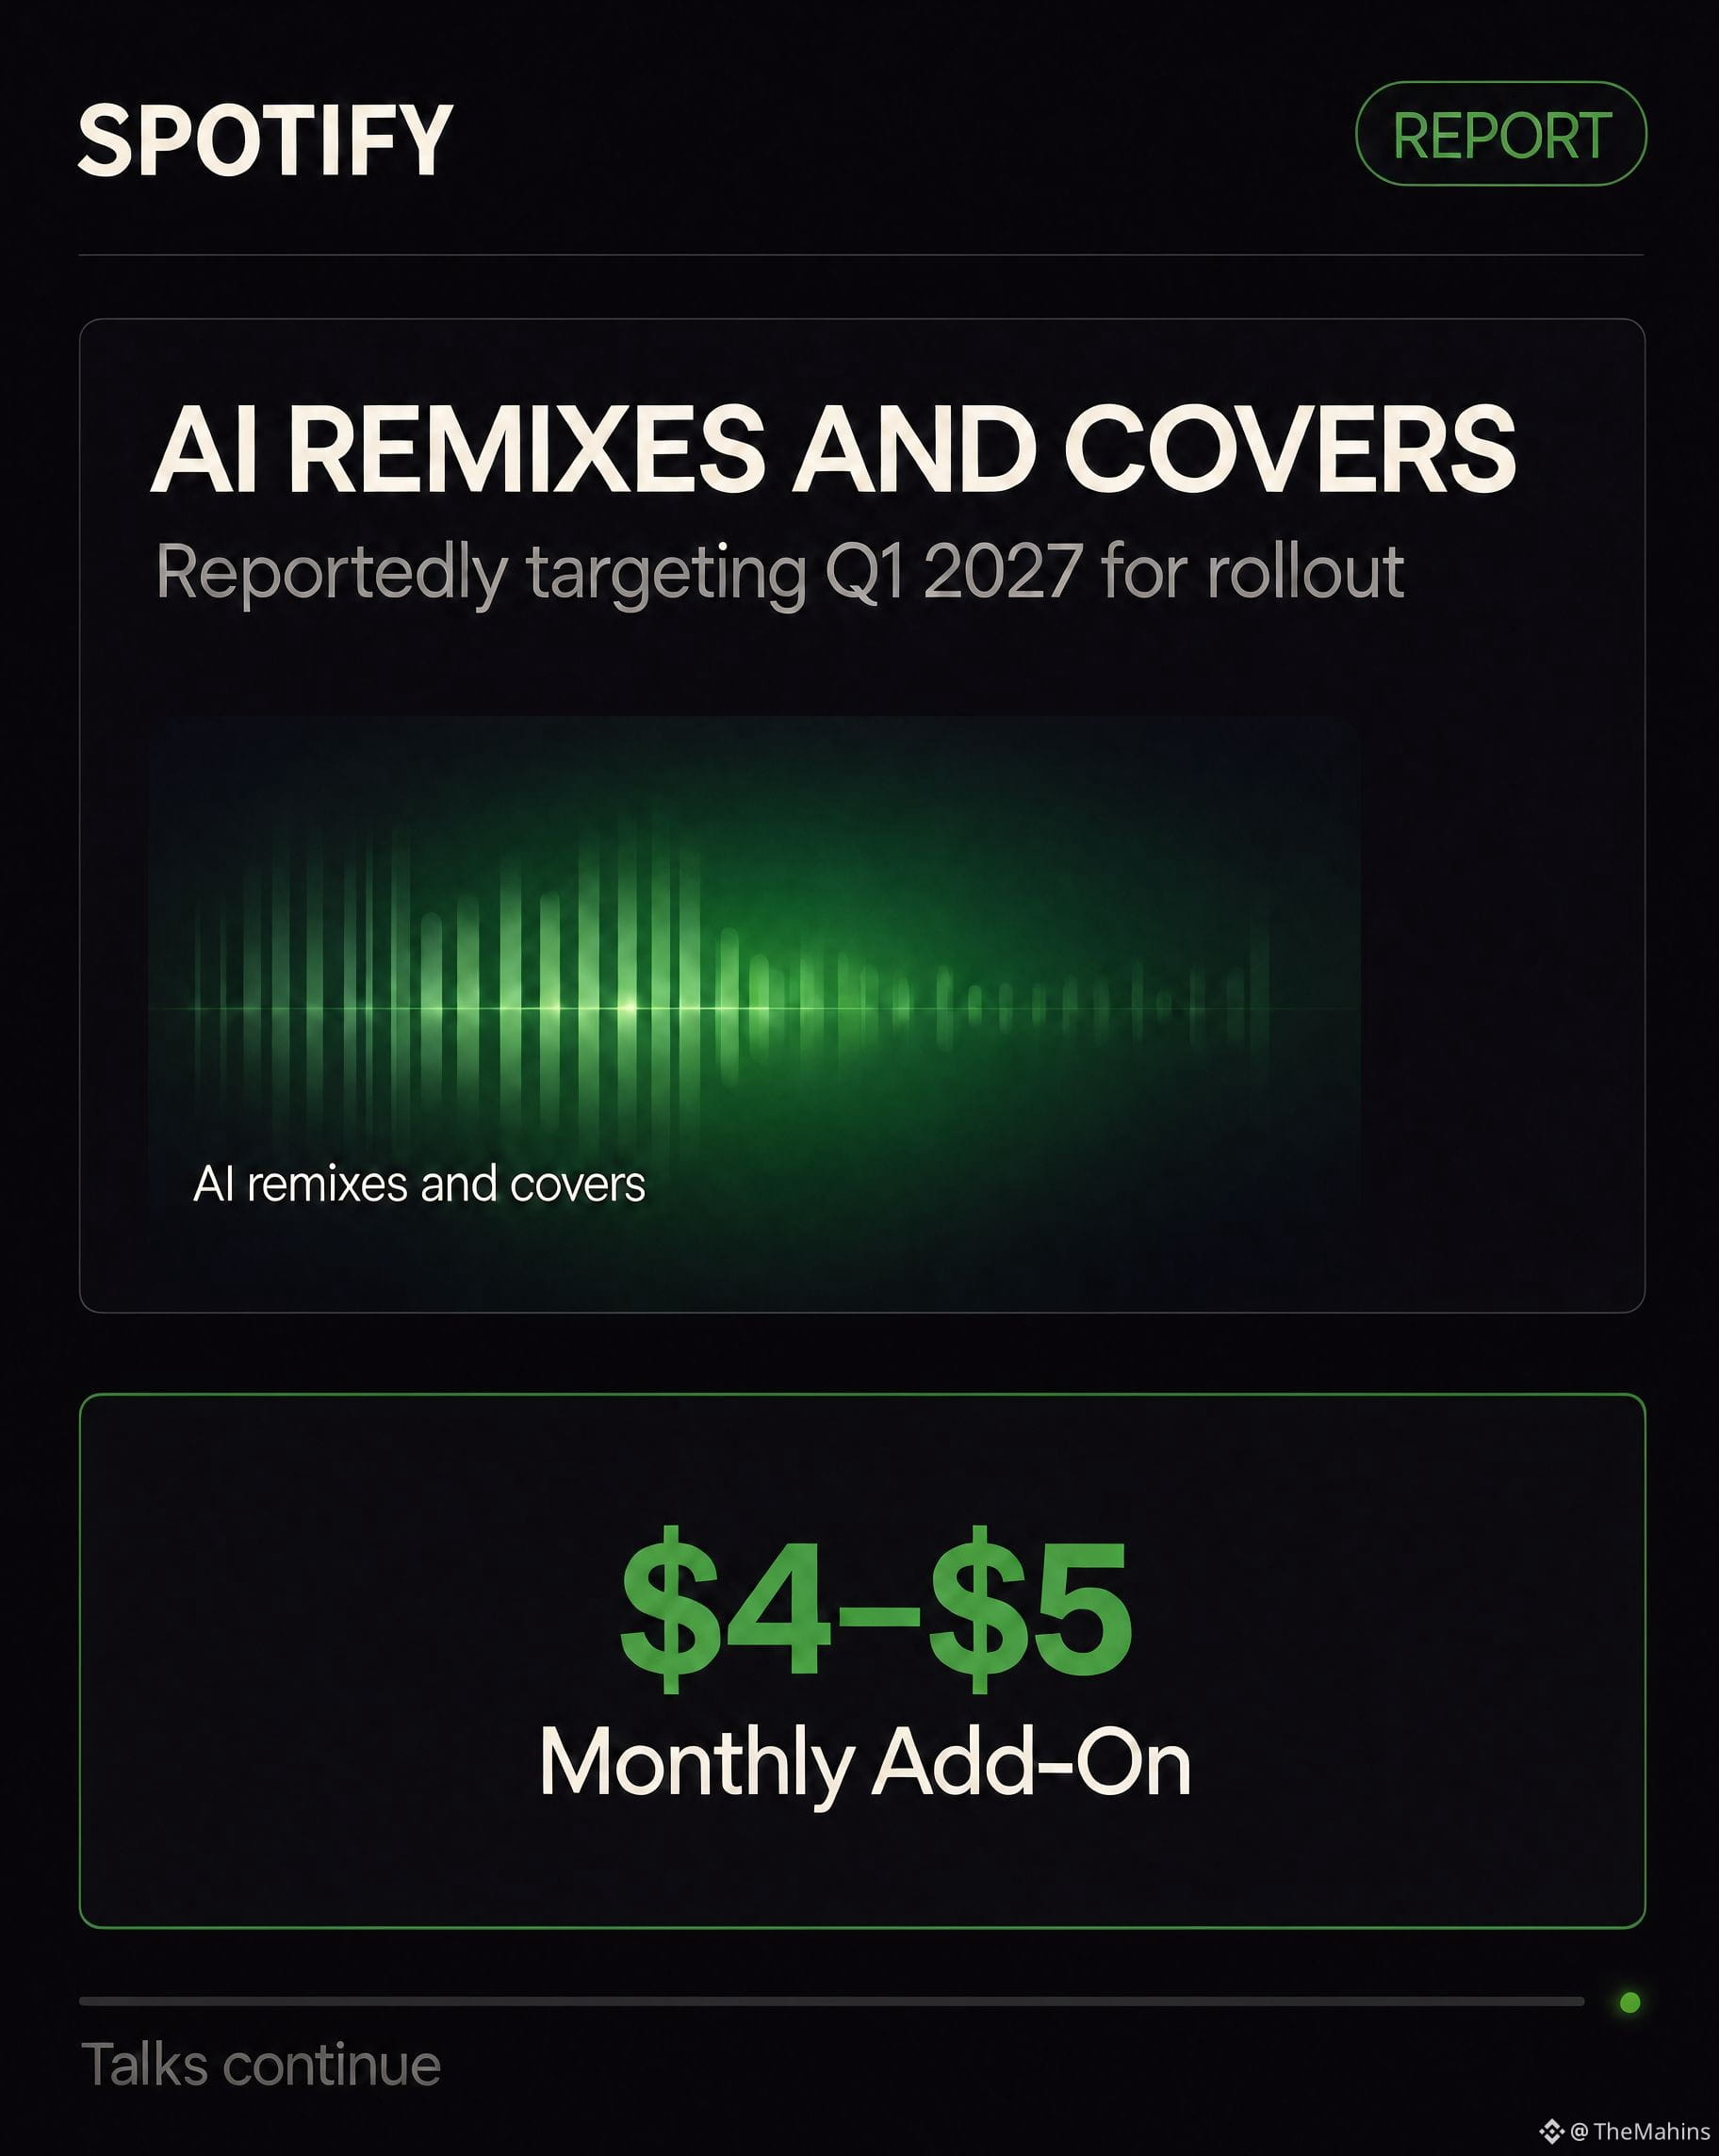
SpotifyはAIによるリミックスやカバーを2027年第1四半期に提供することを目指していると報じられており、月額4~5ドルの追加オプションとなる可能性があります。協議は続いています。#Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
SpotifyはAIによるリミックスやカバーを2027年第1四半期に提供することを目指していると報じられており、月額4~5ドルの追加オプションとなる可能性があります。協議は続いています。#Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
270

·
--
昨日「粗利益率が33.1%を維持できなければ、様子見で追いかけない」と言ったが、今日、答えが出た。
Q3決算は米東部時間10/22の寄り付き前に発表。粗利益率は33.0%と過去最高を記録したものの、投資家の予想33.1%には0.1ポイント届かなかった。
Q4ガイダンスも同じく0.1ポイント届かず、会社予想は33.8%、投資家予想は33.9%。
それでも株価は+11%、10/22の終値は$583.66。市場が評価したのは、別の2つの数字だ。
有料会員数は3億600万人、純増は600万人。会社自身のガイダンスを100万人上回り、サブスクリプションの基盤が持ち直した。
Q4の営業利益ガイダンスは€8.2億で、アナリスト予想を上回った。会社は利益を前倒しでガイダンスに盛り込む自信を見せた。
EPSは€2.48で予想を€0.33下回った。主因は社会保険費用(株価変動に伴う報酬関連の税負担)が1,300万ユーロ超上振れしたこと。一時的なノイズだ。
決算シーズンに評価されているのは「成長の確実性が戻ってきたこと」であって、小数点以下1桁ではないと思う。サブスクリプションと利益ガイダンスの両方が予想を上回り、市場は粗利益率の0.1ポイントの不足を無視した。
判断が崩れる条件:Q4の実際の粗利益率が33.5%を下回る、またはサブスクリプション純増が800万人を下回ること。
ストリーミング、あなたはどちらを重視する?ユーザー数の伸び、それとも利益率?
$SPOT $NFLX
#财报季 #Spotify
以上は投資助言ではありません。DYOR。取引にはリスクがあります。
昨日「粗利益率が33.1%を維持できなければ、様子見で追いかけない」と言ったが、今日、答えが出た。
Q3決算は米東部時間10/22の寄り付き前に発表。粗利益率は33.0%と過去最高を記録したものの、投資家の予想33.1%には0.1ポイント届かなかった。
Q4ガイダンスも同じく0.1ポイント届かず、会社予想は33.8%、投資家予想は33.9%。
それでも株価は+11%、10/22の終値は$583.66。市場が評価したのは、別の2つの数字だ。
有料会員数は3億600万人、純増は600万人。会社自身のガイダンスを100万人上回り、サブスクリプションの基盤が持ち直した。
Q4の営業利益ガイダンスは€8.2億で、アナリスト予想を上回った。会社は利益を前倒しでガイダンスに盛り込む自信を見せた。
EPSは€2.48で予想を€0.33下回った。主因は社会保険費用(株価変動に伴う報酬関連の税負担)が1,300万ユーロ超上振れしたこと。一時的なノイズだ。
決算シーズンに評価されているのは「成長の確実性が戻ってきたこと」であって、小数点以下1桁ではないと思う。サブスクリプションと利益ガイダンスの両方が予想を上回り、市場は粗利益率の0.1ポイントの不足を無視した。
判断が崩れる条件:Q4の実際の粗利益率が33.5%を下回る、またはサブスクリプション純増が800万人を下回ること。
ストリーミング、あなたはどちらを重視する?ユーザー数の伸び、それとも利益率?
$SPOT $NFLX
#财报季 #Spotify
以上は投資助言ではありません。DYOR。取引にはリスクがあります。
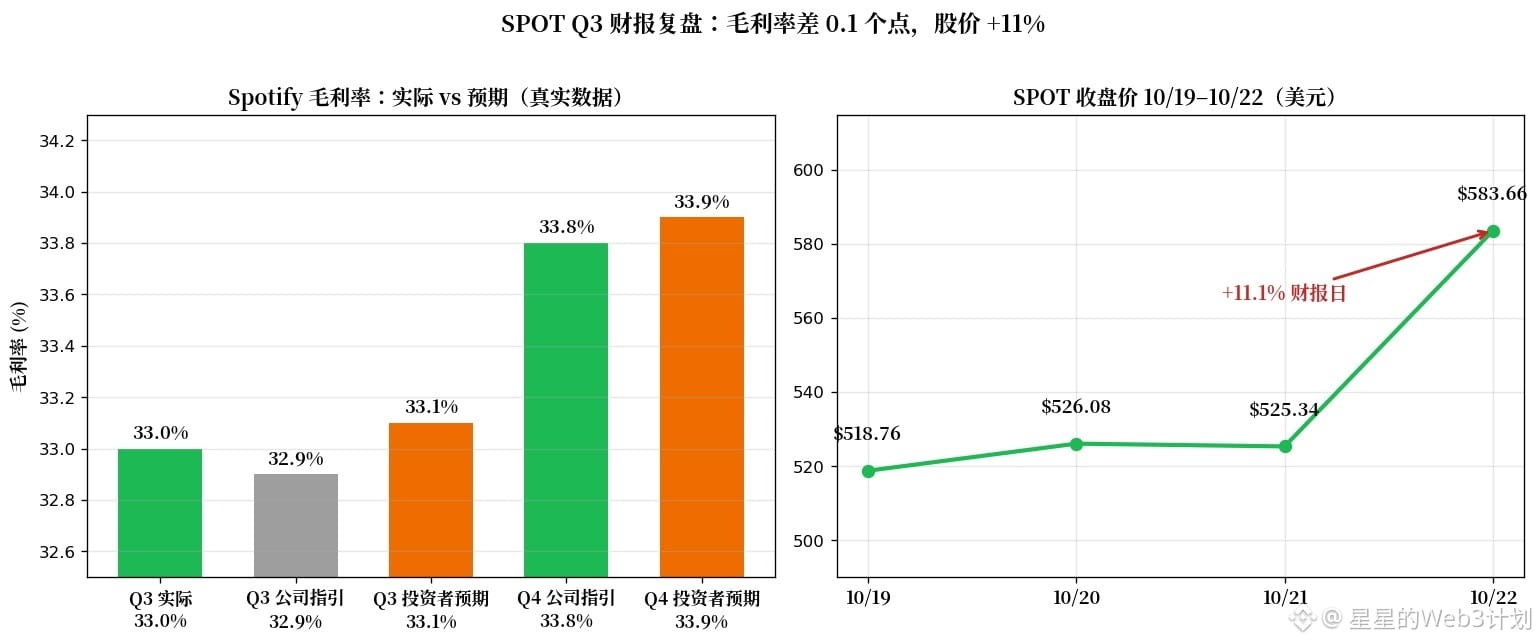
Q3決算は米東部時間10/22の寄り付き前に発表。粗利益率は33.0%と過去最高を記録したものの、投資家の予想33.1%には0.1ポイント届かなかった。
Q4ガイダンスも同じく0.1ポイント届かず、会社予想は33.8%、投資家予想は33.9%。
それでも株価は+11%、10/22の終値は$583.66。市場が評価したのは、別の2つの数字だ。
有料会員数は3億600万人、純増は600万人。会社自身のガイダンスを100万人上回り、サブスクリプションの基盤が持ち直した。
Q4の営業利益ガイダンスは€8.2億で、アナリスト予想を上回った。会社は利益を前倒しでガイダンスに盛り込む自信を見せた。
EPSは€2.48で予想を€0.33下回った。主因は社会保険費用(株価変動に伴う報酬関連の税負担)が1,300万ユーロ超上振れしたこと。一時的なノイズだ。
決算シーズンに評価されているのは「成長の確実性が戻ってきたこと」であって、小数点以下1桁ではないと思う。サブスクリプションと利益ガイダンスの両方が予想を上回り、市場は粗利益率の0.1ポイントの不足を無視した。
判断が崩れる条件:Q4の実際の粗利益率が33.5%を下回る、またはサブスクリプション純増が800万人を下回ること。
ストリーミング、あなたはどちらを重視する?ユーザー数の伸び、それとも利益率?
$SPOT $NFLX
#财报季 #Spotify
以上は投資助言ではありません。DYOR。取引にはリスクがあります。
46
·
--
🔥 月に$500以上使っているなら、トップのサブスクリプションを無料でゲットできるチャンスだよ。
想像してみて:毎月Netflix、Spotify、OpenAI(ChatGPT)、Claude、TradingView、Financial Times、iQIYI、MBC Shahidが0ドルで楽しめるんだ。
どうやって実現するの?
選ばれたサブスクリプションに対する100%キャッシュバックのおかげで。普段通りに支払って、サービスが全額返金してくれる。実際には無料ってことさ。
$500以上の定期的な支出(食料品、機器、ガソリン、旅行など)があるとお得だよ。
これであなたのサブスクリプションは"予算を食いつぶす"ものじゃなくて、通常の支出からのボーナスに変わるんだ。
こういったキャンペーンを利用しているのは誰?
興味がある人は「ほしい」と書いてね 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
🔥 月に$500以上使っているなら、トップのサブスクリプションを無料でゲットできるチャンスだよ。
想像してみて:毎月Netflix、Spotify、OpenAI(ChatGPT)、Claude、TradingView、Financial Times、iQIYI、MBC Shahidが0ドルで楽しめるんだ。
どうやって実現するの?
選ばれたサブスクリプションに対する100%キャッシュバックのおかげで。普段通りに支払って、サービスが全額返金してくれる。実際には無料ってことさ。
$500以上の定期的な支出(食料品、機器、ガソリン、旅行など)があるとお得だよ。
これであなたのサブスクリプションは"予算を食いつぶす"ものじゃなくて、通常の支出からのボーナスに変わるんだ。
こういったキャンペーンを利用しているのは誰?
興味がある人は「ほしい」と書いてね 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
想像してみて:毎月Netflix、Spotify、OpenAI(ChatGPT)、Claude、TradingView、Financial Times、iQIYI、MBC Shahidが0ドルで楽しめるんだ。
どうやって実現するの?
選ばれたサブスクリプションに対する100%キャッシュバックのおかげで。普段通りに支払って、サービスが全額返金してくれる。実際には無料ってことさ。
$500以上の定期的な支出(食料品、機器、ガソリン、旅行など)があるとお得だよ。
これであなたのサブスクリプションは"予算を食いつぶす"ものじゃなくて、通常の支出からのボーナスに変わるんだ。
こういったキャンペーンを利用しているのは誰?
興味がある人は「ほしい」と書いてね 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
54
·
--
🎵📉 市場操作:Spotify、Kalshiの賭けに関連する不正を検知 🏛️
予測市場とデジタル・プラットフォームの交差が、前例のない事例を生み出しました。
Spotifyは、楽曲「Earrings」が米国のランキングの頂点まで人工的に押し上げられたことを受けて、マルコムの同曲の偽の再生を50万回以上削除しました。 📊.
プラットフォームの調査により、この大規模な操作は賭け市場での投機活動と直接つながっていたことが判明しました 🎯.
Kalshi上のトレーダーたちは、「6月に最も再生される曲は何か」を賭けていました。これは、取引高300万ドルを動かすまでになった予測市場です 💸。
KalshiはToddを勝者に認定し、Spotifyが監査を完了する前に、操作されたデータにもとづいて資金を清算しました 🛑。
この出来事は、金融インセンティブによって現実世界でのデータ操作を助長するリスクを浮き彫りにしています。
予測市場には、データソースに関するより厳しい規制が必要だと思いますか? 🤔 下で教えてください 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 市場操作:Spotify、Kalshiの賭けに関連する不正を検知 🏛️
予測市場とデジタル・プラットフォームの交差が、前例のない事例を生み出しました。
Spotifyは、楽曲「Earrings」が米国のランキングの頂点まで人工的に押し上げられたことを受けて、マルコムの同曲の偽の再生を50万回以上削除しました。 📊.
プラットフォームの調査により、この大規模な操作は賭け市場での投機活動と直接つながっていたことが判明しました 🎯.
Kalshi上のトレーダーたちは、「6月に最も再生される曲は何か」を賭けていました。これは、取引高300万ドルを動かすまでになった予測市場です 💸。
KalshiはToddを勝者に認定し、Spotifyが監査を完了する前に、操作されたデータにもとづいて資金を清算しました 🛑。
この出来事は、金融インセンティブによって現実世界でのデータ操作を助長するリスクを浮き彫りにしています。
予測市場には、データソースに関するより厳しい規制が必要だと思いますか? 🤔 下で教えてください 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
予測市場とデジタル・プラットフォームの交差が、前例のない事例を生み出しました。
Spotifyは、楽曲「Earrings」が米国のランキングの頂点まで人工的に押し上げられたことを受けて、マルコムの同曲の偽の再生を50万回以上削除しました。 📊.
プラットフォームの調査により、この大規模な操作は賭け市場での投機活動と直接つながっていたことが判明しました 🎯.
Kalshi上のトレーダーたちは、「6月に最も再生される曲は何か」を賭けていました。これは、取引高300万ドルを動かすまでになった予測市場です 💸。
KalshiはToddを勝者に認定し、Spotifyが監査を完了する前に、操作されたデータにもとづいて資金を清算しました 🛑。
この出来事は、金融インセンティブによって現実世界でのデータ操作を助長するリスクを浮き彫りにしています。
予測市場には、データソースに関するより厳しい規制が必要だと思いますか? 🤔 下で教えてください 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161

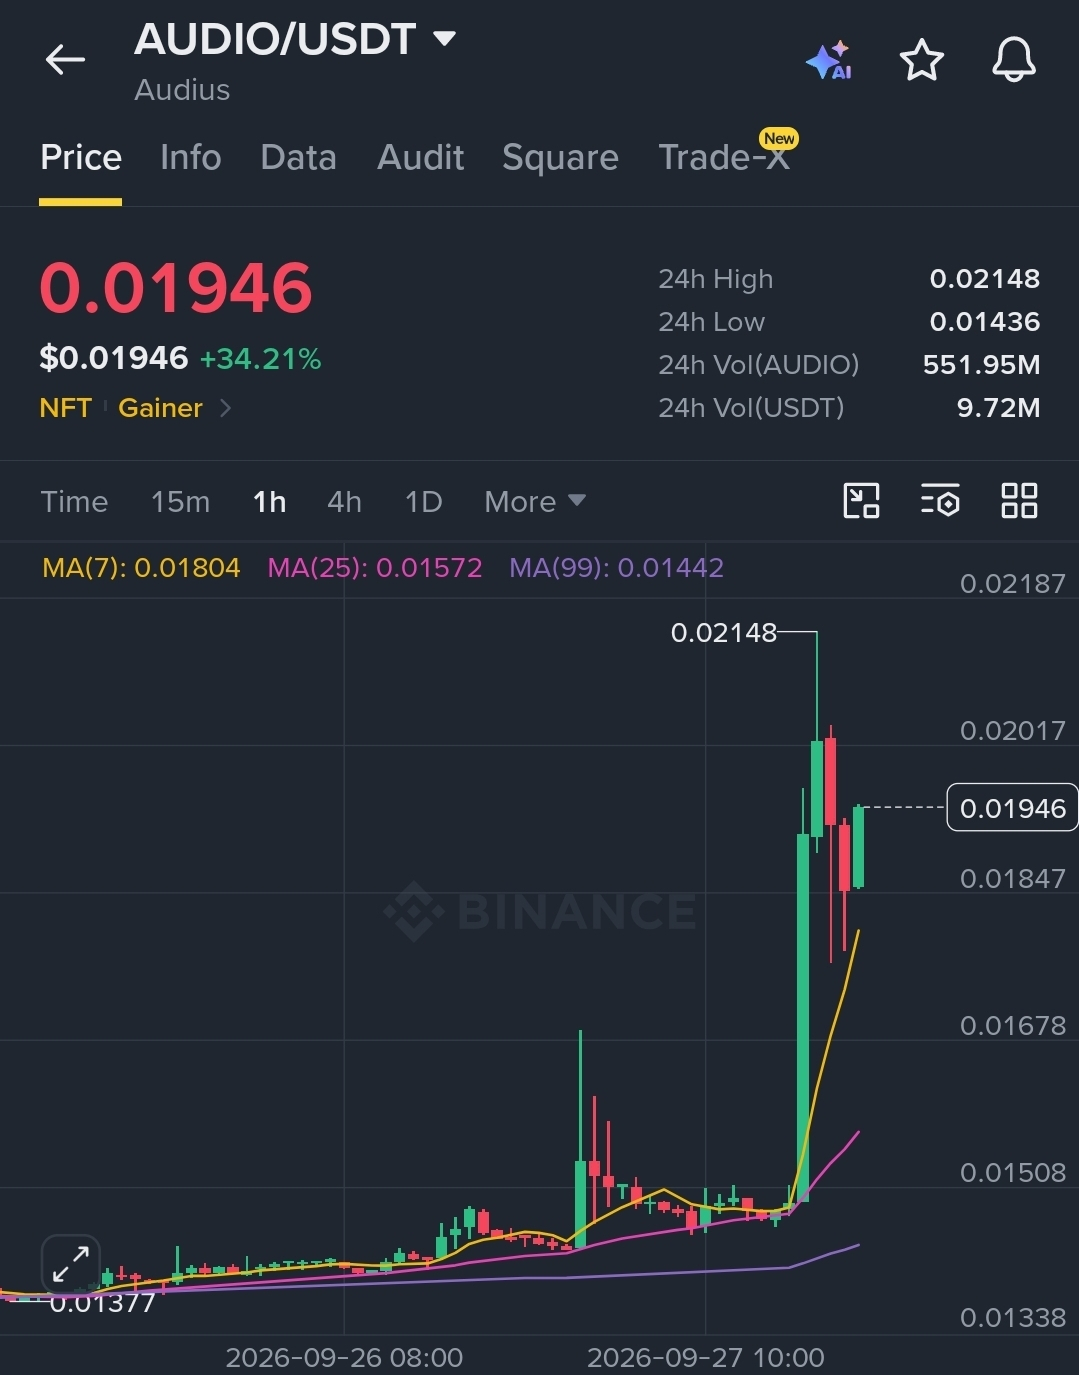
$AUDIO /USDT — 🟢 ロング · 期待 75%
📍 エントリー: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
24Hで+34%、価格は全てのMAをしっかり上回って推移 — MA7(0.01804)が追いついてきていますが、価格の伸びが先行しており、1Hでの強いモメンタム継続を示しています。
$AUDIO : Audiusは、アーティストがレーベルの仲介なしにファンから直接収益を得られる分散型の音楽ストリーミング・プロトコルです。月間ユーザーは800万人超 — リスクは、低いUSDT出来高($9.72M)により出来高が薄く、注文板が浅くなって急な反転が起きやすい点です。
分散型の音楽プラットフォームは、Spotifyのレコメンド・アルゴリズムやレーベルの楽曲カタログへのアクセスに現実的に勝負できるのでしょうか? それともAudiusは、独立系アーティストのニッチに永久にとどまるのでしょうか?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 ロング · 期待 75%
📍 エントリー: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
24Hで+34%、価格は全てのMAをしっかり上回って推移 — MA7(0.01804)が追いついてきていますが、価格の伸びが先行しており、1Hでの強いモメンタム継続を示しています。
$AUDIO : Audiusは、アーティストがレーベルの仲介なしにファンから直接収益を得られる分散型の音楽ストリーミング・プロトコルです。月間ユーザーは800万人超 — リスクは、低いUSDT出来高($9.72M)により出来高が薄く、注文板が浅くなって急な反転が起きやすい点です。
分散型の音楽プラットフォームは、Spotifyのレコメンド・アルゴリズムやレーベルの楽曲カタログへのアクセスに現実的に勝負できるのでしょうか? それともAudiusは、独立系アーティストのニッチに永久にとどまるのでしょうか?
#AUDIO #Audius #Music #Spotify #Catalog
📍 エントリー: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
24Hで+34%、価格は全てのMAをしっかり上回って推移 — MA7(0.01804)が追いついてきていますが、価格の伸びが先行しており、1Hでの強いモメンタム継続を示しています。
$AUDIO : Audiusは、アーティストがレーベルの仲介なしにファンから直接収益を得られる分散型の音楽ストリーミング・プロトコルです。月間ユーザーは800万人超 — リスクは、低いUSDT出来高($9.72M)により出来高が薄く、注文板が浅くなって急な反転が起きやすい点です。
分散型の音楽プラットフォームは、Spotifyのレコメンド・アルゴリズムやレーベルの楽曲カタログへのアクセスに現実的に勝負できるのでしょうか? それともAudiusは、独立系アーティストのニッチに永久にとどまるのでしょうか?
#AUDIO #Audius #Music #Spotify #Catalog
1
275
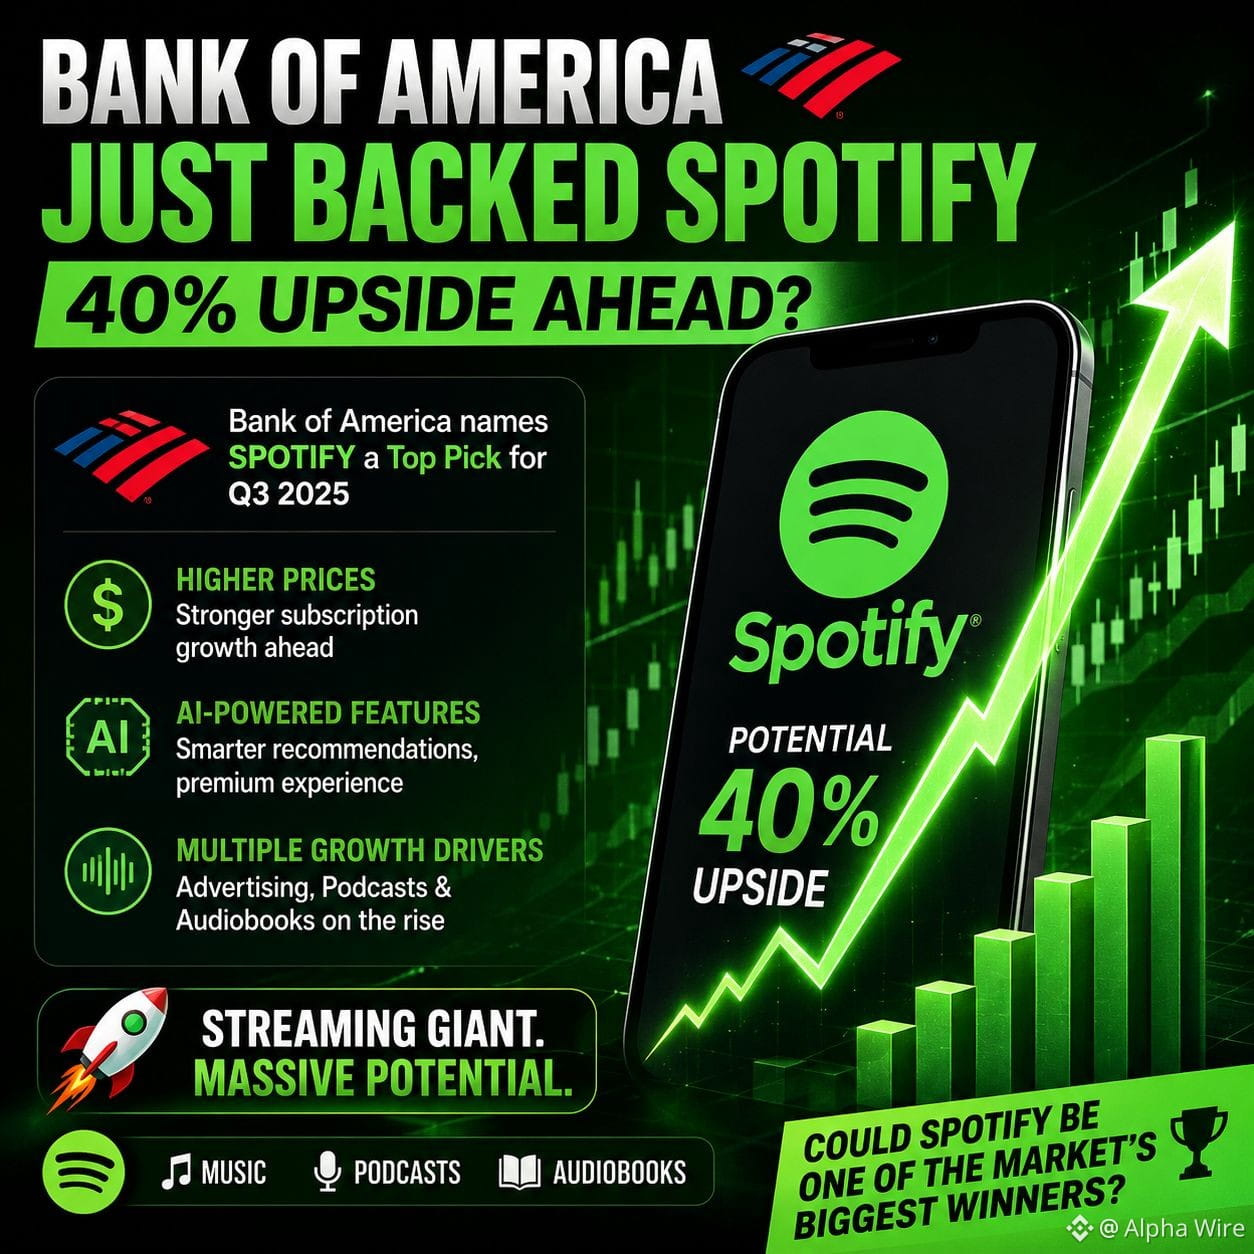
🚀 バンク・オブ・アメリカが「40%の上昇余地」を掲げて株を裏付け。
最新情報:バンク・オブ・アメリカは、第3四半期に向けてスポティファイを有望な株の一つとして挙げ、「ストリーミング大手は現在の水準から約40%の上昇余地をもたらし得る」と述べました。
同銀行は、サブスクリプション価格の上昇、AIを活用したプレミアム機能、広告、ポッドキャスト、オーディオブックにまたがる成長の継続が、同社の次の拡大フェーズを後押しすると見込んでいます。
👀 スポティファイは今年後半で、市場最大級の勝ち組の一つになり得るのでしょうか?
#Spotify #Stocks #AI #Investing #BinanceSquare
🚀 バンク・オブ・アメリカが「40%の上昇余地」を掲げて株を裏付け。
最新情報:バンク・オブ・アメリカは、第3四半期に向けてスポティファイを有望な株の一つとして挙げ、「ストリーミング大手は現在の水準から約40%の上昇余地をもたらし得る」と述べました。
同銀行は、サブスクリプション価格の上昇、AIを活用したプレミアム機能、広告、ポッドキャスト、オーディオブックにまたがる成長の継続が、同社の次の拡大フェーズを後押しすると見込んでいます。
👀 スポティファイは今年後半で、市場最大級の勝ち組の一つになり得るのでしょうか?
#Spotify #Stocks #AI #Investing #BinanceSquare
最新情報:バンク・オブ・アメリカは、第3四半期に向けてスポティファイを有望な株の一つとして挙げ、「ストリーミング大手は現在の水準から約40%の上昇余地をもたらし得る」と述べました。
同銀行は、サブスクリプション価格の上昇、AIを活用したプレミアム機能、広告、ポッドキャスト、オーディオブックにまたがる成長の継続が、同社の次の拡大フェーズを後押しすると見込んでいます。
👀 スポティファイは今年後半で、市場最大級の勝ち組の一つになり得るのでしょうか?
#Spotify #Stocks #AI #Investing #BinanceSquare
1
362

·
--
<n-1/>KALSHI セトルメントがフェイクプレイで打撃、Spotifyがロゴをめぐり発動 🔥
Spotifyは、米国チャートで楽曲を#1 として不正に押し上げた偽の再生を50万件以上検出し、削除した。次に、そのチャートデータは「6月の米国スポティファイ主要曲」に関する3Mドル規模のKalshi予測市場の決済に使われた。ところが現在、SpotifyはKalshiとPolymarketにロゴの削除と、提携がない旨の表明を要求している。
これは単なるPR問題ではない。オフチェーンのデータが、どれほど簡単に操作されてオンチェーンの決済を揺さぶれるかを示している。予測市場が改ざん耐性のない単一の情報源に依存している場合、契約全体の整合性が損なわれる。あなたが取引する市場のデータの裏付けは、どうやって検証している?
※投資助言ではない。必ずリスク管理を。
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
<n-1/>KALSHI セトルメントがフェイクプレイで打撃、Spotifyがロゴをめぐり発動 🔥
Spotifyは、米国チャートで楽曲を#1 として不正に押し上げた偽の再生を50万件以上検出し、削除した。次に、そのチャートデータは「6月の米国スポティファイ主要曲」に関する3Mドル規模のKalshi予測市場の決済に使われた。ところが現在、SpotifyはKalshiとPolymarketにロゴの削除と、提携がない旨の表明を要求している。
これは単なるPR問題ではない。オフチェーンのデータが、どれほど簡単に操作されてオンチェーンの決済を揺さぶれるかを示している。予測市場が改ざん耐性のない単一の情報源に依存している場合、契約全体の整合性が損なわれる。あなたが取引する市場のデータの裏付けは、どうやって検証している?
※投資助言ではない。必ずリスク管理を。
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
Spotifyは、米国チャートで楽曲を#1 として不正に押し上げた偽の再生を50万件以上検出し、削除した。次に、そのチャートデータは「6月の米国スポティファイ主要曲」に関する3Mドル規模のKalshi予測市場の決済に使われた。ところが現在、SpotifyはKalshiとPolymarketにロゴの削除と、提携がない旨の表明を要求している。
これは単なるPR問題ではない。オフチェーンのデータが、どれほど簡単に操作されてオンチェーンの決済を揺さぶれるかを示している。予測市場が改ざん耐性のない単一の情報源に依存している場合、契約全体の整合性が損なわれる。あなたが取引する市場のデータの裏付けは、どうやって検証している?
※投資助言ではない。必ずリスク管理を。
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
9
ベネズエラから#Spotify のようなプラットフォームで、Binance Cardを口座振替(ドミサイル)する際に問題がありましたか?
ベネズエラから#Spotify のようなプラットフォームで、Binance Cardを口座振替(ドミサイル)する際に問題がありましたか?
68
🚨 驚愕: トレーダーが予測市場の賭けに影響を与えるため、50万件以上の偽のSpotify再生を不正に操作したとされる。🎵📈
報道によると、ボットがマルコム・トッドの「Earrings」を人工的に急上昇させ、今月で最も再生される曲になる確率が3%未満から70%へと引き上げられたという。
そしてその後、状況は一変した。
Spotifyは不審な行為を検知し、50万件以上の偽の再生を削除し、楽曲をチャートから押し戻した。
これはもう音楽だけの話ではない。
予測市場は新たな金銭的インセンティブを生み出しており……そして、賭けに勝つために現実の結果を操作しようとしている参加者がいると、今では(されている)という。
資金がこうした市場に流れ込むにつれ、プラットフォームは連携した不正操作を検知し止めるよう、より強い圧力に直面するはずだ。
エンタメと金融市場の境界線は、日に日に薄くなっている。
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
🚨 驚愕: トレーダーが予測市場の賭けに影響を与えるため、50万件以上の偽のSpotify再生を不正に操作したとされる。🎵📈
報道によると、ボットがマルコム・トッドの「Earrings」を人工的に急上昇させ、今月で最も再生される曲になる確率が3%未満から70%へと引き上げられたという。
そしてその後、状況は一変した。
Spotifyは不審な行為を検知し、50万件以上の偽の再生を削除し、楽曲をチャートから押し戻した。
これはもう音楽だけの話ではない。
予測市場は新たな金銭的インセンティブを生み出しており……そして、賭けに勝つために現実の結果を操作しようとしている参加者がいると、今では(されている)という。
資金がこうした市場に流れ込むにつれ、プラットフォームは連携した不正操作を検知し止めるよう、より強い圧力に直面するはずだ。
エンタメと金融市場の境界線は、日に日に薄くなっている。
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
報道によると、ボットがマルコム・トッドの「Earrings」を人工的に急上昇させ、今月で最も再生される曲になる確率が3%未満から70%へと引き上げられたという。
そしてその後、状況は一変した。
Spotifyは不審な行為を検知し、50万件以上の偽の再生を削除し、楽曲をチャートから押し戻した。
これはもう音楽だけの話ではない。
予測市場は新たな金銭的インセンティブを生み出しており……そして、賭けに勝つために現実の結果を操作しようとしている参加者がいると、今では(されている)という。
資金がこうした市場に流れ込むにつれ、プラットフォームは連携した不正操作を検知し止めるよう、より強い圧力に直面するはずだ。
エンタメと金融市場の境界線は、日に日に薄くなっている。
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#HuangExitNvidiaStrategyInFocus
閲覧回数 110,479
1,192人が討論中
2
#AnthropicRejectsIPODelayValuationinQuestion
閲覧回数 719,466
5,406人が討論中
3
#HedgeFundsCMEBitcoinNetShortsFall89%
閲覧回数 1,617
50人が討論中
4
#BitMineReports$6.3BNetLossForFiscal2026
閲覧回数 14,082
136人が討論中
5
#AnthropicIPOAboutSixTimesOversubscribed
閲覧回数 600
36人が討論中
6
#SoFiExpandsSoFiUSDStablecoinToPolygon
閲覧回数 2,836
66人が討論中
7
#TetherGoldXAUTCompletesKPMGAudit
閲覧回数 3,097
70人が討論中
8
#ChipStocksExtendLossesAfterNvidiaCEOChange
閲覧回数 43,579
496人が討論中
9
#TrezorConfirmsMaliciousImplantsIn3Safe5Devices
閲覧回数 1,145
31人が討論中
10
#TradFiForBeginners
閲覧回数 540,145
3,760人が討論中