
#realyield
realyield
閲覧回数 80,100
655人が討論中
注目
最新

·
--
実質利回りによって、DeFiプロトコルの評価方法は変わりました。それでも、ほとんどの人はまだ考え方をアップデートできていません。
長年、DeFiはトークンの発行を通じて資金を集めてきました。プロトコルはガバナンストークンを発行し、流動性インセンティブとして配布。その結果、TVLは急増しました。しかし、その成長は収益ではなく負債でした。利回りは、リターンを装った希薄化にすぎません。発行ペースが落ちたり、市場が反転したりすると、流動性は一夜にして消え去りました。
実質利回りは、この構図を変えます。実際の利用によって生まれた手数料などのプロトコル収益を、優良資産建てでステーカーやLPに直接分配するということです。インフレに頼る必要はありません。
今、これが重要な理由:
• 実質利回りのあるプロトコルは、プロダクト・マーケット・フィットを証明します。手数料収益を得るには、対価を払うほどの価値を感じるユーザーが必要です。
• 実質利回りは自律的に持続します。魅力を保つために、トークン価格の上昇を必要としません。
• 本格的なプロトコルと、物語性だけに頼るプロジェクトを見分けられます。投機対象ではなく、事業としてモデル化できます。
• 機関投資家の資金がDeFiに流入するなか、実質利回りはTradFiにとってなじみのある評価基準、つまりキャッシュフローをもたらします。
$ETH と$BNB のエコシステムでは、実質的な手数料密度が着実に高まっています。$AVAX のサブネットは、商取引レベルの取引量を処理しています。次のDeFiサイクルを制するのは、最も多くトークンを発行するプロトコルではありません。最も多くの実質的な経済活動を生み出すプロトコルです。
トークン発行がDeFiの出発点でした。実質利回りが、DeFiを長続きさせるでしょう。
#DeFi #RealYield #CryptoInvesting #Web3
実質利回りによって、DeFiプロトコルの評価方法は変わりました。それでも、ほとんどの人はまだ考え方をアップデートできていません。
長年、DeFiはトークンの発行を通じて資金を集めてきました。プロトコルはガバナンストークンを発行し、流動性インセンティブとして配布。その結果、TVLは急増しました。しかし、その成長は収益ではなく負債でした。利回りは、リターンを装った希薄化にすぎません。発行ペースが落ちたり、市場が反転したりすると、流動性は一夜にして消え去りました。
実質利回りは、この構図を変えます。実際の利用によって生まれた手数料などのプロトコル収益を、優良資産建てでステーカーやLPに直接分配するということです。インフレに頼る必要はありません。
今、これが重要な理由:
• 実質利回りのあるプロトコルは、プロダクト・マーケット・フィットを証明します。手数料収益を得るには、対価を払うほどの価値を感じるユーザーが必要です。
• 実質利回りは自律的に持続します。魅力を保つために、トークン価格の上昇を必要としません。
• 本格的なプロトコルと、物語性だけに頼るプロジェクトを見分けられます。投機対象ではなく、事業としてモデル化できます。
• 機関投資家の資金がDeFiに流入するなか、実質利回りはTradFiにとってなじみのある評価基準、つまりキャッシュフローをもたらします。
$ETH と$BNB のエコシステムでは、実質的な手数料密度が着実に高まっています。$AVAX のサブネットは、商取引レベルの取引量を処理しています。次のDeFiサイクルを制するのは、最も多くトークンを発行するプロトコルではありません。最も多くの実質的な経済活動を生み出すプロトコルです。
トークン発行がDeFiの出発点でした。実質利回りが、DeFiを長続きさせるでしょう。
#DeFi #RealYield #CryptoInvesting #Web3
長年、DeFiはトークンの発行を通じて資金を集めてきました。プロトコルはガバナンストークンを発行し、流動性インセンティブとして配布。その結果、TVLは急増しました。しかし、その成長は収益ではなく負債でした。利回りは、リターンを装った希薄化にすぎません。発行ペースが落ちたり、市場が反転したりすると、流動性は一夜にして消え去りました。
実質利回りは、この構図を変えます。実際の利用によって生まれた手数料などのプロトコル収益を、優良資産建てでステーカーやLPに直接分配するということです。インフレに頼る必要はありません。
今、これが重要な理由:
• 実質利回りのあるプロトコルは、プロダクト・マーケット・フィットを証明します。手数料収益を得るには、対価を払うほどの価値を感じるユーザーが必要です。
• 実質利回りは自律的に持続します。魅力を保つために、トークン価格の上昇を必要としません。
• 本格的なプロトコルと、物語性だけに頼るプロジェクトを見分けられます。投機対象ではなく、事業としてモデル化できます。
• 機関投資家の資金がDeFiに流入するなか、実質利回りはTradFiにとってなじみのある評価基準、つまりキャッシュフローをもたらします。
$ETH と$BNB のエコシステムでは、実質的な手数料密度が着実に高まっています。$AVAX のサブネットは、商取引レベルの取引量を処理しています。次のDeFiサイクルを制するのは、最も多くトークンを発行するプロトコルではありません。最も多くの実質的な経済活動を生み出すプロトコルです。
トークン発行がDeFiの出発点でした。実質利回りが、DeFiを長続きさせるでしょう。
#DeFi #RealYield #CryptoInvesting #Web3
81
🌾 DeFiの春?持続可能な利回りがプロトコルに回帰
2026年6月29日、分散型金融(DeFi)には復調の兆しが見られる。総時価総額は2.14Tドルだが、DeFiは再び実質的な利回りを生み出している。貸出需要、RWAの統合、そして有機的な活動がオンチェーン経済を牽引している。Ethereum $ETH はDeFiを主導しているが、他のチェーンもシェアを伸ばしている。次のDeFiの波は、より静かかもしれないが持続可能性の高いものになる——トークンのインセンティブによる水増しではなく、実際の収益に焦点を当てる。
📌 要点:
DeFiにおける実質利回りは、自然な需要を示している——次の波は、トークンのインフレではなく持続可能な収益に基づいて構築される。
#DeFi #RealYield
#BinanceAlphaAlert
🌾 DeFiの春?持続可能な利回りがプロトコルに回帰
2026年6月29日、分散型金融(DeFi)には復調の兆しが見られる。総時価総額は2.14Tドルだが、DeFiは再び実質的な利回りを生み出している。貸出需要、RWAの統合、そして有機的な活動がオンチェーン経済を牽引している。Ethereum $ETH はDeFiを主導しているが、他のチェーンもシェアを伸ばしている。次のDeFiの波は、より静かかもしれないが持続可能性の高いものになる——トークンのインセンティブによる水増しではなく、実際の収益に焦点を当てる。
📌 要点:
DeFiにおける実質利回りは、自然な需要を示している——次の波は、トークンのインフレではなく持続可能な収益に基づいて構築される。
#DeFi #RealYield
#BinanceAlphaAlert
2026年6月29日、分散型金融(DeFi)には復調の兆しが見られる。総時価総額は2.14Tドルだが、DeFiは再び実質的な利回りを生み出している。貸出需要、RWAの統合、そして有機的な活動がオンチェーン経済を牽引している。Ethereum $ETH はDeFiを主導しているが、他のチェーンもシェアを伸ばしている。次のDeFiの波は、より静かかもしれないが持続可能性の高いものになる——トークンのインセンティブによる水増しではなく、実際の収益に焦点を当てる。
📌 要点:
DeFiにおける実質利回りは、自然な需要を示している——次の波は、トークンのインフレではなく持続可能な収益に基づいて構築される。
#DeFi #RealYield
#BinanceAlphaAlert
30
·
--
先週、ラップされたビットコインに対して40%のAPYを提供する流動性プールを見ていました。
暗号通貨の世界では、私たちは生物学的に最も高い割合を追い求めるようにできています。ダッシュボードで大きなAPYを見て、すぐにそのプロトコルが非常に利益を上げていると仮定します。
私たちは、利回りが私たちの資本への報酬であると考えがちです。
しかし、実際のオンチェーンルーティングを追跡すると、外部収益はゼロでした。
借り入れ需要もゼロ。
ネットワーク手数料もゼロ。
そのプロトコルはただ単にデポジターに支払うためにネイティブトークンをハイパーインフレさせていただけでした。
それは金利ではありませんでした。
それは地域的なインフレ率でした。
彼らは本質的に、迅速に価値が下がる資産でユーザーを賄賂して、指標を人工的に膨らませようとしていました。
私たちは常に希薄化と利益を混同しています。
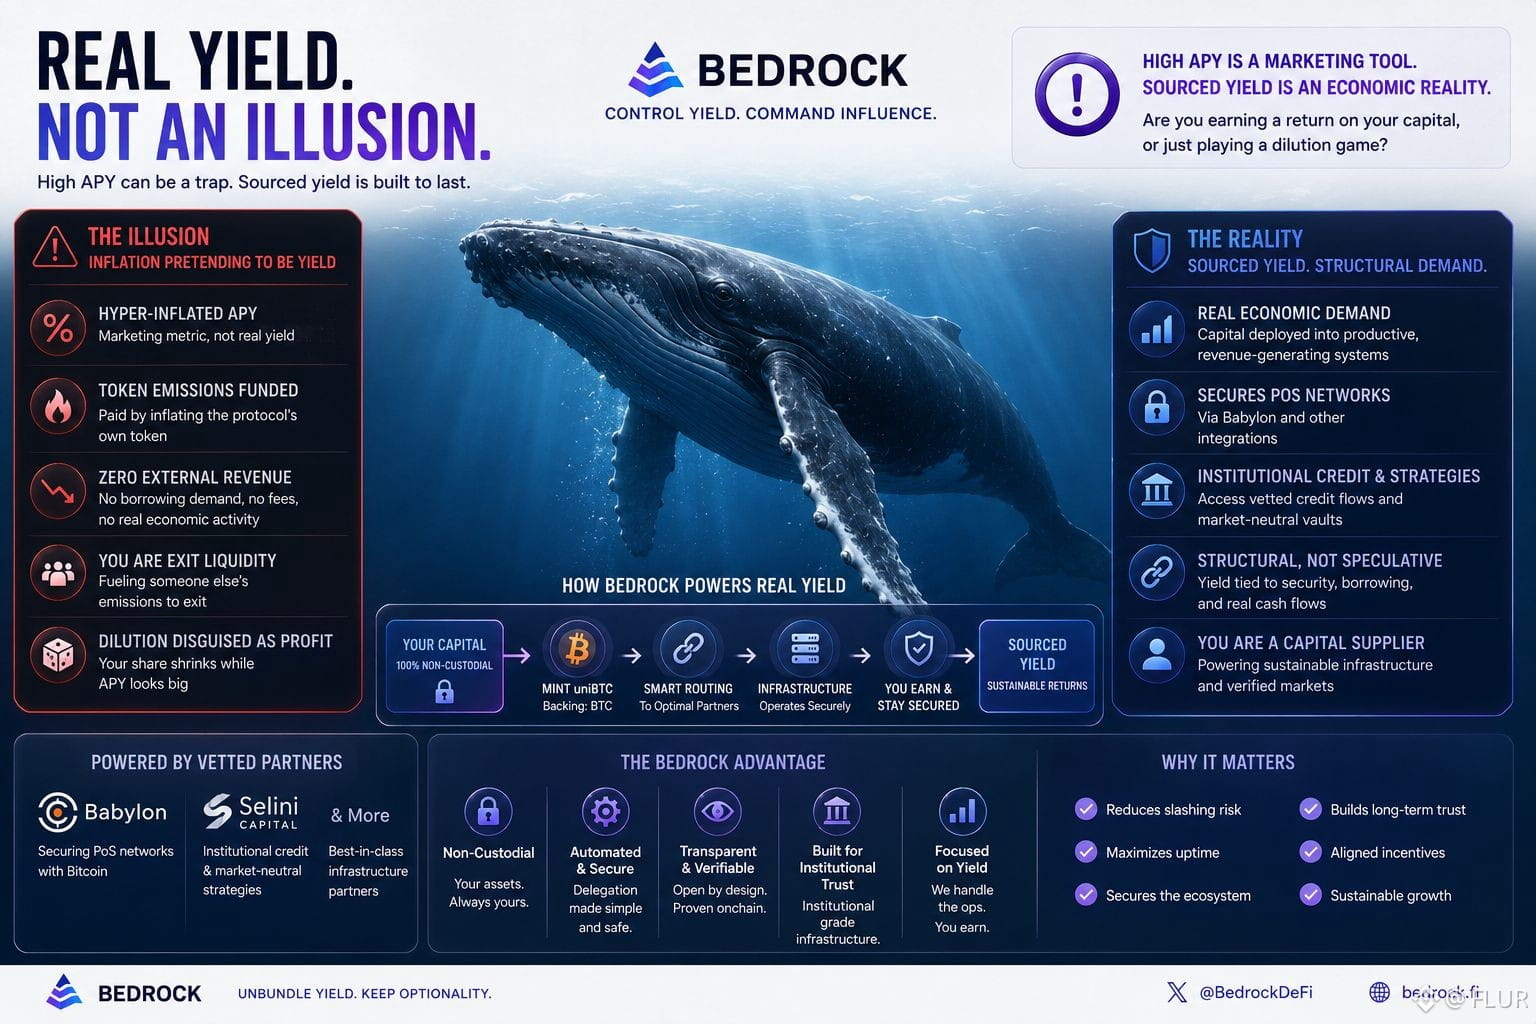
この行動の罠がまさに、私がBedrockの利回り構造の起源に非常に注意を払っている理由です。
Bedrockは、薄空気から合成APYを生み出すことはありません。
uniBTCをミントする際、基盤となるビットコインは実際の経済需要によって駆動される環境にデプロイされます。
インフレ的なトークンループに依存する代わりに、資本はBabylonを通じてPoSネットワークに基礎的な暗号経済的セキュリティを提供し、またはプロフェッショナルに管理されたボールトを通じて機関のクレジットフローや市場中立的戦略に直接接続します(Selini Capitalとの統合のように)。
利回りは、内部トークン印刷ではなく、構造的なネットワークセキュリティと機関の借り入れに結びついています。
これはエコシステム内でのあなたの役割を根本的に変えます。
一時的な発行スケジュールの出口流動性として行動するのをやめ、検証された持続可能なクレジット市場に供給者として行動し始めます。
高APYはマーケティングツールです。
ソースされた利回りは経済的現実です。
あなたは本当に資本に対してリターンを得ているのか、それともただマルチプレイヤーの希薄化ゲームに参加しているだけなのか?
@Bedrock #Bedrock $BR
{future}(BRUSDT)
#BTCFi
$BTC
{future}(BTCUSDT)
$RIF
{future}(RIFUSDT)
#RealYield
先週、ラップされたビットコインに対して40%のAPYを提供する流動性プールを見ていました。
暗号通貨の世界では、私たちは生物学的に最も高い割合を追い求めるようにできています。ダッシュボードで大きなAPYを見て、すぐにそのプロトコルが非常に利益を上げていると仮定します。
私たちは、利回りが私たちの資本への報酬であると考えがちです。
しかし、実際のオンチェーンルーティングを追跡すると、外部収益はゼロでした。
借り入れ需要もゼロ。
ネットワーク手数料もゼロ。
そのプロトコルはただ単にデポジターに支払うためにネイティブトークンをハイパーインフレさせていただけでした。
それは金利ではありませんでした。
それは地域的なインフレ率でした。
彼らは本質的に、迅速に価値が下がる資産でユーザーを賄賂して、指標を人工的に膨らませようとしていました。
私たちは常に希薄化と利益を混同しています。
この行動の罠がまさに、私がBedrockの利回り構造の起源に非常に注意を払っている理由です。
Bedrockは、薄空気から合成APYを生み出すことはありません。
uniBTCをミントする際、基盤となるビットコインは実際の経済需要によって駆動される環境にデプロイされます。
インフレ的なトークンループに依存する代わりに、資本はBabylonを通じてPoSネットワークに基礎的な暗号経済的セキュリティを提供し、またはプロフェッショナルに管理されたボールトを通じて機関のクレジットフローや市場中立的戦略に直接接続します(Selini Capitalとの統合のように)。
利回りは、内部トークン印刷ではなく、構造的なネットワークセキュリティと機関の借り入れに結びついています。
これはエコシステム内でのあなたの役割を根本的に変えます。
一時的な発行スケジュールの出口流動性として行動するのをやめ、検証された持続可能なクレジット市場に供給者として行動し始めます。
高APYはマーケティングツールです。
ソースされた利回りは経済的現実です。
あなたは本当に資本に対してリターンを得ているのか、それともただマルチプレイヤーの希薄化ゲームに参加しているだけなのか?
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
暗号通貨の世界では、私たちは生物学的に最も高い割合を追い求めるようにできています。ダッシュボードで大きなAPYを見て、すぐにそのプロトコルが非常に利益を上げていると仮定します。
私たちは、利回りが私たちの資本への報酬であると考えがちです。
しかし、実際のオンチェーンルーティングを追跡すると、外部収益はゼロでした。
借り入れ需要もゼロ。
ネットワーク手数料もゼロ。
そのプロトコルはただ単にデポジターに支払うためにネイティブトークンをハイパーインフレさせていただけでした。
それは金利ではありませんでした。
それは地域的なインフレ率でした。
彼らは本質的に、迅速に価値が下がる資産でユーザーを賄賂して、指標を人工的に膨らませようとしていました。
私たちは常に希薄化と利益を混同しています。
この行動の罠がまさに、私がBedrockの利回り構造の起源に非常に注意を払っている理由です。
Bedrockは、薄空気から合成APYを生み出すことはありません。
uniBTCをミントする際、基盤となるビットコインは実際の経済需要によって駆動される環境にデプロイされます。
インフレ的なトークンループに依存する代わりに、資本はBabylonを通じてPoSネットワークに基礎的な暗号経済的セキュリティを提供し、またはプロフェッショナルに管理されたボールトを通じて機関のクレジットフローや市場中立的戦略に直接接続します(Selini Capitalとの統合のように)。
利回りは、内部トークン印刷ではなく、構造的なネットワークセキュリティと機関の借り入れに結びついています。
これはエコシステム内でのあなたの役割を根本的に変えます。
一時的な発行スケジュールの出口流動性として行動するのをやめ、検証された持続可能なクレジット市場に供給者として行動し始めます。
高APYはマーケティングツールです。
ソースされた利回りは経済的現実です。
あなたは本当に資本に対してリターンを得ているのか、それともただマルチプレイヤーの希薄化ゲームに参加しているだけなのか?
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
1
241
記事
💰 「幻のトークン」は終わり? 2026年、DeFiはリアル収益の時代へ長年にわたり、DeFiのガバナンストークンの大部分が同じ問題に悩まされてきました。つまり、保有者に投票権は与えるものの、その多くは経済的価値を直接ほとんど提供しないということです。
2026年には、このモデルが急速に進化します。
投資家は、単なる成長の約束よりも、持続可能な収益を生み出せるプロトコルを重視するようになりました。新たな潮流が生まれています。収益の分配(Fee Switching)と、Real Yield(実質利回り)です。
📊 1. ようやく価値を捉えるトークン
💰 「幻のトークン」は終わり? 2026年、DeFiはリアル収益の時代へ
長年にわたり、DeFiのガバナンストークンの大部分が同じ問題に悩まされてきました。つまり、保有者に投票権は与えるものの、その多くは経済的価値を直接ほとんど提供しないということです。
2026年には、このモデルが急速に進化します。
投資家は、単なる成長の約束よりも、持続可能な収益を生み出せるプロトコルを重視するようになりました。新たな潮流が生まれています。収益の分配(Fee Switching)と、Real Yield(実質利回り)です。
📊 1. ようやく価値を捉えるトークン
2026年には、このモデルが急速に進化します。
投資家は、単なる成長の約束よりも、持続可能な収益を生み出せるプロトコルを重視するようになりました。新たな潮流が生まれています。収益の分配(Fee Switching)と、Real Yield(実質利回り)です。
📊 1. ようやく価値を捉えるトークン
53
·
--
DeFiの利回りの進化:インセンティブ(エミッション)から収益へ
DeFiの最初の時代は、私たち全員が信じることに同意した「嘘」の上に築かれていました。プロトコルはガバナンストークンを発行し、流動性プロバイダーに配布して、それを「利回り(yield)」だと呼んだのです。けれど、それは利回りではありませんでした。利回りではなく、増資の希薄化(dilution)を“収入”として見せかけたものだったのです。プロトコルは、経済がまだ成立していない事実を補うために、自分自身の価値がますます目減りするトークンであなたに支払っていました。
そして、その時代は終わりを迎えています。代わりにやってくるのは、はるかに面白いものです。
本物の利回りはすべてを変えます。プロトコルがトークン保有者(ステーカー)に実際の手数料収益を分配するなら、計算が合わなければなりません。インフレで持続可能性を“膨らませる”ことはできないのです。プロトコルは、実質的な経済活動を生み出すか、そうでないかのどちらかです。市場は今や、手数料収益5,000万ドルを得ているプロトコルと、発行したトークンで5,000万ドルを配っているプロトコルを区別できるようになりました。
この切り分けによって、新しい評価の枠組みが生まれます。手数料(fee)対FDVの比率は、暗号資産のP/E(株価収益率)そのものです。実収益のあるプロトコルはプレミアムで取引されます。エミッション(インセンティブ)で生き残っているプロトコルはディスカウントで取引されます。市場はついに、本当に重要なもの――物語の潜在力ではなく、生産能力(プロダクティブ・キャパシティ)――を価格づけし始めています。
影響は積み重なります。「利回りファーミング」へのエクスポージャーを正当化できなかった機関投資家は、手数料分配モデルを裏付ける(支える)ことができます。保有(トレジャリー)の配分も、投機的な賭けから、収益を生むポジションへと移行します。利回りがトークンの発行(エミッション)ではなく、経済活動から生まれるとき、リスク調整後のリターン計算そのものが変わります。
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
DeFiの利回りの進化:インセンティブ(エミッション)から収益へ
DeFiの最初の時代は、私たち全員が信じることに同意した「嘘」の上に築かれていました。プロトコルはガバナンストークンを発行し、流動性プロバイダーに配布して、それを「利回り(yield)」だと呼んだのです。けれど、それは利回りではありませんでした。利回りではなく、増資の希薄化(dilution)を“収入”として見せかけたものだったのです。プロトコルは、経済がまだ成立していない事実を補うために、自分自身の価値がますます目減りするトークンであなたに支払っていました。
そして、その時代は終わりを迎えています。代わりにやってくるのは、はるかに面白いものです。
本物の利回りはすべてを変えます。プロトコルがトークン保有者(ステーカー)に実際の手数料収益を分配するなら、計算が合わなければなりません。インフレで持続可能性を“膨らませる”ことはできないのです。プロトコルは、実質的な経済活動を生み出すか、そうでないかのどちらかです。市場は今や、手数料収益5,000万ドルを得ているプロトコルと、発行したトークンで5,000万ドルを配っているプロトコルを区別できるようになりました。
この切り分けによって、新しい評価の枠組みが生まれます。手数料(fee)対FDVの比率は、暗号資産のP/E(株価収益率)そのものです。実収益のあるプロトコルはプレミアムで取引されます。エミッション(インセンティブ)で生き残っているプロトコルはディスカウントで取引されます。市場はついに、本当に重要なもの――物語の潜在力ではなく、生産能力(プロダクティブ・キャパシティ)――を価格づけし始めています。
影響は積み重なります。「利回りファーミング」へのエクスポージャーを正当化できなかった機関投資家は、手数料分配モデルを裏付ける(支える)ことができます。保有(トレジャリー)の配分も、投機的な賭けから、収益を生むポジションへと移行します。利回りがトークンの発行(エミッション)ではなく、経済活動から生まれるとき、リスク調整後のリターン計算そのものが変わります。
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
DeFiの最初の時代は、私たち全員が信じることに同意した「嘘」の上に築かれていました。プロトコルはガバナンストークンを発行し、流動性プロバイダーに配布して、それを「利回り(yield)」だと呼んだのです。けれど、それは利回りではありませんでした。利回りではなく、増資の希薄化(dilution)を“収入”として見せかけたものだったのです。プロトコルは、経済がまだ成立していない事実を補うために、自分自身の価値がますます目減りするトークンであなたに支払っていました。
そして、その時代は終わりを迎えています。代わりにやってくるのは、はるかに面白いものです。
本物の利回りはすべてを変えます。プロトコルがトークン保有者(ステーカー)に実際の手数料収益を分配するなら、計算が合わなければなりません。インフレで持続可能性を“膨らませる”ことはできないのです。プロトコルは、実質的な経済活動を生み出すか、そうでないかのどちらかです。市場は今や、手数料収益5,000万ドルを得ているプロトコルと、発行したトークンで5,000万ドルを配っているプロトコルを区別できるようになりました。
この切り分けによって、新しい評価の枠組みが生まれます。手数料(fee)対FDVの比率は、暗号資産のP/E(株価収益率)そのものです。実収益のあるプロトコルはプレミアムで取引されます。エミッション(インセンティブ)で生き残っているプロトコルはディスカウントで取引されます。市場はついに、本当に重要なもの――物語の潜在力ではなく、生産能力(プロダクティブ・キャパシティ)――を価格づけし始めています。
影響は積み重なります。「利回りファーミング」へのエクスポージャーを正当化できなかった機関投資家は、手数料分配モデルを裏付ける(支える)ことができます。保有(トレジャリー)の配分も、投機的な賭けから、収益を生むポジションへと移行します。利回りがトークンの発行(エミッション)ではなく、経済活動から生まれるとき、リスク調整後のリターン計算そのものが変わります。
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
138
·
--
無限のDEX(perp DEX)におけるバルツの利回りは、NOTり(リンゴとリンゴでは)同一比較ではありません。🏦
大きく異なる2つのソースがあります:
• 排出(エミッション)/ポイントのみのバルツ:見出しAPRは200〜400%のように見えるが、価値=トークンの排出(エミッション)。TGEの価格が維持されるかに全面的に依存。ブレが大きい。
• 実利回り(リアル・イールド)のバルツ:実際の取引手数料から支払われる。見出しは低めだが、消えない。
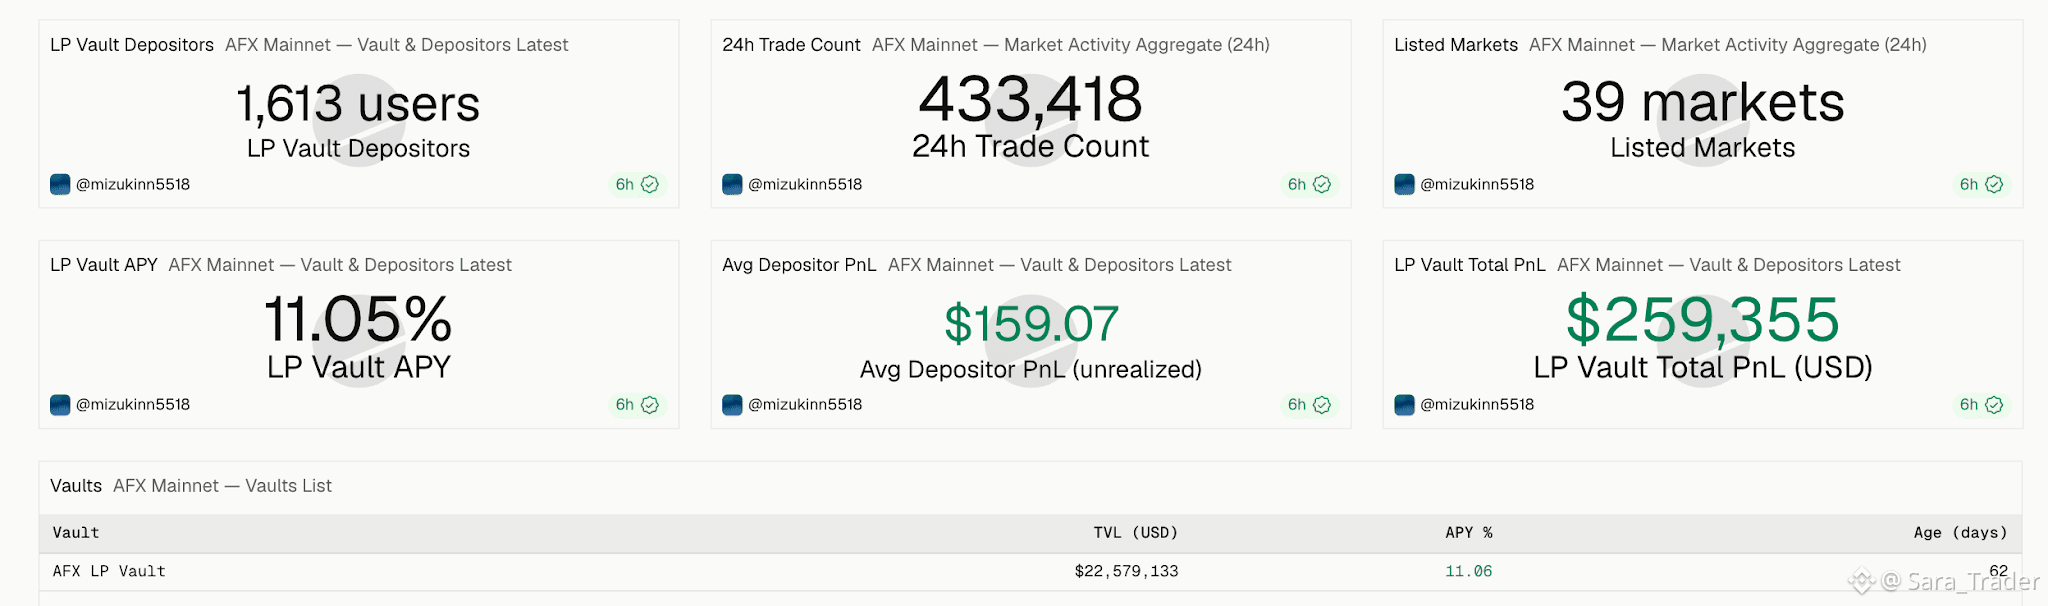
@AFX_XYZ バルツは実利回りタイプ:手数料分配から約11.44% APYに加え、さらにポイントも上乗せ。ペナルティなし。つまり、下振れは手数料ベースの下限があり、それでもポイントによる上振れを得られます。
目安:サイズを決める前に、「実際の」APRと「もしトークンが保たれた場合」のAPRを分けて考えてください。
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
無限のDEX(perp DEX)におけるバルツの利回りは、NOTり(リンゴとリンゴでは)同一比較ではありません。🏦
大きく異なる2つのソースがあります:
• 排出(エミッション)/ポイントのみのバルツ:見出しAPRは200〜400%のように見えるが、価値=トークンの排出(エミッション)。TGEの価格が維持されるかに全面的に依存。ブレが大きい。
• 実利回り(リアル・イールド)のバルツ:実際の取引手数料から支払われる。見出しは低めだが、消えない。
@AFX_XYZ バルツは実利回りタイプ:手数料分配から約11.44% APYに加え、さらにポイントも上乗せ。ペナルティなし。つまり、下振れは手数料ベースの下限があり、それでもポイントによる上振れを得られます。
目安:サイズを決める前に、「実際の」APRと「もしトークンが保たれた場合」のAPRを分けて考えてください。
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
大きく異なる2つのソースがあります:
• 排出(エミッション)/ポイントのみのバルツ:見出しAPRは200〜400%のように見えるが、価値=トークンの排出(エミッション)。TGEの価格が維持されるかに全面的に依存。ブレが大きい。
• 実利回り(リアル・イールド)のバルツ:実際の取引手数料から支払われる。見出しは低めだが、消えない。
@AFX_XYZ バルツは実利回りタイプ:手数料分配から約11.44% APYに加え、さらにポイントも上乗せ。ペナルティなし。つまり、下振れは手数料ベースの下限があり、それでもポイントによる上振れを得られます。
目安:サイズを決める前に、「実際の」APRと「もしトークンが保たれた場合」のAPRを分けて考えてください。
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
1
136

$AFX 累計取引高が $10億 に迫る - 実質利回りマシン 🔥
取引高が $946M に到達し、$20.71M がロック済み。年換算のプロトコル収益は $1.07M です。VIPプログラムは、その手数料収益の 30〜50% をアクティブなトレーダーへ、ハードなUSDC利回りとして還元します。インフレ目的のトークン発行なし、架空のAPRなし――オンチェーンの活動に裏付けられた本物の利回りだけです。
これは誇大宣伝ではありません。数値は急速に伸びていて、勢いは本物です。機関投資家レベルの実行を提供しつつ、収益の半分をユーザーと分けるソブリンL1? これは注目する価値のあるフライホイールです。
実質利回りの案件を見ていますか?それともまだエミッション(配布)ファームを追いかけていますか?
金融助言ではありません。常にリスクを管理してください。
#AFX #DeFi #RealYield #Derivatives
🔥
$AFX 累計取引高が $10億 に迫る - 実質利回りマシン 🔥
取引高が $946M に到達し、$20.71M がロック済み。年換算のプロトコル収益は $1.07M です。VIPプログラムは、その手数料収益の 30〜50% をアクティブなトレーダーへ、ハードなUSDC利回りとして還元します。インフレ目的のトークン発行なし、架空のAPRなし――オンチェーンの活動に裏付けられた本物の利回りだけです。
これは誇大宣伝ではありません。数値は急速に伸びていて、勢いは本物です。機関投資家レベルの実行を提供しつつ、収益の半分をユーザーと分けるソブリンL1? これは注目する価値のあるフライホイールです。
実質利回りの案件を見ていますか?それともまだエミッション(配布)ファームを追いかけていますか?
金融助言ではありません。常にリスクを管理してください。
#AFX #DeFi #RealYield #Derivatives
🔥
取引高が $946M に到達し、$20.71M がロック済み。年換算のプロトコル収益は $1.07M です。VIPプログラムは、その手数料収益の 30〜50% をアクティブなトレーダーへ、ハードなUSDC利回りとして還元します。インフレ目的のトークン発行なし、架空のAPRなし――オンチェーンの活動に裏付けられた本物の利回りだけです。
これは誇大宣伝ではありません。数値は急速に伸びていて、勢いは本物です。機関投資家レベルの実行を提供しつつ、収益の半分をユーザーと分けるソブリンL1? これは注目する価値のあるフライホイールです。
実質利回りの案件を見ていますか?それともまだエミッション(配布)ファームを追いかけていますか?
金融助言ではありません。常にリスクを管理してください。
#AFX #DeFi #RealYield #Derivatives
🔥
34
·
--
5月のフラッシュで、多くのポートフォリオが認めたくないことが明らかになった。
利回りのない資産は最も厳しい処罰を受けた。生産的なものは比較的良く持ちこたえた — そしてそのギャップは6月に向けて重要だ。
$ETH post-Pectraは、実際のステーキング利回りを生み出しており、blob手数料がコストを圧縮している。これは供給の圧縮と需要のフライホイールが同時に動いている。$BNB バーンは、現在の活動レベルでの発行を上回り続けている — 静かに複利が効くデフレメカニズムだ。$ADA ステーキング報酬は、皆が価格チャートをパニックで更新している間も走り続けた。
一方、TradFiの債券は5%近くに座っている。その背景は暗号通貨を殺すものではない — それは基準を上げる。金利競争の激しい世界で生き残る資産は、保有中に利益を生むものだ。
BTC ETFの流出が今週のヘッドラインを支配した。どのチェーンが流出リストに載っていないかに注目。乖離はノイズではない — それが本当のポートフォリオの仮説だ。
5月はストレステストだった。6月はあなたの保有がそれに合格したかどうかを知るところだ。
生産的な資産のトレードが再びメニューに戻ってきた。一般的なエクスポージャーではもはや不十分だ。
#Crypto #RealYield #DeFi #CryptoInvesting #アルトコイン
5月のフラッシュで、多くのポートフォリオが認めたくないことが明らかになった。
利回りのない資産は最も厳しい処罰を受けた。生産的なものは比較的良く持ちこたえた — そしてそのギャップは6月に向けて重要だ。
$ETH post-Pectraは、実際のステーキング利回りを生み出しており、blob手数料がコストを圧縮している。これは供給の圧縮と需要のフライホイールが同時に動いている。$BNB バーンは、現在の活動レベルでの発行を上回り続けている — 静かに複利が効くデフレメカニズムだ。$ADA ステーキング報酬は、皆が価格チャートをパニックで更新している間も走り続けた。
一方、TradFiの債券は5%近くに座っている。その背景は暗号通貨を殺すものではない — それは基準を上げる。金利競争の激しい世界で生き残る資産は、保有中に利益を生むものだ。
BTC ETFの流出が今週のヘッドラインを支配した。どのチェーンが流出リストに載っていないかに注目。乖離はノイズではない — それが本当のポートフォリオの仮説だ。
5月はストレステストだった。6月はあなたの保有がそれに合格したかどうかを知るところだ。
生産的な資産のトレードが再びメニューに戻ってきた。一般的なエクスポージャーではもはや不十分だ。
#Crypto #RealYield #DeFi #CryptoInvesting #アルトコイン
利回りのない資産は最も厳しい処罰を受けた。生産的なものは比較的良く持ちこたえた — そしてそのギャップは6月に向けて重要だ。
$ETH post-Pectraは、実際のステーキング利回りを生み出しており、blob手数料がコストを圧縮している。これは供給の圧縮と需要のフライホイールが同時に動いている。$BNB バーンは、現在の活動レベルでの発行を上回り続けている — 静かに複利が効くデフレメカニズムだ。$ADA ステーキング報酬は、皆が価格チャートをパニックで更新している間も走り続けた。
一方、TradFiの債券は5%近くに座っている。その背景は暗号通貨を殺すものではない — それは基準を上げる。金利競争の激しい世界で生き残る資産は、保有中に利益を生むものだ。
BTC ETFの流出が今週のヘッドラインを支配した。どのチェーンが流出リストに載っていないかに注目。乖離はノイズではない — それが本当のポートフォリオの仮説だ。
5月はストレステストだった。6月はあなたの保有がそれに合格したかどうかを知るところだ。
生産的な資産のトレードが再びメニューに戻ってきた。一般的なエクスポージャーではもはや不十分だ。
#Crypto #RealYield #DeFi #CryptoInvesting #アルトコイン
110

·
--
$GRVT はトークンのユーティリティを「生きた会員制」として再定義しています 🔥
多くの取引所トークンは単なる入場券のようなものです。保有して、ただ待つだけ。GRVT はそのモデルを完全にひっくり返します。トークン保有者は、プラットフォームを積極的に利用することで、低い手数料・より高い利回り・プロトコル収益の分配・新製品の早期アクセスを得られます。
経済的な余剰の 100% は、買い戻しと再投資を通じて保有者へ還元されます。つまり、プラットフォームが稼ぐ1ドルごとに $GRVT の本質的な価値が直接押し上げられるということです。誇大広告ではなく、実際のキャッシュフローの整合性です。
TGE が近づいていますが、これは「あなたのトークンが、ただ眠っているだけでなく、あなたのために働く」数少ない仕組みのひとつです。長期的な価値に最も影響するのは、どの要素だと思いますか?
投資助言ではありません。常にリスクを管理してください。
#GRVT #Tokenomics #RealYield #Crypto
🔥
$GRVT はトークンのユーティリティを「生きた会員制」として再定義しています 🔥
多くの取引所トークンは単なる入場券のようなものです。保有して、ただ待つだけ。GRVT はそのモデルを完全にひっくり返します。トークン保有者は、プラットフォームを積極的に利用することで、低い手数料・より高い利回り・プロトコル収益の分配・新製品の早期アクセスを得られます。
経済的な余剰の 100% は、買い戻しと再投資を通じて保有者へ還元されます。つまり、プラットフォームが稼ぐ1ドルごとに $GRVT の本質的な価値が直接押し上げられるということです。誇大広告ではなく、実際のキャッシュフローの整合性です。
TGE が近づいていますが、これは「あなたのトークンが、ただ眠っているだけでなく、あなたのために働く」数少ない仕組みのひとつです。長期的な価値に最も影響するのは、どの要素だと思いますか?
投資助言ではありません。常にリスクを管理してください。
#GRVT #Tokenomics #RealYield #Crypto
🔥
多くの取引所トークンは単なる入場券のようなものです。保有して、ただ待つだけ。GRVT はそのモデルを完全にひっくり返します。トークン保有者は、プラットフォームを積極的に利用することで、低い手数料・より高い利回り・プロトコル収益の分配・新製品の早期アクセスを得られます。
経済的な余剰の 100% は、買い戻しと再投資を通じて保有者へ還元されます。つまり、プラットフォームが稼ぐ1ドルごとに $GRVT の本質的な価値が直接押し上げられるということです。誇大広告ではなく、実際のキャッシュフローの整合性です。
TGE が近づいていますが、これは「あなたのトークンが、ただ眠っているだけでなく、あなたのために働く」数少ない仕組みのひとつです。長期的な価値に最も影響するのは、どの要素だと思いますか?
投資助言ではありません。常にリスクを管理してください。
#GRVT #Tokenomics #RealYield #Crypto
🔥
15
·
--
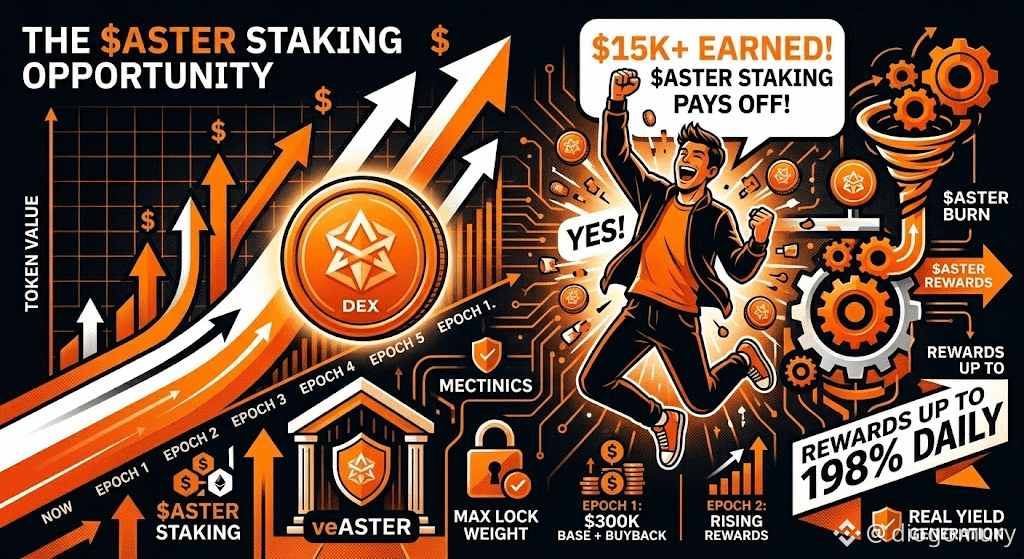
🚨 アルファ: 攻撃的なデフレと$ASTERにおける「リアルイールド」の力
Asterの新しいトケノミクスのアップデートに目を通していたら、彼らが構築した経済モデルが非常に興味深かった。彼らは買い戻し(リコール)と焼却(バーン)のシステムを導入しており、最大198%に達する可能性がある。これは実際に何を意味するのか?
🔥 リコール: プラットフォームが生成する日々の手数料の99%が市場で$ASTER を買い戻すために使用される(常に買い圧力がかかる)。🔥 バーン: 同等の量(さらに99%)がチームのリザーブから焼却され、総供給量が減少する(目標は80億から30億トークンに減らすこと)。
しかし、ここが大きなポイントだ: 買い戻されたトークンは消えず、すぐにロイヤルティリワードに行く。つまり、長期ステーキングを行い、自分のトークンをロックしているユーザー(veASTERを生成する)が取引所の手数料から全ての価値を捕まえることになる。
プロトコル自身の収益を使用してネットワークを支える人々を報酬するモデル(リアルイールド)は、DeFiでの生存のためのゴールドスタンダードになりつつある。
ここに目を光らせている人やこのエコシステムでファーミングしている人はいるかな?👇
#ASTER $ASTER #RealYield #CryptoInsights
🚨 アルファ: 攻撃的なデフレと$ASTER における「リアルイールド」の力
Asterの新しいトケノミクスのアップデートに目を通していたら、彼らが構築した経済モデルが非常に興味深かった。彼らは買い戻し(リコール)と焼却(バーン)のシステムを導入しており、最大198%に達する可能性がある。これは実際に何を意味するのか?
🔥 リコール: プラットフォームが生成する日々の手数料の99%が市場で$ASTER を買い戻すために使用される(常に買い圧力がかかる)。🔥 バーン: 同等の量(さらに99%)がチームのリザーブから焼却され、総供給量が減少する(目標は80億から30億トークンに減らすこと)。
しかし、ここが大きなポイントだ: 買い戻されたトークンは消えず、すぐにロイヤルティリワードに行く。つまり、長期ステーキングを行い、自分のトークンをロックしているユーザー(veASTERを生成する)が取引所の手数料から全ての価値を捕まえることになる。
プロトコル自身の収益を使用してネットワークを支える人々を報酬するモデル(リアルイールド)は、DeFiでの生存のためのゴールドスタンダードになりつつある。
ここに目を光らせている人やこのエコシステムでファーミングしている人はいるかな?👇
#ASTER $ASTER #RealYield #CryptoInsights
Asterの新しいトケノミクスのアップデートに目を通していたら、彼らが構築した経済モデルが非常に興味深かった。彼らは買い戻し(リコール)と焼却(バーン)のシステムを導入しており、最大198%に達する可能性がある。これは実際に何を意味するのか?
🔥 リコール: プラットフォームが生成する日々の手数料の99%が市場で$ASTER を買い戻すために使用される(常に買い圧力がかかる)。🔥 バーン: 同等の量(さらに99%)がチームのリザーブから焼却され、総供給量が減少する(目標は80億から30億トークンに減らすこと)。
しかし、ここが大きなポイントだ: 買い戻されたトークンは消えず、すぐにロイヤルティリワードに行く。つまり、長期ステーキングを行い、自分のトークンをロックしているユーザー(veASTERを生成する)が取引所の手数料から全ての価値を捕まえることになる。
プロトコル自身の収益を使用してネットワークを支える人々を報酬するモデル(リアルイールド)は、DeFiでの生存のためのゴールドスタンダードになりつつある。
ここに目を光らせている人やこのエコシステムでファーミングしている人はいるかな?👇
#ASTER $ASTER #RealYield #CryptoInsights
109
·
--
$TMX、明快なトークノミクスと実質利回りの仕組みを備え、8月25日のTGEを確定 🚨 ⚡
TermMaxは、総供給量を10億枚に固定し、初期流通量を明確に20%としたうえで、ローンチ日を8月25日に決定しました。📊 賢明な投資家なら、投資家に不利な低浮動株の仕組みがないことに気づくでしょう。チームと初期支援者の双方に厳格な12か月のクリフ期間が設けられ、長期的な成長へのインセンティブが保たれています。
一般的なガバナンス権ではなく、$TMXをステーキングしてsTMXにすることで、貸付や取引手数料から生じるプロトコルの実際のキャッシュフローを直接得られます。💡 現在の月間プロトコル収益は1万9,000ドルであり、今後の取引量拡大が、この仕組みを本格的な利回りの原動力へと変える重要なきっかけとなります。💬 固定金利型DeFiは次の大きな流動性の波を捉えるでしょうか?それとも、実質利回りはまだ始まったばかりでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
$TMX、明快なトークノミクスと実質利回りの仕組みを備え、8月25日のTGEを確定 🚨 ⚡
TermMaxは、総供給量を10億枚に固定し、初期流通量を明確に20%としたうえで、ローンチ日を8月25日に決定しました。📊 賢明な投資家なら、投資家に不利な低浮動株の仕組みがないことに気づくでしょう。チームと初期支援者の双方に厳格な12か月のクリフ期間が設けられ、長期的な成長へのインセンティブが保たれています。
一般的なガバナンス権ではなく、$TMXをステーキングしてsTMXにすることで、貸付や取引手数料から生じるプロトコルの実際のキャッシュフローを直接得られます。💡 現在の月間プロトコル収益は1万9,000ドルであり、今後の取引量拡大が、この仕組みを本格的な利回りの原動力へと変える重要なきっかけとなります。💬 固定金利型DeFiは次の大きな流動性の波を捉えるでしょうか?それとも、実質利回りはまだ始まったばかりでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
TermMaxは、総供給量を10億枚に固定し、初期流通量を明確に20%としたうえで、ローンチ日を8月25日に決定しました。📊 賢明な投資家なら、投資家に不利な低浮動株の仕組みがないことに気づくでしょう。チームと初期支援者の双方に厳格な12か月のクリフ期間が設けられ、長期的な成長へのインセンティブが保たれています。
一般的なガバナンス権ではなく、$TMXをステーキングしてsTMXにすることで、貸付や取引手数料から生じるプロトコルの実際のキャッシュフローを直接得られます。💡 現在の月間プロトコル収益は1万9,000ドルであり、今後の取引量拡大が、この仕組みを本格的な利回りの原動力へと変える重要なきっかけとなります。💬 固定金利型DeFiは次の大きな流動性の波を捉えるでしょうか?それとも、実質利回りはまだ始まったばかりでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #TMX #DeFi #Tokenomics #RealYield #Crypto
🎯 ⚡
15
·
--
🦈 $HYPE や$TRX のような真の収益モンスターが、市場の供給量をひそかに吸収中!⚡
もはやスマートマネーは期待だけのプロジェクトを追いかけていません。機関投資家の資金は、トークン供給量を積極的に減らしたり、買い戻したりするプロトコル収益の強力な企業に集まっています。$HYPE や$TRX のような一流のモンスターは、積極的な取引手数料を絶え間ないトークン買い戻しや恒久的な供給量の焼却に直接回し、先頭を走っています。📊
直接的な収益分配であれ、$UNI のような巨人に見られる大規模な買い戻しであれ、継続的な利回りの獲得は市場サイクルを超えて続く、目に見えない価格の下支えを生み出します。💡 流動性が投機的なノイズに薄く広がるなか、実際のプロトコル・キャッシュフローに支えられたプロジェクトは、常にいち早く売り圧力を吸収します。🌊
💬 次の拡大局面で、あなたがより信頼するのはどちらですか?プロトコル手数料の徹底的な焼却、それとも着実な収益の再分配?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
🦈 $HYPE や$TRX のような真の収益モンスターが、市場の供給量をひそかに吸収中!⚡
もはやスマートマネーは期待だけのプロジェクトを追いかけていません。機関投資家の資金は、トークン供給量を積極的に減らしたり、買い戻したりするプロトコル収益の強力な企業に集まっています。$HYPE や$TRX のような一流のモンスターは、積極的な取引手数料を絶え間ないトークン買い戻しや恒久的な供給量の焼却に直接回し、先頭を走っています。📊
直接的な収益分配であれ、$UNI のような巨人に見られる大規模な買い戻しであれ、継続的な利回りの獲得は市場サイクルを超えて続く、目に見えない価格の下支えを生み出します。💡 流動性が投機的なノイズに薄く広がるなか、実際のプロトコル・キャッシュフローに支えられたプロジェクトは、常にいち早く売り圧力を吸収します。🌊
💬 次の拡大局面で、あなたがより信頼するのはどちらですか?プロトコル手数料の徹底的な焼却、それとも着実な収益の再分配?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
もはやスマートマネーは期待だけのプロジェクトを追いかけていません。機関投資家の資金は、トークン供給量を積極的に減らしたり、買い戻したりするプロトコル収益の強力な企業に集まっています。$HYPE や$TRX のような一流のモンスターは、積極的な取引手数料を絶え間ないトークン買い戻しや恒久的な供給量の焼却に直接回し、先頭を走っています。📊
直接的な収益分配であれ、$UNI のような巨人に見られる大規模な買い戻しであれ、継続的な利回りの獲得は市場サイクルを超えて続く、目に見えない価格の下支えを生み出します。💡 流動性が投機的なノイズに薄く広がるなか、実際のプロトコル・キャッシュフローに支えられたプロジェクトは、常にいち早く売り圧力を吸収します。🌊
💬 次の拡大局面で、あなたがより信頼するのはどちらですか?プロトコル手数料の徹底的な焼却、それとも着実な収益の再分配?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
6
·
--
リアルイールドとインフレ型イールド:本当に重要なDeFi指標
2021年の強気相場では、プロトコルがトークンのインフレだけを原資に、目を見張るようなAPYをばらまいていました。300%、1,000%、時にはそれ以上。まるで無料でお金が手に入るようでした——実際そうだったのです。排出の蛇口が枯れ、初期参加者が後から参入した人たちに売り抜けるまでは。
その後の苦い経験から、DeFiは厳しい教訓を学びました。新たに発行されたガバナンストークンだけに裏付けられた利回りは、収入ではありません。緑色の数字で飾られた、ゆっくりとした希薄化にすぎないのです。
リアルイールドは、この構図を変えます。取引手数料、借入利息、清算ペナルティなど、実際のプロトコル活動から生み出される収益を、流動性提供者やステーカーに還元するものです。新しいトークンを発行する必要はありません。
なぜ今、この違いが重要なのでしょうか?
1. 持続可能なプロトコルは弱気相場を生き残ります。インフレ頼みのプロトコルは、相場の雰囲気が変わると崩壊します。
2. 機関投資家は資金を配分する前に、リアルイールドをますます重視するようになっています。年金基金レベルの資金が、ポンジ・スキームのようなAPYに手を出すことはありません。
3. 手数料収益は健全性を測る指標です。排出報酬を追いかける短期的な資金でかさ上げされることのあるTVLよりも、プロトコルと市場の適合性を的確に示します。
$ETH fee市場、$BNB ChainのDEX取引量、そして$SOL トランザクション処理能力の成熟が、エコシステム全体でリアルイールドの基盤を静かに築いています。次のサイクルを生き残るのは、利回りを印刷するのではなく、実際に稼ぎ出すプロトコルでしょう。
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
リアルイールドとインフレ型イールド:本当に重要なDeFi指標
2021年の強気相場では、プロトコルがトークンのインフレだけを原資に、目を見張るようなAPYをばらまいていました。300%、1,000%、時にはそれ以上。まるで無料でお金が手に入るようでした——実際そうだったのです。排出の蛇口が枯れ、初期参加者が後から参入した人たちに売り抜けるまでは。
その後の苦い経験から、DeFiは厳しい教訓を学びました。新たに発行されたガバナンストークンだけに裏付けられた利回りは、収入ではありません。緑色の数字で飾られた、ゆっくりとした希薄化にすぎないのです。
リアルイールドは、この構図を変えます。取引手数料、借入利息、清算ペナルティなど、実際のプロトコル活動から生み出される収益を、流動性提供者やステーカーに還元するものです。新しいトークンを発行する必要はありません。
なぜ今、この違いが重要なのでしょうか?
1. 持続可能なプロトコルは弱気相場を生き残ります。インフレ頼みのプロトコルは、相場の雰囲気が変わると崩壊します。
2. 機関投資家は資金を配分する前に、リアルイールドをますます重視するようになっています。年金基金レベルの資金が、ポンジ・スキームのようなAPYに手を出すことはありません。
3. 手数料収益は健全性を測る指標です。排出報酬を追いかける短期的な資金でかさ上げされることのあるTVLよりも、プロトコルと市場の適合性を的確に示します。
$ETH fee市場、$BNB ChainのDEX取引量、そして$SOL トランザクション処理能力の成熟が、エコシステム全体でリアルイールドの基盤を静かに築いています。次のサイクルを生き残るのは、利回りを印刷するのではなく、実際に稼ぎ出すプロトコルでしょう。
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
2021年の強気相場では、プロトコルがトークンのインフレだけを原資に、目を見張るようなAPYをばらまいていました。300%、1,000%、時にはそれ以上。まるで無料でお金が手に入るようでした——実際そうだったのです。排出の蛇口が枯れ、初期参加者が後から参入した人たちに売り抜けるまでは。
その後の苦い経験から、DeFiは厳しい教訓を学びました。新たに発行されたガバナンストークンだけに裏付けられた利回りは、収入ではありません。緑色の数字で飾られた、ゆっくりとした希薄化にすぎないのです。
リアルイールドは、この構図を変えます。取引手数料、借入利息、清算ペナルティなど、実際のプロトコル活動から生み出される収益を、流動性提供者やステーカーに還元するものです。新しいトークンを発行する必要はありません。
なぜ今、この違いが重要なのでしょうか?
1. 持続可能なプロトコルは弱気相場を生き残ります。インフレ頼みのプロトコルは、相場の雰囲気が変わると崩壊します。
2. 機関投資家は資金を配分する前に、リアルイールドをますます重視するようになっています。年金基金レベルの資金が、ポンジ・スキームのようなAPYに手を出すことはありません。
3. 手数料収益は健全性を測る指標です。排出報酬を追いかける短期的な資金でかさ上げされることのあるTVLよりも、プロトコルと市場の適合性を的確に示します。
$ETH fee市場、$BNB ChainのDEX取引量、そして$SOL トランザクション処理能力の成熟が、エコシステム全体でリアルイールドの基盤を静かに築いています。次のサイクルを生き残るのは、利回りを印刷するのではなく、実際に稼ぎ出すプロトコルでしょう。
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
40
·
--
実質利回り vs. トークンインフレ:誰も十分に語らないDeFiの評価を分けるもの
DeFiの利回りはすべて同じではありません。実際の経済活動から収益を生み出すプロトコルと、流動性を集めるためにトークンを発行するだけのプロトコルには、根本的な違いがあります。
トークン発行による利回りはTVLを膨らませ、普及しているかのような錯覚を生み出します。インセンティブが尽きると、傭兵的な資金は一気に引き揚げます。2021〜2022年のサイクルでは、これが何度も繰り返されました。実質的な手数料収入がないプロトコルは、トークン発行のペースが落ちた途端に崩壊したのです。
実質利回り——取引手数料、貸付・借入の利ざや、オプションのプレミアム——は、構造的に異なります。発行量ではなく利用状況に応じて拡大します。実質利回りを獲得するプロトコルは、持続可能な好循環を生み出します。利用が増えれば手数料も増え、傭兵的な流動性ではなく、利害の一致した参加者を呼び込むのです。
注目すべき指標は、TVL 1ドルあたりの手数料収入、トークン発行量と手数料収入の比率、そしてネイティブ資産以外で支払われる利回りの割合です。これらの指標によって、持続力のあるプロトコルと、流動性を借りているだけの幻想とを見分けられます。
$ETH は、実質利回りを生み出すDeFiスタックが最も充実しています。DEX手数料、貸付スプレッド、リキッドステーキングの利回りは、すべて実際の経済活動によって支えられています。$BNB は、BSCの高い処理能力を活かし、実質的なDEX取引量を生み出しています。次のDeFi資金ローテーションが始まるなか、どちらのチェーンも注目に値します。
次のサイクルで評価されるのは、流動性を買い集めただけのプロトコルではなく、実収益によって生き残ったプロトコルです。
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
実質利回り vs. トークンインフレ:誰も十分に語らないDeFiの評価を分けるもの
DeFiの利回りはすべて同じではありません。実際の経済活動から収益を生み出すプロトコルと、流動性を集めるためにトークンを発行するだけのプロトコルには、根本的な違いがあります。
トークン発行による利回りはTVLを膨らませ、普及しているかのような錯覚を生み出します。インセンティブが尽きると、傭兵的な資金は一気に引き揚げます。2021〜2022年のサイクルでは、これが何度も繰り返されました。実質的な手数料収入がないプロトコルは、トークン発行のペースが落ちた途端に崩壊したのです。
実質利回り——取引手数料、貸付・借入の利ざや、オプションのプレミアム——は、構造的に異なります。発行量ではなく利用状況に応じて拡大します。実質利回りを獲得するプロトコルは、持続可能な好循環を生み出します。利用が増えれば手数料も増え、傭兵的な流動性ではなく、利害の一致した参加者を呼び込むのです。
注目すべき指標は、TVL 1ドルあたりの手数料収入、トークン発行量と手数料収入の比率、そしてネイティブ資産以外で支払われる利回りの割合です。これらの指標によって、持続力のあるプロトコルと、流動性を借りているだけの幻想とを見分けられます。
$ETH は、実質利回りを生み出すDeFiスタックが最も充実しています。DEX手数料、貸付スプレッド、リキッドステーキングの利回りは、すべて実際の経済活動によって支えられています。$BNB は、BSCの高い処理能力を活かし、実質的なDEX取引量を生み出しています。次のDeFi資金ローテーションが始まるなか、どちらのチェーンも注目に値します。
次のサイクルで評価されるのは、流動性を買い集めただけのプロトコルではなく、実収益によって生き残ったプロトコルです。
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
DeFiの利回りはすべて同じではありません。実際の経済活動から収益を生み出すプロトコルと、流動性を集めるためにトークンを発行するだけのプロトコルには、根本的な違いがあります。
トークン発行による利回りはTVLを膨らませ、普及しているかのような錯覚を生み出します。インセンティブが尽きると、傭兵的な資金は一気に引き揚げます。2021〜2022年のサイクルでは、これが何度も繰り返されました。実質的な手数料収入がないプロトコルは、トークン発行のペースが落ちた途端に崩壊したのです。
実質利回り——取引手数料、貸付・借入の利ざや、オプションのプレミアム——は、構造的に異なります。発行量ではなく利用状況に応じて拡大します。実質利回りを獲得するプロトコルは、持続可能な好循環を生み出します。利用が増えれば手数料も増え、傭兵的な流動性ではなく、利害の一致した参加者を呼び込むのです。
注目すべき指標は、TVL 1ドルあたりの手数料収入、トークン発行量と手数料収入の比率、そしてネイティブ資産以外で支払われる利回りの割合です。これらの指標によって、持続力のあるプロトコルと、流動性を借りているだけの幻想とを見分けられます。
$ETH は、実質利回りを生み出すDeFiスタックが最も充実しています。DEX手数料、貸付スプレッド、リキッドステーキングの利回りは、すべて実際の経済活動によって支えられています。$BNB は、BSCの高い処理能力を活かし、実質的なDEX取引量を生み出しています。次のDeFi資金ローテーションが始まるなか、どちらのチェーンも注目に値します。
次のサイクルで評価されるのは、流動性を買い集めただけのプロトコルではなく、実収益によって生き残ったプロトコルです。
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
15
·
--
DeFiの実質利回り vs. インフレ型利回り:実際に何を得ているのかを知ろう
DeFiで最も重要な違いの一つが、多くの個人参加者に見過ごされています。それは、実質利回りとインフレ型利回りの違いです。
インフレ型利回りは、トークンの発行によって生み出されます。プロトコルが独自トークンを発行し、APRとして配布します。数字は魅力的に見えます。時には50%、100%、さらにはそれ以上になることもあります。しかし、利回りの裏では既存保有者の持ち分が絶えず希薄化しています。あなたが得ているのは収益ではなく、新たに発行されたトークンです。トークンの価値下落を考慮すると、実質的なリターンはゼロに近づくか、マイナスになることも少なくありません。
実質利回りはこれとは異なります。取引手数料、清算による収益、金利差、貸付マージンなど、プロトコルが実際に生み出す収益を原資とし、それを確立された資産でステーカーやLPに分配します。これは持続可能な仕組みです。プロトコルが実際にキャッシュフローを生み出しています。
違いを見分ける方法:
→ 利回りの源泉を確認する:トークン発行か、手数料収入か?
→ APRの数字だけでなく、プロトコルの収益ダッシュボードを確認する
→ トークンのインフレ率とAPRを比較する。インフレ率がAPRを上回っていれば、実質的な価値を失っている
→ TVLの成長が収益の成長と連動しているプロトコルを優先する
$ETH L2のエコシステムでは、大規模な手数料収入が生み出されています。$BNB DeFiプロトコルは、持続可能な利回りの仕組みを構築しています。$SOLベースのDEXは、実質利回りの仕組みを成熟させつつあります。次の弱気相場を乗り越えるのは、利回りを発行するのではなく、実際に稼ぎ出しているプロトコルでしょう。
実質利回りを追い求めましょう。インフレによるノイズは無視しましょう。
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
DeFiの実質利回り vs. インフレ型利回り:実際に何を得ているのかを知ろう
DeFiで最も重要な違いの一つが、多くの個人参加者に見過ごされています。それは、実質利回りとインフレ型利回りの違いです。
インフレ型利回りは、トークンの発行によって生み出されます。プロトコルが独自トークンを発行し、APRとして配布します。数字は魅力的に見えます。時には50%、100%、さらにはそれ以上になることもあります。しかし、利回りの裏では既存保有者の持ち分が絶えず希薄化しています。あなたが得ているのは収益ではなく、新たに発行されたトークンです。トークンの価値下落を考慮すると、実質的なリターンはゼロに近づくか、マイナスになることも少なくありません。
実質利回りはこれとは異なります。取引手数料、清算による収益、金利差、貸付マージンなど、プロトコルが実際に生み出す収益を原資とし、それを確立された資産でステーカーやLPに分配します。これは持続可能な仕組みです。プロトコルが実際にキャッシュフローを生み出しています。
違いを見分ける方法:
→ 利回りの源泉を確認する:トークン発行か、手数料収入か?
→ APRの数字だけでなく、プロトコルの収益ダッシュボードを確認する
→ トークンのインフレ率とAPRを比較する。インフレ率がAPRを上回っていれば、実質的な価値を失っている
→ TVLの成長が収益の成長と連動しているプロトコルを優先する
$ETH L2のエコシステムでは、大規模な手数料収入が生み出されています。$BNB DeFiプロトコルは、持続可能な利回りの仕組みを構築しています。$SOL ベースのDEXは、実質利回りの仕組みを成熟させつつあります。次の弱気相場を乗り越えるのは、利回りを発行するのではなく、実際に稼ぎ出しているプロトコルでしょう。
実質利回りを追い求めましょう。インフレによるノイズは無視しましょう。
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
DeFiで最も重要な違いの一つが、多くの個人参加者に見過ごされています。それは、実質利回りとインフレ型利回りの違いです。
インフレ型利回りは、トークンの発行によって生み出されます。プロトコルが独自トークンを発行し、APRとして配布します。数字は魅力的に見えます。時には50%、100%、さらにはそれ以上になることもあります。しかし、利回りの裏では既存保有者の持ち分が絶えず希薄化しています。あなたが得ているのは収益ではなく、新たに発行されたトークンです。トークンの価値下落を考慮すると、実質的なリターンはゼロに近づくか、マイナスになることも少なくありません。
実質利回りはこれとは異なります。取引手数料、清算による収益、金利差、貸付マージンなど、プロトコルが実際に生み出す収益を原資とし、それを確立された資産でステーカーやLPに分配します。これは持続可能な仕組みです。プロトコルが実際にキャッシュフローを生み出しています。
違いを見分ける方法:
→ 利回りの源泉を確認する:トークン発行か、手数料収入か?
→ APRの数字だけでなく、プロトコルの収益ダッシュボードを確認する
→ トークンのインフレ率とAPRを比較する。インフレ率がAPRを上回っていれば、実質的な価値を失っている
→ TVLの成長が収益の成長と連動しているプロトコルを優先する
$ETH L2のエコシステムでは、大規模な手数料収入が生み出されています。$BNB DeFiプロトコルは、持続可能な利回りの仕組みを構築しています。$SOL ベースのDEXは、実質利回りの仕組みを成熟させつつあります。次の弱気相場を乗り越えるのは、利回りを発行するのではなく、実際に稼ぎ出しているプロトコルでしょう。
実質利回りを追い求めましょう。インフレによるノイズは無視しましょう。
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
30
·
--
DeFiのリアルイールド革命:プロトコルのキャッシュフローこそ、唯一長続きする堀である
2021年のDeFiブームを支えたのは、主にトークン発行という仕組みでした。プロトコルはガバナンストークンを発行し、流動性マイニング報酬として配布することで、TVLを一夜にして膨らませていました。問題は何でしょうか?その資金は常に借り物であり、決して自分たちのものではなかったのです。
傭兵的な流動性は利回りを追いかけます。トークン発行が減速したり、競合がより高いAPRを提示したりすれば、資金はたちまち流出します。TVLは急落し、トークン価格もそれに続きます。そして、このサイクルが繰り返されます。
リアルイールドは、この構図を変えます。取引手数料、借入金利差、清算手数料などから持続可能な収益を生み出し、その収益をステーカーに分配するプロトコルは、真の利害の一致を生み出します。プロトコルがトークンを発行して存在感を保っているからではなく、事業そのものがリターンを生むからこそ、資金が留まるのです。
最も明快な判断基準は、トークン発行がゼロでもプロトコルが存続できるかどうかです。できるなら、そこには実体のあるビジネスがあります。できないなら、ガバナンストークンをくっつけたポンジです。
この見方の転換は、ポートフォリオ構築において重要です。単純なTVLは無視しましょう。代わりに、TVL1ドルあたりのプロトコル収益はいくらか、収益の何%がトークン保有者に還元されるのか、過去3〜6か月の収益はどう推移しているのかを問いましょう。
トークン発行が縮小しても手数料収益が安定、または拡大し、弱気相場を乗り越えるプロトコルこそ、次のサイクルを牽引する可能性が最も高い存在です。$ETH は、こうしたインフラの大部分を担っています。$BNBのエコシステムも、これに向けた構築を積極的に進めています。どちらもリアルイールドの好循環を強めています。
リアルイールドは単なる物語ではありません。ビジネスモデルです。そして、ビジネスモデルは複利で成長します。
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
DeFiのリアルイールド革命:プロトコルのキャッシュフローこそ、唯一長続きする堀である
2021年のDeFiブームを支えたのは、主にトークン発行という仕組みでした。プロトコルはガバナンストークンを発行し、流動性マイニング報酬として配布することで、TVLを一夜にして膨らませていました。問題は何でしょうか?その資金は常に借り物であり、決して自分たちのものではなかったのです。
傭兵的な流動性は利回りを追いかけます。トークン発行が減速したり、競合がより高いAPRを提示したりすれば、資金はたちまち流出します。TVLは急落し、トークン価格もそれに続きます。そして、このサイクルが繰り返されます。
リアルイールドは、この構図を変えます。取引手数料、借入金利差、清算手数料などから持続可能な収益を生み出し、その収益をステーカーに分配するプロトコルは、真の利害の一致を生み出します。プロトコルがトークンを発行して存在感を保っているからではなく、事業そのものがリターンを生むからこそ、資金が留まるのです。
最も明快な判断基準は、トークン発行がゼロでもプロトコルが存続できるかどうかです。できるなら、そこには実体のあるビジネスがあります。できないなら、ガバナンストークンをくっつけたポンジです。
この見方の転換は、ポートフォリオ構築において重要です。単純なTVLは無視しましょう。代わりに、TVL1ドルあたりのプロトコル収益はいくらか、収益の何%がトークン保有者に還元されるのか、過去3〜6か月の収益はどう推移しているのかを問いましょう。
トークン発行が縮小しても手数料収益が安定、または拡大し、弱気相場を乗り越えるプロトコルこそ、次のサイクルを牽引する可能性が最も高い存在です。$ETH は、こうしたインフラの大部分を担っています。$BNB のエコシステムも、これに向けた構築を積極的に進めています。どちらもリアルイールドの好循環を強めています。
リアルイールドは単なる物語ではありません。ビジネスモデルです。そして、ビジネスモデルは複利で成長します。
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
2021年のDeFiブームを支えたのは、主にトークン発行という仕組みでした。プロトコルはガバナンストークンを発行し、流動性マイニング報酬として配布することで、TVLを一夜にして膨らませていました。問題は何でしょうか?その資金は常に借り物であり、決して自分たちのものではなかったのです。
傭兵的な流動性は利回りを追いかけます。トークン発行が減速したり、競合がより高いAPRを提示したりすれば、資金はたちまち流出します。TVLは急落し、トークン価格もそれに続きます。そして、このサイクルが繰り返されます。
リアルイールドは、この構図を変えます。取引手数料、借入金利差、清算手数料などから持続可能な収益を生み出し、その収益をステーカーに分配するプロトコルは、真の利害の一致を生み出します。プロトコルがトークンを発行して存在感を保っているからではなく、事業そのものがリターンを生むからこそ、資金が留まるのです。
最も明快な判断基準は、トークン発行がゼロでもプロトコルが存続できるかどうかです。できるなら、そこには実体のあるビジネスがあります。できないなら、ガバナンストークンをくっつけたポンジです。
この見方の転換は、ポートフォリオ構築において重要です。単純なTVLは無視しましょう。代わりに、TVL1ドルあたりのプロトコル収益はいくらか、収益の何%がトークン保有者に還元されるのか、過去3〜6か月の収益はどう推移しているのかを問いましょう。
トークン発行が縮小しても手数料収益が安定、または拡大し、弱気相場を乗り越えるプロトコルこそ、次のサイクルを牽引する可能性が最も高い存在です。$ETH は、こうしたインフラの大部分を担っています。$BNB のエコシステムも、これに向けた構築を積極的に進めています。どちらもリアルイールドの好循環を強めています。
リアルイールドは単なる物語ではありません。ビジネスモデルです。そして、ビジネスモデルは複利で成長します。
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
25
·
--
実質利回り革命:DeFiはいかにシグナルとノイズを切り分けているか
長年、DeFiプロトコルは、実際には何の意味もないAPYの数字で競い合ってきました。外部からの需要がまったくない、新たに発行されたトークン建ての利回りです。やがて市場は真実を織り込みました。短期的な利回り目当ての資金は、トークンの発行ペースが落ちた途端に退出し、膨らんだAPYは希薄化を覆い隠したものにすぎないのです。
「実質利回り」という考え方が、この議論を変えました。ネイティブのガバナンストークンでリターンを測るのではなく、より厳しい問いを投げかけます。このプロトコルは実際のユーザー活動からどれだけの収益を生み、そのうちどれだけが参加者に還元されているのか、と。
GMXのようなプロトコルがこのモデルを先駆けました。取引手数料の70%を、新たに発行したトークンではなく、ETHやUSDCで流動性提供者とステーカーに分配します。その結果、弱気相場でも資金が定着しました。インセンティブが、人々が実際に欲しがる資産建てだったからです。
同じ考え方は、スタック全体に広がっています。レンディングプロトコルは、流動性の深さに対する利息収入で評価されます。DEXは、単純な取引量ではなく、TVL 1ドルあたりの手数料収入で測られます。Binanceの収益を原資とする四半期ごとのバーンを含む$BNB のトークノミクスでさえ、チェーン層で実質利回りの考え方に沿っています。
この変化は構造的な意味を持ちます。実質利回り型のプロトコルは、信頼が積み重なる仕組みを築きます。収益の増加がより多くの流動性を呼び込み、それによって取引執行が改善し、取引量が増え、手数料収入がさらに生まれます。トークンのインフレを絶えず続けなくても回る好循環です。
$ETH や$SOL のエコシステムで、長期的に注目すべきDeFiプロトコルは、ブロックエクスプローラーを開いて手数料収入を確認すれば、利回りが生まれる理由を理解できるものです。
利回りがどこから来るのか説明できないなら、おそらくその原資はあなた自身です。
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
実質利回り革命:DeFiはいかにシグナルとノイズを切り分けているか
長年、DeFiプロトコルは、実際には何の意味もないAPYの数字で競い合ってきました。外部からの需要がまったくない、新たに発行されたトークン建ての利回りです。やがて市場は真実を織り込みました。短期的な利回り目当ての資金は、トークンの発行ペースが落ちた途端に退出し、膨らんだAPYは希薄化を覆い隠したものにすぎないのです。
「実質利回り」という考え方が、この議論を変えました。ネイティブのガバナンストークンでリターンを測るのではなく、より厳しい問いを投げかけます。このプロトコルは実際のユーザー活動からどれだけの収益を生み、そのうちどれだけが参加者に還元されているのか、と。
GMXのようなプロトコルがこのモデルを先駆けました。取引手数料の70%を、新たに発行したトークンではなく、ETHやUSDCで流動性提供者とステーカーに分配します。その結果、弱気相場でも資金が定着しました。インセンティブが、人々が実際に欲しがる資産建てだったからです。
同じ考え方は、スタック全体に広がっています。レンディングプロトコルは、流動性の深さに対する利息収入で評価されます。DEXは、単純な取引量ではなく、TVL 1ドルあたりの手数料収入で測られます。Binanceの収益を原資とする四半期ごとのバーンを含む$BNB のトークノミクスでさえ、チェーン層で実質利回りの考え方に沿っています。
この変化は構造的な意味を持ちます。実質利回り型のプロトコルは、信頼が積み重なる仕組みを築きます。収益の増加がより多くの流動性を呼び込み、それによって取引執行が改善し、取引量が増え、手数料収入がさらに生まれます。トークンのインフレを絶えず続けなくても回る好循環です。
$ETH や$SOL のエコシステムで、長期的に注目すべきDeFiプロトコルは、ブロックエクスプローラーを開いて手数料収入を確認すれば、利回りが生まれる理由を理解できるものです。
利回りがどこから来るのか説明できないなら、おそらくその原資はあなた自身です。
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
長年、DeFiプロトコルは、実際には何の意味もないAPYの数字で競い合ってきました。外部からの需要がまったくない、新たに発行されたトークン建ての利回りです。やがて市場は真実を織り込みました。短期的な利回り目当ての資金は、トークンの発行ペースが落ちた途端に退出し、膨らんだAPYは希薄化を覆い隠したものにすぎないのです。
「実質利回り」という考え方が、この議論を変えました。ネイティブのガバナンストークンでリターンを測るのではなく、より厳しい問いを投げかけます。このプロトコルは実際のユーザー活動からどれだけの収益を生み、そのうちどれだけが参加者に還元されているのか、と。
GMXのようなプロトコルがこのモデルを先駆けました。取引手数料の70%を、新たに発行したトークンではなく、ETHやUSDCで流動性提供者とステーカーに分配します。その結果、弱気相場でも資金が定着しました。インセンティブが、人々が実際に欲しがる資産建てだったからです。
同じ考え方は、スタック全体に広がっています。レンディングプロトコルは、流動性の深さに対する利息収入で評価されます。DEXは、単純な取引量ではなく、TVL 1ドルあたりの手数料収入で測られます。Binanceの収益を原資とする四半期ごとのバーンを含む$BNB のトークノミクスでさえ、チェーン層で実質利回りの考え方に沿っています。
この変化は構造的な意味を持ちます。実質利回り型のプロトコルは、信頼が積み重なる仕組みを築きます。収益の増加がより多くの流動性を呼び込み、それによって取引執行が改善し、取引量が増え、手数料収入がさらに生まれます。トークンのインフレを絶えず続けなくても回る好循環です。
$ETH や$SOL のエコシステムで、長期的に注目すべきDeFiプロトコルは、ブロックエクスプローラーを開いて手数料収入を確認すれば、利回りが生まれる理由を理解できるものです。
利回りがどこから来るのか説明できないなら、おそらくその原資はあなた自身です。
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
23
·
--
実質利回りが、DeFiにおける本質とノイズを見分ける指標になっています。
長年、プロトコルはトークンの発行によって競い合い、インフレを招くトークンを「利回り」としてばらまき、TVLを集めてきました。その時代は、静かに終わりつつあります。次のDeFiサイクルを担うのは、実際の経済活動から本物の収益を生み出し、ステークホルダーに還元するプロトコルです。
実質利回りとは、具体的には次のようなものです。
🔹 取引高や借入活動から得られる手数料収入
🔹 価値のないガバナンストークンではなく、確立された資産($ETH、$BNB、ステーブルコイン)で分配される
🔹 トークン価格ではなく、プロトコルの利用状況に応じて伸びる利回り
🔹 次の参入者からの資金で前の参加者に支払う仕組みに頼らず、TVLが低くても持続可能
発行に依存するAPYは、強気相場では500%に達することもありますが、トークン価格が下がればほぼゼロにまで崩れることがあります。実質利回りを生み出すプロトコルは、市場心理に左右されず経済的に成り立つため、相場のサイクルを超えて存在感を保ちます。
預け入れる前に確認すべき重要な問いは、利回りの原資は何か、ということです。答えが「プロトコルトークンの発行」なら、誰かがあなたの利回りの代金を負担していると理解してください。そして、その負担が止まれば、APYも止まります。
$ETH と$BNB のインフラ上で構築を進めるプロジェクトは、希薄化ではなく収益分配を軸にトークノミクスを設計する傾向を強めています。$SOL のエコシステムもこれに続いています。
実質利回りは、暗号資産業界で最も刺激的な話題ではありません。しかし、最も持続力のある話題です。
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
実質利回りが、DeFiにおける本質とノイズを見分ける指標になっています。
長年、プロトコルはトークンの発行によって競い合い、インフレを招くトークンを「利回り」としてばらまき、TVLを集めてきました。その時代は、静かに終わりつつあります。次のDeFiサイクルを担うのは、実際の経済活動から本物の収益を生み出し、ステークホルダーに還元するプロトコルです。
実質利回りとは、具体的には次のようなものです。
🔹 取引高や借入活動から得られる手数料収入
🔹 価値のないガバナンストークンではなく、確立された資産($ETH 、$BNB 、ステーブルコイン)で分配される
🔹 トークン価格ではなく、プロトコルの利用状況に応じて伸びる利回り
🔹 次の参入者からの資金で前の参加者に支払う仕組みに頼らず、TVLが低くても持続可能
発行に依存するAPYは、強気相場では500%に達することもありますが、トークン価格が下がればほぼゼロにまで崩れることがあります。実質利回りを生み出すプロトコルは、市場心理に左右されず経済的に成り立つため、相場のサイクルを超えて存在感を保ちます。
預け入れる前に確認すべき重要な問いは、利回りの原資は何か、ということです。答えが「プロトコルトークンの発行」なら、誰かがあなたの利回りの代金を負担していると理解してください。そして、その負担が止まれば、APYも止まります。
$ETH と$BNB のインフラ上で構築を進めるプロジェクトは、希薄化ではなく収益分配を軸にトークノミクスを設計する傾向を強めています。$SOL のエコシステムもこれに続いています。
実質利回りは、暗号資産業界で最も刺激的な話題ではありません。しかし、最も持続力のある話題です。
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
長年、プロトコルはトークンの発行によって競い合い、インフレを招くトークンを「利回り」としてばらまき、TVLを集めてきました。その時代は、静かに終わりつつあります。次のDeFiサイクルを担うのは、実際の経済活動から本物の収益を生み出し、ステークホルダーに還元するプロトコルです。
実質利回りとは、具体的には次のようなものです。
🔹 取引高や借入活動から得られる手数料収入
🔹 価値のないガバナンストークンではなく、確立された資産($ETH 、$BNB 、ステーブルコイン)で分配される
🔹 トークン価格ではなく、プロトコルの利用状況に応じて伸びる利回り
🔹 次の参入者からの資金で前の参加者に支払う仕組みに頼らず、TVLが低くても持続可能
発行に依存するAPYは、強気相場では500%に達することもありますが、トークン価格が下がればほぼゼロにまで崩れることがあります。実質利回りを生み出すプロトコルは、市場心理に左右されず経済的に成り立つため、相場のサイクルを超えて存在感を保ちます。
預け入れる前に確認すべき重要な問いは、利回りの原資は何か、ということです。答えが「プロトコルトークンの発行」なら、誰かがあなたの利回りの代金を負担していると理解してください。そして、その負担が止まれば、APYも止まります。
$ETH と$BNB のインフラ上で構築を進めるプロジェクトは、希薄化ではなく収益分配を軸にトークノミクスを設計する傾向を強めています。$SOL のエコシステムもこれに続いています。
実質利回りは、暗号資産業界で最も刺激的な話題ではありません。しかし、最も持続力のある話題です。
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
29

🚨 $PAPER、6日間でプロトコル収益4,200万ドルを生み出し、Circleを追い抜く!🦈
ローンチからわずか6日で、$PAPERの累計収益は4,224万ドルに達し、単日指標ではネットワーク全体でTetherに次ぐ規模となりました。📊 この驚異的な勢いの裏では、生成されたプロトコル手数料の実に98.46%にあたる4,158万ドルが、トークンのステーキング参加者に直接還元されています。
その仕組みからは、興味深い注文フローの構図が見えてきます。ステーキング報酬は、トレーダーの清算と、500万ドルの上限を超えて積み上がるLP残高によって大きく支えられています。🌊 この閉じた循環の中で、スマートな流動性は、積極的な市場参加者から直接利回りを獲得します。
💬 この動的な手数料再分配の好循環は、プロトコルの実質利回りの次なる進化を示すのでしょうか? それとも、トレーダーの取引量が落ち着けば、この仕組みも勢いを失うのでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
🚨 $PAPER、6日間でプロトコル収益4,200万ドルを生み出し、Circleを追い抜く!🦈
ローンチからわずか6日で、$PAPERの累計収益は4,224万ドルに達し、単日指標ではネットワーク全体でTetherに次ぐ規模となりました。📊 この驚異的な勢いの裏では、生成されたプロトコル手数料の実に98.46%にあたる4,158万ドルが、トークンのステーキング参加者に直接還元されています。
その仕組みからは、興味深い注文フローの構図が見えてきます。ステーキング報酬は、トレーダーの清算と、500万ドルの上限を超えて積み上がるLP残高によって大きく支えられています。🌊 この閉じた循環の中で、スマートな流動性は、積極的な市場参加者から直接利回りを獲得します。
💬 この動的な手数料再分配の好循環は、プロトコルの実質利回りの次なる進化を示すのでしょうか? それとも、トレーダーの取引量が落ち着けば、この仕組みも勢いを失うのでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
ローンチからわずか6日で、$PAPERの累計収益は4,224万ドルに達し、単日指標ではネットワーク全体でTetherに次ぐ規模となりました。📊 この驚異的な勢いの裏では、生成されたプロトコル手数料の実に98.46%にあたる4,158万ドルが、トークンのステーキング参加者に直接還元されています。
その仕組みからは、興味深い注文フローの構図が見えてきます。ステーキング報酬は、トレーダーの清算と、500万ドルの上限を超えて積み上がるLP残高によって大きく支えられています。🌊 この閉じた循環の中で、スマートな流動性は、積極的な市場参加者から直接利回りを獲得します。
💬 この動的な手数料再分配の好循環は、プロトコルの実質利回りの次なる進化を示すのでしょうか? それとも、トレーダーの取引量が落ち着けば、この仕組みも勢いを失うのでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
3
·
--
DeFiプロトコル収益:シグナルとノイズを分ける指標
Total Value Locked(TVL)はDeFi 1.0を象徴する指標でした。プロトコルがどれほど持続可能な経済性を生み出しているかを明らかにしないまま、その規模の大きさを印象づけていました。その時代は終わりました。
成熟したDeFiは今、実際の収益、つまり持続不可能な報酬を追い求める流動性によって水増しされたものではなく、真のユーザー活動から得られるプロトコル手数料によって評価されます。
この変化が重要である理由はいくつかあります。
手数料収益は操作に強い指標です。膨大なコストをかけずに、大規模な自然発生的スワップ取引量を偽装することはできません。
収益対TVL比率は、チェーン間の資本効率の差を明らかにします。この指標ではETHベースのレンディングプロトコルが一貫して優位に立つ一方、Layer 2やBNB Chainのエコシステムも、特定分野に特化した設計によって差を縮めています。
プロトコル収益を原資とするトークンの買い戻しは、正直な需要圧力を生み出します。キャッシュフローのないガバナンストークンと比べ、これは構造的な改善です。$BNB が先駆けたこの仕組みは、取引所レイヤーでこの考え方を実践しました。今ではDeFiプロトコルも同じモデルを採用しつつあります。
強固な手数料面の優位性を持つプロトコルは、機関投資家の流動性パートナーを引きつけ、コンポーザビリティとクロスチェーンでの成長を加速させます。
次の弱気相場を生き残るのは、TVLの上限だけでなく、収益の下支えがあるプロトコルです。TVLのダッシュボードだけでなく、損益計算書も読み始めましょう。
実質利回りは、DeFiと伝統的金融をつなぐ架け橋です。
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
DeFiプロトコル収益:シグナルとノイズを分ける指標
Total Value Locked(TVL)はDeFi 1.0を象徴する指標でした。プロトコルがどれほど持続可能な経済性を生み出しているかを明らかにしないまま、その規模の大きさを印象づけていました。その時代は終わりました。
成熟したDeFiは今、実際の収益、つまり持続不可能な報酬を追い求める流動性によって水増しされたものではなく、真のユーザー活動から得られるプロトコル手数料によって評価されます。
この変化が重要である理由はいくつかあります。
手数料収益は操作に強い指標です。膨大なコストをかけずに、大規模な自然発生的スワップ取引量を偽装することはできません。
収益対TVL比率は、チェーン間の資本効率の差を明らかにします。この指標ではETHベースのレンディングプロトコルが一貫して優位に立つ一方、Layer 2やBNB Chainのエコシステムも、特定分野に特化した設計によって差を縮めています。
プロトコル収益を原資とするトークンの買い戻しは、正直な需要圧力を生み出します。キャッシュフローのないガバナンストークンと比べ、これは構造的な改善です。$BNB が先駆けたこの仕組みは、取引所レイヤーでこの考え方を実践しました。今ではDeFiプロトコルも同じモデルを採用しつつあります。
強固な手数料面の優位性を持つプロトコルは、機関投資家の流動性パートナーを引きつけ、コンポーザビリティとクロスチェーンでの成長を加速させます。
次の弱気相場を生き残るのは、TVLの上限だけでなく、収益の下支えがあるプロトコルです。TVLのダッシュボードだけでなく、損益計算書も読み始めましょう。
実質利回りは、DeFiと伝統的金融をつなぐ架け橋です。
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
Total Value Locked(TVL)はDeFi 1.0を象徴する指標でした。プロトコルがどれほど持続可能な経済性を生み出しているかを明らかにしないまま、その規模の大きさを印象づけていました。その時代は終わりました。
成熟したDeFiは今、実際の収益、つまり持続不可能な報酬を追い求める流動性によって水増しされたものではなく、真のユーザー活動から得られるプロトコル手数料によって評価されます。
この変化が重要である理由はいくつかあります。
手数料収益は操作に強い指標です。膨大なコストをかけずに、大規模な自然発生的スワップ取引量を偽装することはできません。
収益対TVL比率は、チェーン間の資本効率の差を明らかにします。この指標ではETHベースのレンディングプロトコルが一貫して優位に立つ一方、Layer 2やBNB Chainのエコシステムも、特定分野に特化した設計によって差を縮めています。
プロトコル収益を原資とするトークンの買い戻しは、正直な需要圧力を生み出します。キャッシュフローのないガバナンストークンと比べ、これは構造的な改善です。$BNB が先駆けたこの仕組みは、取引所レイヤーでこの考え方を実践しました。今ではDeFiプロトコルも同じモデルを採用しつつあります。
強固な手数料面の優位性を持つプロトコルは、機関投資家の流動性パートナーを引きつけ、コンポーザビリティとクロスチェーンでの成長を加速させます。
次の弱気相場を生き残るのは、TVLの上限だけでなく、収益の下支えがあるプロトコルです。TVLのダッシュボードだけでなく、損益計算書も読み始めましょう。
実質利回りは、DeFiと伝統的金融をつなぐ架け橋です。
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
50
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#CryptoSelloffTriggersMultipleWhaleLiquidations
閲覧回数 73,555
918人が討論中
2
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
閲覧回数 91,667
1,071人が討論中
3
#WillFOMCMinutesReinforceRateHikeExpectations?
閲覧回数 17,196
382人が討論中
4
#BitcoinActiveSupplyInProfitDropsBelow45%
閲覧回数 162,096
1,391人が討論中
5
#TONStrategyReports$23.97MQ3NetLoss
閲覧回数 15,922
110人が討論中
6
#KavaSaysAbnormalActivityLimitedToKavaLend
閲覧回数 105,654
771人が討論中
7
#WORPTLetsTouristsConvertCryptoToThaiBaht
閲覧回数 29,328
279人が討論中
8
#WhoWillSucceedJensenHuangatNvidia?
閲覧回数 288,359
2,030人が討論中
9
#WhatWillDriveCryptoandStocks’NextRebound?
閲覧回数 775,565
3,829人が討論中
10
#TradFiForBeginners
閲覧回数 804,208
4,828人が討論中