

#bondmarket
bondmarket
閲覧回数 98,633
362人が討論中
注目
最新

欧州のソブリン債市場が今日、大きな変動を迎えました。最新の取引データによると、フランスとドイツの10年国債利回りスプレッドは、今日の欧州市場の取引時間帯において継続的に拡大し、日中には150ベーシスポイントの整数の節目を力強く上抜けました。この重要なスプレッド指標は、2012年1月の欧州債務危機以来の最高記録を直接更新しており、ユーロ圏の中核となるソブリンの信用リスク・プレミアムが、10数年ぶりの極端な変動局面に入っていることを示しています。
マクロの背景とテクニカル指標の観点から、このスプレッド拡大の主因は、市場がフランスの財政予算の赤字と政治的な駆け引きによる不確実性を集中的に織り込んだことにあります。ただし、定量分析の観点では、150ベーシスポイントはちょうど長期チャート上の強いレジスタンスが密集するゾーンに相当します。モメンタム指標はすでに極端な過熱(超買い)状態に深く入り込んでおり、過去の経験では、極値圏で恐慌的なプレミアムの放出が発生することが多く、通常は弱材料のセンチメントが最終的な加速局面で天井を探る段階に入っていることを意味します。
マクロのクロスアセット(資産間)レベルでは、この変動が資金フローの向かう先を再構築しています。スプレッドの急騰は短期的にユーロ/米ドルの為替に対してテクニカルな下押し圧力をもたらし、欧州株式市場で防御的なローテーション(資金の防御的な回転)を引き起こしますが、同時にソブリン債のリスクに関する集中したプレミアム放出も加速させます。最も悲観的な市場予想が十分に消化されたのち、スプレッドがテクニカルなレジスタンスで跳ね返されて反落すれば、クロスマーケットのアービトラージ資金の介入が全体のリスク選好を効果的に押し上げる可能性があります。
暗号資産市場にとっては、伝統的な法定通貨のソブリン債と財政圧力の顕在化が、資産配分における分散型デジタル資産の脆弱性への耐性(アンチ・フラジリティ)を改めて浮き彫りにしています。ソブリン信用のスプレッドが天井に達して、それに伴う伝統的な逃避(リスク回避)ムードが限界的に和らぐ局面では、マクロの流動性が再び高い弾力性(ボラティリティの高さと上昇余地)を持つリスク資産へと傾きます。$BTC などの中核銘柄のテクニカル面の支えは、さらに強固になり、増分の資金が流入しやすくなるでしょう。🚀
#BondMarket #Eurozone #MacroEconomy
85

·
--
日本の40年国債入札の直近のオークションでは、市場の需要が2020年以来の最高水準まで急増した。応札倍率は3.1倍、利回りは4.23%で、過去12カ月の平均2.67倍を大きく上回った。
この強い需要は、日銀総裁の植田和男氏が具体的な引き締めの道筋をまだ示していないことへの警戒感を反映している。投資家の間では、日銀は現在の遅れを埋めるため、今後はより大幅に利上げを行う必要があるかもしれないとの見方が広がっている。
魅力的な国内利回りは、日本の資金を海外投資ではなく本国へ呼び戻すことにつながるだろう。こうした傾向は、円キャリートレードのポジションに直接的な打撃を与え、世界の流動性に圧力をかけかねない。
暗号資産に関しては、資金の引き締めリスクが$BTCの上昇基調を妨げる可能性がある。投資家は、東京からの次の政策判断に備えて慎重さを保つべきだ。
#BankOfJapan #BondMarket #MacroEconomy
日本の40年国債入札の直近のオークションでは、市場の需要が2020年以来の最高水準まで急増した。応札倍率は3.1倍、利回りは4.23%で、過去12カ月の平均2.67倍を大きく上回った。
この強い需要は、日銀総裁の植田和男氏が具体的な引き締めの道筋をまだ示していないことへの警戒感を反映している。投資家の間では、日銀は現在の遅れを埋めるため、今後はより大幅に利上げを行う必要があるかもしれないとの見方が広がっている。
魅力的な国内利回りは、日本の資金を海外投資ではなく本国へ呼び戻すことにつながるだろう。こうした傾向は、円キャリートレードのポジションに直接的な打撃を与え、世界の流動性に圧力をかけかねない。
暗号資産に関しては、資金の引き締めリスクが$BTC の上昇基調を妨げる可能性がある。投資家は、東京からの次の政策判断に備えて慎重さを保つべきだ。
#BankOfJapan #BondMarket #MacroEconomy
175

日本の10年国債(JGB)利回りは8ベーシスポイント上昇して3.055%に達し、1996年9月以来の高水準となった。今回の劇的な急騰は、数十年ぶりの節目を示しており、世界のソブリン債市場で構造的なレジーム転換が進行していることを示唆する。
このブレイクアウトが重要なのは、数十年にわたる積極的な金融緩和と超低金利の後、日本の金融政策の正常化が強まっていることを反映しているためだ。国内でインフレ要因が根付くにつれ、日本国債の価格は迅速に再評価され、リスクフリー(無リスク)運用の世界的なベンチマークが変化していく。
従来型の金融の領域では、JGB利回りの上昇は米国債や欧州債に上向きの圧力をかける一方で、歴史的な円キャリートレードの巻き戻しをめぐる懸念を再燃させる。魅力的な国内金利は大手の日本人機関投資家に国内への資金回帰を促し、結果としてグローバルな流動性を実質的に吸い上げる効果をもたらす。
暗号資産に関しては、世界的な流動性の引き締めと高いソブリン利回りが、投機的なリスク選好にとって逆風となり、短期的には$BTC への下押し圧力を維持する。マクロの資本配分が変わる中、債券市場が安定した足場を見つけるまで、デジタル・アセットのボラティリティは高まる可能性がある。
#JapanYields #MacroEconomy #BondMarket
61
BOEは金利を維持し、長期債の販売を停止
イングランド銀行(BoE)は、金融市場への圧力を軽減するための重要な決定を下しました。
金利を据え置き:BoEは、賛成6対反対3の投票結果により、金利を3.75%に維持することを決めました。
長期債の販売を停止:この転機ともいえる動きにより、債券市場の緊張が緩和されることが期待されています。
市場の反応:債券市場は直ちに上昇し、英政府債の30年利回りは約12bps低下。これと同時に、世界的に広がっていた利回り上昇の波も鎮まりました。
政策方針:BoEは、インフレ問題がまだ完全に収束していないにもかかわらず、債券市場の安定を優先する方針を受け入れています。
{spot}(BTCUSDT)
{spot}(XAUTUSDT)
※本情報は世界のマクロ動向のアップデートにすぎず、為替を「賭ける」ための投資助言や判断ではありません。もしこのニュースを聞いて、債券や通貨で「踊り」始めて口座を燃やしてしまった場合、adは拍手して哀悼に加わることはできても、あなたの口座を救うことはできませんのでご了承ください。
#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
BOEは金利を維持し、長期債の販売を停止
イングランド銀行(BoE)は、金融市場への圧力を軽減するための重要な決定を下しました。
金利を据え置き:BoEは、賛成6対反対3の投票結果により、金利を3.75%に維持することを決めました。
長期債の販売を停止:この転機ともいえる動きにより、債券市場の緊張が緩和されることが期待されています。
市場の反応:債券市場は直ちに上昇し、英政府債の30年利回りは約12bps低下。これと同時に、世界的に広がっていた利回り上昇の波も鎮まりました。
政策方針:BoEは、インフレ問題がまだ完全に収束していないにもかかわらず、債券市場の安定を優先する方針を受け入れています。
※本情報は世界のマクロ動向のアップデートにすぎず、為替を「賭ける」ための投資助言や判断ではありません。もしこのニュースを聞いて、債券や通貨で「踊り」始めて口座を燃やしてしまった場合、adは拍手して哀悼に加わることはできても、あなたの口座を救うことはできませんのでご了承ください。
#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
436

木曜日の世界主要ソブリン債利回りは、連日の下押し圧力の後にわずかに持ち直した。市場には一時的な息継ぎの余地が生まれたが、それ以前に米連邦準備制度(FRB)が正式に利上げを発表し、その結果、米国10年国債利回りは3ベーシスポイント下落して4.99%となり、これまでの8日連続の上昇局面を終わらせた。同時に、オーストラリア国債利回りは3ベーシスポイント低下し、日本国債利回りは1ベーシスポイント未満の小幅下落にとどまった。世界のトレーダーは、日本銀行が金曜日に公表する最新の利率決定に向けて、いま非常に高い警戒感を持っている。
マクロの駆け引きという観点では、今回の利回り低下は「トレンド反転」というより「テクニカルな調整」に近い。FRBの引き締めの道筋と、市場が織り込む緩和の見通しとの間には、依然として深い隔たりがある。Laffer Tengler InvestmentsやVantage Global Primeなどの分析では、短期的な値動きの落ち着きだけでは、インフレの粘着性、国債の巨額な発行規模、財政赤字への懸念といった根本課題を解決できないと指摘されている。長期ゾーンの利回りが高水準を維持し続けるという長期的な影は、まだ払拭されていない。
伝統的な金融市場では、米国債10年物利回りが一時的に5%の節目を割り込んだものの、金融環境が実質的に緩和へ転じたわけではない。ドルと無リスク金利の高止まりが、リスク資産のバリュエーションを引き続き圧迫している。債券市場が織り込む「今後さらに引き締めが進む」という見立ては、借入コストが高止まりでより長く推移することを意味し、信用環境の引き締めが続くことで、世界のマクロ流動性を引き続き下押しするだろう。
暗号資産市場に関しては、マクロの資金繰りの逼迫が依然として主要な抑制要因だ。利回りの上昇が一旦止まったことで、$BTC などのリスク資産には短期的に下支えとなる局面が生まれたものの、資金流出とFRBの強硬(タカ派)な姿勢という二つの制約のもとでは、リバウンドの勢いは限られる可能性がある。もしその後、日本銀行の決定が為替市場や債券市場で新たな売りを引き起こせば、暗号資産は流動性の波及による二番底リスクにも備える必要がある。
#Fed #BondMarket #MacroEconomy
47

·
--
米国財務長官イエレン(Janet Yellen)は今夜22:00に下院金融サービス委員会の公聴会に出席し、「国際金融システムの現状に関する年次報告書」について証言する。現在、米国10年物国債利回りが5%を超えるというセンシティブな局面において、市場の視線はすべて財務省の次の一手に集中している。
今回の公聴会がとりわけ注目されるのは、財務省の国債発行計画と債務管理戦略が焦点だからだ。市場は、イエレンが財政赤字の抑制、国債発行と買戻し(レポ/リポ)ペースの調整に関する新たなシグナルを出すかどうかを注視している。これは、これまでの「長期に高金利環境が続く」という市場の見方を修正する必要があるかどうかに直結する。
マクロの資産観点では、イエレンが安定的な債券市場や赤字抑制に関してやや前向きなシグナルを示せば、長期の米国債利回り上昇圧力が緩和される可能性がある。逆に、財政拡張の意図が明確であったり、高金利への許容度をより高く保つ姿勢が示された場合には、米国債利回りや米ドル指数が新たな局面で変動し、そこから金(ゴールド)や米国株の動きにも波及する恐れがある。
暗号資産市場にとっては、高止まりする無リスク金利が流動性環境を引き続き厳しく試している。投資家は様子見の姿勢を維持しており、$BTC などのリスク資産のパフォーマンスは、公聴会後の流動性見通しが微妙にどう変化するかに左右される。短期的には、市場は引き続き上下双方向の値動きになりそうだ。👀
#JanetYellen #BondMarket #InterestRates
107
·
--
世界的な債券市場が大きく揺れ動く中で、米国と日本の国債利回りが相次いで多年ぶりの高値を更新しています。データによると、米国10年国債利回りはすでに5.02%を突破し、2007年以来の最高水準となりました。これに呼応して、日本の5年国債利回りは過去最高の2.315%まで上昇し、30年国債利回りは5.5bp(ベーシスポイント)上昇して4.12%となりました。さらに、10年国債利回りも今月初めに1996年以来の3%台の高水準に到達しています。
この世界的な債券市場の売り(リスクオフ)の背景には、複数の要因があります。第一に、中東の地政学情勢が世界のエネルギー価格を押し上げており、米国側のこれまでの行動がサプライチェーンの混乱を引き起こし、インフレ懸念を強めたことです。第二に、企業によるAI分野への巨額の債券発行(資金調達)投資が景気活動を刺激し、そのうえで日本がNATOに足並みをそろえるために防衛支出をGDPの3%〜3.5%へ引き上げる方針を示していることも、市場では政府の国債発行規模拡大への思惑を押し上げ、長期ゾーンの資金調達コストを高めています。
従来型の金融市場にとっては、米国債利回りが再び5%を上回ることで、無リスク資産の収益率が大幅に上昇し、世界の流動性環境への圧力がさらに強まります。ドルと借入コストが高止まりすることで、株式市場のバリュエーションの下押し要因となるだけでなく、主権債務の持続可能性が焦点になっています。
暗号資産市場では、マクロの流動性が引き締まる局面では通常、新規資金の流入ペースが制限されますが、高インフレ期待と地政学的なリスク回避の思惑が絡み合うことで、 $BTC などの資産の位置づけについて市場内で見方が分かれやすくなります。短期的には、相場はマクロの金利変動の影響を受けやすくなり、資金の綱引き(売買・ポジション調整)の状態はしばらく平常運転が続く可能性があります。
#US10Y #BondMarket #MacroEconomy
6
今週火曜日、世界のソブリン債市場で重要なテクニカル・シグナルが見られました。日本の財務省が実施した20年国債入札では強い需要が確認され、応札倍率は4.01倍と、前回の3.98倍および12か月平均の3.73倍を大きく上回りました。さらにテールスプレッドは0.15まで縮小し、買い手の引き受け力がしっかりしていることを示しています。同時に、インド準備銀行は政府債の売却により銀行システムから1兆ルピー(約1050億ドル)の流動性を回収し、市場の5年債利回りは13ベーシスポイント上昇、10年債利回りは6ベーシスポイント上昇しました。地政学面では、ドイツ国防大臣のボリス・ピストリウス(Boris Pistorius)と米国国防長官のロイド・オースティン(Lloyd Austin)がワシントンで防衛協力に関する交渉を行い、欧州の国内化された軍需生産能力の実装を後押ししました。
マクロのテクニカル面では、最近の中東情勢が原油価格を押し上げ、輸入型インフレによる懸念がある一方で、米国債10年利回りが一時5.0%という重要な心理的節目を超えたものの、主要経済体の買い手の反応からは、金利サイドの売り圧力がほぼ限界に近づいていることが示されています。日本の20年国債の競札データは市場予想を上回り、利回りが高い水準のゾーンでは長期の運用資金が入ってくる意欲が非常に強いことを直接裏づけました。インド準備銀行はインフレ抑制のために歴史的規模の流動性回収を行いましたが、これは防御的な調整であり、世界の流動性がサポート水準で下支えされるという根本ロジックは変わっていません。
伝統的な金融市場では、力強い日本の国債入札の結果がすぐに債券先物の下落幅を縮め、世界の債券市場に広がりかけたパニック的な投げ売りの波を効果的に食い止めました。利回り曲線は重要なレジスタンスで阻まれてから下落しに転じており、無リスク金利によるリスク資産のバリュエーションへの抑制が、限界に近づきつつあることを意味します。ドル指数および米国債利回りが極端な高水準で勢いを失い、テクニカル指標では天井の背中合わせの乖離(トップ・ディバージェンス)の兆候も見られ、世界の株式・コモディティ市場にショートの買い戻しが進むための息継ぎの余地を与えています。
暗号資産市場にとって、主権債利回りが天井を打って安定することは、最も強力なリスク選好回復の触媒です。金利の極端な上行リスクが有効に抑えられたことで、マクロ資金面の流動性恐慌は概ね解消されています。テクニカル面では、$BTC が重要なサポートの移動平均線をしっかり守り、市場の流動性底部の構造はすでに固まっています。金利サイドの下落トレンドが確認されれば、あふれた運用資金は暗号資産へ一気に流れ込み、相場は次のブレイク・上昇の新しい局面へと加速して入っていくでしょう。📈
#BondMarket #MacroEconomy #CryptoTrading
54
本日、英国の国債利回りが史上最高水準に到達した。30年物ギルト利回りは2ベーシスポイント上昇して5.9506%に達し、1998年3月以来の高水準となった。
この、数十年ぶりの高値に向けた強引な上昇は、長期的な財政安定性や粘着性のあるインフレに対する根深い懸念を示している。投資家は、長期国債を保有するために、より大幅なリスク・プレミアムを求めており、これはソブリンの借入見通しや、中央銀行による金融緩和の道筋に対する懐疑を反映している。
世界のベンチマークで長期利回りが急騰し、金融環境を全体として引き締めることで、企業の調達コストが押し上げられ、リスク志向(リスクオン)のバリュエーションに圧力がかかる。リスクフリー金利の上昇は利息収入を得る固定利付資産を魅力的にし、一方で株式や商品から流動性を吸い取る。
暗号資産市場にとっては、長期の国債に持続的な圧力がかかることで、$BTCのようなリスク資産には流動性の逆風となる。短期的には資本保全が投資家心理を支配するが、ソブリン債のストレスが続けば、マクロのヘッジとして分散型でハードキャップ型の資産の物語が、結果的に強まる可能性がある。
#GiltYields #MacroEconomy #BondMarket
本日、英国の国債利回りが史上最高水準に到達した。30年物ギルト利回りは2ベーシスポイント上昇して5.9506%に達し、1998年3月以来の高水準となった。
この、数十年ぶりの高値に向けた強引な上昇は、長期的な財政安定性や粘着性のあるインフレに対する根深い懸念を示している。投資家は、長期国債を保有するために、より大幅なリスク・プレミアムを求めており、これはソブリンの借入見通しや、中央銀行による金融緩和の道筋に対する懐疑を反映している。
世界のベンチマークで長期利回りが急騰し、金融環境を全体として引き締めることで、企業の調達コストが押し上げられ、リスク志向(リスクオン)のバリュエーションに圧力がかかる。リスクフリー金利の上昇は利息収入を得る固定利付資産を魅力的にし、一方で株式や商品から流動性を吸い取る。
暗号資産市場にとっては、長期の国債に持続的な圧力がかかることで、$BTC のようなリスク資産には流動性の逆風となる。短期的には資本保全が投資家心理を支配するが、ソブリン債のストレスが続けば、マクロのヘッジとして分散型でハードキャップ型の資産の物語が、結果的に強まる可能性がある。
#GiltYields #MacroEconomy #BondMarket
10

BOND TRADERS ARE NOW BETTING ON A 5% 10-YEAR YIELD
米国のトレジャリー市場で、約$14M規模のオプション取引が新たに登場し、債券の投げ売りが続く中で10年利回りが5%を超える可能性に賭けています。
一方、30年利回りは5.35%まで上昇しており、2007年以来の高水準です。原油価格の上昇がインフレ懸念を強めているため、投資家は金利リスクのヘッジを一段と強化する必要に迫られています。
言及された取引構成によれば、10年利回りが約5.1%に達すると損益分岐点となり、5.2%なら利益は約$15Mに到達し得ます。
見解:インフレと原油が引き続き圧力をかけるなら、米10年トレジャリーの5%はもはや遠い数字ではありません。そして長期利回りが本当にブレイクアウトするなら、これは単に債券トレーダーが株式やUSD、そして暗号資産の価格を織り込む話に留まらず、皆が反応せざるを得ないでしょう。
5% Treasury yield. That’s when risk assets start sweating.
あなたは今回、10Yが本当に5%を超えると思いますか?それとも債券市場はヘッジしすぎですか?
#Treasury #bondmarket #bitcoin

116
トランプが債券市場にまた別の“レンチ”を投げ込んだ
トランプ大統領は、中間選挙で共和党が勝利した場合、アメリカ国民1人あたり$5,000を支給すると約束したが、その実施方法の詳細は明らかにしていない。
タイミングはかなり微妙だ。市場は木曜日に予定されている総額$22Bの30年物国債(30-year Treasury)の入札に注目しており、償還は2056年。
30Yの米国債利回りは、世界金融危機以来の高水準近辺にあり、投資家はすでに、米国の財政赤字と財政規律をめぐる懸念を抱えている。
私の見立てでは、受け取る側にとって$5,000は非常に魅力的に聞こえるが、債券市場の最初の疑問は「そのお金はどこから出てくるのか?」になる。
市場が追加の財政圧力やインフレ圧力を織り込み始めれば、長期利回りは引き続き圧迫される可能性がある。
そして皮肉にも、米国のCPI(消費者物価指数)も間もなく発表される。つまり、トレジャリー市場は同時に財政の話とインフレの話の両方を処理しなければならない。
アメリカ人1人あたり$5,000? 債券トレーダーは「誰が払うのか?」と問うための別の理由をまた見つけた。
今日の総額$22Bの30Yトレジャリー入札はうまく吸収されると思う?それとも利回りはさらに押し上げられ続ける?
#BrainrotCrypto #Treasury #bondmarket #TRUMP
52

·
--
AMDの47.5億ドル記録的な債券ディール——AIレース、さらに高くなった 💰🔥
AMDは4回に分けた総額47.5億ドルの債券を発行しました。これは同社にとって過去最大のUSD(米ドル)負債調達です。10年物のトランシェはガイダンスから25bps(0.25%ポイント)引き締められており、機関投資家がAIへのエクスポージャーを渇望している明確なシグナルとなっています。📊
これは流動性逼迫によるものではありません。現金は131億ドル、かつ投資適格格付けのため、AMDは柔軟性(オプション性)のために借りています。AIアクセラレータ、データセンターの規模拡大、そして50億ドル規模のAnthropicへの賭けです。💳
AIの投資(capex)ループは拡大し続けています。売上は510億ドル超(前年比成長47%)が見込まれ、この調達は昨年3月の15億ドルのノート発行を大きく上回っています——業界は、持続的な資本拡大フェーズに入ったのです。問題はこうです:この物語は、いくらまで織り込まれたら「完全に割引(ディスカウント)」されるのでしょうか? 構造的な押し目で$AMD にスケールインしますか、それとも確認を待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。🛡️
🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow
🧠💼
67
#us30ybondauctionyieldhighestsince2001
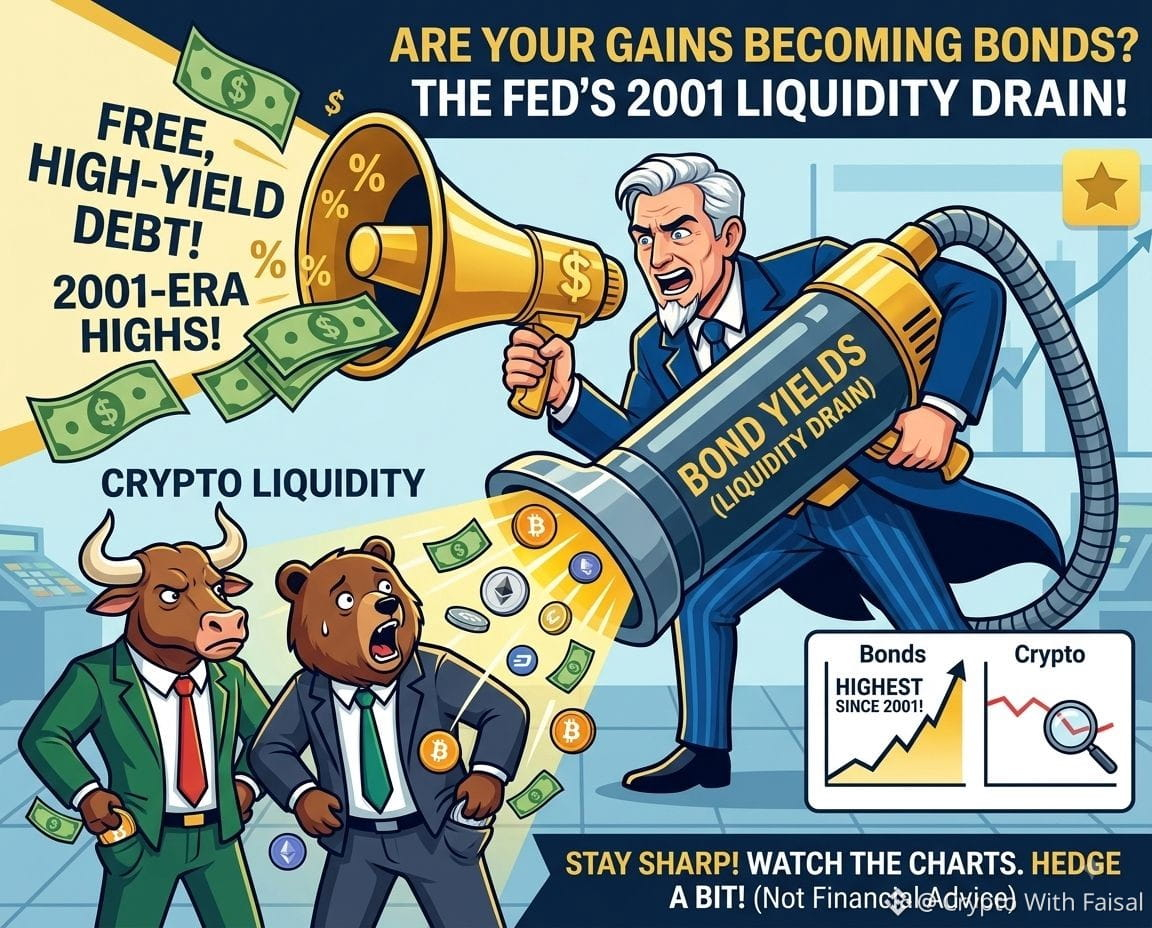
🚨 債券市場の衝撃波:利回りが2001年の高値に到達! 🚨
最新の米国30年国債オークションが終了し、その結果が世界の金融界に警報を鳴らしています。利回りは正式に、2001年以来見られなかった水準まで急騰しました! 🤯
この急激な上昇の原因は?
市場需要の深刻な不足です。入札カバー率は惨めな2.39まで急落し、米国債の買い手がほぼ存在しないことを示しています。これらの債券を無事にオークションで売り出すため、財務省は投資家を惹きつけるために、利息(利回り)を過激な水準まで引き上げざるを得ませんでした。つまり、買い手を見つけるためにプレミアムを支払う必要があったのです。 💸
暗号資産(クリプト)との関係:
なぜクリプトのトレーダーが国債を気にする必要があるのでしょうか? それは流動性に尽きます。資本は自然と、魅力的で低リスクな利回りへ流れていきます。従来の国債がこれほど高い利回りを提示するようになれば、リスクオンの資産クラス――クリプトを含む――から大きな流動性が流出する可能性があります。
トレーダー向け行動計画:
マクロ経済の変化が起きたときは、準備が重要です:
警戒を怠らない:急な出来高の減少についてチャートを注意深く監視。
リスク管理:損切りを厳格に。
資本を守る:起こり得る市場のボラティリティに備えるため、ポートフォリオのヘッジを真剣に検討してください。 📉📈
(免責事項:これは市場の見解であり、金融アドバイスではありません! ご自身で調査を行ってください。)
#MacroEconomics #BondMarket #FederalReserve
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#us30ybondauctionyieldhighestsince2001
🚨 債券市場の衝撃波:利回りが2001年の高値に到達! 🚨
最新の米国30年国債オークションが終了し、その結果が世界の金融界に警報を鳴らしています。利回りは正式に、2001年以来見られなかった水準まで急騰しました! 🤯
この急激な上昇の原因は?
市場需要の深刻な不足です。入札カバー率は惨めな2.39まで急落し、米国債の買い手がほぼ存在しないことを示しています。これらの債券を無事にオークションで売り出すため、財務省は投資家を惹きつけるために、利息(利回り)を過激な水準まで引き上げざるを得ませんでした。つまり、買い手を見つけるためにプレミアムを支払う必要があったのです。 💸
暗号資産(クリプト)との関係:
なぜクリプトのトレーダーが国債を気にする必要があるのでしょうか? それは流動性に尽きます。資本は自然と、魅力的で低リスクな利回りへ流れていきます。従来の国債がこれほど高い利回りを提示するようになれば、リスクオンの資産クラス――クリプトを含む――から大きな流動性が流出する可能性があります。
トレーダー向け行動計画:
マクロ経済の変化が起きたときは、準備が重要です:
警戒を怠らない:急な出来高の減少についてチャートを注意深く監視。
リスク管理:損切りを厳格に。
資本を守る:起こり得る市場のボラティリティに備えるため、ポートフォリオのヘッジを真剣に検討してください。 📉📈
(免責事項:これは市場の見解であり、金融アドバイスではありません! ご自身で調査を行ってください。)
#MacroEconomics #BondMarket #FederalReserve
$BTC
$ETH
$BNB
341
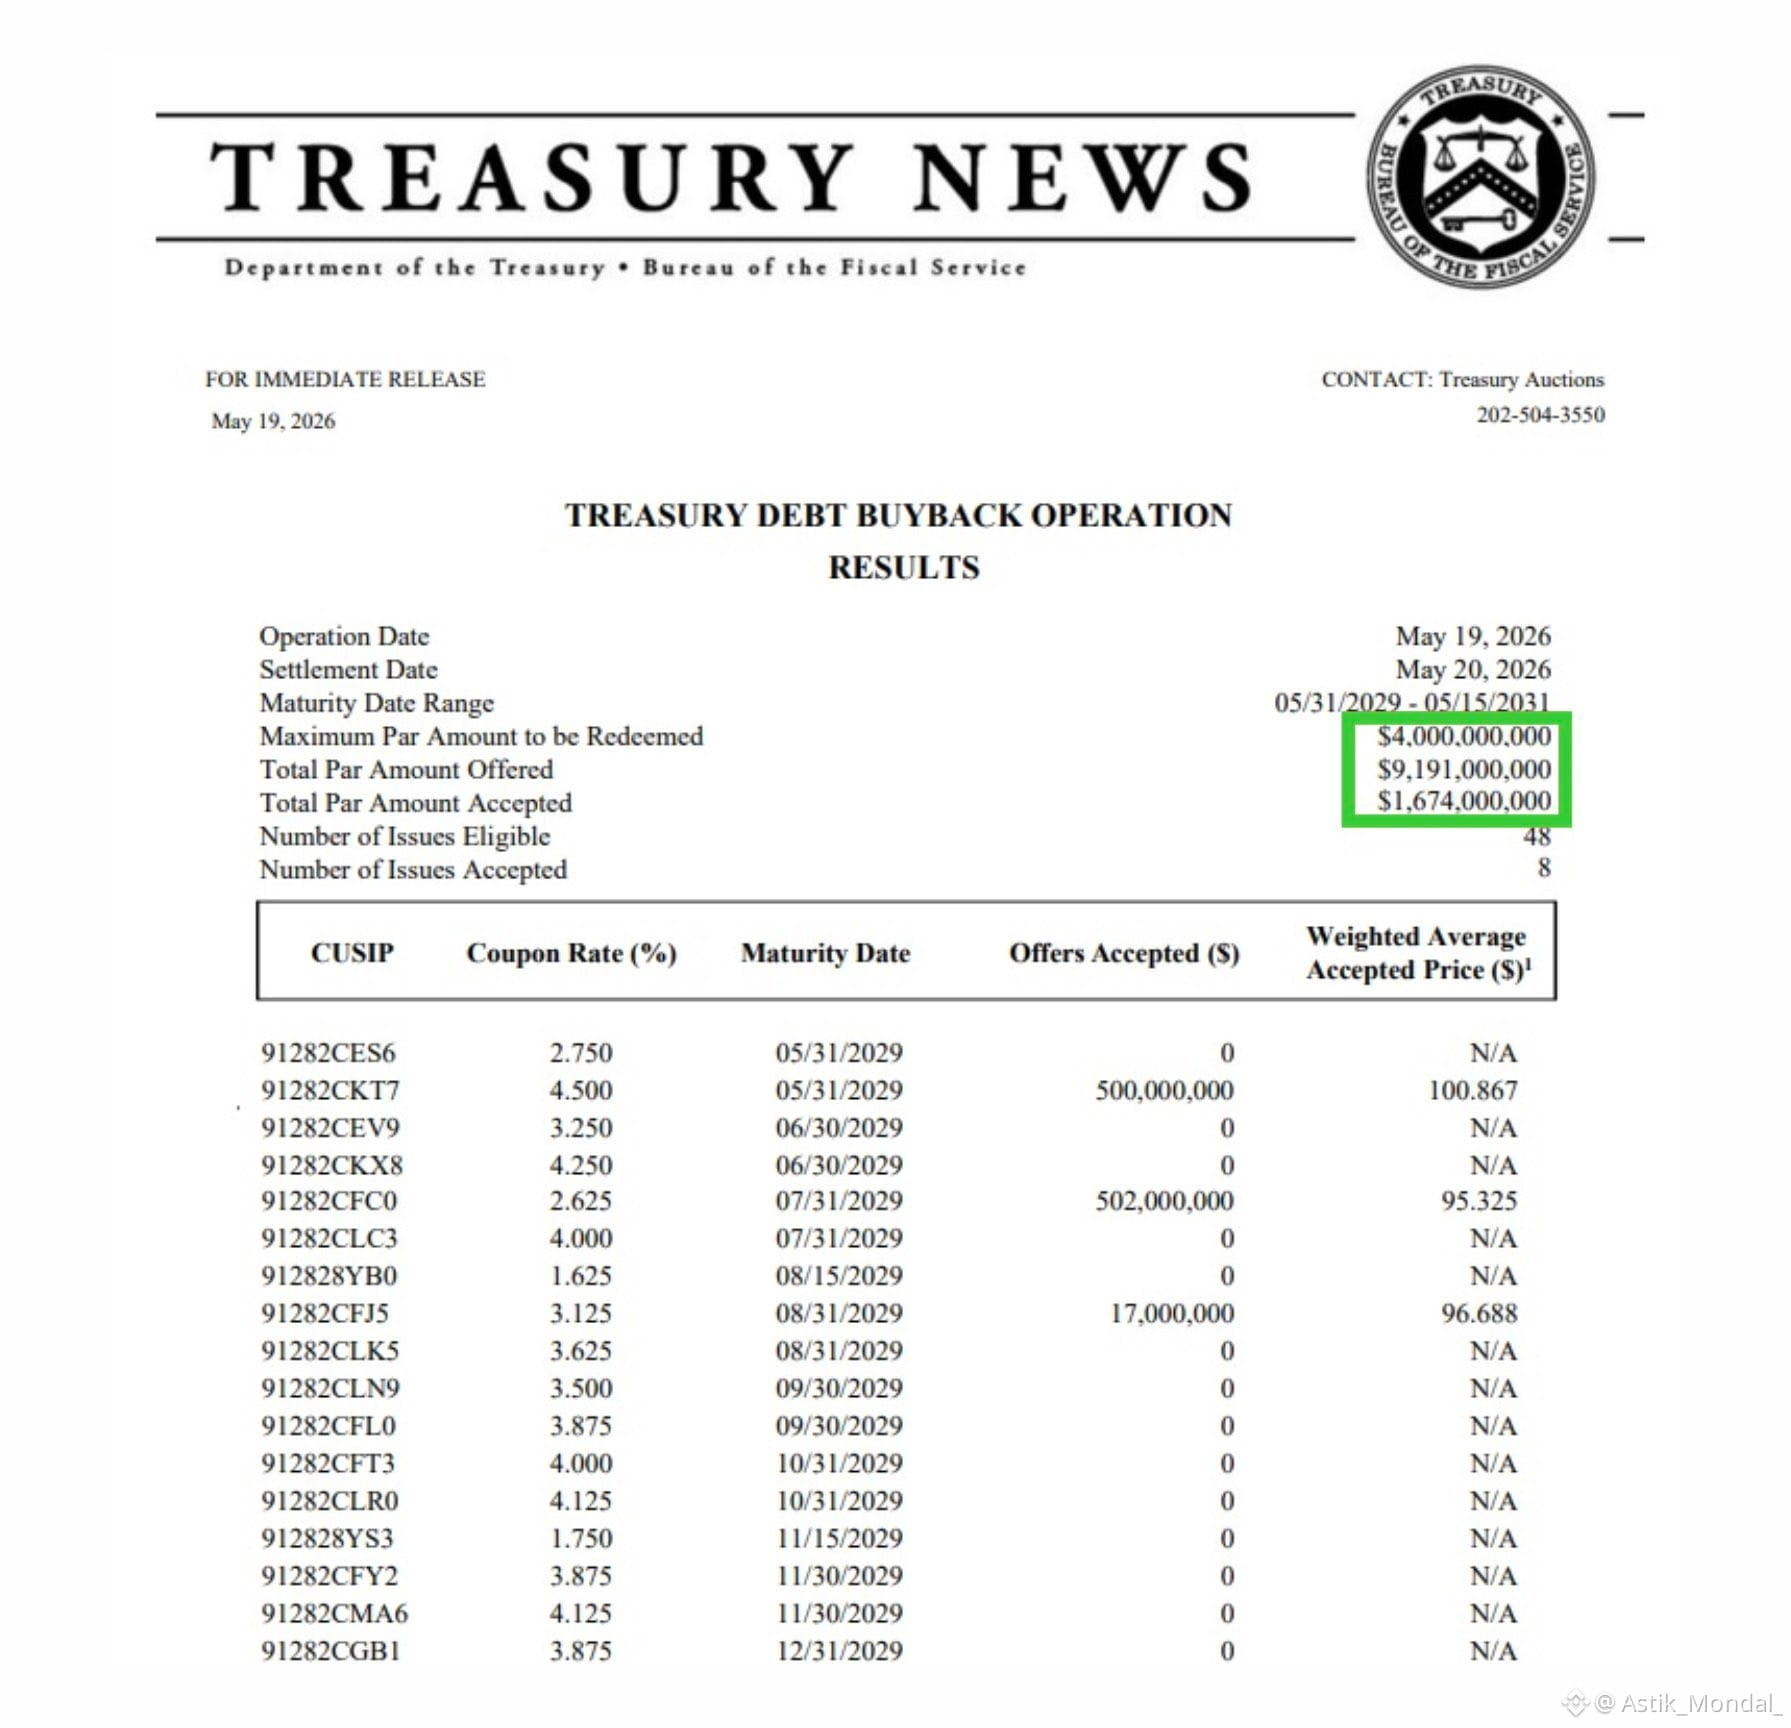
🚨 米国財務省が自らの負債を買い戻すために、$1,674,000,000を使った。
もう一度読んでみて。
政府は自らのIOUを購入しており、ほとんどの人がこれがあなたのお金にとって実際に何を意味するのか全く理解していない。
実際に起こっていることはこうだ。
彼らはこれを「流動性改善」と呼んでいる。
翻訳すると:債券市場が不安定になってきていて、財務省が何かが壊れる前にそれをスムーズにするために介入している。
これは日常の掃除ではない。$1.67億を使うのは、配管に心配があるからだ。
メカニズムはシンプルだが、見た目は恐ろしい。
政府が自らの負債を買うと、QEとは呼ばず、FRBの会合もなく、記者会見もなく、金融システムに現金を直接注入している。
静かに。外科的に。意図的に。
債券市場は数ヶ月間、警告信号を発信している。
ビッド・アスクスプレッドが広がり、オークション需要が軟化し、外国の買い手が後退している。
この買い戻しは、財務省が言っていることだ:必要であれば最後の買い手になるよ。
これがあなたにとって意味すること:
同じ資産を追いかけるドルが増える。ドルへの圧力。身動きが取れないFRB。そして、ますます機能するのにライフサポートが必要な債券市場。
これが負債の貨幣化の終局におけるスローモーションのようなものだ。
重要なのは$1.67Bではない。
それは前例だ。
政府が自らの負債を「流動性を改善するため」に買うことを正常化すると、どこでそれが止まるのか?
このスペースを注意深く見守って。次の動きはもっと大きくなるだろう。
#Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter
107
·
--
$XAU
{future}(XAUUSDT)
$NVDA.US
{stock_us}(NVDA.US)
アジア債券下落、原油上昇が新たなインフレ懸念を煽る ⚠️
今日、従来型の市場全体でマクロの圧力が強まっています。
アジアの債券は米国債に続いて下落しました。政府財政への懸念が大きくなり、一方で原油価格の上昇が世界的に再びインフレ懸念を呼び起こし続けています。
エネルギー価格が上がり、債券市場に圧力がかかると、マクロ経済のボラティリティは暗号資産を含むあらゆるリスク資産に波及しやすくなります。
こうした世界の経済変化を注意深く見守ることは、適切なリスク管理に欠かせません。上昇するインフレに対して、あなたはポートフォリオをどのように守っていますか? 🛡️
🟢$XAU
#Inflation #MacroEconomics #bondmarket #BinanceSquare #GlobalMarkets
$XAU
$NVDA.US
アジア債券下落、原油上昇が新たなインフレ懸念を煽る ⚠️
今日、従来型の市場全体でマクロの圧力が強まっています。
アジアの債券は米国債に続いて下落しました。政府財政への懸念が大きくなり、一方で原油価格の上昇が世界的に再びインフレ懸念を呼び起こし続けています。
エネルギー価格が上がり、債券市場に圧力がかかると、マクロ経済のボラティリティは暗号資産を含むあらゆるリスク資産に波及しやすくなります。
こうした世界の経済変化を注意深く見守ることは、適切なリスク管理に欠かせません。上昇するインフレに対して、あなたはポートフォリオをどのように守っていますか? 🛡️
🟢$XAU
#Inflation #MacroEconomics #bondmarket #BinanceSquare #GlobalMarkets
173

·
--
記事
Microsoft連動のProject Odyssey社債、需要が当初目標の2倍超にMicrosoft Corp.に連動した債券発行である「Project Odyssey」は、投資家の強い関心を集めており、現在の需要は当初の募集目標の2倍超に達している。ブルームバーグによると、データセンタープロジェクトの資金調達に焦点を当てた同社の社債発行は、需要の圧倒的な強さにより、最大39億ドルまで増額される可能性があるという。
この債券発行は、いわゆるジャンク債に典型的に見られる利回りに近い利回りを提示している点が注目される。投資適格級の債務よりも高い利回りであり、資金調達に内在するリスクが、プロジェクトの性質やそれが属する業界に見合っていることを反映している。
Microsoft連動のProject Odyssey社債、需要が当初目標の2倍超に
Microsoft Corp.に連動した債券発行である「Project Odyssey」は、投資家の強い関心を集めており、現在の需要は当初の募集目標の2倍超に達している。ブルームバーグによると、データセンタープロジェクトの資金調達に焦点を当てた同社の社債発行は、需要の圧倒的な強さにより、最大39億ドルまで増額される可能性があるという。
この債券発行は、いわゆるジャンク債に典型的に見られる利回りに近い利回りを提示している点が注目される。投資適格級の債務よりも高い利回りであり、資金調達に内在するリスクが、プロジェクトの性質やそれが属する業界に見合っていることを反映している。
この債券発行は、いわゆるジャンク債に典型的に見られる利回りに近い利回りを提示している点が注目される。投資適格級の債務よりも高い利回りであり、資金調達に内在するリスクが、プロジェクトの性質やそれが属する業界に見合っていることを反映している。
37
·
--
$TLT オプション データ:米連邦準備制度(FRB)決定前に強気シグナル 🚨
📊 iShares 20年以上国債ETFでは、プット/コール比率が0.63まで低下しました。5月以来の低水準で、コールの取引出来高は171,000枚(契約)に急増。これはプット活動の3倍です。 💡 これは単なる個人投資家の熱狂ではありません。機関投資家が「利上げラリー」の可能性に向けてポジションを組んでいます。
⚡ Citadel Securitiesは、今週予想外の利上げがあると見ています。その根拠は?もしFRB議長のケビン・ウォッシュが断固として利上げを実施すれば、長期のインフレ期待が崩れ、長期金利が下がって債券価格が上昇するかもしれない、というロジックです。 🦈 さらに、$QQQ のような金利に敏感なテック株で「安心感のあるリラリー(反発)」が起きる可能性もあります。
💬 あなたは本当にFRBが利上げすると見ていますか?それとも、ショート勢に買い戻しを強いるための流動性トラップなのでしょうか? 👇
⚠️ 金融助言ではありません。常にリスクを管理してください。 🛡️
🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq
📊 🔍
77

·
--
BLAZING
新しいハンプデン債が市場を一掃し、ニューハンプシャー州議会が1億ドルのビットコイン債を否決! #BitcoinBond #BondMarket #NewHampshire
州議会議員のキース・アモンは、この採決を「短慮だ」と批判し、議会に対して当該措置を再考するよう求めました。この決定は、州の経済開発とビットコインの導入に大きな影響を及ぼす可能性があります。
ビットコイン連動債を支持する側は、経済成長の大きな可能性を挙げています。ニューハンプシャー州史上最大の債券案件が否決される中、投資家は暗号資産市場に次に何が起こるのか疑問を抱いています。
この採決は、あなたのビットコイン投資にとって何を意味しますか? 債券市場の歴史的な転換を活かす準備はできていますか? 大洪水が始まる前に、行動に移りましょう。Binanceで今日からスタート!
39
·
--
記事
ゴールドマン・サックス:世界の債券発行は先週16%減ゴールドマン・サックスのデータによると、世界の債券発行は先週、前年同時期と比べて16%減少しました。今回の直近の下落にもかかわらず、今年の発行総額はこれまでのところ2025年の同期間を9%上回っており、最近のボラティリティがあったにもかかわらず債券市場に底堅さが見られます。
投資適格社債の発行は60%と大幅に増加し、不透明な経済環境の中でも、より質の高い債務証券への投資家の需要が引き続き強いことを示しています。これに対し、高利回り債の発行は41%と急落し、レバレッジド・ローンの発行はほぼ途絶え、88%減となりました。リスクの高い債務商品に対して、投資家が慎重な姿勢を取っていることが浮き彫りになります。
ゴールドマン・サックス:世界の債券発行は先週16%減
ゴールドマン・サックスのデータによると、世界の債券発行は先週、前年同時期と比べて16%減少しました。今回の直近の下落にもかかわらず、今年の発行総額はこれまでのところ2025年の同期間を9%上回っており、最近のボラティリティがあったにもかかわらず債券市場に底堅さが見られます。
投資適格社債の発行は60%と大幅に増加し、不透明な経済環境の中でも、より質の高い債務証券への投資家の需要が引き続き強いことを示しています。これに対し、高利回り債の発行は41%と急落し、レバレッジド・ローンの発行はほぼ途絶え、88%減となりました。リスクの高い債務商品に対して、投資家が慎重な姿勢を取っていることが浮き彫りになります。
投資適格社債の発行は60%と大幅に増加し、不透明な経済環境の中でも、より質の高い債務証券への投資家の需要が引き続き強いことを示しています。これに対し、高利回り債の発行は41%と急落し、レバレッジド・ローンの発行はほぼ途絶え、88%減となりました。リスクの高い債務商品に対して、投資家が慎重な姿勢を取っていることが浮き彫りになります。
28
·
--
みんなが暗号資産のチャートを見てる。
僕はこれを見てる。👀
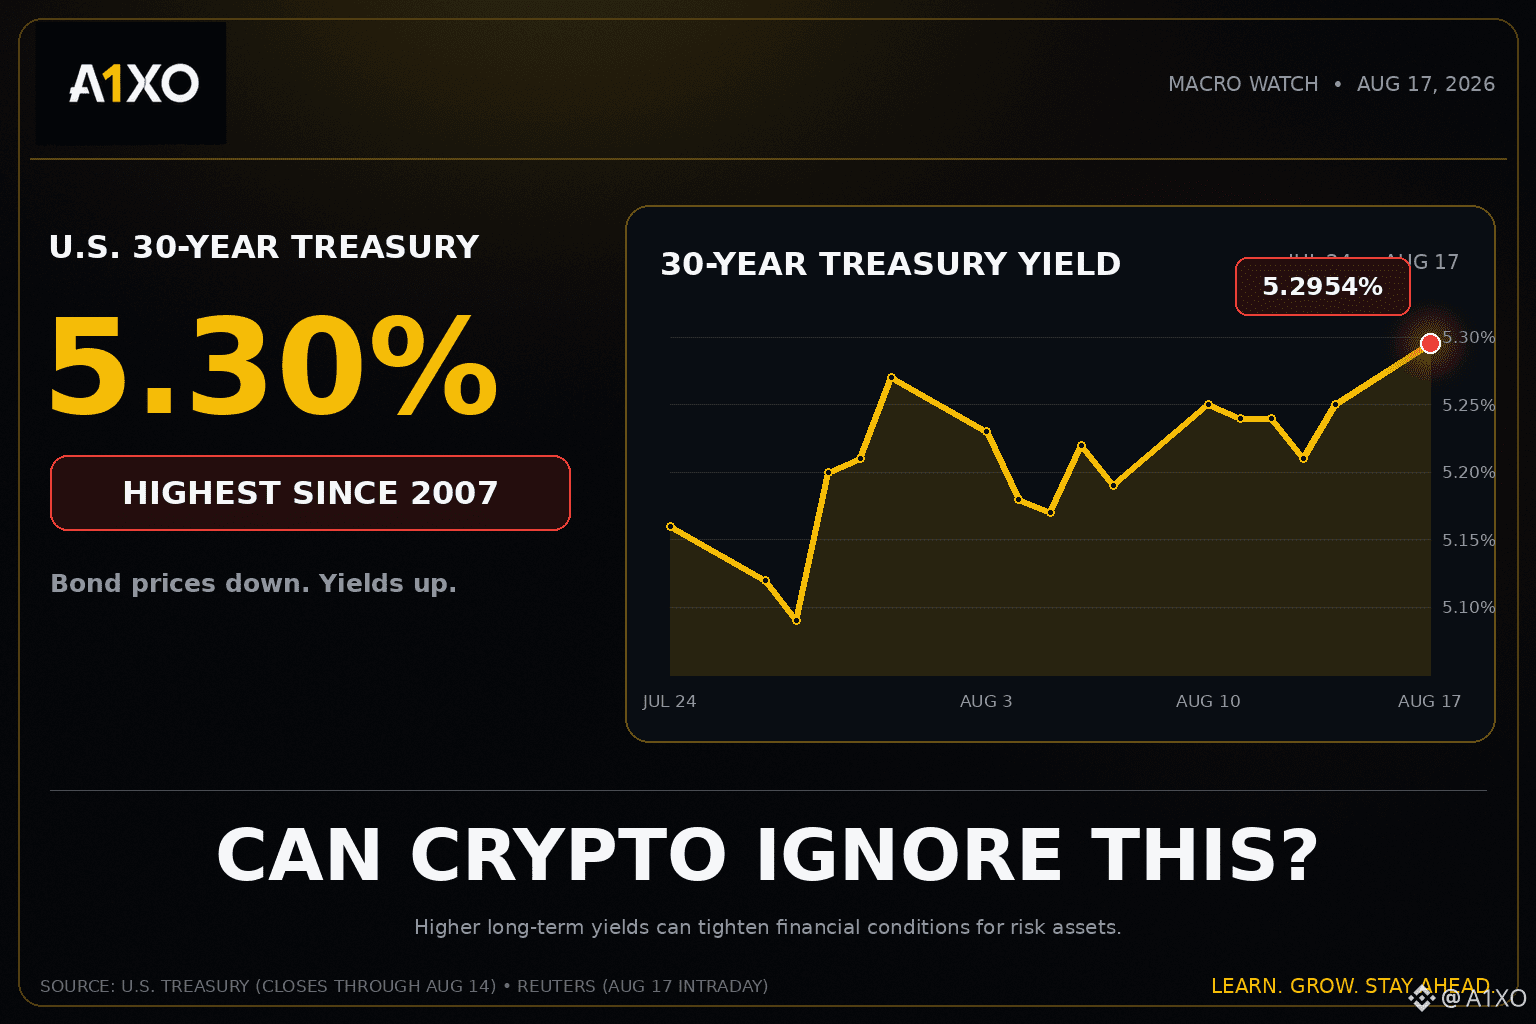
米国の30年利回り:5.3%――2007年以来の高水準。
リスク資産は、どれくらいそれを無視できるの?
#Bitcoin #Crypto #BondMarket #TreasuryYields #A1XO
みんなが暗号資産のチャートを見てる。
僕はこれを見てる。👀
米国の30年利回り:5.3%――2007年以来の高水準。
リスク資産は、どれくらいそれを無視できるの?
#Bitcoin #Crypto #BondMarket #TreasuryYields #A1XO
僕はこれを見てる。👀
米国の30年利回り:5.3%――2007年以来の高水準。
リスク資産は、どれくらいそれを無視できるの?
#Bitcoin #Crypto #BondMarket #TreasuryYields #A1XO
151
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#Nikkei225Jumps2.5%ToThreeMonthHigh
閲覧回数 17,403
356人が討論中
2
#DriftHackVictimsBeginClaims
閲覧回数 93,671
1,034人が討論中
3
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
閲覧回数 8,834
98人が討論中
4
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
閲覧回数 31,006
213人が討論中
5
#EthereumValidatorExitQueueJumps392%
閲覧回数 236,321
2,043人が討論中
6
#IMFApprovesElSalvador$138MWithBitcoinWaiver
閲覧回数 21,965
124人が討論中
7
#SECHaltsCryptoETFReviewsAmidFundingLapse
閲覧回数 356,313
2,725人が討論中
8
#ZcashETFPostsFirstWeeklyOutflow$93.6M
閲覧回数 107,950
286人が討論中
9
#GreekPoliceBustCryptoScamRingArrest17
閲覧回数 486,787
3,273人が討論中
10
#BitcoinRejectedAt$87K
閲覧回数 246,563
369人が討論中