
#banco
banco
閲覧回数 83,391
225人が討論中
注目
最新

記事
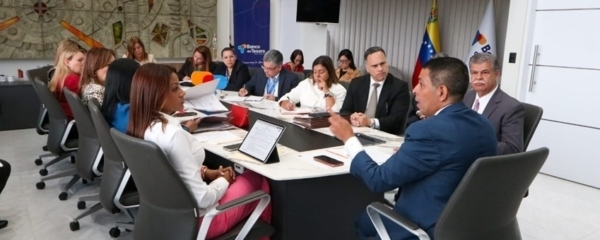
民間銀行とのベネズエラ再生計画(Plan Crediticio Venezuela Renace)のフォローアップ毎週、作業会合を行い、進捗を評価し、申請への対応を加速する。
デジタル経済・銀行・保険・証券担当の次官であり、テソロ銀行(Banco del Tesoro)の議長でもあるジミー・ベリオス(Jimmy Berríos)が主導した作業会合には、ペドロ・パチェコ(Pedro Pacheco)、ベネズエラ銀行協会(ABV)会長、ならびに民間銀行の代表者――バネスコ(Banesco)、BNC、プロビンシャル(Provincial)、メルカンティル(Mercantil)が出席した。
この会合の目的は、公的銀行と民間銀行の間で、住居の返還のための社会的信用に関する特別プログラム(Crédito Social para la Restitución de Vivienda)について、バリュエーションおよび財務分析の基準を一致させることだった。これは、6月24日に発生した二度の地震の後、住居を失った人々を支援するために考案された「ベネズエラ再生計画(Plan Venezuela Renace)」を通じて実施される。
民間銀行とのベネズエラ再生計画(Plan Crediticio Venezuela Renace)のフォローアップ
毎週、作業会合を行い、進捗を評価し、申請への対応を加速する。
デジタル経済・銀行・保険・証券担当の次官であり、テソロ銀行(Banco del Tesoro)の議長でもあるジミー・ベリオス(Jimmy Berríos)が主導した作業会合には、ペドロ・パチェコ(Pedro Pacheco)、ベネズエラ銀行協会(ABV)会長、ならびに民間銀行の代表者――バネスコ(Banesco)、BNC、プロビンシャル(Provincial)、メルカンティル(Mercantil)が出席した。
この会合の目的は、公的銀行と民間銀行の間で、住居の返還のための社会的信用に関する特別プログラム(Crédito Social para la Restitución de Vivienda)について、バリュエーションおよび財務分析の基準を一致させることだった。これは、6月24日に発生した二度の地震の後、住居を失った人々を支援するために考案された「ベネズエラ再生計画(Plan Venezuela Renace)」を通じて実施される。
デジタル経済・銀行・保険・証券担当の次官であり、テソロ銀行(Banco del Tesoro)の議長でもあるジミー・ベリオス(Jimmy Berríos)が主導した作業会合には、ペドロ・パチェコ(Pedro Pacheco)、ベネズエラ銀行協会(ABV)会長、ならびに民間銀行の代表者――バネスコ(Banesco)、BNC、プロビンシャル(Provincial)、メルカンティル(Mercantil)が出席した。
この会合の目的は、公的銀行と民間銀行の間で、住居の返還のための社会的信用に関する特別プログラム(Crédito Social para la Restitución de Vivienda)について、バリュエーションおよび財務分析の基準を一致させることだった。これは、6月24日に発生した二度の地震の後、住居を失った人々を支援するために考案された「ベネズエラ再生計画(Plan Venezuela Renace)」を通じて実施される。
56
CriptoNoticias:
🔹 Ethereum Foundationの元メンバーが、分散化とエコシステムのスケーラビリティに重点を置いた、研究開発を目的とする取り組み「EthLab」を立ち上げました。
🔹 Ethereum Foundationは、人員を削減し運営コストを調整しました。リソースと戦略的プロジェクトを優先するための再編です。
編集部 | ビットコイン・バンク:あなたのお金、あなたのルール。
🔑「透明性のファンですか? そのための場所がここにあります!ビットコイン・バンクは、公開されている会計を一般に開示している、世界で唯一の銀行です。」
私たちのコミュニティの中で引き続き話題になっているテーマです。Bitcoinが、私たちが当然だと思いがちな多くのルールに挑戦している様子を分析するのが好きな方々へ、この考察を共有します。
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
CriptoNoticias:
🔹 Ethereum Foundationの元メンバーが、分散化とエコシステムのスケーラビリティに重点を置いた、研究開発を目的とする取り組み「EthLab」を立ち上げました。
🔹 Ethereum Foundationは、人員を削減し運営コストを調整しました。リソースと戦略的プロジェクトを優先するための再編です。
編集部 | ビットコイン・バンク:あなたのお金、あなたのルール。
🔑「透明性のファンですか? そのための場所がここにあります!ビットコイン・バンクは、公開されている会計を一般に開示している、世界で唯一の銀行です。」
私たちのコミュニティの中で引き続き話題になっているテーマです。Bitcoinが、私たちが当然だと思いがちな多くのルールに挑戦している様子を分析するのが好きな方々へ、この考察を共有します。
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
🔹 Ethereum Foundationの元メンバーが、分散化とエコシステムのスケーラビリティに重点を置いた、研究開発を目的とする取り組み「EthLab」を立ち上げました。
🔹 Ethereum Foundationは、人員を削減し運営コストを調整しました。リソースと戦略的プロジェクトを優先するための再編です。
編集部 | ビットコイン・バンク:あなたのお金、あなたのルール。
🔑「透明性のファンですか? そのための場所がここにあります!ビットコイン・バンクは、公開されている会計を一般に開示している、世界で唯一の銀行です。」
私たちのコミュニティの中で引き続き話題になっているテーマです。Bitcoinが、私たちが当然だと思いがちな多くのルールに挑戦している様子を分析するのが好きな方々へ、この考察を共有します。
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
3
47

記事
カリブ開発銀行、ベネズエラの復興に向けて100万ドルを承認カリブ開発銀行(CDB)の会長は、CAFとの協力が、多国間の機関が「人道危機に効果的に対応し、長期的な復興を支えるために、革新的に連携して働けること」を示していると述べた。
カリブ開発銀行(CDB、英語名)の発表によると、8月10日月曜日、同銀行は昨年6月の壊滅的な地震の後に設立されたベネズエラ復興・復旧基金への100万ドルの拠出を承認した。
カリブ開発銀行、ベネズエラの復興に向けて100万ドルを承認
カリブ開発銀行(CDB)の会長は、CAFとの協力が、多国間の機関が「人道危機に効果的に対応し、長期的な復興を支えるために、革新的に連携して働けること」を示していると述べた。
カリブ開発銀行(CDB、英語名)の発表によると、8月10日月曜日、同銀行は昨年6月の壊滅的な地震の後に設立されたベネズエラ復興・復旧基金への100万ドルの拠出を承認した。
カリブ開発銀行(CDB、英語名)の発表によると、8月10日月曜日、同銀行は昨年6月の壊滅的な地震の後に設立されたベネズエラ復興・復旧基金への100万ドルの拠出を承認した。
90

記事
ドル建ての給与口座が到来:仕組みと利用者(銀行顧客)へのコストは?当該機関は、口座開設、維持、送金、払戻しを提供しなければなりません。
この測定は、労働改革で予定された米ドル建てで報酬を支払う可能性に寄り添うものです。
BCRA(中央銀行)は、外貨で給与を支払う企業向けに、ドル建て給与口座を規定しました。
アルゼンチン中央銀行は、米ドル建ての給与口座の運用を規定しました。これは、その通貨で報酬を支払うことを可能にした労働近代化法27.802の導入に伴う措置です。
ドル建ての給与口座が到来:仕組みと利用者(銀行顧客)へのコストは?
当該機関は、口座開設、維持、送金、払戻しを提供しなければなりません。
この測定は、労働改革で予定された米ドル建てで報酬を支払う可能性に寄り添うものです。
BCRA(中央銀行)は、外貨で給与を支払う企業向けに、ドル建て給与口座を規定しました。
アルゼンチン中央銀行は、米ドル建ての給与口座の運用を規定しました。これは、その通貨で報酬を支払うことを可能にした労働近代化法27.802の導入に伴う措置です。
この測定は、労働改革で予定された米ドル建てで報酬を支払う可能性に寄り添うものです。
BCRA(中央銀行)は、外貨で給与を支払う企業向けに、ドル建て給与口座を規定しました。
アルゼンチン中央銀行は、米ドル建ての給与口座の運用を規定しました。これは、その通貨で報酬を支払うことを可能にした労働近代化法27.802の導入に伴う措置です。
2
140
$SOL 4.3 USDTを保有
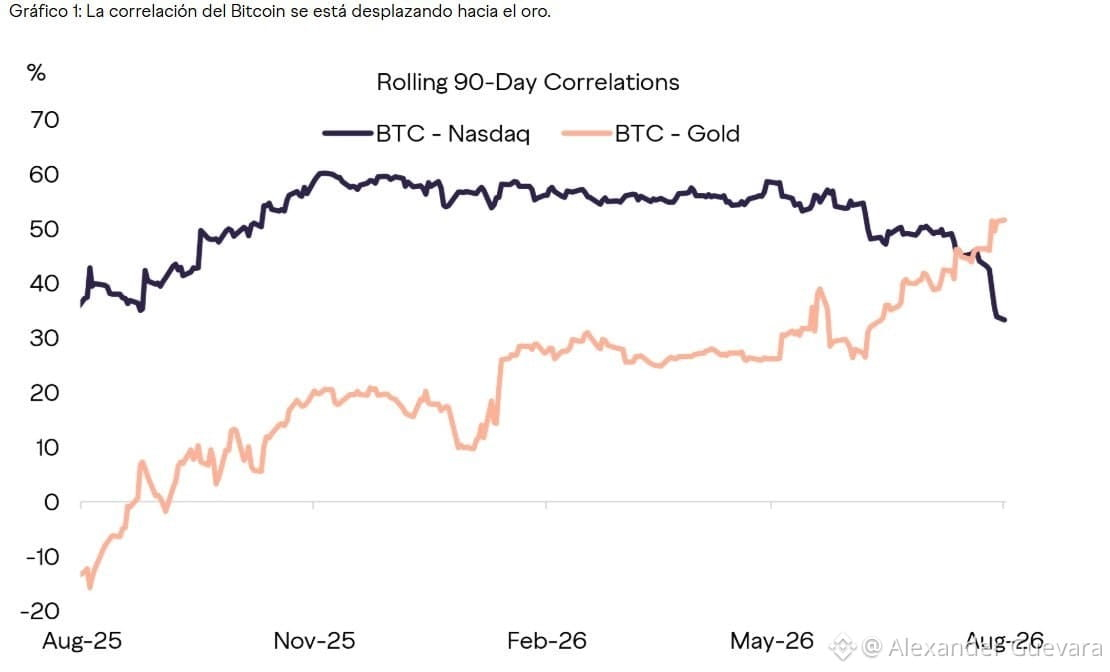
📉 ナスダック指数から切り離され、ビットコインは金との相関を強める。
🏛 カリフォルニア州は、公務員がミームコインを発行することを禁じる法律を承認した。この施策は知事の署名を待っている。
📈 リップルは、米国株に連動したデリバティブを取引するためのサービス「Delta One」をローンチした。
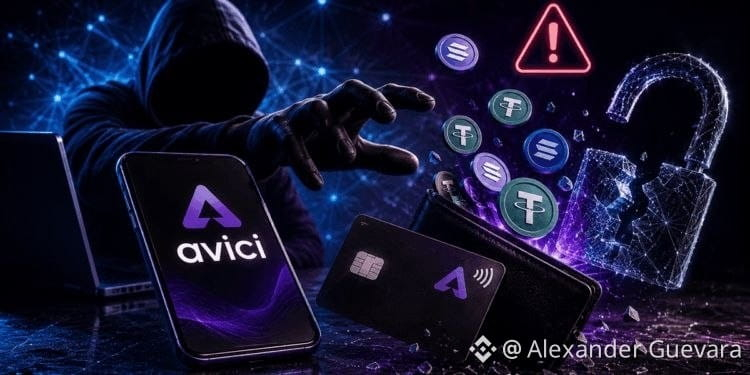
💸 ソラナ上に構築されたネオバンク「Avicii」がハッキングされた。脆弱性により、ユーザー口座から資金を引き出せる状態だった。影響額は500,000米ドルを超える。
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
{spot}(XRPUSDT)
📉 ナスダック指数から切り離され、ビットコインは金との相関を強める。
🏛 カリフォルニア州は、公務員がミームコインを発行することを禁じる法律を承認した。この施策は知事の署名を待っている。
📈 リップルは、米国株に連動したデリバティブを取引するためのサービス「Delta One」をローンチした。
💸 ソラナ上に構築されたネオバンク「Avicii」がハッキングされた。脆弱性により、ユーザー口座から資金を引き出せる状態だった。影響額は500,000米ドルを超える。
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
🏛 カリフォルニア州は、公務員がミームコインを発行することを禁じる法律を承認した。この施策は知事の署名を待っている。
📈 リップルは、米国株に連動したデリバティブを取引するためのサービス「Delta One」をローンチした。
💸 ソラナ上に構築されたネオバンク「Avicii」がハッキングされた。脆弱性により、ユーザー口座から資金を引き出せる状態だった。影響額は500,000米ドルを超える。
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
123
🏦 イングランド銀行は金利を3.75%に維持、予想通り。
🆕 $RE はBinance Alphaで利用可能です。
🇺🇸📝 米国 - フィラデルフィア連邦準備銀行製造業指数(6月) = (予想 +9.8 / 前回 -0.4)#macro
🇺🇸🎁 米国 - 初回失業保険申請件数 = 226,000(予想: 225,000 / 前回: 229,000)
米国 - 継続的失業保険申請件数 = 1.81百万(予想: 1.80百万 / 前回: 1.795百万)#macro
🕵️ 500,000,000 $USDT(499,467,499 USD)がTether TreasuryからBinanceに送金されました。lenlace
🤝 #ACH アルケミーがVisaと提携し、AIエージェント向けのバーチャルペイメントカードを発表。
🕵️ 500,000,000 $USDT(499,475,000 USD)がBinanceからTether Treasuryに送金されました。
🕵️ 500,000,000 $USDT(499,425,000 USD)がTether TreasuryからBinanceに送金されました。
🆕 $RE がBinanceの先物で取引中。
🗳️ 連邦準備制度理事会は、特定の決済ステーブルコイン発行者に顧客識別プログラム(CIP)を確立・維持することを求める提案を発表。
🇺🇸📝 米国 - 経済先行指標指数(5月) = +0.1%(予想: +0.1% / 前回: +0.1%)
🗽 連邦準備制度はステーブルコイン発行者の識別プログラムを提案。
これはGENIUS法に基づく連邦準備制度の初の規制です。
🗣 トランプ大統領が「石油が流れている」と「価格が下がっている」と発言。
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
🏦 イングランド銀行は金利を3.75%に維持、予想通り。
🆕 $RE はBinance Alphaで利用可能です。
🇺🇸📝 米国 - フィラデルフィア連邦準備銀行製造業指数(6月) = (予想 +9.8 / 前回 -0.4)#macro
🇺🇸🎁 米国 - 初回失業保険申請件数 = 226,000(予想: 225,000 / 前回: 229,000)
米国 - 継続的失業保険申請件数 = 1.81百万(予想: 1.80百万 / 前回: 1.795百万)#macro
🕵️ 500,000,000 $USDT(499,467,499 USD)がTether TreasuryからBinanceに送金されました。lenlace
🤝 #ACH アルケミーがVisaと提携し、AIエージェント向けのバーチャルペイメントカードを発表。
🕵️ 500,000,000 $USDT(499,475,000 USD)がBinanceからTether Treasuryに送金されました。
🕵️ 500,000,000 $USDT(499,425,000 USD)がTether TreasuryからBinanceに送金されました。
🆕 $RE がBinanceの先物で取引中。
🗳️ 連邦準備制度理事会は、特定の決済ステーブルコイン発行者に顧客識別プログラム(CIP)を確立・維持することを求める提案を発表。
🇺🇸📝 米国 - 経済先行指標指数(5月) = +0.1%(予想: +0.1% / 前回: +0.1%)
🗽 連邦準備制度はステーブルコイン発行者の識別プログラムを提案。
これはGENIUS法に基づく連邦準備制度の初の規制です。
🗣 トランプ大統領が「石油が流れている」と「価格が下がっている」と発言。
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
🆕 $RE はBinance Alphaで利用可能です。
🇺🇸📝 米国 - フィラデルフィア連邦準備銀行製造業指数(6月) = (予想 +9.8 / 前回 -0.4)#macro
🇺🇸🎁 米国 - 初回失業保険申請件数 = 226,000(予想: 225,000 / 前回: 229,000)
米国 - 継続的失業保険申請件数 = 1.81百万(予想: 1.80百万 / 前回: 1.795百万)#macro
🕵️ 500,000,000 $USDT(499,467,499 USD)がTether TreasuryからBinanceに送金されました。lenlace
🤝 #ACH アルケミーがVisaと提携し、AIエージェント向けのバーチャルペイメントカードを発表。
🕵️ 500,000,000 $USDT(499,475,000 USD)がBinanceからTether Treasuryに送金されました。
🕵️ 500,000,000 $USDT(499,425,000 USD)がTether TreasuryからBinanceに送金されました。
🆕 $RE がBinanceの先物で取引中。
🗳️ 連邦準備制度理事会は、特定の決済ステーブルコイン発行者に顧客識別プログラム(CIP)を確立・維持することを求める提案を発表。
🇺🇸📝 米国 - 経済先行指標指数(5月) = +0.1%(予想: +0.1% / 前回: +0.1%)
🗽 連邦準備制度はステーブルコイン発行者の識別プログラムを提案。
これはGENIUS法に基づく連邦準備制度の初の規制です。
🗣 トランプ大統領が「石油が流れている」と「価格が下がっている」と発言。
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
3
148
記事
翻訳参照
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones ala banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones a
la banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
30
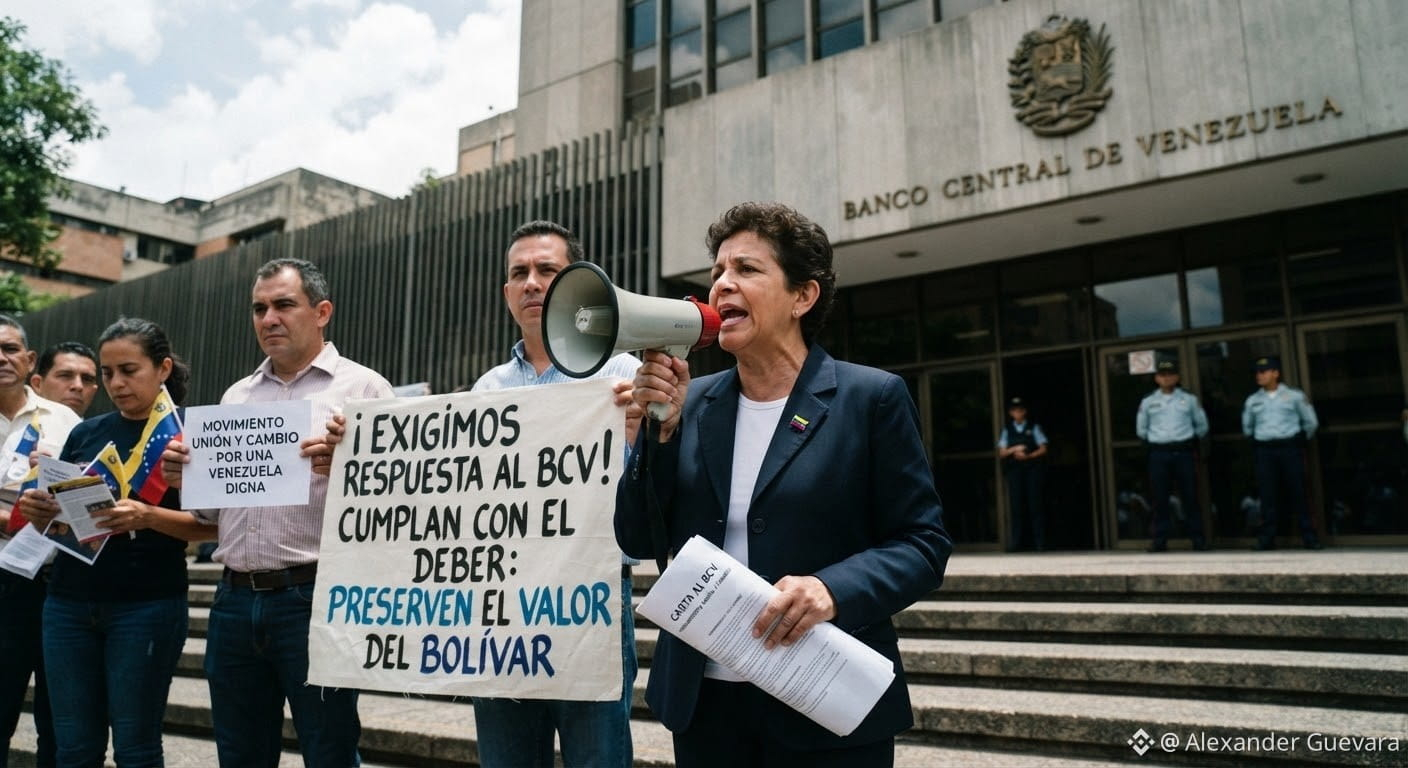
🇻🇪運動「ユニオン・イ・カンビオ」は、BCV(ベネズエラ中央銀行)に対し、送付した書簡への回答を求め、「ボリバルの価値を維持するという“その責任”」を果たすよう要求している
2026年9月15日
ベネズエラ中央銀行(BCV)のルイス・ペレス総裁代行および取締役会の他のメンバー宛てに送られた書簡の中で、運動「ユニオン・イ・カンビオ」は、8月31日に同機関へ、同国の通貨の価値を保持するという「憲法上の義務を含め、その他の要件を“果たす”」ことを要求する書簡を送ったことを思い出させている。
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
🇻🇪運動「ユニオン・イ・カンビオ」は、BCV(ベネズエラ中央銀行)に対し、送付した書簡への回答を求め、「ボリバルの価値を維持するという“その責任”」を果たすよう要求している
2026年9月15日
ベネズエラ中央銀行(BCV)のルイス・ペレス総裁代行および取締役会の他のメンバー宛てに送られた書簡の中で、運動「ユニオン・イ・カンビオ」は、8月31日に同機関へ、同国の通貨の価値を保持するという「憲法上の義務を含め、その他の要件を“果たす”」ことを要求する書簡を送ったことを思い出させている。
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
2026年9月15日
ベネズエラ中央銀行(BCV)のルイス・ペレス総裁代行および取締役会の他のメンバー宛てに送られた書簡の中で、運動「ユニオン・イ・カンビオ」は、8月31日に同機関へ、同国の通貨の価値を保持するという「憲法上の義務を含め、その他の要件を“果たす”」ことを要求する書簡を送ったことを思い出させている。
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
273
記事
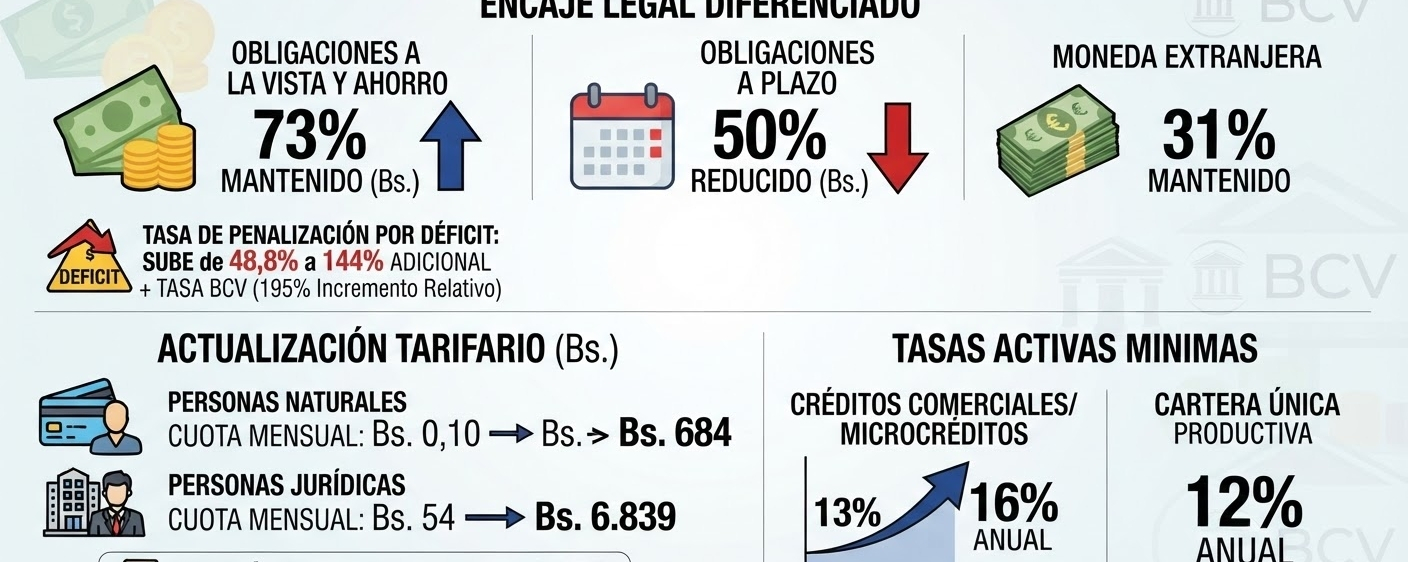
BCV、預金の期間によって法定準備要件を区別し、罰則を強化不足により
法定準備率は73%のままだが、この割合は要求払預金および貯蓄に係る純債務総額にのみ適用され、期限付き純債務については50%に引き下げられる。
ベネズエラ中央銀行(BCV)は、法定準備金不足を起こした銀行に対するコストを大幅に引き上げ、これが発生した場合の年ベース金利を、同銀行が通常の割引、再割引、および前貸し取引で設定する金利に加えて、48.8から144ポイント引き上げると定めた。
BCV、預金の期間によって法定準備要件を区別し、罰則を強化
不足により
法定準備率は73%のままだが、この割合は要求払預金および貯蓄に係る純債務総額にのみ適用され、期限付き純債務については50%に引き下げられる。
ベネズエラ中央銀行(BCV)は、法定準備金不足を起こした銀行に対するコストを大幅に引き上げ、これが発生した場合の年ベース金利を、同銀行が通常の割引、再割引、および前貸し取引で設定する金利に加えて、48.8から144ポイント引き上げると定めた。
法定準備率は73%のままだが、この割合は要求払預金および貯蓄に係る純債務総額にのみ適用され、期限付き純債務については50%に引き下げられる。
ベネズエラ中央銀行(BCV)は、法定準備金不足を起こした銀行に対するコストを大幅に引き上げ、これが発生した場合の年ベース金利を、同銀行が通常の割引、再割引、および前貸し取引で設定する金利に加えて、48.8から144ポイント引き上げると定めた。
32
▶️緊急:トランプ政権は「明確化法」について上院の共和党議員の懸念を和らげるため、最大限の努力を続けている—セマフォー
目標は「対処する」ことだ。銀行系グループに対し、暗号通貨が預金流出を引き起こしていなかったことを示す。
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
▶️緊急:トランプ政権は「明確化法」について上院の共和党議員の懸念を和らげるため、最大限の努力を続けている—セマフォー
目標は「対処する」ことだ。銀行系グループに対し、暗号通貨が預金流出を引き起こしていなかったことを示す。
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
目標は「対処する」ことだ。銀行系グループに対し、暗号通貨が預金流出を引き起こしていなかったことを示す。
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
1
67
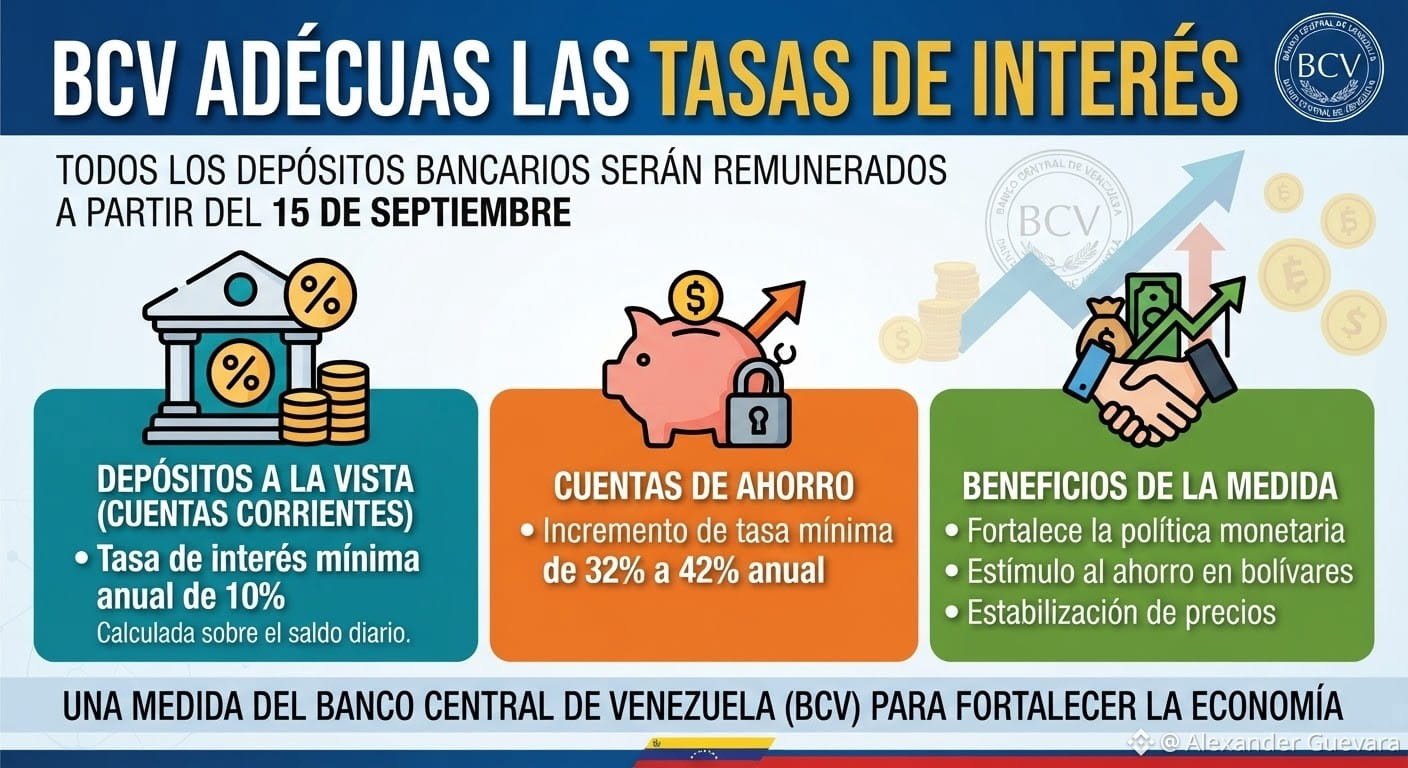
💸最も重要な調整の一つは、当該日付以降、普通預金口座を含むすべての銀行預金に利息が付くことです。
要求払預金には、日次残高に基づいて計算される、年率最低10%の利率が適用されます。特筆すべきことに、これまでのところ、要求払預金は利回りがなかった、またはほとんど利息が付いていませんでした。これらの預金は、銀行が調達した資金総額の93%を占めています。
本措置は、金融政策の有効性を強化し、自然人および法人が他の選択肢に避難するのではなく、進年的に自らの残高のより大きな割合をボリバルで維持することを促進することを目的としています。
BCVは、金利が金融政策のための能動的な手段であると考えているため、物価安定化プロセスにおいて戦略的なチャネルとしての役割を強化するため、この分野で必要な措置を講じます。
BCV、金利を調整:すべての預金は9月15日から利息が付与されます。
要求払預金の利率は年率最低10%で、貯蓄口座の金利は年率の最低32%から42%へ引き上げられます。
最も重要な調整の一つは、当該日付以降、普通預金口座を含むすべての銀行預金に利息が付くことです。
要求払預金には、日次残高に基づき計算される年率最低10%の利率が適用されます。
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
💸最も重要な調整の一つは、当該日付以降、普通預金口座を含むすべての銀行預金に利息が付くことです。
要求払預金には、日次残高に基づいて計算される、年率最低10%の利率が適用されます。特筆すべきことに、これまでのところ、要求払預金は利回りがなかった、またはほとんど利息が付いていませんでした。これらの預金は、銀行が調達した資金総額の93%を占めています。
本措置は、金融政策の有効性を強化し、自然人および法人が他の選択肢に避難するのではなく、進年的に自らの残高のより大きな割合をボリバルで維持することを促進することを目的としています。
BCVは、金利が金融政策のための能動的な手段であると考えているため、物価安定化プロセスにおいて戦略的なチャネルとしての役割を強化するため、この分野で必要な措置を講じます。
BCV、金利を調整:すべての預金は9月15日から利息が付与されます。
要求払預金の利率は年率最低10%で、貯蓄口座の金利は年率の最低32%から42%へ引き上げられます。
最も重要な調整の一つは、当該日付以降、普通預金口座を含むすべての銀行預金に利息が付くことです。
要求払預金には、日次残高に基づき計算される年率最低10%の利率が適用されます。
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
要求払預金には、日次残高に基づいて計算される、年率最低10%の利率が適用されます。特筆すべきことに、これまでのところ、要求払預金は利回りがなかった、またはほとんど利息が付いていませんでした。これらの預金は、銀行が調達した資金総額の93%を占めています。
本措置は、金融政策の有効性を強化し、自然人および法人が他の選択肢に避難するのではなく、進年的に自らの残高のより大きな割合をボリバルで維持することを促進することを目的としています。
BCVは、金利が金融政策のための能動的な手段であると考えているため、物価安定化プロセスにおいて戦略的なチャネルとしての役割を強化するため、この分野で必要な措置を講じます。
BCV、金利を調整:すべての預金は9月15日から利息が付与されます。
要求払預金の利率は年率最低10%で、貯蓄口座の金利は年率の最低32%から42%へ引き上げられます。
最も重要な調整の一つは、当該日付以降、普通預金口座を含むすべての銀行預金に利息が付くことです。
要求払預金には、日次残高に基づき計算される年率最低10%の利率が適用されます。
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
84
日付:ベネズエラ人の94%がモバイル決済を銀行業務の必須サービスとして評価
アテナス・グルーポ・コンサルトールの創業者兼共同ディレクターであるアレクサンダー・カブレラは、モバイル決済がベネズエラ人が最も利用しているサービスのトップにあると付け加えた。
アテナス・グルーポ・コンサルトールの創業者兼共同ディレクターであるアレクサンダー・カブレラは、ベネズエラでは「ボリバル建て」の取引がますます「強まっている」と述べた。
この点に関し、同氏は、最新の調査で、ベネズエラ人の94%がモバイル決済をベネズエラの銀行業務の中でも最も重要なサービスの一つとして評価している一方、67%は送金を重視していることが分かったとした。
「モバイル決済は、ベネズエラの銀行業務における最重要5つのサービスの一つとして位置づけられており、確実にベネズエラの消費者の間でトップにあります」と同氏は述べた。
アレクサンダー・カブレラは、カラカス以外にいるベネズエラ人が抱える懸念は、水、電気、インターネットの3つだとし、「電気やインターネットの問題は、決済手段の話題にすぐに悪影響を及ぼします」と語った。
また、ベネズエラの家庭では、米ドル100のうち7米ドルがコネクティビティ(住宅用インターネットと携帯電話)に充てられているとした。
さらに、Fedecámaras Radioで、ベネズエラ人の53%は銀行に対してより多くの融資へのアクセスを求めており、9%は外貨の売買のしやすさを求め、5%はより高い安全性と信頼を求めていると指摘した。
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC
日付:ベネズエラ人の94%がモバイル決済を銀行業務の必須サービスとして評価
アテナス・グルーポ・コンサルトールの創業者兼共同ディレクターであるアレクサンダー・カブレラは、モバイル決済がベネズエラ人が最も利用しているサービスのトップにあると付け加えた。
アテナス・グルーポ・コンサルトールの創業者兼共同ディレクターであるアレクサンダー・カブレラは、ベネズエラでは「ボリバル建て」の取引がますます「強まっている」と述べた。
この点に関し、同氏は、最新の調査で、ベネズエラ人の94%がモバイル決済をベネズエラの銀行業務の中でも最も重要なサービスの一つとして評価している一方、67%は送金を重視していることが分かったとした。
「モバイル決済は、ベネズエラの銀行業務における最重要5つのサービスの一つとして位置づけられており、確実にベネズエラの消費者の間でトップにあります」と同氏は述べた。
アレクサンダー・カブレラは、カラカス以外にいるベネズエラ人が抱える懸念は、水、電気、インターネットの3つだとし、「電気やインターネットの問題は、決済手段の話題にすぐに悪影響を及ぼします」と語った。
また、ベネズエラの家庭では、米ドル100のうち7米ドルがコネクティビティ(住宅用インターネットと携帯電話)に充てられているとした。
さらに、Fedecámaras Radioで、ベネズエラ人の53%は銀行に対してより多くの融資へのアクセスを求めており、9%は外貨の売買のしやすさを求め、5%はより高い安全性と信頼を求めていると指摘した。
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC
アテナス・グルーポ・コンサルトールの創業者兼共同ディレクターであるアレクサンダー・カブレラは、モバイル決済がベネズエラ人が最も利用しているサービスのトップにあると付け加えた。
アテナス・グルーポ・コンサルトールの創業者兼共同ディレクターであるアレクサンダー・カブレラは、ベネズエラでは「ボリバル建て」の取引がますます「強まっている」と述べた。
この点に関し、同氏は、最新の調査で、ベネズエラ人の94%がモバイル決済をベネズエラの銀行業務の中でも最も重要なサービスの一つとして評価している一方、67%は送金を重視していることが分かったとした。
「モバイル決済は、ベネズエラの銀行業務における最重要5つのサービスの一つとして位置づけられており、確実にベネズエラの消費者の間でトップにあります」と同氏は述べた。
アレクサンダー・カブレラは、カラカス以外にいるベネズエラ人が抱える懸念は、水、電気、インターネットの3つだとし、「電気やインターネットの問題は、決済手段の話題にすぐに悪影響を及ぼします」と語った。
また、ベネズエラの家庭では、米ドル100のうち7米ドルがコネクティビティ(住宅用インターネットと携帯電話)に充てられているとした。
さらに、Fedecámaras Radioで、ベネズエラ人の53%は銀行に対してより多くの融資へのアクセスを求めており、9%は外貨の売買のしやすさを求め、5%はより高い安全性と信頼を求めていると指摘した。
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC

28

記事
ベネズエラ銀行協会は、9月をコンプライアンス月間として制度化したいと考えていますこの機関の目的は、コンプライアンス文化を持つ必要性を可視化するだけでなく、それが国にもたらし得る機会を示すことにもあります。
国際市場の変化、規制枠組みの進展、そして異なる国の企業同士の相互連携の高まりにより、コンプライアンスに関する要求水準は一段と高まっています。ベネズエラの組織にとっては、これらの基準を理解し対応することが、リスク管理、透明性、倫理、そしてコンプライアンスがビジネスを行うための条件の一部となる環境で、商業的および金融的な関係を発展させるうえで、ますます重要になっています。
ベネズエラ銀行協会は、9月をコンプライアンス月間として制度化したいと考えています
この機関の目的は、コンプライアンス文化を持つ必要性を可視化するだけでなく、それが国にもたらし得る機会を示すことにもあります。
国際市場の変化、規制枠組みの進展、そして異なる国の企業同士の相互連携の高まりにより、コンプライアンスに関する要求水準は一段と高まっています。ベネズエラの組織にとっては、これらの基準を理解し対応することが、リスク管理、透明性、倫理、そしてコンプライアンスがビジネスを行うための条件の一部となる環境で、商業的および金融的な関係を発展させるうえで、ますます重要になっています。
国際市場の変化、規制枠組みの進展、そして異なる国の企業同士の相互連携の高まりにより、コンプライアンスに関する要求水準は一段と高まっています。ベネズエラの組織にとっては、これらの基準を理解し対応することが、リスク管理、透明性、倫理、そしてコンプライアンスがビジネスを行うための条件の一部となる環境で、商業的および金融的な関係を発展させるうえで、ますます重要になっています。
14
記事
BCV:ベネズエラのインフレ率は低下し、8月は8.9%となった同金融機関は、同年8月に実施された価格安定化を達成するためのマクロ経済政策措置と整合的なインフレ率が達成されたと指摘した。
ベネズエラ中央銀行(BCV)が2026年8月分として提供したデータによると、全国消費者物価指数(INPC)は前月比8.9%の変動を記録した。
同金融機関はウェブサイト上の掲載文で、同年8月には流通チャネルの回復が見られ、また為替市場での圧力も低下したことを説明し、「それは為替レートの変動幅の縮小と、財・サービスの価格にも反映された」と述べた。
BCV:ベネズエラのインフレ率は低下し、8月は8.9%となった
同金融機関は、同年8月に実施された価格安定化を達成するためのマクロ経済政策措置と整合的なインフレ率が達成されたと指摘した。
ベネズエラ中央銀行(BCV)が2026年8月分として提供したデータによると、全国消費者物価指数(INPC)は前月比8.9%の変動を記録した。
同金融機関はウェブサイト上の掲載文で、同年8月には流通チャネルの回復が見られ、また為替市場での圧力も低下したことを説明し、「それは為替レートの変動幅の縮小と、財・サービスの価格にも反映された」と述べた。
ベネズエラ中央銀行(BCV)が2026年8月分として提供したデータによると、全国消費者物価指数(INPC)は前月比8.9%の変動を記録した。
同金融機関はウェブサイト上の掲載文で、同年8月には流通チャネルの回復が見られ、また為替市場での圧力も低下したことを説明し、「それは為替レートの変動幅の縮小と、財・サービスの価格にも反映された」と述べた。
1
83
記事
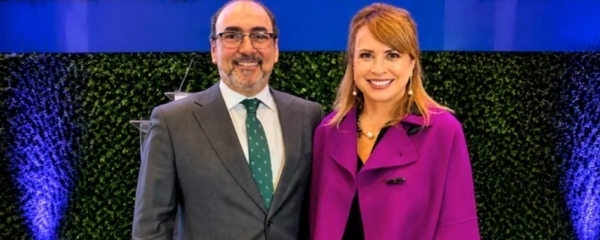
CAF、ベネズエラ・シン・リミテス、ウニドス・エン・レッドが復興基金の推進で連携およびベネズエラの再建
この連携は、CAFの制度的な能力、ベネズエラ・シン・リミテスが国内で培ってきた経験と連携、そしてウニドス・エン・レッドの国際的なネットワークを組み合わせ、資源を動員し、協力者を増やし、基金の影響を拡大するものです。
CAF—ラテンアメリカ・カリブ開発銀行—、ベネズエラ・シン・リミテス財団、およびウニドス・エン・レッド財団は、CAFが創設・運営するベネズエラ復興・再建基金(FORRV)の周知とその対象範囲の拡大を目的とした連携を正式に締結しました。
CAF、ベネズエラ・シン・リミテス、ウニドス・エン・レッドが復興基金の推進で連携
およびベネズエラの再建
この連携は、CAFの制度的な能力、ベネズエラ・シン・リミテスが国内で培ってきた経験と連携、そしてウニドス・エン・レッドの国際的なネットワークを組み合わせ、資源を動員し、協力者を増やし、基金の影響を拡大するものです。
CAF—ラテンアメリカ・カリブ開発銀行—、ベネズエラ・シン・リミテス財団、およびウニドス・エン・レッド財団は、CAFが創設・運営するベネズエラ復興・再建基金(FORRV)の周知とその対象範囲の拡大を目的とした連携を正式に締結しました。
この連携は、CAFの制度的な能力、ベネズエラ・シン・リミテスが国内で培ってきた経験と連携、そしてウニドス・エン・レッドの国際的なネットワークを組み合わせ、資源を動員し、協力者を増やし、基金の影響を拡大するものです。
CAF—ラテンアメリカ・カリブ開発銀行—、ベネズエラ・シン・リミテス財団、およびウニドス・エン・レッド財団は、CAFが創設・運営するベネズエラ復興・再建基金(FORRV)の周知とその対象範囲の拡大を目的とした連携を正式に締結しました。
154
💬 「2026年8月26日のEURR告知は、哲学的な啓示から生まれたものではない。規則から生まれたものだ。"
MiCAがヨーロッパに到来すると、RevolutはUSDTの預金を打ち切り、ユーロの新しいステーブルコインであるEURRをローンチします。この動画では、市場の新たなプレイヤーについて、そしてCircleのような既存の巨大企業にどのような影響を与えるのか——重要な3つの質問に答えます。
🎥 ‼️イーサリアムは2027年にアカウント抽象化をようやく手に入れる一方で、L2のBaseはすでに独自のバージョンを試しており、その最初のものとは互換性がない可能性があります。これにより、各ウォレットが異なる2つのシステムを支えなければならなくなり、ネットワークが分断されることにつながります。
📈 PlanBは、ビットコインがすでに弱気サイクルの下限を超えたと述べ、今後さらに高い価格を見込んでいます。判断材料の一つとして、200週移動平均の突破があります。
🔹 21の銀行がステーブルコインを発行する企業の設立を発表しました。メンバーには、Bank of America、BBVA、Standard Bankが含まれます。
🔹 Xのユーザーは、パスワードを変更するための迷惑メールの大波を受け取っています。
🔹 グアテマラは9月から暗号資産取引所に対するマネーロンダリング対策の管理を開始します。
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
{web3_wallet_create}(CT_501E3zV5geCYekQCkNCoUiRBq6EVN1ysSuBorHKEw6WyRqU)
{web3_wallet_create}(560xd615468088b19fb9d4f03cb3ce9e33876ff3db99)
💬 「2026年8月26日のEURR告知は、哲学的な啓示から生まれたものではない。規則から生まれたものだ。"
MiCAがヨーロッパに到来すると、RevolutはUSDTの預金を打ち切り、ユーロの新しいステーブルコインであるEURRをローンチします。この動画では、市場の新たなプレイヤーについて、そしてCircleのような既存の巨大企業にどのような影響を与えるのか——重要な3つの質問に答えます。
🎥 ‼️イーサリアムは2027年にアカウント抽象化をようやく手に入れる一方で、L2のBaseはすでに独自のバージョンを試しており、その最初のものとは互換性がない可能性があります。これにより、各ウォレットが異なる2つのシステムを支えなければならなくなり、ネットワークが分断されることにつながります。
📈 PlanBは、ビットコインがすでに弱気サイクルの下限を超えたと述べ、今後さらに高い価格を見込んでいます。判断材料の一つとして、200週移動平均の突破があります。
🔹 21の銀行がステーブルコインを発行する企業の設立を発表しました。メンバーには、Bank of America、BBVA、Standard Bankが含まれます。
🔹 Xのユーザーは、パスワードを変更するための迷惑メールの大波を受け取っています。
🔹 グアテマラは9月から暗号資産取引所に対するマネーロンダリング対策の管理を開始します。
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
MiCAがヨーロッパに到来すると、RevolutはUSDTの預金を打ち切り、ユーロの新しいステーブルコインであるEURRをローンチします。この動画では、市場の新たなプレイヤーについて、そしてCircleのような既存の巨大企業にどのような影響を与えるのか——重要な3つの質問に答えます。
🎥 ‼️イーサリアムは2027年にアカウント抽象化をようやく手に入れる一方で、L2のBaseはすでに独自のバージョンを試しており、その最初のものとは互換性がない可能性があります。これにより、各ウォレットが異なる2つのシステムを支えなければならなくなり、ネットワークが分断されることにつながります。
📈 PlanBは、ビットコインがすでに弱気サイクルの下限を超えたと述べ、今後さらに高い価格を見込んでいます。判断材料の一つとして、200週移動平均の突破があります。
🔹 21の銀行がステーブルコインを発行する企業の設立を発表しました。メンバーには、Bank of America、BBVA、Standard Bankが含まれます。
🔹 Xのユーザーは、パスワードを変更するための迷惑メールの大波を受け取っています。
🔹 グアテマラは9月から暗号資産取引所に対するマネーロンダリング対策の管理を開始します。
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
113
米国の債務返済(借入)のリズムは再び、同国の財政の安定を世界の経済的な注目の中心に据えることになった。公的債務は公式に4000億ドル(US$40ビリオン)の壁を超え、わずか5か月という短期間で約1兆ドル(US$1ビリオン)増加した。この加速の主な要因は、持続的な財政赤字と、高金利によって債務サービスのコストが急速に増えたことにある。
法定通貨の持続可能性と、長期的に潜在するインフレをめぐる議論が高まるにつれ、ビットコインの役割は2つの異なる物語から勢いを増している。アナリストや立法分野の関係者は、米国や他の経済がビットコインを公式の準備資産として組み込むべきだという考えを、より頻繁に推し進めている。この提案は、長期的なドルの価値下落を緩和し、国家のバランスシートを分散することを狙いとしている。
暗号エコシステム初期の古い標語、「Long Bitcoin, Short the Bankers(ビットコインを買い、銀行家をショートせよ)」は時代遅れになった。従来の銀行とデジタル・アセットの関係は、銀行の破壊によって解決されるのではなく、大規模な制度的統合によって進展した。これまで同分野を拒絶していた世界の金融機関が、上場商品を運用し、規制のあるカストディサービス、売買、トークン化を提供している。
大手銀行と規制当局は、BTCを信用市場やデリバティブにおける担保として使うことを認め、金や伝統的な通貨と同様に扱っている。ビットコインは、戦術的あるいは投機的な賭けとしてだけ認識されるのではなく、長期の資金繰り・準備資産として制度的に定着しつつある。
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
米国の債務返済(借入)のリズムは再び、同国の財政の安定を世界の経済的な注目の中心に据えることになった。公的債務は公式に4000億ドル(US$40ビリオン)の壁を超え、わずか5か月という短期間で約1兆ドル(US$1ビリオン)増加した。この加速の主な要因は、持続的な財政赤字と、高金利によって債務サービスのコストが急速に増えたことにある。
法定通貨の持続可能性と、長期的に潜在するインフレをめぐる議論が高まるにつれ、ビットコインの役割は2つの異なる物語から勢いを増している。アナリストや立法分野の関係者は、米国や他の経済がビットコインを公式の準備資産として組み込むべきだという考えを、より頻繁に推し進めている。この提案は、長期的なドルの価値下落を緩和し、国家のバランスシートを分散することを狙いとしている。
暗号エコシステム初期の古い標語、「Long Bitcoin, Short the Bankers(ビットコインを買い、銀行家をショートせよ)」は時代遅れになった。従来の銀行とデジタル・アセットの関係は、銀行の破壊によって解決されるのではなく、大規模な制度的統合によって進展した。これまで同分野を拒絶していた世界の金融機関が、上場商品を運用し、規制のあるカストディサービス、売買、トークン化を提供している。
大手銀行と規制当局は、BTCを信用市場やデリバティブにおける担保として使うことを認め、金や伝統的な通貨と同様に扱っている。ビットコインは、戦術的あるいは投機的な賭けとしてだけ認識されるのではなく、長期の資金繰り・準備資産として制度的に定着しつつある。
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
法定通貨の持続可能性と、長期的に潜在するインフレをめぐる議論が高まるにつれ、ビットコインの役割は2つの異なる物語から勢いを増している。アナリストや立法分野の関係者は、米国や他の経済がビットコインを公式の準備資産として組み込むべきだという考えを、より頻繁に推し進めている。この提案は、長期的なドルの価値下落を緩和し、国家のバランスシートを分散することを狙いとしている。
暗号エコシステム初期の古い標語、「Long Bitcoin, Short the Bankers(ビットコインを買い、銀行家をショートせよ)」は時代遅れになった。従来の銀行とデジタル・アセットの関係は、銀行の破壊によって解決されるのではなく、大規模な制度的統合によって進展した。これまで同分野を拒絶していた世界の金融機関が、上場商品を運用し、規制のあるカストディサービス、売買、トークン化を提供している。
大手銀行と規制当局は、BTCを信用市場やデリバティブにおける担保として使うことを認め、金や伝統的な通貨と同様に扱っている。ビットコインは、戦術的あるいは投機的な賭けとしてだけ認識されるのではなく、長期の資金繰り・準備資産として制度的に定着しつつある。
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
207

記事
ペルー中銀、参考金利を4.25%に連続11か月維持ペルー中央準備銀行(BCRP)は、ペルーの金融政策プログラムを評価する次回の理事会(取締役会)は9月10日になると明らかにした。
ペルー中央準備銀行(BCRP)は、国内の7月の月次インフレ率が0.29%、食品・エネルギーを除いたインフレが0.28%にとどまったことを踏まえ、参考金利(政策金利)を連続11か月にわたり4.25%に据え置いた。
BCRPは月次の理事会で、この結果は主に、7月28日および29日に行われる同国の独立記念日の祭事に伴う季節的需要の増加により、一部の食品価格と国内交通運賃が上昇したことによって説明できるとした。
ペルー中銀、参考金利を4.25%に連続11か月維持
ペルー中央準備銀行(BCRP)は、ペルーの金融政策プログラムを評価する次回の理事会(取締役会)は9月10日になると明らかにした。
ペルー中央準備銀行(BCRP)は、国内の7月の月次インフレ率が0.29%、食品・エネルギーを除いたインフレが0.28%にとどまったことを踏まえ、参考金利(政策金利)を連続11か月にわたり4.25%に据え置いた。
BCRPは月次の理事会で、この結果は主に、7月28日および29日に行われる同国の独立記念日の祭事に伴う季節的需要の増加により、一部の食品価格と国内交通運賃が上昇したことによって説明できるとした。
ペルー中央準備銀行(BCRP)は、国内の7月の月次インフレ率が0.29%、食品・エネルギーを除いたインフレが0.28%にとどまったことを踏まえ、参考金利(政策金利)を連続11か月にわたり4.25%に据え置いた。
BCRPは月次の理事会で、この結果は主に、7月28日および29日に行われる同国の独立記念日の祭事に伴う季節的需要の増加により、一部の食品価格と国内交通運賃が上昇したことによって説明できるとした。
29
👉🏻 フィリピンは規制された取引所でプライバシーコインの上場を禁止しました。中央銀行は不透明性を主張しています。zecやmonero、そして一般的なプライバシーに対する国家の恐れが再び戻ってきました。
#zcash #Filipinas #crypto #banco #Inversiones $ZEC
👉🏻 フィリピンは規制された取引所でプライバシーコインの上場を禁止しました。中央銀行は不透明性を主張しています。zecやmonero、そして一般的なプライバシーに対する国家の恐れが再び戻ってきました。
#zcash #Filipinas #crypto #banco #Inversiones $ZEC
#zcash #Filipinas #crypto #banco #Inversiones $ZEC
3
86
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BitcoinSurpasses$77000
閲覧回数 8,309
137人が討論中
2
#ParadigmDisclosesZECHolding
閲覧回数 24,128
610人が討論中
3
#BitcoinETFsShed$450M
閲覧回数 18,675
175人が討論中
4
#USWeeklyJoblessClaimsFallTo196K
閲覧回数 11,780
375人が討論中
5
#ArkhamSaysBlackRockBuys$1.5BInETH
閲覧回数 2,603
40人が討論中
6
#ElSalvadorBTCHoldingsRiseTo7777
閲覧回数 34,604
676人が討論中
7
#MemeLaunchpads82%OfArcDayOneVolume
閲覧回数 40,190
868人が討論中
8
#OstiumLoanDisputeHearingSetInNYFederalCourt
閲覧回数 33,226
634人が討論中
9
#HyperliquidUSDCSupplyOvertakesSolana
閲覧回数 14,552
311人が討論中
10
#SKPoliceRefer18PolymarketUsersToProsecutors
閲覧回数 20,317
471人が討論中