
倔犟的小土豆
713 Posting

倔犟的小土豆
Laporkan
Blokir Pengguna
希望有一天我也会变得很优秀!
60 Mengikuti
4.2K+ Pengikut
491 Disukai
Posting
Semua
Kuotasi
Live
PINNED
·
--
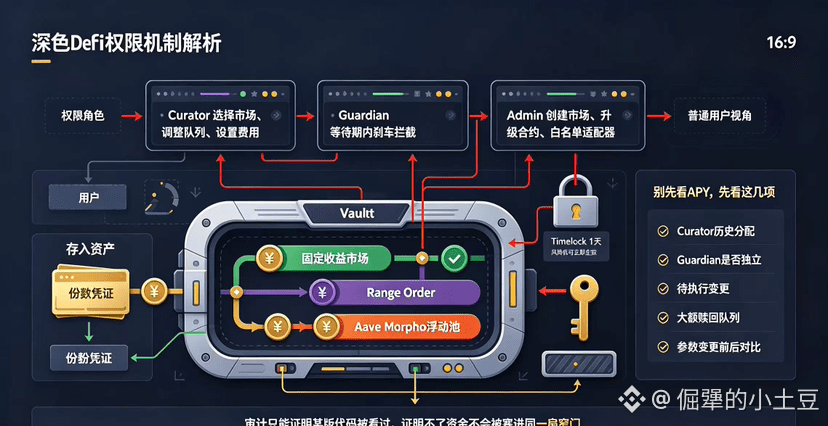
Setelah membaca dokumen izin Vault milik TermMax, saya menemukan bahwa kalimat “penghasilan pasif dengan pendapatan tetap” yang seharusnya ditebalkan bukan “pendapatan tetap”, melainkan “siapa yang mengerjakan untukmu”.
Vault itu sendiri mengikuti standar ERC-4626: pengguna menyetor aset, lalu mendapatkan sejumlah share. Curator bertugas memilih pasar, membangun Range Order, menyusun antrian penyaluran dana, serta mengatur kurva penetapan harga. Dana menganggur juga bisa dideploy ke pool berbasis float seperti Aave atau Morpho. Untuk pengguna biasa, ini sangat praktis—pengelolaan tenor yang rumit sudah dikemas menjadi satu pintu. Layer produk ini memang terasa lebih mulus dibanding kamu harus memindahkan “batu bata” ke pasar satu per satu secara manual.
Namun “hemat langkah” tidak sama dengan “hemat kepercayaan”. Curator dapat memutuskan ke mana modal mengalir, serta dapat mengirim penyesuaian untuk market whitelist, performance fee, dan timelock. Guardian bisa membatalkan perubahan yang meningkatkan risiko selama masa penantian (waiting period). Default waiting period adalah 1 hari, sedangkan aksi penurunan risiko bisa berlaku segera. Desain ini seperti ada orang yang duduk di samping manajer dana dengan pedal rem di bawah kaki—kemudi tetap tidak di tangan penyetor.
Naik satu level lagi, protokol juga memiliki peran seperti DEFAULT_ADMIN, PAUSER, CONFIGURATOR, dan lainnya: membuat market, melakukan upgrade kontrak, menyesuaikan whitelist adapter, serta memperbarui sebagian konfigurasi. Oracle lebih sensitif; sumber harga punya mekanisme waiting tersendiri dan sumber cadangan. Pihak resmi telah memublikasikan izin dan beberapa pintu untuk multisig—ini poin plus. Namun izin yang bisa dipublikasikan tidak berarti izin menghilang; hanya berarti kamu tahu kunci itu digantung di sisi dinding yang mana.
Jadi saat melihat Vault, saya tidak mulai dari halaman APY dulu. Saya cek histori alokasi Curator, apakah Guardian independen, dan apakah perubahan yang akan dieksekusi bisa dipahami oleh pengguna biasa. Lalu baru lihat bagaimana antrian disusun saat redemption bernilai besar. Sebaiknya juga ada tabel perbandingan “sebelum-sesudah” untuk setiap perubahan parameter. Audit hanya bisa membuktikan suatu versi kode pernah dilihat; audit tidak bisa membuktikan manajer tidak akan menyelipkan likuiditas ke satu pintu sempit yang sama.
TermMax yang benar-benar ingin jual bukan “menghemat klik untukmu”, melainkan “membuat keputusan untukmu sekaligus memastikan wewenang tetap dikendalikan”. Kalimat pertama sudah ada di produk, sedangkan kalimat kedua harus dibuktikan lewat rekam jejak on-chain dalam jangka panjang, bukan lewat nama peran.
#termmax @TermMax
Setelah membaca dokumen izin Vault milik TermMax, saya menemukan bahwa kalimat “penghasilan pasif dengan pendapatan tetap” yang seharusnya ditebalkan bukan “pendapatan tetap”, melainkan “siapa yang mengerjakan untukmu”.
Vault itu sendiri mengikuti standar ERC-4626: pengguna menyetor aset, lalu mendapatkan sejumlah share. Curator bertugas memilih pasar, membangun Range Order, menyusun antrian penyaluran dana, serta mengatur kurva penetapan harga. Dana menganggur juga bisa dideploy ke pool berbasis float seperti Aave atau Morpho. Untuk pengguna biasa, ini sangat praktis—pengelolaan tenor yang rumit sudah dikemas menjadi satu pintu. Layer produk ini memang terasa lebih mulus dibanding kamu harus memindahkan “batu bata” ke pasar satu per satu secara manual.
Namun “hemat langkah” tidak sama dengan “hemat kepercayaan”. Curator dapat memutuskan ke mana modal mengalir, serta dapat mengirim penyesuaian untuk market whitelist, performance fee, dan timelock. Guardian bisa membatalkan perubahan yang meningkatkan risiko selama masa penantian (waiting period). Default waiting period adalah 1 hari, sedangkan aksi penurunan risiko bisa berlaku segera. Desain ini seperti ada orang yang duduk di samping manajer dana dengan pedal rem di bawah kaki—kemudi tetap tidak di tangan penyetor.
Naik satu level lagi, protokol juga memiliki peran seperti DEFAULT_ADMIN, PAUSER, CONFIGURATOR, dan lainnya: membuat market, melakukan upgrade kontrak, menyesuaikan whitelist adapter, serta memperbarui sebagian konfigurasi. Oracle lebih sensitif; sumber harga punya mekanisme waiting tersendiri dan sumber cadangan. Pihak resmi telah memublikasikan izin dan beberapa pintu untuk multisig—ini poin plus. Namun izin yang bisa dipublikasikan tidak berarti izin menghilang; hanya berarti kamu tahu kunci itu digantung di sisi dinding yang mana.
Jadi saat melihat Vault, saya tidak mulai dari halaman APY dulu. Saya cek histori alokasi Curator, apakah Guardian independen, dan apakah perubahan yang akan dieksekusi bisa dipahami oleh pengguna biasa. Lalu baru lihat bagaimana antrian disusun saat redemption bernilai besar. Sebaiknya juga ada tabel perbandingan “sebelum-sesudah” untuk setiap perubahan parameter. Audit hanya bisa membuktikan suatu versi kode pernah dilihat; audit tidak bisa membuktikan manajer tidak akan menyelipkan likuiditas ke satu pintu sempit yang sama.
TermMax yang benar-benar ingin jual bukan “menghemat klik untukmu”, melainkan “membuat keputusan untukmu sekaligus memastikan wewenang tetap dikendalikan”. Kalimat pertama sudah ada di produk, sedangkan kalimat kedua harus dibuktikan lewat rekam jejak on-chain dalam jangka panjang, bukan lewat nama peran.
#termmax @TermMax
Vault itu sendiri mengikuti standar ERC-4626: pengguna menyetor aset, lalu mendapatkan sejumlah share. Curator bertugas memilih pasar, membangun Range Order, menyusun antrian penyaluran dana, serta mengatur kurva penetapan harga. Dana menganggur juga bisa dideploy ke pool berbasis float seperti Aave atau Morpho. Untuk pengguna biasa, ini sangat praktis—pengelolaan tenor yang rumit sudah dikemas menjadi satu pintu. Layer produk ini memang terasa lebih mulus dibanding kamu harus memindahkan “batu bata” ke pasar satu per satu secara manual.
Namun “hemat langkah” tidak sama dengan “hemat kepercayaan”. Curator dapat memutuskan ke mana modal mengalir, serta dapat mengirim penyesuaian untuk market whitelist, performance fee, dan timelock. Guardian bisa membatalkan perubahan yang meningkatkan risiko selama masa penantian (waiting period). Default waiting period adalah 1 hari, sedangkan aksi penurunan risiko bisa berlaku segera. Desain ini seperti ada orang yang duduk di samping manajer dana dengan pedal rem di bawah kaki—kemudi tetap tidak di tangan penyetor.
Naik satu level lagi, protokol juga memiliki peran seperti DEFAULT_ADMIN, PAUSER, CONFIGURATOR, dan lainnya: membuat market, melakukan upgrade kontrak, menyesuaikan whitelist adapter, serta memperbarui sebagian konfigurasi. Oracle lebih sensitif; sumber harga punya mekanisme waiting tersendiri dan sumber cadangan. Pihak resmi telah memublikasikan izin dan beberapa pintu untuk multisig—ini poin plus. Namun izin yang bisa dipublikasikan tidak berarti izin menghilang; hanya berarti kamu tahu kunci itu digantung di sisi dinding yang mana.
Jadi saat melihat Vault, saya tidak mulai dari halaman APY dulu. Saya cek histori alokasi Curator, apakah Guardian independen, dan apakah perubahan yang akan dieksekusi bisa dipahami oleh pengguna biasa. Lalu baru lihat bagaimana antrian disusun saat redemption bernilai besar. Sebaiknya juga ada tabel perbandingan “sebelum-sesudah” untuk setiap perubahan parameter. Audit hanya bisa membuktikan suatu versi kode pernah dilihat; audit tidak bisa membuktikan manajer tidak akan menyelipkan likuiditas ke satu pintu sempit yang sama.
TermMax yang benar-benar ingin jual bukan “menghemat klik untukmu”, melainkan “membuat keputusan untukmu sekaligus memastikan wewenang tetap dikendalikan”. Kalimat pertama sudah ada di produk, sedangkan kalimat kedua harus dibuktikan lewat rekam jejak on-chain dalam jangka panjang, bukan lewat nama peran.
#termmax @TermMax
4
1
2
97
·
--
Hari ini sedang tidak ada kegiatan, jadi saya iseng menelusuri halaman ekosistem Dusk.
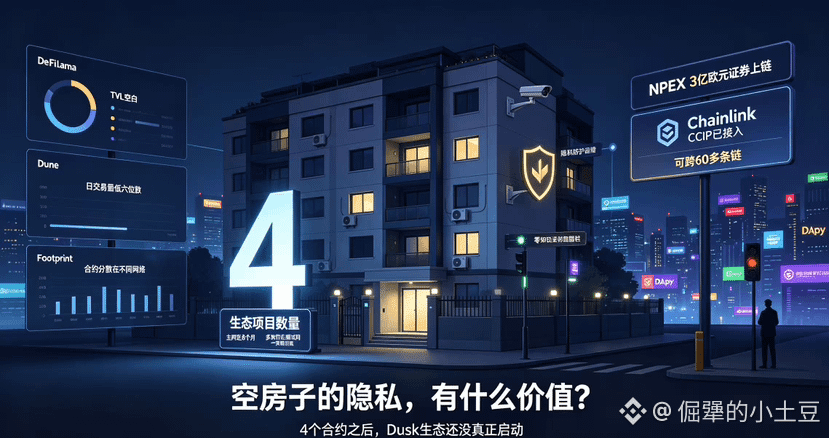
Di halaman data resmi tercantum proyek-proyek dalam ekosistem. Saya hitung—jumlahnya ada 4. Satu Layer 1 yang sudah hampir 8 bulan live di mainnet, ekosistemnya hanya punya 4 proyek. Saya bolak-balik memeriksa Dune, DeFiLlama, dan Footprint; hasilnya sama saja: entah kosong, atau keempat kontrak itu muncul berulang-ulang. Empat kontrak ini pun tersebar di jaringan yang berbeda, dan sebagian besar masih berada di tahap testnet.
Bandingkan dengan L1 lain yang rilis di periode yang sama di mainnet: ekosistem mereka minimal puluhan sampai ratusan proyek, dan daftar DApp saja bisa dibalik sampai tiga halaman yang tak habis-habis. Di sisi Dusk, membalik satu halaman saja sudah mentok.
Mungkin ada yang akan bilang, “Dusk fokus pada institusi, jadi tidak perlu banyak DApp.” Tapi angka 4 kontrak ini bahkan belum bisa disebut “tahap awal”. Rantai tanpa ekosistem itu seperti sebuah kawasan perumahan mewah yang tidak ada yang menempatinya. Anda memasang kunci pintu terbaik dan sistem pengawasan paling mahal, tapi yang dilindungi hanya rumah-rumah kosong. Privasi rumah kosong—ada nilai apa?
Lalu saya cek data TVL. DeFiLlama menampilkan TVL kosong, dan volume transaksi hariannya hanya di angka enam digit rendah. Kolaborasi NPEX memang merupakan nilai jual terbesar Dusk—sekuritas tokenisasi senilai 300 juta euro terdengar meyakinkan. Tapi satu kolaborasi tidak bisa menopang sebuah rantai. Saya berkeliling di komunitas; selain NPEX, saya tidak menemukan kerja sama perusahaan level yang layak lainnya. Selain itu, “skala aset yang sudah ada” tidak sama dengan “aktivitas settlement yang terjadi di on-chain”. Ada analisis yang menunjukkan bahwa “selisih antara angka yang diumumkan dan realisasi di lapangan sangat besar”.
Pada Januari 2026, Dusk dan Chainlink menghubungkan CCIP sepenuhnya. Secara teori, token sekuritas NPEX yang diterbitkan di Dusk bisa menjangkau lebih dari 60 rantai. Tapi fondasi infrastruktur sudah dipasang, sementara tidak ada yang memakainya—sama saja seperti memasang tanpa guna.
Kalau sampai akhir tahun ini jumlah kontrak Dusk masih di bawah dua digit, saya benar-benar tidak bisa lagi menipu diri sendiri. Sebuah privacy chain yang tidak dipakai orang, privasinya sama sekali tidak berarti—Anda perlu ada orang yang memakai dulu, barulah muncul kebutuhan untuk melindungi privasi. Sekarang bahkan belum ada orangnya, privasi berubah jadi sekadar self-congratulation.
Kondisi empat kontrak itu membuat saya sadar dengan sangat jelas—ekosistem ini belum benar-benar berjalan. Mainnet yang stabil hanyalah langkah pertama. Apakah developer datang, dan apakah mereka bisa bertahan, itulah kunci berikutnya. Nilai sebuah chain pada akhirnya ditentukan oleh hal-hal yang dijalankan di atasnya.
#dusk $DUSK @Dusk
Hari ini sedang tidak ada kegiatan, jadi saya iseng menelusuri halaman ekosistem Dusk.
Di halaman data resmi tercantum proyek-proyek dalam ekosistem. Saya hitung—jumlahnya ada 4. Satu Layer 1 yang sudah hampir 8 bulan live di mainnet, ekosistemnya hanya punya 4 proyek. Saya bolak-balik memeriksa Dune, DeFiLlama, dan Footprint; hasilnya sama saja: entah kosong, atau keempat kontrak itu muncul berulang-ulang. Empat kontrak ini pun tersebar di jaringan yang berbeda, dan sebagian besar masih berada di tahap testnet.
Bandingkan dengan L1 lain yang rilis di periode yang sama di mainnet: ekosistem mereka minimal puluhan sampai ratusan proyek, dan daftar DApp saja bisa dibalik sampai tiga halaman yang tak habis-habis. Di sisi Dusk, membalik satu halaman saja sudah mentok.
Mungkin ada yang akan bilang, “Dusk fokus pada institusi, jadi tidak perlu banyak DApp.” Tapi angka 4 kontrak ini bahkan belum bisa disebut “tahap awal”. Rantai tanpa ekosistem itu seperti sebuah kawasan perumahan mewah yang tidak ada yang menempatinya. Anda memasang kunci pintu terbaik dan sistem pengawasan paling mahal, tapi yang dilindungi hanya rumah-rumah kosong. Privasi rumah kosong—ada nilai apa?
Lalu saya cek data TVL. DeFiLlama menampilkan TVL kosong, dan volume transaksi hariannya hanya di angka enam digit rendah. Kolaborasi NPEX memang merupakan nilai jual terbesar Dusk—sekuritas tokenisasi senilai 300 juta euro terdengar meyakinkan. Tapi satu kolaborasi tidak bisa menopang sebuah rantai. Saya berkeliling di komunitas; selain NPEX, saya tidak menemukan kerja sama perusahaan level yang layak lainnya. Selain itu, “skala aset yang sudah ada” tidak sama dengan “aktivitas settlement yang terjadi di on-chain”. Ada analisis yang menunjukkan bahwa “selisih antara angka yang diumumkan dan realisasi di lapangan sangat besar”.
Pada Januari 2026, Dusk dan Chainlink menghubungkan CCIP sepenuhnya. Secara teori, token sekuritas NPEX yang diterbitkan di Dusk bisa menjangkau lebih dari 60 rantai. Tapi fondasi infrastruktur sudah dipasang, sementara tidak ada yang memakainya—sama saja seperti memasang tanpa guna.
Kalau sampai akhir tahun ini jumlah kontrak Dusk masih di bawah dua digit, saya benar-benar tidak bisa lagi menipu diri sendiri. Sebuah privacy chain yang tidak dipakai orang, privasinya sama sekali tidak berarti—Anda perlu ada orang yang memakai dulu, barulah muncul kebutuhan untuk melindungi privasi. Sekarang bahkan belum ada orangnya, privasi berubah jadi sekadar self-congratulation.
Kondisi empat kontrak itu membuat saya sadar dengan sangat jelas—ekosistem ini belum benar-benar berjalan. Mainnet yang stabil hanyalah langkah pertama. Apakah developer datang, dan apakah mereka bisa bertahan, itulah kunci berikutnya. Nilai sebuah chain pada akhirnya ditentukan oleh hal-hal yang dijalankan di atasnya.
#dusk $DUSK @Dusk
Di halaman data resmi tercantum proyek-proyek dalam ekosistem. Saya hitung—jumlahnya ada 4. Satu Layer 1 yang sudah hampir 8 bulan live di mainnet, ekosistemnya hanya punya 4 proyek. Saya bolak-balik memeriksa Dune, DeFiLlama, dan Footprint; hasilnya sama saja: entah kosong, atau keempat kontrak itu muncul berulang-ulang. Empat kontrak ini pun tersebar di jaringan yang berbeda, dan sebagian besar masih berada di tahap testnet.
Bandingkan dengan L1 lain yang rilis di periode yang sama di mainnet: ekosistem mereka minimal puluhan sampai ratusan proyek, dan daftar DApp saja bisa dibalik sampai tiga halaman yang tak habis-habis. Di sisi Dusk, membalik satu halaman saja sudah mentok.
Mungkin ada yang akan bilang, “Dusk fokus pada institusi, jadi tidak perlu banyak DApp.” Tapi angka 4 kontrak ini bahkan belum bisa disebut “tahap awal”. Rantai tanpa ekosistem itu seperti sebuah kawasan perumahan mewah yang tidak ada yang menempatinya. Anda memasang kunci pintu terbaik dan sistem pengawasan paling mahal, tapi yang dilindungi hanya rumah-rumah kosong. Privasi rumah kosong—ada nilai apa?
Lalu saya cek data TVL. DeFiLlama menampilkan TVL kosong, dan volume transaksi hariannya hanya di angka enam digit rendah. Kolaborasi NPEX memang merupakan nilai jual terbesar Dusk—sekuritas tokenisasi senilai 300 juta euro terdengar meyakinkan. Tapi satu kolaborasi tidak bisa menopang sebuah rantai. Saya berkeliling di komunitas; selain NPEX, saya tidak menemukan kerja sama perusahaan level yang layak lainnya. Selain itu, “skala aset yang sudah ada” tidak sama dengan “aktivitas settlement yang terjadi di on-chain”. Ada analisis yang menunjukkan bahwa “selisih antara angka yang diumumkan dan realisasi di lapangan sangat besar”.
Pada Januari 2026, Dusk dan Chainlink menghubungkan CCIP sepenuhnya. Secara teori, token sekuritas NPEX yang diterbitkan di Dusk bisa menjangkau lebih dari 60 rantai. Tapi fondasi infrastruktur sudah dipasang, sementara tidak ada yang memakainya—sama saja seperti memasang tanpa guna.
Kalau sampai akhir tahun ini jumlah kontrak Dusk masih di bawah dua digit, saya benar-benar tidak bisa lagi menipu diri sendiri. Sebuah privacy chain yang tidak dipakai orang, privasinya sama sekali tidak berarti—Anda perlu ada orang yang memakai dulu, barulah muncul kebutuhan untuk melindungi privasi. Sekarang bahkan belum ada orangnya, privasi berubah jadi sekadar self-congratulation.
Kondisi empat kontrak itu membuat saya sadar dengan sangat jelas—ekosistem ini belum benar-benar berjalan. Mainnet yang stabil hanyalah langkah pertama. Apakah developer datang, dan apakah mereka bisa bertahan, itulah kunci berikutnya. Nilai sebuah chain pada akhirnya ditentukan oleh hal-hal yang dijalankan di atasnya.
#dusk $DUSK @Dusk
86
·
--
Berbicara tentang proyek Dusk, saya menaruh perhatian cukup lama.
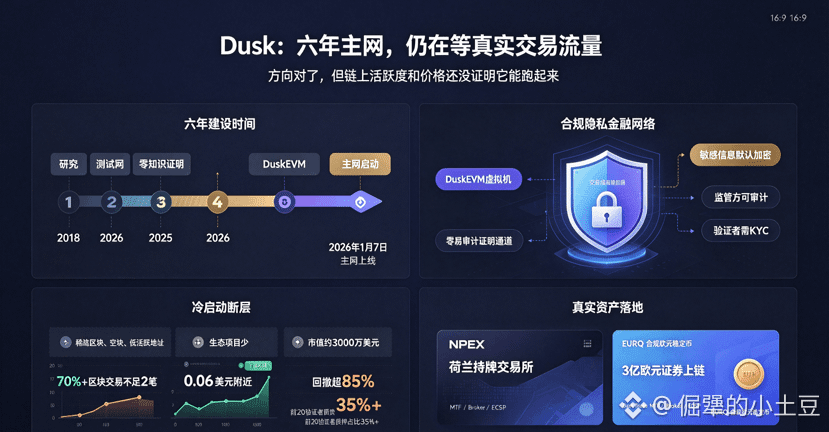
Dusk mulai dikerjakan pada 2018, dan baru mainnet diluncurkan pada Januari tahun ini—melalui proses selama enam tahun. Berbeda dengan proyek privasi di pasaran yang “mengamankan semuanya” dengan enkripsi, Dusk menempuh jalur lain: menyatukan privasi dan kepatuhan, khusus untuk skenario keuangan yang teregulasi. Pada 7 Januari 2026, mainnet Dusk resmi mulai berjalan; DuskEVM juga diluncurkan secara bersamaan. DuskEVM sepenuhnya kompatibel dengan Solidity—bagi developer yang pindah dari Ethereum, pada dasarnya tidak perlu mengubah kode. Komponen inti Hedger menambahkan lapisan privasi ke transaksi EVM dengan bukti pengetahuan nol (zero-knowledge proofs). Informasi sensitif dienkripsi secara default, tetapi tetap menyediakan jalur yang dapat diaudit oleh pihak regulator. Para validator perlu menyelesaikan KYC—banyak orang mengkritik hal ini karena dianggap “kurang terdesentralisasi”. Namun menurut saya itu jawaban yang jujur terhadap hakikat sistem keuangan: sistem keuangan dunia nyata bergantung pada rantai tanggung jawab yang jelas—kalau ada masalah, kita tahu harus menghubungi siapa.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya. Dusk menjalin kerja sama resmi dengan bursa berlisensi Belanda NPEX, dan aset sekuritas senilai lebih dari 300 juta euro di platform NPEX akan dipindahkan ke blockchain. DuskTrade memperoleh lisensi EU MTF, Broker, dan ECSP. Quantoz juga menerbitkan stablecoin euro yang patuh, EURQ, melalui Dusk. Ini adalah aset dunia nyata yang benar-benar berjalan, bukan sekadar demo di testnet.
Tapi sisi lain dari mata uang juga ada. Mainnet sudah berjalan hampir delapan bulan, dan di halaman ekosistem resmi hanya ada beberapa proyek. Lebih dari 70% blok memiliki jumlah transaksi kurang dari 2, dan sering terjadi blok-blok kosong berurutan. Di awal Agustus, harga berfluktuasi di sekitar 0,06 dolar, dengan kapitalisasi pasar kira-kira sedikit di atas 30 juta dolar. Sejak puncak awal tahun, penurunannya sudah lebih dari 85%. Pada bulan Juni, Binance juga menghapus pasangan perdagangan DUSK/BTC. Di komunitas pun terjadi perdebatan—ada 200 validator, dan 20 teratas mengendalikan lebih dari 35% total staking.
Saya mengakui arah teknologinya: selama ini orang selalu kesulitan menemukan titik keseimbangan antara privasi dan kepatuhan, dan Dusk memang berhasil menemukan posisi yang bisa diwujudkan. Kerja sama dengan NPEX juga membuktikan bahwa logika ini tidak hanya aktivitas kosong. Namun, harga sudah melewati gelombang pump berbasis sentimen. Apakah ke depannya bisa beralih menjadi pertumbuhan pengguna yang berkelanjutan dan aktivitas di chain, saat ini belum jelas. Saya akan terus memantau apakah aset 300 juta euro dari NPEX bisa benar-benar menghasilkan arus transaksi yang berkelanjutan, serta apakah ada aplikasi yang benar-benar berguna yang tumbuh di DuskEVM. Sampai saat itu, saya hanya akan melihat—tidak bergerak.
#dusk $DUSK @Dusk
Berbicara tentang proyek Dusk, saya menaruh perhatian cukup lama.
Dusk mulai dikerjakan pada 2018, dan baru mainnet diluncurkan pada Januari tahun ini—melalui proses selama enam tahun. Berbeda dengan proyek privasi di pasaran yang “mengamankan semuanya” dengan enkripsi, Dusk menempuh jalur lain: menyatukan privasi dan kepatuhan, khusus untuk skenario keuangan yang teregulasi. Pada 7 Januari 2026, mainnet Dusk resmi mulai berjalan; DuskEVM juga diluncurkan secara bersamaan. DuskEVM sepenuhnya kompatibel dengan Solidity—bagi developer yang pindah dari Ethereum, pada dasarnya tidak perlu mengubah kode. Komponen inti Hedger menambahkan lapisan privasi ke transaksi EVM dengan bukti pengetahuan nol (zero-knowledge proofs). Informasi sensitif dienkripsi secara default, tetapi tetap menyediakan jalur yang dapat diaudit oleh pihak regulator. Para validator perlu menyelesaikan KYC—banyak orang mengkritik hal ini karena dianggap “kurang terdesentralisasi”. Namun menurut saya itu jawaban yang jujur terhadap hakikat sistem keuangan: sistem keuangan dunia nyata bergantung pada rantai tanggung jawab yang jelas—kalau ada masalah, kita tahu harus menghubungi siapa.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya. Dusk menjalin kerja sama resmi dengan bursa berlisensi Belanda NPEX, dan aset sekuritas senilai lebih dari 300 juta euro di platform NPEX akan dipindahkan ke blockchain. DuskTrade memperoleh lisensi EU MTF, Broker, dan ECSP. Quantoz juga menerbitkan stablecoin euro yang patuh, EURQ, melalui Dusk. Ini adalah aset dunia nyata yang benar-benar berjalan, bukan sekadar demo di testnet.
Tapi sisi lain dari mata uang juga ada. Mainnet sudah berjalan hampir delapan bulan, dan di halaman ekosistem resmi hanya ada beberapa proyek. Lebih dari 70% blok memiliki jumlah transaksi kurang dari 2, dan sering terjadi blok-blok kosong berurutan. Di awal Agustus, harga berfluktuasi di sekitar 0,06 dolar, dengan kapitalisasi pasar kira-kira sedikit di atas 30 juta dolar. Sejak puncak awal tahun, penurunannya sudah lebih dari 85%. Pada bulan Juni, Binance juga menghapus pasangan perdagangan DUSK/BTC. Di komunitas pun terjadi perdebatan—ada 200 validator, dan 20 teratas mengendalikan lebih dari 35% total staking.
Saya mengakui arah teknologinya: selama ini orang selalu kesulitan menemukan titik keseimbangan antara privasi dan kepatuhan, dan Dusk memang berhasil menemukan posisi yang bisa diwujudkan. Kerja sama dengan NPEX juga membuktikan bahwa logika ini tidak hanya aktivitas kosong. Namun, harga sudah melewati gelombang pump berbasis sentimen. Apakah ke depannya bisa beralih menjadi pertumbuhan pengguna yang berkelanjutan dan aktivitas di chain, saat ini belum jelas. Saya akan terus memantau apakah aset 300 juta euro dari NPEX bisa benar-benar menghasilkan arus transaksi yang berkelanjutan, serta apakah ada aplikasi yang benar-benar berguna yang tumbuh di DuskEVM. Sampai saat itu, saya hanya akan melihat—tidak bergerak.
#dusk $DUSK @Dusk
Dusk mulai dikerjakan pada 2018, dan baru mainnet diluncurkan pada Januari tahun ini—melalui proses selama enam tahun. Berbeda dengan proyek privasi di pasaran yang “mengamankan semuanya” dengan enkripsi, Dusk menempuh jalur lain: menyatukan privasi dan kepatuhan, khusus untuk skenario keuangan yang teregulasi. Pada 7 Januari 2026, mainnet Dusk resmi mulai berjalan; DuskEVM juga diluncurkan secara bersamaan. DuskEVM sepenuhnya kompatibel dengan Solidity—bagi developer yang pindah dari Ethereum, pada dasarnya tidak perlu mengubah kode. Komponen inti Hedger menambahkan lapisan privasi ke transaksi EVM dengan bukti pengetahuan nol (zero-knowledge proofs). Informasi sensitif dienkripsi secara default, tetapi tetap menyediakan jalur yang dapat diaudit oleh pihak regulator. Para validator perlu menyelesaikan KYC—banyak orang mengkritik hal ini karena dianggap “kurang terdesentralisasi”. Namun menurut saya itu jawaban yang jujur terhadap hakikat sistem keuangan: sistem keuangan dunia nyata bergantung pada rantai tanggung jawab yang jelas—kalau ada masalah, kita tahu harus menghubungi siapa.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya. Dusk menjalin kerja sama resmi dengan bursa berlisensi Belanda NPEX, dan aset sekuritas senilai lebih dari 300 juta euro di platform NPEX akan dipindahkan ke blockchain. DuskTrade memperoleh lisensi EU MTF, Broker, dan ECSP. Quantoz juga menerbitkan stablecoin euro yang patuh, EURQ, melalui Dusk. Ini adalah aset dunia nyata yang benar-benar berjalan, bukan sekadar demo di testnet.
Tapi sisi lain dari mata uang juga ada. Mainnet sudah berjalan hampir delapan bulan, dan di halaman ekosistem resmi hanya ada beberapa proyek. Lebih dari 70% blok memiliki jumlah transaksi kurang dari 2, dan sering terjadi blok-blok kosong berurutan. Di awal Agustus, harga berfluktuasi di sekitar 0,06 dolar, dengan kapitalisasi pasar kira-kira sedikit di atas 30 juta dolar. Sejak puncak awal tahun, penurunannya sudah lebih dari 85%. Pada bulan Juni, Binance juga menghapus pasangan perdagangan DUSK/BTC. Di komunitas pun terjadi perdebatan—ada 200 validator, dan 20 teratas mengendalikan lebih dari 35% total staking.
Saya mengakui arah teknologinya: selama ini orang selalu kesulitan menemukan titik keseimbangan antara privasi dan kepatuhan, dan Dusk memang berhasil menemukan posisi yang bisa diwujudkan. Kerja sama dengan NPEX juga membuktikan bahwa logika ini tidak hanya aktivitas kosong. Namun, harga sudah melewati gelombang pump berbasis sentimen. Apakah ke depannya bisa beralih menjadi pertumbuhan pengguna yang berkelanjutan dan aktivitas di chain, saat ini belum jelas. Saya akan terus memantau apakah aset 300 juta euro dari NPEX bisa benar-benar menghasilkan arus transaksi yang berkelanjutan, serta apakah ada aplikasi yang benar-benar berguna yang tumbuh di DuskEVM. Sampai saat itu, saya hanya akan melihat—tidak bergerak.
#dusk $DUSK @Dusk
115
·
--
Hyperstaking, jika dilihat sekilas memang terdengar sangat menarik.
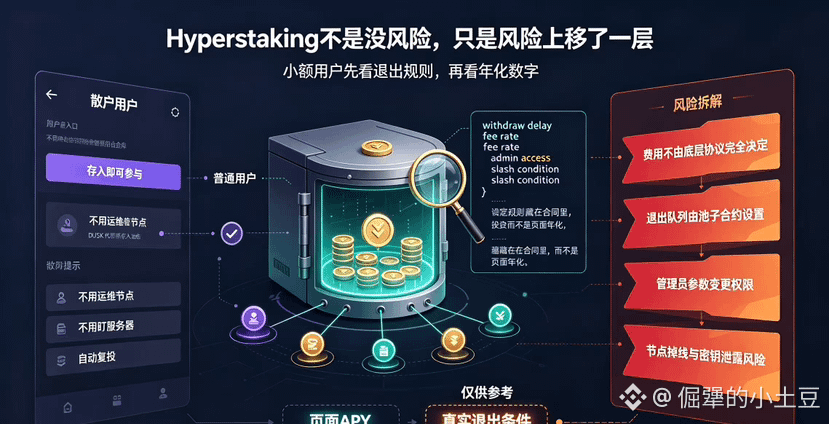
Investor ritel yang tidak menjalankan node pun bisa ikut melakukan staking. Di dokumen Stake Abstraction milik Dusk tertulis dengan jelas: kontrak pintar akan mengumpulkan koin untukmu, melakukan staking untukmu, melakukan reinvest untukmu, tanpa perlu pengguna kecil mengawasi status server secara terus-menerus secara online, dan juga tidak perlu khawatir akan adanya penalti. Ambang batas dari “mengurus sendiri” turun menjadi “tinggal masukkan saja”.
Tapi risiko di lapisan bawah tidak hilang—hanya dipindahkan ke lapisan yang lebih atas.
Kontrak pool punya aturannya sendiri: bagaimana biaya dipungut, kapan reward dibagikan, harus menunggu berapa lama untuk keluar, apakah admin bisa mengubah parameter—semua itu tidak lagi ditentukan oleh lapisan bawah Dusk. Bahkan jika protokol itu sendiri tidak memiliki masa tunggu untuk penarikan, pool tetap bisa menetapkan antrian sendiri. Jadi, kebebasanmu untuk keluar sebenarnya bergantung pada seperti apa kontrak pool ditulis, bukan pada apa yang ditulis oleh Dusk.
Ada satu masalah lain yang mudah luput diperhatikan: sumber pendapatan pool pada dasarnya masih berasal dari satu atau beberapa node nyata. Risiko node terputus, kebocoran kunci, masalah pada callback kontrak—risiko-risiko ini tidak akan hilang hanya karena pool yang mengurus semuanya untukmu. Ini hanya memindahkannya dari satu tempat ke tempat lain: dari kamu menanggung sendiri menjadi sekelompok orang yang menanggung bersama.
Selisih angka APR tahunan di halaman mungkin hanya satu-dua persen, dan bisa jadi tidak sesignifikan pentingnya syarat keluar pool serta desain otoritas/permission.
Saya bukan menentang staking pool; tanpa itu, pengguna kecil bahkan tidak akan ikut berpartisipasi dalam keamanan jaringan. Tapi “tidak perlu menjalankan node sendiri” dan “tidak perlu peduli siapa yang menjalankan node” adalah dua hal yang berbeda. Setelah pool di Dusk mempublikasikan audit kontrak, hak akses admin, rumus biaya, dan alur penarikan, saya akan menilai lagi angka-angka hasilnya. Sebelum itu, pool mana pun yang APR-nya tertinggi, saya justru akan melihat lebih teliti apakah di kontraknya ada batasan yang tersembunyi dan tidak terlihat.
Saat menggunakan $DUSK untuk Hyperstaking, yang pertama kali harus dilihat bukanlah pool mana yang angkanya paling besar, melainkan pool mana yang menuliskan risiko dan mekanisme keluarnya dengan lebih jelas.
#dusk $DUSK @Dusk
Hyperstaking, jika dilihat sekilas memang terdengar sangat menarik.
Investor ritel yang tidak menjalankan node pun bisa ikut melakukan staking. Di dokumen Stake Abstraction milik Dusk tertulis dengan jelas: kontrak pintar akan mengumpulkan koin untukmu, melakukan staking untukmu, melakukan reinvest untukmu, tanpa perlu pengguna kecil mengawasi status server secara terus-menerus secara online, dan juga tidak perlu khawatir akan adanya penalti. Ambang batas dari “mengurus sendiri” turun menjadi “tinggal masukkan saja”.
Tapi risiko di lapisan bawah tidak hilang—hanya dipindahkan ke lapisan yang lebih atas.
Kontrak pool punya aturannya sendiri: bagaimana biaya dipungut, kapan reward dibagikan, harus menunggu berapa lama untuk keluar, apakah admin bisa mengubah parameter—semua itu tidak lagi ditentukan oleh lapisan bawah Dusk. Bahkan jika protokol itu sendiri tidak memiliki masa tunggu untuk penarikan, pool tetap bisa menetapkan antrian sendiri. Jadi, kebebasanmu untuk keluar sebenarnya bergantung pada seperti apa kontrak pool ditulis, bukan pada apa yang ditulis oleh Dusk.
Ada satu masalah lain yang mudah luput diperhatikan: sumber pendapatan pool pada dasarnya masih berasal dari satu atau beberapa node nyata. Risiko node terputus, kebocoran kunci, masalah pada callback kontrak—risiko-risiko ini tidak akan hilang hanya karena pool yang mengurus semuanya untukmu. Ini hanya memindahkannya dari satu tempat ke tempat lain: dari kamu menanggung sendiri menjadi sekelompok orang yang menanggung bersama.
Selisih angka APR tahunan di halaman mungkin hanya satu-dua persen, dan bisa jadi tidak sesignifikan pentingnya syarat keluar pool serta desain otoritas/permission.
Saya bukan menentang staking pool; tanpa itu, pengguna kecil bahkan tidak akan ikut berpartisipasi dalam keamanan jaringan. Tapi “tidak perlu menjalankan node sendiri” dan “tidak perlu peduli siapa yang menjalankan node” adalah dua hal yang berbeda. Setelah pool di Dusk mempublikasikan audit kontrak, hak akses admin, rumus biaya, dan alur penarikan, saya akan menilai lagi angka-angka hasilnya. Sebelum itu, pool mana pun yang APR-nya tertinggi, saya justru akan melihat lebih teliti apakah di kontraknya ada batasan yang tersembunyi dan tidak terlihat.
Saat menggunakan $DUSK untuk Hyperstaking, yang pertama kali harus dilihat bukanlah pool mana yang angkanya paling besar, melainkan pool mana yang menuliskan risiko dan mekanisme keluarnya dengan lebih jelas.
#dusk $DUSK @Dusk
Investor ritel yang tidak menjalankan node pun bisa ikut melakukan staking. Di dokumen Stake Abstraction milik Dusk tertulis dengan jelas: kontrak pintar akan mengumpulkan koin untukmu, melakukan staking untukmu, melakukan reinvest untukmu, tanpa perlu pengguna kecil mengawasi status server secara terus-menerus secara online, dan juga tidak perlu khawatir akan adanya penalti. Ambang batas dari “mengurus sendiri” turun menjadi “tinggal masukkan saja”.
Tapi risiko di lapisan bawah tidak hilang—hanya dipindahkan ke lapisan yang lebih atas.
Kontrak pool punya aturannya sendiri: bagaimana biaya dipungut, kapan reward dibagikan, harus menunggu berapa lama untuk keluar, apakah admin bisa mengubah parameter—semua itu tidak lagi ditentukan oleh lapisan bawah Dusk. Bahkan jika protokol itu sendiri tidak memiliki masa tunggu untuk penarikan, pool tetap bisa menetapkan antrian sendiri. Jadi, kebebasanmu untuk keluar sebenarnya bergantung pada seperti apa kontrak pool ditulis, bukan pada apa yang ditulis oleh Dusk.
Ada satu masalah lain yang mudah luput diperhatikan: sumber pendapatan pool pada dasarnya masih berasal dari satu atau beberapa node nyata. Risiko node terputus, kebocoran kunci, masalah pada callback kontrak—risiko-risiko ini tidak akan hilang hanya karena pool yang mengurus semuanya untukmu. Ini hanya memindahkannya dari satu tempat ke tempat lain: dari kamu menanggung sendiri menjadi sekelompok orang yang menanggung bersama.
Selisih angka APR tahunan di halaman mungkin hanya satu-dua persen, dan bisa jadi tidak sesignifikan pentingnya syarat keluar pool serta desain otoritas/permission.
Saya bukan menentang staking pool; tanpa itu, pengguna kecil bahkan tidak akan ikut berpartisipasi dalam keamanan jaringan. Tapi “tidak perlu menjalankan node sendiri” dan “tidak perlu peduli siapa yang menjalankan node” adalah dua hal yang berbeda. Setelah pool di Dusk mempublikasikan audit kontrak, hak akses admin, rumus biaya, dan alur penarikan, saya akan menilai lagi angka-angka hasilnya. Sebelum itu, pool mana pun yang APR-nya tertinggi, saya justru akan melihat lebih teliti apakah di kontraknya ada batasan yang tersembunyi dan tidak terlihat.
Saat menggunakan $DUSK untuk Hyperstaking, yang pertama kali harus dilihat bukanlah pool mana yang angkanya paling besar, melainkan pool mana yang menuliskan risiko dan mekanisme keluarnya dengan lebih jelas.
#dusk $DUSK @Dusk
115
·
--
Lihat terjemahan
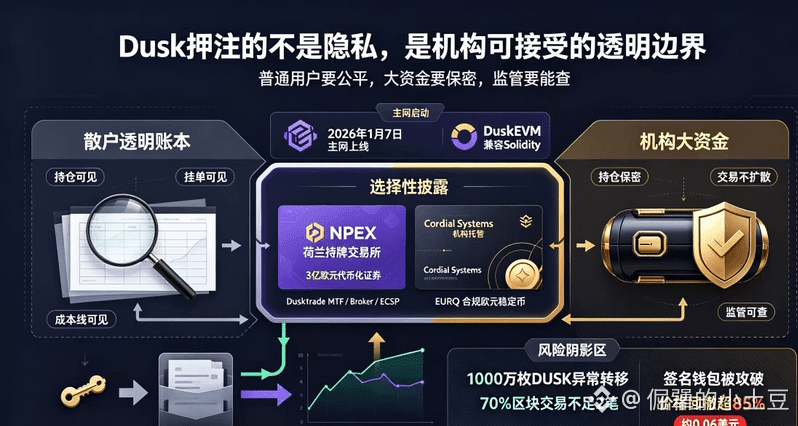
链上透明是散户的福利,却是机构的噩梦。持仓、挂单、成本线全部公开,对普通人是公平,对大资金是酷刑。Dusk盯上的就是这个矛盾。跟那些“加密一切、谁都别看”的隐私项目不一样,Dusk走的是“选择性披露”——日常交易别人看不见,监管要查的时候有路径让查。它赌的是未来机构要进场,但机构不可能接受一个完全透明的账本。
2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。真正让我觉得不一样的,是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易。DuskTrade定位是一种新型经纪商,把传统证券的买卖、审查与结算全部压到链上,还拿了欧盟MTF、Broker、ECSP牌照。Cordial Systems解决了机构最头疼的私钥管理问题。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是PPT。
但硬币总有反面。1月16日的安全事件,攻击者拿到了桥签名钱包权限,超过1000万枚DUSK被转走。团队事后做了签名与事件处理的架构隔离。链上真实交易量还不高,超过70%的区块里交易数不足2笔。价格从年初高点回撤超过85%,现在0.06美元左右晃荡。
方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。但技术逻辑成立和市场认不认是两回事。资产上链能不能产生持续的交易流量,才是实打实的考验。
以上是个人观察,不构成投资建议。
#dusk $DUSK @Dusk
链上透明是散户的福利,却是机构的噩梦。持仓、挂单、成本线全部公开,对普通人是公平,对大资金是酷刑。Dusk盯上的就是这个矛盾。跟那些“加密一切、谁都别看”的隐私项目不一样,Dusk走的是“选择性披露”——日常交易别人看不见,监管要查的时候有路径让查。它赌的是未来机构要进场,但机构不可能接受一个完全透明的账本。
2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。真正让我觉得不一样的,是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易。DuskTrade定位是一种新型经纪商,把传统证券的买卖、审查与结算全部压到链上,还拿了欧盟MTF、Broker、ECSP牌照。Cordial Systems解决了机构最头疼的私钥管理问题。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是PPT。
但硬币总有反面。1月16日的安全事件,攻击者拿到了桥签名钱包权限,超过1000万枚DUSK被转走。团队事后做了签名与事件处理的架构隔离。链上真实交易量还不高,超过70%的区块里交易数不足2笔。价格从年初高点回撤超过85%,现在0.06美元左右晃荡。
方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。但技术逻辑成立和市场认不认是两回事。资产上链能不能产生持续的交易流量,才是实打实的考验。
以上是个人观察,不构成投资建议。
#dusk $DUSK @Dusk
2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。真正让我觉得不一样的,是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易。DuskTrade定位是一种新型经纪商,把传统证券的买卖、审查与结算全部压到链上,还拿了欧盟MTF、Broker、ECSP牌照。Cordial Systems解决了机构最头疼的私钥管理问题。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是PPT。
但硬币总有反面。1月16日的安全事件,攻击者拿到了桥签名钱包权限,超过1000万枚DUSK被转走。团队事后做了签名与事件处理的架构隔离。链上真实交易量还不高,超过70%的区块里交易数不足2笔。价格从年初高点回撤超过85%,现在0.06美元左右晃荡。
方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。但技术逻辑成立和市场认不认是两回事。资产上链能不能产生持续的交易流量,才是实打实的考验。
以上是个人观察,不构成投资建议。
#dusk $DUSK @Dusk
80
·
--
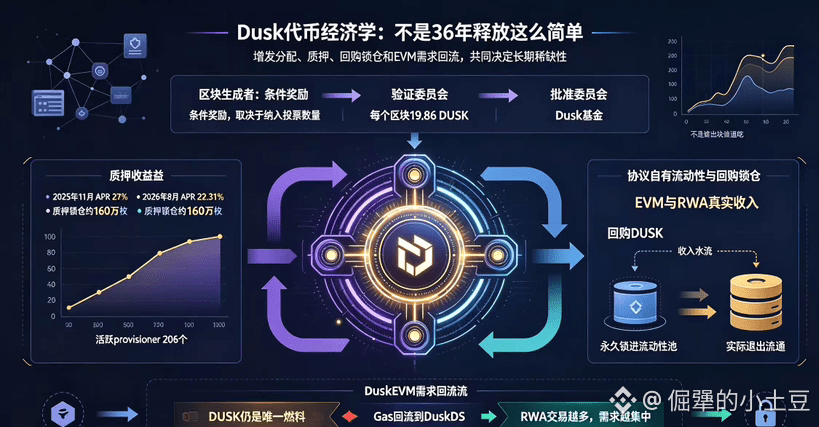
Ekonomi token Dusk, hal yang sebenarnya paling layak dicermati bukanlah label “pelepasan 36 tahun”, melainkan bagaimana hadiah blok itu dibagi.
Setiap blok menghasilkan tetap 19,86 DUSK—angka ini sendiri tidak terlalu istimewa; yang benar-benar menarik adalah proporsi pembagiannya. Mayoritas hasil diberikan kepada pembuat blok, tetapi perlu diperhatikan: ada sebagian yang berupa imbalan bersyarat, yang bergantung pada seberapa maksimal Anda bisa memasukkan voting sebanyak mungkin. Artinya, tidak bisa hanya mengeluarkan blok untuk mendapat penuh—harus bekerja dengan serius.
Komite verifikasi dan komite persetujuan masing-masing mendapatkan bagian, begitu juga Dana Dusk. Skema pembagian ini memecah insentif menjadi tiga bagian—bagi yang bekerja, bagi yang mengonfirmasi, dan bagi cadangan jangka panjang protokol—bukan sekadar “siapa yang membuat blok, dia yang menang.”
Lalu bahas pendapatan staking. Pada November 2025 APR masih sekitar 27%, dan pada Agustus 2026 turun menjadi 22,31%. Di kolam staking terkunci kira-kira 1,6 juta DUSK, sementara provisioner aktif ada 206. Penurunan APR punya dua makna: pertama, lebih banyak orang ikut masuk sehingga membagi “panci yang sama”; kedua, jaringan kemungkinan memang sedang menuju kedewasaan. Tahap “staking langsung untung 27%” di awal sedang berlalu.
Setelah DuskEVM diluncurkan, ada satu detail yang mudah terlewat: tidak ada pengenalan token Gas yang terpisah. Banyak blockchain yang kompatibel dengan EVM biasanya menerbitkan aset Gas baru, tapi Dusk tidak melakukannya. DUSK tetap menjadi satu-satunya bahan bakar; biaya eksekusi pada akhirnya akan kembali ke DuskDS. Aktivitas apa pun yang muncul di atas DuskEVM, kebutuhannya akan dialirkan (funneled) kembali ke satu token yang sama—bukan dipecah-pecah.
Logika desain ini sebenarnya cukup jelas. Insentif dari emisi membantu keterlibatan di awal, tetapi emisi itu sendiri mengalami peluruhan geometrik. Di saat yang sama, gunakan pendapatan nyata untuk membeli kembali dan mengunci (lock), sehingga efek pengenceran inflasi bisa ditarik kembali. Ditambah kebutuhan menangkap (capture) seluruh ekosistem dengan token—semakin banyak penerbitan dan perdagangan aset RWA, semakin tinggi kebutuhan Gas dan verifikasi; semakin banyak hadiah staking untuk node, semakin banyak yang dikunci, dan semakin sedikit yang beredar.
Tentu saja, apakah semua ini bisa benar-benar berjalan, bergantung pada apakah di DuskEVM bisa tumbuh volume transaksi nyata yang cukup. Jika di rantai tidak ada banyak pengguna, pembelian kembali tidak punya dasar, dan deflasi hanya akan jadi asumsi yang indah. Tapi setidaknya, dari sisi desain, ini bukan model yang sembrono “yang penting terbit, tidak masalah soal dikembalikan.”
#dusk $DUSK @Dusk
Ekonomi token Dusk, hal yang sebenarnya paling layak dicermati bukanlah label “pelepasan 36 tahun”, melainkan bagaimana hadiah blok itu dibagi.
Setiap blok menghasilkan tetap 19,86 DUSK—angka ini sendiri tidak terlalu istimewa; yang benar-benar menarik adalah proporsi pembagiannya. Mayoritas hasil diberikan kepada pembuat blok, tetapi perlu diperhatikan: ada sebagian yang berupa imbalan bersyarat, yang bergantung pada seberapa maksimal Anda bisa memasukkan voting sebanyak mungkin. Artinya, tidak bisa hanya mengeluarkan blok untuk mendapat penuh—harus bekerja dengan serius.
Komite verifikasi dan komite persetujuan masing-masing mendapatkan bagian, begitu juga Dana Dusk. Skema pembagian ini memecah insentif menjadi tiga bagian—bagi yang bekerja, bagi yang mengonfirmasi, dan bagi cadangan jangka panjang protokol—bukan sekadar “siapa yang membuat blok, dia yang menang.”
Lalu bahas pendapatan staking. Pada November 2025 APR masih sekitar 27%, dan pada Agustus 2026 turun menjadi 22,31%. Di kolam staking terkunci kira-kira 1,6 juta DUSK, sementara provisioner aktif ada 206. Penurunan APR punya dua makna: pertama, lebih banyak orang ikut masuk sehingga membagi “panci yang sama”; kedua, jaringan kemungkinan memang sedang menuju kedewasaan. Tahap “staking langsung untung 27%” di awal sedang berlalu.
Setelah DuskEVM diluncurkan, ada satu detail yang mudah terlewat: tidak ada pengenalan token Gas yang terpisah. Banyak blockchain yang kompatibel dengan EVM biasanya menerbitkan aset Gas baru, tapi Dusk tidak melakukannya. DUSK tetap menjadi satu-satunya bahan bakar; biaya eksekusi pada akhirnya akan kembali ke DuskDS. Aktivitas apa pun yang muncul di atas DuskEVM, kebutuhannya akan dialirkan (funneled) kembali ke satu token yang sama—bukan dipecah-pecah.
Logika desain ini sebenarnya cukup jelas. Insentif dari emisi membantu keterlibatan di awal, tetapi emisi itu sendiri mengalami peluruhan geometrik. Di saat yang sama, gunakan pendapatan nyata untuk membeli kembali dan mengunci (lock), sehingga efek pengenceran inflasi bisa ditarik kembali. Ditambah kebutuhan menangkap (capture) seluruh ekosistem dengan token—semakin banyak penerbitan dan perdagangan aset RWA, semakin tinggi kebutuhan Gas dan verifikasi; semakin banyak hadiah staking untuk node, semakin banyak yang dikunci, dan semakin sedikit yang beredar.
Tentu saja, apakah semua ini bisa benar-benar berjalan, bergantung pada apakah di DuskEVM bisa tumbuh volume transaksi nyata yang cukup. Jika di rantai tidak ada banyak pengguna, pembelian kembali tidak punya dasar, dan deflasi hanya akan jadi asumsi yang indah. Tapi setidaknya, dari sisi desain, ini bukan model yang sembrono “yang penting terbit, tidak masalah soal dikembalikan.”
#dusk $DUSK @Dusk
Setiap blok menghasilkan tetap 19,86 DUSK—angka ini sendiri tidak terlalu istimewa; yang benar-benar menarik adalah proporsi pembagiannya. Mayoritas hasil diberikan kepada pembuat blok, tetapi perlu diperhatikan: ada sebagian yang berupa imbalan bersyarat, yang bergantung pada seberapa maksimal Anda bisa memasukkan voting sebanyak mungkin. Artinya, tidak bisa hanya mengeluarkan blok untuk mendapat penuh—harus bekerja dengan serius.
Komite verifikasi dan komite persetujuan masing-masing mendapatkan bagian, begitu juga Dana Dusk. Skema pembagian ini memecah insentif menjadi tiga bagian—bagi yang bekerja, bagi yang mengonfirmasi, dan bagi cadangan jangka panjang protokol—bukan sekadar “siapa yang membuat blok, dia yang menang.”
Lalu bahas pendapatan staking. Pada November 2025 APR masih sekitar 27%, dan pada Agustus 2026 turun menjadi 22,31%. Di kolam staking terkunci kira-kira 1,6 juta DUSK, sementara provisioner aktif ada 206. Penurunan APR punya dua makna: pertama, lebih banyak orang ikut masuk sehingga membagi “panci yang sama”; kedua, jaringan kemungkinan memang sedang menuju kedewasaan. Tahap “staking langsung untung 27%” di awal sedang berlalu.
Setelah DuskEVM diluncurkan, ada satu detail yang mudah terlewat: tidak ada pengenalan token Gas yang terpisah. Banyak blockchain yang kompatibel dengan EVM biasanya menerbitkan aset Gas baru, tapi Dusk tidak melakukannya. DUSK tetap menjadi satu-satunya bahan bakar; biaya eksekusi pada akhirnya akan kembali ke DuskDS. Aktivitas apa pun yang muncul di atas DuskEVM, kebutuhannya akan dialirkan (funneled) kembali ke satu token yang sama—bukan dipecah-pecah.
Logika desain ini sebenarnya cukup jelas. Insentif dari emisi membantu keterlibatan di awal, tetapi emisi itu sendiri mengalami peluruhan geometrik. Di saat yang sama, gunakan pendapatan nyata untuk membeli kembali dan mengunci (lock), sehingga efek pengenceran inflasi bisa ditarik kembali. Ditambah kebutuhan menangkap (capture) seluruh ekosistem dengan token—semakin banyak penerbitan dan perdagangan aset RWA, semakin tinggi kebutuhan Gas dan verifikasi; semakin banyak hadiah staking untuk node, semakin banyak yang dikunci, dan semakin sedikit yang beredar.
Tentu saja, apakah semua ini bisa benar-benar berjalan, bergantung pada apakah di DuskEVM bisa tumbuh volume transaksi nyata yang cukup. Jika di rantai tidak ada banyak pengguna, pembelian kembali tidak punya dasar, dan deflasi hanya akan jadi asumsi yang indah. Tapi setidaknya, dari sisi desain, ini bukan model yang sembrono “yang penting terbit, tidak masalah soal dikembalikan.”
#dusk $DUSK @Dusk
1
111
·
--
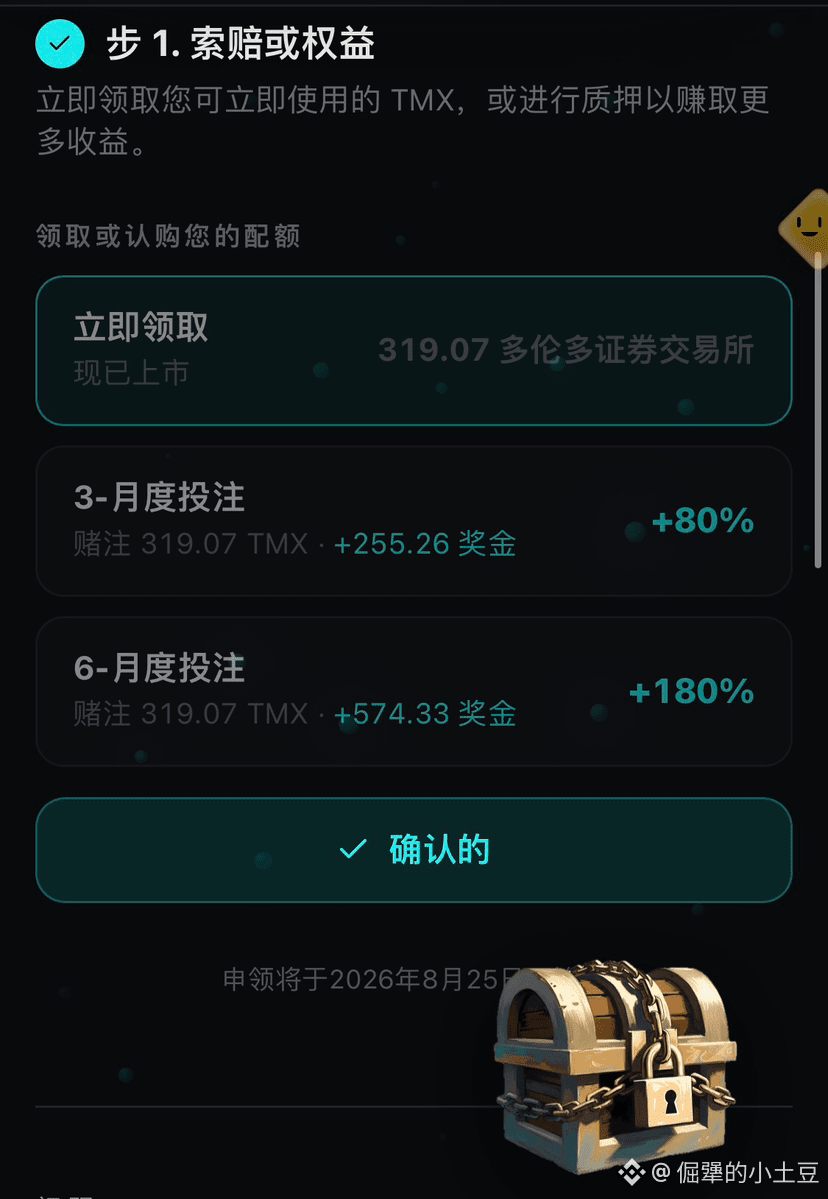
Airdrop TMX tanggal 25, kalian sudah ambil berapa banyak? Kok saya lihat ada orang yang buka peti bisa dapat beberapa ribu token. Saya ini cuma seekor burung hantu ya? Capek daftar dan签到 lebih dari setahun cuma dikasih sekitar 300 koin—terlalu pelit juga. Katanya harga listing 0,15; kalau menunggu sampai bisa dijual, bukannya cuma tersisa 30 U saja? Ternyata sekarang di-chain sudah tidak ada bulu lagi…
Kemarin saya minum dengan teman dan ngobrol soal desain tata kelola TermMax. Waktu itu saya masih merasa oke, tapi ternyata hari ini komunitas langsung “membalikin” saya. Di whitepaper @termmax tertulis, pemegang TMX bisa melakukan voting untuk mengubah parameter suku bunga, penerimaan agunan, upgrade protokol, dan aturan inti lainnya, dan sebagainya. Kenapa tidak bisa memberi kita kesempatan untuk ikut voting dalam pembagian airdrop…
Tapi saya kepikir masalah lain: kalau sebuah aturan bisa diubah lewat voting, aturan itu sendiri sebenarnya masih dianggap aturan, tidak? Mungkin memang tetap ada prinsipnya.
Dalam keuangan tradisional, suku bunga ditetapkan oleh bank sentral, Anda hanya bisa menerima. Di DeFi, suku bunga ditentukan lewat voting tata kelola—kedengarannya lebih demokratis. Tapi pada praktiknya, porsi hak suara yang pegangannya ada di tangan “whale” sudah terlihat di sana; hasil yang mereka pilih kemungkinan besar sesuai dengan kepentingan mereka. Bukan masalah apakah mereka akan melakukannya atau tidak. Masalahnya adalah mereka benar-benar bisa melakukannya, dan melakukannya juga legal. Jadi jadinya: aturan ditentukan oleh “semua orang”, tetapi yang menentukan aturan adalah justru kelompok yang paling diuntungkan dari aturan tersebut.
Saya tidak bilang ini pasti desain yang buruk. Sistem tata kelola apa pun punya masalah struktural seperti itu, hanya saja ada yang ditutup lebih dalam, ada yang lebih terlihat. TermMax memberikan hak tata kelola kepada pemegang TMX—pilihan itu sendiri tidak masalah. Tapi secara alami ia membentuk siklus: Anda dapat memperoleh aturan yang lebih menguntungkan melalui tata kelola; dari aturan itu Anda bisa menghasilkan lebih banyak uang; lalu Anda menggunakan uang itu untuk membeli lebih banyak TMX; akibatnya, suara Anda dalam tata kelola makin besar. Proses ini bisa saling menguatkan, dan tidak memerlukan pelanggaran apa pun.
Saya tidak punya jawaban. Satu sisi adalah prinsip, sisi lain sudah bertahan setahun tapi tidak mendapat hasil yang saya mau—sekarang saya hanya bisa menunggu sampai diluncurkan, dan berharap ada kejutan!
#termmax @TermMax
Airdrop TMX tanggal 25, kalian sudah ambil berapa banyak? Kok saya lihat ada orang yang buka peti bisa dapat beberapa ribu token. Saya ini cuma seekor burung hantu ya? Capek daftar dan签到 lebih dari setahun cuma dikasih sekitar 300 koin—terlalu pelit juga. Katanya harga listing 0,15; kalau menunggu sampai bisa dijual, bukannya cuma tersisa 30 U saja? Ternyata sekarang di-chain sudah tidak ada bulu lagi…
Kemarin saya minum dengan teman dan ngobrol soal desain tata kelola TermMax. Waktu itu saya masih merasa oke, tapi ternyata hari ini komunitas langsung “membalikin” saya. Di whitepaper @TermMax tertulis, pemegang TMX bisa melakukan voting untuk mengubah parameter suku bunga, penerimaan agunan, upgrade protokol, dan aturan inti lainnya, dan sebagainya. Kenapa tidak bisa memberi kita kesempatan untuk ikut voting dalam pembagian airdrop…
Tapi saya kepikir masalah lain: kalau sebuah aturan bisa diubah lewat voting, aturan itu sendiri sebenarnya masih dianggap aturan, tidak? Mungkin memang tetap ada prinsipnya.
Dalam keuangan tradisional, suku bunga ditetapkan oleh bank sentral, Anda hanya bisa menerima. Di DeFi, suku bunga ditentukan lewat voting tata kelola—kedengarannya lebih demokratis. Tapi pada praktiknya, porsi hak suara yang pegangannya ada di tangan “whale” sudah terlihat di sana; hasil yang mereka pilih kemungkinan besar sesuai dengan kepentingan mereka. Bukan masalah apakah mereka akan melakukannya atau tidak. Masalahnya adalah mereka benar-benar bisa melakukannya, dan melakukannya juga legal. Jadi jadinya: aturan ditentukan oleh “semua orang”, tetapi yang menentukan aturan adalah justru kelompok yang paling diuntungkan dari aturan tersebut.
Saya tidak bilang ini pasti desain yang buruk. Sistem tata kelola apa pun punya masalah struktural seperti itu, hanya saja ada yang ditutup lebih dalam, ada yang lebih terlihat. TermMax memberikan hak tata kelola kepada pemegang TMX—pilihan itu sendiri tidak masalah. Tapi secara alami ia membentuk siklus: Anda dapat memperoleh aturan yang lebih menguntungkan melalui tata kelola; dari aturan itu Anda bisa menghasilkan lebih banyak uang; lalu Anda menggunakan uang itu untuk membeli lebih banyak TMX; akibatnya, suara Anda dalam tata kelola makin besar. Proses ini bisa saling menguatkan, dan tidak memerlukan pelanggaran apa pun.
Saya tidak punya jawaban. Satu sisi adalah prinsip, sisi lain sudah bertahan setahun tapi tidak mendapat hasil yang saya mau—sekarang saya hanya bisa menunggu sampai diluncurkan, dan berharap ada kejutan!
#termmax @TermMax
Kemarin saya minum dengan teman dan ngobrol soal desain tata kelola TermMax. Waktu itu saya masih merasa oke, tapi ternyata hari ini komunitas langsung “membalikin” saya. Di whitepaper @TermMax tertulis, pemegang TMX bisa melakukan voting untuk mengubah parameter suku bunga, penerimaan agunan, upgrade protokol, dan aturan inti lainnya, dan sebagainya. Kenapa tidak bisa memberi kita kesempatan untuk ikut voting dalam pembagian airdrop…
Tapi saya kepikir masalah lain: kalau sebuah aturan bisa diubah lewat voting, aturan itu sendiri sebenarnya masih dianggap aturan, tidak? Mungkin memang tetap ada prinsipnya.
Dalam keuangan tradisional, suku bunga ditetapkan oleh bank sentral, Anda hanya bisa menerima. Di DeFi, suku bunga ditentukan lewat voting tata kelola—kedengarannya lebih demokratis. Tapi pada praktiknya, porsi hak suara yang pegangannya ada di tangan “whale” sudah terlihat di sana; hasil yang mereka pilih kemungkinan besar sesuai dengan kepentingan mereka. Bukan masalah apakah mereka akan melakukannya atau tidak. Masalahnya adalah mereka benar-benar bisa melakukannya, dan melakukannya juga legal. Jadi jadinya: aturan ditentukan oleh “semua orang”, tetapi yang menentukan aturan adalah justru kelompok yang paling diuntungkan dari aturan tersebut.
Saya tidak bilang ini pasti desain yang buruk. Sistem tata kelola apa pun punya masalah struktural seperti itu, hanya saja ada yang ditutup lebih dalam, ada yang lebih terlihat. TermMax memberikan hak tata kelola kepada pemegang TMX—pilihan itu sendiri tidak masalah. Tapi secara alami ia membentuk siklus: Anda dapat memperoleh aturan yang lebih menguntungkan melalui tata kelola; dari aturan itu Anda bisa menghasilkan lebih banyak uang; lalu Anda menggunakan uang itu untuk membeli lebih banyak TMX; akibatnya, suara Anda dalam tata kelola makin besar. Proses ini bisa saling menguatkan, dan tidak memerlukan pelanggaran apa pun.
Saya tidak punya jawaban. Satu sisi adalah prinsip, sisi lain sudah bertahan setahun tapi tidak mendapat hasil yang saya mau—sekarang saya hanya bisa menunggu sampai diluncurkan, dan berharap ada kejutan!
#termmax @TermMax
3
1
249
·
--
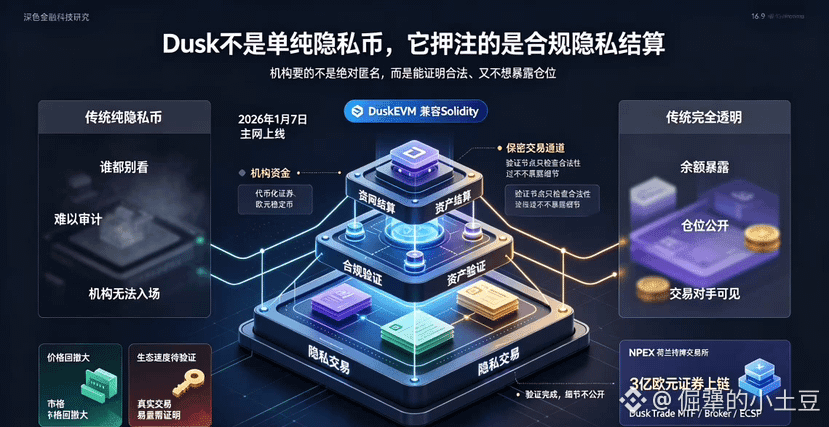
Sejujurnya, saat pertama kali mulai melihat Dusk, saya juga mengira itu hanya sekadar privacy coin.
Saya sebenarnya tidak terlalu sering menyentuh segmen privasi. Monero dan Zcash itu sudah wajah lama, rute teknologinya juga sudah matang. Tapi masalahnya—mereka terlalu “murni”. Terlalu murni sampai institusi benar-benar tidak berani menyentuhnya. Tantangan kepatuhan (compliance) tidak bisa dilewati. Bagus secanggih apa pun teknologinya, akhirnya cuma jadi bahan “self-hype” di lingkaran kecil.
Tapi Dusk agak berbeda.
Dusk bukan menambahkan privasi sebagai fitur. Dusk menyatukan sejak awal tiga hal ini: “privasi + kepatuhan + settlement (penyelesaian transaksi)”. Ketiganya tidak bisa ada yang kurang—kalau salah satu hilang, sistemnya tidak jalan. Lembaga keuangan butuh privasi, tapi bukan privasi model “jangan sampai siapa pun melihat”. Mereka perlu membuktikan bahwa suatu transaksi sah dan sesuai kebutuhan regulasi, tetapi tidak ingin saldo, posisi, dan pihak lawan dipajang di depan semua orang.
Yang diselesaikan Dusk justru kontradiksi ini—verifikasi bisa dilakukan, detailnya tidak perlu dipublikasikan.
Jaringan utama (mainnet) diluncurkan pada 7 Januari 2026, DuskEVM juga sudah live, kompatibel dengan Solidity, sehingga biaya migrasi pengembang sangat rendah. Kerja sama dengan bursa Belanda NPEX sudah terealisasi; lebih dari 300 juta euro aset sekuritas diterbitkan dan diperdagangkan di on-chain. DuskTrade mendapatkan lisensi EU MTF, Broker, dan ECSP. Ini adalah aset riil yang benar-benar berjalan, bukan PPT.
Tapi dari sisi harga, memang tidak terlalu kuat. Sejak puncak di awal tahun, terjadi penarikan (retracement) yang besar. Di komunitas juga mulai muncul keraguan terhadap kecepatan ekosistem. Logika teknis bisa saja valid, tapi apakah pasar menerimanya atau tidak adalah dua hal yang berbeda.
Yang benar-benar saya pedulikan adalah: kalau di masa depan memang akan ada lebih banyak aset keuangan yang teregulasi masuk ke on-chain, apakah Dusk bisa menjadi infrastruktur settlement yang benar-benar mereka andalkan? Setelah data keluar, saya tidak akan menambah posisi besar (memarkir modal dalam jumlah besar), tapi saya juga tidak akan menutup daftar pantauan.
#dusk $DUSK @Dusk
Sejujurnya, saat pertama kali mulai melihat Dusk, saya juga mengira itu hanya sekadar privacy coin.
Saya sebenarnya tidak terlalu sering menyentuh segmen privasi. Monero dan Zcash itu sudah wajah lama, rute teknologinya juga sudah matang. Tapi masalahnya—mereka terlalu “murni”. Terlalu murni sampai institusi benar-benar tidak berani menyentuhnya. Tantangan kepatuhan (compliance) tidak bisa dilewati. Bagus secanggih apa pun teknologinya, akhirnya cuma jadi bahan “self-hype” di lingkaran kecil.
Tapi Dusk agak berbeda.
Dusk bukan menambahkan privasi sebagai fitur. Dusk menyatukan sejak awal tiga hal ini: “privasi + kepatuhan + settlement (penyelesaian transaksi)”. Ketiganya tidak bisa ada yang kurang—kalau salah satu hilang, sistemnya tidak jalan. Lembaga keuangan butuh privasi, tapi bukan privasi model “jangan sampai siapa pun melihat”. Mereka perlu membuktikan bahwa suatu transaksi sah dan sesuai kebutuhan regulasi, tetapi tidak ingin saldo, posisi, dan pihak lawan dipajang di depan semua orang.
Yang diselesaikan Dusk justru kontradiksi ini—verifikasi bisa dilakukan, detailnya tidak perlu dipublikasikan.
Jaringan utama (mainnet) diluncurkan pada 7 Januari 2026, DuskEVM juga sudah live, kompatibel dengan Solidity, sehingga biaya migrasi pengembang sangat rendah. Kerja sama dengan bursa Belanda NPEX sudah terealisasi; lebih dari 300 juta euro aset sekuritas diterbitkan dan diperdagangkan di on-chain. DuskTrade mendapatkan lisensi EU MTF, Broker, dan ECSP. Ini adalah aset riil yang benar-benar berjalan, bukan PPT.
Tapi dari sisi harga, memang tidak terlalu kuat. Sejak puncak di awal tahun, terjadi penarikan (retracement) yang besar. Di komunitas juga mulai muncul keraguan terhadap kecepatan ekosistem. Logika teknis bisa saja valid, tapi apakah pasar menerimanya atau tidak adalah dua hal yang berbeda.
Yang benar-benar saya pedulikan adalah: kalau di masa depan memang akan ada lebih banyak aset keuangan yang teregulasi masuk ke on-chain, apakah Dusk bisa menjadi infrastruktur settlement yang benar-benar mereka andalkan? Setelah data keluar, saya tidak akan menambah posisi besar (memarkir modal dalam jumlah besar), tapi saya juga tidak akan menutup daftar pantauan.
#dusk $DUSK @Dusk
Saya sebenarnya tidak terlalu sering menyentuh segmen privasi. Monero dan Zcash itu sudah wajah lama, rute teknologinya juga sudah matang. Tapi masalahnya—mereka terlalu “murni”. Terlalu murni sampai institusi benar-benar tidak berani menyentuhnya. Tantangan kepatuhan (compliance) tidak bisa dilewati. Bagus secanggih apa pun teknologinya, akhirnya cuma jadi bahan “self-hype” di lingkaran kecil.
Tapi Dusk agak berbeda.
Dusk bukan menambahkan privasi sebagai fitur. Dusk menyatukan sejak awal tiga hal ini: “privasi + kepatuhan + settlement (penyelesaian transaksi)”. Ketiganya tidak bisa ada yang kurang—kalau salah satu hilang, sistemnya tidak jalan. Lembaga keuangan butuh privasi, tapi bukan privasi model “jangan sampai siapa pun melihat”. Mereka perlu membuktikan bahwa suatu transaksi sah dan sesuai kebutuhan regulasi, tetapi tidak ingin saldo, posisi, dan pihak lawan dipajang di depan semua orang.
Yang diselesaikan Dusk justru kontradiksi ini—verifikasi bisa dilakukan, detailnya tidak perlu dipublikasikan.
Jaringan utama (mainnet) diluncurkan pada 7 Januari 2026, DuskEVM juga sudah live, kompatibel dengan Solidity, sehingga biaya migrasi pengembang sangat rendah. Kerja sama dengan bursa Belanda NPEX sudah terealisasi; lebih dari 300 juta euro aset sekuritas diterbitkan dan diperdagangkan di on-chain. DuskTrade mendapatkan lisensi EU MTF, Broker, dan ECSP. Ini adalah aset riil yang benar-benar berjalan, bukan PPT.
Tapi dari sisi harga, memang tidak terlalu kuat. Sejak puncak di awal tahun, terjadi penarikan (retracement) yang besar. Di komunitas juga mulai muncul keraguan terhadap kecepatan ekosistem. Logika teknis bisa saja valid, tapi apakah pasar menerimanya atau tidak adalah dua hal yang berbeda.
Yang benar-benar saya pedulikan adalah: kalau di masa depan memang akan ada lebih banyak aset keuangan yang teregulasi masuk ke on-chain, apakah Dusk bisa menjadi infrastruktur settlement yang benar-benar mereka andalkan? Setelah data keluar, saya tidak akan menambah posisi besar (memarkir modal dalam jumlah besar), tapi saya juga tidak akan menutup daftar pantauan.
#dusk $DUSK @Dusk
99
·
--
Saat membahas ekosistem Dusk, lini Cordial Systems jarang disebut. Namun dalam alur pengambilan keputusan institusi, lini ini mungkin justru menjadi salah satu yang paling awal.
Untuk sebuah institusi yang teregulasi yang ingin menangani aset on-chain, pertanyaan pertama bukanlah seberapa besar imbal hasilnya, melainkan siapa yang mengendalikan kunci privat. Mnemonik yang tersimpan di dalam plugin browser saja sudah tidak bisa lolos peninjauan kepatuhan (compliance).
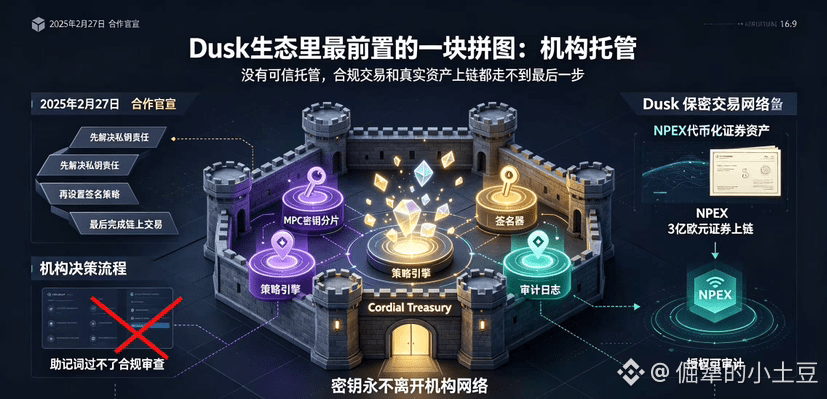
Cordial Systems adalah penyedia perangkat lunak self-custody tingkat institusi yang menggunakan model keamanan zero-trust. Produk pertamanya, Cordial Treasury, adalah infrastruktur dompet berbasis MPC (multi-party computation) yang mendukung self-deploy sepenuhnya—pembagian kunci, proses penandatanganan, dan log audit semuanya berada di tangan institusi sendiri. Jika tidak ingin melakukan operasional sendiri, Anda juga bisa memilih layanan cloud terkelola; kuncinya berjalan di lingkungan perangkat keras yang terisolasi di AWS.
Kolaborasi Dusk dengan Cordial Systems diumumkan resmi pada 27 Februari 2025. NPEX, bursa efek berizin di Belanda (MTF), akan memindahkan aset sekuritas senilai lebih dari 300 juta euro ke on-chain. NPEX memilih untuk mendeploy Cordial Treasury di lingkungan mereka sendiri.
Node Cordial Treasury mencakup sebuah engine strategi dan sebuah signer. Kunci tidak pernah keluar dari jaringan. Penetapan ambang jumlah di atas tertentu mengharuskan tanda tangan bersama, dana hanya boleh dialihkan ke alamat daftar putih, serta operasi yang tidak wajar secara otomatis diblokir dan meninggalkan jejak. Aturan-aturan ini dalam sistem tradisional biasanya ditopang oleh batasan proses dan pembagian peran; di blockchain, aturan tersebut harus dituliskan dalam bentuk kode.
Seiring dengan model transaksi privat milik Dusk, ada manfaat lain yang tidak terlalu intuitif: pihak kustodian dapat menyelesaikan persetujuan operasi dan pencatatan, tanpa perlu menyebarkan informasi kepemilikan ke buku besar publik. Verifikator perlu menyelesaikan KYC. Meski dikritik sebagai “kurang desentralisasi”, hal itu justru merupakan respons jujur terhadap esensi keuangan—sistem keuangan di dunia nyata bergantung pada rantai tanggung jawab yang jelas; ketika terjadi masalah, diketahui siapa yang harus dihubungi.
Namun risiko pada sisi kustodian juga nyata. Semakin kompleks solusinya, semakin besar permukaan kesalahan. Prosedur pemulihan pembagian kunci, kemampuan layanan dalam menjalankan operasi jangka panjang, cakupan audit dan asuransi pihak ketiga—apa pun yang lemah, dapat menjadi alasan institusi menolak. Tingkat kepercayaan pada infrastruktur semacam ini dibangun lewat waktu.
Saya tidak akan menjadikan kustodian sebagai pendorong valuasi DUSK, tetapi jika ia absen, semua desain kepatuhan di depan tidak akan bisa didorong sampai langkah terakhir. Ia adalah syarat yang diperlukan, bukan nilai tambah.
#dusk $DUSK @Dusk
Saat membahas ekosistem Dusk, lini Cordial Systems jarang disebut. Namun dalam alur pengambilan keputusan institusi, lini ini mungkin justru menjadi salah satu yang paling awal.
Untuk sebuah institusi yang teregulasi yang ingin menangani aset on-chain, pertanyaan pertama bukanlah seberapa besar imbal hasilnya, melainkan siapa yang mengendalikan kunci privat. Mnemonik yang tersimpan di dalam plugin browser saja sudah tidak bisa lolos peninjauan kepatuhan (compliance).
Cordial Systems adalah penyedia perangkat lunak self-custody tingkat institusi yang menggunakan model keamanan zero-trust. Produk pertamanya, Cordial Treasury, adalah infrastruktur dompet berbasis MPC (multi-party computation) yang mendukung self-deploy sepenuhnya—pembagian kunci, proses penandatanganan, dan log audit semuanya berada di tangan institusi sendiri. Jika tidak ingin melakukan operasional sendiri, Anda juga bisa memilih layanan cloud terkelola; kuncinya berjalan di lingkungan perangkat keras yang terisolasi di AWS.
Kolaborasi Dusk dengan Cordial Systems diumumkan resmi pada 27 Februari 2025. NPEX, bursa efek berizin di Belanda (MTF), akan memindahkan aset sekuritas senilai lebih dari 300 juta euro ke on-chain. NPEX memilih untuk mendeploy Cordial Treasury di lingkungan mereka sendiri.
Node Cordial Treasury mencakup sebuah engine strategi dan sebuah signer. Kunci tidak pernah keluar dari jaringan. Penetapan ambang jumlah di atas tertentu mengharuskan tanda tangan bersama, dana hanya boleh dialihkan ke alamat daftar putih, serta operasi yang tidak wajar secara otomatis diblokir dan meninggalkan jejak. Aturan-aturan ini dalam sistem tradisional biasanya ditopang oleh batasan proses dan pembagian peran; di blockchain, aturan tersebut harus dituliskan dalam bentuk kode.
Seiring dengan model transaksi privat milik Dusk, ada manfaat lain yang tidak terlalu intuitif: pihak kustodian dapat menyelesaikan persetujuan operasi dan pencatatan, tanpa perlu menyebarkan informasi kepemilikan ke buku besar publik. Verifikator perlu menyelesaikan KYC. Meski dikritik sebagai “kurang desentralisasi”, hal itu justru merupakan respons jujur terhadap esensi keuangan—sistem keuangan di dunia nyata bergantung pada rantai tanggung jawab yang jelas; ketika terjadi masalah, diketahui siapa yang harus dihubungi.
Namun risiko pada sisi kustodian juga nyata. Semakin kompleks solusinya, semakin besar permukaan kesalahan. Prosedur pemulihan pembagian kunci, kemampuan layanan dalam menjalankan operasi jangka panjang, cakupan audit dan asuransi pihak ketiga—apa pun yang lemah, dapat menjadi alasan institusi menolak. Tingkat kepercayaan pada infrastruktur semacam ini dibangun lewat waktu.
Saya tidak akan menjadikan kustodian sebagai pendorong valuasi DUSK, tetapi jika ia absen, semua desain kepatuhan di depan tidak akan bisa didorong sampai langkah terakhir. Ia adalah syarat yang diperlukan, bukan nilai tambah.
#dusk $DUSK @Dusk
Untuk sebuah institusi yang teregulasi yang ingin menangani aset on-chain, pertanyaan pertama bukanlah seberapa besar imbal hasilnya, melainkan siapa yang mengendalikan kunci privat. Mnemonik yang tersimpan di dalam plugin browser saja sudah tidak bisa lolos peninjauan kepatuhan (compliance).
Cordial Systems adalah penyedia perangkat lunak self-custody tingkat institusi yang menggunakan model keamanan zero-trust. Produk pertamanya, Cordial Treasury, adalah infrastruktur dompet berbasis MPC (multi-party computation) yang mendukung self-deploy sepenuhnya—pembagian kunci, proses penandatanganan, dan log audit semuanya berada di tangan institusi sendiri. Jika tidak ingin melakukan operasional sendiri, Anda juga bisa memilih layanan cloud terkelola; kuncinya berjalan di lingkungan perangkat keras yang terisolasi di AWS.
Kolaborasi Dusk dengan Cordial Systems diumumkan resmi pada 27 Februari 2025. NPEX, bursa efek berizin di Belanda (MTF), akan memindahkan aset sekuritas senilai lebih dari 300 juta euro ke on-chain. NPEX memilih untuk mendeploy Cordial Treasury di lingkungan mereka sendiri.
Node Cordial Treasury mencakup sebuah engine strategi dan sebuah signer. Kunci tidak pernah keluar dari jaringan. Penetapan ambang jumlah di atas tertentu mengharuskan tanda tangan bersama, dana hanya boleh dialihkan ke alamat daftar putih, serta operasi yang tidak wajar secara otomatis diblokir dan meninggalkan jejak. Aturan-aturan ini dalam sistem tradisional biasanya ditopang oleh batasan proses dan pembagian peran; di blockchain, aturan tersebut harus dituliskan dalam bentuk kode.
Seiring dengan model transaksi privat milik Dusk, ada manfaat lain yang tidak terlalu intuitif: pihak kustodian dapat menyelesaikan persetujuan operasi dan pencatatan, tanpa perlu menyebarkan informasi kepemilikan ke buku besar publik. Verifikator perlu menyelesaikan KYC. Meski dikritik sebagai “kurang desentralisasi”, hal itu justru merupakan respons jujur terhadap esensi keuangan—sistem keuangan di dunia nyata bergantung pada rantai tanggung jawab yang jelas; ketika terjadi masalah, diketahui siapa yang harus dihubungi.
Namun risiko pada sisi kustodian juga nyata. Semakin kompleks solusinya, semakin besar permukaan kesalahan. Prosedur pemulihan pembagian kunci, kemampuan layanan dalam menjalankan operasi jangka panjang, cakupan audit dan asuransi pihak ketiga—apa pun yang lemah, dapat menjadi alasan institusi menolak. Tingkat kepercayaan pada infrastruktur semacam ini dibangun lewat waktu.
Saya tidak akan menjadikan kustodian sebagai pendorong valuasi DUSK, tetapi jika ia absen, semua desain kepatuhan di depan tidak akan bisa didorong sampai langkah terakhir. Ia adalah syarat yang diperlukan, bukan nilai tambah.
#dusk $DUSK @Dusk
1
81
·
--
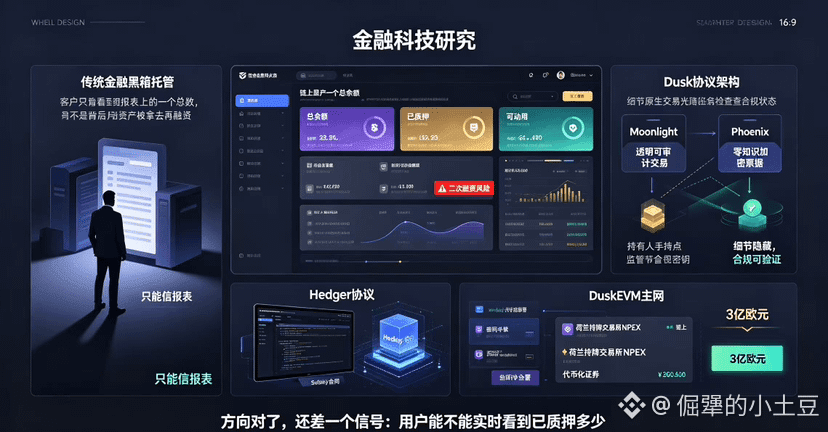
Di dunia keuangan tradisional, perusahaan kustodian dapat memakai surat berharga nasabah untuk pembiayaan ulang—keuntungannya menjadi milik mereka, sementara risikonya ditanggung oleh nasabah. Hal ini bisa terjadi karena nasabah hanya dapat melihat satu angka total di laporan, tanpa bisa mengetahui berapa yang sudah diagunkan, berapa yang dibekukan, dan berapa yang benar-benar bebas.
Jika di rantai hanya ditampilkan satu saldo total, masalah ini tidak hilang—bahkan bisa disembunyikan lebih dalam. Ketika catatan internal dienkripsi, nasabah bahkan tidak punya pegangan untuk meragukannya.
Cara Dusk menyelesaikan masalah ini adalah memisahkan “apa yang bisa disembunyikan” dan “apa yang bisa dilihat”. Mereka membuat dua model transaksi asli—Moonlight menangani transaksi yang transparan dan bisa diaudit, sementara Phoenix menggunakan bukti zero-knowledge untuk mengenkripsi saldo dan transfer menjadi “voucher” yang tidak terlihat. Transaksi sehari-hari tidak terlihat oleh pihak lain, tetapi pemegang dan regulator dapat mengungkapkan informasi yang dibutuhkan secara selektif dengan memeriksa kunci. Ini bukan fitur yang ditambahkan belakangan, melainkan desain yang sudah tertulis dalam protokol sejak Dusk berdiri pada 2018.
Nilai inti dari arsitektur ini adalah memungkinkannya memisahkan “status pembatasan” dan “saldo yang tersedia”. Saldo aset tidak hanya berarti “berapa banyak”, tetapi juga mencakup “berapa yang sudah diagunkan” dan “batas maksimum untuk mengagunkan kembali”—jika kolom-kolom tersebut bisa dilihat sendiri oleh pemegang, perantara yang meminjamkan kembali atau melakukan pembiayaan ulang atas surat berharga nasabah akan jauh lebih sulit menyembunyikan praktiknya.
Dusk juga membuat sebuah protokol bernama Hedger, yang menggunakan bukti zero-knowledge dan homomorphic encryption: detail transaksi disembunyikan dari publik, namun node regulator dapat memverifikasi status kepatuhan kapan saja. Setelah jaringan utama DuskEVM diluncurkan pada Januari 2026, pengembang dapat langsung melakukan deployment kontrak Solidity. Kerja sama dengan bursa terdaftar Belanda NPEX sudah terealisasi, dan lebih dari 300 juta euro sekuritas yang tokenisasinya dibawa ke blockchain.
Penilaian saya adalah: arahnya sudah benar, tetapi masih perlu sinyal yang spesifik—apakah pengguna dapat melihat dengan jelas di dompet atau penjelajah blok berapa “yang sudah diagunkan” dan berapa “yang masih bisa digunakan” dari aset mereka. Sebelum sinyal itu muncul, saya akan terus mengamati. Jika status aset hanya menampilkan “berapa banyak”, tanpa mengungkap “berapa yang sudah dibatasi”, perlakukan pengagunan kembali sebagai sesuatu yang mungkin terjadi secara default.
#dusk $DUSK @Dusk
Di dunia keuangan tradisional, perusahaan kustodian dapat memakai surat berharga nasabah untuk pembiayaan ulang—keuntungannya menjadi milik mereka, sementara risikonya ditanggung oleh nasabah. Hal ini bisa terjadi karena nasabah hanya dapat melihat satu angka total di laporan, tanpa bisa mengetahui berapa yang sudah diagunkan, berapa yang dibekukan, dan berapa yang benar-benar bebas.
Jika di rantai hanya ditampilkan satu saldo total, masalah ini tidak hilang—bahkan bisa disembunyikan lebih dalam. Ketika catatan internal dienkripsi, nasabah bahkan tidak punya pegangan untuk meragukannya.
Cara Dusk menyelesaikan masalah ini adalah memisahkan “apa yang bisa disembunyikan” dan “apa yang bisa dilihat”. Mereka membuat dua model transaksi asli—Moonlight menangani transaksi yang transparan dan bisa diaudit, sementara Phoenix menggunakan bukti zero-knowledge untuk mengenkripsi saldo dan transfer menjadi “voucher” yang tidak terlihat. Transaksi sehari-hari tidak terlihat oleh pihak lain, tetapi pemegang dan regulator dapat mengungkapkan informasi yang dibutuhkan secara selektif dengan memeriksa kunci. Ini bukan fitur yang ditambahkan belakangan, melainkan desain yang sudah tertulis dalam protokol sejak Dusk berdiri pada 2018.
Nilai inti dari arsitektur ini adalah memungkinkannya memisahkan “status pembatasan” dan “saldo yang tersedia”. Saldo aset tidak hanya berarti “berapa banyak”, tetapi juga mencakup “berapa yang sudah diagunkan” dan “batas maksimum untuk mengagunkan kembali”—jika kolom-kolom tersebut bisa dilihat sendiri oleh pemegang, perantara yang meminjamkan kembali atau melakukan pembiayaan ulang atas surat berharga nasabah akan jauh lebih sulit menyembunyikan praktiknya.
Dusk juga membuat sebuah protokol bernama Hedger, yang menggunakan bukti zero-knowledge dan homomorphic encryption: detail transaksi disembunyikan dari publik, namun node regulator dapat memverifikasi status kepatuhan kapan saja. Setelah jaringan utama DuskEVM diluncurkan pada Januari 2026, pengembang dapat langsung melakukan deployment kontrak Solidity. Kerja sama dengan bursa terdaftar Belanda NPEX sudah terealisasi, dan lebih dari 300 juta euro sekuritas yang tokenisasinya dibawa ke blockchain.
Penilaian saya adalah: arahnya sudah benar, tetapi masih perlu sinyal yang spesifik—apakah pengguna dapat melihat dengan jelas di dompet atau penjelajah blok berapa “yang sudah diagunkan” dan berapa “yang masih bisa digunakan” dari aset mereka. Sebelum sinyal itu muncul, saya akan terus mengamati. Jika status aset hanya menampilkan “berapa banyak”, tanpa mengungkap “berapa yang sudah dibatasi”, perlakukan pengagunan kembali sebagai sesuatu yang mungkin terjadi secara default.
#dusk $DUSK @Dusk
Jika di rantai hanya ditampilkan satu saldo total, masalah ini tidak hilang—bahkan bisa disembunyikan lebih dalam. Ketika catatan internal dienkripsi, nasabah bahkan tidak punya pegangan untuk meragukannya.
Cara Dusk menyelesaikan masalah ini adalah memisahkan “apa yang bisa disembunyikan” dan “apa yang bisa dilihat”. Mereka membuat dua model transaksi asli—Moonlight menangani transaksi yang transparan dan bisa diaudit, sementara Phoenix menggunakan bukti zero-knowledge untuk mengenkripsi saldo dan transfer menjadi “voucher” yang tidak terlihat. Transaksi sehari-hari tidak terlihat oleh pihak lain, tetapi pemegang dan regulator dapat mengungkapkan informasi yang dibutuhkan secara selektif dengan memeriksa kunci. Ini bukan fitur yang ditambahkan belakangan, melainkan desain yang sudah tertulis dalam protokol sejak Dusk berdiri pada 2018.
Nilai inti dari arsitektur ini adalah memungkinkannya memisahkan “status pembatasan” dan “saldo yang tersedia”. Saldo aset tidak hanya berarti “berapa banyak”, tetapi juga mencakup “berapa yang sudah diagunkan” dan “batas maksimum untuk mengagunkan kembali”—jika kolom-kolom tersebut bisa dilihat sendiri oleh pemegang, perantara yang meminjamkan kembali atau melakukan pembiayaan ulang atas surat berharga nasabah akan jauh lebih sulit menyembunyikan praktiknya.
Dusk juga membuat sebuah protokol bernama Hedger, yang menggunakan bukti zero-knowledge dan homomorphic encryption: detail transaksi disembunyikan dari publik, namun node regulator dapat memverifikasi status kepatuhan kapan saja. Setelah jaringan utama DuskEVM diluncurkan pada Januari 2026, pengembang dapat langsung melakukan deployment kontrak Solidity. Kerja sama dengan bursa terdaftar Belanda NPEX sudah terealisasi, dan lebih dari 300 juta euro sekuritas yang tokenisasinya dibawa ke blockchain.
Penilaian saya adalah: arahnya sudah benar, tetapi masih perlu sinyal yang spesifik—apakah pengguna dapat melihat dengan jelas di dompet atau penjelajah blok berapa “yang sudah diagunkan” dan berapa “yang masih bisa digunakan” dari aset mereka. Sebelum sinyal itu muncul, saya akan terus mengamati. Jika status aset hanya menampilkan “berapa banyak”, tanpa mengungkap “berapa yang sudah dibatasi”, perlakukan pengagunan kembali sebagai sesuatu yang mungkin terjadi secara default.
#dusk $DUSK @Dusk
3
86
·
--
Membahas TermMax, reaksi pertama saya adalah: selama bertahun-tahun DeFi, akhirnya ada yang mulai serius menambal celah untuk suku bunga tetap.
Tahun lalu saya meminjam USDC di Aave. Saat masuk, bunganya masih sekitar 4%, tapi ketika waktu pengembalian tiba, sudah naik sampai lebih dari 7%. Anda bilang bunganya tinggi—mungkin begitu—tapi rasanya tetap tidak enak; ada sensasi “saat meminjam semuanya dihitung dengan bagus, saat mengembalikan ternyata sama sekali tidak begitu.” Suku bunga mengambang memang punya keunggulan: lebih fleksibel, tingkat pemanfaatan dana tinggi. Namun bagi orang yang benar-benar perlu membuat perencanaan dana, ketidakpastian itu sendiri adalah sebuah biaya.
Yang dilakukan TermMax sebenarnya sangat sederhana—mengubah suku bunga mengambang menjadi suku bunga tetap. Begitu Anda masuk, suku bunga langsung dikunci; saat jatuh tempo, berapa banyak yang harus dibayar sudah bisa dihitung dari awal dengan sangat jelas. Peminjam bisa merencanakan biaya pendanaan sejak awal, dan pemberi pinjaman juga bisa tahu dari awal berapa yang akan mereka peroleh saat jatuh tempo. Dalam keuangan tradisional, ini adalah hal yang lumrah, tapi di DeFi proyek yang bisa melakukan ini jumlahnya sangat sedikit.
Mekanisme intinya adalah model tiga token. FT setara dengan obligasi tanpa kupon—dibeli dengan diskon lalu ditebus pada saat jatuh tempo sebesar nilai nominal, sehingga keuntungan berasal dari selisihnya. XT adalah instrumen pendapatan: 1 FT + 1 XT = 1 token utang. GT adalah NFT posisi leverage, yang mengemas agunan dan utang jadi satu. Ini bukan desain rumit yang dipaksakan, lebih seperti memecah satu hal yang sama menjadi tiga alat, dan tiap alat melayani kebutuhan yang berbeda. Selain itu, ada juga desain yang cukup menarik: Range Order AMM. Market maker dapat memasang penawaran pada rentang suku bunga tertentu, dan pengguna akan otomatis ter-matching dengan suku bunga terbaik.
Dari data juga terlihat jelas bahwa ada pihak yang rela membayar untuk “kepastian.” Sejak mainnet diluncurkan pada April 2025 sampai sekarang, TVL menembus 100 juta USD, jumlah dompet terdaftar lebih dari 1,5 juta, dan pengguna aktif harian lebih dari 90 ribu. Pada tanggal 25 Maret, data dari Token Terminal menunjukkan alamat pengguna aktif harian TermMax berada di peringkat kedua di antara protokol pinjaman DeFi, tepat di bawah Aave. Termasuk pada 10 chain EVM seperti Ethereum, BNB Chain, Arbitrum, Base, hingga Berachain. Protokol-protokol terkemuka seperti Morpho, Aave, Venus, dan Pendle sudah mengintegrasikannya.
Ada satu hal di bulan Januari yang membuat saya cukup berkesan—TermMax meluncurkan di BNB Chain pasar pinjaman suku bunga tetap dengan jaminan saham yang ditokenisasi, sekaligus mengintegrasikan sekuritas tokenisasi dari Ondo. Saham tokenisasi dijadikan jaminan untuk mendapatkan likuiditas dalam bentuk stablecoin: tidak perlu menjual aset yang dipegang, dan Anda tetap bisa mengunci biaya bunga.
#termmax @TermMax
Membahas TermMax, reaksi pertama saya adalah: selama bertahun-tahun DeFi, akhirnya ada yang mulai serius menambal celah untuk suku bunga tetap.
Tahun lalu saya meminjam USDC di Aave. Saat masuk, bunganya masih sekitar 4%, tapi ketika waktu pengembalian tiba, sudah naik sampai lebih dari 7%. Anda bilang bunganya tinggi—mungkin begitu—tapi rasanya tetap tidak enak; ada sensasi “saat meminjam semuanya dihitung dengan bagus, saat mengembalikan ternyata sama sekali tidak begitu.” Suku bunga mengambang memang punya keunggulan: lebih fleksibel, tingkat pemanfaatan dana tinggi. Namun bagi orang yang benar-benar perlu membuat perencanaan dana, ketidakpastian itu sendiri adalah sebuah biaya.
Yang dilakukan TermMax sebenarnya sangat sederhana—mengubah suku bunga mengambang menjadi suku bunga tetap. Begitu Anda masuk, suku bunga langsung dikunci; saat jatuh tempo, berapa banyak yang harus dibayar sudah bisa dihitung dari awal dengan sangat jelas. Peminjam bisa merencanakan biaya pendanaan sejak awal, dan pemberi pinjaman juga bisa tahu dari awal berapa yang akan mereka peroleh saat jatuh tempo. Dalam keuangan tradisional, ini adalah hal yang lumrah, tapi di DeFi proyek yang bisa melakukan ini jumlahnya sangat sedikit.
Mekanisme intinya adalah model tiga token. FT setara dengan obligasi tanpa kupon—dibeli dengan diskon lalu ditebus pada saat jatuh tempo sebesar nilai nominal, sehingga keuntungan berasal dari selisihnya. XT adalah instrumen pendapatan: 1 FT + 1 XT = 1 token utang. GT adalah NFT posisi leverage, yang mengemas agunan dan utang jadi satu. Ini bukan desain rumit yang dipaksakan, lebih seperti memecah satu hal yang sama menjadi tiga alat, dan tiap alat melayani kebutuhan yang berbeda. Selain itu, ada juga desain yang cukup menarik: Range Order AMM. Market maker dapat memasang penawaran pada rentang suku bunga tertentu, dan pengguna akan otomatis ter-matching dengan suku bunga terbaik.
Dari data juga terlihat jelas bahwa ada pihak yang rela membayar untuk “kepastian.” Sejak mainnet diluncurkan pada April 2025 sampai sekarang, TVL menembus 100 juta USD, jumlah dompet terdaftar lebih dari 1,5 juta, dan pengguna aktif harian lebih dari 90 ribu. Pada tanggal 25 Maret, data dari Token Terminal menunjukkan alamat pengguna aktif harian TermMax berada di peringkat kedua di antara protokol pinjaman DeFi, tepat di bawah Aave. Termasuk pada 10 chain EVM seperti Ethereum, BNB Chain, Arbitrum, Base, hingga Berachain. Protokol-protokol terkemuka seperti Morpho, Aave, Venus, dan Pendle sudah mengintegrasikannya.
Ada satu hal di bulan Januari yang membuat saya cukup berkesan—TermMax meluncurkan di BNB Chain pasar pinjaman suku bunga tetap dengan jaminan saham yang ditokenisasi, sekaligus mengintegrasikan sekuritas tokenisasi dari Ondo. Saham tokenisasi dijadikan jaminan untuk mendapatkan likuiditas dalam bentuk stablecoin: tidak perlu menjual aset yang dipegang, dan Anda tetap bisa mengunci biaya bunga.
#termmax @TermMax
Tahun lalu saya meminjam USDC di Aave. Saat masuk, bunganya masih sekitar 4%, tapi ketika waktu pengembalian tiba, sudah naik sampai lebih dari 7%. Anda bilang bunganya tinggi—mungkin begitu—tapi rasanya tetap tidak enak; ada sensasi “saat meminjam semuanya dihitung dengan bagus, saat mengembalikan ternyata sama sekali tidak begitu.” Suku bunga mengambang memang punya keunggulan: lebih fleksibel, tingkat pemanfaatan dana tinggi. Namun bagi orang yang benar-benar perlu membuat perencanaan dana, ketidakpastian itu sendiri adalah sebuah biaya.
Yang dilakukan TermMax sebenarnya sangat sederhana—mengubah suku bunga mengambang menjadi suku bunga tetap. Begitu Anda masuk, suku bunga langsung dikunci; saat jatuh tempo, berapa banyak yang harus dibayar sudah bisa dihitung dari awal dengan sangat jelas. Peminjam bisa merencanakan biaya pendanaan sejak awal, dan pemberi pinjaman juga bisa tahu dari awal berapa yang akan mereka peroleh saat jatuh tempo. Dalam keuangan tradisional, ini adalah hal yang lumrah, tapi di DeFi proyek yang bisa melakukan ini jumlahnya sangat sedikit.
Mekanisme intinya adalah model tiga token. FT setara dengan obligasi tanpa kupon—dibeli dengan diskon lalu ditebus pada saat jatuh tempo sebesar nilai nominal, sehingga keuntungan berasal dari selisihnya. XT adalah instrumen pendapatan: 1 FT + 1 XT = 1 token utang. GT adalah NFT posisi leverage, yang mengemas agunan dan utang jadi satu. Ini bukan desain rumit yang dipaksakan, lebih seperti memecah satu hal yang sama menjadi tiga alat, dan tiap alat melayani kebutuhan yang berbeda. Selain itu, ada juga desain yang cukup menarik: Range Order AMM. Market maker dapat memasang penawaran pada rentang suku bunga tertentu, dan pengguna akan otomatis ter-matching dengan suku bunga terbaik.
Dari data juga terlihat jelas bahwa ada pihak yang rela membayar untuk “kepastian.” Sejak mainnet diluncurkan pada April 2025 sampai sekarang, TVL menembus 100 juta USD, jumlah dompet terdaftar lebih dari 1,5 juta, dan pengguna aktif harian lebih dari 90 ribu. Pada tanggal 25 Maret, data dari Token Terminal menunjukkan alamat pengguna aktif harian TermMax berada di peringkat kedua di antara protokol pinjaman DeFi, tepat di bawah Aave. Termasuk pada 10 chain EVM seperti Ethereum, BNB Chain, Arbitrum, Base, hingga Berachain. Protokol-protokol terkemuka seperti Morpho, Aave, Venus, dan Pendle sudah mengintegrasikannya.
Ada satu hal di bulan Januari yang membuat saya cukup berkesan—TermMax meluncurkan di BNB Chain pasar pinjaman suku bunga tetap dengan jaminan saham yang ditokenisasi, sekaligus mengintegrasikan sekuritas tokenisasi dari Ondo. Saham tokenisasi dijadikan jaminan untuk mendapatkan likuiditas dalam bentuk stablecoin: tidak perlu menjual aset yang dipegang, dan Anda tetap bisa mengunci biaya bunga.
#termmax @TermMax
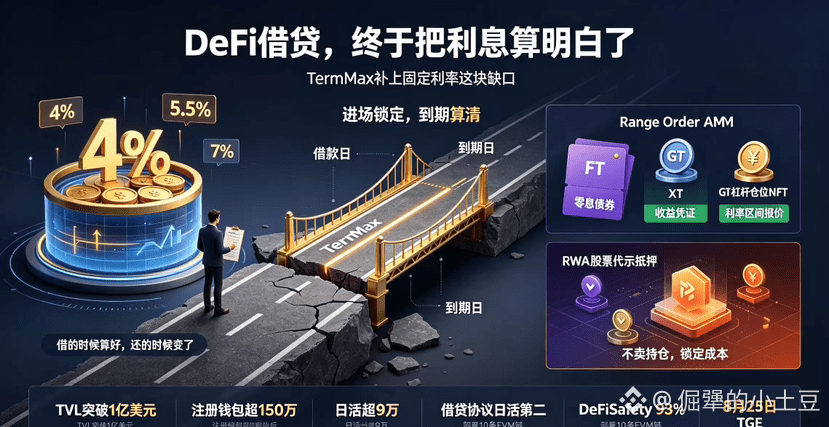
3
281
·
--
Saya sudah membaca whitepaper Dusk itu tiga kali。
Di pembacaan ketiga, ketika saya menggulir ke bawah, mulai muncul keraguan di dalam hati。
Yang pertama yang sulit dihindari adalah kunci audit. Whitepaper itu terdengar cukup bagus—“privasi yang dapat diaudit”: regulator bisa melihat, tetapi orang biasa tidak bisa. Namun “bisa dilihat” dan “siapa yang bisa melihat” adalah dua hal yang berbeda。
Kalau kunci ini ada di tangan pengguna sendiri, dan pengguna sendiri yang memutuskan kepada siapa detail transaksi diungkapkan, itu benar-benar privasi. Tapi dalam arsitektur Dusk, mekanisme selective disclosure dirancang untuk “penerbit, tempat perdagangan, auditor, atau lembaga regulator”. Secara spesifik di pihak NPEX Belanda, regulator memang bisa melakukan audit secara real-time melalui kunci yang diotorisasi. Masalahnya: apakah pengguna punya hak untuk memveto? Ketika pengguna ingin merahasiakan tetapi regulator menuntut pengungkapan, harus dengar siapa? Deskripsi dalam dokumen tentang siapa yang memegang kendali dan kondisi pemicu tidak selengkap dan sejelas empat kata “privasi default”.
Masalah kedua lebih menusuk titik yang menjadi kekhawatiran saya. Apa taruhan Dusk? Bahwa aplikasi keuangan yang akhirnya akan diatur nantinya membutuhkan kerahasiaan di tingkat protokol. Kalimat itu terdengar indah, tapi ada satu prasyarat—kita harus bertaruh bahwa regulasi tidak akan menjadi lebih ketat.
Bagaimana kalau suatu hari ada yurisdiksi tertentu yang memutuskan bahwa semua transaksi harus benar-benar transparan? Mode Moonlight mungkin bisa menghadapinya, tapi bagaimana dengan Phoenix—apakah langsung dianggap sebagai penghalang kepatuhan? Ini bukan celah yang bisa diisi oleh kode. Kebutuhan regulasi di tiap negara memang berbeda: yang diakui MiCA mungkin tidak diakui SEC. Dusk memilih jalan tengah yang berusaha menyenangkan dua sisi pengguna sekaligus—dua sisi itu masing-masing ingin yang ekstrem. Pada akhirnya, kemungkinan keduanya pun tidak benar-benar puas dengan hasilnya yang paling optimal.
Aset 300 juta euro di NPEX memang sudah masuk ke blockchain, dan stablecoin EURQ juga sedang berjalan—semuanya itu nyata. Saya juga mengakui arah itu—harus ada titik keseimbangan antara privasi dan kepatuhan, bukan memilih satu di antara dua. Tapi kekhawatiran terbesar saya bukan karena teknologinya tidak mampu; melainkan regulasi yang terus berubah secara drastis, sementara mereka memilih jalan yang paling sempit.
Saya akan terus memantau satu sinyal: apakah Dusk memublikasikan syarat pemicu lengkap untuk selective disclosure dan penjelasan mengenai siapa yang memegang kendali? Jika ada, privasi yang dapat diaudit benar-benar bisa diverifikasi sebagai keseimbangan. Jika tidak, kunci dari pintu itu ada di tangan siapa—dan pengguna tidak akan pernah tahu.
Peringatan risiko: Ini adalah observasi pribadi dan tidak merupakan nasihat investasi. DYOR.
#dusk $DUSK @Dusk
Saya sudah membaca whitepaper Dusk itu tiga kali。
Di pembacaan ketiga, ketika saya menggulir ke bawah, mulai muncul keraguan di dalam hati。
Yang pertama yang sulit dihindari adalah kunci audit. Whitepaper itu terdengar cukup bagus—“privasi yang dapat diaudit”: regulator bisa melihat, tetapi orang biasa tidak bisa. Namun “bisa dilihat” dan “siapa yang bisa melihat” adalah dua hal yang berbeda。
Kalau kunci ini ada di tangan pengguna sendiri, dan pengguna sendiri yang memutuskan kepada siapa detail transaksi diungkapkan, itu benar-benar privasi. Tapi dalam arsitektur Dusk, mekanisme selective disclosure dirancang untuk “penerbit, tempat perdagangan, auditor, atau lembaga regulator”. Secara spesifik di pihak NPEX Belanda, regulator memang bisa melakukan audit secara real-time melalui kunci yang diotorisasi. Masalahnya: apakah pengguna punya hak untuk memveto? Ketika pengguna ingin merahasiakan tetapi regulator menuntut pengungkapan, harus dengar siapa? Deskripsi dalam dokumen tentang siapa yang memegang kendali dan kondisi pemicu tidak selengkap dan sejelas empat kata “privasi default”.
Masalah kedua lebih menusuk titik yang menjadi kekhawatiran saya. Apa taruhan Dusk? Bahwa aplikasi keuangan yang akhirnya akan diatur nantinya membutuhkan kerahasiaan di tingkat protokol. Kalimat itu terdengar indah, tapi ada satu prasyarat—kita harus bertaruh bahwa regulasi tidak akan menjadi lebih ketat.
Bagaimana kalau suatu hari ada yurisdiksi tertentu yang memutuskan bahwa semua transaksi harus benar-benar transparan? Mode Moonlight mungkin bisa menghadapinya, tapi bagaimana dengan Phoenix—apakah langsung dianggap sebagai penghalang kepatuhan? Ini bukan celah yang bisa diisi oleh kode. Kebutuhan regulasi di tiap negara memang berbeda: yang diakui MiCA mungkin tidak diakui SEC. Dusk memilih jalan tengah yang berusaha menyenangkan dua sisi pengguna sekaligus—dua sisi itu masing-masing ingin yang ekstrem. Pada akhirnya, kemungkinan keduanya pun tidak benar-benar puas dengan hasilnya yang paling optimal.
Aset 300 juta euro di NPEX memang sudah masuk ke blockchain, dan stablecoin EURQ juga sedang berjalan—semuanya itu nyata. Saya juga mengakui arah itu—harus ada titik keseimbangan antara privasi dan kepatuhan, bukan memilih satu di antara dua. Tapi kekhawatiran terbesar saya bukan karena teknologinya tidak mampu; melainkan regulasi yang terus berubah secara drastis, sementara mereka memilih jalan yang paling sempit.
Saya akan terus memantau satu sinyal: apakah Dusk memublikasikan syarat pemicu lengkap untuk selective disclosure dan penjelasan mengenai siapa yang memegang kendali? Jika ada, privasi yang dapat diaudit benar-benar bisa diverifikasi sebagai keseimbangan. Jika tidak, kunci dari pintu itu ada di tangan siapa—dan pengguna tidak akan pernah tahu.
Peringatan risiko: Ini adalah observasi pribadi dan tidak merupakan nasihat investasi. DYOR.
#dusk $DUSK @Dusk
Di pembacaan ketiga, ketika saya menggulir ke bawah, mulai muncul keraguan di dalam hati。
Yang pertama yang sulit dihindari adalah kunci audit. Whitepaper itu terdengar cukup bagus—“privasi yang dapat diaudit”: regulator bisa melihat, tetapi orang biasa tidak bisa. Namun “bisa dilihat” dan “siapa yang bisa melihat” adalah dua hal yang berbeda。
Kalau kunci ini ada di tangan pengguna sendiri, dan pengguna sendiri yang memutuskan kepada siapa detail transaksi diungkapkan, itu benar-benar privasi. Tapi dalam arsitektur Dusk, mekanisme selective disclosure dirancang untuk “penerbit, tempat perdagangan, auditor, atau lembaga regulator”. Secara spesifik di pihak NPEX Belanda, regulator memang bisa melakukan audit secara real-time melalui kunci yang diotorisasi. Masalahnya: apakah pengguna punya hak untuk memveto? Ketika pengguna ingin merahasiakan tetapi regulator menuntut pengungkapan, harus dengar siapa? Deskripsi dalam dokumen tentang siapa yang memegang kendali dan kondisi pemicu tidak selengkap dan sejelas empat kata “privasi default”.
Masalah kedua lebih menusuk titik yang menjadi kekhawatiran saya. Apa taruhan Dusk? Bahwa aplikasi keuangan yang akhirnya akan diatur nantinya membutuhkan kerahasiaan di tingkat protokol. Kalimat itu terdengar indah, tapi ada satu prasyarat—kita harus bertaruh bahwa regulasi tidak akan menjadi lebih ketat.
Bagaimana kalau suatu hari ada yurisdiksi tertentu yang memutuskan bahwa semua transaksi harus benar-benar transparan? Mode Moonlight mungkin bisa menghadapinya, tapi bagaimana dengan Phoenix—apakah langsung dianggap sebagai penghalang kepatuhan? Ini bukan celah yang bisa diisi oleh kode. Kebutuhan regulasi di tiap negara memang berbeda: yang diakui MiCA mungkin tidak diakui SEC. Dusk memilih jalan tengah yang berusaha menyenangkan dua sisi pengguna sekaligus—dua sisi itu masing-masing ingin yang ekstrem. Pada akhirnya, kemungkinan keduanya pun tidak benar-benar puas dengan hasilnya yang paling optimal.
Aset 300 juta euro di NPEX memang sudah masuk ke blockchain, dan stablecoin EURQ juga sedang berjalan—semuanya itu nyata. Saya juga mengakui arah itu—harus ada titik keseimbangan antara privasi dan kepatuhan, bukan memilih satu di antara dua. Tapi kekhawatiran terbesar saya bukan karena teknologinya tidak mampu; melainkan regulasi yang terus berubah secara drastis, sementara mereka memilih jalan yang paling sempit.
Saya akan terus memantau satu sinyal: apakah Dusk memublikasikan syarat pemicu lengkap untuk selective disclosure dan penjelasan mengenai siapa yang memegang kendali? Jika ada, privasi yang dapat diaudit benar-benar bisa diverifikasi sebagai keseimbangan. Jika tidak, kunci dari pintu itu ada di tangan siapa—dan pengguna tidak akan pernah tahu.
Peringatan risiko: Ini adalah observasi pribadi dan tidak merupakan nasihat investasi. DYOR.
#dusk $DUSK @Dusk
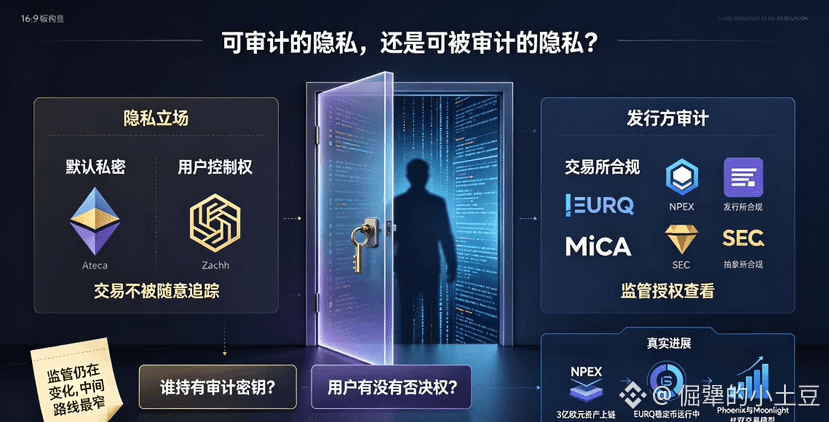
140
·
--
Minggu akhir pekan di grup ngobrol DeFi lending, sampai akhirnya sadar kalau hal yang paling bikin pusing semua orang ternyata sama—bukan karena tidak menemukan pool, tapi karena suku bunga berfluktuasi terlalu menakutkan. Fluktuasi harga agunan saja sudah cukup mengganggu, bunga ikut berubah bersama sentimen pasar, bisa berubah tiga kali sehari. Meminjam sejumlah uang, lalu saat mengembalikan harus bayar berapa—benar-benar tidak ada pegangan di kepala.
Yang dilakukan TermMax adalah menghilangkan variabel itu. Saat masuk, suku bunga dikunci: pinjam tiga bulan berarti bunga untuk tiga bulan, pinjam setahun berarti bunga untuk setahun. Saat jatuh tempo, tidak lebih dan tidak kurang. Dengan menghitung biaya sejak awal, barulah hati terasa tenang. Ini bukan kompetitor langsung dengan protokol suku bunga mengambang seperti Morpho atau Aave; lebih seperti menambahkan “cangkang” suku bunga tetap di atasnya—likuiditas dasarnya tetap berjalan melalui protokol-protokol itu, sementara lapisan atas memberi Anda kuotasi yang pasti.
Dari data, memang terlihat ada pihak yang bersedia membayar untuk “kepastian”. TVL sudah menembus lebih dari 90 juta dolar AS, dompet terdaftar lebih dari 1,5 juta, DAU sekitar 90 ribu, dan puncaknya pernah mencapai 170 ribu. Dideploy di Ethereum, BNB Chain, Arbitrum, Base, Berachain. Morpho, Aave, Venus, dan Pendle sudah ikut bergabung. Pada 25 Maret, alamat DAU sempat menempati urutan kedua untuk protokol lending, tepat di bawah Aave.
Yang lebih mengejutkanku adalah kejadian di Januari—TermMax meluncurkan di BNB Chain pasar lending suku bunga tetap yang dijamin saham tokenized, mengintegrasikan sekuritas tokenized dari Ondo. Jaminan saham ditokenkan ditukar dengan likuiditas stablecoin: tidak perlu menjual posisi, tapi tetap bisa mengunci biaya bunga. Kombinasi suku bunga tetap + RWA ini bisa dibilang mendorong lebih jauh jembatan antara keuangan on-chain dan keuangan tradisional.
Untuk pendanaan, mereka mendapat dana dari Cumberland DRW, HashKey Capital, dan Decima Fund. EASY Residency milik YZi Labs juga lulus di kuartal ketiga. Skor DeFiSafety 93%—setara level dengan Aave V3. Audit dan hadiah bug bertenaga Imunefi juga ada. Total TMX 1 miliar, TGE pada 25 Agustus.
Sejujurnya, suku bunga tetap di keuangan tradisional sudah lama menjadi standar. Sampai sejauh ini, DeFi yang kurang adalah alat seperti ini—yang bisa menghitung tagihan dengan jelas. Apakah TermMax bisa sukses, belum bisa dipastikan, tapi setidaknya membuktikan satu hal: saat meminjam di on-chain, Anda tidak harus terus berjudi pada suku bunga. Rasanya seperti menghitung tagihan sejak awal—lebih tenang daripada mengejar APY tinggi.
#termmax @TermMax
Minggu akhir pekan di grup ngobrol DeFi lending, sampai akhirnya sadar kalau hal yang paling bikin pusing semua orang ternyata sama—bukan karena tidak menemukan pool, tapi karena suku bunga berfluktuasi terlalu menakutkan. Fluktuasi harga agunan saja sudah cukup mengganggu, bunga ikut berubah bersama sentimen pasar, bisa berubah tiga kali sehari. Meminjam sejumlah uang, lalu saat mengembalikan harus bayar berapa—benar-benar tidak ada pegangan di kepala.
Yang dilakukan TermMax adalah menghilangkan variabel itu. Saat masuk, suku bunga dikunci: pinjam tiga bulan berarti bunga untuk tiga bulan, pinjam setahun berarti bunga untuk setahun. Saat jatuh tempo, tidak lebih dan tidak kurang. Dengan menghitung biaya sejak awal, barulah hati terasa tenang. Ini bukan kompetitor langsung dengan protokol suku bunga mengambang seperti Morpho atau Aave; lebih seperti menambahkan “cangkang” suku bunga tetap di atasnya—likuiditas dasarnya tetap berjalan melalui protokol-protokol itu, sementara lapisan atas memberi Anda kuotasi yang pasti.
Dari data, memang terlihat ada pihak yang bersedia membayar untuk “kepastian”. TVL sudah menembus lebih dari 90 juta dolar AS, dompet terdaftar lebih dari 1,5 juta, DAU sekitar 90 ribu, dan puncaknya pernah mencapai 170 ribu. Dideploy di Ethereum, BNB Chain, Arbitrum, Base, Berachain. Morpho, Aave, Venus, dan Pendle sudah ikut bergabung. Pada 25 Maret, alamat DAU sempat menempati urutan kedua untuk protokol lending, tepat di bawah Aave.
Yang lebih mengejutkanku adalah kejadian di Januari—TermMax meluncurkan di BNB Chain pasar lending suku bunga tetap yang dijamin saham tokenized, mengintegrasikan sekuritas tokenized dari Ondo. Jaminan saham ditokenkan ditukar dengan likuiditas stablecoin: tidak perlu menjual posisi, tapi tetap bisa mengunci biaya bunga. Kombinasi suku bunga tetap + RWA ini bisa dibilang mendorong lebih jauh jembatan antara keuangan on-chain dan keuangan tradisional.
Untuk pendanaan, mereka mendapat dana dari Cumberland DRW, HashKey Capital, dan Decima Fund. EASY Residency milik YZi Labs juga lulus di kuartal ketiga. Skor DeFiSafety 93%—setara level dengan Aave V3. Audit dan hadiah bug bertenaga Imunefi juga ada. Total TMX 1 miliar, TGE pada 25 Agustus.
Sejujurnya, suku bunga tetap di keuangan tradisional sudah lama menjadi standar. Sampai sejauh ini, DeFi yang kurang adalah alat seperti ini—yang bisa menghitung tagihan dengan jelas. Apakah TermMax bisa sukses, belum bisa dipastikan, tapi setidaknya membuktikan satu hal: saat meminjam di on-chain, Anda tidak harus terus berjudi pada suku bunga. Rasanya seperti menghitung tagihan sejak awal—lebih tenang daripada mengejar APY tinggi.
#termmax @TermMax
Yang dilakukan TermMax adalah menghilangkan variabel itu. Saat masuk, suku bunga dikunci: pinjam tiga bulan berarti bunga untuk tiga bulan, pinjam setahun berarti bunga untuk setahun. Saat jatuh tempo, tidak lebih dan tidak kurang. Dengan menghitung biaya sejak awal, barulah hati terasa tenang. Ini bukan kompetitor langsung dengan protokol suku bunga mengambang seperti Morpho atau Aave; lebih seperti menambahkan “cangkang” suku bunga tetap di atasnya—likuiditas dasarnya tetap berjalan melalui protokol-protokol itu, sementara lapisan atas memberi Anda kuotasi yang pasti.
Dari data, memang terlihat ada pihak yang bersedia membayar untuk “kepastian”. TVL sudah menembus lebih dari 90 juta dolar AS, dompet terdaftar lebih dari 1,5 juta, DAU sekitar 90 ribu, dan puncaknya pernah mencapai 170 ribu. Dideploy di Ethereum, BNB Chain, Arbitrum, Base, Berachain. Morpho, Aave, Venus, dan Pendle sudah ikut bergabung. Pada 25 Maret, alamat DAU sempat menempati urutan kedua untuk protokol lending, tepat di bawah Aave.
Yang lebih mengejutkanku adalah kejadian di Januari—TermMax meluncurkan di BNB Chain pasar lending suku bunga tetap yang dijamin saham tokenized, mengintegrasikan sekuritas tokenized dari Ondo. Jaminan saham ditokenkan ditukar dengan likuiditas stablecoin: tidak perlu menjual posisi, tapi tetap bisa mengunci biaya bunga. Kombinasi suku bunga tetap + RWA ini bisa dibilang mendorong lebih jauh jembatan antara keuangan on-chain dan keuangan tradisional.
Untuk pendanaan, mereka mendapat dana dari Cumberland DRW, HashKey Capital, dan Decima Fund. EASY Residency milik YZi Labs juga lulus di kuartal ketiga. Skor DeFiSafety 93%—setara level dengan Aave V3. Audit dan hadiah bug bertenaga Imunefi juga ada. Total TMX 1 miliar, TGE pada 25 Agustus.
Sejujurnya, suku bunga tetap di keuangan tradisional sudah lama menjadi standar. Sampai sejauh ini, DeFi yang kurang adalah alat seperti ini—yang bisa menghitung tagihan dengan jelas. Apakah TermMax bisa sukses, belum bisa dipastikan, tapi setidaknya membuktikan satu hal: saat meminjam di on-chain, Anda tidak harus terus berjudi pada suku bunga. Rasanya seperti menghitung tagihan sejak awal—lebih tenang daripada mengejar APY tinggi.
#termmax @TermMax
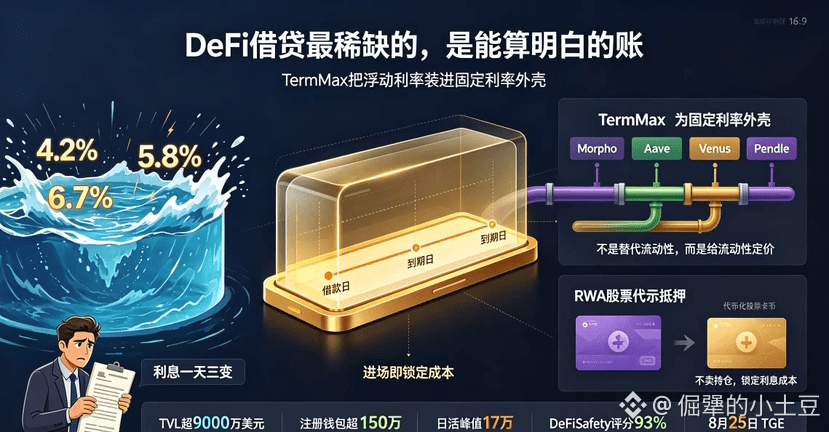
89
·
--
Saat melakukan staking di public chain ini, saya pelan-pelan merasa bahwa banyak orang ternyata salah memahami arahnya.
Banyak pendatang baru mengira staking DUSK itu sekadar mengunci koin lalu “rebahan cari cuan”. Ternyata tidak sesederhana itu. Jika Anda melakukan staking langsung, Anda harus menjalankan node sendiri: harus terus menjaga agar node online, dan konfigurasi harus dipastikan dengan benar. Aktivasi node perlu menunggu sekitar 4320 blok, kira-kira 12 jam. Staking tambahan juga ada aturannya—ketika Anda menambahkan dana ke staking yang sudah ada, hanya 90% yang langsung efektif, sementara 10% sisanya akan berada dalam status non-aktif, kecuali Anda membatalkan staking sepenuhnya, barulah dana tersebut bisa digunakan. Hadiahnya pun tidak tetap; tergantung pada tingkat partisipasi Anda dalam konsensus dan rasio staking yang efektif. Logika imbalannya lebih seperti memberi bayaran atas kontribusi Anda untuk jaringan, bukan gelembung buatan yang dipaksa naik dengan subsidi penerbit proyek yang terus-menerus.
Yang lebih patut diperhatikan adalah mekanisme hukumannya. Dusk menggunakan soft slashing (denda lunak), bukan membakar koin Anda secara langsung. Namun jika melakukan kesalahan berulang atau offline dalam waktu lama, hadiah akan ditangguhkan serta staking efektif akan berkurang. Jika tingkat online Anda di bawah 95%, langsung dipotong 10% dari hadiah. Jika terjadi pelanggaran beruntun, setiap kali akan menghapus 10% staking dari node, lalu memindahkannya ke reward pool.
Tapi ada satu lapisan keraguan yang terus ada dalam pikiran saya. Sistem node terlihat berkembang langkah demi langkah, tetapi arsitektur yang utuh tidak otomatis berarti benar-benar terdesentralisasi. Pada akhirnya, yang menentukan adalah apakah distribusi node cukup tersebar. Apakah biaya perangkat keras dan operasional untuk peserta biasa dalam jangka panjang sanggup ditanggung. Begitu ambang batas perlahan dinaikkan, perlahan akan terkonsentrasi ke tangan segelintir “big holder”. Bahkan dengan mekanisme sebaik apa pun, lama-lama bisa berubah maknanya.
Saya makin merasa bahwa perbedaan yang kelak membuat jarak antar public chain, belum tentu karena siapa pun yang dalam jangka pendek berhasil menggoreng imbal hasil staking lebih tinggi. Imbal hasil tinggi memang bisa dengan cepat menarik modal masuk, tetapi kebanyakan hanya “orang singgah” untuk arbitrase. Orang yang benar-benar bisa bertahan dalam jangka panjang pasti membutuhkan mekanisme partisipasi konsensus yang sepadan antara hak dan tanggung jawab, serta cukup dapat diandalkan. Yang sedang dibangun oleh Dusk sekarang pelan-pelan adalah paket seperti itu—identitas node disembunyikan selama proses konsensus. Untuk menjadi Provisioner minimal hanya perlu 1000 DUSK; saat ini sudah ada lebih dari 270 operator node aktif. Soal apakah semuanya benar-benar bisa berjalan, saya akan terus memantau distribusi node dan evolusi nyata ekosistem staking.
Saat melakukan staking di public chain ini, saya pelan-pelan merasa bahwa banyak orang ternyata salah memahami arahnya.
Banyak pendatang baru mengira staking DUSK itu sekadar mengunci koin lalu “rebahan cari cuan”. Ternyata tidak sesederhana itu. Jika Anda melakukan staking langsung, Anda harus menjalankan node sendiri: harus terus menjaga agar node online, dan konfigurasi harus dipastikan dengan benar. Aktivasi node perlu menunggu sekitar 4320 blok, kira-kira 12 jam. Staking tambahan juga ada aturannya—ketika Anda menambahkan dana ke staking yang sudah ada, hanya 90% yang langsung efektif, sementara 10% sisanya akan berada dalam status non-aktif, kecuali Anda membatalkan staking sepenuhnya, barulah dana tersebut bisa digunakan. Hadiahnya pun tidak tetap; tergantung pada tingkat partisipasi Anda dalam konsensus dan rasio staking yang efektif. Logika imbalannya lebih seperti memberi bayaran atas kontribusi Anda untuk jaringan, bukan gelembung buatan yang dipaksa naik dengan subsidi penerbit proyek yang terus-menerus.
Yang lebih patut diperhatikan adalah mekanisme hukumannya. Dusk menggunakan soft slashing (denda lunak), bukan membakar koin Anda secara langsung. Namun jika melakukan kesalahan berulang atau offline dalam waktu lama, hadiah akan ditangguhkan serta staking efektif akan berkurang. Jika tingkat online Anda di bawah 95%, langsung dipotong 10% dari hadiah. Jika terjadi pelanggaran beruntun, setiap kali akan menghapus 10% staking dari node, lalu memindahkannya ke reward pool.
Tapi ada satu lapisan keraguan yang terus ada dalam pikiran saya. Sistem node terlihat berkembang langkah demi langkah, tetapi arsitektur yang utuh tidak otomatis berarti benar-benar terdesentralisasi. Pada akhirnya, yang menentukan adalah apakah distribusi node cukup tersebar. Apakah biaya perangkat keras dan operasional untuk peserta biasa dalam jangka panjang sanggup ditanggung. Begitu ambang batas perlahan dinaikkan, perlahan akan terkonsentrasi ke tangan segelintir “big holder”. Bahkan dengan mekanisme sebaik apa pun, lama-lama bisa berubah maknanya.
Saya makin merasa bahwa perbedaan yang kelak membuat jarak antar public chain, belum tentu karena siapa pun yang dalam jangka pendek berhasil menggoreng imbal hasil staking lebih tinggi. Imbal hasil tinggi memang bisa dengan cepat menarik modal masuk, tetapi kebanyakan hanya “orang singgah” untuk arbitrase. Orang yang benar-benar bisa bertahan dalam jangka panjang pasti membutuhkan mekanisme partisipasi konsensus yang sepadan antara hak dan tanggung jawab, serta cukup dapat diandalkan. Yang sedang dibangun oleh Dusk sekarang pelan-pelan adalah paket seperti itu—identitas node disembunyikan selama proses konsensus. Untuk menjadi Provisioner minimal hanya perlu 1000 DUSK; saat ini sudah ada lebih dari 270 operator node aktif. Soal apakah semuanya benar-benar bisa berjalan, saya akan terus memantau distribusi node dan evolusi nyata ekosistem staking.
Banyak pendatang baru mengira staking DUSK itu sekadar mengunci koin lalu “rebahan cari cuan”. Ternyata tidak sesederhana itu. Jika Anda melakukan staking langsung, Anda harus menjalankan node sendiri: harus terus menjaga agar node online, dan konfigurasi harus dipastikan dengan benar. Aktivasi node perlu menunggu sekitar 4320 blok, kira-kira 12 jam. Staking tambahan juga ada aturannya—ketika Anda menambahkan dana ke staking yang sudah ada, hanya 90% yang langsung efektif, sementara 10% sisanya akan berada dalam status non-aktif, kecuali Anda membatalkan staking sepenuhnya, barulah dana tersebut bisa digunakan. Hadiahnya pun tidak tetap; tergantung pada tingkat partisipasi Anda dalam konsensus dan rasio staking yang efektif. Logika imbalannya lebih seperti memberi bayaran atas kontribusi Anda untuk jaringan, bukan gelembung buatan yang dipaksa naik dengan subsidi penerbit proyek yang terus-menerus.
Yang lebih patut diperhatikan adalah mekanisme hukumannya. Dusk menggunakan soft slashing (denda lunak), bukan membakar koin Anda secara langsung. Namun jika melakukan kesalahan berulang atau offline dalam waktu lama, hadiah akan ditangguhkan serta staking efektif akan berkurang. Jika tingkat online Anda di bawah 95%, langsung dipotong 10% dari hadiah. Jika terjadi pelanggaran beruntun, setiap kali akan menghapus 10% staking dari node, lalu memindahkannya ke reward pool.
Tapi ada satu lapisan keraguan yang terus ada dalam pikiran saya. Sistem node terlihat berkembang langkah demi langkah, tetapi arsitektur yang utuh tidak otomatis berarti benar-benar terdesentralisasi. Pada akhirnya, yang menentukan adalah apakah distribusi node cukup tersebar. Apakah biaya perangkat keras dan operasional untuk peserta biasa dalam jangka panjang sanggup ditanggung. Begitu ambang batas perlahan dinaikkan, perlahan akan terkonsentrasi ke tangan segelintir “big holder”. Bahkan dengan mekanisme sebaik apa pun, lama-lama bisa berubah maknanya.
Saya makin merasa bahwa perbedaan yang kelak membuat jarak antar public chain, belum tentu karena siapa pun yang dalam jangka pendek berhasil menggoreng imbal hasil staking lebih tinggi. Imbal hasil tinggi memang bisa dengan cepat menarik modal masuk, tetapi kebanyakan hanya “orang singgah” untuk arbitrase. Orang yang benar-benar bisa bertahan dalam jangka panjang pasti membutuhkan mekanisme partisipasi konsensus yang sepadan antara hak dan tanggung jawab, serta cukup dapat diandalkan. Yang sedang dibangun oleh Dusk sekarang pelan-pelan adalah paket seperti itu—identitas node disembunyikan selama proses konsensus. Untuk menjadi Provisioner minimal hanya perlu 1000 DUSK; saat ini sudah ada lebih dari 270 operator node aktif. Soal apakah semuanya benar-benar bisa berjalan, saya akan terus memantau distribusi node dan evolusi nyata ekosistem staking.
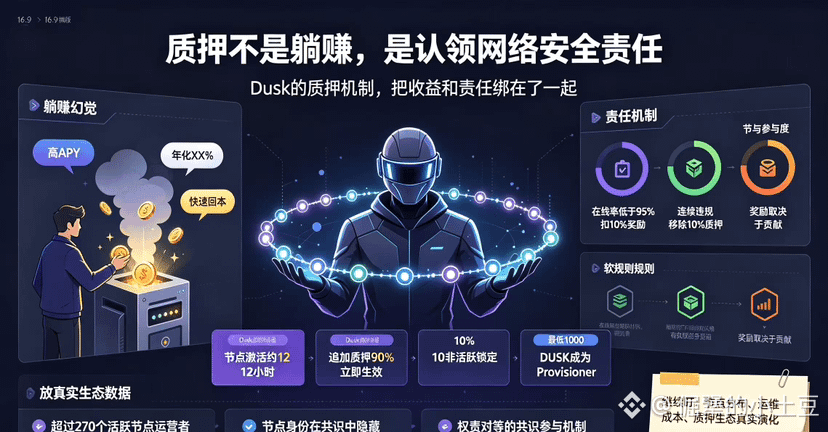
104
·
--
CEO Dusk baru-baru ini mengonfirmasi satu hal: transfer DUSK default-nya bersifat privat. Di dalam protokol ada mekanisme pengungkapan selektif, sehingga pihak yang berwenang bisa melihat detail transaksi.
Saat saya membaca kalimat itu, respons pertama yang muncul di benak saya bukanlah “privasi yang bagus”, melainkan pertanyaan lain—siapa sebenarnya pihak yang berwenang itu?
Ini bukan pertanyaan yang bisa dijawab asal-asalan.
Kalau pihak yang mengontrol hak pengungkapan adalah pengguna sendiri, maka rancangan ini tidak masalah. Kalau Anda ingin orang melihat, berikan; kalau tidak ingin, kunci—itulah perlindungan privasi yang sesungguhnya. Tetapi jika “pihak berwenang” itu adalah lapisan protokol atau lembaga regulator, yang dalam kondisi tertentu bisa membuka akses sepihak, maka privasi default yang bersifat privat hanyalah pengaturan yang bisa ditimpa—bukan privasi yang benar-benar terlindungi.
Dusk sejak hari pertama sudah menuliskan kepatuhan MiCA ke dalam arsitekturnya. Target pelanggannya adalah pasar keuangan institusional di Eropa. Kepatuhan adalah poin jual utamanya, dan itu tidak masalah. Namun garis batas antara kepatuhan dan privasi ternyata jauh lebih sempit daripada yang dipikirkan kebanyakan orang. Kepatuhan regulasi menuntut agar “dalam situasi yang diperlukan” transaksi bisa dilihat, sedangkan privasi pengguna menuntut bahwa “hanya saya yang memutuskan siapa yang boleh melihat”. Dusk mengklaim keduanya bisa dipenuhi, tapi “dalam situasi yang diperlukan” itu ditentukan oleh siapa? Apa pemicu persisnya? Apakah pengguna punya hak untuk menolak?
Saya membaca dokumennya, tapi tidak menemukan penjelasan spesifiknya.
Ketika mekanisme pengungkapan selektif tidak terpicu, privasi memang tetap utuh. Masalahnya: kondisi pemicunya tertulis di mana, siapa yang mengeksekusinya, dan apakah pengguna tahu. Kalau kunci ada di tangan pengguna, itu auditable privacy. Kalau kunci ada di tangan pihak lain, itu adalah alat regulator dengan balutan topeng privasi. Itu bukan hal yang sama.
Saat ini, nilai pasar DUSK adalah 2663 juta. Sejak puncaknya, Dusk turun lebih dari 90%. DuskEVM baru saja diluncurkan, dan progres pengembangannya memang nyata. Namun terkait kepemilikan kontrol atas pengungkapan selektif, satu-satunya sinyal yang saya lihat adalah: entah Dusk memublikasikan kondisi pemicu lengkap dan penjelasan kontrolnya, atau pengguna tidak akan pernah tahu di tangan siapa kunci untuk membuka “pintu” itu.
Anda berada di kubu A atau kubu B? Mari diskusikan di kolom komentar.
#dusk $DUSK @Dusk
CEO Dusk baru-baru ini mengonfirmasi satu hal: transfer DUSK default-nya bersifat privat. Di dalam protokol ada mekanisme pengungkapan selektif, sehingga pihak yang berwenang bisa melihat detail transaksi.
Saat saya membaca kalimat itu, respons pertama yang muncul di benak saya bukanlah “privasi yang bagus”, melainkan pertanyaan lain—siapa sebenarnya pihak yang berwenang itu?
Ini bukan pertanyaan yang bisa dijawab asal-asalan.
Kalau pihak yang mengontrol hak pengungkapan adalah pengguna sendiri, maka rancangan ini tidak masalah. Kalau Anda ingin orang melihat, berikan; kalau tidak ingin, kunci—itulah perlindungan privasi yang sesungguhnya. Tetapi jika “pihak berwenang” itu adalah lapisan protokol atau lembaga regulator, yang dalam kondisi tertentu bisa membuka akses sepihak, maka privasi default yang bersifat privat hanyalah pengaturan yang bisa ditimpa—bukan privasi yang benar-benar terlindungi.
Dusk sejak hari pertama sudah menuliskan kepatuhan MiCA ke dalam arsitekturnya. Target pelanggannya adalah pasar keuangan institusional di Eropa. Kepatuhan adalah poin jual utamanya, dan itu tidak masalah. Namun garis batas antara kepatuhan dan privasi ternyata jauh lebih sempit daripada yang dipikirkan kebanyakan orang. Kepatuhan regulasi menuntut agar “dalam situasi yang diperlukan” transaksi bisa dilihat, sedangkan privasi pengguna menuntut bahwa “hanya saya yang memutuskan siapa yang boleh melihat”. Dusk mengklaim keduanya bisa dipenuhi, tapi “dalam situasi yang diperlukan” itu ditentukan oleh siapa? Apa pemicu persisnya? Apakah pengguna punya hak untuk menolak?
Saya membaca dokumennya, tapi tidak menemukan penjelasan spesifiknya.
Ketika mekanisme pengungkapan selektif tidak terpicu, privasi memang tetap utuh. Masalahnya: kondisi pemicunya tertulis di mana, siapa yang mengeksekusinya, dan apakah pengguna tahu. Kalau kunci ada di tangan pengguna, itu auditable privacy. Kalau kunci ada di tangan pihak lain, itu adalah alat regulator dengan balutan topeng privasi. Itu bukan hal yang sama.
Saat ini, nilai pasar DUSK adalah 2663 juta. Sejak puncaknya, Dusk turun lebih dari 90%. DuskEVM baru saja diluncurkan, dan progres pengembangannya memang nyata. Namun terkait kepemilikan kontrol atas pengungkapan selektif, satu-satunya sinyal yang saya lihat adalah: entah Dusk memublikasikan kondisi pemicu lengkap dan penjelasan kontrolnya, atau pengguna tidak akan pernah tahu di tangan siapa kunci untuk membuka “pintu” itu.
Anda berada di kubu A atau kubu B? Mari diskusikan di kolom komentar.
#dusk $DUSK @Dusk
Saat saya membaca kalimat itu, respons pertama yang muncul di benak saya bukanlah “privasi yang bagus”, melainkan pertanyaan lain—siapa sebenarnya pihak yang berwenang itu?
Ini bukan pertanyaan yang bisa dijawab asal-asalan.
Kalau pihak yang mengontrol hak pengungkapan adalah pengguna sendiri, maka rancangan ini tidak masalah. Kalau Anda ingin orang melihat, berikan; kalau tidak ingin, kunci—itulah perlindungan privasi yang sesungguhnya. Tetapi jika “pihak berwenang” itu adalah lapisan protokol atau lembaga regulator, yang dalam kondisi tertentu bisa membuka akses sepihak, maka privasi default yang bersifat privat hanyalah pengaturan yang bisa ditimpa—bukan privasi yang benar-benar terlindungi.
Dusk sejak hari pertama sudah menuliskan kepatuhan MiCA ke dalam arsitekturnya. Target pelanggannya adalah pasar keuangan institusional di Eropa. Kepatuhan adalah poin jual utamanya, dan itu tidak masalah. Namun garis batas antara kepatuhan dan privasi ternyata jauh lebih sempit daripada yang dipikirkan kebanyakan orang. Kepatuhan regulasi menuntut agar “dalam situasi yang diperlukan” transaksi bisa dilihat, sedangkan privasi pengguna menuntut bahwa “hanya saya yang memutuskan siapa yang boleh melihat”. Dusk mengklaim keduanya bisa dipenuhi, tapi “dalam situasi yang diperlukan” itu ditentukan oleh siapa? Apa pemicu persisnya? Apakah pengguna punya hak untuk menolak?
Saya membaca dokumennya, tapi tidak menemukan penjelasan spesifiknya.
Ketika mekanisme pengungkapan selektif tidak terpicu, privasi memang tetap utuh. Masalahnya: kondisi pemicunya tertulis di mana, siapa yang mengeksekusinya, dan apakah pengguna tahu. Kalau kunci ada di tangan pengguna, itu auditable privacy. Kalau kunci ada di tangan pihak lain, itu adalah alat regulator dengan balutan topeng privasi. Itu bukan hal yang sama.
Saat ini, nilai pasar DUSK adalah 2663 juta. Sejak puncaknya, Dusk turun lebih dari 90%. DuskEVM baru saja diluncurkan, dan progres pengembangannya memang nyata. Namun terkait kepemilikan kontrol atas pengungkapan selektif, satu-satunya sinyal yang saya lihat adalah: entah Dusk memublikasikan kondisi pemicu lengkap dan penjelasan kontrolnya, atau pengguna tidak akan pernah tahu di tangan siapa kunci untuk membuka “pintu” itu.
Anda berada di kubu A atau kubu B? Mari diskusikan di kolom komentar.
#dusk $DUSK @Dusk
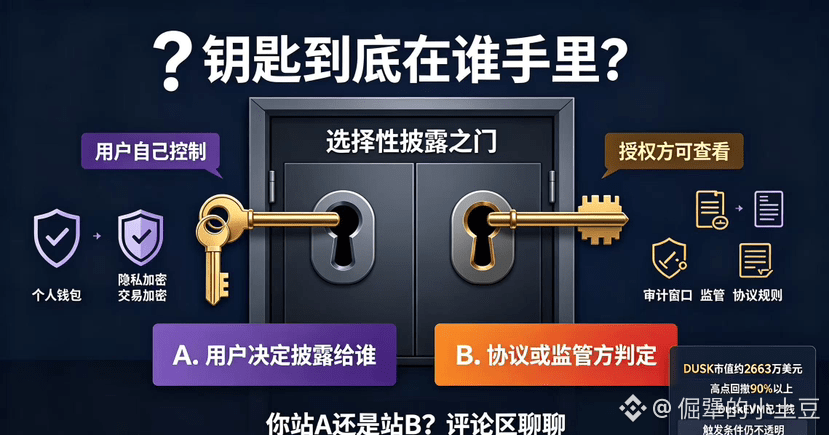
95
·
--
Bagaimana saya memperhatikan proyek Dusk ini? Pada awal tahun, berita tentang peluncuran mainnet-nya memenuhi halaman depan saya selama beberapa hari. Saat itu, DUSK naik 240% dalam seminggu, cukup menghebohkan. Tapi waktu itu saya tidak ikut mengejar, karena saya sudah terlalu sering melihat pola “mainnet rilis lalu pump sebentar kemudian kembali nol”.
Alasan yang benar-benar membuat saya kembali menggali informasinya adalah kerja samanya dengan bursa NPEX di Belanda. NPEX punya lisensi, bukan bursa abal-abal. Dusk secara langsung memegang saham NPEX, dan lebih dari 300 juta euro aset sekuritas di platform itu akan dipindahkan ke on-chain. Hal ini membuat saya merasa proyek ini berbeda dari proyek privasi lain—bukan memamerkan teknologi dulu baru mencari use case, melainkan mengunci use case nyata terlebih dahulu, lalu membangun teknologi di sekitarnya.
Saya sempat melihat whitepaper Dusk, dan intinya sebenarnya cuma satu kalimat: transaksi harian tidak bisa dilihat orang lain, tetapi saat regulator perlu memeriksa, ada jalur agar mereka bisa memeriksa. Bukan melawan regulator, melainkan menjadikan kemampuan audit sebagai fitur opsional dalam protokol. Posisi ini cukup tepat—chain seperti Monero yang sepenuhnya anonim, institusi tidak berani menyentuh; chain seperti Ethereum yang sepenuhnya transparan, whale tidak mau pakai. Dusk berada di posisi tengah itu.
Secara teknis, mereka membuat DuskEVM, kompatibel dengan Solidity, dan mainnet resmi diluncurkan pada 7 Januari 2026. Pengembang yang pindah dari Ethereum pada dasarnya tidak perlu banyak mengubah kode. Lalu ditambahkan modul Hedger untuk memberi perlindungan privasi pada transaksi EVM, dengan enkripsi default.
Tapi harganya memang jatuh parah. Dari puncak awal tahun, drawdown-nya lebih dari 85%, sekarang di sekitar 0,06 dolar AS, dengan kapitalisasi pasar di bawah 30 juta. Setelah mainnet diluncurkan, volume transaksi on-chain juga tidak tinggi, dan aplikasi ekosistem masih sangat kurang.
Penilaian saya sekarang adalah: arahnya benar, implementasi teknisnya juga punya contoh nyata, tetapi harga sudah lebih dulu mengalami kenaikan berbasis sentimen. Ke depannya, yang perlu dilihat adalah apakah aset senilai 300 juta euro di NPEX benar-benar bisa menghasilkan arus transaksi yang berkelanjutan, dan apakah di mainnet akan lahir aplikasi yang benar-benar berguna. Sebelum data itu muncul, saya akan mengamati dulu, tidak bergerak.
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
Bagaimana saya memperhatikan proyek Dusk ini? Pada awal tahun, berita tentang peluncuran mainnet-nya memenuhi halaman depan saya selama beberapa hari. Saat itu, DUSK naik 240% dalam seminggu, cukup menghebohkan. Tapi waktu itu saya tidak ikut mengejar, karena saya sudah terlalu sering melihat pola “mainnet rilis lalu pump sebentar kemudian kembali nol”.
Alasan yang benar-benar membuat saya kembali menggali informasinya adalah kerja samanya dengan bursa NPEX di Belanda. NPEX punya lisensi, bukan bursa abal-abal. Dusk secara langsung memegang saham NPEX, dan lebih dari 300 juta euro aset sekuritas di platform itu akan dipindahkan ke on-chain. Hal ini membuat saya merasa proyek ini berbeda dari proyek privasi lain—bukan memamerkan teknologi dulu baru mencari use case, melainkan mengunci use case nyata terlebih dahulu, lalu membangun teknologi di sekitarnya.
Saya sempat melihat whitepaper Dusk, dan intinya sebenarnya cuma satu kalimat: transaksi harian tidak bisa dilihat orang lain, tetapi saat regulator perlu memeriksa, ada jalur agar mereka bisa memeriksa. Bukan melawan regulator, melainkan menjadikan kemampuan audit sebagai fitur opsional dalam protokol. Posisi ini cukup tepat—chain seperti Monero yang sepenuhnya anonim, institusi tidak berani menyentuh; chain seperti Ethereum yang sepenuhnya transparan, whale tidak mau pakai. Dusk berada di posisi tengah itu.
Secara teknis, mereka membuat DuskEVM, kompatibel dengan Solidity, dan mainnet resmi diluncurkan pada 7 Januari 2026. Pengembang yang pindah dari Ethereum pada dasarnya tidak perlu banyak mengubah kode. Lalu ditambahkan modul Hedger untuk memberi perlindungan privasi pada transaksi EVM, dengan enkripsi default.
Tapi harganya memang jatuh parah. Dari puncak awal tahun, drawdown-nya lebih dari 85%, sekarang di sekitar 0,06 dolar AS, dengan kapitalisasi pasar di bawah 30 juta. Setelah mainnet diluncurkan, volume transaksi on-chain juga tidak tinggi, dan aplikasi ekosistem masih sangat kurang.
Penilaian saya sekarang adalah: arahnya benar, implementasi teknisnya juga punya contoh nyata, tetapi harga sudah lebih dulu mengalami kenaikan berbasis sentimen. Ke depannya, yang perlu dilihat adalah apakah aset senilai 300 juta euro di NPEX benar-benar bisa menghasilkan arus transaksi yang berkelanjutan, dan apakah di mainnet akan lahir aplikasi yang benar-benar berguna. Sebelum data itu muncul, saya akan mengamati dulu, tidak bergerak.
#dusk $DUSK @Dusk @Dusk
Alasan yang benar-benar membuat saya kembali menggali informasinya adalah kerja samanya dengan bursa NPEX di Belanda. NPEX punya lisensi, bukan bursa abal-abal. Dusk secara langsung memegang saham NPEX, dan lebih dari 300 juta euro aset sekuritas di platform itu akan dipindahkan ke on-chain. Hal ini membuat saya merasa proyek ini berbeda dari proyek privasi lain—bukan memamerkan teknologi dulu baru mencari use case, melainkan mengunci use case nyata terlebih dahulu, lalu membangun teknologi di sekitarnya.
Saya sempat melihat whitepaper Dusk, dan intinya sebenarnya cuma satu kalimat: transaksi harian tidak bisa dilihat orang lain, tetapi saat regulator perlu memeriksa, ada jalur agar mereka bisa memeriksa. Bukan melawan regulator, melainkan menjadikan kemampuan audit sebagai fitur opsional dalam protokol. Posisi ini cukup tepat—chain seperti Monero yang sepenuhnya anonim, institusi tidak berani menyentuh; chain seperti Ethereum yang sepenuhnya transparan, whale tidak mau pakai. Dusk berada di posisi tengah itu.
Secara teknis, mereka membuat DuskEVM, kompatibel dengan Solidity, dan mainnet resmi diluncurkan pada 7 Januari 2026. Pengembang yang pindah dari Ethereum pada dasarnya tidak perlu banyak mengubah kode. Lalu ditambahkan modul Hedger untuk memberi perlindungan privasi pada transaksi EVM, dengan enkripsi default.
Tapi harganya memang jatuh parah. Dari puncak awal tahun, drawdown-nya lebih dari 85%, sekarang di sekitar 0,06 dolar AS, dengan kapitalisasi pasar di bawah 30 juta. Setelah mainnet diluncurkan, volume transaksi on-chain juga tidak tinggi, dan aplikasi ekosistem masih sangat kurang.
Penilaian saya sekarang adalah: arahnya benar, implementasi teknisnya juga punya contoh nyata, tetapi harga sudah lebih dulu mengalami kenaikan berbasis sentimen. Ke depannya, yang perlu dilihat adalah apakah aset senilai 300 juta euro di NPEX benar-benar bisa menghasilkan arus transaksi yang berkelanjutan, dan apakah di mainnet akan lahir aplikasi yang benar-benar berguna. Sebelum data itu muncul, saya akan mengamati dulu, tidak bergerak.
#dusk $DUSK @Dusk @Dusk
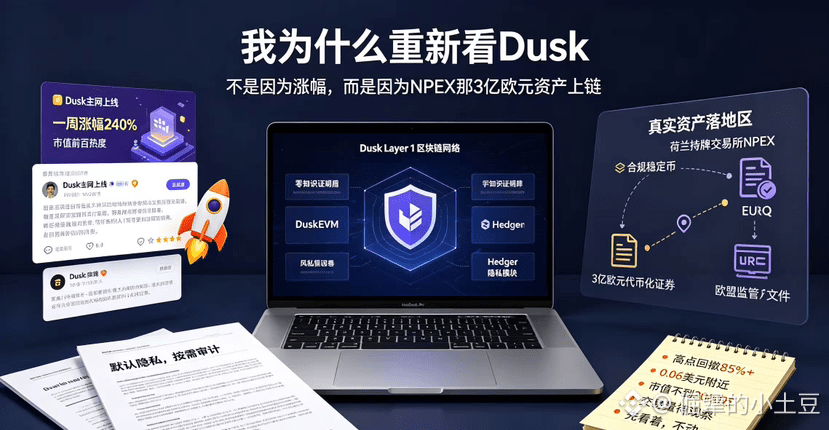
1
133
·
--
Proyek Dusk, awalnya saya belum terlalu menganggapnya serius. Sampai lonjakan saat peluncuran mainnet di awal tahun benar-benar terasa garang—baru saya kembali menelusuri dokumen teknisnya dengan serius.
Mari bahas: apa sebenarnya yang membedakannya dari koin privasi lain?
Kebanyakan koin privasi di pasaran mengusung logika “enkripsi semuanya, tidak ada yang boleh melihat”. Dusk tidak mengambil jalur itu. Desain intinya disebut “privasi yang dapat diaudit”—menggunakan zero-knowledge proof untuk mengenkripsi detail transaksi, tetapi tetap menyisakan “kunci” untuk audit kepatuhan bagi lembaga regulator. Di whitepaper, konsep ini disebut “privasi default, audit sesuai kebutuhan”. Kalau diterjemahkan ke bahasa sehari-hari: transaksi harian tidak bisa dilihat orang lain, tetapi ketika regulator perlu memeriksa, kamu bisa memberikan bukti kepatuhan, bukan sekadar berhadapan.
Untuk mewujudkan keseimbangan ini, Dusk membuat model double account. Moonlight mengelola akun transparan, sementara Phoenix mengelola akun privasi. Kamu bisa berpindah sekali klik, dengan aset yang saling terhubung di kedua sisi. Desain ini praktis: exchange di rantai yang benar-benar anonim tidak berani masuk, sedangkan institusi di rantai yang sepenuhnya transparan juga tidak berani memakainya—Dusk berada di posisi tengah itu.
Pada 7 Januari 2026 mainnet resmi mulai berjalan, dan DuskEVM diluncurkan bersamaan. Pengembang bisa langsung deploy kontrak Solidity, kompatibel dengan alat populer seperti MetaMask dan Hardhat. Modul Hedger bertugas menambahkan
Total pasokan DUSK adalah 1 miliar keping, saat ini sekitar 496 juta beredar. Imbal hasil staking tahunan yang pada November 2025 sekitar 27% turun ke kisaran 22,31% belakangan ini. Setelah mainnet online pada Januari 2026, DUSK melonjak lebih dari 240% dalam seminggu, kenaikan bulanannya mendekati 470%, dan volume transaksi harian sempat menembus angka lebih dari 200 juta dolar AS. Per awal Agustus, harga berfluktuasi di sekitar 0,06 dolar, dengan valuasi kurang dari 30 juta dolar AS. Penarikan dari puncak juga cukup besar—keuntungan dari investor awal terus direalisasikan.
Risiko juga harus dibicarakan.
Setelah mainnet online, ekosistem di sisi aplikasi memang terasa agak dingin; volume transaksi di dalam blok tidak terlalu tinggi. Tekanan jual yang muncul akibat unlock token yang berkelanjutan itu nyata. Selain itu, persaingan di sektor privasi sangat ketat; pemain lama seperti Monero dan Zcash sudah punya basis ukuran yang besar.
Dusk menyelesaikan masalah yang benar-benar ada—keuangan tradisional ingin masuk ke blockchain, tapi selama ini tidak pernah menemukan titik seimbang antara privasi dan kepatuhan. Bukti kolaborasi NPEX menunjukkan logika ini bukan sekadar omong kosong. Tapi sekarang di posisi ini, terlalu dini untuk bilang ini waktu “mencari dasar”, dan juga terlalu dini untuk mengatakan harus menyerah. Saya akan terus memantau volume transaksi nyata setelah mainnet stabil berjalan, serta data retensi pengguna.
#dusk $DUSK @Dusk
Proyek Dusk, awalnya saya belum terlalu menganggapnya serius. Sampai lonjakan saat peluncuran mainnet di awal tahun benar-benar terasa garang—baru saya kembali menelusuri dokumen teknisnya dengan serius.
Mari bahas: apa sebenarnya yang membedakannya dari koin privasi lain?
Kebanyakan koin privasi di pasaran mengusung logika “enkripsi semuanya, tidak ada yang boleh melihat”. Dusk tidak mengambil jalur itu. Desain intinya disebut “privasi yang dapat diaudit”—menggunakan zero-knowledge proof untuk mengenkripsi detail transaksi, tetapi tetap menyisakan “kunci” untuk audit kepatuhan bagi lembaga regulator. Di whitepaper, konsep ini disebut “privasi default, audit sesuai kebutuhan”. Kalau diterjemahkan ke bahasa sehari-hari: transaksi harian tidak bisa dilihat orang lain, tetapi ketika regulator perlu memeriksa, kamu bisa memberikan bukti kepatuhan, bukan sekadar berhadapan.
Untuk mewujudkan keseimbangan ini, Dusk membuat model double account. Moonlight mengelola akun transparan, sementara Phoenix mengelola akun privasi. Kamu bisa berpindah sekali klik, dengan aset yang saling terhubung di kedua sisi. Desain ini praktis: exchange di rantai yang benar-benar anonim tidak berani masuk, sedangkan institusi di rantai yang sepenuhnya transparan juga tidak berani memakainya—Dusk berada di posisi tengah itu.
Pada 7 Januari 2026 mainnet resmi mulai berjalan, dan DuskEVM diluncurkan bersamaan. Pengembang bisa langsung deploy kontrak Solidity, kompatibel dengan alat populer seperti MetaMask dan Hardhat. Modul Hedger bertugas menambahkan
Total pasokan DUSK adalah 1 miliar keping, saat ini sekitar 496 juta beredar. Imbal hasil staking tahunan yang pada November 2025 sekitar 27% turun ke kisaran 22,31% belakangan ini. Setelah mainnet online pada Januari 2026, DUSK melonjak lebih dari 240% dalam seminggu, kenaikan bulanannya mendekati 470%, dan volume transaksi harian sempat menembus angka lebih dari 200 juta dolar AS. Per awal Agustus, harga berfluktuasi di sekitar 0,06 dolar, dengan valuasi kurang dari 30 juta dolar AS. Penarikan dari puncak juga cukup besar—keuntungan dari investor awal terus direalisasikan.
Risiko juga harus dibicarakan.
Setelah mainnet online, ekosistem di sisi aplikasi memang terasa agak dingin; volume transaksi di dalam blok tidak terlalu tinggi. Tekanan jual yang muncul akibat unlock token yang berkelanjutan itu nyata. Selain itu, persaingan di sektor privasi sangat ketat; pemain lama seperti Monero dan Zcash sudah punya basis ukuran yang besar.
Dusk menyelesaikan masalah yang benar-benar ada—keuangan tradisional ingin masuk ke blockchain, tapi selama ini tidak pernah menemukan titik seimbang antara privasi dan kepatuhan. Bukti kolaborasi NPEX menunjukkan logika ini bukan sekadar omong kosong. Tapi sekarang di posisi ini, terlalu dini untuk bilang ini waktu “mencari dasar”, dan juga terlalu dini untuk mengatakan harus menyerah. Saya akan terus memantau volume transaksi nyata setelah mainnet stabil berjalan, serta data retensi pengguna.
#dusk $DUSK @Dusk
Mari bahas: apa sebenarnya yang membedakannya dari koin privasi lain?
Kebanyakan koin privasi di pasaran mengusung logika “enkripsi semuanya, tidak ada yang boleh melihat”. Dusk tidak mengambil jalur itu. Desain intinya disebut “privasi yang dapat diaudit”—menggunakan zero-knowledge proof untuk mengenkripsi detail transaksi, tetapi tetap menyisakan “kunci” untuk audit kepatuhan bagi lembaga regulator. Di whitepaper, konsep ini disebut “privasi default, audit sesuai kebutuhan”. Kalau diterjemahkan ke bahasa sehari-hari: transaksi harian tidak bisa dilihat orang lain, tetapi ketika regulator perlu memeriksa, kamu bisa memberikan bukti kepatuhan, bukan sekadar berhadapan.
Untuk mewujudkan keseimbangan ini, Dusk membuat model double account. Moonlight mengelola akun transparan, sementara Phoenix mengelola akun privasi. Kamu bisa berpindah sekali klik, dengan aset yang saling terhubung di kedua sisi. Desain ini praktis: exchange di rantai yang benar-benar anonim tidak berani masuk, sedangkan institusi di rantai yang sepenuhnya transparan juga tidak berani memakainya—Dusk berada di posisi tengah itu.
Pada 7 Januari 2026 mainnet resmi mulai berjalan, dan DuskEVM diluncurkan bersamaan. Pengembang bisa langsung deploy kontrak Solidity, kompatibel dengan alat populer seperti MetaMask dan Hardhat. Modul Hedger bertugas menambahkan
Total pasokan DUSK adalah 1 miliar keping, saat ini sekitar 496 juta beredar. Imbal hasil staking tahunan yang pada November 2025 sekitar 27% turun ke kisaran 22,31% belakangan ini. Setelah mainnet online pada Januari 2026, DUSK melonjak lebih dari 240% dalam seminggu, kenaikan bulanannya mendekati 470%, dan volume transaksi harian sempat menembus angka lebih dari 200 juta dolar AS. Per awal Agustus, harga berfluktuasi di sekitar 0,06 dolar, dengan valuasi kurang dari 30 juta dolar AS. Penarikan dari puncak juga cukup besar—keuntungan dari investor awal terus direalisasikan.
Risiko juga harus dibicarakan.
Setelah mainnet online, ekosistem di sisi aplikasi memang terasa agak dingin; volume transaksi di dalam blok tidak terlalu tinggi. Tekanan jual yang muncul akibat unlock token yang berkelanjutan itu nyata. Selain itu, persaingan di sektor privasi sangat ketat; pemain lama seperti Monero dan Zcash sudah punya basis ukuran yang besar.
Dusk menyelesaikan masalah yang benar-benar ada—keuangan tradisional ingin masuk ke blockchain, tapi selama ini tidak pernah menemukan titik seimbang antara privasi dan kepatuhan. Bukti kolaborasi NPEX menunjukkan logika ini bukan sekadar omong kosong. Tapi sekarang di posisi ini, terlalu dini untuk bilang ini waktu “mencari dasar”, dan juga terlalu dini untuk mengatakan harus menyerah. Saya akan terus memantau volume transaksi nyata setelah mainnet stabil berjalan, serta data retensi pengguna.
#dusk $DUSK @Dusk
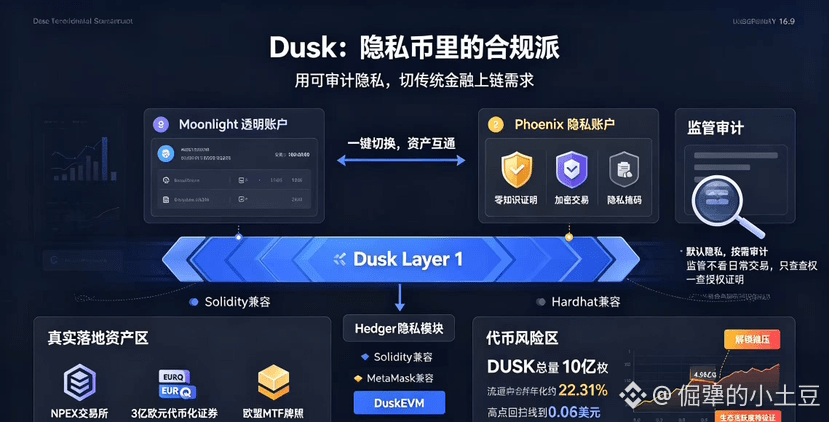
100
·
--
DUSK, terus terang aku sudah mengamatinya cukup lama. Beda dengan koin privasi di pasaran yang cuma teriak “anonimitas nomor satu, pengawasan usir saja”, DUSK menempuh jalan lain—ia mencoba menyatukan privasi dan kepatuhan dalam satu rangka.
Kita mulai dari teknologinya.
Dusk adalah blockchain Layer 1 yang memang dirancang khusus untuk keuangan yang teregulasi, dan mainnet-nya resmi diluncurkan pada 7 Januari 2026. Senjata intinya adalah DuskEVM—mesin virtual privasi yang kompatibel dengan Solidity. Jadi bagi pengembang yang pindah dari Ethereum, biasanya tidak perlu banyak mengubah kode. Lalu ada modul privasi Hedger: menggunakan bukti pengetahuan nol (zero-knowledge proof) untuk menyembunyikan informasi sensitif seperti saldo akun dan nilai transaksi, sehingga hanya pihak yang berwenang yang bisa melihatnya. Desain “privasi default, audit sesuai kebutuhan” ini pas dengan ritme kerangka regulasi MiCA Uni Eropa.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya.
Dusk bekerja sama secara mendalam dengan bursa berlisensi Belanda, NPEX. Aset sekuritisasi bernilai miliaran euro sudah diterbitkan dan diperdagangkan di atas blockchain. Quantoz juga menerbitkan stablecoin kepatuhan EURQ melalui Dusk. Ini bukan sekadar demo di testnet—ini benar-benar aset teregulasi yang sedang berjalan.
Untuk tokennya, datanya kurang menggembirakan.
Total pasokan DUSK adalah 1 miliar, dan saat ini beredar sekitar 500 juta. Setelah peluncuran di mainnet Januari 2026, harga melonjak lebih dari 583% dalam satu bulan—dari 0,039 USD sampai 0,216 USD. Tapi hype mereda juga cepat: hingga awal Agustus 2026, harga berada di kisaran 0,06 USD. Koreksi dari puncak lebih dari 85%. Likuiditasnya juga tidak tinggi; volume transaksi harian hanya sedikit di atas satu juta USD, yang menunjukkan realisasi keuntungan dari awal sedang berlangsung, dan pembeli baru tidak terlalu banyak.
Pendapatku.
Aku paham arah yang diambil Dusk—keuangan tradisional ingin masuk ke blockchain, tapi selama ini sulit menemukan titik temu antara privasi dan kepatuhan. Dusk memang menemukan posisi yang bisa diwujudkan. Kerja sama dengan NPEX juga membuktikan bahwa logika ini bukan sekadar omong kosong. Namun harga sudah sempat dipompa lalu jatuh lagi. Apakah aset senilai 300 juta euro bisa benar-benar terwujud sesuai jadwal, apakah bisa menghasilkan arus transaksi yang berkelanjutan, serta tekanan jual akibat pembukaan kunci token yang terus berlanjut, semuanya akan menjadi ujian nyata.
Aku akan terus memantau volume transaksi riil setelah mainnet berjalan stabil dan data retensi pengguna. Di posisi sekarang, terlalu cepat untuk bilang “ambil sebagai bottom”, dan juga terlalu dini untuk menyerah. Kita lihat dulu, tidak perlu terburu-buru.
#dusk $DUSK @Dusk
DUSK, terus terang aku sudah mengamatinya cukup lama. Beda dengan koin privasi di pasaran yang cuma teriak “anonimitas nomor satu, pengawasan usir saja”, DUSK menempuh jalan lain—ia mencoba menyatukan privasi dan kepatuhan dalam satu rangka.
Kita mulai dari teknologinya.
Dusk adalah blockchain Layer 1 yang memang dirancang khusus untuk keuangan yang teregulasi, dan mainnet-nya resmi diluncurkan pada 7 Januari 2026. Senjata intinya adalah DuskEVM—mesin virtual privasi yang kompatibel dengan Solidity. Jadi bagi pengembang yang pindah dari Ethereum, biasanya tidak perlu banyak mengubah kode. Lalu ada modul privasi Hedger: menggunakan bukti pengetahuan nol (zero-knowledge proof) untuk menyembunyikan informasi sensitif seperti saldo akun dan nilai transaksi, sehingga hanya pihak yang berwenang yang bisa melihatnya. Desain “privasi default, audit sesuai kebutuhan” ini pas dengan ritme kerangka regulasi MiCA Uni Eropa.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya.
Dusk bekerja sama secara mendalam dengan bursa berlisensi Belanda, NPEX. Aset sekuritisasi bernilai miliaran euro sudah diterbitkan dan diperdagangkan di atas blockchain. Quantoz juga menerbitkan stablecoin kepatuhan EURQ melalui Dusk. Ini bukan sekadar demo di testnet—ini benar-benar aset teregulasi yang sedang berjalan.
Untuk tokennya, datanya kurang menggembirakan.
Total pasokan DUSK adalah 1 miliar, dan saat ini beredar sekitar 500 juta. Setelah peluncuran di mainnet Januari 2026, harga melonjak lebih dari 583% dalam satu bulan—dari 0,039 USD sampai 0,216 USD. Tapi hype mereda juga cepat: hingga awal Agustus 2026, harga berada di kisaran 0,06 USD. Koreksi dari puncak lebih dari 85%. Likuiditasnya juga tidak tinggi; volume transaksi harian hanya sedikit di atas satu juta USD, yang menunjukkan realisasi keuntungan dari awal sedang berlangsung, dan pembeli baru tidak terlalu banyak.
Pendapatku.
Aku paham arah yang diambil Dusk—keuangan tradisional ingin masuk ke blockchain, tapi selama ini sulit menemukan titik temu antara privasi dan kepatuhan. Dusk memang menemukan posisi yang bisa diwujudkan. Kerja sama dengan NPEX juga membuktikan bahwa logika ini bukan sekadar omong kosong. Namun harga sudah sempat dipompa lalu jatuh lagi. Apakah aset senilai 300 juta euro bisa benar-benar terwujud sesuai jadwal, apakah bisa menghasilkan arus transaksi yang berkelanjutan, serta tekanan jual akibat pembukaan kunci token yang terus berlanjut, semuanya akan menjadi ujian nyata.
Aku akan terus memantau volume transaksi riil setelah mainnet berjalan stabil dan data retensi pengguna. Di posisi sekarang, terlalu cepat untuk bilang “ambil sebagai bottom”, dan juga terlalu dini untuk menyerah. Kita lihat dulu, tidak perlu terburu-buru.
#dusk $DUSK @Dusk
Kita mulai dari teknologinya.
Dusk adalah blockchain Layer 1 yang memang dirancang khusus untuk keuangan yang teregulasi, dan mainnet-nya resmi diluncurkan pada 7 Januari 2026. Senjata intinya adalah DuskEVM—mesin virtual privasi yang kompatibel dengan Solidity. Jadi bagi pengembang yang pindah dari Ethereum, biasanya tidak perlu banyak mengubah kode. Lalu ada modul privasi Hedger: menggunakan bukti pengetahuan nol (zero-knowledge proof) untuk menyembunyikan informasi sensitif seperti saldo akun dan nilai transaksi, sehingga hanya pihak yang berwenang yang bisa melihatnya. Desain “privasi default, audit sesuai kebutuhan” ini pas dengan ritme kerangka regulasi MiCA Uni Eropa.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya.
Dusk bekerja sama secara mendalam dengan bursa berlisensi Belanda, NPEX. Aset sekuritisasi bernilai miliaran euro sudah diterbitkan dan diperdagangkan di atas blockchain. Quantoz juga menerbitkan stablecoin kepatuhan EURQ melalui Dusk. Ini bukan sekadar demo di testnet—ini benar-benar aset teregulasi yang sedang berjalan.
Untuk tokennya, datanya kurang menggembirakan.
Total pasokan DUSK adalah 1 miliar, dan saat ini beredar sekitar 500 juta. Setelah peluncuran di mainnet Januari 2026, harga melonjak lebih dari 583% dalam satu bulan—dari 0,039 USD sampai 0,216 USD. Tapi hype mereda juga cepat: hingga awal Agustus 2026, harga berada di kisaran 0,06 USD. Koreksi dari puncak lebih dari 85%. Likuiditasnya juga tidak tinggi; volume transaksi harian hanya sedikit di atas satu juta USD, yang menunjukkan realisasi keuntungan dari awal sedang berlangsung, dan pembeli baru tidak terlalu banyak.
Pendapatku.
Aku paham arah yang diambil Dusk—keuangan tradisional ingin masuk ke blockchain, tapi selama ini sulit menemukan titik temu antara privasi dan kepatuhan. Dusk memang menemukan posisi yang bisa diwujudkan. Kerja sama dengan NPEX juga membuktikan bahwa logika ini bukan sekadar omong kosong. Namun harga sudah sempat dipompa lalu jatuh lagi. Apakah aset senilai 300 juta euro bisa benar-benar terwujud sesuai jadwal, apakah bisa menghasilkan arus transaksi yang berkelanjutan, serta tekanan jual akibat pembukaan kunci token yang terus berlanjut, semuanya akan menjadi ujian nyata.
Aku akan terus memantau volume transaksi riil setelah mainnet berjalan stabil dan data retensi pengguna. Di posisi sekarang, terlalu cepat untuk bilang “ambil sebagai bottom”, dan juga terlalu dini untuk menyerah. Kita lihat dulu, tidak perlu terburu-buru.
#dusk $DUSK @Dusk
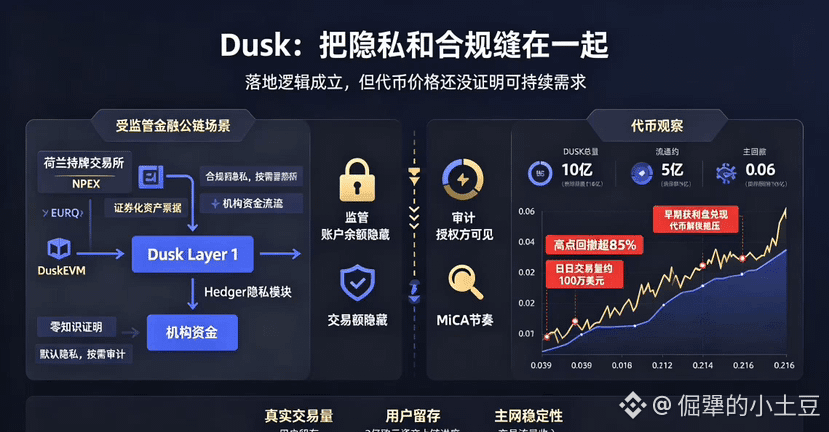
113
·
--
翻译Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@babylonlabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
翻译Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@BabylonLabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
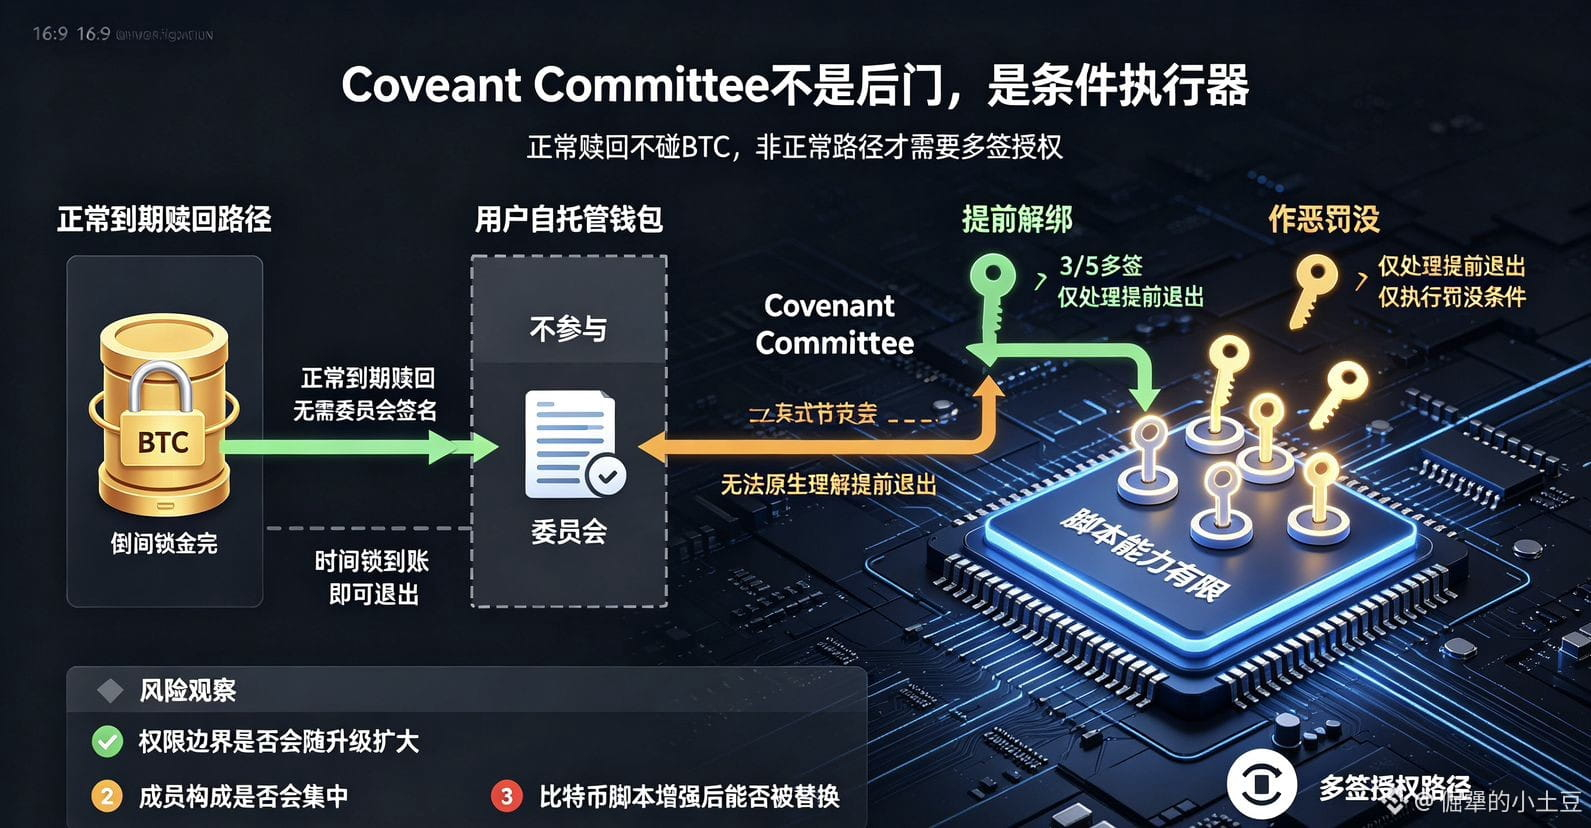
86
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BOJRaisesRatesTo31YearHigh
2,298 penayangan
121 Berdiskusi
🚨Kenaikan Suku Bunga BOJ yang Aneh...
#bojraisesratesto31yearhigh
Jepang baru saja menaikkan suku bunga ke level tertinggi dalam 31 tahun. Yen masih melemah.
Kedengarannya kontradiktif — sampai Anda melihat carry trade.
BOJ menaikkan suku bunga kebijakannya 25 bps menjadi 1,25%, level tertinggi sejak 1995, dengan hasil voting 7–2. Ini juga merupakan kenaikan kedua dalam hanya tiga bulan.
Namun USD/JPY melonjak hingga setinggi 158,05 setelah keputusan tersebut.
Kenapa?
Pasar menyoroti dua pembuat kebijakan BOJ yang berbeda pendapat dan menilai panduan yang diberikan kurang hawkish daripada yang diperkirakan.
Ini penting jauh melampaui Jepang.
Yen telah menjadi salah satu mata uang pendanaan utama untuk carry trade — meminjam dengan murah dalam yen, lalu menempatkannya ke aset berimbal hasil lebih tinggi di tempat lain.
Jadi rantai yang sebenarnya adalah:
BOJ mengetatkan → pendanaan yen menjadi lebih mahal
Tapi:
yen melemah → posisi carry tidak otomatis dipaksa keluar
Dan reaksi Bitcoin membuat gambarnya makin menarik.
BTC memantul tajam setelah keputusan BOJ, mencapai sekitar $81K menurut Reuters.
Jadi sinyal hari ini bukan sekadar:
“BOJ naik = BTC bearish.”
Pertanyaan yang lebih besar adalah apakah pengetatan Jepang pada akhirnya menghasilkan apresiasi yen yang berkelanjutan dan cukup kuat untuk memaksa pelepasan carry-trade dalam skala lebih besar.
Untuk saat ini, suku bunganya bergerak.
Yen tidak mengikuti.
Bagian itulah yang patut diawasi.
$BTC $XRP
#BTCBreaks80K #BTC #BinanceSquare #Write2Earn
Stink meaner
·Disukai 1 Kali
·83 penayangan
HKCompletesFirstHKDStablecoinUseCase
22,375 penayangan
549 Berdiskusi
VietnamPlansFirstCryptoLicensesIn2026
16,104 penayangan
362 Berdiskusi