Ekonomi token Dusk, hal yang sebenarnya paling layak dicermati bukanlah label “pelepasan 36 tahun”, melainkan bagaimana hadiah blok itu dibagi.
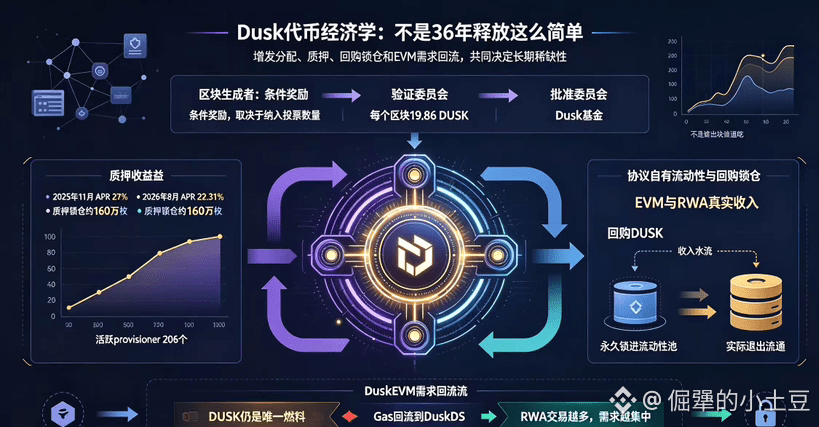
Setiap blok menghasilkan tetap 19,86 DUSK—angka ini sendiri tidak terlalu istimewa; yang benar-benar menarik adalah proporsi pembagiannya. Mayoritas hasil diberikan kepada pembuat blok, tetapi perlu diperhatikan: ada sebagian yang berupa imbalan bersyarat, yang bergantung pada seberapa maksimal Anda bisa memasukkan voting sebanyak mungkin. Artinya, tidak bisa hanya mengeluarkan blok untuk mendapat penuh—harus bekerja dengan serius.
Komite verifikasi dan komite persetujuan masing-masing mendapatkan bagian, begitu juga Dana Dusk. Skema pembagian ini memecah insentif menjadi tiga bagian—bagi yang bekerja, bagi yang mengonfirmasi, dan bagi cadangan jangka panjang protokol—bukan sekadar “siapa yang membuat blok, dia yang menang.”
Lalu bahas pendapatan staking. Pada November 2025 APR masih sekitar 27%, dan pada Agustus 2026 turun menjadi 22,31%. Di kolam staking terkunci kira-kira 1,6 juta DUSK, sementara provisioner aktif ada 206. Penurunan APR punya dua makna: pertama, lebih banyak orang ikut masuk sehingga membagi “panci yang sama”; kedua, jaringan kemungkinan memang sedang menuju kedewasaan. Tahap “staking langsung untung 27%” di awal sedang berlalu.
Setelah DuskEVM diluncurkan, ada satu detail yang mudah terlewat: tidak ada pengenalan token Gas yang terpisah. Banyak blockchain yang kompatibel dengan EVM biasanya menerbitkan aset Gas baru, tapi Dusk tidak melakukannya. DUSK tetap menjadi satu-satunya bahan bakar; biaya eksekusi pada akhirnya akan kembali ke DuskDS. Aktivitas apa pun yang muncul di atas DuskEVM, kebutuhannya akan dialirkan (funneled) kembali ke satu token yang sama—bukan dipecah-pecah.
Logika desain ini sebenarnya cukup jelas. Insentif dari emisi membantu keterlibatan di awal, tetapi emisi itu sendiri mengalami peluruhan geometrik. Di saat yang sama, gunakan pendapatan nyata untuk membeli kembali dan mengunci (lock), sehingga efek pengenceran inflasi bisa ditarik kembali. Ditambah kebutuhan menangkap (capture) seluruh ekosistem dengan token—semakin banyak penerbitan dan perdagangan aset RWA, semakin tinggi kebutuhan Gas dan verifikasi; semakin banyak hadiah staking untuk node, semakin banyak yang dikunci, dan semakin sedikit yang beredar.
Tentu saja, apakah semua ini bisa benar-benar berjalan, bergantung pada apakah di DuskEVM bisa tumbuh volume transaksi nyata yang cukup. Jika di rantai tidak ada banyak pengguna, pembelian kembali tidak punya dasar, dan deflasi hanya akan jadi asumsi yang indah. Tapi setidaknya, dari sisi desain, ini bukan model yang sembrono “yang penting terbit, tidak masalah soal dikembalikan.”
#dusk $DUSK @Dusk
Setiap blok menghasilkan tetap 19,86 DUSK—angka ini sendiri tidak terlalu istimewa; yang benar-benar menarik adalah proporsi pembagiannya. Mayoritas hasil diberikan kepada pembuat blok, tetapi perlu diperhatikan: ada sebagian yang berupa imbalan bersyarat, yang bergantung pada seberapa maksimal Anda bisa memasukkan voting sebanyak mungkin. Artinya, tidak bisa hanya mengeluarkan blok untuk mendapat penuh—harus bekerja dengan serius.
Komite verifikasi dan komite persetujuan masing-masing mendapatkan bagian, begitu juga Dana Dusk. Skema pembagian ini memecah insentif menjadi tiga bagian—bagi yang bekerja, bagi yang mengonfirmasi, dan bagi cadangan jangka panjang protokol—bukan sekadar “siapa yang membuat blok, dia yang menang.”
Lalu bahas pendapatan staking. Pada November 2025 APR masih sekitar 27%, dan pada Agustus 2026 turun menjadi 22,31%. Di kolam staking terkunci kira-kira 1,6 juta DUSK, sementara provisioner aktif ada 206. Penurunan APR punya dua makna: pertama, lebih banyak orang ikut masuk sehingga membagi “panci yang sama”; kedua, jaringan kemungkinan memang sedang menuju kedewasaan. Tahap “staking langsung untung 27%” di awal sedang berlalu.
Setelah DuskEVM diluncurkan, ada satu detail yang mudah terlewat: tidak ada pengenalan token Gas yang terpisah. Banyak blockchain yang kompatibel dengan EVM biasanya menerbitkan aset Gas baru, tapi Dusk tidak melakukannya. DUSK tetap menjadi satu-satunya bahan bakar; biaya eksekusi pada akhirnya akan kembali ke DuskDS. Aktivitas apa pun yang muncul di atas DuskEVM, kebutuhannya akan dialirkan (funneled) kembali ke satu token yang sama—bukan dipecah-pecah.
Logika desain ini sebenarnya cukup jelas. Insentif dari emisi membantu keterlibatan di awal, tetapi emisi itu sendiri mengalami peluruhan geometrik. Di saat yang sama, gunakan pendapatan nyata untuk membeli kembali dan mengunci (lock), sehingga efek pengenceran inflasi bisa ditarik kembali. Ditambah kebutuhan menangkap (capture) seluruh ekosistem dengan token—semakin banyak penerbitan dan perdagangan aset RWA, semakin tinggi kebutuhan Gas dan verifikasi; semakin banyak hadiah staking untuk node, semakin banyak yang dikunci, dan semakin sedikit yang beredar.
Tentu saja, apakah semua ini bisa benar-benar berjalan, bergantung pada apakah di DuskEVM bisa tumbuh volume transaksi nyata yang cukup. Jika di rantai tidak ada banyak pengguna, pembelian kembali tidak punya dasar, dan deflasi hanya akan jadi asumsi yang indah. Tapi setidaknya, dari sisi desain, ini bukan model yang sembrono “yang penting terbit, tidak masalah soal dikembalikan.”
#dusk $DUSK @Dusk