

Herculis Gold Coin XAUH
100 Posting

Herculis Gold Coin XAUH
Laporkan
Blokir Pengguna
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 Mengikuti
32 Pengikut
143 Disukai
Posting
Semua
Kuotasi
Video
Lihat terjemahan
$XAUH is now available on ChangeNOW!
A major step forward in expanding global access to tokenized physical gold.
ChangeNOW, operating since 2017, has built a global crypto ecosystem serving:
10M+ users worldwide 175 countries
5,000+ API partners
50,000+ exchanges every day
CghangeNow, this global infrastructure provides another gateway to $XAUH— a digital asset backed 1:1 by 1 gram of Swiss LBMA 999.9 fine gold, securely stored and insured in Switzerland.
Physical gold backing 24/7 digital access.
Easy crypto swaps.
Greater global accessibility.
The ChangeNOW ecosystem supports 1,000+ crypto assets, while its listing infrastructure connects assets with thousands of partners and millions of users.
Physical gold.
Digital mobility.
Global access.
5
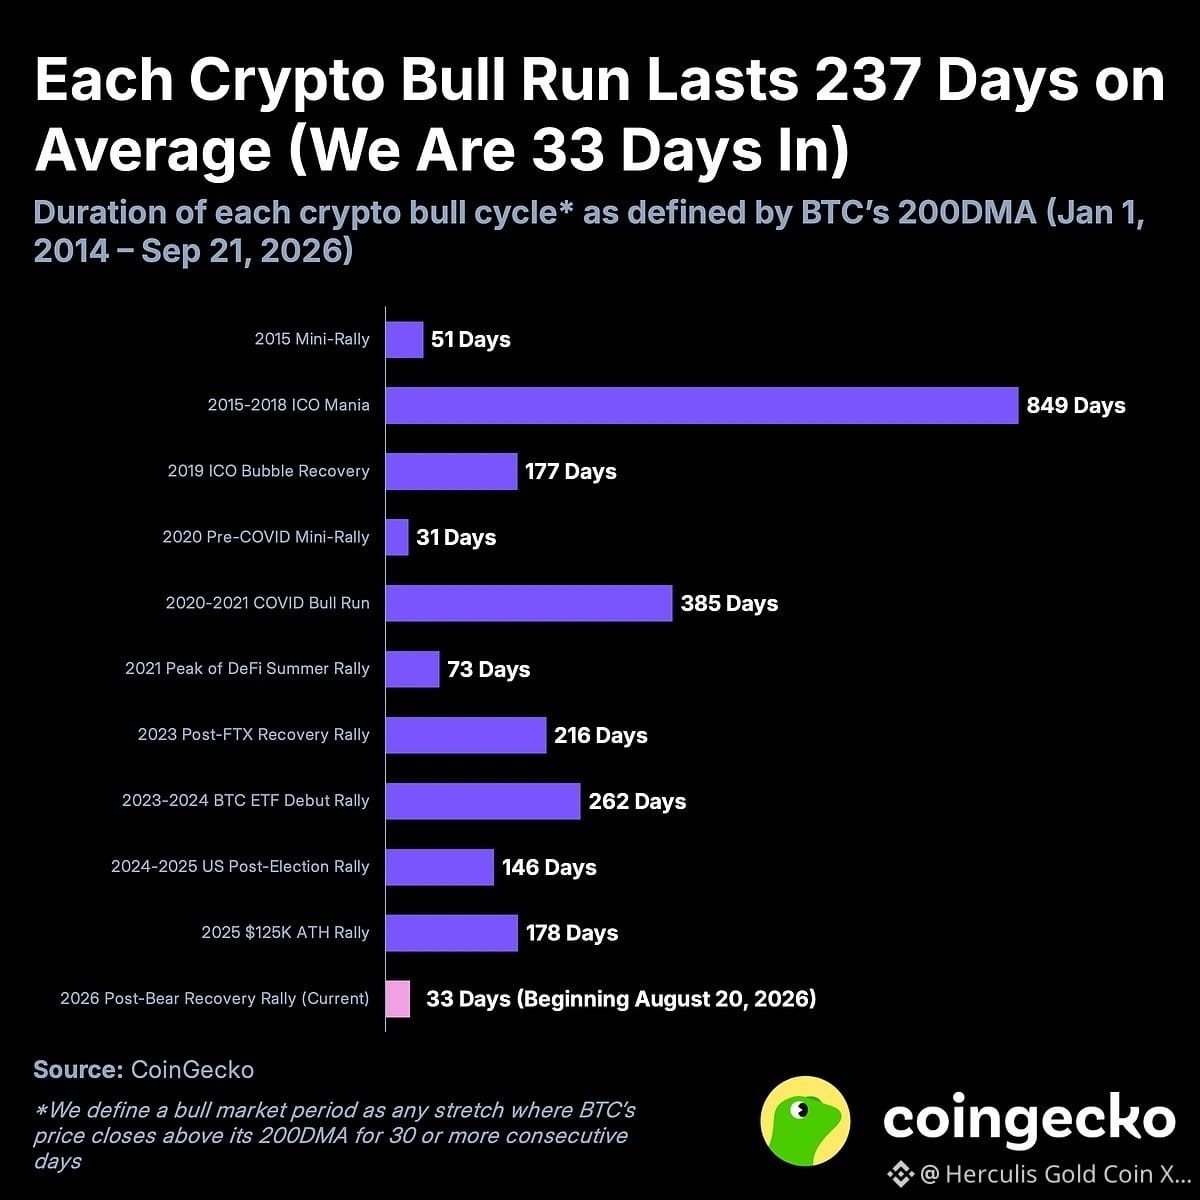
Bitcoin naik setinggi $87.158 pada pekan lalu, naik lebih dari 25% sejak siklus bullish terbaru dimulai pada 20 Agustus 2026. Data historis menunjukkan bahwa siklus bull Bitcoin rata-rata berlangsung 169 hari dengan mengabaikan satu siklus yang terlalu panjang, dengan BTC memperoleh +130,5% dari awal hingga puncak secara rata-rata. Ini adalah pasar bull ke-11 Bitcoin sejak 2014. Bitcoin menutup di atas rata-rata pergerakan 200 hari pada 20 Agustus, mengakhiri pasar beruang 2025–2026 setelah 290 hari. Dengan menggunakan definisi pasar beruang versi kebalikannya, kami menganggap Bitcoin berada dalam siklus bull ketika diperdagangkan di atas rata-rata pergerakan 200 hari setidaknya selama 30 hari berturut-turut. Dalam sembilan siklus yang telah selesai sejak 2014, Bitcoin naik rata-rata +130,5% dari awal masing-masing siklus bull hingga puncaknya, tidak termasuk reli ekstrem 2015–2018.
Bitcoin naik setinggi $87.158 pada pekan lalu, naik lebih dari 25% sejak siklus bullish terbaru dimulai pada 20 Agustus 2026. Data historis menunjukkan bahwa siklus bull Bitcoin rata-rata berlangsung 169 hari dengan mengabaikan satu siklus yang terlalu panjang, dengan BTC memperoleh +130,5% dari awal hingga puncak secara rata-rata. Ini adalah pasar bull ke-11 Bitcoin sejak 2014. Bitcoin menutup di atas rata-rata pergerakan 200 hari pada 20 Agustus, mengakhiri pasar beruang 2025–2026 setelah 290 hari. Dengan menggunakan definisi pasar beruang versi kebalikannya, kami menganggap Bitcoin berada dalam siklus bull ketika diperdagangkan di atas rata-rata pergerakan 200 hari setidaknya selama 30 hari berturut-turut. Dalam sembilan siklus yang telah selesai sejak 2014, Bitcoin naik rata-rata +130,5% dari awal masing-masing siklus bull hingga puncaknya, tidak termasuk reli ekstrem 2015–2018.
1
104
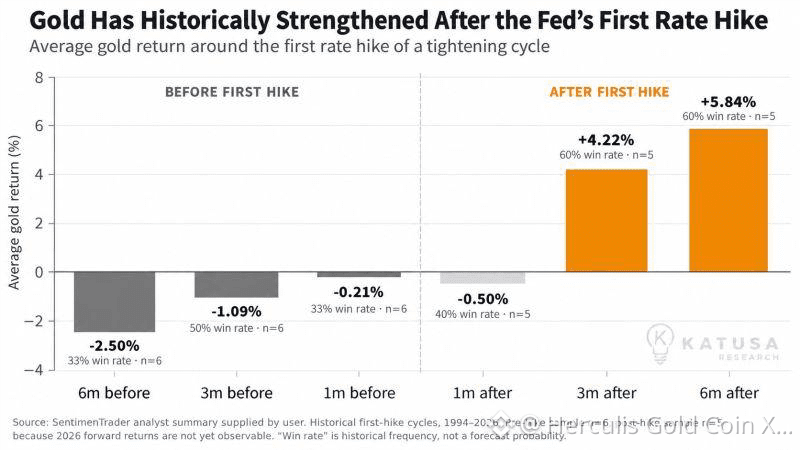
Emas Secara Historis Menguat Setelah Kenaikan Suku Bunga Pertama The Fed.
Hubungan emas dengan pengetatan moneter sering disalahpahami. Kebijaksanaan konvensional menyiratkan bahwa suku bunga yang lebih tinggi seharusnya otomatis berdampak negatif bagi emas. Sejarah justru menceritakan kisah yang lebih bernuansa.
Seperti yang ditunjukkan oleh grafik, emas secara historis melemah pada bulan-bulan menjelang kenaikan suku bunga pertama Federal Reserve, karena pasar mulai mengantisipasi kondisi moneter yang lebih ketat terlebih dahulu. Namun setelah kenaikan pertama, pola tersebut cenderung berbalik.
Dalam setiap siklus pengetatan historis yang digambarkan pada grafik:
6 bulan sebelum kenaikan pertama: emas rata-rata −2,50% 3 bulan sebelum: −1,09% 1 bulan sebelum: −0,21% 1 bulan setelah: −0,50% 3 bulan setelah: +4,22% 6 bulan setelah: +5,84%
Inti persoalannya adalah pasar bersifat melihat ke depan (forward-looking). Pada saat The Fed benar-benar menaikkan suku bunga, sebagian besar ekspektasi pengetatan tersebut mungkin sudah tercermin dalam harga emas.
1
148
Lihat terjemahan
Keeping purchasing power of money is hard. A simple cup of coffee tells the story. If a coffee cost €1.00 in January 2002, that same euro would have needed to grow to roughly €1.69 by July 2026 just to preserve its purchasing power, based on Eurostat’s euro-area HICP illustration. That is the quiet effect of inflation: your account balance may stay the same while the amount it can buy gradually declines. For investors, the lesson is straightforward. Preserving wealth is not only about avoiding losses in nominal terms — it is about generating returns that protect purchasing power over time.
Keeping purchasing power of money is hard. A simple cup of coffee tells the story. If a coffee cost €1.00 in January 2002, that same euro would have needed to grow to roughly €1.69 by July 2026 just to preserve its purchasing power, based on Eurostat’s euro-area HICP illustration. That is the quiet effect of inflation: your account balance may stay the same while the amount it can buy gradually declines. For investors, the lesson is straightforward. Preserving wealth is not only about avoiding losses in nominal terms — it is about generating returns that protect purchasing power over time.
1
341
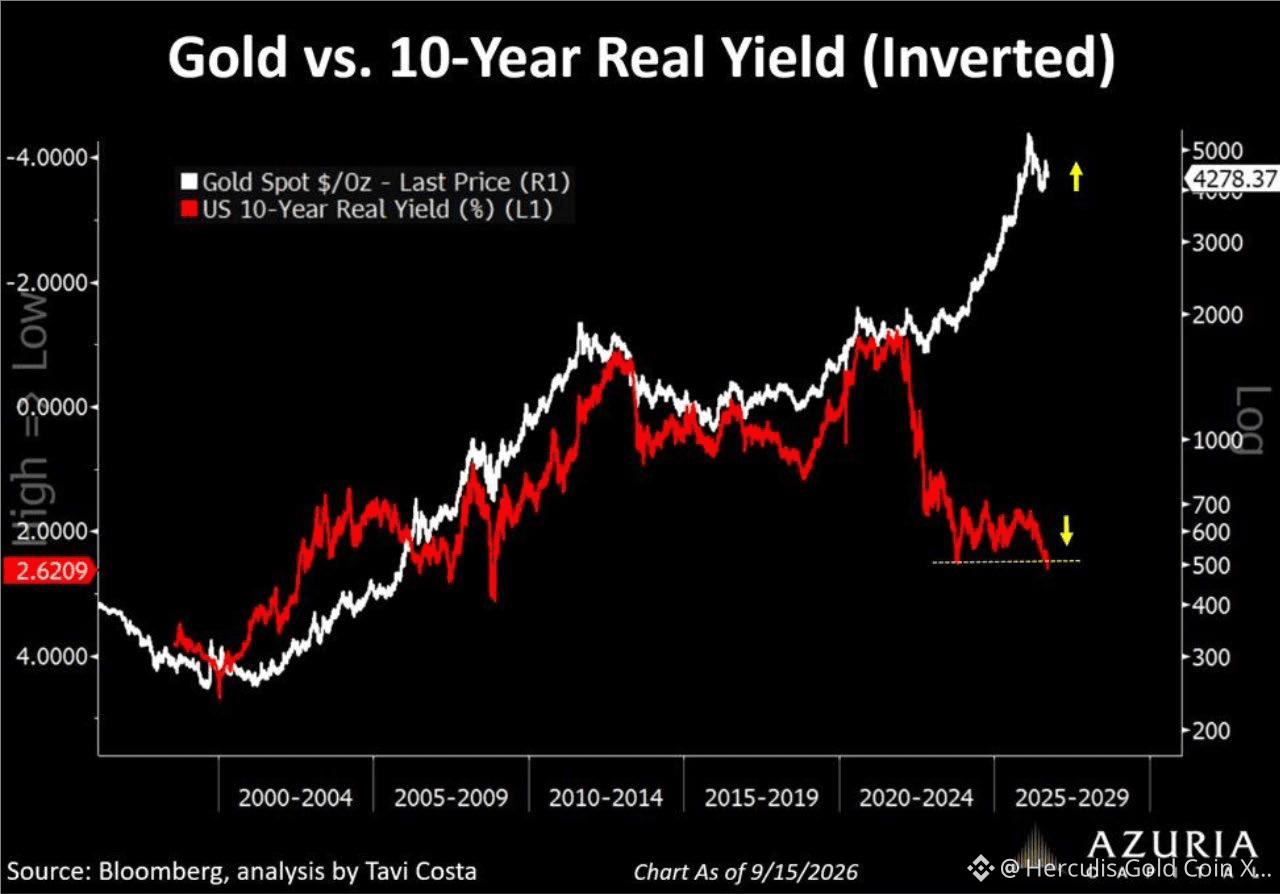
Selama puluhan tahun, aturannya sederhana: suku bunga riil yang naik berarti harga emas yang turun. Hubungan ini berjalan karena obligasi pemerintah AS (Treasury) berfungsi sebagai jaminan utama—netral secara politik dan likuid secara finansial. Sejak pembekuan cadangan Rusia pada 2022, kenetralan itu lenyap. Aset yang didenominasi dolar kini tidak lagi sekadar klaim atas A.S.; ia juga merupakan klaim yang tunduk pada yurisdiksi A.S.
Karena itu, emas tidak lagi dibeli semata-mata sebagai lindung nilai terhadap inflasi. Emas dibeli sebagai jaminan, tanpa risiko sanksi. Inilah sebabnya mengapa emas dapat naik bersamaan dengan suku bunga riil. Ini bukan anomali korelasi. Ini adalah penilaian ulang atas risiko politik yang tertanam dalam cadangan valuta asing.
Dan tidak ada yang memahami perubahan ini lebih baik daripada Beijing. Kepemilikan Treasury yang dilaporkan secara resmi oleh China turun menjadi $618 miliar pada Juli—terendah sejak Agustus 2008—turun dari lebih dari $1.300 miliar pada puncaknya di November 2013.
China tidak melakukan aksi jual besar-besaran yang dramatis, karena tidak ada kepentingan untuk meruntuhkan aset yang sedang dilepasnya. China sedang mengorkestrasi pergeseran yang pelan, tertib, dan strategis menuju emas, obligasi berbasis agensi, beberapa aset riil tertentu, serta ekosistem keuangan miliknya sendiri. Para investor seharusnya melakukan hal serupa.
China tidak bertaruh pada runtuhnya A.S. secara mendadak; China melindungi diri dari terkikisnya perlindungan/keistimewaan A.S. secara bertahap. China tidak sedang menjual harga. China sedang menjual ketergantungan.
1
163
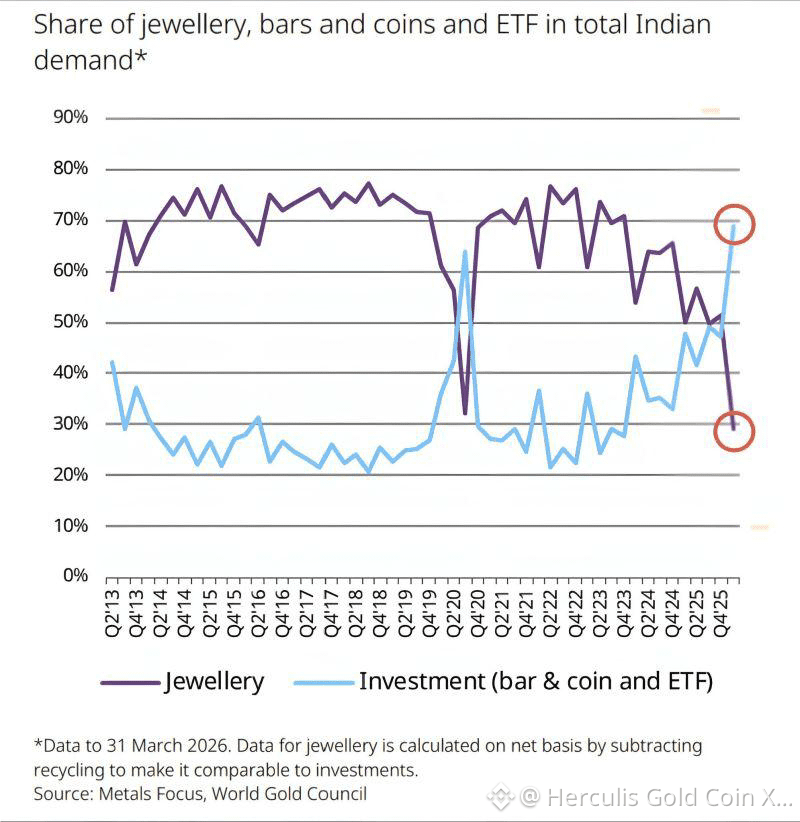
Hubungan India dengan Emas Berubah: Investasi Mengambil Alih Perhiasan
Selama berabad-abad, India identik dengan perhiasan emas. Namun data terbaru menunjukkan adanya pergeseran penting: orang India semakin membeli emas sebagai investasi, bukan sekadar sebagai perhiasan.
Pada Q1 2026, permintaan investasi untuk emas batangan, koin, dan ETF mencapai 82 ton, naik 54% year-on-year, dibandingkan dengan permintaan perhiasan sebesar 66 ton. Pada basis neto yang sebanding yang digunakan dalam bagan, investasi mewakili hampir 70% dari permintaan emas India, sementara perhiasan turun menjadi sekitar 30%—pangsa terendah dalam data Dewan Emas Dunia (World Gold Council) yang bermula sejak tahun 2000.
Pasar fisik terlihat sangat mencolok. Warga India membeli 62 ton batangan dan koin, naik 34% YoY dan merupakan kuartal pertama terkuat sejak 2013. ETF emas menambahkan rekor lainnya sebesar 20 ton, dengan kepemilikan ETF mencapai 115 ton pada akhir Maret.
Ini bukan sekadar perubahan cara orang India membeli emas. Ini adalah perubahan alasan mereka memilikinya.
Hal ini memperkuat pandangan bullish jangka panjang kami terhadap emas. India merupakan salah satu pasar emas terbesar di dunia, dan migrasi struktural dari perhiasan menuju batangan, koin, ETF, serta bentuk digital emas dapat membuat permintaan semakin didorong oleh investasi dan peka terhadap harga ke arah kenaikan.
Kami akan mempertahankan alokasi emas strategis 5–10% dalam portofolio yang terdiversifikasi, dan memanfaatkan koreksi harga yang berarti untuk membangun posisi, bukan mengejar reli yang tajam.
Pesan yang lebih besar dari bagan ini jelas: emas di India sedang berevolusi dari sesuatu yang Anda kenakan menjadi sesuatu yang Anda investasikan.
1
169
Lihat terjemahan
Worried that US stocks are in a bubble? A bubble can keep inflating for months, sometimes years. Calling it a bubble tells you very little about how much upside is left before it bursts. That is the uncomfortable part of the investment decision. Take the Nasdaq-100. Since the beginning of 2020, it had gained around 233% (as of 10 September 2026 COB). Over the equivalent period starting in 1991, the gain was around 450%. And the 1990s rally was far from finished. From that point in September 1997, the index rose another 327% before reaching its March 2000 peak. Then it lost 83% by October 2002.
Worried that US stocks are in a bubble? A bubble can keep inflating for months, sometimes years. Calling it a bubble tells you very little about how much upside is left before it bursts. That is the uncomfortable part of the investment decision. Take the Nasdaq-100. Since the beginning of 2020, it had gained around 233% (as of 10 September 2026 COB). Over the equivalent period starting in 1991, the gain was around 450%. And the 1990s rally was far from finished. From that point in September 1997, the index rose another 327% before reaching its March 2000 peak. Then it lost 83% by October 2002.
1
112
Lihat terjemahan
Taiwan Semiconductor Manufacturing Company (TSMC) now represents an extraordinary 41.4% of the entire Taiwan Stock Exchange’s market capitalization.
The transformation has been remarkable: TSMC’s share of Taiwan’s equity market increased from 16.3% in 2016 to 22.7% in 2019, 28.9% in 2021, 38.3% in 2025, and approximately 41.4% by August 2026.
TSMC sits at the center of the global semiconductor ecosystem and is one of the principal beneficiaries of the AI infrastructure boom.
1
1
250
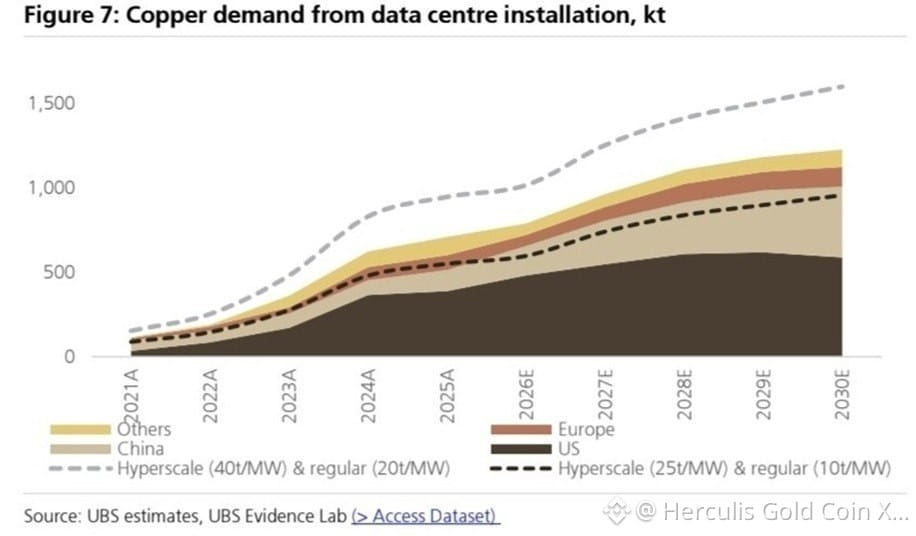
Menurut UBS, permintaan tembaga dari pusat data diperkirakan akan meningkat tajam hingga tahun 2030 seiring ekspansi pesat infrastruktur AI yang menambah satu sumber konsumsi besar lagi ke pasar yang sudah ketat.
Pada saat yang sama, era tembaga yang mudah diakses dan berbiaya rendah tampaknya akan segera berakhir. Banyak endapan baru berada di wilayah terpencil, pada kedalaman yang ekstrem, atau mengandung bijih dengan kadar lebih rendah, sehingga biaya produksi di masa depan menjadi semakin mahal. Proyek penambangan baru juga kemungkinan besar tidak akan mampu sepenuhnya mengimbangi penurunan alami pada produksi dari tambang yang sudah ada, sehingga menciptakan tekanan yang terus-menerus terhadap pasokan global.
Harga tembaga pun sudah merespons situasi pengetatan ini, baru-baru ini mencapai level rekor sekitar $14.800 per ton.
Namun, prospek investasi jangka panjang melampaui AI. Di tengah pasokan yang cenderung stagnan, konsumsi tembaga terus meningkat karena transisi energi global—termasuk energi terbarukan, kendaraan listrik, dan investasi besar-besaran pada jaringan listrik—sementara ekspansi pesat pusat data AI menciptakan sumber permintaan struktural tambahan.
Kami tetap secara struktural optimistis terhadap tembaga untuk horizon investasi 3–5 tahun, tetapi setelah pergerakan baru-baru ini ke level tertinggi sepanjang masa, kami akan menghindari untuk mengejar logam tersebut secara agresif pada harga saat ini.
Di antara saham-saham, kami akan lebih menyukai produsen berkualitas tinggi dengan cadangan yang besar saat ini, biaya produksi yang relatif rendah, serta kemampuan untuk memperluas output tanpa sepenuhnya bergantung pada proyek-proyek greenfield. Freeport-McMoRan, BHP, Rio Tinto, Antofagasta, dan Lundin Mining adalah kandidat yang sangat menarik untuk analisis lebih lanjut.
1
143
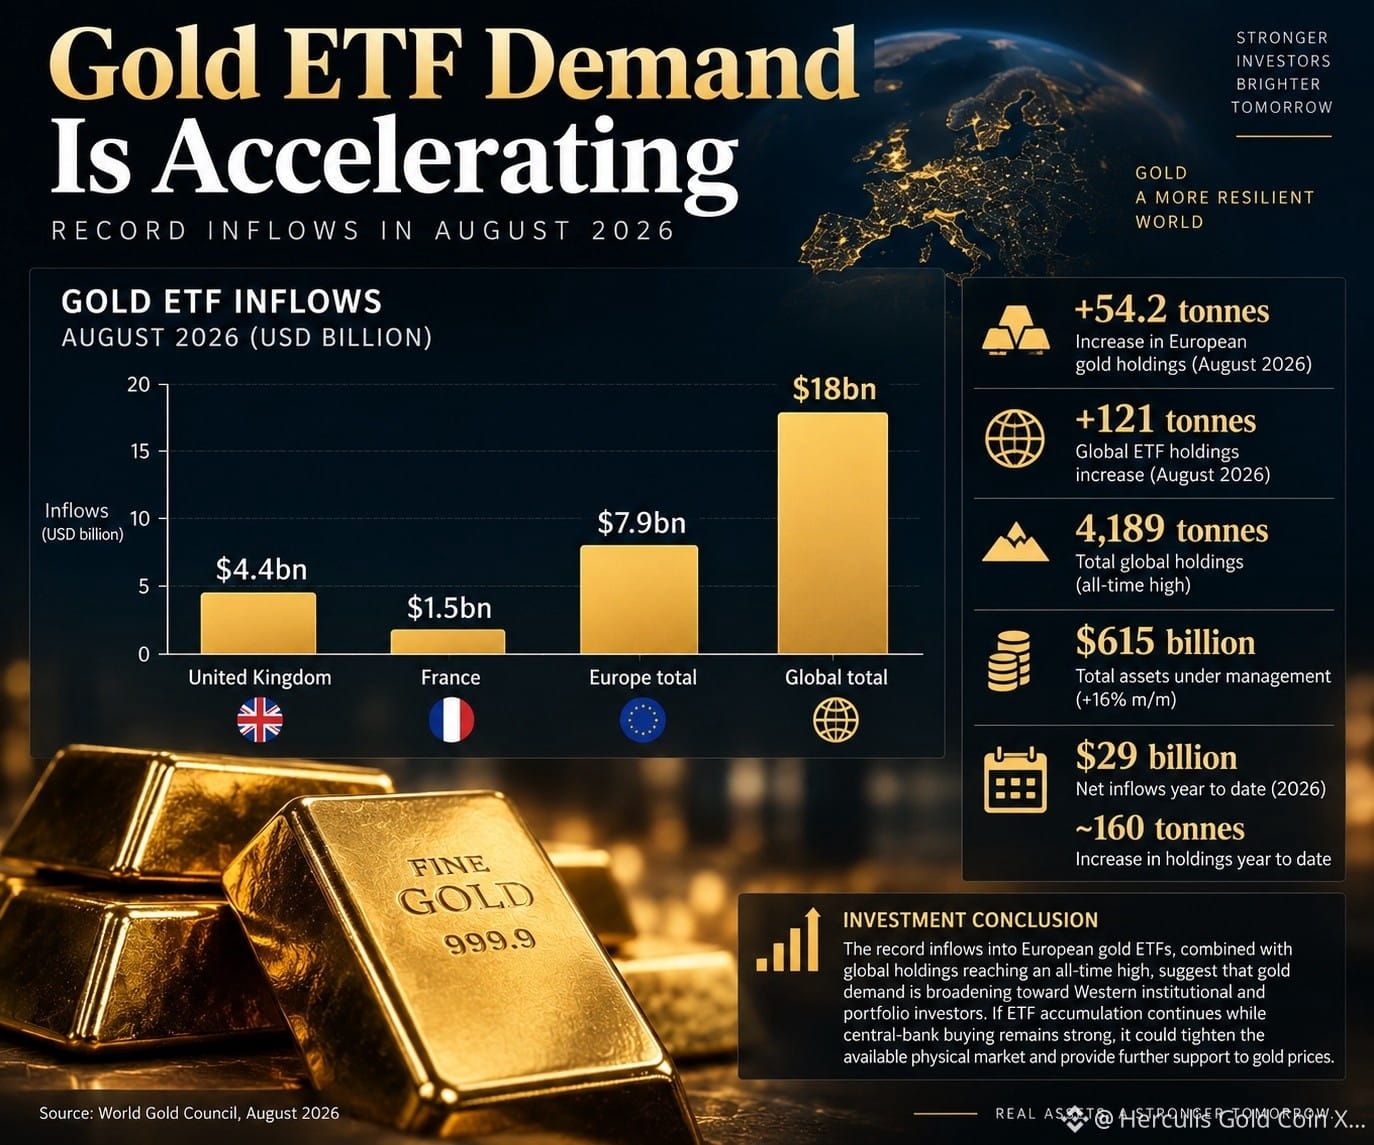
ETF Emas Eropa Menarik Rekor $7,9 Miliar
Reksa dana yang diperdagangkan di bursa (exchange-traded funds/ETF) Eropa yang didukung emas fisik menarik rekor $7,9 miliar pada Agustus 2026, meningkatkan kepemilikan emas mereka sebesar 54,2 ton, menurut laporan World Gold Council (WGC). Britania Raya menyumbang porsi terbesar arus masuk, sebesar $4,4 miliar, menandai arus masuk bulanan terbesar kedua yang tercatat. Dana Prancis menarik $1,5 miliar.
Secara global, ETF emas mencatat $18 miliar arus masuk pada Agustus, arus masuk bulanan terbesar kedua dalam nilai dolar yang tercatat, menurut organisasi tersebut. Didukung oleh arus masuk investor yang kuat dan kenaikan harga emas, total aset kelolaan meningkat 16% selama bulan itu menjadi $615 miliar.
Kepemilikan ETF emas global meningkat 121 ton menjadi rekor tertinggi sepanjang masa, yaitu 4.189 ton. Sejak awal tahun, ETF emas telah menarik $29 miliar arus masuk bersih dan meningkatkan kepemilikan emas fisik mereka sekitar 160 ton. Arus masuk rekor ke ETF emas Eropa, ditambah dengan kepemilikan global yang mencapai rekor tertinggi sepanjang masa, menunjukkan bahwa permintaan emas meluas dari bank sentral dan investor Asia menuju investor institusional dan portofolio di Barat.
Ini adalah sinyal struktural yang penting: jika akumulasi melalui ETF terus berlanjut sementara pembelian oleh bank sentral tetap kuat, permintaan investasi tambahan berpotensi mengencangkan pasar fisik yang tersedia dan memberikan dukungan lebih lanjut pada harga emas.
1
189
Lihat terjemahan
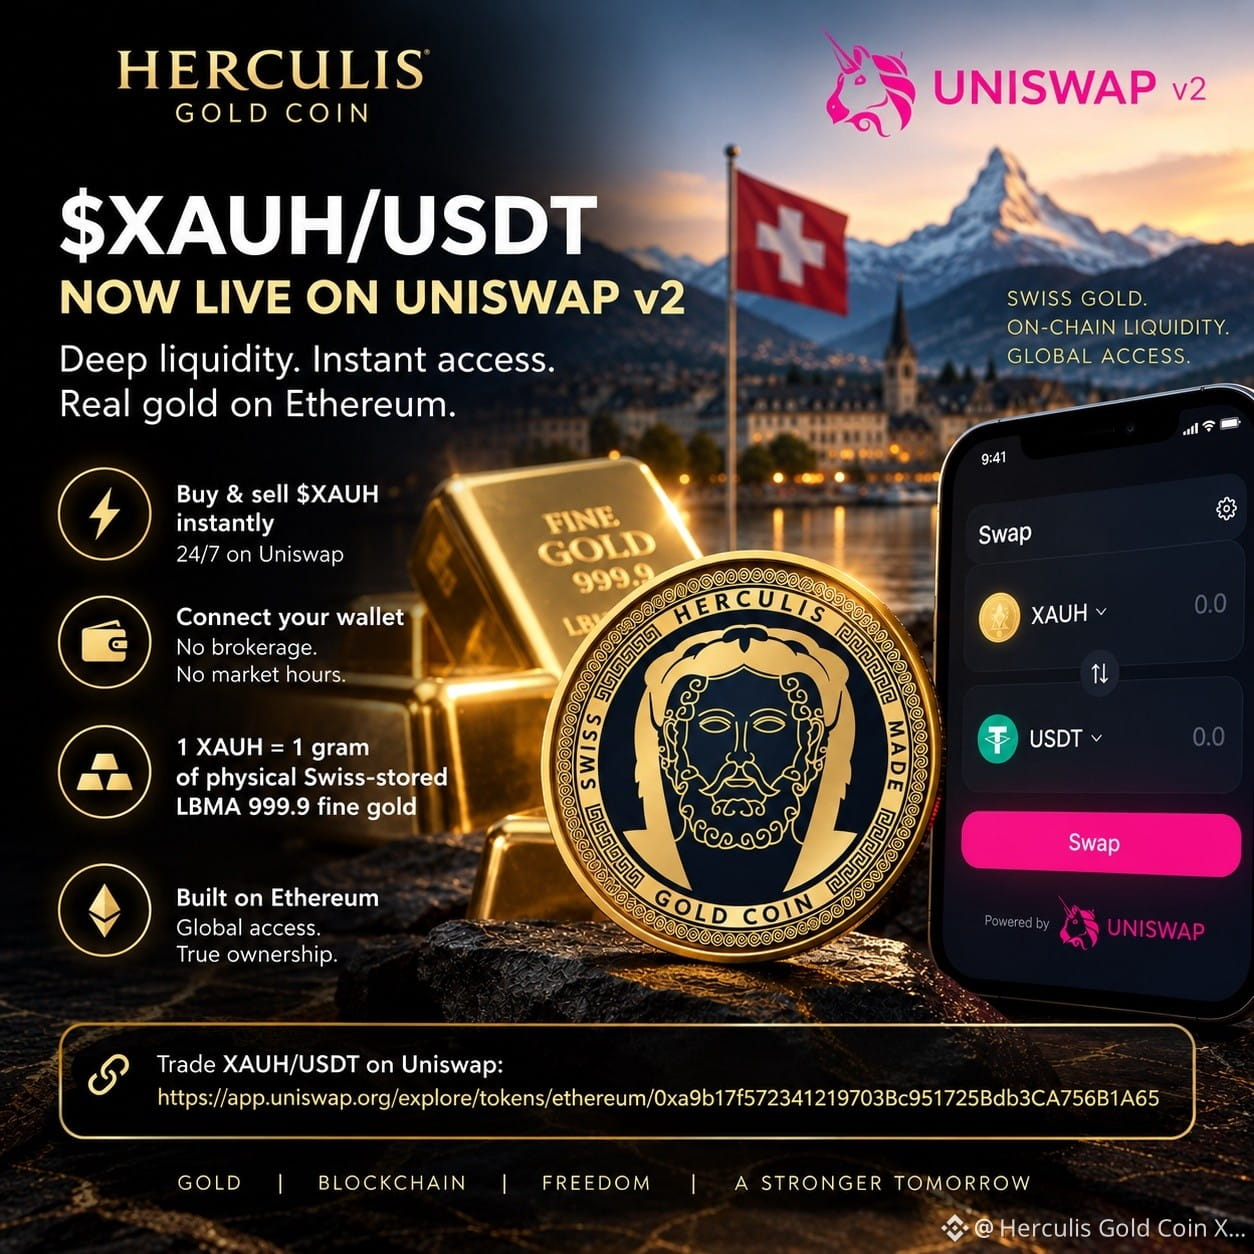
🚀 Another milestone for Herculis Gold Coin ($XAUH).
We’re proud to announce the launch of the XAUH/USDT liquidity pool on Uniswap v2, bringing deep on-chain liquidity to $XAUH on Ethereum.
Ethereum investors can now buy and sell $XAUH instantly on Uniswap — directly from their own wallets, 24/7.
🪙 1 XAUH = 1 gram of physical Swiss-stored LBMA 999.9 fine gold
No traditional brokerage. No market-hour restrictions. Just connect your wallet and access physical gold through the Ethereum ecosystem.
🔗 Trade XAUH/USDT on Uniswap:
Swiss gold. On-chain liquidity. Global access.
$XAUH #Gold #RWA #Tokenization #Ethereum #Uniswap #DeFi
1
68
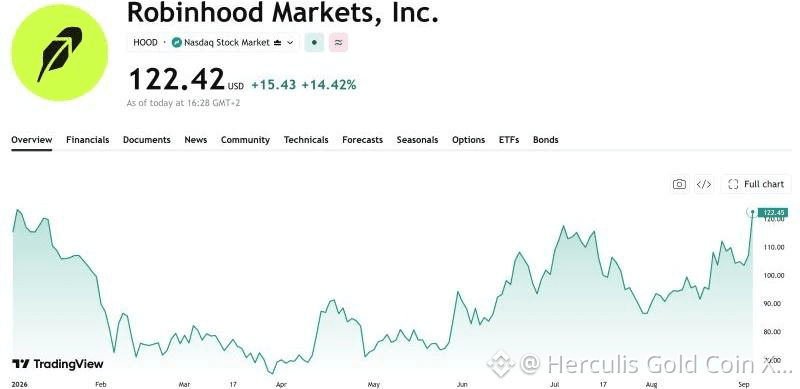
Robinhood sedang mengalami hari yang luar biasa.
$HOOD melonjak 13% setelah Robinhood Chain memecahkan rekor sebelumnya, menghasilkan sekitar $4 juta pendapatan onchain pada 2 September—lebih banyak daripada blockchain lain pada hari itu. Ambisinya adalah menghadirkan saham, ETF, aset privat, dan aset dunia nyata lainnya ke onchain—memungkinkan perdagangan 24/7, self-custody, pinjaman (lending), serta integrasi dengan keuangan terdesentralisasi. Morgan Stanley baru saja menaikkan peringkat $HOOD menjadi Overweight dengan target harga $150, sementara Scotiabank memulai liputan dengan rating Sector Outperform. Robinhood semakin berkembang dari sekadar pialang ritel menjadi platform infrastruktur keuangan onchain yang terintegrasi secara vertikal. Jika Robinhood Chain berhasil memindahkan volume berarti dari saham, ETF, dan aset privat ke onchain, $HOOD berpotensi menangkap nilai ekonomi di seluruh aktivitas trading, tokenisasi, kustodi, pinjaman, dan penyelesaian transaksi (settlement). $HOOD menawarkan salah satu peluang saham publik yang paling jelas pada titik temu antara keuangan tradisional, tokenisasi, dan infrastruktur kripto.
$HOOD melonjak 13% setelah Robinhood Chain memecahkan rekor sebelumnya, menghasilkan sekitar $4 juta pendapatan onchain pada 2 September—lebih banyak daripada blockchain lain pada hari itu. Ambisinya adalah menghadirkan saham, ETF, aset privat, dan aset dunia nyata lainnya ke onchain—memungkinkan perdagangan 24/7, self-custody, pinjaman (lending), serta integrasi dengan keuangan terdesentralisasi. Morgan Stanley baru saja menaikkan peringkat $HOOD menjadi Overweight dengan target harga $150, sementara Scotiabank memulai liputan dengan rating Sector Outperform. Robinhood semakin berkembang dari sekadar pialang ritel menjadi platform infrastruktur keuangan onchain yang terintegrasi secara vertikal. Jika Robinhood Chain berhasil memindahkan volume berarti dari saham, ETF, dan aset privat ke onchain, $HOOD berpotensi menangkap nilai ekonomi di seluruh aktivitas trading, tokenisasi, kustodi, pinjaman, dan penyelesaian transaksi (settlement). $HOOD menawarkan salah satu peluang saham publik yang paling jelas pada titik temu antara keuangan tradisional, tokenisasi, dan infrastruktur kripto.
1
168
Lihat terjemahan
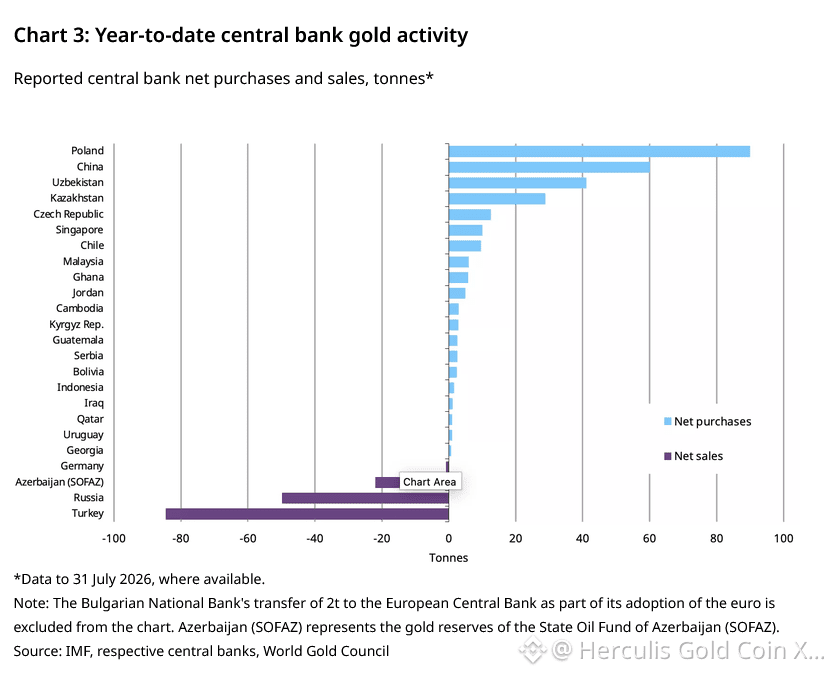
Central banks remain positive in July with net buying of 23t.
- The National Bank of Poland continued its gold accumulation streak, with 8t purchased this month. The country has accumulated 640t of gold – against its target of 700t – or approximately 28% of its total reserves.
- In its 21st consecutive month of buying the Central Bank of China added 20t to its gold reserves in July. China has added 60t to its gold reserves y-t-d. China’s official gold reserves now stand at 8% of total reserves, or around 2,366t.
- The Central Bank of Uzbekistan sold 1t this month; its y-t-d gold purchases stand at 40t. Uzbekistan’s gold now stands at 87% of total reserves, or about 431t.
- The Czech National Bank also bought 2t of gold this month in its 41st consecutive month of net buying. The central bank has bought 12t y-t-d, bringing its gold holdings to 6% of its total reserves, or 84t.
- The National Bank of Kazakhstan (NBK) bought 1t of gold this month. On a y-t-d basis the NBK has accumulated 29t of gold and is one of the top five gold accumulators globally. Kazakhstan’s gold holdings stand at 75% of its total reserves.
- The Central Bank of Russia continued its net sales in July, offloading a further 6t of gold. Russia has sold 50t of gold y-t-d, lowering its total gold holdings to 2,277t.
- The Central Bank of the Republic of Turkey sold 1t of gold this month, bringing its total sales so far this year to 85t.
1
4
·
--
Bullish
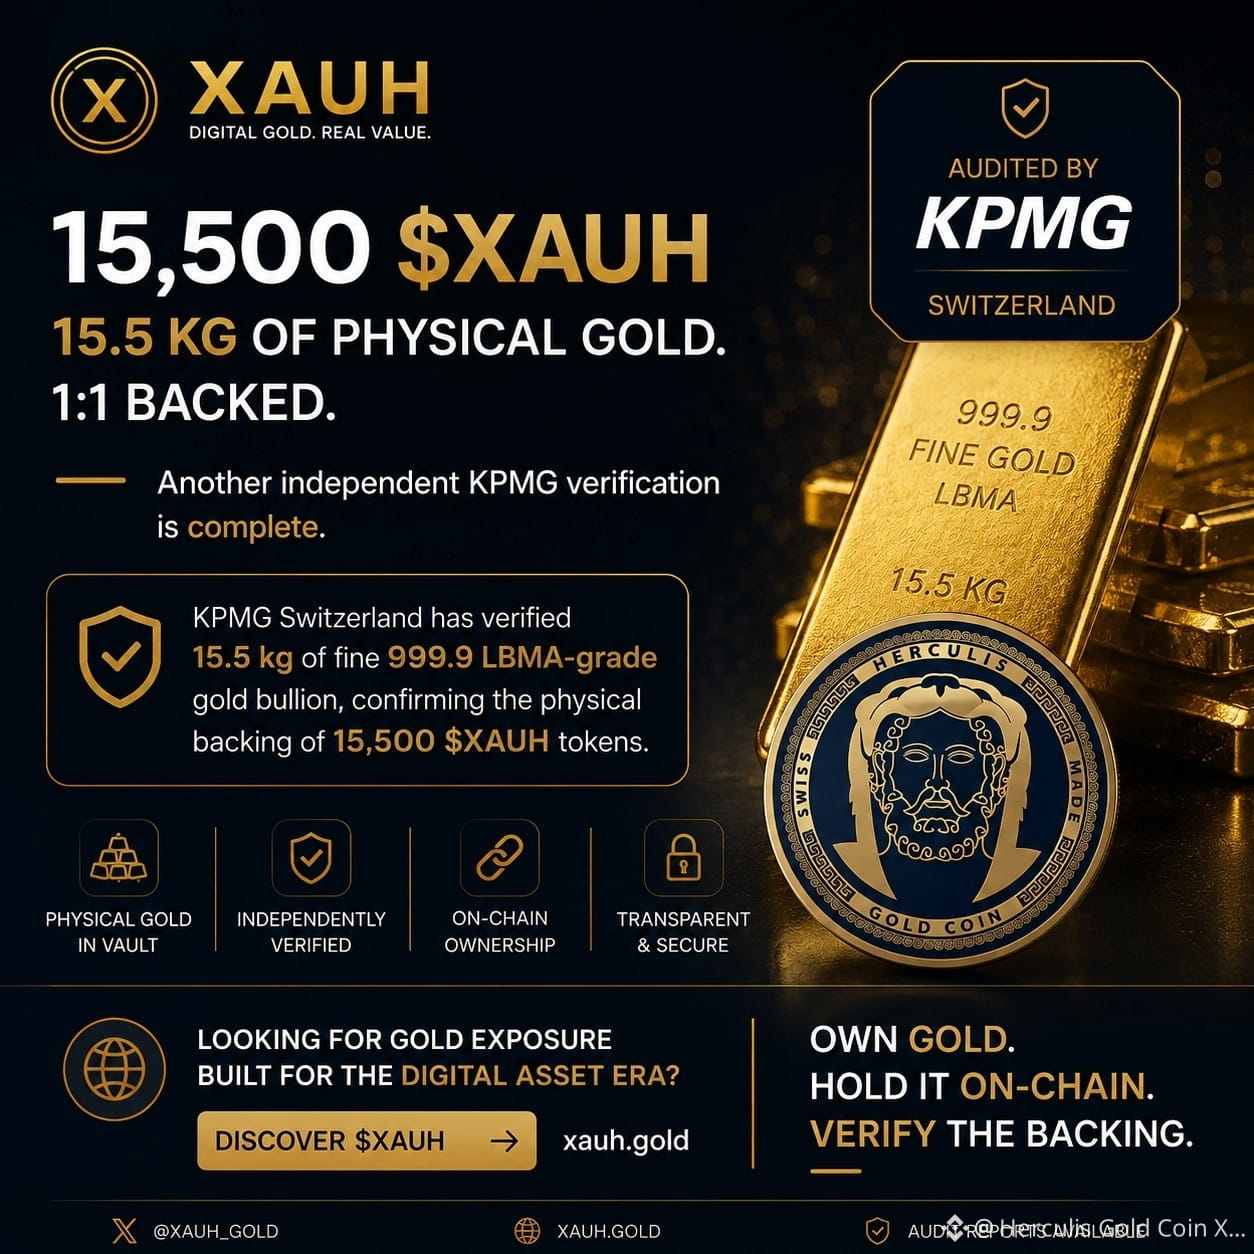
🥇 15,500 $XAUH. 15,5 KG EMAS FISIK. 1:1 DISANGGA.
Verifikasi independen KPMG lainnya telah selesai.
KPMG Swiss telah memverifikasi 15,5 kg emas batangan murni dengan kemurnian 999,9 LBMA, yang mengonfirmasi dukungan fisik dari token $XAUH sebanyak 15.500.
Laporan audit KPMG lengkap tersedia di www.xauh.gold
Tidak ada dukungan berbasis algoritme.
Tidak ada eksposur sintetis.
Tidak ada janji.
1 $XAUH = 1 gram emas fisik.
Kepemilikan di-chain. Dukungan emas fisik. Diverifikasi secara independen.
Emas nyata. Cadangan nyata. Di-chain. 🔗🥇
Mencari eksposur emas yang dibangun untuk era aset digital?
Temukan $XAUH → xauh.gold
Miliki emas. Simpan di-chain. Verifikasi dukungannya.
1
100
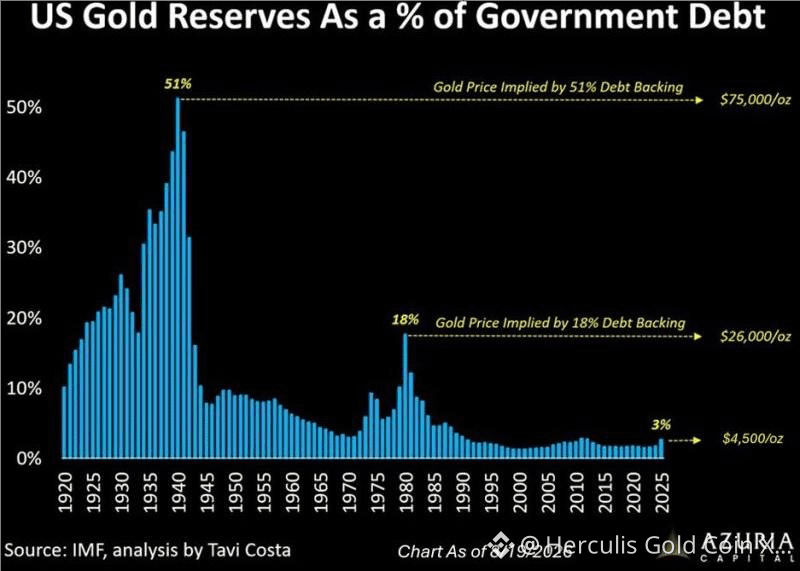
Grafik ini membahas nilai pasar cadangan emas AS dibandingkan utang pemerintah, bukan maksudnya bahwa obligasi pemerintah (Treasuries) secara harfiah “ditopang” oleh emas. Namun, kontras yang mendasarinya tetap mencolok: kepemilikan emas resmi AS saat ini berada di sekitar 8.133 ton, sementara jumlah utang telah berkembang sangat besar.
Poin utamanya bukan bahwa AS perlu kembali ke standar emas. Intinya adalah adanya perbedaan yang sangat besar antara stok emas berdaulat yang nyaris tetap dan stok liabilitas berdaulat yang berkembang secara eksponensial. AS tidak bisa memproduksi emas tambahan untuk menyesuaikan tambahan utang.
Hal ini menciptakan mekanisme penyesuaian yang asimetris: jika kepercayaan terhadap utang berdaulat memburuk, jumlah emas AS tidak harus meningkat—harga dolar dari stok emas yang tetap itu bisa melakukan penyesuaian. Grafik ini menunjukkan skalanya: memulihkan sekitar 18% nilai emas terhadap utang seperti yang terlihat pada sekitar tahun 1980 akan mengimplikasikan harga emas sekitar $26.000/oz, sementara kembali menuju rasio era Perang Dunia II yang sangat luar biasa akan mengimplikasikan sekitar $75.000/oz. Ini adalah skenario penilaian (valuation), bukan perkiraan harga. Analisis historis serupa menempatkan rasio awal 1940-an di sekitar 51%.
Kasus investasi untuk emas karenanya melampaui perkiraan inflasi atau ekspektasi suku bunga. Emas semakin berfungsi sebagai asuransi terhadap ekspansi neraca keuangan berdaulat dan pengenceran moneter. Dengan penyebut—utang pemerintah—yang terus bertumbuh sementara stok emas AS tetap pada dasarnya tidak berubah, bahkan revaluasi strategis emas yang sederhana relatif terhadap liabilitas berdaulat dapat mendukung harga yang secara substansial lebih tinggi.
1
127
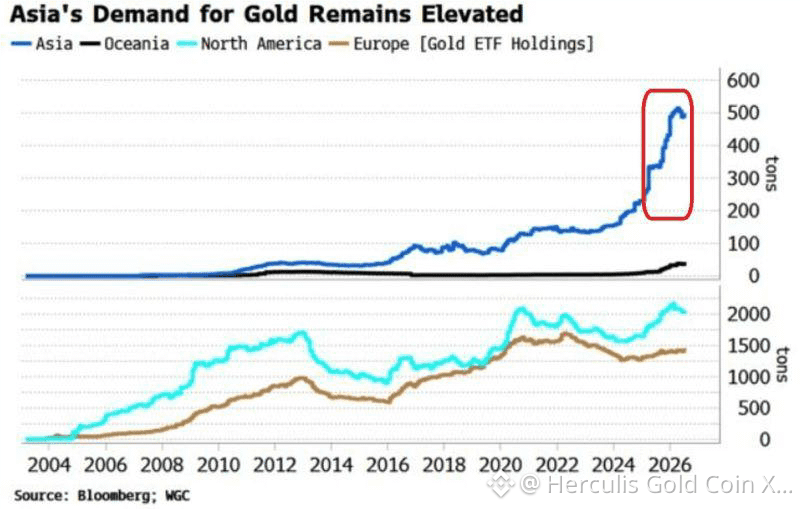
Permintaan emas di Asia tetap sangat kuat.
Kepemilikan ETF emas Asia telah lebih dari dua kali lipat dalam setahun terakhir, menembus lebih dari 500 ton untuk pertama kalinya abad ini, dengan Tiongkok menjadi penggerak utama lonjakan tersebut. Sebaliknya, kepemilikan ETF emas di Amerika Utara dan Eropa cenderung stabil. Yang berubah adalah permintaan investor. Investor Asia, khususnya di Tiongkok, mengumpulkan emas dengan kecepatan yang semakin meningkat.
Yang membuat langkah ini sangat penting adalah skala dan kecepatannya: kepemilikan ETF Asia tidak sekadar pulih—melainkan menembus secara tegas di atas kisaran historis sebelumnya. Ini mengindikasikan adanya pergeseran struktural menuju emas, yang kian didorong oleh investor ritel selain permintaan bank sentral yang sebelumnya sudah kuat.
Akselerasi permintaan Asia menambah pilar struktural lain bagi pasar bullish emas. Jika alokasi Tiongkok dan Asia yang lebih luas terus berkonvergensi menuju level Barat sementara kepemilikan ETF Barat hanya tetap stabil, maka permintaan tambahan yang dihasilkan dapat secara berarti mengencangkan pasar fisik. Karena itu, kami tetap secara strategis bullish pada emas dan akan memandang koreksi harga yang berarti sebagai peluang akumulasi, bukan sebagai pembalikan tren jangka panjang.
1
147
Lihat terjemahan
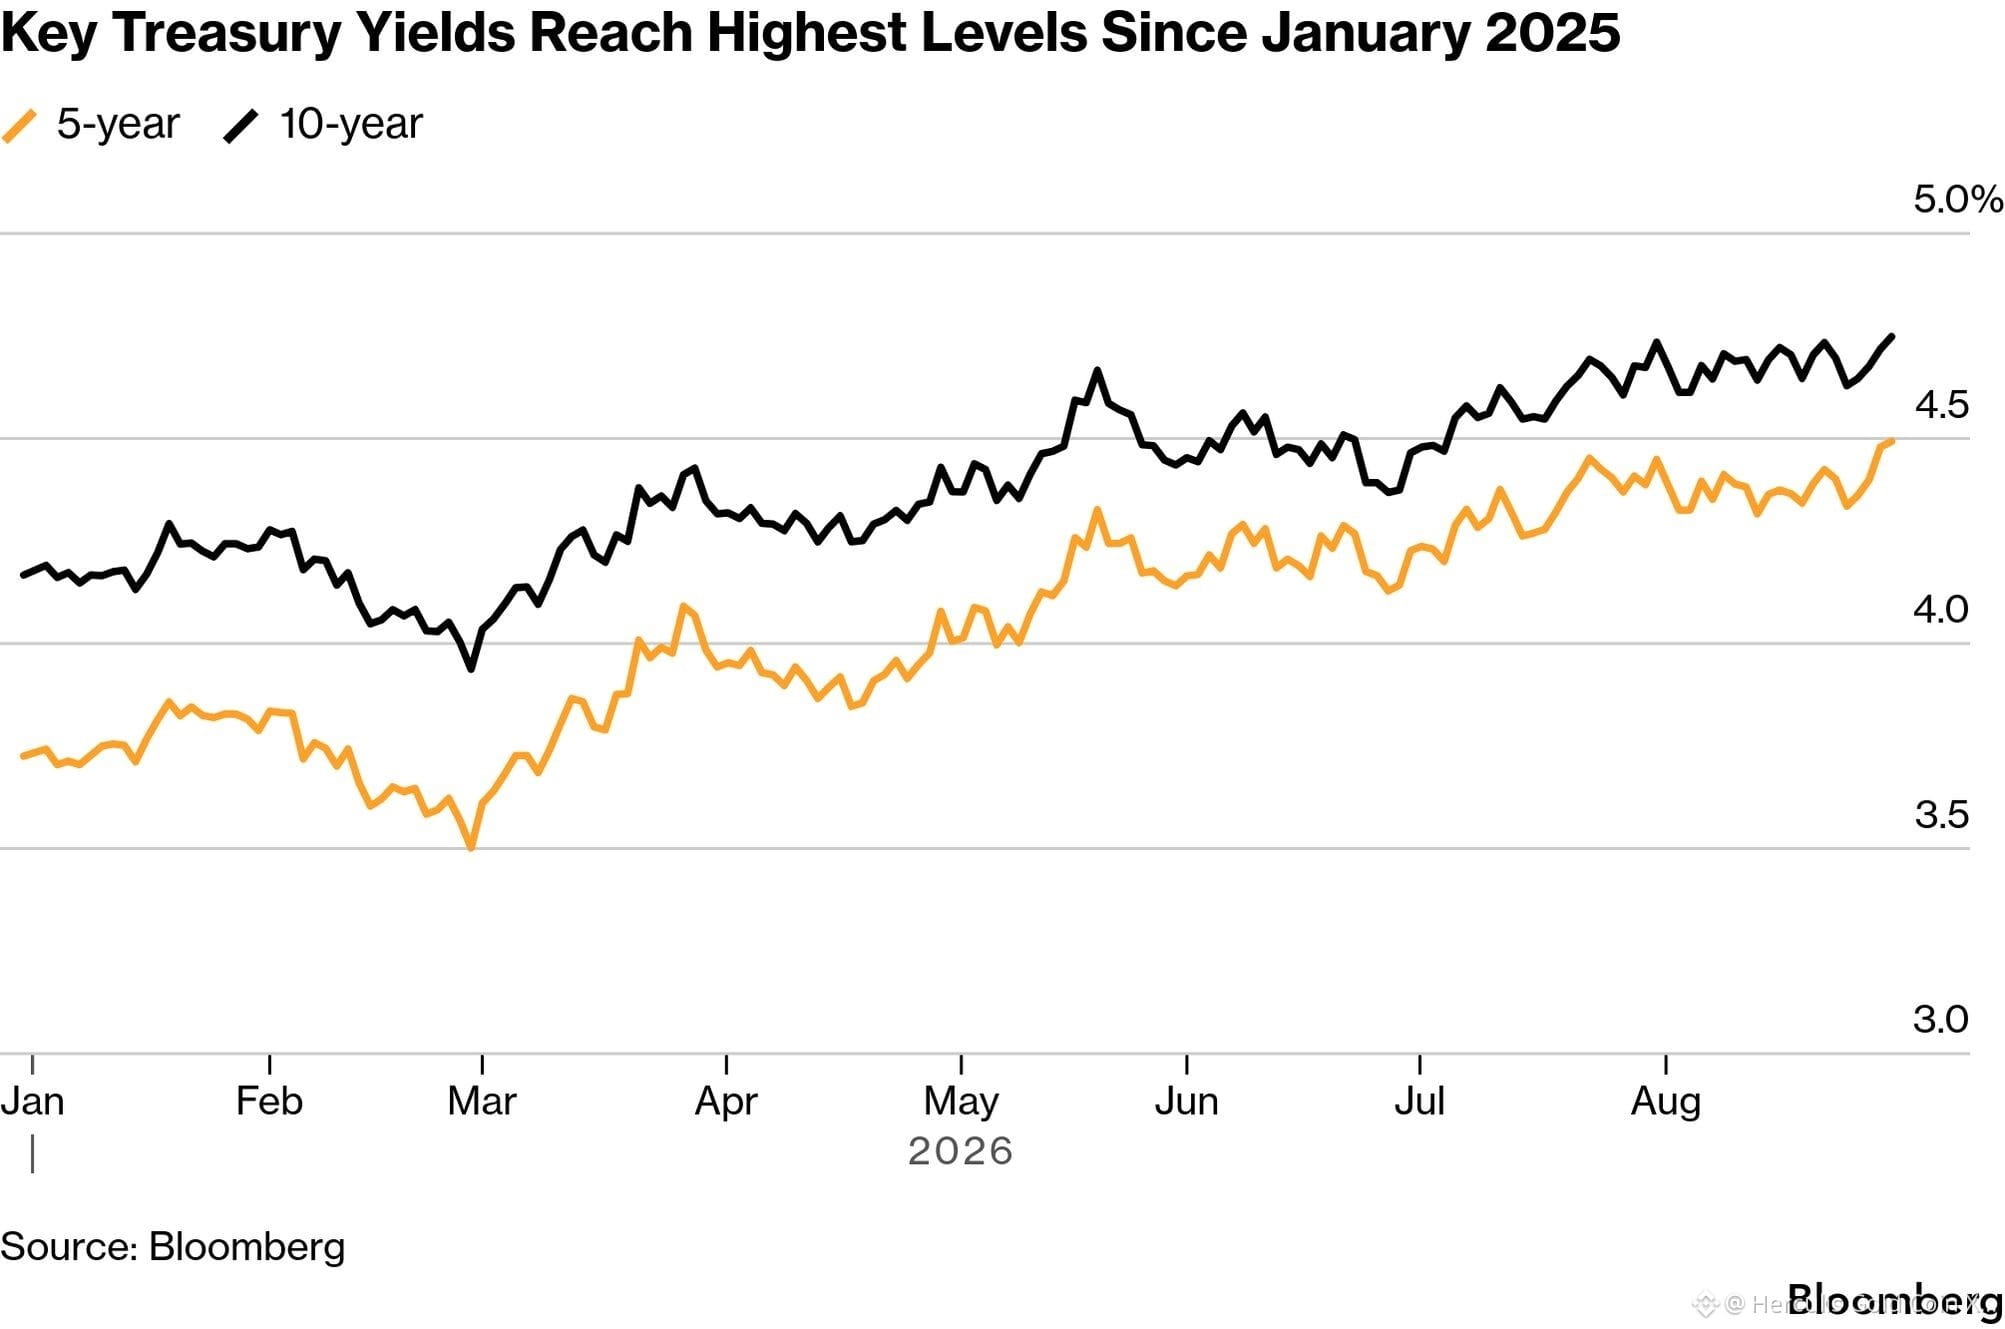
Yields for the US 10-year Treasury topped 4.75% on Monday for the first time since January 2025 following a spike in oil prices tied to renewed fighting around the Strait of Hormuz and the stalemate in the six-month US-Israel war with Iran.
Five-year yields are also hitting their highest level since early last year while 30-year yields, the subject of much discussion in the aftermath of the US exceeding $40 trillion in debt, surpassed last week’s highs.
In parallel,
- the 10-year Japanese JGB has hit 3% for the first time since 1996,
- Australian bonds are back at their 2011 levels,
- And Europe is following suit:
o France at 4.16%, the highest since 2008;
o Germany at 3.31%, the highest since 2011;
o Italy at 4.15%;
o Spain at 3.76%;
o Portugal at 3.67%.
The bond market does not necessarily signal an imminent crisis. It points to something more specific and more troubling. The inflation, budget deficits, war, artificial intelligence, and the erosion of political credibility must now all be financed simultaneously.
Welcome to the war of attrition on capital. Who wins?
1
2
Lihat terjemahan
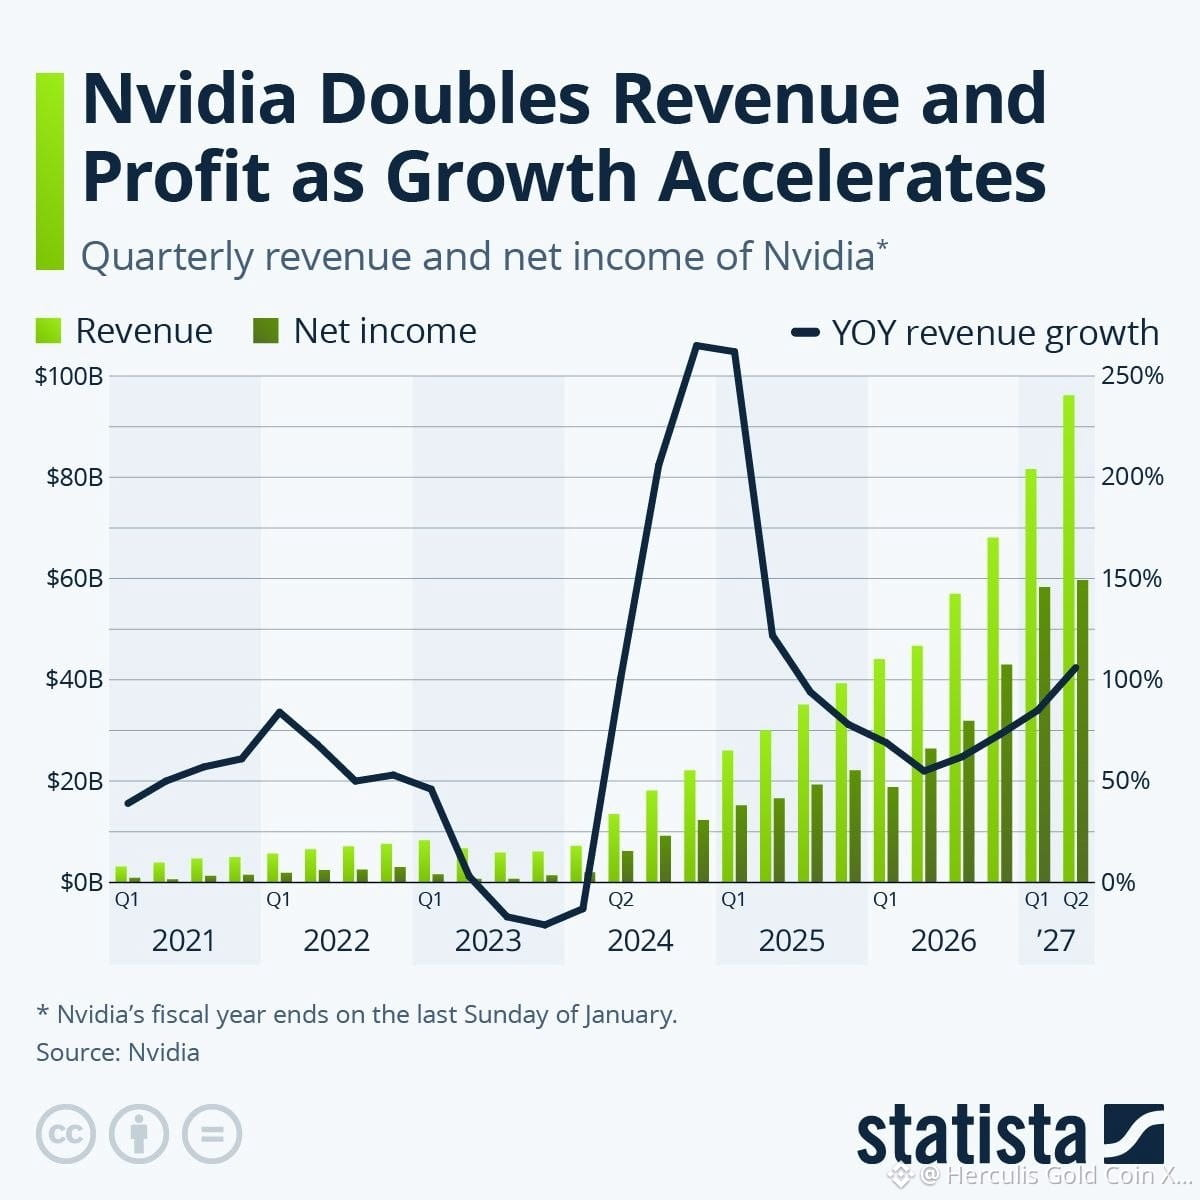
For the three months ended July 26, Nvidia’s revenue rose 106% year over year to $96.2 billion, exceeding both its own forecast of $91 billion and analysts’ expectations.
Net income more than doubled to $59.7 billion, putting Nvidia firmly on track to become the world’s first company with annual net profit exceeding $200 billion.
The most remarkable feature is not simply 106% revenue growth, but the economics behind it: Nvidia maintained a 75% gross margin while generating $59.7 billion of quarterly net income. Data Center revenue reached $89.0 billion, up 117% YoY. This combination of hyper-growth, exceptional margins and relatively low capital intensity makes Nvidia increasingly resemble a highly scalable AI infrastructure platform rather than a conventional semiconductor manufacturer.
Nvidia remains one of the highest-quality structural exposures to global AI infrastructure spending.
Nvidia is no longer merely selling the chips behind the AI revolution—it is capturing an extraordinary share of the economic value being created by it.
1
130
Lihat terjemahan
🏆 Another important milestone for Herculis Gold Coin ($XAUH)!
We are proud to announce that $XAUH is now listed on CoinGecko, one of the world’s leading independent cryptocurrency data platforms.
This listing gives investors greater visibility, transparency, and access to market data on $XAUH, including real-time pricing, market capitalization, trading volumes, available exchanges, liquidity, and other key metrics.
For $XAUH, the CoinGecko listing represents another important step in building a transparent and globally accessible ecosystem for tokenized physical gold—bridging the security of Swiss physical gold with the efficiency and accessibility of blockchain technology.
Physical gold. Digital ownership. Global access. $XAUH.
1
75
Lihat terjemahan
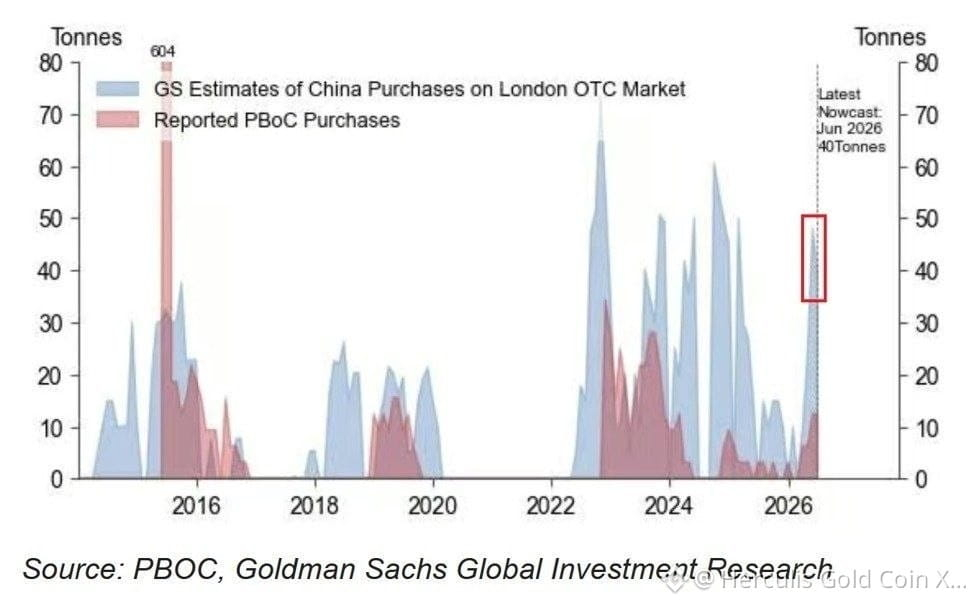
In June, China purchased more than 40 tonnes of gold through the London over-the-counter (OTC) market, marking its second-largest monthly purchase since the beginning of 2025.
This was 167% higher than the official figures published by the People’s Bank of China (PBoC), which reported gold purchases of 15 tonnes in June.
It is also estimated that China purchased an additional approximately 48 tonnes of gold through the OTC market in May, 380% more than the central bank’s officially reported purchase of 10 tonnes.
Meanwhile, in July, the PBoC officially increased its gold reserves by 20 tonnes, representing its largest monthly purchase since October 2023.
Since the beginning of the year, China has officially increased its gold reserves by 60 tonnes, bringing its total holdings to a record 2,366 tonnes.
Thus, China purchased approximately 88 tonnes of gold through the OTC market in May and June alone—more than the amount officially reported for the entire year to date. This suggests that China is acquiring significantly more gold than is reflected in its official data.
1
65
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal
0 penayangan
16 Berdiskusi
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal
⚡ Laporan: Pembicaraan A.S.–Rusia Kabarnya Meluas Menjadi Kesepakatan Minyak Bernilai Miliar Dolar
🇺🇸🇷🇺 Laporan menyebutkan bahwa pembahasan terkait Ukraina kini dapat melibatkan potensi kesepakatan untuk aset minyak internasional Lukoil, termasuk kilang, ladang minyak, dan stasiun pengisian bahan bakar.
💰 Kelompok investor yang dilaporkan mencakup investor asal A.S. Todd Boehly dan kelompok bisnis Timur Tengah, dengan persetujuan yang dilaporkan diperlukan dari Washington dan Moskow.
🛢️ Mengapa penting: Kesepakatan ini dapat bersinggungan dengan sanksi, pasar energi, dan perundingan perdamaian Ukraina.
⚠️ Belum ada yang dikonfirmasi. Gedung Putih, Kementerian Keuangan AS, dan Lukoil belum memberikan komentar atas pemberitaan yang dikutip.
👀 Apakah kesepakatan minyak besar bisa menjadi bagian dari perundingan Ukraina yang lebih luas?
#Lukoil #OilMarkets #Ukraine #Geopolitics
CrypVexa
·Disukai 1 Kali
·53 penayangan
BitcoinParesGainsAfterRallyTo$86.5K
28,288 penayangan
105 Berdiskusi
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
52,615 penayangan
605 Berdiskusi