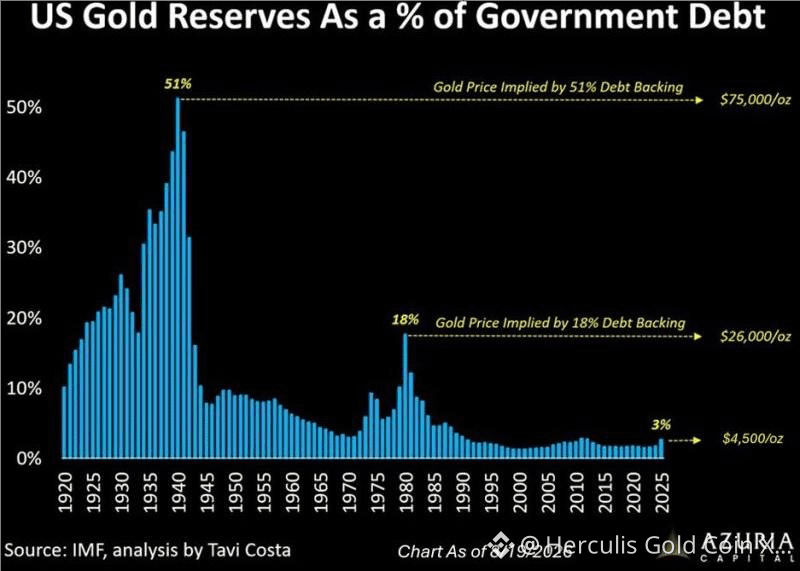
Grafik ini membahas nilai pasar cadangan emas AS dibandingkan utang pemerintah, bukan maksudnya bahwa obligasi pemerintah (Treasuries) secara harfiah “ditopang” oleh emas. Namun, kontras yang mendasarinya tetap mencolok: kepemilikan emas resmi AS saat ini berada di sekitar 8.133 ton, sementara jumlah utang telah berkembang sangat besar.
Poin utamanya bukan bahwa AS perlu kembali ke standar emas. Intinya adalah adanya perbedaan yang sangat besar antara stok emas berdaulat yang nyaris tetap dan stok liabilitas berdaulat yang berkembang secara eksponensial. AS tidak bisa memproduksi emas tambahan untuk menyesuaikan tambahan utang.
Hal ini menciptakan mekanisme penyesuaian yang asimetris: jika kepercayaan terhadap utang berdaulat memburuk, jumlah emas AS tidak harus meningkat—harga dolar dari stok emas yang tetap itu bisa melakukan penyesuaian. Grafik ini menunjukkan skalanya: memulihkan sekitar 18% nilai emas terhadap utang seperti yang terlihat pada sekitar tahun 1980 akan mengimplikasikan harga emas sekitar $26.000/oz, sementara kembali menuju rasio era Perang Dunia II yang sangat luar biasa akan mengimplikasikan sekitar $75.000/oz. Ini adalah skenario penilaian (valuation), bukan perkiraan harga. Analisis historis serupa menempatkan rasio awal 1940-an di sekitar 51%.
Kasus investasi untuk emas karenanya melampaui perkiraan inflasi atau ekspektasi suku bunga. Emas semakin berfungsi sebagai asuransi terhadap ekspansi neraca keuangan berdaulat dan pengenceran moneter. Dengan penyebut—utang pemerintah—yang terus bertumbuh sementara stok emas AS tetap pada dasarnya tidak berubah, bahkan revaluasi strategis emas yang sederhana relatif terhadap liabilitas berdaulat dapat mendukung harga yang secara substansial lebih tinggi.