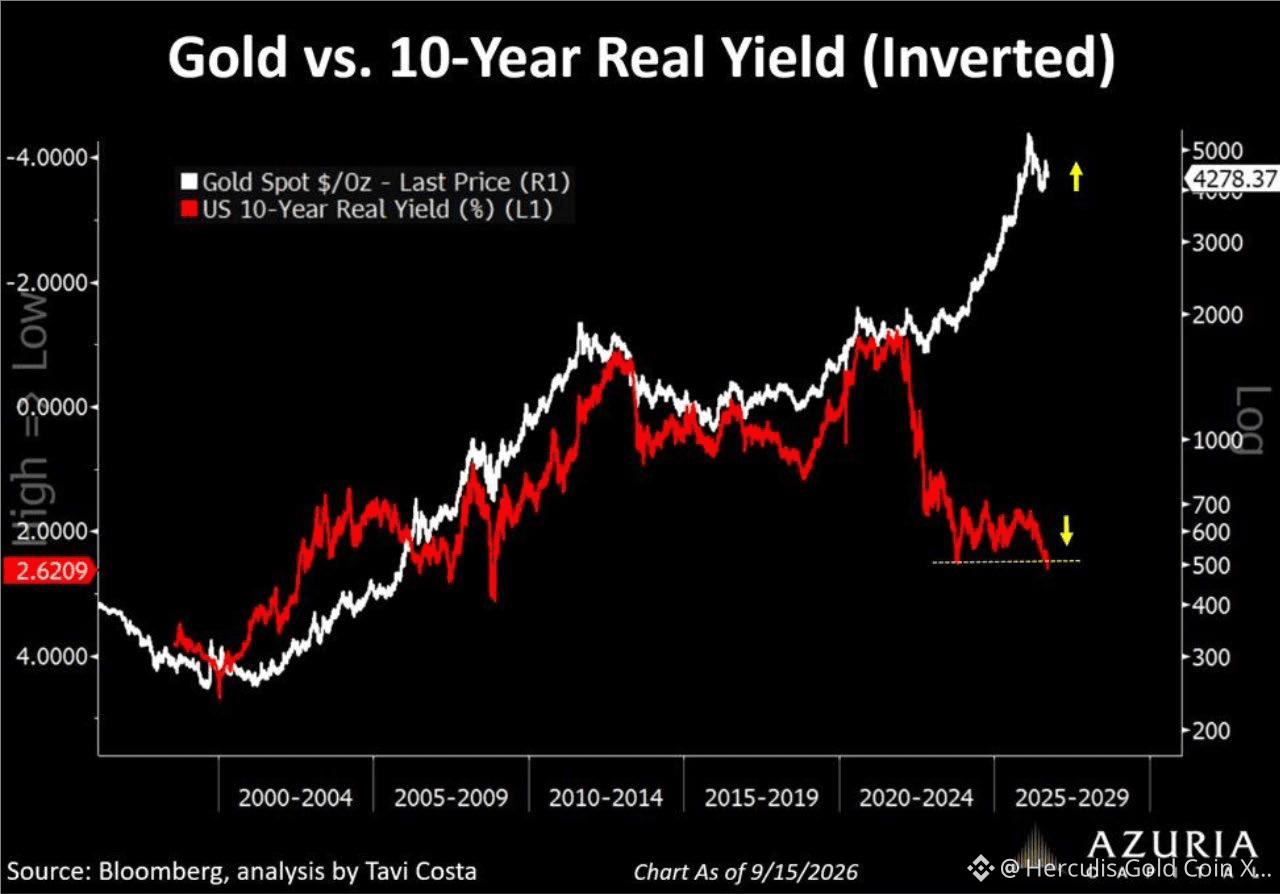
Selama puluhan tahun, aturannya sederhana: suku bunga riil yang naik berarti harga emas yang turun. Hubungan ini berjalan karena obligasi pemerintah AS (Treasury) berfungsi sebagai jaminan utama—netral secara politik dan likuid secara finansial. Sejak pembekuan cadangan Rusia pada 2022, kenetralan itu lenyap. Aset yang didenominasi dolar kini tidak lagi sekadar klaim atas A.S.; ia juga merupakan klaim yang tunduk pada yurisdiksi A.S.
Karena itu, emas tidak lagi dibeli semata-mata sebagai lindung nilai terhadap inflasi. Emas dibeli sebagai jaminan, tanpa risiko sanksi. Inilah sebabnya mengapa emas dapat naik bersamaan dengan suku bunga riil. Ini bukan anomali korelasi. Ini adalah penilaian ulang atas risiko politik yang tertanam dalam cadangan valuta asing.
Dan tidak ada yang memahami perubahan ini lebih baik daripada Beijing. Kepemilikan Treasury yang dilaporkan secara resmi oleh China turun menjadi $618 miliar pada Juli—terendah sejak Agustus 2008—turun dari lebih dari $1.300 miliar pada puncaknya di November 2013.
China tidak melakukan aksi jual besar-besaran yang dramatis, karena tidak ada kepentingan untuk meruntuhkan aset yang sedang dilepasnya. China sedang mengorkestrasi pergeseran yang pelan, tertib, dan strategis menuju emas, obligasi berbasis agensi, beberapa aset riil tertentu, serta ekosistem keuangan miliknya sendiri. Para investor seharusnya melakukan hal serupa.
China tidak bertaruh pada runtuhnya A.S. secara mendadak; China melindungi diri dari terkikisnya perlindungan/keistimewaan A.S. secara bertahap. China tidak sedang menjual harga. China sedang menjual ketergantungan.