
Lào Thoại Ngân
305 Posting

Lào Thoại Ngân
Laporkan
Blokir Pengguna
280 Mengikuti
67 Pengikut
137 Disukai
Posting
Semua
Kuotasi
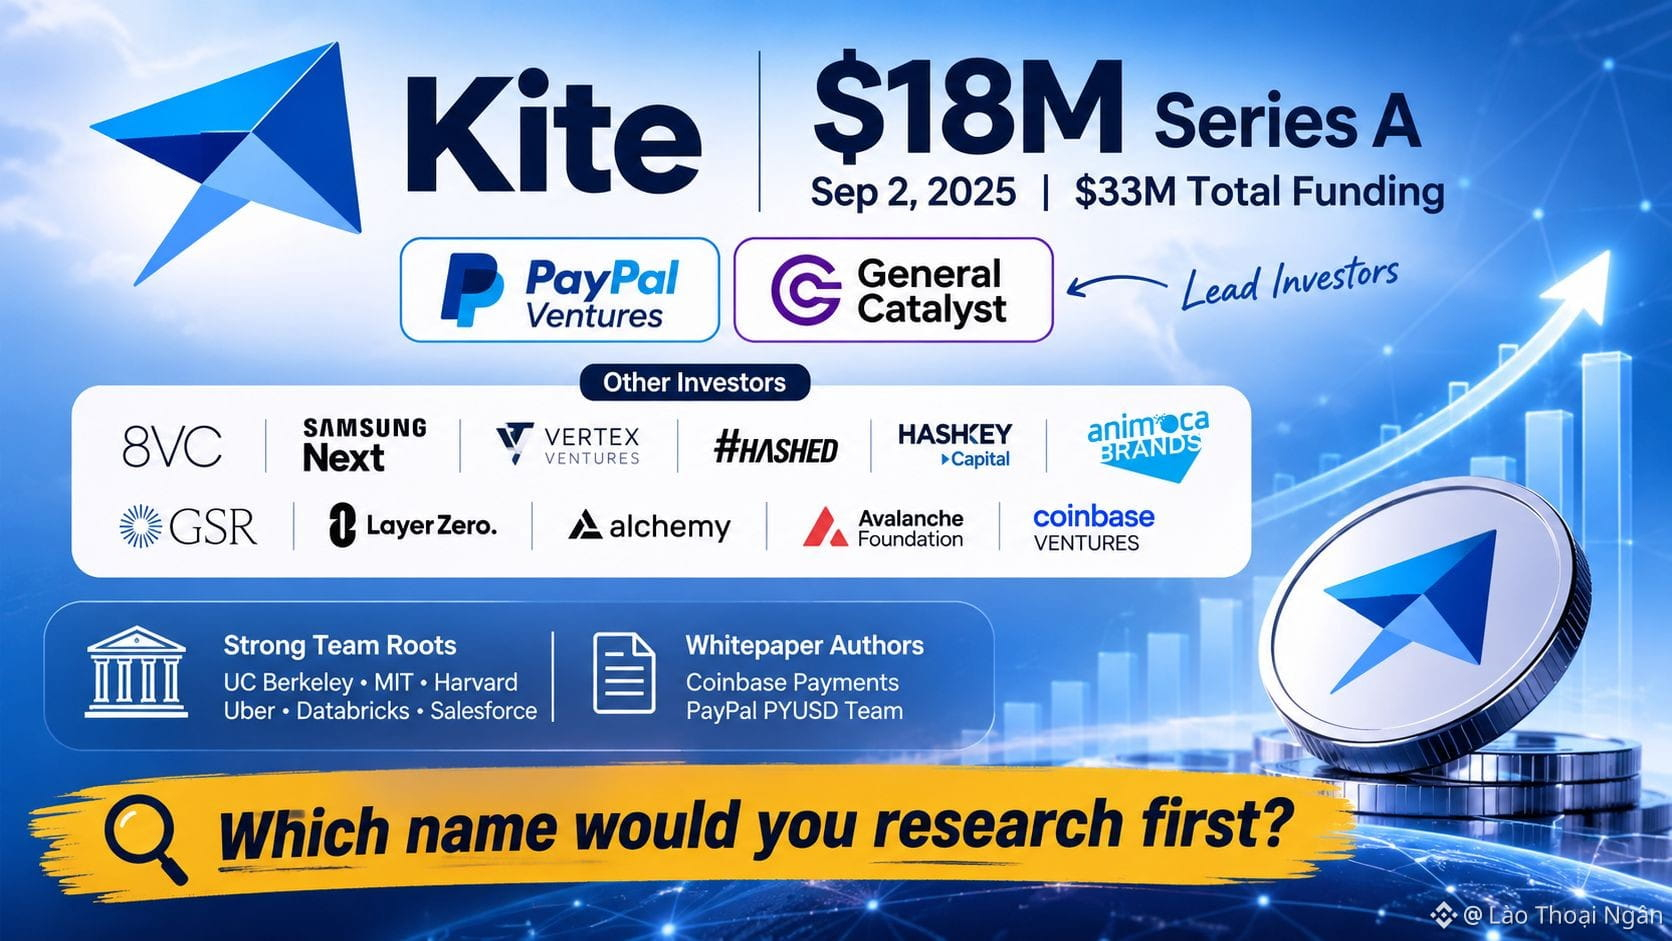
Dua nama berada di puncak pendanaan Seri A Kite: PayPal Ventures dan General Catalyst. Putaran pendanaan ini bernilai $18 juta, diumumkan pada 2 September 2025, dan meningkatkan total pendanaan menjadi $33 juta.
Daftar investor lainnya mencerminkan peta tempat pembayaran oleh agen harus berfungsi. 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy, dan Avalanche Foundation turut bergabung, begitu pula Coinbase Ventures. Kite sebelumnya bernama Zettablock. Timnya memiliki latar belakang di UC Berkeley, MIT, Harvard, Uber, Databricks, dan Salesforce, sementara daftar penulis makalah putihnya mencakup orang-orang dari grup pembayaran Coinbase dan tim PYUSD PayPal.
Mitra PayPal Ventures, Alan Du, menunjuk pembayaran sebagai kesenjangan teknis yang ingin dijembatani Kite. Modal bukanlah adopsi, dan tak seorang pun seharusnya menganggapnya sebagai bukti. Namun, hal itu menunjukkan siapa yang menaruh perhatian.
Beri tahu saya nama mana dalam daftar itu yang akan Anda teliti terlebih dahulu.
#KiteBBW $KITE
{spot}(KITEUSDT)
Dua nama berada di puncak pendanaan Seri A Kite: PayPal Ventures dan General Catalyst. Putaran pendanaan ini bernilai $18 juta, diumumkan pada 2 September 2025, dan meningkatkan total pendanaan menjadi $33 juta.
Daftar investor lainnya mencerminkan peta tempat pembayaran oleh agen harus berfungsi. 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy, dan Avalanche Foundation turut bergabung, begitu pula Coinbase Ventures. Kite sebelumnya bernama Zettablock. Timnya memiliki latar belakang di UC Berkeley, MIT, Harvard, Uber, Databricks, dan Salesforce, sementara daftar penulis makalah putihnya mencakup orang-orang dari grup pembayaran Coinbase dan tim PYUSD PayPal.
Mitra PayPal Ventures, Alan Du, menunjuk pembayaran sebagai kesenjangan teknis yang ingin dijembatani Kite. Modal bukanlah adopsi, dan tak seorang pun seharusnya menganggapnya sebagai bukti. Namun, hal itu menunjukkan siapa yang menaruh perhatian.
Beri tahu saya nama mana dalam daftar itu yang akan Anda teliti terlebih dahulu.
#KiteBBW $KITE
Daftar investor lainnya mencerminkan peta tempat pembayaran oleh agen harus berfungsi. 8VC, Samsung Next, Vertex Ventures, Hashed, HashKey Capital, Animoca Brands, GSR, LayerZero, Alchemy, dan Avalanche Foundation turut bergabung, begitu pula Coinbase Ventures. Kite sebelumnya bernama Zettablock. Timnya memiliki latar belakang di UC Berkeley, MIT, Harvard, Uber, Databricks, dan Salesforce, sementara daftar penulis makalah putihnya mencakup orang-orang dari grup pembayaran Coinbase dan tim PYUSD PayPal.
Mitra PayPal Ventures, Alan Du, menunjuk pembayaran sebagai kesenjangan teknis yang ingin dijembatani Kite. Modal bukanlah adopsi, dan tak seorang pun seharusnya menganggapnya sebagai bukti. Namun, hal itu menunjukkan siapa yang menaruh perhatian.
Beri tahu saya nama mana dalam daftar itu yang akan Anda teliti terlebih dahulu.
#KiteBBW $KITE
1
225
#BinancePick Bergabunglah dalam prediksi untuk mendapatkan hadiah
#BinancePick Bergabunglah dalam prediksi untuk mendapatkan hadiah
#BinancePick
Ikuti prediksi untuk mendapatkan hadiah
#BinancePick
Ikuti prediksi untuk mendapatkan hadiah
Ikuti prediksi untuk mendapatkan hadiah
66
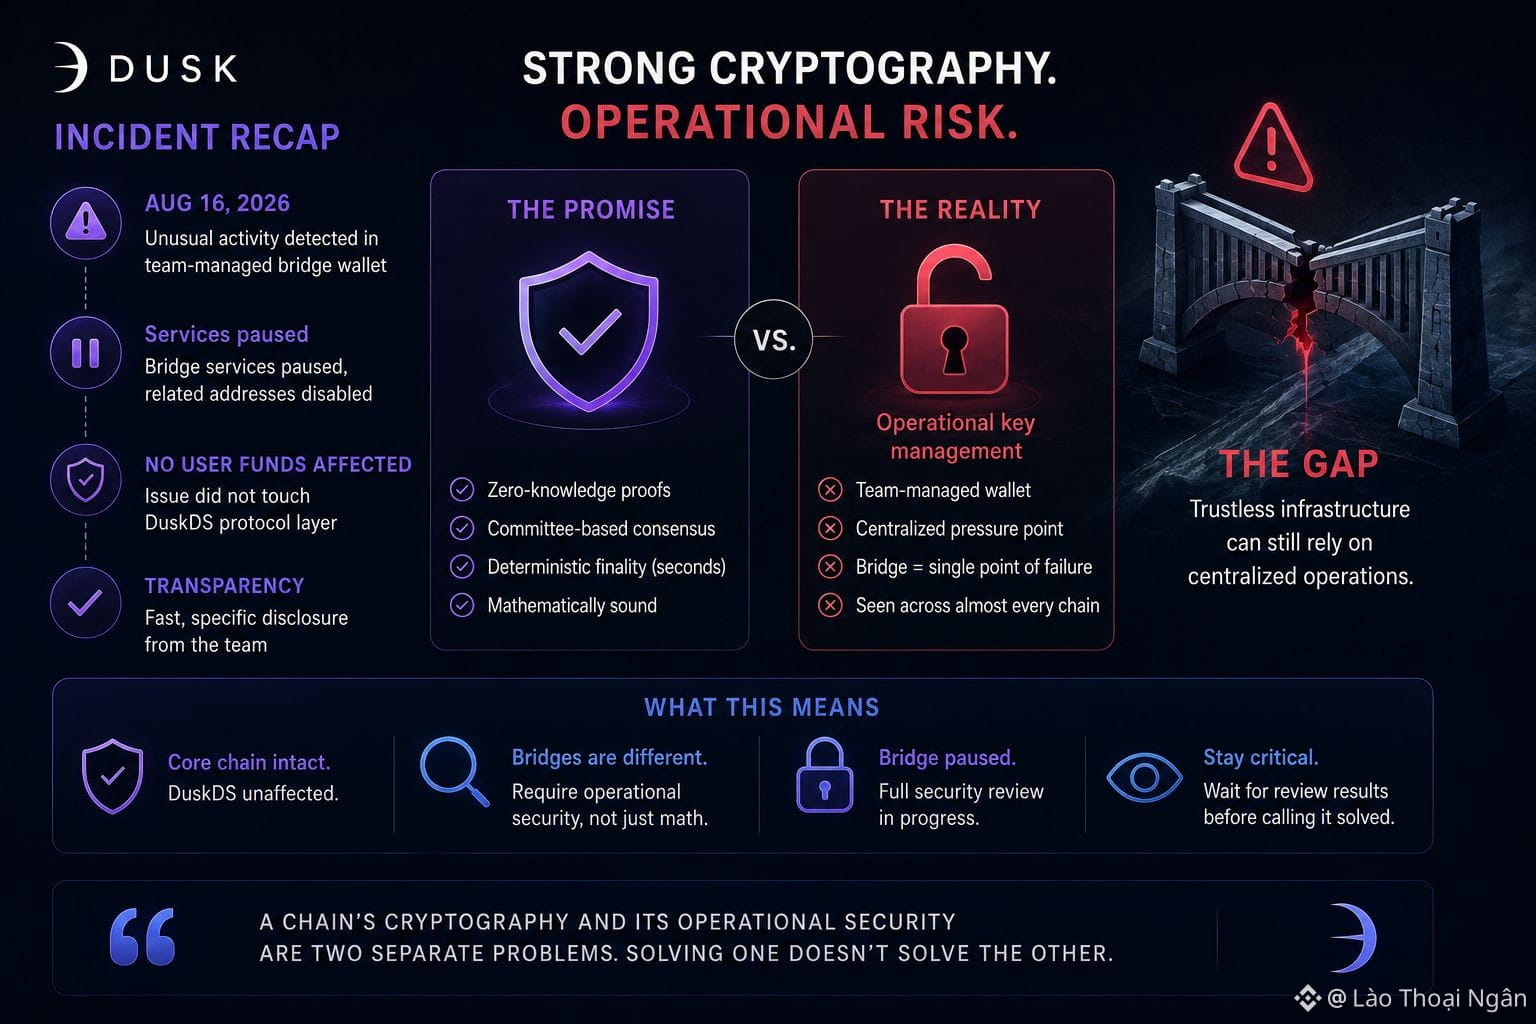
Pada 16 Agustus 2026, sistem pemantauan Dusk menandai aktivitas tidak biasa yang terkait dengan sebuah wallet yang timnya sendiri kelola untuk operasi bridge. Dalam beberapa hari, tim menonaktifkan alamat terkait, menghentikan layanan bridge sepenuhnya, dan memublikasikan pengumuman bahwa tidak ada dana pengguna yang terdampak serta masalah tersebut tidak pernah menyentuh lapisan protokol DuskDS. Saya menganggap tanggapan itu serius: jujur, cepat, dan spesifik.
Namun saya terus memikirkan satu detail: titik kegagalannya adalah wallet yang dikelola tim, bukan bug smart contract atau celah pada konsensus. Materi pitch Dusk bertumpu pada jaminan kriptografis, bukti zero-knowledge, konsensus berbasis komite, dan finalitas deterministik dalam hitungan detik. Semuanya itu tidak melindungi bridge, karena kelemahan bridge terletak pada manajemen kunci operasional—kategori risiko yang sama yang telah menguras banyak bridge di hampir setiap blockchain dalam kripto. Dusk memposisikan infrastrukturnya sendiri sebagai mampu, pada akhirnya, menangani alur penerbitan native untuk sekuritas yang teregulasi setelah institusi dan venue memiliki otorisasi serta penyiapan produk mereka sendiri. Sebuah protokol bisa saja secara matematis kuat, tetapi tetap bergantung pada orang yang mengelola kunci dengan benar setiap hari.
Ini bukan alasan untuk menghapus model keamanan Dusk. Rantai intinya tetap tidak tersentuh, dan keterbukaan yang diberikan lebih baik daripada yang ditawarkan kebanyakan proyek setelah insiden seperti ini. Yang ditunjukkan adalah adanya celah antara bahasa “infrastruktur tanpa kepercayaan” dalam pemasaran Dusk dan kenyataan bahwa bridge, kustodi, serta wallet operasional tetap menjadi titik tekan yang terpusat di hampir setiap jaringan—termasuk Dusk. Siapa pun yang menganggap kriptografi Dusk sebagai jaminan menyeluruh tentang keamanan sedang mengabaikan di mana insiden sebenarnya terjadi. Bridge tetap dihentikan sementara tim menjalankan tinjauan keamanan yang lebih menyeluruh, dan saya ingin melihat hasil tinjauan itu sebelum menganggap bridge sudah “selesai”—bukan sekadar telah dipasang tambalannya. Kriptografi sebuah rantai dan keamanan operasionalnya adalah dua masalah yang terpisah, dan insiden ini adalah pengingat bahwa menyelesaikan salah satunya tidak otomatis menyelesaikan yang lain.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Pada 16 Agustus 2026, sistem pemantauan Dusk menandai aktivitas tidak biasa yang terkait dengan sebuah wallet yang timnya sendiri kelola untuk operasi bridge. Dalam beberapa hari, tim menonaktifkan alamat terkait, menghentikan layanan bridge sepenuhnya, dan memublikasikan pengumuman bahwa tidak ada dana pengguna yang terdampak serta masalah tersebut tidak pernah menyentuh lapisan protokol DuskDS. Saya menganggap tanggapan itu serius: jujur, cepat, dan spesifik.
Namun saya terus memikirkan satu detail: titik kegagalannya adalah wallet yang dikelola tim, bukan bug smart contract atau celah pada konsensus. Materi pitch Dusk bertumpu pada jaminan kriptografis, bukti zero-knowledge, konsensus berbasis komite, dan finalitas deterministik dalam hitungan detik. Semuanya itu tidak melindungi bridge, karena kelemahan bridge terletak pada manajemen kunci operasional—kategori risiko yang sama yang telah menguras banyak bridge di hampir setiap blockchain dalam kripto. Dusk memposisikan infrastrukturnya sendiri sebagai mampu, pada akhirnya, menangani alur penerbitan native untuk sekuritas yang teregulasi setelah institusi dan venue memiliki otorisasi serta penyiapan produk mereka sendiri. Sebuah protokol bisa saja secara matematis kuat, tetapi tetap bergantung pada orang yang mengelola kunci dengan benar setiap hari.
Ini bukan alasan untuk menghapus model keamanan Dusk. Rantai intinya tetap tidak tersentuh, dan keterbukaan yang diberikan lebih baik daripada yang ditawarkan kebanyakan proyek setelah insiden seperti ini. Yang ditunjukkan adalah adanya celah antara bahasa “infrastruktur tanpa kepercayaan” dalam pemasaran Dusk dan kenyataan bahwa bridge, kustodi, serta wallet operasional tetap menjadi titik tekan yang terpusat di hampir setiap jaringan—termasuk Dusk. Siapa pun yang menganggap kriptografi Dusk sebagai jaminan menyeluruh tentang keamanan sedang mengabaikan di mana insiden sebenarnya terjadi. Bridge tetap dihentikan sementara tim menjalankan tinjauan keamanan yang lebih menyeluruh, dan saya ingin melihat hasil tinjauan itu sebelum menganggap bridge sudah “selesai”—bukan sekadar telah dipasang tambalannya. Kriptografi sebuah rantai dan keamanan operasionalnya adalah dua masalah yang terpisah, dan insiden ini adalah pengingat bahwa menyelesaikan salah satunya tidak otomatis menyelesaikan yang lain.
@Dusk #dusk $DUSK
Namun saya terus memikirkan satu detail: titik kegagalannya adalah wallet yang dikelola tim, bukan bug smart contract atau celah pada konsensus. Materi pitch Dusk bertumpu pada jaminan kriptografis, bukti zero-knowledge, konsensus berbasis komite, dan finalitas deterministik dalam hitungan detik. Semuanya itu tidak melindungi bridge, karena kelemahan bridge terletak pada manajemen kunci operasional—kategori risiko yang sama yang telah menguras banyak bridge di hampir setiap blockchain dalam kripto. Dusk memposisikan infrastrukturnya sendiri sebagai mampu, pada akhirnya, menangani alur penerbitan native untuk sekuritas yang teregulasi setelah institusi dan venue memiliki otorisasi serta penyiapan produk mereka sendiri. Sebuah protokol bisa saja secara matematis kuat, tetapi tetap bergantung pada orang yang mengelola kunci dengan benar setiap hari.
Ini bukan alasan untuk menghapus model keamanan Dusk. Rantai intinya tetap tidak tersentuh, dan keterbukaan yang diberikan lebih baik daripada yang ditawarkan kebanyakan proyek setelah insiden seperti ini. Yang ditunjukkan adalah adanya celah antara bahasa “infrastruktur tanpa kepercayaan” dalam pemasaran Dusk dan kenyataan bahwa bridge, kustodi, serta wallet operasional tetap menjadi titik tekan yang terpusat di hampir setiap jaringan—termasuk Dusk. Siapa pun yang menganggap kriptografi Dusk sebagai jaminan menyeluruh tentang keamanan sedang mengabaikan di mana insiden sebenarnya terjadi. Bridge tetap dihentikan sementara tim menjalankan tinjauan keamanan yang lebih menyeluruh, dan saya ingin melihat hasil tinjauan itu sebelum menganggap bridge sudah “selesai”—bukan sekadar telah dipasang tambalannya. Kriptografi sebuah rantai dan keamanan operasionalnya adalah dua masalah yang terpisah, dan insiden ini adalah pengingat bahwa menyelesaikan salah satunya tidak otomatis menyelesaikan yang lain.
@Dusk #dusk $DUSK
1
88
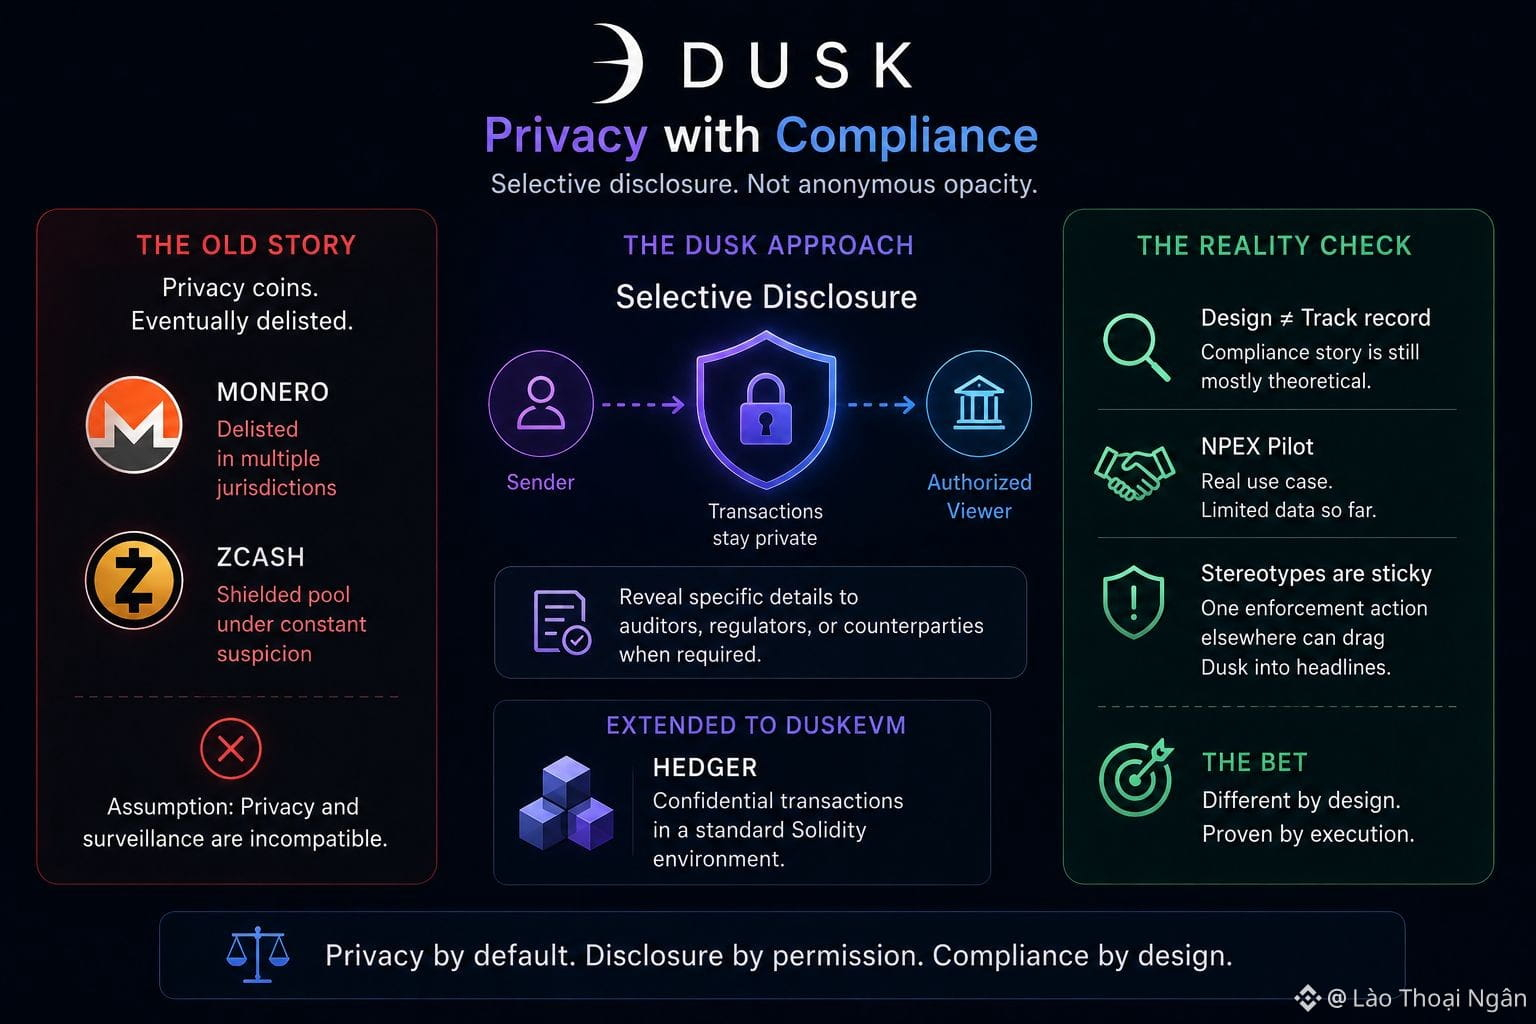
Sebutkan koin privasi kepada siapa pun yang sudah melihat beberapa siklus perdagangan di bursa, dan Anda akan mendapatkan reaksi refleks yang sama: pada akhirnya, mereka akan dihapus (delisted). Monero telah ditarik dari platform-platform besar di lebih dari satu yurisdiksi. Zcash menghabiskan bertahun-tahun untuk mempertahankan pool terselubungnya dari kecurigaan yang sama. Asumsi yang tertanam dalam refleks tersebut adalah bahwa privasi dan kebutuhan pengawasan finansial hanyalah hal yang tidak kompatibel, titik. Dusk Network ada secara spesifik untuk menguji apakah asumsi itu benar-benar nyata atau hanya stereotip yang dibangun dari proyek-proyek yang tidak pernah mencoba menyelesaikan sisi kepatuhan.
Jawaban Dusk adalah selective disclosure (pengungkapan selektif). Transaksi tetap disembunyikan dari ledger publik secara default, tetapi protokol memungkinkan pengirim untuk mengungkap detail tertentu kepada pihak yang berwenang, baik itu auditor, regulator, atau pihak lawan yang memerlukan bukti untuk berkas kepatuhan mereka sendiri. Di atas kertas, ini merupakan rancangan yang berbeda secara bermakna dibanding anonimitas serba-atau-tidak-sama-sekali dari koin privasi generasi sebelumnya, dan ia menargetkan persis keberatan yang membuat koin-koin tersebut dicabut dari bursa demi bursa. Logika pengungkapan yang sama juga dipersiapkan untuk diperluas ke DuskEVM, di mana sebuah alat bernama Hedger dimaksudkan untuk membawa alur transaksi yang bersifat rahasia ke lingkungan Solidity yang pada dasarnya biasa.
Saya juga ingin jujur tentang batasannya di sini. Rancangan yang dapat memuaskan regulator tidak sama dengan rekam jejak dalam memuaskan regulator, dan kisah kepatuhan Dusk masih sebagian besar bersifat teoretis di luar pilot NPEX-nya. Stereotip itu sulit hilang, dan hanya dibutuhkan satu tindakan penegakan hukum terhadap proyek privasi yang tidak terkait untuk menyeret Dusk ke sorotan media karena asosiasi. Teknologinya terlihat benar-benar berbeda bagi saya. Apakah pasar dan regulator pada akhirnya akan memperlakukannya demikian adalah pertanyaan lain—sesuatu yang belum sepenuhnya dijawab Dusk.
@Dusk_Foundation #dusk $DUSK
Sebutkan koin privasi kepada siapa pun yang sudah melihat beberapa siklus perdagangan di bursa, dan Anda akan mendapatkan reaksi refleks yang sama: pada akhirnya, mereka akan dihapus (delisted). Monero telah ditarik dari platform-platform besar di lebih dari satu yurisdiksi. Zcash menghabiskan bertahun-tahun untuk mempertahankan pool terselubungnya dari kecurigaan yang sama. Asumsi yang tertanam dalam refleks tersebut adalah bahwa privasi dan kebutuhan pengawasan finansial hanyalah hal yang tidak kompatibel, titik. Dusk Network ada secara spesifik untuk menguji apakah asumsi itu benar-benar nyata atau hanya stereotip yang dibangun dari proyek-proyek yang tidak pernah mencoba menyelesaikan sisi kepatuhan.
Jawaban Dusk adalah selective disclosure (pengungkapan selektif). Transaksi tetap disembunyikan dari ledger publik secara default, tetapi protokol memungkinkan pengirim untuk mengungkap detail tertentu kepada pihak yang berwenang, baik itu auditor, regulator, atau pihak lawan yang memerlukan bukti untuk berkas kepatuhan mereka sendiri. Di atas kertas, ini merupakan rancangan yang berbeda secara bermakna dibanding anonimitas serba-atau-tidak-sama-sekali dari koin privasi generasi sebelumnya, dan ia menargetkan persis keberatan yang membuat koin-koin tersebut dicabut dari bursa demi bursa. Logika pengungkapan yang sama juga dipersiapkan untuk diperluas ke DuskEVM, di mana sebuah alat bernama Hedger dimaksudkan untuk membawa alur transaksi yang bersifat rahasia ke lingkungan Solidity yang pada dasarnya biasa.
Saya juga ingin jujur tentang batasannya di sini. Rancangan yang dapat memuaskan regulator tidak sama dengan rekam jejak dalam memuaskan regulator, dan kisah kepatuhan Dusk masih sebagian besar bersifat teoretis di luar pilot NPEX-nya. Stereotip itu sulit hilang, dan hanya dibutuhkan satu tindakan penegakan hukum terhadap proyek privasi yang tidak terkait untuk menyeret Dusk ke sorotan media karena asosiasi. Teknologinya terlihat benar-benar berbeda bagi saya. Apakah pasar dan regulator pada akhirnya akan memperlakukannya demikian adalah pertanyaan lain—sesuatu yang belum sepenuhnya dijawab Dusk.
@Dusk #dusk $DUSK
Jawaban Dusk adalah selective disclosure (pengungkapan selektif). Transaksi tetap disembunyikan dari ledger publik secara default, tetapi protokol memungkinkan pengirim untuk mengungkap detail tertentu kepada pihak yang berwenang, baik itu auditor, regulator, atau pihak lawan yang memerlukan bukti untuk berkas kepatuhan mereka sendiri. Di atas kertas, ini merupakan rancangan yang berbeda secara bermakna dibanding anonimitas serba-atau-tidak-sama-sekali dari koin privasi generasi sebelumnya, dan ia menargetkan persis keberatan yang membuat koin-koin tersebut dicabut dari bursa demi bursa. Logika pengungkapan yang sama juga dipersiapkan untuk diperluas ke DuskEVM, di mana sebuah alat bernama Hedger dimaksudkan untuk membawa alur transaksi yang bersifat rahasia ke lingkungan Solidity yang pada dasarnya biasa.
Saya juga ingin jujur tentang batasannya di sini. Rancangan yang dapat memuaskan regulator tidak sama dengan rekam jejak dalam memuaskan regulator, dan kisah kepatuhan Dusk masih sebagian besar bersifat teoretis di luar pilot NPEX-nya. Stereotip itu sulit hilang, dan hanya dibutuhkan satu tindakan penegakan hukum terhadap proyek privasi yang tidak terkait untuk menyeret Dusk ke sorotan media karena asosiasi. Teknologinya terlihat benar-benar berbeda bagi saya. Apakah pasar dan regulator pada akhirnya akan memperlakukannya demikian adalah pertanyaan lain—sesuatu yang belum sepenuhnya dijawab Dusk.
@Dusk #dusk $DUSK
71
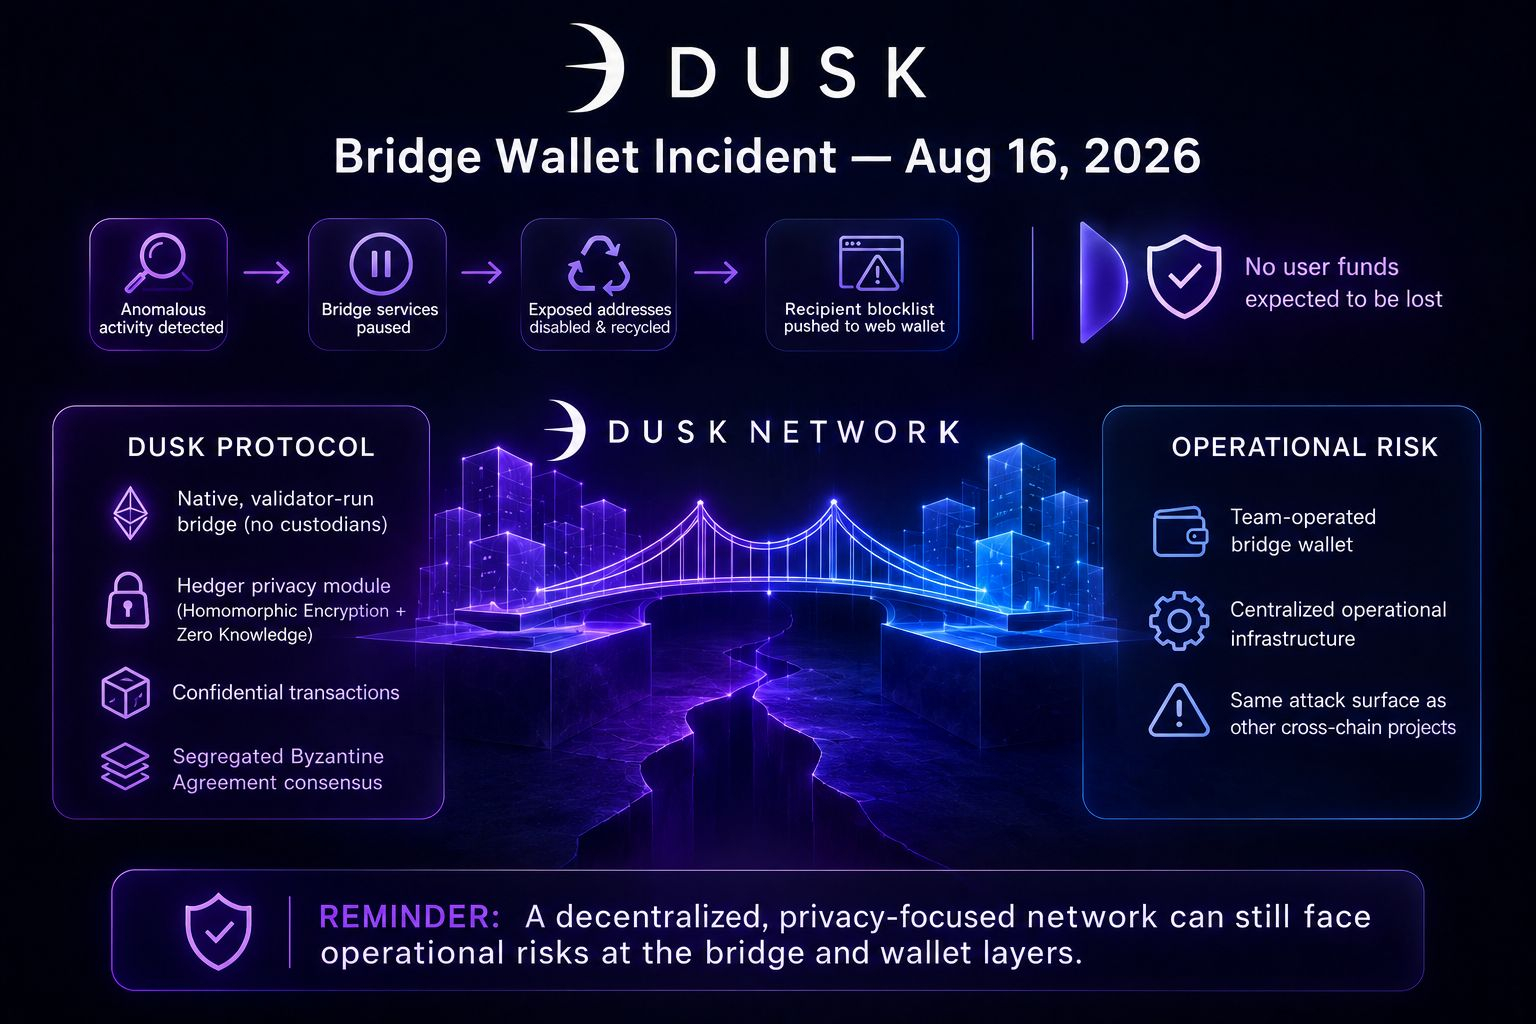
Pada 16 Agustus 2026, sistem pemantauan Dusk Network menandai perilaku tidak biasa yang terkait dengan sebuah wallet yang tim tersebut kelola sendiri untuk operasi bridge. Layanan bridge dijeda, sekumpulan alamat yang terekspos dinonaktifkan dan didaur ulang, serta daftar blokir penerima didorong ke web wallet agar kini dapat memperingatkan pengguna sebelum sebuah transfer mencapai tujuan yang diketahui berbahaya atau telah ditandai. Tim tersebut mengatakan hanya sejumlah kecil transaksi yang terjadi selama periode tersebut, koordinasi dilakukan dengan cepat dengan Binance setelah sebagian alur menyentuh bursa, dan tidak ada dana pengguna yang diperkirakan akan hilang. Saya tidak punya alasan untuk meragukan akun tersebut, dan DuskDS sendiri tidak terdampak pada level protokol.
Berikut bagian yang patut direnungkan. Seluruh promosi Dusk Network bertumpu pada kata-kata seperti trustless dan terdesentralisasi, dan dokumentasinya sendiri menjelaskan bridge DuskEVM yang lebih baru sebagai native, dijalankan oleh validator, tanpa memerlukan kustodian eksternal. Bridge yang lebih baru itu berada di lapisan di bawah mainnet DuskEVM yang akan datang, lapisan yang sama yang nantinya diharapkan membawa transaksi rahasia melalui Hedger, modul privasinya yang dibangun dengan homomorphic encryption dan zero knowledge proofs. Insiden Agustus tidak terjadi di sana. Insiden itu terjadi pada wallet tim yang lebih lama dan dioperasikan untuk operasi bridge lintas rantai—semacam infrastruktur operasional yang berada di samping protokol, bukan di dalam aturan konsensusnya. Pembedaan itu nyata, tetapi juga merupakan celah yang persis tempat risiko terpusat cenderung hidup pada proyek yang sebaliknya memasarkan diri mereka sebagai terdesentralisasi.
Saya tidak berpikir insiden ini mengganggu bukti keamanan Phoenix atau konsensus Segregated Byzantine Agreement yang mendasari rantai tersebut. Namun ini pengingat yang jelas bahwa jaringan yang berfokus pada privasi dan berorientasi kepatuhan tetap membawa permukaan serangan operasional yang sama seperti proyek mana pun yang memindahkan aset antar-rantai, dan permukaan tersebut layak diteliti terlepas dari seberapa rapat kriptografinya.
@Dusk_Foundation #dusk $DUSK
Pada 16 Agustus 2026, sistem pemantauan Dusk Network menandai perilaku tidak biasa yang terkait dengan sebuah wallet yang tim tersebut kelola sendiri untuk operasi bridge. Layanan bridge dijeda, sekumpulan alamat yang terekspos dinonaktifkan dan didaur ulang, serta daftar blokir penerima didorong ke web wallet agar kini dapat memperingatkan pengguna sebelum sebuah transfer mencapai tujuan yang diketahui berbahaya atau telah ditandai. Tim tersebut mengatakan hanya sejumlah kecil transaksi yang terjadi selama periode tersebut, koordinasi dilakukan dengan cepat dengan Binance setelah sebagian alur menyentuh bursa, dan tidak ada dana pengguna yang diperkirakan akan hilang. Saya tidak punya alasan untuk meragukan akun tersebut, dan DuskDS sendiri tidak terdampak pada level protokol.
Berikut bagian yang patut direnungkan. Seluruh promosi Dusk Network bertumpu pada kata-kata seperti trustless dan terdesentralisasi, dan dokumentasinya sendiri menjelaskan bridge DuskEVM yang lebih baru sebagai native, dijalankan oleh validator, tanpa memerlukan kustodian eksternal. Bridge yang lebih baru itu berada di lapisan di bawah mainnet DuskEVM yang akan datang, lapisan yang sama yang nantinya diharapkan membawa transaksi rahasia melalui Hedger, modul privasinya yang dibangun dengan homomorphic encryption dan zero knowledge proofs. Insiden Agustus tidak terjadi di sana. Insiden itu terjadi pada wallet tim yang lebih lama dan dioperasikan untuk operasi bridge lintas rantai—semacam infrastruktur operasional yang berada di samping protokol, bukan di dalam aturan konsensusnya. Pembedaan itu nyata, tetapi juga merupakan celah yang persis tempat risiko terpusat cenderung hidup pada proyek yang sebaliknya memasarkan diri mereka sebagai terdesentralisasi.
Saya tidak berpikir insiden ini mengganggu bukti keamanan Phoenix atau konsensus Segregated Byzantine Agreement yang mendasari rantai tersebut. Namun ini pengingat yang jelas bahwa jaringan yang berfokus pada privasi dan berorientasi kepatuhan tetap membawa permukaan serangan operasional yang sama seperti proyek mana pun yang memindahkan aset antar-rantai, dan permukaan tersebut layak diteliti terlepas dari seberapa rapat kriptografinya.
@Dusk #dusk $DUSK
Berikut bagian yang patut direnungkan. Seluruh promosi Dusk Network bertumpu pada kata-kata seperti trustless dan terdesentralisasi, dan dokumentasinya sendiri menjelaskan bridge DuskEVM yang lebih baru sebagai native, dijalankan oleh validator, tanpa memerlukan kustodian eksternal. Bridge yang lebih baru itu berada di lapisan di bawah mainnet DuskEVM yang akan datang, lapisan yang sama yang nantinya diharapkan membawa transaksi rahasia melalui Hedger, modul privasinya yang dibangun dengan homomorphic encryption dan zero knowledge proofs. Insiden Agustus tidak terjadi di sana. Insiden itu terjadi pada wallet tim yang lebih lama dan dioperasikan untuk operasi bridge lintas rantai—semacam infrastruktur operasional yang berada di samping protokol, bukan di dalam aturan konsensusnya. Pembedaan itu nyata, tetapi juga merupakan celah yang persis tempat risiko terpusat cenderung hidup pada proyek yang sebaliknya memasarkan diri mereka sebagai terdesentralisasi.
Saya tidak berpikir insiden ini mengganggu bukti keamanan Phoenix atau konsensus Segregated Byzantine Agreement yang mendasari rantai tersebut. Namun ini pengingat yang jelas bahwa jaringan yang berfokus pada privasi dan berorientasi kepatuhan tetap membawa permukaan serangan operasional yang sama seperti proyek mana pun yang memindahkan aset antar-rantai, dan permukaan tersebut layak diteliti terlepas dari seberapa rapat kriptografinya.
@Dusk #dusk $DUSK
79
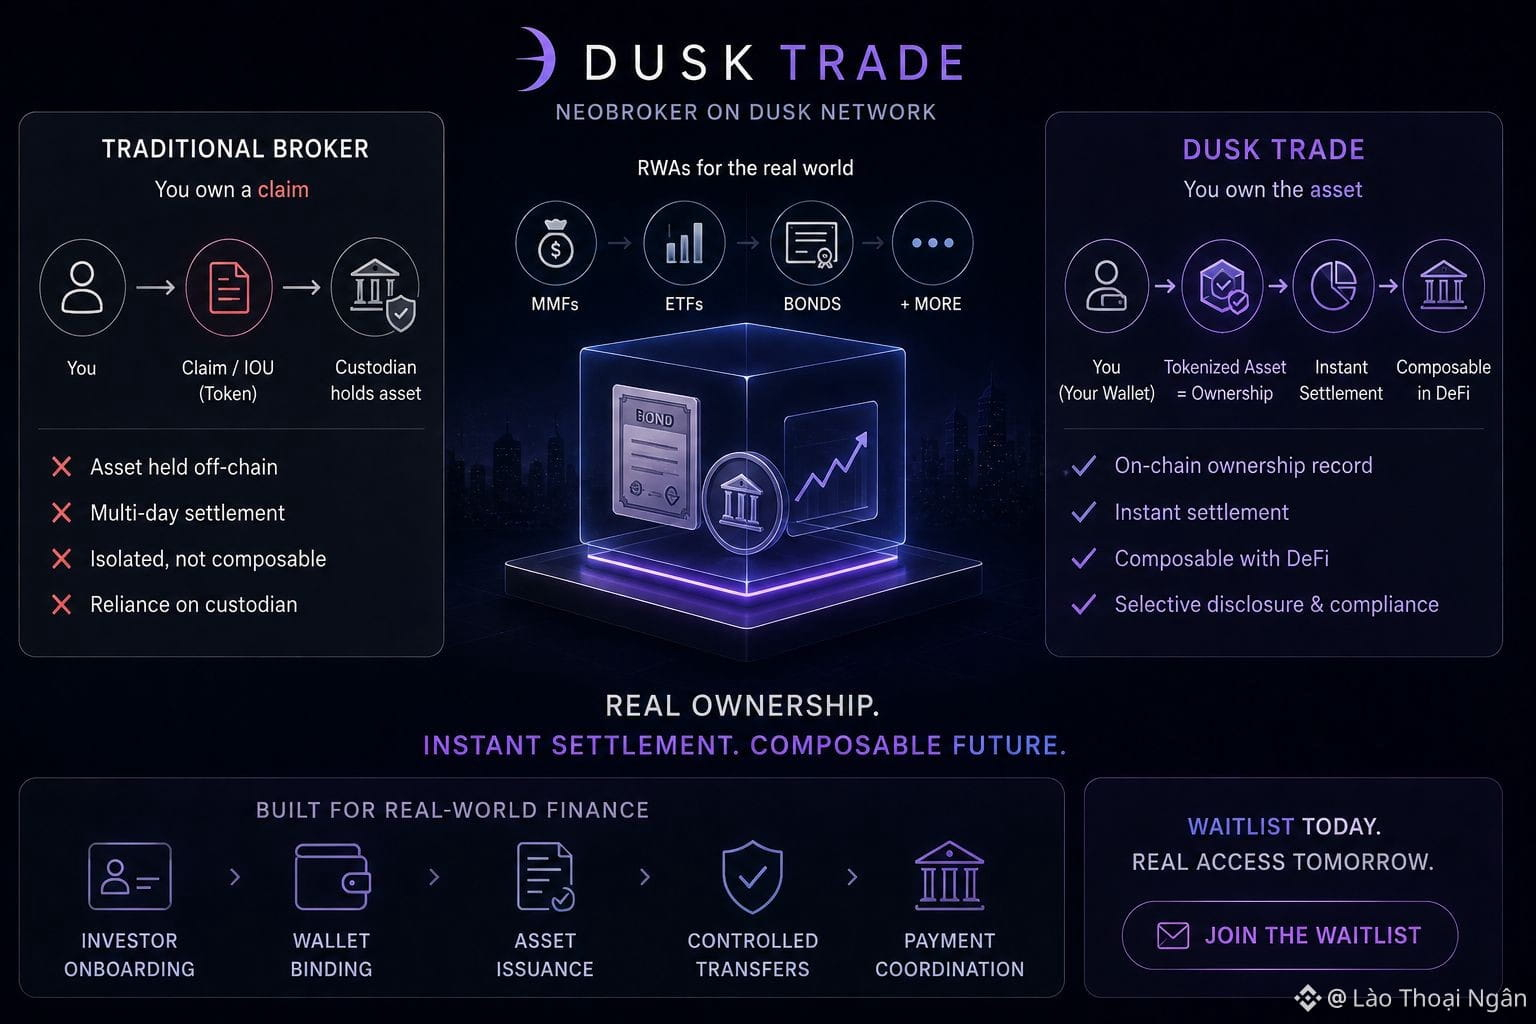
Broker yang tidak menyimpan aset Anda atas namanya sendiri terdengar seperti kontradiksi sampai Anda membaca apa sebenarnya yang Dusk Trade coba lakukan.
Dusk Trade adalah neobroker yang sedang dibangun Dusk di atas chain miliknya sendiri, bertujuan menghadirkan dana pasar uang, ETF, obligasi, dan aset dunia nyata lainnya ke wallet yang benar-benar dikendalikan oleh orang-orang. Proposalnya spesifik: kepemilikan nyata alih-alih klaim atas klaim, penyelesaian instan alih-alih siklus multi hari yang masih dijalankan oleh brokerage tradisional, serta komposabilitas dengan DeFi lainnya alih-alih aset yang membeku di akun kustodian.
Saya ingin berhenti sebentar pada kata tengah itu: kepemilikan. Banyak produk tokenisasi RWA di chain lain pada dasarnya adalah tanda terima. Anda memegang token yang mewakili klaim terhadap kustodian yang memegang aset riil di tempat lain, dan Anda mempercayai administrasi/kertas kerja kustodian tersebut. Arsitektur Dusk, dengan selective disclosure dan deterministic settlement yang dibangun di lapisan dasar, mencoba membuat token itu sendiri menjadi catatan kepemilikan, bukan sekadar penunjuk (pointer) ke sesuatu yang disimpan di luar rantai. Alur kerjanya juga spesifik—meliputi onboarding investor, pengikatan wallet, transfer terkontrol, dan koordinasi pembayaran—bukan hanya kontrak token yang ditempatkan di atas fund yang sudah ada.
Obligasi dan dana pasar uang bukan token yang permissionless. Mereka membawa ketentuan tentang siapa yang boleh memilikinya dan bagaimana mereka dapat memindahkannya, dan itulah—tepatnya—yang seharusnya dikelola oleh lapisan broker, baik di-chain maupun di luar rantai.
Perbedaan bermakna itu memang ada di atas kertas. Apakah itu akan bertahan atau tidak sepenuhnya bergantung pada eksekusi begitu uang sungguhan benar-benar mengalir melaluinya. Daftar tunggu dan seperangkat dokumen desain tidak sama dengan platform yang menangani settlement obligasi dalam skala besar di bawah tekanan pasar nyata. Saya tertarik pada Dusk Trade justru karena klaim kepemilikannya tidak biasa, bukan karena bagian sulitnya sudah selesai.
Lihat apa yang terjadi setelah daftar tunggu dibuka menjadi produk yang benar-benar digunakan orang.
@Dusk_Foundation $DUSK #dusk $BTW $TUT
Broker yang tidak menyimpan aset Anda atas namanya sendiri terdengar seperti kontradiksi sampai Anda membaca apa sebenarnya yang Dusk Trade coba lakukan.
Dusk Trade adalah neobroker yang sedang dibangun Dusk di atas chain miliknya sendiri, bertujuan menghadirkan dana pasar uang, ETF, obligasi, dan aset dunia nyata lainnya ke wallet yang benar-benar dikendalikan oleh orang-orang. Proposalnya spesifik: kepemilikan nyata alih-alih klaim atas klaim, penyelesaian instan alih-alih siklus multi hari yang masih dijalankan oleh brokerage tradisional, serta komposabilitas dengan DeFi lainnya alih-alih aset yang membeku di akun kustodian.
Saya ingin berhenti sebentar pada kata tengah itu: kepemilikan. Banyak produk tokenisasi RWA di chain lain pada dasarnya adalah tanda terima. Anda memegang token yang mewakili klaim terhadap kustodian yang memegang aset riil di tempat lain, dan Anda mempercayai administrasi/kertas kerja kustodian tersebut. Arsitektur Dusk, dengan selective disclosure dan deterministic settlement yang dibangun di lapisan dasar, mencoba membuat token itu sendiri menjadi catatan kepemilikan, bukan sekadar penunjuk (pointer) ke sesuatu yang disimpan di luar rantai. Alur kerjanya juga spesifik—meliputi onboarding investor, pengikatan wallet, transfer terkontrol, dan koordinasi pembayaran—bukan hanya kontrak token yang ditempatkan di atas fund yang sudah ada.
Obligasi dan dana pasar uang bukan token yang permissionless. Mereka membawa ketentuan tentang siapa yang boleh memilikinya dan bagaimana mereka dapat memindahkannya, dan itulah—tepatnya—yang seharusnya dikelola oleh lapisan broker, baik di-chain maupun di luar rantai.
Perbedaan bermakna itu memang ada di atas kertas. Apakah itu akan bertahan atau tidak sepenuhnya bergantung pada eksekusi begitu uang sungguhan benar-benar mengalir melaluinya. Daftar tunggu dan seperangkat dokumen desain tidak sama dengan platform yang menangani settlement obligasi dalam skala besar di bawah tekanan pasar nyata. Saya tertarik pada Dusk Trade justru karena klaim kepemilikannya tidak biasa, bukan karena bagian sulitnya sudah selesai.
Lihat apa yang terjadi setelah daftar tunggu dibuka menjadi produk yang benar-benar digunakan orang.
@Dusk $DUSK #dusk $BTW $TUT
Dusk Trade adalah neobroker yang sedang dibangun Dusk di atas chain miliknya sendiri, bertujuan menghadirkan dana pasar uang, ETF, obligasi, dan aset dunia nyata lainnya ke wallet yang benar-benar dikendalikan oleh orang-orang. Proposalnya spesifik: kepemilikan nyata alih-alih klaim atas klaim, penyelesaian instan alih-alih siklus multi hari yang masih dijalankan oleh brokerage tradisional, serta komposabilitas dengan DeFi lainnya alih-alih aset yang membeku di akun kustodian.
Saya ingin berhenti sebentar pada kata tengah itu: kepemilikan. Banyak produk tokenisasi RWA di chain lain pada dasarnya adalah tanda terima. Anda memegang token yang mewakili klaim terhadap kustodian yang memegang aset riil di tempat lain, dan Anda mempercayai administrasi/kertas kerja kustodian tersebut. Arsitektur Dusk, dengan selective disclosure dan deterministic settlement yang dibangun di lapisan dasar, mencoba membuat token itu sendiri menjadi catatan kepemilikan, bukan sekadar penunjuk (pointer) ke sesuatu yang disimpan di luar rantai. Alur kerjanya juga spesifik—meliputi onboarding investor, pengikatan wallet, transfer terkontrol, dan koordinasi pembayaran—bukan hanya kontrak token yang ditempatkan di atas fund yang sudah ada.
Obligasi dan dana pasar uang bukan token yang permissionless. Mereka membawa ketentuan tentang siapa yang boleh memilikinya dan bagaimana mereka dapat memindahkannya, dan itulah—tepatnya—yang seharusnya dikelola oleh lapisan broker, baik di-chain maupun di luar rantai.
Perbedaan bermakna itu memang ada di atas kertas. Apakah itu akan bertahan atau tidak sepenuhnya bergantung pada eksekusi begitu uang sungguhan benar-benar mengalir melaluinya. Daftar tunggu dan seperangkat dokumen desain tidak sama dengan platform yang menangani settlement obligasi dalam skala besar di bawah tekanan pasar nyata. Saya tertarik pada Dusk Trade justru karena klaim kepemilikannya tidak biasa, bukan karena bagian sulitnya sudah selesai.
Lihat apa yang terjadi setelah daftar tunggu dibuka menjadi produk yang benar-benar digunakan orang.
@Dusk $DUSK #dusk $BTW $TUT
84
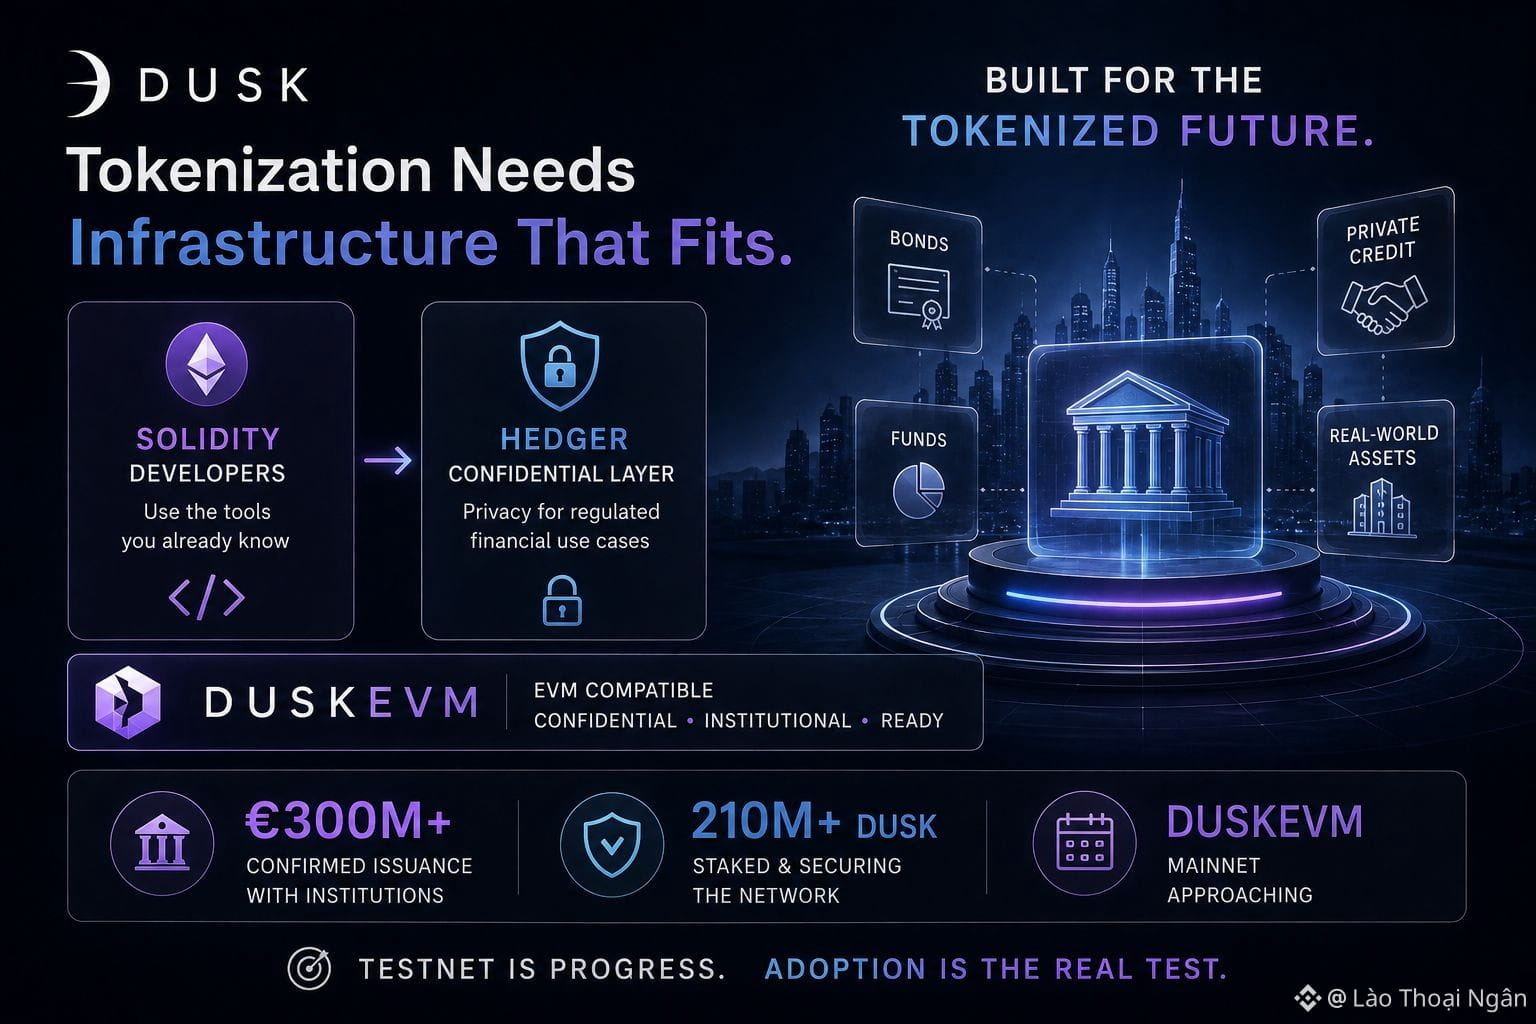
Setiap siklus memiliki frasa yang diulang-ulang oleh orang sampai kehilangan makna. Saat ini, itu adalah tokenisasi aset. Obligasi, dana, private credit—semuanya konon akan bergerak onchain pada 2026. Namun, sebagian besar omongan itu masih sebatas omongan.
Yang membuat Dusk Network layak diperhatikan di tengah kebisingan tersebut adalah waktu. DuskEVM sedang mendekati mainnet pada hampir waktu yang sama ketika minat institusional pada aset tokenisasi berhenti hanya menjadi teori. Itu bukan kebetulan—itu rencananya. Pengembang Solidity, yaitu kumpulan pembangun smart contract terbesar di mana pun, akan dapat melakukan deploy di Dusk menggunakan alat yang sudah mereka miliki, sekaligus memperoleh akses ke Hedger, lapisan transaksi rahasia proyek ini yang dibangun khusus untuk kebutuhan penggunaan keuangan yang teregulasi.
Kombinasi itu memecahkan masalah yang spesifik. Ekosistem tooling Ethereum sangatlah besar. Namun, cerita privasinya—untuk apa pun yang benar-benar ingin dimasukkan institusi sebagai aset nyata—masih tipis. Dusk mencoba mengambil yang pertama dan memperbaiki yang kedua, bukan meminta para pembangun meninggalkan semuanya yang mereka ketahui untuk sebuah niche privacy chain dengan basis pengembang yang kecil.
Dusk juga tidak hanya mengandalkan janji untuk menyampaikan alasan tersebut. Jaringan ini sudah menampung lebih dari 300 juta euro dalam penerbitan yang telah dikonfirmasi bersama mitra institusional, disertai lebih dari 210 juta DUSK yang di-stake untuk mengamankan rantai itu sendiri. Angka seperti itu tidak membuktikan bahwa peluncuran mainnet DuskEVM akan berlangsung mulus, tetapi angka tersebut menunjukkan bahwa hasrat institusional yang bergantung pada timing ini sudah terlihat hadir—bukan sekadar dijanjikan dalam roadmap.
Namun, saya ingin berhati-hati di sini. Mainnet yang mendekat tidak sama dengan mainnet yang menghasilkan hasil. Banyak proyek infrastruktur telah mencapai momen yang persis seperti ini: tooling sudah siap, timing tepat, lalu kesulitan menarik aplikasi nyata dan likuiditas nyata ke jaringan begitu benar-benar diluncurkan. Dusk masih harus membuktikan bagian itu. Aktivitas testnet dan kode yang diaudit diperlukan. Itu tidak sama dengan para pembangun yang mengirimkan produk yang benar-benar digunakan orang.
@Dusk_Foundation $DUSK #dusk $BTW $TRUMP
Setiap siklus memiliki frasa yang diulang-ulang oleh orang sampai kehilangan makna. Saat ini, itu adalah tokenisasi aset. Obligasi, dana, private credit—semuanya konon akan bergerak onchain pada 2026. Namun, sebagian besar omongan itu masih sebatas omongan.
Yang membuat Dusk Network layak diperhatikan di tengah kebisingan tersebut adalah waktu. DuskEVM sedang mendekati mainnet pada hampir waktu yang sama ketika minat institusional pada aset tokenisasi berhenti hanya menjadi teori. Itu bukan kebetulan—itu rencananya. Pengembang Solidity, yaitu kumpulan pembangun smart contract terbesar di mana pun, akan dapat melakukan deploy di Dusk menggunakan alat yang sudah mereka miliki, sekaligus memperoleh akses ke Hedger, lapisan transaksi rahasia proyek ini yang dibangun khusus untuk kebutuhan penggunaan keuangan yang teregulasi.
Kombinasi itu memecahkan masalah yang spesifik. Ekosistem tooling Ethereum sangatlah besar. Namun, cerita privasinya—untuk apa pun yang benar-benar ingin dimasukkan institusi sebagai aset nyata—masih tipis. Dusk mencoba mengambil yang pertama dan memperbaiki yang kedua, bukan meminta para pembangun meninggalkan semuanya yang mereka ketahui untuk sebuah niche privacy chain dengan basis pengembang yang kecil.
Dusk juga tidak hanya mengandalkan janji untuk menyampaikan alasan tersebut. Jaringan ini sudah menampung lebih dari 300 juta euro dalam penerbitan yang telah dikonfirmasi bersama mitra institusional, disertai lebih dari 210 juta DUSK yang di-stake untuk mengamankan rantai itu sendiri. Angka seperti itu tidak membuktikan bahwa peluncuran mainnet DuskEVM akan berlangsung mulus, tetapi angka tersebut menunjukkan bahwa hasrat institusional yang bergantung pada timing ini sudah terlihat hadir—bukan sekadar dijanjikan dalam roadmap.
Namun, saya ingin berhati-hati di sini. Mainnet yang mendekat tidak sama dengan mainnet yang menghasilkan hasil. Banyak proyek infrastruktur telah mencapai momen yang persis seperti ini: tooling sudah siap, timing tepat, lalu kesulitan menarik aplikasi nyata dan likuiditas nyata ke jaringan begitu benar-benar diluncurkan. Dusk masih harus membuktikan bagian itu. Aktivitas testnet dan kode yang diaudit diperlukan. Itu tidak sama dengan para pembangun yang mengirimkan produk yang benar-benar digunakan orang.
@Dusk $DUSK #dusk $BTW $TRUMP
Yang membuat Dusk Network layak diperhatikan di tengah kebisingan tersebut adalah waktu. DuskEVM sedang mendekati mainnet pada hampir waktu yang sama ketika minat institusional pada aset tokenisasi berhenti hanya menjadi teori. Itu bukan kebetulan—itu rencananya. Pengembang Solidity, yaitu kumpulan pembangun smart contract terbesar di mana pun, akan dapat melakukan deploy di Dusk menggunakan alat yang sudah mereka miliki, sekaligus memperoleh akses ke Hedger, lapisan transaksi rahasia proyek ini yang dibangun khusus untuk kebutuhan penggunaan keuangan yang teregulasi.
Kombinasi itu memecahkan masalah yang spesifik. Ekosistem tooling Ethereum sangatlah besar. Namun, cerita privasinya—untuk apa pun yang benar-benar ingin dimasukkan institusi sebagai aset nyata—masih tipis. Dusk mencoba mengambil yang pertama dan memperbaiki yang kedua, bukan meminta para pembangun meninggalkan semuanya yang mereka ketahui untuk sebuah niche privacy chain dengan basis pengembang yang kecil.
Dusk juga tidak hanya mengandalkan janji untuk menyampaikan alasan tersebut. Jaringan ini sudah menampung lebih dari 300 juta euro dalam penerbitan yang telah dikonfirmasi bersama mitra institusional, disertai lebih dari 210 juta DUSK yang di-stake untuk mengamankan rantai itu sendiri. Angka seperti itu tidak membuktikan bahwa peluncuran mainnet DuskEVM akan berlangsung mulus, tetapi angka tersebut menunjukkan bahwa hasrat institusional yang bergantung pada timing ini sudah terlihat hadir—bukan sekadar dijanjikan dalam roadmap.
Namun, saya ingin berhati-hati di sini. Mainnet yang mendekat tidak sama dengan mainnet yang menghasilkan hasil. Banyak proyek infrastruktur telah mencapai momen yang persis seperti ini: tooling sudah siap, timing tepat, lalu kesulitan menarik aplikasi nyata dan likuiditas nyata ke jaringan begitu benar-benar diluncurkan. Dusk masih harus membuktikan bagian itu. Aktivitas testnet dan kode yang diaudit diperlukan. Itu tidak sama dengan para pembangun yang mengirimkan produk yang benar-benar digunakan orang.
@Dusk $DUSK #dusk $BTW $TRUMP
71
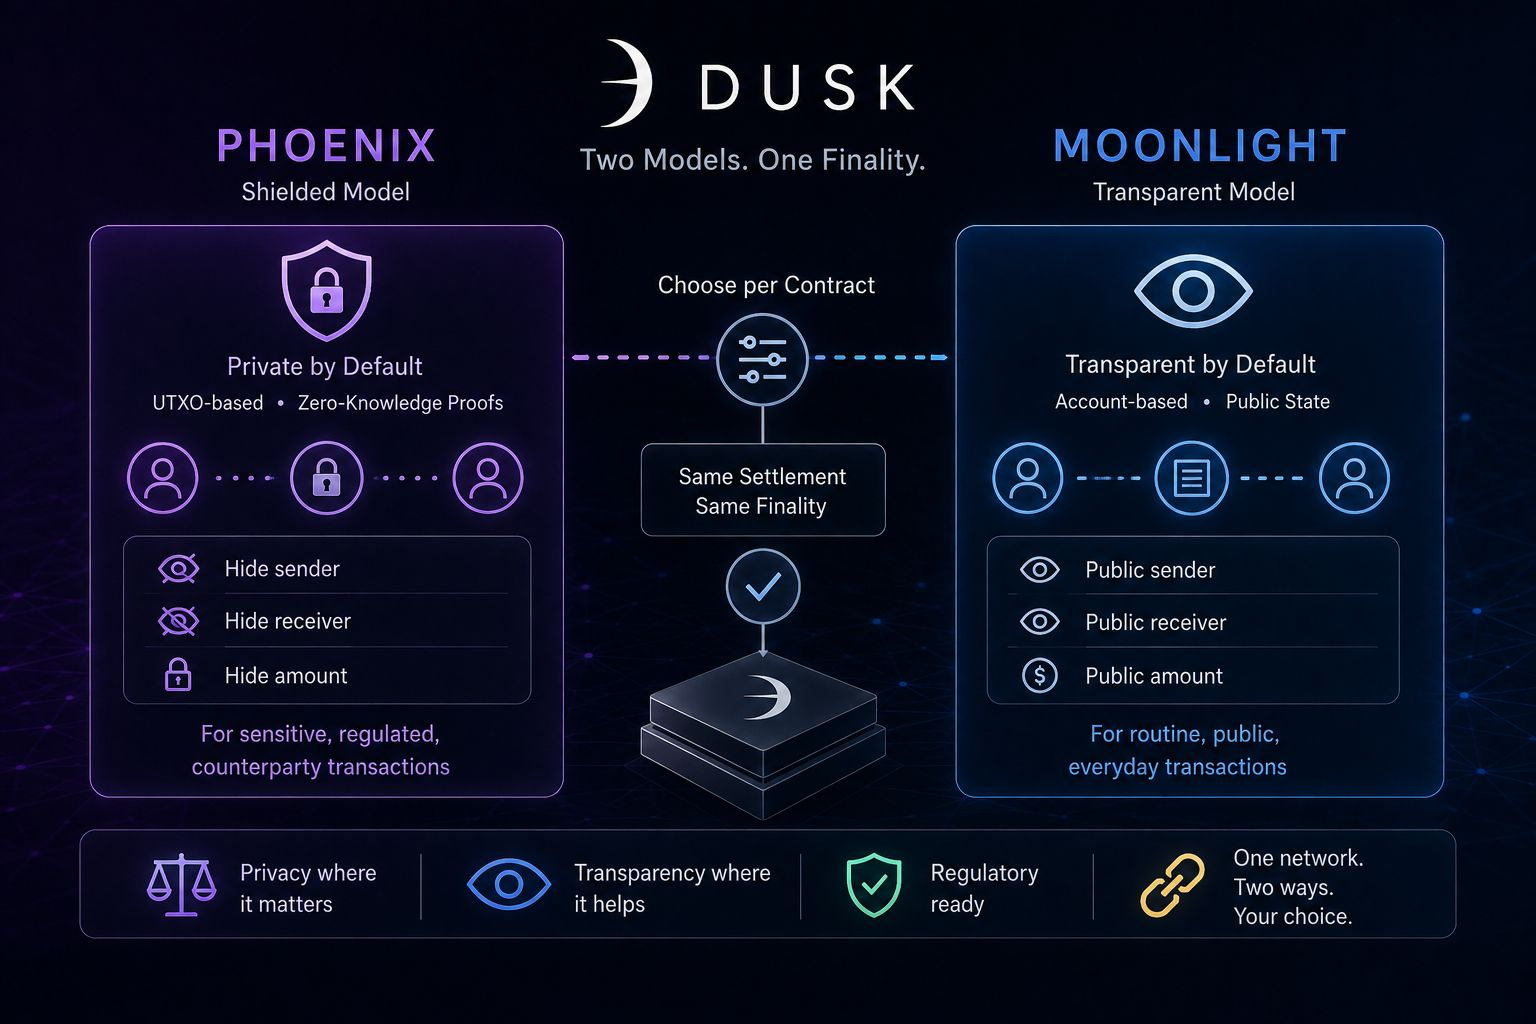
Privasi atau transparansi. Kebanyakan blockchain memaksa Anda mengambil pilihan di level protokol dan mengunci Anda ke pilihan tersebut. Dusk Network menolak trade-off itu, dengan membangun dua model transaksi di lapisan dasar—salah satu keputusan yang lebih praktis yang pernah saya lihat di ruang ini.
Phoenix adalah model terlindungi (shielded), berbasis UTXO, menggunakan bukti zero-knowledge untuk menyembunyikan pengirim, penerima, dan jumlah. Ini adalah model yang Anda gunakan untuk menyelesaikan transaksi keamanan ketika para pihak tidak perlu melihat posisi masing-masing. Moonlight adalah bagian lainnya: model transparan berbasis akun, lebih dekat dengan yang diharapkan oleh pengembang Ethereum—saldo publik, pembacaan status yang sederhana, tanpa beban pembuatan bukti di setiap transfer.
Mengapa Dusk Network repot menggunakan keduanya? Karena tidak semua transaksi dalam jaringan keuangan memerlukan profil kerahasiaan yang sama. DAO yang membayar hibah publik tidak perlu perlindungan. Penerbit obligasi yang menyelesaikan transaksi dengan pembeli institusional mungkin memerlukannya secara hukum. Memaksa satu model untuk setiap jenis kebutuhan akan sama-sama berisiko: bisa mengekspos secara berlebihan transaksi yang sensitif atau menambah gesekan yang tidak perlu pada transaksi rutin. Membiarkan pengembang memilih per kontrak adalah jawaban yang lebih jujur terhadap cara infrastruktur keuangan dunia nyata benar-benar bekerja—dan intinya adalah sistem ini dalam skala kecil: tetap privat saat privasi adalah tujuannya, beralih transparan saat tidak, dan selesaikan jalur mana pun dengan finalitas yang sama.
Namun saya akan menyoroti ketegangan yang jelas. Opsi (optionality) kuat bagi pengembang tetapi membingungkan bagi semua orang lainnya. Jika antarmuka dompet tidak menjelaskan dengan jelas model transaksi yang digunakan, pengguna bisa mengira mereka mendapat privasi yang sebenarnya tidak mereka miliki, atau membayar biaya pembuatan bukti yang sebenarnya tidak perlu. Dokumentasi Dusk Network terus terang mengenai pemisahan itu, dan saya menghargainya, tetapi dokumentasi bukan pengalaman pengguna yang bebas dari kekeliruan.
Pendekatan dua model adalah pilihan yang tepat untuk sebuah chain yang dibangun di atas keuangan yang teregulasi. Apakah alat bantu Dusk Network membuat pilihan itu mudah dipahami oleh pengguna non-teknis masih sedang dibangun, dan saya lebih memilih menyatakannya secara langsung daripada berpura-pura semuanya sudah sepenuhnya terselesaikan.
@Dusk_Foundation #dusk $DUSK $BTW $ONG
Privasi atau transparansi. Kebanyakan blockchain memaksa Anda mengambil pilihan di level protokol dan mengunci Anda ke pilihan tersebut. Dusk Network menolak trade-off itu, dengan membangun dua model transaksi di lapisan dasar—salah satu keputusan yang lebih praktis yang pernah saya lihat di ruang ini.
Phoenix adalah model terlindungi (shielded), berbasis UTXO, menggunakan bukti zero-knowledge untuk menyembunyikan pengirim, penerima, dan jumlah. Ini adalah model yang Anda gunakan untuk menyelesaikan transaksi keamanan ketika para pihak tidak perlu melihat posisi masing-masing. Moonlight adalah bagian lainnya: model transparan berbasis akun, lebih dekat dengan yang diharapkan oleh pengembang Ethereum—saldo publik, pembacaan status yang sederhana, tanpa beban pembuatan bukti di setiap transfer.
Mengapa Dusk Network repot menggunakan keduanya? Karena tidak semua transaksi dalam jaringan keuangan memerlukan profil kerahasiaan yang sama. DAO yang membayar hibah publik tidak perlu perlindungan. Penerbit obligasi yang menyelesaikan transaksi dengan pembeli institusional mungkin memerlukannya secara hukum. Memaksa satu model untuk setiap jenis kebutuhan akan sama-sama berisiko: bisa mengekspos secara berlebihan transaksi yang sensitif atau menambah gesekan yang tidak perlu pada transaksi rutin. Membiarkan pengembang memilih per kontrak adalah jawaban yang lebih jujur terhadap cara infrastruktur keuangan dunia nyata benar-benar bekerja—dan intinya adalah sistem ini dalam skala kecil: tetap privat saat privasi adalah tujuannya, beralih transparan saat tidak, dan selesaikan jalur mana pun dengan finalitas yang sama.
Namun saya akan menyoroti ketegangan yang jelas. Opsi (optionality) kuat bagi pengembang tetapi membingungkan bagi semua orang lainnya. Jika antarmuka dompet tidak menjelaskan dengan jelas model transaksi yang digunakan, pengguna bisa mengira mereka mendapat privasi yang sebenarnya tidak mereka miliki, atau membayar biaya pembuatan bukti yang sebenarnya tidak perlu. Dokumentasi Dusk Network terus terang mengenai pemisahan itu, dan saya menghargainya, tetapi dokumentasi bukan pengalaman pengguna yang bebas dari kekeliruan.
Pendekatan dua model adalah pilihan yang tepat untuk sebuah chain yang dibangun di atas keuangan yang teregulasi. Apakah alat bantu Dusk Network membuat pilihan itu mudah dipahami oleh pengguna non-teknis masih sedang dibangun, dan saya lebih memilih menyatakannya secara langsung daripada berpura-pura semuanya sudah sepenuhnya terselesaikan.
@Dusk #dusk $DUSK $BTW $ONG
Phoenix adalah model terlindungi (shielded), berbasis UTXO, menggunakan bukti zero-knowledge untuk menyembunyikan pengirim, penerima, dan jumlah. Ini adalah model yang Anda gunakan untuk menyelesaikan transaksi keamanan ketika para pihak tidak perlu melihat posisi masing-masing. Moonlight adalah bagian lainnya: model transparan berbasis akun, lebih dekat dengan yang diharapkan oleh pengembang Ethereum—saldo publik, pembacaan status yang sederhana, tanpa beban pembuatan bukti di setiap transfer.
Mengapa Dusk Network repot menggunakan keduanya? Karena tidak semua transaksi dalam jaringan keuangan memerlukan profil kerahasiaan yang sama. DAO yang membayar hibah publik tidak perlu perlindungan. Penerbit obligasi yang menyelesaikan transaksi dengan pembeli institusional mungkin memerlukannya secara hukum. Memaksa satu model untuk setiap jenis kebutuhan akan sama-sama berisiko: bisa mengekspos secara berlebihan transaksi yang sensitif atau menambah gesekan yang tidak perlu pada transaksi rutin. Membiarkan pengembang memilih per kontrak adalah jawaban yang lebih jujur terhadap cara infrastruktur keuangan dunia nyata benar-benar bekerja—dan intinya adalah sistem ini dalam skala kecil: tetap privat saat privasi adalah tujuannya, beralih transparan saat tidak, dan selesaikan jalur mana pun dengan finalitas yang sama.
Namun saya akan menyoroti ketegangan yang jelas. Opsi (optionality) kuat bagi pengembang tetapi membingungkan bagi semua orang lainnya. Jika antarmuka dompet tidak menjelaskan dengan jelas model transaksi yang digunakan, pengguna bisa mengira mereka mendapat privasi yang sebenarnya tidak mereka miliki, atau membayar biaya pembuatan bukti yang sebenarnya tidak perlu. Dokumentasi Dusk Network terus terang mengenai pemisahan itu, dan saya menghargainya, tetapi dokumentasi bukan pengalaman pengguna yang bebas dari kekeliruan.
Pendekatan dua model adalah pilihan yang tepat untuk sebuah chain yang dibangun di atas keuangan yang teregulasi. Apakah alat bantu Dusk Network membuat pilihan itu mudah dipahami oleh pengguna non-teknis masih sedang dibangun, dan saya lebih memilih menyatakannya secara langsung daripada berpura-pura semuanya sudah sepenuhnya terselesaikan.
@Dusk #dusk $DUSK $BTW $ONG
60
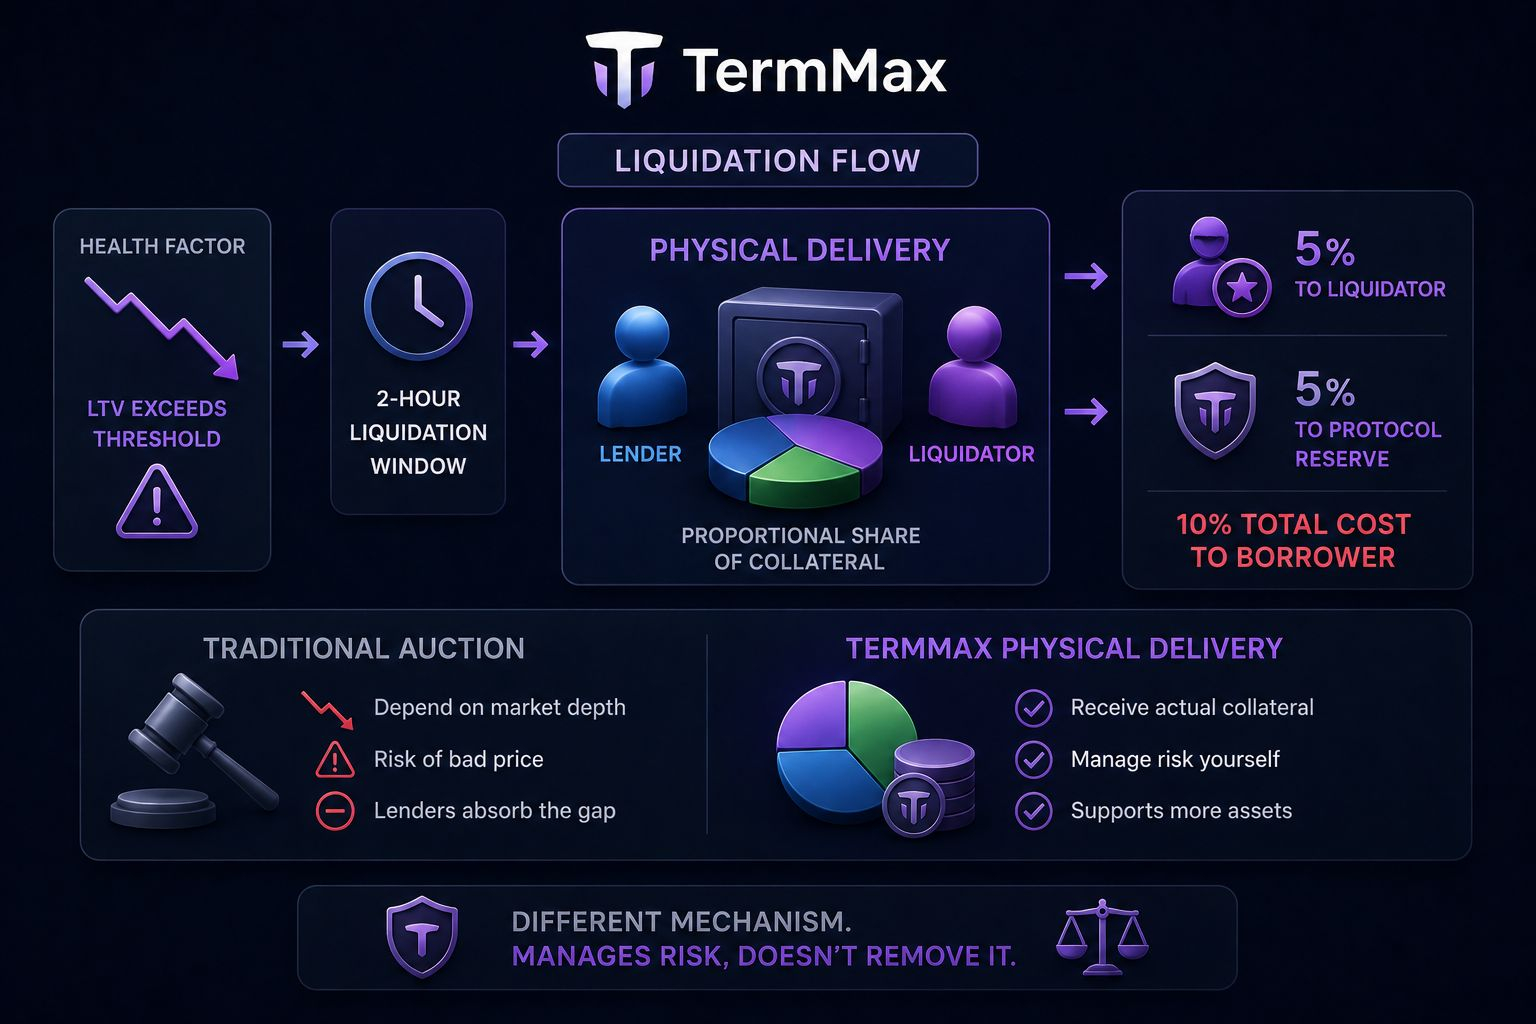
TermMax beralih dari peluncuran di 2 chain menjadi 3, lalu melaporkan deployment di 7 chain, sementara antarmuka V2-nya saat ini menampilkan kurang lebih 11 jaringan.
Itu merupakan perluasan yang berarti mengenai di mana TermMax dapat beroperasi. Namun itu tidak memberi tahu saya apakah likuiditas berkembang dengan kecepatan yang sama.
Jaringan baru dapat menambah tempat lain bagi pasar pinjam-meminjam dan lending dengan suku bunga tetap TermMax untuk beroperasi. Yang tidak ditunjukkannya adalah apakah jaringan tersebut mengembangkan cukup modal di kedua sisi pasar agar menjadi relevan secara ekonomi.
Pembedaan itu menjadi lebih penting ketika cakupannya makin melebar.
Jika sebagian besar likuiditas yang dapat digunakan tetap terkonsentrasi pada beberapa chain yang sudah mapan, maka menambahkan jaringan lain akan meningkatkan akses tanpa tentu mendistribusikan pasar itu sendiri.
Hal yang belum saya ketahui adalah apakah deployment terbaru TermMax secara bertahap mengambil porsi aktivitas dan likuiditas yang lebih besar, atau apakah protokol tersebut menjadi lebih multichain terutama di lapisan deployment.
Total TVL tidak akan menyelesaikan hal itu bagi saya. Nilai tersebut bisa naik sementara dua atau tiga jaringan yang sama terus memegang sebagian besar kedalaman yang dapat digunakan.
Sinyal yang lebih kuat adalah distribusi di bawah total tersebut: seberapa besar likuiditas lending dan borrowing yang berada di tiap jaringan, seberapa terkonsentrasi itu tetap pada chain-chain terbesar, dan apakah deployment yang lebih baru mempertahankan aktivitas melintasi beberapa siklus kematangan.
Itu akan memberi tahu saya apakah TermMax hanya memperluas jumlah tempat di mana sebuah pasar dapat diluncurkan, atau benar-benar memperluas di mana pasar-pasarnya menjadi berguna secara ekonomi.
Jadi saya menilai tahap berikutnya dari ekspansi multichain TermMax bukan dari munculnya chain lain di antarmuka, melainkan dari apakah konsentrasi likuiditas mulai turun ketika cakupannya berkembang.
Pertanyaan yang lebih besar adalah apakah TermMax dapat mengubah ketersediaan jaringan yang lebih luas menjadi kedalaman pasar yang lebih luas.
Saya memantau pangsa likuiditas per-chain, konsentrasi pada jaringan teratas, dan apakah chain-chain baru terus mempertahankan aktivitas yang berarti setelah periode peluncuran awal.
@termmax #TermMax $BTW $ONG
TermMax beralih dari peluncuran di 2 chain menjadi 3, lalu melaporkan deployment di 7 chain, sementara antarmuka V2-nya saat ini menampilkan kurang lebih 11 jaringan.
Itu merupakan perluasan yang berarti mengenai di mana TermMax dapat beroperasi. Namun itu tidak memberi tahu saya apakah likuiditas berkembang dengan kecepatan yang sama.
Jaringan baru dapat menambah tempat lain bagi pasar pinjam-meminjam dan lending dengan suku bunga tetap TermMax untuk beroperasi. Yang tidak ditunjukkannya adalah apakah jaringan tersebut mengembangkan cukup modal di kedua sisi pasar agar menjadi relevan secara ekonomi.
Pembedaan itu menjadi lebih penting ketika cakupannya makin melebar.
Jika sebagian besar likuiditas yang dapat digunakan tetap terkonsentrasi pada beberapa chain yang sudah mapan, maka menambahkan jaringan lain akan meningkatkan akses tanpa tentu mendistribusikan pasar itu sendiri.
Hal yang belum saya ketahui adalah apakah deployment terbaru TermMax secara bertahap mengambil porsi aktivitas dan likuiditas yang lebih besar, atau apakah protokol tersebut menjadi lebih multichain terutama di lapisan deployment.
Total TVL tidak akan menyelesaikan hal itu bagi saya. Nilai tersebut bisa naik sementara dua atau tiga jaringan yang sama terus memegang sebagian besar kedalaman yang dapat digunakan.
Sinyal yang lebih kuat adalah distribusi di bawah total tersebut: seberapa besar likuiditas lending dan borrowing yang berada di tiap jaringan, seberapa terkonsentrasi itu tetap pada chain-chain terbesar, dan apakah deployment yang lebih baru mempertahankan aktivitas melintasi beberapa siklus kematangan.
Itu akan memberi tahu saya apakah TermMax hanya memperluas jumlah tempat di mana sebuah pasar dapat diluncurkan, atau benar-benar memperluas di mana pasar-pasarnya menjadi berguna secara ekonomi.
Jadi saya menilai tahap berikutnya dari ekspansi multichain TermMax bukan dari munculnya chain lain di antarmuka, melainkan dari apakah konsentrasi likuiditas mulai turun ketika cakupannya berkembang.
Pertanyaan yang lebih besar adalah apakah TermMax dapat mengubah ketersediaan jaringan yang lebih luas menjadi kedalaman pasar yang lebih luas.
Saya memantau pangsa likuiditas per-chain, konsentrasi pada jaringan teratas, dan apakah chain-chain baru terus mempertahankan aktivitas yang berarti setelah periode peluncuran awal.
@TermMax #TermMax $BTW $ONG
Itu merupakan perluasan yang berarti mengenai di mana TermMax dapat beroperasi. Namun itu tidak memberi tahu saya apakah likuiditas berkembang dengan kecepatan yang sama.
Jaringan baru dapat menambah tempat lain bagi pasar pinjam-meminjam dan lending dengan suku bunga tetap TermMax untuk beroperasi. Yang tidak ditunjukkannya adalah apakah jaringan tersebut mengembangkan cukup modal di kedua sisi pasar agar menjadi relevan secara ekonomi.
Pembedaan itu menjadi lebih penting ketika cakupannya makin melebar.
Jika sebagian besar likuiditas yang dapat digunakan tetap terkonsentrasi pada beberapa chain yang sudah mapan, maka menambahkan jaringan lain akan meningkatkan akses tanpa tentu mendistribusikan pasar itu sendiri.
Hal yang belum saya ketahui adalah apakah deployment terbaru TermMax secara bertahap mengambil porsi aktivitas dan likuiditas yang lebih besar, atau apakah protokol tersebut menjadi lebih multichain terutama di lapisan deployment.
Total TVL tidak akan menyelesaikan hal itu bagi saya. Nilai tersebut bisa naik sementara dua atau tiga jaringan yang sama terus memegang sebagian besar kedalaman yang dapat digunakan.
Sinyal yang lebih kuat adalah distribusi di bawah total tersebut: seberapa besar likuiditas lending dan borrowing yang berada di tiap jaringan, seberapa terkonsentrasi itu tetap pada chain-chain terbesar, dan apakah deployment yang lebih baru mempertahankan aktivitas melintasi beberapa siklus kematangan.
Itu akan memberi tahu saya apakah TermMax hanya memperluas jumlah tempat di mana sebuah pasar dapat diluncurkan, atau benar-benar memperluas di mana pasar-pasarnya menjadi berguna secara ekonomi.
Jadi saya menilai tahap berikutnya dari ekspansi multichain TermMax bukan dari munculnya chain lain di antarmuka, melainkan dari apakah konsentrasi likuiditas mulai turun ketika cakupannya berkembang.
Pertanyaan yang lebih besar adalah apakah TermMax dapat mengubah ketersediaan jaringan yang lebih luas menjadi kedalaman pasar yang lebih luas.
Saya memantau pangsa likuiditas per-chain, konsentrasi pada jaringan teratas, dan apakah chain-chain baru terus mempertahankan aktivitas yang berarti setelah periode peluncuran awal.
@TermMax #TermMax $BTW $ONG
467
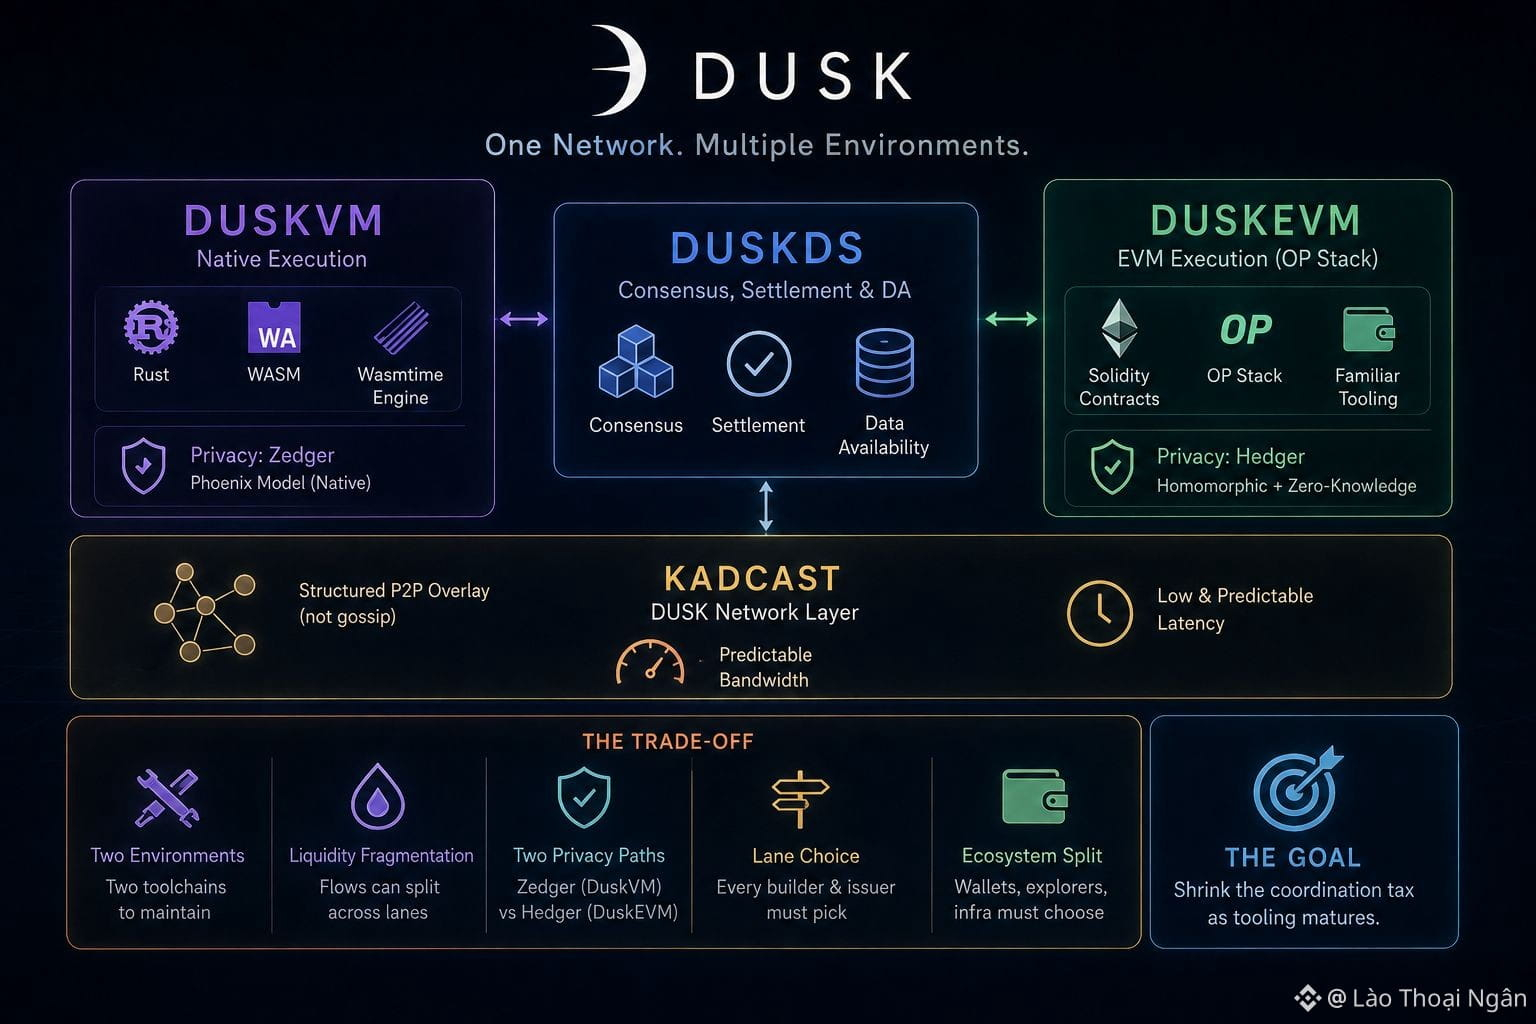
Modular adalah salah satu kata yang paling nyaman di industri ini, dan Dusk Network menggunakannya dengan sangat banyak. DuskDS menangani konsensus, penyelesaian, dan ketersediaan data. DuskVM menjalankan kontrak Rust dan WASM secara langsung di lapisan dasar melalui mesin Wasmtime. DuskEVM adalah lingkungan eksekusi OP Stack yang terpisah di mana kontrak Solidity melakukan penyelesaian kembali melalui DuskDS, dengan DUSK sebagai token gas. Di atas kertas, ini terdengar seperti perpaduan terbaik dari dua dunia: lingkungan native untuk tim yang ingin akses langsung ke primitive privasi Dusk, dan lingkungan EVM yang familiar bagi semua orang lainnya.
Saya ingin berhenti sejenak untuk membahas trade-off daripada mengulang promosi. Dua lingkungan eksekusi berarti dua set perangkat (tooling), dua tempat likuiditas dapat mengumpul secara terpisah, dan dua jalur privasi yang berbeda: Zedger di DuskVM dan Hedger di DuskEVM, dibangun dengan pendekatan kriptografi yang berbeda. Seorang pembangun yang memilih DuskEVM demi familiaritas mendapatkan dukungan Solidity, tetapi mengandalkan kombinasi enkripsi homomorfik dan zero knowledge milik Hedger, bukan model Phoenix native yang paling sering dijelaskan dalam literatur privasi mendalam tentang Dusk.
Tidak ada yang membuat arsitektur ini salah. Memisahkan penyelesaian dari eksekusi adalah taruhan yang dapat dipertahankan, dan banyak rantai juga memisahkan state di seluruh rollup karena alasan serupa. Namun menyebutnya semata-mata sebagai tambahan (additive) mengabaikan biayanya. Setiap penerbit sekarang harus memilih jalur, dan setiap dompet atau penjelajah (explorer) yang dibangun oleh komunitas harus memutuskan sisi mana yang didukung, atau keduanya.
Di bawah kedua lingkungan tersebut ada Kadcast, lapisan peer-to-peer milik Dusk Network sendiri, yaitu overlay terstruktur alih-alih propagasi berbasis gossip yang menjadi default di kebanyakan rantai, dibangun khusus untuk menjaga bandwidth dan latensi tetap dapat diprediksi saat jaringan bertumbuh. Bagian yang sama ini adalah argumen terkuat bahwa ini adalah satu sistem yang terkoordinasi, bukan dua rantai yang memakai nama yang sama. Namun, lapisan jaringan yang sama tidak otomatis menggabungkan dua ekosistem pengembang. Modular adalah keputusan nyata dengan biaya koordinasi nyata yang melekat, bukan upgrade gratis.
@Dusk_Foundation #dusk $DUSK $BTW $ACE
Modular adalah salah satu kata yang paling nyaman di industri ini, dan Dusk Network menggunakannya dengan sangat banyak. DuskDS menangani konsensus, penyelesaian, dan ketersediaan data. DuskVM menjalankan kontrak Rust dan WASM secara langsung di lapisan dasar melalui mesin Wasmtime. DuskEVM adalah lingkungan eksekusi OP Stack yang terpisah di mana kontrak Solidity melakukan penyelesaian kembali melalui DuskDS, dengan DUSK sebagai token gas. Di atas kertas, ini terdengar seperti perpaduan terbaik dari dua dunia: lingkungan native untuk tim yang ingin akses langsung ke primitive privasi Dusk, dan lingkungan EVM yang familiar bagi semua orang lainnya.
Saya ingin berhenti sejenak untuk membahas trade-off daripada mengulang promosi. Dua lingkungan eksekusi berarti dua set perangkat (tooling), dua tempat likuiditas dapat mengumpul secara terpisah, dan dua jalur privasi yang berbeda: Zedger di DuskVM dan Hedger di DuskEVM, dibangun dengan pendekatan kriptografi yang berbeda. Seorang pembangun yang memilih DuskEVM demi familiaritas mendapatkan dukungan Solidity, tetapi mengandalkan kombinasi enkripsi homomorfik dan zero knowledge milik Hedger, bukan model Phoenix native yang paling sering dijelaskan dalam literatur privasi mendalam tentang Dusk.
Tidak ada yang membuat arsitektur ini salah. Memisahkan penyelesaian dari eksekusi adalah taruhan yang dapat dipertahankan, dan banyak rantai juga memisahkan state di seluruh rollup karena alasan serupa. Namun menyebutnya semata-mata sebagai tambahan (additive) mengabaikan biayanya. Setiap penerbit sekarang harus memilih jalur, dan setiap dompet atau penjelajah (explorer) yang dibangun oleh komunitas harus memutuskan sisi mana yang didukung, atau keduanya.
Di bawah kedua lingkungan tersebut ada Kadcast, lapisan peer-to-peer milik Dusk Network sendiri, yaitu overlay terstruktur alih-alih propagasi berbasis gossip yang menjadi default di kebanyakan rantai, dibangun khusus untuk menjaga bandwidth dan latensi tetap dapat diprediksi saat jaringan bertumbuh. Bagian yang sama ini adalah argumen terkuat bahwa ini adalah satu sistem yang terkoordinasi, bukan dua rantai yang memakai nama yang sama. Namun, lapisan jaringan yang sama tidak otomatis menggabungkan dua ekosistem pengembang. Modular adalah keputusan nyata dengan biaya koordinasi nyata yang melekat, bukan upgrade gratis.
@Dusk #dusk $DUSK $BTW $ACE
Saya ingin berhenti sejenak untuk membahas trade-off daripada mengulang promosi. Dua lingkungan eksekusi berarti dua set perangkat (tooling), dua tempat likuiditas dapat mengumpul secara terpisah, dan dua jalur privasi yang berbeda: Zedger di DuskVM dan Hedger di DuskEVM, dibangun dengan pendekatan kriptografi yang berbeda. Seorang pembangun yang memilih DuskEVM demi familiaritas mendapatkan dukungan Solidity, tetapi mengandalkan kombinasi enkripsi homomorfik dan zero knowledge milik Hedger, bukan model Phoenix native yang paling sering dijelaskan dalam literatur privasi mendalam tentang Dusk.
Tidak ada yang membuat arsitektur ini salah. Memisahkan penyelesaian dari eksekusi adalah taruhan yang dapat dipertahankan, dan banyak rantai juga memisahkan state di seluruh rollup karena alasan serupa. Namun menyebutnya semata-mata sebagai tambahan (additive) mengabaikan biayanya. Setiap penerbit sekarang harus memilih jalur, dan setiap dompet atau penjelajah (explorer) yang dibangun oleh komunitas harus memutuskan sisi mana yang didukung, atau keduanya.
Di bawah kedua lingkungan tersebut ada Kadcast, lapisan peer-to-peer milik Dusk Network sendiri, yaitu overlay terstruktur alih-alih propagasi berbasis gossip yang menjadi default di kebanyakan rantai, dibangun khusus untuk menjaga bandwidth dan latensi tetap dapat diprediksi saat jaringan bertumbuh. Bagian yang sama ini adalah argumen terkuat bahwa ini adalah satu sistem yang terkoordinasi, bukan dua rantai yang memakai nama yang sama. Namun, lapisan jaringan yang sama tidak otomatis menggabungkan dua ekosistem pengembang. Modular adalah keputusan nyata dengan biaya koordinasi nyata yang melekat, bukan upgrade gratis.
@Dusk #dusk $DUSK $BTW $ACE
44
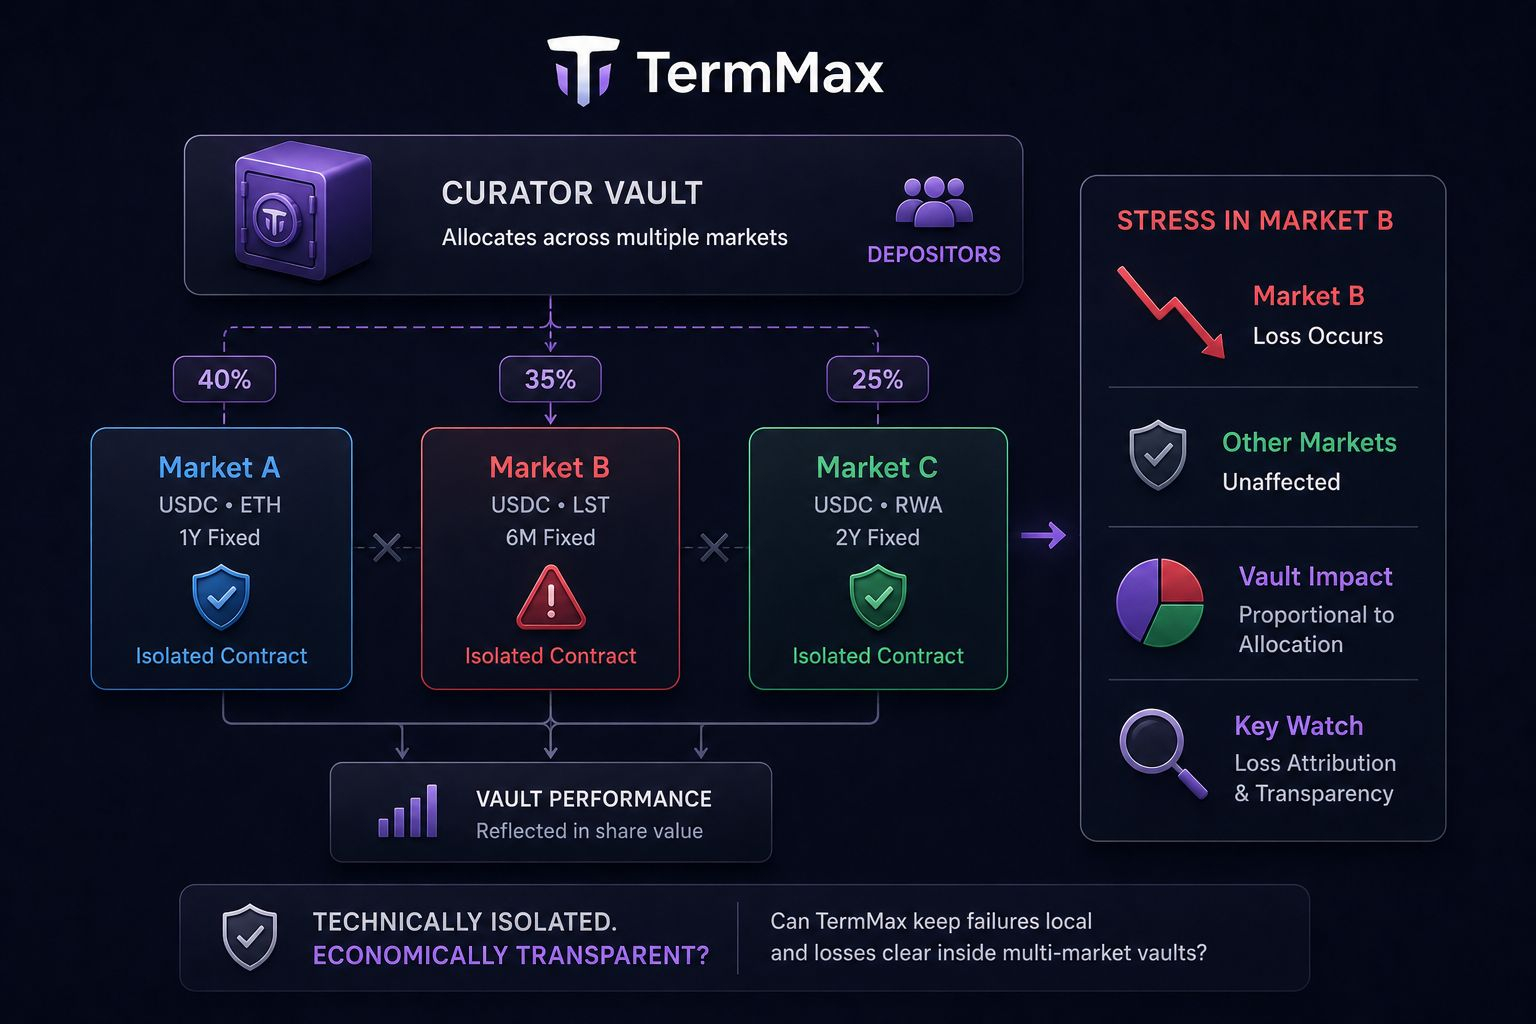
Satu hal yang terus menonjol bagi saya di TermMax, sebuah protokol peminjaman dan pemberian pinjaman suku bunga tetap yang terdesentralisasi, adalah bagaimana model keamanannya mengisolasi masing-masing pasar.
Setiap pasar di TermMax berjalan melalui kontraknya sendiri. Jika terjadi kesalahan di satu pasar, idenya adalah untuk mencegah masalah tersebut secara otomatis menyebar ke kontrak di balik pasar-pasar lainnya.
Itu adalah batas yang berarti, terutama ketika agunan, aset utang, dan jatuh tempo yang berbeda dapat membawa profil risiko yang sangat berbeda.
Namun, pengguna tidak selalu mengambil eksposur ke pasar-pasar tersebut satu per satu.
Sebuah vault kurator TermMax dapat berada di atas beberapa pasar yang di-whitelist dan berbagi token utang yang sama, serta mengalokasikan modal depositor di antara semuanya. Jadi, pasar-pasar tersebut dapat tetap terisolasi secara teknis satu sama lain sementara keuntungan dan kerugiannya tetap masuk ke posisi vault yang sama.
Jika salah satu pasar yang mendasarinya mengalami tekanan, kontrak pasar lainnya tidak perlu gagal agar depositor vault mengalami kerugian.
Yang belum saya ketahui adalah apakah kerugian itu tetap dapat dilacak dengan bersih ke pasar yang menyebabkannya, atau apakah cara vault mengelola posisi dapat membuat batas ekonomi menjadi lebih sulit untuk ditelusuri dari sisi depositor.
Di situlah bukti yang lebih kuat berperan.
Jika sebuah vault multi-pasar dapat menunjukkan bahwa kerugian tetap transparan dan proporsional secara luas dengan modal yang dialokasikan ke pasar yang sedang tertekan, maka TermMax telah mempertahankan batas ekonomi yang berarti meskipun vault mencakup beberapa pasar yang terisolasi.
Saya ingin mempelajari lebih banyak dari atribusi kerugian per pasar yang jelas saat terjadi tekanan, dibanding hanya dari arsitektur isolasinya.
Pertanyaannya adalah apakah TermMax bisa menjaga kegagalan tetap lokal secara teknis sekaligus menjaga kerugian depositor agar tetap jelas dan terbatas secara ekonomi di dalam vault multi-pasar.
Saya mengamati atribusi kerugian di level vault, bobot alokasi, dan bagaimana tekanan pada satu pasar muncul pada nilai saham vault berikutnya.
@termmax #TermMax $BTW $ACE $PORTAL
Satu hal yang terus menonjol bagi saya di TermMax, sebuah protokol peminjaman dan pemberian pinjaman suku bunga tetap yang terdesentralisasi, adalah bagaimana model keamanannya mengisolasi masing-masing pasar.
Setiap pasar di TermMax berjalan melalui kontraknya sendiri. Jika terjadi kesalahan di satu pasar, idenya adalah untuk mencegah masalah tersebut secara otomatis menyebar ke kontrak di balik pasar-pasar lainnya.
Itu adalah batas yang berarti, terutama ketika agunan, aset utang, dan jatuh tempo yang berbeda dapat membawa profil risiko yang sangat berbeda.
Namun, pengguna tidak selalu mengambil eksposur ke pasar-pasar tersebut satu per satu.
Sebuah vault kurator TermMax dapat berada di atas beberapa pasar yang di-whitelist dan berbagi token utang yang sama, serta mengalokasikan modal depositor di antara semuanya. Jadi, pasar-pasar tersebut dapat tetap terisolasi secara teknis satu sama lain sementara keuntungan dan kerugiannya tetap masuk ke posisi vault yang sama.
Jika salah satu pasar yang mendasarinya mengalami tekanan, kontrak pasar lainnya tidak perlu gagal agar depositor vault mengalami kerugian.
Yang belum saya ketahui adalah apakah kerugian itu tetap dapat dilacak dengan bersih ke pasar yang menyebabkannya, atau apakah cara vault mengelola posisi dapat membuat batas ekonomi menjadi lebih sulit untuk ditelusuri dari sisi depositor.
Di situlah bukti yang lebih kuat berperan.
Jika sebuah vault multi-pasar dapat menunjukkan bahwa kerugian tetap transparan dan proporsional secara luas dengan modal yang dialokasikan ke pasar yang sedang tertekan, maka TermMax telah mempertahankan batas ekonomi yang berarti meskipun vault mencakup beberapa pasar yang terisolasi.
Saya ingin mempelajari lebih banyak dari atribusi kerugian per pasar yang jelas saat terjadi tekanan, dibanding hanya dari arsitektur isolasinya.
Pertanyaannya adalah apakah TermMax bisa menjaga kegagalan tetap lokal secara teknis sekaligus menjaga kerugian depositor agar tetap jelas dan terbatas secara ekonomi di dalam vault multi-pasar.
Saya mengamati atribusi kerugian di level vault, bobot alokasi, dan bagaimana tekanan pada satu pasar muncul pada nilai saham vault berikutnya.
@TermMax #TermMax $BTW $ACE $PORTAL
Setiap pasar di TermMax berjalan melalui kontraknya sendiri. Jika terjadi kesalahan di satu pasar, idenya adalah untuk mencegah masalah tersebut secara otomatis menyebar ke kontrak di balik pasar-pasar lainnya.
Itu adalah batas yang berarti, terutama ketika agunan, aset utang, dan jatuh tempo yang berbeda dapat membawa profil risiko yang sangat berbeda.
Namun, pengguna tidak selalu mengambil eksposur ke pasar-pasar tersebut satu per satu.
Sebuah vault kurator TermMax dapat berada di atas beberapa pasar yang di-whitelist dan berbagi token utang yang sama, serta mengalokasikan modal depositor di antara semuanya. Jadi, pasar-pasar tersebut dapat tetap terisolasi secara teknis satu sama lain sementara keuntungan dan kerugiannya tetap masuk ke posisi vault yang sama.
Jika salah satu pasar yang mendasarinya mengalami tekanan, kontrak pasar lainnya tidak perlu gagal agar depositor vault mengalami kerugian.
Yang belum saya ketahui adalah apakah kerugian itu tetap dapat dilacak dengan bersih ke pasar yang menyebabkannya, atau apakah cara vault mengelola posisi dapat membuat batas ekonomi menjadi lebih sulit untuk ditelusuri dari sisi depositor.
Di situlah bukti yang lebih kuat berperan.
Jika sebuah vault multi-pasar dapat menunjukkan bahwa kerugian tetap transparan dan proporsional secara luas dengan modal yang dialokasikan ke pasar yang sedang tertekan, maka TermMax telah mempertahankan batas ekonomi yang berarti meskipun vault mencakup beberapa pasar yang terisolasi.
Saya ingin mempelajari lebih banyak dari atribusi kerugian per pasar yang jelas saat terjadi tekanan, dibanding hanya dari arsitektur isolasinya.
Pertanyaannya adalah apakah TermMax bisa menjaga kegagalan tetap lokal secara teknis sekaligus menjaga kerugian depositor agar tetap jelas dan terbatas secara ekonomi di dalam vault multi-pasar.
Saya mengamati atribusi kerugian di level vault, bobot alokasi, dan bagaimana tekanan pada satu pasar muncul pada nilai saham vault berikutnya.
@TermMax #TermMax $BTW $ACE $PORTAL
560
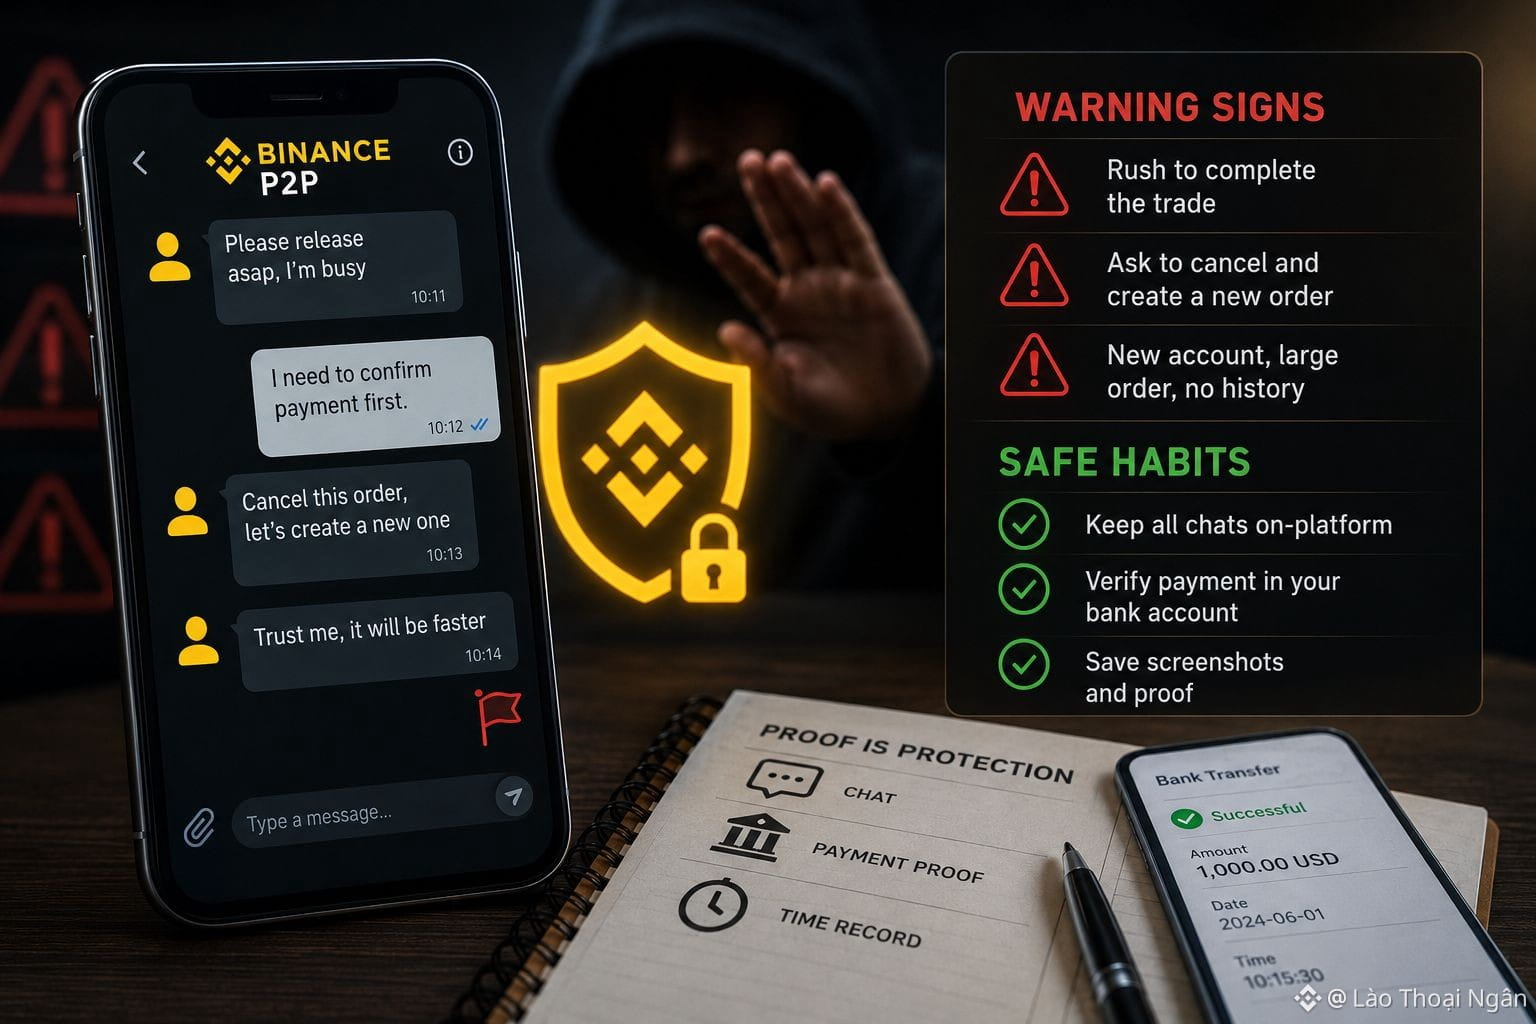
Ada tanda-tanda peringatan yang baru saya sadari setelah beberapa kali sempat tersandung saat bertransaksi di Binance P2P. Salah satunya adalah ketika pihak lawan terus-menerus mendesak saya agar menyelesaikan transaksi dengan sangat cepat, dengan alasan sedang sibuk atau karena hampir habis waktu, padahal waktu penahanan pesanan masih terbilang panjang.
Tanda kedua adalah ketika pembeli meminta saya untuk membatalkan pesanan yang sedang berjalan agar bisa membuat pesanan baru dengan nominal yang berbeda, biasanya disertai alasan seperti salah memasukkan nominal atau berubah pikiran soal jumlah. Trik ini membuat penjual lengah, karena pesanan baru mungkin tidak lagi dilindungi oleh jaminan (escrow) seperti pesanan awal jika prosedurnya tidak dilakukan dengan benar.
Tanda ketiga, dan mungkin yang paling umum, adalah akun-akun baru yang dibuat, belum memiliki riwayat transaksi, tetapi langsung memasang pesanan dengan nominal yang sangat besar sejak awal. Saya tidak mengatakan semua akun baru pasti mencurigakan, tetapi jika digabungkan dengan perilaku mendesak, ini adalah kombinasi yang harus sangat diwaspadai.
Dari beberapa kejadian itu, saya membentuk kebiasaan untuk menyimpan semua hal yang berhubungan dengan transaksi di Binance P2P: menyimpan tangkapan layar percakapan, menyimpan gambar mutasi rekening bank yang menunjukkan nominal dan waktu transaksi, bahkan mencatat waktu saat saya menekan konfirmasi atau release. Pernah suatu kali, berkat foto-foto ini, saya bisa menyelesaikan sengketa dengan tim dukungan hanya dalam beberapa jam, alih-alih harus berhari-hari berdebat tanpa bukti yang konkret.
Bagi saya, kehati-hatian bukan karena kurang percaya pada Binance P2P, melainkan karena saya paham bahwa bukti selalu menjadi perlindungan terbaik saya dalam setiap situasi.
@Binance_Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
Ada tanda-tanda peringatan yang baru saya sadari setelah beberapa kali sempat tersandung saat bertransaksi di Binance P2P. Salah satunya adalah ketika pihak lawan terus-menerus mendesak saya agar menyelesaikan transaksi dengan sangat cepat, dengan alasan sedang sibuk atau karena hampir habis waktu, padahal waktu penahanan pesanan masih terbilang panjang.
Tanda kedua adalah ketika pembeli meminta saya untuk membatalkan pesanan yang sedang berjalan agar bisa membuat pesanan baru dengan nominal yang berbeda, biasanya disertai alasan seperti salah memasukkan nominal atau berubah pikiran soal jumlah. Trik ini membuat penjual lengah, karena pesanan baru mungkin tidak lagi dilindungi oleh jaminan (escrow) seperti pesanan awal jika prosedurnya tidak dilakukan dengan benar.
Tanda ketiga, dan mungkin yang paling umum, adalah akun-akun baru yang dibuat, belum memiliki riwayat transaksi, tetapi langsung memasang pesanan dengan nominal yang sangat besar sejak awal. Saya tidak mengatakan semua akun baru pasti mencurigakan, tetapi jika digabungkan dengan perilaku mendesak, ini adalah kombinasi yang harus sangat diwaspadai.
Dari beberapa kejadian itu, saya membentuk kebiasaan untuk menyimpan semua hal yang berhubungan dengan transaksi di Binance P2P: menyimpan tangkapan layar percakapan, menyimpan gambar mutasi rekening bank yang menunjukkan nominal dan waktu transaksi, bahkan mencatat waktu saat saya menekan konfirmasi atau release. Pernah suatu kali, berkat foto-foto ini, saya bisa menyelesaikan sengketa dengan tim dukungan hanya dalam beberapa jam, alih-alih harus berhari-hari berdebat tanpa bukti yang konkret.
Bagi saya, kehati-hatian bukan karena kurang percaya pada Binance P2P, melainkan karena saya paham bahwa bukti selalu menjadi perlindungan terbaik saya dalam setiap situasi.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
Tanda kedua adalah ketika pembeli meminta saya untuk membatalkan pesanan yang sedang berjalan agar bisa membuat pesanan baru dengan nominal yang berbeda, biasanya disertai alasan seperti salah memasukkan nominal atau berubah pikiran soal jumlah. Trik ini membuat penjual lengah, karena pesanan baru mungkin tidak lagi dilindungi oleh jaminan (escrow) seperti pesanan awal jika prosedurnya tidak dilakukan dengan benar.
Tanda ketiga, dan mungkin yang paling umum, adalah akun-akun baru yang dibuat, belum memiliki riwayat transaksi, tetapi langsung memasang pesanan dengan nominal yang sangat besar sejak awal. Saya tidak mengatakan semua akun baru pasti mencurigakan, tetapi jika digabungkan dengan perilaku mendesak, ini adalah kombinasi yang harus sangat diwaspadai.
Dari beberapa kejadian itu, saya membentuk kebiasaan untuk menyimpan semua hal yang berhubungan dengan transaksi di Binance P2P: menyimpan tangkapan layar percakapan, menyimpan gambar mutasi rekening bank yang menunjukkan nominal dan waktu transaksi, bahkan mencatat waktu saat saya menekan konfirmasi atau release. Pernah suatu kali, berkat foto-foto ini, saya bisa menyelesaikan sengketa dengan tim dukungan hanya dalam beberapa jam, alih-alih harus berhari-hari berdebat tanpa bukti yang konkret.
Bagi saya, kehati-hatian bukan karena kurang percaya pada Binance P2P, melainkan karena saya paham bahwa bukti selalu menjadi perlindungan terbaik saya dalam setiap situasi.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
426
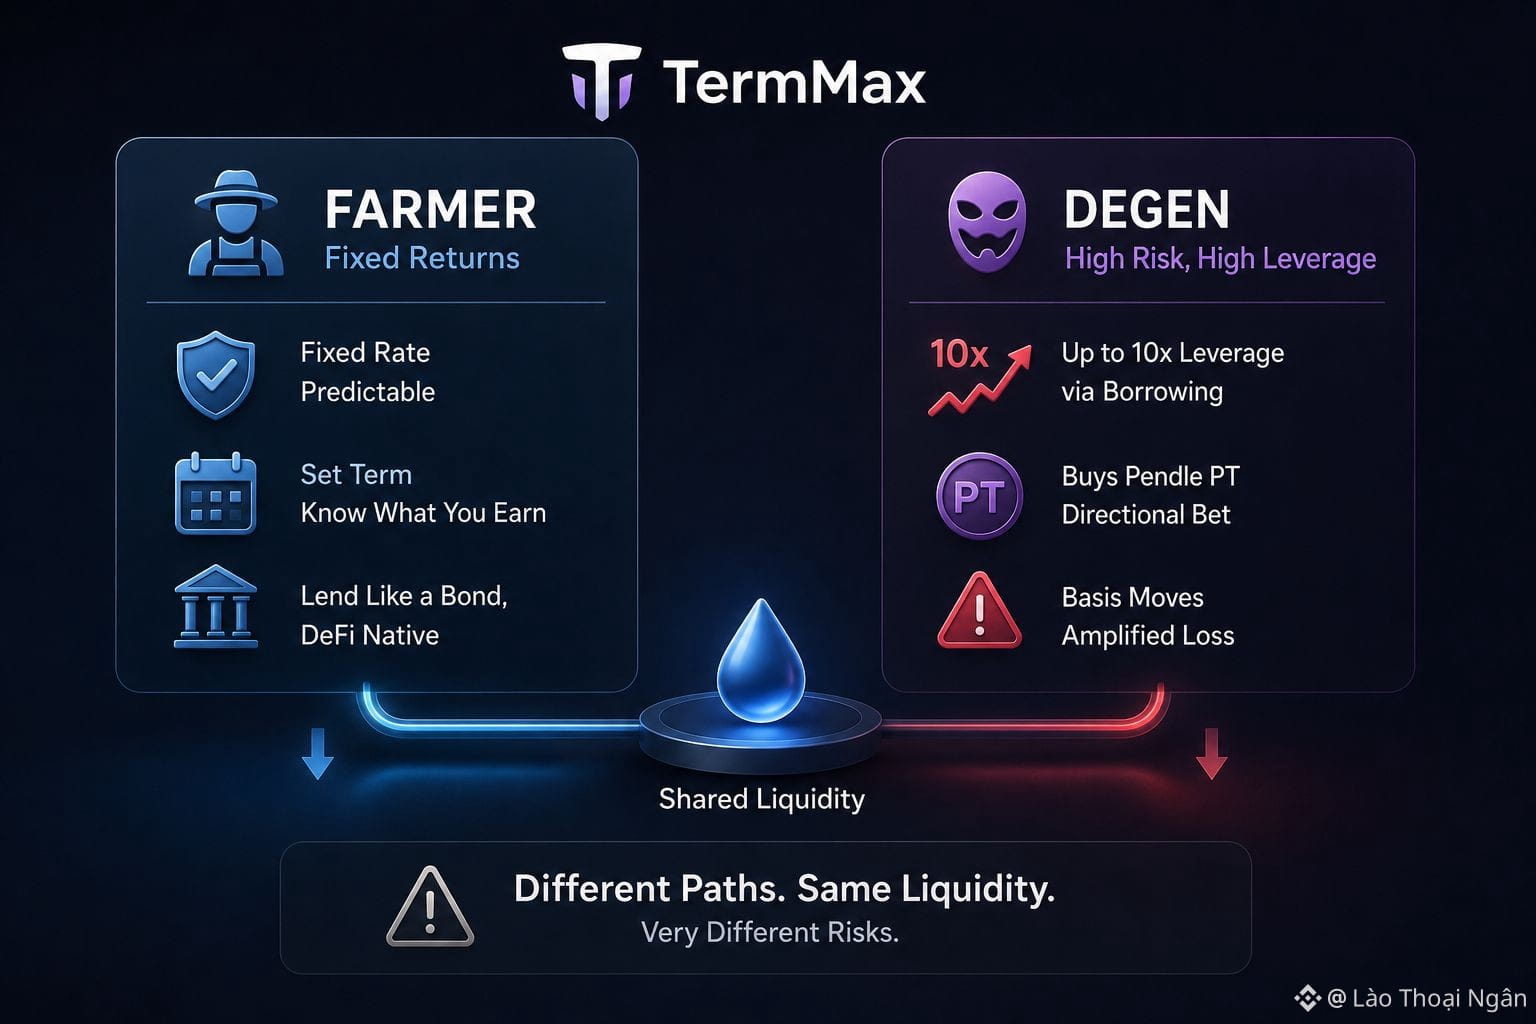
Baca cara TermMax membingkainya sendiri, dan Anda akan menemukan tiga jenis pengguna yang dijelaskan langsung dalam dokumentasinya: Degens, Farmers, dan LPs. Itu label yang jujur, dan saya menghargai kejujurannya, tetapi itu juga membuka celah yang terus saya datangi. TermMax memasarkan arsitektur fixed-rate-nya sebagai penawar kekacauan floating-rate ala DeFi—tempat di mana pemberi pinjaman akhirnya mendapatkan kepastian seperti obligasi, bukan angka yang berubah setiap blok. Itulah materi pemasaran untuk Farmer, dan itu bagus.
Lalu ada brankas Degen. Seorang depositor menyetor modal, brankas meminjam sembilan kali jumlah tersebut dari likuiditas LP dengan tingkat bunga tetap, lalu posisi gabungan membeli Pendle Principal Tokens untuk kira-kira 10x leverage pada selisih imbal hasil yang mendasarinya. Itu bukan obligasi. Itu taruhan terarah yang terleverage dengan biaya pendanaan tetap—lebih sejalan dengan perdagangan margin daripada deposito berjangka—dan TermMax menyisipkannya ke dalam platform yang sama yang menampilkan "imbal hasil yang dapat diprediksi untuk pemberi pinjaman" secara jelas.
Ada baiknya juga menanyakan siapa yang benar-benar membaca bagian halus sebelum melakukan deposit. Seorang Farmer yang mengejar fixed 6% tidak harus membuka halaman yang sama dengan seorang Degen yang mengejar 10x; namun pada akhirnya, kedua deposit sama-sama bersumber dari, dan juga memberi makan kembali ke, likuiditas yang mendasari yang sama. Artinya, produk yang tenang dan produk yang gaduh sebenarnya lebih terhubung di balik layar daripada yang disarankan oleh branding terpisah di beranda bagi pengunjung pertama kali.
Tidak ada yang salah dengan menawarkan kedua produk itu. Tetapi branding-nya lebih dekat ke pendapatan tetap daripada keseluruhan jangkauan produk yang sebenarnya. Pengguna baru yang menyapu "fixed-rate DeFi" mungkin tidak langsung menyadari bahwa satu jalur di TermMax membawa risiko gagal bayar yang dikalikan sepuluh kali jika basis PT bergerak melawan posisi tersebut. Saya ingin TermMax membuat garis yang lebih terang antara produk Farmer dan produk Degen dalam pemasaran mereka sendiri, karena saat ini pembingkaian yang tenang di bagian depan menutupi mekanisme yang jauh lebih keras di bawahnya, dan dua audiens yang sangat berbeda yang membaca beranda yang sama mengambil risiko yang sangat berbeda tanpa peringatan yang setara.
@termmax #TermMax $BTW $PORTAL $HEMI
Baca cara TermMax membingkainya sendiri, dan Anda akan menemukan tiga jenis pengguna yang dijelaskan langsung dalam dokumentasinya: Degens, Farmers, dan LPs. Itu label yang jujur, dan saya menghargai kejujurannya, tetapi itu juga membuka celah yang terus saya datangi. TermMax memasarkan arsitektur fixed-rate-nya sebagai penawar kekacauan floating-rate ala DeFi—tempat di mana pemberi pinjaman akhirnya mendapatkan kepastian seperti obligasi, bukan angka yang berubah setiap blok. Itulah materi pemasaran untuk Farmer, dan itu bagus.
Lalu ada brankas Degen. Seorang depositor menyetor modal, brankas meminjam sembilan kali jumlah tersebut dari likuiditas LP dengan tingkat bunga tetap, lalu posisi gabungan membeli Pendle Principal Tokens untuk kira-kira 10x leverage pada selisih imbal hasil yang mendasarinya. Itu bukan obligasi. Itu taruhan terarah yang terleverage dengan biaya pendanaan tetap—lebih sejalan dengan perdagangan margin daripada deposito berjangka—dan TermMax menyisipkannya ke dalam platform yang sama yang menampilkan "imbal hasil yang dapat diprediksi untuk pemberi pinjaman" secara jelas.
Ada baiknya juga menanyakan siapa yang benar-benar membaca bagian halus sebelum melakukan deposit. Seorang Farmer yang mengejar fixed 6% tidak harus membuka halaman yang sama dengan seorang Degen yang mengejar 10x; namun pada akhirnya, kedua deposit sama-sama bersumber dari, dan juga memberi makan kembali ke, likuiditas yang mendasari yang sama. Artinya, produk yang tenang dan produk yang gaduh sebenarnya lebih terhubung di balik layar daripada yang disarankan oleh branding terpisah di beranda bagi pengunjung pertama kali.
Tidak ada yang salah dengan menawarkan kedua produk itu. Tetapi branding-nya lebih dekat ke pendapatan tetap daripada keseluruhan jangkauan produk yang sebenarnya. Pengguna baru yang menyapu "fixed-rate DeFi" mungkin tidak langsung menyadari bahwa satu jalur di TermMax membawa risiko gagal bayar yang dikalikan sepuluh kali jika basis PT bergerak melawan posisi tersebut. Saya ingin TermMax membuat garis yang lebih terang antara produk Farmer dan produk Degen dalam pemasaran mereka sendiri, karena saat ini pembingkaian yang tenang di bagian depan menutupi mekanisme yang jauh lebih keras di bawahnya, dan dua audiens yang sangat berbeda yang membaca beranda yang sama mengambil risiko yang sangat berbeda tanpa peringatan yang setara.
@TermMax #TermMax $BTW $PORTAL $HEMI
Lalu ada brankas Degen. Seorang depositor menyetor modal, brankas meminjam sembilan kali jumlah tersebut dari likuiditas LP dengan tingkat bunga tetap, lalu posisi gabungan membeli Pendle Principal Tokens untuk kira-kira 10x leverage pada selisih imbal hasil yang mendasarinya. Itu bukan obligasi. Itu taruhan terarah yang terleverage dengan biaya pendanaan tetap—lebih sejalan dengan perdagangan margin daripada deposito berjangka—dan TermMax menyisipkannya ke dalam platform yang sama yang menampilkan "imbal hasil yang dapat diprediksi untuk pemberi pinjaman" secara jelas.
Ada baiknya juga menanyakan siapa yang benar-benar membaca bagian halus sebelum melakukan deposit. Seorang Farmer yang mengejar fixed 6% tidak harus membuka halaman yang sama dengan seorang Degen yang mengejar 10x; namun pada akhirnya, kedua deposit sama-sama bersumber dari, dan juga memberi makan kembali ke, likuiditas yang mendasari yang sama. Artinya, produk yang tenang dan produk yang gaduh sebenarnya lebih terhubung di balik layar daripada yang disarankan oleh branding terpisah di beranda bagi pengunjung pertama kali.
Tidak ada yang salah dengan menawarkan kedua produk itu. Tetapi branding-nya lebih dekat ke pendapatan tetap daripada keseluruhan jangkauan produk yang sebenarnya. Pengguna baru yang menyapu "fixed-rate DeFi" mungkin tidak langsung menyadari bahwa satu jalur di TermMax membawa risiko gagal bayar yang dikalikan sepuluh kali jika basis PT bergerak melawan posisi tersebut. Saya ingin TermMax membuat garis yang lebih terang antara produk Farmer dan produk Degen dalam pemasaran mereka sendiri, karena saat ini pembingkaian yang tenang di bagian depan menutupi mekanisme yang jauh lebih keras di bawahnya, dan dua audiens yang sangat berbeda yang membaca beranda yang sama mengambil risiko yang sangat berbeda tanpa peringatan yang setara.
@TermMax #TermMax $BTW $PORTAL $HEMI
1
1
316
Ada cara yang malas untuk membaca setiap rantai baru yang kompatibel dengan EVM: fork lain yang mengejar likuiditas yang sama dalam perang mining insentif, rantai lain yang menjanjikan jembatan dan insentif sampai insentifnya habis. Saya sering mendapati diri membaca seperti itu, dan Dusk Network adalah uji yang berguna untuk melihat apakah hal itu benar-benar adil.
Di permukaan, Dusk sesuai dengan polanya. DuskEVM menjalankan Solidity standar, mendukung tooling yang sudah familiar, dan ingin para pengembang hadir dengan cara yang sama seperti mereka datang untuk rantai EVM mana pun. Namun tujuan yang dinyatakan berbeda dari perebutan likuiditas semata. Pembeda utamanya adalah Hedger, mesin privasi yang menggabungkan enkripsi homomorfik dan bukti tanpa pengetahuan (zero-knowledge proofs) agar kontrak dapat menangani saldo yang bersifat rahasia sambil tetap dapat diaudit—ditujukan secara tegas untuk institusi yang teregulasi, bukan untuk para pemburu yield yang berpindah-pindah antar pool.
Di sinilah stereotipnya menjadi tidak nyaman alih-alih larut dengan mulus. Total value locked (TVL) di Dusk saat ini berada di bawah $1 juta, jauh tertinggal dibanding rekan-rekan yang berfokus pada privasi seperti Secret Network yang memegang lebih dari $3,5 juta, dan Pieswap pada dasarnya adalah satu-satunya decentralized exchange (DEX) yang berfungsi di ekosistem saat ini. Ada dana pengembangan sebesar 15 juta DUSK untuk membiayai para pembangun, tetapi dukungan tooling dan grant belum cukup untuk menarik gelombang tim. Komunitas Dusk ada di kisaran 77.000 pengikut dengan keterlibatan yang stabil, namun percakapan masih lebih condong ke pergerakan harga ketimbang ke apa yang benar-benar sudah dikirim minggu itu—yang menjadi sinyal sunyi tersendiri tentang seberapa jauh product-market fit-nya sebenarnya. Jadi jawaban yang jujur bukanlah bahwa stereotip itu salah. Melainkan bahwa Dusk memilih pasar yang lebih sempit dan lebih sulit daripada DeFi pada umumnya, dan pasar yang lebih sempit biasanya lebih lambat menunjukkan bukti bahkan ketika tesisnya masuk akal.
Saya pikir diferensiasinya nyata di atas kertas. Apakah itu akan terlihat pada penggunaan, bukan sekadar dokumentasi, masih menjadi pertanyaan terbuka, dan siapa pun yang optimistis pada DuskEVM sebaiknya duduk dengan celah itu, bukan berdebat untuk mengenyahkannya.
@Dusk_Foundation #dusk $DUSK $BTW $PORTAL
Ada cara yang malas untuk membaca setiap rantai baru yang kompatibel dengan EVM: fork lain yang mengejar likuiditas yang sama dalam perang mining insentif, rantai lain yang menjanjikan jembatan dan insentif sampai insentifnya habis. Saya sering mendapati diri membaca seperti itu, dan Dusk Network adalah uji yang berguna untuk melihat apakah hal itu benar-benar adil.
Di permukaan, Dusk sesuai dengan polanya. DuskEVM menjalankan Solidity standar, mendukung tooling yang sudah familiar, dan ingin para pengembang hadir dengan cara yang sama seperti mereka datang untuk rantai EVM mana pun. Namun tujuan yang dinyatakan berbeda dari perebutan likuiditas semata. Pembeda utamanya adalah Hedger, mesin privasi yang menggabungkan enkripsi homomorfik dan bukti tanpa pengetahuan (zero-knowledge proofs) agar kontrak dapat menangani saldo yang bersifat rahasia sambil tetap dapat diaudit—ditujukan secara tegas untuk institusi yang teregulasi, bukan untuk para pemburu yield yang berpindah-pindah antar pool.
Di sinilah stereotipnya menjadi tidak nyaman alih-alih larut dengan mulus. Total value locked (TVL) di Dusk saat ini berada di bawah $1 juta, jauh tertinggal dibanding rekan-rekan yang berfokus pada privasi seperti Secret Network yang memegang lebih dari $3,5 juta, dan Pieswap pada dasarnya adalah satu-satunya decentralized exchange (DEX) yang berfungsi di ekosistem saat ini. Ada dana pengembangan sebesar 15 juta DUSK untuk membiayai para pembangun, tetapi dukungan tooling dan grant belum cukup untuk menarik gelombang tim. Komunitas Dusk ada di kisaran 77.000 pengikut dengan keterlibatan yang stabil, namun percakapan masih lebih condong ke pergerakan harga ketimbang ke apa yang benar-benar sudah dikirim minggu itu—yang menjadi sinyal sunyi tersendiri tentang seberapa jauh product-market fit-nya sebenarnya. Jadi jawaban yang jujur bukanlah bahwa stereotip itu salah. Melainkan bahwa Dusk memilih pasar yang lebih sempit dan lebih sulit daripada DeFi pada umumnya, dan pasar yang lebih sempit biasanya lebih lambat menunjukkan bukti bahkan ketika tesisnya masuk akal.
Saya pikir diferensiasinya nyata di atas kertas. Apakah itu akan terlihat pada penggunaan, bukan sekadar dokumentasi, masih menjadi pertanyaan terbuka, dan siapa pun yang optimistis pada DuskEVM sebaiknya duduk dengan celah itu, bukan berdebat untuk mengenyahkannya.
@Dusk #dusk $DUSK $BTW $PORTAL
Di permukaan, Dusk sesuai dengan polanya. DuskEVM menjalankan Solidity standar, mendukung tooling yang sudah familiar, dan ingin para pengembang hadir dengan cara yang sama seperti mereka datang untuk rantai EVM mana pun. Namun tujuan yang dinyatakan berbeda dari perebutan likuiditas semata. Pembeda utamanya adalah Hedger, mesin privasi yang menggabungkan enkripsi homomorfik dan bukti tanpa pengetahuan (zero-knowledge proofs) agar kontrak dapat menangani saldo yang bersifat rahasia sambil tetap dapat diaudit—ditujukan secara tegas untuk institusi yang teregulasi, bukan untuk para pemburu yield yang berpindah-pindah antar pool.
Di sinilah stereotipnya menjadi tidak nyaman alih-alih larut dengan mulus. Total value locked (TVL) di Dusk saat ini berada di bawah $1 juta, jauh tertinggal dibanding rekan-rekan yang berfokus pada privasi seperti Secret Network yang memegang lebih dari $3,5 juta, dan Pieswap pada dasarnya adalah satu-satunya decentralized exchange (DEX) yang berfungsi di ekosistem saat ini. Ada dana pengembangan sebesar 15 juta DUSK untuk membiayai para pembangun, tetapi dukungan tooling dan grant belum cukup untuk menarik gelombang tim. Komunitas Dusk ada di kisaran 77.000 pengikut dengan keterlibatan yang stabil, namun percakapan masih lebih condong ke pergerakan harga ketimbang ke apa yang benar-benar sudah dikirim minggu itu—yang menjadi sinyal sunyi tersendiri tentang seberapa jauh product-market fit-nya sebenarnya. Jadi jawaban yang jujur bukanlah bahwa stereotip itu salah. Melainkan bahwa Dusk memilih pasar yang lebih sempit dan lebih sulit daripada DeFi pada umumnya, dan pasar yang lebih sempit biasanya lebih lambat menunjukkan bukti bahkan ketika tesisnya masuk akal.
Saya pikir diferensiasinya nyata di atas kertas. Apakah itu akan terlihat pada penggunaan, bukan sekadar dokumentasi, masih menjadi pertanyaan terbuka, dan siapa pun yang optimistis pada DuskEVM sebaiknya duduk dengan celah itu, bukan berdebat untuk mengenyahkannya.
@Dusk #dusk $DUSK $BTW $PORTAL
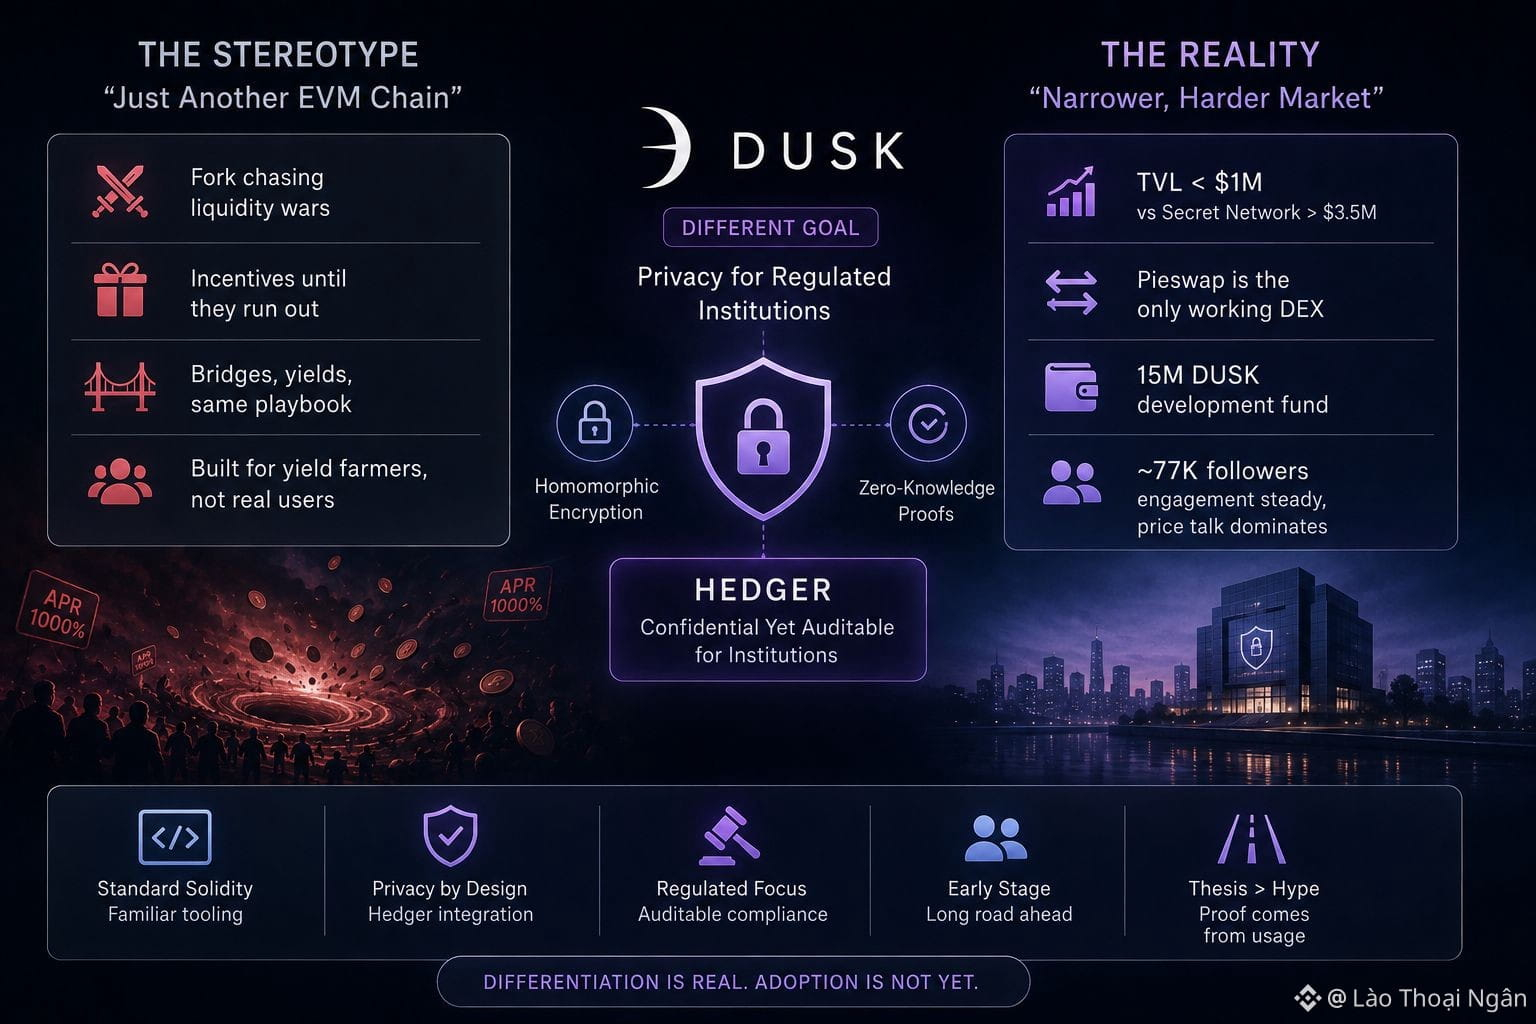
66
Saya mulai menggunakan Binance P2P sebagai cara untuk mengirim uang ke keluarga saya di luar negeri, karena mengonversi kripto menjadi mata uang lokal melalui pedagang terverifikasi ternyata lebih cepat dibandingkan kebanyakan layanan transfer yang pernah saya coba sebelumnya. Binance P2P melindungi jenis transaksi ini melalui verifikasi KYC di setiap akun, escrow yang menahan aset kripto milik penjual sampai pesanan dikonfirmasi, serta sistem chat yang mencatat seluruh percakapan jika suatu saat perlu ditinjau. Jika memang ada masalah yang muncul, kedua belah pihak dapat mengajukan banding sengketa langsung ke dukungan Binance.
Karena saya sering melakukan transaksi dengan rute yang sama, verifikasi pihak lawan menjadi hal yang cepat saya pahami. Saya melihat berapa banyak pesanan yang berhasil diselesaikan yang dimiliki seorang pedagang, persentase penyelesaiannya, dan apakah ulasan terbaru menyebut pembayaran yang lancar dan tepat waktu. Saya juga membaca riwayat chat dari pesanan-pesanan sebelumnya ketika seorang pedagang menampilkannya, dengan memperhatikan cara mereka berkomunikasi. Pedagang yang menghindari jawaban langsung atau terburu-buru melewati pertanyaan saya bukanlah orang yang ingin saya jadikan mitra transaksi, betapapun terlihat tarifnya menarik.
Salah satu pedagang yang hampir saya gunakan memiliki tingkat penyelesaian yang cukup baik, tetapi ada pola pada umpan balik terbaru yang menggambarkan konfirmasi yang tertunda dan alasan yang samar—itu saja sudah cukup bagi saya untuk memilih orang lain. Sekarang saya menyimpan catatan singkat tentang setiap pedagang yang telah berhasil saya transaksikan, beserta tangkapan layar pesanan yang selesai, sebagian untuk referensi saya sendiri dan sebagian lagi karena itu membuat percakapan dengan dukungan lebih cepat saat satu-satunya kali saya perlu bantuan menelusuri transfer yang tertunda di Binance P2P.
Saya juga belajar untuk membandingkan tarif di beberapa pedagang terverifikasi, bukan langsung tergiur pada yang pertama kali saya lihat. Karena proses yang sedikit lebih lambat hampir selalu sebanding dengan ketenangan pikiran. Keluarga saya sekarang tahu bahwa ketika dana sudah tiba, itu berasal dari sistem yang benar-benar saya percaya, bukan sekadar opsi tercepat yang kebetulan saya temukan hari itu.
@Binance_Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
Saya mulai menggunakan Binance P2P sebagai cara untuk mengirim uang ke keluarga saya di luar negeri, karena mengonversi kripto menjadi mata uang lokal melalui pedagang terverifikasi ternyata lebih cepat dibandingkan kebanyakan layanan transfer yang pernah saya coba sebelumnya. Binance P2P melindungi jenis transaksi ini melalui verifikasi KYC di setiap akun, escrow yang menahan aset kripto milik penjual sampai pesanan dikonfirmasi, serta sistem chat yang mencatat seluruh percakapan jika suatu saat perlu ditinjau. Jika memang ada masalah yang muncul, kedua belah pihak dapat mengajukan banding sengketa langsung ke dukungan Binance.
Karena saya sering melakukan transaksi dengan rute yang sama, verifikasi pihak lawan menjadi hal yang cepat saya pahami. Saya melihat berapa banyak pesanan yang berhasil diselesaikan yang dimiliki seorang pedagang, persentase penyelesaiannya, dan apakah ulasan terbaru menyebut pembayaran yang lancar dan tepat waktu. Saya juga membaca riwayat chat dari pesanan-pesanan sebelumnya ketika seorang pedagang menampilkannya, dengan memperhatikan cara mereka berkomunikasi. Pedagang yang menghindari jawaban langsung atau terburu-buru melewati pertanyaan saya bukanlah orang yang ingin saya jadikan mitra transaksi, betapapun terlihat tarifnya menarik.
Salah satu pedagang yang hampir saya gunakan memiliki tingkat penyelesaian yang cukup baik, tetapi ada pola pada umpan balik terbaru yang menggambarkan konfirmasi yang tertunda dan alasan yang samar—itu saja sudah cukup bagi saya untuk memilih orang lain. Sekarang saya menyimpan catatan singkat tentang setiap pedagang yang telah berhasil saya transaksikan, beserta tangkapan layar pesanan yang selesai, sebagian untuk referensi saya sendiri dan sebagian lagi karena itu membuat percakapan dengan dukungan lebih cepat saat satu-satunya kali saya perlu bantuan menelusuri transfer yang tertunda di Binance P2P.
Saya juga belajar untuk membandingkan tarif di beberapa pedagang terverifikasi, bukan langsung tergiur pada yang pertama kali saya lihat. Karena proses yang sedikit lebih lambat hampir selalu sebanding dengan ketenangan pikiran. Keluarga saya sekarang tahu bahwa ketika dana sudah tiba, itu berasal dari sistem yang benar-benar saya percaya, bukan sekadar opsi tercepat yang kebetulan saya temukan hari itu.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
Karena saya sering melakukan transaksi dengan rute yang sama, verifikasi pihak lawan menjadi hal yang cepat saya pahami. Saya melihat berapa banyak pesanan yang berhasil diselesaikan yang dimiliki seorang pedagang, persentase penyelesaiannya, dan apakah ulasan terbaru menyebut pembayaran yang lancar dan tepat waktu. Saya juga membaca riwayat chat dari pesanan-pesanan sebelumnya ketika seorang pedagang menampilkannya, dengan memperhatikan cara mereka berkomunikasi. Pedagang yang menghindari jawaban langsung atau terburu-buru melewati pertanyaan saya bukanlah orang yang ingin saya jadikan mitra transaksi, betapapun terlihat tarifnya menarik.
Salah satu pedagang yang hampir saya gunakan memiliki tingkat penyelesaian yang cukup baik, tetapi ada pola pada umpan balik terbaru yang menggambarkan konfirmasi yang tertunda dan alasan yang samar—itu saja sudah cukup bagi saya untuk memilih orang lain. Sekarang saya menyimpan catatan singkat tentang setiap pedagang yang telah berhasil saya transaksikan, beserta tangkapan layar pesanan yang selesai, sebagian untuk referensi saya sendiri dan sebagian lagi karena itu membuat percakapan dengan dukungan lebih cepat saat satu-satunya kali saya perlu bantuan menelusuri transfer yang tertunda di Binance P2P.
Saya juga belajar untuk membandingkan tarif di beberapa pedagang terverifikasi, bukan langsung tergiur pada yang pertama kali saya lihat. Karena proses yang sedikit lebih lambat hampir selalu sebanding dengan ketenangan pikiran. Keluarga saya sekarang tahu bahwa ketika dana sudah tiba, itu berasal dari sistem yang benar-benar saya percaya, bukan sekadar opsi tercepat yang kebetulan saya temukan hari itu.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
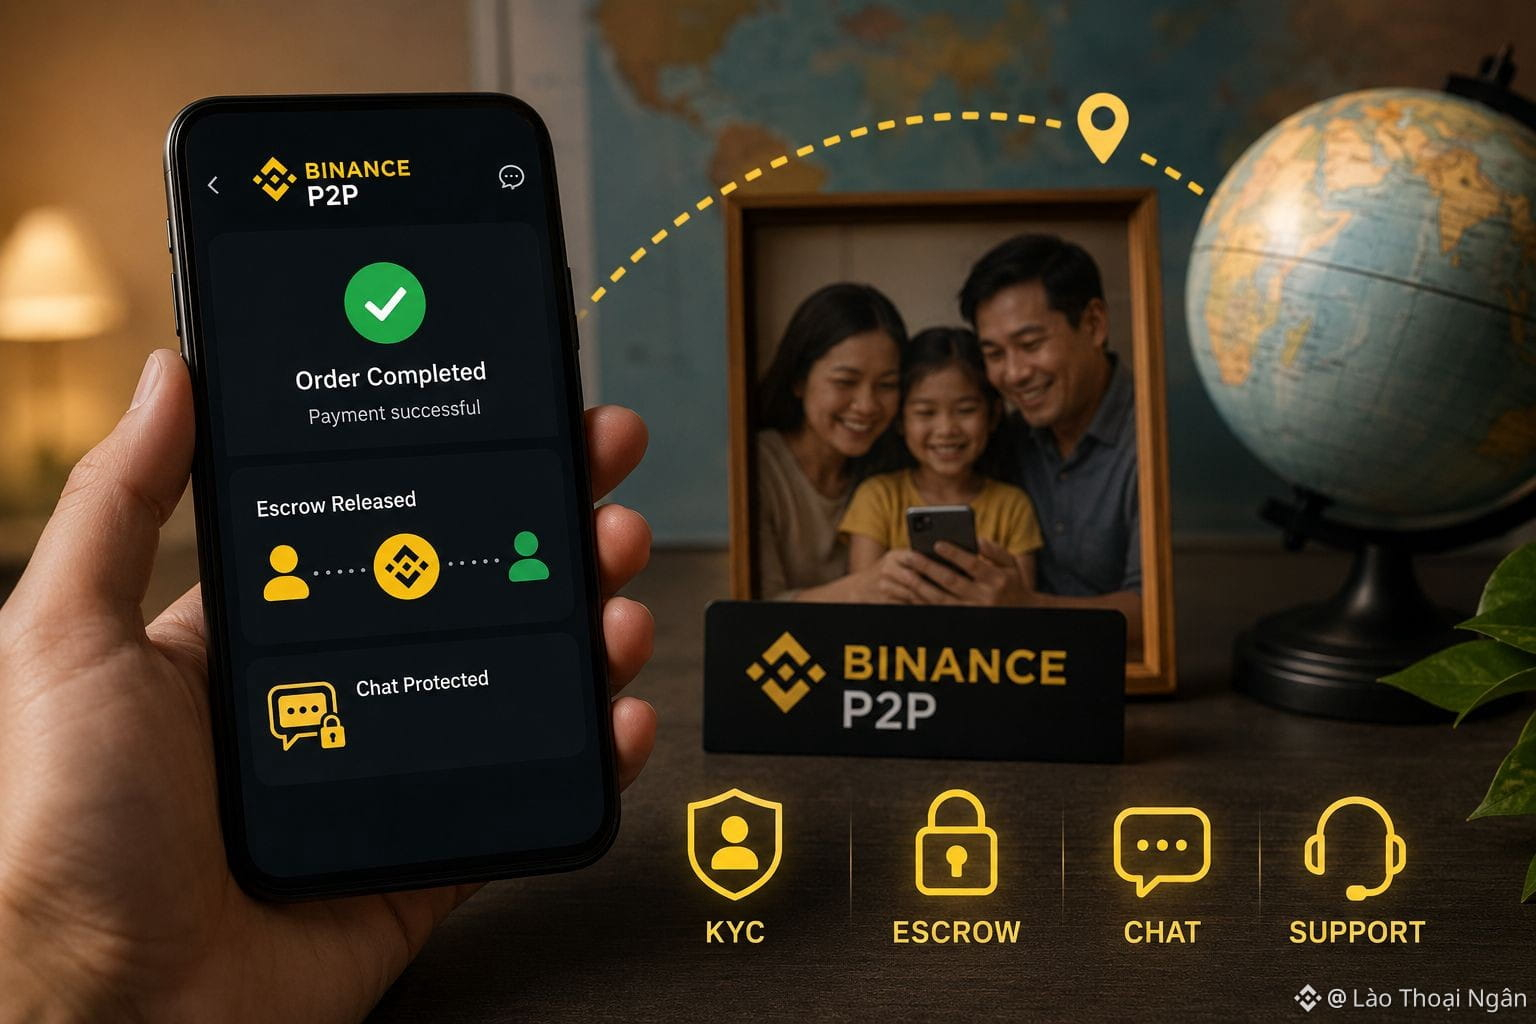
180
Ucapkan "lapisan 2 yang kompatibel dengan EVM" kepada sebagian besar trader kripto dan DuskEVM—lingkungan eksekusi baru dari Dusk Network—risikonya terseret bersama puluhan lainnya yang dibuat terutama untuk memangkas biaya gas pada swap dan mint NFT, yang pada pandangan siapa pun yang sudah menjembatani antara tiga atau empat di antaranya pada satu sore saja, sebagian besar terasa dapat dipertukarkan. Saya paham naluri untuk memasukkannya ke dalam map mental itu begitu orang mendengar bahwa ia berjalan di OP Stack dan berbicara dengan Solidity standar.
Namun, saya tidak berpikir pengelompokan itu bertahan ketika Anda melihat apa yang sebenarnya diselesaikan oleh DuskEVM. Ia berlabuh ke DuskDS, base layer milik Dusk Network, yang memfinalkan blok melalui Succinct Attestation—sebuah desain proof of stake berbasis komite yang dibuat untuk penyelesaian deterministik, bukan finalitas probabilistik yang umumnya diwarisi oleh rollup tujuan umum dari Ethereum. Di atasnya ada Hedger, yang menggabungkan enkripsi homomorfik dengan zero-knowledge proofs untuk memberi aplikasi DuskEVM transaksi rahasia tanpa perlu meninggalkan lingkungan EVM sama sekali. Kombinasi itu—tooling yang familiar ditambah penyelesaian deterministik plus kerahasiaan yang bersifat opsional—bukan sesuatu yang dibangun untuk ditawarkan oleh L2 yang berfokus pada scaling. Struktur biayanya pun mencerminkan hal ini: pengguna membayar gas dalam DUSK untuk eksekusi dan ada biaya ketersediaan data terpisah untuk memublikasikan batch kembali ke DuskDS. Desain ini hanya masuk akal jika lapisan penyelesaian di bawah benar-benar melakukan pekerjaan yang berbeda, bukan sekadar merelay panggilan untuk menghemat gas.
Tidak ada yang menjamin adopsi. Suatu rantai bisa berbeda secara arsitektural dan tetap gagal menarik pengembang, dan DuskEVM masih cukup awal sehingga lapisan aplikasi aktualnya masih tipis dibanding rollup yang sudah mapan, dengan total value locked dan alamat aktif harian yang akan kalah jauh jika dibandingkan secara berdampingan saat ini. Tetapi stereotip bahwa semua chain yang kompatibel dengan EVM itu saling dapat dipertukarkan sebagai infrastruktur keliru—ia mencampuradukkan lapisan tooling dengan lapisan penyelesaian, dan di Dusk Network keduanya menjalankan tugas yang sangat berbeda.
@Dusk_Foundation #dusk $DUSK $VELVET $BTW
Ucapkan "lapisan 2 yang kompatibel dengan EVM" kepada sebagian besar trader kripto dan DuskEVM—lingkungan eksekusi baru dari Dusk Network—risikonya terseret bersama puluhan lainnya yang dibuat terutama untuk memangkas biaya gas pada swap dan mint NFT, yang pada pandangan siapa pun yang sudah menjembatani antara tiga atau empat di antaranya pada satu sore saja, sebagian besar terasa dapat dipertukarkan. Saya paham naluri untuk memasukkannya ke dalam map mental itu begitu orang mendengar bahwa ia berjalan di OP Stack dan berbicara dengan Solidity standar.
Namun, saya tidak berpikir pengelompokan itu bertahan ketika Anda melihat apa yang sebenarnya diselesaikan oleh DuskEVM. Ia berlabuh ke DuskDS, base layer milik Dusk Network, yang memfinalkan blok melalui Succinct Attestation—sebuah desain proof of stake berbasis komite yang dibuat untuk penyelesaian deterministik, bukan finalitas probabilistik yang umumnya diwarisi oleh rollup tujuan umum dari Ethereum. Di atasnya ada Hedger, yang menggabungkan enkripsi homomorfik dengan zero-knowledge proofs untuk memberi aplikasi DuskEVM transaksi rahasia tanpa perlu meninggalkan lingkungan EVM sama sekali. Kombinasi itu—tooling yang familiar ditambah penyelesaian deterministik plus kerahasiaan yang bersifat opsional—bukan sesuatu yang dibangun untuk ditawarkan oleh L2 yang berfokus pada scaling. Struktur biayanya pun mencerminkan hal ini: pengguna membayar gas dalam DUSK untuk eksekusi dan ada biaya ketersediaan data terpisah untuk memublikasikan batch kembali ke DuskDS. Desain ini hanya masuk akal jika lapisan penyelesaian di bawah benar-benar melakukan pekerjaan yang berbeda, bukan sekadar merelay panggilan untuk menghemat gas.
Tidak ada yang menjamin adopsi. Suatu rantai bisa berbeda secara arsitektural dan tetap gagal menarik pengembang, dan DuskEVM masih cukup awal sehingga lapisan aplikasi aktualnya masih tipis dibanding rollup yang sudah mapan, dengan total value locked dan alamat aktif harian yang akan kalah jauh jika dibandingkan secara berdampingan saat ini. Tetapi stereotip bahwa semua chain yang kompatibel dengan EVM itu saling dapat dipertukarkan sebagai infrastruktur keliru—ia mencampuradukkan lapisan tooling dengan lapisan penyelesaian, dan di Dusk Network keduanya menjalankan tugas yang sangat berbeda.
@Dusk #dusk $DUSK $VELVET $BTW
Namun, saya tidak berpikir pengelompokan itu bertahan ketika Anda melihat apa yang sebenarnya diselesaikan oleh DuskEVM. Ia berlabuh ke DuskDS, base layer milik Dusk Network, yang memfinalkan blok melalui Succinct Attestation—sebuah desain proof of stake berbasis komite yang dibuat untuk penyelesaian deterministik, bukan finalitas probabilistik yang umumnya diwarisi oleh rollup tujuan umum dari Ethereum. Di atasnya ada Hedger, yang menggabungkan enkripsi homomorfik dengan zero-knowledge proofs untuk memberi aplikasi DuskEVM transaksi rahasia tanpa perlu meninggalkan lingkungan EVM sama sekali. Kombinasi itu—tooling yang familiar ditambah penyelesaian deterministik plus kerahasiaan yang bersifat opsional—bukan sesuatu yang dibangun untuk ditawarkan oleh L2 yang berfokus pada scaling. Struktur biayanya pun mencerminkan hal ini: pengguna membayar gas dalam DUSK untuk eksekusi dan ada biaya ketersediaan data terpisah untuk memublikasikan batch kembali ke DuskDS. Desain ini hanya masuk akal jika lapisan penyelesaian di bawah benar-benar melakukan pekerjaan yang berbeda, bukan sekadar merelay panggilan untuk menghemat gas.
Tidak ada yang menjamin adopsi. Suatu rantai bisa berbeda secara arsitektural dan tetap gagal menarik pengembang, dan DuskEVM masih cukup awal sehingga lapisan aplikasi aktualnya masih tipis dibanding rollup yang sudah mapan, dengan total value locked dan alamat aktif harian yang akan kalah jauh jika dibandingkan secara berdampingan saat ini. Tetapi stereotip bahwa semua chain yang kompatibel dengan EVM itu saling dapat dipertukarkan sebagai infrastruktur keliru—ia mencampuradukkan lapisan tooling dengan lapisan penyelesaian, dan di Dusk Network keduanya menjalankan tugas yang sangat berbeda.
@Dusk #dusk $DUSK $VELVET $BTW
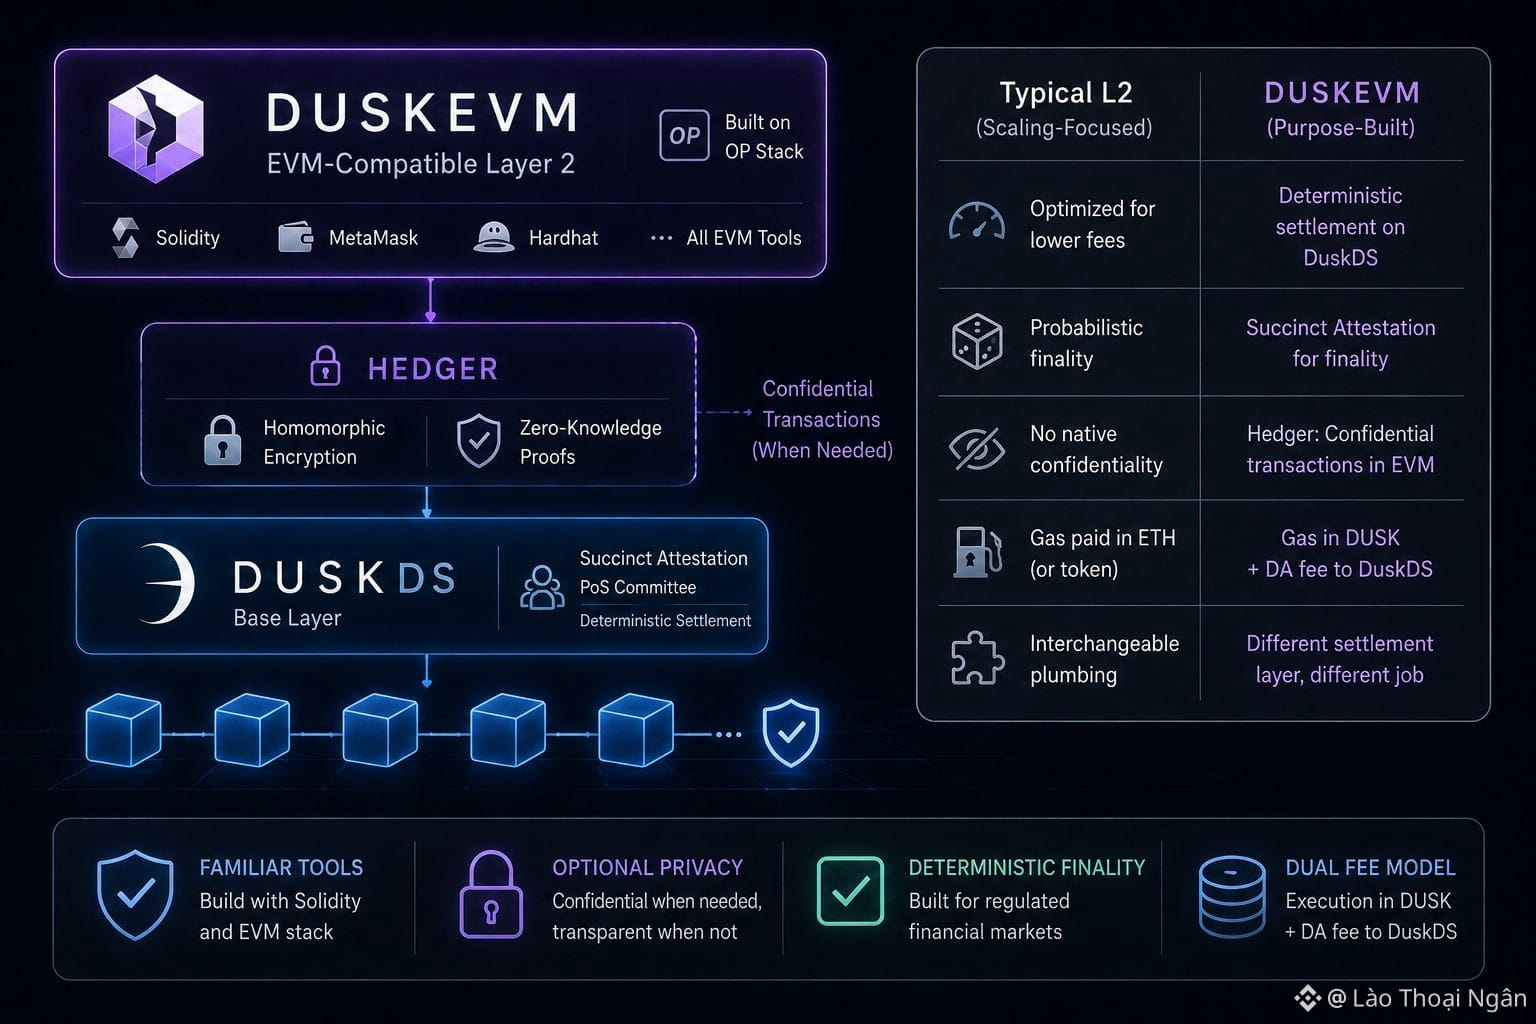
51
Katakan "fixed rate" kepada seseorang yang berlatar belakang keuangan tradisional, dan otaknya akan mengelompokkannya sebagai sesuatu yang aman, membosankan, dapat diprediksi—kategori yang sama dengan treasury bill atau obligasi korporasi. Saya sudah melihat orang membawa asumsi itu langsung ke TermMax tanpa memeriksa apakah asumsi tersebut benar.
Seorang investor obligasi yang membeli instrumen berjangka satu tahun mengharapkan uang kembali dalam dolar, bukan saham dari persediaan penerbit. TermMax tidak bekerja seperti itu jika peminjam gagal bayar. Jika pinjaman tidak dibayar kembali saat jatuh tempo dan jendela likuidasi dua jam tidak bisa menutup posisi karena pasar tipis atau volatil, mekanisme physical delivery protokol akan berjalan. Alih-alih menerima token utang yang awalnya Anda pinjamkan, Anda menerima jaminan pihak peminjam secara langsung—apa pun bentuknya. Jika Anda meminjamkan USDC ke pasar yang didukung oleh RWA yang kurang likuid atau LST yang volatil, physical delivery bisa memberi Anda aset yang tidak pernah Anda pilih untuk dipegang, dengan nilai yang mungkin lebih rendah dari yang seharusnya menjadi hak Anda, dan mengelola paparan yang tidak diinginkan setelahnya menjadi pekerjaan Anda, bukan protokol.
Ini bukan kekurangan yang eksklusif milik TermMax. Ini lebih mirip cara sebagian besar penutupan risiko pada pinjaman DeFi yang over-collateralized sebenarnya berjalan, dan TermMax lebih transparan tentang mekanismenya dibanding banyak kompetitor yang menyembunyikannya dalam matematika likuidasi. Namun stereotip bahwa fixed rate sama dengan kepastian kelas TradFi justru runtuh di sini. Obligasi memiliki klaim hukum di belakangnya. Posisi TermMax memiliki smart contract dan kumpulan jaminan, terisolasi per pasar, yang membatasi penularan (contagion) namun tidak menghilangkan paparan gagal bayar.
Saya lebih memilih agar TermMax menekankan perbedaan ini, daripada membiarkan pengguna baru mengasumsikan hal lain. Fixed rate menyelesaikan risiko suku bunga. Itu tidak menyelesaikan risiko kredit, dan berpura-pura keduanya adalah masalah yang sama membuat orang siap menghadapi kejutan buruk pertama kali sebuah pasar dilikuidasi menjadi physical delivery, bukan pembayaran tunai.
@termmax #TermMax $VELVET $BTW $ACE
Katakan "fixed rate" kepada seseorang yang berlatar belakang keuangan tradisional, dan otaknya akan mengelompokkannya sebagai sesuatu yang aman, membosankan, dapat diprediksi—kategori yang sama dengan treasury bill atau obligasi korporasi. Saya sudah melihat orang membawa asumsi itu langsung ke TermMax tanpa memeriksa apakah asumsi tersebut benar.
Seorang investor obligasi yang membeli instrumen berjangka satu tahun mengharapkan uang kembali dalam dolar, bukan saham dari persediaan penerbit. TermMax tidak bekerja seperti itu jika peminjam gagal bayar. Jika pinjaman tidak dibayar kembali saat jatuh tempo dan jendela likuidasi dua jam tidak bisa menutup posisi karena pasar tipis atau volatil, mekanisme physical delivery protokol akan berjalan. Alih-alih menerima token utang yang awalnya Anda pinjamkan, Anda menerima jaminan pihak peminjam secara langsung—apa pun bentuknya. Jika Anda meminjamkan USDC ke pasar yang didukung oleh RWA yang kurang likuid atau LST yang volatil, physical delivery bisa memberi Anda aset yang tidak pernah Anda pilih untuk dipegang, dengan nilai yang mungkin lebih rendah dari yang seharusnya menjadi hak Anda, dan mengelola paparan yang tidak diinginkan setelahnya menjadi pekerjaan Anda, bukan protokol.
Ini bukan kekurangan yang eksklusif milik TermMax. Ini lebih mirip cara sebagian besar penutupan risiko pada pinjaman DeFi yang over-collateralized sebenarnya berjalan, dan TermMax lebih transparan tentang mekanismenya dibanding banyak kompetitor yang menyembunyikannya dalam matematika likuidasi. Namun stereotip bahwa fixed rate sama dengan kepastian kelas TradFi justru runtuh di sini. Obligasi memiliki klaim hukum di belakangnya. Posisi TermMax memiliki smart contract dan kumpulan jaminan, terisolasi per pasar, yang membatasi penularan (contagion) namun tidak menghilangkan paparan gagal bayar.
Saya lebih memilih agar TermMax menekankan perbedaan ini, daripada membiarkan pengguna baru mengasumsikan hal lain. Fixed rate menyelesaikan risiko suku bunga. Itu tidak menyelesaikan risiko kredit, dan berpura-pura keduanya adalah masalah yang sama membuat orang siap menghadapi kejutan buruk pertama kali sebuah pasar dilikuidasi menjadi physical delivery, bukan pembayaran tunai.
@TermMax #TermMax $VELVET $BTW $ACE
Seorang investor obligasi yang membeli instrumen berjangka satu tahun mengharapkan uang kembali dalam dolar, bukan saham dari persediaan penerbit. TermMax tidak bekerja seperti itu jika peminjam gagal bayar. Jika pinjaman tidak dibayar kembali saat jatuh tempo dan jendela likuidasi dua jam tidak bisa menutup posisi karena pasar tipis atau volatil, mekanisme physical delivery protokol akan berjalan. Alih-alih menerima token utang yang awalnya Anda pinjamkan, Anda menerima jaminan pihak peminjam secara langsung—apa pun bentuknya. Jika Anda meminjamkan USDC ke pasar yang didukung oleh RWA yang kurang likuid atau LST yang volatil, physical delivery bisa memberi Anda aset yang tidak pernah Anda pilih untuk dipegang, dengan nilai yang mungkin lebih rendah dari yang seharusnya menjadi hak Anda, dan mengelola paparan yang tidak diinginkan setelahnya menjadi pekerjaan Anda, bukan protokol.
Ini bukan kekurangan yang eksklusif milik TermMax. Ini lebih mirip cara sebagian besar penutupan risiko pada pinjaman DeFi yang over-collateralized sebenarnya berjalan, dan TermMax lebih transparan tentang mekanismenya dibanding banyak kompetitor yang menyembunyikannya dalam matematika likuidasi. Namun stereotip bahwa fixed rate sama dengan kepastian kelas TradFi justru runtuh di sini. Obligasi memiliki klaim hukum di belakangnya. Posisi TermMax memiliki smart contract dan kumpulan jaminan, terisolasi per pasar, yang membatasi penularan (contagion) namun tidak menghilangkan paparan gagal bayar.
Saya lebih memilih agar TermMax menekankan perbedaan ini, daripada membiarkan pengguna baru mengasumsikan hal lain. Fixed rate menyelesaikan risiko suku bunga. Itu tidak menyelesaikan risiko kredit, dan berpura-pura keduanya adalah masalah yang sama membuat orang siap menghadapi kejutan buruk pertama kali sebuah pasar dilikuidasi menjadi physical delivery, bukan pembayaran tunai.
@TermMax #TermMax $VELVET $BTW $ACE
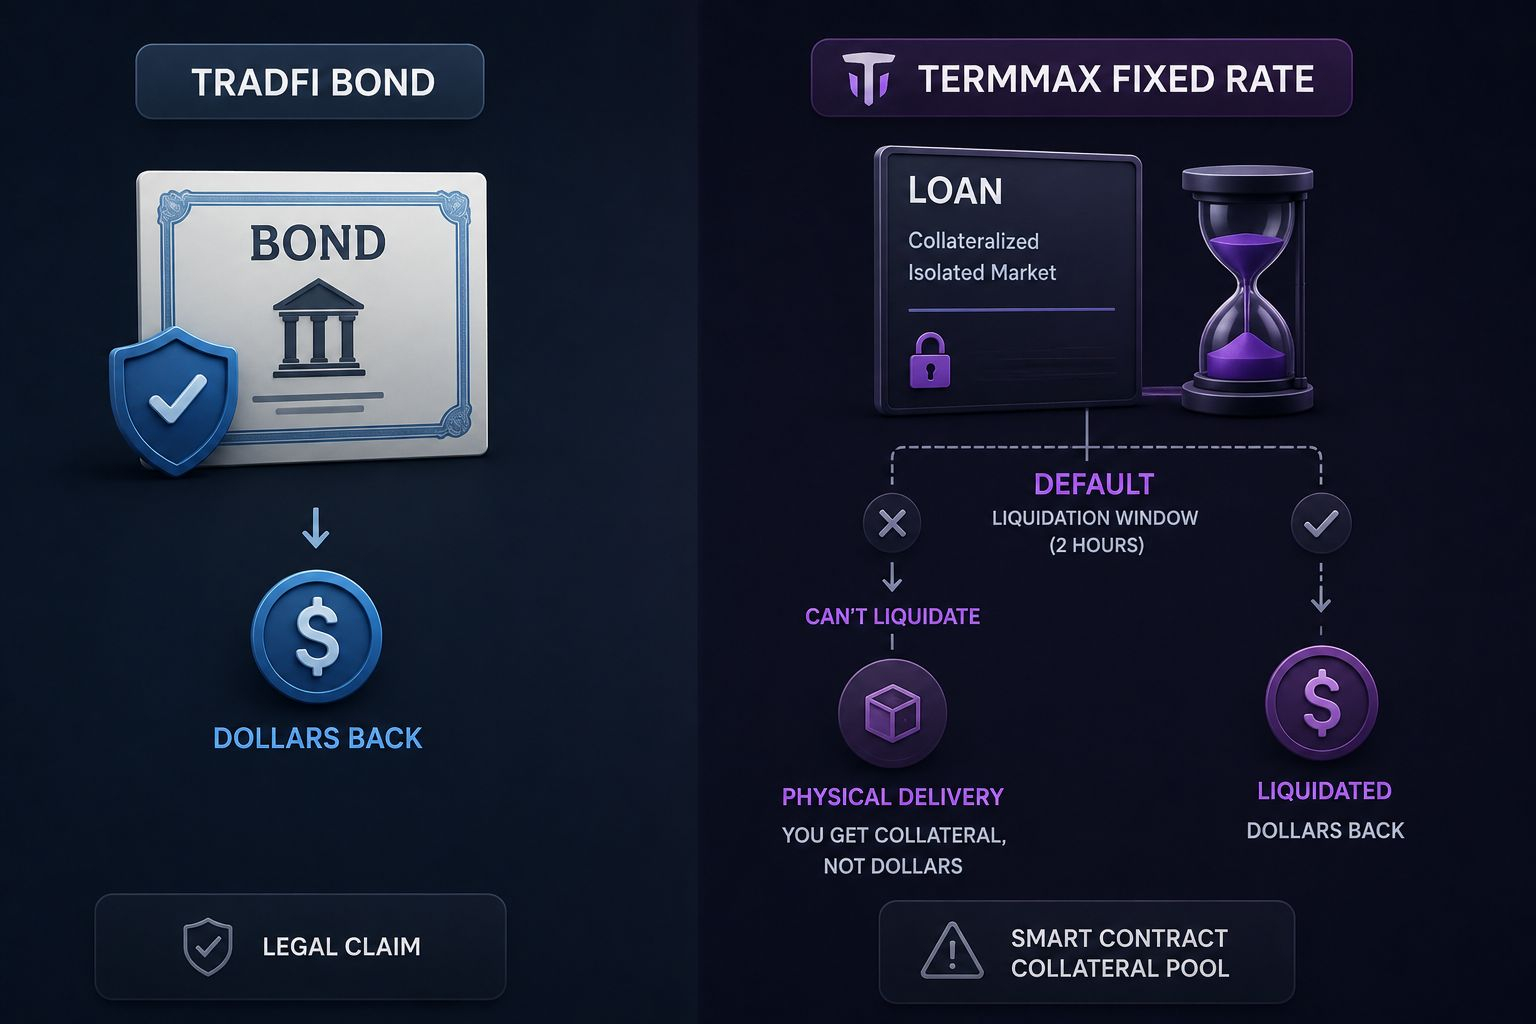
433
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceIncidentReport
0 penayangan
2 Berdiskusi
Insiden Keamanan Binance 29 Oktober 2026: Temuan Awal dan Pembaruan Respons
Binance Blog
·Disukai 36 Kali
·86.1k penayangan
BinanceReopensWithdrawalsForMoreAssets
76,279 penayangan
1,364 Berdiskusi
BinanceHourlyDepositsExceedWithdrawals
32,821 penayangan
554 Berdiskusi