

DaleepCryptoAnalyst
178 Posting
DaleepCryptoAnalyst
Laporkan
Blokir Pengguna
Crypto Market Analyst • SMC & On-Chain Research • Educational Content • Not Financial Advisor
Pedagang dengan Frekuensi Tinggi
2.4 Tahun
51 Mengikuti
30 Pengikut
43 Disukai
Posting
Semua
Kuotasi
·
--
Bullish
$POL terlihat bullish di sini 📈
Saya cenderung long karena time frame yang lebih tinggi terus menunjukkan kekuatan yang nyata. Harga baru-baru ini berhasil merebut kembali level resistensi besar dan membaliknya menjadi support yang bersih, sementara para pembeli terus masuk.
Pendanaan tetap netral, dan momentum masih kuat tanpa divergensi bearish yang jelas. 👀
🎯 ENTRY: $0.09767
🛑 INVALIDATION: $0.0920
🏆 TP1: $0.1071
🏆 TP2: $0.1115
🏆 TP3: $0.1171
🏆 TP4: HOLD 🚀
Jika harga kehilangan area $0.0920 dengan keyakinan, setup bullish ini dianggap invalid.
Jika kamu suka setup ini, like/ikuti (follow) — lebih banyak logika trading akan segera hadir.
⚠️ Kelola risiko kamu. Crypto masih sangat volatil.
#trading #POL $POL
{spot}(POLUSDT)
$POL terlihat bullish di sini 📈
Saya cenderung long karena time frame yang lebih tinggi terus menunjukkan kekuatan yang nyata. Harga baru-baru ini berhasil merebut kembali level resistensi besar dan membaliknya menjadi support yang bersih, sementara para pembeli terus masuk.
Pendanaan tetap netral, dan momentum masih kuat tanpa divergensi bearish yang jelas. 👀
🎯 ENTRY: $0.09767
🛑 INVALIDATION: $0.0920
🏆 TP1: $0.1071
🏆 TP2: $0.1115
🏆 TP3: $0.1171
🏆 TP4: HOLD 🚀
Jika harga kehilangan area $0.0920 dengan keyakinan, setup bullish ini dianggap invalid.
Jika kamu suka setup ini, like/ikuti (follow) — lebih banyak logika trading akan segera hadir.
⚠️ Kelola risiko kamu. Crypto masih sangat volatil.
#trading #POL $POL

126
🚨 ONGUSDT — TIDAK ADA PERDAGANGAN
Dukungan: 0.1451
Resistensi: 0.1738 / 0.1878
Bias: Bullish, tetapi sangat dipompa.
Rencana: Tunggu konfirmasi di 0.1451 atau breakout/retest di atas 0.1738.
Jangan kejar di 0.161.
#ONGUSDT🚨 $ONG
🚨 ONGUSDT — TIDAK ADA PERDAGANGAN
Dukungan: 0.1451
Resistensi: 0.1738 / 0.1878
Bias: Bullish, tetapi sangat dipompa.
Rencana: Tunggu konfirmasi di 0.1451 atau breakout/retest di atas 0.1738.
Jangan kejar di 0.161.
#ONGUSDT🚨 $ONG
Dukungan: 0.1451
Resistensi: 0.1738 / 0.1878
Bias: Bullish, tetapi sangat dipompa.
Rencana: Tunggu konfirmasi di 0.1451 atau breakout/retest di atas 0.1738.
Jangan kejar di 0.161.
#ONGUSDT🚨 $ONG
177
🚨 TACUSDT LONG
Entri: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Tunggu konfirmasi sebelum entri.
$TAC #Crypto #Binance #Trading #SMCTrader
🚨 TACUSDT LONG
Entri: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Tunggu konfirmasi sebelum entri.
$TAC #Crypto #Binance #Trading #SMCTrader
Entri: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Tunggu konfirmasi sebelum entri.
$TAC #Crypto #Binance #Trading #SMCTrader
59
🚨 PEMANTAUAN ROTASI PASAR 🚨
$EDEN +18.74% 📈
$RE -7.20% 📉
$ACE -8.84% 📉
$EDEN memimpin pergerakan di $0.0575 dengan volume $7.4M, sementara $RE dan $ACE berada di bawah tekanan meski aktivitas perdagangan kuat.
Apakah ini bisa menjadi rotasi menuju aset yang terkait dengan treasury? 👀
Pantau $EDEN dengan saksama — momentum sedang terbentuk.
#Binance #Write2Earn #EDEN
327
🚨 $BTR LONG SETUP 🚨
Peringatan FOMO 👀🔥
$BTR menunjukkan setup yang kuat. Pergerakan besar bisa segera terjadi.
📍 Entri: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Saya memantau sisi LONG dengan cermat. 📈
$BTR 👇
🚨 $BTR LONG SETUP 🚨
Peringatan FOMO 👀🔥
$BTR menunjukkan setup yang kuat. Pergerakan besar bisa segera terjadi.
📍 Entri: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Saya memantau sisi LONG dengan cermat. 📈
$BTR 👇
Peringatan FOMO 👀🔥
$BTR menunjukkan setup yang kuat. Pergerakan besar bisa segera terjadi.
📍 Entri: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Saya memantau sisi LONG dengan cermat. 📈
$BTR 👇
252
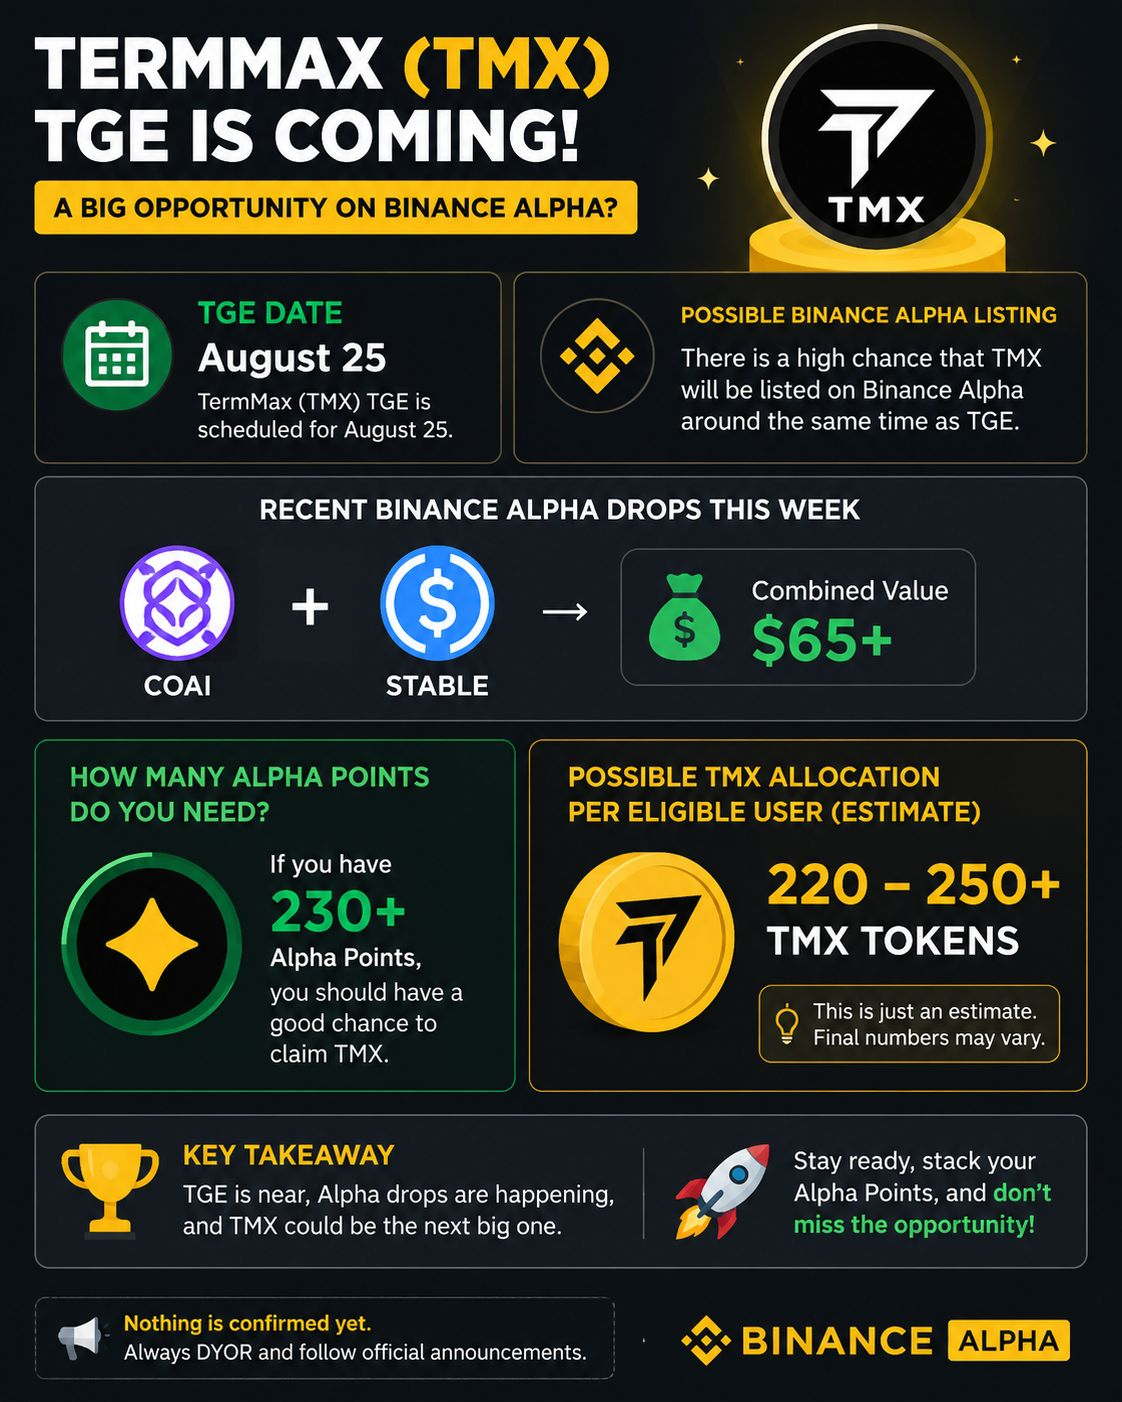
TermMax bisa menjadi salah satu dari peluang Alpha berikutnya 👀
TMX dijadwalkan untuk TGE pada 25 Agustus, dan saya tidak akan terkejut jika fitur Binance Alpha TermMax muncul di sekitar jendela waktu yang sama.
Waktunya menarik.
Kami sudah melihat dua distribusi Alpha berturut-turut minggu ini — COAI dan STABLE — dengan total sekitar $65+.
Artinya, persyaratan Alpha Points patut diperhatikan dengan saksama.
Jika Anda memiliki 230+ Alpha Points, Anda mungkin berada pada posisi yang kuat jika TMX menjadi klaim Alpha yang memenuhi syarat.
Perkiraan pribadi saya adalah sekitar 220–250+ TMX per pengguna yang memenuhi syarat, tetapi itu hanya dugaan — alokasi sebenarnya akan bergantung pada aturan final dari Binance.
TGE sudah semakin dekat.
Sekarang pertanyaan sebenarnya adalah: apakah TMX akan menjadi kejutan Alpha berikutnya? 👀
@termmax #TermMax #ALPHA
TermMax bisa menjadi salah satu dari peluang Alpha berikutnya 👀
TMX dijadwalkan untuk TGE pada 25 Agustus, dan saya tidak akan terkejut jika fitur Binance Alpha TermMax muncul di sekitar jendela waktu yang sama.
Waktunya menarik.
Kami sudah melihat dua distribusi Alpha berturut-turut minggu ini — COAI dan STABLE — dengan total sekitar $65+.
Artinya, persyaratan Alpha Points patut diperhatikan dengan saksama.
Jika Anda memiliki 230+ Alpha Points, Anda mungkin berada pada posisi yang kuat jika TMX menjadi klaim Alpha yang memenuhi syarat.
Perkiraan pribadi saya adalah sekitar 220–250+ TMX per pengguna yang memenuhi syarat, tetapi itu hanya dugaan — alokasi sebenarnya akan bergantung pada aturan final dari Binance.
TGE sudah semakin dekat.
Sekarang pertanyaan sebenarnya adalah: apakah TMX akan menjadi kejutan Alpha berikutnya? 👀
@TermMax #TermMax #ALPHA
236
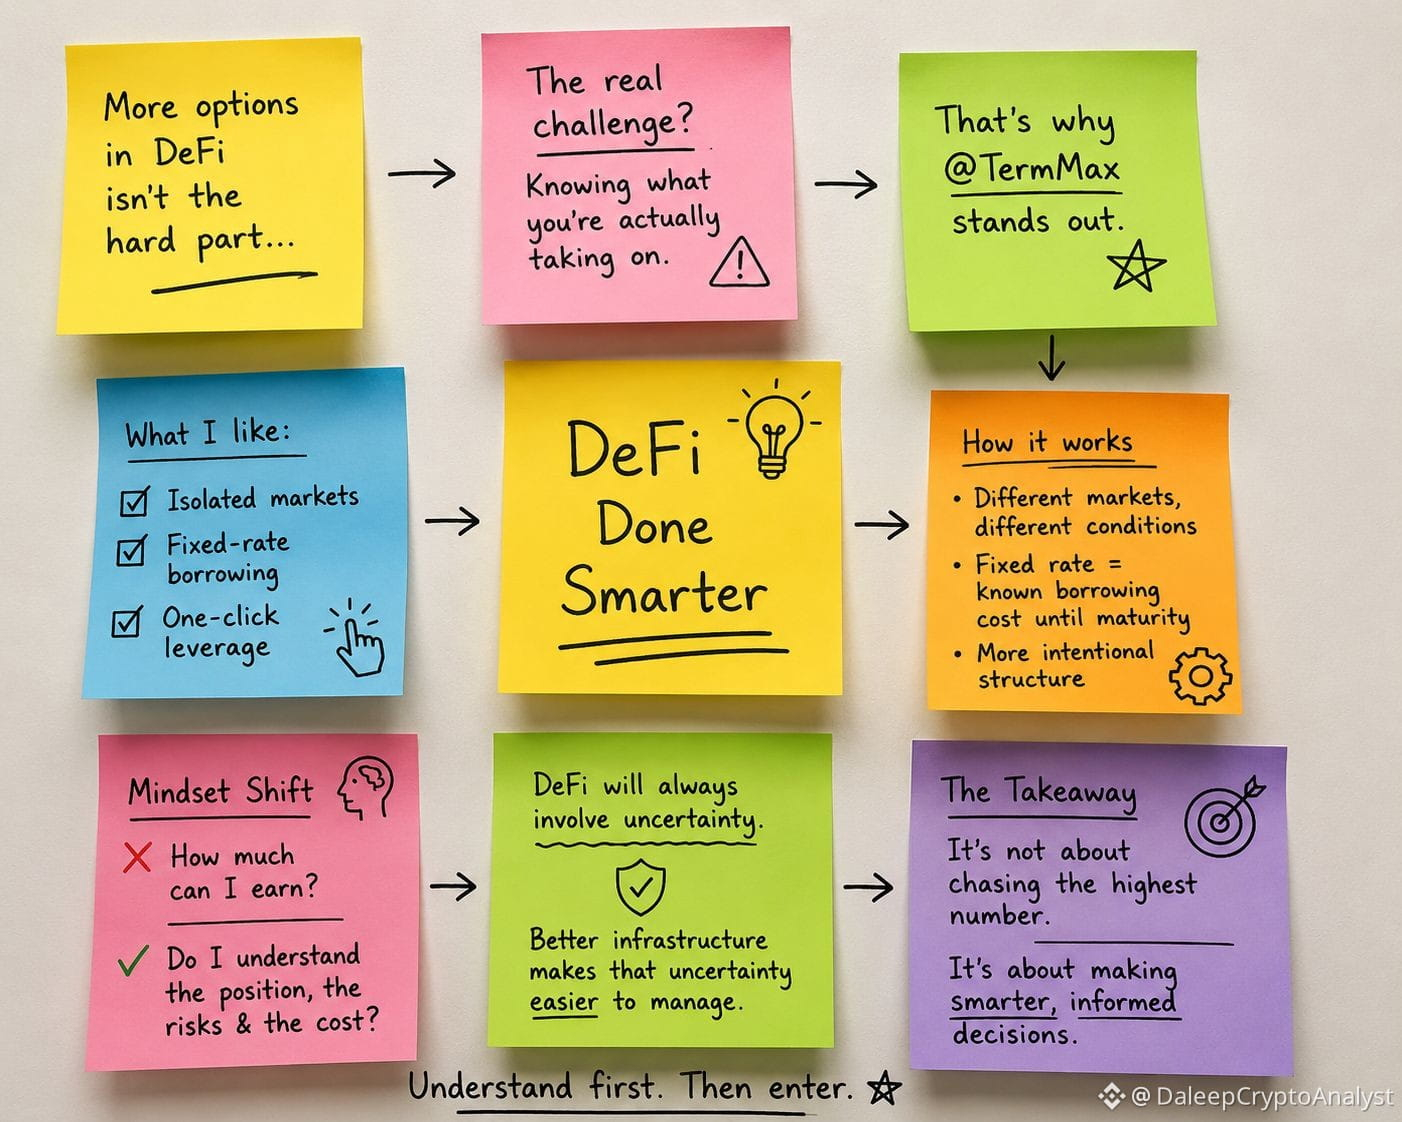
Risiko DeFi terbesar tidak selalu berasal dari pasar.
Terkadang, risikonya ada pada saat kamu masuk ke posisi tanpa benar-benar memahami apa yang sebenarnya kamu tanda tangani.
Itulah mengapa @termmax menarik perhatian saya.
Desainnya menggabungkan pasar yang terisolasi, pinjaman berbunga tetap, dan leverage satu klik. Bagian yang menarik bukan sekadar memiliki lebih banyak cara untuk menggunakan leverage—melainkan memiliki parameter yang lebih jelas terkait posisi tersebut.
Dengan pinjaman berbunga tetap, biaya pembiayaan sudah diketahui hingga jatuh tempo. Dan dengan pasar yang terisolasi, posisi-posisi berbeda dapat beroperasi di bawah kondisi pasar yang berbeda, alih-alih semuanya berada dalam lingkungan risiko yang sama.
Itu mengubah pertanyaan yang saya ajukan sebelum masuk:
Bukan hanya “Seberapa banyak ini bisa menghasilkan?”
Melainkan “Saya membayar apa sebenarnya, apa yang bisa salah, dan apakah saya benar-benar memahami posisinya?”
DeFi tidak akan pernah menghilangkan ketidakpastian.
Infrastruktur yang baik harus membuat ketidakpastian itu lebih mudah untuk diukur.
Bagian itulah yang paling menarik bagi saya dari @TermMax. #TermMax #DEFİ #crypto
Risiko DeFi terbesar tidak selalu berasal dari pasar.
Terkadang, risikonya ada pada saat kamu masuk ke posisi tanpa benar-benar memahami apa yang sebenarnya kamu tanda tangani.
Itulah mengapa @TermMax menarik perhatian saya.
Desainnya menggabungkan pasar yang terisolasi, pinjaman berbunga tetap, dan leverage satu klik. Bagian yang menarik bukan sekadar memiliki lebih banyak cara untuk menggunakan leverage—melainkan memiliki parameter yang lebih jelas terkait posisi tersebut.
Dengan pinjaman berbunga tetap, biaya pembiayaan sudah diketahui hingga jatuh tempo. Dan dengan pasar yang terisolasi, posisi-posisi berbeda dapat beroperasi di bawah kondisi pasar yang berbeda, alih-alih semuanya berada dalam lingkungan risiko yang sama.
Itu mengubah pertanyaan yang saya ajukan sebelum masuk:
Bukan hanya “Seberapa banyak ini bisa menghasilkan?”
Melainkan “Saya membayar apa sebenarnya, apa yang bisa salah, dan apakah saya benar-benar memahami posisinya?”
DeFi tidak akan pernah menghilangkan ketidakpastian.
Infrastruktur yang baik harus membuat ketidakpastian itu lebih mudah untuk diukur.
Bagian itulah yang paling menarik bagi saya dari @TermMax. #TermMax #DEFİ #crypto
102
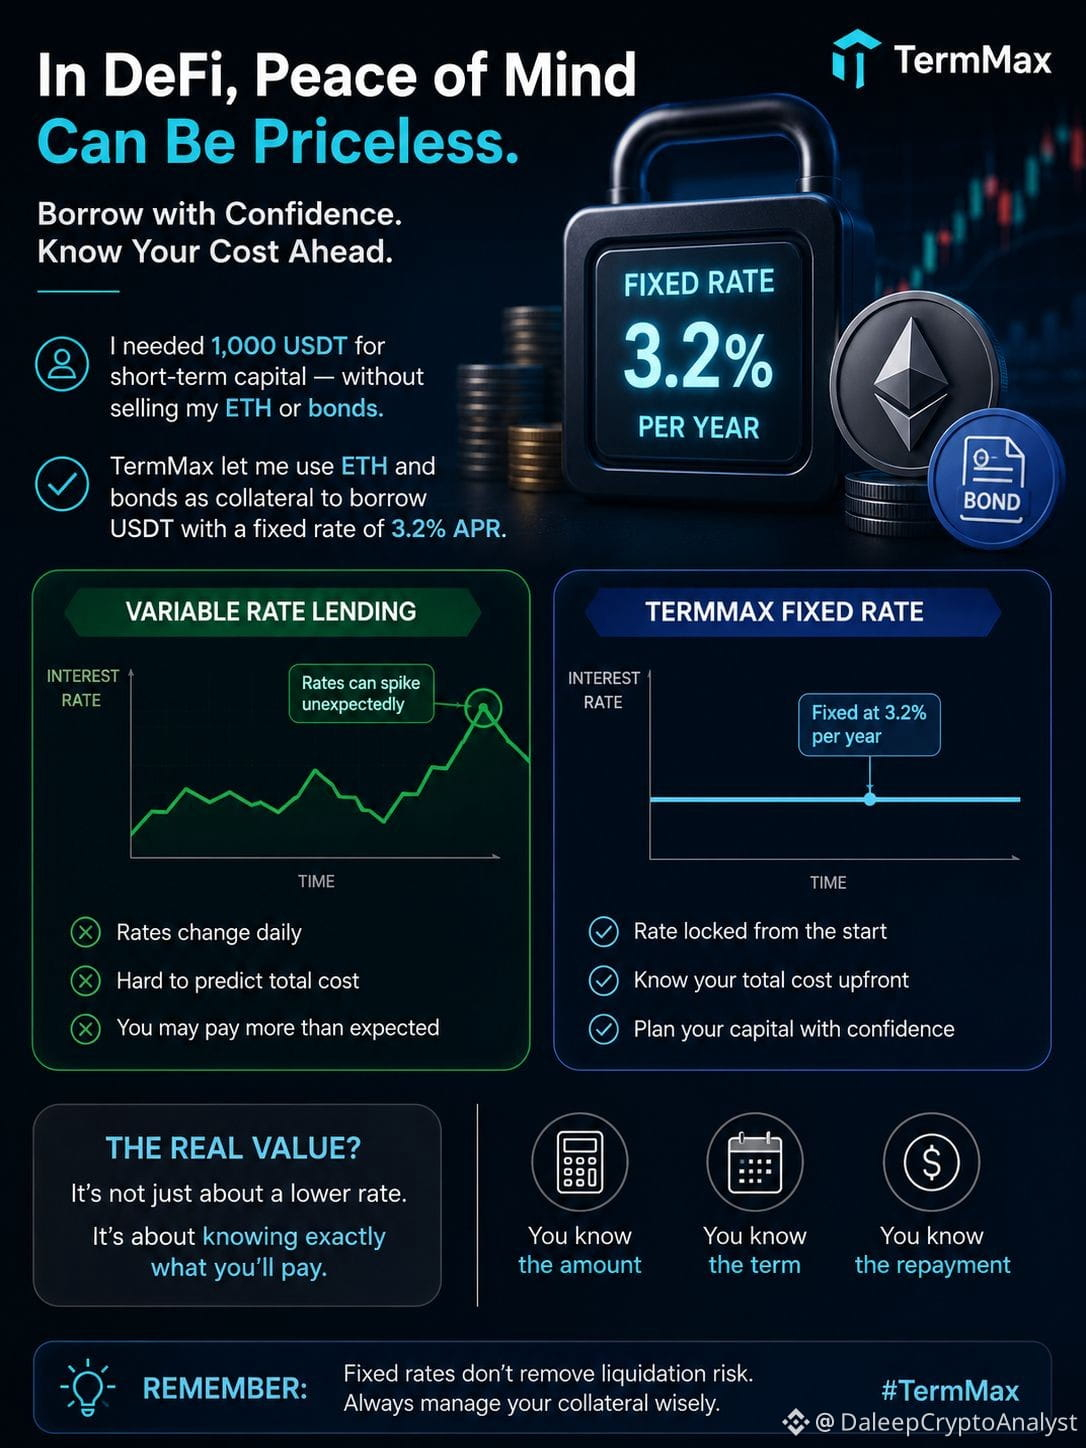
Risiko terbesar dari pinjaman DeFi tidak selalu likuidasi. Terkadang, risikonya adalah tidak tahu berapa biaya pinjaman Anda besok.
Dulu saya mengira meminjam itu sederhana: mengunci ETH, mengambil USDT, lalu memantau suku bunga variabel.
Itu berhasil—sampai volatilitas menghantam.
Saya pernah membutuhkan 1.000 USDT untuk likuiditas jangka pendek tanpa menjual ETH atau obligasi saya. Dengan TermMax, saya bisa menggunakan aset-aset itu sebagai jaminan dan menetapkan syarat pinjaman sejak awal dengan APR 3,2%.
Itu mengubah cara saya memandang pinjaman.
Saya tahu pokoknya.
Saya tahu bunganya.
Saya tahu tanggal jatuh temponya.
Dan saya bisa menghitung jumlah pembayaran kembali sebelum berkomitmen.
Tanpa tebak-tebakan harian tentang ke mana biaya pinjaman mungkin bergerak.
Bagian menariknya adalah 3,2% tidak selalu bernilai karena itu adalah suku bunga paling murah. Nilai nyatanya adalah kepastian.
Jika suku bunga pinjaman di pasar tiba-tiba naik, peminjam dengan suku bunga variabel menanggung ketidakpastian itu. Dengan posisi TermMax ber-suku bunga tetap, komponen bunga sudah ditentukan.
Tentu saja, pinjaman dengan suku bunga tetap tidak menghilangkan risiko jaminan terbesar. ETH masih bisa turun, dan risiko likuidasi tetap ada.
Tapi itu membuat saya menyadari sesuatu:
Di DeFi, kepastian bisa menjadi keunggulan tersendiri.
Kadang pertanyaan yang lebih baik bukan “Berapa suku bunga terendah?”
Melainkan “Bisakah saya menghitung biaya saya dengan yakin sebelum meminjam?”
#TermMax #TMX #DeFi #Crypto @termmax
Risiko terbesar dari pinjaman DeFi tidak selalu likuidasi. Terkadang, risikonya adalah tidak tahu berapa biaya pinjaman Anda besok.
Dulu saya mengira meminjam itu sederhana: mengunci ETH, mengambil USDT, lalu memantau suku bunga variabel.
Itu berhasil—sampai volatilitas menghantam.
Saya pernah membutuhkan 1.000 USDT untuk likuiditas jangka pendek tanpa menjual ETH atau obligasi saya. Dengan TermMax, saya bisa menggunakan aset-aset itu sebagai jaminan dan menetapkan syarat pinjaman sejak awal dengan APR 3,2%.
Itu mengubah cara saya memandang pinjaman.
Saya tahu pokoknya.
Saya tahu bunganya.
Saya tahu tanggal jatuh temponya.
Dan saya bisa menghitung jumlah pembayaran kembali sebelum berkomitmen.
Tanpa tebak-tebakan harian tentang ke mana biaya pinjaman mungkin bergerak.
Bagian menariknya adalah 3,2% tidak selalu bernilai karena itu adalah suku bunga paling murah. Nilai nyatanya adalah kepastian.
Jika suku bunga pinjaman di pasar tiba-tiba naik, peminjam dengan suku bunga variabel menanggung ketidakpastian itu. Dengan posisi TermMax ber-suku bunga tetap, komponen bunga sudah ditentukan.
Tentu saja, pinjaman dengan suku bunga tetap tidak menghilangkan risiko jaminan terbesar. ETH masih bisa turun, dan risiko likuidasi tetap ada.
Tapi itu membuat saya menyadari sesuatu:
Di DeFi, kepastian bisa menjadi keunggulan tersendiri.
Kadang pertanyaan yang lebih baik bukan “Berapa suku bunga terendah?”
Melainkan “Bisakah saya menghitung biaya saya dengan yakin sebelum meminjam?”
#TermMax #TMX #DeFi #Crypto @TermMax
60
·
--
Bearish
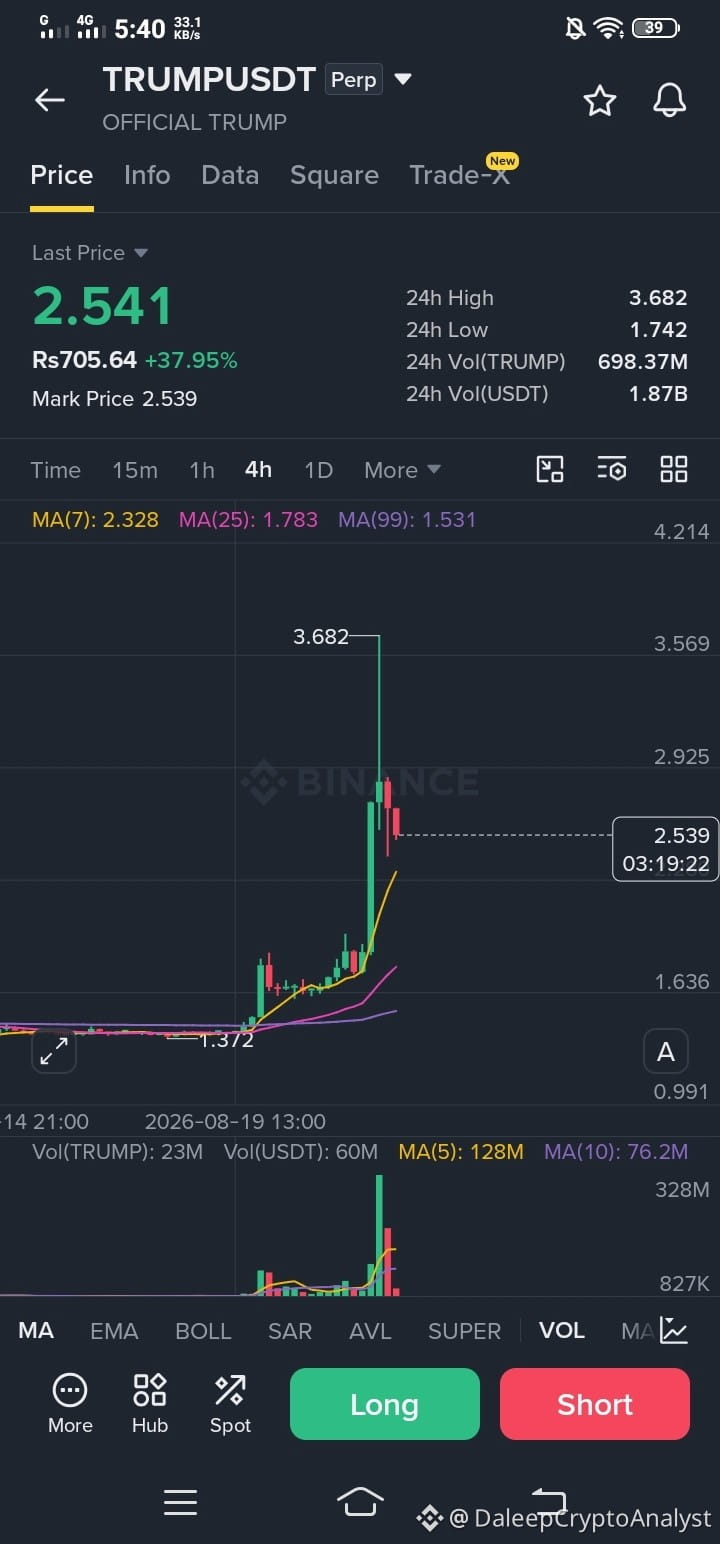
$TRUMP rebound? Atau hanya kesempatan lain bagi para beruang untuk memuat ulang? 👀
Koin meme $TRUMP telah menarik perhatian serius dari politik dan finansial. Senator telah mengangkat kekhawatiran tentang usaha kripto yang terkait Trump dan keuntungan yang dihasilkannya.
Tapi ada pertanyaan yang lebih besar bagi para trader:
Apa yang terjadi pada $TRUMP jika perhatian politik dan narasi Trump pada akhirnya mereda?
Di sinilah tesis short menjadi menarik—tapi juga berbahaya.
Rebound tidak otomatis berarti tren sudah berbalik. Kadang pantulan hanya memberi penjual titik masuk yang lebih baik.
Saya akan memperhatikan volume, resistance, likuiditas, dan momentum—bukan asal short setiap candle hijau.
Karena pada koin meme, fundamental bisa tipis dan sentimen bisa berubah secara ekstrem.
Skenari ini mungkin terlihat bearish. Transaksi tetap perlu konfirmasi.
Apakah kamu akan short rebound, atau menunggu breakdown yang benar-benar jelas terlebih dahulu?
#TRUMP #Crypto #Trading #MEMECOİN
120
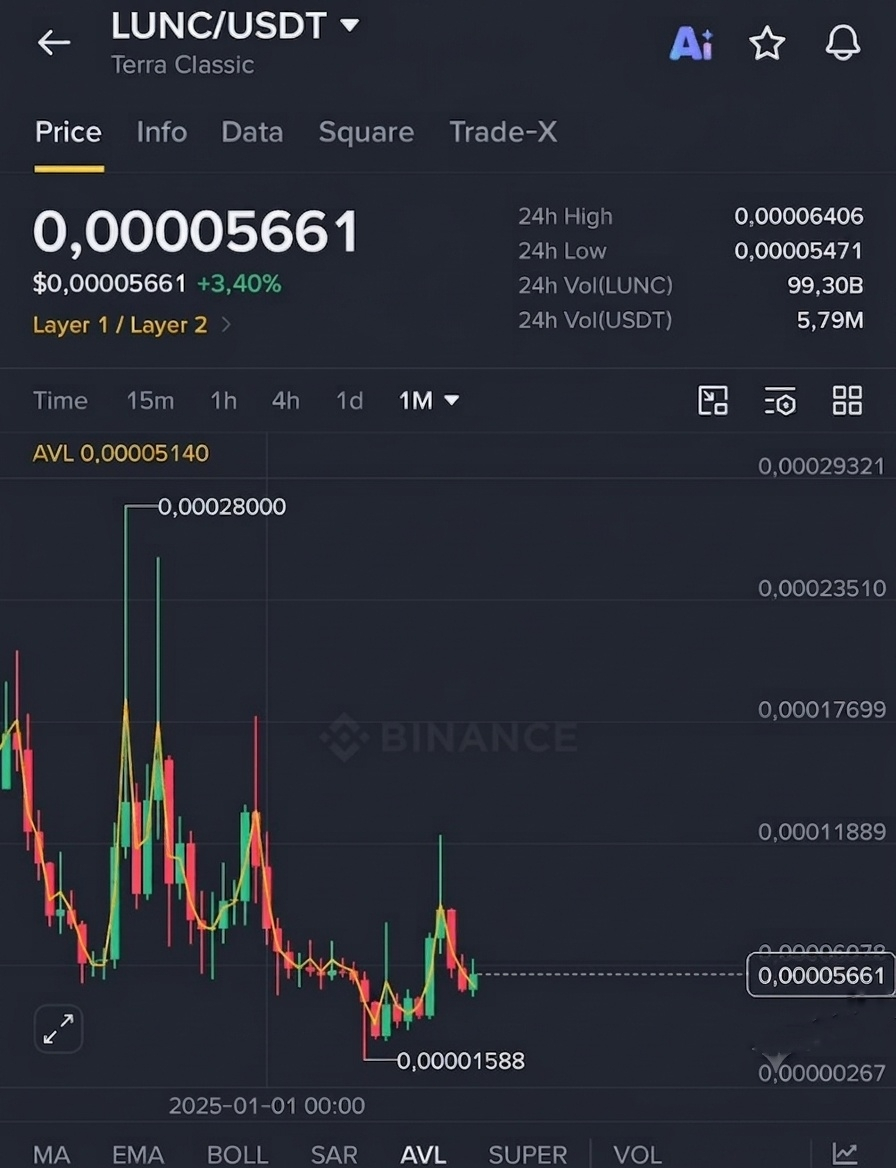
$LUNC seharga $1? Saya ingin melihatnya—tapi matematikanya membuat mimpi itu jadi cerita yang sangat berbeda. 😅
Kripto pernah mengejutkan semua orang sebelumnya, jadi saya tidak akan bilang apa pun benar-benar mustahil.
Tapi dengan LUNC yang masih diperdagangkan di kisaran $0.00005–$0.00006 dan pasokan token yang sangat besar, untuk mencapai $1 dibutuhkan perubahan yang luar biasa pada pasokan, permintaan, dan nilai pasar secara keseluruhan.
Dan ada lagi temanku…
“Cukup masukkan $100 ke LUNC lalu lupakan.”
Bro, itu kedengarannya kurang seperti strategi investasi dan lebih seperti “tunggu saja nanti aku bilang” yang sudah menunggu untuk terjadi. 😂
Mungkin LUNC akan mengejutkan semua orang.
Mungkin tidak.
Secara pribadi, saya lebih memilih ketinggalan moonshot daripada membeli sesuatu yang sebenarnya tidak saya yakini hanya karena orang lain yakin itu akan terjadi.
Keyakinan harus datang sebelum tombol beli.
Kamu mau masukkan $100 ke LUNC dan melupakannya selama bertahun-tahun? 👀
#LUNC #TerraClassic #Crypto #Trading
282
BITCOIN SEDANG BERISTIRAH SETELAH PEKAN YANG MELEDAK
• $BTC menantang $80K
• Sekarang sedang konsolidasi di dekat $77K
• Kenaikan mingguan: sekitar 24%
• Rata-rata 200 hari di sekitar $69K telah dipulihkan
• Permintaan ETF tetap positif
Ini hal yang sehat sejauh ini—tetapi likuiditas akhir pekan tipis.
Setelah reli yang sangat vertikal seperti itu, mempertahankan level tembus (breakout) lebih penting daripada sekadar menyentuh harga headline lain.
#BTC $BTC
{future}(BTCUSDT)
BITCOIN SEDANG BERISTIRAH SETELAH PEKAN YANG MELEDAK
• $BTC menantang $80K
• Sekarang sedang konsolidasi di dekat $77K
• Kenaikan mingguan: sekitar 24%
• Rata-rata 200 hari di sekitar $69K telah dipulihkan
• Permintaan ETF tetap positif
Ini hal yang sehat sejauh ini—tetapi likuiditas akhir pekan tipis.
Setelah reli yang sangat vertikal seperti itu, mempertahankan level tembus (breakout) lebih penting daripada sekadar menyentuh harga headline lain.
#BTC $BTC
56
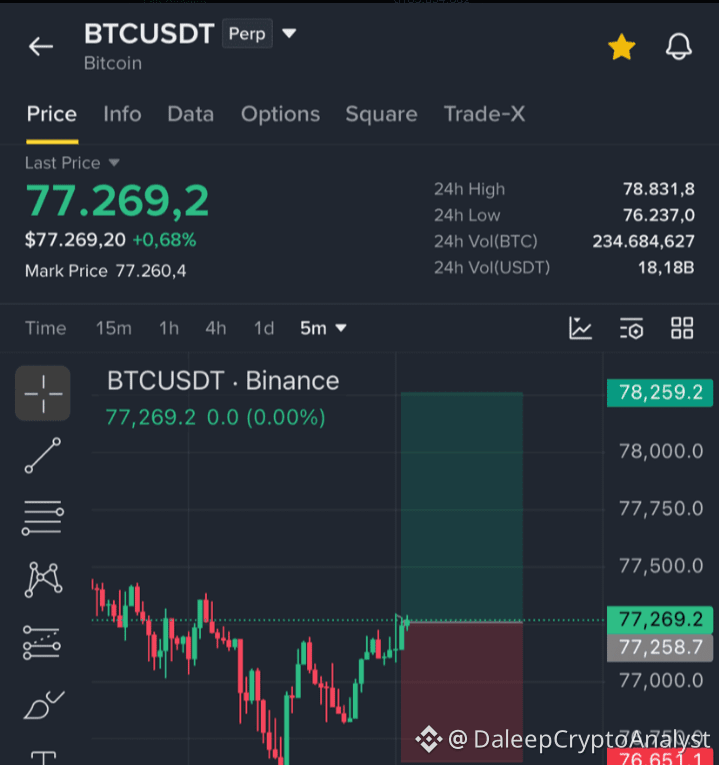
$BTC Percayalah - Ikuti - Buka besar panjang sekarang
Stoploss : 76600
Ambil untung : 78200
$BTC Percayalah - Ikuti - Buka besar panjang sekarang
Stoploss : 76600
Ambil untung : 78200
Stoploss : 76600
Ambil untung : 78200
22
🚨 BATAS MAKS ($TMX) — PENJELASAN SINGKAT CEPAT
Kebanyakan orang mengira TermMax hanyalah protokol lending DeFi lain.
Tapi tidak sesederhana itu.
TermMax membangun pasar keuangan on-chain dengan suku bunga tetap dan jangka waktu tetap.
Ini penjelasan singkatnya 👇
🔹 Pinjaman Suku Bunga Tetap
Peminjam dapat mengunci biaya pinjaman, alih-alih sepenuhnya bergantung pada suku bunga mengambang.
🔹 FT
Mewakili klaim dengan suku bunga tetap yang dapat ditebus saat jatuh tempo.
🔹 XT
Mewakili komponen pembiayaan/bunga dari struktur berjangka tetap.
🔹 GT
Gearing Token — mengemas posisi leverage yang dijaminkan menjadi posisi bertoken.
🔹 Leverage
TermMax dapat menyederhanakan loop rumit pinjam → swap → jaminan menjadi transaksi yang lebih ringkas.
🔹 Vault (Brankas)
Pengguna bisa mengakses strategi terkelola tanpa harus menangani setiap posisi yang mendasarinya secara manual.
🔹 Multichain
TermMax sedang berkembang ke beberapa jaringan EVM.
🔹 Arah Institusional
Dengan TermPrime dan integrasi Canton, proyek ini juga menargetkan pemain keuangan yang lebih besar.
🪙 $TMX
Total pasokan maksimal: 1 MILIAR TMX
Kegunaan utama meliputi:
• Tata kelola (Governance)
• Staking
• Insentif protokol
• Tata kelola risiko/parameter
📅 TGE: 25 Agustus 2026
Tapi ini pertanyaan sebenarnya:
Bisakah TermMax mengubah DeFi suku bunga tetap menjadi pasar keuangan besar?
Jika YA → $TMX punya narasi jangka panjang yang kuat.
Jika TIDAK → tokenomics saja tidak akan menyelamatkannya.
Jangan cuma menonton chart TGE. Pantau pertumbuhan protokolnya. 👀
#TermMax #TMX #DeFi #TGE @termmax
🚨 BATAS MAKS ($TMX) — PENJELASAN SINGKAT CEPAT
Kebanyakan orang mengira TermMax hanyalah protokol lending DeFi lain.
Tapi tidak sesederhana itu.
TermMax membangun pasar keuangan on-chain dengan suku bunga tetap dan jangka waktu tetap.
Ini penjelasan singkatnya 👇
🔹 Pinjaman Suku Bunga Tetap
Peminjam dapat mengunci biaya pinjaman, alih-alih sepenuhnya bergantung pada suku bunga mengambang.
🔹 FT
Mewakili klaim dengan suku bunga tetap yang dapat ditebus saat jatuh tempo.
🔹 XT
Mewakili komponen pembiayaan/bunga dari struktur berjangka tetap.
🔹 GT
Gearing Token — mengemas posisi leverage yang dijaminkan menjadi posisi bertoken.
🔹 Leverage
TermMax dapat menyederhanakan loop rumit pinjam → swap → jaminan menjadi transaksi yang lebih ringkas.
🔹 Vault (Brankas)
Pengguna bisa mengakses strategi terkelola tanpa harus menangani setiap posisi yang mendasarinya secara manual.
🔹 Multichain
TermMax sedang berkembang ke beberapa jaringan EVM.
🔹 Arah Institusional
Dengan TermPrime dan integrasi Canton, proyek ini juga menargetkan pemain keuangan yang lebih besar.
🪙 $TMX
Total pasokan maksimal: 1 MILIAR TMX
Kegunaan utama meliputi:
• Tata kelola (Governance)
• Staking
• Insentif protokol
• Tata kelola risiko/parameter
📅 TGE: 25 Agustus 2026
Tapi ini pertanyaan sebenarnya:
Bisakah TermMax mengubah DeFi suku bunga tetap menjadi pasar keuangan besar?
Jika YA → $TMX punya narasi jangka panjang yang kuat.
Jika TIDAK → tokenomics saja tidak akan menyelamatkannya.
Jangan cuma menonton chart TGE. Pantau pertumbuhan protokolnya. 👀
#TermMax #TMX #DeFi #TGE @TermMax
64
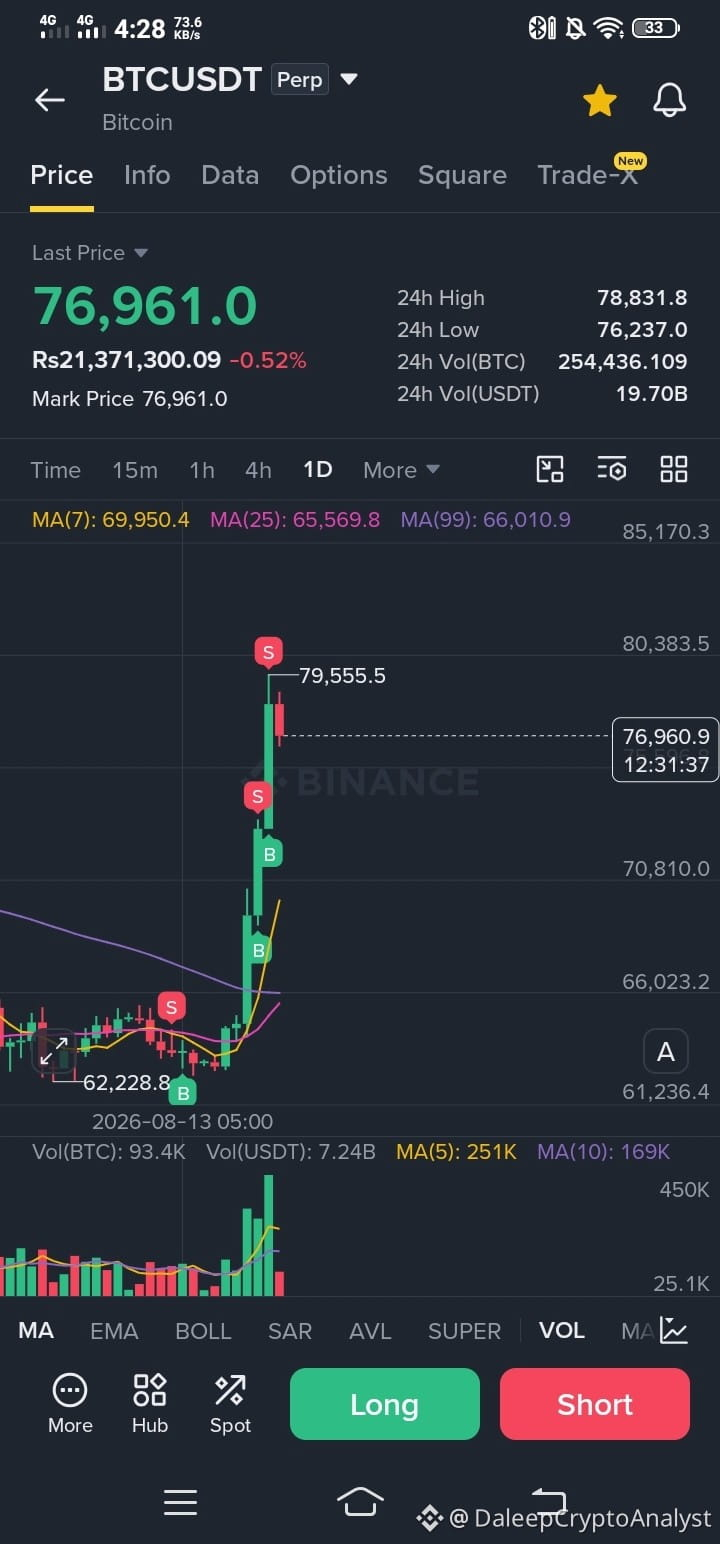
Bitcoin baru saja mengubah pasar yang membosankan menjadi cerita yang sangat berbeda.
BTC melonjak dari sekitar $62K ke hampir $79K, menandai pergerakan mingguan terkuatnya sejak Maret 2023.
Kini di sekitar $77K, gambaran besar lebih penting daripada candle merah kecil hari ini. Bitcoin sebelumnya turun mendekati $57.8K, kemudian naik hingga sekitar $82.85K, lalu terkoreksi kembali ke kisaran $70K atas.
Apa yang berubah di balik harga?
Imbal hasil yang lebih rendah, dolar yang lebih lemah, peningkatan pembelian kembali obligasi AS (US Treasury), serta momentum baru seputar legislasi kripto membantu menciptakan latar belakang yang jauh lebih ramah bagi aset berisiko.
Psikologi pasar pun bergerak secepat itu — Ketakutan berganti menjadi Keserakahan.
Jadi pergerakan harian saat ini sebesar -0.84% tidak harus mengubah gambaran besar. Setelah langkah yang sedemikian agresif, sedikit pendinginan itu hal yang normal.
Pertanyaan sesungguhnya sekarang:
Apakah BTC sedang membangun langkah berikutnya yang lebih tinggi, atau di sinilah para trader mulai mengunci keuntungan?
#Bitcoin #BTC #CryptoRally #Trading #Binance
59
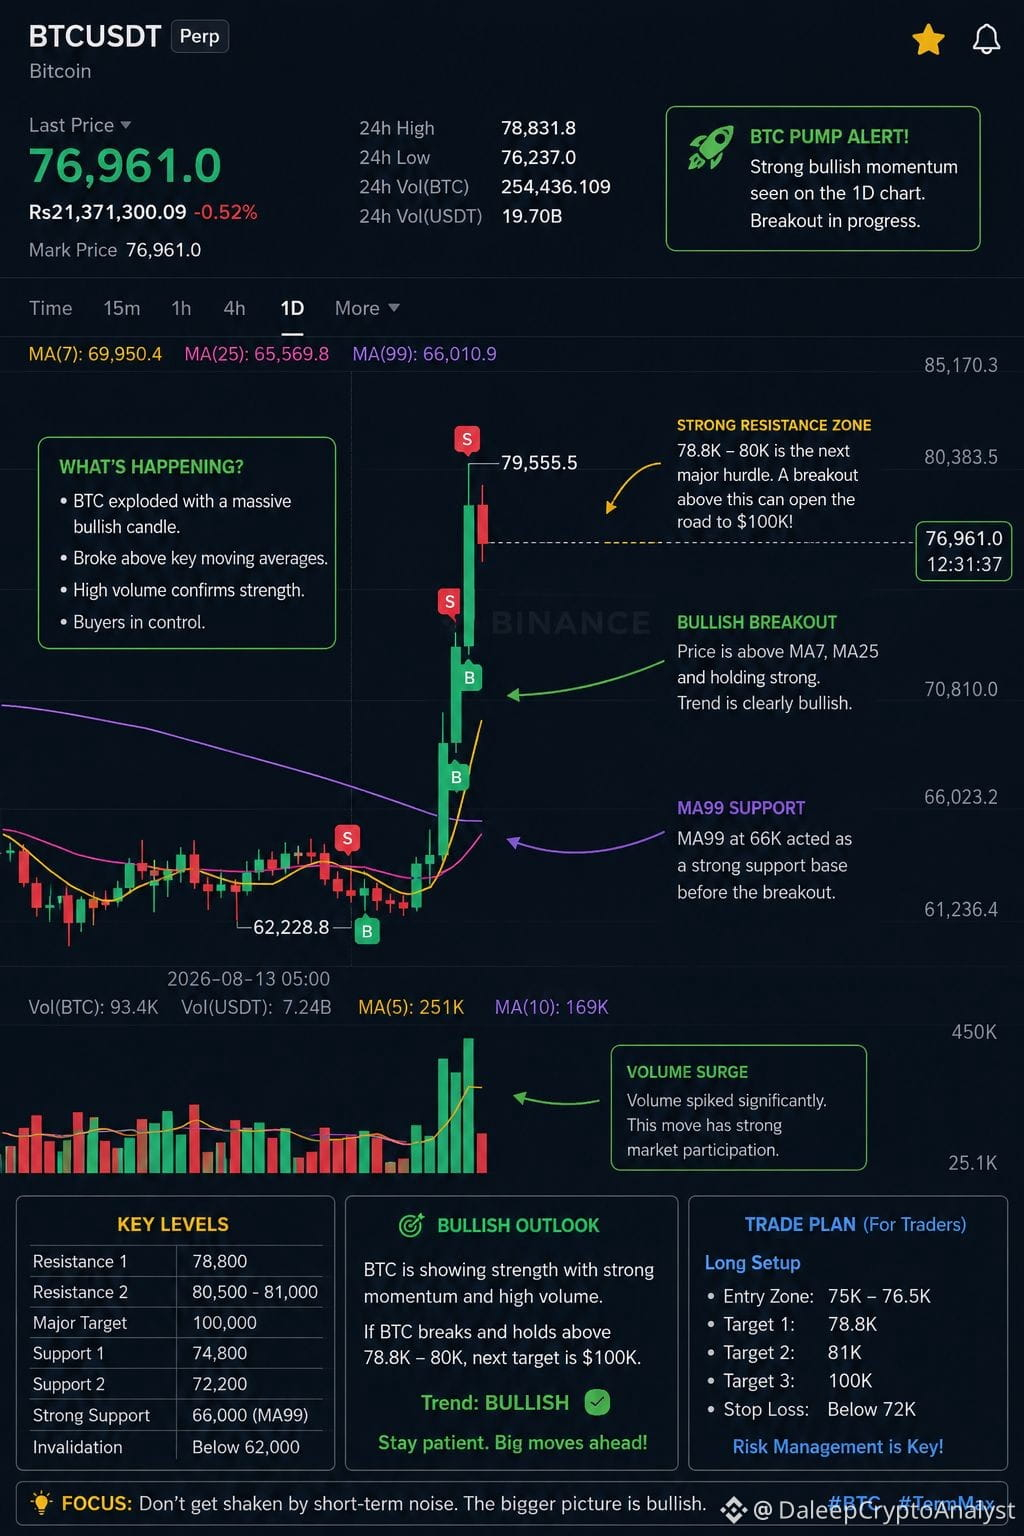
BTC di $100K bukan bagian yang menarik. Pertanyaannya sebenarnya adalah apa yang terjadi ketika pasar mulai mempercayainya.
Bitcoin tidak bergerak dalam garis lurus. Semakin $BTC mendekati tonggak besar, semakin banyak kebisingan, keraguan, dan reaksi jangka pendek yang cenderung muncul.
Di situlah keyakinan diuji.
@termmax adalah bagian dari percakapan, tetapi gambaran besarnya sederhana: jangan biarkan setiap pergerakan kecil mengubah kembali tesis jangka panjangmu.
Kalau kamu pikir $BTC bisa mencapai $100K dalam waktu dekat, simpan postingan ini.
Mungkin beberapa bulan dari sekarang, postingan ini akan terlihat benar-benar berbeda jika dilihat dari hindsight.
Pasar bergerak cepat. Keyakinan harus bergerak lebih lambat.
#Btc100ksoon
$BTC #TermMax
BTC di $100K bukan bagian yang menarik. Pertanyaannya sebenarnya adalah apa yang terjadi ketika pasar mulai mempercayainya.
Bitcoin tidak bergerak dalam garis lurus. Semakin $BTC mendekati tonggak besar, semakin banyak kebisingan, keraguan, dan reaksi jangka pendek yang cenderung muncul.
Di situlah keyakinan diuji.
@TermMax adalah bagian dari percakapan, tetapi gambaran besarnya sederhana: jangan biarkan setiap pergerakan kecil mengubah kembali tesis jangka panjangmu.
Kalau kamu pikir $BTC bisa mencapai $100K dalam waktu dekat, simpan postingan ini.
Mungkin beberapa bulan dari sekarang, postingan ini akan terlihat benar-benar berbeda jika dilihat dari hindsight.
Pasar bergerak cepat. Keyakinan harus bergerak lebih lambat.
#Btc100ksoon
$BTC #TermMax
77
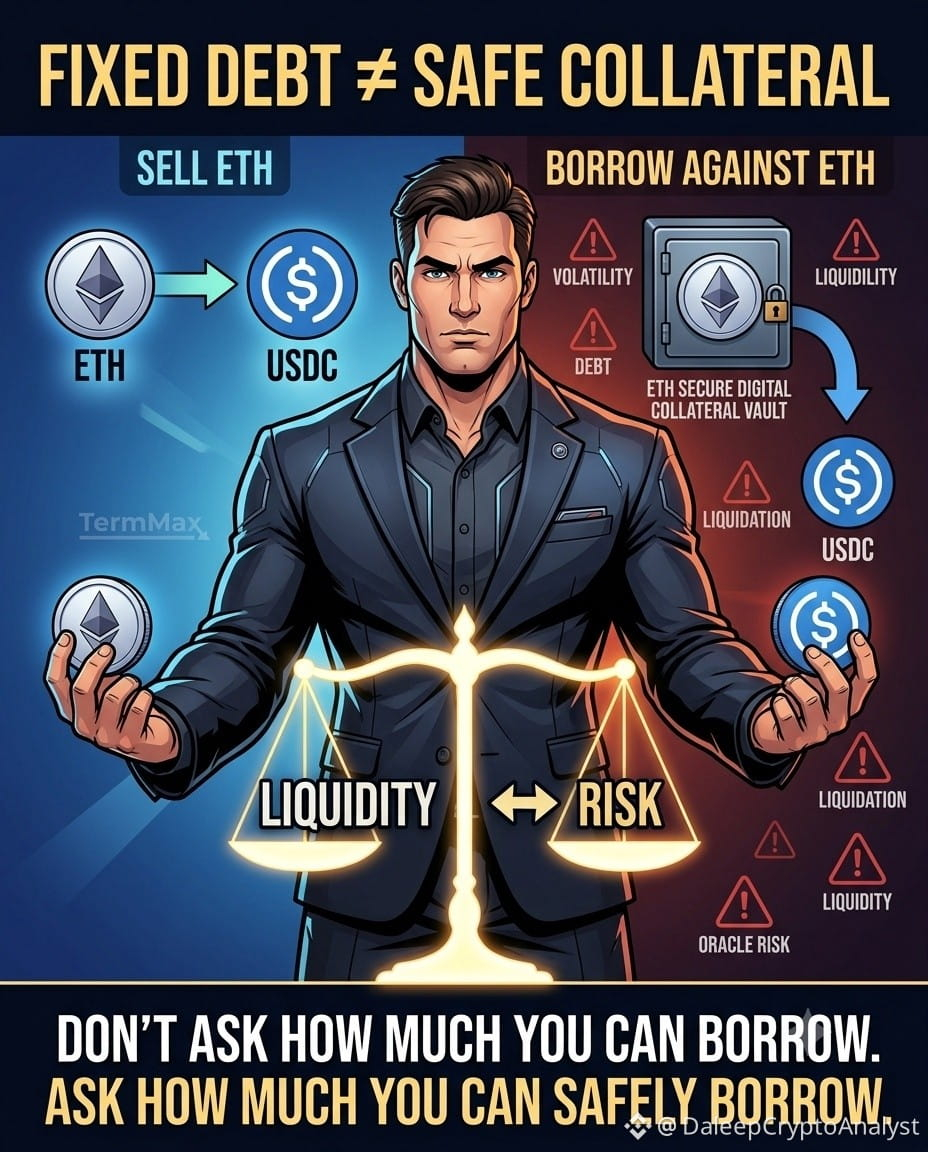
Bagian paling berbahaya dari meminjam dengan jaminan ETH bukanlah suku bunganya. Itu adalah melupakan apa yang masih Anda hadapi.
TermMax membuat satu bagian dari persamaan ini lebih mudah: Anda bisa meminjam dengan jaminan sambil tetap mempertahankan aset dasarnya, alih-alih menjualnya.
Namun, mempertahankan ETH juga berarti mempertahankan sisi terburuknya.
Suku bunga pinjaman yang tetap dapat membuat utangnya lebih dapat diprediksi. Jatuh tempo yang tetap dapat membuat timeline lebih dapat diprediksi. Namun tidak satu pun melindungi jaminan dari pergerakan tajam.
Itu mengubah cara saya memikirkan “likuiditas tanpa menjual.”
Anda tidak menghilangkan risiko. Anda mengubah sebagian eksposur aset Anda menjadi utang.
Dan gagasan yang sama menjadi lebih menarik dengan jenis jaminan lain:
• Aset yang menghasilkan imbal hasil dapat terus menghasilkan return, tetapi leverage dapat memperbesar sisi terburuk.
• PT dapat berperilaku seperti instrumen berpendapatan tetap, namun pinjaman yang berlebihan tetap dapat menciptakan tekanan likuidasi.
• Saham yang ditokenisasi menghadirkan pinjaman on-chain bersama penemuan harga di pasar tradisional, keterbatasan likuiditas, dan periode ketika pasar yang mendasarinya sedang tutup.
Jadi pertanyaan sebenarnya bukan:
“Berapa banyak yang bisa saya pinjam?”
Melainkan:
“Berapa banyak yang bisa saya pinjam sebelum likuiditas tambahan membuat posisi saya kurang menarik dibanding sekadar menjual sebagian jaminan?”
Itulah batas risiko yang akan saya perhatikan.
TermMax mungkin membuat proses peminjaman lebih bersih. Tapi tidak membuat leverage menjadi tidak berbahaya.
#termmax @termmax
Bagian paling berbahaya dari meminjam dengan jaminan ETH bukanlah suku bunganya. Itu adalah melupakan apa yang masih Anda hadapi.
TermMax membuat satu bagian dari persamaan ini lebih mudah: Anda bisa meminjam dengan jaminan sambil tetap mempertahankan aset dasarnya, alih-alih menjualnya.
Namun, mempertahankan ETH juga berarti mempertahankan sisi terburuknya.
Suku bunga pinjaman yang tetap dapat membuat utangnya lebih dapat diprediksi. Jatuh tempo yang tetap dapat membuat timeline lebih dapat diprediksi. Namun tidak satu pun melindungi jaminan dari pergerakan tajam.
Itu mengubah cara saya memikirkan “likuiditas tanpa menjual.”
Anda tidak menghilangkan risiko. Anda mengubah sebagian eksposur aset Anda menjadi utang.
Dan gagasan yang sama menjadi lebih menarik dengan jenis jaminan lain:
• Aset yang menghasilkan imbal hasil dapat terus menghasilkan return, tetapi leverage dapat memperbesar sisi terburuk.
• PT dapat berperilaku seperti instrumen berpendapatan tetap, namun pinjaman yang berlebihan tetap dapat menciptakan tekanan likuidasi.
• Saham yang ditokenisasi menghadirkan pinjaman on-chain bersama penemuan harga di pasar tradisional, keterbatasan likuiditas, dan periode ketika pasar yang mendasarinya sedang tutup.
Jadi pertanyaan sebenarnya bukan:
“Berapa banyak yang bisa saya pinjam?”
Melainkan:
“Berapa banyak yang bisa saya pinjam sebelum likuiditas tambahan membuat posisi saya kurang menarik dibanding sekadar menjual sebagian jaminan?”
Itulah batas risiko yang akan saya perhatikan.
TermMax mungkin membuat proses peminjaman lebih bersih. Tapi tidak membuat leverage menjadi tidak berbahaya.
#termmax @TermMax
56
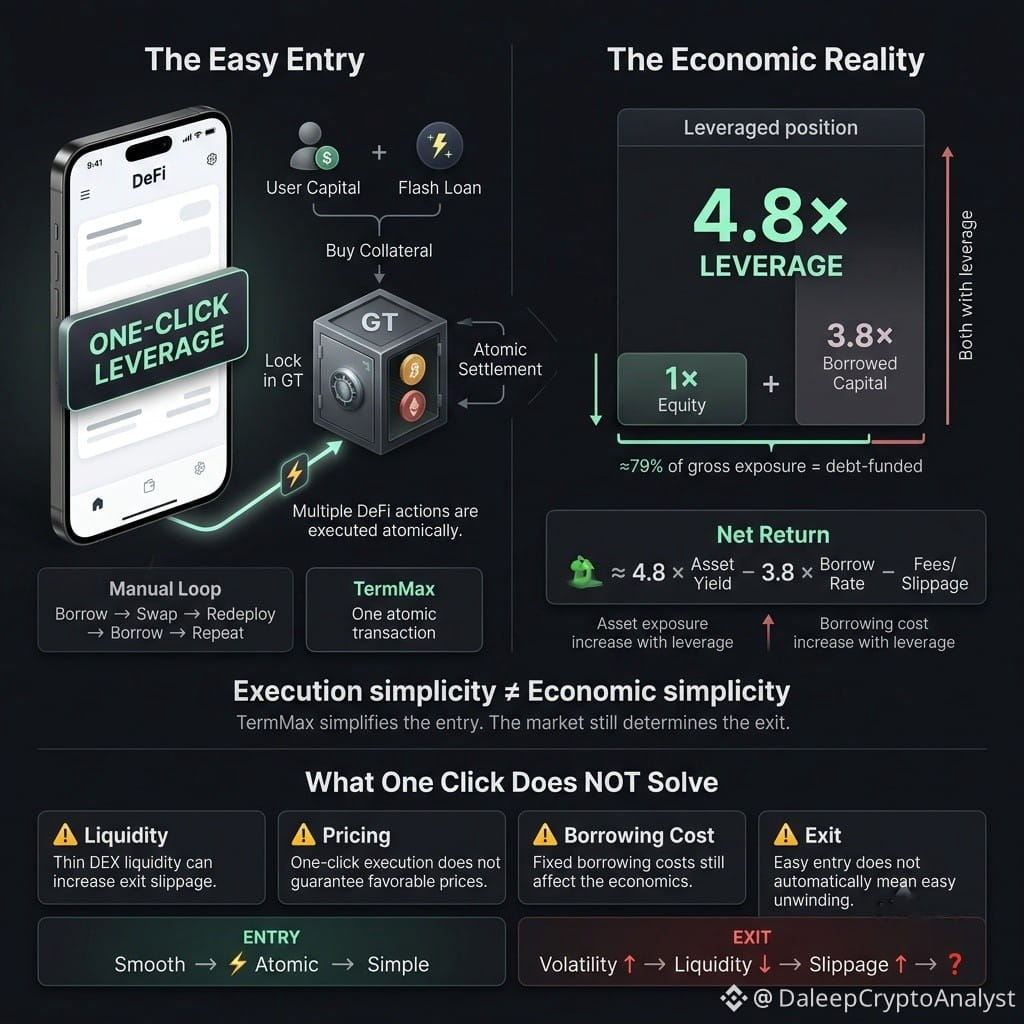
“Leverage ‘sekali klik’ terdengar sederhana—sampai Anda melihat apa yang terjadi setelah klik.
Saya menyelami alur leverage TermMax, dan rekayasa di baliknya benar-benar rapi.
Flash loan menggabungkan modal Anda dengan dana pinjaman, membeli agunan, mengunci posisi di dalam Gearing Token (GT), lalu menyelesaikan semuanya secara atomik.
Dibandingkan dengan meminjam secara manual, melakukan swap, mendidepositkan ulang, lalu mengulang loop, alur eksekusi ini jauh lebih bersih.
Tapi ada perbedaan penting:
Eksekusi sederhana ≠ ekonomi yang sederhana.
Pada leverage 4,8×, sekitar 3,8× dari ekuitas Anda adalah modal pinjaman. Artinya, kira-kira 79% dari posisi kotor dibiayai oleh utang.
Jadi perhitungan yang sebenarnya menjadi seperti ini:
Imbal hasil bersih ≈ 4,8 × imbal hasil aset − 3,8 × tingkat bunga pinjaman − biaya/selip
Jika aset yang mendasari atau Principal Token berkinerja baik, leverage memperbesar eksposurnya.
Namun biaya pinjaman juga ikut meningkat.
Di sinilah pengalaman “sekali klik” memiliki batas.
Eksekusi atomik dapat mengurangi overhead gas, masalah pengurutan transaksi, dan kegagalan transaksi multi-langkah. Yang tidak bisa dijanjikan adalah likuiditas yang dalam, harga eksekusi yang menguntungkan, atau jalan keluar yang tanpa rasa sakit.
Peminjam mendapatkan masuknya yang dikemas dengan indah.
Tapi di balik itu, pemberi pinjaman tetap harus menyediakan likuiditas pada rentang yang membuat seluruh mekanisme ini bisa berjalan.
Jadi pertanyaan yang terus saya pikirkan adalah:
Ketika volatilitas melonjak dan likuiditas DEX menjadi lebih tipis, apakah selip saat keluar menjadi biaya tersembunyi dari leverage yang mudah?
TermMax mungkin membuat masuk ke posisi ber-leverage jauh lebih mudah.
Namun saya belum yakin bahwa itu juga membuat keluar menjadi sama mudahnya.
#TermMax #TMX #DeFi @termmax
“Leverage ‘sekali klik’ terdengar sederhana—sampai Anda melihat apa yang terjadi setelah klik.
Saya menyelami alur leverage TermMax, dan rekayasa di baliknya benar-benar rapi.
Flash loan menggabungkan modal Anda dengan dana pinjaman, membeli agunan, mengunci posisi di dalam Gearing Token (GT), lalu menyelesaikan semuanya secara atomik.
Dibandingkan dengan meminjam secara manual, melakukan swap, mendidepositkan ulang, lalu mengulang loop, alur eksekusi ini jauh lebih bersih.
Tapi ada perbedaan penting:
Eksekusi sederhana ≠ ekonomi yang sederhana.
Pada leverage 4,8×, sekitar 3,8× dari ekuitas Anda adalah modal pinjaman. Artinya, kira-kira 79% dari posisi kotor dibiayai oleh utang.
Jadi perhitungan yang sebenarnya menjadi seperti ini:
Imbal hasil bersih ≈ 4,8 × imbal hasil aset − 3,8 × tingkat bunga pinjaman − biaya/selip
Jika aset yang mendasari atau Principal Token berkinerja baik, leverage memperbesar eksposurnya.
Namun biaya pinjaman juga ikut meningkat.
Di sinilah pengalaman “sekali klik” memiliki batas.
Eksekusi atomik dapat mengurangi overhead gas, masalah pengurutan transaksi, dan kegagalan transaksi multi-langkah. Yang tidak bisa dijanjikan adalah likuiditas yang dalam, harga eksekusi yang menguntungkan, atau jalan keluar yang tanpa rasa sakit.
Peminjam mendapatkan masuknya yang dikemas dengan indah.
Tapi di balik itu, pemberi pinjaman tetap harus menyediakan likuiditas pada rentang yang membuat seluruh mekanisme ini bisa berjalan.
Jadi pertanyaan yang terus saya pikirkan adalah:
Ketika volatilitas melonjak dan likuiditas DEX menjadi lebih tipis, apakah selip saat keluar menjadi biaya tersembunyi dari leverage yang mudah?
TermMax mungkin membuat masuk ke posisi ber-leverage jauh lebih mudah.
Namun saya belum yakin bahwa itu juga membuat keluar menjadi sama mudahnya.
#TermMax #TMX #DeFi @TermMax
66
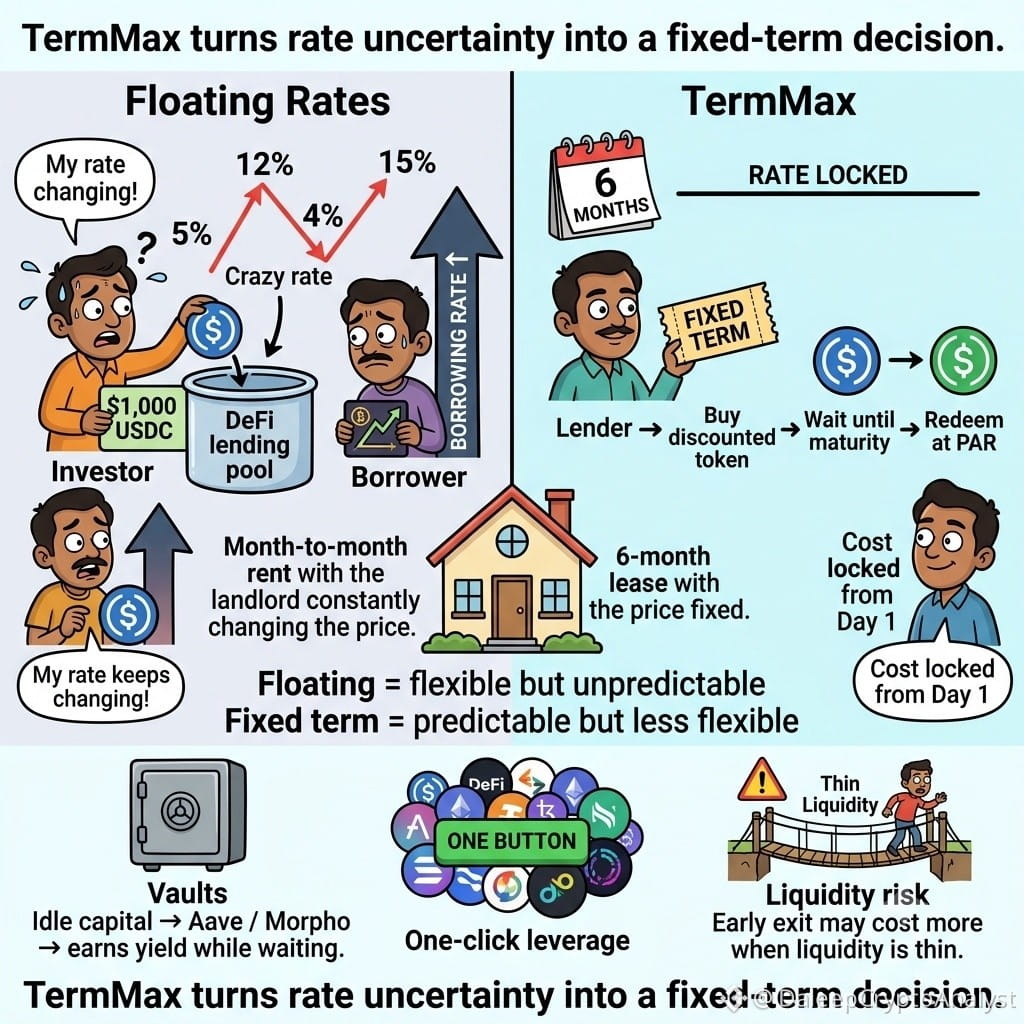
Hasil mengambang terlihat bagus—sampai pasar memutuskan untuk menulis ulang rencana Anda.
Itulah masalah yang coba dipecahkan oleh TermMax dari arah yang berbeda.
Dengan Aave atau Morpho, suku bunga bergerak mengikuti utilisasi. Strategi yang tampak menarik hari ini bisa menjadi jauh kurang menarik setelah terjadi pergeseran suku bunga secara tiba-tiba. Bagi peminjam, risikonya berbalik: lonjakan biaya pinjaman dapat membuat posisi leverage jauh lebih rapuh.
TermMax mendekati pinjaman seperti obligasi dengan jatuh tempo yang tetap.
Pemberi pinjaman membeli token diskon dan menerima nilai nominal saat jatuh tempo, sementara peminjam mengetahui biaya pembiayaan mereka sejak awal. Lebih sedikit menebak-nebak ke mana arah suku bunga enam minggu dari sekarang.
Ada beberapa komponen berguna lainnya di sekitar gagasan inti tersebut.
Vault TermMax dapat memutar modal yang menganggur melalui Morpho atau Aave sambil menunggu peluang yang cocok, dan desain leverage satu klik menghapus banyak dari proses perulangan lintas-protokol yang biasanya rumit.
Tapi ada trade-off.
Suku bunga tetap hanya sebernilai likuiditas yang mendukungnya.
Jatuh tempo yang tipis dapat membuat penarikan awal menjadi mahal melalui AMM, sementara pasar yang terisolasi meningkatkan kontrol risiko tetapi dapat memecah likuiditas. Dan, seperti sistem DeFi lainnya, kurator dan oracle tetap menjadi titik penting dalam hal kepercayaan.
Namun, penggunaan PT looping dan token saham menunjukkan ada permintaan untuk strategi di mana suku bunga masa depan diketahui, bukan terus mengambang.
Uji yang lebih besar mungkin datang saat insentif TMX tiba.
Apakah DeFi dengan tenor tetap akan menarik investor yang bersedia mengunci modal demi kepastian—atau akankah pengguna terus memilih suku bunga mengambang karena fleksibilitas lebih penting?
Trade-off itulah yang bisa membentuk cara TermMax berkembang.
@termmax
#TermMax #TMX #DeFi
Hasil mengambang terlihat bagus—sampai pasar memutuskan untuk menulis ulang rencana Anda.
Itulah masalah yang coba dipecahkan oleh TermMax dari arah yang berbeda.
Dengan Aave atau Morpho, suku bunga bergerak mengikuti utilisasi. Strategi yang tampak menarik hari ini bisa menjadi jauh kurang menarik setelah terjadi pergeseran suku bunga secara tiba-tiba. Bagi peminjam, risikonya berbalik: lonjakan biaya pinjaman dapat membuat posisi leverage jauh lebih rapuh.
TermMax mendekati pinjaman seperti obligasi dengan jatuh tempo yang tetap.
Pemberi pinjaman membeli token diskon dan menerima nilai nominal saat jatuh tempo, sementara peminjam mengetahui biaya pembiayaan mereka sejak awal. Lebih sedikit menebak-nebak ke mana arah suku bunga enam minggu dari sekarang.
Ada beberapa komponen berguna lainnya di sekitar gagasan inti tersebut.
Vault TermMax dapat memutar modal yang menganggur melalui Morpho atau Aave sambil menunggu peluang yang cocok, dan desain leverage satu klik menghapus banyak dari proses perulangan lintas-protokol yang biasanya rumit.
Tapi ada trade-off.
Suku bunga tetap hanya sebernilai likuiditas yang mendukungnya.
Jatuh tempo yang tipis dapat membuat penarikan awal menjadi mahal melalui AMM, sementara pasar yang terisolasi meningkatkan kontrol risiko tetapi dapat memecah likuiditas. Dan, seperti sistem DeFi lainnya, kurator dan oracle tetap menjadi titik penting dalam hal kepercayaan.
Namun, penggunaan PT looping dan token saham menunjukkan ada permintaan untuk strategi di mana suku bunga masa depan diketahui, bukan terus mengambang.
Uji yang lebih besar mungkin datang saat insentif TMX tiba.
Apakah DeFi dengan tenor tetap akan menarik investor yang bersedia mengunci modal demi kepastian—atau akankah pengguna terus memilih suku bunga mengambang karena fleksibilitas lebih penting?
Trade-off itulah yang bisa membentuk cara TermMax berkembang.
@TermMax
#TermMax #TMX #DeFi
97
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinParesGainsAfterRallyTo$86.5K
14,847 penayangan
66 Berdiskusi
🔥 $BTC di Titik Kritis: Duel $86K!
Nurul Hasnat Samir
·Disukai 0 Kali
·177 penayangan
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
26,825 penayangan
332 Berdiskusi
SECProposesCryptoCustodyRules
54,439 penayangan
494 Berdiskusi