
Tommy大叔
25 Posting

Tommy大叔
Laporkan
Blokir Pengguna
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 Mengikuti
194 Pengikut
22 Disukai
Posting
Semua
Kuotasi
PINNED
·
--
Artikel
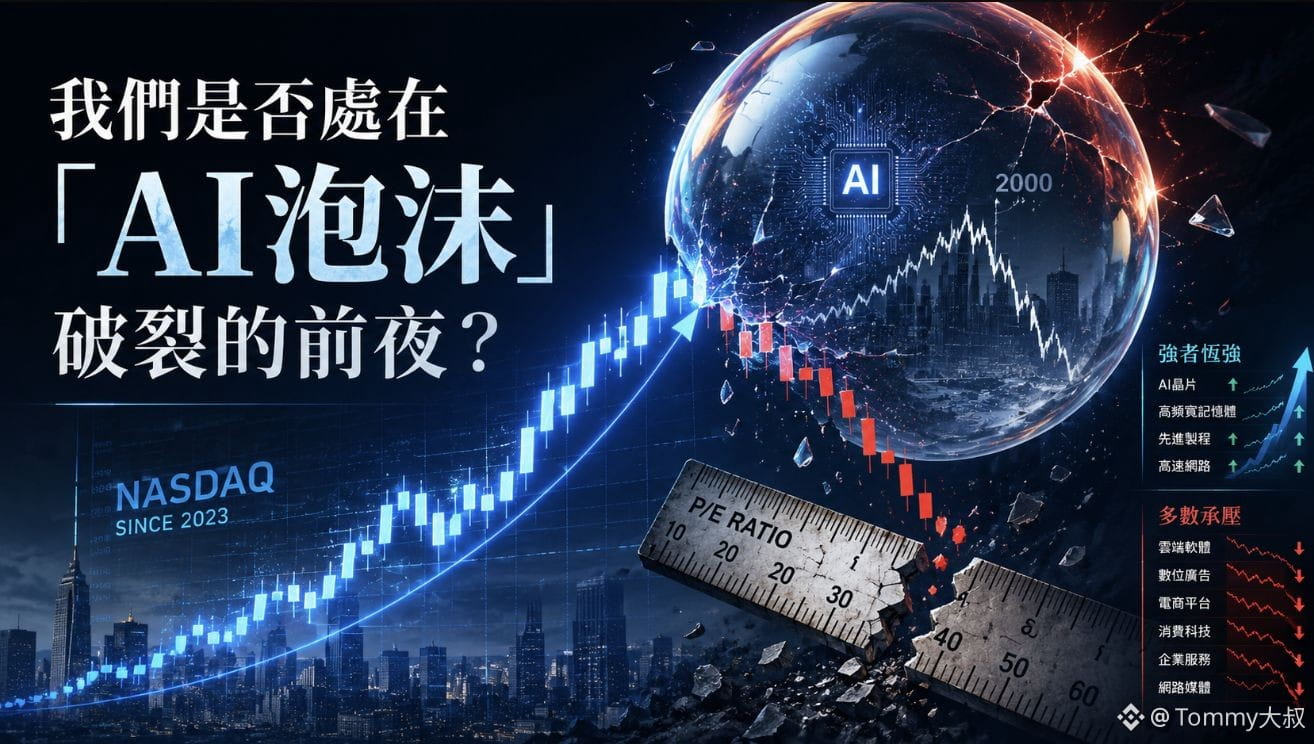
Apakah kita sedang berada di “ambang” pecahnya gelembung “AI”? — Analisis berbasis perbandingan data historis dan jawabanPembuka
Tanpa terasa, indeks Nasdaq-100 yang pada awal 2023 sekitar 12.000 poin kini, per Juni 2026, telah naik menjadi sekitar 29.000 poin—kenaikan kumulatif sekitar 140%. Dari sisi indeks, pasar masih sangat “bullish”.
Tapi kalau kamu membuka posisi yang kamu pegang, kamu akan tahu betapa terbelahnya pasar ini.
Dihitung dari level tertinggi historis (hingga Juni 2026): Coinbase turun sekitar 67%, Oracle sekitar 57%, Salesforce sekitar 43%, ServiceNow sekitar 54%, Netflix dan Palantir sekitar 45%, Microsoft sekitar 33%, Meta sekitar 31%… bahkan Nvidia dan Amazon pun turun sekitar 18%.
Ini bukan saham kelas kecil semua—ini adalah aset paling inti dari AI. Hasilnya, sebagian besar sudah terjerumus ke dalam pasar beruang. Indeks tetap berdiri, tidak jatuh. Lalu, apa yang menopang? Pihak seperti Micron dan Hynix di sisi manufaktur chip—kinerja meledak, harga saham melonjak. Hanya di sana masih bisa tercium aroma pasar banteng; sisanya sedang “dipukul”.
Apakah kita sedang berada di “ambang” pecahnya gelembung “AI”? — Analisis berbasis perbandingan data historis dan jawaban
Pembuka
Tanpa terasa, indeks Nasdaq-100 yang pada awal 2023 sekitar 12.000 poin kini, per Juni 2026, telah naik menjadi sekitar 29.000 poin—kenaikan kumulatif sekitar 140%. Dari sisi indeks, pasar masih sangat “bullish”.
Tapi kalau kamu membuka posisi yang kamu pegang, kamu akan tahu betapa terbelahnya pasar ini.
Dihitung dari level tertinggi historis (hingga Juni 2026): Coinbase turun sekitar 67%, Oracle sekitar 57%, Salesforce sekitar 43%, ServiceNow sekitar 54%, Netflix dan Palantir sekitar 45%, Microsoft sekitar 33%, Meta sekitar 31%… bahkan Nvidia dan Amazon pun turun sekitar 18%.
Ini bukan saham kelas kecil semua—ini adalah aset paling inti dari AI. Hasilnya, sebagian besar sudah terjerumus ke dalam pasar beruang. Indeks tetap berdiri, tidak jatuh. Lalu, apa yang menopang? Pihak seperti Micron dan Hynix di sisi manufaktur chip—kinerja meledak, harga saham melonjak. Hanya di sana masih bisa tercium aroma pasar banteng; sisanya sedang “dipukul”.
Tanpa terasa, indeks Nasdaq-100 yang pada awal 2023 sekitar 12.000 poin kini, per Juni 2026, telah naik menjadi sekitar 29.000 poin—kenaikan kumulatif sekitar 140%. Dari sisi indeks, pasar masih sangat “bullish”.
Tapi kalau kamu membuka posisi yang kamu pegang, kamu akan tahu betapa terbelahnya pasar ini.
Dihitung dari level tertinggi historis (hingga Juni 2026): Coinbase turun sekitar 67%, Oracle sekitar 57%, Salesforce sekitar 43%, ServiceNow sekitar 54%, Netflix dan Palantir sekitar 45%, Microsoft sekitar 33%, Meta sekitar 31%… bahkan Nvidia dan Amazon pun turun sekitar 18%.
Ini bukan saham kelas kecil semua—ini adalah aset paling inti dari AI. Hasilnya, sebagian besar sudah terjerumus ke dalam pasar beruang. Indeks tetap berdiri, tidak jatuh. Lalu, apa yang menopang? Pihak seperti Micron dan Hynix di sisi manufaktur chip—kinerja meledak, harga saham melonjak. Hanya di sana masih bisa tercium aroma pasar banteng; sisanya sedang “dipukul”.
2
5.7k
·
--
Baru saja bepergian, jadi saya memposting lebih sedikit. Mohon maklum.
Saat dalam perjalanan, saya sebenarnya terus memikirkan satu pertanyaan:
Menghadapi narasi AI yang begitu besar, bagaimana investor biasa bisa ikut berpartisipasi—agar tidak dengan mudah ketinggalan fase kenaikan utama (main bull run), namun tetap punya peluang meraih imbal hasil ekstra yang benar-benar berlebih?
Gagasan awal saya adalah “70% jaga yang benar, 30% berani mengejutkan”.
👉 70% diserahkan ke reksa dana aktif atau ETF
Cari produk yang sudah terbukti lewat kinerja jangka panjang, lalu biarkan tim profesional membantu kita memantau perubahan industri dan menyesuaikan komposisi kepemilikan. Bagian ini tidak mengejar supaya tepat menebak tiap saham yang sedang bullish, melainkan berupaya agar tidak absen dari jalur pertumbuhan jangka panjang industri AI.
👉 30% untuk “pasang satelit”
Fokus pada pemimpin segmen AI bervolume pasar kecil di saham AS. Bangun posisi bertahap ketika terjadi titik temu (konvergensi) pada valuasi, tren industri, dan fundamental perusahaan. Bagian ini memungkinkan terjadi kesalahan, tapi harus mengendalikan ukuran posisi per saham agar tidak berlebihan. Selama hanya sedikit perusahaan yang benar-benar melesat, ia bisa menyumbang sebagian besar imbal hasil ekstra portofolio.
Hari ini saya ingin mengajak semua orang meneliti Auster ($OUST.US ), yang merupakan “satelit” yang sedang saya amati.
Auster adalah salah satu pemain penting di lapisan sensor fisik AI. Produk intinya adalah LiDAR (laser radar). Dulu, pasar hanya memahami LiDAR sebagai “mata untuk kendaraan otonom”, tetapi seiring berkembangnya robot, transportasi cerdas, dan otomatisasi industri, LiDAR sedang menjadi pintu masuk penting agar mesin bisa memahami dunia nyata.
Auster baru saja merilis laporan keuangannya, dan harga sahamnya pun sudah memantul dengan jelas. Meneliti saat ini bukan untuk mengejar kenaikan harga, melainkan untuk menjawab tiga pertanyaan:
1. Apakah lini teknologinya benar-benar sudah membentuk keunggulan biaya?
2. Bisakah ia naik kelas dari produsen radar menjadi platform sensor persepsi AI fisik?
3. Apakah valuasi saat ini sudah mengantisipasi (meng-kurangi) pertumbuhan masa depan?
Selanjutnya, dalam artikel panjang ini, kita akan membedah kisah Auster—dari prototipe garasi menuju inti AI fisik—dan melihat apakah ia benar-benar bisa menjadi satelit yang berpeluang “lepas landas”, atau justru sekadar aset berisiko tinggi lain yang dibungkus oleh narasi besar.
Baru saja bepergian, jadi saya memposting lebih sedikit. Mohon maklum.
Saat dalam perjalanan, saya sebenarnya terus memikirkan satu pertanyaan:
Menghadapi narasi AI yang begitu besar, bagaimana investor biasa bisa ikut berpartisipasi—agar tidak dengan mudah ketinggalan fase kenaikan utama (main bull run), namun tetap punya peluang meraih imbal hasil ekstra yang benar-benar berlebih?
Gagasan awal saya adalah “70% jaga yang benar, 30% berani mengejutkan”.
👉 70% diserahkan ke reksa dana aktif atau ETF
Cari produk yang sudah terbukti lewat kinerja jangka panjang, lalu biarkan tim profesional membantu kita memantau perubahan industri dan menyesuaikan komposisi kepemilikan. Bagian ini tidak mengejar supaya tepat menebak tiap saham yang sedang bullish, melainkan berupaya agar tidak absen dari jalur pertumbuhan jangka panjang industri AI.
👉 30% untuk “pasang satelit”
Fokus pada pemimpin segmen AI bervolume pasar kecil di saham AS. Bangun posisi bertahap ketika terjadi titik temu (konvergensi) pada valuasi, tren industri, dan fundamental perusahaan. Bagian ini memungkinkan terjadi kesalahan, tapi harus mengendalikan ukuran posisi per saham agar tidak berlebihan. Selama hanya sedikit perusahaan yang benar-benar melesat, ia bisa menyumbang sebagian besar imbal hasil ekstra portofolio.
Hari ini saya ingin mengajak semua orang meneliti Auster ($OUST.US ), yang merupakan “satelit” yang sedang saya amati.
Auster adalah salah satu pemain penting di lapisan sensor fisik AI. Produk intinya adalah LiDAR (laser radar). Dulu, pasar hanya memahami LiDAR sebagai “mata untuk kendaraan otonom”, tetapi seiring berkembangnya robot, transportasi cerdas, dan otomatisasi industri, LiDAR sedang menjadi pintu masuk penting agar mesin bisa memahami dunia nyata.
Auster baru saja merilis laporan keuangannya, dan harga sahamnya pun sudah memantul dengan jelas. Meneliti saat ini bukan untuk mengejar kenaikan harga, melainkan untuk menjawab tiga pertanyaan:
1. Apakah lini teknologinya benar-benar sudah membentuk keunggulan biaya?
2. Bisakah ia naik kelas dari produsen radar menjadi platform sensor persepsi AI fisik?
3. Apakah valuasi saat ini sudah mengantisipasi (meng-kurangi) pertumbuhan masa depan?
Selanjutnya, dalam artikel panjang ini, kita akan membedah kisah Auster—dari prototipe garasi menuju inti AI fisik—dan melihat apakah ia benar-benar bisa menjadi satelit yang berpeluang “lepas landas”, atau justru sekadar aset berisiko tinggi lain yang dibungkus oleh narasi besar.
Saat dalam perjalanan, saya sebenarnya terus memikirkan satu pertanyaan:
Menghadapi narasi AI yang begitu besar, bagaimana investor biasa bisa ikut berpartisipasi—agar tidak dengan mudah ketinggalan fase kenaikan utama (main bull run), namun tetap punya peluang meraih imbal hasil ekstra yang benar-benar berlebih?
Gagasan awal saya adalah “70% jaga yang benar, 30% berani mengejutkan”.
👉 70% diserahkan ke reksa dana aktif atau ETF
Cari produk yang sudah terbukti lewat kinerja jangka panjang, lalu biarkan tim profesional membantu kita memantau perubahan industri dan menyesuaikan komposisi kepemilikan. Bagian ini tidak mengejar supaya tepat menebak tiap saham yang sedang bullish, melainkan berupaya agar tidak absen dari jalur pertumbuhan jangka panjang industri AI.
👉 30% untuk “pasang satelit”
Fokus pada pemimpin segmen AI bervolume pasar kecil di saham AS. Bangun posisi bertahap ketika terjadi titik temu (konvergensi) pada valuasi, tren industri, dan fundamental perusahaan. Bagian ini memungkinkan terjadi kesalahan, tapi harus mengendalikan ukuran posisi per saham agar tidak berlebihan. Selama hanya sedikit perusahaan yang benar-benar melesat, ia bisa menyumbang sebagian besar imbal hasil ekstra portofolio.
Hari ini saya ingin mengajak semua orang meneliti Auster ($OUST.US ), yang merupakan “satelit” yang sedang saya amati.
Auster adalah salah satu pemain penting di lapisan sensor fisik AI. Produk intinya adalah LiDAR (laser radar). Dulu, pasar hanya memahami LiDAR sebagai “mata untuk kendaraan otonom”, tetapi seiring berkembangnya robot, transportasi cerdas, dan otomatisasi industri, LiDAR sedang menjadi pintu masuk penting agar mesin bisa memahami dunia nyata.
Auster baru saja merilis laporan keuangannya, dan harga sahamnya pun sudah memantul dengan jelas. Meneliti saat ini bukan untuk mengejar kenaikan harga, melainkan untuk menjawab tiga pertanyaan:
1. Apakah lini teknologinya benar-benar sudah membentuk keunggulan biaya?
2. Bisakah ia naik kelas dari produsen radar menjadi platform sensor persepsi AI fisik?
3. Apakah valuasi saat ini sudah mengantisipasi (meng-kurangi) pertumbuhan masa depan?
Selanjutnya, dalam artikel panjang ini, kita akan membedah kisah Auster—dari prototipe garasi menuju inti AI fisik—dan melihat apakah ia benar-benar bisa menjadi satelit yang berpeluang “lepas landas”, atau justru sekadar aset berisiko tinggi lain yang dibungkus oleh narasi besar.
Tommy大叔
·
--
《Sejarah membangun kekayaan saham AS yang tidak ditulis dalam laporan keuangan》第26 episode: Dari prototipe pita perekat di garasi hingga inti Physical AI—kebangkitan Ouster ( $OUST ) yang meroket hingga mengalahkan seribu miliar
Dalam beberapa tahun terakhir, jalur lidar seperti permainan werewolf skala besar.
Luminar (LAZR) jatuh dari puncak hingga tersisa kurang dari sepuluh persen, Quanergy bangkrut dan keluar dari bursa, Velodyne diakuisisi. Wall Street sudah kebal terhadap “mata untuk kendaraan otonom”, bahkan begitu mendengar empat kata “lidar”, orang ingin langsung menutup telepon.
Namun AI fisik sedang mengubah logika penetapan harga ini.
Baik untuk mobil tanpa pengemudi, robot gudang, maupun transportasi cerdas—agar AI benar-benar masuk ke dunia nyata, pertama-tama ia harus melihat dengan akurat dan memahami lingkungan di sekitarnya. Karena itu, lidar tidak lagi sekadar komponen mobil, tetapi bisa menjadi pintu masuk persepsi kunci bagi AI fisik.
Luminar (LAZR) jatuh dari puncak hingga tersisa kurang dari sepuluh persen, Quanergy bangkrut dan keluar dari bursa, Velodyne diakuisisi. Wall Street sudah kebal terhadap “mata untuk kendaraan otonom”, bahkan begitu mendengar empat kata “lidar”, orang ingin langsung menutup telepon.
Namun AI fisik sedang mengubah logika penetapan harga ini.
Baik untuk mobil tanpa pengemudi, robot gudang, maupun transportasi cerdas—agar AI benar-benar masuk ke dunia nyata, pertama-tama ia harus melihat dengan akurat dan memahami lingkungan di sekitarnya. Karena itu, lidar tidak lagi sekadar komponen mobil, tetapi bisa menjadi pintu masuk persepsi kunci bagi AI fisik.
OUSTUS-9,72%
208
·
--
Sebagian Benar
Artikel
《Sejarah membangun kekayaan saham AS yang tidak ditulis dalam laporan keuangan》第26 episode: Dari prototipe pita perekat di garasi hingga inti Physical AI—kebangkitan Ouster ( $OUST ) yang meroket hingga mengalahkan seribu miliarDalam beberapa tahun terakhir, jalur lidar seperti permainan werewolf skala besar.
Luminar (LAZR) jatuh dari puncak hingga tersisa kurang dari sepuluh persen, Quanergy bangkrut dan keluar dari bursa, Velodyne diakuisisi. Wall Street sudah kebal terhadap “mata untuk kendaraan otonom”, bahkan begitu mendengar empat kata “lidar”, orang ingin langsung menutup telepon.
Namun AI fisik sedang mengubah logika penetapan harga ini.
Baik untuk mobil tanpa pengemudi, robot gudang, maupun transportasi cerdas—agar AI benar-benar masuk ke dunia nyata, pertama-tama ia harus melihat dengan akurat dan memahami lingkungan di sekitarnya. Karena itu, lidar tidak lagi sekadar komponen mobil, tetapi bisa menjadi pintu masuk persepsi kunci bagi AI fisik.
《Sejarah membangun kekayaan saham AS yang tidak ditulis dalam laporan keuangan》第26 episode: Dari prototipe pita perekat di garasi hingga inti Physical AI—kebangkitan Ouster ( $OUST ) yang meroket hingga mengalahkan seribu miliar
Dalam beberapa tahun terakhir, jalur lidar seperti permainan werewolf skala besar.
Luminar (LAZR) jatuh dari puncak hingga tersisa kurang dari sepuluh persen, Quanergy bangkrut dan keluar dari bursa, Velodyne diakuisisi. Wall Street sudah kebal terhadap “mata untuk kendaraan otonom”, bahkan begitu mendengar empat kata “lidar”, orang ingin langsung menutup telepon.
Namun AI fisik sedang mengubah logika penetapan harga ini.
Baik untuk mobil tanpa pengemudi, robot gudang, maupun transportasi cerdas—agar AI benar-benar masuk ke dunia nyata, pertama-tama ia harus melihat dengan akurat dan memahami lingkungan di sekitarnya. Karena itu, lidar tidak lagi sekadar komponen mobil, tetapi bisa menjadi pintu masuk persepsi kunci bagi AI fisik.
Luminar (LAZR) jatuh dari puncak hingga tersisa kurang dari sepuluh persen, Quanergy bangkrut dan keluar dari bursa, Velodyne diakuisisi. Wall Street sudah kebal terhadap “mata untuk kendaraan otonom”, bahkan begitu mendengar empat kata “lidar”, orang ingin langsung menutup telepon.
Namun AI fisik sedang mengubah logika penetapan harga ini.
Baik untuk mobil tanpa pengemudi, robot gudang, maupun transportasi cerdas—agar AI benar-benar masuk ke dunia nyata, pertama-tama ia harus melihat dengan akurat dan memahami lingkungan di sekitarnya. Karena itu, lidar tidak lagi sekadar komponen mobil, tetapi bisa menjadi pintu masuk persepsi kunci bagi AI fisik.
1
303
·
--
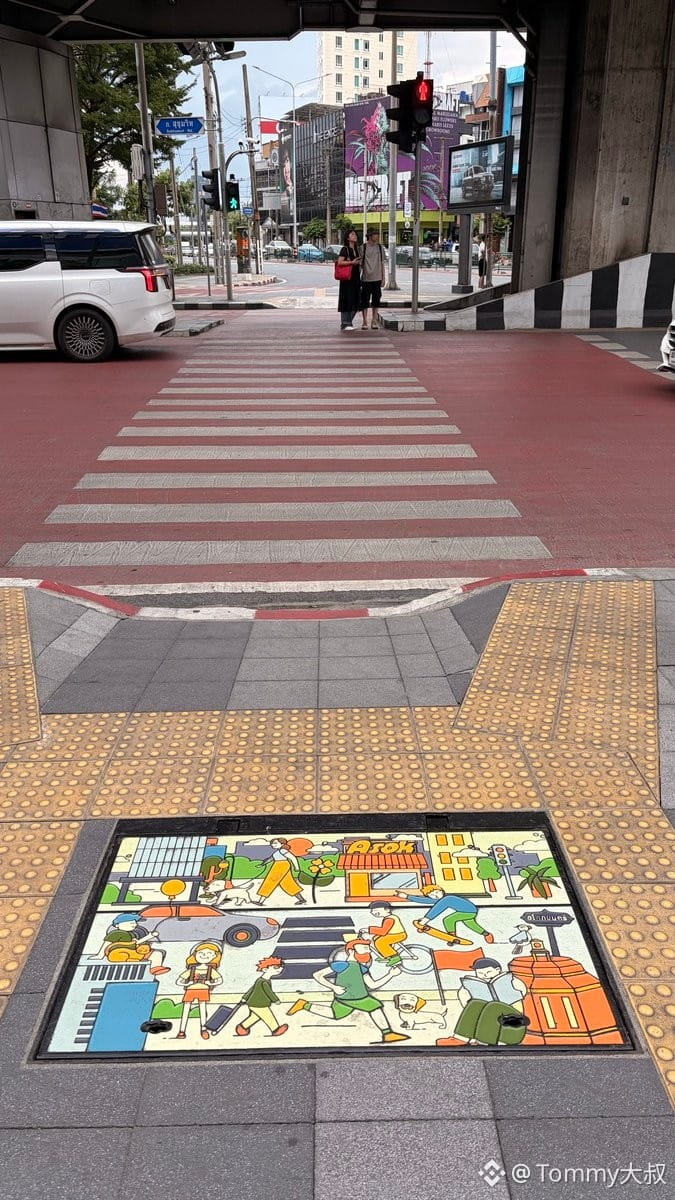
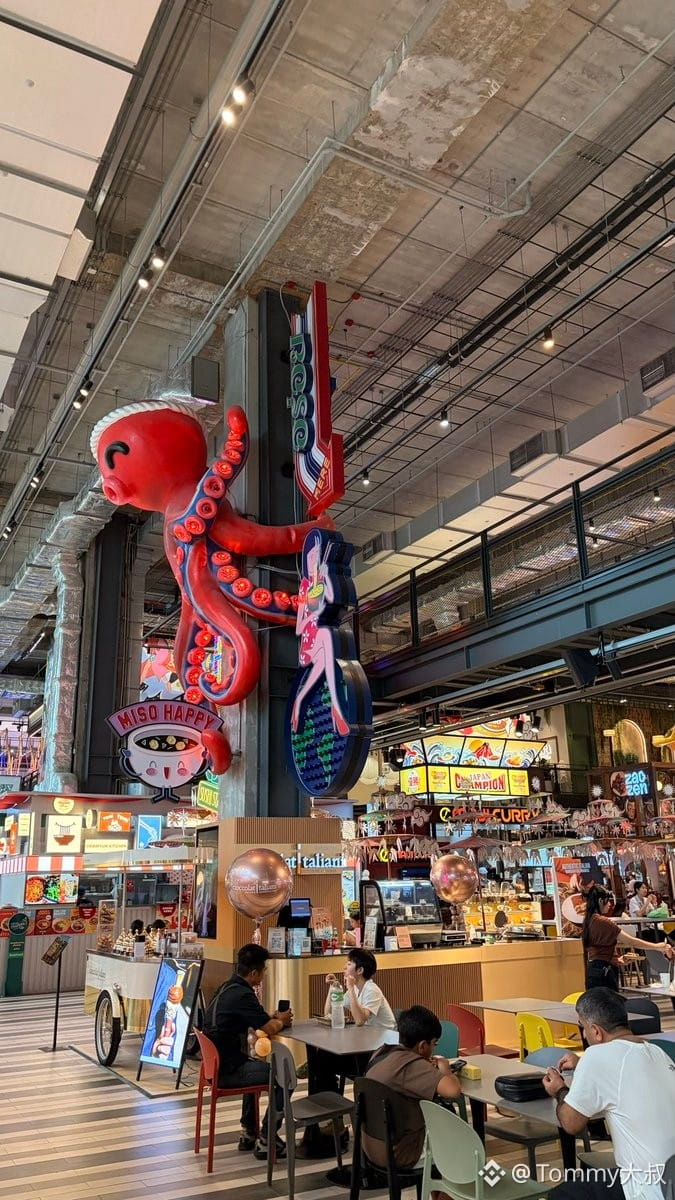
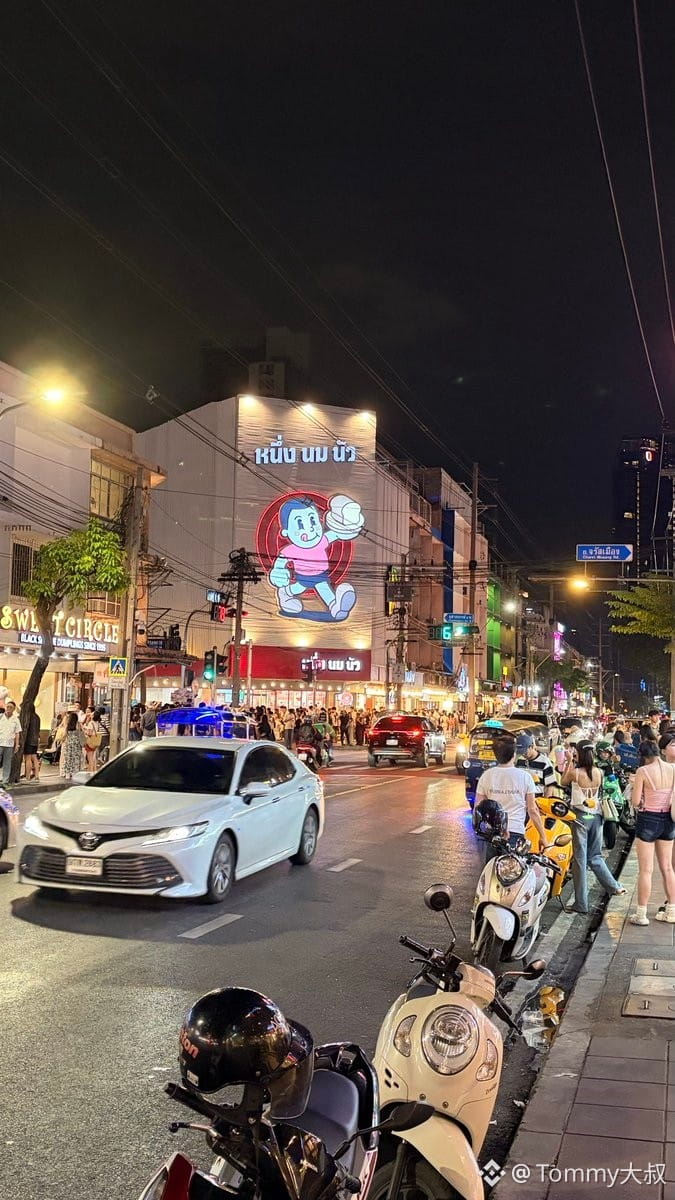
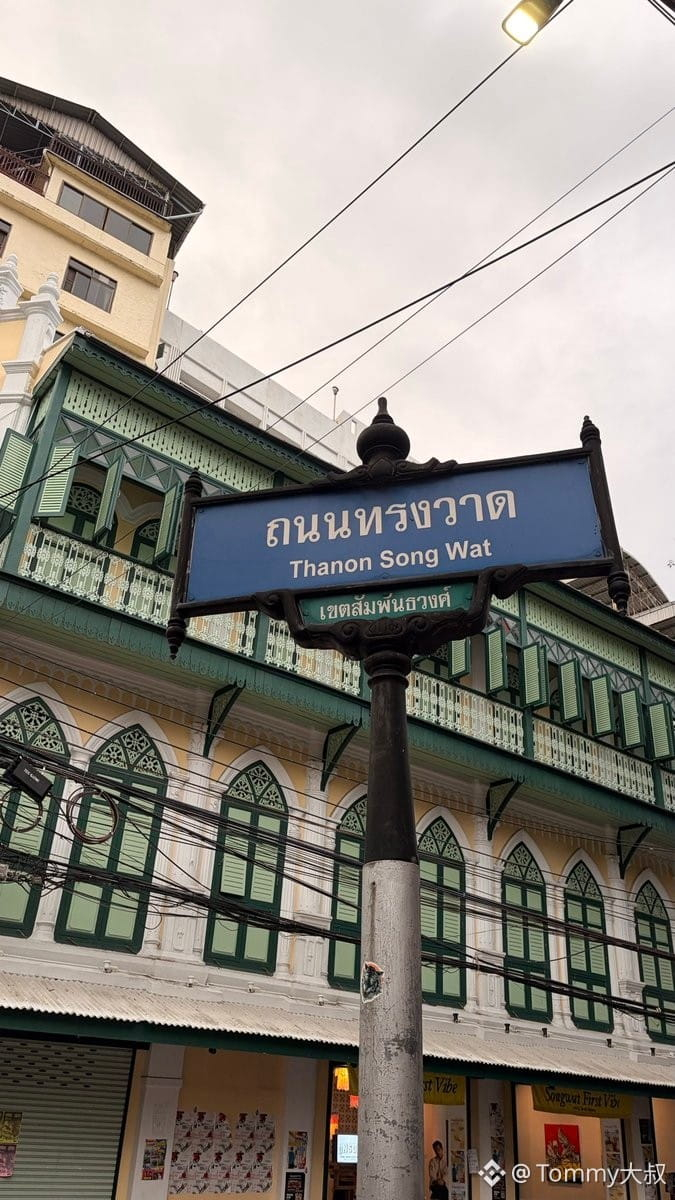
Beberapa hal yang saya rasakan dari kunjungan ke Bangkok kali ini:
1, Harga barang sudah melampaui kota-kota tier-1 di Tiongkok (setidaknya di kawasan pusat perbelanjaan seperti itu. Untuk harga yang dirasakan masyarakat biasa saya tidak benar-benar mendalaminya, tapi dari banyaknya 711 di mana-mana, jelas harganya juga tidak rendah)
2, Di mana-mana penuh orang, jumlah wisatawan terus meningkat dibanding tahun-tahun sebelumnya, terutama wisatawan dari Timur Tengah yang melonjak banyak! (Saya menduga ini ada hubungannya dengan situasi risiko geopolitik saat ini)
3, Infrastruktur masih tertinggal, kesenjangan kaya-miskin tetap sangat besar (Gedung-gedung tinggi terus bermunculan, tapi tepat di bawahnya ada permukiman kumuh yang rusak dan kotor; kebanyakan trotoar di area pejalan kaki juga sangat tidak terawat; secara keseluruhan kota ini hampir tidak memiliki jembatan layang (overpass), lalu lintas kacau, dan kemacetan ada di mana-mana.)
4, Ada satu hal yang mirip dengan di dalam negeri: di mana-mana kurir layanan pesan-antar, berseragam Line yang tampak kotor, hilir-mudik di tengah gemerlap lampu dan hiruk-pikuk kehidupan malam.
Mengenai masalah keamanan yang banyak dikhawatirkan semua orang, selama seluruh perjalanan sama sekali tidak terasa ada bahaya. Saat berbelanja pun tidak perlu khawatir dicopet, ditipu, dipaksa membeli, atau menjadi korban trik-tik wisata di tempat-tempat wisata… sama sekali tidak! Rasa tenang itu baru bisa Anda rasakan setelah mendarat.
Beberapa hal yang saya rasakan dari kunjungan ke Bangkok kali ini:
1, Harga barang sudah melampaui kota-kota tier-1 di Tiongkok (setidaknya di kawasan pusat perbelanjaan seperti itu. Untuk harga yang dirasakan masyarakat biasa saya tidak benar-benar mendalaminya, tapi dari banyaknya 711 di mana-mana, jelas harganya juga tidak rendah)
2, Di mana-mana penuh orang, jumlah wisatawan terus meningkat dibanding tahun-tahun sebelumnya, terutama wisatawan dari Timur Tengah yang melonjak banyak! (Saya menduga ini ada hubungannya dengan situasi risiko geopolitik saat ini)
3, Infrastruktur masih tertinggal, kesenjangan kaya-miskin tetap sangat besar (Gedung-gedung tinggi terus bermunculan, tapi tepat di bawahnya ada permukiman kumuh yang rusak dan kotor; kebanyakan trotoar di area pejalan kaki juga sangat tidak terawat; secara keseluruhan kota ini hampir tidak memiliki jembatan layang (overpass), lalu lintas kacau, dan kemacetan ada di mana-mana.)
4, Ada satu hal yang mirip dengan di dalam negeri: di mana-mana kurir layanan pesan-antar, berseragam Line yang tampak kotor, hilir-mudik di tengah gemerlap lampu dan hiruk-pikuk kehidupan malam.
Mengenai masalah keamanan yang banyak dikhawatirkan semua orang, selama seluruh perjalanan sama sekali tidak terasa ada bahaya. Saat berbelanja pun tidak perlu khawatir dicopet, ditipu, dipaksa membeli, atau menjadi korban trik-tik wisata di tempat-tempat wisata… sama sekali tidak! Rasa tenang itu baru bisa Anda rasakan setelah mendarat.
1, Harga barang sudah melampaui kota-kota tier-1 di Tiongkok (setidaknya di kawasan pusat perbelanjaan seperti itu. Untuk harga yang dirasakan masyarakat biasa saya tidak benar-benar mendalaminya, tapi dari banyaknya 711 di mana-mana, jelas harganya juga tidak rendah)
2, Di mana-mana penuh orang, jumlah wisatawan terus meningkat dibanding tahun-tahun sebelumnya, terutama wisatawan dari Timur Tengah yang melonjak banyak! (Saya menduga ini ada hubungannya dengan situasi risiko geopolitik saat ini)
3, Infrastruktur masih tertinggal, kesenjangan kaya-miskin tetap sangat besar (Gedung-gedung tinggi terus bermunculan, tapi tepat di bawahnya ada permukiman kumuh yang rusak dan kotor; kebanyakan trotoar di area pejalan kaki juga sangat tidak terawat; secara keseluruhan kota ini hampir tidak memiliki jembatan layang (overpass), lalu lintas kacau, dan kemacetan ada di mana-mana.)
4, Ada satu hal yang mirip dengan di dalam negeri: di mana-mana kurir layanan pesan-antar, berseragam Line yang tampak kotor, hilir-mudik di tengah gemerlap lampu dan hiruk-pikuk kehidupan malam.
Mengenai masalah keamanan yang banyak dikhawatirkan semua orang, selama seluruh perjalanan sama sekali tidak terasa ada bahaya. Saat berbelanja pun tidak perlu khawatir dicopet, ditipu, dipaksa membeli, atau menjadi korban trik-tik wisata di tempat-tempat wisata… sama sekali tidak! Rasa tenang itu baru bisa Anda rasakan setelah mendarat.
7
11
14.2k
·
--
Baru-baru ini saya menemukan fenomena yang cukup menarik.
Pasar saham AS terus berombak dengan kecenderungan koreksi, tetapi BTC jauh lebih “tangguh” dibanding sebelumnya.
Dalam beberapa tahun terakhir, setiap kali Nasdaq terkoreksi, Bitcoin biasanya ikut jatuh lebih dalam—dan orang-orang menganggapnya sebagai saham teknologi ber-beta tinggi. Namun dalam beberapa kali terakhir, ketika pasar saham AS berfluktuasi, BTC justru selalu bertahan di level tinggi. Setelah arus dana ETF sempat keluar, dana tersebut segera kembali menjadi arus masuk bersih, dan harga tidak menunjukkan kepanikan seperti dulu.
Saya merasa, di balik ini mungkin bukan sekadar soal emosi, melainkan pasar sedang melakukan penilaian ulang terhadap Bitcoin.
Saya merangkum beberapa peristiwa besar yang mungkin memengaruhi pasar kripto dalam satu bulan ke depan, dan saya menemukan bahwa yang benar-benar patut dicermati sebenarnya hanya ada tiga.
Pertama, adalah undang-undang AS “CLARITY Act”.
Banyak orang membahas penurunan suku bunga, tetapi mengabaikan rancangan undang-undang ini. Jika rancangan undang-undang GENIUS sebelumnya menyelesaikan masalah stablecoin, maka CLARITY sebenarnya akan menentukan bagaimana AS ke depannya mengatur seluruh industri aset digital—termasuk SEC, CFTC, bursa, DeFi, serta status hukum berbagai Token.
Jika berjalan lancar, menurut saya kepentingannya bagi seluruh industri bahkan bisa melampaui persetujuan ETF.
Kedua, detail regulasi untuk stablecoin mulai diterapkan.
Yang benar-benar menentukan apakah institusi seperti USDC, USDT, Visa, PayPal, Stripe bisa berkembang secara besar-besaran bukanlah sekadar disahkannya undang-undang, melainkan implementasi aturan turunannya.
Stablecoin semakin mirip dengan “jalan tol dolar” di dunia kripto. Semakin jelas aturannya, semakin rendah ambang masuknya dana ke dalam rantai (on-chain).
Ketiga, FOMC di akhir bulan.
Tentu saja, The Fed tetap penting.
Tapi saya semakin merasa bahwa sekarang BTC tidak lagi hanya menyoroti CPI dan pemangkasan suku bunga seperti dulu.
Yang benar-benar diperhatikan pasar adalah apakah The Fed akan mengeluarkan sinyal likuiditas yang lebih jelas, dan apakah dana ETF akan terus mengalir masuk.
Variabel yang paling memengaruhi BTC saat ini sudah semakin menyerupai hubungan penawaran-permintaan, bukan sekadar emosi.
Ada satu perubahan lagi yang menurut saya banyak orang belum menyadarinya.
Dulu, setiap kali orang menganalisis BTC, mereka selalu suka membandingkannya dengan Nasdaq.
Namun jika dalam beberapa tahun ke depan banyak institusi terus membeli melalui ETF, sementara stablecoin terus membawa dolar masuk ke on-chain, maka BTC kemungkinan akan secara bertahap membentuk sistem penetapan harganya sendiri.
BTC belum tentu sepenuhnya lepas dari saham AS; saat menghadapi krisis likuiditas yang benar-benar serius, harga tetap akan turun—itu tidak bisa dihindari.
Tapi korelasinya makin rendah, dan saya pikir ini adalah sinyal yang layak dicermati secara serius.
Dalam satu bulan ke depan, Om (paman) akan fokus pada tiga hal:
• Apakah CLARITY Act mengalami terobosan;
• Bagaimana detail regulasi stablecoin diterapkan;
• Apakah dana ETF terus masuk bersih.
Jika ketiga hal ini berkembang ke arah yang baik secara bersamaan, menurut saya kekuatan BTC kali ini mungkin bukan hanya sekadar reli sesaat (technical rebound), melainkan sedang menyelesaikan pergeseran dari “aset berisiko” menjadi “kategori aset yang independen”.
Menurut kalian, kekuatan BTC belakangan ini karena sementara tidak berkorelasi, atau era penetapan harga yang baru sudah dimulai?
Baru-baru ini saya menemukan fenomena yang cukup menarik.
Pasar saham AS terus berombak dengan kecenderungan koreksi, tetapi BTC jauh lebih “tangguh” dibanding sebelumnya.
Dalam beberapa tahun terakhir, setiap kali Nasdaq terkoreksi, Bitcoin biasanya ikut jatuh lebih dalam—dan orang-orang menganggapnya sebagai saham teknologi ber-beta tinggi. Namun dalam beberapa kali terakhir, ketika pasar saham AS berfluktuasi, BTC justru selalu bertahan di level tinggi. Setelah arus dana ETF sempat keluar, dana tersebut segera kembali menjadi arus masuk bersih, dan harga tidak menunjukkan kepanikan seperti dulu.
Saya merasa, di balik ini mungkin bukan sekadar soal emosi, melainkan pasar sedang melakukan penilaian ulang terhadap Bitcoin.
Saya merangkum beberapa peristiwa besar yang mungkin memengaruhi pasar kripto dalam satu bulan ke depan, dan saya menemukan bahwa yang benar-benar patut dicermati sebenarnya hanya ada tiga.
Pertama, adalah undang-undang AS “CLARITY Act”.
Banyak orang membahas penurunan suku bunga, tetapi mengabaikan rancangan undang-undang ini. Jika rancangan undang-undang GENIUS sebelumnya menyelesaikan masalah stablecoin, maka CLARITY sebenarnya akan menentukan bagaimana AS ke depannya mengatur seluruh industri aset digital—termasuk SEC, CFTC, bursa, DeFi, serta status hukum berbagai Token.
Jika berjalan lancar, menurut saya kepentingannya bagi seluruh industri bahkan bisa melampaui persetujuan ETF.
Kedua, detail regulasi untuk stablecoin mulai diterapkan.
Yang benar-benar menentukan apakah institusi seperti USDC, USDT, Visa, PayPal, Stripe bisa berkembang secara besar-besaran bukanlah sekadar disahkannya undang-undang, melainkan implementasi aturan turunannya.
Stablecoin semakin mirip dengan “jalan tol dolar” di dunia kripto. Semakin jelas aturannya, semakin rendah ambang masuknya dana ke dalam rantai (on-chain).
Ketiga, FOMC di akhir bulan.
Tentu saja, The Fed tetap penting.
Tapi saya semakin merasa bahwa sekarang BTC tidak lagi hanya menyoroti CPI dan pemangkasan suku bunga seperti dulu.
Yang benar-benar diperhatikan pasar adalah apakah The Fed akan mengeluarkan sinyal likuiditas yang lebih jelas, dan apakah dana ETF akan terus mengalir masuk.
Variabel yang paling memengaruhi BTC saat ini sudah semakin menyerupai hubungan penawaran-permintaan, bukan sekadar emosi.
Ada satu perubahan lagi yang menurut saya banyak orang belum menyadarinya.
Dulu, setiap kali orang menganalisis BTC, mereka selalu suka membandingkannya dengan Nasdaq.
Namun jika dalam beberapa tahun ke depan banyak institusi terus membeli melalui ETF, sementara stablecoin terus membawa dolar masuk ke on-chain, maka BTC kemungkinan akan secara bertahap membentuk sistem penetapan harganya sendiri.
BTC belum tentu sepenuhnya lepas dari saham AS; saat menghadapi krisis likuiditas yang benar-benar serius, harga tetap akan turun—itu tidak bisa dihindari.
Tapi korelasinya makin rendah, dan saya pikir ini adalah sinyal yang layak dicermati secara serius.
Dalam satu bulan ke depan, Om (paman) akan fokus pada tiga hal:
• Apakah CLARITY Act mengalami terobosan;
• Bagaimana detail regulasi stablecoin diterapkan;
• Apakah dana ETF terus masuk bersih.
Jika ketiga hal ini berkembang ke arah yang baik secara bersamaan, menurut saya kekuatan BTC kali ini mungkin bukan hanya sekadar reli sesaat (technical rebound), melainkan sedang menyelesaikan pergeseran dari “aset berisiko” menjadi “kategori aset yang independen”.
Menurut kalian, kekuatan BTC belakangan ini karena sementara tidak berkorelasi, atau era penetapan harga yang baru sudah dimulai?
Pasar saham AS terus berombak dengan kecenderungan koreksi, tetapi BTC jauh lebih “tangguh” dibanding sebelumnya.
Dalam beberapa tahun terakhir, setiap kali Nasdaq terkoreksi, Bitcoin biasanya ikut jatuh lebih dalam—dan orang-orang menganggapnya sebagai saham teknologi ber-beta tinggi. Namun dalam beberapa kali terakhir, ketika pasar saham AS berfluktuasi, BTC justru selalu bertahan di level tinggi. Setelah arus dana ETF sempat keluar, dana tersebut segera kembali menjadi arus masuk bersih, dan harga tidak menunjukkan kepanikan seperti dulu.
Saya merasa, di balik ini mungkin bukan sekadar soal emosi, melainkan pasar sedang melakukan penilaian ulang terhadap Bitcoin.
Saya merangkum beberapa peristiwa besar yang mungkin memengaruhi pasar kripto dalam satu bulan ke depan, dan saya menemukan bahwa yang benar-benar patut dicermati sebenarnya hanya ada tiga.
Pertama, adalah undang-undang AS “CLARITY Act”.
Banyak orang membahas penurunan suku bunga, tetapi mengabaikan rancangan undang-undang ini. Jika rancangan undang-undang GENIUS sebelumnya menyelesaikan masalah stablecoin, maka CLARITY sebenarnya akan menentukan bagaimana AS ke depannya mengatur seluruh industri aset digital—termasuk SEC, CFTC, bursa, DeFi, serta status hukum berbagai Token.
Jika berjalan lancar, menurut saya kepentingannya bagi seluruh industri bahkan bisa melampaui persetujuan ETF.
Kedua, detail regulasi untuk stablecoin mulai diterapkan.
Yang benar-benar menentukan apakah institusi seperti USDC, USDT, Visa, PayPal, Stripe bisa berkembang secara besar-besaran bukanlah sekadar disahkannya undang-undang, melainkan implementasi aturan turunannya.
Stablecoin semakin mirip dengan “jalan tol dolar” di dunia kripto. Semakin jelas aturannya, semakin rendah ambang masuknya dana ke dalam rantai (on-chain).
Ketiga, FOMC di akhir bulan.
Tentu saja, The Fed tetap penting.
Tapi saya semakin merasa bahwa sekarang BTC tidak lagi hanya menyoroti CPI dan pemangkasan suku bunga seperti dulu.
Yang benar-benar diperhatikan pasar adalah apakah The Fed akan mengeluarkan sinyal likuiditas yang lebih jelas, dan apakah dana ETF akan terus mengalir masuk.
Variabel yang paling memengaruhi BTC saat ini sudah semakin menyerupai hubungan penawaran-permintaan, bukan sekadar emosi.
Ada satu perubahan lagi yang menurut saya banyak orang belum menyadarinya.
Dulu, setiap kali orang menganalisis BTC, mereka selalu suka membandingkannya dengan Nasdaq.
Namun jika dalam beberapa tahun ke depan banyak institusi terus membeli melalui ETF, sementara stablecoin terus membawa dolar masuk ke on-chain, maka BTC kemungkinan akan secara bertahap membentuk sistem penetapan harganya sendiri.
BTC belum tentu sepenuhnya lepas dari saham AS; saat menghadapi krisis likuiditas yang benar-benar serius, harga tetap akan turun—itu tidak bisa dihindari.
Tapi korelasinya makin rendah, dan saya pikir ini adalah sinyal yang layak dicermati secara serius.
Dalam satu bulan ke depan, Om (paman) akan fokus pada tiga hal:
• Apakah CLARITY Act mengalami terobosan;
• Bagaimana detail regulasi stablecoin diterapkan;
• Apakah dana ETF terus masuk bersih.
Jika ketiga hal ini berkembang ke arah yang baik secara bersamaan, menurut saya kekuatan BTC kali ini mungkin bukan hanya sekadar reli sesaat (technical rebound), melainkan sedang menyelesaikan pergeseran dari “aset berisiko” menjadi “kategori aset yang independen”.
Menurut kalian, kekuatan BTC belakangan ini karena sementara tidak berkorelasi, atau era penetapan harga yang baru sudah dimulai?
1
1
5k
·
--
Sebagian Benar

Artikel
《Laporan keuangan tidak menulis kisah menjadi besar di pasar saham AS》第25期:Jalur obat penurun berat badan, kuda hitam besar berikutnya?!——Zealand Pharma($ZEAL)Di industri super yang dikuasai obat penurun berat badan oleh Novo Nordisk dan Eli Lilly, sebuah perusahaan kecil asal Denmark tiba-tiba menjadi sorotan.
Pada 7 Mei 2026, Zealand Pharma (ZEAL) mengeluarkan beberapa sinyal yang memaksa pasar sekunder untuk menilai ulang harganya: obat kandidat utama petrelintide dengan terapi tunggal, yang ditargetkan mendorong uji klinis Fase 3 pada paruh kedua 2026; sebelumnya, perusahaan juga telah mengisyaratkan bahwa data uji ZUPREME-1 diperkirakan akan diumumkan pada paruh pertama 2026.
Lebih tidak lazim lagi, Zealand sekaligus mengumumkan peluncuran program buyback saham senilai 200 juta dolar AS.
Hal ini sangat jarang terjadi di kalangan biotech. Banyak perusahaan biotek masih membakar uang, melakukan pendanaan, dan melakukan dilusi pemegang saham, tetapi Zealand berani menggelontorkan uang sungguhan untuk membeli kembali saham. Isyarat yang dilepaskannya sangat langsung: manajemen berpandangan bahwa perusahaan undervalued, dan mereka juga tidak kekurangan dana.
《Laporan keuangan tidak menulis kisah menjadi besar di pasar saham AS》第25期:Jalur obat penurun berat badan, kuda hitam besar berikutnya?!——Zealand Pharma($ZEAL)
Di industri super yang dikuasai obat penurun berat badan oleh Novo Nordisk dan Eli Lilly, sebuah perusahaan kecil asal Denmark tiba-tiba menjadi sorotan.
Pada 7 Mei 2026, Zealand Pharma (ZEAL) mengeluarkan beberapa sinyal yang memaksa pasar sekunder untuk menilai ulang harganya: obat kandidat utama petrelintide dengan terapi tunggal, yang ditargetkan mendorong uji klinis Fase 3 pada paruh kedua 2026; sebelumnya, perusahaan juga telah mengisyaratkan bahwa data uji ZUPREME-1 diperkirakan akan diumumkan pada paruh pertama 2026.
Lebih tidak lazim lagi, Zealand sekaligus mengumumkan peluncuran program buyback saham senilai 200 juta dolar AS.
Hal ini sangat jarang terjadi di kalangan biotech. Banyak perusahaan biotek masih membakar uang, melakukan pendanaan, dan melakukan dilusi pemegang saham, tetapi Zealand berani menggelontorkan uang sungguhan untuk membeli kembali saham. Isyarat yang dilepaskannya sangat langsung: manajemen berpandangan bahwa perusahaan undervalued, dan mereka juga tidak kekurangan dana.
Pada 7 Mei 2026, Zealand Pharma (ZEAL) mengeluarkan beberapa sinyal yang memaksa pasar sekunder untuk menilai ulang harganya: obat kandidat utama petrelintide dengan terapi tunggal, yang ditargetkan mendorong uji klinis Fase 3 pada paruh kedua 2026; sebelumnya, perusahaan juga telah mengisyaratkan bahwa data uji ZUPREME-1 diperkirakan akan diumumkan pada paruh pertama 2026.
Lebih tidak lazim lagi, Zealand sekaligus mengumumkan peluncuran program buyback saham senilai 200 juta dolar AS.
Hal ini sangat jarang terjadi di kalangan biotech. Banyak perusahaan biotek masih membakar uang, melakukan pendanaan, dan melakukan dilusi pemegang saham, tetapi Zealand berani menggelontorkan uang sungguhan untuk membeli kembali saham. Isyarat yang dilepaskannya sangat langsung: manajemen berpandangan bahwa perusahaan undervalued, dan mereka juga tidak kekurangan dana.
3.5k
·
--
Citadel Securities akhirnya turun tangan. Citadel Securities melakukan investasi strategis sebesar 400 juta dolar, sehingga valuasi perusahaan mencapai 20 miliar dolar.
Perlu dicatat bahwa ini bukanlah VC, dan juga bukan dana asli Crypto, melainkan salah satu market maker keuangan tradisional terpenting di dunia.
Pemikiran si Paman:
Jika ditempatkan setahun yang lalu, investasi ini sudah termasuk berita besar.
Namun, jika ditempatkan pada waktu ketika Undang-Undang AS《CLARITY Act》mendekati implementasi, investasi ini lebih mirip sebuah sinyal.
Dalam beberapa tahun terakhir, banyak institusi di Wall Street bukan tidak mau berbisnis Crypto, melainkan khawatir aturan regulasi belum jelas.
Kini, seiring kerangka regulasi yang mulai semakin terang, institusi keuangan besar mulai bertaruh dengan uang sungguhan.
Banyak orang mengira bull market dimulai ketika para retail masuk.
Padahal sejarah sering kali sebaliknya.
Dana besar yang sesungguhnya biasanya akan menyelesaikan penataan lebih dulu, sebelum aturan benar-benar dipastikan.
Citadel Securities akhirnya turun tangan. Citadel Securities melakukan investasi strategis sebesar 400 juta dolar, sehingga valuasi perusahaan mencapai 20 miliar dolar.
Perlu dicatat bahwa ini bukanlah VC, dan juga bukan dana asli Crypto, melainkan salah satu market maker keuangan tradisional terpenting di dunia.
Pemikiran si Paman:
Jika ditempatkan setahun yang lalu, investasi ini sudah termasuk berita besar.
Namun, jika ditempatkan pada waktu ketika Undang-Undang AS《CLARITY Act》mendekati implementasi, investasi ini lebih mirip sebuah sinyal.
Dalam beberapa tahun terakhir, banyak institusi di Wall Street bukan tidak mau berbisnis Crypto, melainkan khawatir aturan regulasi belum jelas.
Kini, seiring kerangka regulasi yang mulai semakin terang, institusi keuangan besar mulai bertaruh dengan uang sungguhan.
Banyak orang mengira bull market dimulai ketika para retail masuk.
Padahal sejarah sering kali sebaliknya.
Dana besar yang sesungguhnya biasanya akan menyelesaikan penataan lebih dulu, sebelum aturan benar-benar dipastikan.
Perlu dicatat bahwa ini bukanlah VC, dan juga bukan dana asli Crypto, melainkan salah satu market maker keuangan tradisional terpenting di dunia.
Pemikiran si Paman:
Jika ditempatkan setahun yang lalu, investasi ini sudah termasuk berita besar.
Namun, jika ditempatkan pada waktu ketika Undang-Undang AS《CLARITY Act》mendekati implementasi, investasi ini lebih mirip sebuah sinyal.
Dalam beberapa tahun terakhir, banyak institusi di Wall Street bukan tidak mau berbisnis Crypto, melainkan khawatir aturan regulasi belum jelas.
Kini, seiring kerangka regulasi yang mulai semakin terang, institusi keuangan besar mulai bertaruh dengan uang sungguhan.
Banyak orang mengira bull market dimulai ketika para retail masuk.
Padahal sejarah sering kali sebaliknya.
Dana besar yang sesungguhnya biasanya akan menyelesaikan penataan lebih dulu, sebelum aturan benar-benar dipastikan.
7.5k
·
--
Terverifikasi
Saat sinyal langka ini muncul—seperti sekarang ini—peluang pasar saham memasuki fase bear market adalah 67%
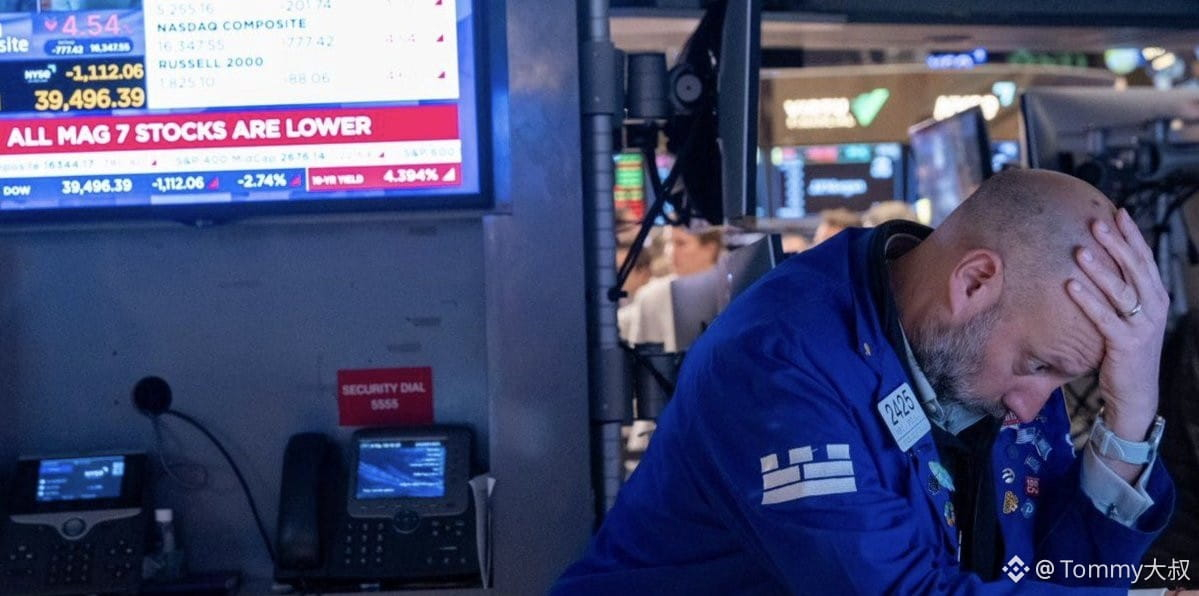
Menurut analisis Mark Hulbert, jurnalis senior MarketWatch, selisih kinerja bergulir 7 hari antara Dow vs Nasdaq telah mencapai 5,5 poin persentase (Dow +0,5% vs Nasdaq -5,0%), mencerminkan pembalikan langka antara Dow dan Nasdaq.
Ini adalah pembalikan ekstrem yang hanya terjadi pada sekitar 1% hari perdagangan sejak tahun 1971. Data menunjukkan bahwa setiap kali pembalikan seperti ini muncul, terdapat peluang 66,9% bahwa pasar akan memasuki bear market dalam waktu 3 bulan.
Bandingkan dengan puncak gelembung internet tahun 2000: dalam 10 hari perdagangan sebelum puncak gelembung, terdapat 7 hari yang menunjukkan pembalikan yang sama atau lebih besar. Setelah itu, Nasdaq jatuh hampir 80%. Jadi para analis yang mengatakan "hanya perputaran sektor yang sehat", entah sedang menipu orang lain atau menipu diri sendiri. Pembalikan saat ini adalah kejadian mendekati tiga-sigma, bukan fluktuasi kecil.
Gagasan investasi: indikator ini bukan bom waktu, tetapi patut ditanggapi dengan serius. Saya akan meninjau posisi long saya, terutama portofolio yang konsentrasi sahamnya tinggi, bahkan mempertimbangkan untuk membeli lindung nilai (misalnya opsi VIX atau S&P put spread).
Saat sinyal langka ini muncul—seperti sekarang ini—peluang pasar saham memasuki fase bear market adalah 67%
Menurut analisis Mark Hulbert, jurnalis senior MarketWatch, selisih kinerja bergulir 7 hari antara Dow vs Nasdaq telah mencapai 5,5 poin persentase (Dow +0,5% vs Nasdaq -5,0%), mencerminkan pembalikan langka antara Dow dan Nasdaq.
Ini adalah pembalikan ekstrem yang hanya terjadi pada sekitar 1% hari perdagangan sejak tahun 1971. Data menunjukkan bahwa setiap kali pembalikan seperti ini muncul, terdapat peluang 66,9% bahwa pasar akan memasuki bear market dalam waktu 3 bulan.
Bandingkan dengan puncak gelembung internet tahun 2000: dalam 10 hari perdagangan sebelum puncak gelembung, terdapat 7 hari yang menunjukkan pembalikan yang sama atau lebih besar. Setelah itu, Nasdaq jatuh hampir 80%. Jadi para analis yang mengatakan "hanya perputaran sektor yang sehat", entah sedang menipu orang lain atau menipu diri sendiri. Pembalikan saat ini adalah kejadian mendekati tiga-sigma, bukan fluktuasi kecil.
Gagasan investasi: indikator ini bukan bom waktu, tetapi patut ditanggapi dengan serius. Saya akan meninjau posisi long saya, terutama portofolio yang konsentrasi sahamnya tinggi, bahkan mempertimbangkan untuk membeli lindung nilai (misalnya opsi VIX atau S&P put spread).
Menurut analisis Mark Hulbert, jurnalis senior MarketWatch, selisih kinerja bergulir 7 hari antara Dow vs Nasdaq telah mencapai 5,5 poin persentase (Dow +0,5% vs Nasdaq -5,0%), mencerminkan pembalikan langka antara Dow dan Nasdaq.
Ini adalah pembalikan ekstrem yang hanya terjadi pada sekitar 1% hari perdagangan sejak tahun 1971. Data menunjukkan bahwa setiap kali pembalikan seperti ini muncul, terdapat peluang 66,9% bahwa pasar akan memasuki bear market dalam waktu 3 bulan.
Bandingkan dengan puncak gelembung internet tahun 2000: dalam 10 hari perdagangan sebelum puncak gelembung, terdapat 7 hari yang menunjukkan pembalikan yang sama atau lebih besar. Setelah itu, Nasdaq jatuh hampir 80%. Jadi para analis yang mengatakan "hanya perputaran sektor yang sehat", entah sedang menipu orang lain atau menipu diri sendiri. Pembalikan saat ini adalah kejadian mendekati tiga-sigma, bukan fluktuasi kecil.
Gagasan investasi: indikator ini bukan bom waktu, tetapi patut ditanggapi dengan serius. Saya akan meninjau posisi long saya, terutama portofolio yang konsentrasi sahamnya tinggi, bahkan mempertimbangkan untuk membeli lindung nilai (misalnya opsi VIX atau S&P put spread).
1
2
4.3k
·
--
Terverifikasi
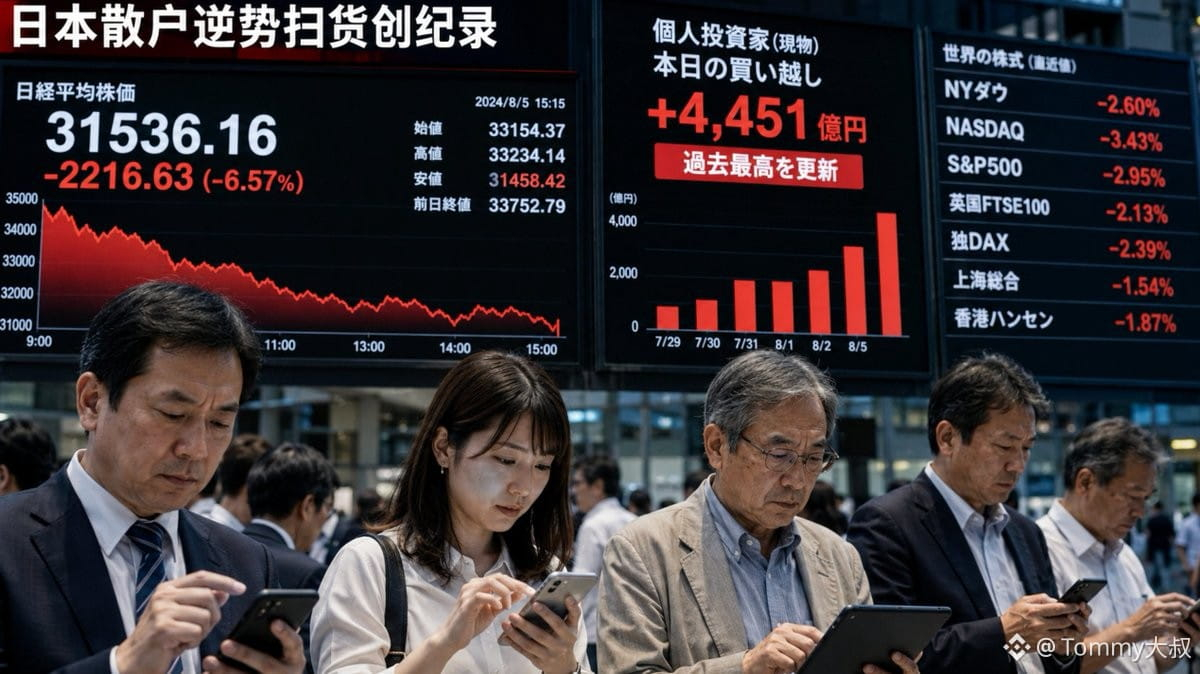
你คิดว่าจะมีแค่ตลาด saham Korea saja yang gila? Minggu lalu, investor ritel Jepang justru berlawanan arah dan menyapu beli dalam jumlah rekor!
Menurut laporan Bloomberg, saat pasar saham global anjlok minggu lalu, investor ritel Jepang mencatat pembelian bersih saham yang mencapai rekor tertinggi sepanjang masa. Data menunjukkan bahwa investor ritel Jepang, dalam kondisi panik, memilih strategi "semakin jatuh semakin beli" yang sifatnya berlawanan, dengan volume pembelian melebihi minggu mana pun sebelumnya.
Indeks Nikkei ( $.N225) turun cukup signifikan minggu lalu, suasana risk-off global begitu kental, namun investor ritel Jepang tidak lari—malah menumpuk pembelian bersih mingguan terbesar sepanjang sejarah. Investor ritel Jepang terkenal secara historis sebagai "trader yang melawan arus"; rekor ini menunjukkan dua kemungkinan: atau ini sinyal untuk berburu harga murah, atau para ritel sedang menangkap pisau jatuh. Mengingat Bank Sentral Jepang masih berada dalam siklus kenaikan suku bunga (meski pelan), likuiditas pasar saham Jepang tidaklah terlalu longgar.
Gagasan investasi: Karena kali ini investor ritel Jepang memborong begitu besar, jika setelah ini harga terus turun, tekanan jual akan muncul dari sisi para ritel dan membentuk umpan balik negatif. Untuk saat ini, saya tidak akan mengejar harga saham Jepang; saya akan menunggu sampai pergantian kepemilikan (turnover) putaran kali ini selesai.
你คิดว่าจะมีแค่ตลาด saham Korea saja yang gila? Minggu lalu, investor ritel Jepang justru berlawanan arah dan menyapu beli dalam jumlah rekor!
Menurut laporan Bloomberg, saat pasar saham global anjlok minggu lalu, investor ritel Jepang mencatat pembelian bersih saham yang mencapai rekor tertinggi sepanjang masa. Data menunjukkan bahwa investor ritel Jepang, dalam kondisi panik, memilih strategi "semakin jatuh semakin beli" yang sifatnya berlawanan, dengan volume pembelian melebihi minggu mana pun sebelumnya.
Indeks Nikkei ( $.N225) turun cukup signifikan minggu lalu, suasana risk-off global begitu kental, namun investor ritel Jepang tidak lari—malah menumpuk pembelian bersih mingguan terbesar sepanjang sejarah. Investor ritel Jepang terkenal secara historis sebagai "trader yang melawan arus"; rekor ini menunjukkan dua kemungkinan: atau ini sinyal untuk berburu harga murah, atau para ritel sedang menangkap pisau jatuh. Mengingat Bank Sentral Jepang masih berada dalam siklus kenaikan suku bunga (meski pelan), likuiditas pasar saham Jepang tidaklah terlalu longgar.
Gagasan investasi: Karena kali ini investor ritel Jepang memborong begitu besar, jika setelah ini harga terus turun, tekanan jual akan muncul dari sisi para ritel dan membentuk umpan balik negatif. Untuk saat ini, saya tidak akan mengejar harga saham Jepang; saya akan menunggu sampai pergantian kepemilikan (turnover) putaran kali ini selesai.
Menurut laporan Bloomberg, saat pasar saham global anjlok minggu lalu, investor ritel Jepang mencatat pembelian bersih saham yang mencapai rekor tertinggi sepanjang masa. Data menunjukkan bahwa investor ritel Jepang, dalam kondisi panik, memilih strategi "semakin jatuh semakin beli" yang sifatnya berlawanan, dengan volume pembelian melebihi minggu mana pun sebelumnya.
Indeks Nikkei ( $.N225) turun cukup signifikan minggu lalu, suasana risk-off global begitu kental, namun investor ritel Jepang tidak lari—malah menumpuk pembelian bersih mingguan terbesar sepanjang sejarah. Investor ritel Jepang terkenal secara historis sebagai "trader yang melawan arus"; rekor ini menunjukkan dua kemungkinan: atau ini sinyal untuk berburu harga murah, atau para ritel sedang menangkap pisau jatuh. Mengingat Bank Sentral Jepang masih berada dalam siklus kenaikan suku bunga (meski pelan), likuiditas pasar saham Jepang tidaklah terlalu longgar.
Gagasan investasi: Karena kali ini investor ritel Jepang memborong begitu besar, jika setelah ini harga terus turun, tekanan jual akan muncul dari sisi para ritel dan membentuk umpan balik negatif. Untuk saat ini, saya tidak akan mengejar harga saham Jepang; saya akan menunggu sampai pergantian kepemilikan (turnover) putaran kali ini selesai.
1
9.4k
·
--
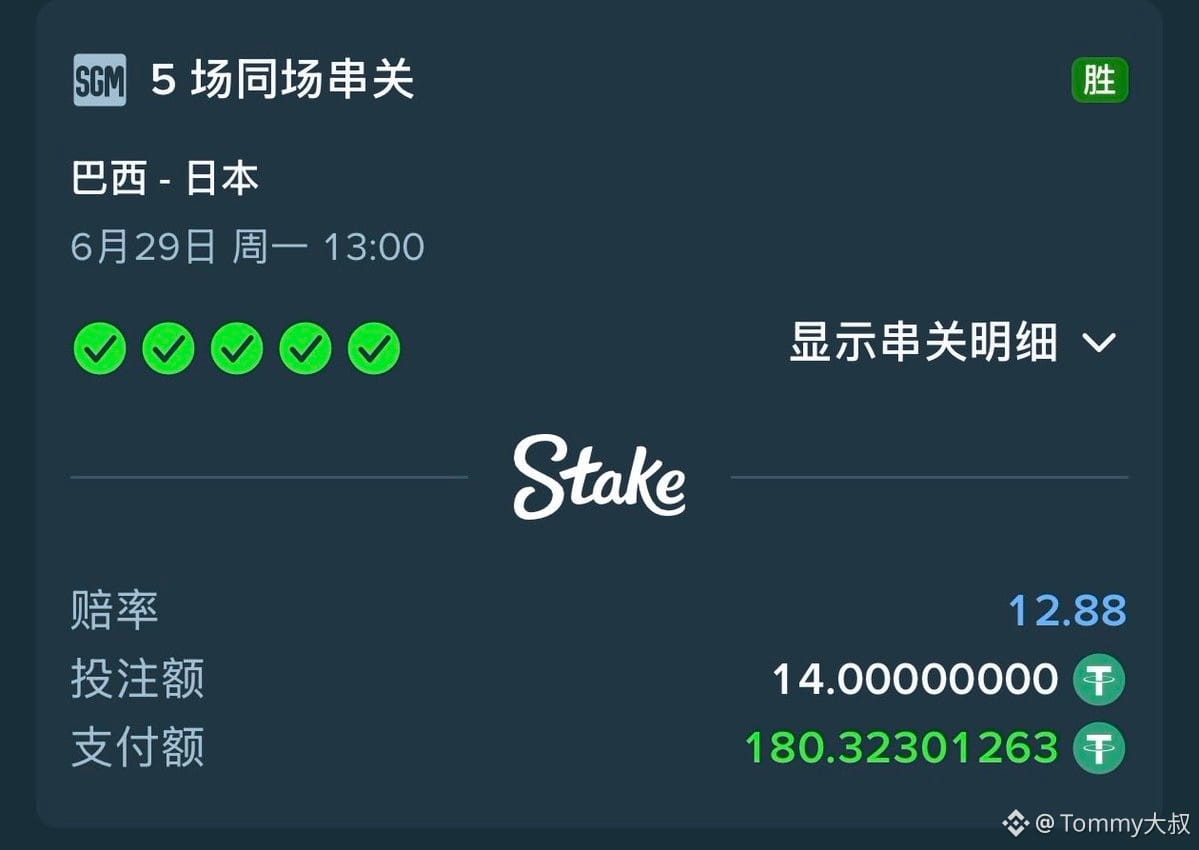
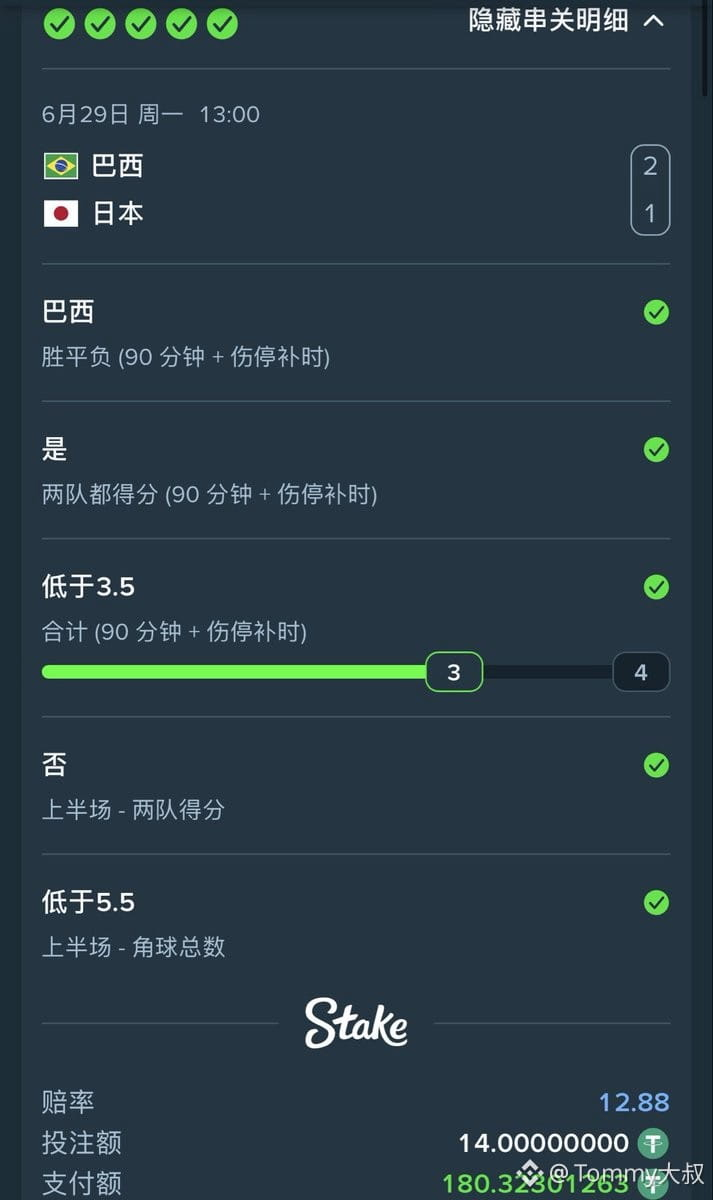
Tim Jepang🇯🇵 sayang sekali…
Mainkan sensasi taruhan 5 beruntun 1, sekadar kecil-kecilan biar seru 😏
#世界杯 #Tim Jepang
Tim Jepang🇯🇵 sayang sekali…
Mainkan sensasi taruhan 5 beruntun 1, sekadar kecil-kecilan biar seru 😏
#世界杯 #Tim Jepang
Mainkan sensasi taruhan 5 beruntun 1, sekadar kecil-kecilan biar seru 😏
#世界杯 #Tim Jepang
9
4.7k
·
--
23 Juni: Saham teknologi dihantam habis, tapi jangan panik
Hari ini, KOSPI Korea Selatan anjlok hampir 10% (dalam sesi sempat terjadi circuit breaker/penutupan perdagangan sementara), sementara futures Nasdaq turun 3%. Pemicunya hanya satu: regulator Korea mengakui bahwa persetujuan ETF leverage untuk chip terlalu tergesa-gesa, lalu mengingatkan investor ritel agar tidak bermain dengan leverage berlebihan—hasilnya, posisi leverage di pasar kompak meledak, menghantam diri mereka sendiri.
Samsung dan SK Hynix masing-masing turun lebih dari 12% dalam sehari; kedua saham ini menyumbang 71% dari penurunan indeks Korea. Ketika kabar itu sampai ke Amerika, Micron merosot 9% sebelum pembukaan, AMD dan Intel turun 6–7%; sektor teknologi terus menjadi lautan darah.
Tapi perhatikan: ini bukan black swan. Tidak ada keruntuhan permintaan, tidak ada perusahaan yang gagal bayar, tidak ada gangguan rantai pasokan. Semuanya karena harga saham AI/semikonduktor sudah naik terlalu kencang—pasar saham Korea tahun ini sudah naik 95%, sehingga profit-holder terlalu banyak. Begitu ada sedikit angin, orang langsung panik dan berlari keluar. Ini tipikal dari “perdagangan yang terlalu padat lalu berantakan”.
Fundamental penyimpanan (storage) tidak berubah. HBM tetap kekurangan pasokan; pada 2026, banyak produk bahkan sudah terjual habis. Laporan keuangan Micron masih terlihat bagus, margin laba kotor mendekati level tertinggi historis. Logika kebutuhan memori yang dipicu AI belum runtuh; yang turun adalah valuasinya, bukan bisnisnya.
Fenomena seperti ini pernah terjadi sebelumnya—setiap putaran euforia AI biasanya diikuti penurunan tajam, lalu konsolidasi (sideways) untuk mencerna, dan akhirnya bagi yang sabar, terus bisa menghasilkan uang.
Pelajarannya sederhana: jangan panik, jangan mengandalkan leverage, tunggu sampai kondisinya stabil. Koreksi seperti ini di dalam bull market biasanya adalah “bapak”, bukan akhir dari semuanya.
23 Juni: Saham teknologi dihantam habis, tapi jangan panik
Hari ini, KOSPI Korea Selatan anjlok hampir 10% (dalam sesi sempat terjadi circuit breaker/penutupan perdagangan sementara), sementara futures Nasdaq turun 3%. Pemicunya hanya satu: regulator Korea mengakui bahwa persetujuan ETF leverage untuk chip terlalu tergesa-gesa, lalu mengingatkan investor ritel agar tidak bermain dengan leverage berlebihan—hasilnya, posisi leverage di pasar kompak meledak, menghantam diri mereka sendiri.
Samsung dan SK Hynix masing-masing turun lebih dari 12% dalam sehari; kedua saham ini menyumbang 71% dari penurunan indeks Korea. Ketika kabar itu sampai ke Amerika, Micron merosot 9% sebelum pembukaan, AMD dan Intel turun 6–7%; sektor teknologi terus menjadi lautan darah.
Tapi perhatikan: ini bukan black swan. Tidak ada keruntuhan permintaan, tidak ada perusahaan yang gagal bayar, tidak ada gangguan rantai pasokan. Semuanya karena harga saham AI/semikonduktor sudah naik terlalu kencang—pasar saham Korea tahun ini sudah naik 95%, sehingga profit-holder terlalu banyak. Begitu ada sedikit angin, orang langsung panik dan berlari keluar. Ini tipikal dari “perdagangan yang terlalu padat lalu berantakan”.
Fundamental penyimpanan (storage) tidak berubah. HBM tetap kekurangan pasokan; pada 2026, banyak produk bahkan sudah terjual habis. Laporan keuangan Micron masih terlihat bagus, margin laba kotor mendekati level tertinggi historis. Logika kebutuhan memori yang dipicu AI belum runtuh; yang turun adalah valuasinya, bukan bisnisnya.
Fenomena seperti ini pernah terjadi sebelumnya—setiap putaran euforia AI biasanya diikuti penurunan tajam, lalu konsolidasi (sideways) untuk mencerna, dan akhirnya bagi yang sabar, terus bisa menghasilkan uang.
Pelajarannya sederhana: jangan panik, jangan mengandalkan leverage, tunggu sampai kondisinya stabil. Koreksi seperti ini di dalam bull market biasanya adalah “bapak”, bukan akhir dari semuanya.
Hari ini, KOSPI Korea Selatan anjlok hampir 10% (dalam sesi sempat terjadi circuit breaker/penutupan perdagangan sementara), sementara futures Nasdaq turun 3%. Pemicunya hanya satu: regulator Korea mengakui bahwa persetujuan ETF leverage untuk chip terlalu tergesa-gesa, lalu mengingatkan investor ritel agar tidak bermain dengan leverage berlebihan—hasilnya, posisi leverage di pasar kompak meledak, menghantam diri mereka sendiri.
Samsung dan SK Hynix masing-masing turun lebih dari 12% dalam sehari; kedua saham ini menyumbang 71% dari penurunan indeks Korea. Ketika kabar itu sampai ke Amerika, Micron merosot 9% sebelum pembukaan, AMD dan Intel turun 6–7%; sektor teknologi terus menjadi lautan darah.
Tapi perhatikan: ini bukan black swan. Tidak ada keruntuhan permintaan, tidak ada perusahaan yang gagal bayar, tidak ada gangguan rantai pasokan. Semuanya karena harga saham AI/semikonduktor sudah naik terlalu kencang—pasar saham Korea tahun ini sudah naik 95%, sehingga profit-holder terlalu banyak. Begitu ada sedikit angin, orang langsung panik dan berlari keluar. Ini tipikal dari “perdagangan yang terlalu padat lalu berantakan”.
Fundamental penyimpanan (storage) tidak berubah. HBM tetap kekurangan pasokan; pada 2026, banyak produk bahkan sudah terjual habis. Laporan keuangan Micron masih terlihat bagus, margin laba kotor mendekati level tertinggi historis. Logika kebutuhan memori yang dipicu AI belum runtuh; yang turun adalah valuasinya, bukan bisnisnya.
Fenomena seperti ini pernah terjadi sebelumnya—setiap putaran euforia AI biasanya diikuti penurunan tajam, lalu konsolidasi (sideways) untuk mencerna, dan akhirnya bagi yang sabar, terus bisa menghasilkan uang.
Pelajarannya sederhana: jangan panik, jangan mengandalkan leverage, tunggu sampai kondisinya stabil. Koreksi seperti ini di dalam bull market biasanya adalah “bapak”, bukan akhir dari semuanya.
1
3.7k
·
--
Terverifikasi
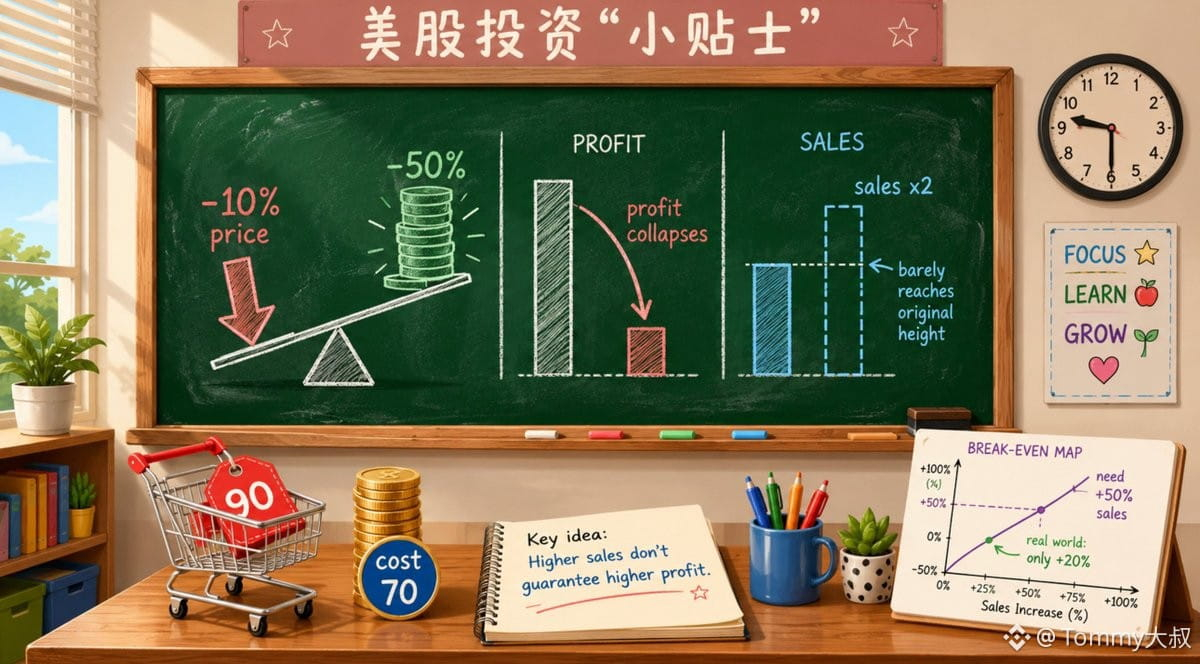
“Tips Investasi Saham AS”: “Margin Kotor dan Perang Harga” — Mengapa pemotongan harga 10% bisa membuat laba terpangkas hingga setengahnya?
💡 Mau rebut pangsa pasar dengan diskon 10%? Hati-hati—laba bisa duluan “terbelah dua”.
❌ Kesalahpahaman yang umum:
Mengira penurunan harga bisa ditutup lewat kenaikan volume penjualan. Namun jika margin kotor rendah, perang harga akan bekerja seperti tuas yang memperbesar fluktuasi laba; meski penjualan bisa dobel, belum tentu mampu menutup “lubang laba” tersebut.
📔 Rincian konsep:
🅐 Margin Kotor (Gross Margin)
Menunjukkan persentase dari pendapatan setelah dikurangi biaya langsung. Misalnya menjual dengan harga 100 yuan dan biaya 60 yuan, maka margin kotor adalah 40%. Inilah yang menentukan “titik awal” perusahaan untuk menghasilkan keuntungan.
🅑 Efek tuas dalam perang harga
Penurunan harga langsung mengurangi pendapatan, sementara biaya tetap. Semakin rendah margin kotor, semakin besar dampak penurunan harga terhadap laba. Contoh: jika margin kotor 20%, maka diskon 10% bisa membuat laba langsung terpangkas setengahnya (berdasarkan model ideal dengan biaya tetap).
🅒 Batas matematis kenaikan volume untuk menutupinya
Agar laba tetap seperti semula, setelah diskon penjualan harus meningkat jauh. Namun dalam praktik, elastisitas permintaan terbatas, dan kompetitor juga akan ikut menyesuaikan, sehingga terjadi “kalah dua pihak”.
🌰 Contoh nyata
Kasus nyata bisa dilihat pada Target (TGT) kuartal II tahun 2022. Saat itu, Target bukan tidak laku sampai pendapatan ambruk—justru sebaliknya, total penjualan mereka masih naik 3,3%, dan penjualan sebanding juga naik 2,6%.
Masalahnya ada di sisi laba. Untuk menangani persediaan barang konsumsi pilihan seperti pakaian dan perlengkapan rumah tangga, Target meningkatkan diskon dan upaya pembersihan stok. Hasilnya, margin kotor turun dari 30,4% pada periode yang sama tahun sebelumnya menjadi 21,5%. Laba operasi juga jatuh dari 2,5 miliar dolar AS langsung menjadi 321 juta dolar AS, penurunannya mencapai 87%.
🔑 Poin penting:
🅐 Perusahaan dengan margin kotor di bawah 30%: diskon 10% dapat membuat laba turun lebih dari 30%.
🅑 Sebelum perang harga, hitung lebih dulu “kenaikan volume titik impas”, jangan hanya mengandalkan feeling.
🅒 Perusahaan dengan margin kotor tinggi (mis. di atas 60%) lebih mampu menahan penurunan harga, tetapi tetap harus waspada terhadap serangan balik dari kompetitor.
😊 Terakhir, ingat satu kalimat ini saja: penurunan harga adalah tuas laba; saat arahnya ke bawah, jatuhnya bisa lebih berat daripada yang dibayangkan.
#美股 #投资教育 #毛利率 #价格战 #analisis laporan keuangan
“Tips Investasi Saham AS”: “Margin Kotor dan Perang Harga” — Mengapa pemotongan harga 10% bisa membuat laba terpangkas hingga setengahnya?
💡 Mau rebut pangsa pasar dengan diskon 10%? Hati-hati—laba bisa duluan “terbelah dua”.
❌ Kesalahpahaman yang umum:
Mengira penurunan harga bisa ditutup lewat kenaikan volume penjualan. Namun jika margin kotor rendah, perang harga akan bekerja seperti tuas yang memperbesar fluktuasi laba; meski penjualan bisa dobel, belum tentu mampu menutup “lubang laba” tersebut.
📔 Rincian konsep:
🅐 Margin Kotor (Gross Margin)
Menunjukkan persentase dari pendapatan setelah dikurangi biaya langsung. Misalnya menjual dengan harga 100 yuan dan biaya 60 yuan, maka margin kotor adalah 40%. Inilah yang menentukan “titik awal” perusahaan untuk menghasilkan keuntungan.
🅑 Efek tuas dalam perang harga
Penurunan harga langsung mengurangi pendapatan, sementara biaya tetap. Semakin rendah margin kotor, semakin besar dampak penurunan harga terhadap laba. Contoh: jika margin kotor 20%, maka diskon 10% bisa membuat laba langsung terpangkas setengahnya (berdasarkan model ideal dengan biaya tetap).
🅒 Batas matematis kenaikan volume untuk menutupinya
Agar laba tetap seperti semula, setelah diskon penjualan harus meningkat jauh. Namun dalam praktik, elastisitas permintaan terbatas, dan kompetitor juga akan ikut menyesuaikan, sehingga terjadi “kalah dua pihak”.
🌰 Contoh nyata
Kasus nyata bisa dilihat pada Target (TGT) kuartal II tahun 2022. Saat itu, Target bukan tidak laku sampai pendapatan ambruk—justru sebaliknya, total penjualan mereka masih naik 3,3%, dan penjualan sebanding juga naik 2,6%.
Masalahnya ada di sisi laba. Untuk menangani persediaan barang konsumsi pilihan seperti pakaian dan perlengkapan rumah tangga, Target meningkatkan diskon dan upaya pembersihan stok. Hasilnya, margin kotor turun dari 30,4% pada periode yang sama tahun sebelumnya menjadi 21,5%. Laba operasi juga jatuh dari 2,5 miliar dolar AS langsung menjadi 321 juta dolar AS, penurunannya mencapai 87%.
🔑 Poin penting:
🅐 Perusahaan dengan margin kotor di bawah 30%: diskon 10% dapat membuat laba turun lebih dari 30%.
🅑 Sebelum perang harga, hitung lebih dulu “kenaikan volume titik impas”, jangan hanya mengandalkan feeling.
🅒 Perusahaan dengan margin kotor tinggi (mis. di atas 60%) lebih mampu menahan penurunan harga, tetapi tetap harus waspada terhadap serangan balik dari kompetitor.
😊 Terakhir, ingat satu kalimat ini saja: penurunan harga adalah tuas laba; saat arahnya ke bawah, jatuhnya bisa lebih berat daripada yang dibayangkan.
#美股 #投资教育 #毛利率 #价格战 #analisis laporan keuangan
💡 Mau rebut pangsa pasar dengan diskon 10%? Hati-hati—laba bisa duluan “terbelah dua”.
❌ Kesalahpahaman yang umum:
Mengira penurunan harga bisa ditutup lewat kenaikan volume penjualan. Namun jika margin kotor rendah, perang harga akan bekerja seperti tuas yang memperbesar fluktuasi laba; meski penjualan bisa dobel, belum tentu mampu menutup “lubang laba” tersebut.
📔 Rincian konsep:
🅐 Margin Kotor (Gross Margin)
Menunjukkan persentase dari pendapatan setelah dikurangi biaya langsung. Misalnya menjual dengan harga 100 yuan dan biaya 60 yuan, maka margin kotor adalah 40%. Inilah yang menentukan “titik awal” perusahaan untuk menghasilkan keuntungan.
🅑 Efek tuas dalam perang harga
Penurunan harga langsung mengurangi pendapatan, sementara biaya tetap. Semakin rendah margin kotor, semakin besar dampak penurunan harga terhadap laba. Contoh: jika margin kotor 20%, maka diskon 10% bisa membuat laba langsung terpangkas setengahnya (berdasarkan model ideal dengan biaya tetap).
🅒 Batas matematis kenaikan volume untuk menutupinya
Agar laba tetap seperti semula, setelah diskon penjualan harus meningkat jauh. Namun dalam praktik, elastisitas permintaan terbatas, dan kompetitor juga akan ikut menyesuaikan, sehingga terjadi “kalah dua pihak”.
🌰 Contoh nyata
Kasus nyata bisa dilihat pada Target (TGT) kuartal II tahun 2022. Saat itu, Target bukan tidak laku sampai pendapatan ambruk—justru sebaliknya, total penjualan mereka masih naik 3,3%, dan penjualan sebanding juga naik 2,6%.
Masalahnya ada di sisi laba. Untuk menangani persediaan barang konsumsi pilihan seperti pakaian dan perlengkapan rumah tangga, Target meningkatkan diskon dan upaya pembersihan stok. Hasilnya, margin kotor turun dari 30,4% pada periode yang sama tahun sebelumnya menjadi 21,5%. Laba operasi juga jatuh dari 2,5 miliar dolar AS langsung menjadi 321 juta dolar AS, penurunannya mencapai 87%.
🔑 Poin penting:
🅐 Perusahaan dengan margin kotor di bawah 30%: diskon 10% dapat membuat laba turun lebih dari 30%.
🅑 Sebelum perang harga, hitung lebih dulu “kenaikan volume titik impas”, jangan hanya mengandalkan feeling.
🅒 Perusahaan dengan margin kotor tinggi (mis. di atas 60%) lebih mampu menahan penurunan harga, tetapi tetap harus waspada terhadap serangan balik dari kompetitor.
😊 Terakhir, ingat satu kalimat ini saja: penurunan harga adalah tuas laba; saat arahnya ke bawah, jatuhnya bisa lebih berat daripada yang dibayangkan.
#美股 #投资教育 #毛利率 #价格战 #analisis laporan keuangan
1
801
·
--
Artikel
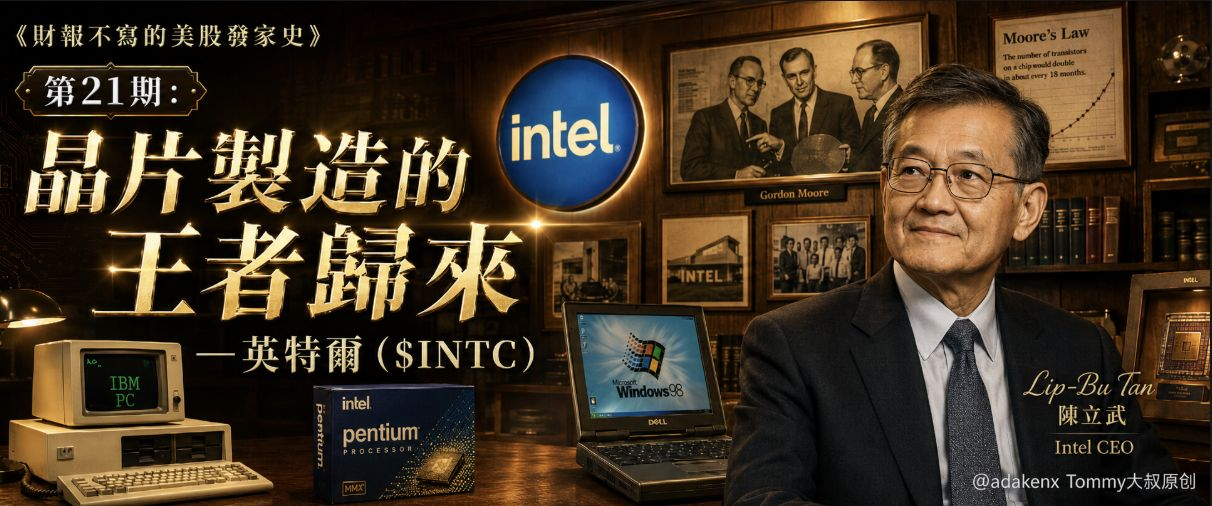
《Sejarah Kesuksesan Saham AS yang Tidak Ditulis dalam Laporan Keuangan》第22期:Kembalinya Raja Manufaktur Chip——Intel($INTC)Pada 18 Juni, sebuah berita dari Bloomberg bikin heboh: Trump memuji di depan umum transaksi chip antara Intel dan Apple, menyebutnya sebagai "kemenangan besar bagi industri manufaktur AS". Begitu berita ini keluar, harga saham Intel melambung, ditutup di angka 133,99 dolar.
Emosi pasar langsung terbakar—di media sosial, bagian WallStreetBets di Reddit mulai ramai dengan "INTC to the moon", bahkan ada yang teriak "tim nasional semi-konduktor datang!"
Setelah lihat berita ini, reaksi pertama saya adalah: apakah kenaikan ini benar-benar taruhan pada masa depan atau hanya spekulasi emosi?
Dari saat tertekan oleh TSMC, sampai proses 18A teriak "raja kembali", hingga rumor pesanan Apple hari ini—cerita di balik ini jauh lebih menarik daripada grafik harga. Hari ini kita bakal bongkar, bagaimana raja chip yang pernah menguasai dunia ini bisa bikin pasar mendadak bergairah.
《Sejarah Kesuksesan Saham AS yang Tidak Ditulis dalam Laporan Keuangan》第22期:Kembalinya Raja Manufaktur Chip——Intel($INTC)
Pada 18 Juni, sebuah berita dari Bloomberg bikin heboh: Trump memuji di depan umum transaksi chip antara Intel dan Apple, menyebutnya sebagai "kemenangan besar bagi industri manufaktur AS". Begitu berita ini keluar, harga saham Intel melambung, ditutup di angka 133,99 dolar.
Emosi pasar langsung terbakar—di media sosial, bagian WallStreetBets di Reddit mulai ramai dengan "INTC to the moon", bahkan ada yang teriak "tim nasional semi-konduktor datang!"
Setelah lihat berita ini, reaksi pertama saya adalah: apakah kenaikan ini benar-benar taruhan pada masa depan atau hanya spekulasi emosi?
Dari saat tertekan oleh TSMC, sampai proses 18A teriak "raja kembali", hingga rumor pesanan Apple hari ini—cerita di balik ini jauh lebih menarik daripada grafik harga. Hari ini kita bakal bongkar, bagaimana raja chip yang pernah menguasai dunia ini bisa bikin pasar mendadak bergairah.
Emosi pasar langsung terbakar—di media sosial, bagian WallStreetBets di Reddit mulai ramai dengan "INTC to the moon", bahkan ada yang teriak "tim nasional semi-konduktor datang!"
Setelah lihat berita ini, reaksi pertama saya adalah: apakah kenaikan ini benar-benar taruhan pada masa depan atau hanya spekulasi emosi?
Dari saat tertekan oleh TSMC, sampai proses 18A teriak "raja kembali", hingga rumor pesanan Apple hari ini—cerita di balik ini jauh lebih menarik daripada grafik harga. Hari ini kita bakal bongkar, bagaimana raja chip yang pernah menguasai dunia ini bisa bikin pasar mendadak bergairah.
2
360
·
--
「Tips Investasi Saham AS」 tentang "Panduan Naik/Turun" dibaca: Kamu kira naik itu bullish, tapi bisa jadi manajemen lagi "ngasih angin"?
💡 Jangan tertipu angka, cek dulu seberapa akurat "omongan" manajemen di masa lalu
❌ Kesalahpahaman Umum
Panduan naik = perusahaan mau terbang, turun = cepat kabur. Sebenarnya, naik bisa jadi cuma mengatur ekspektasi lebih rendah sebelumnya, turun justru bisa jadi jujur menghadapi kesulitan. Kuncinya adalah membandingkan akurasi historis.
📔 Pemecahan Konsep
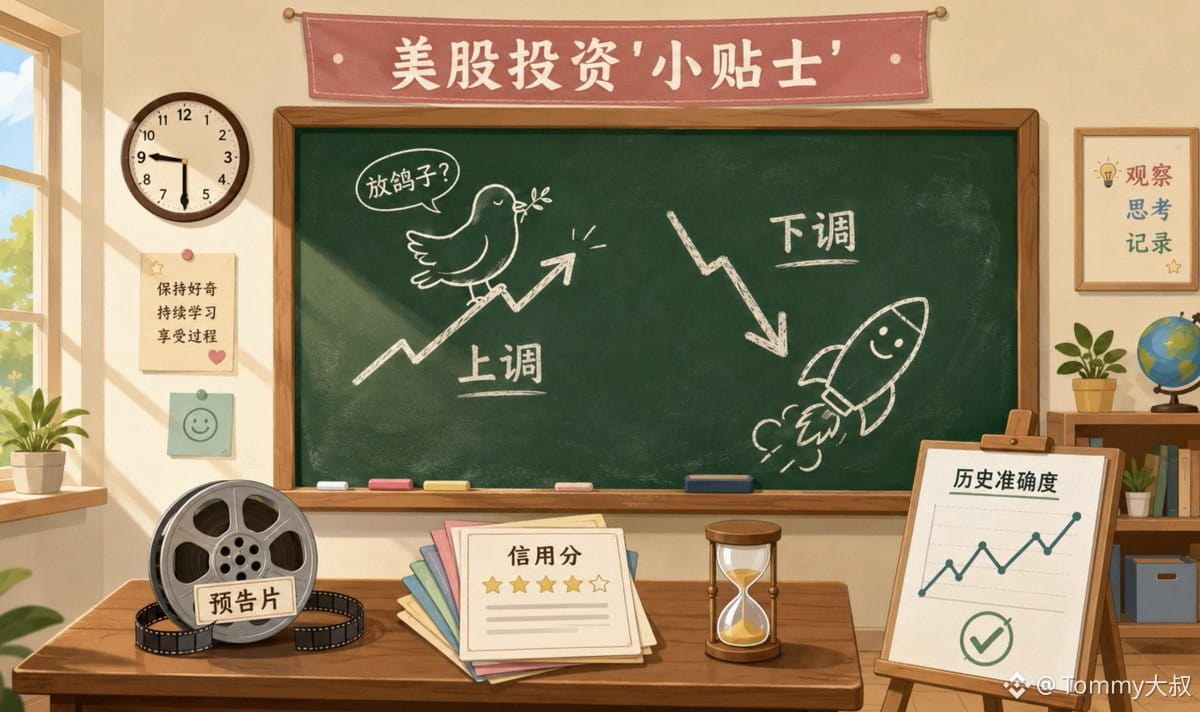
🅐 Apa itu panduan: Perkiraan rentang pendapatan/laba perusahaan di masa depan, bukan janji, lebih mirip "trailer".
🅑 Perangkap naik: Manajemen seringkali menurunkan ekspektasi (konservatif) terlebih dahulu, lalu mengangkatnya, mudah "melebihi ekspektasi" untuk menggoda pasar. Naik dengan akurasi historis rendah, jangan percaya.
🅒 Sinyal turun: Penurunan yang jujur (seperti biaya meningkat pesat) dapat memicu kepanikan, tetapi jika perusahaan konsisten akurat, malah bisa jadi peluang di dasar.
🌰 Contoh
Pada bulan Juli 2023, Intel (INTC) menaikkan panduan Q3, pasar bersorak, harga saham naik sekitar 6% pada hari itu. Tapi melihat dua tahun terakhir, akurasi historis panduannya rendah, hasilnya pendapatan Q3 lebih tinggi dari rentang yang dinaikkan, harga saham ditutup turun sekitar 1,4%. Sebaliknya, pada bulan Oktober 2022, Microsoft (MSFT) menurunkan panduan, karena akurasi yang konsisten, pasar turun sebentar, lalu rebound sekitar 35% dalam 6 bulan.
🔑 Poin Penting
🅐 Cek dulu akurasi panduan perusahaan di masa lalu (bisa gunakan rekaman panggilan laporan keuangan).
🅑 Naik belum tentu beli, turun belum tentu jual, lihat "skor kredit" manajemen.
🅒 Jangan hanya lihat angka, bandingkan dengan rekan dan lingkungan makro lebih dapat diandalkan.
😊 Terakhir, ingat satu kalimat ini sudah cukup: Panduan adalah "trailer" manajemen, bukan "film utama", cek dulu reputasi sutradara sebelum percaya.
#美股 #投资教育 #指引 #财报 #analisis_saham
「Tips Investasi Saham AS」 tentang "Panduan Naik/Turun" dibaca: Kamu kira naik itu bullish, tapi bisa jadi manajemen lagi "ngasih angin"?
💡 Jangan tertipu angka, cek dulu seberapa akurat "omongan" manajemen di masa lalu
❌ Kesalahpahaman Umum
Panduan naik = perusahaan mau terbang, turun = cepat kabur. Sebenarnya, naik bisa jadi cuma mengatur ekspektasi lebih rendah sebelumnya, turun justru bisa jadi jujur menghadapi kesulitan. Kuncinya adalah membandingkan akurasi historis.
📔 Pemecahan Konsep
🅐 Apa itu panduan: Perkiraan rentang pendapatan/laba perusahaan di masa depan, bukan janji, lebih mirip "trailer".
🅑 Perangkap naik: Manajemen seringkali menurunkan ekspektasi (konservatif) terlebih dahulu, lalu mengangkatnya, mudah "melebihi ekspektasi" untuk menggoda pasar. Naik dengan akurasi historis rendah, jangan percaya.
🅒 Sinyal turun: Penurunan yang jujur (seperti biaya meningkat pesat) dapat memicu kepanikan, tetapi jika perusahaan konsisten akurat, malah bisa jadi peluang di dasar.
🌰 Contoh
Pada bulan Juli 2023, Intel (INTC) menaikkan panduan Q3, pasar bersorak, harga saham naik sekitar 6% pada hari itu. Tapi melihat dua tahun terakhir, akurasi historis panduannya rendah, hasilnya pendapatan Q3 lebih tinggi dari rentang yang dinaikkan, harga saham ditutup turun sekitar 1,4%. Sebaliknya, pada bulan Oktober 2022, Microsoft (MSFT) menurunkan panduan, karena akurasi yang konsisten, pasar turun sebentar, lalu rebound sekitar 35% dalam 6 bulan.
🔑 Poin Penting
🅐 Cek dulu akurasi panduan perusahaan di masa lalu (bisa gunakan rekaman panggilan laporan keuangan).
🅑 Naik belum tentu beli, turun belum tentu jual, lihat "skor kredit" manajemen.
🅒 Jangan hanya lihat angka, bandingkan dengan rekan dan lingkungan makro lebih dapat diandalkan.
😊 Terakhir, ingat satu kalimat ini sudah cukup: Panduan adalah "trailer" manajemen, bukan "film utama", cek dulu reputasi sutradara sebelum percaya.
#美股 #投资教育 #指引 #财报 #analisis_saham
💡 Jangan tertipu angka, cek dulu seberapa akurat "omongan" manajemen di masa lalu
❌ Kesalahpahaman Umum
Panduan naik = perusahaan mau terbang, turun = cepat kabur. Sebenarnya, naik bisa jadi cuma mengatur ekspektasi lebih rendah sebelumnya, turun justru bisa jadi jujur menghadapi kesulitan. Kuncinya adalah membandingkan akurasi historis.
📔 Pemecahan Konsep
🅐 Apa itu panduan: Perkiraan rentang pendapatan/laba perusahaan di masa depan, bukan janji, lebih mirip "trailer".
🅑 Perangkap naik: Manajemen seringkali menurunkan ekspektasi (konservatif) terlebih dahulu, lalu mengangkatnya, mudah "melebihi ekspektasi" untuk menggoda pasar. Naik dengan akurasi historis rendah, jangan percaya.
🅒 Sinyal turun: Penurunan yang jujur (seperti biaya meningkat pesat) dapat memicu kepanikan, tetapi jika perusahaan konsisten akurat, malah bisa jadi peluang di dasar.
🌰 Contoh
Pada bulan Juli 2023, Intel (INTC) menaikkan panduan Q3, pasar bersorak, harga saham naik sekitar 6% pada hari itu. Tapi melihat dua tahun terakhir, akurasi historis panduannya rendah, hasilnya pendapatan Q3 lebih tinggi dari rentang yang dinaikkan, harga saham ditutup turun sekitar 1,4%. Sebaliknya, pada bulan Oktober 2022, Microsoft (MSFT) menurunkan panduan, karena akurasi yang konsisten, pasar turun sebentar, lalu rebound sekitar 35% dalam 6 bulan.
🔑 Poin Penting
🅐 Cek dulu akurasi panduan perusahaan di masa lalu (bisa gunakan rekaman panggilan laporan keuangan).
🅑 Naik belum tentu beli, turun belum tentu jual, lihat "skor kredit" manajemen.
🅒 Jangan hanya lihat angka, bandingkan dengan rekan dan lingkungan makro lebih dapat diandalkan.
😊 Terakhir, ingat satu kalimat ini sudah cukup: Panduan adalah "trailer" manajemen, bukan "film utama", cek dulu reputasi sutradara sebelum percaya.
#美股 #投资教育 #指引 #财报 #analisis_saham
136
·
--
Baru-baru ini banyak dibahas tentang apakah 'MicroStrategy' akan meledak, dan pernyataan yang menyebutkan bahwa ini dapat menjatuhkan seluruh dunia kripto bertebaran di mana-mana, jadi, apakah $STRC sebenarnya adalah 'skema Ponzi'? Hari ini, saya akan membantu menjelaskan—
Pertama, kesimpulan: ini bukan Ponzi klasik, tapi mirip banget.
1️⃣ Apa yang mereka lakukan?
Aset inti mereka adalah BTC dalam jumlah besar, bisnis perangkat lunak sudah bisa dibilang tidak ada artinya.
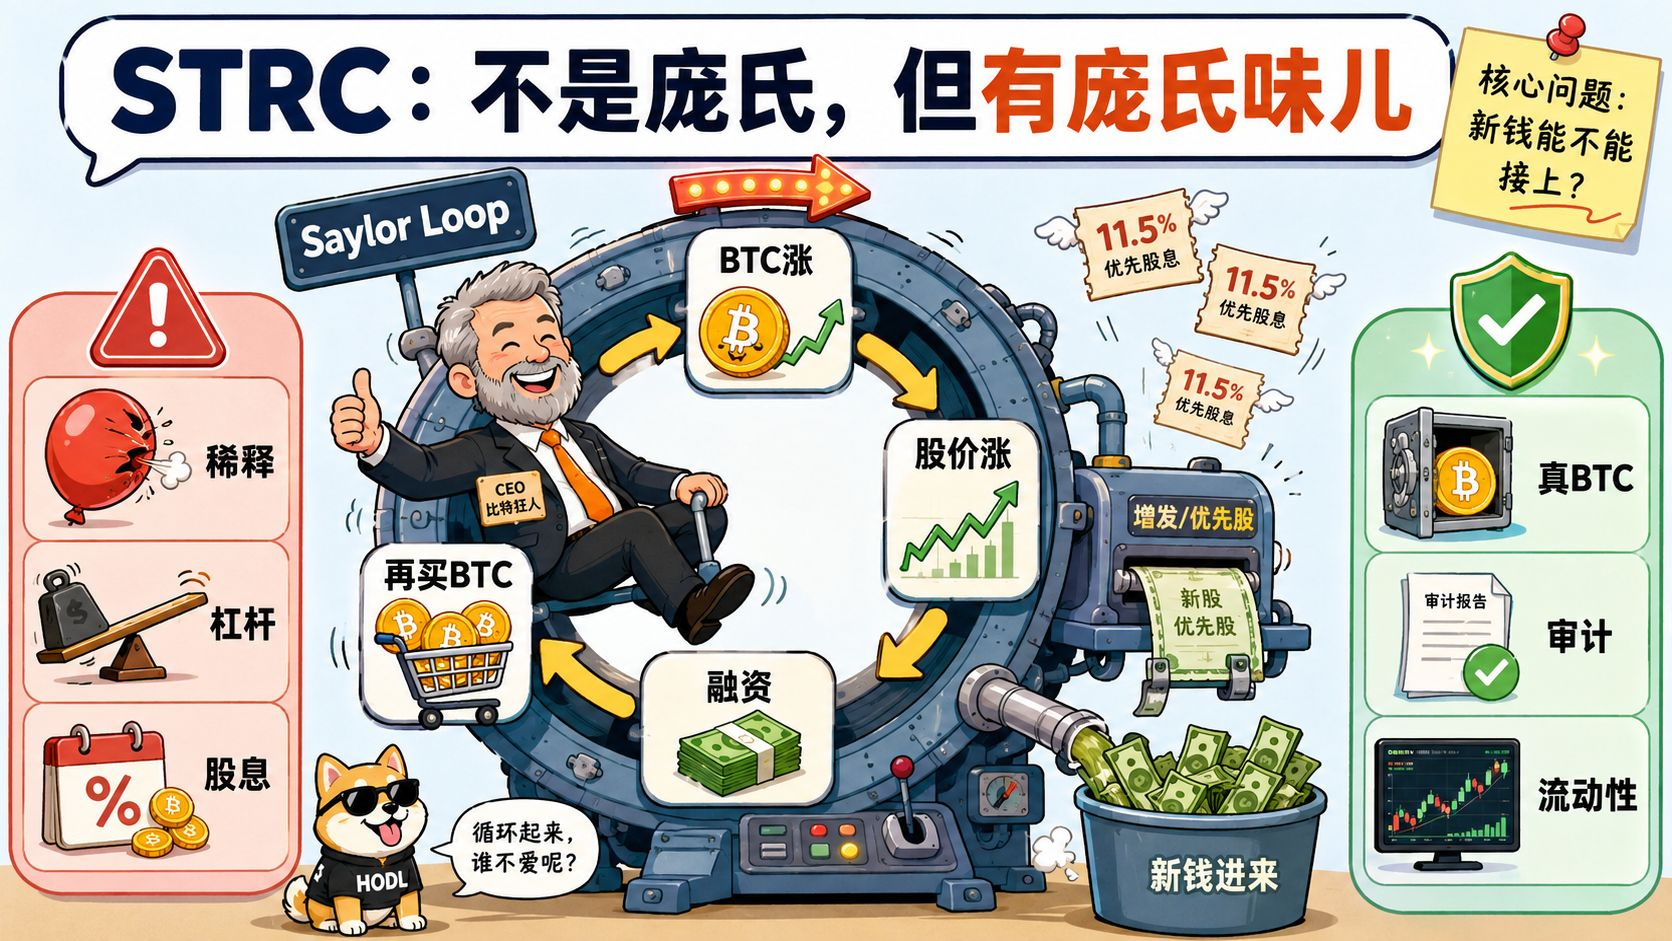
Logika profitnya sederhana: harga BTC naik → harga saham naik → terbitkan saham baru/saham preferen → beli BTC lagi → terus berputar (Saylor Loop). Dividen saham preferen tahunan sekitar 11.5%, bergantung pada pendanaan baru, bukan dari profit perangkat lunak.
Struktur modal (2026.5):
• Obligasi konversi: ~ $6.7 miliar
• Saham preferen: ~ $15.5 miliar nominal
• Cadangan kas: ~ $870-900 juta (cukup untuk menutupi dividen beberapa bulan)
• Bitcoin Per Share: ~ 220,900 sats (akan tereduksi)
Mereka bilang tidak akan pernah menjual koin, tapi sebenarnya pernah menjual dalam skala kecil, saham preferen sudah jatuh di bawah nilai nominal.
2️⃣ Persamaan dan perbedaan
Mirip dengan Ponzi
• Pertumbuhan sepenuhnya bergantung pada uang baru yang masuk, jika dana berhenti, siklusnya terputus
• Terus menerus menerbitkan saham baru mengencerkan pemegang saham lama
• Profit perangkat lunak tidak cukup untuk membayar dividen
• Leverage tinggi + pembayaran tetap, BTC turun + sulitnya pendanaan = siklus jahat
Tidak mirip
• Memiliki BTC nyata, transparan di blockchain + audit SEC
• Tidak ada janji pengembalian modal, semua risiko ditanggung sendiri
• Perusahaan terdaftar yang sah, likuiditas baik
• Kenaikan BTC memang bisa menutupi utang
3️⃣ Kesimpulan akhir
Ini bukan skema Ponzi dalam arti hukum. Namun pada dasarnya adalah alat perantara BTC dengan leverage tinggi, nilainya sepenuhnya tergantung pada: BTC terus naik, pasar bersedia membayar premium untuk itu, dan bisa mendapatkan uang baru dengan biaya rendah.
Jika salah satu gagal, itu berarti dividen tertekan, utang meledak, dan siklus jahat pengenceran lebih lanjut.
Lebih aman bagi orang biasa untuk langsung membeli BTC atau ETF dibandingkan dengan ini.
📌 Sebagai 'retail', kita perlu memperhatikan tiga indikator:
• Bitcoin Per Share (jangan sampai tereduksi)
• rasio mNAV (premium atau diskon)
• cadangan kas + rasio penutupan dividen (uang cukup untuk berapa lama)
Jika suatu hari metode pendanaan mulai gagal, risiko $STRC berhenti berputar akan meningkat. Pemegang saham preferen akan panik duluan, harga saham akan jatuh, dan pada saat itu bukan lagi masalah akademis 'Ponzi atau tidak'.
Jadi, MicroStrategy bukan penipuan, tapi ini adalah taruhan dengan leverage tinggi yang telanjang. Anda bertaruh bahwa BTC akan naik dalam jangka panjang, sedangkan berinvestasi di perusahaan yang bertaruh bahwa BTC akan naik dalam jangka panjang dengan tambahan 3 kali lipat leverage adalah dua hal yang berbeda.
Baru-baru ini banyak dibahas tentang apakah 'MicroStrategy' akan meledak, dan pernyataan yang menyebutkan bahwa ini dapat menjatuhkan seluruh dunia kripto bertebaran di mana-mana, jadi, apakah $STRC sebenarnya adalah 'skema Ponzi'? Hari ini, saya akan membantu menjelaskan—
Pertama, kesimpulan: ini bukan Ponzi klasik, tapi mirip banget.
1️⃣ Apa yang mereka lakukan?
Aset inti mereka adalah BTC dalam jumlah besar, bisnis perangkat lunak sudah bisa dibilang tidak ada artinya.
Logika profitnya sederhana: harga BTC naik → harga saham naik → terbitkan saham baru/saham preferen → beli BTC lagi → terus berputar (Saylor Loop). Dividen saham preferen tahunan sekitar 11.5%, bergantung pada pendanaan baru, bukan dari profit perangkat lunak.
Struktur modal (2026.5):
• Obligasi konversi: ~ $6.7 miliar
• Saham preferen: ~ $15.5 miliar nominal
• Cadangan kas: ~ $870-900 juta (cukup untuk menutupi dividen beberapa bulan)
• Bitcoin Per Share: ~ 220,900 sats (akan tereduksi)
Mereka bilang tidak akan pernah menjual koin, tapi sebenarnya pernah menjual dalam skala kecil, saham preferen sudah jatuh di bawah nilai nominal.
2️⃣ Persamaan dan perbedaan
Mirip dengan Ponzi
• Pertumbuhan sepenuhnya bergantung pada uang baru yang masuk, jika dana berhenti, siklusnya terputus
• Terus menerus menerbitkan saham baru mengencerkan pemegang saham lama
• Profit perangkat lunak tidak cukup untuk membayar dividen
• Leverage tinggi + pembayaran tetap, BTC turun + sulitnya pendanaan = siklus jahat
Tidak mirip
• Memiliki BTC nyata, transparan di blockchain + audit SEC
• Tidak ada janji pengembalian modal, semua risiko ditanggung sendiri
• Perusahaan terdaftar yang sah, likuiditas baik
• Kenaikan BTC memang bisa menutupi utang
3️⃣ Kesimpulan akhir
Ini bukan skema Ponzi dalam arti hukum. Namun pada dasarnya adalah alat perantara BTC dengan leverage tinggi, nilainya sepenuhnya tergantung pada: BTC terus naik, pasar bersedia membayar premium untuk itu, dan bisa mendapatkan uang baru dengan biaya rendah.
Jika salah satu gagal, itu berarti dividen tertekan, utang meledak, dan siklus jahat pengenceran lebih lanjut.
Lebih aman bagi orang biasa untuk langsung membeli BTC atau ETF dibandingkan dengan ini.
📌 Sebagai 'retail', kita perlu memperhatikan tiga indikator:
• Bitcoin Per Share (jangan sampai tereduksi)
• rasio mNAV (premium atau diskon)
• cadangan kas + rasio penutupan dividen (uang cukup untuk berapa lama)
Jika suatu hari metode pendanaan mulai gagal, risiko $STRC berhenti berputar akan meningkat. Pemegang saham preferen akan panik duluan, harga saham akan jatuh, dan pada saat itu bukan lagi masalah akademis 'Ponzi atau tidak'.
Jadi, MicroStrategy bukan penipuan, tapi ini adalah taruhan dengan leverage tinggi yang telanjang. Anda bertaruh bahwa BTC akan naik dalam jangka panjang, sedangkan berinvestasi di perusahaan yang bertaruh bahwa BTC akan naik dalam jangka panjang dengan tambahan 3 kali lipat leverage adalah dua hal yang berbeda.
Pertama, kesimpulan: ini bukan Ponzi klasik, tapi mirip banget.
1️⃣ Apa yang mereka lakukan?
Aset inti mereka adalah BTC dalam jumlah besar, bisnis perangkat lunak sudah bisa dibilang tidak ada artinya.
Logika profitnya sederhana: harga BTC naik → harga saham naik → terbitkan saham baru/saham preferen → beli BTC lagi → terus berputar (Saylor Loop). Dividen saham preferen tahunan sekitar 11.5%, bergantung pada pendanaan baru, bukan dari profit perangkat lunak.
Struktur modal (2026.5):
• Obligasi konversi: ~ $6.7 miliar
• Saham preferen: ~ $15.5 miliar nominal
• Cadangan kas: ~ $870-900 juta (cukup untuk menutupi dividen beberapa bulan)
• Bitcoin Per Share: ~ 220,900 sats (akan tereduksi)
Mereka bilang tidak akan pernah menjual koin, tapi sebenarnya pernah menjual dalam skala kecil, saham preferen sudah jatuh di bawah nilai nominal.
2️⃣ Persamaan dan perbedaan
Mirip dengan Ponzi
• Pertumbuhan sepenuhnya bergantung pada uang baru yang masuk, jika dana berhenti, siklusnya terputus
• Terus menerus menerbitkan saham baru mengencerkan pemegang saham lama
• Profit perangkat lunak tidak cukup untuk membayar dividen
• Leverage tinggi + pembayaran tetap, BTC turun + sulitnya pendanaan = siklus jahat
Tidak mirip
• Memiliki BTC nyata, transparan di blockchain + audit SEC
• Tidak ada janji pengembalian modal, semua risiko ditanggung sendiri
• Perusahaan terdaftar yang sah, likuiditas baik
• Kenaikan BTC memang bisa menutupi utang
3️⃣ Kesimpulan akhir
Ini bukan skema Ponzi dalam arti hukum. Namun pada dasarnya adalah alat perantara BTC dengan leverage tinggi, nilainya sepenuhnya tergantung pada: BTC terus naik, pasar bersedia membayar premium untuk itu, dan bisa mendapatkan uang baru dengan biaya rendah.
Jika salah satu gagal, itu berarti dividen tertekan, utang meledak, dan siklus jahat pengenceran lebih lanjut.
Lebih aman bagi orang biasa untuk langsung membeli BTC atau ETF dibandingkan dengan ini.
📌 Sebagai 'retail', kita perlu memperhatikan tiga indikator:
• Bitcoin Per Share (jangan sampai tereduksi)
• rasio mNAV (premium atau diskon)
• cadangan kas + rasio penutupan dividen (uang cukup untuk berapa lama)
Jika suatu hari metode pendanaan mulai gagal, risiko $STRC berhenti berputar akan meningkat. Pemegang saham preferen akan panik duluan, harga saham akan jatuh, dan pada saat itu bukan lagi masalah akademis 'Ponzi atau tidak'.
Jadi, MicroStrategy bukan penipuan, tapi ini adalah taruhan dengan leverage tinggi yang telanjang. Anda bertaruh bahwa BTC akan naik dalam jangka panjang, sedangkan berinvestasi di perusahaan yang bertaruh bahwa BTC akan naik dalam jangka panjang dengan tambahan 3 kali lipat leverage adalah dua hal yang berbeda.
1
434
·
--
Artikel
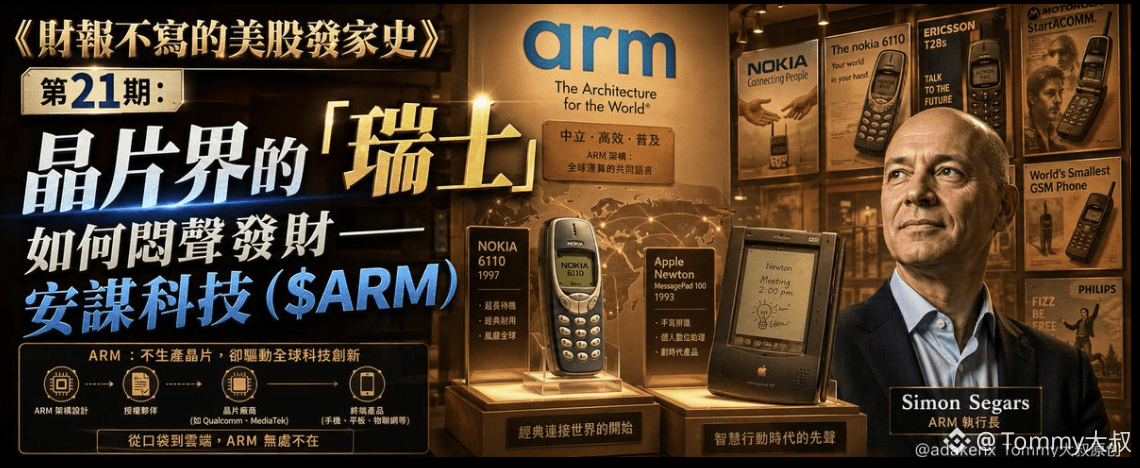
Sejarah Sukses di Pasar Saham AS Tanpa Menulis Laporan Keuangan Edisi 21: Bagaimana 'Swiss Kecil' di Dunia Chip Mendapatkan Kekayaan Diam-Diam? — ARM ($ARM)‘Swiss kecil di dunia chip’ adalah istilah yang sering digunakan untuk menggambarkan ARM, menunjukkan bahwa mereka tetap netral dalam geopolitik global dan mengandalkan model bisnis yang menghasilkan profit dari lisensi arsitektur.
Ada yang membandingkan ARM dengan Nvidia dalam narasi AI, bilang itu adalah 'Nvidia berikutnya'. Tapi saya baru saja lihat data laporan keuangannya—biaya lisensi kayak roller coaster, berdasarkan laporan, pendapatan lisensi kuartal keempat tahun fiskal 2024 turun 3% year-on-year, lalu di kuartal pertama tahun fiskal 2025 naik 25% year-on-year.
Fluktuasi ini, gimana mau bersaing dengan orang dalam narasi jangka panjang? Waktu itu saya pikir, perusahaan ini sebenarnya mesin pencetak uang atau pemangkas rumput? Kali ini kita mulai dari workshop kecil di Cambridge, Inggris, lihat bagaimana 'Swiss chip' ini beralih dari jualan gambar jadi penghasil pasif yang kaya.
Sejarah Sukses di Pasar Saham AS Tanpa Menulis Laporan Keuangan Edisi 21: Bagaimana 'Swiss Kecil' di Dunia Chip Mendapatkan Kekayaan Diam-Diam? — ARM ($ARM)
‘Swiss kecil di dunia chip’ adalah istilah yang sering digunakan untuk menggambarkan ARM, menunjukkan bahwa mereka tetap netral dalam geopolitik global dan mengandalkan model bisnis yang menghasilkan profit dari lisensi arsitektur.
Ada yang membandingkan ARM dengan Nvidia dalam narasi AI, bilang itu adalah 'Nvidia berikutnya'. Tapi saya baru saja lihat data laporan keuangannya—biaya lisensi kayak roller coaster, berdasarkan laporan, pendapatan lisensi kuartal keempat tahun fiskal 2024 turun 3% year-on-year, lalu di kuartal pertama tahun fiskal 2025 naik 25% year-on-year.
Fluktuasi ini, gimana mau bersaing dengan orang dalam narasi jangka panjang? Waktu itu saya pikir, perusahaan ini sebenarnya mesin pencetak uang atau pemangkas rumput? Kali ini kita mulai dari workshop kecil di Cambridge, Inggris, lihat bagaimana 'Swiss chip' ini beralih dari jualan gambar jadi penghasil pasif yang kaya.
Ada yang membandingkan ARM dengan Nvidia dalam narasi AI, bilang itu adalah 'Nvidia berikutnya'. Tapi saya baru saja lihat data laporan keuangannya—biaya lisensi kayak roller coaster, berdasarkan laporan, pendapatan lisensi kuartal keempat tahun fiskal 2024 turun 3% year-on-year, lalu di kuartal pertama tahun fiskal 2025 naik 25% year-on-year.
Fluktuasi ini, gimana mau bersaing dengan orang dalam narasi jangka panjang? Waktu itu saya pikir, perusahaan ini sebenarnya mesin pencetak uang atau pemangkas rumput? Kali ini kita mulai dari workshop kecil di Cambridge, Inggris, lihat bagaimana 'Swiss chip' ini beralih dari jualan gambar jadi penghasil pasif yang kaya.
132
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CryptoSelloffTriggersMultipleWhaleLiquidations
153,482 penayangan
1,637 Berdiskusi
Likuidasi Kripto Tembus $2 Miliar dalam 24 Jam, 329.000 Trader Tersapu
Binance News
·Disukai 39 Kali
·48.6k penayangan
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
143,181 penayangan
1,479 Berdiskusi
WillFOMCMinutesReinforceRateHikeExpectations?
39,994 penayangan
683 Berdiskusi