

Dalam beberapa tahun terakhir, jalur lidar seperti permainan werewolf skala besar.
Luminar (LAZR) jatuh dari puncak hingga tersisa kurang dari sepuluh persen, Quanergy bangkrut dan keluar dari bursa, Velodyne diakuisisi. Wall Street sudah kebal terhadap “mata untuk kendaraan otonom”, bahkan begitu mendengar empat kata “lidar”, orang ingin langsung menutup telepon.
Namun AI fisik sedang mengubah logika penetapan harga ini.
Baik untuk mobil tanpa pengemudi, robot gudang, maupun transportasi cerdas—agar AI benar-benar masuk ke dunia nyata, pertama-tama ia harus melihat dengan akurat dan memahami lingkungan di sekitarnya. Karena itu, lidar tidak lagi sekadar komponen mobil, tetapi bisa menjadi pintu masuk persepsi kunci bagi AI fisik.
Pada saat semua orang di industri sedang menyerang, Ouster (OUST) memantul dari titik terendah 52 minggu di 16,40 dolar dan naik lebih dari 150%, namun proporsi short tetap setinggi 18%. Yang diperdebatkan pasar sudah bukan lagi seberapa banyak lidar yang bisa dijualnya, melainkan apakah perusahaan bisa berevolusi dari pembuat perangkat keras menjadi platform persepsi “AI fisik”.
Beberapa sinyal terbaru dari perusahaan ini patut diperhatikan: kerangka kerja kerja sama Tier 1 Eropa diperpanjang hingga 2029, mencakup generasi lidar solid-state berikutnya; manajemen untuk pertama kalinya menetapkan target bahwa margin laba kotor dapat bertahan di atas 40% pada satu kuartal; serta sekitar 320 juta dolar kas dan investasi jangka pendek, yang memberi waktu untuk menghadapi pemulihan arus kas bebas positif pada 2027.
Saat kompetitor masih berlomba-lomba pada bundel kabel dan ketelitian mekanik, Ouster telah mengintegrasikan komponen pemancar dan penerimanya ke dalam chip CMOS. Jalur yang dulu dianggap sesat ini punya peluang mengubah lidar dari perangkat keras kustom yang mahal menjadi sensor digital yang bisa direplikasi secara skala. Apakah Ouster sedang meminjam “AI berbasis fisika” untuk menceritakan kisah yang lebih besar, atau justru punya kesempatan menjadi infrastruktur visual yang menghubungkan mesin dengan dunia nyata? Inilah masalah yang akan dibedah dalam artikel ini.
Bab pertama: Anak yang dibuang Silicon Valley—sejuta pertama
Angus Pacala bukan tipikal pendiri Silicon Valley. S1-nya ia tempuh di Princeton jurusan teknik mesin, lalu masuk ke laboratorium optik untuk riset doktor, dengan fokus pada komponen inti lidar solid-state. Penilaiannya dari pembimbing sangat langsung: ia lebih cocok untuk menghasilkan uang daripada menerbitkan paper. Kalimat ini kemudian sering ia kutip dalam banyak wawancara, dengan nada sedikit menyindir diri, tetapi lebih banyak menunjukkan kesepahaman. Ia memang tidak terlalu lama menghabiskan waktu di jalur akademik; di tengah studi doktoralnya ia mengurus keluar (drop out). Alasannya: menunggu tiga tahun lagi untuk menerbitkan paper tidak sebaik turun tangan sekarang, selama lidar belum “dibuat berantakan.”
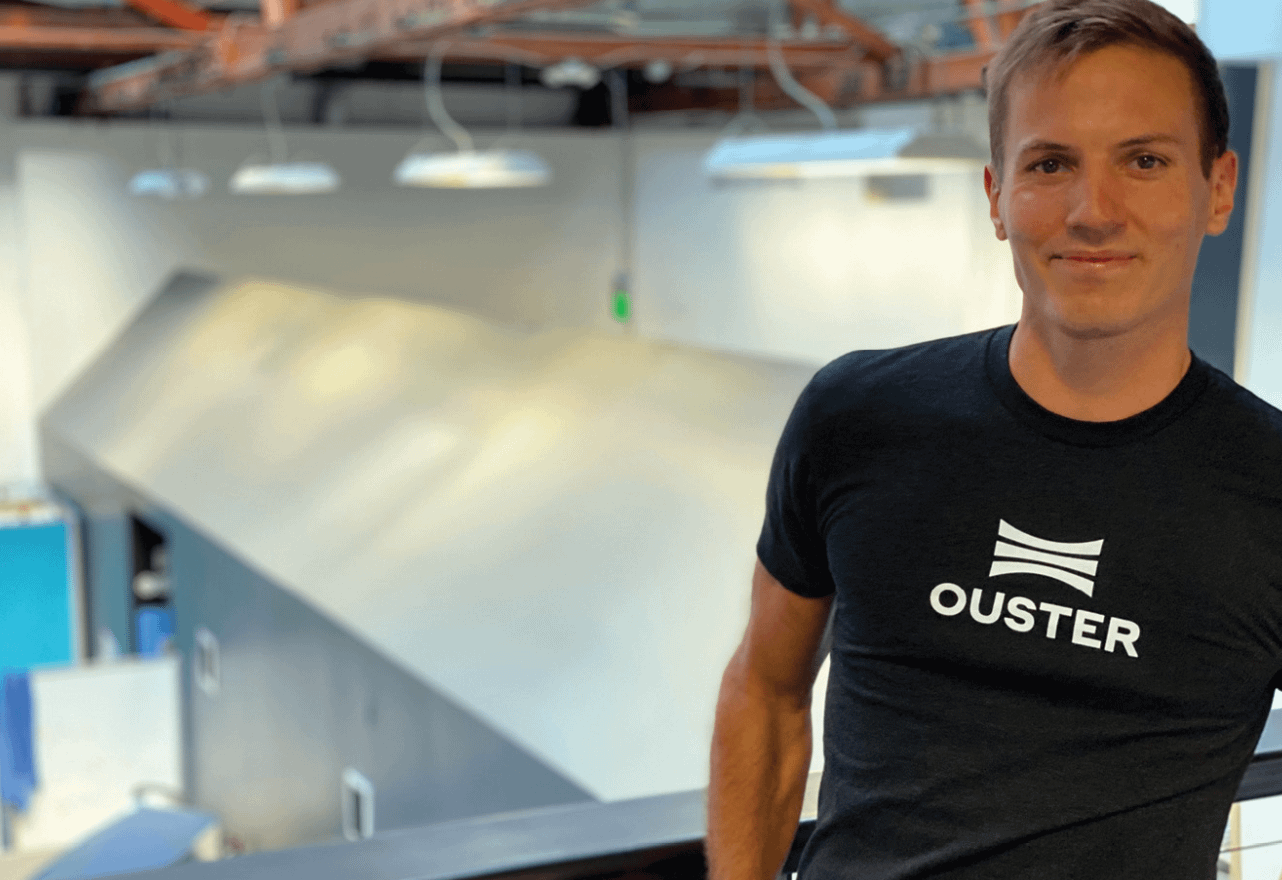
Gus (Gers) Pacala menempuh studi doktor teknik mesin dan optik di Universitas Princeton
Pada 2015, Pakaraka membawa investasi malaikat dari Quanergy untuk mulai mengerjakan prototipe tahap awal. Saat itu Quanergy adalah bintang paling terang di jalur lidar—sudah mengumpulkan lebih dari ratusan juta dolar, valuasi terus meroket, dengan slogan menggantikan radar berputar mekanis dengan solusi solid-state. Pakaraka bertahan di sana kurang dari setahun lalu pergi. Untuk publik, alasannya adalah perbedaan jalur teknis, tetapi penyebab sebenarnya adalah benturan antara kehendak modal dan realitas rekayasa. Quanergy ingin cepat melakukan produksi massal demi pesanan dari pabrikan mobil; Pakaraka bersikeras bahwa skema chip harus dimatangkan terlebih dahulu, atau hasil produksi massal hanyalah besi tua. Tidak ada yang bisa meyakinkan yang lain, akhirnya mereka berpisah.
Pengalaman itu sangat memengaruhi Pakaraka. Ia kemudian mengingat, “Quanergy mengajari saya satu hal: modal bisa mempercepat pematangan sebuah perusahaan, tapi tidak bisa mempercepat kematangan sebuah teknologi.” Setelah keluar, ia membuat sebuah meja kerja sederhana di garasi Stanford, menggunakan peralatan bekas dan sampel yang diselamatkan dari laboratorium untuk demo. Pada masa itu ia tidak punya banyak uang, hidup dengan mengambil beberapa pekerjaan paruh waktu desain optik. Saat paling sulit, ia sampai menghabiskan limit kartu kredit sampai tiga kartu sekaligus.
Momentum perubahannya muncul pada akhir 2015. Pakaraka membawa sebuah prototipe yang direkatkan dengan isolasi (tape) ke lokasi wawancara program YC. Alat itu terlihat seperti tugas siswa, tetapi efek demo membuat para pewawancara terdiam beberapa detik—karena alat itu tidak memerlukan mekanisme rotasi untuk melakukan pemindaian, dan komponen inti hanya seukuran kepalan jari di tangan. YC memberinya dana seed 1,2 juta dolar, dengan syarat ia harus membuat prototipe yang bisa didemokan secara berulang dalam waktu tiga bulan. Pakaraka membawa dua insinyur yang juga baru keluar dari perusahaan besar. Di kantor YC, mereka bekerja berturut-turut selama lebih dari tujuh puluh hari, dan akhirnya berhasil membuat prototipe lidar digital pertama yang bisa digunakan.
“Dia tidak menjual sebuah mesin, melainkan sebuah janji tentang kurva biaya. Silicon Valley bersedia membayar untuk janji semacam itu, asalkan Anda bisa membuktikan bahwa Anda bukan orang gila.”
Pendanaan eksternal pertama yang cukup “bermakna” terjadi pada awal 2016. Pakaraka bertemu beberapa partner dari dana awal Silicon Valley melalui koneksi dari YC, dan salah satu dari mereka kemudian menjadi investor malaikat Ouster. Negosiasi berlangsung enam minggu. Perbedaan inti ada pada valuasi dan porsi ekuitas. Pakaraka bersikeras untuk mempertahankan cukup banyak kontrol, sementara investor khawatir ia terlalu muda dan tidak punya pengalaman produksi massal. Pada akhirnya, keduanya sama-sama mundur selangkah: putaran seed 5 juta dolar, valuasi pasca investasi 25 juta dolar. Investor mengambil 20% saham, sementara Pakaraka mempertahankan hak veto sebagai pendiri. Uang ini memindahkan Ouster dari garasi ke kantor kecil di kawasan SoMa, San Francisco. Itu juga membuatnya pertama kali menyadari bahwa pada dasarnya pendanaan adalah pertukaran antara kontrol dan sumber daya.
Bab kedua: Dari tepi kebangkrutan ke NYSE—pria yang menolak Huawei
Tahun 2019 adalah tahun Ouster paling mendekati kematian. Saat itu produk perusahaan sudah beriterasi sampai generasi ketiga, tetapi pelanggan hanya beberapa perusahaan kecil yang melakukan uji kendaraan otonom dan laboratorium universitas, dengan pendapatan tahunan kurang dari 3 juta dolar. Uang kas di neraca tidak akan bertahan lebih dari enam bulan, sementara periode tagihan di rantai pasok semakin memanjang. Bahkan ada pemasok yang langsung mendatangi pintu kantor untuk meminta uang. Pakaraka melakukan dua hal: menurunkan gaji tahunannya menjadi 1 dolar, lalu menjamin secara pribadi—mengajukan pinjaman 2 juta dolar dari bank untuk membayar gaji perusahaan. Ia kemudian bercanda bahwa pada masa itu aset satu-satunya yang dia miliki hanyalah opsi saham perusahaan, dan pada saat itu opsi tersebut sama sekali tidak bernilai.
Dewan mulai membahas apakah sebaiknya menjual perusahaan dengan harga murah. Saat itu beberapa kompetitor dan investor strategis menyatakan niat akuisisi. Penawaran tertinggi berasal dari raksasa komunikasi domestik, dengan premi 60%, dan syaratnya adalah mendapatkan kontrol dan semua paten teknologi inti. Transaksi ini memicu perdebatan sengit di internal dewan. Satu kubu menganggap ini satu-satunya kesempatan untuk bertahan, sementara kubu lain khawatir kebocoran teknologi akan membuat perusahaan kehilangan independensinya sepenuhnya. Pakaraka adalah orang terakhir yang menentukan keputusan; dalam sebuah rapat dewan ia langsung berkata, “Saya tidak ingin perusahaan Tiongkok memiliki mata bagi kendaraan otonom Amerika.” Kalimat ini kemudian berkali-kali dikutip media, menjadikannya “pahlawan” bagi sebagian orang, dan “orang yang terlalu keras kepala” bagi sebagian lainnya.
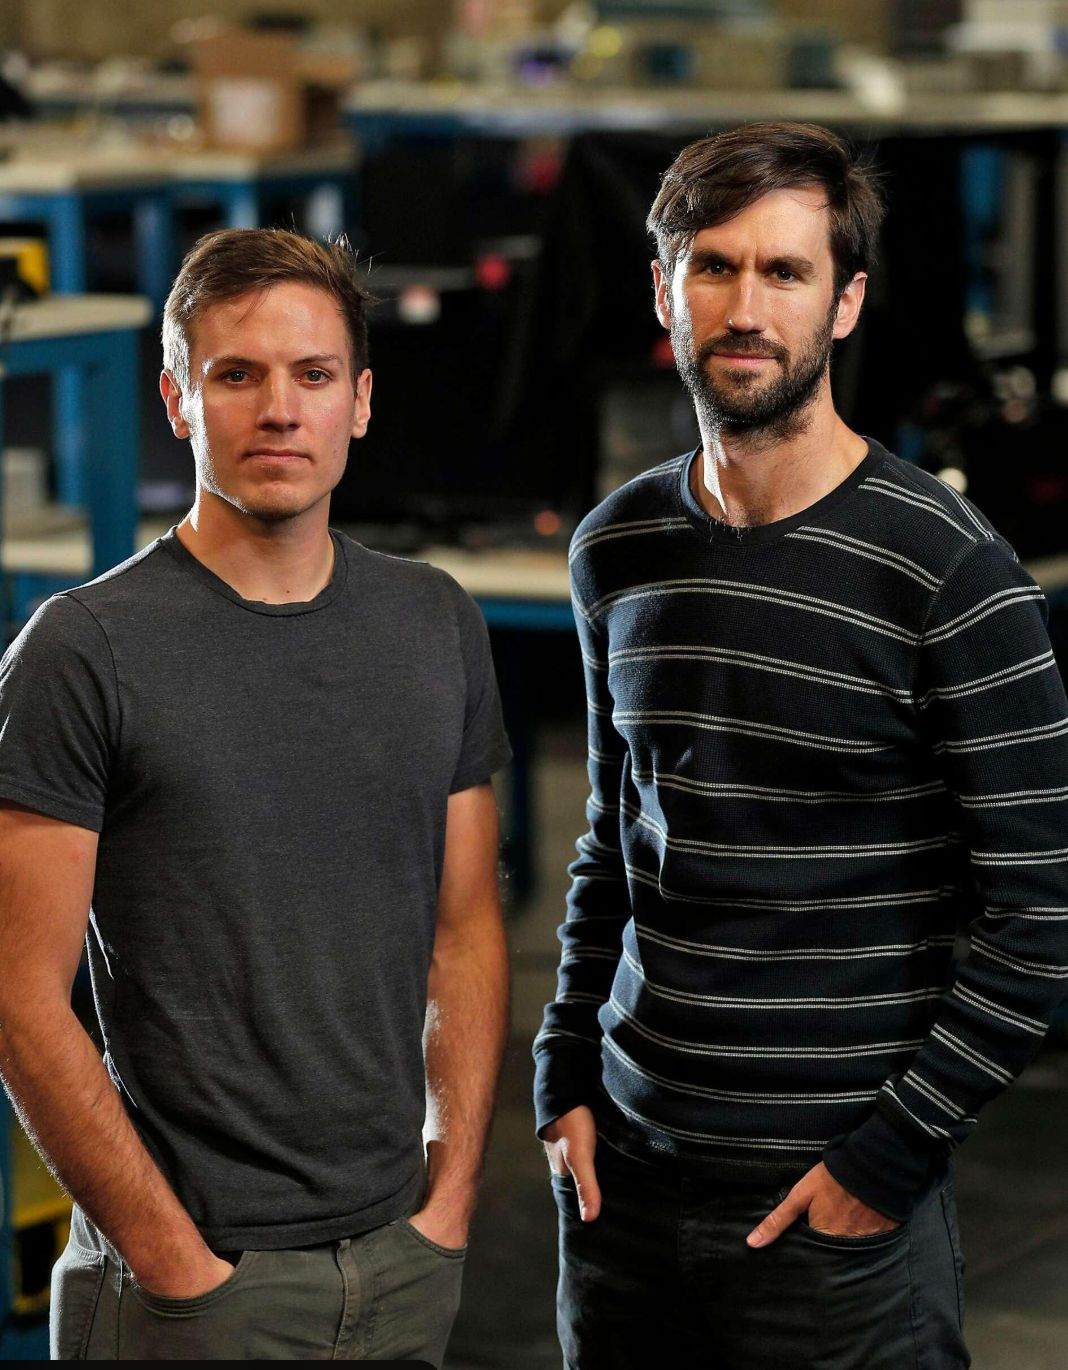
Pada saat kondisi keuangan perusahaan paling ketat, dewan sempat membahas berbagai opsi bertahan hidup, termasuk kemungkinan menjual perusahaan. Pakaraka akhirnya memilih untuk tetap berkembang secara independen, dengan mempertahankan jalur lidar digital Ouster. Foto tersebut menampilkan dua co-founder, Angus Pacala dan Mark Frichtl, diambil di fasilitas produksi lama Ouster di San Francisco
Biaya untuk menolak akuisisi adalah Anda harus menyelesaikan masalah pendanaan sendiri. Pada paruh kedua 2019, Pakaraka hampir berkeliling ke semua VC ternama di Silicon Valley, berkali-kali ditolak dari pintu tertutup. Akhirnya, pada awal 2020, masuk satu putaran investasi gabungan dari Eropa dan Amerika sebesar 48 juta dolar, dengan valuasi pasca investasi 180 juta dolar. Uang itu membuat Ouster tetap hidup, tetapi biayanya adalah saham tim pendiri terdilusi hingga kurang dari 15%. Pakaraka memandang hal ini dengan sangat tenang; ia berkata, “Hidup dulu baru punya hak untuk membicarakan kontrol.”
Pada awal 2021, gelombang SPAC melanda Wall Street. Colonnade Acquisition Corp adalah perusahaan cek kosong tanpa aset target. Ketika manajemen mencari objek merger yang cocok, mereka melirik Ouster. Proses negosiasinya hanya memakan waktu kurang dari dua bulan, valuasinya 1,9 miliar dolar, padahal pendapatan Ouster pada tahun itu diperkirakan belum mencapai 30 juta dolar. Transaksi ini membuat Pakaraka dalam semalam menjadi miliarder di atas kertas, tetapi respons pasar sekunder tidak antusias: pada hari pertama listing, harga saham langsung jatuh di bawah harga penerbitan. Valuasi yang diberikan pasar primer dan valuasi yang diberikan pasar sekunder dipisahkan oleh jurang bernama profitabilitas.
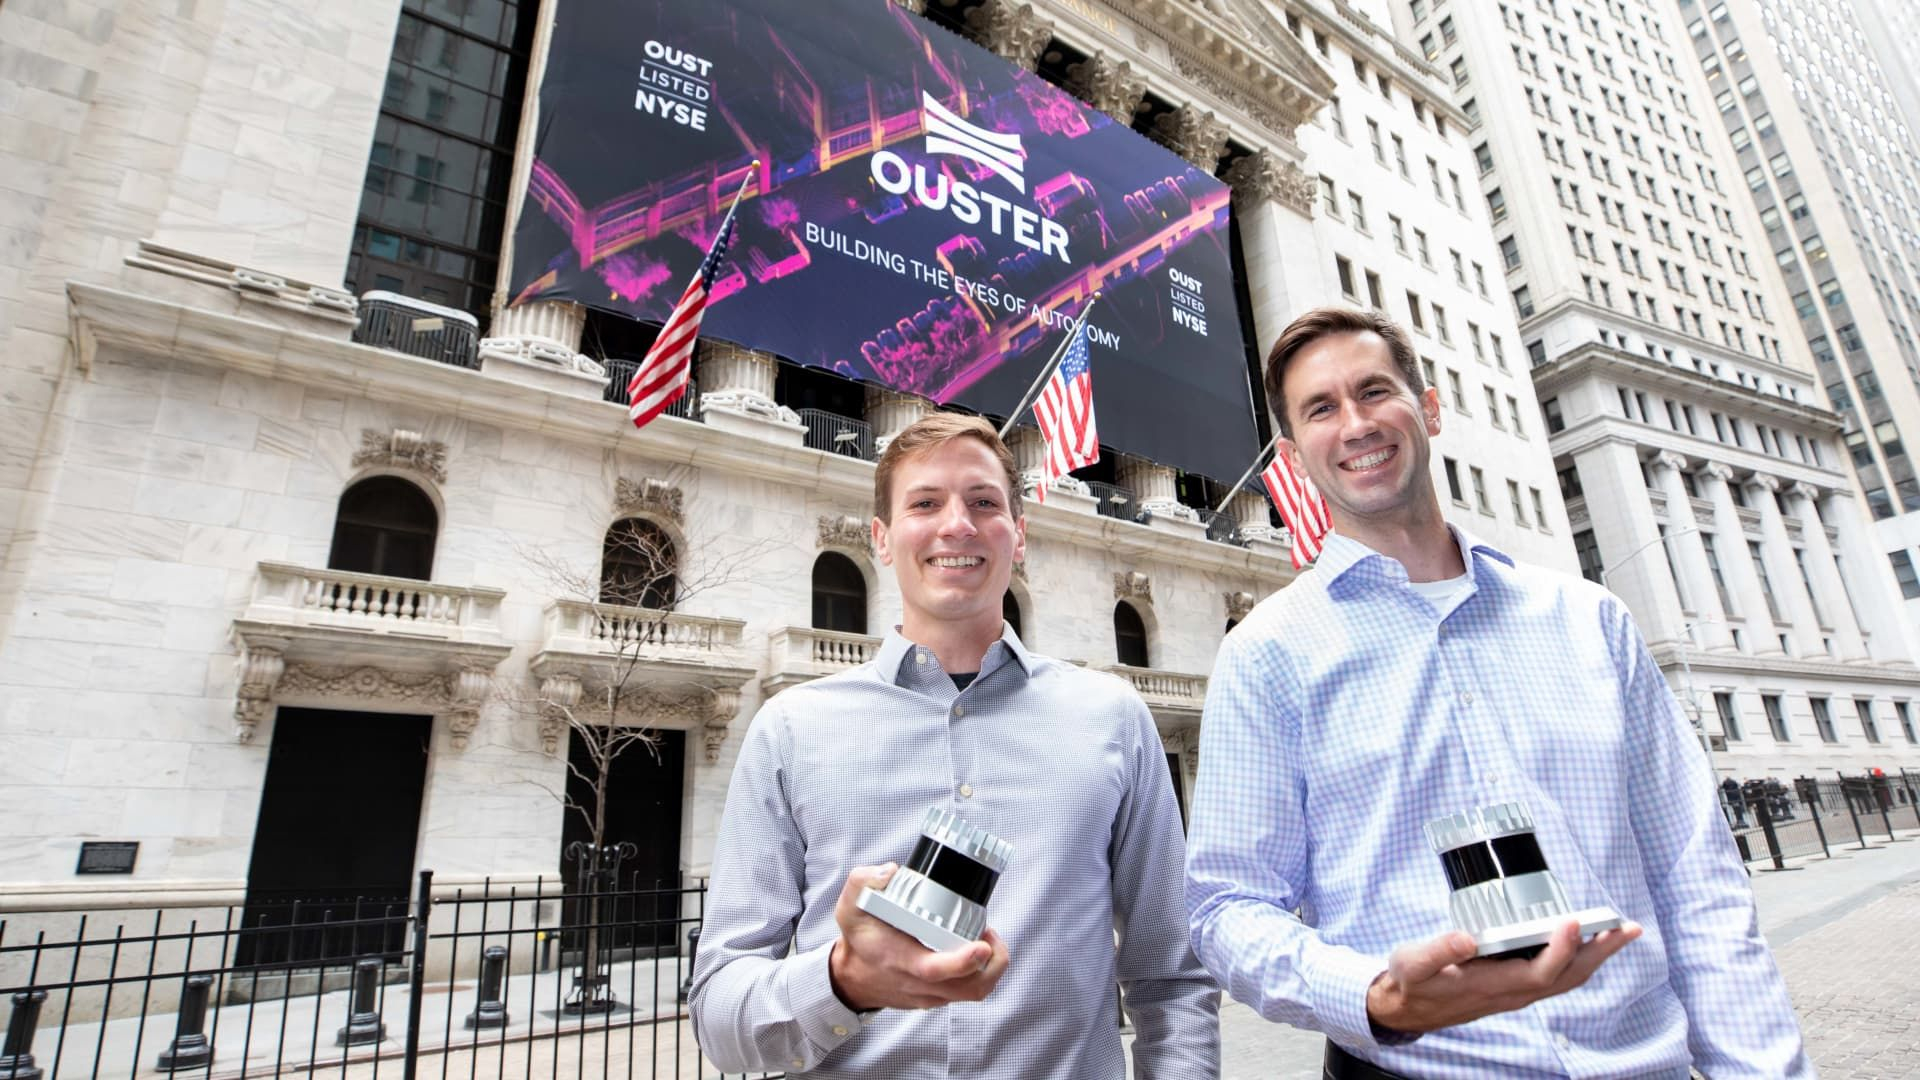
Pada Maret 2021, Ouster melantai di Bursa NYSE melalui merger dengan perusahaan akuisisi tujuan khusus (SPAC) Colonnade Acquisition Corp. Sebelumnya, saat transaksi diumumkan, valuasi perusahaan sekitar 1,9 miliar dolar. Transaksi SPAC ini membawa sekitar 300 juta dolar bagi Ouster dan menandai langkah resminya ke pasar modal.
“Inti pendanaan adalah bercerita, tapi setelah cerita selesai, Anda harus menunjukkan barang yang nyata. SPAC hanya memindahkan cerita pasar level satu ke pasar level dua untuk diceritakan ulang. Penontonnya berganti, standar pun berganti.”
Bab ketiga: Revolusi Digital Silicon Valley—Bagaimana sebuah chip mengubah pembukuan biaya lidar
Keganjilan lidar tradisional mekanis adalah bahwa pada dasarnya ia adalah alat putar yang presisi. Puluhan pemancar laser ditambah puluhan penerima, semuanya harus dikalibrasi satu per satu, semuanya harus disegel satu per satu. Waktu untuk membuat satu lidar bisa cukup untuk merakit sebuah mobil sedan untuk penggunaan rumah tangga. Struktur ini menghasilkan fakta fisik yang kejam: biaya tidak bisa turun, kapasitas produksi juga tidak bisa naik. Velodyne, pemimpin industri, menghabiskan dua puluh tahun namun tetap tidak bisa menyelesaikan masalah ini; pada akhirnya mereka hanya bisa mempertahankan profit dengan menjual produk berharga tinggi.
Solusi Ouster adalah mengganti jalur. Ia mengintegrasikan seluruh sistem pemancar dan penerima ke dalam satu chip CMOS, menggunakan proses semikonduktor untuk membuat komponen optik. Ini berarti: jika orang lain membutuhkan beberapa jam untuk memproduksi satu lidar, Ouster hanya perlu beberapa menit—karena chip diproduksi massal, langkah pengemasan dan kalibrasi sangat disederhanakan. Kurva biaya pun diubah total: biaya lidar mekanis berada pada level ribuan dolar; setelah produksi massal, lidar digital Ouster bisa menekan harga satuan menjadi ratusan dolar, bahkan lebih rendah.
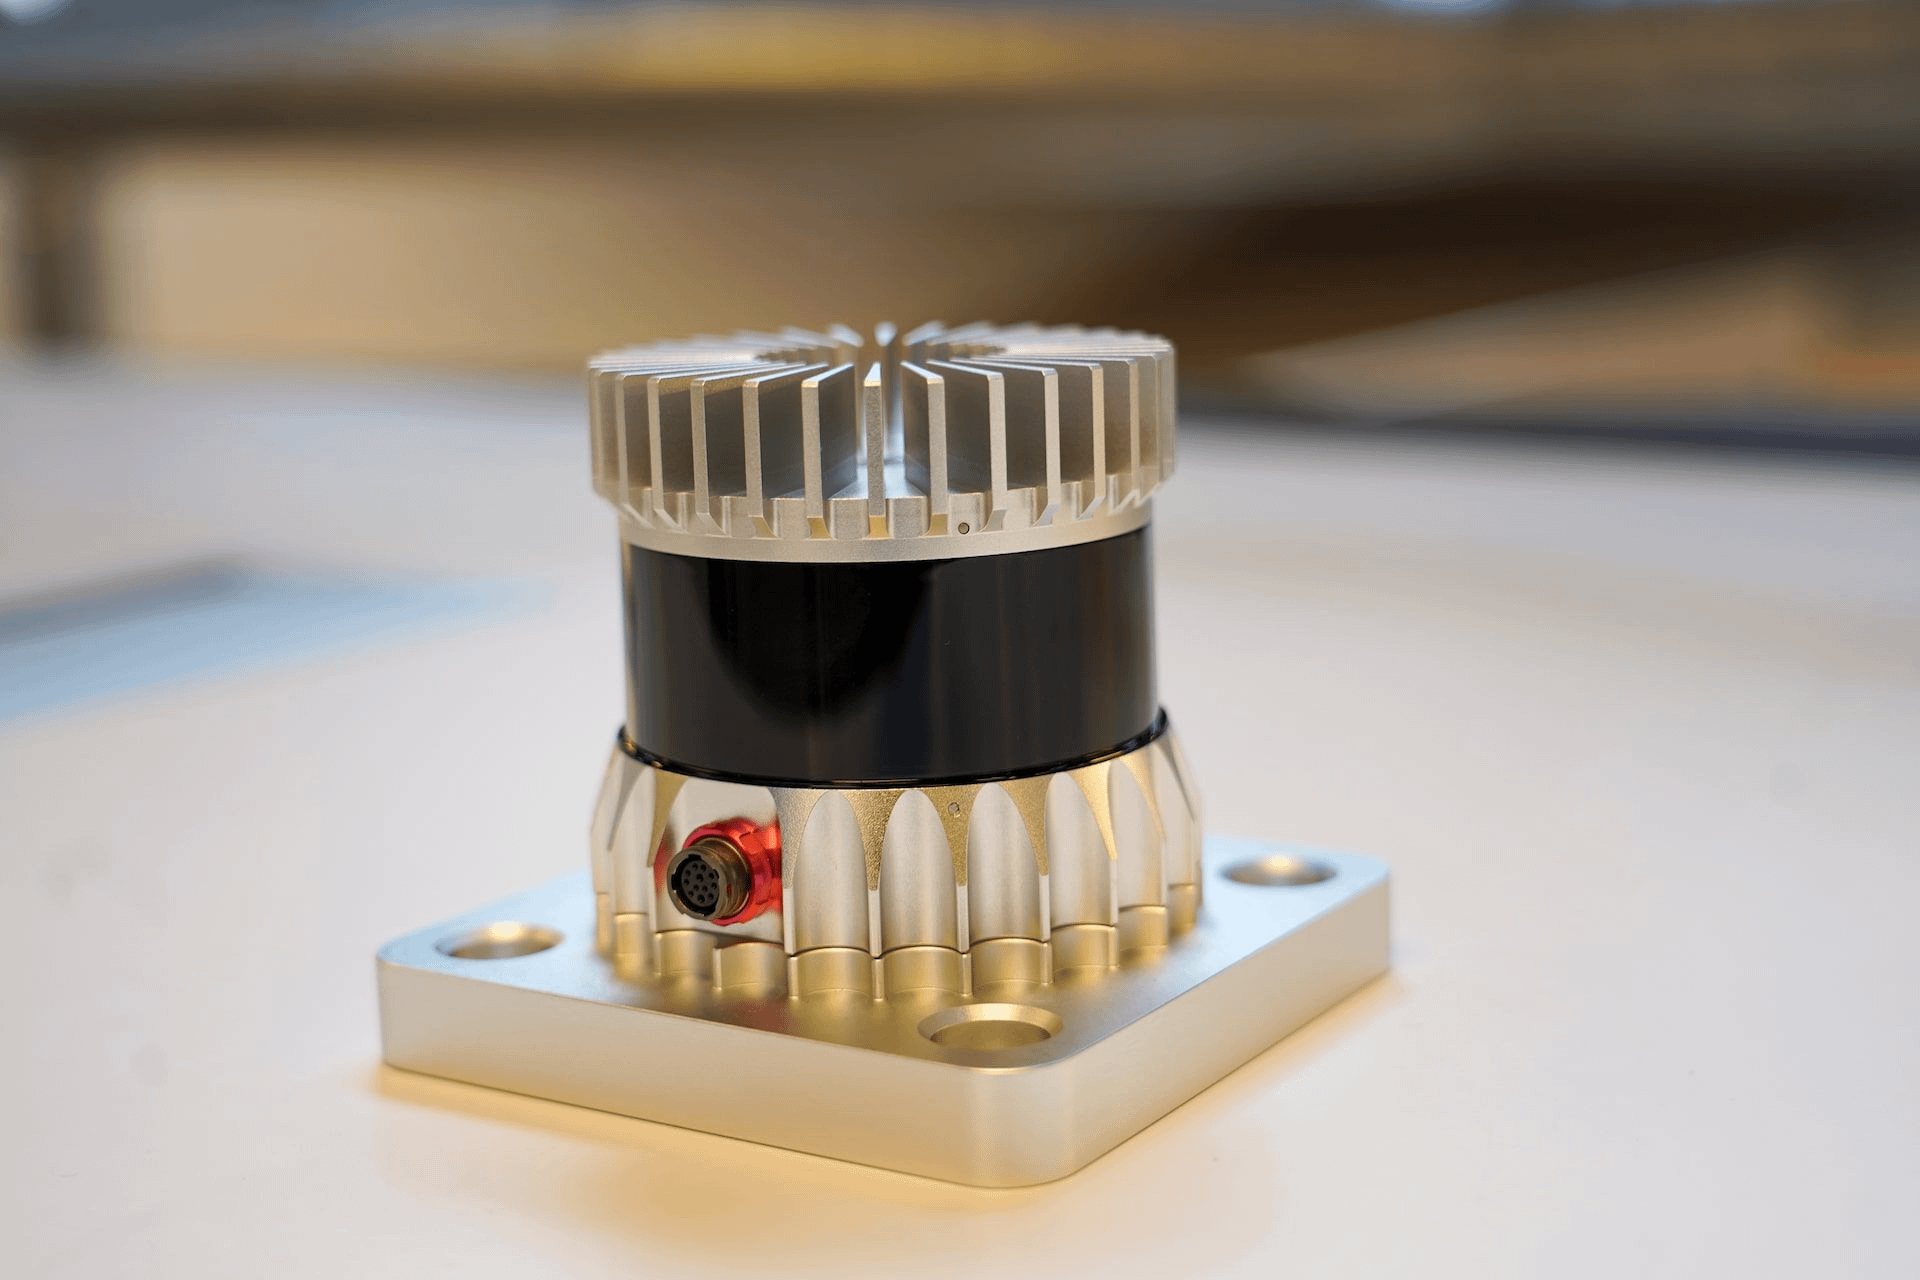
Ouster mengintegrasikan sistem pemancar dan penerima lidar ke dalam satu chip, menggunakan proses semikonduktor untuk membuat komponen optik, sehingga proses produksi sangat disederhanakan dan biaya turun secara signifikan.
Penggabungan Ouster dan Velodyne pada 2023 adalah persekutuan “si besar dan si nomor dua” untuk saling menghangatkan. Sebelum merger, margin laba kotor Ouster lama berada di sekitar 20% ke atas, karena skalanya terlalu kecil dan daya tawar rantai pasok lemah. Setelah merger, kapasitas produksi dan sumber pelanggan kedua perusahaan saling tumpang tindih: biaya pembelian turun, utilisasi kapasitas naik, dan margin laba kotor melonjak dari 24% pada 2023 menjadi kisaran 38%-42% pada 2025. Kecepatan perbaikan ini membuat banyak analis kembali melihat segmen ini. Namun muncul juga keraguan: peningkatan margin laba kotor ini benar-benar perbaikan struktural, atau hanya “bonus jangka pendek” karena R&D ditekan?
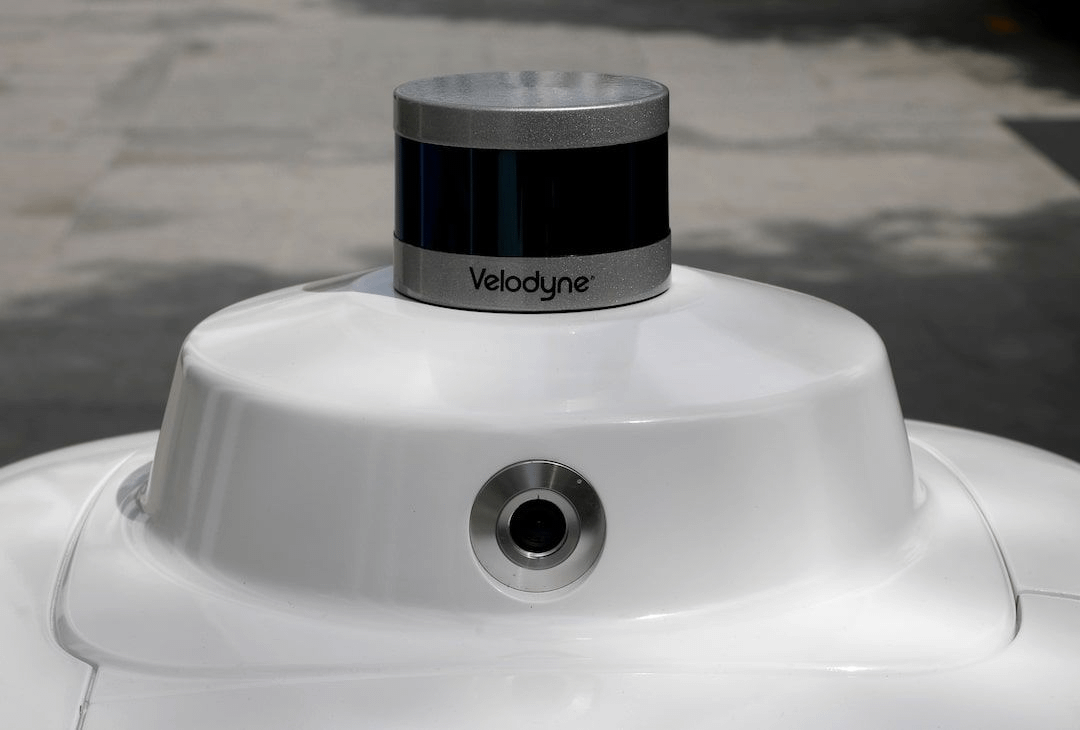
Pada 2023, Ouster bergabung dengan raksasa industri. Melalui integrasi kapasitas produksi dan sumber daya pelanggan, biaya pembelian turun secara efektif dan margin laba kotor perusahaan setelah merger meningkat secara signifikan.
Bandingkan dengan rute lain agar lebih jelas. Luminar menempuh jalur semi-solid-state; komponen optik intinya tetap perlu perakitan presisi, sehingga kecepatan penurunan biaya jauh lebih lambat daripada skema berbasis chip. Hesai Teknologi telah mencapai titik ekstrem pada lidar mekanis dari sisi biaya, sehingga lebih rendah daripada Velodyne, tetapi tetap dibatasi oleh batas fisik dari komponen diskrit. Keunggulan tradisional Faurecia ada pada pengalaman produksi massal level otomotif, tetapi dari sisi jalur teknologinya masih cenderung ke solusi matang, bukan inovasi yang agresif. Jalur “digital + solid-state” Ouster memang menjadi yang paling curam di kurva biaya—dengan syarat yield bisa terus meningkat, dan pelanggan mau membayar untuk jalur teknologi baru ini.
“Yang dijualnya bukan lidar, melainkan efek skala dalam industri semikonduktor. Jika jalur ini terbukti berhasil, kecepatan penurunan biaya akan melampaui perkiraan linear kebanyakan orang.”
Bab keempat: Titik buta di laporan keuangan—rahasia yang bersembunyi di margin laba kotor dan persediaan
Untuk tahun fiskal 2024 dan 2025, laju pertumbuhan pendapatan Ouster melambat menjadi sekitar 20%, jauh lebih lambat dibanding tahun-tahun sebelumnya yang bisa berlipat dua. Fokus pasar bergeser dari “pertumbuhan” ke “kemampuan menghasilkan arus”—ini sinyal bahwa investor mulai menuntutnya dengan standar perusahaan yang lebih matang. Kerugian sesuai GAAP terus menyempit; pada tahun fiskal 2025, kerugian bersih sekitar 110 juta dolar, jauh membaik dibanding 180 juta dolar pada 2023. Namun, penyesuaian dalam non-GAAP selalu diperdebatkan. Insentif ekuitas dan biaya restrukturisasi yang disingkirkan manajemen, menurut investor belum tentu benar sebagai “pengeluaran non-kontemporer”.
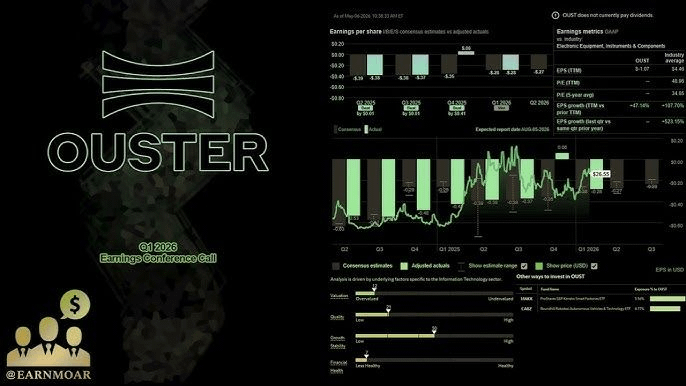
Seiring melambatnya laju pertumbuhan pendapatan, perhatian pasar terhadap Ouster bergeser dari pertumbuhan cepat ke kemampuan menghasilkan laba. Investor mulai menilai kinerja keuangannya dengan standar perusahaan yang lebih matang.
Hari perputaran persediaan adalah data yang layak diawasi. Di akhir 2024, hari perputaran persediaan Ouster naik dari sekitar 90 hari pada tahun sebelumnya menjadi 140 hari. Ada analis yang menilai ini dilakukan untuk mendorong penjualan dengan menekan stok ke kanal. Penjelasan perusahaan adalah untuk persiapan produksi massal model baru, dengan estimasi mulai pengiriman pada kuartal kedua 2026. Klaim ini masuk akal, karena pesanan memang ada. Namun risikonya adalah: jika pelanggan menunda jadwal produksi massal, persediaan akan berubah menjadi “lubang hitam” arus kas. Data kuartal ketiga 2025 sedikit turun ke sekitar 120 hari, tetapi nilainya tetap tinggi secara absolut.
Di akhir 2024, hari perputaran persediaan Ouster naik hingga 140 hari, memicu keraguan pasar apakah persediaan untuk produksi massal model baru menyebabkan penekanan stok ke kanal.
Biaya insentif ekuitas adalah biaya terselubung lain yang tidak ditulis dalam laporan keuangan. Setiap tahun, opsi saham dan RSU yang diterbitkan Ouster nilainya terus lebih dari 15% dari pendapatan. Artinya, saham pemegang lama terdilusi sedikit demi sedikit setiap tahun. Manajemen berargumen ini adalah biaya yang diperlukan untuk mempertahankan insinyur kunci—bagaimanapun, talenta R&D lidar sangat dicari di pasar. Namun dari sudut pandang investor, ini tetap biaya nyata, hanya saja tidak muncul di posisi paling mencolok di laporan laba rugi. Jika biaya insentif ekuitas ditambahkan kembali ke kerugian, kecepatan “membakar uang” Ouster sebenarnya jauh lebih cepat daripada angka di laporan.
“Perbaikan margin laba kotor itu nyata, tetapi persediaan dan insentif ekuitas seperti air di dalam spons—kalau diperas, pasti ada air yang keluar. Masalahnya, Anda harus tahu mana yang benar-benar air (sekadar angka) dan mana yang kemajuan nyata.”
Bab kelima: Tiga perjudian besar—pertarungan pesanan untuk kendaraan otonom, robot, dan kota pintar
Di akhir 2024, Ouster menandatangani perjanjian kerangka 800 juta dolar dengan pemasok Tier 1 dari Eropa, untuk dijalankan selama lima tahun. Pada hari berita diumumkan, harga saham naik 12%, tetapi setelah ditenangkan, pendapatan yang dikonfirmasi pada tahun pertama ternyata kurang dari 10%. Ini berarti nilai riil perjanjian tersebut perlu diberi tanda tanya besar. Perjanjian kerangka bukanlah pesanan; lebih mirip surat niat—pelanggan memang punya niat pengadaan, tetapi pelaksanaan detail bergantung pada kemajuan produksi massal model dan hasil penerimaan produk. Variabel perjanjian seperti ini sangat besar. Dalam beberapa tahun terakhir, industri lidar tidak sedikit yang jatuh dalam “pesanan-pesanan besar” seperti ini.
Ouster menandatangani perjanjian kerangka 800 juta dolar dengan pemasok Tier 1 Eropa.
Jalur robot adalah kurva pertumbuhan kedua yang tercepat. Pada paruh pertama 2025, kontribusi pendapatan dari forklift AGV dan robot pengantar sekitar 30%, dengan margin laba kotor lebih tinggi daripada bisnis untuk kendaraan. Alasannya: robot industri kurang sensitif terhadap harga, lebih mementingkan kestabilan dan kecepatan pengantaran. Skema chip Ouster kebetulan unggul di dua poin ini. Sepanjang 2025, pendapatan bisnis robot tumbuh lebih dari 80% year-on-year, menjadi mesin utama pertumbuhan perusahaan. Ada analis yang memprediksi bahwa pada 2027 bisnis robot akan melampaui bisnis kendaraan dan menjadi sumber pendapatan terbesar.
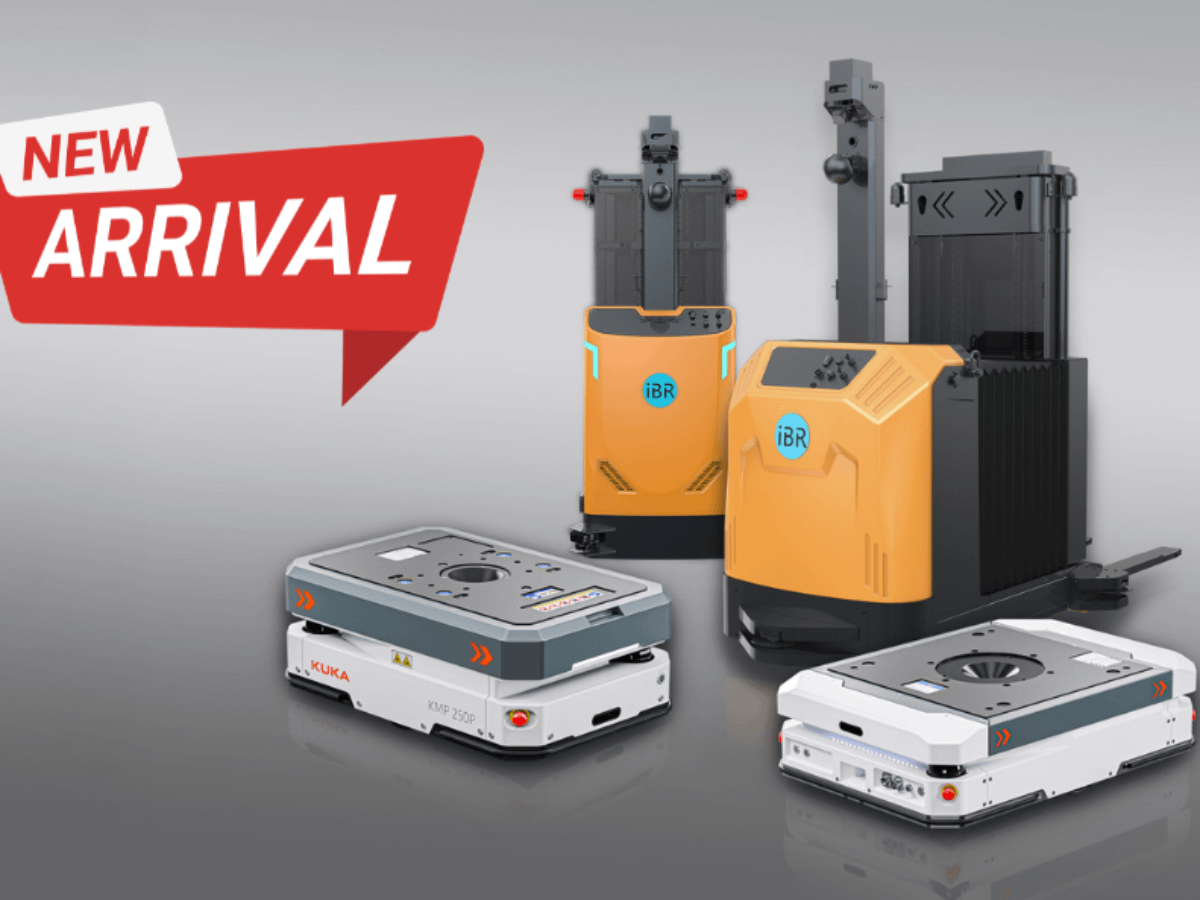
Di bidang robot industri, Ouster menjadi kurva kedua yang pertumbuhannya paling cepat. Forklift AGV dan robot pengantar memiliki tuntutan tinggi terhadap kestabilan dan kecepatan pengantaran lidar
Kota pintar berbasis infrastruktur adalah tulang yang sulit digerogoti. Siklus pesanan untuk otomatisasi pelabuhan dan tambang panjang; dari tender sampai verifikasi, sering kali perlu lebih dari dua tahun. Umur piutang pun jadi semakin panjang. Laporan keuangan 2025 menunjukkan bahwa piutang dengan umur lebih dari satu tahun mencapai 12% dari total piutang, dan proporsinya terus meningkat. Sebagian investor mulai khawatir soal risiko piutang macet, terutama karena pihak pembayar beberapa proyek luar negeri adalah pemerintah daerah atau BUMN, sehingga ritme pembayaran banyak dipengaruhi politik dan anggaran. Diversifikasi menyebar risiko, tetapi juga membuat pengembalian piutang menjadi seni yang butuh manajemen yang sangat presisi.
“Taruhan dalam tiga perjudian besar itu berbeda: kendaraan memerlukan volume, robot mencari keuntungan, sementara infrastruktur kota pintar butuh arus kas. Dua yang pertama sudah ada petunjuknya, yang ketiga masih menunggu waktu untuk membuktikan.”
Bab keenam: Taruhan Wall Street—short seller, dead bulls, dan logika “menjual sekop” itu
Pada awal 2025, harga saham Ouster memantul dari titik terendah dan naik lebih dari 150%, tetapi proporsi posisi short (short interest) masih sangat tinggi, mencapai 18%. Konfrontasi bullish-bearish seperti ini jarang terjadi di jalur lidar—kebanyakan kompetitor sudah dihajar short sampai hampir mati, namun Ouster masih bisa naik berlawanan arah di bawah tekanan short yang berat. Logika short seller sederhana: perusahaan masih merugi, valuasinya tidak murah, dan jalur teknologinya menghadapi serangan dari dua sisi: Luminar dan Hesai. Sementara logika “dead bulls” didasarkan pada kisah yang lebih jangka panjang: jika kendaraan otonom benar-benar hadir, lidar adalah sensor yang tak terhindarkan, dan Ouster adalah pemain dengan kurva biaya paling curam.
Pada awal 2025, harga saham Ouster memantul melawan arus dan naik lebih dari 150%, tetapi proporsi posisi short masih setinggi 18%. Ini mencerminkan pertarungan sengit antara pihak bullish dan bearish di jalur lidar.
Di komunitas broker, ada pepatah populer: lidar adalah “penjual sekop” untuk kendaraan otonom, tetapi sekopnya mungkin tidak hanya satu. Perumpamaan ini sangat tepat, namun ia juga menyiratkan fakta kejam: “penjual sekop” baru berarti jika bisa bertahan sampai akhir masa demam emas; pemain yang keluar di tengah bahkan bisa kehilangan sekopnya. Luminar mengambil jalur kelas atas, mengikat pembuat mobil terkemuka untuk kustomisasi mendalam; Hesai mengandalkan produksi massal dan perang harga untuk merebut pasar; diferensiasi Ouster adalah keunggulan biaya dari chip-based. Ketiga jalur punya penggemarnya masing-masing, tetapi pada akhirnya yang mungkin bisa hidup tinggal satu atau dua perusahaan saja.
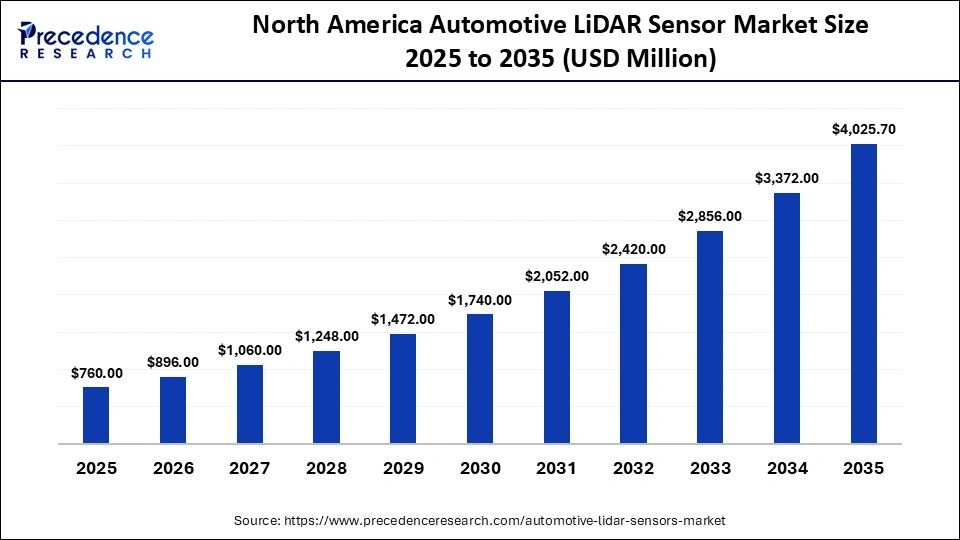
Kompetisi di industri lidar sangat ketat. Luminar, Hesai, dan Ouster masing-masing mengambil jalur berbeda seperti kustom berkelas atas, produksi massal skala, dan keunggulan biaya karena “chip-based”, untuk memperebutkan pangsa pasar.
Di internet, perdebatan antara retail dan institusi soal “jalur solid-state vs jalur semi-solid-state” semakin memanas. Namun, urusan teknologinya sendiri sebenarnya hanya bagian kecil dari masalah—yang sesungguhnya adalah perebutan posisi (pricing/short-long). Pihak bullish dan bearish sama-sama punya kepentingan sendiri; jalur teknis hanya alat untuk menyatakan sikap. Ada netizen yang menggali berita lama Ouster pada 2019 yang nyaris bangkrut, lalu mengejeknya sebagai “perusahaan yang dipungut dari tumpukan sampah.” Ada pula yang membantah dengan data perbaikan margin laba kotor selama enam kuartal berturut-turut, dengan menyatakan short seller mengabaikan perubahan fundamental. Perdebatan ini belum tentu ada pemenangnya dalam jangka pendek, tetapi ia mencerminkan satu fakta: struktur “kartu-kartunya” Ouster sudah cukup kompleks sehingga fluktuasi harga sahamnya dipengaruhi oleh sentimen tidak kalah besar dibanding fundamental.
“Pasar melihat pertumbuhan; saya melihat kualitas arus kas. Sebuah perusahaan bisa bertahan satu atau dua tahun hanya dengan bercerita, tapi tidak bisa bertahan melewati satu siklus industri penuh.”
Bab ketujuh: Meja taruhan bagi orang dewasa
Hari ini 11 Agustus. Harga saham OUST sekitar 45,13 dolar, dengan valuasi pasar sekitar 6,7 miliar dolar. Dengan itu, PS (price-to-sales) untuk pendapatan yang diperkirakan tahun 2026 kira-kira sekitar 6x. Valuasi ini lebih murah daripada Luminar, dan lebih mahal daripada Hesai—posisinya ada di tengah dalam jalur lidar.
“Pisau” kunci yang tidak tertulis dalam laporan keuangan, saya pilih dua bagian: persediaan dan insentif ekuitas. Perputaran persediaan melebihi 120 hari; untuk perusahaan dengan pendapatan tahunan di bawah 1 miliar dolar, ini terlalu tinggi. Jika produksi massal model baru kuartal ketiga 2026 tidak sesuai ekspektasi, penurunan nilai persediaan akan langsung menggerus margin kotor. Biaya insentif ekuitas menempati lebih dari 15% dari pendapatan—ini berarti laju dilusi pemegang saham lama lebih cepat daripada yang terlihat dari kerugian yang tercatat. Jika dua komponen ini ditambahkan kembali, kesenjangan arus kas bebas aktual perusahaan akan lebih besar daripada yang tampak di laporan. Manajemen mengatakan perusahaan akan kembali untung pada 2027, tetapi syaratnya pertumbuhan pendapatan bisa dipertahankan di atas 20%, dan margin kotor harus bertahan di 40%—jika salah satu saja tidak tercapai, jadwalnya harus bergeser ke belakang.
Sikap saya begini: dari sisi pergerakan harga, sekitar 45 dolar adalah batas atas area transaksi padat pada fase awal; dukungan jangka pendek ada di kisaran 38–40 dolar, sedangkan resistensi sekitar 50 dolar. Dari sisi peluang, ruang kenaikan bergantung pada apakah bisnis robot bisa terus mengungguli ekspektasi; risiko penurunan datang dari kemajuan eksekusi pesanan besar untuk kendaraan dan kecepatan konsumsi kas. Saat ini saya memegang dengan posisi ringan, pengendalian porsi di bawah 2% dari total aset. Saya tidak akan menambah pada posisi ini, menunggu dua sinyal: (1) margin laba kotor bertahan di atas 40% selama dua kuartal berturut-turut, dan (2) arus kas bebas menjadi positif dalam satu kuartal. Valuasi yang diberikan pasar bukan untuk kerugian hari ini, melainkan untuk kurva biaya yang belum dilalui orang lain—masalahnya, apakah kurva itu benar-benar bisa ditempuh, tidak bisa terlihat dari laporan keuangan.
= Terima kasih telah membaca, selesai
Catatan: Artikel ini adalah pandangan pribadi penulis, tidak ada saran investasi apa pun. Orang dewasa bertanggung jawab atas tindakan investasi mereka sendiri.
#美股 #OUST