

‘Swiss kecil di dunia chip’ adalah istilah yang sering digunakan untuk menggambarkan ARM, menunjukkan bahwa mereka tetap netral dalam geopolitik global dan mengandalkan model bisnis yang menghasilkan profit dari lisensi arsitektur.
Ada yang membandingkan ARM dengan Nvidia dalam narasi AI, bilang itu adalah 'Nvidia berikutnya'. Tapi saya baru saja lihat data laporan keuangannya—biaya lisensi kayak roller coaster, berdasarkan laporan, pendapatan lisensi kuartal keempat tahun fiskal 2024 turun 3% year-on-year, lalu di kuartal pertama tahun fiskal 2025 naik 25% year-on-year.
Fluktuasi ini, gimana mau bersaing dengan orang dalam narasi jangka panjang? Waktu itu saya pikir, perusahaan ini sebenarnya mesin pencetak uang atau pemangkas rumput? Kali ini kita mulai dari workshop kecil di Cambridge, Inggris, lihat bagaimana 'Swiss chip' ini beralih dari jualan gambar jadi penghasil pasif yang kaya.
Bab 1: “Mimpi hemat daya” di bar Cambridge
Kisah ARM tidak dimulai dari garasi Silicon Valley, melainkan dari sebuah bar kecil di Cambridge, Inggris.
Pada 1980-an, Hermann Hauser dan Chris Curry berbincang di bar dan melahirkan ide bisnis—Acorn Computers.
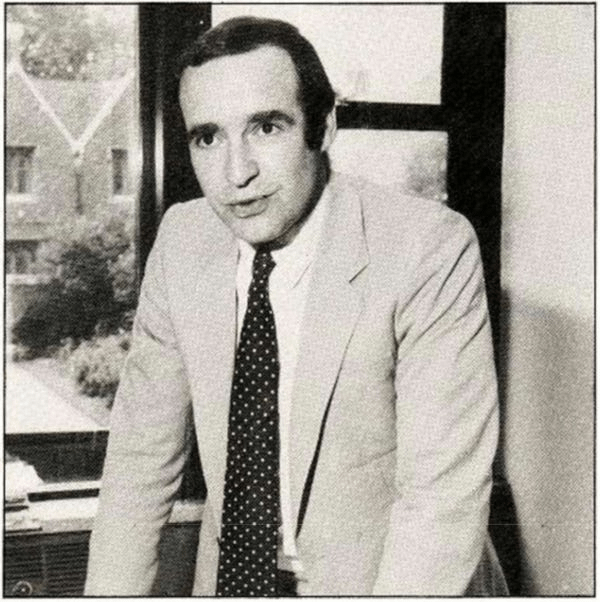
Saat itu pasar komputer Inggris dikuasai BBC Micro, dan Acorn ingin mengambil bagian, jadi mereka perlu mencari prosesor untuk komputer mereka. Mereka pernah mencoba chip Motorola, terlalu mahal; mencoba chip Intel, terlalu boros daya. Hauser menepuk meja: sekalian saja rancang sendiri.
Keputusan itu kemudian mengubah seluruh sejarah chip mobile.
Tokoh kuncinya adalah dua insinyur dari Cambridge: Sophie Wilson dan Steve Furber.
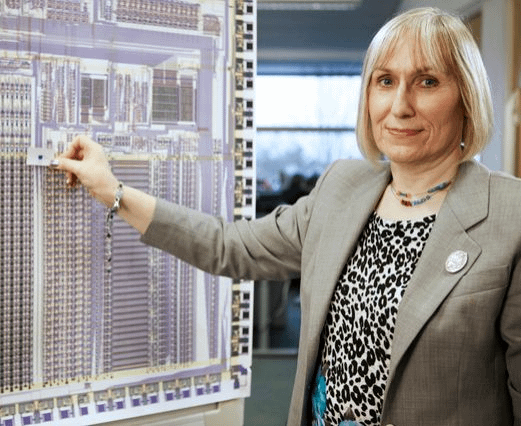
Wilson adalah seorang jenius; saat merancang prosesor Acorn, ia memilih arsitektur RISC yang saat itu masih jarang dipakai—Reduced Instruction Set Computing, yang berarti chip bisa melakukan lebih banyak hal dengan lebih sedikit transistor, dan konsumsi dayanya ditekan menjadi sepersepuluh dari para pesaing.
Furber bertanggung jawab atas implementasi perangkat keras, dan bersama-sama mereka menghasilkan chip ARM pertama di laboratorium Cambridge. Saat itu tidak ada yang mengira benda ini akan jadi besar—jalannya lambat, performanya lemah, tapi hemat dayanya keterlaluan. Konsumsi daya satu chip ARM bahkan jauh di bawah seujung kuku dibanding Intel.
Pada 1985, Acorn meluncurkan prosesor ARM pertama, bernama ARM1. Saat itu, Macintosh Apple dirilis pada Januari 1984, dan Intel sedang menguasai pasar PC lewat prosesor 386.
Chip Acorn bahkan tidak menemukan pelanggan yang layak, dan Hauser sempat ingin menjual perusahaan itu. Namun Wilson dan Furber bersikeras pada satu keyakinan: masa depan bukanlah perlombaan komputasi, melainkan perlombaan efisiensi daya. Mereka memang benar, hanya saja bertaruhnya terlalu dini sepuluh tahun.
Saat itu tidak ada yang menyangka bahwa “mimpi hemat daya” ini akan menjadi mesin cetak uang di era smartphone. Kadang saya berpikir, kalau dulu Hauser benar-benar menjual Acorn, sejarah chip hari ini akan sangat berbeda—Nvidia mungkin masih membuat kartu grafis, dan Qualcomm mungkin tidak akan ada.
Bab 2: Taruhan Apple sebesar 1 juta poundsterling
Pada 1990, Acorn memisahkan ARM menjadi perusahaan tersendiri dan beroperasi secara independen. Saat itu datang seorang “malaikat” penting—Apple.
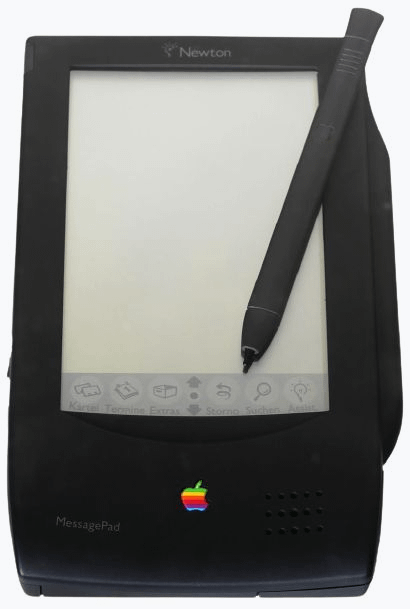
Saat itu Apple sedang mencari chip hemat daya untuk komputer genggam Newton. Meski Jobs tidak ada di Apple (ia sudah dipecat), tim teknis Apple terpikat oleh sifat hemat daya ARM. Apple menanam 1,5 juta poundsterling, sekitar 43% saham ARM, sebagai imbalan atas hak penggunaan chip.
Bagi ARM, 1,5 juta poundsterling itu adalah uang penyelamat—uang kas perusahaan tinggal cukup untuk beberapa bulan gaji, bahkan sewa kantor hampir tak bisa dibayar. Investasi Apple itu kemudian disebut banyak orang sebagai “taruhan paling hemat biaya dalam sejarah”.
ARM memilih jalan yang sangat berbeda dari Intel dan AMD—“hanya melisensikan, tidak memproduksi”. Ia tidak membangun pabrik, tidak menjual chip, hanya menjual cetak biru desain, dan mengambil royalti per chip.
Model ini terdengar seperti “tuan tanah teknologi”: pelanggan menggunakan arsitektur ARM untuk membuat chip, dan setiap kali satu chip terjual, ARM memungut “sewa”. Pelanggan besar pertama adalah VLSI Technology, sebuah perusahaan chip Amerika, yang membantu ARM menembus pasar ponsel.
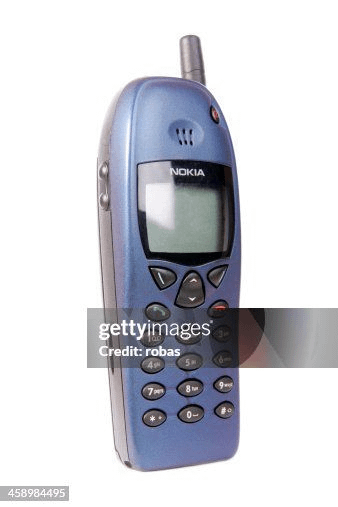
Ponsel Nokia 6110 dibekali prosesor ARM dan dirilis pada 1998, menjadi salah satu ponsel pertama di dunia yang menggunakan prosesor ARM. Pada tahun itu, pendapatan royalti ARM mulai tumbuh, dan pesanan Nokia membuat Hauser melihat masa depan—biaya lisensi bergulir seperti bola salju.
Saat ARM melantai pada 1998, perusahaan itu sudah melisensikan teknologinya ke lebih dari 20 perusahaan, termasuk Texas Instruments, Samsung, dan Sharp. Harga IPO sekitar 6,6 dolar AS, naik ke 14 dolar pada hari pertama, dengan kapitalisasi pasar sekitar 3 miliar dolar AS.
Son kemudian berkata dalam sebuah wawancara bahwa ia dulu melewatkan IPO ARM karena tidak memahami model bisnis “menjual cetak biru”.
Yang benar-benar melambungkan valuasi ARM adalah peluncuran iPhone pada 2008—chip seri A Apple memakai arsitektur ARM, lalu Qualcomm, Samsung, dan Huawei ikut-ikutan, sehingga 95% chip ponsel di dunia menjadi “penyewa” ARM.
Dari 1,5 juta poundsterling menjadi valuasi ratusan miliar dolar AS, sejarah pendanaan ini membuktikan: bisnis paling menguntungkan bukan menjual sekop, melainkan menyewakan hak desain sekop.
Bab 3: “Pemilik rumah tak terlihat” di era mobile
Setelah smartphone meledak, ARM menjadi “pemilik rumah tak terlihat” di dunia chip mobile. Qualcomm Snapdragon, Apple A-series, Huawei Kirin, Samsung Exynos—chip-chip ternama ini semuanya memakai arsitektur ARM di level bawah. ARM tidak memproduksi satu chip pun, tetapi mengambil bagian dari setiap ponsel.
Setelah smartphone meledak, chip di bawah kap Qualcomm Snapdragon, Apple A-series, Huawei Kirin, Samsung, dan lainnya semuanya menggunakan arsitektur ARM, sehingga ARM menjadi “pemilik rumah tak terlihat” di dunia chip mobile.
Semakin banyak pelanggan, semakin mendekati nol biaya marginal—tambah satu pelanggan, biaya R&D ARM hampir tidak berubah, tetapi pendapatannya tumbuh secara linear.
Pada tahun fiskal 2016 (hingga 31 Maret 2016), total pendapatan ARM sekitar 1,479 miliar dolar AS, dengan margin laba bersih sekitar 27-30%.
Masayoshi Son dari SoftBank terpikat oleh mesin cetak uang ini dan pada 2016 mengakuisisi ARM sekitar 32 miliar dolar AS—saat itu ia mengatakan kepada media bahwa ARM akan menjadi “Intel era Internet of Things”.
Perhitungan SoftBank adalah: perangkat IoT meledak, puluhan miliar chip memakai arsitektur ARM, dan pendapatan royalti bisa berlipat ganda. Namun kemudian, karena penolakan dari regulator antimonopoli dan pihak lainnya, rencana SoftBank menjual ARM ke Nvidia gagal pada 2022, dan pada akhirnya Son harus membawa ARM kembali ke Nasdaq.
Pada September 2023, ARM kembali ke Nasdaq, dengan harga IPO 51 dolar AS, naik 25% di hari pertama, dan kapitalisasi pasar sekitar 60 miliar dolar AS. Pada hari listing itu, saya melihat di Xueqiu ada orang yang berteriak “ARM adalah Coca-Cola di dunia chip”, dan ada juga yang mengejek “SoftBank akhirnya menemukan orang yang menampung barangnya”.
Namun jika dilihat kembali, parit pertahanan ARM memang dalam: biaya migrasi ekosistem chip ponsel sangat tinggi, Qualcomm dan Apple sama-sama terkunci pada arsitektur ARM—siapa yang berani pindah? Harganya adalah mimpi buruk kompatibilitas selama bertahun-tahun. “Keterikatan” seperti inilah inti dari cara ARM meraup untung diam-diam.
Bab 4: “Laporan keuangan roller coaster” setelah IPO
Laporan keuangan ARM setelah IPO seperti roller coaster. Berdasarkan data tahun fiskal ARM 2025 (hingga 31 Maret 2025), total pendapatannya sekitar 3,23 miliar dolar AS, margin laba bersih sekitar 9,8%, tetapi kurva pertumbuhannya bergerigi.
Masalahnya ada pada siklus penggantian pelanggan—siklus pembaruan chip Apple dan Qualcomm memanjang dari dua tahun menjadi tiga bahkan empat tahun; satu lisensi habis dipakai, lalu pendapatan tahun berikutnya langsung kosong.
Misalnya, chip Apple A17 Pro dirilis pada September 2023 dan memakai arsitektur ARM v9. Meski peluncuran chip baru mungkin mendorong pertumbuhan pendapatan royalti ARM, pendapatannya dipengaruhi banyak faktor, dan pada September 2024 Apple juga merilis seri A18.
Pasar menganggap pertumbuhannya terlalu lambat—di era AI, semua orang ingin melihat “mitos ledakan”, tetapi ARM lebih mirip tuan tanah yang memungut sewa, menaikkan royalti 5-10% tiap tahun, dan pelanggan suka pakai atau tidak terserah. “Stabilitas” seperti ini adalah barang sisa di pasar bull, tetapi emas di pasar bear.
Namun masalahnya muncul: valuasi ARM dipompa jauh di atas P/E Nvidia, dan bahkan melampaui Intel (P/E negatif). Sebenarnya pasar sedang bertaruh pada apa? Menjadi Nvidia berikutnya, atau tetap menjadi “Swiss”
Bab 5: Posisi “Swiss” dalam narasi AI
Di era AI, ARM menemukan peran baru.
Nvidia menjual sekop lewat GPU, sedangkan ARM menjual “cetak biru untuk membuat sekop”——CPU NVIDIA Grace di server AI, AWS Graviton, dan Microsoft Azure Cobalt semuanya menggunakan arsitektur ARM.
Laporan Bloomberg itu mengatakan ARM mempertahankan netralitas dalam permainan geopolitik, melisensikan ke Amerika Serikat (Apple, Nvidia) dan juga ke China (Huawei, Alibaba).
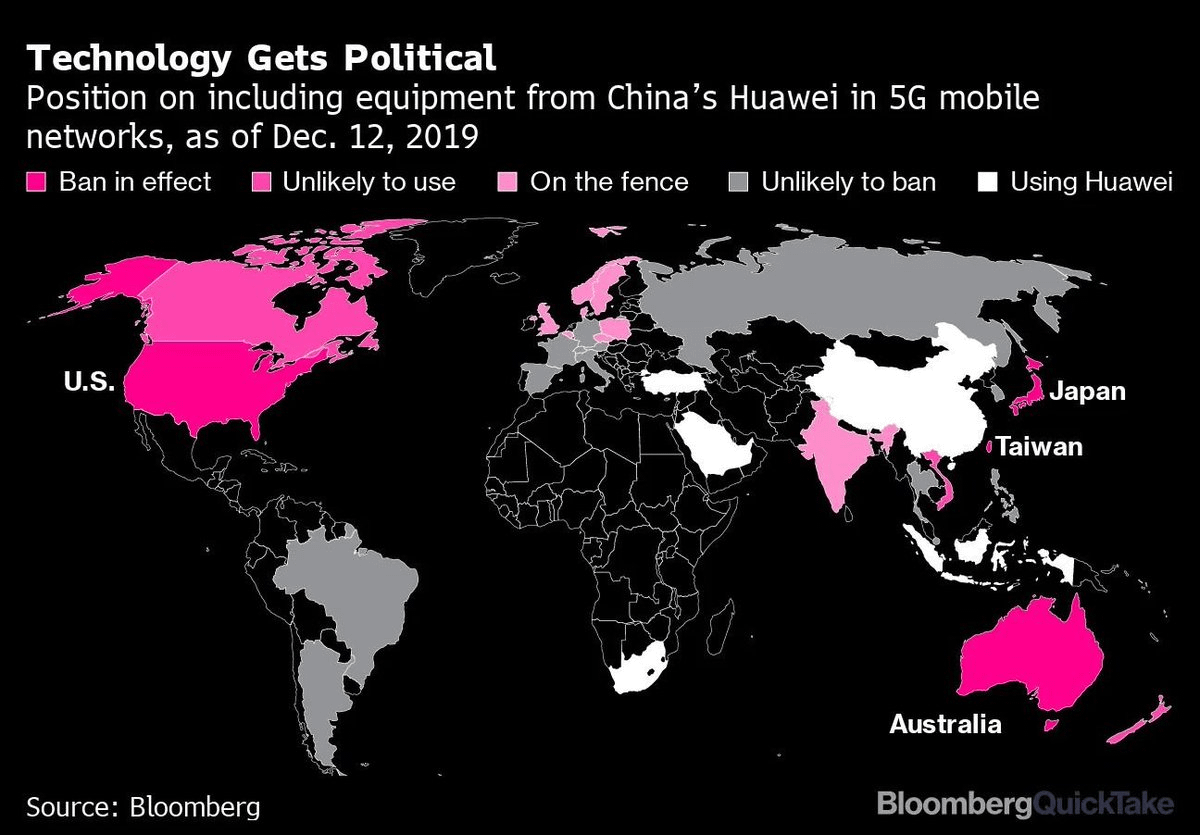
Sikap “Swiss” ini membuatnya aman dalam sanksi chip—Amerika Serikat tidak berani melarang ARM karena Apple dan Qualcomm bergantung padanya; China juga tidak berani memblokir ARM karena chip Kirin Huawei sepenuhnya bergantung padanya. ARM menjadi satu-satunya aktor di dunia chip yang bisa “makan dari dua sisi”.
Tetapi narasi di Xueqiu bahwa “ARM adalah Nvidia berikutnya” saya tidak percaya. Porsi royalti ARM pada chip inferensi AI sangat kecil. Bahkan jika pengiriman chip AI naik sepuluh kali lipat, pertumbuhan pendapatan ARM tetap terbatas—ARM tidak seperti Nvidia yang bisa meraup “laba super” dari premium harga chip.
Betapa pun ramainya lalu lintas, gerbang tol hanya bisa memungut tarif tetap dan tidak bisa ikut menikmati kenaikan nilai dari arus kendaraan. Salah satu hal yang kontraintuitif adalah: semakin panas AI, Nvidia makin untung, sementara ARM justru makin canggung—karena pelanggan memakai GPU Nvidia, dan CPU ARM hanya jadi pemeran pendukung.
Ini menjelaskan mengapa pasar memberi valuasi ARM lebih rendah daripada Nvidia—ARM tidak memiliki “leverage laba” seperti Nvidia.
Bab 6: Dua suara di grup
Di media sosial, pandangan terhadap ARM terbagi dua kubu. Satu kubu berkata: “ARM adalah Coca-Cola di dunia chip, resepnya tidak berubah tapi uangnya terus mengalir.” Para pendukung menilai jaringan lisensi monopolistiknya—95% chip ponsel di dunia memakai arsitektur ARM, jadi pelanggan mau pindah pun tidak bisa.
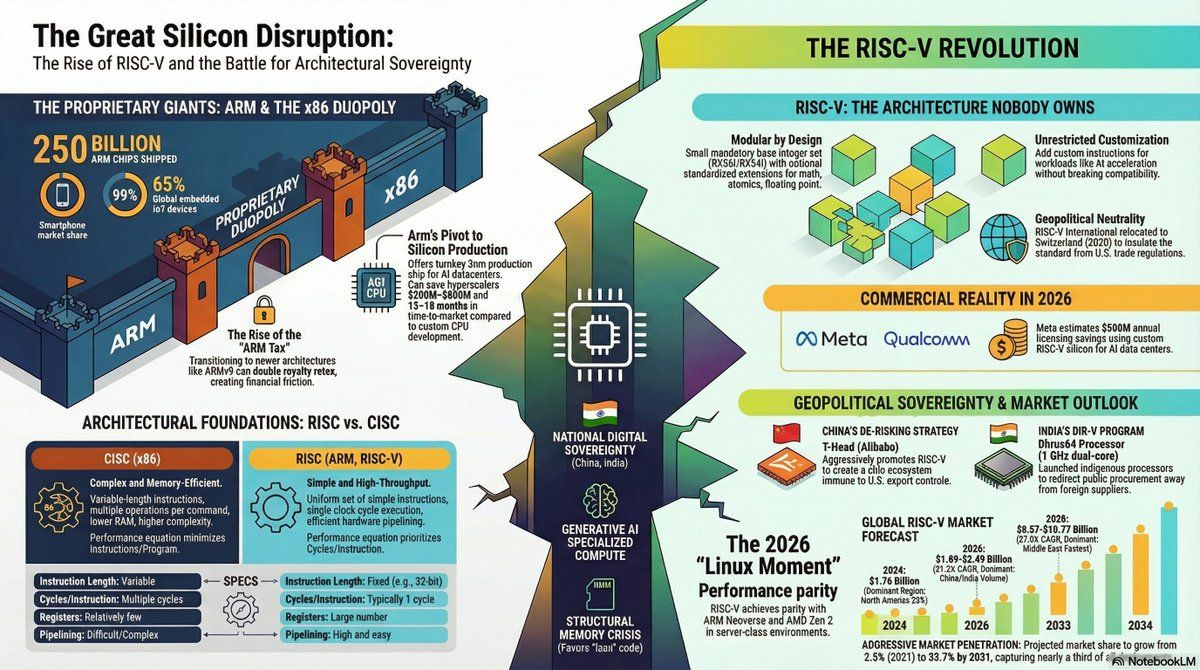
Kubu lain yang paling keras di forum berpendapat: “Arsitektur Zen AMD dan arsitektur open-source RISC-V sedang menggerus ARM, dan biaya lisensi cepat atau lambat akan terdilusi.” RISC-V adalah set instruksi open-source, siapa pun bisa menggunakannya secara gratis; Amazon, Google, dan Alibaba semua meneliti chip RISC-V.
Walaupun RISC-V masih jauh tertinggal di ekosistem ponsel, di chip IoT (rumah pintar, sensor) sudah ada tren penggantiannya.
Ada analis yang指出 bahwa RISC-V hingga 2027 mungkin akan mengancam ARM di chip IoT, tetapi biaya migrasi ekosistem untuk ponsel dan server sangat tinggi—ini mungkin menjadi jendela sepuluh tahun bagi ARM. Saya pada dasarnya setuju dengan penilaian ini: parit pertahanan ARM bukan pada teknologi, melainkan pada ekosistem.
Tetapi selama Apple dan Qualcomm tidak mengganti arsitektur, ARM masih bisa memungut “sewa” selama sepuluh tahun lagi.
Bab 7: Renungan di balik harga saham
Hingga 12 Juni 2026, harga saham ARM sekitar 380-385 dolar AS, P/E-nya jauh lebih tinggi daripada Nvidia, sementara P/E Intel bernilai negatif. Apakah “premi geopolitik” yang diberikan pasar benar-benar sepadan?
Laporan Bloomberg itu mengatakan ARM seperti Swiss, tetapi Swiss juga menghasilkan uang stabil dari bank dan farmasi—apakah “stabil” ARM berasal dari parit teknologi, atau hanya karena belum punya lawan? Saya cenderung ke yang terakhir.
Fluktuasi biaya lisensi ARM menunjukkan bahwa pada dasarnya ia adalah “saham siklikal”—siklus penggantian pelanggan menentukan ritme pendapatan. Jika ledakan chip AI membuat biaya lisensi ARM berlipat, valuasinya bisa tertahan; jika RISC-V menggerus pasar IoT pada 2027, valuasinya mungkin terpangkas setengah.
Saya melihat sebuah postingan di Reddit, ada orang yang menghitung: ARM mengambil royalti per chip, pengiriman smartphone global diperkirakan melebihi 1,5 miliar unit, sementara ARM pada FY2023 total mengirim 30,6 miliar chip.
Batas atasnya terlalu jelas—tidak seperti Nvidia yang bisa menaikkan harga GPU dari 1.000 dolar AS menjadi 5.000 dolar AS, harga satuan ARM praktis terkunci. Kecuali jika ARM menaikkan tarif royaltinya secara drastis (yang akan memicu perlawanan pelanggan), atau masuk ke bidang bernilai lebih tinggi (seperti CPU server AI).
Dari sudut pandang investasi, ARM lebih mirip “opsi beli”: jika chip server AI meledak, harganya bisa naik ke 500 dolar AS; jika RISC-V membuat kekacauan, harganya bisa turun kembali ke 200 dolar AS. Sikap saya sendiri: tidak ikut, tapi akan terus memantau.
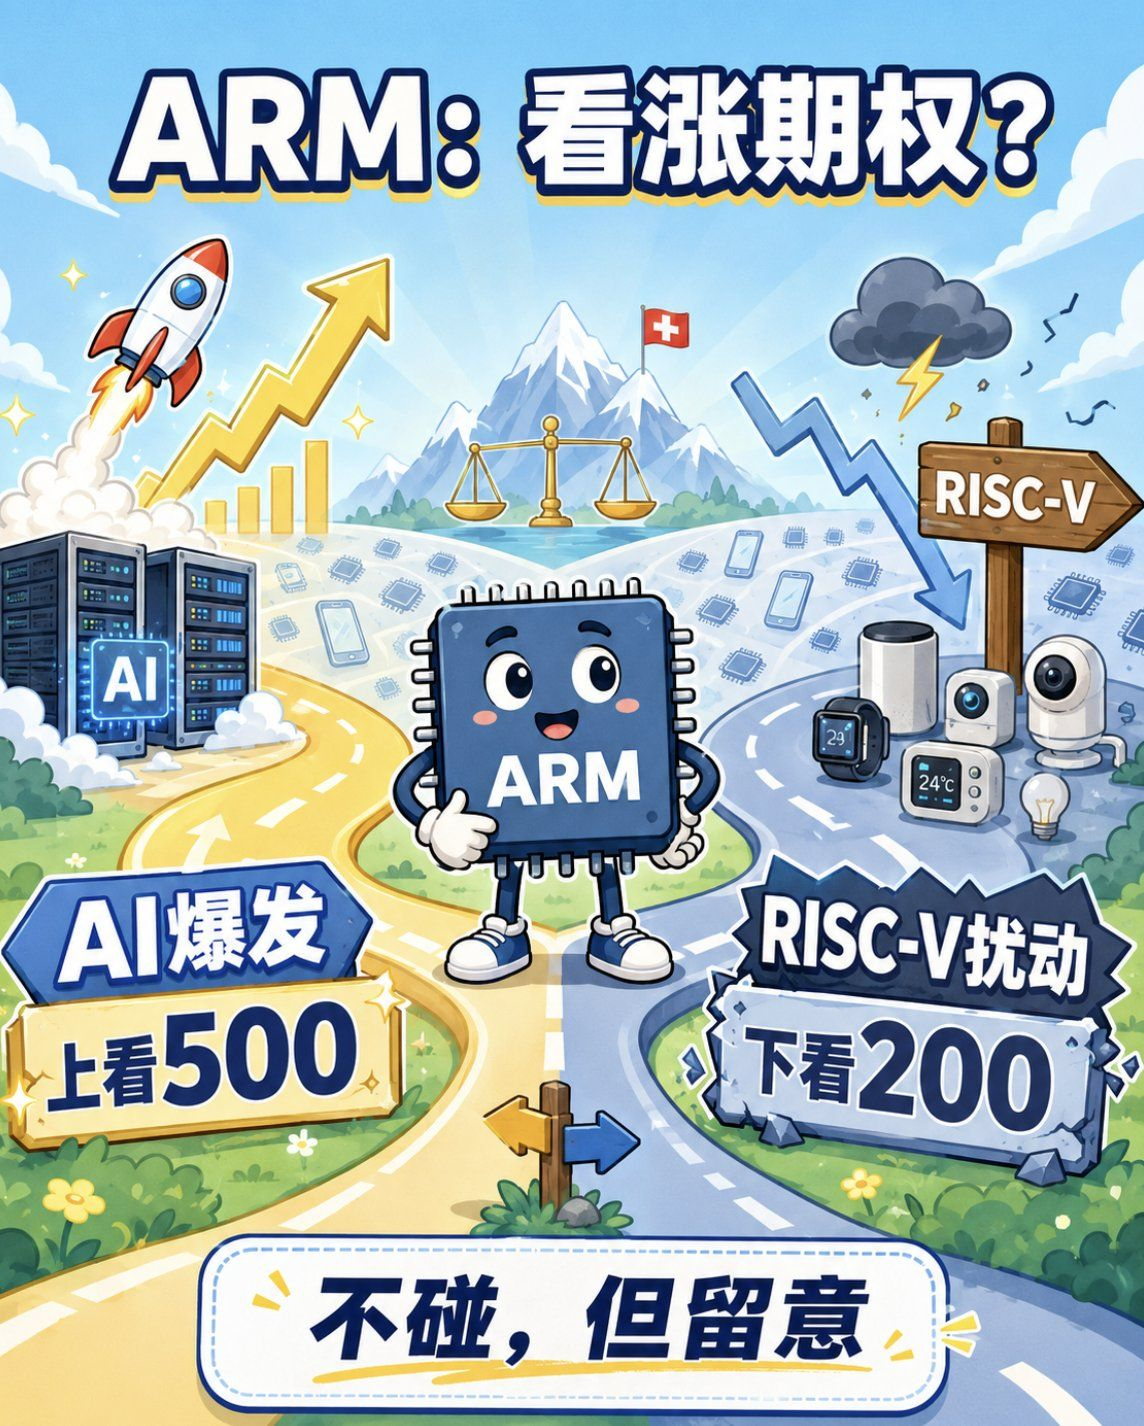
Status ARM sebagai “Swiss” membuat saya mengagumi stabilitasnya, tetapi roller coaster biaya lisensi dan ancaman potensial RISC-V membuat saya lebih memilih melewatkan kenaikan jangka pendek. Jika ARM terkoreksi di bawah 300 dolar AS, saya akan mempertimbangkan posisi kecil untuk mencoba, bertaruh pada keterikatan ekosistem dalam jendela sepuluh tahunnya.
Kalau tidak, saya lebih suka menaruh uang saya di Nvidia—setidaknya kurva pertumbuhannya linier.
-Teks selesai-
Catatan: artikel ini adalah pandangan pribadi penulis, bukan saran investasi apa pun; orang dewasa harus bertanggung jawab atas keputusan investasi mereka sendiri.
#美股 #ARM