

币圈小贝贝
212 Posting

币圈小贝贝
Laporkan
Blokir Pengguna
X:XiaoKongLong_88 , 6 年加密市场经历 , 牛市里见过疯狂,熊市里见过人性
11 Mengikuti
1.7K+ Pengikut
1.1K+ Disukai
Posting
Semua
Live
·
--
Lihat terjemahan
香港又把加密牌照的时间表念了一遍,很多人会把它当成老调重弹.. 但这次真正变的不是日期,是它准备发牌的对象,从交易所扩到了管钱的人..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
事实先摆清楚.. 香港财经事务及库务局局长许正宇在周一的一场政策吹风会上说,政府会在年内提交修订条例草案,为数字资产交易,托管,顾问和管理服务这四类活动建立发牌制度.. 这套说法他1月就提过,当时的口径是2026年底前交草案,同月金管局已经在处理稳定币发行人的牌照申请,到4月首批稳定币发行人牌照发给了 Anchorpoint Financial 和汇丰..
大多数人看到的是,香港在加密合规上又往前走了一步.. 但把四类拆开看,味道不太一样..
交易和托管是市场的入口,顾问和管理才是资金的入口.. 前两类解决的是平台能不能开门,后两类解决的是别人的钱能不能交给一个持牌的人去配.. 换句话说,监管的重心正在从交易合不合规,挪到钱到底交给谁在管..
这才是香港真正想抢的东西.. 过去亚洲的钱进出加密世界,多半走离岸通道,名义上没人管,实际上出了事也没人接.. 现在的做法是把通道搬到台面上,用牌照把托管和资管框进来,让家族办公室和机构的钱,有一个可以写进合规报告的去处..
另一边可以做个对照.. 美国监管这几天在做的,是把悬了好几年的私有钱包一万美元申报规则撤掉.. 一个在收紧入口,一个在松手放行,两边盯的其实是同一批钱,只是各自选了不同的阀门..
对盘面来说,这类消息不会立刻推价格.. 但资金轮动的方向,往往先写在制度里.. 托管和资管一旦有了合规载体,进来的钱属性就变了,从短线的热钱,变成愿意停下来的存量..
真正值得盯的是两件事.. 一是这份修订条例草案能不能真的在年内递上去,二是这四类牌照的第一批会发给谁.. 一旦名单里出现的是传统金融机构而不是加密原生平台,那香港要的就不是几个交易所,而是亚洲资金进出数字资产的那道门..
留一个反转.. 门槛抬得越高,合规成本就越贵,中小机构撑不起,会被挤回离岸.. 到那时,这道门到底是在把资金请进来,还是在把选择权悄悄收走,要看名单,不看政策文件..
香港又把加密牌照的时间表念了一遍,很多人会把它当成老调重弹.. 但这次真正变的不是日期,是它准备发牌的对象,从交易所扩到了管钱的人..
📢 盘面异动群里说
事实先摆清楚.. 香港财经事务及库务局局长许正宇在周一的一场政策吹风会上说,政府会在年内提交修订条例草案,为数字资产交易,托管,顾问和管理服务这四类活动建立发牌制度.. 这套说法他1月就提过,当时的口径是2026年底前交草案,同月金管局已经在处理稳定币发行人的牌照申请,到4月首批稳定币发行人牌照发给了 Anchorpoint Financial 和汇丰..
大多数人看到的是,香港在加密合规上又往前走了一步.. 但把四类拆开看,味道不太一样..
交易和托管是市场的入口,顾问和管理才是资金的入口.. 前两类解决的是平台能不能开门,后两类解决的是别人的钱能不能交给一个持牌的人去配.. 换句话说,监管的重心正在从交易合不合规,挪到钱到底交给谁在管..
这才是香港真正想抢的东西.. 过去亚洲的钱进出加密世界,多半走离岸通道,名义上没人管,实际上出了事也没人接.. 现在的做法是把通道搬到台面上,用牌照把托管和资管框进来,让家族办公室和机构的钱,有一个可以写进合规报告的去处..
另一边可以做个对照.. 美国监管这几天在做的,是把悬了好几年的私有钱包一万美元申报规则撤掉.. 一个在收紧入口,一个在松手放行,两边盯的其实是同一批钱,只是各自选了不同的阀门..
对盘面来说,这类消息不会立刻推价格.. 但资金轮动的方向,往往先写在制度里.. 托管和资管一旦有了合规载体,进来的钱属性就变了,从短线的热钱,变成愿意停下来的存量..
真正值得盯的是两件事.. 一是这份修订条例草案能不能真的在年内递上去,二是这四类牌照的第一批会发给谁.. 一旦名单里出现的是传统金融机构而不是加密原生平台,那香港要的就不是几个交易所,而是亚洲资金进出数字资产的那道门..
留一个反转.. 门槛抬得越高,合规成本就越贵,中小机构撑不起,会被挤回离岸.. 到那时,这道门到底是在把资金请进来,还是在把选择权悄悄收走,要看名单,不看政策文件..
18
·
--
Lihat terjemahan
整个市场都在等比特币选方向,跌不跌破 84000..可过去 24 小时真正在动的钱,压根不在这个盘口上..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人盯的是 BTC 卡在 85900 附近,全天最低摸到 85000..分析师 Kuptsikevich 把话说得很直,跌破 84000 就是空头赢,再破 83000 基本确认,比特币可能很快去 80000..
但同一时间,小市值币已经在偷偷跑了..Bitway 的 BTW 二十四小时涨 25%,近三十天涨了 170%,它是比特币兼容的 L1,带 PoS 和 DeFi..跟着动的还有 Filecoin 的 FIL 涨 12%,LayerZero 的 ZRO 涨 10%,两个近四周都涨了 50% 以上,Midnight 的 NIGHT 也加了 8%..
这里有个细节很多人没留意..交易所的 BTC 未平仓合约基本走平在 219 亿美元,资金费率却从 4 到 10% 的区间降到了 0 到 5% 年化..意思是,这波上涨不是杠杆堆出来的,是存量资金在换位置..钱没有离开市场,只是从大盘头部挪到了尾部去找弹性..
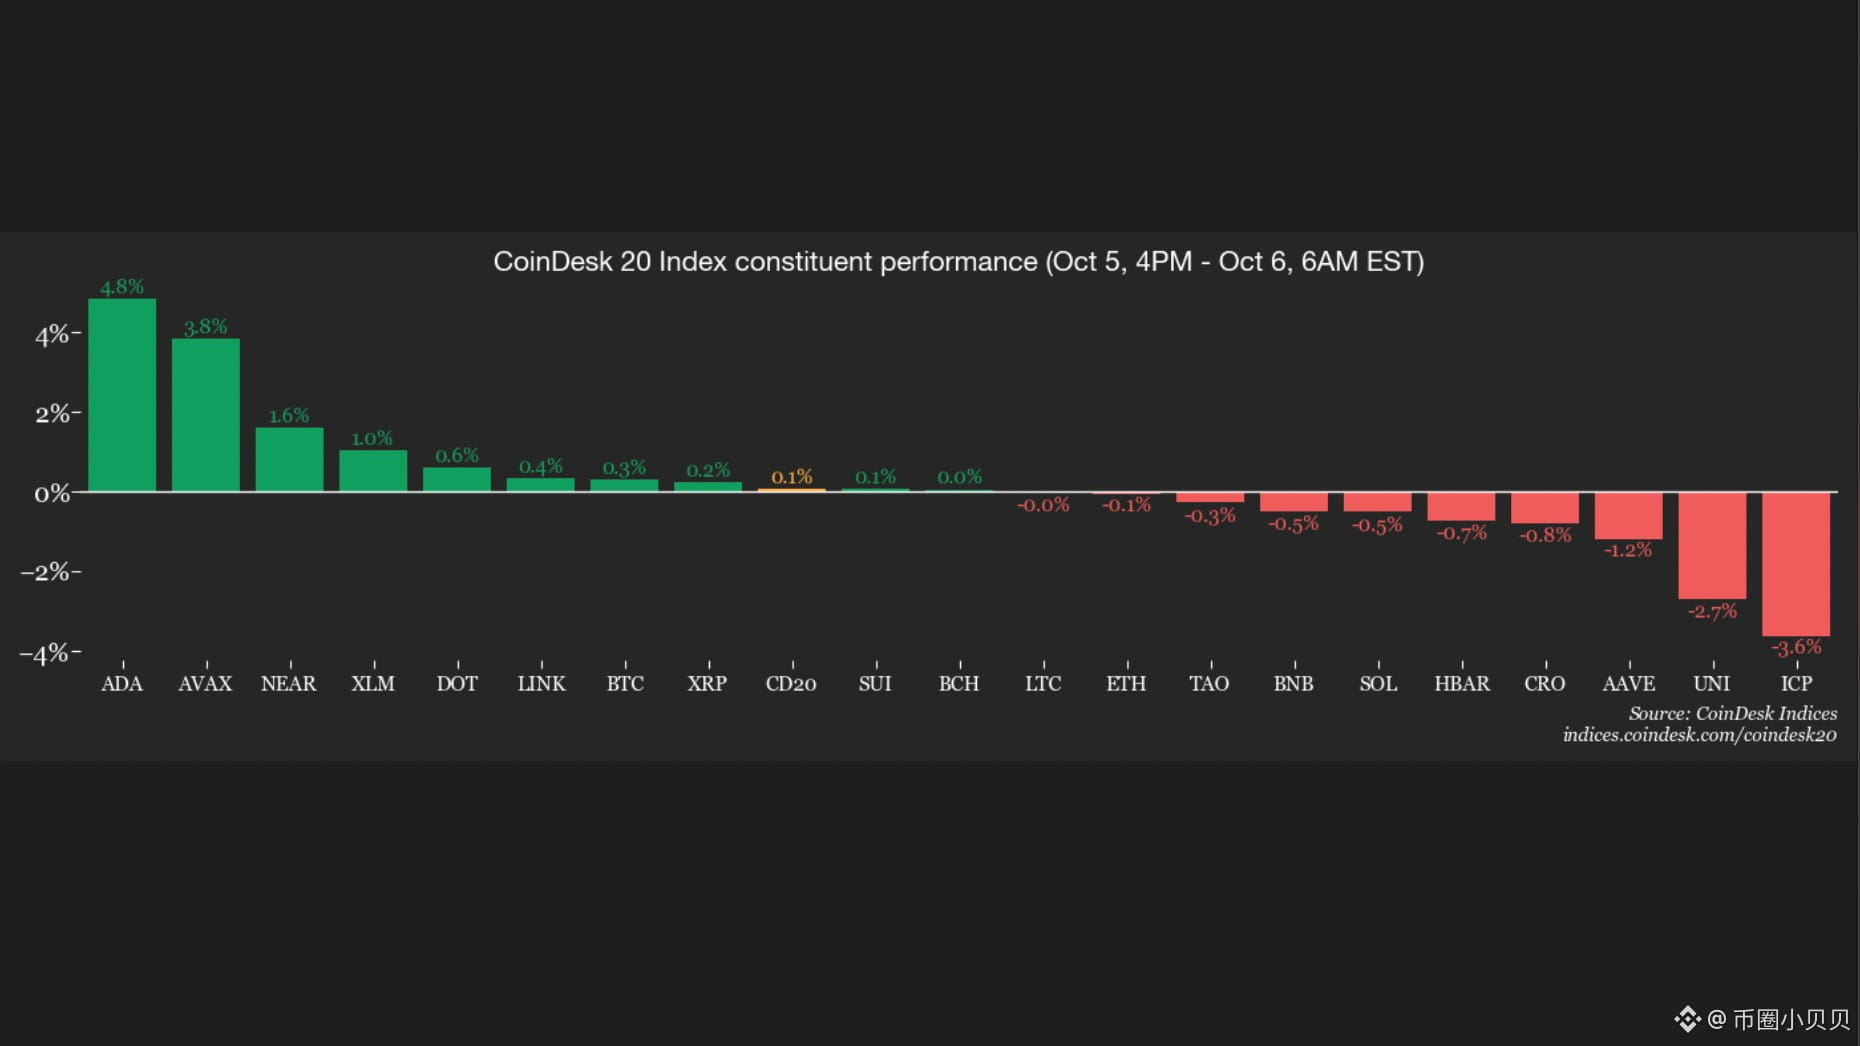
尾部内部也在分层..隐私币这两天不跌反稳,门罗涨到 557 美元,Zcash 重新站上 1350 美元..NEAR 单日涨 4.5% 到 5.25 美元,反过来 RAIN 因为供给释放和获利了结跌超 5%,是今天的领跌..同一轮轮动里,有的吃到肉,有的只是被顺手带下去..
真正值得盯的是两个价位..一个是 84000,一旦先破,最高 beta 的小币往往最先回吐,这波独立行情可能几天就还回去..另一个是爆仓热图上被标出的 87150,那里堆着不少头寸..如果先向上打穿,资金轮动才可能从尾部重新扩散回大盘..
所以现在的问题不是比特币会不会跌,而是这轮钱到底想在尾部留多久..大盘横盘的时候,资金总喜欢去最末端找弹性,但弹性从来是双向的..
整个市场都在等比特币选方向,跌不跌破 84000..可过去 24 小时真正在动的钱,压根不在这个盘口上..
🔄 进群看资金动向
大多数人盯的是 BTC 卡在 85900 附近,全天最低摸到 85000..分析师 Kuptsikevich 把话说得很直,跌破 84000 就是空头赢,再破 83000 基本确认,比特币可能很快去 80000..
但同一时间,小市值币已经在偷偷跑了..Bitway 的 BTW 二十四小时涨 25%,近三十天涨了 170%,它是比特币兼容的 L1,带 PoS 和 DeFi..跟着动的还有 Filecoin 的 FIL 涨 12%,LayerZero 的 ZRO 涨 10%,两个近四周都涨了 50% 以上,Midnight 的 NIGHT 也加了 8%..
这里有个细节很多人没留意..交易所的 BTC 未平仓合约基本走平在 219 亿美元,资金费率却从 4 到 10% 的区间降到了 0 到 5% 年化..意思是,这波上涨不是杠杆堆出来的,是存量资金在换位置..钱没有离开市场,只是从大盘头部挪到了尾部去找弹性..
尾部内部也在分层..隐私币这两天不跌反稳,门罗涨到 557 美元,Zcash 重新站上 1350 美元..NEAR 单日涨 4.5% 到 5.25 美元,反过来 RAIN 因为供给释放和获利了结跌超 5%,是今天的领跌..同一轮轮动里,有的吃到肉,有的只是被顺手带下去..
真正值得盯的是两个价位..一个是 84000,一旦先破,最高 beta 的小币往往最先回吐,这波独立行情可能几天就还回去..另一个是爆仓热图上被标出的 87150,那里堆着不少头寸..如果先向上打穿,资金轮动才可能从尾部重新扩散回大盘..
所以现在的问题不是比特币会不会跌,而是这轮钱到底想在尾部留多久..大盘横盘的时候,资金总喜欢去最末端找弹性,但弹性从来是双向的..
498
·
--
Lihat terjemahan
所有人都在讨论 BTC 为什么冲不上 87000,我更想聊的是同一时间链上悄悄发生的另一件事..
[📊 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
过去一周,币安流出的比特币超过 23137 枚,是 2023 年 6 月以来最大的单周净流出..时间再拉长一点看,从 9 月 20 日到现在,币安的比特币储备少了将近 40000 枚..
很多人第一反应是恐慌,觉得大户在跑..但方向刚好相反,把比特币从交易所提走,历史上更多被读成长期持有的动作,而不是短线抛售..CryptoQuant 的看法也是这个,提币意味着筹码被锁进冷钱包,盘面上的卖压反而在变薄..
更关键的是另一条数据..同一段时间里,大额地址存进币安的稳定币在明显变多,30 天滚动流入从 8 月中的 217 亿涨到 9 月底的 305 亿,涨幅大约 40%..
一边是比特币离开交易所,一边是稳定币排队进场..这两件事放在一起,画面就不一样了,钱并没有离场,它只是换了个位置等着..稳定币是干火药,存进来就是准备扣扳机的..
上一个类似的画面出现在 2023 年 6 月,那次单周流出接近 45000 枚,随后 BTC 从 26300 一路走到 30500,所以现在开始有人把这段行情类比成熊市末期的蓄势段..
但有个细节不能忽略..巨鲸的稳定币流入在 10 月曾经冲到 610 亿的高位,之后一路回落,眼下这波回升是从低谷重新爬起来的,节奏和上一轮并不完全一样..
也就是说,这更像一次二次进场,而不是第一次抢筹..如果稳定币持续进来但价格还卡在原地,那才需要警惕,说明有大资金在悄悄换手..
真正值得盯的,是 87570 那个 2026 年开盘价..它已经压了 BTC 好几次,一旦被拿下,上面那批等着入场的资金很可能会动..
反过来,如果 82500 那个区间下沿先被跌破,这个故事就会变成另一个版本..
所有人都在讨论 BTC 为什么冲不上 87000,我更想聊的是同一时间链上悄悄发生的另一件事..
📊 进群看我盯的点
过去一周,币安流出的比特币超过 23137 枚,是 2023 年 6 月以来最大的单周净流出..时间再拉长一点看,从 9 月 20 日到现在,币安的比特币储备少了将近 40000 枚..
很多人第一反应是恐慌,觉得大户在跑..但方向刚好相反,把比特币从交易所提走,历史上更多被读成长期持有的动作,而不是短线抛售..CryptoQuant 的看法也是这个,提币意味着筹码被锁进冷钱包,盘面上的卖压反而在变薄..
更关键的是另一条数据..同一段时间里,大额地址存进币安的稳定币在明显变多,30 天滚动流入从 8 月中的 217 亿涨到 9 月底的 305 亿,涨幅大约 40%..
一边是比特币离开交易所,一边是稳定币排队进场..这两件事放在一起,画面就不一样了,钱并没有离场,它只是换了个位置等着..稳定币是干火药,存进来就是准备扣扳机的..
上一个类似的画面出现在 2023 年 6 月,那次单周流出接近 45000 枚,随后 BTC 从 26300 一路走到 30500,所以现在开始有人把这段行情类比成熊市末期的蓄势段..
但有个细节不能忽略..巨鲸的稳定币流入在 10 月曾经冲到 610 亿的高位,之后一路回落,眼下这波回升是从低谷重新爬起来的,节奏和上一轮并不完全一样..
也就是说,这更像一次二次进场,而不是第一次抢筹..如果稳定币持续进来但价格还卡在原地,那才需要警惕,说明有大资金在悄悄换手..
真正值得盯的,是 87570 那个 2026 年开盘价..它已经压了 BTC 好几次,一旦被拿下,上面那批等着入场的资金很可能会动..
反过来,如果 82500 那个区间下沿先被跌破,这个故事就会变成另一个版本..
777
·
--
Membawa perusahaan yang belum melantai ke blockchain terdengar seperti memberi orang biasa tiket untuk masuk lebih awal.. tetapi yang benar-benar diterbitkan kali ini bukanlah saham perusahaan itu, melainkan sebuah surat yang baru bisa dicairkan pada saat tertentu..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Platform tokenisasi aset Ondo Finance meluncurkan Ondo Private Markets. Instrumen pertama yang ditawarkan terkait dengan sebuah perusahaan kecerdasan buatan pra-IPO yang tidak disebutkan namanya.. Imbal hasil surat ini tidak berasal dari fluktuasi harga saham secara real-time, melainkan terkait dengan nilai yang akhirnya terealisasi untuk setiap saham biasa perusahaan tersebut ketika terjadi peristiwa likuiditas yang memenuhi syarat, yaitu saat perusahaan melantai di bursa atau diakuisisi..
Dengan kata lain, pembeli memperoleh eksposur ekonomi, bukan status sebagai pemegang saham.. Tidak memiliki hak suara dan tidak tercatat dalam daftar pemegang saham.. Investor terakreditasi bisa menyimpannya di dompet kustodian mandiri, atau memperdagangkannya di pasar sekunder selama 24 jam.. Ondo mengatakan surat pertama akan mulai diperdagangkan pekan ini, dan selanjutnya akan ada perusahaan dari sektor robotika, keamanan siber, bioteknologi, dan lainnya..
Kebanyakan orang melihatnya sebagai produk tokenisasi baru lainnya.. Yang benar-benar patut diperhatikan adalah perubahan posisi di rak.. Selama dua tahun terakhir, aset yang masuk ke blockchain sebagian besar berasal dari pasar publik: obligasi pemerintah AS, reksa dana pasar uang, saham, dan ETF. Produk saham dan ETF AS bertokenisasi milik Ondo sendiri telah mencakup lebih dari 450 aset, dengan nilai terkunci lebih dari 1 miliar dolar AS. Setidaknya, aset-aset ini memiliki kuotasi publik setiap hari..
Kini mereka merambah ke pasar swasta, yang berarti menaruh bagian pasar paling tidak transparan dan paling tidak likuid di rak yang bisa diperdagangkan 24 jam.. Pada saat yang sama, Robinhood menginvestasikan 75 juta dolar AS pada April tahun ini untuk membeli saham biasa OpenAI dan memberi investor ritel eksposur ke perusahaan itu. Citi juga sedang membangun pasar blockchain untuk saham perusahaan swasta. Arahnya sama..
Sifat risikonya pun berubah.. Saat membeli token spot, yang dikhawatirkan adalah harga.. Saat membeli surat ini, ada dua hal yang perlu dikhawatirkan: pertama, siapa yang menentukan nilainya dan berdasarkan aturan apa; kedua, kapan benar-benar bisa keluar.. Imbal hasil baru terealisasi setelah terjadi peristiwa likuiditas yang memenuhi syarat. Itu mungkin tahun depan, atau mungkin tiga hingga empat tahun lagi. Namun, saat berada di dalam dompet, surat ini terlihat seperti sesuatu yang bisa dijual kapan saja..
Dari sudut pandang perputaran modal, ini sebenarnya membagi valuasi tinggi di pasar primer menjadi porsi kecil yang bisa dialihkan.. Orang biasa sebelumnya tak punya akses ke pasar primer AI. Kini mereka punya bukti untuk mengambil posisi lebih awal, sehingga wajar jika dana marginal mulai masuk..
Jadi, yang benar-benar patut dicermati mungkin bukan siapa perusahaan AI pertama ini.. Melainkan apakah harga surat-surat ini di pasar sekunder akan memberi tahu orang lebih awal dan lebih langsung daripada pasar primer bahwa valuasi AI mulai melemah.. Begitu orang menyadari bahwa bisa dijual tidak berarti pasti laku, premi di segmen ini sering kali menjadi yang pertama datang dan pergi..
Membawa perusahaan yang belum melantai ke blockchain terdengar seperti memberi orang biasa tiket untuk masuk lebih awal.. tetapi yang benar-benar diterbitkan kali ini bukanlah saham perusahaan itu, melainkan sebuah surat yang baru bisa dicairkan pada saat tertentu..
📢 进群蹲一手消息
Platform tokenisasi aset Ondo Finance meluncurkan Ondo Private Markets. Instrumen pertama yang ditawarkan terkait dengan sebuah perusahaan kecerdasan buatan pra-IPO yang tidak disebutkan namanya.. Imbal hasil surat ini tidak berasal dari fluktuasi harga saham secara real-time, melainkan terkait dengan nilai yang akhirnya terealisasi untuk setiap saham biasa perusahaan tersebut ketika terjadi peristiwa likuiditas yang memenuhi syarat, yaitu saat perusahaan melantai di bursa atau diakuisisi..
Dengan kata lain, pembeli memperoleh eksposur ekonomi, bukan status sebagai pemegang saham.. Tidak memiliki hak suara dan tidak tercatat dalam daftar pemegang saham.. Investor terakreditasi bisa menyimpannya di dompet kustodian mandiri, atau memperdagangkannya di pasar sekunder selama 24 jam.. Ondo mengatakan surat pertama akan mulai diperdagangkan pekan ini, dan selanjutnya akan ada perusahaan dari sektor robotika, keamanan siber, bioteknologi, dan lainnya..
Kebanyakan orang melihatnya sebagai produk tokenisasi baru lainnya.. Yang benar-benar patut diperhatikan adalah perubahan posisi di rak.. Selama dua tahun terakhir, aset yang masuk ke blockchain sebagian besar berasal dari pasar publik: obligasi pemerintah AS, reksa dana pasar uang, saham, dan ETF. Produk saham dan ETF AS bertokenisasi milik Ondo sendiri telah mencakup lebih dari 450 aset, dengan nilai terkunci lebih dari 1 miliar dolar AS. Setidaknya, aset-aset ini memiliki kuotasi publik setiap hari..
Kini mereka merambah ke pasar swasta, yang berarti menaruh bagian pasar paling tidak transparan dan paling tidak likuid di rak yang bisa diperdagangkan 24 jam.. Pada saat yang sama, Robinhood menginvestasikan 75 juta dolar AS pada April tahun ini untuk membeli saham biasa OpenAI dan memberi investor ritel eksposur ke perusahaan itu. Citi juga sedang membangun pasar blockchain untuk saham perusahaan swasta. Arahnya sama..
Sifat risikonya pun berubah.. Saat membeli token spot, yang dikhawatirkan adalah harga.. Saat membeli surat ini, ada dua hal yang perlu dikhawatirkan: pertama, siapa yang menentukan nilainya dan berdasarkan aturan apa; kedua, kapan benar-benar bisa keluar.. Imbal hasil baru terealisasi setelah terjadi peristiwa likuiditas yang memenuhi syarat. Itu mungkin tahun depan, atau mungkin tiga hingga empat tahun lagi. Namun, saat berada di dalam dompet, surat ini terlihat seperti sesuatu yang bisa dijual kapan saja..
Dari sudut pandang perputaran modal, ini sebenarnya membagi valuasi tinggi di pasar primer menjadi porsi kecil yang bisa dialihkan.. Orang biasa sebelumnya tak punya akses ke pasar primer AI. Kini mereka punya bukti untuk mengambil posisi lebih awal, sehingga wajar jika dana marginal mulai masuk..
Jadi, yang benar-benar patut dicermati mungkin bukan siapa perusahaan AI pertama ini.. Melainkan apakah harga surat-surat ini di pasar sekunder akan memberi tahu orang lebih awal dan lebih langsung daripada pasar primer bahwa valuasi AI mulai melemah.. Begitu orang menyadari bahwa bisa dijual tidak berarti pasti laku, premi di segmen ini sering kali menjadi yang pertama datang dan pergi..
103
·
--
#币安推出binanceintelligence
Gagasan bahwa AI akan menjadi antarmuka baru dompet belakangan ini berulang kali dibicarakan di berbagai konferensi.. Namun, kali ini Vitalik agak berbeda: ia menyajikan hasil uji coba nyata yang sudah selesai dijalankan, bukan sekadar visi..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Sekitar sebulan lalu, ia hanya meminta agen AI lokal menulis sebuah skrip, lalu berhasil mengubah catatan ENS tanpa sekali pun membuka antarmuka web. Semuanya hanya memakan waktu lima menit..
Kebanyakan orang melihatnya sebagai satu lagi narasi lama tentang AI dan kripto.. Yang benar-benar patut diperhatikan adalah angka yang ia singgung sambil lalu: sebuah insiden pencurian aset terkait Safe menyebabkan kerugian sekitar 1,4 miliar dolar AS. Serangan itu tidak menyasar kontrak on-chain, melainkan lapisan antarmuka interaksi antara pengguna dan sistem on-chain..
Pernyataan ini penting karena menandai ulang letak risikonya.. Selama beberapa tahun terakhir, seluruh industri berfokus memperbaiki kontrak, audit, dan tanda tangan multisig. Namun, aset sering kali dicuri di antara peramban dan jendela konfirmasi tanda tangan.. Jika AI langsung mengambil alih langkah ini, metode phishing lewat situs web akan kehilangan efektivitasnya, tetapi celah baru akan segera muncul: injeksi prompt, kesalahpahaman terhadap tindakan, dan model yang disesatkan..
Dari sudut pandang pendanaan, ini berarti memberi titik pijak bagi hubungan AI dan blockchain.. Ini bukan lagi sekadar cerita kosong; seseorang harus benar-benar membangun eksekusi maksud, perilaku AI yang dapat diverifikasi, serta lapisan perantara seperti abstraksi akun.. Pada gelombang kenaikan narasi AI sebelumnya, sebagian besar dana berhenti di komputasi dan aplikasi, sementara sisi on-chain masih kekurangan satu bagian penting..
Narasi yang lebih besar adalah: siapa pun yang mampu menentukan cara agen AI menandatangani transaksi dengan aman atas nama manusia, dialah yang akan menguasai hak memungut keuntungan dari gerbang akses generasi berikutnya.. Saat ini belum ada pemenang yang jelas, sehingga bagian ini paling berpotensi mendapatkan premi valuasi sekaligus paling rentan dipenuhi gelembung..
Namun, yang benar-benar perlu dicermati mungkin bukan apakah AI akan semakin pintar.. Melainkan, setelah antarmuka menghilang, apakah manusia masih memahami apa yang mereka tanda tangani.. Jika celah ini tidak teratasi, semakin tinggi efisiensinya, semakin besar pula risikonya..
#币安推出binanceintelligence
Gagasan bahwa AI akan menjadi antarmuka baru dompet belakangan ini berulang kali dibicarakan di berbagai konferensi.. Namun, kali ini Vitalik agak berbeda: ia menyajikan hasil uji coba nyata yang sudah selesai dijalankan, bukan sekadar visi..
🤖 进群聊市场
Sekitar sebulan lalu, ia hanya meminta agen AI lokal menulis sebuah skrip, lalu berhasil mengubah catatan ENS tanpa sekali pun membuka antarmuka web. Semuanya hanya memakan waktu lima menit..
Kebanyakan orang melihatnya sebagai satu lagi narasi lama tentang AI dan kripto.. Yang benar-benar patut diperhatikan adalah angka yang ia singgung sambil lalu: sebuah insiden pencurian aset terkait Safe menyebabkan kerugian sekitar 1,4 miliar dolar AS. Serangan itu tidak menyasar kontrak on-chain, melainkan lapisan antarmuka interaksi antara pengguna dan sistem on-chain..
Pernyataan ini penting karena menandai ulang letak risikonya.. Selama beberapa tahun terakhir, seluruh industri berfokus memperbaiki kontrak, audit, dan tanda tangan multisig. Namun, aset sering kali dicuri di antara peramban dan jendela konfirmasi tanda tangan.. Jika AI langsung mengambil alih langkah ini, metode phishing lewat situs web akan kehilangan efektivitasnya, tetapi celah baru akan segera muncul: injeksi prompt, kesalahpahaman terhadap tindakan, dan model yang disesatkan..
Dari sudut pandang pendanaan, ini berarti memberi titik pijak bagi hubungan AI dan blockchain.. Ini bukan lagi sekadar cerita kosong; seseorang harus benar-benar membangun eksekusi maksud, perilaku AI yang dapat diverifikasi, serta lapisan perantara seperti abstraksi akun.. Pada gelombang kenaikan narasi AI sebelumnya, sebagian besar dana berhenti di komputasi dan aplikasi, sementara sisi on-chain masih kekurangan satu bagian penting..
Narasi yang lebih besar adalah: siapa pun yang mampu menentukan cara agen AI menandatangani transaksi dengan aman atas nama manusia, dialah yang akan menguasai hak memungut keuntungan dari gerbang akses generasi berikutnya.. Saat ini belum ada pemenang yang jelas, sehingga bagian ini paling berpotensi mendapatkan premi valuasi sekaligus paling rentan dipenuhi gelembung..
Namun, yang benar-benar perlu dicermati mungkin bukan apakah AI akan semakin pintar.. Melainkan, setelah antarmuka menghilang, apakah manusia masih memahami apa yang mereka tanda tangani.. Jika celah ini tidak teratasi, semakin tinggi efisiensinya, semakin besar pula risikonya..
27
·
--
#以太坊q3涨70%流动性下降
Kesimpulannya, hal yang paling menarik dari uji coba lintas rantai kali ini mungkin bukan bahwa transaksi berhasil, melainkan siapa yang perlahan-lahan akan tersisih setelah transaksi itu berhasil..
[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)
Proyek Ethereum Economic Zone baru saja menyelesaikan transaksi atomik antara mainnet dan sebuah jaringan layer 2.. Sebuah panggilan lintas rantai membawa 0,001 Ether sekaligus memperbarui status di layer 2. Semuanya berhasil atau semuanya dibatalkan; tak perlu jembatan lintas rantai di antaranya..
Kebanyakan orang melihatnya sebagai satu lagi pencapaian teknis yang terasa jauh dari kehidupan sehari-hari.. Namun, dari sudut pandang lain, pencapaian ini langsung menyasar model bisnis paling inti dari semua jaringan layer 2 dalam beberapa tahun terakhir.. Likuiditas terpecah menjadi pulau-pulau terpisah, pengguna harus melewati jembatan setiap kali berpindah rantai, dan protokol yang ingin melayani berbagai layer 2 harus berulang kali menerapkan kode yang sama..
Salah satu pendiri Gnosis sebelumnya pernah menyoroti persoalan ini: kurangnya komposabilitas sinkron memaksa protokol memecah likuiditas dan menyebarkannya ke berbagai pasar.. Dengan kata lain, semakin berkembang layer 2, semakin menyerupai stasiun transit yang terkuraslah mainnet Ethereum..
Jika arah ini benar-benar berhasil, perhitungan dana mungkin akan berubah.. Token layer 2 bernilai tinggi yang mengandalkan likuiditas terisolasi dan subsidi untuk mengerek volume transaksi bisa mengalami penyesuaian valuasi, sementara Ether yang tersimpan di mainnet akan kembali menjadi lapisan penyelesaian yang tak bisa dihindari oleh arus dana.. Salah satu pendiri protokol DeFi bahkan menyebutnya sebagai salah satu pencapaian terpenting dalam industri kripto, karena secara langsung menguntungkan Ethereum sendiri..
Yang patut diperhatikan adalah langkah selanjutnya: apakah teknologi ini bisa berkembang dari sekadar demonstrasi menjadi infrastruktur yang benar-benar berani digunakan para pengembang.. Begitu transaksi atomik antara mainnet dan layer 2 menjadi hal lumrah, premi yang kini melekat pada narasi layer 2 mungkin harus ditempatkan di tempat lain..
#以太坊q3涨70%流动性下降
Kesimpulannya, hal yang paling menarik dari uji coba lintas rantai kali ini mungkin bukan bahwa transaksi berhasil, melainkan siapa yang perlahan-lahan akan tersisih setelah transaksi itu berhasil..
💬 想聊行情的进群
Proyek Ethereum Economic Zone baru saja menyelesaikan transaksi atomik antara mainnet dan sebuah jaringan layer 2.. Sebuah panggilan lintas rantai membawa 0,001 Ether sekaligus memperbarui status di layer 2. Semuanya berhasil atau semuanya dibatalkan; tak perlu jembatan lintas rantai di antaranya..
Kebanyakan orang melihatnya sebagai satu lagi pencapaian teknis yang terasa jauh dari kehidupan sehari-hari.. Namun, dari sudut pandang lain, pencapaian ini langsung menyasar model bisnis paling inti dari semua jaringan layer 2 dalam beberapa tahun terakhir.. Likuiditas terpecah menjadi pulau-pulau terpisah, pengguna harus melewati jembatan setiap kali berpindah rantai, dan protokol yang ingin melayani berbagai layer 2 harus berulang kali menerapkan kode yang sama..
Salah satu pendiri Gnosis sebelumnya pernah menyoroti persoalan ini: kurangnya komposabilitas sinkron memaksa protokol memecah likuiditas dan menyebarkannya ke berbagai pasar.. Dengan kata lain, semakin berkembang layer 2, semakin menyerupai stasiun transit yang terkuraslah mainnet Ethereum..
Jika arah ini benar-benar berhasil, perhitungan dana mungkin akan berubah.. Token layer 2 bernilai tinggi yang mengandalkan likuiditas terisolasi dan subsidi untuk mengerek volume transaksi bisa mengalami penyesuaian valuasi, sementara Ether yang tersimpan di mainnet akan kembali menjadi lapisan penyelesaian yang tak bisa dihindari oleh arus dana.. Salah satu pendiri protokol DeFi bahkan menyebutnya sebagai salah satu pencapaian terpenting dalam industri kripto, karena secara langsung menguntungkan Ethereum sendiri..
Yang patut diperhatikan adalah langkah selanjutnya: apakah teknologi ini bisa berkembang dari sekadar demonstrasi menjadi infrastruktur yang benar-benar berani digunakan para pengembang.. Begitu transaksi atomik antara mainnet dan layer 2 menjadi hal lumrah, premi yang kini melekat pada narasi layer 2 mungkin harus ditempatkan di tempat lain..
114
·
--
Dua lembaga regulator Amerika Serikat sedang berebut yurisdiksi atas hal yang sama. Sekilas, ini terlihat seperti pertengkaran birokratis soal pembagian tugas.. Namun, pihak yang memenangkan pertarungan ini bisa jadi yang menentukan apakah masyarakat biasa nantinya bisa membeli produk kripto dengan leverage tinggi..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Pada hari Senin, Komisi Perdagangan Berjangka Komoditas AS membuka konsultasi publik mengenai jenis transaksi kripto ritel yang mencakup margin, leverage, dan pembelian dengan pinjaman.. Dengan kata lain, mereka ingin menggunakan kewenangan yang sudah dimiliki untuk lebih dulu mengklaim ranah ini..
Kebanyakan orang melihatnya sebagai satu lagi kerangka regulasi yang sedang diproses.. Yang lebih menarik, pihak yang maju menentang bukanlah bursa, melainkan lembaga advokasi reformasi keuangan bernama Better Markets.. Kepala kebijakan sekuritasnya langsung menyatakan bahwa CFTC adalah lembaga yang salah..
Alasannya cukup jelas.. CFTC tidak memiliki mandat untuk melindungi investor; misinya adalah mengatur pasar komoditas dan derivatif, yang selama ini didominasi lembaga-lembaga besar dengan porsi investor ritel yang sangat kecil.. Dasar hukum yang mereka kutip awalnya dibuat untuk menindak penipuan logam mulia berleverage pada abad lalu. Itu sangat berbeda dengan menjadikan CFTC sebagai regulator utama kripto ritel..
Di sinilah perbedaan arah yang sesungguhnya muncul.. Jika CFTC yang menyusun aturan, produk akan lebih mengikuti pola komoditas dan derivatif, dengan pengungkapan informasi yang lebih sedikit serta ruang gerak lebih luas bagi market maker dan pihak terafiliasi.. Jika SEC turun tangan, prosesnya akan jauh lebih lambat dan perlindungannya lebih kuat, tetapi biaya kepatuhannya juga lebih tinggi..
Bagi modal, ini bukan perkara kecil.. Yurisdiksi regulator menentukan bentuk produk berleverage dan seberapa cepat produk itu sampai ke tangan investor ritel.. Standar mana pun yang lebih dulu diterapkan akan menentukan laju ekspansi perdagangan perpetual dan berleverage pada gelombang berikutnya di pasar negara berkembang.. Dalam kerangka seperti ini, bursa dan market maker sering kali mendapat semacam tiket legal untuk mempercepat langkah..
Jadi, jangan anggap perdebatan ini sebagai kabar buruk.. Ketika dua lembaga berebut yurisdiksi, biasanya itu berarti jalur untuk melegalkan suatu produk sedang dibuka.. Yang benar-benar perlu diperhatikan bukan apakah produk itu akan diatur, melainkan siapa yang akan mengaturnya.. Aturan dengan perlindungan yang lebih tipis bergerak lebih cepat, tetapi juga lebih berisiko membuat investor ritel menanggung dampak terakhirnya..
Hal yang patut dicermati selanjutnya adalah apakah CFTC benar-benar akan melanjutkan proses setelah menerima masukan publik, dan apakah SEC akan turun tangan untuk menariknya kembali.. Begitu kedua pihak mulai saling menguji batas kewenangan, jadwal peluncuran produk berleverage pun akan ikut berubah..
Dua lembaga regulator Amerika Serikat sedang berebut yurisdiksi atas hal yang sama. Sekilas, ini terlihat seperti pertengkaran birokratis soal pembagian tugas.. Namun, pihak yang memenangkan pertarungan ini bisa jadi yang menentukan apakah masyarakat biasa nantinya bisa membeli produk kripto dengan leverage tinggi..
📢 最新消息群里说
Pada hari Senin, Komisi Perdagangan Berjangka Komoditas AS membuka konsultasi publik mengenai jenis transaksi kripto ritel yang mencakup margin, leverage, dan pembelian dengan pinjaman.. Dengan kata lain, mereka ingin menggunakan kewenangan yang sudah dimiliki untuk lebih dulu mengklaim ranah ini..
Kebanyakan orang melihatnya sebagai satu lagi kerangka regulasi yang sedang diproses.. Yang lebih menarik, pihak yang maju menentang bukanlah bursa, melainkan lembaga advokasi reformasi keuangan bernama Better Markets.. Kepala kebijakan sekuritasnya langsung menyatakan bahwa CFTC adalah lembaga yang salah..
Alasannya cukup jelas.. CFTC tidak memiliki mandat untuk melindungi investor; misinya adalah mengatur pasar komoditas dan derivatif, yang selama ini didominasi lembaga-lembaga besar dengan porsi investor ritel yang sangat kecil.. Dasar hukum yang mereka kutip awalnya dibuat untuk menindak penipuan logam mulia berleverage pada abad lalu. Itu sangat berbeda dengan menjadikan CFTC sebagai regulator utama kripto ritel..
Di sinilah perbedaan arah yang sesungguhnya muncul.. Jika CFTC yang menyusun aturan, produk akan lebih mengikuti pola komoditas dan derivatif, dengan pengungkapan informasi yang lebih sedikit serta ruang gerak lebih luas bagi market maker dan pihak terafiliasi.. Jika SEC turun tangan, prosesnya akan jauh lebih lambat dan perlindungannya lebih kuat, tetapi biaya kepatuhannya juga lebih tinggi..
Bagi modal, ini bukan perkara kecil.. Yurisdiksi regulator menentukan bentuk produk berleverage dan seberapa cepat produk itu sampai ke tangan investor ritel.. Standar mana pun yang lebih dulu diterapkan akan menentukan laju ekspansi perdagangan perpetual dan berleverage pada gelombang berikutnya di pasar negara berkembang.. Dalam kerangka seperti ini, bursa dan market maker sering kali mendapat semacam tiket legal untuk mempercepat langkah..
Jadi, jangan anggap perdebatan ini sebagai kabar buruk.. Ketika dua lembaga berebut yurisdiksi, biasanya itu berarti jalur untuk melegalkan suatu produk sedang dibuka.. Yang benar-benar perlu diperhatikan bukan apakah produk itu akan diatur, melainkan siapa yang akan mengaturnya.. Aturan dengan perlindungan yang lebih tipis bergerak lebih cepat, tetapi juga lebih berisiko membuat investor ritel menanggung dampak terakhirnya..
Hal yang patut dicermati selanjutnya adalah apakah CFTC benar-benar akan melanjutkan proses setelah menerima masukan publik, dan apakah SEC akan turun tangan untuk menariknya kembali.. Begitu kedua pihak mulai saling menguji batas kewenangan, jadwal peluncuran produk berleverage pun akan ikut berubah..
17
8.1k
·
--
Terverifikasi
#以太坊q3涨70%流动性下降
Sebuah kabar tentang patch testnet mungkin akan langsung dilewati kebanyakan orang.. Kabar itu tak menyebut harga koin, juga tak menyebut dana apa pun. Yang diubah hanya satu angka: 200 juta.. Namun angka inilah yang menentukan apakah gladi resik peningkatan kapasitas Ethereum yang paling penting akan berjalan sungguhan atau sia-sia..
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
Peningkatan besar Ethereum berikutnya bernama Glamsterdam, dan akan diuji coba lebih dulu di testnet Sepolia.. Salah satu bagian dari uji coba ini adalah menaikkan batas gas per blok, dari sekitar 60 juta langsung menjadi 200 juta.. Gas adalah satuan yang digunakan Ethereum untuk mengukur seberapa banyak pekerjaan yang bisa dilakukan sebuah blok. Semakin tinggi batasnya, semakin banyak transaksi dan operasi kompleks yang bisa dimuat dalam satu blok..
Masalahnya ada di lapisan perangkat lunak.. Salah satu klien validator bernama Prysm, dengan konfigurasi lama, hanya mengenali batas 60 juta.. Beberapa jam sebelum pengujian dimulai, para pengembang buru-buru merilis versi baru yang menetapkan 200 juta sebagai nilai default.. Jika tidak, sebagian validator akan terus membuat blok dengan batas lama, sehingga uji kapasitas secara keseluruhan menjadi kurang berarti..
Kebanyakan orang membaca kabar ini sebagai tanda bahwa Ethereum akan makin cepat.. Namun yang mungkin lebih layak diperhatikan bukanlah angka kapasitas itu, melainkan hal yang terungkap bersamanya: semakin banyak peningkatan kapasitas Ethereum bergantung pada koordinasi perangkat lunak—proses yang sangat mengandalkan campur tangan manusia dan rentan.. Parameter protokol adalah satu hal, sedangkan apakah para validator di seluruh dunia sudah mengikuti perubahan itu adalah hal lain..
Jika dilihat dari sisi dana, ini makin menarik untuk dicermati.. Ruang blok yang lebih besar akan langsung menguntungkan aplikasi-aplikasi yang paling banyak memakan ruang, seperti transfer stablecoin, aset yang ditokenisasi, serta transaksi on-chain yang makin mahal.. Narasi kenaikan Ethereum kali ini sedang bergeser dari perdagangan ke penyelesaian transaksi dan daya tampung. Setiap kenaikan kapasitas berarti menambah batu bata pada narasi tersebut..
Namun, sisi sebaliknya juga ada.. Blok yang lebih besar berarti ambang untuk menjalankan validator menjadi lebih tinggi dan perangkat kerasnya lebih mahal.. Jika pada akhirnya manfaat peningkatan kapasitas hanya dinikmati oleh segelintir node besar yang mampu menanggung biayanya, serta aset-aset besar yang dimasukkan ke dalam blockchain, maka sebesar apa pun kenaikan batas gas, bagi pemegang koin biasa, itu mungkin hanya menjadi cerita orang lain..
Yang benar-benar perlu diperhatikan bukanlah apakah pengujian kali ini berhasil.. Melainkan setelah pengujian selesai, seberapa besar Ethereum berani menaikkan batas di mainnet, dan siapa yang lebih dulu merasakan manfaat dari tambahan kapasitas itu..
#以太坊q3涨70%流动性下降
Sebuah kabar tentang patch testnet mungkin akan langsung dilewati kebanyakan orang.. Kabar itu tak menyebut harga koin, juga tak menyebut dana apa pun. Yang diubah hanya satu angka: 200 juta.. Namun angka inilah yang menentukan apakah gladi resik peningkatan kapasitas Ethereum yang paling penting akan berjalan sungguhan atau sia-sia..
💬 想听真话的进群
Peningkatan besar Ethereum berikutnya bernama Glamsterdam, dan akan diuji coba lebih dulu di testnet Sepolia.. Salah satu bagian dari uji coba ini adalah menaikkan batas gas per blok, dari sekitar 60 juta langsung menjadi 200 juta.. Gas adalah satuan yang digunakan Ethereum untuk mengukur seberapa banyak pekerjaan yang bisa dilakukan sebuah blok. Semakin tinggi batasnya, semakin banyak transaksi dan operasi kompleks yang bisa dimuat dalam satu blok..
Masalahnya ada di lapisan perangkat lunak.. Salah satu klien validator bernama Prysm, dengan konfigurasi lama, hanya mengenali batas 60 juta.. Beberapa jam sebelum pengujian dimulai, para pengembang buru-buru merilis versi baru yang menetapkan 200 juta sebagai nilai default.. Jika tidak, sebagian validator akan terus membuat blok dengan batas lama, sehingga uji kapasitas secara keseluruhan menjadi kurang berarti..
Kebanyakan orang membaca kabar ini sebagai tanda bahwa Ethereum akan makin cepat.. Namun yang mungkin lebih layak diperhatikan bukanlah angka kapasitas itu, melainkan hal yang terungkap bersamanya: semakin banyak peningkatan kapasitas Ethereum bergantung pada koordinasi perangkat lunak—proses yang sangat mengandalkan campur tangan manusia dan rentan.. Parameter protokol adalah satu hal, sedangkan apakah para validator di seluruh dunia sudah mengikuti perubahan itu adalah hal lain..
Jika dilihat dari sisi dana, ini makin menarik untuk dicermati.. Ruang blok yang lebih besar akan langsung menguntungkan aplikasi-aplikasi yang paling banyak memakan ruang, seperti transfer stablecoin, aset yang ditokenisasi, serta transaksi on-chain yang makin mahal.. Narasi kenaikan Ethereum kali ini sedang bergeser dari perdagangan ke penyelesaian transaksi dan daya tampung. Setiap kenaikan kapasitas berarti menambah batu bata pada narasi tersebut..
Namun, sisi sebaliknya juga ada.. Blok yang lebih besar berarti ambang untuk menjalankan validator menjadi lebih tinggi dan perangkat kerasnya lebih mahal.. Jika pada akhirnya manfaat peningkatan kapasitas hanya dinikmati oleh segelintir node besar yang mampu menanggung biayanya, serta aset-aset besar yang dimasukkan ke dalam blockchain, maka sebesar apa pun kenaikan batas gas, bagi pemegang koin biasa, itu mungkin hanya menjadi cerita orang lain..
Yang benar-benar perlu diperhatikan bukanlah apakah pengujian kali ini berhasil.. Melainkan setelah pengujian selesai, seberapa besar Ethereum berani menaikkan batas di mainnet, dan siapa yang lebih dulu merasakan manfaat dari tambahan kapasitas itu..
1
234
·
--
Terverifikasi
#ada涨10%突破0.27美元
Semua mata tertuju pada HYPE yang menembus 93 dolar, tetapi angka yang benar-benar bernilai dalam kabar ini sebenarnya tidak banyak berkaitan dengan harga koin..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Pada 3 Oktober, Hyperliquid menerima pembayaran bunga pertamanya sejak mengaktifkan kerangka AQAv2: 14,5 juta dolar AS dalam USDC. Seluruhnya kemudian disalurkan ke Assistance Fund protokol.. Uang ini bukan biaya transaksi, melainkan pendapatan bunga dari USDC yang menganggur di platform. Sesuai kesepakatan, 90% menjadi hak protokol..
Dalam 24 jam terakhir, protokol menggunakan uang ini untuk membeli kembali dan membakar 112.580 HYPE di pasar terbuka, senilai 10,15 juta dolar AS. Token tersebut dibakar secara permanen, dan masih ada 4,4 juta dolar AS yang akan terus digunakan.. Berkat ini, HYPE menembus resistansi di 91 dolar dan sempat menyentuh 93,7. Harga saat ini sekitar 93,4, naik 3,5% dalam 24 jam, dengan volume transaksi meningkat 52%..
Kebanyakan orang melihatnya sebagai kabar positif lain yang mendorong harga naik.. Namun, dari sudut pandang lain, yang sebenarnya berubah di sini adalah hubungan antara token dan pendapatan protokol.. Dahulu, ketika platform menghasilkan uang, apakah pemegang token akan mendapat bagian bergantung pada kemauan tim proyek.. Kini, hal itu ditetapkan sebagai proses tetap: dana yang menganggur menghasilkan bunga, bunga dialirkan kembali ke protokol, lalu protokol menggunakannya untuk membeli kembali dan membakar token.. Token pun berubah dari sekadar aset berbasis narasi menjadi aset dengan aliran kas..
Jika dilihat dalam konteks rotasi modal yang lebih luas, BTC masih bergerak naik turun di sekitar 86.000 dolar, sementara modal yang bersedia menanggung volatilitas mulai beralih ke aset yang memiliki sumber pendapatan nyata.. HYPE adalah salah satu contoh paling menonjol dalam siklus ini.. Logikanya bukan soal seberapa tinggi harganya akan naik, melainkan apakah aliran kasnya bisa terus dibuktikan..
Perhitungannya juga perlu dilihat dari dua sisi.. Pada 5 Oktober, arus masuk bersih HYPE spot mencapai 4,3 juta dolar AS, yang menunjukkan ada pihak yang memanfaatkan kenaikan ini untuk mengambil untung.. Secara teknikal, jika mampu bertahan di atas 94, ada peluang untuk menguji 98 bahkan 100. Namun, jika turun menembus 91, support berikutnya berada di 86..
Yang benar-benar layak dicermati adalah pola pembayaran bunga dalam beberapa periode berikutnya.. Jika bunga yang dialirkan kembali pada setiap siklus secara konsisten digunakan untuk membeli kembali dan membakar token, ini bukan lagi kabar positif sesaat, melainkan mesin yang terus beroperasi.. Sebaliknya, jika bunga menyusut pada salah satu periode, pasar akan segera kembali menilai aset ini berdasarkan narasi..
#ada涨10%突破0.27美元
Semua mata tertuju pada HYPE yang menembus 93 dolar, tetapi angka yang benar-benar bernilai dalam kabar ini sebenarnya tidak banyak berkaitan dengan harga koin..
🔄 进群聊仓位
Pada 3 Oktober, Hyperliquid menerima pembayaran bunga pertamanya sejak mengaktifkan kerangka AQAv2: 14,5 juta dolar AS dalam USDC. Seluruhnya kemudian disalurkan ke Assistance Fund protokol.. Uang ini bukan biaya transaksi, melainkan pendapatan bunga dari USDC yang menganggur di platform. Sesuai kesepakatan, 90% menjadi hak protokol..
Dalam 24 jam terakhir, protokol menggunakan uang ini untuk membeli kembali dan membakar 112.580 HYPE di pasar terbuka, senilai 10,15 juta dolar AS. Token tersebut dibakar secara permanen, dan masih ada 4,4 juta dolar AS yang akan terus digunakan.. Berkat ini, HYPE menembus resistansi di 91 dolar dan sempat menyentuh 93,7. Harga saat ini sekitar 93,4, naik 3,5% dalam 24 jam, dengan volume transaksi meningkat 52%..
Kebanyakan orang melihatnya sebagai kabar positif lain yang mendorong harga naik.. Namun, dari sudut pandang lain, yang sebenarnya berubah di sini adalah hubungan antara token dan pendapatan protokol.. Dahulu, ketika platform menghasilkan uang, apakah pemegang token akan mendapat bagian bergantung pada kemauan tim proyek.. Kini, hal itu ditetapkan sebagai proses tetap: dana yang menganggur menghasilkan bunga, bunga dialirkan kembali ke protokol, lalu protokol menggunakannya untuk membeli kembali dan membakar token.. Token pun berubah dari sekadar aset berbasis narasi menjadi aset dengan aliran kas..
Jika dilihat dalam konteks rotasi modal yang lebih luas, BTC masih bergerak naik turun di sekitar 86.000 dolar, sementara modal yang bersedia menanggung volatilitas mulai beralih ke aset yang memiliki sumber pendapatan nyata.. HYPE adalah salah satu contoh paling menonjol dalam siklus ini.. Logikanya bukan soal seberapa tinggi harganya akan naik, melainkan apakah aliran kasnya bisa terus dibuktikan..
Perhitungannya juga perlu dilihat dari dua sisi.. Pada 5 Oktober, arus masuk bersih HYPE spot mencapai 4,3 juta dolar AS, yang menunjukkan ada pihak yang memanfaatkan kenaikan ini untuk mengambil untung.. Secara teknikal, jika mampu bertahan di atas 94, ada peluang untuk menguji 98 bahkan 100. Namun, jika turun menembus 91, support berikutnya berada di 86..
Yang benar-benar layak dicermati adalah pola pembayaran bunga dalam beberapa periode berikutnya.. Jika bunga yang dialirkan kembali pada setiap siklus secara konsisten digunakan untuk membeli kembali dan membakar token, ini bukan lagi kabar positif sesaat, melainkan mesin yang terus beroperasi.. Sebaliknya, jika bunga menyusut pada salah satu periode, pasar akan segera kembali menilai aset ini berdasarkan narasi..
1
297
·
--
#全网爆仓6.74亿美元
Sebuah perusahaan kembali membeli 2.000 bitcoin. Berita ini kemungkinan besar akan dimasukkan ke kategori “institusi masih terus membeli”.. Namun, jika kita melihat rentang waktu yang lebih panjang, hal yang benar-benar memberi petunjuk bukanlah berapa banyak yang dibeli kali ini, melainkan bahwa terakhir kali mereka melakukan pembelian sebesar ini adalah empat bulan lalu.
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Mari mulai dari faktanya. Strive (ASST), perusahaan yang terdaftar di Nasdaq, membeli 2.000 BTC kali ini dengan harga sekitar 169 juta dolar AS. Ini merupakan pembelian terbesarnya sejak Juni.. Setelah pembelian itu, kepemilikannya mendekati 30.000 BTC, menempel tepat di belakang MARA dalam daftar perusahaan publik dengan simpanan bitcoin terbesar.
Reaksi pertama tentu saja, “perusahaan masih terus menimbun bitcoin”.. Namun, yang benar-benar perlu dicermati adalah frasa “terbesar sejak Juni”—selama empat bulan dari Juni hingga awal Oktober, mereka nyaris tidak melakukan pembelian besar. Pembelian oleh perusahaan penimbun bitcoin tidak berlangsung dengan kecepatan tetap, melainkan datang dalam lonjakan-lonjakan.
Dari mana uangnya berasal, itulah kuncinya. Perusahaan-perusahaan seperti ini tidak mengandalkan arus kas operasional untuk membeli bitcoin, melainkan pasar saham.. Mereka baru punya amunisi untuk memborong jika harga saham bergerak naik dan ada pembeli untuk penerbitan saham baru; begitu harga saham melemah, rencana pembelian langsung terhenti. Jadi, ritme pembelian yang kita lihat pada dasarnya mencerminkan ritme terbukanya akses ke pasar modal, bukan perubahan penilaian mereka terhadap nilai jangka panjang bitcoin.
Dengan sudut pandang ini, frasa “mendekati MARA” menjadi inti persoalannya. Ini adalah permainan peringkat, bukan soal siapa yang paling percaya pada bitcoin, melainkan siapa yang jendela pendanaannya terbuka lebih lama.. Siapa pun yang sahamnya laku, bisa maju satu langkah lagi.
Yang perlu dipantau selanjutnya juga jelas: jika harga bitcoin terus naik, jendela penerbitan saham baru bagi perusahaan-perusahaan ini akan terbuka kembali, dan permintaan beli tambahan akan datang lagi; sebaliknya, begitu jendela itu tertutup, nama-nama di daftar tersebut akan serentak terdiam—dan saat itulah pasar baru akan menyadari bahwa sebagian dari tekanan beli selama ini dibiayai dengan dana pinjaman.
#全网爆仓6.74亿美元
Sebuah perusahaan kembali membeli 2.000 bitcoin. Berita ini kemungkinan besar akan dimasukkan ke kategori “institusi masih terus membeli”.. Namun, jika kita melihat rentang waktu yang lebih panjang, hal yang benar-benar memberi petunjuk bukanlah berapa banyak yang dibeli kali ini, melainkan bahwa terakhir kali mereka melakukan pembelian sebesar ini adalah empat bulan lalu.
📊 进群看下一步
Mari mulai dari faktanya. Strive (ASST), perusahaan yang terdaftar di Nasdaq, membeli 2.000 BTC kali ini dengan harga sekitar 169 juta dolar AS. Ini merupakan pembelian terbesarnya sejak Juni.. Setelah pembelian itu, kepemilikannya mendekati 30.000 BTC, menempel tepat di belakang MARA dalam daftar perusahaan publik dengan simpanan bitcoin terbesar.
Reaksi pertama tentu saja, “perusahaan masih terus menimbun bitcoin”.. Namun, yang benar-benar perlu dicermati adalah frasa “terbesar sejak Juni”—selama empat bulan dari Juni hingga awal Oktober, mereka nyaris tidak melakukan pembelian besar. Pembelian oleh perusahaan penimbun bitcoin tidak berlangsung dengan kecepatan tetap, melainkan datang dalam lonjakan-lonjakan.
Dari mana uangnya berasal, itulah kuncinya. Perusahaan-perusahaan seperti ini tidak mengandalkan arus kas operasional untuk membeli bitcoin, melainkan pasar saham.. Mereka baru punya amunisi untuk memborong jika harga saham bergerak naik dan ada pembeli untuk penerbitan saham baru; begitu harga saham melemah, rencana pembelian langsung terhenti. Jadi, ritme pembelian yang kita lihat pada dasarnya mencerminkan ritme terbukanya akses ke pasar modal, bukan perubahan penilaian mereka terhadap nilai jangka panjang bitcoin.
Dengan sudut pandang ini, frasa “mendekati MARA” menjadi inti persoalannya. Ini adalah permainan peringkat, bukan soal siapa yang paling percaya pada bitcoin, melainkan siapa yang jendela pendanaannya terbuka lebih lama.. Siapa pun yang sahamnya laku, bisa maju satu langkah lagi.
Yang perlu dipantau selanjutnya juga jelas: jika harga bitcoin terus naik, jendela penerbitan saham baru bagi perusahaan-perusahaan ini akan terbuka kembali, dan permintaan beli tambahan akan datang lagi; sebaliknya, begitu jendela itu tertutup, nama-nama di daftar tersebut akan serentak terdiam—dan saat itulah pasar baru akan menyadari bahwa sebagian dari tekanan beli selama ini dibiayai dengan dana pinjaman.
2
1.1k
·
--
#比特币现货etf三季度净流入63.4亿美元
Jika data ETF minggu ini dilihat berdampingan, hasilnya tampak terbelah: Bitcoin mencatat arus masuk bersih 241 juta, sementara Ethereum mengalami arus keluar bersih 138 juta.. Namun, yang benar-benar layak dicermati bukanlah mana yang lebih kuat atau lemah, melainkan mengapa dana beralih arah tepat saat ini.
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Mari perjelas angkanya: pada pekan yang berakhir 2 Oktober, ETF Bitcoin spot AS mencatat arus masuk bersih sekitar 241,1 juta dolar AS, sedangkan ETF Ethereum spot mencatat penebusan bersih sekitar 138 juta dolar AS.. Yang satu masuk, yang lain keluar—arahnya berlawanan sepenuhnya. Pada saat yang sama, Bitcoin juga pulih dari titik terendah ke sekitar 86.000 dolar AS.
Kebanyakan orang akan membaca ini sebagai “Bitcoin kembali lebih kuat daripada Ethereum”.. Namun, jika hanya berfokus pada mana yang naik dan turun, kita akan melewatkan bagaimana dana sebenarnya bergerak.
Pada dasarnya, kedua ETF ini adalah dua pintu masuk bagi kumpulan dana institusional yang sama.. Selama beberapa pekan terakhir, perusahaan-perusahaan treasury terus membeli ETH di sisi Ethereum, menopang harga bersama dana ETF. Kini, ketika pembelian tambahan dari para pelaku marginal ini melemah, penebusan pun mulai bermunculan. Dengan kata lain, dana tidak meninggalkan kripto; dana beralih dari aset dengan Beta tinggi ke aset yang lebih tahan terhadap penurunan.
Di sisi Bitcoin, arus masuknya juga belum tentu seluruhnya berasal dari dana baru.. Kemungkinan yang lebih besar, setelah probabilitas kenaikan suku bunga pada Oktober turun dari 64% menjadi sekitar 20%, institusi memindahkan posisi mereka dari aset yang lebih volatil ke aset dengan likuiditas paling dalam.
Jadi, yang benar-benar perlu diperhatikan bukanlah “siapa yang mencatat arus masuk dan siapa yang mencatat arus keluar”.. Instrumen ETF telah mengubah rotasi dana menjadi tabel yang bisa dibaca setiap pekan. Agar Ethereum dan altcoin kembali menarik pembelian, kita perlu menunggu selera risiko pulih—bukan menunggu Bitcoin naik lebih tinggi lagi.
Selanjutnya, pantau dua sinyal: apakah penebusan ETF Ethereum berlanjut hingga pekan kedua; dan apakah arus masuk ETF Bitcoin bisa meningkat dari 200 juta dalam satu pekan menjadi rata-rata lebih dari 500 juta per pekan. Jika yang pertama berhenti dan yang kedua membesar, barulah itu bisa disebut kenaikan pasar secara luas; jika hanya yang kedua yang membesar, berarti dana berkerumun di BTC untuk mencari perlindungan.
#比特币现货etf三季度净流入63.4亿美元
Jika data ETF minggu ini dilihat berdampingan, hasilnya tampak terbelah: Bitcoin mencatat arus masuk bersih 241 juta, sementara Ethereum mengalami arus keluar bersih 138 juta.. Namun, yang benar-benar layak dicermati bukanlah mana yang lebih kuat atau lemah, melainkan mengapa dana beralih arah tepat saat ini.
🔄 进群看风向
Mari perjelas angkanya: pada pekan yang berakhir 2 Oktober, ETF Bitcoin spot AS mencatat arus masuk bersih sekitar 241,1 juta dolar AS, sedangkan ETF Ethereum spot mencatat penebusan bersih sekitar 138 juta dolar AS.. Yang satu masuk, yang lain keluar—arahnya berlawanan sepenuhnya. Pada saat yang sama, Bitcoin juga pulih dari titik terendah ke sekitar 86.000 dolar AS.
Kebanyakan orang akan membaca ini sebagai “Bitcoin kembali lebih kuat daripada Ethereum”.. Namun, jika hanya berfokus pada mana yang naik dan turun, kita akan melewatkan bagaimana dana sebenarnya bergerak.
Pada dasarnya, kedua ETF ini adalah dua pintu masuk bagi kumpulan dana institusional yang sama.. Selama beberapa pekan terakhir, perusahaan-perusahaan treasury terus membeli ETH di sisi Ethereum, menopang harga bersama dana ETF. Kini, ketika pembelian tambahan dari para pelaku marginal ini melemah, penebusan pun mulai bermunculan. Dengan kata lain, dana tidak meninggalkan kripto; dana beralih dari aset dengan Beta tinggi ke aset yang lebih tahan terhadap penurunan.
Di sisi Bitcoin, arus masuknya juga belum tentu seluruhnya berasal dari dana baru.. Kemungkinan yang lebih besar, setelah probabilitas kenaikan suku bunga pada Oktober turun dari 64% menjadi sekitar 20%, institusi memindahkan posisi mereka dari aset yang lebih volatil ke aset dengan likuiditas paling dalam.
Jadi, yang benar-benar perlu diperhatikan bukanlah “siapa yang mencatat arus masuk dan siapa yang mencatat arus keluar”.. Instrumen ETF telah mengubah rotasi dana menjadi tabel yang bisa dibaca setiap pekan. Agar Ethereum dan altcoin kembali menarik pembelian, kita perlu menunggu selera risiko pulih—bukan menunggu Bitcoin naik lebih tinggi lagi.
Selanjutnya, pantau dua sinyal: apakah penebusan ETF Ethereum berlanjut hingga pekan kedua; dan apakah arus masuk ETF Bitcoin bisa meningkat dari 200 juta dalam satu pekan menjadi rata-rata lebih dari 500 juta per pekan. Jika yang pertama berhenti dan yang kedua membesar, barulah itu bisa disebut kenaikan pasar secara luas; jika hanya yang kedua yang membesar, berarti dana berkerumun di BTC untuk mencari perlindungan.
6
2.9k
·
--
#比特币现货etf三季度净流入63.4亿美元
Sekilas, persetujuan ini tampak seperti kemenangan lain bagi kepatuhan di dunia kripto. Namun, kalau diperhatikan lebih saksama, ceritanya agak berbeda..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Pada 2 Oktober, SEC menyetujui perubahan aturan Cboe yang memungkinkan pencatatan enam produk dengan leverage tiga kali lipat, dengan aset acuan Bitcoin, Ethereum, emas, perak, minyak mentah, dan gas alam.. Perhatikan daftarnya: kripto hanya menempati dua posisi, sementara sisanya adalah komoditas. Penerbitnya, Volatility Shares, memang pemain lama dalam ETF kripto berleverage di AS; produk Bitcoin berleverage pertamanya pada 2023 pun diluncurkan oleh perusahaan ini.
Sekilas, investor ritel kini punya lebih banyak instrumen.. Yang lebih penting untuk dicermati adalah linimasa keputusannya. Desember lalu, SEC baru saja memblokir semua produk dengan leverage di atas dua kali dan mengirim surat peringatan kepada sembilan penerbit; Maret tahun ini, SEC secara khusus meminta agar produk lima kali lipat dihindari.. Namun sekarang, SEC justru menyetujui produk tiga kali lipat. Sikapnya berubah dari «memblokir semuanya» menjadi «menyetujui secara selektif». Ini menunjukkan bahwa jalur produk berleverage tidak ditutup, melainkan dimasukkan ke dalam kategori yang bisa dikelola.
Struktur produknya juga perlu diperhatikan. Dana semacam ini mengikuti pergerakan harian kontrak berjangka dan diatur ulang setiap hari.. Jadi, «tiga kali lipat» hanya berlaku untuk satu hari. Dalam rentang seminggu atau sebulan, penurunan nilai secara bertahap bisa menggerus keuntungan. SEC dan FINRA sendiri telah mengeluarkan peringatan soal ini. Singkatnya, produk ini dirancang untuk dana jangka pendek, bukan untuk mereka yang berencana menahannya selama tiga bulan.
Lalu, bagaimana dana akan bergerak.. Sebelumnya, mereka yang menginginkan eksposur berleverage tinggi hanya bisa mengandalkan platform luar negeri atau kontrak perpetual. Kini, instrumen pengungkit juga tersedia melalui jalur yang sesuai aturan, sehingga sebagian dana spekulatif punya alasan untuk tetap berada di dalam negeri. Ditambah lagi, dengan menempatkan produk kripto dalam kelompok yang sama dengan minyak mentah dan emas, kripto seolah ikut dipajang di rak «kelas aset utama». Makna ini lebih besar daripada sekadar leverage.
Di sinilah letak kebalikannya: ketika volatilitas meningkat, makin populer produk semacam ini, makin terkonsentrasi pula likuidasi pada beberapa jam di sekitar pembukaan dan penutupan pasar saham AS.. Semakin tinggi leverage yang menumpuk, semakin sering dampak buruknya bukan berasal dari harga kripto, melainkan dari semua orang yang melakukan tindakan yang sama pada waktu yang sama.
#比特币现货etf三季度净流入63.4亿美元
Sekilas, persetujuan ini tampak seperti kemenangan lain bagi kepatuhan di dunia kripto. Namun, kalau diperhatikan lebih saksama, ceritanya agak berbeda..
💥 盘面异动群里说
Pada 2 Oktober, SEC menyetujui perubahan aturan Cboe yang memungkinkan pencatatan enam produk dengan leverage tiga kali lipat, dengan aset acuan Bitcoin, Ethereum, emas, perak, minyak mentah, dan gas alam.. Perhatikan daftarnya: kripto hanya menempati dua posisi, sementara sisanya adalah komoditas. Penerbitnya, Volatility Shares, memang pemain lama dalam ETF kripto berleverage di AS; produk Bitcoin berleverage pertamanya pada 2023 pun diluncurkan oleh perusahaan ini.
Sekilas, investor ritel kini punya lebih banyak instrumen.. Yang lebih penting untuk dicermati adalah linimasa keputusannya. Desember lalu, SEC baru saja memblokir semua produk dengan leverage di atas dua kali dan mengirim surat peringatan kepada sembilan penerbit; Maret tahun ini, SEC secara khusus meminta agar produk lima kali lipat dihindari.. Namun sekarang, SEC justru menyetujui produk tiga kali lipat. Sikapnya berubah dari «memblokir semuanya» menjadi «menyetujui secara selektif». Ini menunjukkan bahwa jalur produk berleverage tidak ditutup, melainkan dimasukkan ke dalam kategori yang bisa dikelola.
Struktur produknya juga perlu diperhatikan. Dana semacam ini mengikuti pergerakan harian kontrak berjangka dan diatur ulang setiap hari.. Jadi, «tiga kali lipat» hanya berlaku untuk satu hari. Dalam rentang seminggu atau sebulan, penurunan nilai secara bertahap bisa menggerus keuntungan. SEC dan FINRA sendiri telah mengeluarkan peringatan soal ini. Singkatnya, produk ini dirancang untuk dana jangka pendek, bukan untuk mereka yang berencana menahannya selama tiga bulan.
Lalu, bagaimana dana akan bergerak.. Sebelumnya, mereka yang menginginkan eksposur berleverage tinggi hanya bisa mengandalkan platform luar negeri atau kontrak perpetual. Kini, instrumen pengungkit juga tersedia melalui jalur yang sesuai aturan, sehingga sebagian dana spekulatif punya alasan untuk tetap berada di dalam negeri. Ditambah lagi, dengan menempatkan produk kripto dalam kelompok yang sama dengan minyak mentah dan emas, kripto seolah ikut dipajang di rak «kelas aset utama». Makna ini lebih besar daripada sekadar leverage.
Di sinilah letak kebalikannya: ketika volatilitas meningkat, makin populer produk semacam ini, makin terkonsentrasi pula likuidasi pada beberapa jam di sekitar pembukaan dan penutupan pasar saham AS.. Semakin tinggi leverage yang menumpuk, semakin sering dampak buruknya bukan berasal dari harga kripto, melainkan dari semua orang yang melakukan tindakan yang sama pada waktu yang sama.
3k
·
--
#solana代币化股票9月交易量破44亿美元
Kesimpulannya: membawa Nvidia dan Tesla ke blockchain mungkin bukan terutama soal «mulai sekarang saham AS bisa diperdagangkan 24 jam».. melainkan soal siapa yang menentukan aturan mainnya.
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Sebuah bursa terkemuka dan perusahaan induk NYSE baru saja mengajukan dokumen regulator untuk perusahaan patungan mereka.. Dokumen itu mencantumkan lebih dari 60 saham AS yang akan diperdagangkan di blockchain dalam bentuk token. Daftarnya mencakup Nvidia, Tesla, Apple, Microsoft, Amazon, JPMorgan Chase, Goldman Sachs, Walmart, Netflix, bahkan beberapa saham yang terkait dengan kripto.
Kebanyakan orang melihatnya sebagai «satu lagi jalur untuk membeli saham AS».. Namun, yang benar-benar patut diperhatikan adalah mesin di baliknya telah diganti.
Setiap token saham mewakili satu saham sungguhan, yang disimpan dengan rasio satu banding satu oleh broker terdaftar. Hak dividen dan suara tetap melekat.. Namun, jual beli tak lagi menggunakan dolar, melainkan diselesaikan dengan stablecoin. Transaksi juga tak lagi dilakukan dengan mempertemukan order beli dan jual, tetapi dengan memasukkan uang dan saham ke dalam pool likuiditas di blockchain, lalu bertransaksi langsung dengan pool tersebut. Infrastruktur teknologinya menggunakan blockchain milik bursa itu sendiri, ditambah protokol perdagangan terdesentralisasi sebagai lapisan dasarnya.
Dengan kata lain, jam operasional bursa, metode pencocokan order, dan mata uang penyelesaian—tiga hal yang seharusnya ditentukan Wall Street—kali ini seluruhnya diserahkan kepada mesin kripto.. Dan mesin ini beroperasi 24 jam tanpa henti, bahkan saham Nvidia bisa diperdagangkan pada malam akhir pekan.
Dampaknya terhadap arus dana jauh lebih besar daripada sekadar «bertambah satu platform».. Untuk pertama kalinya, stablecoin ditempatkan sebagai «mata uang perantara untuk membeli saham». Sebelumnya, kegunaannya adalah untuk pembayaran dan lindung nilai. Kini stablecoin mulai merambah penyelesaian transaksi sekuritas. Jika jalur ini berhasil, logika permintaan stablecoin dan sumber likuiditas on-chain harus ikut ditata ulang.
Namun, dokumen itu juga menyimpan sinyal sebaliknya.. Dalam periode 30 hari, perusahaan bisa menolak sahamnya dibawa ke blockchain, dan beberapa perusahaan sudah secara tegas menolak. TD Securities juga menyampaikan pandangan yang lebih skeptis, dengan mengatakan bahwa bagi investor institusional, «relevansinya dalam waktu dekat terbatas»—toh investor AS memang sudah bisa membeli saham-saham ini dengan mudah, sementara regulator hanya memberikan pengecualian selama 5 tahun, bukan aturan permanen.
Yang benar-benar patut dicermati adalah rentang waktunya.. Siapa pun yang mampu menjaga harga on-chain pada akhir pekan dan larut malam agar tetap mendekati harga saat Nasdaq tutup selama 5 tahun ini, dialah yang akan menguasai struktur pasar «saham AS yang dibawa ke blockchain». Jika likuiditas tertinggal, kemungkinan besar sistem ini akan kembali menjadi permainan khusus untuk kalangan terbatas.
Jadi, jangan hanya terpaku pada saham-saham besar yang tercantum dalam daftar.. Perhatikan perusahaan pertama dalam daftar yang berkata «tidak», dan aturan permanen yang hingga kini belum terwujud.
#solana代币化股票9月交易量破44亿美元
Kesimpulannya: membawa Nvidia dan Tesla ke blockchain mungkin bukan terutama soal «mulai sekarang saham AS bisa diperdagangkan 24 jam».. melainkan soal siapa yang menentukan aturan mainnya.
🤖 进群看机构动作
Sebuah bursa terkemuka dan perusahaan induk NYSE baru saja mengajukan dokumen regulator untuk perusahaan patungan mereka.. Dokumen itu mencantumkan lebih dari 60 saham AS yang akan diperdagangkan di blockchain dalam bentuk token. Daftarnya mencakup Nvidia, Tesla, Apple, Microsoft, Amazon, JPMorgan Chase, Goldman Sachs, Walmart, Netflix, bahkan beberapa saham yang terkait dengan kripto.
Kebanyakan orang melihatnya sebagai «satu lagi jalur untuk membeli saham AS».. Namun, yang benar-benar patut diperhatikan adalah mesin di baliknya telah diganti.
Setiap token saham mewakili satu saham sungguhan, yang disimpan dengan rasio satu banding satu oleh broker terdaftar. Hak dividen dan suara tetap melekat.. Namun, jual beli tak lagi menggunakan dolar, melainkan diselesaikan dengan stablecoin. Transaksi juga tak lagi dilakukan dengan mempertemukan order beli dan jual, tetapi dengan memasukkan uang dan saham ke dalam pool likuiditas di blockchain, lalu bertransaksi langsung dengan pool tersebut. Infrastruktur teknologinya menggunakan blockchain milik bursa itu sendiri, ditambah protokol perdagangan terdesentralisasi sebagai lapisan dasarnya.
Dengan kata lain, jam operasional bursa, metode pencocokan order, dan mata uang penyelesaian—tiga hal yang seharusnya ditentukan Wall Street—kali ini seluruhnya diserahkan kepada mesin kripto.. Dan mesin ini beroperasi 24 jam tanpa henti, bahkan saham Nvidia bisa diperdagangkan pada malam akhir pekan.
Dampaknya terhadap arus dana jauh lebih besar daripada sekadar «bertambah satu platform».. Untuk pertama kalinya, stablecoin ditempatkan sebagai «mata uang perantara untuk membeli saham». Sebelumnya, kegunaannya adalah untuk pembayaran dan lindung nilai. Kini stablecoin mulai merambah penyelesaian transaksi sekuritas. Jika jalur ini berhasil, logika permintaan stablecoin dan sumber likuiditas on-chain harus ikut ditata ulang.
Namun, dokumen itu juga menyimpan sinyal sebaliknya.. Dalam periode 30 hari, perusahaan bisa menolak sahamnya dibawa ke blockchain, dan beberapa perusahaan sudah secara tegas menolak. TD Securities juga menyampaikan pandangan yang lebih skeptis, dengan mengatakan bahwa bagi investor institusional, «relevansinya dalam waktu dekat terbatas»—toh investor AS memang sudah bisa membeli saham-saham ini dengan mudah, sementara regulator hanya memberikan pengecualian selama 5 tahun, bukan aturan permanen.
Yang benar-benar patut dicermati adalah rentang waktunya.. Siapa pun yang mampu menjaga harga on-chain pada akhir pekan dan larut malam agar tetap mendekati harga saat Nasdaq tutup selama 5 tahun ini, dialah yang akan menguasai struktur pasar «saham AS yang dibawa ke blockchain». Jika likuiditas tertinggal, kemungkinan besar sistem ini akan kembali menjadi permainan khusus untuk kalangan terbatas.
Jadi, jangan hanya terpaku pada saham-saham besar yang tercantum dalam daftar.. Perhatikan perusahaan pertama dalam daftar yang berkata «tidak», dan aturan permanen yang hingga kini belum terwujud.
1.6k
·
--
#美联储10月维持利率概率升至82.3%
Data ketenagakerjaan Jumat lalu hampir menjadi yang terburuk tahun ini.. Namun, hanya dalam satu akhir pekan, Bitcoin menafsirkannya sebagai kabar baik.
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
AS hanya menambah 29 ribu lapangan kerja pada September, sekitar sepertiga dari ekspektasi pasar, sementara tingkat pengangguran naik menjadi 4,2%.. Yang lebih mencolok adalah revisinya: angka Juli yang semula positif 21 ribu langsung berubah menjadi negatif 10 ribu, angka Agustus dipangkas dari 162 ribu menjadi 133 ribu, dan pertumbuhan upah juga turun menjadi 3,0%. Dalam neraca ekonomi, ini memang bukan angka yang bagus.
Namun, pasar menggunakan cara hitung yang berbeda.. Sebelum data dirilis, para pedagang obligasi memperkirakan peluang kenaikan suku bunga pada Oktober sebesar 64%; setelah data keluar, angka itu turun menjadi sekitar 16% hingga 22%. Perubahan inilah yang mengangkat batas atas aset berisiko.
Perlu diketahui, The Fed baru saja menaikkan suku bunga sebesar 25 basis poin pada 16 September, sehingga suku bunga berada di kisaran 3,75% hingga 4%.. Sementara itu, pada awal September, laporan ketenagakerjaan yang terlalu kuat sempat membuat Bitcoin anjlok 2% dalam sehari hingga menyentuh US$79.300. Kini harganya berada di sekitar US$86.100, kira-kira 8% lebih tinggi dari titik terendah tersebut. Data ketenagakerjaan yang sama dibaca dengan hasil yang sepenuhnya berlawanan pada dua kesempatan berbeda.
Jadi, yang menentukan harga Bitcoin kali ini bukanlah 'apakah ekonomi sedang bagus', melainkan 'apakah uang sedang mahal'.. Ekonomi mendingin, ekspektasi kenaikan suku bunga surut, dan ketika penyebutnya melonggar, aset-aset tanpa imbal hasil seperti ini menjadi yang pertama bergerak. Indeks sentimen pasar kembali ke 68, masih di zona 'serakah', tetapi tidak seekstrem bulan lalu.
Analisis teknikal juga mendukung.. Pada grafik harian, Bitcoin baru saja membentuk 'golden cross' yang lebih kuat. Ini adalah konfirmasi tren, bukan alat prediksi. Artinya, arah pergerakan dalam periode sebelumnya sudah terbentuk, tetapi tidak menjamin periode berikutnya akan terus melaju lebih cepat.
Pergerakan dana lebih jujur.. ETF Bitcoin spot AS mencatat arus masuk bersih sekitar US$190 juta dalam sehari. Altcoin naik secara menyeluruh, tetapi hampir tidak ada yang naik lebih dari 1%. Hanya satu token di sektor perpetual on-chain yang naik hampir 3,7% dalam sehari. Aset-aset utama bergerak stabil, sementara uang di sisi marginal mulai menjajaki aset dengan volatilitas lebih tinggi.
Yang benar-benar perlu diperhatikan adalah rapat kebijakan moneter pada 28 Oktober.. Jika The Fed benar-benar berhenti menaikkan suku bunga, pola 'data buruk berarti aset bagus' ini bisa berlanjut. Namun, jika data inflasi atau imbal hasil jangka panjang kembali naik, pola ini bisa langsung berbalik. Dan aset yang paling terpukul biasanya adalah yang saat ini naik paling mulus.
#美联储10月维持利率概率升至82.3%
Data ketenagakerjaan Jumat lalu hampir menjadi yang terburuk tahun ini.. Namun, hanya dalam satu akhir pekan, Bitcoin menafsirkannya sebagai kabar baik.
🔄 进群看叙事
AS hanya menambah 29 ribu lapangan kerja pada September, sekitar sepertiga dari ekspektasi pasar, sementara tingkat pengangguran naik menjadi 4,2%.. Yang lebih mencolok adalah revisinya: angka Juli yang semula positif 21 ribu langsung berubah menjadi negatif 10 ribu, angka Agustus dipangkas dari 162 ribu menjadi 133 ribu, dan pertumbuhan upah juga turun menjadi 3,0%. Dalam neraca ekonomi, ini memang bukan angka yang bagus.
Namun, pasar menggunakan cara hitung yang berbeda.. Sebelum data dirilis, para pedagang obligasi memperkirakan peluang kenaikan suku bunga pada Oktober sebesar 64%; setelah data keluar, angka itu turun menjadi sekitar 16% hingga 22%. Perubahan inilah yang mengangkat batas atas aset berisiko.
Perlu diketahui, The Fed baru saja menaikkan suku bunga sebesar 25 basis poin pada 16 September, sehingga suku bunga berada di kisaran 3,75% hingga 4%.. Sementara itu, pada awal September, laporan ketenagakerjaan yang terlalu kuat sempat membuat Bitcoin anjlok 2% dalam sehari hingga menyentuh US$79.300. Kini harganya berada di sekitar US$86.100, kira-kira 8% lebih tinggi dari titik terendah tersebut. Data ketenagakerjaan yang sama dibaca dengan hasil yang sepenuhnya berlawanan pada dua kesempatan berbeda.
Jadi, yang menentukan harga Bitcoin kali ini bukanlah 'apakah ekonomi sedang bagus', melainkan 'apakah uang sedang mahal'.. Ekonomi mendingin, ekspektasi kenaikan suku bunga surut, dan ketika penyebutnya melonggar, aset-aset tanpa imbal hasil seperti ini menjadi yang pertama bergerak. Indeks sentimen pasar kembali ke 68, masih di zona 'serakah', tetapi tidak seekstrem bulan lalu.
Analisis teknikal juga mendukung.. Pada grafik harian, Bitcoin baru saja membentuk 'golden cross' yang lebih kuat. Ini adalah konfirmasi tren, bukan alat prediksi. Artinya, arah pergerakan dalam periode sebelumnya sudah terbentuk, tetapi tidak menjamin periode berikutnya akan terus melaju lebih cepat.
Pergerakan dana lebih jujur.. ETF Bitcoin spot AS mencatat arus masuk bersih sekitar US$190 juta dalam sehari. Altcoin naik secara menyeluruh, tetapi hampir tidak ada yang naik lebih dari 1%. Hanya satu token di sektor perpetual on-chain yang naik hampir 3,7% dalam sehari. Aset-aset utama bergerak stabil, sementara uang di sisi marginal mulai menjajaki aset dengan volatilitas lebih tinggi.
Yang benar-benar perlu diperhatikan adalah rapat kebijakan moneter pada 28 Oktober.. Jika The Fed benar-benar berhenti menaikkan suku bunga, pola 'data buruk berarti aset bagus' ini bisa berlanjut. Namun, jika data inflasi atau imbal hasil jangka panjang kembali naik, pola ini bisa langsung berbalik. Dan aset yang paling terpukul biasanya adalah yang saat ini naik paling mulus.
4
5.9k
·
--
Produk yang kali ini disetujui SEC, sekilas tampak seperti tiket susulan bagi mereka yang ketinggalan kenaikan harga.. Namun, jika struktur produknya dibedah, ini lebih mirip menjual "volatilitas" itu sendiri dalam bentuk kemasan, sementara pembeli harus menanggung sendiri nilainya yang perlahan terkikis..
[💰 爆点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
Pada 2 Oktober, SEC menyetujui perubahan aturan Cboe BZX yang mengizinkan Volatility Shares menerbitkan enam ETF dengan leverage 3x.. Aset acuannya bukan hanya Bitcoin dan Ethereum, tetapi juga emas, perak, minyak mentah, dan gas alam.. Ini pertama kalinya dana kripto di Amerika Serikat diizinkan menggunakan leverage hingga 3x; sebelumnya batasnya selalu tertahan di 2x..
Ada detail yang mudah terlewat: produk-produk ini tidak memegang aset spot, melainkan kontrak berjangka Bitcoin dan Ethereum yang diatur.. Selain itu, produk-produk ini belum bisa diperdagangkan; penerbitnya masih harus menunggu SEC menyatakan pernyataan pendaftarannya efektif, dan surat persetujuannya bahkan tidak mencantumkan tenggat waktu..
Yang benar-benar perlu dicermati adalah cara kerja produk semacam ini.. Agar leverage-nya tetap dipatok di 3x, produk ini harus melakukan penyeimbangan ulang setiap hari: menambah posisi kontrak berjangka saat harga naik, menguranginya saat harga turun.. Jual beli mekanis ini biasanya terkonsentrasi menjelang penutupan pasar. Semakin besar ukuran dana, semakin kentara pula pengaruhnya terhadap harga intraday..
Yang lebih merepotkan adalah penyusutan akibat volatilitas.. Misalnya, Bitcoin naik 10% pada hari pertama lalu turun 10% pada hari kedua, sehingga harga spot secara bersih turun 1%.. Dalam rentang pergerakan yang sama, produk 3x naik 30% terlebih dahulu lalu turun 30%, sehingga rugi bersih 9%.. Semakin lama pasar bergerak naik-turun tanpa tren satu arah, semakin cepat produk ini kehilangan nilai.. Adam Back dari Blockstream mengatakannya dengan lebih lugas: strategi leverage otomatis akan terus menguras nilai saat pasar bergerak mendatar dan bergejolak..
Jadi, sebenarnya sudah jelas untuk siapa produk-produk ini dibuat.. Analis ETF Bloomberg, Eric Balchunas, mengungkapkannya dalam satu kalimat: ETF berleverage dibuat untuk diperdagangkan, bukan untuk disimpan.. Penerbitnya sendiri juga mencantumkan dalam prospektus bahwa produk ini hanya cocok bagi mereka yang sanggup menanggung seluruh kerugian..
Inilah sinyal sesungguhnya dari peristiwa ini.. Aset kripto sedang dimasukkan ke dalam seluruh jajaran produk aset tradisional, dengan kemasan yang sama, eksposur yang sama, dan struktur penyusutan yang sama.. Bagi trader jangka pendek, ini alat baru; bagi mereka yang ingin memegang aset dalam jangka panjang, ETF spot mungkin tetap menjadi pilihan yang lebih hemat biaya..
Hal berikutnya yang perlu dipantau adalah apakah arus transaksi mekanis menjelang dan sesudah penutupan pasar akan menjadi sumber baru kebisingan intraday begitu produk-produk ini mulai diperdagangkan.. Jika suatu hari ukuran dana 3x cukup besar untuk menggerakkan basis kontrak berjangka, volatilitas itu sendiri akan menjadi objek perdagangan.. Saat itu, yang ditambal mungkin bukan tiket, melainkan biaya belajar..
Produk yang kali ini disetujui SEC, sekilas tampak seperti tiket susulan bagi mereka yang ketinggalan kenaikan harga.. Namun, jika struktur produknya dibedah, ini lebih mirip menjual "volatilitas" itu sendiri dalam bentuk kemasan, sementara pembeli harus menanggung sendiri nilainya yang perlahan terkikis..
💰 爆点新闻
Pada 2 Oktober, SEC menyetujui perubahan aturan Cboe BZX yang mengizinkan Volatility Shares menerbitkan enam ETF dengan leverage 3x.. Aset acuannya bukan hanya Bitcoin dan Ethereum, tetapi juga emas, perak, minyak mentah, dan gas alam.. Ini pertama kalinya dana kripto di Amerika Serikat diizinkan menggunakan leverage hingga 3x; sebelumnya batasnya selalu tertahan di 2x..
Ada detail yang mudah terlewat: produk-produk ini tidak memegang aset spot, melainkan kontrak berjangka Bitcoin dan Ethereum yang diatur.. Selain itu, produk-produk ini belum bisa diperdagangkan; penerbitnya masih harus menunggu SEC menyatakan pernyataan pendaftarannya efektif, dan surat persetujuannya bahkan tidak mencantumkan tenggat waktu..
Yang benar-benar perlu dicermati adalah cara kerja produk semacam ini.. Agar leverage-nya tetap dipatok di 3x, produk ini harus melakukan penyeimbangan ulang setiap hari: menambah posisi kontrak berjangka saat harga naik, menguranginya saat harga turun.. Jual beli mekanis ini biasanya terkonsentrasi menjelang penutupan pasar. Semakin besar ukuran dana, semakin kentara pula pengaruhnya terhadap harga intraday..
Yang lebih merepotkan adalah penyusutan akibat volatilitas.. Misalnya, Bitcoin naik 10% pada hari pertama lalu turun 10% pada hari kedua, sehingga harga spot secara bersih turun 1%.. Dalam rentang pergerakan yang sama, produk 3x naik 30% terlebih dahulu lalu turun 30%, sehingga rugi bersih 9%.. Semakin lama pasar bergerak naik-turun tanpa tren satu arah, semakin cepat produk ini kehilangan nilai.. Adam Back dari Blockstream mengatakannya dengan lebih lugas: strategi leverage otomatis akan terus menguras nilai saat pasar bergerak mendatar dan bergejolak..
Jadi, sebenarnya sudah jelas untuk siapa produk-produk ini dibuat.. Analis ETF Bloomberg, Eric Balchunas, mengungkapkannya dalam satu kalimat: ETF berleverage dibuat untuk diperdagangkan, bukan untuk disimpan.. Penerbitnya sendiri juga mencantumkan dalam prospektus bahwa produk ini hanya cocok bagi mereka yang sanggup menanggung seluruh kerugian..
Inilah sinyal sesungguhnya dari peristiwa ini.. Aset kripto sedang dimasukkan ke dalam seluruh jajaran produk aset tradisional, dengan kemasan yang sama, eksposur yang sama, dan struktur penyusutan yang sama.. Bagi trader jangka pendek, ini alat baru; bagi mereka yang ingin memegang aset dalam jangka panjang, ETF spot mungkin tetap menjadi pilihan yang lebih hemat biaya..
Hal berikutnya yang perlu dipantau adalah apakah arus transaksi mekanis menjelang dan sesudah penutupan pasar akan menjadi sumber baru kebisingan intraday begitu produk-produk ini mulai diperdagangkan.. Jika suatu hari ukuran dana 3x cukup besar untuk menggerakkan basis kontrak berjangka, volatilitas itu sendiri akan menjadi objek perdagangan.. Saat itu, yang ditambal mungkin bukan tiket, melainkan biaya belajar..
2
463
·
--
#比特币冲击8.7万美元遇阻回落
Pasar terus mengamati apakah Bitcoin bisa kembali menembus 87.000 dolar AS, tetapi hal menariknya justru ada di tempat lain..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Banyak orang melihat kripto bergerak di tempat selama beberapa hari ini. Padahal, yang benar-benar patut diperhatikan adalah uang itu sendiri yang makin mahal..
Pada Senin, indeks dolar AS DXY melonjak ke sekitar 102,5, level tertinggi dalam hampir 18 bulan. Sejak awal September, indeks ini terus naik dari 99 dan kini mantap bertahan di atas rata-rata pergerakan 200 hari (sekitar 99). Terakhir kali berada di level ini adalah musim semi tahun lalu..
Dolar yang kuat biasanya menjadi hambatan bagi aset berisiko. Utang berdenominasi dolar di luar AS menjadi lebih mahal, daya beli pembeli luar negeri melemah, sementara imbal hasil obligasi pemerintah AS kembali ke level tertinggi dalam lebih dari dua dekade. Uang tunai dan obligasi pemerintah sama-sama menarik dana, sehingga aset yang tidak menghasilkan bunga sering kali menjadi yang pertama tertekan..
Namun, Bitcoin tidak ikut ambruk dan bertahan di kisaran 86.000 dolar AS. Penyebutnya naik, tetapi pembilangnya tidak turun. Inilah yang sebenarnya patut dicermati dari berita ini..
Dalam penguatan dolar kali ini, tokoh utamanya sebenarnya bukan Amerika Serikat, melainkan Eropa. Euro menyumbang 57,6% dari keranjang DXY dan kini turun ke titik terendah dalam 17 bulan di 1,12. Tekanan defisit Prancis dan pemilu tahun depan, ditambah pengumuman Spanyol untuk menggelar pemilu lebih awal pada 29 November, membuat premi risiko politik Eropa langsung tercermin dalam nilai tukar. Penguatan dolar sampai taraf tertentu terjadi secara tidak langsung..
Di sisi lain, Federal Reserve menaikkan suku bunga sebesar 25 basis poin pada September, menjadi 3,75%-4%. Pasar memperkirakan suku bunga akan kembali naik hingga 4,5%-4,75% pada Juni 2027..
Jika dolar terus menguat sementara Bitcoin tetap bertahan di 86.000, berarti penopangnya bukan posisi dengan leverage, melainkan dana yang masuk berdasarkan alokasi. Dana seperti ini tidak terlalu sensitif terhadap suku bunga jangka pendek dan tidak mudah pergi setelah masuk. Sebaliknya, begitu dolar mencapai puncaknya, aset dengan beta tinggi yang paling tertekan biasanya memiliki potensi kenaikan terbesar..
Yang benar-benar perlu dipantau adalah dua sinyal: apakah DXY bisa bertahan di atas level 102,5, dan apakah Bitcoin akan tertinggal selama dolar menguat. Jika tertinggal, berarti pembelinya masih berupa uang cepat; jika tidak, berarti pemain yang menggerakkan dana kali ini sudah berganti..
#比特币冲击8.7万美元遇阻回落
Pasar terus mengamati apakah Bitcoin bisa kembali menembus 87.000 dolar AS, tetapi hal menariknya justru ada di tempat lain..
🏛️ 进群蹲一手消息
Banyak orang melihat kripto bergerak di tempat selama beberapa hari ini. Padahal, yang benar-benar patut diperhatikan adalah uang itu sendiri yang makin mahal..
Pada Senin, indeks dolar AS DXY melonjak ke sekitar 102,5, level tertinggi dalam hampir 18 bulan. Sejak awal September, indeks ini terus naik dari 99 dan kini mantap bertahan di atas rata-rata pergerakan 200 hari (sekitar 99). Terakhir kali berada di level ini adalah musim semi tahun lalu..
Dolar yang kuat biasanya menjadi hambatan bagi aset berisiko. Utang berdenominasi dolar di luar AS menjadi lebih mahal, daya beli pembeli luar negeri melemah, sementara imbal hasil obligasi pemerintah AS kembali ke level tertinggi dalam lebih dari dua dekade. Uang tunai dan obligasi pemerintah sama-sama menarik dana, sehingga aset yang tidak menghasilkan bunga sering kali menjadi yang pertama tertekan..
Namun, Bitcoin tidak ikut ambruk dan bertahan di kisaran 86.000 dolar AS. Penyebutnya naik, tetapi pembilangnya tidak turun. Inilah yang sebenarnya patut dicermati dari berita ini..
Dalam penguatan dolar kali ini, tokoh utamanya sebenarnya bukan Amerika Serikat, melainkan Eropa. Euro menyumbang 57,6% dari keranjang DXY dan kini turun ke titik terendah dalam 17 bulan di 1,12. Tekanan defisit Prancis dan pemilu tahun depan, ditambah pengumuman Spanyol untuk menggelar pemilu lebih awal pada 29 November, membuat premi risiko politik Eropa langsung tercermin dalam nilai tukar. Penguatan dolar sampai taraf tertentu terjadi secara tidak langsung..
Di sisi lain, Federal Reserve menaikkan suku bunga sebesar 25 basis poin pada September, menjadi 3,75%-4%. Pasar memperkirakan suku bunga akan kembali naik hingga 4,5%-4,75% pada Juni 2027..
Jika dolar terus menguat sementara Bitcoin tetap bertahan di 86.000, berarti penopangnya bukan posisi dengan leverage, melainkan dana yang masuk berdasarkan alokasi. Dana seperti ini tidak terlalu sensitif terhadap suku bunga jangka pendek dan tidak mudah pergi setelah masuk. Sebaliknya, begitu dolar mencapai puncaknya, aset dengan beta tinggi yang paling tertekan biasanya memiliki potensi kenaikan terbesar..
Yang benar-benar perlu dipantau adalah dua sinyal: apakah DXY bisa bertahan di atas level 102,5, dan apakah Bitcoin akan tertinggal selama dolar menguat. Jika tertinggal, berarti pembelinya masih berupa uang cepat; jika tidak, berarti pemain yang menggerakkan dana kali ini sudah berganti..
2
3k
·
--
Pertama, simpulkan begini: ketika sebuah bursa mengajukan berkas ke SEC, fokus utamanya mungkin bukan soal “ingin masuk ke AS”, melainkan “harus kembali mengubah produknya”..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Menurut laporan Bloomberg, bursa ini telah mengajukan permohonan ke SEC AS untuk membawa bisnis saham tokenisasinya ke pasar AS.. Tapi yang benar-benar patut dilihat adalah apakah barang yang dijualnya sekarang dan aturan barunya benar-benar sesuai..
Produk tersebut meluncur jalur saham tokenisasi pada bulan Juli: awalnya ada lebih dari 40 saham AS dan ETF, lalu pada bulan September bertambah menjadi lebih dari 70.. Perdagangan 24 jam, penetapan harga dalam USDT, penyelesaian berjalan di blockchain, saham dasar dipegang oleh pihak ketiga dengan dukungan 1:1, sementara platform sendiri hanya berperan sebagai distributor.. Kedengarannya seperti sudah “saham di-chain”, tetapi detailnya tersangkut di dua hal: produk ini hanya dibuka untuk pihak di luar AS berdasarkan Regulation S—pengguna AS maupun pengguna Uni Eropa tidak bisa mengakses; selain itu, produk tersebut diklasifikasikan sebagai “produk sintetis”—Anda punya eksposur harga, tetapi tidak ada hak atas dividen maupun hak suara..
Kebanyakan orang akan membaca berita ini sebagai “lagi-lagi bursa lain merebut lahan di AS”.. Tapi kalau dimasukkan ke konteks pintu yang dibuka pada 17 September, logikanya jadi berbalik.. Pada hari itu, SEC membuka pengecualian inovasi untuk periode lima tahun, yang memungkinkan tempat perdagangan sekuritas tokenisasi yang memenuhi syarat untuk memindahkan saham yang sejenis dengan yang tercatat di NYSE ke perdagangan berbasis blockchain, dengan mekanisme AMM dan liquidity pool, dan masa berlakunya sampai September 2031.. Syaratnya ditulis sangat tegas: token harus mempertahankan hak pemegang saham yang nyata—dividen dan hak suara tidak boleh kurang satu pun..
Jadi masalahnya bukan “bisa atau tidak masuk ke AS”, melainkan “sebelum masuk, produk sintetis harus diubah menjadi hak kepemilikan saham yang sesungguhnya”.. Membuka celah saja tidak cukup; jika strukturnya tidak diubah, pengajuan berkasnya juga tidak akan lolos syarat tersebut.. Inilah juga alasan mengapa mereka sekaligus menempuh jalur lain—pada bulan Juni, bersama induk NYSE yaitu ICE, membentuk perusahaan patungan yang khusus menggarap saham AS tokenisasi..
Perputaran dana sebenarnya sudah mulai mengarah ke jalur ini.. Paruh pertama RWA adalah memindahkan obligasi dan reksa dana ke blockchain; paruh kedua adalah soal ekuitas: siapa yang bisa benar-benar memasukkan hak pemegang saham ke dalam token, dialah yang bisa memperoleh lisensi AS itu.. Tantangannya tidak ada pada teknologinya, melainkan pada kustodi, pemetaan hak, dan bagaimana menggabungkan broker serta order book di blockchain..
Pembalikan ada di sini: saat ini rangkaian produk masih bersifat “sintetis”; ketika token saham hak kepemilikan yang sesungguhnya sudah berjalan, perdagangan di blockchain dan broker tradisional kemungkinan besar akan memakai order book yang sama.. Namun pengecualian punya batas waktu—jika sampai sebelum 2031 tidak ada yang berhasil menjalankan contoh kepatuhan yang bisa direplikasi, gelombang ini akan berhenti pada permohonan dan rilis beritanya..
Pertama, simpulkan begini: ketika sebuah bursa mengajukan berkas ke SEC, fokus utamanya mungkin bukan soal “ingin masuk ke AS”, melainkan “harus kembali mengubah produknya”..
📢 盘面异动群里说
Menurut laporan Bloomberg, bursa ini telah mengajukan permohonan ke SEC AS untuk membawa bisnis saham tokenisasinya ke pasar AS.. Tapi yang benar-benar patut dilihat adalah apakah barang yang dijualnya sekarang dan aturan barunya benar-benar sesuai..
Produk tersebut meluncur jalur saham tokenisasi pada bulan Juli: awalnya ada lebih dari 40 saham AS dan ETF, lalu pada bulan September bertambah menjadi lebih dari 70.. Perdagangan 24 jam, penetapan harga dalam USDT, penyelesaian berjalan di blockchain, saham dasar dipegang oleh pihak ketiga dengan dukungan 1:1, sementara platform sendiri hanya berperan sebagai distributor.. Kedengarannya seperti sudah “saham di-chain”, tetapi detailnya tersangkut di dua hal: produk ini hanya dibuka untuk pihak di luar AS berdasarkan Regulation S—pengguna AS maupun pengguna Uni Eropa tidak bisa mengakses; selain itu, produk tersebut diklasifikasikan sebagai “produk sintetis”—Anda punya eksposur harga, tetapi tidak ada hak atas dividen maupun hak suara..
Kebanyakan orang akan membaca berita ini sebagai “lagi-lagi bursa lain merebut lahan di AS”.. Tapi kalau dimasukkan ke konteks pintu yang dibuka pada 17 September, logikanya jadi berbalik.. Pada hari itu, SEC membuka pengecualian inovasi untuk periode lima tahun, yang memungkinkan tempat perdagangan sekuritas tokenisasi yang memenuhi syarat untuk memindahkan saham yang sejenis dengan yang tercatat di NYSE ke perdagangan berbasis blockchain, dengan mekanisme AMM dan liquidity pool, dan masa berlakunya sampai September 2031.. Syaratnya ditulis sangat tegas: token harus mempertahankan hak pemegang saham yang nyata—dividen dan hak suara tidak boleh kurang satu pun..
Jadi masalahnya bukan “bisa atau tidak masuk ke AS”, melainkan “sebelum masuk, produk sintetis harus diubah menjadi hak kepemilikan saham yang sesungguhnya”.. Membuka celah saja tidak cukup; jika strukturnya tidak diubah, pengajuan berkasnya juga tidak akan lolos syarat tersebut.. Inilah juga alasan mengapa mereka sekaligus menempuh jalur lain—pada bulan Juni, bersama induk NYSE yaitu ICE, membentuk perusahaan patungan yang khusus menggarap saham AS tokenisasi..
Perputaran dana sebenarnya sudah mulai mengarah ke jalur ini.. Paruh pertama RWA adalah memindahkan obligasi dan reksa dana ke blockchain; paruh kedua adalah soal ekuitas: siapa yang bisa benar-benar memasukkan hak pemegang saham ke dalam token, dialah yang bisa memperoleh lisensi AS itu.. Tantangannya tidak ada pada teknologinya, melainkan pada kustodi, pemetaan hak, dan bagaimana menggabungkan broker serta order book di blockchain..
Pembalikan ada di sini: saat ini rangkaian produk masih bersifat “sintetis”; ketika token saham hak kepemilikan yang sesungguhnya sudah berjalan, perdagangan di blockchain dan broker tradisional kemungkinan besar akan memakai order book yang sama.. Namun pengecualian punya batas waktu—jika sampai sebelum 2031 tidak ada yang berhasil menjalankan contoh kepatuhan yang bisa direplikasi, gelombang ini akan berhenti pada permohonan dan rilis beritanya..
3
4.4k
·
--
#比特币冲击8.7万美元遇阻回落
Semua orang membicarakan Bitcoin lagi mencapai 86000, tetapi masalah sesungguhnya tidak ada pada aksi “tembus ke atas” ini.. Dalam beberapa hari terakhir, hal ini sudah terjadi lebih dari sekali.
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Menurut data dari Sina Finance, Bitcoin naik 1,49% dalam intraday, dan kembali menembus 86000 dolar. Jika dikaitkan dengan kalimat dalam topik resmi “menghadapi penolakan saat menguji 87.000 dolar”, maka gambarnya menjadi jelas: ini bukan rekor tertinggi baru, melainkan berkali-kali menengadah pada “langit-langit” yang sama.
Kebanyakan orang menafsirkannya sebagai “bull market kembali”.. Tapi jika diperpanjang garis waktunya, rentang 85.000 hingga 87,4 ribu itu sudah bolak-balik berkali-kali. Jumat pekan lalu sempat menyentuh 87.173, hanya berselisih dua ratus dari puncak September 87.354, lalu ditekan kembali. Kenaikan intraday sebesar 1,49% jika dimasukkan ke dalam kotak (range), sebenarnya tidak menjelaskan banyak hal.
Yang benar-benar patut diperhatikan adalah mengapa “langit-langit” ini begitu keras.. 87.000 adalah area yang berkali-kali gagal ditembus sejak September; di atasnya ada tekanan dari posisi yang terjebak (bag holding) di harga sebelumnya, sekaligus tumpukan aset yang ingin keluar tapi ingin “break even”. Upaya berulang untuk mencoba lalu berulang kali turun kembali adalah sinyal bahwa perbedaan (ketidaksepakatan) belum terselesaikan—baik bulls maupun bears sama-sama mengakui bahwa di sini harganya sudah mahal.
Pergantian arus dana juga terhambat oleh langit-langit ini.. Selama BTC tidak mampu menembus bagian atas range, uang tidak berani benar-benar bergeser ke ETH, XRP, maupun altcoin. Hari ini yang naik 1,49% adalah Bitcoin, bukan mereka; detail ini justru lebih menjelaskan masalah ketimbang persentase kenaikannya sendiri: ini adalah perbaikan (repair), belum sampai ke tahap meluas (dispersi).
Jika dilihat lebih luas, putaran ini lebih seperti penetapan harga oleh kondisi makro, bukan fundamental khas dunia kripto.. Probabilitas kenaikan suku bunga The Fed di bulan Oktober turun menjadi 17%, sehingga aset berisiko secara keseluruhan menghela napas. BTC kemudian ikut diuntungkan. Namun uang seperti ini datang cepat dan pergi juga cepat; ia tidak melihat kondisi di rantai (on-chain), hanya melihat data.
Pembalikan (reversal) ada di sini: terobosan yang sesungguhnya adalah ketika volume meningkat dan bertahan di atas 87,4 ribu, sehingga bagian atas range yang tadinya jadi resistensi berubah menjadi penopang (support). Sebelum itu, setiap kali “berdiri di atas 86.000” hanyalah putar-balik di dalam range. Jadi ke depan yang perlu diawasi bukan seberapa banyak ia naik hari ini, melainkan apakah ia bisa benar-benar menembus langit-langit itu sekali saja..
#比特币冲击8.7万美元遇阻回落
Semua orang membicarakan Bitcoin lagi mencapai 86000, tetapi masalah sesungguhnya tidak ada pada aksi “tembus ke atas” ini.. Dalam beberapa hari terakhir, hal ini sudah terjadi lebih dari sekali.
📢 进群蹲一手消息
Menurut data dari Sina Finance, Bitcoin naik 1,49% dalam intraday, dan kembali menembus 86000 dolar. Jika dikaitkan dengan kalimat dalam topik resmi “menghadapi penolakan saat menguji 87.000 dolar”, maka gambarnya menjadi jelas: ini bukan rekor tertinggi baru, melainkan berkali-kali menengadah pada “langit-langit” yang sama.
Kebanyakan orang menafsirkannya sebagai “bull market kembali”.. Tapi jika diperpanjang garis waktunya, rentang 85.000 hingga 87,4 ribu itu sudah bolak-balik berkali-kali. Jumat pekan lalu sempat menyentuh 87.173, hanya berselisih dua ratus dari puncak September 87.354, lalu ditekan kembali. Kenaikan intraday sebesar 1,49% jika dimasukkan ke dalam kotak (range), sebenarnya tidak menjelaskan banyak hal.
Yang benar-benar patut diperhatikan adalah mengapa “langit-langit” ini begitu keras.. 87.000 adalah area yang berkali-kali gagal ditembus sejak September; di atasnya ada tekanan dari posisi yang terjebak (bag holding) di harga sebelumnya, sekaligus tumpukan aset yang ingin keluar tapi ingin “break even”. Upaya berulang untuk mencoba lalu berulang kali turun kembali adalah sinyal bahwa perbedaan (ketidaksepakatan) belum terselesaikan—baik bulls maupun bears sama-sama mengakui bahwa di sini harganya sudah mahal.
Pergantian arus dana juga terhambat oleh langit-langit ini.. Selama BTC tidak mampu menembus bagian atas range, uang tidak berani benar-benar bergeser ke ETH, XRP, maupun altcoin. Hari ini yang naik 1,49% adalah Bitcoin, bukan mereka; detail ini justru lebih menjelaskan masalah ketimbang persentase kenaikannya sendiri: ini adalah perbaikan (repair), belum sampai ke tahap meluas (dispersi).
Jika dilihat lebih luas, putaran ini lebih seperti penetapan harga oleh kondisi makro, bukan fundamental khas dunia kripto.. Probabilitas kenaikan suku bunga The Fed di bulan Oktober turun menjadi 17%, sehingga aset berisiko secara keseluruhan menghela napas. BTC kemudian ikut diuntungkan. Namun uang seperti ini datang cepat dan pergi juga cepat; ia tidak melihat kondisi di rantai (on-chain), hanya melihat data.
Pembalikan (reversal) ada di sini: terobosan yang sesungguhnya adalah ketika volume meningkat dan bertahan di atas 87,4 ribu, sehingga bagian atas range yang tadinya jadi resistensi berubah menjadi penopang (support). Sebelum itu, setiap kali “berdiri di atas 86.000” hanyalah putar-balik di dalam range. Jadi ke depan yang perlu diawasi bukan seberapa banyak ia naik hari ini, melainkan apakah ia bisa benar-benar menembus langit-langit itu sekali saja..
2
6
9.1k
·
--
Sekilas tampak seperti angka dari jalur niche di Solana, tetapi di baliknya mungkin ada hal lain..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Data dari Blockworks menunjukkan bahwa pada September 2026, volume transaksi bulanan tokenisasi saham di jaringan Solana menembus 4,4 miliar dolar AS, mencetak rekor tertinggi.. Pendorong utama lonjakan ini adalah dua DEX, yaitu Raydium dan Orca. Dari grafiknya terlihat bahwa sejak Juni 2025, transaksi seperti ini terus bergerak naik, namun bulan inilah yang akhirnya benar-benar terlihat.
Kebanyakan orang melihat 4,4 miliar, respons pertama adalah “lagi-lagi angka cantik dari ekosistem Solana”, lalu menggesernya begitu saja.. Tetapi jika dimasukkan ke dalam narasi besar RWA, posisinya jadi berbeda: tokenisasi saham adalah memindahkan saham dunia nyata ke dalam rantai untuk diperdagangkan, bukan membuat koin baru lalu bercerita. Ini langsung terhubung dengan sisi aset dari keuangan tradisional.
Yang benar-benar layak diperhatikan adalah siapa yang menjalankan ini.. Bukan protokol baru tertentu, melainkan infrastruktur DEX di Solana yang sudah matang. Raydium dan Orca awalnya menggarap meme dan berbagai aset ekor panjang; namun dalam komposisi transaksi mereka, mulai muncul kategori saham—“aset sungguhan” yang lebih serius. Ini menunjukkan struktur aset dalam perdagangan on-chain sedang bergeser dari murni spekulasi menuju sisi yang lebih berguna.
Perputaran modal juga searah.. Tahun lalu, uang mengalir dari BTC ETF ke komputasi AI, lalu dari narasi AI menyebar lagi ke RWA. Tokenisasi saham adalah bagian RWA yang paling sulit digarap, tapi juga yang paling dekat dengan dana tradisional. Ia tidak perlu orang baru membuka akun baru; mereka hanya perlu bisa menggunakan wallet.
Pembalikan ada di sini: 4,4 miliar terdengar besar, tetapi jika dimasukkan ke pasar saham global, bahkan tak bisa disebut sepersekian.. Selain itu, angkanya sangat terkonsentrasi pada beberapa DEX saja, dengan likuiditas yang relatif tipis; masuk/keluar dalam jumlah besar bisa dengan mudah membuat harga menjadi timpang. Saat ini, ia lebih seperti sebuah demonstrasi, bukan pasar yang sudah matang.
Yang patut diawasi adalah langkah berikutnya: jika pada bulan-bulan setelahnya volume transaksi tokenisasi saham terus menanjak, dan mulai muncul institutional market maker, maka 4,4 miliar di Solana ini mungkin hanya menjadi titik awal.. Sebaliknya, jika ia terus berhenti pada ukuran “hiburan mandiri para ritel”, plafon dari jalur ini akan jauh lebih rendah daripada yang dibayangkan.
Sekilas tampak seperti angka dari jalur niche di Solana, tetapi di baliknya mungkin ada hal lain..
🤖 进群看风向
Data dari Blockworks menunjukkan bahwa pada September 2026, volume transaksi bulanan tokenisasi saham di jaringan Solana menembus 4,4 miliar dolar AS, mencetak rekor tertinggi.. Pendorong utama lonjakan ini adalah dua DEX, yaitu Raydium dan Orca. Dari grafiknya terlihat bahwa sejak Juni 2025, transaksi seperti ini terus bergerak naik, namun bulan inilah yang akhirnya benar-benar terlihat.
Kebanyakan orang melihat 4,4 miliar, respons pertama adalah “lagi-lagi angka cantik dari ekosistem Solana”, lalu menggesernya begitu saja.. Tetapi jika dimasukkan ke dalam narasi besar RWA, posisinya jadi berbeda: tokenisasi saham adalah memindahkan saham dunia nyata ke dalam rantai untuk diperdagangkan, bukan membuat koin baru lalu bercerita. Ini langsung terhubung dengan sisi aset dari keuangan tradisional.
Yang benar-benar layak diperhatikan adalah siapa yang menjalankan ini.. Bukan protokol baru tertentu, melainkan infrastruktur DEX di Solana yang sudah matang. Raydium dan Orca awalnya menggarap meme dan berbagai aset ekor panjang; namun dalam komposisi transaksi mereka, mulai muncul kategori saham—“aset sungguhan” yang lebih serius. Ini menunjukkan struktur aset dalam perdagangan on-chain sedang bergeser dari murni spekulasi menuju sisi yang lebih berguna.
Perputaran modal juga searah.. Tahun lalu, uang mengalir dari BTC ETF ke komputasi AI, lalu dari narasi AI menyebar lagi ke RWA. Tokenisasi saham adalah bagian RWA yang paling sulit digarap, tapi juga yang paling dekat dengan dana tradisional. Ia tidak perlu orang baru membuka akun baru; mereka hanya perlu bisa menggunakan wallet.
Pembalikan ada di sini: 4,4 miliar terdengar besar, tetapi jika dimasukkan ke pasar saham global, bahkan tak bisa disebut sepersekian.. Selain itu, angkanya sangat terkonsentrasi pada beberapa DEX saja, dengan likuiditas yang relatif tipis; masuk/keluar dalam jumlah besar bisa dengan mudah membuat harga menjadi timpang. Saat ini, ia lebih seperti sebuah demonstrasi, bukan pasar yang sudah matang.
Yang patut diawasi adalah langkah berikutnya: jika pada bulan-bulan setelahnya volume transaksi tokenisasi saham terus menanjak, dan mulai muncul institutional market maker, maka 4,4 miliar di Solana ini mungkin hanya menjadi titik awal.. Sebaliknya, jika ia terus berhenti pada ukuran “hiburan mandiri para ritel”, plafon dari jalur ini akan jauh lebih rendah daripada yang dibayangkan.
2.6k
·
--
Pesan ini terlihat seperti rutinitas pergantian personel di Washington, tetapi setelah dimasukkan ke dalam situasi dua tahun terakhir dalam dunia kripto, rasanya jadi berbeda..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Pada hari Minggu, Trump mengumumkan di platform sosialnya pembentukan sebuah kelompok kecil bernama «Super Intelligence Force», yang secara khusus bertugas mengoordinasikan bagaimana pemerintah federal tetap unggul dalam AI. Nama yang berada di urutan paling depan dalam daftar tersebut adalah pejabat intelijen nasional saat ini, Jay Clayton.. Bagi kalangan kripto, nama ini sama sekali tidak asing.
Clayton adalah salah satu pendiri strategi «regulasi sebagai penegakan hukum» pada masa ia menjadi Ketua SEC pada periode pertama Trump. Tindakan terakhirnya sebelum meninggalkan jabatan, yang kemudian berkali-kali dikutip: pada Desember 2020, SEC menggugat Ripple, menuduhnya menjual XRP sebagai sekuritas yang tidak terdaftar senilai 1,3 miliar dolar.. Kasus ini kemudian menjadi template untuk serangkaian gugatan pada era Gensler. Sepanjang masa jabatannya, ia mendorong 57 kasus terhadap perusahaan kripto.
Setelah itu, jalurnya terus berayun.. Setelah keluar dari SEC, ia pernah menjadi konsultan kripto di One River, dan juga bergabung ke komite penasihat di perusahaan kustodian Fireblocks; kemudian, ia berperan sebagai jaksa federal di Distrik Selatan New York, dan mendorong penuntutan terhadap pengembang Tornado Cash, Roman Storm. Orang yang sama, pernah membidik XRP, juga pernah berdiri di pihak institusi kripto, dan bahkan menggugat alat privasi.
Sekarang ia ditempatkan untuk mengurus AI..
Kebanyakan orang melihat penunjukan ini hanya sebagai perubahan personel biasa. Namun jika menarik garis waktunya lebih panjang, sinyalnya mungkin tersimpan di tempat lain: perhatian kebijakan Washington itu punya kuota. Dua tahun terakhir, kripto dan AI berebut jadwal pejabat yang sama, anggaran yang sama, dan kelompok anggota parlemen yang sama.
Ketika orang yang dulu pernah menyeret Ripple ke pengadilan dipindahkan untuk menangani AI, sampai batas tertentu itu menunjukkan bahwa dalam agenda kebijakan AS, kripto dari «hal baru yang perlu diberantas» berubah menjadi «tunggakan lama yang sudah dibereskan». Perhatian sedang bergeser.
Uangnya juga mengikuti logika yang sama.. Setahun terakhir, dana panas berputar bolak-balik antar sektor seperti BTC ETF, komputasi/tenaga komputasi AI, dan listrik. Ke mana perhatian kebijakan mengarah, biasanya lebih dulu setengah langkah dibanding pergerakan modal. Jika dana federal dan personelnya mulai miring secara sistematis ke AI, maka yang perlu diawasi berikutnya mungkin bukan berapa kenaikan yang dialami satu rantai, melainkan berapa banyak bandwidth kebijakan yang semula milik kripto masih bisa diperolehnya.
Pembalikan yang sesungguhnya ada di sini: riwayat Clayton adalah kartu bermuka dua «penuntut + konsultan». Ketika ia ditempatkan di posisi AI, belum tentu berarti pelonggaran pengawasan terhadap kripto; bisa jadi hanya memindahkan mentah-mentah pola pikir penegakan yang sama ke ranah AI. Dilihat hari ini, ini tampak seperti penempatan kandidat. Tapi jika dilihat ke depan, mungkin berarti perubahan jalur dalam arah pengawasan teknologi secara keseluruhan.
Yang patut dicermati adalah langkah berikutnya: kapan cakupan wewenang dan anggaran untuk kelompok kecil ini mulai berlaku. Begitu sumber daya federal mulai miring ke AI, porsi yang bisa didapat kripto kemungkinan akan dihitung ulang..
Pesan ini terlihat seperti rutinitas pergantian personel di Washington, tetapi setelah dimasukkan ke dalam situasi dua tahun terakhir dalam dunia kripto, rasanya jadi berbeda..
🤖 进群看机构动作
Pada hari Minggu, Trump mengumumkan di platform sosialnya pembentukan sebuah kelompok kecil bernama «Super Intelligence Force», yang secara khusus bertugas mengoordinasikan bagaimana pemerintah federal tetap unggul dalam AI. Nama yang berada di urutan paling depan dalam daftar tersebut adalah pejabat intelijen nasional saat ini, Jay Clayton.. Bagi kalangan kripto, nama ini sama sekali tidak asing.
Clayton adalah salah satu pendiri strategi «regulasi sebagai penegakan hukum» pada masa ia menjadi Ketua SEC pada periode pertama Trump. Tindakan terakhirnya sebelum meninggalkan jabatan, yang kemudian berkali-kali dikutip: pada Desember 2020, SEC menggugat Ripple, menuduhnya menjual XRP sebagai sekuritas yang tidak terdaftar senilai 1,3 miliar dolar.. Kasus ini kemudian menjadi template untuk serangkaian gugatan pada era Gensler. Sepanjang masa jabatannya, ia mendorong 57 kasus terhadap perusahaan kripto.
Setelah itu, jalurnya terus berayun.. Setelah keluar dari SEC, ia pernah menjadi konsultan kripto di One River, dan juga bergabung ke komite penasihat di perusahaan kustodian Fireblocks; kemudian, ia berperan sebagai jaksa federal di Distrik Selatan New York, dan mendorong penuntutan terhadap pengembang Tornado Cash, Roman Storm. Orang yang sama, pernah membidik XRP, juga pernah berdiri di pihak institusi kripto, dan bahkan menggugat alat privasi.
Sekarang ia ditempatkan untuk mengurus AI..
Kebanyakan orang melihat penunjukan ini hanya sebagai perubahan personel biasa. Namun jika menarik garis waktunya lebih panjang, sinyalnya mungkin tersimpan di tempat lain: perhatian kebijakan Washington itu punya kuota. Dua tahun terakhir, kripto dan AI berebut jadwal pejabat yang sama, anggaran yang sama, dan kelompok anggota parlemen yang sama.
Ketika orang yang dulu pernah menyeret Ripple ke pengadilan dipindahkan untuk menangani AI, sampai batas tertentu itu menunjukkan bahwa dalam agenda kebijakan AS, kripto dari «hal baru yang perlu diberantas» berubah menjadi «tunggakan lama yang sudah dibereskan». Perhatian sedang bergeser.
Uangnya juga mengikuti logika yang sama.. Setahun terakhir, dana panas berputar bolak-balik antar sektor seperti BTC ETF, komputasi/tenaga komputasi AI, dan listrik. Ke mana perhatian kebijakan mengarah, biasanya lebih dulu setengah langkah dibanding pergerakan modal. Jika dana federal dan personelnya mulai miring secara sistematis ke AI, maka yang perlu diawasi berikutnya mungkin bukan berapa kenaikan yang dialami satu rantai, melainkan berapa banyak bandwidth kebijakan yang semula milik kripto masih bisa diperolehnya.
Pembalikan yang sesungguhnya ada di sini: riwayat Clayton adalah kartu bermuka dua «penuntut + konsultan». Ketika ia ditempatkan di posisi AI, belum tentu berarti pelonggaran pengawasan terhadap kripto; bisa jadi hanya memindahkan mentah-mentah pola pikir penegakan yang sama ke ranah AI. Dilihat hari ini, ini tampak seperti penempatan kandidat. Tapi jika dilihat ke depan, mungkin berarti perubahan jalur dalam arah pengawasan teknologi secara keseluruhan.
Yang patut dicermati adalah langkah berikutnya: kapan cakupan wewenang dan anggaran untuk kelompok kecil ini mulai berlaku. Begitu sumber daya federal mulai miring ke AI, porsi yang bisa didapat kripto kemungkinan akan dihitung ulang..
3
3.6k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceLaunchesBinanceIntelligence
178,845 penayangan
1,622 Berdiskusi
#BinanceLaunchesBinanceIntelligence
Binance bergerak melampaui perannya sebagai bursa—Binance sedang membangun ekosistem keuangan yang cerdas.
Dengan Binance Intelligence, AI diintegrasikan langsung ke dalam pengalaman Binance melalui tiga lapisan utama: Binance AI untuk wawasan pasar yang dipersonalisasi, Binance AI Pro untuk mengubah ide menjadi alur kerja otomatis, dan Agent OS bagi para pengembang yang membangun aplikasi keuangan bertenaga AI.
Hal yang paling menonjol adalah arahnya: mendekatkan data pasar, analisis, otomatisasi, dan alat berbasis AI dalam satu ekosistem.
Gambaran besarnya jelas—masa depan keuangan bukan hanya tentang mengakses pasar. Masa depan juga tentang memahami pasar dengan lebih cepat, mengambil keputusan berdasarkan informasi yang lebih baik, dan menyediakan alat cerdas bagi pengguna untuk menavigasi dunia keuangan yang semakin kompleks.
Binance Intelligence bisa menjadi langkah penting menuju masa depan tersebut.
$FET$BNB$TAO
Muhammad Riaz Chandio
·Disukai 2 Kali
·854 penayangan
StriveBuys2000BTCFor$169M
7,801 penayangan
81 Berdiskusi
EvernorthXRPTreasuryCompletesSPACMerger
102,364 penayangan
1,002 Berdiskusi