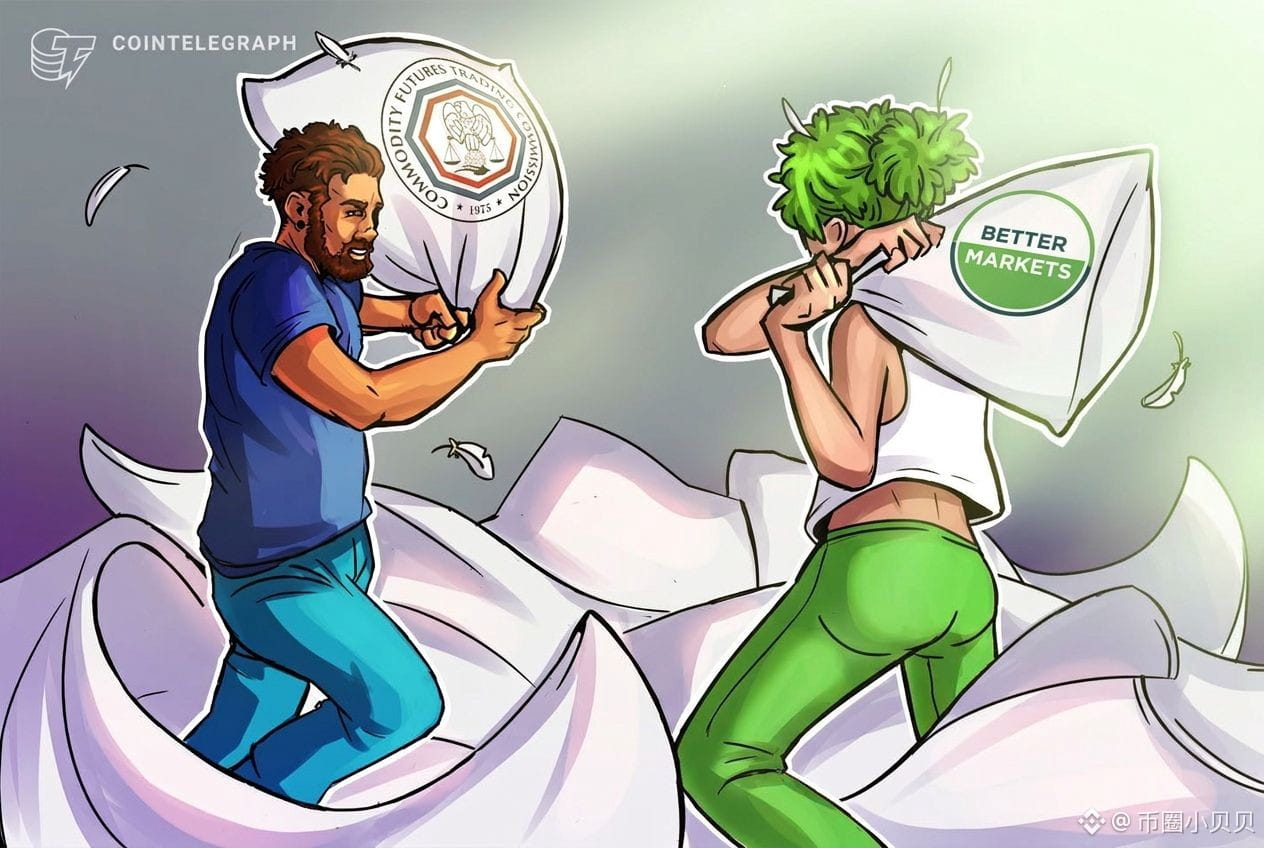
Dua lembaga regulator Amerika Serikat sedang berebut yurisdiksi atas hal yang sama. Sekilas, ini terlihat seperti pertengkaran birokratis soal pembagian tugas.. Namun, pihak yang memenangkan pertarungan ini bisa jadi yang menentukan apakah masyarakat biasa nantinya bisa membeli produk kripto dengan leverage tinggi..
📢 最新消息群里说
Pada hari Senin, Komisi Perdagangan Berjangka Komoditas AS membuka konsultasi publik mengenai jenis transaksi kripto ritel yang mencakup margin, leverage, dan pembelian dengan pinjaman.. Dengan kata lain, mereka ingin menggunakan kewenangan yang sudah dimiliki untuk lebih dulu mengklaim ranah ini..
Kebanyakan orang melihatnya sebagai satu lagi kerangka regulasi yang sedang diproses.. Yang lebih menarik, pihak yang maju menentang bukanlah bursa, melainkan lembaga advokasi reformasi keuangan bernama Better Markets.. Kepala kebijakan sekuritasnya langsung menyatakan bahwa CFTC adalah lembaga yang salah..
Alasannya cukup jelas.. CFTC tidak memiliki mandat untuk melindungi investor; misinya adalah mengatur pasar komoditas dan derivatif, yang selama ini didominasi lembaga-lembaga besar dengan porsi investor ritel yang sangat kecil.. Dasar hukum yang mereka kutip awalnya dibuat untuk menindak penipuan logam mulia berleverage pada abad lalu. Itu sangat berbeda dengan menjadikan CFTC sebagai regulator utama kripto ritel..
Di sinilah perbedaan arah yang sesungguhnya muncul.. Jika CFTC yang menyusun aturan, produk akan lebih mengikuti pola komoditas dan derivatif, dengan pengungkapan informasi yang lebih sedikit serta ruang gerak lebih luas bagi market maker dan pihak terafiliasi.. Jika SEC turun tangan, prosesnya akan jauh lebih lambat dan perlindungannya lebih kuat, tetapi biaya kepatuhannya juga lebih tinggi..
Bagi modal, ini bukan perkara kecil.. Yurisdiksi regulator menentukan bentuk produk berleverage dan seberapa cepat produk itu sampai ke tangan investor ritel.. Standar mana pun yang lebih dulu diterapkan akan menentukan laju ekspansi perdagangan perpetual dan berleverage pada gelombang berikutnya di pasar negara berkembang.. Dalam kerangka seperti ini, bursa dan market maker sering kali mendapat semacam tiket legal untuk mempercepat langkah..
Jadi, jangan anggap perdebatan ini sebagai kabar buruk.. Ketika dua lembaga berebut yurisdiksi, biasanya itu berarti jalur untuk melegalkan suatu produk sedang dibuka.. Yang benar-benar perlu diperhatikan bukan apakah produk itu akan diatur, melainkan siapa yang akan mengaturnya.. Aturan dengan perlindungan yang lebih tipis bergerak lebih cepat, tetapi juga lebih berisiko membuat investor ritel menanggung dampak terakhirnya..
Hal yang patut dicermati selanjutnya adalah apakah CFTC benar-benar akan melanjutkan proses setelah menerima masukan publik, dan apakah SEC akan turun tangan untuk menariknya kembali.. Begitu kedua pihak mulai saling menguji batas kewenangan, jadwal peluncuran produk berleverage pun akan ikut berubah..