
#yieldcurve
yieldcurve
5,126 penayangan
95 Berdiskusi
Populer
Terbaru

·
--
Investor TradFi terbiasa dengan kurva imbal hasil—T-bills berdurasi pendek yang memberi imbal hasil lebih rendah daripada obligasi korporasi berdurasi panjang, dengan risiko durasi yang dihargai secara transparan. Kripto tidak pernah memilikinya. Sampai sekarang.
DeFi diam-diam sedang mengembangkan kurva imbal hasilnya sendiri, dan lebih transparan dibanding apa pun yang pernah dibangun Wall Street.
Di ujung pendek: pinjaman berbasis stablecoin pada protokol-protokol utama menghasilkan 3-8%—padanan kripto dari reksa dana pasar uang. Naikkan tangga durasi: imbal hasil staking ETH di kisaran 3-4% sebagai basis, restaking menambahkan 2-5% di atasnya, dan penerapan AVS dengan penguncian jangka panjang mendorong imbal hasil komposit mendekati 8-12%. Lalu di ujung paling berisiko: posisi LP terkonsentrasi di DEX ETH dan BNB, di mana manajemen aktif bisa meraih 15-40%, tetapi kerugian akibat penurunan (impermanent loss) dapat menghapus semuanya.
Intinya? Semua imbal hasil ini on-chain, dapat diaudit secara real time, dan diselesaikan tanpa satu pun tanda tangan pihak lawan. Tidak ada lembaga pemeringkat. Tidak ada laporan triwulanan. Kontrak pintar mengeksekusi imbal hasilnya, dan blockchain memverifikasinya.
Ini penting untuk adopsi institusional. Dana pensiun dan treasury tidak perlu kripto agar terlihat menarik—mereka perlu itu bisa dibaca. Kurva imbal hasil yang transparan dengan stratifikasi risiko durasi yang jelas adalah jembatan antara modal TradFi dan infrastruktur DeFi.
Kami menyaksikan buku panduan fixed-income institusional sedang dibangun ulang di blockchain publik, satu blok demi satu blok.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
Investor TradFi terbiasa dengan kurva imbal hasil—T-bills berdurasi pendek yang memberi imbal hasil lebih rendah daripada obligasi korporasi berdurasi panjang, dengan risiko durasi yang dihargai secara transparan. Kripto tidak pernah memilikinya. Sampai sekarang.
DeFi diam-diam sedang mengembangkan kurva imbal hasilnya sendiri, dan lebih transparan dibanding apa pun yang pernah dibangun Wall Street.
Di ujung pendek: pinjaman berbasis stablecoin pada protokol-protokol utama menghasilkan 3-8%—padanan kripto dari reksa dana pasar uang. Naikkan tangga durasi: imbal hasil staking ETH di kisaran 3-4% sebagai basis, restaking menambahkan 2-5% di atasnya, dan penerapan AVS dengan penguncian jangka panjang mendorong imbal hasil komposit mendekati 8-12%. Lalu di ujung paling berisiko: posisi LP terkonsentrasi di DEX ETH dan BNB, di mana manajemen aktif bisa meraih 15-40%, tetapi kerugian akibat penurunan (impermanent loss) dapat menghapus semuanya.
Intinya? Semua imbal hasil ini on-chain, dapat diaudit secara real time, dan diselesaikan tanpa satu pun tanda tangan pihak lawan. Tidak ada lembaga pemeringkat. Tidak ada laporan triwulanan. Kontrak pintar mengeksekusi imbal hasilnya, dan blockchain memverifikasinya.
Ini penting untuk adopsi institusional. Dana pensiun dan treasury tidak perlu kripto agar terlihat menarik—mereka perlu itu bisa dibaca. Kurva imbal hasil yang transparan dengan stratifikasi risiko durasi yang jelas adalah jembatan antara modal TradFi dan infrastruktur DeFi.
Kami menyaksikan buku panduan fixed-income institusional sedang dibangun ulang di blockchain publik, satu blok demi satu blok.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
DeFi diam-diam sedang mengembangkan kurva imbal hasilnya sendiri, dan lebih transparan dibanding apa pun yang pernah dibangun Wall Street.
Di ujung pendek: pinjaman berbasis stablecoin pada protokol-protokol utama menghasilkan 3-8%—padanan kripto dari reksa dana pasar uang. Naikkan tangga durasi: imbal hasil staking ETH di kisaran 3-4% sebagai basis, restaking menambahkan 2-5% di atasnya, dan penerapan AVS dengan penguncian jangka panjang mendorong imbal hasil komposit mendekati 8-12%. Lalu di ujung paling berisiko: posisi LP terkonsentrasi di DEX ETH dan BNB, di mana manajemen aktif bisa meraih 15-40%, tetapi kerugian akibat penurunan (impermanent loss) dapat menghapus semuanya.
Intinya? Semua imbal hasil ini on-chain, dapat diaudit secara real time, dan diselesaikan tanpa satu pun tanda tangan pihak lawan. Tidak ada lembaga pemeringkat. Tidak ada laporan triwulanan. Kontrak pintar mengeksekusi imbal hasilnya, dan blockchain memverifikasinya.
Ini penting untuk adopsi institusional. Dana pensiun dan treasury tidak perlu kripto agar terlihat menarik—mereka perlu itu bisa dibaca. Kurva imbal hasil yang transparan dengan stratifikasi risiko durasi yang jelas adalah jembatan antara modal TradFi dan infrastruktur DeFi.
Kami menyaksikan buku panduan fixed-income institusional sedang dibangun ulang di blockchain publik, satu blok demi satu blok.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
Komoditas anjlok secara bersamaan.
Minyak, Emas, Perak, Tembaga Semua Turun Bersama: Imbal Hasil 10-Tahun Menjelaskan Mengapa
Penurunan bersamaan harga minyak, emas, perak, dan tembaga menandakan pergeseran pasar yang lebih luas, mungkin dipicu oleh meningkatnya imbal hasil. Langkah ini bertentangan dengan ekspektasi pelunakan premi geopolitik, yang seharusnya mengangkat emas dan perak. Trader harus memantau imbal hasil 10-tahun untuk wawasan lebih lanjut.
#Commodities #Inflation #YieldCurve #Crypto
Komoditas anjlok secara bersamaan.
Minyak, Emas, Perak, Tembaga Semua Turun Bersama: Imbal Hasil 10-Tahun Menjelaskan Mengapa
Penurunan bersamaan harga minyak, emas, perak, dan tembaga menandakan pergeseran pasar yang lebih luas, mungkin dipicu oleh meningkatnya imbal hasil. Langkah ini bertentangan dengan ekspektasi pelunakan premi geopolitik, yang seharusnya mengangkat emas dan perak. Trader harus memantau imbal hasil 10-tahun untuk wawasan lebih lanjut.
#Commodities #Inflation #YieldCurve #Crypto
Minyak, Emas, Perak, Tembaga Semua Turun Bersama: Imbal Hasil 10-Tahun Menjelaskan Mengapa
Penurunan bersamaan harga minyak, emas, perak, dan tembaga menandakan pergeseran pasar yang lebih luas, mungkin dipicu oleh meningkatnya imbal hasil. Langkah ini bertentangan dengan ekspektasi pelunakan premi geopolitik, yang seharusnya mengangkat emas dan perak. Trader harus memantau imbal hasil 10-tahun untuk wawasan lebih lanjut.
#Commodities #Inflation #YieldCurve #Crypto
215
*Komentar Analisis Independen – 100 kata*
Plot titik hawkish dari Fed menunjukkan suku bunga yang lebih tinggi untuk waktu yang lebih lama, mendorong imbal hasil jangka pendek naik lebih cepat daripada imbal hasil jangka panjang. Itulah yang meratakan kurva. Pasar kini memperkirakan lebih sedikit pemotongan pada 2026, memaksa bank dan saham pertumbuhan untuk mengevaluasi ulang risiko.
Untuk Nigeria, kurva AS yang lebih datar berarti dua hal: 1) Pendanaan dolar tetap ketat, membuat CBN waspada terhadap FX dan suku bunga. 2) Uang panas mungkin berputar keluar dari ekuitas EM ke T-bills AS, menekan likuiditas NGX dalam jangka pendek.
Namun, perataan juga mengurangi peluang resesi jika imbal hasil jangka panjang tetap terikat. Para trader tetap berinvestasi: hindari risiko durasi, prioritaskan blue-chip berkualitas, bank, dan penghasil dolar seperti MTNN/Seplat sampai kurva menjadi curam lagi.
*#Fed #Hawkish #DotPlot #YieldCurve
$NVDAB $BTC $SPCXB
*Komentar Analisis Independen – 100 kata*
Plot titik hawkish dari Fed menunjukkan suku bunga yang lebih tinggi untuk waktu yang lebih lama, mendorong imbal hasil jangka pendek naik lebih cepat daripada imbal hasil jangka panjang. Itulah yang meratakan kurva. Pasar kini memperkirakan lebih sedikit pemotongan pada 2026, memaksa bank dan saham pertumbuhan untuk mengevaluasi ulang risiko.
Untuk Nigeria, kurva AS yang lebih datar berarti dua hal: 1) Pendanaan dolar tetap ketat, membuat CBN waspada terhadap FX dan suku bunga. 2) Uang panas mungkin berputar keluar dari ekuitas EM ke T-bills AS, menekan likuiditas NGX dalam jangka pendek.
Namun, perataan juga mengurangi peluang resesi jika imbal hasil jangka panjang tetap terikat. Para trader tetap berinvestasi: hindari risiko durasi, prioritaskan blue-chip berkualitas, bank, dan penghasil dolar seperti MTNN/Seplat sampai kurva menjadi curam lagi.
*#Fed #Hawkish #DotPlot #YieldCurve
$NVDAB $BTC $SPCXB
Plot titik hawkish dari Fed menunjukkan suku bunga yang lebih tinggi untuk waktu yang lebih lama, mendorong imbal hasil jangka pendek naik lebih cepat daripada imbal hasil jangka panjang. Itulah yang meratakan kurva. Pasar kini memperkirakan lebih sedikit pemotongan pada 2026, memaksa bank dan saham pertumbuhan untuk mengevaluasi ulang risiko.
Untuk Nigeria, kurva AS yang lebih datar berarti dua hal: 1) Pendanaan dolar tetap ketat, membuat CBN waspada terhadap FX dan suku bunga. 2) Uang panas mungkin berputar keluar dari ekuitas EM ke T-bills AS, menekan likuiditas NGX dalam jangka pendek.
Namun, perataan juga mengurangi peluang resesi jika imbal hasil jangka panjang tetap terikat. Para trader tetap berinvestasi: hindari risiko durasi, prioritaskan blue-chip berkualitas, bank, dan penghasil dolar seperti MTNN/Seplat sampai kurva menjadi curam lagi.
*#Fed #Hawkish #DotPlot #YieldCurve
$NVDAB $BTC $SPCXB
112

·
--
Sementara kebanyakan trader terfokus pada pergerakan harga terbaru Bitcoin, uang pintar sedang memperhatikan krisis utang negara yang semakin membesar, yang dengan diam-diam memicu narasi baru: Bitcoin sebagai pelindung makro.
Baru-baru ini, Bitwise menerbitkan laporan yang menyoroti kenaikan mengkhawatirkan dalam utang negara, yang sedang menekan pasar obligasi di seluruh dunia dan, pada gilirannya, memperkuat argumen untuk Bitcoin sebagai aset safe-haven.
#BitcoinMacroHedge #DebtCrisis #MomentumMakro
Ketika pasar obligasi runtuh, Bitcoin cenderung bersinar. Ini persis apa yang sedang kita saksikan sekarang. Saat para investor semakin takut dengan tingkat utang yang meningkat, daya tarik Bitcoin sebagai penyimpan nilai dan pelindung terhadap inflasi mendapatkan dorongan besar.
Perhatikan dengan seksama korelasi Bitcoin dengan kurva imbal hasil dan waspadai saat ia mulai terpisah dari korelasi obligasi tradisionalnya #KurvaImbalHasil.
Apakah narasi makro Bitcoin akan semakin mendapatkan perhatian seiring dengan semakin dalamnya krisis utang?
Sementara kebanyakan trader terfokus pada pergerakan harga terbaru Bitcoin, uang pintar sedang memperhatikan krisis utang negara yang semakin membesar, yang dengan diam-diam memicu narasi baru: Bitcoin sebagai pelindung makro.
Baru-baru ini, Bitwise menerbitkan laporan yang menyoroti kenaikan mengkhawatirkan dalam utang negara, yang sedang menekan pasar obligasi di seluruh dunia dan, pada gilirannya, memperkuat argumen untuk Bitcoin sebagai aset safe-haven.
#BitcoinMacroHedge #DebtCrisis #MomentumMakro
Ketika pasar obligasi runtuh, Bitcoin cenderung bersinar. Ini persis apa yang sedang kita saksikan sekarang. Saat para investor semakin takut dengan tingkat utang yang meningkat, daya tarik Bitcoin sebagai penyimpan nilai dan pelindung terhadap inflasi mendapatkan dorongan besar.
Perhatikan dengan seksama korelasi Bitcoin dengan kurva imbal hasil dan waspadai saat ia mulai terpisah dari korelasi obligasi tradisionalnya #KurvaImbalHasil.
Apakah narasi makro Bitcoin akan semakin mendapatkan perhatian seiring dengan semakin dalamnya krisis utang?
Baru-baru ini, Bitwise menerbitkan laporan yang menyoroti kenaikan mengkhawatirkan dalam utang negara, yang sedang menekan pasar obligasi di seluruh dunia dan, pada gilirannya, memperkuat argumen untuk Bitcoin sebagai aset safe-haven.
#BitcoinMacroHedge #DebtCrisis #MomentumMakro
Ketika pasar obligasi runtuh, Bitcoin cenderung bersinar. Ini persis apa yang sedang kita saksikan sekarang. Saat para investor semakin takut dengan tingkat utang yang meningkat, daya tarik Bitcoin sebagai penyimpan nilai dan pelindung terhadap inflasi mendapatkan dorongan besar.
Perhatikan dengan seksama korelasi Bitcoin dengan kurva imbal hasil dan waspadai saat ia mulai terpisah dari korelasi obligasi tradisionalnya #KurvaImbalHasil.
Apakah narasi makro Bitcoin akan semakin mendapatkan perhatian seiring dengan semakin dalamnya krisis utang?
78
·
--
Imbal hasil obligasi perlindungan inflasi tenor 10 tahun AS (TIPS 10Y) baru saja menyentuh level 2,622%, tertinggi yang tercatat sejak tahun 2008. Pada saat yang sama, ketegangan di Timur Tengah meningkat ketika Kementerian Luar Negeri Yaman mengeluarkan peringatan untuk membalas Arab Saudi setelah rangkaian 300 serangan udara dalam 5 hari terakhir, menurut TV Nasional Iran (IRIB).
Imbal hasil riil (real yields) mencapai puncak 16 tahun mencerminkan biaya modal riil yang tengah ditekan dengan sangat ketat, sekaligus menunjukkan bahwa tekanan inflasi untuk tenor yang lebih panjang belum bisa mereda ketika risiko geopolitik di kawasan Teluk mengancam langsung rantai pasok minyak global.
Langkah ini memicu sikap kehati-hatian secara luas di pasar keuangan. Imbal hasil riil yang tinggi secara rekor membuat dolar AS tetap perkasa, menekan penurunan langsung aset-aset yang tidak memberikan imbal hasil (non-yielding) seperti emas, serta melemahkan valuasi kelompok saham pertumbuhan.
Untuk pasar kripto, kondisi likuiditas yang makin ketat dan biaya peluang dari arus modal yang meningkat akan membatasi aliran dana spekulatif ke $BTC bersama altcoin. Investor sebaiknya bersiap menghadapi gelombang volatilitas yang kuat dan memprioritaskan pengelolaan risiko likuiditas dalam jangka pendek.
#YieldCurve #Inflation #Geopolitics
Imbal hasil obligasi perlindungan inflasi tenor 10 tahun AS (TIPS 10Y) baru saja menyentuh level 2,622%, tertinggi yang tercatat sejak tahun 2008. Pada saat yang sama, ketegangan di Timur Tengah meningkat ketika Kementerian Luar Negeri Yaman mengeluarkan peringatan untuk membalas Arab Saudi setelah rangkaian 300 serangan udara dalam 5 hari terakhir, menurut TV Nasional Iran (IRIB).
Imbal hasil riil (real yields) mencapai puncak 16 tahun mencerminkan biaya modal riil yang tengah ditekan dengan sangat ketat, sekaligus menunjukkan bahwa tekanan inflasi untuk tenor yang lebih panjang belum bisa mereda ketika risiko geopolitik di kawasan Teluk mengancam langsung rantai pasok minyak global.
Langkah ini memicu sikap kehati-hatian secara luas di pasar keuangan. Imbal hasil riil yang tinggi secara rekor membuat dolar AS tetap perkasa, menekan penurunan langsung aset-aset yang tidak memberikan imbal hasil (non-yielding) seperti emas, serta melemahkan valuasi kelompok saham pertumbuhan.
Untuk pasar kripto, kondisi likuiditas yang makin ketat dan biaya peluang dari arus modal yang meningkat akan membatasi aliran dana spekulatif ke $BTC bersama altcoin. Investor sebaiknya bersiap menghadapi gelombang volatilitas yang kuat dan memprioritaskan pengelolaan risiko likuiditas dalam jangka pendek.
#YieldCurve #Inflation #Geopolitics
Imbal hasil riil (real yields) mencapai puncak 16 tahun mencerminkan biaya modal riil yang tengah ditekan dengan sangat ketat, sekaligus menunjukkan bahwa tekanan inflasi untuk tenor yang lebih panjang belum bisa mereda ketika risiko geopolitik di kawasan Teluk mengancam langsung rantai pasok minyak global.
Langkah ini memicu sikap kehati-hatian secara luas di pasar keuangan. Imbal hasil riil yang tinggi secara rekor membuat dolar AS tetap perkasa, menekan penurunan langsung aset-aset yang tidak memberikan imbal hasil (non-yielding) seperti emas, serta melemahkan valuasi kelompok saham pertumbuhan.
Untuk pasar kripto, kondisi likuiditas yang makin ketat dan biaya peluang dari arus modal yang meningkat akan membatasi aliran dana spekulatif ke $BTC bersama altcoin. Investor sebaiknya bersiap menghadapi gelombang volatilitas yang kuat dan memprioritaskan pengelolaan risiko likuiditas dalam jangka pendek.
#YieldCurve #Inflation #Geopolitics
58

Pada Selasa, imbal hasil obligasi pemerintah Jepang menunjukkan tren kenaikan. Katsutoshi Inadome, pakar strategi senior dari Manajemen Aset Sumitomo Mitsui Trust, saat berbicara di Tokyo mengatakan bahwa seiring negosiasi mengenai pemotongan pajak untuk makanan dan skema tunjangan keluarga berlangsung, kekhawatiran pasar terhadap kesenjangan pendanaan fiskal pemerintah meningkat secara signifikan. Pemerintah Jepang telah menetapkan rencana pemotongan pajak dan tunjangan yang akan segera diumumkan, namun belum juga menjelaskan secara jelas sumber dana spesifiknya; sementara itu, pergantian pejabat terjadi dalam perombakan kabinet, termasuk pergantian menteri yang memegang portofolio GPIF (Dana Investasi Pensiun Pemerintah). Hal ini membuat pasar sangat waspada terhadap kemungkinan pergeseran alokasi aset dana institusi Jepang.
Perkembangan ini patut sangat diwaspadai karena terdapat ketidaksesuaian yang semakin serius antara utang berdaulat Jepang yang telah lama menumpuk dalam jumlah besar dan belanja yang bersifat kaku dalam APBN. Pasar umumnya memperkirakan bahwa Bank Sentral Jepang akan menghadapi langkah yang sulit di jalur normalisasi kebijakan moneter. Di sisi lain, memperluas stimulus fiskal lebih lanjut tanpa dukungan sumber dana yang stabil pada dasarnya akan semakin menambah tekanan atas pasokan obligasi pemerintah. Jika tidak ada penyerapan skala besar dari dana “tim negara” seperti GPIF, keberlanjutan utang berdaulat jangka panjang Jepang akan kembali menghadapi ujian yang berat.
Dari perspektif pasar keuangan tradisional, kenaikan imbal hasil obligasi Jepang pasti mendorong arus dana global kembali ke tanah air Jepang, yang selanjutnya akan meningkatkan ambang batas suku bunga bebas risiko global dan memperbesar risiko sistemik dari potensi penutupan posisi perdagangan valuta berbasis bunga (Carry Trade) dalam skala besar. Ketika premi risiko kredit berdaulat dinilai ulang, imbal hasil obligasi pemerintah bertenor panjang global mungkin menghadapi tekanan kenaikan yang bersifat pasif. Volatilitas pasar valuta juga berpotensi meningkat secara signifikan, dan kondisi makro secara keseluruhan menjadi kurang menguntungkan bagi aset berisiko dengan valuasi tinggi.
Bagi pasar kripto, $BTC dan aset berisiko arus utama akan menghadapi dua tantangan sekaligus: penyempitan likuiditas dan meningkatnya sentimen mencari perlindungan. Penarikan kembali likuiditas global yang dipicu oleh kenaikan imbal hasil obligasi pemerintah Jepang sangat mudah memicu penurunan posisi secara pasif pada dana berpengungkit lintas pasar. Dalam latar belakang ekspektasi kebijakan makro yang berpadu dengan risiko geopolitik, investor perlu sangat waspada terhadap penurunan volatilitas akibat transmisi likuiditas. Dalam jangka pendek, sikap defensif merupakan pilihan yang lebih rasional.
#JapanBonds #YieldCurve #MacroEconomics
Pada Selasa, imbal hasil obligasi pemerintah Jepang menunjukkan tren kenaikan. Katsutoshi Inadome, pakar strategi senior dari Manajemen Aset Sumitomo Mitsui Trust, saat berbicara di Tokyo mengatakan bahwa seiring negosiasi mengenai pemotongan pajak untuk makanan dan skema tunjangan keluarga berlangsung, kekhawatiran pasar terhadap kesenjangan pendanaan fiskal pemerintah meningkat secara signifikan. Pemerintah Jepang telah menetapkan rencana pemotongan pajak dan tunjangan yang akan segera diumumkan, namun belum juga menjelaskan secara jelas sumber dana spesifiknya; sementara itu, pergantian pejabat terjadi dalam perombakan kabinet, termasuk pergantian menteri yang memegang portofolio GPIF (Dana Investasi Pensiun Pemerintah). Hal ini membuat pasar sangat waspada terhadap kemungkinan pergeseran alokasi aset dana institusi Jepang.
Perkembangan ini patut sangat diwaspadai karena terdapat ketidaksesuaian yang semakin serius antara utang berdaulat Jepang yang telah lama menumpuk dalam jumlah besar dan belanja yang bersifat kaku dalam APBN. Pasar umumnya memperkirakan bahwa Bank Sentral Jepang akan menghadapi langkah yang sulit di jalur normalisasi kebijakan moneter. Di sisi lain, memperluas stimulus fiskal lebih lanjut tanpa dukungan sumber dana yang stabil pada dasarnya akan semakin menambah tekanan atas pasokan obligasi pemerintah. Jika tidak ada penyerapan skala besar dari dana “tim negara” seperti GPIF, keberlanjutan utang berdaulat jangka panjang Jepang akan kembali menghadapi ujian yang berat.
Dari perspektif pasar keuangan tradisional, kenaikan imbal hasil obligasi Jepang pasti mendorong arus dana global kembali ke tanah air Jepang, yang selanjutnya akan meningkatkan ambang batas suku bunga bebas risiko global dan memperbesar risiko sistemik dari potensi penutupan posisi perdagangan valuta berbasis bunga (Carry Trade) dalam skala besar. Ketika premi risiko kredit berdaulat dinilai ulang, imbal hasil obligasi pemerintah bertenor panjang global mungkin menghadapi tekanan kenaikan yang bersifat pasif. Volatilitas pasar valuta juga berpotensi meningkat secara signifikan, dan kondisi makro secara keseluruhan menjadi kurang menguntungkan bagi aset berisiko dengan valuasi tinggi.
Bagi pasar kripto, $BTC dan aset berisiko arus utama akan menghadapi dua tantangan sekaligus: penyempitan likuiditas dan meningkatnya sentimen mencari perlindungan. Penarikan kembali likuiditas global yang dipicu oleh kenaikan imbal hasil obligasi pemerintah Jepang sangat mudah memicu penurunan posisi secara pasif pada dana berpengungkit lintas pasar. Dalam latar belakang ekspektasi kebijakan makro yang berpadu dengan risiko geopolitik, investor perlu sangat waspada terhadap penurunan volatilitas akibat transmisi likuiditas. Dalam jangka pendek, sikap defensif merupakan pilihan yang lebih rasional.
#JapanBonds #YieldCurve #MacroEconomics
Perkembangan ini patut sangat diwaspadai karena terdapat ketidaksesuaian yang semakin serius antara utang berdaulat Jepang yang telah lama menumpuk dalam jumlah besar dan belanja yang bersifat kaku dalam APBN. Pasar umumnya memperkirakan bahwa Bank Sentral Jepang akan menghadapi langkah yang sulit di jalur normalisasi kebijakan moneter. Di sisi lain, memperluas stimulus fiskal lebih lanjut tanpa dukungan sumber dana yang stabil pada dasarnya akan semakin menambah tekanan atas pasokan obligasi pemerintah. Jika tidak ada penyerapan skala besar dari dana “tim negara” seperti GPIF, keberlanjutan utang berdaulat jangka panjang Jepang akan kembali menghadapi ujian yang berat.
Dari perspektif pasar keuangan tradisional, kenaikan imbal hasil obligasi Jepang pasti mendorong arus dana global kembali ke tanah air Jepang, yang selanjutnya akan meningkatkan ambang batas suku bunga bebas risiko global dan memperbesar risiko sistemik dari potensi penutupan posisi perdagangan valuta berbasis bunga (Carry Trade) dalam skala besar. Ketika premi risiko kredit berdaulat dinilai ulang, imbal hasil obligasi pemerintah bertenor panjang global mungkin menghadapi tekanan kenaikan yang bersifat pasif. Volatilitas pasar valuta juga berpotensi meningkat secara signifikan, dan kondisi makro secara keseluruhan menjadi kurang menguntungkan bagi aset berisiko dengan valuasi tinggi.
Bagi pasar kripto, $BTC dan aset berisiko arus utama akan menghadapi dua tantangan sekaligus: penyempitan likuiditas dan meningkatnya sentimen mencari perlindungan. Penarikan kembali likuiditas global yang dipicu oleh kenaikan imbal hasil obligasi pemerintah Jepang sangat mudah memicu penurunan posisi secara pasif pada dana berpengungkit lintas pasar. Dalam latar belakang ekspektasi kebijakan makro yang berpadu dengan risiko geopolitik, investor perlu sangat waspada terhadap penurunan volatilitas akibat transmisi likuiditas. Dalam jangka pendek, sikap defensif merupakan pilihan yang lebih rasional.
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
🚨 KURVA IMBAL HASIL JEPANG BERGEJOLAK, MENYENTUH LEVEL TERTINGGI SEJAK 1996 SEIRING PERGESERAN LIKUIDITAS MAKRO $JPY! 📊
Kekhawatiran fiskal dan ekspektasi kenaikan suku bunga Bank of Japan yang kian meningkat memicu penilaian ulang struktural di pasar modal global. 🦈 Modal institusional keluar dari obligasi pemerintah Jepang, mendorong imbal hasil obligasi 10 tahun naik 5,5 basis poin menjadi 2,93%—tertinggi dalam beberapa dekade, yang belum pernah terlihat sejak 1996—sementara imbal hasil 30 tahun melonjak ke 4,06%.
Kenaikan tajam kurva imbal hasil ini menandakan pembalikan likuiditas besar yang dapat berdampak langsung pada aset berisiko dengan beta tinggi. 💡 Seiring tekanan struktural pada dinamika carry trade, investor cerdas bersiap menghadapi limpahan volatilitas di seluruh aliran order global. 💬 Bagaimana Anda memosisikan portofolio saat likuiditas bank sentral mengetat secara global? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
🚨 KURVA IMBAL HASIL JEPANG BERGEJOLAK, MENYENTUH LEVEL TERTINGGI SEJAK 1996 SEIRING PERGESERAN LIKUIDITAS MAKRO $JPY! 📊
Kekhawatiran fiskal dan ekspektasi kenaikan suku bunga Bank of Japan yang kian meningkat memicu penilaian ulang struktural di pasar modal global. 🦈 Modal institusional keluar dari obligasi pemerintah Jepang, mendorong imbal hasil obligasi 10 tahun naik 5,5 basis poin menjadi 2,93%—tertinggi dalam beberapa dekade, yang belum pernah terlihat sejak 1996—sementara imbal hasil 30 tahun melonjak ke 4,06%.
Kenaikan tajam kurva imbal hasil ini menandakan pembalikan likuiditas besar yang dapat berdampak langsung pada aset berisiko dengan beta tinggi. 💡 Seiring tekanan struktural pada dinamika carry trade, investor cerdas bersiap menghadapi limpahan volatilitas di seluruh aliran order global. 💬 Bagaimana Anda memosisikan portofolio saat likuiditas bank sentral mengetat secara global? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
Kekhawatiran fiskal dan ekspektasi kenaikan suku bunga Bank of Japan yang kian meningkat memicu penilaian ulang struktural di pasar modal global. 🦈 Modal institusional keluar dari obligasi pemerintah Jepang, mendorong imbal hasil obligasi 10 tahun naik 5,5 basis poin menjadi 2,93%—tertinggi dalam beberapa dekade, yang belum pernah terlihat sejak 1996—sementara imbal hasil 30 tahun melonjak ke 4,06%.
Kenaikan tajam kurva imbal hasil ini menandakan pembalikan likuiditas besar yang dapat berdampak langsung pada aset berisiko dengan beta tinggi. 💡 Seiring tekanan struktural pada dinamika carry trade, investor cerdas bersiap menghadapi limpahan volatilitas di seluruh aliran order global. 💬 Bagaimana Anda memosisikan portofolio saat likuiditas bank sentral mengetat secara global? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

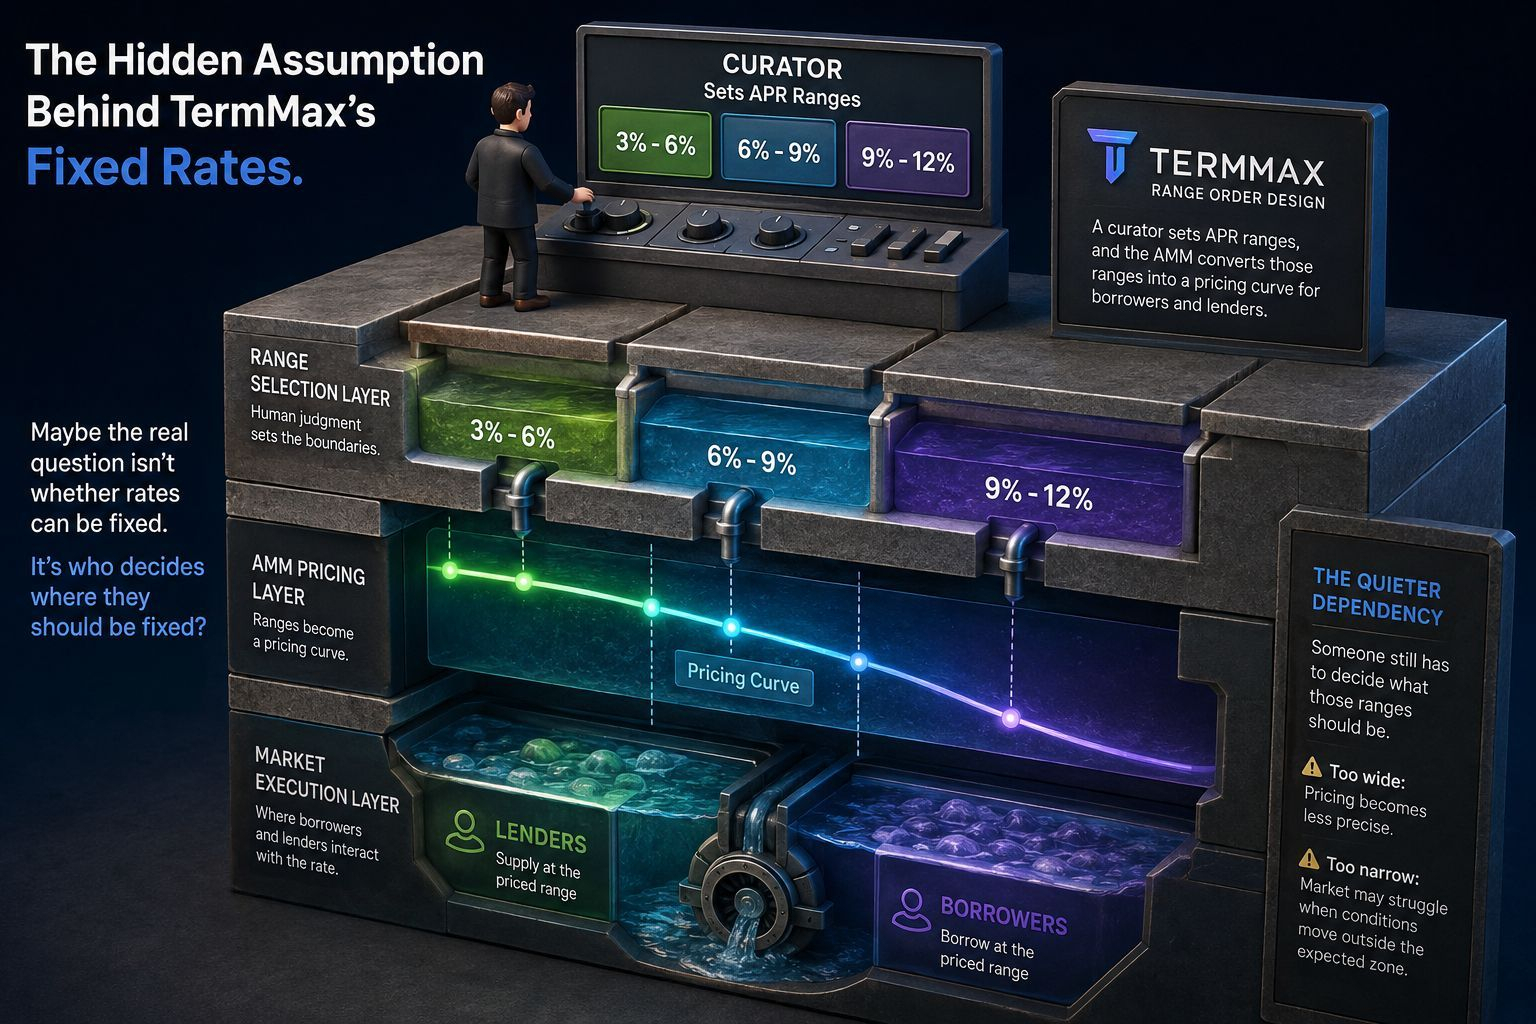
🔍 ARSITEKTUR ORANG DALAM: APAKAH $TERMMAX MENDEFINISIKAN ULANG LIKUIDITAS DEFI ATAU MENGALIHKAN KENDALI ATAS YIELD? 🦈
💡 DeFi suku bunga tetap institusional sedang beralih dari AMM algoritmik murni ke batas likuiditas yang dikurasi. Desain order rentang TermMax mengalihkan wewenang penetapan harga kepada para kurator yang menetapkan batas yield struktural bagi pelaku pasar. 🔍
🔒 Meski ini mengoptimalkan efisiensi modal, eksekusinya sepenuhnya bergantung pada pengelolaan parameter yang tepat. Tetapkan batas APR ini terlalu lebar, presisi penetapan harga akan berkurang; tetapkan terlalu sempit, volatilitas mendadak akan mendorong likuiditas keluar dari rentang. 📊
🤔 Seiring modal institusional mengalir ke produk yield terstruktur, akankah rentang yang ditentukan kurator menjadi standar untuk eksekusi suku bunga tetap? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
🔍 ARSITEKTUR ORANG DALAM: APAKAH $TERMMAX MENDEFINISIKAN ULANG LIKUIDITAS DEFI ATAU MENGALIHKAN KENDALI ATAS YIELD? 🦈
💡 DeFi suku bunga tetap institusional sedang beralih dari AMM algoritmik murni ke batas likuiditas yang dikurasi. Desain order rentang TermMax mengalihkan wewenang penetapan harga kepada para kurator yang menetapkan batas yield struktural bagi pelaku pasar. 🔍
🔒 Meski ini mengoptimalkan efisiensi modal, eksekusinya sepenuhnya bergantung pada pengelolaan parameter yang tepat. Tetapkan batas APR ini terlalu lebar, presisi penetapan harga akan berkurang; tetapkan terlalu sempit, volatilitas mendadak akan mendorong likuiditas keluar dari rentang. 📊
🤔 Seiring modal institusional mengalir ke produk yield terstruktur, akankah rentang yang ditentukan kurator menjadi standar untuk eksekusi suku bunga tetap? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
💡 DeFi suku bunga tetap institusional sedang beralih dari AMM algoritmik murni ke batas likuiditas yang dikurasi. Desain order rentang TermMax mengalihkan wewenang penetapan harga kepada para kurator yang menetapkan batas yield struktural bagi pelaku pasar. 🔍
🔒 Meski ini mengoptimalkan efisiensi modal, eksekusinya sepenuhnya bergantung pada pengelolaan parameter yang tepat. Tetapkan batas APR ini terlalu lebar, presisi penetapan harga akan berkurang; tetapkan terlalu sempit, volatilitas mendadak akan mendorong likuiditas keluar dari rentang. 📊
🤔 Seiring modal institusional mengalir ke produk yield terstruktur, akankah rentang yang ditentukan kurator menjadi standar untuk eksekusi suku bunga tetap? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
#fedhawkishdotplotflattensyieldcurve
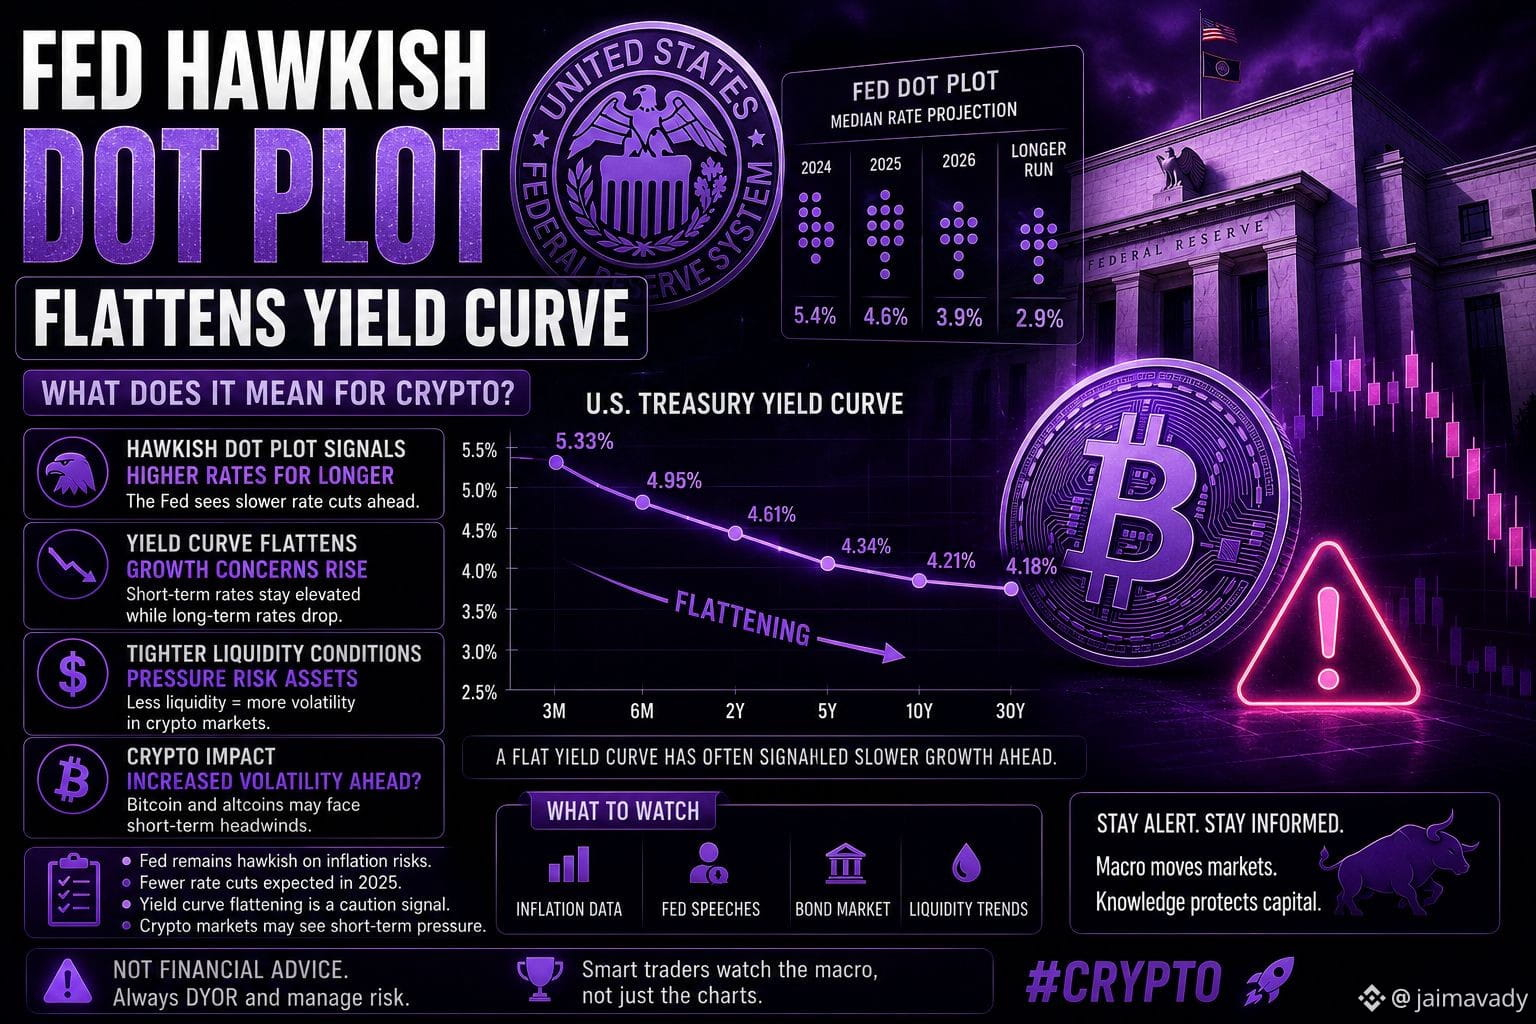
🚨 Plot Titik Hawkish Fed Memipihkan Kurva Yield — Sinyal Peringatan Untuk Crypto? 📉🔥
Federal Reserve telah mengeluarkan plot titik hawkish, dan pasar bereaksi cepat saat kurva yield mulai memipih lagi 👀📊
Bagi trader makro, ini biasanya menandakan bahwa Fed tetap berhati-hati terhadap pemotongan suku bunga di masa depan… dan aset berisiko seperti crypto sangat memperhatikan 🌍💰
💥 Kenapa ini penting untuk pasar crypto?
✅ Fed hawkish berarti kondisi likuiditas lebih ketat ⚠️
✅ Pemipihan kurva yield sering menandakan pertumbuhan ekonomi yang lebih lambat 📉
✅ Investor mungkin akan mengurangi eksposur risiko untuk sementara
✅ Bitcoin BTC dan altcoin sering bereaksi negatif terhadap kebijakan yang lebih tinggi dalam jangka panjang
✅ Volatilitas jangka pendek bisa meningkat di seluruh pasar crypto 🚀📊
Ketika likuiditas menyusut, aset spekulatif biasanya menghadapi tekanan lebih dulu… dan trader crypto tahu bahwa kebijakan makro bisa mengubah sentimen dengan sangat cepat 👀💎
Tapi pasar sekarang mencoba mencari tahu satu pertanyaan kunci:
Apakah ini hanya kehati-hatian sementara dari Fed… atau tanda bahwa rally berikutnya bisa tertunda? 🔥
Uang cerdas sedang mengawasi indikator makro, pasar obligasi, dan bahasa Fed — bukan hanya grafik harga ⚡
Pertanyaan besar sekarang…
🌙 Apakah crypto akan menyerap tekanan dan terus naik… atau apakah kebijakan Fed yang hawkish akan memicu koreksi lain terlebih dahulu? 📈📉
⚠️ Bukan nasihat keuangan. Selalu DYOR dan kelola risiko.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 Plot Titik Hawkish Fed Memipihkan Kurva Yield — Sinyal Peringatan Untuk Crypto? 📉🔥
Federal Reserve telah mengeluarkan plot titik hawkish, dan pasar bereaksi cepat saat kurva yield mulai memipih lagi 👀📊
Bagi trader makro, ini biasanya menandakan bahwa Fed tetap berhati-hati terhadap pemotongan suku bunga di masa depan… dan aset berisiko seperti crypto sangat memperhatikan 🌍💰
💥 Kenapa ini penting untuk pasar crypto?
✅ Fed hawkish berarti kondisi likuiditas lebih ketat ⚠️
✅ Pemipihan kurva yield sering menandakan pertumbuhan ekonomi yang lebih lambat 📉
✅ Investor mungkin akan mengurangi eksposur risiko untuk sementara
✅ Bitcoin BTC dan altcoin sering bereaksi negatif terhadap kebijakan yang lebih tinggi dalam jangka panjang
✅ Volatilitas jangka pendek bisa meningkat di seluruh pasar crypto 🚀📊
Ketika likuiditas menyusut, aset spekulatif biasanya menghadapi tekanan lebih dulu… dan trader crypto tahu bahwa kebijakan makro bisa mengubah sentimen dengan sangat cepat 👀💎
Tapi pasar sekarang mencoba mencari tahu satu pertanyaan kunci:
Apakah ini hanya kehati-hatian sementara dari Fed… atau tanda bahwa rally berikutnya bisa tertunda? 🔥
Uang cerdas sedang mengawasi indikator makro, pasar obligasi, dan bahasa Fed — bukan hanya grafik harga ⚡
Pertanyaan besar sekarang…
🌙 Apakah crypto akan menyerap tekanan dan terus naik… atau apakah kebijakan Fed yang hawkish akan memicu koreksi lain terlebih dahulu? 📈📉
⚠️ Bukan nasihat keuangan. Selalu DYOR dan kelola risiko.
#FED #Macro #YieldCurve #Trading
🚨 Plot Titik Hawkish Fed Memipihkan Kurva Yield — Sinyal Peringatan Untuk Crypto? 📉🔥
Federal Reserve telah mengeluarkan plot titik hawkish, dan pasar bereaksi cepat saat kurva yield mulai memipih lagi 👀📊
Bagi trader makro, ini biasanya menandakan bahwa Fed tetap berhati-hati terhadap pemotongan suku bunga di masa depan… dan aset berisiko seperti crypto sangat memperhatikan 🌍💰
💥 Kenapa ini penting untuk pasar crypto?
✅ Fed hawkish berarti kondisi likuiditas lebih ketat ⚠️
✅ Pemipihan kurva yield sering menandakan pertumbuhan ekonomi yang lebih lambat 📉
✅ Investor mungkin akan mengurangi eksposur risiko untuk sementara
✅ Bitcoin BTC dan altcoin sering bereaksi negatif terhadap kebijakan yang lebih tinggi dalam jangka panjang
✅ Volatilitas jangka pendek bisa meningkat di seluruh pasar crypto 🚀📊
Ketika likuiditas menyusut, aset spekulatif biasanya menghadapi tekanan lebih dulu… dan trader crypto tahu bahwa kebijakan makro bisa mengubah sentimen dengan sangat cepat 👀💎
Tapi pasar sekarang mencoba mencari tahu satu pertanyaan kunci:
Apakah ini hanya kehati-hatian sementara dari Fed… atau tanda bahwa rally berikutnya bisa tertunda? 🔥
Uang cerdas sedang mengawasi indikator makro, pasar obligasi, dan bahasa Fed — bukan hanya grafik harga ⚡
Pertanyaan besar sekarang…
🌙 Apakah crypto akan menyerap tekanan dan terus naik… atau apakah kebijakan Fed yang hawkish akan memicu koreksi lain terlebih dahulu? 📈📉
⚠️ Bukan nasihat keuangan. Selalu DYOR dan kelola risiko.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--
Lonjakan Imbal Hasil Obligasi Jepang Memperdalam Perbedaan Saham Bank Regional 📈
Imbal hasil obligasi Jepang yang meningkat diperkirakan akan memperlebar celah kinerja saham antara pemberi pinjaman regional. Para analis memprediksi bahwa bank dengan portofolio investasi yang lebih lemah akan terpengaruh negatif, sementara yang memiliki holding yang lebih kuat akan lebih tangguh. Perbedaan dalam kinerja ini kemungkinan akan didorong oleh kemampuan bervariasi bank regional untuk menavigasi lingkungan suku bunga yang berubah. Seiring dengan terus meningkatnya imbal hasil obligasi, investor akan memperhatikan kinerja bank regional, yang berpotensi menyebabkan volatilitas pasar yang meningkat. Dampaknya terhadap pasar keuangan yang lebih luas diperkirakan akan signifikan, dengan potensi efek riak pada ekonomi global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
Lonjakan Imbal Hasil Obligasi Jepang Memperdalam Perbedaan Saham Bank Regional 📈
Imbal hasil obligasi Jepang yang meningkat diperkirakan akan memperlebar celah kinerja saham antara pemberi pinjaman regional. Para analis memprediksi bahwa bank dengan portofolio investasi yang lebih lemah akan terpengaruh negatif, sementara yang memiliki holding yang lebih kuat akan lebih tangguh. Perbedaan dalam kinerja ini kemungkinan akan didorong oleh kemampuan bervariasi bank regional untuk menavigasi lingkungan suku bunga yang berubah. Seiring dengan terus meningkatnya imbal hasil obligasi, investor akan memperhatikan kinerja bank regional, yang berpotensi menyebabkan volatilitas pasar yang meningkat. Dampaknya terhadap pasar keuangan yang lebih luas diperkirakan akan signifikan, dengan potensi efek riak pada ekonomi global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
Imbal hasil obligasi Jepang yang meningkat diperkirakan akan memperlebar celah kinerja saham antara pemberi pinjaman regional. Para analis memprediksi bahwa bank dengan portofolio investasi yang lebih lemah akan terpengaruh negatif, sementara yang memiliki holding yang lebih kuat akan lebih tangguh. Perbedaan dalam kinerja ini kemungkinan akan didorong oleh kemampuan bervariasi bank regional untuk menavigasi lingkungan suku bunga yang berubah. Seiring dengan terus meningkatnya imbal hasil obligasi, investor akan memperhatikan kinerja bank regional, yang berpotensi menyebabkan volatilitas pasar yang meningkat. Dampaknya terhadap pasar keuangan yang lebih luas diperkirakan akan signifikan, dengan potensi efek riak pada ekonomi global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
🚨 PEMBELIAN KEMBALI UTANG AS MERATAKAN KURVA IMBAL HASIL SAAT $BTC BERSIAP UNTUK ROTASI LIKUIDITAS ⚡
Pengumuman buyback (pembelian kembali) dari Departemen Keuangan AS memicu penurunan tajam pada seluruh kurva imbal hasil, menandakan realokasi modal oleh institusi. 🌊 Uang pintar membaca pergeseran struktural ini sebagai penyangga likuiditas makro, menekan imbal hasil jangka pendek dan mengalihkan arus order sistematis kembali ke aset berisiko yang langka. 📊
Saat dinamika utang pemerintah kembali diseimbangkan, pelaku pasar institusional menyoroti inefisiensi makro utama di $BTC sebelum ekspansi volatilitas berikutnya. 💡 Ketika volatilitas obligasi pemerintah stabil, modal biasanya mencari imbal hasil dan potensi kenaikan asimetris di kumpulan likuiditas ber-beta tinggi. 🔍
Apakah Anda melakukan penataan ulang menjelang perataan kurva imbal hasil makro ini, atau menunggu konfirmasi struktural di pasar sekunder? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
🚨 PEMBELIAN KEMBALI UTANG AS MERATAKAN KURVA IMBAL HASIL SAAT $BTC BERSIAP UNTUK ROTASI LIKUIDITAS ⚡
Pengumuman buyback (pembelian kembali) dari Departemen Keuangan AS memicu penurunan tajam pada seluruh kurva imbal hasil, menandakan realokasi modal oleh institusi. 🌊 Uang pintar membaca pergeseran struktural ini sebagai penyangga likuiditas makro, menekan imbal hasil jangka pendek dan mengalihkan arus order sistematis kembali ke aset berisiko yang langka. 📊
Saat dinamika utang pemerintah kembali diseimbangkan, pelaku pasar institusional menyoroti inefisiensi makro utama di $BTC sebelum ekspansi volatilitas berikutnya. 💡 Ketika volatilitas obligasi pemerintah stabil, modal biasanya mencari imbal hasil dan potensi kenaikan asimetris di kumpulan likuiditas ber-beta tinggi. 🔍
Apakah Anda melakukan penataan ulang menjelang perataan kurva imbal hasil makro ini, atau menunggu konfirmasi struktural di pasar sekunder? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
Pengumuman buyback (pembelian kembali) dari Departemen Keuangan AS memicu penurunan tajam pada seluruh kurva imbal hasil, menandakan realokasi modal oleh institusi. 🌊 Uang pintar membaca pergeseran struktural ini sebagai penyangga likuiditas makro, menekan imbal hasil jangka pendek dan mengalihkan arus order sistematis kembali ke aset berisiko yang langka. 📊
Saat dinamika utang pemerintah kembali diseimbangkan, pelaku pasar institusional menyoroti inefisiensi makro utama di $BTC sebelum ekspansi volatilitas berikutnya. 💡 Ketika volatilitas obligasi pemerintah stabil, modal biasanya mencari imbal hasil dan potensi kenaikan asimetris di kumpulan likuiditas ber-beta tinggi. 🔍
Apakah Anda melakukan penataan ulang menjelang perataan kurva imbal hasil makro ini, atau menunggu konfirmasi struktural di pasar sekunder? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
Setiap portofolio tradisional dimulai dengan tingkat bebas risiko. T-bill, repo, pinjaman antarbank—patokan ini menjadi jangkar untuk setiap keputusan investasi lainnya. Namun kripto belum pernah memilikinya. Sampai sekarang.
Pasar pinjaman stablecoin diam-diam sedang membangun kurva imbal hasil dolar pertama yang transparan, real-time, dan dapat diakses secara global. Aave, Compound, Morpho, dan puluhan protokol kredit khusus menghasilkan jutaan titik data setiap jam—tingkat bunga untuk USDC dan USDT di berbagai jatuh tempo, tipe jaminan, dan tingkat risiko. Tidak ada panggilan analis. Tidak ada pernyataan Fed Jumat sore. Hanya penemuan harga berkelanjutan on-chain untuk biaya likuiditas dolar.
Hal ini penting karena tiga alasan.
Pertama, konstruksi portofolio. Saat investor kripto bisa memperoleh imbal hasil 5–12% dari deposito stablecoin melalui lending DeFi, itu menjadi opportunity cost untuk setiap posisi lainnya. Pertanyaannya bergeser dari “haruskah saya memegang BTC?” menjadi “apakah posisi BTC saya ini membenarkan imbal hasil yang saya korbankan dari alokasi stablecoin?” Itu adalah kerangka yang sangat berbeda.
Kedua, transmisi kebijakan moneter. Imbal hasil stablecoin merespons penawaran dan permintaan yang khas kripto, bukan keputusan The Fed. Ketika permintaan pinjaman di DeFi melonjak, suku bunga langsung melonjak—tanpa jeda, tanpa keterlambatan perantara. Ini menciptakan mekanisme transmisi moneter paralel yang berjalan secepat internet.
Ketiga, alokasi modal institusional. Kurva imbal hasil adalah prasyarat untuk produk terstruktur, instrumen pendapatan tetap, dan tolok ukur imbal hasil yang disesuaikan dengan risiko. Seiring kurva imbal hasil stablecoin semakin matang, institusi memperoleh alat untuk membangun portofolio kripto yang disesuaikan durasi—yang sebanding dengan pendapatan tetap tradisional.
Jaringan yang menjadi rumah bagi pasar lending stablecoin terdalam—$ETH dengan tumpukan DeFi yang sudah matang, $BNB dengan infrastruktur settlement berbiaya rendah, dan $SOL dengan TVL lending yang terus bertumbuh—diam-diam sedang membangun komponen infrastruktur keuangan kripto yang paling penting: tolok ukur untuk biaya modal.
Tingkat bebas risiko tidak ada di kripto tiga tahun lalu. Sekarang ia diperbarui setiap blok.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
Setiap portofolio tradisional dimulai dengan tingkat bebas risiko. T-bill, repo, pinjaman antarbank—patokan ini menjadi jangkar untuk setiap keputusan investasi lainnya. Namun kripto belum pernah memilikinya. Sampai sekarang.
Pasar pinjaman stablecoin diam-diam sedang membangun kurva imbal hasil dolar pertama yang transparan, real-time, dan dapat diakses secara global. Aave, Compound, Morpho, dan puluhan protokol kredit khusus menghasilkan jutaan titik data setiap jam—tingkat bunga untuk USDC dan USDT di berbagai jatuh tempo, tipe jaminan, dan tingkat risiko. Tidak ada panggilan analis. Tidak ada pernyataan Fed Jumat sore. Hanya penemuan harga berkelanjutan on-chain untuk biaya likuiditas dolar.
Hal ini penting karena tiga alasan.
Pertama, konstruksi portofolio. Saat investor kripto bisa memperoleh imbal hasil 5–12% dari deposito stablecoin melalui lending DeFi, itu menjadi opportunity cost untuk setiap posisi lainnya. Pertanyaannya bergeser dari “haruskah saya memegang BTC?” menjadi “apakah posisi BTC saya ini membenarkan imbal hasil yang saya korbankan dari alokasi stablecoin?” Itu adalah kerangka yang sangat berbeda.
Kedua, transmisi kebijakan moneter. Imbal hasil stablecoin merespons penawaran dan permintaan yang khas kripto, bukan keputusan The Fed. Ketika permintaan pinjaman di DeFi melonjak, suku bunga langsung melonjak—tanpa jeda, tanpa keterlambatan perantara. Ini menciptakan mekanisme transmisi moneter paralel yang berjalan secepat internet.
Ketiga, alokasi modal institusional. Kurva imbal hasil adalah prasyarat untuk produk terstruktur, instrumen pendapatan tetap, dan tolok ukur imbal hasil yang disesuaikan dengan risiko. Seiring kurva imbal hasil stablecoin semakin matang, institusi memperoleh alat untuk membangun portofolio kripto yang disesuaikan durasi—yang sebanding dengan pendapatan tetap tradisional.
Jaringan yang menjadi rumah bagi pasar lending stablecoin terdalam—$ETH dengan tumpukan DeFi yang sudah matang, $BNB dengan infrastruktur settlement berbiaya rendah, dan $SOL dengan TVL lending yang terus bertumbuh—diam-diam sedang membangun komponen infrastruktur keuangan kripto yang paling penting: tolok ukur untuk biaya modal.
Tingkat bebas risiko tidak ada di kripto tiga tahun lalu. Sekarang ia diperbarui setiap blok.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
Pasar pinjaman stablecoin diam-diam sedang membangun kurva imbal hasil dolar pertama yang transparan, real-time, dan dapat diakses secara global. Aave, Compound, Morpho, dan puluhan protokol kredit khusus menghasilkan jutaan titik data setiap jam—tingkat bunga untuk USDC dan USDT di berbagai jatuh tempo, tipe jaminan, dan tingkat risiko. Tidak ada panggilan analis. Tidak ada pernyataan Fed Jumat sore. Hanya penemuan harga berkelanjutan on-chain untuk biaya likuiditas dolar.
Hal ini penting karena tiga alasan.
Pertama, konstruksi portofolio. Saat investor kripto bisa memperoleh imbal hasil 5–12% dari deposito stablecoin melalui lending DeFi, itu menjadi opportunity cost untuk setiap posisi lainnya. Pertanyaannya bergeser dari “haruskah saya memegang BTC?” menjadi “apakah posisi BTC saya ini membenarkan imbal hasil yang saya korbankan dari alokasi stablecoin?” Itu adalah kerangka yang sangat berbeda.
Kedua, transmisi kebijakan moneter. Imbal hasil stablecoin merespons penawaran dan permintaan yang khas kripto, bukan keputusan The Fed. Ketika permintaan pinjaman di DeFi melonjak, suku bunga langsung melonjak—tanpa jeda, tanpa keterlambatan perantara. Ini menciptakan mekanisme transmisi moneter paralel yang berjalan secepat internet.
Ketiga, alokasi modal institusional. Kurva imbal hasil adalah prasyarat untuk produk terstruktur, instrumen pendapatan tetap, dan tolok ukur imbal hasil yang disesuaikan dengan risiko. Seiring kurva imbal hasil stablecoin semakin matang, institusi memperoleh alat untuk membangun portofolio kripto yang disesuaikan durasi—yang sebanding dengan pendapatan tetap tradisional.
Jaringan yang menjadi rumah bagi pasar lending stablecoin terdalam—$ETH dengan tumpukan DeFi yang sudah matang, $BNB dengan infrastruktur settlement berbiaya rendah, dan $SOL dengan TVL lending yang terus bertumbuh—diam-diam sedang membangun komponen infrastruktur keuangan kripto yang paling penting: tolok ukur untuk biaya modal.
Tingkat bebas risiko tidak ada di kripto tiga tahun lalu. Sekarang ia diperbarui setiap blok.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--

Artikel
## 📊 $BTC Outlook Pasar: Pengetatan Makro Bertemu Pembersihan LikuiditasTeori pasar inti saya tetap sepenuhnya tidak berubah. Seperti yang diantisipasi, aksi harga mendahului narasi pelonggaran kuantitatif, dan jendela waktu 16–17 Juni kami berjalan dengan presisi.
## 🔍 Struktur Pasar Saat Ini & Snapshot Likuiditas
* Kelelahan Kenaikan: Penolakan yang jelas dari level resistance $67.3K mengkonfirmasi bahwa sebagian besar likuiditas beli telah tersapu.
* Penumpukan Sisi Bawah: Kumpulan likuiditas sisi jual terus menumpuk berat di bawah level saat ini.
* Hambatan Makro: Kenaikan suku bunga Bank of Japan (BOJ) menjadi 1% pada 16 Juni memicu pengurangan perlahan dari perdagangan carry yen. Tekanan makro ini memperkuat trajektori bearish jangka pendek.
## 📊 $BTC Outlook Pasar: Pengetatan Makro Bertemu Pembersihan Likuiditas
Teori pasar inti saya tetap sepenuhnya tidak berubah. Seperti yang diantisipasi, aksi harga mendahului narasi pelonggaran kuantitatif, dan jendela waktu 16–17 Juni kami berjalan dengan presisi.
## 🔍 Struktur Pasar Saat Ini & Snapshot Likuiditas
* Kelelahan Kenaikan: Penolakan yang jelas dari level resistance $67.3K mengkonfirmasi bahwa sebagian besar likuiditas beli telah tersapu.
* Penumpukan Sisi Bawah: Kumpulan likuiditas sisi jual terus menumpuk berat di bawah level saat ini.
* Hambatan Makro: Kenaikan suku bunga Bank of Japan (BOJ) menjadi 1% pada 16 Juni memicu pengurangan perlahan dari perdagangan carry yen. Tekanan makro ini memperkuat trajektori bearish jangka pendek.
## 🔍 Struktur Pasar Saat Ini & Snapshot Likuiditas
* Kelelahan Kenaikan: Penolakan yang jelas dari level resistance $67.3K mengkonfirmasi bahwa sebagian besar likuiditas beli telah tersapu.
* Penumpukan Sisi Bawah: Kumpulan likuiditas sisi jual terus menumpuk berat di bawah level saat ini.
* Hambatan Makro: Kenaikan suku bunga Bank of Japan (BOJ) menjadi 1% pada 16 Juni memicu pengurangan perlahan dari perdagangan carry yen. Tekanan makro ini memperkuat trajektori bearish jangka pendek.
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
Rencana dot terbaru dari The Fed mengirimkan pesan hawkish, mendorong ekspektasi untuk suku bunga yang lebih tinggi dalam waktu lama. Akibatnya, kurva imbal hasil menjadi rata, mencerminkan kondisi keuangan yang lebih ketat dan sentimen pasar yang hati-hati.
🔹 Outlook suku bunga lebih tinggi untuk waktu yang lama
🔹 Pasar obligasi menyesuaikan diri dengan proyeksi Fed
🔹 Investor memantau inflasi dan pertumbuhan dengan seksama
🔹 Crypto dan aset berisiko mungkin menghadapi tekanan jangka pendek
📊 Katalis kunci berikutnya tetap pada data ekonomi yang akan datang dan komentar Fed di masa depan.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Pasar #Trading #BinanceSquare #Investasi #Keuangan
📉#FedHawkishDotPlotFlattensYieldCurve
Rencana dot terbaru dari The Fed mengirimkan pesan hawkish, mendorong ekspektasi untuk suku bunga yang lebih tinggi dalam waktu lama. Akibatnya, kurva imbal hasil menjadi rata, mencerminkan kondisi keuangan yang lebih ketat dan sentimen pasar yang hati-hati.
🔹 Outlook suku bunga lebih tinggi untuk waktu yang lama
🔹 Pasar obligasi menyesuaikan diri dengan proyeksi Fed
🔹 Investor memantau inflasi dan pertumbuhan dengan seksama
🔹 Crypto dan aset berisiko mungkin menghadapi tekanan jangka pendek
📊 Katalis kunci berikutnya tetap pada data ekonomi yang akan datang dan komentar Fed di masa depan.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Pasar #Trading #BinanceSquare #Investasi #Keuangan
Rencana dot terbaru dari The Fed mengirimkan pesan hawkish, mendorong ekspektasi untuk suku bunga yang lebih tinggi dalam waktu lama. Akibatnya, kurva imbal hasil menjadi rata, mencerminkan kondisi keuangan yang lebih ketat dan sentimen pasar yang hati-hati.
🔹 Outlook suku bunga lebih tinggi untuk waktu yang lama
🔹 Pasar obligasi menyesuaikan diri dengan proyeksi Fed
🔹 Investor memantau inflasi dan pertumbuhan dengan seksama
🔹 Crypto dan aset berisiko mungkin menghadapi tekanan jangka pendek
📊 Katalis kunci berikutnya tetap pada data ekonomi yang akan datang dan komentar Fed di masa depan.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Pasar #Trading #BinanceSquare #Investasi #Keuangan
31
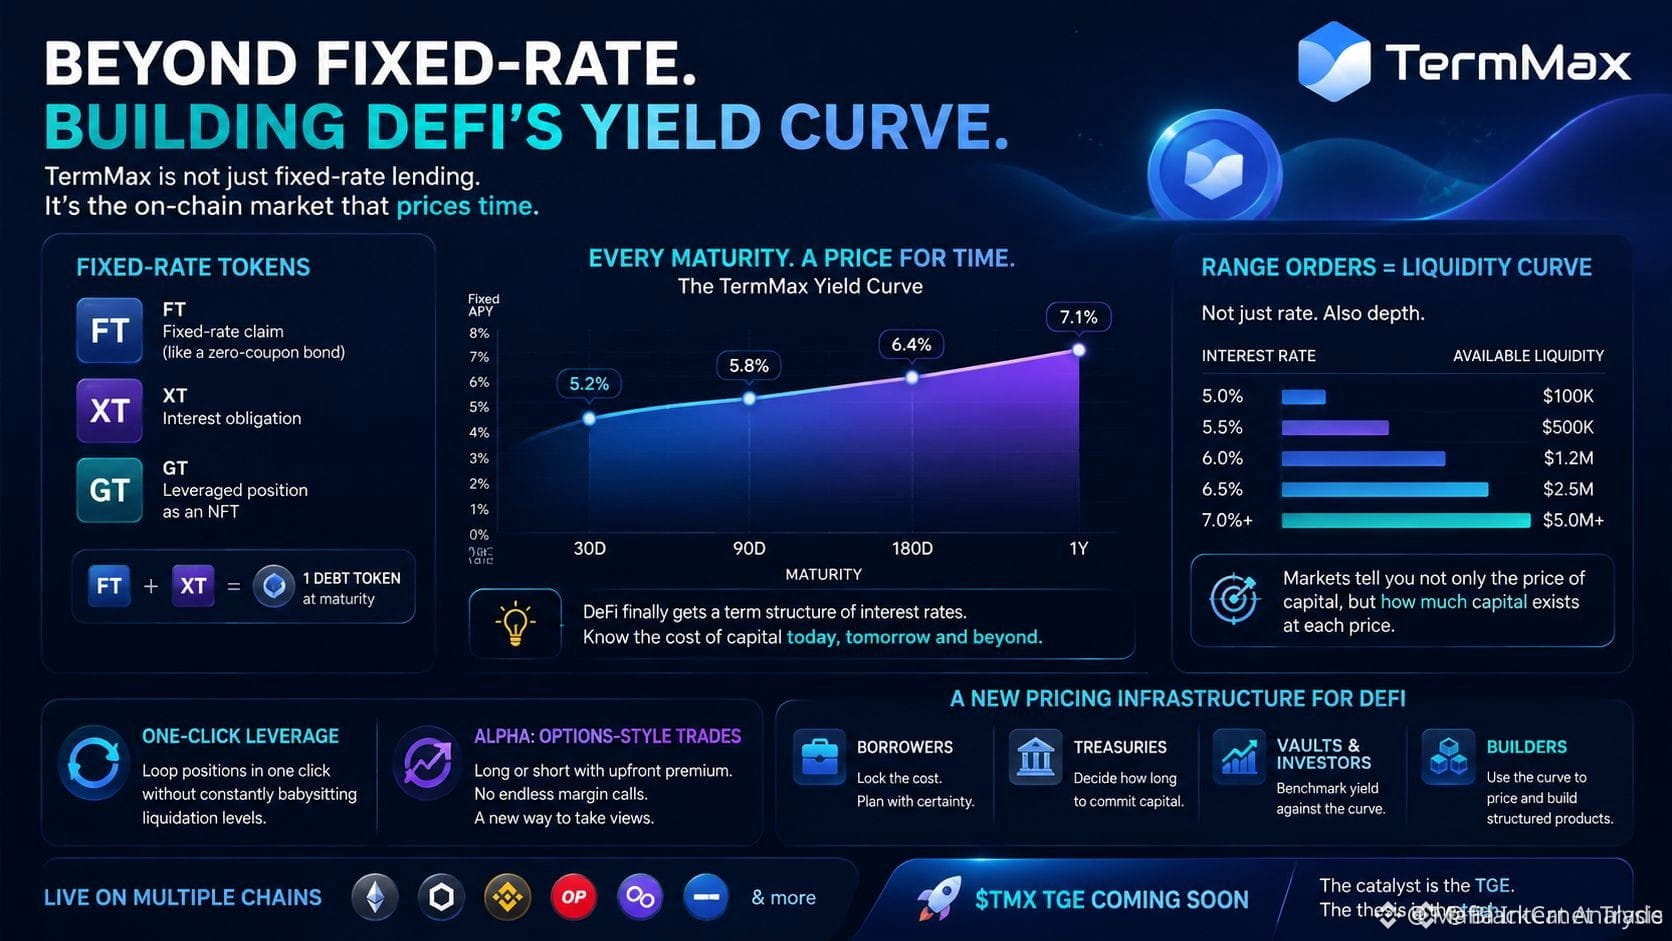
⚡ $TERMMAX MEMBANGUN KURVA HASIL YANG HILANG UNTUK MENGHARGAI WAKTU DI DEFI! 📊
Kebanyakan trader menganggap yield sebagai satu APY statis, tetapi smart money membutuhkan struktur jangka waktu yang nyata. Dengan mematok modal untuk jatuh tempo 30 hari hingga 1 tahun menggunakan kedalaman order-book, $TERMMAX menyelesaikan titik buta terbesar DeFi: penetapan harga waktu secara akurat. 📊
Saat treasury, vault, dan produk terstruktur akhirnya dapat menjadi pembanding efisiensi modal di sepanjang kurva hasil yang sebenarnya, arus likuiditas akan langsung menghitung ulang. 💡 Evolusi dari mengejar APY mentah menjadi kurva jatuh tempo ala institusional adalah tempat alpha struktural yang sesungguhnya hidup. 🌊
🤔 Apakah kurva yield di-chain akan memicu gelombang berikutnya modal institusional yang masuk ke DeFi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
⚡ $TERMMAX MEMBANGUN KURVA HASIL YANG HILANG UNTUK MENGHARGAI WAKTU DI DEFI! 📊
Kebanyakan trader menganggap yield sebagai satu APY statis, tetapi smart money membutuhkan struktur jangka waktu yang nyata. Dengan mematok modal untuk jatuh tempo 30 hari hingga 1 tahun menggunakan kedalaman order-book, $TERMMAX menyelesaikan titik buta terbesar DeFi: penetapan harga waktu secara akurat. 📊
Saat treasury, vault, dan produk terstruktur akhirnya dapat menjadi pembanding efisiensi modal di sepanjang kurva hasil yang sebenarnya, arus likuiditas akan langsung menghitung ulang. 💡 Evolusi dari mengejar APY mentah menjadi kurva jatuh tempo ala institusional adalah tempat alpha struktural yang sesungguhnya hidup. 🌊
🤔 Apakah kurva yield di-chain akan memicu gelombang berikutnya modal institusional yang masuk ke DeFi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
Kebanyakan trader menganggap yield sebagai satu APY statis, tetapi smart money membutuhkan struktur jangka waktu yang nyata. Dengan mematok modal untuk jatuh tempo 30 hari hingga 1 tahun menggunakan kedalaman order-book, $TERMMAX menyelesaikan titik buta terbesar DeFi: penetapan harga waktu secara akurat. 📊
Saat treasury, vault, dan produk terstruktur akhirnya dapat menjadi pembanding efisiensi modal di sepanjang kurva hasil yang sebenarnya, arus likuiditas akan langsung menghitung ulang. 💡 Evolusi dari mengejar APY mentah menjadi kurva jatuh tempo ala institusional adalah tempat alpha struktural yang sesungguhnya hidup. 🌊
🤔 Apakah kurva yield di-chain akan memicu gelombang berikutnya modal institusional yang masuk ke DeFi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
Crypto tidak pernah punya kurva imbal hasil. TradFi telah memperhitungkan waktu selama berabad-abad — 3 bulan vs 10 tahun, premi jangka (term premium), inversi sebagai peringatan resesi. DeFi hanya punya suku bunga mengambang yang menyesuaikan ulang setiap blok.
Itu berubah. Protokol dengan suku bunga tetap kini memtokenisasi imbal hasil masa depan menjadi instrumen yang bisa diperdagangkan, dan struktur jangka nyata mulai muncul di rantai (on-chain).
Mengapa ini penting: kurva imbal hasil adalah opini pasar tentang masa depan. Ketika tingkat stablecoin di ujung pendek yang stabil melonjak jauh di atas tingkat tetap berdurasi lebih panjang, permintaan leverage menjadi putus asa — trader membayar apa pun untuk modal yang segera. Itu padanan on-chain dari kurva terbalik, dan secara historis itu mendahului rangkaian de-leveraging.
Ketika kurva menjadi normal — tetap di atas mengambang — pasar mengharapkan suku bunga turun: leverage mereda, jaminan melimpah.
Institusi berpikir dalam struktur jangka. Dana pensiun tidak bisa meng- underwriting APY mengambang yang berubah setiap jam. Suku bunga tetap, forward curve, dan tenor standar adalah infrastruktur yang memungkinkan modal tradisional membesarkan posisi di on-chain. Kurva yang berfungsi mungkin lebih penting daripada satu lagi angka TVL.
Sinyal yang perlu diawasi: selisih antara imbal hasil tetap 3 bulan dan suku bunga floating money-market. Selisih ini menyempit saat pasar yakin. Selisihnya melebar ketika pasar sedang ketakutan.
Ternyata, waktu adalah primitf terakhir yang belum dipricing oleh crypto.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
Crypto tidak pernah punya kurva imbal hasil. TradFi telah memperhitungkan waktu selama berabad-abad — 3 bulan vs 10 tahun, premi jangka (term premium), inversi sebagai peringatan resesi. DeFi hanya punya suku bunga mengambang yang menyesuaikan ulang setiap blok.
Itu berubah. Protokol dengan suku bunga tetap kini memtokenisasi imbal hasil masa depan menjadi instrumen yang bisa diperdagangkan, dan struktur jangka nyata mulai muncul di rantai (on-chain).
Mengapa ini penting: kurva imbal hasil adalah opini pasar tentang masa depan. Ketika tingkat stablecoin di ujung pendek yang stabil melonjak jauh di atas tingkat tetap berdurasi lebih panjang, permintaan leverage menjadi putus asa — trader membayar apa pun untuk modal yang segera. Itu padanan on-chain dari kurva terbalik, dan secara historis itu mendahului rangkaian de-leveraging.
Ketika kurva menjadi normal — tetap di atas mengambang — pasar mengharapkan suku bunga turun: leverage mereda, jaminan melimpah.
Institusi berpikir dalam struktur jangka. Dana pensiun tidak bisa meng- underwriting APY mengambang yang berubah setiap jam. Suku bunga tetap, forward curve, dan tenor standar adalah infrastruktur yang memungkinkan modal tradisional membesarkan posisi di on-chain. Kurva yang berfungsi mungkin lebih penting daripada satu lagi angka TVL.
Sinyal yang perlu diawasi: selisih antara imbal hasil tetap 3 bulan dan suku bunga floating money-market. Selisih ini menyempit saat pasar yakin. Selisihnya melebar ketika pasar sedang ketakutan.
Ternyata, waktu adalah primitf terakhir yang belum dipricing oleh crypto.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
Itu berubah. Protokol dengan suku bunga tetap kini memtokenisasi imbal hasil masa depan menjadi instrumen yang bisa diperdagangkan, dan struktur jangka nyata mulai muncul di rantai (on-chain).
Mengapa ini penting: kurva imbal hasil adalah opini pasar tentang masa depan. Ketika tingkat stablecoin di ujung pendek yang stabil melonjak jauh di atas tingkat tetap berdurasi lebih panjang, permintaan leverage menjadi putus asa — trader membayar apa pun untuk modal yang segera. Itu padanan on-chain dari kurva terbalik, dan secara historis itu mendahului rangkaian de-leveraging.
Ketika kurva menjadi normal — tetap di atas mengambang — pasar mengharapkan suku bunga turun: leverage mereda, jaminan melimpah.
Institusi berpikir dalam struktur jangka. Dana pensiun tidak bisa meng- underwriting APY mengambang yang berubah setiap jam. Suku bunga tetap, forward curve, dan tenor standar adalah infrastruktur yang memungkinkan modal tradisional membesarkan posisi di on-chain. Kurva yang berfungsi mungkin lebih penting daripada satu lagi angka TVL.
Sinyal yang perlu diawasi: selisih antara imbal hasil tetap 3 bulan dan suku bunga floating money-market. Selisih ini menyempit saat pasar yakin. Selisihnya melebar ketika pasar sedang ketakutan.
Ternyata, waktu adalah primitf terakhir yang belum dipricing oleh crypto.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
77
·
--
DeFi Sedang Membangun Kurva Imbal Hasilnya Sendiri
Selama bertahun-tahun, pasar pinjaman DeFi menawarkan satu suku bunga: variabel, mengambang, dan responsif. Itu sedang berubah.
Protokol dengan suku bunga tetap dan pinjaman berbasis tenor secara diam-diam sedang membangun sesuatu yang dianggap remeh oleh TradFi: kurva imbal hasil. Dan ini lebih penting daripada yang disadari banyak orang.
Kurva imbal hasil adalah struktur jangka waktu suku bunga — hubungan antara durasi pinjam/meminjam dan tingkat yang Anda bayarkan atau terima. Di TradFi, ini menjadi tulang punggung setiap keputusan kredit, setiap KPR, setiap obligasi korporasi. Di rantai, itu hampir tidak ada sampai baru-baru ini.
Kini kita melihat protokol pinjaman dengan suku bunga tetap, tokenisasi imbal hasil (yield tokenization), dan pasar suku bunga yang memisahkan imbal hasil variabel menjadi komponen tetap + mengambang. Ini bukan sekadar variasi produk — ini adalah penemuan harga untuk waktu itu sendiri.
Berikut alasannya mengapa hal ini penting:
1. Perpindahan risiko: Suku bunga tetap memungkinkan pemberi pinjaman mengunci imbal hasil dan peminjam mengunci biaya. Kedua belah pihak bisa merencanakan.
2. Premi tenor: Kurva imbal hasil on-chain yang kemiringannya positif menandakan permintaan modal yang sehat. Kurva yang terbalik menandakan tekanan — sama seperti di TradFi.
3. Patokan on-chain: Kurva imbal hasil DeFi yang asli mengurangi ketergantungan pada suku bunga T-bill dan suku bunga referensi TradFi. DeFi mendapatkan tingkat diskonnya sendiri.
4. Efisiensi modal: Struktur tenor memungkinkan pencocokan durasi, lindung nilai (hedging), dan produk terstruktur — fondasi bagi pasar yang matang.
Protokol yang membangun infrastruktur ini mungkin tidak paling keras suaranya. Namun kurva imbal hasil DeFi adalah prasyarat agar pasar kredit on-chain bisa tumbuh dari spekulatif menjadi struktural.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
DeFi Sedang Membangun Kurva Imbal Hasilnya Sendiri
Selama bertahun-tahun, pasar pinjaman DeFi menawarkan satu suku bunga: variabel, mengambang, dan responsif. Itu sedang berubah.
Protokol dengan suku bunga tetap dan pinjaman berbasis tenor secara diam-diam sedang membangun sesuatu yang dianggap remeh oleh TradFi: kurva imbal hasil. Dan ini lebih penting daripada yang disadari banyak orang.
Kurva imbal hasil adalah struktur jangka waktu suku bunga — hubungan antara durasi pinjam/meminjam dan tingkat yang Anda bayarkan atau terima. Di TradFi, ini menjadi tulang punggung setiap keputusan kredit, setiap KPR, setiap obligasi korporasi. Di rantai, itu hampir tidak ada sampai baru-baru ini.
Kini kita melihat protokol pinjaman dengan suku bunga tetap, tokenisasi imbal hasil (yield tokenization), dan pasar suku bunga yang memisahkan imbal hasil variabel menjadi komponen tetap + mengambang. Ini bukan sekadar variasi produk — ini adalah penemuan harga untuk waktu itu sendiri.
Berikut alasannya mengapa hal ini penting:
1. Perpindahan risiko: Suku bunga tetap memungkinkan pemberi pinjaman mengunci imbal hasil dan peminjam mengunci biaya. Kedua belah pihak bisa merencanakan.
2. Premi tenor: Kurva imbal hasil on-chain yang kemiringannya positif menandakan permintaan modal yang sehat. Kurva yang terbalik menandakan tekanan — sama seperti di TradFi.
3. Patokan on-chain: Kurva imbal hasil DeFi yang asli mengurangi ketergantungan pada suku bunga T-bill dan suku bunga referensi TradFi. DeFi mendapatkan tingkat diskonnya sendiri.
4. Efisiensi modal: Struktur tenor memungkinkan pencocokan durasi, lindung nilai (hedging), dan produk terstruktur — fondasi bagi pasar yang matang.
Protokol yang membangun infrastruktur ini mungkin tidak paling keras suaranya. Namun kurva imbal hasil DeFi adalah prasyarat agar pasar kredit on-chain bisa tumbuh dari spekulatif menjadi struktural.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
Selama bertahun-tahun, pasar pinjaman DeFi menawarkan satu suku bunga: variabel, mengambang, dan responsif. Itu sedang berubah.
Protokol dengan suku bunga tetap dan pinjaman berbasis tenor secara diam-diam sedang membangun sesuatu yang dianggap remeh oleh TradFi: kurva imbal hasil. Dan ini lebih penting daripada yang disadari banyak orang.
Kurva imbal hasil adalah struktur jangka waktu suku bunga — hubungan antara durasi pinjam/meminjam dan tingkat yang Anda bayarkan atau terima. Di TradFi, ini menjadi tulang punggung setiap keputusan kredit, setiap KPR, setiap obligasi korporasi. Di rantai, itu hampir tidak ada sampai baru-baru ini.
Kini kita melihat protokol pinjaman dengan suku bunga tetap, tokenisasi imbal hasil (yield tokenization), dan pasar suku bunga yang memisahkan imbal hasil variabel menjadi komponen tetap + mengambang. Ini bukan sekadar variasi produk — ini adalah penemuan harga untuk waktu itu sendiri.
Berikut alasannya mengapa hal ini penting:
1. Perpindahan risiko: Suku bunga tetap memungkinkan pemberi pinjaman mengunci imbal hasil dan peminjam mengunci biaya. Kedua belah pihak bisa merencanakan.
2. Premi tenor: Kurva imbal hasil on-chain yang kemiringannya positif menandakan permintaan modal yang sehat. Kurva yang terbalik menandakan tekanan — sama seperti di TradFi.
3. Patokan on-chain: Kurva imbal hasil DeFi yang asli mengurangi ketergantungan pada suku bunga T-bill dan suku bunga referensi TradFi. DeFi mendapatkan tingkat diskonnya sendiri.
4. Efisiensi modal: Struktur tenor memungkinkan pencocokan durasi, lindung nilai (hedging), dan produk terstruktur — fondasi bagi pasar yang matang.
Protokol yang membangun infrastruktur ini mungkin tidak paling keras suaranya. Namun kurva imbal hasil DeFi adalah prasyarat agar pasar kredit on-chain bisa tumbuh dari spekulatif menjadi struktural.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70

·
--
Bullish
#FedHawkishDotPlotFlattensYieldCurve
🚨 PERGESERAN MAKRO BESAR: Suku Bunga Tinggi Lebih Lama Datang! 📉🔥
Fed baru saja menjatuhkan bom hawkish! Suku bunga tetap di 3.5%-3.75%, tetapi Dot Plot berubah menjadi jauh lebih agresif — proyeksi suku bunga median 2026 melonjak menjadi 3.8% (dari 3.4%), dengan 9 pejabat sekarang memperkirakan setidaknya satu KENAIKAN suku bunga tahun ini.
Hasilnya? Pemadatan klasik dari kurva imbal hasil AS — imbal hasil jangka pendek melonjak sementara jangka panjang bertahan, menandakan kebijakan yang lebih ketat dan ketakutan inflasi yang lengket.
Apa artinya bagi Anda:
USD yang lebih kuat dalam jangka pendek
Tekanan pada aset berisiko (saham + crypto) saat narasi "lebih tinggi lebih lama" kembali
Tapi... bisa memaksa disiplin yang lebih baik di pasar dalam jangka panjang
Pantau volatilitas — penurunan mungkin menjadi peluang beli jika makro stabil
Ini adalah jenis kejutan yang memisahkan uang pintar dari kerumunan. Suku bunga lebih tinggi untuk waktu yang lama? Atau hanya nada hawkish sementara?
Trader crypto: Bagaimana Anda memposisikan $BTC & $ETH di sekitar ini? Rasa sakit jangka pendek atau mengisi penurunan? Jatuhkan pemikiran dan prediksi Anda di bawah 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 PERGESERAN MAKRO BESAR: Suku Bunga Tinggi Lebih Lama Datang! 📉🔥
Fed baru saja menjatuhkan bom hawkish! Suku bunga tetap di 3.5%-3.75%, tetapi Dot Plot berubah menjadi jauh lebih agresif — proyeksi suku bunga median 2026 melonjak menjadi 3.8% (dari 3.4%), dengan 9 pejabat sekarang memperkirakan setidaknya satu KENAIKAN suku bunga tahun ini.
Hasilnya? Pemadatan klasik dari kurva imbal hasil AS — imbal hasil jangka pendek melonjak sementara jangka panjang bertahan, menandakan kebijakan yang lebih ketat dan ketakutan inflasi yang lengket.
Apa artinya bagi Anda:
USD yang lebih kuat dalam jangka pendek
Tekanan pada aset berisiko (saham + crypto) saat narasi "lebih tinggi lebih lama" kembali
Tapi... bisa memaksa disiplin yang lebih baik di pasar dalam jangka panjang
Pantau volatilitas — penurunan mungkin menjadi peluang beli jika makro stabil
Ini adalah jenis kejutan yang memisahkan uang pintar dari kerumunan. Suku bunga lebih tinggi untuk waktu yang lama? Atau hanya nada hawkish sementara?
Trader crypto: Bagaimana Anda memposisikan $BTC & $ETH di sekitar ini? Rasa sakit jangka pendek atau mengisi penurunan? Jatuhkan pemikiran dan prediksi Anda di bawah 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
🚨 PERGESERAN MAKRO BESAR: Suku Bunga Tinggi Lebih Lama Datang! 📉🔥
Fed baru saja menjatuhkan bom hawkish! Suku bunga tetap di 3.5%-3.75%, tetapi Dot Plot berubah menjadi jauh lebih agresif — proyeksi suku bunga median 2026 melonjak menjadi 3.8% (dari 3.4%), dengan 9 pejabat sekarang memperkirakan setidaknya satu KENAIKAN suku bunga tahun ini.
Hasilnya? Pemadatan klasik dari kurva imbal hasil AS — imbal hasil jangka pendek melonjak sementara jangka panjang bertahan, menandakan kebijakan yang lebih ketat dan ketakutan inflasi yang lengket.
Apa artinya bagi Anda:
USD yang lebih kuat dalam jangka pendek
Tekanan pada aset berisiko (saham + crypto) saat narasi "lebih tinggi lebih lama" kembali
Tapi... bisa memaksa disiplin yang lebih baik di pasar dalam jangka panjang
Pantau volatilitas — penurunan mungkin menjadi peluang beli jika makro stabil
Ini adalah jenis kejutan yang memisahkan uang pintar dari kerumunan. Suku bunga lebih tinggi untuk waktu yang lama? Atau hanya nada hawkish sementara?
Trader crypto: Bagaimana Anda memposisikan $BTC & $ETH di sekitar ini? Rasa sakit jangka pendek atau mengisi penurunan? Jatuhkan pemikiran dan prediksi Anda di bawah 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

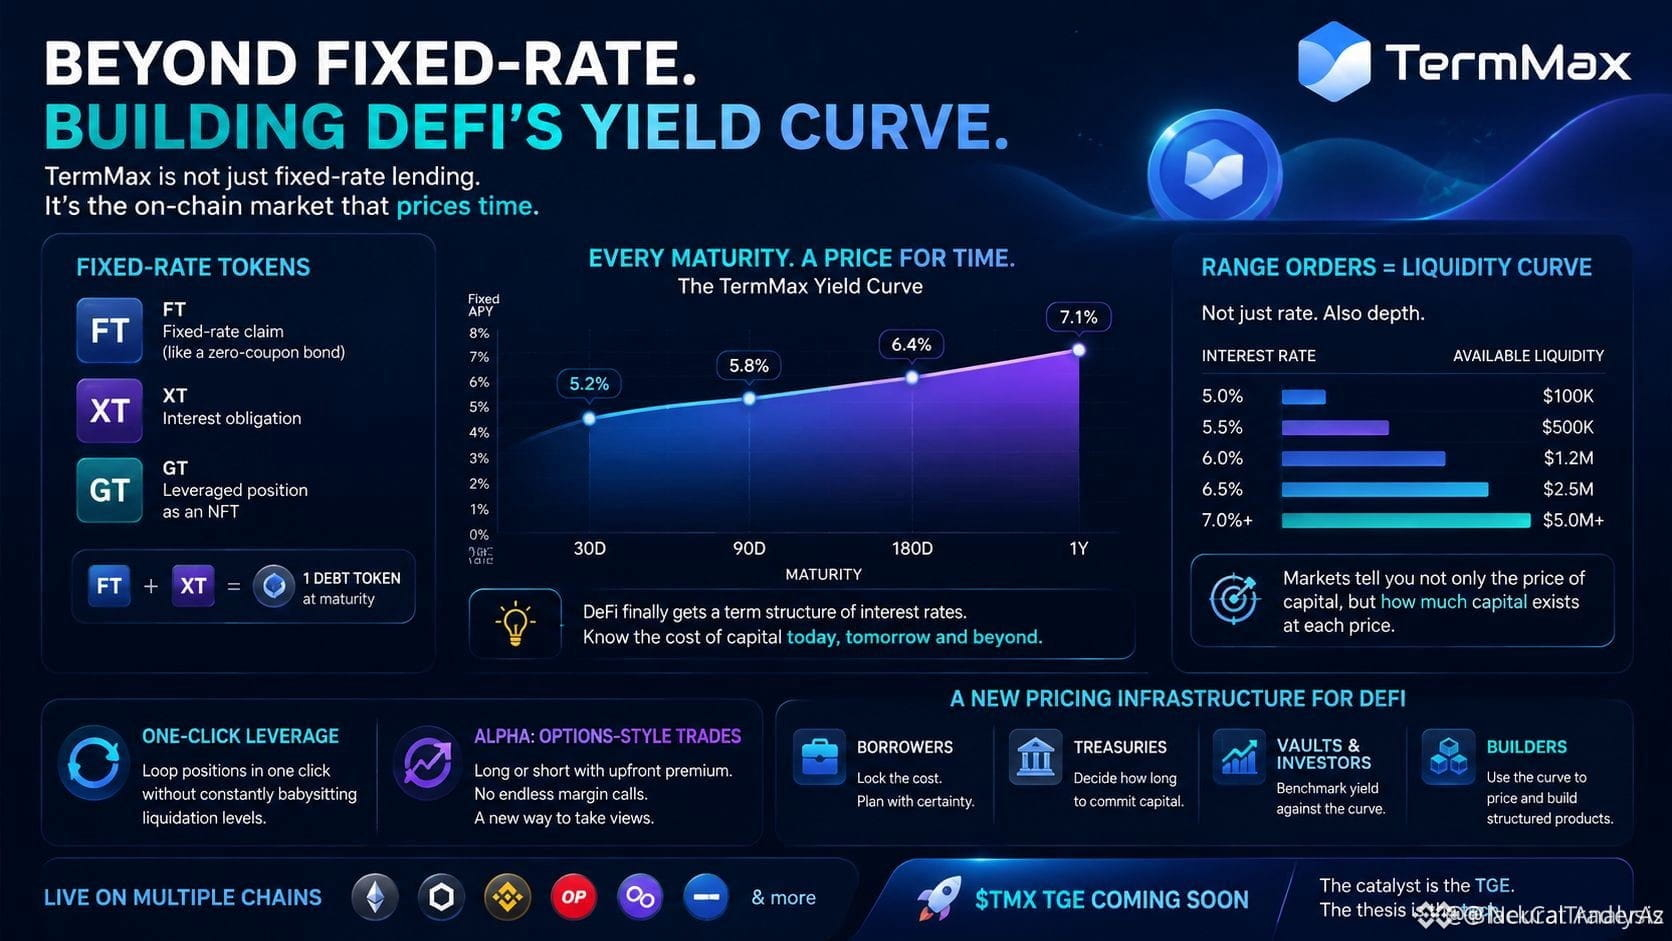
🚨 APAKAH $TERMMAX MEMBANGUN KURVA HASIL ON-CHAIN INSTITUSIONAL SEJATI PERTAMA DI DEFI? 💡
Kebanyakan likuiditas protokol memperlakukan hasil (yield) sebagai metrik spot statis, gagal memosisikan durasi. Dengan membangun pasar berjangka tetap di seluruh jatuh tempo yang ditentukan, $TERMMAX memperkenalkan struktur suku bunga (term structure) yang autentik—yang diandalkan institusi untuk memvalusi harga modal. 📊
Dengan kedalaman yang dipetakan di berbagai tingkat suku bunga secara diskret melalui Range Orders, modal pintar akhirnya dapat menilai kedalaman likuiditas pasar sekaligus nilai waktu. 🔍 Ini mengubah money market on-chain dari sekadar pengejaran APY menjadi valuasi berbasis term-structure yang canggih untuk treasury DAO dan protokol vault. 💡
💬 Akankah kurva hasil di-chain menjadi tolok ukur utama untuk mematok risiko durasi di seluruh DeFi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
🚨 APAKAH $TERMMAX MEMBANGUN KURVA HASIL ON-CHAIN INSTITUSIONAL SEJATI PERTAMA DI DEFI? 💡
Kebanyakan likuiditas protokol memperlakukan hasil (yield) sebagai metrik spot statis, gagal memosisikan durasi. Dengan membangun pasar berjangka tetap di seluruh jatuh tempo yang ditentukan, $TERMMAX memperkenalkan struktur suku bunga (term structure) yang autentik—yang diandalkan institusi untuk memvalusi harga modal. 📊
Dengan kedalaman yang dipetakan di berbagai tingkat suku bunga secara diskret melalui Range Orders, modal pintar akhirnya dapat menilai kedalaman likuiditas pasar sekaligus nilai waktu. 🔍 Ini mengubah money market on-chain dari sekadar pengejaran APY menjadi valuasi berbasis term-structure yang canggih untuk treasury DAO dan protokol vault. 💡
💬 Akankah kurva hasil di-chain menjadi tolok ukur utama untuk mematok risiko durasi di seluruh DeFi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
Kebanyakan likuiditas protokol memperlakukan hasil (yield) sebagai metrik spot statis, gagal memosisikan durasi. Dengan membangun pasar berjangka tetap di seluruh jatuh tempo yang ditentukan, $TERMMAX memperkenalkan struktur suku bunga (term structure) yang autentik—yang diandalkan institusi untuk memvalusi harga modal. 📊
Dengan kedalaman yang dipetakan di berbagai tingkat suku bunga secara diskret melalui Range Orders, modal pintar akhirnya dapat menilai kedalaman likuiditas pasar sekaligus nilai waktu. 🔍 Ini mengubah money market on-chain dari sekadar pengejaran APY menjadi valuasi berbasis term-structure yang canggih untuk treasury DAO dan protokol vault. 💡
💬 Akankah kurva hasil di-chain menjadi tolok ukur utama untuk mematok risiko durasi di seluruh DeFi? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
🚨 POWELL BERSIKAP HAWKISH MENDORONG PENYESUAIAN HARGA KEMBALI MEMICU PENELATAN KURVA IMBAL HASIL SAAT $BTC HEMAT MEMANAS 💥
Pasar obligasi baru saja memberikan penyesuaian harga institusional klasik ketika imbal hasil berjangka pendek naik 5 basis poin menjadi 4,28% setelah komentar hawkish dari The Fed. 📊 Uang pintar memperkirakan pengetatan moneter yang berkepanjangan karena para pembuat kebijakan menegaskan dorongan tiada henti mereka menuju target 2%.
Kompresi kurva imbal hasil ini menandakan penyeimbangan ulang likuiditas makro yang segera di seluruh aset berisiko. 🔍 Ketika modal menavigasi ekspektasi pengetatan, arus pesanan institusional akan secara agresif berburu kantong likuiditas yang mendasarinya sebelum menetapkan momentum arah yang jelas.
💬 Apakah tekanan imbal hasil makro sedang bersiap menyapu aset berisiko, atau akankah likuiditas menyerap aksi jual tersebut? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
🚨 POWELL BERSIKAP HAWKISH MENDORONG PENYESUAIAN HARGA KEMBALI MEMICU PENELATAN KURVA IMBAL HASIL SAAT $BTC HEMAT MEMANAS 💥
Pasar obligasi baru saja memberikan penyesuaian harga institusional klasik ketika imbal hasil berjangka pendek naik 5 basis poin menjadi 4,28% setelah komentar hawkish dari The Fed. 📊 Uang pintar memperkirakan pengetatan moneter yang berkepanjangan karena para pembuat kebijakan menegaskan dorongan tiada henti mereka menuju target 2%.
Kompresi kurva imbal hasil ini menandakan penyeimbangan ulang likuiditas makro yang segera di seluruh aset berisiko. 🔍 Ketika modal menavigasi ekspektasi pengetatan, arus pesanan institusional akan secara agresif berburu kantong likuiditas yang mendasarinya sebelum menetapkan momentum arah yang jelas.
💬 Apakah tekanan imbal hasil makro sedang bersiap menyapu aset berisiko, atau akankah likuiditas menyerap aksi jual tersebut? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
Pasar obligasi baru saja memberikan penyesuaian harga institusional klasik ketika imbal hasil berjangka pendek naik 5 basis poin menjadi 4,28% setelah komentar hawkish dari The Fed. 📊 Uang pintar memperkirakan pengetatan moneter yang berkepanjangan karena para pembuat kebijakan menegaskan dorongan tiada henti mereka menuju target 2%.
Kompresi kurva imbal hasil ini menandakan penyeimbangan ulang likuiditas makro yang segera di seluruh aset berisiko. 🔍 Ketika modal menavigasi ekspektasi pengetatan, arus pesanan institusional akan secara agresif berburu kantong likuiditas yang mendasarinya sebelum menetapkan momentum arah yang jelas.
💬 Apakah tekanan imbal hasil makro sedang bersiap menyapu aset berisiko, atau akankah likuiditas menyerap aksi jual tersebut? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BinanceWithdrawalScamWarning
1,841 penayangan
159 Berdiskusi
2
#USMidtermElections
545,263 penayangan
2,719 Berdiskusi
3
#USOctoberNFP-AreRateCutsStillPossible
9,386 penayangan
256 Berdiskusi
4
#AppleEarningsAhead-CanStockHitNewHigh
2,598 penayangan
161 Berdiskusi
5
#Verify1to1BinanceReserves
11,474 penayangan
223 Berdiskusi
6
#BinanceRestores28FiatWithdrawals
71,015 penayangan
851 Berdiskusi
7
#StrategyRepurchases$208MSTRCAdds811Bitcoin
161 penayangan
7 Berdiskusi
8
#FATFLaunchesReviewOfCryptoHubsMoneyLaunderingControls
74 penayangan
4 Berdiskusi
9
#BinanceProcesses$4.65BWithdrawals
87,188 penayangan
343 Berdiskusi
10
#HKMALaunchesSAGEAgenticFinanceProject
2,068 penayangan
124 Berdiskusi