
gen1us
103 Publications
gen1us
Signaler
Bloquer l’utilisateur
Follow me on X: https://x.com/t0u5en 🚀
Trade régulièrement
2.6 an(s)
12 Suivis
62 Abonnés
104 J’aime
Publications
·
--
Haussier
Voir la traduction
#dusk @Dusk_Foundation $DUSK
Dusk's pitch is privacy where needed, transparency where useful. Anyone can write that sentence. So I did the boring thing and catalogued exactly which fields the mainnet explorer hands over, and where it stops.
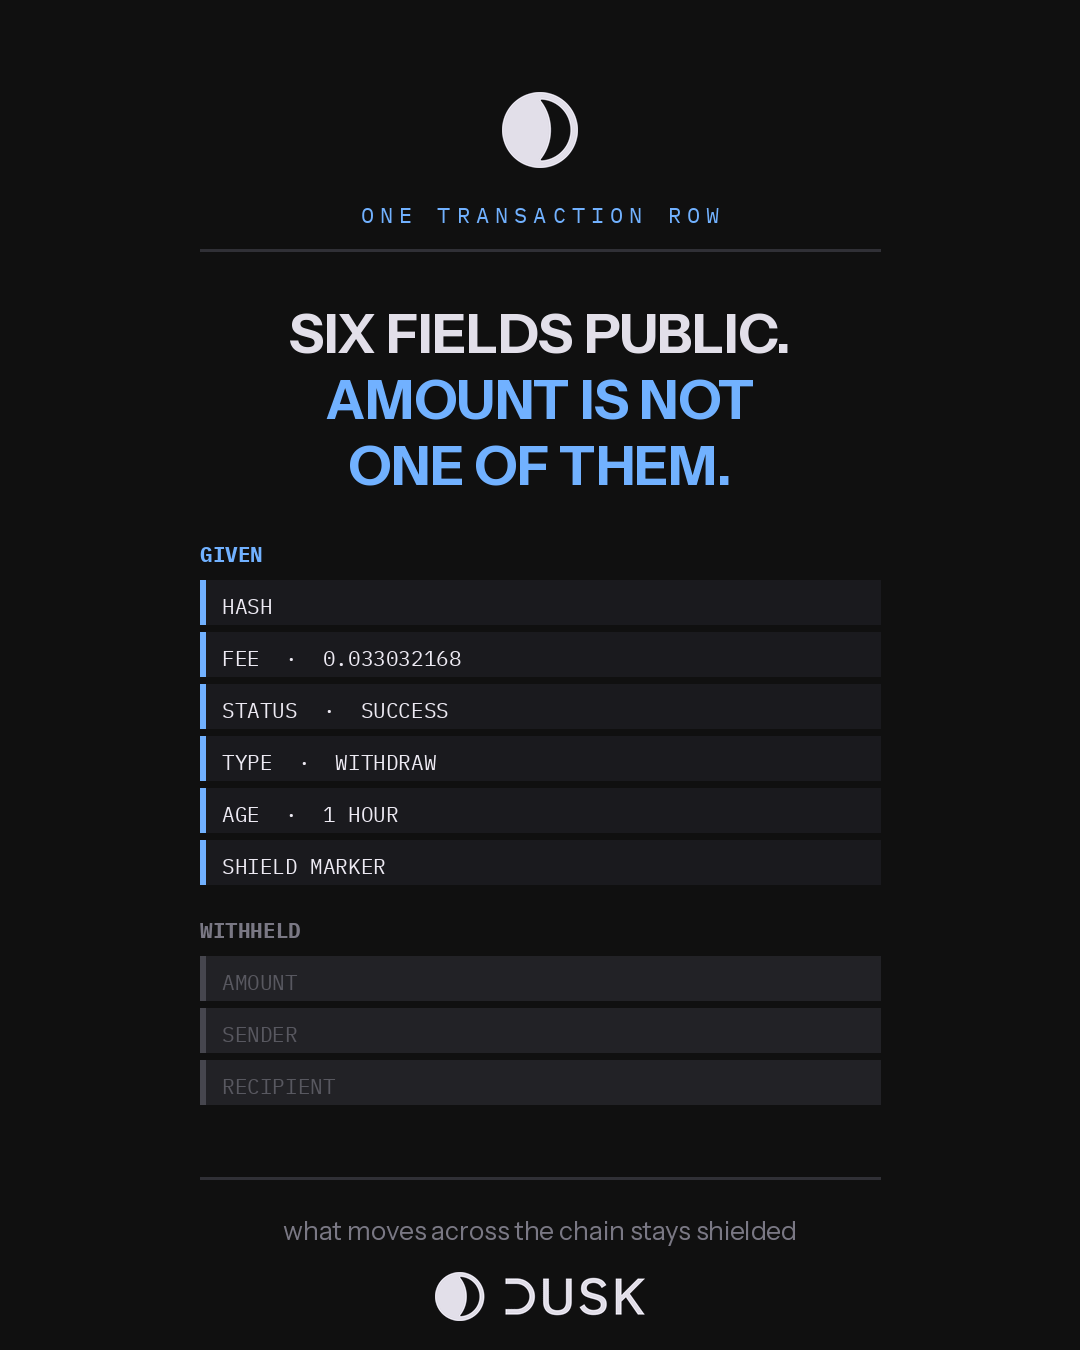
A transaction row gives six things: the hash, the fee to nine decimals, success or failure, the operation type, the age, and a shield marker. That is the complete list. There is no amount column. There is no sender and no recipient. I can tell you a WITHDRAW cost 0.033032168 DUSK, succeeded, and settled about an hour before I looked. I cannot tell you for how much, or whose.
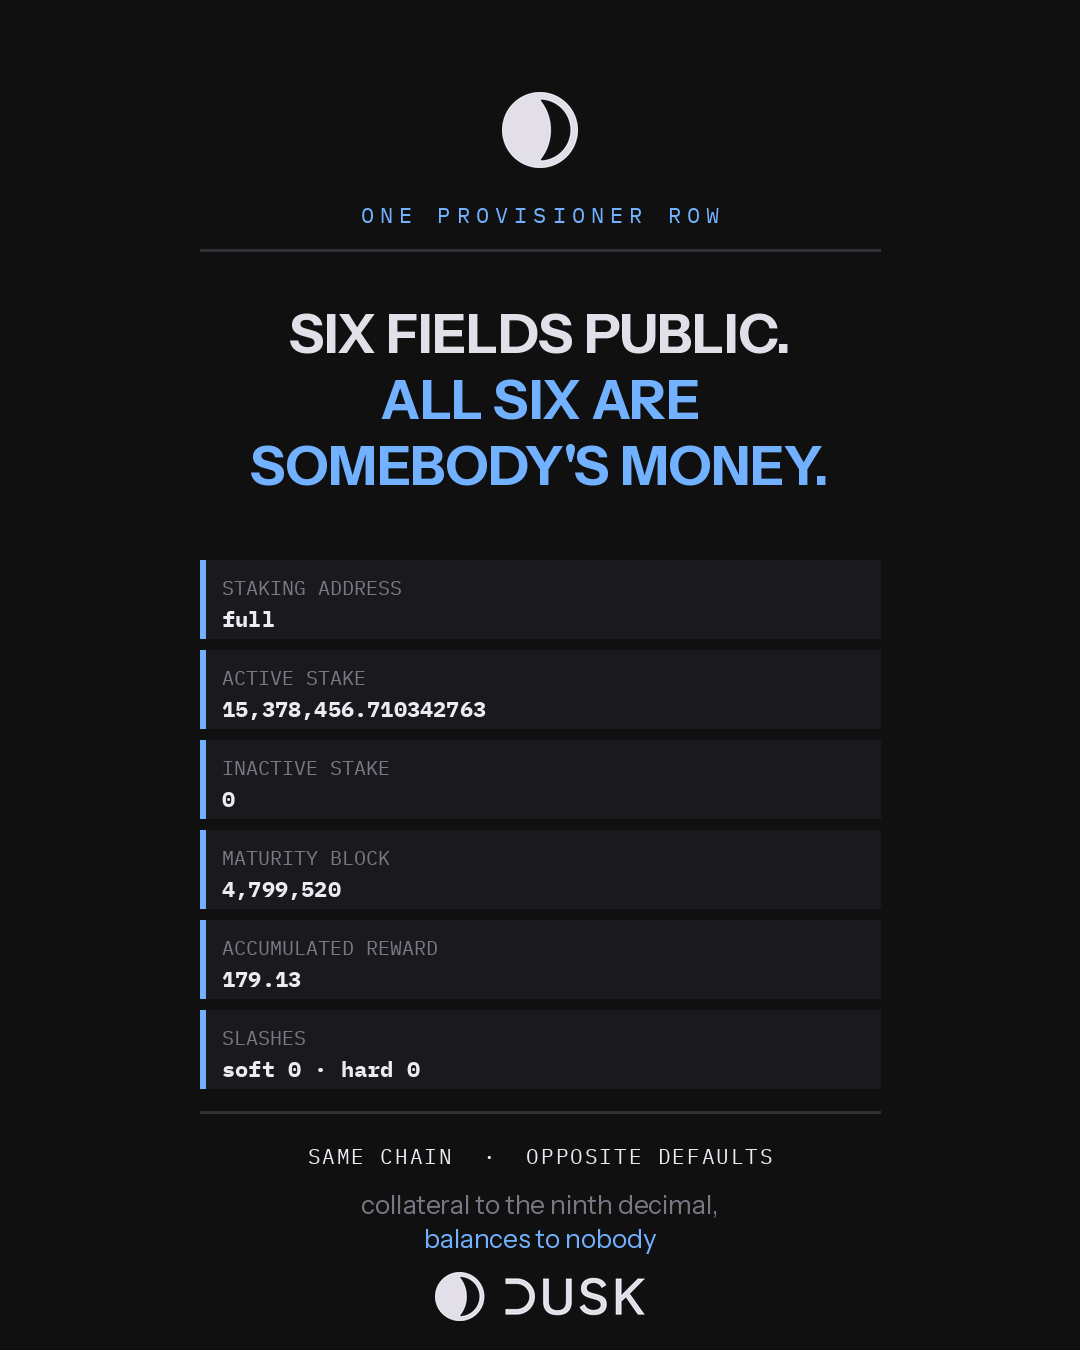
Now the provisioner list, on the same explorer, one tab across. It gives the staking address, active stake to nine decimals 15,378,456.710342763 for the largest when I read it this week inactive stake, the maturity block, accumulated reward, and the soft and hard slash counts. Six fields again, and this time every single one is a number about somebody's money.
Same chain, same afternoon, opposite defaults. That is the design sitting in two tabs.
What secures the network is exposed to the ninth decimal, because a counterparty has to be able to verify it without asking permission. What moves across the network is shielded, because the size of a trade is nobody's business except the parties and whoever is entitled to review it.
Worth naming what that costs. Publishing collateral per address makes operator behaviour readable to competitors, and Dusk accepts that, because a settlement layer whose security you have to take on trust is not one an institution can underwrite.
The honest limit: I catalogued the explorer, not the protocol. What a block explorer renders is partly a UI decision. And selective disclosure means an authorised reviewer sees more than I do that is the entire point of it, and it is the part I cannot verify from a public page.
If you were the regulator, which of those columns would you have insisted on first?
#dusk @Dusk $DUSK
Dusk's pitch is privacy where needed, transparency where useful. Anyone can write that sentence. So I did the boring thing and catalogued exactly which fields the mainnet explorer hands over, and where it stops.
A transaction row gives six things: the hash, the fee to nine decimals, success or failure, the operation type, the age, and a shield marker. That is the complete list. There is no amount column. There is no sender and no recipient. I can tell you a WITHDRAW cost 0.033032168 DUSK, succeeded, and settled about an hour before I looked. I cannot tell you for how much, or whose.
Now the provisioner list, on the same explorer, one tab across. It gives the staking address, active stake to nine decimals 15,378,456.710342763 for the largest when I read it this week inactive stake, the maturity block, accumulated reward, and the soft and hard slash counts. Six fields again, and this time every single one is a number about somebody's money.
Same chain, same afternoon, opposite defaults. That is the design sitting in two tabs.
What secures the network is exposed to the ninth decimal, because a counterparty has to be able to verify it without asking permission. What moves across the network is shielded, because the size of a trade is nobody's business except the parties and whoever is entitled to review it.
Worth naming what that costs. Publishing collateral per address makes operator behaviour readable to competitors, and Dusk accepts that, because a settlement layer whose security you have to take on trust is not one an institution can underwrite.
The honest limit: I catalogued the explorer, not the protocol. What a block explorer renders is partly a UI decision. And selective disclosure means an authorised reviewer sees more than I do that is the entire point of it, and it is the part I cannot verify from a public page.
If you were the regulator, which of those columns would you have insisted on first?
Dusk's pitch is privacy where needed, transparency where useful. Anyone can write that sentence. So I did the boring thing and catalogued exactly which fields the mainnet explorer hands over, and where it stops.
A transaction row gives six things: the hash, the fee to nine decimals, success or failure, the operation type, the age, and a shield marker. That is the complete list. There is no amount column. There is no sender and no recipient. I can tell you a WITHDRAW cost 0.033032168 DUSK, succeeded, and settled about an hour before I looked. I cannot tell you for how much, or whose.
Now the provisioner list, on the same explorer, one tab across. It gives the staking address, active stake to nine decimals 15,378,456.710342763 for the largest when I read it this week inactive stake, the maturity block, accumulated reward, and the soft and hard slash counts. Six fields again, and this time every single one is a number about somebody's money.
Same chain, same afternoon, opposite defaults. That is the design sitting in two tabs.
What secures the network is exposed to the ninth decimal, because a counterparty has to be able to verify it without asking permission. What moves across the network is shielded, because the size of a trade is nobody's business except the parties and whoever is entitled to review it.
Worth naming what that costs. Publishing collateral per address makes operator behaviour readable to competitors, and Dusk accepts that, because a settlement layer whose security you have to take on trust is not one an institution can underwrite.
The honest limit: I catalogued the explorer, not the protocol. What a block explorer renders is partly a UI decision. And selective disclosure means an authorised reviewer sees more than I do that is the entire point of it, and it is the part I cannot verify from a public page.
If you were the regulator, which of those columns would you have insisted on first?
69
·
--
#dusk @Dusk_Foundation $DUSK
Dusk se décrit comme offrant un règlement déterministe. Ce mot fait beaucoup de travail dans une phrase, alors ces derniers jours j’ai essayé de mesurer si l’horloge située en dessous tient vraiment.
Deux échantillons, pris trois jours d’intervalle, tous deux issus de la liste de blocs de l’explorateur du mainnet.
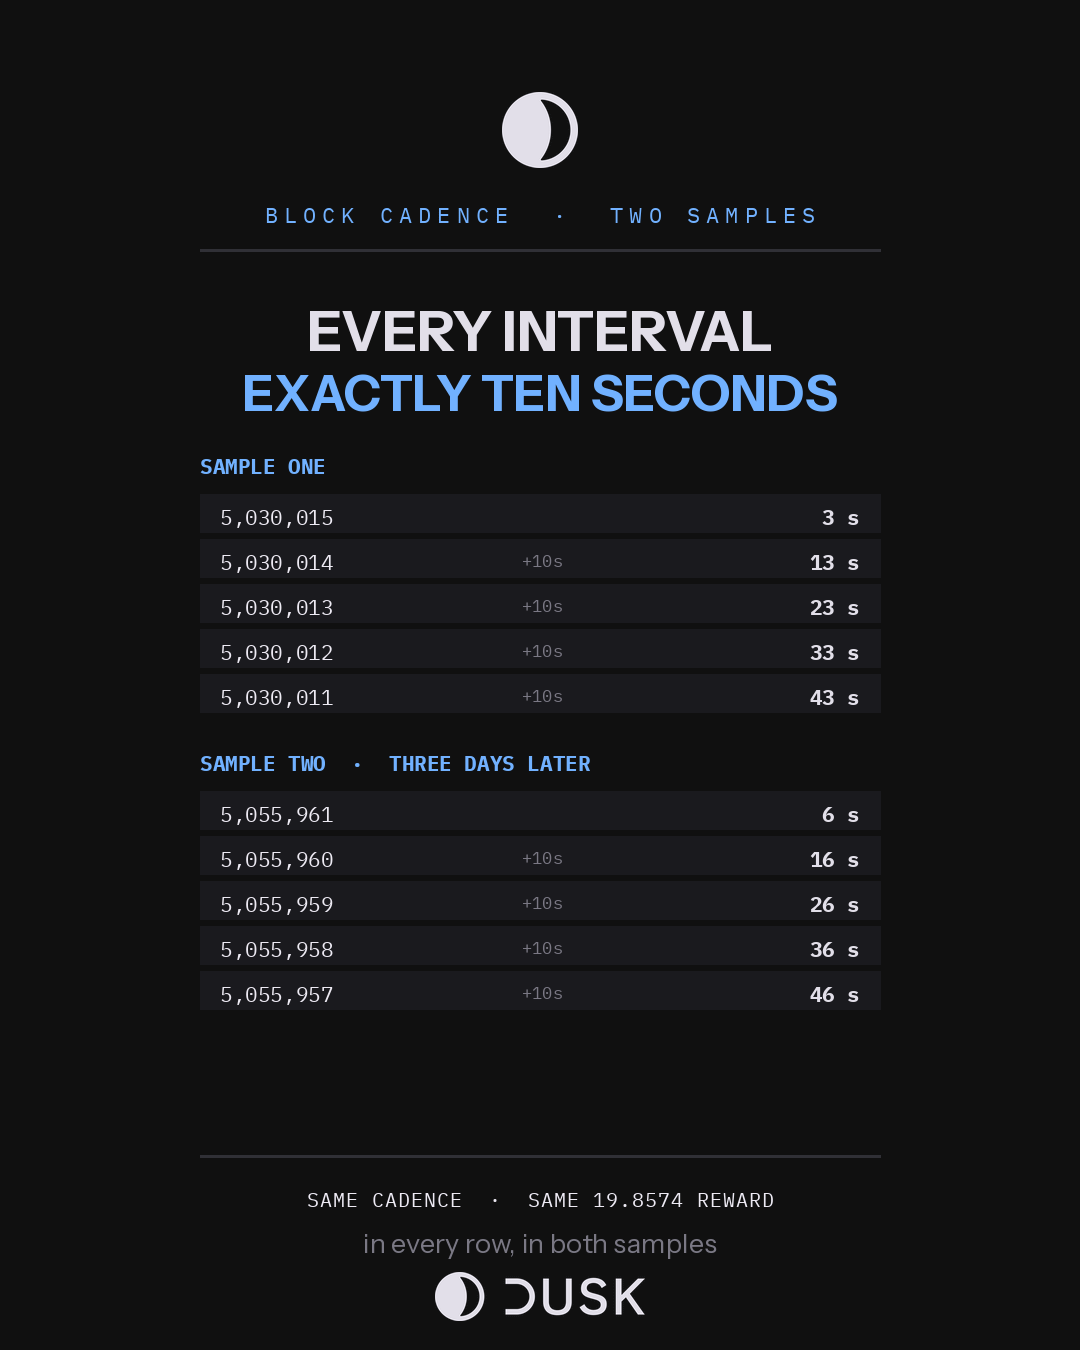
Premier échantillon : six blocs consécutifs. L’explorateur les a affichés comme âgés de 3, 13, 23, 33, 43 et 53 secondes. Chaque intervalle faisait exactement dix secondes. Deuxième échantillon : trois jours plus tard, cinq blocs consécutifs : 6, 16, 26, 36 et 46 secondes. Là encore, chaque intervalle faisait exactement dix secondes.
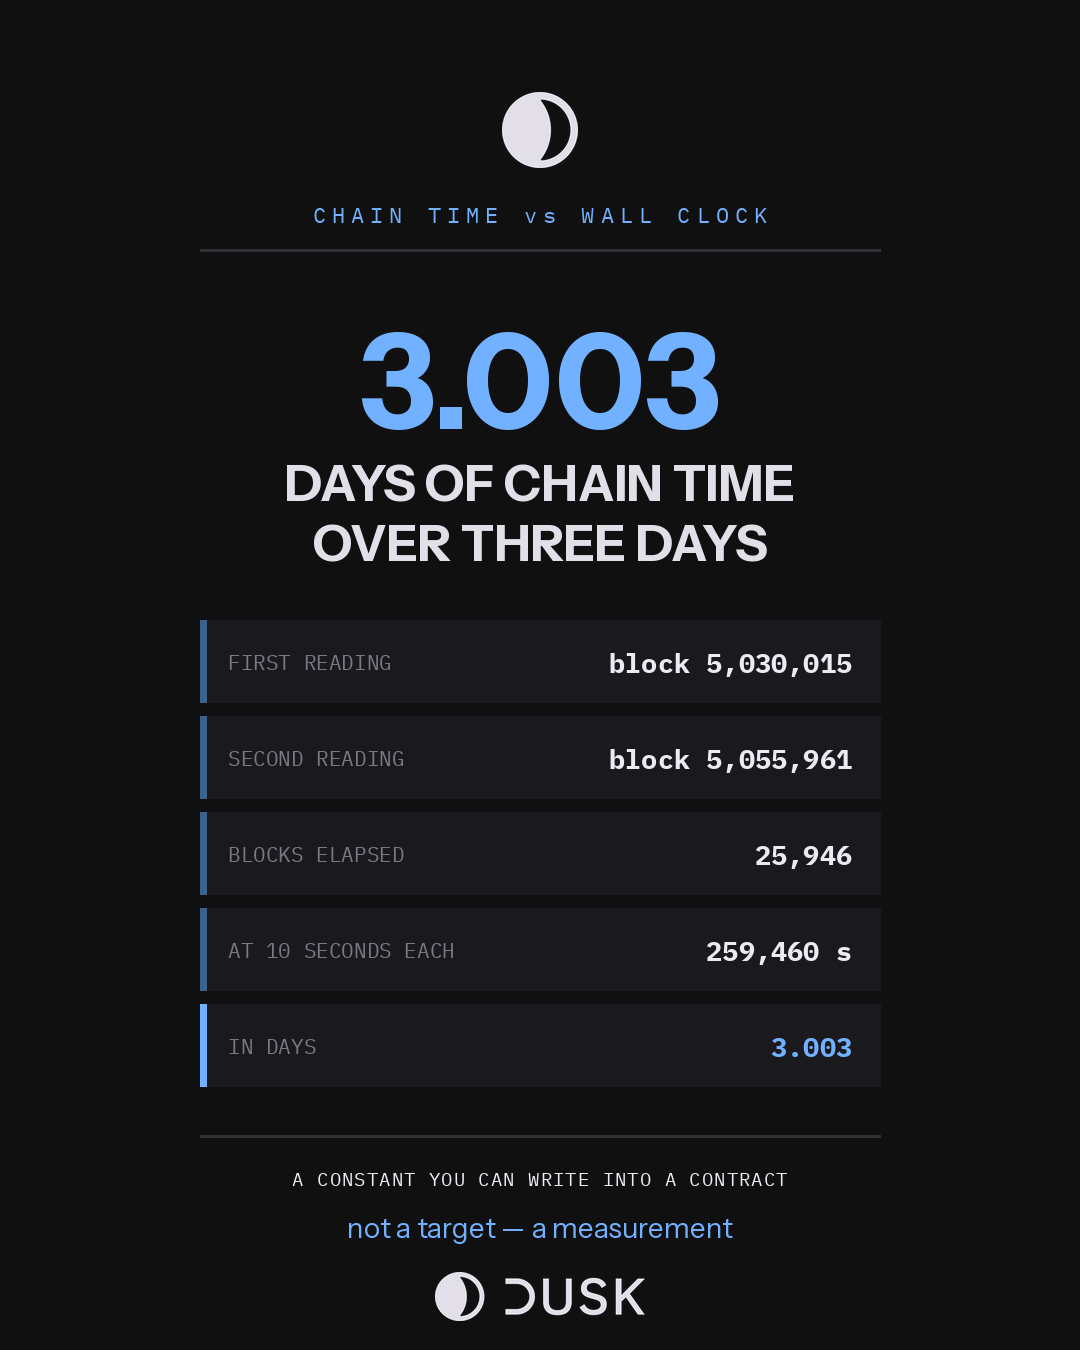
Puis la même question à l’échelle de trois jours. Ma première lecture était le bloc 5 030 015 et la seconde le bloc 5 055 961, soit une différence de 25 946 blocs. À dix secondes chacun, cela fait 259 460 secondes, ou 3,003 jours de temps de chaîne contre trois jours d’horloge murale. La dérive sur un quart de million de secondes est suffisamment faible pour que je ne puisse pas la distinguer de mon propre manque de précision sur le moment où j’ai chargé les pages.
Chaque bloc des deux échantillons a payé exactement 19,8574 DUSK. Pas à peu près, pas en moyenne sur la fenêtre — les mêmes quatre décimales dans chaque ligne, à trois jours d’intervalle.
C’est la chose la moins spectaculaire que j’aie mesurée sur cette chaîne et probablement la plus déterminante. T+2, dans les marchés traditionnels, n’a jamais été deux jours de calcul. C’était deux jours de marge institutionnelle, et chaque promesse en aval devait être rédigée assez largement pour y survivre. Lorsque l’intervalle est le même nombre exactement à chaque fois, la garantie n’a plus besoin de cette marge. Vous pouvez mettre la fenêtre de règlement dans un contrat plutôt que dans une estimation.
La limite est honnête : j’ai échantillonné deux fenêtres de cinq ou six blocs. C’est une preuve d’une cadence régulière dans des conditions normales, pas une preuve sous des attaques adverses. Ce que cela montre, en revanche, c’est que la constante est suffisamment réelle pour qu’on puisse s’y appuyer dès aujourd’hui.
Si vous écriviez la clause de règlement, préféreriez-vous citer une cible, ou une mesure ?
#dusk @Dusk $DUSK
Dusk se décrit comme offrant un règlement déterministe. Ce mot fait beaucoup de travail dans une phrase, alors ces derniers jours j’ai essayé de mesurer si l’horloge située en dessous tient vraiment.
Deux échantillons, pris trois jours d’intervalle, tous deux issus de la liste de blocs de l’explorateur du mainnet.
Premier échantillon : six blocs consécutifs. L’explorateur les a affichés comme âgés de 3, 13, 23, 33, 43 et 53 secondes. Chaque intervalle faisait exactement dix secondes. Deuxième échantillon : trois jours plus tard, cinq blocs consécutifs : 6, 16, 26, 36 et 46 secondes. Là encore, chaque intervalle faisait exactement dix secondes.
Puis la même question à l’échelle de trois jours. Ma première lecture était le bloc 5 030 015 et la seconde le bloc 5 055 961, soit une différence de 25 946 blocs. À dix secondes chacun, cela fait 259 460 secondes, ou 3,003 jours de temps de chaîne contre trois jours d’horloge murale. La dérive sur un quart de million de secondes est suffisamment faible pour que je ne puisse pas la distinguer de mon propre manque de précision sur le moment où j’ai chargé les pages.
Chaque bloc des deux échantillons a payé exactement 19,8574 DUSK. Pas à peu près, pas en moyenne sur la fenêtre — les mêmes quatre décimales dans chaque ligne, à trois jours d’intervalle.
C’est la chose la moins spectaculaire que j’aie mesurée sur cette chaîne et probablement la plus déterminante. T+2, dans les marchés traditionnels, n’a jamais été deux jours de calcul. C’était deux jours de marge institutionnelle, et chaque promesse en aval devait être rédigée assez largement pour y survivre. Lorsque l’intervalle est le même nombre exactement à chaque fois, la garantie n’a plus besoin de cette marge. Vous pouvez mettre la fenêtre de règlement dans un contrat plutôt que dans une estimation.
La limite est honnête : j’ai échantillonné deux fenêtres de cinq ou six blocs. C’est une preuve d’une cadence régulière dans des conditions normales, pas une preuve sous des attaques adverses. Ce que cela montre, en revanche, c’est que la constante est suffisamment réelle pour qu’on puisse s’y appuyer dès aujourd’hui.
Si vous écriviez la clause de règlement, préféreriez-vous citer une cible, ou une mesure ?
Dusk se décrit comme offrant un règlement déterministe. Ce mot fait beaucoup de travail dans une phrase, alors ces derniers jours j’ai essayé de mesurer si l’horloge située en dessous tient vraiment.
Deux échantillons, pris trois jours d’intervalle, tous deux issus de la liste de blocs de l’explorateur du mainnet.
Premier échantillon : six blocs consécutifs. L’explorateur les a affichés comme âgés de 3, 13, 23, 33, 43 et 53 secondes. Chaque intervalle faisait exactement dix secondes. Deuxième échantillon : trois jours plus tard, cinq blocs consécutifs : 6, 16, 26, 36 et 46 secondes. Là encore, chaque intervalle faisait exactement dix secondes.
Puis la même question à l’échelle de trois jours. Ma première lecture était le bloc 5 030 015 et la seconde le bloc 5 055 961, soit une différence de 25 946 blocs. À dix secondes chacun, cela fait 259 460 secondes, ou 3,003 jours de temps de chaîne contre trois jours d’horloge murale. La dérive sur un quart de million de secondes est suffisamment faible pour que je ne puisse pas la distinguer de mon propre manque de précision sur le moment où j’ai chargé les pages.
Chaque bloc des deux échantillons a payé exactement 19,8574 DUSK. Pas à peu près, pas en moyenne sur la fenêtre — les mêmes quatre décimales dans chaque ligne, à trois jours d’intervalle.
C’est la chose la moins spectaculaire que j’aie mesurée sur cette chaîne et probablement la plus déterminante. T+2, dans les marchés traditionnels, n’a jamais été deux jours de calcul. C’était deux jours de marge institutionnelle, et chaque promesse en aval devait être rédigée assez largement pour y survivre. Lorsque l’intervalle est le même nombre exactement à chaque fois, la garantie n’a plus besoin de cette marge. Vous pouvez mettre la fenêtre de règlement dans un contrat plutôt que dans une estimation.
La limite est honnête : j’ai échantillonné deux fenêtres de cinq ou six blocs. C’est une preuve d’une cadence régulière dans des conditions normales, pas une preuve sous des attaques adverses. Ce que cela montre, en revanche, c’est que la constante est suffisamment réelle pour qu’on puisse s’y appuyer dès aujourd’hui.
Si vous écriviez la clause de règlement, préféreriez-vous citer une cible, ou une mesure ?
95
·
--
#dusk @Dusk_Foundation $DUSK
La liste des provisionneurs possède une colonne que j’ai dépassée la dernière fois : la récompense accumulée. Ça ressemble à du bruit. Un opérateur assis sur 652,827 DUSK, un autre sur 50.08, assurent tous les deux la même chaîne au même moment. Puis je me suis dit que cette colonne était une horloge, et que je pouvais la lire.
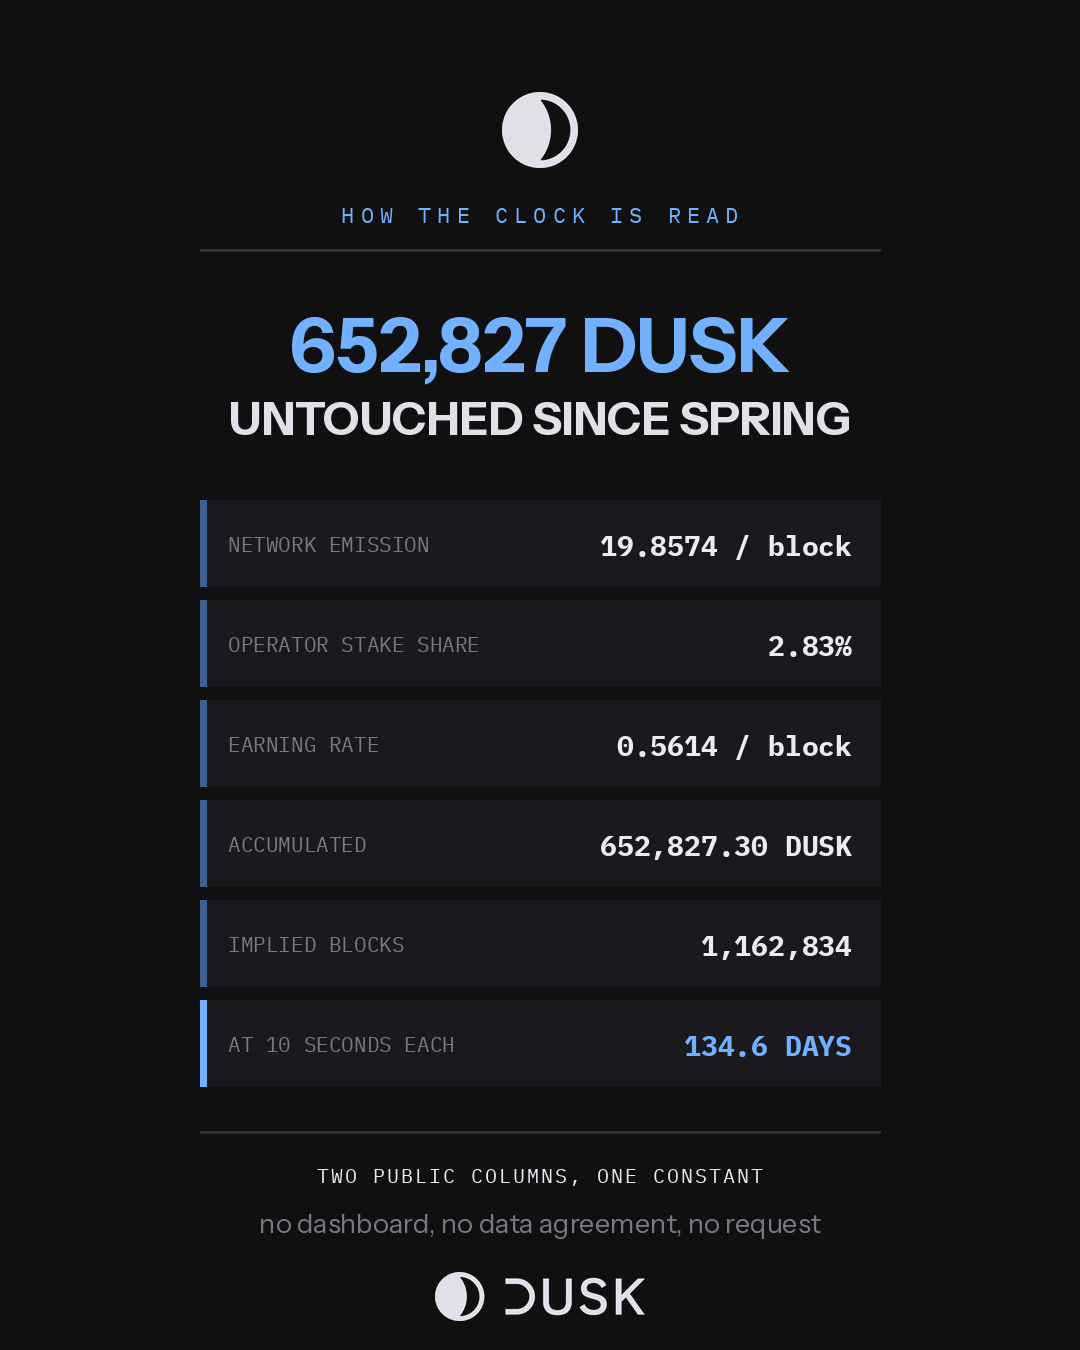
L’émission sur Dusk est fixe. 19.8574 DUSK par bloc, un bloc toutes les dix secondes, réparti selon le poids des mises. Donc le taux de gain d’un opérateur n’est pas une question de chance ou de stratégie : c’est de l’arithmétique. Le nœud qui détient 2.83% des 213.57M stakés gagne 0.5614 DUSK par bloc, toujours. En divisant son solde accumulé par ce taux, on retrouve depuis combien de temps il n’a pas fait de balayage.
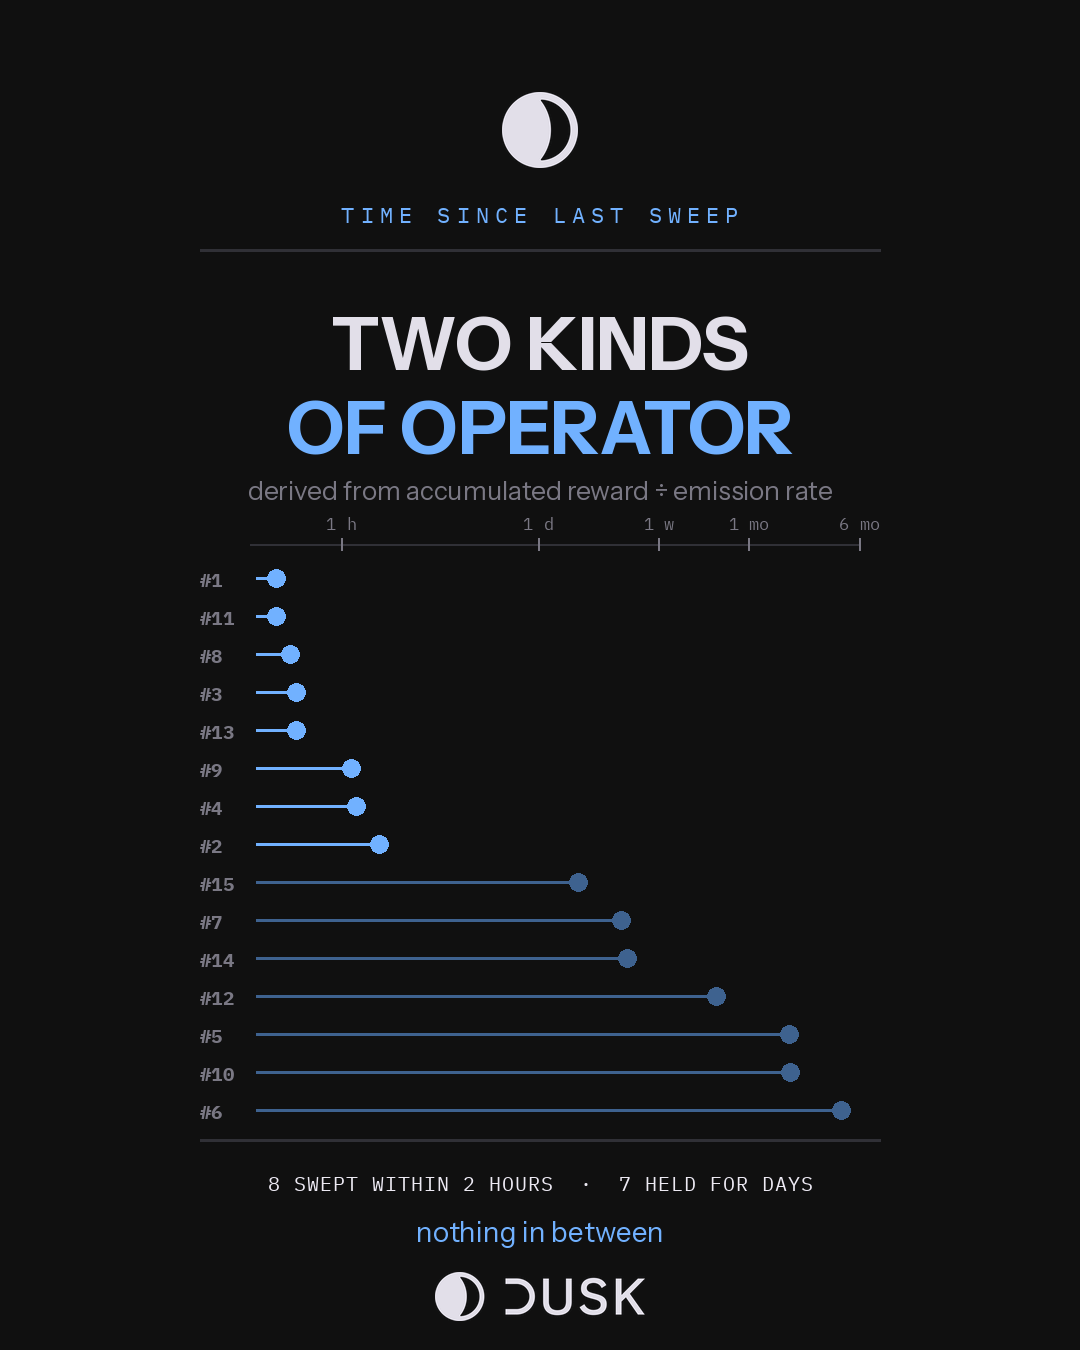
En appliquant cela aux quinze premiers, on obtient deux populations, sans rien entre. Huit avaient balayé dans les deux heures précédentes — le plus gros provisionneur du réseau, 7.20% de toutes les mises, avait collecté 21 minutes avant que je charge la page. Les sept autres laissaient courir : 1.9 jour, 3.8, 4.2, 17.7, 57.4, 58.6, et un à 134.6 jours tenant 652,827 DUSK qu’il n’a pas touchés depuis le printemps.
Personne n’a publié ça. Je l’ai déduit de deux colonnes publiques et d’une constante de protocole. C’est la partie qui vaut la peine de s’y attarder. Une institution qui rapproche ce que ses validateurs ont gagné n’a pas besoin de leur demander, ni de faire confiance à un tableau de bord, ni de signer un accord de données. Le grand livre répond déjà, par adresse, pour quiconque veut faire le calcul.
La limite honnête : cela suppose que chaque mise est restée stable pendant toute la fenêtre. Sur 134 jours, il est presque certain que ce n’était pas le cas, donc les longs intervalles sont des estimations avec de vraies barres d’erreur, pas des factures. Les courts, mesurés en minutes, sont solides.
C’est la moitié la plus silencieuse de ce que Dusk est en train de construire. Les soldes peuvent être confidentiels. Le registre de qui a sécurisé la chaîne, et de ce qui lui a été payé pour cela, reste lisible pour quiconque dispose d’une calculatrice.
Si vous exploitiez un site régulé, préféreriez-vous auditer vos validateurs sur demande, ou par arithmétique ?
#dusk @Dusk $DUSK
La liste des provisionneurs possède une colonne que j’ai dépassée la dernière fois : la récompense accumulée. Ça ressemble à du bruit. Un opérateur assis sur 652,827 DUSK, un autre sur 50.08, assurent tous les deux la même chaîne au même moment. Puis je me suis dit que cette colonne était une horloge, et que je pouvais la lire.
L’émission sur Dusk est fixe. 19.8574 DUSK par bloc, un bloc toutes les dix secondes, réparti selon le poids des mises. Donc le taux de gain d’un opérateur n’est pas une question de chance ou de stratégie : c’est de l’arithmétique. Le nœud qui détient 2.83% des 213.57M stakés gagne 0.5614 DUSK par bloc, toujours. En divisant son solde accumulé par ce taux, on retrouve depuis combien de temps il n’a pas fait de balayage.
En appliquant cela aux quinze premiers, on obtient deux populations, sans rien entre. Huit avaient balayé dans les deux heures précédentes — le plus gros provisionneur du réseau, 7.20% de toutes les mises, avait collecté 21 minutes avant que je charge la page. Les sept autres laissaient courir : 1.9 jour, 3.8, 4.2, 17.7, 57.4, 58.6, et un à 134.6 jours tenant 652,827 DUSK qu’il n’a pas touchés depuis le printemps.
Personne n’a publié ça. Je l’ai déduit de deux colonnes publiques et d’une constante de protocole. C’est la partie qui vaut la peine de s’y attarder. Une institution qui rapproche ce que ses validateurs ont gagné n’a pas besoin de leur demander, ni de faire confiance à un tableau de bord, ni de signer un accord de données. Le grand livre répond déjà, par adresse, pour quiconque veut faire le calcul.
La limite honnête : cela suppose que chaque mise est restée stable pendant toute la fenêtre. Sur 134 jours, il est presque certain que ce n’était pas le cas, donc les longs intervalles sont des estimations avec de vraies barres d’erreur, pas des factures. Les courts, mesurés en minutes, sont solides.
C’est la moitié la plus silencieuse de ce que Dusk est en train de construire. Les soldes peuvent être confidentiels. Le registre de qui a sécurisé la chaîne, et de ce qui lui a été payé pour cela, reste lisible pour quiconque dispose d’une calculatrice.
Si vous exploitiez un site régulé, préféreriez-vous auditer vos validateurs sur demande, ou par arithmétique ?
La liste des provisionneurs possède une colonne que j’ai dépassée la dernière fois : la récompense accumulée. Ça ressemble à du bruit. Un opérateur assis sur 652,827 DUSK, un autre sur 50.08, assurent tous les deux la même chaîne au même moment. Puis je me suis dit que cette colonne était une horloge, et que je pouvais la lire.
L’émission sur Dusk est fixe. 19.8574 DUSK par bloc, un bloc toutes les dix secondes, réparti selon le poids des mises. Donc le taux de gain d’un opérateur n’est pas une question de chance ou de stratégie : c’est de l’arithmétique. Le nœud qui détient 2.83% des 213.57M stakés gagne 0.5614 DUSK par bloc, toujours. En divisant son solde accumulé par ce taux, on retrouve depuis combien de temps il n’a pas fait de balayage.
En appliquant cela aux quinze premiers, on obtient deux populations, sans rien entre. Huit avaient balayé dans les deux heures précédentes — le plus gros provisionneur du réseau, 7.20% de toutes les mises, avait collecté 21 minutes avant que je charge la page. Les sept autres laissaient courir : 1.9 jour, 3.8, 4.2, 17.7, 57.4, 58.6, et un à 134.6 jours tenant 652,827 DUSK qu’il n’a pas touchés depuis le printemps.
Personne n’a publié ça. Je l’ai déduit de deux colonnes publiques et d’une constante de protocole. C’est la partie qui vaut la peine de s’y attarder. Une institution qui rapproche ce que ses validateurs ont gagné n’a pas besoin de leur demander, ni de faire confiance à un tableau de bord, ni de signer un accord de données. Le grand livre répond déjà, par adresse, pour quiconque veut faire le calcul.
La limite honnête : cela suppose que chaque mise est restée stable pendant toute la fenêtre. Sur 134 jours, il est presque certain que ce n’était pas le cas, donc les longs intervalles sont des estimations avec de vraies barres d’erreur, pas des factures. Les courts, mesurés en minutes, sont solides.
C’est la moitié la plus silencieuse de ce que Dusk est en train de construire. Les soldes peuvent être confidentiels. Le registre de qui a sécurisé la chaîne, et de ce qui lui a été payé pour cela, reste lisible pour quiconque dispose d’une calculatrice.
Si vous exploitiez un site régulé, préféreriez-vous auditer vos validateurs sur demande, ou par arithmétique ?
103
·
--
#dusk @Dusk_Foundation $DUSK
Un lieu de règlement ne peut pas traiter son ensemble de validateurs comme une abstraction. Si Dusk Trade doit fonctionner comme un MTF réglementé, il faut bien, à un moment, rendre des comptes sur les opérateurs dont les machines rendent ses transactions définitives. Alors j’ai ouvert la liste des provisionneurs et j’en ai lu le début.
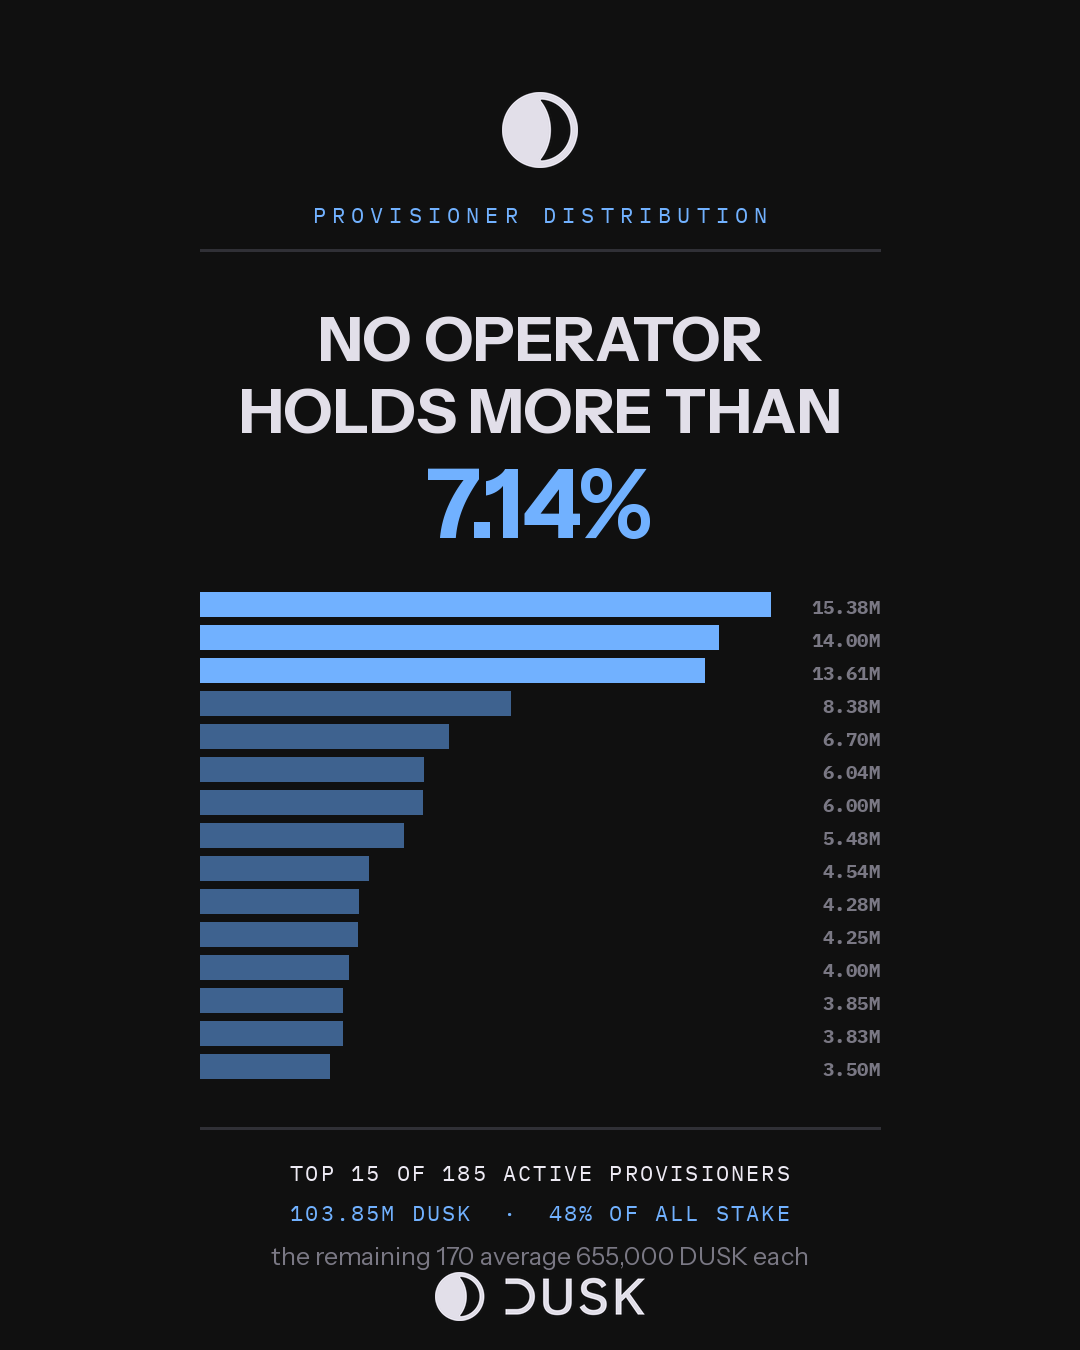
Les cinq plus grosses mises sur le mainnet, en DUSK : 15 378 456 / 14 001 435 / 13 613 723 / 8 380 800 / 6 701 421. Si on l’étend aux quinze premiers, on atteint 103,85 M — juste sous la moitié de tout ce qui est immobilisé, détenu par 15 des 185 provisionneurs actifs. Le plus grand opérateur représente 7,14 % de la mise totale. Les 170 nœuds restants ont en moyenne environ 655 000 DUSK chacun : l’“extrémité” n’est pas décorative.
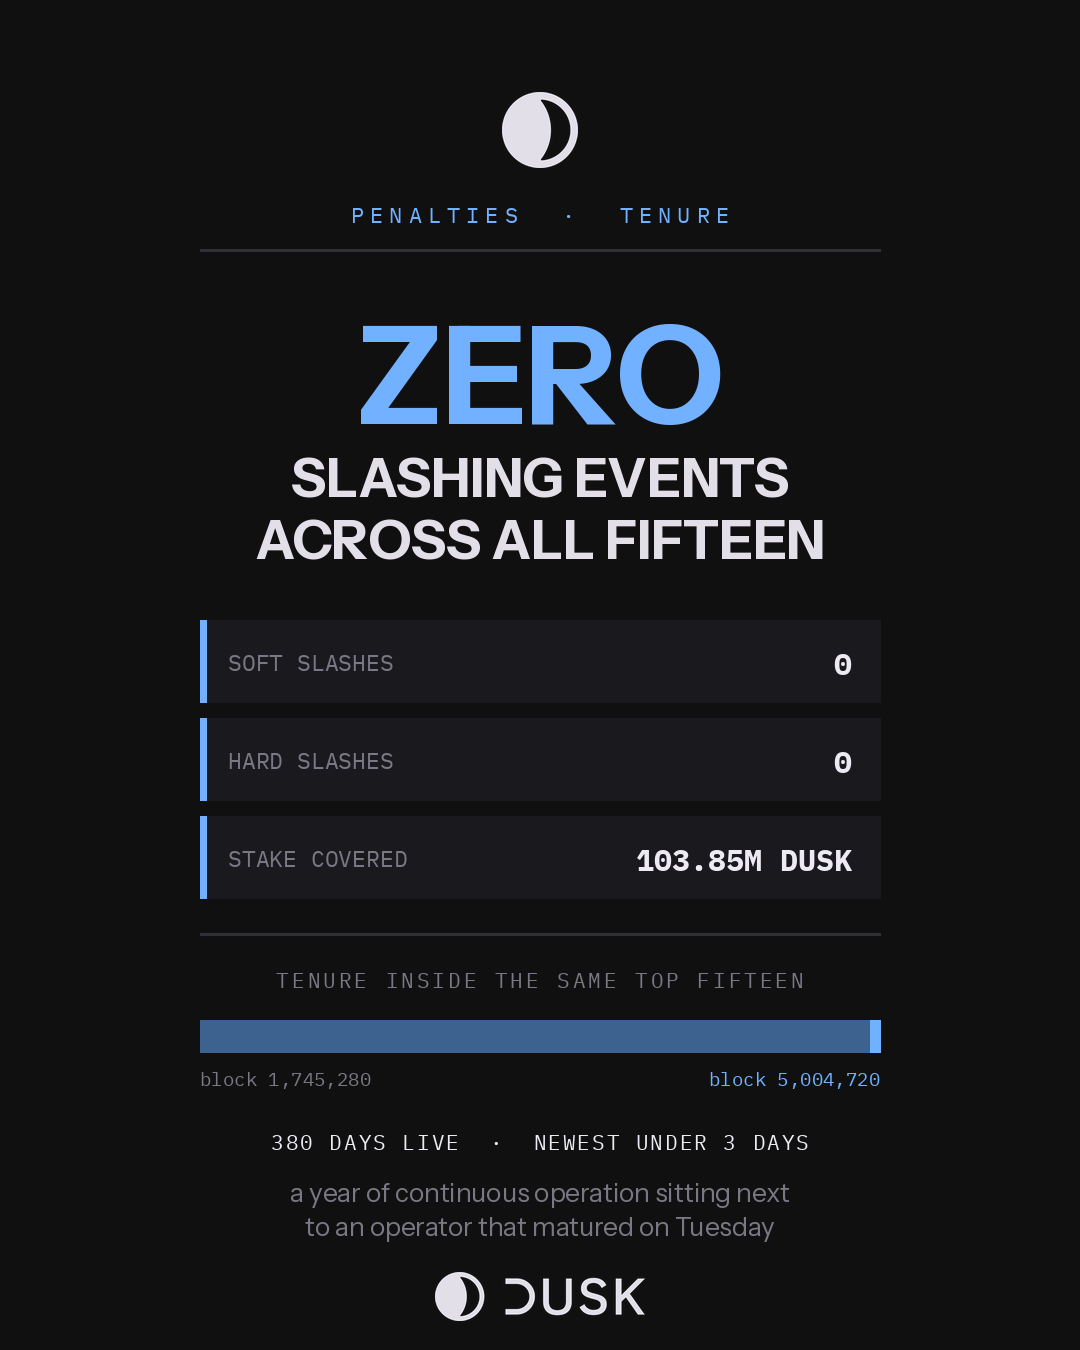
Puis il y a la colonne à laquelle je ne m’attendais pas à ce qu’elle soit aussi calme. Pour chacun de ces quinze, des barres : Soft 0, Hard 0. Aucun événement de pénalité chez les opérateurs qui sécurisent la moitié de la chaîne.
Ensuite, les blocs de maturité, là où l’ensemble cesse de sembler figé. L’entrée la plus ancienne parmi les quinze premiers a maturé au bloc 1 745 280. À l’encontre d’une chaîne désormais passée 5 030 000, à dix secondes par bloc, cet opérateur est en ligne depuis environ 380 jours. La plus récente a maturé à 5 004 720 — moins de trois jours. Même page, même liste. Plus d’un an d’opération continue, côte à côte avec un nouvel entrant depuis mardi.
Il vaut la peine de nommer ce que cela ne vous dit pas. Le poids de la mise n’est pas une identité. L’explorateur me donne des adresses, pas des entités juridiques, et un partenaire de relation d’accueil (onboarding) d’un lieu, dans le cadre des règles de l’UE, a besoin de la seconde catégorie. Ce qu’il m’apporte, c’est la partie que la plupart des réseaux laissent implicite : la distribution elle-même, par adresse, publiée, recalculée à chaque bloc.
C’est la moitié peu glamour de la confidentialité programmable. Les soldes peuvent être masqués. Le collatéral qui les sécurise ne le peut pas.
Si vous assuriez la finalité de règlement, laquelle voudriez-vous d’abord : les noms des opérateurs, ou les chiffres qui les sous-tendent ?
#dusk @Dusk $DUSK
Un lieu de règlement ne peut pas traiter son ensemble de validateurs comme une abstraction. Si Dusk Trade doit fonctionner comme un MTF réglementé, il faut bien, à un moment, rendre des comptes sur les opérateurs dont les machines rendent ses transactions définitives. Alors j’ai ouvert la liste des provisionneurs et j’en ai lu le début.
Les cinq plus grosses mises sur le mainnet, en DUSK : 15 378 456 / 14 001 435 / 13 613 723 / 8 380 800 / 6 701 421. Si on l’étend aux quinze premiers, on atteint 103,85 M — juste sous la moitié de tout ce qui est immobilisé, détenu par 15 des 185 provisionneurs actifs. Le plus grand opérateur représente 7,14 % de la mise totale. Les 170 nœuds restants ont en moyenne environ 655 000 DUSK chacun : l’“extrémité” n’est pas décorative.
Puis il y a la colonne à laquelle je ne m’attendais pas à ce qu’elle soit aussi calme. Pour chacun de ces quinze, des barres : Soft 0, Hard 0. Aucun événement de pénalité chez les opérateurs qui sécurisent la moitié de la chaîne.
Ensuite, les blocs de maturité, là où l’ensemble cesse de sembler figé. L’entrée la plus ancienne parmi les quinze premiers a maturé au bloc 1 745 280. À l’encontre d’une chaîne désormais passée 5 030 000, à dix secondes par bloc, cet opérateur est en ligne depuis environ 380 jours. La plus récente a maturé à 5 004 720 — moins de trois jours. Même page, même liste. Plus d’un an d’opération continue, côte à côte avec un nouvel entrant depuis mardi.
Il vaut la peine de nommer ce que cela ne vous dit pas. Le poids de la mise n’est pas une identité. L’explorateur me donne des adresses, pas des entités juridiques, et un partenaire de relation d’accueil (onboarding) d’un lieu, dans le cadre des règles de l’UE, a besoin de la seconde catégorie. Ce qu’il m’apporte, c’est la partie que la plupart des réseaux laissent implicite : la distribution elle-même, par adresse, publiée, recalculée à chaque bloc.
C’est la moitié peu glamour de la confidentialité programmable. Les soldes peuvent être masqués. Le collatéral qui les sécurise ne le peut pas.
Si vous assuriez la finalité de règlement, laquelle voudriez-vous d’abord : les noms des opérateurs, ou les chiffres qui les sous-tendent ?
Un lieu de règlement ne peut pas traiter son ensemble de validateurs comme une abstraction. Si Dusk Trade doit fonctionner comme un MTF réglementé, il faut bien, à un moment, rendre des comptes sur les opérateurs dont les machines rendent ses transactions définitives. Alors j’ai ouvert la liste des provisionneurs et j’en ai lu le début.
Les cinq plus grosses mises sur le mainnet, en DUSK : 15 378 456 / 14 001 435 / 13 613 723 / 8 380 800 / 6 701 421. Si on l’étend aux quinze premiers, on atteint 103,85 M — juste sous la moitié de tout ce qui est immobilisé, détenu par 15 des 185 provisionneurs actifs. Le plus grand opérateur représente 7,14 % de la mise totale. Les 170 nœuds restants ont en moyenne environ 655 000 DUSK chacun : l’“extrémité” n’est pas décorative.
Puis il y a la colonne à laquelle je ne m’attendais pas à ce qu’elle soit aussi calme. Pour chacun de ces quinze, des barres : Soft 0, Hard 0. Aucun événement de pénalité chez les opérateurs qui sécurisent la moitié de la chaîne.
Ensuite, les blocs de maturité, là où l’ensemble cesse de sembler figé. L’entrée la plus ancienne parmi les quinze premiers a maturé au bloc 1 745 280. À l’encontre d’une chaîne désormais passée 5 030 000, à dix secondes par bloc, cet opérateur est en ligne depuis environ 380 jours. La plus récente a maturé à 5 004 720 — moins de trois jours. Même page, même liste. Plus d’un an d’opération continue, côte à côte avec un nouvel entrant depuis mardi.
Il vaut la peine de nommer ce que cela ne vous dit pas. Le poids de la mise n’est pas une identité. L’explorateur me donne des adresses, pas des entités juridiques, et un partenaire de relation d’accueil (onboarding) d’un lieu, dans le cadre des règles de l’UE, a besoin de la seconde catégorie. Ce qu’il m’apporte, c’est la partie que la plupart des réseaux laissent implicite : la distribution elle-même, par adresse, publiée, recalculée à chaque bloc.
C’est la moitié peu glamour de la confidentialité programmable. Les soldes peuvent être masqués. Le collatéral qui les sécurise ne le peut pas.
Si vous assuriez la finalité de règlement, laquelle voudriez-vous d’abord : les noms des opérateurs, ou les chiffres qui les sous-tendent ?
1
97
·
--
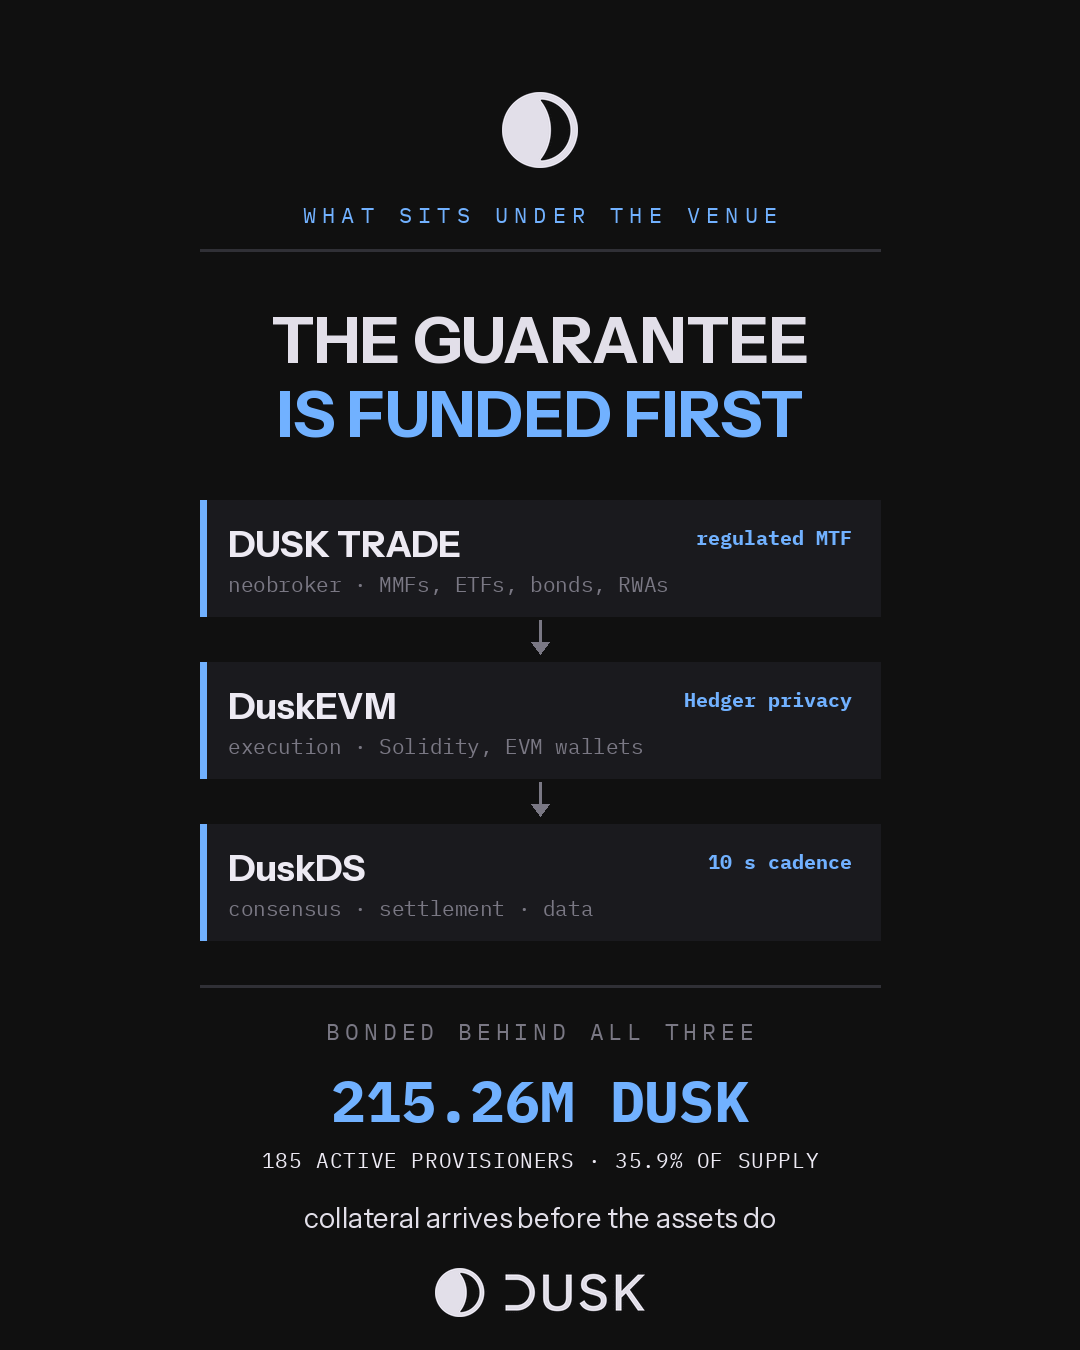
Dusk Trade est censé être un néocourtier : des MMF, des ETF, des obligations et des RWA détenus comme une propriété réelle, structurés pour fonctionner en tant que MTF réglementé. Avant de juger une couche applicative comme celle-là, je veux savoir ce qui se trouve dessous. Alors j’ai mesuré la garantie.
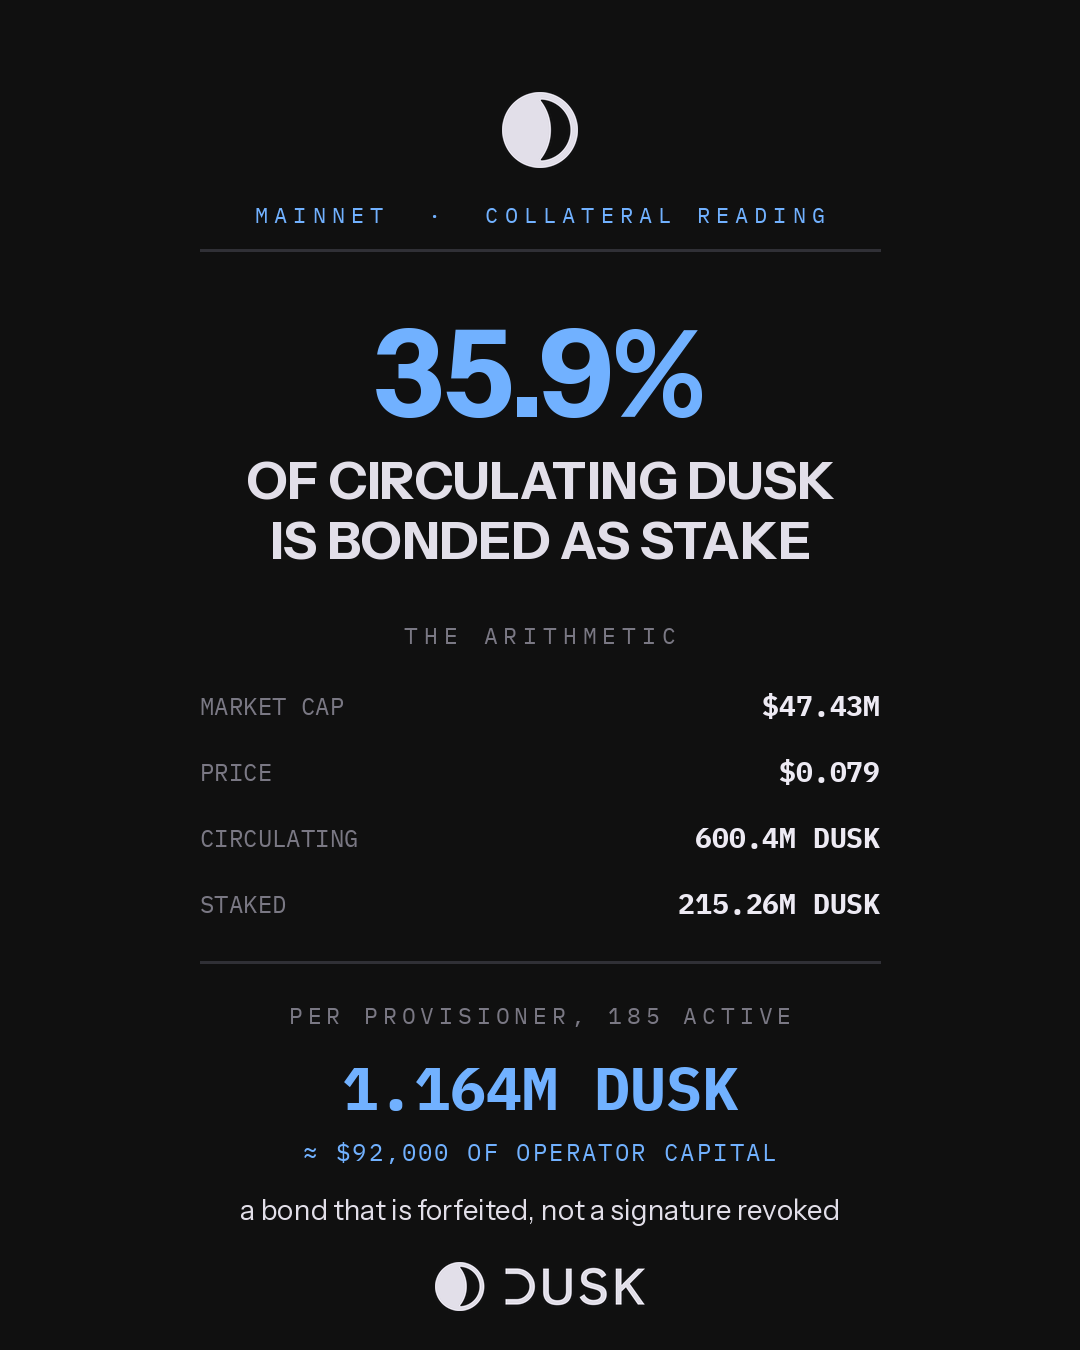
Explorateur du mainnet : 215,26 M de DUSK immobilisés auprès de 185 provisionneurs actifs. Capitalisation de 47,43 M face à un prix de 0,079, ce qui place l’offre en circulation près de 600,4 M. Cela signifie qu’environ 35,9 % de chaque DUSK en circulation est verrouillé comme mise à l’heure actuelle.
Décomposez. Cela fait en moyenne 1,164 M de DUSK par provisionneur, soit environ 92 000 $ de capital propre de l’opérateur placé derrière chaque nœud. Pas un signe que l’on puisse révoquer. Une caution qui est confisquée.
Puis la partie qui vaut la peine d’être considérée. Toute cette garantie rapporte 19,8574 DUSK par bloc, un bloc toutes les dix secondes, que le bloc fasse aboutir une opération de négociation d’obligations ou rien du tout. Au cours de la dernière journée, j’ai compté quelques centaines de transactions sur l’ensemble du réseau. Mesuré en coût par transaction, c’est une manière absurde de faire fonctionner une chaîne.
Mesuré comme condition préalable, c’est la seule. Un néocourtier ne peut pas dire à un client que le règlement devient final dès que suffisamment d’autres personnes commencent à négocier. Le lieu doit s’ouvrir avec la garantie déjà financée. Dusk achète un budget de sécurité avant le volume qu’il est conçu pour transporter, et les 35,9 % disent que les opérateurs faisant tourner ces nœuds ont accepté cette facture à l’avance.
C’est aussi la limite honnête de ce chiffre. La mise vous dit ce que cela coûterait pour attaquer le registre. Elle ne vous dit rien sur le fait que les actifs y arrivent. NPEX prévoit 300 M+ EUR onchain via Dusk ; tant que cela n’arrive pas, c’est une capacité en attente de la demande.
Si vous validiez la garde d’une obligation tokenisée, que voudriez-vous voir d’abord : la licence du lieu, ou la garantie placée derrière le registre sur lequel elle est réglée ?
#dusk @Dusk_Foundation $DUSK
Dusk Trade est censé être un néocourtier : des MMF, des ETF, des obligations et des RWA détenus comme une propriété réelle, structurés pour fonctionner en tant que MTF réglementé. Avant de juger une couche applicative comme celle-là, je veux savoir ce qui se trouve dessous. Alors j’ai mesuré la garantie.
Explorateur du mainnet : 215,26 M de DUSK immobilisés auprès de 185 provisionneurs actifs. Capitalisation de 47,43 M face à un prix de 0,079, ce qui place l’offre en circulation près de 600,4 M. Cela signifie qu’environ 35,9 % de chaque DUSK en circulation est verrouillé comme mise à l’heure actuelle.
Décomposez. Cela fait en moyenne 1,164 M de DUSK par provisionneur, soit environ 92 000 $ de capital propre de l’opérateur placé derrière chaque nœud. Pas un signe que l’on puisse révoquer. Une caution qui est confisquée.
Puis la partie qui vaut la peine d’être considérée. Toute cette garantie rapporte 19,8574 DUSK par bloc, un bloc toutes les dix secondes, que le bloc fasse aboutir une opération de négociation d’obligations ou rien du tout. Au cours de la dernière journée, j’ai compté quelques centaines de transactions sur l’ensemble du réseau. Mesuré en coût par transaction, c’est une manière absurde de faire fonctionner une chaîne.
Mesuré comme condition préalable, c’est la seule. Un néocourtier ne peut pas dire à un client que le règlement devient final dès que suffisamment d’autres personnes commencent à négocier. Le lieu doit s’ouvrir avec la garantie déjà financée. Dusk achète un budget de sécurité avant le volume qu’il est conçu pour transporter, et les 35,9 % disent que les opérateurs faisant tourner ces nœuds ont accepté cette facture à l’avance.
C’est aussi la limite honnête de ce chiffre. La mise vous dit ce que cela coûterait pour attaquer le registre. Elle ne vous dit rien sur le fait que les actifs y arrivent. NPEX prévoit 300 M+ EUR onchain via Dusk ; tant que cela n’arrive pas, c’est une capacité en attente de la demande.
Si vous validiez la garde d’une obligation tokenisée, que voudriez-vous voir d’abord : la licence du lieu, ou la garantie placée derrière le registre sur lequel elle est réglée ?
#dusk @Dusk $DUSK
Explorateur du mainnet : 215,26 M de DUSK immobilisés auprès de 185 provisionneurs actifs. Capitalisation de 47,43 M face à un prix de 0,079, ce qui place l’offre en circulation près de 600,4 M. Cela signifie qu’environ 35,9 % de chaque DUSK en circulation est verrouillé comme mise à l’heure actuelle.
Décomposez. Cela fait en moyenne 1,164 M de DUSK par provisionneur, soit environ 92 000 $ de capital propre de l’opérateur placé derrière chaque nœud. Pas un signe que l’on puisse révoquer. Une caution qui est confisquée.
Puis la partie qui vaut la peine d’être considérée. Toute cette garantie rapporte 19,8574 DUSK par bloc, un bloc toutes les dix secondes, que le bloc fasse aboutir une opération de négociation d’obligations ou rien du tout. Au cours de la dernière journée, j’ai compté quelques centaines de transactions sur l’ensemble du réseau. Mesuré en coût par transaction, c’est une manière absurde de faire fonctionner une chaîne.
Mesuré comme condition préalable, c’est la seule. Un néocourtier ne peut pas dire à un client que le règlement devient final dès que suffisamment d’autres personnes commencent à négocier. Le lieu doit s’ouvrir avec la garantie déjà financée. Dusk achète un budget de sécurité avant le volume qu’il est conçu pour transporter, et les 35,9 % disent que les opérateurs faisant tourner ces nœuds ont accepté cette facture à l’avance.
C’est aussi la limite honnête de ce chiffre. La mise vous dit ce que cela coûterait pour attaquer le registre. Elle ne vous dit rien sur le fait que les actifs y arrivent. NPEX prévoit 300 M+ EUR onchain via Dusk ; tant que cela n’arrive pas, c’est une capacité en attente de la demande.
Si vous validiez la garde d’une obligation tokenisée, que voudriez-vous voir d’abord : la licence du lieu, ou la garantie placée derrière le registre sur lequel elle est réglée ?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
J’ai vu que les frais sur Dusk devaient bouger. À chaque chaîne que j’ai mesurée, j’ai comparé le prix d’exécution à la demande : j’ai donc ouvert l’explorateur du mainnet et noté ce que des transactions consécutives ont réellement payé.
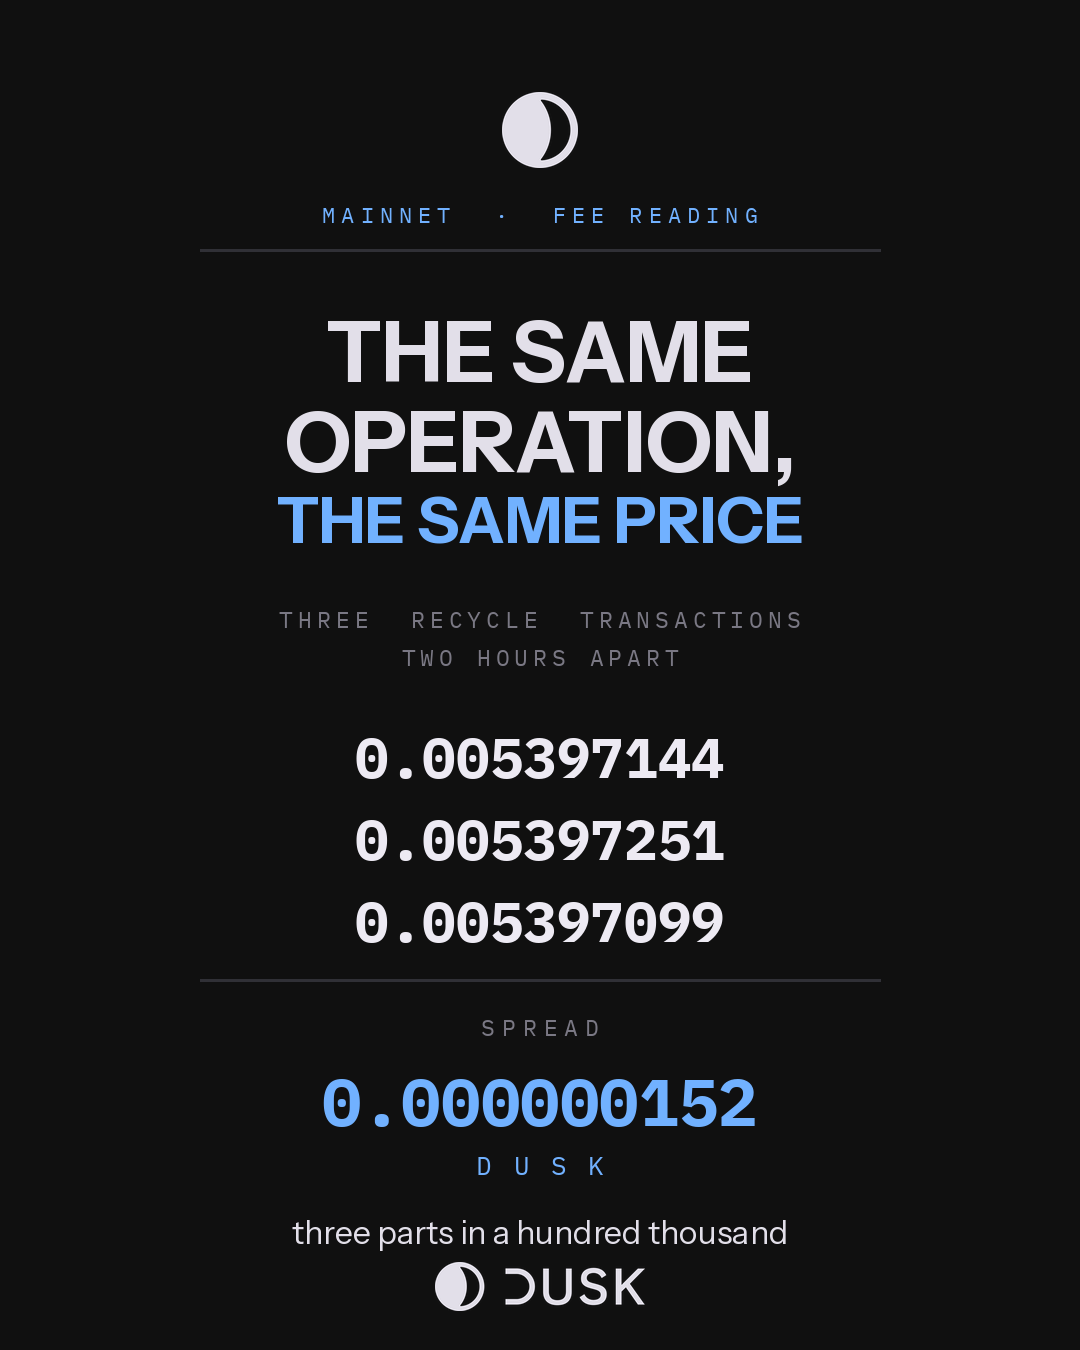
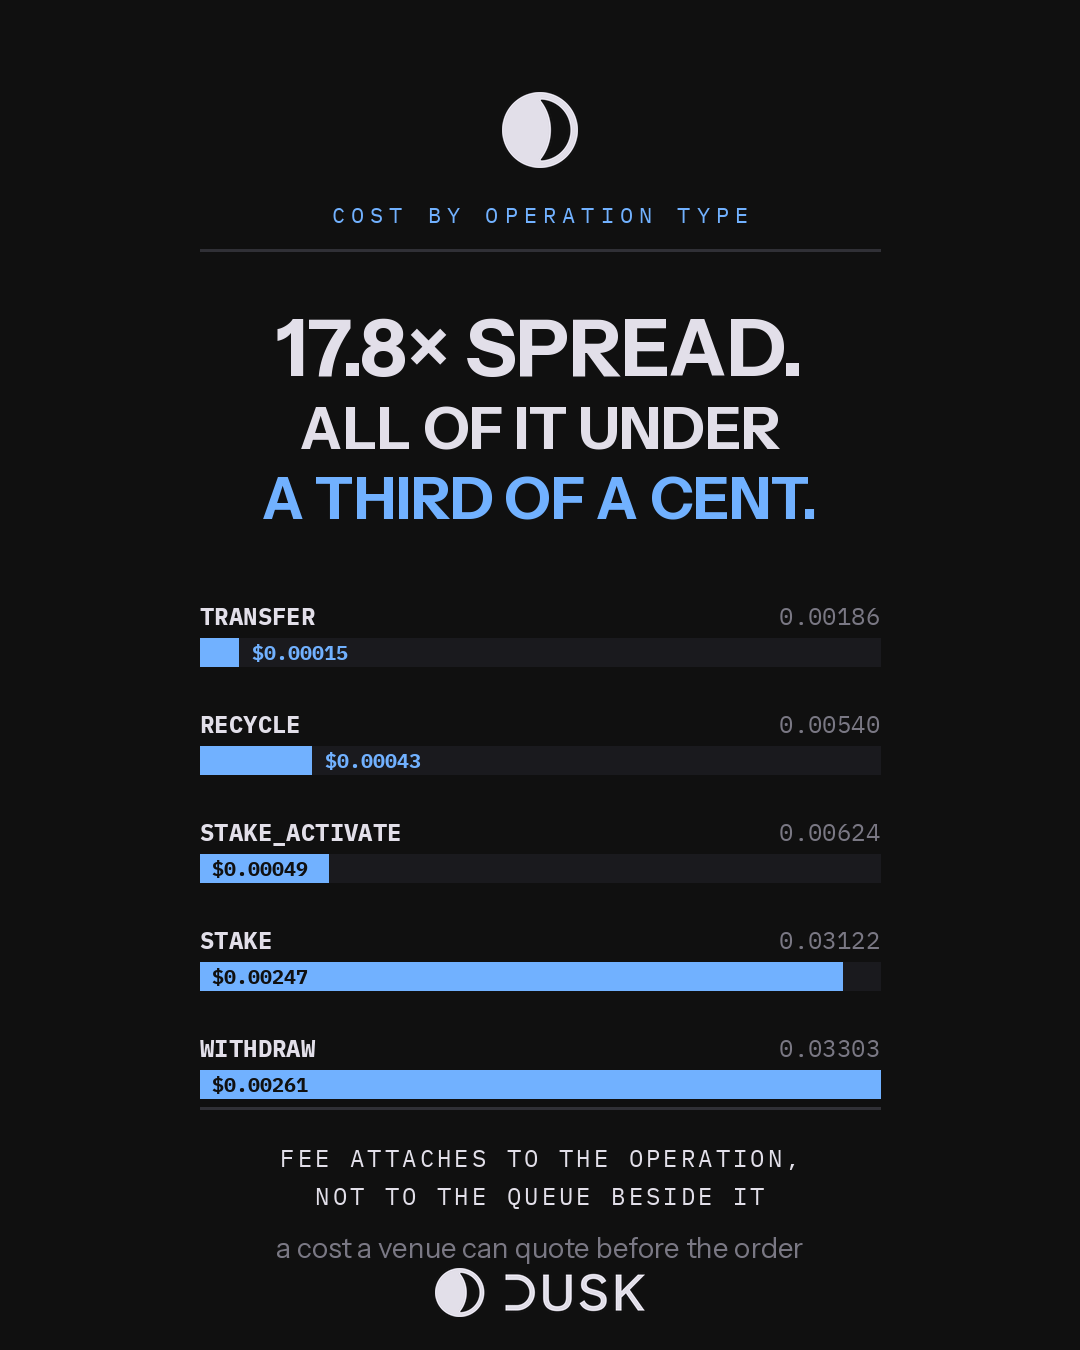
Trois opérations RECYCLE, réparties sur deux heures : 0.005397144, 0.005397251, 0.005397099 DUSK. La distance entre la plus chère et la moins chère est de 0.000000152 DUSK. Trois parties sur cent mille.
Deux opérations STAKE, elles aussi espacées de deux heures : 0.031224718 et 0.031225406. Même constat, avec un écart de 0.000000688. Trois opérations STAKE_ACTIVATE à 0.006239518 chacune, identiques au dernier chiffre.
La liste des blocs explique pourquoi. Le bloc 5,030,015 et tous ceux en dessous affichent : PRIX MOYEN : 0, UTILISÉ : 0, récompense 19.8574 DUSK. Il n’y a pas d’enchère de frais à gagner. Le coût s’attache à l’opération que vous effectuez, pas au nombre de personnes qui effectuent la même opération à côté de vous.
L’écart entre les types d’opérations est réel. WITHDRAW à 0.03303245 contre une TRANSFER que j’ai mesurée plus tôt à 0.00186, soit un facteur de 17,8. Mais aux prix d’aujourd’hui, toute cette plage se situe entre 0,00015 $ et 0,0026 $. L’extrémité chère de cette chaîne représente un quart de cent.
Il vaut la peine de nommer le coût du design. Un marché des frais paie les validateurs de la manière la plus exacte quand la chaîne est la plus chargée. Dusk abandonne cela : 19.8574 DUSK par bloc, 8 826 blocs depuis ma dernière lecture, 175 262 DUSK émis sur 24,5 heures, que le bloc contienne des transactions ou non. La sécurité ici s’achète selon un calendrier plutôt que selon la demande.
Ce choix n’a de sens que si vous savez qui est votre utilisateur. Un prestataire qui cite un prix pour un client doit annoncer le coût avant de passer la commande, et non le découvrir après. Un nombre qui reste stable à cinq décimales sur plusieurs heures est un nombre que vous pouvez mettre dans un document et pouvoir exiger.
Fournisseurs actifs 184 à 185, en attente 11 à 10, mise actuelle 215,26M.
Que préféreriez-vous : régler une caution — des frais qui trouvent le prix du marché — ou des frais que vous pouvez imprimer à l’avance ?
#dusk @Dusk $DUSK
J’ai vu que les frais sur Dusk devaient bouger. À chaque chaîne que j’ai mesurée, j’ai comparé le prix d’exécution à la demande : j’ai donc ouvert l’explorateur du mainnet et noté ce que des transactions consécutives ont réellement payé.
Trois opérations RECYCLE, réparties sur deux heures : 0.005397144, 0.005397251, 0.005397099 DUSK. La distance entre la plus chère et la moins chère est de 0.000000152 DUSK. Trois parties sur cent mille.
Deux opérations STAKE, elles aussi espacées de deux heures : 0.031224718 et 0.031225406. Même constat, avec un écart de 0.000000688. Trois opérations STAKE_ACTIVATE à 0.006239518 chacune, identiques au dernier chiffre.
La liste des blocs explique pourquoi. Le bloc 5,030,015 et tous ceux en dessous affichent : PRIX MOYEN : 0, UTILISÉ : 0, récompense 19.8574 DUSK. Il n’y a pas d’enchère de frais à gagner. Le coût s’attache à l’opération que vous effectuez, pas au nombre de personnes qui effectuent la même opération à côté de vous.
L’écart entre les types d’opérations est réel. WITHDRAW à 0.03303245 contre une TRANSFER que j’ai mesurée plus tôt à 0.00186, soit un facteur de 17,8. Mais aux prix d’aujourd’hui, toute cette plage se situe entre 0,00015 $ et 0,0026 $. L’extrémité chère de cette chaîne représente un quart de cent.
Il vaut la peine de nommer le coût du design. Un marché des frais paie les validateurs de la manière la plus exacte quand la chaîne est la plus chargée. Dusk abandonne cela : 19.8574 DUSK par bloc, 8 826 blocs depuis ma dernière lecture, 175 262 DUSK émis sur 24,5 heures, que le bloc contienne des transactions ou non. La sécurité ici s’achète selon un calendrier plutôt que selon la demande.
Ce choix n’a de sens que si vous savez qui est votre utilisateur. Un prestataire qui cite un prix pour un client doit annoncer le coût avant de passer la commande, et non le découvrir après. Un nombre qui reste stable à cinq décimales sur plusieurs heures est un nombre que vous pouvez mettre dans un document et pouvoir exiger.
Fournisseurs actifs 184 à 185, en attente 11 à 10, mise actuelle 215,26M.
Que préféreriez-vous : régler une caution — des frais qui trouvent le prix du marché — ou des frais que vous pouvez imprimer à l’avance ?
J’ai vu que les frais sur Dusk devaient bouger. À chaque chaîne que j’ai mesurée, j’ai comparé le prix d’exécution à la demande : j’ai donc ouvert l’explorateur du mainnet et noté ce que des transactions consécutives ont réellement payé.
Trois opérations RECYCLE, réparties sur deux heures : 0.005397144, 0.005397251, 0.005397099 DUSK. La distance entre la plus chère et la moins chère est de 0.000000152 DUSK. Trois parties sur cent mille.
Deux opérations STAKE, elles aussi espacées de deux heures : 0.031224718 et 0.031225406. Même constat, avec un écart de 0.000000688. Trois opérations STAKE_ACTIVATE à 0.006239518 chacune, identiques au dernier chiffre.
La liste des blocs explique pourquoi. Le bloc 5,030,015 et tous ceux en dessous affichent : PRIX MOYEN : 0, UTILISÉ : 0, récompense 19.8574 DUSK. Il n’y a pas d’enchère de frais à gagner. Le coût s’attache à l’opération que vous effectuez, pas au nombre de personnes qui effectuent la même opération à côté de vous.
L’écart entre les types d’opérations est réel. WITHDRAW à 0.03303245 contre une TRANSFER que j’ai mesurée plus tôt à 0.00186, soit un facteur de 17,8. Mais aux prix d’aujourd’hui, toute cette plage se situe entre 0,00015 $ et 0,0026 $. L’extrémité chère de cette chaîne représente un quart de cent.
Il vaut la peine de nommer le coût du design. Un marché des frais paie les validateurs de la manière la plus exacte quand la chaîne est la plus chargée. Dusk abandonne cela : 19.8574 DUSK par bloc, 8 826 blocs depuis ma dernière lecture, 175 262 DUSK émis sur 24,5 heures, que le bloc contienne des transactions ou non. La sécurité ici s’achète selon un calendrier plutôt que selon la demande.
Ce choix n’a de sens que si vous savez qui est votre utilisateur. Un prestataire qui cite un prix pour un client doit annoncer le coût avant de passer la commande, et non le découvrir après. Un nombre qui reste stable à cinq décimales sur plusieurs heures est un nombre que vous pouvez mettre dans un document et pouvoir exiger.
Fournisseurs actifs 184 à 185, en attente 11 à 10, mise actuelle 215,26M.
Que préféreriez-vous : régler une caution — des frais qui trouvent le prix du marché — ou des frais que vous pouvez imprimer à l’avance ?
2
3
78
·
--
Partiellement vrai
Le meilleur trimestre de TermMax a rapporté 186,94 k$. Seuls 23,75 k$ provenaient du lending.
J’ai arrêté de lire le chiffre de la commission du titre et j’ai plutôt ouvert le compte de résultat.
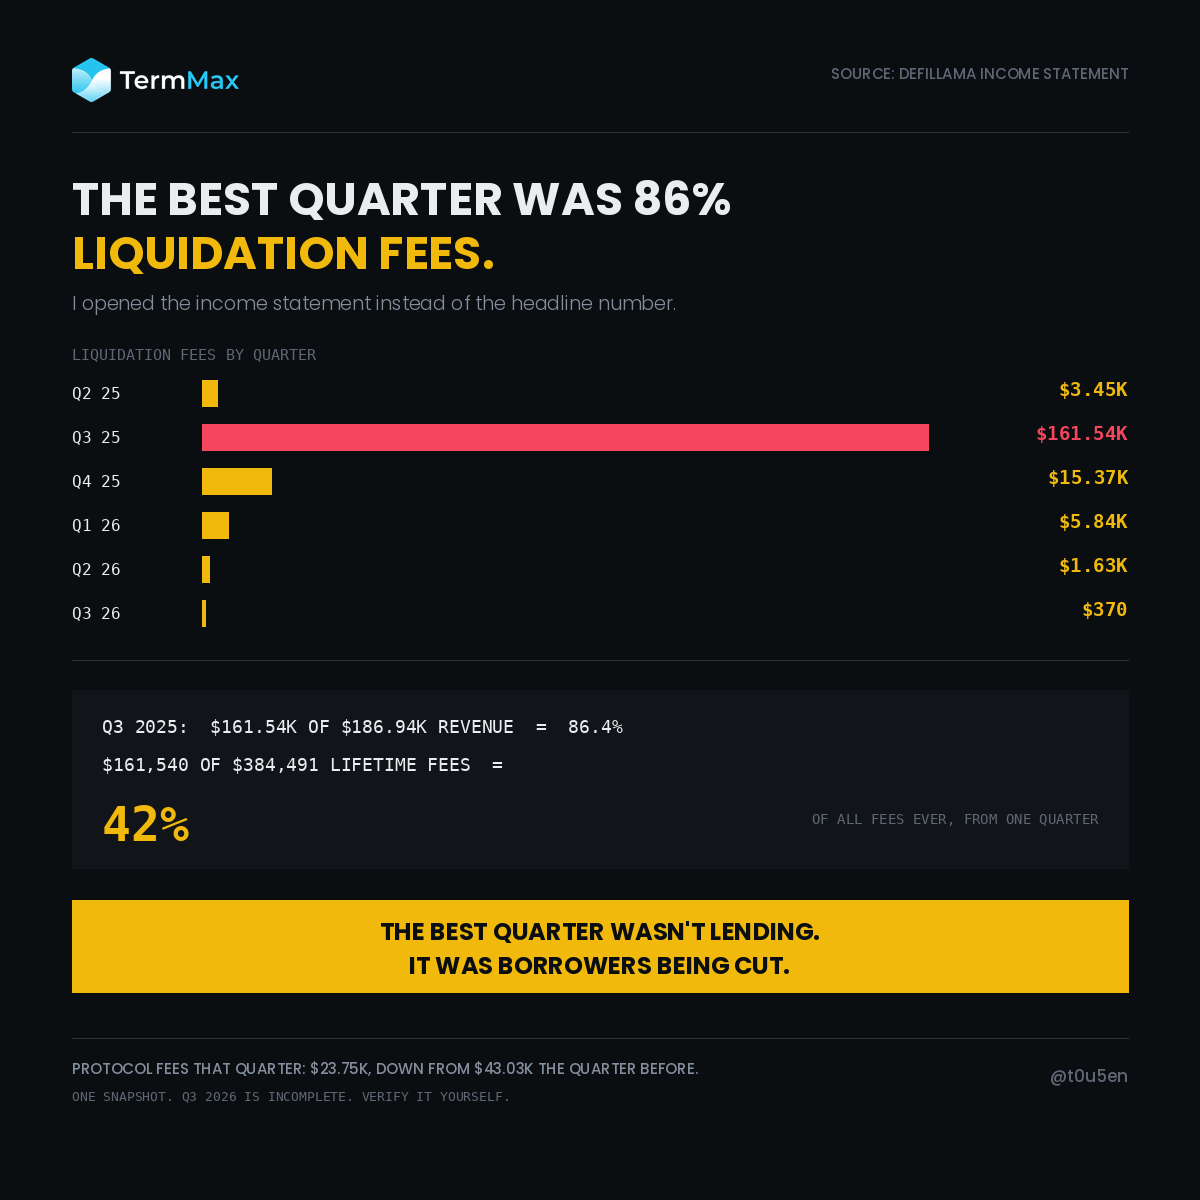
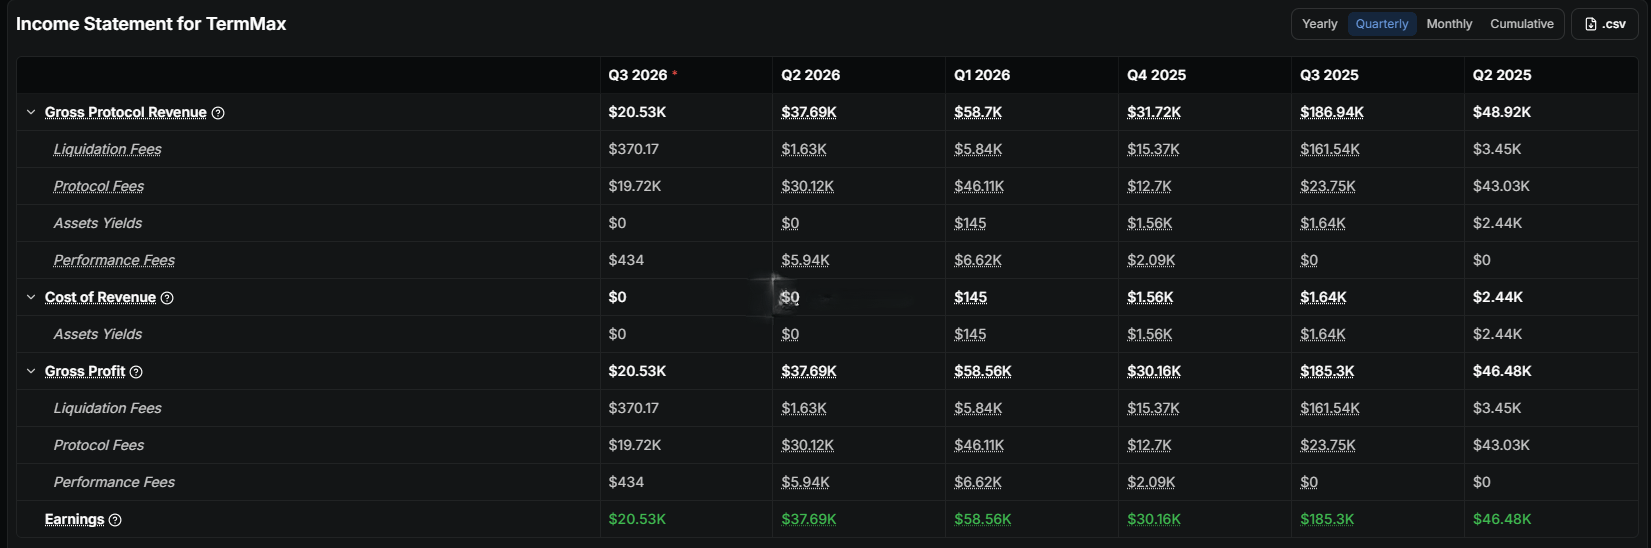
T3 2025, revenu brut du protocole : 186,94 k$. Les commissions de liquidation à l’intérieur : 161,54 k$.
161,54 / 186,94 = 86,4 %
Le trimestre qui ressemble à un pic de performance vient presque entièrement de porteurs coupés.
Et les commissions du protocole ce trimestre-là étaient de 23,75 k$, contre 43,03 k$ le trimestre précédent. L’activité de lending a chuté tandis que les revenus ont triplé.
Puis les liquidations se sont arrêtées.
T3 2025 : 161,54 k$
T4 2025 : 15,37 k$
T1 2026 : 5,84 k$
T2 2026 : 1,63 k$
T3 2026 : 370,17 k$
C’est une baisse de 436x du pic à maintenant.
Encore une division. Commissions cumulées sur toute la durée de vie du protocole : 384,491.41 $. Sur ce total, 161,540 $ proviennent d’un seul trimestre de liquidations.
42 % de toutes les commissions que ce protocole a jamais encaissées proviennent d’une seule période de trois mois où des positions ont explosé.
Voici où j’avais eu tort, et c’est mon propre post d’hier.
J’avais estimé que les huit chaînes non-Ethereum détenaient environ 0,50 M$, sur la base d’un pourcentage. J’ai enfin ouvert la répartition réelle.
Chiffre réel : 424,802.93 $. BSC 180,589, Robinhood Chain 110,919, Berachain 83,075, X Layer 28,800, Base 14,968, Arbitrum 6,449. Hyperliquid L1 et BSquared détiennent exactement 0.
Recalculé : 424,802 / 8 = 53,100 $ de moyenne. 30,820,000 / 53,100 = 580x, et non les 492x que j’ai postés. Deux des neuf chaînes sont des chaînes vides.
Limitations : T3 2026 est un trimestre incomplet, donc ses chiffres vont augmenter. Le revenu des liquidations est par nature « irrégulier », et un seul trimestre violent ne définit pas un protocole. Une chute des commissions de liquidation peut vouloir dire des positions plus saines plutôt que moins d’utilisateurs, et je ne peux pas les distinguer à partir de cette page.
Mais cela signifie que l’historique des commissions n’est pas une tendance business. C’est un seul événement, avec des trimestres calmes autour.
Quel numéro préféreriez-vous pour qu’un protocole de lending gagne ?
@termmax #TermMax
Le meilleur trimestre de TermMax a rapporté 186,94 k$. Seuls 23,75 k$ provenaient du lending.
J’ai arrêté de lire le chiffre de la commission du titre et j’ai plutôt ouvert le compte de résultat.
T3 2025, revenu brut du protocole : 186,94 k$. Les commissions de liquidation à l’intérieur : 161,54 k$.
161,54 / 186,94 = 86,4 %
Le trimestre qui ressemble à un pic de performance vient presque entièrement de porteurs coupés.
Et les commissions du protocole ce trimestre-là étaient de 23,75 k$, contre 43,03 k$ le trimestre précédent. L’activité de lending a chuté tandis que les revenus ont triplé.
Puis les liquidations se sont arrêtées.
T3 2025 : 161,54 k$
T4 2025 : 15,37 k$
T1 2026 : 5,84 k$
T2 2026 : 1,63 k$
T3 2026 : 370,17 k$
C’est une baisse de 436x du pic à maintenant.
Encore une division. Commissions cumulées sur toute la durée de vie du protocole : 384,491.41 $. Sur ce total, 161,540 $ proviennent d’un seul trimestre de liquidations.
42 % de toutes les commissions que ce protocole a jamais encaissées proviennent d’une seule période de trois mois où des positions ont explosé.
Voici où j’avais eu tort, et c’est mon propre post d’hier.
J’avais estimé que les huit chaînes non-Ethereum détenaient environ 0,50 M$, sur la base d’un pourcentage. J’ai enfin ouvert la répartition réelle.
Chiffre réel : 424,802.93 $. BSC 180,589, Robinhood Chain 110,919, Berachain 83,075, X Layer 28,800, Base 14,968, Arbitrum 6,449. Hyperliquid L1 et BSquared détiennent exactement 0.
Recalculé : 424,802 / 8 = 53,100 $ de moyenne. 30,820,000 / 53,100 = 580x, et non les 492x que j’ai postés. Deux des neuf chaînes sont des chaînes vides.
Limitations : T3 2026 est un trimestre incomplet, donc ses chiffres vont augmenter. Le revenu des liquidations est par nature « irrégulier », et un seul trimestre violent ne définit pas un protocole. Une chute des commissions de liquidation peut vouloir dire des positions plus saines plutôt que moins d’utilisateurs, et je ne peux pas les distinguer à partir de cette page.
Mais cela signifie que l’historique des commissions n’est pas une tendance business. C’est un seul événement, avec des trimestres calmes autour.
Quel numéro préféreriez-vous pour qu’un protocole de lending gagne ?
@TermMax #TermMax
J’ai arrêté de lire le chiffre de la commission du titre et j’ai plutôt ouvert le compte de résultat.
T3 2025, revenu brut du protocole : 186,94 k$. Les commissions de liquidation à l’intérieur : 161,54 k$.
161,54 / 186,94 = 86,4 %
Le trimestre qui ressemble à un pic de performance vient presque entièrement de porteurs coupés.
Et les commissions du protocole ce trimestre-là étaient de 23,75 k$, contre 43,03 k$ le trimestre précédent. L’activité de lending a chuté tandis que les revenus ont triplé.
Puis les liquidations se sont arrêtées.
T3 2025 : 161,54 k$
T4 2025 : 15,37 k$
T1 2026 : 5,84 k$
T2 2026 : 1,63 k$
T3 2026 : 370,17 k$
C’est une baisse de 436x du pic à maintenant.
Encore une division. Commissions cumulées sur toute la durée de vie du protocole : 384,491.41 $. Sur ce total, 161,540 $ proviennent d’un seul trimestre de liquidations.
42 % de toutes les commissions que ce protocole a jamais encaissées proviennent d’une seule période de trois mois où des positions ont explosé.
Voici où j’avais eu tort, et c’est mon propre post d’hier.
J’avais estimé que les huit chaînes non-Ethereum détenaient environ 0,50 M$, sur la base d’un pourcentage. J’ai enfin ouvert la répartition réelle.
Chiffre réel : 424,802.93 $. BSC 180,589, Robinhood Chain 110,919, Berachain 83,075, X Layer 28,800, Base 14,968, Arbitrum 6,449. Hyperliquid L1 et BSquared détiennent exactement 0.
Recalculé : 424,802 / 8 = 53,100 $ de moyenne. 30,820,000 / 53,100 = 580x, et non les 492x que j’ai postés. Deux des neuf chaînes sont des chaînes vides.
Limitations : T3 2026 est un trimestre incomplet, donc ses chiffres vont augmenter. Le revenu des liquidations est par nature « irrégulier », et un seul trimestre violent ne définit pas un protocole. Une chute des commissions de liquidation peut vouloir dire des positions plus saines plutôt que moins d’utilisateurs, et je ne peux pas les distinguer à partir de cette page.
Mais cela signifie que l’historique des commissions n’est pas une tendance business. C’est un seul événement, avec des trimestres calmes autour.
Quel numéro préféreriez-vous pour qu’un protocole de lending gagne ?
@TermMax #TermMax
2
2
111
·
--
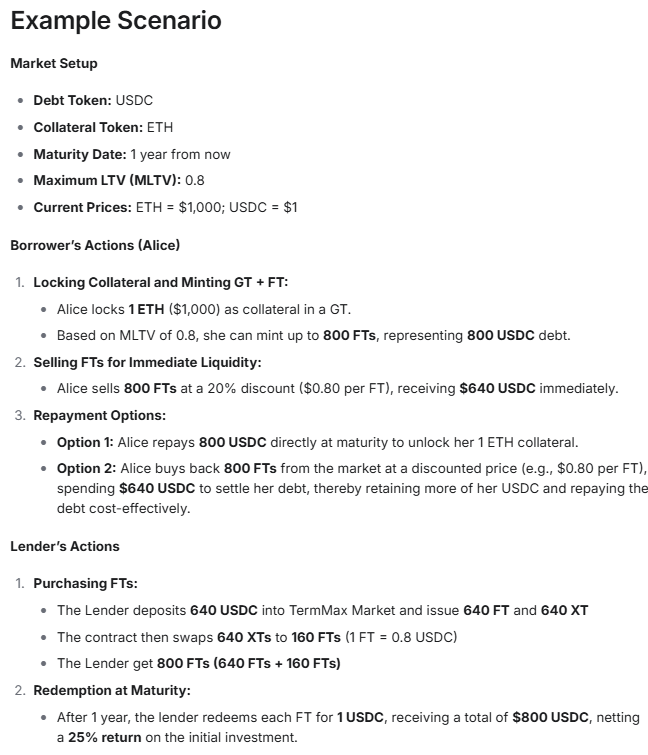
J’ai relu l’exemple de remboursement de TermMax trois fois. Sur une page, le prêteur gagne 160 $ et l’emprunteur ne paie rien.
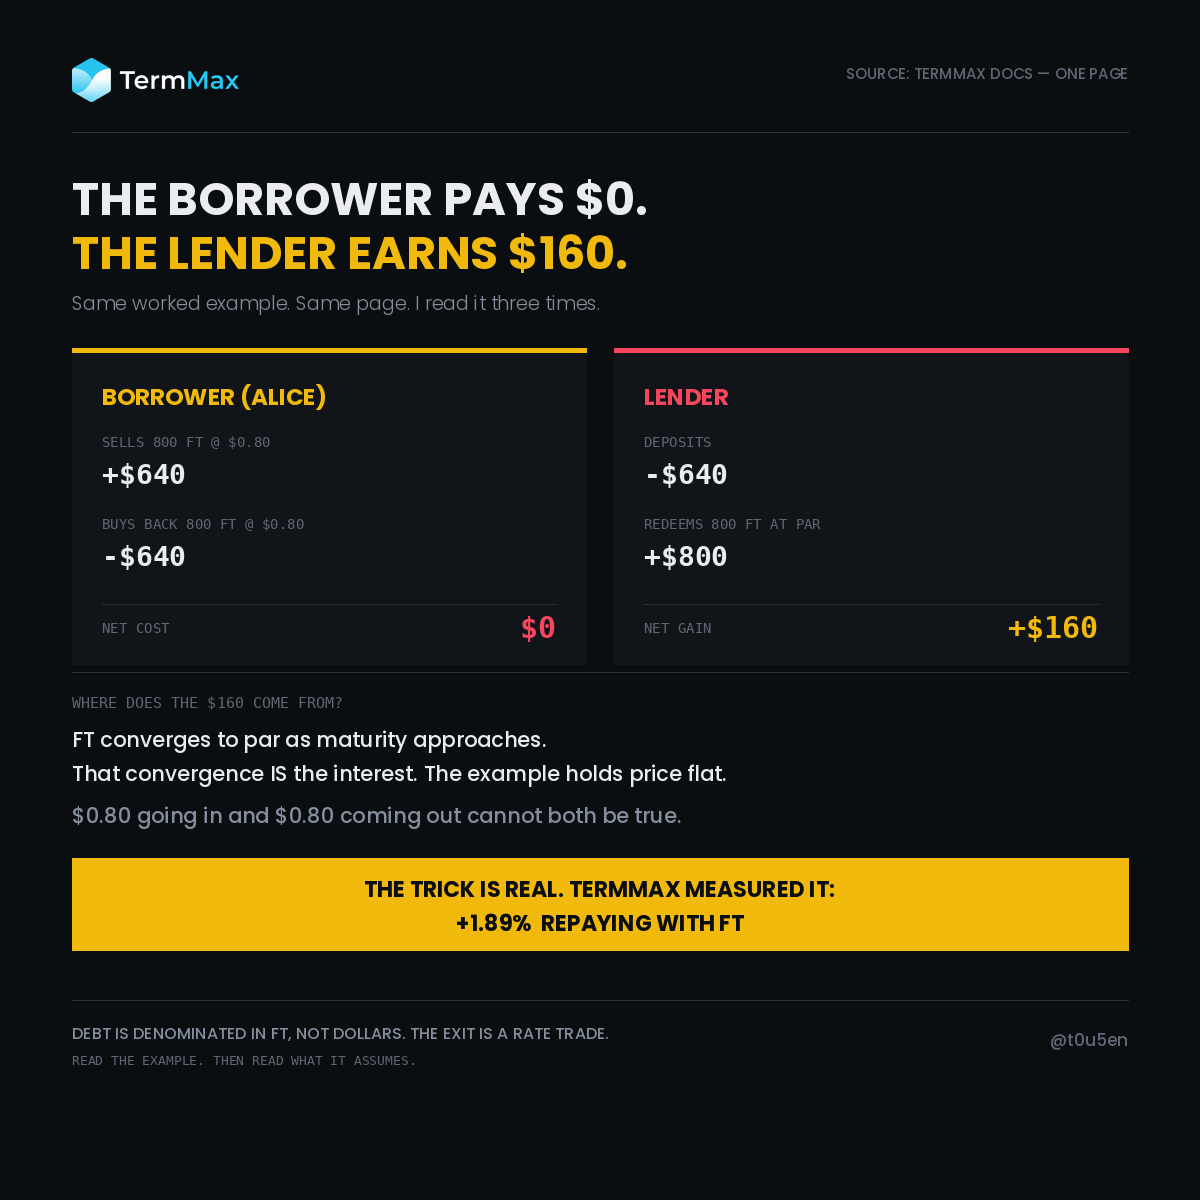
Alice verrouille 1 ETH d’une valeur de 1 000 $. À un MLTV de 0,8, elle émet 800 FT, les vend à 0,80 $, et reçoit 640 $.
Option 2 à l’échéance : racheter 800 FT à 0,80 $ et régler pour 640 $.
A empoché 640 $. Rendu 640 $. Coût d’emprunt : zéro.
Maintenant, le prêteur, sur la même page. Dépose 640 USDC, se retrouve à détenir 800 FT, les rachète contre 800 USDC. Un rendement de 25 %. Plus 160 $.
Un côté ne paie rien. L’autre gagne 160 $. Et ces 160 $ n’ont pas de source.
Voilà où j’avais tort. J’ai supposé que j’avais mal compris le mécanisme. Je ne l’ai pas fait. J’ai mal lu l’exemple.
Les FT sont une obligation à coupon zéro. Elle se négocie sous la valeur nominale précisément parce qu’elle n’est pas encore arrivée à maturité, et elle converge vers 1,00 $ à mesure que l’échéance approche. Cette convergence, C’EST l’intérêt.
Les documents citent 0,80 $ au départ et 0,80 $ au moment de sortie. Deux prix qui ne peuvent pas être vrais à la fois aux extrémités opposées de la même période. Garder le prix stable rend l’arithmétique lisible. Et cela supprime le coût du prêt.
Mais le tour sous-jacent est réel, et c’est ce qu’il vaut la peine de connaître.
Parce que la dette est libellée en FT plutôt qu’en dollars, un emprunteur peut régler en achetant des FT sur le marché plutôt qu’en payant au pair. Si les taux ont augmenté depuis que vous avez emprunté, les FT se négocient moins cher et votre dette vous coûte moins à régler.
TermMax l’a mesuré eux-mêmes. Une clôture manuelle avec FT a renvoyé 19,953206 USDC contre une clôture via l’interface. Un écart de +1,89 %. Sur une position de 1 million de $, environ 18 900 $.
La plupart des protocoles pénalisent la sortie anticipée avec du slippage. Ici, la sortie est un arbitrage de taux, et l’emprunteur se retrouve du bon côté exactement quand les taux évoluent contre le prêteur.
Limites : je lis des documents et un test publié par un projet, mais je ne lance pas de positions. Considérez +1,89 % comme une démonstration, pas comme un rendement attendu. Il faut aussi que la liquidité en FT existe.
Lisez l’exemple. Puis lisez ce qu’il suppose silencieusement.
De quel côté du trade sur les FT préféreriez-vous être ?
@termmax #TermMax
J’ai relu l’exemple de remboursement de TermMax trois fois. Sur une page, le prêteur gagne 160 $ et l’emprunteur ne paie rien.
Alice verrouille 1 ETH d’une valeur de 1 000 $. À un MLTV de 0,8, elle émet 800 FT, les vend à 0,80 $, et reçoit 640 $.
Option 2 à l’échéance : racheter 800 FT à 0,80 $ et régler pour 640 $.
A empoché 640 $. Rendu 640 $. Coût d’emprunt : zéro.
Maintenant, le prêteur, sur la même page. Dépose 640 USDC, se retrouve à détenir 800 FT, les rachète contre 800 USDC. Un rendement de 25 %. Plus 160 $.
Un côté ne paie rien. L’autre gagne 160 $. Et ces 160 $ n’ont pas de source.
Voilà où j’avais tort. J’ai supposé que j’avais mal compris le mécanisme. Je ne l’ai pas fait. J’ai mal lu l’exemple.
Les FT sont une obligation à coupon zéro. Elle se négocie sous la valeur nominale précisément parce qu’elle n’est pas encore arrivée à maturité, et elle converge vers 1,00 $ à mesure que l’échéance approche. Cette convergence, C’EST l’intérêt.
Les documents citent 0,80 $ au départ et 0,80 $ au moment de sortie. Deux prix qui ne peuvent pas être vrais à la fois aux extrémités opposées de la même période. Garder le prix stable rend l’arithmétique lisible. Et cela supprime le coût du prêt.
Mais le tour sous-jacent est réel, et c’est ce qu’il vaut la peine de connaître.
Parce que la dette est libellée en FT plutôt qu’en dollars, un emprunteur peut régler en achetant des FT sur le marché plutôt qu’en payant au pair. Si les taux ont augmenté depuis que vous avez emprunté, les FT se négocient moins cher et votre dette vous coûte moins à régler.
TermMax l’a mesuré eux-mêmes. Une clôture manuelle avec FT a renvoyé 19,953206 USDC contre une clôture via l’interface. Un écart de +1,89 %. Sur une position de 1 million de $, environ 18 900 $.
La plupart des protocoles pénalisent la sortie anticipée avec du slippage. Ici, la sortie est un arbitrage de taux, et l’emprunteur se retrouve du bon côté exactement quand les taux évoluent contre le prêteur.
Limites : je lis des documents et un test publié par un projet, mais je ne lance pas de positions. Considérez +1,89 % comme une démonstration, pas comme un rendement attendu. Il faut aussi que la liquidité en FT existe.
Lisez l’exemple. Puis lisez ce qu’il suppose silencieusement.
De quel côté du trade sur les FT préféreriez-vous être ?
@TermMax #TermMax
Alice verrouille 1 ETH d’une valeur de 1 000 $. À un MLTV de 0,8, elle émet 800 FT, les vend à 0,80 $, et reçoit 640 $.
Option 2 à l’échéance : racheter 800 FT à 0,80 $ et régler pour 640 $.
A empoché 640 $. Rendu 640 $. Coût d’emprunt : zéro.
Maintenant, le prêteur, sur la même page. Dépose 640 USDC, se retrouve à détenir 800 FT, les rachète contre 800 USDC. Un rendement de 25 %. Plus 160 $.
Un côté ne paie rien. L’autre gagne 160 $. Et ces 160 $ n’ont pas de source.
Voilà où j’avais tort. J’ai supposé que j’avais mal compris le mécanisme. Je ne l’ai pas fait. J’ai mal lu l’exemple.
Les FT sont une obligation à coupon zéro. Elle se négocie sous la valeur nominale précisément parce qu’elle n’est pas encore arrivée à maturité, et elle converge vers 1,00 $ à mesure que l’échéance approche. Cette convergence, C’EST l’intérêt.
Les documents citent 0,80 $ au départ et 0,80 $ au moment de sortie. Deux prix qui ne peuvent pas être vrais à la fois aux extrémités opposées de la même période. Garder le prix stable rend l’arithmétique lisible. Et cela supprime le coût du prêt.
Mais le tour sous-jacent est réel, et c’est ce qu’il vaut la peine de connaître.
Parce que la dette est libellée en FT plutôt qu’en dollars, un emprunteur peut régler en achetant des FT sur le marché plutôt qu’en payant au pair. Si les taux ont augmenté depuis que vous avez emprunté, les FT se négocient moins cher et votre dette vous coûte moins à régler.
TermMax l’a mesuré eux-mêmes. Une clôture manuelle avec FT a renvoyé 19,953206 USDC contre une clôture via l’interface. Un écart de +1,89 %. Sur une position de 1 million de $, environ 18 900 $.
La plupart des protocoles pénalisent la sortie anticipée avec du slippage. Ici, la sortie est un arbitrage de taux, et l’emprunteur se retrouve du bon côté exactement quand les taux évoluent contre le prêteur.
Limites : je lis des documents et un test publié par un projet, mais je ne lance pas de positions. Considérez +1,89 % comme une démonstration, pas comme un rendement attendu. Il faut aussi que la liquidité en FT existe.
Lisez l’exemple. Puis lisez ce qu’il suppose silencieusement.
De quel côté du trade sur les FT préféreriez-vous être ?
@TermMax #TermMax
2
6
92
·
--
Vérifié
#dusk @Dusk_Foundation $DUSK
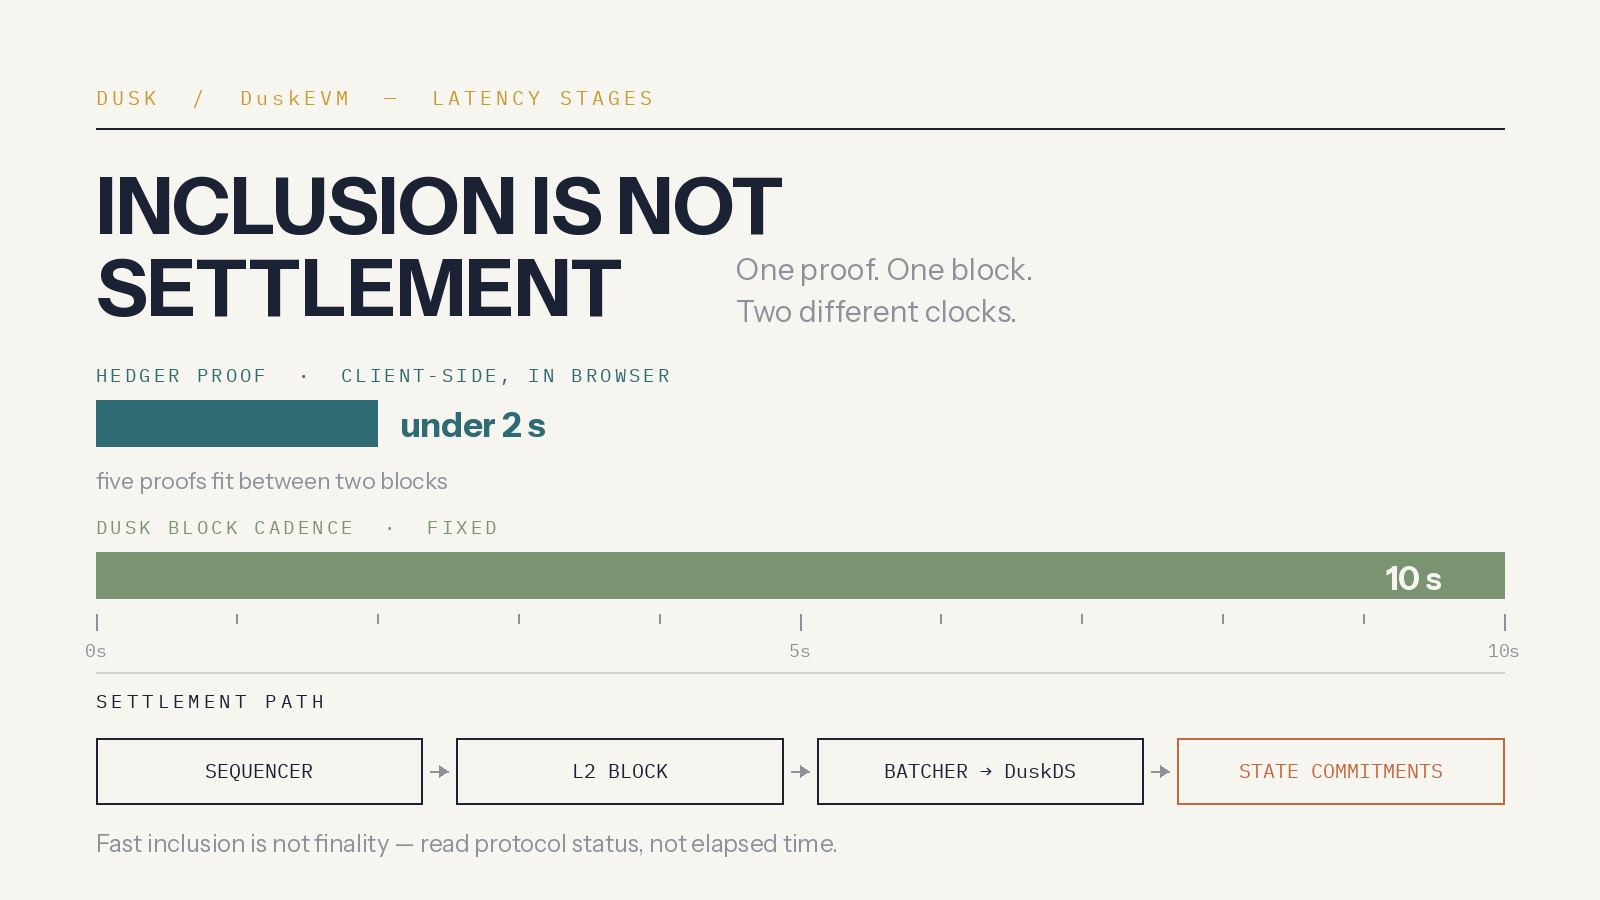
Je m’attendais à ce que la preuve soit la partie la plus lente. Hedger génère une preuve de transaction confidentielle côté client, dans le navigateur, en moins de deux secondes : ElGamal sur ECC pour les valeurs chiffrées, des preuves ZK pour la correction. Deux secondes semblaient être une attente, alors je suis allé voir ce que valent deux secondes sur cette chaîne.
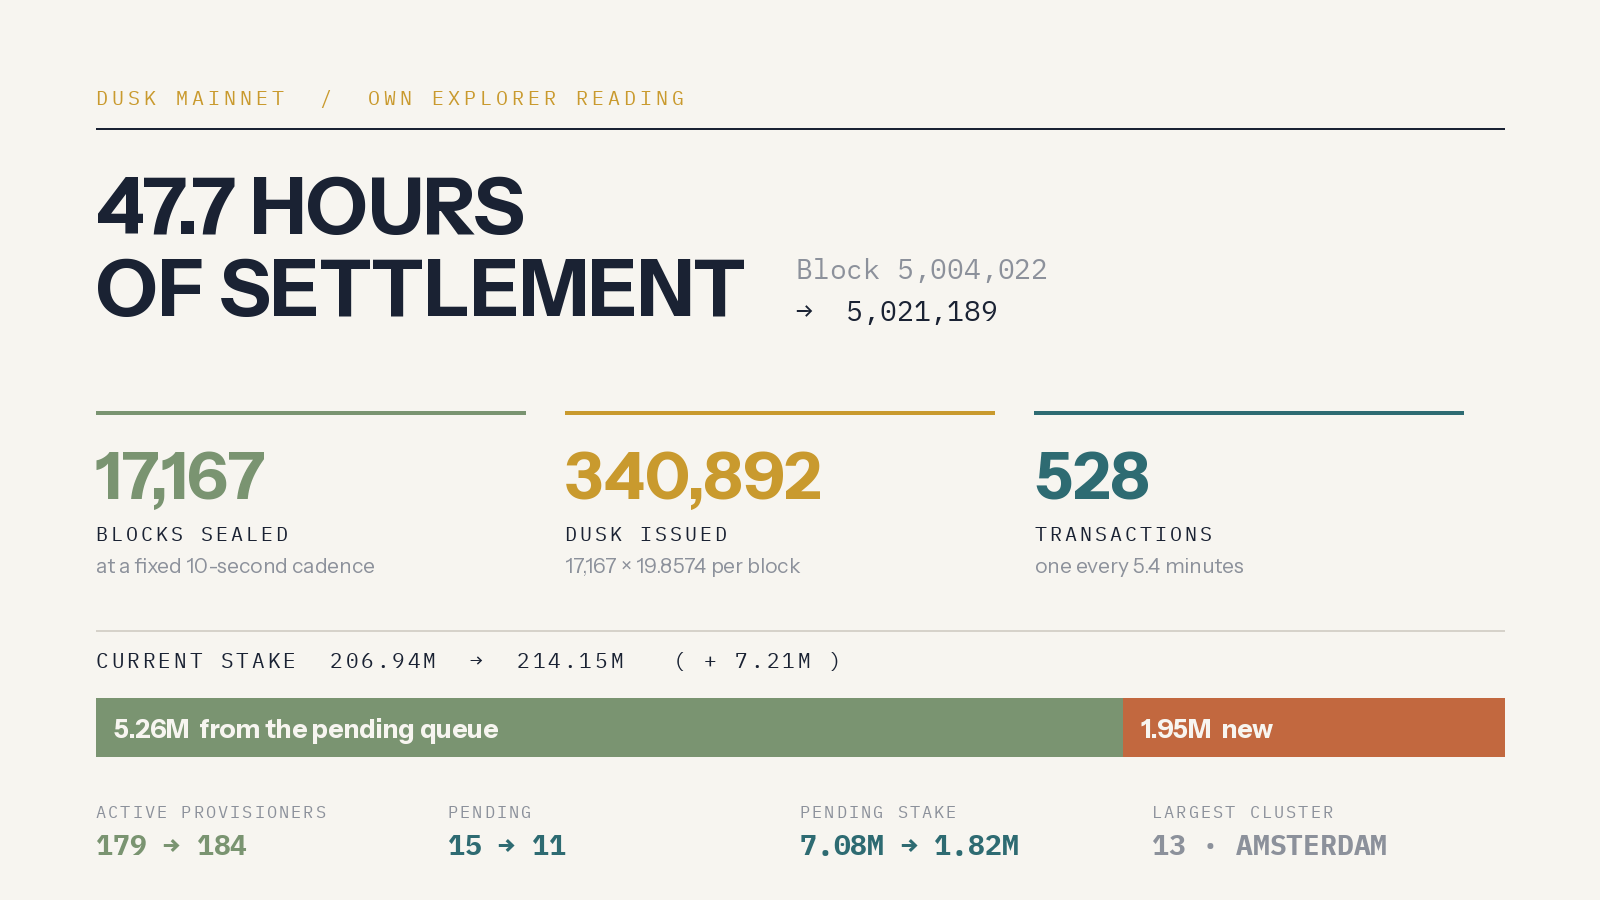
Mainnet, bloc 5 021 189. Ma lecture précédente était 5 004 022. Soit 17 167 blocs à cadence fixe de dix secondes : 171 670 secondes, 47,7 heures. Chacun d’eux a payé 19,8574 DUSK — 340 892 DUSK émis en moins de deux jours, la plupart dans des blocs qui ne contenaient aucune transaction.
Donc, l’arithmétique de Hedger est : une preuve se termine en moins de 2 s face à un bloc de 10 s. Cinq preuves tiennent entre deux blocs. La cryptographie côté utilisateur n’est pas la file d’attente. Le bloc, oui.
Ce que je n’attendais pas, c’est que les docs disent ça elles-mêmes. Une transaction DuskEVM exécute d’abord un séquenceur, puis un bloc L2, puis le batcher publie les données vers DuskDS, puis les engagements d’état et les preuves de faute l’ancrent au règlement. Et la documentation indique clairement que l’inclusion est rapide, mais que l’inclusion et le règlement sont des étapes différentes, et que les applications devraient lire l’état du protocole plutôt que déduire une finalité à partir du temps écoulé. Un projet optimisant pour la démo laisserait volontiers « moins de deux secondes » impliquer une fin-to-fin. Celui-ci écrit la correction dans ses propres docs.
En dessous, la couche de règlement s’est alourdie sur les mêmes 47,7 heures. Participation actuelle 206,94 M à 214,15 M, plus 7,21 M. La mise en attente a chuté de 7,08 M à 1,82 M, donc 5,26 M de cette hausse correspondent à la file qui se convertit en sécurité active, et environ 1,95 M est réellement nouveau.
Fournisseurs actifs 179 à 184, en attente 15 à 11.
Des preuves rapides améliorent l’expérience utilisateur. Le règlement déterministe est ce que signe réellement une plateforme réglementée. Ce sont deux problèmes différents, et la partie intéressante, c’est qu’ils sont livrés comme une seule pile.
Si vous étiez l’officier de conformité dans cette structure, quel chiffre demanderiez-vous d’abord — le temps de génération des preuves, ou l’étape de règlement ?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Je m’attendais à ce que la preuve soit la partie la plus lente. Hedger génère une preuve de transaction confidentielle côté client, dans le navigateur, en moins de deux secondes : ElGamal sur ECC pour les valeurs chiffrées, des preuves ZK pour la correction. Deux secondes semblaient être une attente, alors je suis allé voir ce que valent deux secondes sur cette chaîne.
Mainnet, bloc 5 021 189. Ma lecture précédente était 5 004 022. Soit 17 167 blocs à cadence fixe de dix secondes : 171 670 secondes, 47,7 heures. Chacun d’eux a payé 19,8574 DUSK — 340 892 DUSK émis en moins de deux jours, la plupart dans des blocs qui ne contenaient aucune transaction.
Donc, l’arithmétique de Hedger est : une preuve se termine en moins de 2 s face à un bloc de 10 s. Cinq preuves tiennent entre deux blocs. La cryptographie côté utilisateur n’est pas la file d’attente. Le bloc, oui.
Ce que je n’attendais pas, c’est que les docs disent ça elles-mêmes. Une transaction DuskEVM exécute d’abord un séquenceur, puis un bloc L2, puis le batcher publie les données vers DuskDS, puis les engagements d’état et les preuves de faute l’ancrent au règlement. Et la documentation indique clairement que l’inclusion est rapide, mais que l’inclusion et le règlement sont des étapes différentes, et que les applications devraient lire l’état du protocole plutôt que déduire une finalité à partir du temps écoulé. Un projet optimisant pour la démo laisserait volontiers « moins de deux secondes » impliquer une fin-to-fin. Celui-ci écrit la correction dans ses propres docs.
En dessous, la couche de règlement s’est alourdie sur les mêmes 47,7 heures. Participation actuelle 206,94 M à 214,15 M, plus 7,21 M. La mise en attente a chuté de 7,08 M à 1,82 M, donc 5,26 M de cette hausse correspondent à la file qui se convertit en sécurité active, et environ 1,95 M est réellement nouveau.
Fournisseurs actifs 179 à 184, en attente 15 à 11.
Des preuves rapides améliorent l’expérience utilisateur. Le règlement déterministe est ce que signe réellement une plateforme réglementée. Ce sont deux problèmes différents, et la partie intéressante, c’est qu’ils sont livrés comme une seule pile.
Si vous étiez l’officier de conformité dans cette structure, quel chiffre demanderiez-vous d’abord — le temps de génération des preuves, ou l’étape de règlement ?
Je m’attendais à ce que la preuve soit la partie la plus lente. Hedger génère une preuve de transaction confidentielle côté client, dans le navigateur, en moins de deux secondes : ElGamal sur ECC pour les valeurs chiffrées, des preuves ZK pour la correction. Deux secondes semblaient être une attente, alors je suis allé voir ce que valent deux secondes sur cette chaîne.
Mainnet, bloc 5 021 189. Ma lecture précédente était 5 004 022. Soit 17 167 blocs à cadence fixe de dix secondes : 171 670 secondes, 47,7 heures. Chacun d’eux a payé 19,8574 DUSK — 340 892 DUSK émis en moins de deux jours, la plupart dans des blocs qui ne contenaient aucune transaction.
Donc, l’arithmétique de Hedger est : une preuve se termine en moins de 2 s face à un bloc de 10 s. Cinq preuves tiennent entre deux blocs. La cryptographie côté utilisateur n’est pas la file d’attente. Le bloc, oui.
Ce que je n’attendais pas, c’est que les docs disent ça elles-mêmes. Une transaction DuskEVM exécute d’abord un séquenceur, puis un bloc L2, puis le batcher publie les données vers DuskDS, puis les engagements d’état et les preuves de faute l’ancrent au règlement. Et la documentation indique clairement que l’inclusion est rapide, mais que l’inclusion et le règlement sont des étapes différentes, et que les applications devraient lire l’état du protocole plutôt que déduire une finalité à partir du temps écoulé. Un projet optimisant pour la démo laisserait volontiers « moins de deux secondes » impliquer une fin-to-fin. Celui-ci écrit la correction dans ses propres docs.
En dessous, la couche de règlement s’est alourdie sur les mêmes 47,7 heures. Participation actuelle 206,94 M à 214,15 M, plus 7,21 M. La mise en attente a chuté de 7,08 M à 1,82 M, donc 5,26 M de cette hausse correspondent à la file qui se convertit en sécurité active, et environ 1,95 M est réellement nouveau.
Fournisseurs actifs 179 à 184, en attente 15 à 11.
Des preuves rapides améliorent l’expérience utilisateur. Le règlement déterministe est ce que signe réellement une plateforme réglementée. Ce sont deux problèmes différents, et la partie intéressante, c’est qu’ils sont livrés comme une seule pile.
Si vous étiez l’officier de conformité dans cette structure, quel chiffre demanderiez-vous d’abord — le temps de génération des preuves, ou l’étape de règlement ?
2
87
·
--
Voir la traduction
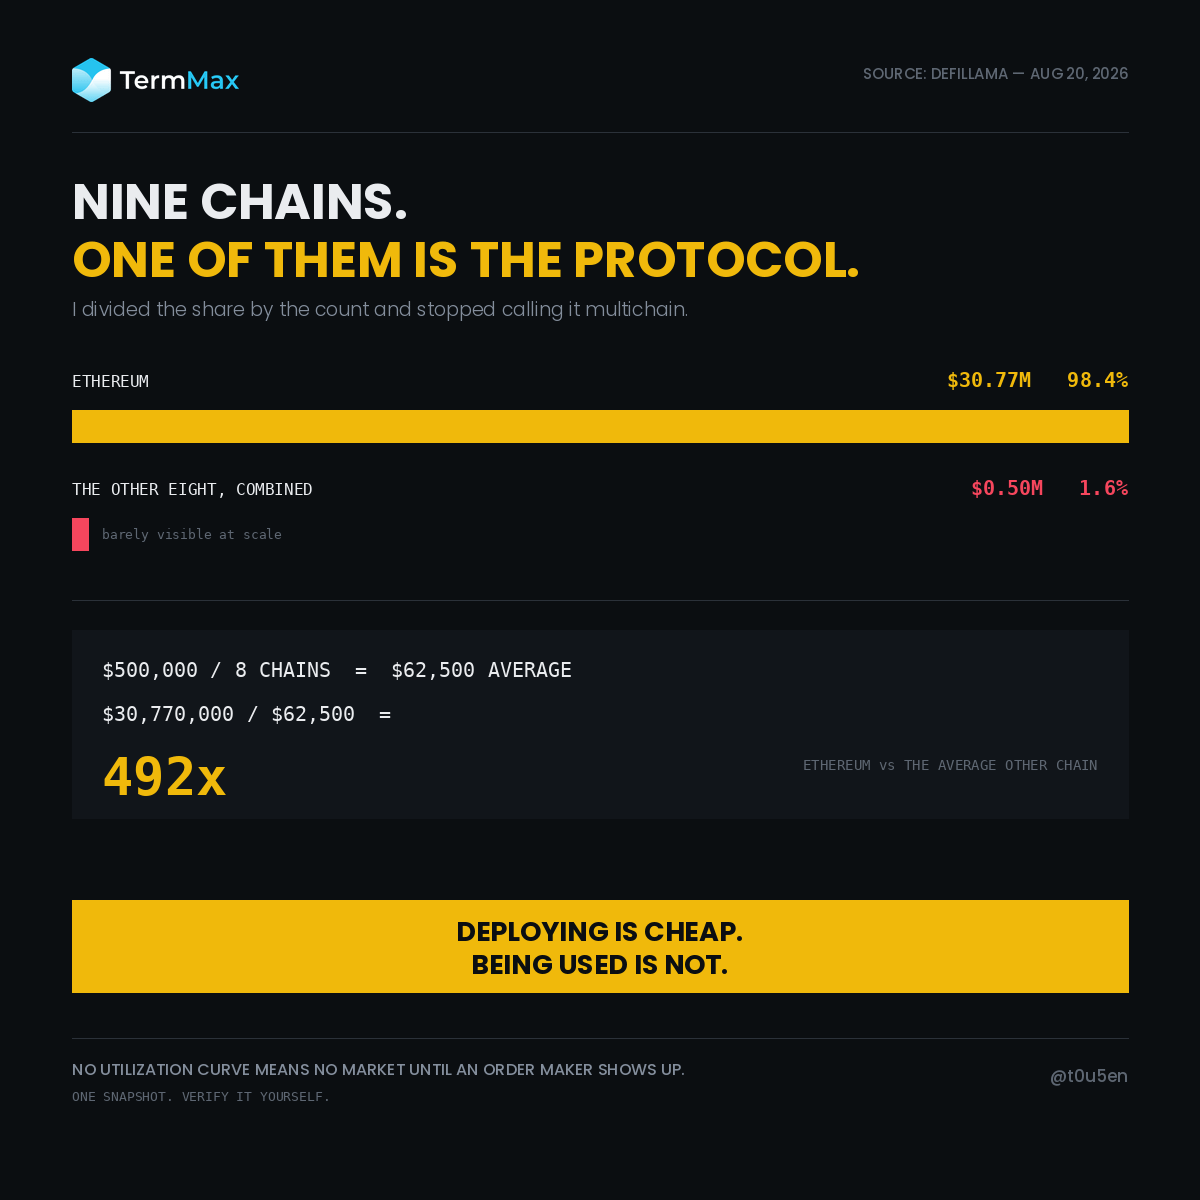
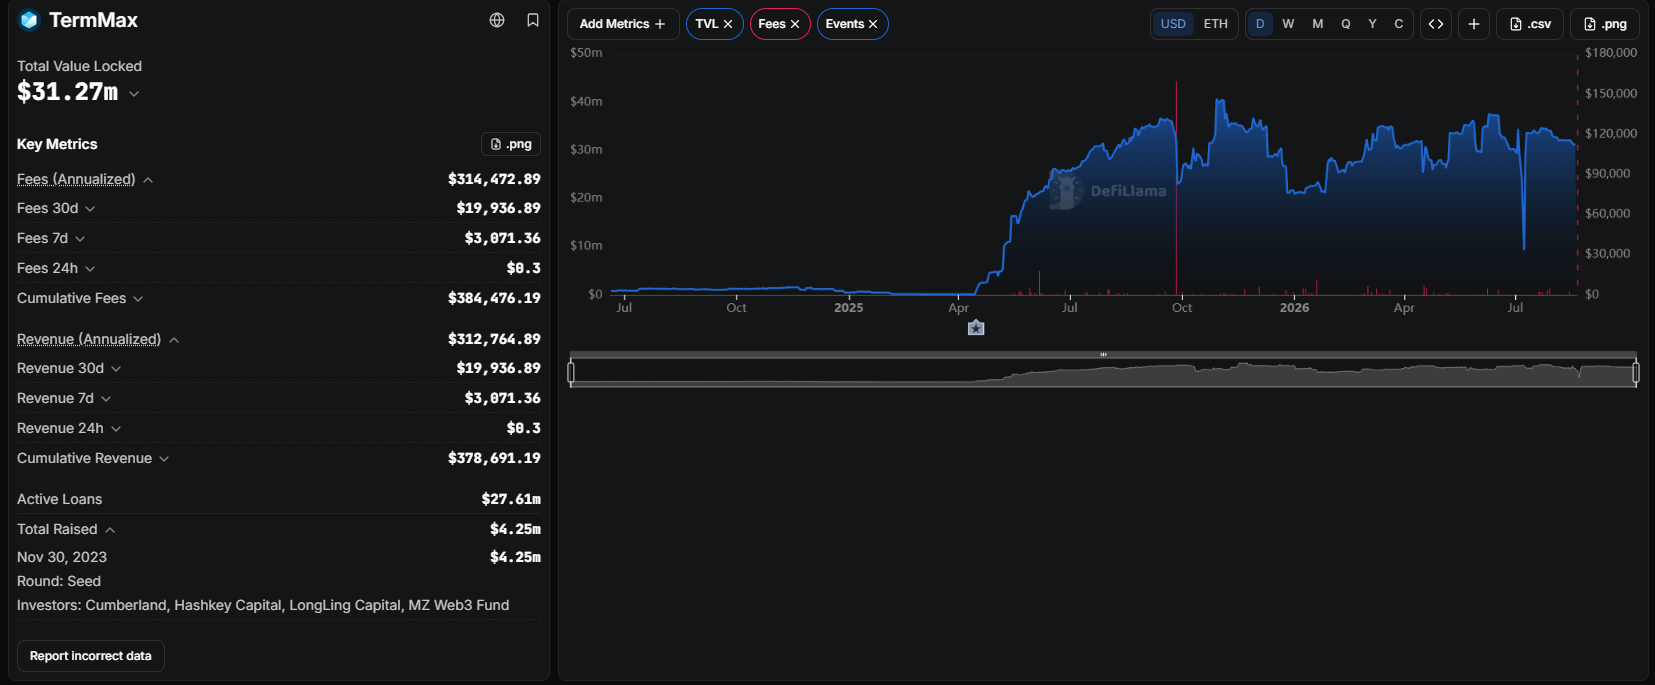
TermMax runs on nine chains. Eight of them hold half a million dollars between them.
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@termmax #TermMax
TermMax runs on nine chains. Eight of them hold half a million dollars between them.
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@TermMax #TermMax
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 Votes • Vote fermé
20
7
20
·
--
Voir la traduction
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Two things I got wrong about EU tokenization rules. The second changed how I read every RWA roadmap.
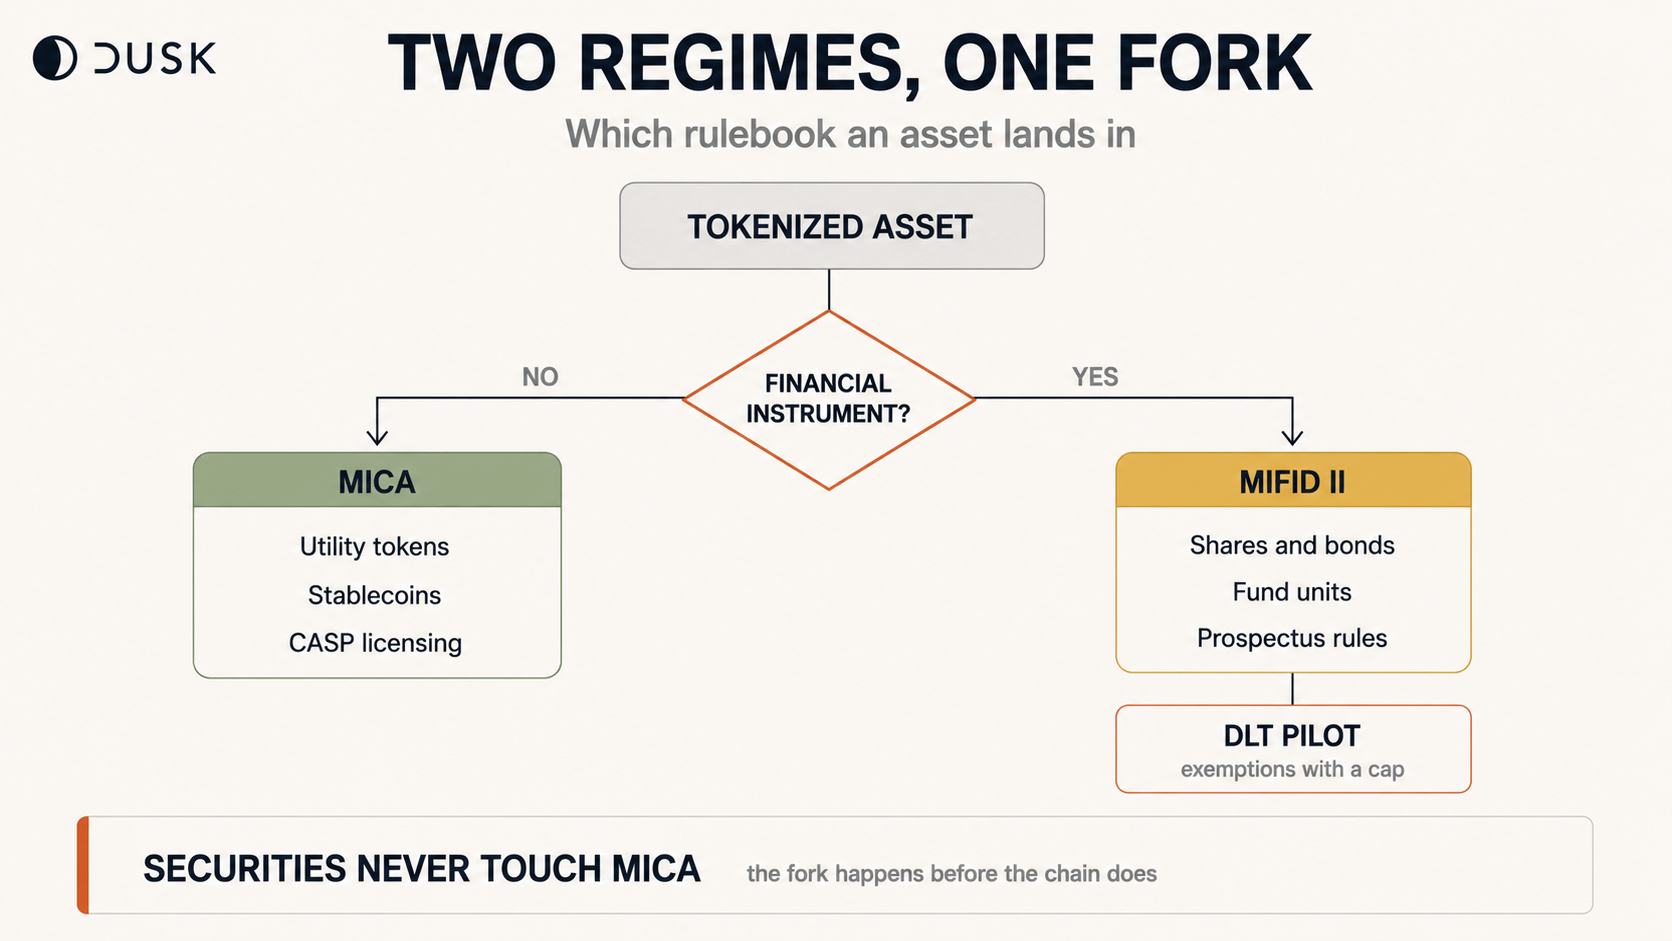
First: MiCA does not cover tokenized securities. Article 2(4) excludes anything qualifying as a financial instrument. Tokenized shares, bonds, fund units all sit under MiFID II - the same framework governing a paper bond from 1990. "MiCA-compliant" means something for a payment token. For a security it's a category error.
Second, and this is the one that stopped me.
Securities on DLT run under a separate regime: Regulation 2022/858, the DLT Pilot. It grants exemptions from CSDR and MiFIR so venues can settle onchain. 21X in Germany operates under it.
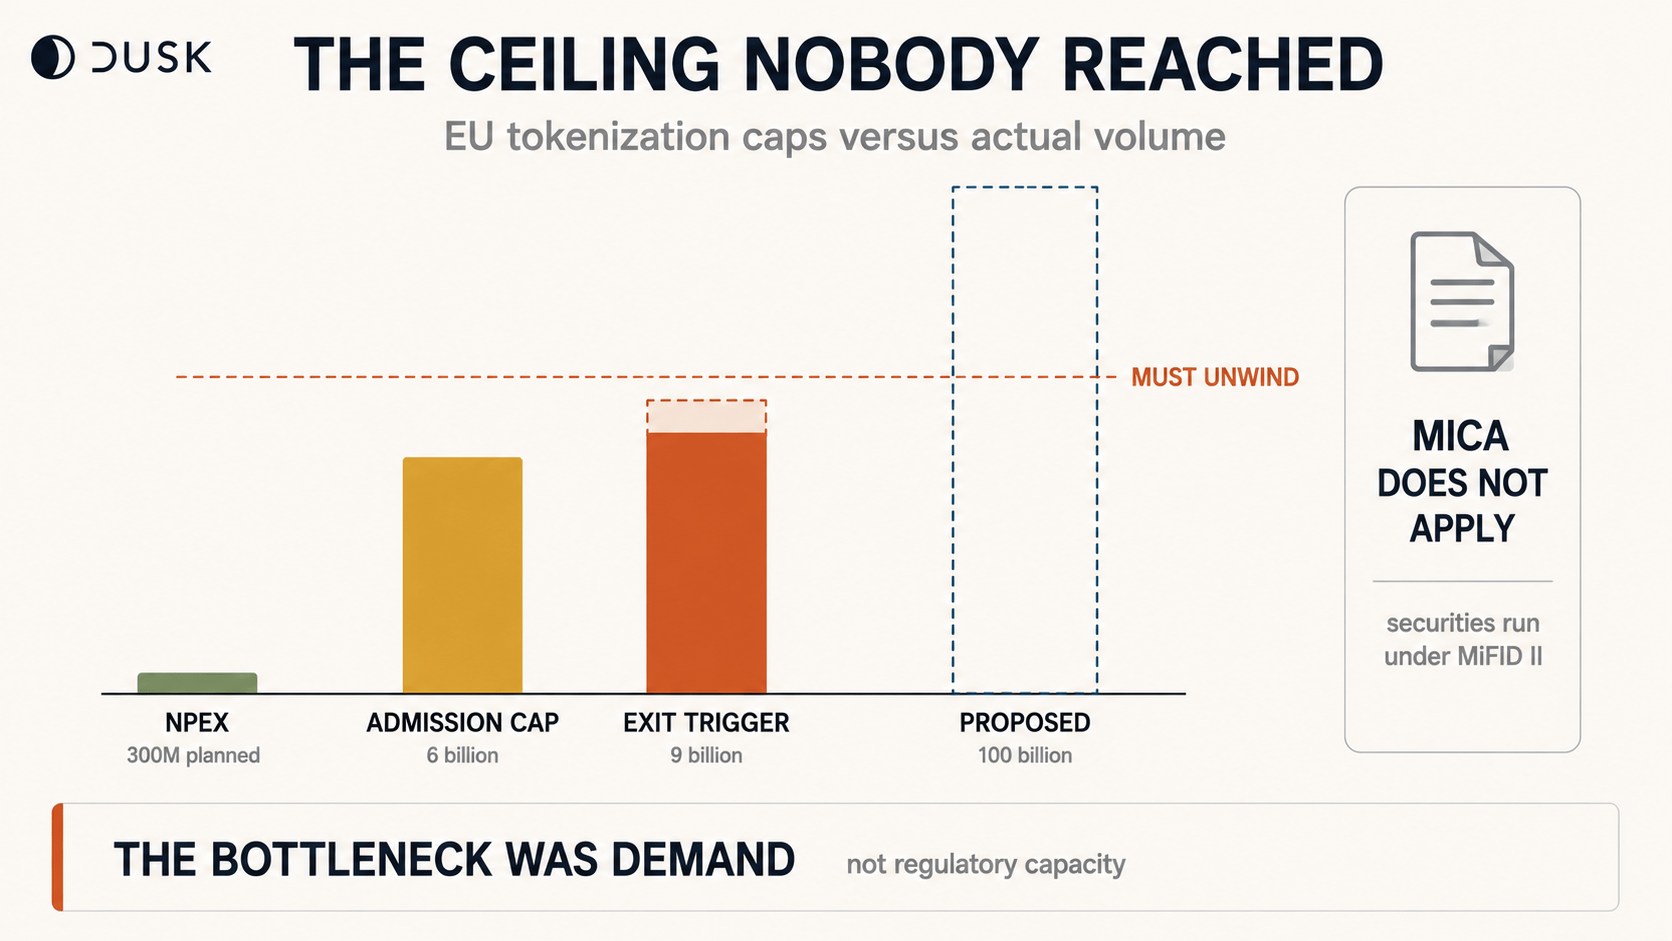
It also has a cap. Aggregate market value of all DLT financial instruments on one infrastructure cannot exceed €6 billion at admission.
And at €9 billion, the operator must implement a transition strategy back to traditional infrastructure.
The regime is built so that succeeding past a threshold obliges you to unwind.
I get the logic. Sandboxes contain risk by containing size. But it creates a strange incentive: build settlement good enough to attract volume, and your reward is a migration plan.
The Commission noticed. Its December proposal removes instrument caps and raises the aggregate to €100 billion. As of June 2026 that is still a proposal moving through the legislative process, not law.
So where does Dusk actually sit. NPEX plans 300M+ EUR onchain. Against a €9 billion trigger that's roughly 3%. Enormous headroom. The ceiling is irrelevant at that scale.
Which is the point. Every EU tokenization venue operating today is small enough that the constraint doesn't bind. The Commission is raising a limit nobody has come close to hitting.
That tells you the bottleneck was never regulatory capacity. It was demand.
The infrastructure question is solved on paper. The €6 billion cap has never been tested because no venue has needed it.
What would you rather see first - the cap raised, or one venue actually approaching it?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Two things I got wrong about EU tokenization rules. The second changed how I read every RWA roadmap.
First: MiCA does not cover tokenized securities. Article 2(4) excludes anything qualifying as a financial instrument. Tokenized shares, bonds, fund units all sit under MiFID II - the same framework governing a paper bond from 1990. "MiCA-compliant" means something for a payment token. For a security it's a category error.
Second, and this is the one that stopped me.
Securities on DLT run under a separate regime: Regulation 2022/858, the DLT Pilot. It grants exemptions from CSDR and MiFIR so venues can settle onchain. 21X in Germany operates under it.
It also has a cap. Aggregate market value of all DLT financial instruments on one infrastructure cannot exceed €6 billion at admission.
And at €9 billion, the operator must implement a transition strategy back to traditional infrastructure.
The regime is built so that succeeding past a threshold obliges you to unwind.
I get the logic. Sandboxes contain risk by containing size. But it creates a strange incentive: build settlement good enough to attract volume, and your reward is a migration plan.
The Commission noticed. Its December proposal removes instrument caps and raises the aggregate to €100 billion. As of June 2026 that is still a proposal moving through the legislative process, not law.
So where does Dusk actually sit. NPEX plans 300M+ EUR onchain. Against a €9 billion trigger that's roughly 3%. Enormous headroom. The ceiling is irrelevant at that scale.
Which is the point. Every EU tokenization venue operating today is small enough that the constraint doesn't bind. The Commission is raising a limit nobody has come close to hitting.
That tells you the bottleneck was never regulatory capacity. It was demand.
The infrastructure question is solved on paper. The €6 billion cap has never been tested because no venue has needed it.
What would you rather see first - the cap raised, or one venue actually approaching it?
Two things I got wrong about EU tokenization rules. The second changed how I read every RWA roadmap.
First: MiCA does not cover tokenized securities. Article 2(4) excludes anything qualifying as a financial instrument. Tokenized shares, bonds, fund units all sit under MiFID II - the same framework governing a paper bond from 1990. "MiCA-compliant" means something for a payment token. For a security it's a category error.
Second, and this is the one that stopped me.
Securities on DLT run under a separate regime: Regulation 2022/858, the DLT Pilot. It grants exemptions from CSDR and MiFIR so venues can settle onchain. 21X in Germany operates under it.
It also has a cap. Aggregate market value of all DLT financial instruments on one infrastructure cannot exceed €6 billion at admission.
And at €9 billion, the operator must implement a transition strategy back to traditional infrastructure.
The regime is built so that succeeding past a threshold obliges you to unwind.
I get the logic. Sandboxes contain risk by containing size. But it creates a strange incentive: build settlement good enough to attract volume, and your reward is a migration plan.
The Commission noticed. Its December proposal removes instrument caps and raises the aggregate to €100 billion. As of June 2026 that is still a proposal moving through the legislative process, not law.
So where does Dusk actually sit. NPEX plans 300M+ EUR onchain. Against a €9 billion trigger that's roughly 3%. Enormous headroom. The ceiling is irrelevant at that scale.
Which is the point. Every EU tokenization venue operating today is small enough that the constraint doesn't bind. The Commission is raising a limit nobody has come close to hitting.
That tells you the bottleneck was never regulatory capacity. It was demand.
The infrastructure question is solved on paper. The €6 billion cap has never been tested because no venue has needed it.
What would you rather see first - the cap raised, or one venue actually approaching it?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 Votes • Vote fermé
1
2
5
·
--
Chaque présentation de TermMax Alpha répète la même phrase : tirer parti sans liquidation. Je veux poser la question que cette phrase évite.
Si personne n’est liquidé, qui encaisse la perte ?
La documentation y répond clairement. Aller long, c’est acheter un call. Aller short, c’est acheter un put. Le Coût Max correspond à la prime versée au départ et aussi à la perte maximale possible. Et l’Investissement Dual est défini comme « la contrepartie qui fournit la liquidité pour les options Long/Short ; autrement dit le vendeur de l’option ».
Voilà. Le risque n’a pas été éliminé par ingénierie. Il a été vendu à quelqu’un.
Mettons des chiffres dessus. Ce sont mes propres chiffres illustratifs, pas des cotations en temps réel — je montre la forme, pas une transaction.
Imaginons qu’un token Alpha vaut 1,00 $. Un trader va long, strike à 1,20 $, prime 0,10 $, taille 1 000 tokens. Coût Max = 100 $.
Le token monte à 2,00 $ :
(2,00 - 1,20) x 1 000 = 800 $
moins la prime de 100 $ = 700 $ net sur 100 $ de risque.
Le token chute à 0,30 $ :
Perte = 100 $. Pas la position. Pas un appel de marge à 3 h du matin. 100 $.
Honnêtement, c’est très bien pour le trader. Maintenant, inversez les rôles.
Le déposant de l’Investissement Dual a mis 1 000 tokens à ce strike et a encaissé 100 $ d’avance, garanti, quoi qu’il arrive ensuite.
Token à 2,00 $ : leurs tokens se convertissent à 1,20 $ = 1 200 $ + 100 $ = 1 300 $. Se contenter de détenir aurait valu 2 000 $. Ils ont abandonné 700 $ — exactement ce que le trader a gagné.
Token à 0,30 $ : ils détiennent toujours 1 000 tokens qui valent 300 $, plus les 100 $. Ils ont absorbé toute la baisse.
Hausse plafonnée, baisse illimitée, prime payée pour la difficulté. C’est un call couvert. C’en est un depuis quarante ans.
Donc le TR (APY) à deux chiffres sur ces vaults n’est pas un rendement au sens où la plupart des gens l’entendent. C’est une compensation pour être de l’autre côté du pari levier de quelqu’un sur un token fraîchement listé.
Rien ici n’est cassé. La structure est honnête une fois qu’on a lu au-delà du titre. Mais « zéro liquidation » décrit un siège à la table, et la page APY du vault est l’endroit où se trouve l’autre siège.
Si vous déposez, vous êtes le vendeur. Évaluez-le comme tel.
@termmax #TermMax
Chaque présentation de TermMax Alpha répète la même phrase : tirer parti sans liquidation. Je veux poser la question que cette phrase évite.
Si personne n’est liquidé, qui encaisse la perte ?
La documentation y répond clairement. Aller long, c’est acheter un call. Aller short, c’est acheter un put. Le Coût Max correspond à la prime versée au départ et aussi à la perte maximale possible. Et l’Investissement Dual est défini comme « la contrepartie qui fournit la liquidité pour les options Long/Short ; autrement dit le vendeur de l’option ».
Voilà. Le risque n’a pas été éliminé par ingénierie. Il a été vendu à quelqu’un.
Mettons des chiffres dessus. Ce sont mes propres chiffres illustratifs, pas des cotations en temps réel — je montre la forme, pas une transaction.
Imaginons qu’un token Alpha vaut 1,00 $. Un trader va long, strike à 1,20 $, prime 0,10 $, taille 1 000 tokens. Coût Max = 100 $.
Le token monte à 2,00 $ :
(2,00 - 1,20) x 1 000 = 800 $
moins la prime de 100 $ = 700 $ net sur 100 $ de risque.
Le token chute à 0,30 $ :
Perte = 100 $. Pas la position. Pas un appel de marge à 3 h du matin. 100 $.
Honnêtement, c’est très bien pour le trader. Maintenant, inversez les rôles.
Le déposant de l’Investissement Dual a mis 1 000 tokens à ce strike et a encaissé 100 $ d’avance, garanti, quoi qu’il arrive ensuite.
Token à 2,00 $ : leurs tokens se convertissent à 1,20 $ = 1 200 $ + 100 $ = 1 300 $. Se contenter de détenir aurait valu 2 000 $. Ils ont abandonné 700 $ — exactement ce que le trader a gagné.
Token à 0,30 $ : ils détiennent toujours 1 000 tokens qui valent 300 $, plus les 100 $. Ils ont absorbé toute la baisse.
Hausse plafonnée, baisse illimitée, prime payée pour la difficulté. C’est un call couvert. C’en est un depuis quarante ans.
Donc le TR (APY) à deux chiffres sur ces vaults n’est pas un rendement au sens où la plupart des gens l’entendent. C’est une compensation pour être de l’autre côté du pari levier de quelqu’un sur un token fraîchement listé.
Rien ici n’est cassé. La structure est honnête une fois qu’on a lu au-delà du titre. Mais « zéro liquidation » décrit un siège à la table, et la page APY du vault est l’endroit où se trouve l’autre siège.
Si vous déposez, vous êtes le vendeur. Évaluez-le comme tel.
@TermMax #TermMax
Si personne n’est liquidé, qui encaisse la perte ?
La documentation y répond clairement. Aller long, c’est acheter un call. Aller short, c’est acheter un put. Le Coût Max correspond à la prime versée au départ et aussi à la perte maximale possible. Et l’Investissement Dual est défini comme « la contrepartie qui fournit la liquidité pour les options Long/Short ; autrement dit le vendeur de l’option ».
Voilà. Le risque n’a pas été éliminé par ingénierie. Il a été vendu à quelqu’un.
Mettons des chiffres dessus. Ce sont mes propres chiffres illustratifs, pas des cotations en temps réel — je montre la forme, pas une transaction.
Imaginons qu’un token Alpha vaut 1,00 $. Un trader va long, strike à 1,20 $, prime 0,10 $, taille 1 000 tokens. Coût Max = 100 $.
Le token monte à 2,00 $ :
(2,00 - 1,20) x 1 000 = 800 $
moins la prime de 100 $ = 700 $ net sur 100 $ de risque.
Le token chute à 0,30 $ :
Perte = 100 $. Pas la position. Pas un appel de marge à 3 h du matin. 100 $.
Honnêtement, c’est très bien pour le trader. Maintenant, inversez les rôles.
Le déposant de l’Investissement Dual a mis 1 000 tokens à ce strike et a encaissé 100 $ d’avance, garanti, quoi qu’il arrive ensuite.
Token à 2,00 $ : leurs tokens se convertissent à 1,20 $ = 1 200 $ + 100 $ = 1 300 $. Se contenter de détenir aurait valu 2 000 $. Ils ont abandonné 700 $ — exactement ce que le trader a gagné.
Token à 0,30 $ : ils détiennent toujours 1 000 tokens qui valent 300 $, plus les 100 $. Ils ont absorbé toute la baisse.
Hausse plafonnée, baisse illimitée, prime payée pour la difficulté. C’est un call couvert. C’en est un depuis quarante ans.
Donc le TR (APY) à deux chiffres sur ces vaults n’est pas un rendement au sens où la plupart des gens l’entendent. C’est une compensation pour être de l’autre côté du pari levier de quelqu’un sur un token fraîchement listé.
Rien ici n’est cassé. La structure est honnête une fois qu’on a lu au-delà du titre. Mais « zéro liquidation » décrit un siège à la table, et la page APY du vault est l’endroit où se trouve l’autre siège.
Si vous déposez, vous êtes le vendeur. Évaluez-le comme tel.
@TermMax #TermMax
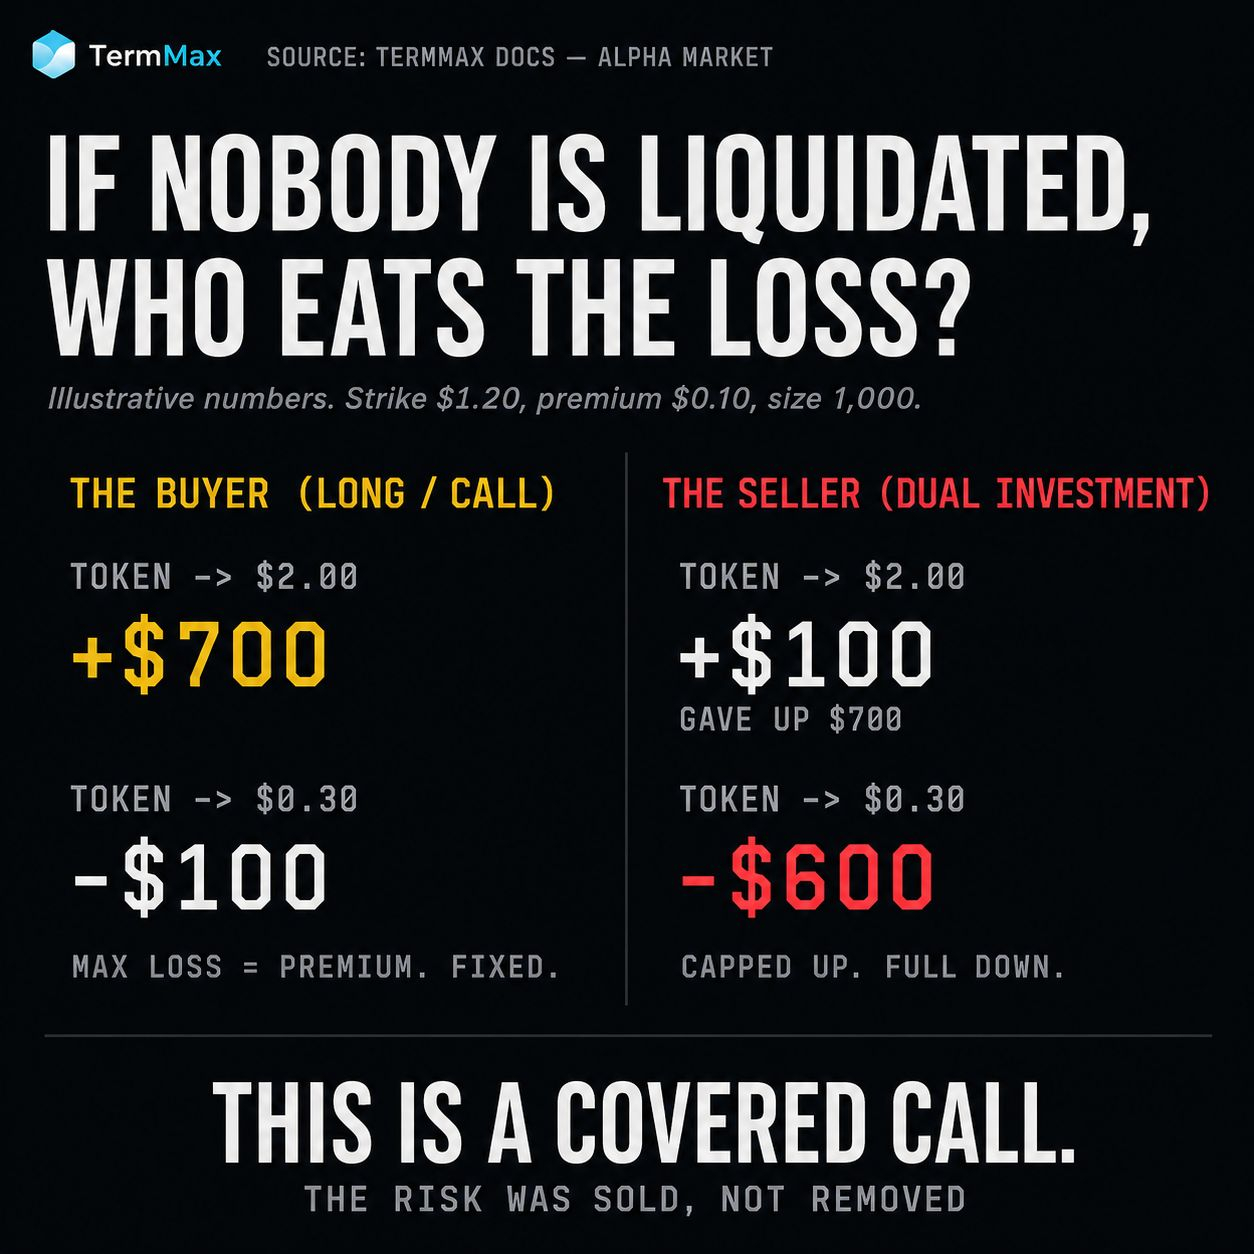
11
4
103
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Il y a six semaines, l’UE a fermé la porte au modèle économique qui a fait naître l’industrie des néocourtiers.
L’article 39a MiFIR — l’interdiction à l’échelle du bloc du “paiement pour l’acheminement des ordres” (payment for order flow) — est entré en vigueur le 1er juillet 2026. Les sociétés ne peuvent plus accepter de frais ou d’avantage quelconques pour l’acheminement des ordres de leurs clients vers un lieu de négociation donné. L’Allemagne a retiré son exemption transitoire pour se conformer.
Dusk Trade est en cours de construction comme un néocourtier d’actifs tokenisés — des OPCVM monétaires (MMF), des ETF, des obligations, des RWA sur DuskEVM — conçu pour fonctionner comme un MTF réglementé conformément aux règles de l’UE.
Il s’installe donc sur un marché où le moteur standard de revenus des néocourtiers est illégal dès le premier jour.
Trois façons de financer une plateforme sans paiements liés au flux d’ordres.
Une commission explicite est honnête et tue le tunnel du trading gratuit.
Exécution propriétaire. BaFin a précisé que le fait d’exécuter les ordres clients à partir de votre propre carnet se situe généralement hors du champ de la PFOF, à condition que la meilleure exécution soit assurée. Mais un opérateur de MTF qui prend l’autre côté du flux client se trouve précisément dans le conflit que la licence MTF vise à gérer.
Ou des frais côté émetteur. Cotation, émission, règlement — payés par celui qui apporte l’actif plutôt que par celui qui le négocie.
J’ai pensé que le troisième était la réponse la plus “propre”. Puis j’ai lu ce que les régulateurs surveillent.
Ils surveillent précisément les tentatives de rebaptiser la PFOF en “frais de règlement” gonflés au sein d’un même groupe.
Ce qui signifie qu’une plateforme qui possède sa propre couche de règlement — exactement ce que fait un exchange “native” de chaîne — se trouve pile dans le viseur le plus dur des superviseurs.
J’ai vérifié les deux réseaux pendant la rédaction. Mainnet : 68 167 transactions depuis la genèse, et chacune des plus récentes correspond à une opération de staking, deux d’entre elles ayant échoué. Testnet : 218 709 — trois fois le volume, avec des types de transactions que le mainnet n’a pas. L’environnement de test est plus actif que l’environnement réel.
L’intégration verticale est l’argument pour les marchés tokenisés : émission, négociation et règlement dans un seul environnement. C’est aussi la structure que les régulateurs ont le plus de mal à valoriser.
Posséder toute la pile, c’est le produit. C’est aussi l’exposition.
Quelqu’un a-t-il vu un modèle de frais publié pour Dusk Trade ?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Il y a six semaines, l’UE a fermé la porte au modèle économique qui a fait naître l’industrie des néocourtiers.
L’article 39a MiFIR — l’interdiction à l’échelle du bloc du “paiement pour l’acheminement des ordres” (payment for order flow) — est entré en vigueur le 1er juillet 2026. Les sociétés ne peuvent plus accepter de frais ou d’avantage quelconques pour l’acheminement des ordres de leurs clients vers un lieu de négociation donné. L’Allemagne a retiré son exemption transitoire pour se conformer.
Dusk Trade est en cours de construction comme un néocourtier d’actifs tokenisés — des OPCVM monétaires (MMF), des ETF, des obligations, des RWA sur DuskEVM — conçu pour fonctionner comme un MTF réglementé conformément aux règles de l’UE.
Il s’installe donc sur un marché où le moteur standard de revenus des néocourtiers est illégal dès le premier jour.
Trois façons de financer une plateforme sans paiements liés au flux d’ordres.
Une commission explicite est honnête et tue le tunnel du trading gratuit.
Exécution propriétaire. BaFin a précisé que le fait d’exécuter les ordres clients à partir de votre propre carnet se situe généralement hors du champ de la PFOF, à condition que la meilleure exécution soit assurée. Mais un opérateur de MTF qui prend l’autre côté du flux client se trouve précisément dans le conflit que la licence MTF vise à gérer.
Ou des frais côté émetteur. Cotation, émission, règlement — payés par celui qui apporte l’actif plutôt que par celui qui le négocie.
J’ai pensé que le troisième était la réponse la plus “propre”. Puis j’ai lu ce que les régulateurs surveillent.
Ils surveillent précisément les tentatives de rebaptiser la PFOF en “frais de règlement” gonflés au sein d’un même groupe.
Ce qui signifie qu’une plateforme qui possède sa propre couche de règlement — exactement ce que fait un exchange “native” de chaîne — se trouve pile dans le viseur le plus dur des superviseurs.
J’ai vérifié les deux réseaux pendant la rédaction. Mainnet : 68 167 transactions depuis la genèse, et chacune des plus récentes correspond à une opération de staking, deux d’entre elles ayant échoué. Testnet : 218 709 — trois fois le volume, avec des types de transactions que le mainnet n’a pas. L’environnement de test est plus actif que l’environnement réel.
L’intégration verticale est l’argument pour les marchés tokenisés : émission, négociation et règlement dans un seul environnement. C’est aussi la structure que les régulateurs ont le plus de mal à valoriser.
Posséder toute la pile, c’est le produit. C’est aussi l’exposition.
Quelqu’un a-t-il vu un modèle de frais publié pour Dusk Trade ?
Il y a six semaines, l’UE a fermé la porte au modèle économique qui a fait naître l’industrie des néocourtiers.
L’article 39a MiFIR — l’interdiction à l’échelle du bloc du “paiement pour l’acheminement des ordres” (payment for order flow) — est entré en vigueur le 1er juillet 2026. Les sociétés ne peuvent plus accepter de frais ou d’avantage quelconques pour l’acheminement des ordres de leurs clients vers un lieu de négociation donné. L’Allemagne a retiré son exemption transitoire pour se conformer.
Dusk Trade est en cours de construction comme un néocourtier d’actifs tokenisés — des OPCVM monétaires (MMF), des ETF, des obligations, des RWA sur DuskEVM — conçu pour fonctionner comme un MTF réglementé conformément aux règles de l’UE.
Il s’installe donc sur un marché où le moteur standard de revenus des néocourtiers est illégal dès le premier jour.
Trois façons de financer une plateforme sans paiements liés au flux d’ordres.
Une commission explicite est honnête et tue le tunnel du trading gratuit.
Exécution propriétaire. BaFin a précisé que le fait d’exécuter les ordres clients à partir de votre propre carnet se situe généralement hors du champ de la PFOF, à condition que la meilleure exécution soit assurée. Mais un opérateur de MTF qui prend l’autre côté du flux client se trouve précisément dans le conflit que la licence MTF vise à gérer.
Ou des frais côté émetteur. Cotation, émission, règlement — payés par celui qui apporte l’actif plutôt que par celui qui le négocie.
J’ai pensé que le troisième était la réponse la plus “propre”. Puis j’ai lu ce que les régulateurs surveillent.
Ils surveillent précisément les tentatives de rebaptiser la PFOF en “frais de règlement” gonflés au sein d’un même groupe.
Ce qui signifie qu’une plateforme qui possède sa propre couche de règlement — exactement ce que fait un exchange “native” de chaîne — se trouve pile dans le viseur le plus dur des superviseurs.
J’ai vérifié les deux réseaux pendant la rédaction. Mainnet : 68 167 transactions depuis la genèse, et chacune des plus récentes correspond à une opération de staking, deux d’entre elles ayant échoué. Testnet : 218 709 — trois fois le volume, avec des types de transactions que le mainnet n’a pas. L’environnement de test est plus actif que l’environnement réel.
L’intégration verticale est l’argument pour les marchés tokenisés : émission, négociation et règlement dans un seul environnement. C’est aussi la structure que les régulateurs ont le plus de mal à valoriser.
Posséder toute la pile, c’est le produit. C’est aussi l’exposition.
Quelqu’un a-t-il vu un modèle de frais publié pour Dusk Trade ?
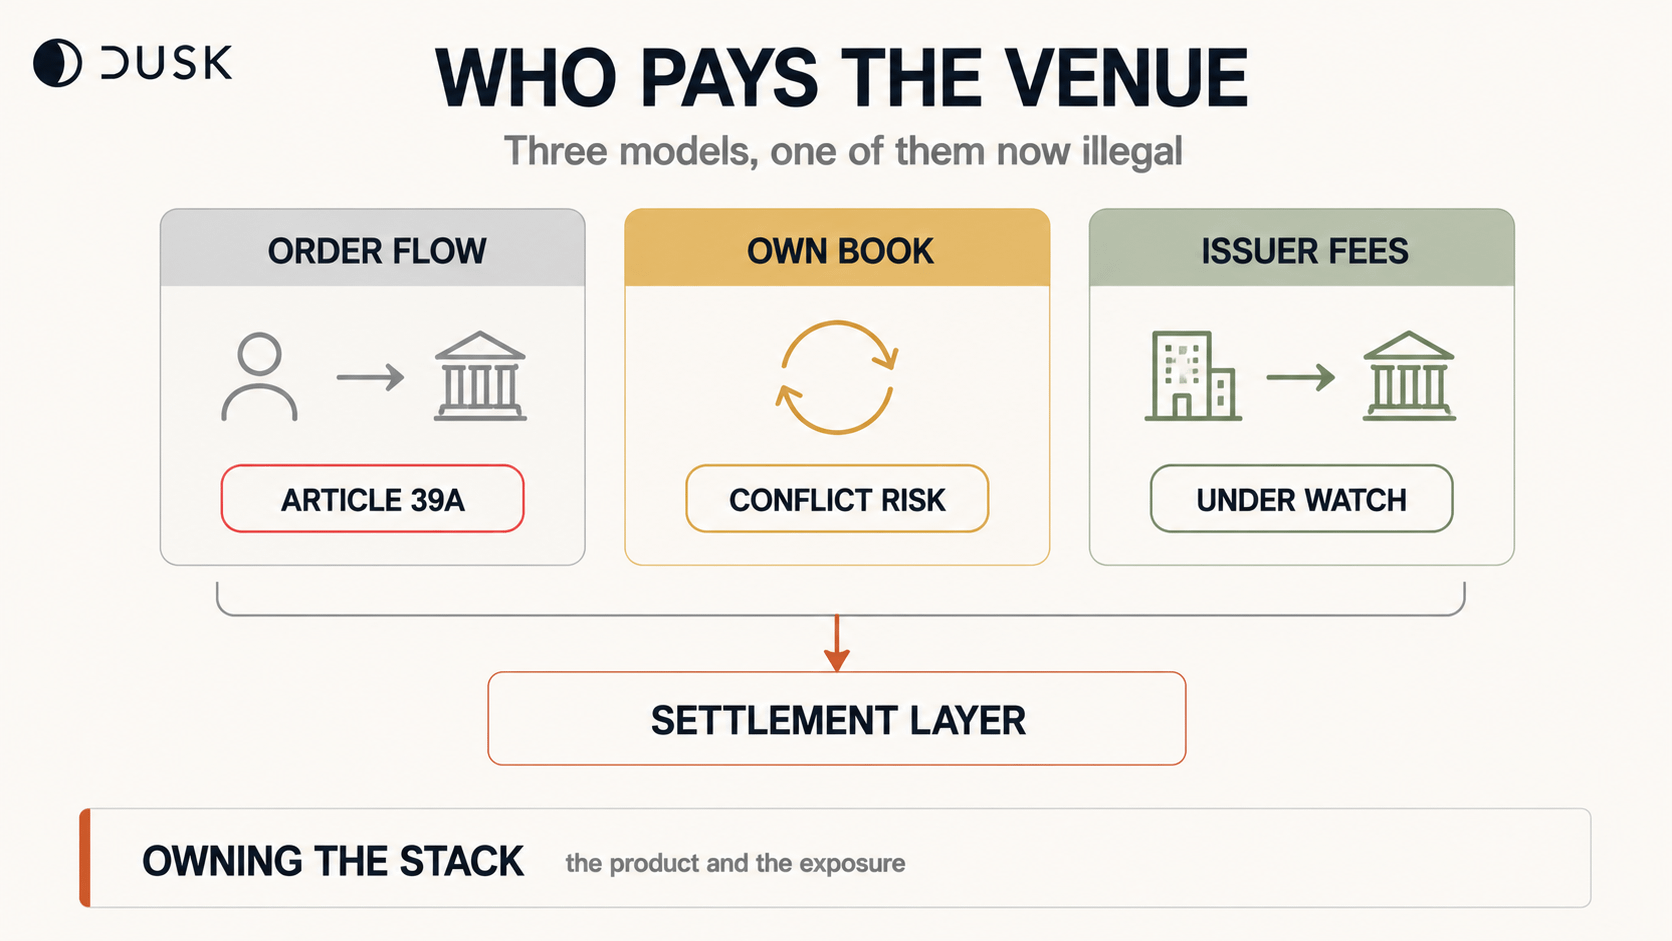
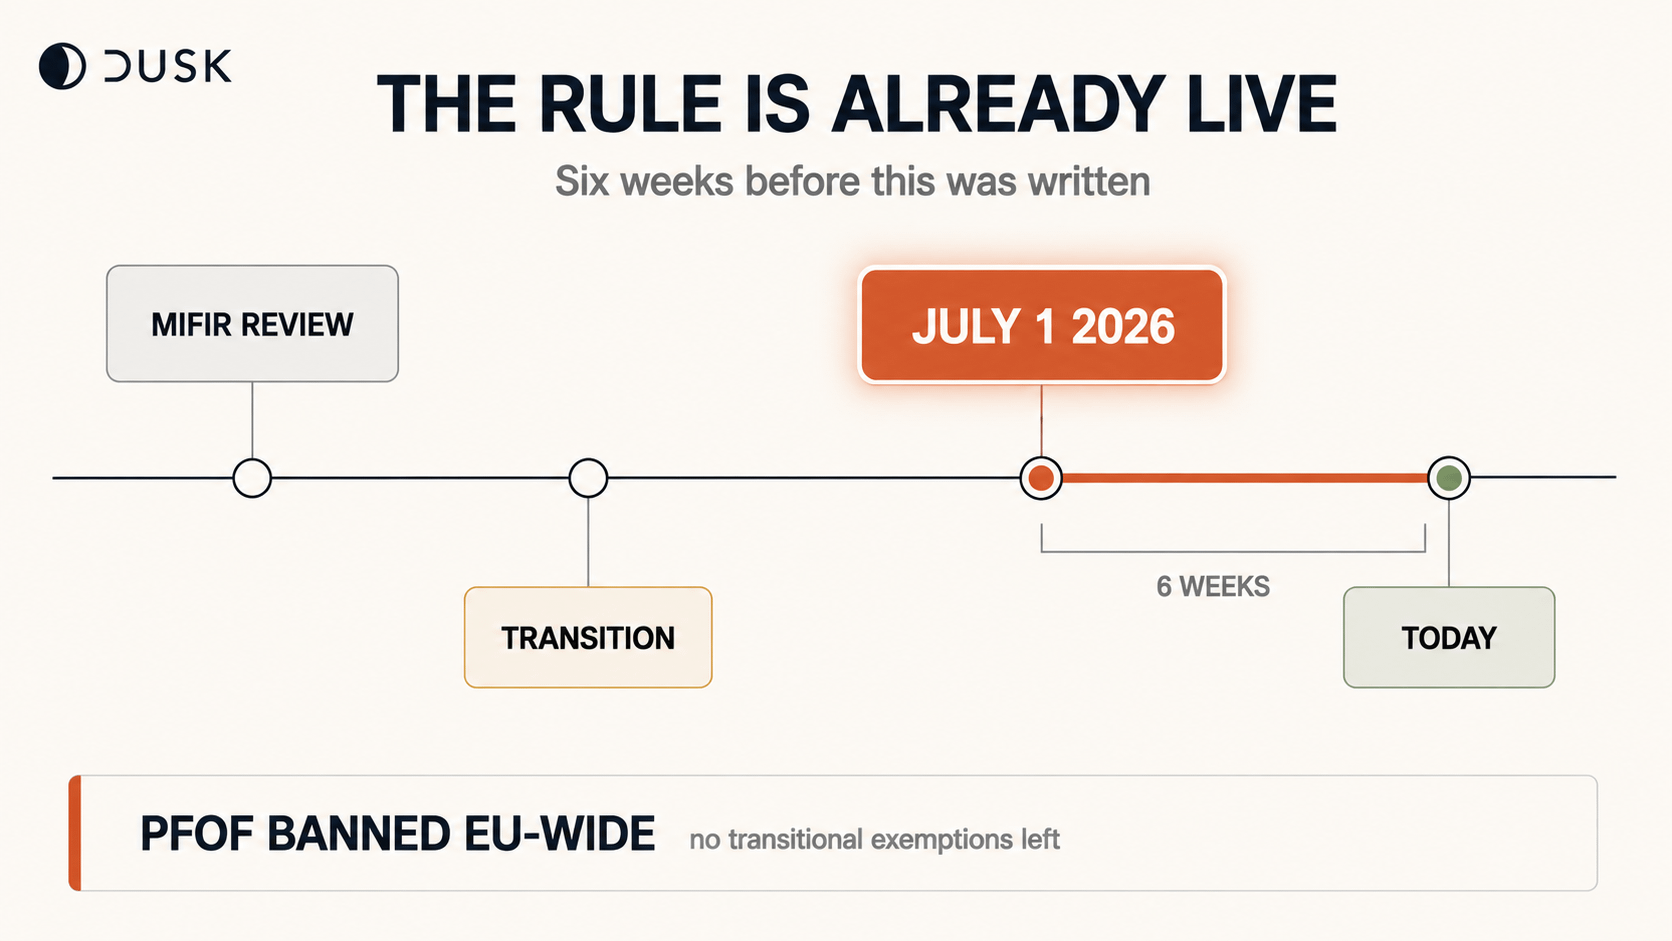
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 Votes • Vote fermé
9
·
--
Haussier
Sous le livre d’ordres, il y a une bande B/S. Je l’ai prise pour un indice concernant la direction. J’ai vérifié sur quatre tickers et la règle s’est cassée.
La bande montre la part des ordres d’achat par rapport aux ventes dans le carnet visible. Logique : plus d’acheteurs - le prix monte.
J’ai retiré quatre bStocks à 14:50, une fois.
$ALABB : B 25,05% - variation -9,57%
SOXSB : B 52,09% - variation +10,11%
SNXXB : B 55,21% - variation -2,04%
$MSTRB : B 74,30% - variation +2,87%
Aux extrémités, la règle fonctionne. Le moins d’acheteurs est sur ALABB, et c’est là qu’il est le plus tombé. Le plus est sur MSTRB, et il est en hausse.
Maintenant, le milieu.
SOXSB et SNXXB sont presque identiques : 52,09% contre 55,21%, écart de 3 points.
Variation sur 24 heures : +10,11% contre -2,04%. Écart de 12 points.
Trois points dans le carnet et douze dans le prix. Ici, la règle n’explique rien.
Corrélation sur quatre points r = 0,63. Il semble qu’il y ait un lien, mais avec un aussi petit échantillon, ça ne prouve rien.
Voilà où je me suis trompé. La bande montre le carnet maintenant, à cette seconde. La variation sur 24 heures montre ce qui s’est déjà passé. Je comparais la coupe actuelle avec celle de la veille et je m’attendais à ce que l’une explique l’autre.
Concrètement : lire la bande comme l’état de la file à cet instant, pas comme une prévision.
Limites : quatre tickers, un seul instantané. Pour tirer une conclusion, il faut des dizaines de mesures sur des jours différents.
Le carnet indique qui se tient là, maintenant. Il ne dit pas qui viendra.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Sous le livre d’ordres, il y a une bande B/S. Je l’ai prise pour un indice concernant la direction. J’ai vérifié sur quatre tickers et la règle s’est cassée.
La bande montre la part des ordres d’achat par rapport aux ventes dans le carnet visible. Logique : plus d’acheteurs - le prix monte.
J’ai retiré quatre bStocks à 14:50, une fois.
$ALABB : B 25,05% - variation -9,57%
SOXSB : B 52,09% - variation +10,11%
SNXXB : B 55,21% - variation -2,04%
$MSTRB : B 74,30% - variation +2,87%
Aux extrémités, la règle fonctionne. Le moins d’acheteurs est sur ALABB, et c’est là qu’il est le plus tombé. Le plus est sur MSTRB, et il est en hausse.
Maintenant, le milieu.
SOXSB et SNXXB sont presque identiques : 52,09% contre 55,21%, écart de 3 points.
Variation sur 24 heures : +10,11% contre -2,04%. Écart de 12 points.
Trois points dans le carnet et douze dans le prix. Ici, la règle n’explique rien.
Corrélation sur quatre points r = 0,63. Il semble qu’il y ait un lien, mais avec un aussi petit échantillon, ça ne prouve rien.
Voilà où je me suis trompé. La bande montre le carnet maintenant, à cette seconde. La variation sur 24 heures montre ce qui s’est déjà passé. Je comparais la coupe actuelle avec celle de la veille et je m’attendais à ce que l’une explique l’autre.
Concrètement : lire la bande comme l’état de la file à cet instant, pas comme une prévision.
Limites : quatre tickers, un seul instantané. Pour tirer une conclusion, il faut des dizaines de mesures sur des jours différents.
Le carnet indique qui se tient là, maintenant. Il ne dit pas qui viendra.
@BinanceCIS #bStocksCIS
La bande montre la part des ordres d’achat par rapport aux ventes dans le carnet visible. Logique : plus d’acheteurs - le prix monte.
J’ai retiré quatre bStocks à 14:50, une fois.
$ALABB : B 25,05% - variation -9,57%
SOXSB : B 52,09% - variation +10,11%
SNXXB : B 55,21% - variation -2,04%
$MSTRB : B 74,30% - variation +2,87%
Aux extrémités, la règle fonctionne. Le moins d’acheteurs est sur ALABB, et c’est là qu’il est le plus tombé. Le plus est sur MSTRB, et il est en hausse.
Maintenant, le milieu.
SOXSB et SNXXB sont presque identiques : 52,09% contre 55,21%, écart de 3 points.
Variation sur 24 heures : +10,11% contre -2,04%. Écart de 12 points.
Trois points dans le carnet et douze dans le prix. Ici, la règle n’explique rien.
Corrélation sur quatre points r = 0,63. Il semble qu’il y ait un lien, mais avec un aussi petit échantillon, ça ne prouve rien.
Voilà où je me suis trompé. La bande montre le carnet maintenant, à cette seconde. La variation sur 24 heures montre ce qui s’est déjà passé. Je comparais la coupe actuelle avec celle de la veille et je m’attendais à ce que l’une explique l’autre.
Concrètement : lire la bande comme l’état de la file à cet instant, pas comme une prévision.
Limites : quatre tickers, un seul instantané. Pour tirer une conclusion, il faut des dizaines de mesures sur des jours différents.
Le carnet indique qui se tient là, maintenant. Il ne dit pas qui viendra.
@BinanceCIS #bStocksCIS
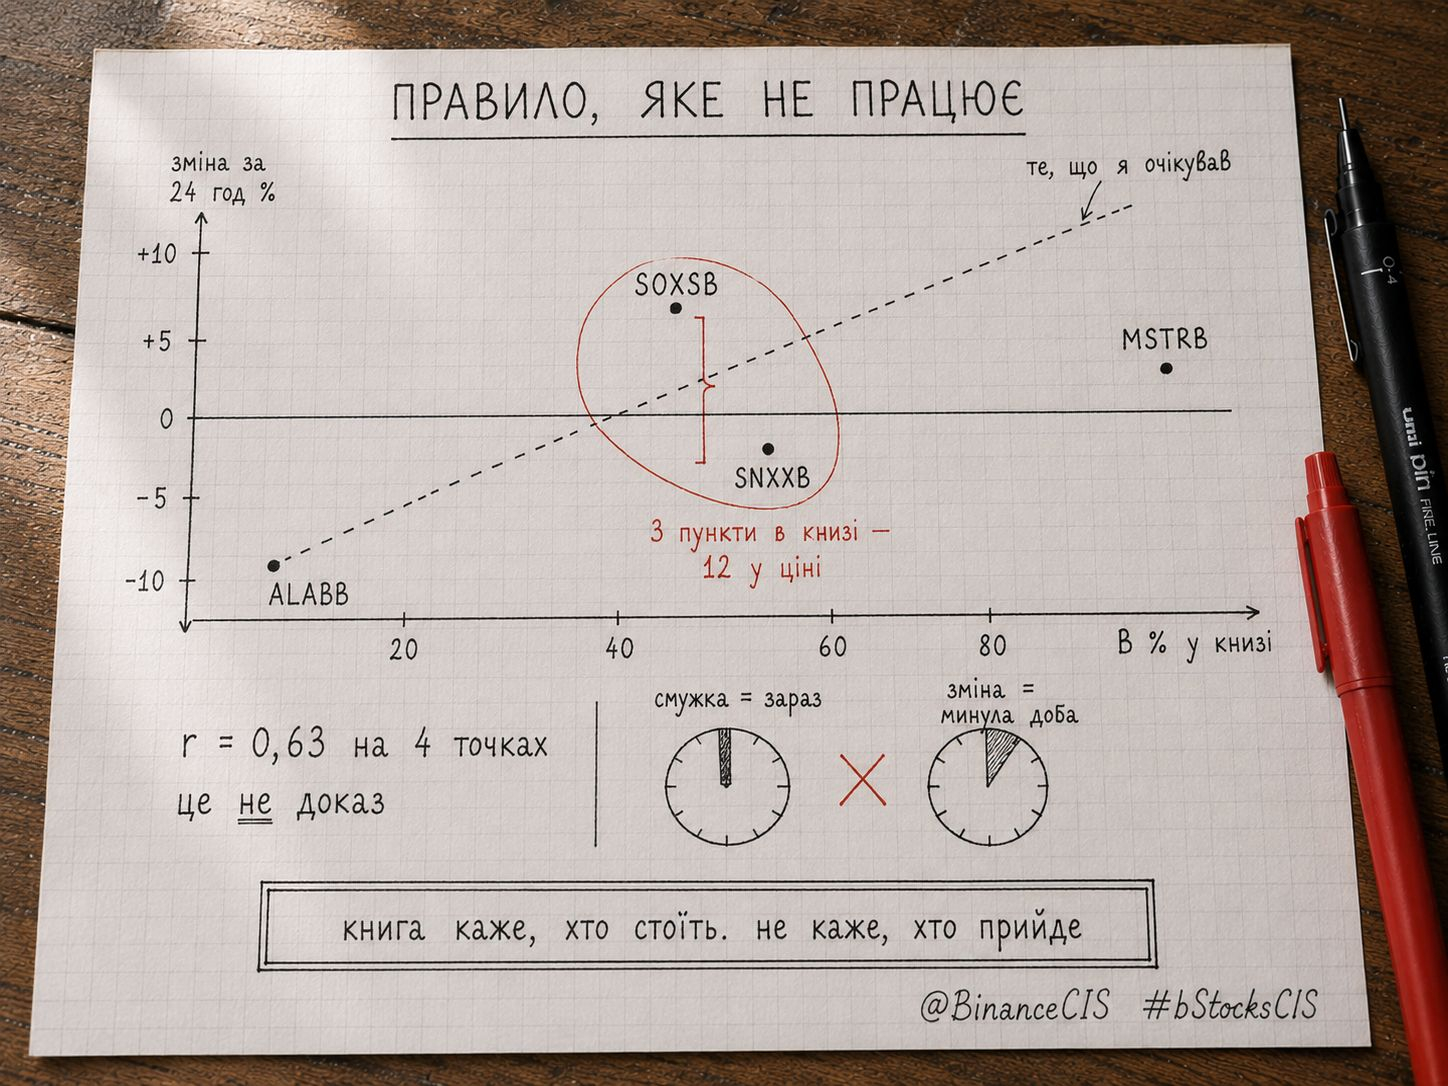
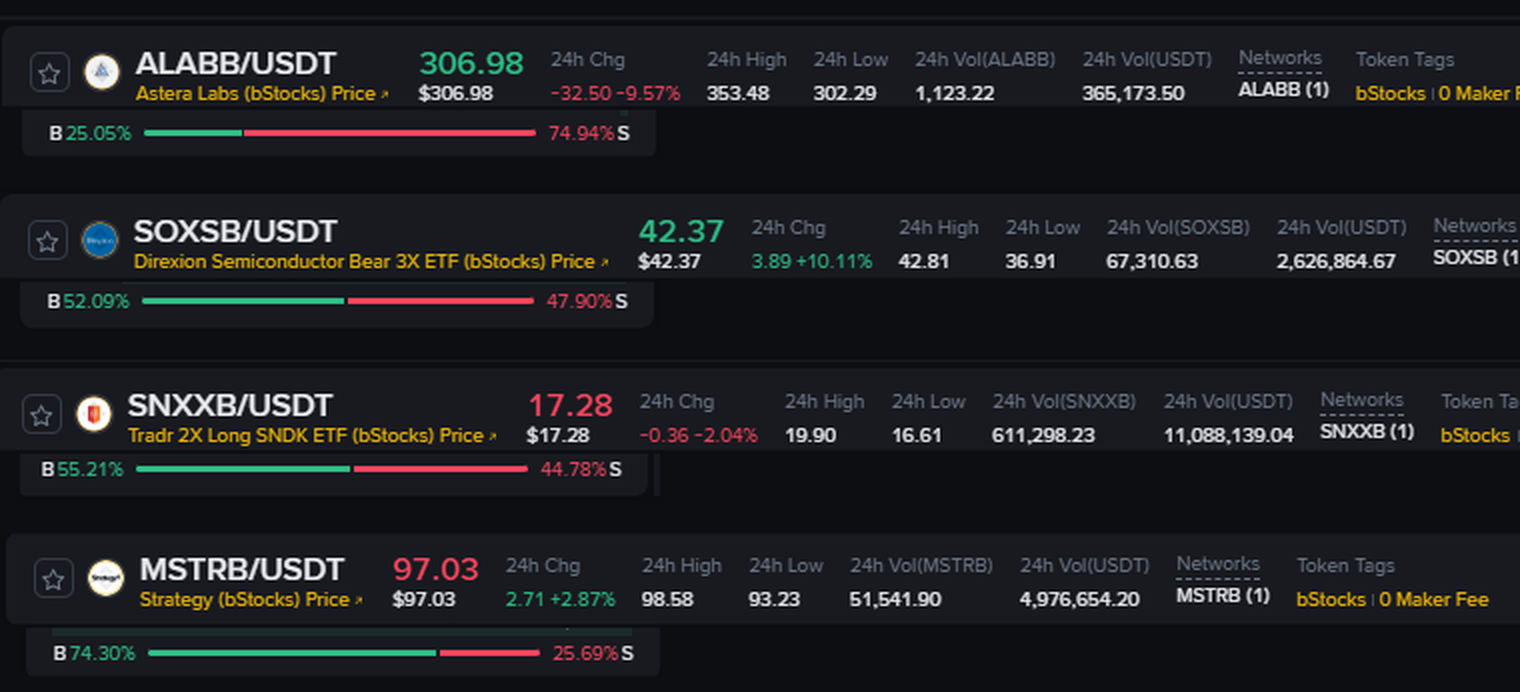
6
4
104
·
--
Partiellement vrai
Voir la traduction
I assumed TermMax was another Pendle fork. Then I divided two numbers on its DefiLlama page and got a result I didn't expect.
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@termmax #TermMax
I assumed TermMax was another Pendle fork. Then I divided two numbers on its DefiLlama page and got a result I didn't expect.
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@TermMax #TermMax
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@TermMax #TermMax
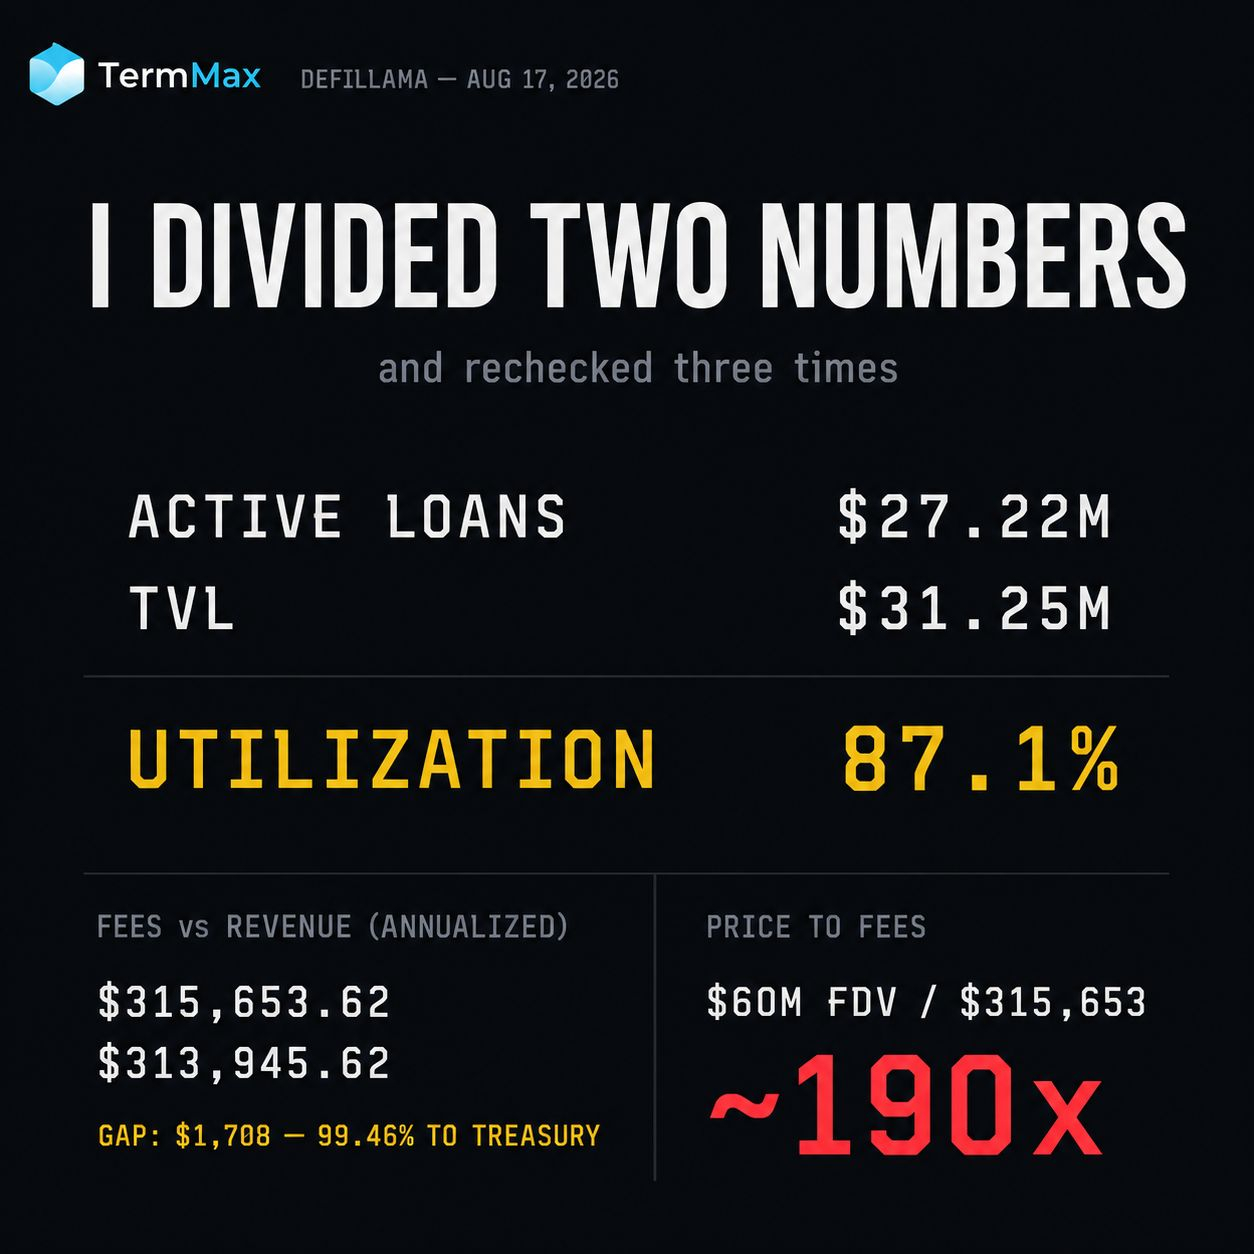
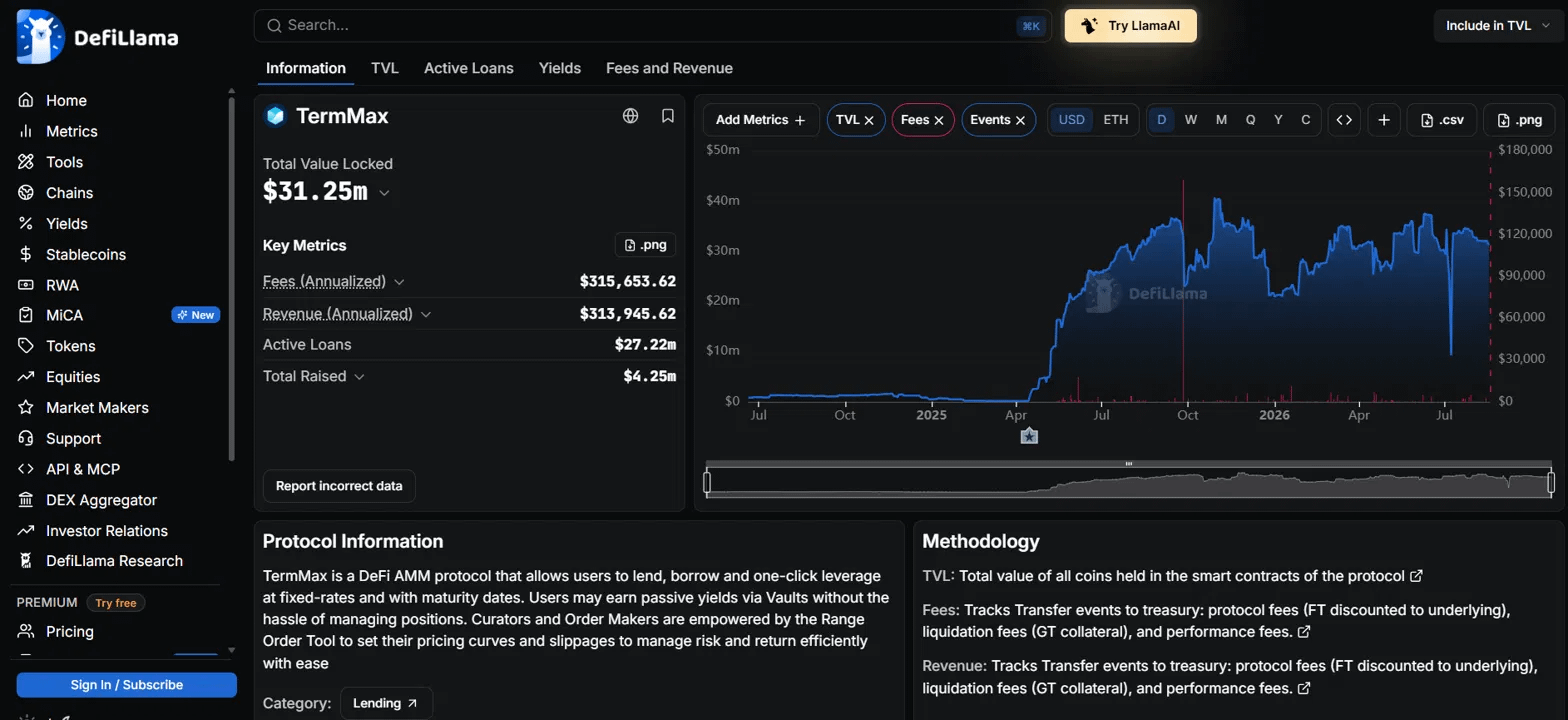
72
·
--
Voir la traduction
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Everyone screenshots the Dusk explorer. Almost nobody reads it twice.
I checked the same page 39 hours apart and one pair of numbers had quietly moved.
Active provisioners: 170 → 175
Pending provisioners: 26 → 20
Six left the queue. Five became active. That's the staking lifecycle happening in front of you, and it's the first thing I've seen on this chain that looks like an operator making a decision rather than a protocol maintaining itself.
Dusk doesn't activate stake immediately. New stake waits for an epoch boundary before it counts toward consensus. Between my two reads roughly 6.6 epochs passed, and the queue drained by six.
Then the number that didn't behave.
Pending stake went UP over the same window - 11.39M to 11.97M. Six provisioners left the queue, and the queue still grew. New capital arrived faster than it cleared.
The composition shifted too. Average stake per pending provisioner rose from 0.438M to 0.599M DUSK. Average stake per active provisioner fell from 1.151M to 1.127M.
Read those together and you get: smaller operators are activating, larger ones are still waiting. The active set is widening while its average weight thins.
For a chain selling deterministic finality to regulated venues, that's a more interesting metric than TPS. Total stake now sits at 197.14M against roughly 603M circulating - about 33% locked. Average active provisioner holds ~1.13M DUSK, over a thousand times the 1,000 DUSK minimum.
Transactions over the same window: 521 across 14,291 blocks. 3.65% of blocks carried one, up from the 3.2% I measured a few days ago. Types were STAKE, UNSTAKE, WITHDRAW. Still no transfers.
So the network isn't idle - it's just that all the motion is people deciding whether to run it.
What I can't tell from the explorer: did that sixth pending provisioner activate and immediately unstake, or fail to activate at all? Those are different stories and the UI doesn't distinguish them.
Where did the sixth pending provisioner go?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Everyone screenshots the Dusk explorer. Almost nobody reads it twice.
I checked the same page 39 hours apart and one pair of numbers had quietly moved.
Active provisioners: 170 → 175
Pending provisioners: 26 → 20
Six left the queue. Five became active. That's the staking lifecycle happening in front of you, and it's the first thing I've seen on this chain that looks like an operator making a decision rather than a protocol maintaining itself.
Dusk doesn't activate stake immediately. New stake waits for an epoch boundary before it counts toward consensus. Between my two reads roughly 6.6 epochs passed, and the queue drained by six.
Then the number that didn't behave.
Pending stake went UP over the same window - 11.39M to 11.97M. Six provisioners left the queue, and the queue still grew. New capital arrived faster than it cleared.
The composition shifted too. Average stake per pending provisioner rose from 0.438M to 0.599M DUSK. Average stake per active provisioner fell from 1.151M to 1.127M.
Read those together and you get: smaller operators are activating, larger ones are still waiting. The active set is widening while its average weight thins.
For a chain selling deterministic finality to regulated venues, that's a more interesting metric than TPS. Total stake now sits at 197.14M against roughly 603M circulating - about 33% locked. Average active provisioner holds ~1.13M DUSK, over a thousand times the 1,000 DUSK minimum.
Transactions over the same window: 521 across 14,291 blocks. 3.65% of blocks carried one, up from the 3.2% I measured a few days ago. Types were STAKE, UNSTAKE, WITHDRAW. Still no transfers.
So the network isn't idle - it's just that all the motion is people deciding whether to run it.
What I can't tell from the explorer: did that sixth pending provisioner activate and immediately unstake, or fail to activate at all? Those are different stories and the UI doesn't distinguish them.
Where did the sixth pending provisioner go?
Everyone screenshots the Dusk explorer. Almost nobody reads it twice.
I checked the same page 39 hours apart and one pair of numbers had quietly moved.
Active provisioners: 170 → 175
Pending provisioners: 26 → 20
Six left the queue. Five became active. That's the staking lifecycle happening in front of you, and it's the first thing I've seen on this chain that looks like an operator making a decision rather than a protocol maintaining itself.
Dusk doesn't activate stake immediately. New stake waits for an epoch boundary before it counts toward consensus. Between my two reads roughly 6.6 epochs passed, and the queue drained by six.
Then the number that didn't behave.
Pending stake went UP over the same window - 11.39M to 11.97M. Six provisioners left the queue, and the queue still grew. New capital arrived faster than it cleared.
The composition shifted too. Average stake per pending provisioner rose from 0.438M to 0.599M DUSK. Average stake per active provisioner fell from 1.151M to 1.127M.
Read those together and you get: smaller operators are activating, larger ones are still waiting. The active set is widening while its average weight thins.
For a chain selling deterministic finality to regulated venues, that's a more interesting metric than TPS. Total stake now sits at 197.14M against roughly 603M circulating - about 33% locked. Average active provisioner holds ~1.13M DUSK, over a thousand times the 1,000 DUSK minimum.
Transactions over the same window: 521 across 14,291 blocks. 3.65% of blocks carried one, up from the 3.2% I measured a few days ago. Types were STAKE, UNSTAKE, WITHDRAW. Still no transfers.
So the network isn't idle - it's just that all the motion is people deciding whether to run it.
What I can't tell from the explorer: did that sixth pending provisioner activate and immediately unstake, or fail to activate at all? Those are different stories and the UI doesn't distinguish them.
Where did the sixth pending provisioner go?
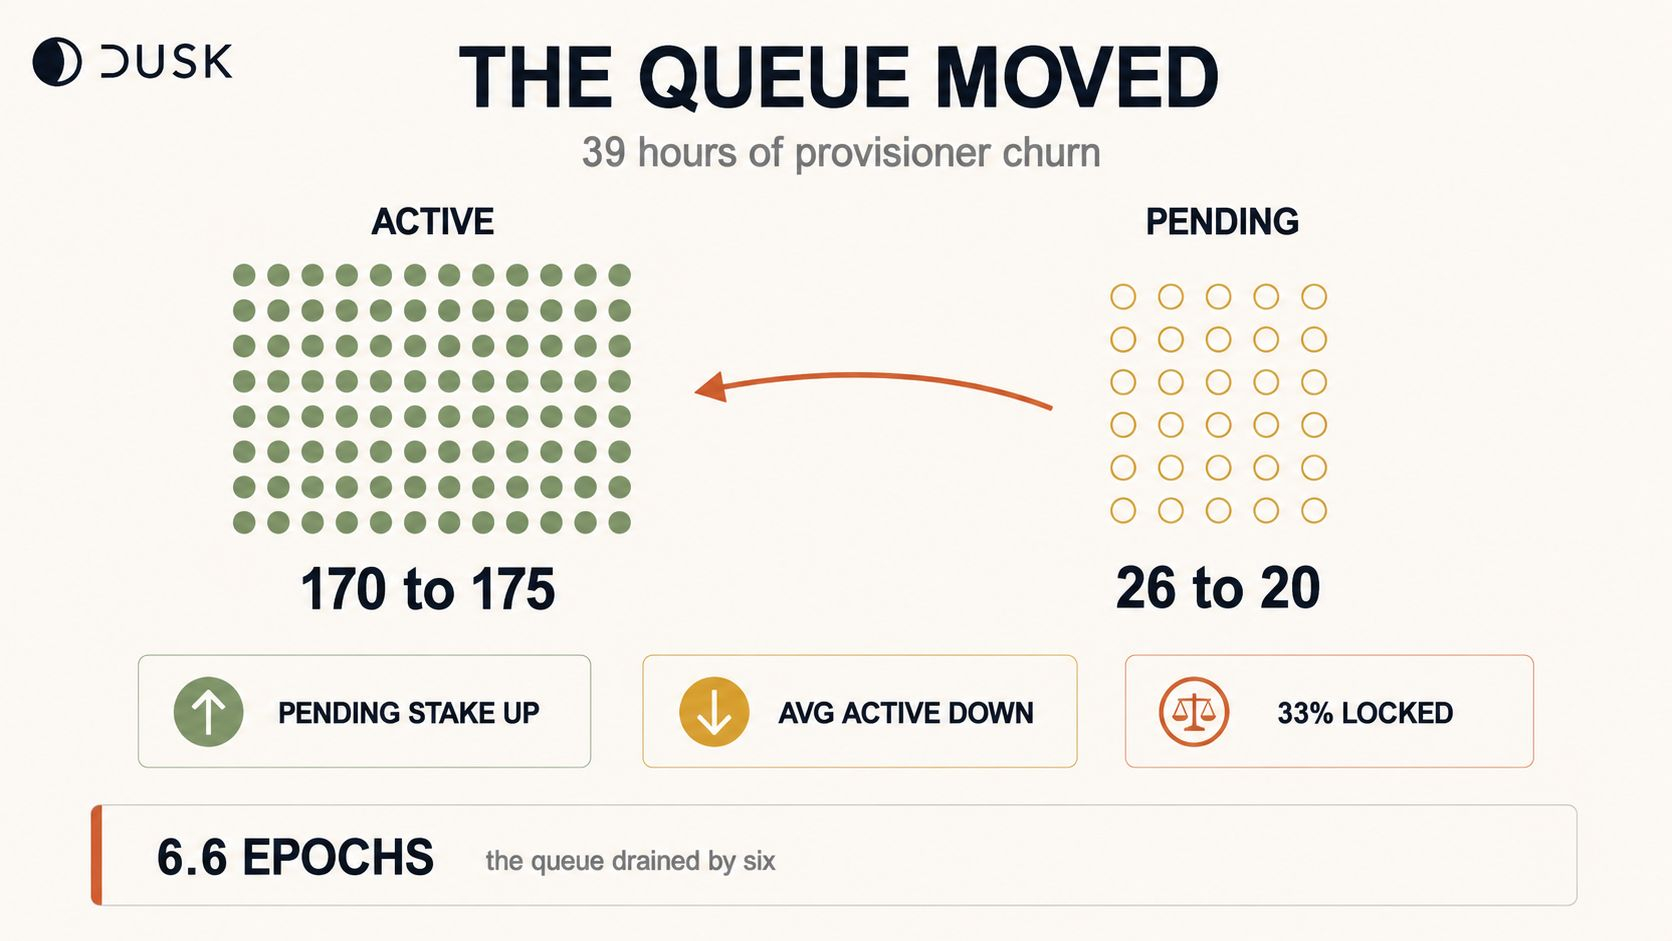
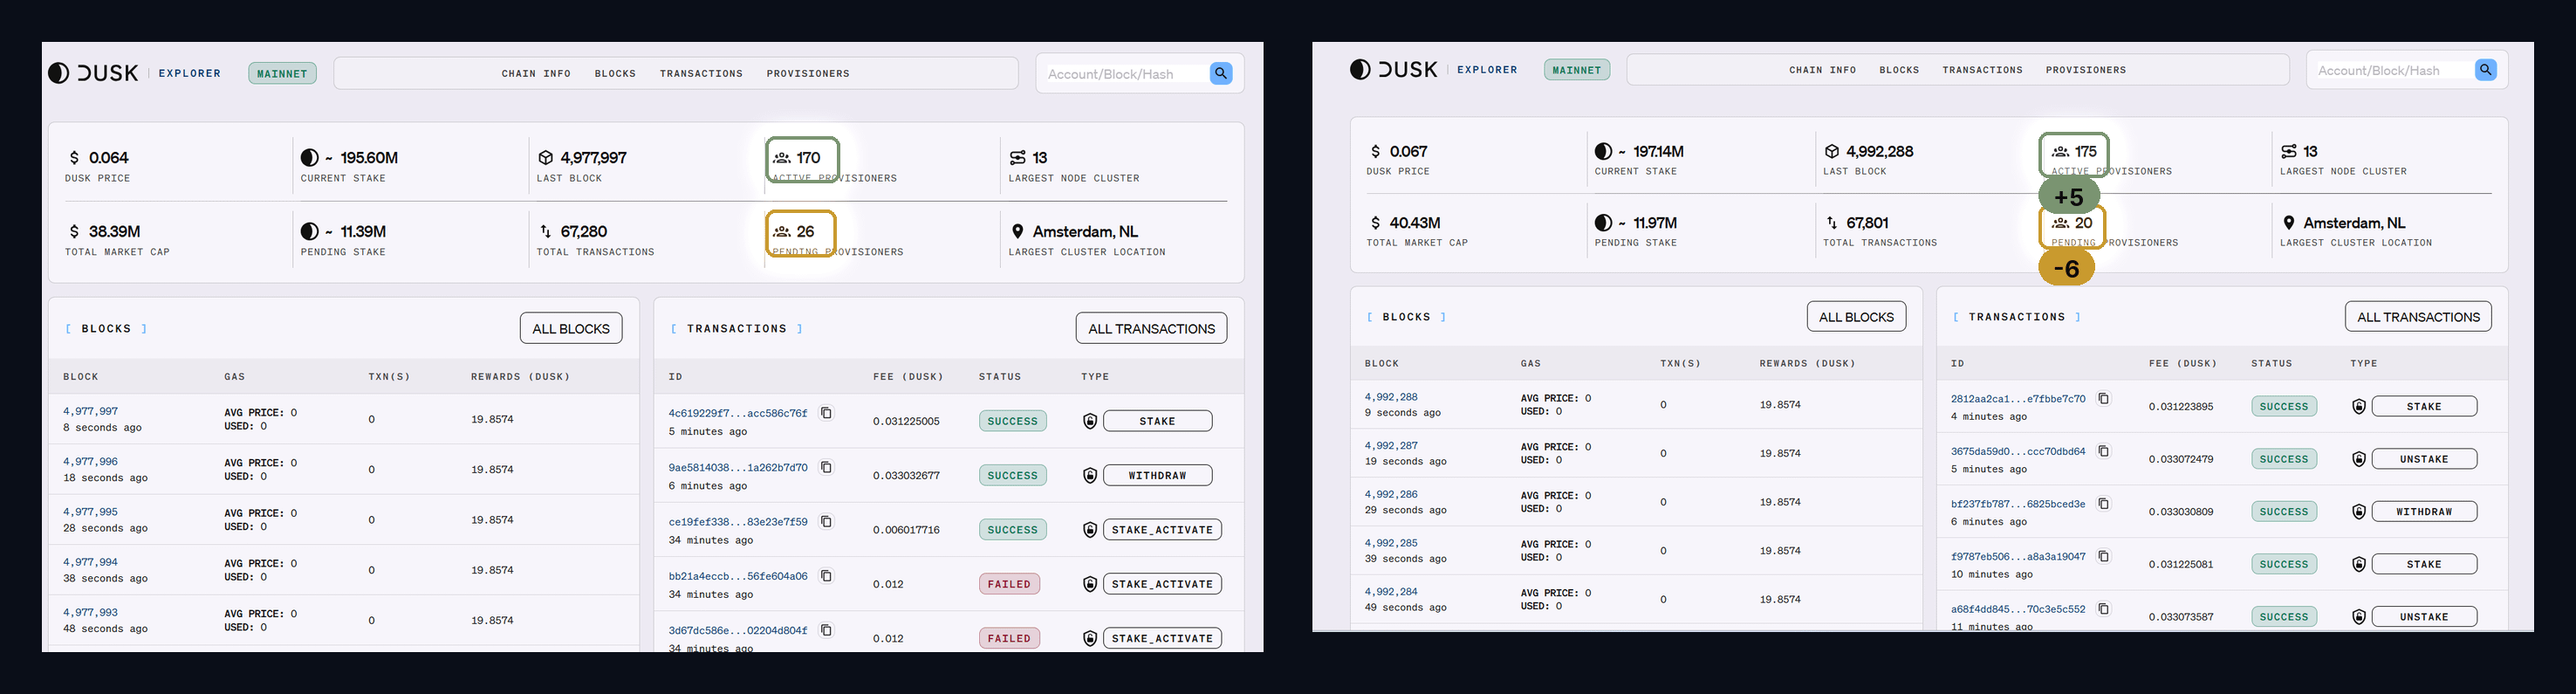
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 Votes • Vote fermé
86
·
--
Voir la traduction
Індекс сьогодні сказав, що нічого не сталося. Всередині нього був цілий день.
Відсортував усю вкладку bStocks за зміною за 24 години і виписав кожен тікер.
Вийшло 66 штук: 20 у мінусі, 46 у плюсі.
Спершу подивився на $SPYB , токенізований індекс широкого ринку.
+0,03%
Нуль. День, у якому нічого не відбулося.
Потім краї списку.
SOXSB: -3,97%
ALABB: +6,05%
Розмах:
6,05 + 3,97 = 10,02 пункти.
10,02 ÷ 0,03 = 334
Розкид усередині списку у 334 рази більший за рух самого індексу.
Ось де я помилявся. Відкривав індекс, щоб зрозуміти настрій ринку. Але індекс це середнє, і воно бреше про те, що насправді сталося.
І ще деталь, яка переконала, що це не шум. У списку є пара $SOXLB і $SOXSB , протилежні інструменти на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Дзеркало з різницею 0,03. Ціни всередині списку тримають зв'язок між собою, а не гуляють хаотично.
Практично: тепер дивлюся не на індекс, а на краї відсортованого списку.
Обмеження: один зріз, список виписував вручну і міг щось пропустити зверху. 66 це нижня межа.
Індекс показує середнє. Середнє не показує день.
@BinanceCIS #bStocksCIS
Індекс сьогодні сказав, що нічого не сталося. Всередині нього був цілий день.
Відсортував усю вкладку bStocks за зміною за 24 години і виписав кожен тікер.
Вийшло 66 штук: 20 у мінусі, 46 у плюсі.
Спершу подивився на $SPYB , токенізований індекс широкого ринку.
+0,03%
Нуль. День, у якому нічого не відбулося.
Потім краї списку.
SOXSB: -3,97%
ALABB: +6,05%
Розмах:
6,05 + 3,97 = 10,02 пункти.
10,02 ÷ 0,03 = 334
Розкид усередині списку у 334 рази більший за рух самого індексу.
Ось де я помилявся. Відкривав індекс, щоб зрозуміти настрій ринку. Але індекс це середнє, і воно бреше про те, що насправді сталося.
І ще деталь, яка переконала, що це не шум. У списку є пара $SOXLB і $SOXSB , протилежні інструменти на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Дзеркало з різницею 0,03. Ціни всередині списку тримають зв'язок між собою, а не гуляють хаотично.
Практично: тепер дивлюся не на індекс, а на краї відсортованого списку.
Обмеження: один зріз, список виписував вручну і міг щось пропустити зверху. 66 це нижня межа.
Індекс показує середнє. Середнє не показує день.
@BinanceCIS #bStocksCIS
Відсортував усю вкладку bStocks за зміною за 24 години і виписав кожен тікер.
Вийшло 66 штук: 20 у мінусі, 46 у плюсі.
Спершу подивився на $SPYB , токенізований індекс широкого ринку.
+0,03%
Нуль. День, у якому нічого не відбулося.
Потім краї списку.
SOXSB: -3,97%
ALABB: +6,05%
Розмах:
6,05 + 3,97 = 10,02 пункти.
10,02 ÷ 0,03 = 334
Розкид усередині списку у 334 рази більший за рух самого індексу.
Ось де я помилявся. Відкривав індекс, щоб зрозуміти настрій ринку. Але індекс це середнє, і воно бреше про те, що насправді сталося.
І ще деталь, яка переконала, що це не шум. У списку є пара $SOXLB і $SOXSB , протилежні інструменти на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Дзеркало з різницею 0,03. Ціни всередині списку тримають зв'язок між собою, а не гуляють хаотично.
Практично: тепер дивлюся не на індекс, а на краї відсортованого списку.
Обмеження: один зріз, список виписував вручну і міг щось пропустити зверху. 66 це нижня межа.
Індекс показує середнє. Середнє не показує день.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
« Confidentialité et conformité » est la formule que chaque chaîne RWA utilise. Je voulais savoir en quoi elle se décompose, alors j’ai passé une soirée à lire comment Dusk structure réellement la visibilité.
Mon hypothèse de départ : la confidentialité est un interrupteur. Activée ou désactivée. Cachée ou publique.
C’est faux, et la manière dont c’est faux est la partie intéressante.
Une transaction unique ne possède pas un seul état de visibilité. Elle en a un différent pour chaque observateur.
Le public voit qu’une transaction valide a eu lieu et que le réseau l’a acceptée. Pas qui, pas combien.
Le contrepartiste voit ce dont il a besoin pour accomplir sa part. Montant, actif, statut de règlement.
L’opérateur de la plateforme voit ce qu’il doit voir pour tenir un registre et respecter ses propres obligations. Positions, limites, exposition.
Un évaluateur autorisé voit ce que son mandat couvre, et uniquement cela. Pas tout le grand livre. Pas tout, pour toujours.
Quatre observateurs. Une transaction. Quatre ensembles de données différents.
Quand je l’ai vu ainsi, la contrainte de conception est devenue évidente. Une chaîne totalement transparente donne aux quatre le même point de vue, ce qui signifie que vos positions fuient aux concurrents. Une chaîne totalement opaque donne à ces quatre rien du tout, ce qui signifie qu’aucune entité autorisée ne peut y opérer.
La pile de Dusk cherche à rendre la frontière programmable plutôt que binaire : Phoenix pour les transferts sous protection, Moonlight pour les flux de type « compte public », et Hedger sur DuskEVM, qui combine le chiffrement homomorphe avec des preuves à divulgation nulle afin qu’une plateforme puisse calculer sur des valeurs qu’elle ne peut pas lire.
Là où je suis réellement incertain : jusqu’à quel point la vue de l’évaluateur devient granulaire dans la pratique. Par transaction ? Par compte ? Dans le temps limité ? Les documents décrivent la capacité, pas le paramètre opérationnel par défaut, et ce sont des choses différentes.
Si quelqu’un a lu l’implémentation de la clé de consultation en détail, c’est l’écart que j’aimerais voir comblé.
Ma question pour la salle : laquelle des quatre vues est la plus difficile à maîtriser ? Je parierais sur l’opérateur de la plateforme, parce qu’il lui faut le plus de données tout en étant la partie la moins digne de confiance parmi les trois autres.
#dusk $DUSK @Dusk $BNB $SOL
« Confidentialité et conformité » est la formule que chaque chaîne RWA utilise. Je voulais savoir en quoi elle se décompose, alors j’ai passé une soirée à lire comment Dusk structure réellement la visibilité.
Mon hypothèse de départ : la confidentialité est un interrupteur. Activée ou désactivée. Cachée ou publique.
C’est faux, et la manière dont c’est faux est la partie intéressante.
Une transaction unique ne possède pas un seul état de visibilité. Elle en a un différent pour chaque observateur.
Le public voit qu’une transaction valide a eu lieu et que le réseau l’a acceptée. Pas qui, pas combien.
Le contrepartiste voit ce dont il a besoin pour accomplir sa part. Montant, actif, statut de règlement.
L’opérateur de la plateforme voit ce qu’il doit voir pour tenir un registre et respecter ses propres obligations. Positions, limites, exposition.
Un évaluateur autorisé voit ce que son mandat couvre, et uniquement cela. Pas tout le grand livre. Pas tout, pour toujours.
Quatre observateurs. Une transaction. Quatre ensembles de données différents.
Quand je l’ai vu ainsi, la contrainte de conception est devenue évidente. Une chaîne totalement transparente donne aux quatre le même point de vue, ce qui signifie que vos positions fuient aux concurrents. Une chaîne totalement opaque donne à ces quatre rien du tout, ce qui signifie qu’aucune entité autorisée ne peut y opérer.
La pile de Dusk cherche à rendre la frontière programmable plutôt que binaire : Phoenix pour les transferts sous protection, Moonlight pour les flux de type « compte public », et Hedger sur DuskEVM, qui combine le chiffrement homomorphe avec des preuves à divulgation nulle afin qu’une plateforme puisse calculer sur des valeurs qu’elle ne peut pas lire.
Là où je suis réellement incertain : jusqu’à quel point la vue de l’évaluateur devient granulaire dans la pratique. Par transaction ? Par compte ? Dans le temps limité ? Les documents décrivent la capacité, pas le paramètre opérationnel par défaut, et ce sont des choses différentes.
Si quelqu’un a lu l’implémentation de la clé de consultation en détail, c’est l’écart que j’aimerais voir comblé.
Ma question pour la salle : laquelle des quatre vues est la plus difficile à maîtriser ? Je parierais sur l’opérateur de la plateforme, parce qu’il lui faut le plus de données tout en étant la partie la moins digne de confiance parmi les trois autres.
« Confidentialité et conformité » est la formule que chaque chaîne RWA utilise. Je voulais savoir en quoi elle se décompose, alors j’ai passé une soirée à lire comment Dusk structure réellement la visibilité.
Mon hypothèse de départ : la confidentialité est un interrupteur. Activée ou désactivée. Cachée ou publique.
C’est faux, et la manière dont c’est faux est la partie intéressante.
Une transaction unique ne possède pas un seul état de visibilité. Elle en a un différent pour chaque observateur.
Le public voit qu’une transaction valide a eu lieu et que le réseau l’a acceptée. Pas qui, pas combien.
Le contrepartiste voit ce dont il a besoin pour accomplir sa part. Montant, actif, statut de règlement.
L’opérateur de la plateforme voit ce qu’il doit voir pour tenir un registre et respecter ses propres obligations. Positions, limites, exposition.
Un évaluateur autorisé voit ce que son mandat couvre, et uniquement cela. Pas tout le grand livre. Pas tout, pour toujours.
Quatre observateurs. Une transaction. Quatre ensembles de données différents.
Quand je l’ai vu ainsi, la contrainte de conception est devenue évidente. Une chaîne totalement transparente donne aux quatre le même point de vue, ce qui signifie que vos positions fuient aux concurrents. Une chaîne totalement opaque donne à ces quatre rien du tout, ce qui signifie qu’aucune entité autorisée ne peut y opérer.
La pile de Dusk cherche à rendre la frontière programmable plutôt que binaire : Phoenix pour les transferts sous protection, Moonlight pour les flux de type « compte public », et Hedger sur DuskEVM, qui combine le chiffrement homomorphe avec des preuves à divulgation nulle afin qu’une plateforme puisse calculer sur des valeurs qu’elle ne peut pas lire.
Là où je suis réellement incertain : jusqu’à quel point la vue de l’évaluateur devient granulaire dans la pratique. Par transaction ? Par compte ? Dans le temps limité ? Les documents décrivent la capacité, pas le paramètre opérationnel par défaut, et ce sont des choses différentes.
Si quelqu’un a lu l’implémentation de la clé de consultation en détail, c’est l’écart que j’aimerais voir comblé.
Ma question pour la salle : laquelle des quatre vues est la plus difficile à maîtriser ? Je parierais sur l’opérateur de la plateforme, parce qu’il lui faut le plus de données tout en étant la partie la moins digne de confiance parmi les trois autres.
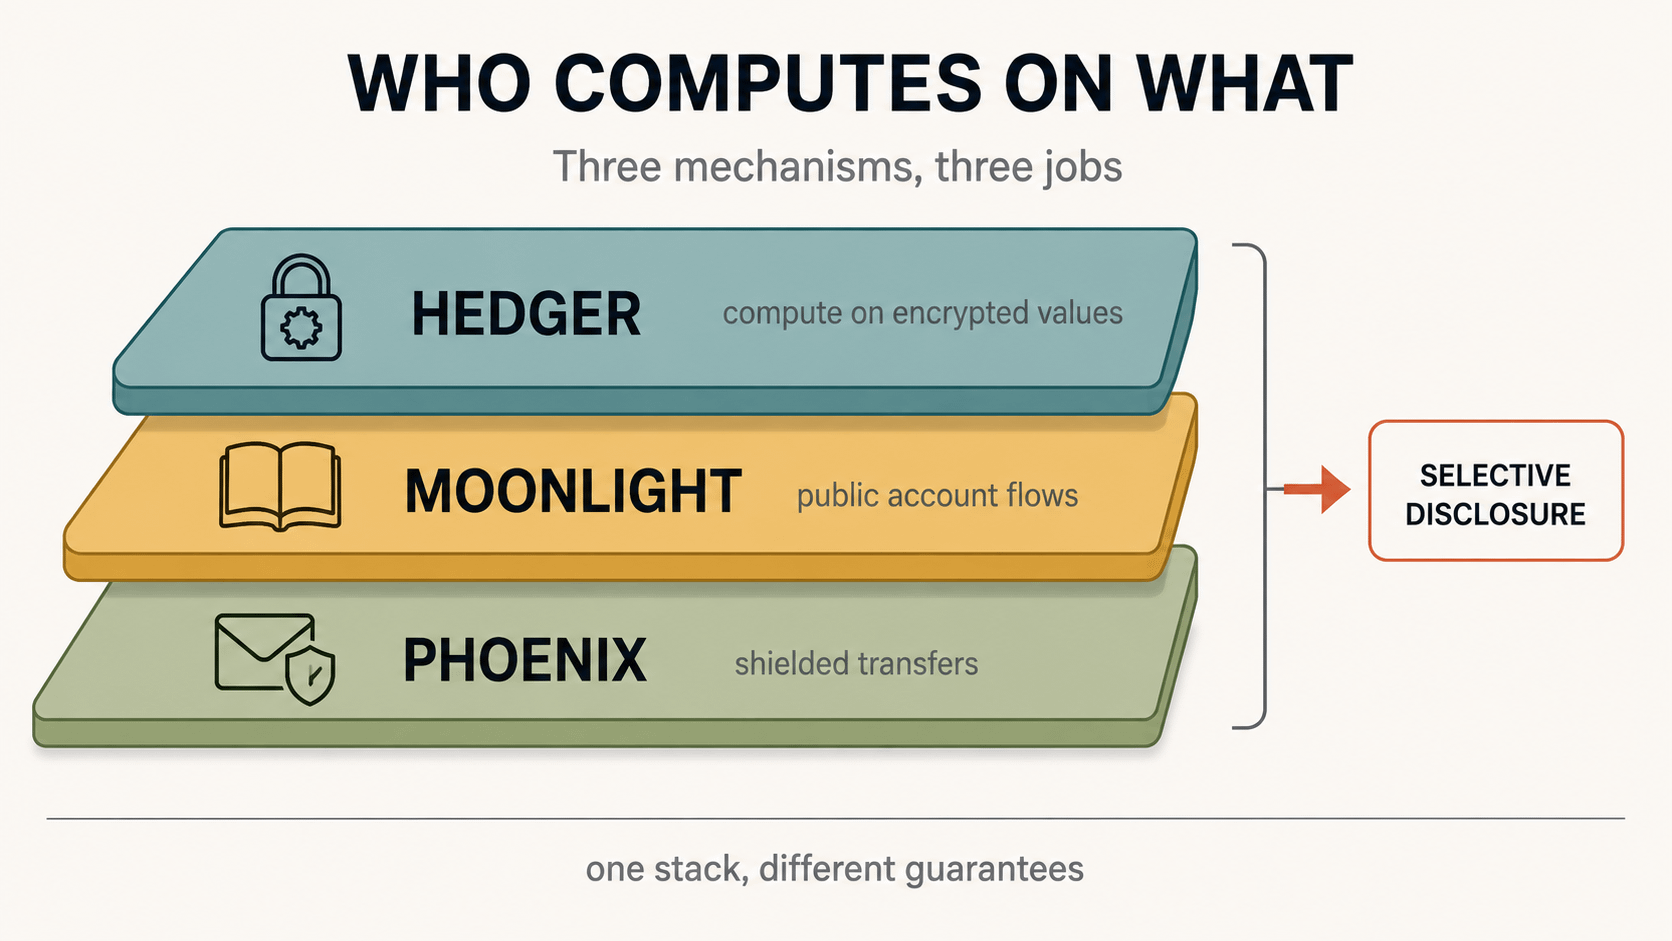
1
80
·
--
Deux bStocks ont parcouru la même distance en une journée. Mais l’entrée dans l’un coûte 18 fois plus cher.
J’ai ouvert $SPCXB i $DELLB exactement au même moment, à 17:45.
Plage sur 24 h :
SPCXB : 139,30 - 140,55 = 0,90 %
DELLB : 490,08 - 495,04 = 1,01 %
Pratiquement pareil. Ensuite, le formulaire d’ordre.
SPCXB : achat 139,87, vente 139,86. Spread 0,01.
DELLB : achat 491,68, vente 490,96. Spread 0,72.
En pourcent :
0,01 ÷ 139,86 = 0,007 %
0,72 ÷ 490,96 = 0,147 %
Le spread est 20,5 fois plus large.
Maintenant, le point clé. Je divise le spread par la plage, c’est-à-dire combien de mouvement journalier l’entrée “mange” :
SPCXB : 0,007 ÷ 0,90 = 0,8 %
DELLB : 0,147 ÷ 1,01 = 14,5 %
Différence de 18 fois.
Réponse en haut du post. Volume sur 24 h :
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Soit 140 fois moins.
Et un autre détail. À 17:45, la dernière transaction dans le flux DELLB datait de 17:15:40. Une demi-heure sans aucune transaction. Sur SPCXB, pendant le même temps, les transactions allaient toutes ~13 secondes.
Voilà où je me suis trompé. Je pensais qu’un marché “fin” signifie simplement moins de participants. En réalité, c’est un impôt sur l’entrée : sur DELLB, le prix doit parcourir 14,5 % de l’amplitude journalière pour que je revienne juste à zéro.
Limites : un “slice” à 17:45. Le spread sur les paires “fines” fluctue ; avec un Nasdaq ouvert, il peut être plus étroit.
Même distance. Prix de participation différent.
Maintenant, avant d’entrer, je divise le spread par la plage. Trois chiffres à l’écran, une division.
Calculez votre nombre avec votre propre ticker et envoyez-le.
@BinanceCIS #bStocksCIS
Deux bStocks ont parcouru la même distance en une journée. Mais l’entrée dans l’un coûte 18 fois plus cher.
J’ai ouvert $SPCXB i $DELLB exactement au même moment, à 17:45.
Plage sur 24 h :
SPCXB : 139,30 - 140,55 = 0,90 %
DELLB : 490,08 - 495,04 = 1,01 %
Pratiquement pareil. Ensuite, le formulaire d’ordre.
SPCXB : achat 139,87, vente 139,86. Spread 0,01.
DELLB : achat 491,68, vente 490,96. Spread 0,72.
En pourcent :
0,01 ÷ 139,86 = 0,007 %
0,72 ÷ 490,96 = 0,147 %
Le spread est 20,5 fois plus large.
Maintenant, le point clé. Je divise le spread par la plage, c’est-à-dire combien de mouvement journalier l’entrée “mange” :
SPCXB : 0,007 ÷ 0,90 = 0,8 %
DELLB : 0,147 ÷ 1,01 = 14,5 %
Différence de 18 fois.
Réponse en haut du post. Volume sur 24 h :
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Soit 140 fois moins.
Et un autre détail. À 17:45, la dernière transaction dans le flux DELLB datait de 17:15:40. Une demi-heure sans aucune transaction. Sur SPCXB, pendant le même temps, les transactions allaient toutes ~13 secondes.
Voilà où je me suis trompé. Je pensais qu’un marché “fin” signifie simplement moins de participants. En réalité, c’est un impôt sur l’entrée : sur DELLB, le prix doit parcourir 14,5 % de l’amplitude journalière pour que je revienne juste à zéro.
Limites : un “slice” à 17:45. Le spread sur les paires “fines” fluctue ; avec un Nasdaq ouvert, il peut être plus étroit.
Même distance. Prix de participation différent.
Maintenant, avant d’entrer, je divise le spread par la plage. Trois chiffres à l’écran, une division.
Calculez votre nombre avec votre propre ticker et envoyez-le.
@BinanceCIS #bStocksCIS
J’ai ouvert $SPCXB i $DELLB exactement au même moment, à 17:45.
Plage sur 24 h :
SPCXB : 139,30 - 140,55 = 0,90 %
DELLB : 490,08 - 495,04 = 1,01 %
Pratiquement pareil. Ensuite, le formulaire d’ordre.
SPCXB : achat 139,87, vente 139,86. Spread 0,01.
DELLB : achat 491,68, vente 490,96. Spread 0,72.
En pourcent :
0,01 ÷ 139,86 = 0,007 %
0,72 ÷ 490,96 = 0,147 %
Le spread est 20,5 fois plus large.
Maintenant, le point clé. Je divise le spread par la plage, c’est-à-dire combien de mouvement journalier l’entrée “mange” :
SPCXB : 0,007 ÷ 0,90 = 0,8 %
DELLB : 0,147 ÷ 1,01 = 14,5 %
Différence de 18 fois.
Réponse en haut du post. Volume sur 24 h :
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Soit 140 fois moins.
Et un autre détail. À 17:45, la dernière transaction dans le flux DELLB datait de 17:15:40. Une demi-heure sans aucune transaction. Sur SPCXB, pendant le même temps, les transactions allaient toutes ~13 secondes.
Voilà où je me suis trompé. Je pensais qu’un marché “fin” signifie simplement moins de participants. En réalité, c’est un impôt sur l’entrée : sur DELLB, le prix doit parcourir 14,5 % de l’amplitude journalière pour que je revienne juste à zéro.
Limites : un “slice” à 17:45. Le spread sur les paires “fines” fluctue ; avec un Nasdaq ouvert, il peut être plus étroit.
Même distance. Prix de participation différent.
Maintenant, avant d’entrer, je divise le spread par la plage. Trois chiffres à l’écran, une division.
Calculez votre nombre avec votre propre ticker et envoyez-le.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
J’ai vérifié l’explorateur Dusk deux fois aujourd’hui, à environ cinq heures d’intervalle. Je voulais un delta plutôt qu’une simple capture — les moyennes historiques masquent ce qui se passe en ce moment.
Première lecture : bloc 4 976 167, transactions totales 67 221.
Deuxième lecture : bloc 4 977 997, transactions totales 67 280.
Donc, sur cette fenêtre, la chaîne a produit 1 830 blocs et traité 59 transactions.
C’est 3,2 % de blocs portant quelque chose. Plus que le chiffre historique de 1,35 %, ce qui m’a vraiment surpris — l’activité repart, mais à partir d’une base très faible. En gros 12 transactions par heure.
Émissions sur la même fenêtre : 1 830 × 19,8574 = 36 339 DUSK.
En divisant par 59, on obtient environ 616 DUSK émis par transaction traitée. Les frais que j’ai vus se règler étaient de 0,006 ; 0,012 ; 0,012 ; 0,031 ; 0,033.
Mais le détail qui m’a vraiment arrêté, ce sont les types de transactions. STAKE. WITHDRAW. STAKE_ACTIVATE : trois de ces types, dont deux ont échoué carrément.
Pas un seul transfert. Pas un seul appel de contrat.
Tout ce qui bouge sur Dusk en ce moment, c’est le réseau qui se maintient lui-même.
Le stake en attente est passé de 10,97 M à 11,39 M sur les mêmes cinq heures, donc le capital continue d’être engagé. C’est un signal réel et je ne veux pas l’écarter.
En toute franchise, limites : cinq heures, c’est une fenêtre étroite et ça pourrait facilement ne pas correspondre aux heures de pointe. Et le trafic de staking est une utilisation réelle — un ensemble de validateurs qui sécurise une chaîne, ce n’est pas rien.
Pourtant, pour une infrastructure conçue spécifiquement pour porter des titres réglementés, la charge observable aujourd’hui est un ensemble de validateurs qui se maintient en vie.
Ce qui changerait mon analyse : le premier bloc que j’ouvre qui contient un transfert fait par quelqu’un parce qu’il voulait déplacer de la valeur, et pas parce qu’il gérait un stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai vérifié l’explorateur Dusk deux fois aujourd’hui, à environ cinq heures d’intervalle. Je voulais un delta plutôt qu’une simple capture — les moyennes historiques masquent ce qui se passe en ce moment.
Première lecture : bloc 4 976 167, transactions totales 67 221.
Deuxième lecture : bloc 4 977 997, transactions totales 67 280.
Donc, sur cette fenêtre, la chaîne a produit 1 830 blocs et traité 59 transactions.
C’est 3,2 % de blocs portant quelque chose. Plus que le chiffre historique de 1,35 %, ce qui m’a vraiment surpris — l’activité repart, mais à partir d’une base très faible. En gros 12 transactions par heure.
Émissions sur la même fenêtre : 1 830 × 19,8574 = 36 339 DUSK.
En divisant par 59, on obtient environ 616 DUSK émis par transaction traitée. Les frais que j’ai vus se règler étaient de 0,006 ; 0,012 ; 0,012 ; 0,031 ; 0,033.
Mais le détail qui m’a vraiment arrêté, ce sont les types de transactions. STAKE. WITHDRAW. STAKE_ACTIVATE : trois de ces types, dont deux ont échoué carrément.
Pas un seul transfert. Pas un seul appel de contrat.
Tout ce qui bouge sur Dusk en ce moment, c’est le réseau qui se maintient lui-même.
Le stake en attente est passé de 10,97 M à 11,39 M sur les mêmes cinq heures, donc le capital continue d’être engagé. C’est un signal réel et je ne veux pas l’écarter.
En toute franchise, limites : cinq heures, c’est une fenêtre étroite et ça pourrait facilement ne pas correspondre aux heures de pointe. Et le trafic de staking est une utilisation réelle — un ensemble de validateurs qui sécurise une chaîne, ce n’est pas rien.
Pourtant, pour une infrastructure conçue spécifiquement pour porter des titres réglementés, la charge observable aujourd’hui est un ensemble de validateurs qui se maintient en vie.
Ce qui changerait mon analyse : le premier bloc que j’ouvre qui contient un transfert fait par quelqu’un parce qu’il voulait déplacer de la valeur, et pas parce qu’il gérait un stake.
J’ai vérifié l’explorateur Dusk deux fois aujourd’hui, à environ cinq heures d’intervalle. Je voulais un delta plutôt qu’une simple capture — les moyennes historiques masquent ce qui se passe en ce moment.
Première lecture : bloc 4 976 167, transactions totales 67 221.
Deuxième lecture : bloc 4 977 997, transactions totales 67 280.
Donc, sur cette fenêtre, la chaîne a produit 1 830 blocs et traité 59 transactions.
C’est 3,2 % de blocs portant quelque chose. Plus que le chiffre historique de 1,35 %, ce qui m’a vraiment surpris — l’activité repart, mais à partir d’une base très faible. En gros 12 transactions par heure.
Émissions sur la même fenêtre : 1 830 × 19,8574 = 36 339 DUSK.
En divisant par 59, on obtient environ 616 DUSK émis par transaction traitée. Les frais que j’ai vus se règler étaient de 0,006 ; 0,012 ; 0,012 ; 0,031 ; 0,033.
Mais le détail qui m’a vraiment arrêté, ce sont les types de transactions. STAKE. WITHDRAW. STAKE_ACTIVATE : trois de ces types, dont deux ont échoué carrément.
Pas un seul transfert. Pas un seul appel de contrat.
Tout ce qui bouge sur Dusk en ce moment, c’est le réseau qui se maintient lui-même.
Le stake en attente est passé de 10,97 M à 11,39 M sur les mêmes cinq heures, donc le capital continue d’être engagé. C’est un signal réel et je ne veux pas l’écarter.
En toute franchise, limites : cinq heures, c’est une fenêtre étroite et ça pourrait facilement ne pas correspondre aux heures de pointe. Et le trafic de staking est une utilisation réelle — un ensemble de validateurs qui sécurise une chaîne, ce n’est pas rien.
Pourtant, pour une infrastructure conçue spécifiquement pour porter des titres réglementés, la charge observable aujourd’hui est un ensemble de validateurs qui se maintient en vie.
Ce qui changerait mon analyse : le premier bloc que j’ouvre qui contient un transfert fait par quelqu’un parce qu’il voulait déplacer de la valeur, et pas parce qu’il gérait un stake.
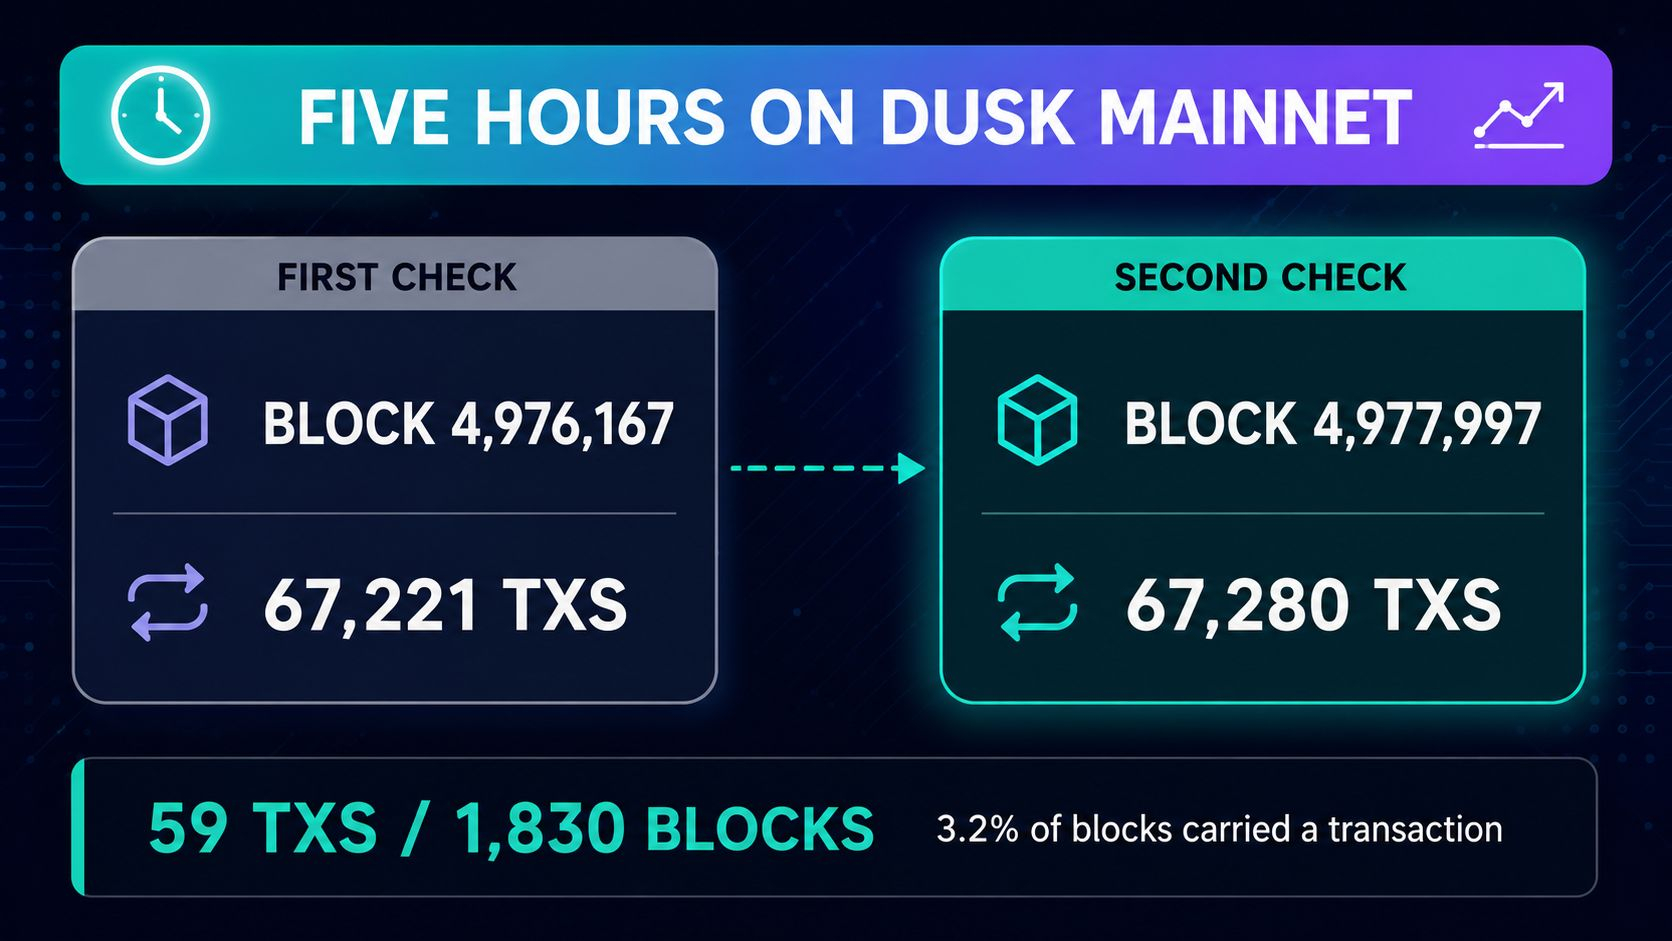
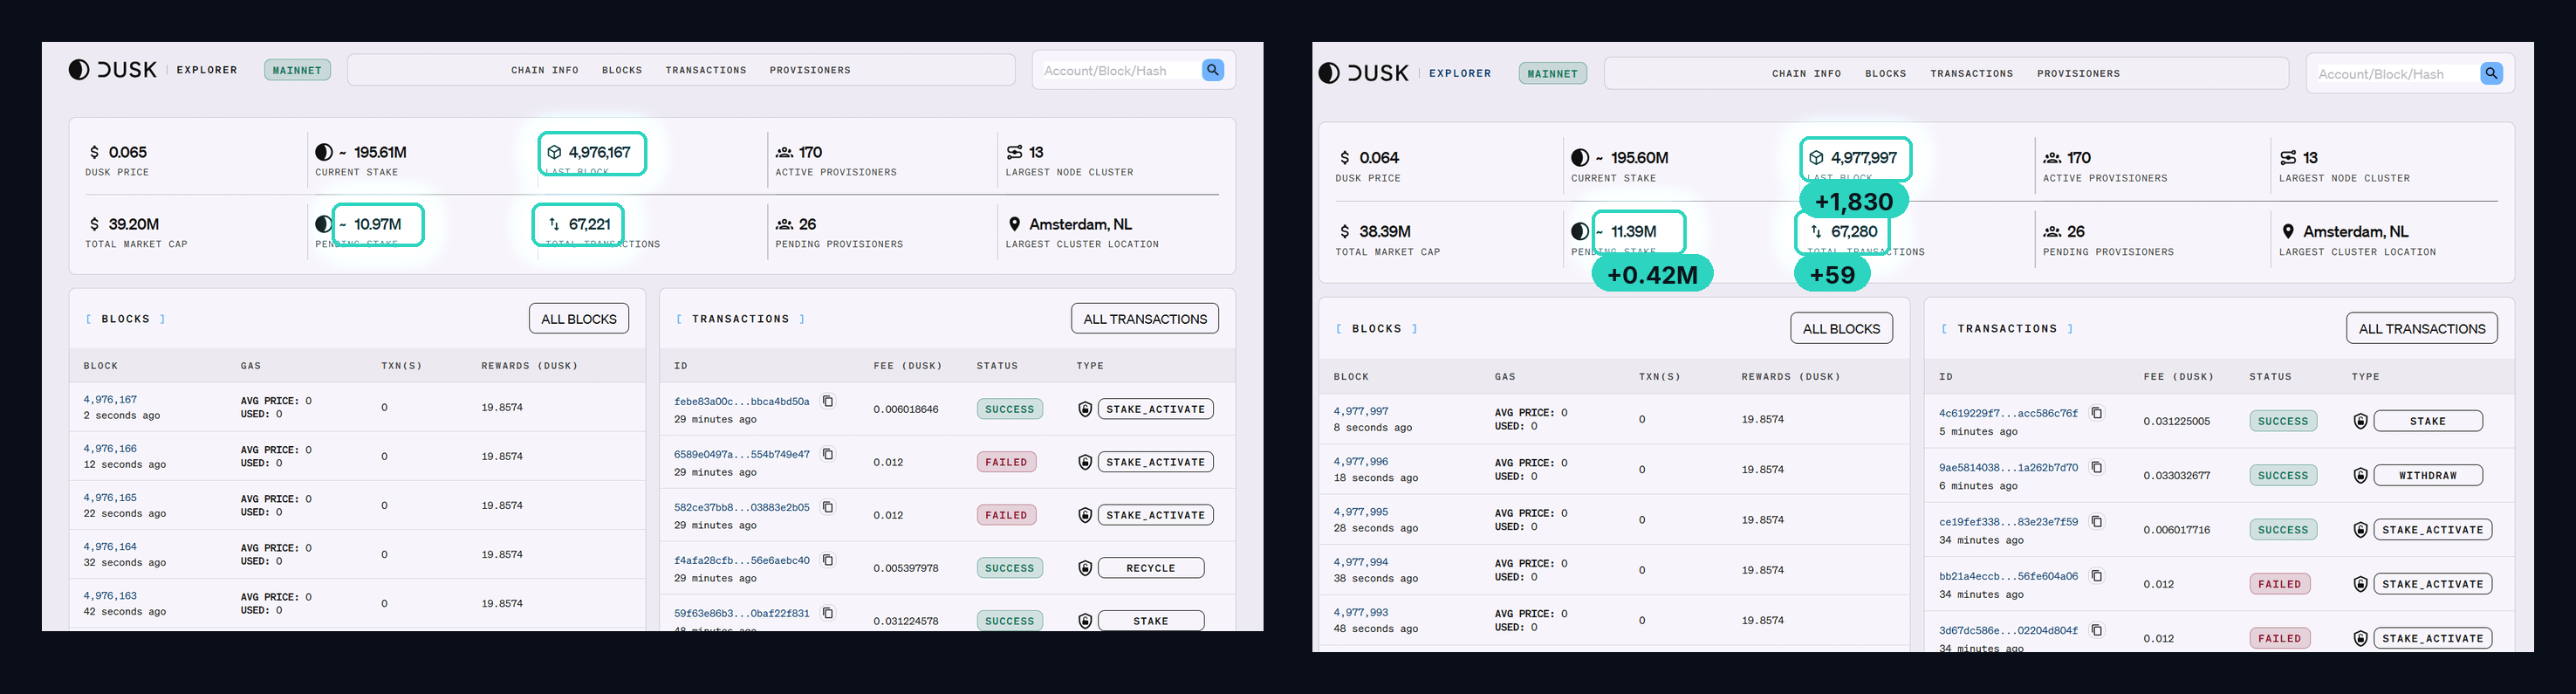
2
2
98
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
62,852 vues
1,059 mentions
#bojraisesratesto31yearhigh ¿La BOJ au plus haut depuis 31 ans et le Bitcoin en hausse ? La maturité institutionnelle de $BTC en un seul graphique 🇯🇵📈⚡
La Banque du Japon a relevé son taux à 1,25 % (plus haut historique en plus de trois décennies) et ce que beaucoup prévoyaient comme un effondrement du carry trade s’est finalement traduit par la forme la plus pure de la solidité du marché crypto.
🧠 3 lectures clés de la table technique :
1️⃣ Découplage macro : le yen ne s’est pas renforcé comme l’avaient projeté les analystes traditionnels, et le BTC a répondu par un rebond convaincant, montrant que la demande en Spot reste intacte.
2️⃣ Devant les géants de la tech : avec une capitalisation de plus de 1,63 billion de dollars, le Bitcoin repasse devant Tesla (1,438 Md$), réaffirmant son rôle d’actif de réserve et de refuge de liquidité mondiale.
3️⃣ Structure en 4H et 1D : l’absorption sur les supports confirme que les corrections macro sont des fenêtres d’accumulation institutionnelle, et non de capitulation.
$Pendant que le retail entre en panique à cause des titres sur les taux d’intérêt, la gestion professionnelle suit toujours la trace de la liquidité réelle. 💎🛡️
💬 Débat pour la communauté : pensez-vous que ce découplage confirme le début de la dernière phase du cycle haussier vers de nouveaux plus hauts historiques, ou la liquidité mondiale mettra-t-elle encore les supports à l’épreuve ? Laissez votre analyse ci-dessous ! 👇🔥
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Jacktraders
·1 mentions J’aime
·4.4k vues
BuffettStepsDownAsBerkshireChairman
27,057 vues
484 mentions
XRPExchangeReservesHitSevenYearLow
33,017 vues
456 mentions