
漂亮定乾坤
213 Publications

漂亮定乾坤
Signaler
Bloquer l’utilisateur
黄金美股数据专家
29 Suivis
79 Abonnés
578 J’aime
Publications
Tous
Citations
·
--
Voir la traduction
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
2
199
·
--
Voir la traduction
你看到的“美联储本次加息更像1997年的行动”这一类比,核心在于两者都属预防式、小幅且预期充分的“保险式”加息,旨在为过热的经济降温,而非应对失控的通胀。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
你看到的“美联储本次加息更像1997年的行动”这一类比,核心在于两者都属预防式、小幅且预期充分的“保险式”加息,旨在为过热的经济降温,而非应对失控的通胀。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
1
303
·
--
Article
Voir la traduction
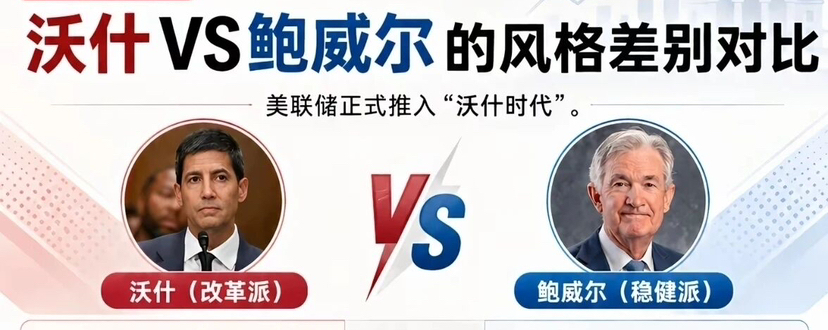
加息不是选择题,是信誉题——站在沃什的视角市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
加息不是选择题,是信誉题——站在沃什的视角
市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
1
92
·
--
Voir la traduction
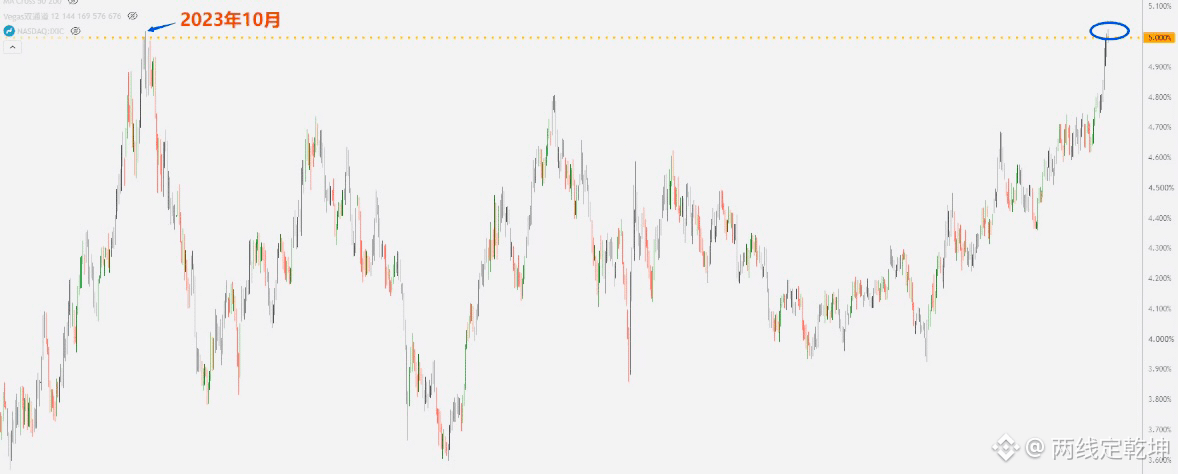
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
1
185
·
--
Article
Une voix décisive de Powell : la Réserve fédérale à 6 contre 6, les taux restent inchangés17 septembre 2026, le FOMC de la Réserve fédérale s’est soldé par une égalité 6-6. La question d’un relèvement des taux a été reportée faute de parvenir à un consensus, et le taux des fonds fédéraux est maintenu inchangé à 3,50 %-3,75 %. C’est la première fois depuis 1936 que le FOMC enregistre une égalité au vote. En toile de fond, il y a ce face-à-face rare et tendu, où les deux camps « faucons » et « colombes » sont à égalité.
---
Un comité divisé : comment le 6-6 s’est-il formé ?
Le principal enjeu de cette réunion réside dans l’affrontement entre les pressions inflationnistes et le ralentissement de l’emploi. Lors de la réunion de juillet, le président de la Fed de Cleveland, M. M. Bark, le président de la Fed de Minneapolis, M. Kashkari, et le président de la Fed de Dallas, M. Logan, ont tous les trois voté contre, plaidant pour une hausse de 25 points de base. Il s’agit de la première fois depuis près de neuf ans que trois votes d’opposition sont dans le même sens. Le membre du directoire Barr s’est également clairement exprimé au début du mois de septembre : si l’inflation ne redescendait pas à un rythme suffisamment convaincant vers l’objectif de 2 %, il est prêt à soutenir une hausse des taux.
Une voix décisive de Powell : la Réserve fédérale à 6 contre 6, les taux restent inchangés
17 septembre 2026, le FOMC de la Réserve fédérale s’est soldé par une égalité 6-6. La question d’un relèvement des taux a été reportée faute de parvenir à un consensus, et le taux des fonds fédéraux est maintenu inchangé à 3,50 %-3,75 %. C’est la première fois depuis 1936 que le FOMC enregistre une égalité au vote. En toile de fond, il y a ce face-à-face rare et tendu, où les deux camps « faucons » et « colombes » sont à égalité.
---
Un comité divisé : comment le 6-6 s’est-il formé ?
Le principal enjeu de cette réunion réside dans l’affrontement entre les pressions inflationnistes et le ralentissement de l’emploi. Lors de la réunion de juillet, le président de la Fed de Cleveland, M. M. Bark, le président de la Fed de Minneapolis, M. Kashkari, et le président de la Fed de Dallas, M. Logan, ont tous les trois voté contre, plaidant pour une hausse de 25 points de base. Il s’agit de la première fois depuis près de neuf ans que trois votes d’opposition sont dans le même sens. Le membre du directoire Barr s’est également clairement exprimé au début du mois de septembre : si l’inflation ne redescendait pas à un rythme suffisamment convaincant vers l’objectif de 2 %, il est prêt à soutenir une hausse des taux.
---
Un comité divisé : comment le 6-6 s’est-il formé ?
Le principal enjeu de cette réunion réside dans l’affrontement entre les pressions inflationnistes et le ralentissement de l’emploi. Lors de la réunion de juillet, le président de la Fed de Cleveland, M. M. Bark, le président de la Fed de Minneapolis, M. Kashkari, et le président de la Fed de Dallas, M. Logan, ont tous les trois voté contre, plaidant pour une hausse de 25 points de base. Il s’agit de la première fois depuis près de neuf ans que trois votes d’opposition sont dans le même sens. Le membre du directoire Barr s’est également clairement exprimé au début du mois de septembre : si l’inflation ne redescendait pas à un rythme suffisamment convaincant vers l’objectif de 2 %, il est prêt à soutenir une hausse des taux.
1
2
33
·
--
Vérifié
$UNITREE 宇树科技 : 60 est-il le point bas ou bien 83,6 le rebond ? Déduction des niveaux clés pour la valeur leader des robots humanoïdes
Unitree Technology a récemment publié le modèle mondial UnifoLM-X2-1.0. Première au monde à réaliser la lutte entre robots humanoïdes entièrement autonome, sans télécommande ni scripts prédéfinis sur toute la durée, ce qui marque un saut décisif dans les capacités de prise de décision du « cerveau » ; DeepSeek a également pris une participation stratégique, ouvrant davantage l’espace de synergies entre l’IA et la robotique. Sur le plan fondamental : au premier semestre 2026, le chiffre d’affaires s’élève à 1,152 milliard de yuans, en hausse de 48,54 % ; toutefois, le bénéfice net hors éléments exceptionnels recule de 19,34 %. Les livraisons atteignent environ 5 900 unités, avec une part mondiale d’environ 31 %. La forte croissance et la pression sur la rentabilité coexistent.
L’analyse technique indique : l’objectif de baisse à 70 est déjà atteint, la zone de pression au rebond se situe à 83,6, et l’objectif suivant est à 66,66. En suivant le rythme de la thématique « Unitree Technology » : autour de 60 se trouve une zone potentielle d’observation du point bas ; si le titre rebondit d’abord, la zone autour de 80 constitue la frontière entre acheteurs et vendeurs. Il faudra voir une montée en volume au-dessus pour confirmer la réparation, sinon un nouveau retour vers 60 reste possible. Stratégie : la logique long terme des robots humanoïdes n’a pas changé. Unitree reste l’actif central, mais à court terme il faut attendre des signaux de stabilisation ; un plan d’entrée par étapes est préférable à une poursuite à la hausse.
$UNITREE 宇树科技 : 60 est-il le point bas ou bien 83,6 le rebond ? Déduction des niveaux clés pour la valeur leader des robots humanoïdes
Unitree Technology a récemment publié le modèle mondial UnifoLM-X2-1.0. Première au monde à réaliser la lutte entre robots humanoïdes entièrement autonome, sans télécommande ni scripts prédéfinis sur toute la durée, ce qui marque un saut décisif dans les capacités de prise de décision du « cerveau » ; DeepSeek a également pris une participation stratégique, ouvrant davantage l’espace de synergies entre l’IA et la robotique. Sur le plan fondamental : au premier semestre 2026, le chiffre d’affaires s’élève à 1,152 milliard de yuans, en hausse de 48,54 % ; toutefois, le bénéfice net hors éléments exceptionnels recule de 19,34 %. Les livraisons atteignent environ 5 900 unités, avec une part mondiale d’environ 31 %. La forte croissance et la pression sur la rentabilité coexistent.
L’analyse technique indique : l’objectif de baisse à 70 est déjà atteint, la zone de pression au rebond se situe à 83,6, et l’objectif suivant est à 66,66. En suivant le rythme de la thématique « Unitree Technology » : autour de 60 se trouve une zone potentielle d’observation du point bas ; si le titre rebondit d’abord, la zone autour de 80 constitue la frontière entre acheteurs et vendeurs. Il faudra voir une montée en volume au-dessus pour confirmer la réparation, sinon un nouveau retour vers 60 reste possible. Stratégie : la logique long terme des robots humanoïdes n’a pas changé. Unitree reste l’actif central, mais à court terme il faut attendre des signaux de stabilisation ; un plan d’entrée par étapes est préférable à une poursuite à la hausse.
Unitree Technology a récemment publié le modèle mondial UnifoLM-X2-1.0. Première au monde à réaliser la lutte entre robots humanoïdes entièrement autonome, sans télécommande ni scripts prédéfinis sur toute la durée, ce qui marque un saut décisif dans les capacités de prise de décision du « cerveau » ; DeepSeek a également pris une participation stratégique, ouvrant davantage l’espace de synergies entre l’IA et la robotique. Sur le plan fondamental : au premier semestre 2026, le chiffre d’affaires s’élève à 1,152 milliard de yuans, en hausse de 48,54 % ; toutefois, le bénéfice net hors éléments exceptionnels recule de 19,34 %. Les livraisons atteignent environ 5 900 unités, avec une part mondiale d’environ 31 %. La forte croissance et la pression sur la rentabilité coexistent.
L’analyse technique indique : l’objectif de baisse à 70 est déjà atteint, la zone de pression au rebond se situe à 83,6, et l’objectif suivant est à 66,66. En suivant le rythme de la thématique « Unitree Technology » : autour de 60 se trouve une zone potentielle d’observation du point bas ; si le titre rebondit d’abord, la zone autour de 80 constitue la frontière entre acheteurs et vendeurs. Il faudra voir une montée en volume au-dessus pour confirmer la réparation, sinon un nouveau retour vers 60 reste possible. Stratégie : la logique long terme des robots humanoïdes n’a pas changé. Unitree reste l’actif central, mais à court terme il faut attendre des signaux de stabilisation ; un plan d’entrée par étapes est préférable à une poursuite à la hausse.
2
1.1k
·
--
Article
Rapport de recherche approfondi sur LITE : cycle de remplacement des câbles sous-marins × position monopolistique du fabricant de lasersI. Résumé d’investissement
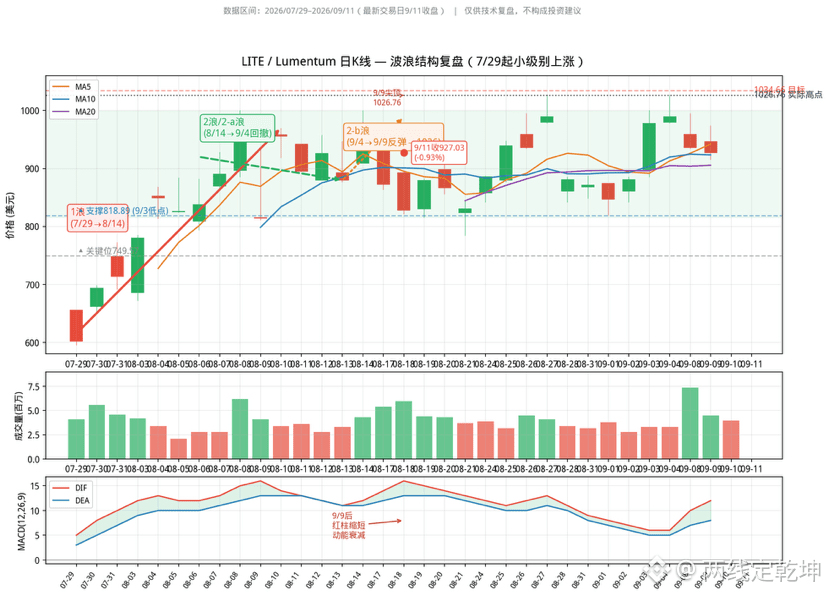
Conseil d’investissement : conserver une attention positive à l’égard de LITE. La société se trouve au cœur d’une double demande : le cycle de remplacement des câbles sous-marins à l’échelle mondiale et la mise à niveau de l’interconnexion optique pour l’IA. Grâce à son positionnement monopolistique sur les lasers pompés par InP et les puces optiques cohérentes EML 200G, la visibilité des commandes en carnet s’étend jusqu’en 2028 et sa capacité de production est complète. Sur la base de la structure en vagues à partir du 29 juillet, l’objectif de la vague 1 à 1034,66 dollars correspond très étroitement au plus haut réel de 1026,76 dollars ; après un repli correctement réalisé, la première zone-cible de la reprise de la vague haussière se situe autour de 1 600 dollars.
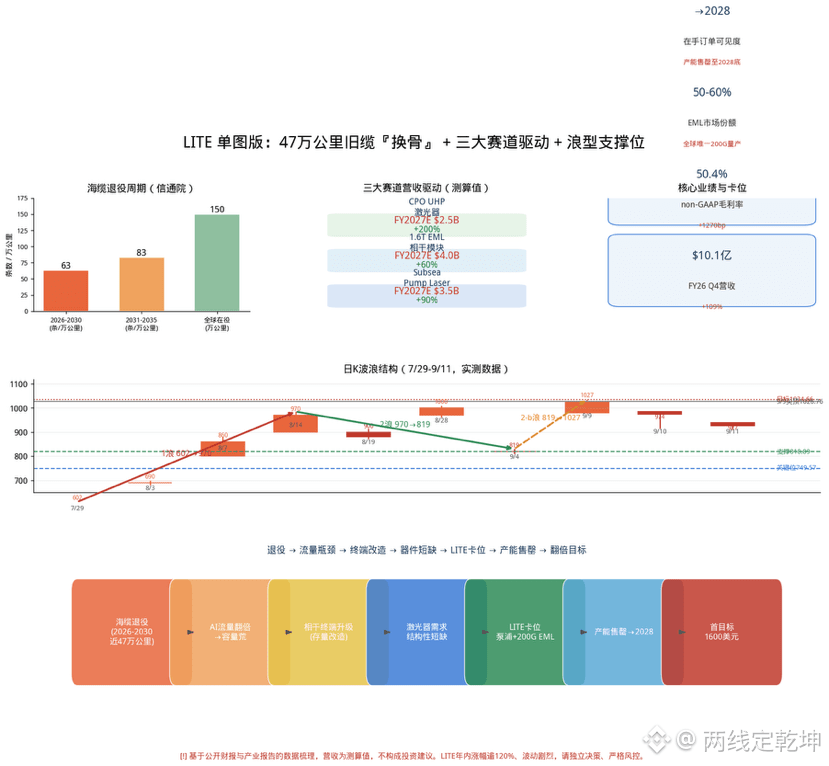
Logique centrale : entre 2026 et 2030, près de 470 000 kilomètres (146 câbles) de câbles sous-marins anciens seront concentrés à la retraite. Bloqués sur des routes clés telles que l’Asie interne et l’Europe–Amérique du Nord, la part de capacité « allouée » dépasse 50 %, créant ainsi une pénurie structurelle de capacité. Les mises à niveau des actifs existants nécessitent le remplacement des terminaux cohérents et des amplificateurs ; dans les amplificateurs, le composant clé est le laser InP de LITE, ce qui entraîne une demande structurellement insuffisante.
Rapport de recherche approfondi sur LITE : cycle de remplacement des câbles sous-marins × position monopolistique du fabricant de lasers
I. Résumé d’investissement
Conseil d’investissement : conserver une attention positive à l’égard de LITE. La société se trouve au cœur d’une double demande : le cycle de remplacement des câbles sous-marins à l’échelle mondiale et la mise à niveau de l’interconnexion optique pour l’IA. Grâce à son positionnement monopolistique sur les lasers pompés par InP et les puces optiques cohérentes EML 200G, la visibilité des commandes en carnet s’étend jusqu’en 2028 et sa capacité de production est complète. Sur la base de la structure en vagues à partir du 29 juillet, l’objectif de la vague 1 à 1034,66 dollars correspond très étroitement au plus haut réel de 1026,76 dollars ; après un repli correctement réalisé, la première zone-cible de la reprise de la vague haussière se situe autour de 1 600 dollars.
Logique centrale : entre 2026 et 2030, près de 470 000 kilomètres (146 câbles) de câbles sous-marins anciens seront concentrés à la retraite. Bloqués sur des routes clés telles que l’Asie interne et l’Europe–Amérique du Nord, la part de capacité « allouée » dépasse 50 %, créant ainsi une pénurie structurelle de capacité. Les mises à niveau des actifs existants nécessitent le remplacement des terminaux cohérents et des amplificateurs ; dans les amplificateurs, le composant clé est le laser InP de LITE, ce qui entraîne une demande structurellement insuffisante.
Conseil d’investissement : conserver une attention positive à l’égard de LITE. La société se trouve au cœur d’une double demande : le cycle de remplacement des câbles sous-marins à l’échelle mondiale et la mise à niveau de l’interconnexion optique pour l’IA. Grâce à son positionnement monopolistique sur les lasers pompés par InP et les puces optiques cohérentes EML 200G, la visibilité des commandes en carnet s’étend jusqu’en 2028 et sa capacité de production est complète. Sur la base de la structure en vagues à partir du 29 juillet, l’objectif de la vague 1 à 1034,66 dollars correspond très étroitement au plus haut réel de 1026,76 dollars ; après un repli correctement réalisé, la première zone-cible de la reprise de la vague haussière se situe autour de 1 600 dollars.
Logique centrale : entre 2026 et 2030, près de 470 000 kilomètres (146 câbles) de câbles sous-marins anciens seront concentrés à la retraite. Bloqués sur des routes clés telles que l’Asie interne et l’Europe–Amérique du Nord, la part de capacité « allouée » dépasse 50 %, créant ainsi une pénurie structurelle de capacité. Les mises à niveau des actifs existants nécessitent le remplacement des terminaux cohérents et des amplificateurs ; dans les amplificateurs, le composant clé est le laser InP de LITE, ce qui entraîne une demande structurellement insuffisante.
7
2
75
·
--
$LITE 47万 kilomètres de vieux câbles commencent à "changer d'os" : le bistouri chirurgical laser de LITE tranche vers 800 milliards
• Fondations : entre 2026 et 2030, près de 470 000 km de câbles en mer seront progressivement retirés, concentrés, bloqués sur les routeurs centraux ; la capacité achevée dépasse 50 %, entraînant une "pénurie structurelle de capacité" ;
• Position : pendant que les autres posent des câbles, LITE vend le « cœur » — lasers à pompe InP + EML 200G, en monopole ; les commandes en carnet sont visibles jusqu’en 2028 et la capacité de production est déjà épuisée ;
• Côté technique : 1 vague objectif 1034≈réel 1026, sommet à pointe 9/9 avec réduction du volume puis rappel, repli jusqu’à la zone adéquate pour redémarrer la première cible de la vague ascendante
$LITE 47万 kilomètres de vieux câbles commencent à "changer d'os" : le bistouri chirurgical laser de LITE tranche vers 800 milliards
• Fondations : entre 2026 et 2030, près de 470 000 km de câbles en mer seront progressivement retirés, concentrés, bloqués sur les routeurs centraux ; la capacité achevée dépasse 50 %, entraînant une "pénurie structurelle de capacité" ;
• Position : pendant que les autres posent des câbles, LITE vend le « cœur » — lasers à pompe InP + EML 200G, en monopole ; les commandes en carnet sont visibles jusqu’en 2028 et la capacité de production est déjà épuisée ;
• Côté technique : 1 vague objectif 1034≈réel 1026, sommet à pointe 9/9 avec réduction du volume puis rappel, repli jusqu’à la zone adéquate pour redémarrer la première cible de la vague ascendante
• Fondations : entre 2026 et 2030, près de 470 000 km de câbles en mer seront progressivement retirés, concentrés, bloqués sur les routeurs centraux ; la capacité achevée dépasse 50 %, entraînant une "pénurie structurelle de capacité" ;
• Position : pendant que les autres posent des câbles, LITE vend le « cœur » — lasers à pompe InP + EML 200G, en monopole ; les commandes en carnet sont visibles jusqu’en 2028 et la capacité de production est déjà épuisée ;
• Côté technique : 1 vague objectif 1034≈réel 1026, sommet à pointe 9/9 avec réduction du volume puis rappel, repli jusqu’à la zone adéquate pour redémarrer la première cible de la vague ascendante
4
1
345
·
--
Haussier
$XAU Le prix de l’or corrige fortement de plusieurs milliers de points : bulle qui éclate, ou retour d’un « trou d’or » ?
Récemment, l’or a chuté brutalement de plus de 1 000 dollars par rapport à ses plus hauts. Une telle ampleur de volatilité ne peut qu’inquiéter le marché. Pourtant, cette vague de ventes ne traduit pas un effondrement des fondamentaux : elle ressemble davantage à un « dégonflement » provoqué par des ajustements de positions et des liquidations forcées. Les facteurs traditionnels, comme les rendements obligataires et le dollar, ne peuvent expliquer qu’environ 200 dollars de la baisse ; le reste correspond donc à des ventes de liquidité sous pression du marché — un schéma de « vente de l’or pour ré-alimenter » pendant les périodes de volatilité, qui n’est pas rare historiquement.
Aujourd’hui, le marché pourrait surestimer la probabilité de hausses de taux agressives. Face à une inflation principalement tirée par l’offre, les décideurs publics seraient plutôt enclins à observer et attendre, plutôt que de procéder à un resserrement brutal au prix de la croissance. À terme, cet environnement macro soutiendra les prix de l’or. Parallèlement, le risque géopolitique, dans sa phase initiale, fait souvent d’abord baisser l’or puis remonter : à mesure que l’incertitude persiste, sa valeur refuge redevient pleinement visible.
Ainsi, cette correction crée un point d’entrée particulièrement attractif. Des fondamentaux solides signifient que l’or apparaît actuellement « bon marché ». Pour les investisseurs qui patientent, c’est précisément l’occasion tant attendue. D’après le modèle de base, le prix de l’or pourrait se diriger vers 5 020 dollars d’ici la fin de l’année, tandis que des risques haussiers pourraient le pousser jusqu’au niveau de 6 000 dollars.
À une échelle plus large de l’allocation d’actifs, les matières premières entrent dans un cycle favorable. Il est recommandé d’y allouer 15 % à 20 % dans les portefeuilles traditionnels, et d’environ un cinquième aux métaux précieux. La forte correction récente de l’or pourrait donc être, pour les investisseurs, une fenêtre de stratégie à ne pas manquer.
$XAU Le prix de l’or corrige fortement de plusieurs milliers de points : bulle qui éclate, ou retour d’un « trou d’or » ?
Récemment, l’or a chuté brutalement de plus de 1 000 dollars par rapport à ses plus hauts. Une telle ampleur de volatilité ne peut qu’inquiéter le marché. Pourtant, cette vague de ventes ne traduit pas un effondrement des fondamentaux : elle ressemble davantage à un « dégonflement » provoqué par des ajustements de positions et des liquidations forcées. Les facteurs traditionnels, comme les rendements obligataires et le dollar, ne peuvent expliquer qu’environ 200 dollars de la baisse ; le reste correspond donc à des ventes de liquidité sous pression du marché — un schéma de « vente de l’or pour ré-alimenter » pendant les périodes de volatilité, qui n’est pas rare historiquement.
Aujourd’hui, le marché pourrait surestimer la probabilité de hausses de taux agressives. Face à une inflation principalement tirée par l’offre, les décideurs publics seraient plutôt enclins à observer et attendre, plutôt que de procéder à un resserrement brutal au prix de la croissance. À terme, cet environnement macro soutiendra les prix de l’or. Parallèlement, le risque géopolitique, dans sa phase initiale, fait souvent d’abord baisser l’or puis remonter : à mesure que l’incertitude persiste, sa valeur refuge redevient pleinement visible.
Ainsi, cette correction crée un point d’entrée particulièrement attractif. Des fondamentaux solides signifient que l’or apparaît actuellement « bon marché ». Pour les investisseurs qui patientent, c’est précisément l’occasion tant attendue. D’après le modèle de base, le prix de l’or pourrait se diriger vers 5 020 dollars d’ici la fin de l’année, tandis que des risques haussiers pourraient le pousser jusqu’au niveau de 6 000 dollars.
À une échelle plus large de l’allocation d’actifs, les matières premières entrent dans un cycle favorable. Il est recommandé d’y allouer 15 % à 20 % dans les portefeuilles traditionnels, et d’environ un cinquième aux métaux précieux. La forte correction récente de l’or pourrait donc être, pour les investisseurs, une fenêtre de stratégie à ne pas manquer.
Récemment, l’or a chuté brutalement de plus de 1 000 dollars par rapport à ses plus hauts. Une telle ampleur de volatilité ne peut qu’inquiéter le marché. Pourtant, cette vague de ventes ne traduit pas un effondrement des fondamentaux : elle ressemble davantage à un « dégonflement » provoqué par des ajustements de positions et des liquidations forcées. Les facteurs traditionnels, comme les rendements obligataires et le dollar, ne peuvent expliquer qu’environ 200 dollars de la baisse ; le reste correspond donc à des ventes de liquidité sous pression du marché — un schéma de « vente de l’or pour ré-alimenter » pendant les périodes de volatilité, qui n’est pas rare historiquement.
Aujourd’hui, le marché pourrait surestimer la probabilité de hausses de taux agressives. Face à une inflation principalement tirée par l’offre, les décideurs publics seraient plutôt enclins à observer et attendre, plutôt que de procéder à un resserrement brutal au prix de la croissance. À terme, cet environnement macro soutiendra les prix de l’or. Parallèlement, le risque géopolitique, dans sa phase initiale, fait souvent d’abord baisser l’or puis remonter : à mesure que l’incertitude persiste, sa valeur refuge redevient pleinement visible.
Ainsi, cette correction crée un point d’entrée particulièrement attractif. Des fondamentaux solides signifient que l’or apparaît actuellement « bon marché ». Pour les investisseurs qui patientent, c’est précisément l’occasion tant attendue. D’après le modèle de base, le prix de l’or pourrait se diriger vers 5 020 dollars d’ici la fin de l’année, tandis que des risques haussiers pourraient le pousser jusqu’au niveau de 6 000 dollars.
À une échelle plus large de l’allocation d’actifs, les matières premières entrent dans un cycle favorable. Il est recommandé d’y allouer 15 % à 20 % dans les portefeuilles traditionnels, et d’environ un cinquième aux métaux précieux. La forte correction récente de l’or pourrait donc être, pour les investisseurs, une fenêtre de stratégie à ne pas manquer.
1
361
·
--
Le dentiste fait ses preuves cette nuit
Le dentiste fait ses preuves cette nuit
拾荒弟
·
--
HaussierFrères, nous avons déjà tout misé à la hausse
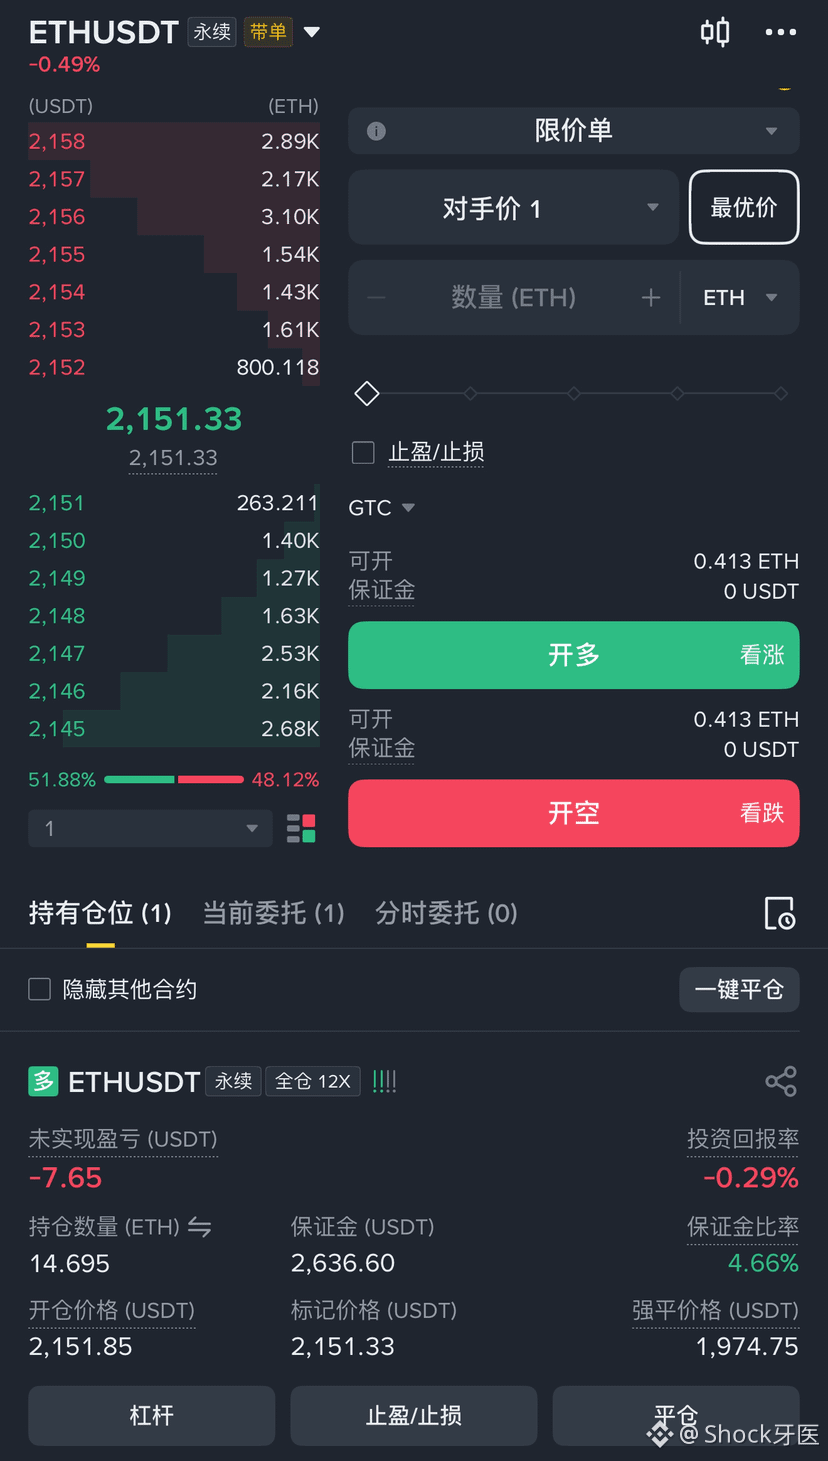
Y a-t-il encore de l'espoir ? 1974 prix de liquidation forcée pourrait exploser 100WU de capital
Coût de 2151
Y a-t-il encore de l'espoir ? 1974 prix de liquidation forcée pourrait exploser 100WU de capital
Coût de 2151
1
·
--
Le « nucléaire » géopolitique déclenche une ruée folle sur l’or ! De 3 600 jusqu’à dix mille, la bataille des options d’avril approche : les teneurs de marché pourront-ils se sortir d’un squeeze ?La bataille de l’île entre l’Iran et Israël, en avril, est devenue le point de bascule de tout le cycle haussier du marché de l’or. Le conflit géopolitique a, un temps, déclenché des ventes forcées de liquidité : dans la panique, le prix de l’or a atteint son plus bas. Ensuite, avec la prise de fonction du nouveau président de la Fed, Worsh, les attentes de baisses de taux se sont rapidement envolées ; en parallèle, la situation au Moyen-Orient n’a cessé de s’aggraver. L’or a alors entamé un mouvement haussier, en partant du creux, vers le cap des dix mille. À l’approche de l’expiration des options d’avril, la question de savoir si les teneurs de marché pourront, au niveau des 3 600 dollars, réussir leur « collecte de liquidités » pour se sauver, devient le centre d’attention du marché à l’heure actuelle.
1、Récapitulatif de la tendance : les manœuvres géopolitiques se répètent, l’or monte puis retombe
Le « nucléaire » géopolitique déclenche une ruée folle sur l’or ! De 3 600 jusqu’à dix mille, la bataille des options d’avril approche : les teneurs de marché pourront-ils se sortir d’un squeeze ?
La bataille de l’île entre l’Iran et Israël, en avril, est devenue le point de bascule de tout le cycle haussier du marché de l’or. Le conflit géopolitique a, un temps, déclenché des ventes forcées de liquidité : dans la panique, le prix de l’or a atteint son plus bas. Ensuite, avec la prise de fonction du nouveau président de la Fed, Worsh, les attentes de baisses de taux se sont rapidement envolées ; en parallèle, la situation au Moyen-Orient n’a cessé de s’aggraver. L’or a alors entamé un mouvement haussier, en partant du creux, vers le cap des dix mille. À l’approche de l’expiration des options d’avril, la question de savoir si les teneurs de marché pourront, au niveau des 3 600 dollars, réussir leur « collecte de liquidités » pour se sauver, devient le centre d’attention du marché à l’heure actuelle.
1、Récapitulatif de la tendance : les manœuvres géopolitiques se répètent, l’or monte puis retombe
1、Récapitulatif de la tendance : les manœuvres géopolitiques se répètent, l’or monte puis retombe
2
131
·
--
Quand le canon tire, des centaines de milliers de comptes explosent : retour en 1975
Quand le canon tire, des centaines de milliers de comptes explosent : retour en 1975
2
4
161
·
--
Article
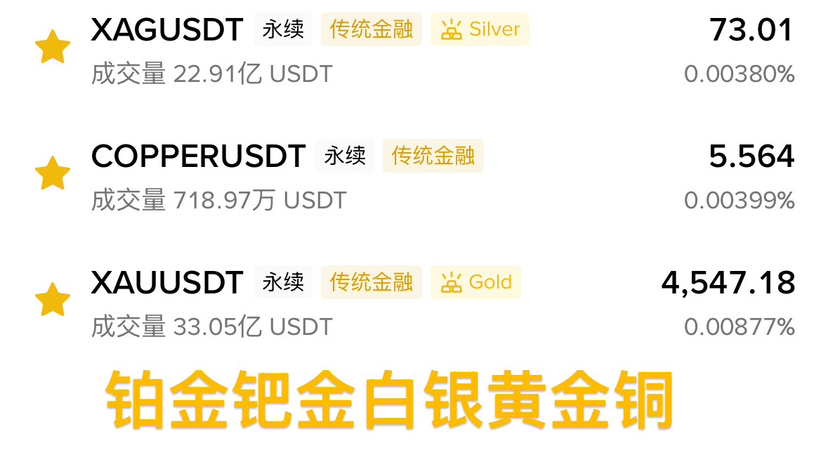
L’argent décolle après la baisse des taux de la Fed : le leader de la ruée des liquidités$XAG Le moment le plus sombre du marché donne souvent naissance aux retournements les plus éclatants.
Lorsque Kevin Warsh — un vétéran des questions de politique monétaire, ancien membre du Conseil des gouverneurs de la Fed — a été anticipé par le marché comme devant piloter un virage de la Fed vers des mesures plus accommodantes, une reconfiguration profonde des prix des actifs était déjà en marche. Pour l’argent, cela ne signifie pas seulement le début d’un nouveau cycle de politique : c’est aussi le point de départ d’une inversion épique, passant de « l’assèchement de la liquidité » à « l’excès de liquidité ».
À peine il y a quelques jours, le marché des métaux précieux était encore plongé dans une vague de ventes forcées empreinte de pessimisme. Comme le souligne Ole Hansen, analyste des matières premières chez Saxo Bank, dans une étude datée du 25 mars, l’or et l’argent au comptant à l’échelle internationale subissent une pression considérable. Cette pression ne découle pas d’un bouleversement fondamental de leur logique stratégique à long terme, mais d’une réalité plus immédiate et plus impitoyable : le besoin de liquidités.
L’argent décolle après la baisse des taux de la Fed : le leader de la ruée des liquidités
$XAG Le moment le plus sombre du marché donne souvent naissance aux retournements les plus éclatants.
Lorsque Kevin Warsh — un vétéran des questions de politique monétaire, ancien membre du Conseil des gouverneurs de la Fed — a été anticipé par le marché comme devant piloter un virage de la Fed vers des mesures plus accommodantes, une reconfiguration profonde des prix des actifs était déjà en marche. Pour l’argent, cela ne signifie pas seulement le début d’un nouveau cycle de politique : c’est aussi le point de départ d’une inversion épique, passant de « l’assèchement de la liquidité » à « l’excès de liquidité ».
À peine il y a quelques jours, le marché des métaux précieux était encore plongé dans une vague de ventes forcées empreinte de pessimisme. Comme le souligne Ole Hansen, analyste des matières premières chez Saxo Bank, dans une étude datée du 25 mars, l’or et l’argent au comptant à l’échelle internationale subissent une pression considérable. Cette pression ne découle pas d’un bouleversement fondamental de leur logique stratégique à long terme, mais d’une réalité plus immédiate et plus impitoyable : le besoin de liquidités.
Lorsque Kevin Warsh — un vétéran des questions de politique monétaire, ancien membre du Conseil des gouverneurs de la Fed — a été anticipé par le marché comme devant piloter un virage de la Fed vers des mesures plus accommodantes, une reconfiguration profonde des prix des actifs était déjà en marche. Pour l’argent, cela ne signifie pas seulement le début d’un nouveau cycle de politique : c’est aussi le point de départ d’une inversion épique, passant de « l’assèchement de la liquidité » à « l’excès de liquidité ».
À peine il y a quelques jours, le marché des métaux précieux était encore plongé dans une vague de ventes forcées empreinte de pessimisme. Comme le souligne Ole Hansen, analyste des matières premières chez Saxo Bank, dans une étude datée du 25 mars, l’or et l’argent au comptant à l’échelle internationale subissent une pression considérable. Cette pression ne découle pas d’un bouleversement fondamental de leur logique stratégique à long terme, mais d’une réalité plus immédiate et plus impitoyable : le besoin de liquidités.
1
342
·
--
D’abord une baisse des taux, puis un resserrement du bilan : après la fin de la guerre, des baisses de taux s’additionnent et provoquent une hausse brutale ; après les élections américaines à mi-mandat, l’inflation élevée se surajoute, puis vient encore un resserrement du bilan.À l’instant Volvo, l’ombre enveloppe l’or : après l’effondrement, cela pourrait se transformer en une correction de long terme.
L’or spot international a chuté brutalement lundi jusqu’au seuil de 4 100 dollars, atteignant son plus bas niveau depuis fin 2025. En seulement cinq jours de bourse, sa baisse cumulée a dépassé 17 %, devenant l’une des plus violentes chutes à court terme observées en plus de quarante ans. Bien que des informations selon lesquelles les États-Unis seraient disposés à négocier aient provoqué un rebond marqué du prix de l’or par rapport à son plus bas du jour, l’effondrement précédent a déjà clairement dessiné une transformation fondamentale du récit du marché : les anticipations de resserrement de la politique monétaire ont repris la première place, tandis que des thèmes de longue date ayant auparavant soutenu le cours de l’or—la dédollarisation, les risques budgétaires et l’incertitude commerciale—ont été temporairement relégués au second plan.
D’abord une baisse des taux, puis un resserrement du bilan : après la fin de la guerre, des baisses de taux s’additionnent et provoquent une hausse brutale ; après les élections américaines à mi-mandat, l’inflation élevée se surajoute, puis vient encore un resserrement du bilan.
À l’instant Volvo, l’ombre enveloppe l’or : après l’effondrement, cela pourrait se transformer en une correction de long terme.
L’or spot international a chuté brutalement lundi jusqu’au seuil de 4 100 dollars, atteignant son plus bas niveau depuis fin 2025. En seulement cinq jours de bourse, sa baisse cumulée a dépassé 17 %, devenant l’une des plus violentes chutes à court terme observées en plus de quarante ans. Bien que des informations selon lesquelles les États-Unis seraient disposés à négocier aient provoqué un rebond marqué du prix de l’or par rapport à son plus bas du jour, l’effondrement précédent a déjà clairement dessiné une transformation fondamentale du récit du marché : les anticipations de resserrement de la politique monétaire ont repris la première place, tandis que des thèmes de longue date ayant auparavant soutenu le cours de l’or—la dédollarisation, les risques budgétaires et l’incertitude commerciale—ont été temporairement relégués au second plan.
L’or spot international a chuté brutalement lundi jusqu’au seuil de 4 100 dollars, atteignant son plus bas niveau depuis fin 2025. En seulement cinq jours de bourse, sa baisse cumulée a dépassé 17 %, devenant l’une des plus violentes chutes à court terme observées en plus de quarante ans. Bien que des informations selon lesquelles les États-Unis seraient disposés à négocier aient provoqué un rebond marqué du prix de l’or par rapport à son plus bas du jour, l’effondrement précédent a déjà clairement dessiné une transformation fondamentale du récit du marché : les anticipations de resserrement de la politique monétaire ont repris la première place, tandis que des thèmes de longue date ayant auparavant soutenu le cours de l’or—la dédollarisation, les risques budgétaires et l’incertitude commerciale—ont été temporairement relégués au second plan.
112
·
--
$XAU Or : une pression à court terme demeure, tandis que les facteurs de soutien traditionnels devraient revenir
D’après la fonction de réaction de l’or, le marché anticipe rapidement que la banque centrale donnera la priorité au contrôle de l’inflation plutôt qu’au soutien de la croissance économique. Cela place la trajectoire de l’or entre la crise pétrolière des années 1970 et l’époque de Volcker. La hausse des prix de l’énergie alimente non seulement les inquiétudes inflationnistes, mais crée aussi un risque de stagflation. Le pricing des taux, qui tablait en février sur deux baisses de taux d’un demi-point, s’est rapidement inversé pour intégrer désormais une probabilité de hausses de taux d’ici la fin de l’année. La hausse des rendements réels des obligations et l’appréciation du dollar, combinées, forment un environnement typiquement défavorable à court terme. Parallèlement, la réduction des positions des investisseurs accentue la baisse des prix : en mars, les ETF cotés en bourse ont réduit leurs avoirs d’environ 62 tonnes d’or, annulant presque la hausse enregistrée depuis le début de l’année. De plus, les canaux de demande physique, notamment au Moyen-Orient, sont eux aussi affectés par les tensions régionales, ce qui renforce la pression à la baisse.
Cependant, les investisseurs doivent distinguer les obstacles à court terme de la logique à long terme. Les phases où l’or obtient les meilleures performances surviennent généralement lorsque les perspectives de croissance se détériorent et que les banques centrales se tournent vers des baisses de taux : cela fait baisser les rendements réels. Ce scénario se produit souvent lors de la deuxième phase des crises. Le défi actuel lié au choc énergétique tient au fait que le ralentissement de la croissance coexiste avec une inflation persistante, ce qui limite l’espace de manœuvre pour un assouplissement de la politique monétaire. À mesure que le marché s’adapte progressivement à l’hypothèse de taux plus élevés et d’un dollar fort, le rôle de couverture typique de l’or en début de cycle subit une pression. Toutefois, il ne s’agit pas d’une défaillance de sa fonction refuge : c’est simplement un décalage dans le temps. Lorsque la croissance continuera de s’affaiblir et que les contraintes de politique monétaire seront forcées de se relâcher, les facteurs de soutien traditionnels de l’or — baisse des rendements réels, hausse de la liquidité et augmentation de l’incertitude — devraient réapparaître.
Ainsi, il ne faut pas interpréter la baisse actuelle comme une perte de valeur en soi, mais comme une phase d’ajustement sur la trajectoire haussière de long terme de l’or. Les freins à court terme existent, mais leur nature est temporaire. À mesure que la croissance économique mondiale pourrait ralentir sous l’effet des pressions actuelles, certains facteurs qui pèsent sur l’or devraient s’inverser. Dans cette perspective, le rôle durable de l’or en tant qu’outil de couverture et levier essentiel de diversification de portefeuille n’a pas changé. Au contraire, le niveau de prix actuel pourrait même constituer, pour les investisseurs ayant une vision à long terme, une opportunité d’allocation attrayante. Nous prévoyons qu’au début de 2027, le prix de l’or atteindra 6 500 dollars par once.
$XAU Or : une pression à court terme demeure, tandis que les facteurs de soutien traditionnels devraient revenir
D’après la fonction de réaction de l’or, le marché anticipe rapidement que la banque centrale donnera la priorité au contrôle de l’inflation plutôt qu’au soutien de la croissance économique. Cela place la trajectoire de l’or entre la crise pétrolière des années 1970 et l’époque de Volcker. La hausse des prix de l’énergie alimente non seulement les inquiétudes inflationnistes, mais crée aussi un risque de stagflation. Le pricing des taux, qui tablait en février sur deux baisses de taux d’un demi-point, s’est rapidement inversé pour intégrer désormais une probabilité de hausses de taux d’ici la fin de l’année. La hausse des rendements réels des obligations et l’appréciation du dollar, combinées, forment un environnement typiquement défavorable à court terme. Parallèlement, la réduction des positions des investisseurs accentue la baisse des prix : en mars, les ETF cotés en bourse ont réduit leurs avoirs d’environ 62 tonnes d’or, annulant presque la hausse enregistrée depuis le début de l’année. De plus, les canaux de demande physique, notamment au Moyen-Orient, sont eux aussi affectés par les tensions régionales, ce qui renforce la pression à la baisse.
Cependant, les investisseurs doivent distinguer les obstacles à court terme de la logique à long terme. Les phases où l’or obtient les meilleures performances surviennent généralement lorsque les perspectives de croissance se détériorent et que les banques centrales se tournent vers des baisses de taux : cela fait baisser les rendements réels. Ce scénario se produit souvent lors de la deuxième phase des crises. Le défi actuel lié au choc énergétique tient au fait que le ralentissement de la croissance coexiste avec une inflation persistante, ce qui limite l’espace de manœuvre pour un assouplissement de la politique monétaire. À mesure que le marché s’adapte progressivement à l’hypothèse de taux plus élevés et d’un dollar fort, le rôle de couverture typique de l’or en début de cycle subit une pression. Toutefois, il ne s’agit pas d’une défaillance de sa fonction refuge : c’est simplement un décalage dans le temps. Lorsque la croissance continuera de s’affaiblir et que les contraintes de politique monétaire seront forcées de se relâcher, les facteurs de soutien traditionnels de l’or — baisse des rendements réels, hausse de la liquidité et augmentation de l’incertitude — devraient réapparaître.
Ainsi, il ne faut pas interpréter la baisse actuelle comme une perte de valeur en soi, mais comme une phase d’ajustement sur la trajectoire haussière de long terme de l’or. Les freins à court terme existent, mais leur nature est temporaire. À mesure que la croissance économique mondiale pourrait ralentir sous l’effet des pressions actuelles, certains facteurs qui pèsent sur l’or devraient s’inverser. Dans cette perspective, le rôle durable de l’or en tant qu’outil de couverture et levier essentiel de diversification de portefeuille n’a pas changé. Au contraire, le niveau de prix actuel pourrait même constituer, pour les investisseurs ayant une vision à long terme, une opportunité d’allocation attrayante. Nous prévoyons qu’au début de 2027, le prix de l’or atteindra 6 500 dollars par once.
D’après la fonction de réaction de l’or, le marché anticipe rapidement que la banque centrale donnera la priorité au contrôle de l’inflation plutôt qu’au soutien de la croissance économique. Cela place la trajectoire de l’or entre la crise pétrolière des années 1970 et l’époque de Volcker. La hausse des prix de l’énergie alimente non seulement les inquiétudes inflationnistes, mais crée aussi un risque de stagflation. Le pricing des taux, qui tablait en février sur deux baisses de taux d’un demi-point, s’est rapidement inversé pour intégrer désormais une probabilité de hausses de taux d’ici la fin de l’année. La hausse des rendements réels des obligations et l’appréciation du dollar, combinées, forment un environnement typiquement défavorable à court terme. Parallèlement, la réduction des positions des investisseurs accentue la baisse des prix : en mars, les ETF cotés en bourse ont réduit leurs avoirs d’environ 62 tonnes d’or, annulant presque la hausse enregistrée depuis le début de l’année. De plus, les canaux de demande physique, notamment au Moyen-Orient, sont eux aussi affectés par les tensions régionales, ce qui renforce la pression à la baisse.
Cependant, les investisseurs doivent distinguer les obstacles à court terme de la logique à long terme. Les phases où l’or obtient les meilleures performances surviennent généralement lorsque les perspectives de croissance se détériorent et que les banques centrales se tournent vers des baisses de taux : cela fait baisser les rendements réels. Ce scénario se produit souvent lors de la deuxième phase des crises. Le défi actuel lié au choc énergétique tient au fait que le ralentissement de la croissance coexiste avec une inflation persistante, ce qui limite l’espace de manœuvre pour un assouplissement de la politique monétaire. À mesure que le marché s’adapte progressivement à l’hypothèse de taux plus élevés et d’un dollar fort, le rôle de couverture typique de l’or en début de cycle subit une pression. Toutefois, il ne s’agit pas d’une défaillance de sa fonction refuge : c’est simplement un décalage dans le temps. Lorsque la croissance continuera de s’affaiblir et que les contraintes de politique monétaire seront forcées de se relâcher, les facteurs de soutien traditionnels de l’or — baisse des rendements réels, hausse de la liquidité et augmentation de l’incertitude — devraient réapparaître.
Ainsi, il ne faut pas interpréter la baisse actuelle comme une perte de valeur en soi, mais comme une phase d’ajustement sur la trajectoire haussière de long terme de l’or. Les freins à court terme existent, mais leur nature est temporaire. À mesure que la croissance économique mondiale pourrait ralentir sous l’effet des pressions actuelles, certains facteurs qui pèsent sur l’or devraient s’inverser. Dans cette perspective, le rôle durable de l’or en tant qu’outil de couverture et levier essentiel de diversification de portefeuille n’a pas changé. Au contraire, le niveau de prix actuel pourrait même constituer, pour les investisseurs ayant une vision à long terme, une opportunité d’allocation attrayante. Nous prévoyons qu’au début de 2027, le prix de l’or atteindra 6 500 dollars par once.
1
352
·
--
Si, cinq jours plus tard, la guerre pour s’emparer de l’île éclate, le marché de l’argent devrait continuer à connaître une volatilité intense ; cette condition remplie pourrait, en outre, faire grimper rapidement le cours de l’argent$XAG Mardi, le marché de l’argent a connu une légère baisse. En séance, le cours a brièvement franchi à la baisse le seuil psychologique des 70 dollars, avant de retrouver rapidement un soutien acheteur, ce qui montre une lutte intense entre acheteurs et vendeurs autour de ce niveau. À noter : la figure en “marteau” observée sur le graphique en chandeliers du lundi a été particulièrement remarquable ; en général, elle constitue un signal technique indiquant un soutien de fond, qui a suscité l’attention de nombreux acteurs du marché. Et d’après le déroulement de la séance de mardi, le marché a au moins tenté de reproduire le scénario du jour précédent : un point bas suivi d’un rebond. Sur le plan technique, si le cours parvient à franchir avec succès la partie supérieure de la zone des 70 dollars, le prix de l’argent pourrait alors tenter de s’approcher davantage du prochain niveau de résistance clé situé autour de 80 dollars.
Si, cinq jours plus tard, la guerre pour s’emparer de l’île éclate, le marché de l’argent devrait continuer à connaître une volatilité intense ; cette condition remplie pourrait, en outre, faire grimper rapidement le cours de l’argent
$XAG Mardi, le marché de l’argent a connu une légère baisse. En séance, le cours a brièvement franchi à la baisse le seuil psychologique des 70 dollars, avant de retrouver rapidement un soutien acheteur, ce qui montre une lutte intense entre acheteurs et vendeurs autour de ce niveau. À noter : la figure en “marteau” observée sur le graphique en chandeliers du lundi a été particulièrement remarquable ; en général, elle constitue un signal technique indiquant un soutien de fond, qui a suscité l’attention de nombreux acteurs du marché. Et d’après le déroulement de la séance de mardi, le marché a au moins tenté de reproduire le scénario du jour précédent : un point bas suivi d’un rebond. Sur le plan technique, si le cours parvient à franchir avec succès la partie supérieure de la zone des 70 dollars, le prix de l’argent pourrait alors tenter de s’approcher davantage du prochain niveau de résistance clé situé autour de 80 dollars.
305
·
--
Après la fin de la guerre Iran-Irak, les métaux précieux devraient d’abord faire un « deep squat » puis repartir à la hausse : l’or pourrait rebondir rapidement et viser 3500 dollarsRécemment, la scène géopolitique internationale a connu un tournant spectaculaire : alors que le gouvernement américain modifie concrètement sa ligne diplomatique, les tensions avec l’Iran tendent à s’apaiser, et les inquiétudes du marché face à un conflit de grande ampleur se dissipent temporairement. Toutefois, pour les investisseurs en métaux précieux, la véritable tempête ne viendrait peut-être pas directement de la géopolitique elle-même, mais plutôt de courants dissimulés au sein du système financier mondial. Nous pensons que le redressement à court terme de l’or au comptant international pourrait n’être qu’une apparence momentanée : avant d’entamer une nouvelle phase de marché haussier, le marché doit d’abord traverser un lavage brutal en forme de « profond squat » (accroupissement profond).
Après la fin de la guerre Iran-Irak, les métaux précieux devraient d’abord faire un « deep squat » puis repartir à la hausse : l’or pourrait rebondir rapidement et viser 3500 dollars
Récemment, la scène géopolitique internationale a connu un tournant spectaculaire : alors que le gouvernement américain modifie concrètement sa ligne diplomatique, les tensions avec l’Iran tendent à s’apaiser, et les inquiétudes du marché face à un conflit de grande ampleur se dissipent temporairement. Toutefois, pour les investisseurs en métaux précieux, la véritable tempête ne viendrait peut-être pas directement de la géopolitique elle-même, mais plutôt de courants dissimulés au sein du système financier mondial. Nous pensons que le redressement à court terme de l’or au comptant international pourrait n’être qu’une apparence momentanée : avant d’entamer une nouvelle phase de marché haussier, le marché doit d’abord traverser un lavage brutal en forme de « profond squat » (accroupissement profond).
336
·
--
Si jugé illégal, les actifs à risque comme le gros gâteau, le Nasdaq s'envole, et la cascade d'or.
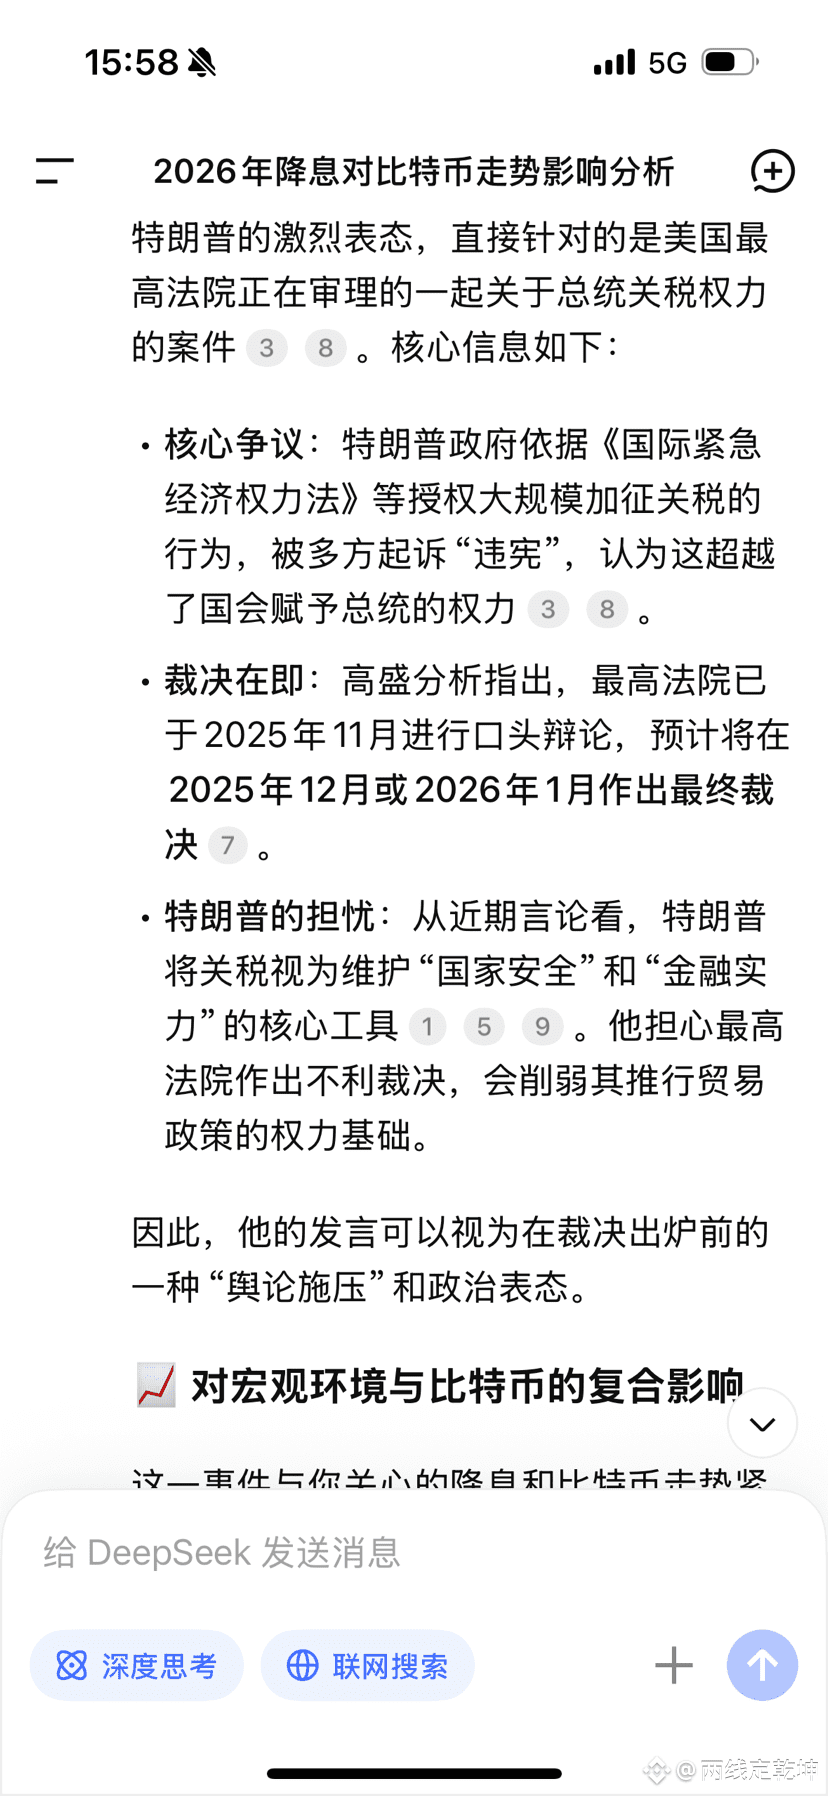
L'ordonnance citée actuellement est jugée illégale, donc elle sera annulée par le tribunal. Puis d'autres ordonnances sont citées, continuant à taxer. ~Encore➡️c'est un double coup mortel.
Si jugé illégal, les actifs à risque comme le gros gâteau, le Nasdaq s'envole, et la cascade d'or.
L'ordonnance citée actuellement est jugée illégale, donc elle sera annulée par le tribunal. Puis d'autres ordonnances sont citées, continuant à taxer. ~Encore➡️c'est un double coup mortel.
L'ordonnance citée actuellement est jugée illégale, donc elle sera annulée par le tribunal. Puis d'autres ordonnances sont citées, continuant à taxer. ~Encore➡️c'est un double coup mortel.
2
319
·
--
【Décision de taux de la Réserve fédérale des États-Unis au 10 décembre (maximum)】
Valeur précédente : 4,00 % Valeur attendue : 3,75 % Valeur publiée : Non publiée
Évaluation de l'importance des données par Jinshi : ★★★★★
Heure de publication des données : 2025年12月11日 03:00
【Décision de taux de la Réserve fédérale des États-Unis au 10 décembre (maximum)】
Valeur précédente : 4,00 % Valeur attendue : 3,75 % Valeur publiée : Non publiée
Évaluation de l'importance des données par Jinshi : ★★★★★
Heure de publication des données : 2025年12月11日 03:00
Valeur précédente : 4,00 % Valeur attendue : 3,75 % Valeur publiée : Non publiée
Évaluation de l'importance des données par Jinshi : ★★★★★
Heure de publication des données : 2025年12月11日 03:00
混沌科技
·
--
Haussier$ALLO 依旧看好新币,0.17都可以做多,这个节点很多山寨蠢蠢欲动,一个不小心可能就卖飞,错过了!但机会是留给有准备的人,跟上市场节奏不掉队才是主旋律!目标不要太低,0.205附近就可以出清了!
3
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
2,298 vues
170 mentions
#BOJRaisesRatesTo31YearHigh
🇯🇵 La Banque du Japon relève son taux à 1,25 %
📈 Le 18 septembre, la Banque du Japon a relevé son taux directeur de 25 points de base à 1,25 %, rapporte-t-on, soit le niveau le plus élevé depuis 1995.
💴 Un yen plus fort et d’éventuels ajustements liés aux opérations de carry trade pourraient resserrer la liquidité mondiale et accroître la volatilité à court terme sur l’ensemble des actifs à risque, y compris les crypto-actifs.
⚠️ Cette décision n’est pas automatiquement baissière pour les crypto. L’impact dépendra du yen, des rendements des obligations japonaises, de la liquidité mondiale en dollars et de l’appétit global pour le risque.
👀 Un resserrement de la politique monétaire japonaise pourrait-il augmenter la volatilité des crypto ?
#Bitcoin #BankOfJapan #CryptoMarkets #GlobalLiquidity
CrypVexa
·0 mentions J’aime
·11 vues
XRPExchangeReservesHitSevenYearLow
54 vues
27 mentions
HKCompletesFirstHKDStablecoinUseCase
22,375 vues
581 mentions