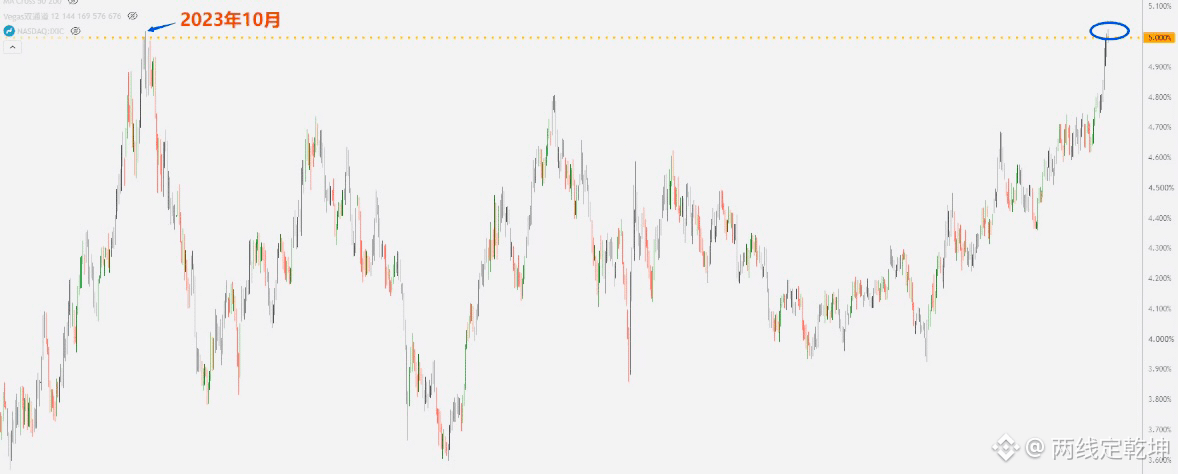
De manière générale, la contradiction centrale des marchés mondiaux actuels réside dans l’affrontement intense entre « le prix anticipé » et « la politique réelle » : savoir si la Fed augmentera ses taux en septembre, et les déclarations bellicistes de Waller, dont l’effet dépend fortement de la confiance du marché dans la crédibilité de la Fed. Or, le rendement des obligations du Trésor américain à 10 ans a déjà franchi 5 % dans la réalité. De plus, cette phase diffère fondamentalement de celle d’octobre 2023 : l’inflation est plus persistante, la pression budgétaire est plus forte et les acheteurs opportunistes pour « racheter les creux » sont plus faibles. Les rendements à long terme sont davantage tirés par des facteurs structurels, tels que le déficit public et la prime de terme. Si les rendements venaient à grimper rapidement hors de contrôle, cela pourrait provoquer une baisse des actions américaines, voire une crise financière. Quant au Bitcoin, sa chute éclair jusqu’à 59 500 à 72 500 $), en l’absence de catalyseurs extrêmes, il est difficile d’atteindre de tels niveaux. Dans l’ensemble, la volatilité marquée de divers actifs correspond, en substance, à une revalorisation du marché sous contrainte de la marge de manœuvre de la politique de la Fed, avec une accumulation des risques budgétaires et la pression inflationniste liée à la géopolitique. Finalement, la trajectoire dépend de la vitesse de hausse des rendements, de la capacité de la Fed à trouver un équilibre entre le contrôle de l’inflation et le maintien de la stabilité financière, ainsi que du maintien de la confiance du marché dans la crédibilité des politiques.

Publier

--
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.