
I. Résumé d’investissement
Conseil d’investissement : conserver une attention positive à l’égard de LITE. La société se trouve au cœur d’une double demande : le cycle de remplacement des câbles sous-marins à l’échelle mondiale et la mise à niveau de l’interconnexion optique pour l’IA. Grâce à son positionnement monopolistique sur les lasers pompés par InP et les puces optiques cohérentes EML 200G, la visibilité des commandes en carnet s’étend jusqu’en 2028 et sa capacité de production est complète. Sur la base de la structure en vagues à partir du 29 juillet, l’objectif de la vague 1 à 1034,66 dollars correspond très étroitement au plus haut réel de 1026,76 dollars ; après un repli correctement réalisé, la première zone-cible de la reprise de la vague haussière se situe autour de 1 600 dollars.
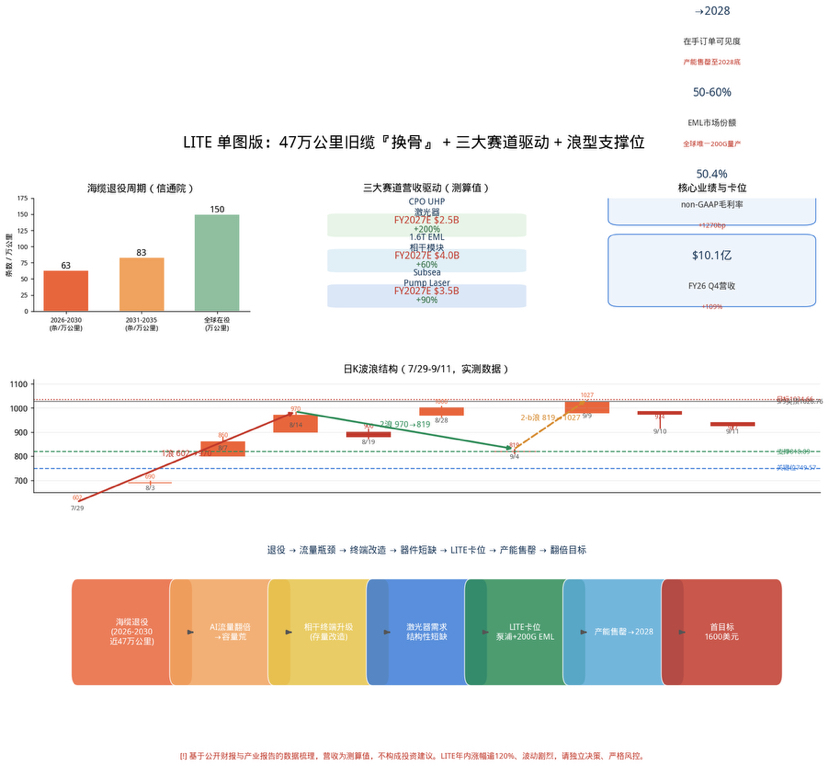
Logique centrale : entre 2026 et 2030, près de 470 000 kilomètres (146 câbles) de câbles sous-marins anciens seront concentrés à la retraite. Bloqués sur des routes clés telles que l’Asie interne et l’Europe–Amérique du Nord, la part de capacité « allouée » dépasse 50 %, créant ainsi une pénurie structurelle de capacité. Les mises à niveau des actifs existants nécessitent le remplacement des terminaux cohérents et des amplificateurs ; dans les amplificateurs, le composant clé est le laser InP de LITE, ce qui entraîne une demande structurellement insuffisante.
Alerte d’évaluation : le cours actuel se situe dans une fourchette de plus hauts historiques ; la hausse sur l’année dépasse 120% ; l’amplitude sur une seule journée peut atteindre plus de 10% ; la volatilité est très forte et le risque de poursuivre l’achat est significatif.
2. Logique industrielle : une vague de renouvellement qui couvre un tiers de la planète
La durée de vie de conception des câbles à fibre sous-marine est de 25 ans. Une série posée dans les années 1990 arrive actuellement en phase de retraite massive. Voici le calendrier de mise hors service communiqué par l’Académie chinoise des technologies de l’information et des communications (rapport d’étude sur le développement de l’industrie des câbles sous-marins dans le monde (2026)) :
Cycle
Mise hors service des câbles sous-marins
Longueur totale
2026–2030
63
Environ 270 000 km
2031–2035
83
Environ 200 000 km
Total
146
Près de 470 000 km
Près d’un tiers des anciens câbles devront être mis à la retraite au cours des dix prochaines années ; fin 2025, il n’y avait que 592 câbles sous-marins en service dans le monde pour une longueur totale de plus de 1,5 million de km, ce qui crée un espace clair de substitution par le parc existant par rapport aux ~470 000 km de mise à la retraite mentionnés ci-dessus. Le point plus critique : ces vieux câbles sont bloqués sur les routes les plus denses en trafic — la part de capacité « lumineuse » des câbles reliant l’Asie à l’intérieur et les directions Europe–Amérique du Nord dépasse déjà 50%, bien au-delà du seuil d’alerte d’extension (30%) : une pénurie structurelle de capacité apparaît. Le marché a déjà voté avec de l’argent réel : entre 2026 et 2029, les investissements dans de nouveaux projets dépassent 16 Md$.
Sur le plan technique, les câbles sous-marins se divisent en extrémité humide (câble optique sur le fond marin, répéteurs, unités de dérivation ; durée de vie 25 ans +) et extrémité sèche (équipements terminaux des stations de débarquement SLTE, généralement nécessitant une mise à niveau tous les 5–7 ans). En remplaçant les terminaux cohérents, la capacité des anciens câbles peut être doublée, voire multipliée par plusieurs, tandis que le coût ne représente qu’une petite fraction de celui d’un nouveau câble posé : cette voie d’upgrade sur le parc existant constitue le champ de bataille central de LITE.
3. Prise de position : les autres posent des câbles, lui vend le « cœur »
La plupart des entreprises de câbles restent cantonnées à des rôles de construction, tandis que Lumentum se situe en amont de la chaîne de valeur des communications optiques, au niveau de la source de lumière. Son activité Subsea Pump Laser (laser de pompage sous-marin) connaît une croissance annuelle de plus de 90%. La société a signé plusieurs contrats pluriannuels ; selon ses indications, les volumes expédiés sur les prochains trimestres augmenteront encore d’un facteur quatre. La raison : lors du remplacement des câbles sous-marins, il faut aussi remplacer les amplificateurs, et la pièce la plus rare au sein de ces amplificateurs est précisément le laser InP de LITE.
Le 2 mars 2026, Nvidia a investi 2,0 Md$ pour verrouiller des capacités de production de puces laser EML 200G/lane jusqu’à la fin 2027, avec des engagements d’achats pluriannuels ; ainsi, LITE est le seul fabricant au monde à produire à grande échelle des lasers atteignant un débit de 200G lane. Sur le marché mondial des EML haut de gamme, la société détient une part de 50–60%.
3,1 Performance clé et prise de position
Indicateur
T4 FY2026
En glissement annuel / Explication
Revenus nets
1,01 Md$
+109%
Marge brute (non-GAAP)
50,4%
Par rapport à l'exercice précédent +1270 points de base
Marge opérationnelle (non-GAAP)
36,6%
—
Visibilité sur les commandes en portefeuille
Jusqu’en 2028
Capacité épuisée jusqu’à fin 2028
Source des données : divulgation publique du quatrième trimestre de l’exercice FY2026 de Lumentum (au 27 juin 2026). Les indications du management pour le T1 FY2027 : revenus 1,225–1,275 Md$ ; le point médian des indications de revenus a déjà atteint, un trimestre plus tôt, l’objectif du modèle fixé précédemment.
3,2 Les trois grandes pistes tirent les revenus (valeur estimée)
Piste
Revenus prévisionnels FY2027
Croissance en glissement annuel / Prise de position
Subsea Pump Laser
3,5 Md$
+90% / Laser de pompage InP : monopole d’approvisionnement
Modules optiques cohérents EML E M 1,6 T
4,0 Md$
+60% / Part de 50–60% sur l’EML 200G
Laser CPO UHP
2,5 Md$
+200% / Seule capacité de production en série UHP
La contribution aux revenus est basée sur des estimations fondées sur les commandes en portefeuille, les indications de capacité et la conjoncture du secteur ; il ne s’agit pas d’une recommandation officielle de la société, seulement d’une présentation de logique industrielle.
4. Revue technique : structure en vagues et calcul des objectifs
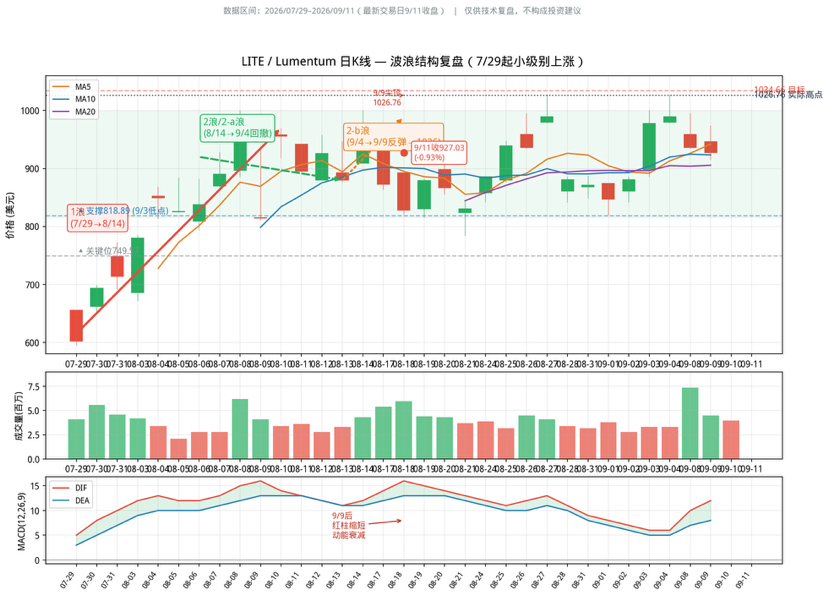
Retour sur le cours quotidien de LITE (du 29 juillet 2026 au 11 septembre) : cette phase de hausse de petit niveau lancée le 29 juillet (602→1027) résulte d’un écho simultané de trois logiques : remplacement des câbles, volumes élevés sur le 1,6T et livraison de CPO. L’objectif de cours à 1034,66 $ concorde presque parfaitement avec le plus haut réel de 1026,76 $. Le 9 septembre, 1026,76 $ a formé un pic sur une seule journée ; les 10 et 11 septembre, le cours est retombé en série jusqu’à 927 ; les barres rouges du MACD se sont raccourcies en continu et l’élan s’est affaibli, ce qui correspond à un repli à la fin de la vague 2-b.
Les deux soutiens sont formés par 818,89 en dessous (creux du 3 septembre, le support central de la vague 2 indiqué sur le graphique) et 749,57 (bas de la zone de consolidation du 3 septembre ; tant que ce niveau n’est pas cassé, on ne considère pas qu’il s’agit d’un sommet de plus grande amplitude). En plus, le DR8 TRO OSFP 1,6T est déjà en montée en production ; et la part des EML 200G atteindra 50% ou plus au milieu de 2027, tandis que l’écart d’offre de 25–30% ne pourra pas être comblé à court terme. Selon le calcul des objectifs en théorie des vagues, la première zone d’objectif du redémarrage de la vague haussière après le rebond correspond précisément à environ 1600 $, et la marge fondamentale s’y reflète mutuellement.
Niveaux clés : vague 1 602→970 | vague 2 970→819 | vague 2-b 819→1027 | objectif 1034,66 | support 818,89 / niveau clé 749,57 | premier objectif 1600 $.
5. Avertissements sur les risques
1. Risque d’évaluation : le cours actuel se situe dans une fourchette de plus hauts historiques ; la hausse sur l’année dépasse 120% ; l’amplitude sur une seule journée est souvent supérieure à 10% ; le risque de poursuivre l’achat est particulièrement élevé.
2. Risque concurrentiel : Cisco (Acacia + Silicon One) accélère sa prise de position dans l’architecture réseau liée à l’IA ; l’écosystème réseau développé en interne par NVIDIA pourrait rogner la position du milieu de la chaîne.
3. Risque de rythme : le CPO en est encore au début ; la capacité de montée en volume en temps voulu doit continuer à être vérifiée. Le calendrier de mise hors service des câbles sous-marins et le degré de réalisation des commandes par Nvidia présentent également des incertitudes.
4. Risque lié au référentiel comptable : au T4 FY2026, une perte nette de 7,2 Md$ sous GAAP apparaît ; en réalité, il s’agit d’une perte ponctuelle hors trésorerie liée au rachat de titres convertibles ; la capacité bénéficiaire doit être évaluée selon le référentiel non-GAAP (EPS 3,23 $).
6. Conclusion
La chaîne logique est claire : la mise hors service des câbles sous-marins se superpose au doublement du trafic lié à l’IA, ce qui entraîne une mise à niveau des terminaux cohérents ; cela forme ensuite une pénurie structurelle de demande en lasers. Grâce à sa position de monopole sur InP/EML, LITE bloque l’offre ; la visibilité des commandes s’étend jusqu’en 2028, et la marge bénéficiaire brute dépasse déjà 50%. C’est une piste rare et peu concurrentielle. Mais sur le plan technique, le cours a déjà reflété pleinement les attentes optimistes ; la conclusion doit se fonder sur les divulgations officielles de l’entreprise. Veuillez prendre vos décisions de manière indépendante et appliquer strictement la gestion des risques.
Avertissement :
Ce rapport est établi à partir des états financiers publics de la société et de données publiques sectorielles. La contribution aux revenus correspond à une valeur estimée ; les objectifs en vagues proviennent d’une déduction basée sur la configuration technique et ne constituent en aucun cas un conseil d’investissement ni une recommandation d’achat/vente. Veuillez évaluer de manière autonome les risques et l’incertitude sur le marché secondaire.