
-Vibrant-
7.2k Publications
-Vibrant-
Signaler
Bloquer l’utilisateur
565 Suivis
9.9K+ Abonnés
4.6K+ J’aime
Publications
Tous
Direct
·
--
#dusk $DUSK @Dusk_Foundation
Quand la preuve ZK devient pratique
J’avais l’habitude de voir les preuves à divulgation nulle de connaissance (Zero Knowledge) comme quelque chose de profondément technique et très éloigné de l’usage quotidien des blockchains. En creusant du côté de Dusk, j’ai changé d’avis.
Dusk combine des outils cryptographiques comme BLS12-381, JubJub, Schnorr, Poseidon et des arbres de Merkle pour construire une infrastructure axée sur la confidentialité, où l’information peut être vérifiée sans révéler tout ce qui se trouve derrière.
Le plus intéressant, c’est PLONK.
Au lieu de mettre des détails sensibles on-chain, un utilisateur peut prouver qu’il satisfait une condition donnée, par exemple répondre aux exigences de KYC ou d’éligibilité, sans révéler de données personnelles inutiles.
Cela crée un modèle puissant :
Prouver l’essentiel. Garder le reste privé.
Pour la finance régulée, cet équilibre entre confidentialité, conformité et vérifiabilité pourrait être bien plus important que le fait que la ZK ne soit qu’un autre buzzword cryptographique.
Avec l’introduction de PLONK V3 sur le mainnet via la mise à niveau Aegis, Dusk transforme cette idée en une infrastructure concrète.
$DUSK
Qu’est-ce qui rend la ZK la plus précieuse pour la finance régulée ?
#dusk $DUSK @Dusk
Quand la preuve ZK devient pratique
J’avais l’habitude de voir les preuves à divulgation nulle de connaissance (Zero Knowledge) comme quelque chose de profondément technique et très éloigné de l’usage quotidien des blockchains. En creusant du côté de Dusk, j’ai changé d’avis.
Dusk combine des outils cryptographiques comme BLS12-381, JubJub, Schnorr, Poseidon et des arbres de Merkle pour construire une infrastructure axée sur la confidentialité, où l’information peut être vérifiée sans révéler tout ce qui se trouve derrière.
Le plus intéressant, c’est PLONK.
Au lieu de mettre des détails sensibles on-chain, un utilisateur peut prouver qu’il satisfait une condition donnée, par exemple répondre aux exigences de KYC ou d’éligibilité, sans révéler de données personnelles inutiles.
Cela crée un modèle puissant :
Prouver l’essentiel. Garder le reste privé.
Pour la finance régulée, cet équilibre entre confidentialité, conformité et vérifiabilité pourrait être bien plus important que le fait que la ZK ne soit qu’un autre buzzword cryptographique.
Avec l’introduction de PLONK V3 sur le mainnet via la mise à niveau Aegis, Dusk transforme cette idée en une infrastructure concrète.
$DUSK
Qu’est-ce qui rend la ZK la plus précieuse pour la finance régulée ?
Quand la preuve ZK devient pratique
J’avais l’habitude de voir les preuves à divulgation nulle de connaissance (Zero Knowledge) comme quelque chose de profondément technique et très éloigné de l’usage quotidien des blockchains. En creusant du côté de Dusk, j’ai changé d’avis.
Dusk combine des outils cryptographiques comme BLS12-381, JubJub, Schnorr, Poseidon et des arbres de Merkle pour construire une infrastructure axée sur la confidentialité, où l’information peut être vérifiée sans révéler tout ce qui se trouve derrière.
Le plus intéressant, c’est PLONK.
Au lieu de mettre des détails sensibles on-chain, un utilisateur peut prouver qu’il satisfait une condition donnée, par exemple répondre aux exigences de KYC ou d’éligibilité, sans révéler de données personnelles inutiles.
Cela crée un modèle puissant :
Prouver l’essentiel. Garder le reste privé.
Pour la finance régulée, cet équilibre entre confidentialité, conformité et vérifiabilité pourrait être bien plus important que le fait que la ZK ne soit qu’un autre buzzword cryptographique.
Avec l’introduction de PLONK V3 sur le mainnet via la mise à niveau Aegis, Dusk transforme cette idée en une infrastructure concrète.
$DUSK
Qu’est-ce qui rend la ZK la plus précieuse pour la finance régulée ?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 Votes • Vote fermé
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
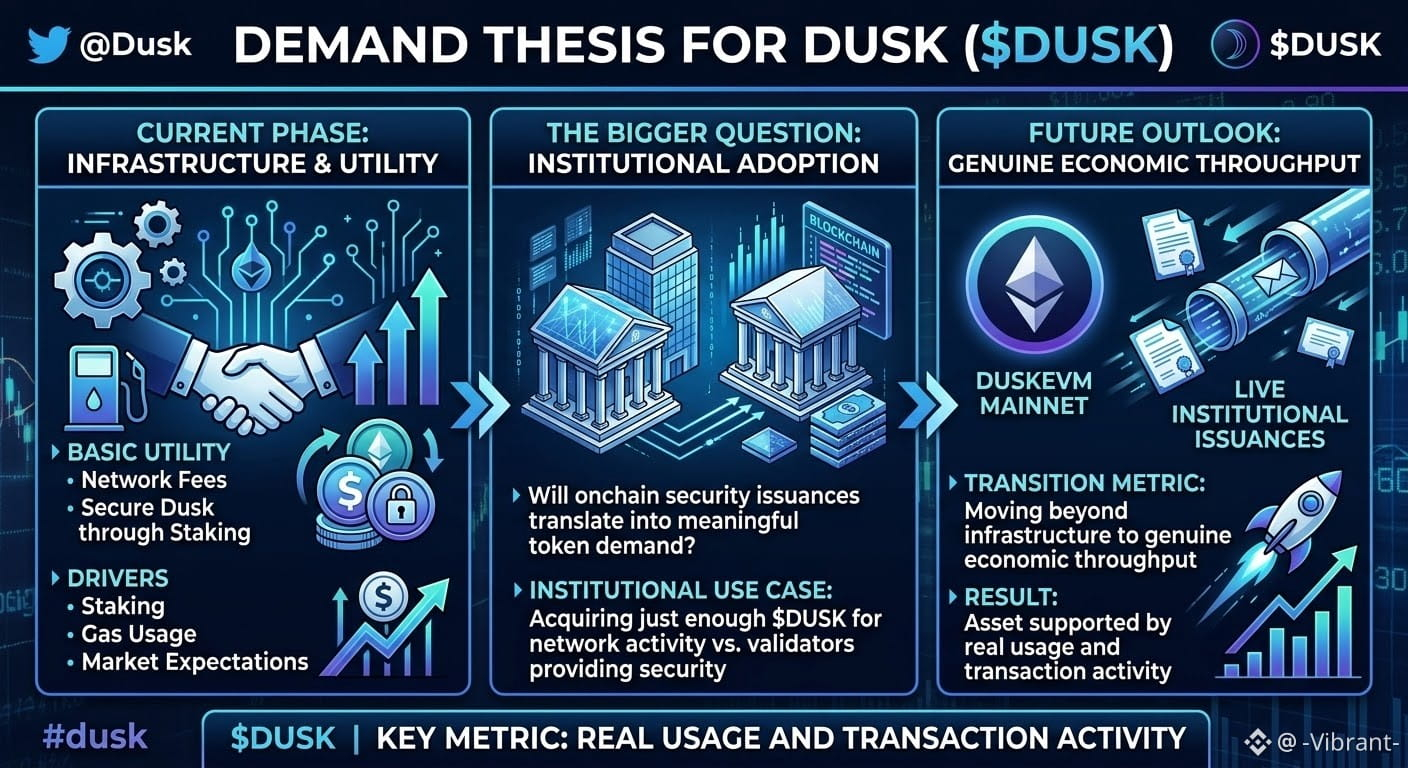
Je réfléchis à un autre aspect de @Dusk et $DUSK , récemment : qu’est-ce qui crée réellement une demande durable pour le token ?
L’utilité de base est simple. $DUSK paie des frais réseau et contribue à sécuriser Dusk via le staking. Mais si, à terme, les institutions émettent et règlent des titres en chaîne, la vraie question est de savoir si cette activité se traduit par une demande de token significative.
Les institutions n’auront peut-être pas besoin de détenir de très grandes quantités de DUSK. Elles n’auront peut-être qu’à en acquérir assez pour l’activité réseau, tandis que les validateurs apportent la sécurité économique.
Cela fait de l’adoption la variable clé.
Aujourd’hui, Dusk reste en phase de construction de l’infrastructure ; la demande de token est donc naturellement davantage liée au staking, à l’utilisation du gas et aux attentes du marché qu’à une activité institutionnelle à grande échelle.
Ce qui change l’équation, c’est l’usage réel.
Si le mainnet DuskEVM et les émissions institutionnelles en conditions réelles génèrent une activité de transaction substantielle, nous devrions commencer à voir si Dusk peut évoluer du simple fait d’être l’actif natif du réseau vers un actif soutenu par un véritable flux économique.
C’est le critère que je surveillerai.
#dusk $DUSK @Dusk
Je réfléchis à un autre aspect de @Dusk et $DUSK , récemment : qu’est-ce qui crée réellement une demande durable pour le token ?
L’utilité de base est simple. $DUSK paie des frais réseau et contribue à sécuriser Dusk via le staking. Mais si, à terme, les institutions émettent et règlent des titres en chaîne, la vraie question est de savoir si cette activité se traduit par une demande de token significative.
Les institutions n’auront peut-être pas besoin de détenir de très grandes quantités de DUSK. Elles n’auront peut-être qu’à en acquérir assez pour l’activité réseau, tandis que les validateurs apportent la sécurité économique.
Cela fait de l’adoption la variable clé.
Aujourd’hui, Dusk reste en phase de construction de l’infrastructure ; la demande de token est donc naturellement davantage liée au staking, à l’utilisation du gas et aux attentes du marché qu’à une activité institutionnelle à grande échelle.
Ce qui change l’équation, c’est l’usage réel.
Si le mainnet DuskEVM et les émissions institutionnelles en conditions réelles génèrent une activité de transaction substantielle, nous devrions commencer à voir si Dusk peut évoluer du simple fait d’être l’actif natif du réseau vers un actif soutenu par un véritable flux économique.
C’est le critère que je surveillerai.
Je réfléchis à un autre aspect de @Dusk et $DUSK , récemment : qu’est-ce qui crée réellement une demande durable pour le token ?
L’utilité de base est simple. $DUSK paie des frais réseau et contribue à sécuriser Dusk via le staking. Mais si, à terme, les institutions émettent et règlent des titres en chaîne, la vraie question est de savoir si cette activité se traduit par une demande de token significative.
Les institutions n’auront peut-être pas besoin de détenir de très grandes quantités de DUSK. Elles n’auront peut-être qu’à en acquérir assez pour l’activité réseau, tandis que les validateurs apportent la sécurité économique.
Cela fait de l’adoption la variable clé.
Aujourd’hui, Dusk reste en phase de construction de l’infrastructure ; la demande de token est donc naturellement davantage liée au staking, à l’utilisation du gas et aux attentes du marché qu’à une activité institutionnelle à grande échelle.
Ce qui change l’équation, c’est l’usage réel.
Si le mainnet DuskEVM et les émissions institutionnelles en conditions réelles génèrent une activité de transaction substantielle, nous devrions commencer à voir si Dusk peut évoluer du simple fait d’être l’actif natif du réseau vers un actif soutenu par un véritable flux économique.
C’est le critère que je surveillerai.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
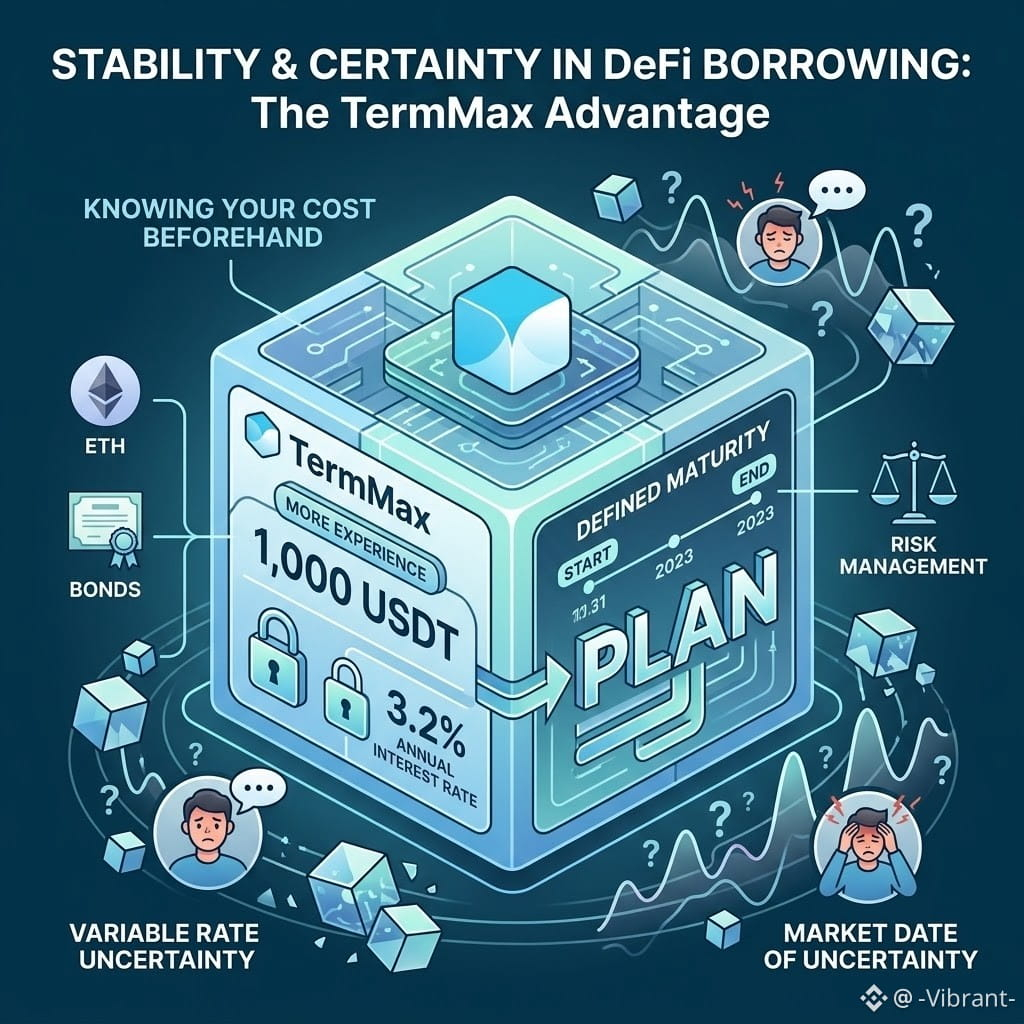
L’emprunt DeFi s’accompagne généralement d’un petit casse-tête :
Vous empruntez → le marché bouge → le taux change → vous vérifiez à nouveau.
J’étais habitué à ce cycle. Quand j’avais besoin de liquidités, je préférais conserver mon ETH et mes obligations plutôt que de les vendre. Emprunter contre ces actifs me paraissait donc plus logique.
Mais le problème avec les taux variables, c’est que le coût de l’emprunt peut évoluer pendant que la position est encore ouverte.
C’est pourquoi mon expérience récente avec TermMax a attiré mon attention.
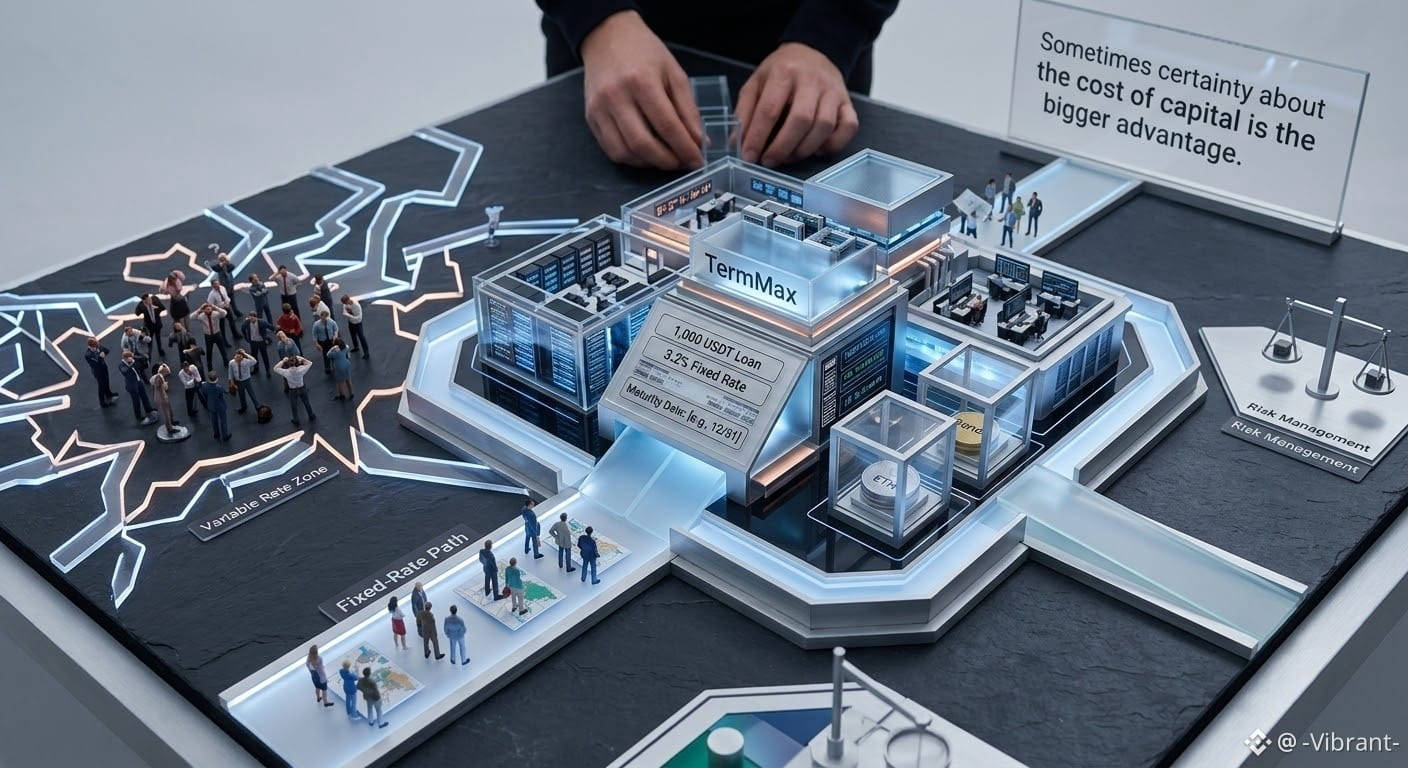
J’ai emprunté 1 000 USDT sur la base de mes actifs, avec un taux annuel fixe de 3,2 % et une échéance définie.
Le point intéressant n’était pas seulement d’emprunter sans vendre mes positions.
C’était de connaître le coût du financement à l’avance.
Je pouvais calculer la position avant d’y entrer, comprendre ce que je devrais à l’échéance et planifier mon capital sans me demander si, demain, les conditions du marché rendraient le prêt plus coûteux.
C’est un élément qui compte davantage pendant les périodes volatiles.
Bien sûr, les taux fixes n’éliminent pas le risque de liquidation. Si la valeur du collatéral évolue contre vous, vous devez quand même gérer correctement la position.
Mais cela m’a fait reconsidérer ce que je veux vraiment du prêt DeFi.
Parfois, le meilleur taux n’est pas forcément le plus utile.
Parfois, la certitude concernant le coût du capital est l’avantage principal.
#dusk $DUSK @Dusk
L’emprunt DeFi s’accompagne généralement d’un petit casse-tête :
Vous empruntez → le marché bouge → le taux change → vous vérifiez à nouveau.
J’étais habitué à ce cycle. Quand j’avais besoin de liquidités, je préférais conserver mon ETH et mes obligations plutôt que de les vendre. Emprunter contre ces actifs me paraissait donc plus logique.
Mais le problème avec les taux variables, c’est que le coût de l’emprunt peut évoluer pendant que la position est encore ouverte.
C’est pourquoi mon expérience récente avec TermMax a attiré mon attention.
J’ai emprunté 1 000 USDT sur la base de mes actifs, avec un taux annuel fixe de 3,2 % et une échéance définie.
Le point intéressant n’était pas seulement d’emprunter sans vendre mes positions.
C’était de connaître le coût du financement à l’avance.
Je pouvais calculer la position avant d’y entrer, comprendre ce que je devrais à l’échéance et planifier mon capital sans me demander si, demain, les conditions du marché rendraient le prêt plus coûteux.
C’est un élément qui compte davantage pendant les périodes volatiles.
Bien sûr, les taux fixes n’éliminent pas le risque de liquidation. Si la valeur du collatéral évolue contre vous, vous devez quand même gérer correctement la position.
Mais cela m’a fait reconsidérer ce que je veux vraiment du prêt DeFi.
Parfois, le meilleur taux n’est pas forcément le plus utile.
Parfois, la certitude concernant le coût du capital est l’avantage principal.
L’emprunt DeFi s’accompagne généralement d’un petit casse-tête :
Vous empruntez → le marché bouge → le taux change → vous vérifiez à nouveau.
J’étais habitué à ce cycle. Quand j’avais besoin de liquidités, je préférais conserver mon ETH et mes obligations plutôt que de les vendre. Emprunter contre ces actifs me paraissait donc plus logique.
Mais le problème avec les taux variables, c’est que le coût de l’emprunt peut évoluer pendant que la position est encore ouverte.
C’est pourquoi mon expérience récente avec TermMax a attiré mon attention.
J’ai emprunté 1 000 USDT sur la base de mes actifs, avec un taux annuel fixe de 3,2 % et une échéance définie.
Le point intéressant n’était pas seulement d’emprunter sans vendre mes positions.
C’était de connaître le coût du financement à l’avance.
Je pouvais calculer la position avant d’y entrer, comprendre ce que je devrais à l’échéance et planifier mon capital sans me demander si, demain, les conditions du marché rendraient le prêt plus coûteux.
C’est un élément qui compte davantage pendant les périodes volatiles.
Bien sûr, les taux fixes n’éliminent pas le risque de liquidation. Si la valeur du collatéral évolue contre vous, vous devez quand même gérer correctement la position.
Mais cela m’a fait reconsidérer ce que je veux vraiment du prêt DeFi.
Parfois, le meilleur taux n’est pas forcément le plus utile.
Parfois, la certitude concernant le coût du capital est l’avantage principal.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Je regardais DUSK ce matin sous un angle légèrement différent, pas comme un autre token de niveau 1 en attente de spéculation pour faire monter son prix, mais comme un actif lié à une activité réseau réelle.
Après le mainnet, DUSK a un rôle plus fonctionnel dans l’écosystème, du staking à la prise en charge de l’activité autour de contrats intelligents confidentiels et d’applications financières axées sur la confidentialité. Cela soulève une question intéressante concernant la demande de tokens : si des institutions commencent réellement à utiliser Dusk pour des actifs tokenisés, des transactions conformes et une exécution privée, l’utilisation du réseau pourrait devenir un moteur bien plus puissant que de simples récits de marché.
Mais il y a un hic.
L’utilité ne compte que si les utilisateurs arrivent. Si l’adoption institutionnelle prend plus de temps que prévu alors que les émissions de tokens et l’offre disponible continuent d’augmenter, l’économie pourrait subir une pression avant que la demande de transactions réelle ne devienne significative.
Donc, à mon avis, la thèse globale autour de DUSK n’est pas simplement « confidentialité + RWA = haussier ».
C’est la capacité de Dusk à transformer l’intérêt institutionnel en une activité on-chain constante.
Si cela se produit, l’utilité commence à renforcer l’économie du token. Sinon, la spéculation pourrait rester la force dominante.
C’est surtout cette partie que je surveille de près.
$DUSK
#dusk $DUSK @Dusk Je regardais DUSK ce matin sous un angle légèrement différent, pas comme un autre token de niveau 1 en attente de spéculation pour faire monter son prix, mais comme un actif lié à une activité réseau réelle.
Après le mainnet, DUSK a un rôle plus fonctionnel dans l’écosystème, du staking à la prise en charge de l’activité autour de contrats intelligents confidentiels et d’applications financières axées sur la confidentialité. Cela soulève une question intéressante concernant la demande de tokens : si des institutions commencent réellement à utiliser Dusk pour des actifs tokenisés, des transactions conformes et une exécution privée, l’utilisation du réseau pourrait devenir un moteur bien plus puissant que de simples récits de marché.
Mais il y a un hic.
L’utilité ne compte que si les utilisateurs arrivent. Si l’adoption institutionnelle prend plus de temps que prévu alors que les émissions de tokens et l’offre disponible continuent d’augmenter, l’économie pourrait subir une pression avant que la demande de transactions réelle ne devienne significative.
Donc, à mon avis, la thèse globale autour de DUSK n’est pas simplement « confidentialité + RWA = haussier ».
C’est la capacité de Dusk à transformer l’intérêt institutionnel en une activité on-chain constante.
Si cela se produit, l’utilité commence à renforcer l’économie du token. Sinon, la spéculation pourrait rester la force dominante.
C’est surtout cette partie que je surveille de près.
$DUSK
Après le mainnet, DUSK a un rôle plus fonctionnel dans l’écosystème, du staking à la prise en charge de l’activité autour de contrats intelligents confidentiels et d’applications financières axées sur la confidentialité. Cela soulève une question intéressante concernant la demande de tokens : si des institutions commencent réellement à utiliser Dusk pour des actifs tokenisés, des transactions conformes et une exécution privée, l’utilisation du réseau pourrait devenir un moteur bien plus puissant que de simples récits de marché.
Mais il y a un hic.
L’utilité ne compte que si les utilisateurs arrivent. Si l’adoption institutionnelle prend plus de temps que prévu alors que les émissions de tokens et l’offre disponible continuent d’augmenter, l’économie pourrait subir une pression avant que la demande de transactions réelle ne devienne significative.
Donc, à mon avis, la thèse globale autour de DUSK n’est pas simplement « confidentialité + RWA = haussier ».
C’est la capacité de Dusk à transformer l’intérêt institutionnel en une activité on-chain constante.
Si cela se produit, l’utilité commence à renforcer l’économie du token. Sinon, la spéculation pourrait rester la force dominante.
C’est surtout cette partie que je surveille de près.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
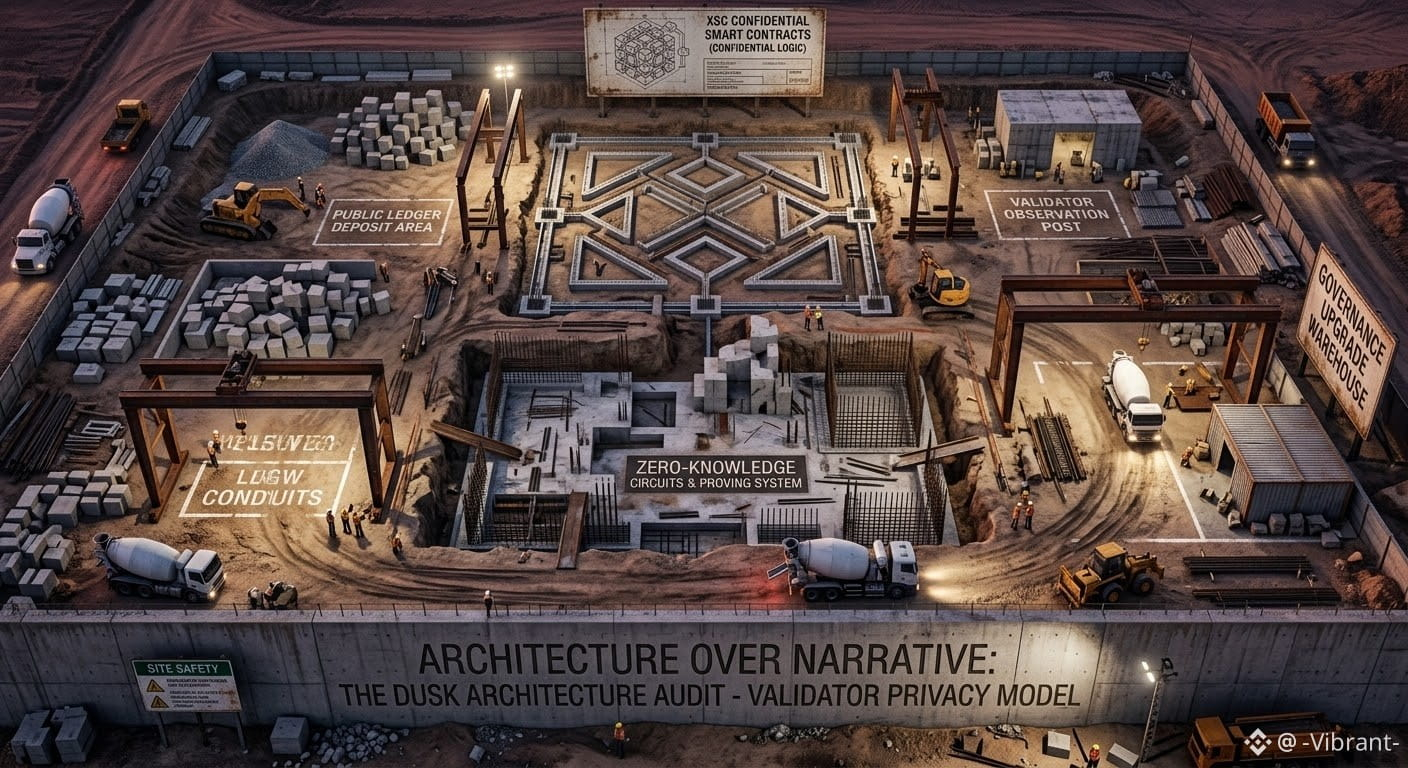
Ces derniers temps, j’observe Dusk sous un angle différent.
Plutôt que de commencer par « à quel point Dusk est-il privé ? », je m’intéresse davantage à ce qui se passe réellement sous cette couche de confidentialité.
Dusk est conçu autour de cas d’usage financiers, avec XSC permettant une logique de contrat intelligent confidentielle. Mais cela soulève un ensemble de questions bien plus difficiles :
→ Que peuvent réellement observer les validateurs ?
→ Qu’est-ce qui reste caché pendant l’exécution ?
→ Quelles garanties proviennent de la cryptographie, et lesquelles dépendent d’hypothèses réseau ou de l’implémentation ?
→ Comment les garanties de confidentialité sont-elles préservées à mesure que le protocole évolue ?
La gouvernance m’intéresse particulièrement. Un protocole conçu pour la finance réglementée ne peut pas considérer les mises à niveau comme de simples sorties de fonctionnalités. Des changements touchant l’exécution, la confidentialité ou la vérification pourraient directement affecter le modèle de confiance sur lequel reposent les applications.
Ainsi, plutôt que d’affirmer que j’ai déjà les réponses, je m’attaque d’abord à l’architecture.
Si vous aviez à réviser Dusk sous l’angle de la sécurité, quelle couche auditeriez-vous en premier, avant tout le reste ?
$DUSK #dusk
#dusk $DUSK @Dusk
Ces derniers temps, j’observe Dusk sous un angle différent.
Plutôt que de commencer par « à quel point Dusk est-il privé ? », je m’intéresse davantage à ce qui se passe réellement sous cette couche de confidentialité.
Dusk est conçu autour de cas d’usage financiers, avec XSC permettant une logique de contrat intelligent confidentielle. Mais cela soulève un ensemble de questions bien plus difficiles :
→ Que peuvent réellement observer les validateurs ?
→ Qu’est-ce qui reste caché pendant l’exécution ?
→ Quelles garanties proviennent de la cryptographie, et lesquelles dépendent d’hypothèses réseau ou de l’implémentation ?
→ Comment les garanties de confidentialité sont-elles préservées à mesure que le protocole évolue ?
La gouvernance m’intéresse particulièrement. Un protocole conçu pour la finance réglementée ne peut pas considérer les mises à niveau comme de simples sorties de fonctionnalités. Des changements touchant l’exécution, la confidentialité ou la vérification pourraient directement affecter le modèle de confiance sur lequel reposent les applications.
Ainsi, plutôt que d’affirmer que j’ai déjà les réponses, je m’attaque d’abord à l’architecture.
Si vous aviez à réviser Dusk sous l’angle de la sécurité, quelle couche auditeriez-vous en premier, avant tout le reste ?
$DUSK #dusk
Ces derniers temps, j’observe Dusk sous un angle différent.
Plutôt que de commencer par « à quel point Dusk est-il privé ? », je m’intéresse davantage à ce qui se passe réellement sous cette couche de confidentialité.
Dusk est conçu autour de cas d’usage financiers, avec XSC permettant une logique de contrat intelligent confidentielle. Mais cela soulève un ensemble de questions bien plus difficiles :
→ Que peuvent réellement observer les validateurs ?
→ Qu’est-ce qui reste caché pendant l’exécution ?
→ Quelles garanties proviennent de la cryptographie, et lesquelles dépendent d’hypothèses réseau ou de l’implémentation ?
→ Comment les garanties de confidentialité sont-elles préservées à mesure que le protocole évolue ?
La gouvernance m’intéresse particulièrement. Un protocole conçu pour la finance réglementée ne peut pas considérer les mises à niveau comme de simples sorties de fonctionnalités. Des changements touchant l’exécution, la confidentialité ou la vérification pourraient directement affecter le modèle de confiance sur lequel reposent les applications.
Ainsi, plutôt que d’affirmer que j’ai déjà les réponses, je m’attaque d’abord à l’architecture.
Si vous aviez à réviser Dusk sous l’angle de la sécurité, quelle couche auditeriez-vous en premier, avant tout le reste ?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
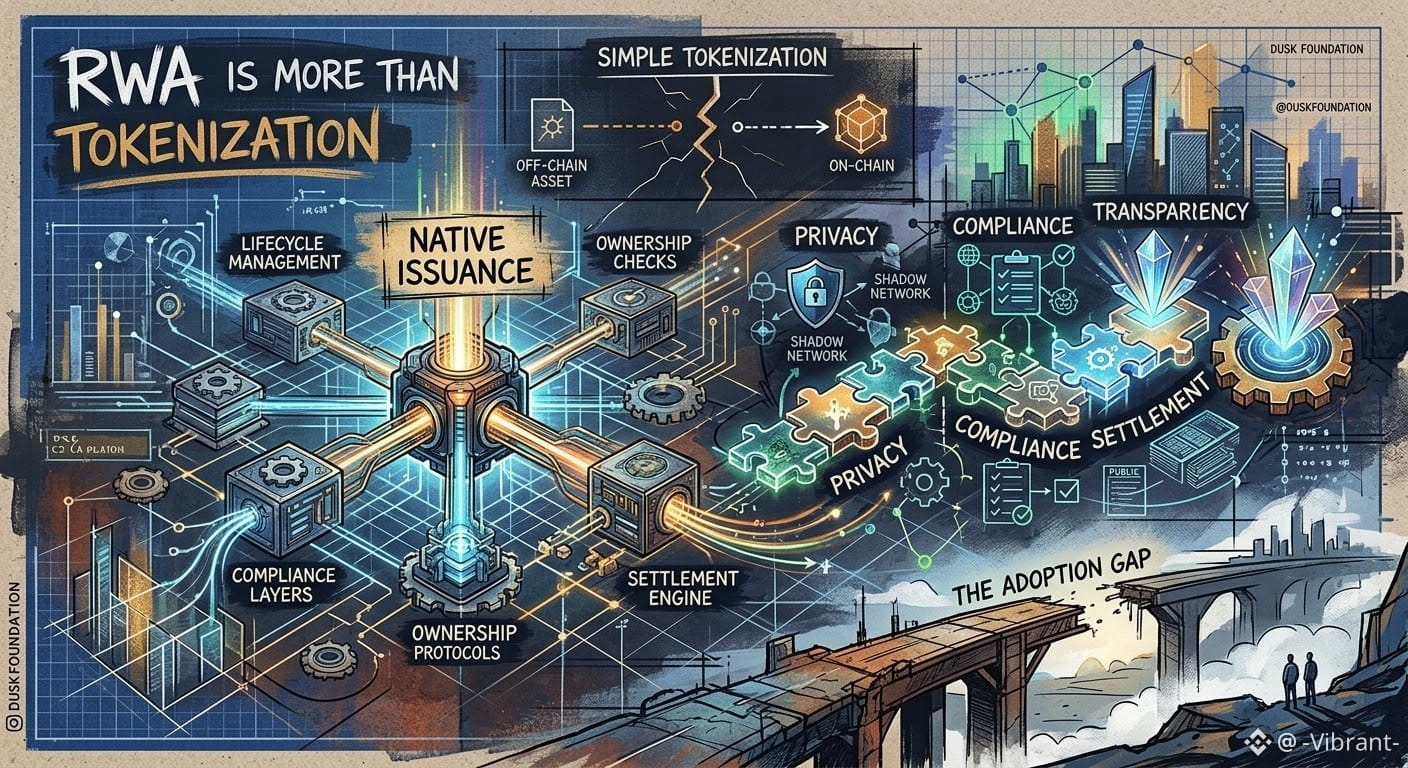
La RWA est bien plus que la tokenisation
Je pensais autrefois que le problème de la RWA était assez simple :
→ Prendre un actif du monde réel
→ Le placer sur la chaîne
→ Le rendre négociable
Mais en creusant, Dusk a changé ma façon de voir les choses.
La question intéressante n’est pas seulement : « Cet actif peut-il exister sur la chaîne ? »
C’est plutôt : « Quelle part de l’ensemble de son cycle de vie réel peut se dérouler sur la chaîne ? »
C’est là que la distinction de Dusk entre tokenisation et émission native devient vraiment intéressante.
Avec une tokenisation simple, l’actif peut vivre sur une blockchain, tandis que la vérification de la propriété, l’émission, les transferts, la conformité et le règlement dépendent encore fortement de systèmes situés en dehors de celle-ci.
L’émission native ouvre un modèle différent → dans lequel davantage de ces processus peuvent être intégrés directement à l’environnement on-chain lui-même.
Il y a aussi la confidentialité.
Pour les actifs réglementés, rendre tout public n’est pas réaliste. Mais tout cacher ne l’est pas non plus.
Ainsi, le vrai défi devient :
confidentialité → conformité → transparence → règlement
…et faire en sorte que ces éléments fonctionnent ensemble sans transformer le système en base de données publique ni en boîte noire.
Je reste prudent. L’infrastructure peut démontrer ce qui est possible, mais l’adoption est un test totalement différent.
Ce fossé est probablement la partie de Dusk qui m’intéresse le plus à suivre.
#dusk $DUSK @Dusk
La RWA est bien plus que la tokenisation
Je pensais autrefois que le problème de la RWA était assez simple :
→ Prendre un actif du monde réel
→ Le placer sur la chaîne
→ Le rendre négociable
Mais en creusant, Dusk a changé ma façon de voir les choses.
La question intéressante n’est pas seulement : « Cet actif peut-il exister sur la chaîne ? »
C’est plutôt : « Quelle part de l’ensemble de son cycle de vie réel peut se dérouler sur la chaîne ? »
C’est là que la distinction de Dusk entre tokenisation et émission native devient vraiment intéressante.
Avec une tokenisation simple, l’actif peut vivre sur une blockchain, tandis que la vérification de la propriété, l’émission, les transferts, la conformité et le règlement dépendent encore fortement de systèmes situés en dehors de celle-ci.
L’émission native ouvre un modèle différent → dans lequel davantage de ces processus peuvent être intégrés directement à l’environnement on-chain lui-même.
Il y a aussi la confidentialité.
Pour les actifs réglementés, rendre tout public n’est pas réaliste. Mais tout cacher ne l’est pas non plus.
Ainsi, le vrai défi devient :
confidentialité → conformité → transparence → règlement
…et faire en sorte que ces éléments fonctionnent ensemble sans transformer le système en base de données publique ni en boîte noire.
Je reste prudent. L’infrastructure peut démontrer ce qui est possible, mais l’adoption est un test totalement différent.
Ce fossé est probablement la partie de Dusk qui m’intéresse le plus à suivre.
La RWA est bien plus que la tokenisation
Je pensais autrefois que le problème de la RWA était assez simple :
→ Prendre un actif du monde réel
→ Le placer sur la chaîne
→ Le rendre négociable
Mais en creusant, Dusk a changé ma façon de voir les choses.
La question intéressante n’est pas seulement : « Cet actif peut-il exister sur la chaîne ? »
C’est plutôt : « Quelle part de l’ensemble de son cycle de vie réel peut se dérouler sur la chaîne ? »
C’est là que la distinction de Dusk entre tokenisation et émission native devient vraiment intéressante.
Avec une tokenisation simple, l’actif peut vivre sur une blockchain, tandis que la vérification de la propriété, l’émission, les transferts, la conformité et le règlement dépendent encore fortement de systèmes situés en dehors de celle-ci.
L’émission native ouvre un modèle différent → dans lequel davantage de ces processus peuvent être intégrés directement à l’environnement on-chain lui-même.
Il y a aussi la confidentialité.
Pour les actifs réglementés, rendre tout public n’est pas réaliste. Mais tout cacher ne l’est pas non plus.
Ainsi, le vrai défi devient :
confidentialité → conformité → transparence → règlement
…et faire en sorte que ces éléments fonctionnent ensemble sans transformer le système en base de données publique ni en boîte noire.
Je reste prudent. L’infrastructure peut démontrer ce qui est possible, mais l’adoption est un test totalement différent.
Ce fossé est probablement la partie de Dusk qui m’intéresse le plus à suivre.
20
14
116
·
--
#termmax @termmax
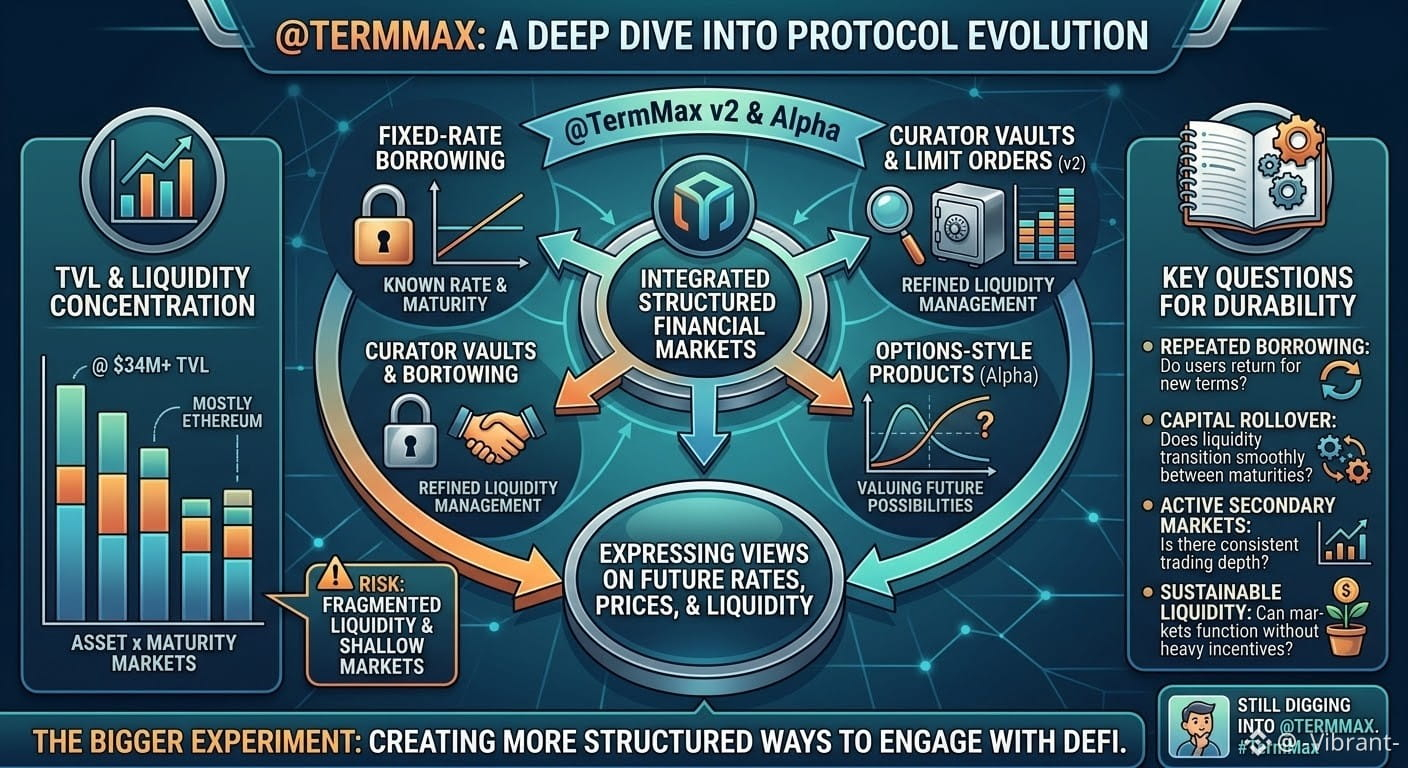
Plus je passe de temps à examiner TermMax, plus je pense que j’avais mal compris au départ ce que le protocole cherchait à devenir.
J’avais d’abord vu la partie « emprunt à taux fixe » et j’ai supposé que c’était essentiellement toute la thèse : emprunter à un taux connu, verrouiller l’échéance, puis passer à autre chose.
Mais les éléments plus récents donnent l’impression que cette interprétation est incomplète.
TermMax tourne autour de 34 M$ en TVL, avec des prêts actifs dans une fourchette similaire, et Ethereum représente encore la majeure partie de la liquidité. Ensuite, la V2 ajoute des éléments comme des vaults de curator et des ordres à cours limité, tandis que TermMax Alpha s’oriente vers des produits de type options.
Pris séparément, aucune de ces fonctionnalités n’est forcément révolutionnaire.
Ce qui m’intéresse, c’est la façon dont tout cela s’emboîte.
Le prêt à taux fixe consiste, au final, à tarifer le capital sur une période donnée. Les options emmènent cette idée ailleurs en attribuant une valeur à une possibilité future. Donc peut-être que la grande expérience ici n’est pas simplement « construire un marché du lending plus performant », mais créer des façons plus structurées pour que les utilisateurs expriment leurs vues sur les taux futurs, les prix, la liquidité et le règlement.
Cela crée aussi, je pense, un problème qui mérite d’être surveillé de près.
À mesure que TermMax ajoute davantage d’échéances, d’actifs et de types de produits, la liquidité peut devenir fragmentée entre trop de marchés. Un chiffre de TVL sain ne vous dit pas automatiquement si chaque marché individuel a une profondeur significative, ou si l’activité est principalement concentrée dans quelques endroits.
C’est pourquoi je m’intéresse moins à l’idée de voir la TVL continuer à grimper, et davantage à ce qui se passe autour des échéances.
Les emprunteurs reviennent-ils pour une nouvelle période ? Le capital se renouvelle-t-il naturellement vers de nouvelles maturités ? Les marchés secondaires restent-ils actifs ? Et ces marchés peuvent-ils maintenir une liquidité utile sans dépendre fortement d’incitations ?
Ces réponses me diraient bien plus sur la durabilité du protocole qu’une autre étape en matière de TVL.
Je continue encore à creuser TermMax et à essayer de comprendre où tout cela finit par mener. TermMax
#termmax @TermMax
Plus je passe de temps à examiner TermMax, plus je pense que j’avais mal compris au départ ce que le protocole cherchait à devenir.
J’avais d’abord vu la partie « emprunt à taux fixe » et j’ai supposé que c’était essentiellement toute la thèse : emprunter à un taux connu, verrouiller l’échéance, puis passer à autre chose.
Mais les éléments plus récents donnent l’impression que cette interprétation est incomplète.
TermMax tourne autour de 34 M$ en TVL, avec des prêts actifs dans une fourchette similaire, et Ethereum représente encore la majeure partie de la liquidité. Ensuite, la V2 ajoute des éléments comme des vaults de curator et des ordres à cours limité, tandis que TermMax Alpha s’oriente vers des produits de type options.
Pris séparément, aucune de ces fonctionnalités n’est forcément révolutionnaire.
Ce qui m’intéresse, c’est la façon dont tout cela s’emboîte.
Le prêt à taux fixe consiste, au final, à tarifer le capital sur une période donnée. Les options emmènent cette idée ailleurs en attribuant une valeur à une possibilité future. Donc peut-être que la grande expérience ici n’est pas simplement « construire un marché du lending plus performant », mais créer des façons plus structurées pour que les utilisateurs expriment leurs vues sur les taux futurs, les prix, la liquidité et le règlement.
Cela crée aussi, je pense, un problème qui mérite d’être surveillé de près.
À mesure que TermMax ajoute davantage d’échéances, d’actifs et de types de produits, la liquidité peut devenir fragmentée entre trop de marchés. Un chiffre de TVL sain ne vous dit pas automatiquement si chaque marché individuel a une profondeur significative, ou si l’activité est principalement concentrée dans quelques endroits.
C’est pourquoi je m’intéresse moins à l’idée de voir la TVL continuer à grimper, et davantage à ce qui se passe autour des échéances.
Les emprunteurs reviennent-ils pour une nouvelle période ? Le capital se renouvelle-t-il naturellement vers de nouvelles maturités ? Les marchés secondaires restent-ils actifs ? Et ces marchés peuvent-ils maintenir une liquidité utile sans dépendre fortement d’incitations ?
Ces réponses me diraient bien plus sur la durabilité du protocole qu’une autre étape en matière de TVL.
Je continue encore à creuser TermMax et à essayer de comprendre où tout cela finit par mener. TermMax
Plus je passe de temps à examiner TermMax, plus je pense que j’avais mal compris au départ ce que le protocole cherchait à devenir.
J’avais d’abord vu la partie « emprunt à taux fixe » et j’ai supposé que c’était essentiellement toute la thèse : emprunter à un taux connu, verrouiller l’échéance, puis passer à autre chose.
Mais les éléments plus récents donnent l’impression que cette interprétation est incomplète.
TermMax tourne autour de 34 M$ en TVL, avec des prêts actifs dans une fourchette similaire, et Ethereum représente encore la majeure partie de la liquidité. Ensuite, la V2 ajoute des éléments comme des vaults de curator et des ordres à cours limité, tandis que TermMax Alpha s’oriente vers des produits de type options.
Pris séparément, aucune de ces fonctionnalités n’est forcément révolutionnaire.
Ce qui m’intéresse, c’est la façon dont tout cela s’emboîte.
Le prêt à taux fixe consiste, au final, à tarifer le capital sur une période donnée. Les options emmènent cette idée ailleurs en attribuant une valeur à une possibilité future. Donc peut-être que la grande expérience ici n’est pas simplement « construire un marché du lending plus performant », mais créer des façons plus structurées pour que les utilisateurs expriment leurs vues sur les taux futurs, les prix, la liquidité et le règlement.
Cela crée aussi, je pense, un problème qui mérite d’être surveillé de près.
À mesure que TermMax ajoute davantage d’échéances, d’actifs et de types de produits, la liquidité peut devenir fragmentée entre trop de marchés. Un chiffre de TVL sain ne vous dit pas automatiquement si chaque marché individuel a une profondeur significative, ou si l’activité est principalement concentrée dans quelques endroits.
C’est pourquoi je m’intéresse moins à l’idée de voir la TVL continuer à grimper, et davantage à ce qui se passe autour des échéances.
Les emprunteurs reviennent-ils pour une nouvelle période ? Le capital se renouvelle-t-il naturellement vers de nouvelles maturités ? Les marchés secondaires restent-ils actifs ? Et ces marchés peuvent-ils maintenir une liquidité utile sans dépendre fortement d’incitations ?
Ces réponses me diraient bien plus sur la durabilité du protocole qu’une autre étape en matière de TVL.
Je continue encore à creuser TermMax et à essayer de comprendre où tout cela finit par mener. TermMax
10
8
107
·
--
#termmax @termmax
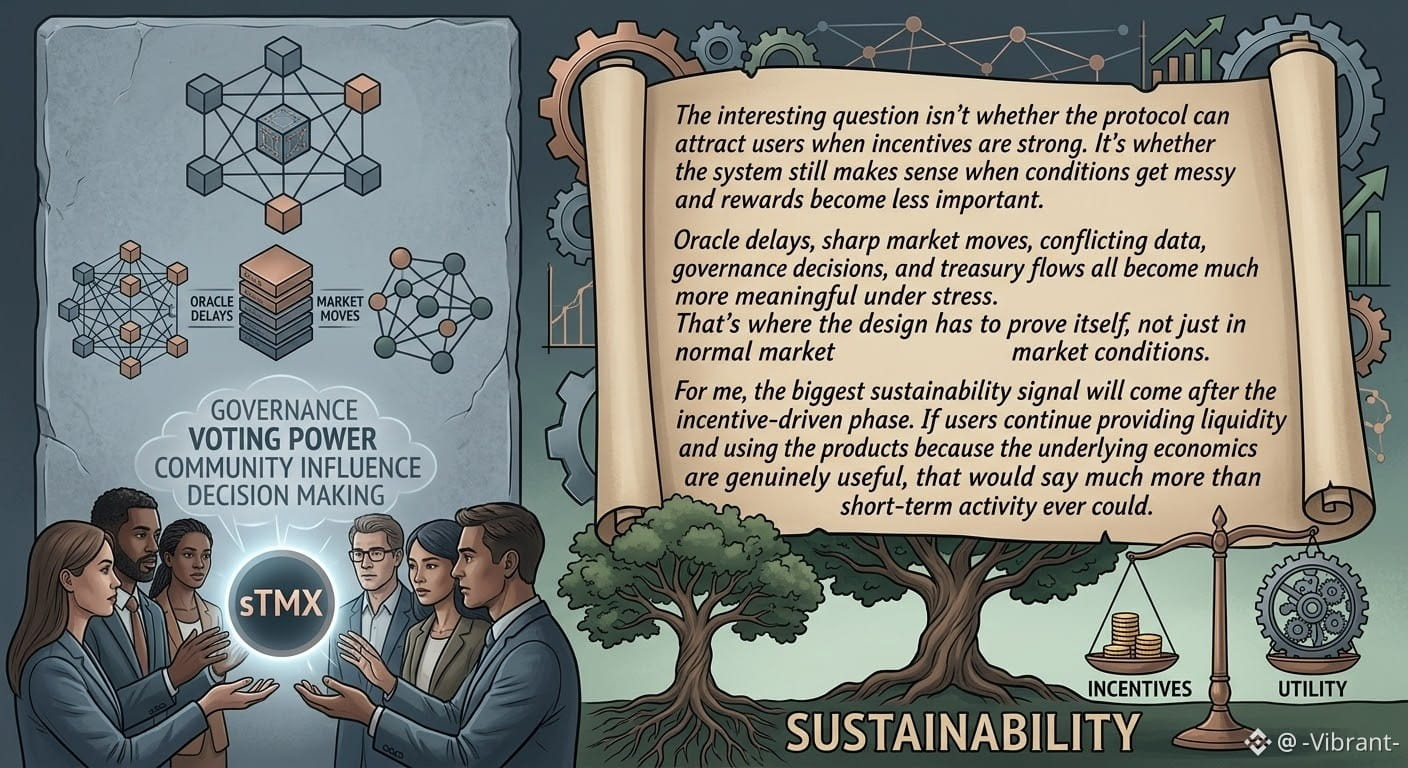
Je réfléchis ces derniers temps à TermMax sous un angle un peu différent.
La question intéressante n’est pas de savoir si le protocole peut attirer des utilisateurs lorsque les incitations sont fortes. C’est plutôt de savoir si le système a encore du sens quand les conditions deviennent chaotiques et que les récompenses comptent moins.
Les retards d’oracle, les mouvements brusques du marché, les données contradictoires, les décisions de gouvernance et les flux de trésorerie deviennent bien plus significatifs en situation de stress. C’est là que la conception doit faire ses preuves — pas seulement dans des conditions de marché normales.
Je suis aussi curieux au sujet de la gouvernance de sTMX. Plus de pouvoir de vote pour les détenteurs, ça semble une bonne idée, mais le vrai test, c’est la quantité d’influence que la communauté a réellement sur des décisions importantes, plutôt que de simplement ajuster des paramètres à l’intérieur d’un cadre existant.
Pour moi, le signal le plus important de durabilité viendra après la phase pilotée par les incitations. Si les utilisateurs continuent de fournir de la liquidité et d’utiliser les produits parce que l’économie sous-jacente est véritablement utile, cela en dira beaucoup plus que ne pourrait jamais le faire une activité à court terme.
Les incitations pré-TGE peuvent créer de l’attention. C’est l’utilité à long terme qui maintient un écosystème en vie.
#termmax @TermMax
Je réfléchis ces derniers temps à TermMax sous un angle un peu différent.
La question intéressante n’est pas de savoir si le protocole peut attirer des utilisateurs lorsque les incitations sont fortes. C’est plutôt de savoir si le système a encore du sens quand les conditions deviennent chaotiques et que les récompenses comptent moins.
Les retards d’oracle, les mouvements brusques du marché, les données contradictoires, les décisions de gouvernance et les flux de trésorerie deviennent bien plus significatifs en situation de stress. C’est là que la conception doit faire ses preuves — pas seulement dans des conditions de marché normales.
Je suis aussi curieux au sujet de la gouvernance de sTMX. Plus de pouvoir de vote pour les détenteurs, ça semble une bonne idée, mais le vrai test, c’est la quantité d’influence que la communauté a réellement sur des décisions importantes, plutôt que de simplement ajuster des paramètres à l’intérieur d’un cadre existant.
Pour moi, le signal le plus important de durabilité viendra après la phase pilotée par les incitations. Si les utilisateurs continuent de fournir de la liquidité et d’utiliser les produits parce que l’économie sous-jacente est véritablement utile, cela en dira beaucoup plus que ne pourrait jamais le faire une activité à court terme.
Les incitations pré-TGE peuvent créer de l’attention. C’est l’utilité à long terme qui maintient un écosystème en vie.
Je réfléchis ces derniers temps à TermMax sous un angle un peu différent.
La question intéressante n’est pas de savoir si le protocole peut attirer des utilisateurs lorsque les incitations sont fortes. C’est plutôt de savoir si le système a encore du sens quand les conditions deviennent chaotiques et que les récompenses comptent moins.
Les retards d’oracle, les mouvements brusques du marché, les données contradictoires, les décisions de gouvernance et les flux de trésorerie deviennent bien plus significatifs en situation de stress. C’est là que la conception doit faire ses preuves — pas seulement dans des conditions de marché normales.
Je suis aussi curieux au sujet de la gouvernance de sTMX. Plus de pouvoir de vote pour les détenteurs, ça semble une bonne idée, mais le vrai test, c’est la quantité d’influence que la communauté a réellement sur des décisions importantes, plutôt que de simplement ajuster des paramètres à l’intérieur d’un cadre existant.
Pour moi, le signal le plus important de durabilité viendra après la phase pilotée par les incitations. Si les utilisateurs continuent de fournir de la liquidité et d’utiliser les produits parce que l’économie sous-jacente est véritablement utile, cela en dira beaucoup plus que ne pourrait jamais le faire une activité à court terme.
Les incitations pré-TGE peuvent créer de l’attention. C’est l’utilité à long terme qui maintient un écosystème en vie.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
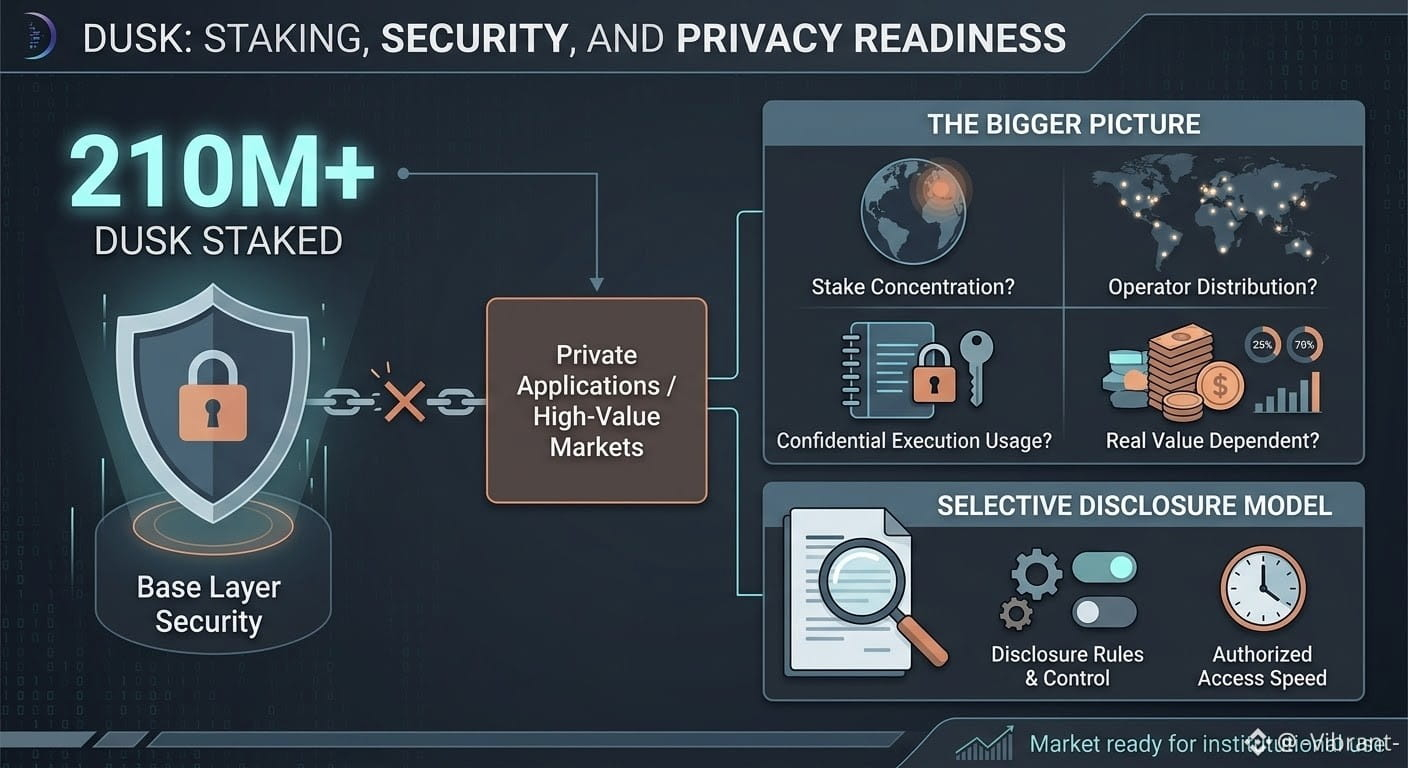
J’ai recommencé à examiner Dusk ce soir.
Un chiffre m’a particulièrement marqué : 210M+ de DUSK mis en jeu.
C’est un signal solide pour la sécurité de la couche de base, mais je ne pense pas que cela doive être considéré comme une mesure directe de la sécurité de la confidentialité.
Il y a une image plus large :
→ À quel point la mise est-elle concentrée ?
→ Dans quelle mesure les opérateurs sont-ils répartis ?
→ Quelle quantité d’activité utilise réellement l’exécution confidentielle ?
→ Quelle part de valeur réelle dépend de ces applications privées ?
Le modèle de divulgation sélective de Dusk est ce qui rend la discussion intéressante. Les informations financières peuvent rester confidentielles tout en permettant de prouver la propriété, l’éligibilité ou le respect des exigences de conformité.
Mais alors vient la question plus difficile :
Qui contrôle les règles de divulgation, qui peut les modifier, et à quelle vitesse les parties autorisées peuvent-elles accéder aux preuves nécessaires ?
210M+ mis en jeu, cela compte.
Il se peut simplement que ce ne soit pas la métrique qui nous indique si Dusk est prêt pour des marchés financiers confidentiels de forte valeur.
#dusk $DUSK @Dusk
J’ai recommencé à examiner Dusk ce soir.
Un chiffre m’a particulièrement marqué : 210M+ de DUSK mis en jeu.
C’est un signal solide pour la sécurité de la couche de base, mais je ne pense pas que cela doive être considéré comme une mesure directe de la sécurité de la confidentialité.
Il y a une image plus large :
→ À quel point la mise est-elle concentrée ?
→ Dans quelle mesure les opérateurs sont-ils répartis ?
→ Quelle quantité d’activité utilise réellement l’exécution confidentielle ?
→ Quelle part de valeur réelle dépend de ces applications privées ?
Le modèle de divulgation sélective de Dusk est ce qui rend la discussion intéressante. Les informations financières peuvent rester confidentielles tout en permettant de prouver la propriété, l’éligibilité ou le respect des exigences de conformité.
Mais alors vient la question plus difficile :
Qui contrôle les règles de divulgation, qui peut les modifier, et à quelle vitesse les parties autorisées peuvent-elles accéder aux preuves nécessaires ?
210M+ mis en jeu, cela compte.
Il se peut simplement que ce ne soit pas la métrique qui nous indique si Dusk est prêt pour des marchés financiers confidentiels de forte valeur.
J’ai recommencé à examiner Dusk ce soir.
Un chiffre m’a particulièrement marqué : 210M+ de DUSK mis en jeu.
C’est un signal solide pour la sécurité de la couche de base, mais je ne pense pas que cela doive être considéré comme une mesure directe de la sécurité de la confidentialité.
Il y a une image plus large :
→ À quel point la mise est-elle concentrée ?
→ Dans quelle mesure les opérateurs sont-ils répartis ?
→ Quelle quantité d’activité utilise réellement l’exécution confidentielle ?
→ Quelle part de valeur réelle dépend de ces applications privées ?
Le modèle de divulgation sélective de Dusk est ce qui rend la discussion intéressante. Les informations financières peuvent rester confidentielles tout en permettant de prouver la propriété, l’éligibilité ou le respect des exigences de conformité.
Mais alors vient la question plus difficile :
Qui contrôle les règles de divulgation, qui peut les modifier, et à quelle vitesse les parties autorisées peuvent-elles accéder aux preuves nécessaires ?
210M+ mis en jeu, cela compte.
Il se peut simplement que ce ne soit pas la métrique qui nous indique si Dusk est prêt pour des marchés financiers confidentiels de forte valeur.
40
31
166
·
--
#termmax @termmax
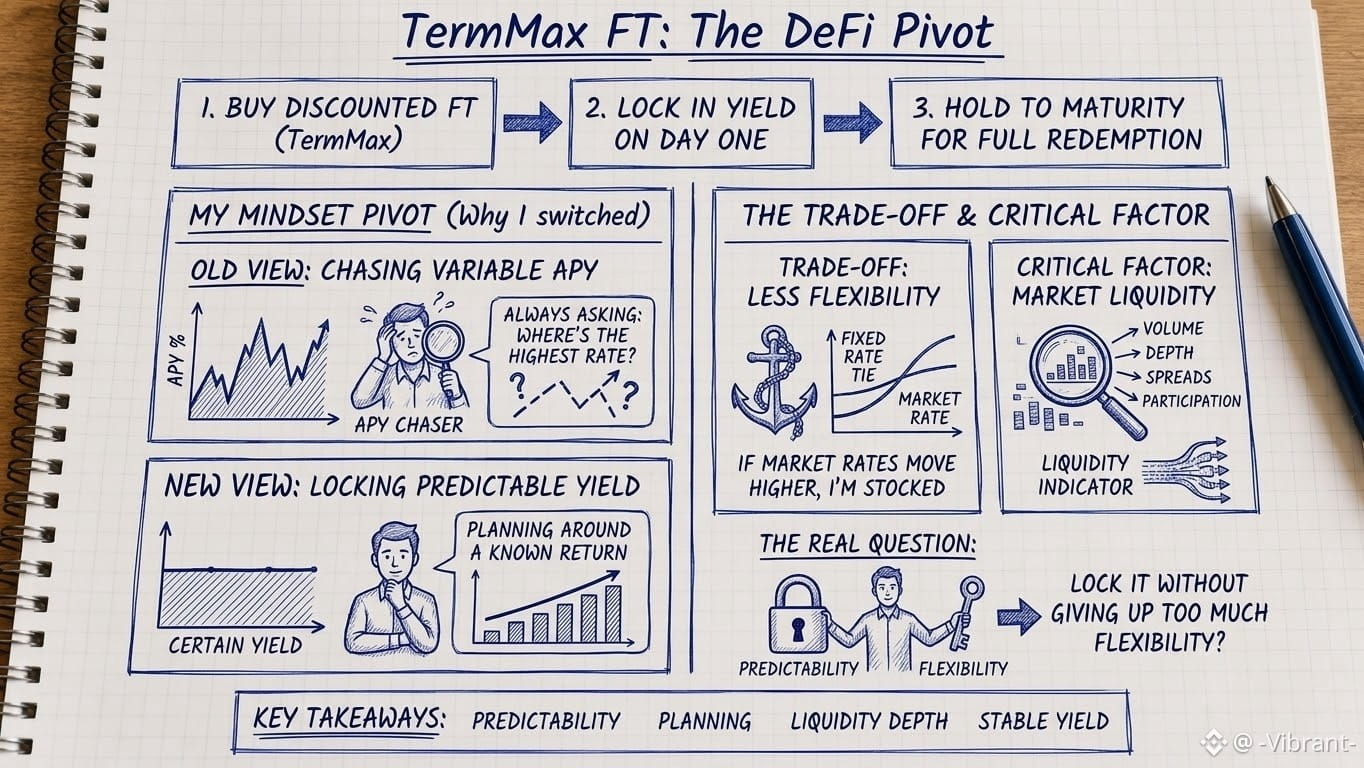
Je pensais que le rendement DeFi consistait uniquement à courir après le meilleur APY.
Puis j’ai commencé à regarder TermMax FT différemment → au lieu de surveiller un APY qui change à chaque fois que les conditions du marché évoluent, je pouvais verrouiller le rendement à l’avance.
Vous achetez le jeton à taux fixe ci-dessous sa valeur à l’échéance → vous le conservez → et vous recevez la valeur de rachat complète lorsque la durée arrive à son terme.
L’écart entre le prix que j’ai payé et la valeur à l’échéance correspond au rendement que j’ai bloqué dès le premier jour.
Ça a complètement changé ma façon de penser → je ne me demande plus sans cesse où se trouve le meilleur APY variable. Je réfléchis plutôt au rendement que je peux réellement planifier.
Pour des capitaux à court à moyen terme, cette prévisibilité peut être plus utile qu’un autre taux variable très “spectaculaire”.
Mais j’ai aussi compris qu’il y a un compromis → la certitude se fait au détriment de la flexibilité.
Si les rendements du marché montent après mon entrée, je reste lié au taux que j’ai verrouillé, sauf si je sors plus tôt.
Et c’est là que la liquidité devient essentielle → un bon rendement fixe ne vaut pas grand-chose si le marché est trop peu liquide pour permettre une sortie efficace.
Du coup, je m’intéresse moins au “headline” APY et davantage à ce qui se passe en dessous → le volume, la profondeur, les spreads et la participation réelle.
Parce que la vraie question n’est pas seulement
“De combien de rendement puis-je me protéger ?”
C’est → “Puis-je le verrouiller sans perdre trop de flexibilité ?”
Choisiriez-vous un rendement prévisible → ou conserveriez-vous la liberté de l’APY variable ?
#termmax @TermMax
Je pensais que le rendement DeFi consistait uniquement à courir après le meilleur APY.
Puis j’ai commencé à regarder TermMax FT différemment → au lieu de surveiller un APY qui change à chaque fois que les conditions du marché évoluent, je pouvais verrouiller le rendement à l’avance.
Vous achetez le jeton à taux fixe ci-dessous sa valeur à l’échéance → vous le conservez → et vous recevez la valeur de rachat complète lorsque la durée arrive à son terme.
L’écart entre le prix que j’ai payé et la valeur à l’échéance correspond au rendement que j’ai bloqué dès le premier jour.
Ça a complètement changé ma façon de penser → je ne me demande plus sans cesse où se trouve le meilleur APY variable. Je réfléchis plutôt au rendement que je peux réellement planifier.
Pour des capitaux à court à moyen terme, cette prévisibilité peut être plus utile qu’un autre taux variable très “spectaculaire”.
Mais j’ai aussi compris qu’il y a un compromis → la certitude se fait au détriment de la flexibilité.
Si les rendements du marché montent après mon entrée, je reste lié au taux que j’ai verrouillé, sauf si je sors plus tôt.
Et c’est là que la liquidité devient essentielle → un bon rendement fixe ne vaut pas grand-chose si le marché est trop peu liquide pour permettre une sortie efficace.
Du coup, je m’intéresse moins au “headline” APY et davantage à ce qui se passe en dessous → le volume, la profondeur, les spreads et la participation réelle.
Parce que la vraie question n’est pas seulement
“De combien de rendement puis-je me protéger ?”
C’est → “Puis-je le verrouiller sans perdre trop de flexibilité ?”
Choisiriez-vous un rendement prévisible → ou conserveriez-vous la liberté de l’APY variable ?
Je pensais que le rendement DeFi consistait uniquement à courir après le meilleur APY.
Puis j’ai commencé à regarder TermMax FT différemment → au lieu de surveiller un APY qui change à chaque fois que les conditions du marché évoluent, je pouvais verrouiller le rendement à l’avance.
Vous achetez le jeton à taux fixe ci-dessous sa valeur à l’échéance → vous le conservez → et vous recevez la valeur de rachat complète lorsque la durée arrive à son terme.
L’écart entre le prix que j’ai payé et la valeur à l’échéance correspond au rendement que j’ai bloqué dès le premier jour.
Ça a complètement changé ma façon de penser → je ne me demande plus sans cesse où se trouve le meilleur APY variable. Je réfléchis plutôt au rendement que je peux réellement planifier.
Pour des capitaux à court à moyen terme, cette prévisibilité peut être plus utile qu’un autre taux variable très “spectaculaire”.
Mais j’ai aussi compris qu’il y a un compromis → la certitude se fait au détriment de la flexibilité.
Si les rendements du marché montent après mon entrée, je reste lié au taux que j’ai verrouillé, sauf si je sors plus tôt.
Et c’est là que la liquidité devient essentielle → un bon rendement fixe ne vaut pas grand-chose si le marché est trop peu liquide pour permettre une sortie efficace.
Du coup, je m’intéresse moins au “headline” APY et davantage à ce qui se passe en dessous → le volume, la profondeur, les spreads et la participation réelle.
Parce que la vraie question n’est pas seulement
“De combien de rendement puis-je me protéger ?”
C’est → “Puis-je le verrouiller sans perdre trop de flexibilité ?”
Choisiriez-vous un rendement prévisible → ou conserveriez-vous la liberté de l’APY variable ?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
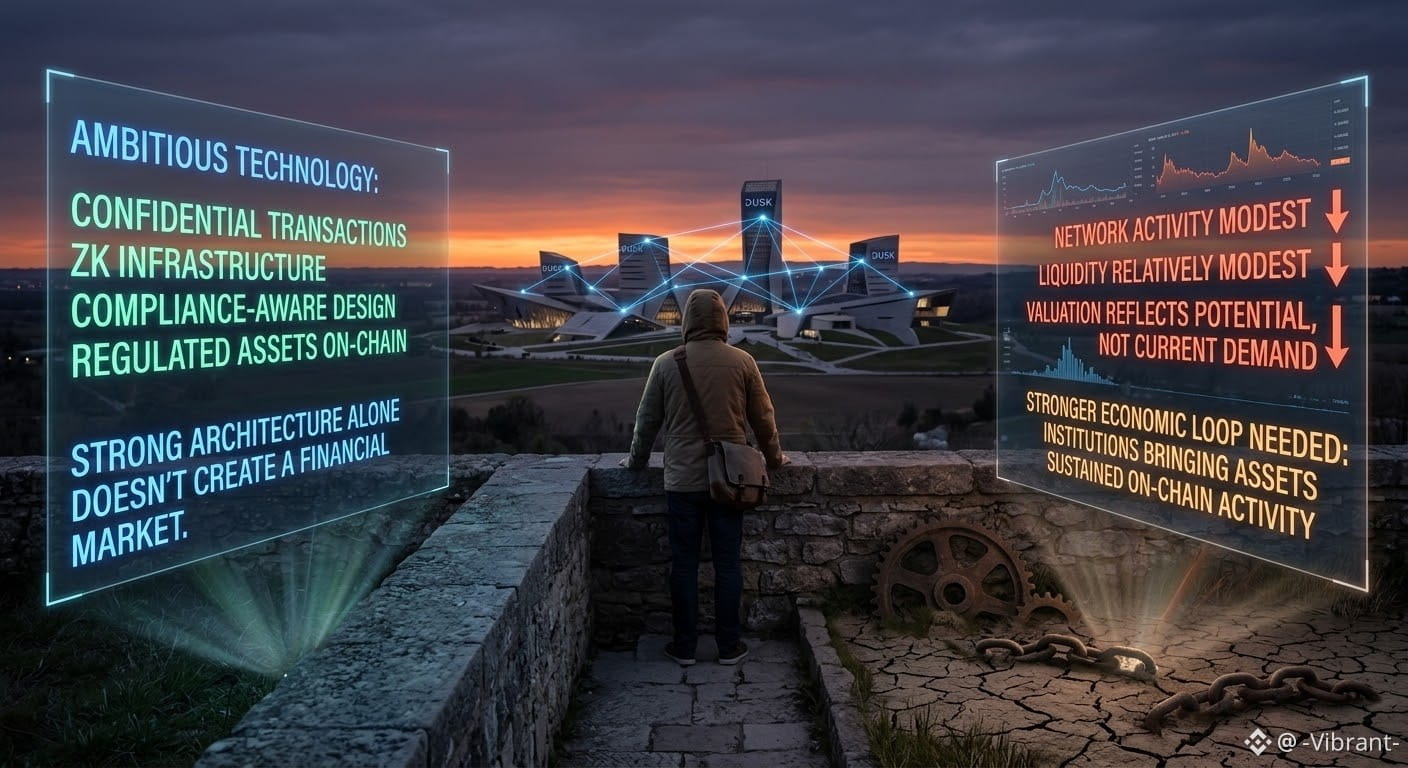
J’ai passé un certain temps à aller au-delà du récit du réseau Dusk et à me concentrer sur ce que le réseau montre réellement aujourd’hui. La technologie est ambitieuse : transactions confidentielles, infrastructure ZK, conception consciente de la conformité, et un axe clair sur l’intégration d’actifs réglementés on-chain. Mais une architecture solide à elle seule ne crée pas un marché financier.
Les chiffres posent encore une question plus vaste. L’activité du réseau et la liquidité restent relativement modestes, tandis qu’une grande partie de la valorisation de Dusk semble refléter ce que l’écosystème pourrait devenir plutôt que la demande qui serait déjà arrivée. DUSK a une utilité claire via le gas et le staking, mais la boucle économique plus forte — des institutions réelles qui apportent des actifs, les échangent et génèrent une activité on-chain durable — est encore quelque chose qui doit être démontré.
Et c’est peut-être le défi le plus important à venir. Le règlement privé est précieux, mais les marchés financiers ont aussi besoin de liquidité, de contreparties et d’une activité sur le marché secondaire qui ait du sens. Si le capital institutionnel commence réellement à affluer via Dusk, l’écart entre la thèse et les indicateurs peut se combler rapidement. D’ici là, je pense que la prochaine phase concerne moins des annonces et beaucoup plus le fait de prouver que de vrais utilisateurs et un vrai capital veulent rester.
$DUSK
#dusk $DUSK @Dusk
J’ai passé un certain temps à aller au-delà du récit du réseau Dusk et à me concentrer sur ce que le réseau montre réellement aujourd’hui. La technologie est ambitieuse : transactions confidentielles, infrastructure ZK, conception consciente de la conformité, et un axe clair sur l’intégration d’actifs réglementés on-chain. Mais une architecture solide à elle seule ne crée pas un marché financier.
Les chiffres posent encore une question plus vaste. L’activité du réseau et la liquidité restent relativement modestes, tandis qu’une grande partie de la valorisation de Dusk semble refléter ce que l’écosystème pourrait devenir plutôt que la demande qui serait déjà arrivée. DUSK a une utilité claire via le gas et le staking, mais la boucle économique plus forte — des institutions réelles qui apportent des actifs, les échangent et génèrent une activité on-chain durable — est encore quelque chose qui doit être démontré.
Et c’est peut-être le défi le plus important à venir. Le règlement privé est précieux, mais les marchés financiers ont aussi besoin de liquidité, de contreparties et d’une activité sur le marché secondaire qui ait du sens. Si le capital institutionnel commence réellement à affluer via Dusk, l’écart entre la thèse et les indicateurs peut se combler rapidement. D’ici là, je pense que la prochaine phase concerne moins des annonces et beaucoup plus le fait de prouver que de vrais utilisateurs et un vrai capital veulent rester.
$DUSK
J’ai passé un certain temps à aller au-delà du récit du réseau Dusk et à me concentrer sur ce que le réseau montre réellement aujourd’hui. La technologie est ambitieuse : transactions confidentielles, infrastructure ZK, conception consciente de la conformité, et un axe clair sur l’intégration d’actifs réglementés on-chain. Mais une architecture solide à elle seule ne crée pas un marché financier.
Les chiffres posent encore une question plus vaste. L’activité du réseau et la liquidité restent relativement modestes, tandis qu’une grande partie de la valorisation de Dusk semble refléter ce que l’écosystème pourrait devenir plutôt que la demande qui serait déjà arrivée. DUSK a une utilité claire via le gas et le staking, mais la boucle économique plus forte — des institutions réelles qui apportent des actifs, les échangent et génèrent une activité on-chain durable — est encore quelque chose qui doit être démontré.
Et c’est peut-être le défi le plus important à venir. Le règlement privé est précieux, mais les marchés financiers ont aussi besoin de liquidité, de contreparties et d’une activité sur le marché secondaire qui ait du sens. Si le capital institutionnel commence réellement à affluer via Dusk, l’écart entre la thèse et les indicateurs peut se combler rapidement. D’ici là, je pense que la prochaine phase concerne moins des annonces et beaucoup plus le fait de prouver que de vrais utilisateurs et un vrai capital veulent rester.
$DUSK
40
19
169
·
--
#termmax @termmax
Ce qui rend TermMax intéressant pour moi, ce n’est pas simplement l’idée de verrouiller un taux fixe.
C’est ce qui se passe après la création du prêt.
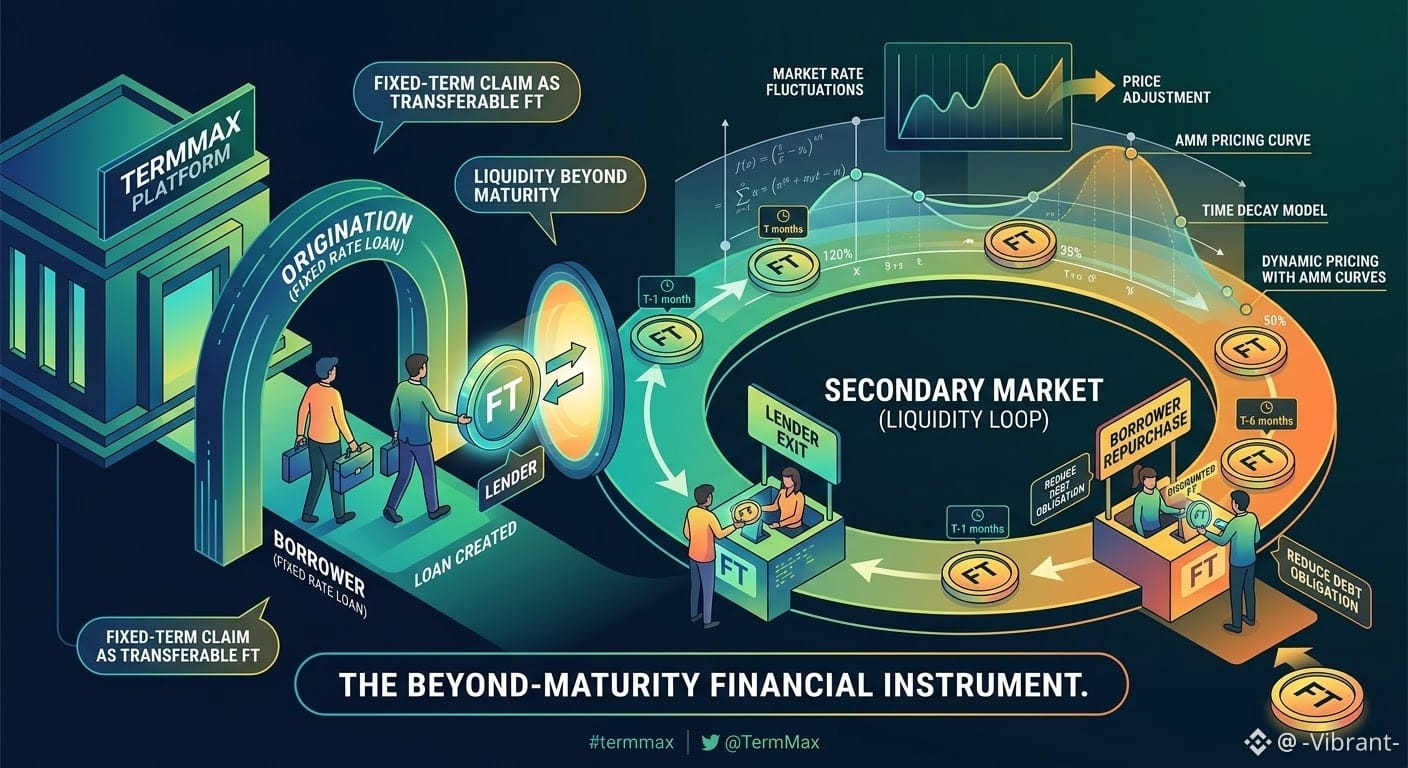
Les marchés ne restent pas immobiles. Les taux évoluent, la liquidité se déplace et, parfois, on se rend compte qu’il n’est plus logique de conserver une position jusqu’à l’échéance. TermMax répond à cela en rendant la créance à terme fixe transférable en tant que FT, donnant ainsi à la position une vie au-delà du contrat initial.
Cela paraît simple jusqu’au moment où l’on pense à le valoriser.
Un FT intègre à la fois du capital et du temps dans sa valeur. Une créance qui expire le mois prochain ne devrait pas se négocier de la même manière que l’une qui expire dans six mois. Ajoutez à cela des taux de marché changeants, des conditions de garantie et potentiellement une liquidité limitée, et le marché secondaire devient soudainement un problème de tarification beaucoup plus difficile à résoudre.
C’est là que les AMM de TermMax et ses courbes de pricing deviennent intéressantes. Elles ne se contentent pas de faciliter un autre échange de jetons ; elles aident à valoriser une créance financière dont la valeur varie avec le temps.
Et il y a un autre aspect que je trouve particulièrement intéressant : le marché secondaire n’est pas seulement utile aux prêteurs qui cherchent une sortie. Si un FT se négocie en dessous de sa valeur nominale, un emprunteur pourrait potentiellement utiliser ce marché pour acquérir la créance avec une décote et gérer plus efficacement l’obligation restant due.
Ainsi, la grande expérience ici n’est pas vraiment « la DeFi peut-elle offrir des taux fixes ? »
C’est de savoir si un instrument de dette à taux fixe peut rester liquide, transférable et utile après que la transaction initiale est terminée.
C’est la partie à surveiller.
#termmax @TermMax
Ce qui rend TermMax intéressant pour moi, ce n’est pas simplement l’idée de verrouiller un taux fixe.
C’est ce qui se passe après la création du prêt.
Les marchés ne restent pas immobiles. Les taux évoluent, la liquidité se déplace et, parfois, on se rend compte qu’il n’est plus logique de conserver une position jusqu’à l’échéance. TermMax répond à cela en rendant la créance à terme fixe transférable en tant que FT, donnant ainsi à la position une vie au-delà du contrat initial.
Cela paraît simple jusqu’au moment où l’on pense à le valoriser.
Un FT intègre à la fois du capital et du temps dans sa valeur. Une créance qui expire le mois prochain ne devrait pas se négocier de la même manière que l’une qui expire dans six mois. Ajoutez à cela des taux de marché changeants, des conditions de garantie et potentiellement une liquidité limitée, et le marché secondaire devient soudainement un problème de tarification beaucoup plus difficile à résoudre.
C’est là que les AMM de TermMax et ses courbes de pricing deviennent intéressantes. Elles ne se contentent pas de faciliter un autre échange de jetons ; elles aident à valoriser une créance financière dont la valeur varie avec le temps.
Et il y a un autre aspect que je trouve particulièrement intéressant : le marché secondaire n’est pas seulement utile aux prêteurs qui cherchent une sortie. Si un FT se négocie en dessous de sa valeur nominale, un emprunteur pourrait potentiellement utiliser ce marché pour acquérir la créance avec une décote et gérer plus efficacement l’obligation restant due.
Ainsi, la grande expérience ici n’est pas vraiment « la DeFi peut-elle offrir des taux fixes ? »
C’est de savoir si un instrument de dette à taux fixe peut rester liquide, transférable et utile après que la transaction initiale est terminée.
C’est la partie à surveiller.
Ce qui rend TermMax intéressant pour moi, ce n’est pas simplement l’idée de verrouiller un taux fixe.
C’est ce qui se passe après la création du prêt.
Les marchés ne restent pas immobiles. Les taux évoluent, la liquidité se déplace et, parfois, on se rend compte qu’il n’est plus logique de conserver une position jusqu’à l’échéance. TermMax répond à cela en rendant la créance à terme fixe transférable en tant que FT, donnant ainsi à la position une vie au-delà du contrat initial.
Cela paraît simple jusqu’au moment où l’on pense à le valoriser.
Un FT intègre à la fois du capital et du temps dans sa valeur. Une créance qui expire le mois prochain ne devrait pas se négocier de la même manière que l’une qui expire dans six mois. Ajoutez à cela des taux de marché changeants, des conditions de garantie et potentiellement une liquidité limitée, et le marché secondaire devient soudainement un problème de tarification beaucoup plus difficile à résoudre.
C’est là que les AMM de TermMax et ses courbes de pricing deviennent intéressantes. Elles ne se contentent pas de faciliter un autre échange de jetons ; elles aident à valoriser une créance financière dont la valeur varie avec le temps.
Et il y a un autre aspect que je trouve particulièrement intéressant : le marché secondaire n’est pas seulement utile aux prêteurs qui cherchent une sortie. Si un FT se négocie en dessous de sa valeur nominale, un emprunteur pourrait potentiellement utiliser ce marché pour acquérir la créance avec une décote et gérer plus efficacement l’obligation restant due.
Ainsi, la grande expérience ici n’est pas vraiment « la DeFi peut-elle offrir des taux fixes ? »
C’est de savoir si un instrument de dette à taux fixe peut rester liquide, transférable et utile après que la transaction initiale est terminée.
C’est la partie à surveiller.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
Le staking Dusk a une histoire plus intéressante que le graphique d’émission habituel 👇
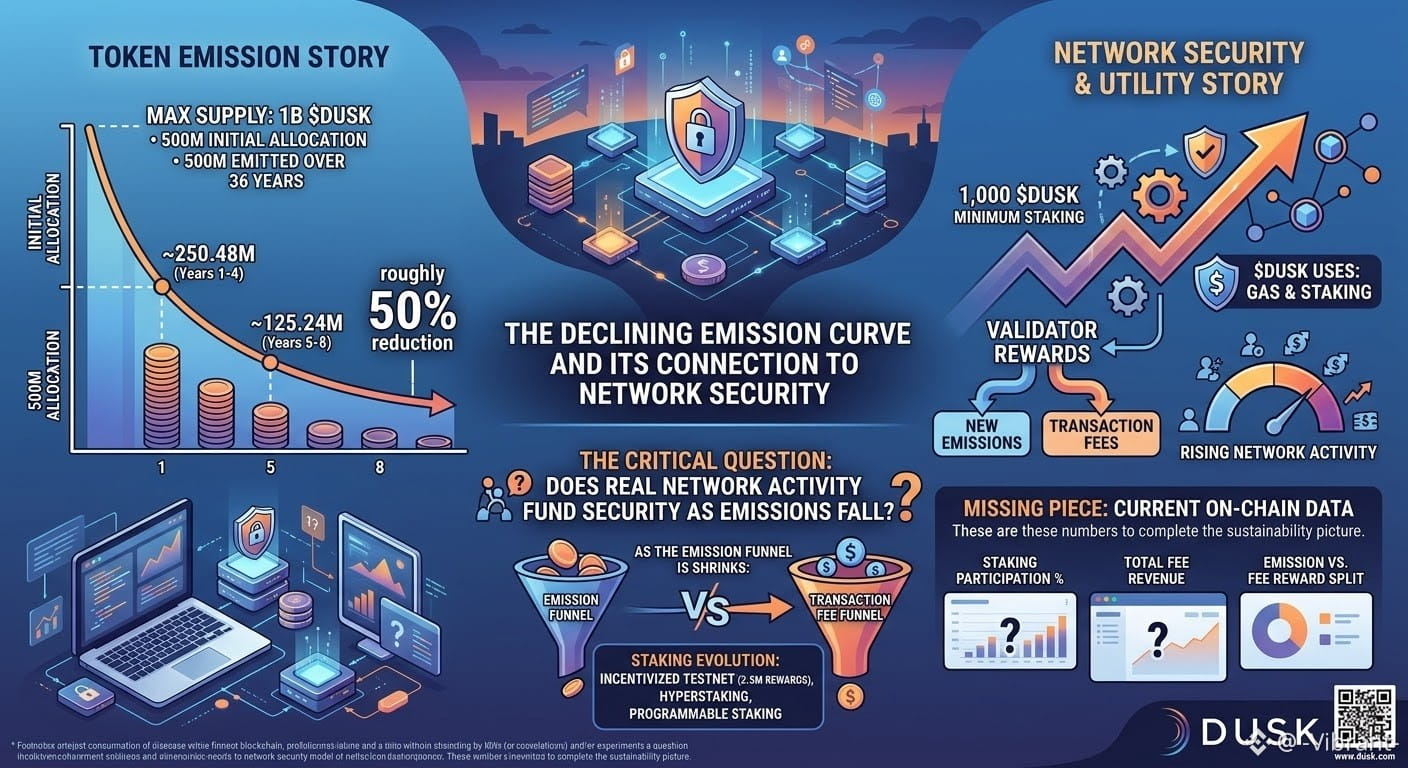
Il est facile de regarder l’offre maximale de 1B Dusk et de se concentrer uniquement sur le nombre de tokens mis en circulation.
Mais l’image plus large est la suivante :
→ 500M Dusk initialement alloués
→ 500M supplémentaires émis sur 36 ans
→ ~250.48M d’émissions pendant les 4 premières années
→ ~125.24M pendant les 4 années suivantes
→ une réduction d’environ 50%
Cette courbe décroissante devient encore plus intéressante quand on la relie à la sécurité du réseau.
$DUSK est utilisé à la fois pour le gas et le staking, le staking direct nécessitant actuellement 1 000 $DUSK. Les récompenses des validateurs peuvent provenir de deux sources : les nouvelles émissions + les frais de transaction.
Donc, en théorie :
↓ Émissions au fil du temps + ↑ activité réseau = importance accrue des revenus de frais
Mais je ne le considérerais pas encore comme prouvé. La question clé est de savoir si l’utilisation réelle du réseau devient suffisamment importante pour que les frais compensent réellement la baisse des émissions.
Dusk expérimente aussi le staking depuis un moment. Son testnet incité avait une réserve de récompense de 2,5M $DUSK , tandis que Hyperstaking a ensuite élargi le concept en permettant aux smart contracts de participer à la logique de staking.
Cela rend la question à long terme plus intéressante que de se contenter de demander combien de tokens sont émis.
À mesure que les émissions baissent → le staking devient-il plus programmable → et l’activité réelle du réseau finance-t-elle de plus en plus la sécurité ?
Pour moi, l’élément manquant est la participation au staking via les données on-chain actuelles, le revenu total des frais, et la répartition exacte entre les récompenses basées sur les frais et celles basées sur les émissions.
Ces chiffres rendraient nettement plus clair le tableau de la durabilité.
#dusk $DUSK @Dusk
Le staking Dusk a une histoire plus intéressante que le graphique d’émission habituel 👇
Il est facile de regarder l’offre maximale de 1B Dusk et de se concentrer uniquement sur le nombre de tokens mis en circulation.
Mais l’image plus large est la suivante :
→ 500M Dusk initialement alloués
→ 500M supplémentaires émis sur 36 ans
→ ~250.48M d’émissions pendant les 4 premières années
→ ~125.24M pendant les 4 années suivantes
→ une réduction d’environ 50%
Cette courbe décroissante devient encore plus intéressante quand on la relie à la sécurité du réseau.
$DUSK est utilisé à la fois pour le gas et le staking, le staking direct nécessitant actuellement 1 000 $DUSK . Les récompenses des validateurs peuvent provenir de deux sources : les nouvelles émissions + les frais de transaction.
Donc, en théorie :
↓ Émissions au fil du temps + ↑ activité réseau = importance accrue des revenus de frais
Mais je ne le considérerais pas encore comme prouvé. La question clé est de savoir si l’utilisation réelle du réseau devient suffisamment importante pour que les frais compensent réellement la baisse des émissions.
Dusk expérimente aussi le staking depuis un moment. Son testnet incité avait une réserve de récompense de 2,5M $DUSK , tandis que Hyperstaking a ensuite élargi le concept en permettant aux smart contracts de participer à la logique de staking.
Cela rend la question à long terme plus intéressante que de se contenter de demander combien de tokens sont émis.
À mesure que les émissions baissent → le staking devient-il plus programmable → et l’activité réelle du réseau finance-t-elle de plus en plus la sécurité ?
Pour moi, l’élément manquant est la participation au staking via les données on-chain actuelles, le revenu total des frais, et la répartition exacte entre les récompenses basées sur les frais et celles basées sur les émissions.
Ces chiffres rendraient nettement plus clair le tableau de la durabilité.
Le staking Dusk a une histoire plus intéressante que le graphique d’émission habituel 👇
Il est facile de regarder l’offre maximale de 1B Dusk et de se concentrer uniquement sur le nombre de tokens mis en circulation.
Mais l’image plus large est la suivante :
→ 500M Dusk initialement alloués
→ 500M supplémentaires émis sur 36 ans
→ ~250.48M d’émissions pendant les 4 premières années
→ ~125.24M pendant les 4 années suivantes
→ une réduction d’environ 50%
Cette courbe décroissante devient encore plus intéressante quand on la relie à la sécurité du réseau.
$DUSK est utilisé à la fois pour le gas et le staking, le staking direct nécessitant actuellement 1 000 $DUSK . Les récompenses des validateurs peuvent provenir de deux sources : les nouvelles émissions + les frais de transaction.
Donc, en théorie :
↓ Émissions au fil du temps + ↑ activité réseau = importance accrue des revenus de frais
Mais je ne le considérerais pas encore comme prouvé. La question clé est de savoir si l’utilisation réelle du réseau devient suffisamment importante pour que les frais compensent réellement la baisse des émissions.
Dusk expérimente aussi le staking depuis un moment. Son testnet incité avait une réserve de récompense de 2,5M $DUSK , tandis que Hyperstaking a ensuite élargi le concept en permettant aux smart contracts de participer à la logique de staking.
Cela rend la question à long terme plus intéressante que de se contenter de demander combien de tokens sont émis.
À mesure que les émissions baissent → le staking devient-il plus programmable → et l’activité réelle du réseau finance-t-elle de plus en plus la sécurité ?
Pour moi, l’élément manquant est la participation au staking via les données on-chain actuelles, le revenu total des frais, et la répartition exacte entre les récompenses basées sur les frais et celles basées sur les émissions.
Ces chiffres rendraient nettement plus clair le tableau de la durabilité.
75
34
259
·
--
#termmax @termmax
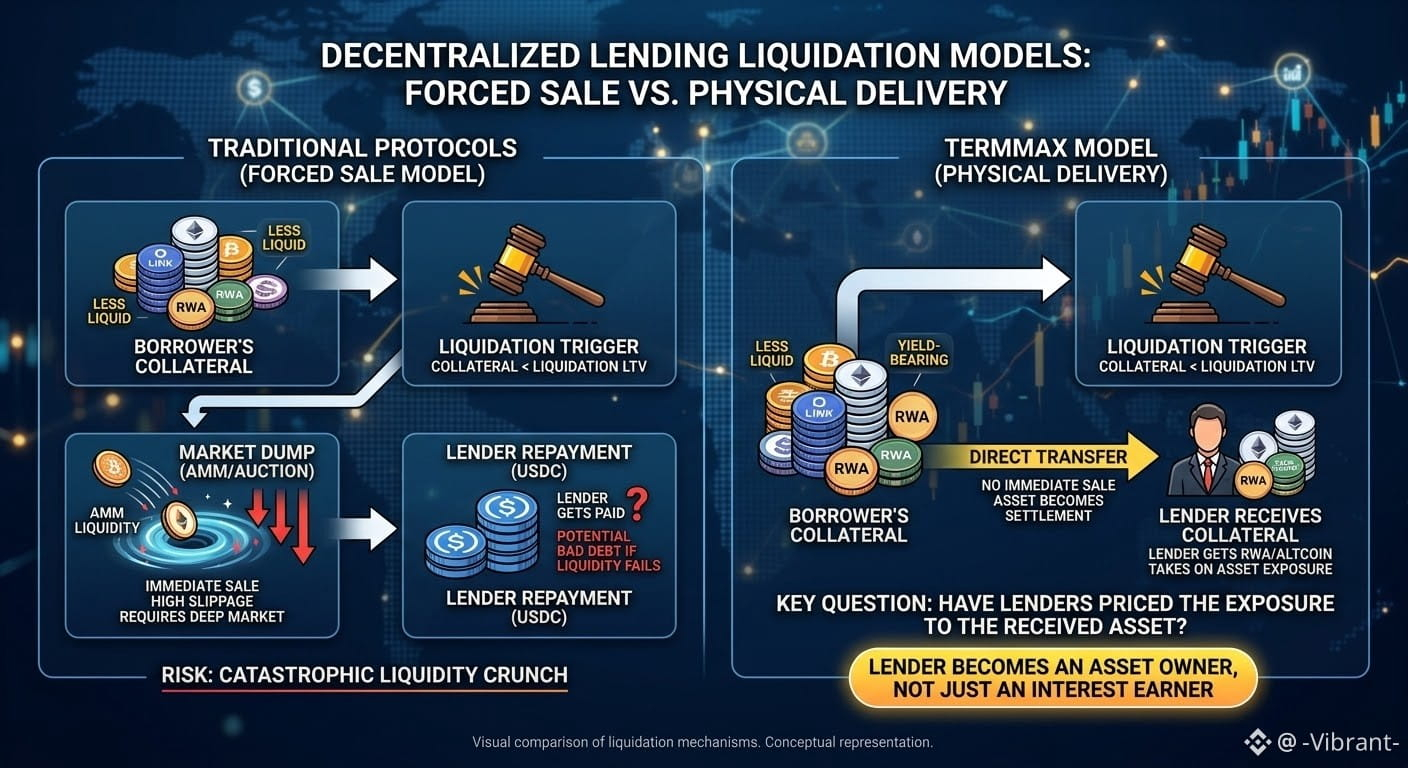
Au départ, j’ai supposé que @TermMax gérait les liquidations comme la plupart des protocoles de prêt : la garantie est transférée sur le marché, les liquidateurs interviennent et l’actif est vendu sous pression. C’est simple, familier et généralement conditionné par le fait d’avoir suffisamment de liquidité pour absorber la vente.
Ensuite, j’ai examiné TermMax de plus près et j’ai réalisé que la conception est fondamentalement différente. Une fois qu’une position dépasse le Liquidation LTV, la garantie n’est pas immédiatement vendue via un AMM ou une vente aux enchères. À la place, elle peut être transférée directement au prêteur. La garantie elle-même devient le règlement.
Cela a une conséquence intéressante pour le prêt à taux fixe. La liquidation ne nécessite pas forcément un marché profond pour la garantie, car il n’est pas nécessaire d’avoir un acheteur immédiat. Cela pourrait rendre plus pratiques des actifs moins liquides, des actifs générant du rendement, ou des RWAs en tant que collatéral.
Mais le risque n’a pas disparu. Il a changé.
Un prêteur fournissant des USDC peut s’attendre à un revenu à taux fixe prévisible, mais la liquidation peut le laisser avec un actif qu’il n’avait jamais prévu de détenir. Le protocole évite une vente forcée et le slippage qui l’accompagne, mais le prêteur prend en charge l’exposition de l’actif qui en résulte.
Alors, pour moi, la question la plus importante n’est pas simplement de savoir si la livraison physique est plus sûre.
C’est de savoir si les prêteurs évaluent correctement la possibilité que le remboursement puisse arriver sous une forme complètement différente de l’actif qu’ils s’attendaient à recevoir au départ.
Les intérêts fixes peuvent être prévisibles. L’actif que vous recevez finalement pourrait ne pas être celui que vous attendez.
#termmax @TermMax
Au départ, j’ai supposé que @TermMax gérait les liquidations comme la plupart des protocoles de prêt : la garantie est transférée sur le marché, les liquidateurs interviennent et l’actif est vendu sous pression. C’est simple, familier et généralement conditionné par le fait d’avoir suffisamment de liquidité pour absorber la vente.
Ensuite, j’ai examiné TermMax de plus près et j’ai réalisé que la conception est fondamentalement différente. Une fois qu’une position dépasse le Liquidation LTV, la garantie n’est pas immédiatement vendue via un AMM ou une vente aux enchères. À la place, elle peut être transférée directement au prêteur. La garantie elle-même devient le règlement.
Cela a une conséquence intéressante pour le prêt à taux fixe. La liquidation ne nécessite pas forcément un marché profond pour la garantie, car il n’est pas nécessaire d’avoir un acheteur immédiat. Cela pourrait rendre plus pratiques des actifs moins liquides, des actifs générant du rendement, ou des RWAs en tant que collatéral.
Mais le risque n’a pas disparu. Il a changé.
Un prêteur fournissant des USDC peut s’attendre à un revenu à taux fixe prévisible, mais la liquidation peut le laisser avec un actif qu’il n’avait jamais prévu de détenir. Le protocole évite une vente forcée et le slippage qui l’accompagne, mais le prêteur prend en charge l’exposition de l’actif qui en résulte.
Alors, pour moi, la question la plus importante n’est pas simplement de savoir si la livraison physique est plus sûre.
C’est de savoir si les prêteurs évaluent correctement la possibilité que le remboursement puisse arriver sous une forme complètement différente de l’actif qu’ils s’attendaient à recevoir au départ.
Les intérêts fixes peuvent être prévisibles. L’actif que vous recevez finalement pourrait ne pas être celui que vous attendez.
Au départ, j’ai supposé que @TermMax gérait les liquidations comme la plupart des protocoles de prêt : la garantie est transférée sur le marché, les liquidateurs interviennent et l’actif est vendu sous pression. C’est simple, familier et généralement conditionné par le fait d’avoir suffisamment de liquidité pour absorber la vente.
Ensuite, j’ai examiné TermMax de plus près et j’ai réalisé que la conception est fondamentalement différente. Une fois qu’une position dépasse le Liquidation LTV, la garantie n’est pas immédiatement vendue via un AMM ou une vente aux enchères. À la place, elle peut être transférée directement au prêteur. La garantie elle-même devient le règlement.
Cela a une conséquence intéressante pour le prêt à taux fixe. La liquidation ne nécessite pas forcément un marché profond pour la garantie, car il n’est pas nécessaire d’avoir un acheteur immédiat. Cela pourrait rendre plus pratiques des actifs moins liquides, des actifs générant du rendement, ou des RWAs en tant que collatéral.
Mais le risque n’a pas disparu. Il a changé.
Un prêteur fournissant des USDC peut s’attendre à un revenu à taux fixe prévisible, mais la liquidation peut le laisser avec un actif qu’il n’avait jamais prévu de détenir. Le protocole évite une vente forcée et le slippage qui l’accompagne, mais le prêteur prend en charge l’exposition de l’actif qui en résulte.
Alors, pour moi, la question la plus importante n’est pas simplement de savoir si la livraison physique est plus sûre.
C’est de savoir si les prêteurs évaluent correctement la possibilité que le remboursement puisse arriver sous une forme complètement différente de l’actif qu’ils s’attendaient à recevoir au départ.
Les intérêts fixes peuvent être prévisibles. L’actif que vous recevez finalement pourrait ne pas être celui que vous attendez.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
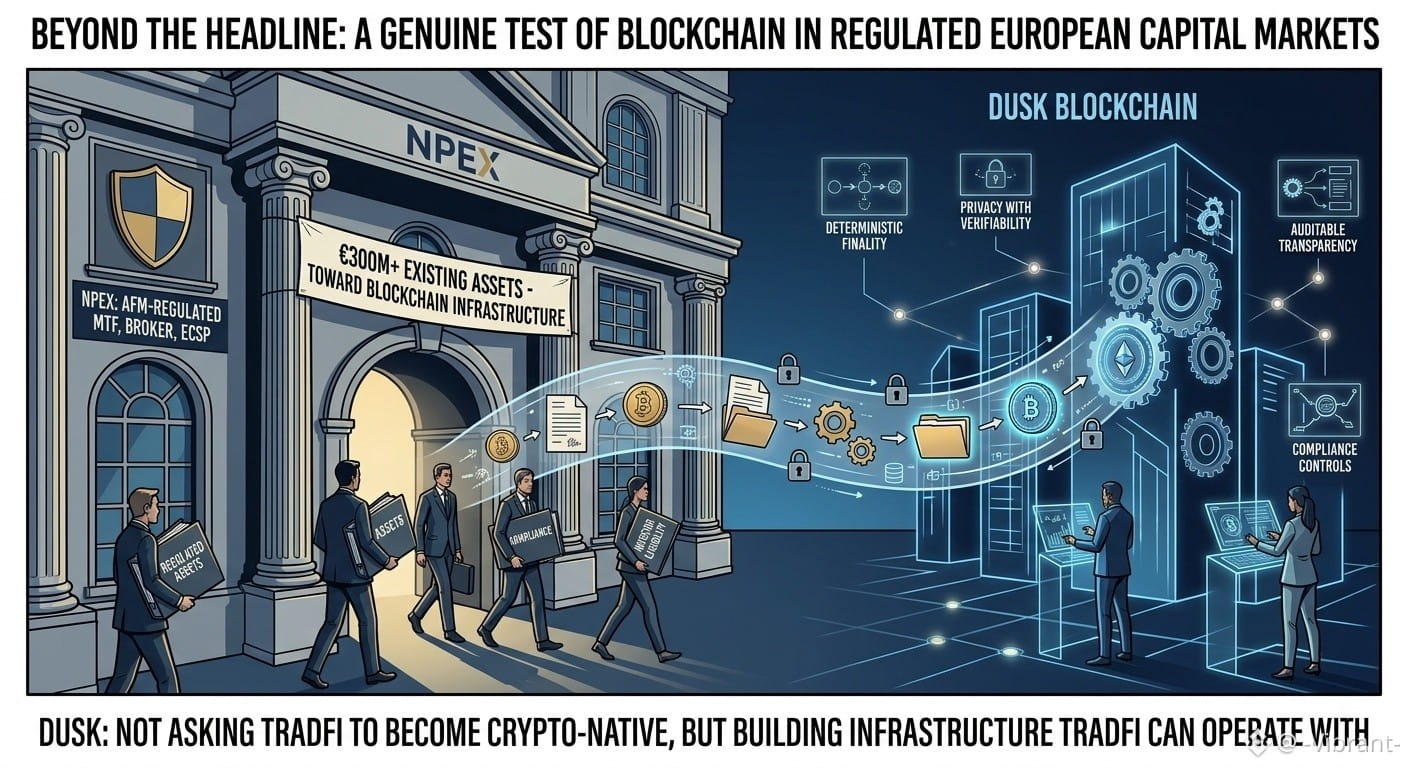
J’avais initialement relégué le partenariat NPEX au rang d’un simple communiqué crypto standard, une tentative typique de créer un élan entre de vraies mises à jour. En y regardant de plus près, j’ai compris que j’avais manqué le point essentiel.
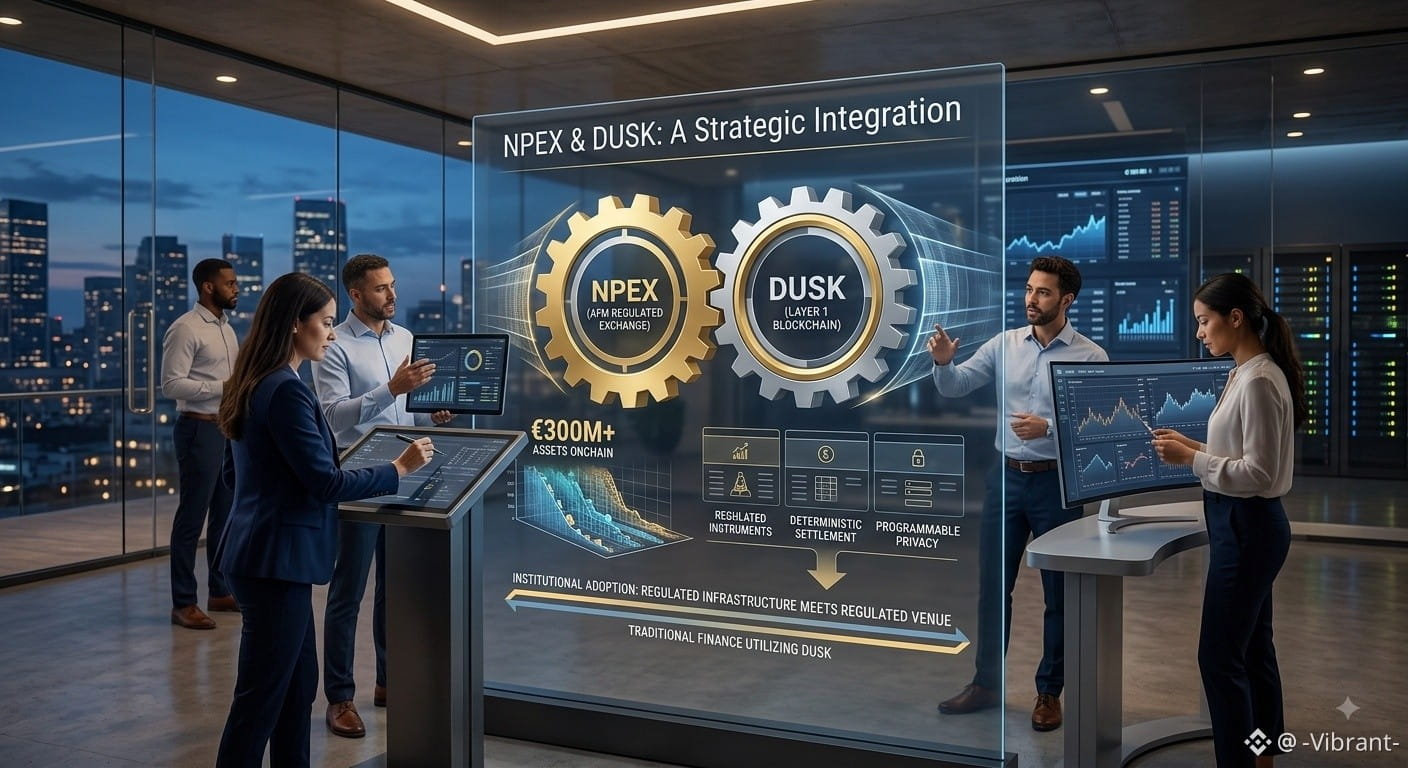
NPEX n’est pas une startup d’actifs numériques qui teste la tokenisation RWA ; c’est une entité établie, réglementée par l’AFM, opérant comme une Plateforme de négociation multilatérale, un courtier agréé et un ECSP dans le cadre des cadres juridiques européens. Au lieu de lancer un produit synthétique ou un pilote à petite échelle, le plan vise à faire migrer plus de 300 M€ d’actifs traditionnels existants vers le réseau Dusk Layer 1.
Cela change ma perspective sur la manière dont l’adoption institutionnelle des RWA va se dérouler. Plutôt que des plateformes crypto convainquant la finance traditionnelle de tester la tokenisation, une bourse entièrement conforme a choisi une architecture de blockchain publique comme back-end principal. L’institution traditionnelle n’a pas adopté une « culture crypto » ; la technologie sous-jacente a été intégrée directement à la finance traditionnelle.
Bien sûr, d’importants obstacles opérationnels demeurent :
Délais réglementaires : Les bourses traditionnelles fonctionnent avec des cycles de conformité longs et des cadres juridiques que le code seul ne peut pas résoudre.
Confidentialité vs conformité : Dusk doit démontrer que ses fonctionnalités de confidentialité à connaissance zéro peuvent s’aligner avec les exigences de reporting et d’audit requises par les régulateurs financiers européens.
Risque d’exécution : Faire entrer 300 M€ de liquidité réelle onchain exige un règlement des transactions sans faille et une fiabilité de l’infrastructure sous un contrôle intensif.
Faire migrer 300 M€ d’instruments financiers réglementés onchain constitue un engagement concret. Que ce déploiement valide pleinement l’architecture de Dusk ou révèle des goulets d’étranglement de performance dépend entièrement de la fluidité de l’intégration.
#dusk $DUSK @Dusk
J’avais initialement relégué le partenariat NPEX au rang d’un simple communiqué crypto standard, une tentative typique de créer un élan entre de vraies mises à jour. En y regardant de plus près, j’ai compris que j’avais manqué le point essentiel.
NPEX n’est pas une startup d’actifs numériques qui teste la tokenisation RWA ; c’est une entité établie, réglementée par l’AFM, opérant comme une Plateforme de négociation multilatérale, un courtier agréé et un ECSP dans le cadre des cadres juridiques européens. Au lieu de lancer un produit synthétique ou un pilote à petite échelle, le plan vise à faire migrer plus de 300 M€ d’actifs traditionnels existants vers le réseau Dusk Layer 1.
Cela change ma perspective sur la manière dont l’adoption institutionnelle des RWA va se dérouler. Plutôt que des plateformes crypto convainquant la finance traditionnelle de tester la tokenisation, une bourse entièrement conforme a choisi une architecture de blockchain publique comme back-end principal. L’institution traditionnelle n’a pas adopté une « culture crypto » ; la technologie sous-jacente a été intégrée directement à la finance traditionnelle.
Bien sûr, d’importants obstacles opérationnels demeurent :
Délais réglementaires : Les bourses traditionnelles fonctionnent avec des cycles de conformité longs et des cadres juridiques que le code seul ne peut pas résoudre.
Confidentialité vs conformité : Dusk doit démontrer que ses fonctionnalités de confidentialité à connaissance zéro peuvent s’aligner avec les exigences de reporting et d’audit requises par les régulateurs financiers européens.
Risque d’exécution : Faire entrer 300 M€ de liquidité réelle onchain exige un règlement des transactions sans faille et une fiabilité de l’infrastructure sous un contrôle intensif.
Faire migrer 300 M€ d’instruments financiers réglementés onchain constitue un engagement concret. Que ce déploiement valide pleinement l’architecture de Dusk ou révèle des goulets d’étranglement de performance dépend entièrement de la fluidité de l’intégration.
J’avais initialement relégué le partenariat NPEX au rang d’un simple communiqué crypto standard, une tentative typique de créer un élan entre de vraies mises à jour. En y regardant de plus près, j’ai compris que j’avais manqué le point essentiel.
NPEX n’est pas une startup d’actifs numériques qui teste la tokenisation RWA ; c’est une entité établie, réglementée par l’AFM, opérant comme une Plateforme de négociation multilatérale, un courtier agréé et un ECSP dans le cadre des cadres juridiques européens. Au lieu de lancer un produit synthétique ou un pilote à petite échelle, le plan vise à faire migrer plus de 300 M€ d’actifs traditionnels existants vers le réseau Dusk Layer 1.
Cela change ma perspective sur la manière dont l’adoption institutionnelle des RWA va se dérouler. Plutôt que des plateformes crypto convainquant la finance traditionnelle de tester la tokenisation, une bourse entièrement conforme a choisi une architecture de blockchain publique comme back-end principal. L’institution traditionnelle n’a pas adopté une « culture crypto » ; la technologie sous-jacente a été intégrée directement à la finance traditionnelle.
Bien sûr, d’importants obstacles opérationnels demeurent :
Délais réglementaires : Les bourses traditionnelles fonctionnent avec des cycles de conformité longs et des cadres juridiques que le code seul ne peut pas résoudre.
Confidentialité vs conformité : Dusk doit démontrer que ses fonctionnalités de confidentialité à connaissance zéro peuvent s’aligner avec les exigences de reporting et d’audit requises par les régulateurs financiers européens.
Risque d’exécution : Faire entrer 300 M€ de liquidité réelle onchain exige un règlement des transactions sans faille et une fiabilité de l’infrastructure sous un contrôle intensif.
Faire migrer 300 M€ d’instruments financiers réglementés onchain constitue un engagement concret. Que ce déploiement valide pleinement l’architecture de Dusk ou révèle des goulets d’étranglement de performance dépend entièrement de la fluidité de l’intégration.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
Au début, je pensais que Dusk Trade serait juste une autre plateforme DeFi avec des pools de liquidité, des AMM et des inscriptions de jetons permissionless. Mon hypothèse était simple : tokeniser des actifs du monde réel traditionnels et les intégrer directement dans une infrastructure DEX standard de style EVM.
J’avais totalement tort.
Dusk Trade est en réalité conçu comme une Plateforme de Négociation Multilatérale (MTF) entièrement réglementée selon les standards de l’UE, fonctionnant davantage comme un néocourtier moderne qu’une DEX. Au lieu de jetons spéculatifs, il se concentre sur des actifs de niveau institutionnel tels que des fonds du marché monétaire, des ETF et des obligations. Ici, l’attention passe de la liquidité anonyme à la propriété légale vérifiée, au règlement immédiat et à une interopérabilité conforme.
Cela a changé toute ma façon de voir la tokenisation d’actifs. L’objectif n’est pas de reconstruire TradFi dans des pools DeFi sans permission. C’est l’exact inverse : prendre des instruments financiers établis et les placer sur des voies de règlement blockchain plus rapides.
Règlement sans permission N’importe qui peut vérifier la propriété et exécuter des transactions instantanées.
Accès contrôlé L’inscription des actifs et la participation nécessitent un KYC approprié et des entités autorisées.
Cela suscite un débat intéressant. La culture pure DeFi considère les vérifications d’identité et les “gardiens” comme des inconvénients, mais les actifs financiers réglementés ne peuvent pas exister sans cela.
Cela me laisse avec une question simple : la composabilité reste-t-elle une composabilité “réelle” si vous avez besoin d’une permission pour y accéder ? La manière dont les institutions le perçoivent — “DeFi avec des garde-fous de sécurité” ou simplement “TradFi avec une meilleure technologie” — déterminera qui l’utilisera.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Au début, je pensais que Dusk Trade serait juste une autre plateforme DeFi avec des pools de liquidité, des AMM et des inscriptions de jetons permissionless. Mon hypothèse était simple : tokeniser des actifs du monde réel traditionnels et les intégrer directement dans une infrastructure DEX standard de style EVM.
J’avais totalement tort.
Dusk Trade est en réalité conçu comme une Plateforme de Négociation Multilatérale (MTF) entièrement réglementée selon les standards de l’UE, fonctionnant davantage comme un néocourtier moderne qu’une DEX. Au lieu de jetons spéculatifs, il se concentre sur des actifs de niveau institutionnel tels que des fonds du marché monétaire, des ETF et des obligations. Ici, l’attention passe de la liquidité anonyme à la propriété légale vérifiée, au règlement immédiat et à une interopérabilité conforme.
Cela a changé toute ma façon de voir la tokenisation d’actifs. L’objectif n’est pas de reconstruire TradFi dans des pools DeFi sans permission. C’est l’exact inverse : prendre des instruments financiers établis et les placer sur des voies de règlement blockchain plus rapides.
Règlement sans permission N’importe qui peut vérifier la propriété et exécuter des transactions instantanées.
Accès contrôlé L’inscription des actifs et la participation nécessitent un KYC approprié et des entités autorisées.
Cela suscite un débat intéressant. La culture pure DeFi considère les vérifications d’identité et les “gardiens” comme des inconvénients, mais les actifs financiers réglementés ne peuvent pas exister sans cela.
Cela me laisse avec une question simple : la composabilité reste-t-elle une composabilité “réelle” si vous avez besoin d’une permission pour y accéder ? La manière dont les institutions le perçoivent — “DeFi avec des garde-fous de sécurité” ou simplement “TradFi avec une meilleure technologie” — déterminera qui l’utilisera.
$DUSK
Au début, je pensais que Dusk Trade serait juste une autre plateforme DeFi avec des pools de liquidité, des AMM et des inscriptions de jetons permissionless. Mon hypothèse était simple : tokeniser des actifs du monde réel traditionnels et les intégrer directement dans une infrastructure DEX standard de style EVM.
J’avais totalement tort.
Dusk Trade est en réalité conçu comme une Plateforme de Négociation Multilatérale (MTF) entièrement réglementée selon les standards de l’UE, fonctionnant davantage comme un néocourtier moderne qu’une DEX. Au lieu de jetons spéculatifs, il se concentre sur des actifs de niveau institutionnel tels que des fonds du marché monétaire, des ETF et des obligations. Ici, l’attention passe de la liquidité anonyme à la propriété légale vérifiée, au règlement immédiat et à une interopérabilité conforme.
Cela a changé toute ma façon de voir la tokenisation d’actifs. L’objectif n’est pas de reconstruire TradFi dans des pools DeFi sans permission. C’est l’exact inverse : prendre des instruments financiers établis et les placer sur des voies de règlement blockchain plus rapides.
Règlement sans permission N’importe qui peut vérifier la propriété et exécuter des transactions instantanées.
Accès contrôlé L’inscription des actifs et la participation nécessitent un KYC approprié et des entités autorisées.
Cela suscite un débat intéressant. La culture pure DeFi considère les vérifications d’identité et les “gardiens” comme des inconvénients, mais les actifs financiers réglementés ne peuvent pas exister sans cela.
Cela me laisse avec une question simple : la composabilité reste-t-elle une composabilité “réelle” si vous avez besoin d’une permission pour y accéder ? La manière dont les institutions le perçoivent — “DeFi avec des garde-fous de sécurité” ou simplement “TradFi avec une meilleure technologie” — déterminera qui l’utilisera.
$DUSK
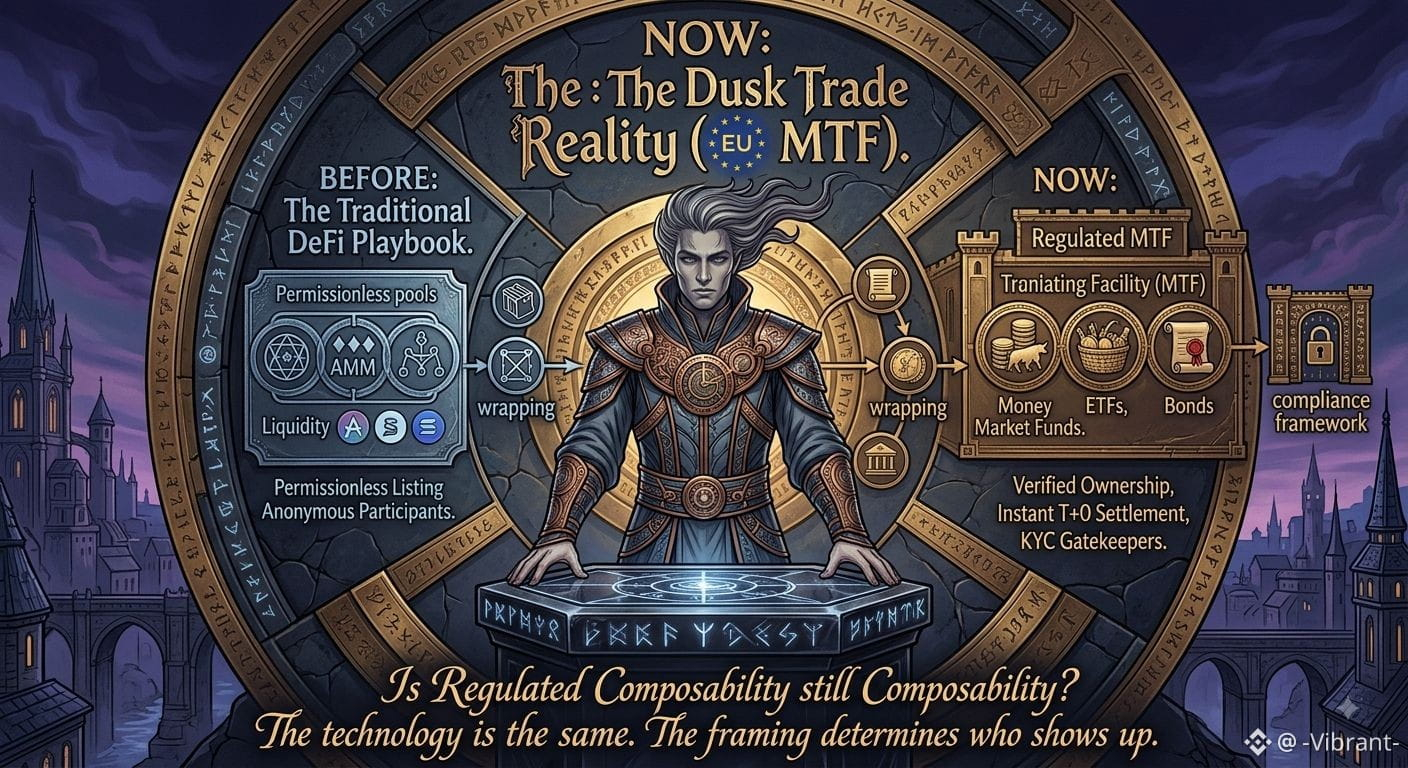
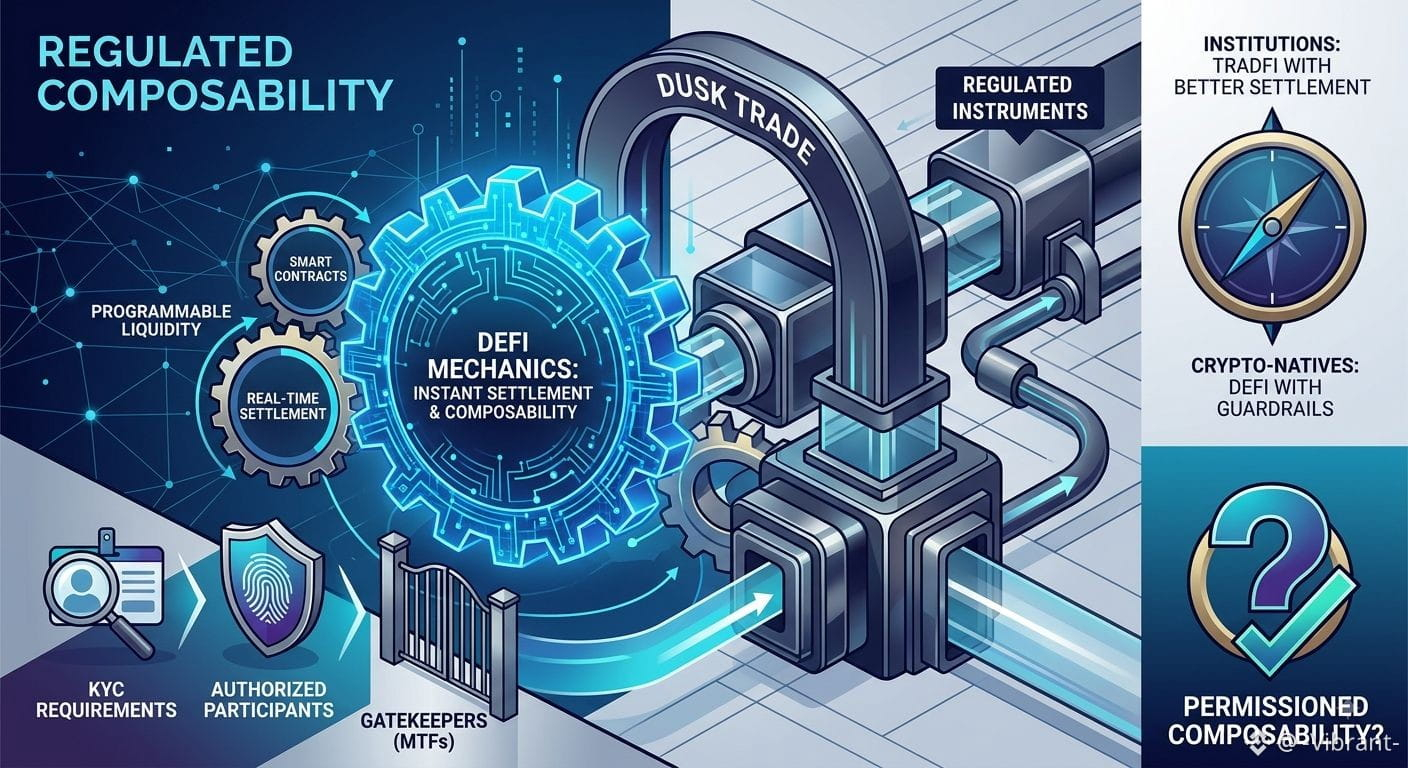
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
La confidentialité n’est pas une couche “en plus” sur DuskEVM
Au début, DuskEVM ressemblait à un parcours familier pour les développeurs Solidity : des outils EVM standard, des contrats connus et une voie plus simple pour les créateurs qui entrent dans un nouvel écosystème.
En creusant, cette hypothèse s’est progressivement effondrée.
Hedger intègre la confidentialité au cœur même du modèle d’exécution. Les données chiffrées peuvent être traitées sans exposer l’information sous-jacente, tandis que les preuves à connaissance zéro peuvent valider le résultat sans rendre publics des intrants sensibles. Cela crée un modèle très différent pour les applications financières : les transactions peuvent rester confidentielles tout en permettant à des institutions autorisées, à des auditeurs ou à des régulateurs de vérifier ce qui compte.
Cette distinction est essentielle. L’idée n’est pas simplement “construire normalement puis ajouter une couche de confidentialité plus tard”. Les développeurs peuvent concevoir des applications autour de la confidentialité dès le premier jour, tandis que l’environnement EVM réduit la barrière d’entrée pour les équipes déjà familières avec Solidity.
Mais il y a une question évidente : la confidentialité a un coût computationnel. Le chiffrement et la génération de preuves peuvent introduire une surcharge supplémentaire par rapport aux transactions transparentes ordinaires.
Le vrai test pour Dusk n’est donc pas de savoir si l’exécution confidentielle est techniquement possible. Il s’agit plutôt de déterminer si les institutions financières considèrent que cette complexité supplémentaire vaut le compromis : confidentialité, conformité et transparence contrôlée.
C’est la partie que je surveille de très près.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
La confidentialité n’est pas une couche “en plus” sur DuskEVM
Au début, DuskEVM ressemblait à un parcours familier pour les développeurs Solidity : des outils EVM standard, des contrats connus et une voie plus simple pour les créateurs qui entrent dans un nouvel écosystème.
En creusant, cette hypothèse s’est progressivement effondrée.
Hedger intègre la confidentialité au cœur même du modèle d’exécution. Les données chiffrées peuvent être traitées sans exposer l’information sous-jacente, tandis que les preuves à connaissance zéro peuvent valider le résultat sans rendre publics des intrants sensibles. Cela crée un modèle très différent pour les applications financières : les transactions peuvent rester confidentielles tout en permettant à des institutions autorisées, à des auditeurs ou à des régulateurs de vérifier ce qui compte.
Cette distinction est essentielle. L’idée n’est pas simplement “construire normalement puis ajouter une couche de confidentialité plus tard”. Les développeurs peuvent concevoir des applications autour de la confidentialité dès le premier jour, tandis que l’environnement EVM réduit la barrière d’entrée pour les équipes déjà familières avec Solidity.
Mais il y a une question évidente : la confidentialité a un coût computationnel. Le chiffrement et la génération de preuves peuvent introduire une surcharge supplémentaire par rapport aux transactions transparentes ordinaires.
Le vrai test pour Dusk n’est donc pas de savoir si l’exécution confidentielle est techniquement possible. Il s’agit plutôt de déterminer si les institutions financières considèrent que cette complexité supplémentaire vaut le compromis : confidentialité, conformité et transparence contrôlée.
C’est la partie que je surveille de très près.
#dusk $DUSK @Dusk
La confidentialité n’est pas une couche “en plus” sur DuskEVM
Au début, DuskEVM ressemblait à un parcours familier pour les développeurs Solidity : des outils EVM standard, des contrats connus et une voie plus simple pour les créateurs qui entrent dans un nouvel écosystème.
En creusant, cette hypothèse s’est progressivement effondrée.
Hedger intègre la confidentialité au cœur même du modèle d’exécution. Les données chiffrées peuvent être traitées sans exposer l’information sous-jacente, tandis que les preuves à connaissance zéro peuvent valider le résultat sans rendre publics des intrants sensibles. Cela crée un modèle très différent pour les applications financières : les transactions peuvent rester confidentielles tout en permettant à des institutions autorisées, à des auditeurs ou à des régulateurs de vérifier ce qui compte.
Cette distinction est essentielle. L’idée n’est pas simplement “construire normalement puis ajouter une couche de confidentialité plus tard”. Les développeurs peuvent concevoir des applications autour de la confidentialité dès le premier jour, tandis que l’environnement EVM réduit la barrière d’entrée pour les équipes déjà familières avec Solidity.
Mais il y a une question évidente : la confidentialité a un coût computationnel. Le chiffrement et la génération de preuves peuvent introduire une surcharge supplémentaire par rapport aux transactions transparentes ordinaires.
Le vrai test pour Dusk n’est donc pas de savoir si l’exécution confidentielle est techniquement possible. Il s’agit plutôt de déterminer si les institutions financières considèrent que cette complexité supplémentaire vaut le compromis : confidentialité, conformité et transparence contrôlée.
C’est la partie que je surveille de très près.
#dusk $DUSK @Dusk
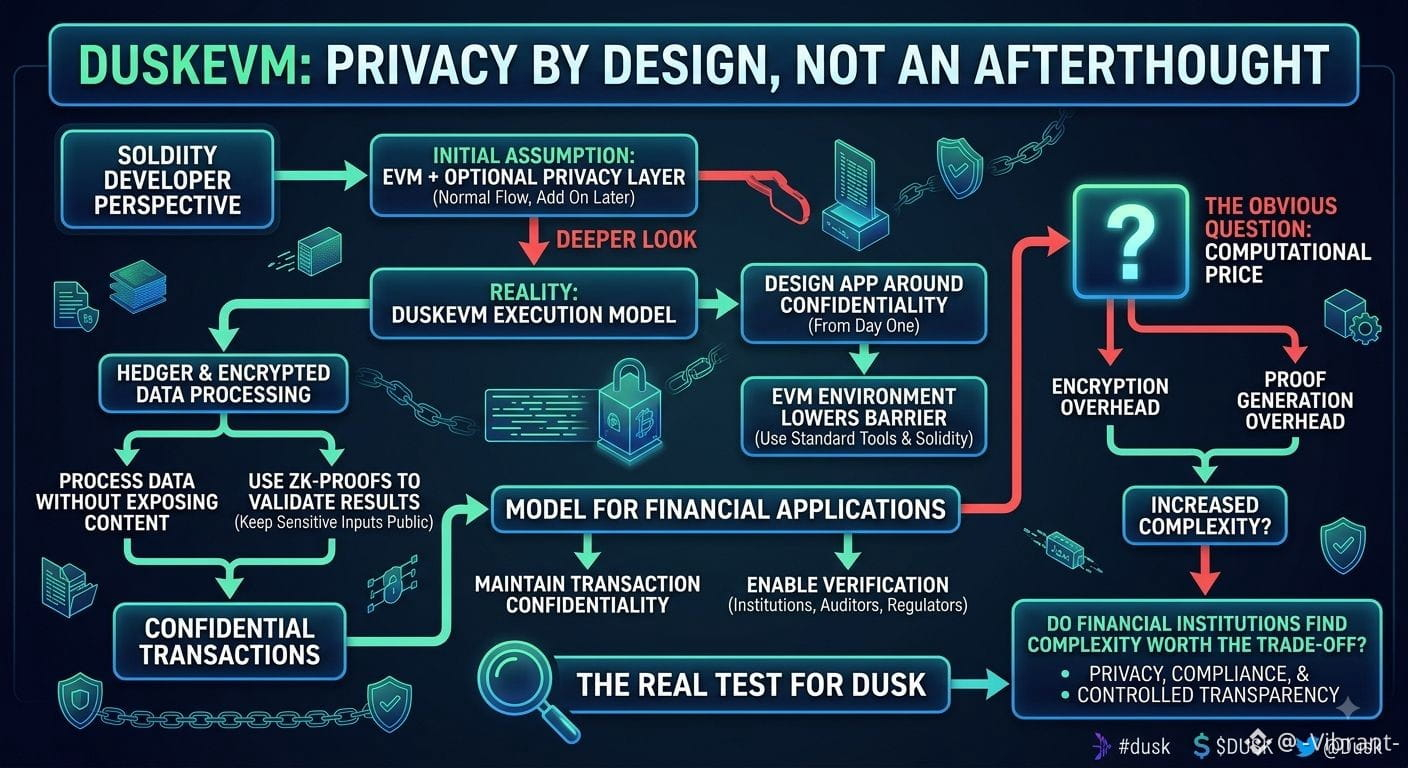
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
La confidentialité n’est qu’une partie du puzzle
Plus je plonge dans DuskFoundation, plus je me dis que la vraie question n’est pas seulement de savoir combien de données une blockchain peut masquer.
Pour les applications financières, le défi le plus difficile consiste à construire un système où les informations sensibles restent confidentielles, tout en permettant au réseau de prouver que les bonnes règles ont été respectées.
C’est là que l’approche XSC de Dusk devient particulièrement intéressante. Je m’intéresse à la manière dont la confidentialité, la vérification, les hypothèses de sécurité et la gouvernance s’articulent ensemble, plutôt que de traiter la confidentialité comme une fonctionnalité isolée.
Les questions que j’explore maintenant sont → De quoi le modèle de confidentialité dépend-il réellement ? → Où se situent les hypothèses de confiance critiques ? → Comment les changements de protocole sont-ils gouvernés ? → Que se passe-t-il lorsque les exigences de confidentialité entrent en conflit avec la vérification ou la conformité ?
Je continue encore mes recherches, donc je suis davantage intéressé par la compréhension de l’architecture que par des conclusions hâtives.
Si vous deviez inspecter d’abord un élément de Dusk, commenceriez-vous par XSC, la pile de confidentialité, le consensus ou la gouvernance ?
$DUSK
#dusk $DUSK @Dusk
La confidentialité n’est qu’une partie du puzzle
Plus je plonge dans DuskFoundation, plus je me dis que la vraie question n’est pas seulement de savoir combien de données une blockchain peut masquer.
Pour les applications financières, le défi le plus difficile consiste à construire un système où les informations sensibles restent confidentielles, tout en permettant au réseau de prouver que les bonnes règles ont été respectées.
C’est là que l’approche XSC de Dusk devient particulièrement intéressante. Je m’intéresse à la manière dont la confidentialité, la vérification, les hypothèses de sécurité et la gouvernance s’articulent ensemble, plutôt que de traiter la confidentialité comme une fonctionnalité isolée.
Les questions que j’explore maintenant sont → De quoi le modèle de confidentialité dépend-il réellement ? → Où se situent les hypothèses de confiance critiques ? → Comment les changements de protocole sont-ils gouvernés ? → Que se passe-t-il lorsque les exigences de confidentialité entrent en conflit avec la vérification ou la conformité ?
Je continue encore mes recherches, donc je suis davantage intéressé par la compréhension de l’architecture que par des conclusions hâtives.
Si vous deviez inspecter d’abord un élément de Dusk, commenceriez-vous par XSC, la pile de confidentialité, le consensus ou la gouvernance ?
$DUSK
La confidentialité n’est qu’une partie du puzzle
Plus je plonge dans DuskFoundation, plus je me dis que la vraie question n’est pas seulement de savoir combien de données une blockchain peut masquer.
Pour les applications financières, le défi le plus difficile consiste à construire un système où les informations sensibles restent confidentielles, tout en permettant au réseau de prouver que les bonnes règles ont été respectées.
C’est là que l’approche XSC de Dusk devient particulièrement intéressante. Je m’intéresse à la manière dont la confidentialité, la vérification, les hypothèses de sécurité et la gouvernance s’articulent ensemble, plutôt que de traiter la confidentialité comme une fonctionnalité isolée.
Les questions que j’explore maintenant sont → De quoi le modèle de confidentialité dépend-il réellement ? → Où se situent les hypothèses de confiance critiques ? → Comment les changements de protocole sont-ils gouvernés ? → Que se passe-t-il lorsque les exigences de confidentialité entrent en conflit avec la vérification ou la conformité ?
Je continue encore mes recherches, donc je suis davantage intéressé par la compréhension de l’architecture que par des conclusions hâtives.
Si vous deviez inspecter d’abord un élément de Dusk, commenceriez-vous par XSC, la pile de confidentialité, le consensus ou la gouvernance ?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
J’ai passé un certain temps à approfondir Dusk, parce que l’expression « blockchain de confidentialité pour les applications financières » a commencé à me sembler un peu trop facile à répéter sans vraiment démêler ce qu’elle signifie.
La partie intéressante, pour moi, n’est pas seulement que Dusk cherche à préserver la confidentialité des données financières. Le problème plus difficile consiste à construire un système où les informations sensibles peuvent rester protégées, tout en permettant au réseau d’établir que tout est valide. Cette tension entre confidentialité et vérifiabilité semble se trouver au cœur de l’architecture de Dusk.
La norme du Contrat de Sécurité Confidentiel (XSC) m’a particulièrement amené à repenser la façon dont je regardais le protocole. Elle soulève une question plus importante que « que cache-t-on ? » : « qu’est-ce qui doit encore être prouvé, qui peut le vérifier, et sans exposer des informations que les applications ou les utilisateurs s’attendent à voir rester privées ? »
Il y a ensuite une autre couche, que je trouve tout aussi intéressante : la gouvernance.
Si Dusk est finalement utilisé pour des infrastructures financières sérieuses, les changements apportés au modèle de confidentialité et de sécurité ne seront pas uniquement des améliorations techniques. Ils pourraient potentiellement modifier les hypothèses sur lesquelles les applications ont été construites. Cela fait de la gouvernance des mises à niveau un élément de la discussion sur la sécurité, et non quelque chose de séparé.
Je continue encore à déterminer où se situent exactement les compromis les plus forts, et je ne pense pas qu’une seule lecture de la documentation donne une réponse complète. C’est probablement aussi ce qui rend Dusk intéressant à étudier plus en profondeur.
Pour celles et ceux qui ont passé plus de temps à étudier l’architecture, comment évaluez-vous la conception de la XSC ? Quelle partie de l’approche de Dusk, selon vous, comporte le plus important compromis entre décentralisation et sécurité ?
$DUSK
#dusk $DUSK @Dusk
J’ai passé un certain temps à approfondir Dusk, parce que l’expression « blockchain de confidentialité pour les applications financières » a commencé à me sembler un peu trop facile à répéter sans vraiment démêler ce qu’elle signifie.
La partie intéressante, pour moi, n’est pas seulement que Dusk cherche à préserver la confidentialité des données financières. Le problème plus difficile consiste à construire un système où les informations sensibles peuvent rester protégées, tout en permettant au réseau d’établir que tout est valide. Cette tension entre confidentialité et vérifiabilité semble se trouver au cœur de l’architecture de Dusk.
La norme du Contrat de Sécurité Confidentiel (XSC) m’a particulièrement amené à repenser la façon dont je regardais le protocole. Elle soulève une question plus importante que « que cache-t-on ? » : « qu’est-ce qui doit encore être prouvé, qui peut le vérifier, et sans exposer des informations que les applications ou les utilisateurs s’attendent à voir rester privées ? »
Il y a ensuite une autre couche, que je trouve tout aussi intéressante : la gouvernance.
Si Dusk est finalement utilisé pour des infrastructures financières sérieuses, les changements apportés au modèle de confidentialité et de sécurité ne seront pas uniquement des améliorations techniques. Ils pourraient potentiellement modifier les hypothèses sur lesquelles les applications ont été construites. Cela fait de la gouvernance des mises à niveau un élément de la discussion sur la sécurité, et non quelque chose de séparé.
Je continue encore à déterminer où se situent exactement les compromis les plus forts, et je ne pense pas qu’une seule lecture de la documentation donne une réponse complète. C’est probablement aussi ce qui rend Dusk intéressant à étudier plus en profondeur.
Pour celles et ceux qui ont passé plus de temps à étudier l’architecture, comment évaluez-vous la conception de la XSC ? Quelle partie de l’approche de Dusk, selon vous, comporte le plus important compromis entre décentralisation et sécurité ?
$DUSK
J’ai passé un certain temps à approfondir Dusk, parce que l’expression « blockchain de confidentialité pour les applications financières » a commencé à me sembler un peu trop facile à répéter sans vraiment démêler ce qu’elle signifie.
La partie intéressante, pour moi, n’est pas seulement que Dusk cherche à préserver la confidentialité des données financières. Le problème plus difficile consiste à construire un système où les informations sensibles peuvent rester protégées, tout en permettant au réseau d’établir que tout est valide. Cette tension entre confidentialité et vérifiabilité semble se trouver au cœur de l’architecture de Dusk.
La norme du Contrat de Sécurité Confidentiel (XSC) m’a particulièrement amené à repenser la façon dont je regardais le protocole. Elle soulève une question plus importante que « que cache-t-on ? » : « qu’est-ce qui doit encore être prouvé, qui peut le vérifier, et sans exposer des informations que les applications ou les utilisateurs s’attendent à voir rester privées ? »
Il y a ensuite une autre couche, que je trouve tout aussi intéressante : la gouvernance.
Si Dusk est finalement utilisé pour des infrastructures financières sérieuses, les changements apportés au modèle de confidentialité et de sécurité ne seront pas uniquement des améliorations techniques. Ils pourraient potentiellement modifier les hypothèses sur lesquelles les applications ont été construites. Cela fait de la gouvernance des mises à niveau un élément de la discussion sur la sécurité, et non quelque chose de séparé.
Je continue encore à déterminer où se situent exactement les compromis les plus forts, et je ne pense pas qu’une seule lecture de la documentation donne une réponse complète. C’est probablement aussi ce qui rend Dusk intéressant à étudier plus en profondeur.
Pour celles et ceux qui ont passé plus de temps à étudier l’architecture, comment évaluez-vous la conception de la XSC ? Quelle partie de l’approche de Dusk, selon vous, comporte le plus important compromis entre décentralisation et sécurité ?
$DUSK
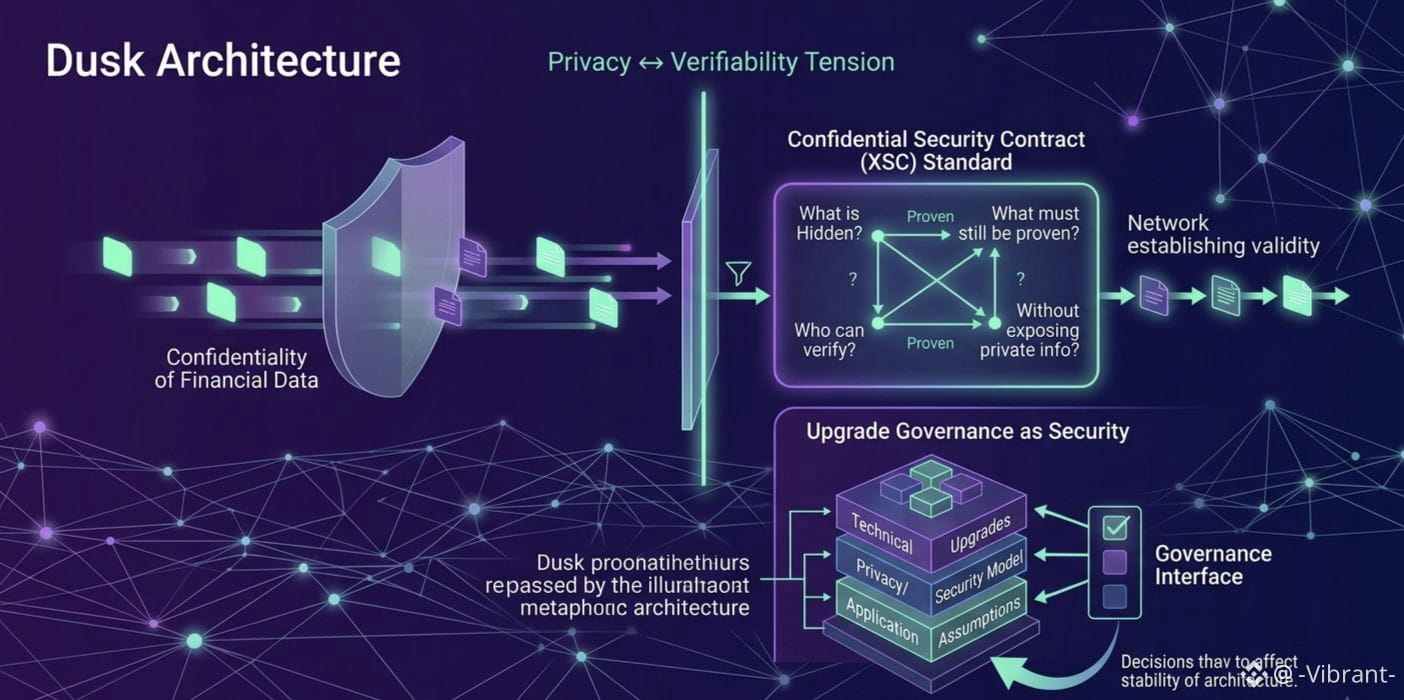
66
35
228
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReopensWithdrawalsForMoreAssets
7,684 vues
326 mentions
Incident de sécurité | Mise à jour du rétablissement n° 6 : les retraits reprennent pour davantage d’actifs (2026-11-03)
Binance Announcement
·108 mentions J’aime
·268.2k vues
AppleReportsMixedResults
5,318 vues
270 mentions
BinanceWithdrawalScamWarning
89,879 vues
1,107 mentions