

Sheemo Queen
576 Publications
Sheemo Queen
Signaler
Bloquer l’utilisateur
222 Suivis
136 Abonnés
257 J’aime
Publications
PINNED
·
--
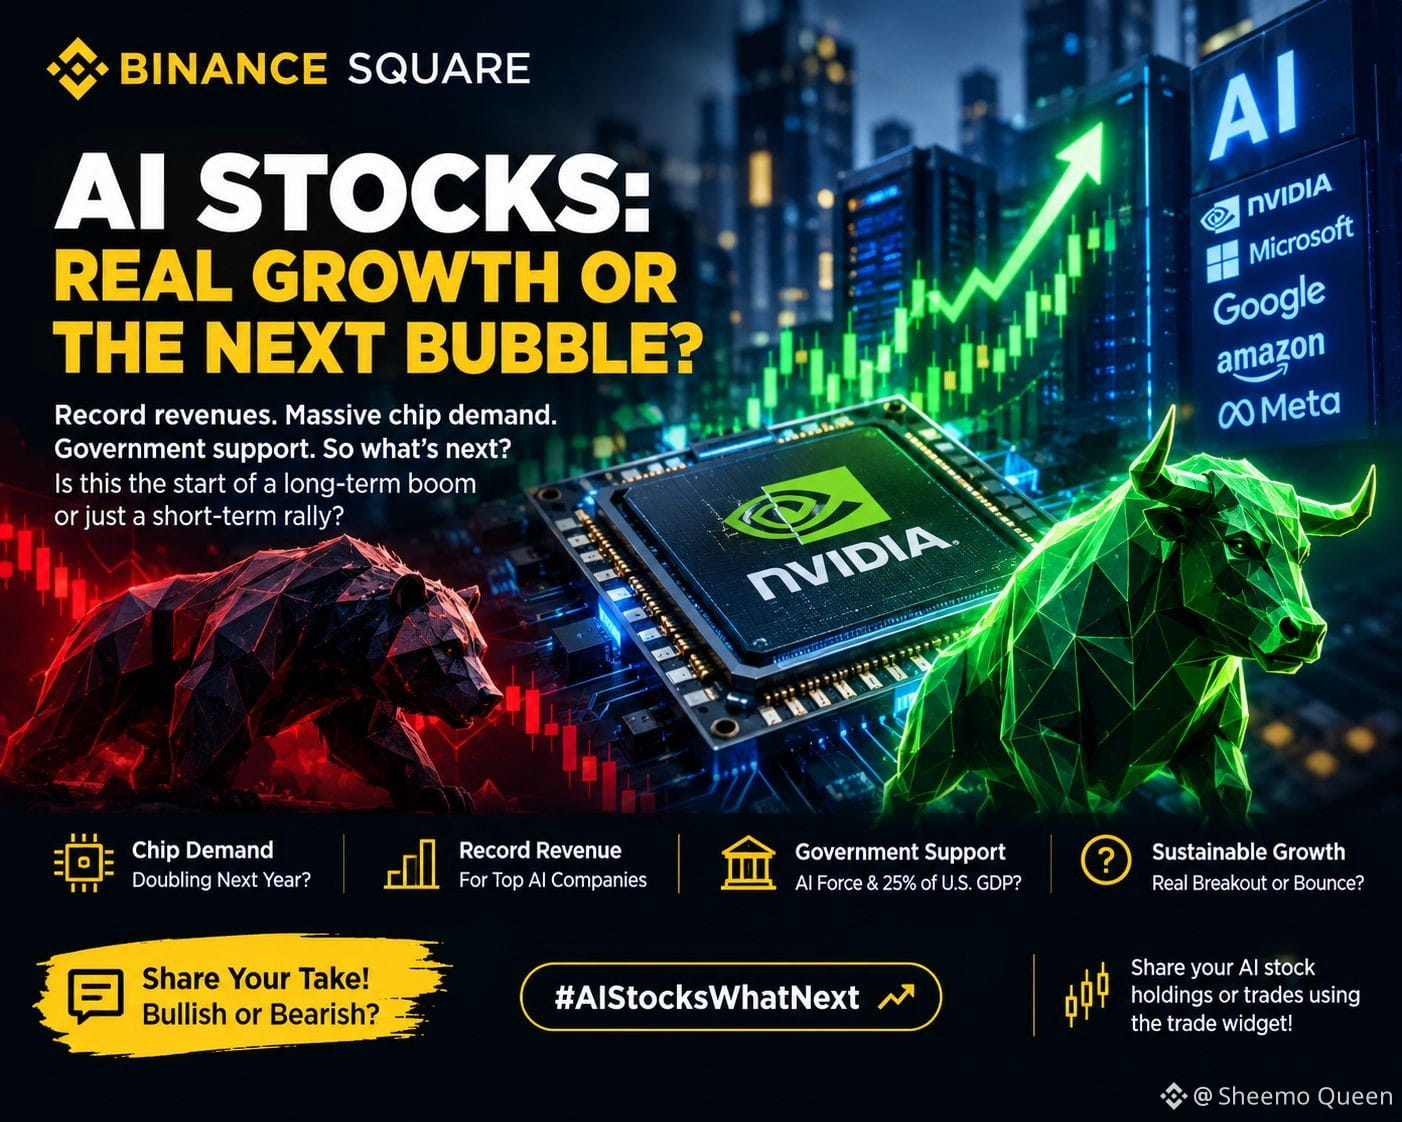
La révolution de l’IA stimule clairement des investissements massifs dans la puissance de calcul, les centres de données et les infrastructures. Cependant, la hausse des cours des actions à elle seule ne garantit pas des rendements durables. Les investisseurs doivent surveiller la croissance du chiffre d’affaires, la rentabilité, la valorisation, et la capacité des entreprises d’IA à transformer d’importants investissements en flux de trésorerie à long terme.
Le soutien gouvernemental à l’IA, notamment des plans visant à renforcer les capacités de l’AI aux États-Unis, pourrait accélérer l’industrie. Mais le soutien politique n’élimine pas les risques de marché et ne garantit pas que chaque action liée à l’IA réussira.
Personnellement, je pense que la prochaine phase des investissements dans l’IA consistera à identifier une utilité réelle, des bénéfices durables et les infrastructures qui alimentent l’IA, et pas simplement à poursuivre l’engouement.
L’opportunité pourrait s’étendre au-delà des fabricants de puces, vers les centres de données, les infrastructures énergétiques, le cloud computing et les logiciels d’IA.
Les actions IA entrent-elles dans un cycle de croissance à long terme, ou bien les valorisations prennent-elles de l’avance sur la réalité ? 👀
Bullish ou bearish ? Quelle est votre stratégie d’investissement dans l’IA ?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
La révolution de l’IA stimule clairement des investissements massifs dans la puissance de calcul, les centres de données et les infrastructures. Cependant, la hausse des cours des actions à elle seule ne garantit pas des rendements durables. Les investisseurs doivent surveiller la croissance du chiffre d’affaires, la rentabilité, la valorisation, et la capacité des entreprises d’IA à transformer d’importants investissements en flux de trésorerie à long terme.
Le soutien gouvernemental à l’IA, notamment des plans visant à renforcer les capacités de l’AI aux États-Unis, pourrait accélérer l’industrie. Mais le soutien politique n’élimine pas les risques de marché et ne garantit pas que chaque action liée à l’IA réussira.
Personnellement, je pense que la prochaine phase des investissements dans l’IA consistera à identifier une utilité réelle, des bénéfices durables et les infrastructures qui alimentent l’IA, et pas simplement à poursuivre l’engouement.
L’opportunité pourrait s’étendre au-delà des fabricants de puces, vers les centres de données, les infrastructures énergétiques, le cloud computing et les logiciels d’IA.
Les actions IA entrent-elles dans un cycle de croissance à long terme, ou bien les valorisations prennent-elles de l’avance sur la réalité ? 👀
Bullish ou bearish ? Quelle est votre stratégie d’investissement dans l’IA ?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Le soutien gouvernemental à l’IA, notamment des plans visant à renforcer les capacités de l’AI aux États-Unis, pourrait accélérer l’industrie. Mais le soutien politique n’élimine pas les risques de marché et ne garantit pas que chaque action liée à l’IA réussira.
Personnellement, je pense que la prochaine phase des investissements dans l’IA consistera à identifier une utilité réelle, des bénéfices durables et les infrastructures qui alimentent l’IA, et pas simplement à poursuivre l’engouement.
L’opportunité pourrait s’étendre au-delà des fabricants de puces, vers les centres de données, les infrastructures énergétiques, le cloud computing et les logiciels d’IA.
Les actions IA entrent-elles dans un cycle de croissance à long terme, ou bien les valorisations prennent-elles de l’avance sur la réalité ? 👀
Bullish ou bearish ? Quelle est votre stratégie d’investissement dans l’IA ?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
103
·
--
Voir la traduction
The Fed delivered the 25bp hike. Now the bigger question is: what comes next?
Rates are now at 3.75%–4.00%, while inflation remains elevated.
For markets, the next move may depend less on the hike itself and more on how long restrictive policy stays in place.
📌 BTC: Could face pressure if liquidity tightens further, but expectations and future guidance matter just as much as the hike.
📌 Tech stocks: Higher-for-longer rates can keep pressure on high-growth valuations.
📌 Gold: Could remain sensitive to real yields, inflation expectations and demand for defensive assets.
My focus now is not simply “bullish or bearish.”
It’s watching the Fed’s next signals and managing risk around BTC, stocks and gold accordingly.
What are you watching next?
#FedRateWatch
The Fed delivered the 25bp hike. Now the bigger question is: what comes next?
Rates are now at 3.75%–4.00%, while inflation remains elevated.
For markets, the next move may depend less on the hike itself and more on how long restrictive policy stays in place.
📌 BTC: Could face pressure if liquidity tightens further, but expectations and future guidance matter just as much as the hike.
📌 Tech stocks: Higher-for-longer rates can keep pressure on high-growth valuations.
📌 Gold: Could remain sensitive to real yields, inflation expectations and demand for defensive assets.
My focus now is not simply “bullish or bearish.”
It’s watching the Fed’s next signals and managing risk around BTC, stocks and gold accordingly.
What are you watching next?
#FedRateWatch
Rates are now at 3.75%–4.00%, while inflation remains elevated.
For markets, the next move may depend less on the hike itself and more on how long restrictive policy stays in place.
📌 BTC: Could face pressure if liquidity tightens further, but expectations and future guidance matter just as much as the hike.
📌 Tech stocks: Higher-for-longer rates can keep pressure on high-growth valuations.
📌 Gold: Could remain sensitive to real yields, inflation expectations and demand for defensive assets.
My focus now is not simply “bullish or bearish.”
It’s watching the Fed’s next signals and managing risk around BTC, stocks and gold accordingly.
What are you watching next?
#FedRateWatch
96
·
--
@Dusk_Foundation Je réfléchis à l’architecture de confidentialité de Dusk comme à un problème d’adéquation des garanties plutôt que de confidentialité maximale.
La distinction entre Hedger sur DuskEVM et Zedger est importante, car le modèle de données sous-jacent fixe un plafond à ce que la confidentialité peut réellement promettre. Un environnement EVM basé sur des comptes laisse des traces structurelles autour des comptes et de l’état, même lorsque les détails des transactions sont protégés. Une architecture différente peut offrir de meilleures garanties d’anonymat, car elle part d’hypothèses différentes.
Cette honnêteté m’intéresse davantage qu’une affirmation générale selon laquelle tout est privé.
Pour les utilisateurs et les institutions, surestimer une garantie de confidentialité peut créer, en soi, un risque. Le capital peut être acheminé via une application sous un ensemble d’hypothèses, pour que les métadonnées ou les relations au niveau des comptes restent plus observables que prévu.
« La confidentialité est la plus forte lorsque la garantie correspond à l’architecture. »
Je pense que cette distinction est facile à négliger, car les développeurs valorisent souvent la compatibilité EVM, tandis que les utilisateurs sensibles à la confidentialité peuvent accorder plus d’importance à l’anonymat qu’aux outils familiers.
La faiblesse est claire : répartir les garanties de confidentialité entre Hedger et Zedger peut fragmenter les parcours des utilisateurs et la liquidité. Si les utilisateurs doivent comprendre les limites techniques avant de choisir où effectuer une transaction, l’architecture elle-même devient une source de friction.
Le défi de Dusk consiste à rendre ces garanties différentes claires sans compliquer davantage l’expérience utilisateur.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Je réfléchis à l’architecture de confidentialité de Dusk comme à un problème d’adéquation des garanties plutôt que de confidentialité maximale.
La distinction entre Hedger sur DuskEVM et Zedger est importante, car le modèle de données sous-jacent fixe un plafond à ce que la confidentialité peut réellement promettre. Un environnement EVM basé sur des comptes laisse des traces structurelles autour des comptes et de l’état, même lorsque les détails des transactions sont protégés. Une architecture différente peut offrir de meilleures garanties d’anonymat, car elle part d’hypothèses différentes.
Cette honnêteté m’intéresse davantage qu’une affirmation générale selon laquelle tout est privé.
Pour les utilisateurs et les institutions, surestimer une garantie de confidentialité peut créer, en soi, un risque. Le capital peut être acheminé via une application sous un ensemble d’hypothèses, pour que les métadonnées ou les relations au niveau des comptes restent plus observables que prévu.
« La confidentialité est la plus forte lorsque la garantie correspond à l’architecture. »
Je pense que cette distinction est facile à négliger, car les développeurs valorisent souvent la compatibilité EVM, tandis que les utilisateurs sensibles à la confidentialité peuvent accorder plus d’importance à l’anonymat qu’aux outils familiers.
La faiblesse est claire : répartir les garanties de confidentialité entre Hedger et Zedger peut fragmenter les parcours des utilisateurs et la liquidité. Si les utilisateurs doivent comprendre les limites techniques avant de choisir où effectuer une transaction, l’architecture elle-même devient une source de friction.
Le défi de Dusk consiste à rendre ces garanties différentes claires sans compliquer davantage l’expérience utilisateur.
#dusk @Dusk $DUSK $BTR $BMT
La distinction entre Hedger sur DuskEVM et Zedger est importante, car le modèle de données sous-jacent fixe un plafond à ce que la confidentialité peut réellement promettre. Un environnement EVM basé sur des comptes laisse des traces structurelles autour des comptes et de l’état, même lorsque les détails des transactions sont protégés. Une architecture différente peut offrir de meilleures garanties d’anonymat, car elle part d’hypothèses différentes.
Cette honnêteté m’intéresse davantage qu’une affirmation générale selon laquelle tout est privé.
Pour les utilisateurs et les institutions, surestimer une garantie de confidentialité peut créer, en soi, un risque. Le capital peut être acheminé via une application sous un ensemble d’hypothèses, pour que les métadonnées ou les relations au niveau des comptes restent plus observables que prévu.
« La confidentialité est la plus forte lorsque la garantie correspond à l’architecture. »
Je pense que cette distinction est facile à négliger, car les développeurs valorisent souvent la compatibilité EVM, tandis que les utilisateurs sensibles à la confidentialité peuvent accorder plus d’importance à l’anonymat qu’aux outils familiers.
La faiblesse est claire : répartir les garanties de confidentialité entre Hedger et Zedger peut fragmenter les parcours des utilisateurs et la liquidité. Si les utilisateurs doivent comprendre les limites techniques avant de choisir où effectuer une transaction, l’architecture elle-même devient une source de friction.
Le défi de Dusk consiste à rendre ces garanties différentes claires sans compliquer davantage l’expérience utilisateur.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Je me suis retrouvé à examiner les contrats XSC de Dusk comme une question d’architecture des données plutôt que d’automatisation.
Les actions corporates traditionnelles créent un problème de duplication étrange. Le même dividende, le même split ou le même événement de vote peuvent être traités indépendamment par plusieurs intermédiaires, chacun conservant ses propres enregistrements, puis les comparant à ceux de tous les autres par la suite.
Avec l’émission native, XSC peut intégrer la logique de l’action sur titres directement dans la structure de l’actif. L’événement et son exécution partagent le même état sous-jacent, ce qui signifie que le réseau ne fait pas simplement transiter des instructions entre des registres distincts.
Cela pourrait modifier l’endroit où se situe réellement le risque opérationnel.
« La réconciliation est coûteuse parce que le désaccord est intégré à l’architecture. »
Pour moi, l’angle d’investissement concerne la fiabilité comptable. Si chaque participant peut référencer le même résultat d’exécution, moins de ressources pourraient être nécessaires pour vérifier les soldes, les droits et la propriété après qu’un événement s’est produit. Cela pourrait être potentiellement plus précieux que de simplement rendre les actions corporates plus rapides.
Je pense que le marché sous-estime encore la différence entre la tokenisation d’un flux de travail existant et la refonte du flux de travail autour d’un actif natif.
La faiblesse est tout aussi importante : concentrer l’exécution dans des smart contracts concentre aussi les conséquences d’une erreur. Une erreur de code ou un processus de mise à niveau mal conçu pourrait affecter tous les participants qui se réfèrent à cette même source de vérité.
Le véritable test est de savoir si Dusk peut rendre l’exécution partagée aussi responsable que efficace.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Je me suis retrouvé à examiner les contrats XSC de Dusk comme une question d’architecture des données plutôt que d’automatisation.
Les actions corporates traditionnelles créent un problème de duplication étrange. Le même dividende, le même split ou le même événement de vote peuvent être traités indépendamment par plusieurs intermédiaires, chacun conservant ses propres enregistrements, puis les comparant à ceux de tous les autres par la suite.
Avec l’émission native, XSC peut intégrer la logique de l’action sur titres directement dans la structure de l’actif. L’événement et son exécution partagent le même état sous-jacent, ce qui signifie que le réseau ne fait pas simplement transiter des instructions entre des registres distincts.
Cela pourrait modifier l’endroit où se situe réellement le risque opérationnel.
« La réconciliation est coûteuse parce que le désaccord est intégré à l’architecture. »
Pour moi, l’angle d’investissement concerne la fiabilité comptable. Si chaque participant peut référencer le même résultat d’exécution, moins de ressources pourraient être nécessaires pour vérifier les soldes, les droits et la propriété après qu’un événement s’est produit. Cela pourrait être potentiellement plus précieux que de simplement rendre les actions corporates plus rapides.
Je pense que le marché sous-estime encore la différence entre la tokenisation d’un flux de travail existant et la refonte du flux de travail autour d’un actif natif.
La faiblesse est tout aussi importante : concentrer l’exécution dans des smart contracts concentre aussi les conséquences d’une erreur. Une erreur de code ou un processus de mise à niveau mal conçu pourrait affecter tous les participants qui se réfèrent à cette même source de vérité.
Le véritable test est de savoir si Dusk peut rendre l’exécution partagée aussi responsable que efficace.
#dusk $DUSK @Dusk
Les actions corporates traditionnelles créent un problème de duplication étrange. Le même dividende, le même split ou le même événement de vote peuvent être traités indépendamment par plusieurs intermédiaires, chacun conservant ses propres enregistrements, puis les comparant à ceux de tous les autres par la suite.
Avec l’émission native, XSC peut intégrer la logique de l’action sur titres directement dans la structure de l’actif. L’événement et son exécution partagent le même état sous-jacent, ce qui signifie que le réseau ne fait pas simplement transiter des instructions entre des registres distincts.
Cela pourrait modifier l’endroit où se situe réellement le risque opérationnel.
« La réconciliation est coûteuse parce que le désaccord est intégré à l’architecture. »
Pour moi, l’angle d’investissement concerne la fiabilité comptable. Si chaque participant peut référencer le même résultat d’exécution, moins de ressources pourraient être nécessaires pour vérifier les soldes, les droits et la propriété après qu’un événement s’est produit. Cela pourrait être potentiellement plus précieux que de simplement rendre les actions corporates plus rapides.
Je pense que le marché sous-estime encore la différence entre la tokenisation d’un flux de travail existant et la refonte du flux de travail autour d’un actif natif.
La faiblesse est tout aussi importante : concentrer l’exécution dans des smart contracts concentre aussi les conséquences d’une erreur. Une erreur de code ou un processus de mise à niveau mal conçu pourrait affecter tous les participants qui se réfèrent à cette même source de vérité.
Le véritable test est de savoir si Dusk peut rendre l’exécution partagée aussi responsable que efficace.
#dusk $DUSK @Dusk
11
11
110
·
--
Vérifié
J’ai commencé à considérer la finalité comme une propriété comptable plutôt que comme un indicateur de vitesse, et cela me rend le mécanisme d’Attestation Succincte de Dusk plus intéressant.
Un système financier doit savoir quand une écriture peut cesser d’être provisoire. Avec une finalité probabiliste, la confiance augmente avec le temps à mesure que davantage de blocs s’accumulent. Cela peut bien fonctionner pour de nombreuses transactions crypto, mais le règlement institutionnel répond à une exigence différente : les systèmes, les contreparties et les registres ont finalement besoin d’un point clair au-delà duquel l’état n’est plus susceptible d’être révisé.
Le mécanisme d’SA de Dusk est conçu autour d’un vote en comité, un bloc devenant ratifié de manière déterministe après le nombre requis de tours de consensus.
Cette distinction modifie ma façon de penser le risque de règlement.
« La confiance peut croître graduellement. La finalité ne devrait pas. »
La question pour l’investisseur est de savoir si la finalité déterministe crée une valeur économique mesurable. Si les institutions peuvent réduire les délais de rapprochement, les marges de garantie (collateral) ou l’incertitude autour du transfert de propriété, alors le mécanisme devient une partie de l’utilité financière du réseau, et pas seulement une spécification de consensus.
Il y a toutefois un compromis important. Les systèmes fondés sur des comités concentrent les hypothèses de sécurité autour de la sélection des validateurs, de leur participation et de la gouvernance. Un résultat déterministe n’est fiable que dans la mesure du processus qui le produit.
Je pense que le marché sous-évalue cette distinction plus large : pour une infrastructure financière, savoir exactement quand le grand livre est terminé pourrait compter autant que savoir avec quelle rapidité il s’est déplacé.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
J’ai commencé à considérer la finalité comme une propriété comptable plutôt que comme un indicateur de vitesse, et cela me rend le mécanisme d’Attestation Succincte de Dusk plus intéressant.
Un système financier doit savoir quand une écriture peut cesser d’être provisoire. Avec une finalité probabiliste, la confiance augmente avec le temps à mesure que davantage de blocs s’accumulent. Cela peut bien fonctionner pour de nombreuses transactions crypto, mais le règlement institutionnel répond à une exigence différente : les systèmes, les contreparties et les registres ont finalement besoin d’un point clair au-delà duquel l’état n’est plus susceptible d’être révisé.
Le mécanisme d’SA de Dusk est conçu autour d’un vote en comité, un bloc devenant ratifié de manière déterministe après le nombre requis de tours de consensus.
Cette distinction modifie ma façon de penser le risque de règlement.
« La confiance peut croître graduellement. La finalité ne devrait pas. »
La question pour l’investisseur est de savoir si la finalité déterministe crée une valeur économique mesurable. Si les institutions peuvent réduire les délais de rapprochement, les marges de garantie (collateral) ou l’incertitude autour du transfert de propriété, alors le mécanisme devient une partie de l’utilité financière du réseau, et pas seulement une spécification de consensus.
Il y a toutefois un compromis important. Les systèmes fondés sur des comités concentrent les hypothèses de sécurité autour de la sélection des validateurs, de leur participation et de la gouvernance. Un résultat déterministe n’est fiable que dans la mesure du processus qui le produit.
Je pense que le marché sous-évalue cette distinction plus large : pour une infrastructure financière, savoir exactement quand le grand livre est terminé pourrait compter autant que savoir avec quelle rapidité il s’est déplacé.
#dusk @Dusk $DUSK
Un système financier doit savoir quand une écriture peut cesser d’être provisoire. Avec une finalité probabiliste, la confiance augmente avec le temps à mesure que davantage de blocs s’accumulent. Cela peut bien fonctionner pour de nombreuses transactions crypto, mais le règlement institutionnel répond à une exigence différente : les systèmes, les contreparties et les registres ont finalement besoin d’un point clair au-delà duquel l’état n’est plus susceptible d’être révisé.
Le mécanisme d’SA de Dusk est conçu autour d’un vote en comité, un bloc devenant ratifié de manière déterministe après le nombre requis de tours de consensus.
Cette distinction modifie ma façon de penser le risque de règlement.
« La confiance peut croître graduellement. La finalité ne devrait pas. »
La question pour l’investisseur est de savoir si la finalité déterministe crée une valeur économique mesurable. Si les institutions peuvent réduire les délais de rapprochement, les marges de garantie (collateral) ou l’incertitude autour du transfert de propriété, alors le mécanisme devient une partie de l’utilité financière du réseau, et pas seulement une spécification de consensus.
Il y a toutefois un compromis important. Les systèmes fondés sur des comités concentrent les hypothèses de sécurité autour de la sélection des validateurs, de leur participation et de la gouvernance. Un résultat déterministe n’est fiable que dans la mesure du processus qui le produit.
Je pense que le marché sous-évalue cette distinction plus large : pour une infrastructure financière, savoir exactement quand le grand livre est terminé pourrait compter autant que savoir avec quelle rapidité il s’est déplacé.
#dusk @Dusk $DUSK
4
4
1k
·
--
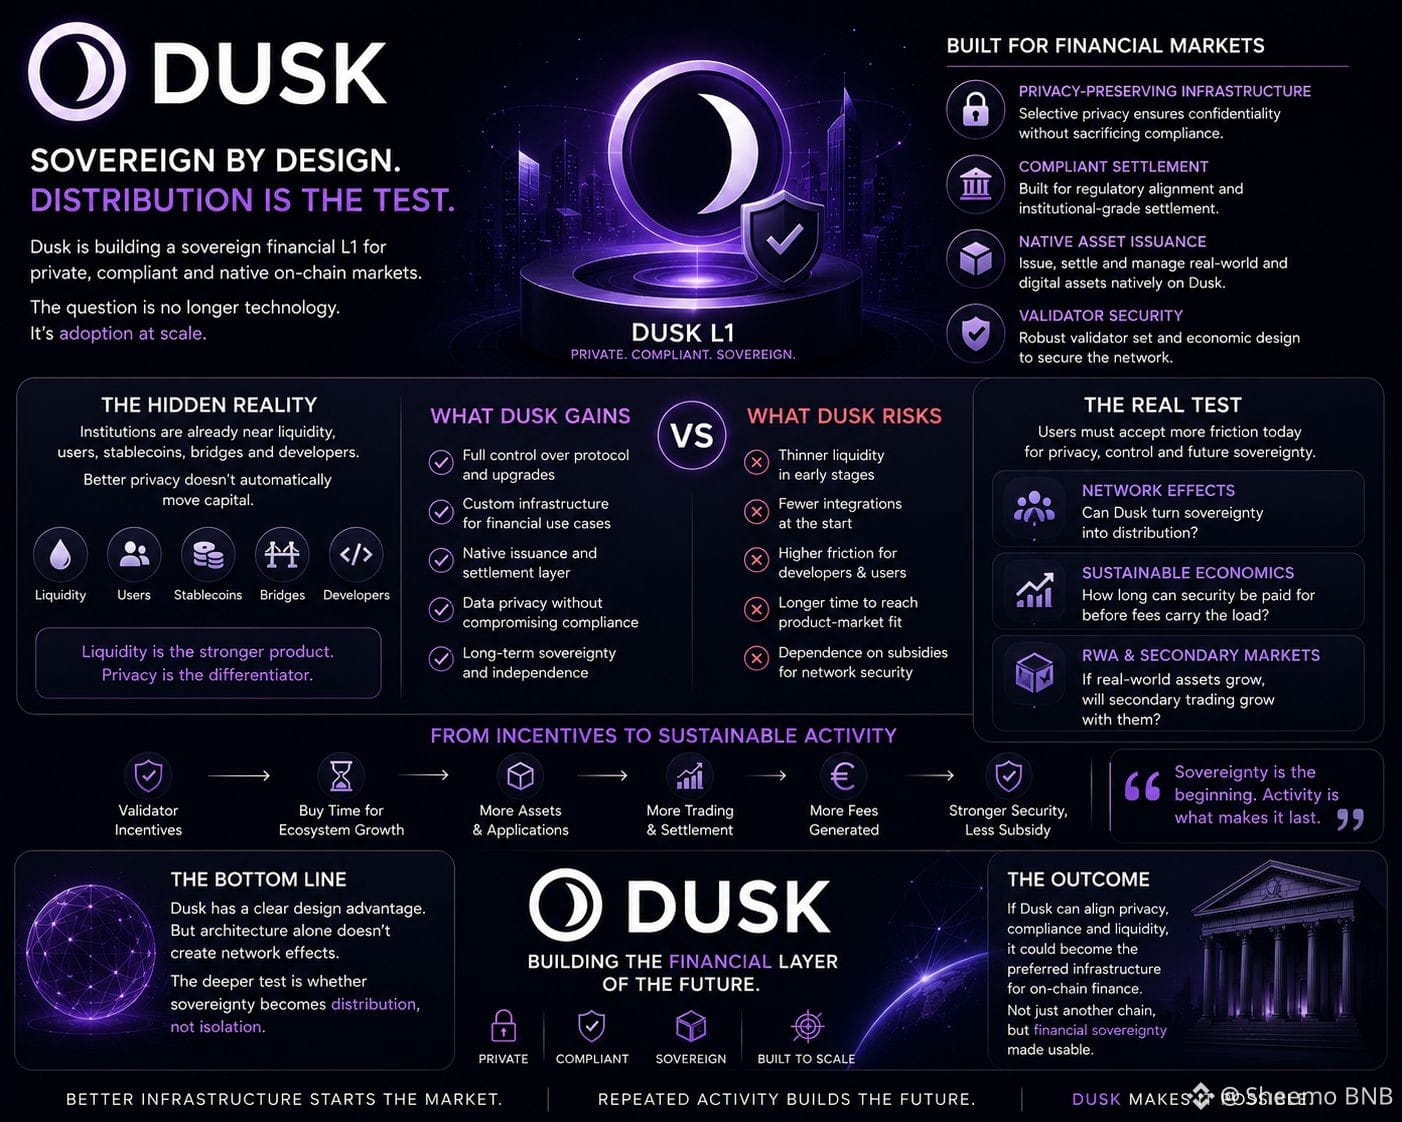
@Dusk_Foundation J’ai examiné le design L1 souverain de DUSK à travers une optique plus simple : chaque couche d’indépendance crée aussi un autre problème de distribution.
Un réseau dédié peut optimiser la confidentialité, le règlement conforme et l’infrastructure d’actifs natifs, sans hériter des contraintes d’une autre chaîne. Mais cela signifie aussi que DUSK doit attirer la liquidité, les applications et les participants au marché que les écosystèmes déjà établis agrègent.
Pour moi, le mécanisme important, c’est l’émission native. Si des actifs réglementés sont émis et réglés directement sur Dusk, chaque nouvel actif peut créer une raison supplémentaire pour que les participants restent dans le réseau plutôt que de le traiter comme une simple couche d’exécution temporaire.
Cela change l’économie de l’adoption.
« La distribution s’amplifie lorsque l’activité crée sa propre raison d’y rester. »
Le point que je continue de tester, c’est de savoir si l’émission d’RWA peut produire cette boucle. Une émission primaire seule peut générer des chiffres impressionnants tandis que la liquidité secondaire reste faible. Sans trading actif, sans demande de règlement et sans flux de capitaux répétés, le réseau peut encore devoir s’appuyer fortement sur des incitations pour soutenir la sécurité et la participation.
Je pense que le marché se concentre peut-être trop sur ce que Dusk a construit et pas assez sur le fait que chaque nouveau produit financier rend le prochain participant plus susceptible d’arriver.
L’architecture lance le marché. L’activité récurrente, elle, le rend durable.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk J’ai examiné le design L1 souverain de DUSK à travers une optique plus simple : chaque couche d’indépendance crée aussi un autre problème de distribution.
Un réseau dédié peut optimiser la confidentialité, le règlement conforme et l’infrastructure d’actifs natifs, sans hériter des contraintes d’une autre chaîne. Mais cela signifie aussi que DUSK doit attirer la liquidité, les applications et les participants au marché que les écosystèmes déjà établis agrègent.
Pour moi, le mécanisme important, c’est l’émission native. Si des actifs réglementés sont émis et réglés directement sur Dusk, chaque nouvel actif peut créer une raison supplémentaire pour que les participants restent dans le réseau plutôt que de le traiter comme une simple couche d’exécution temporaire.
Cela change l’économie de l’adoption.
« La distribution s’amplifie lorsque l’activité crée sa propre raison d’y rester. »
Le point que je continue de tester, c’est de savoir si l’émission d’RWA peut produire cette boucle. Une émission primaire seule peut générer des chiffres impressionnants tandis que la liquidité secondaire reste faible. Sans trading actif, sans demande de règlement et sans flux de capitaux répétés, le réseau peut encore devoir s’appuyer fortement sur des incitations pour soutenir la sécurité et la participation.
Je pense que le marché se concentre peut-être trop sur ce que Dusk a construit et pas assez sur le fait que chaque nouveau produit financier rend le prochain participant plus susceptible d’arriver.
L’architecture lance le marché. L’activité récurrente, elle, le rend durable.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Un réseau dédié peut optimiser la confidentialité, le règlement conforme et l’infrastructure d’actifs natifs, sans hériter des contraintes d’une autre chaîne. Mais cela signifie aussi que DUSK doit attirer la liquidité, les applications et les participants au marché que les écosystèmes déjà établis agrègent.
Pour moi, le mécanisme important, c’est l’émission native. Si des actifs réglementés sont émis et réglés directement sur Dusk, chaque nouvel actif peut créer une raison supplémentaire pour que les participants restent dans le réseau plutôt que de le traiter comme une simple couche d’exécution temporaire.
Cela change l’économie de l’adoption.
« La distribution s’amplifie lorsque l’activité crée sa propre raison d’y rester. »
Le point que je continue de tester, c’est de savoir si l’émission d’RWA peut produire cette boucle. Une émission primaire seule peut générer des chiffres impressionnants tandis que la liquidité secondaire reste faible. Sans trading actif, sans demande de règlement et sans flux de capitaux répétés, le réseau peut encore devoir s’appuyer fortement sur des incitations pour soutenir la sécurité et la participation.
Je pense que le marché se concentre peut-être trop sur ce que Dusk a construit et pas assez sur le fait que chaque nouveau produit financier rend le prochain participant plus susceptible d’arriver.
L’architecture lance le marché. L’activité récurrente, elle, le rend durable.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
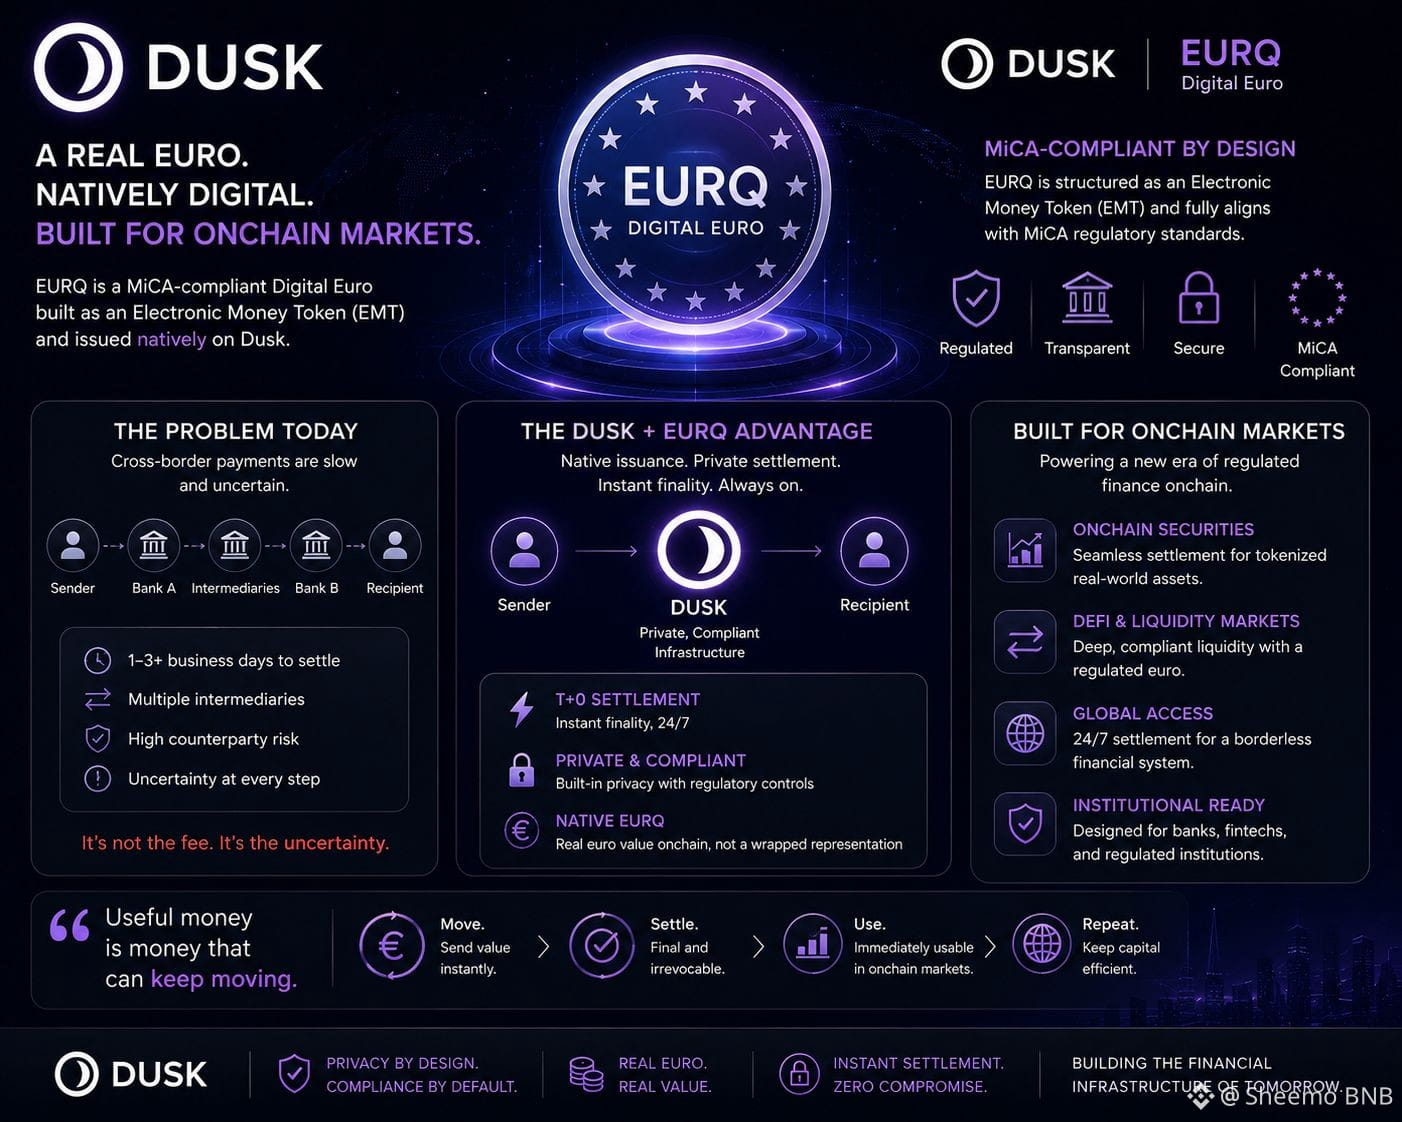
Je reviens sans cesse à une question négligée autour d’EURQ sur Dusk : qu’est-ce qui rend un actif de règlement économiquement utile une fois qu’il devient conforme ?
La structure d’EURQ en tant que jeton de monnaie électronique conforme à la MiCA compte, car les institutions n’évaluent pas l’argent uniquement en fonction de la vitesse technique. Elles ont besoin de clarté concernant l’émission, le rachat et les règles qui encadrent l’actif avec lequel elles règlent.
Dusk ajoute une autre couche grâce à l’émission native et à une infrastructure préservant la confidentialité. En théorie, cela offre une voie plus propre pour que la liquidité en euros, régulée, interagisse avec des titres et des applications onchain, sans devoir s’appuyer sur une représentation « wrapped » circulant entre des systèmes déconnectés.
La partie que je surveillerais en tant qu’investisseur, c’est la vélocité.
« Une monnaie utile est une monnaie qui peut continuer à circuler. »
Si EURQ peut entrer dans une transaction, régler une obligation et devenir immédiatement utilisable lors de la transaction conforme suivante, la valeur n’est pas seulement des paiements plus rapides. Il s’agit potentiellement de moins de capital immobilisé entre les processus financiers.
Cela dit, la réglementation ne fabrique pas de la liquidité. Un actif de règlement parfaitement conforme peut rester économiquement silencieux si les market makers, les lieux d’exécution et les contreparties ne redirigent pas systématiquement le volume vers lui.
Je pense que le marché sous-estime cette distinction : la conformité peut ouvrir la porte, mais l’activité de règlement répétée est ce qui transforme un actif en infrastructure.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Je reviens sans cesse à une question négligée autour d’EURQ sur Dusk : qu’est-ce qui rend un actif de règlement économiquement utile une fois qu’il devient conforme ?
La structure d’EURQ en tant que jeton de monnaie électronique conforme à la MiCA compte, car les institutions n’évaluent pas l’argent uniquement en fonction de la vitesse technique. Elles ont besoin de clarté concernant l’émission, le rachat et les règles qui encadrent l’actif avec lequel elles règlent.
Dusk ajoute une autre couche grâce à l’émission native et à une infrastructure préservant la confidentialité. En théorie, cela offre une voie plus propre pour que la liquidité en euros, régulée, interagisse avec des titres et des applications onchain, sans devoir s’appuyer sur une représentation « wrapped » circulant entre des systèmes déconnectés.
La partie que je surveillerais en tant qu’investisseur, c’est la vélocité.
« Une monnaie utile est une monnaie qui peut continuer à circuler. »
Si EURQ peut entrer dans une transaction, régler une obligation et devenir immédiatement utilisable lors de la transaction conforme suivante, la valeur n’est pas seulement des paiements plus rapides. Il s’agit potentiellement de moins de capital immobilisé entre les processus financiers.
Cela dit, la réglementation ne fabrique pas de la liquidité. Un actif de règlement parfaitement conforme peut rester économiquement silencieux si les market makers, les lieux d’exécution et les contreparties ne redirigent pas systématiquement le volume vers lui.
Je pense que le marché sous-estime cette distinction : la conformité peut ouvrir la porte, mais l’activité de règlement répétée est ce qui transforme un actif en infrastructure.
#Dusk $TUT $TRUMP
Je reviens sans cesse à une question négligée autour d’EURQ sur Dusk : qu’est-ce qui rend un actif de règlement économiquement utile une fois qu’il devient conforme ?
La structure d’EURQ en tant que jeton de monnaie électronique conforme à la MiCA compte, car les institutions n’évaluent pas l’argent uniquement en fonction de la vitesse technique. Elles ont besoin de clarté concernant l’émission, le rachat et les règles qui encadrent l’actif avec lequel elles règlent.
Dusk ajoute une autre couche grâce à l’émission native et à une infrastructure préservant la confidentialité. En théorie, cela offre une voie plus propre pour que la liquidité en euros, régulée, interagisse avec des titres et des applications onchain, sans devoir s’appuyer sur une représentation « wrapped » circulant entre des systèmes déconnectés.
La partie que je surveillerais en tant qu’investisseur, c’est la vélocité.
« Une monnaie utile est une monnaie qui peut continuer à circuler. »
Si EURQ peut entrer dans une transaction, régler une obligation et devenir immédiatement utilisable lors de la transaction conforme suivante, la valeur n’est pas seulement des paiements plus rapides. Il s’agit potentiellement de moins de capital immobilisé entre les processus financiers.
Cela dit, la réglementation ne fabrique pas de la liquidité. Un actif de règlement parfaitement conforme peut rester économiquement silencieux si les market makers, les lieux d’exécution et les contreparties ne redirigent pas systématiquement le volume vers lui.
Je pense que le marché sous-estime cette distinction : la conformité peut ouvrir la porte, mais l’activité de règlement répétée est ce qui transforme un actif en infrastructure.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
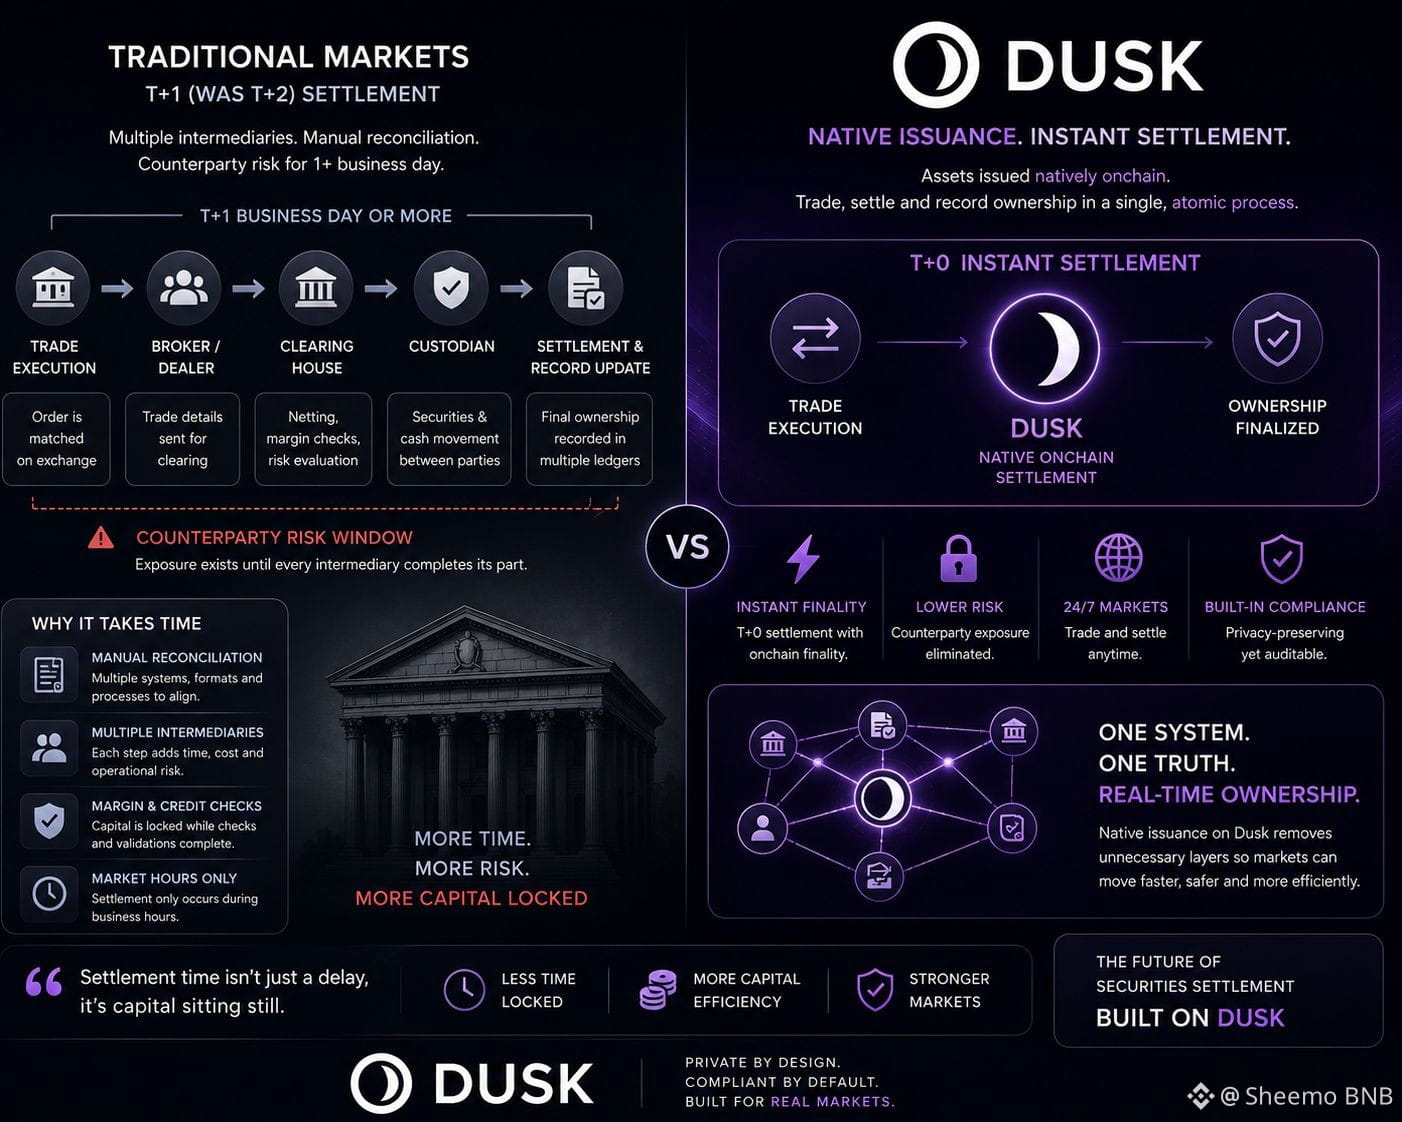
Je réfléchissais au modèle d’émission natif de Dusk sous un angle légèrement différent : la vitesse de règlement pourrait compter moins que l’efficacité du bilan.
Lorsqu’un titre est émis nativement onchain, la propriété et le règlement peuvent intervenir au sein du même système. Cela pourrait supprimer une couche de rapprochement entre la transaction et le transfert final de propriété.
Pour un investisseur, la conséquence intéressante est ce qu’il advient du capital qui, autrement, resterait immobilisé contre des positions non encore réglées. Une finalité plus rapide pourrait réduire la durée d’exposition à la contrepartie et la quantité de garanties immobilisées en attendant que plusieurs parties terminent leurs processus.
« Le temps de règlement est aussi un temps d’allocation du capital. »
C’est pourquoi le T+0 m’intéresse davantage que le fait d’être simplement plus rapide que le T+1 ou le T+2. Si l’émission native réduit réellement l’écart entre l’exécution et la propriété finale, elle pourrait modifier la manière dont les marchés réglementés utilisent la liquidité de façon plus efficiente.
Cela dit, je pense qu’il existe une incertitude importante. Les retards de règlement traditionnels contiennent souvent des garde-fous opérationnels, une gestion des exceptions et des contrôles de conformité. Déplacer l’actif onchain ne supprime pas automatiquement ces exigences.
La thèse devient plus solide seulement si Dusk peut faire fonctionner la conformité et le règlement instantané dans le même flux de travail, plutôt que de déplacer l’ancien frottement ailleurs.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Je réfléchissais au modèle d’émission natif de Dusk sous un angle légèrement différent : la vitesse de règlement pourrait compter moins que l’efficacité du bilan.
Lorsqu’un titre est émis nativement onchain, la propriété et le règlement peuvent intervenir au sein du même système. Cela pourrait supprimer une couche de rapprochement entre la transaction et le transfert final de propriété.
Pour un investisseur, la conséquence intéressante est ce qu’il advient du capital qui, autrement, resterait immobilisé contre des positions non encore réglées. Une finalité plus rapide pourrait réduire la durée d’exposition à la contrepartie et la quantité de garanties immobilisées en attendant que plusieurs parties terminent leurs processus.
« Le temps de règlement est aussi un temps d’allocation du capital. »
C’est pourquoi le T+0 m’intéresse davantage que le fait d’être simplement plus rapide que le T+1 ou le T+2. Si l’émission native réduit réellement l’écart entre l’exécution et la propriété finale, elle pourrait modifier la manière dont les marchés réglementés utilisent la liquidité de façon plus efficiente.
Cela dit, je pense qu’il existe une incertitude importante. Les retards de règlement traditionnels contiennent souvent des garde-fous opérationnels, une gestion des exceptions et des contrôles de conformité. Déplacer l’actif onchain ne supprime pas automatiquement ces exigences.
La thèse devient plus solide seulement si Dusk peut faire fonctionner la conformité et le règlement instantané dans le même flux de travail, plutôt que de déplacer l’ancien frottement ailleurs.
#DUSK $BLESS $TUT
Je réfléchissais au modèle d’émission natif de Dusk sous un angle légèrement différent : la vitesse de règlement pourrait compter moins que l’efficacité du bilan.
Lorsqu’un titre est émis nativement onchain, la propriété et le règlement peuvent intervenir au sein du même système. Cela pourrait supprimer une couche de rapprochement entre la transaction et le transfert final de propriété.
Pour un investisseur, la conséquence intéressante est ce qu’il advient du capital qui, autrement, resterait immobilisé contre des positions non encore réglées. Une finalité plus rapide pourrait réduire la durée d’exposition à la contrepartie et la quantité de garanties immobilisées en attendant que plusieurs parties terminent leurs processus.
« Le temps de règlement est aussi un temps d’allocation du capital. »
C’est pourquoi le T+0 m’intéresse davantage que le fait d’être simplement plus rapide que le T+1 ou le T+2. Si l’émission native réduit réellement l’écart entre l’exécution et la propriété finale, elle pourrait modifier la manière dont les marchés réglementés utilisent la liquidité de façon plus efficiente.
Cela dit, je pense qu’il existe une incertitude importante. Les retards de règlement traditionnels contiennent souvent des garde-fous opérationnels, une gestion des exceptions et des contrôles de conformité. Déplacer l’actif onchain ne supprime pas automatiquement ces exigences.
La thèse devient plus solide seulement si Dusk peut faire fonctionner la conformité et le règlement instantané dans le même flux de travail, plutôt que de déplacer l’ancien frottement ailleurs.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
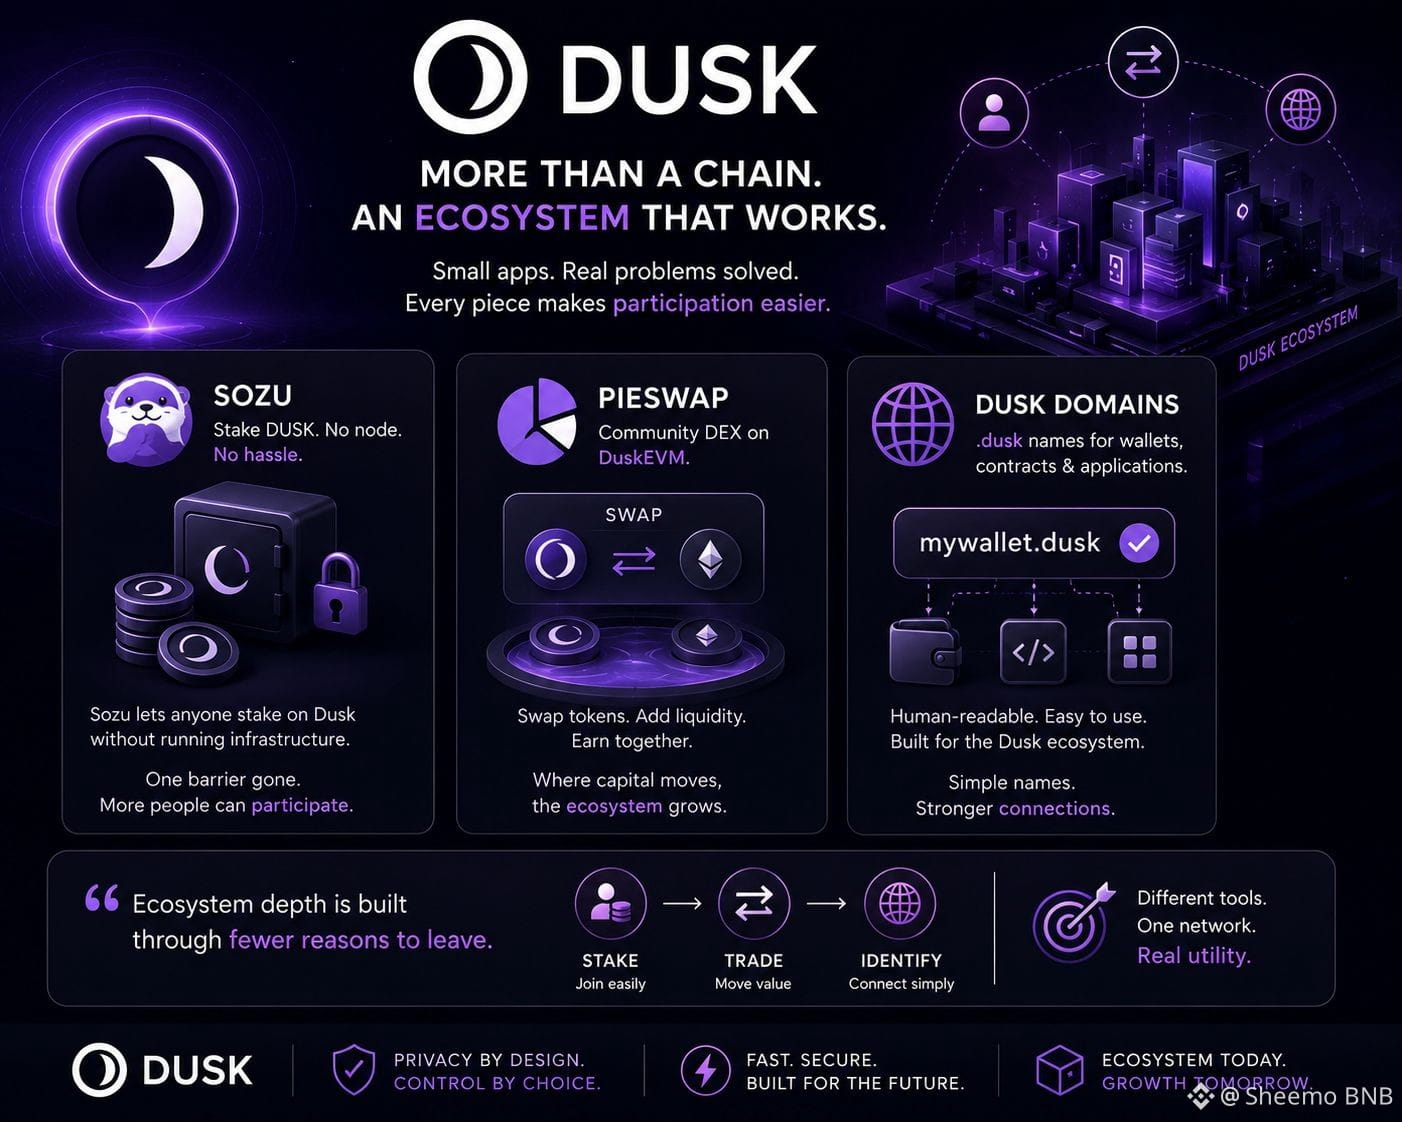
J’ai davantage porté attention à l’ordre dans lequel un écosystème blockchain devient utile, et Dusk offre un cas intéressant.
L’infrastructure attire généralement l’attention en premier, mais la participation dépend souvent d’applications plus petites qui éliminent des points précis de friction. Sozu, par exemple, modifie la décision de staking pour les utilisateurs qui veulent s’exposer au réseau sans supporter la charge opérationnelle de faire tourner eux-mêmes l’infrastructure.
PieSwap ajoute une couche différente. En tant que DEX sur DuskEVM, il offre un lieu où faire circuler le capital une fois qu’il entre dans l’écosystème. Cette distinction compte pour moi, car le capital staké et la liquidité active jouent des rôles économiques très différents.
Les Dusk Domains peuvent sembler encore plus modestes, mais des identités lisibles peuvent réduire les frictions entre les portefeuilles, les contrats et les applications.
« La profondeur de l’écosystème se construit avec moins de raisons de partir. »
Je pense que le marché surestime parfois un écosystème en comptant les applications plutôt qu’en examinant les transitions entre elles. Le signal le plus fort, c’est lorsqu’un usage en crée naturellement un autre.
La faiblesse, c’est que la seule commodité ne garantit pas la rétention. Ces applications ont encore besoin d’une liquidité fiable et d’une demande utilisateur récurrente.
Si l’écosystème de Dusk peut transformer la participation en une séquence connectée plutôt qu’en actions isolées, cela devient une mesure beaucoup plus significative de l’utilité du réseau.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai davantage porté attention à l’ordre dans lequel un écosystème blockchain devient utile, et Dusk offre un cas intéressant.
L’infrastructure attire généralement l’attention en premier, mais la participation dépend souvent d’applications plus petites qui éliminent des points précis de friction. Sozu, par exemple, modifie la décision de staking pour les utilisateurs qui veulent s’exposer au réseau sans supporter la charge opérationnelle de faire tourner eux-mêmes l’infrastructure.
PieSwap ajoute une couche différente. En tant que DEX sur DuskEVM, il offre un lieu où faire circuler le capital une fois qu’il entre dans l’écosystème. Cette distinction compte pour moi, car le capital staké et la liquidité active jouent des rôles économiques très différents.
Les Dusk Domains peuvent sembler encore plus modestes, mais des identités lisibles peuvent réduire les frictions entre les portefeuilles, les contrats et les applications.
« La profondeur de l’écosystème se construit avec moins de raisons de partir. »
Je pense que le marché surestime parfois un écosystème en comptant les applications plutôt qu’en examinant les transitions entre elles. Le signal le plus fort, c’est lorsqu’un usage en crée naturellement un autre.
La faiblesse, c’est que la seule commodité ne garantit pas la rétention. Ces applications ont encore besoin d’une liquidité fiable et d’une demande utilisateur récurrente.
Si l’écosystème de Dusk peut transformer la participation en une séquence connectée plutôt qu’en actions isolées, cela devient une mesure beaucoup plus significative de l’utilité du réseau.
#Dusk
$ACE
$ONG
J’ai davantage porté attention à l’ordre dans lequel un écosystème blockchain devient utile, et Dusk offre un cas intéressant.
L’infrastructure attire généralement l’attention en premier, mais la participation dépend souvent d’applications plus petites qui éliminent des points précis de friction. Sozu, par exemple, modifie la décision de staking pour les utilisateurs qui veulent s’exposer au réseau sans supporter la charge opérationnelle de faire tourner eux-mêmes l’infrastructure.
PieSwap ajoute une couche différente. En tant que DEX sur DuskEVM, il offre un lieu où faire circuler le capital une fois qu’il entre dans l’écosystème. Cette distinction compte pour moi, car le capital staké et la liquidité active jouent des rôles économiques très différents.
Les Dusk Domains peuvent sembler encore plus modestes, mais des identités lisibles peuvent réduire les frictions entre les portefeuilles, les contrats et les applications.
« La profondeur de l’écosystème se construit avec moins de raisons de partir. »
Je pense que le marché surestime parfois un écosystème en comptant les applications plutôt qu’en examinant les transitions entre elles. Le signal le plus fort, c’est lorsqu’un usage en crée naturellement un autre.
La faiblesse, c’est que la seule commodité ne garantit pas la rétention. Ces applications ont encore besoin d’une liquidité fiable et d’une demande utilisateur récurrente.
Si l’écosystème de Dusk peut transformer la participation en une séquence connectée plutôt qu’en actions isolées, cela devient une mesure beaucoup plus significative de l’utilité du réseau.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
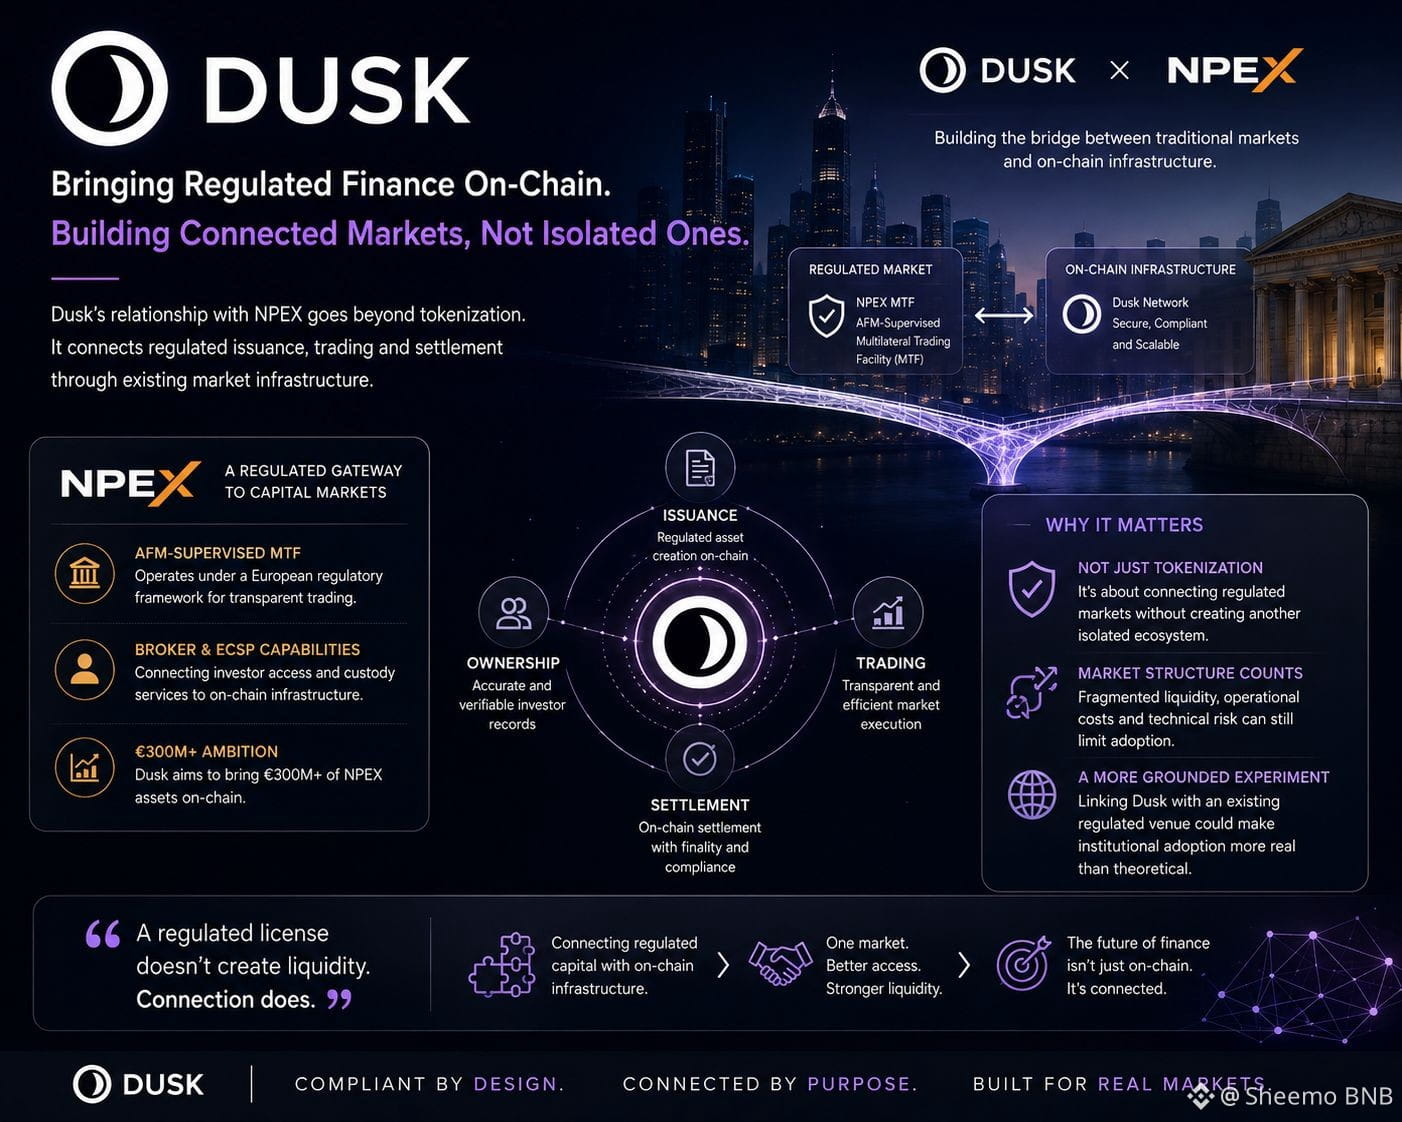
J’ai commencé à considérer la connexion NPEX de Dusk moins comme une étape de tokenisation et davantage comme un test de la capacité de l’infrastructure onchain à préserver la qualité d’un marché existant.
Le point intéressant, c’est que NPEX opère déjà dans un environnement de trading réglementé. Amener des titres sur une blockchain ne suffit donc pas : le vrai défi consiste à maintenir l’émission, la détention, les registres de propriété, ainsi que le trading et le règlement, cohérents entre les différents systèmes.
Cela rend l’ambition de Dusk — 300 M€ et plus — plus intéressante à mes yeux que le titre lui-même. Si les actifs passent onchain, mais que la liquidité, la tarification et l’accès des investisseurs restent fragmentés, la couche blockchain pourrait simplement ajouter une charge supplémentaire de rapprochement.
« La tokenisation ne crée de la valeur que lorsque le marché autour du token s’améliore. »
Je pense aussi que la connexion avec le Broker et l’ECSP compte, car elle indique une infrastructure autour de l’actif, et pas seulement la représentation de cet actif.
La faiblesse, c’est que l’intégration réglementée peut encore s’avérer lourdement opérationnelle. Les exigences de conformité, la liquidité des plateformes et les processus des institutions ne disparaissent pas parce que le règlement migre vers une blockchain.
Ce que je surveillerai, c’est si Dusk peut réduire le nombre d’étapes déconnectées entre le capital réglementé et le règlement onchain. Si c’est le cas, la proposition de valeur devient beaucoup plus mesurable que le simple fait de déposer des titres sur un registre.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai commencé à considérer la connexion NPEX de Dusk moins comme une étape de tokenisation et davantage comme un test de la capacité de l’infrastructure onchain à préserver la qualité d’un marché existant.
Le point intéressant, c’est que NPEX opère déjà dans un environnement de trading réglementé. Amener des titres sur une blockchain ne suffit donc pas : le vrai défi consiste à maintenir l’émission, la détention, les registres de propriété, ainsi que le trading et le règlement, cohérents entre les différents systèmes.
Cela rend l’ambition de Dusk — 300 M€ et plus — plus intéressante à mes yeux que le titre lui-même. Si les actifs passent onchain, mais que la liquidité, la tarification et l’accès des investisseurs restent fragmentés, la couche blockchain pourrait simplement ajouter une charge supplémentaire de rapprochement.
« La tokenisation ne crée de la valeur que lorsque le marché autour du token s’améliore. »
Je pense aussi que la connexion avec le Broker et l’ECSP compte, car elle indique une infrastructure autour de l’actif, et pas seulement la représentation de cet actif.
La faiblesse, c’est que l’intégration réglementée peut encore s’avérer lourdement opérationnelle. Les exigences de conformité, la liquidité des plateformes et les processus des institutions ne disparaissent pas parce que le règlement migre vers une blockchain.
Ce que je surveillerai, c’est si Dusk peut réduire le nombre d’étapes déconnectées entre le capital réglementé et le règlement onchain. Si c’est le cas, la proposition de valeur devient beaucoup plus mesurable que le simple fait de déposer des titres sur un registre.
#DUSK $HEMI $TREE
J’ai commencé à considérer la connexion NPEX de Dusk moins comme une étape de tokenisation et davantage comme un test de la capacité de l’infrastructure onchain à préserver la qualité d’un marché existant.
Le point intéressant, c’est que NPEX opère déjà dans un environnement de trading réglementé. Amener des titres sur une blockchain ne suffit donc pas : le vrai défi consiste à maintenir l’émission, la détention, les registres de propriété, ainsi que le trading et le règlement, cohérents entre les différents systèmes.
Cela rend l’ambition de Dusk — 300 M€ et plus — plus intéressante à mes yeux que le titre lui-même. Si les actifs passent onchain, mais que la liquidité, la tarification et l’accès des investisseurs restent fragmentés, la couche blockchain pourrait simplement ajouter une charge supplémentaire de rapprochement.
« La tokenisation ne crée de la valeur que lorsque le marché autour du token s’améliore. »
Je pense aussi que la connexion avec le Broker et l’ECSP compte, car elle indique une infrastructure autour de l’actif, et pas seulement la représentation de cet actif.
La faiblesse, c’est que l’intégration réglementée peut encore s’avérer lourdement opérationnelle. Les exigences de conformité, la liquidité des plateformes et les processus des institutions ne disparaissent pas parce que le règlement migre vers une blockchain.
Ce que je surveillerai, c’est si Dusk peut réduire le nombre d’étapes déconnectées entre le capital réglementé et le règlement onchain. Si c’est le cas, la proposition de valeur devient beaucoup plus mesurable que le simple fait de déposer des titres sur un registre.
#DUSK $HEMI $TREE
16
11
461
·
--
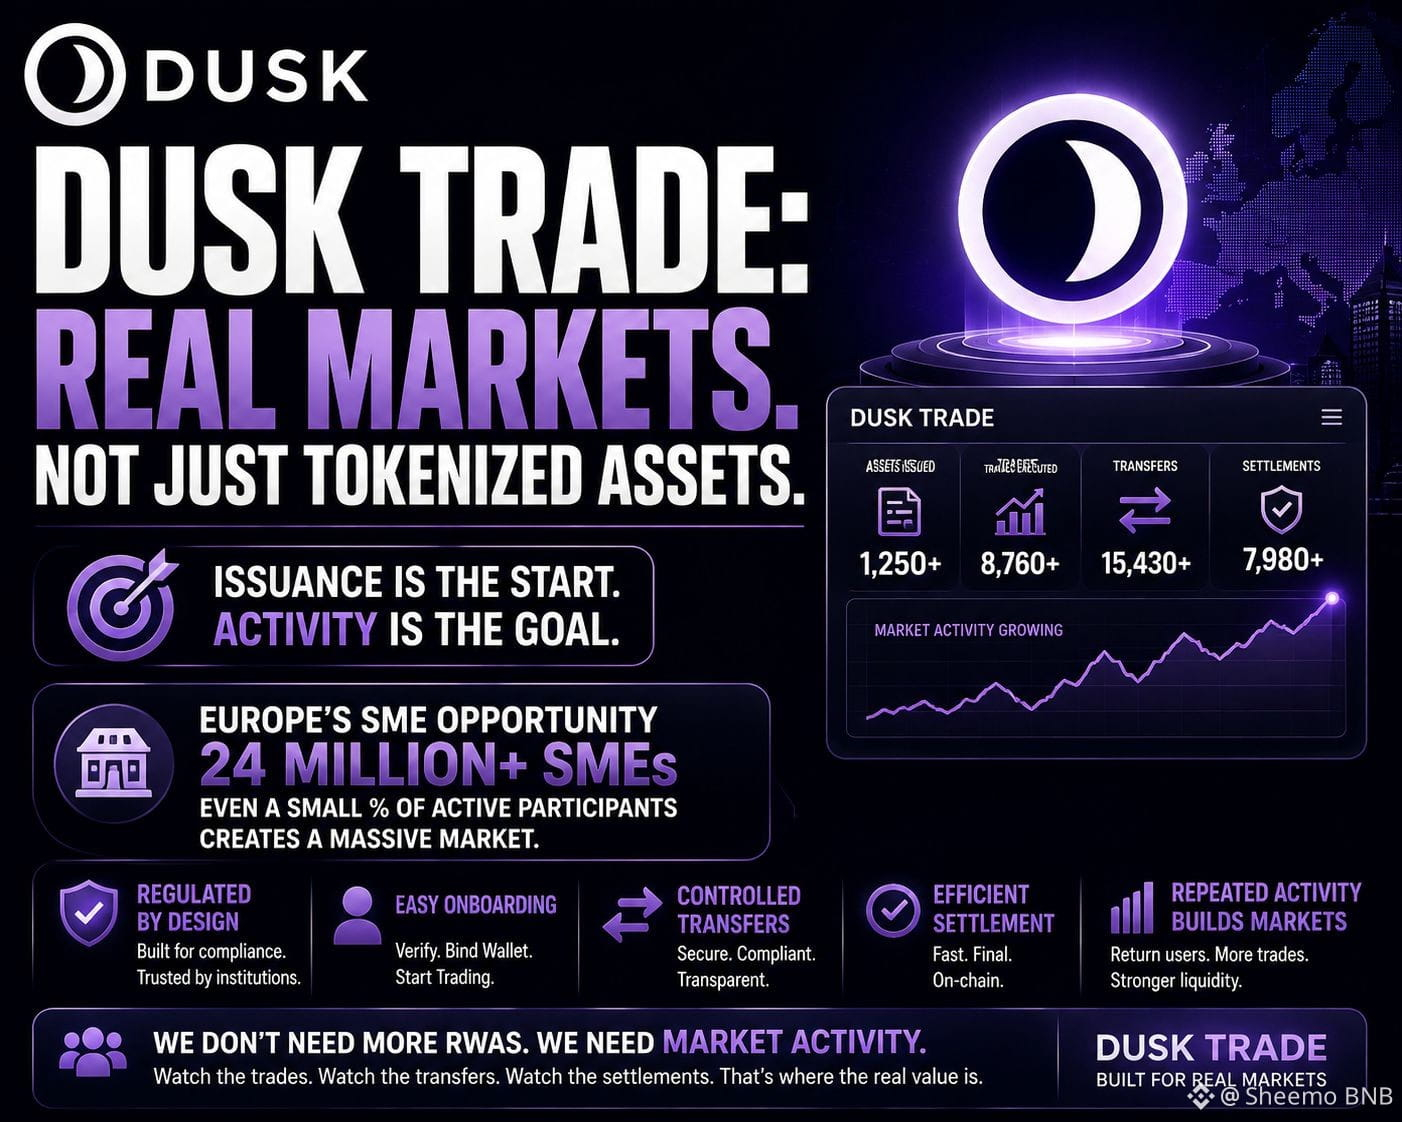
@Dusk_Foundation J’ai examiné Dusk Trade sous un angle légèrement différent : la qualité de la liquidité qui subsiste après la première transaction.
Un marché RWA réglementé peut enregistrer une mise en relation réussie, l’association des portefeuilles, des transferts contrôlés et le règlement tout en produisant très peu de trading organique. Pour moi, le signal le plus fort serait de savoir si les participants commencent à router leur activité à travers le même marché à plusieurs reprises, parce que l’exécution est réellement utile.
Cela rend le comportement sur le marché secondaire important. Si un actif est émis sur Dusk mais que les acheteurs reviennent rarement, la liquidité peut être techniquement disponible sans être économiquement fiable. À l’inverse, des transferts récurrents entre des participants sans lien indiqueraient que la plateforme devient une partie de leur flux de travail normal plutôt qu’un simple rail d’émission unique.
« La liquidité se prouve par la deuxième transaction, pas par la première. »
Je porterais donc une attention particulière à la concentration des participants, à la fréquence des transferts, au volume des règlements, et à la part d’activité provenant d’utilisateurs qui reviennent plutôt que de comptes nouvellement onboarding.
Il y a une faiblesse assez évidente ici : les premiers marchés réglementés ont naturellement une constitution de liquidité plus lente, car la conformité et l’onboarding institutionnel ajoutent de la friction. Un faible taux de rotation initial, à lui seul, ne me dirait pas grand-chose.
Mais si Dusk Trade parvient à transformer un onboarding conforme en comportement de marché récurrent, ce serait une validation bien plus forte de la thèse RWA que le simple nombre d’actifs lancés.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk J’ai examiné Dusk Trade sous un angle légèrement différent : la qualité de la liquidité qui subsiste après la première transaction.
Un marché RWA réglementé peut enregistrer une mise en relation réussie, l’association des portefeuilles, des transferts contrôlés et le règlement tout en produisant très peu de trading organique. Pour moi, le signal le plus fort serait de savoir si les participants commencent à router leur activité à travers le même marché à plusieurs reprises, parce que l’exécution est réellement utile.
Cela rend le comportement sur le marché secondaire important. Si un actif est émis sur Dusk mais que les acheteurs reviennent rarement, la liquidité peut être techniquement disponible sans être économiquement fiable. À l’inverse, des transferts récurrents entre des participants sans lien indiqueraient que la plateforme devient une partie de leur flux de travail normal plutôt qu’un simple rail d’émission unique.
« La liquidité se prouve par la deuxième transaction, pas par la première. »
Je porterais donc une attention particulière à la concentration des participants, à la fréquence des transferts, au volume des règlements, et à la part d’activité provenant d’utilisateurs qui reviennent plutôt que de comptes nouvellement onboarding.
Il y a une faiblesse assez évidente ici : les premiers marchés réglementés ont naturellement une constitution de liquidité plus lente, car la conformité et l’onboarding institutionnel ajoutent de la friction. Un faible taux de rotation initial, à lui seul, ne me dirait pas grand-chose.
Mais si Dusk Trade parvient à transformer un onboarding conforme en comportement de marché récurrent, ce serait une validation bien plus forte de la thèse RWA que le simple nombre d’actifs lancés.
#dusk @Dusk #Dusk $DUSK
Un marché RWA réglementé peut enregistrer une mise en relation réussie, l’association des portefeuilles, des transferts contrôlés et le règlement tout en produisant très peu de trading organique. Pour moi, le signal le plus fort serait de savoir si les participants commencent à router leur activité à travers le même marché à plusieurs reprises, parce que l’exécution est réellement utile.
Cela rend le comportement sur le marché secondaire important. Si un actif est émis sur Dusk mais que les acheteurs reviennent rarement, la liquidité peut être techniquement disponible sans être économiquement fiable. À l’inverse, des transferts récurrents entre des participants sans lien indiqueraient que la plateforme devient une partie de leur flux de travail normal plutôt qu’un simple rail d’émission unique.
« La liquidité se prouve par la deuxième transaction, pas par la première. »
Je porterais donc une attention particulière à la concentration des participants, à la fréquence des transferts, au volume des règlements, et à la part d’activité provenant d’utilisateurs qui reviennent plutôt que de comptes nouvellement onboarding.
Il y a une faiblesse assez évidente ici : les premiers marchés réglementés ont naturellement une constitution de liquidité plus lente, car la conformité et l’onboarding institutionnel ajoutent de la friction. Un faible taux de rotation initial, à lui seul, ne me dirait pas grand-chose.
Mais si Dusk Trade parvient à transformer un onboarding conforme en comportement de marché récurrent, ce serait une validation bien plus forte de la thèse RWA que le simple nombre d’actifs lancés.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation Je reviens sans cesse à un détail opérationnel dans Dusk : la divulgation sélective n’a de l’importance que si elle réduit la quantité d’informations que les institutions doivent échanger en dehors du grand livre.
Phoenix est particulièrement intéressant ici, car la confidentialité ne consiste pas simplement à masquer des données de transaction. Elle peut permettre aux contreparties de prouver l’information requise pour un processus réglementé, sans exposer le reste. Sur les marchés de valeurs mobilières, cette distinction peut avoir un impact sur la réconciliation, les contrôles de conformité et le nombre de parties qui doivent accéder aux mêmes données sous-jacentes.
Cela me donne un indicateur utile pour l’investisseur : combien d’étapes de vérification manuelle peuvent réellement disparaître ?
Si un émetteur, un lieu de négociation, un dépositaire et la couche de règlement peuvent vérifier indépendamment l’état requis à partir de la même infrastructure, Dusk pourrait créer de la valeur en réduisant les points de coordination plutôt qu’en se contentant de transactions plus rapides.
« La confidentialité devient une infrastructure lorsqu’elle supprime les frictions opérationnelles. »
La faiblesse, c’est que les institutions peuvent continuer à conserver des enregistrements parallèles pour des raisons juridiques, de contrôle interne ou de gestion des risques. Dans ce cas, Dusk pourrait, techniquement, comprimer le règlement tout en laissant la charge comptable qui l’entoure largement intacte.
Je surveillerais donc le processus de bout en bout, pas seulement le débit : quelle quantité de réconciliation est éliminée, à quelle fréquence les participants s’appuient sur le même état de règlement, et si cette dépendance persiste au-delà des déploiements pilotes.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
Qu’est-ce qui compte le plus pour l’adoption institutionnelle de Dusk ?
@Dusk Je reviens sans cesse à un détail opérationnel dans Dusk : la divulgation sélective n’a de l’importance que si elle réduit la quantité d’informations que les institutions doivent échanger en dehors du grand livre.
Phoenix est particulièrement intéressant ici, car la confidentialité ne consiste pas simplement à masquer des données de transaction. Elle peut permettre aux contreparties de prouver l’information requise pour un processus réglementé, sans exposer le reste. Sur les marchés de valeurs mobilières, cette distinction peut avoir un impact sur la réconciliation, les contrôles de conformité et le nombre de parties qui doivent accéder aux mêmes données sous-jacentes.
Cela me donne un indicateur utile pour l’investisseur : combien d’étapes de vérification manuelle peuvent réellement disparaître ?
Si un émetteur, un lieu de négociation, un dépositaire et la couche de règlement peuvent vérifier indépendamment l’état requis à partir de la même infrastructure, Dusk pourrait créer de la valeur en réduisant les points de coordination plutôt qu’en se contentant de transactions plus rapides.
« La confidentialité devient une infrastructure lorsqu’elle supprime les frictions opérationnelles. »
La faiblesse, c’est que les institutions peuvent continuer à conserver des enregistrements parallèles pour des raisons juridiques, de contrôle interne ou de gestion des risques. Dans ce cas, Dusk pourrait, techniquement, comprimer le règlement tout en laissant la charge comptable qui l’entoure largement intacte.
Je surveillerais donc le processus de bout en bout, pas seulement le débit : quelle quantité de réconciliation est éliminée, à quelle fréquence les participants s’appuient sur le même état de règlement, et si cette dépendance persiste au-delà des déploiements pilotes.
#dusk #Dusk $DUSK $GPS $TUT
Qu’est-ce qui compte le plus pour l’adoption institutionnelle de Dusk ?
Phoenix est particulièrement intéressant ici, car la confidentialité ne consiste pas simplement à masquer des données de transaction. Elle peut permettre aux contreparties de prouver l’information requise pour un processus réglementé, sans exposer le reste. Sur les marchés de valeurs mobilières, cette distinction peut avoir un impact sur la réconciliation, les contrôles de conformité et le nombre de parties qui doivent accéder aux mêmes données sous-jacentes.
Cela me donne un indicateur utile pour l’investisseur : combien d’étapes de vérification manuelle peuvent réellement disparaître ?
Si un émetteur, un lieu de négociation, un dépositaire et la couche de règlement peuvent vérifier indépendamment l’état requis à partir de la même infrastructure, Dusk pourrait créer de la valeur en réduisant les points de coordination plutôt qu’en se contentant de transactions plus rapides.
« La confidentialité devient une infrastructure lorsqu’elle supprime les frictions opérationnelles. »
La faiblesse, c’est que les institutions peuvent continuer à conserver des enregistrements parallèles pour des raisons juridiques, de contrôle interne ou de gestion des risques. Dans ce cas, Dusk pourrait, techniquement, comprimer le règlement tout en laissant la charge comptable qui l’entoure largement intacte.
Je surveillerais donc le processus de bout en bout, pas seulement le débit : quelle quantité de réconciliation est éliminée, à quelle fréquence les participants s’appuient sur le même état de règlement, et si cette dépendance persiste au-delà des déploiements pilotes.
#dusk #Dusk $DUSK $GPS $TUT
Qu’est-ce qui compte le plus pour l’adoption institutionnelle de Dusk ?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 Votes • Vote fermé
17
8
282
·
--
@Dusk_Foundation
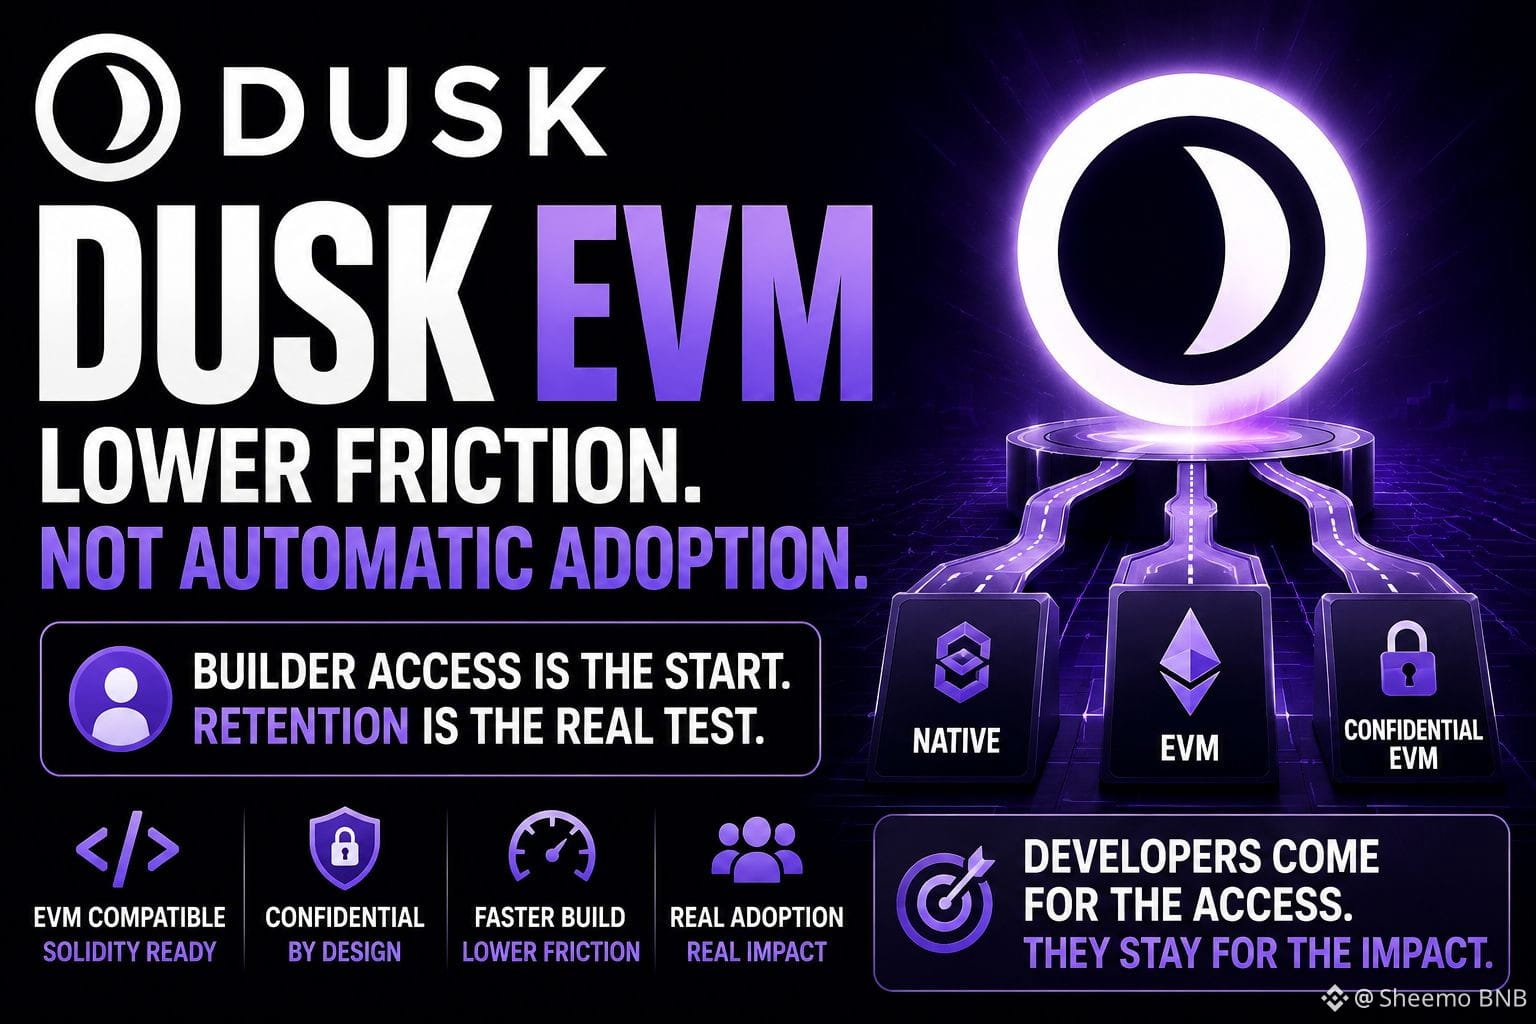
J’ai examiné DuskEVM moins comme un outil d’acquisition de développeurs et davantage comme un problème de routage.
L’ajout d’un chemin EVM offre aux équipes Solidity un environnement d’exécution familier, tandis que Confidential EVM ajoute une autre option pour les applications ayant besoin de confidentialité. C’est utile, mais cela crée aussi un léger problème de mesure : l’activité peut se répartir entre trois environnements de développement sans produire un effet réseau plus fort.
Pour un investisseur, je voudrais savoir si les utilisateurs et le capital se déplacent réellement entre ces parcours.
Un développeur peut déployer via EVM parce que l’onboarding est facile, tandis que le véritable avantage de l’application n’apparaît que lorsque les utilisateurs interagissent avec des transactions confidentielles. Si ces utilisateurs, ces actifs et cette liquidité restent isolés, Dusk améliore l’accessibilité technique sans nécessairement accroître la connectivité économique.
« Plus de points d’entrée ne comptent que lorsqu’ils convergent vers le même effet réseau. »
C’est la métrique que je surveillerais : pas le nombre de déploiements par environnement, mais la fréquence à laquelle les applications passent de l’expérimentation à une utilisation récurrente, et si la liquidité les suit.
La faiblesse est évidente : une infrastructure en phase initiale peut sembler fragmentée simplement parce que l’adoption est encore en train de se former. Donc je ne traiterais pas une activité distincte comme un échec en soi.
Mais si DuskEVM devient un endroit pratique pour déployer plutôt qu’un pont vers la couche économique axée sur la confidentialité de Dusk, alors l’histoire côté développeurs sera plus solide que l’histoire côté adoption.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
J’ai examiné DuskEVM moins comme un outil d’acquisition de développeurs et davantage comme un problème de routage.
L’ajout d’un chemin EVM offre aux équipes Solidity un environnement d’exécution familier, tandis que Confidential EVM ajoute une autre option pour les applications ayant besoin de confidentialité. C’est utile, mais cela crée aussi un léger problème de mesure : l’activité peut se répartir entre trois environnements de développement sans produire un effet réseau plus fort.
Pour un investisseur, je voudrais savoir si les utilisateurs et le capital se déplacent réellement entre ces parcours.
Un développeur peut déployer via EVM parce que l’onboarding est facile, tandis que le véritable avantage de l’application n’apparaît que lorsque les utilisateurs interagissent avec des transactions confidentielles. Si ces utilisateurs, ces actifs et cette liquidité restent isolés, Dusk améliore l’accessibilité technique sans nécessairement accroître la connectivité économique.
« Plus de points d’entrée ne comptent que lorsqu’ils convergent vers le même effet réseau. »
C’est la métrique que je surveillerais : pas le nombre de déploiements par environnement, mais la fréquence à laquelle les applications passent de l’expérimentation à une utilisation récurrente, et si la liquidité les suit.
La faiblesse est évidente : une infrastructure en phase initiale peut sembler fragmentée simplement parce que l’adoption est encore en train de se former. Donc je ne traiterais pas une activité distincte comme un échec en soi.
Mais si DuskEVM devient un endroit pratique pour déployer plutôt qu’un pont vers la couche économique axée sur la confidentialité de Dusk, alors l’histoire côté développeurs sera plus solide que l’histoire côté adoption.
#dusk #Dusk $DUSK $PORTAL $APR
J’ai examiné DuskEVM moins comme un outil d’acquisition de développeurs et davantage comme un problème de routage.
L’ajout d’un chemin EVM offre aux équipes Solidity un environnement d’exécution familier, tandis que Confidential EVM ajoute une autre option pour les applications ayant besoin de confidentialité. C’est utile, mais cela crée aussi un léger problème de mesure : l’activité peut se répartir entre trois environnements de développement sans produire un effet réseau plus fort.
Pour un investisseur, je voudrais savoir si les utilisateurs et le capital se déplacent réellement entre ces parcours.
Un développeur peut déployer via EVM parce que l’onboarding est facile, tandis que le véritable avantage de l’application n’apparaît que lorsque les utilisateurs interagissent avec des transactions confidentielles. Si ces utilisateurs, ces actifs et cette liquidité restent isolés, Dusk améliore l’accessibilité technique sans nécessairement accroître la connectivité économique.
« Plus de points d’entrée ne comptent que lorsqu’ils convergent vers le même effet réseau. »
C’est la métrique que je surveillerais : pas le nombre de déploiements par environnement, mais la fréquence à laquelle les applications passent de l’expérimentation à une utilisation récurrente, et si la liquidité les suit.
La faiblesse est évidente : une infrastructure en phase initiale peut sembler fragmentée simplement parce que l’adoption est encore en train de se former. Donc je ne traiterais pas une activité distincte comme un échec en soi.
Mais si DuskEVM devient un endroit pratique pour déployer plutôt qu’un pont vers la couche économique axée sur la confidentialité de Dusk, alors l’histoire côté développeurs sera plus solide que l’histoire côté adoption.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
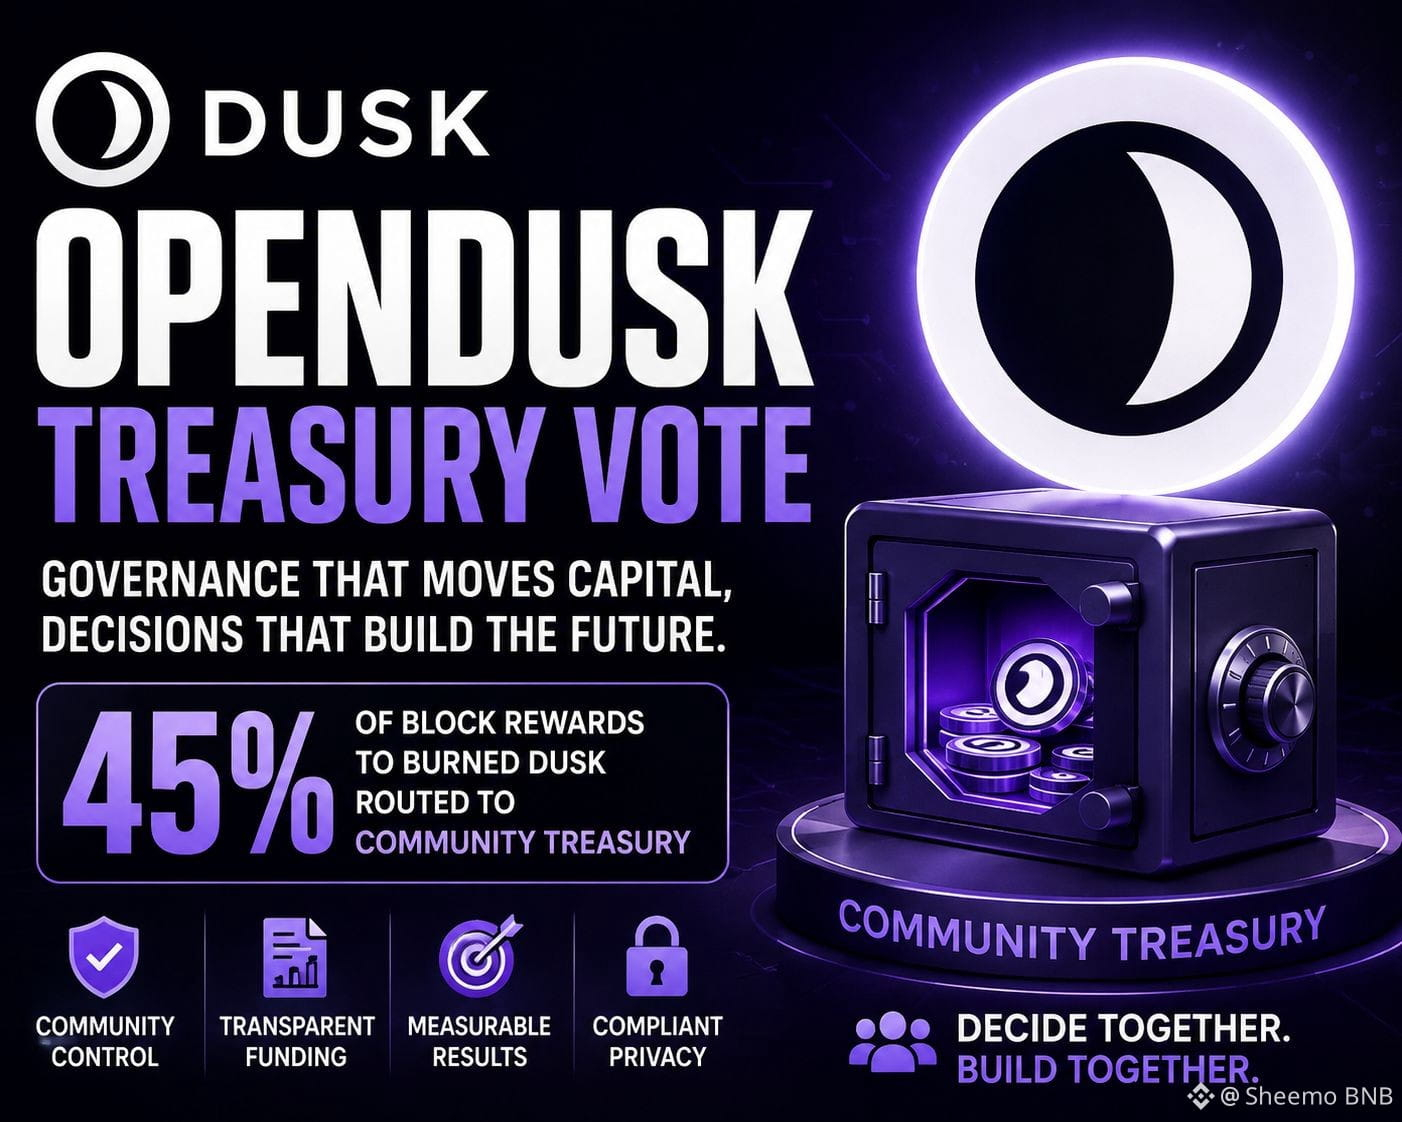
@Dusk_Foundation Un détail à surveiller dans OpenDusk n’est pas la taille du trésor, mais la manière dont ses dépenses peuvent être retracées proprement jusqu’à l’activité réseau.
Si la proposition redirige la part des récompenses de blocs qui, autrement, serait brûlée vers une réserve contrôlée par la communauté, DUSK passe alors d’un résultat automatique du protocole à un capital écosystémique discrétionnaire. Cela change le problème de comptabilité.
Pour Dusk, cela compte plus que pour un L1 grand public typique. La thèse est liée à des actifs réglementés, à la confidentialité et au règlement, où les utilisateurs et les institutions se soucient de la fiabilité et de l’exécution mesurable. Je voudrais donc que les initiatives financées montrent une chaîne claire : DUSK reçu → jalon livré → utilisation mesurable ou amélioration d’infrastructure → demande continue.
« Le capital n’est productif que lorsque son issue peut être auditée. »
Cela ne signifie pas que chaque subvention doive être jugée par des transactions immédiates. Les intégrations institutionnelles peuvent nécessiter des délais longs, et forcer tout dans des indicateurs d’activité à court terme pourrait rejeter une infrastructure précieuse.
La faiblesse, c’est que le reporting du trésor peut encore paraître impressionnant sans prouver une valeur économique. Un projet peut atteindre des jalons, publier des tableaux de bord et consommer du capital tout en ajoutant peu de demande durable.
Pour moi, OpenDusk devient significatif si sa performance de trésorerie est plus simple à vérifier que la dépense ordinaire au sein de l’écosystème.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk Un détail à surveiller dans OpenDusk n’est pas la taille du trésor, mais la manière dont ses dépenses peuvent être retracées proprement jusqu’à l’activité réseau.
Si la proposition redirige la part des récompenses de blocs qui, autrement, serait brûlée vers une réserve contrôlée par la communauté, DUSK passe alors d’un résultat automatique du protocole à un capital écosystémique discrétionnaire. Cela change le problème de comptabilité.
Pour Dusk, cela compte plus que pour un L1 grand public typique. La thèse est liée à des actifs réglementés, à la confidentialité et au règlement, où les utilisateurs et les institutions se soucient de la fiabilité et de l’exécution mesurable. Je voudrais donc que les initiatives financées montrent une chaîne claire : DUSK reçu → jalon livré → utilisation mesurable ou amélioration d’infrastructure → demande continue.
« Le capital n’est productif que lorsque son issue peut être auditée. »
Cela ne signifie pas que chaque subvention doive être jugée par des transactions immédiates. Les intégrations institutionnelles peuvent nécessiter des délais longs, et forcer tout dans des indicateurs d’activité à court terme pourrait rejeter une infrastructure précieuse.
La faiblesse, c’est que le reporting du trésor peut encore paraître impressionnant sans prouver une valeur économique. Un projet peut atteindre des jalons, publier des tableaux de bord et consommer du capital tout en ajoutant peu de demande durable.
Pour moi, OpenDusk devient significatif si sa performance de trésorerie est plus simple à vérifier que la dépense ordinaire au sein de l’écosystème.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Si la proposition redirige la part des récompenses de blocs qui, autrement, serait brûlée vers une réserve contrôlée par la communauté, DUSK passe alors d’un résultat automatique du protocole à un capital écosystémique discrétionnaire. Cela change le problème de comptabilité.
Pour Dusk, cela compte plus que pour un L1 grand public typique. La thèse est liée à des actifs réglementés, à la confidentialité et au règlement, où les utilisateurs et les institutions se soucient de la fiabilité et de l’exécution mesurable. Je voudrais donc que les initiatives financées montrent une chaîne claire : DUSK reçu → jalon livré → utilisation mesurable ou amélioration d’infrastructure → demande continue.
« Le capital n’est productif que lorsque son issue peut être auditée. »
Cela ne signifie pas que chaque subvention doive être jugée par des transactions immédiates. Les intégrations institutionnelles peuvent nécessiter des délais longs, et forcer tout dans des indicateurs d’activité à court terme pourrait rejeter une infrastructure précieuse.
La faiblesse, c’est que le reporting du trésor peut encore paraître impressionnant sans prouver une valeur économique. Un projet peut atteindre des jalons, publier des tableaux de bord et consommer du capital tout en ajoutant peu de demande durable.
Pour moi, OpenDusk devient significatif si sa performance de trésorerie est plus simple à vérifier que la dépense ordinaire au sein de l’écosystème.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
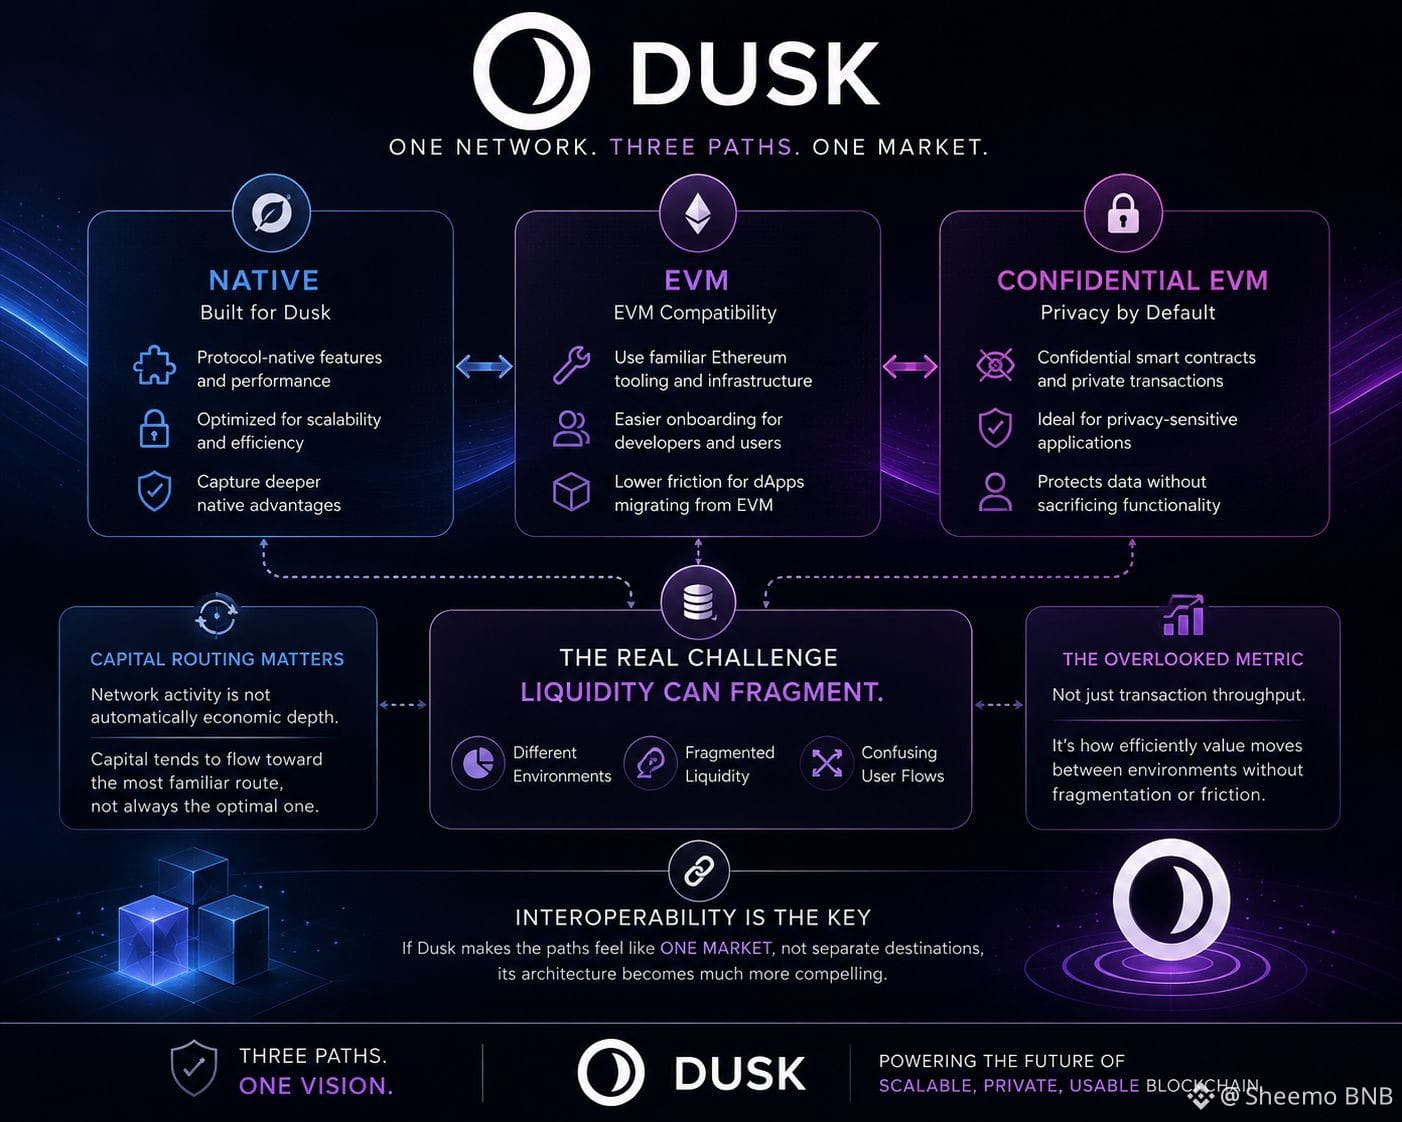
@Dusk_Foundation J’ai réfléchi aux trois parcours d’exécution de Dusk moins comme à une fonctionnalité pour développeurs que comme à un problème d’acheminement du capital.
Native, EVM et EVM confidentiel peuvent chacun attirer un type différent d’application, mais cela crée aussi la possibilité d’une liquidité fragmentée selon l’environnement d’exécution.
Une application EVM peut hériter des outils Ethereum familiers et faciliter l’onboarding.Une application sensible à la confidentialité peut préférer l’EVM confidentiel.Les contrats natifs peuvent potentiellement capter des avantages plus profonds propres au protocole.La question importante est ce qu’il advient des utilisateurs et du capital lorsque ces préférences divergent.
« Plus de choix d’exécution peuvent aussi signifier plus d’endroits où la liquidité peut se cacher. »
C’est important, car l’activité réseau ne se traduit pas automatiquement par une profondeur économique.Si les utilisateurs doivent encore et encore comprendre à quel environnement appartient une application, le capital peut se concentrer autour de l’itinéraire le plus familier plutôt que du parcours techniquement optimal.
Je pense que la métrique négligée ici n’est pas simplement le débit de transactions.C’est la manière dont la valeur peut se déplacer efficacement entre les environnements de Dusk sans créer de liquidité fragmentée, des intégrations dupliquées ou des parcours utilisateurs déroutants.
La faiblesse, c’est que trois parcours peuvent devenir trois écosystèmes si l’interopérabilité et les outils ne suivent pas.
Si Dusk fait en sorte que ces parcours ressemblent à un seul marché plutôt qu’à des destinations séparées, l’architecture m’est alors beaucoup plus convaincante.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk J’ai réfléchi aux trois parcours d’exécution de Dusk moins comme à une fonctionnalité pour développeurs que comme à un problème d’acheminement du capital.
Native, EVM et EVM confidentiel peuvent chacun attirer un type différent d’application, mais cela crée aussi la possibilité d’une liquidité fragmentée selon l’environnement d’exécution.
Une application EVM peut hériter des outils Ethereum familiers et faciliter l’onboarding.Une application sensible à la confidentialité peut préférer l’EVM confidentiel.Les contrats natifs peuvent potentiellement capter des avantages plus profonds propres au protocole.La question importante est ce qu’il advient des utilisateurs et du capital lorsque ces préférences divergent.
« Plus de choix d’exécution peuvent aussi signifier plus d’endroits où la liquidité peut se cacher. »
C’est important, car l’activité réseau ne se traduit pas automatiquement par une profondeur économique.Si les utilisateurs doivent encore et encore comprendre à quel environnement appartient une application, le capital peut se concentrer autour de l’itinéraire le plus familier plutôt que du parcours techniquement optimal.
Je pense que la métrique négligée ici n’est pas simplement le débit de transactions.C’est la manière dont la valeur peut se déplacer efficacement entre les environnements de Dusk sans créer de liquidité fragmentée, des intégrations dupliquées ou des parcours utilisateurs déroutants.
La faiblesse, c’est que trois parcours peuvent devenir trois écosystèmes si l’interopérabilité et les outils ne suivent pas.
Si Dusk fait en sorte que ces parcours ressemblent à un seul marché plutôt qu’à des destinations séparées, l’architecture m’est alors beaucoup plus convaincante.
#DUSK #dusk $DUSK
$ACE
Native, EVM et EVM confidentiel peuvent chacun attirer un type différent d’application, mais cela crée aussi la possibilité d’une liquidité fragmentée selon l’environnement d’exécution.
Une application EVM peut hériter des outils Ethereum familiers et faciliter l’onboarding.Une application sensible à la confidentialité peut préférer l’EVM confidentiel.Les contrats natifs peuvent potentiellement capter des avantages plus profonds propres au protocole.La question importante est ce qu’il advient des utilisateurs et du capital lorsque ces préférences divergent.
« Plus de choix d’exécution peuvent aussi signifier plus d’endroits où la liquidité peut se cacher. »
C’est important, car l’activité réseau ne se traduit pas automatiquement par une profondeur économique.Si les utilisateurs doivent encore et encore comprendre à quel environnement appartient une application, le capital peut se concentrer autour de l’itinéraire le plus familier plutôt que du parcours techniquement optimal.
Je pense que la métrique négligée ici n’est pas simplement le débit de transactions.C’est la manière dont la valeur peut se déplacer efficacement entre les environnements de Dusk sans créer de liquidité fragmentée, des intégrations dupliquées ou des parcours utilisateurs déroutants.
La faiblesse, c’est que trois parcours peuvent devenir trois écosystèmes si l’interopérabilité et les outils ne suivent pas.
Si Dusk fait en sorte que ces parcours ressemblent à un seul marché plutôt qu’à des destinations séparées, l’architecture m’est alors beaucoup plus convaincante.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
@Dusk_Foundation J’ai commencé à considérer Dusk moins comme une fonctionnalité de confidentialité et davantage comme un problème de conception comptable.
La partie intéressante est la possibilité de passer du modèle de compte public de Moonlight aux notes protégées de Phoenix. Cela pose une question différente aux fournisseurs de capitaux : non pas simplement « est-ce privé ? », mais « puis-je encore rapprocher où est allé mon capital quand cela compte ? »
Cela compte parce que l’argent institutionnel ne fonctionne que rarement dans un seul régime de visibilité. Le trading, la garde, le règlement et la conformité nécessitent chacun des niveaux d’information différents.
Le chemin de conversion entre Moonlight et Phoenix est donc plus important que l’un ou l’autre mode pris isolément. Si le basculement entre eux est fiable, les utilisateurs peuvent choisir la confidentialité sans sacrifier définitivement la transparence opérationnelle.
« Une bonne confidentialité devrait réduire l’exposition sans diminuer la responsabilisation. »
La faiblesse est évidente : chaque modèle de transaction supplémentaire augmente la charge opérationnelle des portefeuilles, des bourses et des dépositaires. Si ces intégrations restent malaisées, les utilisateurs peuvent se tourner par défaut vers le chemin public le plus simple, indépendamment de la solidité de Phoenix sur le plan technique.
Pour moi, le signal d’investissement tient au fait que Dusk peut rendre la confidentialité sélective opérationnellement ennuyeuse. Ce serait une forme d’adoption bien plus forte que la confidentialité simplement impressionnante sur le papier.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk J’ai commencé à considérer Dusk moins comme une fonctionnalité de confidentialité et davantage comme un problème de conception comptable.
La partie intéressante est la possibilité de passer du modèle de compte public de Moonlight aux notes protégées de Phoenix. Cela pose une question différente aux fournisseurs de capitaux : non pas simplement « est-ce privé ? », mais « puis-je encore rapprocher où est allé mon capital quand cela compte ? »
Cela compte parce que l’argent institutionnel ne fonctionne que rarement dans un seul régime de visibilité. Le trading, la garde, le règlement et la conformité nécessitent chacun des niveaux d’information différents.
Le chemin de conversion entre Moonlight et Phoenix est donc plus important que l’un ou l’autre mode pris isolément. Si le basculement entre eux est fiable, les utilisateurs peuvent choisir la confidentialité sans sacrifier définitivement la transparence opérationnelle.
« Une bonne confidentialité devrait réduire l’exposition sans diminuer la responsabilisation. »
La faiblesse est évidente : chaque modèle de transaction supplémentaire augmente la charge opérationnelle des portefeuilles, des bourses et des dépositaires. Si ces intégrations restent malaisées, les utilisateurs peuvent se tourner par défaut vers le chemin public le plus simple, indépendamment de la solidité de Phoenix sur le plan technique.
Pour moi, le signal d’investissement tient au fait que Dusk peut rendre la confidentialité sélective opérationnellement ennuyeuse. Ce serait une forme d’adoption bien plus forte que la confidentialité simplement impressionnante sur le papier.
#DUSK #dusk $DUSK
La partie intéressante est la possibilité de passer du modèle de compte public de Moonlight aux notes protégées de Phoenix. Cela pose une question différente aux fournisseurs de capitaux : non pas simplement « est-ce privé ? », mais « puis-je encore rapprocher où est allé mon capital quand cela compte ? »
Cela compte parce que l’argent institutionnel ne fonctionne que rarement dans un seul régime de visibilité. Le trading, la garde, le règlement et la conformité nécessitent chacun des niveaux d’information différents.
Le chemin de conversion entre Moonlight et Phoenix est donc plus important que l’un ou l’autre mode pris isolément. Si le basculement entre eux est fiable, les utilisateurs peuvent choisir la confidentialité sans sacrifier définitivement la transparence opérationnelle.
« Une bonne confidentialité devrait réduire l’exposition sans diminuer la responsabilisation. »
La faiblesse est évidente : chaque modèle de transaction supplémentaire augmente la charge opérationnelle des portefeuilles, des bourses et des dépositaires. Si ces intégrations restent malaisées, les utilisateurs peuvent se tourner par défaut vers le chemin public le plus simple, indépendamment de la solidité de Phoenix sur le plan technique.
Pour moi, le signal d’investissement tient au fait que Dusk peut rendre la confidentialité sélective opérationnellement ennuyeuse. Ce serait une forme d’adoption bien plus forte que la confidentialité simplement impressionnante sur le papier.
#DUSK #dusk $DUSK
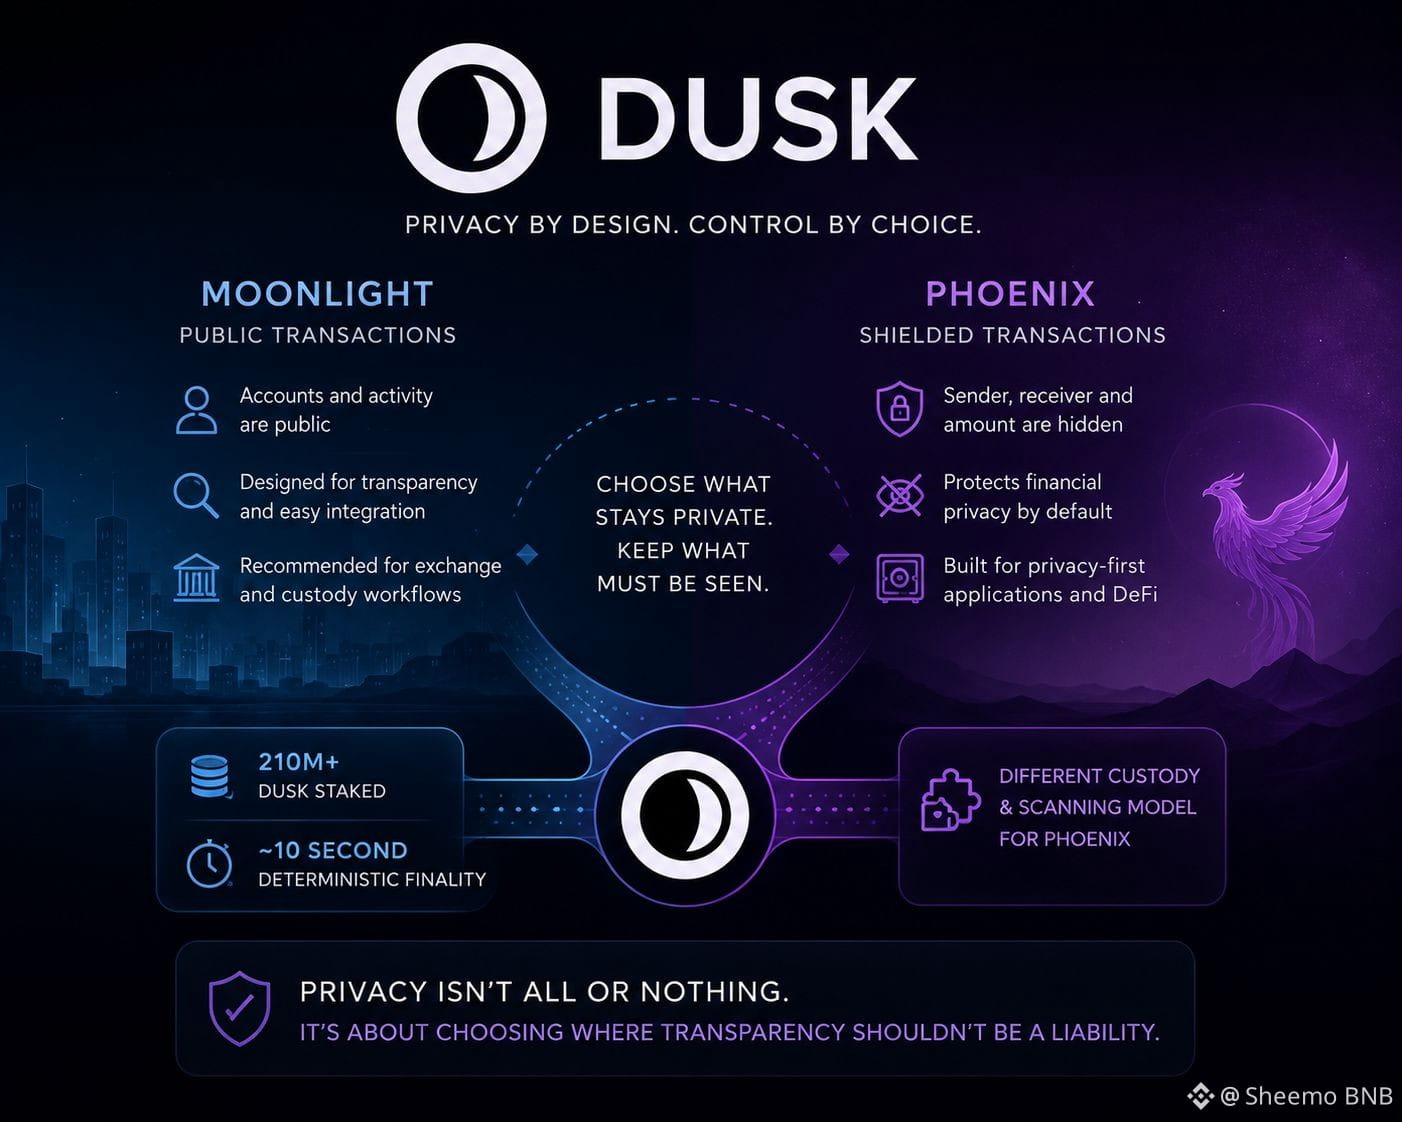
12
8
341
·
--
@babylonlabs_io #baby
J’ai commencé à prêter une attention plus particulière à ce que les protocoles rendent délibérément impossible, plutôt qu’à ce qu’ils rendent possible.
Les coffres Bitcoin sans confiance de Babylon ont attiré mon attention parce que la garantie reste native du Bitcoin, tandis que le coffre est créé pour une application spécifique au lieu de devenir un actif largement transférable. Cette conception réduit l’éventail des résultats possibles, mais elle réduit aussi l’éventail des hypothèses que les utilisateurs doivent accepter. de faire confiance.
Du point de vue de l’investissement, c’est un compromis intéressant. Un système avec moins d’éléments mobiles ne produira peut-être pas le même niveau de composabilité, mais il peut offrir une comptabilité des risques plus claire, car chaque actif a une finalité plus définie dès le départ.
« Les limites d’un protocole révèlent souvent ses priorités. »
$BABY
{future}(BABYUSDT)
Bien sûr, il y a un coût. Restreindre la mobilité des garanties peut réduire l’efficacité du capital et rendre l’intégration avec des écosystèmes DeFi plus larges plus lente que des alternatives plus flexibles. La réussite de ce compromis dépend de la mesure dans laquelle les utilisateurs continuent de privilégier une sécurité prévisible plutôt qu’un maximum d’options.
Je pourrais manquer des améliorations de conception à venir, mais il semble que le marché récompense souvent la flexibilité avant de se demander si cette flexibilité crée de nouvelles hypothèses de confiance. Avec le temps, les protocoles qui définissent leurs limites le plus clairement pourraient aussi être ceux pour lesquels le capital est le plus simple à évaluer avec confiance.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
Qu’est-ce qui compte le plus dans les TBV ?
@BabylonLabs_io #baby
J’ai commencé à prêter une attention plus particulière à ce que les protocoles rendent délibérément impossible, plutôt qu’à ce qu’ils rendent possible.
Les coffres Bitcoin sans confiance de Babylon ont attiré mon attention parce que la garantie reste native du Bitcoin, tandis que le coffre est créé pour une application spécifique au lieu de devenir un actif largement transférable. Cette conception réduit l’éventail des résultats possibles, mais elle réduit aussi l’éventail des hypothèses que les utilisateurs doivent accepter. de faire confiance.
Du point de vue de l’investissement, c’est un compromis intéressant. Un système avec moins d’éléments mobiles ne produira peut-être pas le même niveau de composabilité, mais il peut offrir une comptabilité des risques plus claire, car chaque actif a une finalité plus définie dès le départ.
« Les limites d’un protocole révèlent souvent ses priorités. »
$BABY
Bien sûr, il y a un coût. Restreindre la mobilité des garanties peut réduire l’efficacité du capital et rendre l’intégration avec des écosystèmes DeFi plus larges plus lente que des alternatives plus flexibles. La réussite de ce compromis dépend de la mesure dans laquelle les utilisateurs continuent de privilégier une sécurité prévisible plutôt qu’un maximum d’options.
Je pourrais manquer des améliorations de conception à venir, mais il semble que le marché récompense souvent la flexibilité avant de se demander si cette flexibilité crée de nouvelles hypothèses de confiance. Avec le temps, les protocoles qui définissent leurs limites le plus clairement pourraient aussi être ceux pour lesquels le capital est le plus simple à évaluer avec confiance.
#Babylon $HEI
$BLESS
Qu’est-ce qui compte le plus dans les TBV ?
J’ai commencé à prêter une attention plus particulière à ce que les protocoles rendent délibérément impossible, plutôt qu’à ce qu’ils rendent possible.
Les coffres Bitcoin sans confiance de Babylon ont attiré mon attention parce que la garantie reste native du Bitcoin, tandis que le coffre est créé pour une application spécifique au lieu de devenir un actif largement transférable. Cette conception réduit l’éventail des résultats possibles, mais elle réduit aussi l’éventail des hypothèses que les utilisateurs doivent accepter. de faire confiance.
Du point de vue de l’investissement, c’est un compromis intéressant. Un système avec moins d’éléments mobiles ne produira peut-être pas le même niveau de composabilité, mais il peut offrir une comptabilité des risques plus claire, car chaque actif a une finalité plus définie dès le départ.
« Les limites d’un protocole révèlent souvent ses priorités. »
$BABY
Bien sûr, il y a un coût. Restreindre la mobilité des garanties peut réduire l’efficacité du capital et rendre l’intégration avec des écosystèmes DeFi plus larges plus lente que des alternatives plus flexibles. La réussite de ce compromis dépend de la mesure dans laquelle les utilisateurs continuent de privilégier une sécurité prévisible plutôt qu’un maximum d’options.
Je pourrais manquer des améliorations de conception à venir, mais il semble que le marché récompense souvent la flexibilité avant de se demander si cette flexibilité crée de nouvelles hypothèses de confiance. Avec le temps, les protocoles qui définissent leurs limites le plus clairement pourraient aussi être ceux pour lesquels le capital est le plus simple à évaluer avec confiance.
#Babylon $HEI
$BLESS
Qu’est-ce qui compte le plus dans les TBV ?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 Votes • Vote fermé
11
6
126
·
--
Je me suis surpris à prêter davantage attention à la coordination du protocole plutôt qu’aux volumes de transactions, car c’est souvent là que se manifestent les vraies contraintes de scalabilité.
Sur Babylon, la création des vaults dépend de la collecte des signatures requises avant que le processus puisse avancer on-chain. Cette étape est facile à minimiser comme un simple surcoût opérationnel, mais je pense qu’elle révèle quelque chose de plus important : l’infrastructure n’est efficace que dans la mesure où les participants qui la coordonnent le sont aussi.
Du point de vue d’un investisseur, une création de vault réussie ne se résume pas à un indicateur de demande. C’est la preuve que des acteurs indépendants peuvent se synchroniser de manière fiable lorsque la sécurité l’exige. Cela fait de la qualité de la coordination une métrique souvent négligée, au même titre que la TVL ou la participation au staking.
« Une coordination fiable est une forme de liquidité de protocole. »
Le point faible, bien sûr, c’est que chaque exigence de coordination supplémentaire introduit un autre goulot d’étranglement potentiel. Si la disponibilité des signataires devient irrégulière, l’activation ralentit même si l’intérêt des utilisateurs reste élevé. Ce n’est pas nécessairement un échec en matière de sécurité, mais cela peut devenir une contrainte de croissance.
Je manque peut-être une partie du tableau, mais il semble que le marché prête bien plus attention aux vaults créés qu’au taux d’essais échoués ou abandonnés. Comprendre où la coordination se détraque pourrait nous apprendre davantage sur la résilience à long terme du réseau que les chiffres d’adoption mis en avant ne le feront jamais.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
Qu’est-ce qui est le plus important pour la croissance de Babylon ?
Je me suis surpris à prêter davantage attention à la coordination du protocole plutôt qu’aux volumes de transactions, car c’est souvent là que se manifestent les vraies contraintes de scalabilité.
Sur Babylon, la création des vaults dépend de la collecte des signatures requises avant que le processus puisse avancer on-chain. Cette étape est facile à minimiser comme un simple surcoût opérationnel, mais je pense qu’elle révèle quelque chose de plus important : l’infrastructure n’est efficace que dans la mesure où les participants qui la coordonnent le sont aussi.
Du point de vue d’un investisseur, une création de vault réussie ne se résume pas à un indicateur de demande. C’est la preuve que des acteurs indépendants peuvent se synchroniser de manière fiable lorsque la sécurité l’exige. Cela fait de la qualité de la coordination une métrique souvent négligée, au même titre que la TVL ou la participation au staking.
« Une coordination fiable est une forme de liquidité de protocole. »
Le point faible, bien sûr, c’est que chaque exigence de coordination supplémentaire introduit un autre goulot d’étranglement potentiel. Si la disponibilité des signataires devient irrégulière, l’activation ralentit même si l’intérêt des utilisateurs reste élevé. Ce n’est pas nécessairement un échec en matière de sécurité, mais cela peut devenir une contrainte de croissance.
Je manque peut-être une partie du tableau, mais il semble que le marché prête bien plus attention aux vaults créés qu’au taux d’essais échoués ou abandonnés. Comprendre où la coordination se détraque pourrait nous apprendre davantage sur la résilience à long terme du réseau que les chiffres d’adoption mis en avant ne le feront jamais.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Qu’est-ce qui est le plus important pour la croissance de Babylon ?
Sur Babylon, la création des vaults dépend de la collecte des signatures requises avant que le processus puisse avancer on-chain. Cette étape est facile à minimiser comme un simple surcoût opérationnel, mais je pense qu’elle révèle quelque chose de plus important : l’infrastructure n’est efficace que dans la mesure où les participants qui la coordonnent le sont aussi.
Du point de vue d’un investisseur, une création de vault réussie ne se résume pas à un indicateur de demande. C’est la preuve que des acteurs indépendants peuvent se synchroniser de manière fiable lorsque la sécurité l’exige. Cela fait de la qualité de la coordination une métrique souvent négligée, au même titre que la TVL ou la participation au staking.
« Une coordination fiable est une forme de liquidité de protocole. »
Le point faible, bien sûr, c’est que chaque exigence de coordination supplémentaire introduit un autre goulot d’étranglement potentiel. Si la disponibilité des signataires devient irrégulière, l’activation ralentit même si l’intérêt des utilisateurs reste élevé. Ce n’est pas nécessairement un échec en matière de sécurité, mais cela peut devenir une contrainte de croissance.
Je manque peut-être une partie du tableau, mais il semble que le marché prête bien plus attention aux vaults créés qu’au taux d’essais échoués ou abandonnés. Comprendre où la coordination se détraque pourrait nous apprendre davantage sur la résilience à long terme du réseau que les chiffres d’adoption mis en avant ne le feront jamais.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Qu’est-ce qui est le plus important pour la croissance de Babylon ?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 Votes • Vote fermé
28
25
614
·
--
#baby #Babylon @babylonlabs_io
Je me suis davantage intéressé aux protocoles qui étendent le rôle de Bitcoin sans demander aux détenteurs de Bitcoin de changer ce qu’ils font fondamentalement confiance.
C’est pourquoi Babylon se démarque pour moi.
La vraie innovation ne réside pas seulement dans le fait que le BTC peut contribuer à la sécurité au-delà de son propre réseau. C’est le fait que la conception cherche à préserver la propriété la plus forte de Bitcoin, l’auto-conservation (self-custody), tout en permettant à son poids économique de sécuriser des écosystèmes PoS.
Du point de vue d’un investisseur, cela fait évoluer la discussion de « Quel rendement le BTC peut-il générer ? » vers « Bitcoin peut-il devenir la couche de sécurité de base d’une économie crypto en expansion ? »
Ce sont des questions très différentes.
Si ce modèle de sécurité s’avère fiable, la valeur ne se limite pas à une seule application. Cela devient une infrastructure que d’autres réseaux peuvent choisir d’utiliser comme base.
« Le capital devient plus durable quand l’utilité grandit sans compromettre la propriété. »
La thèse n’est pas sans risque. L’adoption dépend en fin de compte de savoir si les chaînes PoS trouvent systématiquement la sécurité adossée à Bitcoin plus précieuse que les solutions existantes. Une technologie solide ne garantit pas, à elle seule, une demande durable.
Cela dit, je pense que le marché consacre encore trop de temps à évaluer les incitations et pas assez de temps à évaluer la qualité même du modèle de sécurité.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
Quelle est le plus grand avantage à long terme de Babylon ?
#baby #Babylon @BabylonLabs_io
Je me suis davantage intéressé aux protocoles qui étendent le rôle de Bitcoin sans demander aux détenteurs de Bitcoin de changer ce qu’ils font fondamentalement confiance.
C’est pourquoi Babylon se démarque pour moi.
La vraie innovation ne réside pas seulement dans le fait que le BTC peut contribuer à la sécurité au-delà de son propre réseau. C’est le fait que la conception cherche à préserver la propriété la plus forte de Bitcoin, l’auto-conservation (self-custody), tout en permettant à son poids économique de sécuriser des écosystèmes PoS.
Du point de vue d’un investisseur, cela fait évoluer la discussion de « Quel rendement le BTC peut-il générer ? » vers « Bitcoin peut-il devenir la couche de sécurité de base d’une économie crypto en expansion ? »
Ce sont des questions très différentes.
Si ce modèle de sécurité s’avère fiable, la valeur ne se limite pas à une seule application. Cela devient une infrastructure que d’autres réseaux peuvent choisir d’utiliser comme base.
« Le capital devient plus durable quand l’utilité grandit sans compromettre la propriété. »
La thèse n’est pas sans risque. L’adoption dépend en fin de compte de savoir si les chaînes PoS trouvent systématiquement la sécurité adossée à Bitcoin plus précieuse que les solutions existantes. Une technologie solide ne garantit pas, à elle seule, une demande durable.
Cela dit, je pense que le marché consacre encore trop de temps à évaluer les incitations et pas assez de temps à évaluer la qualité même du modèle de sécurité.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Quelle est le plus grand avantage à long terme de Babylon ?
Je me suis davantage intéressé aux protocoles qui étendent le rôle de Bitcoin sans demander aux détenteurs de Bitcoin de changer ce qu’ils font fondamentalement confiance.
C’est pourquoi Babylon se démarque pour moi.
La vraie innovation ne réside pas seulement dans le fait que le BTC peut contribuer à la sécurité au-delà de son propre réseau. C’est le fait que la conception cherche à préserver la propriété la plus forte de Bitcoin, l’auto-conservation (self-custody), tout en permettant à son poids économique de sécuriser des écosystèmes PoS.
Du point de vue d’un investisseur, cela fait évoluer la discussion de « Quel rendement le BTC peut-il générer ? » vers « Bitcoin peut-il devenir la couche de sécurité de base d’une économie crypto en expansion ? »
Ce sont des questions très différentes.
Si ce modèle de sécurité s’avère fiable, la valeur ne se limite pas à une seule application. Cela devient une infrastructure que d’autres réseaux peuvent choisir d’utiliser comme base.
« Le capital devient plus durable quand l’utilité grandit sans compromettre la propriété. »
La thèse n’est pas sans risque. L’adoption dépend en fin de compte de savoir si les chaînes PoS trouvent systématiquement la sécurité adossée à Bitcoin plus précieuse que les solutions existantes. Une technologie solide ne garantit pas, à elle seule, une demande durable.
Cela dit, je pense que le marché consacre encore trop de temps à évaluer les incitations et pas assez de temps à évaluer la qualité même du modèle de sécurité.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Quelle est le plus grand avantage à long terme de Babylon ?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 Votes • Vote fermé
22
17
254
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinSpotETFsNetInflow$191M
516 vues
68 mentions
#BitcoinFallsBelow$83,000
📉 Forte baisse : le Bitcoin passe sous 83 000 $—secousse ou inversion de tendance ?
Le Bitcoin ($BTC) a brièvement chuté sous le niveau de support clé de 83 000 $, déclenchant des liquidations et une volatilité accrue sur les marchés des dérivés.
Le repli soudain est alimenté par un mélange de vents contraires macroéconomiques—notamment la hausse des rendements des bons du Trésor américain et l’augmentation de l’Indice du Dollar (DXY)—ainsi que par la prise de profits des détenteurs de long terme dans la zone d’offre de 83 000–85 000 .
📌 Décryptage des principaux indicateurs techniques & on-chain
🔻 Plus bas local : le Bitcoin a touché un plus bas sur 24 heures autour de 82 889 $ sur les principales bourses, avant de se stabiliser de nouveau vers 83 500–84 000 $.
🛡️ Niveaux de support immédiats : les traders surveillent de près le niveau de 82 000 $ comme support principal, avec un filet de sécurité plus bas ancré à 80 000 $, niveau psychologique.
🚀 Remparts de résistance : pour retrouver une dynamique haussière, le $BTC doit reprendre et tenir au-dessus de 84 600 $, ouvrant la voie vers 86 000 $.
⏳ Filet de sécurité institutionnel : malgré la faiblesse du prix au comptant, les ETF spot BTC institutionnels ont enregistré 191 millions de dollars d’entrées nettes, signalant que les acheteurs de Wall Street absorbent la pression vendeuse.
🎯 Points clés stratégiques : comment naviguer dans la volatilité
Évitez les trades à fort levier : les baisses soudaines lors d’événements majeurs d’expiration d’options provoquent des cascades de liquidations—maintenez le levier bas ou limitez la taille de la position au spot.
Surveillez les signaux macro : la hausse des rendements des bons du Trésor à 10 ans et les 69,7 % de chances d’une hausse de taux de la Fed en octobre créent un sentiment de prudence à court terme.
Misez sur la demande structurelle : des flux d’ETF soutenus sur plusieurs jours indiquent que de grands allocateurs considèrent les replis sous 83 000 $ comme des opportunités d’achat structurelles.
Vous vendez en panique la baisse, ou vous faites de la moyenne des coûts (DCA) sur les supports clés ? Déposez votre plan de trading ci-dessous ! 💬👇
#BitcoinSpotETFsNetInflow$191M #bitcoin #BinanceSquare
Lily星星
·1 mentions J’aime
·26 vues
CFTCUpdatesGuidanceOnTokenizedAssets
9,981 vues
493 mentions
BitgetSays$352MAffectedInHack
1,994 vues
34 mentions