

Re Protocol
119 Publications
Re Protocol
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
Onchain capital for real-world risk. Stewarded by the Resilience Foundation. Website: re.xyz
4 Suivis
52 Abonnés
167 J’aime
Publications
Tous
Vidéos
PINNED
·
--
Article
Mise à jour des performances d’août : croissance du capital et expansion inter-chaînesAoût a été un autre mois de forte croissance pour Re. Re est passé le cap d’un quart de milliard en dépôts totaux. Les dépôts ont progressé de près de 36 %, soit la plus forte augmentation mois sur mois du protocole depuis mars et la deuxième plus importante jamais enregistrée. Août a également apporté une expansion inter-chaînes continue. reUSD est passé en ligne sur Solana via Chainlink CCIP, et a ajouté de nouvelles intégrations de prêts et de garanties sur Jupiter Lend, Kamino et Feather.
Valeur totale immobilisée (TVL) : 648,5 M$
Croissance de la TVL de +11,7 %
Dépôts totaux de 256,4 M$
Croissance des dépôts de +35,8 %
Positionnement du capital
Mise à jour des performances d’août : croissance du capital et expansion inter-chaînes
Août a été un autre mois de forte croissance pour Re. Re est passé le cap d’un quart de milliard en dépôts totaux. Les dépôts ont progressé de près de 36 %, soit la plus forte augmentation mois sur mois du protocole depuis mars et la deuxième plus importante jamais enregistrée. Août a également apporté une expansion inter-chaînes continue. reUSD est passé en ligne sur Solana via Chainlink CCIP, et a ajouté de nouvelles intégrations de prêts et de garanties sur Jupiter Lend, Kamino et Feather.
Valeur totale immobilisée (TVL) : 648,5 M$
Croissance de la TVL de +11,7 %
Dépôts totaux de 256,4 M$
Croissance des dépôts de +35,8 %
Positionnement du capital
Valeur totale immobilisée (TVL) : 648,5 M$
Croissance de la TVL de +11,7 %
Dépôts totaux de 256,4 M$
Croissance des dépôts de +35,8 %
Positionnement du capital
2
314
·
--
Vérifié
Article
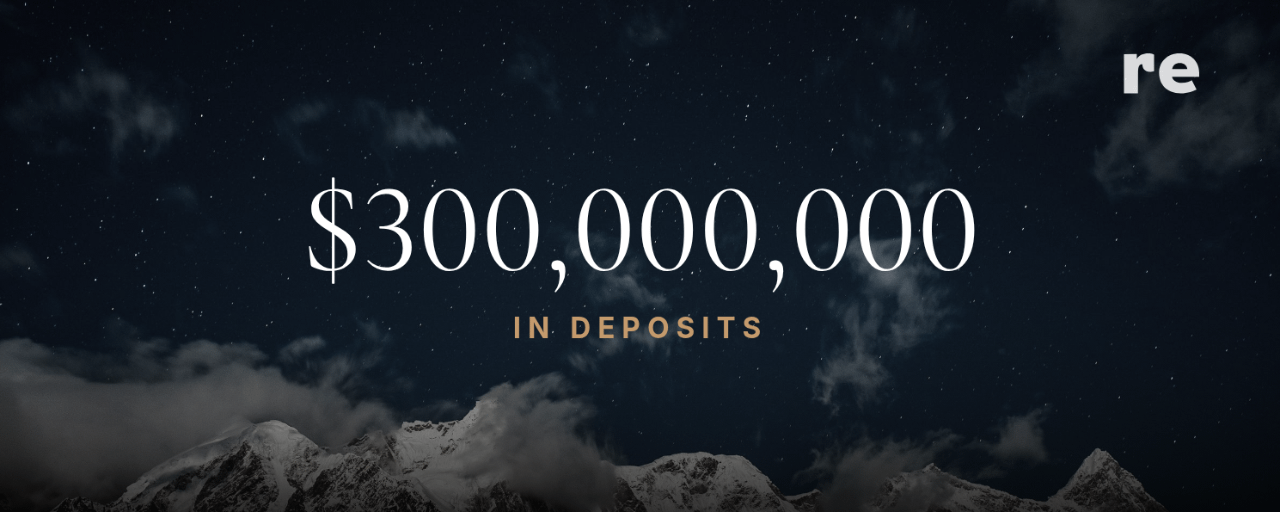
Re atteint 300 M$ de dépôtsRe a atteint une autre étape importante au sein d’une année riche en événements : les dépôts totaux vers le protocole via reUSD (https://docs.re.xyz/insurance-capital-layers/what-is-reusd) et reUSDe (https://docs.re.xyz/insurance-capital-layers/what-is-reusde) ont dépassé les 300 M$.
Dépôts totaux - 300 M$+
Dépôts ajoutés en 45 jours - +116 M$
Gain net - 60 %
Rendement accumulé au profit des détenteurs - 10 M$+
Cette étape a été portée par une croissance sans précédent des dépôts : sur la période de 45 jours commençant le 9 août, les dépôts ont augmenté de 116 M$. Cela représente un gain net de 60 %.
Re atteint 300 M$ de dépôts
Re a atteint une autre étape importante au sein d’une année riche en événements : les dépôts totaux vers le protocole via reUSD (https://docs.re.xyz/insurance-capital-layers/what-is-reusd) et reUSDe (https://docs.re.xyz/insurance-capital-layers/what-is-reusde) ont dépassé les 300 M$.
Dépôts totaux - 300 M$+
Dépôts ajoutés en 45 jours - +116 M$
Gain net - 60 %
Rendement accumulé au profit des détenteurs - 10 M$+
Cette étape a été portée par une croissance sans précédent des dépôts : sur la période de 45 jours commençant le 9 août, les dépôts ont augmenté de 116 M$. Cela représente un gain net de 60 %.
2
2
372
·
--
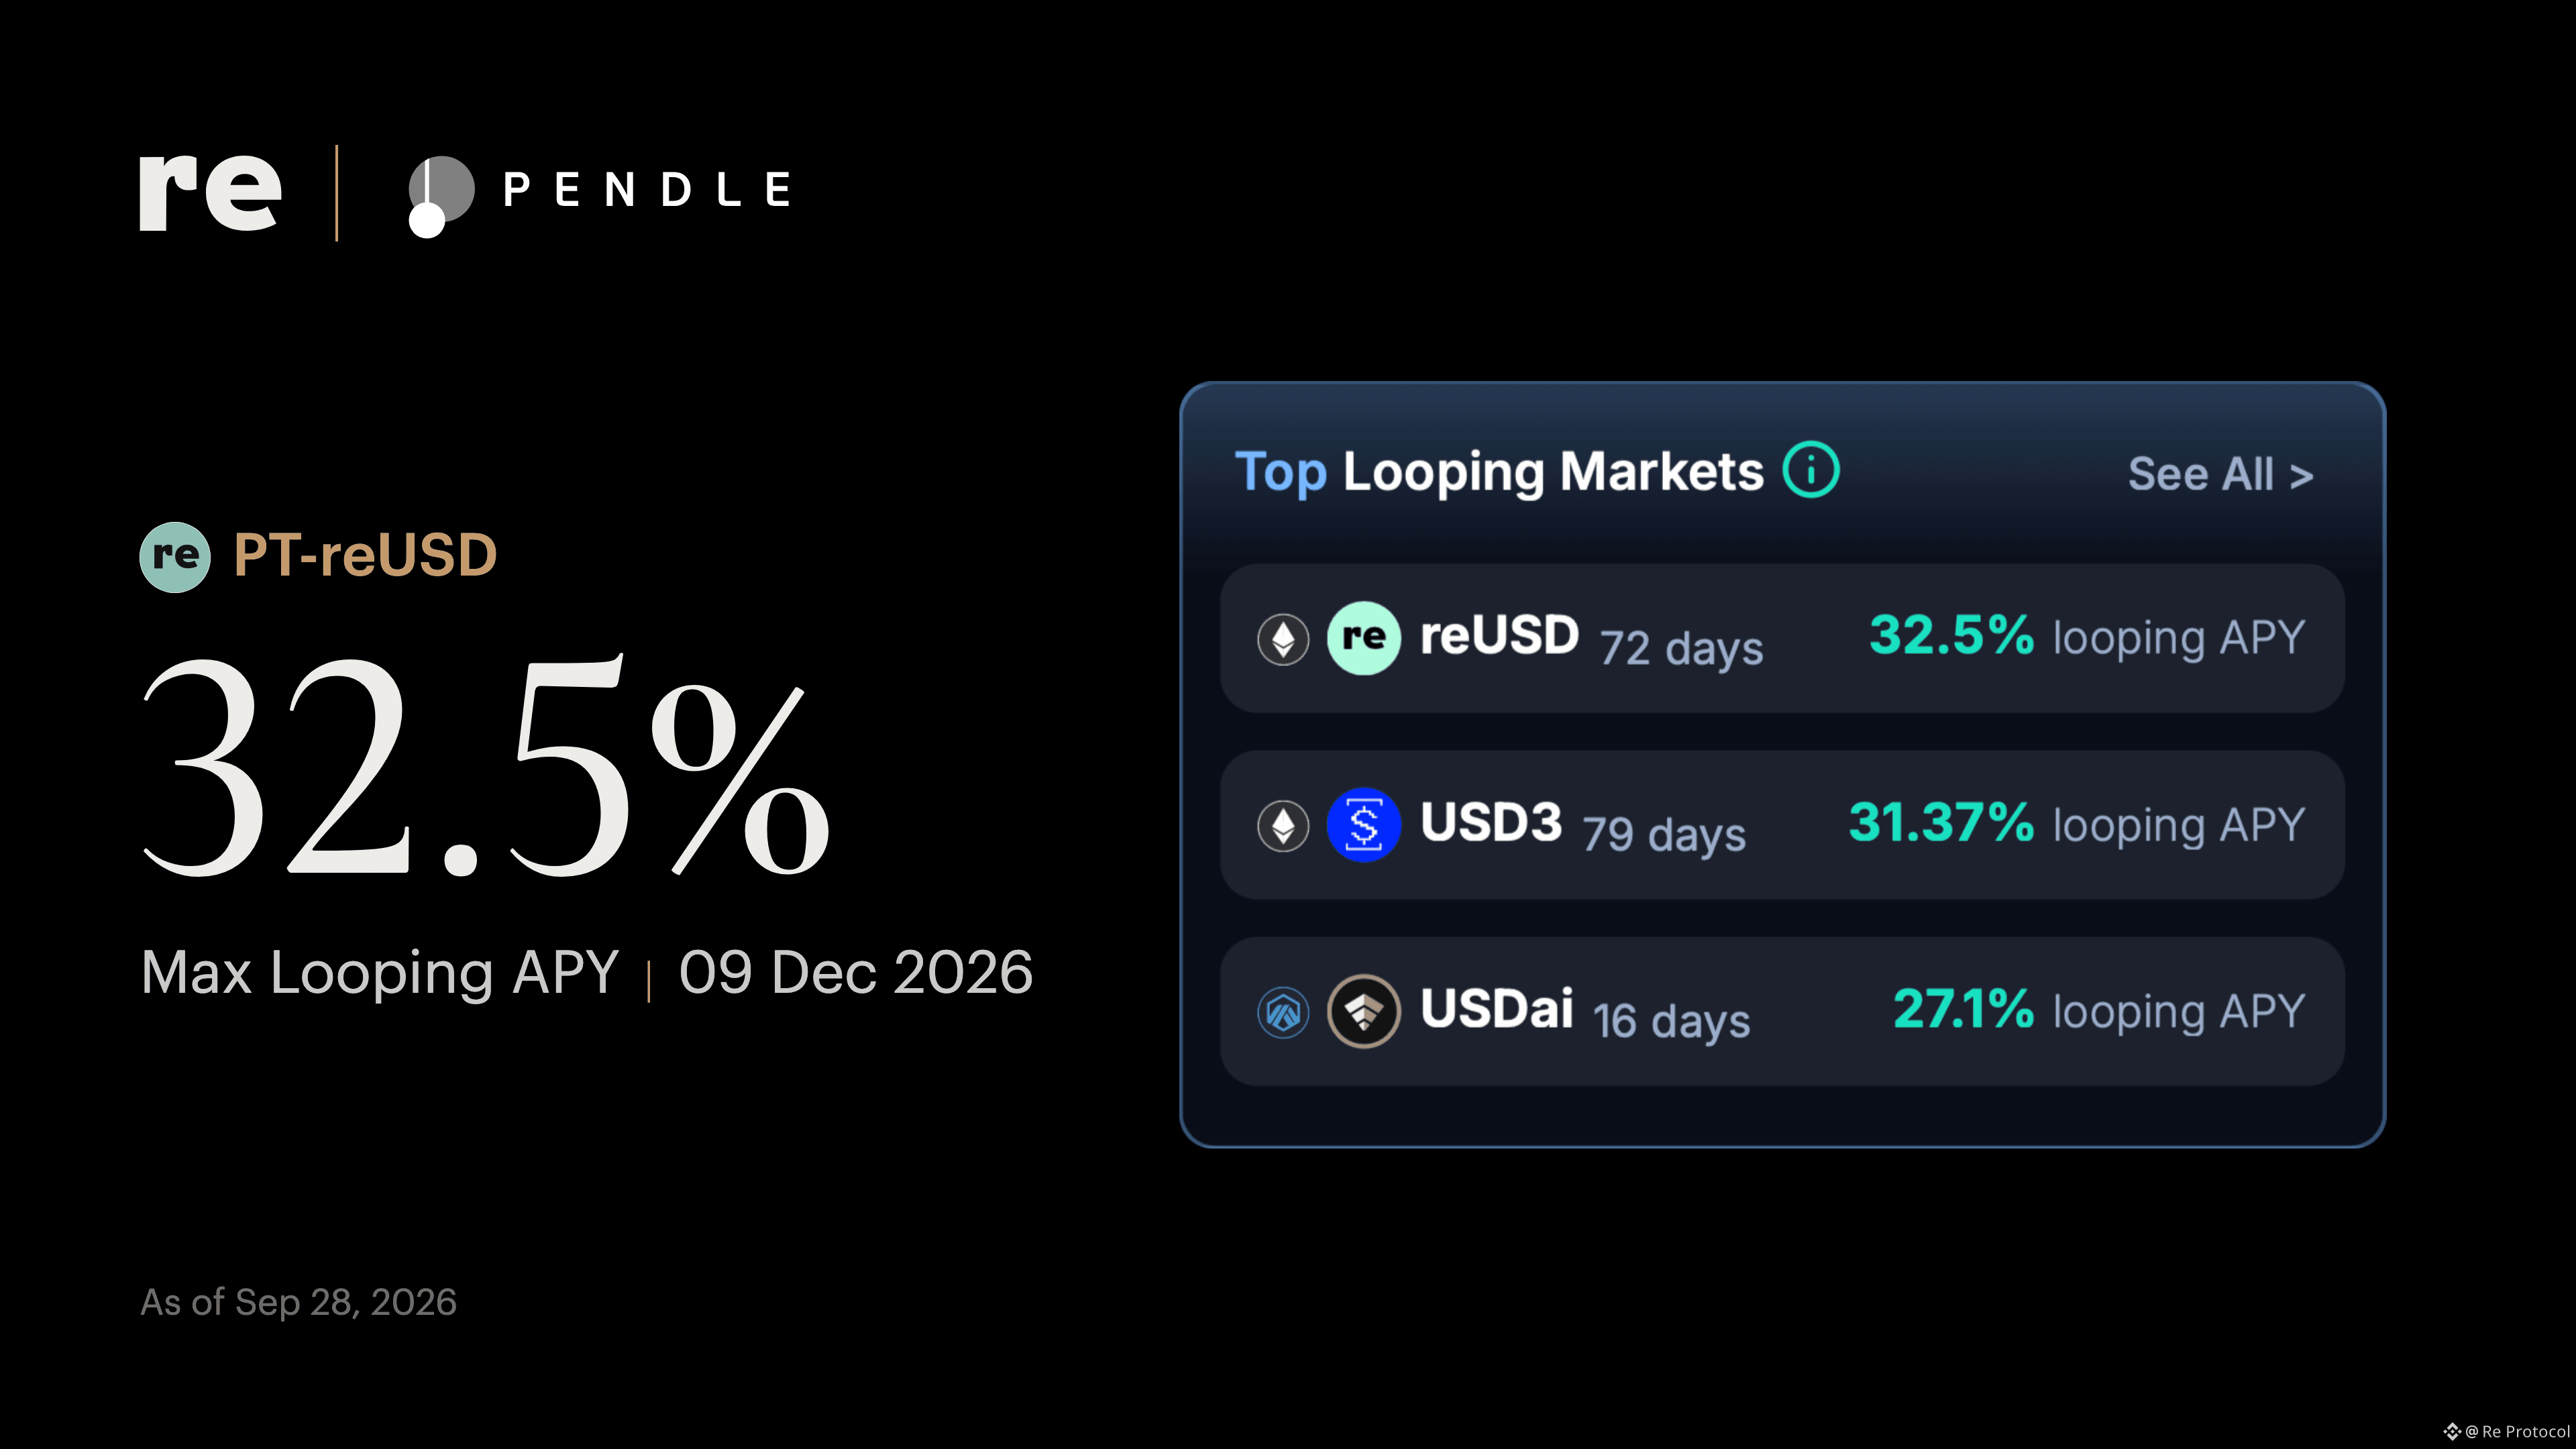
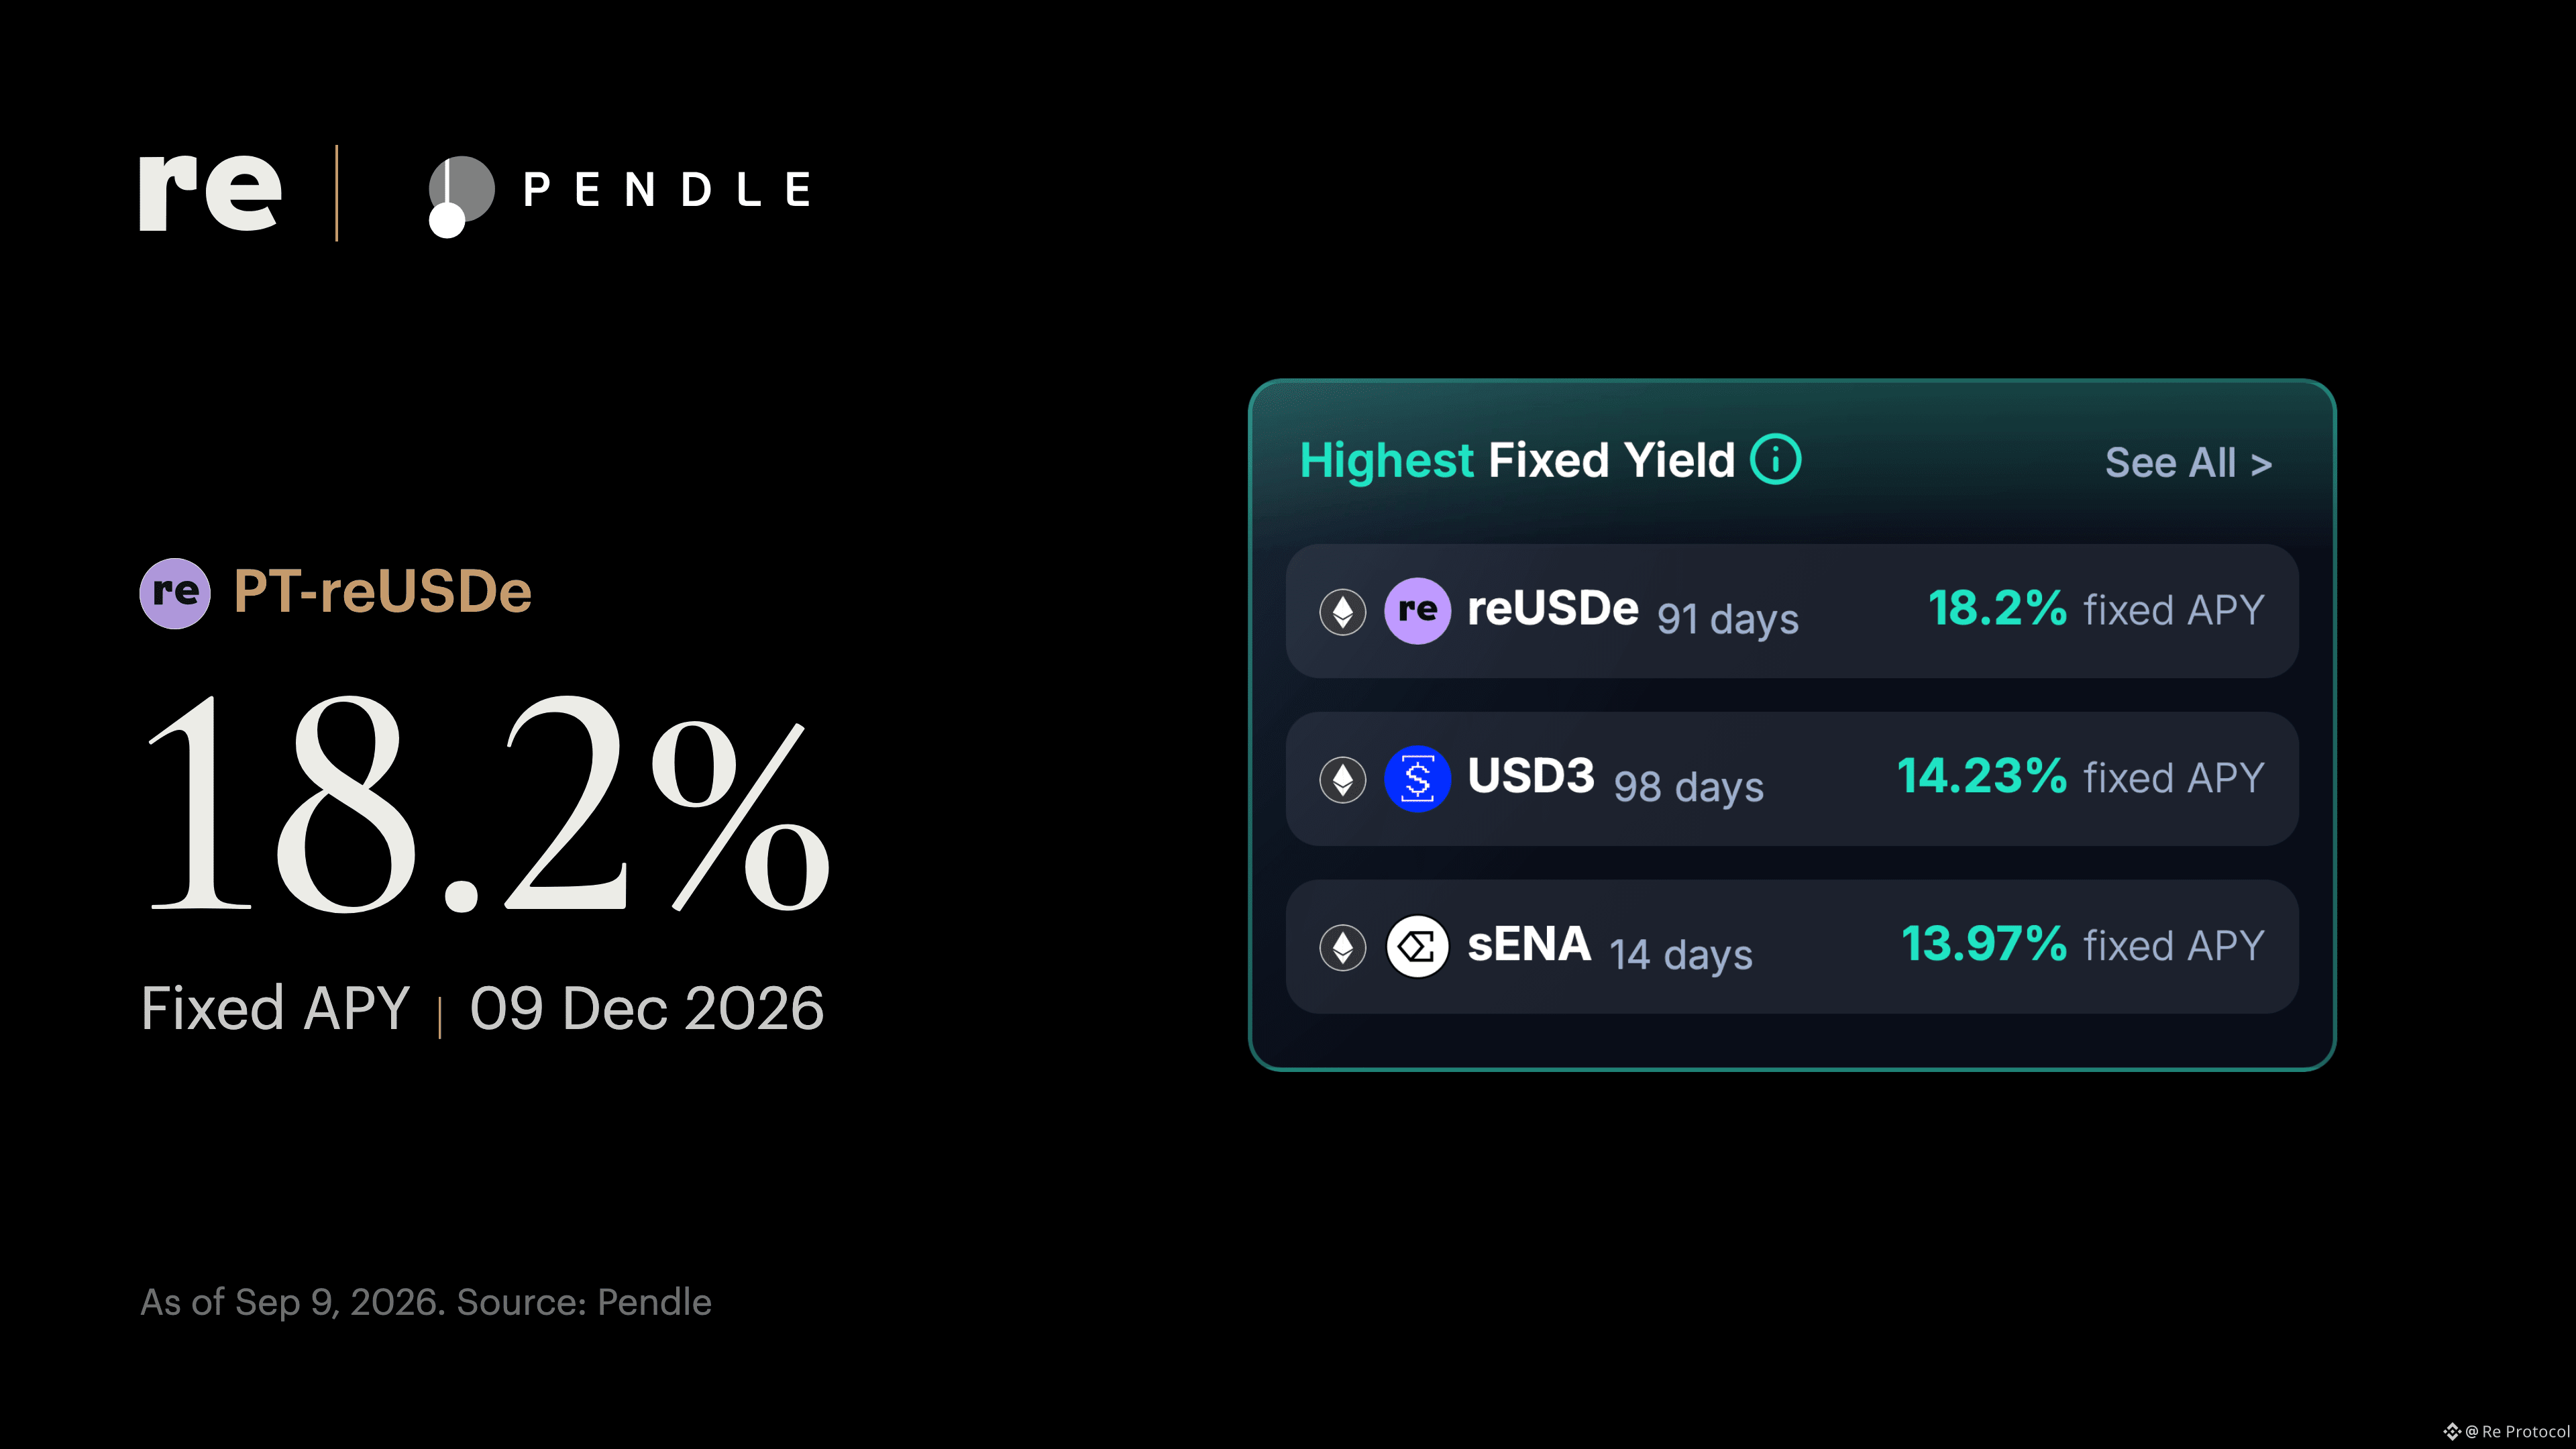
reUSD est le premier marché de bouclage sur Pendle.
Jusqu’à 32,5% de rendement annuel (APY) maximal avec bouclage (échéance décembre 2026).
Visitez le marché :
https://app.pendle.finance/trade/markets/0x13285bcbc27f92b47b4edb99d744c07b48c977c0/swap?chain=ethereum&view=pt
#reinsurance #RWA #PENDLE
reUSD est le premier marché de bouclage sur Pendle.
Jusqu’à 32,5% de rendement annuel (APY) maximal avec bouclage (échéance décembre 2026).
Visitez le marché :
https://app.pendle.finance/trade/markets/0x13285bcbc27f92b47b4edb99d744c07b48c977c0/swap?chain=ethereum&view=pt
#reinsurance #RWA #PENDLE
Jusqu’à 32,5% de rendement annuel (APY) maximal avec bouclage (échéance décembre 2026).
Visitez le marché :
https://app.pendle.finance/trade/markets/0x13285bcbc27f92b47b4edb99d744c07b48c977c0/swap?chain=ethereum&view=pt
#reinsurance #RWA #PENDLE
1
2
219
·
--
Voir la traduction
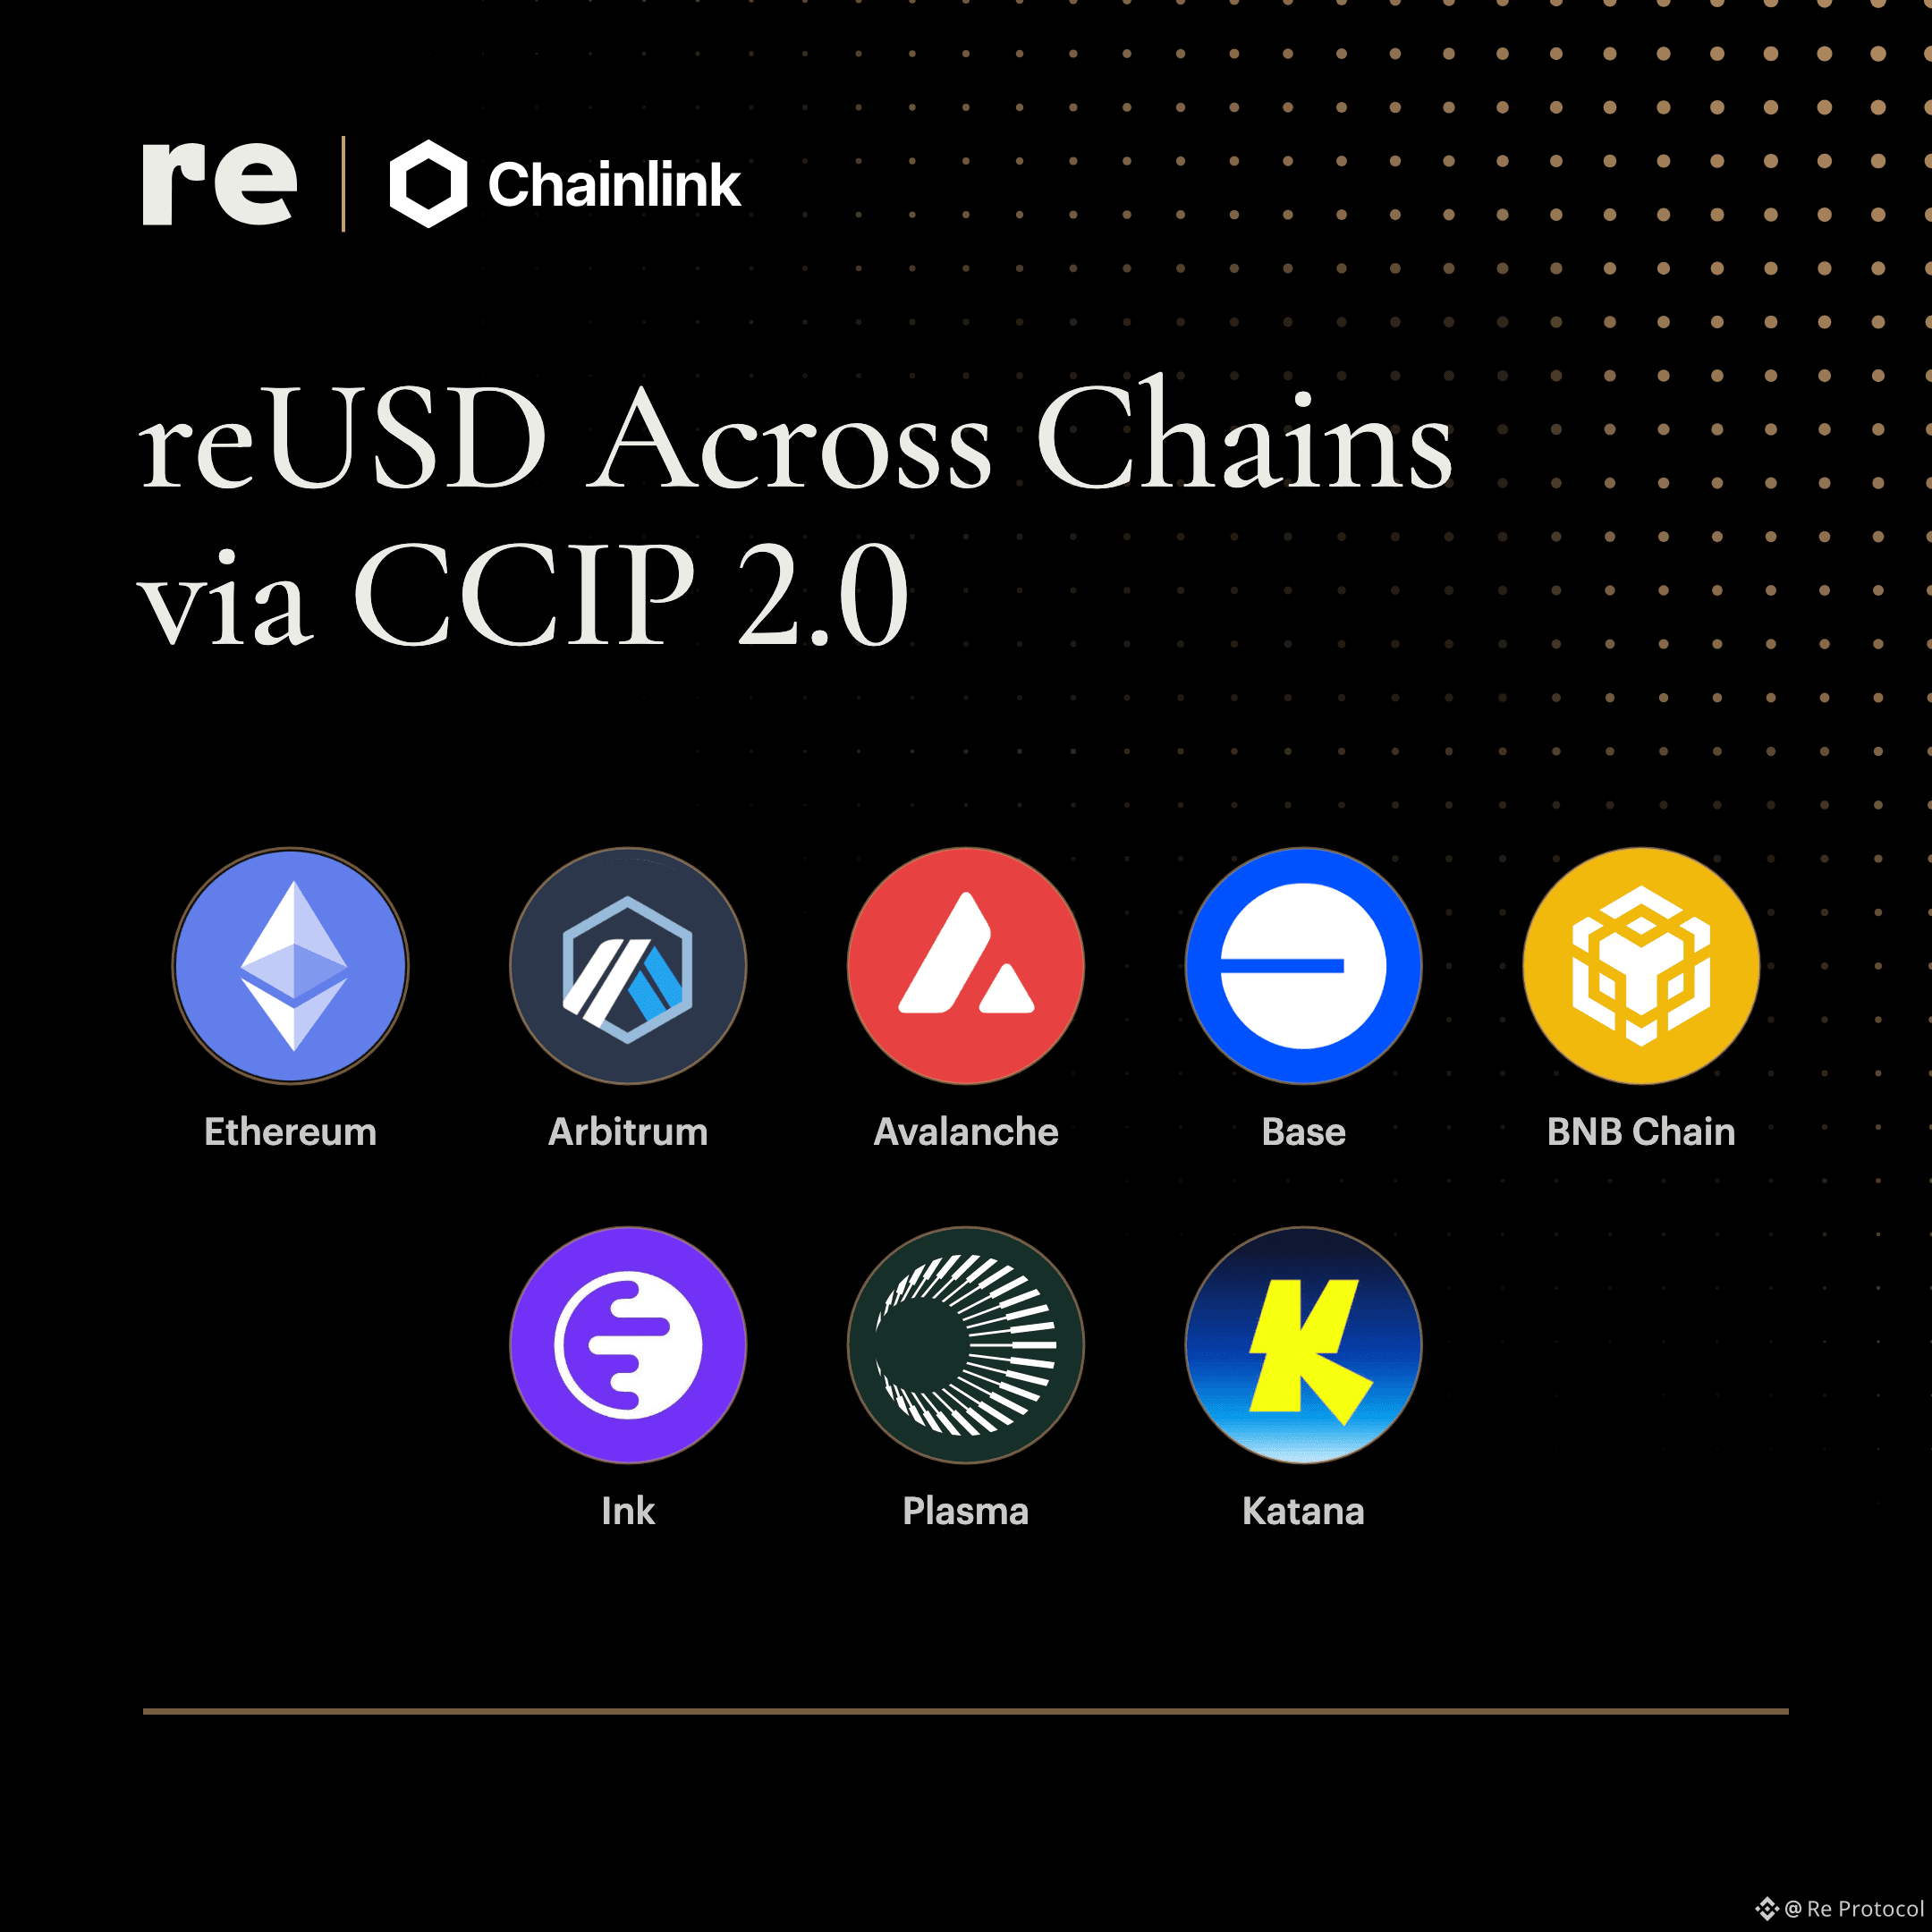
RWAs should follow liquidity and stay composable without rebuilding for every chain.
reUSD reaches 8 chains via Chainlink CCIP, connecting users & liquidity across fragmented ecosystems. CCIP 2.0 adds issuer-defined controls per transfer.
Re is proud to be a launch partner.
#reinsurance #RWA #Chainlink
reUSD reaches 8 chains via Chainlink CCIP, connecting users & liquidity across fragmented ecosystems. CCIP 2.0 adds issuer-defined controls per transfer.
Re is proud to be a launch partner.
#reinsurance #RWA #Chainlink
1
2
68
·
--
Les dépôts totaux ont augmenté de 62 % depuis le 9 août et dépassent 312 M $ au 25 septembre.
#reinsurance #RWA #DeFi
Les dépôts totaux ont augmenté de 62 % depuis le 9 août et dépassent 312 M $ au 25 septembre.
#reinsurance #RWA #DeFi
#reinsurance #RWA #DeFi
1
2
105
·
--
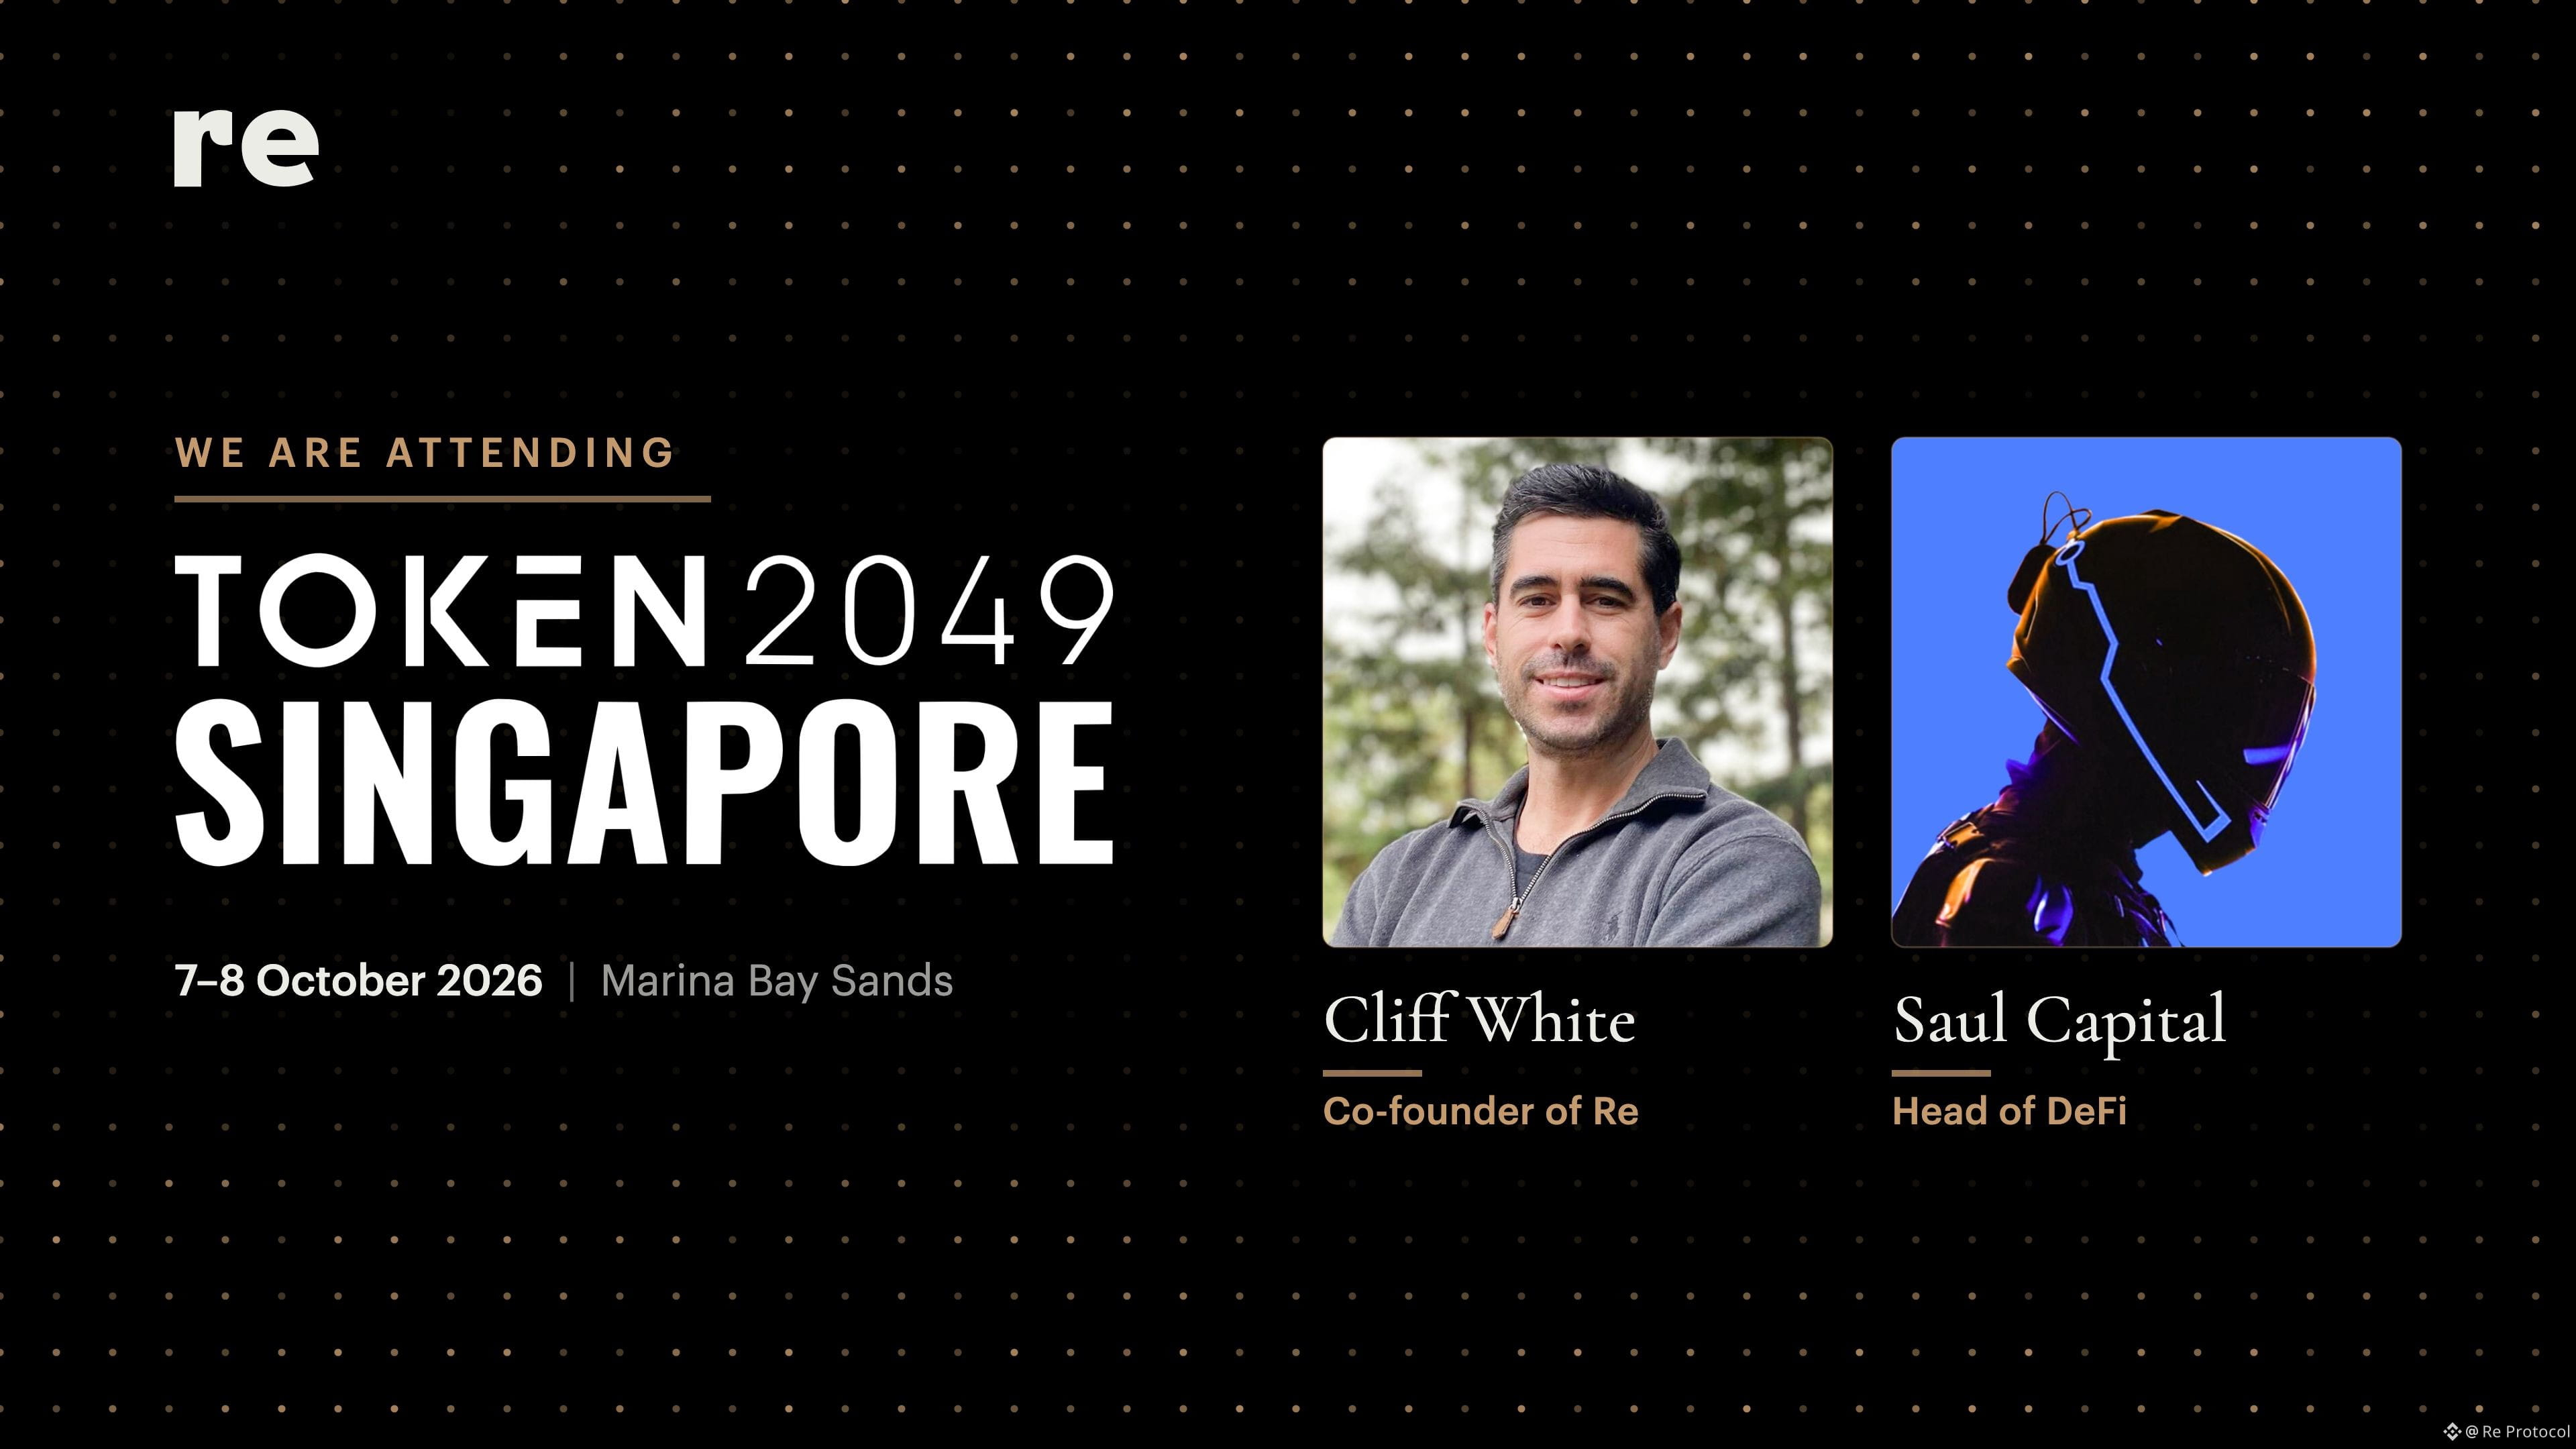
L’équipe Re se rend à Token2049 Singapour 🇸🇬
Le cofondateur Cliff White et le responsable DeFi Saul Capital
vont rencontrer des allocateurs et des partenaires tout au long de la semaine.
Écrivez-nous en DM pour réserver un créneau.
L’équipe Re se rend à Token2049 Singapour 🇸🇬
Le cofondateur Cliff White et le responsable DeFi Saul Capital
vont rencontrer des allocateurs et des partenaires tout au long de la semaine.
Écrivez-nous en DM pour réserver un créneau.
Le cofondateur Cliff White et le responsable DeFi Saul Capital
vont rencontrer des allocateurs et des partenaires tout au long de la semaine.
Écrivez-nous en DM pour réserver un créneau.
2
79
·
--
Nous étendons l’intégration de reUSD avec Fluid sur Arbitrum.
Coffres en direct :
· reUSD / USDC
· reUSD / USDT
· LP reUSD-USDC / USDC
10x de points Re sur reUSD et 20x sur les LP reUSD.
Voir les coffres :
https://fluid.io/42161/borrowing?collateral=reUSD
#reinsurance #RWA #DeFi #TradFi
Nous étendons l’intégration de reUSD avec Fluid sur Arbitrum.
Coffres en direct :
· reUSD / USDC
· reUSD / USDT
· LP reUSD-USDC / USDC
10x de points Re sur reUSD et 20x sur les LP reUSD.
Voir les coffres :
https://fluid.io/42161/borrowing?collateral=reUSD
#reinsurance #RWA #DeFi #TradFi
Coffres en direct :
· reUSD / USDC
· reUSD / USDT
· LP reUSD-USDC / USDC
10x de points Re sur reUSD et 20x sur les LP reUSD.
Voir les coffres :
https://fluid.io/42161/borrowing?collateral=reUSD
#reinsurance #RWA #DeFi #TradFi
2
152
·
--
Vérifié
Article
À l’intérieur de la stratégie de réassurance de ReAlors, comment la stratégie d’assurance de Re est-elle structurée pour maintenir ce rendement en flux ? Qu’est-ce qui intervient dans la décision des opportunités que le capital des déposants soutiendra ?
L’équation de valeur de Re est assez simple : les déposants fournissent soit du capital et émettent des actifs (reUSD ou reUSDe), soit acquièrent ces actifs sur le marché secondaire. Ces actifs génèrent du rendement : pour le reUSD, un rendement mixte basé sur le SOFR et la moyenne mobile sur sept jours du taux de rendement du sUSDe, auquel s’ajoute une marge déterminée par le protocole ; pour le reUSDe, le SOFR plus une marge déterminée par le protocole.
À l’intérieur de la stratégie de réassurance de Re
Alors, comment la stratégie d’assurance de Re est-elle structurée pour maintenir ce rendement en flux ? Qu’est-ce qui intervient dans la décision des opportunités que le capital des déposants soutiendra ?
L’équation de valeur de Re est assez simple : les déposants fournissent soit du capital et émettent des actifs (reUSD ou reUSDe), soit acquièrent ces actifs sur le marché secondaire. Ces actifs génèrent du rendement : pour le reUSD, un rendement mixte basé sur le SOFR et la moyenne mobile sur sept jours du taux de rendement du sUSDe, auquel s’ajoute une marge déterminée par le protocole ; pour le reUSDe, le SOFR plus une marge déterminée par le protocole.
L’équation de valeur de Re est assez simple : les déposants fournissent soit du capital et émettent des actifs (reUSD ou reUSDe), soit acquièrent ces actifs sur le marché secondaire. Ces actifs génèrent du rendement : pour le reUSD, un rendement mixte basé sur le SOFR et la moyenne mobile sur sept jours du taux de rendement du sUSDe, auquel s’ajoute une marge déterminée par le protocole ; pour le reUSDe, le SOFR plus une marge déterminée par le protocole.
1
2
865
·
--
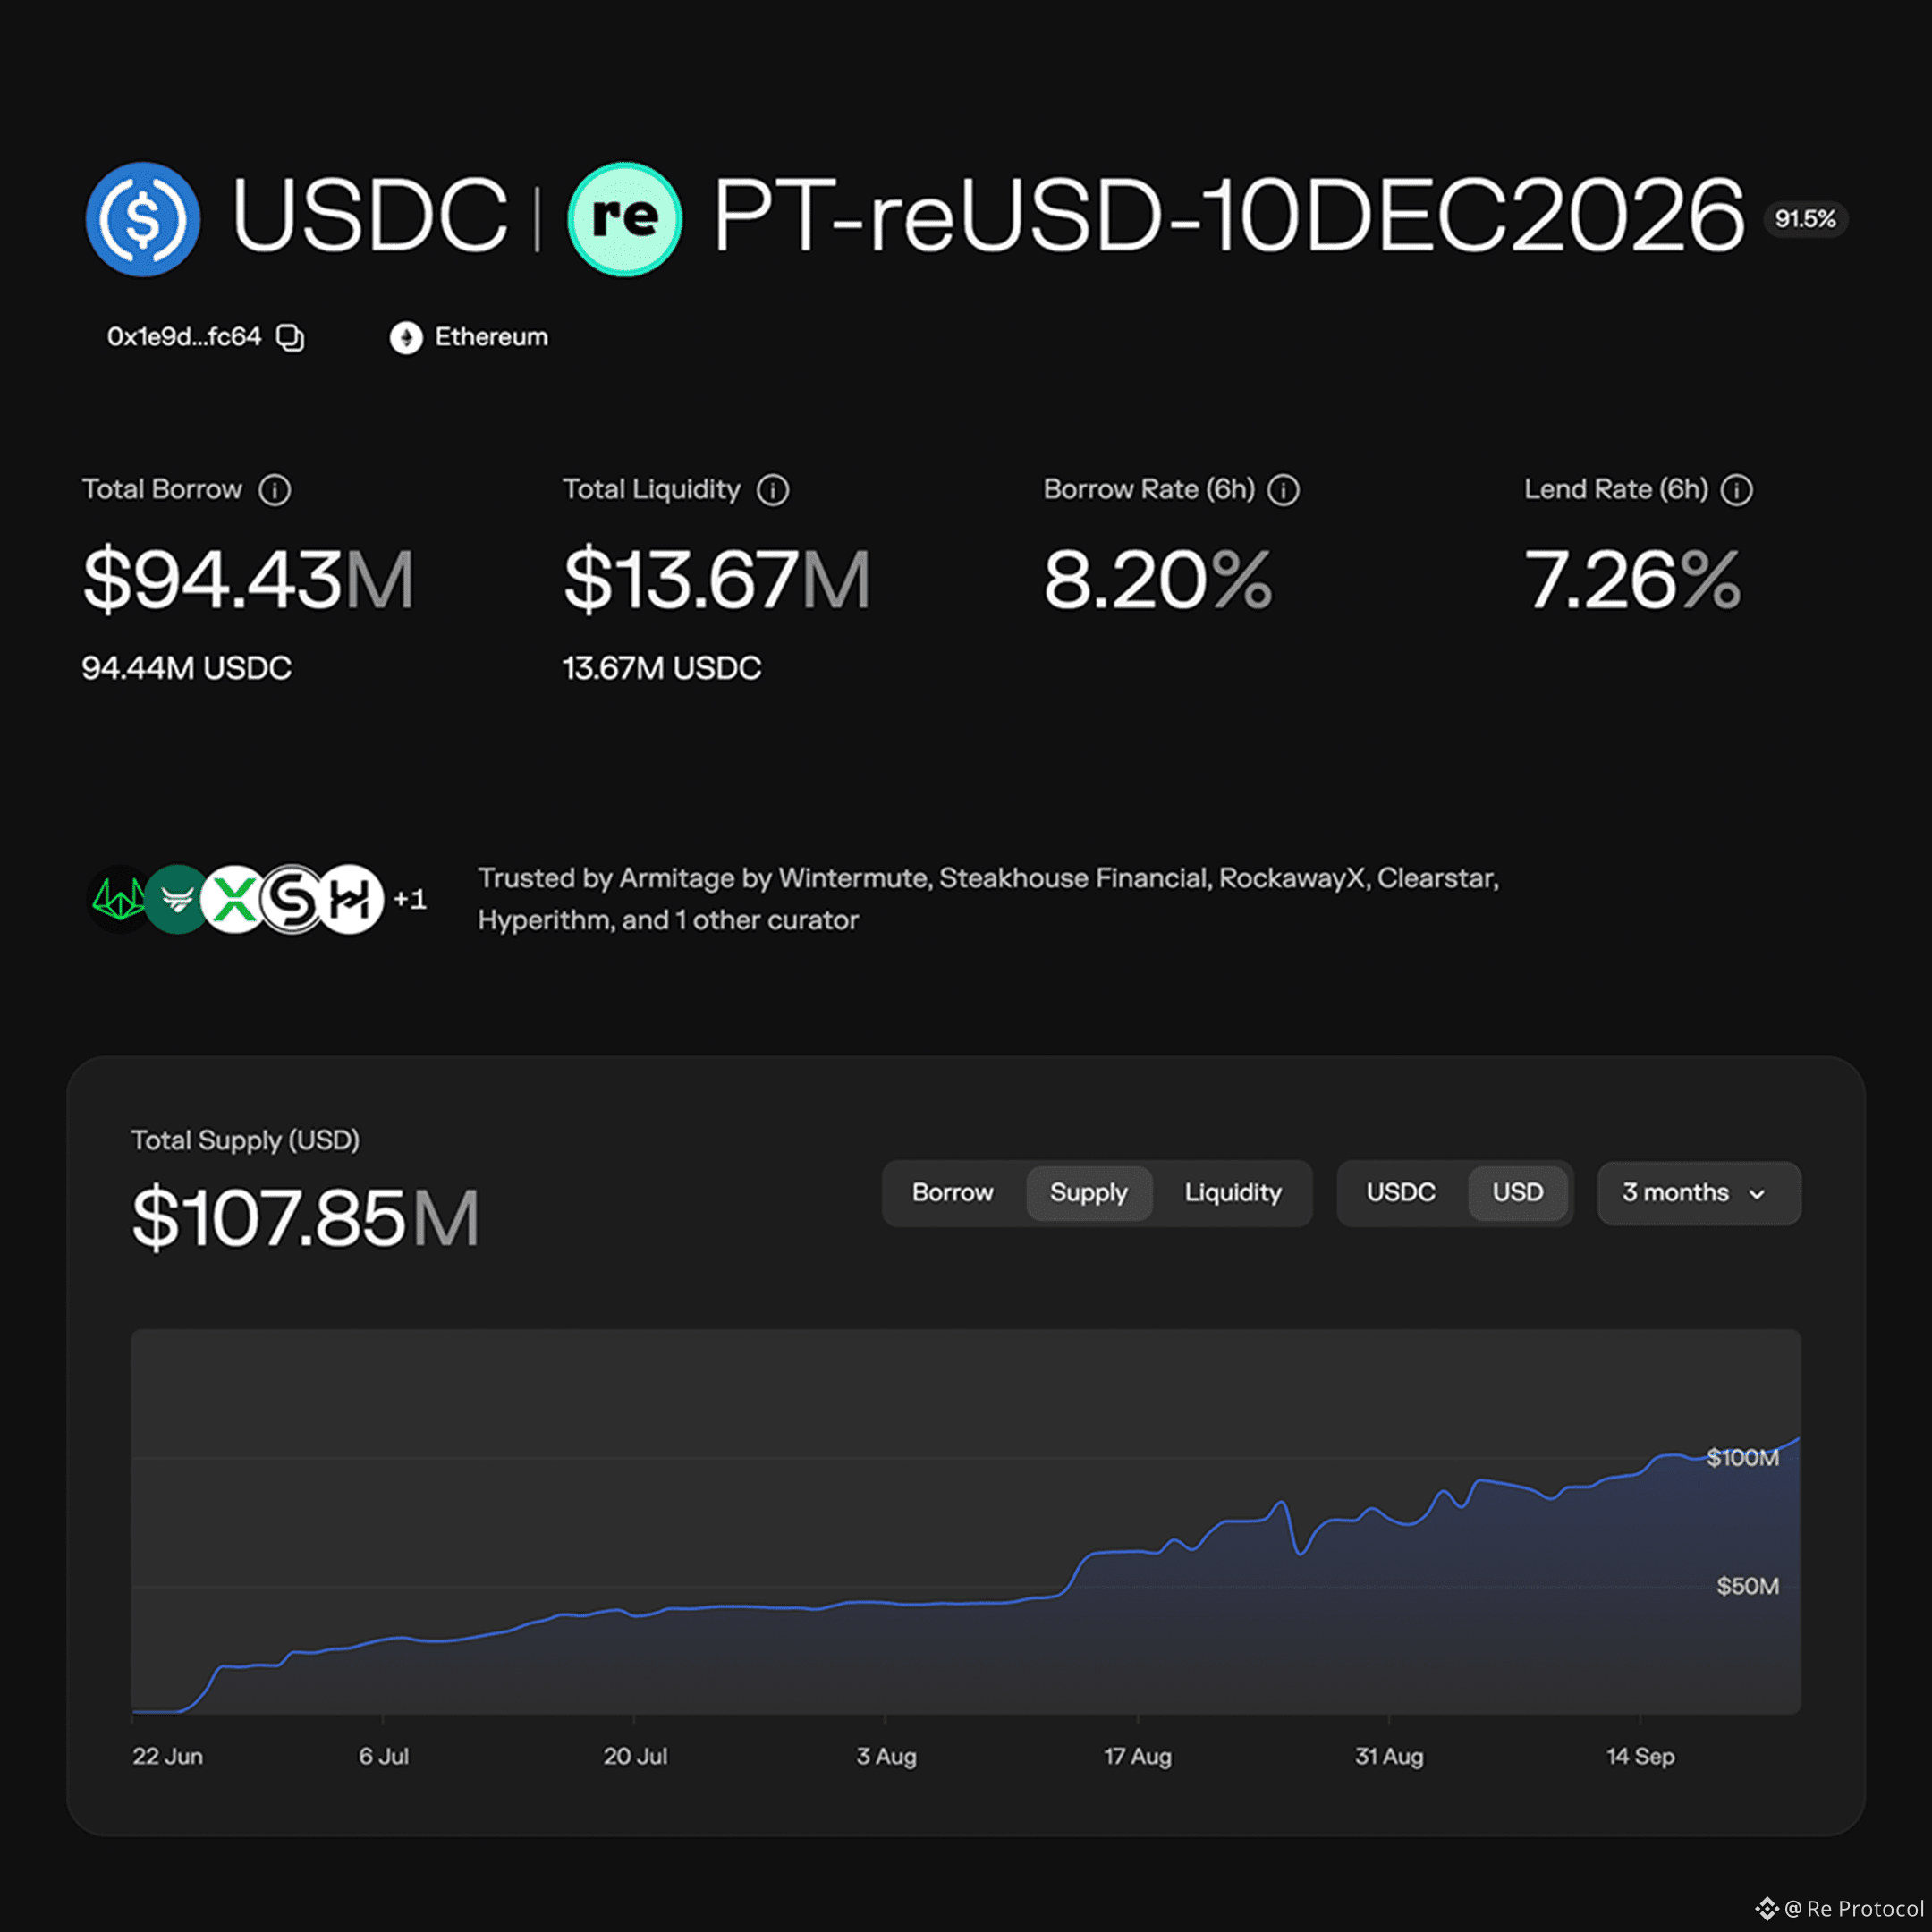
Le marché USDC / PT-reUSD sur Morpho a franchi les 100 M$+ d’offre.
Si vous disposez d’USDC inutilisés, prêtez-le contre des PT-reUSD pour un rendement annuel (APY) de 7,26 %.
Un rendement composable dans le monde réel, à grande échelle.
Prêtez ici :
https://app.morpho.org/ethereum/variable/0x1e9d614631a7df0ec07fb05b2c8cb2491575fd1a63a33bf187a6afb295a4fc64/usdc-pt-reusd-10dec2026
#reinsurance #RWA #DeFi #TradFi
1
2
77
·
--
Article
La prochaine étape de Re : 10 M$ de rendement2026 a été une année marquée par des étapes importantes pour Re. Le lancement de $RE [1], le token de gouvernance du protocole. Un quart de milliard de dépôts. Un demi-milliard en prime plafonnée [2]. Expansion inter-chaînes [3].
Maintenant vient une autre étape : 10 M$ de rendement total généré pour les détenteurs de reUSD et de reUSDe. Mais d’où vient ce rendement ? Et comment revient-il aux détenteurs ? Explorons cela.
Tout sur le rendement
reUSD [2] et reUSDe [3] sont les tokens générateurs de rendement de Re (https://re.xyz). Les utilisateurs peuvent soit déposer des stablecoins pour les frapper, soit les obtenir via les marchés secondaires. Chaque token a son propre profil de rendement : un taux de base, auquel s’ajoute une marge fournie par le protocole.
La prochaine étape de Re : 10 M$ de rendement
2026 a été une année marquée par des étapes importantes pour Re. Le lancement de $RE [1], le token de gouvernance du protocole. Un quart de milliard de dépôts. Un demi-milliard en prime plafonnée [2]. Expansion inter-chaînes [3].
Maintenant vient une autre étape : 10 M$ de rendement total généré pour les détenteurs de reUSD et de reUSDe. Mais d’où vient ce rendement ? Et comment revient-il aux détenteurs ? Explorons cela.
Tout sur le rendement
reUSD [2] et reUSDe [3] sont les tokens générateurs de rendement de Re (https://re.xyz). Les utilisateurs peuvent soit déposer des stablecoins pour les frapper, soit les obtenir via les marchés secondaires. Chaque token a son propre profil de rendement : un taux de base, auquel s’ajoute une marge fournie par le protocole.
4
2
485
·
--
Nouvelle étape franchie : Re a dépassé 300 M$ de dépôts cumulés.
Au 21 septembre 2026.
#reinsurance #RWA #Stablecoins
Nouvelle étape franchie : Re a dépassé 300 M$ de dépôts cumulés.
Au 21 septembre 2026.
#reinsurance #RWA #Stablecoins
Au 21 septembre 2026.
#reinsurance #RWA #Stablecoins
1
3
498
·
--
10 000 000 $ de rendement total versé aux détenteurs de reUSD et reUSDe.
Payé à partir des primes de programmes d’assurance réglementés.
Le capital des stablecoins mis à profit dans l’économie réelle.
#reinsurance #RWA #yield
10 000 000 $ de rendement total versé aux détenteurs de reUSD et reUSDe.
Payé à partir des primes de programmes d’assurance réglementés.
Le capital des stablecoins mis à profit dans l’économie réelle.
#reinsurance #RWA #yield
Payé à partir des primes de programmes d’assurance réglementés.
Le capital des stablecoins mis à profit dans l’économie réelle.
#reinsurance #RWA #yield
1
2
120
·
--
Le marché reUSD est en direct sur Exponent.
• PT-reUSD (Déc-2026) · Taux fixe jusqu’à l’échéance
• YT-reUSD (Déc-2026) · 30x Re Points
• reUSD LP (Déc-2026) · 30x Re Points
Accédez aux marchés :
PT-reUSD :
app.exponent.finance/market/income/reUSD-10DEC26
YT-reUSD :
app.exponent.finance/market/farm/reUSD-10DEC26
reUSD LP :
app.exponent.finance/liquidity/pool/reUSD-10DEC26
#reinsurance #RWA #SolanaDeFi #Solana
1
2
75
·
--
Vérifié
Article
Comment la Ré ouvre la réassurance : accès et transparence pour un marché ferméQuand vous achetez une assurance, c’est quelque chose que vous pouvez voir : vous souscrivez un contrat et, si quelque chose tourne mal et est couvert par ce contrat, vous déposez une réclamation. Mais derrière ce contrat se trouve, en réalité, une autre couche que vous ne verrez jamais : la réassurance.
La réassurance constitue effectivement une couche cachée à bien des égards. La réassurance traditionnelle a longtemps été le domaine d’un nombre relativement restreint de géants de l’industrie, et c’est une boîte noire. Le marché a toujours fonctionné à huis clos : les prix, les accords et les données de performance sont généralement privés et inaccessibles aux personnes extérieures. Les traités sont négociés en privé entre assureurs et réassureurs ; leurs conditions sont communiquées aux contreparties concernées et aux régulateurs, et presque personne d’autre n’y a accès.
Comment la Ré ouvre la réassurance : accès et transparence pour un marché fermé
Quand vous achetez une assurance, c’est quelque chose que vous pouvez voir : vous souscrivez un contrat et, si quelque chose tourne mal et est couvert par ce contrat, vous déposez une réclamation. Mais derrière ce contrat se trouve, en réalité, une autre couche que vous ne verrez jamais : la réassurance.
La réassurance constitue effectivement une couche cachée à bien des égards. La réassurance traditionnelle a longtemps été le domaine d’un nombre relativement restreint de géants de l’industrie, et c’est une boîte noire. Le marché a toujours fonctionné à huis clos : les prix, les accords et les données de performance sont généralement privés et inaccessibles aux personnes extérieures. Les traités sont négociés en privé entre assureurs et réassureurs ; leurs conditions sont communiquées aux contreparties concernées et aux régulateurs, et presque personne d’autre n’y a accès.
La réassurance constitue effectivement une couche cachée à bien des égards. La réassurance traditionnelle a longtemps été le domaine d’un nombre relativement restreint de géants de l’industrie, et c’est une boîte noire. Le marché a toujours fonctionné à huis clos : les prix, les accords et les données de performance sont généralement privés et inaccessibles aux personnes extérieures. Les traités sont négociés en privé entre assureurs et réassureurs ; leurs conditions sont communiquées aux contreparties concernées et aux régulateurs, et presque personne d’autre n’y a accès.
1
2
338
·
--
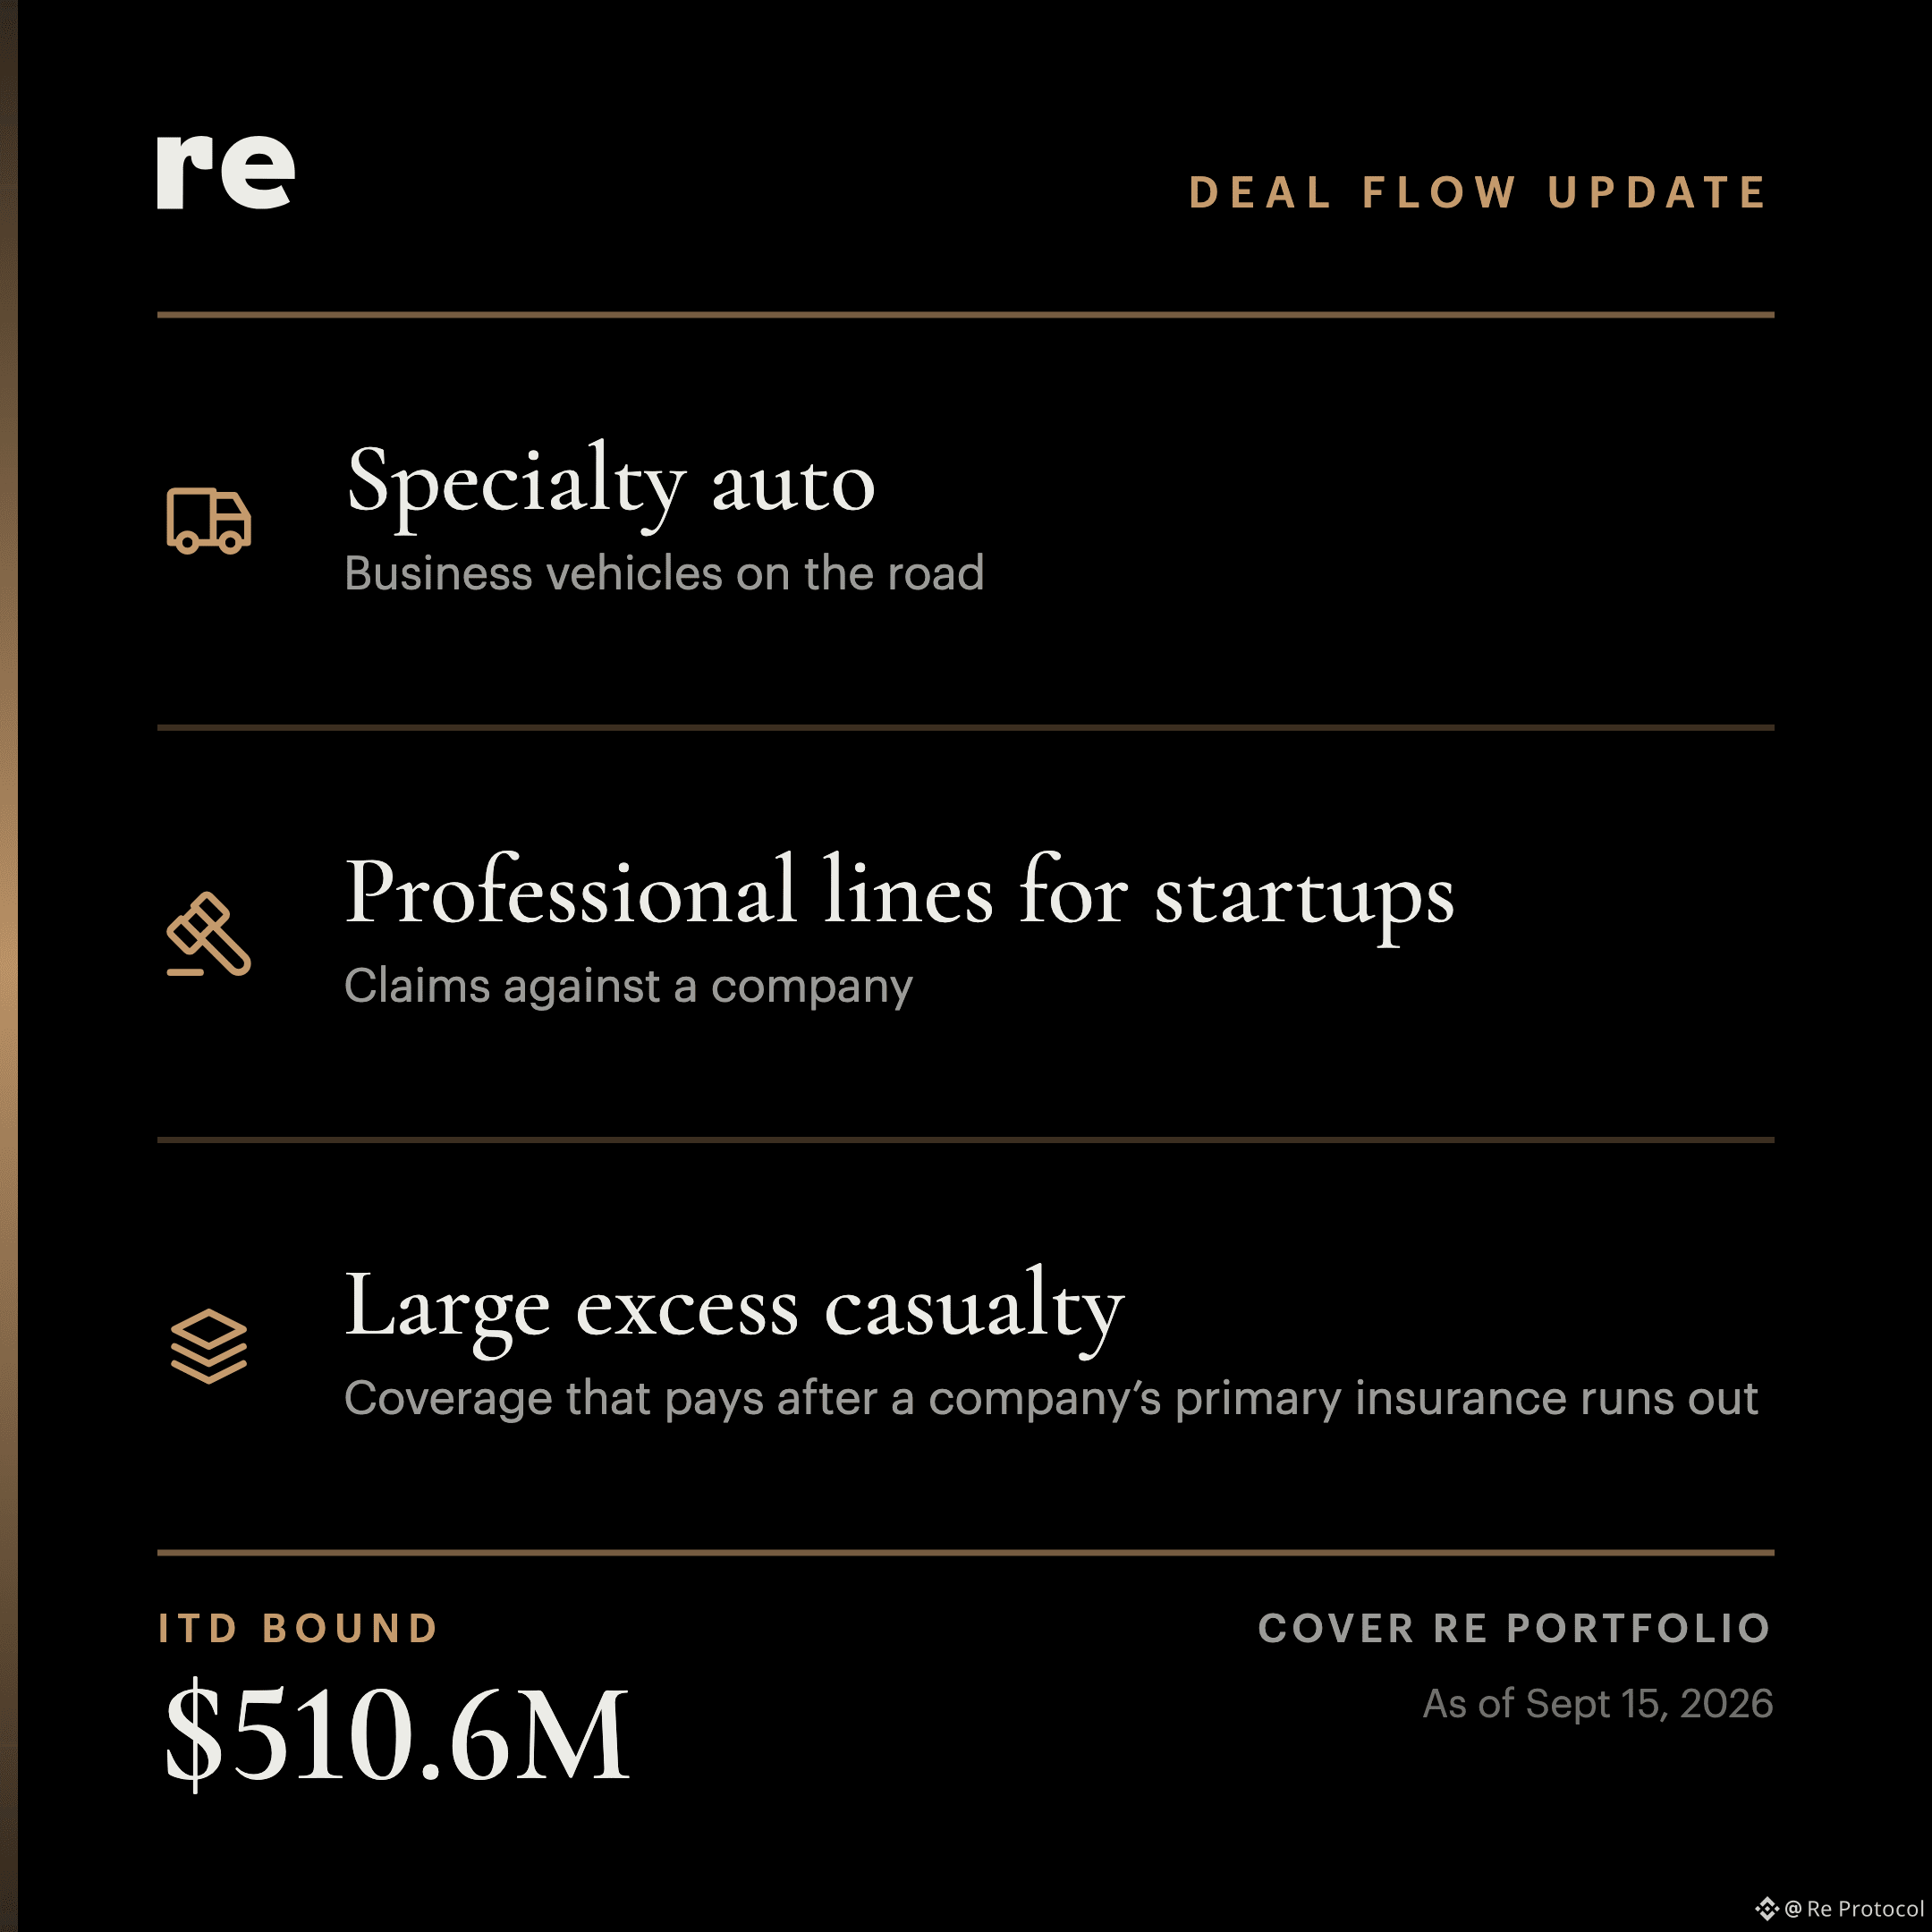
Trois nouveaux contrats finalisés. Nous avons repris les traités suivants :
→ Assurance automobile spécialisée : véhicules d’entreprise sur la route
→ Lignes professionnelles pour les startups : des réclamations contre une entreprise
→ Grande excédent de sinistres : une couverture qui verse lorsque l’assurance principale d’une entreprise est épuisée
Chaque traité correspond à une entreprise qui paie pour transférer un risque qu’elle ne peut pas assumer seule. Cette prime engage ITD à hauteur de 510,6 M$.
#reinsurance #RWA #DeFi #TradFi
1
2
310
·
--
La plupart des reUSD ne reste pas oisif.
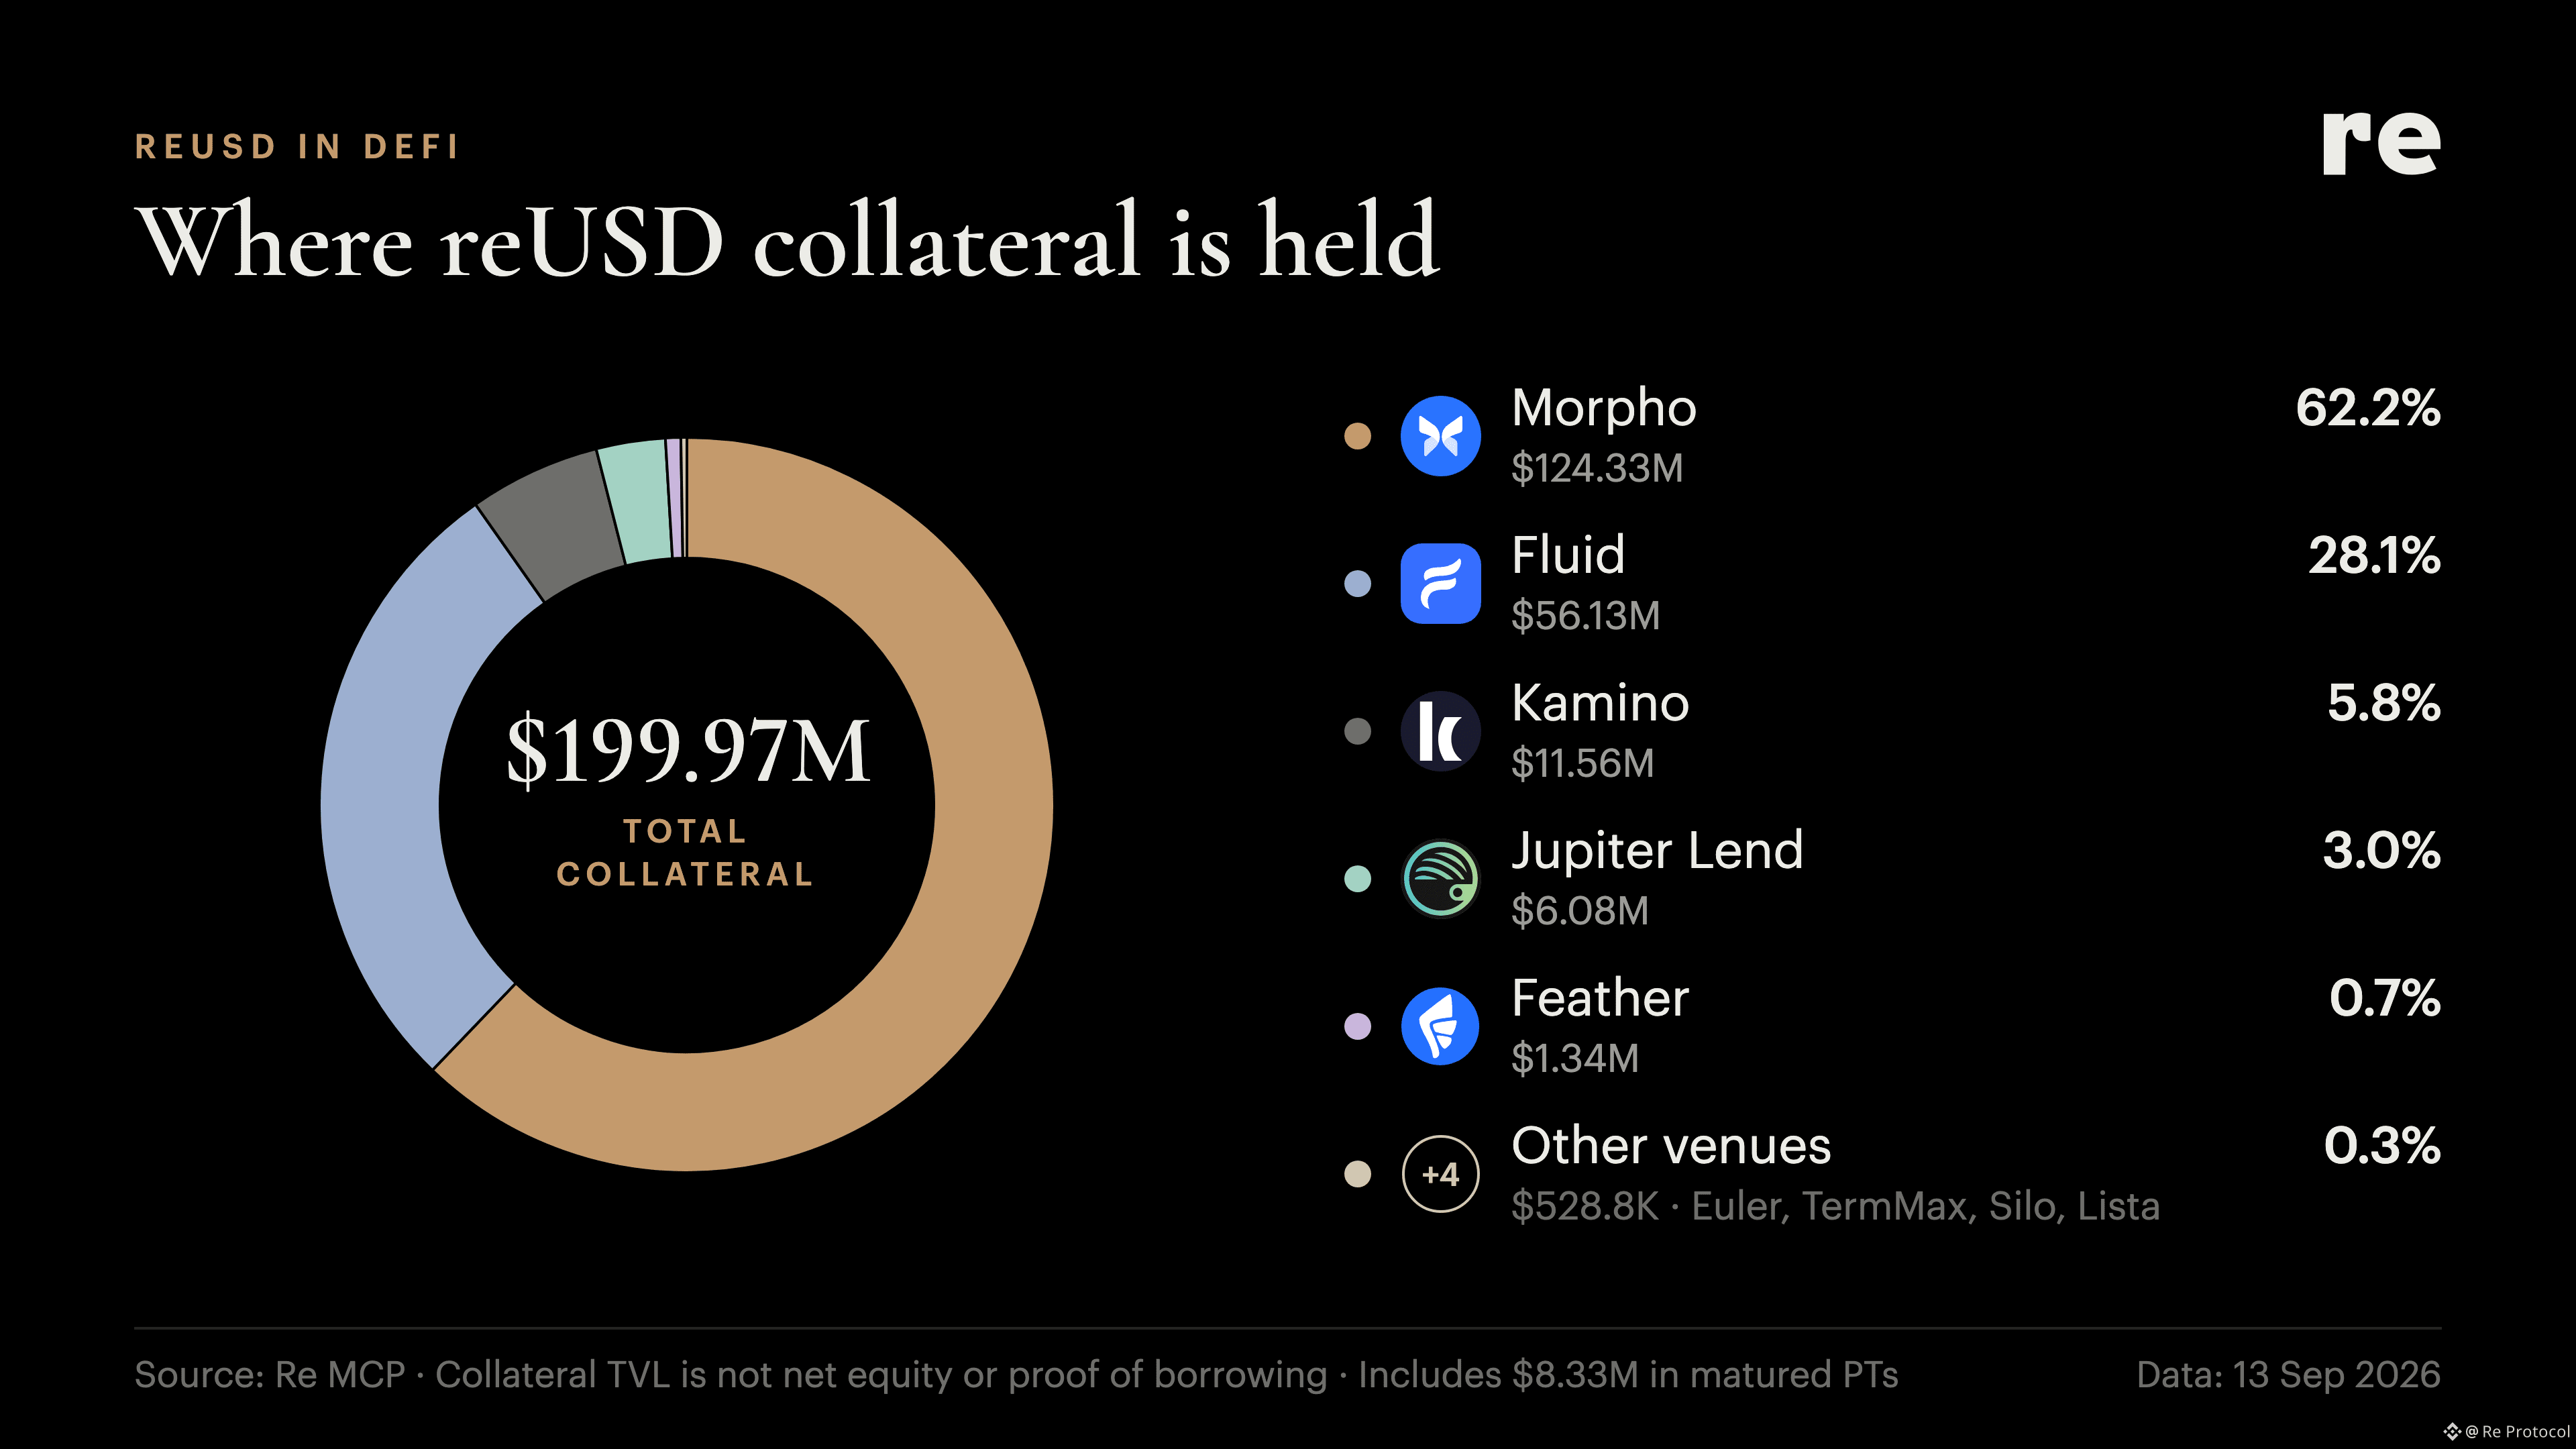
199,97 M$ travaillent sur neuf plateformes de prêt. La composabilité DeFi, mesurée en collatéral.
#reinsurance #RWA #lending
La plupart des reUSD ne reste pas oisif.
199,97 M$ travaillent sur neuf plateformes de prêt. La composabilité DeFi, mesurée en collatéral.
#reinsurance #RWA #lending
199,97 M$ travaillent sur neuf plateformes de prêt. La composabilité DeFi, mesurée en collatéral.
#reinsurance #RWA #lending
1
2
181
·
--
Article
Dans les relations avec les courtiers de Cover Re : d’où vient le flux d’opérationsCover Re est le réassureur agréé au sein de l’écosystème Re. Une partie du capital déposé auprès de Re est déployée hors chaîne comme garantie (collatéral) pour des contrats de réassurance rédigés par Cover Re, contribuant ainsi à générer un rendement pour les déposants en reUSD et en reUSDe. Mais qui fait le lien entre Cover Re et les assureurs de l’autre côté ?
La réassurance est un marché axé sur la relation dans lequel des centaines de milliards de dollars de risque sont transférés par le biais de transactions privées plutôt que via une bourse publique. Les courtiers se tiennent au cœur de ce dispositif : ils agissent comme un canal principal par lequel les assureurs apportent des affaires en traités aux réassureurs, les aidant à identifier les marchés appropriés, à négocier les conditions et à gérer les transactions une fois celles-ci conclues.
Dans les relations avec les courtiers de Cover Re : d’où vient le flux d’opérations
Cover Re est le réassureur agréé au sein de l’écosystème Re. Une partie du capital déposé auprès de Re est déployée hors chaîne comme garantie (collatéral) pour des contrats de réassurance rédigés par Cover Re, contribuant ainsi à générer un rendement pour les déposants en reUSD et en reUSDe. Mais qui fait le lien entre Cover Re et les assureurs de l’autre côté ?
La réassurance est un marché axé sur la relation dans lequel des centaines de milliards de dollars de risque sont transférés par le biais de transactions privées plutôt que via une bourse publique. Les courtiers se tiennent au cœur de ce dispositif : ils agissent comme un canal principal par lequel les assureurs apportent des affaires en traités aux réassureurs, les aidant à identifier les marchés appropriés, à négocier les conditions et à gérer les transactions une fois celles-ci conclues.
La réassurance est un marché axé sur la relation dans lequel des centaines de milliards de dollars de risque sont transférés par le biais de transactions privées plutôt que via une bourse publique. Les courtiers se tiennent au cœur de ce dispositif : ils agissent comme un canal principal par lequel les assureurs apportent des affaires en traités aux réassureurs, les aidant à identifier les marchés appropriés, à négocier les conditions et à gérer les transactions une fois celles-ci conclues.
2
343
·
--
Nous avons ajouté ReChat à l’application Re.
Renseignez-vous sur l’offre en reUSD, le TVL, l’historique des prix ou tout autre élément provenant de la documentation.
Ouvrez app.re.xyz → touchez la bulle dans le coin inférieur droit.
#reinsurance #RWA #defi
Nous avons ajouté ReChat à l’application Re.
Renseignez-vous sur l’offre en reUSD, le TVL, l’historique des prix ou tout autre élément provenant de la documentation.
Ouvrez app.re.xyz → touchez la bulle dans le coin inférieur droit.
#reinsurance #RWA #defi
Renseignez-vous sur l’offre en reUSD, le TVL, l’historique des prix ou tout autre élément provenant de la documentation.
Ouvrez app.re.xyz → touchez la bulle dans le coin inférieur droit.
#reinsurance #RWA #defi
2
103
·
--
Cinq ans, une direction.
La prime liée désigne des traités de réassurance signés (contrats). Les montants sont engagés pour toute la durée du contrat.
#reinsurance #RWA #DeFi
Cinq ans, une direction.
La prime liée désigne des traités de réassurance signés (contrats). Les montants sont engagés pour toute la durée du contrat.
#reinsurance #RWA #DeFi
La prime liée désigne des traités de réassurance signés (contrats). Les montants sont engagés pour toute la durée du contrat.
#reinsurance #RWA #DeFi
2
113
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinClears$85200
5,242 vues
141 mentions
On a eu le mouvement, et $BTC se trouve exactement à l’endroit où nous étions avant les données. C’est ça, la patience réelle pour un trade.
Les données sont arrivées en ordre dispersé, mais avec quelques chiffres importants. La variation de l’emploi non agricole ADP est ressortie à 90K contre 73K prévus, tandis que le Core PCE est à 0,2% contre 0,3% attendu. Le PIB final est aussi plus fort à 2,2% contre 1,5% prévision, tandis que les dépenses personnelles sont à 0,9% contre 0,8% attendu. Dans le même temps, le revenu personnel a déçu à 0,2% contre 0,5% prévu.
Le BTC a d’abord fortement bondi jusqu’à 85 600 $, et il est maintenant revenu là où il doit être. Je vise toujours les fourchettes plus basses à 82 759 $ et la liquidité à 80 000 $, parce que la liquidité au-dessus est désormais réglée, c’est fini.
On a eu une session en direct pendant les données, et pendant cette session, on a vu le marché à 83 800 $, puis à 85 600 $, puis de retour vers 83 000, et on n’est toujours pas entrés en trade.
C’est ça, la patience.
On ne peut pas forcer une entrée quand le marché n’a pas une direction claire. La même zone reste au centre, et on attendra que le marché nous donne le setup.
Dites-moi, les gars, comment s’est passée la session ? Et est-ce qu’on devrait avoir plus de sessions régulières avec nos membres respectés pour qu’on puisse avoir de vraies discussions concernant le marché ?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·23 mentions J’aime
·11k vues
AltcoinSeasonIndexHoldsAbove60For5Days
30,760 vues
892 mentions
USADPAdds90000JobsInSeptember
13,296 vues
509 mentions