
PolinaK13
44 Publications

PolinaK13
Signaler
Bloquer l’utilisateur
10 Suivis
29 Abonnés
44 J’aime
Publications
Tous
Citations
·
--
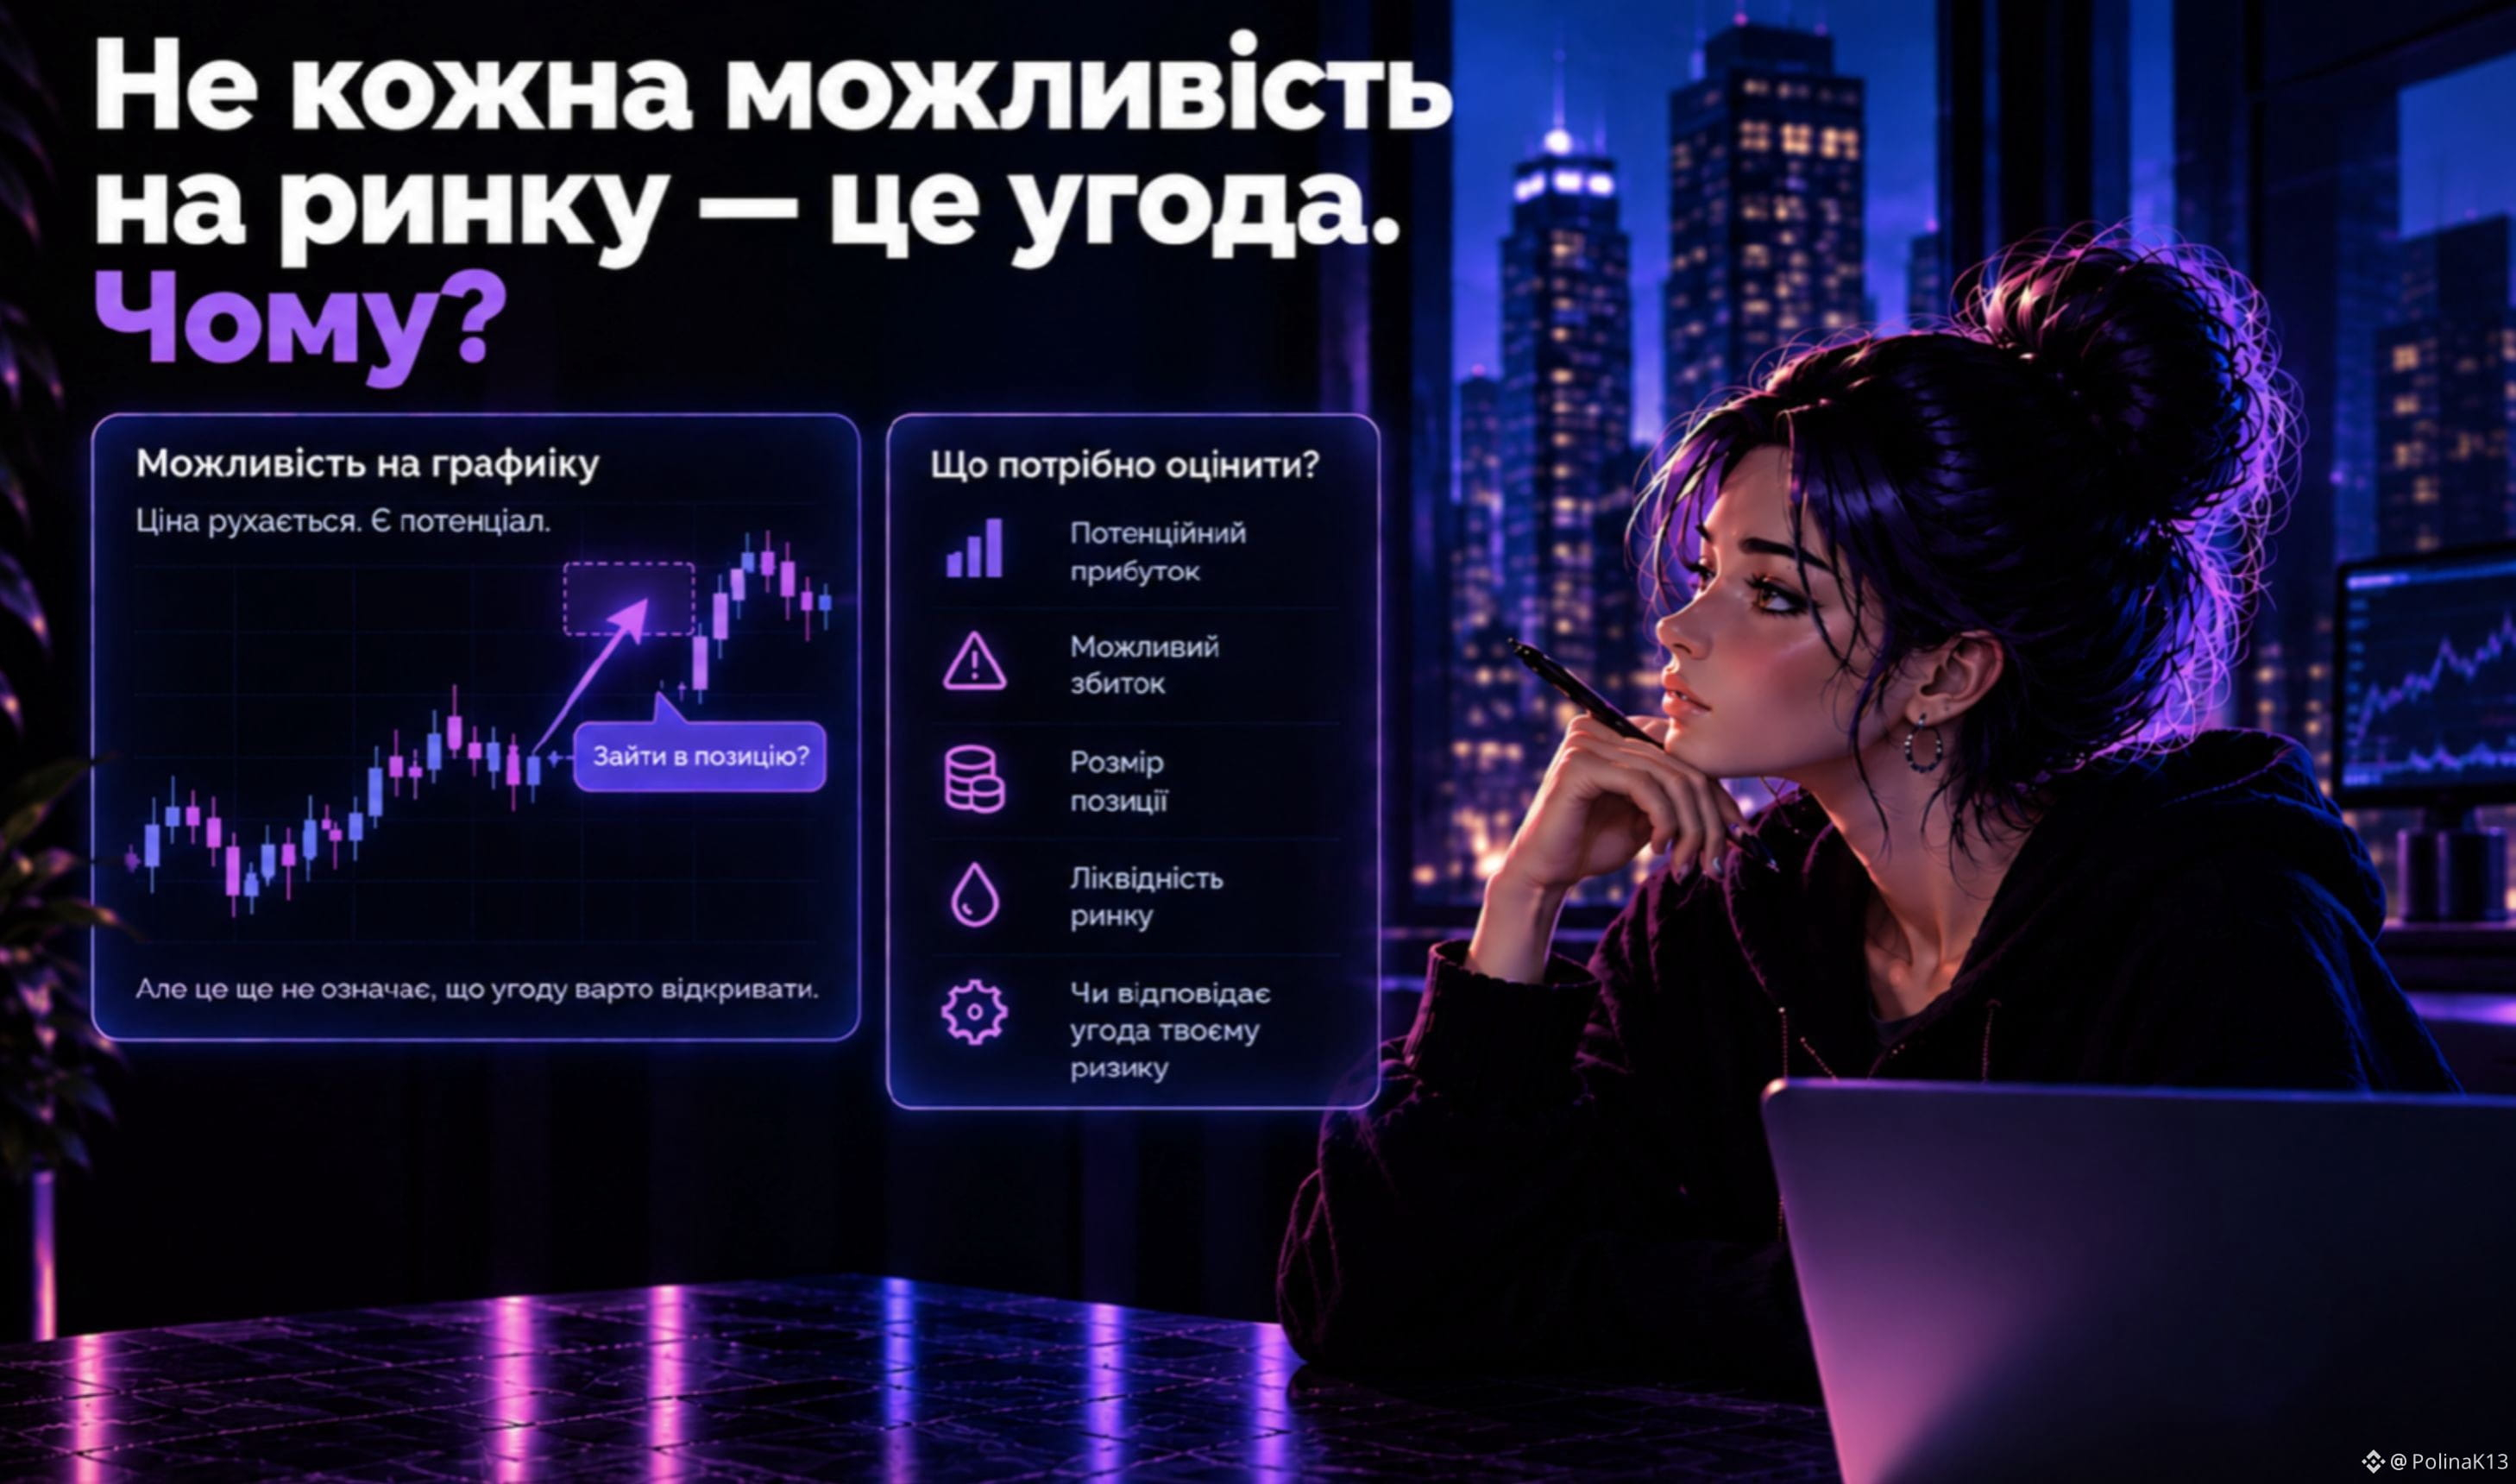
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
181
·
--
Voir la traduction
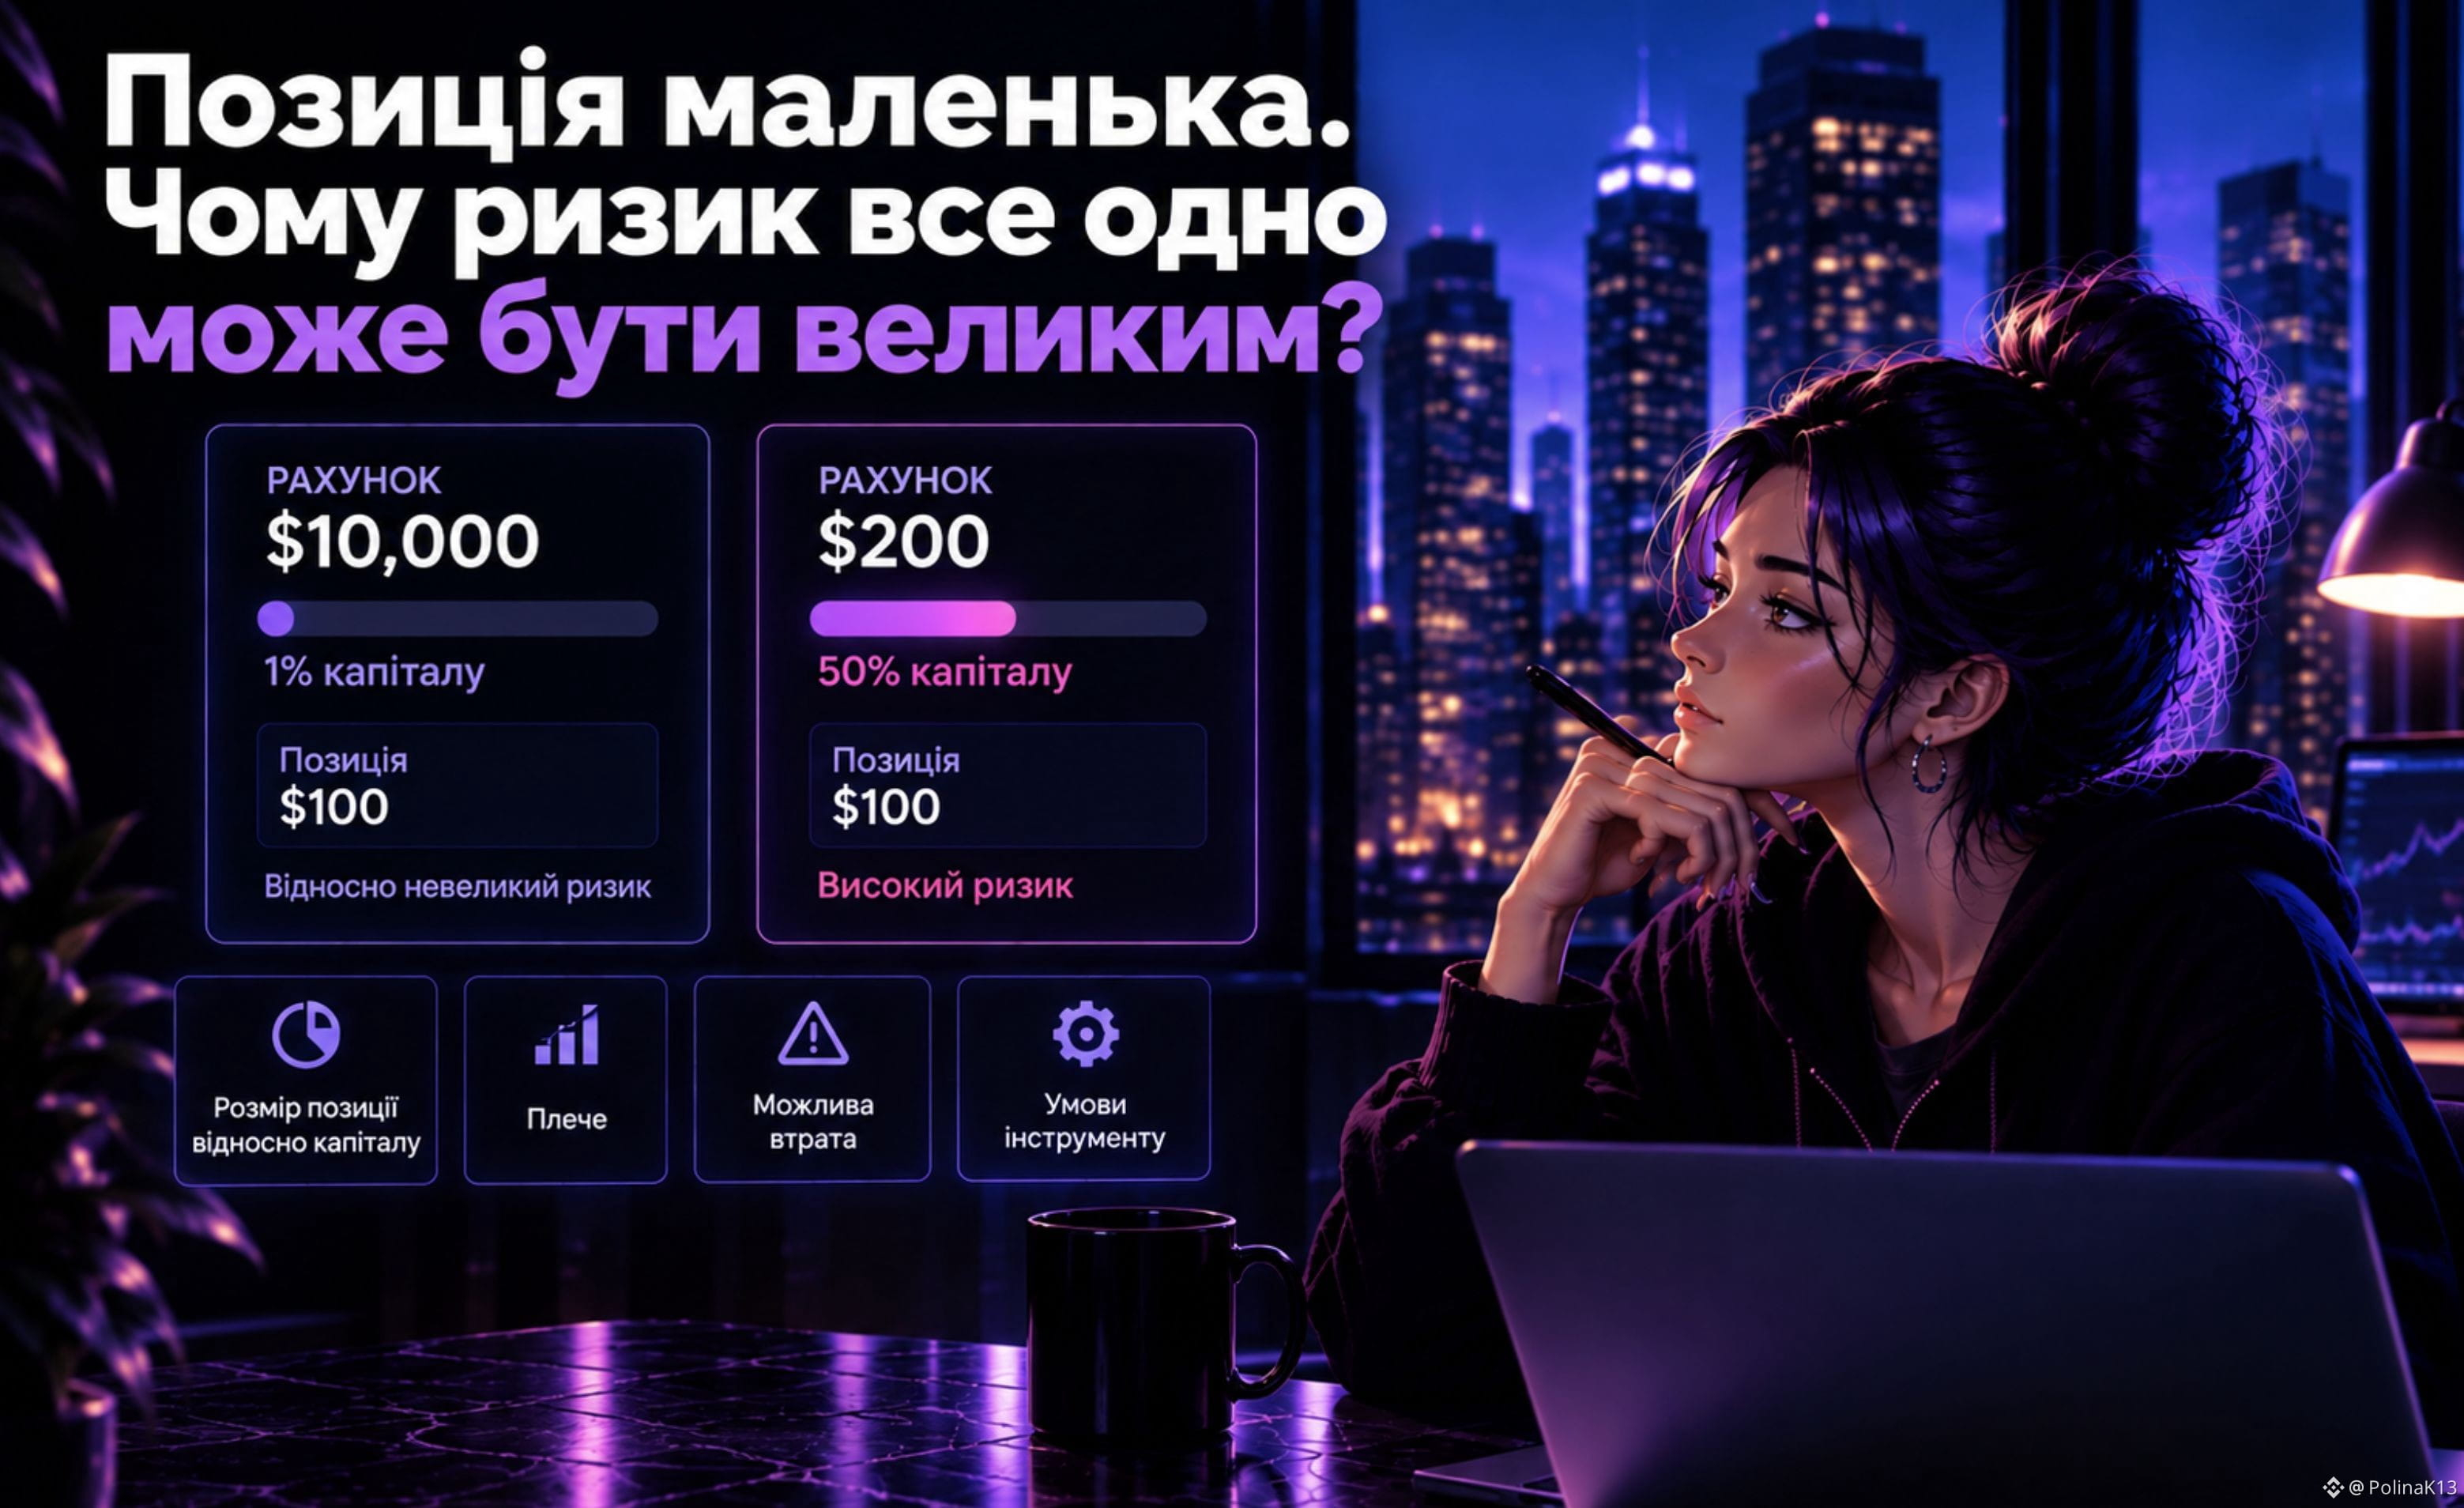
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
419
·
--
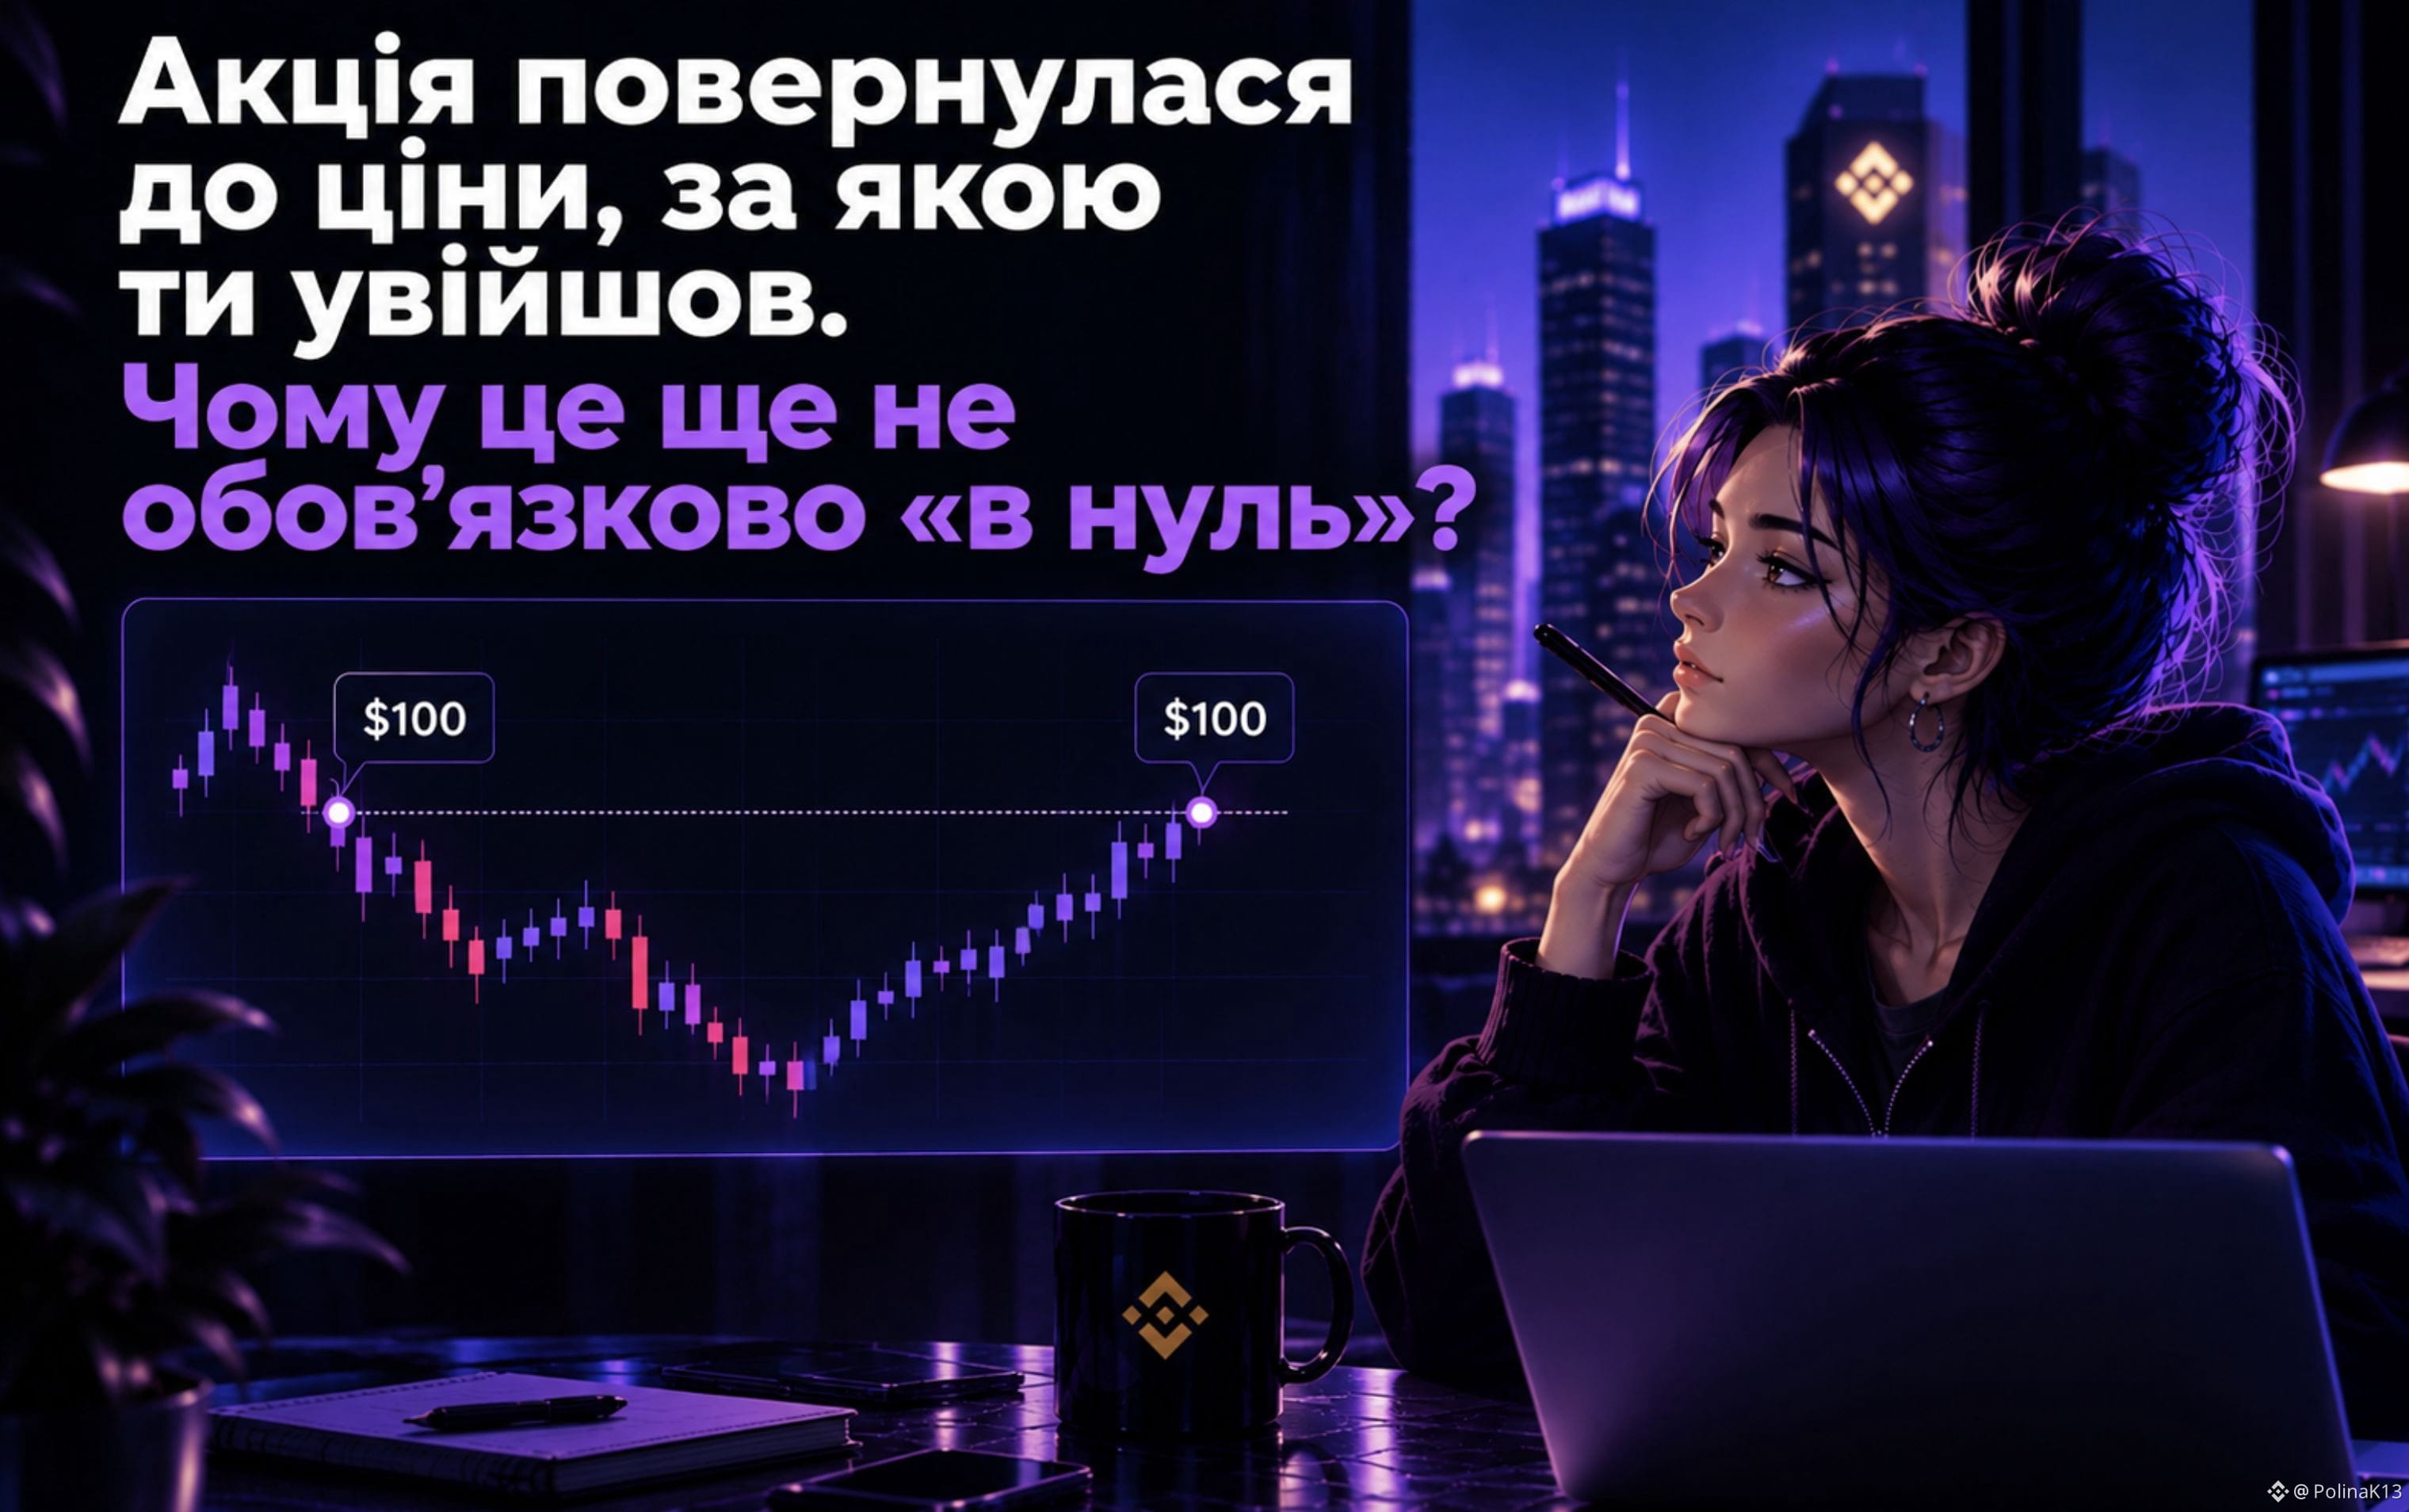
La promotion est revenue au prix auquel tu es entré. Pourquoi ce n’est pas forcément « à zéro » ?
Imaginons :
Tu as ouvert une position lorsque l’action coûtait 100 $.
Au début, elle est tombée à 95 $, puis elle est revenue à 100 $.
On dirait :
« Le prix est revenu → je suis de nouveau à zéro ».
Mais pas tout à fait.
Le résultat de l’opération peut être influencé par des coûts liés à la position.
Par exemple :
la commission d’ouverture et de clôture ;
funding si c’est un perpetual ;
la différence entre le prix que tu vois sur le graphique et le prix d’exécution réel.
Ainsi, même si l’actif sous-jacent est revenu à ton prix d’entrée, le résultat réel de la position peut rester négatif.
Et c’est là qu’une différence importante intervient :
Le prix est revenu au point d’entrée ≠ l’opération se clôture automatiquement à zéro.
Le graphique montre le mouvement du prix.
Et ton vrai P&L dépend aussi de l’instrument que tu trades et des coûts apparus pendant l’opération.
Donc, regarder seulement :
« Je suis entré à 100 $, maintenant c’est de nouveau 100 $ »
— ne suffit pas.
Parfois, le prix est revenu à zéro, mais ta position — pas encore.
#Trading #RiskManagement
La promotion est revenue au prix auquel tu es entré. Pourquoi ce n’est pas forcément « à zéro » ?
Imaginons :
Tu as ouvert une position lorsque l’action coûtait 100 $.
Au début, elle est tombée à 95 $, puis elle est revenue à 100 $.
On dirait :
« Le prix est revenu → je suis de nouveau à zéro ».
Mais pas tout à fait.
Le résultat de l’opération peut être influencé par des coûts liés à la position.
Par exemple :
la commission d’ouverture et de clôture ;
funding si c’est un perpetual ;
la différence entre le prix que tu vois sur le graphique et le prix d’exécution réel.
Ainsi, même si l’actif sous-jacent est revenu à ton prix d’entrée, le résultat réel de la position peut rester négatif.
Et c’est là qu’une différence importante intervient :
Le prix est revenu au point d’entrée ≠ l’opération se clôture automatiquement à zéro.
Le graphique montre le mouvement du prix.
Et ton vrai P&L dépend aussi de l’instrument que tu trades et des coûts apparus pendant l’opération.
Donc, regarder seulement :
« Je suis entré à 100 $, maintenant c’est de nouveau 100 $ »
— ne suffit pas.
Parfois, le prix est revenu à zéro, mais ta position — pas encore.
#Trading #RiskManagement
Imaginons :
Tu as ouvert une position lorsque l’action coûtait 100 $.
Au début, elle est tombée à 95 $, puis elle est revenue à 100 $.
On dirait :
« Le prix est revenu → je suis de nouveau à zéro ».
Mais pas tout à fait.
Le résultat de l’opération peut être influencé par des coûts liés à la position.
Par exemple :
la commission d’ouverture et de clôture ;
funding si c’est un perpetual ;
la différence entre le prix que tu vois sur le graphique et le prix d’exécution réel.
Ainsi, même si l’actif sous-jacent est revenu à ton prix d’entrée, le résultat réel de la position peut rester négatif.
Et c’est là qu’une différence importante intervient :
Le prix est revenu au point d’entrée ≠ l’opération se clôture automatiquement à zéro.
Le graphique montre le mouvement du prix.
Et ton vrai P&L dépend aussi de l’instrument que tu trades et des coûts apparus pendant l’opération.
Donc, regarder seulement :
« Je suis entré à 100 $, maintenant c’est de nouveau 100 $ »
— ne suffit pas.
Parfois, le prix est revenu à zéro, mais ta position — pas encore.
#Trading #RiskManagement
106
·
--
Voir la traduction
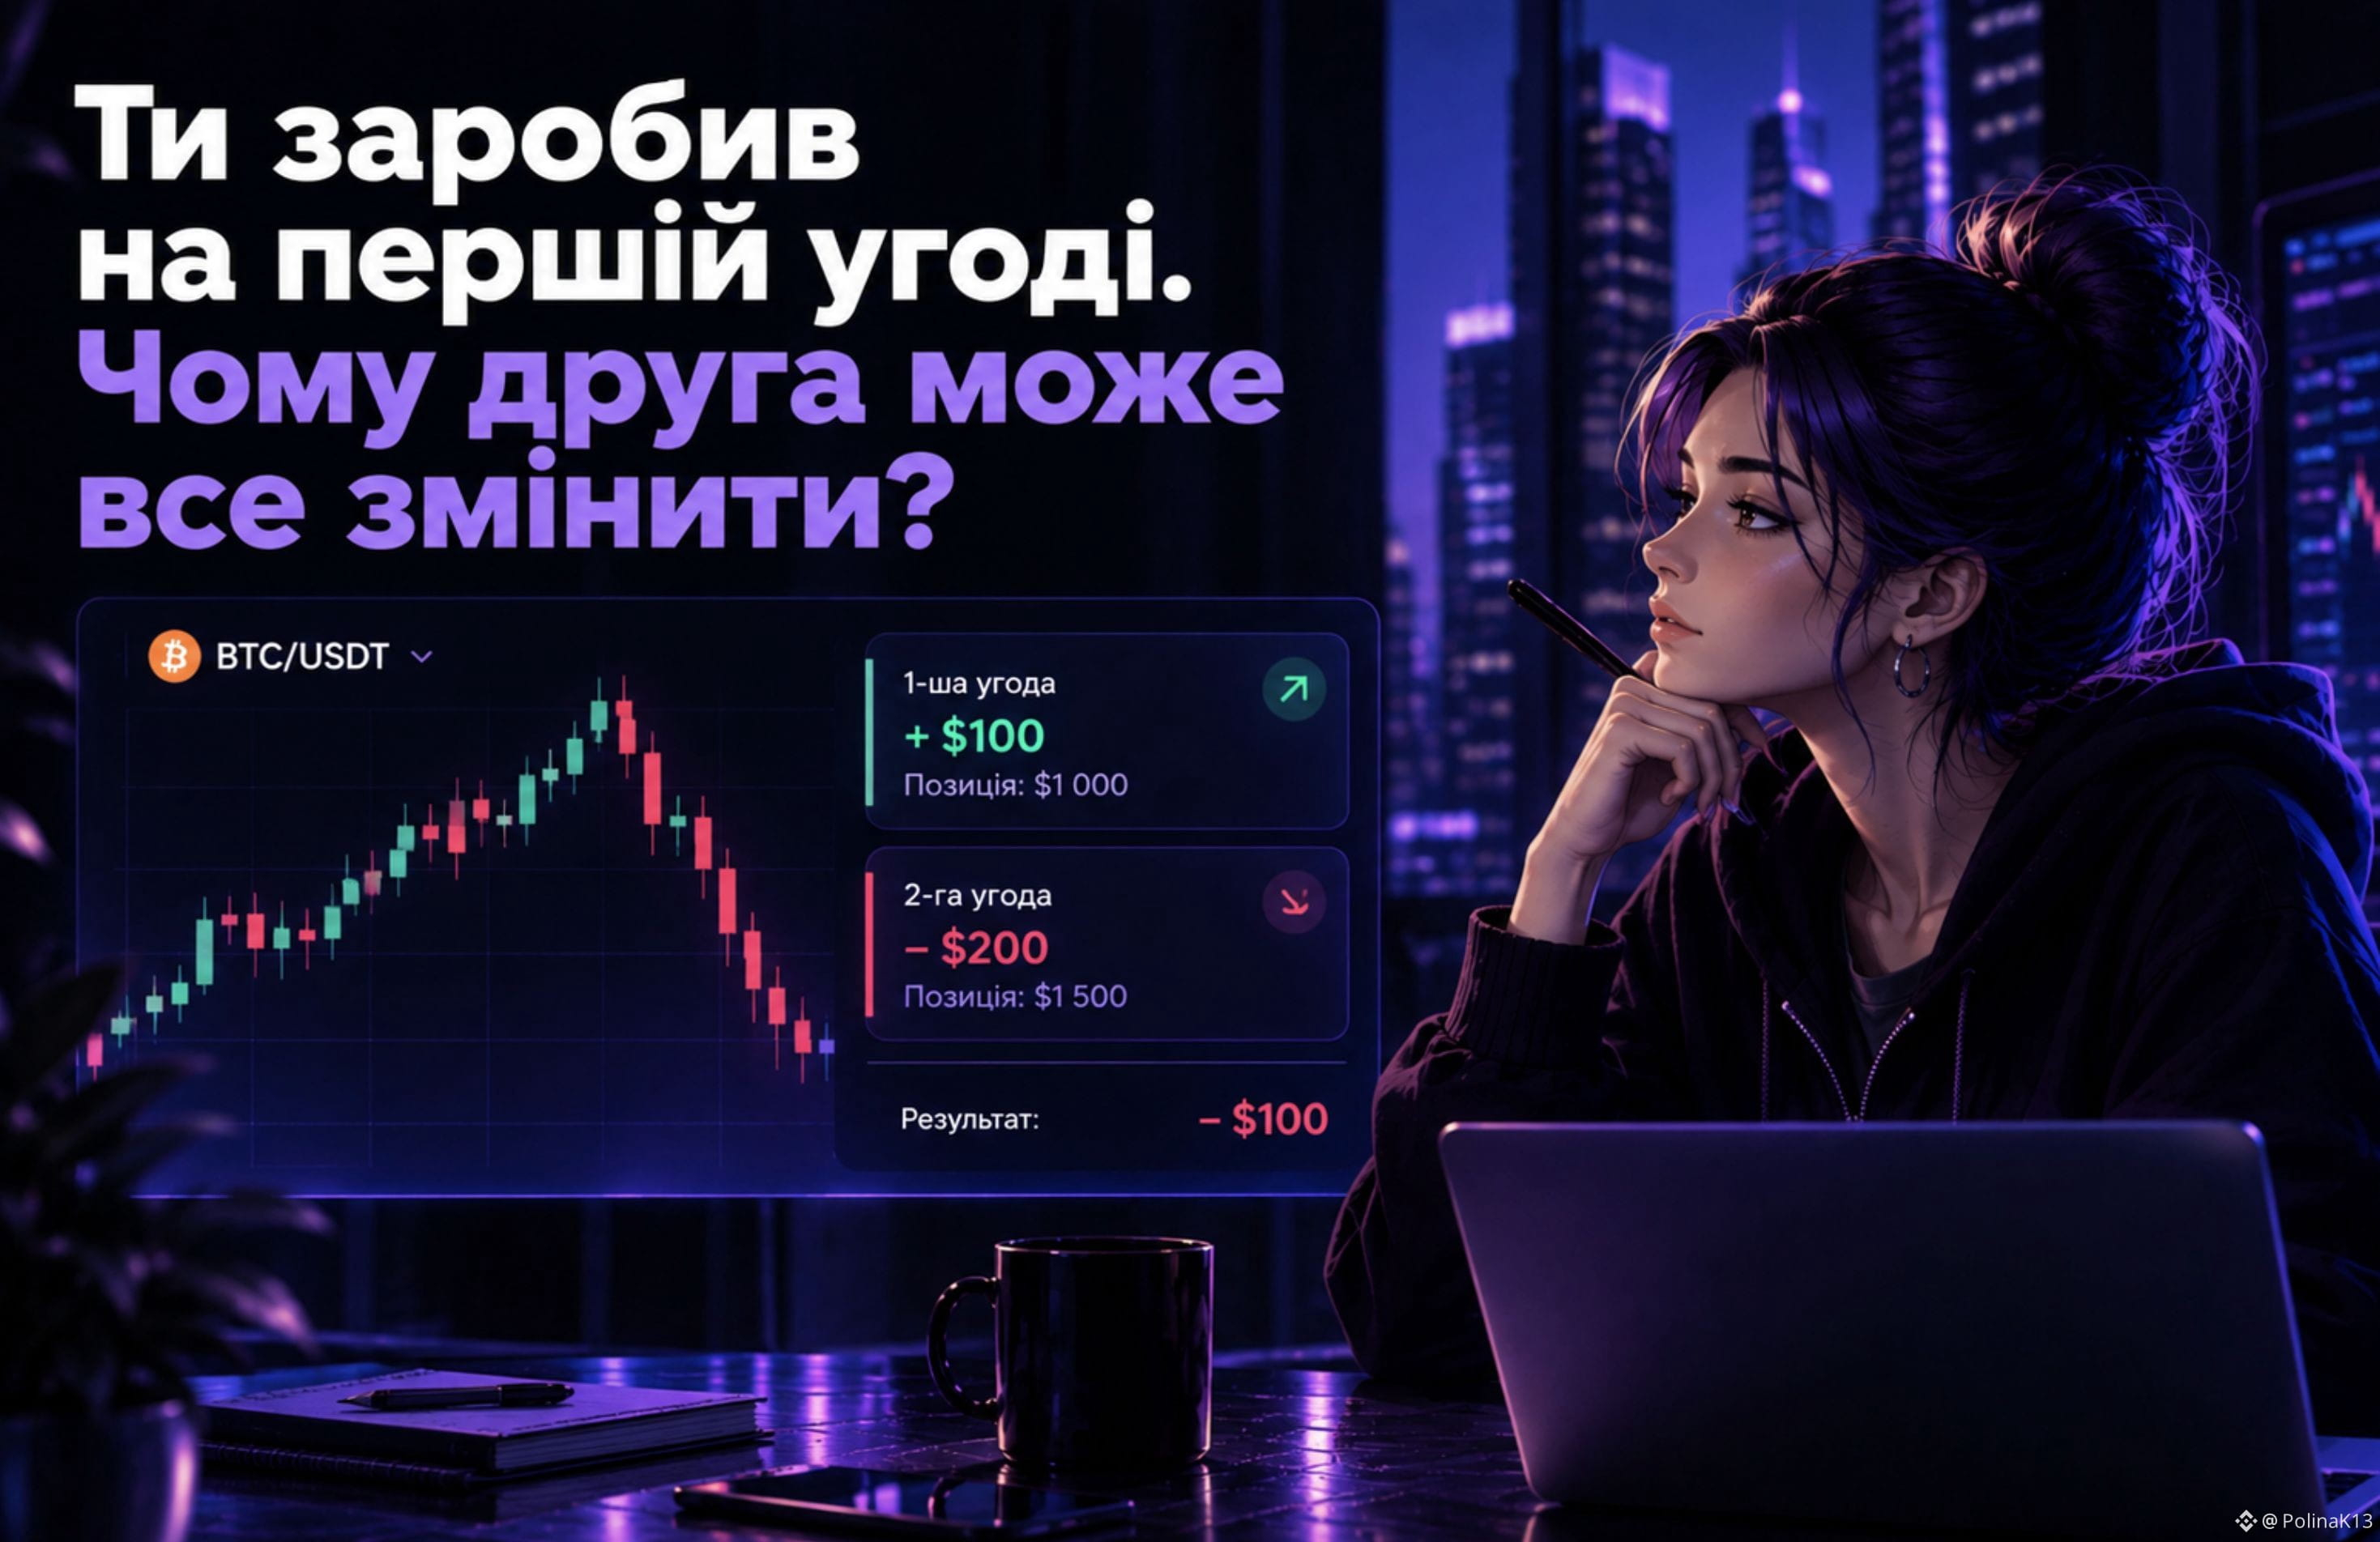
Ти заробив на першій угоді. Чому друга може все змінити?
Уявімо:
Ти відкрив угоду на $1 000 і заробив $100.
На рахунку вже $1 100.
Здається логічним:
«Раз вийшло один раз — можна повторити».
І тут часто змінюється головне — розмір ризику.
Після прибуткової угоди трейдер може збільшити позицію, використати більше плеча або просто почати ризикувати сильніше.
Наприклад:
1-ша угода: +$100
2-га угода: −$200
У підсумку:
+$100 − $200 = −$100
Тобто одна збиткова угода не просто забрала прибуток від першої — вона перевела весь результат у мінус.
Тому проблема не в тому, що друга угода обов'язково буде невдалою.
Проблема виникає тоді, коли після успіху змінюється рівень ризику.
Прибуткова угода не робить наступну угоду безпечнішою.
Ринок не знає, що ти щойно заробив.
Тому після плюса важливо оцінювати наступну позицію так само, як і першу:
яким буде збиток, якщо цього разу я помилюся?
#Trading #RiskManagement
Ти заробив на першій угоді. Чому друга може все змінити?
Уявімо:
Ти відкрив угоду на $1 000 і заробив $100.
На рахунку вже $1 100.
Здається логічним:
«Раз вийшло один раз — можна повторити».
І тут часто змінюється головне — розмір ризику.
Після прибуткової угоди трейдер може збільшити позицію, використати більше плеча або просто почати ризикувати сильніше.
Наприклад:
1-ша угода: +$100
2-га угода: −$200
У підсумку:
+$100 − $200 = −$100
Тобто одна збиткова угода не просто забрала прибуток від першої — вона перевела весь результат у мінус.
Тому проблема не в тому, що друга угода обов'язково буде невдалою.
Проблема виникає тоді, коли після успіху змінюється рівень ризику.
Прибуткова угода не робить наступну угоду безпечнішою.
Ринок не знає, що ти щойно заробив.
Тому після плюса важливо оцінювати наступну позицію так само, як і першу:
яким буде збиток, якщо цього разу я помилюся?
#Trading #RiskManagement
Уявімо:
Ти відкрив угоду на $1 000 і заробив $100.
На рахунку вже $1 100.
Здається логічним:
«Раз вийшло один раз — можна повторити».
І тут часто змінюється головне — розмір ризику.
Після прибуткової угоди трейдер може збільшити позицію, використати більше плеча або просто почати ризикувати сильніше.
Наприклад:
1-ша угода: +$100
2-га угода: −$200
У підсумку:
+$100 − $200 = −$100
Тобто одна збиткова угода не просто забрала прибуток від першої — вона перевела весь результат у мінус.
Тому проблема не в тому, що друга угода обов'язково буде невдалою.
Проблема виникає тоді, коли після успіху змінюється рівень ризику.
Прибуткова угода не робить наступну угоду безпечнішою.
Ринок не знає, що ти щойно заробив.
Тому після плюса важливо оцінювати наступну позицію так само, як і першу:
яким буде збиток, якщо цього разу я помилюся?
#Trading #RiskManagement
3
1.7k
·
--
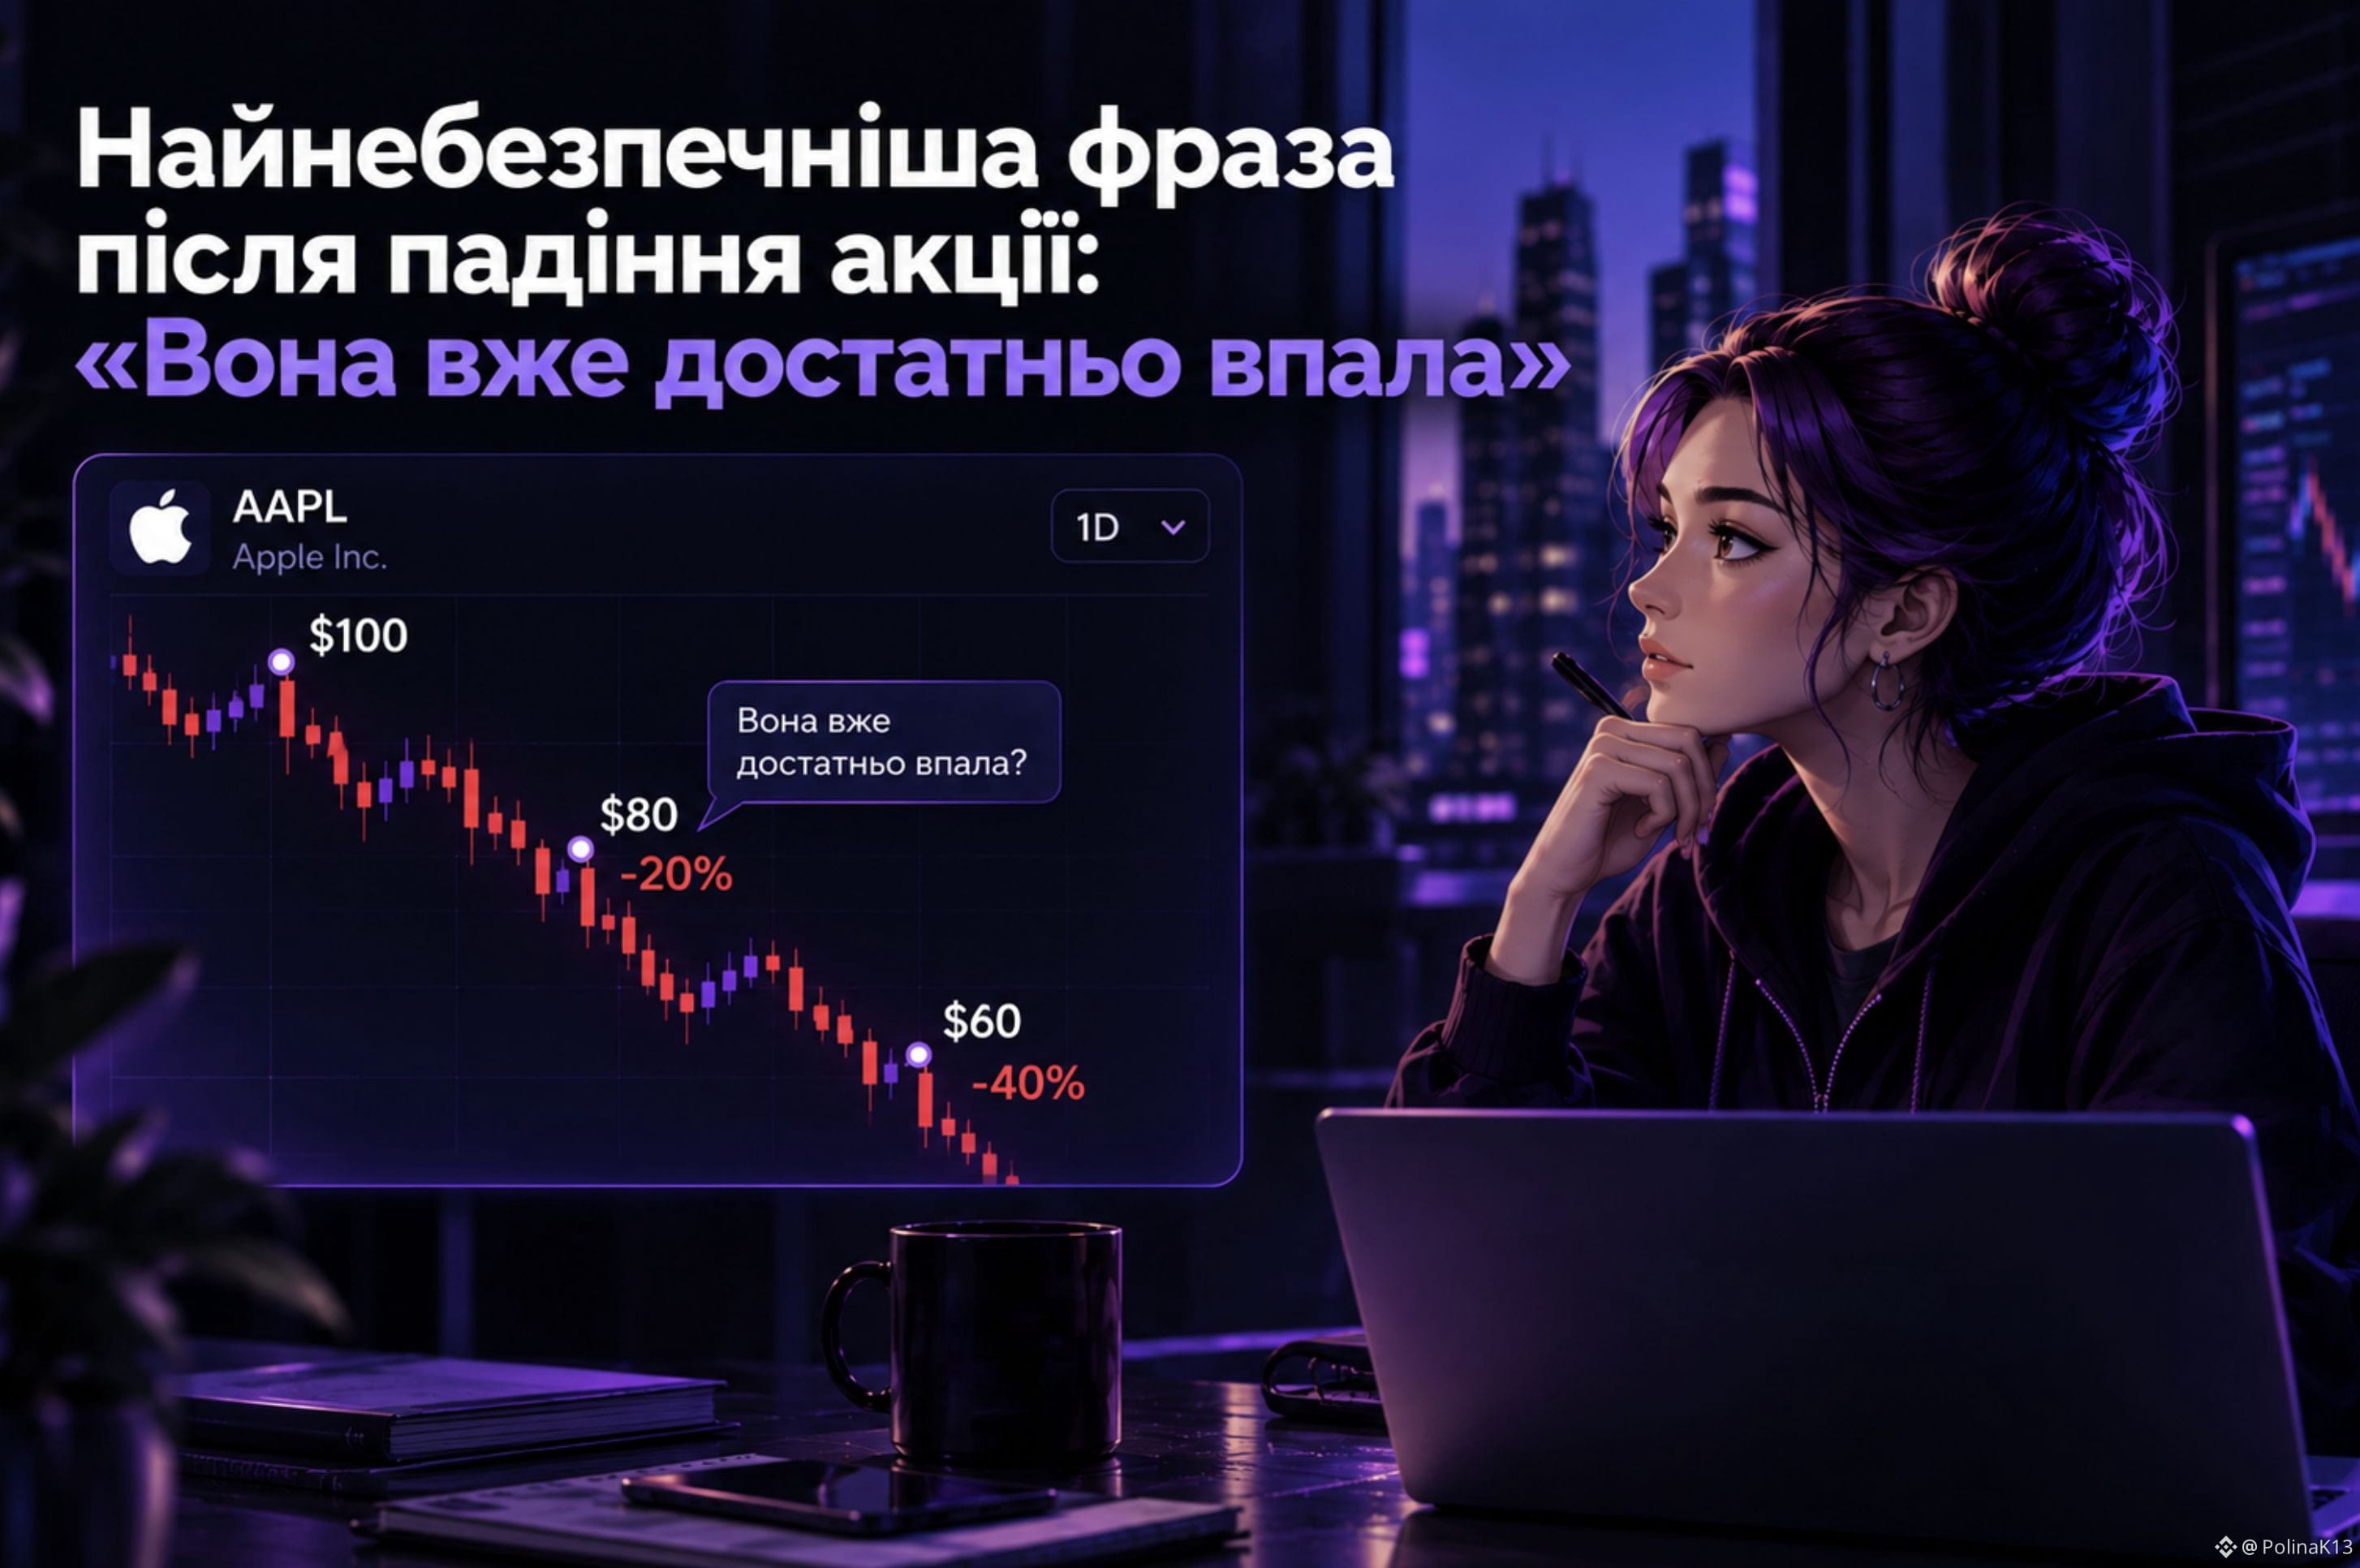
La phrase la plus dangereuse après une chute de l’action : « Elle a déjà suffisamment baissé »
L’action a chuté de 20%.
Première pensée :
« Bon, où pourrait-elle encore chuter ? »
Mais le marché ne sait pas où, pour toi, se trouve le « suffisamment bas ».
L’action peut encore baisser de 10%, 20%, voire 50%.
Par exemple :
$100 → $80 → $60
À 80$, il peut sembler que l’action soit déjà bon marché.
Mais après la chute jusqu’à 60$, une question se pose :
pourquoi le $80 a-t-il semblé être un plancher ?
Donc, au lieu de :
❌ « De combien a-t-elle déjà baissé ? »
il vaut mieux demander :
✅ « Pourquoi est-elle en train de chuter ? »
Les perspectives de l’entreprise ont-elles changé ?
Est-ce une réaction du marché ?
Y a-t-il des raisons d’espérer un redressement ?
La chute, à elle seule, ne rend pas un actif moins cher.
Et dans TradFi Perpetual, c’est encore plus important : le fait de pouvoir ouvrir une position courte ne signifie pas que toute baisse est automatiquement une opportunité de gagner de l’argent.
« Elle a déjà suffisamment baissé » — ce n’est pas une analyse.
C’est seulement l’hypothèse que la suite sera meilleure.
#TradFi
La phrase la plus dangereuse après une chute de l’action : « Elle a déjà suffisamment baissé »
L’action a chuté de 20%.
Première pensée :
« Bon, où pourrait-elle encore chuter ? »
Mais le marché ne sait pas où, pour toi, se trouve le « suffisamment bas ».
L’action peut encore baisser de 10%, 20%, voire 50%.
Par exemple :
$100 → $80 → $60
À 80$, il peut sembler que l’action soit déjà bon marché.
Mais après la chute jusqu’à 60$, une question se pose :
pourquoi le $80 a-t-il semblé être un plancher ?
Donc, au lieu de :
❌ « De combien a-t-elle déjà baissé ? »
il vaut mieux demander :
✅ « Pourquoi est-elle en train de chuter ? »
Les perspectives de l’entreprise ont-elles changé ?
Est-ce une réaction du marché ?
Y a-t-il des raisons d’espérer un redressement ?
La chute, à elle seule, ne rend pas un actif moins cher.
Et dans TradFi Perpetual, c’est encore plus important : le fait de pouvoir ouvrir une position courte ne signifie pas que toute baisse est automatiquement une opportunité de gagner de l’argent.
« Elle a déjà suffisamment baissé » — ce n’est pas une analyse.
C’est seulement l’hypothèse que la suite sera meilleure.
#TradFi
L’action a chuté de 20%.
Première pensée :
« Bon, où pourrait-elle encore chuter ? »
Mais le marché ne sait pas où, pour toi, se trouve le « suffisamment bas ».
L’action peut encore baisser de 10%, 20%, voire 50%.
Par exemple :
$100 → $80 → $60
À 80$, il peut sembler que l’action soit déjà bon marché.
Mais après la chute jusqu’à 60$, une question se pose :
pourquoi le $80 a-t-il semblé être un plancher ?
Donc, au lieu de :
❌ « De combien a-t-elle déjà baissé ? »
il vaut mieux demander :
✅ « Pourquoi est-elle en train de chuter ? »
Les perspectives de l’entreprise ont-elles changé ?
Est-ce une réaction du marché ?
Y a-t-il des raisons d’espérer un redressement ?
La chute, à elle seule, ne rend pas un actif moins cher.
Et dans TradFi Perpetual, c’est encore plus important : le fait de pouvoir ouvrir une position courte ne signifie pas que toute baisse est automatiquement une opportunité de gagner de l’argent.
« Elle a déjà suffisamment baissé » — ce n’est pas une analyse.
C’est seulement l’hypothèse que la suite sera meilleure.
#TradFi
615
·
--
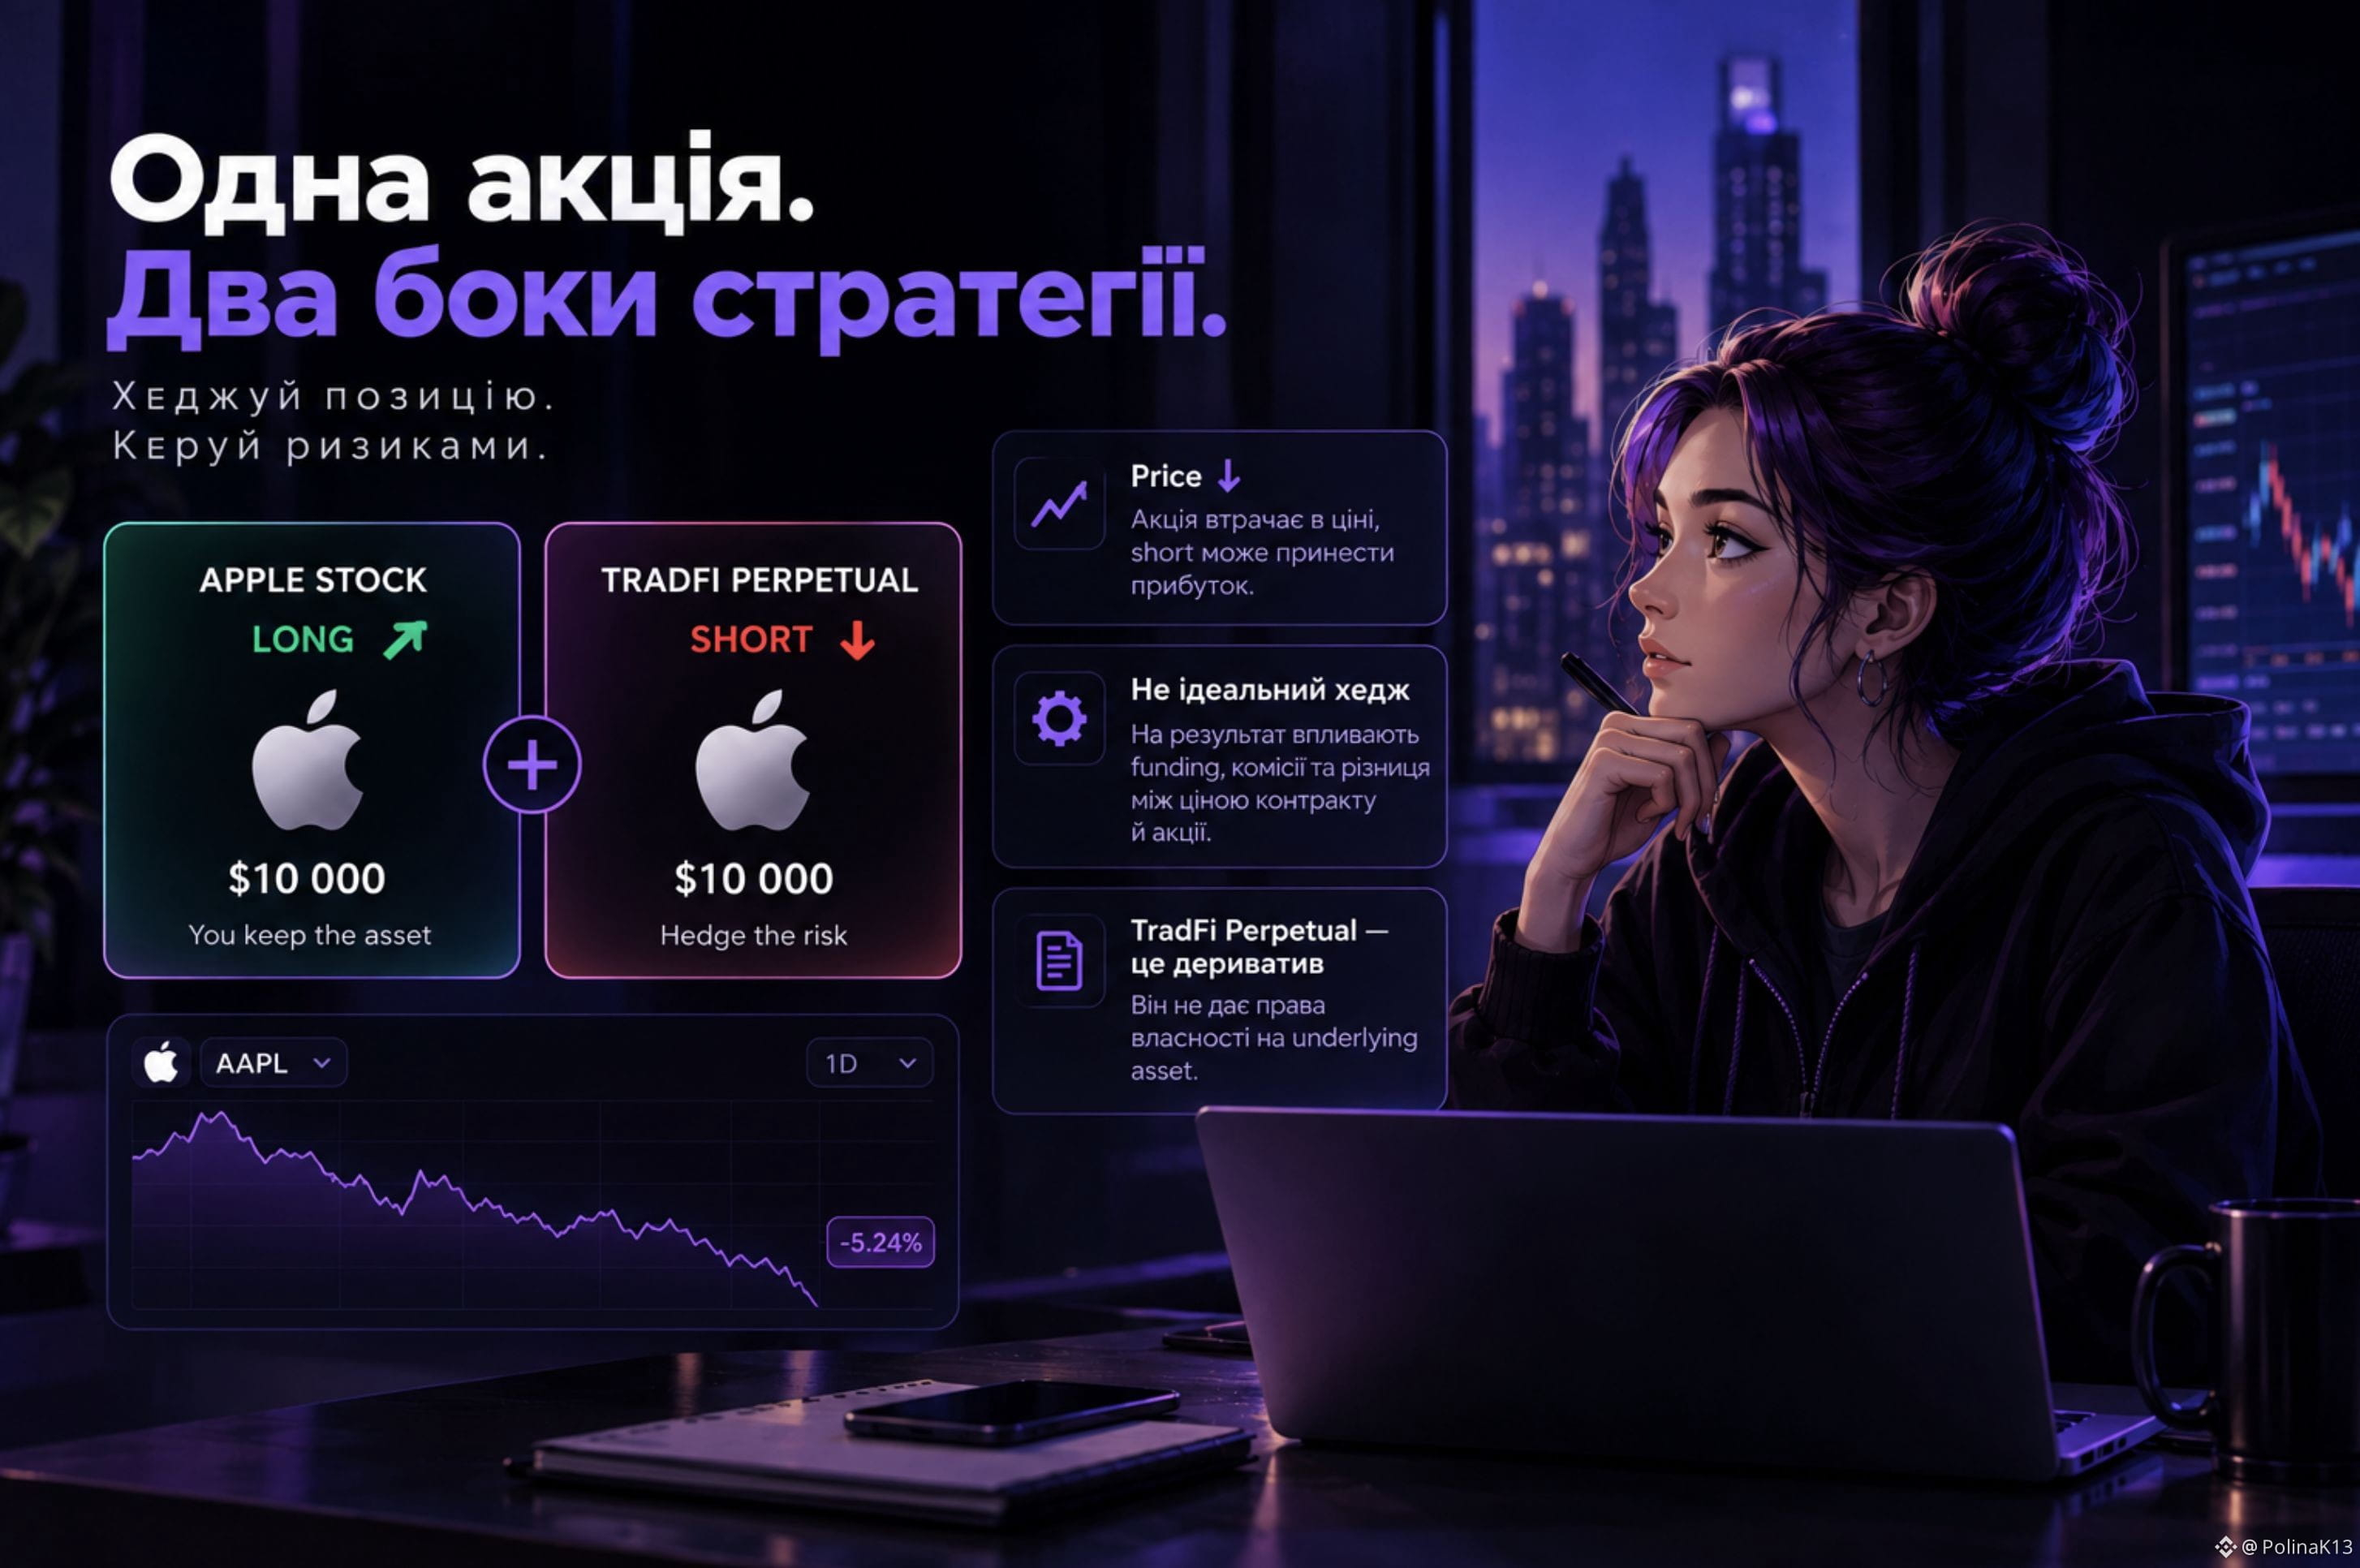
Peut-on couvrir une action via un TradFi Perpetual, sans vendre l’action elle-même?
Imaginons une situation : j’ai une action d’une valeur de 10 000 $, mais je m’attends à une baisse à court terme.
Je ne veux pas la vendre, car je prévois de rester sur la position plus longtemps.
Alors vient l’idée d’ouvrir un short TradFi Perpetual sur le même sous-jacent.
Si le prix de l’action baisse, sa valeur diminue et la position short peut potentiellement générer un profit.
À première vue, tout semble simple :
action → long
perpetual → short
Mais il y a un détail important.
TradFi Perpetual est un dérivé, pas l’action elle-même. Il ne donne pas de droit de propriété sur le sous-jacent.
Ainsi, le short n’est pas une copie parfaite de ma position sur l’action.
Le résultat peut être influencé par le funding, les commissions, la taille de la position et l’écart entre le prix du contrat et celui de l’action.
Par exemple, si l’action chute de 5 %, cela ne signifie pas que le short TradFi Perpetual générera automatiquement exactement 5 % de profit.
C’est précisément pour cela que la couverture n’est pas simplement une position opposée.
Il faut examiner dans quelle mesure le dérivé reproduit fidèlement le mouvement du sous-jacent et combien coûte le maintien même du hedge.
Pour moi, c’est un exemple intéressant de la manière dont TradFi Perpetual peut être vu non seulement comme un outil de spéculation.
Dans certaines situations, il peut aider à réduire temporairement le risque d’une position déjà existante, sans vendre l’actif lui-même.
#TradFi
Peut-on couvrir une action via un TradFi Perpetual, sans vendre l’action elle-même?
Imaginons une situation : j’ai une action d’une valeur de 10 000 $, mais je m’attends à une baisse à court terme.
Je ne veux pas la vendre, car je prévois de rester sur la position plus longtemps.
Alors vient l’idée d’ouvrir un short TradFi Perpetual sur le même sous-jacent.
Si le prix de l’action baisse, sa valeur diminue et la position short peut potentiellement générer un profit.
À première vue, tout semble simple :
action → long
perpetual → short
Mais il y a un détail important.
TradFi Perpetual est un dérivé, pas l’action elle-même. Il ne donne pas de droit de propriété sur le sous-jacent.
Ainsi, le short n’est pas une copie parfaite de ma position sur l’action.
Le résultat peut être influencé par le funding, les commissions, la taille de la position et l’écart entre le prix du contrat et celui de l’action.
Par exemple, si l’action chute de 5 %, cela ne signifie pas que le short TradFi Perpetual générera automatiquement exactement 5 % de profit.
C’est précisément pour cela que la couverture n’est pas simplement une position opposée.
Il faut examiner dans quelle mesure le dérivé reproduit fidèlement le mouvement du sous-jacent et combien coûte le maintien même du hedge.
Pour moi, c’est un exemple intéressant de la manière dont TradFi Perpetual peut être vu non seulement comme un outil de spéculation.
Dans certaines situations, il peut aider à réduire temporairement le risque d’une position déjà existante, sans vendre l’actif lui-même.
#TradFi
Imaginons une situation : j’ai une action d’une valeur de 10 000 $, mais je m’attends à une baisse à court terme.
Je ne veux pas la vendre, car je prévois de rester sur la position plus longtemps.
Alors vient l’idée d’ouvrir un short TradFi Perpetual sur le même sous-jacent.
Si le prix de l’action baisse, sa valeur diminue et la position short peut potentiellement générer un profit.
À première vue, tout semble simple :
action → long
perpetual → short
Mais il y a un détail important.
TradFi Perpetual est un dérivé, pas l’action elle-même. Il ne donne pas de droit de propriété sur le sous-jacent.
Ainsi, le short n’est pas une copie parfaite de ma position sur l’action.
Le résultat peut être influencé par le funding, les commissions, la taille de la position et l’écart entre le prix du contrat et celui de l’action.
Par exemple, si l’action chute de 5 %, cela ne signifie pas que le short TradFi Perpetual générera automatiquement exactement 5 % de profit.
C’est précisément pour cela que la couverture n’est pas simplement une position opposée.
Il faut examiner dans quelle mesure le dérivé reproduit fidèlement le mouvement du sous-jacent et combien coûte le maintien même du hedge.
Pour moi, c’est un exemple intéressant de la manière dont TradFi Perpetual peut être vu non seulement comme un outil de spéculation.
Dans certaines situations, il peut aider à réduire temporairement le risque d’une position déjà existante, sans vendre l’actif lui-même.
#TradFi
194
·
--
Voir la traduction
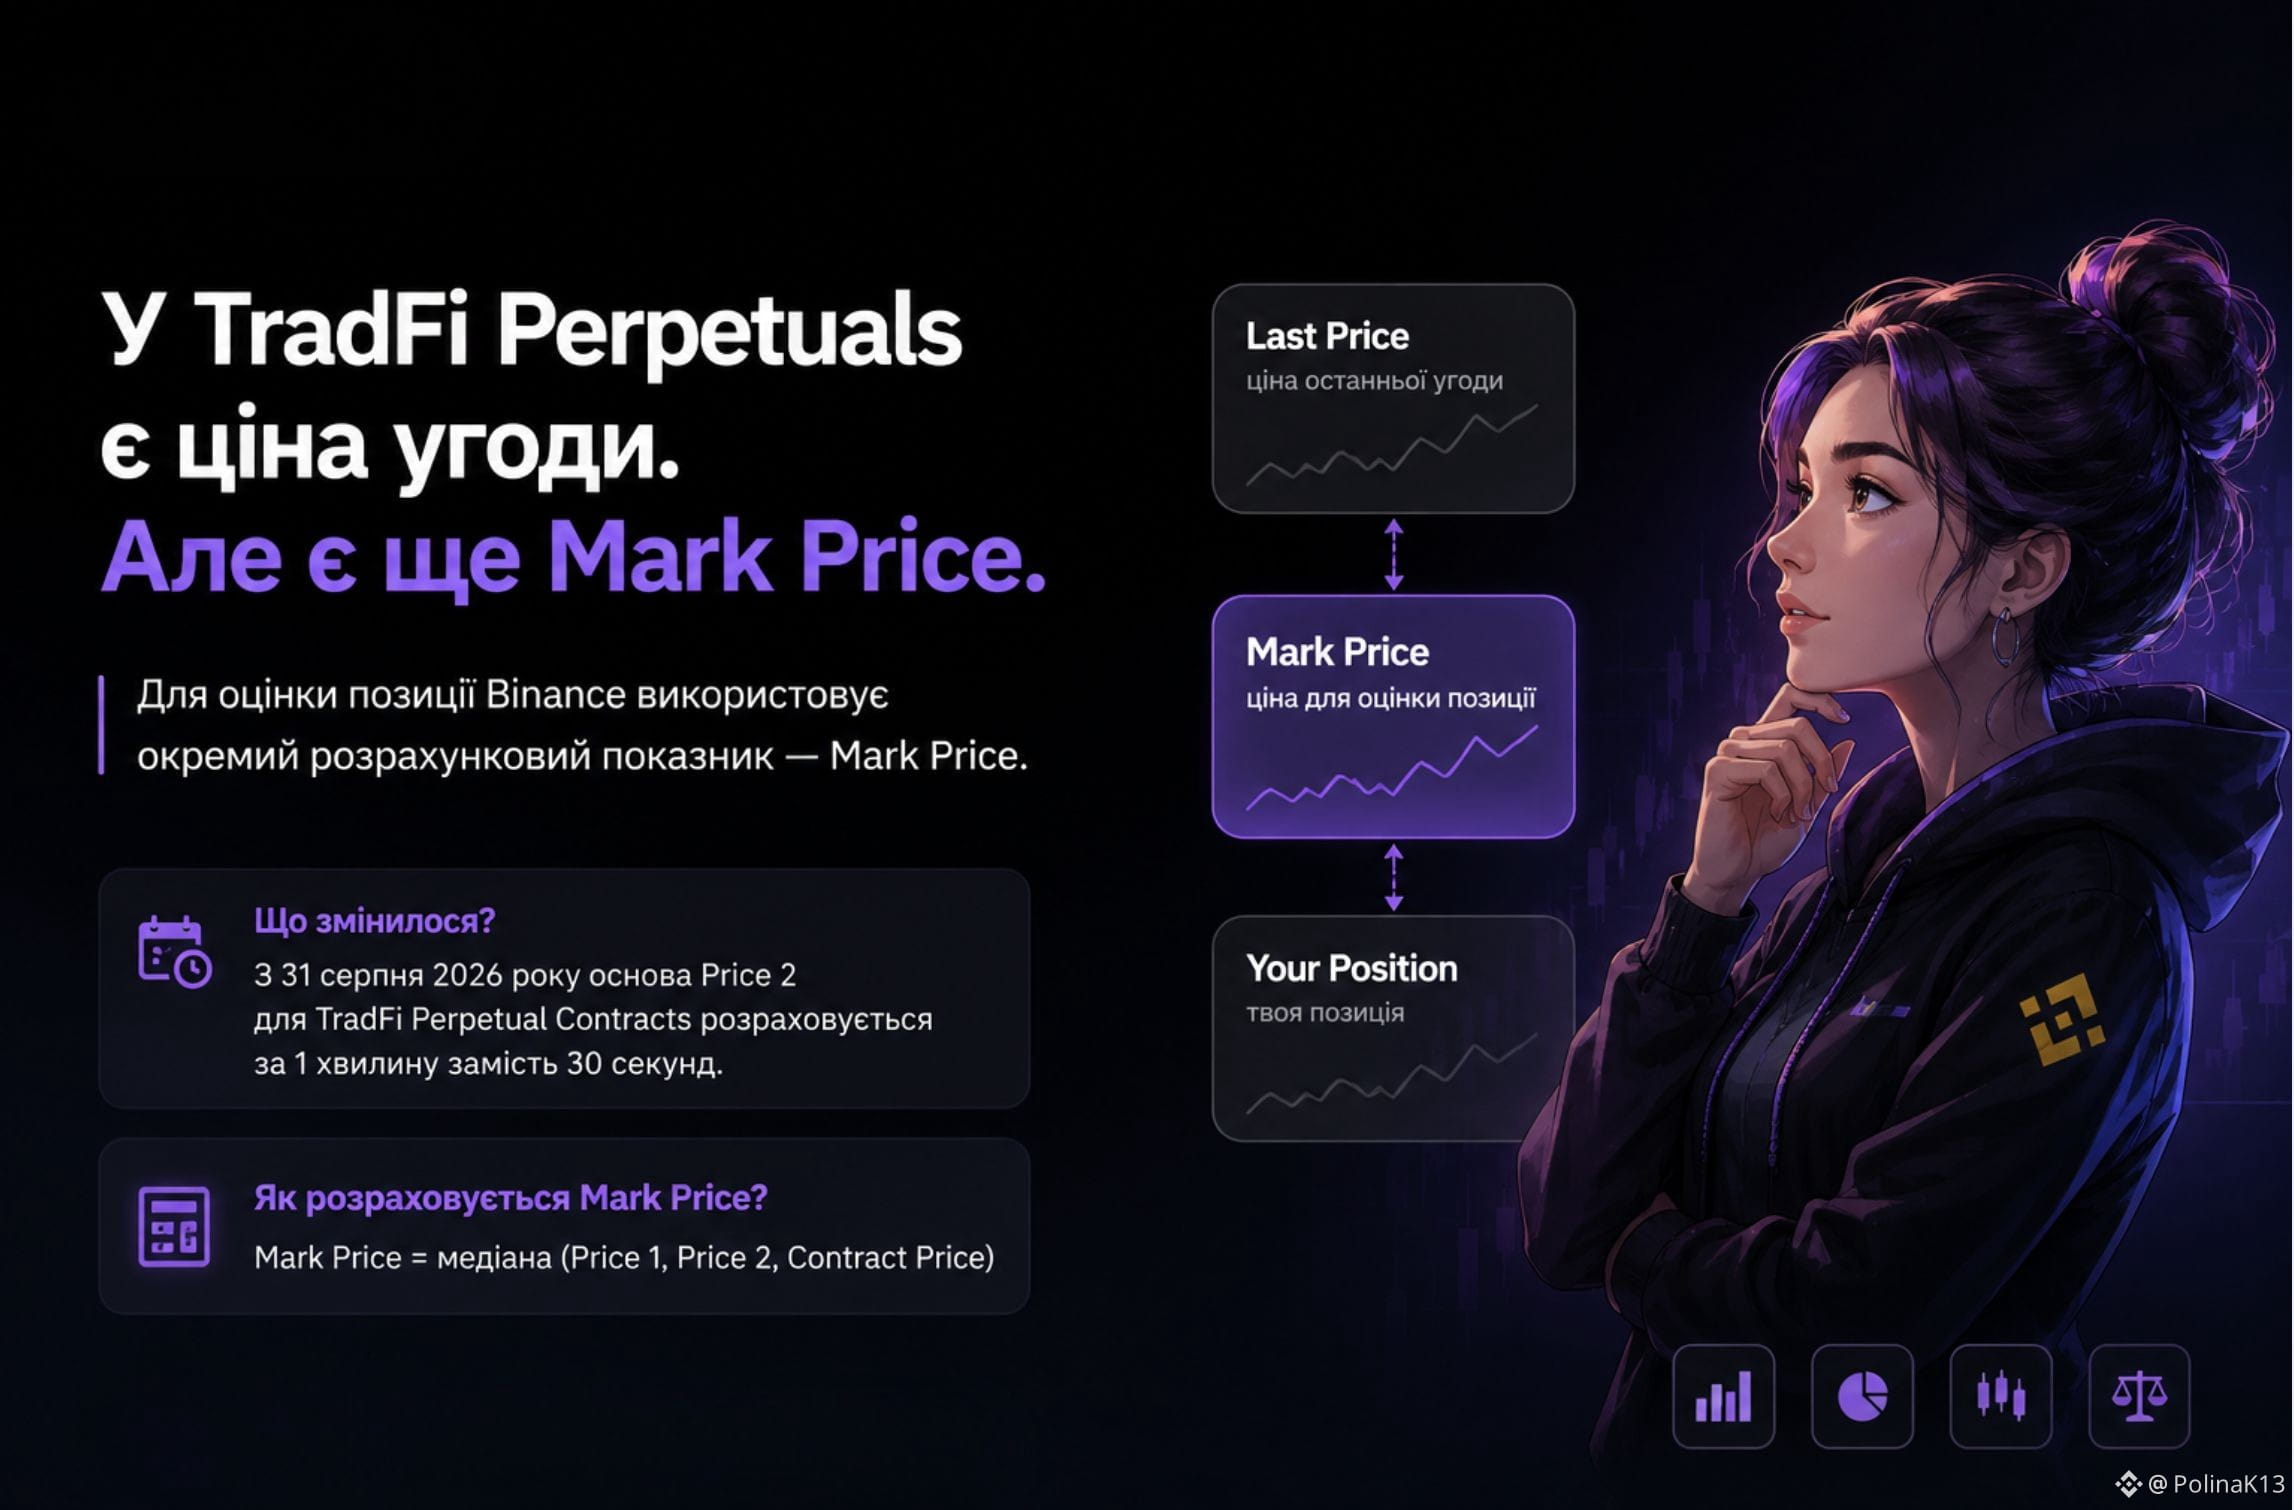
У TradFi Perpetuals є ціна угоди. Але для розрахунку Mark Price Binance використовує не лише її.
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
У TradFi Perpetuals є ціна угоди. Але для розрахунку Mark Price Binance використовує не лише її.
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
112
·
--
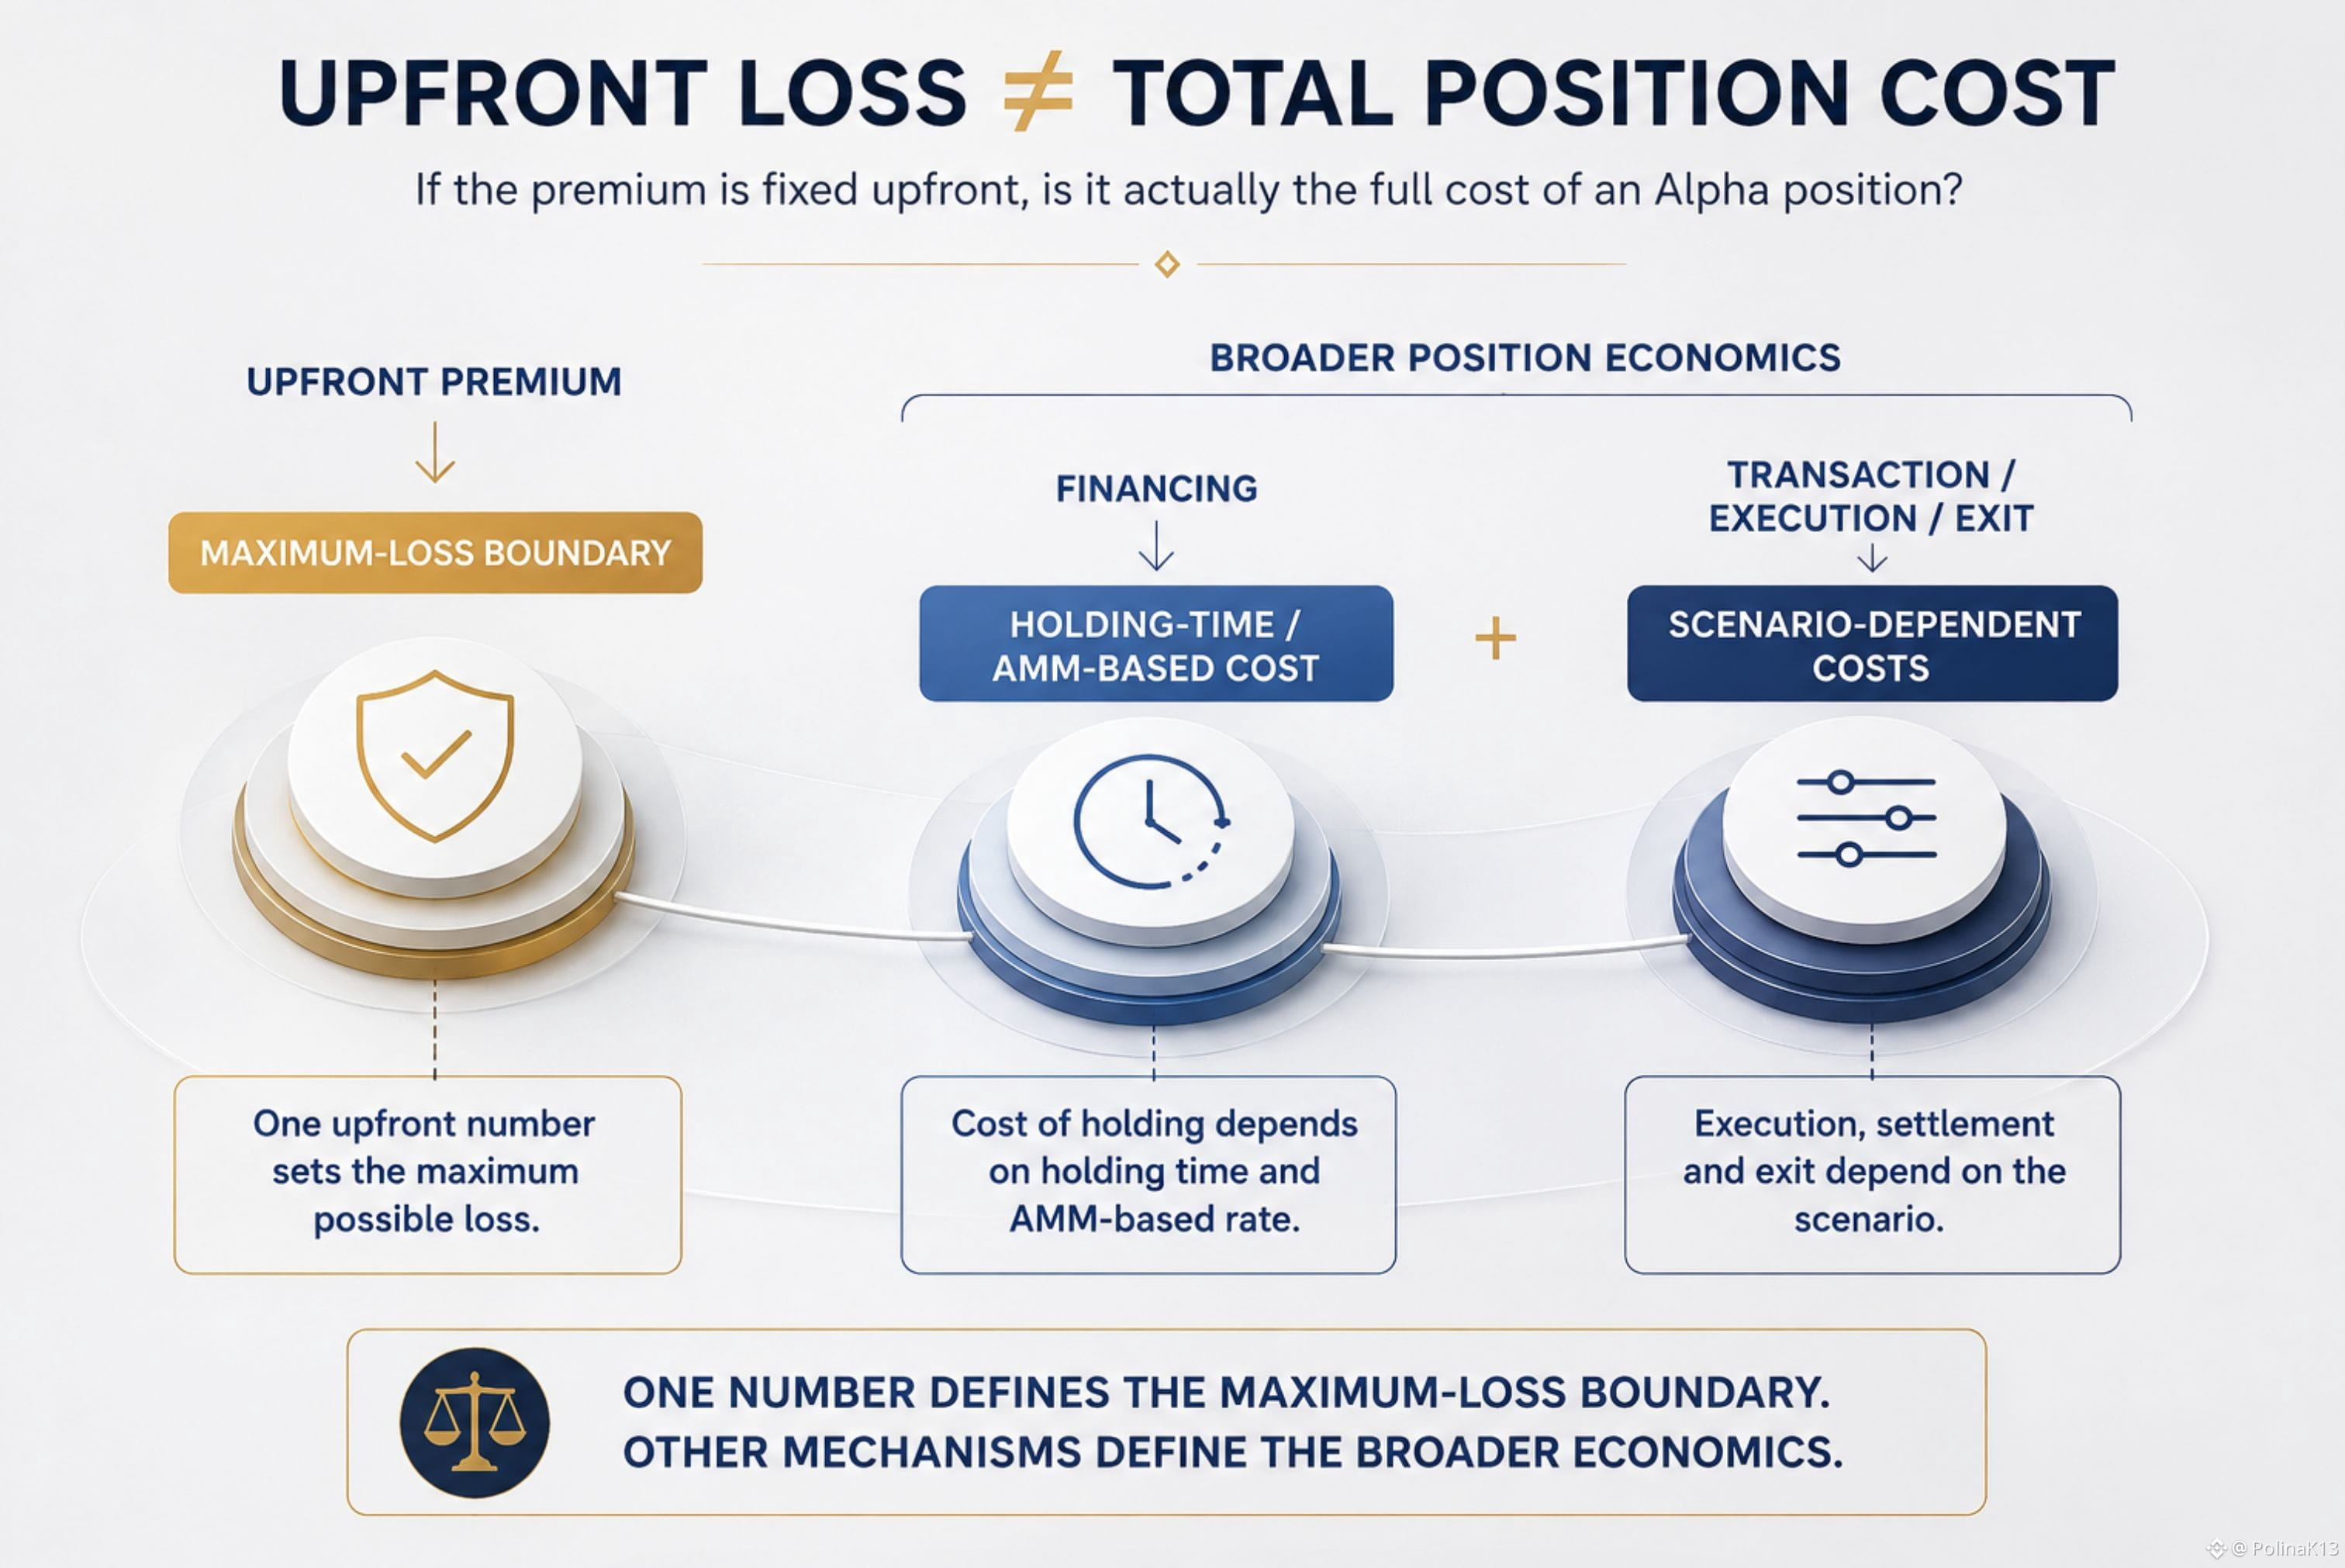
Si la prime est fixée à l’avance, est-ce vraiment le coût total d’une position Alpha ?
Il est facile de considérer la prime versée à l’avance comme le coût de la position.
Après tout, TermMax définit le coût maximal (Max Cost) comme la prime versée à l’avance — et comme la perte maximale possible de la position Alpha.
Mais cela répond à une seule question :
À quelle ampleur la perte de la position peut-elle atteindre ?
Cela ne répond pas nécessairement à une autre :
Quelles sont les dynamiques économiques plus larges liées au fait de détenir ou d’exécuter la position ?
TermMax documente séparément le financement des options.
Ce financement est calculé à partir de la valeur notionnelle de l’option, du taux AMM et de la durée pendant laquelle la position est détenue. Le taux annuel basé sur l’AMM peut également s’ajuster dynamiquement.
Et le financement n’est pas le seul mécanisme distinct. TermMax documente aussi les coûts liés aux transactions, à l’exécution et à la sortie, qui peuvent s’appliquer selon le scénario.
La distinction importante n’est pas :
prime + frais = une perte maximale plus élevée.
Cela contredirait ce que Max Cost est censé représenter.
La distinction est :
borne de perte maximale
vs.
structure de coût économique plus large
Ainsi, connaître la perte maximale à l’avance ne signifie pas que chaque coût économique associé à la détention ou à l’exécution de la position est fixé à l’avance.
La distinction utile n’est pas « bon marché » vs « cher ».
Il s’agit de comprendre ce que le chiffre communiqué à l’avance vous indique réellement — et ce qu’il ne vous indique pas.
PERTE À L’AVANCE ≠ COÛT TOTAL DE LA POSITION
#termmax @termmax
Si la prime est fixée à l’avance, est-ce vraiment le coût total d’une position Alpha ?
Il est facile de considérer la prime versée à l’avance comme le coût de la position.
Après tout, TermMax définit le coût maximal (Max Cost) comme la prime versée à l’avance — et comme la perte maximale possible de la position Alpha.
Mais cela répond à une seule question :
À quelle ampleur la perte de la position peut-elle atteindre ?
Cela ne répond pas nécessairement à une autre :
Quelles sont les dynamiques économiques plus larges liées au fait de détenir ou d’exécuter la position ?
TermMax documente séparément le financement des options.
Ce financement est calculé à partir de la valeur notionnelle de l’option, du taux AMM et de la durée pendant laquelle la position est détenue. Le taux annuel basé sur l’AMM peut également s’ajuster dynamiquement.
Et le financement n’est pas le seul mécanisme distinct. TermMax documente aussi les coûts liés aux transactions, à l’exécution et à la sortie, qui peuvent s’appliquer selon le scénario.
La distinction importante n’est pas :
prime + frais = une perte maximale plus élevée.
Cela contredirait ce que Max Cost est censé représenter.
La distinction est :
borne de perte maximale
vs.
structure de coût économique plus large
Ainsi, connaître la perte maximale à l’avance ne signifie pas que chaque coût économique associé à la détention ou à l’exécution de la position est fixé à l’avance.
La distinction utile n’est pas « bon marché » vs « cher ».
Il s’agit de comprendre ce que le chiffre communiqué à l’avance vous indique réellement — et ce qu’il ne vous indique pas.
PERTE À L’AVANCE ≠ COÛT TOTAL DE LA POSITION
#termmax @TermMax
Il est facile de considérer la prime versée à l’avance comme le coût de la position.
Après tout, TermMax définit le coût maximal (Max Cost) comme la prime versée à l’avance — et comme la perte maximale possible de la position Alpha.
Mais cela répond à une seule question :
À quelle ampleur la perte de la position peut-elle atteindre ?
Cela ne répond pas nécessairement à une autre :
Quelles sont les dynamiques économiques plus larges liées au fait de détenir ou d’exécuter la position ?
TermMax documente séparément le financement des options.
Ce financement est calculé à partir de la valeur notionnelle de l’option, du taux AMM et de la durée pendant laquelle la position est détenue. Le taux annuel basé sur l’AMM peut également s’ajuster dynamiquement.
Et le financement n’est pas le seul mécanisme distinct. TermMax documente aussi les coûts liés aux transactions, à l’exécution et à la sortie, qui peuvent s’appliquer selon le scénario.
La distinction importante n’est pas :
prime + frais = une perte maximale plus élevée.
Cela contredirait ce que Max Cost est censé représenter.
La distinction est :
borne de perte maximale
vs.
structure de coût économique plus large
Ainsi, connaître la perte maximale à l’avance ne signifie pas que chaque coût économique associé à la détention ou à l’exécution de la position est fixé à l’avance.
La distinction utile n’est pas « bon marché » vs « cher ».
Il s’agit de comprendre ce que le chiffre communiqué à l’avance vous indique réellement — et ce qu’il ne vous indique pas.
PERTE À L’AVANCE ≠ COÛT TOTAL DE LA POSITION
#termmax @TermMax
82
·
--
Voir la traduction
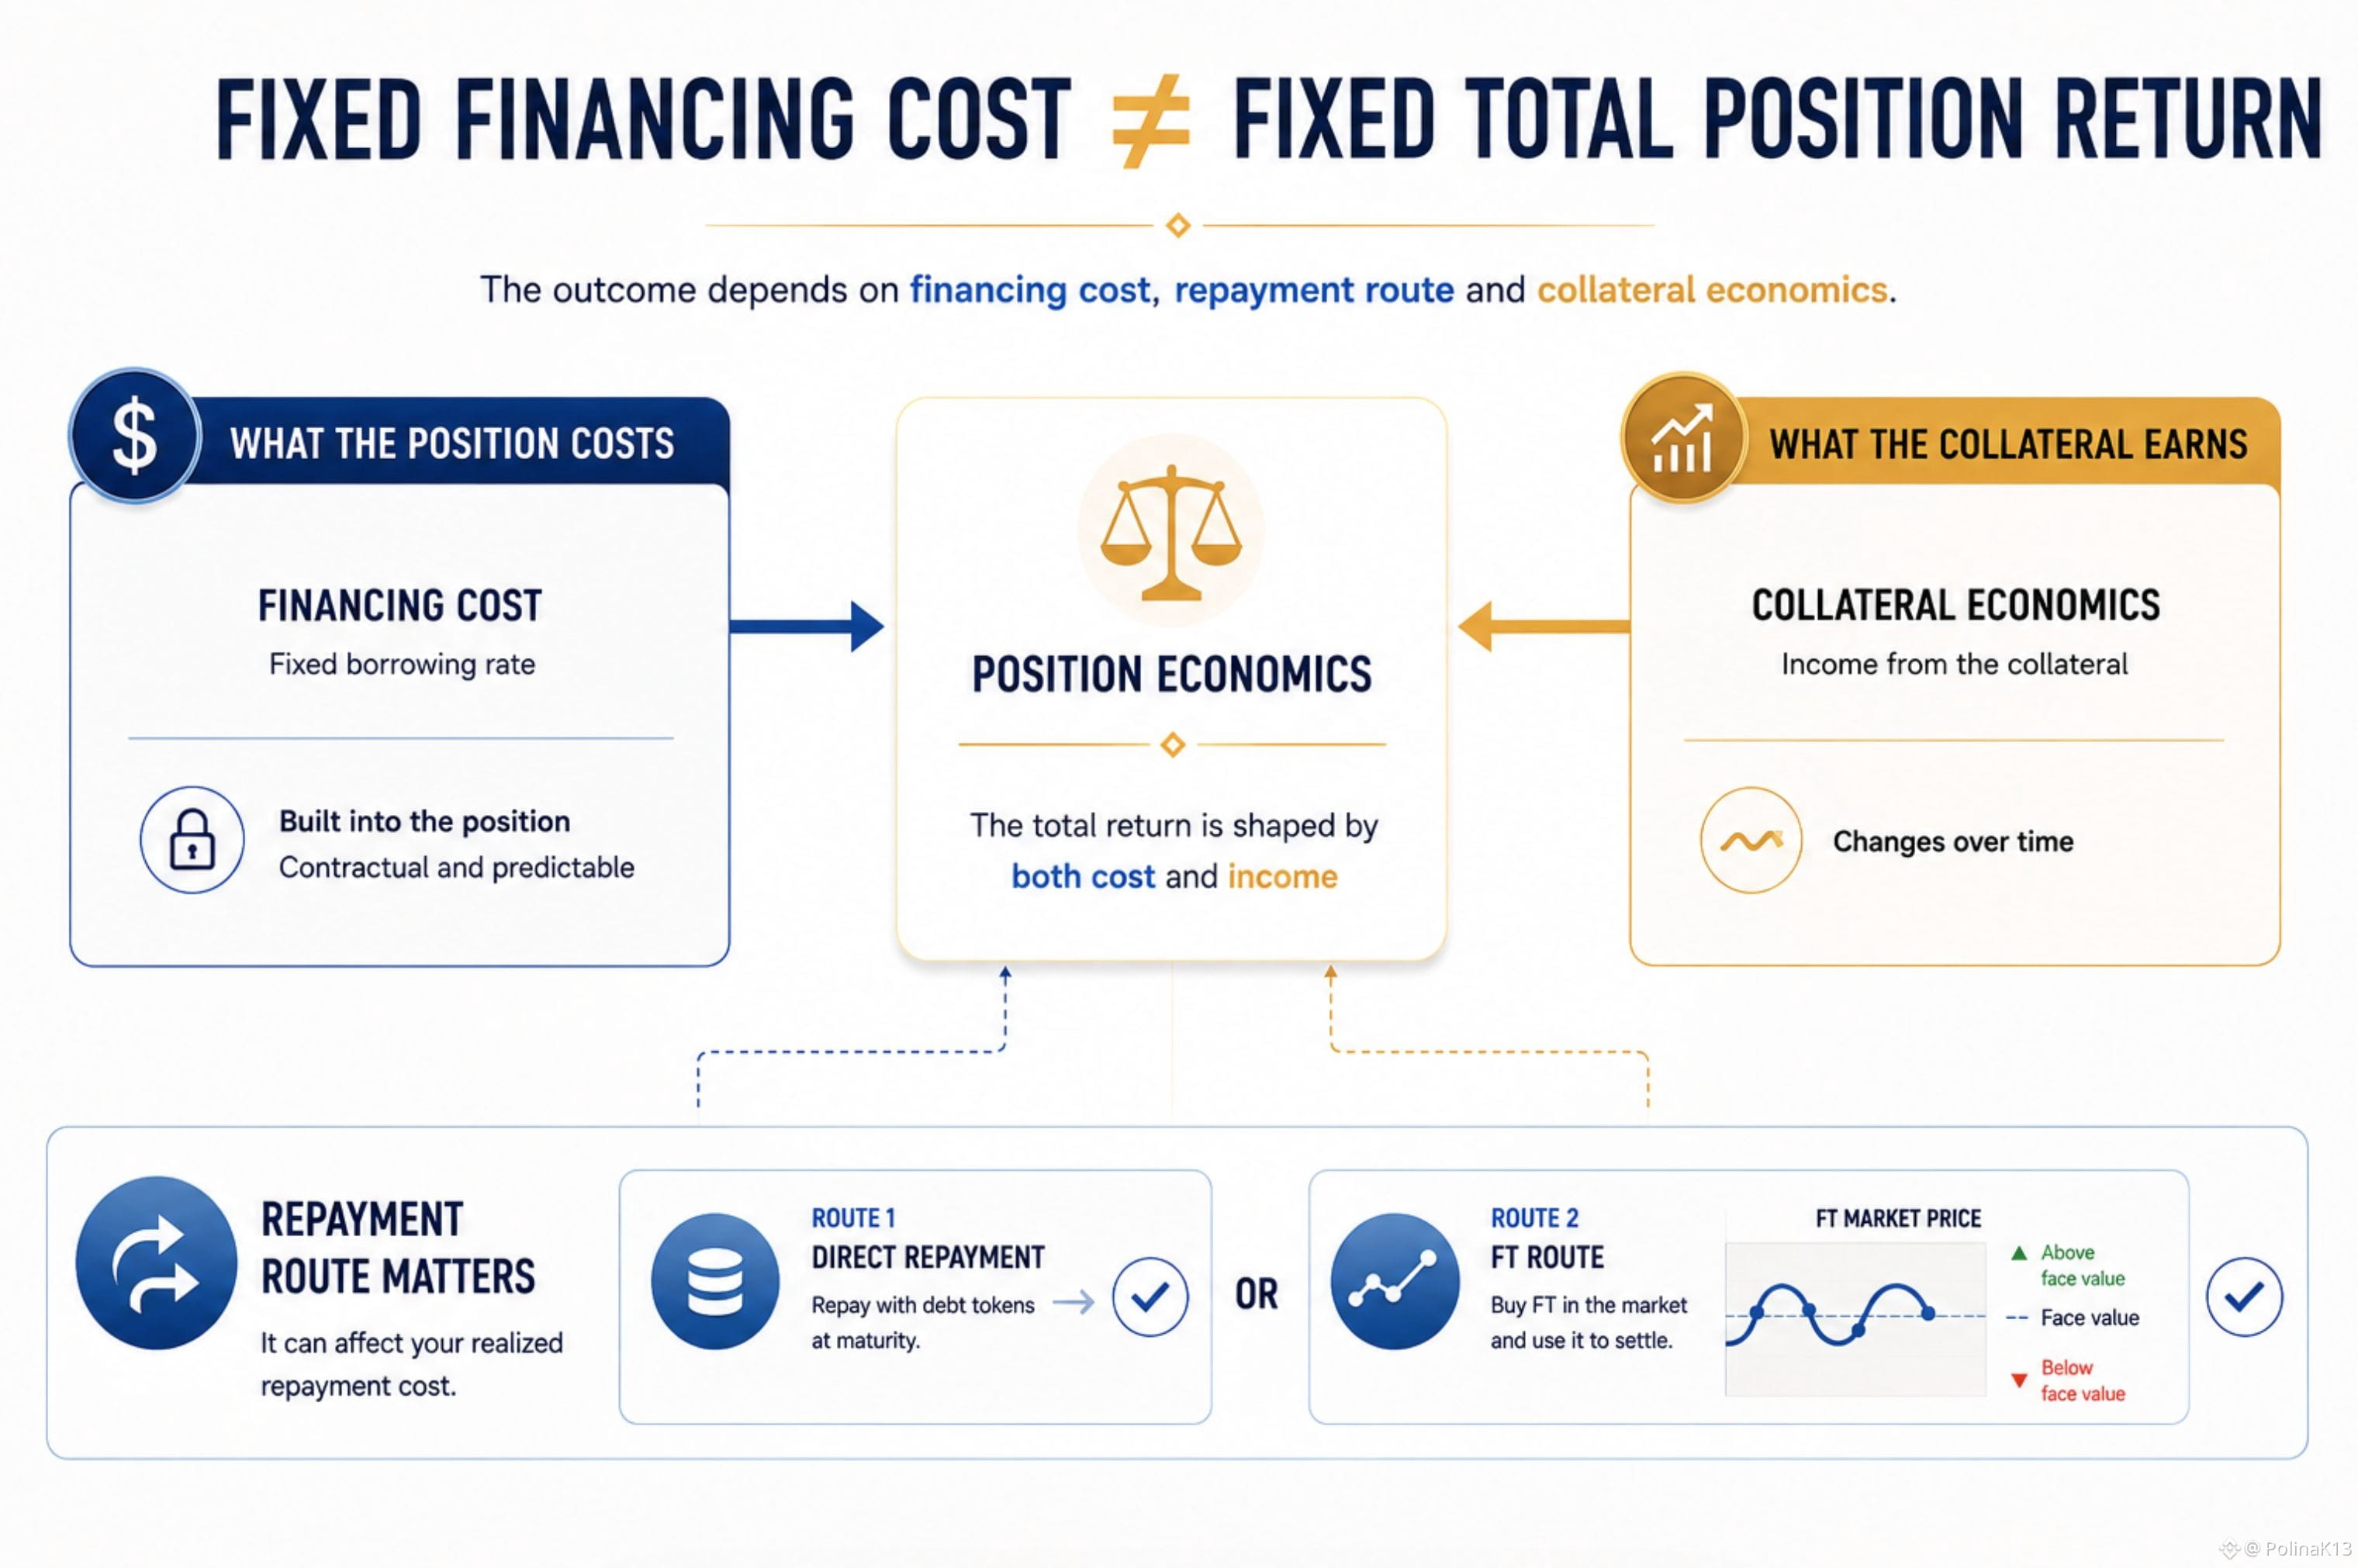
A leveraged position can look cheaper or more expensive than expected for a reason that is easy to miss.
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @termmax
A leveraged position can look cheaper or more expensive than expected for a reason that is easy to miss.
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @TermMax
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @TermMax
78
·
--
Voir la traduction
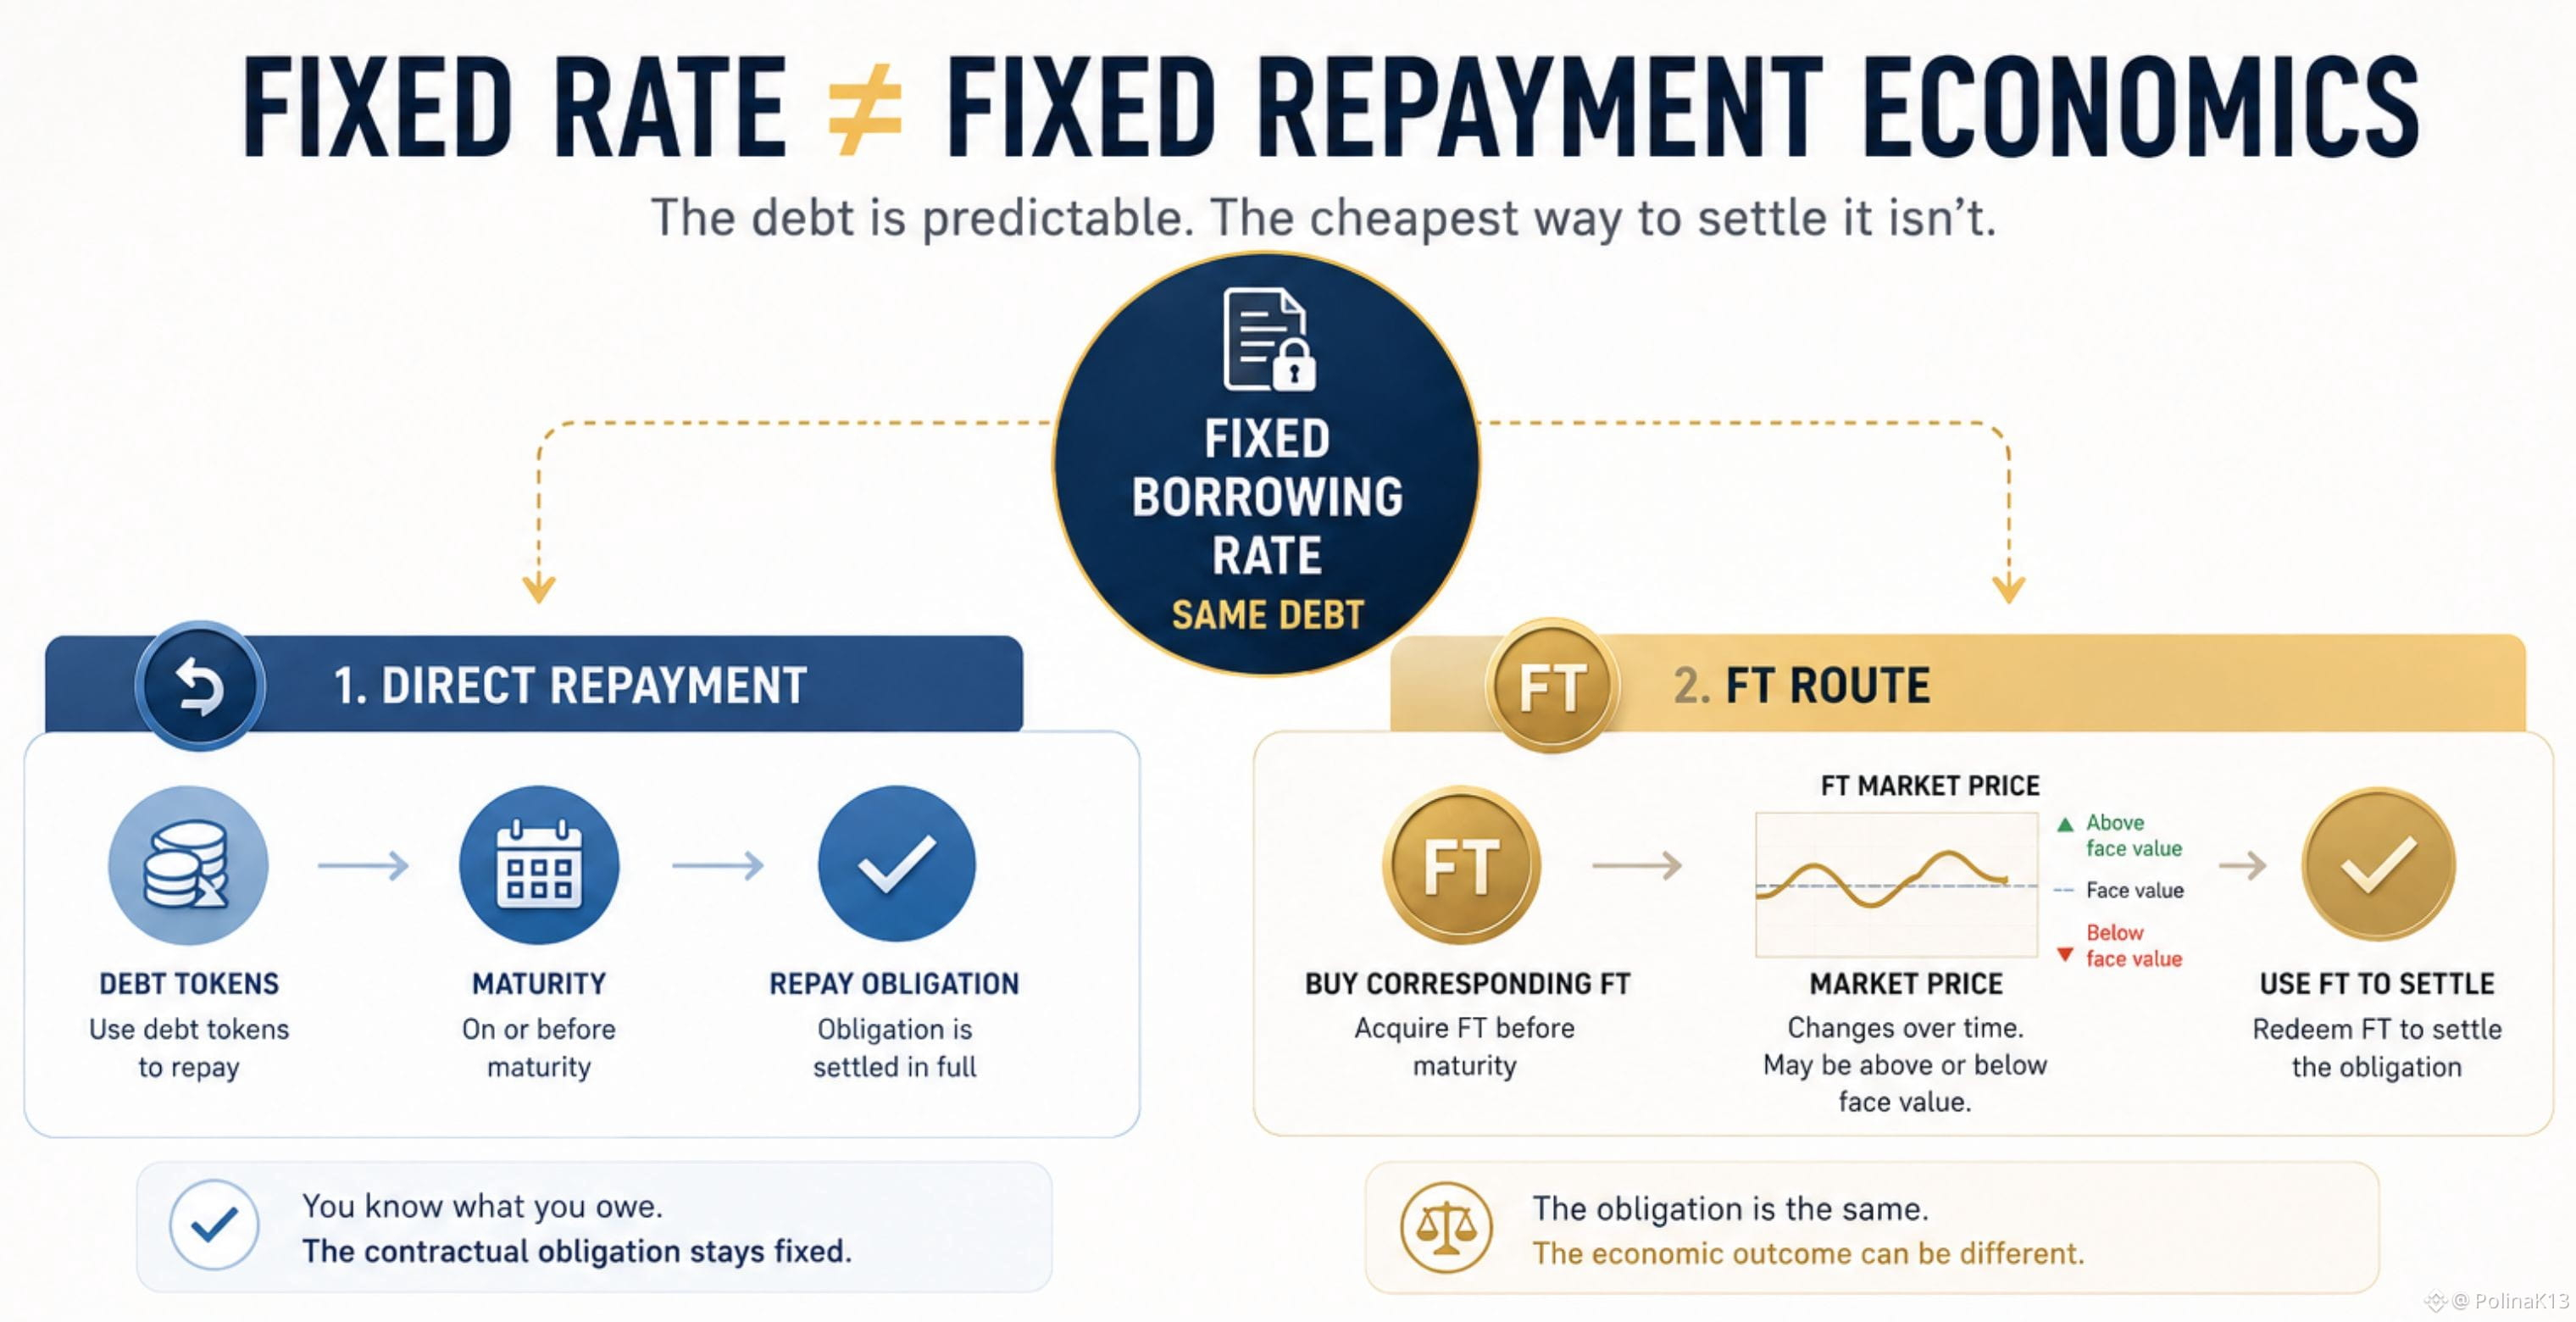
A fixed borrowing rate can make the debt predictable. The interesting question is whether the cheapest way to settle it stays predictable too.
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @termmax
A fixed borrowing rate can make the debt predictable. The interesting question is whether the cheapest way to settle it stays predictable too.
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @TermMax
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @TermMax
83
·
--
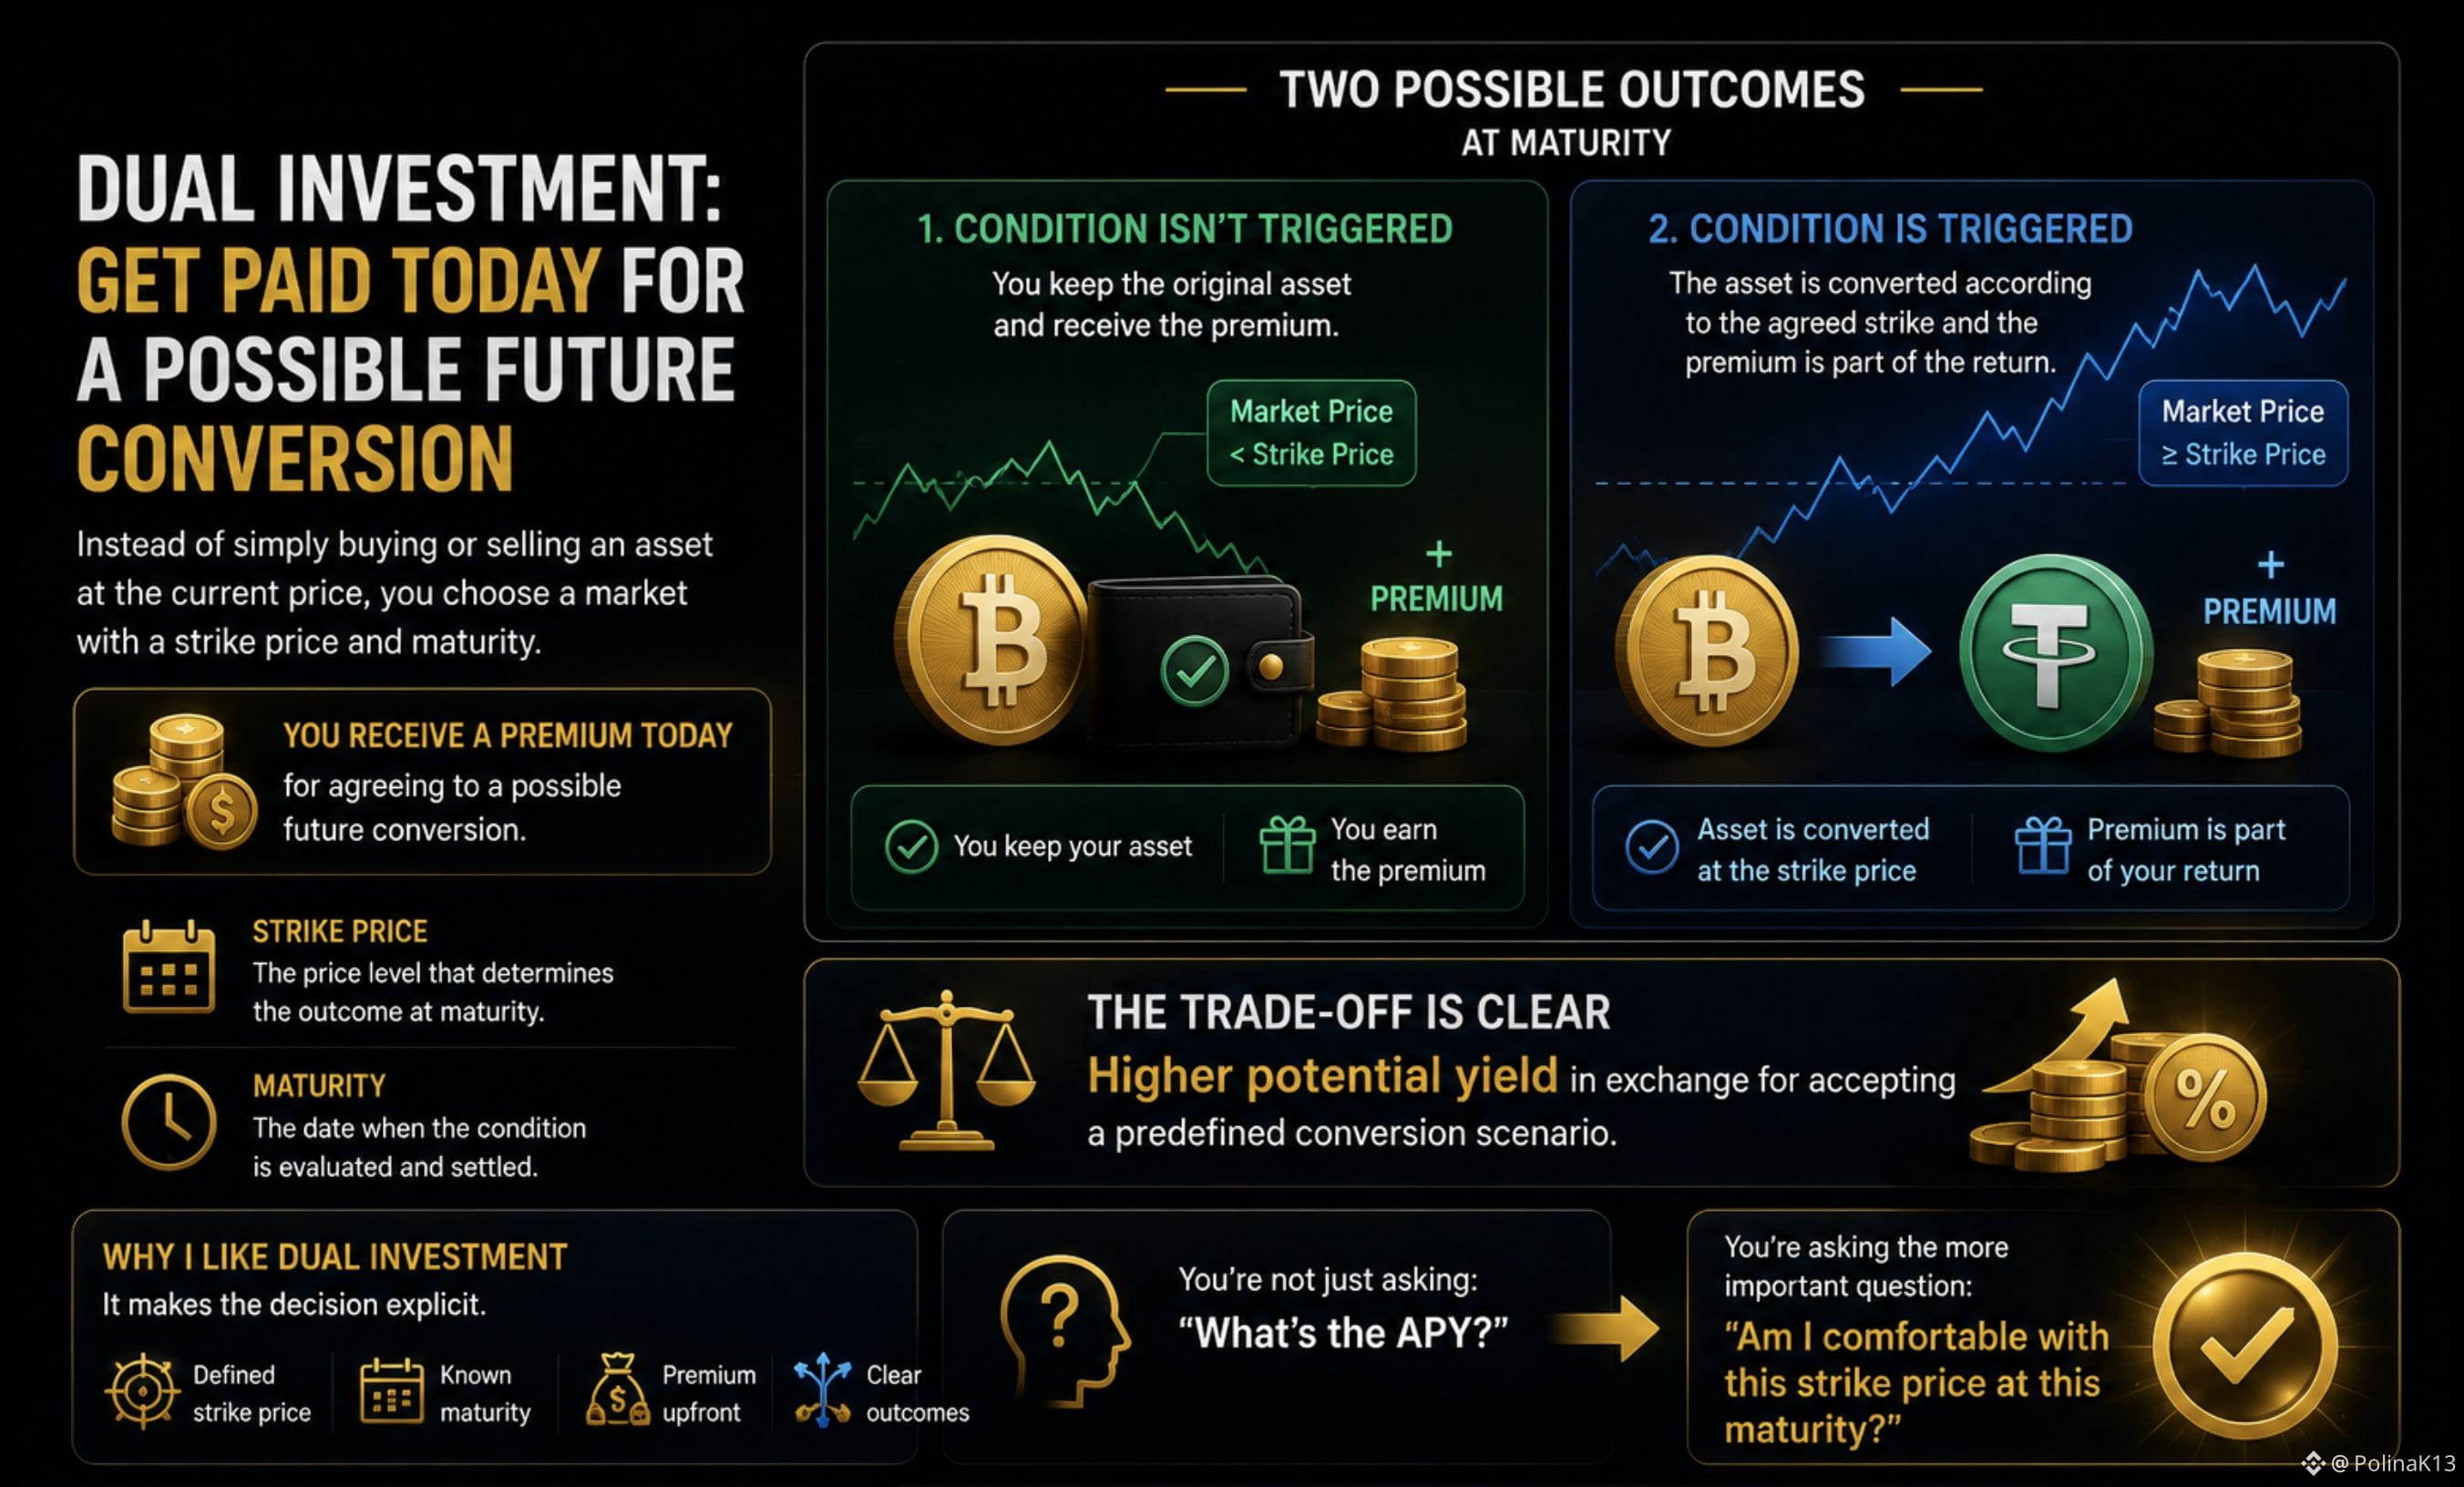
Et si vous pouviez être payé dès aujourd’hui pour accepter une future conversion possible ?
C’est l’idée de base derrière le Dual Investment.
Au lieu de simplement acheter ou vendre un actif au prix actuel, vous choisissez un marché avec un prix d’exercice (strike) et une échéance.
Ensuite, il y a deux issues possibles.
Si la condition n’est pas déclenchée :
→ vous conservez l’actif initial
→ et vous recevez la prime
Si la condition est déclenchée :
→ l’actif est converti selon le strike convenu
→ et la prime fait partie du rendement.
L’arbitrage est donc assez clair :
un potentiel de rendement plus élevé en échange de l’acceptation d’un scénario de conversion prédéfini.
J’aime cette structure car elle rend la décision explicite.
Vous ne demandez pas seulement :
« Quel est le TAE ? »
Vous demandez :
« Est-ce que je suis à l’aise avec ce prix d’exercice pour cette échéance ? »
C’est une question beaucoup plus utile.
#termmax @termmax
Et si vous pouviez être payé dès aujourd’hui pour accepter une future conversion possible ?
C’est l’idée de base derrière le Dual Investment.
Au lieu de simplement acheter ou vendre un actif au prix actuel, vous choisissez un marché avec un prix d’exercice (strike) et une échéance.
Ensuite, il y a deux issues possibles.
Si la condition n’est pas déclenchée :
→ vous conservez l’actif initial
→ et vous recevez la prime
Si la condition est déclenchée :
→ l’actif est converti selon le strike convenu
→ et la prime fait partie du rendement.
L’arbitrage est donc assez clair :
un potentiel de rendement plus élevé en échange de l’acceptation d’un scénario de conversion prédéfini.
J’aime cette structure car elle rend la décision explicite.
Vous ne demandez pas seulement :
« Quel est le TAE ? »
Vous demandez :
« Est-ce que je suis à l’aise avec ce prix d’exercice pour cette échéance ? »
C’est une question beaucoup plus utile.
#termmax @TermMax
C’est l’idée de base derrière le Dual Investment.
Au lieu de simplement acheter ou vendre un actif au prix actuel, vous choisissez un marché avec un prix d’exercice (strike) et une échéance.
Ensuite, il y a deux issues possibles.
Si la condition n’est pas déclenchée :
→ vous conservez l’actif initial
→ et vous recevez la prime
Si la condition est déclenchée :
→ l’actif est converti selon le strike convenu
→ et la prime fait partie du rendement.
L’arbitrage est donc assez clair :
un potentiel de rendement plus élevé en échange de l’acceptation d’un scénario de conversion prédéfini.
J’aime cette structure car elle rend la décision explicite.
Vous ne demandez pas seulement :
« Quel est le TAE ? »
Vous demandez :
« Est-ce que je suis à l’aise avec ce prix d’exercice pour cette échéance ? »
C’est une question beaucoup plus utile.
#termmax @TermMax
56
·
--
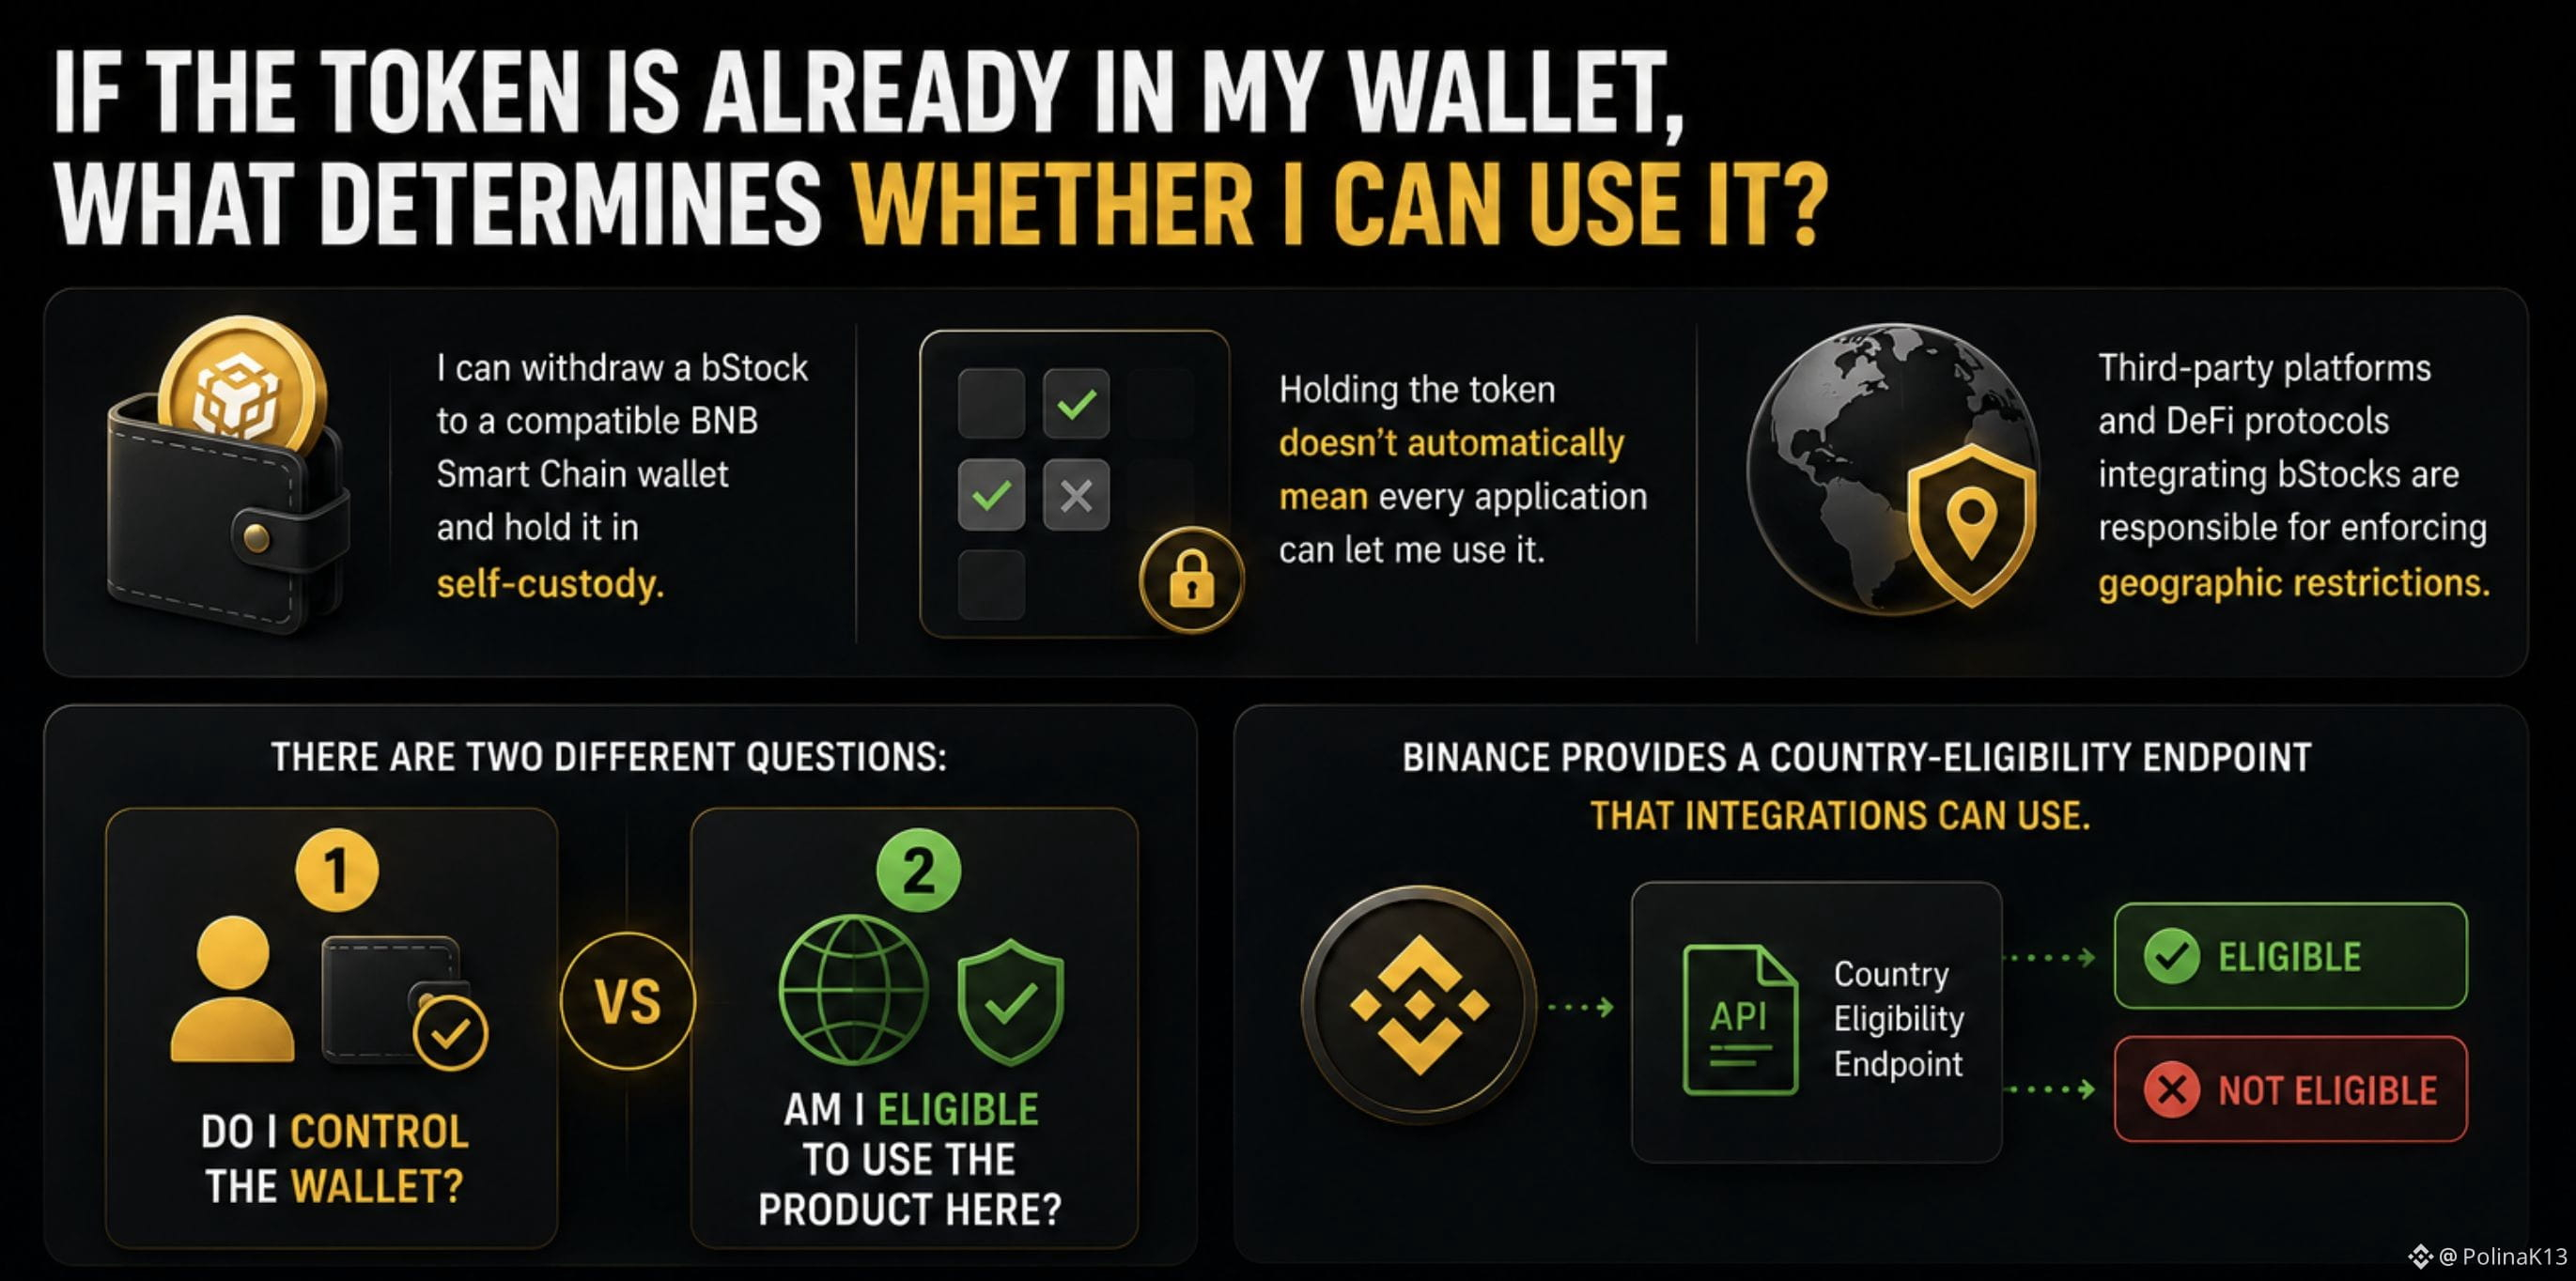
Si le jeton est déjà dans mon portefeuille, qu’est-ce qui détermine si je peux l’utiliser ?
Je pensais auparavant qu’une fois qu’un actif est dans mon portefeuille, la question principale se résumait simplement à savoir si je le contrôlais.
Mais les bStocks m’ont amené à distinguer deux choses.
Je peux retirer un bStock vers un portefeuille compatible sur la BNB Smart Chain et le détenir en self-custody.
Mais détenir le jeton ne signifie pas automatiquement que chaque application peut me laisser l’utiliser.
Les plateformes tierces et les protocoles DeFi qui intègrent les bStocks sont responsables de l’application des restrictions géographiques.
Binance fournit également un point de terminaison (endpoint) d’éligibilité par pays que les intégrations peuvent utiliser pour vérifier si un utilisateur est éligible dans une juridiction donnée.
Il y a donc deux questions distinctes :
Est-ce que je contrôle le portefeuille ?
et
Suis-je éligible pour utiliser le produit ici ?
C’est cette distinction que je trouve intéressante.
La self-custody change l’endroit où je détiens l’actif.
Elle ne change pas automatiquement l’endroit où le produit peut être utilisé.
Donc, au lieu de ne demander que :
« Le jeton se trouve-t-il dans mon portefeuille ? »
Je poserais aussi :
« Qu’est-ce qui détermine si je peux réellement l’utiliser ? »
Pour moi :
Le contrôle du portefeuille ≠ l’éligibilité du produit.
#bstockscis @BinanceCIS
Si le jeton est déjà dans mon portefeuille, qu’est-ce qui détermine si je peux l’utiliser ?
Je pensais auparavant qu’une fois qu’un actif est dans mon portefeuille, la question principale se résumait simplement à savoir si je le contrôlais.
Mais les bStocks m’ont amené à distinguer deux choses.
Je peux retirer un bStock vers un portefeuille compatible sur la BNB Smart Chain et le détenir en self-custody.
Mais détenir le jeton ne signifie pas automatiquement que chaque application peut me laisser l’utiliser.
Les plateformes tierces et les protocoles DeFi qui intègrent les bStocks sont responsables de l’application des restrictions géographiques.
Binance fournit également un point de terminaison (endpoint) d’éligibilité par pays que les intégrations peuvent utiliser pour vérifier si un utilisateur est éligible dans une juridiction donnée.
Il y a donc deux questions distinctes :
Est-ce que je contrôle le portefeuille ?
et
Suis-je éligible pour utiliser le produit ici ?
C’est cette distinction que je trouve intéressante.
La self-custody change l’endroit où je détiens l’actif.
Elle ne change pas automatiquement l’endroit où le produit peut être utilisé.
Donc, au lieu de ne demander que :
« Le jeton se trouve-t-il dans mon portefeuille ? »
Je poserais aussi :
« Qu’est-ce qui détermine si je peux réellement l’utiliser ? »
Pour moi :
Le contrôle du portefeuille ≠ l’éligibilité du produit.
#bstockscis @BinanceCIS
Je pensais auparavant qu’une fois qu’un actif est dans mon portefeuille, la question principale se résumait simplement à savoir si je le contrôlais.
Mais les bStocks m’ont amené à distinguer deux choses.
Je peux retirer un bStock vers un portefeuille compatible sur la BNB Smart Chain et le détenir en self-custody.
Mais détenir le jeton ne signifie pas automatiquement que chaque application peut me laisser l’utiliser.
Les plateformes tierces et les protocoles DeFi qui intègrent les bStocks sont responsables de l’application des restrictions géographiques.
Binance fournit également un point de terminaison (endpoint) d’éligibilité par pays que les intégrations peuvent utiliser pour vérifier si un utilisateur est éligible dans une juridiction donnée.
Il y a donc deux questions distinctes :
Est-ce que je contrôle le portefeuille ?
et
Suis-je éligible pour utiliser le produit ici ?
C’est cette distinction que je trouve intéressante.
La self-custody change l’endroit où je détiens l’actif.
Elle ne change pas automatiquement l’endroit où le produit peut être utilisé.
Donc, au lieu de ne demander que :
« Le jeton se trouve-t-il dans mon portefeuille ? »
Je poserais aussi :
« Qu’est-ce qui détermine si je peux réellement l’utiliser ? »
Pour moi :
Le contrôle du portefeuille ≠ l’éligibilité du produit.
#bstockscis @BinanceCIS
2
1
73
·
--
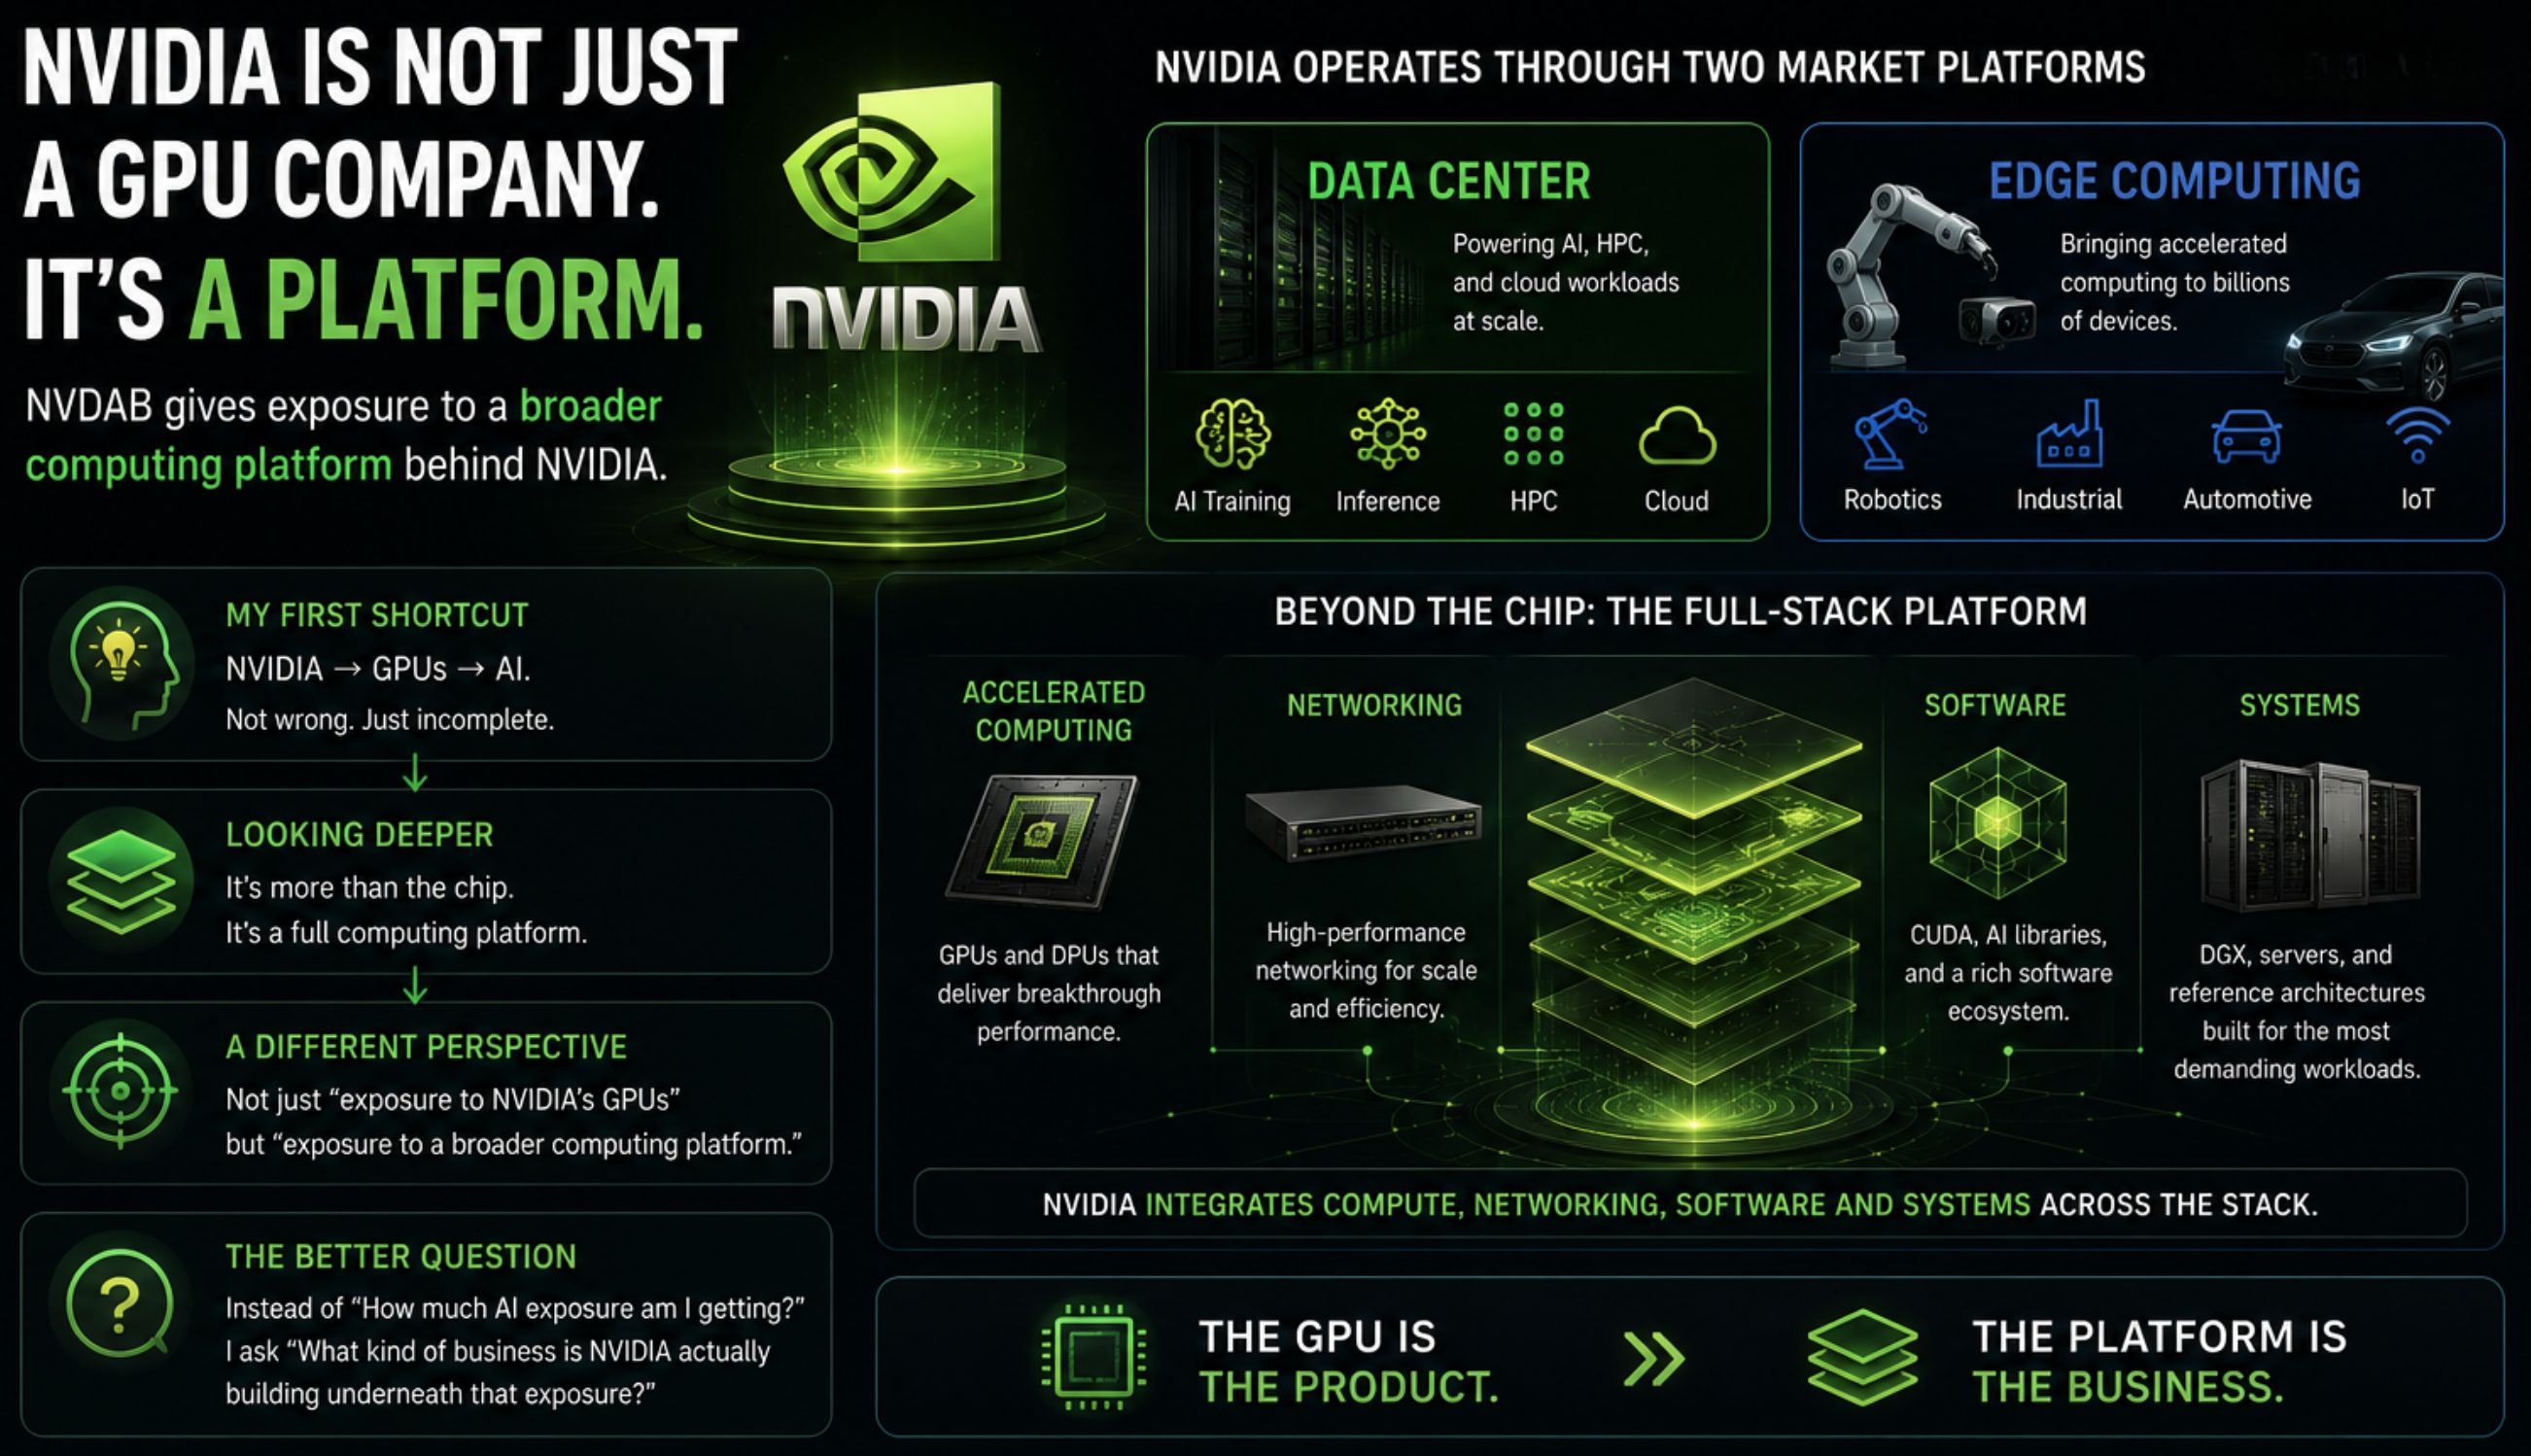
NVIDIA ressemble à une entreprise de cartes graphiques (GPU). Mais le cœur de l’activité est une plateforme.
Quand j’ai regardé NVDAB pour la première fois, mon raccourci mental était simple :
NVIDIA → GPU → IA.
Ce raccourci n’est pas faux.
Il omet simplement une couche que je trouve plus intéressante.
Désormais, NVIDIA décrit son activité à travers deux plateformes de marché :
Data Center
et
Edge Computing.
Et la plateforme va au-delà du simple chip.
NVIDIA combine, sur l’ensemble de la pile technologique, l’informatique accélérée, le réseau, les logiciels et les systèmes.
Du coup, j’ai commencé à regarder NVDAB différemment.
Pas seulement comme :
« une exposition aux GPU de NVIDIA »
mais comme :
« une exposition à une plateforme d’informatique plus vaste. »
Cela change la question que je me pose.
Au lieu de demander :
« Quelle quantité d’exposition à l’IA est-ce que je reçois ? »
je demanderais :
« Quel type d’activité NVIDIA est-elle réellement en train de construire sous cette exposition ? »
Pour moi :
Le GPU est le produit.
La plateforme est l’activité.
#bstockscis @BinanceCIS
NVIDIA ressemble à une entreprise de cartes graphiques (GPU). Mais le cœur de l’activité est une plateforme.
Quand j’ai regardé NVDAB pour la première fois, mon raccourci mental était simple :
NVIDIA → GPU → IA.
Ce raccourci n’est pas faux.
Il omet simplement une couche que je trouve plus intéressante.
Désormais, NVIDIA décrit son activité à travers deux plateformes de marché :
Data Center
et
Edge Computing.
Et la plateforme va au-delà du simple chip.
NVIDIA combine, sur l’ensemble de la pile technologique, l’informatique accélérée, le réseau, les logiciels et les systèmes.
Du coup, j’ai commencé à regarder NVDAB différemment.
Pas seulement comme :
« une exposition aux GPU de NVIDIA »
mais comme :
« une exposition à une plateforme d’informatique plus vaste. »
Cela change la question que je me pose.
Au lieu de demander :
« Quelle quantité d’exposition à l’IA est-ce que je reçois ? »
je demanderais :
« Quel type d’activité NVIDIA est-elle réellement en train de construire sous cette exposition ? »
Pour moi :
Le GPU est le produit.
La plateforme est l’activité.
#bstockscis @BinanceCIS
Quand j’ai regardé NVDAB pour la première fois, mon raccourci mental était simple :
NVIDIA → GPU → IA.
Ce raccourci n’est pas faux.
Il omet simplement une couche que je trouve plus intéressante.
Désormais, NVIDIA décrit son activité à travers deux plateformes de marché :
Data Center
et
Edge Computing.
Et la plateforme va au-delà du simple chip.
NVIDIA combine, sur l’ensemble de la pile technologique, l’informatique accélérée, le réseau, les logiciels et les systèmes.
Du coup, j’ai commencé à regarder NVDAB différemment.
Pas seulement comme :
« une exposition aux GPU de NVIDIA »
mais comme :
« une exposition à une plateforme d’informatique plus vaste. »
Cela change la question que je me pose.
Au lieu de demander :
« Quelle quantité d’exposition à l’IA est-ce que je reçois ? »
je demanderais :
« Quel type d’activité NVIDIA est-elle réellement en train de construire sous cette exposition ? »
Pour moi :
Le GPU est le produit.
La plateforme est l’activité.
#bstockscis @BinanceCIS
52
·
--
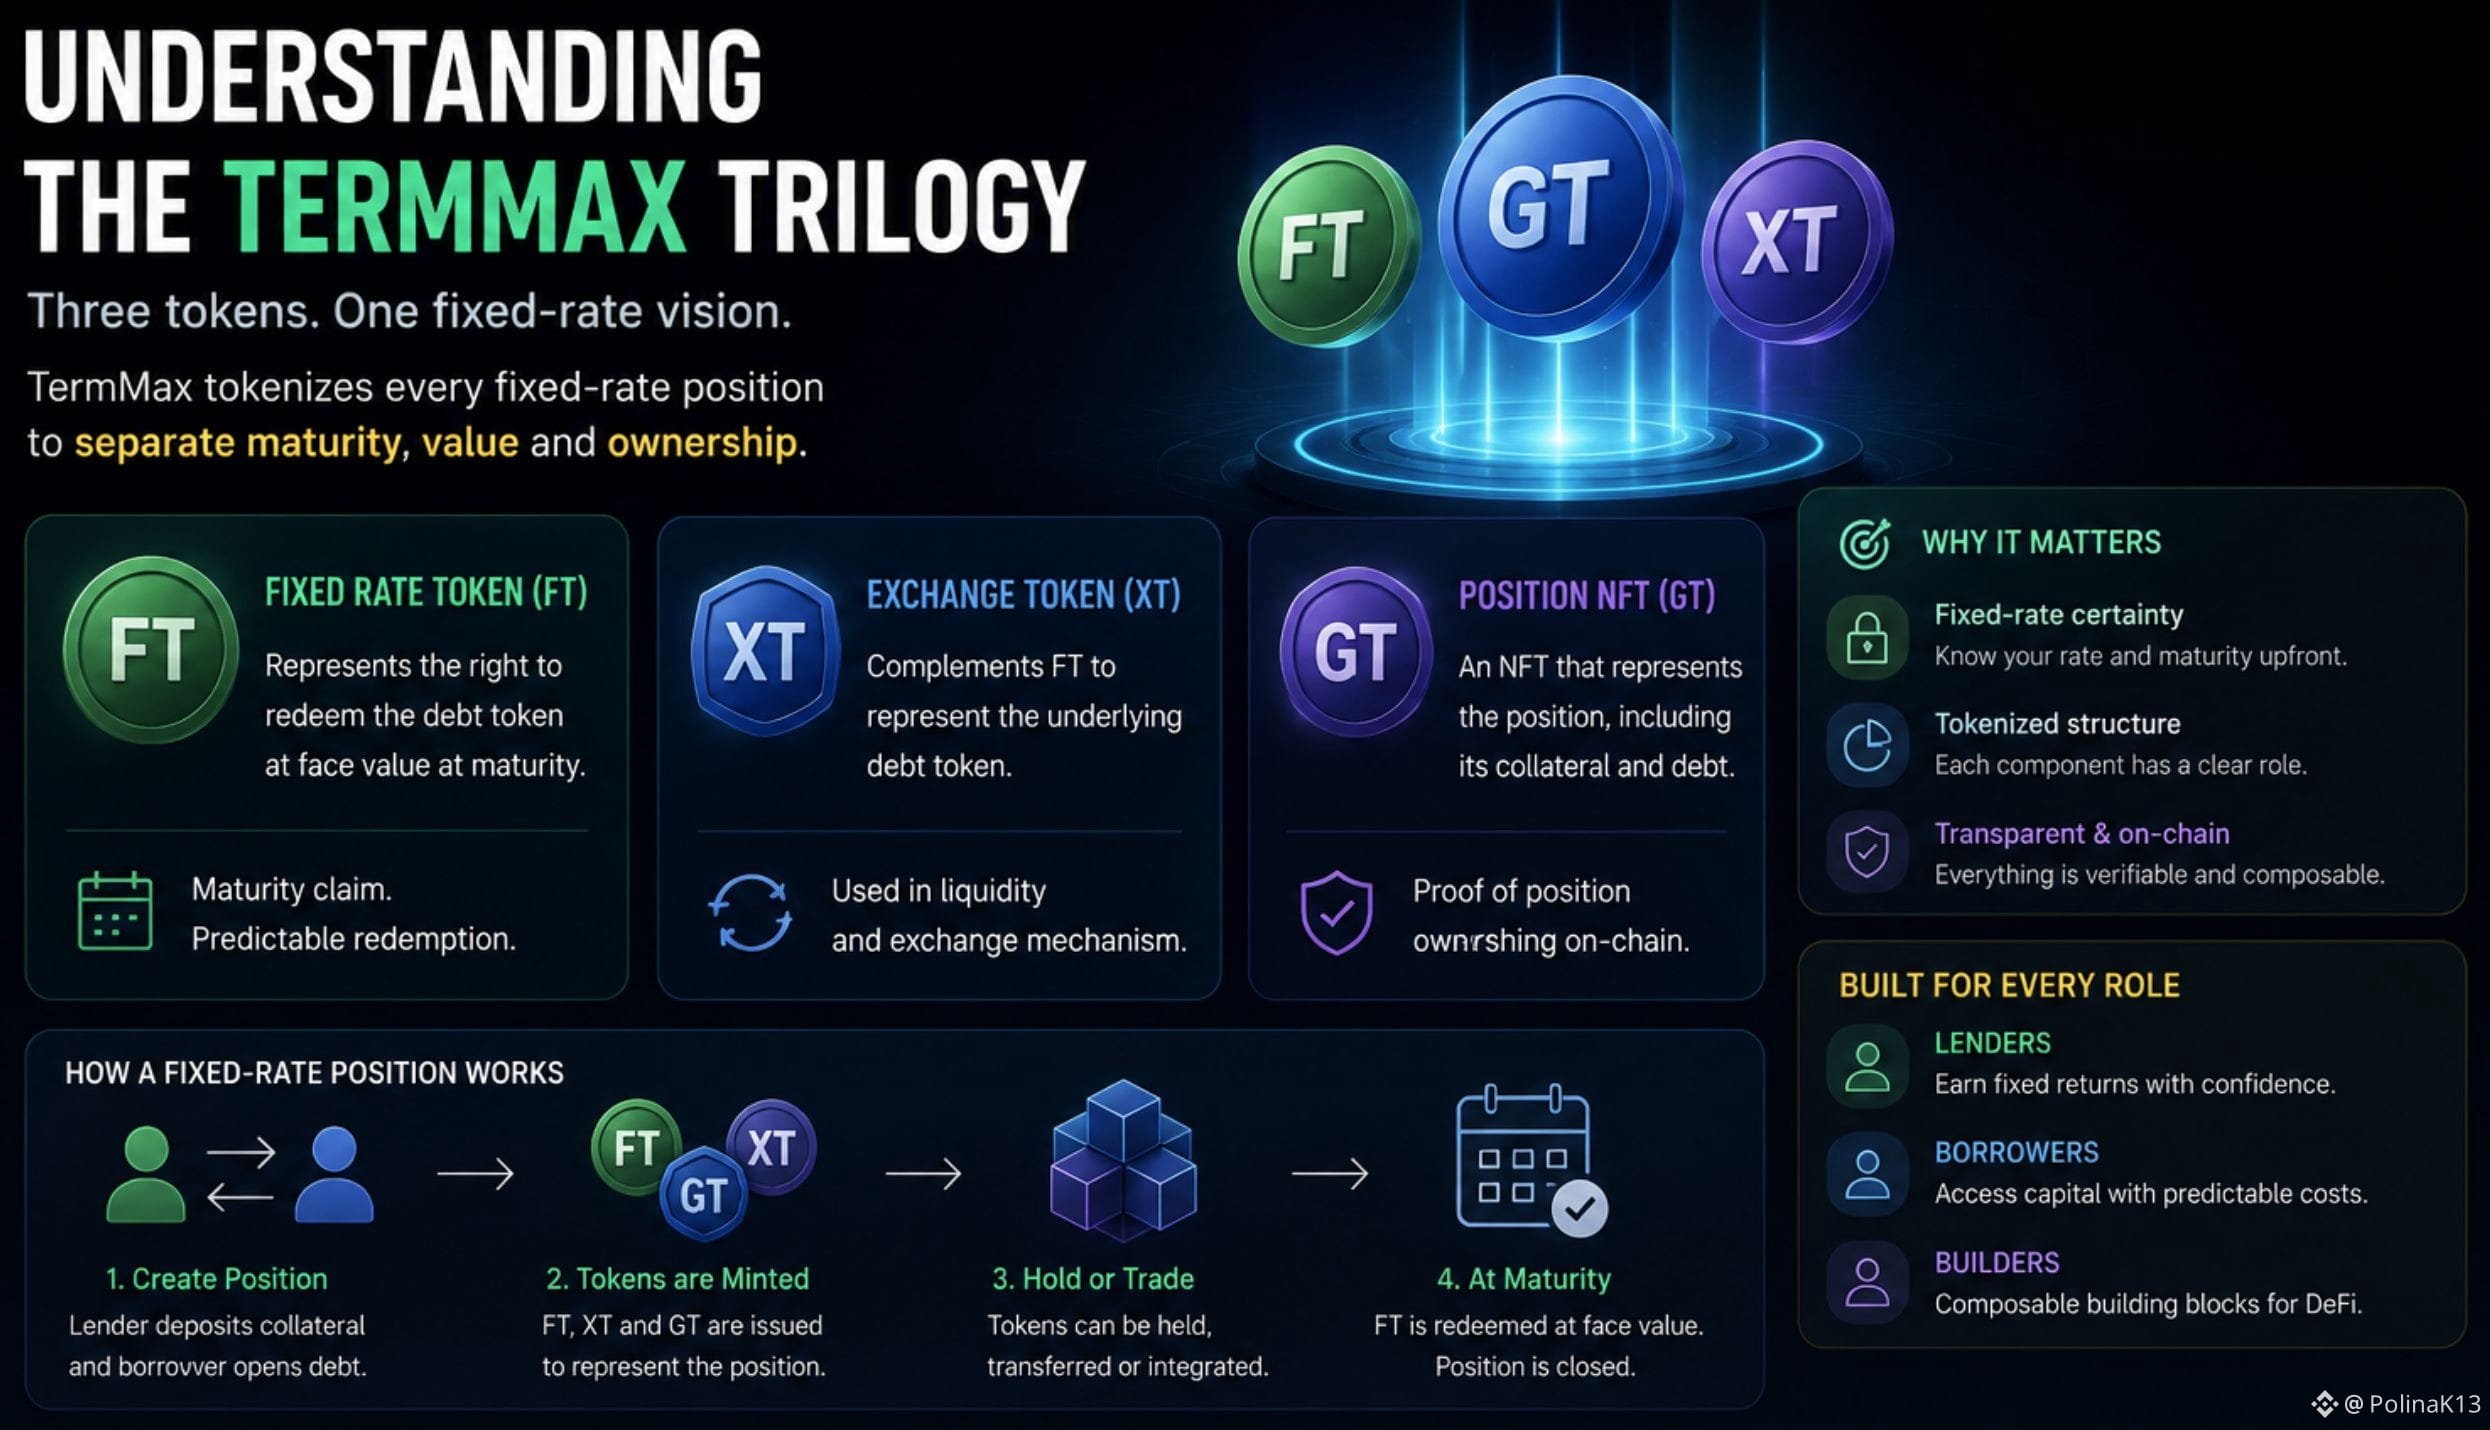
Je voulais comprendre ce qui se passe réellement au sein d’une position à taux fixe TermMax.
L’architecture repose sur trois principaux jetons :
FT → représente le droit de racheter le jeton de dette à sa valeur nominale à l’échéance.
XT → complète FT pour représenter le jeton de dette sous-jacent et joue un rôle dans le mécanisme de liquidité.
GT → un NFT qui représente la position, y compris sa garantie et sa dette.
Ainsi, TermMax ne dit pas simplement « voici un taux fixe ».
Il tokenise différentes parties de la position et sépare la créance liée à l’échéance des fondamentaux économiques sous-jacents.
Pour les prêteurs, cela crée une position avec un rendement fixe.
Pour les emprunteurs, cela crée un financement avec une échéance et une structure de taux définies.
Cette architecture de jetons est probablement l’une des choses les plus intéressantes à comprendre avant d’évaluer TermMax comme un simple autre protocole de prêt.
#termmax @termmax
Je voulais comprendre ce qui se passe réellement au sein d’une position à taux fixe TermMax.
L’architecture repose sur trois principaux jetons :
FT → représente le droit de racheter le jeton de dette à sa valeur nominale à l’échéance.
XT → complète FT pour représenter le jeton de dette sous-jacent et joue un rôle dans le mécanisme de liquidité.
GT → un NFT qui représente la position, y compris sa garantie et sa dette.
Ainsi, TermMax ne dit pas simplement « voici un taux fixe ».
Il tokenise différentes parties de la position et sépare la créance liée à l’échéance des fondamentaux économiques sous-jacents.
Pour les prêteurs, cela crée une position avec un rendement fixe.
Pour les emprunteurs, cela crée un financement avec une échéance et une structure de taux définies.
Cette architecture de jetons est probablement l’une des choses les plus intéressantes à comprendre avant d’évaluer TermMax comme un simple autre protocole de prêt.
#termmax @TermMax
L’architecture repose sur trois principaux jetons :
FT → représente le droit de racheter le jeton de dette à sa valeur nominale à l’échéance.
XT → complète FT pour représenter le jeton de dette sous-jacent et joue un rôle dans le mécanisme de liquidité.
GT → un NFT qui représente la position, y compris sa garantie et sa dette.
Ainsi, TermMax ne dit pas simplement « voici un taux fixe ».
Il tokenise différentes parties de la position et sépare la créance liée à l’échéance des fondamentaux économiques sous-jacents.
Pour les prêteurs, cela crée une position avec un rendement fixe.
Pour les emprunteurs, cela crée un financement avec une échéance et une structure de taux définies.
Cette architecture de jetons est probablement l’une des choses les plus intéressantes à comprendre avant d’évaluer TermMax comme un simple autre protocole de prêt.
#termmax @TermMax
71
·
--
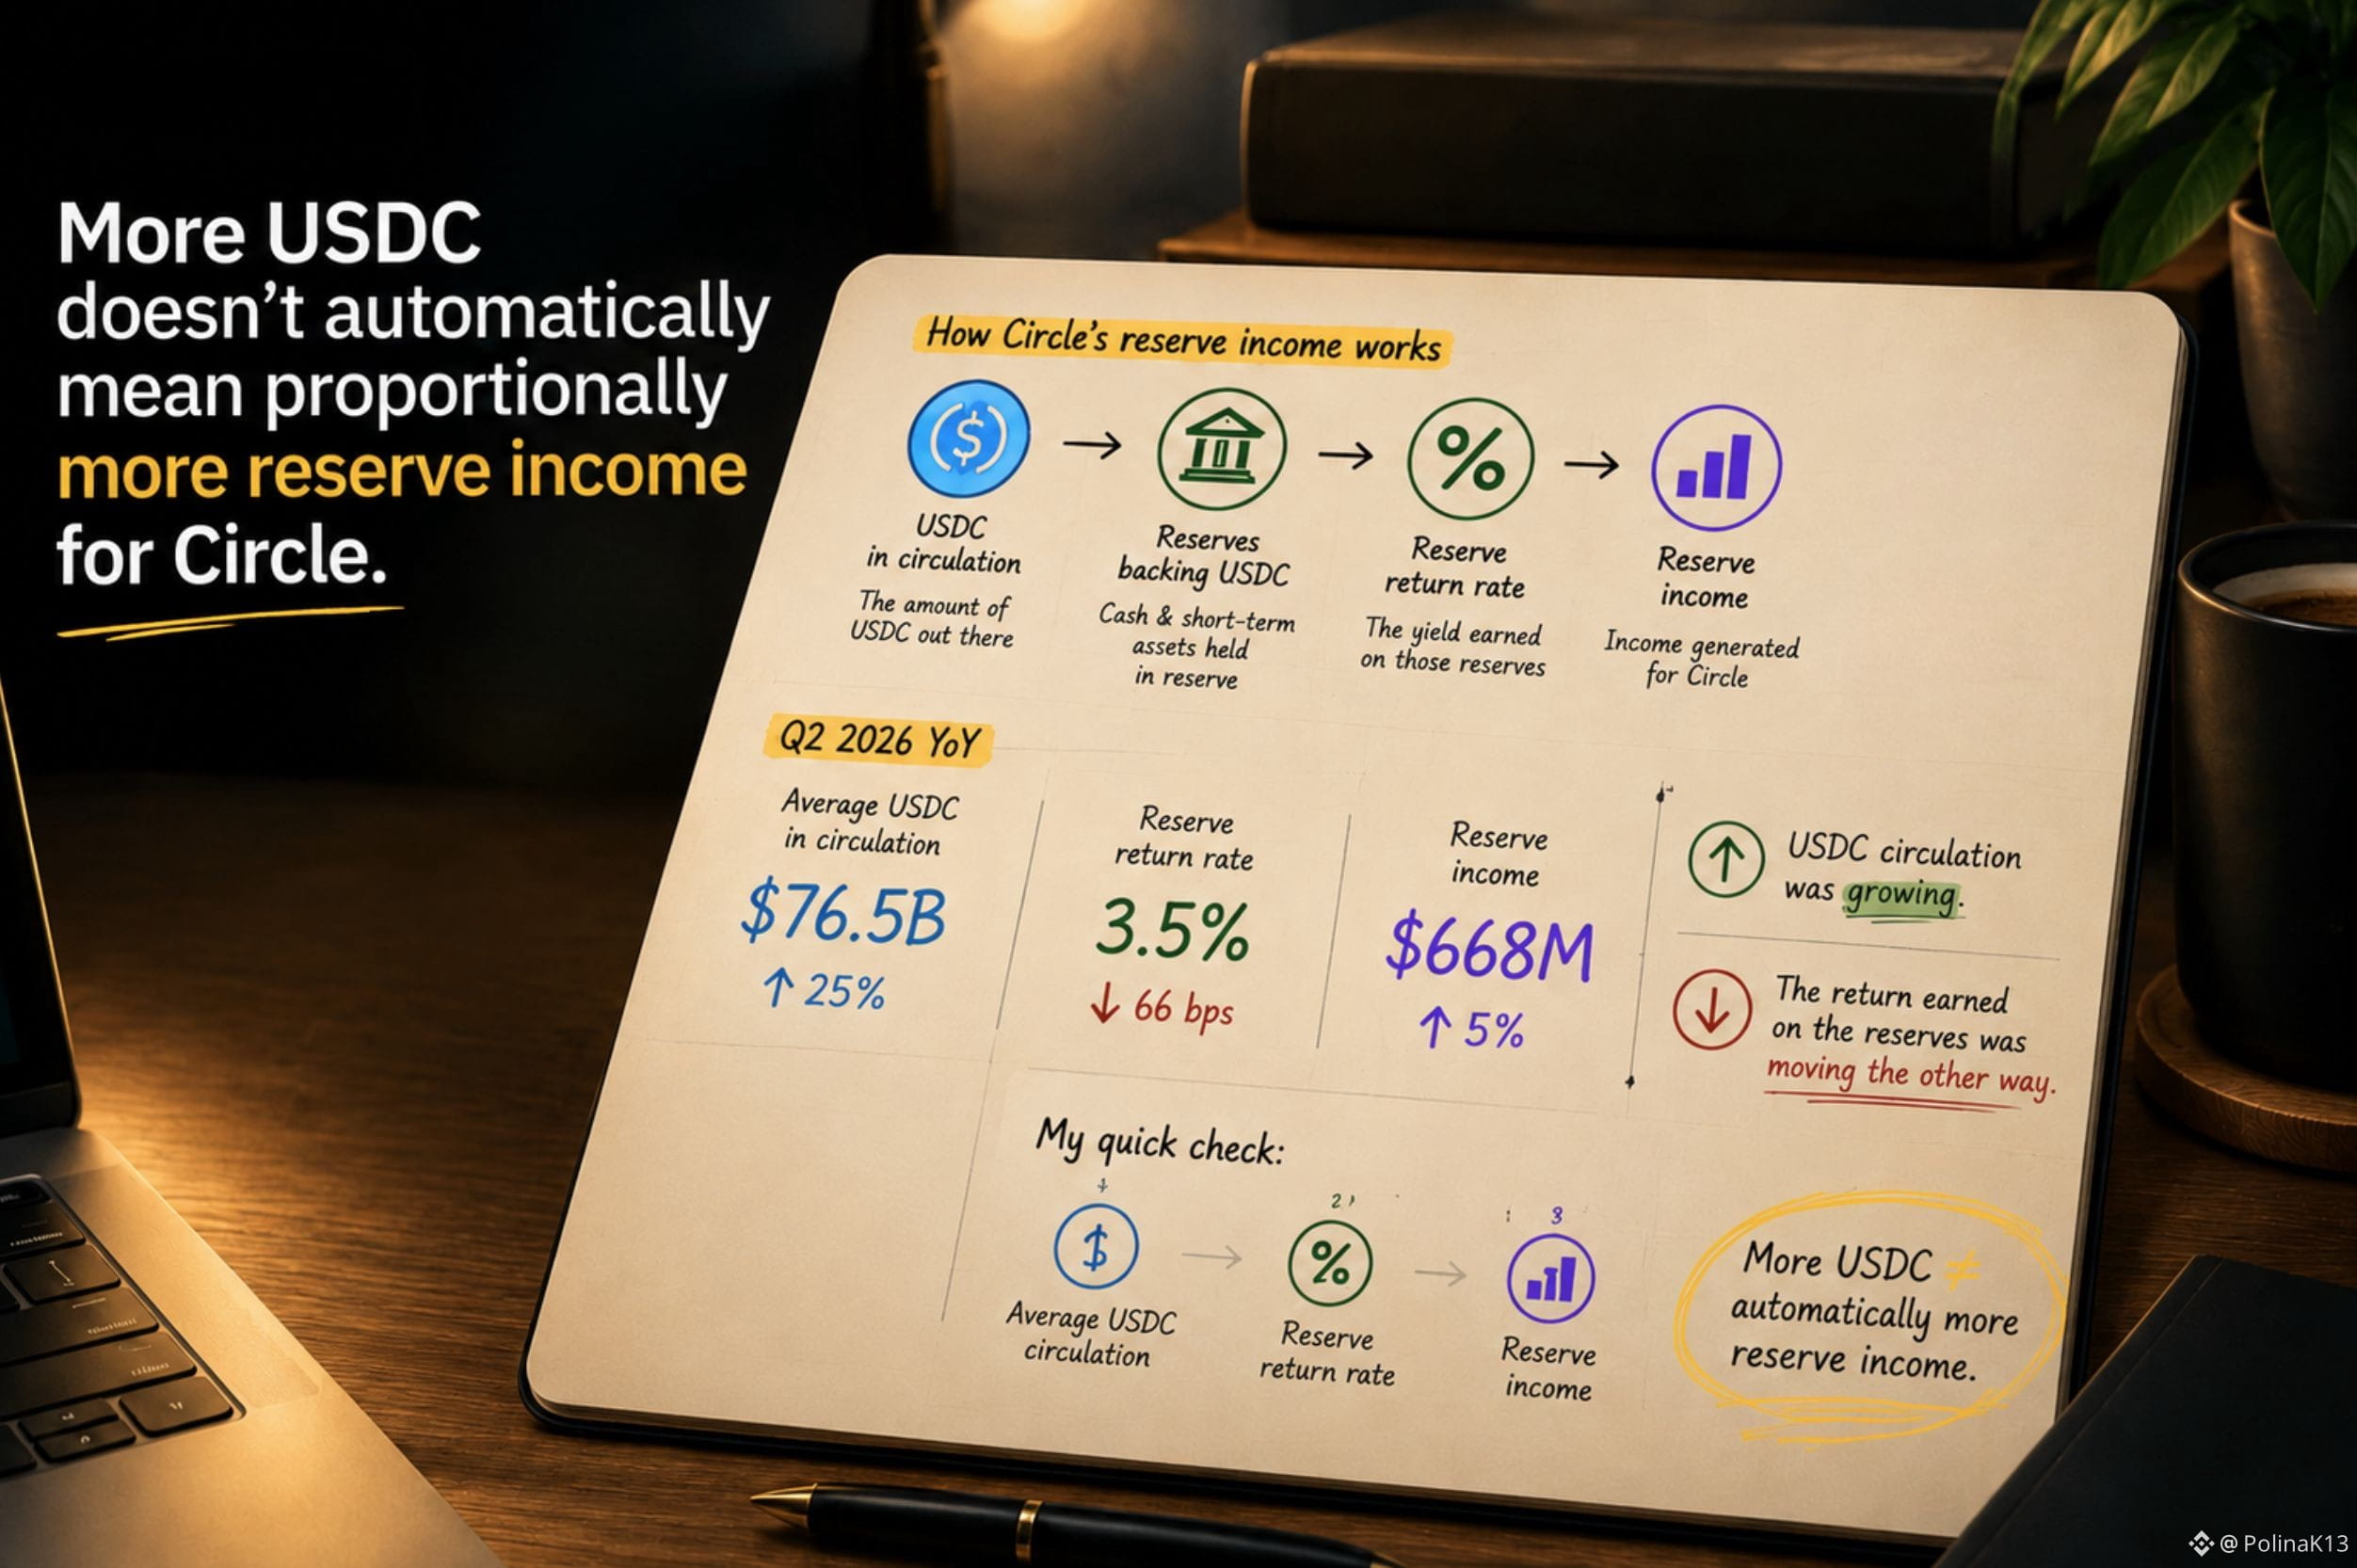
Plus de USDC ne signifie pas automatiquement, pour Circle, plus de revenus de réserve proportionnels.
CRCLB est l’un des bStocks qui a retenu mon attention, car l’étiquette évidente est simple :
Circle = USDC.
Donc, lorsque la circulation d’USDC augmente, ma première intuition est de m’attendre à ce que les revenus de réserve de Circle croissent à peu près au même rythme.
Mais les derniers chiffres rendent cette hypothèse trop simpliste.
Au T2, l’USDC moyen en circulation a atteint environ 76,5 Md$, en hausse de 25 % sur un an.
Pourtant, les revenus de réserve étaient d’environ 668 M$, en hausse seulement de 5 % sur un an.
D’où vient l’écart ?
Parce que les revenus de réserve dépendent à la fois du montant d’USDC en circulation et du rendement obtenu sur les réserves qui le garantissent.
Et tandis que la circulation progressait, le taux de rendement des réserves a chuté à environ 3,5 %, en baisse de 66 points de base sur un an.
La circulation d’USDC augmentait. Le rendement obtenu sur les réserves allait dans l’autre sens.
Cela a changé ma façon d’analyser CRCLB.
Je ne veux pas m’arrêter à :
« L’adoption de l’USDC progresse. »
Je veux plutôt me demander :
« Cette croissance fait-elle réellement quoi, sur l’économie de Circle ? »
Mon contrôle rapide serait :
1. La circulation moyenne d’USDC
2. Le taux de rendement des réserves
3. Les revenus de réserve
Car :
Plus d’USDC ≠ automatiquement plus de revenus de réserve.
#bstockscis @BinanceCIS
Plus de USDC ne signifie pas automatiquement, pour Circle, plus de revenus de réserve proportionnels.
CRCLB est l’un des bStocks qui a retenu mon attention, car l’étiquette évidente est simple :
Circle = USDC.
Donc, lorsque la circulation d’USDC augmente, ma première intuition est de m’attendre à ce que les revenus de réserve de Circle croissent à peu près au même rythme.
Mais les derniers chiffres rendent cette hypothèse trop simpliste.
Au T2, l’USDC moyen en circulation a atteint environ 76,5 Md$, en hausse de 25 % sur un an.
Pourtant, les revenus de réserve étaient d’environ 668 M$, en hausse seulement de 5 % sur un an.
D’où vient l’écart ?
Parce que les revenus de réserve dépendent à la fois du montant d’USDC en circulation et du rendement obtenu sur les réserves qui le garantissent.
Et tandis que la circulation progressait, le taux de rendement des réserves a chuté à environ 3,5 %, en baisse de 66 points de base sur un an.
La circulation d’USDC augmentait. Le rendement obtenu sur les réserves allait dans l’autre sens.
Cela a changé ma façon d’analyser CRCLB.
Je ne veux pas m’arrêter à :
« L’adoption de l’USDC progresse. »
Je veux plutôt me demander :
« Cette croissance fait-elle réellement quoi, sur l’économie de Circle ? »
Mon contrôle rapide serait :
1. La circulation moyenne d’USDC
2. Le taux de rendement des réserves
3. Les revenus de réserve
Car :
Plus d’USDC ≠ automatiquement plus de revenus de réserve.
#bstockscis @BinanceCIS
CRCLB est l’un des bStocks qui a retenu mon attention, car l’étiquette évidente est simple :
Circle = USDC.
Donc, lorsque la circulation d’USDC augmente, ma première intuition est de m’attendre à ce que les revenus de réserve de Circle croissent à peu près au même rythme.
Mais les derniers chiffres rendent cette hypothèse trop simpliste.
Au T2, l’USDC moyen en circulation a atteint environ 76,5 Md$, en hausse de 25 % sur un an.
Pourtant, les revenus de réserve étaient d’environ 668 M$, en hausse seulement de 5 % sur un an.
D’où vient l’écart ?
Parce que les revenus de réserve dépendent à la fois du montant d’USDC en circulation et du rendement obtenu sur les réserves qui le garantissent.
Et tandis que la circulation progressait, le taux de rendement des réserves a chuté à environ 3,5 %, en baisse de 66 points de base sur un an.
La circulation d’USDC augmentait. Le rendement obtenu sur les réserves allait dans l’autre sens.
Cela a changé ma façon d’analyser CRCLB.
Je ne veux pas m’arrêter à :
« L’adoption de l’USDC progresse. »
Je veux plutôt me demander :
« Cette croissance fait-elle réellement quoi, sur l’économie de Circle ? »
Mon contrôle rapide serait :
1. La circulation moyenne d’USDC
2. Le taux de rendement des réserves
3. Les revenus de réserve
Car :
Plus d’USDC ≠ automatiquement plus de revenus de réserve.
#bstockscis @BinanceCIS
2
1
212
·
--
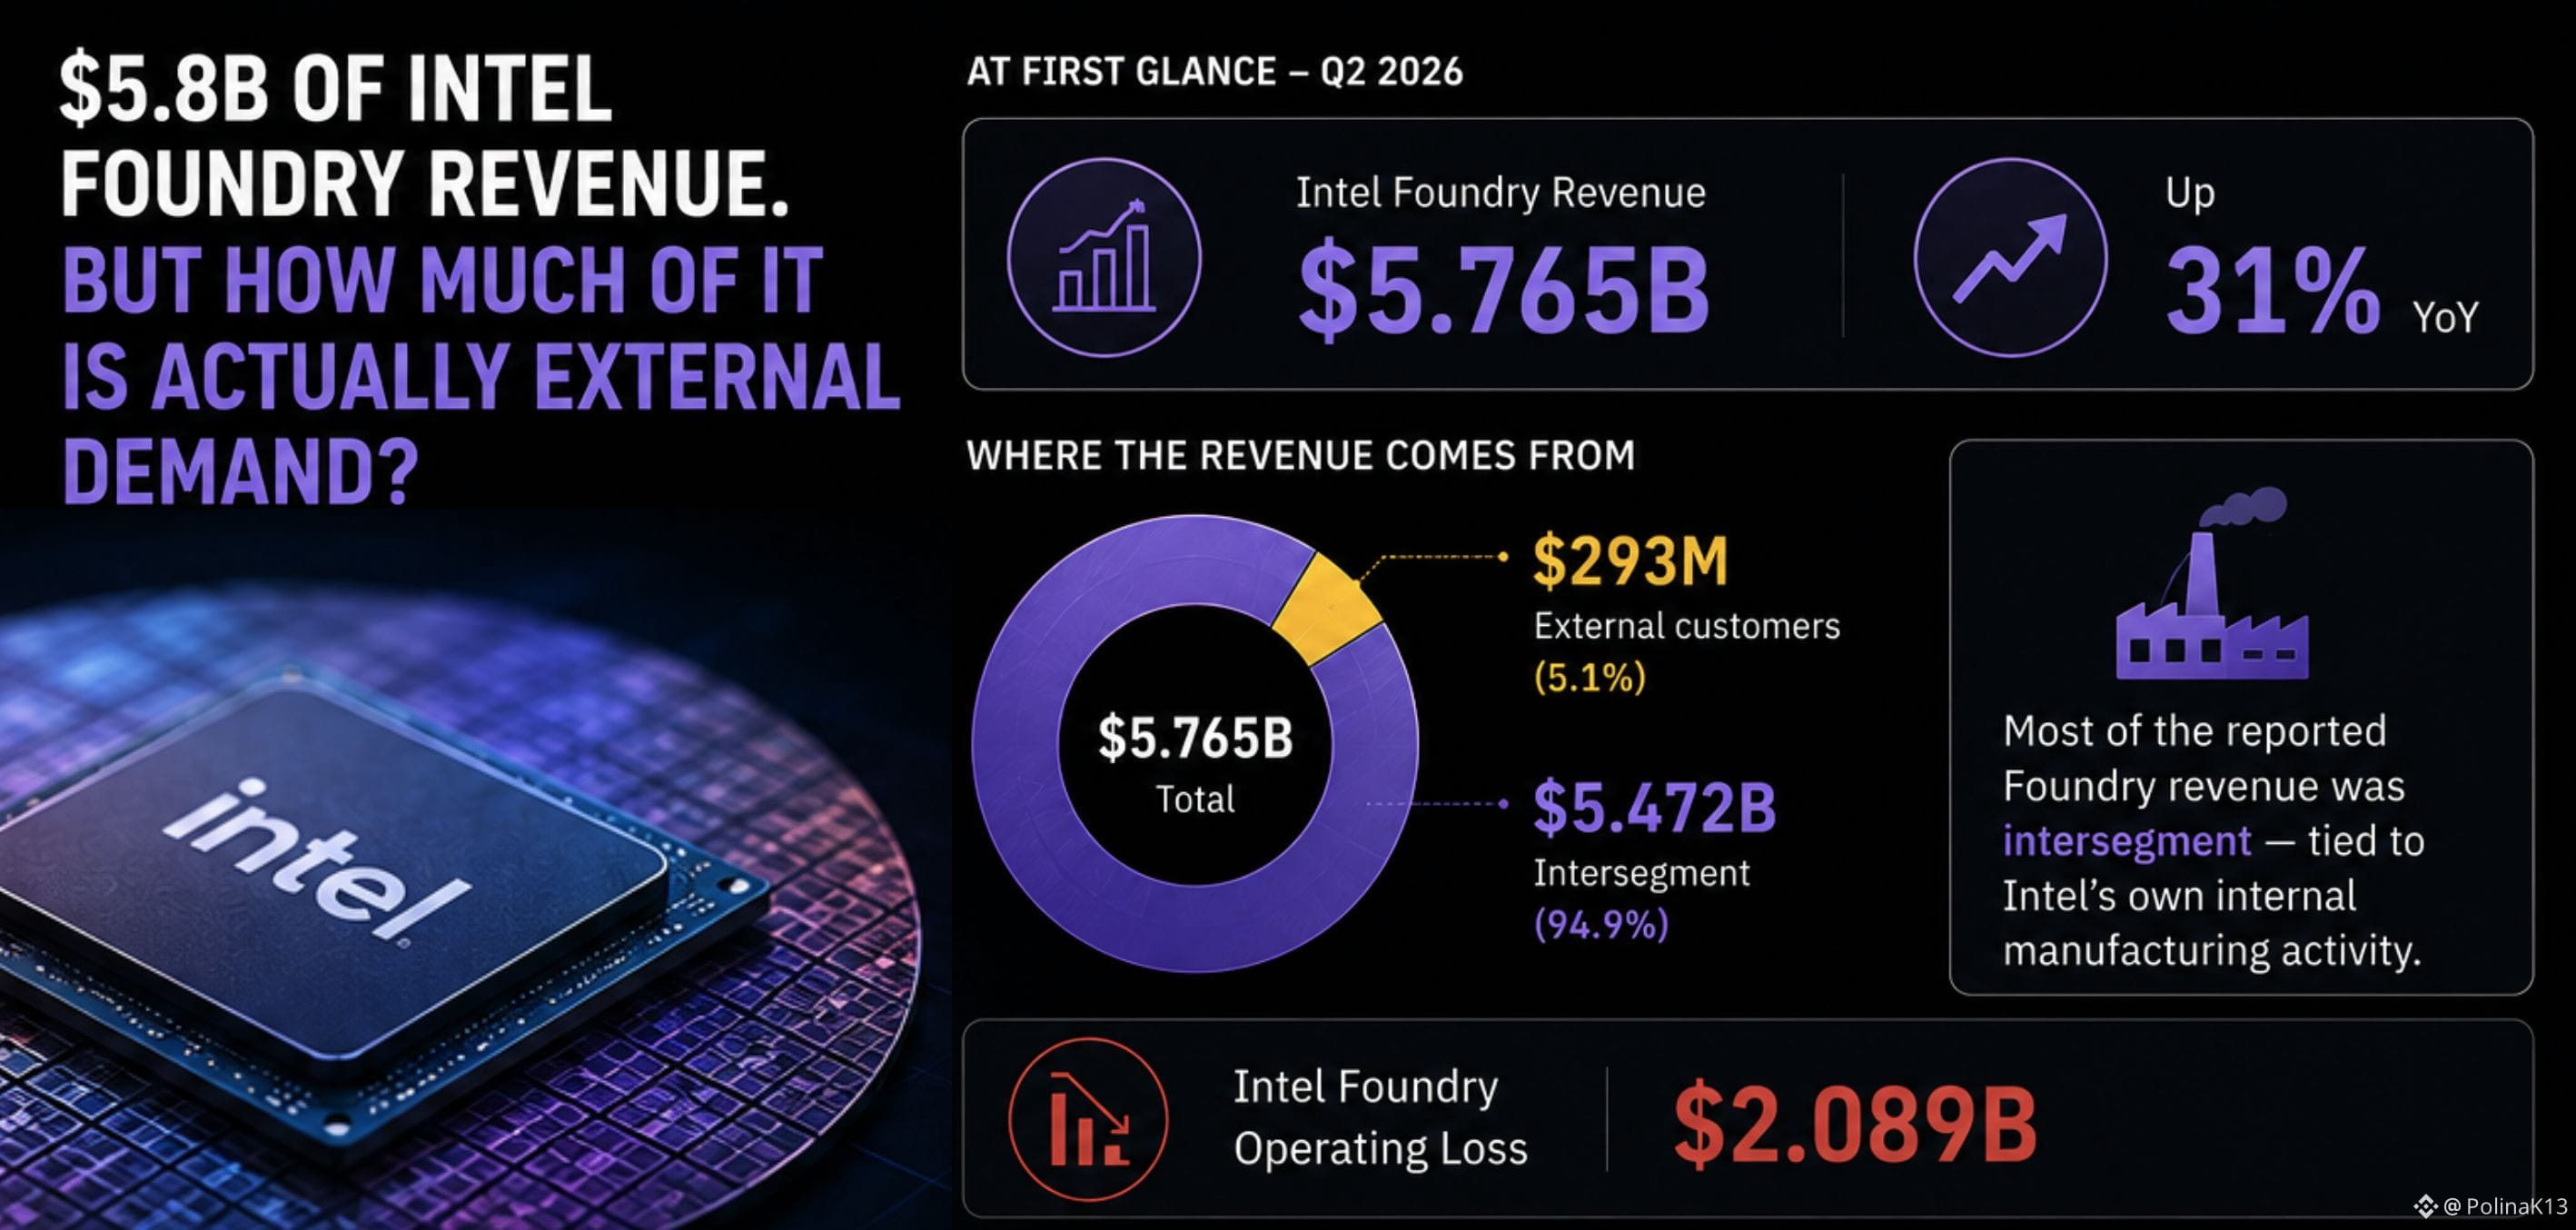
5,8 Md$ de revenus de l’activité fonderie d’Intel. Mais quelle part correspond réellement à une demande externe ?
INTCB est l’une des bActions que nous pouvons utiliser pour obtenir une exposition à Intel.
À première vue, les revenus de la fonderie d’Intel au T2 semblent correspondre à une grande activité de fonderie :
5,765 Md$, en hausse de 31 % sur un an.
Mais ensuite, j’ai creusé d’un niveau.
Seulement 293 M$ provenaient de clients externes.
La majeure partie des revenus de fonderie déclarés provenait de transactions entre segments — liées à l’activité de fabrication interne d’Intel. Intel a également déclaré une perte d’exploitation de 2,089 Md$ pour ce segment.
Cela a changé la façon dont j’ai interprété le chiffre du titre.
Les revenus de fonderie ≠ la demande externe de fonderie.
Un segment peut être important avant que son activité destinée à des clients externes ne le soit.
Donc, lorsque je regarde INTCB, je ne veux pas seulement savoir :
« Quelle est la taille de la fonderie d’Intel ? »
Je veux savoir :
« Quelle part de cette activité est en réalité achetée par des clients externes ? »
Pour moi, c’est une façon bien plus utile de lire une histoire de fonderie.
#bstockscis @BinanceCIS
5,8 Md$ de revenus de l’activité fonderie d’Intel. Mais quelle part correspond réellement à une demande externe ?
INTCB est l’une des bActions que nous pouvons utiliser pour obtenir une exposition à Intel.
À première vue, les revenus de la fonderie d’Intel au T2 semblent correspondre à une grande activité de fonderie :
5,765 Md$, en hausse de 31 % sur un an.
Mais ensuite, j’ai creusé d’un niveau.
Seulement 293 M$ provenaient de clients externes.
La majeure partie des revenus de fonderie déclarés provenait de transactions entre segments — liées à l’activité de fabrication interne d’Intel. Intel a également déclaré une perte d’exploitation de 2,089 Md$ pour ce segment.
Cela a changé la façon dont j’ai interprété le chiffre du titre.
Les revenus de fonderie ≠ la demande externe de fonderie.
Un segment peut être important avant que son activité destinée à des clients externes ne le soit.
Donc, lorsque je regarde INTCB, je ne veux pas seulement savoir :
« Quelle est la taille de la fonderie d’Intel ? »
Je veux savoir :
« Quelle part de cette activité est en réalité achetée par des clients externes ? »
Pour moi, c’est une façon bien plus utile de lire une histoire de fonderie.
#bstockscis @BinanceCIS
INTCB est l’une des bActions que nous pouvons utiliser pour obtenir une exposition à Intel.
À première vue, les revenus de la fonderie d’Intel au T2 semblent correspondre à une grande activité de fonderie :
5,765 Md$, en hausse de 31 % sur un an.
Mais ensuite, j’ai creusé d’un niveau.
Seulement 293 M$ provenaient de clients externes.
La majeure partie des revenus de fonderie déclarés provenait de transactions entre segments — liées à l’activité de fabrication interne d’Intel. Intel a également déclaré une perte d’exploitation de 2,089 Md$ pour ce segment.
Cela a changé la façon dont j’ai interprété le chiffre du titre.
Les revenus de fonderie ≠ la demande externe de fonderie.
Un segment peut être important avant que son activité destinée à des clients externes ne le soit.
Donc, lorsque je regarde INTCB, je ne veux pas seulement savoir :
« Quelle est la taille de la fonderie d’Intel ? »
Je veux savoir :
« Quelle part de cette activité est en réalité achetée par des clients externes ? »
Pour moi, c’est une façon bien plus utile de lire une histoire de fonderie.
#bstockscis @BinanceCIS
4
2
91
·
--
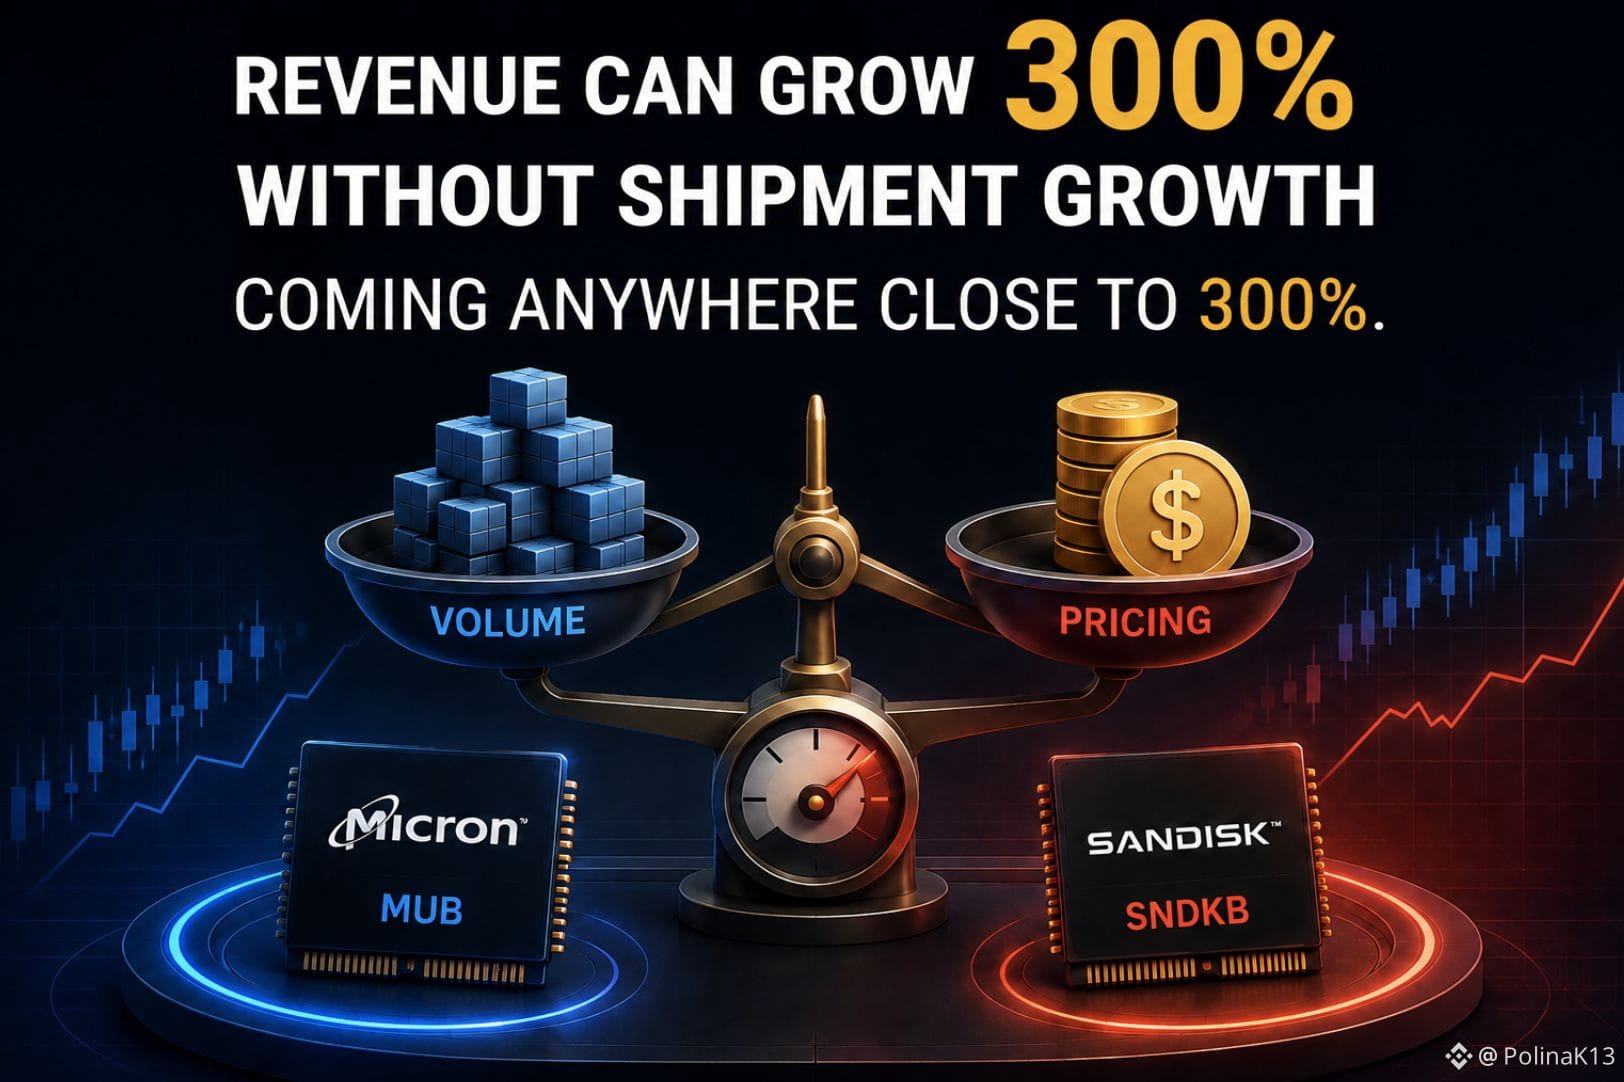
Les revenus peuvent augmenter de 300 % ou plus, sans que la croissance des expéditions n’approche 300 %.
MUB et SNDKB sont tous deux disponibles en bStocks et s’inscrivent dans l’univers plus large des semi-conducteurs/mémoires.
Donc, à première vue, il est facile de les regrouper dans la même histoire de croissance des semi-conducteurs.
Mais regardez ce qui alimente réellement les chiffres.
Pour Micron, le chiffre d’affaires DRAM a atteint 31,3 Md$ au T3 de son exercice fiscal, en hausse de 343 % sur un an (YoY) et représentant 76 % du chiffre d’affaires total.
Pourtant, les expéditions de bits DRAM n’ont augmenté que d’environ 20 % sur un an, tandis que les DRAM ASP ont progressé d’environ 260 %.
En d’autres termes, la croissance des revenus DRAM ne tenait pas simplement au fait de vendre nettement plus de bits.
Le dernier trimestre de SanDisk raconte une histoire similaire, mais sous un autre angle.
Son chiffre d’affaires au T4 de son exercice fiscal a atteint 8,97 Md$, en hausse de 51 % en séquentiel — avec environ un tiers de l’augmentation séquentielle provenant d’un volume plus élevé et deux tiers d’un prix plus élevé.
Cela m’a amené à repenser ma façon de lire le mot « croissance » lorsque je regarde des bStocks.
Le ticker me dit à quelle entreprise je suis exposé.
Mais le chiffre de croissance mis en avant ne me dit pas automatiquement ce qui alimente cette exposition.
Deux bStocks peuvent se trouver dans la même catégorie générale, alors que des facteurs très différents déterminent leurs résultats financiers.
Avant de comparer les taux de croissance, demandez-vous ce qui se cache derrière la croissance.
#bstockscis @BinanceCIS
Les revenus peuvent augmenter de 300 % ou plus, sans que la croissance des expéditions n’approche 300 %.
MUB et SNDKB sont tous deux disponibles en bStocks et s’inscrivent dans l’univers plus large des semi-conducteurs/mémoires.
Donc, à première vue, il est facile de les regrouper dans la même histoire de croissance des semi-conducteurs.
Mais regardez ce qui alimente réellement les chiffres.
Pour Micron, le chiffre d’affaires DRAM a atteint 31,3 Md$ au T3 de son exercice fiscal, en hausse de 343 % sur un an (YoY) et représentant 76 % du chiffre d’affaires total.
Pourtant, les expéditions de bits DRAM n’ont augmenté que d’environ 20 % sur un an, tandis que les DRAM ASP ont progressé d’environ 260 %.
En d’autres termes, la croissance des revenus DRAM ne tenait pas simplement au fait de vendre nettement plus de bits.
Le dernier trimestre de SanDisk raconte une histoire similaire, mais sous un autre angle.
Son chiffre d’affaires au T4 de son exercice fiscal a atteint 8,97 Md$, en hausse de 51 % en séquentiel — avec environ un tiers de l’augmentation séquentielle provenant d’un volume plus élevé et deux tiers d’un prix plus élevé.
Cela m’a amené à repenser ma façon de lire le mot « croissance » lorsque je regarde des bStocks.
Le ticker me dit à quelle entreprise je suis exposé.
Mais le chiffre de croissance mis en avant ne me dit pas automatiquement ce qui alimente cette exposition.
Deux bStocks peuvent se trouver dans la même catégorie générale, alors que des facteurs très différents déterminent leurs résultats financiers.
Avant de comparer les taux de croissance, demandez-vous ce qui se cache derrière la croissance.
#bstockscis @BinanceCIS
MUB et SNDKB sont tous deux disponibles en bStocks et s’inscrivent dans l’univers plus large des semi-conducteurs/mémoires.
Donc, à première vue, il est facile de les regrouper dans la même histoire de croissance des semi-conducteurs.
Mais regardez ce qui alimente réellement les chiffres.
Pour Micron, le chiffre d’affaires DRAM a atteint 31,3 Md$ au T3 de son exercice fiscal, en hausse de 343 % sur un an (YoY) et représentant 76 % du chiffre d’affaires total.
Pourtant, les expéditions de bits DRAM n’ont augmenté que d’environ 20 % sur un an, tandis que les DRAM ASP ont progressé d’environ 260 %.
En d’autres termes, la croissance des revenus DRAM ne tenait pas simplement au fait de vendre nettement plus de bits.
Le dernier trimestre de SanDisk raconte une histoire similaire, mais sous un autre angle.
Son chiffre d’affaires au T4 de son exercice fiscal a atteint 8,97 Md$, en hausse de 51 % en séquentiel — avec environ un tiers de l’augmentation séquentielle provenant d’un volume plus élevé et deux tiers d’un prix plus élevé.
Cela m’a amené à repenser ma façon de lire le mot « croissance » lorsque je regarde des bStocks.
Le ticker me dit à quelle entreprise je suis exposé.
Mais le chiffre de croissance mis en avant ne me dit pas automatiquement ce qui alimente cette exposition.
Deux bStocks peuvent se trouver dans la même catégorie générale, alors que des facteurs très différents déterminent leurs résultats financiers.
Avant de comparer les taux de croissance, demandez-vous ce qui se cache derrière la croissance.
#bstockscis @BinanceCIS
2
1
130
·
--
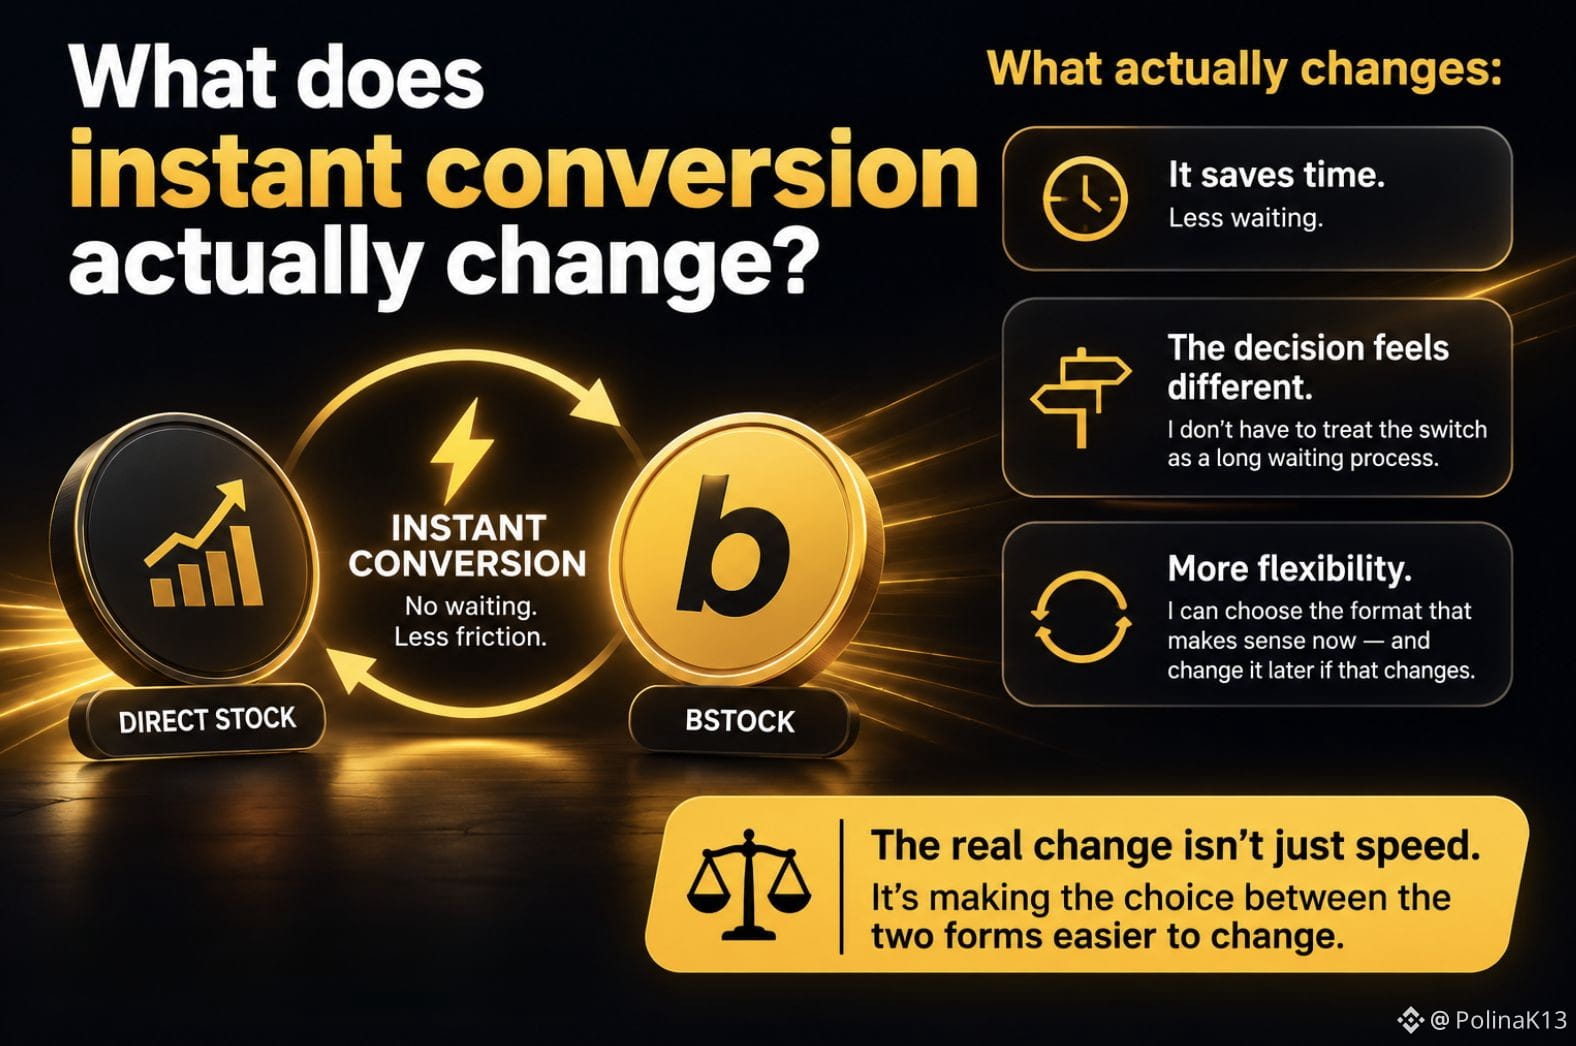
Qu’est-ce que la conversion instantanée change réellement ?
Quand j’ai vu pour la première fois que les actions éligibles peuvent être converties en bStocks instantanément, j’ai pensé que l’avantage principal était évident :
Cela fait gagner du temps.
Mais plus j’y réfléchissais, moins il me semblait que ce soit toute l’histoire.
Si passer d’une action directe à une bStock ne m’oblige pas à attendre le processus de conversion traditionnel, la décision elle-même commence à prendre une autre forme.
Je n’ai pas besoin de considérer le passage comme une décision qui s’accompagne d’une longue période d’attente.
Je peux choisir le format qui correspond à ce que je veux faire maintenant — et le modifier plus tard si cela change.
Cela m’a amené à regarder le mot « instantané » sous un angle différent.
Ce n’est pas seulement une question de vitesse de conversion.
Il s’agit du niveau de friction lors du changement de ma décision.
Alors j’ai commencé à me demander :
La conversion instantanée ne fait-elle que gagner du temps, ou rend-elle le fait de passer d’une forme d’exposition à l’autre une sorte de décision différente ?
Pour moi, c’est là que ça devient vraiment intéressant.
La valeur ne réside pas uniquement dans le fait d’aller d’une forme à l’autre plus rapidement.
Elle consiste à rendre le choix entre elles plus facile à modifier.
#bstockscis @BinanceCIS
Qu’est-ce que la conversion instantanée change réellement ?
Quand j’ai vu pour la première fois que les actions éligibles peuvent être converties en bStocks instantanément, j’ai pensé que l’avantage principal était évident :
Cela fait gagner du temps.
Mais plus j’y réfléchissais, moins il me semblait que ce soit toute l’histoire.
Si passer d’une action directe à une bStock ne m’oblige pas à attendre le processus de conversion traditionnel, la décision elle-même commence à prendre une autre forme.
Je n’ai pas besoin de considérer le passage comme une décision qui s’accompagne d’une longue période d’attente.
Je peux choisir le format qui correspond à ce que je veux faire maintenant — et le modifier plus tard si cela change.
Cela m’a amené à regarder le mot « instantané » sous un angle différent.
Ce n’est pas seulement une question de vitesse de conversion.
Il s’agit du niveau de friction lors du changement de ma décision.
Alors j’ai commencé à me demander :
La conversion instantanée ne fait-elle que gagner du temps, ou rend-elle le fait de passer d’une forme d’exposition à l’autre une sorte de décision différente ?
Pour moi, c’est là que ça devient vraiment intéressant.
La valeur ne réside pas uniquement dans le fait d’aller d’une forme à l’autre plus rapidement.
Elle consiste à rendre le choix entre elles plus facile à modifier.
#bstockscis @BinanceCIS
Quand j’ai vu pour la première fois que les actions éligibles peuvent être converties en bStocks instantanément, j’ai pensé que l’avantage principal était évident :
Cela fait gagner du temps.
Mais plus j’y réfléchissais, moins il me semblait que ce soit toute l’histoire.
Si passer d’une action directe à une bStock ne m’oblige pas à attendre le processus de conversion traditionnel, la décision elle-même commence à prendre une autre forme.
Je n’ai pas besoin de considérer le passage comme une décision qui s’accompagne d’une longue période d’attente.
Je peux choisir le format qui correspond à ce que je veux faire maintenant — et le modifier plus tard si cela change.
Cela m’a amené à regarder le mot « instantané » sous un angle différent.
Ce n’est pas seulement une question de vitesse de conversion.
Il s’agit du niveau de friction lors du changement de ma décision.
Alors j’ai commencé à me demander :
La conversion instantanée ne fait-elle que gagner du temps, ou rend-elle le fait de passer d’une forme d’exposition à l’autre une sorte de décision différente ?
Pour moi, c’est là que ça devient vraiment intéressant.
La valeur ne réside pas uniquement dans le fait d’aller d’une forme à l’autre plus rapidement.
Elle consiste à rendre le choix entre elles plus facile à modifier.
#bstockscis @BinanceCIS
85
·
--
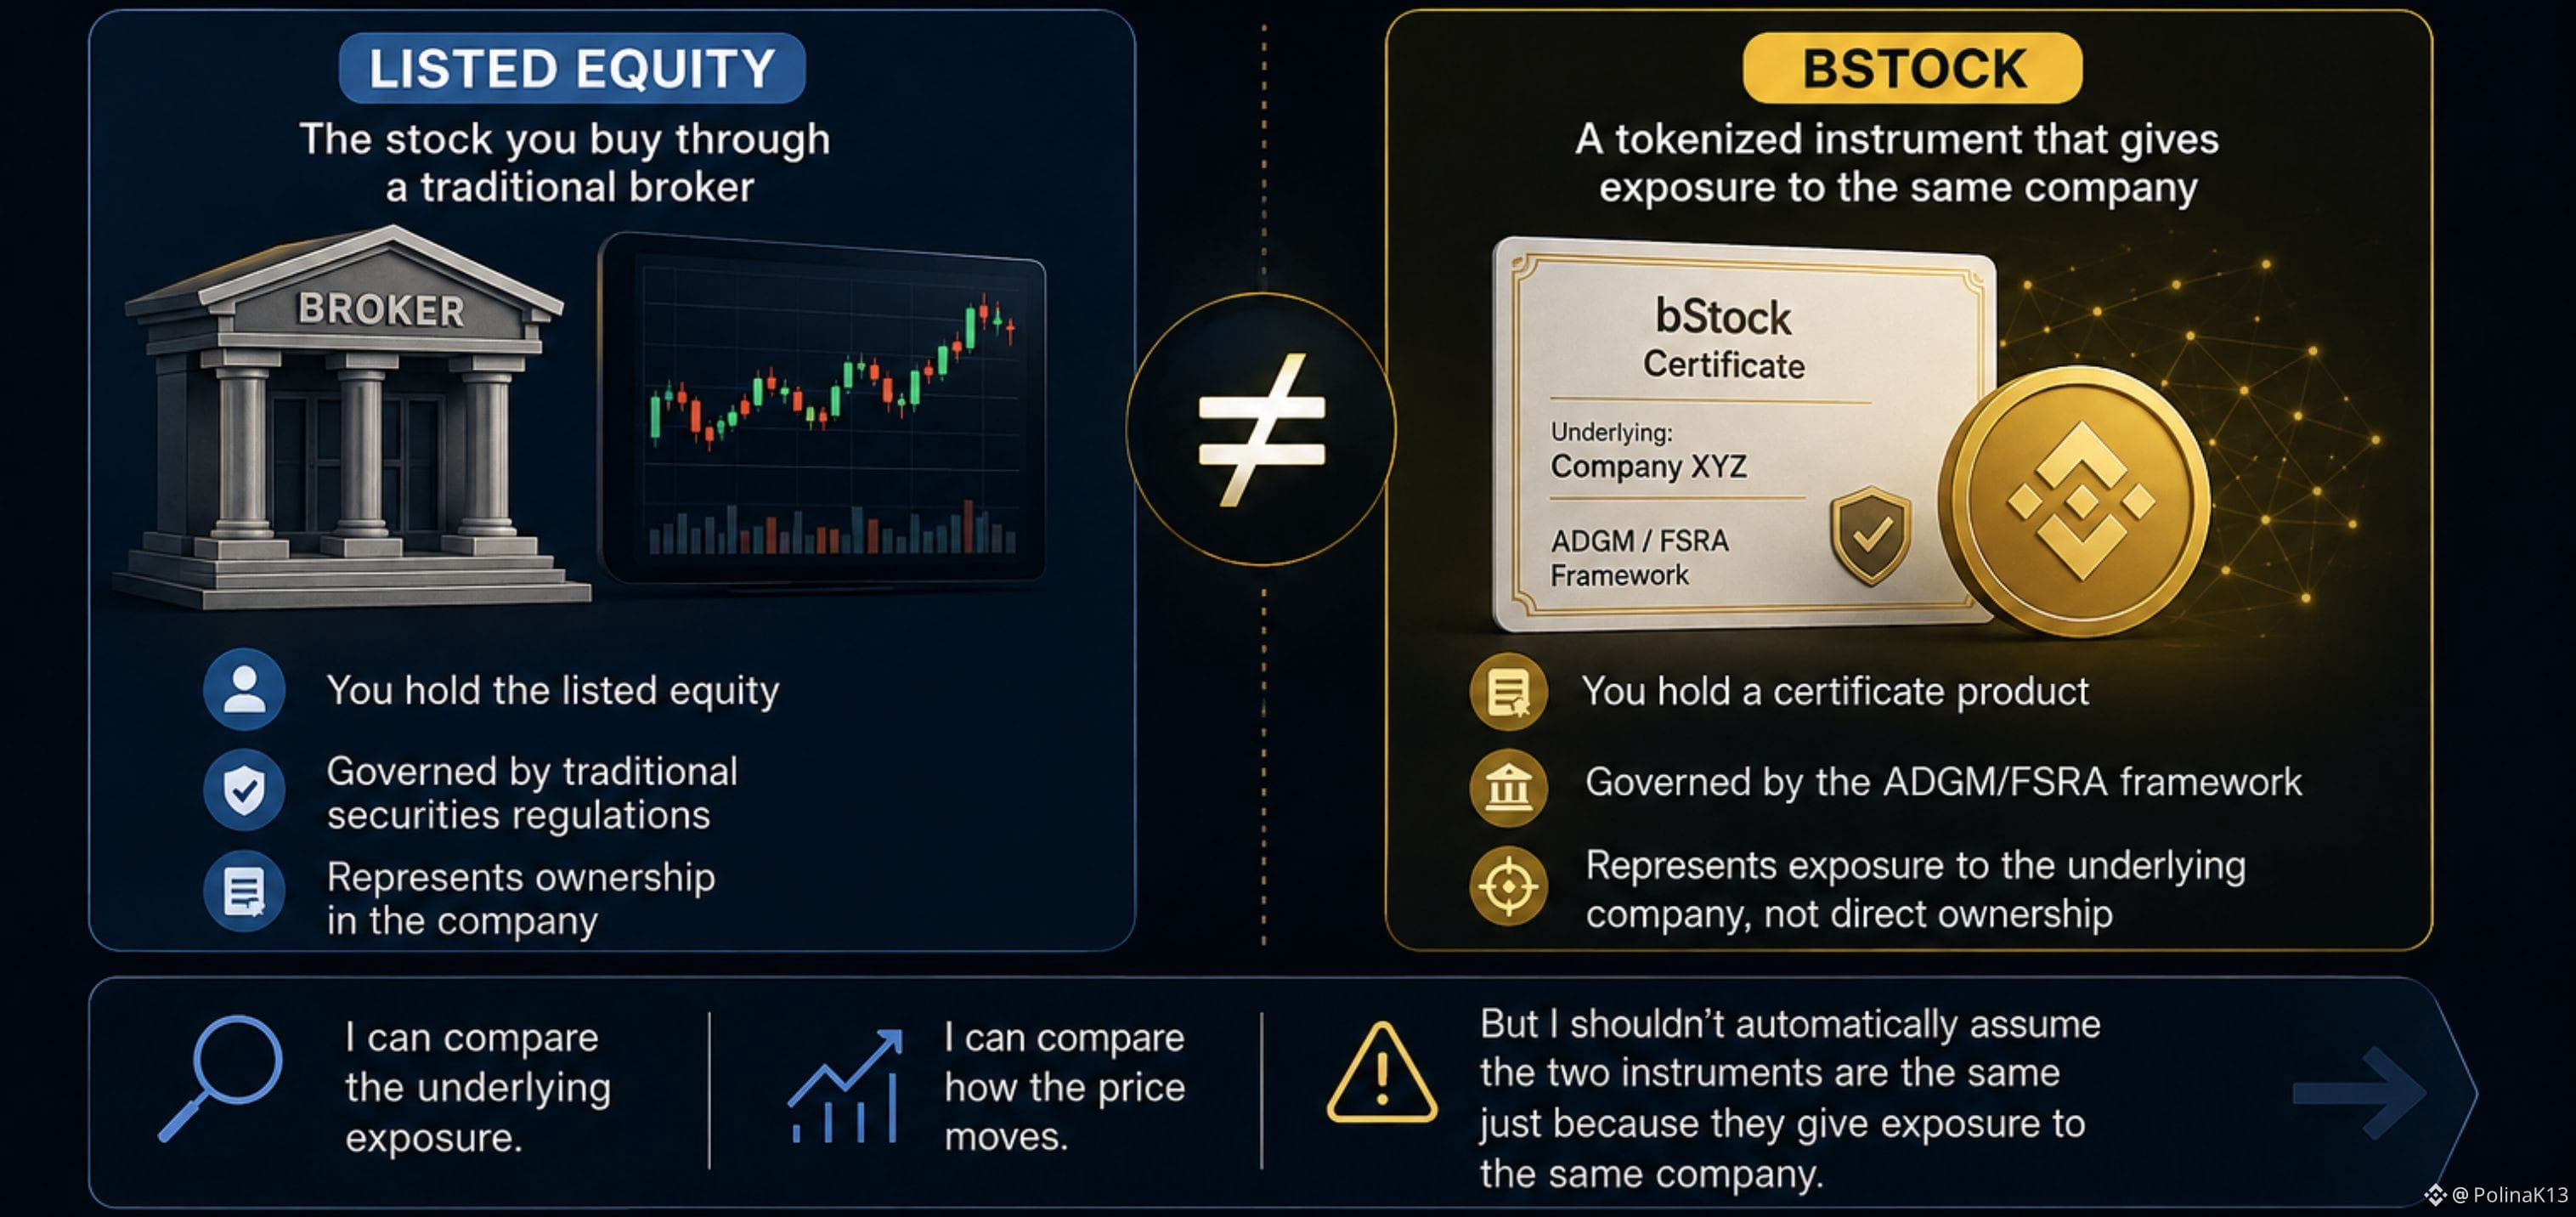
Si un bStock suit une action cotée, est-ce le même produit financier ?
Quand j’ai d’abord regardé les bStocks, j’ai fait naturellement un lien simple.
Si un bStock me donne une exposition à une société cotée, j’ai supposé que le produit lui-même devait être assez similaire à l’action que j’achèterais via un courtier traditionnel.
Mais c’est là que j’ai réalisé que je mélangeais deux choses différentes.
Un bStock peut me donner une exposition à la même société sous-jacente sans être lui-même l’action cotée.
Il s’agit d’un produit sous forme de certificat dans le cadre ADGM/FSRA, plutôt que de l’action cotée.
Et cette distinction est importante.
Deux produits peuvent me donner une exposition à la même société sans être le même produit financier.
Cela m’a amené à modifier la question que je me pose lorsque je regarde un bStock.
Pas seulement :
« À quelle société est-ce que j’obtiens une exposition ? »
Mais aussi :
« Quel type de produit financier est-ce que je détiens réellement ? »
Je peux comparer l’exposition sous-jacente.
Je peux comparer la manière dont le prix évolue.
Mais je ne devrais pas supposer automatiquement que les deux instruments sont identiques simplement parce qu’ils me donnent une exposition à la même société.
Pour moi, c’est l’une des distinctions importantes à comprendre avec les actifs tokenisés.
Même société sous-jacente ne veut pas nécessairement dire même produit financier.
#bstockscis @BinanceCIS
Si un bStock suit une action cotée, est-ce le même produit financier ?
Quand j’ai d’abord regardé les bStocks, j’ai fait naturellement un lien simple.
Si un bStock me donne une exposition à une société cotée, j’ai supposé que le produit lui-même devait être assez similaire à l’action que j’achèterais via un courtier traditionnel.
Mais c’est là que j’ai réalisé que je mélangeais deux choses différentes.
Un bStock peut me donner une exposition à la même société sous-jacente sans être lui-même l’action cotée.
Il s’agit d’un produit sous forme de certificat dans le cadre ADGM/FSRA, plutôt que de l’action cotée.
Et cette distinction est importante.
Deux produits peuvent me donner une exposition à la même société sans être le même produit financier.
Cela m’a amené à modifier la question que je me pose lorsque je regarde un bStock.
Pas seulement :
« À quelle société est-ce que j’obtiens une exposition ? »
Mais aussi :
« Quel type de produit financier est-ce que je détiens réellement ? »
Je peux comparer l’exposition sous-jacente.
Je peux comparer la manière dont le prix évolue.
Mais je ne devrais pas supposer automatiquement que les deux instruments sont identiques simplement parce qu’ils me donnent une exposition à la même société.
Pour moi, c’est l’une des distinctions importantes à comprendre avec les actifs tokenisés.
Même société sous-jacente ne veut pas nécessairement dire même produit financier.
#bstockscis @BinanceCIS
Quand j’ai d’abord regardé les bStocks, j’ai fait naturellement un lien simple.
Si un bStock me donne une exposition à une société cotée, j’ai supposé que le produit lui-même devait être assez similaire à l’action que j’achèterais via un courtier traditionnel.
Mais c’est là que j’ai réalisé que je mélangeais deux choses différentes.
Un bStock peut me donner une exposition à la même société sous-jacente sans être lui-même l’action cotée.
Il s’agit d’un produit sous forme de certificat dans le cadre ADGM/FSRA, plutôt que de l’action cotée.
Et cette distinction est importante.
Deux produits peuvent me donner une exposition à la même société sans être le même produit financier.
Cela m’a amené à modifier la question que je me pose lorsque je regarde un bStock.
Pas seulement :
« À quelle société est-ce que j’obtiens une exposition ? »
Mais aussi :
« Quel type de produit financier est-ce que je détiens réellement ? »
Je peux comparer l’exposition sous-jacente.
Je peux comparer la manière dont le prix évolue.
Mais je ne devrais pas supposer automatiquement que les deux instruments sont identiques simplement parce qu’ils me donnent une exposition à la même société.
Pour moi, c’est l’une des distinctions importantes à comprendre avec les actifs tokenisés.
Même société sous-jacente ne veut pas nécessairement dire même produit financier.
#bstockscis @BinanceCIS
73
·
--
Pourquoi le même bStock peut-il avoir des points de départ totalement différents ?
Quand j’ai d’abord regardé les bStocks, je pensais surtout au token lui-même.
Puis j’ai commencé à réfléchir à la personne qui le détient.
Deux personnes peuvent se retrouver avec le même bStock tout en venant d’endroits complètement différents.
L’une peut déjà détenir de l’USDT et acheter le bStock via Binance Spot.
Quelqu’un d’autre peut déjà être exposé à l’action sous-jacente et entrer dans le même bStock via le parcours de conversion.
Même token.
Point de départ différent.
Et je trouve que c’est plus intéressant que ce que ça laisse d’abord penser.
La tokenisation n’a pas nécessairement à être un chemin entièrement nouveau pour quelqu’un qui entre sur le marché.
Elle peut aussi devenir un autre format pour quelqu’un qui a déjà une exposition à l’actif sous-jacent.
C’est pourquoi j’ai commencé à considérer les bStocks moins comme une manière unique d’accéder aux actions et davantage comme un pont entre différents points de départ.
La question n’est pas seulement :
« Comment obtenir ce bStock ? »
C’est :
« D’où est-ce que je pars avant d’y arriver ? »
Pour moi, c’est l’une des choses les plus intéressantes à propos des actifs tokenisés.
La destination peut être la même.
Le point de départ n’a pas besoin de l’être.
#bstockscis @BinanceCIS
Pourquoi le même bStock peut-il avoir des points de départ totalement différents ?
Quand j’ai d’abord regardé les bStocks, je pensais surtout au token lui-même.
Puis j’ai commencé à réfléchir à la personne qui le détient.
Deux personnes peuvent se retrouver avec le même bStock tout en venant d’endroits complètement différents.
L’une peut déjà détenir de l’USDT et acheter le bStock via Binance Spot.
Quelqu’un d’autre peut déjà être exposé à l’action sous-jacente et entrer dans le même bStock via le parcours de conversion.
Même token.
Point de départ différent.
Et je trouve que c’est plus intéressant que ce que ça laisse d’abord penser.
La tokenisation n’a pas nécessairement à être un chemin entièrement nouveau pour quelqu’un qui entre sur le marché.
Elle peut aussi devenir un autre format pour quelqu’un qui a déjà une exposition à l’actif sous-jacent.
C’est pourquoi j’ai commencé à considérer les bStocks moins comme une manière unique d’accéder aux actions et davantage comme un pont entre différents points de départ.
La question n’est pas seulement :
« Comment obtenir ce bStock ? »
C’est :
« D’où est-ce que je pars avant d’y arriver ? »
Pour moi, c’est l’une des choses les plus intéressantes à propos des actifs tokenisés.
La destination peut être la même.
Le point de départ n’a pas besoin de l’être.
#bstockscis @BinanceCIS
Quand j’ai d’abord regardé les bStocks, je pensais surtout au token lui-même.
Puis j’ai commencé à réfléchir à la personne qui le détient.
Deux personnes peuvent se retrouver avec le même bStock tout en venant d’endroits complètement différents.
L’une peut déjà détenir de l’USDT et acheter le bStock via Binance Spot.
Quelqu’un d’autre peut déjà être exposé à l’action sous-jacente et entrer dans le même bStock via le parcours de conversion.
Même token.
Point de départ différent.
Et je trouve que c’est plus intéressant que ce que ça laisse d’abord penser.
La tokenisation n’a pas nécessairement à être un chemin entièrement nouveau pour quelqu’un qui entre sur le marché.
Elle peut aussi devenir un autre format pour quelqu’un qui a déjà une exposition à l’actif sous-jacent.
C’est pourquoi j’ai commencé à considérer les bStocks moins comme une manière unique d’accéder aux actions et davantage comme un pont entre différents points de départ.
La question n’est pas seulement :
« Comment obtenir ce bStock ? »
C’est :
« D’où est-ce que je pars avant d’y arriver ? »
Pour moi, c’est l’une des choses les plus intéressantes à propos des actifs tokenisés.
La destination peut être la même.
Le point de départ n’a pas besoin de l’être.
#bstockscis @BinanceCIS
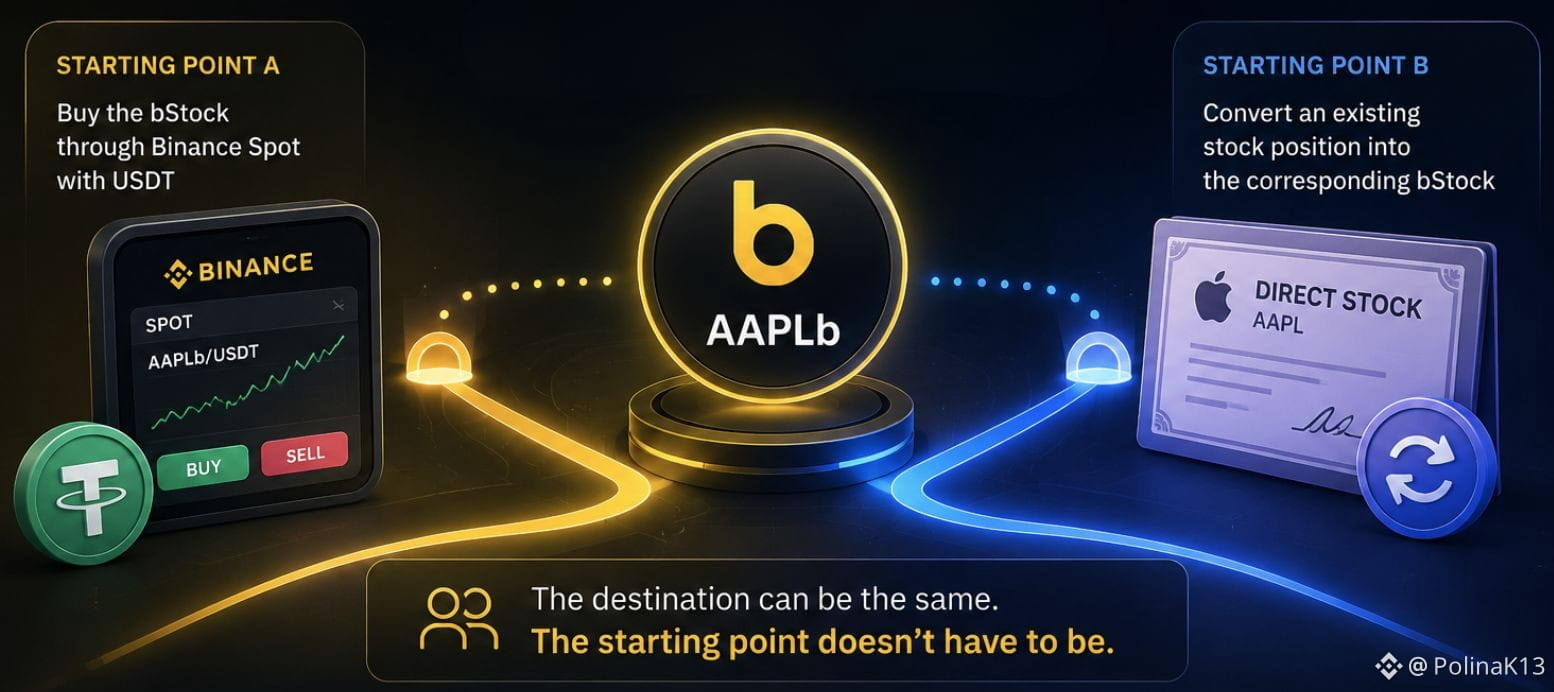
3
1
95
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
243,645 vues
2,517 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·320 mentions J’aime
·705k vues
BitcoinBreaksAboveMayHighNears$86K
8,852 vues
152 mentions
DogecoinRises15%
23,041 vues
794 mentions